203. Стандарт финансового контроля. Последующий контроль исполнения федерального бюджета
Редакция от 28.12.2012, актуально на 31.10.2026.
Как цитировать: "203. Стандарт финансового контроля. Последующий контроль исполнения федерального бюджета". 203. редакция от 28.12.2012. https://bukva.ai/docs/standart-203
(утв. Коллегией Счетной палаты РФ, протокол от 12.02.2008 № 7К (584))
Примечание
Начало действия редакции — 28.12.2012.
от 12 февраля 2008 г. № 7К (584))
ПОСЛЕДУЮЩИЙ КОНТРОЛЬ ИСПОЛНЕНИЯ ФЕДЕРАЛЬНОГО БЮДЖЕТА
(с изменениями,
утвержденными решениями
Коллегии Счетной палаты Российской Федерации
от 28 ноября 2008 г., протокол № 52К (629),
от 25 декабря 2009 г., протокол № 65К (702),
от 24 декабря 2010 г., протокол № 63К (765),
от 1 апреля 2011 г., протокол № 19К (786),
от 8 апреля 2011 г., протокол № 20К (787),
от 16 декабря 2011 г., протокол № 63К (830),
от 28 декабря 2012 г., протокол № 58К (891))
1.1. Стандарт финансового контроля «Последующий контроль исполнения федерального бюджета» (далее — Стандарт) разработан с учетом положений:
- статей 157, 264.4, 264.9 Бюджетного кодекса Российской Федерации (с изменениями);
- статей 2, 9 и 15 Федерального закона от 11 января 1995 г. № 4-ФЗ «О Счетной палате Российской Федерации» (с изменениями);
- Регламента Счетной палаты Российской Федерации, утвержденного постановлением Коллегии Счетной палаты Российской Федерации от 4 апреля 2003 г. № 8 с приложениями к Регламенту (с изменениями) (далее — Регламент);
- стандартов финансового контроля и стандартов организации деятельности Счетной палаты;
- Международных стандартов ИНТОСАИ для высших органов финансового контроля (ISSAIs), в том числе ISSAI 1000 — 1810, ISSAI 3000 — 3100, ISSAI 4000, 4200.
1.2. Стандарт разработан для использования инспекторами и сотрудниками Счетной палаты Российской Федерации (далее — Счетная палата) при организации и проведении комплекса контрольных мероприятий по проверке исполнения федерального закона о федеральном бюджете на отчетный финансовый год и на плановый период федеральными органами государственной власти и организациями — главными администраторами средств федерального бюджета и получателями средств федерального бюджета, годовой бюджетной отчетности, отчета об исполнении федерального бюджета за отчетный финансовый год (далее — комплекс контрольных мероприятий) и при подготовке заключения Счетной палаты на отчет об исполнении федерального бюджета за отчетный финансовый год (далее — заключение Счетной палаты).
Под комплексом контрольных мероприятий в настоящем стандарте понимается совокупность взаимосвязанных контрольных мероприятий, объединенных общим предметом и позволяющих подготовить заключения Счетной палаты Российской Федерации по результатам внешней проверки годовой бюджетной отчетности главных администраторов средств федерального бюджета и на отчет об исполнении федерального бюджета за отчетный финансовый год в соответствии с требованиями Бюджетного кодекса Российской Федерации.
1.3. Целью Стандарта является установление единых организационно-правовых, информационных, методических основ проведения комплекса контрольных мероприятий и подготовки заключения Счетной палаты в соответствии с требованиями вышеупомянутых документов.
1.4 Настоящий Стандарт устанавливает:
- основные этапы организации и проведения комплекса контрольных мероприятий и подготовки заключений Счетной палаты;
- требования по оформлению результатов проведения комплекса контрольных мероприятий;
- порядок организации взаимодействия между инспекциями направлений деятельности Счетной палаты, возглавляемых аудиторами Счетной палаты (далее — направления деятельности Счетной палаты), и иными структурными подразделениями аппарата Счетной палаты в ходе проведения комплекса контрольных мероприятий и подготовки заключения Счетной палаты;
- структуру и содержание заключений по главным администраторам средств федерального бюджета;
- структуру и содержание проекта заключения Счетной палаты на отчет об исполнении федерального бюджета за отчетный финансовый год;
- порядок рассмотрения и утверждения заключения Счетной палаты, представления его Государственной Думе и Совету Федерации Федерального Собрания Российской Федерации (далее — Государственная Дума и Совет Федерации), а также направления в Правительство Российской Федерации.
1.5. При организации и проведении комплекса контрольных мероприятий, оформлении их результатов, должностные лица и инспекторы Счетной палаты руководствуются Конституцией Российской Федерации, Бюджетным кодексом Российской Федерации, Федеральным законом «О Счетной палате Российской Федерации», федеральным законом о федеральном бюджете на отчетный финансовый год и на плановый период, другими законодательными и нормативными правовыми актами Российской Федерации, Регламентом (в том числе Содержанием направлений деятельности), стандартами финансового контроля, приказами, инструкциями, иными нормативными документами Счетной палаты, а также настоящим Стандартом.
1.6. Внесение изменений и дополнений в настоящий Стандарт осуществляется на основании решений Коллегии Счетной палаты. Решение вопросов, не урегулированных настоящим Стандартом, осуществляется Председателем Счетной палаты (по его поручению — заместителем Председателя Счетной палаты) и вводится в действие приказом или распоряжением по Счетной палате.
1.7. Коллегия Счетной палаты ежегодно утверждает программы проверок, в которых отражаются особенности проведения проверок исполнения федерального бюджета конкретного финансового года:
Программа проверки исполнения федерального закона о федеральном бюджете на отчетный финансовый год и на плановый период и бюджетной отчетности об исполнении федерального бюджета за отчетный финансовый год в Министерстве финансов Российской Федерации, Федеральном казначействе;
Примерная программа проверки исполнения федерального закона о федеральном бюджете на отчетный финансовый год и на плановый период и бюджетной отчетности об исполнении федерального бюджета за отчетный финансовый год в главном администраторе средств федерального бюджета.
Также ежегодно уточняется перечень нормативных правовых актов и стандартов финансового контроля, используемых при осуществлении комплекса контрольных мероприятий и подготовки заключений Счетной палаты (приложение № 1).
1.8. Календарные сроки проведения комплекса контрольных мероприятий, подготовки и рассмотрения заключения Счетной палаты устанавливаются настоящим Стандартом исходя из требований статьи 264.9 Бюджетного кодекса Российской Федерации.
2. Правовые, организационные, информационные и методические основы комплекса контрольных мероприятий и подготовки заключения Счетной палаты
2.1. Правовые, организационные основы проведения комплекса контрольных мероприятий и подготовки заключения Счетной палаты
2.1.1. Правовой основой проведения комплекса контрольных мероприятий являются законодательные акты Российской Федерации, указы Президента Российской Федерации, нормативные правовые акты Правительства Российской Федерации и федеральных органов исполнительной власти (приведены в приложении № 1).
Осуществление Счетной палатой комплекса контрольных мероприятий основывается на статьях 2, 7, 9 и 20 Федерального закона от 11 января 1995 г. № 4-ФЗ «О Счетной палате Российской Федерации» (с изменениями), статьях 157, 264.4, 264.9, 264.10 Бюджетного кодекса Российской Федерации, иных нормативных правовых актах Российской Федерации.
2.1.2 Целью комплекса контрольных мероприятий является решение следующей совокупности задач:
- установление соответствия исполнения федерального закона о федеральном бюджете на отчетный финансовый год и на плановый период Министерством финансов Российской Федерации (далее — Минфин России), Федеральным казначейством, главными администраторами средств федерального бюджета положениям Бюджетного кодекса Российской Федерации и иным нормативным правовым актам;
- установление на документальной основе кассового исполнения федерального закона о федеральном бюджете на отчетный финансовый год и на плановый период в части:
объема и структуры поступивших доходов федерального бюджета в разрезе кодов классификации доходов бюджетов Российской Федерации;
осуществленных расходов федерального бюджета в разрезе кодов разделов, подразделов, целевых статей и видов расходов классификации расходов федерального бюджета, кодов классификации операций сектора государственного управления; кодов ведомственной структуры расходов федерального бюджета;
исполнения Федеральной адресной инвестиционной программы (далее — ФАИП) и федеральных целевых программ (далее — ФЦП);
реализации приоритетных национальных проектов;
контроль реализации стратегических целей и приоритетов Российской Федерации, определенных программными документами органов государственной власти Российской Федерации;
реализации инвестиционных проектов, комплексных инвестиционных проектов и концессионных соглашений;
объема и структуры источников финансирования дефицита федерального бюджета;
формирования, учета, эффективности управления и использования средств Резервного фонда и Фонда национального благосостояния;
- установление достоверности бюджетной отчетности каждого главного администратора средств федерального бюджета;
- установление достоверности показателей отчета об исполнении федерального бюджета за отчетный финансовый год, документов и материалов, представляемых одновременно с ним;
- проверка состояния бюджетного учета и отчетности;
- установление эффективности администрирования доходов федерального бюджета и источников финансирования дефицита федерального бюджета;
- установление законности, целевого назначения и эффективности использования средств федерального бюджета, федеральной собственности;
- реализации оптимизации подведомственной сети федеральных органов исполнительной власти;
- проверка учета, использования, управления и распоряжения федеральным имуществом;
- проверка и анализ качества управления государственными финансами Минфином России, главными администраторами средств федерального бюджета;
- установление обоснованности внесения изменений в сводную бюджетную роспись;
- установление эффективности управления государственным долгом Российской Федерации;
- проверка и анализ наличия, состояния и эффективности внутреннего государственного финансового контроля;
- подготовка заключений Счетной палаты.
2.1.3. Объектами комплекса контрольных мероприятий являются Минфин России, Федеральное казначейство, главные администраторы средств федерального бюджета и иные участники бюджетного процесса, если они получают, перечисляют и используют средства федерального бюджета или используют федеральную собственность либо управляют ею, а также имеют предоставленные федеральным законодательством или федеральными органами государственной власти налоговые, таможенные и иные льготы и преимущества.
2.1.4 Предметом комплекса контрольных мероприятий является:
- исполнение федерального закона о федеральном бюджете на отчетный финансовый год и на плановый период.
В ходе проведения комплекса контрольных мероприятий осуществляется проверка следующих документов, содержащих данные и информацию о его предмете:
- сводная бюджетная роспись;
- прогноз поступлений доходов в федеральный бюджет;
- документы, подтверждающие исполнение федерального закона о федеральном бюджете на отчетный финансовый год и на плановый период главными администраторами средств федерального бюджета. Нормативные правовые акты и иные распорядительные документы, регламентирующие процесс исполнения федерального бюджета;
- первичные документы, подтверждающие операции на счетах по учету доходов, расходов и источников финансирования дефицита федерального бюджета, регистры бюджетного учета, Государственная долговая книга Российской Федерации, финансовая отчетность, подтверждающая совершение операций со средствами федерального бюджета, средствами от приносящей доход деятельности и средствами, поступающими во временное распоряжение федеральных казенных (бюджетных) учреждений, а также документы, обосновывающие операции по управлению, распоряжению и использованию федеральной собственности, в том числе реестр федерального имущества, реестр показателей экономической эффективности деятельности федеральных государственных унитарных предприятий и открытых акционерных обществ, акции которых находятся в федеральной собственности;
- годовая бюджетная отчетность главного администратора средств федерального бюджета;
- годовая отчетность об исполнении федерального бюджета;
- иная отчетность, предусмотренная нормативными правовыми актами Российской Федерации;
- реестр расходных обязательств Российской Федерации и реестры расходных обязательств главных администраторов средств федерального бюджета;
- документы, подтверждающие учет объектов федерального имущества в реестре федерального имущества;
- документы об использовании, управлении и распоряжении федерального имущества;
- документы, обосновывающие операции со средствами федерального бюджета, средствами от приносящей доход деятельности и средствами, поступающими во временное распоряжение федеральных казенных (бюджетных) учреждений;
- нормативные (методические) документы, регламентирующие организацию внутреннего государственного финансового контроля, а также рабочая документация, подготавливаемая и получаемая в связи с проведением мероприятий внутреннего государственного финансового контроля.
2.1.5. При проведении комплекса контрольных мероприятий в Минфине России, Федеральном казначействе следует исходить из необходимости соблюдения ими требований Бюджетного кодекса Российской Федерации, федерального закона о федеральном бюджете на отчетный финансовый год и на плановый период и иных нормативных правовых документов, в том числе:
а) статьи 28 Бюджетного кодекса Российской Федерации, определяющей следующие принципы бюджетной системы Российской Федерации (в части исполнения федерального бюджета):
- полноты отражения доходов, расходов и источников финансирования дефицита федерального бюджета;
- сбалансированности федерального бюджета;
- результативности и эффективности использования средств федерального бюджета;
- общего (совокупного) покрытия расходов федерального бюджета;
- прозрачности (открытости);
- достоверности федерального бюджета;
- адресности и целевого характера бюджетных средств;
- подведомственности расходов федерального бюджета;
- единства кассы;
б) статей 165, 166, 166.1, 167 и иных статей Бюджетного кодекса Российской Федерации, определяющих полномочия и ответственность Минфина России и Федерального казначейства;
в) соблюдения Минфином России, Федеральным казначейством и его территориальными органами положений статьи 38.2 глав 24, 24.1, 25.1 и 28 Бюджетного кодекса Российской Федерации, включая исполнение:
- статей 38.2, 215.1, 217, 217.1, 219.1 и 241.1 Бюджетного кодекса Российской Федерации, устанавливающих в Российской Федерации принцип единства кассы, казначейское исполнение федерального бюджета, порядок составления и ведения сводной бюджетной росписи и сроки внесения изменений в сводную бюджетную роспись, кассовое обслуживание исполнения федерального бюджета, порядок составления и ведения кассового плана;
- статьи 217 Бюджетного кодекса Российской Федерации в части соблюдения ограничений по внесению изменений в сводную бюджетную роспись в случае увеличения бюджетных ассигнований по отдельным разделам, подразделам, целевым статьям и видам расходов бюджета за счет экономии по использованию в текущем финансовом году бюджетных ассигнований на оказание государственных (муниципальных) услуг — в пределах общего объема бюджетных ассигнований, предусмотренных главному распорядителю бюджетных средств в текущем финансовом году на оказание государственных (муниципальных) услуг при условии, что увеличение бюджетных ассигнований по соответствующему виду расходов не превышает 10 процентов;
- статьи 218 Бюджетного кодекса Российской Федерации, определяющей основы исполнения доходов федерального бюджета;
- статей 219, 220.1, 226.1 Бюджетного кодекса Российской Федерации, определяющих порядок исполнения расходов федерального бюджета;
- статьи 219.2 Бюджетного кодекса Российской Федерации, определяющей порядок исполнения федерального бюджета по источникам финансирования дефицита федерального бюджета;
- статей 231, 242.1, 242.2, 242.3, 301 Бюджетного кодекса Российской Федерации, устанавливающих порядок исполнения судебных актов по обращению взыскания на средства федерального бюджета и блокировки расходов федерального бюджета;
- статей 166.1, 220.1 Бюджетного кодекса Российской Федерации, устанавливающих порядок открытия и ведения лицевых счетов Федеральным казначейством, а также установления режимов этих счетов в соответствии с Бюджетным кодексом Российской Федерации;
г) главы 28 Бюджетного кодекса Российской Федерации, устанавливающей ответственность за нарушение бюджетного законодательства Российской Федерации, в том числе статей 295 и 304, устанавливающих санкции за несоответствие бюджетной росписи расходам, утвержденным федеральным бюджетом, и за несвоевременное исполнение платежных документов на перечисление средств, подлежащих зачислению на счета федерального бюджета;
д) статьи 166.1 Бюджетного кодекса Российской Федерации, обязывающей Федеральное казначейство осуществлять управление операциями со средствами на едином счете федерального бюджета, статей 264.1 и 264.2 Бюджетного кодекса Российской Федерации, устанавливающих основы бюджетного учета и бюджетной отчетности и составления бюджетной отчетности, статей 264.7, 264.10, 264.11, определяющих порядок составления и представления бюджетной отчетности, рассмотрения и утверждения отчета об исполнении федерального бюджета за отчетный финансовый год Государственной Думой и иной отчетности, предусмотренной бюджетным законодательством Российской Федерации;
е) статьи 34 Бюджетного кодекса Российской Федерации, устанавливающей принцип результативности и эффективности использования средств федерального бюджета;
ж) статей 267 и 268 Бюджетного кодекса, определяющих обязанность Федерального казначейства и Федеральной службы финансово-бюджетного надзора осуществлять финансовый контроль;
з) статьи 236 Бюджетного кодекса Российской Федерации в части соблюдения порядка размещения бюджетных средств на банковские депозиты, утвержденного постановлением Правительства Российской Федерации от 29 марта 2008 г. № 227 «О порядке размещения средств федерального бюджета на банковские депозиты» и от 24 декабря 2011 г. № 1121 «О порядке размещения средств федерального бюджета на банковских депозитах»;
и) статей 96.6 - 96.12 Бюджетного кодекса Российской Федерации, устанавливающих порядок формирования, учета, управления и использования средств нефтегазовых доходов, Резервного фонда и Фонда национального благосостояния.
2.1.6. При проведении комплекса контрольных мероприятий в главных администраторах средств федерального бюджета следует исходить из необходимости:
2.1.6.1 Соблюдения обязательных последовательно осуществляемых процедур при проверке:
формирование и представление прогноза поступлений доходов в федеральный бюджет в установленном порядке;
контроль за соблюдением законодательных и иных нормативных правовых актов Российской Федерации о налогах и сборах, пошлинах и других обязательных платежах;
контроль за правильностью исчисления, полнотой и своевременностью перечисления доходов в федеральный бюджет;
организация работы по предоставлению отсрочек по уплате налогов, сборов и пеней;
организация работы по возврату (зачету) излишне уплаченных (взысканных) платежей в бюджет, а также пеней и штрафов по ним;
организация работы по взысканию задолженности по платежам в федеральный бюджет, списанию задолженности безнадежной к взысканию;
постановка отчетности о поступлении налогов и сборов в федеральный бюджет;
организация и ведение бюджетного учета поступлений в федеральный бюджет;
составление и ведение сводной бюджетной росписи;
формирование лимитов бюджетных обязательств по подведомственным распорядителям и получателям средств федерального бюджета и направление их в Федеральное казначейство;
доведение бюджетных данных до главных распорядителей, распорядителей и получателей средств федерального бюджета, а также до главных администраторов, администраторов источников финансирования дефицита федерального бюджета;
утверждение бюджетных смет федеральным казенным (бюджетным) учреждениям;
принятие денежных обязательств, подлежащих уплате за счет средств федерального бюджета;
расходование средств федерального бюджета;
составление и представление сводной бюджетной росписи по источникам финансирования дефицита федерального бюджета на отчетный финансовый год и на плановый период по главному администратору источников финансирования дефицита федерального бюджета;
доведение в установленном порядке казначейских уведомлений о бюджетных ассигнованиях по источникам финансирования дефицита федерального бюджета до главных администраторов источников финансирования дефицита федерального бюджета;
организации учета операций с источниками финансирования дефицита федерального бюджета;
2.1.6.2. обеспечения исполнения законодательства Российской Федерации, включая:
а) соблюдение положений и требований статьи 34 и глав 18, 24, 24.1, 25.1, 25.2, 26 и 28 Бюджетного кодекса Российской Федерации, федерального закона о федеральном бюджете на отчетный финансовый год и на плановый период и иных нормативных правовых актов, в том числе устанавливающих:
- полномочия главных распорядителей (распорядителей) средств федерального бюджета, главных администраторов (администраторов) доходов федерального бюджета и главных администраторов (администраторов) источников финансирования дефицита федерального бюджета;
- права и ответственность получателей средств федерального бюджета;
- порядок открытия и ведения органами Федерального казначейства лицевых счетов для учета операций по исполнению расходов федерального бюджета;
ограничения по внесению изменений в сводную бюджетную роспись в случае увеличения бюджетных ассигнований по отдельным разделам, подразделам, целевым статьям и видам расходов бюджета за счет экономии по использованию в текущем финансовом году бюджетных ассигнований на оказание государственных (муниципальных) услуг — в пределах общего объема бюджетных ассигнований, предусмотренных главному распорядителю бюджетных средств в текущем финансовом году на оказание государственных (муниципальных) услуг при условии, что увеличение бюджетных ассигнований по соответствующему виду расходов не превышает 10 процентов;
- порядок исполнения судебных актов по обращению взыскания на средства федерального бюджета, открытия и ведения территориальными органами Федерального казначейства лицевых счетов для учета операций со средствами, полученными от предпринимательской и иной приносящей доход деятельности;
- порядок учета операций по исполнению федерального бюджета за отчетный финансовый год;
- порядок составления отчетности об исполнении федерального бюджета за отчетный финансовый год и завершения исполнения федерального бюджета;
- порядок представления годового отчета об исполнении федерального бюджета;
- принцип результативности и эффективности использования средств федерального бюджета;
- обязанность главных администраторов средств федерального бюджета, федеральных органов исполнительной власти осуществлять внутренний государственный финансовый контроль;
- создание подразделений внутреннего контроля;
- ответственность за нарушение бюджетного законодательства Российской Федерации;
б) обеспечение главными распорядителями средств федерального бюджета требований статей 42, 220.1, 241.1, 242, 242.3 Бюджетного кодекса Российской Федерации, устанавливающих порядок отражения средств на едином счете федерального бюджета и лицевых счетах, исполнения доходов от использования имущества, находящегося в государственной или муниципальной собственности, завершения текущего финансового года, а также порядок исполнения судебных актов по обращению взыскания на средства федерального бюджета;
в) проведение расчетов в соответствии с требованиями Бюджетного кодекса Российской Федерации, Федерального закона «О бухгалтерском учете», федерального закона о федеральном бюджете на отчетный финансовый год и на плановый период и иных нормативных правовых актов, регламентирующих порядок расчетов по средствам федерального бюджета;
г) обеспечение исполнения бюджетного законодательства Российской Федерации и иных законодательных и нормативных правовых актов, регламентирующих реализацию ФАИП и ФЦП;
д) обеспечение исполнения законодательства Российской Федерации и нормативных правовых актов в части совершенствования правового положения федеральных государственных учреждений;
2.1.6.3. уменьшения объема кредиторской и дебиторской задолженностей.
2.1.7. При проведении комплекса контрольных мероприятий федерального казенного (бюджетного) учреждения провести проверку и анализ:
2.1.7.1. исполнения требований законодательства Российской Федерации, в том числе:
а) статей 38.1, 70, 74.1, 161, 162, 219, 221, 226.1, 236, 289, 290, 291 Бюджетного кодекса Российской Федерации, устанавливающих:
- подведомственность расходов федерального бюджета;
- права и ответственность федерального казенного (бюджетного) учреждения;
- полномочия получателя средств федерального бюджета, в том числе обязательность составления бюджетной сметы федеральным казенным (бюджетным) учреждением;
- принятие и исполнение в пределах доведенных лимитов бюджетных обязательств и (или) бюджетных ассигнований бюджетных обязательств (в том числе на исполнение публичных нормативных обязательств);
- обеспечение результативности, целевого характера использования предусмотренных ему бюджетных ассигнований;
- полномочия по ведению бюджетного учета, формированию и представлению бюджетной отчетности главному распорядителю (распорядителю) бюджетных средств;
- недопустимость размещения бюджетных средств на банковских депозитах, передачи бюджетных средств в доверительное управление;
- предельные объемы финансирования для получателей бюджетных средств;
- ответственность за нарушение бюджетного законодательства Российской Федерации;
б) проведения расчетов в соответствии с требованиями Бюджетного кодекса Российской Федерации, Федерального закона «О бухгалтерском учете», федерального закона о федеральном бюджете на отчетный финансовый год и на плановый период и иных нормативных правовых актов, регламентирующих порядок расчетов со средствами федерального бюджета;
2.1.7.2. снижения (увеличения) объема дебиторской и кредиторской задолженностей.
2.1.8. При проведении комплекса контрольных мероприятий органов государственной власти и организаций, включенных в ведомственную структуру расходов федерального бюджета, следует исходить из необходимости исполнения федерального закона о федеральном бюджете на отчетный финансовый год и на плановый период в соответствии с законодательно установленными бюджетными ассигнованиями по разделам, подразделам, целевым статьям и видам расходов классификации расходов федерального бюджета.
При этом следует иметь в виду, что в случаях, определенных Бюджетным кодексом Российской Федерации (статьи 166, 217, 231), предусмотрена возможность изменения объемов бюджетных ассигнований, в том числе без внесения изменений в федеральный закон о федеральном бюджете на отчетный финансовый год и на плановый период, в пределах 10% по соответствующему виду расходов, предусмотренному главному распорядителю бюджетных средств, за счет экономии бюджетных ассигнований.
2.2 Информационные основы проведения комплекса контрольных мероприятий
2.2.1. Информационной основой проведения комплекса контрольных мероприятий являются законодательные акты, Бюджетное послание Президента Российской Федерации, указы Президента Российской Федерации, нормативные правовые акты Правительства Российской Федерации и федеральных органов исполнительной власти, стандарты финансового контроля (приведены в приложении № 1).
2.2.2. База данных Счетной палаты по контролю за исполнением федерального бюджета, сформированная на основе первичных, расчетных и иных документов, явившихся основанием для операций со средствами федерального бюджета, казначейских уведомлений, расходных расписаний, данных действующей финансовой отчетности участников бюджетного процесса, включающая показатели:
- федерального закона о федеральном бюджете на отчетный финансовый год и на плановый период;
- утвержденной сводной бюджетной росписи и сводной бюджетной росписи с учетом изменений;
- отчета об исполнении федерального бюджета за отчетный финансовый год;
- первичных и расчетных документов, послуживших основанием для операций с доходами и средствами федерального бюджета, получаемых из Федерального казначейства, иных документов, обосновывающих операции с доходами и средствами федерального бюджета;
- годовой бюджетной отчетности главных администраторов средств федерального бюджета и иных получателей бюджетных средств;
- иных документов, характеризующих исполнение федерального бюджета, в том числе данных оперативного (текущего) контроля хода исполнения федерального закона о федеральном бюджете на отчетный финансовый год и на плановый период.
2.2.3. При проверке исполнения федерального закона о федеральном бюджете на отчетный финансовый год и на плановый период используются комплексы программных средств «КПС-СВОД», «КПС-РОСПИСЬ» и «ПОЛИГОН СП».
Для работы с данными комплексами Сводный департамент аппарата Счетной палаты Российской Федерации (далее — Сводный департамент) в соответствии со структурой федерального закона о федеральном бюджете на отчетный финансовый год и на плановый период разрабатывает аналитические таблицы, предусмотренные настоящим Стандартом. Департамент информатизации аппарата Счетной палаты Российской Федерации (далее — Департамент информатизации) готовит электронные макеты данных таблиц и загружает в них следующую информацию из базы данных Счетной палаты:
показатели федерального закона о федеральном бюджете на отчетный финансовый год и на плановый период (с изменениями и дополнениями);
показатели прогноза поступлений доходов в федеральный бюджет;
показатели утвержденной сводной бюджетной росписи и сводной бюджетной росписи с учетом изменений на отчетный финансовый год;
лимиты бюджетных обязательств;
показатели годовой бюджетной отчетности;
данные годового отчета об исполнении федерального бюджета за отчетный финансовый год, представляемые Минфином России и Федеральным казначейством в Счетную палату;
показатели качества управления государственными финансами главных администраторов средств федерального бюджета.
Департамент информатизации обеспечивает доступ направлений деятельности Счетной палаты и Сводного департамента к указанным макетам.
Ввод и обработка результатов комплекса контрольных мероприятий исполнения федерального закона о федеральном бюджете осуществляется с помощью программных средств «КПС-СВОД», «КПС-РОСПИСЬ» и «ПОЛИГОН СП».
Для обеспечения функционирования комплекса программных средств Департамент информатизации обеспечивает ввод следующей информации:
к 1 января — данные федерального закона о федеральном бюджете на отчетный финансовый год и на плановый период, показатели прогноза поступлений доходов в федеральный бюджет, утвержденной сводной бюджетной росписи и сводной бюджетной росписи (с учетом изменений) на отчетный финансовый год;
к 1 марта — предварительные данные отчетности Федерального казначейства;
по мере поступления обеспечивается ввод показателей бюджетной отчетности главных администраторов средств федерального бюджета и завершается к 5 апреля;
к 25 мая — окончательные данные отчетности Федерального казначейства;
к 10 июня — данные отчета об исполнении федерального бюджета за отчетный финансовый год, а также обеспечивает доступ к указанной информации направлений деятельности Счетной палаты и Сводного департамента к указанным макетам.
Кроме того, Департамент информатизации осуществляет:
- актуализацию базы данных по мере поступления от главных администраторов средств федерального бюджета, Минфина России, Федерального казначейства уточненных электронных версий форм годовой бюджетной отчетности за отчетный финансовый год и годового отчета об исполнении федерального бюджета за отчетный финансовый год;
- формирование сводных отчетов на основе годовой бюджетной отчетности главных администраторов средств федерального бюджета, представляемых в электронном виде по запросам Счетной палаты;
- сопоставление сводных отчетов с показателями годового отчета об исполнении федерального бюджета, представляемого в электронном виде по Соглашению об информационном взаимодействии между Минфином России и Счетной палатой.
2.2.4. Первичные документы и данные бюджетной отчетности главного администратора средств федерального бюджета, а в необходимых случаях, подведомственных ему федеральных казенных (бюджетных) учреждений, полученные непосредственно на объектах проверки:
- документы, обосновывающие операции со средствами федерального бюджета, федеральной собственностью и имуществом (нормативные правовые акты, приказы и распоряжения по федеральному органу исполнительной власти, организации, включая подведомственные организации, договоры, контракты, соглашения, письма и другие документы финансово-хозяйственной деятельности;
- годовые отчеты об исполнении федерального бюджета главных администраторов средств федерального бюджета и иных участников бюджетного процесса, составленные в соответствии с Единым планом счетов бухгалтерского учета для органов государственной власти (государственных органов) и Инструкцией по его применению, утвержденного приказом Минфина России от 1 декабря 2010 г. № 157н, Инструкцией о порядке составления и представления годовой, квартальной и месячной отчетности об исполнении бюджетов бюджетной системы Российской Федерации, утвержденной приказом Минфина России от 28 декабря 2010 г. № 191н.
2.3 Методические основы проведения комплекса контрольных мероприятий
Методической основой комплекса контрольных мероприятий является сравнительный анализ:
- соответствия исполнения федерального закона о федеральном бюджете на отчетный финансовый год и на плановый период требованиям Бюджетного кодекса Российской Федерации, иным законодательным актам Российской Федерации;
- данных, содержащихся в базе данных Счетной палаты, и данных результатов проверок с показателями, установленными федеральным законом о федеральном бюджете на отчетный финансовый год и на плановый период, сводной бюджетной росписью с учетом изменений, прогнозом поступлений доходов в федеральный бюджет, лимитами бюджетных обязательств и содержащихся в отчете данных об исполнении федерального бюджета за отчетный финансовый год.
Основным методологическим принципом является сопоставление информации, полученной по конкретным видам доходов, направлениям расходования средств федерального бюджета, с данными, содержащимися в первичных, аналитических, бухгалтерских, отчетных и иных документах проверяемых объектов. В целях определения эффективности использования средств федерального бюджета проводится сопоставление данных за ряд лет по использованию средств федерального бюджета, выделенных под конкретные показатели, характеризующие основную деятельность проверяемых объектов.
Конкретные методические подходы к осуществлению комплекса контрольных мероприятий в разрезе доходов, расходов, источников финансирования дефицита федерального бюджета могут определяться аудиторами Счетной палаты в разрабатываемых ими соответствующих методических указаниях.
2.4 Обеспечение качества проведения комплекса контрольных мероприятий и подготовки заключения Счетной палаты
Необходимое качество процесса организации и проведения комплекса контрольных мероприятий, оформления их результатов и управление качеством контрольных мероприятий осуществляется в соответствии с требованиями, установленными стандартом финансового контроля СФК 301.
3. Основные этапы подготовки и проведения комплекса контрольных мероприятий; подготовка, структура, содержание, рассмотрение и представление заключения Счетной палаты
3.1 Этап I — подготовка и утверждение программ комплекса контрольных мероприятий, распорядительных документов
3.1.1. Сводным департаментом совместно с направлениями деятельности Счетной палаты и Департаментом макроэкономического анализа и методологического обеспечения деятельности ежегодно разрабатываются программы комплекса контрольных мероприятий.
На рассмотрение Коллегии Счетной палаты вносятся разработанные проекты комплекса программ проверок:
1. Программа проверки исполнения федерального закона о федеральном бюджете на отчетный финансовый год и на плановый период и бюджетной отчетности об исполнении федерального бюджета за отчетный финансовый год в Министерстве финансов Российской Федерации, Федеральном казначействе.
2. Примерная программа проверки исполнения федерального закона о федеральном бюджете на отчетный финансовый год и на плановый период и бюджетной отчетности об исполнении федерального бюджета за отчетный финансовый год в главном администраторе средств федерального бюджета.
Проекты указанных программ направляются аудиторам Счетной палаты до 25 ноября отчетного финансового года. Аудиторами Счетной палаты замечания и предложения по проектам программ представляются до 10 декабря отчетного финансового года. С учетом замечаний и предложений аудиторов Счетной палаты проекты программ дорабатываются Сводным департаментом и рассматриваются Коллегией Счетной палаты до начала года, следующего за отчетным финансовым годом.
На основе утвержденной Коллегией Счетной палаты примерной программы проверки годовой бюджетной отчетности главных администраторов средств федерального бюджета аудиторами Счетной палаты подготавливаются и утверждаются конкретные программы проверок по главным администраторам средств федерального бюджета, закрепленным за аудиторами Счетной палаты в соответствии с Содержанием направлений деятельности.
При подготовке вопросов конкретной программы рекомендуется учитывать вероятность возникновения и уровень влияния рисков на исполнение федерального закона о федеральном бюджете на отчетный финансовый год и на плановый период по доходам, расходам и источникам финансирования дефицита федерального бюджета, организацию исполнения федерального бюджета, составление бюджетной отчетности об исполнении федерального бюджета, осуществление внутреннего финансового контроля.
При этом используется пример оценки рисков для составления матрицы по главному администратору средств федерального бюджета и могут составляться таблица для оценки возможных рисков и матрица рисков (приложение № 5 к настоящему стандарту).
Программы проверок главных администраторов средств федерального бюджета в случае их проведения двумя и более аудиторами Счетной палаты утверждаются Коллегией Счетной палаты в соответствии с пунктом 5.4.1 Регламента.
3.1.2. Проекты распорядительных документов на проведение проверок (распоряжения, удостоверения) в конкретных главных администраторах средств федерального бюджета готовятся направлениями деятельности, возглавляемыми аудиторами Счетной палаты в установленном порядке до 1 февраля года, следующего за отчетным финансовым годом.
3.1.3. В целях обеспечения организации проведения комплекса контрольных мероприятий в Минфине России и Федеральном казначействе Сводным департаментом в установленном порядке в срок до 15 февраля, следующего за отчетным финансовым годом, подготавливается и согласовывается с аудиторами Счетной палаты проект распоряжения Счетной палаты.
Данным распоряжением устанавливаются конкретные сроки проведения проверок в Минфине России и Федеральном казначействе, утверждаются составы рабочих групп и их руководители, определяются другие организационные вопросы.
3.2. Этап II — подготовка информации Счетной палаты на отчет Минфина России об исполнении федерального закона о федеральном бюджете на отчетный финансовый год и на плановый период
Информация Счетной палаты на отчет Минфина России об исполнении федерального бюджета за отчетный финансовый год (далее — информация Счетной палаты) базируется на результатах оперативного (текущего) контроля за исполнением федерального закона о федеральном бюджете в отчетном финансовом году.
Подготовка информации Счетной палаты осуществляется направлениями деятельности Счетной палаты, Сводным департаментом и Департаментом информатизации до 1 апреля года, следующего за отчетным финансовым годом.
Информация Счетной палаты используется как дополнительный источник информации при осуществлении подготовки заключений по главным администраторам средств федерального бюджета и заключения Счетной палаты на отчет об исполнении федерального бюджета за отчетный финансовый год.
3.3. Этап III — Проведение комплекса контрольных мероприятий в Минфине России, Федеральном казначействе, главных администраторах средств федерального бюджета
3.3.1. При проведении комплекса контрольных мероприятий главные администраторы средств федерального бюджета проверяются как:
- администраторы доходов федерального бюджета;
- распорядители средств федерального бюджета;
- федеральные казенные (бюджетные) учреждения;
- органы государственной власти и организации, включенные в ведомственную структуру расходов федерального бюджета (приложения к федеральному закону о федеральном бюджете на отчетный финансовый год и на плановый период);
- администраторы источников финансирования дефицита федерального бюджета.
3.3.2 При проведении комплекса контрольных мероприятий Минфин России и Федеральное казначейство проверяются как:
- федеральный орган государственной власти, ответственный за составление и исполнение федерального бюджета, обладающий бюджетными полномочиями и несущий ответственность в соответствии с Бюджетным кодексом Российской Федерации (Минфин России);
- федеральный орган государственной власти, осуществляющий правоприменительные функции по обеспечению исполнения федерального бюджета, кассовому обслуживанию исполнения федерального бюджета (Федеральное казначейство);
- администратор доходов федерального бюджета;
- распорядитель средств федерального бюджета;
- федеральное казенное (бюджетное) учреждение;
- орган государственной власти и организация, включенные в ведомственную структуру расходов федерального бюджета (приложения к федеральному закону о федеральном бюджете на отчетный финансовый год и на плановый период по кодам перечня прямых получателей (ППП) 092 и 100);
- администратор источников финансирования дефицита федерального бюджета.
3.3.3. В соответствии со статьей 264.9 Бюджетного кодекса Российской Федерации главные администраторы средств федерального бюджета не позднее 1 апреля текущего финансового года представляют годовую бюджетную отчетность в Счетную палату для проверки.
Бюджетная отчетность об исполнении федерального бюджета за отчетный финансовый год, представленная в Счетную палату на бумажном носителе главным администратором средств федерального бюджета, в течение одного рабочего дня передается Департаментом документационного обеспечения в Сводный департамент.
Получение бюджетной отчетности об исполнении федерального бюджета за отчетный финансовый год главными администраторами средств федерального бюджета в виде электронного документа обеспечивается Департаментом информатизации с последующим размещением информации в базах данных Счетной палаты.
3.3.4. При проведении комплекса контрольных мероприятий в Минфине России, главных администраторах средств федерального бюджета, а также при проведении тематических проверок в обязательном порядке проверяется исполнение статей федерального закона о федеральном бюджете на отчетный финансовый год и на плановый период.
Оформление соответствующих разделов актов обеспечивается направлениями деятельности Счетной палаты исходя из закрепления конкретных статей федерального закона о федеральном бюджете на отчетный финансовый год и на плановый период за аудиторами Счетной палаты, утверждаемого Коллегией Счетной палаты. Обобщение результатов проверок статей федерального закона о федеральном бюджете на отчетный финансовый год и на плановый период обеспечивается Сводным департаментом.
3.3.5. Комплекс контрольных мероприятий осуществляется на основе утвержденных программ проверок и согласно распоряжениям Председателя Счетной палаты.
Комплекс контрольных мероприятий осуществляется в два этапа.
Первый этап (до выхода на проверяемый объект).
Перед началом проверки (руководствуясь стандартом СФК 101) необходимо ознакомиться со всей имеющейся нормативной правовой базой, в соответствии с которой должен был исполняться федеральный закон о федеральном бюджете на отчетный финансовый год и на плановый период, и иными нормативными правовыми актами, указанными в приложении № 1 к настоящему Стандарту.
На этом же этапе проверки из базы данных Счетной палаты, сформированной на основе первичных и иных документов, полученных в Минфине России, Федеральном казначействе и в других органах государственной власти и организациях, характеризующих и обосновывающих операции со средствами федерального бюджета на отчетный финансовый год, необходимо проанализировать информацию по интересующим вопросам исполнения федерального бюджета.
Сводный департамент в соответствии со структурой федерального закона о федеральном бюджете разрабатывает аналитические таблицы. Департамент информатизации в соответствии с Положением по формированию и использованию базы данных Счетной палаты по контролю за исполнением федерального бюджета, утвержденным Коллегией Счетной палаты Российской Федерации (протокол от 19 июля 2002 г. № 25 (308)), в течение двух недель после получения аналитических таблиц и алгоритмов их заполнения готовит электронные макеты данных таблиц и обеспечивает их заполнение по тем показателям, информация по которым имеется в базе данных Счетной палаты на данном этапе проверки.
При отсутствии необходимых документов и информации они запрашиваются в Минфине России, Федеральном казначействе, в главных администраторах средств федерального бюджета в рамках комплекса контрольных мероприятий исполнения федерального закона о федеральном бюджете на отчетный финансовый год и на плановый период.
Второй этап (в Минфине России, Федеральном казначействе, в главных администраторах средств федерального бюджета и иных организациях).
На втором этапе осуществляется комплекс контрольных мероприятий в соответствии с программой проверки исполнения федерального закона о федеральном бюджете на отчетный финансовый год и на плановый период Минфином России, Федеральным казначейством и конкретными программами проверки исполнения федерального закона о федеральном бюджете на отчетный финансовый год и на плановый период и бюджетной отчетности об исполнении федерального бюджета за отчетный финансовый год главными администраторами средств федерального бюджета, а также с учетом стандарта СФК 101.
При проверке исполнения федерального закона о федеральном бюджете на отчетный финансовый год и на плановый период Минфином России, главными администраторами доходов федерального бюджета, главными распорядителями средств федерального бюджета и иными участниками бюджетного процесса, главными администраторами источников финансирования дефицита федерального бюджета, а также отчета об исполнении федерального бюджета за отчетный финансовый год в целях подготовки заключения Счетной палаты и заключений Счетной палаты по направлениям деятельности Счетной палаты координация взаимодействия аудиторов Счетной палаты, структурных подразделений аппарата Счетной палаты производится с учетом компетенции, установленной Регламентом, и обеспечивается заместителем Председателя Счетной палаты.
По результатам проведения комплекса контрольных мероприятий в установленном порядке составляются акты. Первые экземпляры актов (с приложением электронных носителей), составленных по результатам проведения комплекса контрольных мероприятий в Минфине России, и копии актов проверок в главных администраторах средств федерального бюджета на бумажных и электронных носителях с приложением замечаний проверяемых (при их наличии) и заключениями на них проверяющих, один экземпляр ксерокопий первичных документов, подтверждающих факты выявленных расхождений и нарушений, регистрируются в установленном порядке в направлениях деятельности и в течение одного рабочего дня после регистрации направляются в Сводный департамент. Документы проверок после их регистрации являются документами, содержащими сведения конфиденциального характера.
Проверка бюджетной отчетности об исполнении федерального бюджета за отчетный финансовый год в Минфине России, оформление актов и подготовка заключений на замечания (при их наличии) завершается не позднее 30 апреля года, следующего за отчетным финансовым годом.
Проверка бюджетной отчетности об исполнении федерального бюджета за отчетный финансовый год в главных администраторах средств федерального бюджета, оформление актов завершается не позднее 5 мая года, следующего за отчетным финансовым годом.
В случае выявления нарушений при проведении встречных проверок отдельных юридических лиц — получателей средств федерального бюджета материалы по результатам контрольных мероприятий вносятся на рассмотрение Коллегии Счетной палаты в установленном порядке.
3.4. Этап IV — подготовка, структура, содержание, рассмотрение и представление заключений Счетной палаты Российской Федерации по каждому главному администратору средств федерального бюджета о результатах проверки исполнения федерального закона о федеральном бюджете на отчетный финансовый год и на плановый период и бюджетной отчетности об исполнении федерального бюджета за отчетный финансовый год
Подготовка заключений Счетной палаты по главным администраторам средств федерального бюджета о результатах проверки исполнения федерального закона о федеральном бюджете на отчетный финансовый год и на плановый период и бюджетной отчетности об исполнении федерального бюджета за отчетный финансовый год (далее — заключения Счетной палаты по главному администратору средств федерального бюджета) осуществляется в соответствии с закреплением за аудиторами Счетной палаты главных администраторов средств федерального бюджета, установленным Содержанием направлений деятельности и годовым планом работы Счетной палаты.
Заключения Счетной палаты по результатам проверки исполнения федерального закона о федеральном бюджете на отчетный финансовый год и на плановый период и бюджетной отчетности об исполнении федерального бюджета за отчетный финансовый год в главных администраторах средств федерального бюджета подготавливаются в соответствии с информацией, содержащейся в актах, составленных по результатам соответствующих контрольных мероприятий <1>.
<1> Заключение формируется в текстовом редакторе «WORD» в следующем формате: шрифт № 12, поля: верхнее — 2,5 см, нижнее — 2,5 см, левое — 2,5 см, правое — 1,5 см, интервал междустрочный — 1,5 см, таблицы — в редакторе электронных таблиц «EXCEL».
В ходе подготовки проектов заключений аудиторы Счетной палаты при необходимости предварительно прорабатывают основные положения подготовленных проектов заключений с руководством главных администраторов средств федерального бюджета.
Заключения по главным администраторам средств федерального бюджета подготавливаются с 6 мая по 20 мая года, следующего за отчетным финансовым годом, а в случаях выявления нарушений и недостатков, одновременно с ними подготавливаются и вносятся на рассмотрение Коллегии Счетной палаты представления, предписания или информационные письма Счетной палаты.
Результаты проверок используются при подготовке заключений Счетной палаты по направлениям деятельности Счетной палаты и заключения Счетной палаты на годовой отчет об исполнении федерального бюджета.
Рассмотрение Коллегией Счетной палаты проектов заключений Счетной палаты по главным администраторам средств федерального бюджета обеспечивается до 27 мая года, следующего за отчетным финансовым годом.
При наличии высказанных на заседании Коллегии Счетной палаты замечаний и предложений заключения Счетной палаты по главным администраторам средств федерального бюджета, а также информационные письма и представления дорабатываются и согласовываются в установленном порядке. После доработки и согласования заключения Счетной палаты по главным администраторам средств федерального бюджета подписываются аудиторами Счетной палаты до 1 июня года, следующего за отчетным финансовым годом, и направляются Председателем Счетной палаты в Государственную Думу и Совет Федерации, а также в их профильные комитеты.
Заключение по Минфину России подписывается Председателем Счетной палаты (или по его поручению заместителем Председателя Счетной палаты).
Структура и содержание заключения по главному администратору средств федерального бюджета приведены в приложении № 2.
При рассмотрении заключений Счетной палаты в профильных комитетах Государственной Думы и Совета Федерации принимают участие аудиторы Счетной палаты.
3.5. Этап V — проведение проверки отчета об исполнении федерального бюджета за отчетный финансовый год, а также документов и материалов, представленных одновременно с ним
Проверка отчета об исполнении федерального бюджета, а также документов и материалов, представленных одновременно с отчетом (представляются Правительством Российской Федерации в соответствии с Бюджетным кодексом в Счетную палату не позднее 1 июня года, следующего за отчетным финансовым годом), обеспечивается на основании результатов комплекса контрольных мероприятий исполнения федерального закона о федеральном бюджете на отчетный финансовый год и на плановый период.
В ходе проверки отчета об исполнении федерального бюджета в период с 1 июня по 29 июля года, следующего за отчетным финансовым годом, осуществляется проверка и анализ следующих документов и материалов:
| Наименование документов и материалов, представленных в Государственную Думу одновременно с отчетом об исполнении федерального бюджета за отчетный финансовый год | Направление деятельности Счетной палаты и структурные подразделения аппарата Счетной палаты |
|---|---|
| Проект федерального закона об исполнении федерального бюджета за отчетный финансовый год | Направления деятельности Счетной палаты (свод в целом осуществляется Сводным департаментом) |
| Баланс исполнения федерального бюджета (ф. 0507019) | Направления деятельности Счетной палаты (свод в целом осуществляется Сводным департаментом) |
| Отчет о финансовых результатах деятельности (по федеральному бюджету) (ф. 0507020) | Направления деятельности Счетной палаты (свод в целом осуществляется Сводным департаментом) |
| Отчет о движении денежных средств (по федеральному бюджету) (ф. 0507060) | Направления деятельности Счетной палаты (свод в целом осуществляется Сводным департаментом) |
| Пояснительная записка | Направления деятельности Счетной палаты (свод в целом осуществляется Сводным департаментом) |
| Отчет об использовании ассигнований резервных фондов Правительства | Направление деятельности Счетной палаты по контролю расходов |
| Российской Федерации и резервного фонда Президента Российской | федерального бюджета на общегосударственные вопросы |
| Федерации (ф. 0507012) | Направление деятельности Счетной палаты по контролю расходов федерального бюджета на национальную безопасность и правоохранительную деятельность (анализ осуществляется Сводным департаментом) |
| Отчет о предоставлении и погашении бюджетных кредитов (ссуд), балансовый учет которых осуществляется Министерством финансов Российской Федерации | Направление деятельности Счетной палаты по контролю за государственным долгом, банковской системой, Центральным банком Российской Федерации, кредитно- |
| (ф. 0507013) | финансовыми учреждениями и финансовыми рынками Направление деятельности Счетной палаты по контролю расходов федерального бюджета на международную деятельность Направление деятельности Счетной палаты по контролю расходов федерального бюджета на природопользование и агропромышленный комплекс Направление деятельности Счетной палаты по контролю расходов федерального бюджета на промышленность, энергетику и строительство, дорожное хозяйство, транспорт Направление деятельности Счетной палаты по контролю взаимоотношений федерального бюджета с бюджетами других уровней (свод в целом осуществляется Сводным департаментом) |
| Отчеты об исполнении приложений к федеральному закону о федеральном бюджете на отчетный финансовый год и на плановый период | Направления деятельности Счетной палаты (свод в целом осуществляется Сводным департаментом) |
| Отчет о состоянии государственного внешнего и внутреннего долга Российской Федерации на начало и конец отчетного финансового года (ф. 0507015) | Направление деятельности по контролю за государственным долгом, банковской системой, Центральным банком Российской Федерации, кредитно-финансовыми учреждениями и финансовыми рынками |
| Отчет об исполнении смет доходов и расходов по приносящей доход деятельности (ф. 0507017) | Направления деятельности Счетной палаты (свод в целом осуществляется Сводным департаментом) |
| Сводные сведения об исполнении судебных актов, предусматривающих обращение взыскания на средства федерального бюджета (ф. 0507026) | Направления деятельности Счетной палаты (свод в целом осуществляется Сводным департаментом) |
| Отчет о формировании и использовании средств Резервного фонда (ф. 0507063) | Направление деятельности Счетной палаты по контролю за государственным долгом, банковской системой, Центральным банком Российской Федерации, кредитнофинансовыми учреждениями и финансовыми рынками |
| Отчет об управлении средствами Резервного фонда (ф. 0507064) | Направление деятельности Счетной палаты по контролю за государственным долгом, банковской системой, Центральным банком Российской Федерации, кредитнофинансовыми учреждениями и финансовыми рынками |
| Отчет о формировании и использовании средств Фонда национального благосостояния (ф. 0507062) | Направление деятельности Счетной палаты по контролю за государственным долгом, банковской системой, Центральным банком Российской Федерации, кредитнофинансовыми учреждениями и финансовыми рынками |
| Отчет об управлении средствами Фонда национального благосостояния (ф. 0507066) | Направление деятельности Счетной палаты по контролю за государственным долгом, банковской системой, Центральным банком Российской Федерации, кредитнофинансовыми учреждениями и финансовыми рынками |
| Отчет Федеральной службы финансовобюджетного надзора о нарушениях бюджетного законодательства Российской Федерации, выявленных Федеральной службой финансовобюджетного надзора | Направление деятельности Счетной палаты по контролю расходов федерального бюджета на общегосударственные вопросы (с участием Сводного департамента) |
| Отчет Министерства финансов | Направления деятельности Счетной |
| Российской Федерации о результатах мониторинга качества финансового менеджмента, осуществляемого главными администраторами средств федерального бюджета (главными распорядителями бюджетных средств, главными администраторами доходов бюджета, главными администраторами источников финансирования дефицита бюджета) | палаты (свод в целом осуществляется Сводным департаментом) |
| Иная отчетность, предусмотренная бюджетным законодательством Российской Федерации | Направления деятельности Счетной палаты (с участием Сводного департамента) |
Проведение проверки отчета об исполнении федерального бюджета за отчетный финансовый год, а также документов и материалов, представленных одновременно с ним в Минфине России — федеральном органе исполнительной власти, ответственном за составление и исполнение федерального бюджета, Федеральном казначействе — федеральном органе исполнительной власти, осуществляющем правоприменительные функции по обеспечению исполнения федерального бюджета, кассовое обслуживание исполнения федерального бюджета и, при необходимости (в случае отклонений от отчета об исполнении федерального бюджета за отчетный финансовый год) в главных администраторах средств федерального бюджета, включая оформление и согласование актов, завершается в июле года, следующего за отчетным финансовым годом.
Результаты дополнительной проверки учитываются в заключении Счетной палаты Российской Федерации на отчет об исполнении федерального бюджета за отчетный финансовый год, вносимому на утверждение Коллегией в последней декаде августа текущего финансового года.
3.6. Этап VI — подготовка заключения Счетной палаты Российской Федерации на отчет об исполнении федерального бюджета за отчетный финансовый год по направлениям деятельности Счетной палаты Российской Федерации, а также предложений к сводной части заключения Счетной палаты Российской Федерации
3.6.1. Подготовка заключений Счетной палаты на отчет об исполнении федерального бюджета за отчетный финансовый год по направлениям деятельности Счетной палаты, а также предложений аудиторов Счетной палаты к сводной части заключения Счетной палаты обеспечивается в период с 1 июня по 15 июля года, следующего за отчетным финансовым годом, с учетом результатов комплекса контрольных мероприятий в главных администраторах средств федерального бюджета, тематических проверок и экспертно-аналитических мероприятий, включая проверки, осуществленные в соответствии с планом работы Счетной палаты вне проверок указанного отчета.
3.6.2. Подготовка заключений Счетной палаты на отчет об исполнении федерального бюджета за отчетный финансовый год по направлениям деятельности Счетной палаты осуществляется в соответствии с компетенцией, установленной Содержанием направлений деятельности, Регламентом, а также в соответствии со структурой, установленной настоящим Стандартом (требования к оформлению заключения установлены в п. 4.1).
3.6.3. В ходе подготовки проектов заключений аудиторы Счетной палаты предварительно прорабатывают основные положения подготовленных проектов заключений с руководством Минфина России, Федерального казначейства, главных администраторов средств федерального бюджета и иных получателей бюджетных средств, на которые законодательством Российской Федерации возложены бюджетные полномочия.
3.6.4. Рассмотрение Коллегией Счетной палаты проектов заключений Счетной палаты на отчет об исполнении федерального бюджета за отчетный финансовый год по направлениям деятельности Счетной палаты, возглавляемым аудиторами Счетной палаты, в соответствии с компетенцией, установленной Содержанием направлений деятельности, обеспечивается с 15 по 22 июля года, следующего за отчетным финансовым годом.
При наличии высказанных на заседании Коллегии Счетной палаты замечаний и предложений заключения Счетной палаты на отчет об исполнении федерального бюджета за отчетный финансовый год по направлениям деятельности Счетной палаты, возглавляемым аудиторами Счетной палаты, дорабатываются. Заключения подписываются аудиторами Счетной палаты. Заключения Счетной палаты по направлениям деятельности, а также предложения для включения в сводную часть заключения Счетной палаты, представления, информационные письма в адрес Председателя Правительства Российской Федерации, Министра финансов Российской Федерации, Руководителя Федерального казначейства направляются Председателю Счетной палаты или заместителю Председателя Счетной палаты не позднее 27 июля года, следующего за отчетным финансовым годом.
3.6.5. Заключения направлений деятельности Счетной палаты и их предложения к сводной части заключения Счетной палаты на отчет об исполнении федерального бюджета за отчетный финансовый год должны включать следующие основные положения:
- установление достоверности отчета об исполнении федерального бюджета за отчетный финансовый год, в том числе:
- оценка отчета по доходам федерального бюджета по кодам классификации доходов бюджетов Российской Федерации, включающая:
соответствие показателей бюджетной отчетности показателям годового отчета об исполнении федерального бюджета за отчетный финансовый год. Сравнение результатов проверки Счетной палаты и соответствующих показателей бюджетной отчетности главных администраторов доходов федерального бюджета;
анализ выполнения показателей, учтенных в прогнозе поступлений доходов в федеральный бюджет;
анализ эффективности деятельности главного администратора доходов федерального бюджета по контролю за правильностью исчисления, полнотой и своевременностью уплаты платежей в бюджет, взысканием и принятием решений по возврату излишне уплаченных (взысканных) платежей в бюджет. Оценка уровня поступления доходов, закрепленных за главным администратором доходов федерального бюджета, по сравнению с годом, предшествующим отчетному периоду;
- оценка отчета по расходам федерального бюджета по ведомственной структуре расходов федерального бюджета и по разделам, подразделам классификации расходов бюджетов, установленным приложениями к федеральному закону о федеральном бюджете на отчетный финансовый год и на плановый период, включая:
анализ использования объемов выделенного финансирования и выполнения мероприятий, предусмотренных ФЦП, ФАИП и ведомственными целевыми программами. Анализ использования бюджетных ассигнований по Инвестиционному фонду Российской Федерации;
анализ причин неиспользования бюджетных ассигнований и лимитов бюджетных обязательств. Детальный анализ причин образования остатков средств федерального бюджета;
- анализ обоснованности внесения изменений в сводную бюджетную роспись;
- анализ эффективности расходования государственных средств и использования федеральной собственности;
- оценку отчета по источникам финансирования дефицита федерального бюджета по кодам классификации источников финансирования дефицита федерального бюджета и по кодам групп, подгрупп, статей, видов источников финансирования дефицита федерального бюджета классификации операций сектора государственного управления, относящихся к источникам финансирования дефицита федерального бюджета, включая:
анализ выполнения показателей, утвержденных сводной бюджетной росписью и сводной бюджетной росписью (с учетом изменений);
анализ объемов и структуры остатков денежных средств на счетах главных администраторов средств федерального бюджета по состоянию на начало и конец финансового года, которые включены в состав остатков средств федерального бюджета;
- сводный анализ качества управления государственными финансами главных администраторов средств федерального бюджета, закрепленных в соответствии с Содержанием направлений деятельности, в том числе по качеству администрирования, планирования и исполнения доходов, расходов, снижения (увеличения) объема кредиторской и дебиторской задолженностей, количества и объема судебных актов;
- оценку исполнения показателей государственных внутренних заимствований Российской Федерации и государственных внешних заимствований Российской Федерации, государственных финансовых и государственных экспортных кредитов, а также анализ их осуществления в соответствии с требованиями Бюджетного кодекса (в части компетенции направления деятельности Счетной палаты);
- выявленные отклонения отчета об исполнении федерального бюджета за отчетный финансовый год от установленных показателей федерального бюджета и предложения, направленные на их устранение, а также на совершенствование бюджетного процесса в целом;
- анализ изменений правового положения государственных учреждений, оптимизации федеральных государственных унитарных предприятий;
- анализ своевременности и полноты учета объектов федерального имущества в реестре федерального имущества;
- анализ эффективности использования, управления и распоряжения федеральным имуществом;
- анализ наличия, состояние и эффективность внутреннего государственного финансового контроля, осуществляемого главными администраторами средств федерального бюджета, федеральными органами исполнительной власти, закрепленными за направлениями деятельности Счетной палаты в соответствии с Регламентом, в том числе:
анализ актов главного администратора средств федерального бюджета, регулирующих процедуры и порядок организации и осуществления внутреннего государственного финансового контроля;
анализ экономической целесообразности проведения контрольных мероприятий;
анализ отчетности и принятых мер по результатам контрольной деятельности;
анализ взаимодействия подразделений внутреннего контроля с органами государственного финансового контроля;
анализ выполнения системой внутреннего государственного финансового контроля задачи по обеспечению законности использования государственных средств и прозрачности экономической информации;
- анализ соответствия исполнения федерального закона о федеральном бюджете на отчетный финансовый год и на плановый период Бюджетному посланию Президента Российской Федерации;
- анализ эффективности реализации важнейших принципов бюджетного федерализма, в том числе межбюджетных отношений в ходе исполнения федерального закона о федеральном бюджете на отчетный финансовый год и на плановый период;
- анализ выполнения главными распорядителями средств федерального бюджета показателей федерального закона о федеральном бюджете на текущий финансовый год и на плановый период в части показателей планового периода;
- анализ реализации приоритетных национальных проектов, достижения целей и показателей результативности, установленных в соответствующих нормативных правовых актах;
- исполнения инвестиционных проектов, комплексных инвестиционных проектов и концессионных соглашений;
- анализ достижения целей, задач и показателей эффективности, определенных постановлениями Правительства Российской Федерации при утверждении ФЦП, в ходе исполнения федерального бюджета за отчетный финансовый год;
- анализ реализации стратегических целей и приоритетов Российской Федерации, определенных программными документами органов государственной власти Российской Федерации, в том числе анализ мер, принятых федеральными органами исполнительной власти в соответствии с Программой Правительства Российской Федерации по повышению эффективности бюджетных расходов на период до 2012 года, утвержденной распоряжением Правительства Российской Федерации от 30 июня 2010 г. № 1101-р (представляется направлениями деятельности Счетной палаты в Департамент макроэкономического анализа и методологического обеспечения);
- анализ объемов и структур государственного внутреннего долга Российской Федерации и государственного внешнего долга Российской Федерации по видам долговых обязательств (в части компетенции направлений деятельности Счетной палаты);
- анализ объемов долгов иностранных государств и иностранных юридических лиц перед Российской Федерацией (в части компетенции направления деятельности Счетной палаты);
- анализ доходов, расходов и источников финансирования дефицита по приносящей доход деятельности в главных распорядителях средств федерального бюджета, закрепленных за направлениями деятельности Счетной палаты в соответствии с Регламентом;
- анализ объемов остатков денежных средств на счетах, открытых федеральными казенными (бюджетными) учреждениями в учреждениях Банка России и кредитных организациях для учета операций со средствами в валюте Российской Федерации от приносящей доход деятельности и средствами, поступающими во временное распоряжение федеральных бюджетных учреждений и не отраженными на счетах органов Федерального казначейства;
- анализ исполнения статей федерального закона о федеральном бюджете на отчетный финансовый год и на плановый период;
- анализ организации бюджетного учета операций по исполнению федерального бюджета за отчетный финансовый год;
3.6.5.1. анализ выявленных сумм нецелевого использования бюджетных средств по соответствующему разделу и подразделу классификации расходов бюджетов и по каждому главному распорядителю средств федерального бюджета;
3.6.5.2. анализ расходования средств федерального бюджета сверх утвержденных бюджетных ассигнований по соответствующему разделу и подразделу расходов бюджетов и по каждому главному распорядителю средств федерального бюджета;
3.6.5.3. анализ финансирования расходов, не предусмотренных федеральным законом о федеральном бюджете на отчетный финансовый год и на плановый период либо бюджетной росписью;
3.6.5.4. анализ выявленных фактов нарушений при осуществлении государственных закупок;
3.6.5.5. анализ предоставления бюджетных кредитов, государственных гарантий, государственных финансовых и государственных экспортных кредитов с нарушением требований Бюджетного кодекса Российской Федерации;
3.6.5.6. анализ предоставления бюджетных инвестиций с нарушением требований Бюджетного кодекса Российской Федерации;
3.6.5.7. выводы и предложения, в том числе:
о соответствии отчета об исполнении федерального бюджета за отчетный финансовый год по группам, подгруппам, статьям и подстатьям классификации доходов бюджетов Российской Федерации и по главным администраторам доходов федерального бюджета; разделам и подразделам классификации расходов федерального бюджета и главным распорядителям средств федерального бюджета по разделам и подразделам классификации расходов федерального бюджета, установленным в соответствии с приложениями к федеральному закону о федеральном бюджете на отчетный финансовый год (с изменениями); группам и подгруппам, классификации источников внутреннего финансирования дефицита федерального бюджета и классификации источников внешнего финансирования дефицита федерального бюджета, результатам проверок в главных администраторах доходов федерального бюджета, главных распорядителях средств федерального бюджета, главных администраторах источников финансирования дефицита федерального бюджета и иных получателей бюджетных средств.
3.6.6. Заключения по направлениям деятельности должны содержать разделы по анализу выполнения предложений Счетной палаты, содержащихся в представлениях и информационных письмах, направленных федеральным органам государственной власти по результатам проверок бюджетной отчетности за предшествующий финансовый год в главных администраторах средств федерального бюджета.
3.6.7. В целях исключения несоответствия информации кодам бюджетной классификации доходов, расходов и источников финансирования дефицита федерального бюджета аудиторы Счетной палаты при подготовке заключений направляют соответствующую информацию не позднее 15 мая года, следующего за отчетным финансовым годом, аудиторам Счетной палаты, которые осуществляют контроль соответствующих кодов бюджетной классификации доходов, расходов и источников финансирования дефицита федерального бюджета в соответствии с Содержанием направлений деятельности.
3.7. Этап VII — подготовка проекта заключения Счетной палаты Российской Федерации на отчет об исполнении федерального бюджета за отчетный финансовый год, а также проектов представлений, информационных писем и иных документов на основе проекта заключения Счетной палаты
Подготовка заключения Счетной палаты осуществляется в соответствии со статьей 264.9 главы 25.2 Бюджетного кодекса, статьями 2, 9 и 15 Федерального закона «О Счетной палате Российской Федерации» (с изменениями) и планом работы Счетной палаты на очередной год.
3.7.1 Основными этапами непосредственной подготовки заключения Счетной палаты являются:
- подготовка информации Счетной палаты на отчет Минфина России об исполнении федерального бюджета за январь — декабрь отчетного финансового года;
- подготовка заключений Счетной палаты по главным администраторам средств федерального бюджета;
- подготовка заключений Счетной палаты по направлениям деятельности Счетной палаты.
3.7.2 Заключение Счетной палаты подготавливается на основе:
- результатов комплекса контрольных мероприятий;
- данных тематических проверок исполнения федерального бюджета за отчетный финансовый год, осуществленных Счетной палатой в отчетном финансовом году и за 6 месяцев года, следующего за отчетным;
- результатов предварительного контроля за формированием федерального закона о федеральном бюджете на отчетный финансовый год и на плановый период и оперативного контроля за исполнением федерального закона о федеральном бюджете на отчетный финансовый год и на плановый период;
- заключений Счетной палаты по главным администраторам средств федерального бюджета;
- заключений Счетной палаты на отчет об исполнении федерального бюджета за отчетный финансовый год по направлениям деятельности Счетной палаты;
- результатов государственного финансового контроля, осуществляемого в соответствии со статьями 157, 158, 160.2, главой 26 Бюджетного кодекса Российской Федерации законодательными (представительными) органами, органами исполнительной власти, местными администрациями муниципальных образований, главными администраторами средств федерального бюджета.
3.7.3 При подготовке заключения Счетной палаты особое внимание уделяется:
анализу исполнения федерального закона о федеральном бюджете на отчетный финансовый год и на плановый период:
- в разрезе кодов классификации доходов бюджетов Российской Федерации по видам доходов, кодам классификации операций сектора государственного управления, относящимся к федерального бюджета и в разрезе главных администраторов доходов федерального бюджета;
- в разрезе разделов и подразделов классификации расходов федерального бюджета и главных распорядителей средств федерального бюджета по разделам и подразделам классификации расходов федерального бюджета, установленных на отчетный финансовый год соответствующими приложениями к федеральному закону о федеральном бюджете на отчетный финансовый год и на плановый период (с изменениями);
- в разрезе кодов классификации источников финансирования дефицитов бюджетов, классификации сектора государственного управления, относящихся к источникам финансирования дефицитов бюджетов;
оценке эффективности реализации программ государственных внешних и внутренних заимствований, а также управления государственным внешним и внутренним долгом;
реализации статей, содержащихся в федеральном законе о федеральном бюджете на отчетный финансовый год и на плановый период;
оценке качества управления государственными финансами главных администраторов средств федерального бюджета;
анализу эффективности внутреннего государственного финансового контроля;
реализации приоритетных национальных проектов, достижения целей и показателей результативности, установленных в соответствующих нормативных правовых актах;
соответствию исполнения федерального закона о федеральном бюджете на отчетный финансовый год и на плановый период, нормам и положениям Бюджетного кодекса и иным нормативным правовым актам;
анализу использования объемов бюджетных ассигнований на выполнение мероприятий, предусмотренных ФЦП, ФАИП и ведомственными целевыми программами;
анализу выполнения главными распорядителями средств федерального бюджета показателей федерального закона о федеральном бюджете на текущий финансовый год и на плановый период в части показателей планового периода;
анализу эффективности расходования государственных средств;
анализу реализации стратегических целей и приоритетов Российской Федерации, определенных программными документами органов государственной власти Российской Федерации;
анализу эффективности управления федеральной собственностью (Свод осуществляется направлением деятельности Счетной палаты по контролю за формированием и исполнением доходов федерального бюджета);
анализу эффективности реализации важнейших принципов бюджетного федерализма, в том числе межбюджетных отношений в ходе исполнения федерального закона о федеральном бюджете на отчетный финансовый год и на плановый период;
анализу реализации федеральными органами исполнительной власти мероприятий по совершенствованию правового положения федеральных государственных учреждений в соответствии с Федеральным законом от 8 мая 2010 г. № 83-ФЗ «О внесении изменений в отдельные законодательные акты Российской Федерации в связи с совершенствованием правового положения государственных (муниципальных) учреждений».
Выводы по результатам проверок исполнения федерального закона о федеральном бюджете на отчетный финансовый год и на плановый период (на основе актов проверок и табличных приложений к ним), включаемые направлением деятельности Счетной палаты в заключение Счетной палаты на отчет об исполнении федерального бюджета за отчетный финансовый год, в части компетенции других направлений деятельности Счетной палаты в соответствии с Содержанием направлений деятельности согласовываются с этими направлениями деятельности Счетной палаты.
При проведении комплекса контрольных мероприятий и подготовке заключения Счетной палаты и заключений Счетной палаты по направлениям деятельности Счетной палаты координация взаимодействия аудиторов Счетной палаты производится с учетом компетенции, установленной Регламентом, и обеспечивается заместителем Председателя Счетной палаты.
Подготовка заключения Счетной палаты, а также проектов информационных писем и представлений Счетной палаты обеспечивается Сводным департаментом совместно с направлениями деятельности Счетной палаты под руководством заместителя Председателя Счетной палаты в установленные Стандартом сроки.
4. Структура и содержание заключения Счетной палаты Российской Федерации на отчет об исполнении федерального бюджета за отчетный финансовый год
4.1 Заключение Счетной палаты <1> состоит из трех разделов:
<1> Заключение формируется в текстовом редакторе «WORD» в следующем формате: шрифт № 12, поля: верхнее — 2,5 см, нижнее — 2,5 см, левое — 2,5 см, правое — 1,5 см, интервал междустрочный — 1,5 см, таблицы — в редакторе электронных таблиц «EXCEL».
Раздел 1 — собственно заключение Счетной палаты подготавливается в объеме до 300 страниц машинописного текста Сводным департаментом совместно с инспекциями, контролирующими исполнение федерального бюджета по направлениям деятельности Счетной палаты;
Раздел 2 — заключения Счетной палаты по направлениям деятельности Счетной палаты подготавливаются аудиторами Счетной палаты в пределах компетенции, определенной Содержанием направлений деятельности, возглавляемых аудиторами Счетной палаты (приложение № 2 к Регламенту);
Раздел 3 — приложения к заключению Счетной палаты подготавливаются Сводным департаментом совместно с инспекциями, контролирующими исполнение федерального бюджета по направлениям деятельности, возглавляемым аудиторами Счетной палаты.
Содержание заключения Счетной палаты состоит из следующих разделов:
 1.     <a id="p100384"></a>Общие положения

 2.     <a id="p100385"></a>Общая   характеристика   исполнения   федерального   закона   о
        федеральном  бюджете на отчетный финансовый год и  на  плановый
        период
2.1 Макроэкономические условия исполнения федерального бюджета в
отчетном финансовом году
2.2 Анализ доходов, расходов и источников финансирования дефицита
            федерального   бюджета,  установленных  федеральным  законом  о
            федеральном  бюджете на отчетный финансовый год и  на  плановый
            период,  прогнозом поступлений доходов в  федеральный бюджет  и
            сводной  бюджетной росписью с учетом изменений и их  исполнение
            по отчету   об  исполнении  федерального  бюджета  за  отчетный
            финансовый  год и по результатам проверок Счетной палаты
2.3 Анализ реализации Бюджетного послания Президента Российской
            Федерации   Федеральному  Собранию   Российской   Федерации   о
            бюджетной  политике  в  отчетном  финансовом  году  и  плановом
периоде
    2.4.    Результаты    проверки   и   анализа   организации   исполнения
            федерального   закона  о  федеральном   бюджете   на   отчетный
            финансовый   год  и  на  плановый  период  и  соответствие  его
исполнения Бюджетному кодексу Российской Федерации и иным нормативным правовым актам Российской Федерации
3. <a id="p100390"></a>Анализ исполнения доходов федерального бюджета по видам
            доходов,      кодам     классификации     операций      сектора
            государственного     управления,    относящимся    к    доходам
        федерального бюджета

 4.     <a id="p100391"></a>Анализ  исполнения расходов федерального бюджета по разделам  и
        подразделам    классификации   расходов   бюджетов   Российской
        Федерации

 5.     <a id="p100392"></a>Анализ  реализации  федеральных  целевых  программ,  исполнения
            бюджетных  инвестиций, предусмотренных на объекты  капитального
            строительства,  не включенные в федеральные целевые  программы,
            использования    средств   Инвестиционного   фонда   Российской
        Федерации

 6.     <a id="p100393"></a>Анализ   реализации  приоритетных   национальных   проектов   и
Государственной программы развития сельского хозяйства и регулирования рынков сельскохозяйственной продукции, сырья и продовольствия на 2008 — 2012 годы
 7.     <a id="p100394"></a>Анализ  использования средств в  целях  обеспечения  проведения
        XXII  Олимпийских зимних игр и  XI  Паралимпийских  зимних  игр
        2014 года в г. Сочи

 8.     <a id="p100395"></a>Дефицит    (профицит)   федерального   бюджета   и    источники
            финансирования  дефицита федерального бюджета.  Резервный  фонд
            и   Фонд  национального  благосостояния.  Государственный  долг
        Российской Федерации

 9.     <a id="p100396"></a>Межбюджетные отношения

10.     <a id="p100397"></a>Блокировка   расходов   федерального   бюджета   и   исполнение
        судебных актов

11.     <a id="p100398"></a>Результаты    оценки   качества   управления   государственными
        финансами

12.     <a id="p100399"></a>Анализ результатов использования бюджетных средств

13.     <a id="p100400"></a>Анализ   наличия,   состояния   и   эффективности   внутреннего
        государственного финансового контроля
- Анализ выполнения мероприятий, определенных Программой Правительства Российской Федерации по повышению эффективности бюджетных расходов на период до 2012 года
15. <a id="p100402"></a>Анализ подготовки и реализации нормативных правовых актов,
необходимых для выполнения Федерального закона от 8 мая 2010 г.
            N 83-ФЗ "О внесении изменений в  отдельные законодательные акты
            Российской  Федерации в  связи  с  совершенствованием правового
            положения  государственных (муниципальных) учреждений"
16.     <a id="p100403"></a>Анализ   выполнения   федеральными   органами   государственной
        власти мероприятий по противодействию коррупции

17.     <a id="p100404"></a>Анализ реализации предложений Счетной  палаты,  содержащихся  в
            представлениях   и  информационных  письмах,   направленных   в
            Правительство  Российской  Федерации  и  Министерство  финансов
            Российской  Федерации по  результатам  рассмотрения  заключения
            Счетной  палаты на отчет об исполнении федерального бюджета  за
        предшествующий финансовый год

18.     <a id="p100405"></a>Выводы

19.     <a id="p100406"></a>Предложения
 Раздел II  Заключения  Счетной палаты Российской  Федерации  на  отчет  об
            исполнении  федерального бюджета за  отчетный  финансовый  год,
            по   направлениям  деятельности   Счетной   палаты   Российской
            Федерации,  возглавляемым аудиторами Счетной палаты  Российской
Федерации
 Раздел III Приложения к Заключению Счетной  палаты  Российской   Федерации
            на   отчет  об  исполнении  федерального  бюджета  за  отчетный
финансовый год (табличные материалы приведены в Приложении № 4)
4.2 Заключение Счетной палаты должно содержать следующие основные положения:
4.2.1. Общие положения содержат информацию о количестве проведенных проверок и оформленных по их результатам актов, анализ соответствия отчета об исполнении федерального бюджета за отчетный финансовый год и на плановый период, документов и материалов, представленных одновременно с ним, требованиям Бюджетного кодекса.
4.2.2. Общая характеристика исполнения федерального закона о федеральном бюджете на отчетный финансовый год и на плановый период включает в себя:
анализ макроэкономических условий исполнения федерального бюджета в отчетном финансовом году;
анализ доходов, расходов и источников финансирования дефицита федерального бюджета, установленных федеральным законом о федеральном бюджете на отчетный финансовый год и на плановый период, уточненным прогнозом поступлений доходов в федеральный бюджет и бюджетной росписью и их исполнение по отчету об исполнении федерального бюджета за отчетный финансовый год и по результатам проверок Счетной палаты;
анализ реализации Бюджетного послания Президента Российской Федерации Федеральному Собранию Российской Федерации о бюджетной политике в отчетном финансовом году;
анализ организации исполнения федерального закона о федеральном бюджете на отчетный финансовый год и на плановый период и соответствие его исполнения Бюджетному кодексу Российской Федерации и иным нормативным правовым актам Российской Федерации, в том числе анализ исполнения федерального закона о федеральном бюджете на отчетный финансовый год и на плановый период в разрезе текстовых статей.
4.2.3. Оценка показателей доходов федерального бюджета по главным администраторам доходов по кодам классификации доходов бюджетов на основании прогноза поступлений доходов в федеральный бюджет.
4.2.4. Оценка показателей расходов федерального бюджета по разделам и подразделам классификации расходов федерального бюджета, включая обоснованность внесения изменений в сводную бюджетную роспись.
4.2.5. Анализ реализации Федеральной адресной инвестиционной программы на отчетный финансовый год и федеральных целевых программ, предусмотренных к финансированию за счет средств федерального бюджета (в том числе оценка достижения целей и задач, установленных паспортами федеральных целевых программ на отчетный финансовый год, использования средств Инвестиционного фонда Российской Федерации).
4.2.6. Анализ реализации приоритетных национальных проектов и Государственной программы развития сельского хозяйства и регулирования рынков сельскохозяйственной продукции, сырья и продовольствия на отчетный финансовый год.
4.2.7. Анализ использования средств в целях обеспечения проведения XXII зимних Олимпийских игр и XI Паралимпийских зимних игр 2014 года в г. Сочи.
4.2.8. Дефицит (профицит) федерального бюджета и источники финансирования дефицита федерального бюджета. Резервный фонд и Фонд национального благосостояния. Государственный долг Российской Федерации. Указанные разделы включают:
оценку показателей источников финансирования дефицита федерального бюджета по кодам классификации источников финансирования дефицита федерального бюджета;
анализ поступления и использования, а также эффективности управления средствами Резервного фонда, Фонда национального благосостояния;
анализ объемов и структуры государственного внутреннего и внешнего долга Российской Федерации и консолидированного внешнего долга Российской Федерации, а также долга иностранных государств перед Российской Федерацией.
4.2.9. Межбюджетные отношения, включая анализ эффективности реализации важнейших принципов бюджетного федерализма, в том числе отношений между бюджетами различных уровней, в ходе формирования и исполнения федерального закона о федеральном бюджете, действовавшем в отчетном финансовом году.
4.2.10. Анализ результатов использования бюджетных средств, наличия, состояния и эффективности внутреннего государственного финансового контроля, включая сводную оценку качества управления государственными финансами главных администраторов средств федерального бюджета, в том числе:
качество администрирования доходов, включая оценку объема и количества возвратов (возмещения) и сумм уплаты процентов при нарушении срока возврата (возмещения) плательщику излишне уплаченных (взысканных) платежей;
качество планирования расходов федерального бюджета — оценка объема внесенных положительных изменений в сводную бюджетную роспись и их структура, отношение общей суммы внесенных изменений в результате образовавшейся экономии к кассовым расходам главного распорядителя средств федерального бюджета;
качество исполнения федерального бюджета по расходам — оценка объема неисполненных лимитов бюджетных обязательств и их соотношение с кассовыми расходами, отношение кассовых расходов к показателям, утвержденным сводной бюджетной росписью (с учетом изменений), равномерность кассовых расходов в течение финансового года;
управление дебиторской и кредиторской задолженностью на конец отчетного финансового года по расчетам с поставщиками и подрядчиками (отношение объема дебиторской и кредиторской задолженностей к объему кассовых расходов и их сравнение с показателями на начало и конец финансового года);
исполнение судебных актов, включая оценку количества и объема неисполненных судебных актов на начало и конец финансового года;
анализ выполнения главными распорядителями средств федерального бюджета показателей федерального закона о федеральном бюджете на текущий финансовый год и на плановый период в части показателей планового периода;
анализ реализации стратегических целей и приоритетов Российской Федерации, определенных программными документами органов государственной власти Российской Федерации;
анализ мер, принятых федеральными органами исполнительной власти, по созданию условий для повышения эффективности деятельности публично-правовых образований по выполнению государственных (муниципальных) функций и обеспечению потребностей граждан и общества в государственных (муниципальных) услугах, увеличению их доступности и качества, реализации долгосрочных приоритетов и целей социально-экономического развития;
анализ выполнения системой внутреннего государственного финансового контроля задачи по обеспечению законности использования государственных средств и прозрачности экономической информации;
4.2.11. Проверка и анализ осуществления блокировки расходов федерального бюджета и исполнения судебных актов по исполнительным документам.
4.2.12. Анализ выполнения программ, мер и мероприятий, принимаемых федеральными органами государственной власти в целях реализации Национальной стратегии противодействия коррупции.
4.2.13 Выводы и предложения.
5. Рассмотрение и утверждение заключения Счетной палаты Российской Федерации на отчет об исполнении федерального бюджета за отчетный финансовый год, представление его Государственной Думе и Совету Федерации Федерального Собрания Российской Федерации и направление в Правительство Российской Федерации
Проект заключения Счетной палаты на отчет об исполнении федерального бюджета за отчетный финансовый год рассматривается и утверждается Коллегией Счетной палаты.
Рассмотрение Коллегией Счетной палаты проекта заключения Счетной палаты на годовой отчет, а также проектов информационных писем и представлений завершается в последней декаде августа года, следующего за отчетным финансовым годом.
При наличии высказанных на заседании Коллегии Счетной палаты замечаний и предложений заключение Счетной палаты, а также информационные письма и представления дорабатываются и согласовываются в установленном порядке. После доработки и согласования заключение Счетной палаты подписывается Председателем Счетной палаты и представляется в Государственную Думу и Совет Федерации, а также направляется в Правительство Российской Федерации не позднее 1 сентября года, следующего за отчетным финансовым годом.
Заключение Счетной палаты также направляется при необходимости в Минфин России.
При рассмотрении заключения Счетной палаты в профильных комитетах Государственной Думы и Совета Федерации принимают участие аудиторы Счетной палаты.
При рассмотрении заключения Счетной палаты в комитете по бюджету и налогам Государственной Думы и комитете по бюджету Совета Федерации принимают участие Председатель Счетной палаты и по его поручению заместитель Председателя Счетной палаты и аудиторы Счетной палаты.
Заключение Счетной палаты в Государственной Думе представляет Председатель Счетной палаты в соответствии со статьей 264.11 Бюджетного кодекса Российской Федерации.
Заключение Счетной палаты в Совете Федерации представляет Председатель Счетной палаты или по его поручению заместитель Председателя Счетной палаты.
ПЕРЕЧЕНЬ
НОРМАТИВНЫХ ПРАВОВЫХ АКТОВ И СТАНДАРТОВ ФИНАНСОВОГО
КОНТРОЛЯ, ИСПОЛЬЗУЕМЫХ ПРИ ОСУЩЕСТВЛЕНИИ ПРОВЕРОК
И ПОДГОТОВКИ ЗАКЛЮЧЕНИЙ СЧЕТНОЙ ПАЛАТЫ
Законодательные акты Российской Федерации:
- Бюджетный кодекс Российской Федерации;
- Налоговый кодекс Российской Федерации;
- Таможенный кодекс Российской Федерации;
- Гражданский кодекс Российской Федерации;
- Градостроительный кодекс Российской Федерации;
- Земельный кодекс Российской Федерации;
- Водный кодекс Российской Федерации;
- Лесной кодекс Российской Федерации;
- Кодекс Российской Федерации об административных правонарушениях;
- Федеральный закон «О Счетной палате Российской Федерации»;
- Федеральный закон о федеральном бюджете на отчетный финансовый год и на плановый период;
- Федеральный закон «О бухгалтерском учете»;
- Федеральный закон «О размещении заказов на поставки товаров, выполнение работ, оказание услуг для государственных и муниципальных нужд»;
- Федеральный закон «Об акционерных обществах»;
- Федеральный закон «О государственной регистрации прав на недвижимое имущество и сделок с ним»;
- Федеральный закон «О государственной регистрации юридических лиц и индивидуальных предпринимателей»;
- Федеральный закон «Об оценочной деятельности в Российской Федерации»;
- Федеральный закон «О приватизации государственного и муниципального имущества»;
- Федеральный закон «О государственных и муниципальных унитарных предприятиях»;
- Федеральный закон «О некоммерческих организациях»;
- Федеральный закон «Об автономных учреждениях»;
- Федеральный закон «О дополнительных мерах по поддержке финансовой системы Российской Федерации»;
- Федеральный закон «Об использовании государственных ценных бумаг Российской Федерации для повышения капитализации банков»;
- Федеральный закон «О внесении изменений в отдельные законодательные акты Российской Федерации в связи с совершенствованием правового положения государственных (муниципальных) учреждений»;
- иные законодательные акты.
Бюджетное послание Президента Российской Федерации Федеральному Собранию Российской Федерации о бюджетной политике в соответствующем периоде.
Указы Президента Российской Федерации.
Правовые акты Правительства Российской Федерации и федеральных органов исполнительной власти:
- постановление Правительства Российской Федерации о мерах по реализации федерального закона о федеральном бюджете на отчетный финансовый год и на плановый период;
- постановления, распоряжения Правительства Российской Федерации по реализации статей федерального закона о федеральном бюджете на отчетный финансовый год и на плановый период;
- положение о Минфине России, Федеральном казначействе, федеральном органе государственной власти и ином участнике бюджетного процесса;
- постановление Правительства Российской Федерации от 4 марта 1997 г. № 245 «О единой системе управления государственным долгом Российской Федерации»;
- постановление Правительства Российской Федерации от 4 октября 1999 г. № 1116 «Об утверждении порядка отчетности руководителей федеральных государственных унитарных предприятий и представителей интересов Российской Федерации в органах управления открытых акционерных обществ» (с изменениями);
- постановление Правительства Российской Федерации от 11 января 2000 г. № 23 «О реестре показателей экономической эффективности деятельности федеральных государственных унитарных предприятий и открытых акционерных обществ, акции которых находятся в федеральной собственности» (с изменениями);
- постановление Правительства Российской Федерации от 10 апреля 2002 г. № 228 «О мерах по повышению эффективности использования федерального имущества, закрепленного в хозяйственном ведении федеральных государственных унитарных предприятий» (с изменениями);
- постановление Правительства Российской Федерации от 19 июля 2002 г. № 543 «Об утверждении Положения о реструктуризации задолженности бюджетов субъектов Российской Федерации и кредитных организаций перед федеральным бюджетом» (с изменениями);
- постановление Правительства Российской Федерации от 5 июня 2003 г. № 328 «Об утверждении правил приостановления операций по лицевым счетам главных распорядителей, распорядителей и получателей средств федерального бюджета, открытым в органах федерального казначейства» (с изменениями);
- постановление Правительства Российской Федерации от 22 мая 2004 г. № 249 «О мерах по повышению результативности бюджетных расходов» (с изменениями);
- постановление Правительства Российской Федерации от 29 мая 2004 г. № 257 «Об обеспечении интересов Российской Федерации как кредитора в деле о банкротстве и в процедурах, применяемых в деле о банкротстве» (с изменениями);
- постановление Правительства Российской Федерации от 3 декабря 2004 г. № 738 «Об управлении находящимися в федеральной собственности акциями открытых акционерных обществ и использовании специального права на участие Российской Федерации в управлении открытыми акционерными обществами („Золотой акции“)» (с изменениями);
- постановление Правительства Российской Федерации от 3 декабря 2004 г. № 739 «О полномочиях федеральных органов исполнительной власти по осуществлению прав собственника имущества федерального государственного унитарного предприятия» (с изменениями);
- постановление Правительства Российской Федерации от 11 мая 2006 г. № 281 «Об утверждении Положения о представлении в Правительство Российской Федерации ежеквартальной и годовой отчетности об исполнении федерального бюджета» (с изменениями);
- постановление Правительства Российской Федерации от 16 июля 2007 г. № 447 «О совершенствовании учета федерального имущества» (с изменениями);
- постановление Правительства Российской Федерации от 15 декабря 2007 г. № 872 «О создании и регулировании деятельности федеральных казенных предприятий»;
- постановление Правительства Российской Федерации от 17 декабря 2007 г. № 892 «О проведении расчетов и перечислении средств в связи с формированием и использованием нефтегазовых доходов федерального бюджета, нефтегазового трансферта, средств Резервного фонда и Фонда национального благосостояния» (с изменениями);
- постановление Правительства Российской Федерации от 29 декабря 2007 г. № 955 «О порядке управления средствами Резервного фонда» (с изменениями);
- постановление Правительства Российской Федерации от 29 декабря 2007 г. № 995 «О порядке осуществления федеральными органами государственной власти, органами управления государственными внебюджетными фондами Российской Федерации и (или) находящимися в их ведении казенными учреждениями, а также Центральным банком Российской Федерации бюджетных полномочий главных администраторов доходов бюджетов бюджетной системы Российской Федерации» (с изменениями);
- постановление Правительства Российской Федерации от 19 января 2008 г. № 18 «О порядке управления средствами Фонда национального благосостояния» (с изменениями);
- постановление Правительства Российской Федерации от 29 марта 2008 г. № 227 «О порядке размещения средств федерального бюджета на банковские депозиты» (до 1 июня 2012 года);
- постановление Правительства Российской Федерации от 24 декабря 2011 г. № 1121 «О порядке размещения средств федерального бюджета на банковских депозитах»;
- постановление Правительства Российской Федерации от 26 июля 2010 г. № 537 «О порядке осуществления федеральными органами исполнительной власти функций и полномочий учредителя федерального государственного учреждения»;
- постановление Правительства Российской Федерации от 26 июля 2010 г. № 538 «О порядке отнесения имущества автономного или бюджетного учреждения к категории особо ценного движимого имущества»;
- постановление Правительства Российской Федерации от 26 июля 2010 г. № 539 «Об утверждении Порядка создания, реорганизации, изменения типа и ликвидации федеральных государственных учреждений, а также утверждения уставов федеральных государственных учреждений и внесения в них изменений»;
- постановление Правительства Российской Федерации от 2 августа 2010 г. № 590 «О порядке осуществления федеральным бюджетным учреждением и автономным учреждением полномочий федерального органа государственной власти (государственного органа) по исполнению публичных обязательств перед физическим лицом, подлежащих исполнению в денежной форме, и финансового обеспечения их осуществления»;
- постановление Правительства Российской Федерации от 2 сентября 2010 г. № 671 «О порядке формирования государственного задания в отношении федеральных государственных учреждений и финансового обеспечения государственного задания»;
- распоряжение Правительства Российской Федерации от 2 апреля 2002 г. № 454-р «О прекращении государственного участия в уставных капиталах кредитных организаций»;
- распоряжение Правительства Российской Федерации от 17 июня 2005 г. № 817-р «Об участии федеральных государственных унитарных предприятий, федеральных казенных предприятий и федеральных государственных учреждений в уставных капиталах организаций, осуществляющих деятельность на рынке финансовых услуг»;
- распоряжение Правительства Российской Федерации от 17 ноября 2008 г. № 1662-р «О Концепции долгосрочного социально-экономического развития Российской Федерации на период до 2020 года» (с изменениями);
- распоряжение Правительства Российской Федерации от 17 ноября 2008 г. № 1663-р «Об утверждении основных направлений деятельности Правительства Российской Федерации на период до 2012 года и перечня проектов по их реализации» (с изменениями);
- распоряжение Правительства Российской Федерации от 5 марта 2010 г. № 296-р «Об утверждении плана мероприятий по совершенствованию правового положения государственных (муниципальных) учреждений»;
- распоряжение Правительства Российской Федерации от 30 июня 2010 г. № 1101-р «Об утверждении Программы Правительства Российской Федерации по повышению эффективности бюджетных расходов на период до 2012 года»;
- распоряжение Правительства Российской Федерации от 7 сентября 2010 г. № 1505-р в целях реализации Федерального закона «О внесении изменений в отдельные законодательные акты Российской Федерации в связи с совершенствованием правового положения государственных (муниципальных) учреждений»;
- приказ Минфина России от 6 ноября 2001 г. № 275 «Об утверждении Правил принятия в залог эмиссионных ценных бумаг в обеспечение возврата средств федерального бюджета, предоставляемых на возвратной основе» (с изменениями);
- приказ Минфина России от 19 декабря 2003 г. № 399 «О порядке проведения мониторинга бюджетного сектора» (с изменениями);
- приказ Минфина России от 7 июля 2005 г. № 84н «Об утверждении Порядка составления и представления сведений об исполнении судебных решений по денежным обязательствам получателей средств федерального бюджета и сводных сведений об исполнении судебных решений по денежным обязательствам получателей средств федерального бюджета»;
- приказ Минфина России от 15 декабря 2010 г. № 173н «Об утверждении форм первичных учетных документов и регистров бухгалтерского учета, применяемых органами государственной власти (государственными органами), органами местного самоуправления, органами управления государственными внебюджетными фондами, государственными академиями наук, государственными (муниципальными) учреждениями и Методических указаний по их применению»;
- приказ Минфина России от 12 ноября 2007 г. № 105н «Об утверждении Порядка приостановления (сокращения) предоставления межбюджетных трансфертов (за исключением субвенций) из федерального бюджета в случае несоблюдения органами государственной власти субъектов Российской Федерации условий их предоставления» (с изменениями);
- приказ Минфина России от 27 ноября 2007 г. № 120н «О Порядке составления и ведения кассового плана исполнения федерального бюджета в текущем финансовом году» (с изменениями);
- приказ Минфина России от 20 декабря 2007 г. № 140н «Об утверждении порядка ведения Государственной долговой книги Российской Федерации в Министерстве финансов Российской Федерации»;
- приказ Минфина России от 15 января 2008 г. № 5н «Об утверждении Порядка расчета и зачисления процентов, начисляемых на денежные средства, размещенные на счетах по учету средств Резервного фонда»;
- приказ Минфина России от 16 января 2008 г. № 3 «Об утверждении нормативных долей разрешенных финансовых активов в общем объеме размещенных средств Резервного фонда и Порядка расчета фактических долей разрешенных финансовых активов в общем объеме размещенных средств Резервного фонда и их приведения в соответствие с нормативными долями»;
- приказ Минфина России от 16 января 2008 г. № 4 «Об утверждении нормативной валютной структуры средств Резервного фонда, порядка приведения фактической валютной структуры средств Резервного фонда в соответствие с нормативной валютной структурой»;
- приказ Минфина России от 16 января 2008 г. № 5 «Об утверждении перечня иностранных государственных агентств, в долговые обязательства которых могут размещаться средства Резервного фонда»;
- приказ Минфина России от 17 января 2008 г. № 7н «Об утверждении Порядка взаимодействия Министерства финансов Российской Федерации с Федеральным казначейством при определении условий договора банковского счета в процессе управления средствами Резервного фонда»;
- приказ Минфина России от 17 января 2008 г. № 8н «Об утверждении Порядка взаимодействия Министерства финансов Российской Федерации с Федеральным казначейством при проведении операций по счетам по учету средств Резервного фонда в процессе управления средствами Резервного фонда»;
- приказ Минфина России от 17 января 2008 г. № 11 «О номинальном объеме приобретенных за счет средств Резервного фонда долговых обязательств одного выпуска»;
- приказ Минфина России от 17 января 2008 г. № 12 «Об утверждении нормативов минимального и максимального сроков до погашения долговых обязательств иностранных государств, иностранных государственных агентств и центральных банков, международных финансовых организаций, в которые могут размещаться средства Резервного фонда»;
- приказ Минфина России от 24 января 2008 г. № 12н «Об утверждении Порядка расчета и зачисления процентов, начисляемых на денежные средства, размещенные на счетах по учету средств Фонда национального благосостояния»;
- приказ Минфина России от 24 января 2008 г. № 13н «Об утверждении Порядка взаимодействия Министерства финансов Российской Федерации с Федеральным казначейством при определении условий договора банковского счета в процессе управления средствами Фонда национального благосостояния»;
- приказ Минфина России от 24 января 2008 г. № 14н «Об утверждении Порядка взаимодействия Министерства финансов Российской Федерации с Федеральным казначейством при проведении операций по счетам по учету средств Фонда национального благосостояния в процессе управления средствами Фонда национального благосостояния»;
- приказ Минфина России от 24 января 2008 г. № 22 «Об утверждении перечня иностранных государственных агентств, в долговые обязательства которых могут размещаться средства Фонда национального благосостояния»;
- приказ Минфина России от 24 января 2008 г. № 23 «О номинальном объеме приобретенных за счет средств Фонда национального благосостояния долговых обязательств одного выпуска»;
- приказ Минфина России от 24 января 2008 г. № 24 «Об утверждении нормативной валютной структуры средств Фонда национального благосостояния, порядка приведения фактической валютной структуры средств Фонда национального благосостояния в соответствие с нормативной валютной структурой» (с изменениями);
- приказ Минфина России от 24 января 2008 г. № 25 «Об утверждении нормативов минимального и максимального сроков до погашения долговых обязательств иностранных государств, иностранных государственных агентств и центральных банков, международных финансовых организаций, в которые могут размещаться средства Фонда национального благосостояния»;
- приказ Минфина России от 24 января 2008 г. № 26 «Об утверждении нормативных долей разрешенных финансовых активов в общем объеме размещенных средств Фонда национального благосостояния и Порядка расчета фактических долей разрешенных финансовых активов в общем объеме размещенных средств Фонда национального благосостояния и их приведения в соответствие с нормативными долями» (с изменениями);
- приказ Минфина России от 6 июня 2008 г. № 56н «Об утверждении порядка завершения операций по исполнению федерального бюджета в текущем финансовом году»;
- приказ Минфина России от 15 августа 2008 г. № 80н «О порядке ведения сводного реестра главных распорядителей, распорядителей и получателей средств федерального бюджета, главных администраторов и администраторов доходов федерального бюджета, главных администраторов и администраторов источников финансирования дефицита федерального бюджета» (с изменениями);
- приказ Минфина России от 1 сентября 2008 г. № 87н «О порядке санкционирования оплаты денежных обязательств получателей средств федерального бюджета и администраторов источников финансирования дефицита федерального бюджета» (с изменениями);
- приказ Минфина России от 31 декабря 2010 г. № 199н «Об утверждении правил обеспечения наличными деньгами организаций, лицевые счета которым открыты в территориальных органах федерального казначейства»;
- приказ Минфина России от 5 сентября 2008 г. № 92н «Об утверждении Порядка учета Федеральным казначейством поступлений в бюджетную систему Российской Федерации и их распределения между бюджетами бюджетной системы Российской Федерации» (с изменениями);
- приказ Минфина России от 19 сентября 2008 г. № 98н «О Порядке учета бюджетных обязательств получателей средств федерального бюджета»;
- приказ Минфина России от 30 сентября 2008 г. № 104н «О Порядке доведения бюджетных ассигнований, лимитов бюджетных обязательств при организации исполнения федерального бюджета по расходам и источникам финансирования дефицита федерального бюджета и передачи бюджетных ассигнований, лимитов бюджетных обязательств при реорганизации участников бюджетного процесса федерального уровня» (с изменениями);
- приказ Минфина России от 21 октября 2008 г. № 518 «О размещении средств Фонда национального благосостояния на депозит государственной корпорации „Банк развития и внешнеэкономической деятельности (Внешэкономбанк)“;»
- приказ Минфина России от 23 октября 2008 г. № 519 «О размещении средств Фонда национального благосостояния на депозит государственной корпорации „Банк развития и внешнеэкономической деятельности (Внешэкономбанк)“;»
- приказ Минфина России от 5 ноября 2008 г. № 540 «О размещении средств Фонда национального благосостояния на депозит государственной корпорации „Банк развития и внешнеэкономической деятельности (Внешэкономбанк)“;»
- приказ Минфина России от 28 декабря 2010 г. № 191н «Об утверждении Инструкции о порядке составления и представления годовой, квартальной и месячной отчетности об исполнении бюджетов бюджетной системы Российской Федерации» (с изменениями);
- приказ Минфина России от 23 ноября 2011 г. № 159н «Об утверждении Порядка составления и ведения сводной бюджетной росписи федерального бюджета и бюджетных росписей главных распорядителей средств федерального бюджета (главных администраторов источников финансирования дефицита федерального бюджета)» (с изменениями);
- приказ Минфина России от 25 декабря 2008 г. 146н «Об обеспечении деятельности по осуществлению государственного финансового контроля»;
- приказ Минфина России от 1 декабря 2010 г. № 157н «Об утверждении единого плана счетов бухгалтерского учета для органов государственной власти (государственных органов), органов местного самоуправления, органов управления государственными внебюджетными фондами, государственных академий наук, государственных (муниципальных) учреждений и инструкции по его применению»;
- приказ Минфина России от 13 апреля 2009 г. № 34н «Об организации проведения мониторинга качества финансового менеджмента, осуществляемого главными администраторами средств федерального бюджета» (с изменениями);
- приказ Минфина России от 23 апреля 2009 г. № 36н «Об утверждении Порядка направления Федеральным казначейством и его территориальными органами представлений о приостановлении операций в валюте Российской Федерации по счетам, открытым участникам бюджетного процесса в учреждениях Центрального банка Российской Федерации и кредитных организациях в нарушение бюджетного законодательства Российской Федерации» (с изменениями);
- приказ Минфина России от 21 декабря 2011 г. № 180н «Об утверждении Указаний о порядке применения бюджетной классификации Российской Федерации»;
- приказ Минфина России от 30 ноября 2011 г. № 164н «О Порядке перечисления в 2012 году остатков средств, поступающих во временное распоряжение федеральных казенных учреждений, и остатков средств государственной компании „Российские автомобильные дороги“ с соответствующих счетов территориальных органов Федерального казначейства в федеральный бюджет, а также их возврата на указанные счета»;
- приказ Минфина России от 16 июля 2010 г. № 72н «О санкционировании расходов федеральных государственных учреждений, источником финансового обеспечения которых являются субсидии, полученные в соответствии с абзацем вторым пункта 1 статьи 78.1 Бюджетного кодекса Российской Федерации»;
- приказ Минфина России от 28 июля 2010 г. № 81н «О требованиях к плану финансово-хозяйственной деятельности государственного (муниципального) учреждения»;
- приказ Минфина России от 28 июля 2010 г. № 82н «О взыскании в соответствующий бюджет неиспользованных остатков субсидий, представленных из бюджетов бюджетной системы Российской Федерации государственным (муниципальным) учреждениям»;
- приказ Минфина России от 30 августа 2010 г. № 423 «Об утверждении Порядка определения платы для физических и юридических лиц за услуги (работы), относящиеся к основным видам деятельности государственных бюджетных учреждений, находящихся в ведении Министерства финансов Российской Федерации, оказываемые им сверх установленного государственного задания, а также в случаях, определенных федеральными законами, в пределах установленного государственного задания»;
- приказ Минфина РФ от 6 декабря 2010 г. № 162н «Об утверждении Плана счетов бюджетного учета и Инструкции по его применению»;
- приказ Минфина РФ от 16 декабря 2010 г. № 174н «Об утверждении Плана счетов бухгалтерского учета бюджетных учреждений и Инструкции по его применению»;
- приказ Минфина РФ от 23 декабря 2010 г. № 183н «Об утверждении Плана счетов бухгалтерского учета автономных учреждений и Инструкции по его применению»;
- приказ Минфина России от 25 марта 2011 г. № 33н «Об утверждении Инструкции о порядке составления, представления годовой, квартальной бухгалтерской отчетности государственных (муниципальных) бюджетных и автономных учреждений»;
- приказ Федерального казначейства от 25 августа 2005 г. № 12н «Об утверждении общего порядка кассового обслуживания исполнения бюджетов бюджетной системы Российской Федерации»;
- приказ Федерального казначейства от 14 сентября 2009 г. № 210 «Об утверждении Порядка управления операциями со средствами на едином счете федерального бюджета» (с изменениями);
- приказ Федерального казначейства от 7 октября 2008 г. № 7н «О порядке открытия и ведения лицевых счетов Федеральным казначейством и его территориальными органами» (с изменениями);
- приказ Федерального казначейства от 10 октября 2008 г. № 8н «О порядке кассового обслуживания исполнения федерального бюджета, бюджетов субъектов Российской Федерации и местных бюджетов и порядке осуществления территориальными органами Федерального казначейства отдельных функций финансовых органов субъектов Российской Федерации и муниципальных образований по исполнению соответствующих бюджетов» (с изменениями);
- положение Банка России от 26 марта 2007 г. № 302-П «О правилах ведения бухгалтерского учета в кредитных организациях, расположенных на территории Российской Федерации» (с изменениями);
- иные нормативные правовые акты Российской Федерации.
Стандарты финансового контроля:
Стандарт СФК 101 «Общие правила проведения контрольного мероприятия» (с изменениями);
Стандарт СФК 4050 «Контроль реализации результатов контрольных и экспертно-аналитических мероприятий, проведенных Счетной палатой Российской Федерации»;
Стандарт СФК 301 «Управление качеством контрольных мероприятий Счетной палаты Российской Федерации»;
Стандарт «Порядок организации методологического обеспечения деятельности Счетной палаты Российской Федерации» (с изменениями).
Примерное содержание Заключения Счетной палаты
Российской Федерации о результатах внешней проверки
исполнения федерального закона о федеральном бюджете
на отчетный финансовый год и на плановый период и бюджетной
отчетности об исполнении федерального бюджета
за отчетный финансовый год
в _________________________________________________________________ (наименование главного администратора средств федерального бюджета) ___________________________________________________________________ (фамилия и инициалы министра, руководителя агентства, службы и иного получателя средств)
1.1. Заключение Счетной палаты Российской Федерации по ___ (наименование главного администратора средств федерального бюджета) по результатам внешней проверки исполнения федерального закона о федеральном бюджете на отчетный финансовый год и на плановый период и бюджетной отчетности об исполнении федерального бюджета за отчетный финансовый год (далее — заключение Счетной палаты по главному администратору средств федерального бюджета) подготовлено в соответствии с Бюджетным кодексом Российской Федерации (с изменениями) и стандартом финансового контроля СФК 203 «Последующий контроль исполнения федерального бюджета».
Заключение Счетной палаты по главному администратору средств федерального бюджета подготовлено на основании ___ контрольных мероприятий. По результатам контрольных мероприятий, проведенных Счетной палатой Российской Федерации (далее — Счетная палата), составлено __ акта, из которых ____ актов подписаны с замечаниями проверяемой стороны (или без замечаний), на замечания даны соответствующие заключения Счетной палаты.
1.2. Бюджетная отчетность главного администратора средств федерального бюджета об исполнении федерального бюджета за отчетный финансовый год (далее — бюджетная отчетность) за _____ год представлена ___ (число, месяц, год) в Счетную палату, что соответствует (не соответствует) сроку представления годовой бюджетной отчетности, установленному статьей 264.9 Бюджетного кодекса Российской Федерации (с изменениями).
Бюджетная отчетность составлена в соответствии (не в соответствии) с Инструкцией о порядке составления и представления годовой, квартальной и месячной отчетности об исполнении бюджетов бюджетной системы Российской Федерации, утвержденной приказом Минфина России от 28 декабря 2010 г. № 191н, и соответствует (не соответствует) структуре и бюджетной классификации, которые применялись при утверждении федерального закона о федеральном бюджете на отчетный финансовый год и на плановый период. Организация бюджетного учета осуществляется в соответствии с Единым планом счетов для органов государственной власти (государственных органов) и Инструкцией по его применению, утвержденным приказом Минфина России от 1 декабря 2010 г. № 157н.
1.3. Федеральные законы, указы Президента Российской Федерации, постановления Правительства Российской Федерации и иные нормативные правовые акты, регулирующие функции главного администратора средств федерального бюджета (в случае вступления в силу указанных нормативных правовых актов либо в случае внесения в них изменений в проверяемом периоде).
Координация и контроль деятельности находящихся в ведении главного администратора средств федерального бюджета агентств, служб и иных получателей бюджетных средств. Наличие и количество территориальных органов главного администратора средств федерального бюджета. Наличие и количество учреждений, предприятий и иных организаций, находящихся в ведении главного администратора средств федерального бюджета, их организационно-правовая форма, анализ их наличия в реестре бюджетополучателей. Обобщенный анализ результатов создания, реорганизации, изменения типа, ликвидации, передачи в иное ведение, подведомственных организаций федеральных органов исполнительной власти, осуществленных в связи с совершенствованием правового положения федеральных государственных учреждений и оптимизацией организационно-правовой формы федеральных государственных унитарных предприятий. Изменения состава и количества подведомственных организаций по видам организационно-правовой формы организаций, находящихся в ведении федеральных органов исполнительной власти, на начало и конец отчетного финансового года. Наличие утвержденных перечней подведомственных организаций.
2. Доходы, расходы и источники финансирования дефицита федерального бюджета, установленные законом о федеральном бюджете на отчетный финансовый год и на плановый период, прогнозом поступлений доходов в федеральный бюджет и бюджетной росписью по главному администратору средств федерального бюджета, и их исполнение по бюджетной отчетности главного администратора средств федерального бюджета и результатам проведенных Счетной палатой проверок.
2.1. Доходы федерального бюджета, администрируемые главным администратором, администратором доходов федерального бюджета.
2.1.1. Анализ структуры доходов, закрепленных за главным администратором доходов федерального бюджета, в соответствии с федеральным законом о федеральном бюджете на отчетный финансовый год и на плановый период.
2.1.2. Анализ изменений, внесенных в прогноз поступлений доходов в федеральный бюджет по доходам, закрепленным за главным администратором доходов федерального бюджета.
2.1.3. Анализ выполнения показателей, учтенных в прогнозе поступлений доходов в федеральный бюджет.
2.1.4. Анализ неиспользованных резервов поступлений доходов в федеральный бюджет.
2.1.5. Анализ бюджетного учета и отчетности главного администратора доходов федерального бюджета.
2.2. Расходы федерального бюджета по главному распорядителю средств федерального бюджета.
2.2.1. Анализ структуры расходов федерального бюджета по главному распорядителю средств федерального бюджета в разрезе разделов и подразделов классификации расходов бюджетов, утвержденной федеральным законом о федеральном бюджете на отчетный финансовый год и на плановый период.
2.2.2. Анализ изменений, внесенных в федеральный закон о федеральном бюджете на отчетный год и на плановый период, по главному распорядителю средств федерального бюджета по расходам федерального бюджета в разрезе разделов и подразделов классификации расходов бюджетов Российской Федерации.
2.2.3. Анализ изменений утвержденной бюджетной росписи в разрезе разделов и подразделов классификации расходов бюджетов.
2.2.4. Анализ отклонений сводной бюджетной росписи с учетом изменений от законодательно утвержденных показателей по главному распорядителю средств федерального бюджета.
2.2.5. Порядок и сроки доведения до главного распорядителя бюджетных данных и их распределения между получателями средств федерального бюджета.
2.2.6. Анализ полноты и достоверности бюджетной отчетности главного распорядителя средств федерального бюджета по расходам за отчетный финансовый год.
2.2.7. Анализ исполнения публичных нормативных обязательств, действовавших в отчетном финансовом году.
2.2.8. Анализ исполнения расходов федерального бюджета по кодам классификации операций сектора государственного управления.
2.2.9. Анализ уровня невыполнения расходов главным распорядителем средств федерального бюджета и причины их недовыполнения.
2.2.10. Анализ исполнения бюджетных ассигнований и реализации мероприятий, предусмотренных Федеральной адресной инвестиционной программой (далее — ФАИП) и федеральными целевыми программами (далее — ФЦП).
Анализ объема незавершенного строительства, ввода объектов строительства в эксплуатацию (в части заключения по Минэкономразвития России).
2.2.11. Анализ использования средств Инвестиционного фонда (включая остатки прошлых лет), Федерального дорожного фонда.
Анализ результатов реализации инвестиционных соглашений (в части заключения по Минрегиону России).
2.2.12. Анализ использования главным распорядителем средств федерального бюджета на реализацию приоритетных национальных проектов.
2.2.13. Анализ отчетности главного распорядителя средств федерального бюджета в части использования средств резервных фондов Президента Российской Федерации и Правительства Российской Федерации.
2.2.13.1. Соответствие объема средств, выделенных получателям из резервных фондов, соответствующим решениям Президента Российской Федерации и Правительства Российской Федерации.
2.2.13.2. Анализ полноты и целевого использования средств на мероприятия и цели, предусмотренные решением о выделении средств резервных фондов.
2.2.13.3. Анализ достоверности отчетности об использовании средств резервных фондов.
2.3. Источники финансирования дефицита федерального бюджета, администрируемые главным администратором источников финансирования дефицита федерального бюджета.
2.3.1. Анализ структуры источников финансирования дефицита федерального бюджета, администрируемых главным администратором источников финансирования дефицита федерального бюджета в соответствии с федеральным законом о федеральном бюджете на отчетный финансовый год и на плановый период.
2.3.2. Анализ изменений, внесенных в федеральный закон о федеральном бюджете на отчетный год, по главному администратору источников финансирования дефицита федерального бюджета.
2.3.3. Анализ показателей сводной бюджетной росписи по источникам финансирования дефицита федерального бюджета, доведенных до главного администратора источников финансирования дефицита федерального бюджета.
2.3.4. Анализ изменений показателей сводной бюджетной росписи по главному администратору источников финансирования дефицита федерального бюджета.
2.3.5. Проверка и анализ бюджетной отчетности главного администратора источников финансирования дефицита федерального бюджета.
2.4. Оценка качества ведения учета и составления отчетности главным администратором средств федерального бюджета.
3. Результаты проверки и анализа организации исполнения федерального закона о федеральном бюджете на отчетный финансовый год и на плановый период.
3.1. Результаты проверки и анализа организации исполнения федерального закона о федеральном бюджете на отчетный финансовый год и на плановый период и прогноза поступлений доходов в федеральный бюджет по доходам, закрепленным за главным администратором доходов федерального бюджета.
3.1.1. Своевременность формирования и утверждения перечня администраторов доходов федерального бюджета, подведомственных главному администратору доходов федерального бюджета;
3.1.2 Своевременность формирования и представления в установленном порядке прогноза поступления доходов;
3.1.3. Своевременность утверждения и доведения до территориальных органов (подразделений) и подведомственных казенных (бюджетных) учреждений нормативных правовых актов по осуществлению и наделению их полномочиями администратора доходов федерального бюджета.
3.2. Результаты проверки исполнения сводной бюджетной росписи по расходам федерального бюджета за отчетный финансовый год главным распорядителем.
3.2.1. Анализ обоснованности, своевременности внесения изменений в утвержденную бюджетную роспись в части соответствия содержания и объемов предлагаемых изменений, указанных в обращениях главных распорядителей средств федерального бюджета и в докладных записках департаментов Минфина России, основаниям для внесения изменений в сводную бюджетную роспись.
3.2.2. Анализ обоснованности изменений утвержденной бюджетной росписи в случае образования экономии средств федерального бюджета по отдельным статьям экономической классификации расходов бюджетов Российской Федерации. Анализ причин образования экономии.
3.2.3. Анализ изменений лимитов бюджетных обязательств в случае осуществления блокировки расходов федерального бюджета по фактам нецелевого использования средств федерального бюджета, установленным Счетной палатой и Росфиннадзором.
3.2.4. Доведение Минфином России, Федеральным казначейством сводной бюджетной росписи по расходам до главного распорядителя средств федерального бюджета. Соответствие объемов доведенных бюджетных ассигнований сводной бюджетной росписи.
3.2.5. Анализ изменений лимитов бюджетных обязательств в случае направления средств на оплату исполнительных актов судебных органов в соответствии с Бюджетным кодексом Российской Федерации.
3.2.6. Доведение Федеральным казначейством казначейскими уведомлениями объемов бюджетных ассигнований, лимитов бюджетных обязательств до главного распорядителя средств федерального бюджета, в том числе доведение бюджетных ассигнований в части расходов на публичные нормативные обязательства. Соответствие объемов доведенных лимитов общему объему лимитов.
3.2.7. Распределение главным распорядителем лимитов бюджетных обязательств и объемов финансирования по подведомственным распорядителям и получателям средств. Своевременность утверждения и доведения главным распорядителем через Федеральное казначейство лимитов бюджетных обязательств и объемов финансирования расходными расписаниями до подведомственных распорядителей и получателей бюджетных средств.
3.3. Результаты проверки исполнения сводной бюджетной росписи по источникам финансирования дефицита федерального бюджета за отчетный финансовый год — главным администратором источников финансирования дефицита федерального бюджета.
3.3.1. Соответствие показателей бюджетной отчетности главного администратора источников финансирования дефицита федерального бюджета показателям годового отчета об исполнении федерального бюджета за отчетный финансовый год, сводной бюджетной росписи и сводной бюджетной росписи с учетом изменений. Сравнение результатов проверки Счетной палаты и соответствующих показателей бюджетной отчетности.
3.3.2. Анализ выполнения показателей, утвержденных федеральным законом о федеральном бюджете на отчетный финансовый год и на плановый период, а также отклонений показателей сводной бюджетной росписи с учетом изменений от законодательно утвержденных показателей по главному администратору средств федерального бюджета.
4. Государственный долг Российской Федерации. Резервный фонд, Фонд национального благосостояния (по заключению по Минфину России). Государственные гарантии Российской Федерации.
4.1. Объем государственного долга Российской Федерации за отчетный финансовый год.
4.1.1. Дать оценку обоснованности показателей объема и структуры государственного внутреннего долга Российской Федерации по состоянию на 1 января отчетного финансового года и 1 января года, следующего за отчетным.
4.1.2. Дать оценку обоснованности показателей объема и структуры государственного внешнего долга Российской Федерации по состоянию на 1 января отчетного финансового года и 1 января года, следующего за отчетным.
4.2. Анализ отчетности в части формирования, управления и учета средств Резервного фонда, Фонда национального благосостояния (по заключению по Минфину России и Федеральному казначейству).
4.2.1. Полнота и своевременность формирования в отчетном финансовом году Резервного фонда, Фонда национального благосостояния за счет нефтегазовых доходов федерального бюджета и доходов от управления средствами фондов.
4.2.2. Оценка соответствия управления средствами Резервного фонда и Фонда национального благосостояния положениям Бюджетного кодекса Российской Федерации и нормативным правовым актам.
4.2.3. Оценка достоверности учета и отчетности по операциям со средствами Резервного фонда и Фонда национального благосостояния.
4.3. Анализ предоставления государственных гарантий Российской Федерации, а также фактическое исполнение обязательств по указанным гарантиям за счет средств федерального бюджета.
5. Анализ реализации мер по совершенствованию межбюджетных отношений (по заключению по Минфину России, Минрегиону России).
6. Анализ подготовки главным администратором средств федерального бюджета нормативных правовых актов, необходимых для реализации федерального закона о федеральном бюджете на отчетный год, и выполнения статей федерального закона о федеральном бюджете на отчетный год.
6.1. Анализ своевременности подготовки главными администраторами средств федерального бюджета и принятия нормативных правовых актов, предусмотренных графиком подготовки актов, необходимых для реализации федерального закона о федеральном бюджете на отчетный финансовый год и на плановый период.
6.2. Анализ выполнения норм и положений федерального закона о федеральном бюджете на отчетный год.
6.3. Анализ причин неисполнения текстовых статей федерального закона о федеральном бюджете на отчетный финансовый год и на плановый период.
7. Результаты оценки качества управления государственными финансами главным администратором средств федерального бюджета.
7.1. Оценка качества администрирования доходов федерального бюджета главным администратором доходов федерального бюджета:
оценка качества правовых актов;
оценка количества внесенных изменений в прогноз поступлений доходов в федеральный бюджет и причины внесения изменений;
оценка объема возвратов (возмещения) и сумм уплаты процентов при нарушении срока возврата (возмещения) плательщику излишне уплаченных (взысканных) платежей;
оценка положительных и отрицательных отклонений фактически полученных доходов от показателей, учтенных в прогнозе поступлений доходов в федеральный бюджет.
7.2 Оценка качества планирования и исполнения расходов федерального бюджета:
оценка общей суммы положительных изменений, внесенных в сводную бюджетную роспись;
соотношение общей суммы внесенных изменений в результате образовавшейся экономии с суммой положительных изменений, внесенных в сводную бюджетную роспись (по главному распорядителю средств федерального бюджета);
оценка объема нераспределенных лимитов бюджетных обязательств;
оценка объема неисполненных доведенных лимитов бюджетных обязательств и их соотношение с кассовыми расходами;
соотношение кассовых расходов с показателями сводной бюджетной росписи с учетом изменений;
равномерность кассовых расходов в течение финансового года (с указанием причин неравномерности).
7.3 Оценка качества управления дебиторской и кредиторской задолженностью:
соотношение объема дебиторской и кредиторской задолженности к объему кассовых расходов;
сравнение объемов дебиторской и кредиторской задолженности на конец финансового года с показателями на начало финансового года;
причины образования дебиторской и кредиторской задолженности;
оценка объемов просроченной к взысканию дебиторской задолженности.
7.4. Оценка качества исполнения судебных актов, оценка количества неисполненных судебных актов на начало и конец финансового года;
анализ сумм, подлежащих к взысканию, по неисполненным исполнительным документам на конец отчетного периода по сравнению с началом финансового года.
8. Анализ наличия, состояния и эффективности внутреннего государственного финансового контроля, осуществляемого главными администраторами средств федерального бюджета, федеральными органами исполнительной власти:
анализ структуры внутреннего государственного финансового контроля в главных администраторах средств федерального бюджета, федеральных органах исполнительной власти;
анализ главного администратора средств федерального бюджета, регулирующих создание подразделений внутреннего контроля и обеспечивающих независимость их работы;
оценка независимости работы подразделений внутреннего контроля, включая анализ их подотчетности, и анализ их кадрового потенциала;
наличие и степень развития системы управления рисками при планировании проверок, а также ее концепции, принятой в главном администраторе средств федерального бюджета;
анализ актов главного администратора средств федерального бюджета, регулирующих процедуры и порядок организации и осуществления внутреннего государственного финансового контроля;
анализ экономической целесообразности проведенных контрольных мероприятий;
анализ отчетности и принятых мер по результатам контрольной деятельности;
анализ динамики объема и количества выявленных нарушений по результатам мероприятий внешнего и внутреннего финансового контроля;
анализ взаимодействия подразделений внутреннего контроля с органами государственного финансового контроля;
анализ выполнения системой внутреннего государственного финансового контроля задачи по обеспечению законности использования государственных средств и прозрачности экономической информации.
9. Анализ доходов, расходов и источников финансирования дефицита по приносящей доход деятельности по главному распорядителю средств федерального бюджета и средств, поступающих во временное распоряжение федеральных казенных (бюджетных) учреждений.
9.1. Анализ обоснованности наличия генерального разрешения главного распорядителя средств федерального бюджета на осуществление приносящей доход деятельности подведомственными ему учреждениями;
9.2. Анализ соответствия фактических доходов и произведенных расходов по приносящей доход деятельности источникам формирования и направлениям использования средств, указанным в генеральном разрешении и сметах доходов и расходов учреждений (в случае значительного недовыполнения (перевыполнения) доходов в сравнении с показателями, утвержденными в сметах, проанализировать причины);
9.3. Анализ соотношения поступлений по приносящей доход деятельности с поступлениями по федеральному бюджету (бюджетными ассигнованиями, утвержденными сводной бюджетной росписью с учетом изменений), а также выбытий по приносящей доход деятельности с выбытиями по федеральному бюджету (кассовыми расходами); анализ изменения объемов поступлений (выбытий) по приносящей доход деятельности в сравнении с предыдущим отчетным годом (в случае значительного снижения (увеличения) поступлений (выбытий) по приносящей доход деятельности проанализировать причины);
9.4. Анализ достоверности отчетности по приносящей доход деятельности и средствам, поступающим во временное распоряжение федеральных казенных (бюджетных) учреждений;
9.5. Перечень лицевых счетов, открытых по состоянию на начало года, следующего за отчетным, федеральным бюджетным учреждениям в учреждениях Банка России и кредитных организациях для учета операций со средствами, полученными от приносящей доход деятельности, и средствами, поступающими во временное распоряжение федеральных казенных (бюджетных) учреждений, в валюте Российской Федерации и не отраженными на счетах органов Федерального казначейства (с указанием объемов движения средств на указанных счетах).
10. Эффективность и результативность использования средств федерального бюджета и федеральной собственности по главному администратору средств федерального бюджета.
10.1. Анализ результатов использования бюджетных средств главными администраторами средств федерального бюджета.
10.2. Анализ достижения показателей результативности, установленных в паспортах федеральных целевых программ. Анализ достижения показателей, установленных в ведомственных целевых программах.
10.3. Анализ выполнения государственных заданий и (или) результатов использования средств федерального бюджета по главному распорядителю средств федерального бюджета.
10.4. Анализ состояния учета федерального имущества, закрепленного за федеральными органами исполнительной власти на праве оперативного управления, и своевременности передачи необходимых сведений об имуществе в территориальные органы Росимущества для учета в реестре федерального имущества.
10.5 По заключению по Росимуществу:
Анализ количества акционерных обществ, в том числе начисливших и перечисливших дивиденды по федеральному пакету акций в федеральный бюджет в 2012 году, объемов чистой прибыли, полученной акционерными обществами по итогам работы за 2011 год, и дивидендов по федеральному пакету акций, перечисленных ими в федеральный бюджет в 2012 году по итогам работы за 2011 год, удельного веса дивидендов по федеральному пакету акций, перечисленных акционерными обществами в федеральный бюджет в 2012 году, в объемах чистой прибыли, полученной ими по итогам работы за 2011 год, задолженности акционерных обществ по перечислению дивидендов по федеральному пакету акций в федеральный бюджет на 1 января 2012 г. и 1 января 2013 года;
Анализ количества ФГУП, в том числе получивших чистую прибыль по итогам работы за 2011 год и прошлые годы, перечисливших в федеральный бюджет в 2012 году часть прибыли, остающейся после уплаты налогов и иных обязательных платежей, объемов чистой прибыли, полученной ФГУП по итогам работы за 2011 год и прошлые годы и перечисленной ими в 2012 году в федеральный бюджет части прибыли, остающейся после уплаты налогов и иных обязательных платежей, уровня отчислений части прибыли, перечисленной ФГУП в федеральный бюджет в 2012 году после уплаты налогов и иных обязательных платежей, в общем объеме полученной чистой прибыли по итогам работы за 2011 год, задолженности ФГУП по перечислению части прибыли, остающейся после уплаты налогов и иных обязательных платежей в федеральный бюджет, на 1 января 2012 года и 1 января 2013 года.
11. Анализ реализации стратегических целей и приоритетов Российской Федерации, определенных программными документами органов государственной власти Российской Федерации.
11.1. Анализ выполнения федеральными органами исполнительной власти мероприятий, определенных в Программе Правительства Российской Федерации по повышению эффективности бюджетных расходов на период до 2012 года.
Оценить и проанализировать План мероприятий по реализации в отчетном финансовом году Программы Правительства Российской Федерации по повышению эффективности бюджетных расходов на период до 2012 года, утвержденный распоряжением Правительства Российской Федерации от 15 апреля 2011 г. № 675-р, в части:
внесения изменений в федеральные законы и нормативные правовые акты Правительства Российской Федерации в части индексации обязательств, содержащихся в реестре расходных обязательств, с учетом уровня инфляции в отчетном (текущем) году (в заключении по Минэкономразвития России и Минздраву России);
внесения изменений в нормативные правовые акты Правительства Российской Федерации и акты Минфина России в части уточнения формы и порядка ведения реестра расходных обязательств с его взаимной увязкой с реестром государственных контрактов и введением правил корректировки (пересчета) объемов действующих расходных обязательств (в заключении по Минэкономразвития России и Минрегиону России);
внесения изменений в Бюджетный кодекс Российской Федерации в части использования нефтегазовых доходов и установления, фискальных правил, сроков их введения, определения минимального размера условно утверждаемых расходов (в заключении по Минэкономразвития России);
внесения изменений в федеральные законы, устанавливающие разграничение расходных обязательств между публично-правовыми образованиями;
внесения изменений в Бюджетный кодекс Российской Федерации в части регулирования межбюджетных отношений в рамках компетенции (в заключении по Минэкономразвития России и Минрегиону России);
внесения изменений в Бюджетный кодекс Российской Федерации в части создания правовой базы для перехода к формированию бюджетов на основе программно-целевого принципа (в заключении по Минэкономразвития России);
утверждения Концепции создания и развития информационной среды управления государственными финансами (в заключении по Минэкономразвития России, Минрегиону России и Минкомсвязи России).
11.2. Анализ выполнения главным администратором средств федерального бюджета Концепции долгосрочного социально-экономического развития на период до 2020 года, основных направлений деятельности Правительства Российской Федерации на период до 2012 года и отраслевых стратегий.
12. Анализ подготовки нормативных правовых актов, необходимых для исполнения Федерального закона от 8 мая 2010 г. № 83-ФЗ «О внесении изменений в отдельные законодательные акты Российской Федерации в связи с совершенствованием правового положения государственных (муниципальных) учреждений» и мониторинг его реализации.
13. Анализ выполнения предложений Счетной палаты, содержащихся в представлениях и информационных письмах, направленных федеральным органам государственной власти по результатам проверок бюджетной отчетности за предшествующий финансовый год в главных администраторах средств федерального бюджета.
ОРГАНИЗАЦИОННЫЙ ПЛАН-ГРАФИК
ПРОВЕДЕНИЯ КОМПЛЕКСА ПРОВЕРОК ИСПОЛНЕНИЯ ФЕДЕРАЛЬНОГО
ЗАКОНА О ФЕДЕРАЛЬНОМ БЮДЖЕТЕ НА ОТЧЕТНЫЙ ФИНАНСОВЫЙ ГОД
И НА ПЛАНОВЫЙ ПЕРИОД, ГОДОВОЙ БЮДЖЕТНОЙ ОТЧЕТНОСТИ ГЛАВНЫХ
АДМИНИСТРАТОРОВ СРЕДСТВ ФЕДЕРАЛЬНОГО БЮДЖЕТА; ОТЧЕТА
ОБ ИСПОЛНЕНИИ ФЕДЕРАЛЬНОГО БЮДЖЕТА ЗА ОТЧЕТНЫЙ ФИНАНСОВЫЙ
ГОД И ПОДГОТОВКИ ЗАКЛЮЧЕНИЯ СЧЕТНОЙ ПАЛАТЫ РОССИЙСКОЙ
ФЕДЕРАЦИИ НА ОТЧЕТ ОБ ИСПОЛНЕНИИ ФЕДЕРАЛЬНОГО БЮДЖЕТА
ЗА ОТЧЕТНЫЙ ФИНАНСОВЫЙ ГОД
1. Направление на согласование аудиторам Счетной палаты проектов программ комплекса проверок осуществляется до 25 ноября отчетного финансового года.
2. Представление замечаний и предложений аудиторов Счетной палаты по указанным документам Заместителю Председателя Счетной палаты осуществляется до 10 декабря отчетного финансового года.
3. Доработка и рассмотрение на Коллегии Счетной палаты проектов программ комплекса проверок осуществляется до начала года, следующего за отчетным.
4. Утверждение аудиторами Счетной палаты конкретных программ проверок по главным администраторам средств, закрепленным за аудиторами Счетной палаты в соответствии с Содержанием направлений деятельности Счетной палаты и подготовка проектов распорядительных документов на проведение проверок (распоряжения, удостоверения) в конкретных главных администраторах средств федерального бюджета, осуществляется до 1 февраля года, следующего за отчетным.
5. Подготовка Сводным департаментом в установленном порядке проекта распоряжения Счетной палаты об организации и проведении в Минфине России и Федеральном казначействе комплекса проверок исполнения федерального закона о федеральном бюджете на отчетный финансовый год и на плановый период осуществляется не позднее 15 февраля года, следующего за отчетным.
6. Подготовка и рассмотрение на Коллегии Счетной палаты информации Счетной палаты по отчету Минфина России об исполнении федерального бюджета за январь — декабрь отчетного финансового года осуществляется до 1 апреля года, следующего за отчетным.
7. Проверка исполнения федерального закона о федеральном бюджете на отчетный финансовый год и на плановый период Минфином России, Федеральным казначейством, включая оформление актов и подготовку заключений на замечания проверяемых (при их наличии), завершается в части:
- проверки организации исполнения федерального закона о федеральном бюджете на отчетный финансовый год не позднее 30 апреля года, следующего за отчетным;
- проверки исполнения федерального закона о федеральном бюджете на отчетный финансовый год и на плановый период и отчета об исполнении федерального бюджета за отчетный финансовый год по доходам, расходам и источникам финансирования дефицита федерального бюджета не позднее 15 июля года, следующего за отчетным.
8. Проверки в главных администраторах средств проводятся в феврале — апреле года, следующего за отчетным. Оформление актов проверок и подготовка заключений на замечания проверяемых (при их наличии) обеспечивается до 5 мая года, следующего за отчетным.
9. Направление аудиторами Счетной палаты заместителю Председателя Счетной палаты предложений по результатам внешней проверки исполнения федерального бюджета за отчетный финансовый год в Минфине России для включения в заключение Счетной палаты Российской Федерации о результатах внешней проверки исполнения федерального закона и бюджетной отчетности об исполнении федерального бюджета за отчетный финансовый год в Минфине России обеспечивается не позднее 7 мая года, следующего за отчетным.
10. Направление аудиторами Счетной палаты информации о выявленных нарушениях и недостатках по разделам, подразделам классификации расходов бюджетов при подготовке заключений по главным администраторам средств федерального бюджета аудиторам Счетной палаты, осуществляющим контроль соответствующих разделов, подразделов классификации расходов бюджетов в соответствии с Содержанием направлений деятельности, обеспечивается не позднее 15 мая года, следующего за отчетным.
11. Проверка отчета об исполнении федерального бюджета за отчетный финансовый год, а также документов и материалов, представленных одновременно с отчетом, осуществляется с 1 июня по июль года, следующего за отчетным.
12. Подготовка заключений о результатах внешней проверки исполнения федерального закона о федеральном бюджете на отчетный финансовый год и на плановый период и бюджетной отчетности об исполнении федерального бюджета за отчетный финансовый год по главным администраторам средств федерального бюджета осуществляется в срок с 6 по 20 мая года, следующего за отчетным.
В случаях выявления нарушений и недостатков, требующих направления представлений (предписаний) или информационных писем Счетной палаты, указанные документы вносятся на рассмотрение Коллегии Счетной палаты одновременно с заключениями по главным администраторам средств федерального бюджета.
Одновременно, при необходимости, аудиторы Счетной палаты предварительно прорабатывают принципиальные положения проектов заключений с Минфином России, главными администраторами средств федерального бюджета.
13. Рассмотрение Коллегией Счетной палаты проектов заключений Счетной палаты по главным администраторам средств обеспечивается до 27 мая года, следующего за отчетным финансовым годом.
14. Заключения по главным администраторам средств федерального бюджета подписываются аудиторами Счетной палаты до 1 июня года, следующего за отчетным финансовым годом, и направляются Председателем Счетной палаты в Государственную Думу и Совет Федерации, а также в их профильные комитеты.
15. Подготовка проектов заключений Счетной палаты на отчет об исполнении федерального бюджета за отчетный финансовый год по направлениям деятельности Счетной палаты, возглавляемым аудиторами Счетной палаты, осуществляется в срок с 1 июня по 15 июля года, следующего за отчетным.
Рассмотрение Коллегией Счетной палаты проектов заключений Счетной палаты по направлениям деятельности Счетной палаты, возглавляемым аудиторами Счетной палаты, осуществляется с 15 по 22 июля года, следующего за отчетным.
16. Заключения Счетной палаты по направлениям деятельности Счетной палаты, возглавляемым аудиторами Счетной палаты, а также предложения для включения в сводное заключение, предписания, представления и информационные письма Счетной палаты в адрес Председателя Правительства Российской Федерации, Министра финансов Российской Федерации, Руководителя Федерального казначейства дорабатываются, подписываются и направляются Председателю Счетной палаты (заместителю Председателя Счетной палаты) не позднее 27 июля года, следующего за отчетным.
17. Обобщение вопросов анализа выполнения программ, мер и мероприятий, принимаемых федеральными органами государственной власти в целях реализации Национальной стратегии противодействия коррупции, осуществляется направлением деятельности Счетной палаты по контролю расходов федерального бюджета на национальную безопасность и правоохранительную деятельность.
Результаты обобщения представляются в первой декаде августа Заместителю Председателя Счетной палаты для включения в сводную часть заключения Счетной палаты.
18. Подготовка проекта сводной части заключения Счетной палаты и проекта заключения Счетной палаты в целом, а также проектов информационных писем, представлений и предписаний Счетной палаты в адрес Председателя Правительства Российской Федерации, Министра финансов Российской Федерации, Руководителя Федерального казначейства осуществляется до середины августа года, следующего за отчетным.
19. Рассмотрение Коллегией Счетной палаты проекта заключения Счетной палаты, а также проектов информационных писем, представлений и предписаний в адрес Председателя Правительства Российской Федерации, Министра финансов Российской Федерации, Руководителя Федерального казначейства осуществляется в последней декаде августа года, следующего за отчетным.
20. Доработка и согласование в установленном порядке заключения Счетной палаты, обеспечение подписания и представления заключения Счетной палаты в Государственную Думу и Совет Федерации, а также направление заключения в Правительство Российской Федерации осуществляется не позднее 1 сентября года, следующего за отчетным.
ПРИЛОЖЕНИЯ
К ЗАКЛЮЧЕНИЮ СЧЕТНОЙ ПАЛАТЫ НА ОТЧЕТ ОБ ИСПОЛНЕНИИ
ФЕДЕРАЛЬНОГО БЮДЖЕТА ЗА ОТЧЕТНЫЙ ФИНАНСОВЫЙ ГОД
АНАЛИЗ
ОТЧЕТА ОБ ИСПОЛЬЗОВАНИИ АССИГНОВАНИЙ РЕЗЕРВНЫХ ФОНДОВ
ПРАВИТЕЛЬСТВА РОССИЙСКОЙ ФЕДЕРАЦИИ И РЕЗЕРВНОГО ФОНДА
ПРЕЗИДЕНТА РОССИЙСКОЙ ФЕДЕРАЦИИ
АНАЛИЗ
ОТЧЕТА О ПРЕДОСТАВЛЕНИИ И ПОГАШЕНИИ БЮДЖЕТНЫХ КРЕДИТОВ
(ССУД), БАЛАНСОВЫЙ УЧЕТ КОТОРЫХ ОСУЩЕСТВЛЯЕТСЯ
МИНФИНОМ РОССИИ
АНАЛИЗ
ОТЧЕТА О СОСТОЯНИИ ГОСУДАРСТВЕННОГО ВНЕШНЕГО И ВНУТРЕННЕГО
ДОЛГА РОССИЙСКОЙ ФЕДЕРАЦИИ НА НАЧАЛО И КОНЕЦ ОТЧЕТНОГО
ФИНАНСОВОГО ГОДА
АНАЛИЗ
ОТЧЕТОВ О ФОРМИРОВАНИИ, ИСПОЛЬЗОВАНИИ И УПРАВЛЕНИИ
СРЕДСТВАМИ ФОНДА НАЦИОНАЛЬНОГО БЛАГОСОСТОЯНИЯ
АНАЛИЗ
ОТЧЕТА ФЕДЕРАЛЬНОЙ СЛУЖБЫ ФИНАНСОВО-БЮДЖЕТНОГО НАДЗОРА
О НАРУШЕНИЯХ БЮДЖЕТНОГО ЗАКОНОДАТЕЛЬСТВА РОССИЙСКОЙ
ФЕДЕРАЦИИ, ВЫЯВЛЕННЫХ В ОТЧЕТНОМ ФИНАНСОВОМ ГОДУ
ФЕДЕРАЛЬНОЙ СЛУЖБОЙ ФИНАНСОВО-БЮДЖЕТНОГО НАДЗОРА
АНАЛИЗ
ДОКЛАДОВ СУБЪЕКТОВ БЮДЖЕТНОГО ПЛАНИРОВАНИЯ О РЕЗУЛЬТАТАХ
И ОСНОВНЫХ НАПРАВЛЕНИЯХ ДЕЯТЕЛЬНОСТИ НА ОТЧЕТНЫЙ
ФИНАНСОВЫЙ ГОД
АНАЛИЗ
ОТЧЕТОВ ОБ ИСПОЛНЕНИИ ПРИЛОЖЕНИЙ К ФЕДЕРАЛЬНОМУ ЗАКОНУ
О ФЕДЕРАЛЬНОМ БЮДЖЕТЕ НА ОТЧЕТНЫЙ ФИНАНСОВЫЙ ГОД
И НА ПЛАНОВЫЙ ПЕРИОД
ТАБЛИЦЫ
К ЗАКЛЮЧЕНИЮ СЧЕТНОЙ ПАЛАТЫ НА ОТЧЕТ ОБ ИСПОЛНЕНИИ
ФЕДЕРАЛЬНОГО БЮДЖЕТА ЗА ОТЧЕТНЫЙ ФИНАНСОВЫЙ ГОД
Сводная таблица сравнения исполнения
федерального закона о федеральном бюджете на отчетный
финансовый год и на плановый период по видам доходов,
кодам классификации операций сектора государственного
управления, относящихся к доходам федерального бюджета,
по данным отчета об исполнении федерального бюджета
за отчетный финансовый год и по результатам проверок
Счетной палаты Российской Федерации
| № п/п | Наименование вида доходов федерального бюджета | Код бюджетной классификации доходов | Предусмотрено доходов уточненным прогнозом поступлений доходов в федеральный бюджет | Доходы федерального бюджета | Уровень исполнения федерального бюджета (%) | |||
| по данным отчета | по результатам проверок | гр. 6 минус гр. 5 (+, -) | ||||||
| по данным отчета | по результатам проверок | |||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| Итого: | ||||||||
Примечание: все таблицы к Заключению Счетной палаты Российской Федерации по направлениям деятельности, возглавляемым аудиторами Счетной палаты, на годовой отчет об исполнении федерального бюджета подписываются начальником инспекции, обеспечивающим подготовку Заключения по направлению деятельности Счетной палаты Российской Федерации.
Сводная таблица сравнения исполнения
федерального закона о федеральном бюджете на отчетный
финансовый год и на плановый период по видам доходов,
кодам классификации операций сектора государственного
управления, относящихся к доходам федерального бюджета,
в разрезе главных администраторов доходов федерального
бюджета по видам доходов федерального бюджета по данным
отчета об исполнении федерального бюджета за отчетный
финансовый год и по результатам проверок
Счетной палаты Российской Федерации
| Главный администратор доходов федерального бюджета | Код главного администратора доходов федерального бюджета | Наименование вида доходов федерального бюджета | Код классификации доходов федерального бюджета | Предусмотрено доходов уточненным прогнозом поступлений доходов в федеральный бюджет | Доходы федерального бюджета | Уровень исполнения федерального бюджета (%) | |||
| по данным отчета | по результатам проверок | гр. 7 — гр. 6 (+; -) | по данным отчета | по результатам проверок | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| Итого: | |||||||||
Сводная таблица отклонений показателей отчета
об исполнении федерального бюджета за отчетный финансовый
год по видам доходов федерального бюджета от показателей,
установленных по результатам проверок Счетной палаты
Российской Федерации
| № п/п | Наименование вида доходов федерального бюджета | Код классификации доходов федерального бюджета | Сумма | Причины отклонений |
|---|---|---|---|---|
| 1 | 2 | 3 | 4 | 5 |
| Итого: |
Сводная таблица сравнения показателей исполнения
федерального закона о федеральном бюджете на отчетный
финансовый год и на плановый период, сводной бюджетной
росписи с учетом изменений и результатов проверок
Счетной палаты Российской Федерации по разделам
классификации расходов федерального бюджета
| Наименование разделов, подразделов классификации расходов бюджетов | Код Рз | Утверждено федеральным законом о федеральном бюджете на отчетный финансовый год и на плановый период (с изменениями) | Сводная бюджетная роспись с учетом изменений | Доведенные лимиты бюджетных обязательств | Исполнено по результатам проверок | Неисполненные назначения по сводной бюджетной росписи (гр. 4 — гр. 6) | Соотношение показателей | |||||
| Пр | гр. 4 / гр. 3 * 100 | гр. 5 / гр. 3 * 100 | гр. 6 / гр. 3 * 100 | гр. 6 / гр. 4 * 100 | гр. 6 / гр. 5 * 100 | гр. 7 / гр. 4 * 100 | ||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 |
| Итого: | ||||||||||||
Сводная таблица сравнения показателей исполнения
федерального закона о федеральном бюджете на отчетный
финансовый год и на плановый период, сводной бюджетной
росписи с учетом изменений в разрезе главных распорядителей
средств федерального бюджета, по данным отчета
об исполнении федерального бюджета за отчетный
финансовый год по результатам проверок
Счетной палаты Российской Федерации
| № п/п | Наименование субъекта ведомственной структуры расходов бюджетов | Код субъекта ведомственной структуры расходов федерального бюджета | Наименование раздела, подраздела классификации расходов федерального бюджета | Код раздела, подраздела классификации расходов федерального бюджета | Утверждено федеральным законом о федеральном бюджете на отчетный финансовый год и на плановый период (с изменениями) | Сводная бюджетная роспись с учетом изменений | Исполнено по данным отчета | Исполнено по результатам проверок | Отклонение от отчета (гр. 9 — гр. 8) | Уровень исполнения федерального бюджета (%) | |
| к закону (гр. 9 / гр. 6) | к росписи (гр. 9 / гр. 7) | ||||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 |
| Итого: | |||||||||||
Примечание: ведомственная структура расходов бюджетов, согласно приложениям секретно и совершенно секретно к федеральному закону о федеральном бюджете на отчетный финансовый год и на плановый период оформляется аналогично показателям, приведенным в таблице № 5.
Сводная таблица отклонений показателей отчета
об исполнении федерального бюджета за отчетный финансовый
год по главным распорядителям средств федерального бюджета
от показателей, установленных по результатам проверок
Счетной палаты Российской Федерации
| № п/п | Наименование субъекта ведомственной структуры расходов федерального бюджета | Наименование разделов, подразделов классификации расходов федерального бюджета | Код раздела, подраздела классификации расходов федерального бюджета | Сумма | Причины отклонений |
|---|---|---|---|---|---|
| 1 | 2 | 3 | 4 | 5 | 6 |
| Итого: |
Сводная таблица выявленных нарушений по доходам,
расходам и источникам финансирования дефицита федерального
бюджета за отчетный финансовый год в разрезе главных
администраторов средств федерального бюджета
| Виды нарушений | Наименование главного администратора средств федерального бюджета | Код главного администратора средств федерального бюджета | Наименование классификации федерального бюджета | Код бюджетной классификации федерального бюджета | Содержание факта нарушения (с указанием статей Бюджетного кодекса Российской | Сумма по операциям, исполненным с нарушениями | Дата, номер представления или инф. письма (куда направлено) | |||
| ... | ... | ... | ... | Федерации и других нормативных правовых актов, положения которых нарушены) | ||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 |
| 1. Нецелевое использование бюджетных средств | ||||||||||
| 2. Расходование средств федерального бюджета сверх утвержденных бюджетных ассигнований либо сверх бюджетной росписи | ||||||||||
| 3. Финансирование расходов, не предусмотренных федеральным законом либо бюджетной росписью | ||||||||||
| 4. Нарушения при осуществлении государственных закупок | ||||||||||
| 5. Предоставление бюджетных инвестиций с нарушениями требований Бюджетного кодекса Российской Федерации | ||||||||||
| 6. Предоставление бюджетных кредитов, государственных гарантий с нарушением требований Бюджетного кодекса Российской Федерации | ||||||||||
| 7. Невозврат либо несвоевременный возврат бюджетных средств, полученных на возвратной основе | ||||||||||
| 8. Неперечисление либо несвоевременное перечисление процентов (платы) за пользование бюджетными средствами, предоставленными на возвратной основе | ||||||||||
| 9. Нарушение Указаний о порядке применения бюджетной классификации Российской Федерации | ||||||||||
| 10. Нарушения учета и отчетности | ||||||||||
| 11. Нарушения нормативных документов | ||||||||||
| 12. Нарушения налогового, таможенного, бюджетного и иного законодательства, в результате которых образовались потери доходов федерального бюджета | ||||||||||
| 13. Нарушения при работе с государственной собственностью | ||||||||||
| 14. Несоблюдение порядка формирования и финансового обеспечения выполнения государственного задания | ||||||||||
| 15. Несоблюдение порядка предоставления из федерального бюджета субсидий бюджетным и автономным учреждениям | ||||||||||
| 16. Неэффективное использование средств федерального бюджета | ||||||||||
| 17. Прочие | ||||||||||
Примечание: 1) Таблицы по фактам нарушений заполняются отдельно по доходам федерального бюджета, отдельно по расходам федерального бюджета и отдельно по источникам финансирования дефицита федерального бюджета.
-
В графе код бюджетной классификации указываются: по доходам — группа, подгруппа, статья, подстатья классификации доходов федерального бюджета; по расходам — раздел, подраздел классификации расходов федерального бюджета; по источникам финансирования дефицита федерального бюджета — группа, подгруппа, статья, вид источника классификации источников финансирования дефицитов бюджетов.
-
В таблицу вносятся суммы нарушений как по проверке исполнения федерального бюджета за отчетный финансовый год, так и по результатам тематических проверок.
Сводная таблица сравнения показателей исполнения
федерального закона о федеральном бюджете на отчетный
финансовый год и на плановый период в части источников
финансирования дефицита федерального бюджета, по данным
отчета об исполнении федерального бюджета за отчетный
финансовый год и по результатам проверок
Счетной палаты Российской Федерации
| № п/п | Наименование источников внутреннего и внешнего финансирования дефицита федерального бюджета | Коды бюджетной классификации | Утверждено федеральным законом о федеральном бюджете на отчетный финансовый год и на плановый период (с учетом изменений) | Сводная бюджетная роспись (с учетом изменений) | Исполнено | Отклонение от отчета | ||
| по данным отчета | по результатам проверок | сумма (гр. 7 — гр. 6) | % (гр. 8 / гр. 6) | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| Итого: | ||||||||
Сводная таблица сравнения показателей исполнения
Федерального закона о федеральном бюджете на отчетный
финансовый год и на плановый период в части источников
финансирования дефицита федерального бюджета по главным
администраторам, по данным отчета об исполнении
федерального бюджета за отчетный финансовый год
и по результатам проверок Счетной палаты
Российской Федерации
| № п/п | Код администратора | Наименование источников внутреннего и внешнего финансирования дефицита федерального бюджета | Коды бюджетной классификации | Бюджетные назначения, утвержденные федеральным законом о федеральном бюджете на отчетный финансовый год и на плановый период | Сводная бюджетная роспись (с учетом изменений) | Исполнено | Отклонение от отчета | ||
| по данным отчета | по результатам проверок | сумма (гр. 8 — гр. 7) | % (гр. 9 : гр. 7 x 100) | ||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
Сводная таблица отклонений показателей отчета
об исполнении федерального бюджета за отчетный финансовый
год в части источников финансирования дефицита федерального
бюджета от показателей, установленных по результатам проверок Счетной палаты Российской Федерации
| № п/п | Наименование источников внутреннего и внешнего финансирования дефицита федерального бюджета | Коды бюджетной классификации | Отклонение данных, полученных по результатам проверок, от данных отчета | Причины отклонений | |
| тыс. рублей | % | ||||
| 1 | 2 | 3 | 4 | 5 | 6 |
| Итого: | |||||
Сводная таблица сравнения данных о состоянии
государственного внутреннего долга Российской Федерации
в отчетном финансовом году по данным отчета о состоянии
государственного внешнего и внутреннего долга Российской
Федерации на начало и конец отчетного финансового года
и по результатам проверок Счетной палаты
Российской Федерации
| Наименование видов государственных внутренних | Сумма государственного внутреннего долга | Отклонение от отчета по состоянию | ||||
| по данным отчета | по результатам проверок | |||||
| долгов Российской Федерации | на 1 января отчетного финансового года | на 1 января следующего за отчетным финансовым годом | на 1 января отчетного финансового года | на 1 января следующего за отчетным финансовым годом | (гр. 4 — гр. 2) | (гр. 5 — гр. 3) |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Итого: | ||||||
Сводная таблица сравнения данных о состоянии
государственного внешнего долга Российской Федерации
в отчетном финансовом году по данным отчета о состоянии
государственного внешнего и внутреннего долга Российской
Федерации на начало и конец отчетного финансового года
и по результатам проверок Счетной палаты Российской Федерации
| Наименование видов | Сумма государственного внешнего долга | Отклонение от отчета по | ||||||||
| государственных внешних долгов | по данным отчета | по результатам проверок | состоянию | |||||||
| Российской | на 1 января | на 1 января | на 1 января | на 1 января | на 1 | на 1 | ||||
| Федерации | отчетного финансового года | следующего за отчетным финансовым годом | отчетного финансового года | следующего за отчетным финансовым годом | января отчетного финансового года (гр. 7 — гр. 3) | января следующего за отчетным финансовым годом (гр. 9 — гр. 5) | ||||
| тыс. единиц валюты | тыс. рублей | тыс. единиц валюты | тыс. рублей | тыс. единиц валюты | тыс. рублей | тыс. единиц валюты | тыс. рублей | тыс. рублей | тыс. рублей | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 |
| Итого: | ||||||||||
средств федерального бюджета в отчетном финансовом году
| Наименование федеральных целевых программ | Целевая статья расходов | Утверждено федеральным законом о федеральном бюджете на отчетный финансовый год и на плановый период | Сводная бюджетная роспись (с учетом изменений) | Кассовое исполнение | Процент исполнения сводной бюджетной росписи (с учетом изменений) гр. 6 / гр. 4) | |
| по отчету | по результатам проверок | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Итого: | ||||||
Примечание: исполнение федеральных целевых программ, предусмотренных к финансированию за счет средств федерального бюджета в отчетном финансовом году согласно приложениям секретно и совершенно секретно к федеральному закону о федеральном бюджете на отчетный финансовый год и на плановый период оформляется аналогично показателям, приведенным в таблице № 13.
Информация о дебиторской задолженности
(расчеты по выданным авансам, расчеты с подотчетными
лицами, расчеты по недостачам, расчеты с прочими
дебиторами) и кредиторской задолженности (расчеты
по принятым обязательствам, расчеты по платежам
в бюджеты, прочие расчеты с кредиторами) по главным
распорядителям средств федерального бюджета
| № п/п | Наименование субъекта ведомственной структуры расходов федерального бюджета | Код субъекта ведомственной структуры расходов федерального бюджета | Задолженность на 1 января отчетного финансового года | Задолженность на 1 января следующего за отчетным финансовым годом | |||
| кредиторская задолженность | дебиторская задолженность | кредиторская задолженность | дебиторская задолженность | в том числе просроченная задолженность (свыше 1 года) | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Итого: | |||||||
и на плановый период в разрезе статей
| № п/п | Содержание статьи закона | Фактическое исполнение |
|---|---|---|
| 1 | 2 | 3 |
Мониторинг системы внутреннего контроля
| Код и наименование | Наличие структурных подразделений внутреннего финансового аудита (внутреннего контроля) в главном администраторе средств федерального бюджета | Наличие (+) правового акта | Кадровый потенциал подразделения внутреннего финансового аудита (внутреннего контроля) центрального аппарата главного администратора | ||||||||||||||||||
| главного администратора средств федерального бюджета | в центральном аппарате главного администратора средств федерального бюджета | в подведомственных государственных учреждениях (заполняется в случае наличия в соответствующей отчетности) | в территориальных органах (заполняется в случае наличия в соответствующей отчетности) | главного аминистратора средств федерального бюджета, обеспечивающего: | средств федерального бюджета | ||||||||||||||||
| самостоятельные структурные подразделения | в составе других подразделений центрального аппарата | годовое денежное содержание подразделений внутреннего контроля (тыс. рублей) | численность подразделений внутреннего контроля по состоянию на 1 января года, следующего за отчетным (количество должностных лиц) | годовое денежное содержание подразделений внутреннего контроля (тыс. рублей) | численность подразделений внутреннего контроля по состоянию на 1 января года, следующего за отчетным (количество должностных лиц) | годовое денежное содержание подразделений внутреннего контроля (тыс. рублей) | |||||||||||||||
| создание подразделения внутреннего финансового аудита | независимость работы подразделения внутреннего финансового аудита (внутреннего контроля) центрального аппарата | ||||||||||||||||||||
| численность подразделений внутреннего контроля по состоянию на 1 января года, следующего за отчетным (количество должностных лиц) | численность подразделений внутреннего контроля по состоянию на 1 января года, следующего за отчетным (количество должностных лиц) | ||||||||||||||||||||
| штатная | фактическая | штатная | фактическая | штатная | фактическая | штатная | фактическая | (внутреннего контроля) центрального аппарата | численность сотрудников подразделения, в том числе: | ||||||||||||
| в абсолютном значении | в % к предельной штатной численности сотрудников центрального аппарата | в абсолютном значении | в % к предельной штатной численности сотрудников центрального аппарата | в абсолютном значении | в % к предельной штатной численности сотрудников территориальных органов | обладающих дипломами кандидата, доктора экономических наук | обладающих дипломами высшего профессионального образования по экономическим направлениям подготовки (специальностям): | обладающих дипломами среднего профессионального образования по экономическим направлениям подготовки (специальностям): | обладающих свидетельствами (сертификатами, удостоверениями) | в возрасте до 35 лет, имеющих стаж работы в подразделении более трех лет | |||||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | 14 | 15 | 16 | 17 | 18 | 19 | 20 | 21 | 22 |
Мониторинг организации и осуществления внутреннего контроля
| Код и наименование главного администратора средств федерального бюджета | Наличие (+) | Осуществление мероприятий внутреннего контроля | |||||||||||||||||||||
| В рамках финансового контроля, за подведомственными распорядителями (получателями) бюджетных средств в части обеспечения правомерного, целевого, эффективного использования бюджетных средств | В рамках финансового контроля за использованием субсидий, субвенций их получателями в соответствии с условиями и целями, определенными при предоставлении указанных средств из бюджета | Проведение проверок государственных унитарных предприятий | Финансовый контроль за подведомственными администраторами доходов бюджета по осуществлению ими функций администрирования доходов | Финансовый контроль за осуществлением подведомственными администраторами источников финансирования дефицита бюджета кассовых выплат из бюджета по погашению источников финансирования дефицита бюджета | Осуществление мероприятий внутреннего финансового аудита (+) | Осуществление мероприятий внутреннего контроля | Наличие в годовой бюджетной отчетности за отчетный финансовый год заполненной таблицы «Сведения о проведении» | ||||||||||||||||
| стандартов, порядка, методик внутреннего | правового акта главного администратора средств федерального бюджета, обеспечивающего процедуры и порядок | планов контрольной деятельности | отчетности о контрольной деятельности | ||||||||||||||||||||
| финансового аудита (внутреннего контроля) | осуществления мониторинга результатов деятельности (результативности бюджетных расходов, качества предоставляемых услуг) подведомственных распорядителей и получателей средств федерального бюджета | общее количество подведомственных распорядителей (получателей) бюджетных средств | количество проверенных подведомственных распорядителей (получателей) бюджетных средств | количество проведенных в отчетном году контрольных мероприятий | общее количество получателей субсидий, субвенций | количество проверенных получателей субсидий, субвенций | количество проведенных в отчетном году контрольных мероприятий | общее количество государственных унитарных предприятий | количество проверенных государственных унитарных предприятий | количество проведенных в отчетном году контрольных мероприятий | общее количество подведомственных администраторов доходов федерального бюджета | количество проверенных администраторов доходов федерального бюджета | количество проведенных в отчетном году контрольных мероприятий | общее количество подведомственных администраторов источников финансирования дефицита федерального бюджета | количество проверенных администраторов источников финансирования дефицита федерального бюджета | количество проведенных в отчетном году контрольных мероприятий | наличие в годовой бюджетной отчетности за отчетный финансовый год заполненной таблицы № 5 «Сведения о результатах мероприятий внутреннего контроля» по форме, установленной Инструкцией, утвержденной приказом Минфина России от 28 декабря 2010 г. № 191н | количество проведенных в отчетном году мероприятий внутреннего контроля (таблица № 5) | инвентаризации» по форме, установленной Инструкцией, утвержденной приказом Минфина России от 28 декабря 2010 г. № 191н | ||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | 14 | 15 | 16 | 17 | 18 | 19 | 20 | 21 | 22 | 23 | 24 |
Мониторинг результатов внутреннего контроля
| Код и наименование главного | Сумма средств федерального | Выявленные нарушения по результатам мероприятий внутреннего контроля | Принятые меры федеральными органами государственной власти и организациями по устранению выявленных нарушений, в том числе: | ||||||||||||||||||||||||||
| администратора средств федерального бюджета | бюджета, в отношении которых проведены мероприятия внутреннего контроля (в случае наличия в соответствующей отчетности) | 1. Нецелевое использование бюджетных средств | 2. Нарушения при осуществлении государственных закупок | 3. Предоставление бюджетных инвестиций с нарушениями требований Бюджетного кодекса Российской Федерации | 4. Предоставление бюджетных кредитов, государственных гарантий с нарушением требований Бюджетного кодекса Российской Федерации | 5. Невозврат либо несвоевременный возврат бюджетных средств, полученных на возвратной основе | 6. Неперечисление либо несвоевременное перечисление процентов (платы) за пользование бюджетными средствами, предоставленными на возвратной основе | 7. Нарушение Указаний о порядке применения бюджетной классификации Российской Федерации | 8. Нарушения учета и отчетности | 9. Нарушения нормативных документов | 10. Нарушения налогового, таможенного, бюджетного и иного законодательства, в результате которых образовались потери доходов федерального бюджета | 11. Нарушения при работе с государственной собственностью | 12. Нарушения при осуществлении мероприятий внутреннего контроля (при контроле контроля) | 13. Нарушения по приносящей доход деятельности | 14. Прочие | количество устраненных нарушений | объем возмещенных средств (тыс. рублей) | в % к объему средств, подлежащему к возмещению | привлечение к ответственности виновных должностных лиц соответствующими органами, в том числе: | ||||||||||
| (тыс. рублей) | (тыс. рублей) | (тыс. рублей) | (тыс. рублей) | (тыс. рублей) | (тыс. рублей) | кол-во выявленных нарушений | (тыс. рублей) | кол-во выявленных нарушений | (тыс. рублей) | кол-во выявленных нарушений | (тыс. рублей) | (тыс. рублей) | кол-во выявленных нарушений | (тыс. рублей) | кол-во выявленных нарушений | (тыс. рублей) | кол-во выявленных нарушений | (тыс. рублей) | кол-во выявленных нарушений | (тыс. рублей) | к материальной | к уголовной | к административной и дисциплинарной | ||||||
| (колво должностных лиц) | сумма (тыс. рублей) | (колво должностных лиц) | (колво должностных лиц) | ||||||||||||||||||||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | 14 | 15 | 16 | 17 | 18 | 19 | 20 | 21 | 22 | 23 | 24 | 25 | 26 | 27 | 28 | 29 | 30 |
в отчетном финансовом году по приносящей доход деятельности
в разрезе главных распорядителей средств
федерального бюджета
| № п/п | Код и наименование главного распорядителя средств федерального бюджета | Содержание факта нарушения с указанием законодательных и других нормативных правовых актов | Сумма по операциям, исполненным с нарушениями | Дата и номер акта проверки, в котором зафиксировано нарушение | Дата, номер представления или инф. письма (куда направлено) |
|---|---|---|---|---|---|
| 1 | 2 | 3 | 4 | 5 | 6 |
| Итого: |
Российской Федерации по корректировке отчета об исполнении федерального бюджета за отчетный финансовый год
| Содержание фактов нарушений, установленных по результатам проверок | Необходимая корректировка отчета |
|---|---|
| 1 | 2 |
| Итого: |
Сводная оценка качества управления государственными финансами
| Главный администратор средств федерального бюджета | Оценки по группам показателей качества финансового управления государственными финансами <*> | ||||||
| Наименование ГАБС | Код ГАБС | Среднесрочное финансовое планирование | Исполнение бюджета по расходам | Исполнение бюджета по доходам | Учет и отчетность | Контроль и аудит | Исполнение судебных актов |
<*> Заполняется с использованием критериев оценки суммарно в группе показателя (приложение к таблице).
1. Среднесрочное финансовое планирование
| № п/п | Показатель | Интервал значений (%) | Кол-во баллов |
| 1 | 1.1. Соотношение объемов положительных изменений сводной бюджетной росписи по ГРБС с общим объемом положительных изменений сводной бюджетной росписи | до 3 (3 включительно) | 3 |
| от 3 до 10 (10 включительно) | 2 | ||
| более 10 | 1 | ||
| 2 | 1.2. Соотношение положительной суммы изменений, связанной с образованием экономии, с суммой положительных изменений, внесенных в сводную бюджетную роспись | менее 30 (30 включительно) | 3 |
| от 30 до 80 (80 включительно) | 2 | ||
| более 80 | 1 | ||
| 3 | 1.3. Соотношение суммы положительных изменений сводной бюджетной росписи с кассовыми расходами ГРБС | до 10 (10 включительно) | 3 |
| от 10 до 50 (50 включительно) | 2 | ||
| болеее 50 | 1 | ||
| Итого | SUM |
| 1 | 2.1. Недовыполнение бюджетных ассигнований, предусмотренных сводной бюджетной росписью | до 1 (1 включительно) | 5 |
| от 1 до 5 (5 включительно) | 4 | ||
| от 5 до 10 (10 включительно) | 3 | ||
| от 10 до 50 (50 включительно) | 2 | ||
| более 50 | 1 | ||
| 2 | 2.2. Соотношение неиспользованных доведенных лимитов бюджетных обязательств с кассовыми расходами отчетного периода | до 0,5 (0,5 включительно) | 5 |
| от 0,5 до 1 (1 включительно) | 4 | ||
| от 1 до 5 (5 включительно) | 3 | ||
| от 5 до 20 (20 включительно) | 2 | ||
| более 20 | 1 | ||
| 3 | 2.3. Отклонение от кассового плана по расходам федерального бюджета /Касса-План/ * 100 | менее 5 (5 включительно) | 2 |
| План | 5 — 15 (15 включительно) | 1 | |
| более 15 | 0 | ||
| 4 | 2.4. Соотношение объема расходов, произведенных в IV квартале отчетного периода, с годовыми кассовыми расходами | до 33,3 (33,3 включительно) | 5 |
| от 33,3 до 40 (40 включительно) | 3 | ||
| от 40 до 50 (50 включительно) | 2 | ||
| от 50 до 100 | 1 | ||
| 5 | 2.5. Соотношение дебиторской задолженности по состоянию на конец отчетного периода с кассовыми расходами отчетного периода | до 1 (1 включительно) | 3 |
| от 1 до 5 (5 включительно) | 2 | ||
| более 5 | 1 | ||
| 6 | 2.6. Соотношение кредиторской задолженности по состоянию на конец отчетного периода с кассовыми расходами отчетного периода | до 1 (1 включительно) | 3 |
| от 1 до 4 (4 включительно) | 2 | ||
| более 4 | 1 | ||
| Итого | SUM |
| 1 | 3.1. Наличие прогноза поступлений доходов в федеральный бюджет | имеется | 1 |
| отсутствует | 0 | ||
| 2 | 3.2. Соотношение показателей исполнения доходов федерального бюджета за отчетный период с уточненным прогнозом поступлений доходов в федеральный бюджет | до 50 (50 включительно) | 1 |
| от 50 до 85 (85 включительно) | 2 | ||
| от 85 до 1,15 раз (1,15 раз включительно) | 3 | ||
| от 1,15 раз до 1,5 раз (1,5 раз включительно) | 2 | ||
| более 1,5 раз | 1 | ||
| 3 | 3.3. Количество изменений, внесенных в прогноз поступлений доходов в федеральный бюджет | изменения отсутствуют | 3 |
| изменения внесены одним законом | 2 | ||
| изменения внесены двумя и более законами | 1 | ||
| Итого | SUM |
| 1 | 4.1. Наличие утвержденной учетной политики | имеется | 3 |
| не имеется | 0 | ||
| 2 | 4.2. Соблюдение состава бюджетной отчетности, представленной ГРБС | представлена в полном объеме | 2 |
| представлена не в полном объеме | 1 | ||
| не представлена | 0 | ||
| 3 | 4.3. Соблюдение сроков представления бюджетной отчетности, установленных законодательными и иными нормативными правовыми актами Российской Федерации | соблюдены | 3 |
| не соблюдены | 0 | ||
| Итого | SUM |
| 1 | 5.1. Наличие и качество представляемой отчетности «Сведения о результатах мероприятий внутреннего контроля» | сведения имеются, оформлены в установленном порядке | 2 |
| сведения имеются, однако по некоторым нарушениям отсутствуют данные или информация о мерах по устранению выявленных нарушений | 1 | ||
| сведения отсутствуют, мероприятия не проведены | 0 | ||
| 2 | 5.2. Наличие подразделения внутреннего финансового аудита (внутреннего контроля) | создано самостоятельное подразделение | 2 |
| создано в составе других подразделений центрального аппарата | 1 | ||
| отсутствует | 0 | ||
| 3 | 5.3. Наличие и качество правовых актов, представленных ГРБС в Минфин России, в части показателя 5 «Контроль и аудит» к Положению об организации проведения мониторинга качества финансового менеджмента, осуществляемого ГРБС, утвержденному приказом Минфина России от 13 апреля | наличие актов и соответствие требованиям Положения | 2 |
| акты имеются, но не соответствуют требованиям Положения | 1 | ||
| 2009 г. № 34н (с изменениями) | отсутствуют | 0 | |
| 4 | 5.4. Наличие недостач и хищений денежных средств и материальных ценностей в отчетном финансовом году | отсутствуют | 1 |
| имеются | 0 | ||
| 5 | 5.5. Динамика нарушений, выявленных в ходе внешних контрольных мероприятий (N — N ) / N * 100, где № 1 0 0 0 | нарушения не обнаружены | 2 |
| и N — количество нарушений, 1 выявленных в ходе внешних контрольных мероприятий, по состоянию на 1 января отчетного года и на 1 января года, следующего за отчетным. При N , равном 0, 0 рассчитывать по формуле (N — N ) / (N + 1) * 100 1 0 0 | равно и менее 0 | 1 | |
| более 0 | 0 | ||
| 6 | 5.6. Соотношение объемов выявленных нарушений по результатам мероприятий внутреннего контроля с объемами выявленных нарушений по результатам внешних контрольных мероприятий за отчетный финансовый год V / V , где 0 1 V и V — объемы нарушений, 0 1 выявленных в ходе внутренних и внешних контрольных мероприятий. При V , равном 0, рассчитывать по 1 формуле V / (V + 1) 0 1 | нарушения не обнаружены | 2 |
| равно и более 1 | 1 | ||
| менее 1 | 0 | ||
| 7 | 5.7. Соотношение количества выявленных нарушений по результатам мероприятий внутреннего контроля с количеством нарушений, выявленных по результатам внешних контрольных мероприятий за отчетный финансовый год N / N , где № и N — 0 1 0 1 количество нарушений, выявленных в ходе внутренних и внешних контрольных мероприятий. При N , 1 равном 0, рассчитывать по формуле N / (N + 1) 0 1 | нарушения не обнаружены | 2 |
| равно и более 1 | 1 | ||
| менее 1 | 0 | ||
| 8 | 5.8. Соотношение объема возмещенных средств с объемом средств, подлежащих возмещению | отсутствие средств, подлежащих возмещению | 2 |
| 100 | 1 | ||
| менее 100 | 0 | ||
| 9 | 5.9. Проведение мероприятий по контролю за использованием субсидий, субвенций их получателями в соответствии с условиями и целями, определенными при предоставлении указанных средств из бюджета | мероприятия проведены | 1 |
| мероприятия не проведены | 0 | ||
| Итого | SUM |
| 1 | 6.1. Наличие исполнительных документов в отчетном году <*> | имеются | 0 |
| отсутствуют | 3 | ||
| 2 | 6.2. Соотношение суммы по исполненным исполнительным документам на 1 января года, следующего за отчетным, с общей суммой исковых требований, определенной судом к взысканию по судебным решениям, вступившим в законную силу в отчетном периоде, в % | 100 | 2 |
| от 50 до 100 | 1 | ||
| до 50 (50 включительно) | 0 | ||
| 3 | 6.3. Исполнение судебных решений по денежным обязательствам ГРБС | до 50 (50 включительно) | 1 |
| И / И * 100, где И и И — суммы 1 0 0 1 по неисполненным исполнительным документам на 1 января отчетного финансового года и на 1 января года, следующего за отчетным. При И , 0 равном 0, рассчитывать по формуле И / (И + 1) * 100 1 0 | свыше 50 | 0 | |
| Итого | SUM |
<*> При отсутствии исполнительных документов показатели 6.2 и 6.3 не рассчитывать.
Таблица для оценки возможных рисков
| № п/п | Описание (содержание) риска | Вероятность возникновения | Уровень влияния на исполнение бюджета | Совокупная оценка риска (таблица | ||||
| низкая | средняя | высокая | низкий | средний | высокий | 2) | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| 1. | Несоблюдение требований нормативных правовых актов при исполнении федерального бюджета | |||||||
| 2. | Незачисление доходов в федеральный бюджет | |||||||
| 3. | Нарушения при администрировании доходов федерального бюджета | |||||||
| 4. | Неотражение или недостоверное отражение в бюджетной отчетности поступивших доходов федерального бюджета | |||||||
| 5. | Нарушения при составлении и ведении бюджетной сметы, а также бюджетной росписи | |||||||
| 6. | Несоблюдение порядка доведения и распределения лимитов бюджетных обязательств и бюджетных ассигнований | |||||||
| 7. | Расходование средств федерального бюджета сверх или не предусмотренных федеральным законом, бюджетной росписью или утвержденной сметой | |||||||
| 8. | Нарушения при размещении заказов и осуществлении поставок товаров, работ и услуг для государственных нужд | |||||||
| 9. | Нецелевое использование средств федерального бюджета | |||||||
| 10. | Недостижение запланированных результатов | |||||||
| 11. | Недостатки в управлении государственными финансами | |||||||
| 12. | Наличие просроченной кредиторской задолженности | |||||||
| 13. | Наличие просроченной дебиторской задолженности | |||||||
| 14. | Отражение в бюджетной отчетности расходов, не подтвержденных первичными учетными документами | |||||||
| 15. | Нарушения при доведении бюджетных ассигнований по источникам финансирования дефицита федерального бюджета | |||||||
| 16. | Отражение в бюджетной отчетности по источникам финансирования дефицита федерального бюджета операций, не подтвержденных первичными учетными документами | |||||||
| 17. | Несоблюдение порядка применения бюджетной классификации Российской Федерации | |||||||
| 18. | Несоответствие фактических доходов и расходов по внебюджетной деятельности источникам формирования и направлениям использования, установленным генеральным разрешением | |||||||
| 19. | Наличие внебюджетных средств на счетах не в органах Федерального казначейства | |||||||
| 20. | Несоблюдение порядка учета федерального имущества | |||||||
| 21. | Неэффективное использование федерального имущества | |||||||
| 22. | Недостатки в организации и осуществлении внутреннего финансового контроля | |||||||
| 23. | ... | |||||||
| 24. | ... | |||||||
| 25. | ... | |||||||
Пример оценки рисков для составления матрицы по главному администратору средств федерального бюджета «Министерство...»
| Порядковый номер риска | Вероятность | Уровень влияния | Общая оценка риска |
|---|---|---|---|
| 1 | высокая | высокий | высокая степень |
| 2 | высокая | средний | высокая степень |
| 3 | низкая | высокий | средняя степень |
| 4 | высокая | средний | высокая степень |
| 5 | высокая | высокий | высокая степень |
| 6 | высокая | низкий | средняя степень |
| 7 | средняя | высокий | высокая степень |
| 8 | средняя | низкий | низкая степень |
| 9 | низкая | средний | низкая степень |
| 10 | низкая | средний | низкая степень |
| ... | |||
| ... |
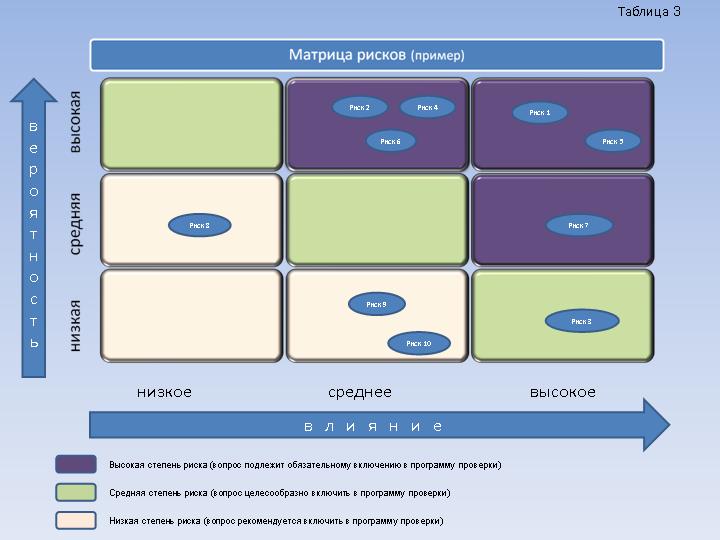
Вложения
- $136154_01S.XLS
- $136154_02S.XLS
- $136154_03S.XLS
- $136154_04S.XLS
- $136154_05S.XLS
- $136154_06S.XLS
- $136154_07S.XLS
- $136154_08S.XLS
- $136154_09S.XLS
- $136154_10S.XLS
- $136154_11S.XLS
- $136154_12S.XLS
- $136154_13S.XLS
- $136154_14S.XLS
- $136154_15S.RTF
- $136154_16S.XLS
- $136154_17S.XLS
- $136154_18S.XLS
- $136154_20S.RTF
- $136154_51S.RTF
- $136154_19S.XLS
- $136154_21L.XLS