Приказ Росстата от 10.09.2025 № 471
Актуально на 10.11.2026.
Как цитировать: Приказ Росстата от 10.09.2025 N 471. 471. 10.09.2025. https://bukva.ai/docs/prikaz-471-2025-rosstat-federalnaya-sluzhba
«Об утверждении официальных статистических методологий формирования официальной статистической информации в системе национальных счетов»
(вместе с «Официальной статистической методологией формирования консолидированных национальных счетов Российской Федерации», «Официальной статистической методологией формирования валового внутреннего продукта Российской Федерации по источникам доходов», «Официальной статистической методологией формирования валового внутреннего продукта Российской Федерации методом использования доходов», «Официальной статистической методологией составления национальных счетов Российской Федерации в разрезе институциональных секторов экономики», «Официальной статистической методологией составления показателей счета образования доходов по субъектам Российской Федерации», «Официальной статистической методологией составления отдельных элементов счета использования доходов по субъектам Российской Федерации», «Официальной статистической методологией определения отношения объема инвестиций в основной капитал к валовому внутреннему продукту», «Официальной статистической методологией определения доли оплаты труда наемных работников в валовом внутреннем продукте»)
ПРИКАЗ
от 10 сентября 2025 г. № 471
ОБ УТВЕРЖДЕНИИ ОФИЦИАЛЬНЫХ СТАТИСТИЧЕСКИХ МЕТОДОЛОГИЙ
ФОРМИРОВАНИЯ ОФИЦИАЛЬНОЙ СТАТИСТИЧЕСКОЙ ИНФОРМАЦИИ В СИСТЕМЕ
НАЦИОНАЛЬНЫХ СЧЕТОВ
В соответствии со статьей 7 Федерального закона от 29 ноября 2007 г. № 282-ФЗ «Об официальном статистическом учете и системе государственной статистики в Российской Федерации», подпунктом 5.2 пункта 5 Положения о Федеральной службе государственной статистики, утвержденного постановлением Правительства Российской Федерации от 2 июня 2008 г. № 420, и в целях реализации позиций 1.2.1, 1.2.3, 1.2.4, 1.2.5, 1.2.7, 1.2.8, 2.6.2, 2.8.66 Федерального плана статистических работ, утвержденного распоряжением Правительства Российской Федерации от 6 мая 2008 г. № 671-р, приказываю:
официальную статистическую методологию формирования консолидированных национальных счетов Российской Федерации согласно приложению № 1 к настоящему приказу;
официальную статистическую методологию формирования валового внутреннего продукта Российской Федерации по источникам доходов согласно приложению № 2 к настоящему приказу;
официальную статистическую методологию формирования валового внутреннего продукта Российской Федерации методом использования доходов согласно приложению № 3 к настоящему приказу;
официальную статистическую методологию составления национальных счетов Российской Федерации в разрезе институциональных секторов экономики согласно приложению № 4 к настоящему приказу;
официальную статистическую методологию составления показателей счета образования доходов по субъектам Российской Федерации согласно приложению № 5 к настоящему приказу;
официальную статистическую методологию составления отдельных элементов счета использования доходов по субъектам Российской Федерации согласно приложению № 6 к настоящему приказу;
официальную статистическую методологию определения отношения объема инвестиций в основной капитал к валовому внутреннему продукту согласно приложению № 7 к настоящему приказу;
официальную статистическую методологию определения доли оплаты труда наемных работников в валовом внутреннем продукте согласно приложению № 8 к настоящему приказу.
ОФИЦИАЛЬНАЯ СТАТИСТИЧЕСКАЯ МЕТОДОЛОГИЯ
ФОРМИРОВАНИЯ КОНСОЛИДИРОВАННЫХ НАЦИОНАЛЬНЫХ СЧЕТОВ
РОССИЙСКОЙ ФЕДЕРАЦИИ
I. Общие положения
Официальная статистическая методология формирования консолидированных национальных счетов Российской Федерации разработана в соответствии с подпунктом 5.2 пункта 5 Положения о Федеральной службе государственной статистики, утвержденного постановлением Правительства Российской Федерации от 2 июня 2008 г. № 420, и в целях реализации позиции 1.2.1 Федерального плана статистических работ, утвержденного распоряжением Правительства Российской Федерации от 6 мая 2008 г. № 671-р.
Настоящая официальная статистическая методология разработана в целях методологического описания показателей консолидированных национальных счетов Российской Федерации, формируемых ежегодно в текущих ценах в соответствии с международным стандартом «Система национальных счетов» 2008 года <1>.
<1> Система национальных счетов 2008 года. Европейская комиссия, Международный валютный фонд, Организация экономического сотрудничества и развития, Организация Объединенных Наций, Всемирный банк. Нью-Йорк, 2012.
Источником информации по показателям операций с остальным миром является платежный баланс Российской Федерации, разрабатываемый Банком России.
II. Основные понятия и методология формирования показателей
Консолидированные национальные счета представляют собой совокупность показателей, описывающих все стадии воспроизводства стоимости для национальной экономики в целом во взаимосвязи с экономическими операциями с остальным миром. При этом трансфертные операции между различными институциональными секторами национальной экономики взаимоисключаются.
Выпуск товаров и услуг представляет собой суммарную стоимость товаров и услуг, являющихся результатом производственной деятельности единиц-резидентов национальной экономики в отчетном периоде. Реализованные товары и услуги включаются в выпуск по фактической рыночной стоимости, нереализованная готовая продукция — по средним рыночным ценам, изменение незавершенного производства по себестоимости.
Промежуточное потребление состоит из стоимости товаров и услуг, которые трансформируются или полностью потребляются в процессе производства в отчетном периоде. Потребление основного капитала не входит в состав промежуточного потребления.
Валовая добавленная стоимость исчисляется на уровне отраслей и секторов как разность между выпуском товаров и услуг в основных ценах и промежуточным потреблением в ценах приобретения. Термин «валовая» указывает на то, что показатель определен до вычета потребления основного капитала.
Валовой внутренний продукт характеризует конечный результат производственной деятельности экономических единиц-резидентов, который измеряется стоимостью товаров и услуг, произведенных этими единицами для конечного использования.
Оплата труда наемных работников представляет собой вознаграждение в денежной или натуральной форме, выплачиваемое работодателем наемному работнику за работу, выполненную в отчетном периоде. Оплата труда в счете распределения первичных доходов, в отличие от счета образования доходов, включает оплату труда, полученную резидентами за рубежом, и не включает оплату труда, уплаченную нерезидентам.
Особенностью расчета оплаты труда наемных работников в российских национальных счетах является то, что она включает помимо ненаблюдаемой оплаты труда наемных работников и ненаблюдаемые смешанные доходы.
Ненаблюдаемые оплата труда наемных работников и смешанные доходы определяются балансовым путем как разница между суммарными расходами на все нужды домашних хозяйств, включая прирост их финансовых активов за минусом обязательств, и формально зарегистрированными доходами. Расчеты по определению ненаблюдаемых оплаты труда и смешанных доходов производятся по экономике в целом без разбивки по отраслям и субъектам Российской Федерации.
Налоги на производство и импорт — это обязательные безвозмездные невозвратные платежи, взимаемые органами государственного управления с производящих единиц в связи с производством и импортом товаров и услуг или использованием факторов производства. Налоги на производство и импорт состоят из налогов на продукты и других налогов на производство.
Налоги на продукты — это налоги, взимаемые пропорционально количеству или стоимости товаров и услуг, производимых, продаваемых или импортируемых резидентами. К ним относятся: налог на добавленную стоимость (НДС), акцизы, налоги на импортируемые товары и услуги и тому подобное.
Другие налоги на производство — это налоги, связанные с использованием факторов производства (труда, земли, капитала), а также платежи за лицензии и разрешение заниматься какой-либо деятельностью или другие обязательные платежи, уплата которых необходима для деятельности производящей единицы-резидента. Они не включают любые налоги на прибыль или иные доходы, получаемые предприятием. К другим налогам на производство относятся: налог на имущество и транспортный налог институциональных единиц, участвующих в производстве, налоги на землю, налоги, взимаемые от фонда оплаты труда, лицензионные сборы и некоторые другие.
Субсидии на производство и импорт — это текущие безвозмездные невозвратные платежи, которые государство производит предприятиям в связи с производством, продажей или импортом товаров и услуг или использованием факторов производства для проведения определенной экономической и социальной политики. Субсидии на производство и импорт состоят из субсидий на продукты и других субсидий на производство.
Субсидии на продукты — это субсидии, выплачиваемые обычно за единицу произведенного товара или услуги, то есть пропорционально количеству или стоимости товаров и услуг, производимых, продаваемых или импортируемых предприятиями-резидентами.
Другие субсидии на производство — субсидии, которые предприятия получают от органов государственного управления в связи с использованием факторов производства.
Чистые налоги — налоги за вычетом соответствующих субсидий.
Валовая прибыль представляет собой часть добавленной стоимости, которая остается у производителей после вычета расходов, связанных с оплатой труда наемных работников, чистых налогов на производство и импорт. Эта статья измеряет прибыль (или убыток), полученную от производства, без учета доходов от собственности. Валовая прибыль в СНС, в отличие от показателя прибыли от реализации, отражаемой в бухгалтерском учете, не содержит элементов оплаты труда, сверхнормативные выплаты по командировочным, представительским и другим расходам, не включает прибыль (убыток), образующиеся у владельцев активов в результате роста цен на них, и включает потребление основного капитала. Для некорпорированных предприятий, принадлежащих домашним хозяйствам, эта статья содержит элемент вознаграждения за работу, который не может быть отделен от дохода владельца или предпринимателя. В этом случае она называется валовым смешанным доходом.
Доходы от собственности включают доходы, получаемые или выплачиваемые институциональными единицами в связи с предоставлением во временное пользование на возмездной основе финансовых активов, земли и других нефинансовых непроизведенных материальных активов (недра и другие природные активы). К доходам от собственности относятся: проценты, дивиденды, изъятия из дохода корпорации, реинвестированные доходы от прямых иностранных инвестиций, доходы от собственности, вмененные держателям страховых полисов, рента.
Поскольку косвенно измеряемые услуги финансового посредничества (КИУФП) являются частью выпуска услуг финансового посредничества, они исключены из величины процентов в составе доходов от собственности. Таким образом, в качестве доходов от собственности финансовых посредников вместо процентов, полученных по ссудам и выплаченных по депозитам, учитывается величина «чистых» процентов.
Сальдо первичных доходов характеризует доходы, образующиеся у институциональных единиц-резидентов в результате их участия в производстве и владения собственностью. Оно определяется как разница между всеми первичными доходами, полученными и выплаченными единицами-резидентами. На уровне экономики в целом сальдо первичных доходов равно валовому национальному доходу.
Трансферт представляет собой операцию, когда одна институциональная единица предоставляет товар, услугу или актив (финансовый или нефинансовый) другой единице, не получая взамен от нее возмещения в виде товара, услуги или актива. Различают текущие и капитальные трансферты. Они могут производиться в денежной и натуральной форме.
Текущие трансферты включают следующие основные виды: текущие налоги на доходы и имущество, страховые платежи и возмещения, отчисления на социальное страхование, социальные пособия, добровольные взносы и подарки, не имеющие капитального характера, штрафы и так далее.
Капитальные трансферты представляют собой безвозмездную передачу права собственности на активы (кроме наличных денег и материальных оборотных средств) или средств для их приобретения от одной институциональной единицы к другой. Капитальные трансферты обычно являются единовременными и значительными по величине операциями, связанными с приобретением или выбытием активов у участников операции. Они включают налоги на капитал, инвестиционные субсидии, прочие капитальные трансферты.
Располагаемый доход представляет собой доход, которым институциональная единица располагает для конечного потребления и сбережения. Он равен сальдо первичных доходов минус переданные текущие трансферты плюс полученные текущие трансферты. Сумма располагаемых доходов всех институциональных единиц-резидентов равна валовому национальному располагаемому доходу.
Конечное потребление складывается из расходов на конечное потребление домашних хозяйств, расходов государственного управления на индивидуальные товары и услуги и на коллективные услуги, расходов на конечное потребление некоммерческих организаций, обслуживающих домашние хозяйства. Такая группировка показывает, кто финансирует расходы на конечное потребление.
Расходы на конечное потребление домашних хозяйств включают расходы домашних хозяйств на приобретение потребительских товаров и услуг во всех торговых предприятиях, на городских рынках и через неорганизованную (уличную) торговлю, предприятиях бытового и жилищно-коммунального обслуживания, пассажирского транспорта, связи, гостиницах, учреждениях культуры, здравоохранения, образования, а также стоимость товаров и услуг, потребленных в натуральной форме, в том числе собственного производства (сельскохозяйственная продукция личных подсобных хозяйств, услуги, предоставленные в связи с проживанием владельцев в собственных жилищах) и полученных в качестве оплаты труда.
Расходы государственного управления на индивидуальные товары и услуги состоят из расходов сектора государственного управления на потребительские товары и услуги, предназначенные для индивидуального потребления. Такие расходы финансируются за счет бюджетов всех уровней, включая внебюджетные фонды из средств, полученных в результате сбора налогов и других доходов государства. Они представляют собой текущие расходы организаций, оказывающих бесплатные (для населения) услуги в области образования, здравоохранения, культуры, а также расходы на приобретение товаров и услуг у рыночных производителей для передачи их домашним хозяйствам (социальные трансферты в натуральной форме). Расходы государственного управления на коллективные услуги включают расходы на оказание услуг обществу в целом. Это текущие расходы на государственное управление и обеспечение военной безопасности, на оплату нерыночных услуг науки, складского хозяйства и вспомогательной транспортной деятельности, издательской деятельности, деятельности по обслуживанию зданий и территорий, организаций, обслуживающих сельское хозяйство, и прочее. Расходы на конечное потребление помимо текущих расходов на коллективные и индивидуальные услуги включают также потребление основного капитала.
Расходы на конечное потребление некоммерческих организаций, обслуживающих домашние хозяйства — текущие расходы и потребление основного капитала некоммерческих организаций (общественных организаций и общественных движений, профсоюзных организаций, политических партий, благотворительных учреждений, адвокатских и нотариальных палат, коллегий адвокатов, ТСЖ, ТСН, СНТ, медицинских, санаторно-курортных, образовательных некоммерческих организаций, а также организаций, оказывающих социальные услуги и услуги в области культуры и спорта и др.), в отношении которых условно считается, что они предоставляют только индивидуальные товары и услуги. Кроме того, расходы на конечное потребление включают расходы на приобретение товаров и услуг у рыночных производителей для передачи их домашним хозяйствам (социальные трансферты в натуральной форме)
Сбережение — часть располагаемого дохода, которая не израсходована на конечное потребление товаров и услуг.
Валовое накопление включает валовое накопление основного капитала, изменение запасов материальных оборотных средств и чистое приобретение ценностей.
Валовое накопление основного капитала представляет собой вложение резидентными единицами средств в объекты основного капитала для создания нового дохода в будущем путем использования их в производстве. Валовое накопление основного капитала включает следующие компоненты: а) приобретение за вычетом выбытия новых и существующих основных фондов; б) затраты на крупные улучшения произведенных материальных активов; в) затраты на улучшение непроизведенных материальных активов; г) расходы в связи с передачей права собственности на непроизведенные активы.
Изменение запасов материальных оборотных средств включает изменение производственных запасов, незавершенного производства, готовой продукции и товаров для перепродажи. Изменение стоимости запасов в течение данного периода рассчитывается как разность между стоимостью запасов на конец и на начало периода, оцененных в среднегодовых рыночных ценах для устранения влияния изменения цен.
Приобретение за вычетом выбытия ценностей — стоимость приобретения за вычетом стоимости выбытия активов, приобретаемых как средство сохранения стоимости: драгоценных металлов и камней, антикварных изделий, коллекций и других произведений искусства.
Приобретение за вычетом выбытия земли и других нефинансовых непроизведенных активов — стоимость приобретения за вычетом стоимости выбытия природных активов, таких как земля, недра, некультивируемые (естественные) биологические ресурсы, водные ресурсы под землей, а также непроизведенных нематериальных активов, состоящих из авторских прав, патентов, лицензий, торговых знаков, прав на аренду и других передаваемых контрактов, купленных деловых связей («гудвиллов») и др.
Чистое кредитование (+) или чистое заимствование (-) представляет собой превышение или дефицит источников финансирования инвестиций по сравнению с расходами на чистое приобретение нефинансовых активов. На уровне экономики в целом чистое кредитование или чистое заимствование показывает объем ресурсов, которые страна предоставляет в распоряжение Остального мира или которое Остальной мир предоставляет стране на возмездной и возвратной основе.
Формат публикации консолидированных национальных счетов приведен в приложении к настоящей Методологии.
Приложение
к Официальной статистической
методологии формирования
консолидированных национальных
счетов Российской Федерации,
утвержденной приказом Росстата
от «__» ______ 2025 г.
ОФИЦИАЛЬНАЯ СТАТИСТИЧЕСКАЯ МЕТОДОЛОГИЯ
ФОРМИРОВАНИЯ ВАЛОВОГО ВНУТРЕННЕГО ПРОДУКТА РОССИЙСКОЙ
ФЕДЕРАЦИИ ПО ИСТОЧНИКАМ ДОХОДОВ
I. Общие положения
Официальная статистическая методология формирования валового внутреннего продукта Российской Федерации по источникам доходов разработана в соответствии с подпунктом 5.2 пункта 5 Положения о Федеральной службе государственной статистики, утвержденного постановлением Правительства Российской Федерации от 2 июня 2008 г. № 420, и в целях реализации позиции 1.2.3 Федерального плана статистических работ, утвержденного распоряжением Правительства Российской Федерации от 6 мая 2008 г. № 671-р.
Официальная статистическая методология формирования валового внутреннего продукта по источникам доходов разработана в целях формирования официальной статистической информации о показателях счета образования доходов системы национальных счетов (далее — СНС) Российской Федерации в разрезе отраслей экономики и институциональных секторов.
II. Основные понятия и методология формирования показателей
1. Счет образования доходов является составной частью счетов первичного распределения доходов. Он отражает выплату первичных доходов институционными единицами-резидентами, непосредственно участвующими в производстве товаров и услуг (корпорациями, учреждениями и организациями, а также домашними хозяйствами, являющимися собственниками некорпорированых предприятий).
В счете образования доходов показываются первичные доходы, выплачиваемые производителями-резидентами участникам производства (кроме доходов от собственности).
Как и счет производства, счет образования доходов составляется в целом по экономике, по секторам и по отраслям экономики (приложение 1 к настоящей Методологии).
В ресурсной части счета записывается величина валовой добавленной стоимости (а на уровне экономики в целом — валовой внутренний продукт), которая переносится из счета производства. В использовании отражаются следующие расходы производителей из добавленной стоимости:
а) оплата труда, выплачиваемая наемным работникам, занятым в процессе производства;
б) налоги на производство и импорт за вычетом субсидий, выплачиваемые или получаемые в результате участия в производстве; налоги на производство и импорт не включают каких-либо налогов на доходы, выплачиваемых получателями доходов от производства.
В счете образования доходов по секторам и отраслям отражаются только другие налоги и другие субсидии на производство. В счете образования доходов на уровне экономики в целом отражаются все налоги и субсидии на производство и импорт.
Балансирующей статьей счета образования доходов является прибыль или смешанные доходы, которые также показываются на стороне использования. Прибыль представляет собой ту часть добавленной стоимости, которая остается у производителей после вычета расходов, связанных с оплатой труда наемных работников и уплатой налогов на производство и импорт. Эта статья определяет прибыль (или убыток), полученную от производства, до учета доходов от собственности. Для некорпорированных предприятий, принадлежащих домашним хозяйствам, в которых члены домашнего хозяйства могут производить неоплачиваемые трудовые затраты, балансирующая статья содержит элемент вознаграждения за работу, который не может быть отделен от дохода владельца или предпринимателя. В этом случае балансирующая статья называется смешанным доходом.
Валовая прибыль или валовой смешанный доход определяется следующим образом:
минус оплата труда наемных работников
минус налоги на производство и импорт
плюс субсидии на производство и импорт;
б) для отраслей и секторов при оценке выпуска в основных ценах:
минус оплата труда наемных работников
минус другие налоги на производство
плюс другие субсидии на производство.
1.1 Оплата труда наемных работников.
Оплата труда наемных работников представляет собой вознаграждение в денежной или натуральной форме, которое должно быть выплачено работодателем наемному работнику за работу, выполненную в отчетном периоде.
Оплата труда наемных работников охватывает оплату труда всех работников предприятий-резидентов независимо от того, являются ли эти работники резидентами или нерезидентами. Она учитывается на основе начисленных сумм. Оплата труда не производится за бесплатную добровольную работу, включая работу, выполняемую членами домашнего хозяйства в некорпорированном предприятии, принадлежащем тому же самому домашнему хозяйству.
Оплата труда наемных работников состоит из двух основных компонентов:
б) отчислений работодателей в фонды социального страхования.
Отчисления работодателей в фонды социального страхования могут быть фактическими и условно исчисленными.
Фактические отчисления выплачиваются работодателями в государственные или негосударственные фонды социального страхования, чтобы обеспечить наемным работникам право на получение социальных пособий в случае определенных событий или при наличии определенных условий, которые могут неблагоприятно повлиять на доходы или благосостояние работников — болезнь, несчастные случаи, безработица, уход на пенсию и т.д.
Условно исчисленные отчисления на социальное страхование отражаются в случае непосредственной выплаты работодателем социальных пособий без участия фондов социального страхования.
Заработная плата охватывает все виды вознаграждений за труд, включая различные премии, доплаты и надбавки, начисленные в денежной или натуральной формах (независимо от источников финансирования, то есть за счет себестоимости или прибыли), а также денежные суммы, начисленные работникам в соответствии с законодательством за непроработанное время (ежегодный отпуск, праздничные дни и т.п.).
Заработная плата отражается до вычета взносов в фонды социального страхования, подоходных налогов и других удержаний в соответствии с законодательством, выплачиваемых наемными работниками.
При натуральной форме оплаты труда предоставленные работникам товары и услуги оцениваются по рыночным ценам.
К заработной плате в денежной форме относятся следующие виды вознаграждений:
а) заработная плата, начисленная за выполненную работу (проработанное время) по сдельным расценкам, тарифным ставкам, должностным окладам или в процентах от выручки, в долях от прибыли независимо от форм и систем оплаты труда, принятых на предприятии;
б) выплаты стимулирующего характера (премии за производственные результаты, вознаграждения по итогам работы за год, вознаграждения за выслугу лет, стаж работы, надбавки к тарифным ставкам и окладам за профессиональное мастерство, высокие достижения в труде и другие);
в) выплаты компенсирующего характера, связанные с режимом работы и условиями труда (выплаты, обусловленные районным регулированием оплаты труда, доплаты за работу в особых условиях, надбавки за подвижной и разъездной характер работ для работников, занятых в строительстве, реконструкции и капитальном ремонте, полевое довольствие, оплата за работу в ночное время, в выходные и праздничные дни и другие);
г) оплата за непроработанное время в соответствии с законодательством (например, оплата ежегодных и дополнительных отпусков, денежная компенсация за неиспользованный отпуск, оплата льготных часов подростков, оплата простоев не по вине работников; заработная плата работников во время их обучения с отрывом от работы в системе повышения квалификации и переподготовки кадров и другие);
д) оплата за производство продукции (работ, услуг), признанной браком не по вине работника;
е) дополнительные надбавки, выплачиваемые регулярно (например, компенсационные выплаты в связи с повышением цен, производимые сверх размеров индексации доходов по решениям правительства, компенсация удорожания стоимости питания работников в столовых, буфетах, профилакториях, надбавки для оплаты жилья, на покрытие транспортных расходов, связанных с поездками на работу и с работы и другие);
ж) оплата труда лиц, работающих по совместительству;
з) денежная компенсация взамен предоставления отдельных товаров и услуг (например, денежная компенсация работникам отдельных отраслей народного хозяйства за не предоставление гарантируемого законодательством жилья, коммунальных услуг и т.п.);
и) оплата труда студентов высших учебных заведений и учащихся средних специальных и профессионально-технических учебных заведений, проходящих производственную практику на предприятии, а также оплата труда учащихся общеобразовательных школ в период профессиональной ориентации;
к) суммы, начисляемые за выполненную работу лицам, привлеченным для работы на предприятии согласно специальным договорам с государственными организациями (на предоставление рабочей силы);
л) процентное или комиссионное вознаграждение, денежные чаевые и подарки, полученные наемными работниками;
м) вознаграждения за открытия, изобретения и рационализаторские предложения;
н) заработная плата домашней прислуги.
Вознаграждение в натуральной форме состоит из товаров и услуг, которые не являются необходимыми для работы и которые могут быть использованы наемными работниками для удовлетворения их собственных потребностей или потребностей других членов домашнего хозяйства.
К заработной плате в натуральной форме относятся следующие вознаграждения:
а) стоимость товаров и услуг, выдаваемых предприятиями своим наемным работникам в порядке натуральной оплаты из продукции, произведенной на этих предприятиях (например, зерно, выдаваемое работникам сельскохозяйственных предприятий, стоимость льгот по проезду работников железнодорожного, авиа-, морского, речного, автомобильного и городского транспорта);
б) стоимость бесплатно предоставляемых работникам отдельных отраслей экономики (в соответствии с законодательством) коммунальных услуг, питания, товаров, включая форменную одежду и обмундирование, которые наемные работники могут носить вне работы, или сумма льгот в связи с их продажей по пониженным ценам;
в) расходы по оплате предоставляемого работникам предприятий и организаций бесплатного жилья или денежной компенсации за непредоставление бесплатного жилья;
г) оплата проезда работников к месту работы транспортом общего пользования, специальными маршрутами, ведомственным транспортом;
д) страховые платежи, уплачиваемые предприятиями по договорам личного и имущественного страхования, заключенных предприятиями в пользу отдельных наемных работников;
е) добровольные отчисления на медицинское страхование и на дополнительное пенсионное обеспечение, производимые предприятиями в негосударственные социальные фонды в пользу отдельных наемных работников согласно полисам личного страхования (но не связанные с программами государственного социального обеспечения и социального страхования населения);
ж) плата за содержание детей в дошкольных учреждениях за счет средств предприятия;
з) предоставление питания работникам в столовых, буфетах, профилакториях по льготным ценам или бесплатно (кроме специального питания для отдельных категорий работников в случаях, предусмотренных законодательством);
и) оплата путевок работникам и членам их семей на лечение, отдых, экскурсии и путешествия за счет средств предприятия;
к) расходы по возмещению ценовой разницы на продукцию (работы, услуги), предоставляемую работникам предприятия или отпускаемую подсобными хозяйствами для общественного питания работников предприятия;
л) расходы по оплате предоставленного работникам жилья, квартирной платы, места в общежитии;
м) стоимость бесплатно выдаваемых работникам в качестве поощрения акций или льгот по приобретению акций;
н) другие льготы (оплата абонементов в группы здоровья, занятий в секциях, клубах, подписки на газеты и журналы, протезирования и т.п.).
Оценка товаров и услуг, предоставляемых работодателями в качестве вознаграждения в натуральной форме, производится следующим образом. В случае их приобретения работодателем они должны быть оценены по цене покупателя; если они произведены работодателем — по основным ценам. Если товары и услуги представляются наемным работникам бесплатно, то в заработную плату включается их полная стоимость. Если они представляются по сниженным ценам, то в заработную плату в натуральной форме включается только разница между полной стоимостью товаров и услуг и той суммой, которую заплатили работодатели.
Разграничение заработной платы и других показателей СНС.
При определении заработной платы необходимо проводить различие между расходами предприятий и организаций, относящимися к заработной плате, и расходами, относящимися к другим показателям СНС. В заработную плату наемных работников не должны включаться:
а) расходы работодателей на товары и услуги, осуществляемые не столько в интересах работников, пользующихся ими, сколько в интересах работодателей, например, стоимость выданной работникам спецодежды, спецобуви, лечебно-профилактического питания; возмещение работникам расходов на приобретение инструментов, необходимых для выполнения работ; командировочные расходы в части оплаты проезда, гостиницы, компенсация за использование легковых автомобилей для служебных поездок. Они рассматриваются как промежуточное потребление независимо от того, оплачены ли они сразу предприятием или первоначально работниками, а затем возмещены предприятием. К промежуточному потреблению относится также оплата труда лиц, не состоящих в штате предприятия (работников других предприятий или самозанятых лиц) за выполнение разовых работ (ремонт инвентаря, побелка и покраска, чтение лекций и др.), а также расходы на проведение культурно-просветительских и оздоровительных мероприятий. К ним относятся, например, расходы на аренду помещений для проведения культурно-массовых и спортивных мероприятий, проведение вечеров отдыха и другие.
б) вознаграждение за работу, выполняемую членами домашнего хозяйства в некорпорированном предприятии, принадлежащем тому же самому домашнему хозяйству (рассматривается как смешанный доход);
в) социальные пособия, выплачиваемые работодателями наемным работникам за счет средств предприятия, а не через фонды социального страхования (рассматриваются как условно исчисленные отчисления работодателей на социальное страхование).
г) начисления на фонд заработной платы по всем видам социального страхования, а также расходы предприятий и организаций по оплате услуг поликлиник по договорам, заключенным с органами здравоохранения на предоставление своим работникам медицинской помощи (рассматриваются как фактические отчисления работодателей на социальное страхование);
д) расходы на погашения ссуд, выданных работникам предприятий на улучшение жилищных условий и приобретение садовых домиков (рассматриваются как капитальные трансферты);
е) расходы на благоустройство садоводческих товариществ (строительство дорог, энерго- и водоснабжение, осушение и другие расходы общего характера), строительство гаражей (относятся к валовому накоплению основного капитала предприятий);
ж) доходы (дивиденты, проценты), выплачиваемые работникам по акциям и вкладам в имущество предприятия (рассматриваются как доходы от собственности);
з) расходы на содержание самостоятельных подразделений предприятий и организаций, оказывающих услуги социально-культурного характера, например, жилищно-коммунального хозяйства, ведомственных больниц, поликлиник, клубов, стадионов и др. (рассматриваются как расходы на конечное потребление некоммерческих организаций, обслуживающих домашние хозяйства, финансируемые за счет текущих трансфертов от предприятий и организаций);
и) стоимость жилья, передаваемого в собственность работникам (относится к капитальным трансфертам).
Фактические отчисления на социальное страхование состоят из платежей, производимых работодателями третьей стороне, то есть в организации социального страхования в соответствии с программами социального обеспечения и социального страхования населения (фондовое социальное страхование). Эти платежи являются основным источником средств для выплат населению пенсий, пособий, финансирования расходов на лечение и отдых работников. Хотя эти платежи производятся работодателями непосредственно организациям социального страхования, они рассматриваются как вознаграждение за труд наемным работникам и записываются в счете образования доходов как компонент оплаты труда наемных работников в размере взносов работодателей на социальное страхование. Затем в счете вторичного распределения доходов они показываются как текущий трансферт от домашних хозяйств в государственные фонды социального страхования.
Фактические отчисления работодателей на социальное страхование определяются в размере начислений на фонд заработной платы по всем видам социального страхования. К ним относятся также обязательные отчисления работодателей на медицинское страхование и расходы предприятий по оплате услуг поликлиник по договорам, заключенным с органами здравоохранения на представление своим работникам медицинской помощи. Добровольные отчисления работодателей на медицинское страхование в негосударственные социальные фонды в пользу отдельных наемных работников согласно полисам личного страхования должны учитываться как заработная плата в натуральной форме.
Условно исчисленные отчисления на социальное страхование представляют собой эквивалент социальным пособиям, выплачиваемым работодателями непосредственно их работникам, бывшим работникам или их иждивенцам, имеющим на это право, за счет своих средств, без привлечения третьей стороны, например, страховой компании, и без учреждения для этой цели отдельной конституционной единицы в форме специального фонда или резерва.
В этом случае наемные работники рассматриваются как защищенные от обстоятельств, которые могут неблагоприятно повлиять на их доходы или благосостояние, хотя никаких платежей с целью их страхования третьей стороной не производится. Поэтому для таких наемных работников следует условно начислять вознаграждение, равное сумме условно исчисленных взносов в фонд социального страхования. На практике в качестве возможной оценки условно исчисленных отчислений работодателей на социальное страхование наемных работников может служить сумма фактически выплаченных работодателями в текущем периоде социальных пособий. К ним относятся:
пособия в связи с потерей трудоспособности из-за производственных травм;
доплата работникам в случае временной утраты трудоспособности до фактического заработка, пособий в связи с потерей трудоспособности из-за производственных травм;
компенсации, выплачиваемые в установленных законодательством размерах женщинам, находящимся в частично оплачиваемом отпуске по уходу за ребенком до достижения им определенного законодательством возраста;
выходное пособие при прекращении трудового договора;
суммы, выплачиваемые на период трудоустройства уволенным работникам в связи с сокращением численности или штата работников, реорганизацией или ликвидацией предприятия;
надбавка к пенсиям, единовременное пособие уходящим на пенсию ветеранам труда;
материальная помощь, оказываемая работнику в случае определенных событий (материальная помощь, оказываемая в связи с другими событиями, например, в связи со свадьбой, новосельем и т.п., не рассматривается как социальное пособие и относится к прочим текущим трансфертам);
оплата обучения в учебных заведениях своих работников или членов их семей;
стипендии студентам и учащимся, направленным предприятиями на обучение в высшие и средние специальные учебные заведения;
оплата учебных отпусков, предоставляемых работникам, обучающимся в высших и средних специальных учебных заведениях, аспирантуре и других.
1.2 Налоги и субсидии на производство и импорт.
Налоги на производство и импорт — это обязательные безвозмездные невозвратные платежи, взимаемые органами государственного управления с производящих единиц в связи с производством и импортом товаров и услуг или использованием факторов производства. Они называются безвозмездными, потому что государство ничего не предоставляет взамен индивидуальной единице, производящей платеж, хотя оно может использовать средства, собранные с помощью налогов, для предоставления товаров или услуг другим единицам или обществу в целом.
Налоги, связанные с производством и импортом, регистрируют на момент, когда товары и услуги произведены, проданы или импортированы, то есть когда возникает обязательство по уплате налога. Они уплачиваются предприятиями и организациями независимо от наличия прибыли.
Проценты на задолженность по налогам и пени, начисленные налоговыми учреждениями, должны учитываться не как налоги, а как уплата процентов. Однако на практике может оказаться невозможным определить выплаты процентов на задолженность по налогам и пени от налогов, к которым они относятся, поэтому они могут отражаться в отчетах вместе с налогами. Сумма налогов должна быть уменьшена на величину налоговых скидок, устанавливаемых органами государственного управления в ходе проведения экономической политики, и возврата перечисленных сумм.
Налоги на производство и импорт состоят из налогов на продукты и других налогов на производство.
Налоги на продукты — это налоги, взимаемые пропорционально количеству или стоимости товаров и услуг, производимых, продаваемых или импортируемых производящей единицей-резидентом.
Субсидии на производство и импорт — это текущие безвозмездные невозвратные платежи, которые государство предоставляет предприятиям в связи с производством, продажей или импортом товаров и услуг или использованием факторов производства для проведения определенной экономической и социальной политики.
Чистые налоги на продукты разрабатываются в соответствии с официальной статистической методологией, утвержденной приказом Росстата от 17 декабря 2021 г. № 926.
Другие налоги на производство — это налоги, связанные с использованием факторов производства, а также платежи за лицензии и разрешение заниматься какой-либо производственной деятельностью или другие обязательные платежи, уплата которых необходима для деятельности производящей единицы-резидента. Они могут выплачиваться за землю, средства производства или рабочую силу, используемые в процессе производства, или за право осуществлять определенные виды деятельности или операции. Другие налоги на производство не включают налоги на прибыль или иные доходы, получаемые предприятием, и они подлежат уплате в государственный бюджет независимо от рентабельности производства.
Другие налоги на производство включают налог на имущество, транспортный налог, налоги на землю институциональных единиц, участвующих в производстве, лицензионные сборы и некоторые другие. Налоги, взимаемые с земли, зданий, сооружений, не используемых в производстве, рассматриваются как текущие налоги на доходы и богатство.
Налоги на землю следует отличать от ренты за землю, относящейся к доходам от собственности. Она уплачивается арендаторами собственникам земли (государству, предприятиям, домашним хозяйствам) за право использования земли в течение определенного периода в соответствии с договором об ее аренде.
Перечень доходов бюджета, относимых к другим налогам на производство, приведен в приложении 2 к настоящей Методологии.
Другие субсидии на производство — это субсидии, которые предприятия получают от органов государственного управления в связи с использованием факторов производства:
субсидии, выплачиваемые в связи с использованием труда особого контингента лиц (инвалидов, безработных);
субсидии для уменьшения загрязнения окружающей среды, например, для покрытия стоимости дополнительной обработки отходов производства;
субсидии, связанные с использованием других факторов производства. Например, в соответствии с положениями пункта 27 статьи 200 Налогового кодекса возмещение стоимости нефтяного сырья, используемого при нефтепереработке, является формой государственной поддержки нефтеперерабатывающих предприятий (демпфирующий механизм).
Виды расходов бюджета, относимые к другим субсидиям на производство, определяются ежегодно.
К субсидиям на производство и импорт не относятся:
выплаты, производимые органами государственного управления непосредственно домашним хозяйствам как потребителям (трактуются как социальные пособия или как прочие текущие трансферты);
инвестиционные субсидии, предназначенные для финансирования накопления основного капитала (относятся к капитальным трансфертам);
платежи, производимые государственными учреждениями в порядке возмещения ущерба или потерь капитального характера в результате военных действий, политических событий или стихийных бедствий (относятся к прочим капитальным трансфертам);
выплаты, производимые органами государственного управления предприятиям на покрытие убытков предыдущих лет или убытков, по причинам, не зависящим от предприятия и не носящих текущего характера (относятся к прочим капитальным трансфертам);
выплаты, производимые органами государственного управления некоммерческим организациям, обслуживающим домашние хозяйства, как производителям нерыночных услуг (отражаются как прочие текущие трансферты);
платежи между различными органами государственного управления, выступающими как производители нерыночных услуг (отражаются в текущих трансфертах между органами государственного управления).
1.3 Основными источниками информации для расчета показателей счета образования доходов являются:
форма федерального статистического наблюдения № 1-предприятие «Основные сведения о деятельности организации»;
форма федерального статистического наблюдения № ПМ «Сведения об основных показателях деятельности малого предприятия»;
форма федерального статистического наблюдения № МП(микро) «Сведения об основных показателях деятельности микропредприятия»;
форма федерального статистического наблюдения № 1-Т «Сведения о численности и заработной плате работников»;
форма федерального статистического наблюдения № П-4 «Сведения о численности и заработной плате работников»;
данные сплошного обследования некоммерческих организаций по форме № 1-НКО «Сведения о деятельности некоммерческой организации» (1 раз в 5 лет);
данные сплошного обследования субъектов малого и среднего предпринимательства (1 раз 5 лет);
данные Банка России по показателям счета образования доходов кредитных организаций;
данные бюджетной (бухгалтерской) отчетности организаций, предоставляемые Казначейством России;
данные отчета об исполнении консолидированного бюджета Российской Федерации, предоставляемые Казначейством России.
Приложение № 1
к Официальной статистической
методологии формирования валового
внутреннего продукта Российской
Федерации по источникам доходов,
утвержденной приказом Росстата
от «__» ______ 2025 г.
ПЕРЕЧЕНЬ
ОТРАСЛЕЙ В СООТВЕТСТВИИ С ОБЩЕРОССИЙСКИМ КЛАССИФИКАТОРОМ
ВИДОВ ЭКОНОМИЧЕСКОЙ ДЕЯТЕЛЬНОСТИ, ПО КОТОРЫМ ФОРМИРУЮТСЯ
ПОКАЗАТЕЛИ СЧЕТА ОБРАЗОВАНИЯ ДОХОДОВ
| Коды ОКВЭД2 | Наименование ОКВЭД2 |
|---|---|
| 01.02 = 01.1 + 01.2 + 01.3 + 01.4 + 01.5 | Сельское хозяйство |
| 01.6 | Деятельность вспомогательная в области производства сельскохозяйственных культур и послеуборочной обработки сельхозпродукции |
| 01.7 | Охота, отлов и отстрел диких животных, включая предоставление услуг в этих областях |
| 02 | Лесоводство и лесозаготовки |
| 03.1 | Рыболовство |
| 03.2 | Рыбоводство |
| 05 | Добыча и обогащение угля |
| 06.1 | Добыча сырой нефти и нефтяного (попутного) газа |
| 06.2 | Добыча природного газа и газового конденсата |
| 07.1 | Добыча и обогащение железных руд |
| 07.2 | Добыча руд цветных металлов |
| 08 | Добыча прочих полезных ископаемых |
| 09 | Предоставление услуг в области добычи нефти и природного газа |
| 10.1 | Переработка и консервирование мяса и мясной пищевой продукции |
| 10.2 | Переработка и консервирование рыбы, ракообразных и моллюсков |
| 10.3 | Переработка и консервирование фруктов и овощей |
| 10.4 | Производство растительных и животных масел и жиров |
| 10.5 | Производство молочных продуктов |
| 10.6 | Производство продуктов мукомольной и крупяной промышленности, крахмала и крахмалосодержащих продуктов |
| 10.7 | Производство хлебобулочных и мучных кондитерских изделий |
| 10.8 | Производство прочих пищевых продуктов |
| 10.9 | Производство готовых кормов для животных |
| 11 | Производство напитков |
| 12 | Производство табачных изделий |
| 13 | Производство текстильных изделий |
| 14 | Производство одежды |
| 15 | Производство кожи и изделий из кожи |
| 16 | Обработка древесины и производство изделий из дерева и пробки, кроме мебели, производство изделий из соломки и материалов для плетения |
| 17 | Производство бумаги и бумажных изделий |
| 18 | Деятельность полиграфическая и копирование носителей информации |
| 19.1 | Производство кокса |
| 19.2 + 19.3 | Производство нефтепродуктов и агломерация угля, антрацита и бурого угля (лигнита) и производство термоуглей |
| 20 | Производство химических веществ и химических продуктов |
| 21 | Производство лекарственных средств и материалов, применяемых в медицинских целях |
| 22 | Производство резиновых и пластмассовых изделий |
| 23 | Производство прочей неметаллической минеральной продукции |
| 24.1 + 24.2 + 24.3 | Производство черных металлов |
| 24.4 | Производство основных драгоценных металлов и прочих цветных металлов |
| 24.5 | Литье металлов |
| 25 | Производство готовых металлических изделий, кроме машин и оборудования |
| 26 | Производство компьютеров, электронных и оптических изделий |
| 27 | Производство электрического оборудования |
| 28 | Производство машин и оборудования, не включенных в другие группировки |
| 29 | Производство автотранспортных средств, прицепов и полуприцепов |
| 30.2 | Производство железнодорожных локомотивов и подвижного состава |
| 30.3 | Производство летательных аппаратов, включая космические, и соответствующего оборудования |
| 30.1 + 30.4 | Производство прочих транспортных средств и оборудования, не включенных в другие группировки |
| 30.9 | Производство транспортных средств и оборудования, не включенных в другие группировки |
| 31 | Производство мебели |
| 32.1 | Производство ювелирных изделий, бижутерии и подобных товаров |
| 32.5 | Производство медицинских инструментов и оборудования |
| 32 без 32.1 и 32.5 | Производство готовых изделий, не включенных в другие группировки |
| 33 | Ремонт и монтаж машин и оборудования |
| 35.1 | Производство, передача и распределение электроэнергии |
| 35.2 | Производство и распределение газообразного топлива |
| 35.3 | Производство пара и горячей воды (тепловой энергии) |
| 36 | Забор, очистка и распределение воды |
| 37 | Сбор и обработка сточных вод |
| 38 | Сбор, обработка и утилизация отходов; обработка вторичного сырья |
| 39 | Предоставление услуг в области ликвидации последствий загрязнений и прочих услуг, связанных с удалением отходов |
| F (41 - 43) | Строительство |
| 45 | Торговля оптовая и розничная автотранспортными средствами и мотоциклами и их ремонт |
| 46.71 | Торговля оптовая твердым, жидким и газообразным топливом и подобными продуктами |
| 46 без 46.71 | Торговля оптовая, кроме оптовой торговли автотранспортными средствами и мотоциклами и оптовой торговли топливом |
| 47 | Торговля розничная, кроме торговли автотранспортными средствами и мотоциклами |
| 49.1 + 49.2 | Деятельность железнодорожного транспорта: междугородные и международные пассажирские перевозки и грузовые перевозки |
| 49.3 | Деятельность прочего сухопутного пассажирского транспорта |
| 49.4 | Деятельность автомобильного грузового транспорта и услуги по перевозкам |
| 49.5 | Деятельность трубопроводного транспорта |
| 50.1 + 50.2 | Деятельность морского транспорта |
| 50.3 + 50.4 | Деятельность внутреннего водного транспорта |
| 51 | Деятельность воздушного и космического транспорта |
| 52 | Складское хозяйство и вспомогательная транспортная деятельность |
| 53 | Деятельность почтовой связи и курьерская деятельность |
| 55 | Деятельность по предоставлению мест для временного проживания |
| 56 | Деятельность по предоставлению продуктов питания и напитков |
| 58 | Деятельность издательская |
| 59 | Производство кинофильмов, видеофильмов и телевизионных программ, издание звукозаписей и нот |
| 60 | Деятельность в области телевизионного и радиовещания |
| 61 | Деятельность в сфере телекоммуникаций |
| 62 | Разработка компьютерного программного обеспечения, консультационные услуги в данной области и другие сопутствующие услуги |
| 63 | Деятельность в области информационных технологий |
| 64 | Деятельность по предоставлению финансовых услуг, кроме услуг по страхованию и пенсионному обеспечению |
| 65.1 + 65.2 | Страхование, перестрахование |
| 65.3 | Деятельность негосударственных пенсионных фондов |
| 66 | Деятельность вспомогательная в сфере финансовых услуг и страхования |
| 68 B | Операции с недвижимым имуществом (без услуг по проживанию в собственном жилище) |
| 68 A | Услуги по проживанию в собственном жилище |
| 69 | Деятельность в области права и бухгалтерского учета |
| 70 | Деятельность головных офисов; консультирование по вопросам управления |
| 71 | Деятельность в области архитектуры и инженерно-технического проектирования; технических испытаний, исследований и анализа |
| 72 | Научные исследования и разработки |
| 73 | Деятельность рекламная и исследование конъюнктуры рынка |
| 74 | Деятельность профессиональная научная и техническая прочая |
| 75 | Деятельность ветеринарная |
| 77 | Аренда и лизинг |
| 78 | Деятельность по трудоустройству и подбору персонала |
| 79 | Деятельность туристических агентств и прочих организаций, предоставляющих услуги в сфере туризма |
| 80 | Деятельность по обеспечению безопасности и проведению расследований |
| 81 | Деятельность по обслуживанию зданий и территорий |
| 82 | Деятельность административно-хозяйственная, вспомогательная деятельность по обеспечению функционирования организации, деятельность по предоставлению прочих вспомогательных услуг для бизнеса |
| 84.1 | Деятельность органов государственного управления и местного самоуправления по вопросам общего и социально-экономического характера |
| 84.2 | Предоставление государственных услуг обществу |
| 84.3 | Деятельность в области обязательного социального обеспечения |
| 85 | Образование |
| 86 | Деятельность в области здравоохранения |
| 87 | Деятельность по уходу с обеспечением проживания |
| 88 | Предоставление социальных услуг без обеспечения проживания |
| 90 | Деятельность творческая, деятельность в области искусства и организации развлечений |
| 91 | Деятельность библиотек, архивов, музеев и прочих объектов культуры |
| 92 | Деятельность по организации и проведению азартных игр и заключения пари, по организации и проведению лотерей |
| 93 | Деятельность в области спорта, отдыха и развлечений |
| 94 | Деятельность общественных организаций |
| 95.1 | Ремонт компьютеров и коммуникационного оборудования |
| 95.2 | Ремонт предметов личного потребления и хозяйственно-бытового назначения |
| 96 | Деятельность по предоставлению прочих персональных услуг |
| 97 | Деятельность домашних хозяйств с наемными работниками |
к Официальной статистической методологии формирования валового внутреннего продукта Российской Федерации по источникам доходов, утвержденной приказом Росстата от «__» ______ 2025 г.
КОДЫ ВИДОВ ДОХОДОВ БЮДЖЕТА, ПОЛНОСТЬЮ ИЛИ ЧАСТИЧНО ВКЛЮЧАЕМЫХ В СОСТАВ ДРУГИХ НАЛОГОВ НА ПРОИЗВОДСТВО
Утверждена приказом Росстата от 10.09.2025 № 471
ОФИЦИАЛЬНАЯ СТАТИСТИЧЕСКАЯ МЕТОДОЛОГИЯ
ФОРМИРОВАНИЯ ВАЛОВОГО ВНУТРЕННЕГО ПРОДУКТА РОССИЙСКОЙ
ФЕДЕРАЦИИ МЕТОДОМ ИСПОЛЬЗОВАНИЯ ДОХОДОВ
I. Общие положения
Официальная статистическая методология формирования валового внутреннего продукта Российской Федерации методом использования доходов разработана в соответствии с подпунктом 5.2 пункта 5 Положения о Федеральной службе государственной статистики, утвержденного постановлением Правительства Российской Федерации от 2 июня 2008 г. № 420, и в целях реализации позиции 1.2.4 Федерального плана статистических работ, утвержденного распоряжением Правительства Российской Федерации от 6 мая 2008 г. № 671-р.
Официальная статистическая методология формирования валового внутреннего продукта (далее — ВВП) Российской Федерации методом использования доходов разработана в целях формирования официальной статистической информации о структуре и динамике ВВП со стороны спроса.
ВВП, рассчитанный методом использования доходов, представляет собой сумму расходов всех институциональных секторов на конечное потребление, валовое накопление и чистый экспорт.
Данным методом ВВП исчисляется на годовой и квартальной основе в текущих и постоянных ценах в целом по Российской Федерации.
II. Основные понятия и определения
| Элементы ВВП | Коды операций Системы национальных счетов | |
| 1 = 2 + 6 + 10 + 13 | Валовой внутренний продукт | |
| 2 = 3 + 4 + 5 | Расходы на конечное потребление | P3 |
| 3 | домашних хозяйств | |
| 4 | государственного управления | |
| 5 | некоммерческих организаций, обслуживающих домашние хозяйства | |
| 6 = 7 + 8 + 9 | Валовое накопление | P5 |
| 7 | валовое накопление основного капитала | P51g |
| 8 | изменение материальных оборотных средств | P52 |
| 9 | приобретение ценностей за вычетом выбытия | P53 |
| 10 = 11 - 12 | Чистый экспорт | |
| 11 | экспорт | P6 |
| 12 | импорт | P7 |
| 13 | Статистическое расхождение | |
Конечное потребление складывается из расходов на конечное потребление товаров и услуг домашних хозяйств, расходов государственного управления на индивидуальные товары и услуги и на коллективные услуги, расходов на конечное потребление некоммерческих организаций, обслуживающие домашние хозяйства. Такая группировка показывает, кто финансирует расходы на конечное потребление.
Валовое накопление включает валовое накопление основного капитала, изменение запасов материальных оборотных средств и чистое приобретение ценностей.
Чистый экспорт представляет собой разницу между экспортом и импортом товаров и услуг.
Статистическое расхождение — это разница между результатами оценки ВВП производственным методом и методом использования доходов, которая может иметь как положительные, так и отрицательные значения. Возникает в результате того, что применение различных информационных источников в каждом из двух методов расчета ВВП может приводить к незначительным расхождениям в значениях общего объема ВВП и его динамики, что является обычной международной практикой. Поскольку в Российской Федерации основным методом расчета ВВП выбран производственный метод, статистическое расхождение между произведенным ВВП и ВВП методом использования доходов включается в состав последнего.
Расчеты показателей национальных счетов ведутся на основании данных официальных статистических и административных источников, косвенной информации, применения балансовых и других специальных методов и экспертных оценок, а также с учетом поправок на экономические операции, не наблюдаемые статистическими методами.
При формировании ВВП методом использования доходов на квартальной основе в текущих и постоянных ценах используются аналогичные подходы, что и в годовых оценках. Особенностью квартальных расчетов является то, что по некоторым составляющим компонентам отсутствует детализированная информация, и расчеты в таких случаях выполняются на более агрегированном уровне либо используются различные соотношения, коэффициенты, определенные на основе годового расчета.
III. Основные показатели и методология их формирования
1. Конечное потребление
1.1 Расходы на конечное потребление домашних хозяйств.
Расходы на конечное потребление домашних хозяйств — это расходы домашних хозяйств-резидентов на товары и услуги, осуществляемые ими за счет собственного располагаемого дохода.
Расходы домашних хозяйств на конечное потребление состоят из расходов на покупку товаров и услуг для конечного потребления, а также из поступления товаров и услуг в натуральной форме, которые могут быть получены как в качестве оплаты труда, так и произведенными для собственного конечного потребления.
При формировании данного показателя должен обеспечиваться принцип резидентства. Расходы на конечное потребление домашних хозяйств должны включать покупки домашними хозяйствами-резидентами за границей и исключать аналогичные покупки нерезидентами на территории Российской Федерации.
Базовыми источниками для определения величины и структуры расходов домашних хозяйств являются отчетные данные торгующих организаций и организаций, оказывающих услуги населению, с последующими методологическими корректировками системы национальных счетов (далее — СНС). Использование этих данных обеспечивает согласованность динамики и структуры конечного потребления товаров и услуг домашними хозяйствами в СНС с сопряженными показателями отраслевой статистики. Окончательные оценки величины и структуры расходов домашних хозяйств на конечное потребление принимается на основе итогов построения базовых таблиц «затраты-выпуск», являющихся инструментом согласования ресурсов и использования по каждой группе товаров и услуг.
В аналитических целях и для переоценки в постоянные цены расходы на конечное потребление домашних хозяйств разрабатываются по Классификации индивидуального потребления по целям (КИПЦ).
1.1.1. Расходы домашних хозяйств на покупку товаров для конечного потребления.
В качестве основного информационного источника для определения расходов домашних хозяйств на покупку товаров для конечного потребления используются данные об обороте розничной торговли и общественного питания, которые учитываются в фактических ценах, включая НДС и акцизы.
Эти данные включают все досчеты на сокрытие объема продаж, а также на полноту охвата всех единиц, осуществляющих розничные продажи в соответствии с действующими в Росстате методиками.
При использовании данных об обороте розничной торговли в целях определения покупки товаров домашними хозяйствами для конечного потребления в соответствии с методологией СНС решаются следующие задачи:
исключение стоимости покупок в розничной торговле, осуществляемых единицами, относящимися к институциональным секторам, отличным от домашних хозяйств;
исключение стоимости покупок, не относящихся к конечному потреблению домашних хозяйств (товары, используемые в промежуточном потреблении и накоплении капитала);
добавление стоимости приобретения товаров, которые не учтены в составе оборота розничной торговли, но относятся к конечному потреблению домашних хозяйств.
Таким образом, схема расчета расходов домашних хозяйств на покупку товаров для конечного потребления может быть представлена следующим образом:
Схема расчета расходов домашних хозяйств на покупку товаров для конечного потребления
| Оборот розничной торговли и общественного питания | 1 |
|---|---|
| в том числе: | |
| Товары, приобретаемые за счет средств сектора государственного управления | 2 = 3 + 4 + 5 |
| лекарственные средства, реализуемые со скидкой отдельным категориям граждан | 3 |
| потребительские товары (кроме лекарственных средств), реализуемые со скидкой отдельным категориям граждан | 4 |
| стоимость питания в образовательных, медицинских учреждениях, ВС. | 5 |
| Покупки в розничной торговле, совершаемые юридическими лицами, относящиеся к промежуточному потреблению | 6 = 7 + 8 |
| покупки бензина предприятиями | 7 |
| покупки в общественном питании предприятиями | 8 |
| Покупки, совершаемые физическими лицами, относящиеся к промежуточному потреблению | 9 = 10 + 11 |
| товары, покупаемые для осуществления предпринимательской деятельности домашними хозяйствами | 10 |
| строительные материалы, используемые для нового строительства, а также собственниками жилья для ремонта | 11 |
| Покупки, совершаемые физическими лицами, учитываемые в валовом накоплении | 12 = 13 + 14 |
| ювелирные изделия | 13 |
| автомобили, приобретаемые для предпринимательской деятельности | 14 |
| Корректировка оборота розничной торговли на стоимость бывших в употреблении ювелирных изделий при комиссионной продаже | 15 |
| Корректировка оборота розничной торговли на стоимость подержанных автомобилей при комиссионной продаже | 16 |
| Покупки, совершаемые физическими лицами по данным платежного баланса: | |
| реэкспорт | 17 |
| нерегистрируемый экспорт товаров | 18 |
| нерегистрируемый импорт товаров | 19 |
| Корректировка оборота розничной торговли по результатам построения товарных потоков (таблицы «затраты-выпуск») | 20 |
| Расходы домашних хозяйств на покупку товаров для конечного потребления | 21 = 1 - 2 - 6 - 9 - 12 - 15 - 16 - 17 - 18 + 19 + 20 |
1.1.2. Расходы домашних хозяйств на покупку услуг для конечного потребления.
Основным информационным источником для расчета данного показателя являются данные об объеме реализации платных услуг населению с учетом досчетов на сокрытие объемов и на полноту охвата единиц по форме № 1-услуги (официальная статистическая методология утверждена приказом Росстата от 30 июля 2021 г. № 458 (с изменениями от 29 июля 2022 г.). Они включают стоимость покупки населением услуг транспорта, связи, культуры, образования, физической культуры и спорта, услуг правового характера, бытовых, медицинских, санаторно-оздоровительных, ветеринарных, туристско-экскурсионных услуг, социальных услуг, предоставляемых гражданам пожилого возраста.
При использовании данных об объеме реализации платных услуг населению для определения покупки услуг домашним хозяйствами для конечного потребления в соответствие с методологией СНС решаются следующие задачи:
исключение стоимости услуг, приобретаемых единицами, относящимися к институциональным секторам, отличным от домашних хозяйств;
исключение стоимости услуг, не относящихся к конечному потреблению домашних хозяйств (услуги, используемые в промежуточном потреблении и валовом накоплении);
добавление стоимости услуг, которые не учтены в составе платных услуг населению, но относятся к конечному потреблению домашних хозяйств.
Схема расчета расходов домашних хозяйств на покупку услуг для конечного потребления может быть представлена следующим образом:
для конечного потребления
| Общий объем платных услуг населению | 1 |
|---|---|
| в том числе: | |
| Расходы на оплату услуг за счет средств сектора государственного управления: | 2 = 3 |
| ритуальные услуги, оплачиваемые государством | 3 |
| Расходы юридических лиц на оплату услуг, относящиеся к промежуточному потреблению | 4 |
| Расходы физических лиц на оплату услуг, относящиеся к промежуточному потреблению: | 5 = 6 + 7 + 8 + 9 |
| оплата услуг гостиниц и транспортных услуг за счет командировочных расходов | 6 |
| стоимость производственных услуг, используемых в личных подсобных хозяйствах | 7 |
| стоимость услуг для ведения предпринимательской деятельности | 8 |
| стоимость услуг по ремонту для собственников жилья | 9 |
| Расходы физических лиц на оплату услуг, учитываемых в валовом накоплении: | 10 = 11 + 12 |
| стоимость услуг по строительству жилья | 11 |
| оплата услуг по установке охранной сигнализации жилища | 12 |
| Корректировка стоимости услуг ЖКХ | 13 |
| Платные услуги сектора государственного управления, не включенные в объем платных услуг населению | 14 |
| Финансовые услуги, не включенные в объем платных услуг населению | 15 |
| Услуги наемной домашней прислуги | 16 |
| Услуги, заказываемые и оплачиваемые ТСН | 17 |
| Услуги образования, здравоохранения, культуры и спорта, приобретенные по импорту | 18 |
| Транспортные услуги, приобретенные физическими лицами у иностранных компаний | 19 |
| Корректировки отдельных видов услуг на основе метода «товарных потоков» для обеспечения сбалансированности | 20 |
| Расходы домашних хозяйств на покупку услуг для конечного потребления | 21 = 1 - 2 - 4 - 5 - 10 + 13 + 14 + 15 + 16 + 17 + 18 + 19 + 20 |
1.1.3 Потребление товаров и услуг в натуральной форме.
Этот показатель включает потребление:
товаров собственного производства;
товаров и услуг, полученных в качестве оплаты труда в натуральной форме;
В составе потребления товаров собственного производства учитывается потребление сельскохозяйственной продукции, выращенной на личном приусадебном участке.
Потребление товаров и услуг, полученных в качестве оплаты труда, представляет собой поступление потребительских товаров и услуг домашним хозяйствам от работодателей в счет оплаты труда
Определение условно исчисленной стоимости услуг по проживанию в собственном жилище является реализацией положения системы национальных счетов о том, что в результате владения жильем домашним хозяйством создается услуга, которая им же и потребляется. Подробное описание метода определения стоимости услуг по проживанию в собственном жилище содержится в Официальной статистической методологии расчета стоимости услуг по проживанию в собственном жилье, утвержденной приказом Росстата от 15 ноября 2024 г. № 551.
Гуманитарная помощь включает безвозмездное предоставление определенным категориям населения продовольствия, медикаментов, одежды, обуви и тому подобного.
1.1.4 Чистые покупки товаров и услуг резидентами за рубежом.
Согласно методологии системы национальных счетов (далее — СНС) расходы на конечное потребление домашних хозяйств определяются для домашних хозяйств-резидентов. Поскольку в основе расчета этого показателя лежат показатели оборота розничной торговли, общественного питания и объема платных услуг населению, характеризующие приобретение товаров и услуг на территории страны, для обеспечения принципа резидентства выполняется корректировка. Она состоит в том, что для определения расходов домашних хозяйств на конечное потребление к стоимости покупок домашними хозяйствами потребительских товаров и услуг на территории Российской Федерации добавляются покупки домашними хозяйствами-резидентами, совершенные за границей, и исключаются покупки домашними хозяйствами-нерезидентами, осуществленные в России.
К таким покупкам относятся товары и услуги, приобретенные для личного пользования физическими лицами, находящимися как в деловых поездках, так и в поездках по личным делам, например, в отпуск, для участия в развлекательных и культурных мероприятиях, посещения друзей и родственников, паломничества, а также с образовательными и медицинскими целями.
Описание метода определения конечного потребления домашних хозяйств содержится в Методологии построения нефинансовых счетов сектора домашних хозяйств в Системе национальных счетов Российской Федерации, утвержденной приказом Росстата от 18 мая 2023 г. № 233.
1.2 Расходы на конечное потребление государственного управления.
Расходы на конечное потребление государственного управления состоят из расходов сектора государственного управления на потребительские товары и услуги, предоставляемые другими институционными единицами бесплатно или по ценам, не имеющим экономического значения. Они финансируются за счет средств бюджетов всех уровней, включая государственные внебюджетные фонды.
Расходы на конечное потребление государственного управления охватывают:
а) нерыночный выпуск услуг, который определяется как разница между стоимостью общего объема выпуска государственного управления и поступлениями от продажи товаров и услуг по рыночным ценам и от частичного возмещения потребителям стоимости этих услуг;
б) стоимость потребительских товаров и услуг, купленных у рыночных производителей для передачи домашним хозяйствам бесплатно или по ценам, не имеющим экономического значения;
в) возмещение расходов домашних хозяйств на приобретение товаров и услуг за счет бюджетов внебюджетных фондов.
Расходы на конечное потребление государственного управления подразделяются на расходы:
на индивидуальные товары и услуги;
Индивидуальные товары и услуги — это товары и услуги, которые предоставляются домашним хозяйствам и используются ими для удовлетворения личных потребностей. Коллективные услуги — это услуги, предоставляемые обществу в целом.
При формировании расходов на конечное потребление государственного управления используются данные бюджетной (бухгалтерской) отчетности в сочетании различных кодов бюджетной классификации (Классификации операций сектора государственного управления (КОСГУ), классификации видов расходов (КВР), классификации целей расходов (КЦР)), а также классификация доходов бюджета. В целях формирования показателей по отраслям экономики разработан «переходной ключ» от классификации разделов/подразделов бюджета и уровней бюджета в сочетании с видами финансового обеспечения (ВФО) к отраслям экономики.
Кроме того, используются данные о деятельности некоммерческих организации, контролируемых органами государственного управления, и (или), основным источником финансирования которых являются целевые поступления из бюджетов всех уровней.
1.2.1. Расходы государственного управления на индивидуальные товары и услуги.
Расходы государственного управления на индивидуальные товары и услуги, состоят из расходов сектора государственного управления на потребительские товары и услуги, предназначенные для индивидуального потребления. Они представляют собой бесплатные (для населения) услуги в области образования, здравоохранения, культуры и спорта.
Такие расходы определяются по следующей схеме:
-
нерыночный выпуск товаров и услуг (текущие затраты + потребление основного капитала);
-
поступления от частичного возмещения потребителями стоимости нерыночных услуг (случайные продажи);
-
расходы на покупку потребительских товаров и услуг у рыночных производителей для передачи их домашним хозяйствам;
1.2.2 Расходы государственного управления на коллективные услуги.
Расходы государственного управления на коллективные услуги включают расходы на оказание услуг обществу в целом. К ним относятся такие услуги как: государственное управление и обеспечение военной безопасности, услуги науки, складского хозяйства и вспомогательной транспортной деятельности, издательской деятельности, деятельности по обслуживанию зданий и территорий, организаций, обслуживающих сельское хозяйство, и прочие.
Такие расходы определяются по следующей схеме:
-
нерыночный выпуск товаров и услуг (текущие затраты + потребление основного капитала);
-
поступления от частичного возмещения потребителями стоимости нерыночных услуг (случайные продажи);
1.3. Расходы на конечное потребление некоммерческих организаций, обслуживающих домашние хозяйства.
Расходы наконечное потребление некоммерческих организаций, обслуживающих домашние хозяйства (далее — НКООДХ) — расходы некоммерческих организаций (общественных организаций и общественных движений, профсоюзных организаций, политических партий, благотворительных учреждений, адвокатских и нотариальных палат, коллегий адвокатов, ТСЖ, ТСН, СНТ, медицинских, санаторно-курортных, образовательных некоммерческих организаций, а также организаций, оказывающих социальные услуги и услуги в области культуры и спорта и др.) в отношении которых условно считается, что они предоставляют только индивидуальные товары и услуги.
Основным источником финансирования их затрат являются взносы их членов, пожертвования и другие трансферты.
Расходы на конечное потребление НКООДХ определяются по схеме:
-
нерыночный выпуск товаров и услуг (текущие затраты + потребление основного капитала);
-
поступления от частичного возмещения потребителями стоимости нерыночных услуг (случайные продажи);
-
расходы на покупку потребительских товаров и услуг у рыночных производителей для передачи их домашним хозяйствам;
Основным информационным источником для расчетов являются данные формы № 1-НКО «Сведения о деятельности некоммерческой организации». Федеральное статистической наблюдение по данной форме проводится один раз в пять лет.
Алгоритм расчета расходов на конечное потребление НКООДХ:
Элементы конечного потребления
Показатели формы № 1-НКО по организациям, выпуск которых является нерыночным
Страховые взносы на обязательное социальное страхование
Приобретение материальных оборотных активов
Оплата услуг сторонних организаций
Недостачи и потери от порчи ценностей
Выручка от продажи работ, услуг
Выручка от продажи товаров собственного производства
Доходы (выручка) от поставки товаров, выполнения работ, оказания услуг для государственных, муниципальных нужд, нужд бюджетных учреждений
Расходы на приобретение товаров и услуг для передачи домашним хозяйствам
Социальная и благотворительная помощь, пожертвования физическим лицам — резидентам России в натуральной форме
В годы, когда обследование по форме № 1-НКО не проводится, показатели определяются методом экстраполяции с использованием индексов фонда заработной платы и выплат социального характера и индекса фонда заработной платы на одного работника относительно предыдущего года по сектору «Некоммерческие организации, обслуживающие домашние хозяйства».
2. Валовое накопление
2.1 Валовое накопление основного капитала.
Валовое накопление основного капитала (далее — ВНОК) представляет собой вложение резидентными единицами средств в объекты основного капитала для создания нового дохода в будущем путем использования их в производстве. ВНОК включает следующие компоненты:
приобретение за вычетом выбытия новых и существующих основных фондов;
затраты на крупные улучшения произведенных материальных активов;
затраты на улучшение непроизведенных материальных активов;
расходы в связи с передачей права собственности на непроизведенные активы.
Приобретение за вычетом выбытия ценностей — стоимость приобретения за вычетом стоимости выбытия активов, приобретаемых как средство сохранения стоимости: драгоценных металлов и камней, антикварных изделий, коллекций и других произведений искусства.
Валовое накопление основного капитала и ценностей включает следующие виды активов:
| Коды Общероссийского классификатора основных фондов (ОКОФ) | СНС | |
|---|---|---|
| Всего | ||
| в том числе: | ||
| Жилые помещения | 100.00.00.00 | AN 111 |
| Прочие здания и сооружения | 200.00.00.00 | AN 112 |
| Нежилые здания | 210.00.00.00 | AN 1121 |
| Прочие сооружения | 220.00.00.00 | AN 1122 |
| Улучшение земли | 230.00.00.00 | AN 1123 |
| Машины и оборудование | 300.00.00.00 | AN 113 |
| Транспортное оборудование | 310.00.00.00 | AN 1131 |
| Компьютерное и ИКТ оборудование | 320.00.00.00 | AN 1132 |
| Прочие машины и оборудование | 330.00.00.00 | AN 1133 |
| Системы вооружения | 400 00 00 00 | AN 114 |
| Культивируемые активы | 500.00.00.00 | AN 115 |
| Животные | 510.00.00.00 | AN 1151 |
| Многолетние насаждения | 520.00.00.00 | AN 1152 |
| Издержки, связанные с передачей прав собственности на непроизведенные активы | 600.00.00.00 | AN 116 |
| Продукты интеллектуальной собственности | 700.00.00.00 | AN 117 |
| Научные исследования и разработки | 710.00.00.00 | AN 1171 |
| Разведка и оценка полезных ископаемых | 720.00.00.00 | AN 1172 |
| Средства программного обеспечения | 730.00.00.00 | AN 1173 |
| Культурно-развлекательные программы; оригиналы литературных и художественных произведений | 740.00.00.00 | AN 1174 |
| Другие продукты интеллектуальной собственности | 790.00.00.00 | AN 1179 |
| СНС | |
|---|---|
| Драгоценные металлы и камни | AN131 |
| Антиквариат и другие художественные предметы | AN132 |
| Другие ценности | AN133 |
Валовое накопление основного капитала и ценностей является элементом валового внутреннего продукта, рассчитывается в текущих и постоянных ценах, в СНС учитывается в счете операций с капиталом.
В счете операций с капиталом отражается стоимость нефинансовых активов, приобретаемых институционными единицами-резидентами (за вычетом выбывающих) в результате операций, и показывается изменение чистой стоимости собственного капитала за счет сбережения и трансфертов капитала:
2.1.1. Алгоритм расчета валового накопления основного капитала и ценностей на годовой основе в текущих ценах.
По экономическому содержанию показатель валового накопления основного капитала в целом по экономике очень близок к показателю инвестиций в основной капитал, информация по которому формируется на основе официальной статистической методологии определения инвестиций в основной капитал на федеральном уровне, утвержденной приказом Росстата от 25 ноября 2016 г. № 746 (с изменениями от 19 апреля 2018 г. № 205).
К инвестициям в основной капитал относятся затраты на приобретение, создание и воспроизводство основных фондов, в том числе:
реконструкция (включая расширение и модернизацию) объектов;
приобретение машин, оборудования, транспортных средств, производственного и хозяйственного инвентаря;
формирование рабочего, продуктивного и племенного стада (расходы на приобретение взрослого скота, включая стоимость его доставки, и затраты на выращивание в хозяйстве молодняка продуктивного и рабочего скота, переводимого в основное стадо);
насаждение и выращивание многолетних культур;
инвестиции в объекты интеллектуальной собственности.
Особенностью расчета валового накопления основного капитала для экономики страны в целом является то, что оно определяется на основе данных об инвестициях в основной капитал, из которых исключаются позиции, не относящиеся к валовому накоплению основного капитала, и добавляются показатели, входящие в валовое накопление основного капитала (Таблица 6). Кроме того, в соответствии с концепцией СНС значения отдельных компонентов валового накопления основного капитала должны быть согласованы с ресурсами соответствующих товаров и услуг со стороны предложения (выпуск и импорт), не использованными на потребление, изменение стоимости материальных оборотных средств и экспорт (метод «товарных потоков»).
Также имеются методологические расхождения между одноименными показателями в составе инвестиций в основной капитал и валового накопления основного капитала, которые должны быть учтены при использовании показателя инвестиций в основной капитал в качестве исходного показателя для расчета. В частности, инвестиции в основной капитал включают затраты на приобретение и выращивание рабочего, продуктивного и племенного скота, а во ВНОК учитывается изменение его стоимости, равное стоимости приобретения животных, включая выращивание для собственного использования, за вычетом стоимости выбытия в результате экономических операций.
Затраты связанные с геологоразведочными работами, с передачей прав собственности на недвижимое имущество конечным покупателем (услуги риелторов, оценщиков и т.п.), продуктами интеллектуальной собственности (НИР, программного обеспечения, оригиналов художественных произведений) учитываются во ВНОК в размере ресурсов соответствующих товаров и услуг, не использованных на потребление, изменение стоимости материальных оборотных средств и экспорт.
Алгоритм расчета валового накопления основного капитала
и ценностей на годовой основе в текущих ценах
| № стр. | Компоненты валового накопления основного капитала | Источник информации/алгоритм расчета |
|---|---|---|
| 1 | Инвестиции в основной капитал | |
| в том числе затраты на: | ||
| 1.1 | формирование рабочего, продуктивного и племенного стада | Данные об инвестициях в основной капитал |
| 1.2 | приобретение оригиналов произведений развлекательного жанра, литературы и искусства | Данные об инвестициях в основной капитал |
| 1.3 | научные исследования и разработки | Данные об инвестициях в основной капитал |
| 1.4 | геологоразведочные работы | Данные формы № П-2(инвест) |
| 1.5 | передача прав на жилые и нежилые здания | Данные формы № П-2(инвест) |
| 1.6 | оплата процентов за кредит | Данные формы № П-2(инвест) |
| 1.7 | переселение в связи со строительством | Данные формы № П-2(инвест) |
| 2 | Досчет затрат на выращивание молодых многолетних насаждений | Данные о незавершенном производстве продукции растениеводства |
| 3 | Затраты на геолого-разведочные, геофизические и геохимические работы в области изучения недр, не учитываемые в составе инвестиций в основной капитал | Подраздел 2.1.2 методологии |
| 4 | Затраты на передачу прав собственности | Подраздел 2.1.3 методологии |
| 5 | Прирост стоимости животных основного стада | Подраздел 2.1.4 методологии |
| 6 | Затраты на содержание и организацию заповедников и национальных парков | Подраздел 2.1.5 методологии |
| 7 | Приобретение программного обеспечения, баз данных | Подраздел 2.1.6 методологии |
| 8 | Приобретение оригиналов художественных произведений | Подраздел 2.1.6 методологии |
| 9 | Затраты на научные исследования и разработки | Подраздел 2.1.7 методологии |
| 10 | Затраты на системы вооружения | Подраздел 2.1.8 методологии |
| 11 | Валовое накопление основного капитала (без ценностей) (стр. 1 - стр. 1.1 - стр. 1.2 - стр. 1.3 - стр. 1.4 - стр. 1.5 - стр. 1.6 - стр. 1.7 + стр. 2 + стр. 3 + стр. 4 + стр. 5 + стр. 6 + стр. 7 + стр. 8 + стр. 9 + стр. 10) |
|
| 12 | Прирост ценностей (стр. 12.1 + стр. 12.2) | |
| 12.1 | ювелирные изделия | Подраздел 2.1.9 методологии |
| 12.2 | прочие ценности | Подраздел 2.1.9 методологии |
| 13 | Валовое накопление основного капитала с учетом прироста ценностей (стр. 11 + стр. 12) |
2.1.2. Затраты на геолого-разведочные, геофизические и геохимические работы в области изучения недр и воспроизводства минерально-сырьевой базы, не учитываемые в составе инвестиций в основной капитал.
Данные виды работ по своему характеру являются капитальными и должны отражаться в составе валового накопления основного капитала. Учет их стоимости осуществляется на основе сопоставления выпуска и импорта услуг по виду деятельности ОКВЭД 71.12.3 с экспортом и приростом незавершенного производства данного вида услуг. Превышение ресурсов над использованием учитывается как валовое накопление основного капитала. В целях определения всех необходимых составляющих «товарного потока» используются данные таблиц «ресурсы-использование».
2.1.3. Затраты, связанные с передачей права собственности на недвижимость.
Затраты, связанные с передачей права собственности на недвижимость представляют собой услуги следующих видов деятельности: ОКВЭД 68.1 «Покупка и продажа собственного недвижимого имущества» и ОКВЭД 68.31 «Операции с недвижимым имуществом за вознаграждение или на договорной основе» в части операций купли-продажи.
Для расчета используются данные о выпуске (счет производства в СНС) по вышеуказанным видам экономической деятельности.
Для выделения из состава выпуска по виду деятельности по ОКВЭД 68.31 посреднических и консультационных услуг по купле-продаже недвижимости (жилой, нежилой, земельных участков) используются данные о структуре операций с недвижимостью крупных и средних организаций по показателю «отгружено товаров собственного производства, выполнено работ и услуг собственными силами», содержащиеся в форме № 1-предприятие «Основные сведения о деятельности организации». Услуги по аренде и оценке недвижимости (жилой, нежилой, земельных участков) учитываются в составе промежуточного и конечного потребления.
2.1.4 Прирост стоимости животных основного стада.
Суть расчета данного показателя заключается в определении изменения стоимости животных основного стада за отчетный год в сельскохозяйственных организациях, хозяйствах населения, а также в крестьянских (фермерских) хозяйствах. Для это этого используются данные о поголовье животных основного стада на начало и конец отчетного периода и среднегодовые цены реализации по категориям животных.
Данные о поголовье животных основного стада (количество голов) формируются на начало и конец отчетного года отдельно в сельскохозяйственных предприятиях, хозяйствах населения и в крестьянских (фермерских) хозяйствах по следующим категориям животных:
Используя данные о среднем весе одной головы по каждой категории животных отдельно в каждом виде хозяйств, данные о поголовье животных пересчитываются в тонны, определяется изменение наличия животных основного стада за отчетный год по каждой категории животных. Полученный результат умножается на среднегодовую цену реализации продукции производителей по каждой категории животных (рублей за тонну, кролики — рублей за голову, пчелосемьи — рублей за штуку) и определяется изменение стоимости животных основного стада в отчетном году.
S\text{к}_{i} = S\text{пог к}_{i} \times \overline{p_{i}},
Sпог кi — количество поголовья животных на конец года по i-му виду животных;
\overline{p_{i}} — среднегодовая цена производителей на реализованную продукцию по i-му виду животных.
S\text{н}_{i} = S\text{пог нач}_{i} \times \overline{p_{i}},
Sпог начi; — количества поголовья животных на начало года по i-му виду животных;
\overline{p_{i}} — среднегодовая цена производителей на реализованную продукцию по i-му виду животных.
Si — прирост стоимости животных;
Sкi — изменение стоимости животных на конец года;
Sнi — изменение стоимости животных на начало года.
Данные о среднегодовых ценах производителей на реализованную продукцию в сельскохозяйственных предприятиях, хозяйствах населения и в крестьянских фермерских хозяйствах определяются по данным статистики сельского хозяйства, в соответствии с методическими указаниями по расчету объема и индекса производства сельского хозяйства, утвержденными приказом Росстата от 31 января 2018 г. № 42.
В случае отсутствия информации о ценах реализации продукции в крестьянских (фермерских) хозяйствах, используются соответствующие цены, сложившиеся в хозяйствах населения.
Цена производителей на реализованную продукцию по категории крупный рогатый скот измеряется в рублях за тонну, кролики — в рублях за голову, пчелосемьи — в рублях за штуку.
2.1.5. Затраты на содержание и организацию заповедников и национальных парков.
Когда лесонасаждения используются как лесопарковая зона или заповедник, затраты на содержание и уход за ними капитализируются и относятся к валовому накоплению основного капитала.
Объем затрат определяется на основе формы федерального статистического наблюдения № 1-ООПТ «Сведения об особо охраняемых природных территориях».
2.1.6 Продукты интеллектуальной собственности.
Продукты интеллектуальной собственности являются результатом интеллектуальной деятельности, создающей знания, которые разработчики могут реализовать на рынке или использовать для получения выгод в процессе производства.
К продуктам интеллектуальной собственности относятся приобретение программного обеспечения, баз данных и оригиналов произведений развлекательного жанра, литературы и искусства, затраты на научные исследования и разработки.
Затраты на приобретение программного обеспечения, баз данных определяются по данным формы № П-2(инвест) «Сведения об инвестиционной деятельности», форм № 11 и № 11-краткая, а также по данным бюджетной (бухгалтерской) отчетности.
Затраты на оригиналы художественных произведений (прирост за счет производства кинофильмов, создания телепрограмм, создания произведений искусства) определяются на основе данных о выпуске и импорте, не использованных на потребление, прирост запасов материальных оборотных средств и экспорт (метод «товарных потоков») по отраслям ОКВЭД 59 (Производство кинофильмов, видеофильмов и телевизионных программ, издание звукозаписей и нот), ОКВЭД 60 (Деятельность в области телевизионного и радиовещания), ОКВЭД 90 (Деятельность творческая, деятельность в области искусства и организации развлечений).
2.1.7 Затраты на научные исследования и разработки.
Научные исследования и разработки (НИР) — творческая деятельность, осуществляемая на систематической основе с целью увеличения суммы научных знаний, в том числе о человеке, природе и обществе, а также поиска новых областей применения этих знаний.
НИР входят в категорию продуктов интеллектуальной собственности и во всех случаях, кроме тех, когда они не приносят никакой экономической выгоды собственнику, представляют собой актив, то есть капитализируются. В версии СНС 1993 года результаты НИР включались в состав промежуточного потребления. В соответствии с методологией СНС 2008 года большая часть выпуска НИР включается в накопление основного капитала.
В соответствии с методологией СНС стоимость НИР отражается в составе ресурсов (выпуск в рыночных ценах и импорт) и со стороны использования (валовое накопление основного капитала, изменение запасов материальных оборотных средств, промежуточное потребление, экспорт):
| 1 = 2 + 5 | Ресурсы |
|---|---|
| 2 | Выпуск |
| 3 | S11 Нефинансовые корпорации |
| 4 | S13 Государственное управление |
| 5 | Импорт |
| 6 = 7 + 11 + 15 + 18 | Использование |
| 7 | Промежуточное потребление |
| 8 | S11 Нефинансовые корпорации |
| 9 | S12 Финансовые корпорации |
| 10 | S13 Государственное управление |
| 11 | Валовое накопление основного капитала |
| 12 | S11 Нефинансовые корпорации |
| 13 | S12 Финансовые корпорации |
| 14 | S13 Государственное управление |
| 15 | Изменение запасов материальных оборотных средств |
| 16 | S11 Нефинансовые корпорации |
| 17 | S13 Государственное управление |
| 18 | Экспорт |
Выпуск НИР по сектору нефинансовые корпорации (S11) определяется на основе формы федерального статистического наблюдения № 2-наука «Сведения о выполнении научных исследований и разработок» как объем выполненных работ собственными силами в части научных исследований (фундаментальных и прикладных) и разработок, включая прирост незавершенного производства. По сектору государственное управление (S13) в этих целях используются соответствующие показатели бюджетной (бухгалтерской) отчетности, информация о деятельности НКО, входящих в данный сектор, а также данные о потреблении основного капитала по научным исследования и разработкам относящиеся к нерыночным услугам. Данные об импорте экспорте научных услуг формируются на основе платежного баланса Российской Федерации.
Научные исследования и разработки, используемые в промежуточном потреблении, представляют собой услуги науки, которые либо не дали результата, либо были использованы научными организациями для производства других научных работ и не могут быть капитализированы. Для определения стоимости этих услуг в организациях сектора нефинансовые корпорации (S11) используются данные формы федерального статистического наблюдения № 1-предприятие «Основные сведения о деятельности организации», в секторе государственное управление (S13) — данные бюджетной (бухгалтерской) отчетности организаций, по сектору финансовые корпорации (S12) в настоящее время данные отсутствуют.
Данные об изменение запасов материальных оборотных средств учитываются в части прироста незавершенного производства научных услуг. В настоящее время данные имеются только по организациям сектора нефинансовых корпораций (S11) в форме федерального статистического наблюдения № 1-предприятие «Основные сведения о деятельности организации».
Валовое накопление НИР в секторе государственного управления (S13) определяется в размере выпуска этим сектором нерыночных услуг науки (код ОКВЭД 72 «Научные исследования и разработки») за вычетом случайных продаж (части нерыночных услуг, приобретенных другими секторами экономики). Кроме того, в состав валового накопления по сектору S13 включается изменение стоимости НИР и вложений в НИР в составе нематериальных активов организаций.
Валовое накопление НИР по секторам S11 и S12 определяется балансовым методом как разница между ресурсами стр. 1 и элементами использования (стр. 7 + стр. 14 + стр. 15 + стр. 18).
Для определения валового накопления НИР всего складываются значения (стр. 12 + стр. 13 + стр. 14).
2.1.8 Затраты на системы вооружения.
Системы вооружения включают транспортные средства и другие виды оборудования, такие как военные корабли, подводные лодки, военные самолеты, танки, ракетоносители и т.п.
Расходы на приобретение систем вооружения, в случае если они многократно (более одного года) используются в процессе производства (в том числе в мирное время как средство сдерживания), рассматриваются как валовое накопление основного капитала.
Расходы на товары для военных нужд однократного применения, такие как бомбы, гранаты, мины, боеприпасы и т.п., к основному капиталу не относятся и рассматриваются как запасы материальных оборотных средств.
Валовое накопление основного капитала в части систем вооружений определяются как стоимость приобретения этого вида основного капитала по данным бюджетной (бухгалтерской) отчетности. Выбытие систем вооружений в результате военных действий не учитывается как экономическая операция, не уменьшает величину валового накопления, а рассматривается как экстраординарные потери в составе прочих изменений в стоимости активов.
2.1.9 Валовое накопление ценностей.
В соответствии с приказом Росстата от 27 декабря 2019 г. № 816 «Об утверждении официальной статистической методологии построения счетов накопления Системы национальных счетов в части отдельных видов ценностей» в качестве ценностей рассматриваются следующие активы:
высокохудожественные ювелирные изделия, изготовленные из драгоценных камней и металлов и обладающих существенной реализуемой стоимостью;
предметы коллекционирования — признанные произведения искусства, антиквариат, коллекции монет, марок, книг и так далее, имеющие признанную рыночную стоимость, когда они не предназначены на продажу;
драгоценные металлы и камни, когда они не предназначаются для продажи или использования в качестве затрат на производство, не сохраняются в качестве монетарного золота или в качестве финансового актива в форме счетов неаллокированных металлов;
монеты, не содержащие драгоценные металлы.
Данные о приросте драгоценных металлов (золото, серебро, платина, палладий) и российских и зарубежных монет из драгоценных металлов (золото, серебро, другие металлы) рассчитываются на основе данных отчетности кредитных организаций по форме отчетности 0409610 «Отчет об операциях с драгоценными металлами и монетами, содержащими драгоценные металлы» Банка России как разница между их поступлением и выбытием.
Расчет выполняется отдельно по каждому институциональному сектору. В расчете накопления драгоценных металлов по сектору нефинансовых корпораций (S11) учитываются данные по юридическим лицами и индивидуальным предпринимателям, не состоящим на учете в Федеральной пробирной палате и не являющимися производителями ювелирных изделий. По сектору домашних хозяйств (S14) — по физическим лицам, не являющимися производителями ювелирных изделий.
В части монет из драгоценных металлов по сектору нефинансовых корпораций (S11) учитываются юридические лица, а по сектору домашние хозяйства (S14) — индивидуальные предприниматели и физические лица.
Валовое накопление ценностей по сектору финансовые корпорации (S12) определяется по данным Международной инвестиционной позиции Банка России. Для расчета используется показатель «Прочие изменения» позиции «Монетарное золото» в составе резервных активов. Показатель характеризует стоимость золота перешедшего из немонетарного в монетарное в результате переклассификации.
Для оценки валового накопления ценностей в части приобретения за вычетом выбытия драгоценных металлов по сектору государственного управления (S13) используются данные Отчета об исполнении консолидированного бюджета Российской Федерации и бюджетов государственных внебюджетных фондов, раздел 3 «Источники дефицита бюджетов». Показатель определяется как разница между выплатами на приобретение государственных запасов драгоценных металлов и драгоценных камней и поступлениями от реализации государственных запасов драгоценных металлов и драгоценных камней.
Учет прироста стоимости произведений искусства, предметов коллекционирования и антиквариата импортного производства (код ТН ВЭД 97), а также монет, не содержащих драгоценные металлы (код ТН ВЭД 71.18.90), осуществляется по данным Федеральной таможенной службы и определяется как разница между импортом и экспортом.
Валовое накопление ювелирных изделий определяется по стоимости их покупки в розничной торговле на основе данных об объеме оборота розничной торговли ювелирными изделиями по полному кругу торгующих организаций. Поскольку лишь часть оборота розничной торговли ювелирными изделиями можно отнести к высокохудожественным, относящимся к ценностям (по оценке — 5% оборота розничной торговли ювелирными изделиями), остальные ювелирные изделия рассматриваются как товары длительного пользования (в составе конечного потребления домашних хозяйств). Эта доля определена по данным выборочного обследования бюджетов домашних хозяйств в соответствии с целями приобретения ювелирных изделий и утверждена в Методологии построения счетов накопления СНС в части отдельных видов ценностей (приказ Росстата от 27 декабря 2019 г. № 816).
2.2 Изменение запасов материальных оборотных средств.
Изменение запасов материальных оборотных средств происходит, как и по другим активам, в результате поступлений в запасы и выбытия, и в соответствии с принципами СНС оно должно определяться как разница между поступлениями продукции в запасы и изъятиями из них. При этом они должны оцениваться в рыночных ценах, действующих, соответственно, в момент поступления или изъятия. Запасы покупных материальных оборотных средств оцениваются по ценам покупателей, запасы материальных оборотных средств собственного производства оцениваются по основным ценам.
Однако на практике трудно получить информацию о всех поступлениях и изъятиях продукции в течение отчетного периода, поэтому изменение запасов рассчитывается как разница между стоимостью запасов на конец и начало периода. В этом случае величина изменения запасов включает изменение стоимости в результате изменения цен за время нахождения ее в запасах. В период высокой инфляции это может существенно искажать представление о реальном изменении объема запасов. Например, при снижении физического объема запасов данные отчетности могут показывать их прирост.
Чтобы исключить влияние изменения цен (холдинговую прибыль) при расчете изменения запасов материальных оборотных средств, производится специальный расчет, суть которого состоит в оценке запасов на начало и конец отчетного периода в средних ценах отчетного периода. Учитывая неравномерность изменения запасов и цен в течение года, такой расчет производится по кварталам и величина изменения за год получается как сумма данных за кварталы. Методика определения показателя холдинговой прибыли изложена ниже.
| Сырье и материалы | AN121 |
|---|---|
| Незавершенное производство | AN122 |
| Готовая продукция | AN123 |
| Материальные оборотные средства военного назначения | AN124 |
| Товары для перепродажи | AN125 |
Расчет изменения запасов материальных оборотных средств выполняется отдельно по каждому институциональному сектору как разница между наличием на конец и наличием на начало отчетного периода.
Детализация состава данных об изменении запасов материальных оборотных средств связана с охватом доступной информации.
Сектор нефинансовых корпораций (S11):
Сектор финансовых корпораций (S12):
Сектор государственного управления (S13):
другие виды материальных оборотных средств, включая материальные оборотные средства военного назначения
Сектор домашних хозяйств (S14):
Изменение запасов в секторе некоммерческих организаций, обслуживающих домашние хозяйства (S15) не определяется, поскольку в состав нерыночного выпуска этого сектора материальные оборотные средства включаются в момент их приобретения для промежуточного потребления, а не в момент списания на производство.
Изменение запасов материальных оборотных средств для крупных и средних организаций определяется на основе данных о наличии материальных оборотных средств (производственных запасов, незавершенного производства, готовой продукции и товаров для перепродажи) на начало и конец отчетного года по данным формы федерального статистического наблюдения № 1-предприятие «Основные сведения о деятельности организации». При этом, исключаются (при наличии) данные по организациям, основным видом деятельности которых являются коды ОКВЭД 64 «Деятельность по предоставлению финансовых услуг, кроме услуг по страхованию и пенсионному обеспечению», 65 «Страхование, перестрахование, деятельность негосударственных пенсионных фондов, кроме обязательного социального обеспечения», 66 «Деятельность вспомогательная в сфере финансовых услуги и страхования», 84 «Деятельность органов государственного управления по обеспечению военной безопасности, обязательному социальному обеспечению», поскольку они относятся к организациям секторов «Финансовые корпорации» и «Государственное управление».
Производственные запасы складываются из двух позиций: «Остатки на складе сырья, материалов, покупных полуфабрикатов и комплектующих изделий, приобретенных для производства и продажи продукции (товаров, работ, услуг)» и «Остатки на складе топлива для производства и продажи продукции (товаров, работ, услуг)».
Готовая продукция состоит из следующих позиций: «Остатки готовой промышленной продукции собственного производства» и «Остатки готовой сельскохозяйственной продукции собственного производства».
В состав товаров для перепродажи включаются объекты недвижимости, учитываемые в бухгалтерской отчетности в этой позиции.
Незавершенное производство в части животноводства (изменения стоимости молодняка и скота на откорме) в сельскохозяйственных организациях определяется по данным статистики сельского хозяйства об изменении поголовья и средних ценах реализации по категориям животных, аналогично методике расчета изменения стоимости животных основного стада (пункт 2.1.4 методологии).
Изменение запасов материальных оборотных средств для малых и микроорганизаций определяется на основе данных бухгалтерской отчетности и в соответствии с методологией определения выпуска продукции для организаций малого бизнеса включается в расчет только в части производственных запасов.
Сектор финансовых корпораций (S12).
Изменение запасов материальных оборотных средств определяется только в части производственных запасов на основе данных формы федерального статистического наблюдения № П-3 «Сведения о финансовом состоянии организации» по организациям, основным видом деятельности которых являются коды ОКВЭД 64 «Деятельность по предоставлению финансовых услуг, кроме услуг по страхованию и пенсионному обеспечению», 65 «Страхование, перестрахование, деятельность негосударственных пенсионных фондов, кроме обязательного социального обеспечения», 66 «Деятельность вспомогательная в сфере финансовых услуг и страхования».
Сектор государственного управления (S13).
В настоящее время в формах бюджетной (бухгалтерской) отчетности содержаться данные о наличии и движении материальных запасов организаций сектора государственного управления. Однако в них не предусмотрено выделение данных по видам запасов. В связи с этим данные об изменении материальных оборотных средств в данном секторе учитываются в целом по всем видам оборотных активов по данным статистики государственных финансов.
Кроме материальных запасов, учитываемых в соответствии с бухгалтерским учетом, в секторе государственного управления в качестве прироста материальных оборотных средств учитывается нерыночный выпуск отрасли по коду ОКВЭД 02.1 «Лесоводство и прочая лесохозяйственная деятельность», в состав которого включаются текущие затраты на лесонасаждения однократного использования (в отличие от заповедников и национальных парков, содержание которых учитывается в составе валового накопления основного капитала).
Сектор домашних хозяйств (S14).
Продукция и товары, хранящаяся в запасах материальных оборотных средств обязательно связаны с процессом производства, поэтому изменение запасов материальных оборотных средств в секторе домашних хозяйств должно рассматриваться только для домашних хозяйств-производителей.
Сырье и материалы — продукция и товары, которые находятся в запасах производителя и которые он намеревается использовать в качестве промежуточного потребления в производстве.
Товары для перепродажи — товары, приобретаемые с целью их дальнейшей перепродажи без преобразования (транспортировки, хранения, сортировки, упаковывания и тому подобного).
На основе гипотезы о том, что приобретение и выбытие сырья и материалов, а также товаров для перепродажи в домашних хозяйствах происходит равномерно, изменение запасов этих видов материальных оборотных средств, оцененное в средних ценах отчетного периода, незначительно. В связи с этим, а также с отсутствием необходимых данных оценка этих показателей не производится.
Незавершенное производство культивируемых биологических ресурсов — выпуск ресурсов, которые еще не достигли той степени продуктивности, в которой ее можно предоставить другим институциональным единицам (СНС 2008 года, раздел 10.88).
Алгоритм расчета данного показателя заключается в определении изменения стоимости молодняка и скота на откорме за отчетный год в хозяйствах населения, а также в крестьянских (фермерских) хозяйствах и у индивидуальных предпринимателей и аналогичен порядку расчета изменения стоимости животных, относящихся к основному капиталу. Кроме того, в качестве незавершенного производства учитывается прирост производства озимых и яровых культур фермерами. Информационным источником являются данные статистики сельского хозяйства.
Готовая продукция — произведенные товары, которые производитель не планирует подвергать дальнейшей обработке прежде, чем поставить их другим институциональным единицам или направить на собственное использование. Запасы готовой продукции оцениваются в отношении продукции сельского хозяйства. В этих целях проводится оценка остатков сельскохозяйственной продукции на конец каждого года по следующим группам продукции:
зерно (без продуктов его переработки);
Изменение стоимости запасов определяется разностью стоимости запасов продукции на начало и конец отчетного года. Оценка стоимости запасов осуществляется путем умножения количества в натуральном выражении на начало и конец отчетного года на среднегодовую цену реализации продукции в хозяйствах населения. Данные о запасах продукции в натуральном выражении, включая продукцию в переработанном виде (кроме зерна), содержатся в балансах продовольственных ресурсов. Данные о ценах в хозяйствах населения соответствующих видов продукции определяются на основе данных, содержащихся в форме федерального статистического наблюдения № 1-СХ-цены, утвержденной приказом Росстата от 30 июля 2021 г. № 460 (с изменениями от 20 декабря 2022 г.).
Общая величина изменения запасов материальных оборотных средств определяется суммированием полученных результатов по секторам S11, S12, S13, S14.
2.2.1. Определение показателя холдинговой прибыли (убытка)
Термин «Холдинговая прибыль (убыток)» (ХП) означает в СНС прибыль (убыток), которую получает владелец активов в результате изменения цен на эти активы из-за инфляции за период владения ими без какого-либо изменения самого актива. ХП должна быть исключена из увеличения стоимости актива и учтена в счете переоценки активов.
ХП может быть как позитивной, так и негативной. Негативная ХП — это холдинговый убыток. Он имеет место, если активы теряют в номинальной цене из-за дефляции.
Бухгалтерский учет предполагает учет наличия материальных оборотных средств по балансовой стоимости на определенную дату. Балансовая стоимость — это стоимость приобретения активов. При этом неизвестно, когда и по какой цене активы фактически были приобретены. Таким образом, на практике отчетная цифра суммарной стоимости материальных средств на определенную дату может содержать стоимость одноименных единиц оборотных средств в различных ценах.
Прирост запасов материальных оборотных средств по фактической стоимости как разница между наличием материальных оборотных средств по балансовой стоимости на конец и начало периода содержит:
прирост стоимости материальных оборотных средств за счет изменения фактических запасов;
холдинговую прибыль (убыток) за счет инфляции.
Для того чтобы получить прирост стоимости материальных оборотных средств за счет изменения фактических запасов, необходимо, чтобы запасы на начало и на конец периода были выражены в одних и тех же ценах. Тогда разница между ними отразит прирост физического объема запасов, а не их, изменившейся в результате инфляции, стоимости.
Для переоценки наличия запасов на начало и конец каждого квартала в среднеквартальные цены принимается гипотеза о том, что среднее время хранения запасов равно одному месяцу. Тогда стоимость запасов на начало каждого квартала учтена в ценах месяца, предшествующего началу квартала, а стоимость запасов на конец каждого квартала — в ценах последнего месяца квартала.
Для осуществления пересчета наличия запасов на начало и конец каждого квартала в единые цены выполняются две последовательные итерации:
данные о наличии запасов на конец каждого квартала пересчитываются в цены месяца, предшествующего началу каждого квартала;
данные о наличии запасов на начало и конец каждого квартала в ценах месяца, предшествующего началу каждого квартала пересчитываются в среднеквартальные цены.
В расчете используются цепные помесячные индексы цен производителей. Ниже приведена схема пересчета наличия запасов на начало и конец квартала в среднеквартальные цены на примере 1 квартала года t:
| Статистическая отчетность | РАСЧЕТ <1> | ||||
| 1 итерация | 2 итерация | ||||
| Запасы на начало квартала | В ценах декабря года (t — 1) | \rightarrow | В ценах декабря года (t — 1) | \rightarrow Умножение на Iц 1 квт/декабрь (t — 1) | В ценах 1 квартала года t |
| Запасы на конец квартала | В ценах марта года (t — 1) | \rightarrow Деление на Iц <1> март t/декабрь (t — 1) | В ценах декабря года (t — 1) | \rightarrow Умножение на Iц 1 квт/декабрь (t — 1) | В ценах 1 квартала года t |
<1> Iц — индекс цен производителей
Для расчета изменения запасов в среднеквартальных ценах, то есть без ХП, из стоимости запасов на конец квартала в среднеквартальных ценах вычитается стоимость запасов на начало квартала в тех же ценах.
Прирост запасов за год складывается из суммы соответствующих квартальных показателей.
3. Чистый экспорт
Чистый экспорт это разница между экспортом и импортом товаров и услуг. Показатель охватывает внешнюю торговлю Российской Федерации со странами дальнего зарубежья и СНГ.
Показатели импорта и экспорта товаров и услуг методологически полностью соответствует определениям данных показателей в платежном балансе Банка России.
Экспорт и импорт товаров учитываются в ценах ФОБ (ФОБ — условие продажи товара, согласно которому в цену товара включаются его стоимость и расходы по страхованию, доставке и погрузке товара на борт транспортного средства на границе страны-экспортера).
В составе экспорта и импорта товаров отражается стоимость товаров, право собственности на которые в течение отчетного периода перешло от резидентов к нерезидентам (экспорт) и от нерезидентов к резидентам (импорт).
Кроме экспорта и импорта товаров, учитываемых ФТС России, экспорт и импорт товаров включает поправки на методологию платежного баланса: стоимость рыбы и морепродуктов, выловленных в открытом море и проданных нерезидентам без пересечения границы; стоимость товаров, приобретаемых транспортными средствами в российских (иностранных) портах; стоимость товаров, недекларируемых и/или недостоверно декларируемых при ввозе юридическими лицами; вывозимых (ввозимых) физическими лицами, прочих товаров, переход прав собственности на которые осуществляется без пересечения ими границы; а также чистый экспорт товаров в рамках перепродажи товаров вне экономической территории России.
Экспорт и импорт услуг охватывает услуги, предоставленные резидентами нерезидентам (экспорт услуг) и оказанные нерезидентами резидентам (импорт услуг): транспортные услуги; услуги по переработке товаров, принадлежащим другим сторонам; услуги по техническому обслуживанию и ремонту товаров; услуги, связанные с поездками; услуги строительства; страховые услуги; финансовые услуги; плата за пользование интеллектуальной собственностью; телекоммуникационные услуги; услуги в сфере культуры и отдыха; государственные услуги; прочие деловые услуги.
В качестве информационной базы расчетов показателей внешней торговли используется платежный баланс и данные ФТС России, которые выражены в долл. США. Для пересчета данных платежного баланса из долларов США в рубли используются квартальные средние номинальные курсы доллара к рублю, для пересчета данных ФТС России — месячные средние номинальные курсы доллара к рублю.
4. Оценка в постоянных ценах
Переоценка показателей ВВП в постоянные цены осуществляется путем дефлятирования (переоценки элементов конечного использования по соответствующим индексам цен) или методом экстраполяции базисного уровня элементов конечного использования с помощью индексов физического объема и других количественных индикаторов, адекватно отражающих динамику данных показателей.
Подробное описание метода пересчета ВВП, рассчитанного методом использования доходов в постоянные цены, содержится в «Методологии переоценки валового внутреннего продукта Российской Федерации в постоянные цены», утвержденной приказом Росстата от 8 ноября 2021 г. № 774.
Утверждена приказом Росстата от 10.09.2025 № 471
СОСТАВЛЕНИЯ НАЦИОНАЛЬНЫХ СЧЕТОВ РОССИЙСКОЙ ФЕДЕРАЦИИ В РАЗРЕЗЕ ИНСТИТУЦИОНАЛЬНЫХ СЕКТОРОВ ЭКОНОМИКИ
I. Общие положения
Официальная статистическая методология составления национальных счетов Российской Федерации в разрезе институциональных секторов экономики разработана в соответствии с подпунктом 5.2 пункта 5 Положения о Федеральной службе государственной статистики, утвержденного постановлением Правительства Российской Федерации от 2 июня 2008 г. № 420, и в целях реализации позиции 1.2.5 Федерального плана статистических работ, утвержденного распоряжением Правительства Российской Федерации от 6 мая 2008 г. № 671-р.
Официальная статистическая методология составления национальных счетов Российской Федерации в разрезе институциональных секторов экономики разработана в целях представления официальной статистической информации о межсекторальных экономических операциях и построения вертикалей нефинансовых счетов институциональных секторов.
В соответствии с международным стандартом Система национальных счетов 2008 года (далее — СНС-2008) <1> национальные счета разрабатываются в разрезе институциональных секторов.
<1> System of National Accounts 2008 (European Commission, United Nations, Organization for Economic Cooperation and Development, International Monetary Fund, World Bank).
На основе адаптации общих принципов и критериев секторальной классификации СНС-2008 к особенностям организации экономики России разработана и внедрена в информационную систему государственной статистики Классификация институциональных единиц по секторам экономики (далее — КИСЭ). Гармонизация КИСЭ с международными стандартами классификации институциональных секторов обеспечивает сопоставимость статистической информации на национальном и международном уровнях.
КИСЭ разработана с целью подразделения отечественной экономики на некоторое число групп хозяйствующих субъектов — резидентов страны, однородных с точки зрения функций, осуществляемых ими в экономике, а также источников финансирования их затрат. Эта классификация обеспечивает институциональный подход при формировании макроэкономических показателей, который позволяет подходить к изучаемым процессам не с точки зрения самого процесса (функциональный подход), а с точки зрения субъектов, их осуществляющих.
Практические подходы классифицирования институциональных единиц по секторам экономики состоят, прежде всего, в использовании действующих общероссийских классификаторов, в том числе: Общероссийского классификатора организационно-правовых форм (ОКОПФ), Общероссийского классификатора видов экономической деятельности (ОКВЭД), Общероссийского классификатора форм собственности (ОКФС). При этом производится комбинирование классификационных признаков, содержащихся в данных классификаторах. В тех случаях, когда информации, содержащейся в данных классификаторах, недостаточно для однозначного отнесения институциональной единицы к тому или иному сектору (подсектору) используются дополнительные критерии.
Для идентификации объектов сектора финансовых корпораций используются данные Банка России, содержащиеся в перечне организаций финансового сектора.
В соответствии с Приказом Росстандарта от 16 октября 2018 г. № 781-ст КИСЭ в виде приложения включена в состав ОКОПФ.
В настоящее время осуществлено внедрение КИСЭ в статистическую практику путем применения алгоритмов отнесения институциональных единиц к секторам/подсекторам экономики в АС ГС ОФИС (Автоматизированная система генеральной совокупности объектов федерального статистического наблюдения). В результате этой работы проводятся статистические наблюдения в разрезе институциональных секторов.
II. Основные понятия и определения
В соответствии с КИСЭ выделяются следующие институциональные сектора экономики: нефинансовые корпорации, финансовые корпорации, государственное управление, домашние хозяйства, некоммерческие организации, обслуживающие домашние хозяйства. В данной публикации институциональные сектора обозначены кодами в соответствии с КИСЭ.
Сектор нефинансовых корпораций (S11) охватывает институциональные единицы, основной функцией которых является производство товаров и нефинансовых услуг с целью продажи их на рынке и получения прибыли. Затраты на производство возмещаются из выручки от реализации.
В сектор S11 включены также некоммерческие организации различных видов деятельности, преимущественно ассоциации производителей различных отраслей экономики, торгово-промышленные палаты, услуги которых используется коммерческими организациями данного сектора. При этом деятельность НКО финансируется как за счет продажи услуг по экономически незначимым ценам, так и за счет целевых взносов коммерческих организаций.
Сектор финансовых корпораций (S12) охватывает все корпорации и квазикорпорации, основной функцией которых является оказание услуг финансового посредничества или вспомогательная финансовая деятельность. Кроме того, в данный сектор включаются ассоциации и союзы кредитных и финансовых организаций, гарантийные фонды и другие некоммерческие организации, оказывающие содействие финансовым корпорациям в их деятельности.
В состав сектора «Финансовые корпорации» включаются подсектора «Банк России» (S121), «Кредитные организации» (S122), «Инвестиционные фонды» (S124), «Финансовые корпорации (посредники) прочие, кроме страховщиков и пенсионных фондов, и вспомогательные финансовые организации» (S125), «Страховщики» (S128) и «Негосударственные пенсионные фонды» (S129).
Сектор государственного управления (S13) объединяет институциональные единицы, выполняющие функции органов государственного управления в качестве основного вида деятельности. Функции органов государственного управления состоят в следующем:
принятие ответственности за обеспечение общества товарами и услугами на нерыночной основе для их коллективного или индивидуального потребления;
перераспределение доходов и богатства с помощью трансфертов и субсидий.
В сектор государственного управления входят:
главные администраторы средств федерального бюджета и подведомственные им получатели бюджетных средств; федеральные бюджетные учреждения; федеральные автономные учреждения; иные получатели средств федерального бюджета, имеющие право на принятие и (или) исполнение бюджетных обязательств от имени Российской Федерации за счет средств федерального бюджета; государственная корпорация Российской Федерации «Фонд содействия реформированию жилищно-коммунального хозяйства»; государственная компания «Российские автомобильные дороги»;
главные администраторы средств бюджетов субъектов Российской Федерации и подведомственные им получатели бюджетных средств; государственные бюджетные учреждения субъектов Российской Федерации; государственные автономные учреждения субъектов Российской Федерации; иные получатели средств бюджетов субъектов Российской Федерации, имеющие право на принятие и (или) исполнение бюджетных обязательств от имени субъектов Российской Федерации за счет средств бюджетов субъектов Российской Федерации;
главные администраторы доходов бюджетов муниципальных образований и подведомственные им получатели бюджетных средств; муниципальные бюджетные учреждения муниципальных образований; муниципальные автономные учреждения муниципальных образований; иные получатели средств бюджетов муниципальных образований, имеющие право на принятие и (или) исполнение бюджетных обязательств от имени муниципальных образований за счет средств бюджетов муниципальных образований;
внебюджетные фонды и подведомственные им получатели бюджетных средств (Пенсионный фонд Российской Федерации, Фонд социального страхования Российской Федерации, с 2023 г. — Фонд пенсионного и социального страхования Российской Федерации, Федеральный фонд обязательного медицинского страхования Российской Федерации, территориальные фонды обязательного медицинского страхования субъектов Российской Федерации);
некоммерческие организации, контролируемые органами государственного управления, и (или), основным источником финансирования которых являются целевые поступления из бюджетов всех уровней.
Институциональные единицы сектора государственного управления осуществляют свою деятельность за счет финансовых средств бюджетов всех уровней, а также за счет приносящей доход деятельности. В состав показателей сектора государственного управления, включены итоги экономической деятельности, осуществляемой за счет всех видов финансового обеспечения: бюджетной деятельности, приносящей доход деятельности, субсидий на выполнение государственного задания и иные цели, средств обязательного медицинского страхования. Трансфертные операции сектора государственного управления отражаются с учетом консолидации, т.е. с исключением взаимных трансфертов между подсекторами государственного управления.
Сектор домашних хозяйств (S14) представляет собой совокупность домашних хозяйств, основными функциями которых являются потребление товаров и услуг, а также производство товаров и услуг для реализации и собственного использования, в том числе в рамках некорпорированных предприятий, принадлежащих домашним хозяйствам. С точки зрения производства в сектор домашних хозяйств входят индивидуальные предприниматели и другие физические лица, осуществляющие производственную деятельность в границах производства, принятых в СНС.
В функции сектора домашних хозяйств включается также участие в производстве других институциональных секторов в качестве работающих по найму.
Сектор некоммерческих организаций, обслуживающих домашние хозяйства (S15) объединяет нерыночные некоммерческие организации, финансируемые и контролируемые домашними хозяйствами.
Основной функцией сектора S15 является предоставление нерыночных услуг и товаров домашним хозяйствам. При этом затраты возмещаются за счет взносов членов некоммерческих организаций, дарений, спонсорской помощи, доходов от собственности. К сектору некоммерческих организаций, обслуживающих домашние хозяйства, отнесены различные общественные организации и общественные движения, профсоюзные организации, политические партии, благотворительные учреждения, адвокатские и нотариальные палаты, коллегии адвокатов, ТСЖ, ТСН, СНТ, медицинские, санаторно-курортные, образовательные некоммерческие организации, а также организации, оказывающие социальные услуги и услуги в области культуры и спорта и др., основным источником финансирования которых являются добровольные взносы, пожертвования и т.п.
Для отражения операций с единицами-нерезидентами разрабатываются счета Остального мира (S2). Остальной мир объединяет все институциональные единицы-нерезиденты, которые вступают в экономические отношения с единицами-резидентами. В состав «Остального мира» включаются также институциональные единицы-нерезиденты, располагающиеся на географической территории Российской Федерации: например, посольства, консульства, а также международные организации.
Для построения счетов сектора «Нефинансовые корпорации» используются данные федерального статистического наблюдения по ф. № 1-предприятие «Основные сведения о деятельности организации», данные бухгалтерского баланса, платежного баланса.
Для составления счетов сектора «Финансовые корпорации» используются показатели, разрабатываемые Банком России, данные федерального статистического наблюдения за деятельностью страховых организаций, информация о деятельности негосударственных пенсионных фондов и др.
В качестве информационной базы для расчетов по сектору «Государственное управление» используются данные бюджетной (бухгалтерской) отчетности, данные Федеральной налоговой службы, платежного баланса и др.
При формировании показателей СНС по сектору государственного управления используются данные бюджетной (бухгалтерской) отчетности в сочетании различных кодов бюджетной классификации (Классификации операций сектора государственного управления (КОСГУ), классификации видов расходов (КВР), классификации целей расходов (КЦР), а также классификация доходов бюджета. В целях формирования показателей по отраслям экономики разработан «переходной ключ» от классификации разделов/подразделов бюджета и уровней бюджета в сочетании с видами финансового обеспечения (ВФО) к отраслям экономики.
Для составления счетов сектора «Домашние хозяйства» используются итоги федерального статистического наблюдения за деятельностью индивидуальных предпринимателей (по данным за 2015, 2020 годы проводилось сплошное обследование, по данным за остальные годы — выборочные), данные статистики труда о начисленной заработной плате, данные бюджетной (бухгалтерской) отчетности о полученных трансфертах и выплаченных налогах, данные платежного баланса об оплате труда, гуманитарной помощи, текущих и капитальных трансфертах, данные банков о процентах по депозитам и потребительскому кредиту, данные статистики торговли и услуг об обороте розничной торговли и объеме платных услуг населению, данные выборочных обследований бюджетов домашних хозяйств и другая информация.
Полное описание алгоритмов расчетов показателей счетов сектора «Домашние хозяйства» содержится в Официальной статистической методологии построения нефинансовых счетов сектора домашних хозяйств в Системе национальных счетов Российской Федерации, утвержденной приказом Росстата от 18 мая 2023 г. № 233.
Счета сектора «Некоммерческие организации, обслуживающие домашние хозяйства» построены на основе данных сплошного наблюдения за деятельностью некоммерческих организаций за 2018 и 2023 гг.
Счета «Остального мира» строятся на основе данных платежного баланса, разрабатываемого Банком России. Для пересчета данных платежного баланса, выраженных в долларах США, в рубли используются квартальные данные Банка России о среднем номинальном курсе доллара США к российскому рублю.
Увязка между собой показателей счетов каждого из институциональных секторов приводится в интегрированной таблице национальных счетов согласно приложению к настоящей Методологии, отражающей основные стоимостные межсекторальные потоки в экономике.
Приложение к Официальной статистической методологии составления национальных счетов Российской Федерации в разрезе институциональных секторов экономики, утвержденной приказом Росстата от «__» _______ 2025 г.
ИНТЕГРИРОВАННАЯ ТАБЛИЦА НАЦИОНАЛЬНЫХ СЧЕТОВ
(в текущих ценах; миллионов рублей)
| Использование | коды | Ресурсы | |||||||||||||||||||
| Счета | Всего | Товары и услуги (ресурсы) | S.2 | S.1 | S.15 | S.14 | S.13 | S.12 | S.11 | S.11 | S.12 | S.13 | S.14 | S.15 | S.1 | S.2 | Товары и услуги (использование) | Всего | Счета | ||
| Остальной мир | Всего по внутренней экономике | НКО ОДХ | Домашние хозяйства | Государственное управление | Финансовые корпорации | Нефинансовые корпорации | Нефинансовые корпорации | Финансовые корпорации | Государственное управление | Домашние хозяйства | НКО ОДХ | Всего по внутренней экономике | Остальной мир | ||||||||
| Счет производства/внешний счет товаров и услуг | P7 | Импорт товаров и услуг | Счет производства/внешний счет товаров и услуг | ||||||||||||||||||
| P6 | Экспорт товаров и услуг | ||||||||||||||||||||
| P1 | Выпуск | ||||||||||||||||||||
| P2 | Промежуточное потребление | ||||||||||||||||||||
| D21 — D31 | Налоги минус субсидии на продукты | ||||||||||||||||||||
| B1g / B1*g | Валовая добавления стоимость/валовой внутренний продукт <1> | Счет образования доходов | |||||||||||||||||||
| K1 | Потребление основного капитала | ||||||||||||||||||||
| B1n / B1*n | Чистая добавленная стоимость/чистый внутренний продукт <1> | ||||||||||||||||||||
| B11 | Сальдо внешних операций с товарами и услугами | ||||||||||||||||||||
| Счет образования доходов | D1 | Оплата труда наемных работников | Счет распределения первичных доходов | ||||||||||||||||||
| D2 | Налоги минус субсидии на производство и импорт <1> | ||||||||||||||||||||
| D3 | |||||||||||||||||||||
| D21 — D31 | Налоги минус субсидии на продукты | ||||||||||||||||||||
| D29 — D39 | Другие налоги минус субсидии на производство | ||||||||||||||||||||
| B2g | Валовая прибыль | ||||||||||||||||||||
| B3g | Валовой смешанный доход | ||||||||||||||||||||
| B2n | Чистая прибыль | ||||||||||||||||||||
| B3n | Чистый смешанный доход | ||||||||||||||||||||
| Счет распределения первичных доходов | D4 | Доходы от собственности | |||||||||||||||||||
| Сальдо первичных доходов (валовое)/ | |||||||||||||||||||||
| B5n / B5*n | Валовой национальный доход | ||||||||||||||||||||
| Сальдо первичных доходов (чистое)/ | |||||||||||||||||||||
| B5g / B5*g | Чистый национальный доход | Счет вторичного распределения доходов | |||||||||||||||||||
| Счет вторичного распределения доходов | D5 | Текущие налоги на доходы, имущество и т.д. | |||||||||||||||||||
| D61 | Отчисления на социальное страхование | ||||||||||||||||||||
| D62 | Социальные пособия, кроме социальных трансфертов в натуральной форме | ||||||||||||||||||||
| D7 | Другие текущие трансферты | ||||||||||||||||||||
| B6g | Валовой располагаемый доход | Счет перераспределения доходов в натуральной форме | |||||||||||||||||||
| B6n | Чистый располагаемый доход | ||||||||||||||||||||
| Счет перераспределения доходов в натуральной форме | D63 | Социальные трансферты в натуральной форме | |||||||||||||||||||
| B7g | Валовой скорректированный располагаемый доход | ||||||||||||||||||||
| B7n | Чистый скорректированный располагаемый доход | ||||||||||||||||||||
| Счет использования доходов | B6g | Валовой располагаемый доход | Счет использования доходов | ||||||||||||||||||
| B6n | Чистый располагаемый доход | ||||||||||||||||||||
| P4 | Фактическое конечное потребление | ||||||||||||||||||||
| P3 | Расходы на конечное потребление | ||||||||||||||||||||
| D8 | Корректировка на изменение в пенсионных правах | ||||||||||||||||||||
| B8g | Валовое сбережение | ||||||||||||||||||||
| B8n | Чистое сбережение | ||||||||||||||||||||
| Баланс текущих операций | |||||||||||||||||||||
| P51 + P53 | Валовое накопление основного капитала <2> | ||||||||||||||||||||
| K1 | Потребление основного капитала (-) | ||||||||||||||||||||
| Счет операций с капиталом | P52 | Изменение запасов материальных оборотных средств | Счет операций с капиталом | ||||||||||||||||||
| K2 | Приобретение за вычетом выбытия непроизведенных нефинансовых активов | ||||||||||||||||||||
| D9 | Капитальные трансферты полученные | ||||||||||||||||||||
| D9 | Капитальные трансферты переданные (-) | ||||||||||||||||||||
| B9 | Чистое кредитование (+), чистое заимствование (-), включая статистическое расхождение | ||||||||||||||||||||
<1> Данный показатель по экономике в целом отличается от соответствующего, полученного суммой секторов, на величину чистых налогов на продукты.
Утверждена приказом Росстата от 10.09.2025 № 471
ОФИЦИАЛЬНАЯ СТАТИСТИЧЕСКАЯ МЕТОДОЛОГИЯ СОСТАВЛЕНИЯ ПОКАЗАТЕЛЕЙ СЧЕТА ОБРАЗОВАНИЯ ДОХОДОВ ПО СУБЪЕКТАМ РОССИЙСКОЙ ФЕДЕРАЦИИ
I. Общие положения
Официальная статистическая методология составления показателей счета образования доходов по субъектам Российской Федерации разработана в соответствии с подпунктом 5.2 пункта 5 Положения о Федеральной службе государственной статистики, утвержденного постановлением Правительства Российской Федерации от 2 июня 2008 г. № 420, и в целях реализации позиции 1.2.7 Федерального плана статистических работ, утвержденного распоряжением Правительства Российской Федерации от 6 мая 2008 г. № 671-р.
Настоящая Методология определяет порядок формирования показателей счета образования доходов в текущих ценах по субъектам Российской Федерации и федеральным округам на годовой основе в разрезе институциональных секторов и отраслей экономики.
Методология базируется на методологических принципах международного стандарта «Система национальных счетов» 2008 года (далее — СНС-2008).
Отрасли экономики, по которым в рамках настоящей методологии рассматривается расчет показателей счета образования доходов, представлены в приложении.
II. Основные понятия и определения
Счет образования доходов представляет собой расширение и развитие счета производства; в нем отражаются первичные доходы, выплачиваемые органам государственного управления и единицам, непосредственно участвующим в производстве. В счете образования доходов показываются те секторы, подсекторы или отрасли, в которых эти первичные доходы создаются, а не секторы и подсекторы, являющиеся получателями этих доходов. Например, оплата труда, отражаемая в данном счете для сектора домашних хозяйств, отражает только оплату труда, выплачиваемую наемным работникам некорпорированными предприятиями, принадлежащими домашним хозяйствам.
Валовая добавленная стоимость (далее — ВДС) — балансирующая статья счета производства, равна стоимости выпуска минус стоимость промежуточного потребления.
Валовой региональный продукт (далее — ВРП) — валовая добавленная стоимость, созданная резидентами региона.
Оплата труда наемных работников определяется как общая сумма вознаграждения в денежной или в натуральной форме, подлежащая выплате предприятием работнику за проделанную им работу в течение отчетного периода.
Заработная плата охватывает все виды вознаграждений за труд, включая различные премии, доплаты и надбавки, начисленные в денежной или натуральной формах, а также включает суммы, начисленные работникам в соответствии с законодательством за неотработанное время (ежегодный отпуск, праздничные дни и т.п.). Заработная плата отражается до вычета подоходного налога и других удержаний, которые в соответствии с законодательством выплачивают наемные работники.
Выплаты социального характера — средства, направленные работодателям на предоставление работникам социальных льгот, в частности, на лечение, отдых, проезд, трудоустройство (без пособий из государственных внебюджетных фондов).
Условные отчисления на социальное страхование выплачиваются непосредственно работодателем работнику без участия фондов социального страхования.
Фактические отчисления на социальное страхование выплачиваются работодателями в государственные или негосударственные фонды социального страхования, чтобы обеспечить своим наемным работникам право на получение социальных пособий в случае наступления определенных событий или при наличии определенных условий, которые могут неблагоприятно повлиять на доходы или благосостояние работников — болезнь, несчастные случаи, безработица, уход на пенсию и так далее.
Другие чистые налоги на производство включают все налоги, кроме налогов на продукты, которые подлежат выплате предприятиями в результате их участия в производстве за вычетом субсидий, которые предприятия-резиденты могут получать в результате их участия в производстве.
Валовая прибыль экономики и валовые смешанные доходы — часть добавленной стоимости, которая остается после выплаты оплаты труда и уплаты других налогов на производство. Этот показатель охватывает прибыль или убыток, полученные в результате производственной деятельности, до вычета доходов от собственности. Прибыль или убыток от производственной деятельности предприятий индивидуальных предпринимателей содержит два вида дохода: доход от предпринимательской деятельности и вознаграждение за труд владельца предприятия. Поскольку для домашних хозяйств невозможно отделить друг от друга эти виды дохода, весь доход от предпринимательской деятельности называется «смешанный доход».
Институциональные сектора экономики представляют собой группы схожих по типу институциональных единиц (экономических единиц, способных от своего имени владеть активами, принимать обязательства, участвовать в экономической деятельности и вступать в операции с другими единицами), объединенных в соответствии с характером их экономической деятельности. В соответствии с классификацией институциональных единиц по секторам экономики (КИСЭ) выделяются следующие институциональные секторы экономики: нефинансовые корпорации (S11), финансовые корпорации (S12), государственное управление (S13), домашние хозяйства (S14), некоммерческие организации, обслуживающие домашние хозяйства (S15).
Все расчеты выполняются в тысячах рублей.
I. Алгоритм расчета показателей
Оплата труда наемных работников в субъектах Российской Федерации рассчитывается как сумма заработной платы, включая условные отчисления на социальное страхование (далее — заработная плата), и фактических отчислений на социальное страхование по экономике субъекта
ZPE = ZPNF + ZPFK + ZPDH + ZPGU + ZPNKO, (2)
ZPGU — заработная плата сектора государственного управления, рассчитывается в рамках формирования валового регионального продукта;
ZPNKO _ фонд заработной платы сектора некоммерческих организаций, обслуживающих домашние хозяйства, рассчитывается в рамках формирования валового регионального продукта;
ZPFK — заработная плата сектора финансовых корпораций. На уровне субъектов Российской Федерации рассчитывается только для страховых организаций (ОКВЭД 65.1, 65.2) путем распределения фонда заработной платы отраслей «Страхование» и «Перестрахование», рассчитанной по Российской Федерации в целом, пропорционально структуре фонда заработной платы по данным формы федерального статистического наблюдения № П-4 «Сведения о численности и заработной плате работников» (далее — форма № П-4)
ZP_{FK} = ZP_{RF} \times \frac{ZP_{P4i}}{ZP_{P4RF}} , (3)
ZPRF — заработная плата подсектора страховщиков, рассчитанная по Российской Федерации в целом;
ZPP4s _ заработная плата в отраслях «Страхование» и «Перестрахование» субъекта Российской Федерации (s) по данным формы № П-4;
ZPP4RF — заработная плата в отраслях «Страхование» и «Перестрахование» Российской Федерации по данным формы № П-4.
Заработная плата наемных работников в секторе домашних хозяйств (всех наемных работников, занятых на некорпорированных предприятиях, в том числе сезонных работников в сельском хозяйстве, помогающих членов домашних хозяйств, если они получают заработную плату) оценивается на основе данных сплошного обследования индивидуальных предпринимателей по форме федерального статистического наблюдения № 1-ИП «Сведения о деятельности индивидуального предпринимателя», проводимого каждые 5 лет, о численности наемных работников у индивидуальных предпринимателей. Эта численность умножается на среднемесячную заработную плату микропредприятий в соответствующей отрасли по данным сплошного обследования малого и среднего бизнеса
ZP_{DHi} = \frac{Ch_{i}*S_{i}*12}{1000} , (4)
ZPDH i — фонд заработной платы сектора домашних хозяйств по отрасли i (приложение № 1).
Si — оплата труда (в среднем за месяц) в расчете на 1 работника, рублей по данным сплошного обследования микропредприятий.
ZP_{DHE} = \sum_{i} ZP_{DHi} , (5)
ZPDH E — фонд заработной платы сектора домашних хозяйств субъекта федерации всего.
За годы между сплошными обследованиями оплата труда экстраполируется пропорционально величине валовой добавленной стоимости соответствующих отраслей
ZP_{DHi}^{t} = GVA_{DHi}^{t}* \frac{ZP_{DHi}^{to}}{GVA_{DHi}^{to}} , (6)
to — год, за который проводилось последнее сплошное обследование;
GVA_{DHi}^{t} — валовая добавленная стоимость отрасли i сектора домашних хозяйств.
Важно обращать внимание на согласованность отраслевых данных счета производства и счета образования доходов: если в счет производства по отрасли отсутствует валовая добавленная стоимость, соответственно, оплаты труда как части добавленной стоимости в этой отрасли также не может быть. Наличие в сплошном обследовании данных о наемных работниках такой отрасли может означать ошибку отнесения некорпорированных предприятий к конкретной отрасли в каком-то из массивов данных.
Заработная плата, выплаченная сектором нефинансовых корпораций, рассчитывается на основе данных формы федерального статистического наблюдения № 1-предприятие «Основные сведения о деятельности организации» для крупных и средних предприятий и форм федерального статистического наблюдения № ПМ «Сведения об основных показателях деятельности малого предприятия» и № МП (микро) «Сведения об основных показателях деятельности микропредприятия» для малых и микропредприятий.
ZPKR _ заработная плата крупных и средних предприятий сектора нефинансовых корпораций. Формируется в программном комплексе гармонизации данных производства, труда и капитала (ПК ГД ПТК);
ZPMP — заработная плата малых и микропредприятий сектора нефинансовых корпораций.
Заработная плата крупных и средних предприятий включает следующие показатели
ZPKR = W + SL + DA + SA + ALT, (8)
W — расходы на оплату труда (стр. 633 формы № 1-предприятие);
SL — расходы работодателя по выплате пособия по временной нетрудоспособности за первые три дня нетрудоспособности работника (стр. 636 формы № 1-предприятие);
DA — суточные и подъемные (стр. 650 формы № 1-предприятие);
SA — выплаты социального характера.
Выплаты социального характера в секторе нефинансовых корпораций рассчитываются на основе данных статистики труда о соотношении выплат социального характера и фонда заработной платы в отрасли, наложенного на величину расходов на оплату труда в отрасли по данным формы № 1-предприятие
SA = W* \frac{SA_{p4}}{W_{p4}} , (9)
SAP4 - выплаты социального характера по данным формы № П-4;
WP4 — фонд заработной платы по данным формы № П-4.
В тех случаях, когда при оценке валового регионального продукта методом производства данные о выпуске формы № 1-предприятие корректируются на альтернативные источники информации, аналогичная корректировка проводится для заработной платы в соответствующих отраслях
ALT = O_{ALT}* \frac{W}{O} , (10)
O — выпуск, рассчитанный по данным формы № 1-предприятие в рамках работы 01011040 «Валовой региональный продукт»;
OALT — выпуск, рассчитанный по альтернативным источникам информации в рамках работы 01011040 «Валовой региональный продукт».
Единственный источник информации о заработной плате на малых и микропредприятиях — формы федерального статистического наблюдения № ПМ и № МП (микро). При этом для расчета добавленной стоимости наравне с данными этих форм может использоваться информация из бухгалтерской отчетности и отраслевых форм статистического наблюдения. В этом случае заработная плата рассчитывается пропорционально доле заработной платы в выпуске, рассчитанному по данным форм № ПМ и № МП (микро)
ZP_{MP} = \sum ZP_{MPi} , (11)
ZPMPi = ZPmal i + SAmal i + ZPmic i + SAmic i, (12),
Расчет заработной платы малых и микропредприятий
| Данные форм статистического наблюдения | Расчет показателей оплаты труда в счете образования доходов | |
| Если выпуск рассчитан по данным форм статистического наблюдения (Omal i) | Если выпуск рассчитан по альтернативным источникам информации (Oalt mal i) | |
| Фонд начисленной заработной платы работникам — всего, форма № ПМ стр. 06. гр. 3 (ZP_{m}'_{ali}) | ZP_{mali} = ZP_{m}'_{ali} | ZP_{mali} = O_{altmali}* \frac{ZP_{m}'_{ali}}{O_{mali}} |
| Выплаты социального характера работникам — всего, форма № ПМ стр. 16, гр. 3 (SA_{m}'_{ali}) | SA_{mali} = SA_{m}'_{ali} | SA_{mali} = O_{altmali}* \frac{SA_{m}'_{ali}}{O_{mali}} |
| Фонд начисленной заработной платы работникам — всего, форма № МП (микро) стр. 06, гр. 3 (ZP_{m}'_{ici}) | ZP_{mici} = ZP_{m}'_{ici} | ZP_{mici} = O_{altmici}* \frac{ZP_{m}'_{ici}}{O_{mici}} |
| Выплаты социального характера работникам — всего, форма № МП (микро) стр. 10, гр. 3 (SA_{m}'_{ici}) | SA_{mici} = SA_{m}'_{ici} | SA_{mici} = O_{altmici}* \frac{SA_{m}'_{ici}}{O_{mici}} |
Фактические отчисления, уплаченные работодателями за наемных работников, на первом этапе определяются для региона в целом, затем распределяются по секторам и отраслям внутри секторов.
Перечень доходов бюджета, которые в соответствии с положениями СНС относятся к фактическим отчислениям, приведен в Таблице 2:
Расчет фактических отчислений на социальное страхование
| Код бюджетной классификации (КБК)/наименование | Распределение по секторам/отраслям внутри сектора | ||||
| FOE | Нефинансовые корпорации (FONFK) | Финансовые корпорации (FOFK) | Домашние хозяйства (FODN) | Государственное управление (FOGU) | Некоммерческие организации, обслуживающие домашние хозяйства (FONKO) |
| Обязательные отчисления работодателей: | |||||
| 102 01010 01 1000 160 Страховые взносы, предусмотренные законодательством Российской Федерации о налогах и сборах, в части обязательного пенсионного страхования | Всего за вычетом итогов по остальным секторам | Распределение итогов по РФ, рассчитанных на федеральном уровне, пропорционально фонду заработной платы сектора финансовых корпораций субъекта РФ по данным статистики труда | Расчет по отраслям на основе экспертно определенных соотношений заработной платы и фактических отчислений | Расчет ВРП | Расчет ВРП |
| 102 01020 01 1000 160 Страховые взносы, предусмотренные законодательством Российской Федерации о налогах и сборах, в части обязательного социального страхования на случай временной нетрудоспособности и в связи с материнством | |||||
| 102 03000 01 1000 160 Страховые взносы на обязательное пенсионное страхование, уплачиваемые отдельными категориями плательщиков страховых взносов в соответствии с законодательством Российской Федерации о налогах и сборах с дохода, превышающего 300 000 рублей за расчетный период | |||||
| 102 04010 01 1010 160 и 102 04010 01 1020 160 Страховые взносы по дополнительным тарифам на обязательное пенсионное страхование за застрахованных лиц, занятых на соответствующих видах работ, указанных в пункте 1 части 1 статьи 30 Федерального закона от 28 декабря 2013 года № 400-ФЗ «О страховых пенсиях», на выплату страховой пенсии | |||||
| 102 04020 01 1010 160 и 102 04020 01 1020 160 Страховые взносы по дополнительным тарифам на обязательное пенсионное страхование за застрахованных лиц, занятых на соответствующих видах работ, указанных в пунктах 2 - 18 части 1 статьи 30 Федерального закона от 28 декабря 2013 года № 400-ФЗ «О страховых пенсиях», на выплату страховой пенсии | |||||
| 102 07000 06 1200 160 Дополнительные страховые взносы на накопительную пенсию и взносы работодателя в пользу застрахованных лиц, уплачивающих дополнительные страховые взносы на накопительную пенсию, зачисляемые в Фонд пенсионного и социального страхования Российской Федерации | |||||
| 102 08000 06 1000 160 Взносы, уплачиваемые организациями, использующими труд членов летных экипажей воздушных судов гражданской авиации, на выплату ежемесячной доплаты к пенсии, зачисляемые в Фонд пенсионного и социального страхования Российской Федерации | 100% (ОКВЭД 50.3) | - | - | - | - |
| 102 09000 06 1000 160 Взносы, уплачиваемые организациями угольной промышленности на выплату ежемесячной доплаты к пенсии отдельным категориям работников этих организаций | 100% (ОКВЭД 05) | - | - | - | - |
| 102 10000 01 1000 160 Страховые взносы на обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством, уплачиваемые плательщиками страховых взносов, производящими выплаты и иные вознаграждения в пользу прокуроров, сотрудников Следственного комитета Российской Федерации, судей федеральных судов, мировых судей, с указанных выплат | - | - | - | 100% | - |
| 102 12000 06 1000 160 Страховые взносы на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний | Всего за вычетом итого по секторам ФК, ГУ, НКООДХ | 2% | - | 16% | 0,3% |
| 102 15010 06 1000 160 Страховые взносы на обязательное пенсионное страхование, уплачиваемые плательщиками страховых взносов, производящими выплаты и иные вознаграждения в пользу физических лиц, подлежащих в соответствии с международными договорами Российской Федерации отдельным видам (отдельному виду) обязательного социального страхования, с указанных выплат | Всего за вычетом итогов по остальным секторам | Распределение итогов по РФ, рассчитанных на федеральном уровне, пропорционально фонду заработной платы сектора финансовых корпораций субъекта РФ по данным статистики труда | Расчет по отраслям на основе экспертно определенных соотношений заработной платы и фактических отчислений | Расчет ВРП | Расчет ВРП |
| 102 15020 06 1000 160 Страховые взносы на обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством, уплачиваемые плательщиками страховых взносов, производящими выплаты и иные вознаграждения в пользу физических лиц, подлежащих в соответствии с международными договорами Российской Федерации отдельным видам (отдельному виду) обязательного социального страхования, с указанных выплат | |||||
| 102 01030 01 1000 160 Страховые взносы, предусмотренные законодательством Российской Федерации о налогах и сборах, в части обязательного медицинского страхования | |||||
| 102 11000 01 1000 160 Страховые взносы на обязательное медицинское страхование, уплачиваемые плательщиками страховых взносов, производящими выплаты и иные вознаграждения в пользу прокуроров, сотрудников Следственного комитета Российской Федерации, судей федеральных судов, мировых судей, с указанных выплат | - | - | - | 100% | - |
| 102 15030 08 1000 160 Страховые взносы на обязательное медицинское страхование, уплачиваемые плательщиками страховых взносов, производящими выплаты и иные вознаграждения в пользу физических лиц, подлежащих в соответствии с международными договорами Российской Федерации отдельным видам (отдельному виду) обязательного социального страхования, с указанных выплат | Всего за вычетом итогов по остальным секторам | Распределение итогов по РФ, рассчитанных на федеральном уровне, пропорционально фонду заработной платы сектора финансовых корпораций субъекта РФ по данным статистики труда | Расчет по отраслям на основе экспертно определенных соотношений заработной платы и фактических отчислений | Расчет ВРП | Расчет ВРП |
| Добровольные отчисления работодателей: | |||||
| Наименование/Источник информации | Распределение по секторам/отраслям | ||||
| Пенсионные взносы юридических лиц, всего/данные Банка России | Всего за вычетом итогов по остальным секторам | Распределение итогов по РФ, рассчитанных на федеральном уровне, пропорционально фонду заработной платы сектора финансовых корпораций субъекта РФ по данным статистики труда | - | Расчет ВРП | Расчет ВРП |
| Добровольное медицинское страхование работодателем своих работников/данные Банка России | |||||
По сектору нефинансовых корпораций также осуществляется встречный расчет фактических отчислений в разрезе отраслей на основе данных формы № 1-предприятие (строка 635 «Страховые взносы в Социальный фонд России (СФР), ФФОМС»).
FONF = FOKR + FOMP + KORFO, (13)
FO_{KR} = \sum_{i} FO_{KRi} , (14)
FOKR i _ фактические отчисления крупных и средних организаций отрасли i
FOMP i — фактические отчисления малых и микропредприятий отрасли i, рассчитанные по соотношению заработной платы и взносов на социальное страхование средних предприятий.
KORFO i — корректировка фактических отчислений отрасли i на распределенную по отраслям разницу между расчетной величиной фактических отчислений нефинансовых корпораций из суммы отраслей и фактическими отчислениями сектора нефинансовых корпораций, рассчитанной балансовым путем (в соответствии с Таблицей 2):
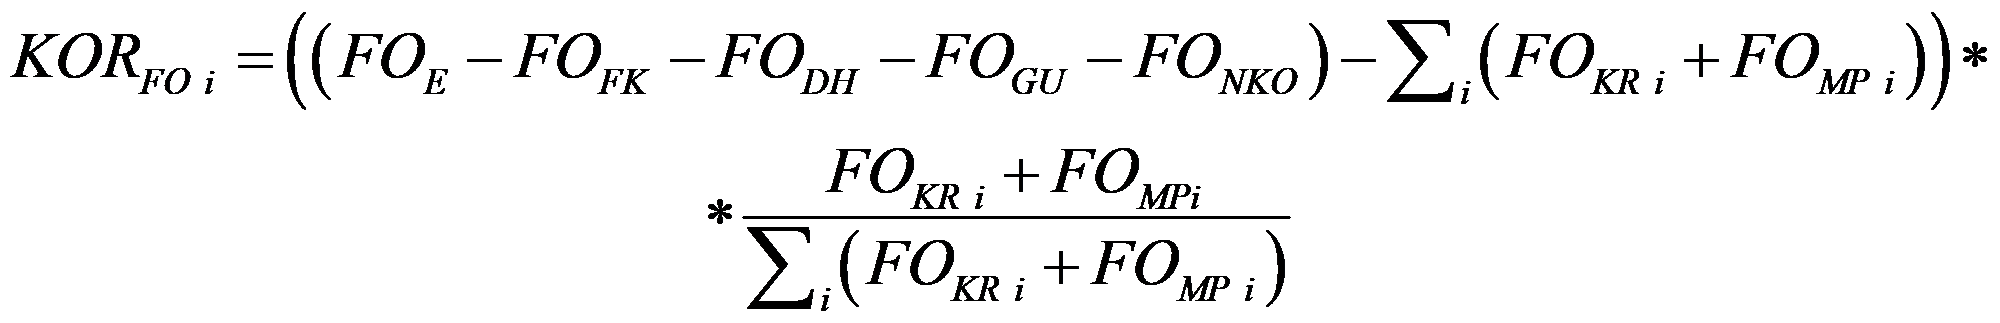 (17)
Фактические отчисления финансовых корпораций рассчитываются для всего сектора, но, поскольку в ВРП включается только деятельность страховых компаний, в счете образования доходов субъекта Российской Федерации соответственно учитываются только фактические отчисления страховщиков, рассчитанные по соотношению заработной платы и отчислений отраслей «Страхование», «Перестрахование», сложившемуся на федеральном уровне.
Источником информации о других налогах на производство, уплаченных производственными единицами субъекта Российской Федерации (NE), является отчет об исполнении бюджета:
Расчет других налогов на производство
| КБК/Виды налогов | Распределение налогов по секторам/отраслям внутри сектора | |||||
| Сектор нефинансовых корпораций (NNF) | Сектор финансовых корпораций (NFK) | Сектор государственного управления (NGU) | Сектор домашних хозяйств (NDH) | Сектор некоммерческих организаций, обслуживающих домашние хозяйства (NNKO) | ||
| 1 | 1 06 01000 00 0000 110 Налог на имущество физических лиц (В части имущества, используемого в производственной деятельности, включая жилые фонды в собственности населения) | - | - | - | Расчет в соответствии с методикой, утвержденной приказом Росстата № 551 от 15.11.24/68А «Услуги по проживанию в собственном жилище» | - |
| 2 | 1 06 02000 00 0000 110 Налог на имущество организаций | Всего за вычетом итогов по остальным секторам | Пропорционально доле стоимости основных фондов (зданий и сооружений) ОКВЭД 64 - 66 в общей стоимости зданий и сооружений по данным формы № 11 | Расчет ВРП | - | Расчет ВРП |
| 3 | 1 06 04011 02 0000 110 Транспортный налог с организаций | Всего за вычетом итогов по остальным секторам/все отрасли, пропорционально выпуску | Пропорционально доле выпуска сектора S12 в сумме выпусков секторов S11 и S12/ОКВЭД 65.1 + 65.2 «Страхование, перестрахование» | Расчет ВРП | - | Расчет ВРП |
| 4 | 1 06 04012 02 0000 110 Транспортный налог с физических лиц (в расчет включается треть общей величины налога — в части транспортных средств, использующихся в производственной деятельности) | - | - | - | 100%/все отрасли, кроме 68А «Услуги по проживанию в собственном жилище» и 97 «Деятельность домашних хозяйств с наемными работниками», пропорционально выпуску | - |
| 5 | 1 06 05000 02 0000 110 Налог на игорный бизнес | 100%/ОКВЭД 92 «Деятельность по организации и проведению азартных игр и заключения пари, по организации и проведению лотерей» | - | - | - | - |
| 6 | 1 06 06040 00 0000 110 Земельный налог с организаций | Всего за вычетом итогов по остальным секторам/15% — ОКВЭД 01.1 + 01.2 + 01.3 + 01.4 + 01.5 «Сельское хозяйство (без вспомогательной деятельности, оказания услуг)», 85% — остальные отрасли (пропорционально выпуску) | Пропорционально доле выпуска сектора S12 в сумме выпусков секторов S11 и S12/ОКВЭД 65.1 + 65.2 «Страхование», «Перестрахование» | Расчет ВРП | - | - |
| 7 | 1 06 06040 00 0000 110 Земельный налог с физических лиц (В части земель, использующихся в производственной деятельности) | - | - | - | 88% / 44% — ОКВЭД 01.1 + 01.2 + 01.3 + 01.4 + 01.5 «Сельское хозяйство (без вспомогательной деятельности, оказания услуг)», 44% - ОКВЭД 68А «Услуги по проживанию в собственном жилище»- | - |
| 8 | 1 08 07070 01 0000 110 Государственная пошлина за государственную регистрацию морских судов, судов внутреннего плавания, судов смешанного (река — море) плавания, воздушных судов, за выдачу свидетельств о праве собственности на судно, о праве плавания под Государственным флагом Российской Федерации и другие юридически значимые действия | 100% / 50.1 + 50.2 «Деятельность морского пассажирско-о и грузового транспорта», 50.3 + 50.4 «Деятельность внутреннего водного пассажирского и грузового транспорта» | - | - | - | - |
| 9 | 1 08 07080 01 0000 110 Государственная пошлина за совершение действий, связанных с лицензированием, с проведением аттестации в случаях, если такая аттестация предусмотрена законодательством Российской Федерации | Всего за вычетом итогов по остальным секторам/все отрасли, пропорционально выпуску | Пропорционально доле выпуска сектора S12 в сумме выпусков секторов S11 и S12/ОКВЭД 65.1 + 65.2 «Страхование», «Перестрахование» | |||
| 10 | 1 08 07140 01 0000 110 Государственная пошлина за государственную регистрацию транспортных средств и иные юридически значимые действия, связанные с изменениями и выдачей документов на транспортные средства, регистрационных знаков, водительских удостоверений (в размере 30%) | Всего за вычетом итогов по остальным секторам/все отрасли, пропорционально выпуску | Пропорционально доле транспортного налога сектора S12 в сумме транспортного налога секторов S11, S12, S14/ОКВЭД 65.1 + 65.2 «Страхование», «Перестрахование» | - | Пропорционально доле транспортного налога сектора S14 в сумме транспортного налога секторов S11, S12, S14/все отрасли, кроме 68А «Услуги по проживанию в собственном жилище» и 97 «Деятельность домашних хозяйств с наемными работниками», пропорционально выпуску | - |
| 11 | 1 08 07170 01 0000 110 Государственная пошлина за выдачу специального разрешения на движение по автомобильным дорогам транспортных средств, осуществляющих перевозки опасных. тяжеловесных и (или) крупногабаритных грузов | Всего за вычетом итогов по остальным секторам/все отрасли, пропорционально выпуску | - | - | Пропорционально доле выпуска сектора S14 по ОКВЭД 49.4 «Деятельность автомобильного грузового транспорта и услуги по перевозкам» в сумме выпусков секторов S11 и S14 по ОКВЭД 49.4 «Деятельность автомобильного грузового транспорта и услуги по перевозкам»/49.4 «Деятельность автомобильного грузового транспорта и услуги по перевозкам» | - |
| 12 | 1 08 07210 01 0000 110 Государственная пошлина за выдачу разрешения на трансграничное перемещение опасных отходов | 100%/все отрасли, пропорционально выпуску | - | - | - | - |
| 13 | 1 08 07220 01 0000 110 Государственная пошлина за выдачу разрешения на трансграничное перемещение озоноразрушающих веществ и содержащей их продукции | 100%/все отрасли, пропорционально выпуску | - | - | - | - |
| 14 | 1 08 07230 01 0000 110 Государственная пошлина за выдачу разрешения на ввоз на территорию Российской Федерации ядовитых веществ | 100%/все отрасли, пропорционально выпуску | - | - | - | - |
| 15 | 1 08 07240 01 0000 110 Государственная пошлина за предоставление разрешения на добычу объектов животного мира, а также за выдачу дубликата указанного разрешения (в размере 50%) | Всего за вычетом итогов по остальным секторам/ОКВЭД 01.7 «Охота, отлов и отстрел диких животных, включая предоставление услуг в этих областях» | - | - | Пропорционально доле выпуска сектора S14 в сумме выпусков секторов S11 и S14 по ОКВЭД 01.7 «Охота, отлов и отстрел диких животных, включая предоставление услуг в этих областях»/ОКВЭД 01.7 «Охота, отлов и отстрел диких животных, включая предоставление услуг в этих областях» | - |
| 16 | 1 08 07250 01 0000 110 Государственная пошлина за выдачу разрешения на вредное физическое воздействие на атмосферный воздух | 100%/все отрасли, пропорционально выпуску | - | - | - | - |
| 17 | 1 08 07260 01 0000 110 Государственная пошлина за выдачу разрешения на выброс вредных (загрязняющих) веществ в атмосферный воздух | 100%/все отрасли, пропорционально выпуску | - | - | - | - |
| 18 | 1 08 07270 01 0000 110 Государственная пошлина за выдачу разрешения на сброс загрязняющих веществ в окружающую среду | 100%/все отрасли, пропорционально выпуску | - | - | - | - |
| 19 | 1 08 07280 01 0000 110 Государственная пошлина за выдачу документа об утверждении нормативов образования отходов производства и потребления и лимитов на их размещение, а также за переоформление и выдачу дубликата указанного документа | 100%/все отрасли, пропорционально выпуску | - | - | - | - |
| 20 | 1 08 10000 01 0000 110 Государственная пошлина за получение ресурса нумерации оператором связи | 100%/ОКВЭД 61 «деятельность в сфере телекоммуникаций» | - | - | - | - |
| 21 | 1 08 11000 01 0000 110 Государственная пошлина за регистрацию декларации о соответствии требованиям средств связи и услуг связи | 100%/ОКВЭД 61 «деятельность в сфере телекоммуникаций» | - | - | - | - |
| 22 | 1 12 01000 01 0000 120 Плата за негативное воздействие на окружающую среду | 100%/все отрасли, пропорционально выпуску | - | - | - | - |
Другие субсидии на производство, полученные субъектами Российской Федерации, в настоящее время не оцениваются из-за отсутствия необходимой информации.
Валовая прибыль и валовые смешанные доходы рассчитываются балансовым путем для отраслей, секторов и экономики в целом
VP — валовая прибыль и валовой смешанный доход;
GVA — валовая добавленная стоимость, рассчитанная в счете производства;
ОТ — оплата труда наемных работников;
По завершении расчета всех показателей формируется счет образования доходов субъекта Российской Федерации:
Приложение
к Официальной статистической
методологии составления показателей
счета образования доходов по субъектам
Российской Федерации, утвержденной
приказом Росстата
от «__» ________ 2025 г.
ПЕРЕЧЕНЬ
ОТРАСЛЕЙ В СООТВЕТСТВИИ С ОБЩЕРОССИЙСКИМ КЛАССИФИКАТОРОМ
ВИДОВ ЭКОНОМИЧЕСКОЙ ДЕЯТЕЛЬНОСТИ, ПО КОТОРЫМ ВЕДЕТСЯ РАСЧЕТ
ПОКАЗАТЕЛЕЙ СЧЕТА ОБРАЗОВАНИЯ ДОХОДОВ
| Коды ОКВЭД 2 | Наименование ОКВЭД2 |
|---|---|
| 01.02 = 01.1 + 01.2 + 01.3 + 01.4 + 01.5 | Сельское хозяйство |
| 01.6 | Деятельность вспомогательная в области производства сельскохозяйственных культур и послеуборочной обработки сельхозпродукции |
| 01.7 | Охота, отлов и отстрел диких животных, включая предоставление услуг в этих областях |
| 02 | Лесоводство и лесозаготовки |
| 03.1 | Рыболовство |
| 03.2 | Рыбоводство |
| 05 | Добыча и обогащение угля |
| 06.1 | Добыча сырой нефти и нефтяного (попутного) газа |
| 06.2 | Добыча природного газа и газового конденсата |
| 07.1 | Добыча и обогащение железных руд |
| 07.2 | Добыча руд цветных металлов |
| 08 | Добыча прочих полезных ископаемых |
| 09 | Предоставление услуг в области добычи нефти и природного газа |
| 10.1 | Переработка и консервирование мяса и мясной пищевой продукции |
| 10.2 | Переработка и консервирование рыбы, ракообразных и моллюсков |
| 10.3 | Переработка и консервирование фруктов и овощей |
| 10.4 | Производство растительных и животных масел и жиров |
| 10.5 | Производство молочных продуктов |
| 10.6 | Производство продуктов мукомольной и крупяной промышленности, крахмала и крахмалосодержащих продуктов |
| 10.7 | Производство хлебобулочных и мучных кондитерских изделий |
| 10.8 | Производство прочих пищевых продуктов |
| 10.9 | Производство готовых кормов для животных |
| 11 | Производство напитков |
| 12 | Производство табачных изделий |
| 13 | Производство текстильных изделий |
| 14 | Производство одежды |
| 15 | Производство кожи и изделий из кожи |
| 16 | Обработка древесины и производство изделий из дерева и пробки, кроме мебели, производство изделий из соломки и материалов для плетения |
| 17 | Производство бумаги и бумажных изделий |
| 18 | Деятельность полиграфическая и копирование носителей информации |
| 19.1 | Производство кокса |
| 19.2 + 19.3 | Производство нефтепродуктов и агломерация угля, антрацита и бурого угля (лигнита) и производство термоуглей |
| 20 | Производство химических веществ и химических продуктов |
| 21 | Производство лекарственных средств и материалов, применяемых в медицинских целях |
| 22 | Производство резиновых и пластмассовых изделий |
| 23 | Производство прочей неметаллической минеральной продукции |
| 24.1 + 24.2 + 24.3 | Производство черных металлов |
| 24.4 | Производство основных драгоценных металлов и прочих цветных металлов |
| 24.5 | Литье металлов |
| 25 | Производство готовых металлических изделий, кроме машин и оборудования |
| 26 | Производство компьютеров, электронных и оптических изделий |
| 27 | Производство электрического оборудования |
| 28 | Производство машин и оборудования, не включенных в другие группировки |
| 29 | Производство автотранспортных средств, прицепов и полуприцепов |
| 30.2 | Производство железнодорожных локомотивов и подвижного состава |
| 30.3 | Производство летательных аппаратов, включая космические, и соответствующего оборудования |
| 30.1 + 30.4 | Производство прочих транспортных средств и оборудования, не включенных в другие группировки |
| 30.9 | Производство транспортных средств и оборудования, не включенных в другие группировки |
| 31 | Производство мебели |
| 32.1 | Производство ювелирных изделий, бижутерии и подобных товаров |
| 32.5 | Производство медицинских инструментов и оборудования |
| 32 без 32.1 и 32.5 | Производство готовых изделий, не включенных в другие группировки |
| 33 | Ремонт и монтаж машин и оборудования |
| 35.1 | Производство, передача и распределение электроэнергии |
| 35.2 | Производство и распределение газообразного топлива |
| 35.3 | Производство пара и горячей воды (тепловой энергии) |
| 36 | Забор, очистка и распределение воды |
| 37 | Сбор и обработка сточных вод |
| 38 | Сбор, обработка и утилизация отходов; обработка вторичного сырья |
| 39 | Предоставление услуг в области ликвидации последствий загрязнений и прочих услуг, связанных с удалением отходов |
| F (41 - 43) | Строительство |
| 45 | Торговля оптовая и розничная автотранспортными средствами и мотоциклами и их ремонт |
| 46.71 | Торговля оптовая твердым, жидким и газообразным топливом и подобными продуктами |
| 46 без 46.71 | Торговля оптовая, кроме оптовой торговли автотранспортными средствами и мотоциклами и оптовой торговли топливом |
| 47 | Торговля розничная, кроме торговли автотранспортными средствами и мотоциклами |
| 49.1 + 49.2 | Деятельность железнодорожного транспорта: междугородные и международные пассажирские перевозки и грузовые перевозки |
| 49.3 | Деятельность прочего сухопутного пассажирского транспорта |
| 49.4 | Деятельность автомобильного грузового транспорта и услуги по перевозкам |
| 49.5 | Деятельность трубопроводного транспорта |
| 50.1 + 50.2 | Деятельность морского транспорта |
| 50.3 + 50.4 | Деятельность внутреннего водного транспорта |
| 51 | Деятельность воздушного и космического транспорта |
| 52 | Складское хозяйство и вспомогательная транспортная деятельность |
| 53 | Деятельность почтовой связи и курьерская деятельность |
| 55 | Деятельность по предоставлению мест для временного проживания |
| 56 | Деятельность по предоставлению продуктов питания и напитков |
| 58 | Деятельность издательская |
| 59 | Производство кинофильмов, видеофильмов и телевизионных программ, издание звукозаписей и нот |
| 60 | Деятельность в области телевизионного и радиовещания |
| 61 | Деятельность в сфере телекоммуникаций |
| 62 | Разработка компьютерного программного обеспечения, консультационные услуги в данной области и другие сопутствующие услуги |
| 63 | Деятельность в области информационных технологий |
| 64 | Деятельность по предоставлению финансовых услуг, кроме услуг по страхованию и пенсионному обеспечению |
| 65.1 + 65.2 | Страхование, перестрахование |
| 65.3 | Деятельность негосударственных пенсионных фондов |
| 66 | Деятельность вспомогательная в сфере финансовых услуг и страхования |
| 68 B | Операции с недвижимым имуществом (без услуг по проживанию в собственном жилище) |
| 68 A | Услуги по проживанию в собственном жилище |
| 69 | Деятельность в области права и бухгалтерского учета |
| 70 | Деятельность головных офисов; консультирование по вопросам управления |
| 71 | Деятельность в области архитектуры и инженерно-технического проектирования; технических испытаний, исследований и анализа |
| 72 | Научные исследования и разработки |
| 73 | Деятельность рекламная и исследование конъюнктуры рынка |
| 74 | Деятельность профессиональная научная и техническая прочая |
| 75 | Деятельность ветеринарная |
| 77 | Аренда и лизинг |
| 78 | Деятельность по трудоустройству и подбору персонала |
| 79 | Деятельность туристических агентств и прочих организаций, предоставляющих услуги в сфере туризма |
| 80 | Деятельность по обеспечению безопасности и проведению расследований |
| 81 | Деятельность по обслуживанию зданий и территорий |
| 82 | Деятельность административно-хозяйственная, вспомогательная деятельность по обеспечению функционирования организации, деятельность по предоставлению прочих вспомогательных услуг для бизнеса |
| 84.1 | Деятельность органов государственного управления и местного самоуправления по вопросам общего и социально-экономического характера |
| 84.2 | Предоставление государственных услуг обществу |
| 84.3 | Деятельность в области обязательного социального обеспечения |
| 85 | Образование |
| 86 | Деятельность в области здравоохранения |
| 87 | Деятельность по уходу с обеспечением проживания |
| 88 | Предоставление социальных услуг без обеспечения проживания |
| 90 | Деятельность творческая, деятельность в области искусства и организации развлечений |
| 91 | Деятельность библиотек, архивов, музеев и прочих объектов культуры |
| 92 | Деятельность по организации и проведению азартных игр и заключения пари, по организации и проведению лотерей |
| 93 | Деятельность в области спорта, отдыха и развлечений |
| 94 | Деятельность общественных организаций |
| 95.1 | Ремонт компьютеров и коммуникационного оборудования |
| 95.2 | Ремонт предметов личного потребления и хозяйственно-бытового назначения |
| 96 | Деятельность по предоставлению прочих персональных услуг |
| 97 | Деятельность домашних хозяйств с наемными работниками |
СОСТАВЛЕНИЯ ОТДЕЛЬНЫХ ЭЛЕМЕНТОВ СЧЕТА ИСПОЛЬЗОВАНИЯ ДОХОДОВ
ПО СУБЪЕКТАМ РОССИЙСКОЙ ФЕДЕРАЦИИ
I. Общие положения
Официальная статистическая методология составления отдельных элементов счета использования доходов по субъектам Российской Федерации разработана в соответствии с подпунктом 5.2 пункта 5 Положения о Федеральной службе государственной статистики, утвержденного постановлением Правительства Российской Федерации от 2 июня 2008 г. № 420, и в целях реализации позиции 1.2.8 Федерального плана статистических работ, утвержденного распоряжением Правительства Российской Федерации от 6 мая 2008 г. № 671-р.
Данная статистическая методология определяет порядок формирования отдельных элементов счета использования доходов в текущих ценах по субъектам Российской Федерации и федеральным округам на годовой основе в разрезе институциональных секторов.
II. Основные понятия и определения
1. Элементы счета использования доходов, рассчитываемые по субъектам Российской Федерации
Данная методика предназначена для расчетов отдельных элементов счета использования доходов по субъектам Российской Федерации в текущих ценах.
расходы на конечное потребление:
некоммерческих организаций, обслуживающих домашние хозяйства;
фактическое конечное потребление домашних хозяйств.
Расходы на конечное потребление являются составной частью использования валового регионального продукта.
Счета использования доходов в системе национальных счетов (далее — СНС) представлены двумя счетами: счетом использования располагаемого дохода и счетом использования скорректированного располагаемого дохода. Два варианта счетов использования доходов соответствуют двум концепциям располагаемого дохода и потребления в СНС. В счете использования располагаемого дохода отражаются потоки расходов институциональных единиц на потребительские товары и услуги и соответствующий им располагаемый доход. В счете использования скорректированного располагаемого дохода показывается фактическое конечное потребление товаров и услуг институциональными единицами независимо от источников их финансирования, т.е. как за счет произведенных расходов, так и за счет полученных социальных трансфертов в натуральной форме. Фактическому конечному потреблению институциональных единиц соответствует скорректированный располагаемый доход. Разница между располагаемым доходом и скорректированным располагаемым доходом представляет собой социальные трансферты в натуральной форме. Другими словами, в счете использования располагаемого дохода отражается, какие институциональные единицы несут расходы за товары и услуги, используемые для конечного потребления, а в счете скорректированного располагаемого дохода показывается какие институциональные единицы фактически потребляют эти товары и услуги.
В ресурсах счета использования располагаемого дохода — располагаемый доход, который является результирующим показателем счета вторичного распределения дохода (на региональном уровне этот счет не разрабатывается).
В использовании — расходы секторов экономики, которые финансируют конечное потребление: домашних хозяйств, государственного управления, некоммерческих организаций, обслуживающих домашние хозяйства.
Расходы домашних хозяйств на конечное потребление состоят из расходов на покупку товаров и услуг для конечного потребления, а также из поступления товаров и услуг в натуральной форме, которые могут быть получены как в качестве оплаты труда, так и в результате производства для собственного конечного потребления. Расходы на конечное потребление государственного управления включают расходы на индивидуальное и коллективное потребление. Балансирующая статья счета — сбережение. Оно представляет собой ту часть располагаемого дохода, которая не была использована на конечное потребление товаров и услуг и является источником средств для накопления (изменения активов и пассивов). Таким образом, сбережение обеспечивает связь между текущими счетами и счетами накопления.
На региональном уровне счета использования доходов полностью не разрабатываются, т.к. в силу открытости региональной экономики невозможно корректно определить показатель располагаемого дохода. Располагаемый доход формируется с учетом потоков первичных и вторичных доходов, которые невозможно ограничить территорией одного региона.
В связи с вышесказанным в данной методике речь идет об отдельных элементах счета использования — показателях расходов различных секторов на конечное потребление товаров и услуг.
2. Особенности расчета расходов на конечное потребление на региональном уровне
В основу методики положены основные принципы и подходы, используемые при построении аналогичных показателей федерального уровня. Вместе с тем, методика расчета показателей для субъектов Российской Федерации имеет определенные особенности связанные с большей степенью открытости региональной экономики и особенностями информационной базы, используемой для расчетов. Этими особенностями объясняются различия в методологии определения показателей использования доходов на федеральном и региональном уровнях:
- Предлагаемая методика условно исходит из допущения, что все операции в границах региональной экономики осуществляются только резидентами.
Открытость региональной экономики означает, что нельзя точно определить, кем осуществляется каждая экономическая операция — резидентом данной экономики или нерезидентом. Единица считается резидентом экономики, если она имеет центр экономического интереса на данной территории продолжительное время, осуществляет на ней экономические операции или владеет активами. По методологии СНС большинство показателей разрабатывается в рамках внутренней экономики страны, учитывая деятельность только единиц — резидентов. Однако на региональном уровне значительная часть операций осуществляется нерезидентами данного субъекта Российской Федерации. Например, покупки товаров и услуг приезжими из других субъектов Российской Федерации. По методологии СНС такие операции не должны учитываться в составе конечного потребления домашних хозяйств — резидентов данной территории и должны быть включены в состав экспорта. Аналогично, покупка потребительских товаров и услуг резидентами данной территории за ее пределами должна включаться в конечное потребление и в состав импорта. С учетом имеющейся информации обеспечить принцип «резидентства» на региональном уровне невозможно. Таким образом, показатель расходов на конечное потребление домашних хозяйств, определенный на региональном уровне, методологически отличается от аналогичного показателя, определенного на федеральном уровне на величину чистых покупок резидентами за пределами данной территории, а также на величину гуманитарной помощи, поступившей из-за пределов данной территории. При этом в разрезе субъектов Российской Федерации формируется показатель «Расходы на конечное потребление домашних хозяйств на территории субъекта Российской Федерации»;
Каждый субъект Российской Федерации является потребителем коллективных услуг, оказываемых всему обществу федеральными органами государственного управления. Отдельные услуги государственного управления и обеспечения военной безопасности производятся федеральными ведомствами, расположенными в Москве и в некоторых других городах, а потребляются домашними хозяйствами всех субъектов РФ. С точки зрения спроса, для регионов, в которых производятся данные услуги, их стоимость представляет собой потребление и экспорт, а для остальных регионов — импорт. На практике, распределить стоимость этих услуг между потреблением и экспортом/импортом практически не возможно. Поэтому в предлагаемой методике принято следующее допущение: коллективные услуги потребляются на той территории, на которой они произведены. Местом производства коллективных услуг является территория того субъекта Российской Федерации, в территориальном органе Федерального казначейства (ТОФК) которого было зарегистрировано финансирование этих услуг. В связи с этим, стоимость услуг, финансирование которых зарегистрировано в Федеральном казначействе (без распределения по ТОФК), включается в состав показателей производства и потребления только на федеральном уровне (например, расходы на национальную оборону и международное сотрудничество);
Стоимость услуг кредитных организаций достаточно проблематично оценить в пределах одной территории, поскольку банковская отчетность формируется по организации в целом, без выделения филиалов. Кроме того, клиентами банка могут быть юридические или физические лица, не являющиеся резидентами данного региона.
По этой причине стоимость услуг кредитных организаций, с точки зрения использования, в настоящее время определяется лишь на федеральном уровне.
III. Основные показатели и методология их формирования
1. Расходы домашних хозяйств на покупку товаров для конечного потребления
В качестве основного источника для расчета расходов домашних хозяйств на покупку товаров и услуг для конечного потребления используются данные об объеме розничной продажи товаров населению. Розничная продажа товаров представляет собой стоимость товаров, проданных населению за наличный расчет. Она включает оборот розничной торговли и общественного питания и учитывается в фактических ценах, включая НДС и акцизы.
Показатели объема розничной продажи товаров населению должны включать все досчеты на сокрытие объема продаж, а также на полноту охвата всех единиц, осуществляющих эти продажи в соответствии с действующими методиками.
При использовании данных о розничной продаже товаров населению для определения покупки товаров домашними хозяйствами для конечного потребления необходимо исключить из его объема покупки, не относящиеся к конечному потреблению домашних хозяйств:
- Стоимость лекарственных средств и изделий медицинского назначения, продаваемых отдельным категориям населения со скидкой.
Оборот розничной торговли включает стоимость лекарственных средств и изделий медицинского назначения, продаваемых отдельным категориям населения со скидкой, в объеме полной стоимости, а по методологии СНС в расходы домашних хозяйств на конечное потребление включается стоимость купленных товаров в объеме фактической оплаты населением и поступлений от предприятий за эти товары в счет оплаты труда своих работников, а остальная часть стоимости лекарств учитывается в составе расходов государства на нерыночные услуги здравоохранения.
Для определения оборота лекарственных средств и изделий медицинского назначения, отпущенных населению по льготам, используется информация по статье «медикаменты» из данных об обороте розничной торговли с учетом соотношений, полученных на основе итогов построения таблиц «затраты-выпуск»;
Некоторые организации здравоохранения, образования, управления, не имея своих столовых, покупают готовую продукцию общественного питания. Эти покупки рассматриваются как промежуточное потребление и исключаются из объема оборота общественного питания при расчете конечного потребления товаров. Для расчета используется соотношение, полученное на основе результатов разработки базовых таблиц «затраты-выпуск».
Также из оборота розничной торговли исключается стоимость бензина, купленного юридическими лицами для промежуточного потребления. Источником информации для оценки стоимости бензина, приобретенного в розничной сети для производственного использования являются данные оборота розничной торговли о продаже бензина с учетом соотношений, полученных на основе итогов построения таблиц «затраты-выпуск»;
- Покупки ювелирных изделий, которые по методологии СНС, учитываются как прирост ценностей в составе валового накопления капитала.
К покупке с целью капиталовложения относится приобретение уникальных высокохудожественных изделий, антиквариата и тому подобного, то есть приобретение предметов, сохраняющих и преумножающих свою стоимость в течение длительного периода времени. Подробное описание ценностей как актива в СНС изложено в «Методологии построения баланса активов и пассивов и счетов накопления Системы национальных счетов в части отдельных видов ценностей», утвержденной приказом Росстата от 27 декабря 2019 г. № 816. В соответствии с данной Методологией уникальные, высокохудожественные изделия составляют 5% от объема их приобретения и учитываются как прирост ценностей в составе валового накопления капитала. Остальные 95% — это общедоступные изделия, относящиеся к покупке домашними хозяйствами товаров длительного пользования.
Для этого расчета используются данные о товарной структуре оборота розничной торговли с учетом коэффициента 5%;
-
Приобретение легковых автомобилей домашними хозяйствами для предпринимательской деятельности, которые по методологии СНС учитываются в составе валового накопления основного капитала. Для этого расчета используются данные баланса собственности граждан из баланса основных фондов по полной учетной стоимости (60% от ввода в действие новых основных фондов транспорта);
-
Покупки домашними хозяйствами товаров для промежуточного потребления и накопления. Предпринимательская деятельность домашних хозяйств включает такие виды деятельности как сельское хозяйство, торговля, строительство, промышленность, транспорт, бытовые и коммунальные услуги, правовые услуги, услуги здравоохранения, образования, культуры.
В процессе осуществления предпринимательской деятельности домашние хозяйства используют товары, частично приобретаемые в розничной торговле, которые необходимо исключать при расчете расходов на конечное потребление. Это — сельскохозяйственный инвентарь, корма, семена, строительные материалы, бензин, шины, автозапчасти, компьютеры, лекарственные и зубоврачебные средства, медицинские инструменты, халаты, оргтехника, канцтовары, хозяйственный инвентарь и другое.
Для определения структуры товаров, приобретаемых домашними хозяйствами в розничной торговле и включаемых в промежуточное потребление, используются данные о промежуточном потреблении сектора «домашние хозяйства» по вышеуказанным видам экономической деятельности (расчет ВРП) с использованием соотношений, полученных на основе результатов расчета базовых таблиц «затраты-выпуск».
Для выделения товаров, приобретаемых в розничной торговле для ведения личного подсобного хозяйства используются данные о видах затрат в хозяйствах населения из расчета объема продукции сельского хозяйства; для осуществления частного извоза — данные о затратах предпринимателей при перевозке грузов и пассажиров; для выполнения производственных и ремонтных работ — используются данные о затратах индивидуальных производителей при производстве продукции и оказании услуг.
В отношении учета потребления строительных материалов применяется отдельных подход. Строительные материалы, используемые домашними хозяйствами для нового строительства, а также собственниками жилья для ремонта включаются в промежуточное потребление, т.к. эти виды деятельности включены в границы производства. Покупки строительных материалов квартиросъемщиками для ремонта учитываются в конечном потреблении (ремонт, производимый квартиросъемщиками, не рассматривается как вид производственной деятельности).
Стоимость строительных материалов, используемых в промежуточном потреблении домашних хозяйств, определяется на основании данных о структуре оборота розничной торговли, соотношении площади жилья, находящегося в собственности граждан к общей площади жилья.
Для определения стоимости строительных материалов, используемых домашними хозяйствами в промежуточном потреблении, из общей стоимости их покупки исключается та часть, которая используется для нового строительства, а затем оставшаяся часть распределяется между ремонтом, производимым собственными силами и оплачиваемым ремонтом. На следующем этапе расчетов, из стоимости стройматериалов, купленных для ремонта собственными силами и стройматериалов, купленных для осуществления оплаченного ремонта, выделяется та часть, которая была приобретена собственниками жилья. Стоимость этих стройматериалов учитывается в составе промежуточного потребления отрасли «Аренда и управление собственным или арендованным жилым недвижимым имуществом» (код ОКВЭД2 68.20.1 А).
2. Расходы домашних хозяйств на покупку услуг для конечного потребления
Основным источником информации являются данные об объеме реализации платных услуг населению, полученные на основе формы федерального статистического наблюдения № 1-услуги «Сведения об объеме платных услуг населению» (далее — форма № 1-услуги) с учетом досчетов на сокрытие объемов и на полноту охвата единиц. На основе этой формы определяется стоимость покупки населением услуг транспорта, связи, культуры, образования, физической культуры и спорта, правового характера, бытовых, медицинских, санаторно-оздоровительных, ветеринарных, туристско-экскурсионных услуг. Потребление домашними хозяйствами финансовых услуг учитывается в части услуг страхования и услуг организаций по проведению лотерей (услуги кредитных организаций в расчеты в региональном разрезе не включаются по указанным выше причинам).
Покупка домашними хозяйствами услуг страхования определяется в размере их выпуска по тем видам страхования, которые относятся к населению как к конечному потребителю (распределение валового выпуска производится на основе разницы между полученными премиями и возмещением по каждому виду страхования). Покупка услуг организаций по проведению лотерей определяется как разница между стоимостью проданных лотерейных билетов и стоимостью выигрышей по ним.
При использовании указанных выше источников информации выполняются следующие корректировки:
- В связи с тем, что в форме № 1-услуги учитываются фактически выплаченные квартирная плата и коммунальные услуги, а по методологии СНС все операции отражаются по стоимости, начисленной к выплате, необходимо выполнить соответствующие корректировки, используя для этого данные статистики жилищно-коммунального хозяйства об оплате жилья и коммунальных услуг.
Кроме того, расходы домашних хозяйств по оплате жилищно-коммунальных услуг не должны включать субсидии и льготы из бюджетов всех уровней, которые учитываются в расходах государственного управления.
-
Из общего объема услуг, оказанных населению, исключается стоимость тех, которые учитываются в промежуточном потреблении предприятий (стоимость услуг образования, культуры, здравоохранения, нотариальных и юридических услуг, оказанных работникам предприятий и включенных в себестоимость продукции).
-
Из общего объема услуг, оказанных населению, исключается также стоимость тех, которые учитываются в промежуточном потреблении домашних хозяйств и валовом накоплении (стоимость услуг по строительству и ремонту жилья, выполненного для собственников жилья, производственные услуги, используемые в личных подсобных хозяйствах, услуги транспорта, используемые для ведения торговли и тому подобное).
При определении стоимости услуг по ремонту жилья и других построек, делается предположение, что она должна быть примерно равной стоимости используемых строительных материалов. Таким образом, стоимость услуг по ремонту жилья и других построек приравнивается к стоимости используемых строительных материалов. Затем стоимость услуг по ремонту жилья и других построек распределяется в зависимости от заказчика на услуги для собственников жилья и услуги для квартиросъемщиков. Стоимость услуг по ремонту жилья и других построек для собственников жилья учитывается в составе промежуточного потребления вида экономической деятельности «Аренда и управление собственным или арендованным жилым недвижимым имуществом» (код ОКВЭД2 68.20.1 А).
- Из общего объема услуг, оказанных населению, из статьи «Прочие услуги» исключается стоимость услуг по строительно-монтажным работам, связанным с установкой охранной сигнализации квартир (протяжка кабеля, долбление стен и т.п.), т.к. она отражается в составе валового накопления основного капитала.
Кроме формы № 1-услуги также используется дополнительная информация об оплате населением платных услуг, оказанных государством (оплата консульского сбора, плата за выдачу паспорта, в том числе и заграничного, сборы, взимаемые Государственной автоинспекцией, кроме штрафов и т.п.). Эти данные содержатся в формах бюджетной (бухгалтерской) отчетности.
3. Поступление домашним хозяйствам товаров и услуг в натуральной форме
Этот показатель состоит из 3-х частей:
потребление товаров и услуг собственного производства;
услуги по проживанию в собственном жилище;
потребление товаров и услуг, полученных в качестве оплаты труда в натуральной форме.
В составе потребления товаров собственного производства учитывается потребление сельскохозяйственной продукции, выращенной на личном приусадебном участке (картофель, овощи, фрукты, мясо, молоко, яйца). Потребление домашними хозяйствами этих продуктов учитывается по рыночным ценам, по которым они могли бы быть проданы на рынке. Источником информации являются данные о производстве, затратах, реализации и потреблении сельскохозяйственной продукции в личных подсобных хозяйствах населения из расчета объема продукции сельского хозяйства в хозяйствах населения, крестьянских (фермерских) хозяйствах и индивидуальных предпринимателей.
Определение стоимости услуг по проживанию в собственном жилище является реализацией положения системы национальных счетов о том, что в результате владения жильем домашним хозяйством создается услуга, которая им же и потребляется. Подробное описание метода определения стоимости услуг по проживанию в собственном жилище содержится в Официальной статистической методологии расчета стоимости услуг по проживанию в собственном жилье, утвержденной приказом Росстата от 15 ноября 2024 г. № 551.
В связи с тем, что владельцами жилищ являются не только физические лица, но и индивидуальные предприниматели, стоимость расходов домашних хозяйств на конечное потребление услуг по проживанию в собственном жилище меньше выпуска этих услуг на величину услуг фактической аренды жилья, производимых индивидуальными предпринимателями.
Потребление товаров и услуг, полученных в качестве оплаты труда, представляет собой поступление потребительских товаров и услуг домашним хозяйствам от работодателей в счет оплаты труда. Это может быть продукция предприятия, предоставленная в качестве оплаты труда, а также стоимость бесплатно предоставленных работникам питания и продуктов, топлива, стоимость оплаты проезда, жилья и других услуг (в случаях, когда предоставление данной продукции производится исключительно в интересах работника и не связано с производственной необходимостью). Стоимость товаров и услуг, получаемых работниками в виде натуральной оплаты труда, оценивается в рыночных ценах.
Имеющаяся в настоящее время информация позволяет учесть в составе поступления товаров и услуг в счет оплаты труда в натуральной форме стоимость сельскохозяйственной продукции, выданной в натуральной форме сельскохозяйственными предприятиями своим работникам. Источником информации является годовой отчет Министерства сельского хозяйства Российской Федерации о численности и заработной плате работников организации (статья «натуральная форма оплаты»). Оплата труда продукцией собственного производства на предприятиях других отраслей, как правило, не потребляется работниками этих предприятий, а реализуется на рынках и включается в состав расходов на конечное потребление через объем розничной продажи товаров. Потребление услуг, полученных в счет оплаты труда (медицинские, транспортные и другие), из-за недостатка информации о них не показываются в этой статье, а отражаются в составе покупки услуг для конечного потребления.
4. Расходы на конечное потребление государственного управления
Расходы на конечное потребление государственного управления представляют собой расходы на товары и услуги для индивидуального и коллективного потребления. Они финансируются за счет средств бюджетов всех уровней, включая государственные внебюджетные фонды.
Расходы на конечное потребление государственного управления включают:
стоимость нерыночных услуг, оказываемых сектором государственного управления для индивидуального и коллективного потребления (в счете производства их стоимость включается в выпуск нерыночных услуг сектора государственного управления);
стоимость товаров и услуг, купленных сектором государственного управления у рыночных производителей для передачи домашним хозяйствам (в счете производства их стоимость включается в выпуск сектора нефинансовых предприятий).
Таким образом, показатель расходов на конечное потребление государственного управления определяется как сумма выпуска нерыночных услуг и стоимости товаров и услуг, купленных (оплаченных) этим сектором для передачи домашним хозяйствам.
Услуги, оказываемые сектором государственного управления, классифицируются как индивидуальные и коллективные.
К индивидуальным относятся следующие виды услуг:
деятельность по предоставлению прочих мест для временного проживания;
деятельность по распространению кинофильмов и деятельность в области демонстрации кинофильмов;
деятельность в области телевидения и радиовещания;
деятельность в области здравоохранения;
деятельность по уходу с обеспечением проживания;
предоставление социальных услуг без обеспечения проживания;
деятельность творческая, деятельность в области искусства и организации развлечений;
деятельность библиотек, архивов, музеев и прочих объектов культуры;
деятельность в области спорта;
деятельность в области отдыха и развлечений.
К коллективным услугам относятся:
услуги государственного управления и обеспечение военной безопасности; обязательное социальное обеспечение,
деятельность вспомогательная в области производства сельскохозяйственных культур и предоставление услуг в области животноводства;
сбор, обработка и утилизация отходов;
деятельность сухопутного пассажирского транспорта;
деятельность внутреннего водного пассажирского транспорта;
перевозка воздушным пассажирским транспортом;
складское хозяйство и вспомогательная транспортная деятельность;
деятельность фельдъегерской связи;
издание книг, периодических публикаций и прочие виду издательской деятельности;
деятельность в сфере телекоммуникаций;
разработка компьютерного программного обеспечения, консультационные услуги в данной области другие сопутствующие услуги;
деятельность по обработке данных, предоставление услуг по размещению информации, деятельность информационных услуг прочая;
деятельность по технической инвентаризации недвижимого имущества;
деятельность в области права и деятельность по оказанию услуг в области бухучета;
геодезическая и картографическая деятельность, стандартизация и метрология, гидрометеорология и т.п.;
деятельность по обслуживанию зданий и территорий.
Стоимость товаров и услуг, купленных (оплаченных) государством для передачи домашним хозяйствам включает оплату расходов:
на протезирование и прочее ортопедическое обслуживание,
оплату расходов по приобретению средств передвижения и транспортного обслуживания инвалидов;
оплату расходов на санаторно-курортное лечение участников войны и инвалидов;
оплату проезда ветеранов и инвалидов к месту отдыха и обратно;
оплату расходов по обеспечению лекарственными средствами инвалидов и ветеранов;
оплату путевок для детей-инвалидов;
оплату расходов по доставке и пересылке пенсий и пособий Фонда Пенсионного и социального страхования;
другие меры социальной поддержки;
расходы по предоставлению льгот отдельным категориям граждан по оплате жилищно-коммунальных услуг и выплату субсидий населению на оплату жилищно-коммунальных услуг.
В общем виде расходы на конечное потребление государственного управления можно определить по следующей схеме:
Потребление основного капитала представляет собой уменьшение стоимости основных фондов в процессе производства в результате их физического и морального износа.
На федеральном уровне источниками данных для расчета расходов государственного управления на конечное потребление являются данные форм бюджетной (бухгалтерской) отчетности Федерального казначейства.
На региональном уровне данные Федерального казначейства позволяют оценить только случайные продажи (поступления от частичного возмещения потребителями стоимости нерыночных услуг).
В целях расчета нерыночного выпуска государственного управления выполняется расчет на основе данных федеральных статистических наблюдений по формам № 1-Т «Сведения о численности и заработной плате работников» и № П-4 «Сведения о численности и заработной плате работников», а также административных данных о поступлениях и расходовании средств Фонда пенсионного и социального страхования, Федерального фонда обязательного медицинского страхования Российской Федерации, Федерального казначейства Российской Федерации, ПАО «Сбербанк».
Стоимость товаров и услуг, купленных у рыночных производителей сектором государственного управления для передачи домашним хозяйствам определяется по данным Фонда пенсионного и социального страхования Российской Федерации.
5. Расходы на конечное потребление некоммерческих организаций, обслуживающих домашние хозяйства
Расходы на конечное потребление некоммерческих организаций, обслуживающих домашние хозяйства (далее НКООДХ) — расходы некоммерческих организаций (общественных организаций и общественных движений, профсоюзных организаций, политических партий, благотворительных учреждений, адвокатских и нотариальных палат, коллегий адвокатов, ТСЖ, ТСН, СНТ, медицинских, санаторно-курортных, образовательных некоммерческих организаций, а также организаций, оказывающих социальные услуги и услуги в области культуры и спорта и другие) в отношении которых условно считается, что они предоставляют только индивидуальные товары и услуги.
Основным источником финансирования их затрат являются взносы их членов, пожертвования и другие трансферты.
Расходы на конечное потребление НКООДХ определяются по схеме:
-
поступления от частичного возмещения потребителями стоимости услуг (случайные продажи);
-
расходы на покупку потребительских товаров и услуг у рыночных производителей для передачи их домашним хозяйствам;
Расчет расходов НКООДХ на конечное потребление выполняется по той же схеме, которая используется для сектора государственного управления:
Основным информационным источником для расчетов являются данные формы федерального статистического наблюдения № 1-НКО «Сведения о деятельности некоммерческой организации». Федеральное статистической наблюдение по данной форме проводится один раз в пять лет.
| Элементы конечного потребления | Показатели формы № 1-НКО по организациям, выпуск которых является нерыночным | |
|---|---|---|
| 1 = 2 - 10 + 14 | Расходы на конечное потребление НКООДХ | |
| 2 = 1 + 2 + 3 + 4 + 5 + 6 + 7 + 8 + 9 | Текущие расходы | |
| 3 | Заработная плата работников | |
| 4 | Выплаты социального характера | |
| 5 | Страховые взносы на обязательное социальное страхование | |
| 6 | Приобретение материальных оборотных активов | |
| 7 | Оплата услуг сторонних организаций | |
| 8 | Недостачи и потери от порчи ценностей | |
| 9 | Прочие текущие расходы (90%) | |
| 10 = 11 + 12 + 13 | Случайные продажи | |
| 11 | Выручка от продажи работ, услуг | |
| 12 | Выручка от продажи товаров собственного производства | |
| 13 | Доходы (выручка) от поставки товаров, выполнения работ, оказания услуг для государственных, муниципальных нужд, нужд бюджетных учреждений | |
| 14 | Расходы на приобретение товаров и услуг для передачи домашним хозяйствам | Социальная и благотворительная помощь, пожертвования физическим лицам — резидентам России в натуральной форме |
В годы, когда итоги формы № 1-НКО отсутствуют, показатели определяются методом экстраполяции с использованием индексов фонда заработной платы и выплат социального характера и индекса фонда заработной платы на одного работника относительно предыдущего года по сектору «Некоммерческие организации, обслуживающие домашние хозяйства».
6. Фактическое конечное потребление домашних хозяйств
Фактическое конечное потребление домашних хозяйств — важнейший показатель, характеризующий конечное использование товаров и услуг на территории субъекта Российской Федерации.
Фактическое конечное потребление домашних хозяйств включает конечное потребление товаров и услуг, осуществляемое за счет расходов домашних хозяйств, а также за счет социальных трансфертов в натуральной форме, т.е. бесплатных или льготных индивидуальных товаров и услуг, полученных домашними хозяйствами от сектора государственного управления и некоммерческих организаций, обслуживающих домашние хозяйства.
Этот показатель важен не только как элемент использования валового регионального продукта, но и как индикатор, применяющийся для характеристики уровня благосостояния населения субъектов Российской Федерации.
Утверждена приказом Росстата от 10.09.2025 № 471
ОФИЦИАЛЬНАЯ СТАТИСТИЧЕСКАЯ МЕТОДОЛОГИЯ ОПРЕДЕЛЕНИЯ ОТНОШЕНИЯ ОБЪЕМА ИНВЕСТИЦИЙ В ОСНОВНОЙ КАПИТАЛ К ВАЛОВОМУ ВНУТРЕННЕМУ ПРОДУКТУ
I. Общие положения
Официальная статистическая методология определения отношения объема инвестиций в основной капитал к валовому внутреннему продукту разработана в соответствии с подпунктом 5.2 пункта 5 Положения о Федеральной службе государственной статистики, утвержденного постановлением Правительства Российской Федерации от 2 июня 2008 г. № 420, и в целях реализации позиции 2.6.2 Федерального плана статистических работ, утвержденного распоряжением Правительства Российской Федерации от 6 мая 2008 г. № 671-р.
Настоящая методология предназначена для определения отношения инвестиций в основной капитал к валовому внутреннему продукту, используемого для ведения мониторинга исполнения Указа Президента Российской Федерации от 7 мая 2012 г. № 596 «О долгосрочной государственной экономической политике».
Отношение инвестиций в основной капитал к валовому внутреннему продукту исчисляется на годовой основе в целом по Российской Федерации в рамках формирования ВВП методом использования доходов.
II. Основные понятия и определения
Валовой внутренний продукт (далее — ВВП) — конечный результат производственной деятельности экономических единиц-резидентов, который измеряется стоимостью товаров и услуг, произведенных этими единицами для конечного использования.
ВВП, рассчитанный методом использования доходов, представляет собой сумму расходов всех институциональных секторов на конечное потребление, валовое накопление и чистый экспорт.
Инвестиции в основной капитал представляют собой затраты на строительство, реконструкцию (включая расширение и модернизацию) объектов, которые приводят к увеличению их первоначальной стоимости, приобретение машин, оборудования, транспортных средств, производственного и хозяйственного инвентаря, бухгалтерский учет которых осуществляется в порядке, установленном для учета вложений во внеоборотные активы, инвестиции в объекты интеллектуальной собственности; культивируемые биологические ресурсы.
К инвестициям в основной капитал относятся затраты на создание и приобретение новых основных средств, а также поступивших по импорту, осуществляемые за счет всех источников финансирования, включая средства бюджетов на возвратной и безвозвратной основе, кредиты, техническую и гуманитарную помощь, договор мены.
В статистической практике инвестиции в основной капитал подразделяются на: инвестиции в жилые здания и помещения; инвестиции в здания (кроме жилых); инвестиции в сооружения; расходы на улучшение земель; инвестиции в транспортные средства; инвестиции в информационное, компьютерное и телекоммуникационное (ИКТ) оборудование; инвестиции в прочие машины и оборудование, включая хозяйственный инвентарь и другие объекты; инвестиции в объекты интеллектуальной собственности; прочие инвестиции.
Показатель формируется на основе официальной статистической методологии определения инвестиций в основной капитал на федеральном уровне, утвержденной приказом Росстата от 25 ноября 2016 г. № 746 (с изменениями от 19 апреля 2018 г. № 205).
Формирование показателя «Инвестиции в основной капитал» осуществляется по полному кругу хозяйствующих субъектов: организациям, не относящимся к субъектам малого предпринимательства, малым и микропредприятиям, индивидуальным предпринимателям без образования юридического лица, физическим лицам, на базе информации текущего статистического наблюдения и с учетом оценки объема инвестиций, не наблюдаемых прямыми статистическими методами.
В целях обеспечения единых методологических принципов сопоставимости данных об инвестициях в основной капитал и валовом внутреннем продукте, в расчетах предлагается использовать показатель «валовое накопление основного капитала» (далее — ВНОК).
ВНОК представляет собой вложение средств в объекты основного капитала для создания нового дохода в будущем путем использования их в производстве.
ВНОК является элементом ВВП и для экономики страны в целом определяется на основе данных об инвестициях в основной капитал с учетом корректировок на методологию системы национальных счетов (далее — СНС).
Так, инвестиции в основной капитал включают затраты на приобретение и выращивание рабочего, продуктивного и племенного скота, а в валовом накоплении основного капитала учитывается изменение его стоимости, равное стоимости приобретения животных, включая выращивание для собственного использования, за вычетом стоимости выбытия в результате экономических операций; выплаты процентов за кредит и расходы на переселение в связи со строительством, учитываемые в составе инвестиций в основной капитал, не включаются в состав валового накопления основного капитала; затраты на содержание и организацию заповедников и национальных парков, не учитываемые в инвестициях в основной капитал, включается в валовое накопление основного капитала.
Кроме того, вложение в объекты основного капитала, такие как затраты на геолого-разведочные, геофизические и геохимические работы в области изучения недр; затраты на передачу прав собственности на недвижимость; на приобретение программного обеспечения, баз данных, оригиналов художественных произведений; затраты на научные исследования. и разработки и системы вооружения; приобретение за вычетом выбытия ценностей учитываются в составе валового накопления основного капитала
по результатам согласования с ресурсами соответствующих товаров и услуг со стороны предложения (выпуск и импорт), не использованными на потребление, изменение стоимости материальных оборотных средств и экспорт (метод «товарных потоков»).
III. Алгоритм расчета показателя
Расчет показателя «Отношение объема инвестиций в основной капитал к валовому внутреннему продукту» выполняется по формуле
\text{О } = \frac{\text{ВНОК}_{\text{без ц}}}{\text{ВВП}_{\text{исп}}} \times 100\%,
О — отношение объема инвестиций в основной капитал к валовому внутреннему продукту в отчетном году, исчисленное в процентах;
ВНОКбез ц — валовое накопление основного капитала (без учета ценностей) за отчетный год (в текущих рыночных ценах);
ВВПисп — валовой внутренний продукт, рассчитанный методом использования доходов (без статистического расхождения) за отчетный год (в текущих рыночных ценах).
ОФИЦИАЛЬНАЯ СТАТИСТИЧЕСКАЯ МЕТОДОЛОГИЯ
ОПРЕДЕЛЕНИЯ ДОЛИ ОПЛАТЫ ТРУДА НАЕМНЫХ РАБОТНИКОВ В ВАЛОВОМ
ВНУТРЕННЕМ ПРОДУКТЕ
I. Общие положения
Официальная статистическая методология определения доли оплаты труда наемных работников в валовом внутреннем продукте разработана в соответствии с подпунктом 5.2 пункта 5 Положения о Федеральной службе государственной статистики, утвержденного постановлением Правительства Российской Федерации от 2 июня 2008 г. № 420, и в целях реализации позиции 2.8.66 Федерального плана статистических работ, утвержденного распоряжением Правительства Российской Федерации от 6 мая 2008 г. № 671-р.
Официальная статистическая методология определения доли оплаты труда наемных работников в валовом внутреннем продукте разработана в целях формирования официальной статистической информации о доле заработной платы наемных работников и отчислений работодателей на социальное страхование в валовом внутреннем продукте Российской Федерации.
Доля оплаты труда наемных работников (заработная плата и отчисления на социальное страхование) в валовом внутреннем продукте Российской Федерации исчисляется на годовой основе в рамках построения счета образования доходов системы национальных счетов.
II. Основные понятия и определения
Валовой внутренний продукт (далее — ВВП) представляет собой конечный результат производственной деятельности институциональных единиц-резидентов, который измеряется стоимостью товаров и услуг, произведенных этими единицами для конечного использования. ВВП, рассчитанный производственным методом, представляет собой сумму валовых добавленных стоимостей всех отраслей в основных ценах и чистых налогов на продукты (налоги на продукты за вычетом субсидий на продукты).
Оплата труда наемных работников представляет собой вознаграждение в денежной или натуральной форме, выплачиваемое работодателем наемному работнику за работу, выполненную в отчетном периоде.
Она учитывается на основе начисленных сумм и включает в себя налоги на доходы и другие выплаты, которые подлежат уплате наемными работниками, даже если они фактически удерживаются нанимателями в административных интересах или по иным причинам и выплачиваются непосредственно органам социального страхования, налоговым службам от лица наемного работника.
Оплата труда наемных работников состоит из трех компонентов:
фактических отчислений работодателей в фонды социального страхования;
условно исчисленных отчислений на социальное страхование.
Заработная плата охватывает все виды вознаграждений за труд, включая различные премии, доплаты и надбавки, начисленные в денежной или натуральной формах (независимо от источников финансирования, то есть за счет себестоимости или прибыли), а также денежные суммы, начисленные работникам в соответствии с законодательством за непроработанное время (ежегодный отпуск, праздничные дни и т.п.).
Фактические отчисления на социальное страхование выплачиваются работодателями в государственные или негосударственные фонды социального страхования, чтобы обеспечить своим наемным работникам право на получение социальных пособий в случае наступления определенных событий или при наличии определенных условий, которые могут неблагоприятно повлиять на доходы или благосостояние работников — болезнь, несчастные случаи, безработица, уход на пенсию и т.д.
Условно исчисленные отчисления на социальное страхование представляют собой эквивалент социальным пособиям, выплачиваемый непосредственно работодателем своим работникам, бывшим работникам или их иждивенцам, имеющим на то право, за счет своих средств без участия фондов социального страхования.
Оплата труда в счете распределения первичных доходов, в отличие — от счета образования доходов, включает оплату труда, полученную резидентами за рубежом, и не включает оплату труда, уплаченную нерезидентам.
Особенностью расчета оплаты труда наемных работников в российских национальных счетах является то, что она включает помимо ненаблюдаемой оплаты труда наемных работников и ненаблюдаемые смешанные доходы.
Ненаблюдаемые оплата труда наемных работников и смешанные доходы определяются балансовым путем как разница между суммарными расходами на все нужды домашних хозяйств, включая прирост их финансовых активов за минусом обязательств, и формально зарегистрированными доходами. Расчеты по определению ненаблюдаемых оплаты труда и смешанных доходов производятся по экономике в целом без разбивки по отраслям и субъектам Российской Федерации.
III. Алгоритм расчета показателя
D = \frac{W}{GDP} \times 100\%,
D — доля оплаты труда (заработной платы и отчислений на социальное страхование) в ВВП за отчетный год, %;
W — оплата труда наемных работников по экономике Российской Федерации в текущих ценах за отчетный год, рассчитанная в соответствии с пунктом 1.2.3. Федерального плана статистических работ;
GDP — валовой внутренний продукт Российской Федерации в текущих рыночных ценах, рассчитанный производственным методом за отчетный год в соответствии с пунктом 1.2.2. Федерального плана статистических работ.