Обзор результатов обобщения и анализа правоприменительной практики контроля (надзора), осуществляемого Федеральной службой по финансовому мониторингу, за 2023 год
Актуально на 11.11.2026.
Как цитировать: "Обзор результатов обобщения и анализа правоприменительной практики контроля (надзора), осуществляемого Федеральной службой по финансовому мониторингу, за 2023 год". https://bukva.ai/docs/obzor-rezultatov-obobscheniya-i-analiza-rosfinmonitoring-federalnaya-9
(подготовлен Росфинмониторингом)
Примечание
Текст документа приведен в соответствии с публикацией на сайте https://www.fedsfm.ru по состоянию на 06.05.2024.
ФЕДЕРАЛЬНАЯ СЛУЖБА ПО ФИНАНСОВОМУ МОНИТОРИНГУ
ОБЗОР
РЕЗУЛЬТАТОВ ОБОБЩЕНИЯ И АНАЛИЗА ПРАВОПРИМЕНИТЕЛЬНОЙ ПРАКТИКИ
КОНТРОЛЯ (НАДЗОРА), ОСУЩЕСТВЛЯЕМОГО ФЕДЕРАЛЬНОЙ СЛУЖБОЙ
ПО ФИНАНСОВОМУ МОНИТОРИНГУ,
ЗА 2023 ГОД
I. Развитие системы контроля (надзора) в сфере противодействия легализации (отмыванию) доходов, полученных преступным путем, финансированию терроризма и финансированию распространения оружия массового уничтожения
2023 год стал годом практической реализации усовершенствованной модели риск-ориентированного надзора, определенной Положением о контроле (надзоре) в сфере противодействия легализации (отмыванию) доходов, полученных преступным путем, финансированию терроризма и финансированию распространения оружия массового уничтожения, утвержденным постановлением Правительства Российской Федерации от 19 февраля 2022 г. № 219 <1>.
<1> Далее соответственно - Положение о госконтроле, ОД, ФТ, ПОД/ФТ, ПОД/ФТ/ФРОМУ.
- на многофакторной риск-оценке, учитывающей результаты национальной и секторальных оценок рисков <2>, особенности бизнес-модели контролируемого лица <3>, оценку его бенефициарных владельцев и др., позволяющей комплексно взглянуть на поднадзорный субъект <3> и определить причины подверженности его рискам;
<2> Далее соответственно — НОР, СОР.
<3> Отнесение организаций и индивидуальных предпринимателей к данной категории осуществляется в соответствии со ст. 5 Федерального закона от 7 августа 2001 г. № 115-ФЗ «О противодействии легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма» (далее — Федеральный закон № 115-ФЗ), а также с учетом ст. 2 Положения о постановке на учет в Федеральной службе по финансовому мониторингу организаций, осуществляющих операции с денежными средствами или иным имуществом, и индивидуальных предпринимателей, в сфере деятельности которых отсутствуют контрольные (надзорные) органы, утвержденного постановлением Правительства Российской Федерации от 27 января 2014 г. № 58 (далее — Положение о постановке на учет).
- на развитии элементов консультативного надзора, формировании атмосферы доверия в координатах «надзорный орган — контролируемое лицо»;
- на приоритете качественной и сутевой работы в антиотмывочной системе над формальным соблюдением обязательных требований;
- на последовательном снижении административной нагрузки за счет развития RegTech-решений <4>, повышении адресности дистанционных форм взаимодействия.
<4> Представляют собой технологические решения в рамках реализации развития дистанционного взаимодействия.
Для целей применения риск-ориентированного подхода при осуществлении Росфинмониторингом контроля (надзора) в сфере ПОД/ФТ/ФРОМУ деятельность контролируемых лиц ранжируется по четырем уровням риска несоблюдения требований законодательства о ПОД/ФТ — низкий, умеренный, повышенный, высокий.
С 2023 года такая оценка осуществляется на системной основе в соответствии с параметрами и алгоритмом, определенными Моделью оценки рисков <5>, что обеспечивает возможность выбора соответствующего контрольного мероприятия в зависимости от присвоенного контролируемому лицу уровня риска:
<5> П. 16 Положения о госконтроле.
- для высокого или повышенного уровня риска — плановая (внеплановая) проверка в виде документарной или выездной проверки;
- для умеренного уровня риска — информирование <6>.
<6> П. 17 Положения о госконтроле.
Информирование осуществляется посредством адресного письма, которое содержит признаки несоблюдения контролируемым лицом требований законодательства о ПОД/ФТ, а также рекомендации по устранению данных признаков и принятию мер по их недопущению. В случае, если по истечении тридцати календарных дней с даты получения письма, признаки нарушений не устранены, то непринятие контролируемым лицом мер может рассматриваться территориальным органом Росфинмониторинга как основание для пересмотра уровня риска.
В 2023 году в адрес контролируемых лиц направлено более 800 информирований.
В целях повышения качества поступающих сведений от субъектов Федерального закона 115-ФЗ Росфинмониторингом совершенствуются подходы к предоставлению обратной связи, направленные на повышение эффективности реагирования субъектов на новые риски.
В соответствии с п. 1.9 ст. 6 Федерального закона от № 115-ФЗ введен новый инструмент информационного взаимодействия в системе ПОД/ФТ — «гибкий обязательный контроль» <7>, при котором устанавливается режим предоставления субъектами сведений об операциях с денежными средствами или иным имуществом с фокусом на риски.
<7> Росфинмониторинг устанавливает вид данной операции, сумму ее совершения, субъектов, которые должны представлять сведения о ней, а также период времени, в течение которого сведения о такой операции подлежат направлению в Росфинмониторинг и который не может превышать два года.
В 2023 году, с учетом возросших рисков незаконного потребительского кредитования граждан под видом возвратного лизинга, дополнен перечень операций, сведения о которых предоставляют лизинговые компании <8>. В целях снижения указанного риска обязательному контролю подлежит операция <9> по предоставлению имущества по договору финансовой аренды (лизинга) физическому лицу, в рамках которого данное физическое лицо выступает продавцом имущества, являющегося предметом лизинга, если сумма, на которую совершается такая операция, равна или превышает 100 тыс. руб., но не более 1 млн руб.
<8> Приказ Росфинмониторинга от 26 апреля 2023 г. № 94 «Об определении подлежащей обязательному контролю операции с имуществом» (далее — приказ № 94).
Информация о введении указанного режима и обязанности представлять начиная с 17 июня 2023 г. <10> соответствующие сведения по форме ФЭС 1-ФМ с указанием в показателе «Код вида операции» кода 6201 размещена на официальном сайте Росфинмониторинга www.fedsfm.ru (далее — сайт Росфинмониторинга) и в Личном кабинете лизинговых компаний.
<10> Срок действия приказа № 94 ограничен 17 июня 2025 г.
В целом режим «гибкого обязательного контроля» демонстрирует достаточно высокую эффективность. К примеру, введенный в 2023 году ОПОК, ориентированный на риски бюджетной сферы <11>, позволил не только получать сфокусированную на риски информацию, но и повысить качество работы кредитных организаций по оценке рисков операций бюджетополучателей.
<11> Приказ Росфинмониторинга от 13 марта 2023 г. № 52 «Об определении подлежащей обязательному контролю операции с денежными средствами».
Подход планируется использовать и в отношении иных секторов, а также видов операций при выявлении зон повышенного риска.
В 2023 году с учетом результатов НОР проведены СОР по видам деятельности, поднадзорным Росфинмониторингу, с использованием функциональных возможностей Личного кабинета. Данная оценка проводилась Росфинмониторингом при непосредственном участии более 10 тыс. представителей поднадзорных секторов и профессиональных сообществ посредством анкетирования, обсуждения полученных результатов.
Отчеты о СОР секторов лизинговых компаний, операторов по приему платежей и факторинговых компаний <12> опубликованы на сайте Росфинмониторинга и в Личном кабинете соответствующих контролируемых лиц.
<12> Предыдущие СОР были проведены в 2018 году, соответствующие отчеты доступны на сайте Росфинмониторинга в разделе «Деятельность»/«Надзорная деятельность»/«Поднадзорным Росфинмониторингу организациям»/«Секторальная оценка рисков».
В отчетах о СОР традиционно приводятся основные угрозы и факторы подверженности рискам поднадзорных секторов. Результаты СОР, наряду с результатами НОР, учитываются контролируемыми лицами в процедурах идентификации и при оценке рисков ОД и ФТ.
Результаты СОР также учитываются Росфинмониторингом при проведении тематических мероприятий разъяснительного характера с контролируемыми лицами и при планировании проверочной деятельности.
Опыт Российской Федерации в проведении СОР вызвал интерес у государств — членов Евразийской группы по противодействию легализации преступных доходов и финансированию терроризма (ЕАГ). Решением 38-го Пленарного заседания ЕАГ в июне 2023 г. утверждены итоги проекта, инициированного Российской Федерацией, по разработке «Рекомендаций по проведению секторальной оценки рисков ОД/ФТ», реализованного представителями надзорных органов государств — членов ЕАГ по инициативе Российской Федерации. Документ «Лучшие практики и рекомендованные подходы к проведению секторальных оценок рисков легализации (отмывания) доходов, полученных преступным путем, и финансирования терроризма» размещен на сайте ЕАГ <13>.
<13> Сайт ЕАГ (https://eurasiangroup.org/ru)/раздел Техническое содействие/Методологические проекты РГТС.
По инициативе ЕАГ, Росфинмониторинга и автономной некоммерческой организации «Международный учебно-методический центр финансового мониторинга» (далее — МУМЦФМ) в мае 2023 г. в г. Москве проведен Совместный форум представителей надзорных органов и Международного совета комлаенс на тему: «Новый ландшафт рисков и угроз: работа комплаенса и надзора в сфере ПОД/ФТ» <14>. Мероприятие объединило экспертов частного сектора и надзорных ведомств, став площадкой для обмена информацией об актуальных рисках и новыми идеями по их снижению (практическими подходами). В форуме приняло участие более 200 представителей 9 государств — членов ЕАГ, а также специалисты из Ирана, Объединенных Арабских Эмиратов.
<14> Презентации участников Форума доступны на сайте ЕАГ/раздел Новости/Отчет об итогах Совместного форума представителей надзорных органов Международного совета комлаенс.
В ноябре 2023 г. по линии надзора в сфере ПОД/ФТ/ФРОМУ в г. Минске прошел совместный семинар ЕАГ, МУМЦФМ и Международного сетевого института в сфере ПОД/ФТ. Ключевой темой дискуссии стала интеграция СОР в модели риск-ориентированного надзора. Росфинмониторингом презентованы результаты реализации концепции пояса финансовой безопасности в части снижения рисков бюджетной сферы, а также практика проведения СОР с использованием онлайн-сервисов.
II. Результаты осуществления Росфинмониторингом контроля (надзора)
В соответствии с Положением о Федеральной службе по финансовому мониторингу, утвержденным Указом Президента Российской Федерации от 13 июня 2012 г. № 808 <15>, Положением о госконтроле и на основании Порядка проведения Федеральной службой по финансовому мониторингу контрольных мероприятий в сфере ПОД/ФТ/ФРОМУ, утвержденного приказом Росфинмониторинга от 7 сентября 2022 г. № 192, Росфинмониторинг и его территориальные органы осуществляют контроль (надзор) за соблюдением контролируемыми лицами требований законодательства о ПОД/ФТ, а также исполнением ими решений, принимаемых по результатам мероприятий по контролю (надзору).
<15> «Вопросы Федеральной службе по финансовому мониторингу».
В соответствии с подп. «а» п. 14 Положения о госконтроле одним из видов профилактических мероприятий является обобщение правоприменительной практики и доведение ее результатов до сведения контролируемых лиц.
Настоящий Обзор подготовлен в целях обеспечения осведомленности контролируемых лиц:
- о типовых нарушениях требований законодательства о ПОД/ФТ, выявленных по результатам дистанционного мониторинга и контрольных мероприятий;
- о причинах, способствующих допущению нарушений требований законодательства о ПОД/ФТ;
- о результатах анализа сведений, представленных контролируемыми лицами в Росфинмониторинг.
Кроме того, в настоящий Обзор включена информация о результатах оказания государственной услуги — постановке на учет/снятии с учета в Росфинмониторинге, выступающих неотъемлемым элементом механизма обеспечения соблюдения требований законодательства о ПОД/ФТ.
Результаты проведения контрольных мероприятий
При планировании проверок в целях подтверждения повышенного или высокого уровня риска территориальными органами Росфинмониторинга учитывались результаты дистанционного мониторинга <16>, а также сведения, полученные от иных органов государственной власти, органов местного самоуправления или содержащиеся в поступивших обращениях граждан.
<16> П. 5 Положения о госконтроле.
В 2023 году в отношении контролируемых лиц проведено 22 плановые проверки, по результатам которых выявлены нарушения требований законодательства о ПОД/ФТ, вследствие чего организации, индивидуальные предприниматели и (или) их должностные лица привлечены к административной ответственности по ч. 1, 2 ст. 15.27 Кодекса об административных правонарушениях Российской Федерации <17> (назначено 29 административных наказаний, из них 20 в виде штрафов, 9 в виде предупреждений).
<17> Далее - КоАП РФ.
Большая часть проверочных мероприятий (77%) приходилась на выездные проверки, что позволило всесторонне изучить документы (сведения), необходимые для объективной оценки исполнения объектом проверки требований законодательства о ПОД/ФТ, а также дать контролируемому лицу предметные разъяснения данных требований и рекомендации по повышению качества работы в системе ПОД/ФТ непосредственно в ходе проверки в целях снижения уровня риска в его деятельности.
Внедрение элементов консультативного надзора, адресного разъяснения сложных вопросов правоприменительной практики (идентификация бенефициарных владельцев, управление рисками обслуживания публичных должностных лиц, выявление необычных операций и направление в Росфинмониторинг сведений о подозрительных операциях) во многом позволяет минимизировать в постпроверочном периоде неисполнение требований законодательства о ПОД/ФТ и повысить качество работы субъектов в антиотмывочном контуре.
Наряду с территориальными органами Росфинмониторинга проверочные мероприятия по вопросам соблюдения контролируемыми лицами требований законодательства о ПОД/ФТ также проводили органы прокуратуры Российской Федерации. По результатам рассмотрения Росфинмониторингом материалов, поступивших от органов прокуратуры, в 2023 году привлечено к административной ответственности по ст. 15.27 КоАП РФ более 100 организаций, индивидуальных предпринимателей и (или) их должностных лиц.
Основными причинами, повлекшими нарушения требований законодательства о ПОД/ФТ, выявленными по результатам проверочных мероприятий, являлось несвоевременное обучение (внешнее/внутреннее) в сфере ПОД/ФТ/ФРОМУ и ознакомление с изменениями, вносимыми в нормативные правовые акты в указанной сфере.
Неисполнение базовых требований в сфере ПОД/ФТ/ФРОМУ, таких как разработка правил внутреннего контроля (далее — ПВК) в соответствии с предъявляемыми к ним требованиями <18> и назначение специального должностного лица, ответственного за реализацию ПВК (далее — СДЛ), соответствующего предъявляемым к нему требованиям <19>, зачастую влекут невыполнение отдельных требований по идентификации клиентов (их представителей, выгодоприобретателей и бенефициарных владельцев) и по представлению сведений по форме ФЭС 3-ФМ.
<18> Постановление Правительства Российской Федерации от 30 июня 2012 г. № 667.
<19> Постановление Правительства Российской Федерации от 29 мая 2014 г. № 492.
Кроме того, в целях надлежащего исполнения требований законодательства о ПОД/ФТ существенное значение имеет своевременная проверка наличия или отсутствия сведений в отношении клиента (его представителя, выгодоприобретателя, бенефициарного владельца), размещаемых:
- в перечне организаций и физических лиц, в отношении которых имеются сведения об их причастности к экстремистской деятельности или терроризму <20>;
- в перечнях организаций и физических лиц, связанных с террористическими организациями и террористами или с распространением оружия массового уничтожения, составляемых Советом Безопасности ООН или органами, специально созданными решениями Совета Безопасности ООН <20>;
- в решениях о замораживании (блокировании) денежных средств или иного имущества, вынесенных межведомственной комиссией по противодействию финансированию терроризма <20>.
В приложении № 1 к настоящему Обзору приведены примеры нарушений требований законодательства о ПОД/ФТ, выявленные по результатам контрольных мероприятий.
В 2023 году продолжена реализация концепции пояса финансовой безопасности по основным направлениям деятельности Росфинмониторинга, позволяющая в режиме реального времени отслеживать оперативную обстановку, выявлять тенденции и комплексно реагировать на возникающие угрозы.
Системное ориентирование Росфинмониторингом на риски, например, бюджетной сферы, позволило контролируемым лицам выйти на качественно новый уровень в их оценке и выявления ими подозрительных операций (сделок). Так, субъектами инициативно выявлен ряд новых типологий (риски злоупотреблений при использовании государственных жилищных сертификатов, схема обхода застройщиками требований по эскроу-счетам, хищение бюджетных средств при осуществлении лизинговой деятельности).
В частности, за 4 года (2020 — 2023 гг.) за счет расширения периметра информирующих о рисках организациях (индивидуальных предпринимателей), оказывающих посреднические услуги при осуществлении сделок купли-продажи недвижимого имущества (далее — риелторы), произошел рост количества сведений о подозрительных операциях (сделках) <21>, направляемых сектором — в 6 раз.
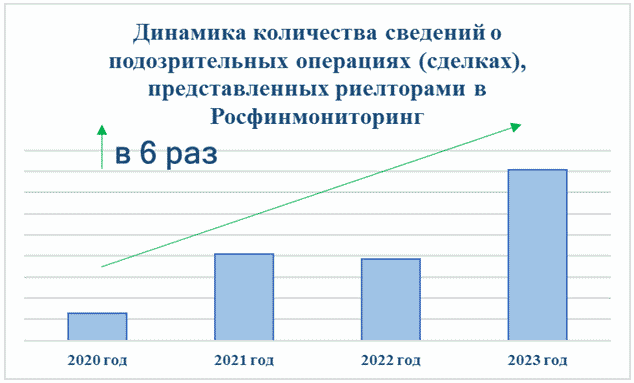
Высокую востребованность в аналитической деятельности демонстрируют направляемые посредниками на рынке недвижимого имущества (риелторами) СПО, связанные с рисками коррупционных правонарушений (приобретение лицами, наделенными управленческими и распорядительными функциями дорогостоящего недвижимого имущества, в случае несоответствия стоимости приобретенного имущества предполагаемому уровню доходов (благосостоянию) клиента, приобретение элитной недвижимости через подставных лиц и другое).
Направляемые представителями поднадзорных секторов СПО кроме аналитических целей использовались и для подготовки информационных сообщений Росфинмониторинга, акцентирующих внимание на операциях (сделках) высокого риска.
Например, в рамках реализации концепции «Пояса финансовой безопасности» были подготовлены информационные письма для риелторов и лизинговых компаний о рисках бюджетной сферы.
Некоторые СПО, однако, остаются невостребованными в аналитической работе Росфинмониторинга по причине своей неинформативности. В этой связи следует обращать внимание на то, что СПО должны содержать основание для квалификации операции (сделки) в качестве подозрительной в специальном поле ФЭС. В приложении № 2 к настоящему Обзору приведены соответствующие примеры представленных ФЭС и рекомендации по их заполнению.
В вопросах выявления, последующей оценки подозрительных операций и направлении сведений по форме ФЭС 1-ФМ по коду 6001 следует руководствоваться положениями приказа Росфинмониторинга от 8 февраля 2022 г. № 18 «Об утверждении Особенностей представления в Федеральную службу по финансовому мониторингу информации, предусмотренной Федеральным законом от 7 августа 2001 г. № 115-ФЗ „О противодействии легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма“, включая »Описание структур наименования, служебной и информационной частей ФЭС, описание кодов признаков, указывающих на необычный характер операций (сделок), и требования к технологическим электронным документам, направление которых регламентировано Особенностями представления в Федеральную службу по финансовому мониторингу информации, предусмотренной Федеральным законом от 7 августа 2001 г. № 115-ФЗ «О противодействии легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма» <22>, результатами СОР и НОР, информационными письмами Росфинмониторинга, содержащими сведения о рисках.
<22> Далее соответственно - приказ № 18, Описание структуры ФЭС.
Результаты проведения профилактических мероприятий
В 2023 году территориальными органами Росфинмониторинга проведены адресные профилактические мероприятия <23> в отношении более 4 тыс. контролируемых лиц, что позволило повысить качество работы в системе ПОД/ФТ, снизить долю существенных нарушений законодательства о ПОД/ФТ и достичь уровня законопослушности субъектов поднадзорных секторов порядка 88%.
<23> Профилактические мероприятия проводятся в соответствии с ежегодно утверждаемой программой профилактики нарушений требований законодательства о ПОД/ФТ (приказы Росфинмониторинга от 20 декабря 2022 г. № 327, от 20 декабря 2023 г. № 326 «Об утверждении Программы проведения Федеральной службой по финансовому мониторингу профилактических мероприятий, направленных на предупреждение нарушений требований законодательства о противодействии легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма», на 2023 год и 2024 год, соответственно. Размещены на сайте Росфинмониторинга).
При организационной поддержке МУМЦФМ, а также участии представителей профессорско-преподавательского состава вузов Международного сетевого института в сфере ПОД/ФТ, территориальными органами Росфинмониторинга продолжена практика проведения семинаров, в т.ч. в онлайн-формате, с представителями поднадзорных секторов (проведено 16 вебинаров, в которых приняло участие более 600 представителей поднадзорных секторов). В целях повышения уровня осведомленности контролируемых лиц о рисках, проявляющихся в поднадзорных секторах, акцент при проведении данных мероприятий был сделан прежде всего на рисках бюджетной сферы, а также качестве и оперативности предоставляемых сведений.
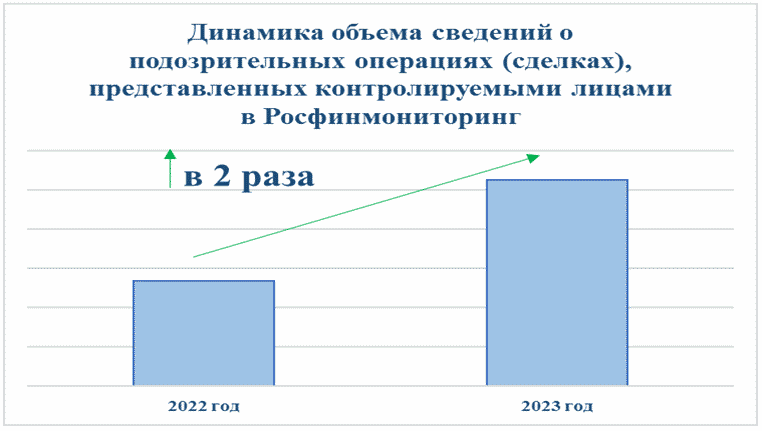
На конец 2023 года (в сравнении с 2022 годом) по результатам проведенных контрольных и профилактических мероприятий доля контролируемых лиц, отнесенных к низкому уровню риска неисполнения требований законодательства о ПОД/ФТ, увеличилась на 1,6 п.п., количество субъектов, информирующих Росфинмониторинг о подозрительных операциях (сделках), за счет повышения уровня понимания ими секторальных рисков, актуальных схем (типологий) проведения незаконных финансовых операций (сделок) увеличилось на 23%, а объем представленных ими СПО вырос в 2 раза.
Особое внимание надзорным блоком Росфинмониторинга уделялось вопросам формирования антиотмывочной системы в новых субъектах Российской Федерации. С участием экспертов Росфинмониторинга на базе МУМЦФМ и АНО ДПО «Академия ПСБ» проведено обучение более 500 специалистов. В частности, в формате видео-конференц-связи проведены разъяснительные мероприятия для риелторов, зарегистрированных в Донецкой Народной Республике, Луганской Народной Республике, Запорожской области и Херсонской области (об особенностях исполнения риелторами требований законодательства о ПОД/ФТ, типовых нарушениях антиотмывочного законодательства, рисках ОД/ФТ, присущих сектору).
В 2023 году продолжена практика участия представителей Росфинмониторинга при организационной поддержке МУМЦФМ в проведении разъяснительных мероприятий для представителей, поднадзорных Федеральному казначейству, Федеральной пробирной палате, Федеральной нотариальной палате и другим надзорным органам секторов.
С учетом принципов клиентоцентричности по итогам вебинаров Росфинмониторингом проводились опросы среди его слушателей о качестве (полезности) состоявшегося мероприятия, предложениях по улучшению содержания и формата проведения последующих профилактических встреч.
Оказание государственной услуги
Росфинмониторинг оказывает государственную услугу по ведению учета контролируемых лиц в целях реализации полномочий, предусмотренных законодательством о ПОД/ФТ <24>. На конец 2023 года в Росфинмониторинге на учете состояло 12,6 тыс. контролируемых лиц.
<24> Порядок оказания государственной услуги определен Положением о постановке на учет и Административным регламентом предоставления Федеральной службой по финансовому мониторингу государственной услуги по ведению учета организаций, осуществляющих операции с денежными средствами или иным имуществом, и индивидуальных предпринимателей, в сфере деятельности которых отсутствуют надзорные органы, утвержденным приказом Росфинмониторинга от 11 февраля 2019 г. № 33 (далее — Административный регламент).
В течение 2023 года поставлено на учет в Росфинмониторинге более 1,6 тыс. контролируемых лиц.
При оказании государственной услуги акценты делались на минимизации случаев отказов в ее предоставлении, обеспечении полноты и качества проводимой разъяснительной работы по порядку ее предоставления.
Вместе с тем имелись случаи отказа со стороны Росфинмониторинга в оказании государственной услуги, основными причинами которых являлись:
| При постановке на учет | При снятии с учета |
| ненадлежащее заполнение карты постановки на учет (наличие незаполненных полей) | предоставление недостоверных сведений (несоответствующих сведениям, содержащимся в ЕГРЮЛ или ЕГРИП); |
| отсутствие информации о смене вида деятельности заявителя (невнесение изменений в ЕГРЮЛ или ЕГРИП) | |
| обращение за услугой лиц, не состоящих на учете в Росфинмониторинге (организации (ИП), имеющие соответствующие контрольные (надзорные) органы, организации (ИП), не являющиеся субъектами статьи 5 Федерального закона № 115-ФЗ) |
В целях исключения оснований для отказа в оказании государственной услуги на сайте Росфинмониторинга размещены:
- образец заполнения карты постановки на учет в Росфинмониторинге;
- контакты специалистов территориальных органов Росфинмониторинга для оказания методической помощи заявителям по вопросам предоставления государственной услуги (вышеуказанная информация размещена в разделе «Деятельность»/«Надзорная деятельность»/«Требования законодательства о ПОД/ФТ/ФРОМУ» в подразделах «Постановка на учет»/«Снятие с учета»);
- информационное письмо и блок-схема по порядку прекращения доступа к Личному кабинету (информация размещена в разделе «Пресс-служба»/«Информационные сообщения»).
При отказе в оказании услуги территориальные органы Росфинмониторинга в обязательном порядке указывают заявителям причины отказа и при необходимости разъясняют необходимые действия по их устранению.
В 2023 году с портала федеральной государственной информационной системы, обеспечивающей процесс досудебного (внесудебного) обжалования решений и действий (бездействия), совершенных при предоставлении государственных и муниципальных услуг органами, предоставляющими государственные и муниципальные услуги, их должностными лицами, государственными и муниципальными служащими, поступили 2 жалобы от контролируемых лиц на отказ территориальных органов Росфинмониторинга в постановке на учет в Росфинмониторинге.
Причиной указанных отказов являлось ненадлежащее оформление карт постановки на учет (п. 32 Административного регламента).
Оснований для удовлетворения данных жалоб не имелось, решения об отказе в постановке на учет приняты территориальными органами Росфинмониторинга в соответствии с Административным регламентом.
По результатам оказания государственной услуги Росфинмониторингом проводится анкетирование контролируемых лиц через Личный кабинет. Также контролируемые лица выставляют оценки о качестве оказанной услуги на сервисе федеральной государственной информационной системы «Единый портал государственных и муниципальных услуг (функций)» (негативных оценок не поступало).
В 2023 году под эгидой Аналитического центра при Правительстве Российской Федерации Росфинмониторинг принял участие в оценке уровня клиентоцентричности государственной услуги. Росфинмониторинг вошел в ТОП-5 федеральных органов исполнительной власти по уровню внедрения принципов и стандартов клиентоцентричности (4 место среди органов государственной власти).
Росфинмониторингу выдан сертификат, подтверждающий соответствие принципам и стандартам клиентоцентричности государственной услуги — «Постановка на учет в Росфинмониторинге» <25>.
<25> Сертификация государственной услуги Лабораторией пользовательского тестирования при Аналитическом центре при Правительстве Российской Федерации.
III. Механизмы взаимодействия и обратной связи с частным сектором и надзорными органами
Наиболее востребованным механизмом взаимодействия Росфинмониторинга с частным сектором, а также с надзорными органами в сфере ПОД/ФТ/ФРОМУ, остается многофункциональный онлайн-сервис — Личный кабинет.
Личный кабинет субъекта в настоящее время выступает полноценным инструментом контроля исполнения требований антиотмывочного законодательства. Электронные сервисы Личного кабинета развиваются в соответствии с принципами клиентоцентричности.
Так, разработан и внедрен сервис уведомлений, позволяющий в автоматическом режиме направлять в адрес контролируемого лица следующую информацию: о вступающих в силу изменениях в законодательство (в т.ч. требующие от субъекта внесения изменений в ПВК), о приближении срока предоставления отчета по форме ФЭС 3-ФМ, а также об отсутствии активности работы с Перечнями. Данный механизм позволит позитивно повлиять на уровень законопослушности, а также снизит частично нагрузку на частный сектор.
В 2023 году Росфинмониторингом продолжена практика уведомления профессиональных сообществ о проводимых профилактических мероприятиях через Личный кабинет профессионального сообщества. Данный сервис предоставляет доступ к методическим материалам в сфере ПОД/ФТ/ФРОМУ (информационные письма Росфинмониторинга, сведения о рисках и типологиях ОД/ФТ).
С использованием функционала Личного кабинета надзорного органа Росфинмониторингом продолжено информирование контрольных ведомств о рисках, выявляемых в поднадзорных им секторах, в целях своевременного принятия надзорных мер.
Среди основных приоритетов развития функционала Личного кабинета в 2024 году — совершенствование дистанционных каналов коммуникаций, развитие контента, ориентированного на актуальные потребности контролируемых лиц.
Приложение № 1 к настоящему Обзору
НАРУШЕНИЯ, ВЫЯВЛЕННЫЕ ПО РЕЗУЛЬТАТАМ ПРОВЕРОК КОНТРОЛИРУЕМЫХ ЛИЦ, ПО ИТОГАМ ПРОВЕДЕНИЯ КОТОРЫХ ВОЗБУЖДЕНЫ ДЕЛА ОБ АДМИНИСТРАТИВНЫХ ПРАВОНАРУШЕНИЯХ В СООТВЕТСТВИИ С ЧАСТЯМИ 1, 2 СТАТЬИ 15.27 КОАП РФ
| № п/п | Вид нарушения требований законодательства о ПОД/ФТ | Примеры нарушений и разъяснения требований законодательства о ПОД/ФТ |
| Лизинговые компании | ||
| 1 | Ненадлежащее выполнение требований по идентификации клиентов | На основании требований Федерального закона № 115-ФЗ, постановления Правительства Российской Федерации от 30.06.2012 № 667 (далее — постановление № 667), приказа Росфинмониторинга от 20.05.2022 № 100 (далее соответственно — приказ № 100, Требования к идентификации) организации обязаны проверять наличие или отсутствие в отношении клиента (его представителя, выгодоприобретателя, бенефициарного владельца) сведений в Перечнях. В соответствии с п. 19 Требований к идентификации при проведении организациями проверок, указанных в п. 18 Требований к идентификации, используются сведения, актуальные на дату такой проверки. В ходе проверки лизинговой компании установлено, что в проверяемом периоде Перечни, размещенные в Личном кабинете, лизинговой компанией просматривались/скачивались не на постоянной основе. Лизинговой компанией в 2023 году заключено 6 договоров лизинга. В соответствии с ПВК лизинговой компании установлено, что результаты проверки клиентов (их представителей, выгодоприобретателей, бенефициарных владельцев) на предмет наличия/отсутствия информации о них в Перечнях, а также дата проверки, фиксируются в анкетах клиентов. В представленных для проверки анкетах клиентов лизинговой компании дата проверки по Перечням не соответствовала данным об использовании Личного кабинета. В указанные в них даты Перечни лизинговой компанией не просматривались/не скачивались. Таким образом, лизинговая компания в указанных случаях идентификацию клиентов (их представителей, выгодоприобретателей и бенефициарных владельцев) проводила ненадлежащим образом, что нарушает положения законодательства о ПОД/ФТ, в частности, приказа № 100, а также ПВК |
| 2 | Несвоевременное представление информации о результатах проверки наличия среди своих клиентов организаций и физических лиц, в отношении которых применены либо должны применяться меры по замораживанию (блокированию) денежных средств или иного имущества | В соответствии с подп. 7 п. 1 ст. 7 Федерального закона № 115-ФЗ организация должна не реже чем один раз в три месяца проверять наличие среди своих клиентов организаций и физических лиц, в отношении которых применены либо должны применяться меры по замораживанию (блокированию) денежных средств или иного имущества в соответствии с подп. 6 п. 1 ст. 7 данного Федерального закона (далее — проверка клиентов), и информировать о результатах такой проверки Росфинмониторинг (далее — отчет). Порядок предоставлении в Росфинмониторинг информации, предусмотренной Федеральным законом № 115-ФЗ, определен приказом № 18. В частности, вышеуказанный отчет представляется в Росфинмониторинг в течение 5 рабочих дней, следующих за днем окончания соответствующей проверки клиентов. В ходе проверки лизинговой компании установлено, что в ПВК лизинговой компании определен период вышеуказанной проверки на ежеквартальной основе, не позднее 10 числа месяца, следующего за отчетным. Нарушений срока проверки клиентов в проверяемом периоде не выявлено. Вместе с тем в нарушение требований подп. 7 п. 1 ст. 7 Федерального закона № 115-ФЗ и ПВК соответствующие отчеты представлены лизинговой компанией в Росфинмониторинг несвоевременно: за IV квартал 2022 г. — 03.04.2023, за II квартал 2023 г. — 02.08.2023 |
| 3 | Непредставление сведений, подлежащих обязательному контролю | В соответствии с п. 1 приказа № 94 в качестве подлежащей обязательному контролю определена операция по предоставлению имущества по договору финансовой аренды (лизинга) физическому лицу, в рамках которого данное физическое лицо выступает продавцом имущества, являющегося предметом лизинга, если сумма, на которую совершается соответствующая операция, равна или превышает 100 тыс. руб., но не более 1 млн руб. В ходе проверки лизинговой компании выявлена операция (сделка) с имуществом, результатом совершения которой являлось предоставление имущества по договору финансовой аренды (лизинга) физическому лицу, в рамках которого данное физическое лицо выступало продавцом имущества, являющегося предметом лизинга, стоимостью 600 тыс. руб., сведения по которой не были направлены в Росфинмониторинг. Дата совершения операции 20.06.2023, сведения необходимо было представить в Росфинмониторинг не позднее 23.06.2023. Лизинговой компанией нарушены требования подп. 4 п. 1 ст. 7 Федерального закона № 115-ФЗ, п. 4 Положения о представлении информации в Росфинмониторинг, утвержденного постановлением Правительства Российской Федерации от 19.03.2014 № 209 |
| Риелторы | ||
| 1 | Отсутствие СДЛ, ответственного за реализацию ПВК. Несоблюдение требований к подготовке и обучению кадров (непрохождение целевого инструктажа) | В соответствии с п. 2 ст. 7 Федерального закона № 115-ФЗ организация, осуществляющая операции с денежными средствами или иным имуществом, обязана назначить СДЛ, ответственное за реализацию ПВК. Квалификационные требования к СДЛ устанавливаются Правительством Российской Федерации (п. 2 ст. 7 Федерального закона № 115-ФЗ). Постановлением Правительства Российской Федерации от 29.05.2014 № 492 определены квалификационные требования к СДЛ. Проверкой Агентства недвижимости установлено, что в течение длительного периода времени, а именно, с 05.09.2022 по 15.11.2023 СДЛ, ответственное за реализацию ПВК Агентства недвижимости, целевой инструктаж в сфере ПОД/ФТ/ФРОМУ не проходил, документы, свидетельствующие об обратном в ходе проверки не представлены, следовательно, СДЛ не соответствовало предъявляемым квалификационным требованиям. Ввиду отсутствия проведения обучения в порядке, установленном приказом Росфинмониторинга от 03.08.2010 № 203 (далее соответственно — приказ № 203, Положение о требованиях к подготовке и обучению кадров), в Агентстве недвижимости отсутствовало СДЛ, соответствующее квалификационным требованиям, что свидетельствует о ненадлежащей организации системы внутреннего контроля в сфере ПОД/ФТ/ФРОМУ |
| 2 | Несоблюдение требований к подготовке и обучению кадров организаций | В организациях, оказывающих посреднические услуги при осуществлении сделок купли-продажи недвижимого имущества, СДЛ проводит обучение сотрудников, обязанных проходить обучение в целях ПОД/ФТ, в т.ч. при изменении действующих и вступления в силу новых нормативных правовых актов Российской Федерации в области ПОД/ФТ/ФРОМУ, при утверждении организацией новых или изменении действующих ПВК и программ его осуществления (п. 8 Положения о требованиях к подготовке и обучению кадров). Проверкой Агентства недвижимости установлено, что в проверяемом периоде вступил в силу ряд нормативных правовых актов в области ПОД/ФТ/ФРОМУ, в т.ч.: - приказ Росфинмониторинга от 29.12.2022 № 355 «О внесении изменений в требования к идентификации клиентов, представителей клиента, выгодоприобретателей и бенефициарных владельцев, в том числе с учетом степени (уровня) риска совершения подозрительных операций, утвержденные приказом Росфинмониторинга от 20.05.2022 № 100»; - приказ Росфинмониторинга от 19.01.2023 № 12 «О внесении изменений в Особенности представления в Росфинмониторинг информации, предусмотренной Федеральным законом от 07.08.2001 № 115-ФЗ „О противодействии легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма“, утвержденные приказом Росфинмониторинг от 08.02.2022 № 18». В нарушение установленных требований дополнительные инструктажи в Агентстве недвижимости не проводились. Отсутствие проведения обучения в порядке, установленном приказом № 203, свидетельствует об отсутствии надлежащего осуществления внутреннего контроля в целях ПОД/ФТ/ФРОМУ |
| 3 | Непредставление сведений, подлежащих обязательному контролю | В соответствии с подп. 4 п. 1 ст. 7 Федерального закона № 115-ФЗ организации, осуществляющие операции с денежными средствами или иным имуществом, обязаны документально фиксировать и представлять в Росфинмониторинг не позднее 3 рабочих дней, следующих за днем совершения операции, сведения по подлежащим обязательному контролю операциям с денежными средствами или иным имуществом, совершаемым их клиентами. Организации, оказывающие посреднические услуги при осуществлении сделок купли-продажи недвижимого имущества, начиная с 14.07.2022 обязаны представлять в Росфинмониторинг сведения о совершаемой их клиентом операции с наличными и (или) безналичными денежными средствами, осуществляемой по сделке с недвижимым имуществом, если сумма, на которую совершается данная операция, равна или превышает 5 млн руб. либо равна сумме в иностранной валюте, эквивалентной 5 млн руб., или превышает ее (п. 1.1, подп. 11.1 п. 4 ст. 6 Федерального закона № 115-ФЗ). Проверкой Агентства недвижимости установлено, что отсутствие реализации программ документального фиксирования и выявления операций, предусмотренных ПВК Агентства недвижимости, повлекло фактическое невыявление и непредставление в Росфинмониторинг в проверяемом периоде сведений о следующих операциях (сделках), подлежащих обязательному контролю: - договор купли-продажи реализованного с публичных торгов имущества от 02.10.2023, заключенный Агентством недвижимости с физическим лицом на сумму 13 млн руб., предметом которого являлась продажа нежилого здания и земельного участка; - договор купли-продажи реализованного с публичных торгов имущества от 26.05.2023, заключенный Агентством недвижимости с физическим лицом на сумму 15,5 млн руб., предметом которого явилась продажа нежилого помещения. С учетом наличия у Агентства недвижимости вышеуказанных сведений и документов, информацию о совершении данных операций, подлежащих обязательному контролю согласно п. 1.1 ст. 6 Федерального закона № 115-ФЗ, необходимо было представить в Росфинмониторинг не позднее 31.05.2023, 05.10.2023, соответственно. Таким образом, в Агентстве недвижимости не исполнялись требования законодательства о ПОД/ФТ в части организации и осуществления внутреннего контроля, повлекшие непредставление в Росфинмониторинг сведений об операциях, подлежащих обязательному контролю |
| Операторы по приему платежей | ||
| 1 | Несоответствие ПВК установленным требованиям | В ходе проверки оператора по приему платежей представлена копия действующих в проверяемом периоде ПВК, утвержденных оператором по приему платежей 29.12.2021. Проверкой установлено, что в течение длительного периода времени ПВК фактически не соответствовали требованиям редакций постановления № 667): - программа идентификации не содержит процедуры проверки наличия или отсутствия в отношении клиента, представителя клиента и (или) выгодоприобретателя, а также бенефициарного владельца сведений в перечнях организаций и физических лиц, связанных с террористическими организациями и террористами или с распространением оружия массового уничтожения, составляемых Советом Безопасности ООН или органами, специально созданными решениями Совета Безопасности ООН (подп. «б» п. 8 постановления № 667); - программа оценки риска и программа отказа от выполнения распоряжения клиента не содержат изменений, внесенных постановлением Правительства Российской Федерации от 16.06.2022 № 1092 (п. 13 - 15.2, п. 28(1) и п. 28(2) постановления № 667); - программа выявления операций не содержит процедуры выявления необычных разовых операций (сделок), в т.ч. подпадающих под признаки, указывающие на необычный характер операций (сделок), либо совокупности операций и (или) действий клиента, связанных с проведением каких-либо операций, его представителя в рамках обслуживания клиента, осуществление которых может быть направлено на ОД/ФТ (подп. «в» п. 16 постановления № 667); процедуру выявления операций (сделок), подлежащих обязательному контролю в соответствии п. 6 ст. 7.4 Федерального закона № 115-ФЗ (подп. «а» п. 16 постановления № 667); - программа документального фиксирования информации не предусматривает процедуры, формы и способы документального фиксирования информации о совокупности операций и (или) действий клиента, связанных с проведением каких-либо операций, его представителя в рамках обслуживания клиента, осуществление которых может быть направлено на ОД/ФТ (подп. «б» п. 24, п. 28 постановления № 667); не содержит документального фиксирования информации об операции (сделке), подлежащей обязательному контролю в соответствии с п. 6 ст. 7.4 Федерального закона № 115-ФЗ (подп. «а» п. 26 постановления № 667); - программа, регламентирующая порядок применения мер по замораживанию (блокированию) денежных средств или иного имущества, не содержит изменений, внесенных постановлением Правительства Российской Федерации от 26.10.2022 № 1912 (п. 29(1) постановления № 667). Таким образом, отсутствие у оператора по приему платежей в течение длительного периода ПВК, соответствующих требованиям постановления № 667, повлекло отсутствие надлежаще организованной системы внутреннего контроля |
| 2 | Непринятие мер по выявлению подозрительных операций | В соответствии с п. 3 ст. 7 Федерального закона № 115-ФЗ в случае, если у работников организации, осуществляющей операции с денежными средствами или иным имуществом, на основании реализации указанных в п. 2 данной статьи ПВК возникают подозрения, что какая-либо разовая операция либо совокупность операций и (или) действий клиента, связанных с проведением каких-либо операций, его представителя в рамках обслуживания клиента, осуществляются в целях ОД/ФТ, данная организация не позднее 3 рабочих дней, следующих за днем выявления таких операций и (или) действий, обязана направить в Росфинмониторинг сведения о таких операциях и (или) действиях независимо от того, относятся или не относятся такие операции к операциям, предусмотренным ст. 6, п. 6 ст. 7.4 и п. 1 ст. 7.5 Федерального закона № 115-ФЗ. Проверкой оператора по приему платежей установлено, что у него на обслуживании в проверяемом периоде находилось 6 организаций, основным видом деятельности которых являлось управление эксплуатацией жилого фонда, из них анализ операций двух клиентов показал, что операции соответствуют критериям необычной операции с кодом 1194 «Осуществление расчетов между сторонами сделки с использованием расчетных счетов третьих лиц» (приложение № 5 к Описанию структуры ФЭС. приказ № 18). Данные операции подлежали выявлению, документальному фиксированию сведений о них и осуществлению дальнейших действий с целью возможного принятия руководителем решения о признании необычных операций подозрительными, и в случае принятия такого решения, последующему направлению сведений о них в Росфинмониторинг. Вместе с тем проверкой установлено отсутствие в проверяемом периоде у оператора по приему платежей внутренних сообщений (документов, содержащих сведения о выявленных и зафиксированных операциях (сделках), поскольку вышеуказанные операции им не выявлялись. Таким образом, в проверяемом периоде процедура внутреннего контроля, установленная требованиями законодательства о ПОД/ФТ и ПВК оператора по приему платежей, в указанных случаях соблюдена не была, что свидетельствует об отсутствии надлежащего осуществления оператором по приему платежей внутреннего контроля |
Приложение № 2
к настоящему Обзору
ОТСУТСТВИЕ
В ФЭС ПО КОДУ 6001 (СВЕДЕНИЯ О ПОДОЗРИТЕЛЬНЫХ ОПЕРАЦИЯХ)
ИНФОРМАЦИИ, ХАРАКТЕРИЗУЮЩЕЙ ОПЕРАЦИИ (СДЕЛКИ) В КАЧЕСТВЕ
ПОДОЗРИТЕЛЬНЫХ. НЕСОБЛЮДЕНИЕ ПОРЯДКА ФОРМИРОВАНИЯ
ФЭС ПО ОПЕРАЦИЯМ, ПОДЛЕЖАЩИМ ОБЯЗАТЕЛЬНОМУ КОНТРОЛЮ,
ВЫРАЗИВШЕЕСЯ В НЕКОРРЕКТНОМ ОПРЕДЕЛЕНИИ СТАТУСА
УЧАСТНИКОВ ОПЕРАЦИИ
| № п/п | Примеры | Рекомендации |
| СПО | ||
| 1 | Факторинговой компанией представлены ФЭС по коду 6001 только по одному признаку — 4004 «Отсутствие у клиента очевидной экономической необходимости на заключение договора финансирования под уступку денежного требования», ни в одном сообщении не указаны пояснения причин отнесения операций к подозрительным и (или) оснований для их квалификации по данному коду | В случае, если операция (сделка) вызывает подозрения, что она осуществляется в целях ОД/ФТ/ФРОМУ, при заполнении ФЭС информацию, характеризующую подозрительную операцию, а также причины (обстоятельства), по которым она квалифицирована в качестве подозрительной, рекомендуем включать в поле «Дополнительная информация». При этом следует руководствоваться Описанием структур ФЭС, описанием кодов признаков, указывающих на необычный характер операций (сделок), утвержденных приказом № 18 |
| 2 | Риелтором представлены ФЭС по коду 6001 о купле/продаже квартир с использованием жилищных сертификатов по признаку — 3506 «Осуществление сделки с недвижимым имуществом, стороной по которой выступает участник федеральных, региональных либо муниципальных целевых программ или национальных проектов, направленных на обеспечение жильем либо на улучшение жилищных условий» (далее — код 3506), без указания причин (обстоятельств), по которым данные сделки были квалифицированы в качестве подозрительных операций | |
| 3 | Риелтором представлено ФЭС по коду 6001 по договору уступки права, предметом которого является квартира, приобретаемая с использованием кредитных средств и материнского (семейного) капитала, с указанием кода 3506. При этом данное сообщение не содержит причин (обстоятельств), по которым операция (сделка) квалифицирована в качестве подозрительной | |
| ОПОК | ||
| 4 | Лизинговой компанией представлены ФЭС по коду 5009 «Предоставление имущества по договору финансовой аренды (лизинга)», указав плательщиком по операции — лизингополучателя, а получателем-лизингодателя | При формировании ФЭС следует руководствоваться Правилами определения статуса участника операции при совершении отдельных операций, подлежащих обязательному контролю (Таблица 3.2. Описание структуры ФЭС. Приказ № 18). Лицо, осуществившее передачу имущества в рамках договора финансовой аренды (лизинга) — лизингодатель, статус участника операции — «Плательщик». Лицо, получившее имущество в рамках договора финансовой аренды (лизинга) — лизингополучатель, статус участника операции — «Получатель» |
| 5 | Риелтором представлены ФЭС по коду 8002 «Операция с наличными и (или) безналичными денежными средствами, осуществляемая по сделке с недвижимым имуществом», показатель «Код признака операции» — «0» (для операций с денежными средствами, в т.ч. с электронными денежными средствами), указав плательщиком по операции — продавца, а получателем — покупателя | При формировании ФЭС следует руководствоваться Правилами определения статуса участника операции при совершении отдельных операций, подлежащих обязательному контролю (Таблица 3.2. Описание структуры ФЭС. Приказ № 18). 1. В случае, если у риелтора возникает обязанность представить сведения непосредственно об операции с денежными средствами, осуществляемой по сделке купли-продажи недвижимого имущества: лицо, осуществившее оплату за приобретенное недвижимое имущество в рамках договора купли-продажи — покупатель, статус участника операции — «Плательщик»; лицо, осуществившее реализацию недвижимого имущества и получившего оплату за него — продавец, статус участника операции — «Получатель». 2. В случае, если риелтор непосредственно не участвует в совершении расчетов по сделке купли-продажи недвижимого имущества и не имеет возможности получить соответствующую информацию от участников сделки, то у такого риелтора возникает обязанность представить сведения об операции с имуществом: лицо, осуществившее передачу недвижимого имущества в рамках договора купли-продажи — продавец, статус участника операции — «Плательщик»; лицо, получившее недвижимое имущество в рамках договора купли-продажи — покупатель, статус участника операции — «Получатель» |