Инструкция Минфина СССР от 09.09.1946 № 614
Актуально на 04.11.2026.
Как цитировать: Инструкция Минфина СССР от 09.09.1946 N 614. 614. 09.09.1946. https://bukva.ai/docs/instruktsiya-614
«О проведении обязательного окладного страхования»
<*> Настоящая инструкция не применяется в Латвийской, Литовской и Эстонской ССР.
Обязательное окладное страхование проводится на основании Закона об обязательном окладном страховании от 4 апреля 1940 г. и Указа Президиума Верховного Совета Союза ССР от 8 июля 1942 г. «Об изменении и дополнении Закона об обязательном окладном страховании» и издаваемых на их основе постановлений Совета Министров СССР, советов министров союзных и автономных республик и решений исполнительных комитетов краевых и областных советов депутатов трудящихся, а также настоящей инструкции.
I. ПРОВЕДЕНИЕ ОБЯЗАТЕЛЬНОГО ОКЛАДНОГО СТРАХОВАНИЯ ИМУЩЕСТВА КОЛХОЗОВ
1. Какое имущество подлежит страхованию
§ 1. Обязательному окладному страхованию в колхозах (сельскохозяйственных артелях, рыболовецких артелях и товариществах по совместной обработке земли) подлежат:
а) строения, инвентарь, оборудование, транспортные средства, продукция, сырье и материалы;
б) посевы сельскохозяйственных культур (в том числе и находящиеся в рассадниках, парниках и теплицах), питомники и урожай садов, ягодников и виноградников;
в) крупный рогатый скот, овцы, козы и свиньи в возрасте от 6 месяцев; лошади, верблюды, ослы, мулы и олени в возрасте от 1 года, а племенной молодняк лошадей, верблюдов и ослов — в возрасте от 6 месяцев;
§ 2. Обязательному окладному страхованию в колхозах не подлежат:
а) дамбы, плотины, мелиоративные сооружения, колодцы, тротуары, мостовые;
б) концентрируемые в специальных колхозах маллеиновые лошади и лошади, больные инфекционной анемией;
г) подпокровные растения (клевер, люцерна и др.) в год высева до момента ухода их в зиму;
д) растения, высеваемые на зеленое удобрение или пастбищное использование;
е) декоративные (цветы, трава, кустарники, деревья) и лесные насаждения;
ж) питомники лесных и декоративных насаждений;
з) стволы, лозы, кусты и плети плодовых и ягодных насаждений, так как по страхованию этих насаждений Госстрах несет ответственность только за гибель и повреждение урожая.
§ 3. Обязательное окладное страхование ловецких судов с ответственностью Госстраха, указанной в ст. 7 Закона, проводится на всех морях и следующих озерах: Ладожском, Онежским, Белом, Чудском (с Теплым озером), Псковском, Балхаше, Байкале, Ильмене, Палеостоме и Иссык-Куле.
Согласно ст. 8 Закона об обязательном окладном страховании советам министров союзных республик, по согласованию с Госстрахом, предоставлено право распространять страхование ловецких судов на другие водоемы, в которых производится промысловый лов.
Не подлежат страхованию (с ответственностью, указанной в § 6 настоящей инструкции) ловецкие суда, не пригодные к использованию по назначению, а также оставленные без надзора.
2. Ответственность Госстраха
§ 4. По страхованию строений, инвентаря, оборудования, транспортных средств, продукции, сырья и материалов Госстрах возмещает убытки от огня, удара молнии, взрыва (хотя бы удар молнии или взрыв не повлекли за собой пожара), от наводнения, землетрясения, бурь, ураганов, ливней, града, обвалов и оползней.
Госстрах возмещает страхователям убытки также и в тех случаях, когда для прекращения распространения пожара или при внезапной угрозе наводнения необходимо разобрать постройку или перенести ее на другое место (ст. 3 Закона).
Госстрах несет ответственность за строения с начала их возведения, а за инвентарь, оборудование, транспортные средства, продукцию, сырье и материалы — с момента их поступления в колхоз (или приобретения).
§ 5. Принадлежащие колхозам строения, инвентарь, оборудование, транспортные средства, продукция, сырье, материалы и ловецкие суда застрахованы по обязательному окладному страхованию в полной стоимости имущества по инвентарной оценке.
§ 6. По страхованию ловецких судов Госстрах возмещает убытки:
а) от пожара, удара молнии, бури, урагана, вихря, шторма;
б) от удара о грунт, скалы, подводные камни и о всякие неподвижные или плавающие предметы, если удар произошел вследствие бури, урагана, вихря, шторма или тумана;
в) от посадки судна на мель во время бури, урагана, вихря, шторма или тумана;
г) от взрыва мотора или паровых котлов;
д) от повреждения судна льдом во время плавания или на стоянках в местах, которые признаны органами Министерства Морфлота СССР или Министерства речфлота СССР безопасными для зимовки;
е) от пропажи судна без вести вследствие бури, урагана, вихря или шторма (ст. 7 Закона).
§ 7. По страхованию сельскохозяйственных культур Госстрах возмещает убытки, происшедшие:
а) от градобития, ливней, бурь и от огня на корню;
б) от вымочек, вымерзания, выпревания, заморозков и наводнения (ст. 4 Закона).
§ 8. По страхованию посевов хлопка, кунжута, клещевины, змееголовника, фенхеля, сафлора, кориандра, арахиса, табака, махорки, аниса, сои, риса, кенафа, канатника, герани, белладонны, валерианы, камфарного базилика, люффы, мальвы черной, наперстянки, мяты, шалфея, тмина, далматской ромашки, периллы, рами, ворсовальной шишки, каучуконосных культур, а также урожая хмеля и казанлыкской розы возмещаются убытки, происшедшие от градобития, ливней, бурь, от огня на корню, вымочек, вымерзания, выпревания, заморозков, наводнения и засухи (ст. 5 Закона).
§ 9. Ответственность Госстраха по страхованию сельскохозяйственных культур начинается:
а) по сеяным культурам и картофелю — с появления всходов.
Ответственность Госстраха по подзимним посевам яровых культур начинается с появления всходов весною;
б) по посадочным культурам (помидоры, капуста и др.) — с момента посадки;
в) по садам и ягодникам — с момента окрашивания бутонов; по виноградникам — с момента выбрасывания соцветия;
г) по культурам, страхуемым по расширенной ответственности (ст. 5 Закона), а также по всем многолетним культурам, кроме плодовых и ягодных насаждений, ответственность Госстраха начинается по сеяным культурам — с появления всходов весною; по посадочным культурам, кустарникам (например, казанлыкской розе, лаванде) и хмелю — с момента посадки.
Ответственность Госстраха продолжается непрерывно до уборки урожая в последний год использования культуры;
д) по подпокровным культурам — с момента ухода подпокровной культуры в зиму;
е) при убытках от ливней и бурь, вызвавших смыв, выдувание, занос посевов, а также при убытках от наводнения Госстрах несет ответственность по всем сеяным культурам с момента посева.
§ 10. По страхованию сельскохозяйственных культур Госстрах несет ответственность за количественные потери урожая. По страхованию посевов табака, а также урожая садов и виноградников Госстрах, кроме того, возмещает убытки от понижения качества продукции вследствие градобития.
По страхованию плодовых и ягодных насаждений Госстрах несет ответственность только за гибель и повреждение урожая, а по страхованию плодовых и ягодных питомников — в случае гибели самих растений.
§ 11. Страхование сельскохозяйственных культур прекращается с момента снятия урожая.
Если урожай пострадал от осеннего заморозка, происшедшего в обычное для данной местности время, Госстрах за убытки не несет ответственности.
§ 12. По страхованию животных Госстрах возмещает убытки от падежа животных, происшедшего в результате болезни, старости и несчастного случая.
Госстрах также возмещает убытки от вынужденного убоя (прирезки) животного:
а) если убой произведен по распоряжению ветеринарного врача или ветеринарного фельдшера в связи с проведением мероприятий по борьбе с эпизоотией;
б) если убой произведен по распоряжению ветеринарного врача, ветеринарного фельдшера, а при отсутствии их — по распоряжению депутата сельского совета, когда с животным произошел несчастный случай и ему угрожает неминуемая гибель;
в) если убой произведен по распоряжению ветеринарного врача или ветеринарного фельдшера в результате неизлечимой болезни, исключающей возможность дальнейшего использования животного (ст. 6 Закона).
Кроме того, Госстрах выплачивает страховое возмещение за лошадей, которые в порядке борьбы с сапом и инфекционной анемией по распоряжению ветеринарного надзора изымаются из колхоза и передаются в особые хозяйства (маллеиновые хозяйства, анемохозяйства).
§ 13. Животные и посевы сельскохозяйственных культур, а также питомники и урожай садов, ягодников и виноградников застрахованы по обязательному окладному страхованию в нормах обеспечения (в рублях на одно животное или на 1 га).
Статьей 11 Закона об обязательном окладном страховании установлено:
а) норма страхового обеспечения по страхованию лошадей, верблюдов, ослов, мулов и оленей от 1 года (а принадлежащих колхозам племенных лошадей, верблюдов и ослов — от 6 месяцев) до 2-х лет, лошадей старше 18 лет, а также крупного рогатого скота от 6 месяцев до 1 года понижается на 50%;
б) принадлежащие колхозам племенные лошади, верблюды и ослы старше 2-х лет, а также племенной крупный рогатый скот, овцы, козы и свиньи старше 1 года страхуются в полной стоимости по страховой оценке.
§ 14. По страхованию животных ответственность Госстраха начинается с момента достижения ими страхового возраста и прекращается с момента выбытия животного из хозяйства.
В случае падежа в колхозах племенных лошадей, верблюдов и ослов в возрасте старше 2-х лет, племенного крупного рогатого скота, свиней, овец и коз в возрасте старше 1 года Госстрах несет ответственность в размерах последней страховой оценки этих животных.
§ 15. Советам министров союзных республик предоставлено право (ст. 12 Закона):
а) повышать или понижать не более чем на 20% нормы обеспечения, установленные статьей 10 Закона по страхованию сельскохозяйственных культур и статьей 11 по страхованию животных;
б) устанавливать нормы обеспечения по страхованию животных и по страхованию сельскохозяйственных культур для автономных республик, краев и областей, а в союзных республиках, не имеющих областного деления, — для районов.
Советам министров АССР, исполнительным комитетам краевых и областных советов депутатов трудящихся предоставлено право в пределах средних норм страхового обеспечения, установленных для АССР, края и области, устанавливать нормы для районов и городов.
3. Порядок проведения учета имущества в колхозах
§ 16. Учет имущества, подлежащего обязательному окладному страхованию в колхозах, проводится страховым инспектором совместно с председателем или членом правления колхоза и счетоводом (бухгалтером) колхоза.
§ 17. Сведения об имуществе, подлежащем обязательному окладному страхованию в колхозах, заносятся страховым инспектором в «Карточку колхоза по обязательному окладному страхованию» (ф. № 101). Карточка колхоза составляется в одном экземпляре, подписывается председателем правления колхоза, счетоводом (бухгалтером) колхоза и страховым инспектором и хранится в страховой инспекция.
а) Учет строений, инвентаря, оборудования, транспортных средств, продукции, сырья и материалов
§ 18. Раздел 1-й карточки колхоза «Страхование от огня и других стихийных бедствий» заполняется на основании имеющихся в райфинотделах отчетов колхозов за истекший год, проверенных налоговыми инспекторами. Для этого используются данные XIX раздела годового отчета колхоза за истекший год («Баланс колхоза» на 1 января данного года).
§ 19. Для определения стоимости строений (строка 1 карточки колхоза, колонка «а») складываются суммы по следующим субсчетам счета № 6 («Постройки, сооружения и многолетние насаждения») статьи 1 баланса колхоза (раздел XIX отчета):
«а) производственного назначения (в том числе постройки подсобных предприятий)» и
«в) жилые и культурно-бытового назначения».
К полученному таким образом итогу прибавляется сумма по статье № 12 «Затраты в незаконченное строительство» за вычетом из нее затрат на молодые насаждения.
Примечание 1. По колхозам, в которых ко дню составления карточки ф. № 101 по обязательному окладному страхованию произведена и утверждена переоценка (инвентаризация) строений (в соответствии с постановлением Экономического Совета при СНК СССР от 26 апреля 1939 г. № 384) или произведена оценка вновь возведенных строений, но новые оценки не отражены на балансе колхоза на 1 января данного года, — стоимость строений берется из «Акта инвентаризации и оценки строений» (гр. 15 «Оценка с учетом износа (в руб.)». К этой сумме прибавляется стоимость незаконченного строительства на день составления страховой карточки.
Примечание 2. Сооружения, указанные в п. «а» § 2 настоящей инструкции, как не подлежащие страхованию, — не учитываются. Поэтому их стоимость в сведения по строке 1 колонки «а» карточки колхоза не включается. Стоимость таких сооружений определяется по данным инвентарных книг колхоза.
§ 20. Стоимость продукции, сырья и материалов (строка 2, колонка «а» карточки) определяется по балансу колхоза на 1 января данного года.
Для этого складываются суммы остатков на 1 января данного года по итогу статьи № 3 «Продукты и материалы» (счета № 1, 2, 3, 4, 5 и 6) с суммой остатков по статье № 11 «Затраты в незаконченное производство подсобных предприятий».
§ 21. Для определения стоимости инвентаря, оборудования и транспортных средств (строка 3 карточки, колонка «а») складываются суммы по следующим счетам статьи № 1 баланса колхоза на 1 января данного года:
| счет | № 3 | - | с.-х. машины, орудия и двигатели; |
|---|---|---|---|
| «» | № 4 | - | инвентарь и оборудование; |
| «» | № 5 | - | транспортные средства. |
§ 22. Сведения о стоимости ловецких судов (§ 3 инструкции) в колхозах берутся по состоянию на день учета из бухгалтерских (инвентарных) книг колхоза и записываются в разделе 2-м карточки колхоза.
Во всех других местностях, где такое страхование не проводится, сведения о ловецких судах показываются в разделе 1-м, строка 3 карточки «Инвентарь, оборудование и транспортные средства».
§ 23. Суммы, указываемые в колонке «Стоимость (по балансу колхоза)», округляются до 10 руб. (суммы до 5 руб. отбрасываются, а свыше 5 руб. принимаются за 10 руб.).
б) Учет животных
§ 24. Количество и возраст животных, подлежащих обязательному окладному страхованию, устанавливаются по состоянию на день составления карточки колхоза.
§ 25. Сведения о количестве и возрасте животных берутся по данным инвентарных книг колхоза и записываются в разделе 3-м карточки. Для определения возраста лошадей используются также конские паспорта.
В тех случаях, когда будет установлено неудовлетворительное ведение колхозом инвентарных книг, страховой инспектор должен проверить наличие животных в натуре.
§ 26. Основанием для занесения данных о количестве лошадей, крупного рогатого скота, свиней, овец и коз в колонки «На фермах» (колонки «б» и «з») служат сведения о наличии в колхозах ферм (по видам животных), получаемые страховой инспекцией от районного отдела животноводства.
Страховой инспектор перед выездом в колхозы для проведения учета обязан уточнить в районном отделе животноводства сведения о наличии ферм в данных колхозах.
§ 27. Рабочий скот (лошади, волы и др.), закрепленный за фермами для обслуживания последних, учитывается в разделе 3-м карточки в колонках «Вне ферм».
§ 28. Страховой инспектор составляет список племенных животных, подлежащих обязательному окладному страхованию, по ф. № 132.
В список ф. № 132 заносятся племенные животные, достигшие на день учета следующих возрастов:
| лошади, верблюды и ослы | 2 лет |
|---|---|
| крупный рогатый скот | 1 года |
| овцы, козы и свиньи | 6 месяцев |
В список ф. № 132 заносятся сведения о животных, записанных в государственные, районные или заводские племенные книги, а также о животных, не записанных в эти книги, но на которых колхоз имеет племенные документы (свидетельства, аттестаты), справки племрассадника, а также справки, выданные органами Министерства животноводства и Министерства земледелия.
§ 29. Список племенных животных (ф. № 132) составляется в двух экземплярах и подписывается председателем колхоза, счетоводом (бухгалтером) колхоза, страховым инспектором и зоотехником или ветврачом (ветфельдшером). Один экземпляр списка передается правлению колхоза, а другой хранится в страховой инспекции вместе с карточкой колхоза.
в) Страховая оценка племенных животных
§ 30. Страховая оценка племенных животных производится лишь по животным, подлежащим обязательному окладному страхованию в полной стоимости, т.е. лошадей, верблюдов, ослов старше 2-х лет, крупного рогатого скота, свиней, овец и коз старше 1 года.
§ 31. Племенные лошади, верблюды и ослы старше 2-х лет, крупный рогатый скот и свиньи старше 1 года, а также особо ценные бараны, овцы-матки и козы оцениваются индивидуально и сведения об их стоимости заносятся в раздел «А» списка ф. № 132 отдельно по каждому животному. Прочие племенные овцы и козы старше 1 года оцениваются по средней стоимости одной головы данного вида и породы животных, сведения об этих животных, а также племенных овцах, козах и свиньях в возрасте от 6 месяцев до 1 года, застрахованных по твердым нормам обеспечения, записываются в список ф. № 132 в разделе «Б» общим числом.
§ 32. Страховая оценка племенных животных устанавливается страховым инспектором и председателем правления колхоза при участии зоотехника (ветврача или ветфельдшера).
§ 33. Племенные лошади, верблюды и ослы оцениваются по стоимости, исчисленной по удвоенным предельно-заготовительным ценам для соответствующих видов пользовательных животных, установленным советами министров республик, исполнительными комитетами областных (краевых) советов депутатов трудящихся.
В отдельных случаях в отношении высокоценных лошадей оценка устанавливается в экспертном порядке, с приглашением специалистов.
§ 34. Племенные — крупный рогатый скот, свиньи, овцы и козы оцениваются по стоимости, исчисленной по государственным розничным ценам на мясо. При этом к оценочной стоимости крупного рогатого скота производится надбавка за племенные качества животного.
§ 35. Для оценки племенных — крупного рогатого скота, свиней, овец и коз определяется живой вес и упитанность каждого животного и на основании этих показателей исчисляется предполагаемый выход мяса (убойный вес) и стоимость последнего по государственным розничным ценам на мясо соответствующей упитанности.
§ 36. К оценочной стоимости племенного крупного рогатого скота, исчисленной по стоимости мяса, производится надбавка в зависимости от племенных качеств (класса и кровности) животного в следующих размерах (в процентах):
§ 37. Оценка взрослых племенных быков, исчисленная в соответствии с § 35 и 36 настоящей инструкции, понижается в зависимости от возраста и состояния животных: при возрасте быков от 4 до 5 лет — на 10 — 15%, а при возрасте быков свыше 5 лет — на 20 — 30%.
Пример. Племенной бык 5 лет и 6 мес., 1-го класса, V генерации, выше средней упитанности имеет живой вес 500 кг. Стоимость 1 кг мяса выше средней упитанности по государственным розничным ценам, установленным для данной местности, — 24 руб.
При упитанности «выше средней» выход мяса (убойный вес) составляет 55% от живого веса.
Предполагаемый выход мяса (убойный вес) составит: \frac{500\text{Ч}55}{100} = 275\text{кг}, а его стоимость — 6600 руб. (275 x 24).
Надбавка за племенные качества данного животного установлена в 60% стоимости мяса, или (\frac{6600\text{Ч}60}{100})3960\text{руб}.
Стоимость быка с учетом надбавки за племенные качества определяется в сумме 10560 руб. (6600 + 3960).
Так как возраст быка свыше 5 лет, указанная оценка должна быть снижена на 20 — 30%. Если скидка в зависимости от состояния животного принята в 20%. т.е. в сумме 2112 руб. (\frac{10560\text{Ч}20}{100}), то стоимость быка составит: 10560 — 2112 = 8448 руб., или округленно 8450 руб.
§ 38. Страховая оценка племенных животных вступает в силу со дня подписания составленных по данному колхозу списков ф. № 132 (см. § 29 настоящей инструкции).
г) Учет посевов с.-х. культур
§ 39. Сведения о площадях посевов берутся по утвержденным исполнительным комитетом районного совета депутатов трудящихся планам ярового и озимого сева данного года и заносятся в колонку «а» («Площадь») раздела 4-го карточки колхоза.
§ 40. При заполнении раздела 4-го карточки страховой инспектор обязан руководствоваться следующим:
а) площадь озимых посевов (пшеница и рожь) берется по плану озимого сева текущего года (под урожай будущего года), а не уборочная площадь текущего года;
б) сельскохозяйственные культуры, по страхованию которых, в порядке ст. ст. 12 и 19 Закона об обязательном окладном страховании, установлены особые нормы страхового обеспечения или тарифные ставки, должны учитывать в самостоятельных строках.
Если, например, норма страхового обеспечения для озимой пшеницы установлена выше или ниже нормы для других зерновых культур, то площадь пшеницы должна быть записана отдельно в свободной строке (например, 23).
Если в плане озимого сева райисполкомом не выделена озимая пшеница, то площадь ее устнавливается по производственному плану колхоза. Например, по утвержденному райисполкомом плану колхоз должен посеять 80 га озимых зерновых культур. По производственному плану колхоза запланировано посеять пшеницы 30 га. В карточку колхоза заносятся 30 га озимой пшеницы и 50 га озимой ржи (80 — 30);
в) площади яровых культур, посеянных под зиму (подсолнух, горчица и др.), отдельно не учитываются, а включаются в строки карточки, предназначенные для регистрации соответствующих яровых культур;
г) зерновые культуры, высеваемые для скашивания в зеленом виде на корм, а также медоносные травы должны учитываться как сеяные травы;
д) если на одной и той же площади посеяны две культуры, например, клевер и рожь, то в карточку заносится только одна из них, которая является основной (покровной), т.е. в данном случае — рожь;
е) в строки 17 - 21 карточки заносятся сведения о размере площади с.-х. культур, страхуемых по расширенной ответственности, т.е. от градобития, ливней, бурь, огня на корню, вымочек, вымерзания, выпревания, заморозков, наводнения и засухи;
ж) растения, высеваемые на зеленое удобрение (например, люпин) или используемые в данном году для выпаса скота (пастбищное использование), а также травы естественных лугов, декоративные и лесные насаждения и питомники этих насаждения не страхуются и в карточку колхоза не заносятся.
§ 41. Сведения о площадях многолетних трав посева прошлых лет берутся по рассмотренному исполнительным комитетом районного совета плану укоса. Площади посева многолетних трав, погибших в данном году, исключаются из плана укоса лишь при условии, если они вошли в план сева данного года.
Площади семенников всех сеяных трав учитываются по производственному плану колхоза, рассмотренному исполнительным комитетом районного совета депутатов трудящихся. В соответствии с указанным многолетние сеяные травы и их семенники учитываются в следующем порядке:
Из плана укоса берется укосная площадь многолетних сеяных трав и к ней добавляется из плана сева площадь чистого (беспокровного) посева многолетних трав. Из полученной общей площади многолетних сеяных трав исключаются семенники. Площадь семенников слагается из семенников, оставляемых из укосной площади сева прошлых лет, и семенных участков чистого (беспокровного) посева текущего года.
Пример. В плане сева указано посеять подпокровного клевера 20 га и чистого клевера на семена — 8 га. По плану укоса данного года подлежит уборке — 35 га клевера, из них на семена — 10 га.
В этом случае следует записать в раздел 4 карточки:
а) семенники многолетних трав 8 + 10 = 18 га;
б) многолетние сеяные травы (35 + 8) — 18 = 25 га.
§ 42. Сведения о площади парников и теплиц берутся из плана сева, рассмотренного исполнительным комитетом районного совета. В карточке колхоза должна быть указана площадь посева под парниковыми рамами, а не количество парниковых рам. Так как посевы в парниках планируются не по площади, а по количеству рам, то для записи в карточку колхоза необходимо исчислить площадь исходя из количества рам и нормы площади на 1 раму (справку о норме следует взять в райзо). Кроме этого, необходимо установить, какие культуры по плану должны выращиваться в парниках. Если в установленном для парников рамообороте намечено выращивать только овощи (а не рассаду), то страховые платежи будут исчисляться с учетом нормы страхового обеспечения, установленной для овощей; в том же случае, если, наряду с овощами, в парниках выращивается и рассада, то страховые платежи на эти парники будут исчисляться по норме страхового обеспечения, установленной для рассады.
Пример. В колхозе имеется 3000 рам парников, которые используются следующим порядком:
1000 рам идет под выращивание: 1) лука (на перо), 2) редиса, 3) рассады помидор, а по остальным 2000 рамам установлен такой рамооборот: 1) салат, 2) огурцы. В этом случае первые 1000 рам должны учитываться как рассадники, а остальные 2000 рам — учитываться как обычные овощи.
§ 43. Сведения о площадях садов, виноградников, ягодников и других насаждений заносятся в карточку по данным о фактической площади указанных насаждений плодоносящего возраста (в данном году).
Сведения об этой площади берутся по данным раздела V годового отчета колхоза («Площади плодовых и ягодных насаждений и виноградников, валовой сбор и его распределение») из колонки 3-й («В том числе в плодоносящем возрасте (га)» или по другим документам колхоза. В случае гибели этих насаждений в истекшую зиму они должны быть исключены из площади, указанной в годовом отчете. Если же к моменту учета выявятся площади плодоносящих насаждений, не отраженные в годовом отчете, то они должны быть учтены и включены в колхозную карточку.
Если фактическая площадь садов, виноградников, ягодников и других насаждений не может быть установлена по данным годового отчета и другим документам колхоза, то страховой инспектор обязан определить эту площадь путем обмера в натуре, производимого совместно с председателем или членом правления колхоза.
§ 44. Определение размера фактической площади плодовых насаждений производится путем измерения мерной лентой, рулеткой или выверенной двухметровкой, а в случае необходимости — более точными инструментами.
В качестве подсобного материала при определении размера площади могут быть использованы планы по земельно-хозяйственному устройству колхозов, акты на вечное пользование землей, данные паспортизации многолетних насаждений, данные переписи виноградных насаждений и т.п.
Разбросанные насаждения необходимо отличать от сплошных, занимающих обособленную площадь, отведенную специально под садовые насаждения.
Площадь сплошных насаждений определяется путем обмера.
Площадь разбросанных плодовых насаждений устанавливается следующим способом: подсчитывается число плодоносящих деревьев и затем по их числу определяется площадь в гектарах путем применения норм перевода для каждого вида плодовых насаждений.
Пример. Допустим, что в данном районе норма перевода плодовых деревьев для яблонь принята в 0,01 га для одного дерева. Всего в хозяйстве учтено 250 яблонь. Чтобы определить занятую этими яблонями площадь, нужно 0,01 помножить на 250. Полученное в результате умножения число (0,01 x 250 = 2,5) и будет составлять площадь в гектарах.
§ 45. При записи в раздел 4-й карточки данных о площадях отдельных культур (колонка «а») следует руководствоваться следующим:
К зерновым культурам относятся: пшеница, рожь, ячмень, кукуруза, гречиха, просо, полба, джугара, сорго и др., а также могар, кунак, гоми, чумиза, если эти культуры высеваются на зерно (семена).
К бобовым культурам относятся: чечевица, бобы, фасоль, горох, маш, нут, вика на зерно (на семена), люпин на зерно и др.
К садовым насаждениям, кроме посадок яблонь, груш, слив, и пр., относятся также цитрусовое насаждения, посадки грецкого ореха, орешника; фисташника, тунгового дерева и тутовые насаждения.
При этом тутовые насаждения, разводимые в целях получения зеленой массы листьев для подкормки шелковичных червей, учету не подлежат.
К овощным культурам относятся: капуста, огурцы, томаты, столовая свекла, морковь, лук и пр. независимо от того, где они посажены (высеяны), — в поле севооборота или на специально отведенных участках (огородах).
К бахчевым культурам относятся: дыня, арбуз столовый и кормовой, тыква столовая и кормовая.
К корнеплодам относятся все кормовые корнеплоды (например, кормовая свекла, морковь, турнепс) и цикорий.
4. Исчисление платежей
§ 46. После заполнения разделов 1 - 4-го карточки колхоза последняя подписывается председателем правления колхоза, счетоводом (бухгалтером) колхоза и страховым инспектором, производившим учет имущества колхоза.
Запрещается вносить какие-либо исправления в карточку колхоза после ее подписания председателем правления и счетоводом колхоза. Если в дальнейшем будет обнаружено пропущенное или скрытое при составлении карточки имущество, то должна быть составлена дополнительная карточка. Другие изменения в количестве или стоимости имущества колхоза после составления карточки не учитываются.
§ 47. Страховые платежи по каждому виду имущества исчисляются исходя из норм (суммы) страхового обеспечения и тарифных ставок, установленных для данной местности (района, города) постановлением совета министров союзной или автономной республики или решением исполнительного комитета краевого (областного) совета депутатов трудящихся.
В соответствии со ст. 19 Закона ставки (тарифы) страховых платежей для автономных республик, краев и областей, а в союзных республиках, не имеющих областного деления, — для районов и городов — устанавливаются в пределах средних ставок страховых платежей, указанных в ст. ст. 15 и 16 Закона, советами министров союзных республик.
Советам министров автономных республик, исполнительным комитетам краевых и областных советов депутатов трудящихся предоставлено право устанавливать в пределах средних ставок ставки для районов и городов (ст. 19 Закона).
§ 48. Страховые платежи исчисляются по имуществу, учтенному при проведении регистрации объектов страхования.
За имущество, поступившее в колхоз после проведения регистрации (учета), страховые платежи не исчисляются, а равно не производится сложение платежей за имущество, выбывшее после проведения указанной регистрации.
§ 49. Исчисление платежей по обязательному окладному страхованию имущества колхоза производится страховым инспектором после заполнения разделов 1 - 4-го карточки колхоза и проверки старшим страховым инспектором полноты учета имущества и правильности составления карточки.
§ 50. По страхованию: а) строений, б) продукции, сырья и материалов, в) инвентаря, оборудования и транспортных средств (раздел 1-й карточки) страховые платежи исчисляются путем умножения сумм страхового обеспечения (колонка «а» «Стоимость по балансу колхоза») на тарифную ставку страховых платежей со 100 руб. страхового обеспечения и деления произведения на сто. Исчисленная таким образом сумма страховых платежей по каждому из указанных видов имущества записывается в колонку «в» («Страховые платежи») раздела 1-го карточки.
Примеры. 1. Сумма страхового обеспечения по страхованию строений колхоза составляет 25640 руб.; тарифная ставка в данной местности — 60 коп. со 100 руб. страхового обеспечения; страховой платеж составит:
\frac{25640\text{Ч}0,60}{100} = 153\text{руб}.84\text{коп}.
2. Сумма страхового обеспечения по страхованию инвентаря, оборудования и транспортных средств колхоза составляет 8400 руб.; тарифная ставка — 30 коп. со 100 руб. страхового обеспечения; страховой платеж составит:
\frac{8400\text{Ч}0,30}{100} = 25\text{руб}.20\text{коп}.
§ 51. По страхованию ловецких судов страховые платежи исчисляются путем умножения суммы страхового обеспечения (стоимость по балансу колхоза) на тарифную ставку страховых платежей со 100 руб. страхового обеспечения и деления произведения на сто. Исчисленная таким образом сумма страховых платежей записывается в колонку «в» («Страховые платежи») раздела 2-го карточки.
Пример. Сумма страхового обеспечения по страхованию ловецких судов составляет 90450 руб.; тарифная ставка — 2 руб. со 100 руб. страхового обеспечения; страховой платеж составит:
\frac{90450\text{Ч}2,00}{100} = 1809\text{руб}.
§ 52. Молодняк крупного рогатого скота в возрасте от 6 месяцев до 1 года и молодняк лошадей, верблюдов, ослов, мулов и оленей в возрасте от 1 года до 2-х лет (а племенной молодняк лошадей, верблюдов и ослов в возрасте от 6 месяцев до 2-х лет) страхуется без взимания страховых платежей.
§ 53. Платежи по страхованию племенных лошадей, верблюдов и ослов (старше 2-х лет), крупного рогатого скота, свиней, коз и овец (старше 1 года) исчисляются путем умножения суммы страхового обеспечения (колонки «в» и «е» раздела 3-го) на ставку платежа со 100 руб. страхового обеспечения (колонка «н») и деления полученного произведения на сто. Исчисленная таким образом сумма страховых платежей записывается в колонки «г» и «ж».
В колонке «в» раздела 3-го карточки («Страховые платежи со 100 руб. страхового обеспечения») указываются установленные для данной местности (района) тарифные ставки без учета каких бы то ни было льгот и скидок по платежам обязательного окладного страхования животных в колхозах. Суммы предоставленных колхозу льгот и скидок по страхованию животных исчисляются отдельно (строки 43 - 45).
§ 54. Платежи по страхованию всех видов «прочих» (неплеменных) животных, а также племенных свиней, овец и коз в возрасте от 6 месяцев до 1 года исчисляются путем умножения количества голов на страховой платеж с одной головы соответствующего вида животных.
Страховой платеж с одной головы животного исчисляется путем умножения установленной для данного вида животного нормы страхового обеспечения на соответствующую тарифную ставку и деления произведения на сто и указывается в колонке «о».
Примеры. 1. Норма обеспечения по страхованию неплеменных лошадей в возрасте свыше 2-х лет в колхозах данного района установлена в сумме 600 руб.; тарифная ставка со 100 руб. страхового обеспечения, например, 6 руб.; платеж по страхованию одной головы лошади составит:
\frac{600\text{Ч}6,00}{100} = 36\text{руб}.
Если в колхозе имеется 24 лошади, то сумма страхового платежа составит:
2. Размер обеспечения по страхованию свиней (племенных от 6 месяцев до 1 года и неплеменных — от 6 месяцев и старше) установлен в сумме 150 руб. на одну голову; при тарифной ставке, например, 4 руб. со 100 руб. страхового обеспечения платеж с одной головы составит:
\frac{150\text{Ч}4,00}{100} = 6\text{руб}.
§ 55. По строке 16 и колонке «м» раздела 3-го карточки подсчитываются итоговые суммы исчисленных страховых платежей отдельно по видам животных.
§ 56. Платежи по страхованию яровых и озимых посевов исчисляются с каждого хозяйства по посевному плану, по страхованию многолетних трав посева прошлых лет — по плану укоса, а по страхованию урожая садов, ягодников и других насаждений — по фактической площади. Площади, засеянные сверх плана, страхуются бесплатно (ст. 18 Закона).
§ 57. В колонке «б» раздела 4-го («Страхование сельскохозяйственных культур») указываются страховые платежи с одного га в рублях.
Страховой платеж с 1 га исчисляется путем умножения нормы страхового обеспечения 1 га на тарифную ставку со 100 руб. страхового обеспечения и деления произведения на сто.
§ 58. Сумма платежей по страхованию сельскохозяйственных культур (колонка «в») исчисляется путем умножения страхового платежа с 1 га (колонка «б») на площадь по каждому виду (или группе) учтенных с.-х. культур (колонка «а»).
Пример. По страхованию озимой пшеницы норма страхового обеспечения на 1 га в данной местности установлена в 110 руб. Озимая пшеница страхуется от градобития, ливня, бурь, огня на корню, а также от вымочки, вымерзания, выпревания, заморозков и наводнения. Тарифная ставка со 100 руб. страхового обеспечения по обоим видам ответственности — 4 руб. 75 коп.; страховой платеж с 1 га составит:
\frac{110\text{Ч}4,75}{100} = 5\text{руб}.23\text{коп}.
Если в колхозе имеется 210 га озимой пшеницы, то сумма страховых платежей составит:
210 x 5,23 = 1098 руб. 30 коп.
Общий итог исчисленных платежей по страхованию сельскохозяйственных культур записывается в строке 41 колонки «в» раздела 4-го карточки.
§ 59. В строке 42 карточки указывается исчисленная сумма страховых платежей по всем видам обязательного окладного страхования (без учета предоставления каких бы то ни было льгот и скидок). Для этого суммируются итоги исчисленных платежей: а) по строке 4, колонка «в» раздела 1-го карточки («Страхование от огня и других стихийных бедствий»), б) по строке 5, колонка «в» раздела 2-го карточки («Ловецкие суда»), строке 16, колонка «м» раздела 3-го карточки («Страхование животных») и г) строке 41, колонка «в» раздела 4-го карточки («Страхование сельскохозяйственных культур»).
5. Предоставление льгот колхозам
§ 60. В целях содействия развитию животноводства колхозам предоставляются следующие льготы:
а) по страхованию племенных животных — скидка со страхового платежа в размере 20%;
б) по страхованию животных, находящихся на товарных фермах, — скидка со страхового платежа в размере 20%;
в) колхозам, перевыполняющим государственный план развития животноводства и имеющим лучшие показатели по содержанию животных, скидка с исчисленной суммы страховых платежей за страхование животных в размере до 25% (ст. 29 Закона).
§ 61. Колхозы, имеющие лучшие показатели по состоянию противопожарной охраны и возводящие постройки с огнестойкими крышами (из черепицы, железа, шифера и др.), получают скидку с исчисленной суммы платежей по страхованию строений, инвентаря, оборудования, транспортных средств, продукции, сырья и материалов в размере до 50% (ст. 30 Закона).
§ 62. Для предоставления льгот колхозам, перевыполняющим государственный план развития животноводства и имеющим лучшие показатели по содержанию животных, а также льгот колхозам, имеющим лучшие показатели по состоянию противопожарной охраны (ст. ст. 29 и 30 Закона), производится осмотр состояния животных, противопожарной охраны и огнестойкого строительства в колхозе.
Осмотр производится одновременно с проведением учета имущества и составлением карточки колхоза ф. № 101 страховым инспектором совместно с председателем или членом правления колхоза и представителями сельского совета, районного отдела животноводства (ветеринарным врачом или фельдшером, зоотехником) и пожарного надзора.
Результат осмотра заносится в особый акт по ф. № 133, который составляется в двух экземплярах: один экземпляр этого акта передается колхозу, а другой — районной страховой инспекции.
§ 63. Установленная п. «в» ст. 29 Закона об обязательном окладном страховании скидка колхозам, перевыполняющим государственный план развития животноводства (по всем видам животных) и имеющим при этом лучшие показатели по содержанию животных, предоставляется в размере до 25% с общей суммы исчисленных платежей за страхование животных.
Размер указанной скидки устанавливается решениями исполнительных комитетов районных советов депутатов трудящихся в соответствии со ст. 31 Закона на основе актов осмотра состояния застрахованного имущества в колхозах и в зависимости от степени перевыполнения государственного плана развития животноводства и показателей по содержанию животных.
§ 64. Суммы льгот (скидок) колхозам, перевыполняющим государственный план развития животноводства и имеющим лучшие показатели по содержанию животных, исчисляются страховыми инспекторами в соответствии с размерами скидок, устанавливаемых решениями исполнительных комитетов районных советов депутатов трудящихся.
Сумма льготы исчисляется с общей суммы платежей на страхованию животных (с суммы итогов по строке 16 колонка «м») и указывается в строке 45 карточки.
§ 65. Установленная ст. 30 Закона об обязательном окладном страховании скидка колхозам, имеющим лучшие показатели по состоянию противопожарной охраны и возводящим постройки с огнестойкими крышами (из черепицы, железа, шифера и др.), должна быть предоставлена в размере до 50% с исчисленной суммы платежей по страхованию строений, инвентаря, оборудования, транспортных средств, продукции, сырья и материалов.
Размер указанной скидки устанавливается решениями исполнительных комитетов районных советов депутатов трудящихся в соответствии со ст. 31 Закона на основе актов осмотра состояния застрахованного имущества в колхозах и в зависимости от показателей по состоянию противопожарной охраны и огнестойкого строительства (возведение построек с огнестойкими крышами).
§ 66. Суммы льгот колхозам, имеющим лучшие показатели по состоянию противопожарной охраны и возводящим постройки с огнестойкими крышами, исчисляются страховыми инспекторами в соответствии с размерами скидок, предусмотренных решениями исполнительных комитетов районных советов, с суммы платежей по страхованию имущества от огня и других стихийных бедствий, т.е. с суммы, указанной в строке 4 карточки, колонка «в», и записываются в строке 46 карточки.
§ 67. Акты осмотра застрахованных животных и имущества, составленные в порядке, указанном в § 62 настоящей инструкции, с проектом предложений, согласованных с районным финансовым отделом, с районным отделом животноводства и поясарной инспекцией, и указанием сумм платежей, исчисленных по страхованию животных и страхованию имущества от огня и других стихийных бедствий, должны быть представлены страховой инспекцией в исполнительный комитет районного совета.
§ 68. Сумма льгот по страхованию племенных животных, а также по страхованию животных, находящихся на фермах, исчисляется страховым инспектором на основании данных раздела 3 страховой карточки колхоза одновременно с исчислением страховых платежей.
§ 69. В соответствии с п. «а» ст. 29 Закона скидка в размере 20% распространяется на платежи по страхованию всех видов племенных животных (крупного рогатого скота, лошадей, овец, коз, свиней и т.п.), как находящихся на фермах, так и вне ферм.
Эта льгота составляет 20% от суммы страховых платежей, значащихся в строке 16 по колонкам «г» и «ж» раздела 3-го карточки.
Пример. По страхованию всех видов племенных животных исчислено по колонке «г» за племенных животных на фермах — 800 руб. и по колонке «ж» за племенных животных вне ферм — 160 руб., а всего страховых платежей 360 руб. Льгота в размере 20% от этой суммы составит:
\frac{960\text{Ч}20}{100} = 192\text{руб}.
Сумма льгот за племенных животных указывается в строке 43 карточки.
§ 70. В соответствии с п. «б» ст. 29 Закона скидка в размере 20% распространяется на платежи по страхованию всех видов животных, находящихся на фермах, как племенных, так и неплеменных.
Для исчисления суммы этой льготы складываются итоги сумм страховых платежей по строке 16 колонок «г» и «и»; от общего итога берется 20%.
Пример. По страхованию племенных животных, находящихся на фермах, исчислено 840 руб. и по страхованию «прочих» животных (также находящихся на фермах) — 280 руб., а всего 1120 руб.; льгота в размере 20% от этой суммы составит:
\frac{1120\text{Ч}20}{100} = 224\text{руб}.
Сумма льгот за животных, находящихся на фермах, указывается в строке 44 карточки.
§ 71. Колхозы, организуемые из переселенцев или принявшие переселенцев в свой состав, освобождаются в местах вселения (первые полностью, вторые — по числу доприселенных хозяйств) от страховых платежей.
Освобождение от страховых платежей производится в соответствии с постановлением ЦИК и СНК СССР от 17 ноября 1937 г. за № 115/2043 «О льготах по сельскохозяйственному переселению» или на основании особых постановлений правительства Союза ССР.
Льготы по сельскохозяйственному переселению предоставляются на сроки, устанавливаемые указанными постановлениями.
Количество доприселенных хозяйств устанавливается на день составления страховой карточки.
§ 72. Сумма льгот по страхованию имущества колхозов, принявших переселенцев в свой состав, исчисляется следующим образом: общая сумма исчисленных с колхоза страховых платежей (без вычета льгот - строка 42) делится на общее число хозяйств колхозников (вместе с доприселенными), полученное частное умножается на количество доприселенных хозяйств. Эта последняя сумма и составит сумму льготы, подлежащую занесению в строку 47 карточки колхоза.
Пример. Всего исчислено платежей по страхованию имущества колхоза 4800 руб. В состав колхоза входит 120 хозяйств, в том числе 14 доприселенных. Сумма льгот составит:
\frac{4800\text{Ч}14}{120} = 560\text{руб}.
§ 73. В строке 47 карточки колхоза указываются также суммы льгот, устанавливаемых в соответствии с п. «в» ст. 19 Закона постановлением Совета министров РСФСР по обязательному окладному страхованию имущества животноводческих колхозов в местностях Крайнего Севера.
§ 74. Общая сумма предоставленных колхозу льгот (строки 43 - 47) подсчитывается и заносится в строку 48 карточки.
6. Выписка и вручение страховых свидетельств
§ 75. Общая сумма подлежащих уплате колхозом страховых платежей исчисляется по карточке ф. № 101 путем вычитания общей суммы льгот (строка 48) из общей суммы исчисленных платежей (строка 42) и заносится в колонку «Всего» раздела 6-го карточки колхоза («Лицевой счет»). Эта сумма распределяется по установленным срокам уплаты.
§ 76. Сумма оставшихся в недоимке страховых платежей за истекшие годы исчисляется бухгалтером страховой инспекции на основании проверенных данных лицевого счета колхоза за прошлый год. Начисляемая на недоимку пеня в сумму недоимки не включается и указывается отдельно.
При исчислении страховых платежей пеня на недоимку прошлых лет начисляется бухгалтером страховой инспекции за время, прошедшее с установленного срока внесения платежа по 1-е число месяца, в котором производится выписка нового страхового свидетельства (извещения).
§ 77. Карточка колхоза после исчисления страховых платежей подписывается страховым инспектором и проверяется старшим страховым инспектором.
§ 78. По окончании исчисления страховых платежей каждому колхозу бухгалтерией страховой инспекции выписывается страховое свидетельство (извещение) по ф. № 135.
Выписка страхового свидетельства производится после проверки старшим страховым инспектором правильности исчисления платежей и предоставления льгот по данному колхозу.
§ 79. Страховое свидетельство пересылается колхозу заказным письмом или вручается лично страховым инспектором или налоговым агентом под расписку (на карточке колхоза) председателя, члена правления или счетовода колхоза, принявшего свидетельство.
Одновременно с этим страховой инспектор или налоговый агент за своей подписью на страховом свидетельстве отмечает дату его вручения.
§ 80. В случае обнаружения после вручения страхового свидетельства (извещения) ошибок в проведении учета объектов и исчислении платежей выписывается и вручается колхозу:
а) на причитающиеся к получению суммы дополнительных страховых платежей — дополнительное страховое свидетельство (извещение);
б) на причитающиеся к возврату (сложенные) суммы страховых платежей — извещение о сложении.
§ 81. За имущество, поступившее в колхоз после проведения регистрации (составления карточки колхоза), в том числе и за обобществленное имущество вновь вступивших колхозников, дополнительные страховые платежи не исчисляются.
За имущество, укрытое или пропущенное при регистрации, страховые платежи взимаются за все время, в течение которого имущество не было учтено, но не более чем за два года.
II. ПОРЯДОК ПРОВЕДЕНИЯ ОБЯЗАТЕЛЬНОГО ОКЛАДНОГО СТРАХОВАНИЯ ИМУЩЕСТВА ГРАЖДАН
1. Какое имущество подлежит страхованию
§ 82. В хозяйствах граждан обязательному окладному страхованию подлежит следующее имущество, принадлежащее им на праве личной собственности:
б) крупный рогатый скот в возрасте от 6 месяцев; лошади, верблюды, ослы, мулы, овцы и козы в возрасте от 1 года; свиньи в возрасте от 9 месяцев;
в) полевые посевы сельскохозяйственных культур.
§ 83. Не подлежат обязательному окладному страхованию:
а) строения, ветхие или разрушенные и поэтому не могущие служить какому бы то ни было хозяйственному назначению;
б) жилые строения, не имеющие стен над уровнем земли (землянки);
в) строения (как обитаемые, так и необитаемые), которые оставлены их владельцами, и адрес владельца (или совершеннолетних членов его семьи) неизвестен;
г) приусадебные посевы сельскохозяйственных культур, урожай садов, ягодников и виноградников.
Кроме того, не подлежат обязательному окладному страхованию все посевы сельскохозяйственных культур в Волынской, Дрогобычской, Измаильской, Львовской, Ровенской, Станиславской, Тернопольской и Черновицкой областях Украинской ССР (постановление СНК СССР № 1454 от 21 октября 1944 г.), Барановичской, Гродненской, Брестской, Молодечненской и Пинской областях Белорусской ССР (постановление СНК СССР № 1455 от 21 октября 1944 г.), Молдавской ССР (постановление СНК СССР № 1456 от 21 октября 1944 г.).
2. Ответственность Госстраха
§ 84. По страхованию строений Госстрах возмещает убытки от огня, удара молнии, взрыва (хотя бы удар молнии или взрыв не повлекли за собой пожара), от наводнения, землетрясения, бурь, ураганов, ливней, града, обвалов и оползней.
Госстрах возмещает страхователям убытки также и в тех случаях, когда для прекращения распространения пожара или при внезапной угрозе наводнения необходимо разобрать постройку или перенести ее на другое место (ст. 3 Закона).
По страхованию строений в хозяйствах граждан ответственность Госстраха начинается после того, когда строение поставлено на постоянное место и имеет стены и крышу.
§ 85. Принадлежащие гражданам на праве личной собственности строения застрахованы:
в сельских местностях — в полной стоимости по страховой оценке;
в городских местностях (в городах, рабочих и дачных поселках и поселениях городского типа) — в полной стоимости по оценке, определяемой органами Министерства коммунального хозяйства.
§ 86. По страхованию сельскохозяйственных культур Госстрах возмещает убытки, происшедшие:
а) от градобития, ливней, бурь и от огня на корню;
б) от вымочек, вымерзания, выпревания, заморозков и наводнения (ст. 4 Закона).
По страхованию сельскохозяйственных культур, указанных в § 8 настоящей инструкции, возмещаются убытки, происшедшие от градобития, ливней, бурь, от огня на корню, вымочек, вымерзания, выпревания, заморозков, наводнения и засухи.
§ 87. Ответственность Госстраха по страхованию сельскохозяйственных культур начинается:
а) по сеяным культурам и картофелю — с появления всходов.
Ответственность Госстраха по подзимним посевам яровых культур начинается с появления всходов весною;
б) по посадочным культурам (помидоры, капуста и др.) — с момента посадки.
Ответственность Госстраха продолжается непрерывно до уборки урожая в последний год использования культуры;
в) по подпокровным культурам — с момента ухода подпокровной культуры в зиму;
г) при убытках от ливней и бурь, вызвавших смыв, выдувание, занос посевов, а также при убытках от наводнения Госстрах несет ответственность по всем сеяным культурам — с момента посева.
§ 88. По страхованию животных Госстрах возмещает убытки от падежа животных, происшедшего в результате болезни, старости и несчастного случая.
Госстрах также возмещает убытки от вынужденного убоя (прирезки) животного:
а) если убой произведен по распоряжению ветеринарного врача или ветеринарного фельдшера в связи с проведением мероприятий по борьбе с эпизоотией;
б) если убой произведен по распоряжению ветеринарного врача, ветеринарного фельдшера, а при отсутствии их по распоряжению депутата сельского совета, когда с животным произошел несчастный случай и ему угрожает неминуемая гибель;
в) если убой произведен по распоряжению ветеринарного врача или ветеринарного фельдшера в результате неизлечимой болезни, исключающей возможность дальнейшего использования животного (ст. 6 Закона).
Кроме того, Госстрах выплачивает страховое возмещение за лошадей, которые в порядке борьбы с сапом и инфекционной анемией по распоряжению ветеринарного надзора изымаются из хозяйства и передаются в особые хозяйства (маллеиновые хозяйства, анемохозяйства).
§ 89. Животные и посевы сельскохозяйственных культур застрахованы по обязательному окладному страхованию в нормах обеспечения (в рублях на одно животное или на 1 га).
Согласно ст. 11 Закона об обязательном окладном страховании норма страхового обеспечения по страхованию лошадей, верблюдов, ослов и мулов от 1 года до 2 лет, лошадей старше 18 лет, а также крупного рогатого скота от 6 месяцев до 1 года понижается на 50%.
§ 90. По страхованию животных ответственность Госстраха начинается с момента достижения ими страхового возраста и прекращается с момента выбытия животного из хозяйства.
§ 91. Советам министров союзных республик предоставлено право (ст. 12 Закона):
а) повышать или понижать не более чем на 20% нормы обеспечения, установленные ст. 10 Закона по страхованию сельскохозяйственных культур и ст. 11 по страхованию животных;
б) устанавливать нормы обеспечения по страхованию животных и по страхованию сельскохозяйственных культур для автономных республик, краев и областей, а в союзных республиках, не имеющих областного деления, — для районов.
Советам министров АССР, исполнительным комитетам краевых и областных советов депутатов трудящихся предоставлено право в пределах средних норм страхового обеспечения, установленных для АССР, края и области, устанавливать нормы для районов и городов.
3. Учет имущества и составление списков страхователей
§ 92. Для регистрации имущества, подлежащего обязательному окладному страхованию в хозяйствах граждан, составляются списки страхователей отдельно по следующим группам.
а) по хозяйствам колхозников (ф. № 102);
б) по хозяйствам рабочих, служащих и кооперированных кустарей (ф. № 102);
в) по единоличным хозяйствам, хозяйствам некооперированных кустарей, ремесленников и других граждан (ф. № 103).
а) по хозяйствам рабочих, служащих, колхозников и кооперированных кустарей (ф. № 102);
б) по хозяйствам некооперированных кустарей, ремесленников, единоличников и других граждан (ф. № 103).
Списки страхователей составляются страховыми инспекторами отдельно по каждому сельскому совету, городу или городскому району, рабочему, дачному поселку.
Каждый список подписывается страховым инспектором.
§ 93. Сведения о страхователях (фамилия, имя и отчество) берутся из похозяйственных книг сельских советов или списков налогового учета. При этом страховой инспектор обязан сверить полученные сведения о страхователях с соответствующими данными списков страхователей прошлого года.
Отнесение хозяйств к той или иной группе страхователей производится в соответствии с данными районного финансового отдела по учету хозяйств для сельскохозяйственного налога. Однако хозяйства рабочих, служащих и членов промысловых кооперативных артелей, имеющих сельское хозяйство и привлекаемых к уплате сельскохозяйственного налога наравне с единоличными крестьянскими хозяйствами, включаются в списки ф. № 102.
Отнесение хозяйств граждан, не имеющих сельского хозяйства, к той или иной группе страхователей производится на основании данных списка налогового учета этих хозяйств (ф. № 3-н) и похозяйственных книг сельского совета.
Сведения о хозяйствах пенсионеров заносятся в список страхователей ф. № 102.
§ 94. Количество и возраст животных в хозяйствах граждан в сельских местностях устанавливается по фактическому наличию скота на день составления списков ф. ф. № 102 и № 103 путем опроса страхователей или совершеннолетних членов их семей. При проведении этого опроса в качестве контрольного материала используются записи в похозяйственных книгах сельсовета, списки налогового учета, списки страхователей прошлого года. Для установления возраста лошадей используются конские паспорта.
Запрещается составление списков страхователей путем механического использования записей похозяйственных книг без предварительной их проверки и без опроса страхователей.
§ 95. Наличие и возраст животных, подлежащих обязательному окладному страхованию в хозяйствах граждан в городских местностях, устанавливаются страховыми инспекторами путем опроса страхователей или совершеннолетних членов их семей. Порядок опроса страхователей согласовывается старшим страховым инспектором с исполнительным комитетом городского (поселкового) совета депутатов трудящихся.
В качестве подсобного материала при проведении учета подлежащих обязательному окладному страхованию животных в городских местностях используются прошлогодние списки страхователей, данные гор(рай)финотделов, отделов коммунального хозяйства и инспекции ЦСУ. При учете лошадей должны быть использованы конские паспорта.
Наличие и возраст животных устанавливаются по фактическому состоянию скота на день составления списка страхователей.
§ 96. Сведения о площадях полевых посевов сельскохозяйственных культур в хозяйствах единоличников заносятся в списки страхователей ф. № 103 на основании установленного для каждого хозяйства плана ярового и озимого сева данного года.
Данные о плановой площади посевов сельскохозяйственных культур берутся из «Похозяйственных книг основных производственных показателей хозяйств единоличников».
§ 97. При проведении учета строений, подлежащих обязательному окладному страхованию, инспекторы составляют отдельные списки на владельцев строений (как обитаемых, так и необитаемых), которые оставлены их владельцами, и адрес последних (главы семьи или совершеннолетних членов его семьи) — неизвестен.
Такие списки подписываются страховым инспектором, заверяются председателем сельского совета и прилагаются к списку страхователей.
В списки страхователей заносятся сведения лишь о тех владельцах строений, адреса которых известны.
§ 98. При проведении учета в сельских местностях страховые инспекторы обязаны зарегистрировать и произвести оценку вновь возведенных и пропущенных построек, принадлежащих гражданам, а также исключить из страховых оценочных листков (ф. № 100) выбывшие строения. Эта оценка производится по действующим оценочным нормам.
§ 99. Суммы страхового обеспечения по страхованию строений в сельских местностях заносятся страховыми инспекторами в списки страхователей по данным о действительной стоимости строений (со скидкой на износ), указанным в страховых оценочных листках.
По хозяйствам, в которых в данном году произведена переоценка строений и новая оценка утверждена сельским советом, суммы страхового обеспечения устанавливаются в соответствии с новой оценкой.
§ 100. По хозяйствам страхователей в городских местностях суммы страхового обеспечения устанавливаются в соответствии с оценкой строений по действительной стоимости, т.е. за скидкой на износ, по данным оценки строений, произведенной органами коммунального хозяйства. Эти суммы указываются в списках страхователей. Если инвентаризационная оценка строений еще не произведена, то для определения страховой суммы страховой инспектор обязан установить, по согласованию с инвентаризационно-техническим бюро отдела коммунального хозяйства, предварительную оценку (по оценочным нормам отдела коммунального хозяйства).
§ 101. Старшие страховые инспекторы обязаны проверить составленные списки страхователей, обратив при этом особое внимание на правильность отнесения хозяйств к соответствующей категории страхователей (колхозники, рабочие, единоличники и пр.) и полноту регистрации объектов.
Проверка старшим страховым инспектором правильности и полноты учета объектов страхования производится путем сопоставления итогов учета по спискам ф. ф. № 102 и 103 с соответствующими данными инспекции ЦСУ, районного отдела животноводства, данных рай(гор)финотделов, отдела коммунального хозяйства и списков страхователей за предыдущий год.
Кроме того, старший страховой инспектор обязан произвести выборочную проверку наличия объектов в хозяйствах страхователей на месте путем подворного обхода (по каждому страховому участку).
4. Исчисление платежей
§ 102. По обязательному окладному страхованию имущества, принадлежащего рабочим, служащим и кооперированным кустарям, применяются ставки (тарифы) страховых платежей, установленные для хозяйств колхозников (по необобществленной части хозяйства), а принадлежащего некооперированным кустарям, ремесленникам и другим гражданам, ставки для хозяйств единоличников (ст. 17 Закона).
§ 103. Страховые платежи по каждому виду имущества исчисляются исходя из норм (суммы) страхового обеспечения их тарифных ставок, установленных для данной местности (района, города) постановлением совета министров союзной или автономной республики или решением исполнительного комитета краевого (областного) совета депутатов трудящихся.
В соответствии со ст. 19 Закона ставки (тарифы) страховых платежей для автономных республик, краев и областей, а в союзных республиках, не имеющих областного деления, для районов и городов устанавливаются в пределах средних ставок страховых платежей, указанных в ст. ст. 15 и 16 Закона, советами министров союзных республик.
Советам министров автономных республик, исполнительным комитетам краевых и областных советов депутатов трудящихся предоставлено право устанавливать в пределах средних ставок ставки для районов и городов (ст. 19 Закона).
§ 104. Страховые платежи исчисляются по имуществу, учтенному при проведении регистрации объектов страхования.
За имущество, поступившее в хозяйство страхователя после проведения регистрации (учета), страховые платежи не исчисляются, а равно не производится сложения платежей за имущество, выбывшее после проведения указанной регистрации.
§ 105. Страховые платежи по хозяйствам граждан исчисляются страховым инспектором после составления списков страхователей по сельсовету (или кварталу города) и проверки старшим страховым инспектором правильности составления этих списков.
§ 106. Платежи по страхованию строений исчисляются путем умножения их оценки (суммы страхового обеспечения) на тарифную ставку (платеж со 100 руб. страхового обеспечения), установленную для данной местности, и деления произведения на сто.
Пример. Оценка строений в хозяйстве колхозника составляет 2300 руб. При тарифной ставке, например, 90 коп. со 100 руб. страхового обеспечения платежи составят:
\frac{2300\text{Ч}0,90}{100} = 20\text{руб}.70\text{коп}.
§ 107. По страхованию животных платежи исчисляются путем умножения количества учтенных голов животных по каждому их виду на платеж с одной головы животного.
Платежи по страхованию одной головы животного данного вида исчисляются путем умножения твердой нормы страхового обеспечения на тарифную ставку и деления произведения на сто.
Примеры. 1. Норма обеспечения по страхованию крупного рогатого скота старше одного года в хозяйствах колхозников установлена в 500 руб.; при тарифной ставке, например, 3 руб. 00 коп. со 100 руб. страхового обеспечения, платеж за страхование данного животного составит:
\frac{500\text{Ч}3,00}{100} = 15\text{руб}.00\text{коп}.
2. По страхованию лошадей в возрасте старше 18 лет в хозяйствах единоличников страховое обеспечение установлено в 250 руб. на одно животное (50% от нормы для лошадей от 2 до 18 лет); при тарифной ставке, например, 14 руб. 50 коп. со 100 руб. страхового обеспечения страховой платеж с одной головы составит:
\frac{250\text{Ч}14,50}{100} = 36\text{руб}.25\text{коп}.
§ 108. По страхованию молодняка крупного рогатого скота в возрасте от 6 месяцев до 1 года и молодняка лошадей, верблюдов, ослов и мулов в возрасте от 1 года до 2 лет страховые платежи не исчисляются, так как они страхуются без взимания страховых платежей.
§ 109. По страхованию полевых посевов с.-х. культур в единоличных хозяйствах (см. § 82) страховые платежи исчисляются путем умножения платежа с 1 га на количество га каждой культуры (или группы культур, для которых установлены одинаковые нормы обеспечения и тарифные ставки страховых платежей).
Платеж по страхованию 1 га с.-х. культур исчисляется путем умножения установленной для данного вида культуры нормы страхового обеспечения на тарифную ставку и деления полученного произведения на сто.
§ 110. Исчисленные и записанные в соответствующие колонки списка страхователей платежи по всем объектам страхования складываются и общая их сумма записывается в колонку «Всего исчислено страховых платежей».
§ 111. В колонку «Недоимки прошлых лет» в списках страхователей (ф. ф. № 102, 103) включаются числящиеся за хозяйством суммы невнесенных платежей за прошлые годы (без пени). Основанием для записи сумм недоимки служат списки недоимщиков (ф. № 104), составляемые бухгалтерией инспекции Госстраха. В районах, где централизованный учет платежей по обязательному окладному страхованию не проводится, списки недоимщиков составляются налоговыми агентами по проверенным данным лицевых счетов плательщиков.
Пеня на недоимку прошлых лет указывается в отдельной колонке. Сумма пени при записи ее в списки страхователей и страховые свидетельства исчисляется за весь период просрочки внесения платежей по 1-е число месяца, в котором производится выписка страховых свидетельств (например, на 1-е июля).
§ 112. Общая сумма исчисленных страховых платежей (оклад текущего года) распределяется по срокам уплаты. Суммы недоимки и пени по платежам прошлых лет по срокам уплаты не распределяются.
5. Предоставление льгот
§ 113. Частичное или полное освобождение от внесения платежей обязательного окладного страхования отдельных хозяйств граждан в соответствии со ст. 33 Закона об обязательном окладном страховании производится по решениям исполнительных комитетов районных или городских советов депутатов трудящихся.
Для предоставления указанных льгот старший страховой инспектор, по согласованию с сельскими советами и с заведующим райфинотделом, вносит на рассмотрение исполнительного комитета районного (городского) совета депутатов трудящихся проект предложений о полном или частичном освобождении от уплаты платежей отдельных страхователей.
Особое внимание при этом должно быть обращено на хозяйства семей погибших воинов, инвалидов Отечественной войны, пострадавших от оккупации и хозяйства, которые находятся временно в тяжелом материальном положении.
В отношении каждого хозяйства, представляемого к освобождению от уплаты страховых платежей, дается детальное обоснование необходимости предоставления льготы.
Суммы предоставленных льгот соответственно отмечаются в колонке 17 списков страхователей ф. № 102 и в колонке 25 списков ф. № 103, а также в списках ф. № 134.
§ 114. По страхованию необобществленного имущества хозяйств, вступивших в колхозы до 15 сентября данного года, страховые платежи исчисляются по ставкам (тарифам), установленным для хозяйств колхозников.
§ 115. В колонке 18 списков страхователей ф. № 102 и в 26 колонке списков ф. № 103 отмечаются установленные постановлением ЦИК и СНК СССР от 17 ноября 1937 г. № 115/2043 «О льготах по сельскохозяйственному переселению» или другими постановлениями правительства СССР льготы колхозникам, единоличникам и другим гражданам, переселяющимся в колхозы из одних республик, краев и областей в другие по планам, устанавливаемым Советом Министров СССР. Освобождение переселенцев в местах вселения от внесения платежей обязательного окладного страхования производится в течение сроков, указанных в соответствующих постановлениях правительства Союза ССР. С хозяйств переселенцев в местах их выхода слагаются недоимки страховых платежей. Основанием для освобождения от уплаты страховых платежей и сложения недоимок служат переселенческие билеты.
В указанных выше колонках записываются также льготы, устанавливаемые Советом Министров РСФСР для хозяйств граждан в местностях Крайнего Севера (пункт «в» ст. 19 Закона).
6. Выписка и вручение страховых свидетельств. Перерасчеты платежей
§ 116. После проверки старшим страховым инспектором списков страхователей каждому страхователю (в том числе и полностью освобожденным от уплаты страховых платежей) выписывается страховое свидетельство (извещение) по ф. № 136. Свидетельство подписывается страховым инспектором.
§ 117. При выписке страховых свидетельств (извещений) хозяйствам, получившим из банка ссуду на строительство или восстановление жилых домов и не погасившим этой ссуды ко дню учета, на свидетельстве делается надпись «Заемщик».
Основанием для этой надписи служат получаемые страховой инспекцией извещения банка о выдаче указанных ссуд.
§ 118. Одновременно с выпиской страховых свидетельств бухгалтерия страховой инспекции составляет для каждого налогового агента отдельные списки плательщиков (страхователей) по ф. № 1-сб. Указанные списки вместе со страховыми свидетельствами (извещениями) вручаются налоговым агентам под расписку.
§ 119. Страховые свидетельства (извещения) в сельских местностях вручаются страхователям налоговыми агентами райфинотделов под расписку в списке плательщиков по обязательному окладному страхованию по ф. № 1-сб.
Страховые свидетельства страхователям в городских местностях пересылаются заказными письмами или вручаются страховыми инспекторами или страховыми агентами под расписку страхователя в списках ф. ф. № 102 и 103.
Страховые свидетельства по страхованию необитаемых строений, адрес владельца которых известен, выписываются на имя их владельцев и посылаются заказным письмом страхователю.
§ 120. Во всех случаях, когда будут выявлены пропущенные или укрытые от учета объекты страхования или предоставлены льготы после вручения страховых свидетельств, — хозяйству выписывается дополнительное страховое свидетельство.
Допричисленные при этом суммы платежей распределяются по срокам уплаты в тех процентах, в каких распределен по этим срокам первоначальный оклад платежа.
Страховые платежи за укрытое или пропущенное при регистрации имущество взимаются за все время, в течение которого имущество не было учтено, но не более чем за два года.
Если первый срок уплаты истек, допричисленная сумма относится ко второму сроку уплаты, но с тем, чтобы на уплату допричисленной суммы было предоставлено плательщику не менее 15 дней.
В случае допричисления платежей по обязательному окладному страхованию по истечении сроков уплаты в текущем году — уплата вновь исчисленных сумм производится равными долями в два срока: через месяц после вручения страхового свидетельства и через месяц после этого первого срока.
На причитающиеся к возврату (сложению) суммы страховых платежей страхователю посылается извещение о сложении.
§ 121. По страхованию необобществленного имущества хозяйств, вступивших в колхозы в период между составлением списков страхователей и 15 сентября данного года, производится перерасчет исчисленных страховых платежей. При перерасчете платежи исчисляются по страхованию лишь того имущества, которое находится в личной собственности хозяйства. В этих случаях применяются ставки страховых платежей, установленные для хозяйств колхозников.
По страхованию имущества таких хозяйств взамен прежних выписываются и вручаются страхователям новые страховые свидетельства (извещения). О перерасчете платежа отмечается в списке страхователей ф. № 103 и в лицевом счете плательщика.
§ 122. По страхованию имущества хозяйств, выбывших из колхозов и ставших единоличными хозяйствами в период между днем составления списков страхователей и последним сроком внесения платежей в данном году, производится перерасчет страховых платежей, исходя из норм обеспечения и тарифных ставок, установленных для единоличных хозяйств.
При этом, если хозяйства выбыли из колхоза в период между первым и вторым сроками внесения платежей в данном году, перерасчет платежей производится только по второму сроку уплаты, т.е. по 50% годового оклада.
По страхованию имущества таких хозяйств взамен прежнего выписывается и вручается страхователю новое страховое свидетельство (извещение). Платежи должны быть страхователем внесены в установленные сроки, а если к моменту вручения нового страхового свидетельства (извещения) они уже истекли, — в 15-дневный срок. О перерасчете платежа отмечается в списке страхователей (ф. № 102), а также в лицевом счете плательщика.
III. ПОРЯДОК УПЛАТЫ И ПРИЕМА СТРАХОВЫХ ПЛАТЕЖЕЙ
§ 123. Для внесения платежей по обязательному окладному страхованию установлены следующие сроки:
а) для колхозов — 40% платежа к 15 сентября, 30% — к 1 ноября и 30% — к 1 декабря каждого года;
б) для колхозников, рабочих, служащих, единоличных крестьян и других граждан — 50% платежа к 15 сентября и 50% — к 1 ноября каждого года.
Министерству финансов СССР предоставлено право устанавливать для отдельных местностей иные сроки внесения страховых платежей (ст. 25 Закона).
§ 124. Страховые платежи, не внесенные в срок, обращаются в недоимку. На недоимку начисляется пеня за каждый день просрочки в следующем размере:
б) с хозяйств граждан — 0,1% (ст. 26 Закона).
§ 125. Колхозы вносят страховые платежи в отделение Госбанка на счет инспекции Госстраха в порядке безналичных расчетов.
§ 126. Колхозники, единоличники и другие страхователи (кроме колхозов) в сельских местностях платежи вносят налоговым агентам райфинотделов. Страхователи могут переводить страховые платежи по почте в отделение Госбанка на имя районной страховой инспекции по месту нахождения имущества.
О страховых платежах, поступивших по почте от сельского населения, страховая инспекция уведомляет налоговых агентов не позднее следующего дня после приема платежей.
§ 127. Страхователи (рабочие, служащие и прочие граждане) в городских местностях, рабочих и дачных поселках платежи вносят наличными деньгами с предъявлением страховых свидетельств ф. № 136:
а) в учреждения Государственного банка;
б) в коммунальные банки и их филиалы;
в) агентам и инспекторам Госстраха.
§ 128. При неуплате страховых платежей в установленные сроки начисляется пеня за каждый день просрочки, начиная со следующего дня после наступления срока платежа и включительно по день уплаты просроченных сумм. Если установленный срок уплаты приходится на выходной день, то пеня начисляется, начиная со второго дня, следующего за выходным.
Пеня начисляется на полные рубли недоимки. При этом 50 и более копеек просроченных сумм принимаются за рубль, а меньше 50 копеек в расчет не принимаются. Пеня на пеню не начисляется.
При взыскании недоимки по суду начисление пени прекращается со дня решения суда.
§ 129. Из уплачиваемой суммы последовательно погашаются: а) недоимка прошлых лет; б) пеня на эту недоимку; в) недоимка по первому сроку платежа текущего года; г) пеня на эту недоимку; д) недоимка по второму сроку платежа текущего года; е) пеня на эту недоимку и т.д. После этого погашаются непросроченные платежи.
§ 130. Налоговые агенты в сельских местностях, а страховые инспекторы и агенты Госстраха в городских местностях принимают страховые платежи под квитанции установленного Министерством финансов СССР образца. Эти квитанции выдаются из отдельных книжек, выделенных для приема платежей по обязательному окладному страхованию.
Налоговые агенты обязаны пересылать по почте в районное отделение Государственного банка страховые платежи не реже двух раз в неделю, а при отсутствии почтового отделения — сдавать непосредственно в отделение Госбанка не реже одного раза в неделю.
В работе по приему платежей обязательного окладного страхования и сдаче собранных сумм в отделения Государственного банка СССР налоговые агенты руководствуются инструкцией НКФ СССР от 12 февраля 1946 г. № 120 «О работе налоговых агентов».
§ 131. Лицевые счета ведутся бухгалтерией инспекции Госстраха по колхозам — в карточках ф. № 101, а по хозяйствам, граждан — в книгах по установленной ф. № 2-сб. Открытие этих последних счетов производится на основании списков страхователей по ф. ф. № 102 и 103.
§ 132. Снабжение налоговых агентов бланками сопроводительных ведомостей ф. № 4-сб и реестров ф. № 42-сб производится инспекцией Госстраха, а дневниками поступлений и квитанционными книжками — райфинотделом.
Снабжение инспекторов и агентов Госстраха в городах квитанционными книжками производится инспекциями Госстраха, а последних — вышестоящими управлениями Госстраха.
§ 133. На старшего бухгалтера страховой инспекции возлагается наблюдение за своевременной сдачей собранных по обязательному окладному страхованию платежей налоговыми агентами, инспекторами и агентами Госстраха.
§ 134. По истечении каждого срока внесения платежей бухгалтерия инспекции Госстраха составляет списки недоимщиков (ф. № 104) по каждому сельскому совету, городу (участку города) и по колхозам и вручает их соответствующим участковым, страховым инспекторам для принятия мер ко взысканию недоимки.
§ 135. Суммы дополнительных сложений и причислений распределяются по срокам уплаты в тех же процентах, в каких распределены по этим срокам первоначально исчисленные платежи. Если платежи по первому сроку уже уплачены, то на суммы сложений, падающие на первый срок, уменьшается платеж второго срока, а суммы причислений распределяются по срокам уплаты равными долями. В случае допричисления платежей по обязательному окладному страхованию по истечении всех сроков уплаты в текущем году уплата вновь исчисленных сумм производится равными долями в два срока: через месяц после вручения страхового свидетельства и через месяц после этого первого срока.
§ 136. В тех случаях, когда в результате дополнительного предоставления льгот или скидок, уточнения расчетов и т.п. образовались переплаты, излишне внесенные суммы возвращаются страхователям не позднее чем в 5-дневный срок со дня обнаружения переплаты.
О возврате переплат инспекция посылает страхователю уведомление. В случаях возврата переплат страхователям в сельских местностях копия этого уведомления посылается налоговому агенту.
§ 137. Бухгалтерский учет по обязательному окладному страхованию ведется инспекциями Госстраха на основе инструкций по бухгалтерскому учету в органах Госстраха.
IV. КОНТРОЛЬ ЗА СОСТОЯНИЕМ ЗАСТРАХОВАННОГО ИМУЩЕСТВА (СТРАХОВОЙ НАДЗОР)
§ 138. Согласно ст. 36 Закона об обязательном страховании колхозы и другие страхователи обязаны содержать имущество и посевы в полном порядке и в строгом соответствии с противопожарными, агрономическими и ветеринарными правилами, принимать все зависящие от них меры к предупреждению пожаров, заболевания животных и т.п.
§ 139. Страховые инспекторы обязаны проверять выполнение страхователями их обязанностей по содержанию застрахованного имущества. В этих целях страховые инспекторы, помимо проведения осмотра имущества в колхозах в период учета объектов (см. § 62), обязаны совместно с общественным страховым активом проверять не менее одного раза в год состояние застрахованного имущества и добиваться улучшения его охраны.
Результаты осмотра состояния имущества заносятся в акт осмотра по ф. № 133.
§ 140. Если хозяйство не устранит в короткий срок замеченных при проверке недостатков, страховые инспекторы должны сообщить об этом сельским советам или исполнительным комитетам районных (городских) советов депутатов трудящихся для принятия соответствующих мер.
V. ОТЧИСЛЕНИЯ ОТ СТРАХОВЫХ ПЛАТЕЖЕЙ
§ 141. Из общей суммы поступлений платежей по обязательному окладному страхованию 16% отчисляются на расходы по предупреждению и борьбе с пожарами и падежом скота (ст. 27 Закона).
Порядок расходования указанных отчислений устанавливается постановлениями правительства СССР и особой инструкцией Министерства финансов СССР.
§ 142. На проведение массовой работы по государственному страхованию и премирование страхового актива (общественных страховых инспекторов, членов страховых постов при колхозах, и др.) установлено отчисление в размере 0,5% от поступивших платежей по обязательному окладному страхованию (ст. 28 Закона). Эти отчисления расходуются в сметном порядке.
VI. ОРГАНИЗАЦИЯ РАБОТЫ ПО ПРОВЕДЕНИЮ ОБЯЗАТЕЛЬНОГО ОКЛАДНОГО СТРАХОВАНИЯ
§ 143. Для проведения обязательного окладного страхования министерства финансов и управления Госстраха союзных республик обязаны внести (в I квартале данного года) на рассмотрение совета министров союзной республики проект предложений по организации работы по проведению окладного страхование в республике. При этом, в соответствии с правами, предоставленными ст. ст. 12 и 19 Закона об обязательном окладном страховании советам министров союзных республик, министерство финансов и управление Госстраха союзной республики, в необходимых случаях, разрабатывают и вносят на рассмотрение и утверждение совета министров союзной республики проект изменений и дополнений действующих норм обеспечения по страхованию животных и сельскохозяйственных культур, а также ставок страховых платежей для автономных республик, краев и областей, а в республиках, не имеющих областного деления, — для районов и городов.
Министерства финансов автономных республик, областные (краевые) финансовые отделы и соответствующие управлениям Госстраха разрабатывают и вносят подобные проекты предложений по проведению обязательного окладного страхования в АССР, области, крае на рассмотрение и утверждение (соответственно) совета министров автономной республики или исполнительного комитета областного (краевого) совета депутатов трудящихся.
§ 144. Для подготовки работников инспекций Госстраха к проведению обязательного окладного страхования управления Госстраха союзных и автономных республик, краев, областей организуют 3-дневные инструктивные совещания в апреле — мае каждого года.
Совещания со старшими районными и городскими инспекторами проводятся в апреле при областных (краевых) управлениях Госстраха, а в союзных республиках, не имеющих областного деления, — при республиканских управлениях.
В зависимости от местных условий указанные совещания могут проводиться в 2 — 3 пунктах данной области (края, республики).
Совещания с участковыми страховыми инспекторами, бухгалтерами и счетоводами страховых инспекций проводятся при районных (городских) инспекциях Госстраха, а при малочисленности штата отдельных инспекций — объединенно (кустовые) по нескольким районам. Совещания проводятся в мае каждого года.
§ 145. Для проведения обязательного окладного страхования управления Госстраха союзных республик обязаны обеспечить своевременное и полное снабжение районных (городских) инспекций Госстраха всеми установленными бланками документации.
При этом бланками документации для проведения учета имущества, подлежащего страхованию, и для составления актов осмотра состояния застрахованного имущества в колхозах (ф. ф. № 101, 102, 103, 132, 133) инспекции Госстраха должны быть снабжены не позднее 1 мая, а остальными бланками — не позднее 1 июня данного года.
§ 146. До начала работы по учету имущества инспекция Госстраха обязана подобрать все необходимые при проведении учета материалы (бланки документации и др.), а также сведения и документы для использования их в качестве контрольного материала при проверке полноты учета объектов страхования. В этих целях на каждый колхоз должны быть подобраны следующие материалы:
карточка колхоза ф. № 101, список племенных животных ф. № 132 и акт осмотра застрахованного имущества ф. № 133, составленные в предыдущем году;
выписки из годового отчета колхоза («баланс колхоза») за истекший год, из плана сева и укоса, утвержденного исполнительным комитетом районного совета депутатов трудящихся;
выписка из районной племенной книги, а также справка районного отдела животноводства о наличии животноводческих ферм в колхозе;
сведения инспекции ЦСУ о количестве животных.
Для учета имущества граждан по каждому сельскому совету (городу) должны быть подобраны: страховые оценочные листки ф. № 100, списки страхователей (ф. ф. № 102, 103), составленные в предыдущем году, и сведения о количестве животных в хозяйствах граждан по данным налогового учета и инспекции ЦСУ.
§ 147. Регистрация (учет) имущества, подлежащего обязательному окладному страхованию в колхозах и хозяйствах граждан, проводится один раз в год районными и городскими инспекциями Госстраха, в период с 1 июня по 1 августа.
§ 148. Платежи по обязательному окладному страхованию исчисляются районными и городскими инспекциями Госстраха после окончания регистрации объектов страхования по сельскому совету (или колхозу) или кварталу города, но не позднее 15 августа каждого года.
После окончания работы по исчислению страховых платежей каждому страхователю вручается под расписку страховое свидетельство (извещение) по установленной форме.
Страховые свидетельства (извещения) вручаются страхователям повсеместно не позднее 1 сентября каждого года.
§ 149. Установленные Законом об обязательном окладном страховании льготы для колхозов, как правило, должны быть предоставлены до вручения страховых свидетельств (извещений).
§ 150. Заведующие районными (городскими) финансовыми отделами и старшие страховые инспекторы обязаны осуществлять контроль за работой участковых инспекторов, бухгалтеров и счетоводов по учету имущества, исчислению платежей и льгот, выписке страховых свидетельств, открытию и ведению лицевых счетов страхователей, с тем, чтобы обеспечить полноту учета объектов, правильное исчисление платежей и предоставление льгот, правильный учет поступления платежей и высокое качество всей работы по обязательному окладному страхованию.
§ 151. Районные (городские) инспекции Госстраха обязаны обеспечить своевременное составление и представление в установленные сроки в вышестоящее управление Госстраха следующей отчетности по проведению обязательного окладного страхования:
а) сведения о ходе вручения страховых свидетельств (телеграфные). Сроки представления (высылки):
11 августа, 21 августа и 1 сентября каждого года;
б) предварительный отчет о сумме исчисленных платежей (по телеграфу) посылается 10 сентября каждого года;
в) отчет о результатах учета объектов обязательного окладного страхования и исчисления страховых платежей по ф. № 04 высылается почтой 10 сентября каждого года.
Отчет подписывается: заведующим рай(гор)финотделом, старшим страховым инспектором и старшим бухгалтером инспекции Госстраха.
Управления Госстраха союзных и автономных республик, областей и краев составляют и представляют в вышестоящие управления Госстраха соответствующую отчетность по проведению обязательного окладного страхования, согласно утвержденному министром финансов СССР табелю представления периодической отчетности и докладов органами государственного страхования.
§ 152. Управления Госстраха союзных республик, не имеющих областного деления, автономных республик, краев, областей и уездов, производят ежегодно, — в период после вручения страховых свидетельств до 31 декабря данного года, — проверку правильности проведения окладного страхования во всех районных (городских) инспекциях Госстраха.
§ 153. Порядок определения и возмещения убытков от гибели или повреждения имущества, застрахованного по обязательному окладному страхованию, устанавливается особыми инструкциями Министерства финансов СССР.
VII. ПОРЯДОК РАССМОТРЕНИЯ ЖАЛОБ
§ 154. Претензии и споры между страхователями и органами Госстраха по обязательному окладному страхованию разрешаются соответствующими вышестоящими органами Госстраха.
§ 155. Рассмотрение жалоб страхователей производится в соответствии с инструкцией Министерства финансов СССР «О порядке рассмотрения жалоб по государственному страхованию».
С изданием настоящей инструкции отменяются:
1. Временная инструкция НКФ СССР от 28 января 1939 г. № 48/8 по проведению обязательного окладного страхования ловецких судов и орудий лова.
2. Инструкция НКФ СССР о проведении обязательного окладного страхования от 20 апреля 1940 г. № 263/48.
3. Приказ НКФ СССР от 21 апреля 1943 г. № 221 «Об изменении инструкции о проведении обязательного окладного страхования от 20 апреля 1940 г. № 263/48».
4. Письмо НКФ СССР от 22 апреля 1943 г. № 224 «О проведении обязательного окладного страхования в 1943 г.».
Считать утратившим силу письмо Министерства финансов СССР от 6 июня 1946 г. № 399 «Об изменении и дополнении инструкции НКФ СССР о проведении обязательного окладного страхования от 20 апреля 1940 г. № 263/48».
Приложение. Формы документации по проведению обязательного окладного страхования.
| Колхоз __________________________ Селение _________________________ Сельсовет _______________________ Район ___________________________ | N | 1. Страхование от огня и других стихийных бедствий | ||||||||||||||||
| (лицевого счета) | Наименование имущества | Стоимость (по балансу колхоза) | Ставка платежа со 100 руб. обеспечения | Страховые платежи | ||||||||||||||
| КАРТОЧКА КОЛХОЗА ПО ОБЯЗАТЕЛЬНОМУ ОКЛАДНОМУ СТРАХОВАНИЮ в ____________ году | ||||||||||||||||||
| а | б | в | ||||||||||||||||
| Строения | 1 | |||||||||||||||||
| Продукция, сырье и материалы | 2 | |||||||||||||||||
| Инвентарь, оборудование и транспортные средства | 3 | 30 коп. | ||||||||||||||||
| Итого (стр. 1 + 2 + 3) | 4 | X | X | |||||||||||||||
| 2. Ловецкие суда | 5 | |||||||||||||||||
| 3. Страхование животных | ||||||||||||||||||
| Наименование и возраст животных | Племенные | Прочие | Всего исчислено платежей | Страховые платежи | ||||||||||||||
| на фермах | вне ферм | на фермах | вне ферм | |||||||||||||||
| число голов | сумма страхов. обеспеч. | страховые платежи | число голов | сумма страх. обеспеч. | страховые платежи | число голов | страховые платежи | число голов | страховые платежи | со 100 руб. страхов. обеспеч. | за страхование одного животного (не племенного) | |||||||
| а | б | в | г | д | е | ж | з | и | к | л | м | н | о | |||||
| Лошади | от 6 месяцев до 1 года | 5-а | X | X | X | X | X | X | X | X | X | X | X | |||||
| от 1 года до 2 лет | 5-б | X | X | X | X | X | X | X | X | X | ||||||||
| от 2 до 18 лет | 6 | |||||||||||||||||
| старше 18 лет | 7 | |||||||||||||||||
| Крупный рогатый скот | от 6 месяцев до 1 года | 7-а | X | X | X | X | X | X | X | X | X | |||||||
| старше 1 года | 8 | |||||||||||||||||
| Свиньи | от 6 месяцев до 1 года | 9 | X | X | ||||||||||||||
| старше 1 года | 10 | |||||||||||||||||
| Овцы | от 6 месяцев до 1 года | 11 | X | X | ||||||||||||||
| старше 1 года | 12 | |||||||||||||||||
| Козы | от 6 месяцев до 1 года | 13 | X | X | ||||||||||||||
| старше 1 года | 14 | |||||||||||||||||
| 15 | ||||||||||||||||||
| Итого | 16 | X | X | X | X | X | X | X | X | |||||||||
| 4. Страхование сельскохозяйственных культур | 5. Общие результаты исчисления страховых платежей и льготы | Сумма | |||||||||||||
| Наименование с.-х. культур | Площадь в га | Страховой платеж с 1 га | Сумма страх. платежей | Всего начислено страховых платежей (4а + 5б + 16м + 41в) | 42 | ||||||||||
| Сложено по льготам | За племенных животных | 43 | |||||||||||||
| За животных на фермах | 44 | ||||||||||||||
| а | б | в | За перевыполнение государственн. плана развития животноводства и лучшие показатели по содержанию животных, % | 45 | |||||||||||
| Культуры, застрахованн. по расширенн. ответственн. | Хлопок | 17 | |||||||||||||
| 18 | |||||||||||||||
| 19 | За лучшие показатели по состоянию противопожарной охраны, % | 46 | |||||||||||||
| 20 | |||||||||||||||
| 21 | По сельскохозяйственному переселению | 47 | |||||||||||||
| Озимые | Рожь | 22 | Итого сложено | 48 | |||||||||||
| 23 | 6. Лицевой счет | ||||||||||||||
| Яровая пшеница | 24 | Название документа и N | Дата | Платежи в 19__ г. | Кроме того, недоимки прошлых лет без пени | ||||||||||
| Всего | в т.ч. по срокам уплаты | ||||||||||||||
| Яровые, зерновые (кроме пшеницы и риса), бобовые, подсолнух, силосные культуры | 25 | ||||||||||||||
| 15/IX 40% | 1/XI 30% | 1/XII 30% | |||||||||||||
| Многолетние сеяные травы (без семенник. и без подпокровн.) | 26 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | |||||||
| Страховое свидетельство N | |||||||||||||||
| Семенники многолетних сеяных трав | 27 | ||||||||||||||
| Однолетние сеяные травы (без семенников) | 28 | ||||||||||||||
| Семенники однолетн. сеяных трав | 29 | ||||||||||||||
| Овощные культуры, семенники этих культур и бахчевые культуры (в т.ч. столовые корнеплоды) | 30 | Пени на недоимки прошлых лет на ______ 194_ г. исчислено ______________ руб. _________ коп. | |||||||||||||
от 9 сентября 1946 г. № 614
«А» ОПИСЬ ЖИВОТНЫХ, ПОДЛЕЖАЩИХ ИНДИВИДУАЛЬНОЙ ОЦЕНКЕ
(лошади, верблюды, ослы от 2 лет и старше, крупный рогатый
скот, свиньи, овцы и козы от 1 года и старше)
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | 14 | 15 | 16 | 17 | 18 | 19 | ||
| «Б». Сведения о племенных овцах, козах и свиньях от 6 месяцев и старше, застрахованных в одинаковой сумме | ||||||||||||||||||||
| ПОЯСНЕНИЕ К ЗАПОЛНЕНИЮ СПИСКА ф. № 132 | Вид животных (овцы, козы, свиньи) и возрастная группа (от 6 м. до 1 г., от 1 г. и старше) | Порода | Количество голов | Средний убойный вес в кг | Цена за 1 кг мяса | Средняя стоимость 1 головы в рублях | Общая страховая оценка животных (в рублях), находящихся: | |||||||||||||
| 1. Список племенных животных по ф. № 132 составляется в двух экземплярах. | ||||||||||||||||||||
| 2. Опись племенных животных составляется последовательно по каждому виду животных отдельно, т.е. сперва по лошадям, затем по крупному рогатому скоту, свиньям и т.д. | ||||||||||||||||||||
| на ферме | вне фермы | |||||||||||||||||||
| 3. При составлении описи племенных овец и коз записываются только особо ценные овцы и козы (бараны, козлы и матки). Все прочие племенные овцы и козы от 6 месяцев до 1 года и от 1 года, застрахованные в одинаковой сумме, а также свиньи от 6 мес. до 1 года указываются в разделе «Б». | ||||||||||||||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | |||||||||||||
| Свиньи от 6 мес. до 1 года | X | X | X | X | X | |||||||||||||||
| 4. Колонки 12, 13 и 14 раздела «А» заполняются при оценке крупного рогатого скота, овец, коз и свиней, а колонка 16 только для крупного рогатого скота. | Овцы от 6 мес. до 1 года | X | X | X | X | X | ||||||||||||||
| 5. После составления описи всех племенных животных данного вида (отдельно на лошадей, кр. рог. скот и т.д.) по колонкам 17 и 18 разд. «А» подводятся итоги, которые переносятся в карточку ф. № 101. Одновременно по колонке 1 устанавливается и записывается количество животных данного вида. | Овцы старше 1 года | |||||||||||||||||||
| 6. По племенным овцам, козам и свиньям в возрасте от 6 месяцев до 1 года колонки 4 - 8 раздела «Б» не заполняются. | ||||||||||||||||||||
| Подписи лиц, участвовавших в составлении описи и оценки племенных животных (указать должность и фамилию): |  | 1. Инспектор Госстраха _______________________ 2. Председатель правления колхоза _____________ 3. Счетовод колхоза __________________________ 4. Зоотехник (ветврач, ветфельдшер) ____________ 5. __________________________________________ | ||||||||||||||||||
| Составлен «__» ___________ месяца 194_ г. | ||||||||||||||||||||
Приложение № 3 к Инструкции Министерства финансов СССР от 9 сентября 1946 г. № 614
АКТ ОСМОТРА ЗАСТРАХОВАННЫХ ЖИВОТНЫХ И ИМУЩЕСТВА
колхоза ________________________________, находящегося в __________________ ____________________ сельсовета ____________________________________ района Акт составлен страховым инспектором __________ в присутствии следующих лиц:
председателя сельсовета _______________ от правления колхоза ______________
от районного отдела животноводства ___________________ пожарного инспектора
________________ от _____________________ (указать должности и фамилии лиц,
участвовавших в составлении акта).
III. Дополнительные замечания о состоянии застрахованного имущества в колхозе
При осмотре состояния застрахованного имущества установлено:
IV. Заключение инспектора Госстраха и лиц, участвовавших в осмотре
Животные колхоза содержатся (дать краткую оценку): Лошади ____________________________________________________________________ Крупный рогатый скот ______________________________________________________ Овцы и козы _______________________________________________________________ Свиньи ____________________________________________________________________ Пожарная охрана находится: ________________________________________________
                           Инспектор Госстраха ________________________
                                                       (подпись)
_______________________ 194_ г.
┌ Копия акта вручена правлению колхоза __ 194_ г.
Подпись лиц, участвовавших│
| в осмотре имущества | Копию получил ________________________ (подпись) |
|---|
V. Отметка о предоставлении льгот колхозу
Решением исполнительного комитета районного совета от _________ 194_ г.
(протокол N _______) колхозу предоставлена льгота по платежам обязательного окладного страхования:
а) по страхованию животных (по п. «в» ст. 29 Закона) в размере ______%, или на сумму ________________ руб.;
б) по страхованию строений, инвентаря и другого имущества (по ст. 36 Закона) ______%, или на сумму ________________ руб.
Старший инспектор Госстраха
Инспекция Госстраха______________________________ области, края, республики района
СТРАХОВОЕ СВИДЕТЕЛЬСТВО N __________________ (извещение) (N лицевого счета)
Колхозу ___________________________________________________________________ Адрес _____________________________________________________________________
На основании Закона об обязательном окладном страховании, принятого Верховным Советом Союза ССР 4 апреля 1940 г., и Указа Президиума Верховного Совета Союза ССР от 8 июля 1942 г. застраховано следующее имущество колхоза:
1. Строения, инвентарь, оборудование, транспортные средства, продукция, сырье и материалы — в полной стоимости по инвентарной оценке. Госстрах возмещает убытки от огня, удара молнии, взрыва, наводнения, землетрясения, бурь, ураганов, ливней, града, обвалов и оползней.
По страхованию строений, продукции, сырья и материалов платежи исчислены по ставке ____ коп. со 100 руб. страхового обеспечения и по страхованию инвентаря, оборудования и транспортных средств по ставке ____ коп.
2. Посевы сельскохозяйственных культур, питомники и урожай садов, ягодников и виноградников:
Госстрах возмещает убытки, происшедшие от градобития, ливней, бурь, огня на корню, вымочек, вымерзания, выпревания, заморозков и наводнения, а по страхованию ____________________ кроме того, и от засухи.
3. Крупный рогатый скот, овцы, козы и свиньи в возрасте от 6 месяцев, лошади, верблюды, ослы, мулы и олени в возрасте от 1 года, а племенной молодняк лошадей, верблюдов и ослов в возрасте от 6 месяцев:
Племенные лошади, верблюды и ослы старше 2-х лет, а также племенной крупный рогатый скот, овцы, козы и свиньи старше 1 года застрахованы в полной стоимости по страховой оценке.
Молодняк крупного рогатого скота от 6 месяцев до 1 года и лошадей, верблюдов, ослов и оленей от 1 года (а племенных лошадей, верблюдов и ослов от 6 мес.) до 2-х лет, а также неплеменные лошади старше 18 лет застрахованы в 50% нормы страхового обеспечения.
По страхованию животных возмещаются убытки от падежа животных, происшедшего в результате болезни, старости и несчастного случая, а также от вынужденного убоя (прирезки) животного.
4. Ловецкие суда - в полной стоимости по инвентарной оценке. Возмещаются убытки, происшедшие от стихийных бедствий (бури, урагана, вихря, шторма и др.). Страховые платежи исчислены по ставке 2 руб. со 100 руб. страхового обеспечения.
По обязательному окладному страхованию имущества колхоза исчислено страховых платежей:
а) по строениям, инвентарю, продукции и др. имуществу ___ руб. ___ коп.
    б) по животным                                        ___ руб. ___ коп.
    в) по сельскохозяйственным культурам                  ___ руб. ___ коп.
    г) по рыболовецким судам                              ___ руб. ___ коп.

                            Всего исчислено               ___ руб. ___ коп.
Колхозу предоставлены следующие льготы:
  по страхованию племенных животных - скидка со
     страхового платежа в размере 20%                 ___ руб. ___ коп.
  по страхованию животных, находящихся на товарных
     фермах, - скидка со страхового платежа в
     размере 20%                                      ___ руб. ___ коп.
  за перевыполнение государственного плана развития
     животноводства и наличие лучших показателей по
     содержанию животных - скидка в сумме             ___ руб. ___ коп.
  за наличие лучших показателей по состоянию
         противопожарной  охраны  и  возведению построек
         с огнестойкими крышами - скидка в сумме          ___ руб. ___ коп.
      по сельскохозяйственному переселению                ___ руб. ___ коп.

                            Всего сложено                 ___ руб. ___ коп.
Подлежит уплате страховых платежей в 194_ году ___ руб. ___ коп.
Колхоз  обязан  указанную сумму внести на счет N 157 районной инспекции
Госстраха в _________________________________ отделение Госбанка не позднее следующих сроков:
15 сентября 194_ г. 40% ___ руб. ___ коп.
                 1  ноября   194_ г. 30% ___ руб. ___ коп.
                 1  декабря  194_ г. 30% ___ руб. ___ коп.
Кроме того, колхоз должен немедленно уплатить недоимку за прошлый год в сумме ___ руб. ___ коп. и начисленную на нее по день уплаты пеню. На _________________ 194_ г. сумма пени составляет ___ руб. ___ коп.
За каждый день просрочки платежа взимается пеня в размере 0,05%.
Колхоз обязан содержать имущество и посевы в полном порядке и в строгом соответствии с противопожарными, агрономическими и ветеринарными правилами, принимать все зависящие от него меры к предупреждению пожара, заболевания животных и т.п. Госстрах не возмещает убытков во всех случаях, когда гибель или повреждение застрахованного имущества произошли по вине правления колхоза.
О гибели или повреждении застрахованного имущества колхоз должен сообщать в сельский совет и инспектору Госстраха не позднее следующих сроков:
а) при гибели строений и другого имущества от пожара, наводнения и т.п., а также при падеже животного — не позднее одних суток со дня стихийного бедствия или несчастного случая;
б) при гибели или повреждении ловецких судов — не позднее пяти суток со дня стихийного бедствия;
в) при гибели или повреждении сельскохозяйственных культур — не позднее пяти суток со дня, когда установлены их повреждения или гибель.
Госстрах имеет право отказать в выплате страхового возмещения, если правление колхоза не сообщило, имея к тому возможность, в установленный срок о гибели или повреждении застрахованного имущества.
Старший инспектор Госстраха _____________________________ (подпись) Инспектор Госстраха _____________________________ (подпись) Страховое свидетельство вручено _________________ 194_ г.
Подпись
Каждый колхоз, наряду с обязательным страхованием, может дополнительно страховать посевы и животных в добровольном порядке до полной их стоимости. Добровольное страхование полностью обеспечивает колхозам возмещение потерь в имуществе в случае стихийного бедствия. Для заключения добровольного страхования обращайтесь к инспекторам или агентам Госстраха.
Селение (город) ___________________ Сельсовет _________________________ Район _____________________________ Составлен _________________ 194_ г.
Список страхователей по обязательному окладному страхованию в 194_ г.
| Порядковый N | № по похозяйственной части | Фамилия, имя и отчество страхователя (по городским местностям, кроме того, название улицы и № дома) | Страхование строений | Страхование животных | Всего исчислено страховых платежей | Сложено по льготам | Подлежит уплате | Расписка страхователя | Отметки об изменениях в исчисленной сумме страховых платежей (с указанием основания и даты) | |||||||||||||||||
| крупный рогатый скот | лошади | свиньи старше 9 мес. | овцы и козы старше 1 г. | страховые платежи в 194_ г. | кроме того | |||||||||||||||||||||
| страховая оценка | страховые платежи | от 6 мес. до 1 г. | свыше 1 г. | от 1 г. до 2 лет | от 2 до 18 лет | старше 18 лет | по решению исполкома райсовета (ст. 33 Закона) | переселенцам (ст. 34 Закона) | всего | в том числе по срокам | недоимка прошлых лет (без пени) | пени на недоимку на ___ 194_ г. | ||||||||||||||
| число голов | страховые платежи | число голов | страховые платежи | |||||||||||||||||||||||
| число голов | число голов | страхов. платежи | число голов | число голов | страхов. платежи | число голов | страхов. платежи | к 15 сентября — 50% | к 1 ноября — 50% | |||||||||||||||||
| 1 | 2 | 3 | 4 | 5 | 5-а | 6 | 7 | 7-а | 8 | 9 | 10 | 11 | 12 | 13 | 14 | 15 | 16 | 17 | 18 | 19 | 20 | 21 | 22 | 23 | 24 | 25 |
Приложение № 6 к Инструкции Министерства финансов СССР от 9 сентября 1946 г. № 614
Селение (город) ___________________ Сельсовет _________________________ Район _____________________________ Составлен _________________ 194_ г.
Список страхователей по обязательному окладному страхованию в 194_ г.
  Единоличные хозяйства, некооперированные кустари, ремесленники
                       село
                 и пр. ----- (ненужное зачеркнуть)
                       город
| Страхование сельскохозяйственных культур | Всего исчислено страховых платежей | Сложено по льготам | Подлежит уплате | Расписка страхователя | Отметки об изменениях в исчисленной сумме страховых платежей (с указанием основания и даты) | ||||||||||||
| страховые платежи в 194_ г. | кроме того | ||||||||||||||||
| по решению исполкома райсовета (ст. 33 Закона) | переселенцы (ст. 34 Закона) | ||||||||||||||||
| площадь (га) | страховые платежи | площадь (га) | страховые платежи | площадь (га) | страховые платежи | площадь (га) | страховые платежи | всего | в том числе по срокам | недоимка 1 прошлых лет (без пени) | пени на недоимку на _____ 194_ г. | ||||||
| 15/IX 50% | 1/XI 50% | ||||||||||||||||
| 16 | 17 | 18 | 19 | 20 | 21 | 22 | 23 | 24 | 25 | 26 | 27 | 28 | 29 | 30 | 31 | 32 | 33 |
Приложение № 7
к Инструкции
Министерства финансов СССР
от 9 сентября 1946 г. № 614
Налоговый агент ___________________
______________________ райфинотдела
________________________ сельсовета
СПИСОК
ПЛАТЕЛЬЩИКОВ ПО ОБЯЗАТЕЛЬНОМУ ОКЛАДНОМУ СТРАХОВАНИЮ
в 194_ г.
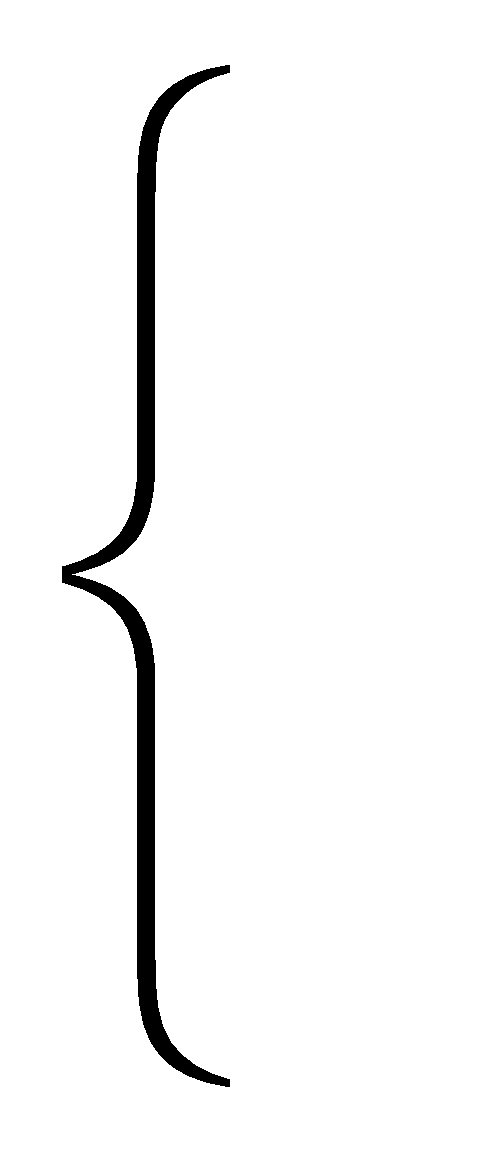
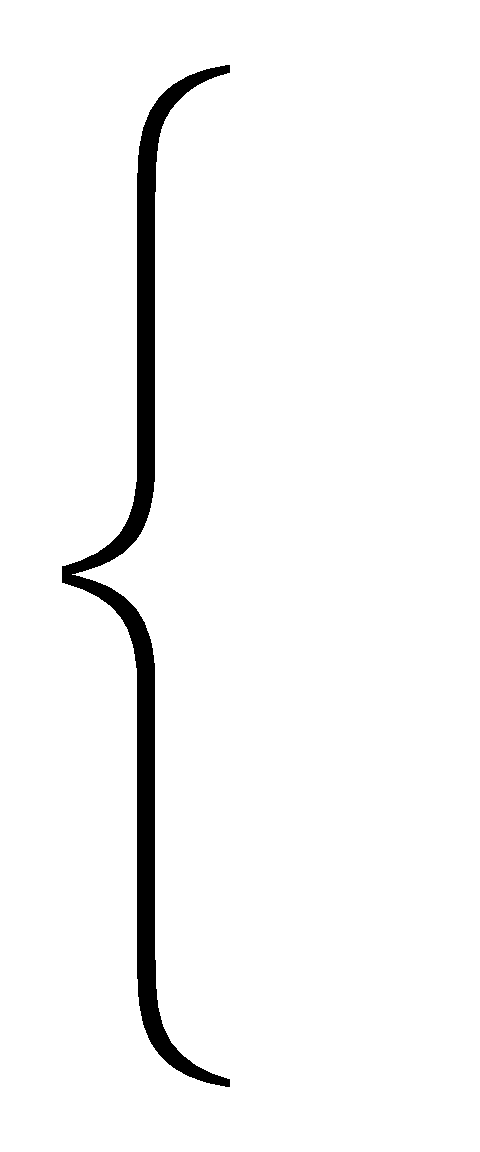
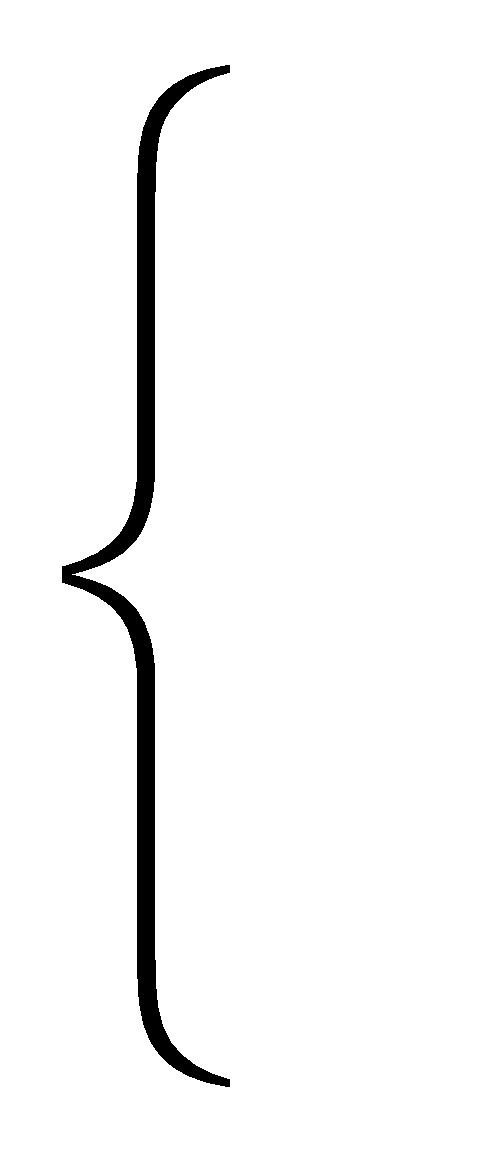
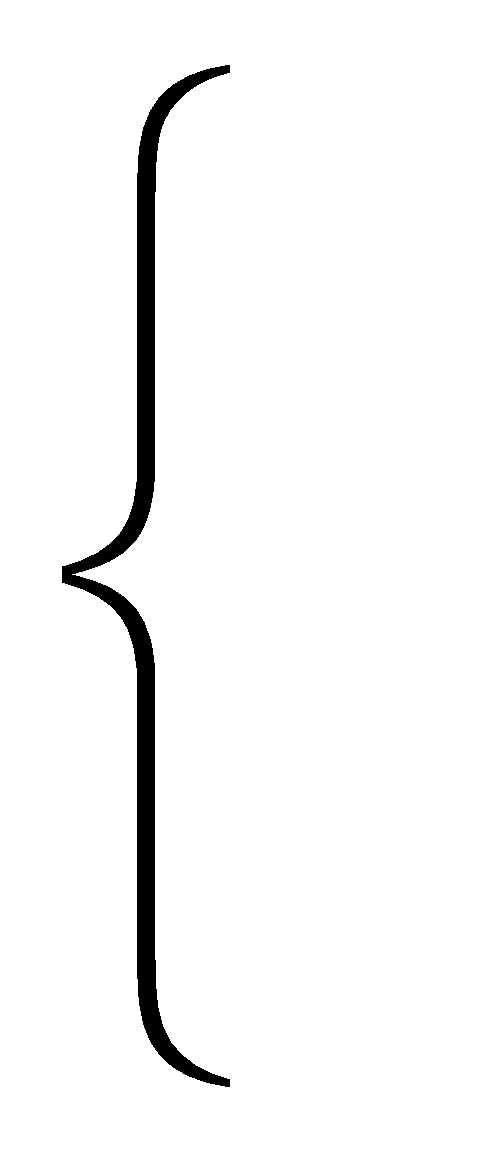
Приложение № 8 к Инструкции Министерства финансов СССР от 9 сентября 1946 г. № 614
____________________ сельсовет, селение
___________________ участок (в городах)
СПИСОК НЕДОИМЩИКОВ ПО ОБЯЗАТЕЛЬНОМУ ОКЛАДНОМУ СТРАХОВАНИЮ
Составлен ________________________________ 194_ г.
Список недоимщиков составляется не позднее двух дней по истечении каждого срока уплаты отдельно по каждому сельсовету, а в городах - по участку.
Приложение N 9 к Инструкции Министерства финансов СССР от 9 сентября 1946 г. N 614
от 9 сентября 1946 г. N 614
Район (город) ____________________
СПИСОК ХОЗЯЙСТВ ДЛЯ ПРЕДОСТАВЛЕНИЯ ЛЬГОТ ПО ПЛАТЕЖАМ
ОБЯЗАТЕЛЬНОГО ОКЛАДНОГО СТРАХОВАНИЯ
Инспекция Госстраха _____________________________ района (города) _________________________________________________ области, края, республики
СТРАХОВОЕ СВИДЕТЕЛЬСТВО N __________________
(извещение) (N лицевого счета)
Гр-ну _____________________________________________________________________
(фамилия, имя и отчество)
___________________________________________________________________________
Адрес _____________________________________________________________________
(город, село, сельсовет, улица, N дома)
На основании Закона об обязательном окладном страховании, принятого Верховным Советом Союза ССР 4 апреля 1940 г., и Указа Президиума Верховного Совета Союза ССР от 8 июля 1942 г. застраховано принадлежащее Вам имущество:
3) <a id="p101350"></a>полевые посевы сельскохозяйственных культур ____________________ га;
исчислено страховых платежей __________________________________ р. _____ к. Всего исчислено страховых платежей ________________________ р. _____ к. Сложено по льготам (указать основание) ________________________________ _______________________________________________________________ р. _____ к. Вы обязаны внести страховые платежи в сумме _______________ р. _____ к. не позднее следующих сроков: к 15 сентября 194_ г. _____________________________________ р. _____ к. к 1 ноября 194_ г. ________________________________________ р. _____ к.
Кроме того, Вы должны немедленно уплатить недоимку за прошлый год в сумме ______________________________ р. _____ к. и начисленную на нее по день уплаты пеню. На _______________ 194_ г. сумма пени на эту недоимку составляет _______________ р. _____ к. За каждый день просрочки платежа взимается пеня в размере 0,1%.
Страховые платежи в сельских местностях вносятся налоговому агенту райфинотдела. В городах, рабочих и дачных поселках платежи вносятся на счет Госстраха в учреждения Госбанка, в коммунальные банки и их филиалы или агентам и инспекторам Госстраха.
Вы обязаны содержать имущество в полном порядке и в строгом соответствии с противопожарными и ветеринарными правилами, принимать все зависящие от Вас меры к предупреждению пожара, заболевания животных и т.п.
Госстрах не возмещает убытков во всех случах, когда гибель или повреждение застрахованного имущества произошли по вине страхователя или совершеннолетнего члена его семьи.
О гибели или повреждении застрахованного имущества и о падеже животного Вы должны сообщить в сельский совет не позднее одних суток со дня стихийного бедствия или несчастного случая (в городах — инспекции Госстраха).
Инспектор Госстраха ____________________ (подпись)
М.П. Страховое свидетельство
(извещение) вручено ______________________ 194_ г.
Подпись
Каждый трудящийся может застраховать в добровольном порядке свое домашнее имущество, запасы с.-х. продуктов, крупный рогатый скот, лошадей, овец, коз и свиней.
Для заключения добровольного страхования обращайтесь к инспекторам или агентам Госстраха.
к Инструкции Министерства финансов СССР от 9 сентября 1946 г. № 614
СХЕМА АКТИВА БАЛАНСА КОЛХОЗА на 1 января 1946 г.
(выписка из раздела XIX годового отчета колхоза за 1945 г., утв. ЦСУ Госплана СССР № 10-15 от 26 августа 1944 г.)