Приказ ФНС России от 08.04.2019 № ММВ-7-6/179@
Актуально на 02.11.2026.
Как цитировать: Приказ ФНС России от 08.04.2019 N ММВ-7-6/179@. ММВ-7-6/179@. 08.04.2019. https://bukva.ai/docs/prikaz-mmv-7-6179-at-2019
«О внесении изменений в приказ ФНС России от 27.08.2014 № ММВ-7-6/443@»
Примечание
Начало действия документа - 11.04.2019.
ПРИКАЗ
от 8 апреля 2019 г. № ММВ-7-6/179@
О ВНЕСЕНИИ ИЗМЕНЕНИЙ
В ПРИКАЗ ФНС РОССИИ ОТ 27.08.2014 № ММВ-7-6/443@
В соответствии с пунктом 4 статьи 31 части первой Налогового кодекса Российской Федерации, в целях приведения в соответствие с положениями Федерального закона от 28.11.2018 № 444-ФЗ «О внесении изменений в Федеральный закон „О бухгалтерском учете“ ведомственных документов ФНС России, регулирующих представление налоговой и бухгалтерской отчетности в электронной форме по телекоммуникационным каналам связи, и в соответствии с приказом ФНС России от 19.10.2018 № ММВ-7-6/602@ „Об утверждении форматов документов, необходимых для обеспечения электронного документооборота в отношениях, регулируемых законодательством Российской Федерации о налогах и сборах“, приказываю:»
1. Внести в приказ ФНС России от 27.08.2014 № ММВ-7-6/443@ «Об утверждении рекомендуемых форм и форматов документов, используемых при организации электронного документооборота между налоговыми органами и налогоплательщиками при представлении налоговых деклараций (расчетов) в электронной форме по телекоммуникационным каналам связи» (далее — Приказ) следующие изменения:
1.1. В наименовании Приказа слова «форм и» исключить, а после слов «деклараций (расчетов)» дополнить словами «и бухгалтерской (финансовой) отчетности».
1.2 Дополнить пункт 1 Приказа абзацем следующего содержания:
«формат представления сведений квитанции о приеме налоговой декларации (расчета), бухгалтерской (финансовой) отчетности в электронной форме, согласно приложению № 7 к настоящему приказу.».
1.3. Дополнить Приказ приложением № 7 согласно приложению к настоящему приказу.
1.4. Абзацы 4, 5 и 7 пункта 1 Приказа и наименования соответствующих приложений после слов «(расчета)» или «(расчете)» дополнить словами «, бухгалтерской (финансовой) отчетности».
1.5. Пункт 2 Приказа изложить в следующей редакции:
«2. Рекомендовать использовать в электронном документообороте, реализуемом в соответствии с пунктом 1.4 Методических рекомендаций по организации электронного документооборота между налоговыми органами и налогоплательщиками при представлении налоговых деклараций (расчетов) в электронной форме по телекоммуникационным каналам связи, утвержденных приказом ФНС России от 31.07.2014 № ММВ-7-6/398@, следующие технологические электронные документы:»
подтверждение даты отправки электронного документа;
извещение о получении электронного документа;
информационное сообщение о представительстве в отношениях, регулируемых законодательством о налогах и сборах,
в соответствии с форматами, утвержденными приказом ФНС России от 19.10.2018 № ММВ-7-6/602@ «Об утверждении форматов документов, необходимых для обеспечения электронного документооборота в отношениях, регулируемых законодательством Российской Федерации о налогах и сборах».
абзацы 2, 3 и 6 пункта 1 Приказа;
приказ ФНС России от 25.02.2009 № ММ-7-6/85@ «Об утверждении форм документов, используемых налоговыми органами при реализации своих полномочий в соответствии с Административным регламентом ФНС России, утвержденным приказом Министерства финансов Российской Федерации от 02.07.2012 № 99н»;
приказ ФНС России от 09.11.2010 № ММВ-7-6/534@ «Об утверждении форматов, используемых в электронном документообороте при представлении налоговых деклараций (расчетов) в электронном виде (на основе XML) (версия 5)».
3. Ввести в действие указанные изменения с 11.04.2019.
4. Управлению информационных технологий (Т.В. Матвеева) в установленном порядке обеспечить сопровождение соответствующих программных средств в процессе промышленной эксплуатации.
5. Руководителям (исполняющим обязанности руководителя) управлений ФНС России по субъектам Российской Федерации довести настоящий приказ до подведомственных налоговых органов и обеспечить его применение.
6. Контроль за исполнением настоящего приказа возложить на заместителя руководителя Федеральной налоговой службы, координирующего работу по созданию, развитию, сопровождению и эксплуатации автоматизированной информационной системы Федеральной налоговой службы.
ФОРМАТ
ПРЕДСТАВЛЕНИЯ СВЕДЕНИЙ КВИТАНЦИИ О ПРИЕМЕ НАЛОГОВОЙ
ДЕКЛАРАЦИИ (РАСЧЕТА), БУХГАЛТЕРСКОЙ (ФИНАНСОВОЙ)
ОТЧЕТНОСТИ В ЭЛЕКТРОННОЙ ФОРМЕ
I. ОБЩИЕ СВЕДЕНИЯ
1. Настоящий формат описывает требования к XML файлам (далее — файлам обмена) передачи в электронной форме сведений квитанции о приеме налоговой декларации (расчета) в налоговые органы.
2. Номер версии настоящего формата 5.04, часть XCV.
II. ОПИСАНИЕ ФАЙЛА ОБМЕНА
3. Имя файла обмена должно иметь следующий вид:
R_T — префикс файла обмена, где:
R принимает значение «KV» (принадлежность передаваемых сведений к квитанции о приеме отчетности); T — принимает значение префикса <1> полученного файла без разделителя (для форматов версии 4.0, 5.0). В случае, когда в составе транспортного контейнера получен набор логически связанных документов (файлов), T принимает значение префикса основного <2> из полученных файлов;
<1> Префикс (в соответствии с приказом ФНС России от 18.07.2008 ММ-3-6/321@) — элемент в имени файла, обозначающий принадлежность информации файла обмена к определенному виду (R) и типу (T).
<2> Принадлежность файла обмена к основному в составе транспортного контейнера определяется при описании документооборота по представлению рассматриваемых сведений. Так, при получении в составе транспортного контейнера отчетности и доверенности к ней основным файлом считается отчетность и префикс файла извещения, например, для налоговой декларация по транспортному налогу принимает значение IV_NOTRAND.
A_K — идентификатор получателя информации, где: A — идентификатор получателя информации, K — идентификатор конечного получателя (получателя квитанции о приеме — участника информационного обмена, сформировавшего файл, в ответ на который сформирована квитанция о приеме <3>).
<3> Передача файла от отправителя к конечному получателю (K) может осуществляться в несколько этапов через другие (промежуточные) налоговые органы. Такие налоговые органы (осуществляющие передачу на промежуточных этапах) обозначаются идентификатором A. В случае передачи файла от отправителя к конечному получателю без промежуточных этапов (т.е. при отсутствии налоговых органов, осуществляющих передачу на промежуточных этапах) значения идентификаторов A и K совпадают.
для организаций — девятнадцатиразрядный код (идентификационный номер налогоплательщика (далее — ИНН) и код причины постановки на учет (далее — КПП) организации (обособленного подразделения);
для физических лиц — двенадцатиразрядный код (ИНН физического лица, при наличии. При отсутствии ИНН — последовательность из двенадцати нулей);
для налоговых органов — четырехразрядный код (код налогового органа в соответствии с классификатором «Система обозначения налоговых органов» (СОНО);
для организаций — девятнадцатиразрядный код (идентификационный номер налогоплательщика (далее — ИНН) и код причины постановки на учет (далее — КПП) организации (обособленного подразделения);
для физических лиц — двенадцатиразрядный код (ИНН физического лица, при наличии. При отсутствии ИНН — последовательность из двенадцати нулей);
O — идентификатор отправителя информации (квитанции о приеме) — четырехразрядный код налогового органа по СОНО;
GGGG — год формирования передаваемого файла, MM — месяц, DD — день;
N — идентификационный номер файла. (Длина — от 1 до 36 знаков. Идентификационный номер файла должен обеспечивать уникальность файла).
Расширение имени файла — xml. Расширение имени файла может указываться как строчными, так и прописными буквами.
Параметры первой строки файла обмена
Первая строка XML файла должна иметь следующий вид:
Имя файла, содержащего схему файла обмена
Имя файла, содержащего XSD схему файла обмена, должно иметь следующий вид:
KV_OTCH_1_095_00_05_04_xx, где xx — номер версии схемы.
XML схема файла обмена приводится отдельным файлом.
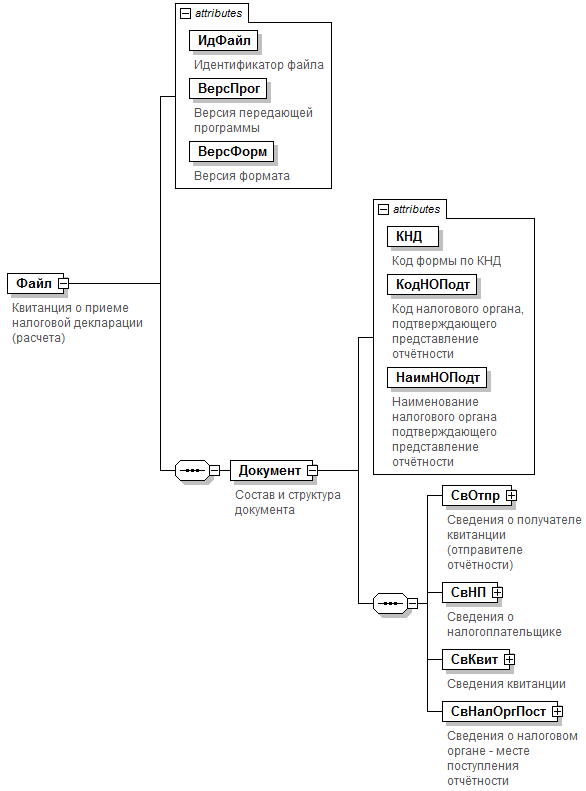
4. Логическая модель файла обмена представлена в виде диаграммы структуры файла обмена на рисунке 1 настоящего формата. Элементами логической модели файла обмена являются элементы и атрибуты XML файла. Перечень структурных элементов логической модели файла обмена и сведения о них приведены в таблицах 4.1 — 4.11 настоящего формата.
Для каждого структурного элемента логической модели файла обмена приводятся следующие сведения:
наименование элемента. Приводится полное наименование элемента <1>;
<1> В строке таблицы могут быть описаны несколько элементов, наименования которых разделены символом «|». Такая форма записи применяется в случае возможного наличия в файле обмена только одного элемента из описанных в этой строке.
сокращенное наименование (код) элемента. Приводится сокращенное наименование элемента. Синтаксис сокращенного наименования должен удовлетворять спецификации XML;
признак типа элемента. Может принимать следующие значения: «С» — сложный элемент логической модели (содержит вложенные элементы), «П» — простой элемент логической модели, реализованный в виде элемента XML файла, «А» — простой элемент логической модели, реализованный в виде атрибута элемента XML файла. Простой элемент логической модели не содержит вложенные элементы;
формат элемента. Формат элемента представляется следующими условными обозначениями: T — символьная строка; N — числовое значение (целое или дробное).
Формат символьной строки указывается в виде T(n-k) или T(=k), где: n — минимальное количество знаков, k — максимальное количество знаков, символ «-» — разделитель, символ «=» означает фиксированное количество знаков в строке. В случае, если минимальное количество знаков равно 0, формат имеет вид T(0-k). В случае, если максимальное количество знаков неограничено, формат имеет вид Т(n-).
Формат числового значения указывается в виде N(m.k), где: m — максимальное количество знаков в числе, включая знак (для отрицательного числа), целую и дробную часть числа без разделяющей десятичной точки, k — максимальное число знаков дробной части числа. Если число знаков дробной части числа равно 0 (то есть число целое), то формат числового значения имеет вид N(m).
Для простых элементов, являющихся базовыми в XML (определенными в сети интернет по электронному адресу: http://www.w3.org/TR/xmlschema-0), например, элемент с типом «date», поле «Формат элемента» не заполняется. Для таких элементов в поле «Дополнительная информация» указывается тип базового элемента;
признак обязательности элемента определяет обязательность присутствия элемента (совокупности наименования элемента и его значения) в файле обмена. Признак обязательности элемента может принимать следующие значения: «О» — наличие элемента в файле обмена обязательно; «Н» — присутствие элемента в файле обмена необязательно, то есть элемент может отсутствовать. Если элемент принимает ограниченный перечень значений (по классификатору, кодовому словарю и тому подобному), то признак обязательности элемента дополняется символом «К». Например, «ОК». В случае, если количество реализаций элемента может быть более одной, то признак обязательности элемента дополняется символом «М». Например, «НМ», «ОКМ».
К вышеперечисленным признакам обязательности элемента может добавляться значение «У» в случае описания в XML схеме условий, предъявляемых к элементу в файле обмена, описанных в графе «Дополнительная информация». Например, «НУ», «ОКУ»;
дополнительная информация содержит, при необходимости, требования к элементу файла обмена, не указанные ранее. Для сложных элементов указывается ссылка на таблицу, в которой описывается состав данного элемента. Для элементов, принимающих ограниченный перечень значений из классификатора (кодового словаря и тому подобного), указывается соответствующее наименование классификатора (кодового словаря и тому подобного) или приводится перечень возможных значений. Для классификатора (кодового словаря и тому подобного) может указываться ссылка на его местонахождение. Для элементов, использующих пользовательский тип данных, указывается наименование типового элемента.
Отправитель — физическое лицо, представившее отчетность
(в том числе индивидуальный предприниматель) (ОтпрФЛ)
Налогоплательщик — физическое лицо,
представившее отчетность (в том числе индивидуальный
предприниматель) (НПФЛ)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
|---|---|---|---|---|---|
| Имя обработанного файла | ИмяОбрабФайла | П | T(1-150) | ОМ | Содержит (повторяет) исходное имя файла без расширения |
| Дата представления налоговой декларации (расчета) | ДатаПредст | А | T(=10) | О | Типовой элемент <ДатаТип>. Дата в формате ДД.ММ.ГГГГ |
| Время представления налоговой декларации (расчета) | ВремПредст | А | T(=8) | О | Типовой элемент <ВремяТип>. Время в формате ЧЧ.ММ.СС. Время указывается в диапазоне 00.00.00 — 23.59.59 |
| Код формы отчетности по КНД | КНД | А | T(=7) | ОК | Типовой элемент <КНДТип>. Код декларации (расчета) в соответствии с Классификатором налоговой документации |
| Наименование формы отчетности | НаимОтч | А | T(1-500) | О | |
| Вид документа (Номер корректировки (0 — первичный, 1 — 999 — корректирующий)) | НомКорр | А | T(1-3) | О | Вид документа (Номер корректировки) в зависимости от представленной налоговой декларации (расчета) |
| Код отчетного (налогового) периода | Период | А | T(1-2) | Н | Не указывается для отчетности, не требующей указания отчетного (налогового) периода |
| Наименование налогового (отчетного) периода | ПериодНаим | А | T(1-100) | Н | Не указывается для отчетности, не требующей указания отчетного (налогового) периода |
| Отчетный год | ОтчетГод | А | О | Типовой элемент xs:gYear. Год в формате ГГГГ |
|
| Дата поступления налоговой декларации (расчета) | ДатаПост | А | T(=10) | О | Типовой элемент <ДатаТип>. Дата в формате ДД.ММ.ГГГГ |
| Дата принятия декларации (расчета) налоговым органом | ДатаПрин | А | T(=10) | О | Типовой элемент <ДатаТип>. Дата в формате ДД.ММ.ГГГГ |
| Регистрационный номер отчетности в налоговом органе | РегНом | А | T(1-50) | О | |
| Название программного комплекса, осуществившего проверку отчетности | ПрогрКомпл | А | T(1-80) | О |