Приказ ФНС России от 26.12.2016 № ММВ-7-6/712@
Редакция от 01.03.2021, актуально на 01.11.2026.
Как цитировать: Приказ ФНС России от 26.12.2016 N ММВ-7-6/712@. ММВ-7-6/712@. 26.12.2016. редакция от 01.03.2021. https://bukva.ai/docs/prikaz-mmv-7-6712-at
(ред. от 24.12.2020)
«О внесении изменений в приказы ФНС России»
Примечание
Начало действия редакции — 01.03.2021. Изменения, внесенные Приказом ФНС России от 24.12.2020 № ЕД-7-26/945@, вступили в силу с 1 марта 2021 года.
В целях обеспечения приема расчета по страховым взносам в соответствии с пунктом 7 статьи 431 части второй Налогового кодекса Российской Федерации в редакции Федерального закона от 03.07.2016 № 243-ФЗ «О внесении изменений в части первую и вторую Налогового кодекса Российской Федерации в связи с передачей налоговым органам полномочий по администрированию страховых взносов на обязательное пенсионное, социальное и медицинское страхование» приказываю:
1. Внести в приказ ФНС России от 27.08.2014 № ММВ-7-6/443@ «Об утверждении рекомендуемых форм и форматов документов, используемых при организации электронного документооборота между налоговыми органами и налогоплательщиками при представлении налоговых деклараций (расчетов) в электронной форме по телекоммуникационным каналам связи» (далее — Приказ) следующие изменения:
1.1. Абзац 4 пункта 1 Приказа изложить в следующей редакции:
«формат представления в электронной форме сведений уведомления об уточнении налоговой декларации (расчета) согласно приложению № 3 к настоящему приказу;».
1.2 Дополнить пункт 1 Приказа абзацами следующего содержания:
«форму уведомления об отказе в приеме налоговой декларации (расчета) и (или) о том, что расчет считается непредставленным, согласно приложению № 5 к настоящему приказу;»
формат представления в электронной форме сведений уведомления об отказе в приеме налоговой декларации (расчета) и (или) о том, что расчет считается непредставленным, согласно приложению № 6 к настоящему приказу».
1.3 — 1.4. Утратили силу. - Приказ ФНС России от 24.12.2020 № ЕД-7-26/945@.
2. Приложения № 2 и № 15 к Регламенту взаимодействия территориальных органов ФНС России и ФКУ «Налог-Сервис» ФНС России при реализации функций по обработке налоговых документов, служащих основанием для исчисления и уплаты налогов, сборов и проведения мероприятий в отношении взаимозависимых лиц и контролируемых сделок, представляемых налогоплательщиками (их представителями) в территориальные органы ФНС России на бумажных носителях, утвержденному приказом ФНС России от 25.02.2016 № ММВ-7-6/97@, изложить в редакции согласно приложениям № 5 и № 6 к настоящему приказу.
пункт 1.2 приказа ФНС России от 25.02.2009 № ММ-7-6/85@ «Об утверждении форм документов, используемых налоговыми органами при реализации своих полномочий в соответствии с Административным регламентом ФНС России, утвержденным приказом Министерства финансов Российской Федерации от 02.07.2012 № 99н»;
пункты 1, 2, 4 - 7 приказа ФНС России от 09.11.2010 № ММВ-7-6/534@ «Об утверждении форматов, используемых в электронном документообороте при представлении налоговых деклараций (расчетов) в электронном виде (на основе XML) (версия 5)».
4. Ввести в действие указанные изменения с 01.01.2017.
5. Управлению информационных технологий (Т.В. Матвеева) в установленном порядке обеспечить доработку и сопровождение соответствующих программных средств в процессе промышленной эксплуатации.
6. Руководителям (исполняющим обязанности руководителя) управлений ФНС России по субъектам Российской Федерации довести настоящий приказ до подведомственных налоговых органов и обеспечить его применение.
7. Контроль за исполнением настоящего приказа возложить на заместителя руководителя Федеральной налоговой службы, координирующего работу по созданию, развитию, сопровождению и эксплуатации автоматизированной информационной системы Федеральной налоговой службы.
Уведомление об отказе в приеме налоговой декларации
(расчета) и (или) о том, что расчет
считается непредставленным
Утратило силу. - Приказ ФНС России от 24.12.2020 № ЕД-7-26/945@.
ФОРМАТ
ПРЕДСТАВЛЕНИЯ В ЭЛЕКТРОННОЙ ФОРМЕ СВЕДЕНИЙ УВЕДОМЛЕНИЯ
ОБ ОТКАЗЕ В ПРИЕМЕ НАЛОГОВОЙ ДЕКЛАРАЦИИ (РАСЧЕТА)
И (ИЛИ) О ТОМ, ЧТО РАСЧЕТ СЧИТАЕТСЯ НЕПРЕДСТАВЛЕННЫМ
Утратил силу. - Приказ ФНС России от 24.12.2020 № ЕД-7-26/945@.
Утратило силу. - Приказ ФНС России от 24.12.2020 № ЕД-7-26/945@.
ФОРМАТ
ПРЕДСТАВЛЕНИЯ В ЭЛЕКТРОННОЙ ФОРМЕ СВЕДЕНИЙ УВЕДОМЛЕНИЯ
ОБ УТОЧНЕНИИ НАЛОГОВОЙ ДЕКЛАРАЦИИ (РАСЧЕТА)
Утратил силу. - Приказ ФНС России от 24.12.2020 № ЕД-7-26/945@.
место штампа                             _______________________________________
налогового органа                        _______________________________________
                                         (реквизиты налогоплательщика,
                                         плательщика страховых взносов
                                      (представителя): полное наименование
                                          организации, ИНН/КПП; Ф.И.О.
                                        индивидуального предпринимателя
                                       (физического лица, не являющегося
                                       индивидуальным предпринимателем),
                                               ИНН (при наличии))
Уведомление об отказе в приеме налогового документа, представленного на бумажном носителе и (или) о том, что расчет считается непредставленным
Налоговый орган ____________________________________________ уведомляет, что (код налогового органа)
   (полное наименование организации, ИНН/КПП; Ф.И.О. индивидуального
    предпринимателя (физического лица, не являющегося индивидуальным
                 предпринимателем), ИНН (при наличии))
дд.мм.гггг в чч.мм.сс представлен ______________________________________________ (наименование, КНД) в налоговый орган ________________________________, который поступил дд.мм.гггг. (код налогового органа)
I. По основаниям, предусмотренным пунктом 28 Административного регламента ФНС России, утвержденного приказом Минфина России от 02.07.2012 № 99н: (перечень выявленных нарушений)
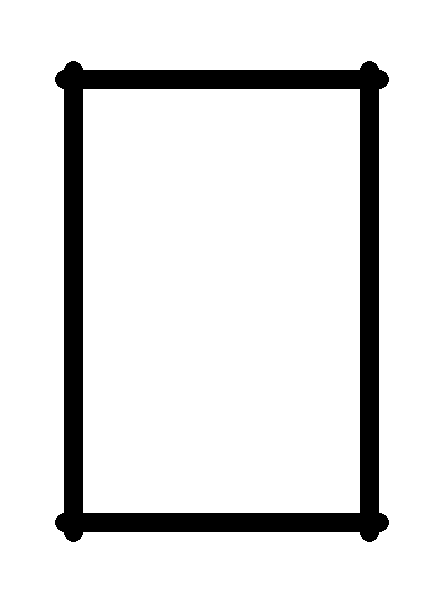 не принимается <*>.
II. По основаниям, предусмотренным пунктом 7 статьи 431 Налогового кодекса Российской Федерации: (перечень оснований)
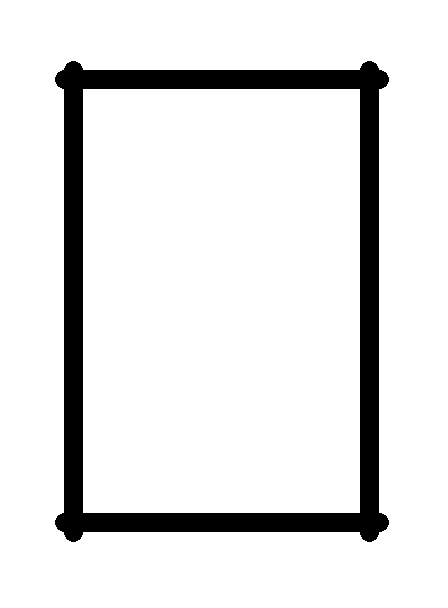 считается непредставленным <*>.
Перечень сведений прилагается. <**>
Вам необходимо представить налоговый документ в сроки, установленные законодательством о налогах и сборах.
Должностное лицо ______________________________________
(подпись) (Ф.И.О.)
<*> В случае наличия соответствующих оснований ставится «V».
<**> Заполняется в случае указания в расчете по страховым взносам недостоверных персональных данных, идентифицирующих застрахованных физических лиц.
считается непредставленным
| Застрахованное физическое лицо по сведениям страхователя | Значение ошибочного элемента | ||
| СНИЛС | ИНН | Фамилия, имя, отчество (при наличии) | |
место штампа налогового органа
                                          __________________________________
                                          __________________________________
                                            (реквизиты налогоплательщика,
                                            плательщика страховых взносов
                                               (представителя): полное
                                          наименование организации, ИНН/КПП;
                                                Ф.И.О. индивидуального
                                          предпринимателя (физического лица,
                                            не являющегося индивидуальным
                                                предпринимателем), ИНН
                                                    (при наличии))
Уведомление об уточнении налогового документа, представленного на бумажном носителе
В представленном налоговом документе ___________________________________________ (указывается наименование и КНД документа)
   (полное наименование организации, ИНН/КПП; Ф.И.О. индивидуального
    предпринимателя (физического лица, не являющегося индивидуальным
                 предпринимателем), ИНН (при наличии))
за ____________________________________________ неправильно заполнены реквизиты. (указать период (месяц, квартал, полугодие, 9-ть месяцев, год))
Присутствуют расхождения в персонифицированных сведениях о застрахованных лицах плательщика страховых взносов и налогового органа. Перечень прилагается <*>.
Вам  необходимо  представить в течение пяти дней пояснения по выявленным ошибкам
(противоречиям,   несоответствиям)  или  внести  соответствующие  исправления  в
налоговую декларацию (расчет).
Должностное лицо
(наименование и код налогового органа)
(Ф.И.О.) (подпись)
<*> Заполняется в случае указания в расчете по страховым взносам недостоверных персональных данных, идентифицирующих застрахованных физических лиц.
налоговой декларации (расчета)
| Застрахованное физическое лицо по сведениям страхователя | Значение ошибочного элемента | ||
| СНИЛС | ИНН | Фамилия, имя, отчество (при наличии) | |