Приказ ФНС России от 26.04.2021 № ЕД-7-15/418@
Актуально на 01.11.2026.
Как цитировать: Приказ ФНС России от 26.04.2021 N ЕД-7-15/418@. ЕД-7-15/418@. 26.04.2021. https://bukva.ai/docs/prikaz-ed-7-15418-at
«Об утверждении форм и форматов представления в электронной форме реестров документов, предусмотренных подпунктами 3, 4, 5, 6 пункта 11 статьи 201 Налогового кодекса Российской Федерации, порядка их заполнения и представления в налоговые органы и внесении изменений в приказ Федеральной налоговой службы от 10.02.2017 № ММВ-7-3/178@»
(Зарегистрировано в Минюсте России 30.07.2021 № 64485)
Примечание
Начало действия документа — 01.09.2021. В соответствии с пунктом 3 данный документ вступает в силу по истечении одного месяца со дня официального опубликования (опубликован на Официальном интернет-портале правовой информации http://pravo.gov.ru - 30.07.2021), но не ранее 1-го числа очередного налогового периода по акцизам.
Зарегистрировано в Минюсте России 30 июля 2021 г. № 64485
ПРИКАЗ
от 26 апреля 2021 г. № ЕД-7-15/418@
ОБ УТВЕРЖДЕНИИ ФОРМ И ФОРМАТОВ ПРЕДСТАВЛЕНИЯ В ЭЛЕКТРОННОЙ ФОРМЕ РЕЕСТРОВ ДОКУМЕНТОВ, ПРЕДУСМОТРЕННЫХ ПОДПУНКТАМИ 3, 4, 5, 6 ПУНКТА 11 СТАТЬИ 201 НАЛОГОВОГО КОДЕКСА РОССИЙСКОЙ ФЕДЕРАЦИИ, ПОРЯДКА ИХ ЗАПОЛНЕНИЯ И ПРЕДСТАВЛЕНИЯ В НАЛОГОВЫЕ ОРГАНЫ И ВНЕСЕНИИ ИЗМЕНЕНИЙ В ПРИКАЗ ФЕДЕРАЛЬНОЙ НАЛОГОВОЙ СЛУЖБЫ ОТ 10.02.2017 № ММВ-7-3/178@
В соответствии с пунктом 4 статьи 31 части первой Налогового кодекса Российской Федерации (Собрание законодательства Российской Федерации, 1998, № 31, ст. 3824; 2021, № 1, ст. 9), подпунктами 3, 4, 5, 6 пункта 11 статьи 201 Налогового кодекса Российской Федерации (Собрание законодательства Российской Федерации, 2000, № 32, ст. 3340; 2020, № 42, ст. 6508), а также на основании пункта 1 Положения о Федеральной налоговой службе, утвержденного постановлением Правительства Российской Федерации от 30.09.2004 № 506 «Об утверждении Положения о Федеральной налоговой службе» (Собрание законодательства Российской Федерации, 2004, № 40, ст. 3961; 2017, № 15, ст. 2194), в целях приведения форм документов, предусмотренных Налоговым кодексом Российской Федерации и используемых налоговыми органами при реализации своих полномочий в отношениях, регулируемых законодательством о налогах и сборах, в соответствие с законодательством Российской Федерации, в связи с принятием Федерального закона от 29.09.2019 № 326-ФЗ «О внесении изменений в часть вторую Налогового кодекса Российской Федерации и статью 1 Федерального закона „О внесении изменений в часть вторую Налогового кодекса Российской Федерации“ (Собрание законодательства Российской Федерации, 2019, № 39, ст. 5376) приказываю:»
1.1. Форму реестров документов, предусмотренных подпунктами 3, 4, 5, 6 пункта 11 статьи 201 Налогового кодекса Российской Федерации, согласно приложению № 1 к настоящему приказу;
1.2. Порядок заполнения реестров документов, предусмотренных подпунктами 3, 4, 5, 6 пункта 11 статьи 201 Налогового кодекса Российской Федерации, согласно приложению № 2 к настоящему приказу;
1.3. Формат представления реестров документов, предусмотренных подпунктами 3, 4, 5, 6 пункта 11 статьи 201 Налогового кодекса Российской Федерации, в электронной форме согласно приложению № 3 к настоящему приказу;
1.4. Порядок представления реестров документов, предусмотренных подпунктами 3, 4, 5, 6 пункта 11 статьи 201 Налогового кодекса Российской Федерации, согласно приложению № 4 к настоящему приказу.
2. Внести в приказ Федеральной налоговой службы от 10.02.2017 № ММВ-7-3/178@ «Об утверждении форм реестров счетов-фактур, порядка их заполнения, порядка представления реестров счетов-фактур в налоговые органы и проставления налоговыми органами отметок на реестрах счетов-фактур, а также образца отметки налогового органа, проставляемой на реестрах счетов-фактур, представляемых плательщиками акцизов в налоговый орган» (зарегистрирован Министерством юстиции Российской Федерации 04.05.2017, регистрационный номер 46599) с изменениями, внесенными приказами Федеральной налоговой службы от 18.12.2018 № ММВ-7-3/818@ «О внесении изменений в приказ ФНС России от 10.02.2017 № ММВ-7-3/178@» (зарегистрирован Министерством юстиции Российской Федерации 24.12.2018, регистрационный номер 53105), от 24.04.2020 № ЕД-7-3/273@ «О внесении изменений в приказ ФНС России от 10.02.2017 № ММВ-7-3/178@» (зарегистрирован Министерством юстиции Российской Федерации 03.06.2020, регистрационный номер 58562), от 16.07.2020 № ЕД-7-2/448@ «Об утверждении Порядка направления и получения документов, предусмотренных Налоговым кодексом Российской Федерации и используемых налоговыми органами при реализации своих полномочий в отношениях, регулируемых законодательством о налогах и сборах, а также представления документов по требованию налогового органа в электронной форме по телекоммуникационным каналам связи» (зарегистрирован Министерством юстиции Российской Федерации 19.08.2020, регистрационный номер 59335), следующие изменения:
2.1. Абзац второй пункта 1 признать утратившим силу;
2.2. Приложение № 1 признать утратившим силу.
3. Установить, что настоящий приказ вступает в силу по истечении одного месяца со дня его официального опубликования, но не ранее 1 числа очередного налогового периода по акцизам.
4. Руководителям (исполняющим обязанности руководителя) управлений ФНС России по субъектам Российской Федерации довести настоящий приказ до нижестоящих налоговых органов и обеспечить его применение.
5. Контроль за исполнением настоящего приказа возложить на заместителя руководителя Федеральной налоговой службы, координирующего вопросы налогового контроля в форме камеральных проверок.
Руководитель Федеральной налоговой службы Д. В. Егоров
Приложение № 1 к приказу ФНС России от 26.04.2021 № ЕД-7-15/418@
| РЕЕСТРЫ ДОКУМЕНТОВ, ПРЕДУСМОТРЕННЫЕ ПОДПУНКТАМИ 3, 4, 5, 6 ПУНКТА 11 СТАТЬИ 201 НАЛОГОВОГО КОДЕКСА РОССИЙСКОЙ ФЕДЕРАЦИИ |
|---|
| Таблица № 1 |
|---|
| Этиловый спирт (денатурированный этиловый спирт), направленный в производство | |||||||||
| Сумма вычетов (подраздел 2.3 раздела 2 Декларации по акцизам на этиловый спирт, алкогольную и (или) подакцизную спиртосодержащую продукцию, а также виноград) | Счета-фактуры, выставленные организациями, реализующими этиловый спирт, налогоплательщику — покупателю этилового спирта (денатурированного этилового спирта), имеющему свидетельство, предусмотренное (предусмотренные) пунктом 1 статьи 179.2 Налогового кодекса Российской Федерации | Акт списания этилового спирта в производство | |||||||
| Объем подакцизного товара, литры безводного спирта | Сумма акциза, подлежащая налоговому вычету, руб. | N | Дата | Объем подакцизного товара по документу всего, литры безводного спирта | Объем подакцизного товара, заявленного к вычету, литры безводного спирта | N | Дата | Объем подакцизного товара по документу всего, литры безводного спирта | Объем подакцизного товара, заявленного к вычету, литры безводного спирта |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| ... | ... | ... | ... | ... | ... | ... | ... | ||
| Итого по документам: | Итого по документам: | ||||||||
| Таблица № 2 |
|---|
| Документы, подтверждающие факт оприходования (постановки на бухгалтерский учет) товаров, указанных в свидетельстве налогоплательщика, выданном в соответствии с пунктом 1 статьи 179.2 Налогового кодекса Российской Федерации, и (или) в документах, представленных налогоплательщиком в соответствии с пунктом 4.5 статьи 179.2 Налогового кодекса Российской Федерации, при производстве которых (в процессе производства которых) использован этиловый спирт, принятый к вычету. | ||||||
| Наименование документа (накладная на передачу готовой продукции в места хранения и (или) иной документ) <1> | N | Дата | Вид товара по документу | Количество товара по документу | Единица измерения вида товара | Содержание спирта в готовой продукции, литры безводного спирта |
| 11 | 12 | 13 | 14 | 15 | 16 | 17 |
| ... | ... | ... | ... | ... | ... | ... |
| Итого по документам: | ||||||
<1> Указываются документы, подтверждающие факт оприходования (постановки на бухгалтерский учет) товаров, указанных в свидетельстве налогоплательщика (пп. 6 п. 11 статьи 201 Налогового кодекса Российской Федерации).
Приложение № 2
к приказу ФНС России
от 26.04.2021 № ЕД-7-15/418@
ПОРЯДОК
ЗАПОЛНЕНИЯ РЕЕСТРОВ ДОКУМЕНТОВ, ПРЕДУСМОТРЕННЫХ
ПОДПУНКТАМИ 3, 4, 5, 6 ПУНКТА 11 СТАТЬИ 201 НАЛОГОВОГО
КОДЕКСА РОССИЙСКОЙ ФЕДЕРАЦИИ
1. Реестры документов, предусмотренные подпунктами 3, 4, 5, 6 пункта 11 статьи 201 Налогового кодекса Российской Федерации (далее — Реестры), содержат сведения из документов в соответствии с пунктом 11 статьи 201 Налогового кодекса Российской Федерации, подтверждающих обоснованность применения налоговых вычетов по акцизу при совершении операций, предусмотренных подпунктами 20, 20.1 пункта 1 статьи 182 Налогового кодекса Российской Федерации, налогоплательщиком, имеющим свидетельство (свидетельства), предусмотренное пунктом 1 статьи 179.2 Налогового кодекса Российской Федерации, в случае использования полученного (оприходованного) этилового спирта (денатурированного этилового спирта) для производства товаров, указанных в таком свидетельстве и (или) документах.
2. В Реестрах указываются следующие сведения:
а) в строке «Налоговый период (код)» — код, определяющий налоговый период, указанный в налоговой декларации по акцизам на этиловый спирт, алкогольную и (или) подакцизную спиртосодержащую продукцию, а также на виноград (далее — декларация), представленной по форме (формату), утвержденной приказом ФНС России от 27.08.2020 № ЕД-7-3/610@ «Об утверждении формы, порядка заполнения и формата представления налоговой декларации по акцизам на этиловый спирт, алкогольную и (или) подакцизную спиртосодержащую продукцию, а также на виноград в электронной форме» (зарегистрирован Министерством юстиции Российской Федерации 14.09.2020, регистрационный номер 59819), к которой представляются Реестры;
б) в строке «Отчетный год» — отчетный год, указанный в декларации;
в) в строке «Номер корректировки» при представлении в налоговый орган первичных Реестров за налоговый период проставляется «0-», при представлении уточненных Реестров за соответствующий налоговый период указывается номер корректировки (например, «1-», «2-»);
г) в разделе «Налогоплательщик»:
в строке «ИНН» — идентификационный номер налогоплательщика;
в строке «КПП» — код причины постановки на учет;
в строке «Наименование налогоплательщика» указывается наименование организации, осуществляющей деятельность на территории Российской Федерации и имеющей свидетельство (свидетельства), предусмотренное пунктом 1 статьи 179.2 Налогового кодекса Российской Федерации;
д) при представлении Реестров за реорганизованную организацию в налоговый орган по месту учета организации-правопреемника указываются ИНН и КПП организации-правопреемника. В строке «Наименование налогоплательщика» указывается наименование реорганизованной организации.
Коды форм реорганизации и код ликвидации организации принимают значения в соответствии с приложением к настоящему Порядку;
В строке «ИНН/КПП реорганизованной организации» указываются соответственно ИНН и КПП, которые присвоены организации до реорганизации налоговым органом по месту ее нахождения (налогоплательщику, отнесенному к категории крупнейших, — налоговым органом по месту учета в качестве крупнейшего налогоплательщика).
3. В графах Реестров указываются следующие сведения:
-
в графе 1 «Объем подакцизного товара, литры безводного спирта» Таблицы № 1 указывается значение по графе 2 подраздела 2.3 раздела 2 декларации по использованному сырью;
-
в графе 2 «Сумма акциза, подлежащая налоговому вычету, руб.» Таблицы № 1 указывается значение по графе 3 подраздела 2.3 раздела 2 декларации;
-
в графе 3 «N» Таблицы № 1 указывается номер документа (счета-фактуры), выставленного организациями, реализующими этиловый спирт, налогоплательщику — покупателю этилового спирта (денатурированного этилового спирта), имеющему свидетельство (свидетельства), предусмотренное пунктом 1 статьи 179.2 Налогового кодекса Российской Федерации, в соответствии с подпунктами 3, 4 пункта 11 статьи 201 Налогового кодекса Российской Федерации. При отсутствии номера у документа в указанной графе проставляется «-».
Сведения о номере каждого документа (счета-фактуры) указываются в отдельной строке;
- в графе 4 «Дата» Таблицы № 1 указывается дата документа (счета-фактуры), выставленного организациями, реализующими этиловый спирт, налогоплательщику — покупателю этилового спирта (денатурированного этилового спирта), имеющему свидетельство (свидетельства), предусмотренное пунктом 1 статьи 179.2 Налогового кодекса Российской Федерации, в соответствии с подпунктами 3, 4 пункта 11 статьи 201 Налогового кодекса Российской Федерации.
Сведения о дате каждого документа (счета-фактуры) указываются в отдельной строке;
- в графе 5 «Объем подакцизного товара по документу всего, литры безводного спирта» Таблицы № 1 указывается объем этилового спирта (денатурированного этилового спирта) в литрах безводного спирта всего по документу (счету-фактуре), выставленному организацией, реализующей этиловый спирт (денатурированный этиловый спирт), налогоплательщику — покупателю этилового спирта, имеющему свидетельство (свидетельства), предусмотренное пунктом 1 статьи 179.2 Налогового кодекса Российской Федерации.
Сведения об объеме этилового спирта (денатурированного этилового спирта) всего указываются по каждому документу (счету-фактуре) в отдельной строке;
- в графе 6 «Объем подакцизного товара, заявленного к вычету, литры безводного спирта» Таблицы № 1 указывается часть объема этилового спирта (денатурированного этилового спирта), заявленного к вычету по декларации, в литрах безводного спирта по документу (счету-фактуре), выставленному организацией, реализующей этиловый спирт (денатурированный этиловый спирт), налогоплательщику — покупателю этилового спирта, имеющему свидетельство (свидетельства), предусмотренное пунктом 1 статьи 179.2 Налогового кодекса Российской Федерации.
Сведения об объеме этилового спирта (денатурированного этилового спирта), заявленного к вычету, по каждому документу (счету-фактуре) указываются в отдельной строке;
- в графе 7 «N» Таблицы № 1 указывается номер документа (акта списания этилового спирта в производство) в соответствии с подпунктом 5 пункта 11 статьи 201 Налогового кодекса Российской Федерации. При отсутствии номера у документа в указанной графе проставляется «-».
Сведения о номере каждого документа (акта списания этилового спирта в производство) указываются в отдельной строке;
- в графе 8 «Дата» Таблицы № 1 указывается дата документа (акта списания этилового спирта в производство).
Сведения о дате каждого документа (акта списания этилового спирта в производство) указываются в отдельной строке;
- в графе 9 «Объем подакцизного товара по документу всего, литры безводного спирта» Таблицы № 1 указывается объем этилового спирта в литрах безводного спирта по документу (акту списания этилового спирта в производство) всего.
Сведения об объеме этилового спирта, заявленного к вычету, по каждому документу (акту списания этилового спирта в производство) указываются в отдельной строке;
10) в графе 10 «Объем подакцизного товара, заявленного к вычету, литры безводного спирта» Таблицы № 1 указывается объем этилового спирта в литрах безводного спирта по документу (акту списания этилового спирта в производство) в части, заявленной к вычету.
Сведения об объеме этилового спирта, заявленного к вычету, по каждому документу (акту списания этилового спирта в производство) указываются в отдельной строке;
11) в графе 11 «Наименование документа (накладная на передачу готовой продукции в места хранения и (или) иной документ)» Таблицы № 2 указывается наименование документа, подтверждающего факт оприходования (постановки на бухгалтерский учет) товаров, указанных в свидетельстве налогоплательщика, выданном в соответствии с пунктом 1 статьи 179.2 Налогового кодекса Российской Федерации, и (или) в документах, представленных налогоплательщиком в соответствии с пунктом 4.5 статьи 179.2 Налогового кодекса Российской Федерации, при производстве которых (в процессе производства которых) использован этиловый спирт.
Сведения о наименовании каждого документа, подтверждающего факт оприходования (постановки на бухгалтерский учет) товаров, указываются в отдельной строке в разрезе видов произведенных товаров;
12) в графе 12 «N» Таблицы № 2 указывается номер соответствующего документа, указанного в графе «11» Таблицы № 2. При отсутствии номера у документа в указанной графе проставляется «-».
Сведения о номере каждого документа, подтверждающего факт оприходования (постановки на бухгалтерский учет) товаров, указываются в отдельной строке в разрезе видов произведенных товаров;
13) в графе 13 «Дата» Таблицы № 2 указывается дата соответствующего документа, указанного в графе 11 Таблицы № 2.
Сведения о дате каждого документа, подтверждающего факт оприходования (постановки на бухгалтерский учет) товаров, указываются в отдельной строке в разрезе видов произведенных товаров;
14) в графе 14 «Вид товара по документу» Таблицы № 2 указывается вид товара по документу, указанному в графе 11 Таблицы № 2.
Сведения о каждом виде товара указываются в отдельной строке;
- в графе 15 «Количество товара по документу» Таблицы № 2 указывается количество товара по документу, указанному в графе 11 Таблицы № 2.
Сведения о количестве товара указываются в отдельной строке в разрезе видов товара; 16) в графе 16 «Единица измерения вида товара» Таблицы № 2 указывается единица измерения по документу, указанному в графе 11 Таблицы № 2.
Сведения о каждой единице вида товара указывается в отдельной строке.
17) в графе 17 «Содержание спирта в готовой продукции, литры безводного спирта» Таблицы № 2 указывается содержание спирта в готовой продукции по документу, указанному в графе 11 Таблицы № 2.
Сведения о содержании спирта в готовой продукции указываются по каждому виду готовой продукции в отдельной строке.
Приложение
к Порядку заполнения реестров
документов, предусмотренных
подпунктами 3, 4, 5, 6 пункта 11
статьи 201 Налогового кодекса
Российской Федерации,
утвержденному приказом ФНС России
от 26.04.2021 № ЕД-7-15/418@
| Код | Наименование |
|---|---|
| 1 | Преобразование |
| 2 | Слияние |
| 3 | Разделение |
| 5 | Присоединение |
| 6 | Разделение с одновременным присоединением |
| 0 | Ликвидация |
Приложение № 3 к приказу ФНС России от 26.04.2021 № ЕД-7-15/418@
ФОРМАТ
ПРЕДСТАВЛЕНИЯ РЕЕСТРОВ ДОКУМЕНТОВ, ПРЕДУСМОТРЕННЫХ
ПОДПУНКТАМИ 3, 4, 5, 6 ПУНКТА 11 СТАТЬИ 201 НАЛОГОВОГО
КОДЕКСА РОССИЙСКОЙ ФЕДЕРАЦИИ, В ЭЛЕКТРОННОЙ ФОРМЕ
1. Настоящий формат описывает требования к XML файлам (далее — файлы обмена) для передачи реестров документов, предусмотренных подпунктами 3, 4, 5, 6 пункта 11 статьи 201 Налогового кодекса Российской Федерации.
В электронной форме реестры документов, предусмотренные подпунктами 3, 4, 5, 6 пункта 11 статьи 201 Налогового кодекса Российской Федерации (далее — Реестры), представляются в виде двух обязательных форматов:
формат представления сведений, определяющих Реестры. Номер версии настоящего формата 5.01, часть 836.
формат представления сведений из документов, подтверждающих реализацию этилового спирта. Номер версии настоящего формата 5.01, часть 836-1.
II. ОПИСАНИЕ ФАЙЛА ОБМЕНА СВЕДЕНИЙ, ОПРЕДЕЛЯЮЩИХ РЕЕСТРЫ
2. Имя файла обмена должно иметь следующий вид:
R_T — префикс, принимающий значение: KO_RRAKZ.201.11
A_K — идентификатор получателя информации, где: A — идентификатор получателя, которому направляется файл обмена, K — идентификатор конечного получателя, для которого предназначена информация из данного файла обмена. Передача файла от отправителя к конечному получателю (K) может осуществляться в несколько этапов через другие налоговые органы, осуществляющие передачу файла на промежуточных этапах, которые обозначаются идентификатором A. В случае передачи файла от отправителя к конечному получателю при отсутствии налоговых органов, осуществляющих передачу на промежуточных этапах, значения идентификаторов A и K совпадают. Каждый из идентификаторов (A и K) имеет вид для налоговых органов — четырехразрядный код (код налогового органа в соответствии с классификатором «Система обозначения налоговых органов») (далее — СОНО);
O — идентификатор отправителя информации, имеет вид:
для организаций — девятнадцатиразрядный код (идентификационный номер налогоплательщика (далее — ИНН) и код причины постановки на учет (далее — КПП) организации (обособленного подразделения);
для физических лиц — двенадцатиразрядный код (ИНН физического лица, при отсутствии ИНН — последовательность из двенадцати нулей).
GGGG — год формирования передаваемого файла, MM — месяц, DD — день;
N — идентификационный номер файла (длина — от 1 до 36 знаков, идентификационный номер файла должен обеспечивать уникальность файла).
Расширение имени файла — xml. Расширение имени файла может указываться как строчными, так и прописными буквами.
Параметры первой строки файла обмена
Первая строка XML файла должна иметь следующий вид:
Имя файла, содержащего XML схему файла обмена, должно иметь следующий вид:
KO_RRAKZ.201.11_1_836_00_05_01_xx, где xx — номер версии схемы.
XML схема файла обмена приводится отдельным файлом.
3. Логическая модель файла обмена представлена в виде диаграммы структуры файла обмена на рисунке 1 настоящего формата. Элементами логической модели файла обмена являются элементы и атрибуты XML файла. Перечень структурных элементов логической модели файла обмена и сведения о них приведены в таблицах 3.1 - 3.15 настоящего формата.
Для каждого структурного элемента логической модели файла обмена приводятся следующие сведения:
наименование элемента. Приводится полное наименование элемента. В строке таблицы могут быть описаны несколько элементов, наименования которых разделены символом «|». Такая форма записи применяется при наличии в файле обмена только одного элемента из описанных в этой строке;
сокращенное наименование (код) элемента. Приводится сокращенное наименование элемента. Синтаксис сокращенного наименования должен удовлетворять спецификации XML;
признак типа элемента. Может принимать следующие значения: «С» — сложный элемент логической модели (содержит вложенные элементы), «П» — простой элемент логической модели, реализованный в виде элемента XML файла, «А» — простой элемент логической модели, реализованный в виде атрибута элемента XML файла. Простой элемент логической модели не содержит вложенные элементы;
формат элемента. Формат элемента представляется следующими условными обозначениями: T — символьная строка; N — числовое значение (целое или дробное).
Формат символьной строки указывается в виде T(n-k) или T(=k), где: n — минимальное количество знаков, k — максимальное количество знаков, символ «-» — разделитель, символ «=» означает фиксированное количество знаков в строке. В случае, если минимальное количество знаков равно 0, формат имеет вид T(0-k). В случае, если максимальное количество знаков не ограничено, формат имеет вид T(n-).
Формат числового значения указывается в виде N(m.k), где: m — максимальное количество знаков в числе, включая знак (для отрицательного числа), целую и дробную часть числа без разделяющей десятичной точки, к — максимальное число знаков дробной части числа. Если число знаков дробной части числа равно 0 (то есть число целое), то формат числового значения имеет вид N(m).
Для простых элементов, являющихся базовыми в XML, например, элемент с типом «date», поле «Формат элемента» не заполняется. Для таких элементов в поле «Дополнительная информация» указывается тип базового элемента;
признак обязательности элемента определяет обязательность наличия элемента (совокупности наименования элемента и его значения) в файле обмена. Признак обязательности элемента может принимать следующие значения: «О» — наличие элемента в файле обмена обязательно; «Н» — наличие элемента в файле обмена необязательно, то есть элемент может отсутствовать. Если элемент принимает ограниченный перечень значений (по классификатору, кодовому словарю и тому подобному), то признак обязательности элемента дополняется символом «К». Например, «ОК». В случае, если количество реализаций элемента может быть более одной, то признак обязательности элемента дополняется символом «М». Например, «НМ» или «ОКМ».
К вышеперечисленным признакам обязательности элемента может добавляться значение «У» в случае описания в XML схеме условий, предъявляемых к элементу в файле обмена, описанных в графе «Дополнительная информация». Например, «НУ» или «ОКУ»;
дополнительная информация содержит, при необходимости, требования к элементу файла обмена, не указанные ранее. Для сложных элементов указывается ссылка на таблицу, в которой описывается состав данного элемента. Для элементов, принимающих ограниченный перечень значений из классификатора (кодового словаря и тому подобного), указывается соответствующее наименование классификатора (кодового словаря и тому подобного) или приводится перечень возможных значений. Для классификатора (кодового словаря и тому подобного) может указываться ссылка на его местонахождение. Для элементов, использующих пользовательский тип данных, указывается наименование типового элемента.
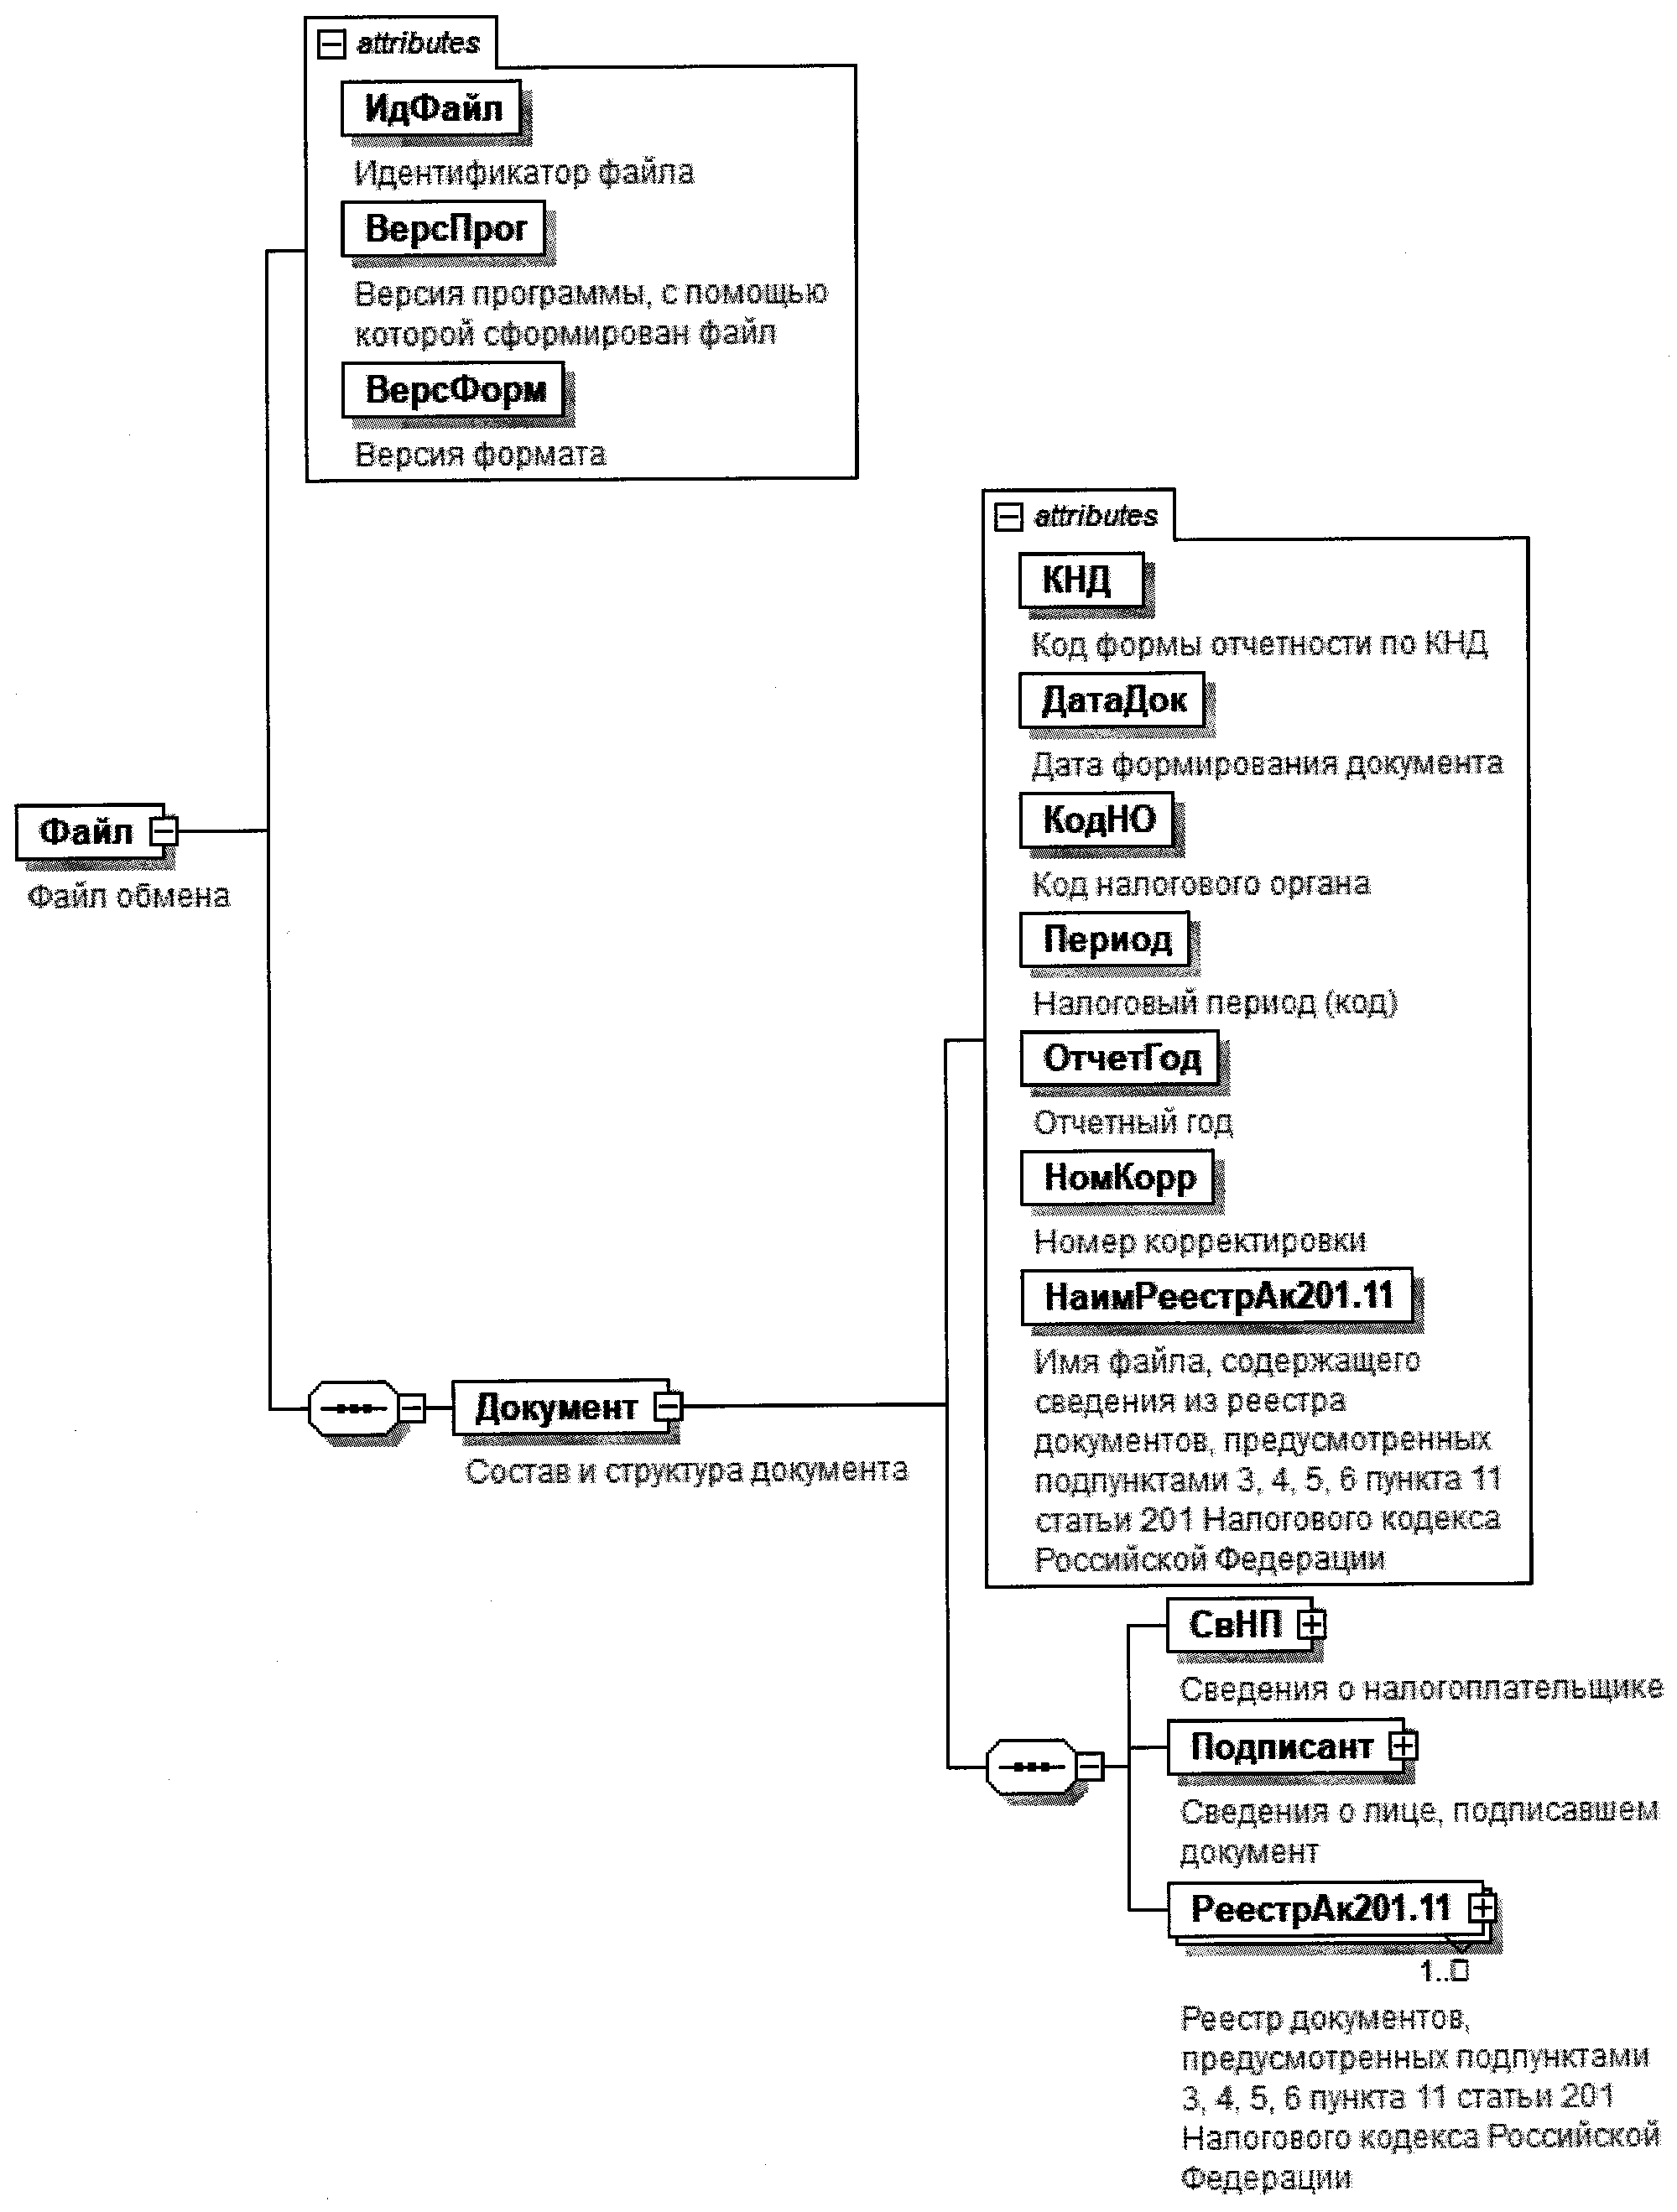
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
|---|---|---|---|---|---|
| Идентификатор файла | ИдФайл | А | T(1-255) | ОУ | Содержит (повторяет) имя сформированного файла (без расширения) |
| Версия программы, с помощью которой сформирован файл | ВерсПрог | А | T(1-40) | О | |
| Версия формата | ВерсФорм | А | T(1-5) | О | Принимает значение: 5.01 |
| Состав и структура документа | Документ | С | О | Состав элемента представлен в таблице 3.2 |
Состав и структура документа (Документ)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
|---|---|---|---|---|---|
| Код формы отчетности по КНД | КНД | А | T(=7) | ОК | Типовой элемент <КНДТип>. Принимает значение: 1150114 |
| Дата формирования документа | ДатаДок | А | T(=10) | О | Типовой элемент <ДатаТип>. Дата в формате ДД.ММ.ГГГГ |
| Код налогового органа | КодНО | А | T(=4) | ОК | Типовой элемент <СОНОТип>. Значение выбирается в соответствии с классификатором «Система обозначений налоговых органов» |
| Налоговый период (код) | Период | А | T(=2) | ОК | Принимает значение: 01 — январь | 02 — февраль | 03 — март | 04 — апрель | 05 — май | 06 — июнь | 07 — июль | 08 — август | 09 — сентябрь | 10 — октябрь | 11 — ноябрь | 12 — декабрь | 71 — за январь при реорганизации (ликвидации) организации | 72 — за февраль при реорганизации (ликвидации) организации | 73 — за март при реорганизации (ликвидации) организации | 74 — за апрель при реорганизации (ликвидации) организации | 75 — за май при реорганизации (ликвидации) организации | 76 — за июнь при реорганизации (ликвидации) организации | 77 — за июль при реорганизации (ликвидации) организации | 78 — за август при реорганизации (ликвидации) организации | 79 — за сентябрь при реорганизации (ликвидации) организации | 80 — за октябрь при реорганизации (ликвидации) организации | 81 — за ноябрь при реорганизации (ликвидации) организации | 82 — за декабрь при реорганизации (ликвидации) организации |
| Отчетный год | ОтчетГод | А | О | Типовой элемент xs:gYear. Год в формате ГГГГ |
|
| Номер корректировки | НомКорр | А | N(3) | О | Принимает значение: 0 — первичный реестр, 1 — корректировка, 2 — последующая корректировка и другие |
| Имя файла, содержащего сведения из реестров документов, предусмотренных подпунктами 3, 4, 5, 6 пункта 11 статьи 201 Налогового кодекса Российской Федерации | НаимРеестрАк201.11 | А | T(1-255) | О | Содержит (повторяет) имя файла (с расширением) с префиксом KO_RRAKZ.201.11.2 |
| Сведения о налогоплательщике | СвНП | С | О | ||
| Сведения о лице, подписавшем документ | Подписант | С | О | Состав элемента представлен в таблице 3.7 | |
| Реестры документов, предусмотренные подпунктами 3, 4, 5, 6 пункта 11 статьи 201 Налогового кодекса Российской Федерации | РеестрАк201.11 | С | ОМ | Состав элемента представлен в таблице 3.9 |
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
|---|---|---|---|---|---|
| Налогоплательщик — организация | | НПЮЛ | С | О | ||
| Налогоплательщик — индивидуальный предприниматель | НПФЛ | С | О | Состав элемента представлен в таблице 3.6 |
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
|---|---|---|---|---|---|
| Наименование организации | НаимОрг | А | T(1-1000) | О | |
| ИНН юридического лица | ИННЮЛ | А | T(=10) | О | Типовой элемент <ИННЮЛТип> |
| КПП | КПП | А | T(=9) | О | Типовой элемент <КППТип> |
| Сведения о реорганизованной (ликвидированной) организации | СвРеоргЮЛ | С | Н | Состав элемента представлен в таблице 3.5 |
Налогоплательщик — индивидуальный предприниматель (НПФЛ)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
|---|---|---|---|---|---|
| ИНН физического лица, зарегистрированного в качестве индивидуального предпринимателя | ИННФЛ | А | T(=12) | О | Типовой элемент <ИННФЛТип> |
| Фамилия, имя, отчество индивидуального предпринимателя | ФИО | С | О | Типовой элемент <ФИОТип>. Состав элемента представлен в таблице 3.15 |
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
|---|---|---|---|---|---|
| Признак лица, подписавшего документ | ПрПодп | А | T(=1) | ОК | Принимает значение: 1 — налогоплательщик | 2 — представитель налогоплательщика |
| Номер контактного телефона | Тлф | А | T(1-20) | Н | |
| Фамилия, имя, отчество | ФИО | С | О | Типовой элемент <ФИОТип>. Состав элемента представлен в таблице 3.15 |
|
| Сведения о представителе налогоплательщика | СвПред | С | НУ | Состав элемента представлен в таблице 3.8. Элемент обязателен при <ПрПодп>=2 |
Реестры документов, предусмотренные подпунктами
3, 4, 5, 6 пункта 11 статьи 201 Налогового кодекса
Российской Федерации (РеестрАк201.11)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
|---|---|---|---|---|---|
| Этиловый спирт (денатурированный этиловый спирт), направленный в производство | СпиртПроизв | С | О | ||
| Документы, подтверждающие факт оприходования (постановки на бухгалтерский учет) товаров, указанных в свидетельстве налогоплательщика, выданном в соответствии с пунктом 1 статьи 179.2 Налогового кодекса Российской Федерации, и (или) в документах, представленных налогоплательщиком в соответствии с пунктом 4.5 статьи 179.2 Налогового кодекса Российской Федерации, при производстве которых (в процессе производства которых) использован этиловый спирт, принятый к вычету | ДокПдтв | С | О | Состав элемента представлен в таблице 3.14 |
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
|---|---|---|---|---|---|
| Сумма вычетов (подраздел 2.3 раздела 2 Декларации по акцизам на этиловый спирт, алкогольную и (или) подакцизную спиртосодержащую продукцию, а также виноград) | СуммВыч | С | О | ||
| Счета-фактуры, выставленные организациями, реализующими этиловый спирт, налогоплательщику — покупателю этилового спирта (денатурированного этилового спирта), имеющему свидетельство, предусмотренное (предусмотренные) пунктом 1 статьи 179.2 Налогового кодекса Российской Федерации | СчФВыстПок | С | О | Состав элемента представлен в таблице 3.12 | |
| Акт списания этилового спирта в производство | АктСписСпирт | С | О | Состав элемента представлен в таблице 3.13 |
Сумма вычетов (подраздел 2.3 раздела 2
Декларации по акцизам на этиловый спирт, алкогольную
и (или) подакцизную спиртосодержащую продукцию,
а также виноград) (СуммВыч)
Счета-фактуры, выставленные организациями, реализующими этиловый спирт, налогоплательщику — покупателю этилового спирта (денатурированного этилового спирта), имеющему свидетельство, предусмотренное (предусмотренные) пунктом 1 статьи 179.2 Налогового кодекса Российской Федерации (СчФВыстПок)
Документы, подтверждающие факт оприходования (постановки
на бухгалтерский учет) товаров, указанных в свидетельстве
налогоплательщика, выданном в соответствии с пунктом 1
статьи 179.2 Налогового кодекса Российской Федерации,
и (или) в документах, представленных налогоплательщиком
в соответствии с пунктом 4.5 статьи 179.2 Налогового
кодекса Российской Федерации, при производстве которых
(в процессе производства которых) использован этиловый
спирт, принятый к вычету (ДокПдтв)
III. ОПИСАНИЕ ФАЙЛА ОБМЕНА СВЕДЕНИЙ ИЗ ДОКУМЕНТОВ,
ПОДТВЕРЖДАЮЩИХ РЕАЛИЗАЦИЮ ЭТИЛОВОГО СПИРТА
A_K — идентификатор получателя информации, где: A — идентификатор получателя, которому направляется файл обмена, K — идентификатор конечного получателя, для которого предназначена информация из данного файла обмена. Передача файла от отправителя к конечному получателю (K) может осуществляться в несколько этапов через другие налоговые органы, осуществляющие передачу файла на промежуточных этапах, которые обозначаются идентификатором A. В случае передачи файла от отправителя к конечному получателю при отсутствии налоговых органов, осуществляющих передачу на промежуточных этапах, значения идентификаторов A и K совпадают. Каждый из идентификаторов (A и K) имеет вид для налоговых органов — четырехразрядный код (код налогового органа в соответствии с классификатором СОНО);
O — идентификатор отправителя информации, имеет вид:
для организаций — девятнадцатиразрядный код ИНН и КПП организации (обособленного подразделения);
для физических лиц — двенадцатиразрядный код ИНН, при отсутствии ИНН — последовательность из двенадцати нулей.
GGGG — год формирования передаваемого файла, MM — месяц, DD — день;
N — идентификационный номер файла (длина — от 1 до 36 знаков, идентификационный номер файла должен обеспечивать уникальность файла).
Расширение имени файла — xml. Расширение имени файла может указываться как строчными, так и прописными буквами.
Параметры первой строки файла обмена
Первая строка XML файла должна иметь следующий вид:
Имя файла, содержащего XML схему файла обмена, должно иметь следующий вид:
KO_RRAKZ.201.11.2_1_836_00_05_01_xx, где xx — номер версии схемы.
XML схема файла обмена приводится отдельным файлом.
5. Логическая модель файла обмена представлена в виде диаграммы структуры файла обмена на рисунке 2 настоящего формата. Элементами логической модели файла обмена являются элементы и атрибуты XML файла. Перечень структурных элементов логической модели файла обмена и сведения о них приведены в таблицах 5.1 - 5.12 настоящего формата.
Для каждого структурного элемента логической модели файла обмена приводятся следующие сведения:
наименование элемента. Приводится полное наименование элемента. В строке таблицы могут быть описаны несколько элементов, наименования которых разделены символом «|». Такая форма записи применяется при наличии в файле обмена только одного элемента из описанных в этой строке;
сокращенное наименование (код) элемента. Приводится сокращенное наименование элемента. Синтаксис сокращенного наименования должен удовлетворять спецификации XML;
признак типа элемента. Может принимать следующие значения: «С» — сложный элемент логической модели (содержит вложенные элементы), «П» — простой элемент логической модели, реализованный в виде элемента XML файла, «А» — простой элемент логической модели, реализованный в виде атрибута элемента XML файла. Простой элемент логической модели не содержит вложенные элементы;
формат элемента. Формат элемента представляется следующими условными обозначениями: T — символьная строка; N — числовое значение (целое или дробное).
Формат символьной строки указывается в виде T(n-k) или T(=k), где: n — минимальное количество знаков, k — максимальное количество знаков, символ «-» — разделитель, символ «=» означает фиксированное количество знаков в строке. В случае, если минимальное количество знаков равно 0, формат имеет вид T(0-k). В случае, если максимальное количество знаков не ограничено, формат имеет вид T(n-).
Формат числового значения указывается в виде N(m.k), где: m — максимальное количество знаков в числе, включая знак (для отрицательного числа), целую и дробную часть числа без разделяющей десятичной точки, k — максимальное число знаков дробной части числа. Если число знаков дробной части числа равно 0 (то есть число целое), то формат числового значения имеет вид N(m).
Для простых элементов, являющихся базовыми в XML, например, элемент с типом «date», поле «Формат элемента» не заполняется. Для таких элементов в поле «Дополнительная информация» указывается тип базового элемента;
признак обязательности элемента определяет обязательность наличия элемента (совокупности наименования элемента и его значения) в файле обмена. Признак обязательности элемента может принимать следующие значения: «О» — наличие элемента в файле обмена обязательно; «Н» — наличие элемента в файле обмена необязательно, то есть элемент может отсутствовать. Если элемент принимает ограниченный перечень значений (по классификатору, кодовому словарю и тому подобному), то признак обязательности элемента дополняется символом «К». Например, «ОК». В случае, если количество реализаций элемента может быть более одной, то признак обязательности элемента дополняется символом «М». Например, «НМ» или «ОКМ».
К вышеперечисленным признакам обязательности элемента может добавляться значение «У» в случае описания в XML схеме условий, предъявляемых к элементу в файле обмена, описанных в графе «Дополнительная информация». Например, «НУ» или «ОКУ»;
дополнительная информация содержит, при необходимости, требования к элементу файла обмена, не указанные ранее. Для сложных элементов указывается ссылка на таблицу, в которой описывается состав данного элемента. Для элементов, принимающих ограниченный перечень значений из классификатора (кодового словаря и тому подобного), указывается соответствующее наименование классификатора (кодового словаря и тому подобного) или приводится перечень возможных значений. Для классификатора (кодового словаря и тому подобного) может указываться ссылка на его местонахождение. Для элементов, использующих пользовательский тип данных, указывается наименование типового элемента.
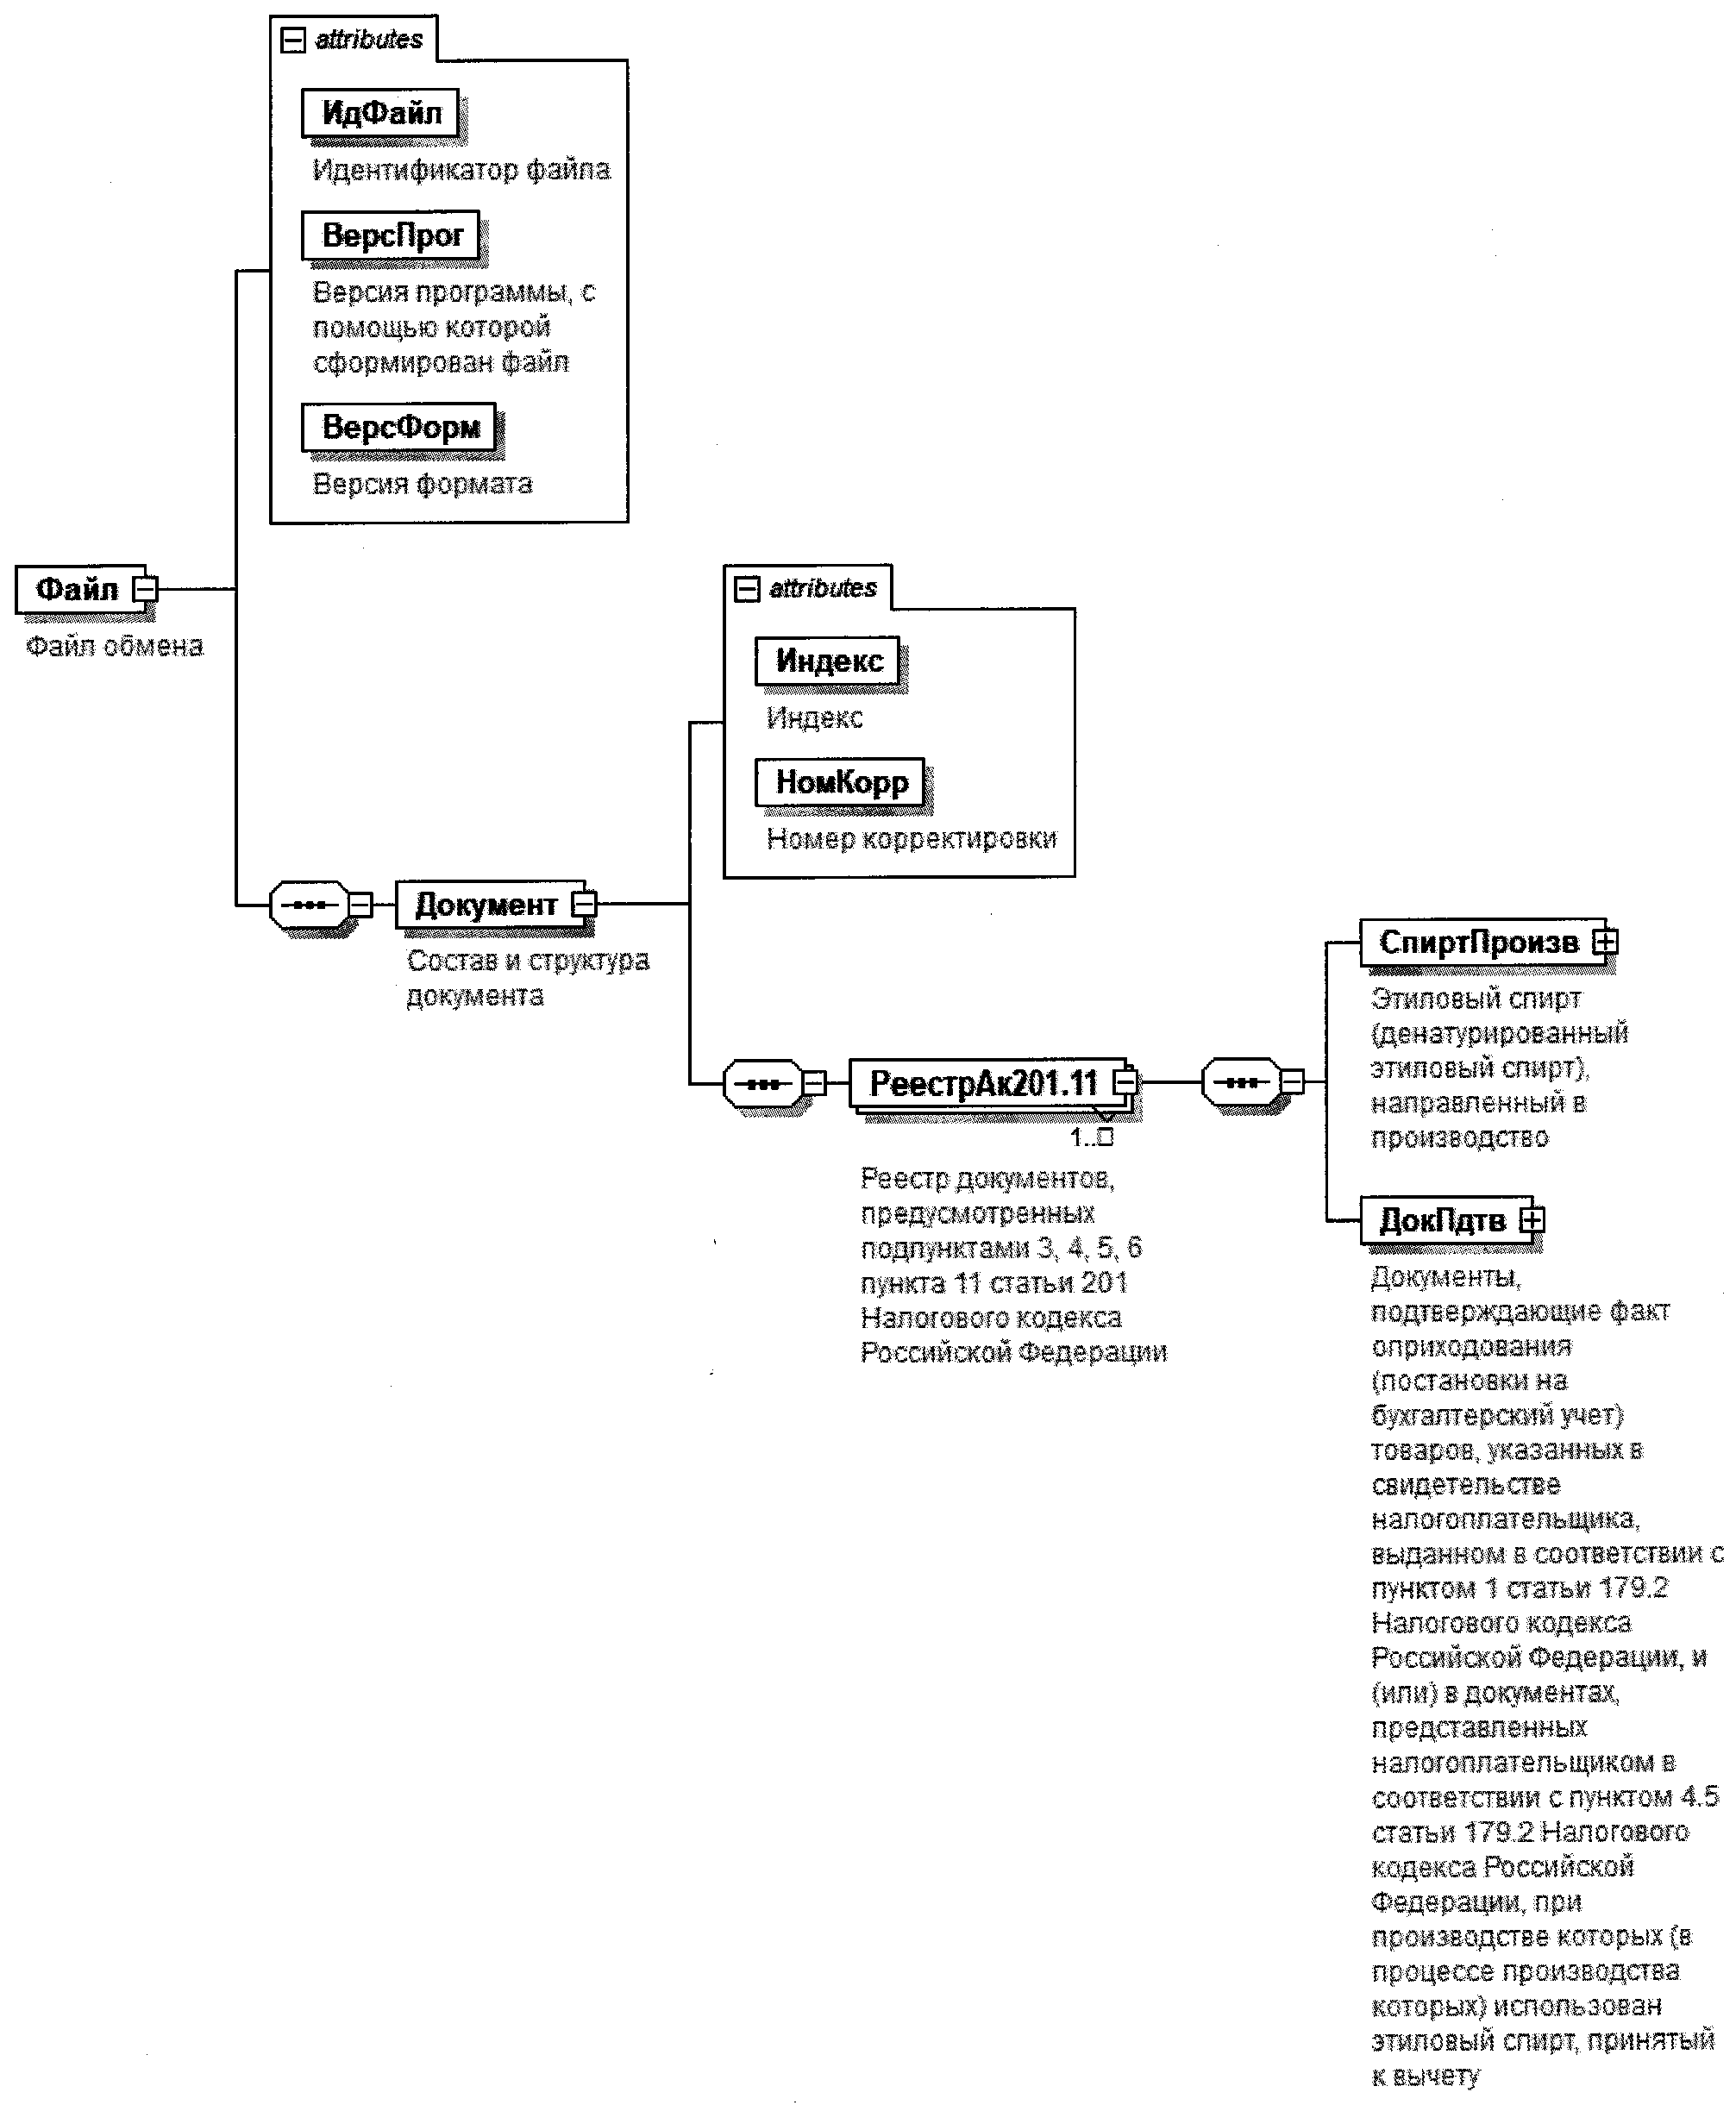
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
|---|---|---|---|---|---|
| Идентификатор файла | ИдФайл | А | T(1-255) | ОУ | Содержит (повторяет) имя сформированного файла (без расширения) |
| Версия программы, с помощью которой сформирован файл | ВерсПрог | А | T(1-40) | О | |
| Версия формата | ВерсФорм | А | T(1-5) | О | Принимает значение: 5.01 |
| Состав и структура документа | Документ | С | О | Состав элемента представлен в таблице 5.2 |
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
|---|---|---|---|---|---|
| Индекс | Индекс | А | T(=7) | ОК | Типовой элемент <КНДТип>. Принимает значение: 0000114 |
| Номер корректировки | НомКорр | А | N(3) | О | Принимает значение: 0 — первичный реестр, 1 — корректировка, 2 — последующая корректировка и другие Элемент повторяет значение элемента <НомКорр> из файла с префиксом KO_RRAKZ.201.11 |
| Реестры документов, предусмотренные подпунктами 3, 4, 5, 6 пункта 11 статьи 201 Налогового кодекса Российской Федерации | РеестрАк201.11 | С | ОМ | Состав элемента представлен в таблице 5.3 |
Реестры документов, предусмотренные подпунктами
3, 4, 5, 6 пункта 11 статьи 201 Налогового кодекса
Российской Федерации (РеестрАк201.11)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
|---|---|---|---|---|---|
| Этиловый спирт (денатурированный этиловый спирт), направленный в производство | СпиртПроизв | С | О | ||
| Документы, подтверждающие факт оприходования (постановки на бухгалтерский учет) товаров, указанных в свидетельстве налогоплательщика, выданном в соответствии с пунктом 1 статьи 179.2 Налогового кодекса Российской Федерации, и (или) в документах, представленных налогоплательщиком в соответствии с пунктом 4.5 статьи 179.2 Налогового кодекса Российской Федерации, при производстве которых (в процессе производства которых) использован этиловый спирт, принятый к вычету | ДокПдтв | С | О | Состав элемента представлен в таблице 5.10 |
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
|---|---|---|---|---|---|
| Сумма вычетов (подраздел 2.3 раздела 2 Декларации по акцизам на этиловый спирт, алкогольную и (или) подакцизную спиртосодержащую продукцию, а также виноград) | СуммВыч | С | О | ||
| Счета-фактуры, выставленные организациями, реализующими этиловый спирт, налогоплательщику — покупателю этилового спирта (денатурированного этилового спирта), имеющему свидетельство, предусмотренное (предусмотренные) пунктом 1 статьи 179.2 Налогового кодекса Российской Федерации | СчФВыстПок | С | О | Состав элемента представлен в таблице 5.6 | |
| Акт списания этилового спирта в производство | АктСписСпирт | С | О | Состав элемента представлен в таблице 5.8 |
Сумма вычетов (подраздел 2.3 раздела 2
Декларации по акцизам на этиловый спирт, алкогольную
и (или) подакцизную спиртосодержащую продукцию,
а также виноград) (СуммВыч)
Счета-фактуры, выставленные организациями, реализующими
этиловый спирт, налогоплательщику — покупателю этилового
спирта (денатурированного этилового спирта), имеющему
свидетельство, предусмотренное (предусмотренные) пунктом 1
статьи 179.2 Налогового кодекса Российской
Федерации (СчФВыстПок)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
|---|---|---|---|---|---|
| Объем подакцизного товара по документу всего, литры безводного спирта, итого по документам | ОбПТВсИтогДок | А | N(13.3) | О | |
| Объем подакцизного товара, заявленного к вычету, литры безводного спирта, итого по документам | ОбПТВычИтогДок | А | N(13.3) | О | |
| Сведения по счету-фактуре, выставленному организациями | СвСчФВыст | С | ОМ | Состав элемента представлен в таблице 5.7 |
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
|---|---|---|---|---|---|
| Объем подакцизного товара по документу всего, литры безводного спирта, итого по документам | ОбПТВсИтогДок | А | N(13.3) | О | |
| Объем подакцизного товара, заявленного к вычету, литры безводного спирта, итого по документам | ОбПТВычИтогДок | А | N(13.3) | О | |
| Сведения по акту списания этилового спирта в производство | СвАктСписСпирт | С | ОМ | Состав элемента представлен в таблице 5.9 |
Документы, подтверждающие факт оприходования (постановки
на бухгалтерский учет) товаров, указанных в свидетельстве
налогоплательщика, выданном в соответствии с пунктом 1
статьи 179.2 Налогового кодекса Российской Федерации, и (или) в документах, представленных налогоплательщиком в соответствии с пунктом 4.5 статьи 179.2 Налогового
кодекса Российской Федерации, при производстве которых
(в процессе производства которых) использован этиловый
спирт, принятый к вычету (ДокПдтв)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
|---|---|---|---|---|---|
| Содержание спирта в готовой продукции, литры безводного спирта, итого по документам | СпиртПродИтогДок | А | N(13.3) | О | |
| Сведения по документам, подтверждающим факт оприходования | СвДокПдтв | С | ОМ | Состав элемента представлен в таблице 5.11 |
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
|---|---|---|---|---|---|
| Наименование документа (накладная на передачу готовой продукции в места хранения и (или) иной документ) | НаимДок | А | T(1-1000) | О | |
| Номер документа | НомерДок | А | T(1-100) | О | |
| Дата документа | ДатаДок | А | T(=10) | О | Типовой элемент <ДатаТип>. Дата в формате ДД.ММ.ГГГГ |
| Вид товара по документу | ВидТов | А | T(1-255) | О | |
| Количество товара по документу | КолТов | А | N(13.3) | О | |
| Код единицы измерения вида товара по ОКЕИ | КодЕдИзм | А | T(3-4) | ОК | Типовой элемент <ОКЕИТип>. Принимает значение в соответствии с Общероссийским классификатором единиц измерения |
| Наименование единицы измерения вида товара по ОКЕИ | НаимЕдИзм | А | T(1-250) | Н | |
| Содержание спирта в готовой продукции, литры безводного спирта | ОбъемСпирт | А | N(13.3) | О |
Приложение № 4
к приказу ФНС России
от 26.04.2021 № ЕД-7-15/418@
ПОРЯДОК
ПРЕДСТАВЛЕНИЯ РЕЕСТРОВ ДОКУМЕНТОВ, ПРЕДУСМОТРЕННЫХ
ПОДПУНКТАМИ 3, 4, 5, 6 ПУНКТА 11 СТАТЬИ 201 НАЛОГОВОГО
КОДЕКСА РОССИЙСКОЙ ФЕДЕРАЦИИ
1. Настоящий Порядок определяет общие положения представления реестров документов, предусмотренных подпунктами 3, 4, 5, 6 пункта 11 статьи 201 Налогового кодекса Российской Федерации (далее — реестры).
2. Реестры представляются в налоговые органы налогоплательщиком (его представителем) одновременно с налоговой декларацией по акцизам на этиловый спирт, алкогольную и (или) подакцизную спиртосодержащую продукцию, а также виноград, по форме (формату), утвержденной приказом ФНС России от 27.08.2020 № ЕД-7-3/610@ «Об утверждении формы, порядка заполнения и формата представления налоговой декларации по акцизам на этиловый спирт, алкогольную и (или) подакцизную спиртосодержащую продукцию, а также на виноград в электронной форме» (зарегистрирован Министерством юстиции Российской Федерации 14.09.2020, регистрационный номер 59819), за налоговые периоды начиная с 1 декабря 2020 года (не позднее срока, установленного Налоговым кодексом Российской Федерации для представления налоговой декларации, в которой заявлены вычеты).
3. Направление реестров на бумажном носителе в виде почтового отправления или представление лично осуществляется по утвержденным настоящим приказом формам.
4. Направление реестров в электронной форме осуществляется по утвержденным настоящим приказом форматам в порядке, утвержденном приказом ФНС России от 16.07.2020 № ЕД-7-2/448@ «Об утверждении Порядка направления и получения документов, предусмотренных Налоговым кодексом Российской Федерации и используемых налоговыми органами при реализации своих полномочий в отношениях, регулируемых законодательством о налогах и сборах, а также представления документов по требованию налогового органа в электронной форме по телекоммуникационным каналам связи» (зарегистрирован Министерством юстиции Российской Федерации 19.08.2020, регистрационный номер 59335).
5. Представление реестров в налоговые органы представителем налогоплательщика осуществляется на основании доверенности, в порядке, установленном гражданским законодательством Российской Федерации.