Приказ ФНС России от 21.06.2023 № ЕД-7-10/405@
Актуально на 03.11.2026.
Как цитировать: Приказ ФНС России от 21.06.2023 N ЕД-7-10/405@. ЕД-7-10/405@. 21.06.2023. https://bukva.ai/docs/prikaz-ed-7-10405-at
«Об утверждении Концепции развития системы централизованного хранения документов, образующихся в процессе деятельности территориальных органов ФНС России»
МИНИСТЕРСТВО ФИНАНСОВ РОССИЙСКОЙ ФЕДЕРАЦИИ
ПРИКАЗ
от 21 июня 2023 г. № ЕД-7-10/405@
ОБ УТВЕРЖДЕНИИ КОНЦЕПЦИИ РАЗВИТИЯ СИСТЕМЫ ЦЕНТРАЛИЗОВАННОГО ХРАНЕНИЯ ДОКУМЕНТОВ, ОБРАЗУЮЩИХСЯ В ПРОЦЕССЕ ДЕЯТЕЛЬНОСТИ ТЕРРИТОРИАЛЬНЫХ ОРГАНОВ ФНС РОССИИ
В целях совершенствования организации хранения, использования и уничтожения документов, образующихся в деятельности территориальных органов ФНС России, приказываю:
1. Утвердить Концепцию развития системы централизованного хранения документов, образующихся в процессе деятельности территориальных органов ФНС России (далее — Концепция), согласно приложению к настоящему приказу.
2. ФКУ «Налог-Сервис» ФНС России (г. Москва) (Р.В. Филимошин) совместно с Административно-контрольным управлением (И.В. Акунова) осуществлять реализацию Концепции.
приказ ФНС России от 09.04.2020 № ЕД-7-10/242@ «Об утверждении Концепции развития системы централизованного хранения документов, образующихся в процессе деятельности территориальных органов ФНС России»;
приказ ФНС России от 16.07.2021 № ЕД-7-10/666@ «О внесении изменений в приказ ФНС России от 09.04.2020 № ЕД-7-10/242@»;
приказ ФНС России от 23.11.2022 № ЕД-7-10/1115@ «О внесении изменений в приказ ФНС России от 09.04.2020 № ЕД-7-10/242@ „Об утверждении Концепции развития системы централизованного хранения документов, образующихся в процессе деятельности территориальных органов ФНС России“.
»
4. Контроль за исполнением настоящего приказа возложить на заместителя руководителя Федеральной налоговой службы, координирующего организацию работы с архивными документами, и на заместителя руководителя Федеральной налоговой службы, координирующего работу ФКУ «Налог-Сервис» ФНС России.
Руководитель Федеральной налоговой службы Д. В. Егоров
КОНЦЕПЦИЯ РАЗВИТИЯ СИСТЕМЫ ЦЕНТРАЛИЗОВАННОГО ХРАНЕНИЯ ДОКУМЕНТОВ, ОБРАЗУЮЩИХСЯ В ПРОЦЕССЕ ДЕЯТЕЛЬНОСТИ ТЕРРИТОРИАЛЬНЫХ ОРГАНОВ ФНС РОССИИ
Сокращения и термины
I. Введение
Настоящая Концепция развития системы централизованного хранения документов, образующихся в процессе деятельности территориальных органов ФНС России (далее — Концепция), предусматривает продолжение реализации мероприятий, содержащихся в Концепции 2014 года, утвержденной приказом ФНС России от 12.12.2014 № ММВ-7-12/643@, и Концепции 2020 года, утвержденной приказом ФНС России от 09.04.2020 № ЕД-7-10/242@.
Кроме достижения намеченных ранее целей и решения поставленных задач настоящая Концепция учитывает перспективы грядущих изменений в архивном законодательстве и закладывает ориентир ФНС России в реализации возможности долгосрочного архивного хранения электронных документов с сохранением их юридической значимости.
В Концепции отражаются основные этапы развития системы централизованного хранения документов на период 2023 — 2030 гг. и ожидаемый эффект от их реализации, а также комплекс мероприятий, направленных на организацию хранения электронных документов.
II. Необходимость разработки новой Концепции
Функция централизованного архивного хранения документов, образующихся в деятельности налоговых органов на бумажном носителе (и их электронных образов при наличии), закреплена за федеральным казенным учреждением «Налог-Сервис» ФНС России (далее — ФКУ) в соответствии с уставом, утвержденным приказом ФНС России от 24.12.2015 № ММВ-7-1/596@ (с изменениями и дополнениями).
Централизованному архивному хранению подлежат документы, прошедшие централизованную обработку в ПК МВиП (документы НБО, документы государственной регистрации ИП и ЮЛ, реестры ф. 103) и не прошедшие централизованную обработку в ПК МВиП (документы «старого фонда»), за исключением документов, содержащих сведения, составляющих государственную тайну; документов постоянного срока хранения и по личному составу (далее — документы централизованного архивного хранения).
Последовательность и процедуры взаимодействия между налоговыми органами и филиалами ФКУ при передаче, выдаче документов централизованного архивного хранения, а также уничтожения объектов хранения с истекшим сроком хранения, регламентированы Порядком централизованного хранения документов с использованием централизованных компонентов АИС «Налог-3», утвержденным приказом ФНС России от 01.02.2022 № ЕД-7-10/74@ (далее — Порядок 74).
Перечень налоговых органов, в отношении которых филиалы ФКУ реализуют функцию централизованного архивного хранения с указанием мест их хранения, утвержден приказом ФНС России от 25.06.2019 № ММВ-7-10/325@ (с изменениями и дополнениями).
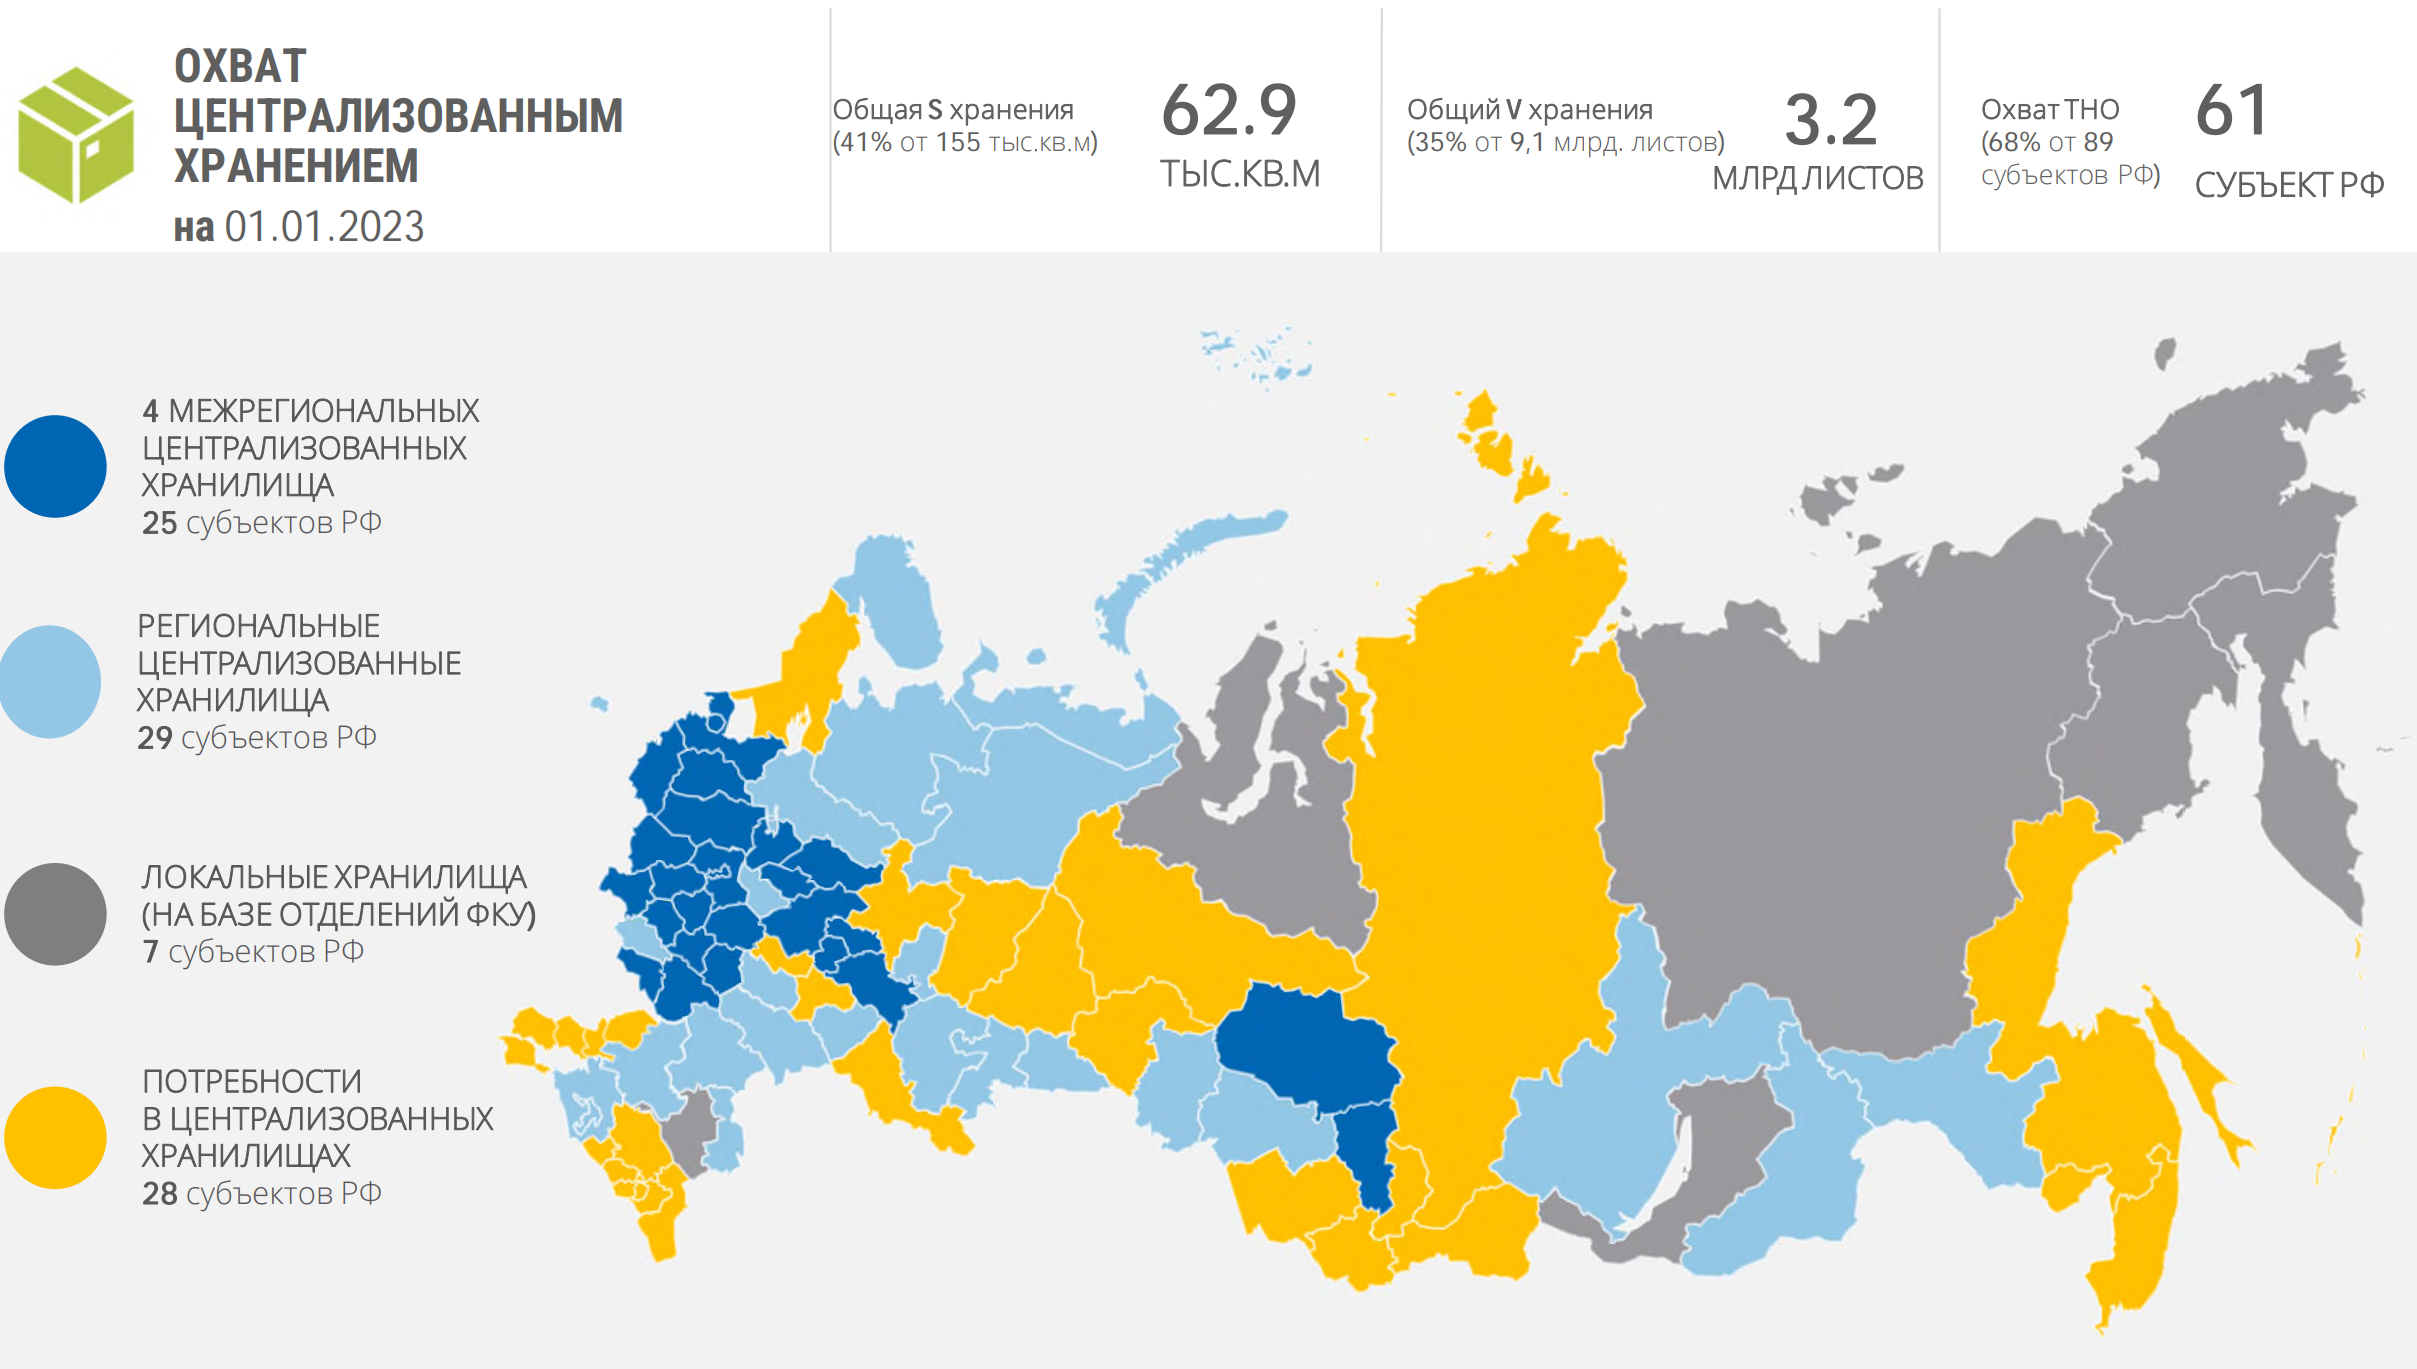
В настоящее время введено в эксплуатацию 31 централизованное хранилище, в которых размещены документы централизованного архивного хранения налоговых органов 54 субъектов Российской Федерации.
По состоянию на 01.06.2023 общий объем документов, находящихся на хранении ФКУ в комплексах централизованного хранения, составляет 3,2 млрд. листов, а 15 (из 31) комплексов централизованного хранения достигли критического уровня загруженности (более 90%).
В отношении налоговых органов 30 субъектов Российской Федерации ФКУ осуществляет функцию оперативного хранения документов НБО, прошедших централизованную обработку, в децентрализованных хранилищах.
На территории 7 субъектов Российской Федерации (Республики Бурятия, Калмыкия, Саха (Якутия), Камчатский край, Магаданская область, Чукотский и Ямало-Ненецкий автономные округа) не предполагается развертывание централизованных хранилищ, и функция хранения продолжит осуществляться ФКУ в 7 локальных хранилищах.
Продолжает сохраняться необходимость в организации централизованных хранилищ для налоговых органов в 28 субъектах Российской Федерации.
При этом в отношении налоговых органов 5 субъектов Российской Федерации (Донецкая и Луганская Народные Республики, Запорожская, Херсонская и Оренбургская области) функция централизованного архивного хранения или оперативного хранения не организована.
Перечень управлений по субъектам Российской Федерации и тип организованного ФКУ хранения приведен в приложении № 1 к настоящей Концепции.
Оценка текущей ситуации показывает, что без принятия качественно новых решений и ввода в эксплуатацию новых централизованных хранилищ, обеспечить сохранность и эффективное использование документов налоговыми органами практически невозможно.
Кроме того, в сфере архивного дела планируется внесение изменений в законодательство, вызванное масштабным переходом государственных органов и хозяйствующих субъектов на электронный документооборот, большим объемом документов, подлежащих длительному хранению и необходимостью оптимизации бизнес-процессов в целях сокращения издержек на хранение и обработку бумажных документов.
В первом чтении Государственной Думы Федерального Собрания Российской Федерации принят проект федерального закона № 1173187-9 «О внесении изменений в Федеральный закон „Об информации, информационных технологиях и о защите информации“ и отдельные законодательные акты Российской Федерации», устанавливающий общие требования к порядку хранения электронных документов, возможность создания электронных дубликатов документов, сокращение до одного года срока хранения документов на бумажном носителе после создания его электронного дубликата.
Постановлением Правительства Российской Федерации от 02.03.2022 № 279 «О государственной информационной системе „Платформа „Центр хранения электронных документов“ (далее — ГИС платформа ЦХЭД, Положение о ГИС платформа ЦХЭД) определены цели и задачи создания долгосрочного архивного хранения электронных документов с сохранением их юридической значимости.»
В ФНС России учет и хранение электронных документов осуществляется в АИС «Налог-3» в прикладной подсистеме «Управление документами» и «Электронный архив налоговой информации» (ПП УДиЭА), а также иных программных комплексах.
В Положении о ГИС платформа ЦХЭД кроме необходимости передачи документов закреплены принципы обеспечения защиты информации, которые должны быть учтены при передаче документов из программных комплексов ФНС России в ГИС платформа ЦХЭД.
Таким образом, будущие изменения в архивном законодательстве приводят к необходимости формирования новых целей, задач и проработке мероприятий по их достижению.
III. Нормативная база создания Концепции
Концепция разработана с учетом требований следующих нормативных правовых и ведомственных актов в сфере информации, документооборота и хранения документов (в действующей редакции):
- Налоговый кодекс Российской Федерации (часть первая) от 31.07.1998 № 146-ФЗ;
- Федеральный закон от 27.07.2006 № 149-ФЗ «Об информации, информационных технологиях и о защите информации»;
- Указ Президента Российской Федерации от 06.03.1997 № 188 «Об утверждении перечня сведений конфиденциального характера»;
- Постановление Правительства Российской Федерации от 30.09.2004 № 506 «Об утверждении Положения о Федеральной налоговой службе»;
- Постановление Правительства Российской Федерации от 02.03.2022 № 279 «О государственной информационной системе „Платформа „Центр хранения электронных документов“;»
- приказ Федерального архивного агентства от 22.05.2019 № 71 «Об утверждении Правил делопроизводства в государственных органах, органах местного самоуправления»;
- приказ ФНС России от 23.10.2007 № ММ-4-27/29дсп@ «Об утверждении руководства по организации информационной безопасности на объектах информатизации Федеральной налоговой службы»;
- приказ ФНС России от 17.02.2014 № ММВ-7-7/53@ «Об утверждении Регламента Федеральной налоговой службы»;
- приказ ФНС России от 24.12.2015 № ММВ-7-1/596@ «Об утверждении новой редакции Устава федерального казенного учреждении „Налог-Сервис“ Федеральной налоговой службы (г. Москва)»;
- приказ ФНС России от 25.02.2016 № ММВ-7-6/97@ «Об утверждении Регламента взаимодействия территориальных органов ФНС России и ФКУ „Налог-Сервис“ ФНС России при реализации функций по обработке налоговых документов, служащих основанием для исчисления и уплаты налогов, сборов и проведения мероприятий в отношении взаимозависимых лиц и контролируемых сделок, представляемых налогоплательщиками (их представителями) в территориальные органы ФНС России на бумажных носителях»;
- приказ ФНС России от 24.06.2016 № ММВ-7-14/374@ «Об утверждении Порядка взаимодействия территориальных органов ФНС России и ФКУ „Налог-Сервис“ ФНС России при реализации с использованием АИС „Налог-3“ функций централизованной обработки документов, представляемых в территориальные органы ФНС России при государственной регистрации юридических лиц и индивидуальных предпринимателей»;
- приказ ФНС России от 25.06.2019 № ММВ-7-10/325@ «Об утверждении Перечня территориальных органов ФНС России, передающих документы на централизованное хранение в ФКУ „Налог-Сервис“ ФНС России, с указанием мест хранения документов»;
- приказ ФНС России от 06.04.2021 № ЕД-7-24/298@ «О внесении изменений в Концепцию информационной безопасности Федеральной налоговой службы»;
- приказ ФНС России от 21.04.2021 № ЕД-7-24/391@ «О работе с несекретной информацией, доступ к которой ограничен федеральным законодательством, а также служебной информацией, ограничение на распространение которой диктуется служебной необходимостью»;
- приказ ФНС России от 02.11.2021 № ЕД-7-10/952@ «Об утверждении Перечня документов, образующихся в процессе деятельности Федеральной налоговой службы, ее территориальных органов и подведомственных организаций, с указанием сроков их хранения»;
- приказ ФНС России от 01.02.2022 № ЕД-7-10/74@ «Об утверждении Порядка централизованного хранения документов с использованием централизованных компонентов АИС „Налог-3“;»
- приказ ФНС России от 09.02.2022 № ЕД-7-24/97@ «О порядке уничтожения несекретной информации, доступ к которой ограничен федеральным законодательством, а также служебной информации, ограничение на распространение которой диктуется служебной необходимостью в налоговых органах».
IV. Цели и задачи реализации Концепции
Целями реализации Концепции являются:
- обеспечение сохранности документов налоговых органов на бумажных носителях и их электронных образов, а также гарантированного оперативного доступа к ним;
- увеличение плотности хранения документов на бумажных носителях;
- повышение эффективности системы централизованного архивного хранения ФНС России и расширение ее географии;
- переход на электронное хранение архивных документов и хранение электронных дубликатов.
Основными задачами, требующими решения для достижения данных целей, являются:
- ввод в действие новых комплексов архивного хранения;
- освобождение налоговых органов от рутинных операций, а также сокращение затрат на их выполнение за счет передачи и осуществления ФКУ функции централизованного архивного хранения в отношении всех субъектов Российской Федерации (за исключением субъектов Российской Федерации, где хранение документов осуществляется в локальных хранилищах и не планируется создание централизованного хранилища);
- оптимизация процедур хранения и максимальное использование безбумажных технологий на всех этапах жизненного цикла архивных документов налоговых органов, находящихся на централизованном архивном хранении;
- высвобождение полезных площадей хранилищ ФКУ и дискового пространства АИС «Налог-3» за счет реализации проекта уничтожения документов с истекшим сроком хранения, находящихся на централизованном архивном хранении в ФКУ;
- создание единого информационного пространства учета информации на всех стадиях жизненного цикла документа централизованного архивного хранения;
- создание и последующее хранение электронных дубликатов архивных документов с использованием современных информационных технологий архивного хранения.
V. Реализация Концепции
1. Достижение поставленных целей и задач предполагает реализацию следующих мероприятий:
1.1. Завершение строительства четырех новых централизованных хранилищ в Ставропольском и Красноярском краях, Нижегородской и Свердловской областях позволит осуществлять функцию централизованного архивного хранения в отношении налоговых органов 16 субъектов Российской Федерации:
- Карачаево-Черкесская Республика;
- Республика Северная Осетия — Алания;
- Чеченская Республика;
- Красноярский край;
- Республика Тыва;
- Республика Хакасия;
- Нижегородская область;
- Оренбургская область;
- Республика Мордовия;
- Свердловская область;
- Тюменская область;
- Курганская область.
1.2. Проведение капитального ремонта восьми зданий (помещений) в Чувашской Республике, Архангельской, Волгоградской, Иркутской, Кировской, Мурманской, Новосибирской и Ульяновской областях, из которых двум зданиям (помещениям) позволит присвоить статус централизованного хранилища и осуществлять функцию централизованного архивного хранения в отношении налоговых органов двух субъектов Российской Федерации:
Срок выполнения: в соответствии с Планом ввода в эксплуатацию хранилищ ФКУ, но не позднее 31 декабря 2026 года.
1.3. Подбор и прием в оперативное управление ФКУ по согласованию с ФНС России иных зданий (помещений), в том числе высвобождающихся после реорганизации налоговых органов, подходящих для организации в них централизованного архивного хранения документов налоговых органов 12 субъектов Российской Федерации:
- Алтайский край;
- Республика Адыгея;
- Республика Алтай;
- Пермский край;
- Хабаровский край;
- Еврейская АО;
- Республика Крым;
Срок выполнения: в соответствии с Планом ввода в эксплуатацию хранилищ ФКУ, но не позднее 31 декабря 2028 года.
1.4. Проведение налоговыми органами инвентаризации документов, переданных на централизованное архивное хранение в ФКУ с использованием упрощенной технологии учета архивных документов АИС «Налог-3» и имеющих не типовой срок хранения.
Срок выполнения: не позднее 31 декабря 2025 года.
1.5 Проработка комплекса мер и мероприятий, направленных на:
- удовлетворение общих требований к порядку хранения электронных документов, образовавшихся в ходе деятельности ФНС России;
- снижение затрат на хранение архивных документов путем создания электронного дубликата архивного документа;
- изменение алгоритма уничтожения документов в связи с созданием электронного дубликата архивного документа;
- определение перечня организационно-технических мероприятий, которые помогут обеспечить взаимодействие программных средств ФНС России с ГИС платформа ЦХЭД.
Срок выполнения: после внесения изменений в законодательство по архивному делу, но не позднее 31 декабря 2030 года.
2. План ввода в эксплуатацию хранилищ ФКУ составляется ФКУ по форме согласно приложению № 2 к настоящей Концепции и представляется ФНС России ежеквартально не позднее 20 числа месяца, следующего за отчетным периодом.
О вводе в эксплуатацию новых комплексов хранения или переоборудовании имеющихся ФКУ информирует ФНС России.
3. Сроки выполнения запланированных мероприятий, направленных на реализацию целей и задач Концепции, могут быть уточнены отдельными организационно-распорядительными документами ФНС России, в том числе на основании мотивированных заключений ФКУ о необходимости продления срока по пп. 1.1 - 1.3 настоящего раздела Концепции, представленных в адрес Административно-контрольного управления ФНС России совместно с Планом ввода в эксплуатацию хранилищ ФКУ.
VI. Ожидаемые результаты реализации Концепции
Реализация Концепции позволит достичь к 2030 году следующих результатов:
- обеспечение сохранности и эффективного использования документов налоговыми органами — организация централизованного архивного хранения в налоговых органах 82-х субъектов Российской Федерации;
- рациональное использование архивных площадей централизованных хранилищ — разработка (доработка) программного обеспечения, реализующего функцию уничтожения документов с истекшим сроком хранения; освобождение полезной площади хранилищ ФКУ не менее 10% ежегодно;
- совершенствование нормативно-правового и методического регулирования централизованного архивного хранения — разработка нормативной базы для перевода архивных документов на бумажном носителе в вид электронного архивного дубликата; поддержание в актуальном состоянии приказов и распоряжений ФНС России по организации и передаче на централизованное архивное хранение документов налоговых органов;
- внедрение информационных технологий архивного хранения — осуществление взаимодействия с ГИС платформа ЦХЭД.