Приказ Минэкономразвития России от 18.08.2025 № 529
Актуально на 31.10.2026.
Как цитировать: Приказ Минэкономразвития России от 18.08.2025 N 529. 529. 18.08.2025. https://bukva.ai/docs/prikaz-529-2025
«Об утверждении методики расчета показателя „Доля предприятий, достигших ежегодного 5%-ного прироста производительности труда на предприятиях — участниках, внедряющих мероприятия по повышению производительности труда под федеральным и региональным управлением“»
МИНИСТЕРСТВО ЭКОНОМИЧЕСКОГО РАЗВИТИЯ РОССИЙСКОЙ ФЕДЕРАЦИИ
ПРИКАЗ
от 18 августа 2025 г. № 529
ОБ УТВЕРЖДЕНИИ МЕТОДИКИ РАСЧЕТА ПОКАЗАТЕЛЯ «ДОЛЯ ПРЕДПРИЯТИЙ, ДОСТИГШИХ ЕЖЕГОДНОГО 5%-НОГО ПРИРОСТА ПРОИЗВОДИТЕЛЬНОСТИ ТРУДА НА ПРЕДПРИЯТИЯХ — УЧАСТНИКАХ, ВНЕДРЯЮЩИХ МЕРОПРИЯТИЯ ПО ПОВЫШЕНИЮ ПРОИЗВОДИТЕЛЬНОСТИ ТРУДА ПОД ФЕДЕРАЛЬНЫМ И РЕГИОНАЛЬНЫМ УПРАВЛЕНИЕМ»
В соответствии с пунктом 16 Положения об организации проектной деятельности в Правительстве Российской Федерации, утвержденного постановлением Правительством Российской Федерации от 31 октября 2018 г. № 1288, и в целях реализации федерального проекта «Производительность труда», входящего в структуру национального проекта «Эффективная и конкурентная экономика», а также мониторинга его показателя приказываю:
1. Утвердить прилагаемую методику расчета показателя «Доля предприятий, достигших ежегодного 5%-ного прироста производительности труда на предприятиях — участниках, внедряющих мероприятия по повышению производительности труда под федеральным и региональным управлением» согласно приложению № 1 к настоящему приказу.
2. Признать утратившим силу приказ Минэкономразвития России от 23 декабря 2024 г. № 814 «Об утверждении методики расчета показателя „Доля предприятий, достигших ежегодного 5%-ного прироста производительности труда на предприятиях — участниках, внедряющих мероприятия по повышению производительности труда под федеральным и региональным управлением“.»
3. Контроль за исполнением настоящего приказа возложить на заместителя Министра Тюпышева Д.А.
Утверждена приказом Минэкономразвития России от 18 августа 2025 г. № 529
МЕТОДИКА РАСЧЕТА ПОКАЗАТЕЛЯ «ДОЛЯ ПРЕДПРИЯТИЙ, ДОСТИГШИХ ЕЖЕГОДНОГО 5%-НОГО ПРИРОСТА ПРОИЗВОДИТЕЛЬНОСТИ ТРУДА НА ПРЕДПРИЯТИЯХ — УЧАСТНИКАХ, ВНЕДРЯЮЩИХ МЕРОПРИЯТИЯ ПО ПОВЫШЕНИЮ ПРОИЗВОДИТЕЛЬНОСТИ ТРУДА ПОД ФЕДЕРАЛЬНЫМ И РЕГИОНАЛЬНЫМ УПРАВЛЕНИЕМ»
1. Настоящая методика <1> применяется для расчета показателя «Доля предприятий, достигших ежегодного 5%-ного прироста производительности труда на предприятиях — участниках <2>, внедряющих мероприятия по повышению производительности труда под федеральным <3> и региональным <4> управлением», в целях мониторинга достижения целей федерального проекта «Производительность труда», входящего в структуру национального проекта «Эффективная и конкурентная экономика» (далее соответственно — показатель, федеральный проект, национальный проект).
<1> Настоящая методика разработана в соответствии с требованиями постановления Правительства Российской Федерации «Об организации проектной деятельности в Правительстве Российской Федерации» от 31 октября 2018 г. № 1288, ГОСТ Р 71136-2023 «Национальные цели развития, национальные проекты (программы) и государственные программы Российской Федерации. Методика расчета показателей. Общие положения и требования к применяемым при расчетах данным», утвержденного приказом Росстандарта от 6 декабря 2023 г. № 1521-ст.
<2> Не менее чем на 5% ежегодно, по результатам первого, второго и третьего годов участия предприятия в федеральном проекте, следующих за базовым годом соответственно, по сравнению с предыдущим годом. Базовым годом участия предприятия в федеральном проекте считается предыдущий год, если соглашение о взаимодействии при реализации мероприятий федерального проекта с АНО «Федеральный центр компетенций в сфере производительности труда» (далее — ФЦК) или региональным центром компетенций (далее — РЦК) заключено в период с 1 апреля предыдущего года по 31 марта текущего года. Текущий год определяется в качестве базового, если соглашение заключено после 1 апреля текущего года.
<3> Под предприятием — участником под федеральным управлением понимается предприятие — участник федерального проекта, заключившее соглашение о взаимодействии при реализации мероприятий федерального проекта с ФЦК.
<4> Под предприятием — участником под региональным управлением понимается предприятие — участник федерального проекта, заключившее соглашение о взаимодействии при реализации мероприятий федерального проекта с РЦК.
2. Показатель характеризует долю предприятий, достигших ежегодного 5%-ного прироста производительности труда по результатам внедрения мероприятий по повышению производительности труда под федеральным и региональным управлением.
3. Федеральным органом исполнительной власти, ответственным за формирование и предоставление (распространение) информации по показателю, является Минэкономразвития России.
4. Расчет показателя осуществляется посредством использования государственной информационной системы «Цифровая аналитическая платформа предоставления статистических данных» (ГИС ЦАП) в соответствии с алгоритмом расчета, приведенным в настоящей методике, и на основе значений компонентов показателя, представленных в соответствии с настоящей методикой. Ответственным за расчет показателя в ГИС ЦАП является Минэкономразвития России.
5. Показатель рассчитывается по Российской Федерации и субъектам Российской Федерации с годовой периодичностью.
В ежемесячной отчетности проставляется значение, полученное в результате последнего проведенного расчета за отчетный период (расчетный год) до момента проведения следующего расчета.
6. Предельное значение показателя стремится к 100 процентам.
7. Сроки предоставления (распространения) информации по показателю: ежемесячно не позднее 8-го числа, месяца, следующего за отчетным месяцем; ежегодно не позднее 1 ноября года, следующего за отчетным годом.
8. Единица измерения показателя — процент (код по Общероссийскому классификатору единиц измерения - 744).
9. Показатель ДПt,ЦП5 рассчитывают по формуле:
\text{ДП}_{t,\text{ЦП}5} = \frac{N_{t,\text{ЦП}5}}{N_{t,\text{ОБЩ}}} \times 100\% ,
Nt,ЦП5 — количество предприятий в отчетном году t, вовлеченных в национальный проект до 31 марта (включительно) отчетного года t, внедряющих мероприятия по повышению производительности труда под федеральным и региональным управлением, на которых прирост производительности труда составляет не менее 5% по отношению к году t-1, единиц;
Nt,ОБЩ — общее количество предприятий в отчетном году t, вовлеченных в федеральный и национальный проекты до 31 марта (включительно) отчетного года t, внедряющих мероприятия по повышению производительности труда под федеральным и региональным управлением, единиц.
10. Компонент Nt,ЦП5 рассчитывают по формуле:
N_{t,\text{ЦП}5} = \sum {}_{j = 1}^{S}N_{j} ,
Nj — количество предприятий — участников, достигших ежегодного 5%-ного прироста производительности труда по результатам внедрения мероприятий по повышению производительности труда под федеральным и региональным управлением в j-м субъекте Российской Федерации, значения базовых годов для Nj находится в диапазоне от t-3 включительно до t-1 включительно, единиц;
S — количество субъектов Российской Федерации. В случае если расчет применяется для субъекта Российской Федерации, S = 1.
11. Источником информации для компонента Nt,ЦП5 являются данные расчета, произведенного на основании данных налоговой отчетности предприятий — участников федерального и национального проектов, представленных ФНС России по запросу Минэкономразвития России.
Минэкономразвития России направляет в адрес ФНС России перечень предприятий — участников федерального и национального проектов с указанием полного наименования предприятия и идентификационного номера налогоплательщика (далее — Перечень) в срок не ранее 1 июля и не позднее 1 августа года, следующего за отчетным.
В соответствии с пунктом 2 раздела IV протокола заочного голосования проектного комитета по национальному проекту «Эффективная и конкурентная экономика» от 25 марта 2025 г. № 1пр ФНС обеспечивает представление в адрес Минэкономразвития России обезличенных данных из налоговой отчетности предприятий — участников федерального проекта в формате, утвержденном Минэкономразвития России, по согласованию с ФНС России в срок:
- до 1 августа 2025 года, далее ежегодно до 1 августа 2030 года (без осуществления камеральных проверок и корректировок);
- до 1 октября 2025 года, далее ежегодно до 1 октября 2030 года (с учетом камеральных проверок и корректировок).
В случае если в Перечне содержится более 100 организаций, ФНС России в течение 30 календарных дней после получения Перечня направляет в адрес Минэкономразвития России массив обезличенной информации из налоговой отчетности предприятий — участников национального проекта в формате Excel. Информация о составе данных из налоговой отчетности предприятий — участников федерального и национального проектов приведена в таблице № 1 приложения к настоящей методике.
В случае если в Перечне содержится от 3 до 99 организаций, ФНС России в течение 30 календарных дней после получения Перечня направляет в адрес Минэкономразвития России данные в соответствии с таблицей № 2 приложения к настоящей методике, из налоговой отчетности тех предприятий, которые в соответствии с подпунктом 1 пункта 1 статьи 102 Налогового кодекса Российской Федерации являются общедоступными, в том числе ставшими таковыми с согласия их обладателя — налогоплательщика (плательщика страховых взносов). В отношении остальных компаний Перечня данные предоставляются в агрегированном виде в формате Excel.
В случае если Минэкономразвития России не представлен Перечень, ФНС России освобождается от обязанности представления данных из налоговой отчетности предприятий.
12. Прирост производительности труда предприятия за отчетный год (ППТотчет. год) рассчитывается в номинальном исчислении без исключения инфляционной составляющей как отношение разницы производительности труда отчетного года (ПТотчет. год) и производительности труда предыдущего года (ПТпред. год) к производительности труда предыдущего года (ПТпред. год), процентов, по формуле:
\text{ППТ}_{\text{отчет}.\text{год}} = (\frac{\text{ПТ}_{\text{отчет}.\text{год}} - \text{ПТ}_{\text{пред}.\text{год}}}{\text{ПТ}_{\text{пред}.\text{год}}}) \times 100\% .
Производительность труда отражает меру добавленной стоимости, приходящуюся на одного сотрудника предприятия.
В целях применения настоящей методики производительность труда предприятия рассчитывается как отношение добавленной стоимости к численности сотрудников в миллионах рублей согласно Руководству ОЭСР по измерению роста производительности труда на уровне отрасли и агрегированном уровне (ОЭСР, Париж, март 2001 г.) по формуле:
\text{ПТ } = \frac{\text{ДС}}{\text{Числ}} ,
Числ — численность работников предприятия за календарный отчетный (или базовый) год, которая определяется как среднегодовая численность работников, за которых предприятие производит уплату страховых взносов в государственные внебюджетные фонды <5>, рассчитывается как средняя от месячных численностей, указанных в поквартальных формах Расчета по страховым взносам (форма по КПД 151111) <6> (далее — РСВ), человек;
<5> Сотрудники, работающие по договорам гражданско-правового характера, включаются в соответствующие месяцы расчета по страховым взносам, так как являются застрахованными лицами по обязательному медицинскому страхованию и обязательному пенсионному страхованию. Предприятие не уплачивает страховые взносы на обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством сотрудникам, работающим по договорам гражданско-правового характера.
<6> В соответствии с приказом ФНС России от 29 сентября 2022 г. № ЕД-7-11/878@.
ДС — добавленная стоимость предприятия за отчетный (или базовый) год, которая создается непосредственно предприятием и рассчитывается как сумма прибыли от продажи товаров, выполнения работ или оказания услуг, оплаты труда работников; страховых взносов, уплачиваемых предприятием в государственные внебюджетные фонды Российской Федерации; налогов, включаемых в себестоимость, и расходов на амортизацию основных средств и нематериальных активов в миллионах рублей по формуле:
ДС = Приб + ОТ + СтрхВ + НалСб + Ам,
Приб — прибыль/убыток от основной деятельности предприятия за календарный отчетный (или базовый) год, миллионов рублей.
Для предприятий, использующих общий режим налогообложения, прибыль/убыток от основной деятельности предприятия рассчитывается по данным налоговой декларации по налогу на прибыль организации как разница между выручкой от реализации и прямых, и косвенных расходов по формуле:
Приб = Выр — (ПрмРсх + КосвРсх),
Выр — выручка от реализации товаров (работ, услуг) собственного производства и выручка от реализации покупных товаров согласно приложению № 1 к Листу 02 формы налоговой декларации по налогу на прибыль организации за календарный отчетный (или базовый) год (форма по КПД 1151006), утвержденной приказом ФНС России <7> от 2 октября 2024 г. № ЕД-7-3/830@ «Об утверждении формы, порядка заполнения (представления) и формата представления в электронной форме налоговой декларации по налогу на прибыль организаций, а также о внесении изменений в приложение к приказу ФНС России от 29 февраля 2024 г. ЕД-7-3/164@ (зарегистрирован Минюстом России 29 ноября 2024 г., регистрационный № 80397) (далее — форма налоговой декларации по налогу на прибыль), миллионов рублей;»
<7> До 2024 года приказ ФНС России от 23 сентября 2019 г. № ММВ-7-3/475@ «Об утверждении формы налоговой декларации по налогу на прибыль организаций, порядка ее заполнения, а также формата представления налоговой декларации по налогу на прибыль организаций в электронной форме» (зарегистрирован Минюстом России 14 октября 2019 г., регистрационный № 56217) с изменениями, внесенными приказом ФНС России от 11 сентября 2020 г. № ЕД-7-3/6355@ (зарегистрирован Минюстом России 15 сентября 2020 г., регистрационный № 59876).
ПрмРсх — затраты, связанные с производством продукции (выполнением определенных работ, оказанием отдельных услуг), которые могут быть непосредственно включены в себестоимость этой продукции (работ, услуг), согласно приложению № 2 к Листу 02 формы налоговой декларации по налогу на прибыль за календарный отчетный (или базовый) год, миллионов рублей;
КосвРсх — затраты, связанные с производством продукции (выполнением работ, оказанием услуг), которые не могут быть непосредственно включены в себестоимость продукции (работ, услуг), согласно приложению № 2 к Листу 02 формы налоговой декларации по налогу на прибыль за календарный отчетный (или базовый) год, миллионов рублей.
Прибыль/убыток от основной деятельности предприятия отражает полученную прибыль/убыток предприятия от реализации товаров (работ, услуг) собственного производства и от реализации покупных товаров, миллионов рублей.
Для предприятий, уплачивающих единый сельскохозяйственный налог (ЕСХН), прибыль/убыток рассчитывается как разность строк 10 и 20 раздела 2 налоговой декларации по единому сельскохозяйственному налогу (форма по КНД 1151059), утвержденной приказом ФНС России от 28 июля 2014 г. № ММВ-7-3/384@ «Об утверждении формы налоговой декларации по единому сельскохозяйственному налогу, порядка ее заполнения, а также формата представления налоговой декларации по единому сельскохозяйственному налогу в электронной форме» (зарегистрирован Минюстом России 10 ноября 2014 г., регистрационный № 34620), с изменениями, внесенными приказами ФНС России от 1 февраля 2016 г. № ММВ-7-3/51@ (зарегистрирован Минюстом России 26 февраля 2016 г., регистрационный № 41224), от 18 декабря 2020 г. № ЕД-7-3/926@ (зарегистрирован Минюстом России 28 января 2021 г., регистрационный № 62266), миллионов рублей;
ОТ — сумма расходов на оплату труда, рассчитывается на базе расчета по форме 6-НДФЛ за календарный отчетный (или базовый) год (форма по КНД 1151100), утвержденной приказом ФНС России от 19 сентября 2023 г. № ЕД-7-11/649@ (зарегистрирован Минюстом России 25 октября 2023 г. регистрационный № 75734) (в редакции приказа ФНС России от 9 января 2024 г. № ЕД-7-11/1@ «О внесении изменений в приложения к приказу Федеральной налоговой службы от 19 сентября 2023 № ЕД-7-11/649@»), миллионов рублей;
СтрхВ — страховые взносы, уплачиваемые предприятием в государственные внебюджетные фонды Российской Федерации, рассчитываются на базе формы Расчета по страховым взносам (форма по КНД 1151111) в соответствии с приказом ФНС России от 29 сентября 2022 г. № ЕД-7-11/878@ за календарный отчетный (или базовый) год в миллионах рублей по формуле:
СтрхВ = ВзнОБЩ + ВзнОПСД + ВзнДСО + ВзнОСС6.1 + ВзнОМС6.1 +
- ВзнОПС6.2 + ВзнОСС6.2 + ВзнОМС6.2,
ВзнОБЩ — сумма страховых взносов на обязательное пенсионное страхование, на обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством, на обязательное медицинское страхование, миллионов рублей;
ВзнОПСД — сумма страховых взносов на обязательное пенсионное страхование по дополнительному тарифу, миллионов рублей;
ВзнДСО — сумма страховых взносов на дополнительное социальное обеспечение, миллионов рублей;
ВзнОСС6.1 — сумма страховых взносов на обязательное социальное страхование, на случай временной нетрудоспособности и в связи с материнством, подлежащая уплате с выплат и иных вознаграждений, начисленных в пользу физических лиц, указанных в пункте 6.1 статьи 431 Налогового кодекса Российской Федерации, миллионов рублей;
ВзнОМС6.1 — сумма страховых взносов на обязательное медицинское страхование, подлежащая уплате с выплат и иных вознаграждений, начисленных в пользу физических лиц, указанных в пункте 6.1 статьи 431 Налогового кодекса Российской Федерации, миллионов рублей;
ВзнОПС6.2 — сумма страховых взносов на обязательное пенсионное страхование, подлежащая уплате с выплат и иных вознаграждений, начисленных в пользу физических лиц, указанных в пункте 6.2 статьи 431 Налогового кодекса Российской Федерации, миллионов рублей;
ВзнОСС6.2 — сумма страховых взносов на обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством, подлежащая уплате с выплат и иных вознаграждений, начисленных в пользу физических лиц, указанных в пункте 6.2 статьи 431 Налогового кодекса Российской Федерации, миллионов рублей;
ВзнОМС6.2 — сумма страховых взносов на обязательное медицинское страхование, подлежащая уплате с выплат и иных вознаграждений, начисленных в пользу физических лиц, указанных в пункте 6.2 статьи 431 Налогового кодекса Российской Федерации, миллионов рублей;
НалСб — расходы на выплату налога на имущество согласно разделу 2 налоговой декларации по налогу на имущество организаций (форма по КНД 1152026), утвержденной приказом ФНС России от 24 августа 2022 г. № ЕД-7-21/766@ за календарный отчетный (или базовый) год, миллионов рублей;
Ам — расходы по амортизации основных средств и нематериальных активов по предприятию рассчитываются на базе приложения № 2 к Листу 02 формы налоговой декларации по налогу на прибыль организации за календарный отчетный (или базовый) год по следующей формуле:
АмОС — начисленные расходы по амортизации основных средств, миллионов рублей;
АмНМА — начисленные расходы по амортизации нематериальных активов, миллионов рублей. Расходы на амортизацию в отношении прав пользования активами не включаются в расчет, так как данные расходы не раскрываются в налоговой декларации по налогу на прибыль.
Информация по компоненту Nt,ЦП5 представляется ФЦК в ГИС ЦАП:
ежемесячно — не позднее 4-го рабочего дня месяца, следующего за отчетным месяцем;
ежегодно — не позднее 25 октября года, следующего за отчетным годом.
Верификация данных по компоненту Nt,ЦП5 обеспечивается ФЦК на основании данных из налоговой отчетности предприятий — участников федерального и национального проектов, представленных ФНС России.
13. Компонент Nt,ОБЩ рассчитывают по формуле:
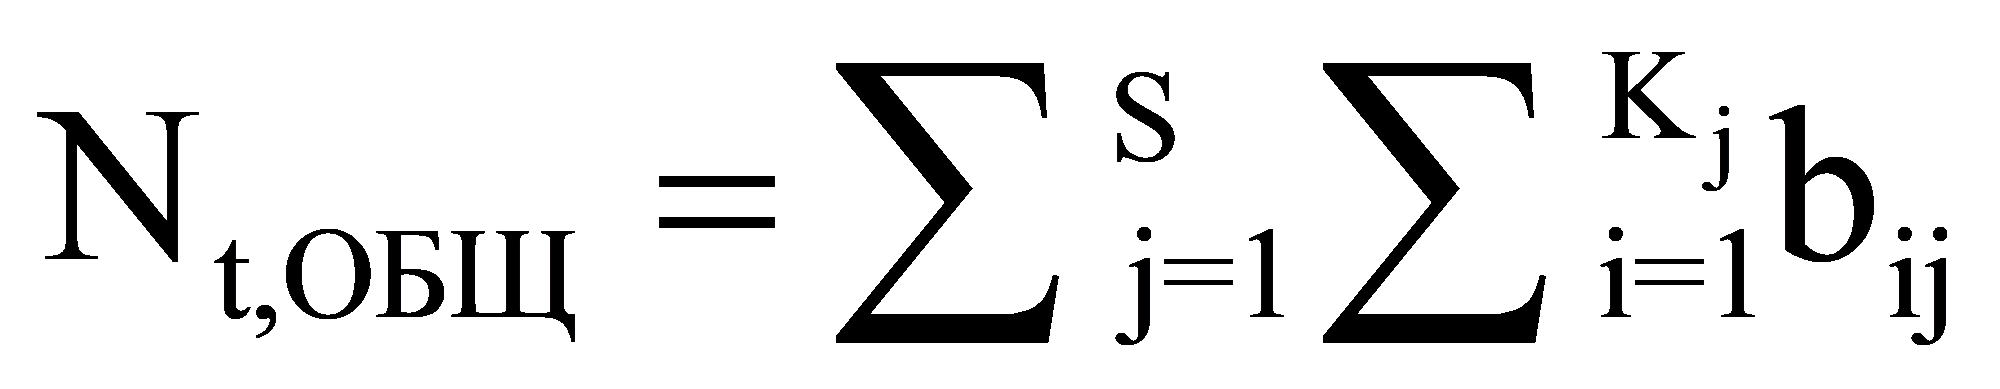 ,
bij — признак заключения соглашения о сотрудничестве, bij = 1, если до 31 марта отчетного года t было заключено соглашение о сотрудничестве:
между ФЦК и i-м предприятием при условии заключенного соглашения между j-м субъектом Российской Федерации и i-м предприятием,
либо между РЦК и i-м предприятием при условии заключенного соглашения между j-м субъектом Российской Федерации и i-м предприятием,
Kj — количество предприятий — участников, внедряющих мероприятия по повышению производительности труда под федеральным и региональным управлением в j-м субъекте Российской Федерации, значения базовых годов для Kj находится в диапазоне от t-3 включительно до t-1 включительно;
S — количество субъектов Российской Федерации. В случае если расчет применяется для субъекта Российской Федерации, S = 1.
При расчете показателя для конкретного субъекта Российской Федерации в случае отсутствия базы для расчета показатель считается неприменимым по итогам отчетного года.
Информация по компоненту Nt,ОБЩ представляется ФЦК в ГИС ЦАП:
- ежемесячно — не позднее 4-го рабочего дня месяца, следующего за отчетным месяцем;
- ежегодно — не позднее 25 октября года, следующего за отчетным годом.
Верификация данных по компоненту Nt,ОБЩ обеспечивается ФЦК посредством учета соглашений о взаимодействии при реализации мероприятий федерального проекта, заключенных предприятием с ФЦК или РЦК, на ИТ-платформе управленческих и технологических компетенций производительность.рф (далее — ИТ-платформа).
14. Источником информации для компонента Nt,ОБЩ являются данные ФЦК, полученные с использованием ИТ-платформы.
Формирование и ведение ИТ-платформы осуществляется ФЦК в соответствии с приказом автономной некоммерческой организации «Федеральный центр компетенций в сфере производительности труда» от 18 декабря 2020 г. № 2020/1-208 «О вводе в промышленную эксплуатацию ИТ-платформы управленческих и технологических компетенций».
Верификация данных по компоненту Nt,ОБЩ обеспечивается ФЦК посредством учета соглашений о взаимодействии при реализации мероприятий федерального проекта, заключенных предприятием с ФЦК или РЦК, на конец отчетного периода на ИТ-платформе.
Приложение
к методике расчета показателя «Доля предприятий, достигших ежегодного 5%-ного прироста производительности труда на предприятиях — участниках, внедряющих мероприятия по повышению производительности труда под федеральным и региональным управлением», утвержденной приказом Минэкономразвития России от 18.08.2025 № 529
Данные из налоговой отчетности предприятий — участников федерального проекта «Производительность труда», входящего в структуру национального проекта «Эффективная и конкурентная экономика» за «______» год
| 1 | Порядковый номер предприятия | Предприятие N __ | N <8> | N + 1 | N + 2 | N + 3 |
| 2 | ID предприятия | ID предприятия | ||||
| 3 | Период | Год | ||||
| 4 | Субъект Российской Федерации | Код региона и наименование региона | ||||
| 5 | Субъект Российской Федерации (в перечне Минэкономразвития России) | Код региона и наименование региона | ||||
| 6 | Вид деятельности | Код ОКВЭД 2 | ||||
| 7 | Организационно-правовая форма: МУП, ФГУП, ООО, АО | Код ОКОПФ и наименование | ||||
| 8 | Является ГК гос. компанией или компанией с гос. участием согласно списку 91-Р | 1 — да, 0 — нет | ||||
| 9 | НД <9> по единому сельскохозяйственному налогу: стр. 10 раздел 2, тыс. рублей | Доходы ЕСХН | ||||
| 10 | НД по единому сельскохозяйственному налогу: стр. 20 раздел 2, тыс. рублей | Расходы ЕСХН | ||||
| 11 | НД по налогу на прибыль: стр. 011 прил. 1 к листу 02, тыс. рублей | Выручка 011 | ||||
| 12 | НД по налогу на прибыль: стр. 012 прил. 1 к листу 02, тыс. рублей | Выручка 012 | ||||
| 13 | НД по налогу на прибыль: стр. 010 прил. 2 к листу 02, тыс. рублей | Прямые расходы 010 | ||||
| 14 | НД по налогу на прибыль: стр. 020 прил. 2 к листу 02, тыс. рублей | Прямые расходы 020 | ||||
| 15 | НД по налогу на прибыль: стр. 040 прил. 2 к листу 02 (без учета расходов по строкам 042 - 047, 052), тыс. рублей | Косвенные расходы 040 | ||||
| 16 | НД по налогу на прибыль: стр. 131 прил. 2 к листу 02, тыс. рублей | Амортизация 131 | ||||
| 17 | НД по налогу на прибыль: стр. 133 прил. 2 к листу 02, тыс. рублей | Амортизация 133 | ||||
| 18 | Форма 6-НДФЛ (без учета дохода по строке 111): стр. 110 раздела 2, тыс. рублей <10> | Расходы на оплату труда | ||||
| Форма 6-НДФЛ стр. 120 раздела 2, сумма по КБК 182 1 01 02010 01 1000 110, тыс. рублей и КБК 182 1 01 02080 01 1000 110, тыс. рублей <11> Форма 6-НДФЛ стр. 120 раздела 2, сумма по КБК 182 1 01 02150 01 1000 110; 182 1 01 02160 01 1000 110; 182 1 01 02170 01 1000 110; 182 1 01 02210 01 1000 110; 182 1 01 02230 01 1000 110 <12> | ||||||
| 19 | НД по налогу на имущество: стр. 220 раздела 2 (сумма по всем листам при наличии более одного листа), тыс. рублей | Налог на имущество организаций | ||||
| 20 | КНД 1151111: стр. 030 раздела 1 РСВ, тыс. рублей | ВзнОБЩ | ||||
| 21 | КНД 1151111: стр. 050 раздела 1 РСВ, тыс. рублей | ВзнОПСД | ||||
| 22 | КНД 1151111: стр. 070 раздела 1 РСВ, тыс. рублей | ВзнДСО | ||||
| 23 | КНД 1151111: стр. 030 раздела 4 РСВ, тыс. рублей | ВзнОСС6.1 | ||||
| 24 | КНД 1151111: стр. 050 раздела 4 РСВ, тыс. рублей | ВзнОМС6.1 | ||||
| 25 | КНД 1151111: стр. 090 раздела 1 РСВ, тыс. рублей | ВзнОПС6.2 | ||||
| 26 | КНД 1151111: стр. 110 раздела 1 РСВ, тыс. рублей | ВзнОСС6.2 | ||||
| 27 | КНД 1151111: стр. 130 раздела 1 РСВ, тыс. рублей | ВзнОМС6.2 | ||||
| 28 | РСВ: стр. 020 подразд. 1 раздела 1 за I кв., графа 2, + стр. 020 подразд. 4 раздела 1 за I кв., графа 2 + стр. 020 подразд. 1 раздела 4 за I кв., графа 2, человек | ССЧ Январь | ||||
| 29 | РСВ: стр. 020 подразд. 1 раздела 1 за I кв., графа 3 + стр. 020 подразд. 4 раздела 1 за I кв., графа 3 + стр. 020 подразд. 1 раздела 4 за I кв., графа 3, человек | ССЧ Февраль | ||||
| 30 | РСВ: стр. 02 подразд. 1 раздела 1 за I кв., графа 4 + стр. 020 подразд. 4 раздела 1 за I кв., графа 4 + стр. 020 подразд. 1 раздела 4 за I кв., графа 4, человек | ССЧ Март | ||||
| 31 | РСВ: стр. 020 подразд. 1 раздела 1 за II кв., графа 2 + стр. 020 подразд. 4 раздела 1 за II кв., графа 2 + стр. 020 подразд. 1 раздела 4 за II кв., графа 2, человек | ССЧ Апрель | ||||
| 32 | РСВ: стр. 020 подразд. 1 раздела 1 за II кв., графа 3 + стр. 020 подразд. 4 раздела 1 за II кв., графа 3 + стр. 020 подразд. 1 раздела 4 за II кв., графа 3, человек | ССЧ Май | ||||
| 33 | РСВ: стр. 020 подразд. 1 раздела 1 за II кв., графа 4 + стр. 020 подразд. 4 раздела 1 за II кв., графа 4 + стр. 020 подразд. 1 раздела 4 за II кв., графа 4, человек | ССЧ Июнь | ||||
| 34 | РСВ: стр. 020 подразд. 1 раздела 1 за III кв., графа 2 + стр. 020 подразд. 4 раздела 1 за III кв., графа 2 + стр. 020 подразд. 1 раздела 4 за III кв., графа 2, человек | ССЧ Июль | ||||
| 35 | РСВ: стр. 020 подразд. 1 раздела 1 за III кв., графа 3 + стр. 020 подразд. 4 раздела 1 за III кв., графа 3 + стр. 020 подразд. 1 раздела 4 за III кв., графа 3, человек | ССЧ Август | ||||
| 36 | РСВ: стр. 020 подразд. 1 раздела 1 за III кв., графа 4 + стр. 020 подразд. 4 раздела 1 за III кв., графа 4 + стр. 020 подразд. 1 раздела 4 за III кв., графа 4, человек | ССЧ Сентябрь | ||||
| 37 | РСВ: стр. 020 подразд. 1 раздела 1 за IV кв., графа 2 + стр. 020 подразд. 4 раздела 1 за IV кв., графа 2 + стр. 020 подразд. 1 раздела 4 за IV кв., графа 2, человек | ССЧ Октябрь | ||||
| 38 | РСВ: стр. 020 подразд. 1 раздела 1 за IV кв., графа 3 + стр. 020 подразд. 4 раздела 1 за IV кв., графа 3 + стр. 020 подразд. 1 раздела 4 за IV кв., графа 3, человек | ССЧ Ноябрь | ||||
| 39 | РСВ: стр. 020 подразд. 1 раздела 1 за IV кв., графа 4 + стр. 020 подразд. 4 раздела 1 за IV кв., графа 4 + стр. 020 подразд. 1 раздела 4 за IV кв., графа 4, человек | ССЧ Декабрь |
<8> Базовый год участия предприятия в национальном проекте «Производительность труда».
<10> Применяется в соответствии с приказом ФНС России от 15 октября 2020 г. № ЕД-7-11/753@ (зарегистрирован Минюстом России 29 октября 2020 г., регистрационный № 60667) до 2023 года включительно.
<11> Применяется в соответствии с приказом ФНС России от 19 сентября 2023 г. № ЕД-7-11/649@ (зарегистрирован Минюстом России 25 октября 2023 г. регистрационный № 75734) начиная с 2024 года. КБК в соответствии с приказом Минфина России № 185н (редакция от 20 ноября 2023 г.).
<12> Применяется в соответствии с приказом Минфина России от 13.11.2024 № 165н (Зарегистрирован Минюстом России 25 декабря 2024 г. № 80778) начиная с 2025 года.
Данные из налоговой отчетности предприятий — участников федерального проекта «Производительность труда», входящего в структуру национального проекта «Эффективная и конкурентная экономика» за «______» год
| 1 | Полное наименование организации | Название компании | N | N + 1 | N + 2 | N + 3 |
| 2 | ИНН | ИНН | ||||
| 3 | Период | Год | ||||
| 4 | Субъект Российской Федерации | Код региона и наименование региона | ||||
| 5 | Субъект Российской Федерации (в перечне Минэкономразвития России) | Код региона и наименование региона | ||||
| 6 | Вид деятельности | Код ОКВЭД-2 | ||||
| 7 | Организационно-правовая форма: МУП, ФГУП, ООО, АО | Код ОКОПФ и наименование | ||||
| 8 | Является ГК гос. компанией или компанией с гос. участием согласно списку 91-Р | 1 — да, 0 — нет | ||||
| 9 | НД по единому сельскохозяйственному налогу: стр. 10 раздел 2, тыс. рублей | Доходы ЕСХН | ||||
| 10 | НД по единому сельскохозяйственному налогу: стр. 20 раздел 2, тыс. рублей | Расходы ЕСХН | ||||
| 11 | НД по налогу на прибыль: стр. 011 прил. 1 к листу 02, тыс. рублей | Выручка 011 | ||||
| 12 | НД по налогу на прибыль: стр. 012 прил. 1 к листу 02, тыс. рублей | Выручка 012 | ||||
| 13 | НД по налогу на прибыль: стр. 010 прил. 2 к листу 02, тыс. рублей | Прямые расходы 010 | ||||
| 14 | НД по налогу на прибыль: стр. 020 прил. 2 к листу 02, тыс. рублей | Прямые расходы 020 | ||||
| 15 | НД по налогу на прибыль: стр. 040 прил. 2 к листу 02 (без учета расходов по строкам 042 - 047, 052), тыс. рублей | Косвенные расходы 040 | ||||
| 16 | НД по налогу на прибыль: стр. 131 прил. 2 к листу 02, тыс. рублей | Амортизация 131 | ||||
| 17 | НД по налогу на прибыль: стр. 133 прил. 2 к листу 02, тыс. рублей | Амортизация 133 | ||||
| 18 | Форма 6-НДФЛ (без учета дохода по строке 111): стр. 110 раздела 2, тыс. рублей <13> | Расходы на оплату труда | ||||
| Форма 6-НДФЛ стр. 120 раздела 2, сумма по КБК 182 1 01 02010 01 1000 110), тыс. рублей и КБК 182 1 01 02080 01 1000 ПО, тыс. рублей <14> | ||||||
| Форма 6-НДФЛ стр. 120 раздела 2, сумма по КБК 182 1 01 02150 01 1000 110; 182 1 01 02160 01 1000 110; 182 1 01 02170 01 1000 110; 182 1 01 02210 01 1000 110; 182 1 01 02230 01 1000 110 <15> | ||||||
| 19 | НД по налогу на имущество: стр. 220 раздела 2 (сумма по всем листам при наличии более одного листа), тыс. рублей | Налог на имущество организаций | ||||
| 20 | КНД 1151111: стр. 030 раздела 1 РСВ, тыс. рублей | ВзнОБЩ | ||||
| 21 | КНД 1151111: стр. 050 раздела 1 РСВ, тыс. рублей | ВзнОПСД | ||||
| 22 | КНД 1151111: стр. 070 раздела 1 РСВ, тыс. рублей | ВзнДСО | ||||
| 23 | КНД 1151111: стр. 030 раздела 4 РСВ, тыс. рублей | ВзнОСС6.1 | ||||
| 24 | КНД 1151111: стр. 050 раздела 4 РСВ, тыс. рублей | ВзнОМС6.1 | ||||
| 25 | КНД 1151111: стр. 090 раздела 1 РСВ, тыс. рублей | ВзнОПС6.2 | ||||
| 26 | КНД 1151111: стр. 110 раздела 1 РСВ, тыс. рублей | ВзнОСС6.2 | ||||
| 27 | КНД 1151111: стр. 130 раздела 1 РСВ, тыс. рублей | ВзнОМС6.2 | ||||
| 28 | РСВ: стр. 020 подразд. 1 раздела 1 за I кв., графа 2, + стр. 020 подразд. 4 раздела 1 за I кв., графа 2 + стр. 020 подразд. 1 раздела 4 за I кв., графа 2, человек | ССЧ Январь | ||||
| 29 | РСВ: стр. 020 подразд. 1 раздела 1 за I кв., графа 3 + стр. 020 подразд. 4 раздела 1 за I кв., графа 3 + стр. 020 подразд. 1 раздела 4 за I кв., графа 3, человек | ССЧ Февраль | ||||
| 30 | РСВ: стр. 02 подразд. 1 раздела 1 за I кв., графа 4 + стр. 020 подразд. 4 раздела 1 за I кв., графа 4 + стр. 020 подразд. 1 раздела 4 за I кв., графа 4, человек | ССЧ Март | ||||
| 31 | РСВ: стр. 020 подразд. 1 раздела 1 за II кв., графа 2 + стр. 020 подразд. 4 раздела 1 за II кв., графа 2 + стр. 020 подразд. 1 раздела 4 за II кв., графа 2, человек | ССЧ Апрель | ||||
| 32 | РСВ: стр. 020 подразд. 1 раздела 1 за II кв., графа 3 + стр. 020 подразд. 4 раздела 1 за II кв., графа 3 + стр. 020 подразд. 1 раздела 4 за II кв., графа 3, человек | ССЧ Май | ||||
| 33 | РСВ: стр. 020 подразд. 1 раздела 1 за II кв., графа 4 + стр. 020 подразд. 4 раздела 1 за II кв., графа 4 + стр. 020 подразд. 1 раздела 4 за II кв., графа 4, человек | ССЧ Июнь | ||||
| 34 | РСВ: стр. 020 подразд. 1 раздела 1 за III кв., графа 2 + стр. 020 подразд. 4 раздела 1 за III кв., графа 2 + стр. 020 подразд. 1 раздела 4 за III кв., графа 2, человек | ССЧ Июль | ||||
| 35 | РСВ: стр. 020 подразд. 1 раздела 1 за III кв., графа 3 + стр. 020 подразд. 4 раздела 1 за III кв., графа 3 + стр. 020 подразд. 1 раздела 4 за III кв., графа 3, человек | ССЧ Август | ||||
| 36 | РСВ: стр. 020 подразд. 1 раздела 1 за III кв., графа 4 + стр. 020 подразд. 4 раздела 1 за III кв., графа 4 + стр. 020 подразд. 1 раздела 4 за III кв., графа 4, человек | ССЧ Сентябрь | ||||
| 37 | РСВ: стр. 020 подразд. 1 раздела 1 за IV кв., графа 2 + стр. 020 подразд. 4 раздела 1 за IV кв., графа 2 + стр. 020 подразд. 1 раздела 4 за IV кв., графа 2, человек | ССЧ Октябрь | ||||
| 38 | РСВ: стр. 020 подразд. 1 раздела 1 за IV кв., графа 3 + стр. 020 подразд. 4 раздела 1 за IV кв., графа 3 + стр. 020 подразд. 1 раздела 4 за IV кв., графа 3, человек | ССЧ Ноябрь | ||||
| 39 | РСВ: стр. 020 подразд. 1 раздела 1 за IV кв., графа 4 + стр. 020 подразд. 4 раздела 1 за IV кв., графа 4 + стр. 020 подразд. 1 раздела 4 за IV кв., графа 4, человек | ССЧ Декабрь |
<13> Применяется в соответствии с приказом ФНС России от 15 октября 2020 г. № ЕД-7-11/753@ (зарегистрирован Минюстом России 29 октября 2020 г., регистрационный № 60667) до 2023 года включительно.
<14> Применяется в соответствии с приказом ФНС России от 19 сентября 2023 г. № ЕД-7-11/649@ (зарегистрирован Минюстом России 25 октября 2023 г. регистрационный № 75734) начиная с 2024 года. КБК в соответствии с приказом Минфина России № 185н (редакция от 20 ноября 2023 г.).
<15> Применяется в соответствии с приказом Минфина России от 13.11.2024 № 165н (Зарегистрирован Минюстом России 25 декабря 2024 г. № 80778) начиная с 2025 года.