Приказ Минпромторга России от 29.06.2026 № 3142
«Об утверждении методики оценки эффективности налогового расхода Российской Федерации, связанного с налоговым вычетом в сумме акциза, исчисленного при получении природного газа для производства аммиака на новых производственных мощностях»
(Зарегистрировано в Минюсте России 28.07.2026 № 87636)
Примечание
Начало действия документа — 08.08.2026.
Зарегистрировано в Минюсте России 28 июля 2026 г. № 87636
МИНИСТЕРСТВО ПРОМЫШЛЕННОСТИ И ТОРГОВЛИ РОССИЙСКОЙ ФЕДЕРАЦИИ
ПРИКАЗ
от 29 июня 2026 г. № 3142
ОБ УТВЕРЖДЕНИИ МЕТОДИКИ ОЦЕНКИ ЭФФЕКТИВНОСТИ НАЛОГОВОГО РАСХОДА РОССИЙСКОЙ ФЕДЕРАЦИИ, СВЯЗАННОГО С НАЛОГОВЫМ ВЫЧЕТОМ В СУММЕ АКЦИЗА, ИСЧИСЛЕННОГО ПРИ ПОЛУЧЕНИИ ПРИРОДНОГО ГАЗА ДЛЯ ПРОИЗВОДСТВА АММИАКА НА НОВЫХ ПРОИЗВОДСТВЕННЫХ МОЩНОСТЯХ
В соответствии с абзацем третьим пункта 3 постановления Правительства Российской Федерации от 15 апреля 2014 г. № 328 «Об утверждении государственной программы Российской Федерации „Развитие промышленности и повышение ее конкурентоспособности“ и пунктом 2 постановления Правительства Российской Федерации от 12 апреля 2019 г. № 439 „Об утверждении Правил формирования перечня налоговых расходов Российской Федерации и оценки налоговых расходов Российской Федерации“ приказываю:»
1. Утвердить прилагаемую методику оценки эффективности налогового расхода Российской Федерации, связанного с налоговым вычетом в сумме акциза, исчисленного при получении природного газа для производства аммиака на новых производственных мощностях.
2. Контроль за исполнением настоящего приказа возложить на заместителя Министра промышленности и торговли Российской Федерации М.Н. Юрина.
Утверждена приказом Минпромторга России от 29 июня 2026 г. № 3142
МЕТОДИКА ОЦЕНКИ ЭФФЕКТИВНОСТИ НАЛОГОВОГО РАСХОДА РОССИЙСКОЙ ФЕДЕРАЦИИ, СВЯЗАННОГО С НАЛОГОВЫМ ВЫЧЕТОМ В СУММЕ АКЦИЗА, ИСЧИСЛЕННОГО ПРИ ПОЛУЧЕНИИ ПРИРОДНОГО ГАЗА ДЛЯ ПРОИЗВОДСТВА АММИАКА НА НОВЫХ ПРОИЗВОДСТВЕННЫХ МОЩНОСТЯХ
I. Общие положения
1. Настоящая Методика используется в отношении налогового расхода Российской Федерации, связанного с налоговым вычетом в сумме акциза, исчисленного при получении природного газа для производства аммиака на новых производственных мощностях, предусмотренного пунктом 37 статьи 200 Налогового кодекса Российской Федерации (далее соответственно — налоговый расход, льгота).
2. Оценка эффективности налогового расхода проводится Министерством промышленности и торговли Российской Федерации ежегодно, в период со дня получения от Министерства финансов Российской Федерации сведений, предусмотренных пунктом 12 Правил формирования перечня налоговых расходов Российской Федерации и оценки налоговых расходов Российской Федерации, утвержденных постановлением Правительства Российской Федерации от 12 апреля 2019 г. № 439 (далее — Правила), до 15 декабря. Уточнение оценки эффективности налогового расхода проводится в срок до 1 марта очередного года.
3. Целевая категория налогового расхода относится к стимулирующим налоговым расходам Российской Федерации.
4. В качестве источников информации о нормативных, целевых и фискальных характеристиках налогового расхода, подлежащей включению в паспорт налогового расхода Российской Федерации, а также используемой для проведения оценки эффективности налогового расхода, в соответствии с настоящей Методикой, используются данные Министерства промышленности и торговли Российской Федерации и Министерства финансов Российской Федерации, направляемые в соответствии с пунктом 12 Правил.
II. Оценка эффективности налогового расхода
5. Оценка эффективности налогового расхода включает в себя оценку целесообразности налогового расхода и оценку результативности налогового расхода.
6. В соответствии с пунктом 13 Правил оценка целесообразности налогового расхода проводится по следующим критериям:
а) соответствие налогового расхода целям государственных программ Российской Федерации и (или) целям социально-экономической политики Российской Федерации, не относящимся к государственным программам Российской Федерации;
б) востребованность плательщиками льготы, которая характеризуется соотношением численности плательщиков, воспользовавшихся правом на льготу, и численности плательщиков, обладающих потенциальным правом на применение льготы, за 5-летний период.
7. Налоговый расход должен соответствовать критериям целесообразности, указанным в пункте 6 настоящей Методики. В случае несоответствия налогового расхода хотя бы одному из таких критериев Министерство промышленности и торговли Российской Федерации представляет в Министерство финансов Российской Федерации предложения о сохранении (уточнении, отмене) льготы, обуславливающей налоговый расход.
8. Налоговый расход оказывает влияние на достижение задачи «Повышение конкурентоспособности продукции химической промышленности путем наращивания объемов выпуска продукции химического комплекса и увеличения объемов экспорта продукции химической промышленности» государственной программы Российской Федерации «Развитие промышленности и повышение ее конкурентоспособности», утвержденной постановлением Правительства Российской Федерации от 15 апреля 2014 г. № 328 «Об утверждении государственной программы Российской Федерации „Развитие промышленности и повышение ее конкурентоспособности“ (далее — Государственная программа), и выражается в фискальном стимулировании создания новых аммиачных производственных мощностей.»
9. Востребованность плательщиками льготы определяется как соотношение численности плательщиков, воспользовавшихся правом на льготу, и численности плательщиков, обладающих потенциальным правом на применение льготы, за 5-летний период по следующей формуле:
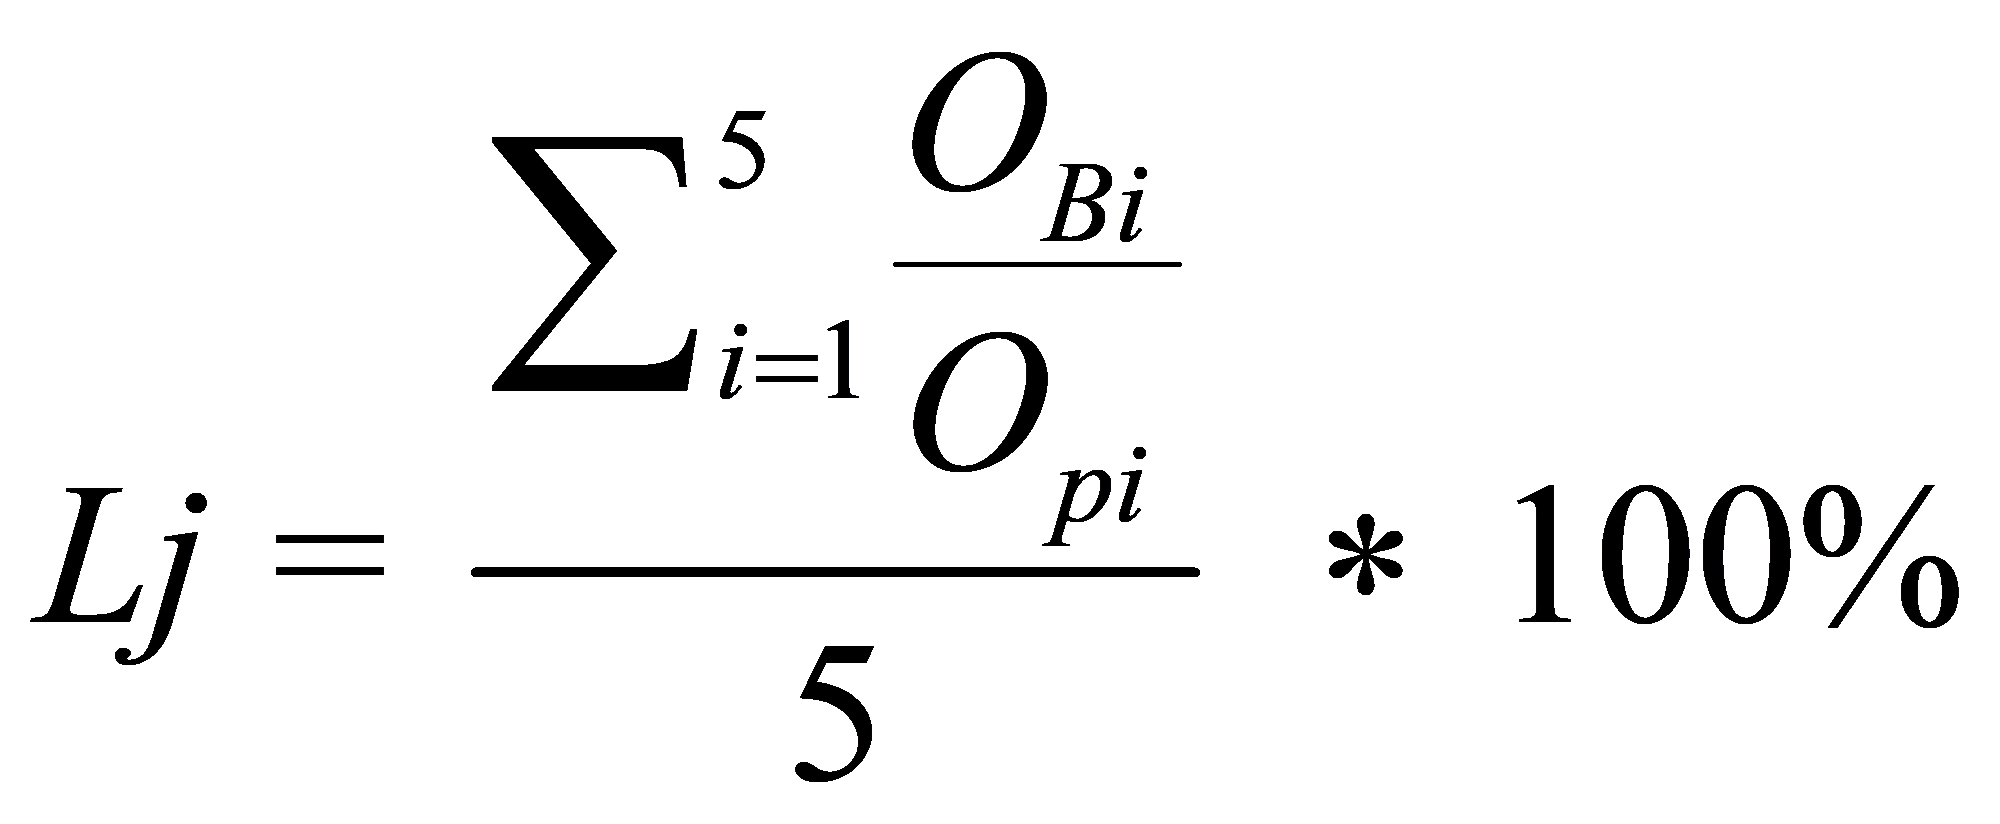
Lj — востребованность плательщиками льготы, %;
j — порядковый номер года, имеющий значение от 1 до 5;
OBi — численность плательщиков, воспользовавшихся правом на получение налоговой льготы, по данным, ежегодно предоставляемым Министерством финансов Российской Федерации, штук;
Opi — численность плательщиков, обладающих потенциальным правом на применение льготы с учетом сроков, предусмотренных законодательством о налогах и сборах, штук.
К плательщикам, обладающим потенциальным правом на применение льготы, относятся налогоплательщики — производители аммиака на новых производственных мощностях, впервые введенных в эксплуатацию после 1 января 2025 г. (далее — новые производственные мощности), или на производственных мощностях, введенных в эксплуатацию до 1 января 2025 г., и создание (приобретение, строительство) которых является предметом заключенного и действующего на 1 января 2025 г. специального инвестиционного контракта в соответствии с Федеральным законом от 31 декабря 2014 г. № 488-ФЗ «О промышленной политике в Российской Федерации» (далее — СПИК).
Налоговая льгота считается востребованной в случае, если значение Lj больше или равно 30%.
Источником информации для определения численности плательщиков, обладающих потенциальным правом на применение льготы (Opi), являются данные Министерства промышленности и торговли Российской Федерации.
Источником сведений о производителях аммиака на новых производственных мощностях являются данные компаний — производителей аммиака, предоставляемые по запросу Министерства промышленности и торговли Российской Федерации.
Источником сведений о производителях аммиака на производственных мощностях, введенных в эксплуатацию до 1 января 2025 г., и создание (приобретение, строительство) которых является предметом заключенного и действующего на 1 января 2025 г. СПИК, является государственная информационная система промышленности, функционирующая в соответствии с постановлением Правительства Российской Федерации от 25 июля 2015 г. № 757 «О порядке создания, эксплуатации и совершенствования государственной информационной системы промышленности».
10. Оценка результативности налогового расхода включает:
а) оценку вклада льготы в изменение значения показателя (индикатора) достижения целей государственных программ Российской Федерации и (или) целей социально-экономической политики Российской Федерации, не относящихся к государственным программам Российской Федерации;
б) оценку бюджетной эффективности налогового расхода;
в) оценку совокупного бюджетного эффекта (самоокупаемости) налогового расхода в соответствии с пунктами 20 - 21 Правил.
11. Для целей оценки вклада льготы в изменение значения показателя (индикатора) достижения целей государственных программ Российской Федерации и (или) целей социально-экономической политики Российской Федерации, не относящихся к государственным программам Российской Федерации, указанной в подпункте «а» пункта 10 настоящей Методики, в качестве показателя, на значение которого оказывает влияние налоговый расход, используется показатель «индекс производства аммиака по отношению к году, предшествовавшему первому году применения акциза, исчисленного при получении природного газа для производства аммиака (2024)», коррелирующий с показателем Государственной программы «объем отгруженных товаров собственного производства, выполненных работ и услуг собственными силами (химический комплекс)».
Оценка вклада льготы в изменение значения показателя (индикатора) достижения целей государственных программ Российской Федерации и (или) целей социально-экономической политики Российской Федерации, не относящихся к государственным программам Российской Федерации, указанная в подпункте «а» пункта 10 настоящей Методики, в значении показателя «индекс производства аммиака по отношению к году, предшествовавшему первому году применения акциза, исчисленного при получении природного газа для производства аммиака» (Iam), определяется по следующей формуле:
I_{am} = (S_{am} \div S_{am_b})/k*100\%,
Sam — суммарная производственная мощность производителей аммиака в отчетном году, тысяч тонн;
Sam_b — суммарная производственная мощность производителей аммиака за 2024 год, тысяч тонн;
k — коэффициент, учитывающий средний темп роста производственных мощностей производителей аммиака за 3 года до введения льготы, равный 1,0057.
Источником сведений являются данные издательства Аргус Медиа Групп.
12. В целях проведения оценки бюджетной эффективности налогового расхода осуществляется сравнительный анализ результативности предоставления льгот и результативности применения альтернативных механизмов достижения целей государственных программ Российской Федерации и (или) целей социально-экономической политики Российской Федерации, не относящихся к государственным программам Российской Федерации.
Сравнительный анализ результативности предоставления льгот осуществляется путем сравнения объемов расходов федерального бюджета в случае применения альтернативных механизмов достижения целей государственных программ Российской Федерации и (или) целей социально-экономической политики Российской Федерации, не относящихся к государственным программам Российской Федерации, и объемов предоставленных льгот.
В качестве альтернативных механизмов достижения целей государственных программ Российской Федерации и (или) целей социально-экономической политики Российской Федерации, не относящихся к государственным программам Российской Федерации, учитываются субсидии, предоставляемые в отношении производителей продукции, относящейся к химической отрасли промышленности.
Вывод о бюджетной эффективности налогового расхода определяется на основе расчета бюджетной эффективности налогового расхода (B) по следующей формуле:
B — бюджетная эффективность налогового расхода, тысяч рублей;
Vа — объем расходов федерального бюджета Российской Федерации в случае применения альтернативного механизма, тысяч рублей;
Vнл — объем налогового расхода в отчетном году, тысяч рублей.
Значение показателя Va определяется по формуле:
Sam — суммарная производственная мощность производителей аммиака в отчетном году, тысяч тонн;
Sam_b — суммарная производственная мощность производителей аммиака в 2024 году, тысяч тонн;
k — коэффициент, учитывающий средний темп роста производственных мощностей производителей аммиака за 3 года до введения льготы, равный 1,0057;
P — среднегодовая цена на тонну аммиака на базисе Free on Board (FOB) Baltic, которая рассчитывается по формуле:
Purea — среднегодовая цена на тонну приллированного карбамида на базисе Free on Board (FOB) Baltic по данным издательства Аргус Медиа Групп;
0,562 — удельный коэффициент, отражающий содержание аммиака в одной тонне приллированного карбамида.
Источником сведений являются данные издательства Аргус Медиа Групп.
Налоговый расход признается результативным, если показатель бюджетной эффективности налогового расхода (B) принимает значение, большее или равное нулю.
В случае недостижения положительных значений оценки вклада, предусмотренных для плательщиков льгот в изменение значения показателя (индикатора) достижения целей государственной программы Российской Федерации и (или) целей социально-экономической политики Российской Федерации, не относящихся к государственным программам Российской Федерации, и (или) достижения более высоких показателей результативности применения альтернативных механизмов достижения целей государственной программы Российской Федерации и (или) целей социально-экономической политики Российской Федерации, не относящихся к государственным программам Российской Федерации, по результатам оценки бюджетной эффективности налогового расхода и (или) положительного значения совокупного бюджетного эффекта в соответствии с пунктом 14 Правил Министерство промышленности и торговли Российской Федерации представляет в Министерство финансов Российской Федерации предложения о сохранении (уточнении, отмене) льготы, обуславливающей налоговый расход.
13. Вывод по результатам оценки эффективности налогового расхода должен включать в себя:
а) вывод о достижении целевых характеристик (критериев целесообразности) налогового расхода;
б) вывод о вкладе налогового расхода в достижение целей государственных программ Российской Федерации и (или) целей социально-экономической политики Российской Федерации, не относящихся к государственным программам Российской Федерации;
в) вывод о наличии или об отсутствии более результативных (менее затратных для федерального бюджета) альтернативных механизмов достижения целей государственных программ Российской Федерации и (или) целей социально-экономической политики Российской Федерации, не относящихся к государственным программам Российской Федерации;
г) вывод о значении совокупного бюджетного эффекта (самоокупаемости) налогового расхода.
По итогам оценки эффективности налогового расхода Министерство промышленности и торговли Российской Федерации формирует вывод о необходимости сохранения (уточнения, отмены) льготы, обуславливающей налоговый расход.
III. Отчет по результатам проведения оценки эффективности налогового расхода и рекомендации по результатам оценки эффективности налогового расхода
14. По результатам оценки эффективности налогового расхода Министерством промышленности и торговли Российской Федерации формируется отчет, содержащий сведения о результатах оценки эффективности налогового расхода, а также рекомендации по результатам указанной оценки, включая рекомендации Министерству финансов Российской Федерации о необходимости сохранения (уточнения, отмены) льготы, обуславливающей налоговый расход.
15. Указанные в абзаце втором пункта 23 Правил сведения совместно с паспортом налогового расхода направляются Министерством промышленности и торговли Российской Федерации ежегодно в Министерство финансов Российской Федерации до 15 декабря (уточненные данные — до 1 марта), а также размещаются на официальном сайте Министерства финансов Российской Федерации в информационно-телекоммуникационной сети «Интернет» не позднее 5 рабочих дней со дня направления уточненных данных в Министерство финансов Российской Федерации.
Указанные в абзаце третьем пункта 23 Правил сведения совместно с паспортом налогового расхода направляются Министерством промышленности и торговли Российской Федерации ежегодно в Министерство экономического развития Российской Федерации до 1 марта.