Письмо ФНС России от 14.04.2016 № СА-4-18/6552@
Актуально на 01.11.2026.
Как цитировать: <Письмо> ФНС России от 14.04.2016 N СА-4-18/6552@. СА-4-18/6552@. 14.04.2016. https://bukva.ai/docs/pismo-sa-4-186552-at
«О порядке представления документов для выбора СРО и согласования проекта решения»
(вместе с «Графиком представления писем Управлений ФНС России по субъекту РФ для осуществления центральным аппаратом ФНС России выбора саморегулируемой организации арбитражных управляющих и согласования проекта решения о подаче в арбитражный суд заявления о признании должника банкротом», «Порядком заполнения формы приложения № 3 (сводная таблица) „Проекты решений о подаче заявлений уполномоченного органа в арбитражный суд о признании должников банкротами, выбору СРО, а также по смене СРО“)»
Внимание
Документ утратил силу в связи с письмом ФНС России от 06.06.2017 № СА-4-18/10682@.
ПИСЬМО
от 14 апреля 2016 г. № СА-4-18/6552@
О ПОРЯДКЕ
ПРЕДСТАВЛЕНИЯ ДОКУМЕНТОВ ДЛЯ ВЫБОРА СРО И СОГЛАСОВАНИЯ
ПРОЕКТА РЕШЕНИЯ
В целях реализации Порядка выбора органом, уполномоченным представлять в делах о банкротстве и в процедурах банкротства требования об уплате обязательных платежей и требования Российской Федерации по денежным обязательствам, саморегулируемой организации арбитражных управляющих при подаче в арбитражный суд заявления о признании должника банкротом, утвержденного приказом Минэкономразвития России от 19.07.2007 № 351 и Приказа ФНС России от 13.12.2013 № ММВ-7-8/594@, совершенствования механизма инициирования уполномоченным органом дел о банкротстве и повышения эффективности процедур банкротства, Федеральная налоговая служба сообщает следующее.
1. На уровне центрального аппарата ФНС России в отношении должников всех групп и категорий осуществляется согласование смены саморегулируемой организации арбитражных управляющих (далее — СРО) в делах о банкротстве в случаях, предусмотренных пунктами 8 и 11 Порядка, утвержденного приказом Минэкономразвития России от 03.08.2004 № 219, а также выбор СРО для указания в заявлении уполномоченного органа при подаче заявления в арбитражный суд о признании должника несостоятельным (банкротом).
2. Письма Управлений ФНС России по субъекту Российской Федерации (далее — Управление) об инициировании уполномоченным органом процедуры банкротства представляются в Управление обеспечения процедур банкротства по всем должникам (на выбор СРО и/или согласование проектов решений о подаче в арбитражный суд заявлений о признании должников банкротами), в отношении которых истек 30-дневный срок с даты направления судебному приставу-исполнителю постановления налогового органа о взыскании налога (сбора) за счет имущества должника (за исключением должников, по которым принято решение об отложении подачи в арбитражный суд заявления о признании должника банкротом, а также за исключением особой категории должников) один раз в месяц, по состоянию на первое число месяца, в первую неделю месяца по графику направления, согласно Приложению № 1 к настоящему письму.
В случае получения уведомлений федеральных органов исполнительной власти и внебюджетных фондов (их территориальных органов), выступающих кредиторами должника, о наличии задолженности по обязательным платежам или денежным обязательствам перед Российской Федерацией, материалы на выбор саморегулируемой организации арбитражных управляющих и/или согласование проекта решения о подаче должны быть представлены в центральный аппарат ФНС России до истечения 10 дней с даты получений данных уведомлений.
Письма Управлений об инициировании уполномоченным органом процедуры банкротства в отношении особой категории должников представляются в Управление обеспечения процедур банкротства в срок, не превышающий 10 рабочих дней с даты направления судебному приставу-исполнителю постановления налогового органа о взыскании налога (сбора) за счет имущества должника.
Для целей применения настоящего письма под особой категорией должников следует понимать:
- налогоплательщиков, задолженность которых образовалась по результатам налоговой проверки, в соответствии с письмом ФНС России от 20.02.2016 № ЕД-5-2/252дсп@;
- налогоплательщиков, налоговые обязательства которых превышают либо по итогам проводимой налоговой проверки могут превысить 100 млн. рублей, в случае если активов, свободных от обременения в виде обеспечения исполнения обязательств, заведомо недостаточно для покрытия налоговых обязательств;
- налогоплательщиков нефтяной, газовой, металлургической, химической, алкогольной отраслей; с видом экономической деятельности в области добычи и производства золота, изделий из золота, при наличии налоговых обязательств в размере, превышающем 300 млн. рублей;
- резидентов территорий (свободных, специальных, особых экономических зон), где действует специальный режим деятельности, в том числе в части налогообложения, при наличии налоговых обязательств в размере, превышающем 50 млн. рублей;
- иных значимых с точки зрения поступлений в бюджет налогоплательщиков, в отношении активов которых имеются судебные споры о взыскании, где истцом выступает кредитор с суммой задолженности свыше 10 млн. рублей (для Москвы и Санкт-Петербурга — 50 млн. рублей), и/или опубликовано уведомление о намерении обратиться в арбитражный суд с заявлением о признании должника несостоятельным (банкротом).
В случае централизации на уровне Управления функций по обеспечению процедур банкротства указанная информация незамедлительно передается инспекциями на уровень Управления.
3. При подготовке материалов для инициирования процедур банкротства с соблюдением сроков, установленных пунктом 2 Порядка, утвержденного постановлением правительства РФ от 29.05.2004 № 257, и пунктом 2 настоящего письма, территориальным налоговым органам в первую очередь необходимо руководствоваться задачей по обеспечению поступления денежных средств в бюджет в результате погашения налогоплательщиком задолженности после принятия уполномоченным органом решения о подаче заявления либо в ходе дела о банкротстве, как в добровольном порядке, так и за счет пополнения конкурсной массы в процедуре банкротства.
По результатам всестороннего анализа имущественного состояния как должника, так и его контролирующих лиц, дебиторов и лиц, с которыми заключены возможные к оспариванию в пользу должника сделки; финансово-хозяйственной деятельности должника; схемы товарных и денежных потоков, схемы владения и управления должником, территориальные налоговые органы должны определить суммы гарантированных поступлений в конкурсную массу и установить экономическую целесообразность введения процедуры банкротства. При анализе также необходимо учитывать обязательства должника перед иными кредиторами, в том числе кредитными организациями, и наличие обеспечения таких обязательств, в том числе залогового имущества.
Подготовка данных материалов должна вестись заблаговременно:
- в отношении налогоплательщиков, задолженность которых образовалась по результатам контрольных мероприятий — в соответствии с письмом ФНС России от 20.02.2016 № ЕД-5-2/252дсп@ (в том числе по камеральной налоговой проверке, с момента выявления в ходе проверки и до оформления ее результатов, нарушений, которые могут повлечь возникновение задолженности в размере, достаточном для инициирования процедуры банкротства);
- в отношении иных лиц, с момента неисполнения требования об уплате налога и сбора — если исходя из суммы неуплаченного в срок налога, общего состояния платежной дисциплины налогоплательщика и иных известных налоговому органу обстоятельств возможно возникновение признаков банкротства данного лица.
В случае централизации на уровне Управления функций по обеспечению процедур банкротства указанная информация незамедлительно передается инспекциями на уровень Управления.
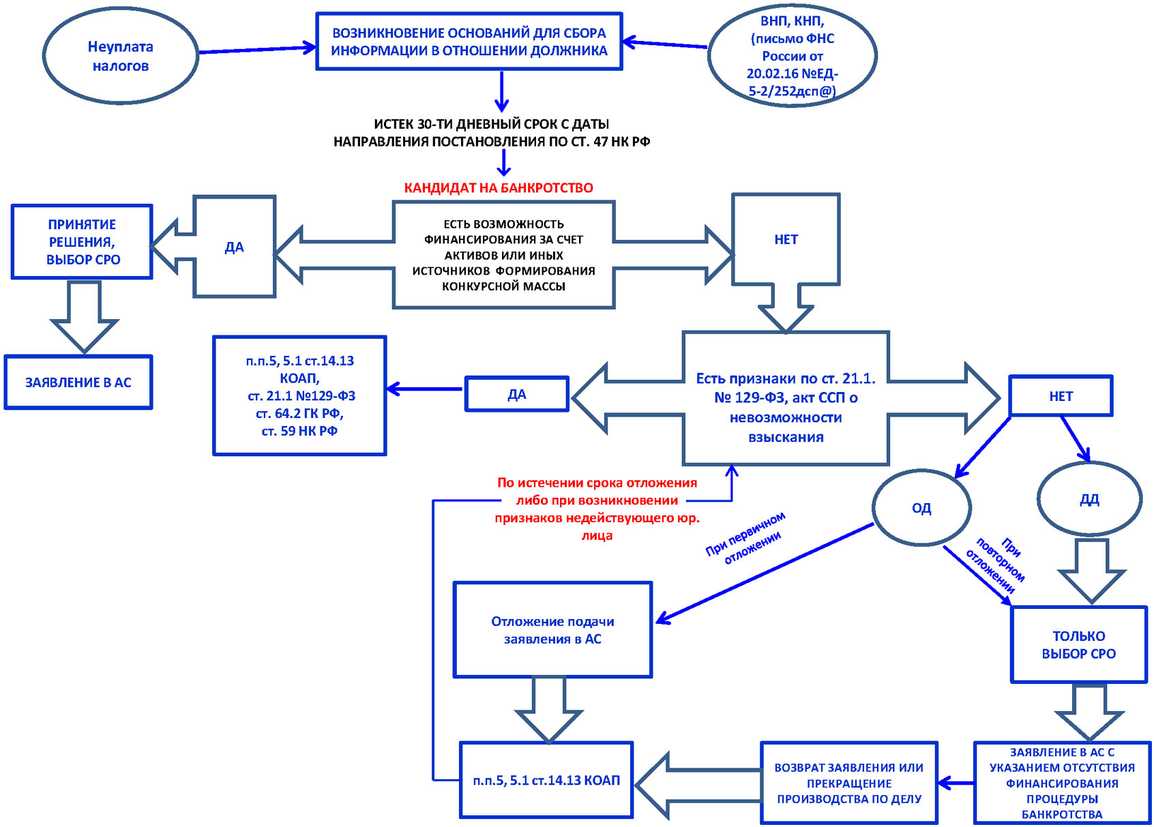
Примерная последовательность действий и порядка принятия управленческих решений уполномоченным органом приведена в Приложении № 2 (блок-схема).
4. В случаях если должники отвечают признакам недействующего юридического лица, установленным Федеральным законом от 08.08.2001 № 129-ФЗ «О государственной регистрации юридических лиц и индивидуальных предпринимателей», и отсутствует возможность взыскания задолженности (что должно быть подтверждено результатами исполнительного производства), в том числе в процедуре банкротства, что должно быть подтверждено результатами анализа, произведенного в соответствии с пунктом 3 настоящего письма, оформленным в форме Заключения об отсутствии возможности взыскания задолженности в процедуре банкротства (Приложение № 5 к настоящему письму), территориальные налоговые органы осуществляют процедуру, предусмотренную ст. 21.1. Федерального закона от 08.08.2001 № 129-ФЗ «О государственной регистрации юридических лиц и индивидуальных предпринимателей» с осуществлением привлечения руководителя должника к административной ответственности в соответствии с пунктами 5 и 5.1 статьи 14.13 Кодекса Российской Федерации об административных правонарушениях.
В отношении отсутствующих должников, не удовлетворяющих требованиям статьи 21.1 Федерального закона от 08.08.2001 № 129-ФЗ «О государственной регистрации юридических лиц и индивидуальных предпринимателей» и не обладающих активами и иными источниками пополнения конкурсной массы, территориальным органам необходимо принимать решение об отложении подачи заявления на срок до 1,5 лет, независимо от суммы их задолженности перед Российской Федерацией, в соответствии с подпунктом г) пункта 5 Положения, утвержденного постановлением Правительства Российской Федерации от 29.05.2004 № 257.
В период действия решения об отложении подачи, налоговые органы осуществляют контроль погашения задолженности, с одновременным осуществлением привлечения руководителя должника к административной ответственности в соответствии с пунктами 5 и 5.1 статьи 14.13 Кодекса Российской Федерации об административных правонарушениях; в случае непогашения должником задолженности в течение срока, на который уполномоченным органом принято решение об отложении подачи, материалы для инициирования в отношении такого должника процедуры банкротства, должны быть представлены в ФНС России с соблюдением требований настоящего письма в течение пяти рабочих дней с момента истечения срока отложения (за исключением случаев, если в отношении должника принято решение о предстоящем исключении из ЕГРЮЛ в соответствии с абзацем 1 настоящего пункта).
5. Согласование проектов решений о подаче в арбитражный суд заявлений о признании должников несостоятельными (банкротами) осуществляется на уровне центрального аппарата ФНС России в случае если выбор СРО по ним осуществляется из:
- федерального списка СРО — должники 1 группы, стратегические предприятия и организации, субъекты естественных монополий,
- регионального списка СРО — действующие должники 2 группы,
- регионального списка СРО — только те действующие должники 3 группы, которые отвечают хотя бы одному из следующих критериев:
-
в состав задолженности которых вошли суммы доначислений по выездной налоговой проверке в размере более 10 млн. рублей (для Санкт-Петербурга и Москвы — свыше 50 млн. рублей),
-
в отношении которых планируются суммы доначислений по выездной налоговой проверке в размере более 10 млн. рублей (для Санкт-Петербурга и Москвы — свыше 50 млн. рублей),
-
балансовые активы должника за один любой год из последних 3 лет, предшествующих дате направления материалов, составляли свыше 100 млн. рублей.
По иным должникам — юридическим лицам решения о подаче в арбитражный суд заявлений о признании должников несостоятельными (банкротами), основанные на всестороннем анализе имущественного состояния, финансово-хозяйственной деятельности должника и обеспечивающие поступления в бюджет в результате погашения задолженности в добровольном либо в судебном порядке по факту инициирования процедуры банкротства в соответствии с пунктом 3 настоящего письма, принимаются Управлениями, материалы по ним представляются только для осуществления выбора СРО.
При этом, в случае установления невозможности пополнения конкурсной массы должника, материалы направляются Управлениями только для выбора СРО, с указанием применения к ним положений статьи 230 Закона о банкротстве.
В этом случае в заявлении уполномоченного органа о признании должника несостоятельным (банкротом) в обязательном порядке указывается на невозможность финансирования процедуры банкротства из средств федерального бюджета и отсутствие возможности покрытия судебных расходов в связи с делом о банкротстве. В случае введения по таким заявлениям процедуры банкротства, информация по делам представляется Управлениями в центральный аппарат ФНС России в соответствии с приказом ФНС России от 09.02.2011 № ММВ-7-7/147@, как в отношении дел, имеющих значение для формирования судебной практики.
В случае возврата ФНС России материалов на доработку, Управлениям необходимо в двухнедельный срок с момента получения такого письма, устранить выявленные нарушения и недочеты и представить доработанный в соответствии с требованиями данного письма проект решения о подаче в арбитражный суд заявления о признании должника банкротом на согласование.
6. Приложение № 3 к настоящему письму представляется Управлениями при направлении в центральный аппарат материалов для смены СРО, выбора СРО и/или согласования проектов решений, порядок заполнения данного приложения регламентирован Приложением № 4.
Кроме того, Управлениями при направлении писем о согласовании центральным аппаратом проектов решений о подаче заявлений, в отношении каждого должника должны быть представлены Заключения Управления о возможности взыскания задолженности в процедуре банкротства, оформленные отдельным документом и подписанные руководителем (заместителем руководителя) Управления по форме, согласно Приложению № 5, а также проекты решений о подаче в арбитражный суд заявления о признании должника несостоятельным (банкротом).
Приложение № 6 «Краткая информация о банкротстве юридического лица» к настоящему письму здесь и для всех ссылок в письмах ФНС России заменяет ранее действовавшее приложение № 2 к письму ФНС России от 08.10.2015 № СА-4-18/17552@, и подлежит представлению Управлениями при направлении на согласование материалов и позиций, установленных приказом ФНС России от 03.10.2012 № ММВ-7-8/663@.
При формировании регистрационной карточки Lotus в строке «Краткое содержание» необходимо указывать суть направления материалов — «СОГЛАСОВАНИЕ проекта решения и выбор СРО — группа N...», «ТОЛЬКО ВЫБОР СРО — группа N ...» или «СМЕНА СРО — группа N...» соответственно.
При формировании регистрационной карточки Lotus по особой категории должников в строке «Краткое содержание» необходимо указывать «СОГЛАСОВАНИЕ проекта решения и выбор СРО по особой категории должников, группа N ...».
После получения письма ФНС России о согласовании проекта решения налоговый орган принимает решение о подаче в арбитражный суд заявления о признании должника банкротом в течение 3-х рабочих дней.
С момента получения настоящего письма положения писем ФНС России от 27.11.2013 № СА-4-14/21159@, от 08.10.2015 № СА-4-18/17552@, от 22.12.2015 № СА-4-18/22465@, за исключением Приложения № 3 (перечень представляемых документов) и специальной части о стратегических предприятиях и организациях, направляемых на согласование в Управление урегулирования задолженности ФНС России, применению не подлежат.
ГРАФИК
ПРЕДСТАВЛЕНИЯ ПИСЕМ УПРАВЛЕНИЙ ФНС РОССИИ ПО СУБЪЕКТУ РФ
ДЛЯ ОСУЩЕСТВЛЕНИЯ ЦЕНТРАЛЬНЫМ АППАРАТОМ ФНС РОССИИ ВЫБОРА
САМОРЕГУЛИРУЕМОЙ ОРГАНИЗАЦИИ АРБИТРАЖНЫХ УПРАВЛЯЮЩИХ
И СОГЛАСОВАНИЯ ПРОЕКТА РЕШЕНИЯ О ПОДАЧЕ В АРБИТРАЖНЫЙ
СУД ЗАЯВЛЕНИЯ О ПРИЗНАНИИ ДОЛЖНИКА БАНКРОТОМ
1. Понедельник — Центральный федеральный округ и Северо-Кавказский федеральный округ.
2. Вторник — Приволжский федеральный округ.
3. Среда — Уральский федеральный округ и Дальневосточный федеральный округ.
4. Четверг — Северо-Западный федеральный округ.
Приложение № 2
Данные
о ПРОЕКТАХ РЕШЕНИЙ ПО ПОДАЧЕ заявлений уполномоченного
органа в арбитражный суд о признании должников банкротами,
ВЫБОРЕ СРО, СМЕНЕ СРО, представляемые на СОГЛАСОВАНИЕ
в ФНС России
| № п/п | Сумма задолженности, вошедшая в решение о подаче и основания возникновения задолженности | Сведения о постановлениях налогового органа о взыскании за счет имущества (ст. 47 НК РФ), суммы по которым вошли в решение о подаче | Дата | Вх. N | Наименование субъекта РФ | Наименование должника | ИНН | Группа и категория должника | Действующий или отсутствующий должник | Вид деятельности (фактический) | Дата последней операции по счету/счетам должника | Дата представления последней налоговой отчетности | Дата представления последней бухгалтерской отчетности | Сведения о руководителе и учредителях (участниках) должника | Сведения о ходе исполнительного производства по взысканию задолженности, отраженной в решении уполномоченного органа о подаче заявления | Сведения по данным последнего представленного должником бухгалтерского баланса | Балансовые активы свыше 100 млн. руб. за один любой год из последних 3 лет, предшествующих дате направления материалов | Сведения об имуществе должника по состоянию на текущую дату | Обособленные подразделения должника | ||||||||||||||||||||
| Общая сумма | Основание возникновения задолженности | Дата | Номер | Сумма | не заполняется территориальными налоговыми органами | Группа по Приказу Минэкономразвития от 19.10.2007 № 351 | Группа по Приказу ФНС России от 03.10.2012 № ММВ-7-8/663@ | Уровень контроля по Приказу ФНС России от 03.10.2012 № ММВ-7-8/663@ | Категория должника | Сведения о руководителе должника | Сведения об учредителях (участниках) должника | Дата, номер постановления о возбуждении исполнительного производства, наименование территориального подразделения службы судебных приставов | Реквизиты акта описи и ареста имущества, наименование арестованного имущества, примерная стоимость | Сведения о проведенной оценке (реквизиты постановления об оценке, рыночная стоимость имущества с указанием объектов оценки) | Реквизиты постановления о передаче имущества должника на реализацию и сведения о ходе реализации имущества | Общий размер активов | Балансовая стоимость основных средств | Размер дебиторской задолженности | Размер кредиторской задолженности | Краткий перечень основных средств | в том числе, находящемся в залоге (согласно сведениям, размещенным на ЕФРСБ, по данным системы СПАРК, полученным в ходе анализа картотеки арбитражных дел или из иных источников) | Наименование, ИНН | Сведения об активах обособленных подразделений | Сведения о размере задолженности обособленных подразделений перед бюджетом | |||||||||||||||
| Декларации, решения по проверке, уведомления ФОИВ (согласно порядку заполнения) | Сумма | Градообразующая организация, субъект естественной монополии, сельскохозяйственная организация, финансовая организация, организация алкогольной отрасли, организация оборонно-промышленного комплекса, стратегическое предприятие или организация, застройщик | Ф.И.О. руководителя, ИНН, сведения об имуществе физ. лица | Данные об участии в других юридических лицах | Ф.И.О. (Наименование) учредителей, (участников), ИНН, доля в уставном капитале | Сведения об активах учредителей (участников) | Отчетный период | Размер активов | |||||||||||||||||||||||||||||||
| млн. руб. | Наименование налога, отчетный период; решение по проверке, дата решения; наименование ФОИВ, представившего уведомление, входящая дата | млн. руб. | ДД.ММ.ГГГГ | N ___ | ДД.ММ.ГГГГ | 1/2/3/4 | 1/2/3 | 1/2/3 | ДД/ОД (227 по 1 группе/230 по всем группам) | Наименование | ДД.ММ.ГГГГ | ДД.ММ.ГГГГ | ДД.ММ.ГГГГ | Ф.И.О., ИНН ____, квартира, а/т средство, земельный участок, жилой дом, строение и т.д. | (Наименование, ИНН юр. лица) | Ф.И.О. (Наименование), ИНН ___, — ___ % | Учредитель/участник _____ — имеет следующие активы ____ | ДД.ММ.ГГГГ, N ____-ИП, РОСП _____ | Акт от ____, 1) ____ на ____ рублей | Постановление от ____ N ____, рыночная стоимость объекта ____ — ______ рублей | Постановление от ____ N ____. Публикация ____, торги ____. Резудьтаты торгов ___ | млн. руб. | млн. руб. | млн. руб. | млн. руб. | за ____ год | млн. руб. | Вид имущества, количество объектов, кадастровая стоимость, дата выпуска, марка и модель транспортного средства | Наименование имущества, наименование залогодержателя | млн. руб. | млн. руб. | ||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | 14 | 15 | 16 | 17 | 18 | 19 | 20 | 21 | 22 | 23 | 24 | 25 | 26 | 27 | 28 | 29 | 30 | 31 | 32 | 33 | 34 | 35 | 36 | 37 | 38 | 39 | 40 |
| заполняется только при согласовании проекта решения | заполняется только при согласовании проекта решения | заполняется только при согласовании проекта решения | заполняется только при согласовании проекта решения | заполняется только при согласовании проекта решения | заполняется только при смене СРО | заполняется только при смене СРО | заполняется только при согласовании проекта решения | заполняется только при согласовании проекта решения | заполняется только при согласовании проекта решения | заполняется только при согласовании проекта решения | заполняется только при согласовании проекта решения | заполняется только при согласовании проекта решения | заполняется только при согласовании проекта решения | заполняется только при согласовании проекта решения | заполняется только при согласовании проекта решения | заполняется только при согласовании проекта решения | заполняется только при согласовании проекта решения | заполняется только при согласовании проекта решения | заполняется только при согласовании проекта решения | заполняется только при согласовании проекта решения | заполняется только при согласовании проекта решения | заполняется только при согласовании проекта решения | заполняется только при согласовании проекта решения | заполняется только при согласовании проекта решения | заполняется только при согласовании проекта решения и смене СРО | заполняется только при согласовании проекта решения и смене СРО | |||||||||||||
| Сумма гарантированных поступлений в конкурсную массу должника, за счет: | Сумма доначислений по результатам проведения контрольных мероприятий, которая вошла в общую сумму задолженности по решению о подаче заявления | Дата начала проведения контрольных мероприятий, которые продолжаются на момент инициирования процедуры банкротства | Предполагаемая сумма доначислений по результатам проведения контрольных мероприятий в размере свыше 50 млн. руб. | Сведения об уведомлениях о намерении обратиться в арбитражный суд с заявлением о признании должника несостоятельным (банкротом), размещенных на ЕФРСБ | Результаты мониторинга арбитражных дел | Сведения о ранее инициированном уполномоченным органом деле о банкротстве | Сведения о ранее принятом уполномоченным органом решении об отложении подачи заявления | Основание для смены СРО (пункт 219 приказа Минэкономразвития) | Краткое описание допущенных нарушений, в т.ч. установленных судом | КРАТКОЕ наименование СРО, которую меняем в процедуре | % голосов уполномоченного органа | ||||||||||||||
| основных средств | взыскания дебиторской задолженности | привлечения контролирующих должника лиц к субсидиарной ответственности | оспаривания сделок | иное | Дата публикации на ЕФРСБ | Наименование лица, разместившего сообщение | Сведения о неисполненных должником обязательствах, согласно картотеке арбитражного дела (размер и основания возникновения задолженности) | Имеющиеся по данным картотеки арбитражных дел судебные споры с участием должника (в качестве истца/ в качестве ответчика) | Наличие заявлений других кредиторов о признании должника несостоятельным (банкротом) | № дела о банкротстве, | Сведения о вынесенных судебных актах, с указанием даты | Основания принятия по постановлению Правительства РФ от 29.05.2004 № 257 | Дата принятия решения об отложении, срок отложения | ||||||||||||
| заполняется одновременно с Приложением № 5 | Номер дела | Суть спора | Цена иска | Наименование заявителя | в том числе кредитной организации | Номер дела о банкротстве | Дата судебного заседания по рассмотрению обоснованности требований | ||||||||||||||||||
| млн. руб. | млн. руб. | млн. руб. | млн. руб. | млн. руб. | млн. руб. | ДД.ММ.ГГГГ | млн. руб. | ДД.ММ.ГГГГ | Должник или ПАО «______» | А____/____ | Краткие сведения о предмете иска | млн. руб. | А____/____ | ДД.ММ.ГГГГ | А____/____ | Определение АС от ____ о прекращении производства по делу/возвращении заявления/отказе во введении процедуры | 5а, 5б, 5в, 5г | ДД.ММ.ГГГГ на ______ месяца, 1.5 года | п. 8а/б/в, 11 | из судебного акта или заключения УФНС по п. 11 | Из списка | % | |||
| 41 | 42 | 43 | 44 | 45 | 46 | 47 | 48 | 49 | 50 | 51 | 52 | 53 | 54 | 55 | 56 | 57 | 58 | 59 | 60 | 61 | 62 | 63 | 64 | 65 | 66 |
| заполняется как при согласовании проекта решения, так и только для выбора СРО | заполняется как при согласовании проекта решения, так и только для выбора СРО | заполняется как при согласовании проекта решения, так и только для выбора СРО | заполняется как при согласовании проекта решения, так и только для выбора СРО | заполняется как при согласовании проекта решения, так и только для выбора СРО | заполняется только при согласовании проекта решения | заполняется только при согласовании проекта решения | заполняется только при согласовании проекта решения | заполняется только при согласовании проекта решения | заполняется только при согласовании проекта решения | заполняется только при согласовании проекта решения | заполняется только при согласовании проекта решения | заполняется только при согласовании проекта решения | заполняется только при согласовании проекта решения | заполняется только при согласовании проекта решения | заполняется только при согласовании проекта решения | заполняется только при согласовании проекта решения | заполняется только при согласовании проекта решения | заполняется только при смене СРО | заполняется только при смене СРО | заполняется только при смене СРО | заполняется только при смене СРО | ||||
ПОРЯДОК
ЗАПОЛНЕНИЯ ФОРМЫ ПРИЛОЖЕНИЯ № 3 (СВОДНАЯ ТАБЛИЦА)
«ПРОЕКТЫ РЕШЕНИЙ О ПОДАЧЕ ЗАЯВЛЕНИЙ УПОЛНОМОЧЕННОГО ОРГАНА
В АРБИТРАЖНЫЙ СУД О ПРИЗНАНИИ ДОЛЖНИКОВ БАНКРОТАМИ,
ВЫБОРУ СРО, А ТАКЖЕ ПО СМЕНЕ СРО»
Приложение заполняется только в отношении юридических лиц.
Данное приложение представляется в формате Microsoft Excel строго по форме, указанной в настоящем письме.
Не допускается вставка дополнительных столбцов, не указанных в форме.
Графы, содержащие даты, должны быть заполнены в формате «дата» (ДД.ММ.ГГГГ). Не допускается использование символа «г.».
ВСЕ суммы — Данные указываются в числовом формате с двумя знаками после разделителя (XX,XX) — в млн. руб. (целую часть отделять только запятой). Пробелы внутри суммы не допускаются.
В случае если графы остаются не заполненными, то «дефис» или «0» в графах не проставляются, они остаются пустыми.
Порядок заполнения граф приложения № 1:
Графа 1 - «N п/п» — в данной графе указывается порядковый номер должника. Нумерация в пределах списка сквозная (1, 2, 3 .... и т.д.).
Графа 2 - «Сумма задолженности, вошедшая в решение о подаче, и основания возникновения задолженности» — в данной графе указывается общая сумма требований уполномоченного органа, на оснований которых инициируется процедура банкротства в формате XXХXX в млн. руб.
Графы 3 — 4 - «Основание возникновения задолженности»
Графа 3 - «Декларации, решения по проверке, уведомления ФОИВ» — в данной графе указывается
Наименование налога, отчетный период в формате месяцы отчетного периода/год (мм.гггг), без пробелов, перечислением через ALT+ENTER, например:
Решение по камеральной и/или выездной налоговой проверке, дата решения в формате дд.мм.гггг, без пробелов, перечислением через ALT+ENTER, например:
Наименование ФОИВ и входящая дата решения в формате ДД.ММ.ГГГГ, без пробелов, перечислением через ALT+ENTER, например:
Графа 4 - «Сумма» — в данной графе указывается сумма в соответствии с основанием возникновения задолженности, указанной в Графе 3 (XX,XX) — в млн. руб.
Суммы по Графе 4 коррелируются с данными об основаниях возникновения задолженности и так же указываются через ALT+ENTER.
Графа 5 — 7 - «Сведения о постановлениях налогового органа о взыскании за счет имущества (ст. 47 НК РФ), суммы по которым вошли в решение о подаче» — в данных графах указываются номера, даты и суммы принятых решений о взыскании налога за счет имущества налогоплательщика.
Графа 5 - «Дата» — в данной графе указывается дата постановления о взыскании налога за счет имущества должника (ДД.ММ.ГГГГ);
Графа 6 - «Номер» — в данной графе указывается номер постановления о взыскании налога за счет имущества должника, например: № 154/234;
Графа 7 - «Сумма» — в данной графе указывается сумма указанная в постановлении налогового органа о взыскании налога за счет имущества должника (XX,XX) — в млн. руб.
Если постановлений по ст. 47 НК РФ несколько, суммы по Графе 7 коррелируются с датой и номером постановлений и указываются в одном столбце через операцию одновременным нажатием клавиш ALT+ENTER.
Графа 8 и Графа 9 - НЕ ЗАПОЛНЯЮТСЯ.
Графа 10 - «Наименование субъекта РФ» — в данной графе указывается полное наименование субъекта Российской Федерации (например: Ханты-Мансийский автономный округ — Югра, Республика Северная Осетия — Алания, Республика Саха (Якутия)).
Название субъекта указывается в каждой строке строго идентично. Не допускается указывать коды регионов, инспекций, а также сокращать наименование субъекта.
Графа 11 - «Наименование должника» — в данной графе указывается краткое наименование организационно-правовой формы и полное наименование должника (например: ФГУП «Дорожно-эксплуатационное предприятие № 314»). Сокращения наименования не допускаются.
Графа 12 - «ИНН должника» — в данной графе указывается идентификационный номер налогоплательщика.
Графа 13 — 16 - «Группа и категория должника»
Графа 13 - «Группа по Приказу Минэкономразвития от 19.10.2007 № 351» — в данной графе указывается группа (1/2/3), строго в соответствии с приказом, к которой отнесена организация в соответствии с Приложением к Порядку выбора органом, уполномоченным представлять в делах о банкротстве и в процедурах банкротства требования об уплате обязательных платежей и требования Российской Федерации по денежным обязательствам, саморегулируемой организации арбитражных управляющих при подаче в арбитражный суд заявления о признании должника банкротом, утвержденному Приказом Минэкономразвития России от 19 октября 2007 г. № 351.
Графа 13 заполняется для:
- должников в отношении которых осуществляется выбор СРО;
- должников направленных на согласование проектов решений о подаче в арбитражный суд заявления и признании должника несостоятельным (банкротом).
Графа 14 - «Группа по Приказу ФНС России от 03.10.2012 № ММВ-7-8/663@» — в данной графе указывается группа (1/2/3), к которой отнесена организация в соответствии с Приказом ФНС России от 3 октября 2012 г. № ММВ-7-8/663@ с изменениями и дополнениями.
Графа 15 - «Уровень контроля по Приказу ФНС России от 03.10.2012 № ММВ-7-8/663@» — в данной графе указывается уровень контроля (1/2/3) в соответствии с п. 2.8 Приказа ФНС России от 3 октября 2012 г. № ММВ-7-8/663@ с изменениями и дополнениями.
Графы 14 и 15 заполняются только для должников, направленных для согласования решений о смене СРО.
Графа 16 - «Категория — в данной графе указывается категория должника к которой применяются особенности банкротства отдельных категорий должников, в том числе установленных Федеральным законом „О несостоятельности (банкротства)“ от 26.10.2002 № 127-ФЗ:»
- градообразующая организация,
- субъект естественной монополии,
- сельскохозяйственная организация,
- финансовая организация,
- кредитная организация,
- организация алкогольной отрасли,
- организация оборонно-промышленного комплекса,
- стратегическое предприятие или организация,
- застройщик.
Сокращения в данной графе не допускаются.
Графа 17 - «Действующий должник или Отсутствующий» в данной графе указывается статус должника — «ДД» или «ОД» (либо «ОД (230)», в случае если имущество должника не позволяет покрыть расходы по делу).
Графа 18 - «Вид деятельности (фактический)» — в данной графе указывается фактический (основной) вид деятельности должника, независимо от заявленных кодов ОКВЭД.
Графа 19 - «Дата последних операций по счету/счетам должника» — в данной графе указывается дата последней операции по счету должника.
Если у должника несколько счетов, то даты указываются в одном столбце через операцию одновременным нажатием клавиш ALT+ENTER
Графа 20 - «Дата представления последней налоговой отчетности» — в данной графе указывается дата представления должником последней налоговой отчетности в налоговый орган по месту нахождения (ДД.ММ.ГГГГ).
Графа 21 - «Дата представления последней бухгалтерской отчетности» — в данной графе указывается дата представления должником последней бухгалтерской отчетности в налоговый орган по месту нахождения (ДД.ММ.ГГГГ).
Графы 25 — 25 - «Сведения о руководителе и учредителях (участниках) должника» — указываются установочные данные о руководителе и учредителях (участниках) должника с отражением их активов по данным налогового органа.
Графы 26 — 29 - «Сведения о ходе исполнительного производства по взысканию задолженности, отраженной в решении уполномоченного органа о подаче заявления» — указываются все данные о ходе исполнительного производства.
Графы 30 — 33 - «Сведения по данным последнего представленного должником бухгалтерского баланса, в млн. рублей»
- графа 30 - «Общий размер активов» — в данной графе указывается сумма активов по данным последнего представленного должником бухгалтерского баланса в формате XX,XX в млн. руб.;
- графа 31 - «Балансовая стоимость основных средств» — в данной графе указывается балансовая стоимость основных средств по данным последнего представленного должником бухгалтерского баланса в формате XX,XX в млн. руб.;
- графа 32 - «Размер дебиторской задолженности» — в данной графе указывается сумма дебиторской задолженности по данным последнего представленного должником бухгалтерского баланса в формате XX,XX в млн. руб.;
- графа 33 - «Размер кредиторской задолженности» — в данной графе указывается сумма кредиторской задолженности по данным последнего представленного должником бухгалтерского баланса в формате XX,XX в млн. руб.
Графы 34 — 35 - «Балансовые активы свыше 100 млн. руб. за один любой год из последних 3 лет, предшествующих дате направления материалов»
Графа 34 - в данной графе указывается только тот год в формате (ГГГГ) в котором балансовые активы должника превысили 100 млн. руб.
Графа 35 - в данной графе указывается сумма активов по балансу за год указанный в Графе 26. Формат заполнения (XX,XX) в млн. руб.
Графы 36 — 37 - «Сведения об имуществе должника по состоянию на текущую дату» — в данных графах указывается краткий перечень объектов имущества, принадлежащих должнику.
Графа 36 - «Краткий перечень основных средств» — в данной графе указывается краткий перечень объектов основных средств (наименование движимого, недвижимого имущества, оборудования — кол-во ед.) по имеющимся у налогового органа данным. В случае подтверждения этих данных регистрирующими органами в данной графе подлежат отражению сведения об имуществе по данным регистрирующих органов.
Графа 37 - «в том числе, находящемся в залоге» — в данной графе указываются объекты основных средств из перечня графы 28, находящиеся в залоге, а также наименование залогодержателя.
Например: Часть производственного здания, земельный участок кад. номер ___ — Сбербанк России
Графы 38 — 40 - «Обособленные подразделений должника» — в данных графах указываются сведения, имеющиеся у налогового органа, об обособленных подразделениях должника.
Графы 41 — 45 - «Сумма гарантированных поступлений в конкурсную массу должника, млн. руб. за счет:» — в данных графах в отношении каждого должника территориальными налоговыми органами, по результатам анализа имущественного состояния, финансово-хозяйственной деятельности и конъюнктуры рынка деятельности должника, данных о возможном привлечении лиц, контролирующих должника, к субсидиарной ответственности и оспаривании сделок должника, а также иных сведений в отношении финансово-хозяйственной деятельности должника, указывается сумма гарантированных поступлений в конкурсную массу должника за счет:
Графа 41 - «основных средств» — указывается ориентировочная сумма гарантированных поступлений от реализации имеющегося у должника имущества (основных средств) в формате XX,XX в млн. руб. Для представления данной информации территориальные налоговые органы вправе воспользоваться статистическими данными и аналитической информацией о сложившемся ценообразовании на аналогичные или схожие объекты активов в регионе должника, при этом могут применяться как цены совершенных сделок, так и цены предложений на объекты-аналоги, в том числе в условиях вынужденной реализации объекта, а также данные о кадастровой стоимости объектов.
Графа 42 - «взыскания дебиторской задолженности» — указывается ориентировочная сумма гарантированных поступлений от взыскания/реализации имеющейся у должника дебиторской задолженности в формате XX,XX в млн. руб. Для представления данной информации территориальные налоговые органы вправе воспользоваться имеющейся информацией о дебиторах должника, их финансово-хозяйственном положении, в том числе данными об оборотах, статистическими данными и аналитической информацией о сложившемся ценообразовании на аналогичные права требования в регионе должника, при этом могут применяться как цены совершенных цессий, так и цены предложений на права требований, в том числе в условиях вынужденной их реализации.
Графа 43 - «привлечения контролирующих должника лиц к субсидиарной ответственности» — с учетом возможных поступлений по судебным актам о взыскании (млн. руб), исходя из имущественного состояния контролирующих должника лиц.
Графа 44 - «оспаривания сделок» — указывается ожидаемый эффект от оспаривания сделок в порядке, установленном действующим законодательством (млн. руб);
Графа 45 - «иное (обоснование)» — указывается ожидаемое поступление в конкурсную массу за счет иных способов пополнения конкурсной массы, в формате XX,XX в млн. руб.
При заполнении данных граф, территориальные налоговые органы представляют Мотивированное заключение о возможности взыскания задолженности в процедуре банкротства по форме согласно Приложению № 5.
Суммы гарантированных поступлений в конкурсную массу должника, представленные территориальными налоговыми органами в обоснование целесообразности инициирования процедуры банкротства должника, также будут отражены в Приложении № 6 Мониторинга исполнения уполномоченным органом функций в делах о банкротстве и в процедурах банкротства «Кредиторская задолженность, включенная в реестр требований кредиторов, погашенная (не погашенная) в ходе процедур банкротства организаций, в отношении которых процедуры банкротства была завершена».
Таким образом, данные о суммах поступлений в конкурсную массу должника, гарантированных территориальными налоговыми органами, будут при завершении процедуры банкротства сопоставляться центральным аппаратом с суммами фактических поступлений и показателями эффективности каждой процедуры банкротства.
Графа 46 - «Сумма доначислений по результатам проведения контрольных мероприятий, которая вошла в общую сумму задолженности» — в данной графе указываются сведения о суммах задолженности, возникшей по результатам проведения контрольных мероприятий в отношении должника, на основании которых инициируется процедура банкротства (млн. руб.).
Графа 47 - «Дата начала проведения контрольных мероприятий, которые продолжаются на момент инициирования процедуры банкротства» — в случае, если в отношении должника на момент согласования проекта решения проводятся контрольные мероприятия, необходимо отразить дату решения о проведении налоговой проверки (ДД.ММ.ГГГГ).
Графа 48 - «Предполагаемая сумма доначислений по результатам проведения контрольных мероприятий» — в данной графе указываются сведения о предполагаемых суммах доначислений по результатам проведения контрольных мероприятий в отношении должника (млн. руб.).
Графы 49 — 51 - «Сведения об уведомлениях о намерении обратиться в арбитражный суд с заявлением о признании должника несостоятельным (банкротом), размещенных на ЕФРСБ» — в данных графах указываются сведения об опубликовании уведомлений о намерении обратиться в арбитражный суд с заявлением о признании должника банкротом.
Графа 49 - «Дата публикации на ЕФРСБ» — в данной графе указывается дата публикации на ЕФРСБ уведомления. Сообщения о намерении обратиться в суд с заявлением о банкротстве можно проанализировать на главной странице ЕФРСБ, в разделе сообщения, указав соответствующий тип сообщения.
Графа 50 - «Наименование лица, разместившего сообщение» в данной графе указывается наименование кредитора, разместившего сообщение, в случае, если сообщение опубликовано кредитором, или указание «должник», в случае, если сообщение опубликовано должником.
Графа 51 - «Сведения о неисполненных должником обязательствах, согласно картотеке арбитражного дела (размер и основания возникновения задолженности)» в данной графе указываются сведения о размере и характере обязательств должника перед кредитором, разместившем на ЕФРСБ сообщение о намерении обратиться в арбитражный суд с заявлением о признании должника банкротом (при отсутствии данных сведений в публикации, необходимо провести анализ Картотеки арбитражных дел).
Графы 52 — 58 - «Результаты мониторинга арбитражных дел» — в графах отражаются данные по результатам анализа картотеки арбитражных дел о судебных спорах с участием должника, имеющих значение для принятия решения о целесообразности инициирования уполномоченным органом процедуры банкротства (в том числе для определения размера обязательства должника перед кредиторами и/или обязательств кредиторов перед должником); о наличии дела о банкротстве, возбужденного в отношении должника, по заявлению самого должника и/или третьих лиц, по состоянию на дату направления территориальными органами проекта решения о подаче в арбитражный суд заявления о признании должника несостоятельным (банкротом) или запроса о выборе СРО в отношении данного должника.
Если судебных споров с участием должника несколько, они указываются в одном столбце через операцию одновременным нажатием клавиш ALT+ENTER последовательно друг за другом.
Графы 59 — 60 - «Сведения о ранее инициированном уполномоченным органом деле о банкротстве» — в графах отражаются сведения о наличии ранее возбужденных судом дел о банкротстве должника и их результатах.
Графы 61 — 62 - «Сведения о ранее принятом уполномоченным органом решении об отложении подачи заявления» — в графах отражаются сведения о принятии уполномоченным органом решения об отложении, основаниях принятия такого решения со ссылкой на постановление Правительства РФ от 29.05.2004 № 257.
Графа 63 - «Основание для смены СРО (пункт 219 приказа Минэкономразвития)» — в данной графе указывается основание для смены СРО (в случае согласования смены СРО), в соответствии с приказом Минэкономразвития России от 03.08.2004 № 219 (согласно требованиям, указать ссылку на один из пунктов 219 приказа — «п. 8а, п. 8б, п. 8в, п. 11»).
Графа 64 - «Краткое описание допущенных нарушений, в т.ч. установленных судом» — в данной графе перечисляются установленные судом факты ненадлежащего исполнения арбитражным управляющим своих обязанностей, отражаются сведения о размере присужденного штрафа, принятом судом решении об отстранении или дисквалификации.
В случае принятия решения о смене СРО по п. 11 Приказа Минэкономразвития от 03.08.2004 № 219 — перечислить установленные уполномоченным органом сведения о системных нарушениях или ненадлежащем исполнении арбитражным управляющим своих обязанностей.
Графа 65 - «КРАТКОЕ наименование СРО которую меняем в процедуре» — в данной графе указывается сокращенное наименование СРО, членом которой является арбитражный управляющий на момент согласования смены СРО, согласно прилагаемому списку листа 2 приложения № 1.
Графа 66 - «% голосов уполномоченного органа» — в данной графе указывается доля голосов уполномоченного органа в делах о банкротстве должников, направленных на согласование позиции по смене СРО в формате XX,X (%).
При направлении письма для осуществления центральным аппаратом ФНС России только выбора СРО осуществляется заполнение следующих граф:
1, 2, 10 - 13, 16 - 17, 30 - 34.
При направлении материалов для согласования центральным аппаратом ФНС России проектов решений о подаче в арбитражный суд заявлений о признании должников несостоятельными (банкротами) осуществляется заполнение всех граф, за исключением относящихся к смене СРО, а именно: 14, 15, 42 - 44.
При направлении материалов для согласования центральным аппаратом ФНС России проектов решений по смене СРО осуществляется заполнение следующих граф:
Перечень документов, представляемых в ФНС России для согласования проектов решений о подаче в арбитражный суд заявлений о признании должников банкротами, за исключением стратегических предприятий и организаций:
-
сводная таблица - Приложение № 3;
-
мотивированное заключение Управления о возможности взыскания задолженности в процедуре банкротства (Приложение 5);
-
проект решения о подаче в арбитражный суд заявления о признании должника несостоятельным банкротом.
Перечень документов, представляемых в ФНС России для согласования проектов решений о смене СРО
-
сводная таблица - Приложение № 3;
-
в случае принятия решения по п. 11 Приказа Минэкономразвития от 03.08.2004 № 219 — мотивированное заключение Управления, содержащее хронологию обстоятельств дела, суть системных претензий к деятельности арбитражного управляющего, с приложением подтверждающих документов, в том числе копий жалоб на действия (бездействие) арбитражного управляющего, направленных территориальным налоговым органом, сведения об иных фактах ненадлежащего исполнения арбитражным управляющим своих обязанностей, которые привели или могут привести к негативным последствиям для должника и уполномоченного органа как кредитора должника;
-
краткая информация о банкротстве юридического лица (для должников, находящихся в процедурах банкротства) - Приложение № 6;
-
справка о ходе дела о банкротстве, утвержденная приказом ФНС России от 03 октября 2012 г. № ММВ-7-8/663@;
-
копия судебного акта, вступившего в законную силу, о выявленных нарушениях в деятельности арбитражного управляющего (решение апелляционной и/или кассационной инстанции, а также информация о намерении дальнейшего обжалования арбитражным управляющим вынесенных судебных актов);
-
сведения о непредставлении отстраняемой саморегулируемой организацией кандидатур арбитражных управляющих для утверждения арбитражным судом или заявление отстраняемой саморегулируемой организации о невозможности представления кандидатур арбитражных управляющих для утверждения арбитражным судом.
Заключение о возможности взыскания задолженности в процедуре банкротства
Заключение подготовлено ___________________________________________________ (Ф.И.О. должностного лица, подготовившего заключение) в отношении _______________________________________________________________ (наименование должника)
В ходе подготовки заключения использованы следующие документы:
(бухгалтерская отчетность, налоговая отчетность, сведения от регистрирующих органов об имуществе, данные из ЭОД, банковские выписки по счетам должника, материалы налоговых проверок, договоры купли-продажи, займа, кредитные договоры, документы бухгалтерского учета и т.д.)
1. <a id="p100511"></a>По результатам анализа имущественного состояния должника,
контролирующих   лиц  должника,  дебиторов  и  лиц,  с  которыми  заключены
возможные  к  оспариванию в пользу должника сделки; финансово-хозяйственной
деятельности  должника; схемы товарных и денежных потоков, схемы владения и
управления  должником,  иных  сведений  об  обязательствах  должника  перед
другими кредиторами, установлено следующее
По данным налогового органа, в случае введения в отношении должника процедуры банкротства, сумма гарантированных поступлений в конкурсную массу должника от реализации активов и взыскания дебиторской задолженности составит ________________ рублей.
2. <a id="p100513"></a>Исследование обстоятельств, свидетельствующих о наличии оснований,
предусмотренных нормами статьи 10 Закона о банкротстве, для привлечения лиц, контролирующих должника к субсидиарной ответственности.
    По  данным налогового органа поступление денежных средств, взысканных в
порядке   субсидиарной  ответственности  в  конкурсную  массу,  возможно  в
размере _____________   рублей,   за   счет  взыскания  с _________________
(наименование    лиц,    контролирующих   должника,   механизма   взыскания
присужденных  сумм)  за счет следующих активов лиц, контролирующих должника
(в том числе конечных бенефициаров):
3. <a id="p100518"></a>Исследование обстоятельств, свидетельствующих о наличии оснований,
предусмотренных нормами главы III.I Закона о банкротстве, для оспаривания сделок должника.
По данным налогового органа, в результате оспаривания сделок должника ___________________________________ (краткое изложение сути предполагаемого
обособленного   спора)   в  конкурсную  массу  будет  возвращено  имущество
___________________________    (наименование   и   краткая   характеристика
имущества)   и/или   денежные   средства   в  размере ____________  рублей,
требования   уполномоченного  органа  будут  погашены  в размере __________
рублей.
4. <a id="p100520"></a>Исследование обстоятельств, свидетельствующих о наличии иных
источников пополнения конкурсной массы, в случае введения в отношении
должника процедуры банкротства.
___________________________________________________________________________
___________________________________________________________________________
___________________________________________________________________________
___________________________________________________________________________
По данным налогового органа, __________________________________________
(изложение сведений об иных источниках
пополнения конкурсной массы)<br>
конкурсная масса будет пополнена _________________________________________,
требования уполномоченного органа будут погашены в размере ________ рублей.
ВЫВОД: Целесообразно обращение в Арбитражный суд ____________________ с
заявлением о признании ______________________ несостоятельным (банкротом),
с определением в качестве источника погашения задолженности уполномоченного
органа и судебных расходов в связи с делом о банкротстве
____________________________________________.
или
    Обращение  в  Арбитражный  суд __________________________ с  заявлением

о признании     _________________________   несостоятельным    (банкротом),
экономически нецелесообразно по причине __________________________________.
| Руководитель (заместитель руководителя) | |||
| (наименование налогового органа) | |||
| (подпись) | (Ф.И.О.) | ||
| Краткая информация о банкротстве юридического лица | |||
| по состоянию на «__» _______ 20__ г. | |||
| Процедуру сопровождает ИФНС России по ____ (Управление ФНС России по ____) | |||
| тыс. руб. | |||
| № п/п | Сведения | ||
| 1. | Полное наименование должника, ИНН | ||
| 2. | Общий размер требований уполномоченного органа, включенный в реестр требований кредиторов, в том числе: | ||
| - задолженность по налогам | |||
| - задолженность, выявленная по результатам ВНП | |||
| 3. | Доля голосов уполномоченного органа, % | ||
| 4. | Группа в соответствии с приказом ФНС России, уровень контроля, категория должника <*> | ||
| 5. | Текущая процедура банкротства, дата ее введения | ||
| 6. | Общий размер требований, включенных в реестр требований кредиторов | ||
| 7. | Заявитель по делу о банкротстве | ||
| 8. | Наименование конкурсного кредитора с преобладающим количеством голосов, доля голосов <**> | ||
| 9. | Саморегулируемая организация арбитражных управляющих, Ф.И.О. арбитражного управляющего | ||
| 10. | Балансовая стоимость имущества <***> | ||
| 11. | Рыночная стоимость имущества | ||
| 12. | Состояние расчетов по текущим обязательным платежам | начислено | уплачено |
| 13. | Сведения о последнем состоявшемся событии <****> (дата, рассматриваемые вопросы) | позиция уполномоченного органа | принятые решения |
| 14. | Сведения о предстоящем событии <*****> (дата, рассматриваемые вопросы) | позиция уполномоченного органа | цель |
| 15. | Стратегическая цель процедуры банкротства <******> | ||
| 16. | Предполагаемая эффективность погашения задолженности в процедуре банкротства | ||
<*> Категория должника — стратегический, финансовый, градообразующий, сельскохозяйственный, субъект естественной монополии, застройщик, отсутствующий, ликвидируемый, ОПК, ИП, КФХ, кредитная.
<**> Строка 8 заполняется, в случае, если это не уполномоченный орган, в иных случаях строка исключается.
<***> Строка 10 заполняется в обязательном порядке при направлении материалов на согласование в ФНС России.
<****> В строке 13 указывается о последнем событии: собрании кредиторов (комитете кредиторов), судебном заседании, заседании рабочей группы и иное, предшествующих направлению материалов на согласование.
<*****> В строке 14 указывается о предстоящем событии: собрании кредиторов (комитете кредиторов), судебном заседании, заседании рабочей группы и иное, предшествующих направлению материалов на согласование.
<******> Строка 15 должна содержать как саму цель, так и краткий перечень соответствующих мероприятий для достижения указанной цели.
Объем краткой информации о банкротстве юридического лица не должен превышать 1 страницы.