---
title: "<Письмо> ФНС России от 25.05.2017 N БС-4-21/9902@"
number: "БС-4-21/9902@"
issuer: "Федеральная налоговая служба"
issued_on: 2017-05-25
status: утратил силу
canonical: "https://bukva.ai/docs/pismo-bs-4-219902-at"
---

## <Письмо> ФНС России от 25.05.2017 N БС-4-21/9902@

# <Письмо> ФНС России от 25.05.2017 N БС-4-21/9902@

"О направлении контрольных соотношений показателей форм налоговой декларации и налогового расчета по авансовому платежу по налогу на имущество организаций"

> [!WARNING]
> Документ фактически утратил силу в связи с письмом ФНС России от 15.11.2019 N БС-4-21/23253@, которым направлены новые контрольные [соотношения](https://bukva.ai/docs/pismo-bs-4-2123253-at#p100010).


<a id="p100001"></a>**МИНИСТЕРСТВО ФИНАНСОВ РОССИЙСКОЙ ФЕДЕРАЦИИ**

<a id="p100002"></a>**ФЕДЕРАЛЬНАЯ НАЛОГОВАЯ СЛУЖБА**

<a id="p100003"></a>**ПИСЬМО**
от 25 мая 2017 г. N БС-4-21/9902@

<a id="p100004"></a>**О НАПРАВЛЕНИИ**
**КОНТРОЛЬНЫХ СООТНОШЕНИЙ ПОКАЗАТЕЛЕЙ ФОРМ НАЛОГОВОЙ**
**ДЕКЛАРАЦИИ И НАЛОГОВОГО РАСЧЕТА ПО АВАНСОВОМУ ПЛАТЕЖУ**
**ПО НАЛОГУ НА ИМУЩЕСТВО ОРГАНИЗАЦИЙ**

<a id="p100005"></a>Федеральная налоговая служба направляет для использования в практической работе контрольные [соотношения](#p100009) показателей форм налоговой [декларации](https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100027) и налогового [расчета](https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101359) по авансовому платежу по налогу на имущество организаций, утвержденных приказом ФНС России от 31.03.2017 N ММВ-7-21/271@ "Об утверждении форм и форматов представления налоговой декларации по налогу на имущество организаций и налогового расчета по авансовому платежу по налогу на имущество организаций в электронной форме и порядков их заполнения".
<a id="p100006"></a>Указанные контрольные [соотношения](#p100009) показателей форм налоговой декларации и налогового расчета по авансовому платежу по налогу на имущество организаций следует довести до нижестоящих налоговых органов.

<a id="p100007"></a>Действительный
государственный советник
Российской Федерации
2 класса
**С.Л.БОНДАРЧУК**


<a id="p100008"></a>Утверждаю
Заместитель Руководителя
Федеральной налоговой службы
**С.Л.БОНДАРЧУК**
"__" мая 2017 г.

<a id="p100009"></a>**КОНТРОЛЬНЫЕ СООТНОШЕНИЯ**
**ПОКАЗАТЕЛЕЙ ФОРМ НАЛОГОВОЙ И БУХГАЛТЕРСКОЙ ОТЧЕТНОСТИ**


<table>
<colgroup><col width="24%"><col width="25%"><col width="51%"></colgroup>
<tr><td colspan="2"><a id="p100010"></a>Код формы отчетности по КНД</td><td><a id="p100011"></a>1152028</td></tr>
<tr><td colspan="2"><a id="p100012"></a>Наименование формы отчетности</td><td><a id="p100013"></a>Налоговый <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101359">расчет</a> по авансовому платежу по налогу на имущество организаций</td></tr>
<tr><td rowspan="3"><a id="p100014"></a>Идентификация документа, утверждающего форму отчетности</td><td><a id="p100015"></a>вид документа</td><td><a id="p100016"></a><a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at">приказ</a> ФНС России</td></tr>
<tr><td><a id="p100017"></a>дата утверждения формы отчетности</td><td><a id="p100018"></a>31.03.2017</td></tr>
<tr><td><a id="p100019"></a>номер документа</td><td><a id="p100020"></a>ММВ-7-21/271@</td></tr>
<tr><td colspan="3"></td></tr>
<tr><td rowspan="4"><a id="p100021"></a>Идентификация документа, утверждающего последние изменения и дополнения в форму отчетности</td><td><a id="p100022"></a>вид документа</td><td></td></tr>
<tr><td rowspan="2"><a id="p100023"></a>дата утверждения формы отчетности</td><td></td></tr>
<tr><td></td></tr>
<tr><td><a id="p100024"></a>номер документа</td><td></td></tr>
<tr><td colspan="3"></td></tr>
<tr><td colspan="2"><a id="p100025"></a>Подразделение - разработчик КС</td><td><a id="p100026"></a>Управление налогообложения имущества</td></tr>
<tr><td colspan="2"><a id="p100027"></a>ФИО исполнителя подразделения - разработчика КС, телефон</td><td><a id="p100028"></a>Хритинина О.В. 913-01-34, 29-51</td></tr>
<tr><td><a id="p100029"></a>номер версии КС</td><td></td><td><a id="p100030"></a>1</td></tr>
<tr><td colspan="2"><a id="p100031"></a>дата заполнения формы КС</td><td></td></tr>
</table>


<a id="p100032"></a>Справочник сокращений


<table>
<colgroup><col width="20%"><col width="80%"></colgroup>
<tr><td><a id="p100033"></a>сокращение</td><td><a id="p100034"></a>полное название</td></tr>
<tr><td><a id="p100035"></a>Декларации</td><td></td></tr>
<tr><td><a id="p100036"></a>д</td><td><a id="p100037"></a>налоговая декларация</td></tr>
<tr><td><a id="p100038"></a>дНДС-1</td><td><a id="p100039"></a>декларация по НДС по внутренним оборотам</td></tr>
<tr><td><a id="p100040"></a>дНДС-2</td><td><a id="p100041"></a>декларация по НДС по налоговой ставке 0%</td></tr>
<tr><td><a id="p100042"></a>дП</td><td><a id="p100043"></a>декларация по налогу на прибыль</td></tr>
<tr><td><a id="p100044"></a>дЕСН</td><td><a id="p100045"></a>декларация по ЕСН</td></tr>
<tr><td><a id="p100046"></a>дЕСНип</td><td><a id="p100047"></a>декларация по ЕСН для индивидуального предпринимателя</td></tr>
<tr><td><a id="p100048"></a>дАКЦИЗ</td><td><a id="p100049"></a>декларация по акцизам</td></tr>
<tr><td><a id="p100050"></a>3НДФЛ</td><td><a id="p100051"></a><a href="https://bukva.ai/docs/prikaz-mmv-7-11569-at#p100430">форма 3-НДФЛ</a> - декларация по налогу на доходы физических лиц</td></tr>
<tr><td><a id="p100052"></a>4НДФЛ</td><td><a id="p100053"></a><a href="https://bukva.ai/docs/prikaz-mmv-7-3768-at-2010#p100016">форма 4-НДФЛ</a> - декларация по налогу на доходы физических лиц</td></tr>
<tr><td><a id="p100054"></a>дПИ</td><td><a id="p100055"></a>налоговая декларация по налогу на добычу полезных ископаемых</td></tr>
<tr><td><a id="p100056"></a>дПВО</td><td><a id="p100057"></a>налоговая декларация по оплате за пользование водными объектами</td></tr>
<tr><td><a id="p100058"></a>д ЕНУСНО</td><td><a id="p100059"></a>декларация по единому налогу, уплачиваемому в связи с применением упрощенной системы налогообложения</td></tr>
<tr><td><a id="p100060"></a>дЕНВД</td><td><a id="p100061"></a>декларация по единому налогу на вмененный доход</td></tr>
<tr><td><a id="p100062"></a>НдПИО</td><td><a id="p100063"></a>налоговая декларация по налогу на прибыль иностранной организации</td></tr>
<tr><td><a id="p100064"></a>дЗ</td><td><a id="p100065"></a>налоговая декларация по земельному налогу</td></tr>
<tr><td><a id="p100066"></a>дСВ</td><td><a id="p100067"></a>декларация по страховым взносам на обязательное пенсионное страхование</td></tr>
<tr><td><a id="p100068"></a>дТ</td><td><a id="p100069"></a>налоговая декларация по транспортному налогу</td></tr>
<tr><td><a id="p100070"></a>рНИО</td><td><a id="p100071"></a>налоговый расчет по авансовому платежу по налогу на имущество организаций</td></tr>
<tr><td><a id="p100072"></a>дНИО</td><td><a id="p100073"></a>налоговая декларация по налогу на имущество организаций</td></tr>
<tr><td></td><td></td></tr>
<tr><td colspan="2"><a id="p100074"></a>Расчеты, справки, бухгалтерская отчетность</td></tr>
<tr><td><a id="p100075"></a>рЛП</td><td><a id="p100076"></a>расчет лесных податей при отпуске древесины с учетом по площади и по числу деревьев, назначенных в рубку</td></tr>
<tr><td><a id="p100077"></a>рНИИО</td><td><a id="p100078"></a>расчет налога на имущество и среднегодовой стоимости имущества иностранной организации</td></tr>
<tr><td><a id="p100079"></a>рСВ</td><td><a id="p100080"></a>расчет по авансовым платежам по страховым взносам на обязательное пенсионное страхование</td></tr>
<tr><td><a id="p100081"></a>рЕСН</td><td><a id="p100082"></a>расчет по авансовым платежам по ЕСН</td></tr>
<tr><td><a id="p100083"></a>2НДФЛ</td><td><a id="p100084"></a><a href="https://bukva.ai/docs/prikaz-mmv-7-11566-at#p100028">справка</a> о доходах физического лица</td></tr>
<tr><td><a id="p100085"></a>РНИо</td><td><a id="p100086"></a>расчет по налогу на имущество предприятий (в целом по организации)</td></tr>
<tr><td><a id="p100087"></a>РНИоп</td><td><a id="p100088"></a>расчет по налогу на имущество предприятий (по обособленному подразделению)</td></tr>
<tr><td><a id="p100089"></a>рРП</td><td><a id="p100090"></a>расчет регулярных платежей за пользование недрами</td></tr>
<tr><td><a id="p100091"></a>РЛ06</td><td><a id="p100092"></a>расчет на <a href="https://bukva.ai/docs/prikaz-bg-3-05153#p100435">листе 06</a>: "Расчет для заполнения строк 0300 и 0400" Расчета по авансовым платежам на обязательное пенсионное страхование (утв. Приказ МНС России от 28.03.2002 N БГ-3-05/153)</td></tr>
<tr><td><a id="p100093"></a>РЛ07</td><td><a id="p100094"></a>расчет на <a href="https://bukva.ai/docs/prikaz-bg-3-0549#p100532">листе 07</a>: "Расчет для заполнения строк 0300 и 0400" Расчета по авансовым платежам по единому социальному налогу (утв. Приказ МНС России от 01.02.2002 N БГ-3-05/49)</td></tr>
<tr><td></td><td></td></tr>
<tr><td><a id="p100095"></a>б/о</td><td><a id="p100096"></a>бухгалтерская отчетность</td></tr>
<tr><td><a id="p100097"></a>н/о</td><td><a id="p100098"></a>налоговая отчетность</td></tr>
<tr><td><a id="p100099"></a>ф.1</td><td><a id="p100100"></a>форма N 1 бухгалтерской отчетности</td></tr>
<tr><td><a id="p100101"></a>ф.2</td><td><a id="p100102"></a>форма N 2 бухгалтерской отчетности</td></tr>
<tr><td><a id="p100103"></a>ф.3</td><td><a id="p100104"></a>форма N 3 бухгалтерской отчетности</td></tr>
<tr><td><a id="p100105"></a>ф.4</td><td><a id="p100106"></a>форма N 4 бухгалтерской отчетности</td></tr>
<tr><td><a id="p100107"></a>ф.5</td><td><a id="p100108"></a>форма N 5 бухгалтерской отчетности</td></tr>
<tr><td><a id="p100109"></a>ф.6</td><td><a id="p100110"></a>форма N 6 бухгалтерской отчетности</td></tr>
<tr><td><a id="p100111"></a>ф.2-страх.</td><td><a id="p100112"></a><a href="https://bukva.ai/docs/prikaz-109n-2012#p100089">форма N 2 страховщик</a> бухгалтерской отчетности</td></tr>
<tr><td><a id="p100113"></a>ф.102</td><td><a id="p100114"></a>форма N 102 бухгалтерской отчетности банков</td></tr>
<tr><td></td><td></td></tr>
<tr><td colspan="2"><a id="p100115"></a>Общие сокращения</td></tr>
<tr><td><a id="p100116"></a>НБ</td><td><a id="p100117"></a>налоговая база</td></tr>
<tr><td><a id="p100118"></a>НБПП</td><td><a id="p100119"></a>налоговая база переходного периода</td></tr>
<tr><td><a id="p100120"></a>ОбщСД</td><td><a id="p100121"></a>Общая сумма дохода</td></tr>
<tr><td><a id="p100122"></a>ФИСС</td><td><a id="p100123"></a>финансовые инструменты срочных сделок</td></tr>
<tr><td><a id="p100124"></a>НП</td><td><a id="p100125"></a>налогоплательщик</td></tr>
<tr><td><a id="p100126"></a>ЮЛ</td><td><a id="p100127"></a>юридическое лицо</td></tr>
<tr><td><a id="p100128"></a>ФЛ</td><td><a id="p100129"></a>физическое лицо</td></tr>
<tr><td></td><td></td></tr>
<tr><td><a id="p100130"></a>РФ</td><td><a id="p100131"></a>Российская Федерация</td></tr>
<tr><td><a id="p100132"></a>НК РФ</td><td><a id="p100133"></a>Налоговый <a href="https://bukva.ai/docs/kodeks-146-fz/statya-1">кодекс</a> РФ</td></tr>
<tr><td><a id="p100134"></a>ЗС РФ о ЕНВД</td><td><a id="p100135"></a>закон субъекта Российской Федерации о ЕНВД</td></tr>
<tr><td><a id="p100136"></a>"Недра"</td><td><a id="p100137"></a><a href="https://bukva.ai/docs/zakon-2395-1/statya-1">закон</a> Российской Федерации о "О недрах" от 21.02.1992 N 2395-1</td></tr>
<tr><td><a id="p100138"></a>РФ ЗБ</td><td><a id="p100139"></a>Закон РФ о бюджете на данный год</td></tr>
<tr><td><a id="p100140"></a>П (ГРАвС)</td><td><a id="p100141"></a><a href="https://bukva.ai/docs/postanovlenie-938-1994">Постановление</a> Правительства Российской Федерации от 12.08.1994 N 938 "О государственной регистрации автомототранспортных средств и других видов самоходной техники на территории РФ"</td></tr>
<tr><td><a id="p100142"></a>КТМ РФ</td><td><a id="p100143"></a><a href="https://bukva.ai/docs/kodeks-81-fz/statya-1">Кодекс</a> торгового мореплавания РФ</td></tr>
<tr><td><a id="p100144"></a>ВК РФ</td><td><a id="p100145"></a>Воздушный <a href="https://bukva.ai/docs/kodeks-60-fz/statya-1">кодекс</a> РФ</td></tr>
<tr><td><a id="p100146"></a>КВВТ РФ</td><td><a id="p100147"></a><a href="https://bukva.ai/docs/kodeks-24-fz/statya-1">Кодекс</a> внутреннего водного транспорта РФ</td></tr>
<tr><td><a id="p100148"></a>СРФ (ЗТН)</td><td><a id="p100149"></a>закон субъекта Российской Федерации о транспортном налоге</td></tr>
<tr><td><a id="p100150"></a>РФ ЗПЗ</td><td><a id="p100151"></a><a href="https://bukva.ai/docs/zakon-1738-1-1991/statya-24">Закона</a> РФ от 11.10.1991 N 1738-1 "О плате за землю"</td></tr>
<tr><td><a id="p100152"></a>ФЗ ГЗК</td><td><a id="p100153"></a>Федеральный <a href="https://bukva.ai/docs/zakon-28-fz-2000/statya-1">закон</a> от 02.01.2000 N 28-ФЗ "О государственном земельном кадастре"</td></tr>
<tr><td><a id="p100154"></a>ФЗ ГРПНИ</td><td><a id="p100155"></a>Федеральный <a href="https://bukva.ai/docs/zakon-122-fz-1997/statya-31">закон</a> от 21.07.1997 N 122-ФЗ "О государственной регистрации прав на недвижимое имущество и сделок с ним"</td></tr>
<tr><td></td><td></td></tr>
<tr><td><a id="p100156"></a>пнп</td><td><a id="p100157"></a>предыдущий налоговый период</td></tr>
<tr><td><a id="p100158"></a>поп</td><td><a id="p100159"></a>предыдущий отчетный период</td></tr>
<tr><td><a id="p100160"></a>онп</td><td><a id="p100161"></a>отчетный налоговый период</td></tr>
<tr><td><a id="p100162"></a>оп</td><td><a id="p100163"></a>отчетный период</td></tr>
<tr><td><a id="p100164"></a>тнп</td><td><a id="p100165"></a>текущий налоговый период (период, для которого описываются контрольные соотношения)</td></tr>
<tr><td><a id="p100166"></a>л.</td><td><a id="p100167"></a>лист</td></tr>
<tr><td><a id="p100168"></a>прил.</td><td><a id="p100169"></a>приложение</td></tr>
<tr><td><a id="p100170"></a>ст.</td><td><a id="p100171"></a>строка</td></tr>
<tr><td><a id="p100172"></a>гр.</td><td><a id="p100173"></a>графа</td></tr>
<tr><td><a id="p100174"></a>р.</td><td><a id="p100175"></a>раздел</td></tr>
<tr><td><a id="p100176"></a>я.</td><td><a id="p100177"></a>ячейка</td></tr>
<tr><td><a id="p100178"></a>п.</td><td><a id="p100179"></a>пункт</td></tr>
<tr><td><a id="p100180"></a>таб.</td><td><a id="p100181"></a>таблица</td></tr>
<tr><td><a id="p100182"></a>КНЛ</td><td><a id="p100183"></a>код налоговой льготы</td></tr>
<tr><td><a id="p100184"></a>КНЗ</td><td><a id="p100185"></a>кадастровый номер здания (строения, сооружения) из Перечня</td></tr>
<tr><td><a id="p100186"></a>КНП</td><td><a id="p100187"></a>кадастровый номер помещения из Перечня</td></tr>
<tr><td></td><td></td></tr>
<tr><td><a id="p100188"></a>МДКвну</td><td><a id="p100189"></a>междокументный контроль по внутренней информации налоговых органов (б/о, н/о)</td></tr>
<tr><td><a id="p100190"></a>МДКвне</td><td><a id="p100191"></a>междокументный контроль по внешней информации</td></tr>
<tr><td></td><td></td></tr>
<tr><td><a id="p100192"></a>Ti, Ti+1, Ti+2</td><td><a id="p100193"></a>три последовательных календарных месяца вне зависимости от квартала</td></tr>
<tr><td><a id="p100194"></a>&lt;&gt; (или "не равно")</td><td><a id="p100195"></a>не равно</td></tr>
<tr><td><a id="p100196"></a>АО</td><td><a id="p100197"></a>арифметическая ошибка</td></tr>
<tr><td></td><td></td></tr>
<tr><td colspan="2"><a id="p100198"></a>Источники внешней информации</td></tr>
<tr><td><a id="p100199"></a>МПР</td><td><a id="p100200"></a>Министерство природных ресурсов РФ</td></tr>
<tr><td><a id="p100201"></a>МПРт</td><td><a id="p100202"></a>территориальные органы МПР России</td></tr>
<tr><td><a id="p100203"></a>МЭн</td><td><a id="p100204"></a>Министерство энергетики РФ</td></tr>
<tr><td><a id="p100205"></a>РН</td><td><a id="p100206"></a>Орган, осуществляющий гос. регистрацию прав на недвижимое имущество и сделок с ним</td></tr>
<tr><td><a id="p100207"></a>РТС</td><td><a id="p100208"></a>Орган, осуществляющий регистрацию транспортных средств</td></tr>
<tr><td><a id="p100209"></a>РЦб</td><td><a id="p100210"></a>Лица, регистрирующие сделки с ценными бумагами</td></tr>
<tr><td><a id="p100211"></a>РКц</td><td><a id="p100212"></a>Нотариус</td></tr>
<tr><td><a id="p100213"></a>РЗ</td><td><a id="p100214"></a>Уполномоченные лица и организации, регистрирующие сделки с золотом в слитках</td></tr>
<tr><td><a id="p100215"></a>БТИ</td><td><a id="p100216"></a>органы технической инвентаризации</td></tr>
<tr><td><a id="p100217"></a>РДА</td><td><a id="p100218"></a>органы, осуществляющие регистрацию договоров аренды</td></tr>
<tr><td><a id="p100219"></a>КМИ</td><td><a id="p100220"></a>Комитет муниципального имущества</td></tr>
<tr><td><a id="p100221"></a>МОИВ</td><td><a id="p100222"></a>местные органы исполнительной власти</td></tr>
<tr><td><a id="p100223"></a>АТК</td><td><a id="p100224"></a>администрация торговых комплексов, рынков, ярмарок</td></tr>
<tr><td><a id="p100225"></a>ГИБДД</td><td><a id="p100226"></a>Государственная инспекция по безопасности дорожного движения МВД России</td></tr>
<tr><td><a id="p100227"></a>ГЗК</td><td><a id="p100228"></a>Государственный земельный кадастр</td></tr>
<tr><td><a id="p100229"></a>МЭР РФ (или МЭРТ)</td><td><a id="p100230"></a>Минэкономразвития России</td></tr>
<tr><td><a id="p100231"></a>РКЗ</td><td><a id="p100232"></a>Роскомзем</td></tr>
<tr><td><a id="p100233"></a>ГОУЛХ</td><td><a id="p100234"></a>государственный орган управления лесным хозяйством</td></tr>
<tr><td><a id="p100235"></a>КЗРУ</td><td><a id="p100236"></a>Комитет по земельным ресурсам и землеустройству</td></tr>
<tr><td><a id="p100237"></a>ЦБ</td><td><a id="p100238"></a>Центральный банк РФ</td></tr>
<tr><td><a id="p100239"></a>ФСС</td><td><a id="p100240"></a>Фонд социального страхования</td></tr>
<tr><td><a id="p100241"></a>РР</td><td><a id="p100242"></a>Росреестр</td></tr>
<tr><td colspan="2"><a id="p100243"></a>Документы внешних источников</td></tr>
<tr><td><a id="p100244"></a>ГТД</td><td><a id="p100245"></a>грузовая таможенная декларация</td></tr>
<tr><td><a id="p100246"></a>с/ф</td><td><a id="p100247"></a>счета-фактуры</td></tr>
<tr><td><a id="p100248"></a>ГПД</td><td><a id="p100249"></a>гражданско-правовые договоры</td></tr>
<tr><td><a id="p100250"></a>КУДР</td><td><a id="p100251"></a>книга учета доходов и расходов</td></tr>
<tr><td><a id="p100252"></a>КУСВ ОПС</td><td><a id="p100253"></a>карточка учета страховых взносов на обязательное пенсионное страхование</td></tr>
<tr><td><a id="p100254"></a>КЛС ОПС</td><td><a id="p100255"></a>карточка лицевого счета по взносам на обязательное пенсионное страхование</td></tr>
<tr><td><a id="p100256"></a>Л/Б</td><td><a id="p100257"></a>лесорубочный билет</td></tr>
<tr><td><a id="p100258"></a>Ор.</td><td><a id="p100259"></a>ордер на мелкий отпуск древесины на корню</td></tr>
<tr><td><a id="p100260"></a>ВМДОЛ</td><td><a id="p100261"></a>ведомость материально-денежной оценки лесосек</td></tr>
<tr><td><a id="p100262"></a>псюл</td><td><a id="p100263"></a>первичный список ЮЛ - налогоплательщиков земельного налога/КЗРУ</td></tr>
<tr><td><a id="p100264"></a>си</td><td><a id="p100265"></a>список изменений к первичному списку ЮЛ - налогоплательщиков земельного налога/КЗРУ</td></tr>
<tr><td><a id="p100266"></a>сюл</td><td><a id="p100267"></a>список ЮЛ</td></tr>
<tr><td><a id="p100268"></a>ИКР</td><td><a id="p100269"></a>информация по контролю за расходами в соответствии со <a href="https://bukva.ai/docs/kodeks-146-fz/statya-1#p30">ст. 86.2</a></td></tr>
<tr><td><a id="p100270"></a>Нормативы потерь</td><td><a id="p100271"></a>база данных о нормативах потерь, получаемых из МПР России и Минэнерго России</td></tr>
<tr><td><a id="p100272"></a>рПВОл</td><td><a id="p100273"></a>расчет платы за пользование водными объектами при использовании налогоплательщиком льгот (представляется в произвольной форме)</td></tr>
<tr><td><a id="p100274"></a>рПВО</td><td><a id="p100275"></a>расчет платы, подлежащей внесению по месту представления налогоплательщиком копии дПВО (представляется в произвольной форме)</td></tr>
<tr><td><a id="p100276"></a>рОСД</td><td><a id="p100277"></a>сведения об объемах сплавляемой древесины по расстоянию сплава каждого конкретного объема (представляется в произвольной форме)</td></tr>
<tr><td><a id="p100278"></a>4-ФСС1</td><td><a id="p100279"></a><a href="https://bukva.ai/docs/pismo-122-2001#p100012">форма 4-ФСС</a> за 2002 год (Утв. Постановлением ФСС РФ от 06.12.2001 N 122) /ФСС</td></tr>
<tr><td><a id="p100280"></a>4-ФСС2</td><td><a id="p100281"></a><a href="https://bukva.ai/docs/postanovlenie-113-2002#p100168">форма 4-ФСС</a> за 2003 год (Утв. Постановлением ФСС РФ от 29.10.2002 N 113) /ФСС</td></tr>
<tr><td><a id="p100282"></a>фсТ</td><td><a id="p100283"></a><a href="https://bukva.ai/docs/prikaz-bg-3-04641#p100728">форма</a> сведений о транспортных средствах и лицах, на которых они зарегистрированы, представляемых органами, осуществляющими государственную регистрацию транспортных средств, в налоговые органы, форма по КНД 1114001, утвержденная приказом МНС России от 10.11.02 N БГ-3-04/641</td></tr>
<tr><td><a id="p100284"></a>СЗПнНИ</td><td><a id="p100285"></a><a href="https://bukva.ai/docs/prikaz-mmv-7-1111-at#p100026">сведения</a> о зарегистрированных правах на недвижимое имущество (в том числе земельные участки) и сделках с ними, правообладателях недвижимого имущества и об объектах недвижимого имущества (приложение N 1 к приказу ФНС России от 13.01.2011 N ММВ-7-11/11@)</td></tr>
<tr><td><a id="p100286"></a>Перечень</td><td><a id="p100287"></a>Утвержденный в соответствии с <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p9219">пунктом 7 статьи 378.2</a> НК РФ уполномоченным органом исполнительной власти субъекта Российской Федерации Перечень объектов недвижимого имущества, указанных в <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p9202">подпунктах 1</a> и <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p13982">2 пункта 1 ст. 378.2</a> НК РФ, в отношении которых налоговая база определяется как кадастровая стоимость</td></tr>
</table>


<table>
<colgroup><col width="12%"><col width="9%"><col width="17%"><col width="12%"><col width="19%"><col width="30%"></colgroup>
<tr><td><a id="p100288"></a>исходные документы</td><td colspan="2"><a id="p100289"></a>контрольное соотношение (КС)</td><td><a id="p100290"></a>в случае невыполнения КС:</td><td></td><td></td></tr>
<tr><td></td><td><a id="p100291"></a>N п/п</td><td><a id="p100292"></a>КС</td><td><a id="p100293"></a>возможно нарушение Законодательства РФ (ссылка)</td><td><a id="p100294"></a>описание нарушения</td><td><a id="p100295"></a>действия проверяющего &lt;*&gt;</td></tr>
<tr><td><a id="p100296"></a>1</td><td><a id="p100297"></a>2</td><td><a id="p100298"></a>3</td><td><a id="p100299"></a>4</td><td><a id="p100300"></a>5</td><td><a id="p100301"></a>6</td></tr>
<tr><td colspan="3"><a id="p100302"></a>внутридокументные КС</td><td></td><td></td><td></td></tr>
<tr><td><a id="p100303"></a>РАЗДЕЛ 1</td><td></td><td></td><td></td><td></td><td></td></tr>
<tr><td rowspan="2"><a id="p100304"></a>рНИО</td><td rowspan="2"><a id="p100305"></a>1.1</td><td rowspan="2"><a id="p100306"></a>по соответствующим кодам <a href="https://bukva.ai/docs/klassifikator-ok-033-2013">ОКТМО</a> и КБК р. 1 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p1367">ст. 030</a> = (р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101452">ст. 180</a> - р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101454">ст. 200</a>) + (р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101517">ст. 090</a> - р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101519">ст. 110</a>)</td><td rowspan="2"><a id="p100307"></a>НК РФ <a href="https://bukva.ai/docs/kodeks-146-fz/statya-45#p3887">ст. 45</a></td><td><a id="p100308"></a>Если по соответствующим кодам <a href="https://bukva.ai/docs/klassifikator-ok-033-2013">октмо</a> и КБК р. 1 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p1367">ст. 030</a> &gt; (р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101452">ст. 180</a> - р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101454">ст. 200</a>) + (р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101517">ст. 090</a> - р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101519">ст. 110</a>), то завышена сумма авансового платежа по налогу</td><td rowspan="2"><a id="p100309"></a>В соответствии со <a href="https://bukva.ai/docs/kodeks-146-fz/statya-88#p658">статьей 88</a> Кодекса направить налогоплательщику требование о представлении в течение пяти дней пояснений или внесении соответствующих исправлений в установленный срок. Если после рассмотрения представленных пояснений и документов либо при отсутствии пояснений налогоплательщика установлен факт нарушения законодательства о налогах и сборах, составляется акт проверки согласно <a href="https://bukva.ai/docs/kodeks-146-fz/statya-100#p751">ст. 100</a> НК РФ</td></tr>
<tr><td><a id="p100310"></a>Если по соответствующим кодам <a href="https://bukva.ai/docs/klassifikator-ok-033-2013">октмо</a> и КБК р. 1 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p1367">ст. 030</a> &lt; (р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101452">ст. 180</a> - р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101454">ст. 200</a>) + (р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101517">ст. 090</a> - р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101519">ст. 110</a>), то занижена сумма авансового платежа по налогу</td></tr>
<tr><td><a id="p100311"></a>РАЗДЕЛ 2</td><td></td><td></td><td></td><td></td><td></td></tr>
<tr><td rowspan="2"><a id="p100312"></a>рНИО</td><td rowspan="2"><a id="p100313"></a>1.2</td><td rowspan="2"><a id="p100314"></a>Если налоговый расчет по авансовому платежу представлен за квартал, то р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101445">ст. 120</a> = (р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101432">ст. 020</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101433">ст. 030</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101434">ст. 040</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101435">ст. 050</a>) : 4</td><td rowspan="2"><a id="p100315"></a>НК РФ <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p9194">ст. 376 п. 4</a></td><td><a id="p100316"></a>Если р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101445">ст. 120</a> &lt; (р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101432">ст. 020</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101433">ст. 030</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101434">ст. 040</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101435">ст. 050</a>) : 4, то занижена средняя стоимость имущества за отчетный период (квартал)</td><td rowspan="2"><a id="p100317"></a>В соответствии со <a href="https://bukva.ai/docs/kodeks-146-fz/statya-88#p658">статьей 88</a> Кодекса направить налогоплательщику требование о представлении в течение пяти дней пояснений или внесении соответствующих исправлений в установленный срок. Если после рассмотрения представленных пояснений и документов либо при отсутствии пояснений налогоплательщика установлен факт нарушения законодательства о налогах и сборах, составляется акт проверки согласно <a href="https://bukva.ai/docs/kodeks-146-fz/statya-100#p751">ст. 100</a> НК РФ</td></tr>
<tr><td><a id="p100318"></a>Если р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101445">ст. 120</a> &gt; (р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101432">ст. 020</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101433">ст. 030</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101434">ст. 040</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101435">ст. 050</a>) : 4, то завышена средняя стоимость имущества за отчетный период (квартал)</td></tr>
<tr><td rowspan="2"><a id="p100319"></a>рНИО</td><td rowspan="2"><a id="p100320"></a>1.3</td><td rowspan="2"><a id="p100321"></a>Если налоговый расчет по авансовому платежу представлен за полугодие (второй квартал), то р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101445">ст. 120</a> = (р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101432">ст. 020</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101433">ст. 030</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101434">ст. 040</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101435">ст. 050</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101436">ст. 060</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101437">ст. 070</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101438">ст. 080</a>) : 7</td><td rowspan="2"><a id="p100322"></a>НК РФ <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p9194">ст. 376 п. 4</a></td><td><a id="p100323"></a>Если р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101445">ст. 120</a> &lt; (р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101432">ст. 020</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101433">ст. 030</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101434">ст. 040</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101435">ст. 050</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101436">ст. 060</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101437">ст. 070</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101438">ст. 080</a>) : 7, то занижена средняя стоимость имущества за отчетный период (полугодие)</td><td rowspan="2"><a id="p100324"></a>В соответствии со <a href="https://bukva.ai/docs/kodeks-146-fz/statya-88#p658">статьей 88</a> Кодекса направить налогоплательщику требование о представлении в течение пяти дней пояснений или внесении соответствующих исправлений в установленный срок. Если после рассмотрения представленных пояснений и документов либо при отсутствии пояснений налогоплательщика установлен факт нарушения законодательства о налогах и сборах, составляется акт проверки согласно <a href="https://bukva.ai/docs/kodeks-146-fz/statya-100#p751">ст. 100</a> НК РФ</td></tr>
<tr><td><a id="p100325"></a>Если р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101445">ст. 120</a> &gt; (р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101432">ст. 020</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101433">ст. 030</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101434">ст. 040</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101435">ст. 050</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101436">ст. 060</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101437">ст. 070</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101438">ст. 080</a>) : 7, то завышена средняя стоимость имущества за отчетный период (полугодие)</td></tr>
<tr><td rowspan="2"><a id="p100326"></a>рНИО</td><td rowspan="2"><a id="p100327"></a>1.4</td><td rowspan="2"><a id="p100328"></a>Если налоговый расчет по авансовому платежу представлен за 9 месяцев (третий квартал), то р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101445">ст. 120</a> = (р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101432">ст. 020</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101433">ст. 030</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101434">ст. 040</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101435">ст. 050</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101436">ст. 060</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101437">ст. 070</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101438">ст. 080</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101517">ст. 090</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101440">ст. 100</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101441">ст. 110</a>) : 10</td><td rowspan="2"><a id="p100329"></a>НК РФ <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p9194">ст. 376 п. 4</a></td><td><a id="p100330"></a>Если р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101445">ст. 120</a> &lt; (р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101432">ст. 020</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101433">ст. 030</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101434">ст. 040</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101435">ст. 050</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101436">ст. 060</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101437">ст. 070</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101438">ст. 080</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101517">ст. 090</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101440">ст. 100</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101441">ст. 110</a>) : 10, то занижена средняя стоимость имущества за отчетный период (9 месяцев)</td><td rowspan="2"><a id="p100331"></a>В соответствии со <a href="https://bukva.ai/docs/kodeks-146-fz/statya-88#p658">статьей 88</a> Кодекса направить налогоплательщику требование о представлении в течение пяти дней пояснений или внесении соответствующих исправлений в установленный срок. Если после рассмотрения представленных пояснений и документов либо при отсутствии пояснений налогоплательщика установлен факт нарушения законодательства о налогах и сборах, составляется акт проверки согласно <a href="https://bukva.ai/docs/kodeks-146-fz/statya-100#p751">ст. 100</a> НК РФ</td></tr>
<tr><td><a id="p100332"></a>Если р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101445">ст. 120</a> &gt; (р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101432">ст. 020</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101433">ст. 030</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101434">ст. 040</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101435">ст. 050</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101436">ст. 060</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101437">ст. 070</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101438">ст. 080</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101517">ст. 090</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101440">ст. 100</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101441">ст. 110</a>) : 10, то завышена средняя стоимость имущества за отчетный период (9 месяцев)</td></tr>
<tr><td rowspan="2"><a id="p100333"></a>рНИО</td><td rowspan="2"><a id="p100334"></a>1.5</td><td rowspan="2"><a id="p100335"></a>Если налоговый расчет по авансовому платежу представлен за квартал, то р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101447">ст. 140</a> = (р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101432">ст. 020</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101433">ст. 030</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101434">ст. 040</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101435">ст. 050</a>) : 4</td><td rowspan="2"><a id="p100336"></a>НК РФ <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p9194">ст. 376 п. 4</a></td><td><a id="p100337"></a>Если р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101447">ст. 140</a> &lt; (р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101432">ст. 020</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101433">ст. 030</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101434">ст. 040</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101435">ст. 050</a>) : 4, то занижена средняя стоимость необлагаемого налогом имущества за отчетный период (квартал)</td><td rowspan="2"><a id="p100338"></a>В соответствии со <a href="https://bukva.ai/docs/kodeks-146-fz/statya-88#p658">статьей 88</a> Кодекса направить налогоплательщику требование о представлении в течение пяти дней пояснений или внесении соответствующих исправлений в установленный срок. Если после рассмотрения представленных пояснений и документов либо при отсутствии пояснений налогоплательщика установлен факт нарушения законодательства о налогах и сборах, составляется акт проверки согласно <a href="https://bukva.ai/docs/kodeks-146-fz/statya-100#p751">ст. 100</a> НК РФ</td></tr>
<tr><td><a id="p100339"></a>Если р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101447">ст. 140</a> &gt; (р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101432">ст. 020</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101433">ст. 030</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101434">ст. 040</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101435">ст. 050</a>) : 4, то завышена средняя стоимость необлагаемого налогом имущества за отчетный период (квартал)</td></tr>
<tr><td rowspan="2"><a id="p100340"></a>рНИО</td><td rowspan="2"><a id="p100341"></a>1.6</td><td rowspan="2"><a id="p100342"></a>Если налоговый расчет по авансовому платежу представлен за полугодие (второй квартал), то р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101447">ст. 140</a> = (р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101432">ст. 020</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101433">ст. 030</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101434">ст. 040</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101435">ст. 050</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101436">ст. 060</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101437">ст. 070</a> + р. 2 гр. 4 ст. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101438">080</a>) : 7</td><td rowspan="2"><a id="p100343"></a>НК РФ <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p9194">ст. 376 п. 4</a></td><td><a id="p100344"></a>Если р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101447">ст. 140</a> &lt; (р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101432">ст. 020</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101433">ст. 030</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101434">ст. 040</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101435">ст. 050</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101436">ст. 060</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101437">ст. 070</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101438">ст. 080</a>) : 7, то занижена средняя стоимость необлагаемого налогом имущества за отчетный период (полугодие)</td><td rowspan="2"><a id="p100345"></a>В соответствии со <a href="https://bukva.ai/docs/kodeks-146-fz/statya-88#p658">статьей 88</a> Кодекса направить налогоплательщику требование о представлении в течение пяти дней пояснений или внесении соответствующих исправлений в установленный срок. Если после рассмотрения представленных пояснений и документов либо при отсутствии пояснений налогоплательщика установлен факт нарушения законодательства о налогах и сборах, составляется акт проверки согласно <a href="https://bukva.ai/docs/kodeks-146-fz/statya-100#p751">ст. 100</a> НК РФ</td></tr>
<tr><td><a id="p100346"></a>Если р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101447">ст. 140</a> &gt; (р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101432">ст. 020</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101433">ст. 030</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101434">ст. 040</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101435">ст. 050</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101436">ст. 060</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101437">ст. 070</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101438">ст. 080</a>) : 7, то завышена средняя стоимость необлагаемого налогом имущества за отчетный период (полугодие)</td></tr>
<tr><td rowspan="2"><a id="p100347"></a>рНИО</td><td rowspan="2"><a id="p100348"></a>1.7</td><td rowspan="2"><a id="p100349"></a>если налоговый расчет по авансовому платежу представлен за 9 месяцев (третий квартал), то р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101447">ст. 140</a> = (р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101432">ст. 020</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101433">ст. 030</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101434">ст. 040</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101435">ст. 050</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101436">ст. 060</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101437">ст. 070</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101438">ст. 080</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101439">ст. 090</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101440">ст. 100</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101441">ст. 110</a>) : 10</td><td rowspan="2"><a id="p100350"></a>НК РФ <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p9194">ст. 376 п. 4</a></td><td><a id="p100351"></a>Если р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101447">ст. 140</a> &lt; (р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101432">ст. 020</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101433">ст. 030</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101434">ст. 040</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101435">ст. 050</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101436">ст. 060</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101437">ст. 070</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101438">ст. 080</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101439">ст. 090</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101440">ст. 100</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101441">ст. 110</a>) : 10, то занижена средняя стоимость необлагаемого налогом имущества за отчетный период (9 месяцев)</td><td rowspan="2"><a id="p100352"></a>В соответствии со <a href="https://bukva.ai/docs/kodeks-146-fz/statya-88#p658">статьей 88</a> Кодекса направить налогоплательщику требование о представлении в течение пяти дней пояснений или внесении соответствующих исправлений в установленный срок. Если после рассмотрения представленных пояснений и документов либо при отсутствии пояснений налогоплательщика установлен факт нарушения законодательства о налогах и сборах, составляется акт проверки согласно <a href="https://bukva.ai/docs/kodeks-146-fz/statya-100#p751">ст. 100</a> НК РФ</td></tr>
<tr><td><a id="p100353"></a>Если р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101447">ст. 140</a> &gt; (р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101432">ст. 020</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101433">ст. 030</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101434">ст. 040</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101435">ст. 050</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101436">ст. 060</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101437">ст. 070</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101438">ст. 080</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101439">ст. 090</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101440">ст. 100</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101441">ст. 110</a>) : 10, то завышена средняя стоимость необлагаемого налогом имущества за отчетный период (9 месяцев)</td></tr>
<tr><td><a id="p100354"></a>рНИО</td><td><a id="p100355"></a>1.8</td><td><a id="p100356"></a>Если р. 2. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101446">ст. 130</a> $\neq$ 0, то р. 2. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101447">ст. 140</a> $\neq$ 0;<br>если р. 2. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101446">ст. 130</a> = 0, то р. 2. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101447">ст. 140</a> = 0</td><td><a id="p100357"></a>НК РФ <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p9194">ст. 376 п. 4</a></td><td><a id="p100358"></a>Если р. 2. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101446">ст. 130</a> = 0 и р. 2. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101447">ст. 140</a> $\neq$ 0, то возможно неправомерное применение льготы по налогу</td><td><a id="p100359"></a>В соответствии со <a href="https://bukva.ai/docs/kodeks-146-fz/statya-88#p658">статьей 88</a> Кодекса направить налогоплательщику требование о представлении в течение пяти дней пояснений или внесении соответствующих исправлений в установленный срок. Если после рассмотрения представленных пояснений и документов либо при отсутствии пояснений налогоплательщика установлен факт нарушения законодательства о налогах и сборах, составляется акт проверки согласно <a href="https://bukva.ai/docs/kodeks-146-fz/statya-100#p751">ст. 100</a> НК РФ</td></tr>
<tr><td rowspan="2"><a id="p100360"></a>рНИО</td><td rowspan="2"><a id="p100361"></a>1.9</td><td rowspan="2"><a id="p100362"></a>Если код вида имущества = "01" или "03" или "05" или "08" или "10", то р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101452">ст. 180</a> = 1/4 (р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101445">ст. 120</a> - р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101447">ст. 140</a>) x р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101450">ст. 170</a> / 100</td><td rowspan="2"><a id="p100363"></a>НК РФ <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p8934">ст. 382 п. 4</a></td><td><a id="p100364"></a>Если р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101452">ст. 180</a> &lt; 1/4 (р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101445">ст. 120</a> - р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101447">ст. 140</a>) x р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101450">ст. 170</a> / 100, то занижена сумма авансового платежа</td><td rowspan="2"><a id="p100365"></a>В соответствии со <a href="https://bukva.ai/docs/kodeks-146-fz/statya-88#p658">статьей 88</a> Кодекса направить налогоплательщику требование о представлении в течение пяти дней пояснений или внесении соответствующих исправлений в установленный срок. Если после рассмотрения представленных пояснений и документов либо при отсутствии пояснений налогоплательщика установлен факт нарушения законодательства о налогах и сборах, составляется акт проверки согласно <a href="https://bukva.ai/docs/kodeks-146-fz/statya-100#p751">ст. 100</a> НК РФ</td></tr>
<tr><td><a id="p100366"></a>Если р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101452">ст. 180</a> &gt; 1/4 (р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101445">ст. 120</a> - р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101447">ст. 140</a>) x р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101450">ст. 170</a> / 100, то завышена сумма авансового платежа</td></tr>
<tr><td rowspan="2"><a id="p100367"></a>рНИО</td><td rowspan="2"><a id="p100368"></a>1.10</td><td rowspan="2"><a id="p100369"></a>Если код вида имущества = "02", то р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101452">ст. 180</a> = 1/4 (р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101445">ст. 120</a> - р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101447">ст. 140</a>) x р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101448">ст. 150</a> x р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101450">ст. 170</a> / 100</td><td rowspan="2"><a id="p100370"></a>НК РФ <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p8934">ст. 382 п. 4</a></td><td><a id="p100371"></a>Если р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101452">ст. 180</a> &lt; 1/4 (р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101445">ст. 120</a> - р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101447">ст. 140</a>) x р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101448">ст. 150</a> x р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101450">ст. 170</a> / 100, то занижена сумма авансового платежа</td><td rowspan="2"><a id="p100372"></a>В соответствии со <a href="https://bukva.ai/docs/kodeks-146-fz/statya-88#p658">статьей 88</a> Кодекса направить налогоплательщику требование о представлении в течение пяти дней пояснений или внесении соответствующих исправлений в установленный срок. Если после рассмотрения представленных пояснений и документов либо при отсутствии пояснений налогоплательщика установлен факт нарушения законодательства о налогах и сборах, составляется акт проверки согласно <a href="https://bukva.ai/docs/kodeks-146-fz/statya-100#p751">ст. 100</a> НК РФ</td></tr>
<tr><td><a id="p100373"></a>Если р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101452">ст. 180</a> &gt; 1/4 (р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101445">ст. 120</a> - р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101447">ст. 140</a>) x р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101448">ст. 150</a> x р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101450">ст. 170</a> / 100, то завышена сумма авансового платежа</td></tr>
<tr><td rowspan="2"><a id="p100374"></a>рНИО</td><td rowspan="2"><a id="p100375"></a>1.11</td><td rowspan="2"><a id="p100376"></a>Если код вида имущества = "09", то р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101452">ст. 180</a> = 1/4 (р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101445">ст. 120</a> - р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101447">ст. 140</a>) x р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101450">ст. 170</a> x р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101451">ст. 175</a> / 100</td><td rowspan="2"><a id="p100377"></a>НК РФ <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p8934">ст. 382 п. 4</a>, <a href="https://bukva.ai/docs/kodeks-117-fz/statya-385-3#p104662">ст. 385.3</a></td><td><a id="p100378"></a>Если р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101452">ст. 180</a> &lt; 1/4 (р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101445">ст. 120</a> - р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101447">ст. 140</a>) x р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101451">ст. 175</a> x р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101450">ст. 170</a> / 100, то занижена сумма авансового платежа</td><td rowspan="2"><a id="p100379"></a>В соответствии со <a href="https://bukva.ai/docs/kodeks-146-fz/statya-88#p658">статьей 88</a> Кодекса направить налогоплательщику требование о представлении в течение пяти дней пояснений или внесении соответствующих исправлений в установленный срок. Если после рассмотрения представленных пояснений и документов либо при отсутствии пояснений налогоплательщика установлен факт нарушения законодательства о налогах и сборах, составляется акт проверки согласно <a href="https://bukva.ai/docs/kodeks-146-fz/statya-100#p751">ст. 100</a> НК РФ</td></tr>
<tr><td><a id="p100380"></a>Если р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101452">ст. 180</a> &gt; 1/4 (р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101445">ст. 120</a> - р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101447">ст. 140</a>) x р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101451">ст. 175</a> x р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101450">ст. 170</a> / 100, то завышена сумма авансового платежа</td></tr>
<tr><td><a id="p100381"></a>рНИО</td><td><a id="p100382"></a>1.12</td><td><a id="p100383"></a>Если р. 2. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101453">ст. 190</a> = "2012500", то р. 2. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101454">ст. 200</a> $\neq$ 0</td><td><a id="p100384"></a>НК РФ <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p3496">ст. 372 п. 2</a></td><td><a id="p100385"></a>Если р. 2. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101454">ст. 200</a> = 0, то завышена сумма авансового платежа</td><td><a id="p100386"></a>В соответствии со <a href="https://bukva.ai/docs/kodeks-146-fz/statya-88#p658">статьей 88</a> Кодекса направить налогоплательщику требование о представлении в течение пяти дней пояснений или внесении соответствующих исправлений в установленный срок. Если после рассмотрения представленных пояснений и документов либо при отсутствии пояснений налогоплательщика установлен факт нарушения законодательства о налогах и сборах, составляется акт проверки согласно <a href="https://bukva.ai/docs/kodeks-146-fz/statya-100#p751">ст. 100</a> НК РФ</td></tr>
<tr><td><a id="p100387"></a>рНИО</td><td><a id="p100388"></a>1.13</td><td><a id="p100389"></a>Р2. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101446">ст. 130</a> = 0</td><td><a id="p100390"></a><a href="https://bukva.ai/docs/kodeks-117-fz/statya-381#p240">ст. 381</a> НК РФ; <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p3496">п. 2 ст. 372</a> НК РФ; <a href="https://bukva.ai/docs/kodeks-146-fz/statya-7#p3107">ст. 7</a> НК РФ; <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p36">п. 7 ст. 346.35</a> НК РФ</td><td><a id="p100391"></a>Если Р2. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101446">ст. 130</a> $\neq$ 0,<br>то возможно неправомерное применение льгот</td><td><a id="p100392"></a>В соответствии со <a href="https://bukva.ai/docs/kodeks-146-fz/statya-88#p658">статьей 88</a> Кодекса направить налогоплательщику требование о представлении в течение пяти дней пояснений или внесении соответствующих исправлений в установленный срок. Если после рассмотрения представленных пояснений и документов либо при отсутствии пояснений налогоплательщика установлен факт нарушения законодательства о налогах и сборах, составляется акт проверки согласно <a href="https://bukva.ai/docs/kodeks-146-fz/statya-100#p751">ст. 100</a> НК РФ</td></tr>
<tr><td><a id="p100393"></a>рНИО</td><td><a id="p100394"></a>1.14</td><td><a id="p100395"></a>Р2. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101447">ст. 140</a> = 0</td><td><a id="p100396"></a><a href="https://bukva.ai/docs/kodeks-117-fz/statya-381#p240">ст. 381</a> НК РФ; <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p3496">п. 2 ст. 372</a> НК РФ; <a href="https://bukva.ai/docs/kodeks-146-fz/statya-7#p3107">ст. 7</a> НК РФ; <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p36">п. 7 ст. 346.35</a> НК РФ</td><td><a id="p100397"></a>Если Р2. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101447">ст. 140</a> $\neq$ 0,<br>то возможно неправомерное применение льгот</td><td><a id="p100398"></a>В соответствии со <a href="https://bukva.ai/docs/kodeks-146-fz/statya-88#p658">статьей 88</a> Кодекса направить налогоплательщику требование о представлении в течение пяти дней пояснений или внесении соответствующих исправлений в установленный срок. Если после рассмотрения представленных пояснений и документов либо при отсутствии пояснений налогоплательщика установлен факт нарушения законодательства о налогах и сборах, составляется акт проверки согласно <a href="https://bukva.ai/docs/kodeks-146-fz/statya-100#p751">ст. 100</a> НК РФ</td></tr>
<tr><td><a id="p100399"></a>рНИО</td><td><a id="p100400"></a>1.15</td><td><a id="p100401"></a>Р2. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101449">ст. 160</a> = 0</td><td><a id="p100402"></a><a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p3496">п. 2 ст. 372</a> НК РФ</td><td><a id="p100403"></a>Если Р2. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101449">ст. 160</a> $\neq$ 0,<br>то возможно неправомерное применение льгот</td><td><a id="p100404"></a>В соответствии со <a href="https://bukva.ai/docs/kodeks-146-fz/statya-88#p658">статьей 88</a> Кодекса направить налогоплательщику требование о представлении в течение пяти дней пояснений или внесении соответствующих исправлений в установленный срок. Если после рассмотрения представленных пояснений и документов либо при отсутствии пояснений налогоплательщика установлен факт нарушения законодательства о налогах и сборах, составляется акт проверки согласно <a href="https://bukva.ai/docs/kodeks-146-fz/statya-100#p751">ст. 100</a> НК РФ</td></tr>
<tr><td><a id="p100405"></a>рНИО</td><td><a id="p100406"></a>1.16</td><td><a id="p100407"></a>Р2. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101453">ст. 190</a> = 0</td><td><a id="p100408"></a><a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p3496">п. 2 ст. 372</a> НК РФ</td><td><a id="p100409"></a>Если Р2. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101453">ст. 190</a> $\neq$ 0,<br>то возможно неправомерное применение льгот</td><td><a id="p100410"></a>В соответствии со <a href="https://bukva.ai/docs/kodeks-146-fz/statya-88#p658">статьей 88</a> Кодекса направить налогоплательщику требование о представлении в течение пяти дней пояснений или внесении соответствующих исправлений в установленный срок. Если после рассмотрения представленных пояснений и документов либо при отсутствии пояснений налогоплательщика установлен факт нарушения законодательства о налогах и сборах, составляется акт проверки согласно <a href="https://bukva.ai/docs/kodeks-146-fz/statya-100#p751">ст. 100</a> НК РФ</td></tr>
<tr><td><a id="p100411"></a>рНИО</td><td><a id="p100412"></a>1.17</td><td><a id="p100413"></a>Р2. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101454">ст. 200</a> = 0</td><td><a id="p100414"></a><a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p3496">п. 2 ст. 372</a> НК РФ</td><td><a id="p100415"></a>Если Р2. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101454">ст. 200</a> $\neq$ 0,<br>то возможно неправомерное применение льгот</td><td><a id="p100416"></a>В соответствии со <a href="https://bukva.ai/docs/kodeks-146-fz/statya-88#p658">статьей 88</a> Кодекса направить налогоплательщику требование о представлении в течение пяти дней пояснений или внесении соответствующих исправлений в установленный срок. Если после рассмотрения представленных пояснений и документов либо при отсутствии пояснений налогоплательщика установлен факт нарушения законодательства о налогах и сборах, составляется акт проверки согласно <a href="https://bukva.ai/docs/kodeks-146-fz/statya-100#p751">ст. 100</a> НК РФ</td></tr>
<tr><td><a id="p100417"></a>РАЗДЕЛ 3</td><td></td><td></td><td></td><td></td><td></td></tr>
<tr><td rowspan="2"><a id="p100418"></a>рНИО</td><td rowspan="2"><a id="p100419"></a>1.17</td><td rowspan="2"><a id="p100420"></a>Если р. 3. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101516">ст. 80</a> $\neq$ "-" и р. 3. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101510">ст. 030</a> $\neq$ "-", то р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101517">ст. 090</a> = 1/4 (р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101508">ст. 020</a> - р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101509">ст. 025</a>) x р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101510">ст. 030</a> x р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101513">ст. 050</a> x р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101515">ст. 070</a> x р. 3. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101516">ст. 080</a> / 100</td><td rowspan="2"><a id="p100421"></a>НК РФ <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p10298">ст. 376 п. 2</a>, <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p225">3</a>, НК РФ <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p9190">ст. 375 п. 2</a>, НК РФ <a href="https://bukva.ai/docs/kodeks-117-fz/statya-378-2#p9200">ст. 378.2</a>, НК РФ <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p9768">ст. 382 п. 5</a></td><td><a id="p100422"></a>Если р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101517">ст. 090</a> &lt; 1/4 (р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101508">ст. 020</a> - р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101509">ст. 025</a>) x р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101513">ст. 050</a> x р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101510">ст. 030</a> x р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101515">ст. 070</a> x р. 3. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101516">ст. 080</a> / 100, то занижена сумма авансового платежа</td><td rowspan="2"><a id="p100423"></a>В соответствии со <a href="https://bukva.ai/docs/kodeks-146-fz/statya-88#p658">статьей 88</a> Кодекса направить налогоплательщику требование о представлении в течение пяти дней пояснений или внесении соответствующих исправлений в установленный срок. Если после рассмотрения представленных пояснений и документов либо при отсутствии пояснений налогоплательщика установлен факт нарушения законодательства о налогах и сборах, составляется акт проверки согласно <a href="https://bukva.ai/docs/kodeks-146-fz/statya-100#p751">ст. 100</a> НК РФ</td></tr>
<tr><td><a id="p100424"></a>Если р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101517">ст. 090</a> &gt; 1/4 (р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101508">ст. 020</a> - р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101509">ст. 025</a>) x р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101513">ст. 050</a> x р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101510">ст. 030</a> x р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101515">ст. 070</a> x р. 3. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101516">ст. 080</a> / 100, то завышена сумма авансового платежа</td></tr>
<tr><td rowspan="2"><a id="p100425"></a>рНИО</td><td rowspan="2"><a id="p100426"></a>1.18</td><td rowspan="2"><a id="p100427"></a>Если р. 3. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101516">ст. 80</a> = "-" и р. 3. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101510">ст. 030</a> = "-", то р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101517">ст. 090</a> = 1/4 (р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101508">ст. 020</a> - р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101509">ст. 025</a>) x р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101513">ст. 050</a> x р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101515">ст. 070</a> / 100</td><td rowspan="2"><a id="p100428"></a>НК РФ <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p10298">ст. 376 п. 2</a>, <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p225">3</a>, НК РФ <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p9190">ст. 375 п. 2</a>, НК РФ <a href="https://bukva.ai/docs/kodeks-117-fz/statya-378-2#p9200">ст. 378.2</a>, НК РФ <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p9768">ст. 382 п. 5</a></td><td><a id="p100429"></a>Если р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101517">ст. 090</a> &lt; 1/4 (р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101508">ст. 020</a> - р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101509">ст. 025</a>) x р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101513">ст. 050</a> x р. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101515">3 ст. 070</a> / 100, то занижена сумма авансового платежа</td><td rowspan="2"><a id="p100430"></a>В соответствии со <a href="https://bukva.ai/docs/kodeks-146-fz/statya-88#p658">статьей 88</a> Кодекса направить налогоплательщику требование о представлении в течение пяти дней пояснений или внесении соответствующих исправлений в установленный срок. Если после рассмотрения представленных пояснений и документов либо при отсутствии пояснений налогоплательщика установлен факт нарушения законодательства о налогах и сборах, составляется акт проверки согласно <a href="https://bukva.ai/docs/kodeks-146-fz/statya-100#p751">ст. 100</a> НК РФ</td></tr>
<tr><td><a id="p100431"></a>Если р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101517">ст. 090</a> &gt; 1/4 (р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101508">ст. 020</a> - р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101509">ст. 025</a>) x р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101513">ст. 050</a> x р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101515">ст. 070</a> / 100, то завышена сумма авансового платежа</td></tr>
<tr><td rowspan="2"><a id="p100432"></a>рНИО</td><td rowspan="2"><a id="p100433"></a>1.19</td><td rowspan="2"><a id="p100434"></a>Если р. 3. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101516">ст. 80</a> $\neq$ "-" и р. 3. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101510">ст. 030</a> = "-", то р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101517">ст. 090</a> = 1/4 (р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101508">ст. 020</a> - р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101509">ст. 025</a>) x р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101513">ст. 050</a> x р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101515">ст. 070</a> x р. 3. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101516">ст. 080</a> / 100</td><td rowspan="2"><a id="p100435"></a>НК РФ <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p10298">ст. 376 п. 2</a>, <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p225">3</a>, НК РФ <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p9190">ст. 375 п. 2</a>, НК РФ <a href="https://bukva.ai/docs/kodeks-117-fz/statya-378-2#p9200">ст. 378.2</a>, НК РФ <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p9768">ст. 382 п. 5</a></td><td><a id="p100436"></a>Если р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101517">ст. 090</a> &lt; 1/4 (р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101508">ст. 020</a> - р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101509">ст. 025</a>) x р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101513">ст. 050</a> x р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101515">ст. 070</a> x р. 3. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101516">ст. 080</a> / 100, то занижена сумма авансового платежа</td><td rowspan="2"><a id="p100437"></a>В соответствии со <a href="https://bukva.ai/docs/kodeks-146-fz/statya-88#p658">статьей 88</a> Кодекса направить налогоплательщику требование о представлении в течение пяти дней пояснений или внесении соответствующих исправлений в установленный срок. Если после рассмотрения представленных пояснений и документов либо при отсутствии пояснений налогоплательщика установлен факт нарушения законодательства о налогах и сборах, составляется акт проверки согласно <a href="https://bukva.ai/docs/kodeks-146-fz/statya-100#p751">ст. 100</a> НК РФ</td></tr>
<tr><td><a id="p100438"></a>Если р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101517">ст. 090</a> &gt; 1/4 (р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101508">ст. 020</a> - р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101509">ст. 025</a>) x р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101513">ст. 050</a> x р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101515">ст. 070</a> x р. 3. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101516">ст. 080</a> / 100, то завышена сумма авансового платежа</td></tr>
<tr><td rowspan="2"><a id="p100439"></a>рНИО</td><td rowspan="2"><a id="p100440"></a>1.20</td><td rowspan="2"><a id="p100441"></a>Если р. 3. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101516">ст. 80</a> = "-" и р. 3. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101510">ст. 030</a> $\neq$ "-", то р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101517">ст. 090</a> = 1/4 (р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101508">ст. 020</a> - р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101509">ст. 025</a>) x р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101510">ст. 030</a> x р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101513">ст. 050</a> x р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101515">ст. 070</a> / 100</td><td rowspan="2"><a id="p100442"></a>НК РФ <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p10298">ст. 376 п. 2</a>, <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p225">3</a>, НК РФ <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p9190">ст. 375 п. 2</a>, НК РФ <a href="https://bukva.ai/docs/kodeks-117-fz/statya-378-2#p9200">ст. 378.2</a>, НК РФ <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p9768">ст. 382 п. 5</a></td><td><a id="p100443"></a>Если р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101517">ст. 090</a> &lt; 1/4 (р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101508">ст. 020</a> - р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101509">ст. 025</a>) x р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101513">ст. 050</a> x р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101510">ст. 030</a> x р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101515">ст. 070</a> / 100, то занижена сумма авансового платежа</td><td rowspan="2"><a id="p100444"></a>В соответствии со <a href="https://bukva.ai/docs/kodeks-146-fz/statya-88#p658">статьей 88</a> Кодекса направить налогоплательщику требование о представлении в течение пяти дней пояснений или внесении соответствующих исправлений в установленный срок. Если после рассмотрения представленных пояснений и документов либо при отсутствии пояснений налогоплательщика установлен факт нарушения законодательства о налогах и сборах, составляется акт проверки согласно <a href="https://bukva.ai/docs/kodeks-146-fz/statya-100#p751">ст. 100</a> НК РФ</td></tr>
<tr><td><a id="p100445"></a>Если р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101517">ст. 090</a> &gt; 1/4 (р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101508">ст. 020</a> - р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101509">ст. 025</a>) x р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101513">ст. 050</a> x р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101510">ст. 030</a> x р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101515">ст. 070</a> / 100, то завышена сумма авансового платежа</td></tr>
<tr><td><a id="p100446"></a>рНИО</td><td><a id="p100447"></a>1.21</td><td><a id="p100448"></a>Если р. 3. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101518">ст. 100</a> = "2012500", то р. 3. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101519">ст. 110</a> $\neq$ 0</td><td><a id="p100449"></a>НК РФ <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p3496">ст. 372 п. 2</a></td><td><a id="p100450"></a>Если р. 3. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101519">ст. 110</a> = 0, то завышена сумма авансового платежа</td><td><a id="p100451"></a>В соответствии со <a href="https://bukva.ai/docs/kodeks-146-fz/statya-88#p658">статьей 88</a> Кодекса направить налогоплательщику требование о представлении в течение пяти дней пояснений или внесении соответствующих исправлений в установленный срок. Если после рассмотрения представленных пояснений и документов либо при отсутствии пояснений налогоплательщика установлен факт нарушения законодательства о налогах и сборах, составляется акт проверки согласно <a href="https://bukva.ai/docs/kodeks-146-fz/statya-100#p751">ст. 100</a> НК РФ</td></tr>
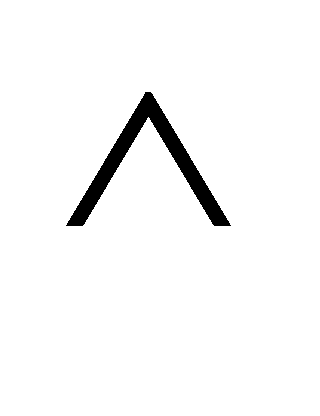
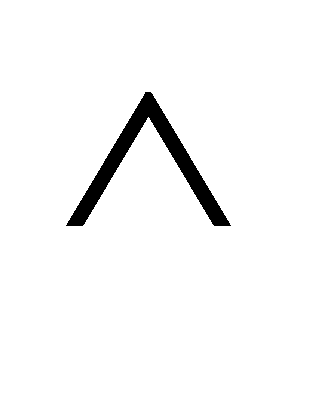
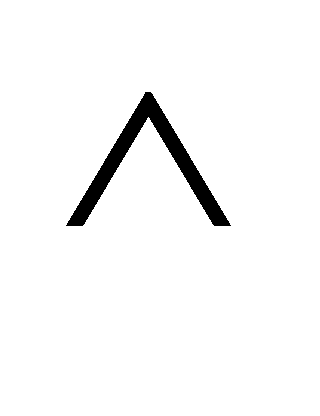
<tr><td><a id="p100452"></a>рНИО</td><td><a id="p100453"></a>1.22</td><td><a id="p100454"></a>Если р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101500">ст. 014</a> $\neq$ 0, то р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101500">ст. 014</a> не содержит символы . , ; " / ! @ # \$ % <img src="https://i.bukva.ai/upvZEb2u/img_0.png" alt="формула"> &amp; * ( ) _ + | \ - ' ] <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101500"> } { ` ~ N ? &lt; &gt;, буквы О, З и р. 3 [ст. 014</a> = текстовое поле, содержащее 1 - 100 знаков десятичных чисел с тремя разделителями ":", последняя фасета которого не равна нулю</td><td><a id="p100455"></a>НК РФ <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p9190">ст. 375 п. 2</a></td><td><a id="p100456"></a>Если р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101500">ст. 014</a> содержит символы . , ; " / ! @ # \$ % <img src="https://i.bukva.ai/upvZEb2u/img_1.png" alt="формула"> &amp; * ( ) _ + | \ - ' ] [ } { ` ~ N ? &lt; &gt;, буквы О, З и (или) не соответствует структуре "2 знака : 2 знака : 6 или 7 знаков : любое количество знаков", то возможно неправильно указан кадастровый номер</td><td><a id="p100457"></a>В соответствии со <a href="https://bukva.ai/docs/kodeks-146-fz/statya-88#p658">статьей 88</a> Кодекса направить налогоплательщику требование о представлении в течение пяти дней пояснений или внесении соответствующих исправлений в установленный срок. Если после рассмотрения представленных пояснений и документов либо при отсутствии пояснений налогоплательщика установлен факт нарушения законодательства о налогах и сборах, составляется акт проверки согласно <a href="https://bukva.ai/docs/kodeks-146-fz/statya-100#p751">ст. 100</a> НК РФ</td></tr>
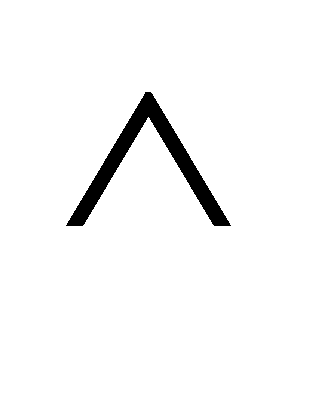
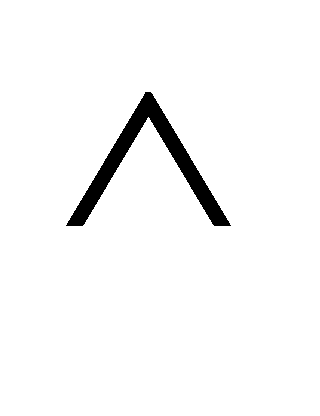
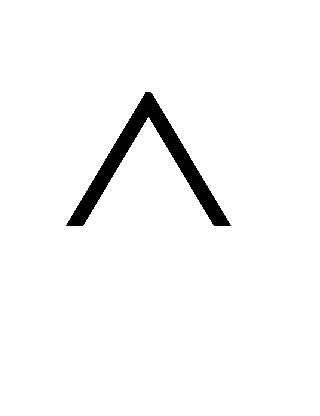
<tr><td><a id="p100458"></a>рНИО</td><td><a id="p100459"></a>1.23</td><td><a id="p100460"></a>Если р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101503">ст. 015</a> $\neq$ 0, то р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101503">ст. 015</a> не содержит символы . , ; " / ! @ # \$ % <img src="https://i.bukva.ai/upvZEb2u/img_2.png" alt="формула"> &amp; * ( ) _ + | \ - ' ] <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101500"> } { ` ~ N ? &lt; &gt;, буквы О, З и р. 3 [ст. 014</a> = текстовое поле, содержащее 1 - 100 знаков десятичных чисел с тремя разделителями ":", последняя фасета которого не равна нулю</td><td><a id="p100461"></a>НК РФ <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p9190">ст. 375 п. 2</a></td><td><a id="p100462"></a>Если р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101503">ст. 015</a> содержит символы . , ; " / ! @ # \$ % <img src="https://i.bukva.ai/upvZEb2u/img_3.png" alt="формула"> &amp; * ( ) _ + | \ - ' ] [ } { ` ~ N ? &lt; &gt;, буквы О, З и (или) не соответствует структуре "2 знака : 2 знака : 6 или 7 знаков : любое количество знаков", то возможно неправильно указан кадастровый номер</td><td><a id="p100463"></a>В соответствии со <a href="https://bukva.ai/docs/kodeks-146-fz/statya-88#p658">статьей 88</a> Кодекса направить налогоплательщику требование о представлении в течение пяти дней пояснений или внесении соответствующих исправлений в установленный срок. Если после рассмотрения представленных пояснений и документов либо при отсутствии пояснений налогоплательщика установлен факт нарушения законодательства о налогах и сборах, составляется акт проверки согласно <a href="https://bukva.ai/docs/kodeks-146-fz/statya-100#p751">ст. 100</a> НК РФ</td></tr>
<tr><td><a id="p100464"></a>рНИО</td><td><a id="p100465"></a>1.24</td><td><a id="p100466"></a>Если р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101512">ст. 040</a> $\neq$ 0 и заполнена вторая часть показателя р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101512">ст. 040</a>, то первые 7 знаков р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101512">ст. 040</a> = "2012000"</td><td><a id="p100467"></a>НК РФ <a href="https://bukva.ai/docs/kodeks-117-fz/statya-381#p240">ст. 381</a></td><td><a id="p100468"></a>Если р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101512">ст. 040</a> $\neq$ 0 и заполнена вторая часть показателя р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101512">ст. 040</a>, а первые 7 знаков р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101512">ст. 040</a> $\neq$ "2012000", то неправильно указан код льготы 2012000</td><td><a id="p100469"></a>В соответствии со <a href="https://bukva.ai/docs/kodeks-146-fz/statya-88#p658">статьей 88</a> Кодекса направить налогоплательщику требование о представлении в течение пяти дней пояснений или внесении соответствующих исправлений в установленный срок. Если после рассмотрения представленных пояснений и документов либо при отсутствии пояснений налогоплательщика установлен факт нарушения законодательства о налогах и сборах, составляется акт проверки согласно <a href="https://bukva.ai/docs/kodeks-146-fz/statya-100#p751">ст. 100</a> НК РФ</td></tr>
<tr><td><a id="p100470"></a>рНИО</td><td><a id="p100471"></a>1.25</td><td><a id="p100472"></a>Если р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101514">ст. 060</a> $\neq$ 0, то р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101514">ст. 060</a> первые 7 знаков = "2012400"</td><td><a id="p100473"></a>НК РФ <a href="https://bukva.ai/docs/kodeks-117-fz/statya-381#p240">ст. 381</a></td><td><a id="p100474"></a>Если р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101514">ст. 060</a> $\neq$ 0 и р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101514">ст. 060</a> первые 7 знаков $\neq$ "2012400", то неправильно указан код налоговой льготы 2012400</td><td><a id="p100475"></a>В соответствии со <a href="https://bukva.ai/docs/kodeks-146-fz/statya-88#p658">статьей 88</a> Кодекса направить налогоплательщику требование о представлении в течение пяти дней пояснений или внесении соответствующих исправлений в установленный срок. Если после рассмотрения представленных пояснений и документов либо при отсутствии пояснений налогоплательщика установлен факт нарушения законодательства о налогах и сборах, составляется акт проверки согласно <a href="https://bukva.ai/docs/kodeks-146-fz/statya-100#p751">ст. 100</a> НК РФ</td></tr>
<tr><td><a id="p100476"></a>рНИО</td><td><a id="p100477"></a>1.26</td><td><a id="p100478"></a>Если р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101518">ст. 100</a> $\neq$ 0, то р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101518">ст. 100</a> первые 7 знаков = "2012500"</td><td><a id="p100479"></a>НК РФ <a href="https://bukva.ai/docs/kodeks-117-fz/statya-381#p240">ст. 381</a></td><td><a id="p100480"></a>Если р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101518">ст. 100</a> $\neq$ 0 и р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101518">ст. 100</a> первые 7 знаков $\neq$ "2012500", то неправильно указан код налоговой льготы 2012500</td><td><a id="p100481"></a>В соответствии со <a href="https://bukva.ai/docs/kodeks-146-fz/statya-88#p658">статьей 88</a> Кодекса направить налогоплательщику требование о представлении в течение пяти дней пояснений или внесении соответствующих исправлений в установленный срок. Если после рассмотрения представленных пояснений и документов либо при отсутствии пояснений налогоплательщика установлен факт нарушения законодательства о налогах и сборах, составляется акт проверки согласно <a href="https://bukva.ai/docs/kodeks-146-fz/statya-100#p751">ст. 100</a> НК РФ</td></tr>
<tr><td colspan="3"><a id="p100482"></a>междокументные КС</td><td></td><td></td><td></td></tr>
<tr><td rowspan="2"><a id="p100483"></a>рНИО</td><td rowspan="2"><a id="p100484"></a>2.1</td><td rowspan="2"><a id="p100485"></a>если в рНИО присутствует <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101497">р. 3</a> и р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101508">ст. 020</a> $\neq$ 0, то если р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101500">ст. 014</a> = л. Б <a href="https://bukva.ai/docs/prikaz-mmv-7-1111-at#p100078">ст. 2.1.2</a> СЗПнНИ, то р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101508">ст. 020</a> = л. Б <a href="https://bukva.ai/docs/prikaz-mmv-7-1111-at#p100112">ст. 2.1.20</a> СЗПнНИ по соответствующему налоговому периоду</td><td rowspan="2"><a id="p100486"></a>НК РФ <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p9190">ст. 375 п. 2</a></td><td><a id="p100487"></a>Если р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101508">ст. 020</a> &gt; л. Б <a href="https://bukva.ai/docs/prikaz-mmv-7-1111-at#p100112">ст. 2.1.20</a> СЗПнНИ, то завышены данные о кадастровой стоимости в рНИО</td><td rowspan="2"><a id="p100488"></a>В соответствии со <a href="https://bukva.ai/docs/kodeks-146-fz/statya-88#p658">статьей 88</a> Кодекса направить налогоплательщику требование о представлении в течение пяти дней пояснений или внесении соответствующих исправлений в установленный срок. Если после рассмотрения представленных пояснений и документов либо при отсутствии пояснений налогоплательщика установлен факт нарушения законодательства о налогах и сборах, составляется акт проверки согласно <a href="https://bukva.ai/docs/kodeks-146-fz/statya-100#p751">ст. 100</a> НК РФ</td></tr>
<tr><td><a id="p100489"></a>Если р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101508">ст. 020</a> &lt; л. Б <a href="https://bukva.ai/docs/prikaz-mmv-7-1111-at#p100112">ст. 2.1.20</a> СЗПнНИ, то занижены данные о кадастровой стоимости в Рнио</td></tr>
<tr><td rowspan="3"><a id="p100490"></a>рНИО</td><td rowspan="3"><a id="p100491"></a>2.2</td><td rowspan="3"><a id="p100492"></a>если в дНИО присутствует <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101497">р. 3</a> и р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101508">ст. 020</a> $\neq$ 0, то если р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101503">ст. 015</a> = л. В <a href="https://bukva.ai/docs/prikaz-mmv-7-1111-at#p100126">ст. 2.2.4</a> СЗПнНИ, то р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101508">ст. 020</a> = л. В <a href="https://bukva.ai/docs/prikaz-mmv-7-1111-at#p100153">ст. 2.2.17</a> СЗПнНИ по соответствующему налоговому периоду и р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101511">ст. 035</a> = "-"</td><td rowspan="3"><a id="p100493"></a>НК РФ <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p9190">ст. 375 п. 2</a> и <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p9218">ст. 378.2 п. 6</a></td><td><a id="p100494"></a>Если р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101511">ст. 035</a> = "-" и р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101508">ст. 020</a> &gt; <a href="https://bukva.ai/docs/prikaz-mmv-7-1111-at#p100118">л. В</a> ст. 2.1.17 СЗПнНИ, то завышены данные о кадастровой стоимости в рНИО</td><td rowspan="3"><a id="p100495"></a>В соответствии со <a href="https://bukva.ai/docs/kodeks-146-fz/statya-88#p658">статьей 88</a> Кодекса направить налогоплательщику требование о представлении в течение пяти дней пояснений или внесении соответствующих исправлений в установленный срок. Если после рассмотрения представленных пояснений и документов либо при отсутствии пояснений налогоплательщика установлен факт нарушения законодательства о налогах и сборах, составляется акт проверки согласно <a href="https://bukva.ai/docs/kodeks-146-fz/statya-100#p751">ст. 100</a> НК РФ</td></tr>
<tr><td><a id="p100496"></a>Если р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101511">ст. 035</a> = "-" и р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101508">ст. 020</a> &lt; <a href="https://bukva.ai/docs/prikaz-mmv-7-1111-at#p100118">л. В</a> ст. 2.1.17 СЗПнНИ, то занижены данные о кадастровой стоимости в рНИО</td></tr>
<tr><td><a id="p100497"></a>Если р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101511">ст. 035</a> $\neq$ "-" и р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101508">ст. 020</a> &lt; <a href="https://bukva.ai/docs/prikaz-mmv-7-1111-at#p100118">л. В</a> ст. 2.1.17 СЗПнНИ, то занижены данные о кадастровой стоимости в рНИО и возможно неправомерное применение <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p9218">п. 6 ст. 378.2</a> НК РФ</td></tr>
<tr><td><a id="p100498"></a>рНИО</td><td><a id="p100499"></a>2.3</td><td><a id="p100500"></a>если в рНИО отсутствует <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101497">р. 3</a> и ИНН и КПП титульного л. = ИНН и КПП <a href="https://bukva.ai/docs/prikaz-mmv-7-1111-at#p100157">л. Г</a> или <a href="https://bukva.ai/docs/prikaz-mmv-7-1111-at#p100250">л. Е</a> СЗПнНИ и код по месту нахождения (учета) титульного листа рНИО = 281, то р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101445">ст. 120</a> $\neq$ 0</td><td><a id="p100501"></a>НК РФ <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p9189">ст. 375 п. 1</a></td><td><a id="p100502"></a>если р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101445">ст. 120</a> = 0, то неверно указана средняя стоимость объекта недвижимого имущества</td><td><a id="p100503"></a>В соответствии со <a href="https://bukva.ai/docs/kodeks-146-fz/statya-88#p658">статьей 88</a> Кодекса направить налогоплательщику требование о представлении в течение пяти дней пояснений или внесении соответствующих исправлений в установленный срок. Если после рассмотрения представленных пояснений и документов либо при отсутствии пояснений налогоплательщика установлен факт нарушения законодательства о налогах и сборах, составляется акт проверки согласно <a href="https://bukva.ai/docs/kodeks-146-fz/statya-100#p751">ст. 100</a> НК РФ</td></tr>
<tr><td><a id="p100504"></a>рНИО</td><td><a id="p100505"></a>2.4</td><td><a id="p100506"></a>если в рНИО отсутствует <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101497">р. 3</a> и ИНН и КПП титульного л. = ИНН и КПП <a href="https://bukva.ai/docs/prikaz-mmv-7-1111-at#p100157">л. Г</a> или <a href="https://bukva.ai/docs/prikaz-mmv-7-1111-at#p100250">л. Е</a> СЗПнНИ и код по месту нахождения (учета) титульного листа рНИО = 281, то хотя бы один показатель р. 2.1 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101472">ст. 050</a> $\neq$ 0</td><td></td><td><a id="p100507"></a>если во всех блоках строк р. 2.1. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101472">ст. 050</a> = 0, то неверно указана средняя стоимость объекта недвижимого имущества</td><td><a id="p100508"></a>В соответствии со <a href="https://bukva.ai/docs/kodeks-146-fz/statya-88#p658">статьей 88</a> Кодекса направить налогоплательщику требование о представлении в течение пяти дней пояснений или внесении соответствующих исправлений в установленный срок. Если после рассмотрения представленных пояснений и документов либо при отсутствии пояснений налогоплательщика установлен факт нарушения законодательства о налогах и сборах, составляется акт проверки согласно <a href="https://bukva.ai/docs/kodeks-146-fz/statya-100#p751">ст. 100</a> НК РФ</td></tr>
<tr><td><a id="p100509"></a>рНИО</td><td><a id="p100510"></a>2.5</td><td><a id="p100511"></a>если {КНЗ из Перечня = л. Б <a href="https://bukva.ai/docs/prikaz-mmv-7-1111-at#p100078">ст. 2.1.2</a> СЗПнНИ или КНЗ из Перечня = л. Б <a href="https://bukva.ai/docs/prikaz-mmv-7-1111-at#p100082">ст. 2.1.4</a> СЗПнНИ} и КНП из Перечня не заполнен и л. Г <a href="https://bukva.ai/docs/prikaz-mmv-7-1111-at#p100162">ст. 3.5</a> СЗПнНИ = ИНН титульного л. рНИО, то в рНИО присутствует <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101497">р. 3</a> и р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101500">ст. 014</a> = л. Б <a href="https://bukva.ai/docs/prikaz-mmv-7-1111-at#p100078">ст. 2.1.2</a> СЗПнНИ</td><td><a id="p100512"></a>НК РФ <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p9190">ст. 375 п. 2</a>, <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p9219">ст. 378.2 п. 7</a>, <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p9763">п. 10</a></td><td><a id="p100513"></a>если <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101497">р. 3</a> отсутствует или {<a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101497">р. 3</a> присутствует и р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101500">ст. 014</a> $\neq$ л. Б <a href="https://bukva.ai/docs/prikaz-mmv-7-1111-at#p100078">ст. 2.1.2</a> СЗПнНИ}, то возможно неправильно исчислена налоговая база</td><td><a id="p100514"></a>В соответствии со <a href="https://bukva.ai/docs/kodeks-146-fz/statya-88#p658">статьей 88</a> Кодекса направить налогоплательщику требование о представлении в течение пяти дней пояснений или внесении соответствующих исправлений в установленный срок. Если после рассмотрения представленных пояснений и документов либо при отсутствии пояснений налогоплательщика установлен факт нарушения законодательства о налогах и сборах, составляется акт проверки согласно <a href="https://bukva.ai/docs/kodeks-146-fz/statya-100#p751">ст. 100</a> НК РФ</td></tr>
<tr><td><a id="p100515"></a>рНИО</td><td><a id="p100516"></a>2.6</td><td><a id="p100517"></a>если {КНП из Перечня = л. В <a href="https://bukva.ai/docs/prikaz-mmv-7-1111-at#p100126">ст. 2.2.4</a> СЗПнНИ или КНП из Перечня = л. В <a href="https://bukva.ai/docs/prikaz-mmv-7-1111-at#p100130">ст. 2.2.6</a> СЗПнНИ} и л. Г <a href="https://bukva.ai/docs/prikaz-mmv-7-1111-at#p100162">ст. 3.5</a> СЗПнНИ = ИНН титульного л. рНИО, то в рНИО присутствует <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101497">р. 3</a> и р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101503">ст. 015</a> = л. В <a href="https://bukva.ai/docs/prikaz-mmv-7-1111-at#p100126">ст. 2.2.4</a> СЗПнНИ</td><td><a id="p100518"></a>НК РФ <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p9190">ст. 375 п. 2</a>, <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p9219">ст. 378.2 п. 7</a>, <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p9763">п. 10</a></td><td><a id="p100519"></a>если <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101497">р. 3</a> отсутствует или {<a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101497">р. 3</a> присутствует и р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p101503">ст. 015</a> $\neq$ л. В <a href="https://bukva.ai/docs/prikaz-mmv-7-1111-at#p100126">ст. 2.2.4</a> СЗПнНИ}, то возможно неправильно исчислена налоговая база</td><td><a id="p100520"></a>В соответствии со <a href="https://bukva.ai/docs/kodeks-146-fz/statya-88#p658">статьей 88</a> Кодекса направить налогоплательщику требование о представлении в течение пяти дней пояснений или внесении соответствующих исправлений в установленный срок. Если после рассмотрения представленных пояснений и документов либо при отсутствии пояснений налогоплательщика установлен факт нарушения законодательства о налогах и сборах, составляется акт проверки согласно <a href="https://bukva.ai/docs/kodeks-146-fz/statya-100#p751">ст. 100</a> НК РФ</td></tr>
</table>


<div align="center">

<a id="p100521"></a>Утверждаю<br>
Заместитель Руководителя<br>
Федеральной налоговой службы<br>
**С.Л.БОНДАРЧУК**

</div>

"__" мая 2017 г.

<a id="p100522"></a>**КОНТРОЛЬНЫЕ СООТНОШЕНИЯ**
**ПОКАЗАТЕЛЕЙ ФОРМ НАЛОГОВОЙ И БУХГАЛТЕРСКОЙ ОТЧЕТНОСТИ**


<table>
<colgroup><col width="24%"><col width="25%"><col width="51%"></colgroup>
<tr><td colspan="2"><a id="p100523"></a>Код формы отчетности по КНД</td><td><a id="p100524"></a>1152026</td></tr>
<tr><td colspan="2"><a id="p100525"></a>Наименование формы отчетности</td><td><a id="p100526"></a>Налоговая <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100027">декларация</a> по налогу на имущество организаций</td></tr>
<tr><td rowspan="3"><a id="p100527"></a>Идентификация документа, утверждающего форму отчетности</td><td><a id="p100528"></a>вид документа</td><td><a id="p100529"></a><a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at">приказ</a> ФНС России</td></tr>
<tr><td><a id="p100530"></a>дата утверждения формы отчетности</td><td><a id="p100531"></a>31.03.17</td></tr>
<tr><td><a id="p100532"></a>номер документа</td><td><a id="p100533"></a>ММВ-7-21/271@</td></tr>
<tr><td colspan="2"></td><td></td></tr>
<tr><td rowspan="4"><a id="p100534"></a>Идентификация документа, утверждающего последние изменения и дополнения в форму отчетности</td><td><a id="p100535"></a>вид документа</td><td></td></tr>
<tr><td rowspan="2"><a id="p100536"></a>дата утверждения формы отчетности</td><td></td></tr>
<tr><td></td></tr>
<tr><td><a id="p100537"></a>номер документа</td><td></td></tr>
<tr><td colspan="2"></td><td></td></tr>
<tr><td colspan="2"><a id="p100538"></a>Подразделение - разработчик КС</td><td><a id="p100539"></a>Управление налогообложения имущества</td></tr>
<tr><td colspan="2"><a id="p100540"></a>ФИО исполнителя подразделения - разработчика КС, телефон</td><td><a id="p100541"></a>Хритинина О.В. 913-01-34, 29-51</td></tr>
<tr><td colspan="2"><a id="p100542"></a>номер версии КС</td><td><a id="p100543"></a>1</td></tr>
<tr><td colspan="2"><a id="p100544"></a>дата заполнения формы КС</td><td></td></tr>
</table>


<table>
<colgroup><col width="12%"><col width="9%"><col width="17%"><col width="12%"><col width="19%"><col width="30%"></colgroup>
<tr><td><a id="p100545"></a>исходные документы</td><td colspan="2"><a id="p100546"></a>контрольное соотношение (КС)</td><td colspan="3"></td></tr>
<tr><td></td><td><a id="p100547"></a>N п/п</td><td><a id="p100548"></a>КС</td><td><a id="p100549"></a>возможно нарушение Законодательства РФ (ссылка)</td><td><a id="p100550"></a>описание нарушения</td><td><a id="p100551"></a>действия проверяющего &lt;*&gt;</td></tr>
<tr><td><a id="p100552"></a>1</td><td><a id="p100553"></a>2</td><td><a id="p100554"></a>3</td><td><a id="p100555"></a>4</td><td><a id="p100556"></a>5</td><td><a id="p100557"></a>6</td></tr>
<tr><td colspan="3"><a id="p100558"></a>внутридокументные КС</td><td></td><td></td><td></td></tr>
<tr><td colspan="6"><a id="p100559"></a>РАЗДЕЛ 1</td></tr>
<tr><td rowspan="2"><a id="p100560"></a>дНИО</td><td rowspan="2"><a id="p100561"></a>1.1</td><td rowspan="2"><a id="p100562"></a>если в Декларации отсутствует <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100101">Раздел 2</a> с отметкой "04" по <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100102">строке</a> "код вида имущества" и по соответствующим кодам <a href="https://bukva.ai/docs/klassifikator-ok-033-2013">ОКТМО</a> и КБК р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100131">ст. 220</a> - (р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100132">ст. 230</a> + р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100134">ст. 250</a>) + р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100201">ст. 100</a> - (р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100202">ст. 110</a> + р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100204">ст. 130</a>) &gt; 0, то по соответствующим кодам <a href="https://bukva.ai/docs/klassifikator-ok-033-2013">ОКТМО</a> и КБК р. 1 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100074">ст. 030</a> = р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100131">ст. 220</a> - (р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100132">ст. 230</a> + р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100134">ст. 250</a>) + р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100201">ст. 100</a> - (р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100202">ст. 110</a> + р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100204">ст. 130</a>) и р. 1 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100075">ст. 040</a> = "-"</td><td rowspan="2"><a id="p100563"></a>НК РФ <a href="https://bukva.ai/docs/kodeks-146-fz/statya-45#p3887">ст. 45</a>, НК РФ <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p262">ст. 382 п. 2</a></td><td><a id="p100564"></a>Если по соответствующим кодам <a href="https://bukva.ai/docs/klassifikator-ok-033-2013">ОКТМО</a> и КБК р. 1 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100074">ст. 030</a> &gt; р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100131">ст. 220</a> - (р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100132">ст. 230</a> + р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100134">ст. 250</a>) + р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100201">ст. 100</a> - (р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100202">ст. 110</a> + р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100204">ст. 130</a>), то завышена сумма налога, подлежащая уплате в бюджет</td><td rowspan="2"><a id="p100565"></a>В соответствии со <a href="https://bukva.ai/docs/kodeks-146-fz/statya-88#p658">статьей 88</a> Кодекса направить налогоплательщику требование о представлении в течение пяти дней пояснений или внесении соответствующих исправлений в установленный срок. Если после рассмотрения представленных пояснений и документов либо при отсутствии пояснений налогоплательщика установлен факт нарушения законодательства о налогах и сборах, составляется акт проверки согласно <a href="https://bukva.ai/docs/kodeks-146-fz/statya-100#p751">ст. 100</a> НК РФ</td></tr>
<tr><td><a id="p100566"></a>Если по соответствующим кодам <a href="https://bukva.ai/docs/klassifikator-ok-033-2013">ОКТМО</a> и КБК р. 1 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100074">ст. 030</a> &lt; р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100131">ст. 220</a> - (р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100132">ст. 230</a> + р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100134">ст. 250</a>) + р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100201">ст. 100</a> - (р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100202">ст. 110</a> + р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100204">ст. 130</a>), то занижена сумма налога, подлежащая уплате в бюджет</td></tr>
<tr><td rowspan="4"><a id="p100567"></a>дНИО</td><td rowspan="4"><a id="p100568"></a>1.2</td><td><a id="p100569"></a>если в Декларации присутствует <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100101">раздел 2</a> с отметкой "04" по <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100102">строке</a> "код вида имущества" и<br><a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100131">р. 2 [ст. 220</a> - (р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100132">ст. 230</a> + р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100134">ст. 250</a>)] всех разделов 2 с отметками "01", "02", "03", "05", "07", "08", "09", "10" в <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100102">строке</a> "код вида имущества" с соответствующими кодами по <a href="https://bukva.ai/docs/klassifikator-ok-033-2013">ОКТМО</a> и КБК</td><td rowspan="4"><a id="p100570"></a>НК РФ <a href="https://bukva.ai/docs/kodeks-146-fz/statya-45#p3887">ст. 45</a>, НК РФ <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p262">ст. 382 п. 2</a></td><td rowspan="2"><a id="p100571"></a>Если по соответствующим кодам <a href="https://bukva.ai/docs/klassifikator-ok-033-2013">ОКТМО</a> и КБК р. 1. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100074">ст. 030</a> &gt; <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100131">р. 2 [ст. 220</a> - р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100134">ст. 250</a>] всех разделов 2 с отметками "01", "02", "03", "05", "07", "08", "09", "10" в <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100102">строке</a> "код вида имущества"<br>- MIN <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100131">{р. 2 [ст. 220</a> - р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100134">ст. 250</a>} или р. 2. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100135">ст. 260</a>] раздела 2 с отметкой "04" в <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100102">строке</a> "код вида имущества"<br>+ р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100201">стр. 100</a> - (р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100202">стр. 110</a> + р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100204">стр. 130</a>) и р. 1. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100075">ст. 040</a> = "-", то завышена сумма налога, подлежащая уплате в бюджет</td><td rowspan="4"><a id="p100572"></a>В соответствии со <a href="https://bukva.ai/docs/kodeks-146-fz/statya-88#p658">статьей 88</a> Кодекса направить налогоплательщику требование о представлении в течение пяти дней пояснений или внесении соответствующих исправлений в установленный срок. Если после рассмотрения представленных пояснений и документов либо при отсутствии пояснений налогоплательщика установлен факт нарушения законодательства о налогах и сборах, составляется акт проверки согласно <a href="https://bukva.ai/docs/kodeks-146-fz/statya-100#p751">ст. 100</a> НК РФ</td></tr>
<tr><td rowspan="2"><a id="p100573"></a>- MIN <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100131">{(р. 2 [ст. 220</a> - р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100134">ст. 250</a>} или р. 2. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100135">ст. 260</a>]<br>раздела 2 с отметкой "04" в <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100102">строке</a> "код вида имущества" &gt; 0,</td></tr>
<tr><td rowspan="2"><a id="p100574"></a>Если по соответствующим кодам <a href="https://bukva.ai/docs/klassifikator-ok-033-2013">ОКТМО</a> и КБК р. 1. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100074">ст. 030</a> &lt; <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100131">р. 2 [ст. 220</a> - р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100134">ст. 250</a>] всех разделов 2 с отметками "01", "02", "03", "05", "07", "08", "09", "10" в <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100102">строке</a> "код вида имущества"<br>- MIN <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100131">{р. 2 [ст. 220</a> - р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100134">ст. 250</a>} или р. 2. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100135">ст. 260</a>] раздела 2 с отметкой "04" в <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100102">строке</a> "код вида имущества"<br>+ р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100201">стр. 100</a> - (р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100202">стр. 110</a> + р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100204">стр. 130</a>) и р. 1. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100075">ст. 040</a> = "-", то занижена сумма налога, подлежащая уплате в бюджет</td></tr>
<tr><td><a id="p100575"></a>то по соответствующим кодам <a href="https://bukva.ai/docs/klassifikator-ok-033-2013">ОКТМО</a> и КБК р. 1. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100074">ст. 030</a> =<br><a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100131">р. 2 [ст. 220</a> - (р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100132">стр. 230</a> + р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100134">ст. 250</a>)] всех разделов 2 с отметками "01", "02", "03", "05", "07", "08", "09", "10" в <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100102">строке</a> "код вида имущества"<br>- MIN <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100131">{р. 2 [ст. 220</a> - р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100134">ст. 250</a>} или р. 2. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100135">ст. 260</a>] раздела 2 с отметкой "04" в <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100102">строке</a> "код вида имущества" + р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100201">стр. 100</a> - (р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100202">стр. 110</a> + р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100204">стр. 130</a>)</td></tr>
<tr><td rowspan="2"><a id="p100576"></a>дНИО</td><td rowspan="2"><a id="p100577"></a>1.3</td><td rowspan="2"><a id="p100578"></a>если в Декларации отсутствует <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100101">Раздел 2</a> с отметкой "04" по <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100102">строке</a> "код вида имущества" и по соответствующим кодам <a href="https://bukva.ai/docs/klassifikator-ok-033-2013">ОКТМО</a> и КБК р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100131">ст. 220</a> - (р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100132">ст. 230</a> + р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100134">ст. 250</a>) + р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100201">ст. 100</a> - (р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100202">ст. 110</a> + р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100204">ст. 130</a>) &lt; 0, то по соответствующим кодам <a href="https://bukva.ai/docs/klassifikator-ok-033-2013">ОКТМО</a> и КБК р. 1 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100075">ст. 040</a> = - <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100131">р. 2 [ст. 220</a> - (р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100132">ст. 230</a> + р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100134">ст. 250</a>) + р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100201">ст. 100</a> - (р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100202">ст. 110</a> + р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100204">ст. 130</a>)] и р. 1 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100074">ст. 030</a> = "-"</td><td rowspan="2"><a id="p100579"></a>НК РФ <a href="https://bukva.ai/docs/kodeks-146-fz/statya-45#p3887">ст. 45</a>, НК РФ <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p262">ст. 382 п. 2</a></td><td><a id="p100580"></a>Если по соответствующим кодам <a href="https://bukva.ai/docs/klassifikator-ok-033-2013">ОКТМО</a> и КБК р. 1 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100075">ст. 040</a> &gt; - <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100131">р. 2 [ст. 220</a> - (р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100132">ст. 230</a> + р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100134">ст. 250</a>) + р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100201">ст. 100</a> - (р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100202">ст. 110</a> + р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100204">ст. 130</a>)], то завышена сумма налога, исчисленная к уменьшению</td><td rowspan="2"><a id="p100581"></a>В соответствии со <a href="https://bukva.ai/docs/kodeks-146-fz/statya-88#p658">статьей 88</a> Кодекса направить налогоплательщику требование о представлении в течение пяти дней пояснений или внесении соответствующих исправлений в установленный срок. Если после рассмотрения представленных пояснений и документов либо при отсутствии пояснений налогоплательщика установлен факт нарушения законодательства о налогах и сборах, составляется акт проверки согласно <a href="https://bukva.ai/docs/kodeks-146-fz/statya-100#p751">ст. 100</a> НК РФ</td></tr>
<tr><td><a id="p100582"></a>Если по соответствующим кодам <a href="https://bukva.ai/docs/klassifikator-ok-033-2013">ОКТМО</a> и КБК р. 1 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100075">ст. 040</a> &lt; - <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100131">р. 2 [ст. 220</a> - (р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100132">ст. 230</a> + р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100134">ст. 250</a>) + р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100201">ст. 100</a> - (р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100202">ст. 110</a> + р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100204">ст. 130</a>)], то занижена сумма налога, исчисленная к уменьшению</td></tr>
<tr><td rowspan="2"><a id="p100583"></a>дНИО</td><td rowspan="2"><a id="p100584"></a>1.4</td><td rowspan="2"><a id="p100585"></a>если в Декларации присутствует <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100101">раздел 2</a> с отметкой "04" по <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100102">строке</a> "код вида имущества" и<br><a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100131">р. 2 [ст. 220</a> - (р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100132">ст. 230</a> + р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100134">ст. 250</a>)] всех <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100101">разделов 2</a> с отметками "01", "02", "03", "05", "07", "08", "09", "10" в <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100102">строке</a> "код вида имущества" с соответствующими кодами по <a href="https://bukva.ai/docs/klassifikator-ok-033-2013">ОКТМО</a> и КБК<br>- минимальное из значений <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100131">{р. 2 [ст. 220</a> - р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100134">ст. 250</a>} или р. 2. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100135">ст. 260</a>]<br>раздела 2 с отметкой "04" в <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100102">строке</a> "код вида имущества" &lt; 0,<br>то по соответствующим кодам <a href="https://bukva.ai/docs/klassifikator-ok-033-2013">ОКТМО</a> и КБК р. 1. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100075">ст. 040</a> =<br>- <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100131">р. 2 [ст. 220</a> - (р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100132">ст. 230</a> + р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100134">ст. 250</a>)] всех <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100101">разделов 2</a> с отметками "01", "02", "03", "05", "07", "08", "09", "10" в <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100102">строке</a> "код вида имущества"<br>+ MIN {<a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100131">р. 2 [ст. 220</a> - р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100134">ст. 250</a> или р. 2. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100135">ст. 260</a>]} раздела 2 с отметкой "04" в <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100102">строке</a> "код вида имущества"<br>- (р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100201">стр. 100</a> - (р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100202">стр. 110</a> + р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100204">стр. 130</a>)) и р. 1. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100074">ст. 030</a> = "-"</td><td rowspan="2"><a id="p100586"></a>НК РФ <a href="https://bukva.ai/docs/kodeks-146-fz/statya-45#p3887">ст. 45</a>, НК РФ <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p262">ст. 382 п. 2</a></td><td><a id="p100587"></a>Если по соответствующим кодам <a href="https://bukva.ai/docs/klassifikator-ok-033-2013">ОКТМО</a> и КБК р. 1. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100075">ст. 040</a> &gt; - <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100131">р. 2 [ст. 220</a> - (р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100132">ст. 230</a> + р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100134">ст. 250</a>)] всех разделов 2 с отметками "01", "02", "03", "05", "07", "08", "09", "10" в <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100102">строке</a> "код вида имущества"<br>+ MIN {<a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100131">р. 2 [ст. 220</a> - р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100134">ст. 250</a> или р. 2. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100135">ст. 260</a>]} раздела 2 с отметкой "04" в <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100102">строке</a> "код вида имущества"<br>- (р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100201">стр. 100</a> - (р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100202">стр. 110</a> + р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100204">стр. 130</a>)) и р. 1. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100074">ст. 030</a> = "-", то завышена сумма налога, исчисленная к уменьшению</td><td rowspan="2"><a id="p100588"></a>В соответствии со <a href="https://bukva.ai/docs/kodeks-146-fz/statya-88#p658">статьей 88</a> Кодекса направить налогоплательщику требование о представлении в течение пяти дней пояснений или внесении соответствующих исправлений в установленный срок. Если после рассмотрения представленных пояснений и документов либо при отсутствии пояснений налогоплательщика установлен факт нарушения законодательства о налогах и сборах, составляется акт проверки согласно <a href="https://bukva.ai/docs/kodeks-146-fz/statya-100#p751">ст. 100</a> НК РФ</td></tr>
<tr><td><a id="p100589"></a>Если по соответствующим кодам <a href="https://bukva.ai/docs/klassifikator-ok-033-2013">ОКТМО</a> и КБК р. 1. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100075">ст. 040</a> &lt; - <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100131">р. 2 [ст. 220</a> - (р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100132">ст. 230</a> + р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100134">ст. 250</a>)] всех <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100101">разделов 2</a> с отметками "01", "02", "03", "05", "07", "08", "09", "10" в <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100102">строке</a> "код вида имущества"<br>+ MIN {<a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100131">р. 2 [ст. 220</a> - р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100134">ст. 250</a> или р. 2. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100135">ст. 260</a>]} - (р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100201">стр. 100</a> - (р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100202">стр. 110</a> + р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100204">стр. 130</a>)) раздела 2 с отметкой "04" в <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100102">строке</a> "код вида имущества"<br>и р. 1. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100074">ст. 030</a> = "-", то занижена сумма налога, исчисленная к уменьшению</td></tr>
<tr><td colspan="6"><a id="p100590"></a>РАЗДЕЛ 2</td></tr>
<tr><td rowspan="2"><a id="p100591"></a>дНИО</td><td rowspan="2"><a id="p100592"></a>1.5</td><td rowspan="2"><a id="p100593"></a>р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100123">ст. 150</a> = (р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100106">ст. 020</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100107">ст. 030</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100108">ст. 040</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100109">ст. 050</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100110">ст. 060</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100111">ст. 070</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100112">ст. 080</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100113">ст. 090</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100201">ст. 100</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100202">ст. 110</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100116">ст. 120</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100204">ст. 130</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100118">ст. 140</a>) : 13</td><td rowspan="2"><a id="p100594"></a>НК РФ <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p9194">ст. 376 п. 4</a></td><td><a id="p100595"></a>Если р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100123">ст. 150</a> &lt; (р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100106">ст. 020</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100107">ст. 030</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100108">ст. 040</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100109">ст. 050</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100110">ст. 060</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100111">ст. 070</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100112">ст. 080</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100113">ст. 090</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100201">ст. 100</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100202">ст. 110</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100116">ст. 120</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100204">ст. 130</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100118">ст. 140</a>) : 13, то занижена среднегодовая стоимость имущества за налоговый период</td><td rowspan="2"><a id="p100596"></a>В соответствии со <a href="https://bukva.ai/docs/kodeks-146-fz/statya-88#p658">статьей 88</a> Кодекса направить налогоплательщику требование о представлении в течение пяти дней пояснений или внесении соответствующих исправлений в установленный срок. Если после рассмотрения представленных пояснений и документов либо при отсутствии пояснений налогоплательщика установлен факт нарушения законодательства о налогах и сборах, составляется акт проверки согласно <a href="https://bukva.ai/docs/kodeks-146-fz/statya-100#p751">ст. 100</a> НК РФ</td></tr>
<tr><td><a id="p100597"></a>Если р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100123">ст. 150</a> &gt; (р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100106">ст. 020</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100107">ст. 030</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100108">ст. 040</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100109">ст. 050</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100110">ст. 060</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100111">ст. 070</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100112">ст. 080</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100113">ст. 090</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100201">ст. 100</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100202">ст. 110</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100116">ст. 120</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100204">ст. 130</a> + р. 2 гр. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100118">ст. 140</a>) : 13, то завышена среднегодовая стоимость имущества за налоговый период</td></tr>
<tr><td rowspan="2"><a id="p100598"></a>дНИО</td><td rowspan="2"><a id="p100599"></a>1.6</td><td rowspan="2"><a id="p100600"></a>р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100125">ст. 170</a> = (р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100106">ст. 020</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100107">ст. 030</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100108">ст. 040</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100109">ст. 050</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100110">ст. 060</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100111">ст. 070</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100112">ст. 080</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100113">ст. 090</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100114">ст. 100</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100115">ст. 110</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100116">ст. 120</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100117">ст. 130</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100118">ст. 140</a>) : 13</td><td rowspan="2"><a id="p100601"></a>НК РФ <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p9194">ст. 376 п. 4</a></td><td><a id="p100602"></a>Если р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100125">ст. 170</a> &lt; (р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100106">ст. 020</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100107">ст. 030</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100108">ст. 040</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100109">ст. 050</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100110">ст. 060</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100111">ст. 070</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100112">ст. 080</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100113">ст. 090</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100114">ст. 100</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100115">ст. 110</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100116">ст. 120</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100117">ст. 130</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100118">ст. 140</a>) : 13, то занижена среднегодовая стоимость необлагаемого налогом имущества за налоговый период</td><td rowspan="2"><a id="p100603"></a>В соответствии со <a href="https://bukva.ai/docs/kodeks-146-fz/statya-88#p658">статьей 88</a> Кодекса направить налогоплательщику требование о представлении в течение пяти дней пояснений или внесении соответствующих исправлений в установленный срок. Если после рассмотрения представленных пояснений и документов либо при отсутствии пояснений налогоплательщика установлен факт нарушения законодательства о налогах и сборах, составляется акт проверки согласно <a href="https://bukva.ai/docs/kodeks-146-fz/statya-100#p751">ст. 100</a> НК РФ</td></tr>
<tr><td><a id="p100604"></a>Если р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100125">ст. 170</a> &gt; (р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100106">ст. 020</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100107">ст. 030</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100108">ст. 040</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100109">ст. 050</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100110">ст. 060</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100111">ст. 070</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100112">ст. 080</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100113">ст. 090</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100114">ст. 100</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100115">ст. 110</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100116">ст. 120</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100117">ст. 130</a> + р. 2 гр. 4 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100118">ст. 140</a>) : 13, то завышена среднегодовая стоимость необлагаемого налогом имущества за налоговый период</td></tr>
<tr><td><a id="p100605"></a>дНИО</td><td><a id="p100606"></a>1.7</td><td><a id="p100607"></a>Если р. 2. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100124">ст. 160</a> $\neq$ 0, то р. 2. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100125">ст. 170</a> $\neq$ 0; если р. 2. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100124">ст. 160</a> = 0, то р. 2. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100125">ст. 170</a> = 0</td><td><a id="p100608"></a>НК РФ <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p9194">ст. 376 п. 4</a></td><td><a id="p100609"></a>Если р. 2. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100124">ст. 160</a> = 0 и р. 2. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100125">ст. 170</a> $\neq$ 0, то возможно неправомерное применение льготы по налогу</td><td><a id="p100610"></a>В соответствии со <a href="https://bukva.ai/docs/kodeks-146-fz/statya-88#p658">статьей 88</a> Кодекса направить налогоплательщику требование о представлении в течение пяти дней пояснений или внесении соответствующих исправлений в установленный срок. Если после рассмотрения представленных пояснений и документов либо при отсутствии пояснений налогоплательщика установлен факт нарушения законодательства о налогах и сборах, составляется акт проверки согласно <a href="https://bukva.ai/docs/kodeks-146-fz/statya-100#p751">ст. 100</a> НК РФ</td></tr>
<tr><td rowspan="2"><a id="p100611"></a>дНИО</td><td rowspan="2"><a id="p100612"></a>1.8</td><td rowspan="2"><a id="p100613"></a>Если код вида имущества = "02", то р. 2. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100128">ст. 190</a>. = (р. 2. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100123">ст. 150</a> - р. 2. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100125">ст. 170</a>) x р. 2. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100126">ст. 180</a></td><td rowspan="2"><a id="p100614"></a>НК РФ <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p9189">ст. 375 п. 1</a>, НК РФ <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p10298">ст. 376 п. 2</a></td><td><a id="p100615"></a>Если р. 2. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100128">ст. 190</a>. &gt; (р. 2. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100123">ст. 150</a> - р. 2. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100125">ст. 170</a>) x р. 2. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100126">ст. 180</a>, то завышена налоговая база</td><td rowspan="2"><a id="p100616"></a>В соответствии со <a href="https://bukva.ai/docs/kodeks-146-fz/statya-88#p658">статьей 88</a> Кодекса направить налогоплательщику требование о представлении в течение пяти дней пояснений или внесении соответствующих исправлений в установленный срок. Если после рассмотрения представленных пояснений и документов либо при отсутствии пояснений налогоплательщика установлен факт нарушения законодательства о налогах и сборах, составляется акт проверки согласно <a href="https://bukva.ai/docs/kodeks-146-fz/statya-100#p751">ст. 100</a> НК РФ</td></tr>
<tr><td><a id="p100617"></a>Если р. 2. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100128">ст. 190</a>. &lt; (р. 2. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100123">ст. 150</a> - р. 2. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100125">ст. 170</a>) х р. 2. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100126">ст. 180</a>, то занижена налоговая база</td></tr>
<tr><td rowspan="2"><a id="p100618"></a>дНИО</td><td rowspan="2"><a id="p100619"></a>1.9</td><td rowspan="2"><a id="p100620"></a>Если код вида имущества = "01" или код вида имущества = "03" или код вида имущества = "04" или код вида имущества = "05" или код вида имущества = "07" или код вида имущества = "08" или код вида имущества = "09" или код вида имущества = "10", то р. 2. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100128">ст. 190</a>. = р. 2. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100123">ст. 150</a> - р. 2. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100125">ст. 170</a></td><td rowspan="2"><a id="p100621"></a>НК РФ <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p9189">ст. 375 п. 1</a></td><td><a id="p100622"></a>Если р. 2. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100128">ст. 190</a>. &gt; р. 2. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100123">ст. 150</a> - р. 2. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100125">ст. 170</a>, то завышена налоговая база</td><td rowspan="2"><a id="p100623"></a>В соответствии со <a href="https://bukva.ai/docs/kodeks-146-fz/statya-88#p658">статьей 88</a> Кодекса направить налогоплательщику требование о представлении в течение пяти дней пояснений или внесении соответствующих исправлений в установленный срок. Если после рассмотрения представленных пояснений и документов либо при отсутствии пояснений налогоплательщика установлен факт нарушения законодательства о налогах и сборах, составляется акт проверки согласно <a href="https://bukva.ai/docs/kodeks-146-fz/statya-100#p751">ст. 100</a> НК РФ</td></tr>
<tr><td><a id="p100624"></a>Если р. 2. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100128">ст. 190</a>. &lt; р. 2. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100123">ст. 150</a> - р. 2. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100125">ст. 170</a>, то занижена налоговая база</td></tr>
<tr><td rowspan="2"><a id="p100625"></a>дНИО</td><td rowspan="2"><a id="p100626"></a>1.10</td><td rowspan="2"><a id="p100627"></a>Если код вида имущества = "09", то р. 2. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100131">ст. 220</a>. = р. 2. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100128">стр. 190</a> x р. 2. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100130">стр. 210</a> x р. 2. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100130">стр. 215</a> : 100</td><td rowspan="2"><a id="p100628"></a>НК РФ <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p104663">ст. 385.3 п. 1</a>, <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p104661">ст. 382 п. 1</a></td><td><a id="p100629"></a>Если р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100131">ст. 220</a> &gt; р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100128">ст. 190</a> x р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100130">ст. 210</a> x р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100130">стр. 215</a> : 100, то завышена сумма налога</td><td rowspan="2"><a id="p100630"></a>В соответствии со <a href="https://bukva.ai/docs/kodeks-146-fz/statya-88#p658">статьей 88</a> Кодекса направить налогоплательщику требование о представлении в течение пяти дней пояснений или внесении соответствующих исправлений в установленный срок. Если после рассмотрения представленных пояснений и документов либо при отсутствии пояснений налогоплательщика установлен факт нарушения законодательства о налогах и сборах, составляется акт проверки согласно <a href="https://bukva.ai/docs/kodeks-146-fz/statya-100#p751">ст. 100</a> НК РФ</td></tr>
<tr><td><a id="p100631"></a>Если р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100131">ст. 220</a> &lt; р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100128">ст. 190</a> x р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100130">ст. 210</a> x р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100130">ст. 215</a> : 100, то занижена сумма налога</td></tr>
<tr><td rowspan="2"><a id="p100632"></a>дНИО</td><td rowspan="2"><a id="p100633"></a>1.11</td><td rowspan="2"><a id="p100634"></a>Если код вида имущества $\neq$ "09", то р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100131">ст. 220</a> = р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100128">ст. 190</a> x р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100130">ст. 210</a> : 100</td><td rowspan="2"><a id="p100635"></a>НК РФ <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p104661">ст. 382 п. 1</a></td><td><a id="p100636"></a>Если р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100131">ст. 220</a> &gt; р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100128">ст. 190</a> x р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100130">ст. 210</a> : 100, то завышена сумма налога</td><td rowspan="2"><a id="p100637"></a>В соответствии со <a href="https://bukva.ai/docs/kodeks-146-fz/statya-88#p658">статьей 88</a> Кодекса направить налогоплательщику требование о представлении в течение пяти дней пояснений или внесении соответствующих исправлений в установленный срок. Если после рассмотрения представленных пояснений и документов либо при отсутствии пояснений налогоплательщика установлен факт нарушения законодательства о налогах и сборах, составляется акт проверки согласно <a href="https://bukva.ai/docs/kodeks-146-fz/statya-100#p751">ст. 100</a> НК РФ</td></tr>
<tr><td><a id="p100638"></a>Если р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100131">ст. 220</a> &lt; р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100128">ст. 190</a> x р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100130">ст. 210</a> : 100, то занижена сумма налога</td></tr>
<tr><td><a id="p100639"></a>дНИО</td><td><a id="p100640"></a>1.12</td><td><a id="p100641"></a>Р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100132">ст. 230</a> = Р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100126">ст. 180</a> налогового расчета по авансовому платежу за первый квартал текущего налогового периода + Р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100126">ст. 180</a> налогового расчета по авансовому платежу за полугодие текущего налогового периода + Р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100126">ст. 180</a> налогового расчета по авансовому платежу за 9 месяцев текущего налогового периода</td><td><a id="p100642"></a>НК РФ <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p262">ст. 382 п. 2</a> и 4</td><td><a id="p100643"></a>Если Р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100132">ст. 230</a> &gt; Р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100126">ст. 180</a> налогового расчета по авансовому платежу за первый квартал текущего налогового периода + Р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100126">ст. 180</a> налогового расчета по авансовому платежу за полугодие текущего налогового периода + Р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100126">ст. 180</a> налогового расчета по авансовому платежу за 9 месяцев текущего налогового периода, то занижена сумма налога за счет указания в <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100027">Декларации</a> завышенной суммы авансовых платежей, исчисленных за налоговый период</td><td><a id="p100644"></a>В соответствии со <a href="https://bukva.ai/docs/kodeks-146-fz/statya-88#p658">статьей 88</a> Кодекса направить налогоплательщику требование о представлении в течение пяти дней пояснений или внесении соответствующих исправлений в установленный срок. Если после рассмотрения представленных пояснений и документов либо при отсутствии пояснений налогоплательщика установлен факт нарушения законодательства о налогах и сборах, составляется акт проверки согласно <a href="https://bukva.ai/docs/kodeks-146-fz/statya-100#p751">ст. 100</a> НК РФ</td></tr>
<tr><td><a id="p100645"></a>дНИО</td><td><a id="p100646"></a>1.13</td><td><a id="p100647"></a>Если р. 2. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100133">ст. 240</a> = "2012500", то р. 2. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100134">ст. 250</a> $\neq$ 0</td><td><a id="p100648"></a>НК РФ <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p3496">ст. 372 п. 2</a></td><td><a id="p100649"></a>Если р. 2. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100134">ст. 250</a> = 0, то завышена сумма налога</td><td><a id="p100650"></a>В соответствии со <a href="https://bukva.ai/docs/kodeks-146-fz/statya-88#p658">статьей 88</a> Кодекса направить налогоплательщику требование о представлении в течение пяти дней пояснений или внесении соответствующих исправлений в установленный срок. Если после рассмотрения представленных пояснений и документов либо при отсутствии пояснений налогоплательщика установлен факт нарушения законодательства о налогах и сборах, составляется акт проверки согласно <a href="https://bukva.ai/docs/kodeks-146-fz/statya-100#p751">ст. 100</a> НК РФ</td></tr>
<tr><td><a id="p100651"></a>дНИО</td><td><a id="p100652"></a>1.14</td><td><a id="p100653"></a>Р2. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100124">ст. 160</a> = 0</td><td><a id="p100654"></a><a href="https://bukva.ai/docs/kodeks-117-fz/statya-381#p240">ст. 381</a> НК РФ; <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p3496">п. 2 ст. 372</a> НК РФ; <a href="https://bukva.ai/docs/kodeks-146-fz/statya-7#p3107">ст. 7</a> НК РФ; <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p36">п. 7 ст. 346.35</a> НК РФ</td><td><a id="p100655"></a>Если Р2. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100124">ст. 160</a> $\neq$ 0, то возможно неправомерное применение льгот</td><td><a id="p100656"></a>В соответствии со <a href="https://bukva.ai/docs/kodeks-146-fz/statya-88#p658">статьей 88</a> Кодекса направить налогоплательщику требование о представлении в течение пяти дней пояснений или внесении соответствующих исправлений в установленный срок. Если после рассмотрения представленных пояснений и документов либо при отсутствии пояснений налогоплательщика установлен факт нарушения законодательства о налогах и сборах, составляется акт проверки согласно <a href="https://bukva.ai/docs/kodeks-146-fz/statya-100#p751">ст. 100</a> НК РФ</td></tr>
<tr><td><a id="p100657"></a>дНИО</td><td><a id="p100658"></a>1.15</td><td><a id="p100659"></a>Р2. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100125">ст. 170</a> = 0</td><td><a id="p100660"></a><a href="https://bukva.ai/docs/kodeks-117-fz/statya-381#p240">ст. 381</a> НК РФ; <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p3496">п. 2 ст. 372</a> НК РФ; <a href="https://bukva.ai/docs/kodeks-146-fz/statya-7#p3107">ст. 7</a> НК РФ; <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p36">п. 7 ст. 346.35</a> НК РФ</td><td><a id="p100661"></a>Если Р2. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100125">ст. 170</a> $\neq$ 0, то возможно неправомерное применение льгот</td><td><a id="p100662"></a>В соответствии со <a href="https://bukva.ai/docs/kodeks-146-fz/statya-88#p658">статьей 88</a> Кодекса направить налогоплательщику требование о представлении в течение пяти дней пояснений или внесении соответствующих исправлений в установленный срок. Если после рассмотрения представленных пояснений и документов либо при отсутствии пояснений налогоплательщика установлен факт нарушения законодательства о налогах и сборах, составляется акт проверки согласно <a href="https://bukva.ai/docs/kodeks-146-fz/statya-100#p751">ст. 100</a> НК РФ</td></tr>
<tr><td><a id="p100663"></a>дНИО</td><td><a id="p100664"></a>1.16</td><td><a id="p100665"></a>Р2. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100129">ст. 200</a> = 0</td><td><a id="p100666"></a><a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p3496">п. 2 ст. 372</a> НК РФ</td><td><a id="p100667"></a>Если Р2. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100129">ст. 200</a> $\neq$ 0, то возможно неправомерное применение льгот</td><td><a id="p100668"></a>В соответствии со <a href="https://bukva.ai/docs/kodeks-146-fz/statya-88#p658">статьей 88</a> Кодекса направить налогоплательщику требование о представлении в течение пяти дней пояснений или внесении соответствующих исправлений в установленный срок. Если после рассмотрения представленных пояснений и документов либо при отсутствии пояснений налогоплательщика установлен факт нарушения законодательства о налогах и сборах, составляется акт проверки согласно <a href="https://bukva.ai/docs/kodeks-146-fz/statya-100#p751">ст. 100</a> НК РФ</td></tr>
<tr><td><a id="p100669"></a>дНИО</td><td><a id="p100670"></a>1.17</td><td><a id="p100671"></a>Р2. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100133">ст. 240</a> = 0</td><td><a id="p100672"></a><a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p3496">п. 2 ст. 372</a> НК РФ</td><td><a id="p100673"></a>Если Р2. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100133">ст. 240</a> $\neq$ 0, то возможно неправомерное применение льгот</td><td><a id="p100674"></a>В соответствии со <a href="https://bukva.ai/docs/kodeks-146-fz/statya-88#p658">статьей 88</a> Кодекса направить налогоплательщику требование о представлении в течение пяти дней пояснений или внесении соответствующих исправлений в установленный срок. Если после рассмотрения представленных пояснений и документов либо при отсутствии пояснений налогоплательщика установлен факт нарушения законодательства о налогах и сборах, составляется акт проверки согласно <a href="https://bukva.ai/docs/kodeks-146-fz/statya-100#p751">ст. 100</a> НК РФ</td></tr>
<tr><td><a id="p100675"></a>дНИО</td><td><a id="p100676"></a>1.18</td><td><a id="p100677"></a>Р2. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100134">ст. 250</a> = 0</td><td><a id="p100678"></a><a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p3496">п. 2 ст. 372</a> НК РФ</td><td><a id="p100679"></a>Если Р2. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100134">ст. 250</a> $\neq$ 0, то возможно неправомерное применение льгот</td><td><a id="p100680"></a>В соответствии со <a href="https://bukva.ai/docs/kodeks-146-fz/statya-88#p658">статьей 88</a> Кодекса направить налогоплательщику требование о представлении в течение пяти дней пояснений или внесении соответствующих исправлений в установленный срок. Если после рассмотрения представленных пояснений и документов либо при отсутствии пояснений налогоплательщика установлен факт нарушения законодательства о налогах и сборах, составляется акт проверки согласно <a href="https://bukva.ai/docs/kodeks-146-fz/statya-100#p751">ст. 100</a> НК РФ</td></tr>
<tr><td rowspan="2"><a id="p100681"></a>дНИО</td><td rowspan="2"><a id="p100682"></a>1.19</td><td rowspan="2"><a id="p100683"></a>Р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100119">ст. 141</a> гр. 3 = сумма р. 2.1. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100153">ст. 050</a> всех блоков <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100142">строк 010</a> - <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100153">050</a></td><td rowspan="2"><a id="p100684"></a><a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p9760">п. 1 ст. 374</a> НК РФ, <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p9189">п. 1 ст. 375</a> НК РФ</td><td><a id="p100685"></a>Если Р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100119">ст. 141</a> &gt; суммы р. 2.1. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100153">ст. 050</a> всех блоков <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100142">строк 010</a> - <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100153">050</a>, то возможно неполное указание информации об объектах недвижимого имущества в <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100141">разделе 2.1</a>.</td><td rowspan="2"><a id="p100686"></a>В соответствии со <a href="https://bukva.ai/docs/kodeks-146-fz/statya-88#p658">статьей 88</a> Кодекса направить налогоплательщику требование о представлении в течение пяти дней пояснений или внесении соответствующих исправлений в установленный срок. Если после рассмотрения представленных пояснений и документов либо при отсутствии пояснений налогоплательщика установлен факт нарушения законодательства о налогах и сборах, составляется акт проверки согласно <a href="https://bukva.ai/docs/kodeks-146-fz/statya-100#p751">ст. 100</a> НК РФ</td></tr>
<tr><td><a id="p100687"></a>Если Р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100119">ст. 141</a> &lt; суммы р. 2.1. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100153">ст. 050</a> всех блоков <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100142">строк 010</a> - <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100153">050</a>, то возможно неправильное указание информации об объектах недвижимого имущества в <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100141">разделе 2.1</a> (например, о выбывших объектах)</td></tr>
<tr><td colspan="6"><a id="p100688"></a>РАЗДЕЛ 3</td></tr>
<tr><td rowspan="2"><a id="p100689"></a>дНИО</td><td rowspan="2"><a id="p100690"></a>1.20</td><td rowspan="2"><a id="p100691"></a>Если р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100191">ст. 030</a> $\neq$ "-", то р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100197">ст. 60</a> = (р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100189">ст. 020</a> - р. 3. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100190">ст. 025</a>) x р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100195">ст. 50</a> x р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100191">ст. 030</a></td><td rowspan="2"><a id="p100692"></a>НК РФ <a href="https://bukva.ai/docs/kodeks-117-fz/statya-378-2#p9200">ст. 378.2</a>, НК РФ <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p9190">ст. 375 п. 2</a></td><td><a id="p100693"></a>Если р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100197">ст. 60</a> &lt; (р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100189">ст. 020</a> - р. 3. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100190">ст. 025</a>) x р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100195">ст. 50</a> x р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100191">ст. 030</a>, то занижена налоговая база</td><td rowspan="2"><a id="p100694"></a>В соответствии со <a href="https://bukva.ai/docs/kodeks-146-fz/statya-88#p658">статьей 88</a> Кодекса направить налогоплательщику требование о представлении в течение пяти дней пояснений или внесении соответствующих исправлений в установленный срок. Если после рассмотрения представленных пояснений и документов либо при отсутствии пояснений налогоплательщика установлен факт нарушения законодательства о налогах и сборах, составляется акт проверки согласно <a href="https://bukva.ai/docs/kodeks-146-fz/statya-100#p751">ст. 100</a> НК РФ</td></tr>
<tr><td><a id="p100695"></a>Если р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100197">ст. 60</a> &gt; (р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100189">ст. 020</a> - р. 3. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100190">ст. 025</a>) x р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100195">ст. 50</a> x р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100191">ст. 030</a>, то завышена сумма налога</td></tr>
<tr><td rowspan="2"><a id="p100696"></a>дНИО</td><td rowspan="2"><a id="p100697"></a>1.21</td><td rowspan="2"><a id="p100698"></a>Если р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100191">ст. 030</a> = "-", то р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100197">ст. 60</a> = (р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100189">ст. 020</a> - р. 3. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100190">ст. 025</a>) x р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100195">ст. 50</a></td><td rowspan="2"><a id="p100699"></a>НК РФ <a href="https://bukva.ai/docs/kodeks-117-fz/statya-378-2#p9200">ст. 378.2</a>, НК РФ <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p9190">ст. 375 п. 2</a></td><td><a id="p100700"></a>Если р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100197">ст. 60</a> &lt; (р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100189">ст. 020</a> - р. 3. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100190">ст. 025</a>) x р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100195">ст. 50</a>, то занижена налоговая база</td><td rowspan="2"><a id="p100701"></a>В соответствии со <a href="https://bukva.ai/docs/kodeks-146-fz/statya-88#p658">статьей 88</a> Кодекса направить налогоплательщику требование о представлении в течение пяти дней пояснений или внесении соответствующих исправлений в установленный срок. Если после рассмотрения представленных пояснений и документов либо при отсутствии пояснений налогоплательщика установлен факт нарушения законодательства о налогах и сборах, составляется акт проверки согласно <a href="https://bukva.ai/docs/kodeks-146-fz/statya-100#p751">ст. 100</a> НК РФ</td></tr>
<tr><td><a id="p100702"></a>Если р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100197">ст. 60</a> &gt; (р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100189">ст. 020</a> - р. 3. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100190">ст. 025</a>) x р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100195">ст. 50</a>, то завышена сумма налога</td></tr>
<tr><td rowspan="2"><a id="p100703"></a>дНИО</td><td rowspan="2"><a id="p100704"></a>1.22</td><td rowspan="2"><a id="p100705"></a>Если р. 3. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100200">ст. 90</a> $\neq$ "-", то р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100201">ст. 100</a> = р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100197">ст. 060</a> х р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100199">ст. 080</a> x р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100200">ст. 090</a> / 100</td><td rowspan="2"><a id="p100706"></a>НК РФ <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p9190">ст. 375 п. 2</a>, НК РФ <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p9768">ст. 382 п. 5</a></td><td><a id="p100707"></a>Если р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100201">ст. 100</a> &lt; р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100197">ст. 060</a> x р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100199">ст. 080</a> x р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100200">ст. 090</a> / 100, то занижена сумма налога</td><td rowspan="2"><a id="p100708"></a>В соответствии со <a href="https://bukva.ai/docs/kodeks-146-fz/statya-88#p658">статьей 88</a> Кодекса направить налогоплательщику требование о представлении в течение пяти дней пояснений или внесении соответствующих исправлений в установленный срок. Если после рассмотрения представленных пояснений и документов либо при отсутствии пояснений налогоплательщика установлен факт нарушения законодательства о налогах и сборах, составляется акт проверки согласно <a href="https://bukva.ai/docs/kodeks-146-fz/statya-100#p751">ст. 100</a> НК РФ</td></tr>
<tr><td><a id="p100709"></a>Если р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100201">ст. 100</a> &gt; р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100197">ст. 060</a> x р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100199">ст. 080</a> x р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100200">ст. 090</a> / 100, то завышена сумма налога</td></tr>
<tr><td rowspan="2"><a id="p100710"></a>дНИО</td><td rowspan="2"><a id="p100711"></a>1.23</td><td rowspan="2"><a id="p100712"></a>Если р. 3. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100200">ст. 90</a> = "-", то р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100201">ст. 100</a> = р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100197">ст. 060</a> x р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100199">ст. 080</a> / 100</td><td rowspan="2"><a id="p100713"></a>НК РФ <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p9190">ст. 375 п. 2</a>, НК РФ <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p266">ст. 382 п. 6</a></td><td><a id="p100714"></a>Если р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100201">ст. 100</a> &lt; р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100197">ст. 060</a> x р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100199">ст. 080</a> / 100, то занижена сумма налога</td><td rowspan="2"><a id="p100715"></a>В соответствии со <a href="https://bukva.ai/docs/kodeks-146-fz/statya-88#p658">статьей 88</a> Кодекса направить налогоплательщику требование о представлении в течение пяти дней пояснений или внесении соответствующих исправлений в установленный срок. Если после рассмотрения представленных пояснений и документов либо при отсутствии пояснений налогоплательщика установлен факт нарушения законодательства о налогах и сборах, составляется акт проверки согласно <a href="https://bukva.ai/docs/kodeks-146-fz/statya-100#p751">ст. 100</a> НК РФ</td></tr>
<tr><td><a id="p100716"></a>Если р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100201">ст. 100</a> &gt; р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100197">ст. 060</a> x р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100199">ст. 080</a> / 100, то завышена сумма налога</td></tr>
<tr><td><a id="p100717"></a>дНИО</td><td><a id="p100718"></a>1.24</td><td><a id="p100719"></a>Если р. 3. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100203">ст. 120</a> = "2012500", то р. 3. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100204">ст. 130</a> $\neq$ 0</td><td><a id="p100720"></a>НК РФ <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p3496">ст. 372 п. 2</a></td><td><a id="p100721"></a>Если р. 3. <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100204">ст. 130</a> = 0, то завышена сумма налога</td><td><a id="p100722"></a>В соответствии со <a href="https://bukva.ai/docs/kodeks-146-fz/statya-88#p658">статьей 88</a> Кодекса направить налогоплательщику требование о представлении в течение пяти дней пояснений или внесении соответствующих исправлений в установленный срок. Если после рассмотрения представленных пояснений и документов либо при отсутствии пояснений налогоплательщика установлен факт нарушения законодательства о налогах и сборах, составляется акт проверки согласно <a href="https://bukva.ai/docs/kodeks-146-fz/statya-100#p751">ст. 100</a> НК РФ</td></tr>
<tr><td><a id="p100723"></a>дНИО</td><td><a id="p100724"></a>1.25</td><td><a id="p100725"></a>Если р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100181">ст. 014</a> $\neq$ 0, то р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100181">ст. 014</a> не содержит символы . , ; " / ! @ # \$ % <img src="https://i.bukva.ai/upvZEb2u/img_4.png" alt="формула"> &amp; * ( ) _ + | \ - ' ] <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100181"> } { ` ~ N ? &lt; &gt;, буквы О, З и р. 3 [ст. 014</a> = текстовое поле, содержащее 1 - 100 знаков десятичных чисел с тремя разделителями ":", последняя фасета которого не равна нулю</td><td><a id="p100726"></a>НК РФ <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p9190">ст. 375 п. 2</a></td><td><a id="p100727"></a>Если р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100181">ст. 014</a> содержит символы . , ; " / ! @ # \$ % <img src="https://i.bukva.ai/upvZEb2u/img_5.png" alt="формула"> &amp; * ( ) _ + | \ - ' ] [ } { ` ~ N ? &lt; &gt;, буквы О, З и (или) не соответствует структуре "2 знака: 2 знака: 6 или 7 знаков: любое количество знаков", то возможно неправильно указан кадастровый номер</td><td><a id="p100728"></a>В соответствии со <a href="https://bukva.ai/docs/kodeks-146-fz/statya-88#p658">статьей 88</a> Кодекса направить налогоплательщику требование о представлении в течение пяти дней пояснений или внесении соответствующих исправлений в установленный срок. Если после рассмотрения представленных пояснений и документов либо при отсутствии пояснений налогоплательщика установлен факт нарушения законодательства о налогах и сборах, составляется акт проверки согласно <a href="https://bukva.ai/docs/kodeks-146-fz/statya-100#p751">ст. 100</a> НК РФ</td></tr>
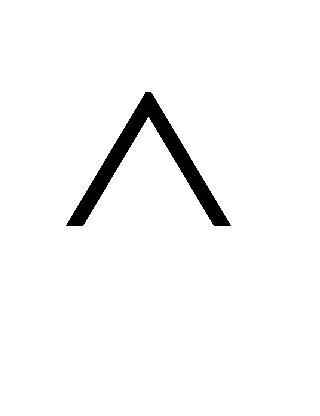
<tr><td><a id="p100729"></a>дНИО</td><td><a id="p100730"></a>1.26</td><td><a id="p100731"></a>Если р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100184">ст. 015</a> $\neq$ 0, то р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100184">ст. 015</a> не содержит символы . , ; " / ! @ # \$ % <img src="https://i.bukva.ai/upvZEb2u/img_6.png" alt="формула"> &amp; * ( ) _ + | \ - ' ] <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100181"> } { ` ~ N ? &lt; &gt;, буквы О, З и р. 3 [ст. 014</a> = текстовое поле, содержащее 1 - 100 знаков десятичных чисел с тремя разделителями ":", последняя фасета которого не равна нулю</td><td><a id="p100732"></a>НК РФ <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p9190">ст. 375 п. 2</a></td><td><a id="p100733"></a>Если р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100184">ст. 015</a> содержит символы . , ; " / ! @ # \$ % <img src="https://i.bukva.ai/upvZEb2u/img_7.png" alt="формула"> &amp; * ( ) _ + | \ - ' ] [ } { ` ~ N ? &lt; &gt;, буквы О, З и (или) не соответствует структуре "2 знака: 2 знака: 6 или 7 знаков: любое количество знаков", то возможно неправильно указан кадастровый номер</td><td><a id="p100734"></a>В соответствии со <a href="https://bukva.ai/docs/kodeks-146-fz/statya-88#p658">статьей 88</a> Кодекса направить налогоплательщику требование о представлении в течение пяти дней пояснений или внесении соответствующих исправлений в установленный срок. Если после рассмотрения представленных пояснений и документов либо при отсутствии пояснений налогоплательщика установлен факт нарушения законодательства о налогах и сборах, составляется акт проверки согласно <a href="https://bukva.ai/docs/kodeks-146-fz/statya-100#p751">ст. 100</a> НК РФ</td></tr>
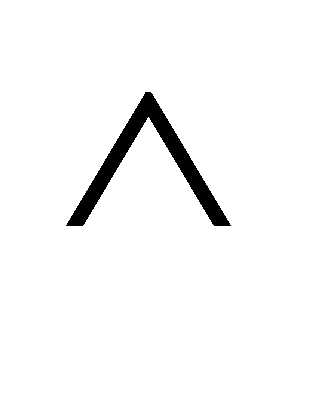
<tr><td><a id="p100735"></a>дНИО</td><td><a id="p100736"></a>1.27</td><td><a id="p100737"></a>Если р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100194">ст. 040</a> $\neq$ 0 и заполнена вторая часть показателя р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100194">ст. 040</a>, то первые 7 знаков р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100194">ст. 040</a> = "2012000"</td><td><a id="p100738"></a>НК РФ <a href="https://bukva.ai/docs/kodeks-117-fz/statya-381#p240">ст. 381</a></td><td><a id="p100739"></a>Если р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100194">ст. 040</a> $\neq$ 0 и заполнена вторая часть показателя р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100194">ст. 040</a>, а первые 7 знаков р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100194">ст. 040</a> $\neq$ "2012000", то неправильно указан код льготы 2012000</td><td><a id="p100740"></a>В соответствии со <a href="https://bukva.ai/docs/kodeks-146-fz/statya-88#p658">статьей 88</a> Кодекса направить налогоплательщику требование о представлении в течение пяти дней пояснений или внесении соответствующих исправлений в установленный срок. Если после рассмотрения представленных пояснений и документов либо при отсутствии пояснений налогоплательщика установлен факт нарушения законодательства о налогах и сборах, составляется акт проверки согласно <a href="https://bukva.ai/docs/kodeks-146-fz/statya-100#p751">ст. 100</a> НК РФ</td></tr>
<tr><td><a id="p100741"></a>дНИО</td><td><a id="p100742"></a>1.28</td><td><a id="p100743"></a>Если р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100198">ст. 070</a> $\neq$ 0, то р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100198">ст. 070</a> первые 7 знаков = "2012400"</td><td><a id="p100744"></a>НК РФ <a href="https://bukva.ai/docs/kodeks-117-fz/statya-381#p240">ст. 381</a></td><td><a id="p100745"></a>Если р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100198">ст. 070</a> $\neq$ 0 и р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100198">ст. 070</a> первые 7 знаков $\neq$ "2012400", то неправильно указан код налоговой льготы</td><td><a id="p100746"></a>В соответствии со <a href="https://bukva.ai/docs/kodeks-146-fz/statya-88#p658">статьей 88</a> Кодекса направить налогоплательщику требование о представлении в течение пяти дней пояснений или внесении соответствующих исправлений в установленный срок. Если после рассмотрения представленных пояснений и документов либо при отсутствии пояснений налогоплательщика установлен факт нарушения законодательства о налогах и сборах, составляется акт проверки согласно <a href="https://bukva.ai/docs/kodeks-146-fz/statya-100#p751">ст. 100</a> НК РФ</td></tr>
<tr><td><a id="p100747"></a>дНИО</td><td><a id="p100748"></a>1.29</td><td><a id="p100749"></a>Если р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100203">ст. 120</a> $\neq$ 0, то р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100203">ст. 120</a> первые 7 знаков = "2012500"</td><td><a id="p100750"></a>НК РФ <a href="https://bukva.ai/docs/kodeks-117-fz/statya-381#p240">ст. 381</a></td><td><a id="p100751"></a>Если р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100203">ст. 120</a> $\neq$ 0 и р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100203">ст. 120</a> первые 7 знаков $\neq$ "2012500", то неправильно указан код налоговой льготы</td><td><a id="p100752"></a>В соответствии со <a href="https://bukva.ai/docs/kodeks-146-fz/statya-88#p658">статьей 88</a> Кодекса направить налогоплательщику требование о представлении в течение пяти дней пояснений или внесении соответствующих исправлений в установленный срок. Если после рассмотрения представленных пояснений и документов либо при отсутствии пояснений налогоплательщика установлен факт нарушения законодательства о налогах и сборах, составляется акт проверки согласно <a href="https://bukva.ai/docs/kodeks-146-fz/statya-100#p751">ст. 100</a> НК РФ</td></tr>
<tr><td colspan="3"><a id="p100753"></a>междокументные КС</td><td></td><td></td><td></td></tr>
<tr><td rowspan="2"><a id="p100754"></a>дНИО</td><td rowspan="2"><a id="p100755"></a>2.1</td><td rowspan="2"><a id="p100756"></a>если в дНИО присутствует <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100178">р. 3</a> и р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100189">ст. 020</a> $\neq$ 0, то если р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100181">ст. 014</a> = л. Б <a href="https://bukva.ai/docs/prikaz-mmv-7-1111-at#p100078">ст. 2.1.2</a> СЗПнНИ, то р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100189">ст. 020</a> = л. Б <a href="https://bukva.ai/docs/prikaz-mmv-7-1111-at#p100112">ст. 2.1.20</a> СЗПнНИ по соответствующему налоговому периоду</td><td rowspan="2"><a id="p100757"></a>НК РФ <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p9190">ст. 375 п. 2</a></td><td><a id="p100758"></a>Если р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100189">ст. 020</a> &gt; л. Б <a href="https://bukva.ai/docs/prikaz-mmv-7-1111-at#p100112">ст. 2.1.20</a> СЗПнНИ, то завышены данные о кадастровой стоимости</td><td rowspan="2"><a id="p100759"></a>В соответствии со <a href="https://bukva.ai/docs/kodeks-146-fz/statya-88#p658">статьей 88</a> Кодекса направить налогоплательщику требование о представлении в течение пяти дней пояснений или внесении соответствующих исправлений в установленный срок. Если после рассмотрения представленных пояснений и документов либо при отсутствии пояснений налогоплательщика установлен факт нарушения законодательства о налогах и сборах, составляется акт проверки согласно <a href="https://bukva.ai/docs/kodeks-146-fz/statya-100#p751">ст. 100</a> НК РФ</td></tr>
<tr><td><a id="p100760"></a>Если р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100189">ст. 020</a> &lt; л. Б <a href="https://bukva.ai/docs/prikaz-mmv-7-1111-at#p100112">ст. 2.1.20</a> СЗПнНИ, то занижены данные о кадастровой стоимости</td></tr>
<tr><td rowspan="3"><a id="p100761"></a>дНИО</td><td rowspan="3"><a id="p100762"></a>2.2</td><td rowspan="3"><a id="p100763"></a>если в дНИО присутствует <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100178">р. 3</a> и р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100189">ст. 020</a> $\neq$ 0, то если р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100184">ст. 015</a> = л. В <a href="https://bukva.ai/docs/prikaz-mmv-7-1111-at#p100126">ст. 2.2.4</a> СЗПнНИ, то р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100189">ст. 020</a> = л. В <a href="https://bukva.ai/docs/prikaz-mmv-7-1111-at#p100153">ст. 2.2.17</a> СЗПнНИ по соответствующему налоговому периоду и р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100192">ст. 035</a> = "-"</td><td rowspan="3"><a id="p100764"></a>НК РФ <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p9190">ст. 375 п. 2</a> <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p9218">ст. 378.2 п. 6</a></td><td><a id="p100765"></a>Если р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100192">ст. 035</a> = "-" и р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100189">ст. 020</a> &gt; <a href="https://bukva.ai/docs/prikaz-mmv-7-1111-at#p100118">л. В</a> ст. 2.1.17 СЗПнНИ, то завышены данные о кадастровой стоимости</td><td rowspan="3"><a id="p100766"></a>В соответствии со <a href="https://bukva.ai/docs/kodeks-146-fz/statya-88#p658">статьей 88</a> Кодекса направить налогоплательщику требование о представлении в течение пяти дней пояснений или внесении соответствующих исправлений в установленный срок. Если после рассмотрения представленных пояснений и документов либо при отсутствии пояснений налогоплательщика установлен факт нарушения законодательства о налогах и сборах, составляется акт проверки согласно <a href="https://bukva.ai/docs/kodeks-146-fz/statya-100#p751">ст. 100</a> НК РФ</td></tr>
<tr><td><a id="p100767"></a>Если р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100192">ст. 035</a> = "-" и р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100189">ст. 020</a> &lt; <a href="https://bukva.ai/docs/prikaz-mmv-7-1111-at#p100118">л. В</a> ст. 2.1.17 СЗПнНИ, то занижены данные о кадастровой стоимости</td></tr>
<tr><td><a id="p100768"></a>Если р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100192">ст. 035</a> $\neq$ "-" и р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100189">ст. 020</a> &lt; <a href="https://bukva.ai/docs/prikaz-mmv-7-1111-at#p100118">л. В</a> ст. 2.1.17 СЗПнНИ, то занижены данные о кадастровой стоимости и возможно неправомерное применение <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p9218">п. 6 ст. 378.2</a> НК РФ</td></tr>
<tr><td><a id="p100769"></a>дНИО</td><td><a id="p100770"></a>2.3</td><td><a id="p100771"></a>если в дНИО отсутствует <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100178">р. 3</a> и ИНН и КПП титульного л. = ИНН и КПП <a href="https://bukva.ai/docs/prikaz-mmv-7-1111-at#p100157">л. Г</a> или <a href="https://bukva.ai/docs/prikaz-mmv-7-1111-at#p100250">л. Е</a> СЗПнНИ и код по месту нахождения (учета) титульного листа дНИО = 281, то р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100123">ст. 150</a> $\neq$ 0</td><td><a id="p100772"></a>НК РФ <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p9189">ст. 375 п. 1</a></td><td><a id="p100773"></a>если р. 2 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100123">ст. 150</a> = 0, то неверно указана среднегодовая стоимость объекта недвижимого имущества</td><td><a id="p100774"></a>В соответствии со <a href="https://bukva.ai/docs/kodeks-146-fz/statya-88#p658">статьей 88</a> Кодекса направить налогоплательщику требование о представлении в течение пяти дней пояснений или внесении соответствующих исправлений в установленный срок. Если после рассмотрения представленных пояснений и документов либо при отсутствии пояснений налогоплательщика установлен факт нарушения законодательства о налогах и сборах, составляется акт проверки согласно <a href="https://bukva.ai/docs/kodeks-146-fz/statya-100#p751">ст. 100</a> НК РФ</td></tr>
<tr><td><a id="p100775"></a>дНИО</td><td><a id="p100776"></a>2.4</td><td><a id="p100777"></a>если в дНИО отсутствует <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100178">р. 3</a> и ИНН и КПП титульного л. = ИНН и КПП <a href="https://bukva.ai/docs/prikaz-mmv-7-1111-at#p100157">л. Г</a> или <a href="https://bukva.ai/docs/prikaz-mmv-7-1111-at#p100250">л. Е</a> СЗПнНИ и код по месту нахождения (учета) титульного листа дНИО = 281, то хотя бы один показатель р. 2.1 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100153">ст. 050</a> $\neq$ 0</td><td><a id="p100778"></a>НК РФ <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p9189">ст. 375 п. 1</a></td><td><a id="p100779"></a>если во всех блоках строк р. 2.1 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100153">ст. 050</a> = 0, то неверно указана остаточная стоимость объекта недвижимого имущества</td><td><a id="p100780"></a>В соответствии со <a href="https://bukva.ai/docs/kodeks-146-fz/statya-88#p658">статьей 88</a> Кодекса направить налогоплательщику требование о представлении в течение пяти дней пояснений или внесении соответствующих исправлений в установленный срок. Если после рассмотрения представленных пояснений и документов либо при отсутствии пояснений налогоплательщика установлен факт нарушения законодательства о налогах и сборах, составляется акт проверки согласно <a href="https://bukva.ai/docs/kodeks-146-fz/statya-100#p751">ст. 100</a> НК РФ</td></tr>
<tr><td><a id="p100781"></a>дНИО</td><td><a id="p100782"></a>2.5</td><td><a id="p100783"></a>если {КНЗ из Перечня = л. Б <a href="https://bukva.ai/docs/prikaz-mmv-7-1111-at#p100078">ст. 2.1.2</a> СЗПнНИ или КНЗ из Перечня = л. Б <a href="https://bukva.ai/docs/prikaz-mmv-7-1111-at#p100082">ст. 2.1.4</a> СЗПнНИ} и КНП из Перечня не заполнен и л. Г <a href="https://bukva.ai/docs/prikaz-mmv-7-1111-at#p100162">ст. 3.5</a> СЗПнНИ = ИНН титульного л., то в дНИО присутствует <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100178">р. 3</a> и р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100181">ст. 014</a> = л. Б <a href="https://bukva.ai/docs/prikaz-mmv-7-1111-at#p100078">ст. 2.1.2</a> СЗПнНИ</td><td><a id="p100784"></a>НК РФ <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p9190">ст. 375 п. 2</a>, <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p9219">ст. 378.2 п. 7</a>, <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p9763">п. 10</a></td><td><a id="p100785"></a>если <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100178">р. 3</a> отсутствует или {<a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100178">р. 3</a> присутствует и р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100181">ст. 014</a> $\neq$ л. Б <a href="https://bukva.ai/docs/prikaz-mmv-7-1111-at#p100078">ст. 2.1.2</a> СЗПнНИ}, то возможно неправильно исчислена налоговая база</td><td><a id="p100786"></a>В соответствии со <a href="https://bukva.ai/docs/kodeks-146-fz/statya-88#p658">статьей 88</a> Кодекса направить налогоплательщику требование о представлении в течение пяти дней пояснений или внесении соответствующих исправлений в установленный срок. Если после рассмотрения представленных пояснений и документов либо при отсутствии пояснений налогоплательщика установлен факт нарушения законодательства о налогах и сборах, составляется акт проверки согласно <a href="https://bukva.ai/docs/kodeks-146-fz/statya-100#p751">ст. 100</a> НК РФ</td></tr>
<tr><td><a id="p100787"></a>дНИО</td><td><a id="p100788"></a>2.6</td><td><a id="p100789"></a>если {КНП из Перечня = л. В <a href="https://bukva.ai/docs/prikaz-mmv-7-1111-at#p100126">ст. 2.2.4</a> СЗПнНИ или КНП из Перечня = л. В <a href="https://bukva.ai/docs/prikaz-mmv-7-1111-at#p100130">ст. 2.2.6</a> СЗПнНИ} и л. Г <a href="https://bukva.ai/docs/prikaz-mmv-7-1111-at#p100162">ст. 3.5</a> СЗПнНИ = ИНН титульного л., то в дНИО присутствует <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100178">р. 3</a> и р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100184">ст. 015</a> = л. В <a href="https://bukva.ai/docs/prikaz-mmv-7-1111-at#p100126">ст. 2.2.4</a> СЗПнНИ</td><td><a id="p100790"></a>НК РФ <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p9190">ст. 375 п. 2</a>, <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p9219">ст. 378.2 п. 7</a>, <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p9763">п. 10</a></td><td><a id="p100791"></a>если <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100178">р. 3</a> отсутствует или {<a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100178">р. 3</a> присутствует и р. 3 <a href="https://bukva.ai/docs/prikaz-mmv-7-21271-at#p100184">ст. 015</a> $\neq$ л. В <a href="https://bukva.ai/docs/prikaz-mmv-7-1111-at#p100126">ст. 2.2.4</a> СЗПнНИ}, то возможно неправильно исчислена налоговая база</td><td><a id="p100792"></a>В соответствии со <a href="https://bukva.ai/docs/kodeks-146-fz/statya-88#p658">статьей 88</a> Кодекса направить налогоплательщику требование о представлении в течение пяти дней пояснений или внесении соответствующих исправлений в установленный срок. Если после рассмотрения представленных пояснений и документов либо при отсутствии пояснений налогоплательщика установлен факт нарушения законодательства о налогах и сборах, составляется акт проверки согласно <a href="https://bukva.ai/docs/kodeks-146-fz/statya-100#p751">ст. 100</a> НК РФ</td></tr>
</table>


<a id="p100793"></a>Справочник сокращений


<table>
<colgroup><col width="20%"><col width="80%"></colgroup>
<tr><td><a id="p100794"></a>сокращение</td><td><a id="p100795"></a>полное название</td></tr>
<tr><td><a id="p100796"></a>Декларации</td><td></td></tr>
<tr><td><a id="p100797"></a>д</td><td><a id="p100798"></a>налоговая декларация</td></tr>
<tr><td><a id="p100799"></a>дНДС-1</td><td><a id="p100800"></a>декларация по НДС по внутренним оборотам</td></tr>
<tr><td><a id="p100801"></a>дНДС-2</td><td><a id="p100802"></a>декларация по НДС по налоговой ставке 0%</td></tr>
<tr><td><a id="p100803"></a>дП</td><td><a id="p100804"></a>декларация по налогу на прибыль</td></tr>
<tr><td><a id="p100805"></a>дЕСН</td><td><a id="p100806"></a>декларация по ЕСН</td></tr>
<tr><td><a id="p100807"></a>дЕСНип</td><td><a id="p100808"></a>декларация по ЕСН для индивидуального предпринимателя</td></tr>
<tr><td><a id="p100809"></a>дАКЦИЗ</td><td><a id="p100810"></a>декларация по акцизам</td></tr>
<tr><td><a id="p100811"></a>3НДФЛ</td><td><a id="p100812"></a><a href="https://bukva.ai/docs/prikaz-mmv-7-11569-at#p100430">форма 3-НДФЛ</a> - декларация по налогу на доходы физических лиц</td></tr>
<tr><td><a id="p100813"></a>4НДФЛ</td><td><a id="p100814"></a><a href="https://bukva.ai/docs/prikaz-mmv-7-3768-at-2010#p100016">форма 4-НДФЛ</a> - декларация по налогу на доходы физических лиц</td></tr>
<tr><td><a id="p100815"></a>дПИ</td><td><a id="p100816"></a>налоговая декларация по налогу на добычу полезных ископаемых</td></tr>
<tr><td><a id="p100817"></a>дПВО</td><td><a id="p100818"></a>налоговая декларация по оплате за пользование водными объектами</td></tr>
<tr><td><a id="p100819"></a>д ЕНУСНО</td><td><a id="p100820"></a>декларация по единому налогу, уплачиваемому в связи с применением упрощенной системы налогообложения</td></tr>
<tr><td><a id="p100821"></a>дЕНВД</td><td><a id="p100822"></a>декларация по единому налогу на вмененный доход</td></tr>
<tr><td><a id="p100823"></a>НдПИО</td><td><a id="p100824"></a>налоговая декларация по налогу на прибыль иностранной организации</td></tr>
<tr><td><a id="p100825"></a>дЗ</td><td><a id="p100826"></a>налоговая декларация по земельному налогу</td></tr>
<tr><td><a id="p100827"></a>дСВ</td><td><a id="p100828"></a>декларация по страховым взносам на обязательное пенсионное страхование</td></tr>
<tr><td><a id="p100829"></a>дТ</td><td><a id="p100830"></a>налоговая декларация по транспортному налогу</td></tr>
<tr><td><a id="p100831"></a>рНИО</td><td><a id="p100832"></a>налоговый расчет по авансовому платежу по налогу на имущество организаций</td></tr>
<tr><td><a id="p100833"></a>дНИО</td><td><a id="p100834"></a>налоговая декларация по налогу на имущество организаций</td></tr>
<tr><td></td><td></td></tr>
<tr><td colspan="2"><a id="p100835"></a>Расчеты, справки, бухгалтерская отчетность</td></tr>
<tr><td><a id="p100836"></a>рЛП</td><td><a id="p100837"></a>расчет лесных податей при отпуске древесины с учетом по площади и по числу деревьев, назначенных в рубку</td></tr>
<tr><td><a id="p100838"></a>рНИИО</td><td><a id="p100839"></a>расчет налога на имущество и среднегодовой стоимости имущества иностранной организации</td></tr>
<tr><td><a id="p100840"></a>рСВ</td><td><a id="p100841"></a>расчет по авансовым платежам по страховым взносам на обязательное пенсионное страхование</td></tr>
<tr><td><a id="p100842"></a>рЕСН</td><td><a id="p100843"></a>расчет по авансовым платежам по ЕСН</td></tr>
<tr><td><a id="p100844"></a>2НДФЛ</td><td><a id="p100845"></a><a href="https://bukva.ai/docs/prikaz-mmv-7-11566-at#p100028">справка</a> о доходах физического лица</td></tr>
<tr><td><a id="p100846"></a>РНИо</td><td><a id="p100847"></a>расчет по налогу на имущество предприятий (в целом по организации)</td></tr>
<tr><td><a id="p100848"></a>РНИоп</td><td><a id="p100849"></a>расчет по налогу на имущество предприятий (по обособленному подразделению)</td></tr>
<tr><td><a id="p100850"></a>рРП</td><td><a id="p100851"></a>расчет регулярных платежей за пользование недрами</td></tr>
<tr><td><a id="p100852"></a>РЛ06</td><td><a id="p100853"></a>расчет на <a href="https://bukva.ai/docs/prikaz-bg-3-05153#p100435">листе 06</a>: "Расчет для заполнения строк 0300 и 0400" Расчета по авансовым платежам на обязательное пенсионное страхование (утв. Приказ МНС России от 28.03.2002 N БГ-3-05/153)</td></tr>
<tr><td><a id="p100854"></a>РЛ07</td><td><a id="p100855"></a>расчет на <a href="https://bukva.ai/docs/prikaz-bg-3-0549#p100532">листе 07</a>: "Расчет для заполнения строк 0300 и 0400" Расчета по авансовым платежам по единому социальному налогу (утв. Приказ МНС России от 01.02.2002 N БГ-3-05/49)</td></tr>
<tr><td></td><td></td></tr>
<tr><td><a id="p100856"></a>б/о</td><td><a id="p100857"></a>бухгалтерская отчетность</td></tr>
<tr><td><a id="p100858"></a>н/о</td><td><a id="p100859"></a>налоговая отчетность</td></tr>
<tr><td><a id="p100860"></a>ф.1</td><td><a id="p100861"></a>форма N 1 бухгалтерской отчетности</td></tr>
<tr><td><a id="p100862"></a>ф.2</td><td><a id="p100863"></a>форма N 2 бухгалтерской отчетности</td></tr>
<tr><td><a id="p100864"></a>ф.3</td><td><a id="p100865"></a>форма N 3 бухгалтерской отчетности</td></tr>
<tr><td><a id="p100866"></a>ф.4</td><td><a id="p100867"></a>форма N 4 бухгалтерской отчетности</td></tr>
<tr><td><a id="p100868"></a>ф.5</td><td><a id="p100869"></a>форма N 5 бухгалтерской отчетности</td></tr>
<tr><td><a id="p100870"></a>ф.6</td><td><a id="p100871"></a>форма N 6 бухгалтерской отчетности</td></tr>
<tr><td><a id="p100872"></a>ф.2-страх.</td><td><a id="p100873"></a><a href="https://bukva.ai/docs/prikaz-109n-2012#p100089">форма N 2 страховщик</a> бухгалтерской отчетности</td></tr>
<tr><td><a id="p100874"></a>ф.102</td><td><a id="p100875"></a>форма N 102 бухгалтерской отчетности банков</td></tr>
<tr><td></td><td></td></tr>
<tr><td colspan="2"><a id="p100876"></a>Общие сокращения</td></tr>
<tr><td><a id="p100877"></a>НБ</td><td><a id="p100878"></a>налоговая база</td></tr>
<tr><td><a id="p100879"></a>НБПП</td><td><a id="p100880"></a>налоговая база переходного периода</td></tr>
<tr><td><a id="p100881"></a>ОбщСД</td><td><a id="p100882"></a>Общая сумма дохода</td></tr>
<tr><td><a id="p100883"></a>ФИСС</td><td><a id="p100884"></a>финансовые инструменты срочных сделок</td></tr>
<tr><td><a id="p100885"></a>НП</td><td><a id="p100886"></a>налогоплательщик</td></tr>
<tr><td><a id="p100887"></a>ЮЛ</td><td><a id="p100888"></a>юридическое лицо</td></tr>
<tr><td><a id="p100889"></a>ФЛ</td><td><a id="p100890"></a>физическое лицо</td></tr>
<tr><td></td><td></td></tr>
<tr><td><a id="p100891"></a>РФ</td><td><a id="p100892"></a>Российская Федерация</td></tr>
<tr><td><a id="p100893"></a>НК РФ</td><td><a id="p100894"></a>Налоговый <a href="https://bukva.ai/docs/kodeks-146-fz/statya-1">кодекс</a> РФ</td></tr>
<tr><td><a id="p100895"></a>ЗС РФ о ЕНВД</td><td><a id="p100896"></a>закон субъекта Российской Федерации о ЕНВД</td></tr>
<tr><td><a id="p100897"></a>"Недра"</td><td><a id="p100898"></a><a href="https://bukva.ai/docs/zakon-2395-1/statya-1">закон</a> Российской Федерации о "О недрах" от 21.02.1992 N 2395-1</td></tr>
<tr><td><a id="p100899"></a>РФ ЗБ</td><td><a id="p100900"></a>Закон РФ о бюджете на данный год</td></tr>
<tr><td><a id="p100901"></a>П (ГРАвС)</td><td><a id="p100902"></a><a href="https://bukva.ai/docs/postanovlenie-938-1994">Постановление</a> Правительства Российской Федерации от 12.08.1994 N 938 "О государственной регистрации автомототранспортных средств и других видов самоходной техники на территории РФ"</td></tr>
<tr><td><a id="p100903"></a>КТМ РФ</td><td><a id="p100904"></a><a href="https://bukva.ai/docs/kodeks-81-fz/statya-1">Кодекс</a> торгового мореплавания РФ</td></tr>
<tr><td><a id="p100905"></a>ВК РФ</td><td><a id="p100906"></a>Воздушный <a href="https://bukva.ai/docs/kodeks-60-fz/statya-1">кодекс</a> РФ</td></tr>
<tr><td><a id="p100907"></a>КВВТ РФ</td><td><a id="p100908"></a><a href="https://bukva.ai/docs/kodeks-24-fz/statya-1">Кодекс</a> внутреннего водного транспорта РФ</td></tr>
<tr><td><a id="p100909"></a>СРФ (ЗТН)</td><td><a id="p100910"></a>закон субъекта Российской Федерации о транспортном налоге</td></tr>
<tr><td><a id="p100911"></a>РФ ЗПЗ</td><td><a id="p100912"></a><a href="https://bukva.ai/docs/zakon-1738-1-1991/statya-24">Закона</a> РФ от 11.10.1991 N 1738-1 "О плате за землю"</td></tr>
<tr><td><a id="p100913"></a>ФЗ ГЗК</td><td><a id="p100914"></a>Федеральный <a href="https://bukva.ai/docs/zakon-28-fz-2000/statya-1">закон</a> от 02.01.2000 N 28-ФЗ "О государственном земельном кадастре"</td></tr>
<tr><td><a id="p100915"></a>ФЗ ГРПНИ</td><td><a id="p100916"></a>Федеральный <a href="https://bukva.ai/docs/zakon-122-fz-1997/statya-31">закон</a> от 21.07.1997 N 122-ФЗ "О государственной регистрации прав на недвижимое имущество и сделок с ним"</td></tr>
<tr><td></td><td></td></tr>
<tr><td><a id="p100917"></a>пнп</td><td><a id="p100918"></a>предыдущий налоговый период</td></tr>
<tr><td><a id="p100919"></a>поп</td><td><a id="p100920"></a>предыдущий отчетный период</td></tr>
<tr><td><a id="p100921"></a>онп</td><td><a id="p100922"></a>отчетный налоговый период</td></tr>
<tr><td><a id="p100923"></a>оп</td><td><a id="p100924"></a>отчетный период</td></tr>
<tr><td><a id="p100925"></a>тнп</td><td><a id="p100926"></a>текущий налоговый период (период, для которого описываются контрольные соотношения)</td></tr>
<tr><td><a id="p100927"></a>л.</td><td><a id="p100928"></a>лист</td></tr>
<tr><td><a id="p100929"></a>прил.</td><td><a id="p100930"></a>приложение</td></tr>
<tr><td><a id="p100931"></a>ст.</td><td><a id="p100932"></a>строка</td></tr>
<tr><td><a id="p100933"></a>гр.</td><td><a id="p100934"></a>графа</td></tr>
<tr><td><a id="p100935"></a>р.</td><td><a id="p100936"></a>раздел</td></tr>
<tr><td><a id="p100937"></a>я.</td><td><a id="p100938"></a>ячейка</td></tr>
<tr><td><a id="p100939"></a>п.</td><td><a id="p100940"></a>пункт</td></tr>
<tr><td><a id="p100941"></a>таб.</td><td><a id="p100942"></a>таблица</td></tr>
<tr><td><a id="p100943"></a>КНЛ</td><td><a id="p100944"></a>код налоговой льготы</td></tr>
<tr><td><a id="p100945"></a>КНЗ</td><td><a id="p100946"></a>кадастровый номер здания (строения, сооружения) из Перечня</td></tr>
<tr><td><a id="p100947"></a>КНП</td><td><a id="p100948"></a>кадастровый номер помещения из Перечня</td></tr>
<tr><td></td><td></td></tr>
<tr><td><a id="p100949"></a>МДКвну</td><td><a id="p100950"></a>междокументный контроль по внутренней информации налоговых органов (б/о, н/о)</td></tr>
<tr><td><a id="p100951"></a>МДКвне</td><td><a id="p100952"></a>междокументный контроль по внешней информации</td></tr>
<tr><td></td><td></td></tr>
<tr><td><a id="p100953"></a>Ti, Ti + 1, Ti + 2</td><td><a id="p100954"></a>три последовательных календарных месяца вне зависимости от квартала</td></tr>
<tr><td><a id="p100955"></a>&lt;&gt; (или "не равно")</td><td><a id="p100956"></a>не равно</td></tr>
<tr><td><a id="p100957"></a>АО</td><td><a id="p100958"></a>арифметическая ошибка</td></tr>
<tr><td></td><td></td></tr>
<tr><td colspan="2"><a id="p100959"></a>Источники внешней информации</td></tr>
<tr><td><a id="p100960"></a>МПР</td><td><a id="p100961"></a>Министерство природных ресурсов РФ</td></tr>
<tr><td><a id="p100962"></a>МПРт</td><td><a id="p100963"></a>территориальные органы МПР России</td></tr>
<tr><td><a id="p100964"></a>МЭн</td><td><a id="p100965"></a>Министерство энергетики РФ</td></tr>
<tr><td><a id="p100966"></a>РН</td><td><a id="p100967"></a>Орган, осуществляющий гос. регистрацию прав на недвижимое имущество и сделок с ним</td></tr>
<tr><td><a id="p100968"></a>РТС</td><td><a id="p100969"></a>Орган, осуществляющий регистрацию транспортных средств</td></tr>
<tr><td><a id="p100970"></a>РЦб</td><td><a id="p100971"></a>Лица, регистрирующие сделки с ценными бумагами</td></tr>
<tr><td><a id="p100972"></a>РКц</td><td><a id="p100973"></a>Нотариус</td></tr>
<tr><td><a id="p100974"></a>РЗ</td><td><a id="p100975"></a>Уполномоченные лица и организации, регистрирующие сделки с золотом в слитках</td></tr>
<tr><td><a id="p100976"></a>БТИ</td><td><a id="p100977"></a>органы технической инвентаризации</td></tr>
<tr><td><a id="p100978"></a>РДА</td><td><a id="p100979"></a>органы, осуществляющие регистрацию договоров аренды</td></tr>
<tr><td><a id="p100980"></a>КМИ</td><td><a id="p100981"></a>Комитет муниципального имущества</td></tr>
<tr><td><a id="p100982"></a>МОИВ</td><td><a id="p100983"></a>местные органы исполнительной власти</td></tr>
<tr><td><a id="p100984"></a>АТК</td><td><a id="p100985"></a>администрация торговых комплексов, рынков, ярмарок</td></tr>
<tr><td><a id="p100986"></a>ГИБДД</td><td><a id="p100987"></a>Государственная инспекция по безопасности дорожного движения МВД России</td></tr>
<tr><td><a id="p100988"></a>ГЗК</td><td><a id="p100989"></a>Государственный земельный кадастр</td></tr>
<tr><td><a id="p100990"></a>МЭР РФ (или МЭРТ)</td><td><a id="p100991"></a>Минэкономразвития России</td></tr>
<tr><td><a id="p100992"></a>РКЗ</td><td><a id="p100993"></a>Роскомзем</td></tr>
<tr><td><a id="p100994"></a>ГОУЛХ</td><td><a id="p100995"></a>государственный орган управления лесным хозяйством</td></tr>
<tr><td><a id="p100996"></a>КЗРУ</td><td><a id="p100997"></a>Комитет по земельным ресурсам и землеустройству</td></tr>
<tr><td><a id="p100998"></a>ЦБ</td><td><a id="p100999"></a>Центральный банк РФ</td></tr>
<tr><td><a id="p101000"></a>ФСС</td><td><a id="p101001"></a>Фонд социального страхования</td></tr>
<tr><td><a id="p101002"></a>РР</td><td><a id="p101003"></a>Росреестр</td></tr>
<tr><td colspan="2"><a id="p101004"></a>Документы внешних источников</td></tr>
<tr><td><a id="p101005"></a>ГТД</td><td><a id="p101006"></a>грузовая таможенная декларация</td></tr>
<tr><td><a id="p101007"></a>с/ф</td><td><a id="p101008"></a>счета-фактуры</td></tr>
<tr><td><a id="p101009"></a>ГПД</td><td><a id="p101010"></a>гражданско-правовые договоры</td></tr>
<tr><td><a id="p101011"></a>КУДР</td><td><a id="p101012"></a>книга учета доходов и расходов</td></tr>
<tr><td><a id="p101013"></a>КУСВ ОПС</td><td><a id="p101014"></a>карточка учета страховых взносов на обязательное пенсионное страхование</td></tr>
<tr><td><a id="p101015"></a>КЛС ОПС</td><td><a id="p101016"></a>карточка лицевого счета по взносам на обязательное пенсионное страхование</td></tr>
<tr><td><a id="p101017"></a>Л/Б</td><td><a id="p101018"></a>лесорубочный билет</td></tr>
<tr><td><a id="p101019"></a>Ор.</td><td><a id="p101020"></a>ордер на мелкий отпуск древесины на корню</td></tr>
<tr><td><a id="p101021"></a>ВМДОЛ</td><td><a id="p101022"></a>ведомость материально-денежной оценки лесосек</td></tr>
<tr><td><a id="p101023"></a>псюл</td><td><a id="p101024"></a>первичный список ЮЛ - налогоплательщиков земельного налога/КЗРУ</td></tr>
<tr><td><a id="p101025"></a>си</td><td><a id="p101026"></a>список изменений к первичному списку ЮЛ - налогоплательщиков земельного налога/КЗРУ</td></tr>
<tr><td><a id="p101027"></a>сюл</td><td><a id="p101028"></a>список ЮЛ</td></tr>
<tr><td><a id="p101029"></a>ИКР</td><td><a id="p101030"></a>информация по контролю за расходами в соответствии со <a href="https://bukva.ai/docs/kodeks-146-fz/statya-1#p30">ст. 86.2</a></td></tr>
<tr><td><a id="p101031"></a>Нормативы потерь</td><td><a id="p101032"></a>база данных о нормативах потерь, получаемых из МПР России и Минэнерго России</td></tr>
<tr><td><a id="p101033"></a>рПВОл</td><td><a id="p101034"></a>расчет платы за пользование водными объектами при использовании налогоплательщиком льгот (представляется в произвольной форме)</td></tr>
<tr><td><a id="p101035"></a>рПВО</td><td><a id="p101036"></a>расчет платы, подлежащей внесению по месту представления налогоплательщиком копии дПВО (представляется в произвольной форме)</td></tr>
<tr><td><a id="p101037"></a>рОСД</td><td><a id="p101038"></a>сведения об объемах сплавляемой древесины по расстоянию сплава каждого конкретного объема (представляется в произвольной форме)</td></tr>
<tr><td><a id="p101039"></a>4-ФСС1</td><td><a id="p101040"></a><a href="https://bukva.ai/docs/pismo-122-2001#p100012">форма 4-ФСС</a> за 2002 год (Утв. Постановлением ФСС РФ от 06.12.2001 N 122)/ФСС</td></tr>
<tr><td><a id="p101041"></a>4-ФСС2</td><td><a id="p101042"></a><a href="https://bukva.ai/docs/postanovlenie-113-2002#p100168">форма 4-ФСС</a> за 2003 год (Утв. Постановлением ФСС РФ от 29.10.2002 N 113)/ФСС</td></tr>
<tr><td><a id="p101043"></a>фсТ</td><td><a id="p101044"></a><a href="https://bukva.ai/docs/prikaz-bg-3-04641#p100728">форма</a> сведений о транспортных средствах и лицах, на которых они зарегистрированы, представляемых органами, осуществляющими государственную регистрацию транспортных средств, в налоговые органы, форма по КНД 1114001, утвержденная приказом МНС России от 10.11.02 N БГ-3-04/641</td></tr>
<tr><td><a id="p101045"></a>СЗПнНИ</td><td><a id="p101046"></a><a href="https://bukva.ai/docs/prikaz-mmv-7-1111-at#p100026">сведения</a> о зарегистрированных правах на недвижимое имущество (в том числе земельные участки) и сделках с ними, правообладателях недвижимого имущества и об объектах недвижимого имущества (приложение N 1 к приказу ФНС России от 13.01.2011 N ММВ-7-11/11@)</td></tr>
<tr><td><a id="p101047"></a>Перечень</td><td><a id="p101048"></a>Утвержденный в соответствии с <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p9219">пунктом 7 статьи 378.2</a> НК РФ уполномоченным органом исполнительной власти субъекта Российской Федерации Перечень объектов недвижимого имущества, указанных в <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p9202">подпунктах 1</a> и <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p13982">2 пункта 1 ст. 378.2</a> НК РФ, в отношении которых налоговая база определяется как кадастровая стоимость</td></tr>
</table>


<a id="p101049"></a>

---