Методика расчета индикатора для формирования ренкингов кредитных организаций по относительному количеству обоснованных жалоб потребителей финансовых услуг по вопросам кредитования физических лиц
Актуально на 11.11.2026.
Как цитировать: "Методика расчета индикатора для формирования ренкингов кредитных организаций по относительному количеству обоснованных жалоб потребителей финансовых услуг по вопросам кредитования физических лиц". https://bukva.ai/docs/metodika-rascheta-indikatora-dlya-formirovaniya-bank-rossii-tsentralnyy-bank
(утв. Банком России)
Примечание
Текст документа приведен в соответствии с публикацией на сайте http://www.cbr.ru по состоянию на 30.06.2026.
ЦЕНТРАЛЬНЫЙ БАНК РОССИЙСКОЙ ФЕДЕРАЦИИ
МЕТОДИКА
РАСЧЕТА ИНДИКАТОРА ДЛЯ ФОРМИРОВАНИЯ РЕНКИНГОВ КРЕДИТНЫХ
ОРГАНИЗАЦИЙ ПО ОТНОСИТЕЛЬНОМУ КОЛИЧЕСТВУ ОБОСНОВАННЫХ ЖАЛОБ
ПОТРЕБИТЕЛЕЙ ФИНАНСОВЫХ УСЛУГ ПО ВОПРОСАМ КРЕДИТОВАНИЯ
ФИЗИЧЕСКИХ ЛИЦ
1. Настоящая методика разработана с целью определения подходов к расчету индикатора для формирования ренкингов кредитных организаций по относительному количеству обоснованных жалоб потребителей финансовых услуг, поступающих в Банк России и финансовому уполномоченному по вопросам кредитования физических лиц с целью публикации ренкингов на официальном сайте Банка России в информационно-телекоммуникационной сети «Интернет» (далее — ренкинги по вопросам кредитования).
2. В целях настоящей методики используются следующие термины и определения:
2.1) индикатор — расчетный показатель, отражающий количество поступивших в Банк России и финансовому уполномоченному обоснованных жалоб потребителей финансовых услуг за отчетный период в отношении кредитной организации по вопросам кредитования в расчете на 100 000 единиц клиентской базы кредитной организации;
2.2) отчетный период — период формирования ренкингов по вопросам кредитования;
2.3) обоснованная жалоба, поступившая в Банк России — жалоба физического лица <1> по вопросам кредитования, поступившая в Банк России за отчетный период (в том числе направленная Банком России в кредитную организацию на рассмотрение в соответствии со статьей 79.3 Федерального закона от 10.07.2002 № 86-ФЗ «О Центральном банке Российской Федерации (Банке России)» <2>), при наличии факта нарушения кредитной организацией прав потребителя финансовых услуг, в том числе не влекущего применение мер принуждения в рамках конкретной жалобы и зафиксированного Службой по защите прав потребителей и обеспечению доступности финансовых услуг:
<1> Заявитель указал, что он является физическим лицом.
<2> Повторные жалобы физических лиц с дублирующим содержанием, поступившие в Банк России за отчетный период, в формировании ренкингов не учитываются.
в протоколе об административном правонарушении;
в постановлении по делу об административном правонарушении;
в предписании Банка России о применении мер в отношении кредитной организации;
в письменной рекомендации кредитной организации об устранении и (или) недопущении выявленного нарушения (неприемлемой практики) или протоколе надзорной встречи;
2.4) обоснованная жалоба, поступившая финансовому уполномоченному — обращение физического лица (за исключением физических лиц, являющихся индивидуальными предпринимателями) <3>, поступившее финансовому уполномоченному за отчетный период, содержащее требования к кредитной организации по вопросам кредитования, по итогам рассмотрения которого выявлен факт нарушения кредитной организацией прав потребителя финансовых услуг, зафиксированный в решении финансового уполномоченного об удовлетворении (полном или частичном удовлетворении) таких требований <4>;
<3> Заявитель указал, что он является физическим лицом.
<4> Учитываются сведения обо всех решениях финансового уполномоченного об удовлетворении требований потребителей финансовых услуг, за исключением решений финансового уполномоченного, обжалованных кредитной организацией, если на дату формирования сведений по итогам такого обжалования отсутствует вступивший в законную силу судебный акт, на основании которого решение финансового уполномоченного не отменено.
2.5) вопросы кредитования — вопросы ипотечного кредитования, автокредитования, иного потребительского кредитования, в том числе по вопросам навязывания дополнительных услуг при кредитовании;
3. Индикатор рассчитывается по каждой участвующей в формировании ренкингов по вопросам кредитования кредитной организации.
Расчет индикатора осуществляется с использованием следующей формулы:
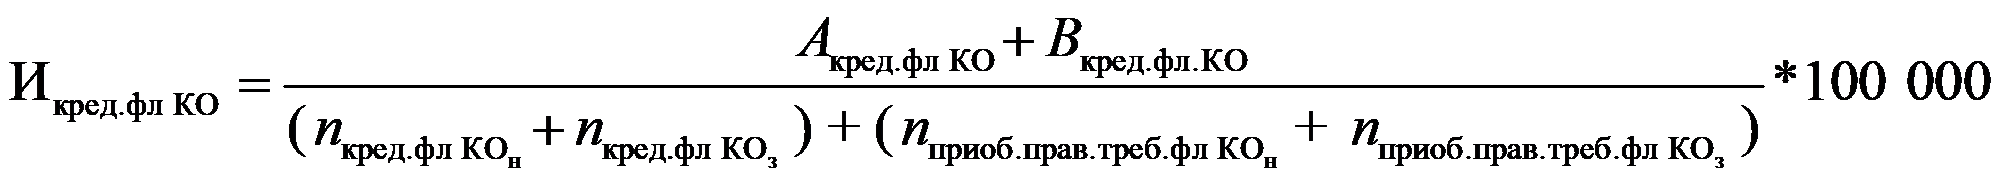 , где:
Икред.фл КО — индикатор кредитной организации для формирования ренкингов кредитных организаций по вопросам кредитования;
Акред.фл КО — количество обоснованных жалоб на кредитную организацию по вопросам кредитования, поступивших за отчетный период в Банк России;
Вкред.фл КО — количество обоснованных жалоб на кредитную организацию по вопросам кредитования физических лиц, поступивших за отчетный период финансовому уполномоченному;
n_{\text{кред}.\text{флКО}_{\text{н}}} — количество действующих кредитов, предоставленных физическим лицам <5>, на начало отчетного периода;
<5> Сумма строк по всем кодам ОКАТО графы 12 и 13 кода показателя 2 раздела 1 формы 0409316 Указания Банка России от 10.04.2023 № 6406-У «О формах, сроках, порядке составления и представления форм отчетности кредитных организаций (банковских групп) в Центральный банк Российской Федерации, а также о перечне информации о деятельности кредитных организаций (банковских групп)» (далее — Указание № 6406-У).
n_{\text{кред}.\text{флКО}_{\text{з}}} — количество кредитов, предоставленных физическим лицам за отчетный период <6>;
<6> Сумма показателей «в рублях» и «в иностранной валюте» пункта 4.1 подраздела Справочно раздела 1 формы 0409316 Указания № 6406-У. Сумма значений за шесть месяцев или двенадцать месяцев соответствующего отчетного периода.
n_{\text{приоб}.\text{прав}.\text{треб}.\text{флКО}_{\text{н}}} — количество приобретенных прав требования по кредитам, предоставленным физическим лицам <7>, на начало отчетного периода;
<7> Сумма строк по всем кодам ОКАТО графы 12 и 13 кода показателя 3 раздела 1 формы 0409316 Указания № 6406-У.
n_{\text{приоб}.\text{прав}.\text{треб}.\text{флКО}_{\text{з}}} — количество приобретенных прав требования по кредитам, предоставленным физическим лицам за отчетный период <8>;
<8> Сумма строк по всем кодам ОКАТО графы 4 и 6 кода показателя 3 раздела 1 формы 0409316 Указания № 6406-У. Сумма значений за шесть месяцев или двенадцать месяцев соответствующего отчетного периода.
(n_{\text{кред}.\text{флКО}_{\text{н}}} + n_{\text{кред}.\text{флКО}_{\text{з}}}) + (n_{\text{приоб}.\text{прав}.\text{треб}.\text{флКО}_{\text{н}}} + n_{\text{приоб}.\text{прав}.\text{треб}.\text{флКО}_{\text{з}}}) — клиентская база.
Для расчета индикатора учитываются показатели формы отчетности 0409316 Указания № 6406-У, актуальные по состоянию на дату расчета индикатора (в том числе с учетом представленной кредитной организацией замены отчетности).
4. Отчетным периодом для целей формирования ренкингов кредитных организаций по вопросам кредитования является период с января по декабрь года, предшествующего дате формирования ренкингов по вопросам кредитования.
По решению руководства Банка России может быть установлен дополнительный отчетный период с января по июнь года формирования ренкингов по вопросам кредитования.
5. Расчет индикаторов для формирования ренкингов по вопросам кредитования осуществляется в отношении кредитных организаций, у которых на дату расчета индикатора за отчетный период имеется лицензия на осуществление банковских операций. В случае реорганизации кредитной организации/кредитных организаций в течение отчетного периода индикатор рассчитывается только в отношении организации — правопреемника.
В расчет включаются поступившие в Банк России и финансовому уполномоченному обоснованные жалобы, которые признаны таковыми по отношению к кредитной организации — правопреемнику в соответствии с подпунктами 2.3 и 2.4 пункта 2 настоящей методики.
При наличии нескольких обоснованных жалоб потребителя финансовых услуг по вопросам кредитования в отношении деятельности кредитной организации, поступивших в Банк России за отчетный период в рамках одного обращения, указанные жалобы при формировании ренкингов учитываются однократно.
6. В ренкинги кредитных организаций по вопросам кредитования включаются кредитные организации, в отношении которых в Банк России и финансовому уполномоченному в совокупности поступило две и более обоснованные жалобы потребителей финансовых услуг за отчетный период.
7. До публикации ренкингов кредитных организаций по вопросам кредитования Банк России информирует кредитные организации о значении индикатора и показателях, которые используются для его расчета. При наличии обоснованных предложений о корректировке индикатора кредитные организации вправе направить их в рамках установленных сроков:
- в Банк России — по вопросам использования для расчета индикатора показателей отчетности и (или) включения в расчет поступивших в Банк России обоснованных жалоб;
- в Службу финансового уполномоченного — по вопросам включения в расчет индикатора поступивших финансовому уполномоченному обоснованных жалоб.
8. В целях представления сопоставимой информации о значениях индикаторов кредитных организаций Банк России публикует на сайте в сети Интернет ренкинги по вопросам кредитования крупных кредитных организаций <9>, а также иных кредитных организаций, которые крупными не являются.
<9> Крупная кредитная организация — это кредитная организация с размером клиентской базы выше среднего размера клиентской базы кредитных организаций, на которые поступили обоснованные жалобы по вопросам кредитования физических лиц за год.
Перерасчет среднего размера клиентской базы и состава участников ренкинга крупных кредитных организаций осуществляется один раз в год по итогам года.