ГОСТ Р 50779.10-2000 (ИСО 3534.1-93). Государственный стандарт Российской Федерации. Статистические методы. Вероятность и основы статистики. Термины и определения
(принят и введен в действие Постановлением Госстандарта России от 29.12.2000 № 429-ст)
Внимание
Документ утратил силу с 1 января 2020 года в связи с изданием Приказа Росстандарта от 05.09.2019 № 636-ст. Взамен введен в действие ГОСТ Р ИСО 3534-1-2019. Документ утратил силу с 1 января 2020 года в связи с изданием Приказа Росстандарта от 05.09.2019 № 636-ст. Взамен введен в действие ГОСТ Р ИСО 3534-1-2019. С 1 июля 2003 года до вступления в силу технических регламентов акты федеральных органов исполнительной власти в сфере технического регулирования носят рекомендательный характер и подлежат обязательному исполнению только в части, соответствующей целям, указанным в пункте 1 статьи 46 Федерального закона от 27.12.2002 № 184-ФЗ. Документ введен в действие с 1 июля 2001 года.
ИСТОРИЯ ИЗМЕНЕНИЙ НОРМАТИВНО-ТЕХНИЧЕСКИХ АКТОВ
flowchart LR
  n0["ГОСТ 15895-70"]:::rst
  n1["ГОСТ 16949-71"]:::rst
  n2["ГОСТ 15895-77*"]:::rst
  click n2 "https://bukva.ai/docs/sanitarnye-normy-sanpin-42-123-4540-87-3" "ГОСТ 15895-77*. Статистические методы управления качеством продукции. Термины и определения (введен в действие Постановлением Госстандарта СССР от 23.12.1977 N 3022)"
  n3["ГОСТ Р 50779.10-2000"]:::rst
  click n3 "https://bukva.ai/docs/gost-r-50779-10-2000" "ГОСТ Р 50779.10-2000. Государственный стандарт Российской Федерации. Статистические методы. Вероятность и основы статистики. Термины и определения (принят и введен в действие Поста"
  n4["ГОСТ Р ИСО 3534-1-2019"]:::doc
  click n4 "https://bukva.ai/docs/standart-gost-r-iso-3534-1-2019" "ГОСТ Р ИСО 3534-1-2019. Национальный стандарт Российской Федерации. Статистические методы. Словарь и условные обозначения. Часть 1. Общие статистические термины и термины... (утв. "
  n3 --> n4
  n2 --> n3
  n0 --> n2
  n1 --> n2
classDef rst fill:#FFEBEB,stroke:#8B0000,color:#000;
classDef doc fill:#EBFFEB,stroke:#006400,color:#000;
classDef notEnt fill:#FFFFEB,stroke:#FF8C00,color:#000;
от 29 декабря 2000 г. № 429-ст
ГОСУДАРСТВЕННЫЙ СТАНДАРТ РОССИЙСКОЙ ФЕДЕРАЦИИ
ВЕРОЯТНОСТЬ И ОСНОВЫ СТАТИСТИКИ
Statistical methods. Probability and general statistical terms. Terms and definitions
ГОСТ Р 50779.10-2000 (ИСО 3534.1-93)
ОКСТУ 0011
1 июля 2001 года
Предисловие
1. Разработан и внесен Техническим комитетом по стандартизации ТК 125 «Статистические методы в управлении качеством продукции», Акционерным обществом «Научно-исследовательский центр контроля и диагностики технических систем» (АО «НИЦ КД»).
2. Принят и введен в действие Постановлением Госстандарта России от 29 декабря 2000 г. № 429-ст.
3. Разделы настоящего стандарта, за исключением разделов 1a, 1b и Приложения А, представляют собой аутентичный текст международного стандарта ИСО 3534.1-93 «Статистика. Словарь и условные обозначения. Часть 1. Вероятность и основные статистические термины».
Введение
Установленные в стандарте термины расположены в систематизированном порядке и отражают систему понятий в области теории вероятностей и математической статистики.
Для каждого понятия установлен один стандартизованный термин.
Недопустимые к применению термины-синонимы приведены в круглых скобках после стандартизованного термина и обозначены пометой «Ндп.».
Термины-синонимы без пометы «Ндп.» приведены в качестве справочных данных и не являются стандартизованными.
Заключенная в круглые скобки часть термина может быть опущена при использовании термина в документах по стандартизации.
Наличие квадратных скобок в терминологической статье означает, что в нее включены два термина, имеющих общие терминоэлементы.
В алфавитных указателях данные термины приведены отдельно с указанием номера статьи.
Приведенные определения можно при необходимости изменить, вводя в них производные признаки, раскрывая значения используемых в них терминов, указывая объекты, входящие в объем определяемого понятия. Изменения не должны нарушать объем и содержание понятий, определенных в данном стандарте.
Стандартизованные термины набраны полужирным шрифтом, их краткие формы, представленные аббревиатурой, — светлым, а синонимы — курсивом.
В стандарте приведены иноязычные эквиваленты стандартизованных терминов на английском (en) и французском (fr) языках.
В настоящем стандарте многие термины определены одновременно в разделе 1 и в разделе 2 в зависимости от того, имеют ли они применение:
Термины, определенные в разделе 1, сформулированы на языке свойств генеральных совокупностей. В разделе 2 определения отнесены к множеству наблюдений. Многие из них основаны на выборочных наблюдениях из некоторой совокупности. Для того чтобы различать параметры генеральной совокупности и результаты вычислений оценок параметров по выборочным данным, к определениям ряда терминов из раздела 2 добавлено слово «выборочный» или «эмпирический».
1a. Область применения
Настоящий стандарт устанавливает термины и определения понятий в области теории вероятностей и математической статистики.
Термины, установленные настоящим стандартом, обязательны для применения во всех видах документации и литературы по статистическим методам, входящих в сферу работ по стандартизации и (или) использующих результаты этих работ.
1b. Нормативные ссылки
В настоящем стандарте использованы ссылки на следующие стандарты:
ГОСТ Р 50779.11-2000 (ИСО 3534.2-93). Статистические методы. Статистическое управление качеством. Термины и определения
ИСО 31.0-92 <1>. Величины и единицы измерения. Часть 0. Общие принципы
ИСО 31.1-92 <1>. Величины и единицы измерения. Часть 1. Пространство и время
ИСО 31.2-92 <1>. Величины и единицы измерения. Часть 2. Периодические явления
ИСО 31.3-92 <1>. Величины и единицы измерения. Часть 3. Механика
ИСО 31.4-92 <1>. Величины и единицы измерения. Часть 4. Термообработка
ИСО 31.5-92 <1>. Величины и единицы измерения. Часть 5. Электричество и магнитное излучение
ИСО 31.6-92 <1>. Величины и единицы измерения. Часть 6. Световое и электромагнитное излучение
ИСО 31.7-92 <1>. Величины и единицы измерения. Часть 7. Акустика
ИСО 31.8-92 <1>. Величины и единицы измерения. Часть 8. Физическая химия и молекулярная физика
ИСО 31.9-92 <1>. Величины и единицы измерения. Часть 9. Атомная и ядерная физика
ИСО 31.10-92 <1>. Величины и единицы измерения. Часть 10. Ядерные реакции и ионовое излучение
ИСО 31.11-92 <1>. Величины и единицы измерения. Часть 11. Математические знаки и символы, используемые в физических науках
ИСО 31.12-92 <1>. Величины и единицы измерения. Часть 12. Число характеристик
ИСО 31.13-92 <1>. Величины и единицы измерения. Часть 13. Физика твердого тела
ИСО 3534.3-85 <1>. Статистика. Словарь и условные обозначения. Часть 3. Планирование экспериментов
ИСО 5725.1-91 <1>. Точность методов и результатов измерений. Часть 1. Общие принципы и определения.
<1> Оригиналы международных стандартов ИСО — во ВНИИКИ Госстандарта России.
1. Термины, используемые в теории вероятностей
1.1. Вероятность en probability
Действительное число в интервале от 0 до 1, fr probabilité относящееся к случайному событию
Примечания. 1. Число может отражать относительную частоту в серии наблюдений или степень уверенности в том, что некоторое событие произойдет. Для высокой степени уверенности вероятность близка к единице.
2. <a id="p100059"></a>Вероятность события A обозначают Pr(A)
или P(A).
    1.2. Случайная величина                         en random variable;
    Переменная, которая может принимать любое       variate
значение из заданного множества значений и с fr variable aléatoire которой связано распределение вероятностей
Примечание. Случайную величину, которая может принимать только отдельные значения, называют дискретной. Случайную величину, которая может принимать любые значения из конечного или бесконечного интервала, называют непрерывной.
    1.3. Распределение (вероятностей)               en probability
    Функция, определяющая вероятность того, что     distribution
случайная величина примет какое-либо заданное fr loi de probabilité значение или будет принадлежать заданному множеству значений
Примечание. Вероятность того, что случайная величина находится в области ее изменения, равна единице.
    1.4. Функция распределения                      en distribution
    Функция, задающая для любого значения x         function
вероятность того, что случайная величина X меньше   fr fonction
или равна x, de répartition
1.5 Плотность распределения (вероятностей) en probability density
Первая производная, если она существует, function
функции распределения непрерывной случайной fr fonction de densité величины de probabilité
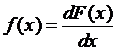
Примечание. f(x)dx называется элементом вероятности
1.6 Функция распределения (вероятностей) en probability mass
масс function
Функция, дающая для каждого значения x_{i} fr fonction de masse дискретной случайной величины X вероятность p_{i} того, что случайная величина равна x_{i} :
    1.7. Двумерная функция распределения            en bivariate
    Функция, дающая для любой пары значений x, y    distribution function
вероятность того, что случайная величина X будет    fr fonction
меньше или равна x, а случайная величина Y — de répartition меньше или равна y: \text{а} deux variables
Примечание. Выражение в квадратных скобках означает пересечение событий X <= x и Y <= y.
1.8 Многомерная функция распределения en multivariate
    Функция, дающая для любого набора значений      distribution function
x, y, ... вероятность того, что несколько           fr fonction
случайных величин X, Y, ... будут меньше de répartition или равны соответствующим значениям x, y, ...: \text{а} plusieurs variables
F(x, y) = Pr[X <= x; Y <= y; ...]
    1.9. Маргинальное распределение                 en marginal probability
(вероятностей)                                      distribution
Распределение вероятностей подмножества k_{1} , fr loi de probabilité из множества k случайных величин, при этом marginale остальные (k - k_{1}) случайные величины принимают любые значения в соответствующих множествах возможных значений
Примечание. Для распределения вероятностей трех случайных величин X, Y, Z существуют: — три двумерных маргинальных распределения, т.е. распределения пар (X, Y), (X, Z), (Y, Z); — три одномерных маргинальных распределения, т.е. распределения X, Y и Z.
1.10 Условное распределение (вероятностей) en conditional
Распределение подмножества k_{1}<k случайных probability величин из распределения k случайных величин, distribution
когда остальные (k - k_{1}) случайные величины fr loi de probabilité принимают постоянные значения conditionnelle
Примечание. Для распределения вероятностей двух случайных величин X, Y существуют: — условные распределения X: некоторое конкретное распределение представляют как «распределение X при Y = y»; — условные распределения Y: некоторое конкретное распределение представляют как «распределение Y при X = x».
1.11 Независимость (случайных величин) en independence
Две случайные величины X и Y независимы, fr indépendance если их функции распределения представлены как
F(x,y) = F(x,\infty)F(\infty,y) = G(x)H(y) ,
где F(x,\infty) = G(x) и F(\infty,y) = H(y) — маргинальные функции распределения X и Y, соответственно, для всех пар (x, y)
Примечания. 1. Для непрерывной независимой случайной величины ее плотность распределения, если она существует, выражают как
где g(x) и h(y) — маргинальные плотности распределения X и Y, соответственно, для всех пар (x, y).
Для дискретной независимой случайной величины ее вероятности выражают как
Pr(X = x_{i};Y = y_{j}) = Pr(X = x_{i})Pr(Y = y_{j})
для всех пар (x_{i},y_{j}) .
2. <a id="p100106"></a>Два события независимы, если вероятность
того, что они оба произойдут, равна произведению вероятностей этих двух событий.
Величина, используемая в описании fr paramètre распределения вероятностей некоторой случайной величины
1.13. Корреляция en correlation
Взаимозависимость двух или нескольких fr corrélation случайных величин в распределении двух или нескольких случайных величин
Примечание. Большинство статистических мер корреляции измеряют только степень линейной зависимости.
1.14. Квантиль (случайной величины) en quantile
Значение случайной величины x_{p} , для которого fr quantile функция распределения принимает значение p (0 <= p <= 1) или ее значение изменяется скачком от меньшего p до превышающего p
Примечания. 1. Если значение функции распределения равно p во всем интервале между двумя последовательными значениями случайной величины, то любое значение в этом интервале можно рассматривать как p-квантиль.
Pr(X<x_{p}) \leq p \leq Pr(X \leq x_{p}) .
3. <a id="p100117"></a>Для непрерывной величины p-квантиль - это
то значение переменной, ниже которого лежит p-я доля распределения
4. <a id="p100118"></a>Процентиль - это квантиль, выраженный
в процентах.
Квантиль порядка p = 0,5 fr médiane
    1.16. Квартиль                                  en quartile
    Квантиль порядка p = 0,25 или p = 0,75          fr quartile
    1.17. Мода                                      en mode
    Значение случайной величины, при котором        fr mode
функция распределения вероятностей масс или плотность распределения вероятностей имеет максимум.
Примечание. Если имеется единственная мода, то распределение вероятностей случайной величины называется унимодальным; если имеется более чем одна мода, оно называется многомодальным, в случае двух мод — бимодальным.
1.18 Математическое ожидание (случайной en expectation;
величины) expected value; mean
a) Для дискретной случайной величины X, fr espérance принимающей значения x_{i} с вероятностями p_{i} , mathématique ; valeur математическое ожидание, если оно существует, espérée ; moyenne определяют формулой
\mu = E(X) = \Sigma p_{i}x_{i} ,
где суммируют все значения x_{i} , которые может принимать случайная величина X.
b) Для непрерывной случайной величины X, имеющей плотность f(x), математическое ожидание, если оно существует, определяют формулой
\mu_{x} = E(X) = \int xf(x)dx ,
где интеграл берут по всему интервалу (интервалам) изменения X
1.19 Маргинальное математическое ожидание en marginal expectation
Математическое ожидание маргинального fr espérance распределения случайной величины mathématique marginale
1.20 Условное математическое ожидание en conditional
Математическое ожидание условного expectation
распределения случайной величины fr espérance mathématique conditionnelle
1.21 Центрированная случайная величина en centred random
Случайная величина, математическое ожидание variable
которой равно нулю fr variable aléatoire
Примечание. Если случайная величина X имеет centrée математическое ожидание \mu , то соответствующая центрированная случайная величина равна X - \mu .
    1.22. Дисперсия (случайной величины)            en variance
    Математическое ожидание квадрата                fr variance
центрированной случайной величины
\sigma^{2} = V(X) = E[X - E(X)]^{2}
1.23 Стандартное отклонение (случайной en standard deviation
Положительный квадратный корень из значения дисперсии
    1.24. Коэффициент вариации (случайной           en coefficient
величины)                                           of variation
    Отношение стандартного отклонения к             fr coefficient
абсолютному значению математического ожидания       de variation
случайной величины
\sqrt{V(X)} /|E(X)| = \sigma/|\mu|
1.25 Стандартизованная случайная величина en standardized random
Случайная величина, математическое ожидание variable
которой равно нулю, а стандартное отклонение — fr variable aléatoire единице réduite centrée
Примечания. 1. Если случайная величина X имеет математическое ожидание \mu и стандартное отклонение \sigma , то соответствующая стандартизованная случайная величина равна
Распределение стандартизованной случайной величины называется стандартным распределением.
2. <a id="p100158"></a>Понятие стандартизованной случайной
величины является частным случаем «приведенной случайной величины», определяемой относительно центрального значения и параметра масштаба, отличных от математического ожидания и стандартного отклонения.
1.26 Момент <1> порядка q относительно en moment of order q
начала отсчета                                      about the origin
    Математическое ожидание случайной величины      fr moment d'ordre q par
в степени q для одномерного распределения rapport \text{а} l origine
Примечание. Момент первого порядка — математическое ожидание случайной величины X.
1.27 Момент <1> порядка q относительно a en moment of order q
Математическое ожидание величины (X — a) about an origin a
в степени q для одномерного распределения fr moment d'ordre q \text{а} partir d'une origine a
    1.28. Центральный момент порядка q              en central moment
    Математическое ожидание центрированной          of order q
случайной величины для одномерного распределения fr moment centré d'ordre q
Примечание. Центральный момент второго порядка — дисперсия случайной величины X.
1.29 Совместный момент <1> порядков q и s en joint moment of
относительно начала отсчета                         orders q and s about
    Математическое ожидание произведения            the origin
случайной величины X в степени q и случайной        fr moment d'ordres q
величины Y в степени s для двумерного et s \text{а} partir de распределения l'origine
Примечание. Совместный момент порядков 1 и 0 — маргинальное математическое ожидание случайной величины X.
Совместный момент порядков 0 и 1 — маргинальное математическое ожидание случайной величины Y.
1.30 Совместный момент <1> порядков q и s en joint moment of
относительно точки (a, b)                           orders q and s about
    Математическое ожидание произведения            an origin (a, b)
случайной величины (X - a) в степени q и            fr moment d'ordres q
случайной величины (Y — b) в степени s et s \text{а} partir d'une для двумерного распределения: origine (a, b)
    1.31. Совместный центральный момент <1>         en joint central moment
порядков q и s                                      of orders q and s
    <1> Если при определении моментов значения случайных величин X,  X - a,
Y, Y - b и т.д. заменяют на  их  абсолютные  значения  |X|,  |X - a|,  |Y|,
|Y — b| и т.д., то моменты называют «абсолютными моментами».
Математическое ожидание произведения fr moment centré центрированной случайной величины (X - \mu_{x}) в d'ordres q et s степени q и центрированной случайной величины (Y - \mu_{y}) в степени s для двумерного распределения:
E[(X - \mu_{x})^{q}(Y - \mu_{y})^{s}]
Примечание. Совместный центральный момент порядков 2 и 0 — дисперсия маргинального распределения X.
Совместный центральный момент порядков 0 и 2 — дисперсия маргинального распределения Y.
1.32 Ковариация; корреляционный момент en covariance
Совместный центральный момент порядков 1 и 1: fr covariance
    1.33. Коэффициент корреляции                    en correlation
    Отношение ковариации двух случайных величин     coefficient
к произведению их стандартных отклонений:           fr coefficient
de corrélation
\rho = \frac{E[(X - \mu_{x})(Y - \mu_{y})]}{\sigma_{x}\sigma_{y}}
Примечания. 1. Эта величина всегда будет принимать значения от минус 1 до плюс 1, включая крайние значения.
2. <a id="p100196"></a>Если две случайные величины независимы,
коэффициент корреляции между ними равен нулю только в случае двумерного нормального распределения.
1.34. Кривая регрессии (F по X) en regression curve
Для двух случайных величин X и Y кривая, fr courbe de régression отображающая зависимость условного математического ожидания случайной величины Y при условии X = x для каждой переменной x
Примечание. Если кривая регрессии Y по X представляет собой прямую линию, то регрессию называют «простой линейной». В этом случае коэффициент линейной регрессии Y по X — это коэффициент наклона перед x в уравнении линии регрессии.
    1.35. Поверхность регрессии (Z по X и Y)        en regression surface
    Для трех случайных величин X, Y, Z              fr surface
поверхность, отображающая зависимость условного de régression математического ожидания случайной величины Z при условии X = x и Y = y для каждой пары переменных (x, y)
Примечания. 1. Если поверхность регрессии представляет собой плоскость, то регрессию называют «линейной». В этом случае коэффициент линейной регрессии Z по X — это коэффициент перед x в уравнении регрессии.
2. <a id="p100203"></a>Определение можно распространить на число
случайных величин более трех.
    1.36. Равномерное распределение;                en uniform
прямоугольное распределение                         distribution;
    a) Распределение вероятностей                   rectangular
непрерывной случайной величины, плотность           distribution
распределения вероятности которой постоянна на      fr loi uniforme;
конечном интервале [a, b] и равна нулю вне его.     loi rectangulare
b) Распределение вероятностей дискретной случайной величины такое, что
для i = 1, 2, ..., n
Примечание. Равномерное распределение дискретной случайной величины имеет равные вероятности для каждого из n значений, то есть
для j = 1, 2, ..., n.
    1.37. Нормальное распределение;                 en normal distribution;
распределение Лапласа-Гаусса                        Laplace-Gauss
    Распределение вероятностей непрерывной          distribution
случайной величины X такое, что плотность           fr loi normale; loi de
распределения вероятностей при - \infty<x< + \infty Laplace-Gauss принимает действительное значение
f(x) = \frac{1}{\sigma \sqrt{2\pi}} exp[- \frac{1}{2} (\frac{(x - \mu)}{\sigma})2]
Примечание. \mu — математическое ожидание; \sigma — стандартное отклонение нормального распределения.
1.38 Стандартное нормальное распределение; en standardized normal
стандартное распределение Лапласа-Гаусса            distribution;
    Распределение вероятностей стандартизованной    standardized
нормальной случайной величины U, плотность          Laplace-Gauss
распределения которой                               distribution
f(u) = \frac{1}{\sqrt{2\pi}} exp(- \frac{u^{2}}{2}) loi de Laplace-Gauss réduite при - \infty<u< + \infty (1.25, примечание 1)
1.39 Распределение \chi^{2} en chi-squared
Распределение вероятностей непрерывной distribution; случайной величины, принимающей значения от 0 \chi^{2} - distribution
до + \infty , плотность распределения вероятностей fr loi de chi carré ; которой loi de \chi^{2}
f(\chi^{2};\nu) = \frac{(\chi^{2})^{(\nu/2) - 1}}{2^{\nu/2}\Gamma(\nu/2)} exp(- \frac{\chi^{2}}{2}) ,
где \chi^{2} \geq 0 при значении параметра \nu = 1,2,... ; Г — гамма-функция
Примечания. 1. Сумма квадратов v независимых стандартизованных нормальных случайных величин образует случайную величину \chi^{2} с параметром \nu ; \nu называют степенью свободы случайной величины \chi^{2} .
2. <a id="p100226"></a>Распределение вероятностей случайной
величины \chi^{2}/2 — это гамма-распределение с параметром m = \nu/2.
    1.40. t-распределение; распределение            en t-distribution;
Стьюдента                                           Student's distribution
    Распределение вероятностей непрерывной          fr loi de t; loi de
случайной величины, плотность распределения         Student
вероятностей которой
f(t;\nu) = \frac{1}{\sqrt{\pi\nu}} (\frac{\Gamma[(\nu + 1)/2]}{\Gamma(\nu/2)})(\frac{1}{(1 + t^{2}/\nu)^{(\nu + 1)/2}}) ,
где - \infty<t< + \infty с параметром \nu = 1,2,... ; Г — гамма-функция
Примечание. Отношение двух независимых случайных величин, числитель которого — стандартизованная нормальная случайная величина, а знаменатель — положительное значение квадратного корня из частного от деления случайной величины \chi^{2} на ее число степеней свободы \nu — это распределение Стьюдента с \nu степенями свободы.
    1.41. F-распределение                           en F-distribution
    Распределение вероятностей непрерывной          fr loi de F
случайной величины, принимающей значения от 0 до + \infty , плотность распределения вероятностей которой
f(F;v_{1};v_{2}) = \frac{\Gamma[(\nu_{1} + \nu_{2})/2]}{\Gamma(\nu_{1}/2)\Gamma(\nu_{2}/2)} (\nu_{1})^{\nu_{1}/2}(\nu_{2})^{\nu_{2}/2} \frac{F^{(\nu_{1}/2) - 1}}{(\nu_{1}F + \nu_{2})^{(\nu_{1} + \nu_{2})/2}} ,
где F >= 0 с параметрами \nu_{1} = 1,2,... ; \nu_{2} = 1,2,... ; Г — гамма-функция
Примечание. Это распределение отношения двух независимых случайных величин с распределениями \chi^{2} , в котором делимое и делитель разделены на свои числа степеней свободы. Число степеней свободы числителя равно \nu_{1} , а знаменателя — \nu_{2} . В таком порядке и записывают числа степеней свободы случайной величины с распределением F.
    1.42. Логарифмически нормальное                 en log-normal
распределение                                       distribution
    Распределение вероятностей непрерывной          fr loi log-normale
случайной величины X, которая может принимать любые значения от a до + \infty , и плотность распределения вероятности которой
f(x) = \frac{1}{(x - a)\sigma \sqrt{2\pi}} exp[- \frac{1}{2} (\frac{log_{e}(x - a) - \mu}{\sigma})2] ,
где x > a; \mu и \sigma — соответственно математическое ожидание и стандартное отклонение случайной величины log_{e}(X - a)
Примечания. 1. Распределение вероятностей случайной величины log_{e}(X - a) — это нормальное распределение; \mu и \sigma — соответственно математическое ожидание и стандартное отклонение этой случайной величины.
-
Параметры \mu и \sigma — это не логарифмы математического ожидания и стандартного отклонения X.
-
Часто вместо обозначения log_{e} (или ln) используют log_{10} . В этом случае
f(x) = \frac{log_{10}e}{(x - a)\sigma \sqrt{2\pi}} exp[- \frac{1}{2} (\frac{log_{10}(x - a) - \mu}{\sigma})2] ,
где \mu и \sigma — соответственно математическое ожидание и стандартное отклонение log_{10}(X - a) ;
    1.43. Экспоненциальное распределение            en exponential
    Распределение вероятностей непрерывной          distribution
случайной величины X, которая может принимать       fr loi exponentielle
любые значения от 0 до + \infty , и плотность распределения которой
f(x) = \lambda e^{- \lambda x}
при x >= 0 и параметре \lambda = \frac{1}{b} ,
Примечание. Такое распределение вероятностей можно обобщить подстановкой (x — a) вместо x при x >= a.
    1.44. Гамма-распределение                       en gamma distribution
    Распределение вероятностей непрерывной          fr loi gamma
случайной величины X, которая может принимать любые значения от 0 до + \infty , и плотность вероятности которой
f(x) = \frac{x^{m - 1}exp(- x/\alpha)}{\alpha^{m}\Gamma(m)}
при x >= 0 и параметрах m > 0, \alpha>0 ;
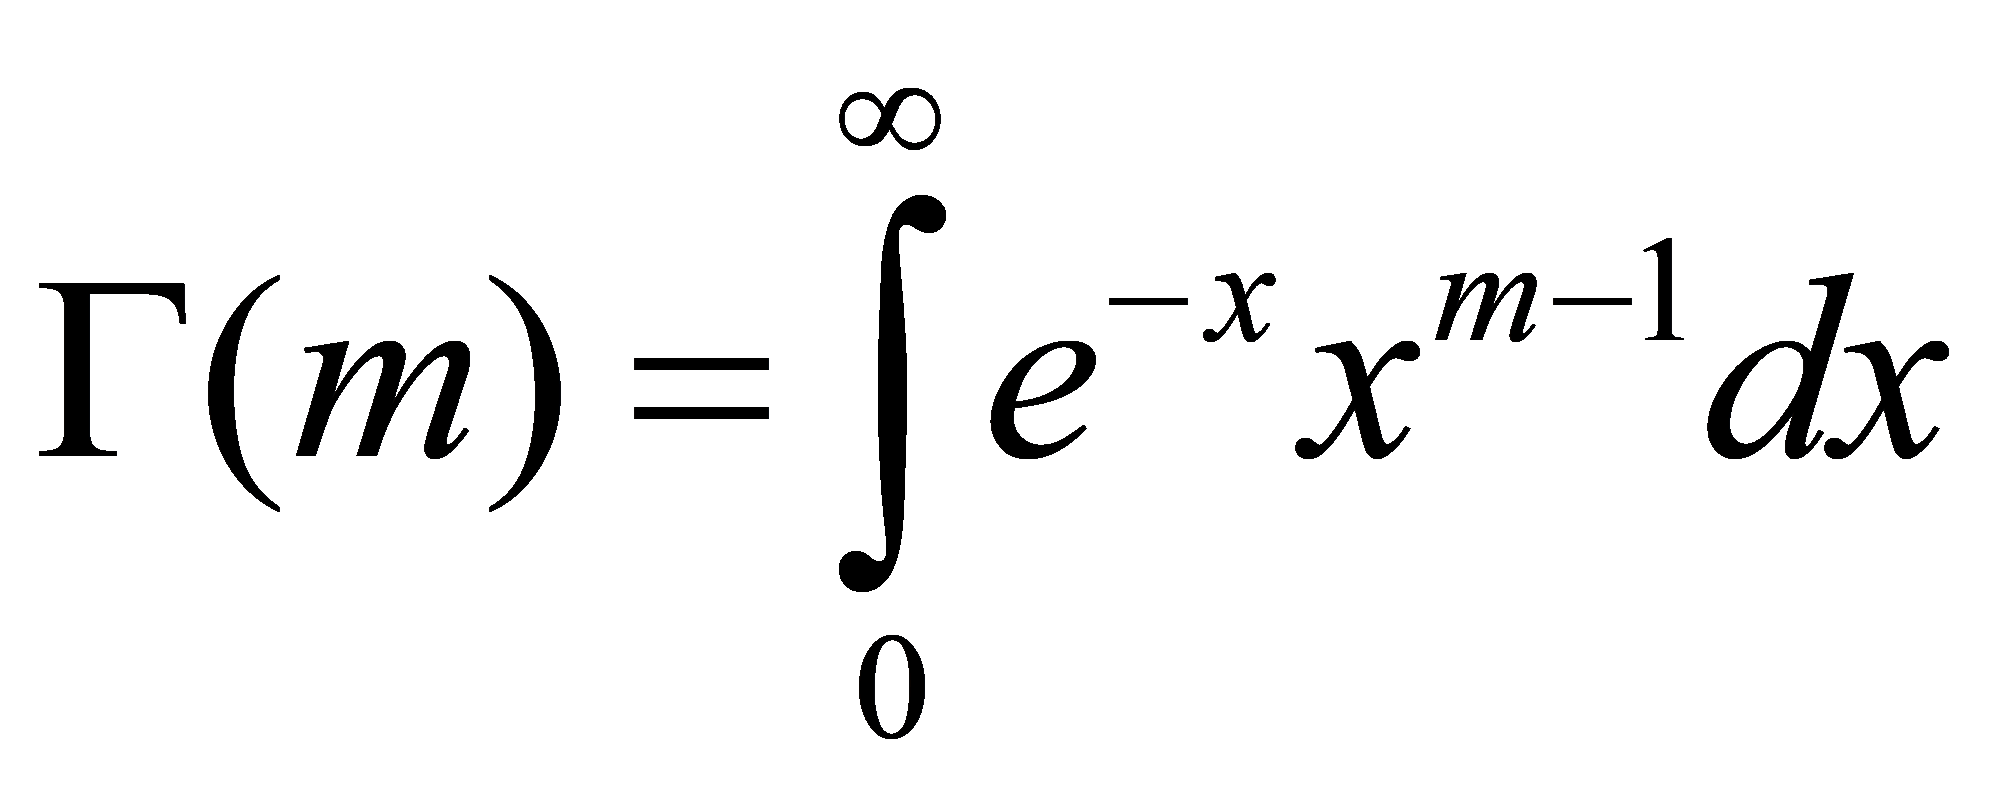
Примечания. 1. При m целом имеем:
2. <a id="p100262"></a>Параметр m определяет форму распределения.
При m = 1 гамма-распределение превращается в экспоненциальное распределение.
3. <a id="p100263"></a>Сумма m независимых случайных величин,
подчиняющихся экспоненциальному закону распределения с параметром \lambda = \frac{1}{\alpha} , — это гамма-распределение с параметрами m и \alpha .
1.45. Бета-распределение en beta distribution
Распределение вероятностей непрерывной fr loi béta случайной величины X, которая может принимать любые значения от 0 до 1, включая границы, и плотность распределения которой
g(x) = \frac{\Gamma(m_{1} + m_{2})}{\Gamma(m_{1})\Gamma(m_{2})} x^{m_{1} - 1}(1 - x)^{m_{2} - 1}
при 0 <= x <= 1 и параметрах m_{1}>0 , m_{2}>0 ,
Примечание. При m_{1} = m_{2} = 1 бета-распределение переходит в равномерное распределение с параметрами a = 0 и b = 1.
1.46 Распределение Гумбеля; распределение en Gumbel distribution;
экстремальных значений типа I                       type I extreme value
    Распределение вероятностей непрерывной          distribution
случайной величины X с функцией распределения:      fr loi de Gumbel;
loi des valeurs
F(x) = exp( - e^{- y}) , extrêmes de type I
1.47 Распределение Фрешэ; распределение en Frechet
экстремальных значений типа II                      distribution;
    Распределение вероятностей непрерывной          type II extreme value
случайной величины X с функцией распределения:      distribution
F(x) = exp( - y^{- k}) , loi des valeurs extrêmes de type II
Примечание. Параметр k определяет форму распределения.
    1.48. Распределение Вейбулла;                   en Weibull
распределение экстремальных значений типа III       distribution;
    Распределение вероятностей непрерывной          type III extreme value
случайной величины X с функцией распределения:      distribution
F(x) = 1 - exp( - y^{k}) , loi des valeurs extrêmes de type III
Примечание. Параметр k определяет форму распределения.
    1.49. Биномиальное распределение                en binomial
    Распределение вероятностей дискретной           distribution
случайной величины X, принимающей любые целые       fr loi binomiale
значения от 0 до n, такое что
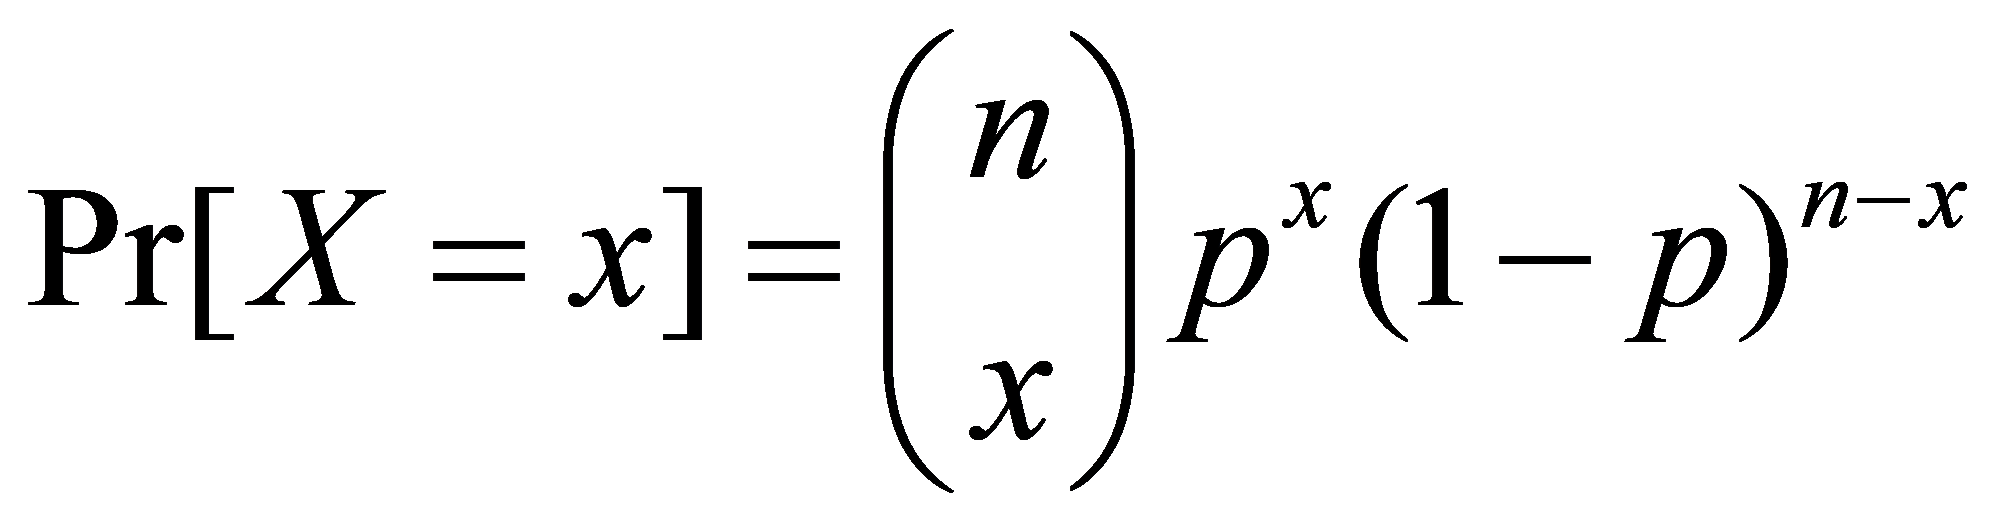
при x = 0, 1, 2, ..., n и параметрах n = 1, 2, ... и 0 < p < 1,
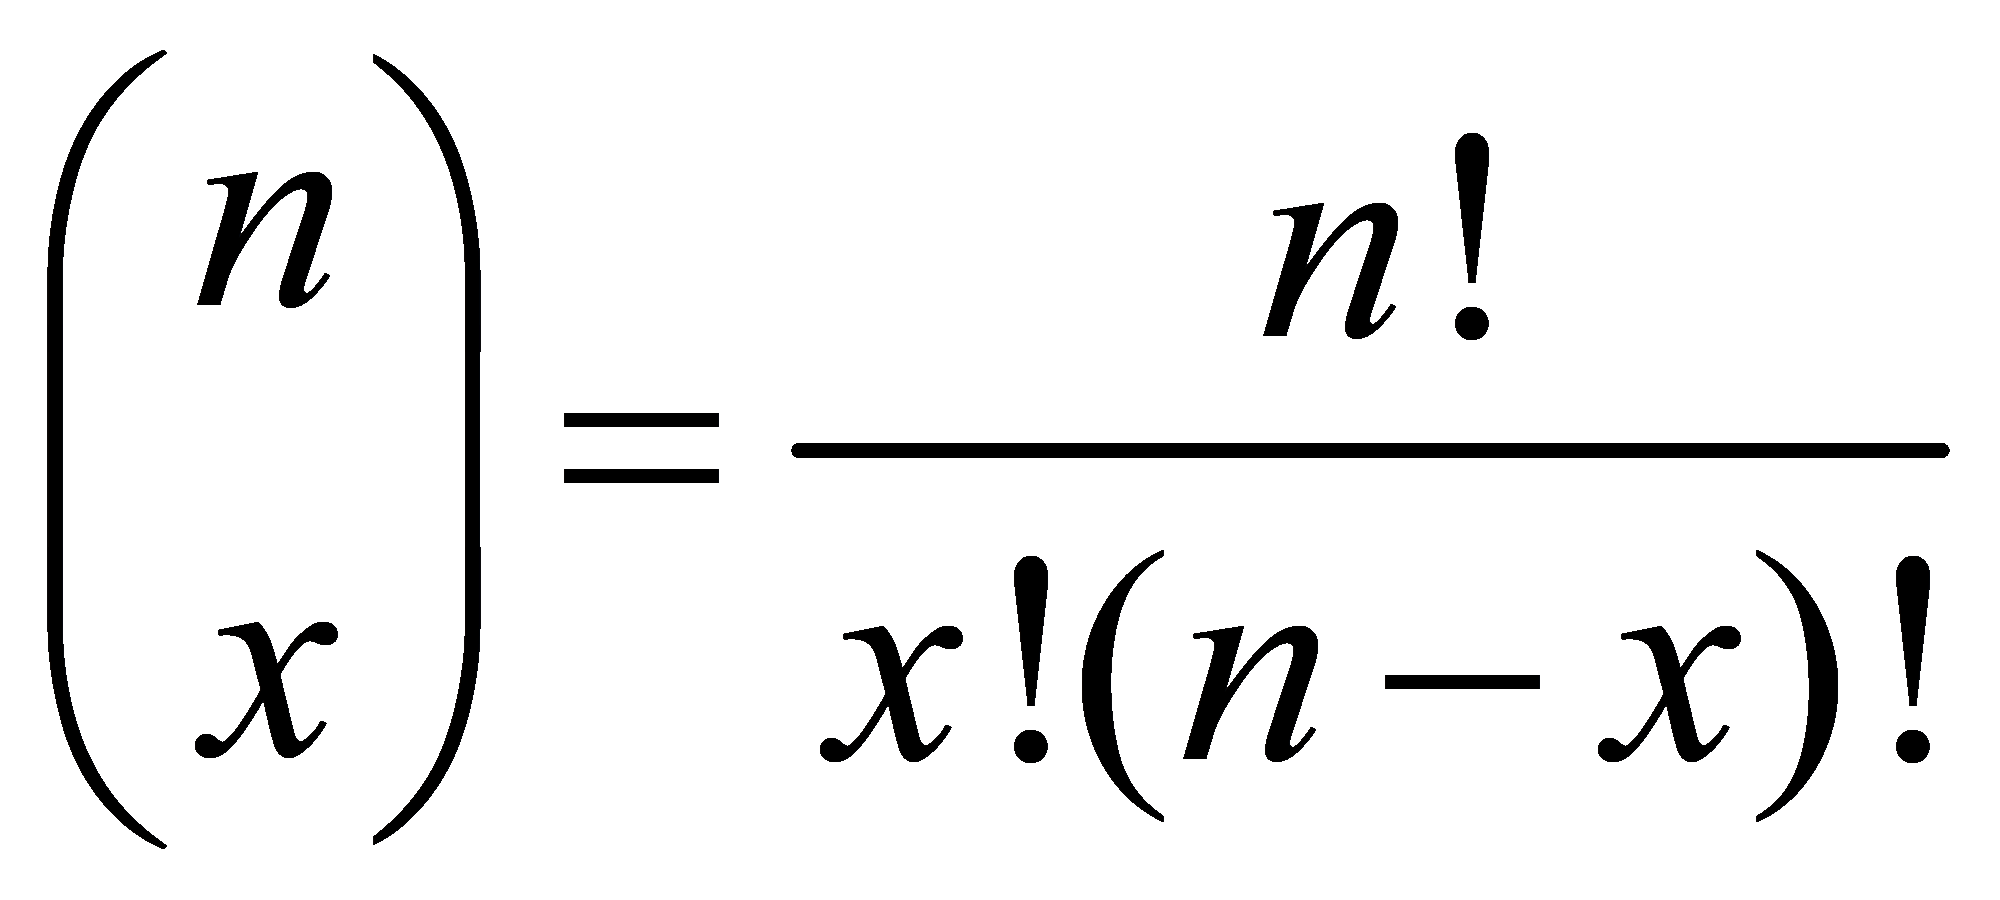
    1.50. Отрицательное биномиальное                en negative binomial
распределение                                       distribution
    Распределение вероятностей дискретной           fr loi binomiale
случайной величины X такое, что négative
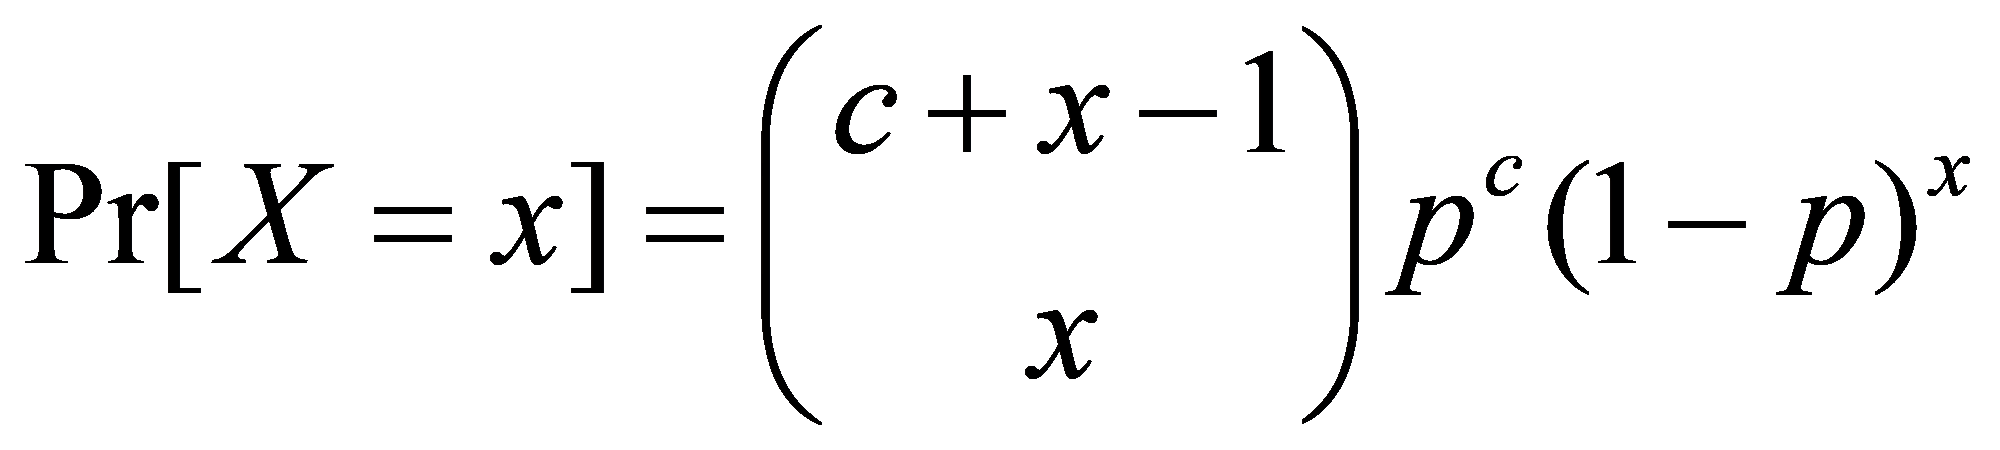
при x = 0, 1, 2, ... и параметрах c > 0 (целое положительное число), 0 < p < 1,
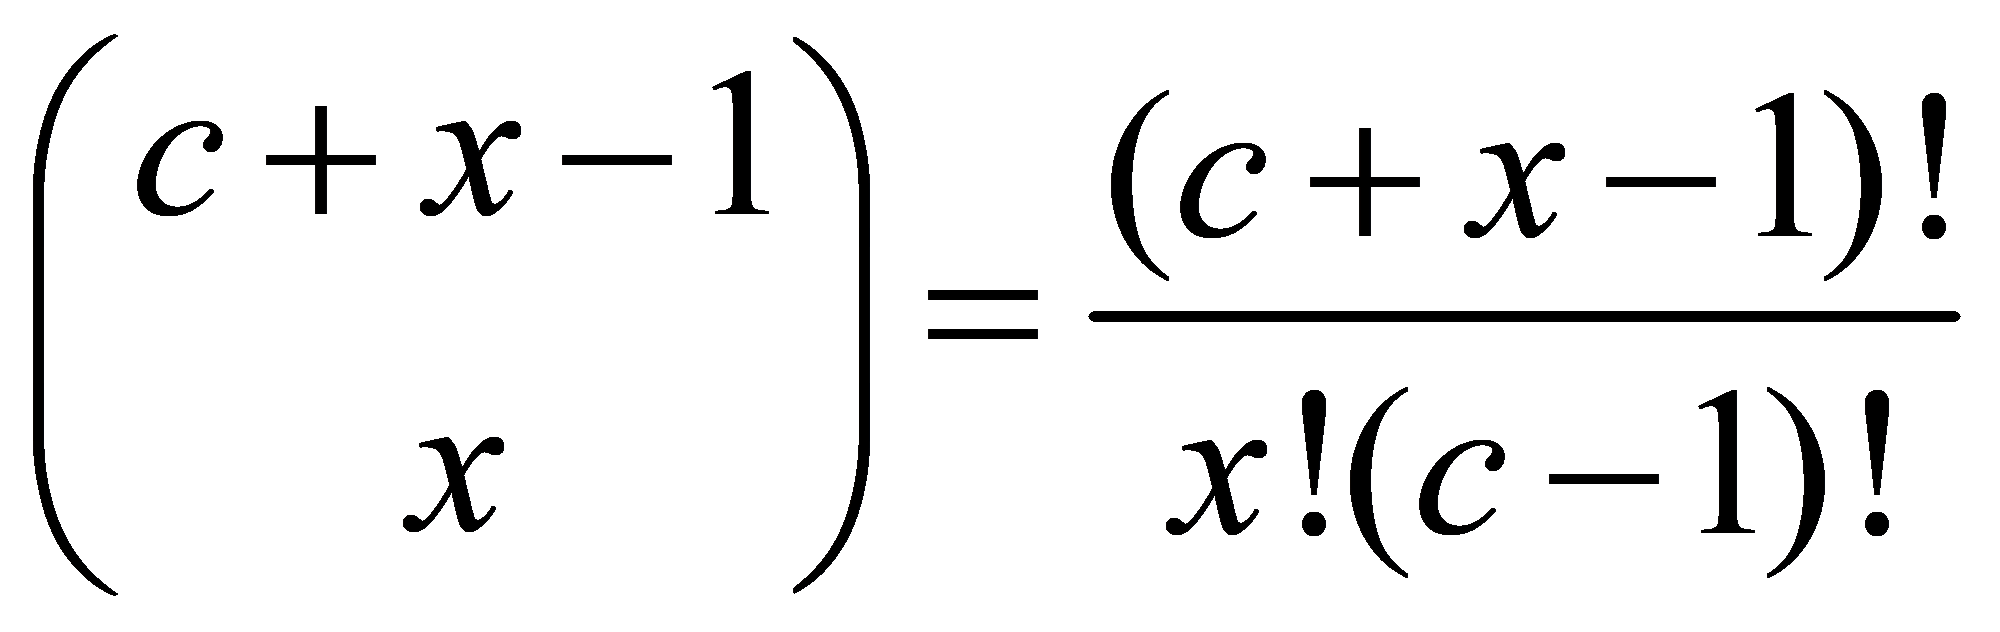
Примечания. 1. Название «отрицательное биномиальное распределение» связано с тем, что последовательные вероятности при x = 0, 1, 2, ... получают при разложении бинома с отрицательным показателем степени (-c):
последовательных положительных целых степеней величины (1 — p).
2. <a id="p100305"></a>Когда параметр c равен 1, распределение
называют геометрическим распределением.
    1.51. Распределение Пуассона                    en Poission
    Распределение вероятностей дискретной           distribution
случайной величины X такое, что                     fr loi de Poisson
Pr[X = x] = \frac{m^{x}}{x!} e^{- m}
при x = 0, 1, 2, ... и параметре m > 0
Примечания. 1. Математическое ожидание и дисперсия распределения Пуассона оба равны параметру m.
2. <a id="p100312"></a>Распределение Пуассона можно использовать
для аппроксимации биномиального распределения, когда n — велико, p — мало, а произведение np = m.
1.52 Гипергеометрическое распределение en hypergeometric
Дискретное распределение вероятностей distribution
с функцией распределения: fr loi hypergéométrique
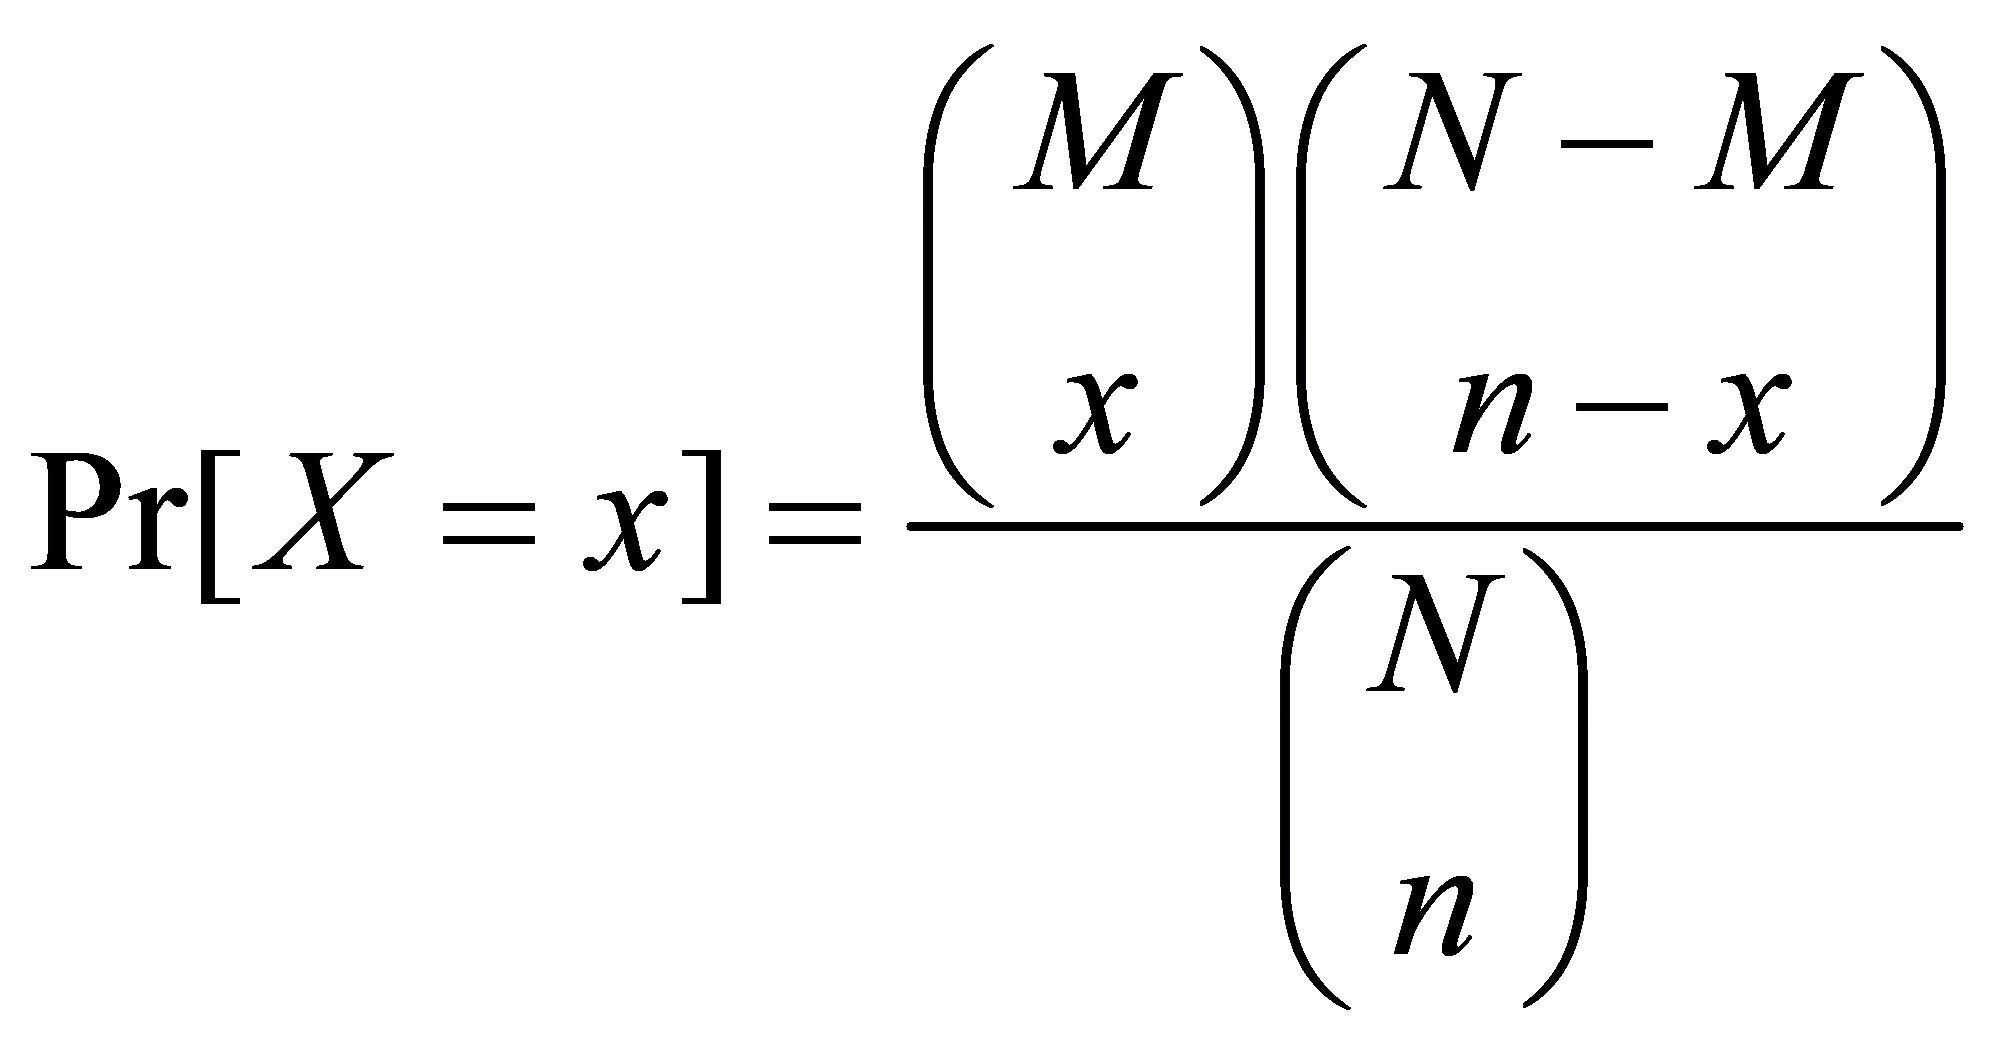 ,
где x = max(0, M — N + n), ..., max(0, M — N + n) + 1, ..., min(M, n); параметры N = 1, 2, ...; M = 0, 1, 2, ..., N; n = 1, 2, ..., № и
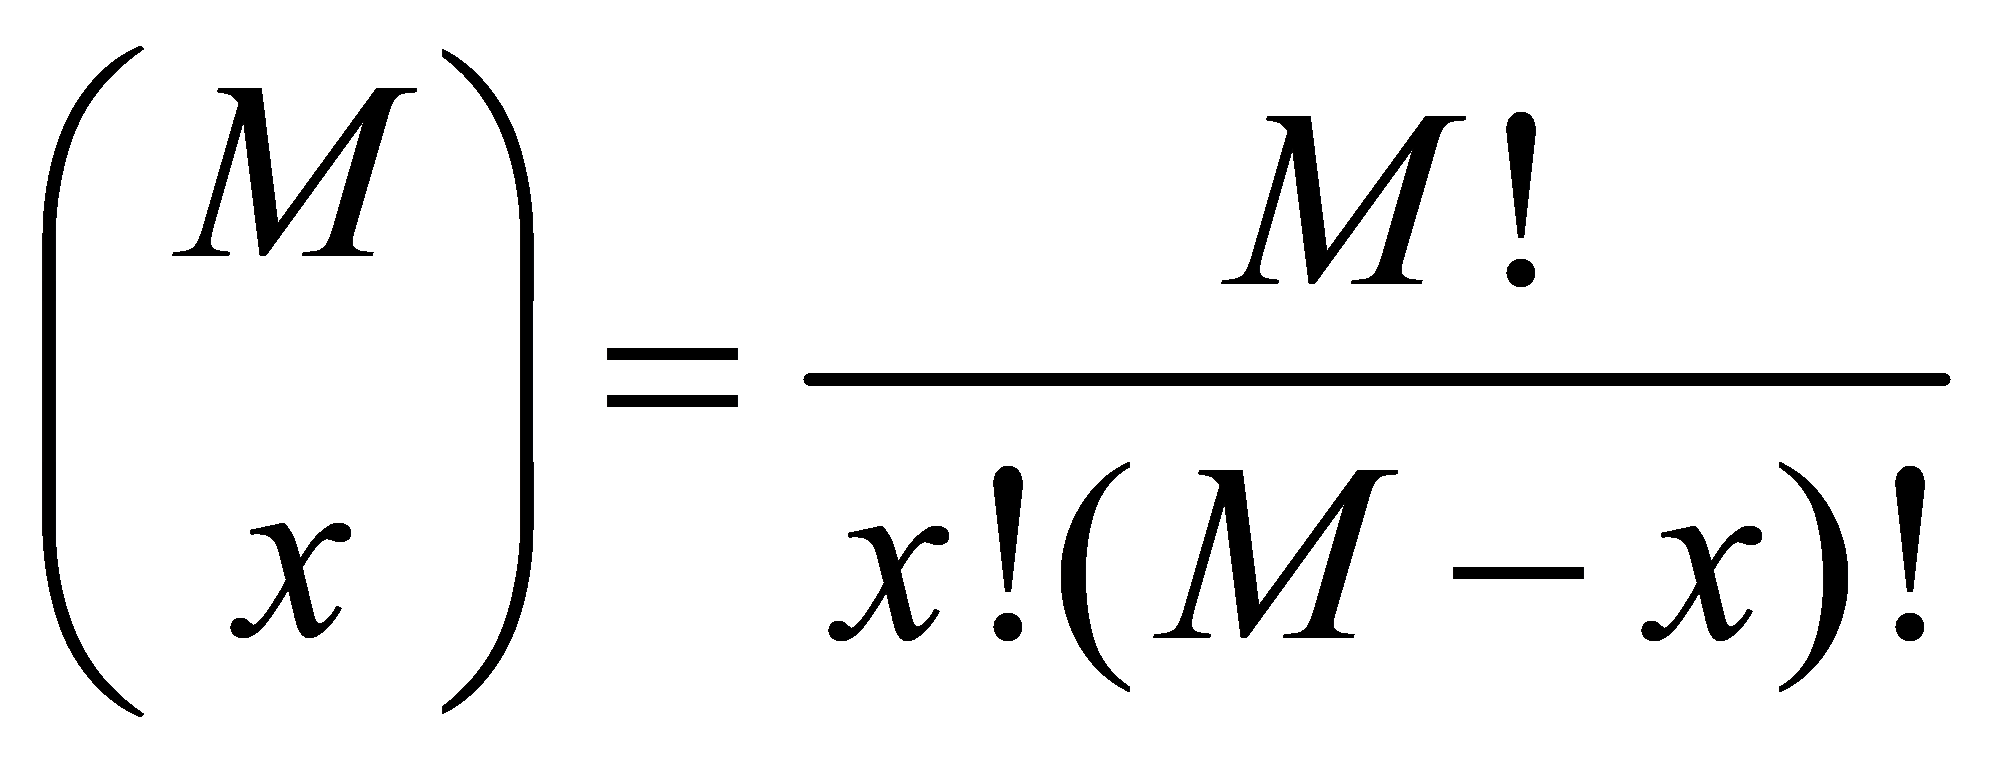 и т.п.
Примечание. Это распределение возникает как распределение вероятностей числа успехов в выборке объема n, взятой без возвращения из генеральной совокупности объема N, содержащий M успехов.
1.53 Двумерное нормальное распределение; en bivariate normal
двумерное распределение Лапласа-Гаусса              distribution; bivariate
    Распределение вероятностей двух непрерывных     Laplace-Gauss
случайных величин X и Y такое, что плотность        distribution
распределения вероятностей fr loi normale \text{а} deux variables; loi de Laplace-Gauss \text{а} deux variables
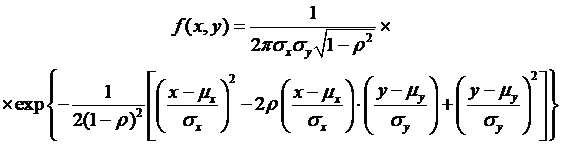
при - \infty<x< + \infty и - \infty<y< + \infty ,
где \mu_{x} и \mu_{y} — математические ожидания; \sigma_{x} и \sigma_{y} — стандартные отклонения маргинальных распределений X и Y, которые нормальны; \rho — коэффициент корреляции X и Y
Примечание. Это понятие можно распространить на многомерное распределение более двух случайных величин таких, что маргинальное распределение любой их пары может быть представлено в той форме, что приведена выше.
    1.54. Стандартизованное двумерное               en standardized
нормальное распределение;                           bivariate normal
нормированное двумерное распределение               distribution;
Лапласа-Гаусса                                      standardized bivariate
    Распределение вероятностей                      Laplace-Gauss
пары стандартизованных нормальных                   distribution
случайных величин fr loi normale réduite \text{а} deux variables;
U = \frac{X - \mu_{x}}{\sigma_{x}} и V = \frac{Y - \mu_{y}}{\sigma_{y}} \mu_{y} loi de Laplace-Gauss réduite \text{а} deux с плотностью распределения variables
f(u,v) = \frac{1}{2\pi \sqrt{1 - \rho^{2}}} exp[- \frac{1}{2(1 - \rho)^{2}} (u^{2} - 2\rho uv + v^{2})] ,
где - \infty<u< + \infty и - \infty<v< + \infty ; (X, Y) — пара нормальных случайных величин с параметрами ( \mu_{x} , \mu_{y} ) и ( \sigma_{x} , \sigma_{y} ) и \rho ; \rho — коэффициент корреляции X и Y, а также U и V
Примечание. Это понятие можно распространить на многомерное распределение более двух случайных величин, таких что маргинальное распределение любой их пары может быть представлено в той же форме, что приведена выше.
1.55 Распределение многомерной случайной en multinomial
величины; мультиномиальное распределение            distribution
    Распределение вероятностей k дискретных         fr loi multinomiale
случайных величин X_{1},X_{2},...,X_{k} такое, что
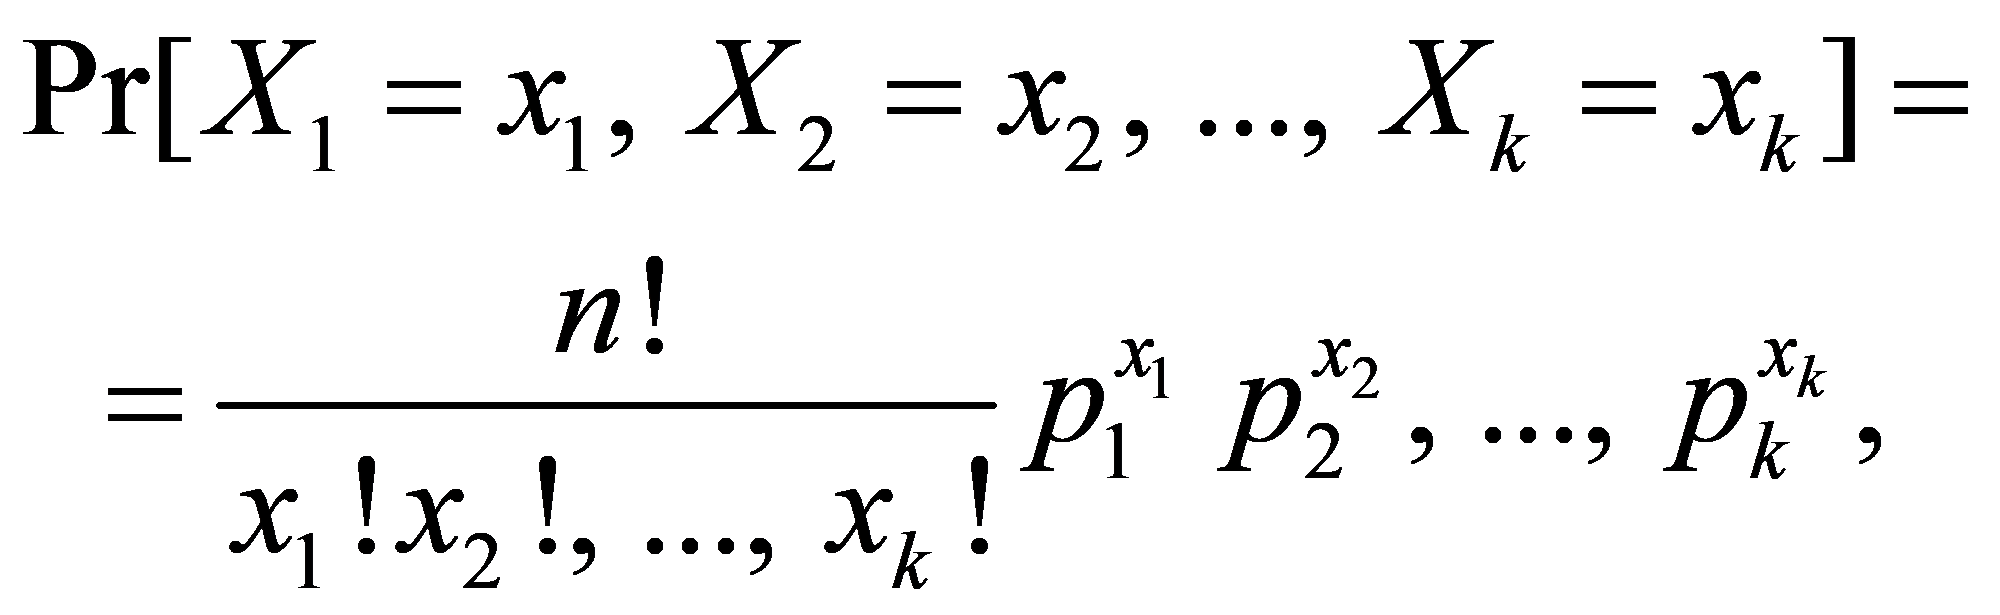
где x_{1},x_{2},...,x_{k} — целые числа, такие что x_{1} + x_{2} + ... + x_{k} = n , с параметрами p_{i} \geq 0 (i = 1, 2, ..., k) и \sum_{i = 1}^{k} p_{i} = 1 , где k = 2, 3, ...
Примечание. Распределение многомерной случайной величины — обобщение биномиального распределения (1.49) на распределение k > 2 случайных величин.
2. Общие статистические термины
2.1. Единица [объект] en item; entity
То, что можно рассмотреть и описать fr individu; entité индивидуально
Примечание. Единицей может, например, быть: — изделие; — определенное количество материала; — услуга, действие или процесс; — организация или человек; — некоторая их комбинация.
2.2. Признак en characteristic
Свойство, которое помогает идентифицировать fr caractère или различать единицы данной генеральной совокупности
Примечание. Признак может быть количественным или качественным (альтернативным).
    2.3. (Генеральная) совокупность                 en population
    Множество всех рассматриваемых единиц          fr population
Примечание. Для случайной величины распределение вероятностей рассматривают как определение совокупности этой случайной величины.
    2.4. Рамки отбора                               en sampling frame
    Список, заполняемый для выборочных целей,       fr base
в котором отмечают те единицы, которые надо d'échantillonnage отобрать и исследовать
    2.5. Подсовокупность                            en subpopulation
    Определенная часть генеральной совокупности     fr sous-population
    2.6. Наблюдаемое значение                       en observed value
Значение данного признака, полученного в fr valeur observée результате единичного наблюдения (см. п. 3.6)
    2.7. Класс                                      en class
    a) Для качественного признака - Определенные    fr classe
группы объектов, каждые из которых имеют отдельные общие признаки, взаимно исключают друг друга, исчерпывая все объекты.
b) Для количественного признака — Каждый из последовательных взаимоисключающих интервалов, на которые разделен весь интервал варьирования
    2.8. Границы класса; пределы класса             en class limits; class
    Значения, определяющие верхнюю и нижнюю         boundaries
границы класса                                      fr limites de classe;
Примечания. 1. Следует уточнить, какую из двух frontières de classe границ считают принадлежащей классу.
2. <a id="p100362"></a>Если возможно, надо, чтобы граница класса
не совпадала с возможным значением.
    2.9. Середина класса                            en mid-point of class
    Среднее арифметическое верхней и нижней границ  fr centre de classe
класса для количественного признака
    2.10. Интервал класса                           en class width
    Разница между верхней и нижней границами        fr largeur de classe
класса для количественного признака
    2.11. Частота                                   en frequency
    Число наступлений события данного типа или      fr effectif
число наблюдений, попавших в данный класс
2.12. Накопленная кумулятивная частота en cumulative frequency
Число наблюдений из множества, имеющих fr effectif cumulé значения, которые меньше заданного значения или равны ему
Примечание. Для данных, объединенных в классы, кумулятивную частоту можно указать только в границах класса.
2.13. Относительная частота en relative frequency
Частота, деленная на общее число событий или fr fréquence наблюдений
2.14 Кумулятивная относительная частота en cumulative relative
Кумулятивная частота, деленная на общее число frequency
наблюдений fr cumulé fréquence
    2.15. Распределение частот                      en frequency
    Эмпирическое отношение между значениями         distribution
признака и его частотами или его относительными     fr distribution
частотами                                           d'effectif
Примечание. Это распределение можно представить графически в виде гистограммы, столбиковой диаграммы, полигона кумулятивных частот или как таблицу сопряженности двух признаков.
    2.16. Одномерное распределение частот           en univariate frequency
    Распределение частот для единственного          distribution
признака                                            fr distribution
d'effectif \text{а} une variable
    2.17. Гистограмма                               en histogram
    Графическое представление распределения частот  fr histogramme
для количественного признака, образуемое соприкасающимися прямоугольниками, основаниями которых служат интервалы классов, а площади пропорциональны частотам этих классов
    2.18. Столбиковая диаграмма                     en bar chart; bar
    Графическое представление распределения частот  diagram
для дискретной случайной величины, образуемое fr diagramme en bâtons набором столбцов равной ширины, высоты которых пропорциональны частотам
    2.19. Полигон кумулятивных частот               en cumulative frequency
    Ломаная линия, получаемая при соединении        polygon
точек, абсциссы которых равны верхним границам      fr polygone d'effectif
классов, а ординаты — либо кумулятивным абсолютным cumulé частотам, либо кумулятивным относительным частотам
    2.20. Двумерное распределение частот            en bivariate frequency
    Эмпирическое отношение между парами значений    distribution
или классами признаков с одной стороны и их         fr distribution
частотами с другой — для двух признаков, d'effectif \text{а} deux
рассматриваемых одновременно                        variables
    2.21. Диаграмма разброса [рассеяния]            en scatter diagram
    Графическое представление множества точек,      fr nuage de points
координаты которых x и y в обычной прямоугольной системе координат — это значения признаков X и Y
Примечания. 1. Множество из n элементов таким образом дает n точек, которые наглядно показывают зависимость между X и Y.
2. <a id="p100398"></a>Концепцию диаграммы разброса можно
распространить на более чем два признака.
2.22 Таблица сопряженности двух признаков en two-way table
    Таблица, используемая для представления         of frequencies;
распределения двух признаков, в строках и столбцах  contingency table
которой указывают, соответственно, значения или     fr table d'effectifs
классы первого и второго признаков, при этом на \text{а} double entrée , пересечении строки и столбца появляется частота, tableau de contingence соответствующая данной комбинации значений или классов
Примечание. Это понятие можно распространить на число признаков более двух.
2.23 Многомерное распределение частот en multivariate
    Эмпирическое отношение между совместными        frequency distribution
наборами значений или классов признаков с одной     fr distribution
стороны и их частотами с другой — для нескольких d'effectif \text{а} plusieurs признаков, рассматриваемых одновременно variables
2.24 Маргинальное распределение частот en marginal frequency
Распределение частот подмножества k_{1}<k distribution
признаков из многомерного распределения частот k fr distribution признаков, когда остальные (k - k_{1}) переменных d'effectif marginale принимают любые значения из своих областей значений
Примечания. 1. Для k = 2 признаков маргинальное распределение частот можно получить, добавляя к каждому значению или классу значений рассматриваемого признака соответствующие частоты или относительные частоты остальных признаков.
2. <a id="p100410"></a>В распределении частот трех признаков X, Y
и Z существуют: — три двумерных маргинальных распределения частот, то есть распределения пар (X, Y), (X, Z), (Y, Z); — три одномерных маргинальных распределения частот, то есть распределения X, Y и Z.
2.25. Условное распределение частот en conditional
Распределение частот k_{1}<1 признаков из frequency distribution
многомерного распределения частот, когда остальные fr distribution (k - k_{1}) признаков фиксированы d'effectif
Примечания. 1. Для k = 2 признаков условные conditionnelle распределения частот считывают непосредственно из строк и столбцов таблицы сопряженности двух признаков. Условное распределение относительных частот получают делением чисел в каждой строке (столбце) на общее число в соответствующей строке (столбце).
2. <a id="p100415"></a>В распределении частот двух признаков
X и Y: — условное распределение частот X; конкретные распределения выражают как распределение X при Y = y; — условное распределение частот Y; конкретные распределения выражают как распределение Y при X = x.
    2.26. Среднее арифметическое                    en arithmetic mean
    Сумма значений, деленная на их число            fr moyenne
Примечания. 1. Термин «среднее» обычно arithmétique ; moyenne используют, когда имеют в виду параметр совокупности, а термин «среднее арифметическое» — когда имеют в виду результат вычислений по данным, полученным из выборок.
2. <a id="p100419"></a>Среднее арифметическое простой случайной
выборки, взятой из совокупности, — это несмещенная оценка арифметического среднего генеральной совокупности. Однако другие формулы для оценки, такие как геометрическое или гармоническое среднее, медиана или мода, иногда тоже используют.
2.27 Взвешенное среднее арифметическое en arithmetic weighted
Сумма произведений каждого значения на его mean
вес, деленная на сумму весов, где веса — fr moyenne arithmétique неотрицательные коэффициенты, связанные с каждым pondérée ; moyenne значением pondérée
2.28. Выборочная медиана en sample median
Если n случайных значений упорядочены по fr médiane
возрастанию и пронумерованы от 1 до n, то, если n
нечетно, выборочная медиана принимает значение с номером  ; если n четно, медиана лежит
между \frac{n}{2} -м и (\frac{n}{2} + 1) -м значениями и не может
быть однозначно определена
Примечание. При отсутствии других указаний и четном n за выборочную медиану можно принять среднее арифметическое этих двух значений.
2.29. Середина размаха (выборки) en mid-range
Среднее арифметическое между наибольшим fr milieu de l'étendue и наименьшим наблюденными значениями количественного признака
2.30. Размах (выборки) en range
Разность между наибольшим и наименьшим fr étendue наблюденными значениями количественного признака в выборке
    2.31. Средний размах (выборок)                  en average range;
    Среднее арифметическое размахов множества       mean range
выборок одинакового объема fr étendue moyenne
2.32. Среднее отклонение (выборки) en mean deviation
Среднее арифметическое отклонение от начала fr écart moyen координат, когда все отклонения имеют положительный знак
Примечание. Обычно выбранное начало отсчета представляет собой среднее арифметическое, хотя среднее отклонение минимизируется, когда за начало отсчета принимают медиану.
    2.33. Выборочная дисперсия                      en sampling variance
    Одна из мер рассеяния, представляющая собой     fr variance
сумму квадратов отклонений наблюдений от их среднего арифметического, деленная на число наблюдений минус единица
Примечания. 1. Для серии из n наблюдений x_{1},x_{2},...,x_{n} со средним арифметическим
\overline{x} = \frac{1}{n} \sum_{i} x_{i}
выборочная дисперсия.
s^{2} = \frac{1}{n - 1} \sum_{i} (x_{i} - \overline{x})^{2} .
2. <a id="p100441"></a>Выборочная дисперсия - это несмещенная
оценка дисперсии совокупности.
3. <a id="p100442"></a>Выборочная дисперсия - это центральный
момент второго порядка, кратный n / (n — 1)
2.34 Выборочное стандартное отклонение en sampling standard
Положительный квадратный корень из выборочной deviation
Примечание. Выборочное стандартное отклонение — это смещенная оценка стандартного отклонения совокупности.
    2.35. Выборочный коэффициент вариации           en sample coefficient
(Ндп. относительное стандартное отклонение)         of variation
    Отношение выборочного стандартного отклонения   fr coefficient
к среднему арифметическому для неотрицательных      de variation
признаков
Примечание. Это отношение можно выразить в процентах.
    2.36. Выборочный момент порядка q               en sample moment
относительно начала отсчета                         of order q about
    Среднее арифметическое наблюдаемых значений в   the origin
степени q в распределении единственного признака:   fr moment d'ordre q par
rapport \text{а} l'origine

где n — общее число наблюдений
Примечание. Момент первого порядка — это среднее арифметическое наблюдаемых значений.
    2.37. Выборочный центральный момент             en sample central
порядка q                                           moment of order q
Среднее арифметическое разностей между fr moment centré наблюдаемыми значениями x_{i} и их средним d'ordre q арифметическим \overline{x} в степени q в распределении единственного признака:
\frac{1}{n} \sum_{i} (x_{i} - \overline{x})^{q},
где n — число наблюдений
Примечание. Выборочный центральный момент первого порядка равен нулю.
2.38 Выборочный совместный момент порядков en sample joint moment
q и s относительно начала отсчета                   of orders q and s
    В совместном распределении двух показателей -   about the origin
среднее арифметическое произведений x_{i} в степени fr moment d'ordres q и y_{i} в степени s для всех наблюдаемых пар q et s par rapport \text{а} значений ( x_{i} , y_{i} ) l'origine

где n — число наблюдаемых пар
Примечания. 1. Выборочный совместный момент порядков q и s — это один из моментов порядка (q + s).
2. <a id="p100464"></a>Выборочный момент порядков 1 и 0 - это
среднее арифметическое маргинального распределения частот X, а момент порядков 0 и 1 — среднее арифметическое маргинального распределения частот Y.
    2.39. Выборочный совместный центральный         en sample joint central
момент порядков q и s                               moment of orders
    В совместном распределении двух признаков -     q and s
среднее арифметическое произведений разности fr moment centré между x_{i} и его средним арифметическим значением d'ordres q et s \overline{x} в степени q и разности между y_{i} и его средним арифметическим значением \overline{y} в степени s для всех наблюдаемых пар ( x_{i} , y_{i} ):
\frac{1}{n} \sum_{i} (x_{i} - \overline{x})^{q}(y_{i} - \overline{y})^{s},
где n — число наблюдаемых пар
Примечание. Выборочный центральный момент порядков 2 и 0 — это выборочная дисперсия маргинального распределения частот X, умноженная на (n — 1) / n, а выборочный центральный момент порядков 0 и 2 — выборочная дисперсия маргинального распределения частот Y, умноженная на (n — 1) / n.
    2.40. Выборочная ковариация                     en sample covariance
    Сумма произведений отклонений x и y от их       fr covariance
соответствующих средних арифметических, деленная на число наблюдаемых пар без единицы:
S_{xy} = \frac{1}{n - 1} \sum_{i} (x_{i} - \overline{x})(y_{i} - \overline{y}),
где n — число наблюдаемых пар
Примечание. Выборочная ковариация — это несмещенная оценка ковариации совокупности.
2.41 Выборочный коэффициент корреляции en sample correlation
    Частное от деления выборочной ковариации двух   coefficient
показателей на произведение их выборочных           fr coefficient
стандартных отклонений: de corrélation
r_{xy} = \frac{S_{xy}}{S_{x}S_{y}} = \frac{\sum_{i} (x_{i} - \overline{x})(y_{i} - \overline{y})}{\sqrt{\sum_{i} (x_{i} - \overline{x}) \sum_{i}^{2} (y_{i} - \overline{y})^{2}}} ,
где S_{xy} — выборочная ковариация X и Y; S_{x} и S_{y} — выборочные стандартные отклонения X и Y соответственно
Примечания. 1. Этот коэффициент часто используют как цифровое выражение взаимной зависимости между X и Y в серии парных наблюдений. Для проверки линейности можно строить диаграмму разброса.
2. <a id="p100480"></a>Его значения всегда лежат между минус 1 и
плюс 1. Когда выборочный коэффициент корреляции равен одному из указанных пределов, это означает, что существует точная линейная зависимость в серии парных наблюдений.
3. <a id="p100481"></a>Этот выборочный коэффициент корреляции
применяют для измеряемых признаков; для ранговых данных используют другие коэффициенты корреляции, такие как коэффициенты Спирмена и Кендалла.
2.42 Кривая регрессии (Y по X для выборки) en regression curve
Для выборки n пар наблюдений двух показателей fr courbe de régression X и Y — кривая регрессии Y от X отображает зависимость функции Y от X
    2.43. Поверхность регрессии (Z по X и Y         en regression surface
для выборки)                                        fr surface de
Для выборки n наблюдений каждого из трех régression показателей X, Y и Z — поверхность регрессии Z от X и Y отображает зависимость функции Z от X и Y
Примечание. Вышеуказанные определения можно распространить также на случай более трех показателей.
    2.44. Выборочный коэффициент регрессии          en sample regression
    Коэффициент при переменной в уравнении кривой   coefficient
или поверхности регрессии                           fr coefficient
de régression
    2.45. Статистика                                en statistics
    Функция от выборочных значений                  fr statistique
Примечание. Статистика как функция от выборочных значений — случайная величина, которая может принимать различные значения от выборки к выборке. Значение статистики, получаемое при использовании наблюдаемых значений, как их функция может быть использовано при проверке статистических гипотез или как оценка параметра совокупности, например среднего арифметического или стандартного отклонения.
    2.46. Порядковая статистика                     en order statistics
    Каждое из упорядоченных выборочных значений,    fr statistique d'ordre
расположенных в неубывающем порядке
Примечания. 1. В более общем выражении всякую статистику, основанную на порядковых статистиках в этом узком смысле, также называют порядковой статистикой.
2. <a id="p100497"></a>k-е значение в неубывающей
последовательности наблюдений  - это значение
случайной величины
 , называемое k-й порядковой
статистикой. В выборке объема n наименьшее
наблюдаемое значение
 и наибольшее значение
 - это значения случайных величин
 и
 - первая и n-я порядковые статистики
соответственно. Размах x_{|n|} - x_{|1|} — это значение
порядковой статистики X_{n} - X_{1} .
    2.47. Тренд                                     en trend
    Тенденция к возрастанию или убыванию            fr tendance
наблюдаемых значений, нанесенных на график в порядке их получения после исключения случайных ошибок и циклических эффектов
    2.48. Серия                                     en run
    a) Появление в рядах наблюдений по              fr suite
качественному признаку непрерывающихся рядов одного и того же значения признака.
b) Последовательный набор монотонно возрастающих или монотонно убывающих значений в рядах наблюдений по количественному признаку
Примечание. Последовательный набор монотонно возрастающих значений называют возрастающей серией, а монотонно убывающих значений — убывающей серией.
    2.49. Оценивание (параметра)                    en estimation
    Операция определения на основе выборочных       fr estimation
данных числовых значений параметров распределения, принятого в качестве статистической модели генеральной совокупности, из которой извлечена выборка
Примечание. Результат этой операции может быть выражен как одним числовым значением, так и доверительным интервалом.
    2.50. Оценка                                    en estimator
    Статистика, используемая для оценивания         fr estimateur
параметра совокупности
    2.51. Значение оценки                           en estimate
    Значение параметра, полученное в результате     fr estimation
оценивания (résultat)
2.52. Погрешность оценки en estimator error
Разность (T - \theta) при оценивании параметра, где fr erreur d'estimation T обозначает результат оценки, а \theta — оцениваемый параметр
Примечание. Погрешность при оценивании может включать в себя один или несколько из следующих компонентов: — погрешность выборочного метода; — погрешность измерения; — округление значений или разделение на классы; — другие погрешности.
    2.53. Погрешность выборочного метода            en sampling error
    Часть погрешности при оценивании,               fr erreur
обусловленная только тем, что объем выборки d'échantillonnage меньше, чем объем генеральной совокупности
    2.54. Смещение оценки                           en bias of estimator
    Разность между математическим ожиданием оценки  fr biais
и значением оцениваемого параметра                  d'un estimateur
    2.55. Несмещенная оценка                        en unbiased estimator
    Оценка со смещением, равным нулю                fr estimateur sans
biais
    2.56. Стандартная ошибка;                       en standard error
среднеквадратичная ошибка                           fr erreur-type
2.57 Двусторонний доверительный интервал en two-sided confidence
Если T_{1} и T_{2} — две функции от наблюдаемых interval
значений таких, что для оценки параметра fr intervalle de распределения совокупности \theta вероятность confiance bilatéral Pr[T_{1} \leq \theta \leq T_{2}] равна (1 - \alpha) , где (1 - \alpha) — константа, положительная и меньше 1, то интервал между T_{1} и T_{2} — это двусторонний доверительный интервал для \theta при доверительной вероятности (1 - \alpha)
Примечания. 1. Границы T_{1} и T_{2} доверительного интервала — это статистики (2.45), которые в общих предположениях принимают различные значения от выборки к выборке.
2. <a id="p100527"></a>В длинном ряду выборок относительная
частота случаев, когда доверительный интервал накрывает истинное значение параметра совокупности \theta , больше или равна (1 - \alpha) .
2.58 Односторонний доверительный интервал en one-sided confidence
    Если T - функция от наблюдаемых значений        interval
такая, что для оценки параметра распределения       fr intervalle de
совокупности \theta вероятность Pr(T \geq \theta) или confiance unilatéral вероятность Pr(T \leq \theta) равна (1 - \alpha) , где — (1 - \alpha) константа, положительная и меньше 1, то интервал от наименьшего возможного значения \theta до T или интервал от T до наибольшего возможного значения \theta — это односторонний доверительный интервал для \theta при доверительной вероятности (1 - \alpha)
Примечания. 1. Граница T доверительного интервала — это статистика, которая в общих предположениях принимает различные значения от выборки к выборке.
- См. 2.57, примечание 2.
    2.59. Доверительная вероятность;                en confidence
уровень доверия                                     coefficient; confidence
Величина (1 - \alpha) — вероятность, связанная level
с доверительным интервалом или со статистически fr niveau de confiance накрывающим интервалом
Примечание. Величину (1 - \alpha) часто выражают в процентах.
2.60. Доверительная граница en confidence limit
Каждая из границ, нижняя T_{1} , верхняя T_{2} для fr limite de confiance двустороннего доверительного интервала или граница T для одностороннего интервала
    2.61. Толерантный интервал                      en statistical coverage
    Интервал, для которого можно утверждать         interval
с данным уровнем доверия, что он содержит,          fr intervalle
по крайней мере, заданную долю определенной         statistique de
совокупности                                        dispersion
Примечание. Если определены обе границы по статистическим данным, то интервал двусторонний. Если одна из двух границ представляет собой бесконечность или ограничение области определения случайной величины, то интервал односторонний.
    2.62. Толерантные границы                       en statistical coverage
    Для двустороннего статистически накрывающего    limits
интервала - нижняя и верхняя границы этого          fr limites statistiques
интервала; для одностороннего статистически         de dispersion
накрывающего интервала — значение статистики, ограничивающей этот интервал
    2.63. Критерий согласия распределения           en goodness of fit
    Мера соответствия между наблюдаемым             of a distribution
распределением и теоретическим распределением, fr adéquation d'une выбранным априори либо подобранным по результатам distribution; наблюдений validité de l'ajustement
    2.64. Выбросы                                   en outliers
    Наблюдения в выборке, отличающиеся от           fr valeurs aberrantes
остальных по величине настолько, что возникает предположение, что они принадлежат другой совокупности или получены в результате ошибки измерения
    2.65. Статистический критерий                   en statistical test
    Статистический метод принятия решений о том,    fr test statistique
стоит ли отвергнуть нулевую гипотезу в пользу альтернативной или нет
Примечания. 1. Решение о нулевой гипотезе принимают исходя из значений соответствующих статистик, лежащих в основе статистических критериев или рассчитанных по результатам наблюдений. Так как статистики — случайные величины, существует некоторый риск принятия
ошибочного решения (2.75 и 2.77).
2. <a id="p100555"></a>Критерий априори предполагает, что
проверяют некоторые предположения, например предположение о независимости наблюдений, предположение о нормальности и т.д.
    2.66. Нулевая гипотеза и альтернативная         en null hypothesis and
гипотеза                                            alternative hypothesis
Утверждения относительно одного или нескольких fr hypothése nulle et параметров или о распределении, которые проверяют hypothése alternative с помощью статистического критерия
Примечания. 1. Нулевая гипотеза (H_{0}) — предположение, обычно сложное, относят к утверждению, подвергаемому проверке, в то время как альтернативную гипотезу (H_{1}) относят к утверждению, которое будет принято, если нулевую гипотезу отвергают.
2. <a id="p100559"></a>Проверка гипотезы о том, что математическое
ожидание \mu случайной величины X в совокупности не меньше, чем заданное значение \mu_{0} :
H_{0}(\mu \geq \mu_{0}) и H_{1}(\mu<\mu_{0}).
3. <a id="p100561"></a>Проверка гипотезы о том, что доли
несоответствующих деталей в двух партиях p_{1} и p_{2} одинаковы (неодинаковы):
H_{0}(p_{1} = p_{2}) и H_{1}(p_{1} \neq p_{2}).
4. <a id="p100563"></a>Проверка гипотезы о том, что случайная
величина X имеет нормальное распределение с неизвестными параметрами. Альтернативная гипотеза — распределение не нормально.
2.67. Простая гипотеза en simple hypothesis
Гипотеза, которая полностью задает fr hypothése simple распределение совокупности
2.68. Сложная гипотеза en composite hypothesis
Гипотеза, которая не полностью задает fr hypothése composite распределение совокупности
Примечания. 1. Это обычно гипотеза, которая включает в себя бесконечную систему простых гипотез.
2. <a id="p100569"></a>В предположении нормального распределения
гипотеза \mu = \mu_{0} будет простой, если стандартное отклонение совокупности известно, но она будет сложной, если оно неизвестно.
3. <a id="p100570"></a>Все гипотезы из примечаний, приведенных
в 2.66, сложные.
2.69 Свободный от распределения критерий en distribution — free
    Критерий, в котором функция распределения       test
статистики, лежащей в основе критерия, не зависит   fr test
от функции распределения наблюдений non paramétrique
    2.70. Уровень значимости (критерия)             en significance level
    Заданное значение верхнего предела вероятности  fr niveau de
ошибки первого рода                                 signification
Примечание. Уровень значимости обычно обозначают \alpha .
2.71. Критическая область en critical region
Множество возможных значений статистики, fr région critique лежащей в основе критерия, для которого отвергают нулевую гипотезу
Примечания. 1. Критические области определяют таким образом, что если нулевая гипотеза верна, вероятность ее отбрасывания равна заданному значению \alpha , обычно малому, например 5% или 1%.
2. <a id="p100580"></a>Классический способ проверки нулевой
гипотезы, относящийся к математическому ожиданию нормального распределения с известным стандартным отклонением \sigma , H_{0}(\mu \geq \mu_{0}) против альтернативы H_{1}(\mu<\mu_{0}) , — использование статистики \overline{x} выборочного среднего арифметического. Критическая область — это множество значений статистики, меньших чем
A = \mu_{0} - \mu_{1 - \alpha}\sigma/n,
где n — объем выборки; \mu_{1 - \alpha} — это квантиль уровня (1 - \alpha) стандартизованной нормальной случайной величины.
Если рассчитанное значение \overline{x} меньше A, гипотезу H_{0} отвергают. В противном случае — H_{0} не отвергают (принимают).
    2.72. Критическое значение                      en critical value
    Значение, ограничивающее критическую область    fr valeur critique
    2.73. Односторонний критерий                    en one-sided test
Критерий, в котором используемая статистика fr test unilatéral одномерна, а критическая область включает в себя множество значений, меньших критического значения, или множество значений, больших критического значения
2.74. Двусторонний критерий en two-sided test
Критерий, в котором используемая статистика fr test bilatéral одномерна, а критическая область состоит из множества значений, меньших первого критического значения, и множества значений, больших второго критического значения
Примечание. Выбор между односторонним и двусторонним критериями определяется альтернативной гипотезой. В примечании, приведенном в 2.71, критерий односторонний, а критическое значение равно A.
    2.75. Ошибка первого рода                       en error of the first
    Ошибка, состоящая в отбрасывании нулевой        kind
гипотезы, поскольку статистика принимает значение, fr erreur de premiére принадлежащее критической области, в то время как espéce эта нулевая гипотеза верна
    2.76. Вероятность ошибки первого рода           en type I error
    Вероятность допустить ошибку первого рода       probability
Примечания. 1. Она всегда меньше уровня fr probabilité d'erreur значимости критерия или равна ему. de espéce premiére
- В примечании 2 к 2.71 ошибка первого рода состоит в отбрасывании H_{0}(\mu<\mu_{0}) , потому что \overline{x} меньше A, в то время как на самом деле \mu равно или превышает \mu_{0} . Вероятность такой ошибки равна \alpha при \mu = \mu_{0} и уменьшается с увеличением \mu .
    2.77. Ошибка второго рода                       en error of the second
    Ошибка принять нулевую гипотезу, поскольку      kind
статистика принимает значение, не принадлежащее     fr erreur de seconde
критической области, в то время как нулевая espéce гипотеза не верна
    2.78. Вероятность ошибки второго рода           en type II error
    Вероятность допустить ошибку второго рода       probability
Примечание. Вероятность ошибки второго рода, fr probabilité d'erreur обычно обозначаемая \beta , зависит от реальной de seconde espéce ситуации и может быть вычислена лишь в том случае, если альтернативная гипотеза задана адекватно.
    2.79. Мощность критерия                         en power of a test
    Вероятность недопущения ошибки второго рода     fr puissance d'un test
Примечания. 1. Это вероятность отбрасывания нулевой гипотезы, когда она не верна. Ее обычно обозначают (1 - \beta) .
-
В примечании 2 к 2.71 ошибка второго рода состоит в принятии гипотезы H_{0}(\mu \geq \mu_{0}) , поскольку \overline{x} превышает A, в то время как на самом деле \mu меньше \mu_{0} . Вероятность \beta такой ошибки зависит от фактического значения \mu : чем ближе \mu к \mu_{0} , тем ближе мощность к 1.
-
В примечании 4 к 2.66 проверка нулевой гипотезы H_{0} (нормально распределенная совокупность) против альтернативы H_{1} (совокупность с ненормальным распределением) невозможно выразить \beta как функцию от альтернативной гипотезы, поскольку она не определена.
    2.80. Функция мощности критерия                 en power function of
    Функция, которая определяет мощность критерия,  a test
обычно обозначаемую (1 - \beta) или (1 — Pa), при fr fonction проверке гипотезы относительно значений скалярного de puissance d'un test параметра
Примечание. Эта функция, определяемая для значений тех параметров, которые относятся к соответствующим альтернативным гипотезам, представляет собой вероятность отклонения нулевой гипотезы, когда она не верна.
    2.81. Кривая мощности (критерия)                en power curve
    Графическое представление функции мощности      fr courbe de puissance
критерия
Примечания. 1. На рисунке 1 представлена кривая мощности для проверки гипотезы H_{0}(\mu \geq \mu_{0}) против альтернативной гипотезы H_{1}(\mu<\mu_{0}) в зависимости от математического ожидания совокупности \mu и уровня значимости критерия \alpha .
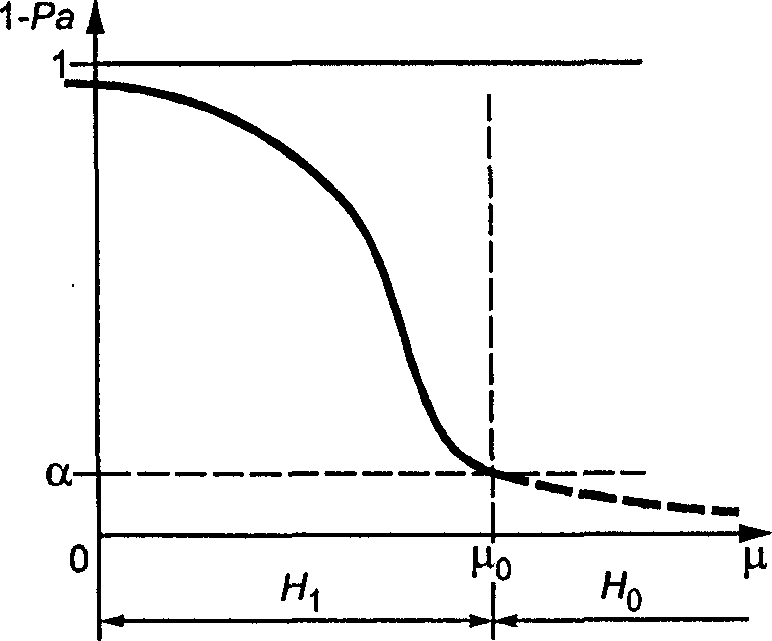
1 — Pa — вероятность отклонения гипотезы H_{0} ; \mu — математическое ожидание совокупности
2. <a id="p100617"></a>На рисунке 2 представлена кривая мощности
критерия для гипотезы H_{0}(p \leq p_{0}) против H_{1}(p>p_{0}) в зависимости от p_{0} — доли несоответствующих единиц в партии, проходящей контроль.
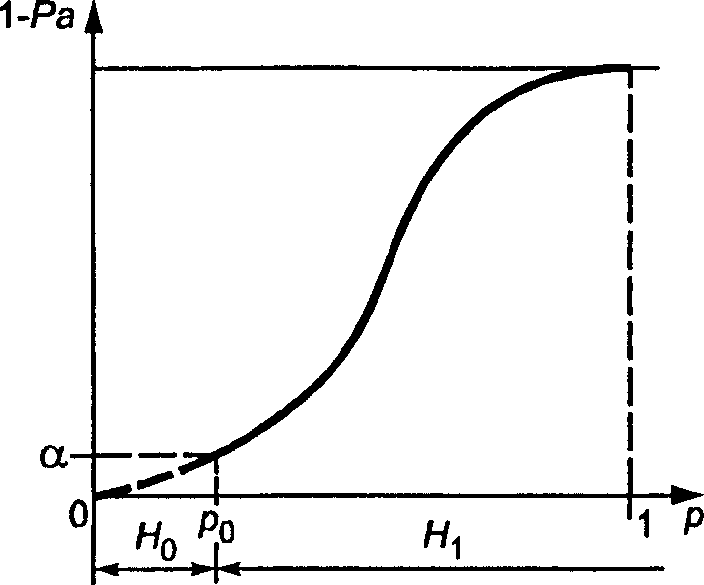
1 — Pa — вероятность отклонения гипотезы H_{0} ; p — доля несоответствующих единиц в партии.
    2.82. Оперативная характеристика                en operating
    Функция, которая определяет вероятность         characteristic
принятия нулевой гипотезы относительно значений fr efficacité скалярного параметра, обычно обозначаемая Pa
Примечание. Оперативная характеристика всегда равна единице минус значение критерия мощности.
2.83 Кривая оперативной характеристики; en operating
кривая OX characteristic curve
Графическое представление оперативной fr courbe d'efficacité характеристики.
Примечания. 1. На рисунке 3 представлена кривая оперативной характеристики для проверки гипотезы H_{0}(\mu \geq \mu_{0}) против H_{1}(\mu<\mu_{0}) в зависимости от математического ожидания генеральной совокупности \mu и уровня значимости критерия \alpha .
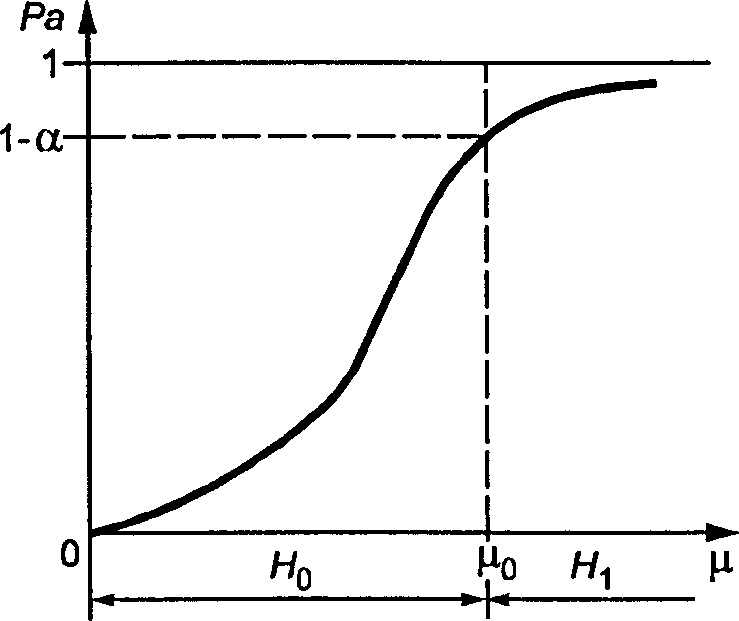
Pa — вероятность принятия гипотезы H_{0} ; \mu — математическое ожидание совокупности
Рисунок 3. Кривая оперативной характеристики
2. <a id="p100627"></a>На рисунке 4 представлена кривая
оперативной характеристики для проверки гипотезы H_{0}(p<p_{0}) против H_{1}(p \geq p_{0}) в зависимости от p — доли несоответствующих единиц в партии, проходящей контроль.
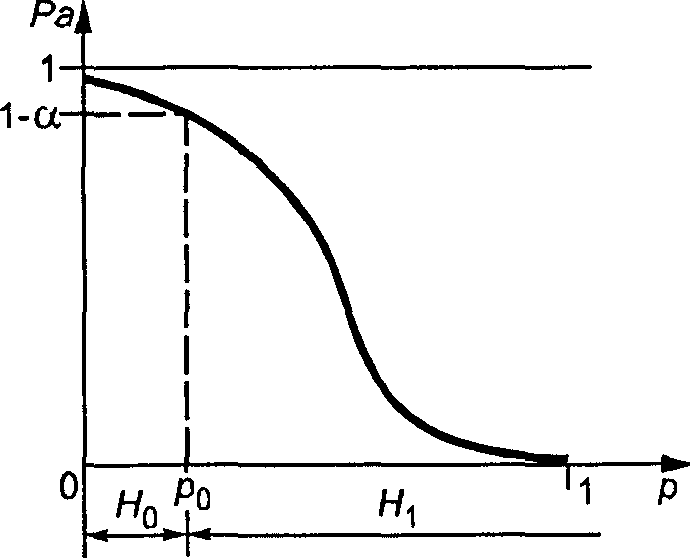
Pa — вероятность принятия гипотезы H_{0} ; p — доля несоответствующих единиц в партии
Рисунок 4. Кривая оперативной характеристики
2.84 Значимый результат (на выбранном уровне en significant result
значимости \alpha ) (at the closen
Результат статистической проверки, который significance level \alpha )
приводит к отбрасыванию нулевой гипотезы, в fr résultat противном случае — результат незначим significatif (au niveau
Примечания. 1. Когда результат проверки de signification \alpha называют статистически значимым, это показывает, choisi) что результат выходит за тот диапазон значений, в который укладываются случайные воздействия, когда нулевая гипотеза верна.
- Для примера, приведенного в 2.71, при \overline{x} , меньшем A, где A = \mu_{0} - \mu_{1 - \alpha}\sigma/n, считают, что \overline{x} значимо меньше \mu_{0} на уровне значимости 1 - \alpha .
2.85. Степень свободы en degree of freedom
В общем случае число слагаемых минус число fr degré de liberté ограничений, налагаемых на них
2.86. \chi^{2} -критерий en \chi^{2} -test;
Критерий, в котором в нулевой гипотезе chi-squared test
используемая статистика имеет по предположению fr test de chi carré ; распределение \chi^{2} test \chi^{2}
Примечание. Его применяют, например, при решении следующих задач: — проверка равенства дисперсии нормальной совокупности и заданного значения дисперсии, оцениваемой на основе статистики критерия по выборке, взятой из этой совокупности; — сравнение наблюдаемых частот с теоретическими частотами.
    2.87. t-критерий; критерий Стьюдента            en t-test; Student's
    Статистический критерий, в котором в нулевой    test
гипотезе используемая статистика соответствует      fr test t; test
t-распределению                                     de Student
Примечание. Этот критерий применяют, например, при решении следующих задач: — проверка равенства математического ожидания нормальной совокупности заданному значению с помощью критерия, основанного на выборочном среднем и выборочной дисперсии; — проверка равенства математических ожиданий из двух нормальных совокупностей с одинаковой дисперсией на основе двух выборочных средних и двух выборочных дисперсий из двух независимых выборок, взятых из этих совокупностей; — критерий, применяемый к значению линейной регрессии или коэффициента корреляции.
    2.88. F-критерий, критерий Фишера               en F-test
    Статистический критерий, в котором в нулевой    fr test F
гипотезе используемая статистика имеет по предположению F-распределение
Примечание. Этот критерий применяют, например, при решении следующих задач: — проверка равенства дисперсий двух нормальных совокупностей на основе выборочных дисперсий, оцениваемых по двум независимым выборкам; — проверка математических ожиданий равенства нескольких (например, K) нормальных совокупностей с одинаковыми дисперсиями на основе средних арифметических и выборочных дисперсий независимых выборок.
2.89. Повторение en repetition
Термин, обозначающий выполнение fr répétition статистического исследования несколько раз одним и тем же методом на одной и той же совокупности при одинаковых условиях
2.90. Реплика; повторное проведение en replication
Определение значений более чем один раз в ходе эксперимента или исследования
Примечание. Реплики отличаются от повторений тем, что предполагают повторные проверки в разных местах и (или) в разное время в соответствии с планом (по 1.10, ИСО 3534.3).
    2.91. Рандомизация                              en randomization
    Процесс, с помощью которого множество объектов  fr randomisation
устанавливают в случайном порядке
Примечание. Если из совокупности, состоящей из натуральных чисел от 1 до n, извлекать числа случайно (то есть таким образом, чтобы все числа имели одинаковые шансы быть выбранными) одно за другим без возвращения, пока совокупность не исчерпается, то порядок отбора чисел называют случайным. Если эти n чисел ассоциировать с n различными объектами или с n разными обработками (по 1.4, ИСО 3534.3), которые, таким образом, переупорядочиваются в том порядке, в котором были вытянуты числа, порядок объектов или обработок называют случайным (по 1.12, ИСО 3534.3).
2.92. Случайные причины en chance causes
Факторы, каждый из которых играет относительно fr causes aléatoires малую роль, но создают вариацию, которую нельзя идентифицировать (по ГОСТ Р 50779.11)
3. Общие термины, относящиеся к наблюдениям и к результатам проверок
    3.1. (Измеримая) Величина; физическая           en (measurable)
величина                                            quantity
    Признак явления, материала или вещества,        fr grandeur
который можно различить качественно и определить    (measurable)
количественно [1]
Примечания. 1. Термин «величина» может относиться к количеству в общем смысле, например длина, время, масса, температура, электрическое сопротивление, или к определенным установленным величинам, например длина определенного стержня, электрическое сопротивление определенной проволоки.
2. <a id="p100662"></a>Величины, которые взаимно сравнимы, можно
объединять в количественные категории, например: — работа, тепло, энергия; — толщина, периметр, длина волны.
3. <a id="p100663"></a>Символы для величин приведены в ИСО 31.0 -
ИСО 31.13.
4. <a id="p100664"></a>Измеримые величины можно определить
количественно.
    3.2. Истинное значение (величины)               en true value
    Значение, которое идеальным образом определяет  (of a quantity)
величину при тех условиях, при которых эту          fr valeur vraie
величину рассматривают [1] (d'une qrandeur)
Примечание. Истинное значение — теоретическое понятие, которое нельзя определить точно.
3.3 Действительное значение (величины) en conventional true
Значение величины, которое для данной цели value (of a quantity)
можно рассматривать как истинное [1], [2] fr valeur
    Примечания. 1. Действительное значение в общем  conventionnellement
смысле рассматривают как достаточно близкое к       vraie
истинному значению, поскольку разница не имеет большого значения для данной цели.
2. <a id="p100673"></a>Значение, приписанное в организации
некоторому эталону, можно рассматривать как действительное значение величины, воспроизводимой этим эталоном.
    3.4. Принятое нормальное значение               en accepted reference
    Значение величины, служащее согласованным       value
эталоном для сравнения и определяемое как: fr valeur de référence
a) теоретическое или установленное значение, acceptée основанное на научных принципах;
b) принятое или сертифицированное значение, основанное на экспериментальных данных некоторых национальных или международных организаций;
c) согласованное (на основе консенсуса) или сертифицированное значение, основанное на совместной экспериментальной работе, проводимой научным или инженерным коллективом;
d) когда a), b) и c) не подходят, математическое ожидание измеримой величины, то есть среднее арифметическое измерений конкретной совокупности
3.5. Измеряемая величина en meausurand
Величина, подвергаемая измерению [1], [2] fr mesurande
Примечание. По обстоятельствам это может быть величина, измеряемая количественно или качественно.
3.6. Наблюдаемое значение en observed value
Значение данного признака, полученное в fr valeur observeé результате единичного наблюдения (по ИСО 5725.1)
3.7. Результат проверки en test result
Значение некоторого признака, полученное fr résultat d'essai применением определенного метода проверки
Примечания. 1. Под проверкой можно понимать такие процедуры, как измерение, испытание, контроль и т.д.
2. <a id="p100689"></a>В методе проверки должно быть уточнено, что
будут выполнять одно или несколько индивидуальных наблюдений, что будут регистрировать в качестве результата проверки — их среднее арифметическое или иную подходящую функцию, такую как медиана или стандартное отклонение. Может также потребоваться применить стандартный метод корректировки, например поправку на объем газа при стандартных температуре и давлении таким образом, что результат проверки может быть результатом, вычисленным по нескольким наблюдаемым значениям. В простом случае результат проверки — это само наблюдаемое значение.
3.8. Ошибка результата (проверки) en error of result
Результат проверки минус принятое нормальное fr erreur de résultat значение величины (по ИСО 5725.1)
Примечание. Ошибка — это сумма случайных ошибок и систематических ошибок.
3.9 Случайная ошибка результата (проверки) en random error
Компонент ошибки, который изменяется of result
непредвиденным образом в ходе получения fr erreur aléatoire результатов проверки одного признака de résultat (по ИСО 5725.1)
Примечание. Случайную ошибку результата проверки нельзя скорректировать.
3.10 Систематическая ошибка результата en systematic error
(проверки) of result
Компонент ошибки результата, который остается fr erreur systématique постоянным или закономерно изменяется в ходе de résultat получения результатов проверки для одного признака
Примечание. Систематические ошибки и их причины могут быть известны или неизвестны.
    3.11. Точность (результата проверки)            en accuracy
    Близость результата проверки к принятому        fr exactitude
нормальному значению величины (по ИСО 5725.1)
Примечание. Понятие точности, когда его относят к результатам проверки, включает в себя комбинацию случайных компонентов и общего компонента систематической ошибки или смещения.
3.12 Правильность (результата проверки) en trueness
Близость среднего значения, полученного в fr justesse длинном ряду результатов проверок, к принятому нормальному значению величины (по ИСО 5725.1)
Примечание. Меру правильности обычно выражают в терминах смещения.
    3.13. Смещение (результата проверки)            en bias
    Разность между математическим ожиданием         fr biais
результатов проверки и принятым нормальным значением (по ИСО 5725.1)
Примечание. Смещение — это общая систематическая ошибка в противоположность случайной ошибке. Может быть один или несколько компонентов, образующих систематическую ошибку. Большее систематическое смещение от принятого значения соответствует большому значению смещения.
3.14 Прецизионность (результата проверки) en precision
Близость между независимыми результатами fr fidélité проверки, полученными при определенных принятых условиях (по ИСО 5725.1)
Примечания. 1. Прецизионность зависит от распределения случайных ошибок и не связана ни с истинным значением, ни с заданным значением.
2. <a id="p100712"></a>Меру прецизионности обычно выражают
в терминах рассеяния и вычисляют как стандартное отклонение результатов проверки. Малой прецизионности соответствует большое стандартное отклонение.
3. <a id="p100713"></a>Независимые результаты проверки означают
результаты, полученные таким образом, что отсутствует влияние предыдущих результатов на том же самом или аналогичном объекте проверки. Количественные меры прецизионности решающим образом зависят от принятых условий. Условия повторяемости и воспроизводимости являются разными степенями принятых условий.
3.15 Повторяемость (результата проверки); en repeatability
Прецизионность в условиях повторяемости (по ИСО 5725.1)
    3.16. Условия повторяемости                     en repeatability
    Условия, при которых независимые результаты     conditions
проверки получены одним методом, на идентичных      fr conditions
испытательных образцах, в одной лаборатории, одним de répétabilité оператором, с использованием одного оборудования и за короткий интервал времени (по ИСО 5725.1)
3.17 Стандартное отклонение повторяемости en repeatability
Стандартное отклонение результатов проверки, standard deviation
полученных в условиях повторяемости fr écart — type (по ИСО 5725.1) de répétabilité
Примечания. 1. Это мера рассеяния результатов проверки в условиях повторяемости.
2. <a id="p100724"></a>Аналогично "дисперсию повторяемости" и
«коэффициент вариации повторяемости» надо определять как меры рассеяния результатов проверки в условиях повторяемости.
    3.18. Предел повторяемости                      en repeatability limit
    Значение, которое меньше или равно абсолютной   fr limite
разности между двумя результатами проверок, de répétabilité получаемыми в условиях повторяемости, ожидаемое с вероятностью 95% (по ИСО 5725.1)
Примечания. 1. Используют обозначение r.
2. <a id="p100728"></a>В настоящее время в нормативных документах
принято обозначение d.
3.19 Критическая разность повторяемости en repeatability
Значение, меньшее или равное абсолютной critical difference
разности между двумя конечными значениями, каждое fr différence critique из которых представляет собой ряды результатов de répétabilité проверок, полученных в условиях повторяемости, ожидаемое с заданной вероятностью (по ИСО 5725.1)
Примечания. 1. Примерами конечных результатов служат среднее арифметическое и выборочная медиана рядов результатов проверок; сами ряды могут содержать только по одному результату проверки.
2. <a id="p100733"></a>Предел повторяемости r - это критическая
разность повторяемости для двух единичных результатов проверки при вероятности 95%.
3.20. Воспроизводимость (результатов en reproducibility
Прецизионность в условиях воспроизводимости (по ИСО 5725.1)
    3.21. Условия воспроизводимости                 en reproducibility
    Условия, при которых результаты проверки        conditions
получены одним методом, на идентичных               fr conditions
испытательных образцах, в различных лабораториях, de reproductibilité разными операторами, с использованием различного оборудования (по ИСО 5725.1)
    3.22. Стандартное отклонение                    en reproducibility
воспроизводимости                                   standard deviation
Стандартное отклонение результатов проверки, fr écart — type полученных в условиях воспроизводимости de reproductibilité
Примечания. 1. Это мера рассеяния распределения результатов проверки в условиях воспроизводимости.
2. <a id="p100743"></a>Аналогично "дисперсию воспроизводимости"
и «коэффициент вариации воспроизводимости» надо определять как меры рассеяния результатов проверки в условиях воспроизводимости.
    3.23. Предел воспроизводимости                  en reproducibility
    Значение, меньшее или равное абсолютной         limit
разности между двумя результатами проверки,         fr limite
полученными в условиях воспроизводимости, de reproductibilité ожидаемое с вероятностью 95% (по ИСО 5725.1)
Примечания. 1. Используют обозначение R.
2. <a id="p100748"></a>В настоящее время в нормативных документах
принято обозначение D.
3.24 Критическая разность воспроизводимости en reproducibility
Значение, меньшее или равное абсолютной critical difference
разности между двумя конечными значениями, каждое fr différence critique из которых представляет собой ряды результатов de reproductibilité проверок, полученных в условиях воспроизводимости, ожидаемое с заданной вероятностью (по ИСО 5725.1)
Примечание. Примерами конечных результатов служат среднее арифметическое и выборочная медиана рядов результатов проверок; ряды могут содержать только по одному результату проверки.
3.25 Неопределенность (результата проверки) en uncertainty
Оценка, относящаяся к результату проверки, fr incertitude которая характеризует область значений, внутри которой лежит истинное значение
Примечания. 1. Неопределенность измеряет совокупность многих компонентов. Некоторые из них можно оценить на основе статистического распределения результатов в рядах измерений и охарактеризовать стандартными отклонениями. Оценки других компонентов возможны только на основе опыта или из других источников информации.
2. <a id="p100756"></a>Неопределенность следует отличать от
оценки, связанной с результатом проверки, которая характеризуется значениями интервалов, внутри которых лежит математическое ожидание. Эта последняя оценка — мера прецизионности, а не правильности, и ее надо использовать, только если истинное значение не определено. Когда математическое ожидание используют вместо истинного значения, надо употреблять выражение «случайный компонент неопределенности».
4. Общие термины, относящиеся к выборочным методам
4.1. Выборочная единица en sampling unit
a) Одна из конкретных единиц, из которых fr unité состоит генеральная совокупность. d'échantillonnage
b) Определенное количество продукции, материала или услуг, образующее единство и взятое из одного места, в одно время для формирования части выборки
Примечания. 1. Выборочная единица может содержать более одного изделия, допускающего испытание, например пачка сигарет, но при этом получают один результат испытания или наблюдения.
2. <a id="p100762"></a>Единицей продукции может быть одно изделие,
пара или набор изделий или ею может быть определенное количество материала, такое как отрезок латунного прутка определенной длины, определенный объем жидкой краски или заданная масса угля. Она необязательно должна быть такой же, как единица закупки, поставки, производства или отгрузки.
4.2. Выборка [проба] en sample
Одна или несколько выборочных единиц, взятых fr échantillon из генеральной совокупности и предназначенных для получения информации о ней
Примечание. Выборка [проба] может служить основой для принятия решения о генеральной совокупности или о процессе, который ее формирует.
    4.3. Объем выборки                              en sample size
    Число выборочных единиц в выборке               fr effectif
d'échantillon
4.4. Отбор выборки en sampling
Процесс извлечения или составления выборки fr échantillonnage
4.5. Процедура выборочного контроля en sampling procedure
Пооперационные требования и (или) инструкции, fr procédure связанные с реализацией конкретного плана d'échantillonnage выборочного контроля, то есть запланированный метод отбора, извлечения и подготовки выборки (выборок) из партий для получения информации о признаке (признаках) в партии
    4.6. Выборка с возвращением                     en sampling with
    Выборка, из которой каждую отобранную и         replacement
наблюдаемую единицу возвращают в совокупность fr échantillonnage перед отбором следующей единицы avec remise;
Примечание. Одна и та же единица может échantillonnage
многократно появляться в выборке.                   non exhaustif

    4.7. Выборка без возвращения                    en sampling without
    Выборка, в которую единицы отбирают из          replacement
совокупности только один раз или последовательно fr échantillonnage и не возвращают в нее sans remise; échantillonnage exhaustif
4.8. Случайная выборка en random sample
Выборка n выборочных единиц, взятых из fr échantillon совокупности таким образом, что каждая возможная au hasard комбинация из n единиц имеет определенную вероятность быть отобранной
4.9. Простая случайная выборка en simple random sample
Выборка n выборочных единиц, взятых из fr échantillon simple совокупности таким образом, что все возможные au hasard комбинации из n единиц имеют одинаковую вероятность быть отобранными
Выборка [проба], взятая из выборки [пробы] fr sous — échantillon генеральной совокупности
Примечания. 1. Ее можно отбирать тем же методом, что и при отборе исходной выборки [пробы], но это необязательно.
2. <a id="p100786"></a>При отборе пробы из нештучной продукции
подвыборки часто получают делением пробы.
    4.11. Деление пробы                             en sample division
    Процесс отбора одной или нескольких проб из     fr division
пробы нештучной продукции таким способом, как d'un échantillon нарезание, механическое деление или квартование
4.12. Дублирующая выборка [проба] en duplicate sample
Одна из двух или более выборок [проб] или fr échantillon подвыборок [проб], полученных одновременно, одним dédoublé методом ее отбора или делением выборки [пробы]
    4.13. Расслоение                                en stratification
    Разделение совокупности на взаимоисключающие    fr stratification
и исчерпывающие подсовокупности, называемые слоями, которые должны быть более однородными относительно исследуемых показателей, чем вся совокупность
4.14. Расслоенная выборка [проба] en stratified sampling
В совокупности, которую можно разделить на fr échantillonnage различные взаимно исключающие и исчерпывающие stratifié подсовокупности, называемые слоями, отбор, проводимый таким образом, что в выборку [пробу] отбирают определенные доли от разных слоев и каждый слой представляют хотя бы одной выборочной единицей
4.15. Систематический отбор en systematic sampling
Отбор выборки каким-либо систематическим fr échantillonnage методом systématique
4.16 Периодический систематический отбор en periodic systematic
Отбор n выборочных единиц с порядковыми sampling
номерами: fr échantillonnage systématique
h, h + k, h + 2k, ..., h + (n — 1)k, périodique
где h и k — целые числа, удовлетворяющие соотношениям
и h обычно выбирают случайно из k первых целых чисел, если № объектов совокупности расположены по определенной системе и если они пронумерованы от 1 до N
Примечание. Периодический систематический отбор обычно применяют для получения выборки, которая случайна по отношению к некоторым признакам, о которых известно, что они не зависят от систематического смещения.
    4.17. Период отбора (выборки)                   en sampling interval
    Интервал времени, в течение которого берут      fr intervalle
очередную выборочную единицу при периодическом d'échantillonnage систематическом отборе
Примечание. Период отбора может быть постоянным или зависеть от выхода или от скорости процесса, то есть зависеть от количества материала, изготовленного в производственном процессе или загруженного в процессе погрузки.
4.18. Кластерный отбор; отбор методом en cluster sampling
Способ отбора, при котором совокупность en grappe разделяют на взаимоисключающие и исчерпывающие группы или кластеры, в которых выборочные единицы объединены определенным образом, и выборку из этих кластеров берут случайно, причем все выборочные единицы включают в общую выборку
    4.19. Многостадийный отбор                      en multi-stage
    Отбор, при котором выборку берут в несколько    sampling;
стадий, выборочные единицы на каждой стадии         nested sampling
отбирают из больших выборочных единиц, отобранных fr échantillonnage на предыдущей стадии \text{а} plusieurs degrés ; échantillonnage en série
    4.20. Многостадийный кластерный отбор           en multi-stage cluster
    Кластерный отбор, проведенный в две или более   sampling
стадии, при котором каждый отбор делают из fr échantillonnage кластеров, которые уже получены из разделения en grappe \text{а} plusieurs предшествующей выборки degrés
4.21. Первичная выборка [проба] en primary sample
Выборка [проба], получаемая из совокупности fr échantillonnage
на первой стадии многостадийного отбора             primaire
    4.22. Вторичная выборка [проба]                 en secondary sample
Выборка [проба], получаемая из первичной fr échantillon выборки [пробы] на второй стадии многостадийного secondaire отбора
Примечание. Это можно распространить на k-ю стадию при k > 2.
4.23. Конечная выборка en final sample
Выборка, получаемая на последней fr échantillon final стадии многостадийного отбора
    4.24. Выборочная доля                           en sampling fraction
    a) Отношение объема выборки к общему числу      fr taux
выборочных единиц. d'échantillonnage ;
b) Когда отбирают нештучную или непрерывно fraction de sondage производимую продукцию, выборочную долю определяют отношением количества пробы к количеству совокупности или подсовокупности
Примечание. Под количеством пробы или совокупности понимают массу, объем, площадь и т.д.
4.25. Мгновенная проба en increment
Количество нештучной продукции, взятое fr prélévement единовременно за один прием из большего объема élémentaire этой же продукции
4.26. Образец (для испытаний) en test piece
Часть выборочной единицы, требуемая для целей fr éprouvette испытания
4.27. Отбор проб en bulk sampling
Отбор из партий нештучной продукции, где fr échantillonnage выборочные единицы изначально трудноразличимы en vrac
Примечание. Примерами могут служить отбор проб из больших куч угля для анализа на содержание золы или теплоты сгорания, или табака на содержание влаги.
4.28. Суммарная проба en aggregated sample
Объединение мгновенных проб материала, когда fr échantillon
отбирают нештучную продукцию                        d'ensemble
    4.29. Объединенная выборка [проба]              en gross sample
Выборка [проба] из совокупности, получаемая fr échantillon global объединением всех выборочных единиц, взятых из этой совокупности
    4.30. Подготовка пробы                          en sample preparation
    Для нештучной продукции - система операций,     fr preparation
таких как измельчение, смешивание, деление и т.д., d'un échantillon необходимых для превращения отобранной пробы материала в лабораторную пробу или пробу для испытаний
Примечание. Подготовка пробы не должна, насколько это возможно, изменять репрезентативность совокупности, из которой она изготовлена.
4.31. Лабораторная проба en laboratory sample
Проба, предназначенная для лабораторных fr échantillon pour
исследований или испытаний                          laboratoire

    4.32. Проба для анализа                         en test sample; analysis
    Проба, подготовленная для проведения испытаний  sample
или анализа, которую полностью и единовременно fr échantillon pour используют для проведения испытания или анализа essai; échantillon pour analyse
АЛФАВИТНЫЙ УКАЗАТЕЛЬ ТЕРМИНОВ НА РУССКОМ ЯЗЫКЕ
\chi^{2} -критерий 2.86
F-критерий 2.88
F-распределение 1.41
t-критерий 2.87
t-распределение 1.40
бета-распределение 1.45
величина (измеримая) 3.1
величина измеряемая 3.5
величина стандартизованная случайная 1.25
величина случайная 1.2
величина центрированная случайная 1.21
величина физическая 3.1
вероятность 1.1
вероятность доверительная 2.59
вероятность ошибки второго рода 2.78
вероятность ошибки первого рода 2.76
воспроизводимость (результатов проверки) 3.20
выборка 4.2
выборка без возвращения 4.7
выборка (проба) вторичная 4.22
выборка дублирующая 4.12
выборка конечная 4.23
выборка объединенная 4.28
выборка первичная 4.21
выборка расслоенная 4.14
выборка простая случайная 4.9
выборка с возвращением 4.6
выборка случайная 4.8
выбросы 2.64
гамма-распределение 1.44
гипотеза нулевая и гипотеза альтернативная 2.66
гипотеза простая 2.67
гипотеза сложная 2.68
гистограмма 2.17
граница доверительная 2.60
границы класса 2.8
границы толерантные 2.62
деление пробы 4.11
диаграмма разброса 2.21
диаграмма рассеяния 2.21
диаграмма столбиковая 2.18
дисперсия выборочная 2.33
дисперсия (случайной величины) 1.22
доля выборочная 4.24
единица 2.1
единица выборочная 4.1
значение (величины) истинное 3.2
значение (величины) действительное 3.3
значение критическое 2.72
значение нормальное принятое 3.4
значение оценки 2.51
интервал двусторонний доверительный 2.57
интервал класса 2.10
интервал односторонний доверительный 2.58
интервал толерантный 2.61
квантиль (случайной величины) 1.14
квартиль 1.16
класс 2.7
ковариация 1.32
ковариация выборочная 2.40
корреляция 1.13
коэффициент вариации выборочный 2.35
коэффициент вариации (случайной величины) 1.24
коэффициент корреляции 1.33
коэффициент корреляции выборочный 2.41
коэффициент регрессии выборочный 2.44
кривая мощности (критерия) 2.81
кривая оперативной характеристики 2.83
кривая OX 2.83
кривая регрессии (Y по X) 1.34
кривая регрессии (Y по x для выборки) 2.42
критерий двусторонний 2.74
критерий односторонний 2.73
критерий свободный от распределения 2.69
критерий согласия распределения 2.63
критерий статистический 2.65
критерий Стьюдента 2.87
критерий Фишера 2.88
медиана 1.15
медиана выборочная 2.28
мода 1.17
момент корреляционный 1.32
момент порядков q и s относительно точки (a, b) совместный 1.30
момент порядков q и s совместный центральный 1.31
момент порядков q и s совместный центральный выборочный 2.39
момент порядка q относительно a 1.27
момент порядка q относительно начала отсчета 1.26
момент порядка q относительно начала отсчета выборочный 2.36
момент порядка q центральный 1.28
момент порядка q центральный выборочный 2.37
момент порядков q и s относительно начала отсчета совместный 1.29
момент порядков q и s относительно начала отсчета 2.38 совместный выборочный
момент порядков q и s совместный центральный 1.31
момент порядков q и s совместный центральный выборочный 2.39
мощность критерия 2.79
независимость (случайных величин) 1.11
неопределенность (результата проверки) 3.25
область критическая 2.71
образец (для испытаний) 4.26
объект 2.1
объем выборки 4.3
ожидание (случайной величины) математическое 1.18
ожидание маргинальное математическое 1.19
ожидание условное математическое 1.20
отбор выборки 4.4
отбор проб 4.27
отбор кластерный 4.18
отбор методом группировки 4.18
отбор многостадийный 4.19
отбор кластерный многостадийный 4.20
отбор периодический систематический 4.16
отбор систематический 4.15
отклонение (случайной величины) стандартное 1.23
отклонение воспроизводимости стандартное 3.22
отклонение повторяемости стандартное 3.17
отклонение (выборки) среднее 2.32
отклонение стандартное выборочное 2.34
отклонение стандартное относительное 2.35
оценивание (параметра) 2.49
оценка 2.50
оценка несмещенная 2.55
ошибка второго рода 2.77
ошибка первого рода 2.75
ошибка результата (проверки) 3.8
ошибка результата (проверки) систематическая 3.10
ошибка результата (проверки) случайная 3.9
ошибка среднеквадратичная 2.56
ошибка стандартная 2.56
параметр 1.12
период отбора (выборки) 4.17
плотность распределения (вероятностей) 1.5
поверхность регрессии (Z по x и Y) 1.35
поверхность регрессии (Z по X и Y для выборки) 2.43
повторение 2.89
повторяемость (результата проверки) 3.15
погрешность выборочного метода 2.53
погрешность оценки 2.52
подвыборка 4.10
подготовка пробы 4.30
подсовокупность 2.5
полигон кумулятивных частот 2.19
правильность (результата проверки) 3.12
предел воспроизводимости 3.23
предел повторяемости 3.18
пределы класса 2.8
прецизионность (результата проверки) 3.14
признак 2.2
причины случайные 2.92
проба 4.2
проба вторичная 4.22
проба для анализа 4.32
проба дублирующая 4.12
проба лабораторная 4.31
проба мгновенная 4.25
проба первичная 4.21
проба объединенная 4.29
проба суммарная 4.28
проба расслоенная 4.14
проведение эксперимента повторное 2.90
процедура выборочного контроля 4.5
размах (выборки) 2.30
размах (выборок) средний 2.31
разность воспроизводимости критическая 3.24
разность повторяемости критическая 3.19
рамки отбора 2.4
рандомизация 2.91
распределение \chi^{2} 1.39
распределение биномиальное 1.49
распределение Вейбулла 1.48
распределение (вероятностей) маргинальное 1.9
распределение (вероятностей) 1.3
распределение (вероятностей) условное 1.10
распределение гипергеометрическое 1.52
распределение Гумбеля 1.46
распределение двумерное нормальное 1.53
распределение двумерное Лапласа-Гаусса 1.53
распределение двумерное Лапласа-Гаусса нормированное 1.54
распределение Лапласа-Гаусса 1.37
распределение Лапласа-Гаусса стандартное 1.38
распределение логарифмически нормальное 1.42
распределение многомерной случайной величины 1.55
распределение мультиномиальное 1.55
распределение нормальное 1.37
распределение стандартизованное двумерное нормальное 1.54
распределение стандартное нормальное 1.38
распределение Стьюдента 1.40
распределение отрицательное биномиальное 1.50
распределение прямоугольное 1.36
распределение Пуассона 1.51
распределение равномерное 1.36
распределение Фрешэ 1.47
распределение частот 2.15
распределение частот двумерное 2.20
распределение частот маргинальное 2.24
распределение частот многомерное 2.23
распределение частот одномерное 2.16
распределение частот условное 2.25
распределение экспоненциальное 1.43
распределение экстремальных значений типа I 1.46
распределение экстремальных значений типа II 1.47
распределение экстремальных значений типа III 1.48
расслоение 4.13
результат (на выбранном уровне значимости \alpha ) значимый 2.84
результат проверки 3.7
реплика 2.90
середина класса 2.9
середина размаха (выборки) 2.29
серия 2.48
смещение (результата проверки) 3.13
смещение оценки 2.54
совокупность (генеральная) 2.3
среднее арифметическое 2.26
среднее арифметическое взвешенное 2.27
статистика 2.45
статистика порядковая 2.46
степень свободы 2.85
сходимость 3.15
таблица сопряженности двух признаков 2.22
точность (результата проверки) 3.11
тренд 2.47
уровень доверия 2.59
уровень значимости (критерия) 2.70
условия воспроизводимости 3.21
условия повторяемости 3.16
функция мощности критерия 2.80
функция распределения 1.4
функция распределения (вероятностей) масс 1.6
функция распределения двумерная 1.7
функция распределения многомерная 1.8
характеристика оперативная 2.82
частота 2.11
частота кумулятивная относительная 2.14
частота накопленная кумулятивная 2.12
частота относительная 2.13
АЛФАВИТНЫЙ УКАЗАТЕЛЬ ТЕРМИНОВ НА АНГЛИЙСКОМ ЯЗЫКЕ
\chi^{2} -distribution 1.39
\chi^{2} -test 2.86
accepted reference value 3.4
accuracy 3.11
aggregated sample 4.28
alternative hypothesis 2.66
analysis sample 4.32
arithmetic mean 2.26
arithmetic weighted mean 2.27
average 2.26
average range 2.31
bar chart 2.18
bar diagram 2.18
beta distribution 1.45
bias 3.13
bias of estimator 2.54
binomial distribution 1.49
bivariate distribution function 1.7
bivariate frequency distribution 2.20
bivariate Laplace-Gauss distribution 1.53
bivariate normal distribution 1.53
bulk sampling 4.27
cell 2.7
central moment of order q 1.28
central moment of order q, sample 2.37
centered random variable 1.21
chance causes 2.92
characteristic 2.2
chi-squared distribution 1.39
chi-squared test 2.86
class 2.7
class boundaries 2.8
class limits 2.8
class width 2.10
cluster sampling 4.18
coefficient of variation 1.24
coefficient of variation, sample 2.35
composite hypothesis 2.68
conditional expectation 1.20
conditional frequency distribution 2.25
conditional probability distribution 1.10
confidence coefficient 2.59
confidence level 2.59
confidence limit 2.60
contingency table 2.22
conventional true value (of a quantity) 3.3
correlation 1.13
correlation coefficient 1.33
correlation coefficient, sample 2.41
covariance 1.32
covariance, sample 1.32
critical region 2.71
critical value 2.72
cumulative frequency 2.12
cumulative frequency polygon 2.19
cumulative relative frequency 2.14
degree of freedom 2.85
distribution free-test 2.69
distribution function 1.4
duplicate sample 4.12
entity 2.1
error of result 3.8
error of the first kind 2.75
error of the second kind 2.77
estimate 2.51
estimation 2.49
estimator 2.50
estimator error 2.52
expectation 1.18
expected value 1.18
exponential distribution 1.43
F-distribution 1.41
final sample 4.23
Frechet distribution 1.47
frequency 2.11
frequency distribution 2.15
F-test 2.88
gamma distribution 1.44
goodness of fit of a distribution 2.63
gross sample 4.29
Gumbel distribution 1.46
histogram 2.17
hypergeometric distribution 1.52
increment 4.25
independence 1.11
item 2.1
joint central moment of orders q and s 1.31
joint central moment of orders q and s, sample 2.39
joint moment of orders q and s about an origin (a, b) 1.30
joint moment of orders q and s about the origin 1.29
joint moment of orders q and s about the origin, sample 2.38
laboratory sample 4.31
Laplace-Gauss distribution 1.37
log-normal distribution 1.42
marginal expectation 1.19
marginal frequency distribution 2.24
marginal probability distribution 1.9
mean 1.18
mean deviation 2.32
mean range 2.31
measurand 3.5
(measurable) quantity 3.1
median 1.15
median, sample 2.28
mid-point of class 2.9
mid-range 2.29
mode 1.17
moment of order q about an origin a 1.27
moment of order q about the origin 1.26
moment of order q about the origin, sample 2.36
multinomial distribution 1.55
multi-stage cluster sampling 4.20
multi-stage sampling 4.19
multivariate distribution function 1.8
multivariate frequency distribution 2.23
negative binomial distribution 1.50
nested sampling 4.19
normal distribution 1.37
null hypothesis 2.66
one-sided confidence interval 2.58
one-sided test 2.73
operating characteristic 2.82
operating characteristic curve 2.83
order statistics 2.46
outliers 2.64
parameter 1.12
periodic systematic sampling 4.16
Poisson distribution 1.51
population 2.3
power curve 2.81
power function of a test 2.80
power of a test 2.79
precision 3.14
primary sample 4.21
probability 1.1
probability density function 1.5
probability distribution 1.3
probability mass function 1.6
quantile 1.14
quantity (measurable) 3.1
quartile 1.16
random error of result 3.9
random sample 4.8
random variable 1.2
randomization 2.91
range 2.30
rectangular distribution 1.36
regression coefficient, sample 2.44
relative frequency 2.13
repeatability 3.15
repeatability conditions 3.16
repeatability critical difference 3.19
repeatability limit 3.18
repeatability standard deviation 3.17
repetition 2.89
replication 2.90
reproducibility 3.20
reproducibility conditions 3.21
reproducibility critical difference 3.24
reproducibility limit 3.23
reproducibility standard deviation 3.22
run 2.48
sample 4.2
sample division 4.11
sample preparation 4.30
sample size 4.3
sampling 4.4
sampling error 2.53
sampling fraction 4.24
sampling frame 2.4
sampling interval 4.17
sampling procedure 4.5
sampling unit 4.1
sampling with replacement 4.6
sampling without replacement 4.7
scatter diagram 2.21
secondary sample 4.22
significance level 2.70
significant result (at the closen significance level \alpha ) 2.84
simple hypothesis 2.67
simple random sample 4.9
standard deviation 1.23
standard, sampling 2.34
standard error 2.56
standardized bivariate Laplace-Gauss distribution 1.54
standardized bivariate normal distribution 1.54
standardized Laplace-Gauss distribution 1.38
standardized normal distribution 1.38
standardized random variable 1.25
statistical coverage interval 2.61
statistical coverage limits 2.62
statistical test 2.65
statistics 2.45
stratification 4.13
stratified sampling 4.14
Student's distribution 1.40
Student's test 2.87
subpopulation 2.5
subsample 4.10
systematic error of result 3.10
systematic sampling 4.15
t-distribirtion 1.40
t-test 2.87
test piece 4.26
test result 3.7
test sample 4.32
trend 2.47
true value (of a quantity) 3.2
trueness 3.12
two-sided confidence interval 2.57
two-sided test 2.74
two-way table of frequencies 2.22
type I error probability 2.76
type I extreme value distribution 1.46
type II error probability 2.78
type II extreme value distribution 1.47
type III extreme value distribution 1.48
unbiased estimator 2.55
uncertainty 3.25
uniform distribution 1.36
univariate frequency distribution 2.16
variance 1.22
variance, sampling 2.33
variate 1.2
Weibull distribution 1.48
weighted average 2.27
АЛФАВИТНЫЙ УКАЗАТЕЛЬ ТЕРМИНОВ НА ФРАНЦУЗСКОМ ЯЗЫКЕ
abéquation d'une distribution 2.63
base d'échantillonnage 2.4
biais 3.13
biais d'un estimateur 2.54
caractére 2.2
causes aléatoires 2.92
centre de classe 2.9
classe 2.7
classe, largeur de 2.10
coefficient de corrélation 1.33, 2.41
coefficient de régression 2.44
coefficient de variation 1.24, 2.35
conditions de répétabilité 3.16
conditions de reproductibilité 3.21
corrélation 1.13
courbe d'efficacité 2.83
courbe de puissance 2.81
courbe de régression 1.34, 2.42
degré de liberté 2.85
diagramme en bâtons 2.18
différence critique de répétabilité 3.19
différence critique de reproductibilité 3.24
distribution d'effectif 2.15
distribution d'effectif \text{а} deux variables 2.20
distribution d'effectif \text{а} plusieurs variables 2.23
distribution d'effectif \text{а} une variable 2.16
distribution d'effectif conditionnelle 2.25
distribution d'effectif marginale 2.24
division d'un échantillon 4.11
écart moyen 2.32
écart — type de répétabilité 3.17
écart — type de reproductibilité 3.22
échantillon 4.2
échantillon au hasard 4.8
échantillon dédoublé 4.12
échantillon d'ensemble 4.28
échantillon final 4.23
échantillon global 4.29
échantillon pour analyse 4.32
échantillon pour essai 4.32
échantillon pour laboratoire 4.31
échantillon secondaire 4.22
échantillon simple au hasard 4.9
échantillonnage 4.4
échantillonnage \text{а} plusieurs degrés 4.19
échantillonnage avec remise 4.6
échantillonnage en grappe a plusieurs degrés 4.20
échantillonnage en grappe 4.18
échantillonnage en série 4.19
échantillonnage en vrac 4.27
échantillonnage exhaustif 4.7
échantillonnage non exhaustif 4.6
échantillonnage primaire 4.21
échantillonnage sans remise 4.7
échantillonnage stratifié 4.14
échantillonnage systématique 4.15
échantillonnage systématique périodique 4.16
effectif 2.11
effectif cumulé 2.12
effectif d'échantillon 4.3
efficacite 2.82
entité 2.1
éprouvette 4.26
erreur aléatoire de résultat 3.9
erreur d'échantillonnage 2.53
erreur de premiéreespéce 2.75
erreur de résultat 3.8
erreur d'estimation 2.52
erreur de seconde espéce 2.77
erreur systématique de résultat 3.10
erreur-type 2.56
espérance mathématique 1.18
espérance mathématique conditionnelle 1.20
espérance mathématique marginale 1.19
estimateur 2.50
estimateur sans biais 2.55
estimation 2.49
estimation (résultat) 2.51
étendue 2.30
étendue moyenne 2.31
exactitude 3.11
fidélité 3.14
fonction d'efficacité d'un test 2.82
fonction de densité de probabilité 1.5
fonction de masse 1.6
fonction de puissance d'un test 2.80
fonction de répartition 1.4
fonction de répartition \text{а} deux variables 1.7
fonction de répartition \text{а} plusieurs variables 1.8
fraction de sondage 4.24
fréquence 2.13
fréquence cumulée 2.14
frontiéres de classe 2.8
grandeur (mesurable) 3.1
histogramme 2.17
hypergéométrique , loi 1.52
hypothése alternative 2.66
hypothése composite 2.68
hypothése nulle 2.66
hypothése simple 2.67
incertitude 3.25
indépendance 1.11
individu 2.1
intervalle d'échantillonnage 4.17
intervalle de confiance bilatéral 2.57
intervalle de confiance unilatéral 2.58
intervalle statistique de dispersion 2.61
justesse 3.12
Laplace-Gauss, loi de 1.37
Laplace-Gauss \text{а} deux variables, loi de 1.53
Laplace-Gauss réduite , loi de 1.38
Laplace-Gauss réduite \text{а} deux variables, loi de 1.54
largeur de classe 2.10
limite de confiance 2.60
limite de répétabilité 3.18
limite de reproductibilité 3.23
limites de classe 2.8
limites statistiques de dispersion 2.62
loi béta 1.45
loi binomiale 1.49
loi binomiale négative 1.50
loi de chi carré 1.39
loi de F 1.41
loi de Fréchet 1.47
loi de Gumbel 1.46
loi de \chi^{2} 1.39
loi de Laplace-Gauss 1.37
loi de Laplace-Gauss \text{а} deux variables 1.53
loi de Laplace-Gauss réduite 1.38
loi de Laplace-Gauss réduite \text{а} deux variables 1.54
loi de Poisson 1.51
loi de probabilité conditionnelle 1.10
loi de probabilité 1.3
loi de probabilité marginale 1.9
loi des valeurs extrêmes de type I 1.46
loi des valeurs extrêmes de type II 1.47
loi des valeurs extrêmes de type III 1.48
loi de Student 1.40
loi de t 1.40
loi de Weibull 1.48
loi exponentielle 1.43
loi gamma 1.44
loi hypergéométrique 1.52
loi log-normale 1.42
loi multinomiale 1.55
loi normale 1.37
loi normale \text{а} deux variables 1.53
loi normale réduite 1.38
loi normale réduite \text{а} deux variables 1.54
loi rectangulaire 1.36
loi uniforme 1.36
mesurande 3.5
milieu de l'étendue 2.29
mode 1.17
moment centré d'ordre q 1.28, 2.37
moment centré d'ordres q et s 1.31, 2.39
moment d'ordre q par rapport \text{а} l'origine 1.26, 2.36
moment d'ordres q et s \text{а} partir de l'origine 1.29, 2.38
moment d'ordre q \text{а} partir d'une origine a 1.27
moment d'ordres q et s \text{а} partir d'une origine (a, b) 1.30
moyenne arithmétique 2.26
moyenne arithmétique pondérée 2.27
moyenne pondérée 2.27
niveau de confiance 2.59
niveau de signification 2.70
nuage de points 2.21
paramétre 1.12
polygone d'effectif cumulé 2.19
population 2.3
prélévement élémentaire 4.25
préparation d'un échantillon 4.30
procédure d'échantillonnage 4.5
probabilité 1.1
probabilité d'erreur de premiére espéce 2.76
probabilité d'erreur de seconde espéce 2.78
puissance d'un test 2.79
quantile 1.14
quartile 1.16
randomisation 2.91
région critique 2.71
répétabilité 3.15
répétition 2.89
réplique 2.90
reproductibilité 3.20
résultat d'essai 3.7
résultat significatif (au niveau de signification \alpha choisi) 2.84
sous — échantillon 4.10
sous-population 2.5
statistique 2.45
statistique d'ordre 2.46
stratification 4.13
suite 2.48
surface de régression 1.35, 2.43
table d'effectif \text{а} double entrée 2.22
tableau de contingence 2.22
taux d'échantillonnage 4.24
tendance 2.47
test bilatéral 2.74
test de chi carré 2.86
test de Student 2.87
test F 2.88
test \chi^{2} 2.86
test non paramétrique 2.69
test statistique 2.65
test t 2.87
test unilatéral 2.73
unité d'échantillonnage 4.1
valeur conventionnellement vraie 3.3
valeur critique 2.72
valeur de référence acceptée 3.4
valeur espérée 1.18
valeur vraie (d'une grandeur) 3.2
valeurs aberrantes 2.64
valeurs extrémes de type I, loi de 1.46
valeurs extrémes de type II, loi de 1.47
valeurs extrémes de type III, loi de 1.48
validité de l'ajustement 2.63
variable aléatoire 1.2
variable aléatoire centrée 1.21
variable aléatoire centrée réduite 1.25
variance 2.33
variance 1.22
(справочное)
1. Международный словарь основных и общих терминов метрологии. — ISO/IEC/OIML/BIPM. — Женева, 1984
2. МИ 2247-93. Рекомендация. Государственная система обеспечения единства измерений. Метрология. Основные термины и определения. — С.-Пб.: ВНИИМ им. Д.И. Менделеева, 1994.
------------------------------------------------------------------