Указание Банка России от 06.04.2026 № 7341-У
Актуально на 01.11.2026.
Как цитировать: Указание Банка России от 06.04.2026 N 7341-У. 7341-У. 06.04.2026. https://bukva.ai/docs/ukazanie-ukazaniya-7341-u
«О внесении изменений в Положение Банка России от 17 июня 2025 года № 858-П „О требованиях к финансовой устойчивости и платежеспособности страховщиков“»
(Зарегистрировано в Минюсте России 28.07.2026 № 87645)
Примечание
Начало действия документа — 17.08.2026 (за исключением отдельных положений). В соответствии с пунктом 2 данный документ вступил в силу по истечении 10 дней после дня официального опубликования (опубликован на Официальном сайте Банка России http://www.cbr.ru/ - 06.08.2026), за исключением отдельных положений, вступающих в силу в иные сроки.
Зарегистрировано в Минюсте России 28 июля 2026 г. № 87645
ЦЕНТРАЛЬНЫЙ БАНК РОССИЙСКОЙ ФЕДЕРАЦИИ
УКАЗАНИЕ
от 6 апреля 2026 г. № 7341-У
О ВНЕСЕНИИ ИЗМЕНЕНИЙ В ПОЛОЖЕНИЕ БАНКА РОССИИ ОТ 17 ИЮНЯ 2025 ГОДА № 858-П «О ТРЕБОВАНИЯХ К ФИНАНСОВОЙ УСТОЙЧИВОСТИ И ПЛАТЕЖЕСПОСОБНОСТИ СТРАХОВЩИКОВ»
На основании подпункта 7 пункта 1 статьи 4.1, абзацев первого и второго пункта 2 и пунктов 4.1, 4.2 статьи 25, пункта 2 и абзаца третьего пункта 5 статьи 26 Закона Российской Федерации от 27 ноября 1992 года № 4015-I «Об организации страхового дела в Российской Федерации», части 1 статьи 20 Федерального закона от 29 ноября 2007 года № 286-ФЗ «О взаимном страховании», абзаца пятого подпункта «а» пункта 5, абзацев пятого - одиннадцатого пункта 16 статьи 1 Федерального закона от 23 июля 2013 года № 234-ФЗ «О внесении изменений в Закон Российской Федерации „Об организации страхового дела в Российской Федерации“, пункта 5 статьи 2, пункта 4 части 2 статьи 8 Федерального закона от 2 ноября 2013 года № 293-ФЗ „Об актуарной деятельности в Российской Федерации“, абзацев второго и третьего подпункта „а“, абзаца второго подпункта „в“, абзаца второго подпункта „г“ пункта 1, абзаца четвертого подпункта „б“ пункта 2 статьи 1 Федерального закона от 23 апреля 2018 года № 87-ФЗ „О внесении изменений в отдельные законодательные акты Российской Федерации“, абзацев второго и третьего подпункта „б“, подпункта „д“ пункта 2 статьи 2 Федерального закона от 8 августа 2024 года № 256-ФЗ „О внесении изменений в Федеральный закон „О взаимном страховании“ и отдельные законодательные акты Российской Федерации»:
1. Внести в Положение Банка России от 17 июня 2025 года № 858-П «О требованиях к финансовой устойчивости и платежеспособности страховщиков» <1> (далее — Положение Банка России № 858-П) следующие изменения:
<1> Зарегистрировано Минюстом России 27 августа 2025 года, регистрационный № 83340.
1.1. Абзац второй подпункта 1.4.6 пункта 1.4 изложить в следующей редакции:
«эмитент обыкновенных акций является созданным в соответствии с Федеральным законом от 26 декабря 1995 года № 208-ФЗ „Об акционерных обществах“ (далее — Федеральный закон „Об акционерных обществах“) публичным акционерным обществом, со дня государственной регистрации которого до расчетной даты прошло не менее 7 лет, и имеет кредитный рейтинг, присвоенный кредитным рейтинговым агентством, включенным в установленный Советом директоров Банка России в соответствии с пунктом 17.5 статьи 18 Федерального закона „О Центральном банке Российской Федерации (Банке России)“ перечень кредитных рейтинговых агентств, кредитные рейтинги которых используются при реализации Банком России своих полномочий, не ниже уровня кредитного рейтинга, установленного Советом директоров Банка России в соответствии с пунктом 17.5 статьи 18 Федерального закона „О Центральном банке Российской Федерации (Банке России)“ (далее — уровень, установленный Советом директоров Банка России);».
1.2 В пункте 2.6:
абзац первый изложить в следующей редакции:
«2.6. Для целей настоящего Положения в части установления требований к структуре активов страховщиков и оценки влияния рисков на собственные средства (капитал) учитываются обязательства юридического или физического лица, Российской Федерации, субъекта Российской Федерации, муниципального образования, иностранного государства, административно-территориального образования иностранного государства, являющегося:»;
абзацы третий и четвертый изложить в следующей редакции:
«лицом, в зависимости от исполнения обязательств которым определяются денежные потоки по ценным бумагам, принадлежащим страховщику, срочным сделкам или иным договорам, стороной по которым является страховщик (в том числе участником договора сострахования, перестраховочного пула или ассоциации, если такой договор или условия участия предполагают солидарную или субсидиарную ответственность <6>), при этом в случае заключения соглашения о финансировании страховщиком участия в кредите (займе) <6(1)> (далее — соглашение о финансировании участия в синдицированном кредите (займе) для целей определения обязанного лица (должника) вместо кредитора по договору синдицированного кредита (займа) обязанным лицом (должником) признается заемщик по такому договору;»
поручителем (гарантом) за лиц, указанных в абзацах втором, третьем и пятом настоящего пункта, при условии, что поручительство (независимая гарантия) соответствует условиям, указанным в подпункте 3.1.8 пункта 3.1 настоящего Положения;»;
дополнить сноской 6(1) следующего содержания:
«<6(1)> Часть 1 статьи 10.1 Федерального закона от 31 декабря 2017 года № 486-ФЗ „О синдицированном кредите (займе) и внесении изменений в отдельные законодательные акты Российской Федерации.“.»
1.3 В пункте 3.1:
1.3.1. Подпункт 3.1.8 изложить в следующей редакции:
«3.1.8. Облигаций, за исключением:»
государственных ценных бумаг Российской Федерации;
облигаций, кредитный рейтинг которых не ниже уровня, установленного Советом директоров Банка России, а в случае если облигации не присвоен кредитный рейтинг или кредитный рейтинг облигации присвоен кредитным рейтинговым агентством и (или) иностранным кредитным рейтинговым агентством, осуществляющим в соответствии со своим личным законом рейтинговую деятельность (далее — иностранное кредитное рейтинговое агентство), не включенным в установленный Советом директоров Банка России в соответствии с пунктом 17.5 статьи 18 Федерального закона «О Центральном банке Российской Федерации (Банке России)» перечень кредитных рейтинговых агентств и иностранных кредитных рейтинговых агентств, кредитные рейтинги которых используются при реализации Банком России своих полномочий, или кредитный рейтинг облигации не соответствует особенностям применения кредитных рейтингов, установленным Советом директоров Банка России в соответствии с пунктом 17.5 статьи 18 Федерального закона «О Центральном банке Российской Федерации (Банке России)», — кредитный рейтинг эмитента которых либо кредитный рейтинг поручителя (гаранта) по которым не ниже уровня, установленного Советом директоров Банка России;
облигаций, выплаты (часть выплат) по которым установлены в виде формулы с переменными и (или) зависят от изменения стоимости активов и (или) показателей или наступления обстоятельств, которым присвоены кредитные рейтинги не менее чем двумя кредитными рейтинговыми агентствами и (или) иностранными кредитными рейтинговыми агентствами, осуществляющими в соответствии со своим личным законом рейтинговую деятельность (далее — иностранное кредитное рейтинговое агентство), не ниже уровня, установленного Советом директоров Банка России, а в случае если облигации не присвоены кредитные рейтинги или кредитные рейтинги облигации присвоены кредитными рейтинговыми агентствами и (или) иностранными кредитными рейтинговыми агентствами, не включенными в установленный Советом директоров Банка России в соответствии с пунктом 17.5 статьи 18 Федерального закона «О Центральном банке Российской Федерации (Банке России)» перечень кредитных рейтинговых агентств и иностранных кредитных рейтинговых агентств, кредитные рейтинги которых используются при реализации Банком России своих полномочий (далее — перечень кредитных рейтинговых агентств, установленный Советом директоров Банка России), или кредитные рейтинги облигации не соответствуют особенностям применения кредитных рейтингов, установленным Советом директоров Банка России в соответствии с пунктом 17.5 статьи 18 Федерального закона «О Центральном банке Российской Федерации (Банке России)» (далее — особенности применения кредитных рейтингов, установленные Советом директоров Банка России), — не менее двух кредитных рейтингов эмитента которых либо не менее двух кредитных рейтингов поручителя (гаранта) по которым не ниже уровня, установленного Советом директоров Банка России (кроме облигаций с ипотечным покрытием, которые не являются структурными облигациями, а также облигаций, номинальная стоимость которых является фиксированной и изменение купонного дохода по которым прямо пропорционально изменению одного из показателей, указанных в абзаце восьмом или девятом пункта 3.3 настоящего Положения, или его усредненному за определенный период значению либо условиями выпуска которых предусмотрена индексация номинальной стоимости в зависимости от уровня инфляции и ставка купонного дохода по которым является фиксированной для каждого периода купонного дохода);
облигаций, не указанных в абзацах втором и четвертом настоящего подпункта, кредитный рейтинг которых не ниже уровня, установленного Советом директоров Банка России, а в случае если облигации не присвоен кредитный рейтинг или кредитный рейтинг облигации присвоен кредитным рейтинговым агентством и (или) иностранным кредитным рейтинговым агентством, не включенным в перечень кредитных рейтинговых агентств, установленный Советом директоров Банка России, или кредитный рейтинг облигации не соответствует особенностям применения, установленным Советом директоров Банка России, — кредитный рейтинг эмитента которых либо кредитный рейтинг поручителя (гаранта) по которым не ниже уровня, установленного Советом директоров Банка России;
облигаций, выплаты (часть выплат) по которым установлены в виде формулы с переменными и (или) зависят от изменения стоимости активов и (или) показателей или наступления обстоятельств, которым присвоены кредитные рейтинги не менее чем двумя кредитными рейтинговыми агентствами и (или) иностранными кредитными рейтинговыми агентствами, осуществляющими в соответствии со своим личным законом рейтинговую деятельность (далее — иностранное кредитное рейтинговое агентство), не ниже уровня, установленного Советом директоров Банка России (кроме облигаций с ипотечным покрытием, которые не являются структурными облигациями, а также облигаций, номинальная стоимость которых является фиксированной и изменение купонного дохода по которым прямо пропорционально изменению одного из показателей, указанных в абзаце восьмом или девятом пункта 3.3 настоящего Положения, или его усредненному за определенный период значению либо условиями выпуска которых предусмотрена индексация номинальной стоимости в зависимости от уровня инфляции и ставка купонного дохода по которым является фиксированной для каждого периода купонного дохода);
облигаций, не указанных в абзацах втором и шестом настоящего подпункта, кредитный рейтинг которых не ниже уровня, установленного Советом директоров Банка России, а в случае если облигации не присвоен кредитный рейтинг, или кредитный рейтинг облигации присвоен кредитным рейтинговым агентством и (или) иностранным кредитным рейтинговым агентством, не включенным в перечень кредитных рейтинговых агентств и иностранных кредитных рейтинговых агентств, кредитные рейтинги которых используются при реализации Банком России своих полномочий, или кредитный рейтинг облигации не соответствует особенностям применения кредитных рейтингов, установленным Советом директоров Банка России в соответствии с пунктом 17.5 статьи 18 Федерального закона «О Центральном банке Российской Федерации (Банке России)», — кредитный рейтинг эмитента которых либо кредитный рейтинг поручителя (гаранта) по которым не ниже уровня, установленного Советом директоров Банка России.
Облигации, указанные в настоящем подпункте, по которым учитывается кредитный рейтинг поручителя (гаранта), подпадают под исключение, предусмотренное настоящим подпунктом, при соблюдении следующих условий:
поручительство (независимая гарантия) дано (дана) на сумму обязательства в полном объеме (в том числе с учетом процентов и купонов), а также сумма и срок такого поручительства (независимой гарантии) не подлежат уменьшению (сокращению);
независимая гарантия не допускает ее отзыв;
срок действия поручительства (независимой гарантии) превышает срок погашения обязательства не менее чем на 60 рабочих дней;
срок исполнения поручителем (гарантом) своих обязательств перед бенефициаром не превышает 30 рабочих дней со дня получения требования об исполнении договора поручительства (о выплате суммы гарантии);
поручитель (гарант) не соответствует ни одному из критериев, указанных в абзацах втором — пятом подпункта 3.1.14 настоящего пункта.».
1.3.2. В подпункте 3.1.12.6 слова «, подпадающие под исключение, предусмотренное подпунктом 3.1.2 настоящего пункта, или облигации, подпадающие под исключение, предусмотренное подпунктом 3.1.8 настоящего пункта» заменить словами «или облигации, стоимость которых в соответствии с главой 3 настоящего Положения не признается равной нулю».
1.3.3. Подпункт 3.1.12.9 после слов «100 процентов» дополнить словами «, или является резидентом Исламской Республики Иран, имеющим лицензию (разрешение) на входящее международное перестрахование в соответствии с законодательством Исламской Республики Иран (далее — перестраховщик — резидент Исламской Республики Иран)».
1.3.4. Абзац третий подпункта 3.1.12.13 дополнить словами «, или является перестраховщиком — резидентом Исламской Республики Иран».
1.3.5. В подпункте 3.1.13 слова «, за исключением прав требований в части, обеспеченной государственной гарантией, выданной в соответствии с бюджетным законодательством Российской Федерации» исключить.
1.3.6 В подпункте 3.1.14:
в абзаце первом слова «, за исключением прав требований в части, обеспеченной государственной гарантией, выданной в соответствии с бюджетным законодательством Российской Федерации» исключить;
абзац третий изложить в следующей редакции:
«у лица отозвана (аннулирована) лицензия на осуществление деятельности кредитной организации, либо у лица отозваны (аннулированы) все лицензии на осуществление деятельности некредитной финансовой организации (некредитных финансовых организаций), либо сведения о лице исключены из всех реестров некредитных финансовых организаций соответствующих видов;».
1.3.7. Подпункт 3.1.20 изложить в следующей редакции:
«3.1.20. Прав пользования по договору аренды, признаваемых в соответствии с главой 2 Указания Банка России от 30 июня 2025 года № 7118-У „О порядке отражения на счетах бухгалтерского учета договоров аренды некредитными финансовыми организациями, бюро кредитных историй, кредитными рейтинговыми агентствами“ <12> (далее — Указание Банка России № 7118-У).»;
сноску 12 изложить в следующей редакции:
«<12> Зарегистрировано Минюстом России 11 сентября 2025 года, регистрационный № 83518, с изменениями, внесенными Указанием Банка России от 26 марта 2026 года № 7316-У (зарегистрировано Минюстом России 6 мая 2026 года, регистрационный № 86335).».
1.3.8. Подпункт 3.1.24 изложить в следующей редакции:
«3.1.24. Активов, являющихся ЦФА, иными цифровыми правами, в том числе иностранными, цифровой валютой.».
1.4 В пункте 3.7:
абзац второй изложить в следующей редакции:
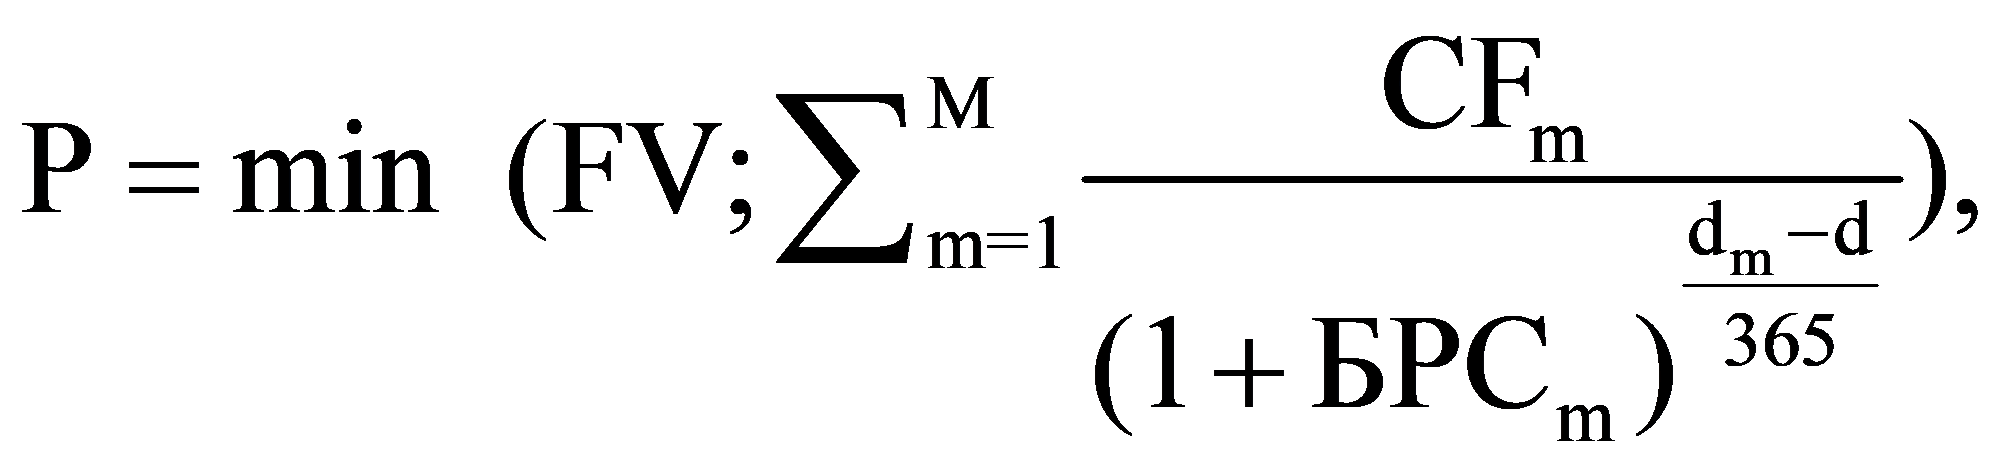 »;
дополнить абзацем следующего содержания:
«FV — справедливая стоимость облигации, определенная в соответствии с МСФО (IFRS) 13 и внутренним документом.».
1.5. В пункте 4.1 цифры «4.7» заменить цифрами «4.8».
1.6. В пункте 4.2 слова «Положением Банка России № 635-П» заменить словами «Указанием Банка России № 7118-У».
1.7 В пункте 4.3:
абзац второй дополнить словами «без учета риска невыполнения собственных обязательств страховщиком»;
абзац четвертый изложить в следующей редакции:
«величины страховых резервов, рассчитанной в соответствии с главой 5 настоящего Положения.».
1.8 В пункте 4.4:
в абзаце четвертом слова «Положением Банка России от 4 сентября 2015 года № 490-П „Отраслевой стандарт бухгалтерского учета отложенных налоговых обязательств и отложенных налоговых активов некредитными финансовыми организациями“ <14>» заменить словами «Указанием Банка России от 10 октября 2025 года № 7210-У „О порядке отражения на счетах бухгалтерского учета отложенных налоговых обязательств и отложенных налоговых активов некредитными финансовыми организациями, бюро кредитных историй, кредитными рейтинговыми агентствами“ <14>»;
сноску 14 изложить в следующей редакции:
«<14> Зарегистрировано Минюстом России 11 ноября 2025 года, регистрационный № 84135.».
1.9. Главу 4 дополнить пунктом 4.8 следующего содержания:
«4.8. Стоимость обязательств по заключенным, в том числе путем акцепта оферты, соглашению о намерении (предварительному договору) или иному договору (соглашению), по которым страхователь имеет право на последующее заключение договора (договоров) страхования после расчетной даты, условия которого (которых), влияющие на величину страховых резервов, однозначно определены и не подлежат изменению страховщиком в одностороннем порядке, в случае когда такой договор (договоры) страхования не признан (не признаны) в соответствии с подпунктом 5.1.10 пункта 5.1 настоящего Положения, определяется как стоимость обязательств, рассчитанная в соответствии с пунктом 5.14 настоящего Положения, увеличенная на максимальный размер обязательств по возврату денежных средств, уплачиваемых по указанному договору (соглашению) (если возврат таких средств предусмотрен таким договором (соглашением).».
1.10. Абзац десятый подпункта 5.1.3 пункта 5.1 дополнить словами «, а также договоры страхования морских платформ».
1.11 В пункте 5.3:
1.11.1. В подпункте 5.3.2 слова «подпункте 5.1.4 пункта 5.1 настоящего Положения, принимается равной сумме наилучшей оценки, а по каждой учетной группе, указанной в подпункте 5.1.3 пункта 5.1 настоящего Положения, принимается равной сумме неотрицательной» заменить словами «подпунктах 5.1.3 и 5.1.4 пункта 5.1 настоящего Положения, принимается равной сумме».
1.11.2. В абзаце девятом подпункта 5.3.8 слово «подпункте» заменить словами «подпунктах 5.1.3 и».
1.12. Главу 5 дополнить пунктом 5.14 следующего содержания:
«5.14. Рассчитанная актуарием стоимость обязательств по заключенным, в том числе путем акцепта оферты, соглашению о намерении (предварительному договору) или иному договору (соглашению), указанным в пункте 4.8 настоящего Положения, определяется как сумма неотрицательной величины ДПП, РПВУ и резерва инвестиционных обязательств, рассчитанных исходя из условия, что дата признания такого договора (договоров) страхования равна расчетной дате.».
1.13 В пункте 6.3:
1.13.1. Подпункты 6.3.1.1 - 6.3.1.3 изложить в следующей редакции:
«6.3.1.1. Оценка риска смертности (ТКсмертность) определяется по формуле:»
\text{ТК}_{\text{смертность}} = \sum_{i} \text{ТК}_{i\text{смертность}},
ТКi смертность — вспомогательная величина, определяемая по учетной группе i из учетных групп 18 — 20 по формуле:
\text{ТК}_{i\text{смертность}} = \sum_{j} \Delta\text{ДПП}_{j},
j — договор страхования, отнесенный к учетной группе i из учетных групп 18 — 20, для которого величина \Delta\text{ДПП}_{j} положительна;
\Delta\text{ДПП}_{j} — разность между определенными актуарием на расчетную дату по договору страхования j величиной ДПП, рассчитанной с учетом предположения о вероятности наступления смерти, увеличенной на 8 процентов относительно примененной для расчета величины ДПП вероятности наступления смерти, и величиной ДПП. При этом вероятность наступления смерти не может быть больше единицы.
6.3.1.2 Оценка риска долголетия (ТКдолголетие) определяется по формуле:
\text{ТК}_{\text{долголетие}} = \sum_{i} \text{ТК}_{i\text{долголетие}},
ТКi долголетие — вспомогательная величина, определяемая по учетной группе i из учетных групп 18 — 20 по формуле:
\text{ТК}_{i\text{долголетие}} = \sum_{j} \Delta\text{ДПП}_{j},
j — договор страхования, отнесенный к учетной группе i из учетных групп 18 — 20, для которого величина \Delta\text{ДПП}_{j} положительна;
\Delta\text{ДПП}_{j} — разность между определенными актуарием на расчетную дату по договору страхования j величиной ДПП, рассчитанной с учетом предположения о вероятности наступления смерти, уменьшенной на 7 процентов относительно примененной для расчета величины ДПП вероятности наступления смерти, и величиной ДПП. При этом вероятности наступления смерти для возрастов 120 или более лет принимаются равными единице.
6.3.1.3 Оценка риска расходов на ведение дела (ТКрасходы) определяется по формуле:
\text{ТК}_{\text{расходы}} = \sum_{i} \text{ТК}_{i\text{расходы}},
ТКi расходы — вспомогательная величина, определяемая по учетной группе i из учетных групп 18 — 21 по формуле:
\text{ТК}_{i\text{расходы}} = 8\% \times \sum_{j} PVF_{j},
j — договор страхования, отнесенный к учетной группе i из учетных групп 18 — 21;
PVFj — определенная актуарием величина приведенной стоимости денежных потоков по расходам на ведение дела, за исключением расходов на агентское и брокерское вознаграждения, по договору страхования j в российских рублях из прогноза денежных потоков, строящегося в соответствии с требованиями подпункта 5.3.1 пункта 5.3 настоящего Положения, с учетом вероятности их реализации.».
1.13.2. Подпункт 6.3.1.5 изложить в следующей редакции:
«6.3.1.5. Оценка прочих рисков (ТКпрочие риски) определяется по формуле:»
\text{ТК}_{\text{прочие риски}} = \sigma_{21} \times V_{21} \times \text{Кж},
\sigma_{21} — величина, определяемая в соответствии с подпунктом 6.3.1.5.1 настоящего пункта;
V21 — величина, определяемая в соответствии с подпунктом 6.3.1.5.2 настоящего пункта;
Кж — вспомогательная величина, определяемая по формуле:
\text{Кж } = min(1;max(\frac{max(\text{ДПП } - \text{ДДПП};0) + \text{ДПУ } - \text{ДДПУ}}{max(\text{ДПП};0) + \text{ДПУ}} ;0,85)),
ДДПП (ДДПУ) — величина доли перестраховщиков в резерве премий (в резерве убытков) по договорам исходящего перестрахования, которые признаны передающими страховой риск в соответствии с подпунктом 6.3.4 настоящего пункта, по учетной группе 21, рассчитываемая в соответствии с требованиями пункта 5.6 настоящего Положения.
В случае если величина max (ДПП;0) + ДПУ равна нулю, величина Кж принимается равной единице.
6.3.1.5.1 Величина \sigma_{21} определяется по формуле:
\sigma_{21} = \frac{\sqrt{((0,05 \times V_{21}^{prem})^{2} + 0,05 \times V_{21}^{prem} \times 0,3 \times V_{21}^{res} + (0,3 \times V_{21}^{res})^{2})}}{V_{21}^{prem} + V_{21}^{res}} ,
V_{21}^{res} — величина ДПУ по учетной группе 21 на расчетную дату;
V_{21}^{prem} — величина по учетной группе 21, определяемая по формуле:
V_{21}^{prem} = max(C\text{У}(1); \sum_{j} (max(\text{П}_{j};0));\text{ЗП}(1)),
СУ(1) — взвешенная по вероятности сумма денежных потоков по страховым выплатам по договорам страхования, относимым в соответствии с подпунктом 5.1.4 пункта 5.1 настоящего Положения к учетной группе 21, в отношении страховых случаев или событий, инициирующих страховой случай (если дата такого события отличается от даты страхового случая), которые произойдут в течение 12 месяцев после расчетной даты, из прогноза денежных потоков, строящегося в соответствии с подпунктом 5.3.1 пункта 5.3 настоящего Положения;
j — договор страхования (кроме договоров, обязательства по которым переданы в составе переданного страхового портфеля), признанный в соответствии с подпунктом 5.1.10 пункта 5.1 настоящего Положения в предшествующие расчетной дате 12 месяцев включительно, отнесенный в соответствии с подпунктом 5.1.4 пункта 5.1 настоящего Положения к учетной группе 21;
Пj — страховая премия по договору страхования j за вычетом возвратов части страховой премии по этому договору;
ЗП(1) — сумма величин заработанных страховых премий, рассчитанных в соответствии с подпунктом 5.5.5 пункта 5.5 настоящего Положения, за период, равный 12 месяцам до расчетной даты включительно, по всем договорам страхования, признанным до расчетной даты и отнесенным в соответствии с подпунктом 5.1.4 пункта 5.1 настоящего Положения к учетной группе 21.
6.3.1.5.2 Величина V21 определяется по формуле:
V_{21} = V_{21}^{prem} + V_{21}^{res},
где показатели V_{21}^{prem} и V_{21}^{res} по учетной группе s определены в соответствии с подпунктом 6.3.1.5.1 настоящего пункта;».
1.13.3. В абзаце пятом подпункта 6.3.2.2 слова «(кроме договоров, обязательства по которым переданы в составе переданного страхового портфеля)» исключить.
1.13.4. Подпункт 6.3.2 изложить в следующей редакции:
«6.3.2. Нормативный размер маржи платежеспособности по страхованию иному, чем страхование жизни (Nнж), определяется по формуле:»
N_{\text{нж}} \sqrt[=]{\sum_{i} {}_{,j}\text{корр}_{i,j} \times \text{ТКНЖ}_{i} \times \text{ТКНЖ}_{j}} + N_{\text{ОСАГО}},
ТКНЖi(j) — оценка i(j)-го риска, учитываемого при расчете нормативного размера маржи платежеспособности по страхованию иному, чем страхование жизни, по следующим видам риска i(j):
риск резервов и премий, определяемый в соответствии с подпунктом 6.3.2.1 настоящего пункта (ТКНЖрезервов и премий);
риск досрочного прекращения договоров страхования или изменения их условий по договорам страхования иного, чем страхование жизни, определяемый в соответствии с подпунктом 6.3.2.2 настоящего пункта (ТКНЖпрекращение);
риск катастроф, определяемый в соответствии с подпунктом 6.3.2.3 настоящего пункта (ТКНЖкатастрофы);
коррi,j — значение коэффициента корреляции между видами рисков i и j в соответствии с таблицей 24 приложения 2 к настоящему Положению.
6.3.2.1 Оценка риска резервов и премий (ТКНЖрезервов и премий) определяется по формуле:
\text{ТКНЖ}_{\text{резервов и премий}} \sqrt[=]{\sum_{s,t} CorrS_{(s,t)} \times \sigma_{s} \times V_{s} \times \sigma_{t} \times V_{t}} ,
s, t — индексы суммирования, соответствующие номерам учетных групп, указанным в подпункте 5.1.3 пункта 5.1 настоящего Положения;
\sigma_{s_{(t)}} — оценка параметра волатильности риска резервов и премий для s(t)-й учетной группы из указанных в подпункте 5.1.3 пункта 5.1 настоящего Положения, определенная в соответствии с подпунктом 16.1 пункта 16 приложения 1 к настоящему Положению;
V_{s_{(t)}} — оценка объемного показателя риска резервов и премий для s(t)-й учетной группы из указанных в подпункте 5.1.3 пункта 5.1 настоящего Положения, определенная в соответствии с подпунктом 16.2 пункта 16 приложения 1 к настоящему Положению;
CorrS(s,t) — значение коэффициента корреляции для риска резервов и премий по учетным группам s и t в соответствии с таблицей 25 приложения 2 к настоящему Положению.
6.3.2.2. Оценка риска досрочного прекращения договоров страхования или изменения их условий (ТКНЖпрекращение) осуществляется по формуле:
\text{ТКНЖ}_{\text{прекращение}} = \sum_{j} \text{ТКНЖ}_{j\text{прекращение}},
j — номер учетной группы из указанных в подпункте 5.1.3 пункта 5.1 настоящего Положения;
ТКНЖj прекращение — вспомогательная величина, рассчитываемая для учетной группы j по формуле:
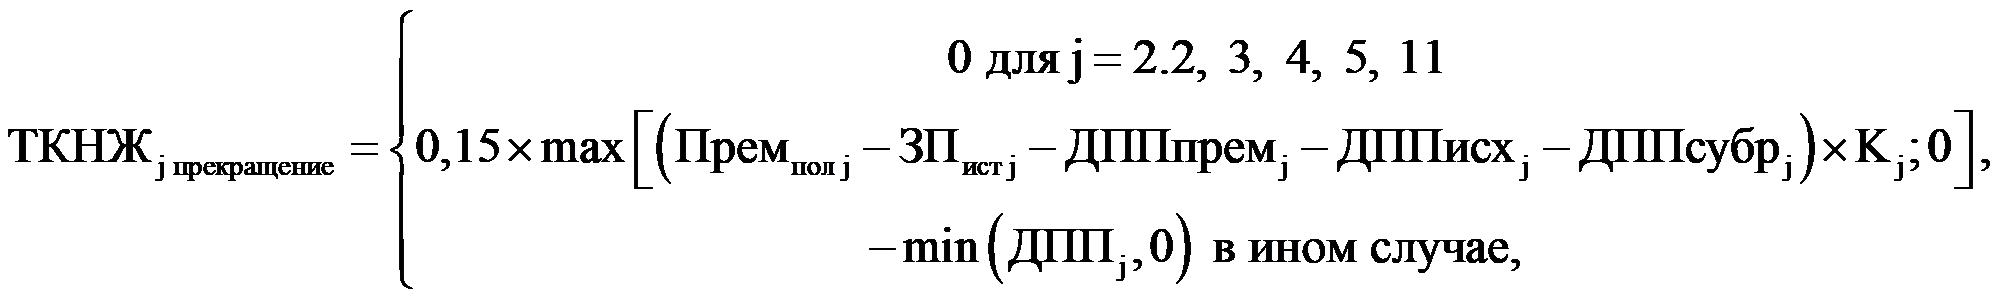
Премпол j — сумма страховой премии, полученной страховщиком до расчетной даты включительно, по договорам страхования, признанным в соответствии с подпунктом 5.1.10 пункта 5.1 настоящего Положения до расчетной даты включительно, верхняя граница которых позднее расчетной даты, по учетной группе j;
ЗПист j — сумма заработанной страховой премии за период с даты признания договора по расчетную дату включительно по договорам страхования, признанным в соответствии с подпунктом 5.1.10 пункта 5.1 настоящего Положения до расчетной даты включительно, верхняя граница которых позднее расчетной даты, рассчитанная в соответствии подпунктом 5.5.5 пункта 5.5 настоящего Положения, по учетной группе j;
ДППпремj — приведенная стоимость входящих денежных потоков в части поступлений по страховым премиям (страховых взносов) из прогноза денежных потоков, строящегося в соответствии с подпунктом 5.3.1 пункта 5.3 настоящего Положения, включенных согласно подпункту 5.5.6.1 пункта 5.5 настоящего Положения в состав величины ДПП, по учетной группе j;
ДППисхj — приведенная стоимость исходящих денежных потоков из прогноза денежных потоков, строящегося в соответствии с подпунктом 5.3.1 пункта 5.3 настоящего Положения, включенных согласно подпункту 5.5.6.2 пункта 5.5 настоящего Положения в состав величины ДПП, по учетной группе j, за исключением денежных потоков по расходам на сопровождение договоров страхования, договоров исходящего перестрахования и расходам на заключение договоров страхования в части, не относящейся к расходам на агентское и брокерское вознаграждение;
ДППсубрj — приведенная стоимость входящих денежных потоков в части поступлений по суброгациям, регрессам и (или) от реализации годных остатков из прогноза денежных потоков, строящегося в соответствии с подпунктом 5.3.1 пункта 5.3 настоящего Положения, включенных согласно подпункту 5.5.6.1 пункта 5.5 настоящего Положения в состав величины ДПП, по учетной группе j;
Kj — поправочный коэффициент, рассчитанный для учетной группы j в соответствии с подпунктом 6.3.2.5 настоящего пункта;
ДППj — значение показателя ДПП для учетной группы j.
6.3.2.3 Оценка риска катастроф (ТКНЖкатастрофы) осуществляется по формуле:
\text{ТКНЖ}_{\text{катастрофы}} = p_{\text{катастрофы}} \times \sqrt{SCR_{8}^{2} + SCR_{7}^{2} + SCR_{5}^{2} + SCR_{11}^{2} + SCR_{14}^{2}} ,
pкатастрофы — поправочный коэффициент, определяемый в соответствии с таблицей 26 приложения 2 к настоящему Положению;
SCR8 — величина риска катастроф по учетной группе 8, рассчитываемая в соответствии с подпунктом 17.1 пункта 17 приложения 1 к настоящему Положению;
SCR7 — величина риска катастроф по учетной группе 7, рассчитываемая в соответствии с подпунктом 17.2 пункта 17 приложения 1 к настоящему Положению;
SCR5 — величина риска катастроф по учетной группе 5, рассчитываемая в соответствии с подпунктом 17.3 пункта 17 приложения 1 к настоящему Положению;
SCR11 — величина риска катастроф по учетной группе 11, рассчитываемая в соответствии с подпунктом 17.4 пункта 17 приложения 1 к настоящему Положению;
SCR14 — величина риска катастроф по учетной группе 14, рассчитываемая в соответствии с подпунктом 17.5 пункта 17 приложения 1 к настоящему Положению.
6.3.2.4 Показатель NОСАГО рассчитывается по формуле:
N_{\text{ОСАГО}} = max(\text{Х}_{3} \times V_{s}^{prem} + \text{Д } \times \text{К } - \text{СтР}_{3};0),
X3 — установленный в соответствии с таблицей 18 приложения 2 к настоящему Положению коэффициент дополнительных требований по учетной группе 3 в зависимости от показателя «Доля страховых премий (взносов) в общем объеме страховых премий (взносов) по договорам страхования, в процентах» по состоянию на последний день ближайшего предшествующего расчетной дате квартала, данные по которому размещены по расчетную дату включительно на официальном сайте Банка России в сети «Интернет» в соответствии с пунктом 5 статьи 28 Закона Российской Федерации «Об организации страхового дела в Российской Федерации», отражающего долю премии страховой организации по договорам страхования за вычетом страховых премий по договорам исходящего перестрахования от суммы страховых премий по договорам страхования за вычетом премий по договорам исходящего перестрахования по виду страхования, относящемуся к учетной группе 3 (далее — доля страховых премий за вычетом страховых премий по перестрахованию по учетной группе 3);
V_{s}^{prem} — вспомогательная величина, определяемая по учетной группе s в соответствии с подпунктом 16.1 пункта 16 приложения 1 к настоящему Положению;
СтР3 — вспомогательная величина СтР, рассчитанная в соответствии с пунктом 4 приложения 5 к настоящему Положению, по учетной группе 3;
К — величина собственных средств (капитала), определяемая в соответствии с пунктом 1.1 настоящего Положения;
Д — коэффициент дополнительных требований по учетной группе 3 в зависимости от доли рынка для учета собственных средств (капитала), установленный в соответствии с таблицей 19 приложения 2 к настоящему Положению.
6.3.2.5. Поправочный коэффициент Ki рассчитывается на основе имеющихся данных за 12 месяцев, предшествующих расчетной дате по договорам, отнесенным в соответствии с подпунктом 5.1.3 пункта 5.1 настоящего Положения к учетной группе i, как отношение суммы:
произведенных страховых выплат за вычетом полученных или причитающихся к получению страховых выплат по договорам исходящего перестрахования, заключенным в отношении обязательств по таким страховым выплатам, а также за вычетом выплат, полученных в целях возмещения понесенных расходов на страховые выплаты и (или) на исполнение обязательств страховщика за счет средств бюджетов бюджетной системы Российской Федерации, а также от акционерного общества «ДОМ.РФ»,
стоимости доли перестраховщиков в поступлениях по суброгациям, регрессам и (или) от реализации годных остатков, определяемой по условиям договоров исходящего перестрахования, за вычетом поступлений по суброгациям, регрессам и (или) от реализации годных остатков,
расходов на исполнение обязательств по страховым случаям за вычетом возмещения перестраховщиками указанных расходов,
изменения ДПУ и РПВУ за вычетом изменения доли перестраховщиков в ДПУ и РПВУ, учитываемых при определении показателя НРМП,
изменения величины доли перестраховщиков в величине стоимости прав требований страховщика по суброгациям и регрессам и в величине стоимости активов в виде полученного застрахованного имущества (его годных остатков), от прав на которое страхователь (выгодоприобретатель) отказался в соответствии с пунктом 5 статьи 10 Закона Российской Федерации «Об организации страхового дела в Российской Федерации», за вычетом суммы изменения стоимости прав требований страховщика по суброгациям и регрессам и изменения стоимости активов в виде полученного застрахованного имущества (его годных остатков), от прав на которое страхователь (выгодоприобретатель) отказался в соответствии с пунктом 5 статьи 10 Закона Российской Федерации «Об организации страхового дела в Российской Федерации», за расчетный период
произведенных страховых выплат за вычетом поступлений по суброгации, регрессам и (или) от реализации годных остатков, а также за вычетом выплат, полученных в целях возмещения понесенных расходов на страховые выплаты и (или) на исполнение обязательств страховщика за счет средств бюджетов бюджетной системы Российской Федерации, а также от акционерного общества «ДОМ.РФ»,
расходов на исполнение обязательств по страховым случаям,
изменения ДПУ и РПВУ по договорам страхования за вычетом изменения за период стоимости прав требований по суброгациям и регрессам и изменения стоимости активов в виде полученного страховщиком застрахованного имущества (его годных остатков), от прав на которое страхователь (выгодоприобретатель) отказался в соответствии с пунктом 5 статьи 10 Закона Российской Федерации «Об организации страхового дела в Российской Федерации».
Для целей расчета поправочного коэффициента используются только договоры исходящего перестрахования, передающие страховой риск. При этом по учетной группе 3 используются только договоры исходящего перестрахования, заключенные в рамках соглашения о перестраховочном пуле, предусмотренного пунктом 3 статьи 21.1 Федерального закона «Об обязательном страховании гражданской ответственности владельцев транспортных средств».
При отсутствии в периоде, указанном в абзаце первом настоящего подпункта, страховых выплат по договорам страхования по одной из указанных в подпункте 5.1.3 пункта 5.1 настоящего Положения учетных групп поправочный коэффициент по этой учетной группе принимается равным единице.
В случае если числитель или знаменатель отношения в расчете Ki по одной из указанных в подпункте 5.1.3 пункта 5.1 настоящего Положения учетных групп принимает отрицательное значение, поправочный коэффициент по этой учетной группе принимается равным единице.
В случае если поправочный коэффициент по учетным группам 1, 2.1 и 2.2 меньше 0,85, он принимается равным 0,85, если больше единицы — равным единице.
В случае если поправочный коэффициент по учетной группе 3 меньше 0,05, он принимается равным 0,05, если больше единицы — равным единице.
В случае если поправочный коэффициент по учетным группам 5, 11, 13 и 17 меньше 0,15, он принимается равным 0,15, если больше единицы — равным единице.
В случае если поправочный коэффициент по учетной группе 7 меньше 0,5, он принимается равным 0,5, если больше единицы — равным единице.
В случае если поправочный коэффициент по иным учетным группам меньше 0,3, он принимается равным 0,3, если больше единицы — равным единице.
6.3.2.6. Для расчета показателя Ki, указанного в подпункте 6.3.2.5 настоящего пункта, и вспомогательной величины СР, определенной в соответствии с требованиями приложения 6 к настоящему Положению, учитываются только договоры исходящего перестрахования, которые признаны передающими страховой риск согласно требованию подпункта 6.3.4 настоящего пункта:
для целей учета страховой премии по договору — на расчетную дату;
для целей учета величины доли перестраховщиков в произведенных выплатах и расходах на исполнение обязательств — на дату получения возмещения перестраховщиков или возникновения права требования включительно;
для целей учета величины доли перестраховщиков в поступлениях по суброгациям, регрессам и (или) от реализации годных остатков — на дату оплаты указанной доли перестраховщику или признания обязательства по оплате указанной доли;
для целей учета величины доли перестраховщиков в величине прав требований по суброгациям и регрессам и величины доли перестраховщиков в стоимости активов в виде полученного застрахованного имущества (его годных остатков), от прав на которое страхователь (выгодоприобретатель) отказался в соответствии с пунктом 5 статьи 10 Закона Российской Федерации «Об организации страхового дела в Российской Федерации», — на дату признания обязательства по оплате доли.».
1.14. Абзац четвертый пункта 6.4 признать утратившим силу.
1.15 В пункте 6.5:
1.15.1. Подпункт 6.5.2.1 изложить в следующей редакции:
«6.5.2.1. Прогноз денежных потоков по каждой облигации, каждому займу, каждому праву требования, возникшему у страховщика в связи с заключением соглашения о финансировании участия в синдицированном кредите (займе), каждому банковскому вкладу (депозиту), за исключением банковских вкладов (депозитов), указанных в пункте 3.2 настоящего Положения, строится согласно условиям исполнения обязательств по активу до ближайшей даты, по состоянию на которую в соответствии с условиями исполнения обязанным лицом указанные обязательства должны быть исполнены в полном объеме, и включает даты денежных потоков и их величины.»
В случае если будущие денежные потоки по активу неизвестны, каждый такой денежный поток равен последнему известному на расчетную дату денежному потоку.
В случае если размер будущих денежных потоков определяется путем применения ставки дохода к размеру основного долга по активам, указанным в настоящем подпункте (далее — ставка дохода), и часть ставок дохода неизвестна, величина каждой такой ставки дохода равна величине ставки дохода последнего известного на расчетную дату денежного потока, кроме денежных потоков по облигациям, номинированным в российских рублях с фиксированной номинальной стоимостью и переменной ставкой, изменение купонного дохода по которым прямо пропорционально изменению значения одной из следующих переменных ставок: ставки кривой бескупонной доходности облигаций федерального займа, ключевой ставки Банка России, процентной ставки RUONIA, ставки, равной усредненному за определенный условиями выпуска облигации период значению одной из указанных ставок (далее соответственно — переменная ставка, облигации с переменной ставкой).
Для облигаций без срока погашения прогноз денежных потоков строится до ближайшей даты, по состоянию на которую в соответствии с условиями исполнения должником обязательств по такой облигации указанные обязательства могут быть исполнены в полном объеме. Для облигаций с переменной ставкой прогноз неизвестных денежных потоков строится в соответствии с требованиями пункта 2 приложения 1 к настоящему Положению.».
1.15.2. Подпункт 6.5.2.2 дополнить предложением следующего содержания: «Активу, являющемуся правом требования, возникшим у страховщика в связи с заключением соглашения о финансировании участия в синдицированном кредите (займе), присваивается группа кредитного качества, соответствующая наибольшему номеру группы кредитного качества, определенному для заемщика и кредиторов по договору синдицированного кредита (займа), в зависимости от исполнения обязательств которыми определяются денежные потоки по такому активу до момента его погашения.».
1.15.3. Подпункт 6.5.3 изложить в следующей редакции:
«6.5.3. Оценка концентрационного риска (R1conc) определяется в соответствии с пунктом 1 приложения 1 к настоящему Положению.»
При оценке влияния концентрационного риска все юридические лица, в число которых входит страховая организация, образующие совокупность основных и дочерних обществ, признаваемых таковыми в соответствии с пунктом 1 статьи 67.3 Гражданского кодекса Российской Федерации, где каждое юридическое лицо является основным или дочерним обществом по отношению хотя бы к одному юридическому лицу из числа указанных в настоящем абзаце юридических лиц, учитываются как одно юридическое лицо — основное общество. Данное правило не применяется к перестраховщикам, созданным по законодательству государства — члена ОЭСР, которым переданы в перестрахование обязательства по страховой выплате по основным договорам, при условии, что их группа кредитного качества в соответствии с подпунктом 6.5.2.2 пункта 6.5 настоящего Положения составляет от 1 до 6 включительно.».
1.15.4 В подпункте 6.5.10:
в абзаце первом цифры «8 — 11» заменить цифрами «8 — 13»;
подпункт 6.5.10.2 изложить в следующей редакции:
«6.5.10.2. Вероятность дефолта актива и права требования в части уплаты страховой премии (страховых взносов), учитываемого в прогнозе денежных потоков, строящемся в соответствии с подпунктом 5.3.1 пункта 5.3 настоящего Положения, по договорам страхования иного, чем страхование жизни, в отношении которых определяется оценка риска 2, рассчитывается как произведение вероятности дефолта, определенной в соответствии с таблицей 1 приложения 2 к настоящему Положению исходя из группы кредитного качества актива, и коэффициента z и в отношении указанных прав требований, которые в соответствии с договором должны быть удовлетворены в течение следующих за расчетной датой 365 календарных дней, — также коэффициента, равного числу дней до даты удовлетворения требований, деленному на 365.»
Вероятность дефолта обязанного лица определяется в соответствии с таблицей 1 приложения 2 к настоящему Положению исходя из группы кредитного качества обязанного лица.
Коэффициент z принимает следующие значения:
коэффициент 1 — для прав требований по договорам страхования в части уплаты страховых премий (страховых взносов), учитываемых в прогнозе денежных потоков, строящемся в соответствии с подпунктом 5.3.1 пункта 5.3 настоящего Положения, по договорам страхования иного, чем страхование жизни, за исключением прав требований по:
договорам страхования средств наземного транспорта (за исключением средств железнодорожного транспорта), заключенным в рамках генерального полиса (договора), если условиями договоров страхования предусмотрена возможность их расторжения в случае неуплаты страхователем очередного страхового взноса, а также при условии, что на расчетную дату число договоров страхования, верхняя граница по которым позднее расчетной даты, в рамках генерального полиса (договора) составляет не менее 5000 единиц, величина прав требований по договорам страхования в части уплаты премии, срок уплаты которой наступил по расчетную дату включительно, составляет не более 5 процентов от страховой премии рамках генерального полиса (договора) и количество договоров страхования, по которым существуют права требования в части уплаты премии, срок уплаты которой наступил по расчетную дату включительно, составляет не более 5 процентов от общего количества договоров страхования, верхняя граница по которым позднее расчетной даты, в рамках генерального полиса (договора);
договору добровольного медицинского страхования, если условиями этого договора предусмотрены возможность его расторжения в случае неуплаты страхователем очередного страхового взноса и прекращение (приостановление) оплаты организации и оказания застрахованным лицам медицинской и лекарственной помощи (медицинских услуг) и иных услуг, включая проведение профилактических мероприятий, в связи с неуплатой страхователем очередного страхового взноса по истечении 5 рабочих дней со дня, установленного этим договором для уплаты очередного страхового взноса, а также при условии, что на расчетную дату количество застрахованных лиц по договору добровольного медицинского страхования составляет более 1000 человек, заработанная страховая премия за период с даты начала периода действия страхового покрытия этого договора до расчетной даты, рассчитанная в соответствии с подпунктом 5.5.5 пункта 5.5 настоящего Положения, не превышает величину полученной страховой премии по этому договору и величина прав требований по этому договору в части уплаты премии, срок уплаты которой наступил по расчетную дату включительно, равна нулю;
коэффициент 2 — в ином случае.
Коэффициент z определяется в соответствии с таблицей 16 приложения 2 к настоящему Положению.».
1.16. Пункт 6.6 изложить в следующей редакции:
«6.6. Оценка операционного риска определяется по формуле:»
К — показатель, определяемый в соответствии с абзацем четвертым пункта 6.1 настоящего Положения;
СЗ — показатель, определяемый в соответствии с абзацем пятым пункта 6.1 настоящего Положения;
k — коэффициент операционного риска, равный:
0 процентов — если совокупное количество файлов, содержащих формы отчетности в порядке надзора, составленной на любую дату (даты) в течение 6 месяцев, предшествующих расчетной дате, и (или) файлов, содержащих детализированную информацию по показателям в разрезе групп аналитических признаков, объединяющих аналитические признаки, запрошенную у страховщика на любую дату (даты) в течение 6 месяцев, предшествующих расчетной дате, в соответствии с подпунктом 4 пункта 5 статьи 30 Закона Российской Федерации «Об организации страхового дела в Российской Федерации» структурным подразделением Банка России, уполномоченным на осуществление контроля и надзора за деятельностью субъектов страхового дела (далее соответственно — уполномоченное подразделение, детализированная информация), представленных страховщиком в Банк России в течение 6 месяцев, предшествующих расчетной дате (далее — файл отчетности), в которых уполномоченным подразделением выявлено (выявлены) нарушение (нарушения) требований пункта 4 статьи 28 и (или) подпунктов 1, и (или) 2, и (или) 4 пункта 5 статьи 30 Закона Российской Федерации «Об организации страхового дела в Российской Федерации», об устранении которого (которых) страховщику уполномоченным подразделением в течение 6 месяцев до расчетной даты выдано (выданы) предписание (предписания) (далее — файлы отчетности, в которых выявлены нарушения), и (или) количество предписаний, выданных страховщику уполномоченным подразделением в течение 6 месяцев до расчетной даты в связи с непредставлением детализированной информации и (или) нарушением состава, и (или) сроков, и (или) порядка представления страховщиком в автоматизированную информационную систему страхования информации, предусмотренной пунктом 1 статьи 33.11 Закона Российской Федерации «Об организации страхового дела в Российской Федерации», установленных Указанием Банка России от 6 октября 2023 года № 6568-У «О составе, порядке и сроках представления страховщиками в автоматизированную информационную систему страхования информации, предусмотренной пунктом 1 статьи 33.11 Закона Российской Федерации от 27 ноября 1992 года № 4015-I „Об организации страхового дела в Российской Федерации“, а также о порядке отказа оператора автоматизированной информационной системы страхования в размещении указанной информации в автоматизированной информационной системе страхования» <22(1)> (далее — предписание, выданное страховщику), составляет 1 и менее;
3 процента — если совокупное количество файлов отчетности, в которых выявлены нарушения, и (или) количество предписаний, выданных страховщику, составляет 2;
9 процентов — если совокупное количество файлов отчетности, в которых выявлены нарушения, и (или) количество предписаний, выданных страховщику, составляет 3;
12 процентов — если совокупное количество файлов отчетности, в которых выявлены нарушения, и (или) количество предписаний, выданных страховщику, составляет 4;
16 процентов — если совокупное количество файлов отчетности, в которых выявлены нарушения, и (или) количество предписаний, выданных страховщику, составляет 5;
20 процентов — если совокупное количество файлов отчетности, в которых выявлены нарушения, и (или) количество предписаний, выданных страховщику, составляет 6 и более.»;
дополнить сноской 22(1) следующего содержания:
«<22(1)> Зарегистрировано Минюстом России 28 декабря 2023 года, регистрационный № 76711, с изменениями, внесенными Указанием Банка России от 13 января 2026 года № 7283-У (зарегистрировано Минюстом России 28 апреля 2026 года, регистрационный № 86241).».
1.17 В пункте 7.3:
абзац второй изложить в следующей редакции:
«В случае если в расчете показателей, предусмотренных подпунктом 5.5.5 пункта 5.5, подпунктом 6.3.1.5.1 и абзацами пятым — пятнадцатым подпункта 6.3.2.2 пункта 6.3 настоящего Положения, пунктами 16 и 17 приложения 1, пунктами 1, 5, 8, 9 приложения 3, пунктами 2 и 3 приложения 4, пунктами 3 и 5 приложения 5, пунктами 3 и 4 приложения 6 к настоящему Положению, значения страховой премии, страховой выплаты, величины поступлений по суброгациям, регрессам и (или) от реализации годных остатков, страховой суммы, лимита страхового возмещения учитываются в валюте, отличной от валюты номинала:»;
дополнить абзацем следующего содержания:
«страховая сумма и лимит страхового возмещения (при наличии) рассчитываются в валюте, отличной от валюты номинала, с использованием курса иностранной валюты, установленного Банком России, на расчетную дату, если законодательством Российской Федерации или договором страхования (правилами страхования) не установлено иное.».
1.18. Пункт 7.6 дополнить абзацами следующего содержания:
«максимально возможная сумма возврата основного долга и выплаты процентов в соответствии с решением о выпуске цифрового финансового актива, уменьшенная на стоимость приобретения страховщиком этого цифрового финансового актива, учитывается как страховая премия по договору перестрахования.»
Приобретенные страховщиком цифровые финансовые активы, удовлетворяющие условиям настоящего пункта, учитываются страховщиком в расчете показателя НРМП, осуществляемом в соответствии с пунктом 6.3 настоящего Положения.».
1.19 В пункте 8.1:
в абзаце первом слова «, за исключением абзацев четвертого, пятого, двенадцатого — семнадцатого подпункта 3.1.8 пункта 3.1 настоящего Положения» исключить;
абзац второй признать утратившим силу.
1.20. Пункты 8.2 и 8.3 признать утратившими силу.
1.21. Пункт 8.4 изложить в следующей редакции:
«8.4. Для расчетных дат с 1 января 2026 года по 31 декабря 2026 года включительно величина ДПП по каждой учетной группе из указанных в подпункте 5.1.4 пункта 5.1 настоящего Положения принимается равной произведению наилучшей оценки приведенной стоимости всех денежных потоков, входящих в прогноз денежных потоков, по исполнению обязательств, учитываемых в расчете величины резерва премий, до наиболее поздней предполагаемой даты полного исполнения обязательств страховщиком по договорам страхования по соответствующей учетной группе, и коэффициента 2/3, в случае если такая наилучшая оценка принимает отрицательное значение по соответствующей учетной группе.»
Для расчетных дат с 1 октября 2027 года по 30 сентября 2028 года включительно величина ДПП по каждой учетной группе из указанных в подпункте 5.1.3 пункта 5.1 настоящего Положения принимается равной произведению наилучшей оценки приведенной стоимости всех денежных потоков, входящих в прогноз денежных потоков, по исполнению обязательств, учитываемых в расчете величины резерва премий, до наиболее поздней предполагаемой даты полного исполнения обязательств страховщиком по договорам страхования по соответствующей учетной группе, и коэффициента 1/3, в случае если такая наилучшая оценка принимает отрицательное значение по соответствующей учетной группе.
Для расчетных дат с 1 октября 2028 года по 30 сентября 2029 года включительно величина ДПП по каждой учетной группе из указанных в подпункте 5.1.3 пункта 5.1 настоящего Положения принимается равной произведению наилучшей оценки приведенной стоимости всех денежных потоков, входящих в прогноз денежных потоков, по исполнению обязательств, учитываемых в расчете величины резерва премий, до наиболее поздней предполагаемой даты полного исполнения обязательств страховщиком по договорам страхования по соответствующей учетной группе, и коэффициента 2/3, в случае если такая наилучшая оценка принимает отрицательное значение по соответствующей учетной группе.».
1.22 В приложении 1:
1.22.1 В пункте 1:
абзац второй изложить в следующей редакции:
« R_{1conc} \sqrt[=]{\sum_{i} {}_{,j}corr_{i,j} \times Conc_{i} \times Conc_{j}} + Conc_{Re} + Conc^{*} + Conc_{ReI}, »;
абзацы девятый и десятый изложить в следующей редакции:
«прав требований страховщика к i-му обязанному лицу, являющемуся перестраховщиком, в части уплаты его доли в выплатах страхового возмещения по страховым случаям, заявленным страховщику до расчетной даты, страховая выплата по которым была произведена до расчетной даты;»
величины доли перестраховщика — i-го обязанного лица в выплатах страхового возмещения по страховым случаям, заявленным страховщику до расчетной даты, страховая выплата по которым еще не была произведена, рассчитываемой в соответствии с формулой:»;
абзац двадцать четвертый после слова «дожития» дополнить словами «по договорам страхования жизни с периодом страхового покрытия более 1 года, если в соответствии с условиями такого договора при неуплате страхователем очередного страхового взноса договор страхования расторгается с даты, следующей за датой, установленной для оплаты этого страхового взноса»;
дополнить абзацами следующего содержания:
«ConcReI — оценка концентрационного риска на перестраховщиков — резидентов Исламской Республики Иран, определяемая по формуле:»
Conc_{ReI} = max(0; \sum_{i}^{R} {}_{= 1}^{I}(E_{i} + ResI_{i}) - min(0,015 \times K;500\text{млн руб}.)),
RI — количество перестраховщиков — резидентов Исламской Республики Иран, которым переданы в перестрахование обязательства по страховой выплате;
ResIi — сумма величины доли i-го обязанного лица, являющегося перестраховщиком — резидентом Исламской Республики Иран, которому переданы в перестрахование обязательства по страховой выплате, в выплатах страхового возмещения по страховым случаям, заявленным до расчетной даты, страховая выплата по которым еще не была произведена, рассчитываемой по формуле, указанной в абзаце одиннадцатом настоящего пункта, и прав требований страховщика к i-му обязанному лицу, являющемуся перестраховщиком — резидентом Исламской Республики Иран, в части уплаты его доли в выплатах страхового возмещения, произведенных до расчетной даты;
К — величина собственных средств (капитала), определяемая в соответствии с пунктом 1.1 настоящего Положения.».
1.22.2. Пункты 2 и 3 изложить в следующей редакции:
«2. Оценка риска изменения кредитного спреда (R1spread) определяется в отношении резерва инвестиционных обязательств, облигаций, займов, прав требований, возникших у страховщика в связи с заключением соглашений о финансировании участия в синдицированном кредите (займе), срочных сделок, банковских вкладов (депозитов), за исключением банковских вкладов (депозитов), указанных в пункте 3.2 настоящего Положения, по формуле:»
R_{1spread} = max(\sum {}_{m = 1}^{M}R_{1spr\text{е}ad_m} + \Delta D\text{е}rivativ\text{е}_{cs} - \Delta reserv\text{е}_{spr\text{е}ad}^{og};0),
M — количество облигаций (банковских вкладов (депозитов), займов, прав требований, возникших у страховщика в связи с заключением соглашений о финансировании участия в синдицированном кредите (займе), за исключением государственных облигаций Российской Федерации, проектных облигаций (далее в настоящем пункте — инструмент m);
R1spread_m — показатель, определяемый для каждого инструмента m по формуле:
R_{1spread_{m}} = max[P_{m} - (\sum_{j}^{J} = 1 \frac{CF_{j} + \text{НКД } \times Vf_{j}}{1 + RFrate_{L_{j}} + f + spread_{m} + S_{m}^{\frac{d_{j} - d_{0}}{()365}}});0],
f — величина, рассчитываемая для облигаций, выпущенных резидентами Российской Федерации или международными компаниями, зарегистрированными в соответствии со статьей 5 Федерального закона от 3 августа 2018 года № 290-ФЗ «О международных компаниях и международных фондах», и равная 2 процентам для облигаций, номинированных в иностранной валюте, кроме доллара США, или определяемая в соответствии с абзацами семнадцатым — двадцать восьмым подпункта 5.3.14 пункта 5.3 настоящего Положения для облигаций, номинированных в долларах США, или равная нулю для облигаций, номинированных в российских рублях, и активов, не указанных в настоящем абзаце;
Sm — коэффициент изменения кредитного спреда в зависимости от группы кредитного качества инструмента m, определяемый в соответствии с таблицей 2 приложения 2 к настоящему Положению;
Pm — стоимость инструмента m, включая накопленный процентный (купонный) доход, определенная в соответствии с главой 3 настоящего Положения;
j — порядковый номер очередного денежного потока инструмента m с расчетной даты;
J — число денежных потоков инструмента m;
НКД — накопленный купонный доход по облигации с переменной ставкой на дату d0; для иных активов равен нулю;
Vfj — коэффициент, равный 1, если j = 1, ближайший будущий к расчетной дате купон по облигации с переменной ставкой зависит от переменной ставки и его значение неизвестно; в ином случае равен нулю;
CFj — размер денежного потока j. Для облигаций с переменной ставкой, в случае если размер денежного потока j, зависящего от переменной ставки, неизвестен на расчетную дату, он определяется по формуле:
CF_{j} = [1 + max(min(A_{j} \times ForRate_{j} + FixRate_{j};LMax_{j});LMin_{d_{j}})^{\frac{d_{j} - d_{j - 1}}{()365}} - 1] \times \text{ТекНом}_{d_{j}},
\text{ТекНом}_{d_{j}} — непогашенная номинальная стоимость облигации с переменной ставкой на дату, предшествующую дате dj;
LMaxj — максимальное значение процентной ставки купона, определенное в условиях выпуска облигации с переменной ставкой для даты dj; при его отсутствии принимается равным 100 процентам;
LMinj — минимальное значение процентной ставки купона, определенное в условиях выпуска облигации с переменной ставкой для даты dj; при его отсутствии принимается равным нулю процентов;
Aj — коэффициент, применяемый к переменной ставке в соответствии с условиями выпуска облигации с переменной ставкой для даты dj; при его отсутствии принимается равным 1;
FixRatej — фиксированная надбавка к переменной ставке, определенная в условиях выпуска облигации для даты dj; при ее отсутствии принимается равной нулю;
ForRatej — ставка в дату dj, определяемая по следующей формуле, если процентная ставка купона в дату dj зависит от значения кривой бескупонной доходности облигаций федерального займа для срока T лет:
ForRate_{j} = (\frac{(1 + RFrat\text{е}(_{\frac{d_{j - 1} - d_{0}}{365}} + T^{\frac{d_{j - 1} - d_{0}}{365}} + T}{(1 + RFrat\text{е}(_{\frac{d_{j - 1} - d_{0}}{365}})^{\frac{d_{j - 1} - d_{0}}{365}}}))^{\frac{1}{T}} - 1.
В случае если процентная ставка купона в дату dj зависит от значения ключевой ставки Банка России или значения процентной ставки RUONIA, показатель ForRatej определяется по формуле:
ForRate_{j} = (\frac{1 + RFrat\text{е}_{L_{j}}^{\frac{d_{j} - d_{0}}{()365}}}{1 + RFrat\text{е}_{L_{j - 1}}^{\frac{d_{j - 1} - d_{0}}{()365}}})^{\frac{365}{d_{j} - d_{j - 1}}} - 1;
spreadm — величина кредитного спреда инструмента m, определяемая из формулы:
P_{m} = \sum_{j}^{J} = 1 \frac{CF_{j} + \text{НКД } \times Vf_{j}}{1 + RFrate_{L_{j}} + f + spread_{m}^{\frac{d_{j} - d_{0}}{()365}}} ,
RFrate_{L_{j}} — процентная ставка, определяемая по формуле:
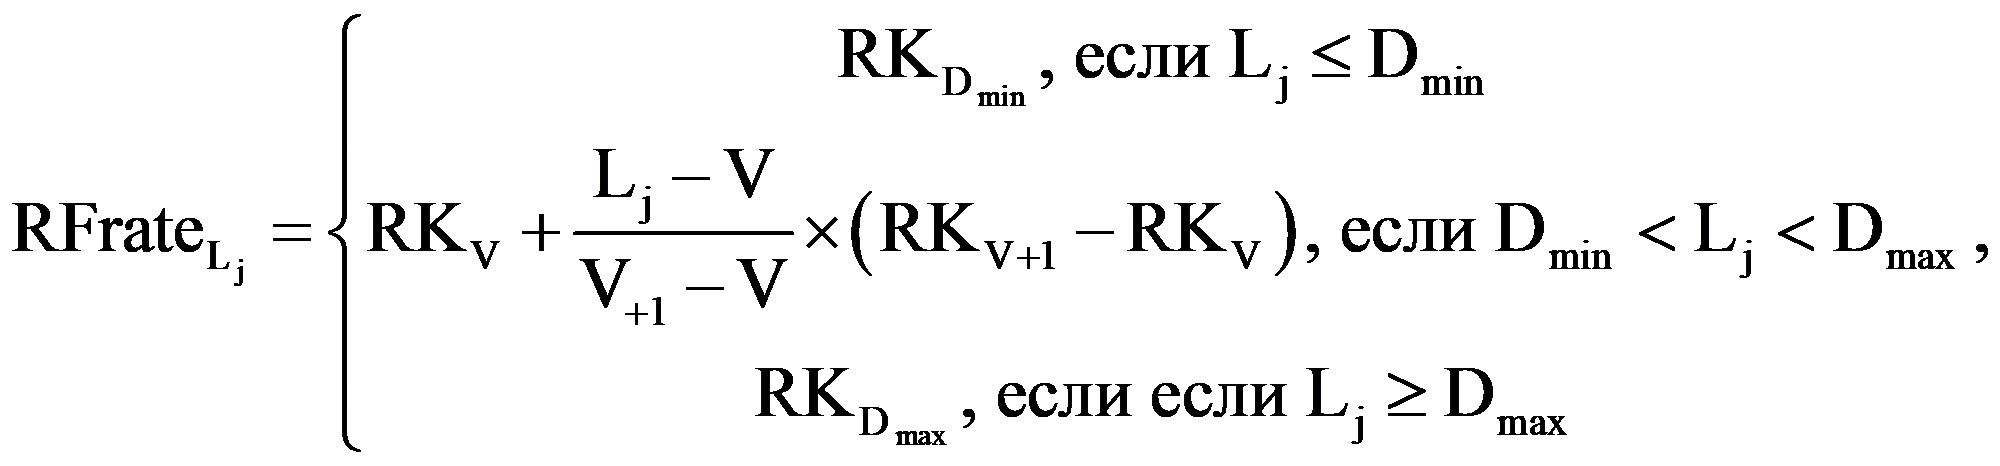
Lj — срок денежного потока, входящего в прогноз денежных потоков по учитываемым в расчете основным договорам страхования, строящийся в соответствии с требованиями подпункта 5.3.1 пункта 5.3 настоящего Положения, или в прогноз денежных потоков по учитываемым в расчете договорам исходящего перестрахования, строящийся в соответствии с требованиями подпункта 5.6.1 пункта 5.6 настоящего Положения, либо срок dj — d0 для инструмента m;
Dmin (Dmax) — минимальный (максимальный) срок, на который определен уровень процентных ставок бескупонной доходности государственных ценных бумаг для соответствующей валюты процентной ставки, в годах;
V (V+1) — максимальный (минимальный) срок, на который известно значение кривой бескупонной доходности, не превышающий (превышающий) Lj, в годах;
RKV — уровень процентных ставок для срока V, определенный на расчетную дату. В случае если валютой процентной ставки является российский рубль, используется кривая бескупонной доходности облигаций федерального займа, значения которой опубликованы на официальном сайте ПАО «Московская биржа» в сети «Интернет». В случае если валютой денежного потока является китайский юань, используется кривая бескупонной доходности государственных ценных бумаг Китайской Народной Республики, показатели которой опубликованы на сайте Китайского депозитария государственных ценных бумаг и клиринговой корпорации в сети «Интернет». В остальных случаях используется кривая бескупонной доходности государственных ценных бумаг США, ежедневные показатели которой публикуются на официальном сайте Департамента казначейства США в сети «Интернет»;
\Delta Derivative_{cs} — разность стоимости срочных сделок и стоимости срочных сделок, определенной в случае изменения величины кредитного спреда контрагентов по срочным сделкам в соответствии с таблицей 2 приложения 2 к настоящему Положению, соответствующего группе кредитного качества контрагентов, и изменения величины (стоимости) предмета (предметов) срочных сделок исходя из изменения величины кредитного спреда в соответствии с таблицей 2 приложения 2 к настоящему Положению, соответствующего группе кредитного качества этого предмета (этих предметов) срочных сделок. Для срочных сделок, являющихся обязательством для страховщика, указанная разность принимается со знаком «-» (минус). Для биржевых производных финансовых инструментов, предусматривающих перечисление вариационной маржи, показатель \Delta Derivative_{cs} равен величине вариационной маржи по данному договору, рассчитанной с учетом изменения величины (стоимости) базисного актива (базисных активов) исходя из изменения величины кредитного спреда в соответствии с таблицей 2 приложения 2 к настоящему Положению, соответствующего группе кредитного качества этого базисного актива (этих базисных активов), подлежащей уплате страховщиком. В случае если указанная вариационная маржа подлежит к получению страховщиком, она принимается со знаком «-» (минус);
\Delta reserve_{spread}^{og} — разность стоимости резерва инвестиционных обязательств, определенной в соответствии с требованиями подпункта 5.3.5 пункта 5.3 настоящего Положения, и стоимости резерва инвестиционных обязательств, определенной в соответствии с требованиями подпункта 5.3.5 пункта 5.3 настоящего Положения в случае изменения стоимости актива, которое в соответствии с договором страхования ведет к изменению величины резерва инвестиционных обязательств исходя из изменения величины кредитного спреда в соответствии с таблицей 2 приложения 2 к настоящему Положению, соответствующего группе кредитного качества этого актива.
В случае если величина резерва инвестиционных обязательств определяется исходя из стоимости актива, зависящего от индекса, рассчитываемого исходя из изменения величины (стоимости) иных активов, для целей настоящего пункта учитываются активы, исходя из которых рассчитывается данный индекс.
3. Оценка риска изменения процентных ставок (R1interest rate) определяется в отношении облигаций, банковских вкладов (депозитов), за исключением банковских вкладов (депозитов), указанных в пункте 3.2 настоящего Положения, займов, прав требований, возникших у страховщика в связи с заключением соглашений о финансировании участия в синдицированном кредите (займе), срочных сделок, величины страховых резервов и доли перестраховщиков в страховых резервах по формуле:
R_{1interestrate} = max(R_{1interestrate}^{up},R_{1interestrate}^{down};0),
R_{1interestrate}^{up,down} — показатель, определяемый по формуле:

M — количество облигаций (банковских вкладов (депозитов), займов, прав требований, возникших у страховщика в связи с заключением соглашений о финансировании участия в синдицированном кредите (займе), за исключением проектных облигаций (далее в целях настоящего пункта — инструмент m);
R_{1interest_m}^{up,down} — показатель, определяемый для каждого инструмента m по формуле:
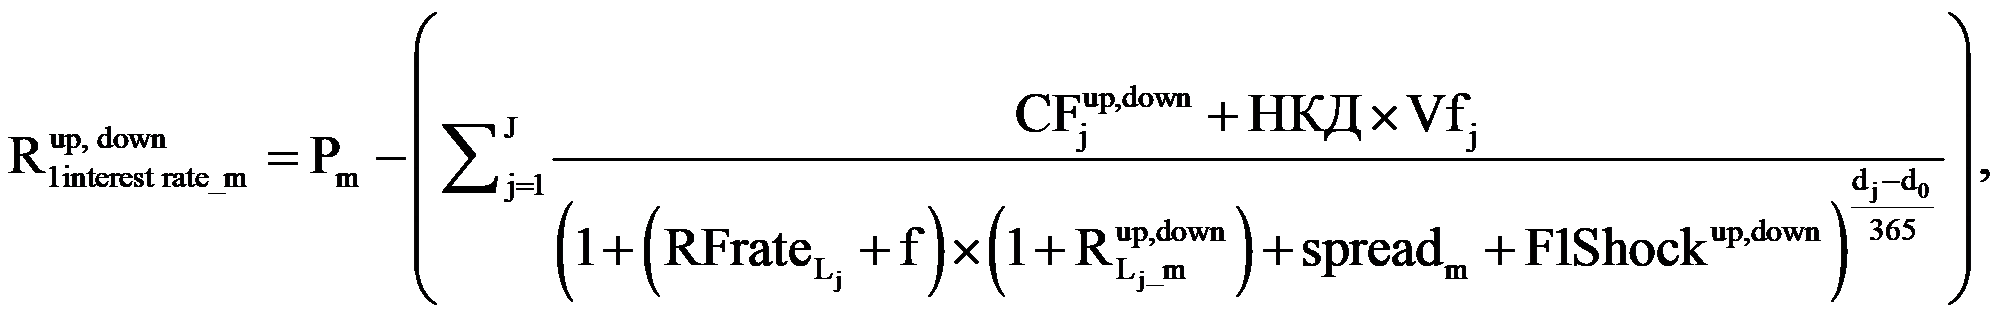
j — порядковый номер очередного денежного потока инструмента m с расчетной даты;
J — число денежных потоков инструмента m;
CF_{j}^{up,down} — размер денежного потока j. Для облигаций с переменной ставкой размер CF_{j}^{up,down} определяется в соответствии с абзацами семнадцатым — двадцать четвертым пункта 2 настоящего приложения, при этом ForRatej определяется как ставка в дату dj по следующей формуле, если процентная ставка купона в дату dj зависит от значения кривой бескупонной доходности облигаций федерального займа для срока T лет:
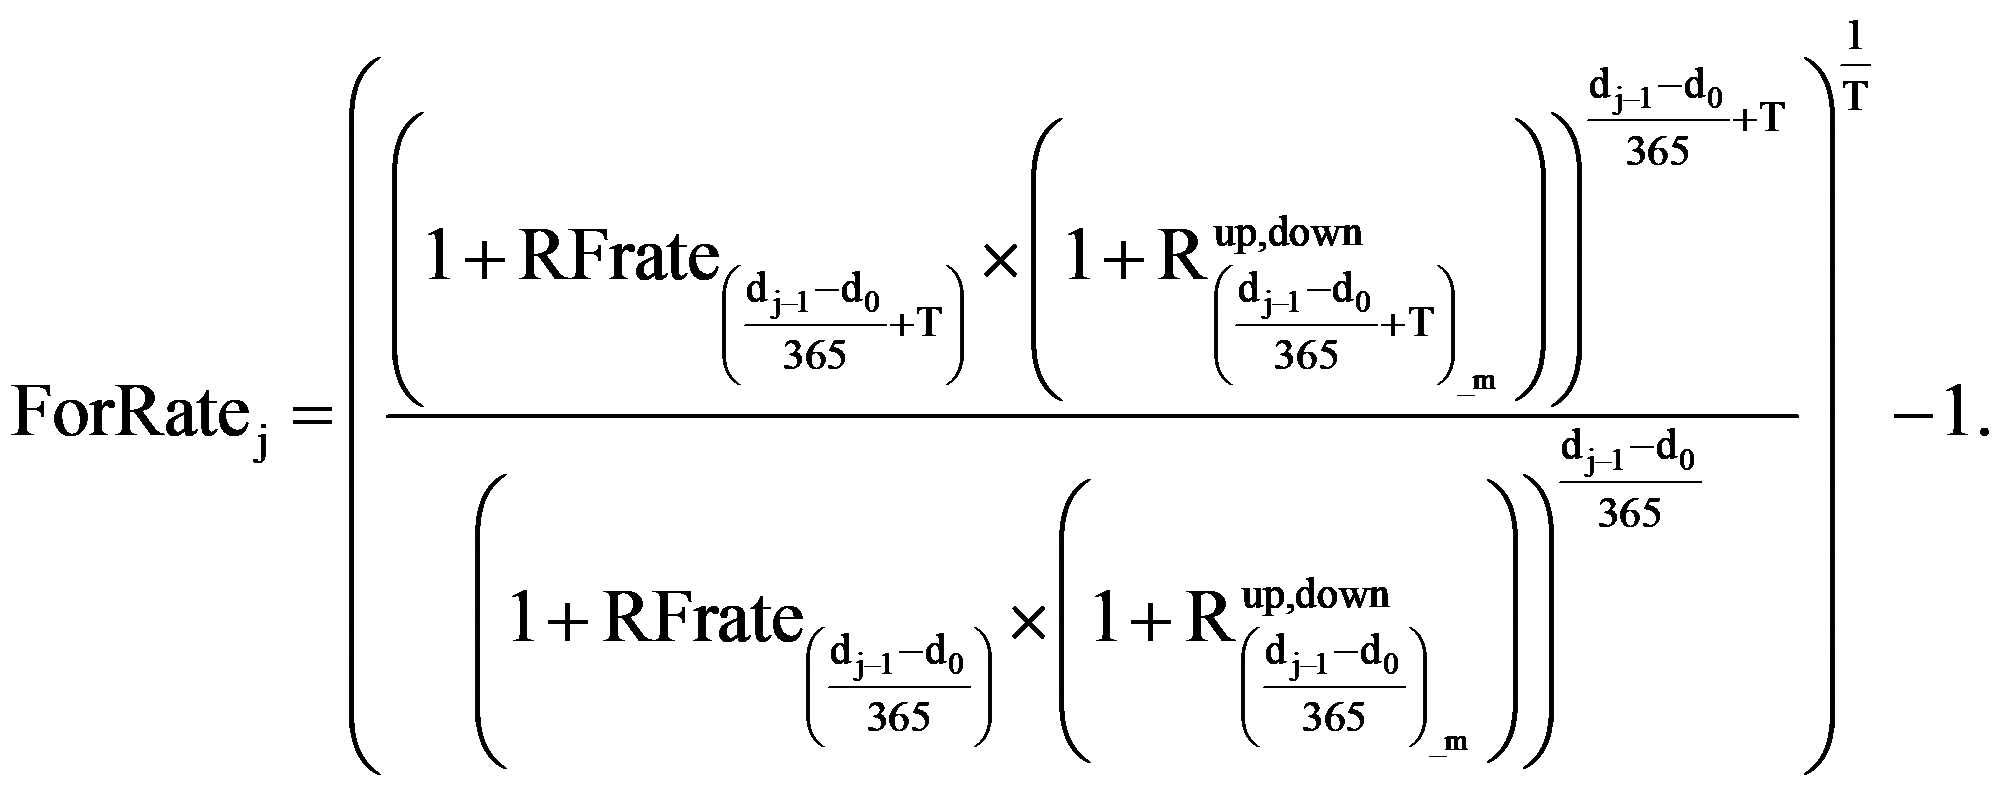
В случае если процентная ставка купона в дату dj зависит от значения ключевой ставки Банка России или значения процентной ставки RUONIA, показатель ForRatej определяется по формуле:
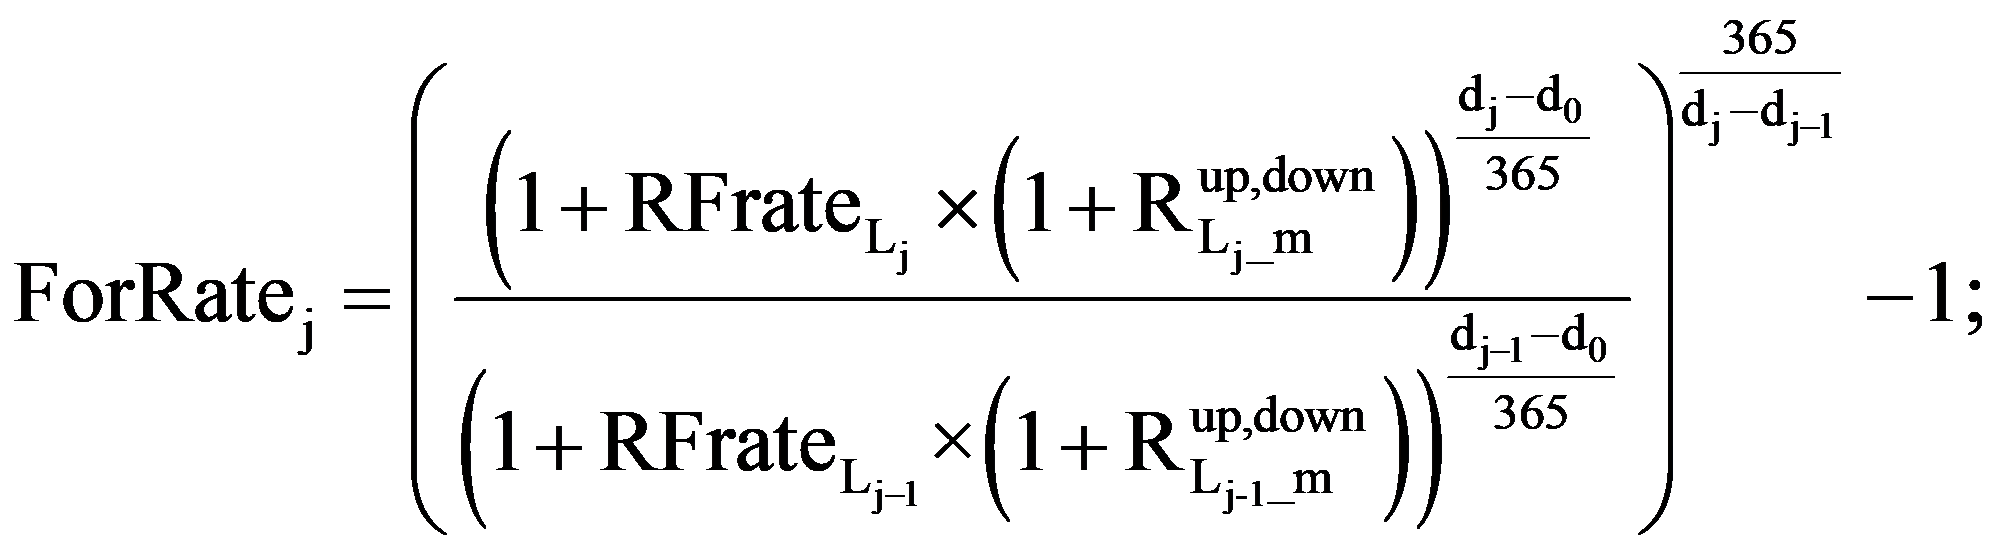
F1Shockup,down — коэффициент облигаций с переменной ставкой, определяемый в соответствии с таблицей 29 приложения 2 к настоящему Положению; для иных активов равен нулю;
НКД — показатель, определяемый в соответствии с абзацем пятнадцатым пункта 2 настоящего приложения;
Vfj — показатель, определяемый в соответствии с абзацем шестнадцатым пункта 2 настоящего приложения;
f — показатель, определяемый в соответствии с абзацем восьмым пункта 2 настоящего приложения;
spreadm — показатель, определяемый в соответствии с абзацами двадцать девятым — тридцатым пункта 2 настоящего приложения;
RFrat\text{е}_{L_{j}} — показатель, определяемый в соответствии с абзацами тридцать вторым — тридцать восьмым пункта 2 настоящего приложения;
Pm — стоимость инструмента m, включая накопленный процентный (купонный) доход;
R_{L_{j_m}}^{up,down} — вспомогательный показатель, определяемый по формуле:
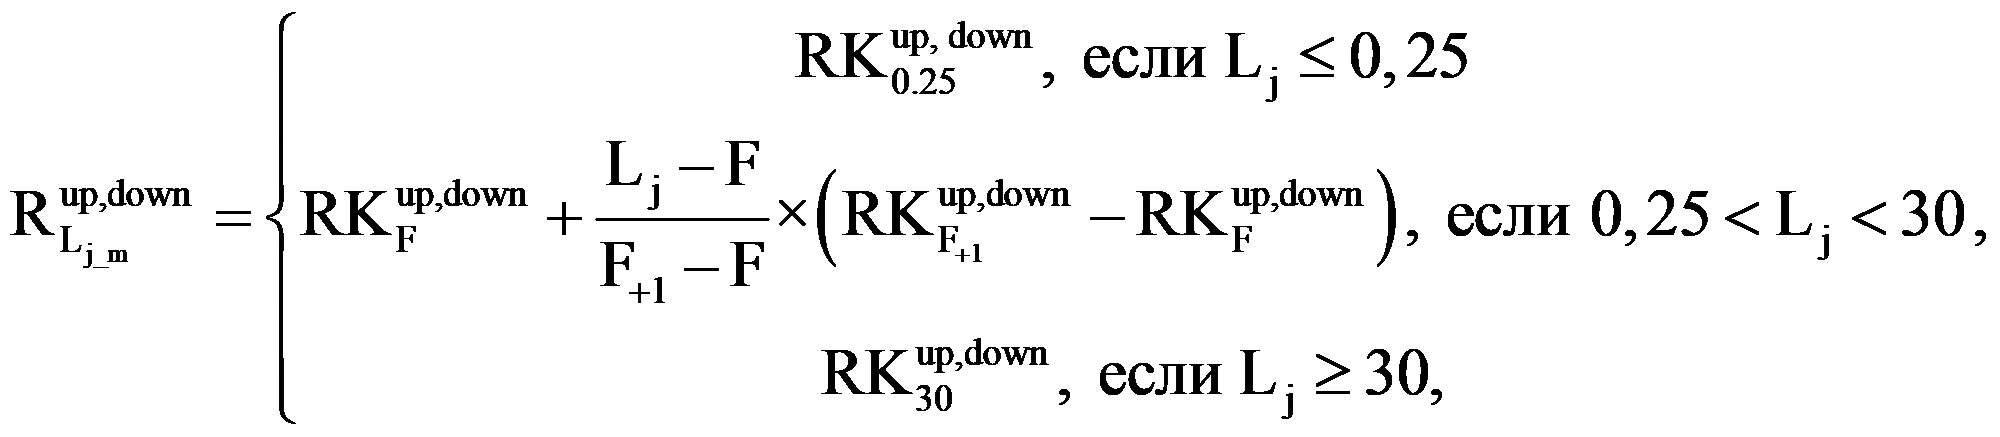
Lj — показатель, определяемый в соответствии с абзацем тридцать пятым пункта 2 настоящего приложения;
F (F+1) — максимальный (минимальный) срок из указанных в таблицах 3 — 5 приложения 2 к настоящему Положению, не превышающий (превышающий) Lj, в годах;
RK_{0.25}^{up,down} , RK_{30}^{up,down} — относительное увеличение (up) или уменьшение (down) процентных ставок для сроков 0,25 года, 30 лет и валюты вклада, займа, права требования, возникшего у страховщика в связи с заключением соглашения о финансировании участия в синдицированном кредите (займе) или номинальной стоимости облигации, валюты страховой суммы в договоре страхования, валюты номинала предмета срочной сделки (в случае отсутствия номинала — валюты выплат по срочной сделке) (далее — валюта процентной ставки), указанное в таблицах 3 — 5 приложения 2 к настоящему Положению;
RK_{F}^{up,down} , RK_{F + 1}^{up,down} — относительное увеличение (up) или уменьшение (down) процентных ставок, указанное в таблицах 3 — 5 приложения 2 к настоящему Положению, для срока F и валюты процентной ставки;
s_{m}^{up,down} — вспомогательный показатель, определяемый для инструмента m по формуле:
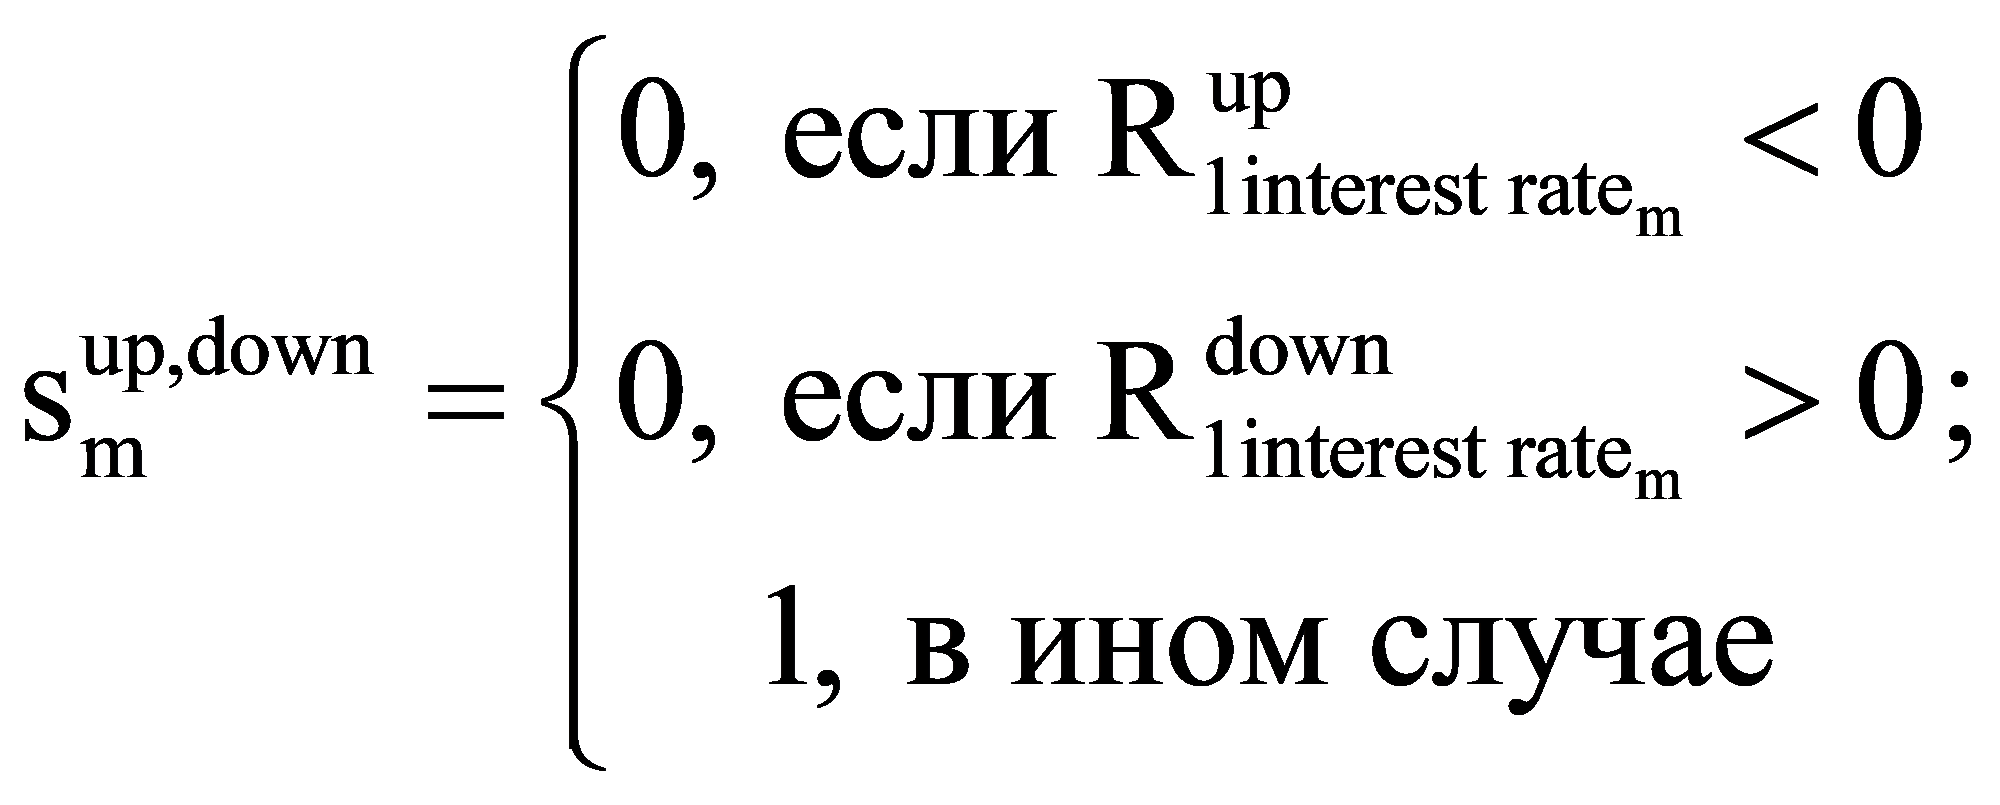
\Delta Derivative_{interestrate}^{up,down} — разность стоимости срочных сделок и стоимости срочных сделок, определенной в случае изменения величины (стоимости) предмета (предметов) срочных сделок исходя из роста (up) или снижения (down) уровня процентной ставки на показатель R_{L_{j_m}}^{up,down} . Для срочных сделок, являющихся обязательством для страховщика, указанная разность принимается со знаком «-» (минус). Для биржевых производных финансовых инструментов, предусматривающих перечисление вариационной маржи, показатель \Delta Derivative_{interestrate}^{up,down} равен величине вариационной маржи по данному договору, рассчитанной с учетом изменения величины (стоимости) базисного актива (базисных активов) исходя из роста (up) или снижения (down) уровня процентной ставки на показатель R_{L_{j_m}}^{up,down} , подлежащей уплате страховщиком. В случае если указанная вариационная маржа подлежит к получению страховщиком, она принимается со знаком «-» (минус);
\Delta reserve_{interestrate}(R_{L_{j}_m}^{up,down}) — разность между величиной страховых резервов за вычетом величины доли перестраховщиков в страховых резервах и величиной страховых резервов за вычетом доли перестраховщиков в страховых резервах, рассчитанных в случае изменения уровня ставки доходности на показатель R_{L_{j}_m}^{up,down} и (при необходимости) соответствующего изменения величины актива, изменение стоимости которого в соответствии с договором страхования ведет к изменению величины резерва инвестиционных обязательств.
В случае если величина резерва инвестиционных обязательств определяется исходя из стоимости актива, зависящего от индекса, рассчитываемого исходя из изменения величины (стоимости) иных активов, для целей настоящего пункта учитываются активы, исходя из которых рассчитывается данный индекс.».
1.22.3 В пункте 4:
абзац первый изложить в следующей редакции:
«4. Оценка риска изменения стоимости акций (R1equity) определяется в отношении акций (за исключением акций инвестиционных фондов), срочных сделок, опционов эмитента, иных договоров, выплата по которым определяется в зависимости от стоимости акций, за исключением сделок с ЦФА, стоимость которых определяется в соответствии с пунктом 4.7 настоящего Положения, резерва инвестиционных обязательств, по формуле:»;
в абзаце девятом слова «срочных сделок, опционов эмитента, иных договоров, выплата по которым определятся в зависимости от стоимости акций, и стоимости таких договоров, определенной в случае изменения величины (стоимости) предмета (предметов) срочных сделок» заменить словами «облигаций, срочных сделок, опционов эмитента, иных договоров, выплата по которым определятся в зависимости от стоимости акций, и стоимости таких договоров (таких облигаций), определенной в случае изменения величины (стоимости) предмета (предметов) договоров (облигаций)».
1.22.4. Абзац девятый пункта 6 изложить в следующей редакции:
« \Delta Derivative_{com_{up,down}} — разность стоимости облигаций, срочных сделок и иных договоров, выплаты по которым определяются в зависимости от изменения стоимости активов, к которым неприменимы виды риска 1, указанные в абзацах шестом — восьмом, десятом подпункта 6.5.1 пункта 6.5 настоящего Положения, за исключением сделок с ЦФА, стоимость обязательств по которым определяется в соответствии с пунктом 4.7 настоящего Положения, и стоимости таких договоров (облигаций), определенной в случае изменения величины (стоимости) предмета (предметов) договоров (облигаций) исходя из увеличения (снижения) стоимости таких активов в соответствии с таблицей 9 приложения 2 к настоящему Положению. При этом для активов, являющихся аффинированным золотом, используется коэффициент 1, в остальных случаях — коэффициент 2. Для срочных сделок и договоров, являющихся обязательством для страховщика, указанная разность принимается со знаком »-« (минус). Для биржевых производных финансовых инструментов, предусматривающих перечисление вариационной маржи, показатель \Delta Derivative_{com_{up,down}} равен величине вариационной маржи по биржевому производному финансовому инструменту, рассчитанной с учетом изменения величины (стоимости) базисного актива (базисных активов) исходя из снижения стоимости таких активов в соответствии с таблицей 9 приложения 2 к настоящему Положению, подлежащей уплате страховщиком. В случае если указанная вариационная маржа подлежит к получению страховщиком, она принимается со знаком »-« (минус);».
1.22.5. Абзац десятый пункта 8 изложить в следующей редакции:
«обязанные лица, если они или их ценные бумаги относятся к 1 — 21 группам кредитного качества, за исключением физических лиц, а также обязанные лица, входящие в группу связанных со страховой организацией юридических лиц, определенную в соответствии с подпунктом 6.5.3 пункта 6.5 настоящего Положения;».
1.22.6 В пункте 9:
в абзаце четырнадцатом слова «за вычетом вспомогательной величины ЭНП» заменить словами «без учета показателей РМП и РМУ»;
абзац шестнадцатый изложить в следующей редакции:
«СОрег — страховые резервы без учета показателей РМП и РМУ;»;
абзац восемнадцатый дополнить предложением следующего содержания: «Для группы связанных со страховой организацией юридических лиц, определенной в соответствии с подпунктом 6.5.3 пункта 6.5 настоящего Положения, рассчитывается единая для всех участников группы случайная величина.»;
абзац двадцать четвертый изложить в следующей редакции:
«ноль для активов, по которым у обязанных лиц отсутствует кредитный рейтинг (кроме облигаций), и для акций, если по таким активам предполагается дефолт в итерации s;»;
в абзаце двадцать восьмом слова «коэффициент изменения цен объекта недвижимости, определенный» заменить словами «разность 1 и коэффициента изменения цен объекта недвижимости, определенного».
1.22.7. В абзаце четвертом пункта 10 слова «определяемой в соответствии с требованиями пункта 1 настоящего приложения,» исключить.
1.22.8 В пункте 15:
в абзацах четвертом - шестом слова «при реализации» заменить словами «с учетом предположения о реализации».
1.22.9. Дополнить пунктами 16 и 17 следующего содержания:
«16. Оценка составляющих риска резервов и премий для учетной группы s осуществляется следующим образом:»
16.1. Оценка параметра волатильности риска резервов и премий \sigma_{s} для учетной группы s, указанной в подпункте 5.1.3 пункта 5.1 настоящего Положения, осуществляется по формуле:
\sigma_{s} = \frac{\sqrt{((\sigma_{s}^{prem}\text{×}V_{s}^{prem}\text{×}\overline{K_{s}})^{2} + \sigma_{s}^{prem} \times V_{s}^{prem} \times \overline{K_{s}} \times \sigma_{s}^{res} \times V_{s}^{res} \times K_{s} + (\sigma_{s}^{res} \times V_{s}^{res} \times K_{s})^{2})}}{V_{s}^{prem} + V_{s}^{res}} ,
\sigma_{s}^{prem} — вспомогательная величина, рассчитываемая по учетной группе s в соответствии с пунктом 9 приложения 7 к настоящему Положению;
\sigma_{s}^{res} — вспомогательная величина, рассчитываемая по учетной группе s в соответствии с пунктом 4 приложения 7 к настоящему Положению;
\overline{K_{s}} — показатель, рассчитываемый по учетной группе s в соответствии с пунктом 8 приложения 7 к настоящему Положению;
Ks — поправочный коэффициент по учетной группе s, рассчитываемый в соответствии с подпунктом 6.3.2.5 пункта 6.3 настоящего Положения;
V_{s}^{res} — величина ДПУ по учетной группе s, определенная на расчетную дату. Допускается уменьшение величины V_{s}^{res} на величину наилучшей оценки приведенной стоимости денежных потоков по страховым выплатам по договору (договорам) исходящего перестрахования по одному страховому случаю, заявленному до расчетной даты, страховая выплата по которому еще не была произведена, входящих в прогноз денежных потоков по договору (договорам) исходящего перестрахования, строящийся в соответствии с подпунктом 5.6.1 пункта 5.6 настоящего Положения, при условии, что величина данной наилучшей оценки составляет 30 и более процентов от величины ДПУ по учетной группе s;
V_{s}^{prem} — вспомогательная величина, определенная для учетной группы s по формуле:
V_{s}^{prem} = max(\text{СУ }(1); \sum_{j} (max(\text{П}_{j};0));\text{ЗП }(1)),
СУ(1) — взвешенная по вероятности сумма денежных потоков по страховым выплатам по договорам страхования, относимым в соответствии с подпунктом 5.1.3 пункта 5.1 настоящего Положения к учетной группе s, в отношении страховых случаев или событий, инициирующих страховой случай (если дата такого события отличается от даты страхового случая), произошедших в течение 12 месяцев после расчетной даты, из прогноза денежных потоков, строящегося в соответствии с подпунктом 5.3.1 пункта 5.3 настоящего Положения;
j — договор страхования (кроме договоров страхования, обязательства по которым переданы в составе переданного страхового портфеля), признанный в соответствии с подпунктом 5.1.10 пункта 5.1 настоящего Положения в предшествующие расчетной дате 12 месяцев, отнесенный в соответствии с подпунктом 5.1.3 пункта 5.1 настоящего Положения к учетной группе s;
Пj — страховая премия по договору страхования j за вычетом возвратов части страховой премии по этому договору, уменьшенная на сумму отчислений от страховых премий по договору страхования j, осуществленных страховщиком в соответствии со страховым законодательством Российской Федерации, а также правилами и стандартами профессиональных объединений, союзов, ассоциаций страховщиков, к полномочиям которых относится аккумулирование производимых страховщиками отчислений от страховых премий, и обязательства страховщика по возвратам страховых премий (страховых взносов) по договору страхования j по состоянию на расчетную дату;
ЗП(1) — сумма величин заработанных страховых премий, рассчитанных в соответствии с подпунктом 5.5.5 пункта 5.5 настоящего Положения, за период, равный 12 месяцам по расчетную дату включительно, по всем договорам страхования, признанным до расчетной даты и относимым к учетной группе s.
16.2. Оценка объемного показателя риска резервов и премий Vs для учетной группы s, указанной в подпункте 5.1.3 пункта 5.1 настоящего Положения, осуществляется по формуле:
V_{s} = V_{s}^{prem} + V_{s}^{res},
где показатели V_{s}^{prem} и V_{s}^{res} по учетной группе s определены в соответствии с подпунктом 16.1 настоящего пункта.
17. Расчет составляющих риска катастроф осуществляется следующим образом:
17.1 Показатель SCR8 рассчитывается по формуле:
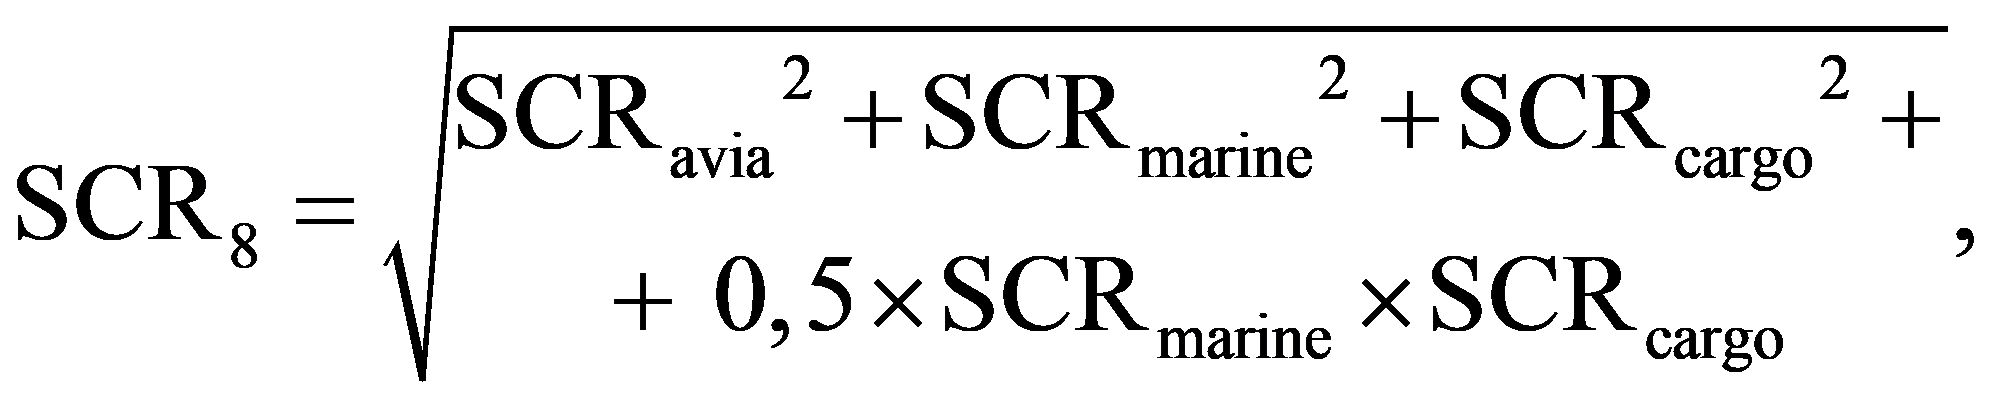
SCRavia — вспомогательная величина, рассчитываемая в соответствии с подпунктом 17.1.1 настоящего пункта;
SCRmarine — вспомогательная величина, рассчитываемая в соответствии с подпунктом 17.1.2 настоящего пункта;
SCRcargo — вспомогательная величина, рассчитываемая в соответствии с подпунктом 17.1.4 настоящего пункта.
17.1.1 Вспомогательная величина SCRavia рассчитывается по формуле:
SCR_{avia} = \sqrt{SI_{\text{и}}^{2} + SI_{\text{о}}^{2} + SI_{\text{и}} \times SI_{\text{о}}} ,
SIи — максимальный размер убытка, возмещаемого страховщиком в рамках страхования средств воздушного транспорта, равный сумме страховых сумм или сумме лимитов страхового возмещения на один страховой случай (при наличии), предусмотренных всеми договорами страхования, объектом страхования по которым является средство воздушного транспорта (воздушное судно) и по которым на расчетную дату действует страховое покрытие, за вычетом долей перестраховщиков в таком убытке согласно действующим на расчетную дату условиям перестрахования. В случае если у страховщика отсутствуют договоры страхования средств воздушного транспорта, по которым на расчетную дату действует страховое покрытие, показатель SIи равен нулю;
SIо — максимальный размер убытка, возмещаемого страховщиком в рамках страхования гражданской ответственности владельцев средств воздушного транспорта, равный сумме страховых сумм или сумме лимитов страхового возмещения на один страховой случай (при наличии), предусмотренных всеми договорами страхования, объектом страхования по которым является гражданская ответственность владельца средства воздушного транспорта и по которым на расчетную дату действует страховое покрытие, за вычетом долей перестраховщиков в таком убытке согласно действующим на расчетную дату условиям перестрахования. В случае если у страховщика отсутствуют договоры страхования гражданской ответственности владельцев средств воздушного транспорта, по которым на расчетную дату действует страховое покрытие, показатель SIо равен нулю.
17.1.2 Вспомогательная величина SCRmarine рассчитывается по формуле:
SCRmarine = max (SCRship1 + SCRship2; SCRplatform),
SCRship1(2) — вспомогательные величины, рассчитываемые в соответствии с подпунктом 17.1.3 настоящего пункта;
SCRplatform — максимальный размер убытка, возмещаемого страховщиком, равный сумме страховых сумм или сумме лимитов страхового возмещения на один страховой случай (при наличии), предусмотренных всеми договорами страхования, объектом страхования по которым является морская платформа и по которым на расчетную дату действует страховое покрытие, за вычетом долей перестраховщиков в таком убытке согласно действующим на расчетную дату условиям перестрахования. В случае если у страховщика отсутствуют договоры страхования морских платформ, по которым на расчетную дату действует страховое покрытие, показатель SCRplatform равен нулю.
17.1.3 Вспомогательные величины SCRship1 и SCRship2 рассчитываются по формуле:
SCR_{ship1(2)} = \sqrt{SI_{\text{и}1(2)}^{2} + SI_{\text{о}1(2)}^{2} + SI_{\text{и}1(2)} \times SI_{\text{о}1(2)}} ,
SIи1(2) — максимальный (второй по величине) размер убытка, возмещаемого страховщиком в рамках страхования средств водного транспорта, равный сумме страховых сумм или сумме лимитов страхового возмещения на один страховой случай (при наличии), предусмотренных всеми договорами страхования, объектом страхования по которым является средство водного транспорта (за исключением морских платформ) и по которым на расчетную дату действует страховое покрытие, за вычетом долей перестраховщиков в таком убытке согласно действующим на расчетную дату условиям перестрахования. В случае если страховщиком на расчетную дату застрахованы два и более объектов страхования и определенные согласно настоящему абзацу размеры убытка, возмещаемого страховщиком по соответствующему договору (соответствующим договорам) страхования, являются одинаковыми и максимальными, показатели SIи1 и SIи2 принимаются равными такому размеру убытка;
SIо1(2) — максимальный (второй по величине) размер убытка, возмещаемого страховщиком в рамках страхования гражданской ответственности владельца средств водного транспорта, равный сумме страховых сумм или сумме лимитов страхового возмещения на один страховой случай (при наличии), предусмотренных всеми договорами страхования, объектом страхования по которым является ответственность владельца средства водного транспорта (за исключением морских платформ) и по которым на расчетную дату действует страховое покрытие, за вычетом долей перестраховщиков в таком убытке согласно действующим на расчетную дату условиям перестрахования. В случае если страховщиком на расчетную дату застрахована ответственность владельцев двух и более средств водного транспорта и определенные согласно настоящему абзацу размеры убытка, возмещаемого страховщиком по соответствующему договору (соответствующим договорам) страхования, являются одинаковыми и максимальными, показатели SIо1 и SIо2 принимаются равными такому размеру убытка.
В случае если у страховщика отсутствуют договоры страхования средств водного транспорта и гражданской ответственности владельца средств водного транспорта, по которым на расчетную дату действует страховое покрытие, показатели SCRship1 и SCRship2 равны нулю. В случае если страховщик осуществляет страхование не более одного средства водного транспорта и (или) гражданской ответственности владельца одного средства водного транспорта на расчетную дату, показатель SCRship2 равен нулю.
17.1.4. Показатель SCRcargo равен максимальному размеру убытка, возмещаемого страховщиком в рамках страхования грузов, определяемому как страховая сумма или лимит страхового возмещения по событию, на случай наступления которого осуществляется страхование, или лимит страхового возмещения по одной перевозке таких грузов (в зависимости от наименьшей из таких величин), предусмотренного в рамках одного договора страхования, для договоров страхования, по которым на расчетную дату действует страховое покрытие, за вычетом долей перестраховщиков в таком убытке согласно действующим на расчетную дату условиям перестрахования.
В случае если договором страхования по одному событию, на случай наступления которого осуществляется страхование, не установлены страховая сумма или лимит страхового возмещения или не установлен лимит страхового возмещения по одной перевозке, по такому договору страхования для целей расчета показателя SCRcargo используется максимальный размер убытка, равный совокупной страховой сумме по договору страхования, за вычетом долей перестраховщиков в таком убытке согласно действующим на расчетную дату условиям перестрахования.
В случае если у страховщика отсутствуют договоры страхования грузов, по которым на расчетную дату действует страховое покрытие, показатель SCRcargo равен нулю.
17.2 Показатель SCR7 рассчитывается по формуле:
SCR7 = max (SCRmotor; SCRtrain),
SCRmotor — вспомогательная величина, рассчитываемая в соответствии с подпунктом 17.2.1 настоящего пункта;
SCRtrain — вспомогательная величина, рассчитываемая в соответствии с подпунктом 17.2.2 настоящего пункта.
17.2.1 Вспомогательная величина SCRmotor рассчитывается по формуле:
SCR_{motor} = \frac{1000 \times CC^{\text{тс}}}{(\frac{1}{D})12} \times K_{7},
ССтс — средняя страховая сумма на одно транспортное средство по договорам страхования средств наземного транспорта (за исключением железнодорожного транспорта), по которым на расчетную дату действует страховое покрытие;
D — показатель «доля страховых премий (взносов) в общем объеме страховых премий (взносов) по договорам страхования, в процентах» по состоянию на последний день ближайшего предшествующего расчетной дате квартала, данные по которому размещены по расчетную дату включительно на официальном сайте Банка России в сети «Интернет» в соответствии с пунктом 5 статьи 28 Закона Российской Федерации «Об организации страхового дела в Российской Федерации», отражающий долю премии страховой организации по договорам страхования от суммы страховых премий по договорам страхования средств наземного транспорта. В случае если такая доля равна нулю, показатель SCRmotor равен нулю;
К7 — значение коэффициента, рассчитанного по состоянию на расчетную дату в соответствии с подпунктом 6.3.2.5 пункта 6.3 настоящего Положения для учетной группы 7.
17.2.2 Вспомогательная величина SCRtrain рассчитывается по формуле:
SCR_{train} = ma_{i}x(SCR_{train}^{i}),
i — договор страхования (кроме договоров страхования, обязательства по которым переданы в составе переданного страхового портфеля) по страхованию средств железнодорожного транспорта, по которому на расчетную дату действует страховое покрытие;
SCR_{train}^{i} — величина, рассчитываемая по формуле:
SCR_{train}^{i} = max(min(7;N_{\text{пв}}^{i}) \times maxCC_{\text{пв}}^{i};min(25;N_{\text{гв}}^{i}) \times maxCC_{\text{гв}}^{i}),
N_{\text{пв}}^{i}(N_{\text{гв}}^{i}) — число пассажирских (грузовых) вагонов, застрахованных в рамках договора страхования средств железнодорожного транспорта i по состоянию на расчетную дату;
maxCC_{\text{пв}}^{i}(maxCC_{\text{гв}}^{i}) — размер убытка, равный максимальной страховой сумме по одному пассажирскому (грузовому) вагону, застрахованному по договору страхования средств железнодорожного транспорта i, за вычетом долей перестраховщиков в таком убытке с учетом гибели min (7;N_{\text{пв}}^{I}) (min (25;N_{\text{гв}}^{i}) ) вагонов согласно действующим на расчетную дату условиям перестрахования.
В случае если договором страхования i не установлена страховая сумма на один пассажирский (грузовой) вагон, показатель SCR_{train}^{i} по такому договору рассчитывается как величина страховой выплаты в предположении наступления страхового случая в размере лимита страхового возмещения на один страховой случай за вычетом долей перестраховщиков в таком убытке согласно действующим на расчетную дату условиям перестрахования. В случае если по договору страхования не установлен лимит страхового возмещения на страховой случай, показатель SCR_{train}^{i} рассчитывается как размер убытка, равный размеру страховой суммы по договору страхования, за вычетом долей перестраховщиков в таком убытке согласно действующим на расчетную дату условиям перестрахования.
17.3 Показатель SCR5 рассчитывается по формуле:
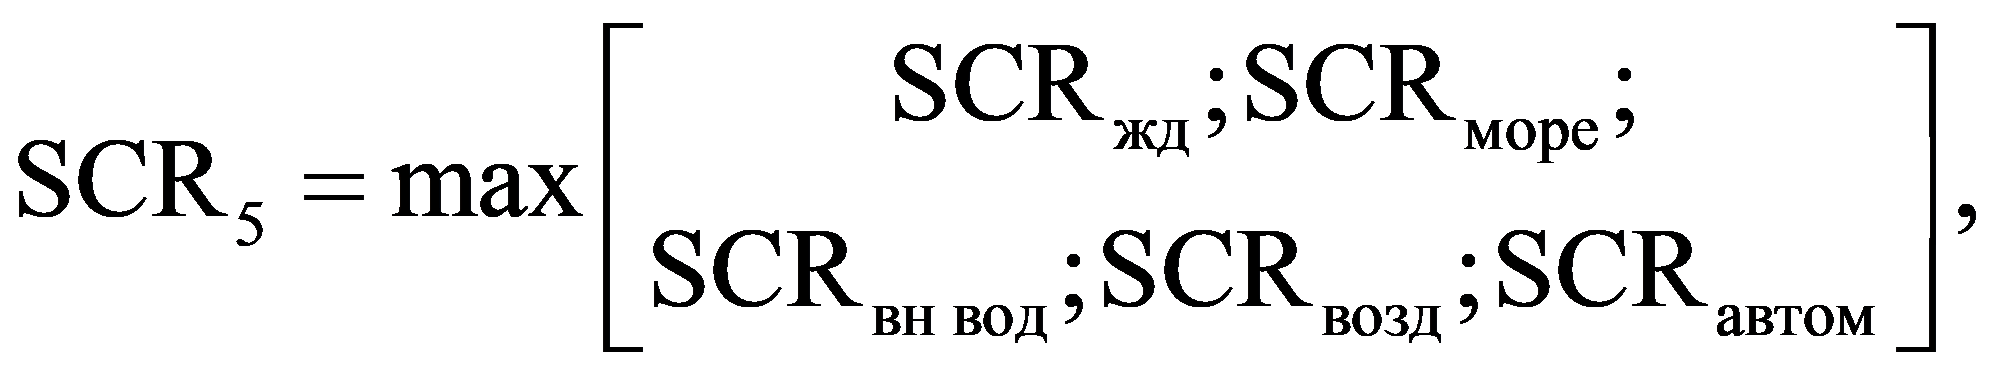
SCRжд — размер убытка, возмещаемого страховщиком по всем договорам страхования, относимым к учетной группе 5, по которым на расчетную дату действует страховое покрытие, в рамках страхования гражданской ответственности владельцев средств железнодорожного транспорта за причинение вреда жизни, здоровью, имуществу пассажиров за вычетом долей перестраховщиков в таком убытке согласно действующим на расчетную дату условиям перестрахования в результате наступления страхового случая, в рамках которого происходит гибель 1200 пассажиров. В случае если у страховщика отсутствуют договоры страхования гражданской ответственности владельцев средств железнодорожного транспорта за причинение вреда жизни, здоровью, имуществу пассажиров в рамках учетной группы 5, по которым на расчетную дату действует страховое покрытие, показатель SCRжд равен нулю;
SCRморе — размер убытка, возмещаемого страховщиком по всем договорам страхования, относимым к учетной группе 5, в рамках страхования гражданской ответственности владельцев средств морского транспорта за причинение вреда жизни, здоровью, имуществу пассажиров за вычетом долей перестраховщиков в таком убытке согласно действующим на расчетную дату условиям перестрахования в результате страхового случая, в рамках которого происходит гибель всех пассажиров двух морских судов с максимальной пассажировместимостью из судов, гражданская ответственность владельцев которых застрахована страховщиком на расчетную дату. В случае если у страховщика отсутствуют договоры страхования гражданской ответственности владельцев средств морского транспорта за причинение вреда жизни, здоровью, имуществу пассажиров в рамках учетной группы 5, по которым на расчетную дату действует страховое покрытие, показатель SCRморе равен нулю;
SCRвн вод — размер убытка, возмещаемого страховщиком по всем договорам страхования, относимым к учетной группе 5, в рамках страхования гражданской ответственности владельцев средств внутреннего вводного транспорта за причинение вреда жизни, здоровью, имуществу пассажиров за вычетом долей перестраховщиков в таком убытке согласно действующим на расчетную дату условиям перестрахования в результате страхового случая, в рамках которого происходит гибель всех пассажиров двух средств водного транспорта с максимальной пассажировместимостью из судов, гражданская ответственность владельцев которых застрахована страховщиком на расчетную дату. В случае если у страховщика отсутствуют договоры страхования гражданской ответственности владельцев средств внутреннего вводного транспорта за причинение вреда жизни, здоровью, имуществу пассажиров в рамках учетной группы 5, по которым на расчетную дату действует страховое покрытие, показатель SCRвн вод равен нулю;
SCRвозд — размер убытка, возмещаемого страховщиком по всем договорам страхования, относимым к учетной группе 5, в рамках страхования гражданской ответственности владельцев средств воздушного транспорта за причинение вреда жизни, здоровью, имуществу пассажиров за вычетом долей перестраховщиков в таком убытке согласно действующим на расчетную дату условиям перестрахования в результате страхового случая, в рамках которого происходит гибель всех пассажиров воздушного судна с максимальной пассажировместимостью из воздушных судов, гражданская ответственность владельцев которых застрахована страховщиком на расчетную дату. В случае если на расчетную дату у страховщика отсутствуют договоры страхования гражданской ответственности владельцев средств воздушного транспорта за причинение вреда жизни, здоровью, имуществу пассажиров в рамках учетной группы 5, по которым на расчетную дату действует страховое покрытие, показатель SCRвозд равен нулю;
SCRавтом — размер убытка, возмещаемого страховщиком по всем договорам страхования, относимым к учетной группе 5, в рамках страхования гражданской ответственности владельцев средств автомобильного транспорта за причинение вреда жизни, здоровью, имуществу пассажиров за вычетом долей перестраховщиков в таком убытке согласно действующим на расчетную дату условиям перестрахования в результате страхового случая, в рамках которого происходит гибель всех пассажиров двух пассажирских автобусов с максимальной пассажировместимостью из автобусов, гражданская ответственность владельцев которых застрахованы страховщиком на расчетную дату. В случае если на расчетную дату у страховщика отсутствуют договоры страхования гражданской ответственности владельцев средств автомобильного транспорта за причинение вреда жизни, здоровью, имуществу пассажиров в рамках учетной группы 5, по которым на расчетную дату действует страховое покрытие, показатель SCRавтом равен нулю.
17.4. Показатель SCR11 равен максимальному размеру убытка, возмещаемого страховщиком, соответствующему размеру страховой суммы по договору страхования, относимому к учетной группе 11, по которому на расчетную дату действует страховое покрытие, за вычетом долей перестраховщиков в таком убытке согласно действующим на расчетную дату условиям перестрахования. В случае если у страховщика отсутствуют договоры страхования, относящиеся к учетной группе 11, по которым на расчетную дату действует страховое покрытие, показатель SCR11 равен нулю.
17.5 Показатель SCR14 определяется по формуле:
SCR_{14} = \sqrt{(SS \times 0,1\%)^{2} + S_{max}^{2}} ,
Smax — максимальная страховая сумма по договорам страхования ответственности арбитражного управляющего за причинение убытков лицам, участвующим в деле о банкротстве, и иным лицам в связи с неисполнением или ненадлежащим исполнением возложенных на арбитражного управляющего обязанностей в деле о банкротстве (далее — договоры страхования ответственности арбитражного управляющего), признанным страховщиком в период, равный 54 месяцам по расчетную дату включительно, если расчетная дата совпадает с последним днем календарного квартала, или в период, равный 54 месяцам, предшествующим календарному кварталу, включающему расчетную дату, если расчетная дата не совпадает с последним днем такого квартала;
SS — показатель, определяемый по договорам страхования ответственности арбитражного управляющего, признанным страховщиком в период, равный 54 месяцам по расчетную дату включительно, если расчетная дата совпадает с последним днем календарного квартала, или в период, равный 54 месяцам, предшествующим календарному кварталу, включающему расчетную дату, если расчетная дата не совпадает с последним днем такого квартала, по формуле:
SS = \sum_{i} S_{i} \times max(min[\frac{SD_{i}}{365} ;4,5];1),
Si — максимальная страховая сумма по договору i страхования ответственности арбитражного управляющего за причинение убытков лицам, участвующим в деле о банкротстве, и иным лицам в связи с неисполнением или ненадлежащим исполнением возложенных на арбитражного управляющего обязанностей в деле о банкротстве;
SDi — суммарная длительность периодов действия страхового покрытия по договору страхования ответственности арбитражного управляющего i до верхней границы на наиболее раннюю из дат: даты верхней границы договора или расчетной даты.».
1.23 В приложении 2:
1.23.1. Наименование графы 2 таблицы 18 изложить в следующей редакции: «Доля страховых премий за вычетом страховых премий по перестрахованию по учетной группе 3 (X)».
1.23.2. Дополнить таблицами 24 — 28 следующего содержания:
| Таблица 24. | Коэффициенты корреляции рисков, учитываемых при расчете нормативного размера маржи платежеспособности по страхованию иному, чем страхование жизни |
|---|
| Таблица 25. | Коэффициенты корреляции для риска резервов и премий по учетным группам s и t |
|---|
| Таблица 26. | Поправочный коэффициент (ркатастрофы) |
|---|
| № п/п | Период | Значение |
|---|---|---|
| 1 | 2 | 3 |
| 1. | 01.10.2027 — 30.09.2028 | 1/3 |
| 2. | 01.10.2028 — 30.09.2029 | 2/3 |
| 3. | Начиная с 01.10.2029 | 1 |
| Таблица 27. | Значения показателей \alpha_{s} , \beta_{s} , Mn_{s}^{res} , Mm_{s}^{res} для расчета величины H\text{Г}_{s}^{res} и \text{ВГ}_{s}^{res} |
|---|
| Таблица 28. | Показатели \alpha_{s} , \beta_{s} , Mn_{s}^{prem} , Mm_{s}^{prem} для расчета величины H\text{Г}_{s}^{prem} и \text{ВГ}_{s}^{prem} , в процентах |
|---|
1.23.3. Дополнить таблицей 29 следующего содержания:
| Таблица 29. | Коэффициент облигаций с переменной ставкой, в процентах |
|---|
1.24 В приложении 3:
в пункте 1:
абзац первый изложить в следующей редакции:
«1. Данные об осуществленных по расчетную дату включительно страховых выплатах по договорам страхования, относимым к учетной группе, группируются в основной валюте учетной группы:»;
абзац пятый изложить в следующей редакции:
«Для расчета вспомогательной величины ДПУф строится треугольник развития убытков (T) в соответствии со следующей таблицей:».
1.25 В приложении 5:
пункт 1 изложить в следующей редакции:
«1. Вспомогательная величина РМ рассчитывается по формуле:»
где РМi — величина, рассчитанная по учетной группе i в соответствии с пунктом 2 настоящего приложения.»;
абзац шестнадцатый пункта 2 дополнить словами «без учета показателя NОСАГО».
1.26 В приложении 6:
1.26.1 В пункте 2:
абзац второй изложить в следующей редакции:
«2. Вспомогательная величина СР определяется по учетной группе 9 на расчетную дату и принимается равной неотрицательной сумме вспомогательной величины СР по учетной группе на последний день календарного года, предшествующего расчетной дате, и величины изменения СР по учетной группе, но не более установленной Федеральным законом „О государственной поддержке в сфере сельскохозяйственного страхования и о внесении изменений в Федеральный закон „О развитии сельского хозяйства“ предельной величины стабилизационного резерва».»;
абзац третий признать утратившим силу;
абзац четвертый после слова «группе» дополнить цифрой «9»;
абзацы пятый и шестой изложить в следующей редакции:
«неотрицательное превышение по учетной группе 9 величины доходов, умноженной на коэффициент 0,95, величины расходов за расчетный период;»
отрицательное превышение по учетной группе 9 величины расходов, величины доходов за расчетный период.».
1.26.2. Абзацы первый и второй пункта 3 после слова «группе» дополнить цифрой «9».
1.26.3 В пункте 4:
абзац первый после слова «группе» дополнить цифрой «9»;
в абзаце втором слово «фонды» заменить словом «фонд».
1.26.4. Пункты 5 и 6 признать утратившими силу.
1.27. Приложение 5 изложить в редакции приложения 1 к настоящему Указанию.
1.28. Дополнить приложением 7 в редакции приложения 2 к настоящему Указанию.
2. Настоящее Указание в соответствии с решением Совета директоров Банка России (протокол заседания Совета директоров Банка России от 27 марта 2026 года № ПСД-9) вступает в силу по истечении 10 дней после дня его официального опубликования, за исключением положений, для которых настоящим пунктом установлены иные сроки вступления их в силу.
Абзацы пятый и шестой подпункта 1.3.1 пункта 1 настоящего Указания вступают в силу с 1 января 2027 года.
Подпункты 1.11, 1.13.1, 1.13.2, 1.13.4, 1.17, 1.22.9, 1.23.2, 1.24, 1.26 - 1.28 пункта 1 настоящего Указания вступают в силу с 1 октября 2027 года.
Абзацы седьмой и восьмой подпункта 1.3.1 пункта 1 настоящего Указания вступают в силу с 1 января 2029 года.
3. Абзац третий подпункта 3.1.8 пункта 3.1 Положения Банка России № 858-П (в редакции настоящего Указания) действует по 31 декабря 2026 года включительно.
Абзацы четвертый и пятый подпункта 3.1.8 пункта 3.1 Положения Банка России № 858-П (в редакции настоящего Указания) действуют по 31 декабря 2028 года включительно.
Председатель Центрального банка Российской Федерации Э. С. Набиуллина
Приложение 1 к Указанию Банка России от 6 апреля 2026 года № 7341-У «О внесении изменений в Положение Банка России от 17 июня 2025 года № 858-П „О требованиях к финансовой устойчивости и платежеспособности страховщиков“»
«Приложение 5 к Положению Банка России от 17 июня 2025 года № 858-П „О требованиях к финансовой устойчивости и платежеспособности страховщиков“»
РАСЧЕТ ВСПОМОГАТЕЛЬНОЙ ВЕЛИЧИНЫ РМ
1. Вспомогательная величина РМ рассчитывается по формуле:
где РМi — величина, рассчитанная по учетной группе i в соответствии с пунктом 2 настоящего приложения.
2. Расчет величины РМi по учетной группе i осуществляется по формуле:
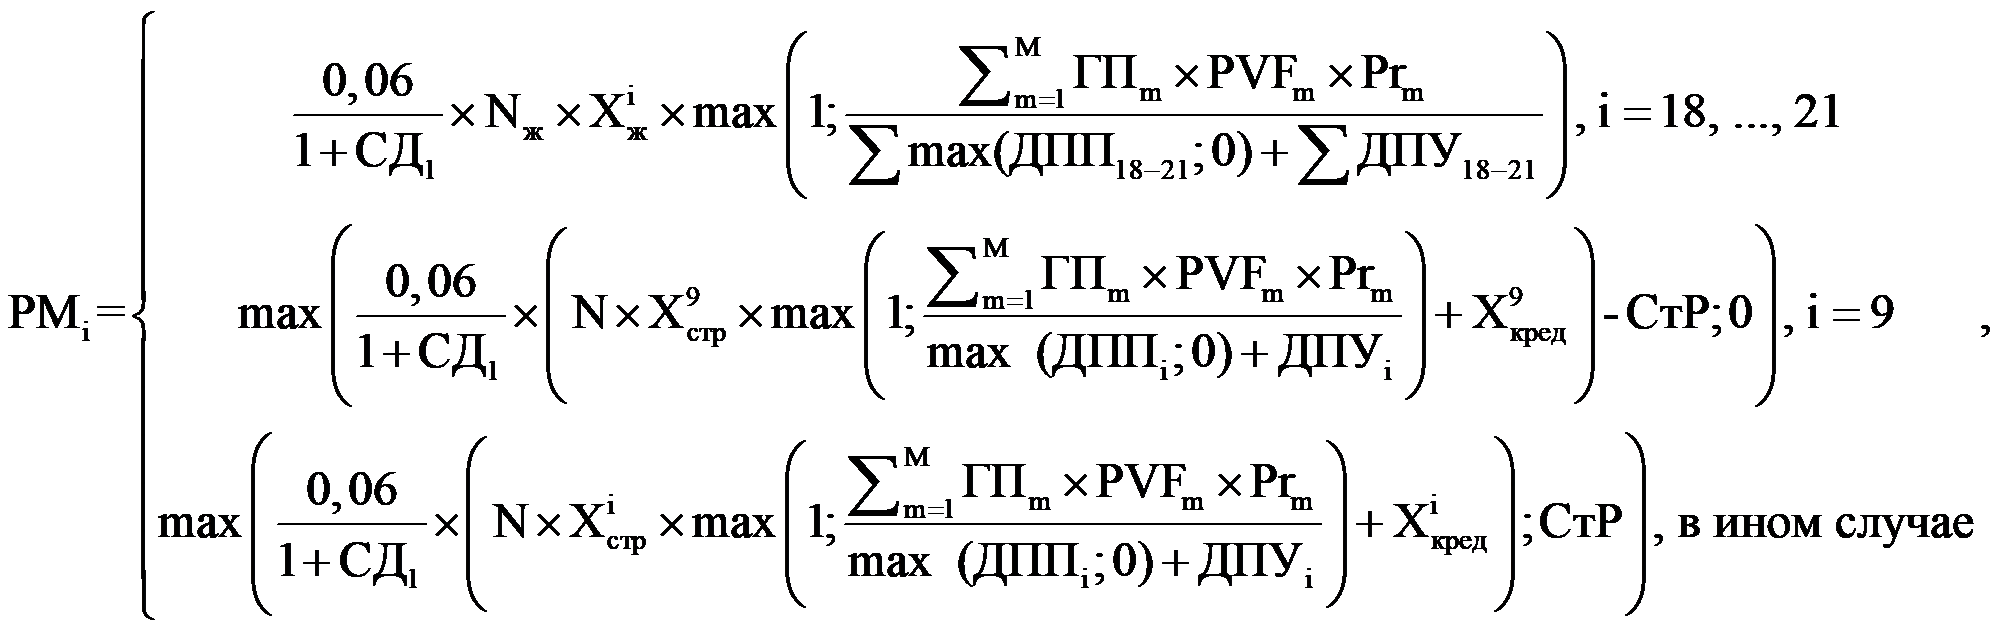
СтР — вспомогательная величина, рассчитанная по учетной группе i в соответствии с пунктом 3 настоящего приложения;
СД1 — ставка доходности для денежных потоков в российских рублях, определяемая в соответствии с подпунктом 5.3.14 пункта 5.3 настоящего Положения, для платежа со сроком 1 год;
m — порядковый номер очередного денежного потока, входящего в состав денежных потоков, учитываемых в оценке ДПП и ДПУ по учетной группе i, с расчетной даты;
PVFm — величина приведенной стоимости денежного потока m в российских рублях;
Prm — вероятность реализации денежного потока m;
ГПm — срок денежного потока m в годах, определенный в соответствии с абзацами тринадцатым — пятнадцатым подпункта 5.3.14 пункта 5.3 настоящего Положения;
Nж — нормативный размер маржи платежеспособности страховой организации по страхованию жизни, определяемый в соответствии с подпунктом 6.3.1 пункта 6.3 настоящего Положения;
N — нормативный размер маржи платежеспособности страховой организации по страхованию иному, чем страхование жизни, общества взаимного страхования, определяемый в соответствии с подпунктом 6.3.2 пункта 6.3 настоящего Положения, без учета показателя NОСАГО;
max (ДППi;0); (ДПУi) — неотрицательная для каждой учетной группы величина ДПП (величина ДПУ) по учетной группе i. В случае если величина \sum max(\text{ДПП}_{i};0) + \sum \text{ДПУ}_{i} равна нулю, величина РМi по соответствующей учетной группе, указанной в подпункте 5.1.3 пункта 5.1 настоящего Положения, принимается равной нулю;
\sum max(\text{ДПП}_{18 - 21};0) (\sum \text{ДПУ}_{18 - 21}) — сумма неотрицательных для каждой учетной группы величин ДПП (величин ДПУ) по учетным группам 18 — 21. В случае если величина \sum max(\text{ДПП}_{18 - 21};0) + \sum \text{ДПУ}_{18 - 21} равна нулю, величина РМi по каждой учетной группе, указанной в подпункте 5.1.4 пункта 5.1 настоящего Положения, принимается равной нулю. В случае если величина max (ДППi; 0) + ДПУi равна нулю, величина РМi по каждой учетной группе, указанной в подпункте 5.1.3 пункта 5.1 настоящего Положения, принимается равной нулю;
\text{Х}_{\text{стр}}^{i} — вспомогательная величина, рассчитанная по учетной группе i в соответствии с пунктом 4 настоящего приложения;
\text{Х}_{\text{кред}}^{i} — вспомогательная величина, рассчитанная по учетной группе i в соответствии с пунктом 5 настоящего приложения;
\text{Х}_{\text{ж}}^{i} — вспомогательная величина, рассчитанная по учетной группе i в соответствии с пунктом 6 настоящего приложения.
3. Вспомогательная величина СтР по учетной группе определяется следующим образом:
3.1. Вспомогательная величина СтР по учетной группе 3 на расчетную дату принимается равной величине резерва для компенсации расходов на осуществление страховых выплат и на прямое возмещение убытков по обязательному страхованию гражданской ответственности владельцев транспортных средств в последующие периоды (стабилизационный резерв по обязательному страхованию гражданской ответственности владельцев транспортных средств) по данным отчетности, предоставленной страховщиком в Банк России по состоянию на 30 июня 2022 года. В случае если по учетной группе 9 стабилизационный резерв формируется, вспомогательная величина СтР по учетной группе 9 принимается равной вспомогательной величине СР, рассчитанной в соответствии с требованиями приложения 6 к настоящему Положению. В ином случае вспомогательная величина СтР по учетной группе 9 на расчетную дату принимается равной вспомогательной величине СтР по состоянию на предшествующую расчетную дату.
3.2. По учетным группам 5, 8, 11 и 15 вспомогательная величина СтР на расчетную дату принимается равной вспомогательной величине СтР по соответствующей учетной группе по состоянию на последний день календарного года, предшествующего расчетной дате, уменьшенной на сумму величин страховых выплат, учитываемых для целей расчета вспомогательной величины СтР по соответствующей учетной группе, за вычетом доли перестраховщиков в них. Страховая выплата (страховые выплаты), относящаяся (относящиеся) к одному страховому случаю, учитывается (учитываются) для целей расчета вспомогательной величины СтР по учетным группам 5, 8, 11 и 15, если одновременно выполнены следующие требования:
страховая выплата (страховые выплаты), относящаяся (относящиеся) к одному страховому случаю, по договору страхования, относящемуся к соответствующей учетной группе, произведена (произведены) в расчетном периоде или произведена (произведены) ранее, но не была (не были) ранее учтены при уменьшении вспомогательной величины СтР;
величина страховой выплаты (страховых выплат), относящаяся (относящиеся) к одному страховому случаю, за вычетом доли перестраховщиков в ней (в них), превышает (совокупно превышают) 4 процента собственных средств (капитала) страховщика на последний день месяца, предшествующего расчетной дате.
3.3. По учетным группам 1, 2, 4, 6, 7, 10, 12 — 14, 16, 17 вспомогательная величина СтР рассчитывается в соответствии с положением о формировании страховых резервов и не может превышать вспомогательную величину СтР по соответствующей учетной группе по состоянию на предшествующую расчетную дату.
4. Вспомогательная величина \text{Х}_{\text{стр}}^{i} по учетной группе i, указанной в подпункте 5.1.3 пункта 5.1 настоящего Положения, определяется по формуле:
\text{Х}_{\text{стр}}^{i} = \frac{V_{i} \times \sigma_{i} + \text{ТКНЖ}_{i\text{прекращение}} + SCR_{i}}{\sum_{i} V_{i} \times \sigma_{i} + \text{ТКНЖ}_{\text{прекращение}} + SCR_{8} + SCR_{7} + SCR_{5} + SCR_{11} + SCR_{14}} ,
\sigma_{i} — оценка параметра волатильности риска резервов и премий учетной группы i, указанной в подпункте 5.1.3 пункта 5.1 настоящего Положения, определенная в соответствии с подпунктом 16.1 пункта 16 приложения 1 к настоящему Положению;
Vi — оценка объемного показателя риска резервов и премий учетной группы i, указанной в подпункте 5.1.3 пункта 5.1 настоящего Положения, определенная в соответствии с подпунктом 16.2 пункта 16 приложения 1 к настоящему Положению;
\sum_{i} V_{i} \times \sigma_{i} — сумма произведений показателей \sigma_{i} и Vi для всех учетных групп, указанных в подпункте 5.1.3 пункта 5.1 настоящего Положения;
ТКНЖi прекращение — вспомогательная величина для учетной группы i, указанной в подпункте 5.1.3 пункта 5.1 настоящего Положения, рассчитанная в соответствии с абзацами пятым — четырнадцатым подпункта 6.3.2.2 пункта 6.3 настоящего Положения;
ТКНЖпрекращение — оценка риска досрочного прекращения договоров страхования или изменения их условий по договорам страхования иного, чем страхование жизни, рассчитанная в соответствии с абзацами первым — пятым подпункта 6.3.2.2 пункта 6.3 настоящего Положения;
SCRi — вспомогательная величина, рассчитанная в соответствии с подпунктом 6.3.2.3 пункта 6.3 настоящего Положения для i = 5, 7, 8, 11, 14 и равная нулю для остальных i.
5. Вспомогательная величина \text{Х}_{\text{кред}}^{i} по учетной группе i, указанной в подпункте 5.1.3 пункта 5.1 настоящего Положения, определяется по формуле:
\text{Х}_{\text{кред}}^{i} = \frac{\sum {}_{m}P_{m}^{i} \times CD_{m}^{i} \times R_{2}}{P_{M}} ,
m — порядковый номер денежного потока в части уплаты страховой премии (страхового взноса), учтенного в прогнозе денежных потоков, строящемся в соответствии с подпунктом 5.3.1 пункта 5.3 настоящего Положения;
P_{m}^{i} — стоимость соответствующего права требования m в части уплаты страховой премии (страхового взноса) по учетной группе i, указанной в подпункте 5.1.3 пункта 5.1 настоящего Положения;
CD_{m}^{i} — срок после расчетной даты в годах, в течение которого право требования m в части уплаты страховой премии (страховых взносов) в соответствии с договором должно быть удовлетворено по учетной группе i, указанной в подпункте 5.1.3 пункта 5.1 настоящего Положения;
PM — общая стоимость активов и прав требований в части уплаты страховой премии (страховых взносов) по учитываемым в расчете договорам страхования, участвующих в расчете риска 2 согласно подпункту 6.5.10.1 пункта 6.5 настоящего Положения;
R2 - величина риска 2, рассчитанная в соответствии с пунктом 8 приложения 1 к настоящему Положению.
6. Вспомогательная величина \text{Х}_{\text{ж}}^{i} по учетной группе i, указанной в подпункте 5.1.4 пункта 5.1 настоящего Положения, определяется по формуле:
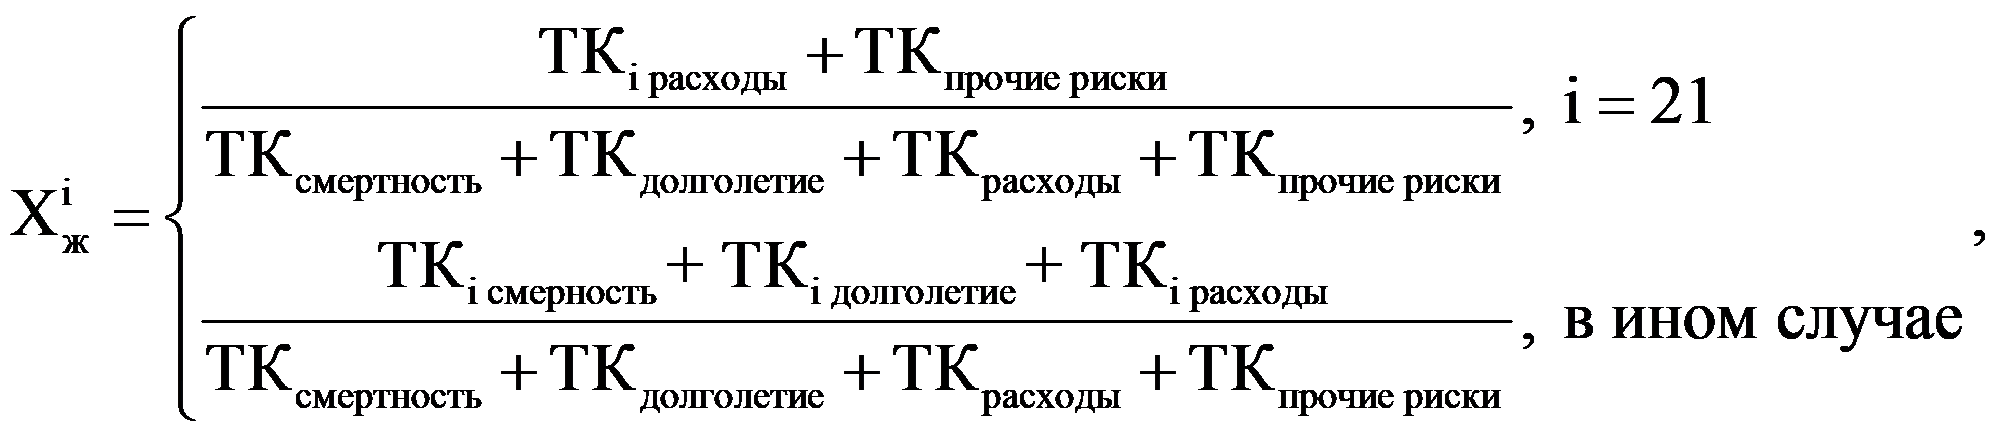
ТКсмертность — оценка риска смертности, определяемая в соответствии с подпунктом 6.3.1.1 пункта 6.3 настоящего Положения;
ТКдолголетие — оценка риска долголетия, определяемая в соответствии с подпунктом 6.3.1.2 пункта 6.3 настоящего Положения;
ТКрасходы — оценка риска расходов на ведение дела, определяемая в соответствии с подпунктом 6.3.1.3 пункта 6.3 настоящего Положения;
ТКпрочие риски — оценка прочих рисков, определяемая в соответствии с подпунктом 6.3.1.5 пункта 6.3 настоящего Положения;
ТКi смертность — вспомогательная величина, определяемая по учетной группе i в соответствии с абзацами четвертым — восьмым подпункта 6.3.1.1 пункта 6.3 настоящего Положения;
ТКi долголетие — вспомогательная величина, определяемая по учетной группе i в соответствии с абзацами четвертым — восьмым подпункта 6.3.1.2 пункта 6.3 настоящего Положения.
ТКi расходы — вспомогательная величина, определяемая по учетной группе i в соответствии с абзацами четвертым — восьмым подпункта 6.3.1.3 пункта 6.3 настоящего Положения.».
Приложение 2 к Указанию Банка России от 6 апреля 2026 года № 7341-У «О внесении изменений в Положение Банка России от 17 июня 2025 года № 858-П „О требованиях к финансовой устойчивости и платежеспособности страховщиков“»
«Приложение 7 к Положению Банка России от 17 июня 2025 года № 858-П „О требованиях к финансовой устойчивости и платежеспособности страховщиков“»
РАСЧЕТ ВСПОМОГАТЕЛЬНЫХ ВЕЛИЧИН ОТКЛОНЕНИЙ РИСКА ПРЕМИЙ И РИСКА РЕЗЕРВОВ
1. Величины \text{КВ}_{s,d}^{res} рассчитываются отдельно для каждой учетной группы s, указанной в подпункте 5.1.3 пункта 5.1 настоящего Положения, и расчетной даты d, совпадающей с последним днем одного из 8 кварталов, предшествующих расчетной дате (включая расчетную дату, если она совпадает с последним днем календарного квартала). Индекс d равен 1 для расчетной даты, если она совпадает с последним днем календарного квартала, или для последнего дня календарного квартала, предшествующего расчетной дате, и равен 8 для участвующего в расчете последнего дня наиболее раннего календарного квартала.
1.1. Данные об осуществленных по расчетную дату d включительно страховых выплатах по договорам страхования, относимым к учетной группе s, группируются в соответствии с пунктами 1 — 3 приложения 3 к настоящему Положению в треугольник развития убытков T(s, d) с параметром N = 20.
1.2. В случае если при построении треугольника развития убытков T(s, d) на расчетную дату d страховщику доступна статистическая информация о выплатах менее чем за 20 кварталов, но не менее чем за 12 кварталов, предшествующих расчетной дате d, страховщик использует доступное число кварталов для построения треугольника развития убытков T(s, d) на расчетную дату d.
1.3. При построении треугольника развития убытков T(s, d) допускается исключение из него страховых выплат, если они были исключены при расчете величины ДПУФ на расчетную дату d согласно пункту 8 приложения 3 к настоящему Положению.
1.4. В случае если при построении треугольника развития убытков T(s, d) на расчетную дату d страховщику доступна статистическая информация о выплатах менее чем за 12 кварталов, предшествующих расчетной дате d, величина \text{КВ}_{s,d}^{res} приравнивается к величине \text{ВГ}_{s}^{res} , рассчитанной в соответствии с пунктом 3 настоящего приложения.
1.5. Выполняется преобразование треугольника развития убытков T (s, d) в треугольник \widetilde{T}(s,d) со значениями \tilde{x}(i,j) , заменяющими соответствующие значения x(i, j), для чего оцениваются величины y (j), C(j, j + 1), H(j) по формулам:
y(j) = x(1,j) + x(2,j) + ... + x(N - j + 1,j) = \sum_{k} {}_{= 1}^{N - j + 1}x(k,j),j = 1,2...N;
H(j) = C(j,j + 1) \times C(j + 1,j + 2) \times ... \times C(N,N + 1) = \prod_{k = j}^{N} C(k,k + 1),j = 1,2...N;
1.6. На основе треугольника развития убытков \widetilde{T}(s,d) оцениваются величины \tilde{y}(j) , \widetilde{C}(j,j + 1) , \widetilde{H}(j) по формулам:
\tilde{y}(j) = \tilde{x}(1,j) + \tilde{x}(2,j) + ... + \tilde{x}(N - j + 1,j) = \sum {}_{k = 1}^{N - j + 1}\tilde{x}(k,j),j = 1,2...N;
\widetilde{H}(j) = \widetilde{C}(j,j + 1) \times \widetilde{C}(j + 1,j + 2) \times ... \times \widetilde{C}(N,N + 1) = \prod_{k = j}^{N} \widetilde{C}(k,k + 1),j = 1,2...N.
В случае если \tilde{x}(i,N - i + 1) = 0 хотя бы для одного i = 1, 2 ... N, \text{КВ}_{s,d}^{res} = \text{ВГ}_{s}^{res} . В иных случаях \text{КВ}_{s,d}^{res} рассчитывается в соответствии с подпунктами 1.7 — 1.11 настоящего пункта.
1.7 Треугольник \widetilde{T}(s,d) достраивается для каждого i до квартала развития убытков № по формуле:
\tilde{x}(i,j) = \tilde{x}(i,N - i + 1) \times \prod {}_{k = N - i + 1}^{j - 1}\widetilde{C}(k,k + 1),i = 2...N,j>N + 1 - i.
1.8 Показатель \hat{\sigma}_{j}^{2} рассчитывается по формуле:
1.9 Показатель mse^{2}(\widehat{R}_{i}) рассчитывается по формуле:
mse^{2}(\widehat{R}_{i}) = \tilde{x}^{2}(i,N)_{j} \sum_{= N + 1 -}^{N - 1} i \frac{\hat{\sigma}_{j}^{2}}{\widetilde{C}^{2}(j,j + 1)} (\frac{1}{\tilde{x}(i,j)} + \frac{1}{\sum {}_{k = 1}^{N - j}\tilde{x}(k,j)}),i = 2...N.
1.10 Показатель mse^{2}(\widehat{R}) рассчитывается по следующей формуле:
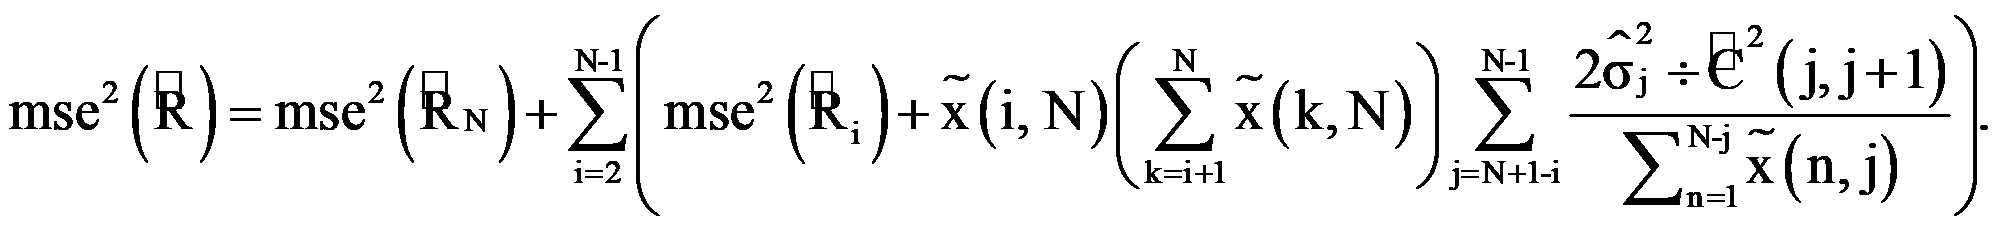
1.11 Показатель \text{КВ}_{s,d}^{res} рассчитывается по формуле:
\text{КВ}_{s,d}^{res} = \frac{\sqrt{mse^{2}(\widehat{R})}}{\widehat{R}} ,
где \widehat{R} = \sum_{i}^{N} {}_{= 1}\tilde{x}(i,N - i + 1) \times (\widetilde{H}(N - i + 1) - 1).
1.12. Показатель Ks,d рассчитывается в соответствии с подпунктом 6.3.2.5 пункта 6.3 настоящего Положения для учетной группы s и расчетной даты d.
2. Для каждой учетной группы s, указанной в подпункте 5.1.3 пункта 5.1 настоящего Положения, рассчитывается показатель \overline{\text{КВ}_{s}^{res}} как среднее значение показателей \text{КВ}_{s,d}^{res} , рассчитанных в соответствии с подпунктами 1.1 — 1.11 пункта 1 настоящего приложения.
3. Страховщик рассчитывает на расчетную дату для каждой учетной группы s показатели \text{НГ}_{s}^{res} и \text{ВГ}_{s}^{res} по формулам:
\text{НГ}_{s}^{res} = min[Mn_{s}^{res}; \frac{\beta_{s}}{(\text{Доля премии}_{s})^{\alpha_{s}}} \times (1 - 50\%)],
\text{ВГ}_{s}^{res} = min[Mm_{s}^{res}; \frac{\beta_{s}}{(\text{Доля премии}_{s})^{\alpha_{s}}} \times (1 + 50\%)],
Доля премииs — показатель «доля страховых премий (взносов) в общем объеме страховых премий (взносов) по договорам страхования, в процентах» по состоянию на конец ближайшего предшествующего расчетной дате квартала, данные по которому размещены по расчетную дату включительно на официальном сайте Банка России в сети «Интернет» в соответствии с пунктом 5 статьи 28 Закона Российской Федерации «Об организации страхового дела в Российской Федерации», отражающий долю премии страховой организации по договорам страхования от суммы страховых премий по договорам страхования по учетной группе s. В случае если такая доля равна нулю, показатели \text{НГ}_{s}^{res} и \text{ВГ}_{s}^{res} приравниваются к показателям Mn_{s}^{res} и Mm_{s}^{res} соответственно;
значения показателей \alpha_{s} , \beta_{s} , Mn_{s}^{res} , Mm_{s}^{res} соответствуют значениям, указанным в таблице 27 приложения 2 к настоящему Положению для соответствующей учетной группы. В случае если значения показателей \alpha_{s} и \beta_{s} в таблице 27 приложения 2 к настоящему Положению не представлены, показатели \text{НГ}_{s}^{res} и \text{ВГ}_{s}^{res} приравниваются к показателям Mn_{s}^{res} и Mm_{s}^{res} соответственно.
4. Показатель \sigma_{s}^{res} рассчитывается по формуле:
\sigma_{s}^{res} = min[max(\overline{\text{КВ}_{s}^{res}};\text{НГ}_{s}^{res});\text{ВГ}_{s}^{res}],
\overline{\text{КВ}_{s}^{res}} — показатель, рассчитанный в соответствии с пунктом 2 настоящего приложения;
\text{НГ}_{s}^{res} , \text{ВГ}_{s}^{res} — показатели, рассчитанные в соответствии с пунктом 3 настоящего приложения.
5. На основе треугольника развития убытков T(s,1) согласно подпункту 1.1 пункта 1 настоящего приложения оцениваются величины L(j), U(i), \overline{U} , V(i), R(i), ПНУ(i), Y(i), Z(i) по формулам:
L(j) = \frac{1}{H(j)} ,j = 1,2...N,
U(i) = \frac{x(i,N - i + 1) \times H(N - i + 1)}{\text{ЗП }(i)} ,i = 1,2...N,
ЗП(i) — заработанная страховая премия, рассчитанная в основной валюте учетной группы в соответствии с подпунктом 5.5.5 пункта 5.5 настоящего Положения, за i-й квартал наступления убытков по договорам страхования, относимым к учетной группе;
\overline{U} = \frac{1}{\widetilde{N}} \times \sum_{i}^{\widetilde{N}} {}_{= 1}U(i) , где \widetilde{N} — количество кварталов из N, за которые показатель ЗП(i) принимает положительное значение;
V(i) = \overline{U} \times \text{ЗП }(i),i = 1...N;
ПНУ(i) = max ((1 — L(N — i + 1)) x V(i) — ЗНУ(i); 0), i = 1 ... N;
Y(i) = ПНУ(i) + ЗНУ(i), i = 1 ... N;
Z(i) = Y(i) + x (i, N — i + 1), i = 1 ... N.
6. В случае если при построении треугольника развития убытков T(s,1) согласно подпунктам 1.1 и 1.2 пункта 1 настоящего приложения страховщику доступна статистическая информация о выплатах менее чем за 12 кварталов, предшествующих расчетной дате 1, значение \text{СКО}_{s}^{prem} приравнивается к значению \text{ВГ}_{s}^{prem} , рассчитанному в соответствии с пунктом 7 настоящего приложения. В ином случае показатель \text{СКО}_{s}^{prem} рассчитывается по формуле:
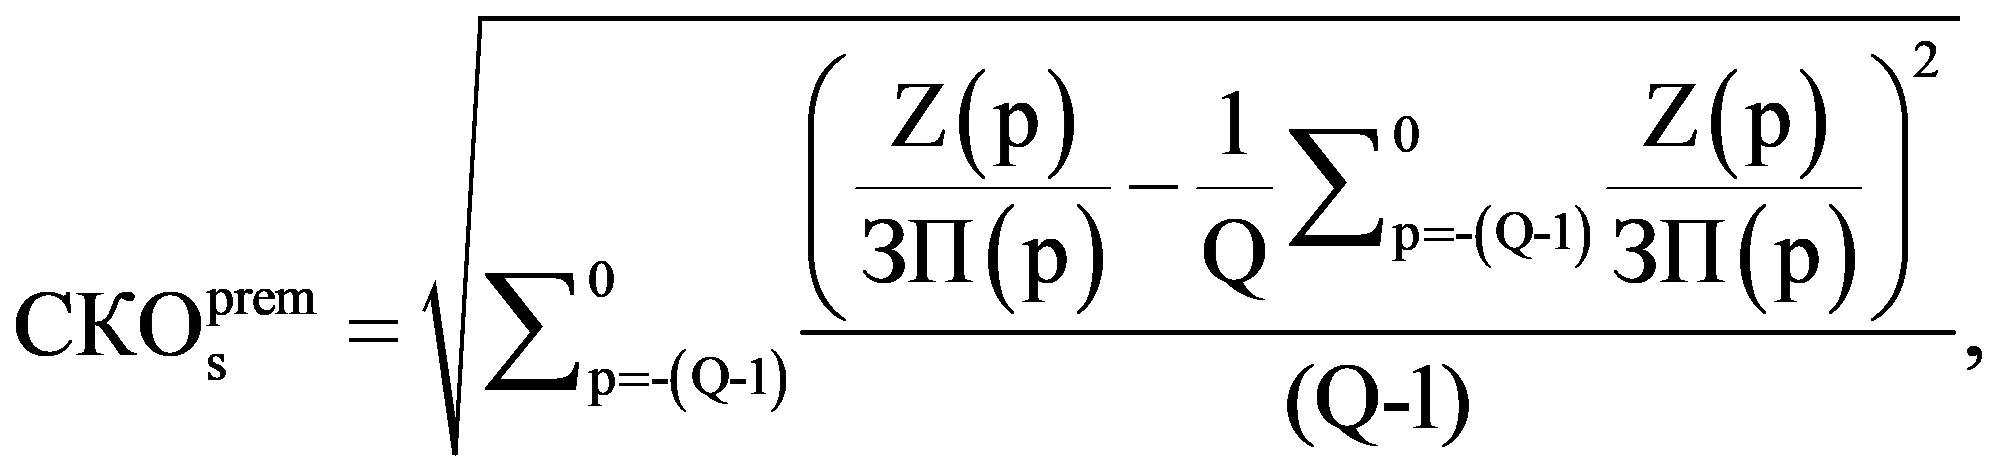
Q — округленная до ближайшего целого числа вниз величина \frac{N}{4} ;
N — число кварталов в треугольнике развития убытков T(s,1), построенном в соответствии с пунктом 1 настоящего приложения;
p — индекс года. Под p = 0 (-1, -2, -3, -4) понимается первый (второй, третий, четвертый, пятый) год (четыре квартала), предшествующий расчетной дате 1;
Z(p) — показатель, рассчитанный как сумма показателей Z(i), рассчитанных для квартала наступления убытков i треугольника T(s, 1) в соответствии пунктом 5 настоящего приложения и относящихся к году p;
ЗП(p) — сумма величин заработанных страховых премий, рассчитанных в соответствии с подпунктом 5.5.5 пункта 5.5 настоящего Положения, за i-й квартал наступления убытков, относящийся к году p, по договорам страхования, относимым к учетной группе s.
7. Страховщик рассчитывает на расчетную дату для каждой учетной группы s показатели \text{НГ}_{s}^{prem} и \text{ВГ}_{s}^{prem} по формулам:
\text{НГ}_{s}^{prem} = min[Mn_{s}^{prem}; \sqrt{\alpha_{s} + \frac{\beta_{s}}{\text{Доля премии}_{s}}} \times (1 - 50%)],
\text{ВГ}_{s}^{prem} = min[Mm_{s}^{prem}; \sqrt{\alpha_{s} + \frac{\beta_{s}}{\text{Доля премии}_{s}}} \times (1 + 50%)],
Доля премииs — показатель, рассчитываемый по учетной группе s в соответствии с пунктом 3 настоящего приложения. В случае если такая доля равна нулю, показатели \text{НГ}_{s}^{prem} и \text{ВГ}_{s}^{prem} приравниваются к Mn_{s}^{prem} и Mm_{s}^{prem} соответственно;
значения показателей \alpha_{s} , \beta_{s} , Mn_{s}^{prem} , Mm_{s}^{prem} соответствуют значениям, указанным в таблице 28 приложения 2 к настоящему Положению для соответствующей учетной группы. В случае если значения показателей \alpha_{s} и \beta_{s} в таблице 28 приложения 2 к настоящему Положению не представлены, показатели \text{НГ}_{s}^{prem} и \text{ВГ}_{s}^{prem} приравниваются к Mn_{s}^{prem} и Mm_{s}^{prem} соответственно.
8. Показатель \overline{K_{s}} рассчитывается по формуле:
\overline{K_{s}} = 0,125 \times \sum^{8} {}_{d = 1}K_{s,d},
где показатель Ks,d рассчитывается в соответствии с подпунктом 1.12 пункта 1 настоящего приложения.
9. По каждой учетной группе страховщик рассчитывает показатель \sigma_{s}^{prem} по формуле:
\sigma_{s}^{prem} = min[max(\text{СКО}_{s}^{prem};\text{НГ}_{s}^{prem});\text{ВГ}_{s}^{prem}],
\text{СКО}_{s}^{prem} — показатель, рассчитанный в соответствии с пунктом 6 настоящего приложения;
\text{НГ}_{s}^{prem} , \text{ВГ}_{s}^{prem} — показатели, рассчитанные в соответствии с пунктом 7 настоящего приложения.».