Указание Банка России от 01.10.2024 № 6884-У
Актуально на 01.11.2026.
Как цитировать: Указание Банка России от 01.10.2024 N 6884-У. 6884-У. 01.10.2024. https://bukva.ai/docs/ukazanie-ukazaniya-6884-u
«О требованиях к порядку расчета актуарного дефицита негосударственного пенсионного фонда»
(Зарегистрировано в Минюсте России 20.12.2024 № 80676)
Примечание
Начало действия документа - 01.01.2025.
Зарегистрировано в Минюсте России 20 декабря 2024 г. № 80676
ЦЕНТРАЛЬНЫЙ БАНК РОССИЙСКОЙ ФЕДЕРАЦИИ
УКАЗАНИЕ
от 1 октября 2024 г. № 6884-У
О ТРЕБОВАНИЯХ
К ПОРЯДКУ РАСЧЕТА АКТУАРНОГО ДЕФИЦИТА НЕГОСУДАРСТВЕННОГО
ПЕНСИОННОГО ФОНДА
Настоящее Указание на основании абзаца сорокового статьи 3 Федерального закона от 7 мая 1998 года № 75-ФЗ «О негосударственных пенсионных фондах» устанавливает требования к порядку расчета актуарного дефицита негосударственного пенсионного фонда.
1. Актуарный дефицит негосударственного пенсионного фонда (далее соответственно — фонд, актуарный дефицит) рассчитывается в случаях проведения актуарного оценивания деятельности фонда в соответствии с частями первой и седьмой статьи 21 Федерального закона от 7 мая 1998 года № 75-ФЗ «О негосударственных пенсионных фондах» (далее — Федеральный закон № 75-ФЗ) на дату, по состоянию на которую проведено актуарное оценивание деятельности фонда (далее — дата актуарного оценивания), в рублях в соответствии с пунктом 2 настоящего Указания и в процентах от общей величины обязательств фонда в соответствии с пунктом 3 настоящего Указания.
2. Расчет актуарного дефицита в рублях осуществляется по формуле:
АД_Р = max [0; max (0; ВОПР + КрПР — АктивыПР) + max (0; ВОПН + КрПН — АктивыПН) + РасхПрямКосв + РасхИнвест + КрСС — ВознПР — ВознПН — Активы СС],
АД_Р — актуарный дефицит в рублях;
ВОПР — сумма величин обязательств фонда по договорам негосударственного пенсионного обеспечения и договорам долгосрочных сбережений, рассчитанных на дату актуарного оценивания в соответствии с пунктами 3 - 7 Положения Банка России от 28 марта 2024 года № 836-П «Об установлении требований к расчету негосударственными пенсионными фондами величины обязательств по договорам об обязательном пенсионном страховании, договорам негосударственного пенсионного обеспечения и договорам долгосрочных сбережений на основании внутреннего документа, случаев осуществления указанного расчета, а также требований к указанному внутреннему документу» <1> (далее — Положение Банка России № 836-П);
<1> Зарегистрировано Минюстом России 20 июня 2024 года, регистрационный № 78622.
ВОПН — величина обязательств фонда по договорам об обязательном пенсионном страховании, рассчитанная на дату актуарного оценивания в соответствии с пунктами 3 - 7 Положения Банка России № 836-П;
КрПР — сумма величин вознаграждения фонда (постоянной и переменной части) и части дохода, полученного фондом от размещения средств пенсионных резервов, распределенных в состав собственных средств фонда и не перечисленных на банковский счет, предназначенный для операций с собственными средствами фонда, кредиторской задолженности фонда, прочих обязательств фонда, отличных от обязательств фонда, указанных в абзаце пятом настоящего пункта, которые подлежат оплате за счет средств пенсионных резервов фонда, определенная на дату актуарного оценивания по данным, содержащимся в базах данных фонда, ведение которых осуществляется фондом в соответствии с пунктом 1 статьи 36.20-1 Федерального закона № 75-ФЗ (далее — базы данных фонда);
КрПН — сумма величин вознаграждения фонда (постоянной и переменной части), распределенного в состав собственных средств фонда и не перечисленного на банковский счет, предназначенный для операций с собственными средствами фонда, кредиторской задолженности фонда, прочих обязательств фонда, отличных от обязательств фонда, указанных в абзаце шестом настоящего пункта, которые подлежат оплате за счет средств пенсионных накоплений фонда, определенная на дату актуарного оценивания по данным, содержащимся в базах данных фонда;
КрСС — сумма кредиторской задолженности фонда, полученных фондом кредитов и займов, прочих обязательств фонда, которые подлежат оплате за счет собственных средств фонда, определенная на дату актуарного оценивания по данным, содержащимся в базах данных фонда;
АктивыПР — стоимость активов, составляющих пенсионные резервы фонда, определенная на дату актуарного оценивания по данным бухгалтерского учета фонда;
АктивыПН — стоимость активов, составляющих пенсионные накопления фонда, определенная на дату актуарного оценивания по данным бухгалтерского учета фонда;
АктивыСС — стоимость активов, составляющих собственные средства фонда, определенная на дату актуарного оценивания как сумма размера собственных средств фонда, рассчитанного в соответствии с порядком, установленным Банком России согласно пункту 3 статьи 6.1 Федерального закона № 75-ФЗ, а также суммы вознаграждения фонда (постоянной и переменной части) и части дохода, полученного фондом от размещения средств пенсионных резервов, распределенных в состав собственных средств фонда, но еще не перечисленных на банковский счет, предназначенный для операций с собственными средствами фонда;
РасхПрямКосв — взвешенная по вероятности реализации денежного потока сумма денежных потоков, дисконтированных на период срока денежного потока, определенного в соответствии с абзацами четырнадцатым и пятнадцатым подпункта 5.14 пункта 5 Положения Банка России № 836-П, указанная в абзаце четвертом подпункта 5.1 пункта 5 Положения Банка России № 836-П (далее — наилучшая оценка приведенной стоимости денежных потоков), по расходам, учитываемым в расчете величины обязательств фонда по договорам негосударственного пенсионного обеспечения, договорам долгосрочных сбережений и договорам об обязательном пенсионном страховании в соответствии с подпунктами 5.6 - 5.9, абзацами вторым - шестым подпункта 5.10 пункта 5 Положения Банка России № 836-П;
РасхИнвест — сумма наилучшей оценки приведенной стоимости денежных потоков по указанным в абзаце девятом подпункта 5.10 пункта 5 Положения Банка России № 836-П расходам, связанным с инвестированием средств пенсионных накоплений по договорам об обязательном пенсионном страховании, и наилучшей оценки приведенной стоимости денежных потоков по указанным в абзаце десятом подпункта 5.10 пункта 5 Положения Банка России № 836-П расходам, оплачиваемым из собственных средств фонда и связанным с размещением средств пенсионных резервов по договорам негосударственного пенсионного обеспечения и договорам долгосрочных сбережений;
ВознПР — сумма наилучшей оценки приведенной стоимости указанных в абзаце втором подпункта 5.13 пункта 5 Положения Банка России № 836-П денежных потоков в виде доли от дохода, полученного фондом от размещения средств пенсионных резервов по договорам негосударственного пенсионного обеспечения, направленной в собственные средства фонда, и наилучшей оценки приведенной стоимости указанных в абзаце третьем подпункта 5.13 пункта 5 Положения Банка России № 836-П вознаграждений фонда (постоянной части и переменной части) и необходимых расходов фонда и управляющих компаний, осуществляющих доверительное управление средствами пенсионных резервов, непосредственно связанных с размещением средств пенсионных резервов и оплачиваемых из средств пенсионных резервов, в совокупности по договорам негосударственного пенсионного обеспечения и договорам долгосрочных сбережений;
ВознПН — наилучшая оценка приведенной стоимости указанных в абзаце первом подпункта 5.13 пункта 5 Положения Банка России № 836-П денежных потоков вознаграждений фонда (постоянной части, за исключением средств, подлежащих отчислению в резерв по обязательному пенсионному страхованию в качестве ежегодных отчислений на формирование указанного резерва, и переменной части) и необходимых расходов управляющих компаний, осуществляющих доверительное управление средствами пенсионных накоплений, в совокупности по договорам об обязательном пенсионном страховании.
Наилучшая оценка приведенной стоимости денежных потоков для целей применения абзацев тринадцатого - шестнадцатого настоящего пункта рассчитывается на дату актуарного оценивания. Для целей расчета показателей РасхПрямКосв и РасхИнвест требования подпункта 5.13 пункта 5 Положения Банка России № 836-П не применяются.
3. Расчет актуарного дефицита в процентах от общей величины обязательств фонда осуществляется по формуле:
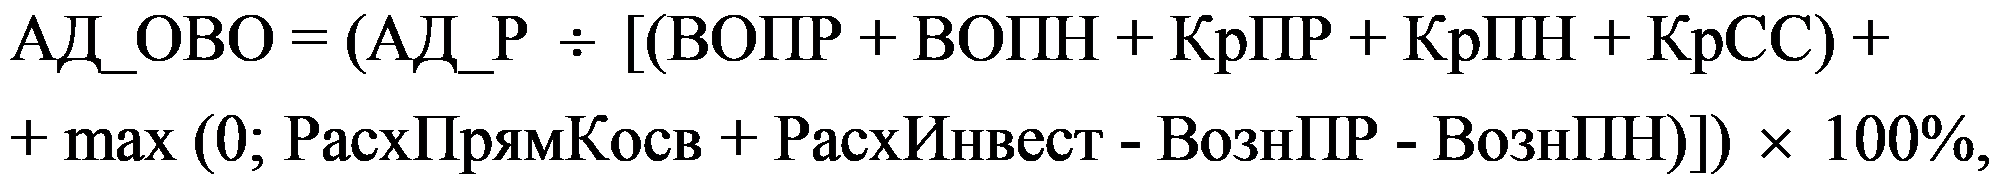
АД_ОВО — актуарный дефицит в процентах от общей величины обязательств фонда;
АД_Р — актуарный дефицит в рублях, рассчитанный в соответствии с пунктом 2 настоящего Указания;
ВОПР, ВОПН, КрПР, КрПН, КрСС, РасхПрямКосв, РасхИнвест, ВознПР, ВознПН — показатели, рассчитанные в соответствии с абзацами пятым - девятым и тринадцатым - шестнадцатым пункта 2 настоящего Указания соответственно.
4. Настоящее Указание подлежит официальному опубликованию и в соответствии с решением Совета директоров Банка России (протокол заседания Совета директоров Банка России от 25 сентября 2024 года № ПСД-31) вступает в силу с 1 января 2025 года.
Председатель Центрального банка
Российской Федерации
Э. С. Набиуллина