Указание МГА СССР от 30.12.1980 № 661/У
Актуально на 10.11.2026.
Как цитировать: Указание МГА СССР от 30.12.1980 N 661/У. 661/У. 30.12.1980. https://bukva.ai/docs/ukazanie-ukazaniya-661u
«Об утверждении „Временной методики определения среднеотраслевой себестоимости и рентабельности эксплуатации воздушных судов гражданской авиации“ и „Временной методики определения себестоимости самолето-вылета“»
Внимание
Документ утратил силу на территории Российской Федерации в связи с изданием Приказа Минтранса России от 04.12.2020 № 541.
МИНИСТЕРСТВО ГРАЖДАНСКОЙ АВИАЦИИ СССР
УКАЗАНИЕ
от 30 декабря 1980 г. № 661/У
ОБ УТВЕРЖДЕНИИ «ВРЕМЕННОЙ МЕТОДИКИ ОПРЕДЕЛЕНИЯ СРЕДНЕОТРАСЛЕВОЙ СЕБЕСТОИМОСТИ И РЕНТАБЕЛЬНОСТИ ЭКСПЛУАТАЦИИ ВОЗДУШНЫХ СУДОВ ГРАЖДАНСКОЙ АВИАЦИИ» И «ВРЕМЕННОЙ МЕТОДИКИ ОПРЕДЕЛЕНИЯ СЕБЕСТОИМОСТИ САМОЛЕТО-ВЫЛЕТА»
В целях совершенствования системы планово-хозяйственных расчетов в гражданской авиации в соответствии с требованиями постановления ЦК КПСС и Совета Министров СССР от 12 июля 1979 г. «Об улучшении планирования и усилении воздействия хозяйственного механизма на повышение эффективности производства и качества работы» в РИИ ГА разработаны «Временная методика определения среднеотраслевой себестоимости и рентабельности эксплуатации воздушных судов гражданской авиации» и «Временная методика определения себестоимости самолето-вылета».
1. Утвердить прилагаемые «Временную методику определения среднеотраслевой себестоимости в рентабельности эксплуатации воздушных судов гражданской авиации» и «Временную методику определения себестоимости самолето-вылета» (Приложение 1, приложение 2).
2. Использовать данные методики при исчислении себестоимости и рентабельности эксплуатации воздушных судов и себестоимости самолето-вылетов при планово-экономических расчетах.
3. Ректору РИИ ГА до 1 июля 1981 г. разработать «Методику определения себестоимости и рентабельности эксплуатации воздушных судов» для управлений и республиканских производственных объединений гражданской авиации.
4. Начальнику ГлавПЭУ МГА до 1 февраля 1982 г. проанализировать результаты применения методик, внести предложения по их совершенствованию.
Первый заместитель Министра гражданской авиации А. И. Назаров
Приложение 1 к Указанию первого заместителя Министра гражданской авиации от 30 декабря 1980 г. № 661/У
Утверждена Указанием первого заместителя Министра гражданской авиации от 30 декабря 1980 г. № 661/У
Вводится в действие с 1 января 1981 года
ВРЕМЕННАЯ МЕТОДИКА ОПРЕДЕЛЕНИЯ СРЕДНЕОТРАСЛЕВОЙ СЕБЕСТОИМОСТИ И РЕНТАБЕЛЬНОСТИ ЭКСПЛУАТАЦИИ ВОЗДУШНЫХ СУДОВ ГРАЖДАНСКОЙ АВИАЦИИ
Методика определения среднеотраслевой себестоимости и рентабельности эксплуатации воздушных судов гражданской авиации на внутрисоюзных воздушных линиях разработана ОНИЛ-10 РКИИ ГА совместно с ГлавПЭУ МГА во исполнение приказа Министра ГА от 27.07.76 № 135 «О мерах по повышению эффективности производства и качества работы гражданской авиации» и приказа Министра ГА № 130 от 21.08.79 «О мерах по выполнению Постановления ЦК КПСС „О дальнейшем совершенствовании хозяйственного механизма и задачах партийных и государственных органов“ и Постановления ЦК КПСС и Совета Министров СССР „Об улучшении планирования и усилении воздействия хозяйственного механизма на повышение эффективности производства и качества работы“.»
Методика вводится в действие впервые, она обобщает теорию и практику расчетов себестоимости авиаперевозок и доходов по типам воздушных судов на отраслевом уровне.
Методика разработана под общим руководством начальника ГлавПЭУ МГА Соломатина В.А. Научный руководитель работ — д.э.н., профессор Мирошников А.В., руководитель работ — к.э.н., доцент Сергеев Л.И.
1. ОБЩИЕ ПОЛОЖЕНИЯ
1.1. Данная методика базируется на моделировании процессов формирования расходов и доходов по типам воздушных судов (ВС). Она предназначена для расчета среднеотраслевой себестоимости и рентабельности (прибыльности) эксплуатации самолетов и вертолетов как при планировании, так и на базе отчетных данных в целом по отрасли. При определении рентабельности эксплуатации ВС на основе отчетных данных в модели формирования себестоимости и доходов подставляются отчетные показатели, при планировании рентабельности — плановые показатели.
1.2. Рентабельность эксплуатации ВС определяется отдельно по транспортной авиации и на работах по ПАНХ.
В основе определения рентабельности по транспортной авиации лежат расчеты среднеотраслевой себестоимости летного часа и выручки (доходов) от первоначальных отправок пассажиров, почты, багажа и грузов, приходящейся на летный час по типам ВС. Применяемые методы предусматривают возможность определения рентабельности как для всех интервалов дальности беспосадочного полета, так и для средней по МГА дальности беспосадочного полета ВС.
Рентабельность эксплуатации ВС на работах по ПАНХ определяется через среднеотраслевую себестоимость летного часа и часовые тарифы на данных работах.
1.3. Методика базируется на материалах статистической отчетности МГА, действующих приказов и инструкций. При включении в модели формирования себестоимости и доходов параметров, не предусмотренных системой учета и планирования, в Методике дается последовательность их определения.
2. ОПРЕДЕЛЕНИЕ СЕБЕСТОИМОСТИ ЛЕТНОГО ЧАСА ВОЗДУШНЫХ СУДОВ
2.1 Расчет расходов по типам ВС осуществляется по следующим статьям затрат калькуляции:
- авиаГСМ;
- амортизация СВП;
- текущий ремонт СВП;
- зарплата всего состава;
- отчисления на социальное страхование;
- аэропортовые расходы.
При этом в зарплате всего состава выделяются затраты по зарплате ЛПС, ИАС и остального наземного состава (без ИАС).
2.2 Определение расходов по статьям затрат осуществляется в следующей последовательности:
Авиа ГСМ. Расходы на летный час по типам ВС по данной статье затрат определяются на основе фактического расхода топлива (Gтоп, тонн) фактического налета часов (Wчас) и средней по МГА стоимости ГСМ. При этом по самолетам и вертолетам с ГТД расходы на смазочные материалы можно не учитывать, т.к. они незначительны, а по самолетам и вертолетам с ПД в расчеты необходимо включать затраты на смазочные материалы, расход которых составляет до 4% расхода топлива.
Расчет затрат на авиаГСМ проводится по формулам:
\text{Э}_{\text{ГСМ}}^{\text{ГТД}} = \frac{G_{\text{топ}}}{W_{\text{час}}} \cdot \text{С}_{\text{топ}}^{\text{ГТД}},\text{руб}./\text{час},(1)
\text{Э}_{\text{ГСМ}}^{\text{ПД}} = \frac{G_{\text{топ}}}{W_{\text{час}}} \cdot (\text{С}_{\text{топ}}^{\text{ПД}} + \text{К}_{\text{см}} \cdot \text{С}_{\text{см}}^{\text{ПД}}),\text{руб}./\text{час},(2)
где \text{С}_{\text{топ}}^{\text{ГТД}},\text{С}_{\text{топ}}^{\text{ПД}} — средняя по МГА стоимость топлива соответственно по ВС с ГТД и ПД, руб./т;
Ксм — коэффициент, учитывающий расход масла в зависимости от расхода топлива;
\text{С}_{\text{см}}^{\text{ПД}} — средняя по МГА стоимость смазочных материалов по самолетам с ПД, руб./т.
Параметры для расчетов по отчетным данным принимаются по калькуляционному отчету.
При плановых расчетах в формулы (1) и (2) вместо первых сомножителей следует подставлять нормативный часовой расход топлива, применяемый для расчетов в планировании (Qрасч). Значения данной величины по типам ВС берется в соответствии с действующими Приказами МГА.
Для расчета затрат в зависимости от дальности беспосадочного полета часовой расход топлива может быть представлен как сумма начально-конечного (Gнко, тонн) и крейсерского (Qкр, т/час) расхода за полет. Тогда часовые затраты на авиаГСМ по самолетам с ГТД определяются по формуле:
\text{Э}_{\text{ГСМ}}^{\text{ГТД}} = (\frac{G_{\text{нко}} \cdot V_{\text{р}}}{L_{\text{бп}}} + Q_{\text{кр}})\text{С}_{\text{топ}}^{\text{ГТД}},\text{руб}./\text{час},(3)
где Vр, Lбп — соответственно рейсовая скорость, км/час и дальность беспосадочного полета ВС, км.
Значения величин Gнко и Qкр определяются на основе маршрутных норм расхода топлива путем расчета методами математической статистики параметров уравнения гиперболы, описывающей уменьшение часового расхода топлива с ростом дальности (продолжительности) беспосадочного полета. Зависимость рейсовой скорости от дальности беспосадочного полета по типам ВС принимается из действующих Приказов.
По самолетам с ПД и вертолетам, для которых не разрабатываются маршрутные нормы расхода топлива, расход топлива на начально-конечных операциях полета включает расход топлива за время работы двигателей на земле:
\text{Э}_{\text{ГСМ}}^{\text{ПД}} = (\frac{\omega_{\text{нз}} \cdot Q_{\text{нз}} \cdot V_{\text{р}}}{L_{\text{бп}}} + Q_{\text{возд}})(\text{С}_{\text{топ}}^{\text{ПД}} + \text{К}_{\text{см}} \cdot \text{С}_{\text{см}}^{\text{ПД}}),\text{руб}./\text{час},(4)
где \omega_{\text{нз}}, Qнз — соответственно время работы двигателей на земле за рейс, час/с-в, и часовой расход топлива при работе двигателей на земле, т/час;
Qвозд — часовой расход топлива в воздухе, т/час.
Значения величин Qвозд, Ксм берутся в соответствии с действующими Приказами МГА.
Амортизация СВП. Данные расходы до типам ВС следует определять по формуле:
\text{Э}_{\text{ам}} = (\frac{\text{Н́}_{\text{ам}} \cdot \text{С}'_{0} + \text{Н}''_{\text{ам}} \cdot \text{С}''_{0} \cdot m \cdot K_{\text{обор}}}{100 \cdot W_{\text{час}}^{\text{год}}} + \text{Э}_{\text{кр}}^{\text{нор}} + 0,2\text{Э}_{\text{кр}}^{\text{нор}}'' \cdot m \cdot h),\text{руб}./\text{час},(5)
где \text{Н́}_{\text{ам}},\text{Н}''_{\text{ам}} — нормы амортизационных отчислений на восстановление соответственно по планеру и двигателю в % от балансовой (первоначальной) стоимости;
\text{С}'_{0},\text{С}''_{0} — соответственно первоначальная стоимость планера и двигателя, руб.;
m — количество двигателей на ВС;
W_{\text{час}}^{\text{год}} — годовой налет часов на одно списочное ВС;
\text{Э}_{\text{кр}}^{\text{нор}},\text{Э}_{\text{кр}}^{\text{нор}}'' — норма амортизационных отчислений на капитальный ремонт соответственно на ВС и на двигатель, руб./час;
h — удельный вес работы двигателей на земле в общем летном времени самолета;
Кобор — коэффициент, учитывающий наличие оборотных двигателей по типам ВС.
Все величины для расчетов берутся из действующих Приказов и фактических данных ГлавПЭУ МГА.
Для дифференциации затрат на амортизацию СВП от дальности беспосадочного полета часовые расходы рассчитываются по формуле;
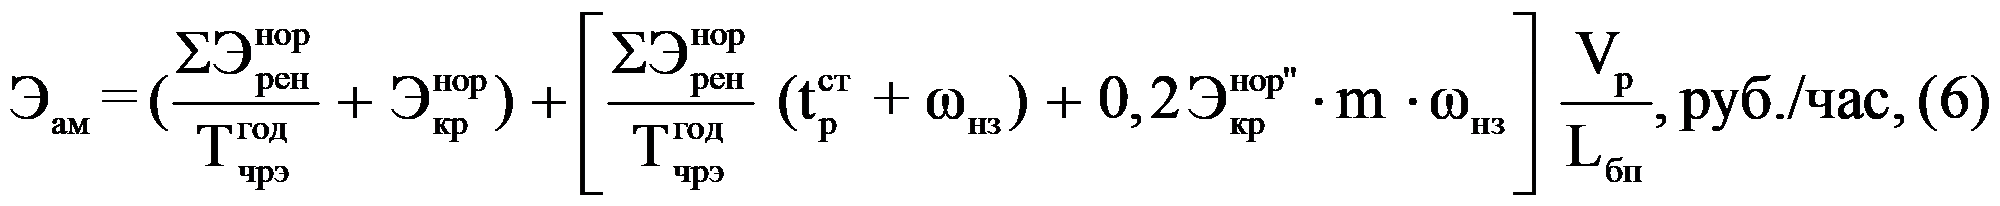
где \Sigma\text{Э}_{\text{рен}}^{\text{нор}} — нормативная сумма амортизационных отчислений по ВС на реновацию в год, равная:
\Sigma\text{Э}_{\text{рен}}^{\text{нор}} = \frac{\text{Н́}_{\text{ам}}}{100} \text{С}'_{0} + \frac{\text{Н}''_{\text{ам}}}{100} \text{С}''_{0} \cdot m \cdot \text{К}_{\text{обор}},\text{руб}./\text{год},
где \text{Т}_{\text{чрэ}}^{\text{год}} — количество часов регулярной эксплуатации списочного ВС в год (без простоев на всех видах периодического технического обслуживания, на капитальном ремонте, а также простоев в исправном состоянии в ночное время, в резерве, по метеоусловиям), час/год;
t_{\text{р}}^{\text{ст}} — стоянки самолетов за время рейса, включая время посадки и высадки пассажиров, погрузки и выгрузки почты, багажа, грузов, простои на оперативном техническом обслуживании, а также межрейсовые простои, предусматриваемые расписанием, час/с-в.
Необходимые для расчетов нормативные параметры берутся из соответствующих Приказов, данных ГлавПЭУ МПА и ГУЭРАТ МГА.
Текущий ремонт СВП. Расходы по данной статье затрат рассчитываются прямым счетом (учетом). Если этого нет, то расчеты ведутся на основе объема работ в приведенных единицах на техническое обслуживание (ТО) различных типов ВС и фактической себестоимости приведенной единицы ТО в части материальных затрат. Расчет ведется по формуле:
ЭТО = nТО · МТО, руб./час, (7)
где nТО — количество приведенных единиц технического обслуживания, приходящихся на летный час, прив. ед./час;
МТО — себестоимость приведенной единицы технического обслуживания в части материальных затрат, руб./прив. ед.
Количество приведенных единиц ТО, приходящихся на летный час, по типам ВС, можно получать расчетным путем в соответствии с действующей системой переводных коэффициентов на техобслуживание или на базе отчетных данных ГУЭРАТ МГА. Себестоимость приведенной единицы ТО в части материальных затрат следует дифференцировать по типам ВС путем анализа материалов ведущих АТБ, ГУЭРАТ МГА и исследований ГосНИИ ЭРАТ ГА.
Для получения зависимости часовых затрат от дальности беспосадочного полета объем работ по ТО самолетов и вертолетов следует дифференцировать на периодические и оперативные формы. Тогда модель для расчета затрат примет вид:
\text{Э}_{\text{ТО}} = (n_{\text{ТО}}^{\text{пер}} + \overline{n_{\text{ТО}}^{\text{опер}}} \frac{V_{\text{р}}}{L_{\text{бп}}})\text{М}_{\text{ТО}},\text{руб}./\text{час},(8)
где n_{\text{ТО}}^{\text{пер}} — количество прив. ед. ТО по периодическим формам регламента, прав. ед./час;
\overline{n_{\text{ТО}}^{\text{опер}}} — количество приведенных единиц ТО по оперативным формам регламента, прив. ед./с-в.
Согласно действующей системе оперативного технического обслуживания назначение периодичности выполнения работ по форме Б аналогично по сути выполнению периодических форм. Поэтому работы по форме Б на летный час не будут изменяться от дальности беспосадочного полета. Отсюда для всех самолетов с ГТД (за исключением АН-12) и ИЛ-14, У которых сохранена старая система оперативного ТО, работы по форме Б должны быть условно отнесены к периодическим формам.
Зарплата всего состава. Расходы по зарплате слагаются из затрат по трем категориям работников: ЛПС, ИАС и остального наземного состава (ОНС).
Расходы по зарплате ЛПС рассчитываются по следующей модели, включающей повременную (первое слагаемое) и сдельную части зарплаты:
\text{Э}_{\text{зп}}^{\text{ЛПС}} = (\frac{\text{Д}}{t_{\text{эк}}} + \text{е}_{\text{час}}) \cdot \text{К}_{\text{зп}},\text{руб}./\text{час},(9)
где tэк — среднемесячный налет часов на экипаж, час/мес.;
Кзп — коэффициент, учитывающий дополнительную зарплату и оплату труда командно-летного состава;
Д — месячная сумма должностных окладов для средней численности и классности членов экипажа, равная:
\text{Д} = (\sum_{i = 1}^{n} \text{Д}_{\text{эк}}^{i} \cdot \text{К}_{\text{кл}}^{i} + \delta \sum_{j = 1}^{n} \text{Д}_{\text{бп}}^{j} \cdot \text{К}_{\text{кл}}^{j})\text{К}_{\text{баз}} \cdot \text{К}_{\text{пр}},\text{руб}./\text{мес}.,(10)
где \text{Д}_{\text{эк}}^{i} — должностной оклад i-того члена экипажа (кроме бортпроводников) третьего класса, руб./мес.; (i = 1, 2, 3, ..., n);
\text{К}_{\text{кл}}^{i} — коэффициент доплаты за классность i-тому члену экипажа (кроме бортпроводников); для третьего класса — 1,0; второго — 1,15; первого — 1,4;
\delta — коэффициент, учитывающий уменьшение премий бортпроводников в сравнении с остальными членами экипажа;
\text{Д}_{\text{бп}}^{j} — должностной оклад бортпроводника третьего класса, где число бортпроводников j = 1, 2, 3, ..., 4, руб./мес.;
\text{К}_{\text{кл}}^{j} — коэффициент доплаты за классность j-тому бортпроводнику; для третьего класса — 1,0; второго — 1,0625; первого — 1,125;
Кбаз, Кпр — соответственно коэффициенты, учитывающие увеличение должностных окладов от района базирования и выплату премий и вознаграждения за выслугу лет членам экипажа;
eчас — часовая ставка оплаты труда членов экипажа, равная:
\text{е}_{\text{час}} = \text{е}_{\text{час}}^{\text{к}} \cdot \tau(\sum_{i = 1}^{n} \phi_{i} + 0,177 \cdot H),\text{руб}./\text{час},(11)
где \text{е}_{\text{час}}^{\text{к}} — часовая ставка оплаты командира корабля в зависимости от категории сложности полетов, руб./час;
\phi_{i} — коэффициент, учитывающий уменьшение ставок оплаты других членов экипажа (кроме бортпроводников) по сравнению с командиром корабля;
\tau — коэффициент, учитывающий изменение ставок в зависимости от времени полета (днем или ночью); при дневных полетах — 1,0; ночных — 1,30;
0,177 — величина, показывающая в каком соотношении находятся ставки бортпроводников в сравнении с командиром корабля, а также размер доплаты бортпроводников за полеты ночью в сравнении с доплатой другим членам экипажа.
Необходимые для расчетов согласно модели численные значения величин находятся на базе фактических данных форм статистической отчетности из материалов УОТ и З МГА, действующих Приказов, циркуляров и указаний, а также рассчитываются на основе первичных статистических данных.
Часовая зависимость зарплаты ЛПС от дальности беспосадочного полета может быть получена путем введения в расчеты вместо часовых — километровых ставок оплаты ЛПС:
\text{Э}_{\text{зп}}^{\text{ЛПС}} = (\frac{\text{Д}}{t_{\text{эк}}} + \text{е }V_{\text{р}}) \cdot \text{К}_{\text{зп}},\text{руб}./\text{час},(12)
где: e — километровая ставка оплаты труда экипажа, определяемая по модели (11) с подстановкой в нее километровой ставки командира корабля вместо часовой, руб./км;
Расходы по зарплате ИАС по аналогии с затратами на текущий ремонт СВП рассчитываются путем умножения количества приведенных единиц ТО, приходящихся на летный час, на себестоимость приведенной единицы ТО в части заработной платы (\text{Э}_{\text{ТО}}^{\text{зп}},\text{руб}./\text{прив}.\text{ед}.):
\text{Э}_{\text{зп}}^{\text{ИАС}} = n_{\text{ТО}} \cdot \text{Э}_{\text{ТО}}^{\text{зп}},\text{руб}./\text{час},(13)
Себестоимость прив. ед. ТО в части зарплаты берется на основании данных ГУЭРАТ МГА или рассчитывается дифференцированно по типам ВС:
\text{Э}_{\text{ТО}}^{\text{зп}} = \text{Т}_{\text{ТО}} \cdot f \cdot K_{\text{зп}}^{\text{ТО}} \cdot K_{\text{баз}},\text{руб}./\text{прив}.\text{ед}.,(14)
где: ТТО — трудоемкость прив. ед. ТО, чел.-час/прив. ед.;
f — средняя тарифная ставка, соответствующая среднему разряду работ, руб./чел.-час;
K_{\text{зп}}^{\text{ТО}} — коэффициент, учитывающий премии, доплаты и дополнительную оплату работников ИАС.
Численные значения данных величин определяются на основе фактических и плановых данных ГУЭРАТ МГА и УОТ и З МГА.
Зависимость часовых расходов по зарплате ИАС от дальности беспосадочного полета аналогична по сути изменению от дальности затрат на текущий ремонт СВП (8).
Зарплата остального наземного состава (ОНС) в расчете на летный час получается делением данных затрат, приходящихся на самолето-вылет, на среднюю по МГА продолжительность беспосадочного полета самолета (tp, час):
\text{Э}_{\text{зп}}^{\text{наз}} = \frac{\text{Э}_{\text{зп наз}}^{\text{с} - \text{в прив}}}{t_{\text{р}}} \cdot \text{К}_{N}^{i},\text{руб}./\text{час},(15)
где: \text{Э}_{\text{зп наз}}^{\text{с} - \text{в прив}} — расходы на приведенный самолето-вылет по зарплате остального наземного состава, руб./прив. с-в., рассчитываются по специальной методике определения себестоимости самолето-вылета (приложение 2).
\text{К}_{N}^{i} — коэффициент приведения самолето-вылета.
Для определения часовых затрат в зависимости от дальности беспосадочного полета время полета в формуле (15) следует выразить через рейсовую скорость и дальность беспосадочного полета:
\text{Э}_{\text{зп}}^{\text{наз}} = \text{Э}_{\text{зп наз}}^{\text{с} - \text{в прив}} \cdot \frac{V_{\text{р}}}{L_{\text{бп}}} \cdot \text{К}_{N}^{i},\text{руб}./\text{час},(16)
Коэффициенты приведения самолето-вылетов разрабатываются научными учреждениями и утверждаются ГлавПЭУ МГА.
Отчисления на социальное страхование определяются путем умножения зарплаты всего состава по типам ВС (сумма зарплаты ЛПС, ИАС и ОНС) на коэффициент отчисления на социальное страхование, который рассчитывается по данным МГА единой величиной для всех типов воздушных судов:
\text{К}_{\text{отч}} = \frac{\Sigma\text{Э}_{\text{отч}}}{\Sigma\text{Э}_{\text{зп}}} ,(17)
где: \Sigma\text{Э}_{\text{отч}},\Sigma\text{Э}_{\text{зп}} — соответственно фактические или плановые данные затрат по отчислениям на социальное страхование и по заработной плате всего состава, руб./МГА.
Расходы до отчислению на социальное страхование определяются по формуле:
Эотч = Котч · Эзп, руб./час, (18)
где: Эзп — часовые расходы по заработной плате всего состава, равные:
\text{Э}_{\text{зп}} = \text{Э}_{\text{зп}}^{\text{ЛПС}} + \text{Э}_{\text{зп}}^{\text{ИАС}} + \text{Э}_{\text{зп}}^{\text{наз}},\text{руб}./\text{час},(19)
Аэропортовые расходы следует определять по типам ВС по себестоимости самолето-вылета в части данных затрат, которая рассчитывается по «Методике определения себестоимости самолето-вылета» (аналогично зарплате остального наземного состава). Часовые аэропортовые расходы определяются по формуле:
\text{Э}_{\text{ап}} = \frac{\text{Э}_{\text{ап}}^{\text{с} - \text{в прив}}}{t_{\text{р}}} \cdot \text{К}_{N}^{i},\text{руб}./\text{час},(20)
где: \text{Э}_{\text{ап}}^{\text{с} - \text{в прив}} — аэропортовые расходы на приведенный самолето-вылет, руб./прив. с-в.
Зависимость данных затрат от дальности беспосадочного полета аналогична по сути изменению зарплаты остального наземного состава от дальности (16).
2.3 Путем сложения часовых расходов по статьям затрат определяется полная себестоимость летного часа:
Э = ЭГСМ + Эам + Этр + Эзп + Эотч +Эап, руб./час. (21)
Если себестоимость летного часа рассчитывается в зависимости от дальности беспосадочного полета, то ее вид будет выражен следующим уравнением:
\text{Э} = \text{Э}_{\alpha} + \text{Э}_{\beta},\text{руб}./\text{час},(22)
где: \text{Э}_{\beta} — не изменяющиеся от дальности беспосадочного полета часовые расходы, руб./час;
\text{Э}_{\alpha} — зависящие от дальности беспосадочного полета часовые расходы, руб./час.
3. ОПРЕДЕЛЕНИЕ СЕБЕСТОИМОСТИ ПЕРЕВОЗОК ПО ТИПАМ ВОЗДУШНЫХ СУДОВ
Себестоимость перевозок определяется делением себестоимости летного часа на часовую производительность полетов ВС (А, прив. ткм/час):
S = \frac{100 \cdot \text{Э}}{\text{А}} ,\text{коп}./\text{прив}.\text{ткм},(23)
При построении зависимости себестоимости перевозок от дальности беспосадочного полета часовую производительность полета следует выражать через предельную коммерческую загрузку (G_{\text{ком}}^{\text{пр}},\text{тонн}), коэффициент использования предельной коммерческой загрузки (\gamma_{\text{пр}}) и рейсовую скорость:
S = \frac{100 \cdot (\text{Э}_{\alpha} + \text{Э}_{\beta})}{\gamma_{\text{пр}} \cdot G_{\text{ком}}^{\text{пр}} \cdot V_{\text{р}}} ,\text{коп}./\text{прив}.\text{ткм}.(24)
Значения коэффициента использования предельной коммерческой загрузки по типам ВС определяются по коэффициенту использования экономической коммерческой загрузки (\gamma_{\text{эк}}) путем соотношения величин экономической (G_{\text{ком}}^{\text{эк}},\text{тонн}) и предельной загрузок:
\gamma_{\text{пр}} = \gamma_{\text{эк}} \frac{G_{\text{ком}}^{\text{эк}}}{G_{\text{ком}}^{\text{пр}}} = \gamma_{\text{эк}} \cdot \text{К}_{\text{эк}}.
Изменение предельной коммерческой загрузки от дальности беспосадочного полета принимается по техническим характеристикам ВС.
4. ОПРЕДЕЛЕНИЕ ДОХОДОВ ОТ ЭКСПЛУАТАЦИИ ВОЗДУШНЫХ СУДОВ
4.1 Определение часовых доходов по типам ВС транспортной авиации осуществляется по следующей формуле:
\text{Д } = \frac{\text{Т}_{\text{пас}}}{\overline{L_{\text{отп}}^{\text{пас}}}} \text{А}_{\text{пас}} + (\frac{\text{Т}_{\text{гр}} \cdot \epsilon_{\text{гр}}}{\overline{L_{\text{отп}}^{\text{гр}}}} + \frac{\text{Т}_{\text{пчт}} \cdot \epsilon_{\text{пчт}}}{\overline{L_{\text{отп}}^{\text{пчт}}}})\text{А}_{\text{пчт} - \text{гр}} \cdot 10,\text{руб}./\text{час},(25)
где Тпас, Тгр, Тпчт — соответственно пассажирский, грузовой и почтовый тарифы на отправки с учетом средней по МГА дальности первоначальных отправок на различных типах ВС, льгот и средних по МГА первоначальных отправок по различным тарифным группам, руб./пас; коп./кг, коп./кг;
Апас, Апчт-гр — соответственно пассажирская и почтово-грузовая часовая производительность полетов ВС, пкм/час; ткм/час;
\overline{L_{\text{отп}}^{\text{пас}}},\overline{L_{\text{отп}}^{\text{гр}}},\overline{L_{\text{отп}}^{\text{пчт}}} — соответственно средняя по МГА дальность первоначальных отправок пассажиров, грузов и почты по типам ВС, км;
\epsilon_{\text{гр}},\epsilon_{\text{пчт}} — соответственно удельный вес грузовых, почтовых отправок в суммарных отправках грузов и почты.
Так как в действующей системе планирования и учета не выделяются дальность первоначальных отправок на различных типах ВС, перевозки на воздушных линиях с различными тарифами и льготные отправки, то для упрощения расчетов по формуле (25) дальность первоначальных отправок (по всем видам перевозок) можно принять равной средней по МГА протяженности рейса по типам самолетов.
Тарифы 1-й группы воздушных линий на данной протяженности примерно равны, как показали исследования, средним по МГА тарифам с учетом средней дальности отправок, льгот и перевозок по воздушным линиям с различным тарифом.
Почтово-грузовая часовая производительность полетов определяется по формуле:
Апчт-гр = А — 0,09 Апас, ткм/час, (26)
Зависимость доходов от дальности беспосадочного полета определяется по формуле:
\text{Д } = [\frac{\text{Т}_{\text{пас}}}{0,09} \gamma_{\text{пк}} \cdot \epsilon_{\text{пас}} + 10(\text{Т}_{\text{гр}} \cdot \epsilon_{\text{гр}} + \text{Т}_{\text{пчт}} \cdot \epsilon_{\text{пчт}})\gamma_{\text{пчт} - \text{гр}} \cdot \epsilon_{\text{пчт} - \text{гр}}] \frac{V_{p} \cdot G_{\text{ком}}^{\text{пр}}}{L_{\text{бп}} \cdot K_{L}^{\text{отп}}} ,\text{руб}./\text{час},(27)
где \gamma_{\text{пк}} — коэффициент использования пассажирских кресел;
\epsilon_{\text{пас}},\epsilon_{\text{пчт} - \text{гр}} — соответственно соотношение пассажирской коммерческой загрузки при 100% занятости пассажирских кресел и предельной почтово-грузовой коммерческой загрузки в суммарной предельной коммерческой загрузке ВС;
\gamma_{\text{пчт} - \text{гр}} — коэффициент использования предельной почтово-грузовой коммерческой загрузки, равный:
\gamma_{\text{пчт} - \text{гр}} = \frac{\gamma_{\text{пр}} \cdot G_{\text{ком}}^{\text{пр}} - \gamma_{\text{пк}} \cdot N_{\text{пк}} \cdot 0,09}{G_{\text{пчт} - \text{гр}}^{\text{пр}}} ,(28)
где G_{\text{пчт} - \text{гр}}^{\text{пр}} — предельная почтово-грузовая коммерческая загрузка, определяемая как разность между предельной коммерческой загрузкой и пассажирской коммерческой загрузкой при 100% занятости пассажирских кресел, т;
Nпк — среднее по МГА число пассажирских кресел по типам ВС;
\text{К}_{L}^{\text{отп}} — коэффициент, учитывающий увеличение дальности отправок пассажиров в сравнении с дальностью беспосадочного полета ВС, который ориентировочно можно определить как:
\text{К}_{L}^{\text{отп}} = \overline{L_{\text{рейс}}}:\overline{L_{\text{бп}}},(29)
\overline{L_{\text{рейс}}} — средняя по МГА протяженность рейса по типам ВС, определяемая делением налета самолето-километров на количество первоначальных самолето-вылетов, км;
\overline{L_{\text{бп}}} — средняя по МГА дальность беспосадочного полета ВС, определяемая делением налета самолето-километров на количество общих (первоначальных и транзитных) самолето-вылетов, км.
При расчете доходов на летный час по формуле (27) тарифы для дальности беспосадочного полета \overline{L_{\text{бп}}} следует брать на дальности отправок K_{L}^{\text{отп}} \cdot \overline{L_{\text{бп}}}, т.к. средняя дальность отправок пассажиров, грузов и почты превышает среднюю дальность беспосадочного полета по типам ВС. В расчетах при этом будет для упрощения условно принято, что на всех дальностях беспосадочного полета по всем видам отправок дальность отправок на (K_{L}^{\text{отп}} \cdot 100 - 100)\% будет превышать дальность беспосадочного полета. Часовая производительность полетов формулы (25) видоизменяется в формуле (27) для выявления ее зависимости от дальности беспосадочного полета. Например, по пассажирским перевозкам часовая производительность в функции от дальности беспосадочного полета равна:
\text{А}_{\text{пас}} = \gamma_{\text{пх}} \cdot \epsilon_{\text{пас}} \cdot V_{\text{р}} \frac{G_{\text{ком}}^{\text{пред}}}{0,09} ,\text{пкм}/\text{час},(27\text{а})
Тарифная ставка учитывает разницу между дальностью отправок и дальностью беспосадочного полета. Например, по пассажирским отправкам тарифная ставка, в зависимости от дальности беспосадочного полета равна: \frac{\text{Т}_{\text{пас}}}{L_{\text{бп}} \cdot \text{К}_{L}^{\text{отп}}} ,\text{руб}./\text{пкм}.
Величины параметров для расчетов берутся на основе действующих тарифов и плановых и отчетных данных ГлавПЭУ МГА и УОП МГА.
4.2 Доходы на единицу транспортной продукции по типам самолетов следует определять по формуле:
d = \frac{100\text{Д}}{\text{А}} ,\text{коп}./\text{прив}.\text{ткм},(30)
Для определения доходов отдельно от пассажирских и почтово-грузовых перевозок расчет доходов на единицу транспортной продукции можно осуществлять по следующей формуле:
d = \frac{100\text{Т}_{\text{пас}}}{0,09L_{\text{отп}}^{\text{пас}}} \epsilon_{\text{пас}}^{\text{ф}} + 1000\epsilon_{\text{пчт} - \text{гр}}^{\text{ф}}(\frac{\text{Т}_{\text{гр}} \cdot \epsilon_{\text{гр}}}{L_{\text{отп}}^{\text{гр}}} + \frac{\text{Т}_{\text{пчт}} \cdot \epsilon_{\text{пчт}}}{L_{\text{отп}}^{\text{пчтр}}}),\text{коп}./\text{прив}.\text{ткм},(31)
где \epsilon_{\text{пас}}^{\text{ф}},\epsilon_{\text{пчт} - \text{гр}}^{\text{ф}} — соответственно соотношение фактических пассажирской и почтово-грузовой загрузки в суммарной фактической коммерческой загрузке ВС.
Зависимость доходов на единицу транспортной продукции от дальности беспосадочного полета определяется делением часовых доходов, рассчитанных по формуле (27) на часовую производительность полета ВС. Формула для расчета будет иметь вид:
d = [\frac{\text{Т}_{\text{пас}} \cdot \epsilon_{\text{пас}}^{\text{ф}}}{0,09} + 10(\text{Т}_{\text{гр}} \cdot \epsilon_{\text{гр}} + \text{Т}_{\text{пчт}} \cdot \epsilon_{\text{пчт}}) \cdot \epsilon_{\text{пчт} - \text{гр}}^{\text{ф}}] \cdot \frac{100}{L_{\text{бп}} \cdot \text{К}_{L}^{\text{отп}}} ,\text{коп}./\text{прив}.\text{ткм},(32)
где тарифы на дальности беспосадочного полета Lбп следует брать равными дальности отправок 1,25 Lбп.
4.3. Доходы на работах по ПАНХ рассчитываются в соответствии с действующими тарифами на летный час на работы по применению авиации в народном хозяйстве. Тарифы дифференцированы по районам страны, поэтому доходы на летный час необходимо рассчитывать по среднему тарифу, определенному по взвешенному налету часов в различных районах выполнения работ до ПАНХ:
\text{Д } = (\sum_{k = 1}^{5} \text{Т}_{k} \cdot W_{\text{час}}^{k}): \sum_{k = 1}^{5} W_{\text{час}}^{k},\text{руб}./\text{час},(33)
где Тk — тариф на выполнение работ ВС определенного типа в k-й группе работ по ПАНХ, где согласно действующих тарифов k = 1, 2, 3, ..., 5, руб./час;
W_{\text{час}}^{k} — налет часов ВС определенного типа на работах по ПАНХ в k-той тарифной группе работ.
Налет часов различными самолетами по тарифным группам работ по ПАНХ определяется по плановым и фактическим данным УПАНХ МГА.
5. РАСЧЕТ РЕНТАБЕЛЬНОСТИ ЭКСПЛУАТАЦИИ ВОЗДУШНЫХ СУДОВ
5.1 Уровень прибыли от эксплуатации самолетов определяется путем вычитания расходов из величины доходов:
При наличии математических зависимостей затрат и доходов от дальности беспосадочного полета строятся кривые изменения расходов и доходов, где отмечаются области прибыльной и убыточной эксплуатации ВС на различных дальностях беспосадочного полета.
5.2. Рентабельность эксплуатации ВС по эксплуатационным расходам определяется как частное от деления прибыли на себестоимость:
\text{Р } = \frac{\text{П}}{\text{Э}} 100\%\text{или р } = \frac{\text{п}}{S} 100\%,(35)
Данная величина показывает уровень экономичности эксплуатации различных типов ВС по затратам и доходам Аэрофлота. Она также может быть построена графически в зависимости от дальности полета.
6. ПРИМЕР РАСЧЕТА СЕБЕСТОИМОСТИ И РЕНТАБЕЛЬНОСТИ ЭКСПЛУАТАЦИИ САМОЛЕТА
Расчет ведется для условного типа ВС с ГТД (по транспортной авиации).
6.1 Определение себестоимости летного часа.
Расходы по АвиаГСМ при часовом фактическом расходе топлива Gтоп : Wчас = 6,7 т/час и стоимости ГСМ для самолетов с ГТД 46,3 руб./т составят:
ЭГСМ = 6,7 x 46,3 = 310,2 руб./час.
Зависимость часовых затрат от дальности при расходах топлива на начально-конечные операции рейса и на крейсерском полете равными соответственно 2,27 т/с-в и 5,74 т/час, будет иметь вид:
\text{Э}_{\text{ГСМ}} = (\frac{2,27V_{\text{р}}}{L_{\text{бп}}} + 5,74)46,3 = 105,1 \frac{V_{\text{р}}}{L_{\text{бп}}} + 265,8,\text{руб}./\text{час}.
Расходы на амортизацию СВП в соответствии с действующими нормами, при первоначальной стоимости планера 2500 тыс. руб., двигателя — 250 тыс. руб., налете часов в год на самолет 1800 часов, величинах: m = 3, Кобор = 1,5, \text{Э}_{\text{кр}}^{\text{нор}} = 150\text{руб}./\text{час},\text{Э}_{\text{кр}}^{\text{нор}}'' = 20\text{руб}./\text{час}, составляют:
\text{Э}_{\text{ам}} = (\frac{8 \cdot 2500000 + 10 \cdot 250000 \cdot 3 \cdot 1,5}{100 \cdot 1800} + 150) + (0,2 \cdot 20 \cdot 3 \cdot 0,1) = 324,8,\text{руб}./\text{час}.
Зависимость затрат от дальности беспосадочного полета при среднегодовом количестве часов регулярной эксплуатации списочного самолета 4060 час., удельных внутрирейсовых стоянках 2,75 час/с-в и времени работы двигателей на земле 0,25 часа/рейс будут равны:
\text{Э}_{\text{рем}}^{\text{нор}} = 0,08 \cdot 2500000 + 0,1 \cdot 250000 \cdot 3 \cdot 1,5 = 312500\text{руб}./\text{год}.
\text{Э}_{\text{ам}} = \frac{312500}{4060} + 150 + [\frac{312500}{4060} \cdot (2,75 + 0,25) + 0,2 \cdot 20 \cdot 3 \cdot 0,25] \frac{V_{p}}{L_{\text{бп}}} = 227,0 + 233,9 \frac{V_{p}}{L_{\text{бп}}} ,\text{руб}./\text{час}.
Затраты на текущий ремонт при объеме работ в прив. ед. и себестоимости прив. ед. равными соответственно по данному типу самолетов 2,6 прив. ед./час и 24 руб./прив. ед. составят:
Этр = 2,6 · 24 = 62,4 руб./час.
Зависимость часовых расходов от дальности беспосадочного полета при объемах работ на летный час и самолето-вылет, равными соответственно 0,83 прив. ед./час и 4,2 прив. ед./с-в будут иметь следующий вид:
\text{Э}_{\text{тр}} = (0,83 + 4,2 \frac{V_{p}}{L_{\text{бп}}}) \cdot 24 = 19,9 + 100,8 \frac{V_{p}}{L_{\text{бп}}} ,\text{руб}./\text{час}.
Расходы по зарплате ЛПС согласно средней численности (10 членов экипажа, в т.ч. 5 бортпроводников) и классности членов экипажа (все первого класса), действующих должностных ставок и окладов, средних по МГА значений Кбаз = 1,4 и Кпр = 1,17 на летный час по самолету составят:
Д = [150 · 1,4 + 130 · 1,4 + 130 · 1,4 + 130 · 1,4 + 110 · 1,4 + 0,92 · (80 · 1,12 + 80 · 1,12 + 80 · 1,12 + 80 · 1,12 + 80 · 1,12)] · 1,4 · 1,17 = 2165,7 руб./месяц;
ечас = 5,60 · 1,15 (1 + 0,75 + 0,75 + 0,6 + 0,5 + 0,177 · 5) = 28,88 руб./час;
\text{Э}_{\text{зп}}^{\text{ЛПС}} = (\frac{2165,7}{70} + 28,88)1,4 = 83,7\text{руб}./\text{час}.
Зависимость часовых затрат от дальности беспосадочного полета при численном значении километровой ставки командира корабля 0,74 коп./км будет иметь следующий вид при
е = 0,01 · 0,74 · 1,15 · 4,485 = 0,038 руб./км,
\text{Э}_{\text{зп}}^{\text{ЛПС}} = (\frac{2165,7}{70} + 0,038V_{\text{р}})1,4 = 43,3 + 0,053V_{\text{р}},\text{руб}./\text{час}.
Расходы по зарплате ИАС при средней себестоимости прив. ед. в части заработной платы равной 18 руб./прив. ед. составят:
\text{Э}_{\text{зп}}^{\text{ИАС}} = 2,6 \cdot 18 = 46,8\text{руб}./\text{час}.
Зависимость данных затрат от дальности беспосадочного полета будет иметь следующий вид:
\text{Э}_{\text{зп}}^{\text{ИАС}} = (0,83 + 4,2 \frac{V_{p}}{L_{\text{бп}}})18 = 14,9 + 75,6 \frac{V_{p}}{L_{\text{бп}}} ,\text{руб}./\text{час}.
Зарплата наземного состава без ИАС при фактической себестоимости приведенного самолето-вылета в части зарплаты 64,0 руб./прив. с-в в коэффициенте приведения 5,7 будет равна:
\text{Э}_{\text{зп наз}}^{\text{с} - \text{в}} = 64,0 \cdot 5,7 = 364,8\text{руб}./\text{с} - \text{в};
\text{Э}_{\text{зп}}^{\text{наз}} = \frac{364,8}{2,4} = 152,0\text{руб}./\text{час}.
Зависимость данных часовых затрат от дальности беспосадочного полета будет иметь вид:
\text{Э}_{\text{зп}}^{\text{наз}} = 364,8 \frac{V_{p}}{L_{\text{бп}}} ,\text{руб}./\text{час}.
Суммарные по всем категориям работников расходы на зарплату всего состава будут равны:
Эзп = 83,7 + 46,8 + 152,0 = 282,5 руб./час.
Зависимость зарплаты всего состава от дальности беспосадочного полета будет иметь вид:
\text{Э}_{\text{зп}} = 43,3 + 0,053V_{p} + 14,9 + 75,6 \frac{V_{p}}{L_{\text{бп}}} + 364,8 \frac{V_{p}}{L_{\text{бп}}} = 58,2 + 0,053V_{p} + 440,4 \frac{V_{p}}{L_{\text{бп}}} ,\text{руб}./\text{час}.
Отчисления на социальное страхование при коэффициенте отчислений 0,072 будут равны:
Эотч = 0,072 · 282,5 = 20,3 руб./час.
В зависимости от дальности беспосадочного полета расходы на отчисления будут иметь вид:
\text{Э}_{\text{отч}} = 0,072(58,2 + 0,053V_{p} + 440,4 \frac{V_{p}}{L_{\text{бп}}}) = 4,2 + 0,004V_{p} + 31,7 \frac{V_{p}}{L_{\text{бп}}} ,\text{руб}./\text{час}.
Аэропортовые расходы при фактической себестоимости приведенного самолето-вылета 96,8 руб./прив.с-в и коэффициенте приведения 5,7 будут составлять:
\text{Э}_{\text{ап}}^{\text{с} - \text{в}} = 96,8 \cdot 5,7 = 551,8\text{руб}./\text{с} - \text{в}
\text{Э}_{\text{ап}} = \frac{551,8}{2,4} = 229,9\text{руб}./\text{час}.
Зависимость часовых затрат от дальности беспосадочного полета будут иметь следующий вид:
\text{Э}_{\text{ап}} = 551,8 \frac{V_{p}}{L_{\text{бп}}} ,\text{руб}./\text{час}.
Суммарная по статьям затрат полная себестоимость летного часа будет равна:
Э = 310,2 + 324,8 + 62,8 + 282,5 + 20,3 + 229,9 = 1229,7 руб./час.
Зависимость себестоимости летного часа от дальности беспосадочного полета будет иметь следующий вид:
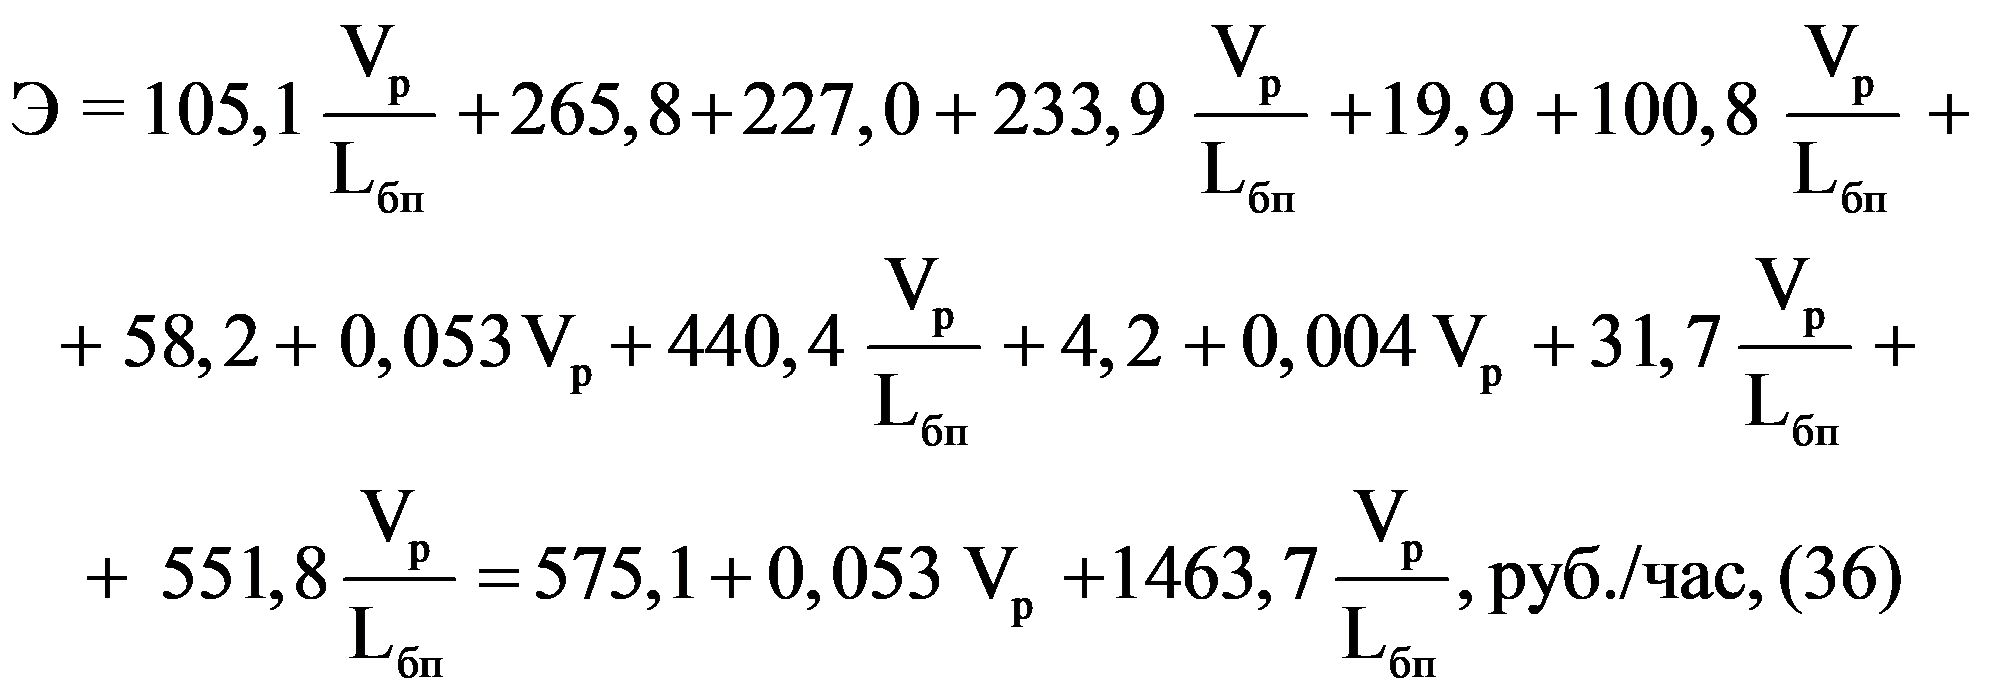
\text{Э}_{\beta} = 575,1\text{руб}./\text{час};
\text{Э}_{\alpha} = 0,053V_{p} + 1463,7 \frac{V_{p}}{L_{\text{бп}}} \text{руб}./\text{час}.
6.2 Определение себестоимости перевозок.
Себестоимость прив. ткм при часовой производительности полета самолета, равной 10721 прив. ткм/час, составит:
S = \frac{100 \cdot 1229,7}{10721} = 11,47\text{коп}./\text{прив}.\text{ткм}.
Зависимость себестоимости перевозок от дальности беспосадочного полета при коэффициенте использования предельной коммерческой загрузки, равном 0,71, имеет вид:
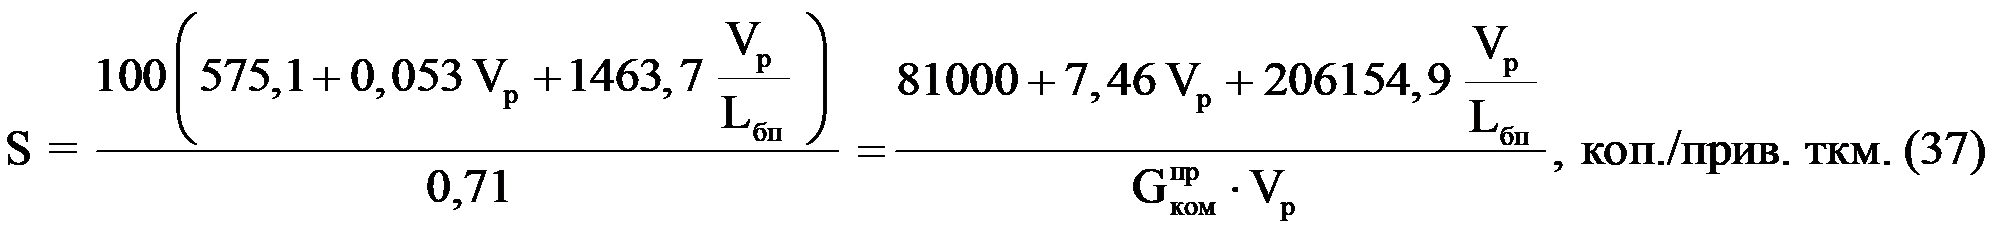
6.3 Определение доходов от эксплуатации самолета.
6.3.1 Расчет доходов на летный час
Средняя по МГА протяженность рейса самолетов данного типа составляет 2500 км, тарифы на этой дальности по 1-й тарифной группе воздушных линий равны соответственно по видам отправок для формулы (25): 45 руб./пас, 40 коп./кг и 57 коп./кг.
При фактической часовой пассажирской производительности полетов самолетов равной 105848 пкм/час, почтово-грузовая производительность будет равна:
Апчт-гр = 10721 — 0,09 · 105848 = 1194,7 ткм/час.
Доходы в соответствии с найденными значениями тарифов и структурой отправок \epsilon_{\text{гр}} = 0,75 и \epsilon_{\text{пчт} - \text{гр}} = 0,25 составят:
\text{Д } = \frac{49}{2500} \cdot 105848 + (\frac{40}{2500} \cdot 0,75 + \frac{57}{2500} \cdot 0,25)10 \cdot 1194,7 = 2289,6\text{руб}./\text{час}.
Для расчета доходов за летный час в зависимости от дальности беспосадочного полета по формуле (27) при \gamma_{\text{пк}} = 0,83,G_{\text{ком}}^{\text{пр}} = 18\text{т}, N = 152 определяется коэффициент использования почтово-грузовой коммерческой загрузки:
\gamma_{\text{пчт} - \text{гр}} = \frac{0,71 \cdot 18 - 0,83 \cdot 152 \cdot 0,09}{4,32} = 0,33.
При структуре предельной коммерческой загрузки равной \epsilon_{\text{пас}} = 0,76 и \epsilon_{\text{пчт} - \text{гр}} = 0,24 и коэффициенте \text{К}_{L}^{\text{отп}} = 1,25 зависимости доходов от дальности беспосадочного полета самолетов будет равна:
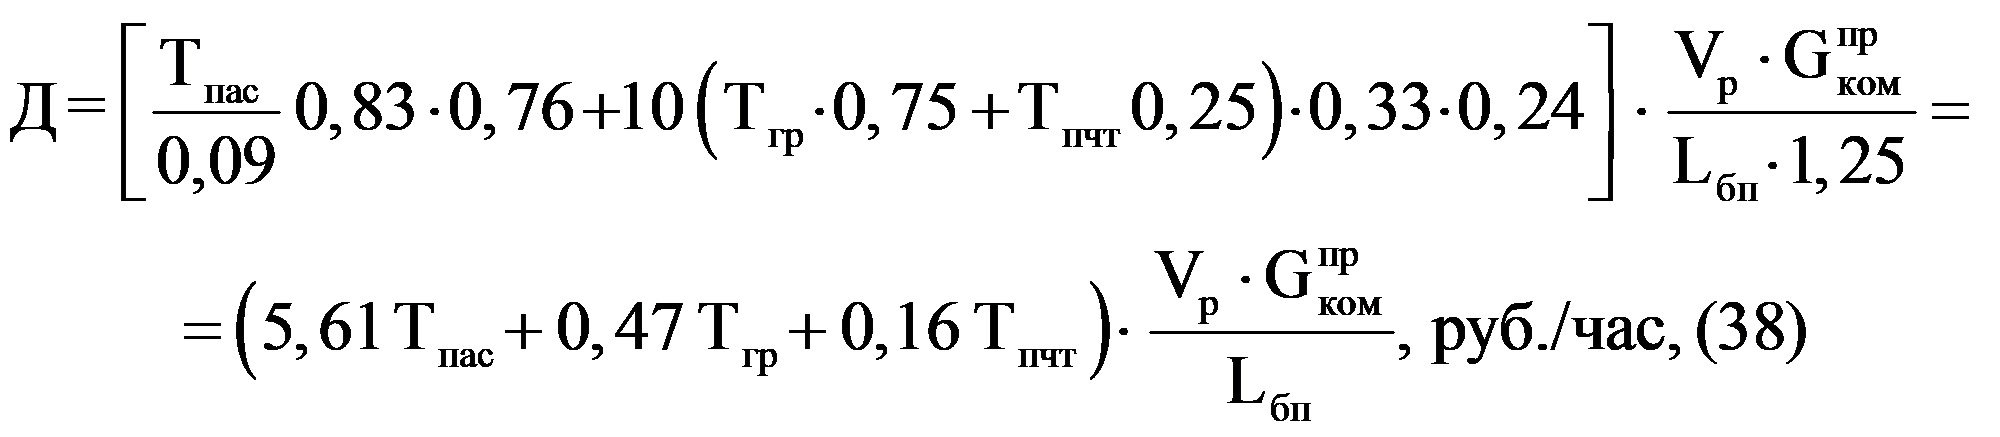
где тарифы, соответствующие дальности Lбп следует брать на дальности 1,25 · Lбп.
6.3.2 Расчет доходов на единицу транспортной продукции.
Подставляя в формулу (30) ранее определенную по формуле (25) величину доходов и фактическую часовую производительность полетов, получим следующие доходы на единицу транспортной продукции:
d = \frac{100 \cdot 2289,6}{10721} = 21,36\text{коп}./\text{прив}.\text{ткм}.
Расчет доходов по формуле (32), при фактическом соотношении загрузок \epsilon_{\text{пас}}^{\text{ф}} = 0,89\text{и }\epsilon_{\text{пчт} - \text{гр}}^{\text{ф}} = 0,11 дает аналогичный результат:
d = \frac{100 \cdot 49 \cdot 0,89}{0,09 \cdot 25000} \cdot 0,11 \cdot 1000(\frac{40 \cdot 0,75}{25000} + \frac{57 \cdot 0,25}{25000}) = 21,36\text{коп}./\text{прив}.\text{ткм}.
Зависимость доходов на единицу транспортной продукции от дальности беспосадочного полета в соответствии с формулой (32) будет иметь следующий вид:
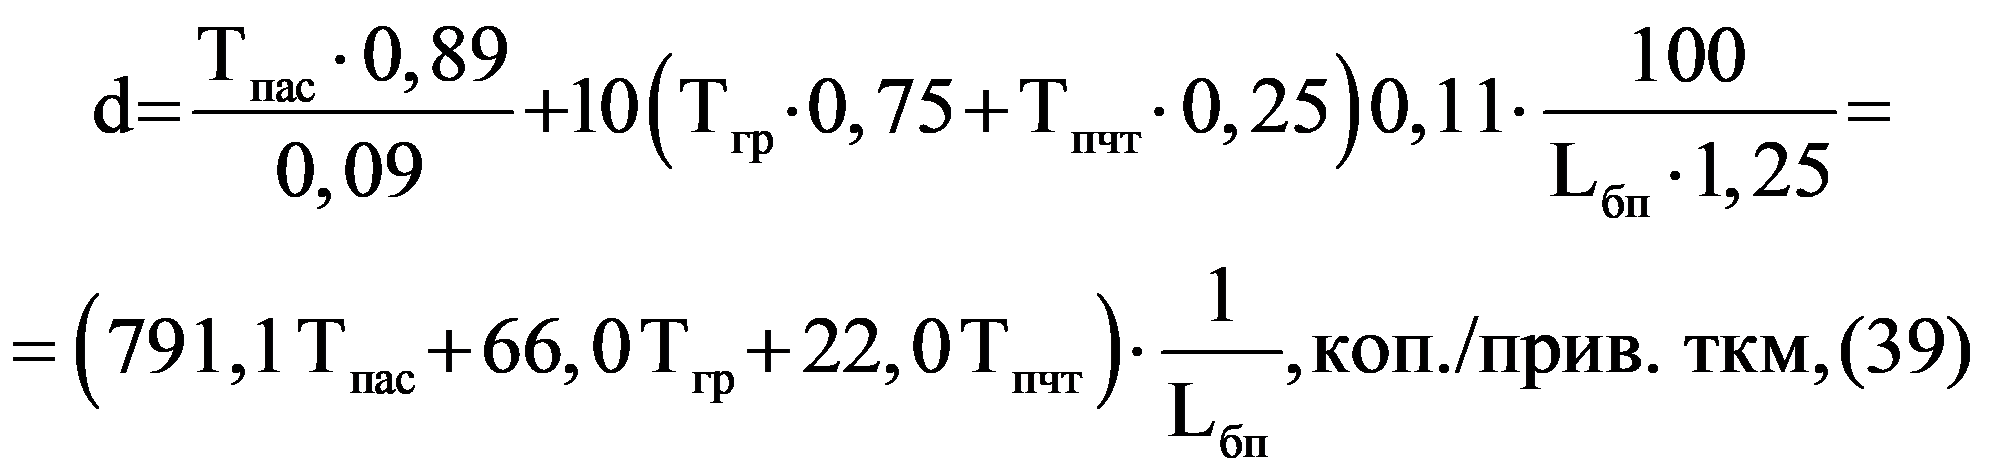
где тарифы на дальности беспосадочного полета Lбп следует брать на дальности отправок 1,25 · Lбп.
6.4 Расчет рентабельности эксплуатации самолета.
В соответствии с определенными доходами и расходами прибыль по формулам (34) составит:
П = 2289,6 — 1229,7 = 1059,9 руб./час;
п = 21,36 — 11,47 = 9,89 коп./прив. ткм.
Рентабельность по эксплуатационным расходам будет равна:
\text{р } = \frac{1059,9}{1229,7} 100 = 86,2\%\text{илир } = \frac{9,89}{11,47} 100 = 86,2\%.
Численные значения изменения расходов и доходов от дальности беспосадочного полета, рассчитанные по рабочим уравнениям (36, 37, 38 и 39), представлены в табл. 1. Графические зависимости данных показателей от дальности беспосадочного полета самолета представлены на рис. 1 и 2. Эти зависимости наглядно показывает зону беспосадочного полета рентабельной работы самолета.
ЗАВИСИМОСТЬ ДОХОДОВ И РАСХОДОВ ОТ ДАЛЬНОСТИ БЕСПОСАДОЧНОГО ПОЛЕТА САМОЛЕТА
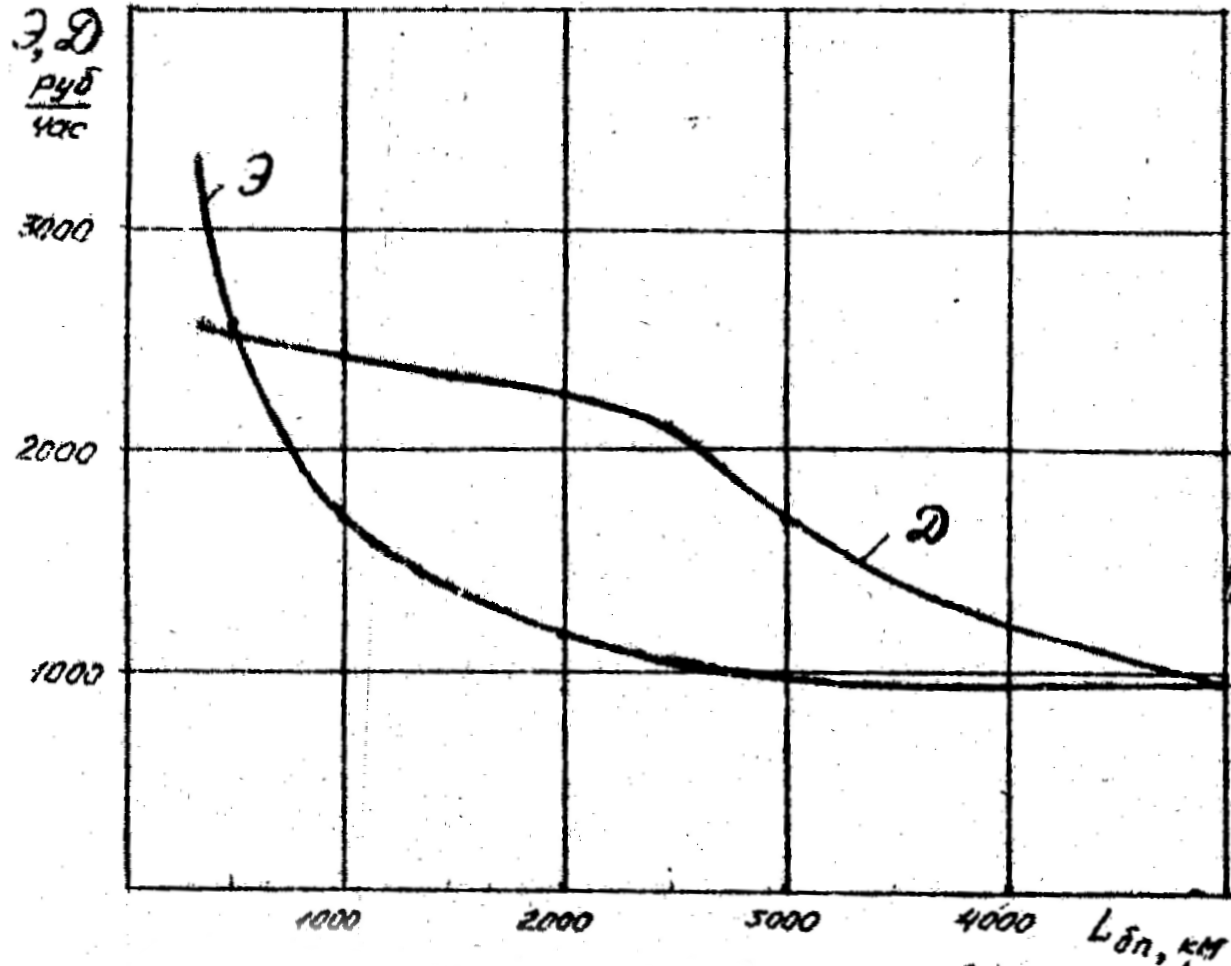
Рис. 1. Зависимость расходов и доходов на летный час от дальности беспосадочного полета самолета
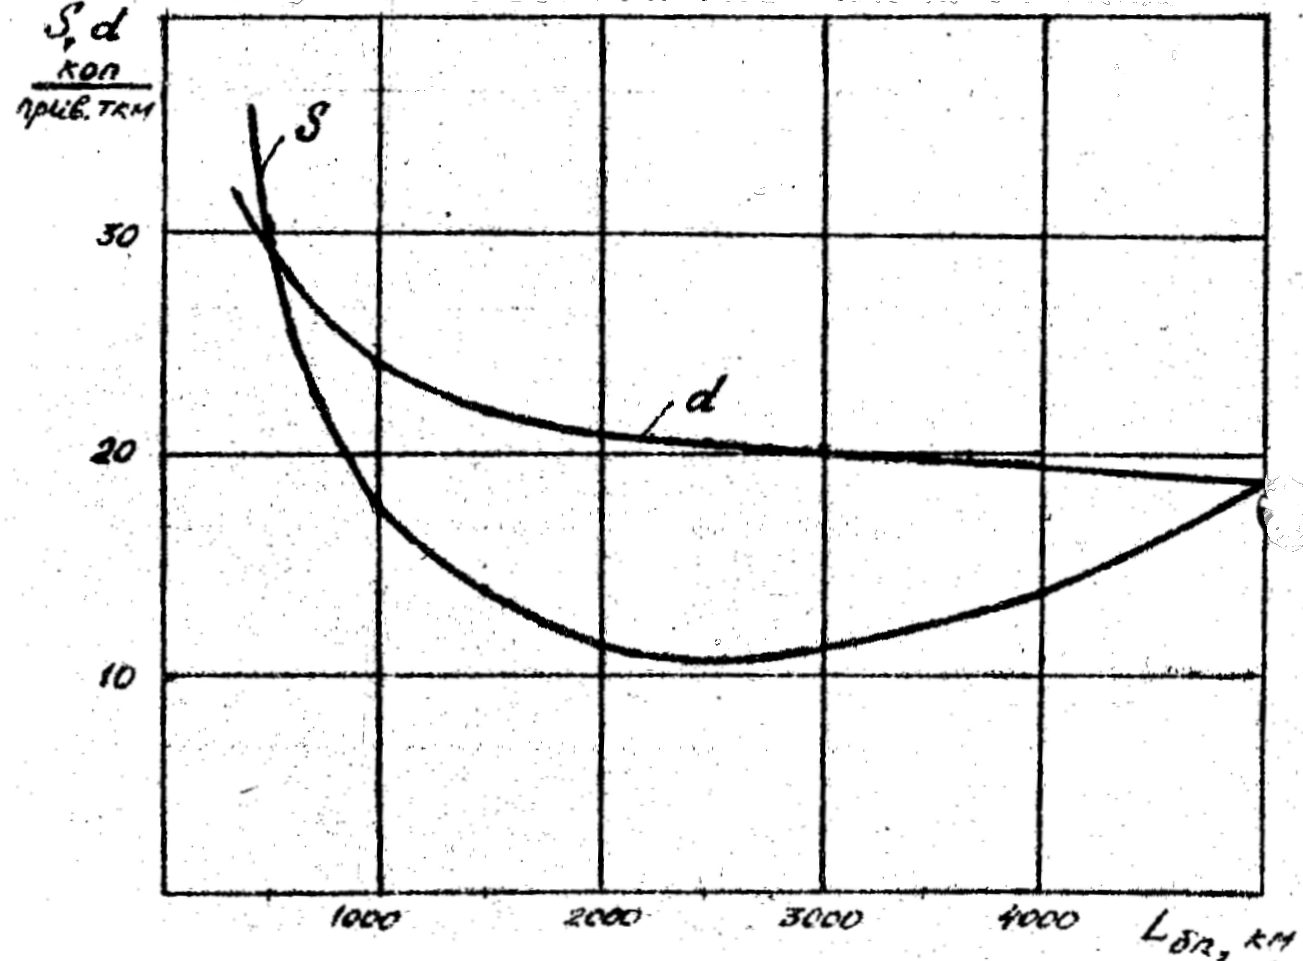
Рис. 2. Изменение себестоимости перевозок и доходной ставки от дальности беспосадочного полета самолета
Приложение 2 к Указанию первого заместителя Министра гражданской авиации от 30 декабря 1980 г. № 661/У
Утверждена Указанием первого заместителя Министра гражданской авиации от 30 декабря 1980 г. № 661/У
Вводится в действие с 1 января 1981 года
ВРЕМЕННАЯ МЕТОДИКА ОПРЕДЕЛЕНИЯ СЕБЕСТОИМОСТИ САМОЛЕТО-ВЫЛЕТА
Методика определения себестоимости самолето-вылета разработана ОНИЛ-10 РКИИ ГА совместно с ГлавПЭУ МГА во исполнение Приказа Министра ГА от 27.07.76 № 135 «О мерах по повышению эффективности производства и качества работы гражданской авиации» и Приказа Министра ГА № 130 от 21.08.79 «О мерах по выполнению Постановления ЦК КПСС „О дальнейшем совершенствовании хозяйственного механизма и задачах партийных и государственных органов“ и Постановления ЦК КПСС и Совета Министров СССР „Об улучшении планирования и усилении воздействия хозяйственного механизма на повышение эффективности производства и качества работы“.»
Методика разработана под общим руководством начальника ГлавПЭУ МГА тов. Соломатина В.А., научный руководитель работ д.э.н., профессор Мирошников А.В., отв. исполнители к.э.н., доцент Сергеев Л.И. и к.э.н., доцент Лебедев В.И.
1. ОБЩИЕ ПОЛОЖЕНИЯ
1.1. Настоящая Методика предназначена для совершенствования планирования, расчета и анализа себестоимости летного часа и авиаперевозок по типам самолетов (вертолетов), а также решения других вопросов в области совершенствования производственной деятельности гражданской авиации. Расчеты позволяют определять себестоимость самолето-вылета на всех уровнях управления гражданской авиации (авиапредприятие, объединение, управление ГА, МГА) как при планировании, так и на основе отчетных данных.
1.2 Себестоимость самолето-вылета слагается из двух частей:
- расходов по обеспечению отправок пассажиров, почты, грузов и багажа, приходящихся на 1 самолето-вылет (Эотп);
- расходов по обеспечению одного приема-выпуска самолета (вертолета) из аэропорта (собственно самолето-вылета, Эп-в).
1.3. При определении себестоимости самолето-вылета в расчет принимаются отнесенные на транспортную авиацию аэропортовые расходы и зарплата работников наземного состава (без зарплаты ИАС) <*>. Данные расходы определяются по видам авиации (транспортная или ПАНХ) согласно «Инструкции по калькулированию и учету эксплуатационных расходов по видам авиации», утвержденной 30.11.78 и введенной в действие с 01.01.79.
<*> Здесь и далее по тексту заработная плата работников принимается с отчислениями на социальное страхование. В дальнейшем общая сумма данных затрат называется аэропортовыми расходами. При необходимости отнесения к затратам на самолето-вылет расхода по зарплате ИАС на оперативном техническом обслуживании, затрат на авиаГСМ и амортизацию за время работы двигателей на земле и расходов за время взлета, набора высоты, снижения и маневрирования в районе аэропорта следует пользоваться моделями расчета данных затрат в соответствии с «Методикой определения среднеотраслевой себестоимости и рентабельности эксплуатации воздушных судов гражданской авиации».
2. ОПРЕДЕЛЕНИЕ СЕБЕСТОИМОСТИ САМОЛЕТО-ВЫЛЕТА
2.1. Себестоимость самолето-вылета i-го типа (\text{Э}_{\text{с} - \text{в}_{i}}) рассчитывается по следующей зависимости:
\text{Э}_{\text{с} - \text{в}_{i}} = \text{Э}_{\text{с} - \text{в}}^{\text{пр}}\text{ЧК}_{N_{i}} + S_{m}^{\text{пр}}(0,45 + 0,55 \frac{\overline{\gamma}}{\gamma_{\text{к}_{i}}})\gamma_{\text{к}_{i}}\text{×}G_{\text{к}_{i}},\text{руб}./\text{с} - \text{в},(1)
где: \text{Э}_{\text{с} - \text{в}}^{\text{пр}} — себестоимость приведенного самолето-вылета в части расходов по обеспечению собственно самолето-вылетов, руб./прив. с-в;
\text{К}_{N_{i}} — коэффициент приведения самолето-вылетов по типам ВС;
S_{m}^{\text{пр}} — себестоимость отправки приведенной тонны, руб./прив. т;
\gamma_{\text{к}_{i}} — коэффициент использования предельной коммерческой загрузки по типам ВС <*>;
\overline{\gamma} — коэффициент использования предельной коммерческой загрузки в целом по авиапредприятиям, РПО, УГА, ИГА;
G_{\text{к}_{i}} — предельная коммерческая загрузка по типам ВС, прив. т.
<*> Определяется на основе рекомендаций «Методики определения среднеотраслевой себестоимости и рентабельности эксплуатации воздушных судов гражданской авиации».
2.2. Коэффициенты приведения самолето-вылетов определяются на основе соотношения расходов на обеспечение одного выпуска-приема ВС; с учетом характера производственной деятельности аэропорта и технико-эксплуатационных параметров, к которым отнесены весовые, геометрические, взлетно-посадочные характеристики ВС, показатели, характеризующие нагрузку на искусственное покрытие при движении и стоянке ВС, время заправки ВС и расходы на ее выполнение и т.п. Данные коэффициенты определяются специальными исследованиями. Значения коэффициентов приведения лежат в интервале между минимальным и максимальным значениями соотношений, определенных по отдельным технико-эксплуатационным параметрам ВС. Значения коэффициентов, рассчитанных по различным параметрам, приведены в табл. 1 приложения. Для расчета обобщающих коэффициентов приведения по типам ВС использованы методы линейного программирования и фактические аэропортовые расходы ряда авиапредприятий. Значения коэффициентов приведения самолето-вылетов для эксплуатируемых ВС показаны в табл. 2 приложения.
Предельная коммерческая загрузка ВС принимается согласно действующим нормативным указаниям Министерства гражданской авиации (см. табл. 3 приложения).
2.3. Себестоимость приведенного самолето-вылета определяется делением общей суммы расходов по обеспечению собственно самолето-вылетов (\sum \text{Э}_{\text{с} - \text{в}}) на количество приведенных самолето-вылетов (\sum_{i} N_{i} \cdot \text{К}_{N}^{i}):
\text{Э}_{\text{с} - \text{в}}^{\text{пр}} = \frac{\sum \text{Э}_{\text{с} - \text{в}}}{\sum N_{i} \cdot K_{N}^{i}} ,\text{руб}./\text{прив}.\text{с} - \text{в},(2)
где: Ni — количество физических самолето-вылетов (первоначальных и транзитных) по типам ВС.
2.4. Себестоимость отправки приведенной тонны определяется делением общей суммы расходов по обеспечению отправок пассажиров, почты, грузов и багажа (\sum \text{Э}_{\text{отп}}) на общий тоннаж отправок аэропорта (первоначальные и транзитные отправки) (Q_{m}^{\text{пр}}):
S_{m}^{\text{пр}} = \frac{\sum \text{Э}_{\text{отп}}}{Q_{m}^{\text{пр}}} ,\text{руб}./\text{прив}.\text{т}.(3)
2.5 К расходам по обеспечению отправок пассажиров, почты, грузов и багажа относятся:
- заработная плата работников службы организации перевозок;
- заработная плата работников городских агентств и городских аэровокзалов;
- расходы на питание пассажиров;
- расходы на обслуживание пассажиров;
- расходы на амортизацию, содержание и текущий ремонт зданий, сооружений, оборудования и инвентаря службы организации перевозок, городских агентств и гораэровокзалов.
Перечисленные затраты принимаются согласно рекомендаций пункта 3 «Инструкции по калькулированию и учету эксплуатационных расходов по видам авиации (транспортная, ПАНХ)».
2.6 К расходам по обеспечению собственно самолето-вылета относятся:
- остальная часть заработной платы работников наземного состава;
- оставшаяся часть калькуляционной статьи затрат «Аэропортовые расходы».
2.7 Для укрупненных расчетов себестоимость самолето-вылета может быть определена по следующей зависимости:
\text{Э}_{\text{с} - \text{в}}^{\text{укр}} = \text{Э}_{\text{с} - \text{в}}^{\text{пр}.\text{укр}} \cdot \text{К}_{N_{2}},\text{руб}./\text{самолето} - \text{вылет},(4)
где: \text{Э}_{\text{с} - \text{в}}^{\text{пр}.\text{укр}} — себестоимость приведенного самолето-вылета по полным расходам на обеспечение отправок и собственно самолето-вылета, руб./прив.с-в, которая определяется по формуле:
\text{Э}_{\text{с} - \text{в}}^{\text{пр}.\text{укр}} = \frac{\sum \text{Э}_{\text{с} - \text{в}} + \sum \text{Э}_{\text{отп}}}{\sum_{i} N_{i} \cdot K_{N_{i}}} ,\text{руб}./\text{прив}.\text{с} - \text{в}.(5)
3. ПРИМЕР РАСЧЕТА СЕБЕСТОИМОСТИ САМОЛЕТО-ВЫЛЕТА
3.1. Исходными данными для определения себестоимости самолето-вылета являются плановые или итоговые материалы по эксплуатационным расходам, количеству самолето-вылетов и объему отправок, представленные в табл. 1, 2, 3.
ОБЩАЯ СУММА ЭКСПЛУАТАЦИОННЫХ РАСХОДОВ, ТЫС. РУБ.
Примечание: Заработная плата работников наземного состава (без ИАС) с отчислениями на социальное страхование определяется на основе формы № 4 «Производственный калькуляционный отчет...» вычитанием из зарплаты всего состава зарплаты ЛПС и ИАС — все с отчислениями на социальное страхование.
КОЛИЧЕСТВО САМОЛЕТО-ВЫЛЕТОВ И КОЭФФИЦИЕНТ ИСПОЛЬЗОВАНИЯ ПРЕДЕЛЬНОЙ КОММЕРЧЕСКОЙ ЗАГРУЗКИ
| Типы ВС | N_{\text{с} - \text{в}_{i}} | \gamma_{\text{к}_{i}} |
|---|---|---|
| ИЛ-62 | 543 | 0,75 |
| ТУ-154 | 5140 | 0,78 |
| ИЛ-18 | 409 | 0,76 |
| ТУ-134 | 5648 | 0,73 |
| АН-24 | 9403 | 0,77 |
| ЯК-40 | 2876 | 0,71 |
| Итого: | 0,76 |
| Вид отправок | Объем |
|---|---|
| Пассажиры, чел. | 818936 |
| Почта, т | 11920,0 |
| Грузы, т | 6741,0 |
3.2. Расчет себестоимости самолето-вылетов по типам ВС начинается с определения расходов по обеспечению отправок пассажиров, почты, грузов и багажа:
\sum \text{Э}_{\text{отп}} = 312,0 + 80,0 + 648,4 + 38,1 + 128,0 + 45,0 = 1251,5\text{тыс}.\text{руб}.
3.3 Определяются расходы транспортной авиации по обеспечению собственно самолето-вылета:
\sum \text{Э}_{\text{с} - \text{в}} = 2446,8 + 4535,0 - 1251,5 = 5730,3\text{тыс}.\text{руб}.
3.4 Общий объем приведенной продукции аэропорта по отправкам пассажиров, почты, грузов и багажа составляет:
\text{О}_{m}^{\text{пр}} = 0,09 \cdot 818936 + 11920,0 + 6741,6 = 92365,8\text{прив}.\text{т}.
3.5 Себестоимость отправки приведенной тонны составит:
S_{m}^{\text{пр}} = \frac{1251500}{92365,8} = 13,5\text{руб}./\text{прив}.\text{т}.
3.6 Определяется количество приведенных самолето-вылетов:
N_{\text{с} - \text{в}}^{\text{пр}} = 543 \cdot 8,4 + 5410 \cdot 5,7 + 409 \cdot 3,1 + 5648 \cdot 2,2 + 9403 \cdot 1,2 + 2876 \cdot 1,0 = 61712,3\text{прив}.\text{с} - \text{в}.
3.7 Рассчитывается себестоимость приведенного самолето-вылета:
\text{Э}_{\text{с} - \text{в}}^{\text{пр}} = \frac{5730300}{61712,3} = 92,8\text{руб}./\text{прив}.\text{с} - \text{в}.
3.8. Рассчитывается себестоимость самолето-вылета по типам ВС. Например, по самолету ИЛ-62 при \overline{\gamma} = 0,76 данная величина будет равна:
\text{Э}_{\text{с} - \text{в}} = (92,8 \cdot 8,4) + 13,5 \cdot (0,45 + 0,55 \cdot \frac{0,76}{0,75}) \cdot 0,75 \cdot 23 = 1014,7\text{руб}./\text{с} - \text{в}.
Результату расчетов по всем типам ВС, обслуживаемым данным аэропортом, приведены в табл. 4.
СЕБЕСТОИМОСТЬ САМОЛЕТО-ВЫЛЕТОВ ПО ТИПАМ ВС, РУБ./С-В
3.9. При использовании для расчетов себестоимости самолето-вылета рекомендаций п. 2.7 Методики (укрупненные расчеты) получены следующие результаты:
\text{Э}_{\text{с} - \text{в}}^{\text{пр}.\text{укр}} = \frac{2446800 + 4535000}{61712,3} = 113,1\text{руб}./\text{прив}.\text{с} - \text{в}.
\text{Э}_{\text{с} - \text{в}}^{\text{укр}} = 113,1 \cdot 8,4 = 950,0\text{руб}./\text{с} - \text{в}.
Отклонения результатов расчета (п. п. 3.8 и 3.9) объясняются принимаемыми допущениями. Более точные значения себестоимости самолето-вылета получаются при использовании рекомендаций п. 2.1 Методики.
ТЕХНИКО-ЭКОНОМИЧЕСКИЕ ПОКАЗАТЕЛИ ВОЗДУШНЫХ СУДОВ
ЗНАЧЕНИЯ КОЭФФИЦИЕНТОВ ПРИВЕДЕНИЯ ПО ОТДЕЛЬНЫМ ТЕХНИКО-ЭКСПЛУАТАЦИОННЫМ ПАРАМЕТРАМ ВС
КОЭФФИЦИЕНТЫ ПРИВЕДЕНИЯ САМОЛЕТО-ВЫЛЕТОВ
ПРЕДЕЛЬНАЯ КОММЕРЧЕСКАЯ ЗАГРУЗКА ПО ТИПАМ САМОЛЕТОВ И ВЕРТОЛЕТОВ
Примечание: 1. По самолетам с ГТД величина загрузки принята в соответствии с «Нормативными материалами для составления расписания движения самолетов» (см. Приказ МГА № 6/И от 03.05.76).
2. По вновь вводимым самолетам величина загрузки принята в соответствии с данными ГосНИИ ГА и ГлавПЭУ МГА.
3. По самолетам с ПД и вертолетам величина загрузки принята в соответствии с техническими описаниями.