---
title: "Указание Банка России от 05.10.2021 N 5968-У"
number: "5968-У"
issuer: "Центральный банк Российской Федерации"
issued_on: 2021-10-05
redaction: 2024-04-01
status: действует
canonical: "https://bukva.ai/docs/ukazanie-ukazaniya-5968-u"
---
## Указание Банка России от 05.10.2021 N 5968-У
# Указание Банка России от 05.10.2021 N 5968-У
(ред. от 15.01.2024)
"О минимальных (стандартных) требованиях к условиям и порядку осуществления добровольного страхования жизни с условием периодических страховых выплат (ренты, аннуитетов) и (или) с участием страхователя в инвестиционном доходе страховщика, к объему и содержанию предоставляемой информации о договоре добровольного страхования жизни с условием периодических страховых выплат (ренты, аннуитетов) и (или) с участием страхователя в инвестиционном доходе страховщика, а также о форме, способах и порядке предоставления указанной информации"
(Зарегистрировано в Минюсте России 22.12.2021 N 66477)
> [!IMPORTANT]
> Начало действия редакции - 01.04.2024.
> Изменения, внесенные [Указанием](https://bukva.ai/docs/ukazanie-ukazaniya-6671-u#p100006) Банка России от 15.01.2024 N 6671-У, [вступили](https://bukva.ai/docs/ukazanie-ukazaniya-6671-u#p100032) в силу с 1 апреля 2024 года.
Зарегистрировано в Минюсте России 22 декабря 2021 г. N 66477
---
ЦЕНТРАЛЬНЫЙ БАНК РОССИЙСКОЙ ФЕДЕРАЦИИ
## УКАЗАНИЕ
от 5 октября 2021 г. N 5968-У
О МИНИМАЛЬНЫХ (СТАНДАРТНЫХ) ТРЕБОВАНИЯХ
К УСЛОВИЯМ И ПОРЯДКУ ОСУЩЕСТВЛЕНИЯ ДОБРОВОЛЬНОГО
СТРАХОВАНИЯ ЖИЗНИ С УСЛОВИЕМ ПЕРИОДИЧЕСКИХ СТРАХОВЫХ
ВЫПЛАТ (РЕНТЫ, АННУИТЕТОВ) И (ИЛИ) С УЧАСТИЕМ СТРАХОВАТЕЛЯ
В ИНВЕСТИЦИОННОМ ДОХОДЕ СТРАХОВЩИКА, К ОБЪЕМУ И СОДЕРЖАНИЮ
ПРЕДОСТАВЛЯЕМОЙ ИНФОРМАЦИИ О ДОГОВОРЕ ДОБРОВОЛЬНОГО
СТРАХОВАНИЯ ЖИЗНИ С УСЛОВИЕМ ПЕРИОДИЧЕСКИХ СТРАХОВЫХ ВЫПЛАТ
(РЕНТЫ, АННУИТЕТОВ) И (ИЛИ) С УЧАСТИЕМ СТРАХОВАТЕЛЯ
В ИНВЕСТИЦИОННОМ ДОХОДЕ СТРАХОВЩИКА, А ТАКЖЕ О ФОРМЕ,
СПОСОБАХ И ПОРЯДКЕ ПРЕДОСТАВЛЕНИЯ УКАЗАННОЙ ИНФОРМАЦИИ
Настоящее Указание на основании [абзацев третьего](https://bukva.ai/docs/zakon-4015-1/statya-1#p400) и [пятого пункта 3 статьи 3](https://bukva.ai/docs/zakon-4015-1/statya-1#p1299) Закона Российской Федерации от 27 ноября 1992 года N 4015-1 "Об организации страхового дела в Российской Федерации" (Ведомости Съезда народных депутатов Российской Федерации и Верховного Совета Российской Федерации, 1993, N 2, ст. 56; Собрание законодательства Российской Федерации, 1998, N 1, ст. 4; 2021, N 27, ст. 5171) устанавливает минимальные (стандартные) требования к условиям и порядку осуществления добровольного страхования жизни с условием периодических страховых выплат (ренты, аннуитетов) и (или) с участием страхователя в инвестиционном доходе страховщика, к объему и содержанию информации о договоре добровольного страхования жизни с условием периодических страховых выплат (ренты, аннуитетов) и (или) с участием страхователя в инвестиционном доходе страховщика, в том числе о его условиях и рисках, связанных с его исполнением, предоставляемой страховщиком физическому лицу, имеющему намерение заключить указанный договор, а также форму, способ и порядок предоставления указанной информации.
1. При осуществлении добровольного страхования жизни с условием периодических страховых выплат (ренты, аннуитетов) и (или) с участием страхователя в инвестиционном доходе страховщика (далее - добровольное страхование) страховщик должен предоставить физическому лицу, имеющему намерение заключить договор добровольного страхования (далее - получатель страховых услуг), следующую информацию о договоре добровольного страхования, в том числе о его условиях и рисках, связанных с его исполнением.
1.1. Фирменное наименование страховой организации, наименование иностранной страховой организации, с которой заключается договор добровольного страхования, с указанием присвоенных ей на дату заключения договора добровольного страхования кредитных рейтингов и наименований кредитных рейтинговых агентств, присвоивших данные рейтинги, или об отсутствии таких рейтингов.
1.2. Порядок определения страховой выплаты и размер страховой суммы по каждому страховому риску, а также срок осуществления страховой выплаты по каждому страховому риску в календарных днях с даты предъявления страхователем (выгодоприобретателем) страховщику требования (заявления) об осуществлении страховой выплаты и документов, необходимых для осуществления страховой выплаты, с указанием срока в календарных днях, по истечении которого со дня наступления страхового случая может быть предъявлено страховщику указанное требование (заявление) с приложением документов.
1.3. Сумма денежных средств (в рублях на день предоставления информации) за весь срок действия договора добровольного страхования, подлежащих передаче получателем страховых услуг (страховая премия и (или) страховые взносы), в процентах от такой суммы, направляемых:
на обеспечение исполнения обязательств страховщика по выплате выгодоприобретателю страховой суммы и инвестиционного дохода в порядке и на условиях, предусмотренных договором добровольного страхования (далее - доход по договору добровольного страхования);
на выплату агентского вознаграждения, комиссионного вознаграждения, а также на платежи, связанные с заключением и исполнением договора добровольного страхования.
1.4. Информация о том, что размер денежных средств, предусмотренных [абзацами вторым](#p100010) и [третьим подпункта 1.3](#p100011) настоящего пункта, должен составлять сто процентов суммы денежных средств, предусмотренной [абзацем первым подпункта 1.3](#p100009) настоящего пункта.
#### 1.5 Порядок расчета дохода по договору добровольного страхования.
1.6. Разница в рублях между страховой суммой по каждому страховому риску и совокупной страховой премией по договору добровольного страхования.
В случае если размер страховой суммы по страховому риску не может быть определен при заключении договора добровольного страхования, в том числе если он зависит от значения (изменения значения) показателей, размер страховой суммы по страховому риску для целей расчета в соответствии с [абзацем первым](#p100014) настоящего подпункта признается равным нулю полностью либо в части, которая не может быть определена при заключении такого договора.
В случае если договором добровольного страхования предусмотрено условие периодических страховых выплат (ренты, аннуитетов), страховщик предоставляет получателю страховых услуг информацию, предусмотренную [абзацем первым](#p100014) настоящего подпункта, за календарный год.
В случае если договором добровольного страхования предусмотрено осуществление страховых выплат на период жизни выгодоприобретателя, страховая сумма по риску дожития застрахованного лица до определенного возраста или срока либо наступления иного события (далее - риск дожития) для целей расчета в соответствии с [абзацем первым](#p100014) настоящего подпункта определяется страховщиком на основании условий договора добровольного страхования исходя из параметров, используемых при расчете величины страховых резервов.
1.7. Способ определения дохода по договору добровольного страхования - его определение страховщиком и (или) в зависимости от значения (изменения изменения) показателей, с указанием перечня таких показателей.
1.8. Информация о том, что значение (изменение значения) показателей и (или) доходность по договорам добровольного страхования в прошлом не гарантирует доход по договору добровольного страхования.
1.9. Информация об обязанности страховщика в случаях, когда он является налоговым агентом, удержать налог при расчете страховой выплаты (выкупной суммы) и о размере такого удержания.
1.10. Порядок расчета выкупной суммы, а также размер выкупной суммы, подлежащей возврату получателю страховых услуг в зависимости от срока действия договора добровольного страхования и периода, в котором он прекращен.
1.11. Информация о том, что договор добровольного страхования не является договором банковского вклада в кредитной организации и переданные по такому договору денежные средства не подлежат страхованию в соответствии с Федеральным [законом](https://bukva.ai/docs/zakon-177-fz-2003/statya-1) от 23 декабря 2003 года N 177-ФЗ "О страховании вкладов физических лиц в банках Российской Федерации" (Собрание законодательства Российской Федерации, 2003, N 52, ст. 5029; 2021, N 27, ст. 5171).
1.12. Перечень случаев, предусмотренных договором добровольного страхования, при наступлении которых доход по договору добровольного страхования не выплачивается.
1.13. График уплаты страховых взносов за весь период действия договора добровольного страхования, в случае если условиями такого договора предусмотрено внесение страховой премии в рассрочку.
1.14. Доходность по договорам добровольного страхования с участием страхователя в инвестиционном доходе страховщика, по которым обязательства по уплате страховой суммы по риску дожития за три календарных года, предшествующих заключению договора добровольного страхования, прекращены исполнением (далее - договоры добровольного страхования, по которым обязательства прекращены исполнением), содержащим аналогичные заключаемому договору добровольного страхования следующие условия:
о сроке действия договора добровольного страхования (в годах);
о валюте страховой суммы;
о способе уплаты страховой премии (единовременно или в рассрочку);
о способе выплаты страховой суммы (единовременно или с условием периодических страховых выплат);
о способе определения дохода по договору добровольного страхования.
Расчет доходности по договорам добровольного страхования, по которым обязательства прекращены исполнением, осуществляется по формуле:
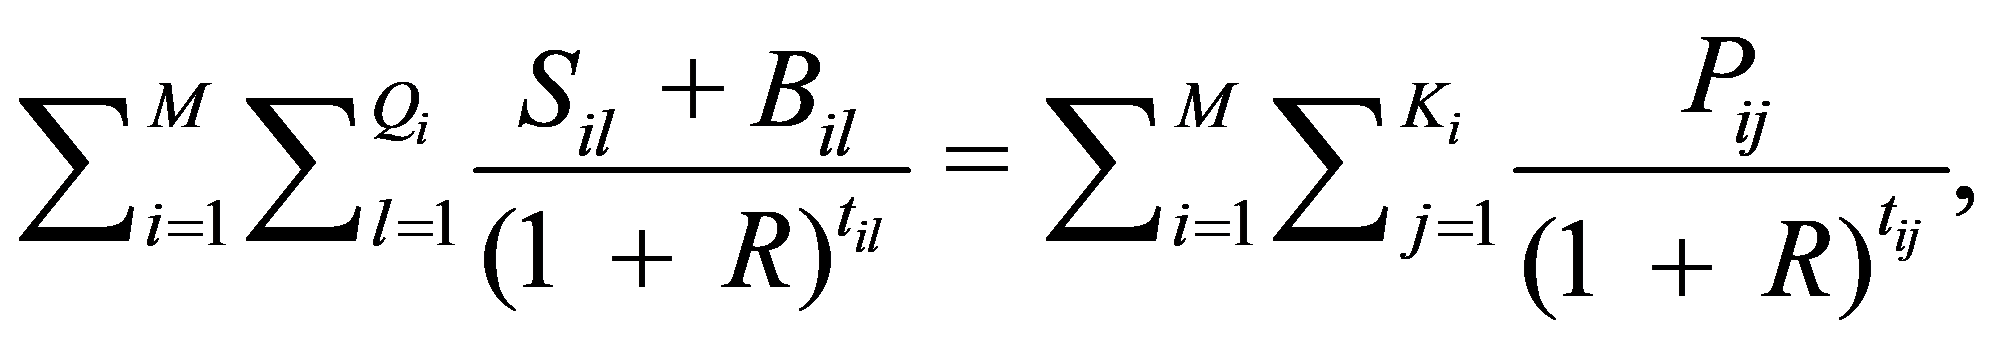
где:
R - доходность, определяемая в процентах годовых как наиболее близкий к нулю корень уравнения, по договорам добровольного страхования, по которым обязательства прекращены исполнением;
i - порядковый номер договора добровольного страхования, по которому обязательства прекращены исполнением;
j - порядковый номер платежа по уплате страховой премии с даты начала действия договора добровольного страхования i;
l - порядковый номер платежа по выплате страховой суммы по риску дожития, по выплате в дополнение к ней инвестиционного дохода с даты начала действия договора добровольного страхования i;
M - количество договоров добровольного страхования, по которым обязательства прекращены исполнением;
Ki - количество платежей по уплате страховой премии по договору добровольного страхования i;
Qi - количество платежей по выплате страховой суммы по риску дожития, по выплате в дополнение к ней инвестиционного дохода по договору добровольного страхования i;
Pij - размер платежа j по договору добровольного страхования i;
Sil - размер платежа l по выплате страховой суммы по риску дожития по договору добровольного страхования i;
Bil - размер платежа l по выплате в дополнение к Sil инвестиционного дохода по договору добровольного страхования i;
tij - целое число лет в период с даты начала действия договора добровольного страхования i до даты платежа j по договору добровольного страхования i. В случае если указанный период включает неполный год, tij рассчитывается с округлением по математическим правилам;
til - целое число лет в период с даты начала действия договора добровольного страхования i до даты платежа l по договору добровольного страхования i, при этом til не может быть меньше 1. В случае если указанный период включает неполный год, til рассчитывается с округлением по математическим правилам.
2.
Страховщик должен обеспечить предоставление получателю страховых услуг информации о договоре добровольного страхования, предусмотренной [пунктом 1](#p100006) настоящего Указания, четким, хорошо читаемым шрифтом максимального размера из используемых на странице размеров шрифта.
3.
Информация о договоре добровольного страхования, предусмотренная [пунктом 1](#p100006) настоящего Указания, за исключением информации, предусмотренной [абзацем третьим подпункта 1.6](#p100016), [подпунктами 1.10](#p100021) и [1.13 пункта 1](#p100024) настоящего Указания, должна быть предоставлена страховщиком получателю страховых услуг при заключении договора добровольного страхования в виде таблицы по форме [приложения 1](#p100077) к настоящему Указанию (далее - таблица). [Таблица](#p100077) должна быть подписана сторонами договора добровольного страхования и является неотъемлемой частью такого договора.
Информация, предусмотренная [абзацем третьим подпункта 1.6](#p100016), [подпунктами 1.10](#p100021) и [1.13 пункта 1](#p100024) настоящего Указания, должна быть предоставлена страховщиком получателю страховых услуг в виде отдельных документов, являющихся приложением к [таблице](#p100077).
Информация, предусмотренная [абзацем первым подпункта 1.6 пункта 1](#p100014) настоящего Указания, размещается в правом верхнем углу первой страницы [таблицы](#p100077) и указывается цифрами и прописными буквами на четыре пункта больше кегля шрифта максимального размера из используемых на странице размеров шрифта, а также выделяется полужирным шрифтом и подчеркивается.
[Таблица](#p100077) и приложения к [таблице](#p100077) оформляются в соответствии с требованиями национального [стандарта](https://bukva.ai/docs/gost-r-7-0-97-2016) Российской Федерации ГОСТ Р 7.0.97-2016 "Национальный стандарт Российской Федерации. Система стандартов по информации, библиотечному и издательскому делу. Организационно-распорядительная документация. Требования к оформлению документов", утвержденного [приказом](https://bukva.ai/docs/prikaz-2004-st-2016) Федерального агентства по техническому регулированию и метрологии от 8 декабря 2016 года N 2004-ст "Об утверждении национального стандарта Российской Федерации" (М., ФГУП "Стандартинформ", 2017). [Таблица](#p100077) по объему не должна превышать четырех печатных страниц без учета приложений к [таблице](#p100077), предусмотренных [абзацем вторым](#p100048) настоящего пункта.
В случае заключения договора добровольного страхования в виде электронного документа страховщик должен обеспечить отдельное ознакомление получателя страховых услуг с электронной формой [таблицы](#p100077) с соблюдением требований, предусмотренных [пунктом 2](#p100046) настоящего Указания, и ее подписание получателем страховых услуг в соответствии с требованиями Федерального [закона](https://bukva.ai/docs/federalnyy-zakon-63-fz-2011/statya-1) от 6 апреля 2011 года N 63-ФЗ "Об электронной подписи" (Собрание законодательства Российской Федерации, 2011, N 15, ст. 2036; 2021, N 27, ст. 5187).
Страховщик должен обеспечить раскрытие на своем официальном сайте в информационно-телекоммуникационной сети "Интернет" информации о доходности по договорам добровольного страхования, по которым обязательства прекращены исполнением, сопроводив ее разъяснением порядка расчета доходности по таким договорам и предупреждением о том, что доходность по договорам добровольного страхования в прошлом не гарантирует доход по договору добровольного страхования.
4.
Добровольное страхование осуществляется на следующих условиях.
**4.1. Добровольное страхование осуществляется на случай дожития застрахованного лица до определенного возраста или срока либо наступления иного события, а также на случай смерти по любой причине (далее - риск смерти).**
**4.2. Страховая сумма по риску смерти не может быть менее произведения совокупной страховой премии по договору добровольного страхования, а если договор добровольного страхования предусматривает внесение страховой премии в рассрочку, - совокупных страховых взносов, подлежащих уплате за первый год действия такого договора, и коэффициента, установленного приложением 2 к настоящему Указанию, который применяется в зависимости от возраста застрахованного лица, срока действия договора добровольного страхования и способа уплаты страховой премии.**
**4.3. Страховая сумма по риску дожития не может быть менее произведения совокупной страховой премии по договору добровольного страхования, а если договор добровольного страхования предусматривает внесение страховой премии в рассрочку - совокупных страховых взносов, подлежащих уплате за первый год действия такого договора, и коэффициента для расчета страховой суммы по риску дожития, установленного [приложением 3](#p168) к настоящему Указанию, который применяется в зависимости от ключевой ставки Банка России, действующей на день заключения договора добровольного страхования, возраста застрахованного лица, срока действия договора добровольного страхования и способа уплаты страховой премии. При этом если договор добровольного страхования предусматривает внесение страховой премии в рассрочку, то страховая сумма по риску дожития не может быть менее совокупной страховой премии по договору добровольного страхования.**
**В случае изменения ключевой ставки Банка России страховщик в течение 10 рабочих дней со дня ее изменения должен применять коэффициент для расчета страховой суммы по риску дожития, установленный [приложением 3](#p168) к настоящему Указанию, соответствующий ключевой ставке Банка России, действовавшей в период до ее изменения.**
**(пп. 4.3 в ред. [Указания](https://bukva.ai/docs/ukazanie-ukazaniya-6671-u#p100010) Банка России от 15.01.2024 N 6671-У)**
**4.4. Страхование распространяется на предусмотренные [подпунктом 4.1](#p100054) настоящего пункта страховые случаи, произошедшие с момента уплаты страховой премии, а если договор добровольного страхования предусматривает внесение страховой премии в рассрочку, - с момента уплаты первого страхового взноса, за исключением случая, когда договором добровольного страхования предусмотрено, что страхование распространяется на страховые случаи, произошедшие до уплаты страховой премии либо ее первого взноса соответственно.**
4.5. Обстоятельства, имеющие существенное значение для определения вероятности наступления страхового риска, ограничены социально значимыми заболеваниями, [перечень](https://bukva.ai/docs/postanovlenie-715-2004#p100010) которых утвержден постановлением Правительства Российской Федерации от 1 декабря 2004 года N 715 "Об утверждении перечня социально значимых заболеваний и перечня заболеваний, представляющих опасность для окружающих" (Собрание законодательства Российской Федерации, 2004, N 49, ст. 4916; 2020, N 6, ст. 674), а также циррозом печени, сердечно-сосудистыми заболеваниями, при этом наступление таких обстоятельств в период действия договора добровольного страхования не влечет за собой последствия увеличения страхового риска.
4.6. События, не являющиеся страховым случаем (исключение), ограничены случаем смерти застрахованного лица, который находится в прямой причинной связи с алкогольным, наркотическим или токсическим опьянением (отравлением) застрахованного лица.
4.7. При расторжении договора добровольного страхования до истечения 30 дней со дня уплаты страхователем страховой премии выкупная сумма составляет не менее размера уплаченной страховой премии.
4.8. При расторжении договора добровольного страхования до уплаты страхователем третьего страхового взноса по договору добровольного страхования, предусматривающему внесение страхователем страховой премии в рассрочку, выкупная сумма составляет не менее суммы уплаченных страхователем страховых взносов.
4.9. В случае если договор добровольного страхования предусматривает внесение страхователем страховой премии в рассрочку, первые три страховых взноса должны быть уплачены страхователем с периодичностью не чаще одного раза в две недели, при этом размер каждого из таких взносов не может быть менее одной трети размера страхового взноса из максимального по договору добровольного страхования.
4.10. Доход по договору добровольного страхования может определяться в зависимости от значения (изменения значения) показателей, в случае если размер такого дохода равен значению (изменению значения) одного из следующих показателей (в процентах), умноженного на фиксированную величину (в процентах):
значение (изменение значения) показателей, предусмотренных [абзацами вторым](https://bukva.ai/docs/zakon-192-fz-2021/statya-11#p100143) - [восьмым подпункта "б" пункта 1 части 13 статьи 11](https://bukva.ai/docs/zakon-192-fz-2021/statya-11#p100149) Федерального закона от 11 июня 2021 года N 192-ФЗ "О внесении изменений в отдельные законодательные акты Российской Федерации" (Собрание законодательства Российской Федерации, 2021, N 24, ст. 4210), за период, дата окончания которого наступает не менее чем за три месяца до даты выплаты дохода по договору добровольного страхования и продолжительность которого равна продолжительности периода, за который выплачивается доход по договору добровольного страхования (далее - расчетный период);
значение кривой бескупонной доходности государственных ценных бумаг Российской Федерации в одну из дат расчетного периода.
4.11. В договоре добровольного страхования, предусматривающем участие страхователя в инвестиционном доходе страховщика, должны быть предусмотрены порядок расчета дохода по договору добровольного страхования, а также порядок доведения страховщиком до страхователя или иного лица, в пользу которого заключен договор добровольного страхования, информации о размере рассчитанного страховщиком дохода по договору добровольного страхования, причитающегося страхователю или иному лицу, в пользу которого заключен договор добровольного страхования.
(пп. 4.11 введен [Указанием](https://bukva.ai/docs/ukazanie-ukazaniya-6671-u#p100013) Банка России от 15.01.2024 N 6671-У)
4.12. Страховщик обязан иметь документальное подтверждение значения показателя, от которого (от изменения которого) зависит размер дохода по договору добровольного страхования, примененного страховщиком при определении размера такого дохода, а при невозможности получения страховщиком информации о значении указанного показателя - документы, подтверждающие невозможность получения такой информации.
(пп. 4.12 введен [Указанием](https://bukva.ai/docs/ukazanie-ukazaniya-6671-u#p100015) Банка России от 15.01.2024 N 6671-У)
4.13. Страховщик обязан произвести выплату причитающегося страхователю или иному лицу, в пользу которого заключен договор добровольного страхования, дохода по договору добровольного страхования после доведения до страхователя или иного лица, в пользу которого заключен договор добровольного страхования, информации о размере рассчитанного страховщиком дохода по договору добровольного страхования в срок, установленный договором страхования.
(пп. 4.13 введен [Указанием](https://bukva.ai/docs/ukazanie-ukazaniya-6671-u#p100016) Банка России от 15.01.2024 N 6671-У)
4.14. Договором страхования к случаям, при наступлении которых доход по договору добровольного страхования не выплачивается, могут быть отнесены только случаи, которые предусмотрены страховым законодательством Российской Федерации, а также случаи, когда страховщик не рассчитал доход по договору добровольного страхования согласно условиям договора добровольного страхования в связи с тем, что:
4.14.1. Доход по договору добровольного страхования зависит от исполнения обязательств лицом, обязанным по ценной бумаге, и (или) стороной договора, являющегося производным финансовым инструментом, договора банковского вклада, поименованным в договоре добровольного страхования, и такие лица не исполнили свои обязательства по указанной ценной бумаге и (или) по указанным договорам.
4.14.2. Получение страховщиком информации о значении (изменении значения) показателя, от которого зависит размер дохода по договору добровольного страхования, невозможно и у страховщика имеются документы, подтверждающие невозможность получения такой информации.
(пп. 4.14 введен [Указанием](https://bukva.ai/docs/ukazanie-ukazaniya-6671-u#p100017) Банка России от 15.01.2024 N 6671-У)
4.15. Страховая выплата производится в срок, не превышающий 30 календарных дней со дня поступления заявления об осуществлении страховой выплаты, а также документов, необходимых для осуществления страховой выплаты, за исключением случаев, когда договором добровольного страхования предусмотрено:
##### 4.15.1 Осуществление страховой выплаты по риску смерти при одновременном выполнении следующих условий:
выгодоприобретателем по договору добровольного страхования на день заключения такого договора добровольного страхования является несовершеннолетний;
страховая выплата производится по достижении выгодоприобретателем определенного договором добровольного страхования возраста.
4.15.2. Осуществление страховой выплаты по договору добровольного страхования с условием о выплате ренты (аннуитетов) при одновременном выполнении следующих условий:
выплата ренты осуществляется регулярно (ежегодно, раз в полгода, ежеквартально, ежемесячно) на протяжении двух и более лет подряд;
размеры каждой выплаты ренты равны.
(пп. 4.15 введен [Указанием](https://bukva.ai/docs/ukazanie-ukazaniya-6671-u#p100020) Банка России от 15.01.2024 N 6671-У)
5.
Условия осуществления добровольного страхования, предусмотренные [подпунктами 4.1](#p100054) - [4.10 пункта 4](#p100063) настоящего Указания, не применяются в случае осуществления добровольного страхования с условием о единовременной уплате страхователем совокупной страховой премии в размере 1500000 рублей и более либо с условием об уплате страхователем первых трех страховых взносов в совокупном размере 1500000 рублей и более, за исключением случая, предусмотренного [абзацем вторым](#p100067) настоящего пункта.
(в ред. [Указания](https://bukva.ai/docs/ukazanie-ukazaniya-6671-u#p100028) Банка России от 15.01.2024 N 6671-У)
В случае уплаты страхователем страховой премии в рассрочку условие осуществления добровольного страхования, предусмотренное [подпунктом 4.8 пункта 4](#p100061) настоящего Указания, применяется до уплаты страхователем страховых взносов в совокупном размере 1500000 рублей.
Условия осуществления добровольного страхования, предусмотренные [подпунктами 4.2](#p100055) и 4.3 пункта 4 настоящего Указания, не применяются в случае осуществления добровольного страхования с условием об уплате страхователем страховой премии в рассрочку в течение пяти и более лет.
(в ред. [Указания](https://bukva.ai/docs/ukazanie-ukazaniya-6671-u#p100029) Банка России от 15.01.2024 N 6671-У)
6.
В случае привлечения страховщиком для заключения договора добровольного страхования третьих лиц, действующих в его интересах (страховой агент, страховой брокер), страховщик должен обеспечить соблюдение указанными лицами требований настоящего Указания.
7.
Настоящее Указание в соответствии с решением Совета директоров Банка России ([протокол](#p1) заседания Совета директоров Банка России от 30 сентября 2021 года N ПСД-23) вступает в силу по истечении 90 дней после дня его официального опубликования.
8.
Со дня вступления в силу настоящего Указания признать утратившими силу:
[Указание](https://bukva.ai/docs/ukazanie-ukazaniya-5055-u) Банка России от 11 января 2019 года N 5055-У "О минимальных (стандартных) требованиях к условиям и порядку осуществления добровольного страхования жизни с условием периодических страховых выплат (ренты, аннуитетов) и (или) с участием страхователя в инвестиционном доходе страховщика", зарегистрированное Министерством юстиции Российской Федерации 21 марта 2019 года N 54108;
[подпункт 1.9 пункта 1](https://bukva.ai/docs/ukazanie-ukazaniya-5896-u#p100024) Указания Банка России от 19 августа 2021 года N 5896-У "О внесении изменений в отдельные нормативные акты Банка России в связи с принятием Федерального закона от 2 июля 2021 года N 343-ФЗ "О внесении изменений в Закон Российской Федерации "Об организации страхового дела в Российской Федерации" и отдельные законодательные акты Российской Федерации", зарегистрированного Министерством юстиции Российской Федерации 22 сентября 2021 года N 65093.
Председатель Центрального Банка
Российской Федерации
Э.С.НАБИУЛЛИНА
Приложение 1
к Указанию Банка России
от 5 октября 2021 года N 5968-У
"О минимальных (стандартных)
требованиях к условиям и порядку
осуществления добровольного страхования
жизни с условием периодических
страховых выплат (ренты, аннуитетов)
и (или) с участием страхователя
в инвестиционном доходе страховщика,
к объему и содержанию предоставляемой
информации о договоре добровольного
страхования жизни с условием
периодических страховых выплат (ренты,
аннуитетов) и (или) с участием
страхователя в инвестиционном доходе
страховщика, а также о форме,
способах и порядке предоставления
указанной информации"
(форма)
| Информация
о договоре добровольного страхования, в том числе о его условиях и рисках, связанных с его исполнением |
| --- |
| Используйте информацию, содержащуюся в данной таблице, при принятии решения о том, подходит ли Вам предлагаемая услуга с учетом уровня Вашего среднемесячного дохода |
| --- |
| | Разница между страховой суммой по риску дожития и совокупной страховой премией по договору добровольного страхования | Разница между страховой суммой по риску смерти по любой причине и совокупной страховой премией по договору добровольного страхования |
| --- | --- | --- |
| | ... (...) рублей | ... (...) рублей |
| N п/п | Вид информации | Описание содержания предоставляемой информации |
| --- | --- | --- |
| 1 | 2 | 3 |
| 1 | Информация о страховщике | Указывается следующая информация о страховщике:
полное фирменное наименование страховщика;
присвоенные на дату заключения договора добровольного страхования кредитные рейтинги и наименования кредитных рейтинговых агентств, присвоивших данные рейтинги (в случае присвоения) |
| 2 | Информация о доходности по договорам добровольного страхования с участием страхователя в инвестиционном доходе страховщика, по которым обязательства по уплате страховой суммы по риску дожития за три предшествующих календарных года прекращены исполнением | Указывается в процентах годовых |
| 3 | Предупреждение о риске | Указывается информация о том, что:
значение (изменение значения) показателей, от которых зависит размер дохода по договору добровольного страхования, и (или) доходность по договорам добровольного страхования в прошлом не гарантирует доход по договору добровольного страхования;
договор добровольного страхования не является договором банковского вклада в кредитной организации;
переданные по договору добровольного страхования денежные средства не подлежат страхованию в соответствии с Федеральным [законом](https://bukva.ai/docs/zakon-177-fz-2003/statya-1) от 23 декабря 2003 года N 177-ФЗ "О страховании вкладов физических лиц в банках Российской Федерации" |
| 4 | Информация о праве получателя страховых услуг отказаться от договора добровольного страхования, порядке определения размера страховой выплаты, порядке и сроке осуществления страховой выплаты по каждому страховому риску, обязанности страховщика удержать налог при расчете страховой выплаты | Указывается следующая информация:
информация о праве получателя страховых услуг отказаться от договора добровольного страхования;
порядок определения размера страховой выплаты;
порядок и срок осуществления страховой выплаты по каждому страховому риску в календарных днях;
информация об обязанности страховщика в случаях, когда он является налоговым агентом, удержать налог при расчете страховой выплаты (выплаты выкупной суммы) и о размере такого удержания |
| 5 | Информация о размере денежных средств (в процентах на день предоставления информации), направляемых на обеспечение исполнения обязательств страховщика по договору добровольного страхования по выплате страховой суммы и инвестиционного дохода | Указывается процент от страховой премии за весь период действия договора добровольного страхования |
| 6 | Информация о размерах агентского вознаграждения, комиссионного вознаграждения, а также платежей, связанных с заключением и исполнением договора добровольного страхования (в процентах) | Указывается процент от страховой премии за весь период действия договора добровольного страхования |
| 7 | Информация о способе определения дохода по договору добровольного страхования жизни, а также, если применимо, перечне показателей, от значения (изменения значения) которых зависит размер дохода по договору добровольного страхования | Указывается способ определения дохода по договору добровольного страхования жизни, а также, если применимо, перечень показателей, предусмотренных договором добровольного страхования |
| | Подпись страховщика | Подпись получателя страховых услуг |
Приложение 2
к Указанию Банка России
от 5 октября 2021 года N 5968-У
"О минимальных (стандартных)
требованиях к условиям и порядку
осуществления добровольного страхования
жизни с условием периодических
страховых выплат (ренты, аннуитетов)
и (или) с участием страхователя
в инвестиционном доходе страховщика,
к объему и содержанию предоставляемой
информации о договоре добровольного
страхования жизни с условием
периодических страховых выплат (ренты,
аннуитетов) и (или) с участием
страхователя в инвестиционном доходе
страховщика, а также о форме,
способах и порядке предоставления
указанной информации"
КОЭФФИЦИЕНТ
ДЛЯ РАСЧЕТА СТРАХОВОЙ СУММЫ ПО РИСКУ СМЕРТИ ПО ЛЮБОЙ ПРИЧИНЕ
| Возраст застрахованного лица, лет | Коэффициент для расчета страховой суммы по риску смерти по любой причине |
| уплата страховой премии в рассрочку | единовременная уплата страховой премии |
| Срок действия договора добровольного страхования, лет |
| свыше 0 до 3 | свыше 3 до 5 | свыше 5 до 10 | свыше 10 до 15 | свыше 15 до 20 | свыше 20 | свыше 0 до 3 | свыше 3 до 5 | свыше 5 до 10 | свыше 10 до 15 | свыше 15 до 20 | свыше 20 |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 |
| старше 0 до 30 | 8,4 | 8,4 | - | - | - | - | 2,8 | 7,3 | 8,8 | 8,3 | 7,8 | 7,2 |
| старше 30 до 35 | 6,4 | 6,4 | - | - | - | - | 2,1 | 5,0 | 6,2 | 6,3 | 5,9 | 5,5 |
| старше 35 до 40 | 5,3 | 5,3 | - | - | - | - | 1,7 | 3,8 | 5,0 | 5,0 | 4,7 | 4,3 |
| старше 40 до 45 | 4,9 | 4,9 | - | - | - | - | 1,6 | 3,3 | 4,1 | 4,0 | 3,7 | 3,4 |
| старше 45 до 50 | 4,4 | 4,4 | - | - | - | - | 1,4 | 2,7 | 3,2 | 3,1 | 2,9 | 2,7 |
| старше 50 до 55 | 3,9 | 3,9 | - | - | - | - | 1,3 | 2,2 | 2,5 | 2,4 | 2,3 | 2,2 |
| старше 55 до 60 | 3,6 | 3,6 | - | - | - | - | 1,2 | 1,7 | 2,0 | 2,0 | 2,0 | 1,9 |
| старше 60 до 65 | 3,3 | 3,3 | - | - | - | - | 1,1 | 1,5 | 1,7 | 1,7 | 1,7 | 1,7 |
| старше 65 | 3,1 | 3,1 | - | - | - | - | 1,1 | 1,4 | 1,5 | 1,5 | 1,5 | 1,5 |
Приложение 3
к Указанию Банка России
от 5 октября 2021 года N 5968-У
"О минимальных (стандартных)
требованиях к условиям и порядку
осуществления добровольного страхования
жизни с условием периодических
страховых выплат (ренты, аннуитетов)
и (или) с участием страхователя
в инвестиционном доходе страховщика,
к объему и содержанию предоставляемой
информации о договоре добровольного
страхования жизни с условием
периодических страховых выплат (ренты,
аннуитетов) и (или) с участием
страхователя в инвестиционном доходе
страховщика, а также о форме,
способах и порядке предоставления
указанной информации"
КОЭФФИЦИЕНТ ДЛЯ РАСЧЕТА СТРАХОВОЙ СУММЫ ПО РИСКУ ДОЖИТИЯ
### Таблица 1. Коэффициент для расчета страховой суммы по риску дожития при ключевой ставке Банка России от 0,00 до 2,99 процента годовых
| Возраст застрахованного лица, лет | Коэффициент для расчета страховой суммы по риску дожития |
| уплата страховой премии в рассрочку | единовременная уплата страховой премии |
| Срок действия договора добровольного страхования, лет |
| свыше 0 до 3 | свыше 3 до 5 | свыше 5 до 10 | свыше 10 до 15 | свыше 15 до 20 | свыше 20 | свыше 0 до 3 | свыше 3 до 5 | свыше 5 до 10 | свыше 10 до 15 | свыше 15 до 20 | свыше 20 |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 |
| старше 0 до 30 | 3,0 | 5,0 | - | - | - | - | 1,0 | 1,0 | 1,0 | 1,0 | 1,0 | 1,0 |
| старше 30 до 35 | 3,0 | 5,0 | - | - | - | - | 1,0 | 1,0 | 1,0 | 1,0 | 1,0 | 1,0 |
| старше 35 до 40 | 3,0 | 5,0 | - | - | - | - | 1,0 | 1,0 | 1,0 | 1,0 | 1,0 | 1,0 |
| старше 40 до 45 | 3,0 | 5,0 | - | - | - | - | 1,0 | 1,0 | 1,0 | 1,0 | 1,0 | 1,0 |
| старше 45 до 50 | 3,0 | 5,0 | - | - | - | - | 1,0 | 1,0 | 1,0 | 1,0 | 1,0 | 1,0 |
| старше 50 до 55 | 3,0 | 5,0 | - | - | - | - | 1,0 | 1,0 | 1,0 | 1,0 | 1,0 | 1,0 |
| старше 55 до 60 | 3,0 | 5,0 | - | - | - | - | 1,0 | 1,0 | 1,0 | 1,0 | 1,0 | 1,0 |
| старше 60 до 65 | 3,0 | 5,0 | - | - | - | - | 1,0 | 1,0 | 1,0 | 1,0 | 1,0 | 1,0 |
| старше 65 | 3,0 | 5,0 | - | - | - | - | 1,0 | 1,0 | 1,0 | 1,0 | 1,0 | 1,0 |
### Таблица 2. Коэффициент для расчета страховой суммы по риску дожития при ключевой ставке Банка России от 3,00 до 4,99 процента годовых
| Возраст застрахованного лица, лет | Коэффициент для расчета страховой суммы по риску дожития |
| уплата страховой премии в рассрочку | единовременная уплата страховой премии |
| Срок действия договора добровольного страхования, лет |
| свыше 0 до 3 | свыше 3 до 5 | свыше 5 до 10 | свыше 10 до 15 | свыше 15 до 20 | свыше 20 | свыше 0 до 3 | свыше 3 до 5 | свыше 5 до 10 | свыше 10 до 15 | свыше 15 до 20 | свыше 20 |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 |
| старше 0 до 30 | 3,0 | 5,2 | - | - | - | - | 1,0 | 1,1 | 1,2 | 1,5 | 1,9 | 2,5 |
| старше 30 до 35 | 3,0 | 5,2 | - | - | - | - | 1,0 | 1,1 | 1,2 | 1,5 | 1,9 | 2,6 |
| старше 35 до 40 | 3,0 | 5,2 | - | - | - | - | 1,0 | 1,1 | 1,2 | 1,5 | 1,9 | 2,7 |
| старше 40 до 45 | 3,0 | 5,2 | - | - | - | - | 1,0 | 1,1 | 1,2 | 1,5 | 2,0 | 3,0 |
| старше 45 до 50 | 3,0 | 5,2 | - | - | - | - | 1,0 | 1,1 | 1,2 | 1,5 | 2,1 | 3,3 |
| старше 50 до 55 | 3,0 | 5,2 | - | - | - | - | 1,0 | 1,1 | 1,3 | 1,6 | 2,3 | 4,0 |
| старше 55 до 60 | 3,0 | 5,2 | - | - | - | - | 1,0 | 1,1 | 1,3 | 1,7 | 2,6 | 5,2 |
| старше 60 до 65 | 3,0 | 5,2 | - | - | - | - | 1,0 | 1,1 | 1,3 | 1,8 | 3,2 | 7,9 |
| старше 65 | 3,0 | 5,2 | - | - | - | - | 1,0 | 1,1 | 1,3 | 2,0 | 4,4 | 13,8 |
### Таблица 3. Коэффициент для расчета страховой суммы по риску дожития при ключевой ставке Банка России от 5,00 до 6,99 процента годовых
| Возраст застрахованного лица, лет | Коэффициент для расчета страховой суммы по риску дожития |
| уплата страховой премии в рассрочку | единовременная уплата страховой премии |
| Срок действия договора добровольного страхования, лет |
| свыше 0 до 3 | свыше 3 до 5 | свыше 5 до 10 | свыше 10 до 15 | свыше 15 до 20 | свыше 20 | свыше 0 до 3 | свыше 3 до 5 | свыше 5 до 10 | свыше 10 до 15 | свыше 15 до 20 | свыше 20 |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 |
| старше 0 до 30 | 3,0 | 5,5 | - | - | - | - | 1,1 | 1,2 | 1,5 | 2,1 | 3,2 | 5,0 |
| старше 30 до 35 | 3,0 | 5,5 | - | - | - | - | 1,1 | 1,2 | 1,5 | 2,1 | 3,2 | 5,2 |
| старше 35 до 40 | 3,0 | 5,5 | - | - | - | - | 1,1 | 1,2 | 1,5 | 2,2 | 3,3 | 5,6 |
| старше 40 до 45 | 3,0 | 5,5 | - | - | - | - | 1,1 | 1,2 | 1,6 | 2,2 | 3,6 | 6,4 |
| старше 45 до 50 | 3,0 | 5,5 | - | - | - | - | 1,1 | 1,2 | 1,6 | 2,3 | 3,9 | 7,4 |
| старше 50 до 55 | 3,0 | 5,5 | - | - | - | - | 1,1 | 1,2 | 1,6 | 2,5 | 4,3 | 9,1 |
| старше 55 до 60 | 3,0 | 5,5 | - | - | - | - | 1,1 | 1,2 | 1,6 | 2,6 | 5,1 | 12,7 |
| старше 60 до 65 | 3,0 | 5,5 | - | - | - | - | 1,1 | 1,2 | 1,7 | 2,9 | 6,7 | 20,3 |
| старше 65 | 3,0 | 5,6 | - | - | - | - | 1,1 | 1,2 | 1,8 | 3,5 | 9,8 | 37,2 |
### Таблица 4. Коэффициент для расчета страховой суммы по риску дожития при ключевой ставке Банка России от 7,00 до 8,99 процента годовых
| Возраст застрахованного лица, лет | Коэффициент для расчета страховой суммы по риску дожития |
| уплата страховой премии в рассрочку | единовременная уплата страховой премии |
| Срок действия договора добровольного страхования, лет |
| свыше 0 до 3 | свыше 3 до 5 | свыше 5 до 10 | свыше 10 до 15 | свыше 15 до 20 | свыше 20 | свыше 0 до 3 | свыше 3 до 5 | свыше 5 до 10 | свыше 10 до 15 | свыше 15 до 20 | свыше 20 |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 |
| старше 0 до 30 | 3,1 | 5,8 | - | - | - | - | 1,2 | 1,3 | 1,9 | 3,0 | 5,1 | 9,1 |
| старше 30 до 35 | 3,1 | 5,9 | - | - | - | - | 1,2 | 1,3 | 1,9 | 3,0 | 5,2 | 9,5 |
| старше 35 до 40 | 3,1 | 5,9 | - | - | - | - | 1,2 | 1,3 | 1,9 | 3,1 | 5,4 | 10,4 |
| старше 40 до 45 | 3,1 | 5,9 | - | - | - | - | 1,2 | 1,3 | 1,9 | 3,2 | 5,9 | 11,9 |
| старше 45 до 50 | 3,1 | 5,9 | - | - | - | - | 1,2 | 1,3 | 2,0 | 3,4 | 6,5 | 14,0 |
| старше 50 до 55 | 3,1 | 5,9 | - | - | - | - | 1,2 | 1,3 | 2,0 | 3,6 | 7,4 | 17,7 |
| старше 55 до 60 | 3,1 | 5,9 | - | - | - | - | 1,2 | 1,3 | 2,1 | 3,9 | 8,9 | 25,2 |
| старше 60 до 65 | 3,0 | 5,9 | - | - | - | - | 1,2 | 1,3 | 2,2 | 4,5 | 12,0 | 41,3 |
| старше 65 | 3,0 | 5,9 | - | - | - | - | 1,2 | 1,4 | 2,4 | 5,6 | 18,2 | 77,6 |
### Таблица 5. Коэффициент для расчета страховой суммы по риску дожития при ключевой ставке Банка России от 9,00 до 11,99 процента годовых
| Возраст застрахованного лица, лет | Коэффициент для расчета страховой суммы по риску дожития |
| уплата страховой премии в рассрочку | единовременная уплата страховой премии |
| Срок действия договора добровольного страхования, лет |
| свыше 0 до 3 | свыше 3 до 5 | свыше 5 до 10 | свыше 10 до 15 | свыше 15 до 20 | свыше 20 | свыше 0 до 3 | свыше 3 до 5 | свыше 5 до 10 | свыше 10 до 15 | свыше 15 до 20 | свыше 20 |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 |
| старше 0 до 30 | 3,3 | 6,4 | - | - | - | - | 1,3 | 1,5 | 2,6 | 4,9 | 9,7 | 20,2 |
| старше 30 до 35 | 3,3 | 6,4 | - | - | - | - | 1,3 | 1,5 | 2,6 | 4,9 | 9,9 | 21,2 |
| старше 35 до 40 | 3,3 | 6,4 | - | - | - | - | 1,3 | 1,5 | 2,6 | 5,0 | 10,4 | 23,4 |
| старше 40 до 45 | 3,3 | 6,4 | - | - | - | - | 1,3 | 1,5 | 2,7 | 5,2 | 11,4 | 27,0 |
| старше 45 до 50 | 3,3 | 6,4 | - | - | - | - | 1,3 | 1,5 | 2,7 | 5,6 | 12,8 | 32,3 |
| старше 50 до 55 | 3,3 | 6,4 | - | - | - | - | 1,3 | 1,5 | 2,8 | 6,1 | 14,8 | 41,4 |
| старше 55 до 60 | 3,2 | 6,5 | - | - | - | - | 1,3 | 1,5 | 3,0 | 6,7 | 18,1 | 60,2 |
| старше 60 до 65 | 3,2 | 6,5 | - | - | - | - | 1,3 | 1,6 | 3,1 | 7,8 | 25,0 | 100,8 |
| старше 65 | 3,2 | 6,5 | - | - | - | - | 1,3 | 1,6 | 3,4 | 10,0 | 39,2 | 193,5 |
### Таблица 6. Коэффициент для расчета страховой суммы по риску дожития при ключевой ставке Банка России от 12,00 до 14,99 процента годовых
| Возраст застрахованного лица, лет | Коэффициент для расчета страховой суммы по риску дожития |
| уплата страховой премии в рассрочку | единовременная уплата страховой премии |
| Срок действия договора добровольного страхования, лет |
| свыше 0 до 3 | свыше 3 до 5 | свыше 5 до 10 | свыше 10 до 15 | свыше 15 до 20 | свыше 20 | свыше 0 до 3 | свыше 3 до 5 | свыше 5 до 10 | свыше 10 до 15 | свыше 15 до 20 | свыше 20 |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 |
| старше 0 до 30 | 3,5 | 7,0 | - | - | - | - | 1,4 | 1,7 | 3,5 | 7,7 | 17,6 | 41,8 |
| старше 30 до 35 | 3,5 | 7,0 | - | - | - | - | 1,4 | 1,7 | 3,5 | 7,7 | 18,0 | 44,1 |
| старше 35 до 40 | 3,5 | 7,0 | - | - | - | - | 1,4 | 1,7 | 3,5 | 7,9 | 18,9 | 48,8 |
| старше 40 до 45 | 3,5 | 7,0 | - | - | - | - | 1,4 | 1,7 | 3,6 | 8,2 | 20,9 | 56,7 |
| старше 45 до 50 | 3,5 | 7,0 | - | - | - | - | 1,4 | 1,8 | 3,7 | 8,9 | 23,6 | 68,4 |
| старше 50 до 55 | 3,5 | 7,0 | - | - | - | - | 1,4 | 1,8 | 3,9 | 9,7 | 27,6 | 88,6 |
| старше 55 до 60 | 3,4 | 7,1 | - | - | - | - | 1,4 | 1,8 | 4,1 | 10,8 | 34,2 | 130,4 |
| старше 60 до 65 | 3,4 | 7,1 | - | - | - | - | 1,4 | 1,8 | 4,3 | 12,8 | 47,9 | 221,2 |
| старше 65 | 3,4 | 7,2 | - | - | - | - | 1,4 | 1,9 | 4,8 | 16,7 | 76,1 | 430,5 |
### Таблица 7. Коэффициент для расчета страховой суммы по риску дожития при ключевой ставке Банка России от 15,00 до 17,99 процента годовых
| Возраст застрахованного лица, лет | Коэффициент для расчета страховой суммы по риску дожития |
| уплата страховой премии в рассрочку | единовременная уплата страховой премии |
| Срок действия договора добровольного страхования, лет |
| свыше 0 до 3 | свыше 3 до 5 | свыше 5 до 10 | свыше 10 до 15 | свыше 15 до 20 | свыше 20 | свыше 0 до 3 | свыше 3 до 5 | свыше 5 до 10 | свыше 10 до 15 | свыше 15 до 20 | свыше 20 |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 |
| старше 0 до 30 | 3,7 | 7,6 | - | - | - | - | 1,5 | 2,0 | 4,6 | 11,7 | 30,7 | 83,0 |
| старше 30 до 35 | 3,7 | 7,6 | - | - | - | - | 1,5 | 2,0 | 4,7 | 11,8 | 31,5 | 87,6 |
| старше 35 до 40 | 3,7 | 7,6 | - | - | - | - | 1,5 | 2,0 | 4,7 | 12,0 | 33,1 | 97,3 |
| старше 40 до 45 | 3,7 | 7,6 | - | - | - | - | 1,5 | 2,0 | 4,8 | 12,6 | 36,7 | 113,4 |
| старше 45 до 50 | 3,7 | 7,6 | - | - | - | - | 1,5 | 2,0 | 4,9 | 13,7 | 41,8 | 137,6 |
| старше 50 до 55 | 3,7 | 7,7 | - | - | - | - | 1,5 | 2,0 | 5,2 | 15,1 | 49,1 | 179,5 |
| старше 55 до 60 | 3,6 | 7,7 | - | - | - | - | 1,5 | 2,1 | 5,5 | 17,0 | 61,3 | 266,4 |
| старше 60 до 65 | 3,6 | 7,8 | - | - | - | - | 1,5 | 2,1 | 5,9 | 20,2 | 86,8 | 456,2 |
| старше 65 | 3,6 | 7,8 | - | - | - | - | 1,5 | 2,2 | 6,6 | 26,8 | 139,4 | 896,7 |
### Таблица 8. Коэффициент для расчета страховой суммы по риску дожития при ключевой ставке Банка России от 18,00 процента годовых
| Возраст застрахованного лица, лет | Коэффициент для расчета страховой суммы по риску дожития |
| уплата страховой премии в рассрочку | единовременная уплата страховой премии |
| Срок действия договора добровольного страхования, лет |
| свыше 0 до 3 | свыше 3 до 5 | свыше 5 до 10 | свыше 10 до 15 | свыше 15 до 20 | свыше 20 | свыше 0 до 3 | свыше 3 до 5 | свыше 5 до 10 | свыше 10 до 15 | свыше 15 до 20 | свыше 20 |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 |
| старше 0 до 30 | 3,9 | 8,3 | - | - | - | - | 1,6 | 2,3 | 6,1 | 17,5 | 52,2 | 159,7 |
| старше 30 до 35 | 3,9 | 8,3 | - | - | - | - | 1,6 | 2,3 | 6,1 | 17,6 | 53,6 | 168,8 |
| старше 35 до 40 | 3,9 | 8,3 | - | - | - | - | 1,6 | 2,3 | 6,1 | 18,0 | 56,5 | 187,6 |
| старше 40 до 45 | 3,9 | 8,3 | - | - | - | - | 1,6 | 2,3 | 6,3 | 19,0 | 62,7 | 219,1 |
| старше 45 до 50 | 3,9 | 8,3 | - | - | - | - | 1,6 | 2,3 | 6,5 | 20,6 | 71,6 | 267,0 |
| старше 50 до 55 | 3,9 | 8,4 | - | - | - | - | 1,6 | 2,3 | 6,8 | 22,8 | 84,6 | 350,2 |
| старше 55 до 60 | 3,9 | 8,4 | - | - | - | - | 1,6 | 2,4 | 7,2 | 25,9 | 106,3 | 523,2 |
| старше 60 до 65 | 3,8 | 8,5 | - | - | - | - | 1,6 | 2,4 | 7,8 | 31,0 | 151,5 | 902,1 |
| старше 65 | 3,8 | 8,6 | - | - | - | - | 1,6 | 2,5 | 8,8 | 41,4 | 245,4 | 1787,0 |
---