---
title: "\"ГОСТ Р ИСО 14053-2021. Национальный стандарт Российской Федерации. Экологический менеджмент. Учет затрат на материальные потоки. Рекомендации по поэтапной реализации в организациях\""
number: "ГОСТ Р ИСО 14053-2021"
issuer: "Федеральное агентство по техническому регулированию и метрологии"
status: действует
canonical: "https://bukva.ai/docs/standart-gost-r-iso-14053-2021"
---
## "ГОСТ Р ИСО 14053-2021. Национальный стандарт Российской Федерации. Экологический менеджмент. Учет затрат на материальные потоки. Рекомендации по поэтапной реализации в организациях"
# "ГОСТ Р ИСО 14053-2021. Национальный стандарт Российской Федерации. Экологический менеджмент. Учет затрат на материальные потоки. Рекомендации по поэтапной реализации в организациях"
(утв. и введен в действие Приказом Росстандарта от 06.10.2021 N 1078-ст)
> [!IMPORTANT]
> Документ [введен](#p100010) в действие с 01.01.2022.
Утвержден и введен в действие
Приказом Федерального
агентства по техническому
регулированию и метрологии
от 6 октября 2021 г. N 1078-ст
**НАЦИОНАЛЬНЫЙ СТАНДАРТ РОССИЙСКОЙ ФЕДЕРАЦИИ**
**ЭКОЛОГИЧЕСКИЙ МЕНЕДЖМЕНТ**
**УЧЕТ ЗАТРАТ НА МАТЕРИАЛЬНЫЕ ПОТОКИ**
**РЕКОМЕНДАЦИИ ПО ПОЭТАПНОЙ РЕАЛИЗАЦИИ В ОРГАНИЗАЦИЯХ**
**Environmental management. Material flow cost accounting.**
**Guidance for the phased implementation in organizations**
**(ISO 14053:2021, IDT)**
**ГОСТ Р ИСО 14053-2021**
ОКС 13.020.20
Дата введения
1 января 2022 года
### Предисловие
1 ПОДГОТОВЛЕН Обществом с ограниченной ответственностью "НИИ экономики связи и информатики "Интерэкомс" (ООО "НИИ "Интерэкомс") на основе собственного перевода на русский язык англоязычной версии международного стандарта, указанного в [пункте 4](#p100015)
2 ВНЕСЕН Техническим комитетом по стандартизации ТК 020 "Экологический менеджмент и экономика"
3 УТВЕРЖДЕН И ВВЕДЕН В ДЕЙСТВИЕ Приказом Федерального агентства по техническому регулированию и метрологии от 6 октября 2021 г. N 1078-ст
4 Настоящий стандарт является идентичным по отношению к международному стандарту ИСО 14053:2021 "Экологический менеджмент. Учет затрат на материальные потоки. Рекомендации по поэтапной реализации в организациях" (ISO 14053:2021 Environmental management - Material flow cost accounting - Guidance for the phased implementation in organizations, IDT).
Международный стандарт разработан Техническим комитетом ИСО ТК 207 "Экологический менеджмент", подкомитетом ПК 1 "Системы экологического менеджмента" Международной организации по стандартизации (ИСО)
5 ВВЕДЕН ВПЕРВЫЕ
6 Некоторые положения международного стандарта, указанного в [пункте 4](#p100015), могут являться объектом патентных прав. Международная организация по стандартизации (ИСО) и Международная электротехническая комиссия (МЭК) не несут ответственности за идентификацию подобных патентных прав
Правила применения настоящего стандарта установлены в статье 26 Федерального закона от 29 июня 2015 г. N 162-ФЗ "О стандартизации в Российской Федерации". Информация об изменениях к настоящему стандарту публикуется в ежегодном (по состоянию на 1 января текущего года) информационном указателе "Национальные стандарты", а официальный текст изменений и поправок - в ежемесячном информационном указателе "Национальные стандарты". В случае пересмотра (замены) или отмены настоящего стандарта соответствующее уведомление будет опубликовано в ближайшем выпуске ежемесячного информационного указателя "Национальные стандарты". Соответствующая информация, уведомление и тексты размещаются также в информационной системе общего пользования - на официальном сайте Федерального агентства по техническому регулированию и метрологии в сети Интернет (www.rst.gov.ru)
### Введение
Первоочередной задачей современного общества стало достижение целей устойчивого развития (SDGs), поставленных Организацией Объединенных Наций в 2015 г. В частности, Цель 12 требует от правительств и частного сектора обеспечить схемы устойчивого потребления и производства. Компании, независимо от их размера, нуждаются в повышении эффективности использования материалов и энергоресурсов для устойчивого производства.
Настоящий комплекс международных стандартов ИСО устанавливает практические рекомендации по учету затрат на материальные потоки (MFCA), которые формируют подход по оценке эффективности использования материалов в организациях (см. ИСО 14051) и повышению эффективности использования материалов совместно с партнерами применительно к цепочке поставок (см. ИСО 14052). В то время как организациям рекомендуется выполнять MFCA-учет на основе ИСО 14051, в зависимости от уровня сложности организационной структуры они могут прибегнуть к более простой процедуре MFCA-учета. Для реализации этой возможности настоящий стандарт содержит практические рекомендации для организаций по поэтапной реализации MFCA-учета. Такой подход сосредоточен на наиболее подходящем (для расчетов) производственном процессе, чтобы повысить эффективность использования материалов наряду со снижением производственных затрат, что может привести к дополнительным коммерческим возможностям (например, зеленая цепочка поставок).
Настоящий стандарт можно использовать независимо от ИСО 14051 и ИСО 14052. В то же время основная идея MFCA-учета наряду с терминами и определениями совпадает с ИСО 14051. Кроме того, настоящий стандарт разработан в помощь организациям для идентификации новых коммерческих возможностей, связанных с эффективностью использования материалов и потребления энергии. Крупные организации могут также пользоваться настоящим стандартом как стартовой точкой для реализации MFCA-учета для конкретного структурного подразделения или процесса.
В настоящем стандарте установлены:
- общая терминология;
- принципы;
- подход к выполнению расчета, анализа и мероприятий по совершенствованию;
- положения по применению результатов, полученных по итогам реализации MFCA-учета.
В [приложении А](#p100680) приведен пример выполнения MFCA-учета в организациях.
### 1 Область применения
В настоящем стандарте приведены практические рекомендации по поэтапной реализации учета затрат на материальные потоки (MFCA), которыми могут воспользоваться организации, включая малые и средние предприятия (SME), чтобы улучшить свою экологическую результативность и эффективность использования материалов.
Поэтапный подход обеспечивает гибкость, позволяющую организациям развивать деятельность по реализации MFCA-учета с учетом своих характерных особенностей и обстоятельств. Итоговая информация может действовать как фактор мотивации организаций на поиск возможностей одновременного получения финансовых и экологических преимуществ за счет снижения потерь материалов и потребления энергии.
Настоящий стандарт применим к любым организациям, независимо от уровня их развития, сферы деятельности или локализации.
В настоящем стандарте определяются основные процедуры расчета, с помощью которых можно проанализировать возможность экономии за счет сокращения потерь материалов. Подробное описание процедур проведения расчетов или информация по методам повышения эффективности использования материалов и потребления энергии выходят за рамки настоящего стандарта.
### 2 Нормативные ссылки
В настоящем стандарте нормативные ссылки отсутствуют.
### 3 Термины, определения и сокращения
В настоящем стандарте применены следующие термины с соответствующими определениями.
Организации ИСО и МЭК поддерживают терминологические базы данных для их использования в стандартизации по следующим адресам:
- Платформа просмотра онлайн ИСО: доступна по адресу https://www.iso.org/obp;
- IEC Electropedia: доступно по адресу http://www.electropedia.org/.
3.1 затраты на энергоресурсы (energy cost): Затраты на электроэнергию, топливо, пар, тепло, сжатый воздух и другие виды потребляемой энергии.
*Примечание* 1 - Затраты на энергоресурсы могут либо включаться в затраты на материалы или количественно оцениваться отдельно (по усмотрению организации).
[ИСО 14051:2011, 3.4]
3.2 использование энергии (energy use): Способ или вид применения энергии.
*Пример* - Вентиляция, освещение, отопление, охлаждение, транспортирование, процессы производства.
*Примечание* 1 - Использование энергии иногда называют "использованием энергии потребителями".
[ИСО 50001:2018, 3.5.4]
3.3 материал (material): Вещество, которое вводят и/или выводят из процесса.
*Примечание* 1 - Материалы могут быть разделены на две категории:
- материалы, предназначенные для включения в продукцию, например, сырье, вспомогательные материалы, полуфабрикаты;
- материалы, не ставшие частью продукции, например, чистящие растворы и химические катализаторы (которые часто называют "эксплуатационные материалы").
*Примечание* 2 - Некоторые типы материалов в зависимости от их использования могут быть отнесены к любой из этих категорий. Вода является одним из таких веществ. В некоторых случаях вода может считаться частью продукции (например, бутилированная вода), тогда как в других случаях она может применяться в качестве эксплуатационного материала (например, вода, используемая для промывки оборудования).
*Примечание* 3 - Энергоносители, например, в виде топлива или пара, также можно считать материалами (по усмотрению организации).
[ИСО 14051:2011, 3.10, с изменениями - "пункт учета" заменен на "процесс"]
3.4 итоговая ведомость учета затрат на потоки материалов; итоговая ведомость MFCA-учета (material flow cost accounting summary sheet; MFCA summary sheet): Сводный документ (таблица), отражающий информацию MFCA-учета [(3.6)](#p100060) для производственного процесса, который рассматривают как единичный процесс.
3.5 затраты на материалы (material cost): Затраты на вещества, которые вводят и/или выводят из процесса.
*Примечание* 1 - Затраты на материалы можно рассчитывать различными способами, например, по стандартным затратам, средним затратам и затратам на приобретение. Выбор между этими способами осуществляется по усмотрению организации.
[ИСО 14051:2011, 3.12, с изменениями - "пункт учета" заменен на "процесс"]
3.6 учет затрат на потоки материалов; MFCA-учет (material flow cost accounting; MFCA): Средство количественной оценки потоков и запасов материалов в технологических или производственных линиях, выражаемых в физических и денежных единицах.
[ИСО 14051:2011, 3.15]
3.7 потери материалов (material loss): Все выходные потоки материалов (ресурсы), формируемые в процессе, за исключением запланированной продукции.
*Примечание* 1 - Потерями можно считать выбросы в атмосферу, сточные воды и твердые отходы даже в тех случаях, когда их можно утилизировать, перерабатывать или повторно использовать внутри организации, с учетом рыночной стоимости.
*Примечание* 2 - Полуфабрикаты можно рассматривать как потери материалов либо как продукцию (по усмотрению организации).
[ИСО 14051:2011, 3.16, с изменениями - "пункт учета" заменен на "процесс"]
3.8 системные издержки (затраты) (system cost): Расходы, понесенные в ходе обработки потоков материалов [(3.3)](#p100049) внутри организации, за исключением затрат на материалы [(3.5)](#p100057), затрат на энергоресурсы [(3.1)](#p100042) и затрат на контроль за ликвидацией отходов [(3.9)](#p100069).
*Пример* - Затраты на трудовые ресурсы, амортизацию оборудования, техническое обслуживание и транспортирование.
[ИСО 14051:2011, 3.21]
3.9 затраты на обращение с отходами (waste management cost): Затраты на обработку потерь материалов [(3.7)](#p100062), формируемые в процессе.
[ИСО 14051:2011, 3.22, с изменениями - "пункт учета" заменен на "процесс", удалены примечания к словарной статье]
### 4 Принципы
#### 4.1 Понимание основных потоков материалов и использования энергии
Потоки материалов, связанные с продукцией и использованием энергии, включая потери материалов в наиболее подходящем производственном процессе, идентифицируют и определяют количественно как физические данные.
#### 4.2 Обеспечение достоверности физических данных
Физические данные о потоках материалов и использовании энергии собирают в согласованных единицах измерения.
*Примечание* - См. ИСО 14033.
#### 4.3 Оценка и отнесение затрат на потери материалов и использование энергии
Затраты, связанные с потерями материалов и использованием энергии, оценивают и сопоставляют с потерями материалов и использованием энергии.
#### 4.4 Связь физических и денежных данных
Принятие решений по вопросам экологии и управления внутри организаций поддерживается связыванием физических данных с соответствующими затратами.
### 5 Расчет затрат при реализации поэтапного подхода
#### 5.1 Общие положения
Данные о потоках материалов и использовании энергии следует перевести в денежные единицы, чтобы поддержать принятие решений в соответствии с расчетными затратами. Данный процесс состоит из подготовительного этапа, четырех этапов расчета и этапа анализа. Организации могут выполнять MFCA-учет последовательно, шаг за шагом, как указано в [5.2](#p100084) - [5.7](#p100098).
#### 5.2 Подготовительный этап. Определение наиболее подходящего производственного процесса в организации
Организации следует идентифицировать наиболее подходящий производственный процесс. Если в организации используется всего один процесс, то следует исследовать все потери материалов и использование энергии. Если используется несколько процессов, организация может выбрать либо наиболее подходящий производственный процесс, либо несколько процессов объединить в одну производственную единицу для проведения расчетов.
Выбор наиболее подходящего производственного процесса следует разделить на два этапа:
a) оценить величину различных потерь материалов и использования энергии;
b) выбрать процесс с наибольшими затратами на единицу сырья, большим количеством потерь материалов и некачественной продукции и т.д.
Если организация желает оценить несколько процессов, рекомендуется пользоваться ИСО 14051.
#### 5.3 Этап расчета 1. Количественное определение потоков материалов в физических единицах
Количество входных потоков материалов и выходных потоков материалов следует рассчитать в физических единицах, таких как масса, длина, число штук или количество (объем), в зависимости от типа материалов. Выходные потоки материалов подразделяют на продукцию и потери материалов.
#### 5.4 Этап расчета 2. Расчет затрат на материалы и обращение с отходами
Расчет затрат следует начинать с затрат на материалы. Следует учесть затраты, связанные с материалами, используемыми в выбранном процессе, например сырьевые материалы, вспомогательные материалы, эксплуатационные материалы и промежуточную продукцию. Затраты на все входные потоки материалов относят на счет продукции и потерь материалов, согласно их физическому количеству. Кроме того, рассчитывают затраты на обращение с отходами.
#### 5.5 Этап расчета 3. Расчет затрат на энергоресурсы
Расчет затрат на энергоресурсы проводится по усмотрению организации. Если организация приходит к решению, что расчет необходим, затраты на энергоресурсы следует рассчитать и отнести на счет продукции и потерь материалов согласно данным, полученным на [этапе расчета 1](#p100090).
#### 5.6 Этап расчета 4. Расчет системных издержек (затрат)
Расчет системных издержек проводится по усмотрению организации. Если организация приходит к решению, что расчет необходим, системные издержки, следует рассчитать и отнести на счет продукции и потерь материалов согласно данным, полученным на [этапе расчета 1](#p100090).
#### 5.7 Аналитический этап. Анализ затрат на потери материалов
Наряду с описанными выше этапами, следует провести анализ влияния затрат. Затраты на потери материалов можно рассматривать, как потенциальную экономию для организации. Затраты на материалы, ассоциированные с потерями материалов, обычно являются наиболее важными из требующих снижения затрат. Кроме того, затраты на энергоресурсы и системные издержки могут указывать на дополнительные возможности в части экономии. Если несколько процессов объединяют в один, следует обеспечить корреляцию системных издержек с затратами на материалы.
### 6 Методы расчетов, используемые при поэтапном подходе, и разработка плана улучшения
#### 6.1 Общие положения
В этом разделе приводятся пояснения методов расчета и примеры шаблонов, по которым следует производить соответствующие расчеты затрат.
#### 6.2 Итоговая ведомость MFCA-учета
Итоговая ведомость MFCA-учета является общим шаблоном, использующимся для поэтапного MFCA-учета. Шаблон содержит данные по целевым материалам, продукции и потерям материалов, как показано в [таблице 1](#p100106). Рассчитанные затраты на каждом этапе сводят в итоговую ведомость MFCA-учета.
Итоговая ведомость MFCA-учета
| Основной массив данных |
| Выбранный производственный процесс(ы) | XYZ |
| Период производства или размер партии | 1 партия |
| Запланированный объем продукции | 500 штук |
| Входные потоки (ресурсы) | Выходные потоки (ресурсы) |
| Продукция | Потери материалов |
| Целевые материалы | Цена за единицу ($/кг) | Входные потоки (кг) | Затраты ($) | Выходные потоки (кг) | Затраты ($) | Выходные потоки (кг) | Затраты ($) |
| Материал A | - | - | - | - | - | - | - |
| Материал B | - | - | - | - | - | - | - |
| Материал C | - | - | - | - | - | - | - |
| Промежуточный итог по материалам | | - | - | - | - | - | - |
| Обращение с отходами для потерь материалов | Цена за единицу ($/кг) | | Затраты ($) | | | Выходные потоки (кг) | Затраты ($) |
| - | - | | - | | | - | - |
| - | - | | - | | | - | - |
| - | - | | - | | | - | - |
| Промежуточный итог по обращению с отходами | | | - | | | - | - |
| Энергоресурсы | Цена за единицу ($) | Входные потоки | Затраты ($) | Процент распределения | Затраты ($) | Процент распределения | Затраты ($) |
| - | - | - | - | | | | |
| - | - | - | - | | | | |
| Промежуточный итог по энергоресурсам | | | - | | - | - | - |
| Системные издержки | Цена за единицу ($) | Вводимые данные | Затраты ($) | Процент распределения | Затраты ($) | Процент распределения | Затраты ($) |
| - | | | - | | - | | |
| - | | | - | | - | | |
| - | | | - | | - | | |
| Промежуточный итог по системным издержкам | | | - | - | - | - | - |
| Общие затраты | | | - | | - | | - |
| Процент от общих затрат | - | | - |
Выше приведен упрощенный пример таблицы. Более полные и исчерпывающие таблицы приведены в ИСО 14051.
#### 6.3 Пример шаблона для [подготовительного этапа](#p100084)
Организация выбирает наиболее подходящий производственный процесс и вводимые в этот процесс материалы. В данном примере производственный процесс XYZ и вводимые в него материалы "Материал A", "Материал B" и "Материал C" приняты как наиболее подходящие для организации.
Для выполнения MFCA-учета организация приняла решение выбрать данные по одной партии, которая по плану составляет 500 штук продукции. Организация вводит данные в итоговую ведомость MFCA-учета, как показано в [таблице 2](#p100237). В [таблицах 2](#p100237) - [7](#p100549) добавленная информация приведена с затенением.
Таблица 2
Идентификация наиболее подходящих материалов
| Основной массив данных |
| Выбранный производственный процесс(ы) | &XYZ& |
| Период производства или размер партии | &1 партия& |
| Запланированный объем продукции | &500 штук& |
| Входные потоки (ресурсы) | | | Выходные потоки (ресурсы) | | | |
| | | | Продукция | | Потери материалов | |
| Целевые материалы | Цена за единицу ($/кг) | Входные потоки (кг) | Затраты ($) | Выходные потоки (кг) | Затраты ($) | Выходные потоки (кг) | Затраты ($) |
| &Материал A& | - | - | - | - | - | - | - |
| &Материал B& | - | - | - | - | - | - | - |
| &Материал C& | - | - | - | - | - | - | - |
| Промежуточный итог по материалам | | - | - | - | - | - | - |
| Обращение с отходами для потерь материалов | Цена за единицу ($/кг) | | Затраты ($) | | | Выходные потоки (кг) | Затраты ($) |
| - | - | | - | | | - | - |
| - | - | | - | | | - | - |
| - | - | | - | | | - | - |
| Промежуточный итог по обращению с отходами | | | - | | | - | - |
| Энергоресурсы | Цена за единицу ($) | Входные потоки | Затраты ($) | Процент распределения | Затраты ($) | Процент распределения | Затраты ($) |
| - | - | - | - | | | | |
| - | - | - | - | | | | |
| Промежуточный итог по энергоресурсам | | | - | - | - | - | - |
| Системные издержки | Цена за единицу ($) | Входные потоки | Затраты ($) | Процент распределения | Затраты ($) | Процент распределения | Затраты ($) |
| - | | | - | | - | | |
| - | | | - | | - | | |
| - | | | - | | - | | |
| Промежуточный итог по системным издержкам | | | - | - | - | - | - |
| Общие затраты | | | - | | - | | - |
| Процент от общих затрат | - | | - |
#### 6.4 Пример шаблона для [этапа расчета 1](#p100090)
Организация количественно определяет объем входных потоков (ресурсов) и выходных потоков (ресурсов) в виде продукции и потерь материалов. Вводимое количество материала A составляет 250 кг. Поток материала в продукцию составляет 220 кг, а потери материала составляют 30 кг. Данные по материалу B и материалу C определяют количественно аналогичным образом, на основе массы, как показано в [таблице 3](#p100367).
Количественное определение потоков материалов
| Основной массив данных |
| Выбранный производственный процесс(ы) | XYZ |
| Период производства или размер партии | 1 партия |
| Запланированный объем продукции | 500 штук |
| Входные потоки (ресурсы) | Выходные потоки (ресурсы) |
| Продукция | Потери материалов |
| Целевые материалы | Цена за единицу ($/кг) | Входные потоки (кг) | Затраты ($) | Выходные потоки (кг) | Затраты ($) | Выходные потоки (кг) | Затраты ($) |
| Материал A | | &250& | | &220& | | &30& | |
| Материал B | | &150& | | &120& | | &30& | |
| Материал C | | &100& | | &10& | | &90& | |
| Промежуточный итог по материалам | | 500 | | 350 | | 150 | |
#### 6.5 Пример шаблона для [этапа расчета 2](#p100092)
Организация использует данные по удельным затратам на материалы A, B и C. Затраты на материалы вычисляют умножением удельных затрат на объем. Также оценивают затраты на обращение с отходами. [Этап расчета 2](#p100092) приведен в [таблице 4](#p100406). Если данные о затратах на обращение с отходами для конкретного материала неизвестны, следует указывать только совокупные затраты.
Таблица 4
Расчет затрат на материалы и затрат на обращение с отходами
| Основной массив данных |
| Выбранный производственный процесс(ы) | XYZ |
| Период производства или размер партии | 1 партия |
| Запланированный объем продукции | 500 штук |
| Входные потоки (ресурсы) | Выходные потоки (ресурсы) |
| Продукция | Потери материалов |
| Целевые материалы | Цена за единицу ($/кг) | Входные потоки (кг) | Затраты ($) | Выходные потоки (кг) | Затраты ($) | Выходные потоки (кг) | Затраты ($) |
| Материал A | &20& | 250 | &5 000& | 220 | &4 400& | 30 | &600& |
| Материал B | &10& | 150 | &1 500& | 120 | &1 200& | 30 | &300& |
| Материал C | &8& | 100 | &800& | 10 | &80& | 90 | &720& |
| Промежуточный итог по материалам | & | 500 | &7 300& | 350 | &5 680& | 150 | &1 620& |
| Обращение с отходами для потерь материалов | Удельные затраты ($/kg) | | Затраты ($) | | | Выходные потоки (кг) | Затраты ($) |
| Материала A | &0,8& | | &24& | | | &30& | &24& |
| Материала B | &0,5& | | &15& | | | &30& | &15& |
| Материала C | &0,5& | | &45& | | | &90& | &45& |
| Промежуточный итог по обращению с отходами | & | | &84& | | | &150& | &84& |
#### 6.6 Пример шаблона для [этапа расчета 3](#p100094)
Когда организация идентифицирует данные по использованию энергии, связанному с процессом, затраты на энергоресурсы, использованные для получения продукции и на потери материалов, распределяют пропорционально на входные потоки материалов в физических величинах. Физическое количество продукции составляет 350 кг (70%) и потери материалов составляют 150 кг (30%) из введенного материала в количестве 500 кг (100%). На основе вычисленных соотношений затраты на электричество рассчитываются в количестве $ 280 ($ 400 x 70%) и $ 120 ($ 400 x 30%). [Этап расчета 3](#p100094) приведен в [таблице 5](#p100486).
Расчет затрат на энергоресурсы
| Энергоресурсы | Цена за единицу ($) | Входные потоки | Затраты ($) | Процент распределения | Затраты ($) | Процент распределения | Затраты ($) |
| --- | --- | --- | --- | --- | --- | --- | --- |
| &Электричество& | &0,4& | &1 000 кВт-ч& | &400& | | & | | & |
| - | - | - | - | - | &-& | - | & |
| Промежуточный итог по электричеству | | | &400& | 70% | &280& | 30% | &120& |
#### 6.7 Пример шаблона для [этапа расчета 4](#p100096)
Когда организация идентифицирует данные по системным издержкам, связанным с процессом, системные издержки для продукции и потерь материалов соотносят в пропорции с входными потоками в физическом количестве. Физическое количество продукции составляет 350 кг (70%), а потери материалов 150 кг (30%) на входные потоки в количестве 500 кг (100%). [Этап расчета 4](#p100096) приведен в [таблице 6](#p100518).
Расчет системных издержек
| Системные издержки | Удельные затраты ($) | Входные потоки | Затраты ($) | Процент распределения | Затраты ($) | Процент распределения | Затраты ($) |
| &Наемный труд& | | | &3 000& | | | | |
| &Амортизация оборудования& | | | &1 000& | | | | |
| &Другое& | | | &300& | | | | |
| Промежуточный итог по системным издержкам | | | &4 300& | &70%& | &3 010& | &30%& | &1 290& |
| Общие затраты | | | &12 084& | | &8 970& | | &3 114& |
| | | Процент от общих затрат | &74,2%& | | &25,8%& |
#### 6.8 Пример шаблона для [этапа анализа](#p100098)
Организация компилирует данные об этапах, описанных выше, и завершает формирование итоговой ведомости MFCA-учета, как показано в [таблице 7](#p100549).
Таблица 7
Заполненная итоговая ведомость MFCA-учета
| Основной массив данных |
| Выбранный производственный процесс(ы) | XYZ |
| Период производства или размер партии | 1 партия |
| Запланированный объем продукции | 500 штук |
| Входные потоки (ресурсы) | Выходные потоки (ресурсы) |
| Продукция | Потери материалов |
| Целевые материалы | Цена за единицу ($/кг) | Входные потоки (кг) | Затраты ($) | Выходные потоки (кг) | Затраты ($) | Выходные потоки (кг) | Затраты ($) |
| Материал A | 20 | 250 | 5 000 | 220 | 4 400 | 30 | 600 |
| Материал B | 10 | 150 | 1 500 | 120 | 1 200 | 30 | 300 |
| Материал C | 8 | 100 | 800 | 10 | 80 | 90 | 720 |
| Промежуточный итог по материалам | | 500 | 7 300 | 350 | 5 680 | 150 | 1 620 |
| Обращение с отходами для потерь материалов | Удельные затраты ($/кг) | | Затраты ($) | | | Выходные потоки (кг) | Затраты ($) |
| Материала A | 0,8 | | 24 | | | 30 | 24 |
| Материала B | 0,5 | | 15 | | | 30 | 15 |
| Материала C | 0,5 | | 45 | | | 90 | 45 |
| Промежуточный итог по обращению с отходами | | | 84 | | | 150 | 84 |
| Энергоресурсы | Цена за единицу ($) | Входные потоки | Затраты ($) | Процент распределения | Затраты ($) | Процент распределения | Затраты ($) |
| Электричество | 0,4 | 1 000 кВт-ч | 400 | | | | |
| Другое | - | - | - | | | | |
| Промежуточный итог по энергоресурсам | | | 400 | 1 | 280 | 0 | 120 |
| Системные издержки | Удельные затраты ($) | Входные потоки | Затраты ($) | Процент распределения | Затраты ($) | Процент распределения | Затраты ($) |
| Наемный труд | | | 3 000 | | | | |
| Амортизация оборудования | | | 1 000 | | | | |
| Другое | | | 300 | | | | |
| Промежуточный итог по системным издержкам | | | 4 300 | 70% | 3 010 | 30% | 1 290 |
| Общие затраты | | | 12 084 | | 8 970 | | 3 114 |
| | | Процент от общих затрат | 74,2% | | 25,8% |
На основе итоговой ведомости MFCA-учета (см. [таблицу 7](#p100549)) организация идентифицирует неэффективность использования материалов и энергии как затраты на потери материалов в размере $ 3,114 (25,8% от общих затрат на производство) для потенциальной экономии. Данная информация может стать стартовой точкой обмена информацией в рамках организации, включая нанятых работников по закупке, производству, контролю и экологическому менеджменту. Подобный обмен информацией может привести к разработке планов по совершенствованию для повышения эффективности использования материалов, а также экологической результативности. Кроме того, такая деятельность может привести к финансовым выгодам за счет общего снижения затрат.
#### 6.9 Разработка плана по совершенствованию
Как только будет выполнен MFCA-анализ, это будет способствовать лучшему пониманию величин, последствий и драйверов использования и потерь материалов. Организация может изыскать возможности для улучшения экологической и финансовой результативности. Использование и потери материалов связаны с прямыми и косвенными воздействиями на окружающую среду и должны быть максимально сокращены. MFCA-учет следует проводить с тем, чтобы поддержать также идентификацию соответствующих воздействий. Меры, принятые для достижения улучшений, могут включать замену материалов, модификацию технологических процессов, производственных линий или продукции и интенсифицированный поиск и деятельность по развитию, связанную с эффективностью использования материалов и энергии. Данные MFCA-учета могут способствовать более качественным результатам анализа выгод-затрат от предлагаемых мер, как требующих дополнительные вложения, так и тех мер, которые требуют незначительных начальных инвестиций или совсем не требуют дополнительных затрат.
### 7 Расширенный подход
Если у организации имеется несколько процессов со значительной потерей материалов, процедуру, описанную в [разделах 5](#p100081) и [6](#p100100), можно применить к каждому из процессов. Зависимости и связи между этими процессами не следует учитывать при упрощенном выполнении MFCA-учета.
Если необходимо рассмотреть зависимости между потерями материалов в нескольких процессах, следует руководствоваться положениями ИСО 14051 взамен настоящего стандарта. Аналогично, если организация имеет множество производственных процессов со значительными потерями материалов, следует рассмотреть выполнение MFCA-учета на основе ИСО 14051.
Приложение А
(справочное)
*ПРИМЕР* ПОЭТАПНОЙ РЕАЛИЗАЦИИ MFCA-УЧЕТА В ОРГАНИЗАЦИИ
А.1 Профиль компании
Компания A является малым семейным предприятием и производителем штампованных деталей для автомобилей. Компания имеет один производственный объект и один административный офис.
В компании всего 20 наемных работников. В распоряжении компании две пресс-машины по стали, которые производят десять различных изделий. На [рисунке А.1](#p100685) приведена модель потоков материалов.
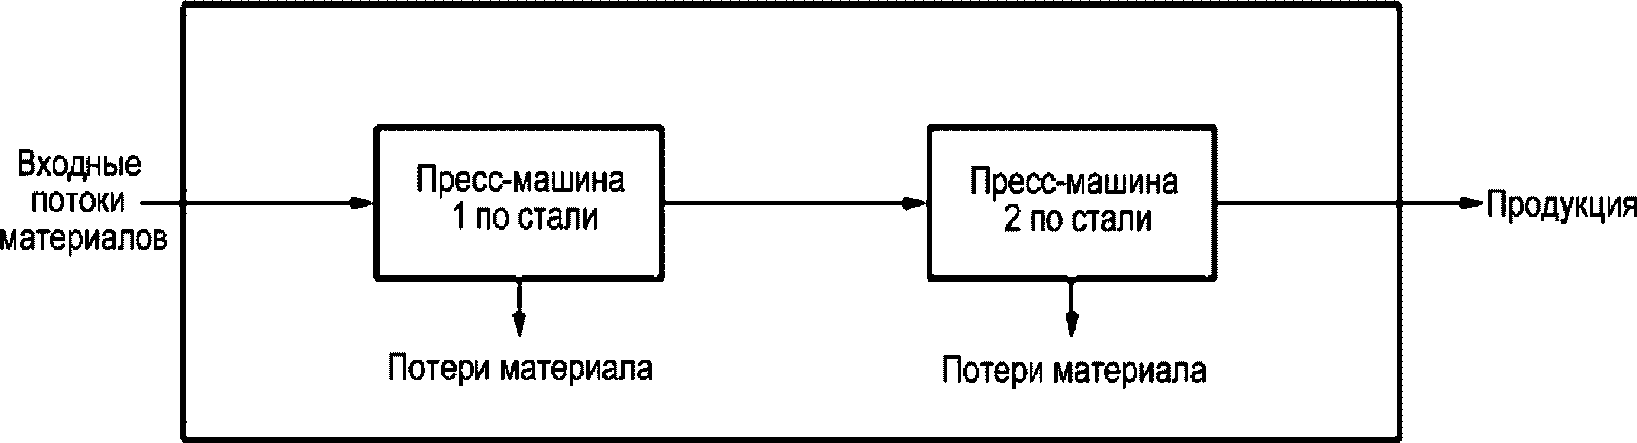
Рисунок А.1 - Модель потоков материалов Компании A
А.2 Проблема
Компания A стремится сократить затраты, чтобы повысить свою конкурентоспособность. Она также планирует развивать экологический менеджмент в направлении устойчивого развития, при этом, компания сталкивается с проблемой утилизации отходов, поскольку количество металлических отходов увеличивается и почти превысило мощность скрапоразделочной базы.
А.3 Решение о применении упрощенного MFCA-учета
Владелец компании, заведующий производством и инженер по охране окружающей среды несут ответственность за повышение конкурентоспособности компании и контроль за обращением отходов на производственной площадке. Инженер по охране окружающей среды предложил владельцу компании и заведующему производством на пробной основе внедрить упрощенный MFCA-учет.
А.4 Подготовительный этап. Идентификация наиболее подходящего процесса
Проектная команда, состоящая из заведующего производством, инженера по охране окружающей среды и нескольких сотрудников, анализирует данные за месяц по входным потокам материалов для двух пресс-машин. Результаты анализа приведены в [таблице А.1](#p100693).
Объем и тип входных потоков материалов
| Период: 1 месяц (апрель 20XX) |
| Материалы | Входной поток (кг) | Затраты на единицу массы ($/кг) |
| Материал A | 1 207 | 13 |
| Материал B | 600 | 8 |
| Материал C | 120 | 30 |
| Материал D | 602 | 20 |
| Материал E | 180 | 36 |
Производственный процесс включает два технологических процесса, использующих пресс-машины 1 и 2, как показано на [рисунке А.1](#p100685). Проектная команда принимает решение признать эти процессы за одну отдельную производственную единицу для расчетов в рамках MFCA-учета, чтобы уменьшить их сложность.
А.5 Этап расчета 1. Количественное определение потоков материалов в физических единицах
Проектная команда оценивает потоки материалов и подтверждает количество продукции, как приведено в [таблице А.2](#p100717).
| Выбранный производственный процесс(ы) | Все процессы |
| --- | --- |
| Период производства | 1 месяц (апрель 20XX) |
| Запланированный объем продукции | 2 000 штук |
Проектная команда количественно определяет потери материалов на каждый вводимый материал, а также использование машинного масла. Результаты приведены в [таблице А.3](#p100726).
Входные потоки, продукция и потери материалов
| Целевые материалы | Входной поток (кг) | Выходной поток (кг) | Выходной поток (кг) |
| --- | --- | --- | --- |
| Стальной лист A | 1 207 | 896 | 311 |
| Стальной лист B | 600 | 223 | 377 |
| Стальной лист C | 120 | 88 | 32 |
| Стальной лист D | 602 | 455 | 147 |
| Стальной лист E | 180 | 135 | 45 |
| Машинное масло | 28 | - | 28 |
А.6 Этап расчета 2. Расчет затрат на материалы и обращение с отходами
Проектная команда количественно рассчитывает затраты на материалы путем умножения затрат на единицу на количество единиц продукции, прибавляя затраты на обращение с отходами. Результаты расчета приведены в [таблице А.4](#p100758).
Входные и выходные потоки для каждой позиции
| Основной массив данных |
| Выбранный производственный процесс(ы) | Все процессы |
| Период производства | 1 месяц (апрель 20XX) |
| Запланированный объем продукции | 2 000 штук |
| Входной поток | Выходной поток |
| Продукция | Потери материалов |
| Целевые материалы | Цена за единицу ($/кг) | Входной поток (кг) | Затраты ($) | Выходной поток (кг) | Затраты ($) | Выходной поток (кг) | Затраты ($) |
| Стальной лист A | 13 | 1 207 | 15 691 | 896 | 11 648 | 311 | 4 043 |
| Стальной лист B | 8 | 600 | 4 800 | 223 | 1 784 | 377 | 3 016 |
| Стальной лист C | 30 | 120 | 3 600 | 88 | 2 640 | 32 | 960 |
| Стальной лист D | 20 | 602 | 12 040 | 455 | 9 100 | 147 | 2 940 |
| Стальной лист E | 36 | 180 | 6 480 | 135 | 4 860 | 45 | 1 620 |
| Машинное масло | 2 | 28 | 56 | | | 28 | 56 |
| Промежуточный итог по материалам | | 2 737 | 42 667 | 1 797 | 30 032 | 940 | 12 635 |
| Обращение с отходами для потерь материалов | | | | | | | |
| стального лома и т.п. | | | 365 | | | | 365 |
| Промежуточный итог по обращению с отходами | | | 365 | | | | 365 |
А.7 Этапы расчета 3 и 4. Расчеты затрат на энергоресурсы и системных издержек
После определения затрат на материалы и затрат на обращение с отходами проектная команда вычисляет затраты на энергоресурсы и системные издержки процесса. Проектная команда добавляет вычисленные затраты на энергоресурсы и системные издержки к продукции и потерям материалов, как показано в [таблице А.5](#p100841).
Итоговая ведомость MFCA-учета
| Основной массив данных |
| Выбранный производственный процесс(ы) | Все процессы |
| Период производства | 1 месяц (апрель 20XX) |
| Запланированный объем продукции | 2 000 штук |
| Входной поток | Выходной поток |
| Продукция | Потери материалов |
| Целевые материалы | Цена за единицу ($/кг) | Входной поток (кг) | Затраты ($) | Выходной поток (кг) | Затраты ($) | Выходной поток (кг) | Затраты ($) |
| Стальной лист A | 13 | 1 207 | 15 691 | 896 | 11 648 | 311 | 4 043 |
| Стальной лист B | 8 | 600 | 4 800 | 223 | 1 784 | 377 | 3 016 |
| Стальной лист C | 30 | 120 | 3 600 | 88 | 2 640 | 32 | 960 |
| Стальной лист D | 20 | 602 | 12 040 | 455 | 9 100 | 147 | 2 940 |
| Стальной лист E | 36 | 180 | 6 480 | 135 | 4 860 | 45 | 1 620 |
| Машинное масло | 2 | 28 | 56 | | | 28 | 56 |
| Промежуточный итог по материалам | | 2 737 | 42 667 | 1 797 | 30 032 | 940 | 12 635 |
| Обращение с отходами для потерь материалов | | | | | | | |
| стального лома и т.п. | | | 365 | | | | 365 |
| Промежуточный итог по обращению с отходами | | | 365 | | | | 365 |
| Энергоресурсы | Цена за единицу ($) | Входной поток | Затраты ($) | Процент распределения | Затраты ($) | Процент распределения | Затраты ($) |
| Электричество | | | 1 660 | 66,3% | 1 101 | 33,7% | 559 |
| Другие | - | - | - | | | | |
| Промежуточный итог по энергоресурсам | | | 1 660 | | 1 101 | | 559 |
| Системные издержки | Цена за единицу ($) | Входной поток | Затраты ($) | Процент распределения | Затраты ($) | Процент распределения | Затраты ($) |
| Наемный труд | | | 45 000 | 66,3% | 29 835 | 33,7% | 15 165 |
| Амортизация оборудования | | | 58 000 | | 38 454 | | 19 546 |
| Другое | | | 15 000 | | 9 945 | | 5 055 |
| Промежуточный итог по системным издержкам | | | 118 000 | | 78 234 | | 39 766 |
| Общие затраты | | | 162 692 | | 109 367 | | 53 325 |
| Процент от общих затрат | 67,2% | | 32,8% |
А.8 Интерпретация итоговой ведомости MFCA-учета
Результат итоговой ведомости MFCA-учета показывает затраты на потери материалов в $ 53,325 и соотношение затрат на потери материалов ($ 53,325) к общим затратам ($ 162,692), равное 32,8%. Это интерпретируется как возможность существенной экономии для Компании A. Из этой ведомости можно сделать два основных вывода (наблюдения):
a) наибольшее соотношение потерь материалов на массу входного потока приходится на потери для стального листа B; соотношение, связанное с потерями материала, вычисляют делением 377 кг/600 кг (и получают 62,8%);
b) наибольшее соотношение потерь материалов на входной поток (в денежном эквиваленте) приходится на потери для стального листа B; соотношение, связанное с потерями материала, вычисляют делением $ 3,016/$ 4,800 (т.е. 62,8%).
**А.9 Разработка плана по совершенствованию**
На основе указанных выше результатов Компания A рассматривает план по совершенствованию (повышению эффективности своей деятельности). Основными целями улучшения становятся стальной лист A и стальной лист B. При изучении процесса выясняется, что причина потери материалов стального листа A заключается в проблеме с формой закупленного материала, а причина потери материалов стального листа B заключается в компоновочной схеме пресс-форм. В первом случае Компания A могла бы закупать материалы с меньшими потерями в результате переговоров с поставщиками. В последнем случае, необходимо изменить технологическую схему процесса. Путем сравнения затрат, требуемых для изменения схемы и степени снижения затрат за счет снижения потерь материала, проектная команда вычисляет, до какой степени допускается изменить схему. В результате Компания A составляет план изменения схемы.
После этого Компания A принимает решение применить ИСО 14051, чтобы провести более полный MFCA-учет как результат анализа, описанного выше, и получения эффекта от выявленных улучшений. В будущем планируется интегрировать MFCA-учет в цепочку поставок на основе ИСО 14052.
## БИБЛИОГРАФИЯ
| [1] | ISO 14051:2011, Environmental management - Material flow cost accounting - General framework (Экологический менеджмент. Учет стоимости материальных потоков. Общая структура) |
| --- | --- |
| [2] | ISO 14052, Environmental management - Material flow cost accounting - Guidance for practical implementation in a supply chain (Экологический менеджмент. Учет затрат на материальные потоки. Рекомендации по практическому применению в рамках цепочки поставок материалов) |
| [3] | ISO 50001:2018, Energy management systems - Requirements with guidance for use (Системы энергетического менеджмента. Требования и руководство по применению) |
| [4] | ISO 14033, Environmental management - Quantitative environmental information - Guidelines and examples (Экологический менеджмент. Количественные экологические данные. Руководство и примеры) |
| УДК 502.3:006.354 | ОКС 13.020.20 | IDT |
| Ключевые слова: экологический менеджмент, учет затрат на потоки материалов, принципы, производственный процесс, эффективность использования материалов и энергии |
---