ГОСТ Р 72742-2026/ISO/TS 14064-4:2025. Национальный стандарт Российской Федерации. Газы парниковые. Часть 4. Руководство по применению ИСО 14064-1
Актуально на 01.11.2026.
Как цитировать: "ГОСТ Р 72742-2026/ISO/TS 14064-4:2025. Национальный стандарт Российской Федерации. Газы парниковые. Часть 4. Руководство по применению ИСО 14064-1". ГОСТ Р 72742-2026. https://bukva.ai/docs/standart-gost-r-72742-2026
(утв. и введен в действие Приказом Росстандарта от 05.06.2026 № 626-ст)
Примечание
Документ введен в действие с 01.09.2026.
Утвержден и введен в действие Приказом Федерального агентства по техническому регулированию и метрологии от 5 июня 2026 г. № 626-ст
НАЦИОНАЛЬНЫЙ СТАНДАРТ РОССИЙСКОЙ ФЕДЕРАЦИИ
РУКОВОДСТВО ПО ПРИМЕНЕНИЮ ИСО 14064-1
Greenhouse gases. Part 4. Guidance for the application of ISO 14064-1
ГОСТ Р 72742-2026/ISO/TS 14064-4:2025
Дата введения 1 сентября 2026 года
Предисловие
1 ПОДГОТОВЛЕН Обществом с ограниченной ответственностью «НИИ экономики связи и информатики „Интерэкомс“ (ООО „НИИ „Интерэкомс“) совместно с Федеральным государственным автономным учреждением „Научно-исследовательский институт „Центр экологической промышленной политики“ (ФГАУ „НИИ „ЦЭПП“) на основе собственного перевода на русский язык англоязычной версии документа, указанного в пункте 4»
2 ВНЕСЕН Техническим комитетом по стандартизации ТК 020 «Экологический менеджмент и экономика»
3 УТВЕРЖДЕН И ВВЕДЕН В ДЕЙСТВИЕ Приказом Федерального агентства по техническому регулированию и метрологии от 5 июня 2026 г. № 626-ст
4 Настоящий стандарт идентичен международному документу ISO/TS 14064-4:2025 «Газы парниковые. Часть 4. Руководство по применению ИСО 14064-1» (ISO/TS 14064-4:2025 «Greenhouse gases — Part 4: Guidance for the application of ISO 14064-1», IDT).
При применении настоящего стандарта рекомендуется использовать вместо ссылочных международных стандартов соответствующие им национальные стандарты, сведения о которых приведены в дополнительном приложении ДА
Правила применения настоящего стандарта установлены в статье 26 Федерального закона от 29 июня 2015 г. № 162-ФЗ «О стандартизации в Российской Федерации». Информация об изменениях к настоящему стандарту публикуется в ежегодном (по состоянию на 1 января текущего года) информационном указателе «Национальные стандарты», а официальный текст изменений и поправок — в ежемесячном информационном указателе «Национальные стандарты». В случае пересмотра (замены) или отмены настоящего стандарта соответствующее уведомление будет опубликовано в ближайшем выпуске ежемесячного информационного указателя «Национальные стандарты». Соответствующая информация, уведомление и тексты размещаются также в информационной системе общего пользования — на официальном сайте Федерального агентства по техническому регулированию и метрологии в сети Интернет (www.rst.gov.ru)
Введение
ИСО 14064-1 позволяет организациям во всем мире проводить количественную оценку выбросов и поглощения парниковых газов (ПГ). Настоящий стандарт использует принципы и процедуры ИСО 14064-1 для разработки руководства по количественной оценке и отчетности по ПГ для организаций.
Настоящий стандарт согласуется с задачей использования существующих международных стандартов и протоколов по корпоративным инвентаризациям ПГ. Многие ключевые концепции были разработаны на протяжении ряда лет.
ИСО 14064-1 определяет шесть категорий инвентаризации ПГ:
a) прямые выбросы и поглощения ПГ;
b) косвенные выбросы ПГ от импортированной энергии;
c) косвенные выбросы ПГ от транспортирования;
d) косвенные выбросы ПГ от продукции, используемой организацией;
e) косвенные выбросы ПГ, связанные с использованием продукции, выпускаемой организацией;
f) косвенные выбросы ПГ из других источников.
В приложении B приведена таблица соответствия настоящего стандарта, корпоративному стандарту Протокола по ПГ (2010) и ИСО 14064-1.
В рамках борьбы с изменением климата существует объединение интересов организаций, национальных и региональных регуляторов, а также международных переговорщиков относительно необходимости разработки методов количественной оценки выбросов ПГ и предоставления надежных инструментов для этих целей.
Настоящий стандарт предназначен для содействия пользователям в применении ИСО 14064-1, предоставляя руководства и примеры для обеспечения прозрачности количественной оценки выбросов ПГ и отчетности.
Настоящий стандарт позволяет организации:
- повысить прозрачность и согласованность отчетных данных о выбросах ПГ (прямых и косвенных);
- выбрать категории и определить подкатегории для инвентаризации ПГ
- выбрать или разработать метод расчета выбросов;
- при необходимости разграничить два основных типа организаций, рассматриваемых в настоящем стандарте: - объект или производственная площадка (обособленное производственное
подразделение),  производящие  товары  (промышленность)  и/или  оказывающие
услуги   (сфера   услуг),   принадлежащие   частной   или   государственной
организации; - частная или государственная организация с несколькими предприятиями/площадками и/или дочерними структурами, требующая процедур консолидации;
- предоставлять отчетность по выбросам и поглощению ПГ, используя упрощенный формат для облегчения понимания отчета.
Настоящий стандарт предназначен для предоставления рекомендаций по проведению инвентаризаций парниковых газов (включая количественную оценку выбросов и поглощений) в пределах выбранных границ организации. Целью настоящего стандарта является предоставление организациям рекомендаций по количественной оценке и формированию отчетности по результатам инвентаризации ПГ с учетом принципов применимости, полноты, согласованности, точности и прозрачности. Результаты инвентаризации ПГ выражаются в эквиваленте диоксида углерода (CO2-экв) с использованием потенциала глобального потепления соответствующего ПГ.
1 Область применения
Настоящий стандарт устанавливает принципы, концепции и методы количественной оценки и отчетности по прямым и косвенным выбросам парниковых газов (ПГ) для организации. В нем содержится руководство по применению ИСО 14064-1 для инвентаризации ПГ на уровне организации для количественной оценки и отчетности по прямым и косвенным выбросам.
Настоящий стандарт определяет для всех организаций этапы:
- установления организационных границ в соответствии с подходом, основанным на контроле (финансовом или операционном), или с подходом, на основе долевого участия;
- установления границ отчетности путем определения прямых и косвенных выбросов, подлежащих количественной оценке и включению в отчет; для каждой категории выбросов предоставляется руководство по конкретным границам и методологиям количественной оценки выбросов и поглощений ПГ;
- отчетности по ПГ: предоставляется руководство по обеспечению прозрачности в отношении границ, методологий, используемых для количественной оценки прямых и косвенных выбросов и поглощений ПГ, и неопределенности результатов.
Примеры и практические случаи, приведенные в настоящем стандарте, не являются исчерпывающими. Значения коэффициентов выбросов или поглощений, упомянутые в примерах, приведены только в иллюстративных целях. Неисчерпывающий перечень справочных баз данных приведен в приложении A.
2 Нормативные ссылки
В настоящем стандарте использована нормативная ссылка на следующий стандарт [для датированной ссылки применяют только указанное издание ссылочного стандарта, для недатированной — последнее издание (включая все изменения)]:
ISO 14064-1, Greenhouse gases — Part 1: Specification with guidance at the organization level for quantification and reporting of greenhouse gas emissions and removals (Газы парниковые. Часть 1. Требования и руководство по количественному определению и отчетности о выбросах и поглощении парниковых газов на уровне организации)
3 Термины и определения
В настоящем стандарте применены термины по ИСО 14064-1, а также следующие термины с соответствующими определениями.
ИСО и МЭК поддерживают терминологические базы данных, используемые в стандартизации, по следующим адресам:
- платформа онлайн-просмотра ИСО, доступная по адресу: https://www.iso.org/obp;
- Электропедия МЭК, доступная по адресу: https://www.electropedia.org/.
3.1 Термины, относящиеся к парниковым газам
3.1.1 замещенный выброс (replaced emission): Выброс парниковых газов (ПГ) при производстве функционально эквивалентной продукции или услуг, замещенный выбросом ПГ при воспроизводстве материалов из отходов (вторичная переработка) или при использовании энергии от сжигания отходов, образуемых отчитывающейся организацией.
Примечание 1 — В отношении получения материалов из отходов данный термин относится к выбросам от производства функционально эквивалентного первичного материала, который замещается материалом, произведенным из отходов в результате рециклинга.
Примечание 2 — В отношении энергетической утилизации отходов данный термин относится к выбросам от производства функционально эквивалентной энергии, которая замещается энергией, полученной при сжигании отходов <1>.
<1> В настоящем стандарте данная энергия (от сжигания отходов) в случае рассмотрения замещенных выбросов ПГ считается замещенной энергией (см. таблицу 19, 6.5.4.3).
3.1.2 нисходящий выброс; выброс в нижнем сегменте (downstream emission): Прочие косвенные выбросы ПГ, связанные с товарами и услугами, возникающие после продажи и/или поставки организацией товаров и услуг и до окончания жизненного цикла таких товаров и услуг.
3.1.3 восходящий выброс; выброс в верхнем сегменте (upstream emission): Косвенные энергетические выбросы ПГ и прочие косвенные выбросы ПГ, связанные с товарами и услугами, приобретаемыми организацией.
3.1.4 дублирование учета (double counting): Учет выбросов или поглощений ПГ, выполненный более одного раза.
Примечание 1 — Дублирование учета может возникать между организациями, в результате чего две или более организации учитывают одни и те же выбросы или поглощения ПГ. Дублирование учета также может возникнуть внутри организации, когда выбросы или поглощения ПГ учитываются в разных категориях (такого рода дублирование учета не должно возникать).
Примечание 2 — Прямые выбросы или поглощения ПГ, отраженные в отчете одной организации, могут быть отражены как косвенные выбросы или поглощения ПГ в отчетах других организаций, в результате чего две или более отчитывающиеся организации учитывают в своей деятельности одни и те же выбросы и поглощения ПГ.
3.2 Термины, относящиеся к биогенным материалам и землепользованию
3.2.1 косвенное изменение землепользования (indirect land use change; iLUC): Изменение использования земель, являющееся следствием прямого изменения землепользования, но происходящее за пределами соответствующих границ.
Примечание 1 — В настоящем стандарте соответствующие границы — это границы исследуемой системы.
Примечание 2 — Изменение землепользования происходит при изменении «категории землепользования» в соответствии с определением МГЭИК (например, при переходе от лесных угодий к пахотным землям).
Пример - Если на конкретном земельном участке происходит переход от производства продовольствия к производству биотоплива, изменение землепользования может произойти в других местах для удовлетворения спроса на продовольствие. Это изменение землепользования в других местах является косвенным изменением землепользования.
3.3 Термины, относящиеся к организациям, заинтересованным сторонам и верификации
3.3.1 продукция (product): Любые товары или услуги.
3.3.2 франчайзи (franchisee): Организация, которая управляет франшизами и выплачивает сборы франчайзеру (3.3.3).
3.3.3 франчайзер (franchisor): Организация, предоставляющая лицензии другим организациям на продажу или распространение своих товаров или услуг в обмен на платежи, такие как роялти, за использование торговых марок и других услуг.
3.3.4 арендодатель (lessor): Организация, получающая платежи от арендаторов.
3.3.5 долевое инвестирование (equity debt): Владение акциями, обращающимися на фондовом рынке, в расчете на получение дохода в виде дивидендов и дохода от прироста капитала по мере роста стоимости акций либо приобретение доли участия (права собственности) в частной (некотируемой) компании или стартап-компании.
3.3.6 долговое инвестирование (investment debt): Инвестирование в компанию или проект посредством приобретения облигаций или долговых обязательств вместо приобретения обыкновенных или привилегированных акций.
Примечание 1 — В отличие от долевого инвестирования (3.3.5).
3.3.7 проектное финансирование (project finance): Долгосрочное финансирование инфраструктурных и промышленных проектов в форме долевого участия или долговых обязательств.
3.3.8 долговые инвестиции (debt investment): Инвестиции в финансирование имущества или какого-либо предприятия, при которых инвестор, предоставляющий средства, не является владельцем имущества или предприятия и не участвует в его прибыли.
3.3.9 договорной инструмент (contractual instrument): Тип договоренности между двумя сторонами о купле-продаже энергии вместе с атрибутами генерации энергии либо о передаче отдельных заявлений об атрибутах генерации энергии.
4 Принципы
4.1 Общие положения
Следует применять положения ИСО 14064-1:2018, 4.1.
4.2 Применимость
Следует применять положения ИСО 14064-1:2018, 4.2.
В отношении применимости учитываемых ПГ: организации следует определить в соответствии со своими потребностями учитываемые ПГ, используя определение ПГ, установленное ИСО 14064-1 таким же образом, как это делается при выборе источников, поглотителей и накопителей ПГ.
Выбор ПГ должен также быть согласован с принципом полноты (см. 4.3). Выбор ПГ идентифицируется и поясняется в отчете (см. раздел 9). Выбор источников, поглотителей и накопителей ПГ не зависит от учитываемых ПГ. Выбор газов должен быть согласован по всем категориям выбросов, рассматриваемым в пределах границ отчетности (см. 5.2).
Подпункт 5.2.4 содержит руководство для потребностей пользователя по применимости и выбору данных и методологий для каждой категории.
4.3 Полнота
Следует применять положения ИСО 14064-1:2018, 4.3.
Под полнотой понимается потребность организации в идентификации и учете всех своих выбросов и поглощений ПГ и включении их в организационные границы и границы отчетности. Это требует от организации наличия необходимых компетенций, потенциала и процессов для обеспечения эффективной идентификации данных и их понимания.
Принцип полноты используется совместно с принципом применимости для обоснования выбора ПГ, включенных в инвентаризацию ПГ.
Приложения B и C ИСО 14064-1:2018 могут помочь в идентификации всех возможных источников или поглотителей.
4.4 Согласованность
Следует применять положения ИСО 14064-1:2018, 4.4.
Принцип согласованности необходим для сопоставимости данных как внутри организации, так и для внешнего сопоставления деятельности (например, с деятельностью других организаций).
Внутренние сопоставления касаются сравнений между периодами времени с целью оценки потенциальных результатов принятых и/или реализованных целенаправленных действий. Они также касаются внутренних сравнений между подразделениями или дочерними структурами внутри организации.
Для внешних сопоставлений инвентаризация ПГ должна быть представлена в форме, позволяющей пользователям анализировать изменения уровней выбросов и поглощений организации с течением времени.
4.5 Точность
Следует применять положения ИСО 14064-1:2018, 4.5.
Под точностью понимается необходимость предоставления организацией информации о своих выбросах и поглощениях с высокой степенью точности, низким уровнем неопределенности и без систематических ошибок настолько, насколько это практически возможно, чтобы пользователи могли принимать решения с высокой степенью уверенности. Точность данных может зависеть от конкретных методов выборки и качественной информации, но связана с определенным уровнем неопределенности.
4.6 Прозрачность
Следует применять положения ИСО 14064-1:2018, 4.6.
Прозрачность относится к необходимости того, чтобы организация раскрывала достаточную и соответствующую информацию, связанную с ПГ, в отношении процессов, процедур и допущений, заложенных в отчетной информации, чтобы пользователи могли принимать решения с обоснованной степенью уверенности.
5 Границы инвентаризации парниковых газов
5.1 Организационные границы
5.1.1 Общие положения
Следует применять положения ИСО 14064-1:2018, 5.1.
Организация, приступающая к определению своих организационных границ, сначала определяет цель инвентаризации ПГ, а затем анализирует свою миссию, цели, операции и объекты для определения источников, которые она может контролировать и на которые может оказывать влияние. Цель инвентаризации используется для определения организационных границ.
Если цель состоит в расчете инвентаризации ПГ всей организации, организация должна тщательно проанализировать свои текущие организационные границы и методы консолидации, которые уже применяются для финансового учета. Если эти организационные границы соответствуют целям инвентаризации ПГ, разъясняются и последовательно соблюдаются, организации следует рассмотреть возможность использования этих финансовых границ и методов консолидации.
Если организация полностью владеет и управляет всеми своими операциями, ее организационные границы одинаковы независимо от используемого метода консолидации. В этом случае организация просто проводит количественную оценку и отчитывается по всем выбросам от каждой из своих операций, находящихся в полной собственности.
Для организаций, находящихся в совместной собственности, организационные границы различаются в зависимости от используемого метода консолидации (контроль или доля участия в капитале).
5.1.2 Выбор и применение метода консолидации
5.1.2.1 Общие положения
Каждый метод консолидации (по доле участия в капитале или по контролю) имеет свои преимущества и недостатки. Методы операционного и финансового контроля наилучшим образом способствуют отслеживанию результативности политики по управлению ПГ. Однако они не всегда полностью отражают финансовые риски и возможности, связанные с изменением климата, что снижает эффективность управления финансовыми рисками. С другой стороны, метод долевого участия в капитале наилучшим образом способствует управлению финансовыми рисками, полностью отражая финансовые риски и возможности, связанные с изменением климата, и не имеет двойственного толкования, но может быть менее эффективным при отслеживании результативности производственных показателей политики по управлению ПГ.
Если оба метода в равной степени применимы и соответствуют целям организации, предпочтение следует отдавать подходу к консолидации, который соответствует правилам финансового учета, уже действующим в организации, чтобы увязать отчетность по выбросам ПГ с действиями по улучшению управления ПГ.
Примечание - Большинство компаний используют подход на основе контроля.
В некоторых случаях методы консолидации, уже действующие для финансового учета организации, не всегда подходят для проведения инвентаризации ПГ организации. В таких обстоятельствах может потребоваться конкретное определение финансового или операционного контроля, которое указывается в отчетности по результатам инвентаризации ПГ.
Концепции, описанные в 5.1.2.2 и 5.1.2.3, заимствованы из международных стандартов финансовой отчетности (МСФО) [9].
Если организация является франчайзером (т.е. организацией, предоставляющей лицензии другим субъектам на продажу или распространение своих товаров или услуг в обмен на платежи), то ей следует включить всех своих франчайзи в границы отчетности.
5.1.2.2 Метод консолидации по доле участия в капитале
Использование метода консолидации по доле участия в капитале приводит к учету выбросов ПГ консолидированных субъектов пропорционально доле собственности отчитывающейся организации. Данный тип консолидации редко применяется в финансовом учете, поэтому не рекомендуется применять его для целей отчетности по ПГ, чтобы обеспечить максимальную согласованность с финансовой отчетностью.
Доля участия в капитале отражает степень прав организации на риски и вознаграждения от операции на основе ее доли участия. Таким образом, доля участия в капитале эквивалентна доле собственности.
Примечание — В особых случаях, если процент собственности ниже экономического интереса, доля участия в капитале пересматривается (см. правила МСФО [9]).
Дочерняя структура идентифицируется по доле участия в ее капитале со стороны головной организации. Доля участия в капитале отражает ответственность руководства за управление дочерней структурой более четко, чем если бы инвестиции учитывались на основе прямого долевого участия.
Головная организация должна определить степень своего долевого участия (более 1%) в дочерних структурах для определения организационных границ.
Правовой статус дочерней структуры не зависит от контроля и аффилированности для целей определения границ организации. Любое изменение доли участия в капитале является основанием для пересмотра организационных границ. Если дочерняя структура исключена из консолидации, ее акции учитываются как «долевое участие» в подкатегории 5.4 косвенных выбросов, связанных с использованием продукции (см. 6.5.5.4).
После определения организационных границ инвентаризация ПГ отчитывающейся организации включает долю участия в капитале в части выбросов ПГ консолидированных дочерних структур. Таким образом, при условии, что отчитывающаяся организация является головной, ее инвентаризация ПГ включает выбросы ПГ головной организации и выбросы ее дочерних структур пропорционально ее доле участия.
Пример — Головная организация A владеет 30% акций организации B. Выбросы организаций A и B приведены в таблице 1. Консолидированные результаты приведены в таблице 2.
Значения выбросов головной организации A и дочерней структуры B
Консолидированные результаты инвентаризации парниковых газов организации A (метод доли участия в капитале)
| Консолидация | Выбросы тCO2-экв. |
|---|---|
| Прямые выбросы | 1 150 |
| Косвенные выбросы от энергии | 506 |
| Прочие косвенные выбросы | 10 100 |
5.1.2.3 Метод консолидации по контролю
Использование метода консолидации по контролю приводит к включению в учет 100% выбросов консолидированных субъектов, находящихся под контролем отчитывающейся организации.
МСФО определяют контроль как полномочия по управлению финансовой и операционной политикой организации с целью извлечения выгоды из ее деятельности.
Это определение контроля охватывает как понятие управления, так и экономические последствия этого управления (т.е. выгоды и риски). Полномочия по управлению подразумевают наличие возможности или способность управлять процессом принятия решений посредством выбора финансовой и операционной политики.
Как правило, контроль над субъектом предполагается, когда головная организация прямо или косвенно через дочерние структуры владеет более чем половиной голосов субъекта.
Когда головная организация владеет половиной или менее акций субъекта, контроль может осуществляться в следующих случаях:
- расширенные права голоса сверх большинства в силу соглашения с другими инвесторами;
- полномочия по регулированию финансовой и операционной политики организации в соответствии с законом или соглашением (например, организации, осуществляющие совместную деятельность местных органов власти, или совместное предприятие);
- полномочия по назначению или отстранению большинства членов совета директоров (и других комитетов управления);
- контроль, основанный на договорах, где контроль означает право в соответствии с договорными или законодательными положениями осуществлять полномочия в организации независимо от того, является ли обладатель этого права мажоритарным или миноритарным акционером данной организации; материнская компания имеет возможность использовать или направлять использование активов таким же образом, как она контролирует свои собственные активы;
Пример 1 — Головная организация может быть акционером или миноритарным акционером, и ей может быть поручено эффективное управление предприятием.
В некоторых случаях организация может осуществлять устойчивую финансовую и операционную политику другой организации, не имея большинства голосов и не имея формального договора. Основания для контроля должны быть объяснены.
Примером контроля де-факто является ситуация, когда представители головной организации являются высшим руководством предприятия. В этом случае предприятие должно быть консолидировано, даже если головная организация не обладает мажоритарным правом голоса.
Должно быть представлено объяснение и раскрытие информации при определении того, контролирует ли одна организация другую. После определения организационных границ головная организация должна включить 100% выбросов ПГ консолидированных субъектов.
Пример 2 — Головная организация A владеет 70% голосов организации B (контроль обоснован). Выбросы организаций A и B приведены в таблице 3. Консолидированные результаты приведены в таблице 4.
Значения выбросов головной организации A и дочерней структуры B
| Выбросы | Головная организация A (тCO2-экв.) | Дочерняя структура B (тCO2-экв.) |
|---|---|---|
| Прямые выбросы | 1 000 | 500 |
| Косвенные выбросы от энергии | 500 | 20 |
| Прочие косвенные выбросы | 8 000 | 7 000 |
Консолидированные результаты инвентаризации ПГ организации A (метод контроля)
| Консолидация | Выбросы тCO2-экв. |
|---|---|
| Прямые выбросы | 1 500 |
| Косвенные выбросы от энергии | 520 |
| Прочие косвенные выбросы | 15 000 |
5.2 Границы отчетности
5.2.1 Установление границ отчетности
Следует применять положения ИСО 14064-1:2018, 5.2.1.
Выбросы и поглощения ПГ следует разделять на прямые и косвенные, что может помочь организации лучше обосновать эти выбросы и поглощения для удовлетворения потребностей предполагаемых пользователей (например, клиентов, поставщиков, инвесторов, государственных органов, НКО). Это способствует прозрачности в отношении дублирования учета в одних и тех же цепочках поставок, являющихся частью инвентаризаций ПГ различных организаций. Дублирование учета невозможно полностью исключить между отчитывающимися организациями, осуществляющими деятельность в одной и той же цепочке поставок.
Косвенные выбросы и поглощения следует разбивать на следующие пять категорий, соответствующих отдельным практическим аспектам:
- импортированная энергия;
- транспортирование;
- продукция (и услуги), используемые организацией;
- использование продукции (и услуг) организации;
- другие источники.
Дальнейшее подразделение должно проводиться организацией как для прямых, так и для косвенных выбросов и поглощений ПГ в соответствии с подкатегориями, подробно описанными в 5.2.2 и 5.2.3.
Выбросы и поглощения ПГ классифицируются по 22 подкатегориям, подробно описанным в 5.2.2 и 5.2.3. Каждый выброс может относиться только к одной подкатегории.
Дополнительная информация об отраслевых требованиях к мониторингу и отчетности по выбросам ПГ может быть получена из отраслевых руководств или стандартов и может способствовать достижению принципов полноты, применимости и согласованности.
Примечание - Некоторые категории могут включать выбросы, которые произошли до или произойдут после отчетного года. С целью учета всех выбросов, связанных с деятельностью отчитывающейся организации, эти выбросы также рассматриваются в отчетном году, в котором деятельность была учтена.
Раздел 6 содержит указания по количественной оценке выбросов и поглощений ПГ для каждой из этих категорий.
5.2.2 Прямые выбросы и поглощения парниковых газов
5.2.2.1 Общие положения
Следует применять положения ИСО 14064-1:2018, 5.2.2 и B.2.1.
Данная категория может быть далее подразделена в зависимости от потребностей пользователя или других факторов. В этом случае приоритет следует отдавать приведенным ниже подкатегориям.
5.2.2.2 Категория 1: прямые выбросы и поглощения парниковых газов
5.2.2.2.1 Подкатегория 1.1: прямые выбросы от стационарного сжигания
Последствия сжигания любого вида топлива (ископаемого или биомассы) в стационарном (неподвижном) оборудовании, таком как нагреватели, газовые турбины и котлы. Это может осуществляться для производства электроэнергии, тепла, механической работы и пара.
5.2.2.2.2 Подкатегория 1.2: прямые выбросы от мобильного сжигания
Последствия сжигания топлива в транспортных средствах, таких как автомобили, грузовики, суда, воздушные суда, локомотивы и вилочные погрузчики.
В общем случае выбросы от транспортных средств, не входящих в организационные границы, должны быть отнесены к категории 3: косвенные выбросы ПГ от транспортирования, возникающие от деловых поездок, поездок сотрудников на работу, транспортирования клиентов или посетителей, арендованных активов вверх по цепочке и т.д., за исключением следующих случаев:
- случай 1: для организации, основная деятельность которой связана с транспортными услугами и которая эксплуатирует транспортные средства, принадлежащие другой организации (например, общественный транспорт, принадлежащий местному органу власти, но эксплуатируемый частной компанией, или аналогичные конфигурации), эта деятельность должна рассматриваться как категория 5 (косвенные выбросы ПГ, связанные с использованием продукции или услуг организации), поскольку деятельность должна преимущественно рассматриваться как предоставляемая услуга, а не как категория 3 (косвенные выбросы ПГ от транспортирования);
- случай 2: выбросы ПГ от транспортных средств, эксплуатируемых водителями-владельцами (например, такси, курьерская или грузовая компания), должны учитываться как прямые выбросы компании, если транспортные средства имеют фирменный знак компании.
5.2.2.2.3 Подкатегория 1.3: прямые технологические выбросы и поглощения от промышленных процессов
Выбросы от биологических, механических или иных процессов, не связанных с прямым сжиганием ископаемого топлива, утечки из оборудования, систем хранения и транспортирования или утечки из накопителей и нагнетательных скважин. Источники выбросов находятся в пределах организационных границ отчитывающейся организации.
Примеры промышленных процессов, приводящих к прямым технологическим выбросам, включают, но не ограничиваются перечисленным: производство цемента и извести, химическое производство, обрабатывающее производство, нефтепереработку и нефтегазовую очистку, а также процессы без сжигания, связанные с предотвращением, замещением, разрушением, разложением или снижением промышленных выбросов ПГ (например, N2O) и процессы удаления ПГ из атмосферы, связанные с улавливанием и хранением углерода (например, системы улавливания с использованием аминовых растворов).
5.2.2.2.4 Подкатегория 1.4: прямые фугитивные выбросы, возникающие вследствие высвобождения парниковых газов в антропогенных системах
Прямые фугитивные выбросы могут происходить:
- от систем, которые добывают, перерабатывают, хранят и доставляют ископаемое топливо (например, фланцы, клапаны, соединения);
- утечек из оборудования (например, систем охлаждения);
- сельскохозяйственных процессов (например, гниения и ферментации, навоза, животноводства, внесения азотных удобрений);
- неконтролируемого разложения отходов из таких источников, как полигоны, компостные сооружения, очистные сооружения сточных вод и другие процессы обращения с отходами.
Выбросы от сжигания попутного газа или его сброса в атмосферу количественно оцениваются как прямые выбросы. Выбросы от сжигания попутного газа и его сброса могут быть непреднамеренными или преднамеренными. Примерами являются запланированные выбросы CH4 или CO2, содержащие природный газ или углеводородный газ (за исключением дымовых газов стационарных сжиганий), в атмосферу через уплотнения или вентиляционные трубы, продувка оборудования при техническом обслуживании и прямой сброс газа, используемого для питания оборудования (например, пневматических устройств).
5.2.2.2.5 Подкатегория 1.5: прямые выбросы и поглощения от землепользования, изменений в землепользовании и лесного хозяйства (ЗИЗЛХ)
Данная подкатегория охватывает все ПГ — от живой биомассы до органического вещества в почвах. Согласно Руководящим принципам МГЭИК [10] выбросы можно оценивать по шести основным категориям землепользования (лесные угодья, пахотные земли, пастбища, водно-болотные угодья, поселения, прочие земли) и нескольким углеродным накопителям (живая надземная биомасса, живая подземная биомасса, мертвая древесина, опавшая листва, органическое вещество почвы).
Выбросы и поглощения ПГ от ЗИЗЛХ происходят от антропогенной деятельности по землепользованию (контролируемое сжигание биомассы, восстановление водно-болотных угодий, управление лесами), прямого изменения землепользования (ПИЗЛ) (облесение, лесовосстановление и обезлесение) и управляемых лесов в пределах организационных границ.
Прямое поглощение ПГ из атмосферы увеличивает запас углерода в одном из следующих накопителей: надземная биомасса, подземная биомасса, мертвая древесина, опавшая листва и органическое вещество почвы. Эти поглощения обусловлены поглощением CO2 в процессе роста биомассы.
Примечание — Запас углерода означает общее количество углерода, хранящегося на участке земли в любой момент времени в одном или нескольких накопителях углерода (см. Руководящие принципы МГЭИК [10]).
Прямые выбросы ПГ из одного из следующих накопителей уменьшают запас углерода: надземная биомасса, подземная биомасса, мертвая древесина, опавшая листва и органическое вещество почвы. Сокращение запасов углерода в одном из следующих накопителей вызывает прямые выбросы ПГ в результате изменения землепользования, землепользования и лесного хозяйства: надземная биомасса, подземная биомасса, мертвая древесина, опавшая листва и органическое вещество почвы. Эти выбросы вызваны разложением биомассы, которое может высвобождать CO2, CH4 и N2O.
Выбросы и поглощения в результате изменения землепользования происходят в результате антропогенных вмешательств, создающих изменение запасов углерода на данной территории. Изменение запаса углерода может происходить при переходе землепользования из одной категории в другую (например, при переводе леса в пахотные земли) или внутри одной категории землепользования (например, при переводе естественного леса в управляемый лес, переход от пахотной обработки к нулевой обработке). Изменение землепользования не включает изменения в растительном покрове или севооборотах в пределах категории пахотных земель.
5.2.3 Косвенные выбросы парниковых газов
5.2.3.1 Общие положения
Следует применять положения ИСО 14064-1:2018, 5.2.3.
Подробности процесса определения значимых косвенных выбросов ПГ приведены в 5.2.4.
Данная категория может быть далее подразделена в зависимости от потребностей пользователя или других факторов. В этом случае следует использовать приведенные ниже подкатегории.
5.2.3.2 Категория 2: косвенные выбросы парниковых газов от импортируемой энергии
5.2.3.2.1 Общие положения
Следует применять положения ИСО 14064-1:2018, B.3.1.
5.2.3.2.2 Подкатегория 2.1: косвенные выбросы от импортируемой электроэнергии
Данная подкатегория включает выбросы ПГ, связанные с производством и потреблением электроэнергии, импортируемой организацией.
Данная подкатегория исключает:
- все восходящие выбросы (от колыбели до ворот электростанции), связанные с топливом;
- выбросы от строительства электростанции;
- выбросы, отнесенные к потерям при передаче и распределении энергии (за исключением случаев, когда отчитывающаяся организация является электроэнергетической компанией).
Включение указанных косвенных выбросов должно быть количественно определено, документировано и учтено отдельно (подкатегория 4.1, см. 5.2.3.4.2).
Особый случай экспорта электроэнергии: для электроэнергетических компаний или организаций, поставляющих электроэнергию потребителям за пределами организационных границ, прямые выбросы ПГ от произведенной и экспортированной электроэнергии должны быть учтены в подкатегории 1.1 (см. 5.2.2.2.1). Кроме того, они могут быть учтены отдельно, но не должны вычитаться из общих прямых выбросов ПГ организации (это также относится к случаю, когда организация занимается распределением электроэнергии).
Постепенное увеличение потребления энергии сотрудниками при дистанционной работе должно учитываться как использование прочих услуг (подкатегория 4.5, см. 5.2.3.4.6).
5.2.3.2.3 Подкатегория 2.2: косвенные выбросы от импортируемой энергии, кроме электроэнергии
Выбросы, связанные с производством энергии, потребляемой организацией через физическую сеть (пар, отопление, охлаждение и сжатый воздух), за исключением электроэнергии.
Данная подкатегория исключает:
- все восходящие выбросы (от колыбели до ворот), связанные с производством топлива, такие как добыча, транспортирование и переработка топлива;
- выбросы от строительства электростанции;
- выбросы, отнесенные к потерям при передаче и распределении [за исключением случаев, когда отчитывающаяся организация является компанией, занимающейся производством энергии (пар, отопление, охлаждение, сжатый воздух)].
Включение указанных косвенных выбросов должно быть количественно оценено, задокументировано и представлено в отчете отдельно (подкатегория 4.1, см. 5.2.3.4.2).
С учетом растущего интереса к водороду для перспективы декарбонизации экономики целесообразно уделить ему особое внимание в контексте отчетности по ПГ.
В подкатегории 2.2 (косвенные выбросы от импортируемой энергии, кроме электроэнергии) следует учитывать только прямые выбросы от производства водорода, и только если водород поставляется через сеть. Эти выбросы не будут нулевыми для H2, произведенного путем реформинга природного газа, но будут нулевыми для H2, произведенного путем электролиза воды.
Все прочие выбросы, связанные с производством, транспортированием, распределением водорода, должны быть учтены в подкатегории 4.1 (косвенные выбросы от приобретаемых товаров).
Подробнее см. 5.2.3.4.1.
5.2.3.3 Категория 3: косвенные выбросы парниковых газов от транспортирования
5.2.3.3.1 Общие положения
Косвенные выбросы ПГ происходят от источников, расположенных за пределами организационных границ. Эти источники являются мобильными и в основном обусловлены сжиганием топлива в транспортных средствах. При необходимости категория также включает выбросы, связанные:
- с утечками хладагентов (например, охлаждаемый транспорт, кондиционеры);
- восходящими выбросами от производства, транспортирования и распределения топлива;
- строительством транспортных средств (транспортное средство и инфраструктура).
Данная категория включает транспортирование лиц и грузов, а также все виды транспорта (железнодорожный, морской, воздушный и автомобильный). Если транспортные средства принадлежат организации или контролируются ею, выбросы должны быть учтены в категории 1 (см. 5.2.2.2) как прямые выбросы.
Варианты методологий количественной оценки: в зависимости от выбранного организацией подхода к консолидации (контроль или доля в капитале) выбросы от арендованных транспортных средств могут отражаться либо как прямые выбросы в категории 1, либо в категории косвенных выбросов ПГ от продукции, используемой организацией (см. 5.2.3.4).
Пример - Когда отчитывающаяся организация арендует автопарк (в качестве арендатора):
- если выбран подход финансового контроля, то выбросы от автопарка отражаются как косвенные;
- если выбран подход операционного контроля, то выбросы от автопарка отражаются как прямые.
В странах, где в качестве эталонного стандарта бухгалтерского учета применяется стандарт МСФО [9], это может быть обосновано тем, что с 2019 года норма МСФО [9] предусматривает консолидацию арендованных активов в финансовой отчетности при выборе подхода финансового контроля. Это означает, что больше нет различий между операционным и финансовым контролем для арендованных активов. Оба подхода эквивалентны и с практической точки зрения означают, что выбросы от арендованных транспортных средств (контролируемых организацией) должны учитываться в категории 1 (см. 5.2.2.2) как прямые выбросы.
При выборе варианта следует обратить внимание на вопросы пропуска или дублирования учета.
5.2.3.3.2 Подкатегория 3.1: косвенные выбросы от транспортирования и распределения товаров вверх по цепочке поставок
Выбросы от грузовых перевозок, оплачиваемых организацией.
Для учета существующей практики отчитывающаяся организация может выбрать один из двух вариантов:
- вариант 1 (в соответствии с ИСО 14064-1:2018, приложение B): выбросы ПГ от грузовых перевозок, оплачиваемых организацией;
- вариант 2 (более согласованный с ОЖЦ подходом): выбросы ПГ, связанные с транспортированием от ворот поставщика до ворот отчитывающейся организации.
Отчитывающаяся организация должна указать, какой вариант используется, и применять тот же вариант для подкатегории 3.2.
Варианты методологий количественной оценки: выбросы ПГ могут включать либо последнюю транспортную деятельность от поставщика до организации, либо всю транспортную деятельность на протяжении всей цепочки поставок.
При выборе варианта следует обратить внимание на взаимодействие с категорией косвенных выбросов ПГ от продукции, используемой организацией (см. 5.2.3.4) (а именно вопросы пропуска или дублирования учета).
5.2.3.3.3 Подкатегория 3.2: косвенные выбросы от транспортирования и распределения товаров вниз по цепочке поставок
Выбросы от грузовых перевозок, обусловленных первыми покупателями или другими покупателями по цепочке поставок, но не оплачиваемых организацией.
Для учета существующих практик отчитывающаяся организация может выбрать один из двух вариантов:
- вариант 1 (соответствующий ИСО 14064-1:2018, приложение B): выбросы от транспортных услуг, не оплачиваемых организацией;
- вариант 2 (более согласованный с ОЖЦ подходом): выбросы ПГ, связанные с транспортированием от места нахождения отчитывающейся организации до рынка (например, распределение продукции, произведенной организацией).
Отчитывающаяся организация должна указать, какой вариант используется, и следовать тем же правилам для подкатегории 3.1.
В этой подкатегории используются те же методология и концепция, что и в предыдущей категории.
Что касается транспортирования и распределения товаров на начальных этапах производства, применяются те же варианты методологий количественной оценки.
5.2.3.3.4 Подкатегория 3.3: косвенные выбросы от поездок сотрудников на работу
Выбросы, связанные с транспортированием сотрудников от их домов до рабочих мест, в основном обусловленные сжиганием топлива в транспортных средствах, которые не принадлежат и не контролируются отчитывающейся организацией, таких как автомобили и общественный транспорт.
Дистанционная работа может повлечь увеличение потребления энергии на отопление или охлаждение из-за увеличения доли потребления энергии сотрудником в домашних условиях. Это постепенное увеличение должно учитываться как использование прочих услуг, см. подкатегорию 4.5.
5.2.3.3.5 Подкатегория 3.4: косвенные выбросы от транспортирования клиентов и посетителей
Выбросы, связанные с поездками клиентов и посетителей на объекты отчитывающейся компании. Они в основном обусловлены сжиганием топлива в мобильных источниках, которые не принадлежат и не контролируются отчитывающейся организацией.
Выбросы, связанные с транспортированием поставщиков услуг отчитывающейся компании (таких, как клининг, охрана, консультирование и т.д.), должны быть учтены в данной подкатегории.
5.2.3.3.6 Подкатегория 3.5: косвенные выбросы от деловых поездок
Выбросы, в основном обусловленные сжиганием топлива в мобильных источниках, которые не принадлежат и не контролируются отчитывающейся организацией, таких как автомобили, воздушные суда и общественный транспорт.
Ночевки в гостиницах могут быть включены при связи с деловой поездкой, т.е. пересадка при перелете, посещение конференции или другие деловые цели. Косвенные выбросы, возникающие в процессе поездки, также должны быть включены, если такие данные доступны и существенны.
5.2.3.4 Категория 4: косвенные выбросы парниковых газов от продукции, используемой организацией
5.2.3.4.1 Общие положения
Выбросы ПГ происходят от источников, расположенных за пределами организационных границ, связанных с товарами, используемыми организацией. Эти источники могут быть стационарными или мобильными и связаны со всеми видами товаров, закупленных организацией в течение отчетного года. Выбросы в основном обусловлены следующими стадиями в подходе «от колыбели до ворот поставщика»:
- добыча сырья, сельскохозяйственная деятельность;
- транспортирование сырья/продукции между поставщиками;
- производство и переработка сырья.
Примечание - Это включает все виды приобретенных товаров, независимо от того, используются они или нет отчитывающейся организацией в отчетном году. Например, товар, приобретенный в отчетном году, но фактически использованный через год или несколько лет после этого, учитывается в отчетном году.
Организация должна обращать внимание на исключение дублирования учета с другими категориями/подкатегориями, такими как косвенные выбросы ПГ от транспорта и услуг, приобретенных организацией.
Косвенные выбросы ПГ от услуг, используемых организацией, происходят из источников, расположенных за пределами границ организации. Эти выбросы могут охватывать очень широкий спектр услуг и связанных с ними процессов. Выбросы следует рассчитывать по принципу «от колыбели до ворот поставщика».
Пользователь может использовать подкатегоризацию для дифференциации и количественной оценки выбросов, связанных с различными видами услуг, используемых организацией, как описано в 5.2.3.4.2 - 5.2.3.4.6.
5.2.3.4.2 Подкатегория 4.1: косвенные выбросы от приобретаемых товаров
Выбросы, связанные с производством приобретаемых товаров.
Поскольку это может охватывать широкий спектр товаров, пользователь может определить дальнейшую подкатегоризацию. Например, подкатегоризация может различать товары по типу материалов (сталь, пластик, стекло, электроника и т.д.) или по функции в цепочке создания стоимости (продукты, связанные с производством, против продуктов, не связанных с производством).
Эта подкатегория также включает выбросы, связанные с производством приобретаемой энергии (т.е. восходящие выбросы, связанные с производством топлива и электроэнергии), которые не включены в категорию 2 для косвенных выбросов ПГ от импортируемой энергии (см. 5.2.3.2). Восходящие выбросы, связанные с источниками энергии, происходят на всех этапах, предшествующих сжиганию топлива или потреблению энергии (добыча, производство, транспортирование, распределение). Выбросы могут быть обусловлены, например, сжиганием топлива на этапе транспортирования или потерями в виде утечек во время транспортирования (из-за утечек в трубах) и т.д. Дополнительные выбросы также могут быть включены в категорию, обусловленную строительством инфраструктуры для производства, транспортирования и распределения энергии.
Учитывая растущий интерес к водороду как к перспективе декарбонизации экономики, важно уделить ему особое внимание в контексте отчетности по выбросам ПГ. В связи с этим установлены следующие правила:
- если организация закупает водород для использования в качестве сырья (например, в химической промышленности), то закупка водорода должна учитываться в подкатегории 4.1, как и для любого другого сырья;
- если организация закупает водород для энергетических целей: - в виде прямого сжигания водорода: в этом случае выбросы ПГ
происходят  на   этапе   производства   и   транспортирования/распределения
(например, как в случае  с  биотопливом),  и  поэтому  эти  выбросы  должны
учитываться в подкатегории 4.1 (однако прямое сжигание  встречается  редко)
или - в качестве промежуточного энергоносителя для производства электроэнергии (через топливный элемент, например парк такси, покупающий водород на водородной заправочной станции);
- если водородная заправочная станция является частью сети, то можно провести аналогию с паром, отоплением, охлаждением и/или сжатым воздухом, и прямые выбросы от производства водорода (в смысле прямых выбросов производителя водорода) следует отражать в подкатегории 2.2 (косвенные выбросы от импортируемой энергии, кроме электроэнергии). Эти выбросы не будут нулевыми для H2, полученного путем риформинга природного газа, но будут нулевыми для H2, полученного путем электролиза воды. Косвенные выбросы от производства водорода (как определено косвенными выбросами производителя водорода) следует отражать в подкатегории 4.1 (косвенные выбросы от приобретаемых товаров). Эти выбросы будут включать, например, выбросы от электроэнергии, потребляемой производителем водорода в его электролизере, но все выбросы, связанные с транспортированием, распределением и инфраструктурой, также должны учитываться;
- если заправочная станция не является частью сети, то все прямые и косвенные выбросы ПГ, связанные с производством, транспортированием и распределением водорода, следует отражать в подкатегории 4.1 (косвенные выбросы от приобретаемых товаров).
5.2.3.4.3 Подкатегория 4.2: косвенные выбросы от производственных активов (основных фондов)
Выбросы от товаров, которые приобретаются и амортизируются организацией. Это включает товары, используемые организацией для производства продукции, предоставления услуг или продажи, хранения и доставки товаров. Как правило, производственные активы (основные фонды) имеют длительный срок службы и не подвергаются трансформации и не продаются другой организации или потребителям. Эта подкатегория включает все восходящие выбросы, связанные с производством основных фондов, приобретенных отчитывающейся организацией.
Примерами производственных активов (основных фондов) являются оборудование, машины, здания, сооружения и транспортные средства. В финансовом учете основное оборудование рассматривается как основные средства или здания, имущество и оборудование.
Основное различие между подкатегориями «приобретенные товары» и «производственные активы (основные фонды)» заключается в разной продолжительности использования. Приобретенные товары, часто называемые «расходными материалами», приобретаются для переработки или продажи в течение короткого периода времени (иногда за несколько дней, обычно менее года), тогда как основные средства используются в течение гораздо более длительных периодов (возможно, от 5 до 50 лет). В некоторых случаях может возникнуть неоднозначность в отношении того, является ли конкретный вид приобретенных товаров основным средством. В этом случае организация четко описывает и обосновывает свой выбор и обеспечивает отсутствие дублирования учета между подкатегорией 4.1 (приобретенные товары) и подкатегорией 4.2 [производственные активы (основные фонды)].
Увеличенный срок службы капитальных товаров по сравнению с периодом учета выбросов ПГ организации (обычно один год) приводит к выбору метода амортизации для распределения выбросов ПГ, понесенных на этапе производства капитальных товаров.
Рекомендуемый метод амортизации должен соответствовать методу, используемому в финансовой отчетности организации, что обеспечивает согласованность с правилами финансового учета. Организация также может амортизировать выбросы от оборудования на основе его реального срока службы. Такой подход упрощает информирование внутренних и внешних заинтересованных сторон о сравнении данных о количестве выбросов ПГ за разные годы.
Третье решение — не использовать амортизацию. Организация учитывает все выбросы, связанные с основным оборудованием, в количестве выбросов ПГ за год, в котором оборудование было приобретено. Для внутренней и внешней коммуникации такой способ подсчета затрудняет получение согласованного представления о сравнении данных о количестве выбросов ПГ за разные годы. В этом случае разница между учетом выбросов ПГ по категориям 9 (приобретенная продукция) и 10 (основное оборудование) отсутствует.
Выбранный метод амортизации должен быть описан и представлен организацией в отчете.
5.2.3.4.4 Подкатегория 4.3: косвенные выбросы от утилизации твердых и жидких отходов
Эти выбросы зависят от характеристик отходов и их обработки. Типичные виды обработки включают захоронение на полигоне, сжигание, биологическую обработку или процесс переработки. Основными выбросами являются CO2, CH4 и N2O, которые возникают при сжигании или биологической обработке.
В некоторых случаях обработка отходов может генерировать энергию (тепло и/или электроэнергию) или вторичные материалы. Эта особенность вводит концепцию замещенных выбросов. Два типа замещенных выбросов могут быть учтены в инвентаризации ПГ:
- обусловленные рекуперацией энергии, замещающей определенный энергетический микс;
- обусловленные рекуперацией материалов, замещающей первичный материал.
Замещенные выбросы от обращения с отходами учитываются и отражаются отдельно.
5.2.3.4.5 Подкатегория 4.4: косвенные выбросы от использования активов
Выбросы, генерируемые оборудованием, арендованным отчитывающейся организацией в отчетном году.
Эта подкатегория применима только к организации, которая эксплуатирует арендованные активы (т.е. арендаторов). Аренда зависит от характера арендуемых объектов, срока аренды, а также финансовых и договорных условий. Можно выделить три основных типа аренды: финансовая аренда, операционная аренда и аренда по договору. Организация должна следить за тем, чтобы не было дублирования учета прямых выбросов (например, автопарка).
Тем не менее в странах, где МСФО [9] применяется в качестве эталонного стандарта бухгалтерского учета, норма МСФО [9], внедренная в 2019 году, предусматривает консолидацию арендованных активов в финансовой отчетности при выборе подхода к финансовому контролю. Это означает, что больше нет различий между операционным и финансовым контролем арендованных активов. Оба подхода эквивалентны, и на практике это означает, что выбросы от арендованных активов (контролируемых организацией) должны учитываться в категории 1 (см. 5.2.2.2) как прямые выбросы или в категории 2 (см. 5.2.3.2) как косвенные выбросы от импортируемой энергии. Для таких стран подкатегория 4.4, следовательно, неприменима.
Во всех случаях организация, использующая метод операционного контроля консолидации, должна количественно оценить эти выбросы как прямые выбросы (категория 1) или косвенные выбросы от импортируемой энергии (категория 2).
Примечание — Пример приведен в 5.2.2.2, пример 2.
Слово «аренда» имеет различные значения, и полезно понимать различные типы аренды: финансовая аренда, операционная аренда и аренда по договору.
Финансовая аренда (довольно часто используется для зданий):
- долгосрочная аренда на весь ожидаемый срок службы оборудования, обычно три года или более, после чего отчитывающаяся организация платит номинальную арендную плату или может продать или списать оборудование, поскольку лизинговая компания больше в нем не нуждается;
- лизинговая компания возмещает полную стоимость оборудования плюс сборы в течение срока аренды;
- отчитывающаяся организация несет ответственность за техническое обслуживание и страхование арендованного оборудования.
Отчитывающаяся организация должна отражать арендованный актив в своем балансе как капитальные затраты или как приобретенный компанией актив. Таким образом, выбросы ПГ от этого типа арендованного оборудования (например, его производство, строительство здания) учитываются вместе с выбросами ПГ категории 10 (капитальное оборудование).
- обычно это происходит, когда отчитывающейся организации не требуется оборудование на протяжении всего срока его эксплуатации;
- лизинговая компания забирает актив обратно по окончании срока лизинга и несет ответственность за техническое обслуживание и страхование;
- отчитывающаяся организация не обязана отражать актив в балансе.
- обычно это происходит при краткосрочной аренде и часто используется для служебных автомобилей или краткосрочной аренды;
- лизинговая компания берет на себя часть ответственности за управление и техническое обслуживание, например ремонт и сервисное обслуживание;
- отчитывающаяся организация не обязана отражать актив в балансе.
Организации следует тщательно избегать дублирования учета выбросов, уже учтенных в следующих категориях:
- прямые и косвенные выбросы, связанные с потреблением энергии (категории 1 и 2);
- подкатегории 4.1 (косвенные выбросы от приобретаемых товаров) и 4.5 (косвенные выбросы от использования других услуг), включающие приобретенные услуги;
- подкатегория 4.2 [косвенные выбросы от производственных активов (основных фондов)];
- подкатегория 4.3 (косвенные выбросы от утилизации твердых и жидких отходов);
- подкатегория 5.3 (косвенные выбросы на этапе окончания срока службы продукта) для некоторых расходных материалов.
5.2.3.4.6 Подкатегория 4.5: косвенные выбросы от использования прочих услуг
Выбросы, связанные с услугами, не описанными в вышеуказанных подкатегориях, включая консультирование, клининг, техническое обслуживание, почтовые услуги, банковские услуги и т.д.
Использование прочих услуг включает франшизы вверх по цепочке. Франчайзи учитывает деятельность франчайзера в данной категории, включая всю деятельность франчайзера.
5.2.3.5 Категория 5: косвенные выбросы и поглощения парниковых газов, связанные с использованием продукции или услуг организации
5.2.3.5.1 Общие положения
Выбросы или поглощения ПГ, связанные с использованием продукции организации, обусловлены продукцией, проданной организацией в течение стадий жизненного цикла, наступающих после производственного процесса организации. Эти выбросы или поглощения могут охватывать широкий спектр услуг и связанных с ними процессов.
В большинстве случаев организация не знает точную судьбу продукции на протяжении ее стадий жизненного цикла и поэтому должна определить вероятные сценарии для каждой стадии. Сценарии должны быть четко описаны в отчете.
5.2.3.5.2 Подкатегория 5.1: косвенные выбросы или поглощения на стадии использования продукции
Подкатегория включает в себя ожидаемые выбросы за весь срок службы всех соответствующих продуктов, проданных отчитывающейся организацией в отчетном году. Эти выбросы возникают либо в результате обработки продукта до конечного потребителя, либо в результате использования продукта конечным потребителем. Выбросы из этой подкатегории тесно связаны со сценариями жизненного цикла, которые организация должна четко описать в своем отчете.
В целом чем ближе продукт к конечному продукту (стадии конечной продукции), тем проще определить сценарии. Например, производителю автомобилей проще определить сценарии использования транспортных средств (для оценки энергопотребления автомобилей), чем поставщику стали, у которого более широкий спектр сценариев применения его продукции.
5.2.3.5.3 Подкатегория 5.2: косвенные выбросы от арендованных активов вниз по цепочке поставок
Выбросы от эксплуатации активов, принадлежащих отчитывающейся организации и сданных в аренду другим организациям в течение отчетного года. Эта подкатегория применима к арендодателям.
Основные источники и поглотители:
- этап производства арендованного актива;
- транспортирование и распределение арендованного актива;
- этап использования арендованного актива;
- окончание срока службы арендованного актива;
- техническое обслуживание арендованного актива;
- расходные материалы.
Возможно, некоторые из перечисленных выше источников и поглотителей уже учтены организацией-арендатором. Риск дублирования учета отсутствует, за исключением случаев, когда арендаторы и арендодатели находятся в пределах одной организационной структуры.
Если весь жизненный цикл товаров уже учтен в приобретенных товарах или в основном оборудовании, это не следует отражать в данной категории. Однако в большинстве случаев выбросы ПГ от приобретенных товаров или основного оборудования, вероятно, оценивались по принципу «от колыбели до ворот», и данные о нисходящих выбросах на этапах использования и/или технического обслуживания, а также по окончании срока службы отсутствуют. В таком случае недостающие данные о выбросах от арендованных активов указываются в этой подкатегории. Поскольку аренда является способом получения дохода для отчитывающейся организации, логика здесь весьма схожа с той, которая применяется для подкатегорий 5.1 или 5.3 (этап использования и окончание срока службы продукта).
5.2.3.5.4 Подкатегория 5.3: косвенные выбросы от стадии окончания жизненного цикла продукции
Эта подкатегория включает выбросы, связанные с окончанием срока службы всех продуктов, проданных отчитывающейся организацией в отчетном году.
Как правило, источниками и поглотителями выбросов являются те, которые связаны с утилизацией твердых и жидких отходов (см. 5.2.3.3). Однако для этапа использования продукта (см. 5.2.3.4) организация должна определить сценарии окончания срока службы. Следовательно, выбросы из этой подкатегории тесно связаны со сценариями.
5.2.3.5.5 Подкатегория 5.4: косвенные выбросы от инвестиций
Эти выбросы в основном ориентированы на частные или государственные финансовые учреждения. Выбросы могут быть результатом четырех типов операций: долевое участие, долговое инвестирование, проектное финансирование и прочие.
Используя свою долю участия в капитале и продолжительность владения, отчитывающаяся организация должна оценить косвенные выбросы, генерируемые в период проведения инвентаризации ПГ.
В случае финансовых организаций долговые инвестиции могут быть добавлены к долевым инвестициям.
Другими словами, выбросы подкатегории 5.4 включают выбросы, связанные со значительной частью финансовых активов отчитывающейся организации, которые можно найти в разделе «нематериальные активы» ее баланса.
При отчетности о выбросах ПГ организация должна следить за тем, чтобы ее отчетность соответствовала отчетности о финансовых инвестициях. На рисунке 1 представлен обзор того, что необходимо сделать для обеспечения этой согласованности между отчетностью о выбросах ПГ и финансовой отчетностью.
Компания A владеет долей компании B: как осуществляется включение компании B в углеродный след компании A?
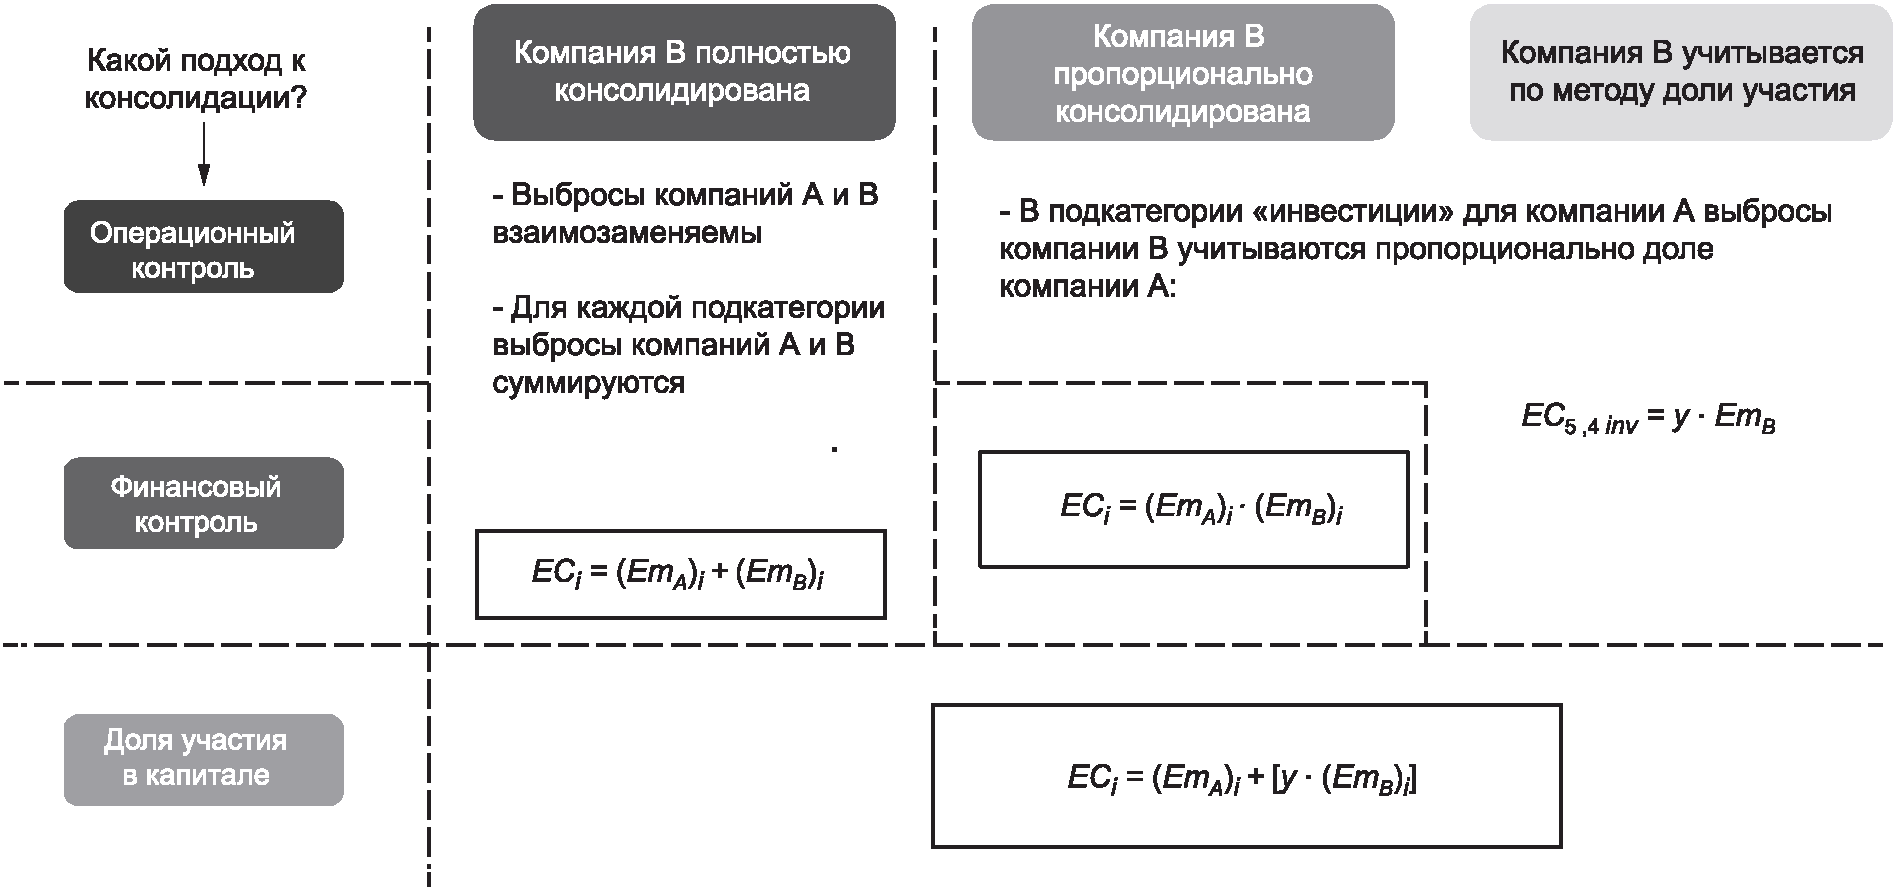
ECi — выбросы ПГ компании A, включая компанию B, где i — индекс, представляющий любую подкатегорию отчетности;
(EmA)i — выбросы ПГ компании A, где i — индекс, представляющий любую подкатегорию отчетности;
(EmB)i — выбросы ПГ компании B, где i — индекс, представляющий любую подкатегорию отчетности;
EC5,4 inv — выбросы ПГ компании A, включая компанию B в подкатегории 5.4 (косвенные выбросы от инвестиций);
EmB — общие выбросы ПГ компании B;
y — доля компании B, принадлежащая компании A
Рисунок 1 — Сводная таблица для обеспечения согласованности финансовой отчетности и отчетности по выбросам парниковых газов
Пример - В частности, применение этих принципов означает следующее:
- компания A проводит финансовую консолидацию, используя метод полной интеграции, и выбирает контроль в качестве подхода к отчетности по выбросам ПГ. Затем все выбросы компании B учитываются путем суммирования их по различным подкатегориям компании A;
- компания A проводит финансовую консолидацию методом долевого участия (в случае совместного предприятия) и выбирает контроль в качестве подхода к отчетности по выбросам ПГ. Выбросы компании B затем учитываются пропорционально участию компании A и включаются в подкатегорию 5.4 (косвенные выбросы от инвестиций) (нюанс: учитываются не только прямые и косвенные выбросы, связанные с энергопотреблением, но и все выбросы компании B, включая ее выбросы по категории 3);
- компания A проводит финансовую консолидацию методом пропорциональной интеграции (редко), поэтому отчетность по выбросам ПГ может принимать две разные формы (либо 100% в случае операционного контроля, либо пропорционально в противном случае).
Вне зависимости от их характера выбросы от инвестиций должны учитываться в соответствии с типом подхода на основе долевого участия: контроль или доля в капитале. Как уже упоминалось в 5.1.2.2, подход с использованием долевого участия редко применяется в финансовом учете, поэтому его не рекомендуется использовать для целей отчетности по выбросам ПГ, чтобы обеспечить максимальную согласованность между финансовой и нефинансовой отчетностью. Поэтому рекомендуется применять контрольный подход, в этом случае отчетность должна осуществляться соответствующим образом: с использованием либо операционного, либо финансового варианта.
Для инвестиционного долга или проектного финансирования правила расчета такие же, как и для долевого участия.
Не следует путать подкатегорию 5.4 со следующим:
- выбросы от основного оборудования, которое часто ассоциируется с термином «капитальные затраты»/инвестиции отчитывающейся организации, но эти инвестиции — это те (оборудование, машины и т.д.), которые физически необходимы и используются отчитывающейся компанией в производственных целях: выбросы отражаются в подкатегории 4.2;
- выбросы, обусловленные деятельностью организаций, которые уже включены в организационные границы и, следовательно, напрямую консолидируются во все соответствующие категории выбросов (прямые выбросы с подкатегориями 1.1 - 1.5 и косвенные энергетические выбросы, как описано в подкатегориях 2.1 и 2.2).
5.2.3.6 Категория 6: косвенные выбросы парниковых газов от других источников
Целью данной категории является учет любых специфических для организации выбросов (или поглощений), которые не могут быть отнесены к какой-либо другой категории. Определение содержания данной категории является обязанностью организации.
Определение содержания означает описание источников и поглотителей, а также методологию расчета выбросов или поглощений.
5.2.4 Категории инвентаризации парниковых газов
5.2.4.1 Общие положения
Следует применять положения ИСО 14064-1:2018, 5.2.4.
В соответствии с ИСО 14064-1 организация:
- включает в инвентаризацию 100% прямых выбросов и поглощений; однако абсолютная полнота отчетности не всегда возможна, и исключения могут быть сделаны для незначительных источников выбросов;
- определяет на основе документированного процесса, какие из прочих косвенных выбросов количественно оцениваются и включаются в отчет.
В отношении прочих косвенных выбросов организация может сосредоточить усилия на количественной оценке и отчетности по ограниченному числу категорий вместо распределения усилий по всем категориям. Действительно, в подкатегориях, охватывающих прочие косвенные выбросы, некоторые из них на практике всегда более значительны. По этой причине важно приблизительно оценить масштаб прочих косвенных выбросов для принятия решения о том, какие категории выбросов следует рассматривать.
ИСО 14064-1:2018, приложение H содержит руководство по определению значимых косвенных выбросов ПГ для любой организации, проводящей инвентаризацию ПГ. На рисунке 2 изображены четыре основных этапа рекомендуемого процесса.
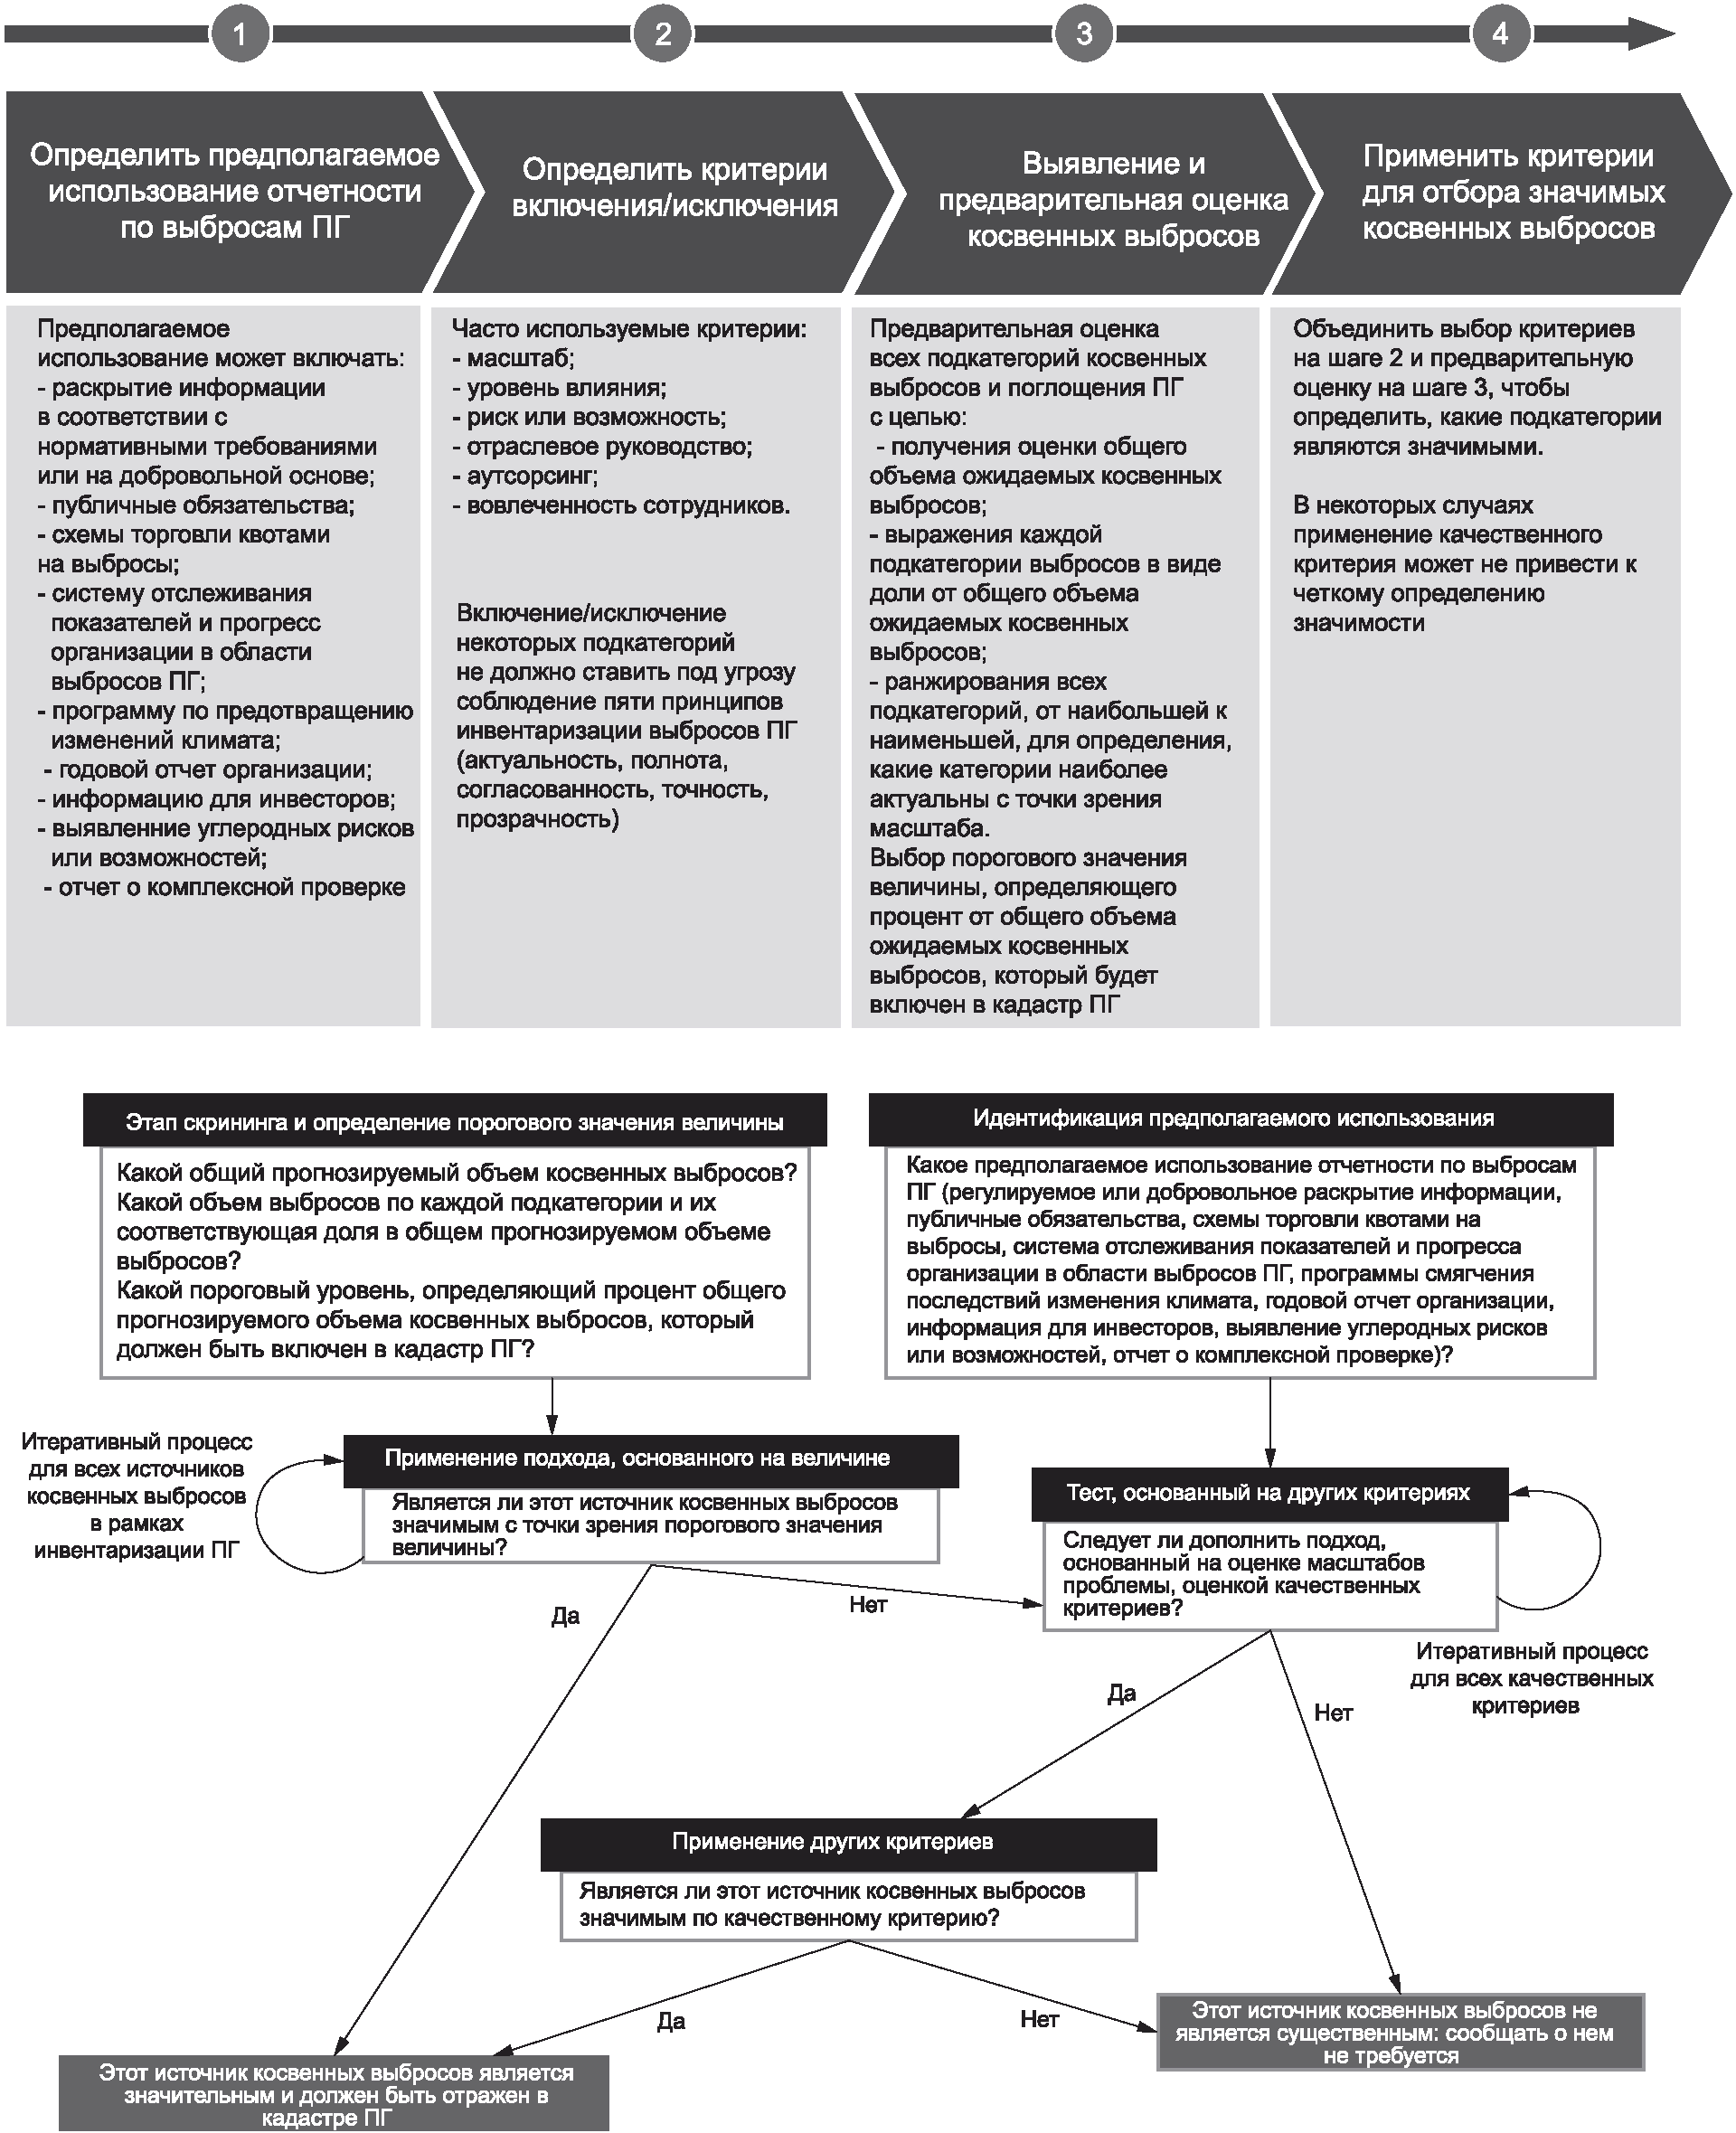
Рисунок 2 — Основные этапы процесса определения значимых косвенных выбросов
5.2.4.2 Этап 1: Определить предполагаемое использование инвентаризации ПГ
Организация может проводить инвентаризацию ПГ по разным причинам. Чаще всего причина проведения инвентаризации ПГ зависит от ожиданий предполагаемых пользователей. Предполагаемое использование инвентаризации ПГ может включать в себя схемы раскрытия информации в рамках нормативных или добровольных соглашений, публичные обязательства, схемы торговли выбросами, систему отслеживания эффективности и прогресса организации в сокращении выбросов и/или поглощении ПГ, программы по предотвращению изменений климата, годовой отчет организации, информацию для инвесторов, выявление углеродных рисков или возможностей, а также отчет о комплексной проверке.
Для этих различных целей легко представить, что ожидания могут быть разными, что требует адаптации ответов в отношении отчетности по ПГ.
Поэтому первым шагом для выявления значимых косвенных выбросов ПГ является тщательное определение предполагаемого использования.
5.2.4.3 Этап 2: Определить критерии оценки
После четкого определения предполагаемого использования организация должна определить критерии для оценки значимости косвенных выбросов в соответствии с предполагаемым использованием инвентаризации ПГ.
Наиболее часто используемые критерии:
- Масштаб: являются ли эти выбросы существенной суммой по отношению к общей величине?
- Степень влияния: имеет ли организация возможность сократить эти выбросы?
- Риск или возможность: вносят ли эти косвенные выбросы вклад в подверженность рискам или, напротив, в деловые возможности?
- Отраслевые руководства: существует ли руководство в отрасли по включению/исключению этих выбросов?
- Аутсорсинг: соответствуют ли эти выбросы основной деятельности предприятия?
- Вовлечение сотрудников: может ли включение этих выбросов повысить мотивацию и/или способствовать формированию командного духа внутри организации?
Выбор одного или нескольких критериев зависит от контекста и предполагаемого использования, что влияет на применение пяти принципов инвентаризации выбросов ПГ (применимость, полнота, согласованность, точность, прозрачность), как описано в разделе 4. Включение/исключение некоторых подкатегорий не должно ставить под угрозу соблюдение этих принципов.
5.2.4.4 Этап 3: идентифицировать и предварительно оценить косвенные выбросы
С учетом требований ИСО 14064-1 этап скрининга всех подкатегорий косвенных выбросов и поглощений ПГ необходим для обеспечения того, чтобы ни одно значительное количество косвенных выбросов не было исключено.
Значимость отдельной подкатегории косвенных выбросов по величине зависит:
a) от общего количества ожидаемых других косвенных выбросов;
b) выбросов из любой отдельной категории других косвенных выбросов.
Первоначальные оценки следует проводить для каждой отдельной подкатегории и суммировать их для получения оценки общего количества ожидаемых косвенных выбросов.
Для каждой подкатегории косвенных выбросов требуется отдельный метод скрининга для оценки выбросов.
Метод скрининга будет направлен на оценку порядков величины для всех подкатегорий.
Могут использоваться простые подходы, основанные на упрощенных расчетах с использованием приблизительных предположений, внутренней экспертной оценки, отраслевых рекомендаций, обзора литературы и т.д. Для этой работы ценным ресурсом являются результаты предыдущих инвентаризаций ПГ. После завершения организация может выполнить следующие шаги:
- выразить каждую подкатегорию выбросов в виде доли от общего количества ожидаемых косвенных выбросов;
- ранжировать все подкатегории, от наибольшей к наименьшей, чтобы определить, какие подкатегории наиболее значимы с точки зрения величины выбросов.
После выполнения вышеуказанных шагов организация должна выбрать пороговое значение величины, определяющее процент от общего количества прогнозируемых косвенных выбросов, который будет включен в инвентаризацию ПГ.
5.2.4.5 Этап 4: применить критерии для определения значимых косвенных выбросов
Сочетая выбор критериев на этапе 2 и предварительную оценку на этапе 3, организация определяет, какие подкатегории косвенных выбросов являются значимыми для ее инвентаризации ПГ.
В некоторых случаях применение качественного критерия не приводит к четкому определению значимости. Либо организация повышает точность оценки величины, уделяя больше времени сбору данных, либо использует другой критерий для определения того, является ли источник косвенных выбросов значимым или нет.
В конечном итоге организация должна раскрыть в публичном отчете процент от общего количества ожидаемых косвенных выбросов, которые были учтены и отражены в отчете. Хотя организация должна стремиться к тому, чтобы инвентаризация ПГ была как можно более полной, допускается, что некоторые виды деятельности, вероятно, внесут лишь небольшую долю в общий объем других косвенных выбросов.
Процесс количественной оценки выбросов и поглощений ПГ представлен на рисунке 3.
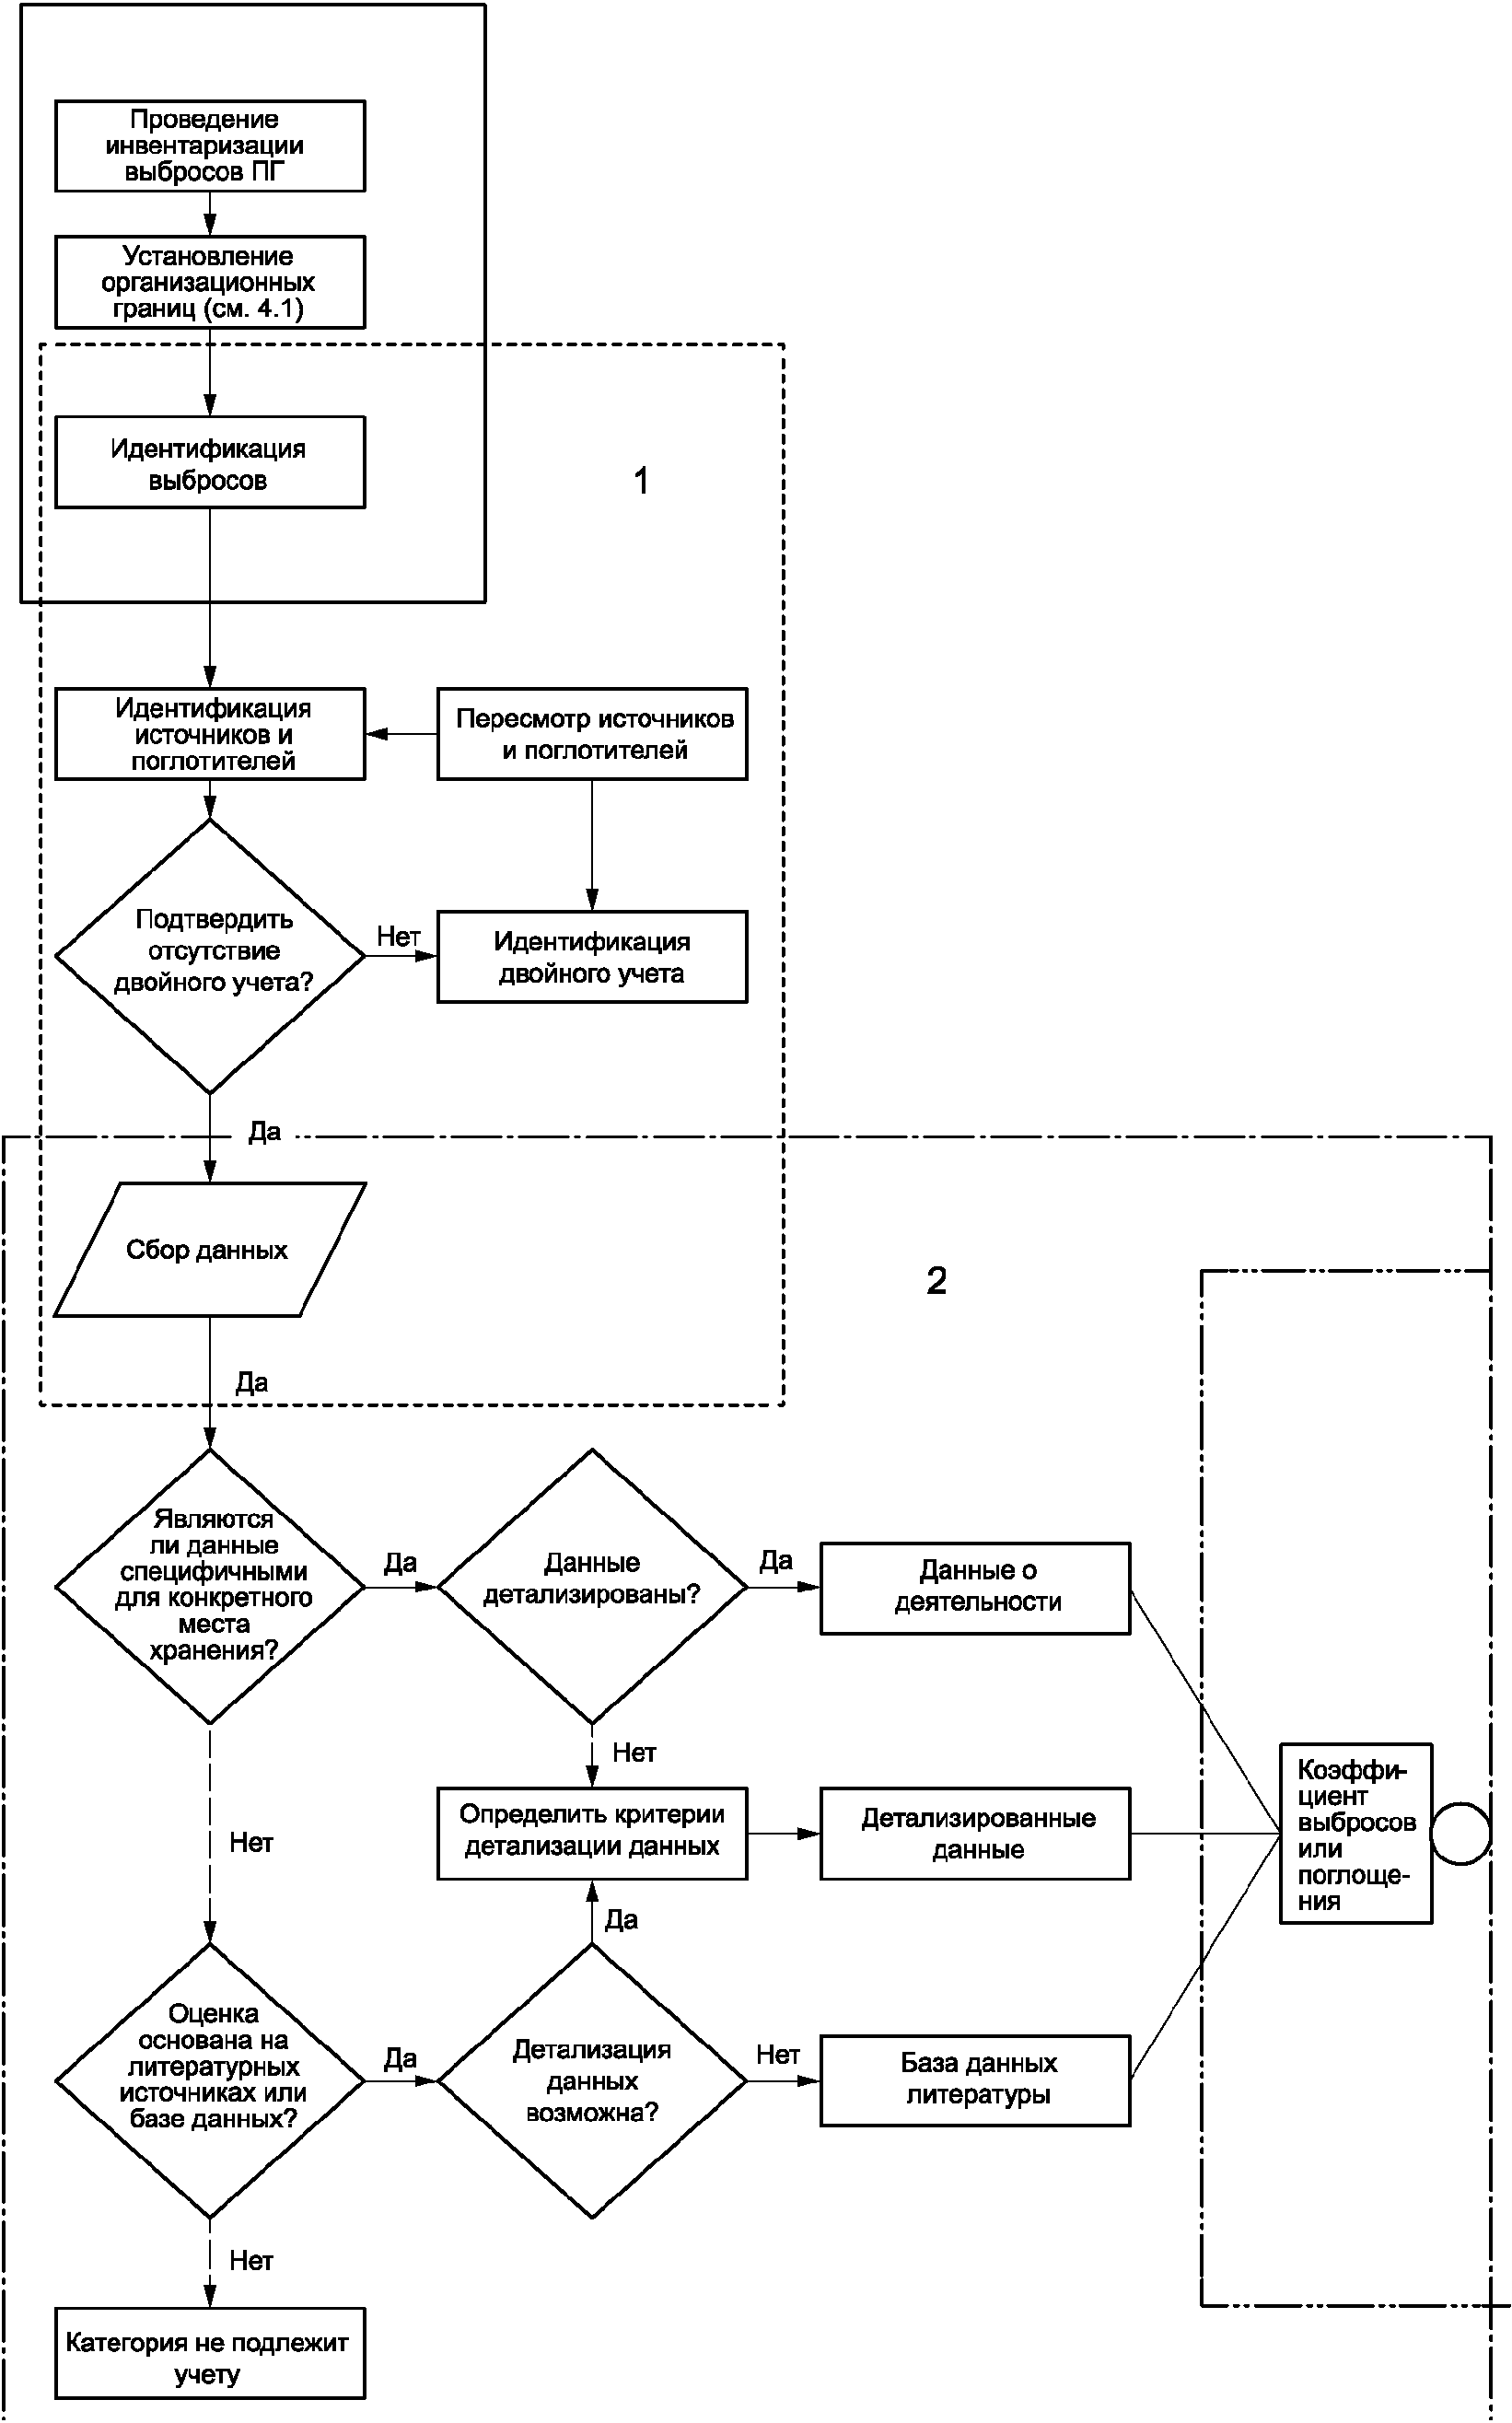
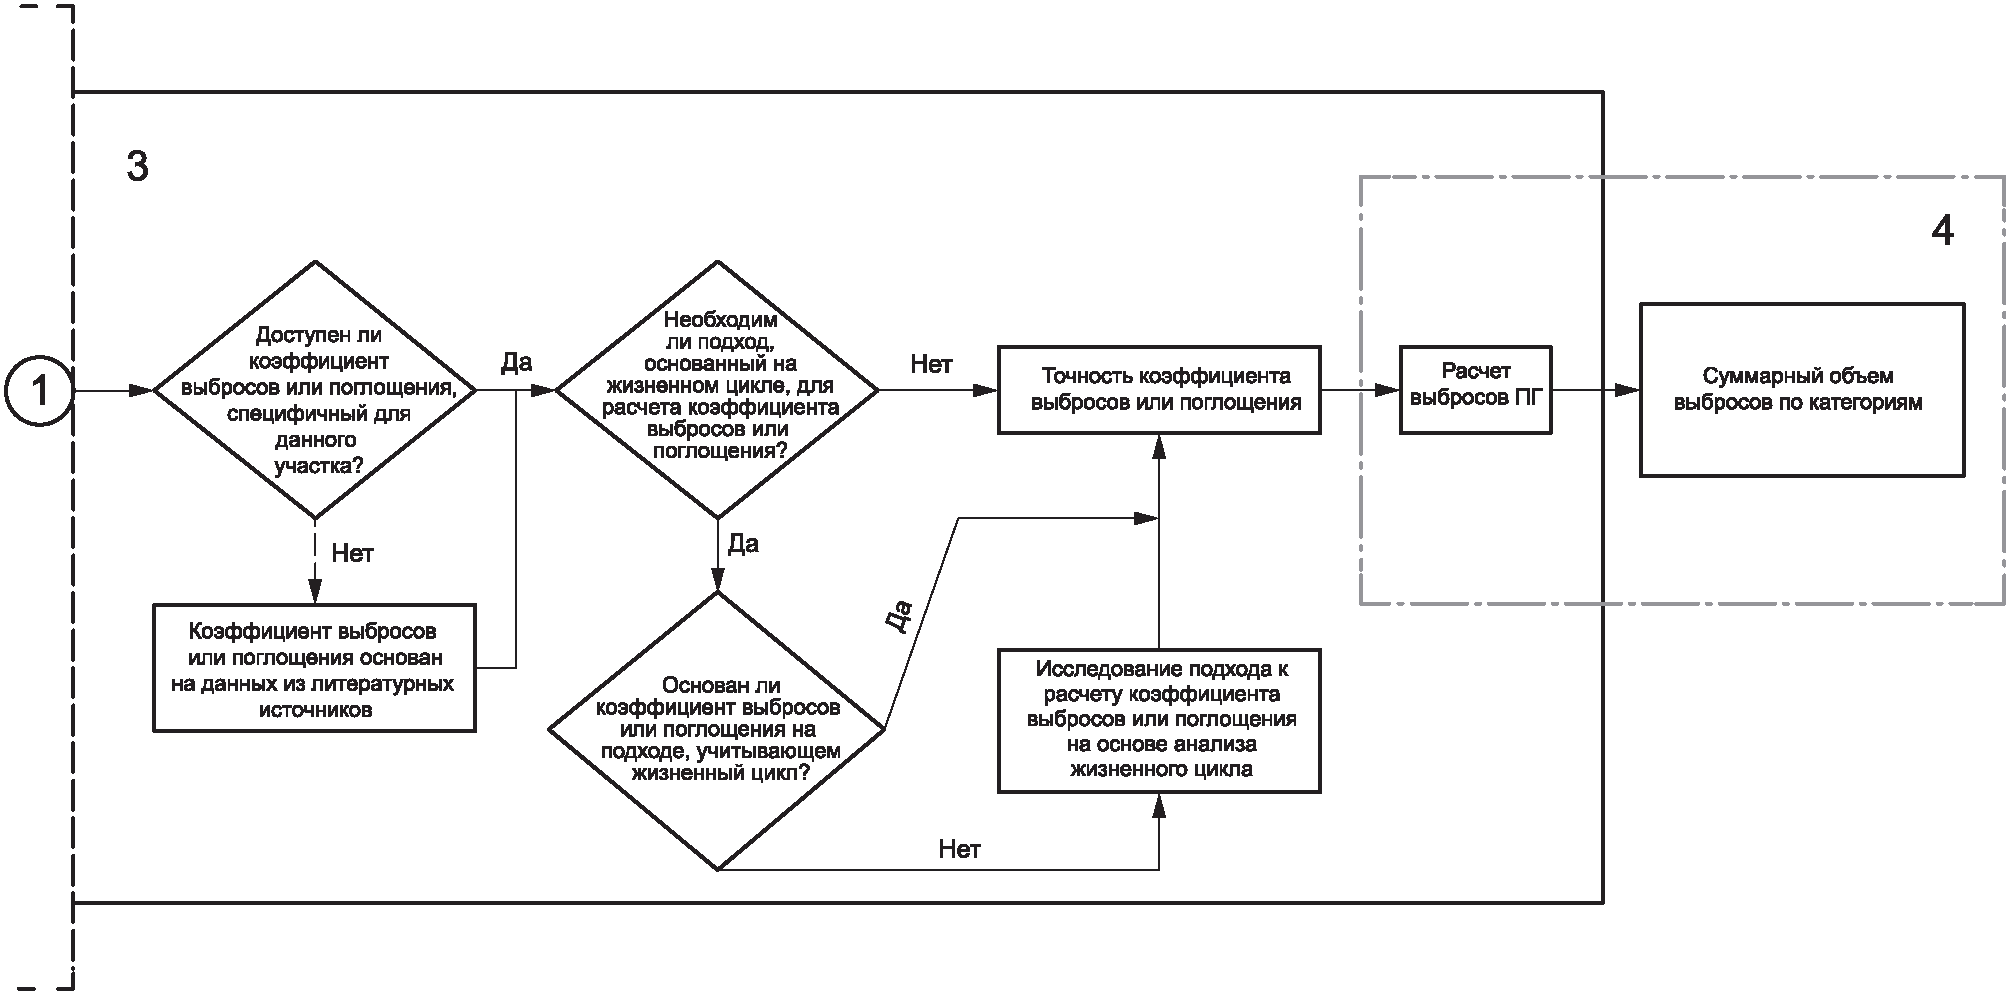
 - этап принятия решения;
 - финальный этап;
1 — идентификация источников и поглотителей ПГ (см. 6.1);
2 — выбор подхода к количественной оценке (см. 6.2);
3 — выбор или разработка модели количественной оценки выбросов ПГ (см. 6.2.3);
4 — расчет выбросов и поглощения ПГ (см. 6.3)
Рисунок 3 — Процесс количественной оценки выбросов и поглощений парниковых газов
6 Количественная оценка выбросов и поглощений парниковых газов
6.1 Идентификация источников и поглотителей парниковых газов
Организация должна четко определить все значимые источники и поглотители для каждой категории выбросов. Для определения значимости источников организации следует учитывать каждый из принципов, приведенных в разделе 4. Наиболее значимые источники и поглотители ПГ для каждой подкатегории выбросов описаны соответственно в 5.2.2 и 5.2.3.
Организация должна избегать дублирования учета выбросов между различными категориями. При наличии риска дублирования учета организация должна указать источники и поглотители каждой категории, а также привести описание границ различных коэффициентов выбросов или поглощения.
Например, на рисунке 4 показан риск дублирования учета между подкатегориями 4.1 (приобретение товаров), 4.5 (использование прочих услуг) и 3.1 (транспортирование и распределение товаров на начальном этапе) для одной и той же организации. Две диаграммы на рисунке 4 показывают выбросы ПГ, связанные с подкатегориями 4.1 (приобретение товаров), 4.5 (использование прочих услуг) и 3.1 (транспортирование и распределение товаров на начальном этапе) для одной и той же организации.
В первом подходе (см. рисунок 4) организация рассматривает этап транспортирования между своим последним поставщиком и своей площадкой в подкатегории 3.1. Для расчета выбросов подкатегорий 4.1 и 4.5 организация рассматривает очень большие границы для коэффициента выбросов. Коэффициент выбросов основан на подходе жизненного цикла, учитывающем поставщиков на начальном этапе и все этапы транспортирования и распределения, от сырья до поставщика n-1.
Если для закупленных товаров отсутствует коэффициент выбросов, основанный на подходе жизненного цикла (подкатегории 4.1 и 4.5), то можно использовать второй подход (см. рисунок 4). Организация учитывает все этапы транспортирования (фрахт) от своего поставщика и вышестоящих звеньев в подкатегории 3.1. Продукция, закупленная поставщиком, также рассматривается как закупленная продукция в подкатегориях 4.1 и 4.5.
При использовании обоих подходов существует риск дублирования учета.
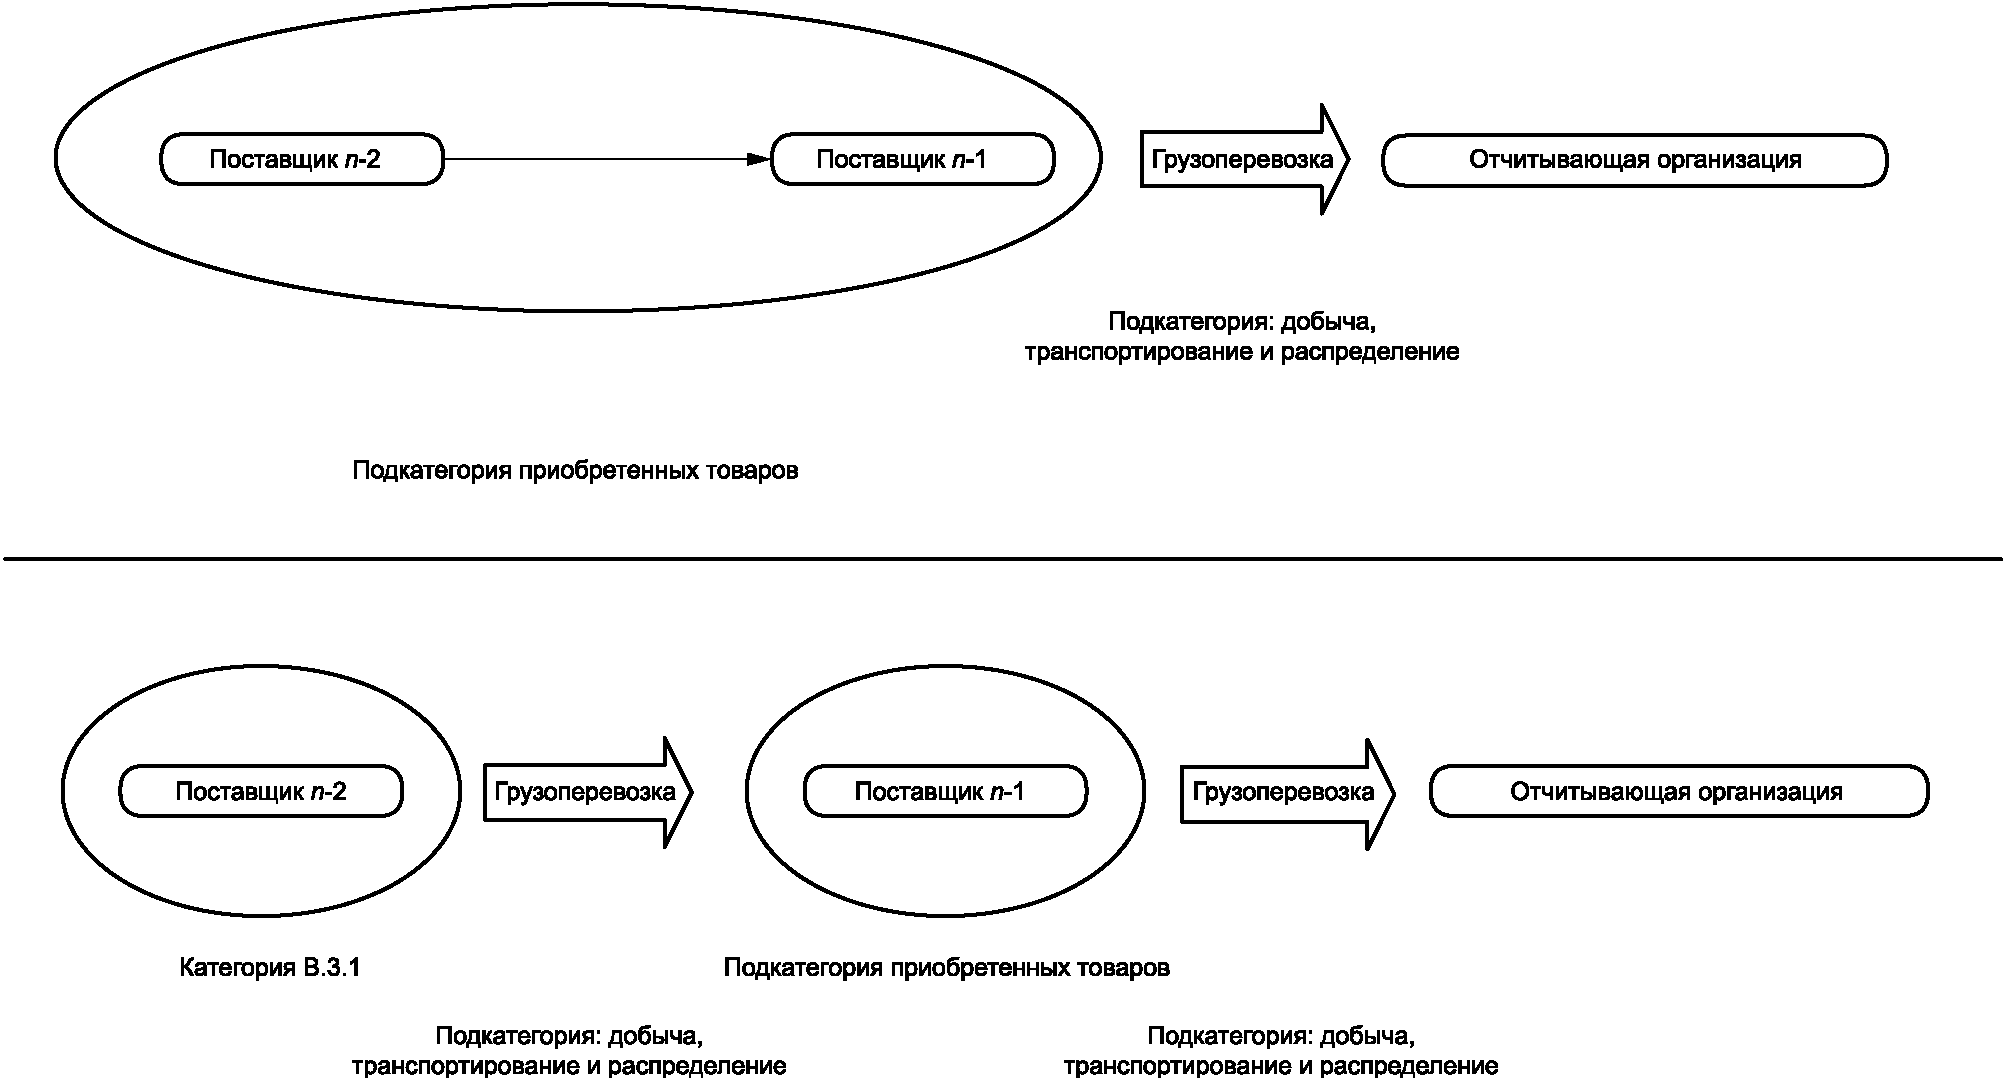
Рисунок 4 — Пример дублирования учета между категориями
6.2 Выбор подхода к количественной оценке
6.2.1 Общие положения
ИСО 14064-1:2018, приложение C, определяет подход к количественной оценке как процесс получения данных и определения выбросов от источников или удаления поглотителями. Выбросы или поглощения ПГ могут определяться посредством моделирования или измерения.
Модели количественной оценки прямых выбросов могут включать материальный баланс, периодические измерения выбросов, оценки и стандартный подход. Количественная оценка с использованием подхода измерения может включать системы непрерывного мониторинга выбросов (СНМВ) и прогнозные системы мониторинга выбросов (ПСМВ).
Данные могут быть классифицированы как первичные или вторичные (в зависимости от того, кто их первоначально собрал) и как данные, относящиеся к конкретному месту или не относящиеся к нему (в зависимости от того, были ли они получены из первоисточника или из места сбора).
Примечание - Данные, специфичные для площадки, могут относиться к прямым выбросам ПГ (определенным посредством прямого мониторинга, стехиометрии, материального баланса или аналогичных методологий), данным о деятельности (входящим и исходящим потокам процессов, приводящих к выбросам или поглощению ПГ) или расчетным коэффициентам, таким как коэффициенты выбросов и коэффициенты окисления топлива.
Типы данных, обычно используемые в качестве входных данных для различных методов количественной оценки, включают, помимо прочего:
- данные о деятельности, такие как масса, объем, энергия или денежная стоимость;
- теплотворную способность, чистую или валовую, часто используемую в качестве входных данных для более точных расчетов данных о сжигании, а также первичных и специфических для конкретного участка данных о деятельности;
- коэффициент выбросов, обычно выражаемый как тCO2-экв./количество данных о деятельности;
- данные о составе, обычно выражаемые как содержание углерода, используемые для более точных расчетов, первичных и специфических, для конкретного участка данных о коэффициентах выбросов;
- коэффициенты окисления; коэффициенты пересчета; выбросы, обычно в пересчете на массу за отчетный период (например, ежечасно);
- денежные значения, суммы, потраченные на определенные товары, материалы или услуги.
Настоящий стандарт сосредоточен на наиболее часто используемой методологии моделирования. Для расчета выбросов ПГ по категории организации следует выполнить следующие шаги:
- идентифицировать источники и поглотители ПГ для каждой категории (см. 6.1);
- для источников и поглотителей собрать данные о деятельности с соответствующим уровнем детализации (см. 6.2.2);
- умножить данные о деятельности на соответствующие коэффициенты выбросов или поглощения для получения значений выбросов или поглощений ПГ (см. 6.2.3).
6.2.2 Выбор и сбор данных, используемых для количественной оценки
После четкой идентификации источников и поглотителей ПГ организация собирает или оценивает данные о деятельности для каждого из источников и поглотителей.
Данные о деятельности по ПГ, используемые для количественной оценки, должны соответствовать требованиям выбранной методологии количественной оценки.
Организации следует использовать первичные данные о деятельности или базовые данные для разработки данных о деятельности, специфичных для площадки, обычно характеризуемых как данные более высокого качества. При отсутствии данных, специфичных для площадки (или базовых данных), следует использовать вторичные данные.
Тип данных о деятельности, выбираемый организацией, оказывает существенное влияние на точность инвентаризации ПГ. Тип данных, которые необходимо собрать, зависит от конкретной модели ПГ, которая, в свою очередь, зависит от требований к допустимой конечной неопределенности, доступности данных, затрат и других причин.
Точность данных зависит от специфики конкретного объекта и уровня их детализации. Разделение данных о деятельности следует проводить на части, более тесно связанные с реальными выбросами от данной деятельности. Например, общие данные о деятельности в сфере грузоперевозок — это количество тонн на километр, эксплуатируемых ежегодно. Полезной детализацией этих данных может быть разграничение видов транспорта (воздушный, автомобильный, железнодорожный, водный и т.д.) из-за существенной разницы в соответствующих коэффициентах выбросов. Более детализированные данные о деятельности можно использовать последовательно, например с разграничением между малотоннажными и крупногабаритными грузовиками.
Подробности о данных, специфичных для площадки, приведены в ИСО 14064-1:2018, C.4.
В 6.5.1 - 6.5.6 определены сценарии для наилучшего, минимального и промежуточного вариантов для каждой категории выбросов. Наилучший сценарий представляет собой высококачественный сбор данных. Минимальный сценарий представляет наименее допустимый уровень точности данных о деятельности. Между наилучшим и минимальным сценариями существует диапазон возможных промежуточных сценариев.
Организация должна установить, документировать, внедрить и поддерживать письменные процедуры по сбору и управлению данными для мониторинга и отчетности по выбросам ПГ.
6.2.3 Выбор или разработка модели количественной оценки (выбросов и поглощений) парниковых газов
Следует применять положения ИСО 14064-1:2018, 6.2.3.
После четкой идентификации данных о деятельности организация должна выбрать или разработать модель. Модель должна быть выбрана в соответствии с данными о деятельности и соответствовать уровню детализации данных о деятельности.
Организация должна сначала найти специфические для конкретного объекта коэффициенты выбросов или поглощений, либо исходные данные, использованные для разработки такого коэффициента. Если специфические для объекта коэффициенты выбросов или поглощения (или исходные данные) отсутствуют, следует использовать вторичные данные. При выборе коэффициента выбросов или поглощения необходимо учитывать системные границы процессов, генерирующих выбросы ПГ. Например, коэффициент выбросов от автотранспорта может ограничиваться выбросами CO2 при сжигании топлива или включать выбросы ПГ, связанные с добычей и переработкой топлива, и/или амортизированные выбросы от строительства и обслуживания дорог и автотранспортных средств.
Для выбросов ПГ категорий 1 и 2 системная граница для коэффициента выбросов охватывает только один этап (например, сжигание ископаемого топлива в подкатегориях 1.1 и 1.2).
Для выбросов категорий 3, 4, 5 и 6 коэффициенты выбросов или поглощения должны основываться на подходе на основе жизненного цикла. Например, для категории закупаемых товаров коэффициент выбросов или поглощения должен учитывать выбросы от колыбели до ворот. Если коэффициент выбросов или поглощения, основанный на оценке жизненного цикла (LCA), недоступен, организация должна попытаться установить коэффициент выбросов или поглощения, охватывающий наиболее важные этапы жизненного цикла. Это называется системной границей для коэффициента выбросов или поглощения, и описание этой границы должно быть указано в отчете.
Наиболее важные этапы, которые должны быть включены в системную границу для коэффициента выбросов или поглощения, приведены в описаниях некоторых категорий выбросов (см. 6.5.1 - 6.5.6).
6.3 Расчет выбросов и поглощений парниковых газов
6.3.1 Общие положения
Расчет выбросов или поглощений ПГ осуществляется в два этапа.
Первый этап — преобразование данных о деятельности в выбросы ПГ (или поглощения) по формуле
где GAS — количество выбросов или поглощений ПГ;
EF — коэффициент выбросов или поглощения.
Второй этап учитывает ПГП каждого ПГ и позволяет пересчитать выбросы ПГ в воздействие на климат, выраженное в тCO2-экв., по формуле
CO_{2} - \text{экв}. = \sum_{i} (GAS_{i} \cdot GWP_{i}) , (2)
где CO2-экв. — выбросы ПГ в CO2-экв.;
GWPi — потенциал глобального потепления газа i.
Примечание 1 — ИСО 14064-1 устанавливает использование значений ПГП с горизонтом времени 100 лет из последнего Оценочного доклада МГЭИК для пересчета выбросов или поглощений в эквиваленты CO2.
Примечание 2 — Коэффициенты выбросов или поглощений иногда могут быть непосредственно приведены в единицах эквивалента CO2, и тогда ПГП равен 1.
Точность окончательного расчета зависит от точности данных о деятельности и коэффициента выбросов или поглощения. Важно раскрывать соображения, связанные с уровнем точности данных о деятельности и коэффициентов выбросов или поглощений (см. раздел 9).
6.3.2 Особые вопросы, применимые к нескольким категориям
6.3.2.1 Биогенные выбросы парниковых газов и поглощения CO2
Данный подпункт содержит общие требования и руководство по учету биогенных выбросов ПГ и поглощения CO2. Для конкретной сельскохозяйственной деятельности более подробная информация приведена в 6.3.2.2.
Антропогенные биогенные выбросы и поглощения ПГ являются результатом деятельности человека. Антропогенные биогенные выбросы ПГ (например, CO2, CH4, N2O) могут быть результатом сжигания биомассы, а также других процессов (например, аэробного и анаэробного разложения биомассы и органического вещества почвы).
Выбросы CO2, образующиеся в результате сжигания биомассы, следует указывать в подкатегориях 1.1 (см. 5.2.2.2.1) и 1.2 (см. 5.2.2.2.2) отдельно от антропогенных небиогенных выбросов. Для того чтобы дифференцировать воздействие на климат CO2 от других ПГ, выбросы других ПГ, образующихся в результате сжигания биомассы (например, CH4 и N2O), также следует указывать отдельно в подкатегориях 1.1 и 1.2.
Для процессов, отличных от сжигания биомассы, отчетность по выбросам и поглощению должна осуществляться в подкатегориях 1.4, 1.5, 4.1 и 4.3 (см. 5.2.2.2.4, 5.2.2.2.5, 5.2.3.4.2 и 5.2.3.4.4 соответственно), отдельно от антропогенных небиогенных выбросов. Как и в случае сжигания биомассы, выбросы других ПГ, образующихся в результате этих других процессов, также должны отражаться отдельно в подкатегориях 1.4, 1.5, 4.1 и 4.3.
Неантропогенные биогенные выбросы ПГ и поглощение CO2, вызванные природными нарушениями (например, лесными пожарами или нашествием насекомых) на обрабатываемых землях или природными процессами (например, разложением) на необрабатываемых землях, могут быть количественно оценены и в этом случае должны быть представлены в отчете отдельно.
6.3.2.2 Выбросы и поглощения парниковых газов от сельского хозяйства
6.3.2.2.1 Общие положения
Данный подпункт предназначен для содействия производителям сельскохозяйственных культур и продукции животноводства, а также связанным с ними организациям на уровне хозяйства в количественной оценке и отчетности по прямым, косвенным и биогенным выбросам и поглощению ПГ. Настоящий стандарт также будет полезен для организаций вверх или вниз по цепочке поставок.
Дополнительные подробности приведены в ИСО 14064-1:2018, приложение G. Целью данного подпункта является акцент на изучении настоящего руководства перед применением ИСО 14064-1:2018, приложение G.
6.3.2.2.2 Границы инвентаризации парниковых газов
К основным источникам выбросов в сельском хозяйстве относятся: кишечная ферментация жвачных животных (CH4), внесение азотных удобрений (N2O), управление навозом (CH4) и (N2O), а также выращивание риса (CH4). Сельское хозяйство включает производство сельскохозяйственных культур, разведение скота, птицы, грибов, насекомых и других ресурсов для пищевой, текстильной, биотопливной и смежных отраслей промышленности. Для количественной оценки выбросов и поглощений ПГ необходимо собрать данные о различных видах деятельности: управление кормами и навозом для скота; внесение азотных удобрений, отходов животноводства и растительных остатков в почву; выращивание риса; осушение и обработка обрабатываемых почв; открытое сжигание растительных остатков (например, подсечно-огневое земледелие); изменение землепользования (в результате обработки почвы, преобразования пастбищ или лесов и т.д.).
6.3.2.2.3 Количественная оценка выбросов и поглощений парниковых газов
В отличие от других видов деятельности сельскохозяйственные выбросы и поглощения должны быть учтены по трем отдельным категориям: прямые выбросы, косвенные выбросы, а также биогенные выбросы и поглощение.
Для последней категории необходимо количественно оценить изменения запасов углерода (C) во времени (постоянство секвестрации углерода не является предположением по умолчанию). Запасы углерода представляют собой количество углерода, хранящегося в накопителях ПГ, включая запасы углерода в органическом веществе почвы, надземной и подземной биомассе, мертвом органическом веществе (DOM) и заготовленной древесной продукции. Эти данные следует указывать отдельно в разделах биогенных выбросов и поглощений. На эти запасы углерода влияют изменения в методах управления почвой (такие, как внедрение беспахотной обработки и других методов регенеративного земледелия), преобразование пастбищ, агролесоводческие практики, преобразование лесов в пахотные земли или лесовосстановление/лесоразведение (список не является исчерпывающим).
Учет изменений выбросов и поглощений в запасах углерода посредством амортизации рекомендуется, когда задействованные биофизические процессы происходят в течение многолетнего переходного периода (например, секвестрация в древесной биомассе или выбросы от снижения запасов органического углерода в почве).
Подкатегории прямых сельскохозяйственных выбросов (1.1 - 1.5) могут быть дополнительно разделены на два типа: механические и немеханические.
В соответствии с ИСО 14064-1:2018, приложение G, количественная оценка и отчетность по косвенным выбросам категорий 3 и 4 (а именно от транспорта и от продукции, используемой организацией) являются необязательными, но приветствуются.
Дополнительную информацию см. в ИСО 14064-1:2018, приложение G.
6.3.2.2.4 Другие темы
Потоки CO2, связанные с травянистой растительностью, или потоки CO2, связанные с жизнедеятельностью скота, не должны учитываться.
Примечание 1 — Изменения запасов углерода, связанные с потоками CO2, которые наблюдаются у травянистой растительности в результате сельскохозяйственной деятельности, уравновешиваются в течение короткого периода времени (от одного до нескольких лет).
Примечание 2 — Запасы углерода, связанные с тканями скота, уравновешиваются в течение короткого периода времени, поскольку животные живут и умирают.
Примечание 3 — Потоки CO2 от дыхания скота происходят по тому же механизму, что и дыхание человека, ни один из которых не принимается во внимание.
Что касается конкретного случая сельскохозяйственной продукции (такой, как продукты питания, конопля или хлопок), требования и рекомендации, касающиеся хранения углерода, описаны в ИСО 14067.
Для косвенных изменений землепользования (iLUC) существуют специальные методы учета, которые не описаны в настоящем стандарте. iLUC следует учитывать при отчетности после того, как будет разработана согласованная на международном уровне процедура.
Настоящий стандарт недостаточно полно описывает необходимые шаги по учету для создания компенсационных кредитов по проектам, связанным с сельским хозяйством.
6.3.2.3 Особые случаи коэффициентов выбросов
6.3.2.3.1 Общие положения
Некоторые коэффициенты выбросов для процессов или товаров и услуг по-прежнему сложно точно определить научным образом. В некоторых случаях значения могут варьироваться в очень широком диапазоне. Два примера приведены в 6.3.2.3.2 и 6.3.2.3.3.
Как и при выборе всех коэффициентов выбросов, организация должна четко указать значение используемого коэффициента, объяснить этот выбор и документировать использованные источники.
6.3.2.3.2 Выбросы от воздушных судов
Согласно Руководящим принципам МГЭИК [10], конденсационные следы и эффекты перистых облаков, вызванные глобальными авиаперевозками, могут существенно влиять на радиационное воздействие. Организация может учесть этот факт при количественной оценке ПГ с помощью корректирующего коэффициента, применяемого к коэффициенту прямых выбросов ПГ от сжигания топлива. В этом случае организация указывает поправочный коэффициент, применяемый к коэффициенту выбросов, чтобы учесть более высокое радиационное воздействие (ПГП) выбросов самолетов, связанных со сжиганием топлива.
6.3.2.3.3 Выбросы оксида азота
Выбросы оксида азота от использования удобрений в сельскохозяйственной практике сильно зависят от региональных и организационных особенностей, таких как тип и режим внесения удобрений, температура и влажность, а также агротехнические приемы. Кроме того, понимание круговорота азота в почве и атмосфере до сих пор является предметом научных дискуссий.
6.4 Инвентаризация парниковых газов за базовый год
6.4.1 Выбор и установка базового года
Следует применять положения ИСО 14064-1:2018, 6.4.1.
6.4.2 Пересмотр инвентаризации парниковых газов базового года
Следует применять положения ИСО 14064-1:2018, 6.4.2.
Изменение методов расчета может быть обусловлено более надежным источником данных или новым методом моделирования. Например, количественная оценка выбросов, связанных с приобретаемыми услугами, ранее проводилась с определенным уровнем детализации. Улучшение детализации данных привело к появлению новых коэффициентов выбросов.
Изменение коэффициента выбросов может быть обусловлено его обновлением. Например, коэффициент выбросов электроэнергии может изменяться с течением времени.
Дополнительные рекомендации приведены в приложении F.
6.5 Количественная оценка выбросов и поглощений парниковых газов по каждой категории
6.5.1 Категория 1: прямые выбросы и поглощения парниковых газов
6.5.1.1 Подкатегория 1.1: прямые выбросы от стационарного сжигания
6.5.1.1.1 Идентификация источников и поглотителей парниковых газов
См. 5.2.2.2.1.
6.5.1.1.2 Выбор данных о деятельности по парниковым газам
Наилучший, минимальный и промежуточный сценарии определяются следующим образом:
a) наилучший сценарий: наиболее точными данными о деятельности являются общие количества каждого вида топлива. Количество каждого вида топлива может быть получено из показаний счетчиков энергии или путем сбора счетов за топливо за соответствующий период;
b) минимальный сценарий: общая энергия, потребляемая организацией от стационарного сжигания по видам топлива, оценивается. Как минимум организация может раздельно учитывать энергию для отопления и для промышленных процессов;
c) промежуточный сценарий: все источники стационарного сжигания идентифицированы, и количество топлива обычно доступно. Если используемое топливо неизвестно, оценка может быть получена путем детализации данных с использованием ключевых параметров:
iv) часы работы и назначение здания;
ii) период использования в год;
iv) номинальная потребляемая мощность и производительность;
v) КПД и номинальная мощность оборудования.
6.5.1.1.3 Выбор коэффициентов выбросов
Коэффициент выбросов учитывает только прямые выбросы от стационарного источника. Коэффициенты выбросов ПГ выражаются в выбросах ПГ на единицу количества использованного топлива или на единицу общей потребленной энергии (кВт·ч).
6.5.1.1.4 Примеры
Пример 1 — Организация имеет систему центрального отопления на природном газе. Имеется счетчик энергии, и количество в кВт·ч регистрируется ежегодно 1 января в полдень. Общее количество составляет 6 107 888 кВт·ч. Количество выражено в высшей теплотворной способности (ВТС). Коэффициент выбросов для природного газа (ВТС) составляет 0,201 кг CO2-экв./кВт·ч. Общие выбросы = (6 107 888·0,201) = 1 227 685,488 кг CO2-экв. = 1 228 тCO2-экв.
Пример 2 — Организация не знает своего потребления топлива. Организация состоит из офиса площадью 1 500 м2 и использует печное топливо. Организация отмечает в признанной базе данных, что применимый средний показатель для офисов составляет 248 кВт·ч/м2 отапливаемой площади помещений. Все 1 500 м2 отапливаются. Коэффициент выбросов (для Европы) для печного топлива составляет 0,324 кг CO2-экв./кВт·ч. Следовательно, 248 кВт·ч/м2·0,324 кг CO2-экв./кВт·ч = 80 кг CO2-экв./м2. Общие выбросы = (1 500·248·0,324) = 120 528 кг CO2-экв. = 121 тCO2-экв.
6.5.1.1.5 Прочие косвенные выбросы, потенциально связанные с выбросами подкатегории 1.1
Прочие выбросы ПГ, связанные со стационарным сжиганием, но не являющиеся прямыми выбросами, классифицируются в соответствующих категориях прочих косвенных выбросов.
Рассматривая котел, принадлежащий организации и используемый ею, выбросы подкатегории 1.1 ограничиваются выбросами от сжигания топлива. Прочие косвенные выбросы учитывают, например, выбросы ПГ, связанные с транспортированием топлива с нефтеперерабатывающего завода и/или с конструкцией котла. Эти связанные процессы необходимы для стационарного сжигания, но не классифицируются как прямые выбросы от стационарного сжигания.
В таблице 5 приведены некоторые потенциальные прочие косвенные выбросы, связанные с прямыми выбросами от стационарного сжигания, и указано, в какую подкатегорию их следует отнести. В зависимости от процесса, типа топлива и других потенциальных характеристик стационарного сжигания могут рассматриваться прочие косвенные выбросы.
Неисчерпывающий перечень прочих косвенных выбросов, потенциально связанных с подкатегорией 1.1
| Прочие косвенные выбросы | Связанная подкатегория |
|---|---|
| Восходящие выбросы, связанные с производством и транспортированием топлива | 4.1 Косвенные выбросы от приобретаемых товаров (см. 5.2.3.4.2) |
| Строительство установки стационарного сжигания | 4.2 Косвенные выбросы от производственных активов (основных фондов) (см. 5.2.3.4.3) |
| Окончание жизненного цикла установки сжигания | 4.3 Косвенные выбросы от обращения с отходами (см. 5.2.3.4.4) |
Эти сопутствующие выбросы могут быть существенными. Например, для мазута производство, переработка и транспортирование могут составлять от 5% до 10% выбросов CO2 от сжигания.
Выбросы, связанные со строительством, установкой и обслуживанием промышленного котла, могут амортизироваться в течение срока службы (от 20 до 50 лет) или, альтернативно, в течение периода налоговой амортизации. Или же полностью учитываться в год покупки. Даже если эти выбросы не строго пропорциональны потребленному топливу (и, следовательно, выбросам от сгорания), они могут составлять, в некоторых случаях, 2% или 3% от этих выбросов от сгорания каждый год.
6.5.1.2 Подкатегория 1.2: Прямые выбросы от мобильного сжигания
6.5.1.2.1 Идентификация источников и поглотителей парниковых газов
См. 5.2.2.2.2.
6.5.1.2.2 Выбор данных о деятельности по парниковым газам
Наилучший, минимальный и промежуточный сценарии следующие:
a) наилучший сценарий: наиболее точными данными о деятельности являются общее количество каждого вида топлива, потребленного каждым видом транспортного средства. Количество каждого вида топлива может быть получено из показаний топливных счетчиков или путем сопоставления счетов за топливо за соответствующий период;
b) минимальный сценарий: если общее количество каждого вида топлива недоступно, отчитывающаяся организация идентифицирует каждый вид транспортного средства, как минимум, различая автомобили, грузовики, суда и самолеты. Для каждого вида транспортного средства отчитывающаяся организация затем оценивает общее пройденное расстояние для каждого вида. Данные о деятельности могут быть выражены либо общим пройденным расстоянием, либо потреблением топлива;
c) промежуточные сценарии: данные о деятельности могут быть более конкретными для каждого идентифицированного вида транспортного средства в зависимости от следующей детализации:
i) тип используемой конечной энергии: бензин, дизельное топливо, газ, биотопливо и т.д.;
ii) тип двигателя: малый, средний, большой, год выпуска и т.д.;
iii) тип поездок: пригород, центр города, сельская местность и т.д.;
i) тип использования (экономичная езда, быстрая езда);
ii) масса транспортного средства с грузом.
6.5.1.2.3 Выбор коэффициентов выбросов
Коэффициенты выбросов ПГ могут выражаться в выбросах ПГ на единицу количества использованного топлива или в выбросах ПГ на единицу пройденного расстояния.
Коэффициент выбросов должен учитывать только прямые выбросы от транспортного средства.
6.5.1.2.4 Пример
Пример - Транспортная компания владеет 30 грузовиками. Согласно данным о потреблении, компания знает, что ее автопарк потребляет 570 000 л дизельного топлива. Коэффициент выбросов дизельного топлива для страны, в которой компания осуществляет деятельность, составляет 2,49 кг CO2/л.
Общие выбросы = 570 000 л·2,49 кг CO2-экв./л = 1 419,3 тCO2-экв.
Неисчерпывающий перечень прочих выбросов, потенциально связанных с подкатегорией 1.2
| Прочие выбросы | Связанная подкатегория |
|---|---|
| Утечки хладагентов из систем охлаждения | 1.4 Прямые фугитивные выбросы (см. 5.2.2.2.4) |
| Производство и транспортирование ископаемого топлива | 4.1 Косвенные выбросы от приобретаемых товаров (см. 5.2.3.4.2) |
| Техническое обслуживание транспортных средств | 4.5 Косвенные выбросы от использования прочих услуг (см. 5.2.3.4.6) |
| Строительство транспортных средств | 4.2 Косвенные выбросы от производственных активов (основных фондов) (см. 5.2.3.4.3) |
| Окончание жизненного цикла транспортных средств | 4.3 Косвенные выбросы от обращения с отходами (см. 5.2.3.4.4) |
6.5.1.3 Подкатегория 1.3: Прямые технологические выбросы и поглощения от промышленных процессов
6.5.1.3.1 Идентификация источников и поглотителей парниковых газов
См. 5.2.2.2.3.
6.5.1.3.2 Выбор данных о деятельности по парниковым газам
Наилучший, минимальный и промежуточный сценарии следующие:
a) наилучший сценарий: для каждого процесса известна точная количественная оценка прямых выбросов ПГ. Точное количество (масса, объем) каждого газа известно и основано на прямом измерении или точных измерениях данных о деятельности и соответствующем коэффициенте выбросов, либо на стехиометрической формуле известной химической реакции, вызывающей выбросы в процессе;
b) минимальный сценарий: если точные измерения невозможны и стехиометрическая формула не может быть указана, организация оценивает прямые выбросы ПГ, умножая данные о деятельности процессов на соответствующий коэффициент выбросов, предоставленный в базе данных МГЭИК.
Пример - Если организация производит технический углерод, в процессе производства происходят выбросы метана. Предприятие организации не оборудовано системой измерения метана. Организация знает, что у нее нет мер по сокращению выбросов (термической обработки выбросов метана). Основываясь на этой информации, организация обнаруживает в базе данных МГЭИК, что коэффициент выбросов определяется тоннами произведенного технического углерода. В идеале организация знает, сколько технического углерода она произвела за отчетный период. В данном случае это данные о деятельности. Если организация не знает, сколько технического углерода было произведено, эти данные о деятельности, основанные на других данных о деятельности на конкретном объекте, должны быть оценены. Организация располагает всеми необходимыми данными для расчета прямых выбросов ПГ, связанных с технологическим процессом ее деятельности.
c) промежуточные сценарии: источники и типы выбросов могут различаться от одного сектора к другому, а также внутри одного и того же сектора. Учитывая большое количество потенциальных выбросов, охватываемых этим сценарием, данная методология не определяет ключевые параметры для расчета.
6.5.1.3.3 Выбор коэффициентов выбросов
Предпочтительны коэффициенты выбросов, специфичные для конкретного объекта и полученные в результате измерений. Если такие коэффициенты недоступны, следует использовать последние данные о коэффициентах выбросов из признанных источников, например официально опубликованные государственными органами коэффициенты выбросов для добровольной отчетности. Потенциальным источником коэффициентов выбросов является база данных коэффициентов выбросов МГЭИК. Эта база данных доступна на веб-сайте МГЭИК (см. приложение A). Научные или профессиональные публикации также могут содержать коэффициенты выбросов, относящиеся к этим конкретным видам деятельности.
6.5.1.3.4 Пример
Пример - Организация производит клинкер. Коэффициент выбросов составляет 525 кг CO2/т клинкера. Компания производит 2 млн. т клинкера.
Общие выбросы = 2 000 000 т·525 кг CO2-экв./т = 1 050 000 тCO2-экв.
6.5.1.4 Подкатегория 1.4: Прямые фугитивные выбросы от выделения ПГ в антропогенных системах
6.5.1.4.1 Идентификация источников и поглотителей парниковых газов
См. 5.2.2.2.4.
6.5.1.4.2 Выбор данных о деятельности
Наилучший, минимальный и промежуточный сценарии следующие:
a) наилучший сценарий: для организаций, занимающихся транспортированием газов, можно рассчитать разницу между закупленным и проданным количеством. Для систем охлаждения это может быть количество хладагентов, необходимое для заправки оборудования. Во многих странах обязательно ведение реестра, где указываются эти количества;
b) минимальный сценарий: если данные о количестве потерь ПГ отсутствуют, организация оценивает количество утечек на основе имеющейся информации о системе. Оценки могут основываться на формулах из опубликованной, рецензируемой литературы или на коэффициентах выбросов из Руководства МГЭИК, том 2, глава 4 [10], в котором указаны коэффициенты выбросов для неконтролируемых выбросов, особенно для нефтегазовых систем;
c) промежуточные сценарии: если некоторые данные известны, они используются, а другие данные оцениваются путем детализации данных с использованием таких ключевых параметров, как:
-
технические характеристики системы (система охлаждения, хранение, транспортирование и т.д.);
-
потенциальные размеры источника (расстояние транспортирования, объем накопителя ПГ и т.д.);
6.5.1.4.3 Примеры
Пример 1 — Организация покупает метан в стране A и транспортирует и продает его в страну B. Расстояние между странами 10 000 км. Организация знает, что покупает 100 000 000 кг метана в стране A и продает 99 500 000 кг в стране B. Утечка составляет 500 000 кг метана. Значение ПГП для метана равно 30.
Общие выбросы равны (500 000·30) = 15 000 тCO2-экв.
Пример 2 — Организация имеет систему охлаждения в административном здании. Организация должна ежегодно дозаправлять систему 1 кг хладагента R22 из-за утечек. Количество охлаждающей жидкости, необходимое ежегодно, указывается в инвентаризации охлаждающих жидкостей, которая заполняется обслуживающей компанией после каждого планового технического обслуживания. Значение ПГП составляет 1 760 кг CO2-экв. за 1 кг хладагента R22.
Общие выбросы равны (1·1 760) = 1 760 кг CO2-экв. = 1,76 тCO2-экв.
Пример 3 — В административном здании организации установлена система охлаждения. Компания, занимающаяся техническим обслуживанием, имеет глобальный контракт и не может сообщать, сколько хладагента заправляется в систему каждый год. После проведения исследования организация получает следующие данные о системе: в системе используется хладагент R22, система содержит 26 кг хладагента, системе охлаждения 10 лет. В литературе организация обнаруживает, что для системы такого типа и возраста средняя утечка составляет 4,5%. На основе этих данных организация оценивает ежегодные потери в 1,17 кг хладагента R22. Значение ПГП составляет 1760 кг CO2-экв. на 1 кг хладагента R22.
Общие выбросы равны (1,17·1 760) = 2 059 кг CO2-экв. = 2,1 тCO2-экв. Если заправка производится не каждый год, ежегодно сообщается среднее значение между двумя заправками.
Пример 4 — Организация владеет автопарком из 25 одинаковых грузовиков, используемых для доставки продукции. Грузовики припаркованы в центральном месте и заправляются там из принадлежащих организации резервуаров для хранения дизельного топлива. Организация ежегодно 31 декабря проводит инвентаризацию топлива в резервуарах и добавляет к этому объему количество топлива, доставленного в резервуары в течение календарного года. В конце года количество топлива, оставшееся в резервуарах, снова измеряется и вычитается из суммы первоначальной инвентаризации плюс поставки. Этот метод обеспечивает достаточно точные данные о деятельности (литры топлива, использованные в грузовиках в течение года). Справочные таблицы предоставляют коэффициенты выбросов CO2, N2O и CH4 от сжигания дизельного топлива в мобильных источниках. Для пересчета потребленных литров топлива в т CO2 необходим только один коэффициент выбросов.
В этом примере автопарк организации из 25 грузовиков потребил 473 125 л дизельного топлива за год. Для выбросов CO2 коэффициент выбросов не зависит от пройденного автопарком грузовиков расстояния.
Общие выбросы = (473 125·2,52)/1 000 = 1 192 тCO2-экв., где 2,52 кг CO2-экв./л — коэффициент выбросов от сжигания дизельного топлива (все типы грузовиков).
Пример 5 — Организация владеет парком различных транспортных средств. Для каждого типа транспортного средства необходимы разные коэффициенты выбросов ПГ. Эти коэффициенты выбросов ПГ отражают ключевые параметры, указанные для каждого транспортного средства (тип используемой энергии, тип двигателя, тип движения; см. таблицу 7).
Пример 2 для подкатегории 1.4 (прямые неконтролируемые выбросы парниковых газов в результате их высвобождения в антропогенных системах)
6.5.1.5 Подкатегория 1.5: Прямые выбросы и поглощения от ЗИЗЛХ
6.5.1.5.1 Идентификация источников и поглотителей парниковых газов
См. 5.2.2.2.5.
6.5.1.5.2 Выбор данных о деятельности
Наилучший, минимальный и промежуточный сценарии следующие:
a) наилучший сценарий (известна площадь земли, известна биомасса на единицу площади): наиболее точными данными о деятельности являются общая площадь и тип землепользования на конкретном участке в пределах границ организации. Организация знает и использует данные об изменениях землепользования и практиках, связанных с этой землей. Можно учитывать количество и тип биомассы, произрастающей на этой земле (например, на основе лесной инвентаризации);
b) минимальный сценарий (оценка площади, оценка биомассы на основе землепользования): если общая площадь и тип землепользования точно не известны, отчитывающаяся организация должна как минимум оценить площадь для каждого типа землепользования (например, незастроенная земля, сельскохозяйственные культуры или леса), используя косвенные данные и объясняя свой выбор;
c) промежуточные сценарии (известна площадь, известно землепользование/растительный покров, оценена биомасса на единицу площади): вся биомасса определена, и площадь известна. Выбросы, связанные с биомассой, можно оценить путем детализации данных с использованием ключевых параметров, таких как:
6.5.1.5.3 Выбор коэффициентов выбросов или поглощения
Утвержденным источником коэффициентов выбросов или поглощения является база данных МГЭИК или признанный национальный источник (см. приложение A). Научные или профессиональные публикации также могут содержать коэффициенты выбросов или поглощения, относящиеся к этим конкретным видам деятельности.
Поскольку коэффициенты выбросов или поглощения могут сильно различаться в зависимости от различных параметров, важно указать, как были рассчитаны/оценены выбросы или поглощение для этой категории и какие источники были использованы.
6.5.1.5.4 Примеры
Пример 1 — Организация владеет сосновым лесом площадью 100 га. Этот лес расположен в Норвегии. Поглощение CO2 составляет 4,5 т CO2 на гектар в год. Эффективность поглощения CO2 этим управляемым лесом составляет 4,5·100 = 450 тCO2-экв. в год.
Пример 2 — Преобразование леса для долгосрочного производства пальмового масла.
Организация хочет преобразовать 1000 га девственного леса в долгосрочное производство пальмового масла. Она ищет различную информацию об этом месте, такую как:
- климатический регион: тропический;
- режим влажности: влажный;
- тип почвы: вулканический;
- землепользование 1: девственный лес;
- землепользование 2: долгосрочное культивирование;
- управление земельными ресурсами и уровень внесения удобрений при землепользовании 1: отсутствуют;
- управление земельными ресурсами и уровень внесения удобрений при землепользовании 2: уменьшенная обработка почвы, низкие затраты.
Выбросы ПГ, связанные с изменением землепользования, получаются путем расчета исходного запаса углерода, SOCi и конечного запаса углерода, SOCf (для упрощения и в иллюстративных целях это не учитывает потерю биомассы при преобразовании из естественного леса в плантацию масличной пальмы). Организация проверяет Руководящие принципы МГЭИК [10] по формулам
SOCi = SOCn·LUF1·LMF1·IL1, (3)
SOCf = SOCn·LUF2·LMF2·IL2, (4)
где SOCi — исходный запас органического углерода в почве при исходном землепользовании 1, т/га;
SOCf — конечный запас органического углерода в почве при землепользовании 2, т.е. после преобразования, т/га;
SOCn — первичный запас органического углерода в почве (климатический регион, тип почвы), т/га;
LUF — коэффициент землепользования (безразмерный);
LMF — коэффициент управления земельными ресурсами (безразмерный);
IL — коэффициент уровня внесения (безразмерный).
Организация приводит следующие данные в Руководстве МГЭИК [10]: SOCn = 130 т/га; LUF1 = 1,00; LMF1 = 1,00; IL1 = 1,00; LUF2 = 0,48; LMF2 = 1,15; IL2 = 0,92.
При применении формул (3) и (4):
Потеря запасов углерода = 130 — 66 = 64 т C/га.
В результате общие выбросы, относящиеся к переходу от первичного леса к производству пальмового масла за соответствующий производственный период использования (например, 20 лет), составляют 64·44/12 = 234,67 тCO2-экв./га.
Примечание - Перевод из углерода в CO2 рассчитывается путем умножения количества углерода на 44/12.
Общие годовые выбросы организации = 234,67·1 000/20 = 11 734 тCO2-экв.
6.5.2 Категория 2: косвенные выбросы парниковых газов от импортируемой энергии
6.5.2.1 Подкатегория 2.1: косвенные выбросы от импортируемой электроэнергии
6.5.2.1.1 Идентификация источников и поглотителей парниковых газов
См. 5.2.3.2.2.
6.5.2.1.2 Выбор данных о деятельности
Наилучший, минимальный и промежуточный сценарии следующие:
a) наилучший сценарий: известно точное количество электроэнергии, закупленной организацией. Для количественной оценки потребления электроэнергии обычно используются единицы измерения потребления электроэнергии в МВт·ч и ГВт·ч. Это количество электроэнергии подсчитывается в точке(ах) электроснабжения организации. Количество электроэнергии может быть получено с помощью электросчетчиков или путем сопоставления счетов за электроэнергию за соответствующий период;
b) минимальный сценарий: оценивается количество энергии, закупленной организацией. Оценка основана на сравнении с аналогичным сектором бизнеса и должна проводиться отдельно для малых (освещение, офисы и т.д.) и крупных (отопление, кондиционирование воздуха) потребителей электроэнергии;
c) промежуточные сценарии: организация точно знает количество электроэнергии, закупленной для крупных потребителей электроэнергии, и оценивает свое потребление электроэнергии одним из следующих способов:
-
оценка потребления электроэнергии методом «снизу вверх»: Мощность каждого электропотребляющего оборудования умножается на время использования оборудования и процент используемой доступной мощности. Оценки потребления электроэнергии по всем различным видам оборудования суммируются для получения оценки общего потребления электроэнергии организацией;
-
оценка потребления электроэнергии с использованием коэффициентов потребления организаций со схожей деятельностью.
6.5.2.1.3 Выбор коэффициентов выбросов
Выбросы от импортируемой электроэнергии, потребляемой организацией, количественно оцениваются организацией с использованием подхода, основанного на местоположении, путем применения коэффициента выбросов, который наилучшим образом характеризует соответствующую сеть, т.е. выделенную линию электропередачи, местный, региональный или национальный коэффициент выбросов сети. Средние коэффициенты выбросов сети должны быть взяты из отчетного года, если таковые имеются. Если они недоступны, можно использовать наиболее похожий предыдущий год и обосновать причины. Средние коэффициенты выбросов сети для импортируемой потребляемой электроэнергии основаны на среднем потреблении электроэнергии в сети, из которой она потребляется.
Примечание 1 — Подход, основанный на местоположении — это метод количественной оценки косвенных выбросов от производства энергии на основе средних коэффициентов выбросов от производства энергии для определенных географических мест, включая местные, субнациональные или национальные границы.
Коэффициенты выбросов могут также включать другие косвенные выбросы, связанные с производством электроэнергии, такие как:
- потери при передаче и распределении;
- другие процессы жизненного цикла, используемые при производстве электроэнергии, такие как добыча, транспортирование и переработка топлива и/или процессы, используемые при производстве основного оборудования для производства электроэнергии.
Включение этих косвенных выбросов должно быть количественно оценено, задокументировано и отражено в отчете по категории 4 (см. 5.2.3.4).
При использовании договорных инструментов при закупке электроэнергии организация может применять рыночный подход при условии, что договорные инструменты соответствуют следующим критериям качества:
- содержат информацию, связанную с единицей поставленной электроэнергии, а также характеристики генератора;
Примечание 2 — Характеристики генератора могут включать: эффективность, возраст и т.д.
- обеспечены уникальным заявлением;
- отслеживаются и погашаются, списываются или аннулируются от имени или по поручению отчитывающейся организации;
- максимально приближены к периоду действия договорного инструмента и охватывают соответствующий временной промежуток;
- производятся в стране или в пределах границ рынка, где происходит потребление, если сеть подключена.
Для предприятий, расположенных в малых островных развивающихся государствах (МОГ), рыночный подход может использоваться для количественной оценки выбросов ПГ, связанных с потреблением электроэнергии для таких процессов, независимо от подключения к сети.
Примечание 3 — Малые островные развивающиеся государства (МОР) определяются ООН (Управление Высокого представителя по наименее развитым странам, развивающиеся страны, не имеющие выхода к морю, и малые островные развивающиеся государства).
Примечание 4 — Рыночный подход представляет собой метод количественной оценки косвенных энергетических выбросов отчитывающейся организации, основанный на выбросах ПГ генерирующих организаций, у которых отчитывающаяся организация на договорной основе приобретает электроэнергию вместе с договорными инструментами либо приобретает такие договорные инструменты отдельно.
Если организация использует договорные инструменты для атрибутов выбросов ПГ, включая сертификаты возобновляемой энергии, эти транзакции должны быть задокументированы и представлены отдельно (см. раздел 9).
Примечание 5 — Договорные инструменты могут включать сертификаты энергетических атрибутов, сертификаты возобновляемой энергии (RECs), гарантии происхождения (GOs), соглашения о покупке электроэнергии (PPAs), сертификаты зеленой энергии, специфические нормы выбросов поставщиков и т.д.
6.5.2.1.4 Примеры
Пример 1 — Организация закупает 5 123 588 кВт·ч электроэнергии и имеет обязывающий договор с поставщиком электроэнергии, соответствующим ожидаемым критериям качества (см. 6.5.2.1.3). Коэффициент выбросов поставщика — 0,106 кг CO2-экв./кВт·ч.
Общие выбросы равны (5 123 588·0,106) = 543 100,328 кг CO2-экв. = 543 тCO2-экв.
Пример 2 — Организация знает, что потребляет 14 254 988 кВт·ч в год. Организация не располагает конкретной информацией о своем поставщике электроэнергии. Используется страновой микс 0,726 кг CO2-экв./кВт·ч.
Общие выбросы равны (14 254 988·0,726) = 10 349 121,288 кг CO2-экв. = 10 349 тCO2-экв.
Пример 3 — Организация не располагает данными о потреблении электроэнергии в своем здании. Организация решает оценить потребление электроэнергии исходя из площади помещения в 2000 м2. Организация получает значение 240 кВт·ч/м2 для потребления электроэнергии в аналогичных зданиях. Коэффициент выбросов при производстве электроэнергии в стране составляет 0,403 кг CO2-экв./кВт·ч.
Общие выбросы = (2 000·240·0,403) = 193 440 кг CO2-экв. = 193 тCO2-экв.
6.5.2.2 Подкатегория 2.2: косвенные выбросы от энергии, кроме электроэнергии
6.5.2.2.1 Идентификация источников и поглотителей парниковых газов
См. 5.2.3.2.3.
6.5.2.2.2 Выбор данных о деятельности
Наилучший, минимальный и промежуточный сценарии следующие:
a) наилучший сценарий: известно точное количество и тип энергии (пар, отопление или охлаждение), закупленной организацией. Организация также знает точное количество топлива (уголь, газ, древесина и т.д.), потребленного для производства закупленного количества пара, отопления, охлаждения или сжатого воздуха. Количество закупленного пара, отопления, охлаждения или сжатого воздуха можно определить по счетчикам энергии или путем сопоставления счетов за электроэнергию за соответствующий период;
b) минимальный сценарий: Точное количество пара, отопления, охлаждения или сжатого воздуха, закупленного организацией, неизвестно. Данные о деятельности оцениваются отдельно для потребностей в отоплении или охлаждении для:
Организация также должна различать закупаемое отопление, пар, охлаждение или сжатый воздух по типу потребляемого топлива на основе оценки производительности каждого генератора.
c) промежуточные сценарии: организация точно знает количество закупаемого отопления, пара, охлаждения или сжатого воздуха для крупных потребителей и рассчитывает свое потребление отопления, пара, охлаждения или сжатого воздуха, используя один из следующих подходов:
-
оценка методом «снизу вверх»: потребление каждого энергопотребляющего оборудования определяется путем умножения номинальной мощности на период времени, в течение которого оборудование используется. Оценки для различных видов оборудования суммируются для получения оценки общего потребления отопления, пара или охлаждения организацией;
-
оценка потребления отопления, пара, охлаждения или сжатого воздуха с использованием коэффициентов потребления организаций со схожей деятельностью. Выбор коэффициентов потребления должен основываться на следующих параметрах:
i) тип организации (промышленность, офисы и т.д.);
iii) виды деятельности, связанные с потреблением тепла, пара, холода или сжатого воздуха, а также те, которые обеспечивают энергией другие источники энергии (газ, электричество и т.д.).
6.5.2.2.3 Выбор коэффициентов выбросов
Коэффициент выбросов должен учитывать только прямые выбросы, связанные с производством тепла, пара, холода или сжатого воздуха на уровне организации, которая производит тепло, пар или холод. Коэффициент выбросов должен учитывать следующие параметры:
- тип источника топлива;
- тип установки сжигания;
- возраст установки;
- эффективность производства пара, тепла, холода и сжатого воздуха, если она также известна.
При наличии следует использовать коэффициент выбросов, предоставленный производителем энергии. В качестве второго наилучшего варианта следует использовать опубликованные официальные данные по каждому типу топлива.
6.5.2.2.4 Примеры
Пример 1 — Организация закупает системы охлаждения для своего здания. Организация не знает фактического потребления энергии зданием, но ей сообщили, что среднее потребление для данного типа здания, как ожидается, составит 250 кВт·ч/м2. Площадь здания составляет 17 000 м2. Поставщик рассчитал, что для данного географического местоположения коэффициент выбросов составляет 0,018 кг CO2-экв./кВт·ч, и предположил потери в 10%.
Общие выбросы = (17 000·250·0,018) x (1 + 0,1) = 84 150 кг CO2 = 84,15 тCO2-экв.
Пример 2 — Организация закупает пар для своего технологического процесса из расчета за тонну. Поставщик предоставил коэффициент выбросов и потери при транспортировке. Коэффициент выбросов равен 88 кг CO2-экв./т, а потери составляют 8%. Общее количество закупленного пара составляет 8 814,31 тCO2-экв.
Общие выбросы = (8 814,3·88) x (1·0,08) = 837 711 072 кг CO2-экв. = 838 тCO2-экв.
Пример 3 — Организация закупает 5000 т пара и имеет обязательный контракт с производителем пара. Коэффициент выбросов, предоставляемый этим производителем, составляет 50 кг CO2-экв./т.
Общие выбросы = (5000·50) = 250 000 кг CO2-экв. = 250 тCO2-экв.
6.5.3 Категория 3: косвенные выбросы парниковых газов от транспортирования
6.5.3.1 Общие положения
При отчетности о выбросах ПГ от операций транспортной цепочки следует учитывать положения и требования, установленные в ИСО 14083.
6.5.3.2 Подкатегория 3.1: восходящие косвенные выбросы от транспортирования и распределения товаров
6.5.3.2.1 Идентификация источников и поглотителей парниковых газов
См. 5.2.3.3.2.
6.5.3.2.2 Выбор данных о деятельности
Наилучший, минимальный и промежуточный сценарии следующие:
a) наилучший сценарий: наиболее точная количественная оценка достигается, когда известно расстояние, пройденное каждым видом транспорта (железнодорожный, автомобильный, воздушный, водный), и тип топлива. Для расстояния, пройденного каждым поставщиком, организация также должна знать, какую часть расстояния следует отнести к его деятельности. Если поставщик совершает уникальную поездку в организацию, выбросы от этой поездки туда и обратно следует отнести к его деятельности. Если поставщик посещает нескольких клиентов/заказчиков, а организация относит к своей деятельности только часть пройденного расстояния, применяются правила распределения по массе, объему или стоимостному критерию. Принцип заключается в том, что совокупные выбросы ПГ от перевозки грузов умножаются на отношение массы, объема или стоимостной оценки груза, относящегося к организации, к массе, объему или стоимостной оценке всего груза, перевозимого поставщиком. Используемое правило распределения указывается в отчете.
Для грузовых автомобилей также применяется корректирующий коэффициент к среднему расходу топлива на километр, чтобы учесть коэффициент загрузки и коэффициент возврата порожних грузов.
Первый шаг моделирования выбросов от грузовых автомобилей состоит в определении расхода топлива грузовыми автомобилями на километр, который будет умножен на количество пройденных километров с учетом:
Расход топлива в объеме на один грузовик, C, л можно рассчитать по формуле
C = d \cdot \frac{x}{100} \cdot [\frac{2}{3} + (\frac{1}{3} \cdot \frac{l}{Pl}) + (ER) \cdot \frac{2}{3}] , (5)
ER — процент возврата порожних грузов.
Для получения данных можно провести опросы, позволяющие организации собрать следующие данные:
- количество транспортных средств, поступающих от поставщиков, и общее расстояние, выделенное организации;
- тип транспортного средства (грузовик, поезд, самолет и т.д.);
- тип сжигаемого топлива;
- коэффициент загрузки и коэффициент возврата порожних грузов.
b) минимальный сценарий: если общее расстояние на единицу топлива и тип транспорта недоступно напрямую, используются оценочные данные. Эти оценки должны, как минимум, учитывать среднее расстояние, пройденное грузовиком, самолетом, поездом и морским судном для основных закупаемых продуктов. Общая масса перевозимого груза также должна быть известна в зависимости от типа транспорта (грузовик, самолет, поезд и морской судно), чтобы можно было использовать коэффициенты выбросов, выраженные в т/км.
Для получения данных можно провести опросы. Количество транспортных средств, въезжающих на территорию каждым типом транспорта, также может быть использовано в качестве данных, специфичных для данного объекта, и объединено с оценкой расстояния, пройденного каждым типом транспортного средства. Преобразование между единицами расстояния и количеством транспортных средств, въезжающих на территорию, может быть произведено с помощью национального/регионального среднего расстояния поездки для каждого поставщика.
Для этой оценки организация должна объяснить свою методологию.
c) промежуточные сценарии: некоторые ключевые параметры могут существенно повлиять на точность оценки выбросов ПГ или коэффициентов их поглощения. Для каждого типа транспортного средства (автомобильного, железнодорожного, воздушного и морского) дезагрегацию данных можно провести с использованием таких ключевых параметров, как:
-
тип транспортного средства (например, небольшой грузовик от 3,5 до 7 т; легкие средние грузовики от 7 до 15 т, большой грузовик от 15 до 60 т);
3 тип передвижения: пригородный, городской, сельский и т.д.
Другие потенциальные параметры включают, например, процент утечки в системе охлаждения, тип вождения (экономичное вождение, быстрое вождение) и установленные на транспортном средстве устройства контроля загрязнения.
6.5.3.2.3 Выбор коэффициентов выбросов или поглощения
Когда организация использует коэффициенты выбросов, основанные на подходе ОЖЦ, для расчета косвенных выбросов ПГ из подкатегории 4.1 (закупленные товары), выбросы ПГ от грузоперевозок от поставщиков по всей цепочке поставок уже учитываются. Поэтому следует добавлять только прямых поставщиков организации.
Если выбранный для подкатегории 4.1 (закупленные товары) коэффициент выбросов не учитывает различные этапы транспортирования между добычей материалов и пунктом выдачи поставщика, эти этапы транспортирования следует учитывать в этой категории.
Коэффициенты выбросов ПГ обычно выражаются в выбросах ПГ на единицу расстояния (километры или мили) или т·км. В идеальном случае данные о деятельности выражаются в километрах на каждый вид транспорта и вид топлива. В этом случае следует использовать коэффициенты выбросов, выраженные в г CO2-экв./км.
Организация сообщает об источниках выбросов, которые охватываются коэффициентами выбросов: только сжигание топлива или также другие выбросы, связанные с транспортированием (добыча топлива, производство транспортных средств и т.д.).
Учитываются все выбросы, не связанные со сжиганием топлива. В основном это выбросы, связанные с производством транспортных средств, утилизацией транспортных средств, и выбросы на протяжении всего процесса производства потребляемого топлива.
6.5.3.2.4 Примеры
Пример 1 — Организация получает товары от 10 поставщиков. Для каждого из них организация запрашивает следующую информацию: количество товаров, общее пройденное расстояние и используемый вид транспорта. В конце года организация получает информацию, представленную в таблице 8.
Для каждого вида транспорта необходимы коэффициенты выбросов ПГ. Эти коэффициенты отражают ключевые параметры, указанные для каждого вида транспорта, следующим образом:
- автомобильный транспорт: выбросы ПГ = 2 104 г CO2-экв./т·км.
- железнодорожный транспорт: выбросы ПГ = 7,5 г CO2-экв./т·км.
- самолет (короткие расстояния < 1000 км): выбросы ПГ = 3 132 г CO2-экв./т·км.
Общие выбросы = (2 104·3·1 500·50) + (7,5·4 000·4 000·40) + (3 132·300·20 000·2) = 42 857 400 000 г CO2-экв. = 42 857 тCO2-экв.
Пример 1 для подкатегории 3.1 (восходящие косвенные выбросы от транспортирования и распределения товаров)
Пример 2 — Организация получает товары от своих поставщиков. Используется несколько видов транспорта, и организация знает расстояние, пройденное поставщиками по контракту (см. таблицу 9).
Общие выбросы = (751 088·555) + (18 547·547) + (54 698·830) + (1 258 621·1 194) + (9 874·1 320) = 1 988 225 543 г CO2-экв. = 1 988 тCO2-экв.
Пример 2 для подкатегории 3.1 (восходящие косвенные выбросы от транспортирования и распределения товаров)
| Тип | Расстояние км | Коэффициент выбросов, в г CO2-экв./км |
|---|---|---|
| 8 m3 | 751 088 | 555 |
| Грузовик 3,5 т | 18 547 | 547 |
| Грузовик 12 т | 54 698 | 830 |
| Грузовик 40 т | 1 258 621 | 1 194 |
| 35 т | 9 874 | 1 320 |
Пример 3 — Организация не располагает данными о расстоянии, пройденном ее поставщиками. Известен только вид транспорта. Организация оценивает количество товаров (см. таблицу 10).
Общие выбросы = (10,2·50 000·687 000·100) + (2 157,5·4 000·880 000·100) + (248 069·645) + (7,5·20 000·40 000·40) = 795 000 000 тCO2-экв.
Пример 3 для подкатегории 3.1 (восходящие косвенные выбросы от транспортирования и распределения товаров)
Пример 4 — Организации известно количество товаров, перевозимых грузовиками. Также известны расход топлива грузовиком, полезная нагрузка, максимальная полезная нагрузка грузовика, процент возврата порожних грузовиков и пройденное расстояние (см. таблицу 11).
Коэффициент выбросов на литр топлива составляет 3,17 кг CO2-экв./л.
По формуле (5) можно рассчитать расход топлива и выбросы для каждого грузовика (см. таблицу 12).
Данные для примера 4 для подкатегории 3.1 (восходящие косвенные выбросы от транспортирования и распределения товаров)
Результаты примера 4 для подкатегории 3.1 (восходящие косвенные выбросы от транспортирования и распределения товаров)
6.5.3.3 Подкатегория 3.2: нисходящие косвенные выбросы от транспортирования и распределения товаров
См. 5.2.3.3.3.
В этой подкатегории используется та же методология и концепция, что и в подкатегории 3.1, но рассматриваются транспортные услуги, за которые отчитывающаяся организация не платит.
Эта подкатегория применима, например, когда клиент оплачивает транспортирование продукции от ворот отчитывающейся организации до любого другого пункта назначения.
Дополнительные указания см. в подкатегории 3.1 (см. 6.5.3.2).
6.5.3.4 Подкатегория 3.3: косвенные выбросы от поездок сотрудников на работу
6.5.3.4.1 Идентификация источников и поглотителей парниковых газов
См. 5.2.3.3.4.
6.5.3.4.2 Выбор данных о выбросах парниковых газов
Наилучший, минимальный и промежуточный сценарии следующие:
a) наилучший сценарий: организация знает транспортные данные каждого из своих сотрудников. Известны расстояние и тип транспорта, а также его характеристики:
-
поезд: страна, тип поезда (скоростной поезд, междугородний, метро и т.д.);
-
автобус: тип автобуса (междугородний, пригородный, городской, сельский, микроавтобус и т.д.).
Проводится суммирование общего расстояния по каждому типу транспорта.
Организация также знает, сколько дней и сколько раз в день каждый сотрудник приезжает на работу в течение года. Для получения этой информации можно провести опросы со специальными вопросами.
b) минимальный сценарий: специальные данные отсутствуют. Для оценки общего расстояния и типа транспорта используются среднее расстояние и оценка типа транспорта.
Это может основываться на национальных или региональных средних значениях, полученных в ходе общих опросов.
c) промежуточные сценарии: организация располагает некоторыми конкретными данными, такими как расстояние до места работы, количество отработанных дней сотрудником и тип транспорта. Используются как конкретные данные, так и средние показатели по стране.
Дополнительную информацию легко получить из внутренних данных, но они не систематизированы.
Детализация данных может быть произведена с использованием таких ключевых параметров, как:
-
тип передвижения (автомобиль, автобус, поезд, самолет и т.д.);
-
тип используемой конечной энергии (бензин, топливо, газ, электричество, водород, сжатый воздух, топливный элемент и т.д.);
-
тип передвижения (городской пригород, центр города, сельская местность и т.д.).
Другие потенциальные параметры включают тип вождения (экономичное вождение, быстрое вождение), установленные на транспортном средстве устройства контроля загрязнения и т.д.
6.5.3.4.3 Выбор коэффициентов выбросов
Для транспорта коэффициенты выбросов ПГ выражаются в выбросах ПГ на единицу расстояния (километры или мили) и на вид транспорта.
Для личного автотранспорта сотрудника может быть рассчитан удельный коэффициент выбросов.
Для удаленной работы коэффициент выбросов ПГ должен учитывать потребление электроэнергии на отопление и освещение, компьютер и любое другое используемое рабочее оборудование.
Организация сообщает, какие источники выбросов учитываются при расчете коэффициентов выбросов: только от сжигания топлива или также от добычи топлива и других выбросов, связанных с транспортом (таких, как выбросы от охлаждающих жидкостей, производства автомобилей и т.д.), включая:
- утечки хладагента из систем охлаждения;
- производство и транспортирование ископаемого топлива;
- техническое обслуживание транспортных средств;
- производство транспортных средств;
- утилизацию транспортных средств.
6.5.3.4.4 Примеры
Пример 1 — В организации работают 88 сотрудников: 23 сотрудника ежедневно пользуются метро/легкорельсовым транспортом на расстояние 213 км; все они работают 220 дней в году. Это составляет в общей сложности 213·220 = 46 860 км в год. 50 сотрудников ездят на поезде, преодолевая в общей сложности 5 132 км/день; все они работают 220 дней в году. Это составляет в общей сложности 5 132·220 = 1 129 040 км в год. 15 сотрудников используют собственные автомобили для поездок на работу, преодолевая в общей сложности 2 647 км/день; все они работают 220 дней в году. Это составляет в общей сложности 2 647·220 = 582 340 км в год.
Коэффициенты выбросов следующие:
- автомобили: выбросы CO2 = 253 г CO2-экв./км;
- поезд: выбросы CO2 = 48,4 г CO2-экв./км;
- метро/легкорельсовый транспорт: выбросы CO2 = 6,6 г CO2-экв./км.
Общие выбросы = (46 860·6,6) + (1 129 040·48,4) + (582 340·253) = 202 286 832 г CO2-экв. = 202,2 тCO2-экв.
Пример 2 — Организация знает, что у нее 2300 сотрудников. Внутри организации нет данных о поездках сотрудников на работу. Два года назад администрация страны провела опрос и обнаружила следующие данные о поездках сотрудников на работу:
- 72% добираются на автомобиле;
- 18% добираются на мотоцикле;
- 10% добираются на общественном транспорте.
На основе этих данных организация рассчитывает свои выбросы ПГ от поездок сотрудников на работу. Организация знает, что среднее количество рабочих дней для ее сотрудников составляет 215 дней в году.
- автомобиль: 150 км;
- мотоцикл: 88 км;
- общественный транспорт: 25 км (предполагается, что общественный транспорт — это автобус).
Используемые коэффициенты выбросов следующие:
- автомобиль: выбросы CO2 = 253 г CO2-экв./км;
- мотоцикл: выбросы CO2 = 180 г CO2-экв./км;
- автобус: выбросы CO2 = 154 г CO2-экв./км.
Общие выбросы = (2 300·0,72·215·150·253) + (2 300·0,18·215·88·180) + (2 300·0,1·215·25·154) = 15 112 018 900 г CO2-э = 15 100 тCO2-экв.
6.5.3.5 Подкатегория 3.4: косвенные выбросы от транспорта клиентов и посетителей
6.5.3.5.1 Идентификация источников и поглотителей парниковых газов
См. 5.2.3.3.5.
6.5.3.5.2 Выбор данных о деятельности, связанной с парниковыми газами
Выбросы напрямую связаны с пройденным расстоянием и видом транспорта.
Организации следует уделять внимание распределению, поскольку посещение организации может быть частью поездки клиента или посетителя (особенно если организация является розничным продавцом). Поэтому организация указывает, какая часть поездки относится к ее деятельности. Лучший способ определить метод распределения — это указать информацию о поездке. Эта информация должна быть собрана в ходе обсуждения с клиентами или посетителями (см. также подкатегорию 3.1).
Наилучший, минимальный и промежуточный сценарии следующие:
a) наилучший сценарий: наиболее точная количественная оценка достигается, когда расстояние, пройденное каждым видом транспорта, может быть использовано в качестве данных для конкретного места и умножено на коэффициент выбросов ПГ, выраженный в выбросах ПГ на единицу расстояния (километры или мили).
Соответствующие данные для этого расчета могут включать:
b) минимальный сценарий: если пройденное расстояние недоступно напрямую, следует использовать оценочные данные, основанные на количестве поездок, умноженном на среднее расстояние. Оценка должна быть как минимум детализирована для автотранспортных средств, самолетов, поездов и т.д.
Для этой оценки организация описывает используемую методологию. Оценка может быть основана на моделях или получена из справочных источников.
Организация может отслеживать количество поездок с помощью другого, более простого параметра. Например, для розничных продавцов проще отслеживать количество чеков.
c) промежуточные сценарии: известно количество клиентов или посетителей в зависимости от вида транспорта, но отсутствуют данные о пройденном расстоянии. Перевод количества поездок в единицу расстояния следует производить, используя среднее расстояние на поездку.
Для получения этих данных можно провести опрос. Опрос должен позволить организации собрать следующие данные: вид транспорта (грузовик, поезд, самолет и т.д.), расстояние, пройденное для посещения организации, размер/характеристики транспортного средства, количество человек на единицу транспорта и т.д.
Организация может осуществить этот опрос на своей стойке регистрации. Если клиенты зарегистрированы до входа в организацию, администратор может задать вопросы. Чем больше данных доступно, тем точнее будет расчет выбросов ПГ для этой категории.
6.5.3.5.3 Выбор коэффициентов выбросов
Организация указывает, какие источники были учтены при расчете коэффициентов выбросов ПГ для каждого вида топлива.
Организация указывает, на какой охват распространяются коэффициенты выбросов: только от сжигания топлива или также от добычи топлива и других выбросов, связанных с транспортом (таких, как выбросы от хладагентов, производство автомобилей и т.д.), включая:
- утечки хладагента из систем охлаждения;
- производство и транспортирование ископаемого топлива;
- техническое обслуживание транспортных средств;
- производство транспортных средств;
- утилизацию транспортных средств.
Точность этого подхода зависит от точности коэффициентов выбросов ПГ, специфичных для конкретного объекта или расчетных коэффициентов (см. 6.3.2.3).
6.5.3.5.4 Примеры
Пример 1 — Организация принимает 10 клиентов в неделю. Для каждого из них организация запрашивает следующую информацию: пройденное расстояние и вид транспорта. В конце года организация располагает таблицей с информацией, представленной в таблице 13.
Для каждого вида транспорта необходимы разные коэффициенты выбросов ПГ. Эти коэффициенты выбросов ПГ отражают ключевые параметры, указанные для каждого вида транспорта, а именно:
- автомобиль: выбросы CO2 = 253 г CO2-экв./км;
- поезд: выбросы CO2 = 48,4 г CO2-экв./км;
- самолет: выбросы CO2 = 292,3 г CO2-экв./км.
Общие выбросы = (15 000·253) + (40 000 > 48,4) + (10 000·292,3) = 8 654 000 г CO2-экв. = 8,7 тCO2-экв.
Пример 1 для подкатегории 3.4 (косвенные выбросы от транспорта клиентов и посетителей)
| Вид транспорта | Пройденное расстояние, км |
|---|---|
| Автомобиль | 15 000 |
| Поезд | 40 000 |
| Самолет | 10 000 |
Пример 2 — Организация (супермаркет) ежедневно обслуживает 5000 покупателей. Эта организация проводит опрос, чтобы узнать, какой вид транспорта используется и какое расстояние преодолевается до организации и обратно. Информация представлена в таблице 14.
Для каждого вида транспорта необходимы разные коэффициенты выбросов ПГ. Эти коэффициенты выбросов ПГ отражают ключевые параметры, указанные для каждого вида транспорта, а именно:
- автомобиль: выбросы CO2 = 253 г CO2-экв./км;
- поезд: выбросы CO2 = 48,4 г CO2-экв./км;
- автобус: выбросы CO2 = 154 г CO2-экв./км;
- метро: выбросы CO2 = 6,6 г CO2-экв./км.
Организация принимает клиентов в течение 220 дней в году. Это означает, что организация принимает 1 100 000 клиентов в год. Расчет выбросов ПГ приведен в таблице 15.
Данные для примера 2 для подкатегории 3.4 (косвенные выбросы от транспорта клиентов и посетителей)
| Вид транспорта | Процент клиентов | Расстояние в обе стороны, км |
|---|---|---|
| Автомобиль | 50% | 25 |
| Поезд | 5% | 40 |
| Автобус | 25% | 10 |
| Метро/легкорельсовый транспорт | 20% | 15 |
Расчет для примера 2 для подкатегории 3.4 (косвенные выбросы от транспорта клиентов и посетителей)
6.5.3.6 Подкатегория 3.5: косвенные выбросы от деловых поездок
6.5.3.6.1 Идентификация источников и поглотителей парниковых газов
См. 5.2.3.3.6.
6.5.3.6.2 Сбор данных о деятельности по парниковым газам
Наилучший, минимальный и промежуточный сценарии следующие:
a) наилучший сценарий: наиболее точная количественная оценка достигается, когда известно пройденное расстояние для каждого типа транспортного средства:
Эти расстояния могут использоваться в качестве данных, специфичных для конкретного места. Для конкретных данных следует использовать указание типа поездки (первый класс, бизнес-класс и т.д.), поскольку некоторые базы данных коэффициентов выбросов предлагают разные значения из-за правил распределения.
Также должно быть известно количество ночевок в гостиницах. Для конкретных данных можно использовать указание категории отеля (1 звезда, 2 звезды и т.д.), поскольку некоторые базы данных коэффициентов выбросов предлагают разные значения.
b) минимальный сценарий: если пройденное расстояние недоступно напрямую, используются оценочные данные, основанные на количестве поездок, умноженном на среднее расстояние между офисом и пунктом назначения. Как минимум, оценка детализируется для автотранспорта, самолетов, поездов и т.д. Также могут использоваться командировочные расходы по видам транспорта, которые затем переводятся в километры.
Для этой оценки организация объясняет ее выбор или разработку. Оценка может основываться на моделях или быть получена из справочных источников. Также учитывается количество ночевок в гостиницах.
c) промежуточные сценарии: возможны различные промежуточные сценарии для оценки пройденного расстояния и количества ночевок в гостиницах. Организация должна попытаться количественно оценить общее расстояние, пройденное самолетом, и оценить расстояние, пройденное автотранспортом.
6.5.3.6.3 Выбор коэффициентов выбросов
Коэффициенты выбросов ПГ обычно выражаются в выбросах ПГ на единицу расстояния (километры или мили). Коэффициент выбросов ПГ должен учитывать выбросы от сжигания топлива, а также от производства и утилизации транспортного средства, производства топлива и т.д., как и в других категориях выбросов, связанных с транспортом (см. 5.2.3.3 или 6.3.2.3).
При сборе информации о типе поездки (первый класс, бизнес-класс и т.д.) следует применять специальные коэффициенты выбросов ПГ (см. 6.3.2.3).
Коэффициенты выбросов ПГ для гостиниц могут быть выражены в выбросах ПГ на одну ночь проживания. Они должны зависеть от категории гостиницы.
Организация сообщает, какие источники были учтены при расчете коэффициентов выбросов ПГ для каждой категории деятельности.
Для расчетных коэффициентов выбросов организация сообщает, какие параметры были учтены.
Организация сообщает, какие источники выбросов охватываются коэффициентами выбросов: только от сжигания топлива или также от добычи топлива и других выбросов, связанных с транспортом (таких, как выбросы от производства и утилизации охлаждающих жидкостей, производства автомобилей и т.д.), включая:
- утечки хладагента из систем охлаждения;
- производство и транспортирование ископаемого топлива;
- техническое обслуживание транспортных средств;
- производство транспортных средств;
- утилизацию транспортных средств;
- проживание в гостиницах: - строительство гостиницы; - энергопотребление гостиницы; - расходные материалы в гостинице; - питание в гостинице.
6.5.3.6.4 Примеры
Пример 1 — В организации работает штатный сотрудник, занимающийся коммерческими перевозками. Он проводит в командировках 25% своего рабочего времени. Сотрудник отвечает за обслуживание клиента, находящегося поблизости. Он ездит исключительно на автомобиле. Автомобиль принадлежит ему, и он вносит в отчет о командировочных расходах общую сумму в 1 361,12 евро. Организация платит 0,301 евро за км. Всего он проехал 4 522 км. Выбросы ПГ от автомобиля составляют 253 г CO2-экв./км.
Общая сумма выбросов для этого сотрудника составляет: (4 522 x 253) = 1 144 066 г CO2-экв. = 1,14 тCO2-экв.
Пример 2 — Сотрудник использует самолет для участия в международной конференции по вопросам глобального потепления. Он добирается на такси до аэропорта в стране А, преодолевая расстояние в 45 км от своего дома. Затем он летит в страну Б с билетом бизнес-класса, пролетая в общей сложности 11 030 км в одну сторону. После этого он снова берет такси, чтобы добраться до места проведения конференции, преодолевая 79 км. Он проводит четыре ночевки в стандартной гостинице, где проходит конференция, а затем возвращается тем же видом транспорта в пункт отправления.
Коэффициенты выбросов следующие:
- автомобильный транспорт, страна А: 204 г CO2-экв./км;
- самолет (бизнес-класс): 222,7 г CO2-экв./км;
- автомобильный транспорт, страна Б: 320 г CO2-экв./км;
- ночевки в гостинице: 42 кг CO2-экв./ночь.
Общие выбросы = (45·204·2) + (222,7·11 030·2) + (79·320·2) + (4·42 000) = 5 149 682 г CO2-экв. = 5,15 тCO2-экв.
6.5.4 Категория 4: косвенные выбросы парниковых газов от продукции, используемой организацией
6.5.4.1 Подкатегория 4.1: косвенные выбросы от приобретаемых товаров
6.5.4.1.1 Идентификация источников и поглотителей парниковых газов
См. 5.2.3.4.2.
6.5.4.1.2 Выбор данных о деятельности
Организации часто имеют неполные записи о закупленных товарах.
Поэтому организация должна четко описывать, какие закупленные товары учитываются, а какие нет, и как это может повлиять на общие выбросы ПГ. Возможные способы выбора определенного процента закупленных товаров для учета следующие:
- скрытые выбросы ПГ закупленного продукта;
- денежная стоимость закупленного количества;
- масса закупленного количества.
Отдел или подразделение, ответственные за закупку товаров, должны обеспечить наличие данных о деятельности.
Наилучший, минимальный и промежуточный сценарии следующие:
a) наилучший сценарий: наиболее точная количественная оценка достигается, когда для каждого товара известно точное физическое количество (масса, количество, количество единиц).
Услуги, заказанные организацией, также оцениваются по отдельности для получения конкретных данных о деятельности.
Однако количественная оценка каждого товара, закупленного организацией, на практике очень сложна. Поэтому выбор может основываться на первоначальной оценке выбросов ПГ, связанных с закупленными товарами.
b) минимальный сценарий: если данные по конкретному объекту отсутствуют, организация использует агрегированные оценочные данные. Организация должна расставить приоритеты при оценке выбросов для закупаемых товаров исходя из денежной стоимости контрактов, принимая во внимание выбросы и/или интенсивность выбросов от продукции. Хотя это не всегда будет наиболее точным методом определения углеродного следа продукции, его можно рассматривать как подходящую отправную точку. Как минимум, организация должна дезагрегировать данные на уровне семейств продукции (например, пластмассы, металлы, услуги по уборке, земляные и садовые работы);
c) промежуточные сценарии: если количественные данные о закупках отсутствуют, производится оценка. Из-за разнообразия ключевых параметров промежуточный сценарий в большинстве случаев представляет собой сочетание различных ситуаций между описанными в пунктах a) и b) выше в наилучшем и минимальном сценариях.
6.5.4.1.3 Выбор коэффициентов выбросов или поглощения
В идеале организация использует коэффициенты выбросов или поглощения для закупаемых товаров, рассчитанные с учетом жизненного цикла в соответствии с ИСО 14067. Оценка коэффициента выбросов или поглощения должна включать выбросы от колыбели до ворот. В этом случае промежуточные товары автоматически учитываются.
Коэффициенты выбросов или поглощения на основе ИСО 14067 для закупаемой продукции можно получить у поставщика. Если у поставщика нет такого коэффициента выбросов или поглощения, организация может потребовать его предоставления в ходе переговоров о закупке.
Если для приобретаемых товаров отсутствуют данные о коэффициентах выбросов или поглощения, специфичные для конкретного места производства, следует использовать коэффициенты выбросов или поглощения из признанных международных или национальных баз данных. В этом случае организация четко указывает, учитываются ли промежуточные товары (см. границы применимости различных коэффициентов выбросов в 6.2.3).
При выборе коэффициента выбросов или поглощения из признанной базы данных LCA следует учитывать следующие важные параметры:
- энергетический баланс страны производства;
- географическое местоположение;
- правила распределения;
- временной охват: возраст данных;
- используемая технология.
В отчете организация указывает, какой тип (специфичный для конкретного места производства или расчетный) коэффициентов выбросов ПГ учтен для каждого товара и какие этапы (добыча сырья, транспортирование сырья, производство промежуточных товаров, транспортирование промежуточных товаров, производство приобретаемых товаров) учтены (от колыбели до ворот, от ворот до ворот или от колыбели до могилы).
6.5.4.1.4 Акцент на дублировании учета
Коэффициенты выбросов, специфичные для конкретного предприятия, — это коэффициенты, рассчитанные поставщиками конкретных товаров и услуг. Расчет коэффициентов выбросов, специфичных для конкретного предприятия, производится с учетом подхода на основе жизненного цикла. ИСО 14067 описывает, как рассчитывать такой коэффициент выбросов. Организация, использующая коэффициент выбросов, основанный на ИСО 14067, не должна учитывать другие косвенные выбросы, связанные с ее продукцией. Например, если организация закупает пластиковые бутылки, она не должна учитывать все транспортные расходы между производителем гранул полиэтилентерефталата (ПЭТ) и собственным заводом в других косвенных выбросах (подкатегория 3.1). Эти выбросы учитываются в коэффициенте выбросов ПЭТ-бутылки (см. 6.1 для получения более подробной информации о потенциальном дублировании учета).
Еще один риск дублирования учета касается коэффициента выбросов, используемого для материалов с содержанием переработанных материалов. Если организация использует материалы с содержанием переработанных материалов, коэффициенты выбросов или поглощения ПГ для этого продукта могут учитывать замещенные выбросы, связанные с непроизводством первичных материалов. В данном случае выбросы, связанные с переработкой данного продукта (подкатегория 5.3), не должны учитывать замещенные выбросы, обусловленные непроизводством первичного материала. В подкатегории 5.3 следует учитывать только выбросы, связанные со сбором и процессом переработки.
Существует риск дублирования учета замещенных выбросов в результате переработки для следующих категорий:
- приобретенная продукция;
- отходы, образующиеся в результате деятельности организации;
- основное оборудование.
6.5.4.1.5 Примеры
См. пример в разделе 6.5.4.4 (смешивание товаров и услуг).
6.5.4.2 Подкатегория 4.2: косвенные выбросы от производственных активов (основных фондов)
6.5.4.2.1 Идентификация источников и поглотителей парниковых газов
См. раздел 5.2.3.4.3.
6.5.4.2.2 Выбор данных о деятельности, связанной с парниковыми газами
Наилучший, минимальный и промежуточный сценарии следующие:
a) наилучший сценарий: известны описание и количество различных единиц оборудования, а данные являются специфическими для конкретного объекта;
b) минимальный сценарий: доступна только оценка срока службы основного оборудования. Как минимум, данные дезагрегированы по основным категориям основных средств (например, здания, машины, транспортные средства). Организация описывает, как проводится оценка и как данные дезагрегированы;
c) промежуточные сценарии: капитальные товары классифицируются по категориям и детализируются с использованием таких ключевых параметров, как:
i) здания: тип используемого материала (бетон, сталь и т.д.), тип конструкции (классическая, пассивная, экологическая и т.д.), общая площадь или объем;
ii) машины: тип используемого материала (сталь и т.д.), тип обработки поверхности, общая масса или количество;
iii) транспортные средства: двигатель и грузоподъемность автомобиля/грузовика, тип топлива.
6.5.4.2.3 Выбор коэффициентов выбросов
Подпункт 6.5.4.1.3 применяется без изменений.
6.5.4.2.4 Примеры
Пример 1 — Основным капиталом организации являются здание (500 м2) и 50 компьютеров. Организация контролировала процесс строительства своего коммерческого здания 10 лет назад и, следовательно, знает использованные материалы. Используются правила бухгалтерского учета, определяющие линейную амортизацию с периодом 50 лет для зданий и 3 года для компьютеров. См. таблицу 16.
Что касается компьютеров, то признанная база данных дает значение 1280 кг CO2-экв. на компьютер. Выбросы для компьютеров составляют: (50·1280) = 64 тCO2-экв.
Амортизированные выбросы за один год = (64/3) + (38,24/50) = 22 тCO2-экв.
Пример 1 для подкатегории 4.2 [косвенные выбросы от производственных активов (основных фондов)]
Пример 2 — Организация владеет (в течение пяти лет) 1 зданием и 1 транспортным средством. Организация оценивает площадь бетонных и металлических конструкций здания. Что касается транспортных средств, организация оценивает их среднюю массу в 1 т. Амортизация линейная и основана на среднем сроке службы здания (предполагается 30 лет) и транспортных средств (8 лет). В таблицах 17 и 18 приведены примеры косвенных выбросов от основных средств.
Амортизированные выбросы за один год = (7 373/30) + (82,5/8) = 256,07 = 256 тCO2-экв.
Пример 2 для подкатегории 4.2 (косвенные выбросы от основных средств)
| Материалы | Площадь, м2 | Коэффициент выбросов, кг CO2-экв./м2 | Общий CO2-экв./т |
|---|---|---|---|
| Металл | 6 000 | 158 | 948 |
| Бетон | 13 700 | 469 | 6 425 |
| Итого | - | - | 7 373 |
Пример 2 для подкатегории 4.2 (косвенные выбросы от капитальных товаров)
| Количество автотранспортных средств | Номер | Коэффициент выбросов кг CO2-экв./т |
Общий CO2-экв./т |
|---|---|---|---|
| Итого | 15 | 5 500 | 82,5 |
6.5.4.3 Подкатегория 4.3: косвенные выбросы от захоронения твердых и жидких отходов
6.5.4.3.1 Идентификация источников и поглотителей парниковых газов
См. 5.2.3.4.4.
6.5.4.3.2 Выбор данных о деятельности, связанной с парниковыми газами
Наилучший, минимальный и промежуточный сценарии следующие:
a) наилучший сценарий: необходимы два типа данных о деятельности. Первый связан с количеством отходов, а второй — с типом обработки. Наиболее точная количественная оценка выбросов достигается, когда масса и содержание углерода в каждом типе отходов, а также метод обработки и/или захоронения могут быть использованы в качестве данных, специфичных для конкретного объекта. Эффективность используемого процесса обработки должна быть известна;
b) минимальный сценарий: когда количество отходов и метод обработки и/или захоронения недоступны напрямую, используются оценочные данные. Для этой оценки организация должна объяснить ее выбор или разработку. Оценка может основываться на расходах на обработку отходов или быть привязана к количеству закупленных товаров и услуг. Если конкретная обработка каждой категории отходов, образующихся в организации, неизвестна, используется средний по стране/отрасли показатель обработки отходов на заключительном этапе их жизненного цикла (сжигание, захоронение, переработка, компостирование и т.д.);
c) промежуточные сценарии: соответствующая детализация данных для каждого типа обработки представлена в таблице 19.
Детализация данных для подкатегории 4.3 (косвенные выбросы от захоронения твердых и жидких отходов)
6.5.4.3.3 Выбор коэффициентов выбросов
Коэффициенты выбросов или поглощения ПГ должны включать как минимум выбросы, непосредственно связанные с процессом обращения с отходами.
Коэффициенты выбросов могут также учитывать другие косвенные выбросы, связанные с процессом захоронения/обработки отходов. Другие косвенные выбросы могут включать, например, выбросы от строительства инфраструктуры захоронения отходов или выбросы, содержащиеся в продуктах технического обслуживания при захоронении отходов. Более подробную информацию о границах применимости различных коэффициентов выбросов см. в 6.2.3.
Отчитывающаяся организация должна уделять внимание доступности данных, чтобы включать или не включать другие выбросы в используемый коэффициент выбросов.
В таблице 20 приведены примеры других косвенных выбросов, которые могут быть включены в коэффициент выбросов в зависимости от типа процесса захоронения или обработки отходов.
6.5.4.3.4 Примеры
Пример 1 — Организация производит 121 единицу отходов в год. Для каждого вида отходов организация запрашивает информацию о способе их обработки. В конце года у организации имеется таблица с информацией, представленной в таблице 21.
Для каждого вида обработки необходимы разные коэффициенты выбросов ПГ. Эти коэффициенты выбросов ПГ отражают ключевые параметры, указанные для каждого вида обработки. Эти методы обработки позволяют избежать выбросов, связанных с рекуперацией энергии (сжигание) и производством азотных удобрений (компостирование).
Замещенные выбросы и биогенные выбросы CO2 учитываются отдельно следующим образом:
- сжигание (бытовые отходы);
- выбросы CO2 = 1227 кг CO2-экв./т + 300 кг биогенных CO2-экв./т;
- замещенные выбросы, связанные с рекуперацией энергии, при использовании среднего энергетического баланса соответствующей электросети в качестве ключевого параметра = — 146 кг CO2-экв./т;
- компостирование (органическое);
- выбросы CO2 = 750 кг CO2-экв./т + 450 кг биогенных CO2-экв./т;
- замещенные выбросы, связанные с производством азотных удобрений (компост) = — 450 кг CO2-экв./т — 250 кг биогенных CO2-экв./т.
Затем коэффициенты выбросов или поглощения умножаются на соответствующее количество отходов, образующихся каждый год организацией, с четким разграничением между биогенными и другими выбросами и поглощением ПГ.
Итого выбросы ПГ = (10·1 227) + (2·750) = 13 770 кг CO2-экв. = 13,8 тCO2-экв.
Общие биогенные выбросы CO2 = (10·300) + (2·450) = 3 900 кг CO2-экв. = 3,9 тCO2-экв.
Замещенные выбросы = (10·- 146) + (2·- 450) = — 2 360 кг CO2-экв. = — 2,4 тCO2-экв.
Замещенные биогенные выбросы CO2 = (2·- 250) = — 500 кг CO2-э = — 0,5 тCO2-экв.
Пример 1 для подкатегории 4.3 (косвенные выбросы от захоронения твердых и жидких отходов)
| Тип отходов | Количество т в год | Обработка |
|---|---|---|
| Бытовые | 10 | Сжигание |
| Органические | 2 | Компостирование |
Пример 2 — Организация производит 10 т картона в год, весь он отправляется на свалку. Косвенные выбросы ПГ от отходов рассчитываются путем умножения 10 т картона на коэффициенты выбросов при захоронении картона на свалке. В зависимости от значений ключевых параметров коэффициент выбросов ПГ может значительно варьироваться. Различные коэффициенты выбросов ПГ, выраженные в кг CO2-экв./т картона на свалке, представлены в таблице 22. Учитывая большой диапазон значений, показанных в этой таблице, организация четко указывает, какие ключевые параметры были учтены при выборе расчетных коэффициентов выбросов ПГ. Существует четыре возможных варианта расчета в зависимости от выбранных параметров (см. таблицу 22). Общие выбросы для каждого из четырех случаев приведены в таблице 22.
Пример 2, подкатегория 4.3 (косвенные выбросы от захоронения твердых и жидких отходов)
| Эффективность сбора газа | Доля разложения через 100 лет = 100% | Доля разложения через 100 лет = 34% |
| 0% | 5 088 CO2-экв./т a | 1 730 CO2-экв./т b |
| 50% | 3 063 CO2-экв./т c | 1 041 CO2-экв./т d |
| a Общие выбросы = (5 088·10) = 50 880 кг CO2-экв. = 51 тCO2-экв. b Общие выбросы = (1 730·10) = 17 300 кг CO2-экв. = 17 тCO2-экв. c Общие выбросы = (3 063·10) = 30 630 кг CO2-экв. = 31 тCO2-экв. d Общие выбросы = (1 041·10) = 10 410 кг CO2-экв. = 10 тCO2-экв. | ||
6.5.4.4 Подкатегория 4.4: косвенные выбросы от использования активов
6.5.4.4.1 Идентификация источников и поглотителей парниковых газов
См. 5.2.3.4.5.
6.5.4.4.2 Выбор данных о выбросах парниковых газов
Наилучший, минимальный и промежуточный сценарии следующие:
a) наилучший сценарий: прежде всего организация классифицирует все арендованные активы по различным категориям, чтобы обеспечить однородный тип выбросов. Например, этими категориями могут быть здания, автотранспортные средства, оборудование для информационных технологий (ИТ), грузовики и машины. Затем организация определяет источники и поглотители. Хотя выбросы обычно связаны с потреблением энергии, учитываются и все остальные источники. Для идентификации данных о деятельности организации может помочь описание других категорий выбросов (см. подкатегории 1.1 - 5.4);
b) минимальный сценарий: арендующая организация должна, как минимум, дифференцировать свои арендованные активы по следующим категориям:
Для каждой группы организация оценивает выбросы на этапе использования (особенно выбросы, связанные с потреблением энергии) и другие выбросы. Четкое разграничение между выбросами оборудования на этапе использования и остальными выбросами очень полезно для составления сводной информации о потреблении энергии этим оборудованием (независимо от того, находится ли оно в собственности или в лизинге) и облегчает операционному управлению принятие мер по сокращению выбросов по категориям оборудования;
c) промежуточные сценарии: организация может, если это практически осуществимо, провести опрос для сбора необходимых данных для расчета выбросов ПГ, связанных с арендованными активами, включая:
-
ключевые параметры, которые следует учитывать: тип арендованного актива, возраст арендованного актива, используемая технология, период использования, географическое местоположение;
-
другие потенциальные параметры: техническое обслуживание и контроль, операционный контроль, показатели работы во время использования.
6.5.4.4.3 Выбор коэффициентов выбросов
Коэффициент выбросов должен учитывать все выбросы ПГ на основе подхода жизненного цикла, как описано в ИСО 14067. Основные этапы, которые следует учитывать, — это производство арендованных активов, прямые выбросы от арендованных активов и окончание срока службы арендованных активов.
Коэффициент выбросов может быть взят из справочника или признанной базы данных. Коэффициент выбросов не приводит к дублированию учета с выбросами, уже учтенными в других категориях.
В настоящем стандарте приведены рекомендации по расчету коэффициента выбросов по следующим категориям:
- этап производства;
- транспортирование и распределение;
- этап использования;
- техническое обслуживание;
- расходные материалы;
- окончание срока службы.
6.5.4.4.4 Примеры
Пример 1 — Организация A арендует здание и печатное оборудование у другой организации B. Отчитывающаяся организация A не знает точного энергопотребления, поскольку она платит организации B единовременный взнос, который включает право использования всех арендованных активов (здания и оборудования), а также их энергопотребление. Площадь здания составляет 1500 м2, из которых 1000 м2 используется под цех (печатную зону). Офисная зона составляет 500 м2. Мощность печатного оборудования составляет 75 кВт, используется 10 часов в день, 220 дней в году (2200 часов в год). Система отопления использует природный газ.
Оценка энергопотребления энергии следующая:
- цех:
- расчетное энергопотребление на отопление: 75 кВт·ч/м2 год 75·1000 = 75 000 кВт·ч;
- расчетное энергопотребление на электроэнергию: 50 кВт·ч/м2 год + 75 кВт·2 200 (50·1 000) + (75·2 200) = 215 000 кВт·ч;
- офис:
- расчетные затраты на отопление: 150 кВт·ч/м2 год 150·500 = 75 000 кВт·ч;
- расчетные затраты на электроэнергию: 100 кВт·ч/м2 год 100·500 = 50 000 кВт·ч.
- для отопления: 1829 кг CO2-экв./кВт·ч;
- для электроэнергии: 0403 кг CO2-экв./кВт·ч;
- для потерь электроэнергии: 0032 кг CO2-экв./кВт·ч.
Общие выбросы = [(75 000 + 75 000)·1829] + [(215 000 + 50 000)·(0,403 + 0,032)] = 389 625 кг CO2-экв. = 390 тCO2-экв.
Отчитывающаяся организация A может указать эти 390 тCO2-экв. как выбросы ПГ, связанные с энергией, используемой в арендованном активе. Организация A также может попытаться пойти дальше в этой оценке, указав выбросы ПГ, связанные со строительством и обслуживанием здания, а также печатной машины. В любом случае организация A четко указывает, что было оценено и отражено в отчете.
Пример 2 — Организация A арендует автомобили у организации B. Организация A знает технические характеристики автомобиля, и ее договор аренды привязан к количеству километров или миль, использованных организацией.
Арендованы четыре автомобиля, а именно для:
- автомобиля 1 заявлен пробег 15 069 км, а выбросы CO2 составляют 201 г CO2-экв./км;
- автомобиля 2 заявлен пробег 18 588 км, а выбросы CO2 = 154 г CO2-экв./км;
- автомобиля 3 заявлен пробег 7 521 км, выбросы CO2 = 88 г CO2-экв./км;
- автомобиля 4 заявлен пробег 21 548 км, выбросы CO2 = 195 г CO2-экв./км.
Коэффициенты выбросов для автомобилей 1 и 2 были получены из спецификаций производителей и данных о завершении жизненного цикла и включают дополнительные 10 г CO2-экв./км для учета этапа производства и окончания срока службы. Коэффициенты выбросов для автомобилей 3 и 4 были предоставлены производителем автомобиля на основе подхода LCA.
Общие выбросы = [15 069·(201 + 10)) + (18 588·(154 + 10)] + (7 521·88) + (21 548·195) = 11 091 699 г CO2-экв. = 11,1 тCO2-экв.
6.5.4.5 Подкатегория 4.5: косвенные выбросы от использования других услуг
6.5.4.5.1 Идентификация источников и поглотителей парниковых газов
См. 5.2.3.4.6.
6.5.4.5.2 Выбор данных о деятельности, связанной с парниковыми газами, и коэффициентов выбросов, дублирование учета
В этой категории используются те же методология и концепция, что и в подкатегории 4.1, но рассматриваются только услуги, а не материальные товары.
Дополнительные указания см. в подкатегории 4.1 (см. 6.5.4.1).
6.5.4.5.3 Примеры
Пример 1 — Организация осуществляет два основных типа закупок: гранулы ПЭТ и управленческое консультирование. Расходы на закупку этих товаров и услуг составляют 95% от общих расходов организации. Можно предположить, что влияние игнорирования других закупок незначительно. Организация запрашивает у поставщика гранул ПЭТ и поставщика консультационных услуг данные о выбросах ПГ на одну приобретенную единицу продукции. Организация располагает следующими данными о своей деятельности: она закупает 25 т гранул ПЭТ и 1000 человеко-дней консультационных услуг. Поставщики предоставляют следующие коэффициенты выбросов: 11 т гранул ПЭТ приводят к выбросу 3263 кг CO2-экв. на всех этапах производства и распределения продукции в организацию, а один человеко-день консультационных услуг приводит к выбросу 29 кг CO2-экв.
Общие выбросы = (25·3263) + (1000·0029) = 110,57 = 111 т CO2-экв.
Пример 2 — Организация имеет два основных типа закупок: услуги и небольшое офисное оборудование. Организация знает только, что ее расходы на оба вида услуг составляют: 8 000 евро на услуги и 1 500 евро на небольшое офисное оборудование (расходные материалы и ИТ). Используя признанные базы данных по расходам, ожидаемый коэффициент выбросов составляет 110 кг CO2-экв./1000 евро, а для оборудования — 915 кг CO2-экв./1000 евро.
Общие выбросы = (8 000·110/1000) + (1500·915/1000) = 2252,5 кг CO2-экв. = 2 тCO2-экв.
Пример 3 — Организация знает, что основная часть закупаемой продукции приходится на упаковочные материалы (например, коробки). Организация не знает, сколько она закупает каждый год. Организация находит в литературе, что аналогичная компания использует на 5 евро упаковочных материалов на 1000 евро объема деятельности. Поскольку годовой оборот компании составляет 1 000 000 евро, она оценивает, что использует упаковочных материалов на сумму 5 000 евро. В литературе организация обнаружила, что средний коэффициент выбросов для этого типа продукции составляет 400 г CO2-экв. на 1 евро.
Общие выбросы = (5 000·0,4) = 2 000 кг CO2-экв. = 2 тCO2-экв.
Пример 4 — Организация А (франчайзи) имеет двух франчайзеров. Организация не располагает информацией об общем количестве выбросов ПГ своих франчайзеров. Франчайзер А, служба управления персоналом, крупная организация (100 сотрудников). Она работает с 25 другими франчайзи. Франчайзер Б, отдел расчета заработной платы, меньшая организация (42 сотрудника). Она работает только с 9 другими франчайзи. Франчайзер А находит в признанной базе данных среднее значение выбросов CO2-экв. для компании, работающей в сфере услуг со 100 сотрудниками, равное 21 000 т. Франчайзер А оценивает, что эта доля составит 4%. Франчайзер Б находит в признанной базе данных среднее значение выбросов CO2-экв. для компании, работающей в сфере услуг с 45 сотрудниками, равное 11 000 т. Франчайзер Б оценивает, что эта доля составит 10%.
Общие выбросы для организации А = (21 000·4%) + (11 000·10%) = 1 940 тCO2-экв.
6.5.5 Категория 5: косвенные выбросы и поглощения парниковых газов, связанные с использованием продукции организации
6.5.5.1 Подкатегория 5.1: косвенные выбросы или поглощения на стадии использования продукции
6.5.5.1.1 Идентификация источников и поглотителей парниковых газов
См. 5.2.3.5.2.
6.5.5.1.2 Выбор данных о деятельности, связанной с парниковыми газами
Наилучший, минимальный и промежуточный сценарии следующие:
a) наилучший сценарий: общее количество проданной продукции известно за рассматриваемый период учета выбросов ПГ организации.
Сценарии использования для переработки определяются с помощью надежного процесса отслеживания проданной продукции. Сценарии использования конечным потребителем основаны на подробных статистических исследованиях и исследованиях поведения потребителей.
b) минимальный сценарий: организация не располагает какими-либо конкретными данными, и сценарии использования определяются только крупными категориями продукции. Оценка выбросов, связанных со сценариями, должна как минимум включать оценку энергопотребления и прямых выбросов продукта на этапе его конечного использования потребителем;
c) промежуточные сценарии: для разработки сценариев могут использоваться следующие ключевые параметры:
-
время использования в течение года средним потребителем (на основе поведенческих опросов);
-
срок службы изделия (на основе опроса или внутренней технической информации);
Другие потенциальные параметры: потребность в запасных частях, техническое обслуживание и т.д.
6.5.5.1.3 Выбор коэффициентов выбросов
Коэффициент выбросов или поглощения может быть взят из справочной литературы или из признанной базы данных. Коэффициент выбросов или поглощения не приводит к дублированию учета с выбросами, уже учтенными в других категориях.
Ниже приведены рекомендации по расчету коэффициента выбросов или поглощения:
- потребление в режиме ожидания и во время функционирования;
- тип энергии: - электроэнергия (с учетом структуры потребления электроэнергии и всех воздействий жизненного цикла); - пар (с учетом структуры производства и всех воздействий жизненного цикла); - тепло (с учетом структуры производства и всех воздействий жизненного цикла); - охлаждение (с учетом структуры производства и всех воздействий жизненного цикла);
- техническое обслуживание (транспорт, запасные части и необходимые продукты);
- тип газа, если таковой имеется (риск утечек).
6.5.5.1.4 Примеры
Пример 1 — Организация производит посудомоечные машины. Она продает в общей сложности 1000 посудомоечных машин в год. Она производит два типа посудомоечных машин (A — 25% и B — 75%). Организация провела расчет углеродного следа посудомоечных машин, смоделировав типичные сценарии использования для каждого продукта. Она рассчитала этап использования этих двух продуктов. Продукт A имеет коэффициент выбросов 9,6 кг CO2-экв./год. Продукт B имеет коэффициент выбросов 8,8 кг CO2-экв./год.
Общие выбросы = (1000·0,25·9,6) + (1000·0,75·8,8) = 9000 кг CO2-экв. = 9 тCO2-экв. В тех случаях, когда бытовая техника продается в нескольких странах, по возможности, при моделировании выбросов ПГ для использования продаваемого продукта используется коэффициент потребления электроэнергии, специфичный для каждой страны.
Пример 2 — Организация продает деревья клиентам. Она расположена в умеренно холодной климатической зоне. Ежегодно она продает в общей сложности 8 812 деревьев. Организация оценивает это как эквивалент 6 га, поскольку расчетная плотность посадки составляет около 1500 деревьев/га. Организация находит значение 50 тC/га в международной базе данных (Продовольственная и сельскохозяйственная организация ООН (ФАО)). Это означает, что удаляется 183 тCO2-экв.э/га.
Общие выбросы = 6·(- 183) = — 1 100 тCO2-экв.
6.5.5.2 Подкатегория 5.2: косвенные выбросы от арендованных активов
6.5.5.2.1 Идентификация источников и поглотителей парниковых газов
См. 5.2.3.5.3.
6.5.5.2.2 Выбор данных о выбросах парниковых газов
Наилучший, минимальный и промежуточный сценарии следующие:
a) наилучший сценарий: арендодатель собирает данные об энергопотреблении арендованных активов. Если арендованные активы выбрасывают другие технологические или неконтролируемые выбросы, их также следует учитывать. Если арендованные активы нуждаются в техническом обслуживании или запасных частях, их следует учитывать, если это не было учтено в других категориях выбросов;
b) минимальный сценарий: арендодатель должен сгруппировать свои арендованные активы по следующим категориям:
Для каждой группы производится оценка энергопотребления, а также технологических и неконтролируемых выбросов.
c) промежуточный сценарий: выбросы ПГ неизвестны для каждого арендованного актива. Категории арендованных активов формируются на основе детализации данных.
Организация может провести исследование для сбора необходимых данных, чтобы рассчитать точные выбросы ПГ, связанные с арендованными активами, используя такие ключевые параметры, как:
Другими потенциальными параметрами являются техническое обслуживание и контроль, операционный контроль и поведение во время эксплуатации.
6.5.5.2.3 Выбор коэффициентов выбросов
Коэффициенты выбросов должны соответствовать категориям прямых выбросов ПГ и косвенных выбросов ПГ, связанных с энергией.
Для оценки коэффициентов выбросов для этих арендованных активов, используемых на последующих этапах производства, необходимо провести инвентаризацию ПГ.
При расчете коэффициента выбросов могут учитываться следующие параметры:
- этап производства;
- транспортирование и распределение;
- этап использования;
- окончание срока службы;
- техническое обслуживание;
- расходные материалы.
6.5.5.2.4 Примеры
См. примеры 1 и 2 в 6.5.4.4.4.
6.5.5.3 Подкатегория 5.3: косвенные выбросы на этапе окончания срока службы продукта
6.5.5.3.1 Идентификация источников и поглотителей парниковых газов
См. 5.2.3.5.4.
6.5.5.3.2 Выбор данных о деятельности
Наилучший, минимальный и промежуточный сценарии следующие:
a) наилучший сценарий: известно общее количество проданной продукции за рассматриваемый период для учета выбросов ПГ организации. Сценарии утилизации определяются на основе подробных статистических исследований и поведенческих исследований потребителей. Известны тип и эффективность обработки отходов;
b) минимальный и промежуточный сценарии: организация не располагает какими-либо конкретными данными. Организация имеет оценку количества различных проданных товаров или сгруппировала их в большие товарные семейства. Сценарий утилизации учитывает основные компоненты продукта и географическое местоположение обработки отходов. Эффективность обработки отходов и коэффициент переработки на единицу продукции обычно связаны с географическим местоположением.
6.5.5.3.3 Выбор коэффициентов выбросов
Используемые коэффициенты выбросов или поглощения ПГ должны рассчитываться на основе национальных/региональных средних значений для каждого типа обработки отходов. Средние значения основаны на ключевых параметрах и коэффициентах выбросов или поглощения, входящих в подкатегорию 4.3. Некоторые страны публикуют показатели переработки и утилизации различных типов отходов. С ними можно ознакомиться при количественной оценке стадии окончания срока службы продукта.
6.5.5.3.4 Примеры
Пример 1 — Организация выпускает на рынок 1 000 000 продуктов, содержащих в основном полипропилен (ПП) (65%) и железо (35%). Организация не знает, как потребители распоряжаются продуктами после окончания срока их службы. Организация может оценить, что 30% ее продукции окажется на свалке, а 70% — в установке для измельчения. После измельчения разумно предположить, что железо будет переработано, а ПП будет использовано для совместного сжигания (отходы сжигаются вместе с топливом). Масса продукта установлена равной 1 кг. Общая масса продукции составляет (1 000 000·1) = 1 000 т. Коэффициент выбросов при захоронении полипропилена и железа составляют 33 кг CO2-экв./т. Коэффициент выбросов при сжигании полипропилена составляет 2 106 кг CO2-экв./т; при переработке железа он равен 15 кг CO2-экв./т; при этом коэффициент при замещении выбросов ПГ составляет — 2 090 кг CO2-экв./т (производство первичного железа не требуется).
Общие выбросы = выбросы от захоронения ПП + выбросы от сжигания ПП + выбросы от вторичной переработки железа
Общие выбросы = (1 000·0,3·0,65·33) + (1 000·0,7·0,65·2 106) + (1 000·0,7·0,35·15) = 968 340 кг CO2-экв. = 968 тCO2-экв.
Замещенные выбросы (при переработке железа) = 1 000·0,7·0,35·(- 2 090) = — 512 050 кг CO2-экв. = — 512 тCO2-экв.
Пример 2 — Организация производит шоколадные батончики. Она продает в общей сложности 1 000 000 батончиков в месяц. Организация стремилась уменьшить свое воздействие на окружающую среду и снизить затраты. Она провела анализ жизненного цикла (LCA) шоколадного батончика. Конечным продуктом является упакованный шоколадный батончик. С помощью анализа жизненного цикла (LCA) рассчитаны различные сценарии утилизации продукта. Организация знает, что 1 кг упаковки выделяет 3,2 кг CO2-экв. Она знает, что для производства 1 000 000 батончиков организации требуется 5 тонн упаковки. В общей сложности (5·12) = 60 т упаковки в год.
Общие выбросы = (60 000·3,2) = 192 000 кг CO2-экв. = 192 тCO2-экв.
6.5.5.4 Подкатегория 5.4: косвенные выбросы от инвестиций
6.5.5.4.1 Идентификация источников и поглотителей парниковых газов
См. 5.2.3.5.5.
6.5.5.4.2 Выбор данных о деятельности, связанной с парниковыми газами
Для количественной оценки косвенных выбросов от инвестиций данные о деятельности относятся к характеру и объему инвестиций организации. Эта информация выражена в денежном эквиваленте и может быть найдена в балансе(ах) отчитывающейся организации в различных разделах финансовых активов.
Наилучший и минимальный сценарии следующие:
a) наилучший сценарий: каждая инвестиция индивидуальна. Точная сумма (в валюте или количество акций, если применимо) для каждой инвестиции известна. Выбросы ПГ, связанные с эксплуатацией каждого актива, известны и задокументированы;
b) минимальный сценарий: известны только наиболее значимые инвестиции и акции. Приблизительно известны сектора экономики, в которых работают активы (сельское хозяйство, торговля, цемент, сталь, химия и т.д.), что позволяет оценить коэффициенты выбросов.
Подробная информация о специфике финансовых или страховых компаний приведена в приложении C.
6.5.5.4.3 Выбор коэффициентов выбросов
Коэффициенты выбросов для эксплуатации инвестиций относятся к выбросам ПГ, связанным с основными средствами актива. В этом случае они выражаются в CO2-экв. на единицу валюты. Период эксплуатации, учитываемый для инвестиций, должен совпадать с периодом учета выбросов ПГ организации.
Существуют различные показатели углеродной интенсивности в г CO2-экв. на доллар (или любую другую валюту), которые связаны с другими денежными значениями, такими как оборот, результат или добавленная стоимость. Интенсивность выбросов углерода, используемая в этой подкатегории в качестве коэффициента выбросов, связана с основными средствами.
Для любых инвестиций следует учитывать прямые и косвенные энергетические выбросы; могут быть добавлены другие косвенные выбросы.
Если выбросы ПГ актива неизвестны напрямую, данные о выбросах в CO2-экв. на единицу основных средств можно найти в национальной и/или профессиональной статистике.
6.5.5.4.4 Пример
Пример - Инвестиции в акционерный капитал.
Отчитывающаяся организация A владеет акциями организации B, и организация A:
- знает балансовую стоимость этих акций (и выбранный метод расчета этой стоимости), а также количество принадлежащих ей акций организации B;
- знает структуру обязательств баланса организации B (общее количество выпущенных акций, общий капитал, то есть включая как акции, так и некоторые категории, такие как конвертируемые облигации, и сумму финансового долга);
- имеет некоторую информацию о прямых выбросах ПГ, косвенных выбросах ПГ и других косвенных выбросах ПГ организации B.
Организация A владеет 10 000 акциями организации B. Организация B выпустила 1 000 000 акций на сумму 500 млн. евро, отраженную в финансовой отчетности организации B.
Выбросы организации B составляют:
- прямые выбросы ПГ: 2 000 тCO2-экв.;
- косвенные выбросы ПГ: 3000 тCO2-экв.;
- другие косвенные выбросы ПГ: 50 000 тCO2-экв.
Общие выбросы = (10 000/1 000 000)·(2 000 + 3 000 + 50 000) = 550 тCO2-экв.
a) учет доли организации A в общих долях;
b) суммирование выбросов организации B от прямых выбросов ПГ до других косвенных выбросов ПГ.
6.5.6 Категория 6: косвенные выбросы парниковых газов из других источников
Если у организации имеются косвенные выбросы или поглощение ПГ, которые не могут быть учтены в одной из других подкатегорий, описанных ранее, эти выбросы учитываются в данной подкатегории. При использовании этой подкатегории организация четко описывает источники и поглотители, а также методологию расчета выбросов или поглощения.
7 Деятельность по предотвращению изменения климата
7.1 Инициативы по сокращению выбросов и увеличению поглощения парниковых газов
Следует применять положения ИСО 14064-1:2018, 7.1.
Инициативы по сокращению выбросов и увеличению поглощения ПГ могут быть направлены на прямые или косвенные выбросы.
Пример - Инициативы по сокращению ПГ могут включать:
- управление спросом и потреблением энергии;
- энергоэффективность (теплоизоляция);
- совершенствование технологий или процессов (замена оборудования на более эффективное);
- улавливание и хранение ПГ в накопителе ПГ;
- управление транспортным спросом (смена видов транспорта);
- переход на альтернативные виды топлива или замещение (перевод процессов с ископаемого топлива на возобновляемую электроэнергию, замена транспортных средств с ДВС на электрические);
- лесоразведение;
- минимизация отходов;
- использование альтернативных технологий переработки для предотвращения захоронения или сжигания отходов;
- управление хладагентами (минимизация утечек и переход на жидкости с более низким ПГП).
7.2 Проекты по сокращению выбросов или увеличению поглощения парниковых газов
Организация может сообщать о сокращении выбросов ПГ или увеличении их поглощения, достигнутых в рамках проектов по ПГ, количественно оцененных с использованием методологий, содержащихся в стандарте ИСО 14064-2 и принятых в отношении механизма, установленного в статье 6 Парижского соглашения Рамочной конвенции ООН об изменении климата (РКИК ООН) [17], для выполнения требований программы по сокращению выбросов ПГ или других целей инвентаризации ПГ.
Примечание 1 — См. ИСО 14068-1:2023, 11.4, для получения другой соответствующей информации. Если организация сообщает о сокращении выбросов ПГ или увеличении их поглощения, достигнутых в рамках проектов по ПГ, организация указывает такое сокращение выбросов ПГ или увеличение их поглощения в рамках проектов по ПГ отдельно. Кроме того, организация сообщает следующую информацию:
- описание программы;
- тип и местоположение проекта или деятельности;
- подход, используемый для количественной оценки сокращения выбросов ПГ или увеличения их поглощения;
- сокращение выбросов ПГ или увеличение их поглощения, приобретенные или произведенные в рамках проектов по ПГ, количественно оцененные в т CO2-экв.;
- другая соответствующая информация.
7.3 Целевые показатели сокращения выбросов или увеличения поглощения парниковых газов
Следует применять положения ИСО 14064-1:2018, 7.3.
При установлении целевого показателя следует учитывать следующие критерии:
- климатическая наука: использование доступных методов, связанных с низкоуглеродными траекториями, согласованными с траекториями сокращения выбросов для достижения глобальных климатических целей;
- потенциал сокращения: в соответствии с наилучшими доступными технологиями и изменениями поведения;
- международный, национальный контекст: учет определяемых на национальном уровне вкладов (ОНУВ);
- отраслевой контекст (например, добровольные отраслевые обязательства, межотраслевые эффекты).
Некоторые примеры отраслевых методов или подходов приведены в приложении A.
8 Менеджмент качества инвентаризации парниковых газов
8.1 Управление информацией о парниковых газах
Следует применять положения ИСО 14064-1:2018, 8.1.
8.2 Хранение документов и ведение записей
Следует применять положения ИСО 14064-1:2018, 8.2.
8.3 Оценка неопределенности
Следует применять положения ИСО 14064-1:2018, 8.3.
Неопределенность, связанная с количественной оценкой выбросов ПГ, является ключевым компонентом инвентаризации ПГ.
Организация может использовать количественную оценку или, в качестве альтернативы, качественную оценку, включая правила округления или диапазоны. Основные источники неопределенности следующие (список неполный):
- количественный подход, который может быть либо измерением, либо моделированием, либо их комбинацией. Измерение предпочтительнее, поскольку оно обеспечивает большую точность. При расчете неопределенности в рамках инвентаризации ПГ организации следует учитывать неопределенность данных о деятельности, а также неопределенность модели количественной оценки;
- физическая и научная неопределенность: при составлении инвентаризации ПГ организация может столкнуться со сложными физическими явлениями, для которых нет научного согласия в отношении моделирования выбросов ПГ, тогда неопределенность будет велика. Например, может быть подчеркнута сложность, связанная с количественной оценкой биогенного углерода (например, почвенное дыхание);
- область применения инвентаризации: организация должна включить в свою инвентаризацию прямые и косвенные выбросы. В целом прямые и косвенные энергетические выбросы имеют меньшую степень неопределенности по сравнению с другими косвенными выбросами. Использование первичных или специфических для объекта данных снижает степень неопределенности. Для количественного подхода может быть применена формула для количественной оценки неопределенности
\Delta = \sqrt{(EFu^{2} + ADu^{2})} , (6)
где \Delta — агрегированная неопределенность;
EFu — неопределенность коэффициента выбросов;
ADu — неопределенность данных о деятельности.
Пример 1 — При сжигании литра жидкого топлива неопределенность коэффициента выбросов 1 кг CO2-экв. оценивается в 8%. Неопределенность данных о деятельности оценивается в 10% (выраженная неточностью, с которой количественно определяется количество жидкого топлива, потребляемого компанией).
\Delta = \sqrt{(0,1^{2} + 0,08^{2})} = 0,128 = 12,8\% .
В этом случае неопределенность интерпретируется как: 95% реального значения <1> будет включено в диапазон X +/- 12,8% (X — тCO2-экв.).
<1> Руководящие принципы МГЭИК предлагают использовать 95%-ный доверительный интервал, что является интервалом, который имеет 95% вероятности содержания неизвестной истинной величины согласно 6.1 «Количественная оценка неопределенностей на практике». URL: http://www.ipcc-nggip.iges.or.jp.
Пример 2 — На рисунке 5 представлена диаграмма распределения неопределенности данных по категориям в рамках инвентаризации ПГ.
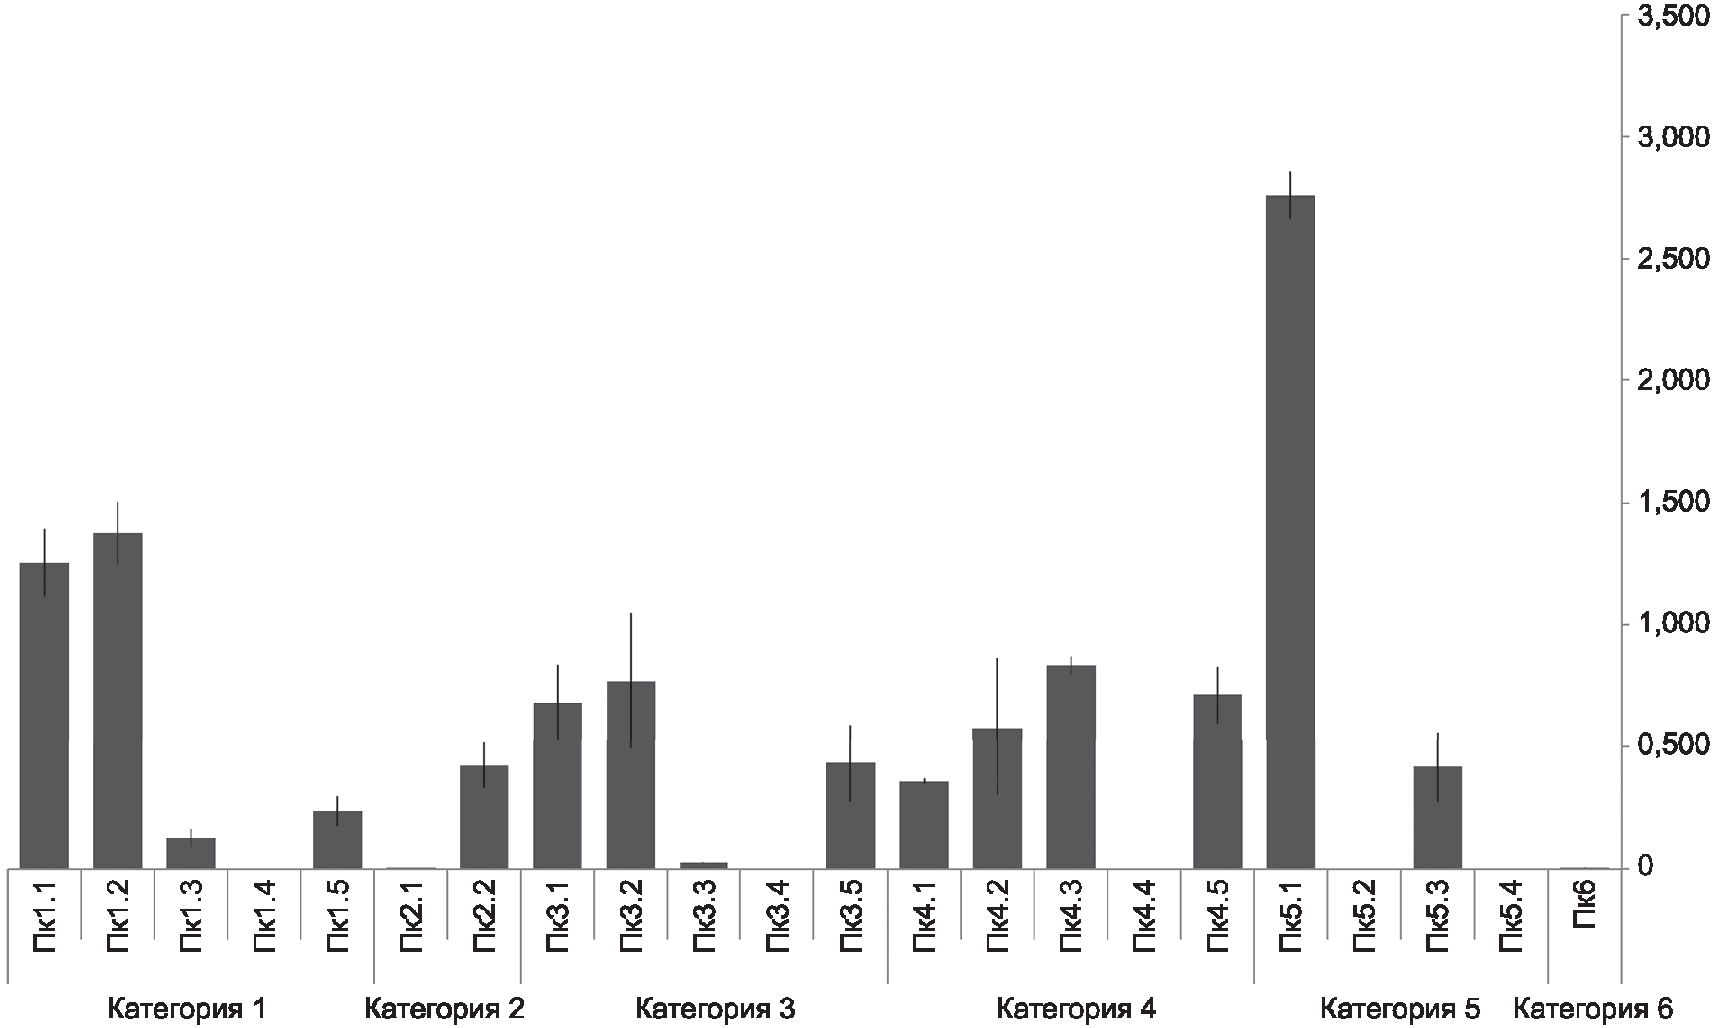
Y — тCO2-экв. по подкатегориям с указанием соответствующей неопределенности (пример для иллюстрации)
Рисунок 5 — Диаграмма распределения неопределенности данных по категориям в рамках инвентаризации парниковых газов
Процент неопределенности в инвентаризации ПГ определяется по формуле 7
\Delta I = \frac{\sqrt{\sum (CO_{2}e_{i} \cdot \Delta_{i})^{2}}}{TI} , (7)
где \Delta I — неопределенность инвентаризации;
\Delta_{i} — агрегированная неопределенность для категории i;
CO2ei — количество CO2-экв. для категории i;
TI — общие выбросы инвентаризации, CO2-экв.
9 Отчетность по парниковым газам
9.1 Общие положения
Следует применять ИСО 14064-1:2018, 9.1.
См. ИСО 14064-1:2018, приложение F.
9.2 Планирование отчета по парниковым газам
Следует применять ИСО 14064-1:2018, 9.2.
9.3 Содержание отчета по парниковым газам
Организация должна следовать структуре отчетности, соответствующей ИСО 14064-1:2018, приложение E. Пример приведен в приложении E.
ПРИМЕРЫ БАЗ ДАННЫХ КОЭФФИЦИЕНТОВ ВЫБРОСОВ ИЛИ ПОГЛОЩЕНИЯ, ОТРАСЛЕВЫХ МЕТОДОВ И ОТРАСЛЕВЫХ ПОДХОДОВ
Настоящее приложение содержит перечень возможных для применения доступных баз данных. Могут существовать другие ресурсы, более подходящие для пользователя.
A.2 Базы данных коэффициентов выбросов или поглощений
a) руководящие принципы МГЭИК для национальных реестров ПГ/EFDB:
https://www.ipcc-nggip.iges.or.jp/EFDB/main.php;
b) база данных LCDN (Сеть данных жизненного цикла):
https://eplca.jrc.ec.europa.eu/LCDN/;
c) национальная база данных Франции, Base Carbone® (ADEME):
https://data.ademe.fr/datasets/base-carboner;
d) национальный реестр атмосферных выбросов Великобритании:
https://naei.energysecurity.gov.uk/;
e) Глобальная ассоциация цемента и бетона:
f) Портал пластмасс, пластиков изделий и устойчивости
https://www.plasticseurope.org/en/resources/eco-profile;
g) Агентство по охране окружающей среды США:
https://www.epa.gov/climateleadership/center-corporate-climate-leadership-ghg-emission-factors-hub;
https://www.theclimateregistry.org/tools-resources/reporting-protocols/general-reporting-protocol/;
i) Всемирный совет по экологическому строительству:
https://www.worldgbc.org/embodied-carbon;
j) Ассоциация выпускающих органов (AIB):
https://www.aib-net.org/facts/european-residual-mix;
k) Американский совет по древесине (AWC):
https://awc.org/sustainability/epd-tb/.
Примеры отраслевых методов приведены ниже:
https://sciencebasedtargets.org/resources/?p=resources;
b) Технологический компас климата:
https://compass.transitionmonitor.org/;
https://www.irena.org/publications/2019/Apr/Global-energy-transformation-A-roadmap-to-2050-2019Edition;
d) ресурсы и отчеты по секторам и регионам:
https://www.greengrowthknowledge.org/resources/browse/region/6;
e) проект глубокой декарбонизации (IDDRI):
https://unfccc.int/process-and-meetings/the-paris-agreement/nationally-determined-contributions-ndcs/nationally-determined-contributions-ndcs.
Примеры отраслевых подходов приведены ниже:
CORSIA. См. IATA: https://www.iata.org/en/policy/environment/climate-change;
https://unfccc.int/sites/default/files/resource/250_IMO%20submission_Talanoa%20Dialogue_April%202018.pdf;
https://www.crrem.eu/wp-content/uploads/2019/09/CRREM-Stranding-Risk-Carbon-Science-based-decarbonising-of-the-EU-commercial-real-estate-sector.pdf;
d) для древесины и изделий на основе древесины: см. ИСО 13391-1:2025.
| Новые категории из ИСО 14064-1:2018 | Новые категории из настоящего стандарта | Категории из ISO/TR 14069:2013 | Категории из корпоративного стандарта Протокола по ПГ (2010) [[11]](#p102319) | Ссылки на соответствующие пункты настоящего стандарта |
| 1 | 1.1 Прямые выбросы от стационарного сжигания | 1 | Сфера охвата 1 (прямое воздействие) | 5.2.2.2.1 и 6.5.1.1 |
| 1.2 Прямые выбросы от мобильного сжигания | 2 | 5.2.2.2.2 и 6.5.1.2 | ||
| 1.3 Прямые технологические выбросы и поглощения ПГ от промышленных процессов | 3 | 5.2.2.2.3 и 6.5.1.3 | ||
| 1.4 Прямые неконтролируемые выбросы ПГ в антропогенных системах | 4 | 5 2 2 2.4 и 6.5.1.4 | ||
| 1.5 Прямые выбросы и поглощения ПГ в результате землепользования, изменения землепользования и лесного хозяйства (LULUCF) | 5 | Дополнительная информация | 5.2.2.2 5 и 6.5.1.5 | |
| 2 | 2.1 Косвенные выбросы от импортируемой электроэнергии | 6 | Сфера охвата 2 (косвенная) — производство потребляемой энергии | 5.2.3.2.2 и 6.5.2.1 |
| 2.2 Косвенные выбросы от импортируемой энергии, кроме электроэнергии | 7 | 5.2.3.2.3 и 6.5.2.2 | ||
| 3 | 3.1 Косвенные выбросы от транспортирования и распределения товаров на начальном этапе производства | 12 | Сфера охвата 3, категория 4: транспортирование и распределение сырья | 5.2.3.3.2 и 6.5.3.2 таблицы 8 - 12 (примеры) |
| 3.2 Косвенные выбросы от транспортирования и распределения товаров на конечном этапе производства | 17 | Сфера охвата 3, категория 9: транспортирование и распределение сырья | 5.2.3.3.3 и 6.5.3.3 | |
| 3.3 Косвенные выбросы от поездок сотрудников на работу | 22 | Сфера охвата 3, категория 7: поездки сотрудников на работу | 5.2.3.3.4 и 6.5.3.4 | |
| 3.4 Косвенные выбросы от перевозки клиентов и посетителей | 16 | Не применимо | 5.2.3 3.5 и 6.5.3.5, таблицы 13 - 15 (примеры) | |
| 3.5 Косвенные выбросы от деловых поездок | 13 | Сфера охвата 3, категория 6: деловые поездки | 5.2.3.3.6 и 6.5.3.6 | |
| 4 | 4.1 Косвенные выбросы от приобретенных товаров | 8 и 9 | Категория 3, пункт 1: приобретенные товары и услуги и категория 3, пункт 3: деятельность, связанная с топливом и энергией | 5.2.3.4 2 и 6 5 4 1 |
| 4.2 Косвенные выбросы от основных средств | 10 | Категория 3, пункт 2: основные средства | 5.2.3.4.3 и 6.5.4.2, таблицы 16, 17 и 18 (примеры) | |
| 4.3 Косвенные выбросы от утилизации твердых и жидких отходов | 11 | Категория 3, пункт 5: отходы, образующиеся в процессе эксплуатации | 5.2,3.4.4 и 6.5.4.3, таблицы 19 - 21 (дезагрегация данных и примеры) | |
| 4.4 Косвенные выбросы от использования активов | 14 | Категория 3, пункт 8: арендованные активы на этапе добычи | 5.2.3.4.5 и 6.5.4.4 | |
| 4.5 Косвенные выбросы от использования других услуг | 9 | Категория 3, пункт 1: приобретенные товары и услуги | 5.2.3.4.6 и 6.5.4.5 | |
| 5 | 5.1 Косвенные выбросы или поглощения на этапе использования продукта | 18 | Сфера охвата 3, категория 10: дальнейшая обработка проданной продукции и сфера охвата 3, категория 11: использование проданной продукции | 5.2.3.5.2 и 6.5.5.1 |
| 5.2 Косвенные выбросы от арендованных активов на последующих этапах производства | 21 | Сфера охвата 3, категория 13: арендованные активы на последующих этапах | 5.2.3.5.3 и 6.5.5.2 | |
| 5.3 Косвенные выбросы на этапе окончания срока службы продукта | 19 | Сфера охвата 3, категория 12: обращение с проданной продукцией после окончания срока службы | 5.2.3.5.4 и 6.5.5.3 | |
| 5.4 Косвенные выбросы от инвестиций | 15 | Сфера охвата 3, категория 15: инвестиции | 5.2.3.5.5 и 6.5.5.4 | |
| 6 | 6 Косвенные выбросы ПГ из других источников | 23 | Не применимо | 5.2.3.6 и 6.5.6 |
| Прежняя категория 20 была исключена, поскольку выбросы франчайзи следует рассматривать в рамках операционных границ организации (см. 5.1.2.1). Протокол по ПГ включает выбросы от деятельности франчайзи в категорию 3, категорию 14: франчайзинг. | ||||
ОСОБЕННОСТИ ФИНАНСОВЫХ И СТРАХОВЫХ КОМПАНИЙ ДЛЯ КАТЕГОРИИ 5.4 (ИНВЕСТИЦИИ)
Для организаций, работающих в финансовой или страховой сфере, финансовые активы являются основой их бизнеса, поэтому к ним следует подходить с особой тщательностью.
В финансовом секторе различие между продуктами и инвестициями не всегда очевидно. По мере развития стандартов отчетности по ПГ в финансовой отрасли будут появляться правила и рекомендации, которые приведут к лучшему пониманию данных двух категорий выбросов и их оценки.
Например, общепринято, что другие косвенные выбросы ПГ банка значительно превышают его прямые выбросы и являются ключевыми для оценки воздействия выбросов ПГ любого банка на глобальном уровне.
При анализе раздела активов баланса банка следует учитывать следующее:
- значительная часть состоит из банковских продуктов (например, кредитов физическим лицам (на покупку автомобилей, домов и т.д.), государствам или учреждениям, другим банкам или корпорациям, которые охватывают большое разнообразие видов кредитования (ипотечные кредиты, потребительские кредиты, обеспеченные активами или нет) в сфере проектного финансирования или краткосрочного финансирования и т.д.). Даже если эти активы не определяются как инвестиции, а как продукты банковской деятельности, это все равно распределение денежной суммы на определенную деятельность. В этом случае косвенные выбросы ПГ, связанные с такой деятельностью, могут учитываться в категории 5.4;
- другие финансовые активы не всегда являются результатом обычной деятельности банка, а представляют собой другие виды активов с фиксированным или переменным доходом. Их роль может заключаться, например, в поддержании устойчивого баланса (путем балансировки активов и пассивов) или в представлении других видов деятельности банка, помимо розничного или корпоративного банковского обслуживания. К таким активам относятся, например, облигации, выпущенные компаниями и корпорациями, и другие виды коммерческих бумаг, акции компаний, паи инвестиционных фондов и т.д. Все они указываются в категории 5.4;
- могут быть и другие статьи, такие как обесценение просроченных ценных бумаг и торговля производными финансовыми инструментами, которые пока не включены в категорию 5.4.
В определении категории 5.4 упоминаются выбросы, связанные с управлением инвестициями. Поскольку диапазон инвестиций очень широк, довольно сложно точно определить, что означает «управление» в любой ситуации.
Чтобы понять, что означает «управление»: для инвестиций в акционерный капитал отчитывающаяся организация A владеет акциями организации B. Эти инвестиции позволяют организации B осуществлять свою деятельность, поэтому большинство методологий или инициатив касательно отчетности о выбросах ПГ предполагают, что отчитывающаяся организация A должна отчитываться о доле выбросов ПГ организации B, и для этого учитывается как минимум доля прямых выбросов (прямые выбросы ПГ) и косвенных выбросов ПГ, связанных с энергией организации B, а также, при необходимости, доля других косвенных выбросов ПГ. Вопросы, касающиеся правил расчета, рассматриваются в настоящем стандарте.
В большинстве случаев балансовая стоимость инвестиций не включает комиссионные сборы, уплачиваемые финансовой посреднической организации/поставщику финансовых услуг (например, комиссионные сборы банка, который управляет портфелем ценных бумаг категорий B, C и D (портфель, находящийся в ведении отчитывающейся организации A). Эти сборы обычно отражаются в закупках и, следовательно, переводятся в категорию 9 (приобретенные продукты). Другими словами, в категории 5.4 учитываются только выбросы, связанные с деятельностью компаний B, C или D, а выбросы, связанные с деятельностью поставщика финансовых услуг, не учитываются.
Таблица D.1 — Организационные границы
Таблица D.2 — Операционные границы
| Категории выбросов или поглощения ПГ | Количественно оцененные выбросы | Причины, по которым категории не были количественно оценены или были оценены частично b |
| 1.1 Прямые выбросы от стационарного сжигания | Да | |
| 1.2 Прямые выбросы от мобильного сжигания | Да | |
| 1.3 Прямые технологические выбросы и поглощения ПГ от промышленных процессов | Да | |
| 1.4 Прямые неконтролируемые выбросы ПГ в антропогенных системах | Да | |
| 1.5 Прямые выбросы и поглощения ПГ в результате землепользования, изменения землепользования и лесного хозяйства (LULUCF) | Да | |
| 2.1 Косвенные выбросы от импортируемой электроэнергии | Да | |
| 2.2 Косвенные выбросы от импортируемой энергии, кроме электроэнергии | Да | |
| 3.1 Косвенные выбросы от транспортирования и распределения товаров на этапе производства | Да, если значимо a | |
| 3.2 Косвенные выбросы от транспортирования и распределения товаров на этапе сбыта | Да, если значимо a | |
| 3.3 Косвенные выбросы от поездок сотрудников на работу | Да, если значимо a | |
| 3.4 Косвенные выбросы от перевозки клиентов и посетителей | Да, если значимо a | |
| 3.5 Косвенные выбросы от деловых поездок | Да, если значимо a | |
| 4.1 Косвенные выбросы от приобретенных товаров | Да, если значимо a | |
| 4.2 Косвенные выбросы от основных средств | Да, если значимо a | |
| 4.3 Косвенные выбросы от утилизации твердых и жидких отходов | Да, если значимо a | |
| 4.4 Косвенные выбросы от использования активов | Да, если значимо a | |
| 4.5 Косвенные выбросы от использования других услуг | Да, если значимо a | |
| 5.1 Косвенные выбросы или поглощения на этапе использования продукта | Да, если значимо a | |
| 5.2 Косвенные выбросы от арендованных активов на последующих этапах производства | Да, если значимо a | |
| 5.3 Косвенные выбросы на этапе окончания срока службы продукта | Да, если значимо a | |
| 5.4 Косвенные выбросы от инвестиций | Да, если значимо a | |
| 6. Косвенные выбросы из других источников | Да, если значимо a | |
| a Как определить значительные косвенные выбросы ПГ, объясняется в разделе 5.2.4. b Если выбросы по данной категории незначительны, укажите приблизительную оценку их значения. | ||
Таблица D.3 — Результаты прямых и косвенных выбросов парниковых газов
| Категории выбросов или поглощения ПГ | CO2 т | CH4 т CO2 | N2O т CO2 | Фторированные газы т CO2 | Другие ПГ т CO2 | Общие выбросы т CO2 | CO2 от сжигания биомассы т CO2 | Другие биогенные выбросы CO2 т CO2 | Поглощение биогенного CO2 т CO2 | Замененные выбросы т CO2 | Неопределенность результата, % |
| 1.1 Прямые выбросы от стационарного сжигания | c | c | c | c | c | c | c | b | b | e | |
| 1.2 Прямые выбросы от мобильного сжигания | c | c | c | c | c | c | c | b | b | e | |
| 1.3 Прямые технологические выбросы и поглощения от промышленных процессов | c | c | c | c | c | c | c | b | b | e | |
| 1.4 Прямые неорганизованные выбросы в результате выбросов ПГ в антропогенных системах | c | c | c | c | c | c | c | b | b | e | |
| 1.5 Прямые выбросы и поглощения в результате землепользования, изменения землепользования и лесного хозяйства (ЗИЗЛХ) | c | c | c | c | c | c | c | b | b | e | |
| 2.1 Косвенные выбросы от импортируемой электроэнергии | d | d | b | ||||||||
| 2.2 Косвенные выбросы от импортируемой энергии, кроме электроэнергии | d | d | b | ||||||||
| 3.1 Косвенные выбросы от транспортирования и распределения товаров на этапе производства | d | a | |||||||||
| 3.2 Косвенные выбросы от транспортирования и распределения товаров на этапе сбыта | d | a | |||||||||
| 3.3 Косвенные выбросы от поездок сотрудников на работу | d | a | |||||||||
| 3.4 Косвенные выбросы от перевозки клиентов и посетителей | d | a | |||||||||
| 3.5 Косвенные выбросы от деловых поездок | d | a | |||||||||
| 4.1 Косвенные выбросы от приобретенных товаров | d | a | a | ||||||||
| 4.2 Косвенные выбросы от основных средств | d | ||||||||||
| 4.3 Косвенные выбросы от утилизации твердых и жидких отходов | d | a | a | a | |||||||
| 4.4 Косвенные выбросы от использования активов | d | ||||||||||
| 4.5 Косвенные выбросы от использования других услуг | d | ||||||||||
| 5.1 Косвенные выбросы или поглощения на этапе использования продукта | d | a | |||||||||
| 5.2 Косвенные выбросы от арендованных активов | d | ||||||||||
| 5.3 Косвенные выбросы на этапе окончания срока службы продукта | d | a | |||||||||
| 5.4 Косвенные выбросы от инвестиций | d | ||||||||||
| 6 Косвенные выбросы из других источников | d | ||||||||||
| a - рекомендуется в соответствии с настоящим стандартом. b - рекомендуется в соответствии с ИСО 14064-1:2018. c - требуется в соответствии с ИСО 14064-1:2018. d - требуется, если это существенно, в соответствии с ИСО 14064-1:2018. e - не применимо. Примечание — Пустой прямоугольник указывает на то, что предоставление данных является необязательным в соответствии с настоящим стандартом и ИСО 14064-1:2018. | |||||||||||
Таблица D.5 — Методологии количественной оценки и коэффициенты выбросов, используемые для каждой категории выбросов и источника
ПРИМЕР СТРУКТУРЫ ОТЧЕТНОСТИ, СООТВЕТСТВУЮЩЕЙ ИСО 14064-1
В настоящем стандарте рекомендуется, чтобы организация при составлении отчетов об инициативах по сокращению выбросов:
- описывала реализованные действия и инициативы по сокращению выбросов, указывая цель и порядок их осуществления;
- указывала категории, затронутые этими инициативами по сокращению выбросов;
- сообщала о выбросах ПГ и их сокращении в затронутых категориях за предыдущий отчетный период;
- объясняла различия в выбросах ПГ для этих категорий между текущей и предыдущей инвентаризацией;
- предоставляла любую значимую информацию о реализованных инициативах по сокращению выбросов, особенно касающуюся косвенных выбросов.
В таблице E.1 приведен пример структуры отчета.
| Глава | Заголовок | ИСО 14064-1:2018, 9.3.1 | ИСО 14064-1:2018, 9.3.2 | ИСО 14064-1:2018, 9.3.3 | Рекомендуемая дополнительная информация |
| 1 | Общее описание целей организации и задач инвентаризации ПГ | a) описание представляющей отчет организации; b) лицо или подразделение, ответственные за отчет; c) охватываемый отчетный период; k) выбранный базовый год прошлого периода и инвентаризация ПГ за базовый год; l) пояснение любых изменений в базовом году или других исторических данных или классификации ПГ и любого перерасчета базового года или другой прошлой инвентаризации ПГ, а также документирование любых ограничений сопоставимости, вытекающих из такого перерасчета; r) утверждение о том, что отчет по ПГ был подготовлен в соответствии с ИСО 14064-1; s) информация, описывающая, были ли верифицированы инвентаризация ПГ, отчет или заявление, включая тип верификации и достигнутый уровень уверенности | a) описание политики, стратегий или программ организации по ПГ; d) при необходимости — описание применимых требований программы по парниковым газам | - цель отчета; - целевые пользователи; - политика конфиденциальности информации; - периодичность публикации отчетов; - данные и информация, включенные в отчет (список учтенных ПГ с пояснениями) | |
| 2 | Организационные границы | d) документирование организационных границ; i) пояснение исключений из количественной оценки любых значимых источников или поглотителей ПГ | Описываются и, при необходимости, поясняются организационные границы, включая методы консолидации. Рекомендуется заполнять таблицу D.1, но эта таблица носит ориентировочный характер. Любая организация может использовать другой формат для представления организационных границ. Эта таблица должна содержать для каждого предприятия как минимум следующие пункты: - наименование предприятия; - описание (дочерняя компания, совместное предприятие и т.д.); - тип метода консолидации (долевое участие, финансовый контроль, операционный контроль, прочий контроль); - процент выбросов и поглощений ПГ, учитываемых при консолидации в инвентаризации ПГ организации; - различия, если таковые имеются, с правилами финансового учета | ||
| 3 | Границы отчетности | e) документирование границ отчетности, включая критерии, установленные организацией для определения значимых выбросов | Описание и пояснение рассматриваемых категорий выбросов. Организация должна сообщить, какие другие категории косвенных выбросов были количественно оценены, и объяснить, если некоторые категории не были количественно оценены: обоснование объективности инвентаризации, неизвестные данные о деятельности и/или коэффициент выбросов, оценка незначительных результатов или любая другая причина (см. 5.2.3). Если какая-либо категория или часть категории определена как незначительная, следует предоставить приблизительную оценку объема неучтенных выбросов ПГ. Результаты следует суммировать в таблице D.2 | ||
| 4 | Количественная оценка выбросов и поглощений ПГ | f) прямые выбросы ПГ, количественно выраженные отдельно по CO2, CH4, N2O, NF3, SF6 и другим соответствующим группам ПГ (HFC, PFC и т.д.) в тCO2-экв. | e) выбросы или поглощения ПГ с детализацией по объектам; f) суммарные количественно определенные косвенные выбросы ПГ | Организация может сообщать дополнительную информацию отдельно от обязательной и рекомендуемой. Каждый тип дополнительной информации, описанной далее, должен сообщаться отдельно от другой информации | - описание запланированных действий по снижению неопределенности в отношении будущих инвентаризаций |
| g) описание того, как учитываются биогенные выбросы и поглощения CO2 в инвентаризации ПГ и релевантные биогенные выбросы и поглощения CO2, количественно выраженные по отдельности в тCO2-экв.; | Организация может суммировать прямые выбросы и прямые поглощения ПГ | В настоящем стандарте рекомендуется, чтобы организация при представлении отчетов о предпринятых целенаправленных действиях по сокращению выбросов: - описывала эти реализованные предпринятые целенаправленные действия по сокращению выбросов, указывая цель и порядок действий; - указывала категории, затронутые этими предпринятыми целенаправленными действиями по сокращению выбросов; - сообщала о выбросах ПГ и их сокращении в затронутых категориях за предыдущий отчетный период; - объясняла различия в выбросах ПГ для этих категорий между текущей и предыдущей инвентаризацией; - предоставляла любую соответствующую информацию о реализованных предпринятых целенаправленных действиях по сокращению выбросов, особенно в отношении других косвенных выбросов | |||
| h) при проведении количественной оценки прямые поглощения выражаются в тCO2-экв.; j) количественная оценка косвенных выбросов ПГ, разделенных по категориям, в тCO2-экв.; m) ссылка на подходы к количественной оценке, либо их описание, включая причины их выбора; n) пояснение любого изменения ранее использовавшихся подходов к количественной оценке; o) ссылка на используемые коэффициенты выбросов или поглощения ПГ или документация по ним | Организация может сообщать о результатах использования договорных инструментов в отношении характеристик ПГ (рыночный подход), выраженных в единицах выбросов ПГ (тCO2-экв.), а также в единицах передачи (например, кВт·ч). Организация может отчитаться о приобретенном количестве по сравнению с потребленным. Организация может сообщать об углеродных компенсациях или других видах углеродных кредитов. В этом случае организация: - должна раскрыть схему ПГ, в соответствии с которой они были созданы; - может суммировать углеродные компенсации или другие виды углеродных кредитов вместе, если они происходят из одной и той же схемы выбросов ПГ и имеют соответствующий срок действия; | ||||
| p) описание влияния неопределенностей на точность данных о выбросах и поглощении ПГ по категориям; q) описание и результаты оценки неопределенности; t) значения ПГП, используемые при расчете, а также их источник. Если значения ПГП взяты не из последнего доклада МГЭИК, следует указать коэффициенты выбросов или ссылку на базу данных, использованную при расчете, а также их источник. Согласно ИСО 14064-1 следующие типы выбросов указываются отдельно: - выбросы, количественно оцененные отдельно для каждого ПГ (за исключением выбросов от сжигания биомассы, биогенных выбросов CO2); | - не должна добавлять или вычитать углеродные компенсации или другие виды углеродных кредитов из инвентаризации прямых или косвенных выбросов организации. Организация может сообщать о ПГ, хранящихся в накопителях для ПГ | В настоящем стандарте рекомендуется, чтобы организация указывала массу сокращения или поглощения ПГ в рамках проектов по ПГ и предоставила следующую соответствующую информацию: - цель; - метод расчета; - количество приобретенных и проданных (торгуемых) сокращений выбросов ПГ или увеличение их поглощения; - сравнение текущего отчетного периода с предыдущим; - любая другая соответствующая информация | |||
| - выбросы CO2 от сжигания биомассы, биогенных выбросов CO2. Прямые и энергетические косвенные выбросы указываются отдельно по типу газа, выраженные в тCO2-экв. Сумма прямых выбросов и сумма энергетических косвенных выбросов выражаются как общий CO2-экв. для соответствующих категорий. Как рекомендуется в ИСО 14064-1, поглощение биогенного CO2 должно указываться отдельно. В настоящем стандарте рекомендуется раздельное представление отчетности для других биогенных выбросов CO2 (не от сжигания биомассы). В таблице D.3 представлен шаблон отчетности для категорий прямых и косвенных выбросов. При необходимости и целесообразности выбросы по категориям и ПГ могут быть также детализированы по источникам и поглотителям, при этом для каждой категории в таблицу D.3 добавляется несколько строк. | |||||
| Неопределенности для каждой категории должны быть указаны в таблице D.3 и объяснены в соответствии с ИСО 14064-1:2018, 9.3.1 p) и q), касающимися точности инвентаризации ПГ организации. Описание влияния неопределенностей может быть разделено на неопределенности данных о деятельности и неопределенности коэффициентов выбросов. В соответствии с ИСО 14064-1:2018, 9.3.1 m), n) и o), для каждой категории должны быть идентифицированы источники и поглотители, а также предоставлена следующая информация, которая суммирована в таблице D.5: - тип метода количественной оценки; - данные о деятельности; | |||||
| - коэффициенты выбросов: ссылка на базу данных, любая другая ссылка или собственные расчеты. Если коэффициент выбросов был специально рассчитан или оценен организацией, этот коэффициент выбросов указывается, и его оценка документируется в отчете: если для данной категории, или для конкретного источника или поглотителя внутри категории используемый коэффициент выбросов отличается от признанного эталонного, это должно быть указано и объяснено; - произошли ли изменения в методологии с момента предыдущей инвентаризации, если это имеет значение (да или нет). Значения GWP, использованные в расчете, а также их источник должны быть указаны в таблице D.1 для соответствия ИСО 14064-1:2018, 9.3.1 t). | |||||
| 5 | Инициатива по сокращению выбросов ПГ и внутренний мониторинг показателей результативности | b) при необходимости описание инициатив по снижению ПГ и того, как они влияют на разницу значений в выбросах или поглощении ПГ, в том числе происходящие вне организационных границ, количественно в тCO2-экв.; c) при необходимости приобретенное или достигнутое количество сокращений выбросов ПГ и увеличение их поглощений вследствие реализации проектов по сокращению выбросов ПГ и увеличению их поглощений количественно выражается в тCO2-экв.; | Организация может отчитываться о своих инициативах по сокращению выбросов ПГ и результатах внутреннего отслеживания результативности. В настоящем стандарте рекомендуется, чтобы организация при отчете о своих целенаправленных действиях по сокращению выбросов: - описывала эти реализованные целенаправленные действия по сокращению выбросов, указывая цель и порядок действий; - указывала категории, затронутые этими целенаправленными действиями по сокращению выбросов; - сообщала о выбросах и поглощении ПГ затронутых категорий за предыдущий отчетный период; - объясняла различия в выбросах ПГ для этих категорий между текущим и предыдущим отчетами; | ||
| g) описание и предоставление дополнительных коэффициентов, таких как эффективность или интенсивность выбросов ПГ (выбросы на единицу продукции); h) оценка результативности на основе соответствующих внутренних и/или внешних бенчмарков; i) описание процедур управления информацией о ПГ и мониторинга; j) выбросы и поглощения ПГ за предыдущий отчетный период; k) при необходимости пояснение различий в выбросах ПГ между нынешней и предыдущей инвентаризациями | - предоставляла любую соответствующую информацию о реализованных целенаправленных действиях по сокращению выбросов, особенно в отношении косвенных выбросов. В настоящем стандарте рекомендуется, чтобы организация отдельно указывала сокращения выбросов ПГ или увеличения поглощения ПГ, достигнутые в рамках проектов по ПГ, по каждому проекту, и предоставляла следующую информацию: - цель; - метод расчета; - объемы приобретенных и проданных (торгуемых) сокращений ПГ или увеличение их поглощений; - сравнение между текущим и предыдущим отчетными периодами; - любая другая соответствующая информация |
РУКОВОДСТВО ПО ПЕРЕРАСЧЕТУ БАЗОВЫХ ВЫБРОСОВ ПАРНИКОВЫХ ГАЗОВ
Рекомендуется, чтобы организация определила и применяла четкую политику, позволяющую ей пересчитывать свои базовые выбросы ПГ. При необходимости организация должна документировать выполненные перерасчеты.
Перерасчеты могут представлять собой перерасчет выбросов базового года или изменение базового года.
F.2 Перерасчет выбросов базового года
В частности, организация пересчитывает свои выбросы базового года в ситуациях, описанных в F.2.2 - F.2.5.
F.2.2 Изменение организационных границ (площадок или сферы деятельности)
Если организация добавляет или удаляет вид деятельности из своих организационных границ, то она должна добавить или вычесть выбросы ПГ, связанные с этим видом деятельности, в балансе массы за свой базовый год.
Например, если организация A приобретает организацию B, она должна пересчитать свои выбросы ПГ базового года, чтобы включить выбросы приобретенной организации за этот базовый год, как показано в таблице F.1.
На практике доступ к этим точным данным может оказаться затруднительным. В этом случае рекомендуется использовать экстраполяции или приближения с учетом соответствующих неопределенностей.
Пример перерасчета выбросов базового года в случае приобретения
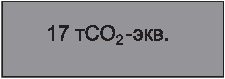
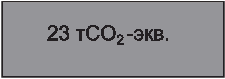
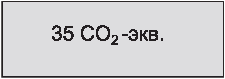
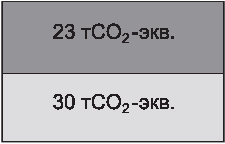
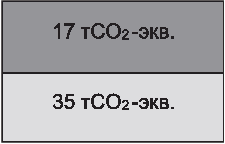
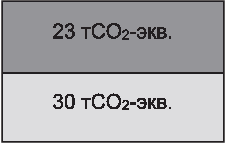
F.2.3 Изменение операционных границ (процессов или физических потоков, необходимых для ее деятельности)
Если организация включает в баланс массы отчетного года категории, которые были исключены из баланса массы углерода базового года, то она должна включить эти категории в свой баланс массы базового года.
Эта работа может включать получение данных о деятельности за базовый год по первоначально исключенным категориям для расчета соответствующих выбросов и добавления их к балансу массы базового года.
Если это невозможно, организация может затем оценить выбросы для категорий, первоначально исключенных из базового года, на основе выбросов, рассчитанных за отчетный год (например, оценка выбросов, связанных с поездками на работу за базовый год, путем умножения средних выбросов на одного сотрудника для этой категории в отчетном году на количество сотрудников в базовом году).
F.2.4 Изменение методов расчета
Пример - За базовый год организация оценивает свое потребление электроэнергии на основе отапливаемых площадей. Если позднее организация получит доступ к счетам от поставщика электроэнергии за базовый год, и поскольку эти данные более точны, она пересчитает соответствующие выбросы.
- используемые значения ПГП;
- используемые коэффициенты выбросов;
- используемые методологические гипотезы (например, изменение методологии инвентаризации ПГ).
Примечание - Изменение коэффициента выбросов, связанное с изменением метода расчета (например, изменение коэффициента выбросов для производства меди в связи с более углубленным отраслевым исследованием), должно привести к перерасчету, тогда как изменение коэффициента выбросов, связанное с физическим изменением (например, изменение содержания CO2 в электроэнергии во времени), не должно приводить к перерасчету.
F.2.5 Выявление существенных ошибок
Эти ошибки могут быть связаны с собранными данными, выбором коэффициентов выбросов или используемыми формулами расчета.
Условия, недостаточные для перерасчета выбросов ПГ за базовый год, включают следующее (неполный список):
- органический рост или отрицательный органический рост деятельности организации не является достаточным условием для перерасчета выбросов ПГ за базовый год. Однако это изменение должно быть выявлено и проанализировано с точки зрения его влияния на количество генерируемых выбросов ПГ. Понятие органического изменения деятельности означает изменение деятельности в рамках изменения предложения(й) организации или в ответ на спрос клиентов. Однако организация может установить критерии, позволяющие ей отличать органическое изменение своей деятельности от изменения своих операционных границ;
- изменение состава предлагаемой продукции или услуг организации не является достаточным условием для перерасчета выбросов ПГ за базовый год. Однако это изменение должно быть четко указано и проанализировано, в частности, с точки зрения его последствий для выбросов ПГ.
Организация может принять решение об изменении своего базового года. В этом случае она должна обосновать и задокументировать свой выбор.
Такое изменение может быть обосновано, в частности, в случаях, когда:
- пересчет выбросов ПГ за отчетный год слишком сложен;
- изменение вида деятельности приводит к тому, что ее деятельность в базовом году недостаточно репрезентативна для ее деятельности в отчетном году. Критерий репрезентативности может быть установлен по усмотрению организации. Например, она может рассмотреть возможность разделения своего оборота по видам деятельности и установить пороговое значение, за которым критерий репрезентативности больше не будет проверяться.
F.4 Анализ изменений базовых выбросов парниковых газов
Любые изменения выбросов ПГ между базовым и отчетным годами должны быть проанализированы.
Этот анализ особенно важен в отношении следующих факторов:
- изменение деятельности организации (например, органическое преобразование, изменение ассортимента продукции или услуг, изменение распределения оборота или фактического бюджета по видам деятельности). Необходимо выявить и оценить другие контекстуальные факторы, такие как старение производственных мощностей;
- характер используемых данных о деятельности также может влиять на это изменение (например, в отношении деловых поездок организация могла использовать очень приблизительный подход в базовом году и подход, основанный на количестве потребленного топлива в литрах, в отчетном году, что привело к другому, но более точному результату).
Предполагая, что факторы изменения выбросов независимы друг от друга, можно будет определить долю изменения выбросов, связанную с мерами по их сокращению. Поскольку это предположение о независимости часто трудно установить, организация может напрямую рассчитать эффект от мер по улучшению. Цель состоит в том, чтобы определить на двух разных, но взаимодополняющих уровнях влияние принятых мер по сокращению выбросов.
Прямой расчет влияния мер по улучшению должен проводиться на основе изменений в данных о деятельности (например, сокращение на X% расстояний, пройденных самолетом). Эта работа, включающая мониторинг планов действий на основе данных о деятельности, имеет важное значение. Мониторинг и информирование исключительно о разнице в выбросах ПГ не позволят осуществить практическую реализацию мер по сокращению выбросов и желаемые изменения в поведении.
F.4.2 Пример промышленной производственной компании
Компания провела первую инвентаризацию выбросов ПГ в году N, затем вторую в году N+1, получив следующие результаты:
Таким образом, общая разница в выбросах составляет -100 тCO2-экв.
Компания также оценила сокращение своих выбросов после принятия мер в период между годами № и N+1. Эти действия позволили сократить выбросы на 200 тCO2-экв. См. рисунок F.1.
B — год N+1 инвентаризации ПГ;
D — отклонение, подлежащее анализу
Рисунок F.1 — Сценарий A: пример изменения базовых выбросов парниковых газов
Для установления связи между валовой разницей в -100 тCO2-экв. и сокращением на 200 тCO2-экв. в результате внедрения плана действий компания проанализировала влияние различных факторов, способствующих изменению выбросов.
Таким образом, было установлено, что на изменение выбросов повлияли следующие факторы:
- изменение организационных границ в результате продажи завода: -50 тCO2-экв.;
- изменение операционных границ в результате приобретения новой производственной линии: +130 тCO2-экв.;
- изменение значения коэффициентов выбросов: -50 тCO2-экв.;
- изменение ассортимента продукции на заводах: -50 тCO2-экв.;
- износ производственного оборудования: +170 тCO2-экв.
В общей сложности эти факторы привели к разнице в выбросах ПГ в размере +150 тCO2-экв. Эта разница, связанная с общей разницей в выбросах в -100 тCO2-экв., позволяет оценить, что план действий по сокращению выбросов снизил выбросы на 250 (150 + 100) тCO2-экв. См. рисунок F.2.
G — инвентаризация ПГ, год N+1;
Рисунок F.2 — Сценарий B: пример изменения базовых выбросов парниковых газов
Таким образом, компания может анализировать последствия своего плана действий по сокращению выбросов на двух уровнях:
- прямая оценка последствий плана: -200 тCO2-экв.;
- оценка последствий плана действий на основе разбивки разницы в выбросах: -250 тCO2-экв.
Эта разница в 50 тCO2-экв. может быть объяснена взаимозависимостью между определенными мерами по сокращению выбросов или неопределенностью, связанной с выполненными расчетами.
Примечание - В этом примере предполагается независимость факторов изменения выбросов. Это предположение будет справедливо на практике лишь в очень редких случаях, поэтому потребуется работа, включающая комплексный анализ изменения выбросов.
СВЕДЕНИЯ О СООТВЕТСТВИИ ССЫЛОЧНЫХ МЕЖДУНАРОДНЫХ СТАНДАРТОВ НАЦИОНАЛЬНЫМ СТАНДАРТАМ
| Обозначение ссылочного международного стандарта | Степень соответствия | Обозначение и наименование соответствующего национального стандарта |
| ISO 14064-1 | IDT | ГОСТ Р ИСО 14064-1-2021 «Газы парниковые. Часть 1. Требования и руководство по количественному определению и отчетности о выбросах и поглощении парниковых газов на уровне организации» |
| Примечание — В настоящей таблице использовано следующее условное обозначение степени соответствия стандарта: - IDT — идентичный стандарт. | ||
БИБЛИОГРАФИЯ
| УДК 502.3:006.354 | ОКС 13.020.40 |
| Ключевые слова: экологический менеджмент, парниковые газы, принципы, окружающая среда, данные, мониторинг, измерения, контроль | |