ГОСТ Р 72636-2026. Национальный стандарт Российской Федерации. Цифровая промышленность. Автоматизированная система управления ресурсами предприятия. Общие положения
(утв. и введен в действие Приказом Росстандарта от 27.04.2026 № 417-ст)
Примечание
Документ введен в действие с 01.09.2026.
Утвержден и введен в действие
Приказом Федерального
агентства по техническому
регулированию и метрологии
от 27 апреля 2026 г. № 417-ст
НАЦИОНАЛЬНЫЙ СТАНДАРТ РОССИЙСКОЙ ФЕДЕРАЦИИ
АВТОМАТИЗИРОВАННАЯ СИСТЕМА УПРАВЛЕНИЯ РЕСУРСАМИ ПРЕДПРИЯТИЯ
Digital industry. Automated enterprise resource
management system. General provisions
Предисловие
1 РАЗРАБОТАН Обществом с ограниченной ответственностью «1С-Софт» (ООО «1С-Софт») и Ассоциацией «Цифровые инновации в машиностроении» (АЦИМ)
2 ВНЕСЕН Техническим комитетом по стандартизации ТК 459 «Информационная поддержка жизненного цикла изделий»
3 УТВЕРЖДЕН И ВВЕДЕН В ДЕЙСТВИЕ Приказом Федерального агентства по техническому регулированию и метрологии от 27 апреля 2026 г. № 417-ст
Правила применения настоящего стандарта установлены в статье 26 Федерального закона от 29 июня 2015 г. № 162-ФЗ «О стандартизации в Российской Федерации». Информация об изменениях к настоящему стандарту публикуется в ежегодном (по состоянию на 1 января текущего года) информационном указателе «Национальные стандарты», а официальный текст изменений и поправок — в ежемесячном информационном указателе «Национальные стандарты». В случае пересмотра (замены) или отмены настоящего стандарта соответствующее уведомление будет опубликовано в ближайшем выпуске ежемесячного информационного указателя «Национальные стандарты». Соответствующая информация, уведомление и тексты размещаются также в информационной системе общего пользования — на официальном сайте Федерального агентства по техническому регулированию и метрологии в сети Интернет (www.rst.gov.ru)
Введение
Развитие процессов цифровой трансформации в промышленности и создание цифровых и умных (интеллектуальных) производств обусловило разработку широкого класса отечественных импортозамещающих автоматизированных систем управления масштаба предприятия, холдинга, корпорации. В условиях цифровой трансформации и создания экосистемы цифровой среды предприятия автоматизированная система управления ресурсами является системообразующим элементом, интегрированным с другими функциональными системами и подсистемами для обеспечения эффективного управления. В настоящем стандарте представлены общие положения применительно к автоматизированным системам управления ресурсами предприятия.
Настоящий стандарт входит в систему стандартов в цифровой промышленности.
1 Область применения
Настоящий стандарт устанавливает общие положения и терминологию в области автоматизированных систем управления ресурсами предприятия.
Стандарт предназначен для применения:
- высшим руководством промышленных предприятий и холдингов, реализующих стратегии и проекты в области цифровой трансформации и создания цифровых и умных (интеллектуальных) производств;
- разработчиками автоматизированных систем управления ресурсами предприятия;
- сотрудниками ИТ-компаний и предприятий, обеспечивающих внедрение, эксплуатацию и развитие автоматизированных систем управления ресурсами;
- другими сторонами, заинтересованными в развитии процессов цифровой трансформации и применении автоматизированных систем управления.
Настоящий стандарт должен использоваться совместно с другими стандартами в области цифровой промышленности.
2 Нормативные ссылки
В настоящем стандарте использованы нормативные ссылки на следующие стандарты:
ГОСТ Р 54147-2010 Стратегический и инновационный менеджмент. Термины и определения
ГОСТ Р 55062 Информационные технологии. Интероперабельность. Основные положения
ГОСТ Р 55235.1 Практические аспекты менеджмента непрерывности бизнеса. Менеджмент активов. Требования к оптимальному управлению производственными активами
ГОСТ Р 59799-2021 Умное производство. Модель эталонной архитектуры индустрии 4.0 (RAMI 4.0)
ГОСТ Р 70991 Цифровая промышленность. Руководство по применению модели эталонной архитектуры RAMI 4.0
ГОСТ Р 70992 Цифровая промышленность. Интеграция и интероперабельность систем. Термины и определения
ГОСТ Р 71841 (МЭК 62840:2020) Цифровая промышленность. Измерение, управление и автоматизация промышленного процесса. Управление жизненным циклом систем и компонентов
ГОСТ Р ИСО 15704 Моделирование и архитектура предприятия. Требования к стандартным архитектурам и методологиям предприятия
ГОСТ Р ИСО/МЭК 38500 Информационные технологии. Стратегическое управление ИТ в организации
ГОСТ Р ИСО/МЭК 38506 Информационные технологии. Управление ИТ. Применение ИСО/МЭК 38500 для управления инвестициями в ИТ
Примечание - При пользовании настоящим стандартом целесообразно проверить действие ссылочных стандартов в информационной системе общего пользования — на официальном сайте Федерального агентства по техническому регулированию и метрологии в сети Интернет или по ежегодному информационному указателю «Национальные стандарты», который опубликован по состоянию на 1 января текущего года, и по выпускам ежемесячного информационного указателя «Национальные стандарты» за текущий год. Если заменен ссылочный стандарт, на который дана недатированная ссылка, то рекомендуется использовать действующую версию этого стандарта с учетом всех внесенных в данную версию изменений. Если заменен ссылочный стандарт, на который дана датированная ссылка, то рекомендуется использовать версию этого стандарта с указанным выше годом утверждения (принятия). Если после утверждения настоящего стандарта в ссылочный стандарт, на который дана датированная ссылка, внесено изменение, затрагивающее положение, на которое дана ссылка, то это положение рекомендуется применять без учета данного изменения. Если ссылочный стандарт отменен без замены, то положение, в котором дана ссылка на него, рекомендуется применять в части, не затрагивающей эту ссылку.
3 Термины, определения и сокращения
3.1 Термины и определения
В настоящем стандарте применены следующие термины с соответствующими определениями:
| цифровая промышленность: Результат развития процессов цифровой трансформации в ключевых секторах промышленности, характеризующийся возможностью значительной части производственных структур функционировать в рамках модели умного (интеллектуального) производства или иных форм эффективного цифрового взаимодействия. [ГОСТ Р 71815-2024, пункт 3.1] |
|---|
| цифровая трансформация промышленности: Приоритетное направление развития отечественной экономики, связанное со стратегической трансформацией бизнеса и реализацией управленческих и производственных процессов посредством сквозных цифровых технологий, позволяющее создавать умное (интеллектуальное) производство и обеспечивать новые формы цифрового взаимодействия предприятий промышленности и смежных отраслей, включая цепочки создания добавленной стоимости. Примечания 1 Процессы цифровой трансформации могут быть реализованы на различных уровнях: межгосударственном, национальном, межотраслевом, региональном, корпоративном, на уровнях предприятия и/или производственной площадки. 2 Развитие процессов цифровой трансформации является основой для повышения конкурентоспособности промышленных предприятий и выпускаемой продукции на основе сокращения сроков разработки и постановки на производство новой продукции, повышения качества продукции и производительности труда, снижения потребления ресурсов и себестоимости продукции. 3 Обеспечение качества и эффективности процессов цифровой трансформации обусловливает необходимость стратегического управления ИТ в организации, интеграции и интероперабельности автоматизированных систем управления. [Адаптировано из ГОСТ Р 71815-2024, пункт 3.2] |
|---|
умное производство: Взаимодействие между умной фабрикой и умной продукцией.
Примечание - Термин «умное» в данном контексте может обозначать «интеллектуальное» или «цифровое».
| [ГОСТ Р 71842-2024, статья 433] 3.1.4 умное предприятие: Предприятие, степень интеграции и цифровизации которого достигла уровня, при котором возможна реализация функций самоорганизации производства и всех бизнес-процессов, связанных с производством. Примечания 1 Функции самоорганизации обеспечиваются на основе взаимодействия автоматизированных систем управления, обладающих свойством интероперабельности и функционирующих с использованием возможностей интересных особенностей искусственного интеллекта. 2 В научно-технической литературе распространен термин «цифровая фабрика», который может подразумевать «умное предприятие», «интеллектуальное предприятие» или «цифровое предприятие». |
|---|
| [Адаптировано из ГОСТ Р 71815-2024, пункт 3.15] 3.1.5 умная продукция: Произведенный или изготовленный (промежуточный) продукт, который на умной фабрике предоставляет (внешние) коммуникационные возможности для сети и интеллектуального взаимодействия с другими участниками производства. Примечание — Интеллектуальное взаимодействие может осуществляться в среде умного предприятия и/или с участием предприятий в рамках цепочки поставок. |
|---|
| [ГОСТ Р 71842-2024, статья 431] 3.1.6 автоматизированная система; АС: Система, состоящая из комплекса средств автоматизации, реализующего информационную технологию выполнения установленных функций, и персонала, обеспечивающего его функционирование. Примечания 1 В зависимости от вида деятельности выделяют, например, следующие виды АС: автоматизированные системы управления (АСУ), системы автоматизированного проектирования (САПР), автоматизированные системы научных исследований (АСНИ) и др. 2 В зависимости от вида управляемого объекта (процесса) АСУ подразделяют, например, на АСУ технологическими процессами (АСУТП), АСУ предприятиями (АСУП) и т.д. |
|---|
[ГОСТ Р 59853-2021, статья 2]
| интегрированная автоматизированная система; интегрированная АС; ИАС: Совокупность двух или более взаимоувязанных АС, в которой функционирование одной из них зависит от результатов функционирования другой (других) так, что эту совокупность можно рассматривать как единую АС. [ГОСТ Р 59853-2021, статья 21] |
|---|
| качество информации автоматизированной системы; качество информации АС: Совокупность свойств информации, обуславливающих ее пригодность для использования в АС. [ГОСТ Р 59853-2021, статья 33] |
|---|
| адаптивность автоматизированной системы; адаптивность АС: Свойство АС, характеризующее возможность изменения ее конфигурации для сохранения своих эксплуатационных показателей в заданных пределах при изменениях внешней среды. [ГОСТ Р 59853-2021, статья 6] |
|---|
| взаимодействие автоматизированных систем; взаимодействие АС: Обмен информацией, данными, командами, сигналами между функционирующими АС. [ГОСТ Р 59853-2021, статья 10] |
|---|
| интероперабельность: Способность двух или более автоматизированных систем или компонентов к обмену информацией и к использованию информации, полученной в результате обмена. [ГОСТ Р 59853-2021, статья 22] |
|---|
| семантическая интероперабельность: Способность любых взаимодействующих в процессе коммуникации информационных систем одинаковым образом понимать смысл информации, которой они обмениваются. [ГОСТ Р 55062-2021, пункт 3.1.20] |
|---|
| предприятие: Одна или несколько организаций, имеющих определенное назначение, общие цели и задачи по выпуску конкретной продукции или предоставлению определенных услуг. [ГОСТ Р МЭК 62264-1-2014, пункт 3.1.10] |
|---|
3.1.14 автоматизированная система управления ресурсами предприятия; АСУРП: Автоматизированная система управления, являющаяся системообразующим компонентом информационно-коммуникационной среды и предназначенная для эффективного управления предприятием на основе автоматизации процессов планирования, нормирования, учета и контроля использования основных видов ресурсов, необходимых для выпуска продукции и функционирования предприятия при существующих возможностях и ограничениях на доступ к необходимым видам ресурсов.
1 В условиях цифровой трансформации АСУРП выполняет функцию комплексной автоматизированной системы масштаба предприятия, обеспечивающей интеграцию и взаимосвязь с другими автоматизированными системами для управления бизнес-процессами и информацией по основным направлениям деятельности для выпуска умной продукции. АСУРП часто ассоциируется с ERP.
2 В соответствии с ГОСТ Р 54147-2010 (статья 3.7.41) понятие «ресурс» включает такие сущности, как люди, финансирование, информация, время, средства, поставки и оборудование.
3 В соответствии с ГОСТ Р 54147-2010 (статья 3.3.17) понятие «актив» определяется как сущность того, что имеет ценность для организации.
4 В соответствии с ГОСТ Р 55235.1 ресурсы и активы предприятия являются взаимосвязанными и взаимодополняющими понятиями, соответственно принципы управления, представления, идентификации и их функциональная роль в деятельности предприятия могут рассматриваться в различных аспектах. В определенных аспектах ресурсы могут рассматриваться как активы, а активы — как ресурсы.
| ресурс: Объект хозяйственной деятельности, обеспечивающий использование некоторых или всех производственных возможностей, требуемых для осуществления функций предприятия или реализации бизнес-процессов (в контексте данного стандарта — это совокупность персонала, оборудования и исходных материалов). [ГОСТ Р МЭК 62264-1-2014, пункт 3.1.38] |
|---|
| большие данные: Большие массивы данных, отличающиеся главным образом такими характеристиками, как объем, разнообразие, скорость обработки и/или вариативность, которые требуют использования технологии масштабирования для эффективного хранения, обработки, управления и анализа. [ГОСТ Р ИСО/МЭК 20546-2021, статья 3.1.2] |
|---|
| внешняя интероперабельность предприятия: Интероперабельность, которая определяет взаимодействие предприятия с другими предприятиями и конкурентоспособность предприятия на рынке. [ГОСТ Р 55062-2021, пункт 3.1.4] |
|---|
| внутренняя интероперабельность предприятия: Интероперабельность внутренней инфраструктуры (корпоративной системы) предприятия. [ГОСТ Р 55062-2021, пункт 3.1.5] |
|---|
3.2 Сокращения
В настоящем стандарте использованы следующие сокращения:
АСУРП — автоматизированная система управления ресурсами предприятия;
ИТ — информационная технология;
ЭВМ — электронно-вычислительная машина;
APS — программное обеспечение для производственного планирования (Advanced Planning and Scheduling);
BI — комплекс методологий, процессов, технологий для преобразования разрозненных информационных данных в структурированную информацию для принятия управленческих решений (Business Intelligence);
BPM — система управления бизнес-процессами (Business Process Management);
CAD — система автоматизированного проектирования (Computer-Aided Design);
CPM — система управления эффективностью организации/корпорации (Corporate Performance Management);
CRM — система управления отношениями с клиентами (Customer Relationship Management);
CSRP — система планирования ресурсов предприятия, ориентированная на покупателя (Customer Synchronized Resources Planning);
EAM — система управления активами (Enterprise Asset Management);
ERP — система планирования ресурсов предприятия (Enterprise Resource Planning);
QMS — система менеджмента качества (Quality Management System);
KPI — ключевые показатели эффективности (key performance indicators);
MDM — система управления основными данными организации (Master Data Management);
MES — система управления производственными процессами (Manufacturing Execution System);
PDM — система управления данными (инженерными) о продукте (Product Data Management);
RAMI 4.0 — эталонная модель архитектуры Индустрии 4.0 (Reference Architectural Model for Industry 4.0);
SCM — управление цепочками поставок (Supply Chain Management).
4 Общие положения
4.1 Основные принципы
4.1.1 В условиях цифровой трансформации и технологического развития отечественной промышленности (см. [1], [2]) обеспечение конкурентоспособности предприятий промышленности должно основываться на поэтапном развитии информационно-коммуникационной среды и перехода к новым формам ведения бизнеса, основанным на архитектурном подходе к формированию модели бизнес-процессов, интеграции и семантической интероперабельности автоматизированных систем управления для создания цифровых и умных (интеллектуальных) производств, ориентированных на формирование цепочек добавленной стоимости и развитие новых форм цифрового взаимодействия предприятий согласно ГОСТ Р ИСО 15704, ГОСТ Р 70992 и ГОСТ Р 55062. На основе архитектурного подхода должна быть разработана система взаимосвязанных моделей, обеспечивающая целостный взгляд на организацию, включающий ее стратегию, бизнес-процессы, информационные системы, технологическую инфраструктуру и персонал.
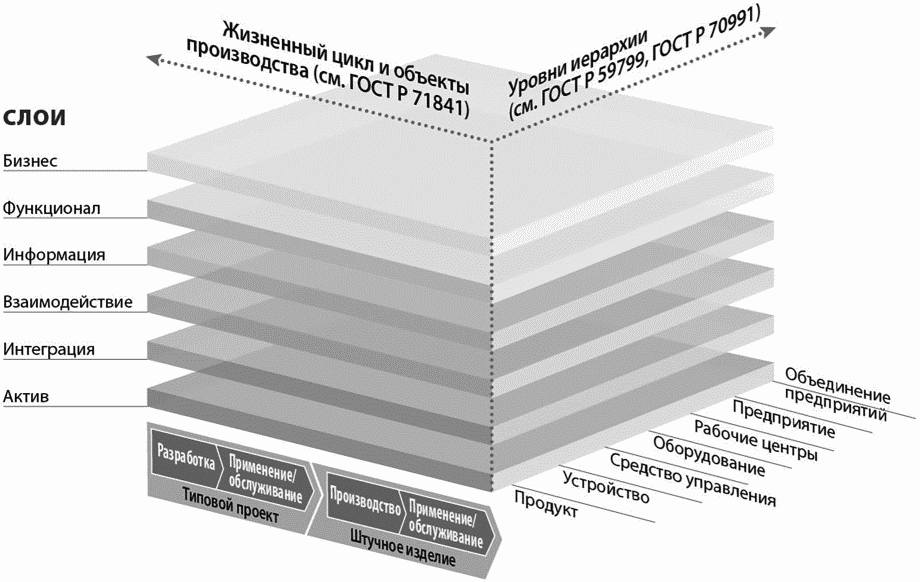
4.1.2 В соответствии с принципами опережающей стандартизации [3] в настоящем стандарте определены общие положения для развития существующих и разработки нового поколения АСУРП, имеющих системообразующее значение для создания умного (интеллектуального) производства в соответствии с моделью эталонной архитектуры Индустрии 4.0 (RAMI 4.0), представленной в приложении А.
4.1.3 Обоснование выбора базового программного обеспечения для создания АСУРП, планирование процессов его адаптации, развертывания, применения для выполнения задач бизнеса и создания ценности для предприятия должно выполняться в соответствии с принципами и моделью эффективного стратегического управления и управления инвестициями в ИТ в соответствии с ГОСТ Р ИСО/МЭК 38500 и ГОСТ Р ИСО/МЭК 38506.
4.1.4 При разработке и внедрении АСУРП рекомендуется применять следующие лучшие практики (концепции, подходы, системы, технологии, методы):
- концепция оптимизированного производственного планирования (APS), обеспечивающая динамическое составление и корректирование планов с учетом имеющихся ресурсов и производственных ограничений;
- концепция процессного управления предприятием (BPM), рассматривающая бизнес-процессы как особые ресурсы предприятия, с возможностью их моделирования и динамического перестроения моделей бизнес-процессов;
- технология анализа больших данных (BI), используемая для поддержки и принятия ответственных решений на основе разных данных;
- система оценки ключевых показателей эффективности предприятия (KPI), характеризующих достижение стратегических, тактических и/или операционных целей;
- система корпоративного менеджмента (CPM), включающая набор управленческих процессов для определения стратегических целей и оценки достижения стратегических целей бизнеса, в соответствии с принципами управления стоимостью бизнеса и оптимального использования имеющихся ресурсов;
- технология автоматизации взаимодействия с заказчиками (CRM), ориентированная на поддержку эффективного маркетинга, продажи обслуживания большого числа клиентов и партнеров;
- концепция синхронизированного с покупателем планирования ресурсов (CSRP), предусматривающая интеграцию покупателя в систему управления предприятием;
- скоординированная деятельность персонала в прикладном программном обеспечении управления основными фондами предприятия (EAM) для достижения стратегических планов организации;
- совокупность организационной структуры, процедур, процессов и ресурсов предприятия, необходимых для системного менеджмента в области качества (QMS);
- технология управления цепочками поставок (SCM), включающая все этапы снабжения и контроля товародвижения предприятия, в т.ч. цикл закупки сырья, поставок, размещения заказов и транспортирования;
- процессы, инструменты для постоянного управления основными данными предприятия (MDM), обеспечивающие их консолидацию, проверку качества, распространение и контроль использования в различных операционных и аналитических приложениях.
4.1.5 Функциональные свойства архитектуры, структуры и среды применения АСУРП должны определяться с учетом отраслевой специфики, характеристик предприятия (холдинга), жизненного цикла и серийности выпускаемой продукции, а также принципов организации производства и управления ресурсами.
4.1.6 В рамках одного предприятия, холдинга и отрасли предпочтительно применение типовых апробированных в реальном производстве АСУРП и других автоматизированных систем, разрабатываемых на единой технологической (базовой) платформе, что существенно повышает функциональную совместимость предприятий и их способность к развитию новых форм цифрового взаимодействия.
4.1.7 При разработке АСУРП в целях обеспечения импортозамещения и качества управления ресурсами предприятия предпочтительно применение типового программного обеспечения, классифицируемого в соответствии с реестром российских программ для электронных вычислительных машин и баз данных [4].
4.2 Структура и основные функции
4.2.1 Структура АСУРП должна включать следующие основные компоненты:
- базовую технологическую платформу, обеспечивающую поддержку архитектуры системы, выполнение основных функций и пользовательских интерфейсов;
- функциональные модули, представляющие системные элементы системы (подсистемы) и/или обеспечивающие системы, функционирующие в режиме взаимодействия для выполнения конкретных задач;
- централизованную базу данных для сбора, обработки, хранения, анализа и управления корпоративными данными предприятия.
4.2.2 Разработка и внедрение АСУРП должны выполняться поэтапно с применением модульного подхода, позволяющего разрабатывать и тестировать основные компоненты независимо от других частей системы с использованием стандартизованных интерфейсов для их взаимодействия. Применение модульного подхода обеспечивает:
- упрощение управления сложной системой по независимым функционально законченным частям программного обеспечения;
- масштабируемость системы за счет расширения функциональности и/или адаптации системы к изменяющимся требованиям;
- повышение надежности системы за счет выявления и исправления ошибок на ранних этапах проектирования и разработки;
- сокращение сроков разработки за счет организации параллельной разработки компонентов различными командами разработчиков.
4.2.3 Создание специализированных АСУРП, предназначенных для применения в конкретных отраслях промышленности, обусловливает необходимость привлечения представителей заказчика для взаимодействия с разработчиком на ранних этапах проектирования системы, что необходимо для снижения рисков от принятия необоснованных решений при детализации требований к компонентам системы.
4.2.4 Предназначенная для управления предприятием АСУРП должна обеспечивать выполнение основных функций:
- управление взаимоотношениями с клиентами;
- планирование продаж, производства, закупок, остатков запасов, внутреннего потребления запасов, сборки (разборки);
- бюджетирование;
- управление продажами;
- управление закупками;
- управление складом, запасами, доставкой;
- управление производством и оптимизация планирования производства;
- организация ремонтов;
- управление затратами и расчет себестоимости;
- управление персоналом и расчет заработанной платы;
- регламентированный учет;
- контроль ключевых показателей работы предприятия.
Дополнительно для крупных предприятий (корпорация, холдинг) АСУРП должна обеспечивать выполнение следующих функций корпоративного управления:
- бизнес-анализ и сбалансированная система показателей;
- корпоративная налоговая функция;
- учет, подготовка отдельной и консолидированной отчетности;
- централизованное управление инвестиционными проектами;
- интеграция и управление мастер-данными;
- корпоративное казначейство;
- управление договорами;
- процессы, задачи, оповещения;
- централизованное управление закупками и активами;
- инструменты сверки и элиминации внутригрупповых операций;
- централизованное бюджетирование.
4.3 Интероперабельность и взаимодействие
4.3.1 Применительно к условиям умного (интеллектуального) производства, характеризующегося взаимодействием между умным предприятием (умной фабрикой) и умной продукцией, обменом данными с другими автоматизированными системами внутри предприятия (внутренняя интероперабельность) и/или с другими предприятиями (внешняя интероперабельность).
4.3.2 В рамках предприятия для эффективного функционирования АСУРП должна обеспечивать обмен информацией, данными, командами, сигналами с другими автоматизированными системами в режиме взаимодействия со следующими системами:
- двухсторонний обмен с CPM; CRM; CSRP; EAM; QMS; MES; SCM;
- односторонний обмен с APS; BI; BPM; CAD; KPI; MDM; PDM.
Разработка и применение АСУРП в цифровом и умном (интеллектуальном) производстве должны выполняться на основе реализации модели эталонной архитектуры Индустрии 4.0 (RAMI 4.0) в соответствии с ГОСТ Р 59799-2021 (раздел 5).
Применение модели RAMI 4.0 позволяет создать АСУРП, обеспечивающую структурированное представление активов для обеспечения планирования, управления и контроля за использованием активов предприятия в соответствии с производственной программой и жизненным циклом выпускаемой продукции; использованием производственной среды предприятия: архитектурой и принципами управления предприятием на основе применения АСУ и информационных систем.
На рисунке А.1 представлена модель эталонной архитектуры Индустрии 4.0.
БИБЛИОГРАФИЯ
| УДК 004.04:658.5:006.354 | ОКС 25.040 35.240.50 |
| Ключевые слова: цифровая промышленность, автоматизированная система управления ресурсами предприятия, общие положения, термины и определения | |