ГОСТ Р 72544-2026/ISO/TS 14076:2025. Национальный стандарт Российской Федерации. Экологический менеджмент. Экологическая технико-экономическая оценка. Принципы, требования и руководство
(утв. и введен в действие Приказом Росстандарта от 12.02.2026 № 120-ст)
Примечание
Документ введен в действие с 01.06.2026.
Утвержден и введен в действие Приказом Федерального агентства по техническому регулированию и метрологии от 12 февраля 2026 г. № 120-ст
НАЦИОНАЛЬНЫЙ СТАНДАРТ РОССИЙСКОЙ ФЕДЕРАЦИИ
ЭКОЛОГИЧЕСКАЯ ТЕХНИКО-ЭКОНОМИЧЕСКАЯ ОЦЕНКА
ПРИНЦИПЫ, ТРЕБОВАНИЯ И РУКОВОДСТВО
Environmental management. Environmental techno-economic assessment. Principles, requirements and guidance
ГОСТ Р 72544-2026/ISO/TS 14076:2025
Дата введения 1 июня 2026 года
Предисловие
1 ПОДГОТОВЛЕН Обществом с ограниченной ответственностью «НИИ экономики связи и информатики „Интерэкомс“ (ООО „НИИ „Интерэкомс“) совместно с Федеральным государственным автономным учреждением „Научно-исследовательский институт „Центр экологической промышленной политики“ (ФГАУ „НИИ „ЦЭПП“) на основе собственного перевода на русский язык англоязычной версии стандарта, указанного в пункте 4»
2 ВНЕСЕН Техническим комитетом по стандартизации ТК 020 «Экологический менеджмент и экономика»
3 УТВЕРЖДЕН И ВВЕДЕН В ДЕЙСТВИЕ Приказом Федерального агентства по техническому регулированию и метрологии от 12 февраля 2026 г. № 120-ст
4 Настоящий стандарт является идентичным по отношению к международному документу ISO/TS 14076:2025 «Экологический менеджмент. Экологическая технико-экономическая оценка. Принципы, требования и руководство» (ISO/TS 14076:2025 «Environmental management — Environmental techno-economic assessment — Principles, requirements and guidance», IDT).
При применении настоящего стандарта рекомендуется использовать вместо ссылочных международных стандартов соответствующие им национальные стандарты, сведения о которых приведены в дополнительном приложении ДА
Правила применения настоящего стандарта установлены в статье 26 Федерального закона от 29 июня 2015 г. № 162-ФЗ «О стандартизации в Российской Федерации». Информация об изменениях к настоящему стандарту публикуется в ежегодном (по состоянию на 1 января текущего года) информационном указателе «Национальные стандарты», а официальный текст изменений и поправок — в ежемесячном информационном указателе «Национальные стандарты». В случае пересмотра (замены) или отмены настоящего стандарта соответствующее уведомление будет опубликовано в ближайшем выпуске ежемесячного информационного указателя «Национальные стандарты». Соответствующая информация, уведомление и тексты размещаются также в информационной системе общего пользования — на официальном сайте Федерального агентства по техническому регулированию и метрологии в сети Интернет (www.rst.gov.ru)
Введение
В рамках проведения аналитических исследований, проектирования, разработки и коммерциализации процессных систем необходимо принимать множество решений, касающихся таких аспектов, как выбор технологических операций, типов и размеров оборудования, условий и правил эксплуатации, потоков массы и энергии, договорных и финансовых условий, цен реализации и выбросов в окружающую среду. Эти решения принимаются на основе множества показателей, особенно технических (например, выпуск готовой продукции, эффективность процесса, качество), экономических (например, стоимость, рентабельность, окупаемость инвестиций) и экологических (например, выбросы парниковых газов (ПГ), истощение ресурсов, потребление пресной воды). В конечном итоге они влияют на конечную стоимость процессной системы для компаний, клиентов, потребителей, государства и общества в целом.
Экологическая технико-экономическая оценка (eTEA) характеризует процессные системы с точки зрения ключевых экологических, технических («техно») и экономических факторов. Эти характеристики представлены набором общепонятных показателей, которые затем могут быть интерпретированы для принятия конкретных решений. В рамках eTEA необходимо сделать множество допущений, которые могут оказать существенное влияние на результаты, имея финансовые и экологические последствия на протяжении всего жизненного цикла процесса и его продуктов. Эти допущения могут включать значения ключевых параметров, границы анализа и сами методы. В связи с важностью и широким разнообразием методов eTEA существует потребность в руководстве по их применению. Организации могут получить значительную выгоду, использовав четкие и последовательные рекомендации по проведению eTEA.
Таким образом, настоящий стандарт:
- устанавливает терминологию и ключевые определения общих показателей, используемых в eTEA;
- устанавливает требования и рекомендации по проведению eTEA;
- формирует основу для четкого документирования результатов и основных допущений, используемых в eTEA, способствующих их эффективной интерпретации.
Настоящий стандарт предназначен для специалистов, проводящих eTEA (т.е. тех, кто занимается сбором данных, выполнением расчетов или оценкой и интерпретацией результатов). К специалистам могут относиться представители промышленности, государственных органов и академических кругов.
Наглядный пример проведения eTEA приведен в приложении A.
1 Область применения
В настоящем стандарте установлены принципы, требования и рекомендации по проведению экологической технико-экономической оценки (eTEA). eTEA представляет собой экономический анализ в сочетании с оценкой воздействия на окружающую среду.
В настоящем стандарте определены требования к документированию результатов, основополагающих допущений, параметров и методологий, используемых в eTEA.
Настоящий стандарт применим к процессным системам любого типа, размера и масштаба производства.
2 Нормативные ссылки
В настоящем стандарте использованы нормативные ссылки на следующие стандарты [для датированных ссылок применяют только указанное издание ссылочного стандарта, для недатированных — последнее издание (включая все изменения)]:
ISO 14040:2006, Environmental management — Life cycle assessment — Principles and framework (Экологический менеджмент. Оценка жизненного цикла. Принципы и структура)
ISO 14044:2006, Environmental management — Life cycle assessment — Requirements and guidelines (Экологический менеджмент. Оценка жизненного цикла. Требования и рекомендации)
3 Термины и определения
В настоящем стандарте применены следующие термины с соответствующими определениями.
ИСО и МЭК поддерживают терминологические базы данных, используемые в целях стандартизации, по следующим адресам:
- платформа онлайн-просмотра ИСО: доступна по адресу http://www.iso.org/obp;
- Электропедия МЭК: доступна по адресу http://www.electropedia.org/
3.1 экологическая технико-экономическая оценка; экотехноэкономический анализ (environmental techno-economic assessment; eTEA): Сбор и оценивание технологических параметров, воздействия на окружающую среду и экономических показателей процессной системы (3.13) и связанной с ней продукционной системы (3.12).
3.2 основа производства (basis of production): Количественная оценка работы процессной системы (3.13), отражающая ее масштаб, размер или производительность.
3.3 процесс (process): Совокупность взаимосвязанных или взаимодействующих видов деятельности, использующая или преобразующая входы для достижения результата.
Примечание 1 — Процесс может быть физическим или концептуальным.
[ИСО 14050:2020, 3.1.9, изменено — добавлено примечание 1]
3.4 функциональная единица (functional unit): Количественно выраженная результативность продукционной системы (3.12), используемая в качестве единицы сравнения.
Примечание 1 — Функциональная единица отражает размер процессной системы (3.13).
[ИСО 14040:2006, 3.20, изменено — добавлено примечание 1]
3.5 эталонный поток (reference flow): Мера выходных потоков из процессов (3.3) в рассматриваемой продукционной системе (3.12), необходимая для выполнения функции в объеме одной функциональной единицы (3.4).
3.6 оценка жизненного цикла; ОЖЦ (life cycle assessment; LCA): Сбор информации, сопоставление и оценка входных потоков, выходных потоков, а также возможных воздействий на окружающую среду продукционной системы (3.12) на протяжении всего жизненного цикла.
3.7 оценка воздействия жизненного цикла; ОВЖЦ (life cycle impact assessment; LCIA): Стадия оценки жизненного цикла (3.6), направленная на определение и оценку величины и значимости возможных воздействий на окружающую среду продукционной системы (3.12) на протяжении жизненного цикла продукции (3.9).
3.8 технико-экономический анализ; ТЭА (techno-economic analysis; TEA): Составление и оценка технологических параметров и экономических показателей процессной системы (3.13).
3.9 продукция (product): Любые товары или услуги.
3.10 окружающая среда (environment): Окружение, в котором функционирует организация, включая воздух, воду, землю, природные ресурсы, флору, фауну, людей и их взаимоотношения.
3.11 бизнес-единица (business unit): Дискретная и подотчетная функция или подфункция в организации.
[ISO/TS 21089:2018, 3.28, изменено — удалено примечание 1]
3.12 продукционная система (product system): Совокупность единичных процессов (3.3) с элементарными потоками и потоками продукции, выполняющая одну или несколько определенных функций, которая моделирует жизненный цикл продукции (3.9).
3.13 процессная система (process system): Система из одного или нескольких взаимосвязанных единичных процессов (3.3), над которыми бизнес-единица (3.11) осуществляет контроль.
Примечание 1 — В рамках оценки жизненного цикла (3.6) как части экологической технико-экономической оценки (3.1) обычно дополнительно рассматриваются восходящие и нисходящие процессы.
Примечание 2 — Процессная система является частью продукционной системы (3.12).
4 Принципы eTEA
4.1 Общие положения
eTEA представляет собой сочетание технико-экономического анализа (TEA) и оценки жизненного цикла (LCA). eTEA включает экономические, технические и экологические аспекты, которые могут быть использованы при принятии решений.
Принципы eTEA являются основополагающими и должны использоваться в качестве базиса при принятии решений, связанных как с планированием, так и с проведением самого eTEA.
4.2 Два фокуса, две перспективы
В рамках eTEA рассматривают сочетание следующих двух фокусов с двух различных перспектив:
- технико-экономический фокус рассматривает массовые потоки, потоки энергии и экономический потенциал процессной системы с точки зрения бизнес-единицы, которая управляет этой процессной системой. Экономические границы обычно определяются границами соответствующей бизнес-единицы и включают все расходы, издержки или доходы, непосредственно связанные с рассматриваемой процессной системой, обычно понесенные только бизнес-единицей, например, связанные с производством, вводом в эксплуатацию, пуском и наладкой, эксплуатацией и выводом из эксплуатации;
- экологическая направленность анализа позволяет рассматривать жизненный цикл продукционной системы, связанной с процессной системой, с точки зрения окружающей среды. LCA следует принципам, описанным в ИСО 14040, и обычно начинается с этапа добычи и приобретения сырья, включая производство продукции, конечное использование, завершение срока службы или утилизацию.
4.3 Основа производства, функциональная единица и эталонные потоки
Поскольку результаты eTEA обычно направлены на поддержку конкретных решений с нелинейными последствиями, основа производства для процессной системы и функциональная единица для соответствующей продукционной системы должны иметь тот же размер, что и ожидаемый результат решения, касающегося процессной системы.
Информация о выборе основы производства приведена в приложении B.
4.4 Итерационный подход
В eTEA используется итерационный подход. Отдельные этапы LCA используют результаты других этапов и также являются итерационными. Аналогично, TEA напрямую влияет на LCA, и наоборот, поскольку технические и экономические решения могут приниматься с учетом их воздействия на окружающую среду.
4.5 Прозрачность
По причине сложности исследований, проводимых в рамках eTEA важно, чтобы допущения и ограничения были прозрачно документированы, а информация предоставлялась открыто и исчерпывающе, чтобы обеспечить точную интерпретацию результатов и понимание компромиссов. Следует стремиться к прозрачности, обеспечивая доступность, полноту и понятность документации, чтобы целевая аудитория могла использовать результаты eTEA и/или способствовать воспроизводимости результатов eTEA.
4.6 Полнота
eTEA должна учитывать широкий спектр технических, экономических и экологических показателей:
- технические показатели включают потоки массы, энергии и показатели результативности;
- экономические показатели включают затраты, выручку, инвестиции, акционеров, задолженность, капитал, обязательства, налогообложение, регулирование, временную оценку и другие;
- экологические показатели включают воздействие на окружающую среду, здоровье человека и ресурсы.
Рассмотрение всех этих показателей в комплексном анализе позволяет выявить компромиссы, улучшить процессы и принять ответственные решения, которые напрямую влияют на бизнес-подразделение и косвенно на внешнее окружение.
4.7 Приоритет научного и экономического подходов
Технологическая и экологическая части eTEA предпочтительно основываются на естественных науках. Экономическая часть eTEA предпочтительно основывается на экономических данных, предложениях поставщиков или экспертных оценках.
5 Общее описание eTEA
5.1 Структура TEA
5.1.1 Общие положения
eTEA представляет собой интеграцию TEA с LCA. Связь между TEA и LCA приведена на рисунке 1. К фазам eTEA относятся:
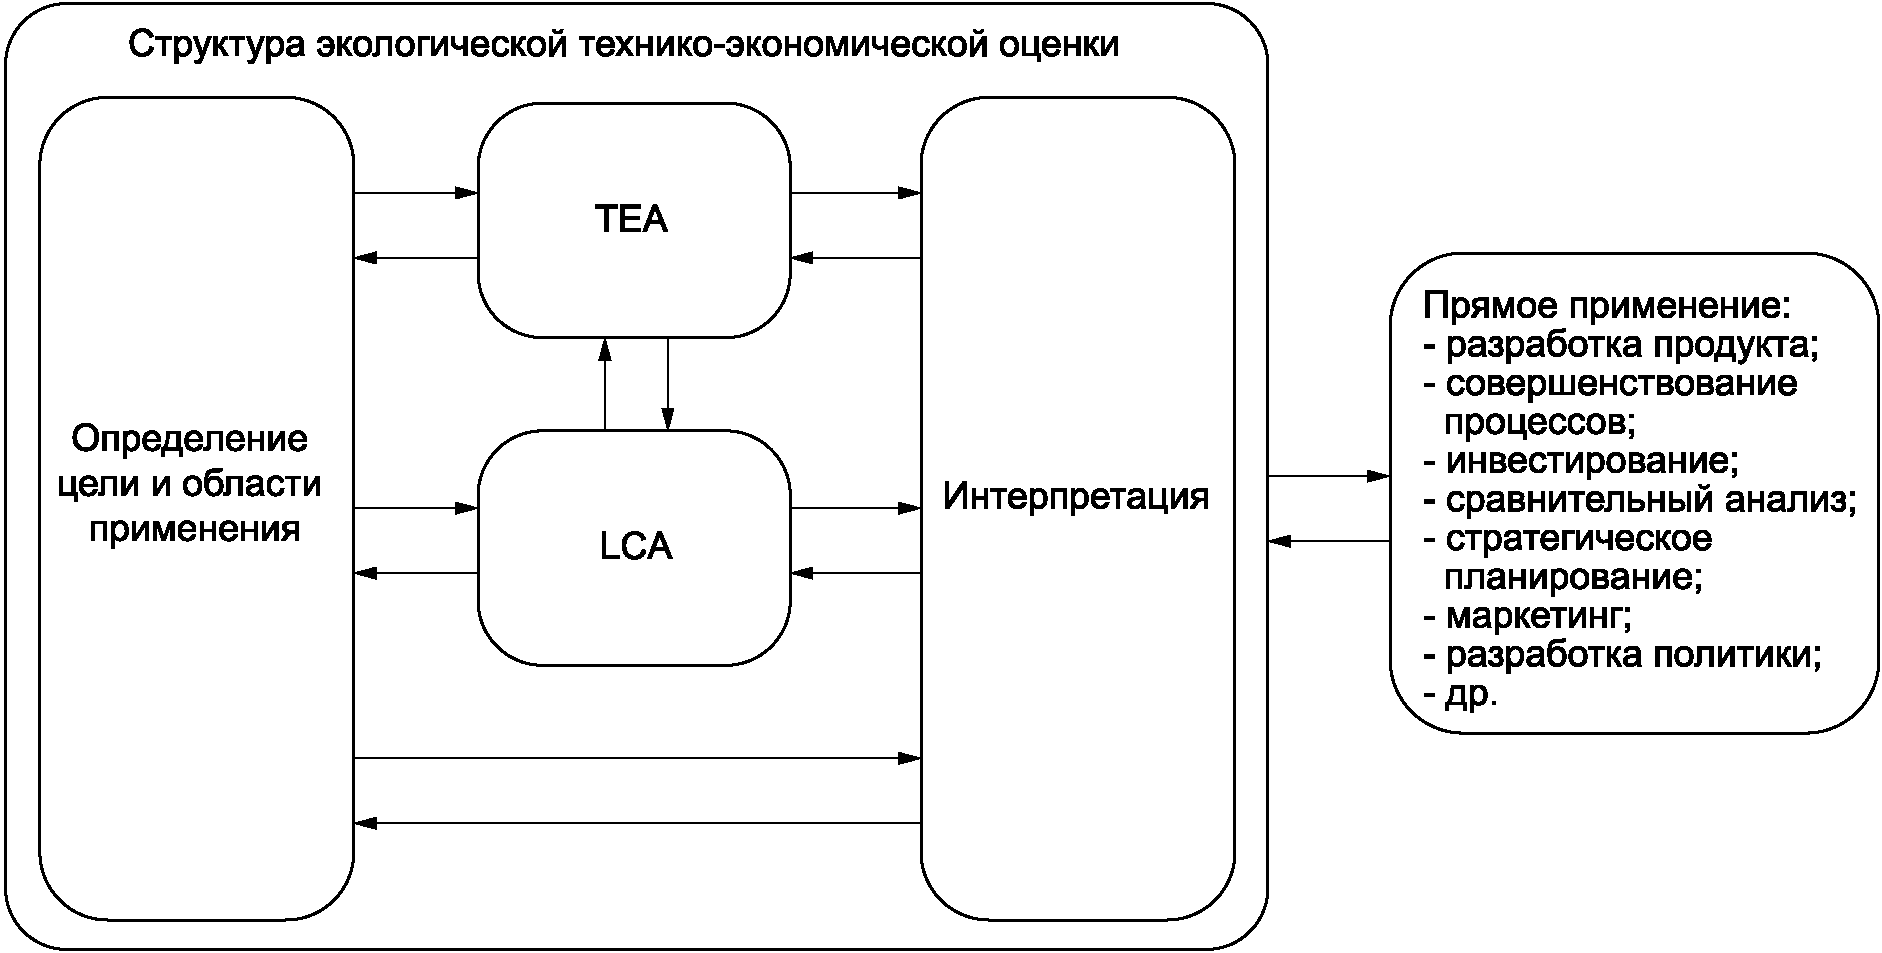
Рисунок 1 — Структура eTEA (прямое применение)
5.1.2 Этапы TEA
Помимо целей, области применения и интерпретации общей структуры eTEA TEA включает в себя:
5.1.3 Этапы LCA
Оценка жизненного цикла проводится в соответствии со структурой, руководящими принципами, рекомендациями и требованиями ИСО 14040 и ИСО 14044. Помимо целей, области применения и интерпретации общей структуры eTEA LCA включает в себя:
5.2 Ключевые особенности eTEA
К ключевым особенностям методологии eTEA относятся:
a) eTEA включает в себя как оценку TEA, так и LCA;
b) eTEA систематически оценивает техническое, экономическое и экологическое воздействие продукта и его продукционной системы в соответствии с заявленными целями и областью применения;
c) на eTEA влияют размер, мощность или производительность интересующих процессов, определяемых базой производства, из-за эффекта масштаба;
d) глубина детализации и временные рамки eTEA определяются исходя из цели и области применения;
e) к eTEA применяются особые требования, предназначенные для использования в сравнительном анализе;
f) не существует единого метода проведения eTEA. Организации имеют возможность гибко внедрять eTEA, как установлено в настоящем стандарте, в соответствии с предполагаемым применением и требованиями организации;
g) результаты eTEA по своей природе неопределенны; всегда существует некоторая доля неопределенности измерений или прогнозирования технических и экономических аспектов, а также воздействия на окружающую среду. Неопределенность, как правило, минимальна для частей продукционной системы, непосредственно связанных с бизнес-единицей, и выше для частей, не относящихся к ней;
h) отсутствует научная основа для приведения всех показателей, полученных в рамках eTEA к единому знаменателю для принятия решений. Попытки объединить подмножества метрик обычно подразумевают весовые коэффициенты, которые представляют собой выбор значений. Однако такие комбинации могут быть полезны в некоторых обстоятельствах, если рассматривать их в контексте выбора значений, допущений и неопределенности.
5.3 Общие понятия технико-экономических и экологических границ
В части LCA eTEA используется концепция продукционной системы, определенная в ИСО 14040 и ИСО 14044, которая описывает жизненный цикл продукции. В части TEA используются экономические границы, которые представляют собой часть продукционной системы, над которой бизнес-единица осуществляет прямой контроль, например, при покупке или продаже ресурсов, товаров или услуг, а также при фактическом производстве продукции. Экономические границы, называемые «границами процессной системы», могут включать элементарные потоки, потоки готовой и потоки промежуточной продукции/отходы (см. рисунок 2). На рисунке 2 подразделение (производитель чернил для принтеров) непосредственно отвечает за предварительную обработку материалов, ввод в эксплуатацию и вывод из эксплуатации производственных объектов, производство продукции, а также за программу переработки, в рамках которой потребители возвращают отработанные картриджи для переработки или повторного использования. Восходящие и нисходящие потоки производственной системы находятся вне прямого контроля подразделения.
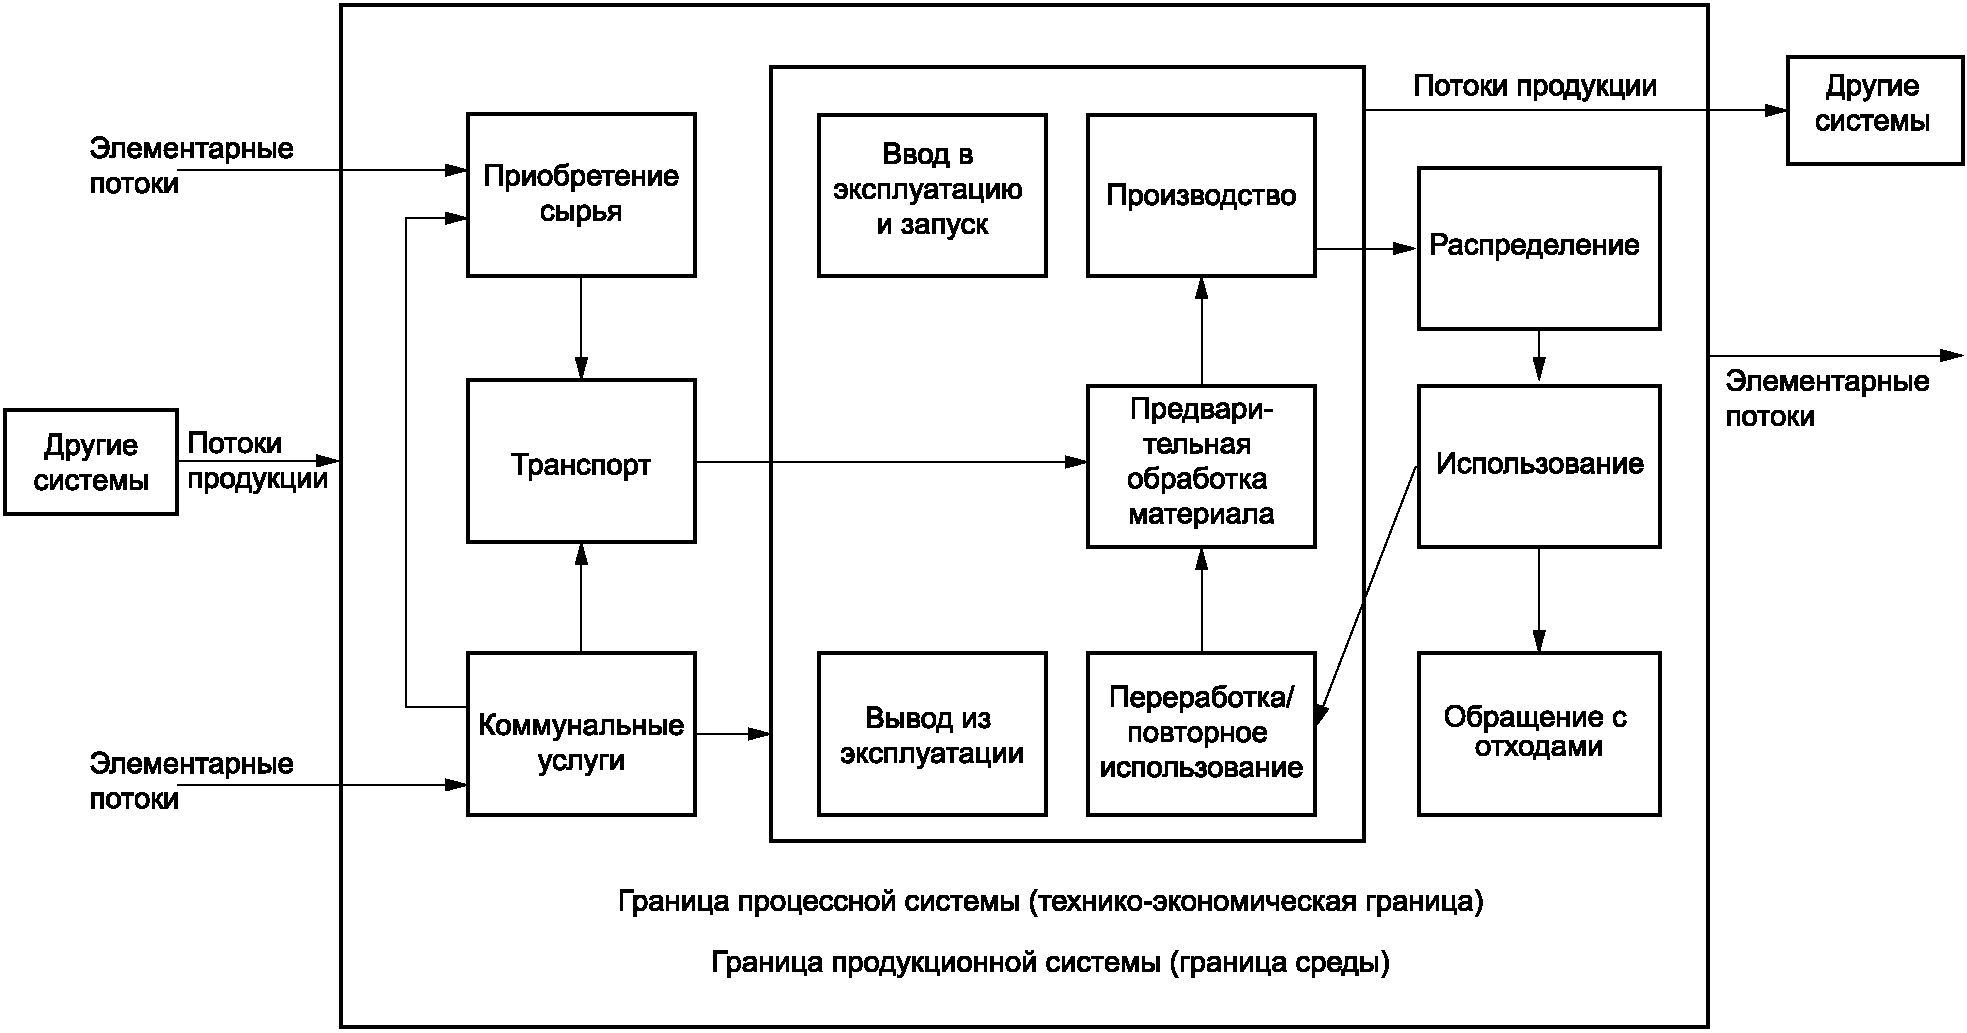
Рисунок 2 — Границы продукционной и процессной систем — пример производителя чернил для принтеров с программой переработки
6 Методологическая основа eTEA
6.1 Общие требования
eTEA должна включать определение цели и области применения, оценку жизненного цикла (TEA), оценку жизненного цикла (LCA) и интерпретацию результатов.
6.2 Определение цели и области применения
6.2.1 Общие положения
Цель и область применения eTEA, включающей TEA и LCA, должны быть четко определены и соответствовать предполагаемому применению. В связи с итеративным характером eTEA область применения может быть пересмотрена в ходе исследования.
Цель и область применения LCA определены в ИСО 14044.
Цели и области применения LCA или TEA, которые совпадают с целями и областью применения eTEA, не требуют повторения. eTEA может проводиться для внутренних или внешних целей организации.
6.2.2 Определение цели
При определении цели eTEA должно быть однозначно указано:
- предполагаемое применение;
- причины проведения исследования;
- предполагаемая аудитория;
- предназначены ли результаты для использования в сравнительных исследованиях, предназначенных для раскрытия общественности.
6.2.3 Определение области применения
6.2.3.1 Общие положения
При определении области применения eTEA необходимо учесть и четко описать следующее:
- изучаемая продукционная система;
- бизнес-единица;
- изучаемая процессная система;
- функциональная единица;
- основа производства;
- границы анализируемой в рамках LCA продукционной системы и анализируемой в рамках TEA процессной системы;
- процедуры распределения;
- денежная единица для представления результатов и соответствующая дата или год;
- методология технической оценки;
- методология экономического анализа;
- типы категорий воздействия на окружающую среду и методология оценки;
- принятые ранее допущения;
- ограничения области применения;
- требования к качеству данных;
- тип критического анализа, если таковой проводится;
- тип и формат отчета, необходимого для исследования. Любой из вышеперечисленных случаев, относящихся к оценке жизненного цикла (ОЖЦ), должен быть определен и описан в соответствии с ИСО 14040 и ИСО 14044.
В некоторых случаях цель и область исследования могут быть пересмотрены из-за непредвиденных ограничений, запретов или в результате получения дополнительной информации. Такие изменения, вместе с их обоснованием, должны быть документированы.
Если это соответствует цели и области применения, географическое местоположение, используемое в оценке жизненного цикла (ТЭО), должно быть определено и описано.
Географическое местоположение может быть конкретным, общим, национальным или региональным.
Пример - Для процесса, использующего воду, географическое местоположение будет важно для количественной оценки водного следа нехватки воды (см. ИСО 14046).
6.2.3.2 Функция, функциональная единица и основа производства
6.2.3.2.1 Общие положения
Функция продукционной системы и соответствующей ей функциональной единицы должна быть такой же, как функция части оценки жизненного цикла eTEA, и должна быть четко описана в соответствии с требованиями ИСО 14040 и ИСО 14044.
Функция бизнес-единицы должна соответствовать более крупной продукционной системе и должна быть четко описана с точки зрения роли процесса в функционировании продукционной системы.
Основа производства определяет набор основных товаров или услуг, производимых бизнес-единицей. Основа производства может включать материалы (например, химикаты, топливо, готовую продукцию), энергию (например, свет, тепло, электроэнергию), услуги (например, поставленные товары, выполненные задачи, утилизация отходов) или абстрактные формы стоимости (например, мощность, возможности, деньги, время). База производства не должна включать отходы или выбросы в окружающую среду, если это не относится к цели и области применения. База производства должна определять масштаб, размер, мощность или скорость, связанные с материалами, энергией, услугами или стоимостью произведенного продукта.
Сравнение систем должно проводиться на основе одной и той же функции, количественно определяемой одними и теми же функциональными единицами и базой производства.
6.2.3.2.2 Распределения для определения базы производства с несколькими определяющими продуктами
Для процессов, производящих несколько определяющих продуктов, для определения базы производства может использоваться метод распределения. Метод распределения TEA должен быть выбран в соответствии с пошаговой процедурой распределения ИСО 14044.
6.2.3.3 Граница продукционной системы
Граница продукционной системы должна быть определена в соответствии с ИСО 14040 и ИСО 14044.
6.2.3.4 Граница процессной системы
6.2.3.4.1 Общие положения
Граница процессной системы определяет, какие единичные процессы должны быть включены в TEA. Граница процессной системы обычно является подмножеством продукционной системы и должна состоять как минимум из одного единичного процесса. Граница процессной системы не должна включать какие-либо единичные процессы, которые не включены в границу продукционной системы.
Граница процессной системы должна включать единичные процессы, на которые бизнес-единица оказывает непосредственное влияние, например, посредством прямого владения, прямого управления, прямого управления или иного сильного влияния на процесс через тесные связи, дочерние компании и партнерства. Также учитываются затраты, связанные с энергией и материалами, поступающими в границу процессной системы.
Полезно описать границу процессной системы с помощью блок-схемы технологического процесса, которая описывает как границу процессной системы, так и границу продукционной системы. Схему технологического процесса можно построить, используя те же принципы, что описаны в ИСО 14040 и ИСО 14044. Пример приведен на рисунке 2.
6.2.3.4.2 Денежные потоки
Наличные средства, денежные средства или финансовые транзакции обычно не входят в область применения eTEA за исключением:
- когда наличные средства сами по себе являются продуктом (например, при чеканке монет или печати банкнот);
- когда кассовые операции являются ключевой частью потока продукции или процесса (например, при работе банкомата или перевозке наличных в бронированном автомобиле);
- когда финансовые транзакции существенно влияют на оценку жизненного цикла (LCA) из-за высокого сопутствующего воздействия на окружающую среду (например, в случае некоторых криптовалют, требующих большого количества электроэнергии).
6.2.3.4.3 Выбор границы продукционной системы
Выбор границы процессной системы и границы продукционной системы будет определяться целями и областью действия eTEA. Данные по технологическим единицам, находящимся внутри границ процессной системы, часто имеют более высокую степень уверенности, чем данные по технологическим единицам, находящимся за ее пределами. При определении этих границ могут учитываться достоверность, качество и доступность данных.
Граница, на которой граница процессной системы и граница продукционной системы совпадают, иногда называется границей «от ворот до ворот». В этом случае граница редко охватывает весь жизненный цикл продукта. Такой подход уместен в следующих сценариях:
- при использовании в сравнительном утверждении, когда все технологические единицы, расположенные выше бизнес-единицы, идентичны во всех сценариях;
- для выполнения внешних требований, касающихся отчетности, регулирования или налогообложения прямого воздействия на окружающую среду;
- когда данные по единичным процессам вне бизнес-единицы получить сложно;
- когда цель и область применения eTEA требуют высокой достоверности или качества данных.
Граница, на которой нет технологических единиц ниже границы процессной системы, но есть технологические единицы выше границы процессной системы, иногда называется границей «от колыбели до выходных ворот» или «от колыбели до продукта», если входные потоки через границу продукционной системы в основном являются элементарными потоками. Некоторые сценарии, в которых этот подход уместен, включают:
- сравнительное утверждение, когда конечное использование конечного продукта сложно определить, поскольку оно носит общий характер или имеет множество возможных применений (например, электричество);
- когда цель и область применения eTEA требуют рассмотрения прямых и косвенных воздействий деятельности бизнес-единицы на предшествующих этапах, исходя из предположения, что процессы на предшествующих этапах не происходили бы, если бы бизнес-деятельность этого не требовала.
Граница, в которой граница продукционной системы охватывает весь жизненный цикл продукта, иногда называется границей «от колыбели до могилы». В большинстве случаев технологические единицы существуют как выше, так и ниже границы процессной системы. Некоторые сценарии, в которых этот подход уместен, включают:
- сравнительное утверждение, когда конечное использование продукта, произведенного бизнес-единицей, можно обоснованно предсказать;
- когда цель и область применения eTEA включают прямые и косвенные воздействия бизнес-единицы на протяжении всего жизненного цикла.
6.2.3.5 Методология технической оценки
Необходимо определить, какая методология технической оценки будет включена в исследование. Выбор параметров, метрик, определений и других экономических факторов должен соответствовать цели исследования и быть документально оформлен.
6.2.3.6 Методология экономической оценки
Необходимо определить, какая методология экономической оценки будет включена в исследование. Выбор параметров, метрик, определений и других технических факторов должен соответствовать цели исследования и быть документально оформлен.
6.2.3.7 Сравнение систем
В сравнительном исследовании эквивалентность сравниваемых систем должна быть оценена до интерпретации результатов. Следовательно, область исследования должна быть определена таким образом, чтобы системы можно было сравнивать. Системы должны сравниваться с использованием одной и той же функциональной единицы, одной и той же производственной базы и эквивалентных методологических соображений, таких как производительность, границы продукционной системы, границы процессной системы, качество данных, процедуры распределения, правила принятия решений при оценке входных и выходных потоков, а также оценка воздействия. Любые различия, касающиеся этих параметров, должны быть выявлены и представлены. Если результаты исследования используются в сравнительном утверждении, предназначенном для раскрытия общественности, заинтересованные стороны должны провести эту оценку в качестве критического анализа.
В некоторых случаях сложно или невозможно определить единообразную основу производства при сравнительном исследовании нескольких вариантов процесса. Это может произойти, когда технологические ограничения влияют на производительность до определенных дискретных размеров или объемов. В этих случаях допускается гибкость производственной базы в разумных пределах.
Для исследований, предназначенных для использования в сравнительных утверждениях, подлежащих раскрытию общественности, раздел оценки жизненного цикла eTEA, должен включать оценку воздействия жизненного цикла (ОВЖЦ, LCIA).
6.2.3.8 Критический анализ
В eTEA применяются те же требования к критическому анализу, что и в ИСО 14040 и ИСО 14044.
6.3 Технический анализ
6.3.1 Общие положения
Необходимо определить количественные и качественные данные, необходимые для проведения экономического анализа бизнес-единицы. Другие соответствующие данные технического характера также могут быть определены и использованы для анализа или принятия решений, как определено в цели и области применения, которые специально не требуются для экономической оценки или оценки жизненного цикла.
Определение целей и области применения eTEA представляет собой первоначальный план проведения технической части этапа TEA eTEA. При выполнении плана технического анализа необходимо выполнить следующие шаги, представленные на рисунке 3. Технический анализ носит итеративный характер, поскольку экономический анализ и оценка жизненного цикла (LCA) могут итеративно влиять на решения, касающиеся технического анализа.
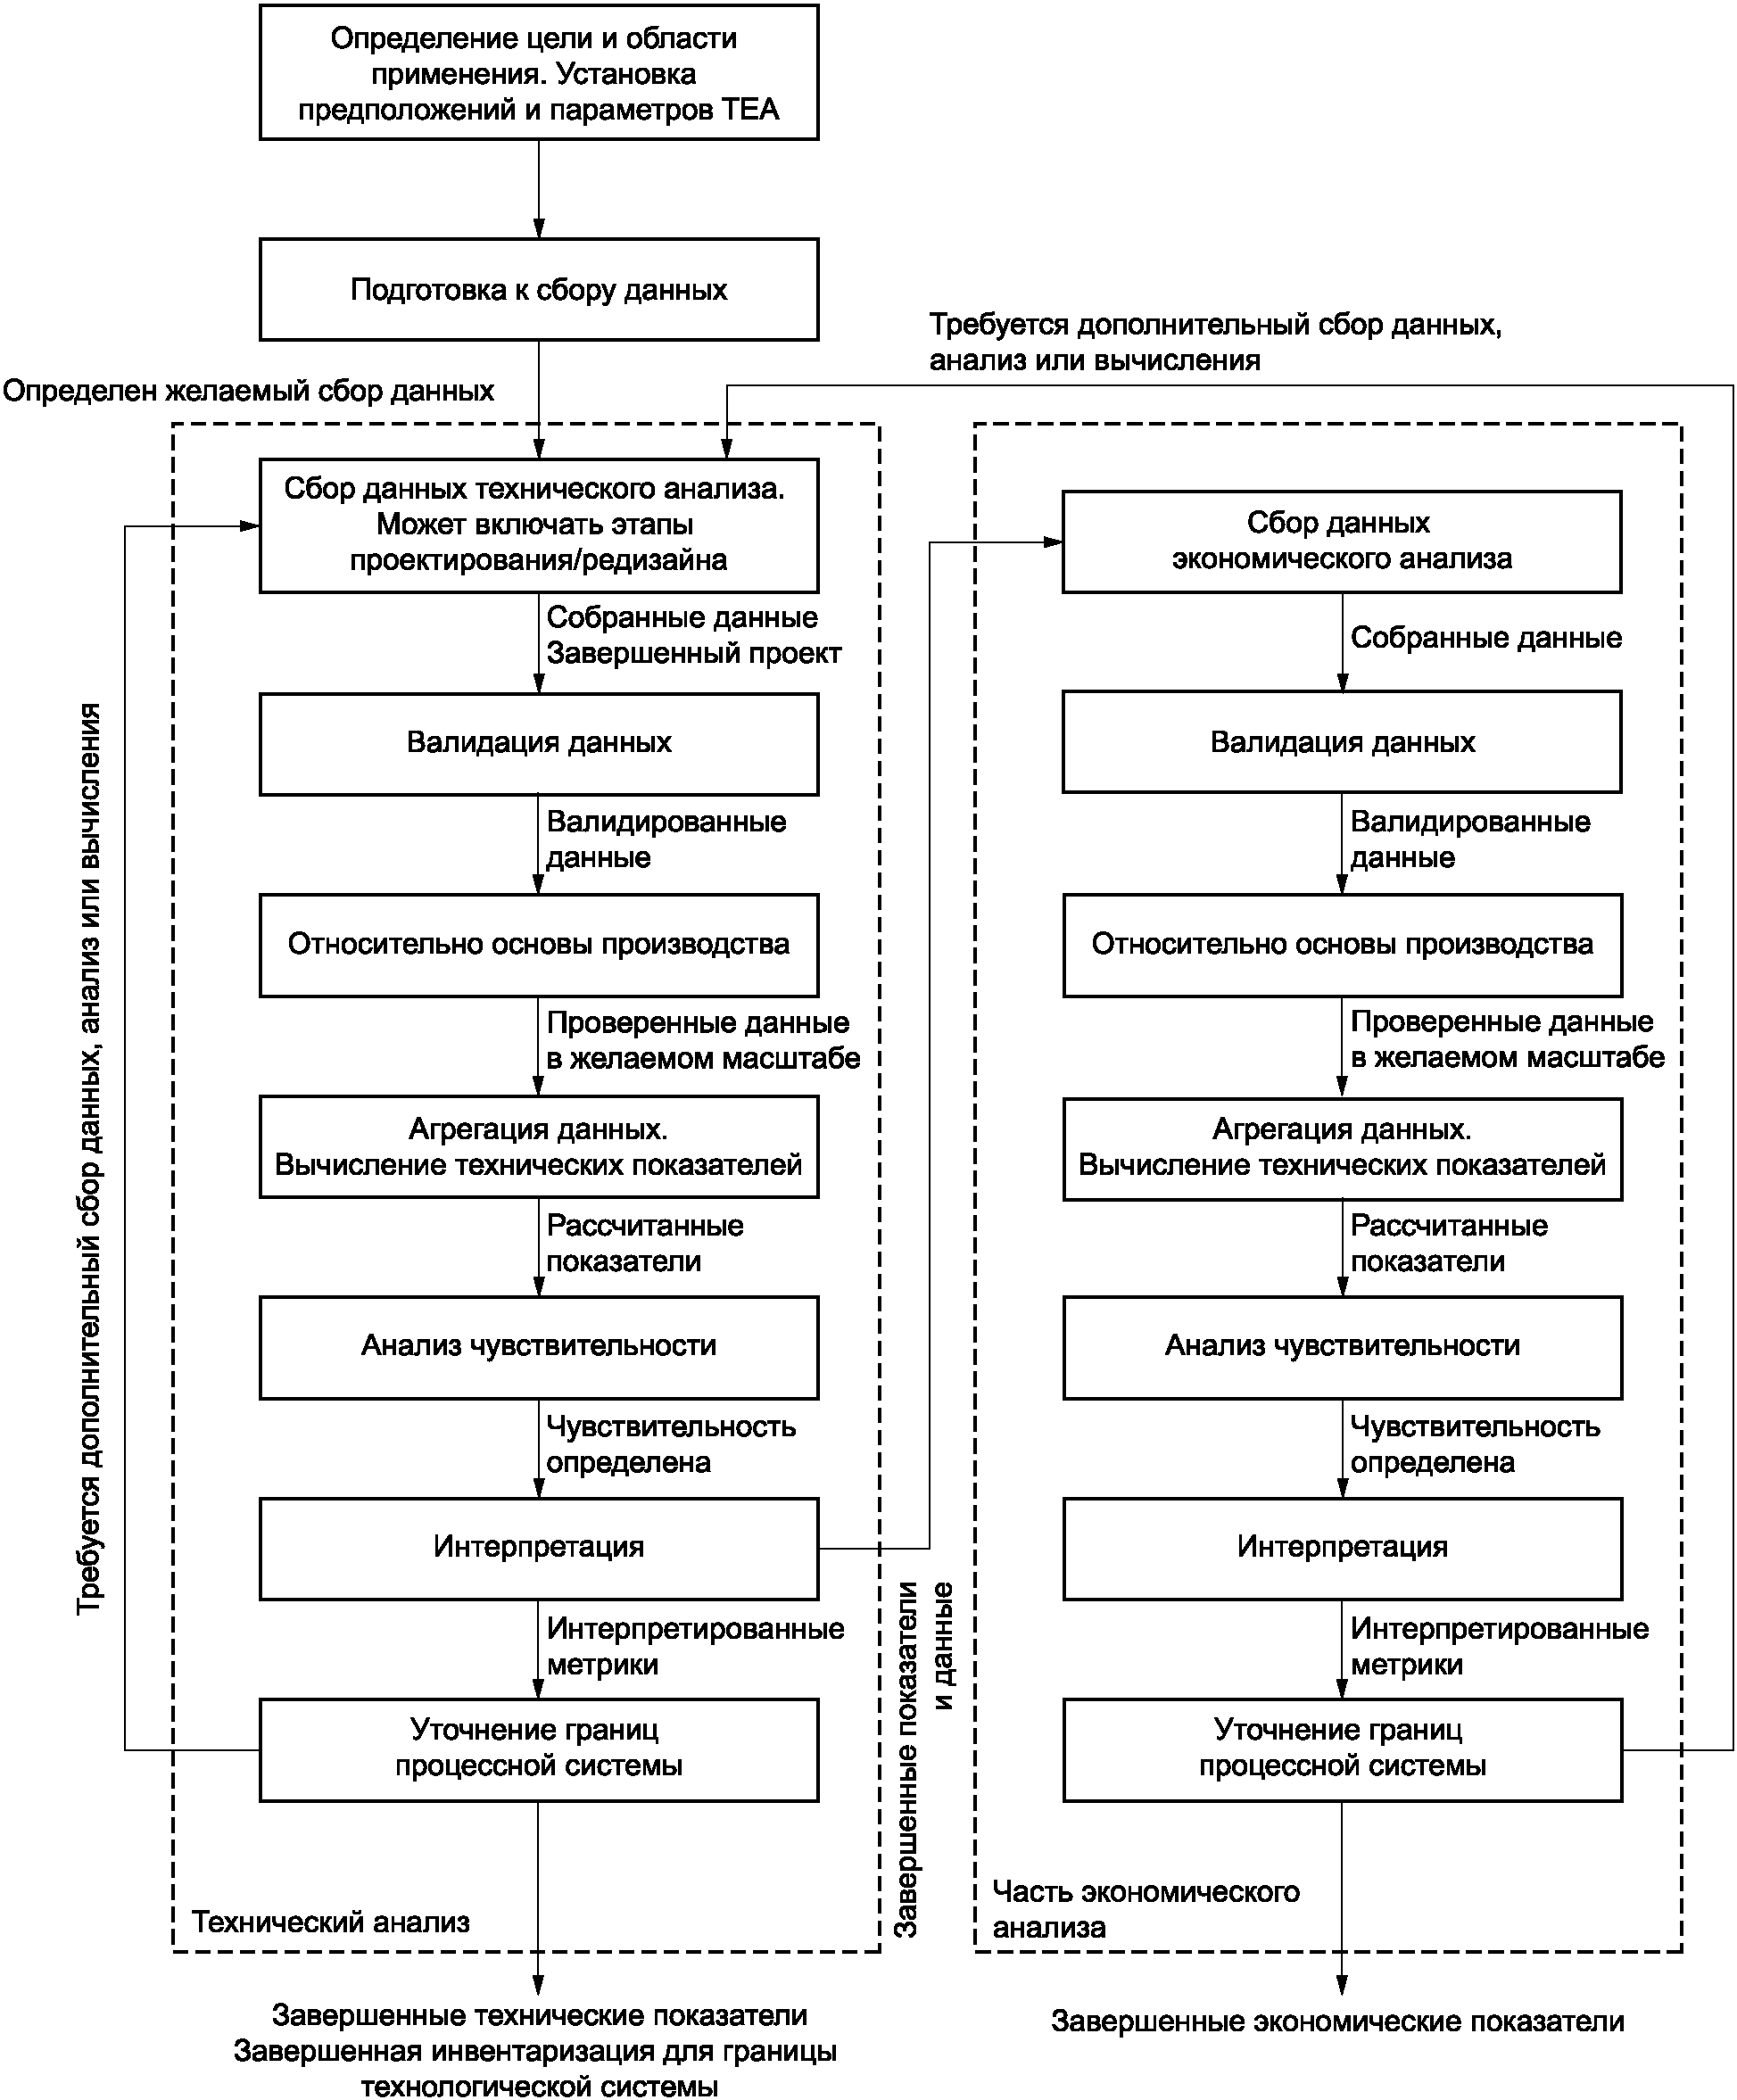
Примечание - Некоторые итерационные шаги не показаны.
Рисунок 3 — Упрощенные процедуры TEA
6.3.2 Сбор данных
Для вычисления необходимых данных может быть использован любой из следующих методов в зависимости от характера исследования, его целей и области применения:
- прямое измерение потоков массы и энергии различных технологических установок или узлов;
- использование компьютерного моделирования, математических моделей или инженерных методов для оценки, прогнозирования или аппроксимации потоков массы и энергии, затрат, проектной информации и соответствующих показателей результативности;
- аппроксимация потоков массы и энергии и показателей результативности на основе опубликованных справочных данных;
- оценка капитальных или эксплуатационных затрат на основе коммерческих предложений поставщиков или исторических данных;
- оценка затрат с помощью прогнозных моделей стоимости, эмпирических моделей стоимости, бизнес-моделей или базовых сценариев;
- принятие допущений, основанных на инженерном опыте.
Если данные были получены из сторонних источников, необходимо их указать. Для данных, которые могут быть значимыми для результатов исследования, необходимо указать подробную информацию об используемом процессе сбора данных, применимые временные рамки для данных (если применимо) и дополнительную информацию о показателях качества данных. Если данные не соответствуют требованиям к качеству данных, это должно быть указано.
Описание каждой технологической установки (узла) должно быть указано с уровнем детализации, соответствующим механизму сбора данных.
Собранные данные должны быть представлены в масштабе, соответствующем основе производства.
Данные материального и энергетического баланса, используемые при ТЭА должны быть такими же, как и данные, используемые для LCA, включая определение потоков продукции и элементарных потоков, где это применимо.
Примечание - В некоторых случаях этап сбора данных технического анализа требует проектирования или синтеза одной или нескольких технологических единиц с использованием передовых инженерных практик. Обычно это выполняется итеративно с этапами экономического анализа и оценки жизненного цикла (ОЖЦ) электронного eTEA, поскольку экономическая или экологическая информация может быть использована для влияния на проектные решения.
6.3.3 Вычисление метрик
Технический анализ может включать вычисление соответствующих аналитических метрик, относящихся к бизнес-единице и процессам, входящим в ее состав. Метрики являются дополнением к информации, необходимой для экономического анализа и оценки жизненного цикла. Метрики должны быть описаны в целях и области применения. Они предоставляют полезную информацию для интерпретации результатов и принятия решений.
Метрики должны предоставляться в соответствии с основой производства, а также в соответствии с другими основами производства в информационных целях.
Требуется дать определение метрик и порядка их расчета.
Распространенные примеры технических метрик включают в себя:
- эффективность процесса или единичного процесса (например, энергоэффективность, эксергетический КПД, КПД цикла двигателя, КПД теплопередачи и другие виды термодинамической эффективности);
- количество, расход или скорость потоков массы или энергии;
- информация о физическом и химическом состоянии любого объекта или потока (например, состав, температура, давление, состояние кристаллизации, равновесия, термодинамические свойства, другие явления);
- информация о свойствах продукции (например, размеры, форма, цвет, текстура, вкус, функциональность, качество, чистота и другие характеристики);
- метрики производительности процесса (например, коэффициент выхода годных изделий, процент расхода реагентов, отклонения от теоретически идеальных состояний, показатели успешности, показатели надежности и другие факторы).
6.4 Экономический анализ
6.4.1 Общие положения
Экономический анализ должен использовать информацию, собранную или рассчитанную в ходе технического анализа для определения оценки бизнес-единицы в контексте eTEA.
6.4.2 Определение параметров
Важные параметры, используемые в качестве входных данных для экономического анализа, должны быть определены и обоснованы. К общим экономическим параметрам относятся:
- сроки проекта;
- информация о финансировании;
- налоговые параметры;
- темпы инфляции;
- цены на товары и услуги.
В качестве передовой практики следует использовать анализ чувствительности для определения влияния этих параметров на eTEA и/или выявления наиболее влиятельных параметров.
6.4.3 Вычисление метрик
6.4.3.1 Общие положения
Экономический анализ может включать расчет соответствующих аналитических метрик, относящихся к бизнес-единице и процессам, осуществляемым в рамках этой единицы. Метрики являются дополнением к информации, необходимой для технического анализа и оценки жизненного цикла. Метрики должны быть описаны в разделе «Цель» и «Область применения». Они предоставляют полезную информацию для интерпретации результатов и принятия решений.
Метрики должны быть представлены относительно основы производства.
Должны быть приведены определения метрик и способ их расчета.
Распространенные примеры экономических метрик включают:
6.4.3.2 Метод оценки масштабирования ETA
Капитальные затраты на оборудование или процессы в одном конкретном масштабе могут быть использованы для оценки капитальных затрат на то же самое оборудование или процесс в другом масштабе. Это полезно для сравнения процессов на одной и той же основе производства. В связи с нелинейной природой, связанной с эффектом масштаба можно использовать степенные зависимости, когда стоимость процесса масштабируется с размером в степени некоторого параметра p, при этом p обычно меньше 1,0, что отражает эффект масштаба. Для определения подходящего параметра p можно использовать опубликованные или внутренние данные о затратах. Однако это не применяется, если исходная оценка имеет гораздо больший масштаб, чем желаемая новая оценка.
6.4.3.3 Денежные единицы
Если стоимость создания и/или эксплуатации процесса в стране A должна быть выражена в валюте страны B, для перевода денежных величин, выраженных в валюте страны A, в валюту страны B должен использоваться средний мировой обменный курс. Если стоимость создания и/или эксплуатации процесса в стране A должна быть выражена в валюте страны B если предполагается, что объект будет построен и/или эксплуатироваться в стране B, для перевода денежных значений, выраженных в валюте страны A, в валюту страны B должен использоваться индекс паритета покупательной способности.
Необходимо указать базовый год, соответствующий денежным единицам. Денежные значения, выраженные в одном базовом году, могут быть скорректированы относительно денежных значений другого базового года с использованием соответствующего коэффициента пересчета (например, индекса потребительских цен, неявного дефлятора цен валового внутреннего продукта). Это в первую очередь используется для корректировки с учетом инфляции.
При одновременном переводе денежной величины из одной валюты и базового года в другую валюту и базовый год, значение следует сначала скорректировать с учетом изменения базового года, а затем скорректировать с учетом изменения денежной единицы, если нет веских оснований для обратного.
6.4.3.4 Проектные годы в сравнительных исследованиях
Сравнительные исследования обычно следует проводить в рамках согласованных временных рамок, которые представляют собой даты/годы, в течение которых осуществляется процесс. Оценка себестоимости или рентабельности, выполненная за один год, может быть использована для оценки себестоимости того же процесса в другом проектном году с использованием опубликованных индексов себестоимости, соответствующих отрасли. Например, различные государственные, коммерческие и академические организации определяют и публикуют ряд индексов себестоимости, которые показывают, как затраты в рамках категории, выраженные в реальных валютах, меняются с течением времени. Они отражают как инфляцию, так и изменения себестоимости бизнеса. Это полезно для корректировки оценок себестоимости, датированных одним периодом времени, чтобы все оценки, используемые в сравнительном исследовании, использовали один и тот же временной интервал.
6.4.4 Учет экономических факторов, выходящих за рамки процессной системы
Экономическая оценка бизнес-единицы часто подвержена влиянию факторов, выходящих за рамки процессной системы. Факторы, влияющие на цель и область применения исследования, должны быть включены в экономический анализ путем определения и количественной оценки того, как воздействия, выходящие за рамки процессной системы, напрямую или косвенно влияют на экономику бизнес-единицы.
Экономический анализ обычно учитывает внешние факторы в виде стоимости материалов, энергии и услуг, которые приобретаются, потребляются, производятся или продаются. Наглядные примеры включают следующее:
- бизнес-единица закупает материалы, которые производятся за пределами границы процессной системы (возможно, другой компанией), но используются внутри границ продукционной системы. Затраты на закупку и доставку товаров в границу процессной системы являются затратами, учитываемыми в экономическом анализе. Эти затраты на закупку могут быть известны, предположены или оценены на основе информации о том, как этот материал был произведен и транспортирован, прибыли, полученной различными агентами, налогах, сборах и других факторах за пределами границы;
- бизнес-единица регулируется юрисдикцией, которая взимает с нее налоги или сборы напрямую в зависимости от того, как обычно утилизируется ее продукция (например, электронные отходы, сборы за утилизацию краски). Хотя процесс утилизации может осуществляться за пределами границы процессной системы, местный орган власти взимает с компании налог, основанный на процессе утилизации, поэтому он учитывается в экономическом анализе;
- в аналогичном примере бизнес-единица производит продукт, за утилизацию которого платит потребитель, а не бизнес-единица (возможно, в точке продажи или на месте утилизации). Несмотря на то, что налог взимается с клиента, можно учесть косвенные воздействия на бизнес-единицу, например, влияние на объем продаж или прибыль, или путем учета общих затрат для клиента в анализе. В этом случае определение цели и области применения определяет, будут ли учитываться такие косвенные воздействия на бизнес-единицу;
- eTEA с широкой областью применения может учитывать, как сам факт ведения бизнеса может оказывать обратное воздействие на бизнес-единицу. Например, если продукт насыщает рынок или иным образом поставляется в достаточно больших объемах, это может повлиять на остальную часть цепочки поставок за пределами бизнес-единицы, влияя на ее экономику. Или, возможно, использование продукта может способствовать изменению климата, которое влияет на цепочку поставок таким образом, что приводит к более высоким затратам для бизнес-единицы.
Экономический анализ не должен включать экономические воздействия на агентов за пределами границ процессной системы, такие как общая денежная стоимость воздействия на окружающую среду (например, экологический ущерб обществу, измеренный в валюте) или вторичные воздействия на заинтересованные стороны за пределами границ процессной системы (например, группы людей, общество в целом, потребители). Это ключевое различие между частью экономического анализа eTEA и концепцией стоимости жизненного цикла, как она определена в других методологиях.
6.5 Оценка жизненного цикла
Оценка жизненного цикла должна проводиться в соответствии с ИСО 14044.
6.6 Анализ чувствительности
Для eTEA, основанных на предположениях или данных, которые считаются неопределенными, следует провести анализ чувствительности, чтобы определить влияние этих предположений или неопределенных данных на технические результаты.
Анализ чувствительности следует проводить для тех величин, которые окажут существенное влияние на результаты любой части eTEA.
Методология анализа чувствительности может включать вариацию параметров, тематические исследования, анализ Монте-Карло, методы выборочного контроля или другие научные подходы.
Анализ чувствительности может проводиться итеративно и совместно с остальной частью eTEA, поскольку проектные решения, предположения или параметры могут быть интерпретированы таким образом, что границы, методы и параметры технического анализа должны быть изменены.
Основа производства может быть предметом анализа чувствительности.
6.7 Интерпретация eTEA: проведение анализа, сочетающего TEA с LCA
6.7.1 Общие положения
Целью eTEA является объединение результатов TEA и LCA. Примеры включают:
- расчет затрат на предотвращение или сокращение воздействия на окружающую среду (например, стоимость предотвращенных или сокращенных выбросов углекислого газа);
Примечание - eTEA не ограничивается только сокращением выбросов парниковых газов.
- определение влияния потенциальных налогов на выбросы углерода, углеродных кредитов, штрафов за выбросы серы или других экологических нормативных штрафов или стимулов на экономику процесса;
- описание и анализ компромиссов между экономическими и экологическими факторами в форме анализа чувствительности, кривых Парето или весовых коэффициентов;
- определение оптимальной конструкции технологической установки на основе многоцелевых критериев, включающих экологические и экономические факторы;
- проектирование наиболее рентабельных процессов, позволяющих поддерживать воздействие на окружающую среду ниже критического порогового значения;
- демонстрация того, что предлагаемый проект является подходящим для финансирования, получения кредитов, грантов или участия в программах капиталовложений, поскольку он соответствует желаемым критериям рентабельности и экологичности.
Анализ или показатели должны выполняться или рассчитываться с использованием той же производственной базы, которая соответствует поставленным целям и области применения. Это особенно важно для сравнительных исследований.
6.7.2 Базовая линия сравнения
Некоторые общие показатели или сравнительный анализ требуют определения базовой линии для сравнения: статус-кво, контрфактической или существующей продукционной системы (далее совместно именуемой «базовой линией»), с которой сравнивается рассматриваемая продукционная система. Базовой линией может быть существующий процесс, характерный для организации, или общий процесс, используемый для представления общей или современной ситуации в конкретной отрасли.
Базовая линия должна быть четко определена и описана.
Базовая линия должна иметь те же границы продукционной и процессной системы, что и процессы, подлежащие eTEA.
Базовая линия может быть общедоступной и широко использоваться в исследуемой области. Это облегчает сравнительный анализ с другими eTEA.
В некоторых случаях для определения базовых линий следует использовать нормативные акты, особенно в случаях, когда рассматривается улучшение процесса после определенного фиксированного момента времени. Типичным примером является ситуация, когда нормативные акты требуют от нефтеперерабатывающих заводов постепенного сокращения выбросов парниковых газов по сравнению с фиксированной базовой линией, предписанной регулирующим органом.
6.7.3 Метрики и анализы, определенные в стандартах ИСО
Для некоторых случаев в eTEA могут быть использованы соответствующие стандарты ИСО, описывающие и определяющие метрики, допущения, параметры или другие концепции анализа.
Пример - Некоторые передовые практики включают следующее:
- ISO/TS 50044 содержит определения, формулы и описания ключевых экономических аспектов энергетических процессов (например, постоянных затрат, общих капитальных вложений, денежного потока, показателей текущей стоимости);
- ISO/TS 14074 содержит рекомендации по объединению факторов воздействия на окружающую среду жизненного цикла в единый показатель с помощью методов взвешивания и нормализации. Хотя научного обоснования для единого показателя нет, он, тем не менее, полезен для анализа eTEA;
- ИСО 14067 содержит рекомендации по расчету углеродного следа продукции в контексте оценки жизненного цикла (LCA). Это особенно подходит, когда раздел оценки жизненного цикла eTEA, посвященный LCA, фокусируется только на парниковых газах, а не на всех экологических факторах;
- ИСО 14008:2019, 6.6, содержит рекомендации по переводу денежных значений, оцененных в одном контексте, в значения в другом контексте (например, изменения во времени или пространстве, или другие факторы). Это включает дисконтирование стоимости по постоянным и переменным ставкам, которое обычно включается в TEA, например, в форме анализа текущей стоимости.
Эти стандарты можно комбинировать с другими стандартами ИСО/МЭК. Например, ISO/TS 50044 и ИСО 14067 можно комбинировать для расчета таких показателей, как стоимость предотвращенных выбросов CO2.
7 Требования к документации
7.1 Общие требования
Информация, используемая для проведения eTEA, должна быть документирована таким образом, чтобы третья сторона могла воспроизвести результаты eTEA, за исключением информации, доступ к которой ограничен целевой аудиторией в силу конфиденциальности. Необходимо предоставить обоснование для любой информации, используемой в eTEA, которая не была документирована по соображениям конфиденциальности, а также общее описание характера этой информации. Типичная информация в документации включает в себя:
- определение целей и области применения;
- границы процессной и продукционной системы;
- функциональную единицу и основу производства;
- описание методологий технической и экономической оценки;
- описание методологии сравнительных оценок, если они проводятся;
- описание методологии корректировки денежных значений или оценок с учетом размера, местоположения, времени, валюты или других факторов;
- требования к документации для LCA в соответствии с ИСО 14044;
- определения используемых метрик и их значения;
- базовая линия, если проводится сравнительное утверждение;
- описание методологии анализа чувствительности, если проводится;
- допущения и параметры, используемые в анализе;
- инвентаризация жизненного цикла для продукционной системы в целом;
- потоки продукции, выходящие и входящие в границы процессной системы.
7.2 Наилучшая практика
Следующая информация должна быть документирована, где это уместно для целевой аудитории:
- инвентаризация жизненного цикла всех отдельных единичных процессов в продукционной системе;
- при необходимости, подробные списки вкладов в капитальные и эксплуатационные затраты, используемые в TEA (например, стоимость отдельных единиц оборудования, услуг, топлива и материалов).
7.3 Данные в цифровом формате
Цифровые файлы, которые помогают адаптации, валидации или повторному использованию материалов, могут быть предоставлены для использования третьими сторонами.
К ним могут относиться файлы программного обеспечения, используемые для внедрения eTEA (например, файлы моделирования, базы данных инвентаризации жизненного цикла, математические модели, код, используемый для вычислений).
В данном приложении приведен пример eTEA. Использованные цифры и информация являются вымышленными и приведены исключительно в качестве примера.
A.2 Пример определения цели и области применения eTEA
В настоящем примере eTEA рассматривается традиционная электростанция комбинированного цикла на природном газе (NGCC) и альтернативная электростанция NGCC с системой улавливания и секвестрации CO2 (NGCC с CCS) для сокращения выбросов CO2. Компания обычно строит установку NGCC (так называемый сценарий «бизнес как обычно»), но хочет рассмотреть установку NGCC с CCS в качестве потенциальной альтернативы.
- предполагаемое применение: Дать обоснованную рекомендацию о целесообразности строительства электростанции NGCC или NGCC с CCS;
- причины проведения исследования: Количественная оценка экономических затрат и воздействия на окружающую среду двух рассматриваемых процессов, а также помощь в принятии бизнес-решений;
- целевая аудитория: Лица, принимающие решения в компании. Результаты не будут разглашаться общественности.
Область применения включает следующее:
- изучаемая продукционная система: продукционная система от колыбели до продукта включает производство, очистку и транспортировку природного газа, электростанцию, передачу электроэнергии, произведенной на электростанции, потребителю, а в случае NGCC с CCS — систему улавливания и секвестрации CO2, включающую трубопровод CO2. См. рисунок A.1. Расположение завода — конкретная площадка в США;
- бизнес-единица, которую необходимо изучить: бизнес-единица включает электростанцию, а в случае NGCC с CCS — систему улавливания и секвестрации CO2. Это процессы, которыми компания будет владеть или управлять напрямую;
- функции продукционной системы и бизнес-единицы: электроэнергия сетевого качества (переменный ток), поставляемая потребителю.
- функциональная единица: 1 МВт·ч электроэнергии переменного тока сетевого качества у потребителя.
- основа производства: 550 МВт электроэнергии переменного тока сетевого качества, поставляемая потребителю, работающая 8500 часов в год в устойчивом режиме в течение 20-летнего срока службы установки.
- границы продукционной и процессной системы: как показано на рисунке A.1. Краткое описание процессов, которые еще не были описаны, следующее:
- Блок 1: сюда входят добыча природного газа из скважины, очистка на устье скважины, транспортировка и распределение от устья скважины до электростанции, а также строительство и эксплуатация оборудования на этом пути. Элементарные потоки, входящие в этот процесс, включают большое количество сырья, хотя основным входящим потоком является сырой природный газ. Элементарные потоки, выходящие из него, — это преимущественно выбросы, связанные со всеми этими процессами в совокупности.
- Блок 2: это работа электростанции NGCC.
- Блок 3: это высоковольтные линии электропередачи, подстанции и все другие элементы электросети, участвующие в передаче электроэнергии, произведенной на электростанции, конечным потребителям.
- Блок 4 (только для случая NGCC с CCS): Это процесс улавливания дожигания моноэтаноламином (MEA), который удаляет 90% CO2, содержащегося в отходящих газах, очищает его и сжимает до сверхкритического давления в трубопроводе 120 бар <1>. Все неуловленные газы выбрасываются в атмосферу. Электроснабжение осуществляется за счет электроэнергии, поступающей из блока 2.
<1> 1 бар = 0,1 МПа = 105 Па; 1 МПа = 1 Н/мм2.
- Блок 5 (только для случая NGCC с CCS): Это трубопроводная система, транспортирующая уловленный CO2 от электростанции к месту подземного хранения, расположенному в 180 км от электростанции. Через каждые 20 км расположены станции рекомпрессии, потребляющие электроэнергию из блока 2.
Часть неконтролируемых выбросов попадает в атмосферу. Остальная часть улавливается в земле и не выбрасывается в атмосферу.
- процедуры распределения: не требуются, поскольку рассматривается только один продукт (электроэнергия);
- денежная единица и соответствующая дата или год обращения валюты: USD 2023;
- методология технической оценки: использовалось компьютерное моделирование процессов внутри процессной системы. При моделировании используются математические модели работы таких агрегатов, как насосы, компрессоры, газовые турбины, абсорберы, теплообменники и другие агрегаты, с использованием комбинации теории основных принципов и эмпирических моделей. Моделирование позволяет прогнозировать балансы массы и энергии каждого агрегата и, таким образом, определять потоки, входящие и исходящие из процесса. Для других процессов продукционной системы данные о потоках массы и энергии были взяты из справочной литературы, основанной либо на данных выборки, либо на данных измерений. Подробности приведены в ссылочных материалах.
Примечание - Поскольку это иллюстративный пример, ссылка не приводится.
- методология экономического анализа: использовался подход «снизу вверх», при котором капитальные затраты отдельных технологических установок в рамках процессной системы оценивались в соответствующем масштабе, а затем суммировались. Оценки капитальных затрат основаны на коммерческих предложениях поставщиков для аналогичных установок и масштабировались до интересующего размера с использованием степенного коэффициента 0,75. Стоимость топлива рассчитывалась исходя из предполагаемой цены за единицу топлива, которая постоянна в течение всего срока службы установки. В экономическом анализе используется подход, основанный на временной стоимости денег, для определения нормированных затрат на протяжении всего срока службы установки. Продажи и выручка в данном анализе не учитываются. Стоимость произведенной электроэнергии рассчитывается на основе электроэнергии, потребляемой на входе установки, до ее передачи потребителям. Инфляция не учитывается, что означает, что эксплуатационные и топливные затраты остаются неизменными в реальном выражении на протяжении всего срока службы установки;
- методология оценки жизненного цикла и типы воздействия на окружающую среду: используется методология ИСО 14044 с подходом к средним значениям. В качестве средних значений рассматриваются потенциал глобального потепления, измеряемый в эквивалентах выбросов CO2 (CO2-экв.), образование твердых частиц (PM10-экв.), образование фотохимических окислителей (неметановых летучих органических соединений или НМЛОС) и закисление земной поверхности (SO2-экв.). Для характеристики средних значений используется иерархическая перспектива ReCiPe 2008121, за исключением выбросов парниковых газов, для которых используется 100-летний временной горизонт и характеристические факторы, опубликованные в последнем оценочном докладе Международной группы экспертов по изменению климата. Другие виды воздействия на окружающую среду не рассматриваются в рамках данного исследования для краткости;
- используемая интерпретация: необходимо сравнить приведенную стоимость электроэнергии и воздействие на окружающую среду двух вариантов. Необходимо рассмотреть стоимость выбросов CO2, которых удалось избежать при выборе варианта NGCC с CCS по сравнению с NGCC. Этот показатель будет затем рассмотрен вместе с ожидаемыми будущими нормами выбросов углекислого газа, налогами и другими факторами для вынесения рекомендации по предпочтительному варианту;
- предположения: подробный список и описание предположений, связанных с данными, взятыми из других источников (например, предположения модели процесса, экономические предположения, предположения жизненного цикла), приведены в ссылках. Для краткости в данном примере не приводится полный список. Некоторые выбранные допущения включают следующее:
- установка работает в устойчивом режиме 8500 часов в год в течение 20-летнего проектного окна, начинающегося с 1 января 2023 года. Используемая процентная ставка дисконтирования составляет 10% в течение этого периода;
- потери в линии электропередачи от электростанции до потребителя составляют 5%;
- в обоих процессах используется обычный американский трубопроводный природный газ по одинаковой цене и составу на протяжении всего срока службы проекта;
- все потребление электроэнергии для сжатия CO2, транспортировки по трубопроводу и секвестрации осуществляется электростанцией внутри бизнес-единицы. Это означает, что электростанция в варианте с CCS должна быть больше по размеру, чем в варианте без CCS, чтобы обеспечить эту дополнительную паразитную нагрузку и по-прежнему обеспечивать потребителю мощность 550 МВт после передачи;
- система улавливания CO2 MEA удаляет 90% поступающего на нее CO2. Все остальные газы выбрасываются в окружающую среду;
- 2% уловленного CO2 в трубопроводной системе теряется в виде неконтролируемых выбросов;
- ограничения: выводы строго ограничены этими предположениями и применимы только к конкретному рассматриваемому участку;
- требования к качеству данных: все данные, полученные из других источников, взяты из рецензируемых или государственных публикаций. Все данные, полученные с помощью моделирования, проверяются в соответствии с внутренними процедурами компании по обеспечению качества;
- тип критического анализа (если таковой имеется): не применимо;
- тип и формат отчета, необходимого для исследования: информация представлена в сводных таблицах.
Примечание - Методология экономического анализа не включала продажи и выручку, поскольку область данного анализа ограничена затратами для краткости. В других видах анализа продажи и выручка могут быть включены в область анализа.
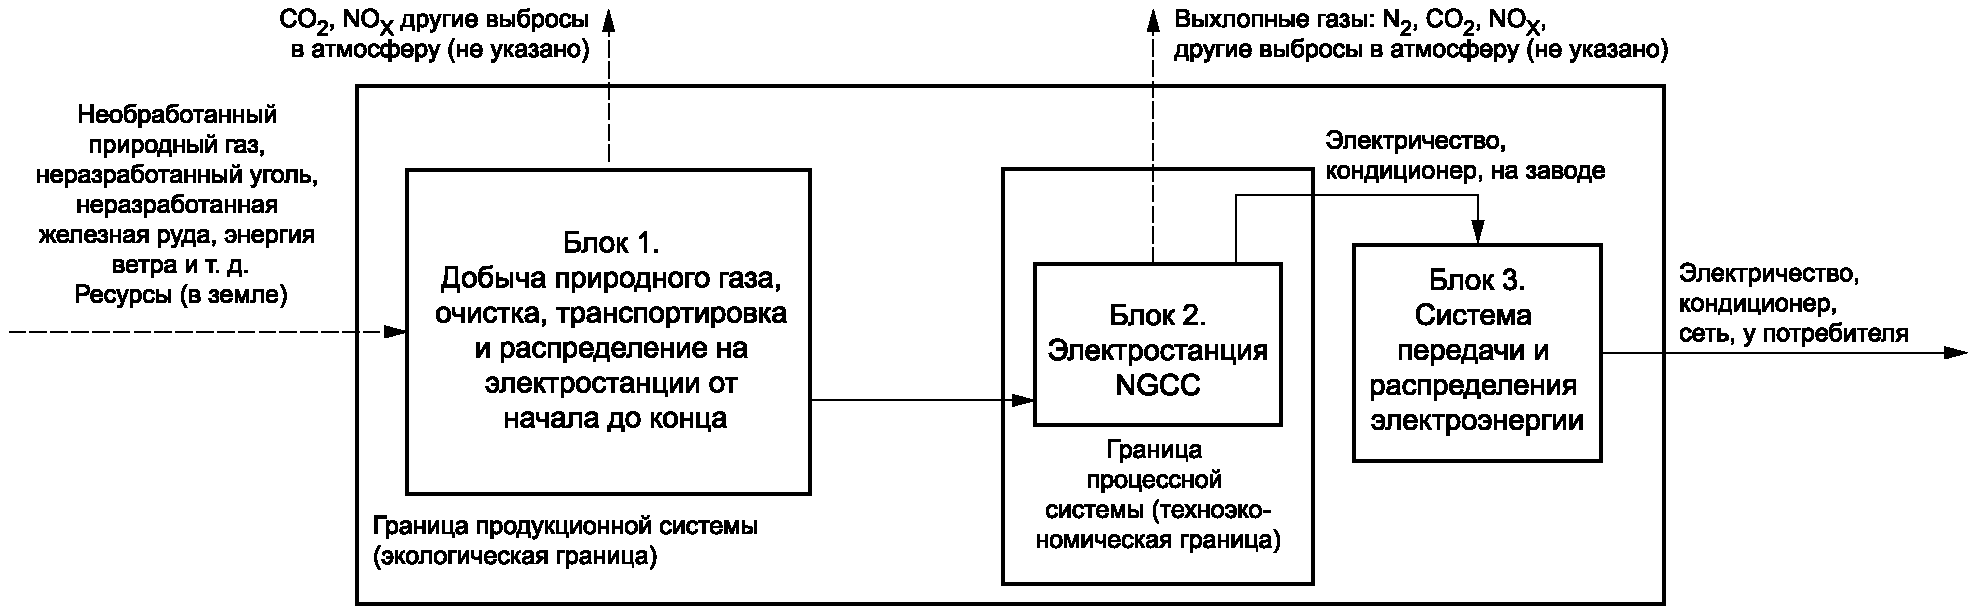
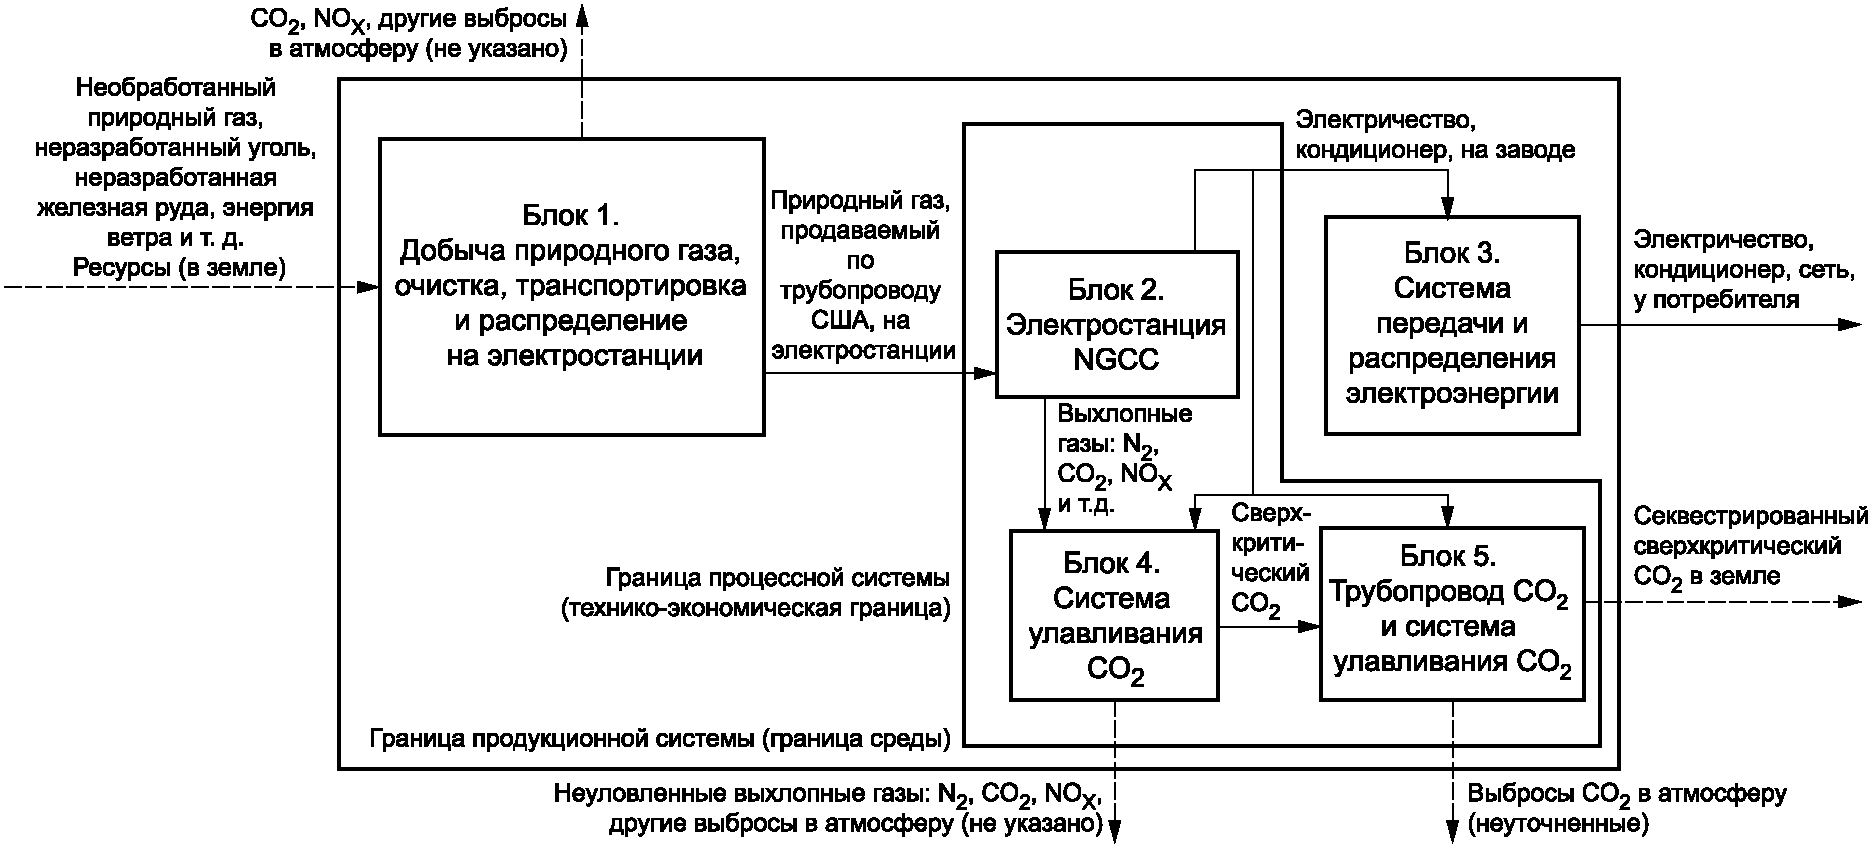
Рисунок A.1 — Продукционная система для случаев NGCC и NGCC с CCS
Приведенная стоимость электроэнергии Elc определяется, как показано в формуле A.1
E_{lc} = \frac{\sum^{y = N} y = 0 \frac{C_{y} + O_{y}}{(1 + r)^{y}}}{\sum^{y = N} y = 0 \frac{E_{y}}{(1 + r)^{y}}} , (A.1)
где Cy — капитальные затраты, затраченные в течение года;
Oy — общие эксплуатационные расходы (топливо, оплата труда, техническое обслуживание и т.д.) в течение года;
Ey — общий объем электроэнергии переменного тока, поступающей с завода (до передачи);
r — процентная ставка дисконтирования, используемая для выравнивания денежного потока;
Единицы измерения Elc выражены в долларах США 2023 года за МВт·ч электроэнергии переменного тока, выдаваемой из сети (сокращенно $/МВт·ч). Строительство происходит в нулевой год, а электростанция эксплуатируется с первого по девятый год (/V = 20 для данного анализа).
Стоимость предотвращенных выбросов CO2 (CCA) определяется по формуле
C_{CA} = \frac{E_{lc,CCS} - E_{lc,baseline}}{G_{baseline} - G_{CCS}} , (A.2)
где G — жизненный цикл (определенный границами на рисунке A.1) выбросов парниковых газов с использованием последней 100-летней метрики потенциала глобального потепления МГЭИК, рассчитанной с помощью оценки жизненного цикла (т.е. парниковые газы включают воздействие CO2, CH4 и других парниковых газов) на МВт·ч электроэнергии, поставленной потребителю;
baseline — нижний индекс указывает на то, что случай NGCC без CCS выбран в качестве случая статус-кво и базовой линии для сравнения (см. рисунок A.1);
CCS — индекс указывает на вариант CCS, см. рисунок A.1 b).
Показатели Elc и G рассчитаны для одной и той же основы производства (550 МВт, поставленных потребителю). Таким образом, CCA учитывает дополнительные затраты на предотвращение выбросов парниковых газов за счет строительства электростанции с CCS вместо менее затратной электростанции NGCC без CCS.
Для краткости в настоящем примере в таблице A.1 представлена только сводная информация.
Примечание - Строка «Капитальные затраты на электростанцию, на МВт валовой мощности (блок 2)» для электростанции NGCC с CCS ниже чем для NGCC без CCS. Это объясняется тем, что валовая мощность электростанции NGCC с CCS («валовая мощность электростанции») больше, чем у NGCC без CCS, поэтому в обоих случаях «Электроэнергия, переменный ток, сеть, у потребителя» одинакова и составляет 550 МВт. Из-за нелинейной экономии масштаба более крупная электростанция NGCC с CCS стоит дороже в реальных долларах («капитальные затраты, электростанция»), но меньше в расчете на МВт валовой мощности.
A.2.6 Результаты оценки жизненного цикла
Для краткости в настоящем примере в таблице A.2 представлены только сводные данные.
Выбросы парниковых газов за жизненный цикл установки NGCC с CCS примерно на две трети ниже, чем без CCS. Однако показатели образования твердых частиц, фотохимических окислителей и закисления почвы на 15 — 17% выше на единицу мощности для установки NGCC с CCS из-за более низкой чистой эффективности электростанции и, как следствие, увеличения расхода топлива на МВт·ч.
Далее проводится расчет CCA. Числитель, дополнительные затраты на использование CCS, рассчитывается по результатам TEA и составляет 17,5 долл. США за МВт·ч электроэнергии, поставленной потребителю. Знаменатель, соответствующее сокращение выбросов за счет CCS, рассчитывается по результатам LCA и составляет 325 кг CO2-экв. на МВт·ч электроэнергии, поставленной потребителю. Таким образом, окончательная стоимость предотвращенных выбросов CO2 составляет 54 долл. США за тонну эквивалента CO2 в 2023 году.
Следующим шагом является сравнение CCA с альтернативными процессами или налогами на выбросы углерода. Например, если ожидается, что налог на выбросы углерода составит 100 долл. США за тонну CO2-экв., то теоретически было бы экономичнее построить установку CCS, чтобы избежать большей части налогов на выбросы углерода. Однако лицам, принимающим решения, следует учитывать, что другие категории воздействия на окружающую среду будут выше при внедрении CCS.
Ниже приведены примеры определений основ производства:
- химический завод, производящий 57,6 тонны химической смеси в час, работающий 8000 часов в год в течение 20 лет;
- электростанция базовой нагрузки, вырабатывающая 525 МВт электроэнергии в стационарном режиме с 90% временем безотказной работы в течение 30 лет;
- пиковая электростанция с максимальной мощностью 350 МВт электроэнергии, работающая в течение 20 лет по стандартизированной динамической траектории нагрузки с учетом часовых, суточных, недельных и сезонных циклов;
- когенерационная система, вырабатывающая 100 МВт электроэнергии и 200 МВт тепла в стационарном режиме с 80% временем безотказной работы в течение 20 лет;
- система периодической ферментации, производящая 1203 кг биобутанола за партию, работающая 8000 ч. в год в течение 20 лет;
- система утилизации отходов, способная перерабатывать до 32,4 т. твердых отходов определенного вида в час, при этом эксплуатируется 8000 ч. в год в течение 20 лет;
- процесс производства экологически чистого транспортного топлива, капитальные затраты на который составляют 1 миллиард долларов США;
- производственный процесс, позволяющий производить 10 миллионов электронных устройств в год, при этом эксплуатируется 8000 часов в год в течение 20 лет;
- группа из семи человек, совершающая ежемесячные поездки из Центрального вокзала Осло в Центральный вокзал Стокгольма туда и обратно в течение 10 лет;
- транспортировка 4 миллионов баррелей нефти по морю в месяц из Катара в Манилу туда и обратно в течение 20 лет;
- обеспечение освещения 10 000 люмен в квартире в течение примерно 4000 часов в год в течение 25 лет.
При определении основы производства следует руководствоваться теми же общими рекомендациями и принципами функциональной единицы, которые используются для оценки жизненного цикла. Такие масштабирующие факторы, как масштаб, размер, мощность и скорость являются важными критериями и должны быть точно учтены в основе производства. Они могут оказывать существенное и нелинейное влияние на стоимость и, следовательно, на eTEA.
Некоторые TEA могут вычислять метрики в виде затрат на единицу продукции (например, валюты на тонну произведенной продукции). Эти результаты не следует путать с основой производства или функциональной единицей, и они действительны только для масштаба, размера, мощности или скорости, выбранных в качестве основы производства.
Примечание - Основа производства отличается от эталонного потока продукционной системы, хотя эталонный поток или его части могут быть одинаковыми или схожими. Это обычно происходит, когда рассматривается только одна продукционная система и эталонный поток удобно масштабировать для соответствия основе производства, или когда для сравнения рассматриваются несколько продукционных систем и разумно, чтобы все их соответствующие эталонные потоки соответствовали одной и той же основе производства. Однако основа производства может существенно отличаться от эталонных потоков. Это обычно происходит, когда сравниваются несколько продукционных систем, но их базовые потоки отличаются друг от друга (например, когда каждая продукционная система производит разные продукты, выполняющие одну и ту же функцию). Это также часто происходит, когда основа производства определяется экономическими терминами (например, определенным объемом затрат или инвестиций). В eTEA используется только одна основа производства, но при сравнении нескольких продукционных систем может быть несколько базовых потоков.
Аналогично концепции функциональной единицы основу производства в большинстве случаев следует определять не на основе входных потоков процесса, а на основе его выходных потоков, предоставляемых услуг или производительности. Распространенным исключением является обращение с отходами. Например, услуга по вывозу отходов может быть как входным потоком процесса, так и подходящим выбором для функциональной единицы или основы производства. Обычно лучше определять основу производства с точки зрения предоставляемых услуг.
СВЕДЕНИЯ О СООТВЕТСТВИИ ССЫЛОЧНЫХ МЕЖДУНАРОДНЫХ СТАНДАРТОВ НАЦИОНАЛЬНЫМ СТАНДАРТАМ
| Обозначение ссылочного международного стандарта | Степень соответствия | Обозначение и наименование соответствующего национального стандарта |
| ISO 14040 | IDT | ГОСТ Р ИСО 14040-2022 «Экологический менеджмент. Оценка жизненного цикла. Принципы и структура» |
| ISO 14044 | IDT | ГОСТ Р ИСО 14044-2021 «Экологический менеджмент. Оценка жизненного цикла. Требования и рекомендации» |
| Примечание — В настоящей таблице использовано следующее условное обозначение степени соответствия стандартов: - IDT — идентичные стандарты. | ||
БИБЛИОГРАФИЯ
| УДК 502.3:006.354 | ОКС 13.020.10 |
| Ключевые слова: экологический менеджмент, экологическая технико-экономическая оценка, процессная система, продукционная система, оценка жизненного цикла | |