---
title: "\"Руководство по соблюдению обязательных требований при осуществлении федерального государственного пробирного надзора\""
issuer: "Федеральная пробирная палата"
status: действует
canonical: "https://bukva.ai/docs/rukovodstvo-po-soblyudeniyu-obyazatelnyh-federalnaya-probirnaya-palata"
---

## "Руководство по соблюдению обязательных требований при осуществлении федерального государственного пробирного надзора"

# "Руководство по соблюдению обязательных требований при осуществлении федерального государственного пробирного надзора"

> [!IMPORTANT]
> Текст документа приведен в соответствии с публикацией на сайте https://probpalata.gov.ru по состоянию на 16.11.2022.


<div align="center">

<a id="p100001"></a>**ФЕДЕРАЛЬНАЯ ПРОБИРНАЯ ПАЛАТА**

<a id="p100002"></a>**РУКОВОДСТВО**<br>
**ПО СОБЛЮДЕНИЮ ОБЯЗАТЕЛЬНЫХ ТРЕБОВАНИЙ ПРИ ОСУЩЕСТВЛЕНИИ**<br>
**ФЕДЕРАЛЬНОГО ГОСУДАРСТВЕННОГО ПРОБИРНОГО НАДЗОРА**

</div>


## 1. <a id="p100003"></a>Общие положения


<a id="p100004"></a>Руководство по соблюдению обязательных требований при осуществлении федерального государственного пробирного надзора (далее - руководство) разработано в соответствии со [статьей 14](https://bukva.ai/docs/zakon-247-fz-2020/statya-14#p100100) Федерального закона от 31 июля 2020 г. N 247-ФЗ "Об обязательных требованиях в Российской Федерации" и [пунктом 5 части 3 статьи 46](https://bukva.ai/docs/zakon-248-fz-2020/statya-1#p100517) Федерального закона от 31 июля 2020 г. N 248-ФЗ "О государственном контроле (надзоре) и муниципальном контроле в Российской Федерации" в целях предупреждения нарушений обязательных требований при осуществлении федерального государственного пробирного надзора и оказания содействия участникам оборота продукции из драгоценных металлов и драгоценных камней и изделий из них (далее соответственно - ДМ, ДК; а при совместном упоминании - ДМДК) по соблюдению обязательных требований при осуществлении федерального государственного пробирного надзора.
<a id="p100005"></a>Для целей руководства используются следующие основные понятия:
<a id="p100006"></a>продукция из ДМДК - ДМ в самородном и аффинированном виде, а также минеральное сырье и продукты его переработки, сплавы, полуфабрикаты, промышленные продукты, продукция, изготовленная из материалов природного или искусственного происхождения с использованием различных видов декоративной обработки, со вставками из ДК; продукция производственно-технического, научного, медицинского назначения, комплектующие детали, приборы, инструменты, оборудование, материалы, химические соединения, лом и отходы производства и потребления, содержащие ДМ, монеты; ДК в сыром (естественном) и обработанном виде, их полуфабрикаты, уникальные янтарные образования, приравненные к ДК в установленном законодательством Российской Федерации порядке, ДК, входящие в состав комплектующих деталей, а также приборы, инструменты, оборудование, продукция производственно-технического назначения, содержащая ДК, отходы ДК, рекуперированные ДК;
<a id="p100007"></a>оборот продукции, ювелирных изделий из ДМДК (далее соответственно - оборот ДМДК, ювелирные изделия) - переход права собственности и иных имущественных прав на ДМДК, прием в залог по договорам залога с передачей предмета залога залогодержателю (за исключением случаев, если таким залогодержателем или залогодателем является Центральный банк Российской Федерации, кредитная организация), изменение физического состояния или содержания ДМДК в любых веществах и материалах при добыче, производстве ДМ, добыче ДК (в части сортировки, первичной классификации и первичной оценки ДК), последующей обработке (переработке) и использовании ДМДК, перевозка ДМДК и продукции из них, а также хранение ДМДК (за исключением случаев хранения ценностей в Центральном банке Российской Федерации, кредитной организации), ввоз в Российскую Федерацию из государств, не входящих в Евразийский экономический союз, и вывоз из Российской Федерации в эти государства ДМДК и сырьевых товаров, содержащих ДМ, перемещение на территорию Российской Федерации из государств-членов Евразийского экономического союза и с территории Российской Федерации в эти государства ДМДК и сырьевых товаров, содержащих ДМ, а также случаи приема стандартных и мерных слитков аффинированных ДМ для зачисления ДМ на банковские счета (вклады) в ДМ, на ранее открытые обезличенные металлические счета физических и юридических лиц, случаи выдачи стандартных и мерных слитков аффинированных ДМ со списанием ДМ с банковских счетов (вкладов) в ДМ, с ранее открытых обезличенных металлических счетов физических и юридических лиц;
<a id="p100008"></a>участник оборота ДМДК - юридическое лицо или индивидуальный предприниматель, осуществляющие оборот ДМДК.
<a id="p100009"></a>Руководство распространяется на участников оборота ДМДК осуществляющих, в том числе следующие операции:
1) <a id="p100010"></a>добычу ДМДК;
2) <a id="p100011"></a>производство ДМ (извлечение ДМ из добытых руд, из концентратов, лома и отходов ДМ) и аффинаж;
3) <a id="p100012"></a>производство ювелирных изделий;
4) <a id="p100013"></a>обработку (огранку) ДК;
5) <a id="p100014"></a>обработку (переработку) лома и отходов ДМ;
6) <a id="p100015"></a>рекуперацию ДК;
7) <a id="p100016"></a>торговлю продукцией из ДМДК (оптовую, розничную, комиссионную, включая маркетплейсы и интернет-торговлю);
8) <a id="p100017"></a>изготовление ювелирных изделий по индивидуальному заказу населения и ремонт;
9) <a id="p100018"></a>скупку ДМДК;
10) <a id="p100019"></a>ломбардную деятельность.
<a id="p100020"></a>Руководство не распространяется на:
<a id="p100021"></a>а) кредитные организации (банки) и Центральный банк Российской Федерации;
<a id="p100022"></a>б) организации, использующие в своей деятельности химические соединения ДМ для проведения анализов;
<a id="p100023"></a>в) организации, осуществляющие куплю-продажу и (или) использование готовых форм фармацевтической, парфюмерной и косметической продукции, содержащей химические соединения ДМ;
<a id="p100024"></a>г) образовательные организации, использующие в своей деятельности химические соединения ДМ при осуществлении образовательных процессов;
<a id="p100025"></a>д) организации, осуществляющие куплю-продажу и (или) использование серебросодержащих фотопластинок, фото- и кинопленки, фотобумаги и прочих светочувствительных фотоматериалов;
<a id="p100026"></a>е) организации, осуществляющие куплю-продажу и (или) использование лакокрасочной продукции, содержащей ДМ;
<a id="p100027"></a>ж) медицинские организации, осуществляющие армирование нитями из ДМ, устанавливающие имплантаты, искусственные зубы, зубные протезы, протезные приспособления, а также использующие стоматологические цементы и другие стоматологические пломбировочные материалы, содержащие ДМ или изготовленные из них;
<a id="p100028"></a>з) организации, использующие машины и оборудование, приборы, инструменты, электронную технику, пускорегулирующие устройства и устройства автоматики, электрические устройства, комплектующие детали, узлы, содержащие ДМ, за исключением организаций, использующих изготовленные из ДМ и их сплавов стеклоплавильные устройства, тигли, катализаторные сетки, лабораторную посуду;
<a id="p100029"></a>и) организации, использующие для ремонта машин и оборудования, приборов, инструментов, электронной техники, пускорегулирующих устройств и устройств автоматики, электрических устройств химические соединения, сплавы, припои, содержащие ДМ;
<a id="p100030"></a>к) организации, осуществляющие куплю-продажу и (или) использующие в своей деятельности инструменты и (или) изделия производственно-технического назначения, содержащие природные алмазы;
<a id="p100031"></a>л) органы государственной власти;
<a id="p100032"></a>м) юридических лиц и индивидуальных предпринимателей, осуществляющих торговлю изделиями, изготовленными из недрагоценных металлов с покрытием из ДМ.


## 2. <a id="p100033"></a>Постановка на специальный учет и снятие со специального учета, а также изменение сведений в карте специального учета участника оборота ДМДК в государственной интегрированной информационной системе в сфере контроля за оборотом ДМДК и изделий из них на всех этапах этого оборота


<a id="p100034"></a>Обязательным условием для осуществления оборота ДМДК является постановка участников оборота ДМДК на специальный учет юридических лиц и индивидуальных предпринимателей, осуществляющих операции с ДМДК (далее - специальный учет), в Федеральной пробирной палате посредством государственной интегрированной информационной системы в сфере контроля за оборотом ДМДК и изделий из них на всех этапах этого оборота (далее - ГИИС ДМДК).
<a id="p100035"></a>В течение 30 календарных дней с даты государственной регистрации участника оборота ДМДК в Едином государственном реестре юридических лиц (далее - ЕГРЮЛ) или Едином государственном реестре индивидуальных предпринимателей (далее - ЕГРИП) или с даты заявления в ЕГРЮЛ или ЕГРИП о добавлении кодов экономической деятельности (далее - коды ОКВЭД), связанных с производством, использованием и обращением ДМДК, участники оборота ДМДК заполняют форму карты постановки на специальный учет (далее - карта специального учета), а также копии документов, подтверждающих наличие принадлежащих им на праве собственности или на ином законном основании зданий, сооружений, помещений (части зданий, сооружений и помещений) (далее - документы о владении помещением) через личный кабинет в ГИИС ДМДК.
<a id="p100036"></a>Решение о постановке на специальный учет участника оборота ДМДК принимается территориальным органом Федеральной пробирной палаты (далее - территориальный орган) в срок, не превышающий 15 календарных дней со дня получения территориальным органом карты специального учета и документов о владении помещением, и направляется в личный кабинет участника оборота ДМДК в ГИИС ДМДК.
<a id="p100037"></a>Для получения доступа к личному кабинету в ГИИС ДМДК участнику оборота ДМДК необходимо подать заявку о регистрации в ГИИС ДМДК на официальном сайте оператора ГИИС ДМДК в информационно-телекоммуникационной сети "Интернет" (далее - сеть "Интернет"). Такая заявка формируется в форме электронного документа в автоматическом режиме с использованием данных об участнике оборота ДМДК, хранящихся на электронном носителе усиленной квалифицированной электронной подписи (далее - УКЭП) участника оборота ДМДК.
<a id="p100038"></a>Информация о кодах [ОКВЭД](https://bukva.ai/docs/klassifikator-ok-029-2014-kdes-red-2), номере телефона, адресе электронной почты, лицах, имеющих право без доверенности действовать от имени юридического лица, учредителях (участниках) и бенефициарных владельцах, применяемой системе налогообложения, адресах мест фактического осуществления деятельности и территориальных обособленных подразделений вносится участниками оборота ДМДК в заявку самостоятельно.
<a id="p100039"></a>При изменении сведений, содержащихся в карте специального учета, участник оборота ДМДК в течение 5 рабочих дней заполняет в личном кабинете ГИИС ДМДК форму о внесении соответствующих изменений в карту специального учета.
<a id="p100040"></a>Основания для снятия со специального учета:
<a id="p100041"></a>а) получение от участника оборота ДМДК заявления о снятии со специального учета и выписки из ЕГРЮЛ или ЕРГИП, подтверждающей прекращение участником оборота ДМДК экономической деятельности, связанной с производством, переработкой и обращением ДМДК;
<a id="p100042"></a>б) ликвидация юридического лица или прекращение физическим лицом деятельности в качестве индивидуального предпринимателя;
<a id="p100043"></a>в) смерть индивидуального предпринимателя-участника оборота ДМДК;
<a id="p100044"></a>г) непредставление (несвоевременное представление) в течение 30 календарных дней участником оборота ДМДК информации о внесении изменений в реестр специального учета <1>;

<a id="p100045"></a>

---

<a id="p100046"></a><1> Реестр юридических лиц и индивидуальных предпринимателей, осуществляющих операции с ДМДК, который ведется в ГИИС ДМДК.

<a id="p100047"></a>д) наличие неснятой (непогашенной) судимости за совершение преступления в сфере экономики у лица, которое осуществляет полномочия единоличного исполнительного органа либо является бенефициарным владельцем юридического лица, или у физического лица, зарегистрированного в качестве индивидуального предпринимателя;
<a id="p100048"></a>е) истечение сроков действия документов о владении помещением для осуществления операций с ДМДК, и непредставление сведений о продлении срока действия таких документов либо новых документов о владении помещением для осуществления операций с ДМДК.
<a id="p100049"></a>При снятии участника оборота ДМДК со специального учета доступ к операциям в ГИИС ДМДК для всех пользователей участника оборота ДМДК блокируется. Прием и отправка спецификаций такого участника оборота ДМДК не допускаются в ГИИС ДМДК.
<a id="p100050"></a>В случае снятия со специального учета (за исключением [пунктов "г"](#p100044) и ["д"](#p100047) настоящего раздела руководства) участник оборота ДМДК предоставляет недостающие документы и карту специального учета. До момента восстановления регистрации участника оборота ДМДК в реестре специального учета операции по обороту ДМДК осуществляться не могут.
<a id="p100051"></a>В случае оформления заявления от участника оборота ДМДК о снятии со специального учета участнику оборота ДМДК необходимо исполнить все обязательства перед другими участниками оборота ДМДК (далее - контрагентами) по ранее заключенным договорам или контрактам и отразить соответствующие операции в ГИИС ДМДК до подачи заявления о снятии со специального учета.
<a id="p100052"></a>Ведение деятельности, связанной с осуществлением операций с ДМ и (или) ДК, без постановки на специальный учет в федеральном органе исполнительной власти, осуществляющем федеральный государственный пробирный надзор, если такая постановка является обязательной влечет наложение административного штрафа ([часть 1 статьи 15.43](https://bukva.ai/docs/kodeks-195-fz/statya-10-1#p9711) Кодекса об административных правонарушениях Российской Федерации (далее - КоАП РФ) на:
<a id="p100053"></a>индивидуальных предпринимателей - в размере от 80 тысяч до 100 тысяч рублей;
<a id="p100054"></a>юридических лиц - в размере от 120 тысяч до 140 тысяч рублей.
<a id="p100055"></a>Нарушение установленного срока представления заполненной в личном кабинете ГИИС ДМДК формы о внесении изменений в карту специального учета влечет наложение административного штрафа ([часть 2 статьи 15.43](https://bukva.ai/docs/kodeks-195-fz/statya-10-1#p9712) КоАП РФ) на:
<a id="p100056"></a>индивидуальных предпринимателей - в размере от 30 тысяч до 50 тысяч рублей;
<a id="p100057"></a>на юридических лиц - в размере от 60 тысяч до 80 тысяч рублей.
<a id="p100058"></a>*Пример* соблюдения обязательных требований при постановке на специальный учет:
<a id="p100059"></a>ИП Иванов П.С. прошел государственную регистрацию в налоговом органе в качестве индивидуального предпринимателя 01.09.2022, заявив в качестве основного кода ОКВЭД [[47.77.22]](/LAW/538619#p106257) - торговля розничная ювелирными изделиями из золота в специализированных магазинах.
<a id="p100060"></a>10.09.2022 ИП Иванов П.С. направил заявку о регистрации в ГИИС ДМДК на официальном сайте оператора ГИИС ДМДК в сети "Интернет".
<a id="p100061"></a>13.09.2022 через личный кабинет в ГИИС ДМДК ИП Иванов П.С. направил заявление о постановке на специальный учет в территориальный орган, а также документы о владении помещением, в котором будет осуществляться фактическая деятельность.
<a id="p100062"></a>21.09.2022 ИП Иванову П.С. в личном кабинете ГИИС ДМДК поступило уведомление, направленное территориальным органом, о постановке на специальный учет и присвоении учетного номера в реестре специального учета.


## 3. <a id="p100063"></a>Лицензируемые виды деятельности


<a id="p100064"></a>Для осуществления деятельности по скупке у физических лиц ювелирных изделий, лома таких изделий и деятельности по обработке (переработке) лома и отходов ДМ (далее - лицензируемые виды деятельности), помимо постановки на специальный учет, необходимо получить лицензию. Подача заявления о получении лицензии или внесении изменений в лицензию осуществляется исключительно в электронном виде через Единый портал государственных и муниципальных услуг.
<a id="p100065"></a>Лицензионные требования:
<a id="p100066"></a>а) наличие принадлежащих на праве собственности или ином законном основании зданий, строений, сооружений и помещений (части зданий, строений, сооружений и помещений) в каждом из мест осуществления лицензируемого вида деятельности;
<a id="p100067"></a>б) наличие принадлежащего на праве собственности или ином законном основании весоизмерительного оборудования для осуществления лицензируемого вида деятельности;
<a id="p100068"></a>в) наличие не менее одного работника, имеющего соответствующее образование <2>;

<a id="p100069"></a>

---

<a id="p100070"></a><2> Высшее или среднее профессиональное образование по направлению подготовки "Технологии материалов" или дополнительное профессиональное образование по программе повышения квалификации (не менее 72 часов) в области лицензируемой деятельности или имеющего стаж работы в области лицензируемой деятельности не менее одного года (за исключением случая, когда таким работником является индивидуальный предприниматель - лицензиат, представляющий документы в отношении себя) (при осуществлении деятельности по обработке (переработке) лома и отходов ДМ). Высшее образование по направлению подготовки "Товароведение", или среднее профессиональное образование по направлению подготовки "Товароведение и экспертиза качества потребительских товаров", или дополнительное профессиональное образование по программе повышения квалификации (не менее 72 часов) в области лицензируемой деятельности или имеющего стаж работы в области лицензируемой деятельности не менее одного года (за исключением случая, когда таким работником является индивидуальный предприниматель - лицензиат, представляющий документы в отношении себя) (при осуществлении деятельности по скупке ювелирных изделий и лома таких изделий).

<a id="p100071"></a>г) наличие системы учета, хранения и обеспечения сохранности ДМ.
<a id="p100072"></a>Осуществление предпринимательской деятельности без специального разрешения (лицензии), если такое разрешение (такая лицензия) обязательно (обязательна) влечет конфискацию изготовленной продукции, орудий производства и сырья или без таковой и наложение административного штрафа ([часть 2 статьи 14.1](https://bukva.ai/docs/kodeks-195-fz/statya-10-1#p101191) КоАП РФ) на:
<a id="p100073"></a>граждан - в размере от 2 тысяч до 2,5 тысяч рублей;
<a id="p100074"></a>должностных лиц - в размере от 4 тысяч до 5 тысяч рублей;
<a id="p100075"></a>юридических лиц - в размере от 40 тысяч до 50 тысяч рублей.


## 4. <a id="p100076"></a>Регистрация именника изготовителя


<a id="p100077"></a>Все ювелирные изделия отечественного производства должны иметь оттиск именника производителя. Оборот ювелирных изделий отечественного производства без оттиска именника запрещен.
<a id="p100078"></a>Именник действует в течение календарного года, в котором был зарегистрирован. По окончании срока действия именника он подлежит уничтожению изготовителем.
<a id="p100079"></a>Участники оборота ДМДК, осуществляющие производство (ремонт) ювелирных изделий, регистрируют именник в ГИИС ДМДК.
<a id="p100080"></a>Регистрация именника производится путем направления заявки посредством личного кабинета ГИИС ДМДК, подписанной УКЭП участника оборота ДМДК. Заявка о регистрации именника и присвоении шифра участнику оборота ДМДК рассматривается территориальным органом в течение 5 рабочих дней.
<a id="p100081"></a>После получения через личный кабинет ГИИС ДМДК шифра именника участник оборота ДМДК представляет в территориальный орган оттиск именника на полированной пластинке. В случае непредставления шифра именника на полированной пластинке регистрация именника считается незавершенной, и назначенный шифр использоваться не может.
<a id="p100082"></a>Действия, выражающиеся в переходе права собственности и иных имущественных прав на ДМДК и продукцию из них, в том числе их использование в качестве залога, с нарушением установленных законодательством обязательных требований влекут наложение административного штрафа ([часть 1 статьи 15.46](https://bukva.ai/docs/kodeks-195-fz/statya-10-1#p8958) КоАП РФ) на:
<a id="p100083"></a>граждан - в размере от 80 тысяч до 100 тысяч рублей;
<a id="p100084"></a>индивидуальных предпринимателей - в размере от 120 тысяч до 140 тысяч рублей;
<a id="p100085"></a>юридических лиц - в размере от 160 тысяч до 180 тысяч рублей.
<a id="p100086"></a>*Пример* соблюдения обязательных требований при регистрации именника производителя:
<a id="p100087"></a>ООО "Ювелир" зарегистрировало код ОКВЭД [[32.12.5]](/LAW/538619#p102639) - производство ювелирных изделий, медалей из ДМДК и внесло соответствующие изменения в реестр специального учета.
<a id="p100088"></a>В личном кабинете в ГИИС ДМДК ООО "Ювелир" сформировало и направило заявку о регистрации именника, подписав ее УКЭП.
<a id="p100089"></a>По истечении 3 календарных дней с момента поступления заявки в территориальный орган в личный кабинет в ГИИС ДМДК ООО "Ювелир" от территориального органа поступило уведомление о регистрации именника и присвоении ему шифра.
<a id="p100090"></a>Через 5 рабочих дней с момента регистрации именника и присвоении ему шифра ООО "Ювелир" представило в территориальный орган шифр именника на полированной пластине. Статус именника в ГИИС ДМДК "На регистрации" изменен на статус "Утвержденный".
<a id="p100091"></a>В целях недопущения нарушений обязательных требований при регистрации именника участнику оборота ДМДК, осуществляющему производство (ремонт) ювелирных изделий, рекомендуется осуществлять такие виды деятельности после регистрации именника.


## 5. <a id="p100092"></a>Внесение сведений в ГИИС ДМДК


<a id="p100093"></a>Участники оборота ДМДК направляют сведения по каждому факту (случаю) оборота ДМДК в ГИИС ДМДК с использованием УКЭП.
<a id="p100094"></a>Направление сведений из учетной информационной системы участника оборота ДМДК в ГИИС ДМДК осуществляется с использованием сервиса интеграции <3> или непосредственно вводом сведений в личном кабинете ГИИС ДМДК.

<a id="p100095"></a>

---

<a id="p100096"></a><3> Сервис интеграции обеспечивает информационный обмен между информационной системой участника оборота ДМДК и ГИИС ДМДК по принципу обработки очереди сообщений.

<a id="p100097"></a>Участники оборота ДМДК направляют сведения по каждому факту (случаю) оборота ДМДК в ГИИС ДМДК не позднее 5-го календарного дня со дня его возникновения.
<a id="p100098"></a>Сведения об отгрузке продукции из ДМДК, ювелирных изделий (направление спецификации контрагенту) вносятся в ГИИС ДМДК в день фактической отгрузки продукции.
<a id="p100099"></a>Получение продукции из ДМДК, ювелирных изделий в ГИИС ДМДК осуществляется путем приема спецификации от контрагента, но после фактической приемки и проверки на соответствие продукции из ДМДК, ювелирных изделий (не позднее 5-ти календарных дней после получения продукции из ДМДК, ювелирных изделий).
<a id="p100100"></a>Участник оборота ДМДК, направивший спецификацию, при необходимости вносит изменения (уточненные сведения) в отправленную спецификацию до момента ее принятия контрагентом. После принятия спецификации контрагентом внесение изменений (уточненных сведений) в спецификацию не допускается. При необходимости корректировки данных в принятой спецификации участниками оборота ДМДК составляется акт расхождений, который подписывается двумя сторонами.
<a id="p100101"></a>Сведения о продукции из ДМДК, ювелирных изделиях, вводимых в оборот, направляются в ГИИС ДМДК в день подписания подтверждающего документа, на основании которого продукция из ДМДК, ювелирные изделия вводятся в оборот (например, залоговый билет, скупочная квитанция, договор комиссии и другие).
<a id="p100102"></a>Участник оборота ДМДК направляет сведения в ГИИС ДМДК о реализации ювелирных изделий непосредственно в день розничной продажи ювелирных изделий. Допускается направление сведений в ГИИС ДМДК не позднее 3 календарных дней со дня розничной продажи ювелирного изделия.
<a id="p100103"></a>Ответственность за полноту, достоверность и своевременность направляемых в ГИИС ДМДК сведений несут участники оборота ДМДК, представляющие эти сведения.
<a id="p100104"></a>Непредставление сведений, предусмотренных законодательством Российской Федерации о ДМДК, в ГИИС ДМДК в порядке, установленном законодательством Российской Федерации о ДМДК, влечет наложение административного штрафа ([часть 1 статьи 15.47](https://bukva.ai/docs/kodeks-195-fz/statya-10-1#p9713) КоАП РФ) на:
<a id="p100105"></a>должностных лиц - в размере от 20 тысяч до 50 тысяч рублей;
<a id="p100106"></a>индивидуальных предпринимателей - в размере от 30 тысяч до 60 тысяч рублей;
<a id="p100107"></a>юридических лиц - в размере от 50 тысяч до 80 тысяч рублей.
<a id="p100108"></a>*Пример* соблюдения обязательных требований при внесении сведений участниками оборота в ГИИС ДМДК:
<a id="p100109"></a>В соответствии с контрактом ООО "Голд" осуществило отгрузку ювелирных изделий в адрес ООО "Алмаз", направив в день отгрузки в ГИИС ДМДК соответствующую спецификацию.
<a id="p100110"></a>ООО "Алмаз" получило спецификацию на отгруженные в ее адрес ювелирные изделия раньше их фактического поступления.
<a id="p100111"></a>В день фактического поступления ювелирных изделий ООО "Алмаз", сверив данные, указанные в спецификации, направленной ООО "Голд" с фактическим наличием, соответствием уникальных идентификационных номеров (далее - УИН), наименований, артикулов и веса отгруженных ювелирных изделий, в личном кабинете ГИИС ДМДК приняло направленную ООО "Голд" спецификацию. Ювелирные изделия перешли в личный кабинет в ГИИС ДМДК ООО "Алмаз".
<a id="p100112"></a>В целях недопущения нарушений обязательных требований при внесении сведений в ГИИС ДМДК участникам оборота ДМДК рекомендуется отслеживать даты поступления (отгрузки) или иные факты оборота ДМДК и вносить сведения о таких фактах в ГИИС ДМДК в срок не позднее 5-го календарного дня с момента их возникновения.


## 6. <a id="p100113"></a>Средства идентификации продукции из ДМДК, ювелирных изделий


<a id="p100114"></a>Продукция из ДМДК и ювелирные изделия до их ввода в оборот подлежат обязательной идентификации.
<a id="p100115"></a>Идентификацией продукции из ДМДК является нанесение идентификационного номера партии на упаковку, этикетку, бирку, ярлык, а также документы, сопровождающие продукцию (товарно-транспортные накладные, спецификации, счета-фактуры и т.д.).
<a id="p100116"></a>Идентификационный номер партии автоматически присваивается продукции из ДМДК в момент регистрации факта ее оборота в ГИИС ДМДК либо передается оператором ГИИС ДМДК по запросу участника оборота ДМДК.
<a id="p100117"></a>Каждому стандартному и мерному слитку присваивается УИН.
<a id="p100118"></a>УИН и идентификационный номер партии состоят из 16 цифр и формируются автоматически программными средствами ГИИС ДМДК.
<a id="p100119"></a>Аффинажная организация осуществляет нанесение УИН и соответствующего ему двухмерного штрихового кода на сертификат мерного или паспорт стандартного слитка аффинированных ДМ.
<a id="p100120"></a>Каждому ювелирному изделию присваивается УИН. Участник оборота ДМДК осуществляет нанесение УИН и соответствующего ему двухмерного штрихового кода на материальный носитель (ярлык или бирку).
<a id="p100121"></a>УИН и адрес официального сайта Федеральной пробирной палаты в сети "Интернет", на котором осуществляется проверка УИН, наносятся на материальный носитель в виде дополнительной бирки или ярлыка, прикрепляемой непосредственно к ювелирному изделию с ценником и биркой или ярлыком, оформленным в соответствии с ОСТ 117-3-002-95.


### <a id="p100122"></a>Пример оформления бирки ювелирного изделия


<a id="p100123"></a> ![Пример оформления бирки ювелирного изделия](https://i.bukva.ai/2JERLeBVj/img_0.jpg) 

<a id="p100124"></a>В случае если двухмерный штриховой код, УИН и адрес официального сайта Федеральной пробирной палаты в сети "Интернет" наносится на ценник, прикрепленный непосредственно к такому изделию, дополнительная бирка или ярлык не требуются.


## 7. <a id="p100125"></a>Требования к ювелирным изделиям, произведенным (изготовленным) участниками оборота ДМДК


<a id="p100126"></a>Ювелирные изделия должны соответствовать установленным в Российской Федерации пробам.
<a id="p100127"></a>Допускается изготовление ювелирных изделий из золота 583 пробы по заказам физических лиц из принадлежащих им ювелирных и других изделий из золота указанной пробы.
<a id="p100128"></a>Ювелирные изделия отечественного производства должны иметь четкий оттиск зарегистрированного в установленном порядке именника.
<a id="p100129"></a>Не допускается направление на клеймение в территориальный орган произведенных участником оборота ДМДК ювелирных изделий без оттисков именников, кроме ювелирных изделий, подлежащих клеймению совмещенным инструментом (именник и государственное пробирное клеймо), с деформированными оттисками именников или с отсутствием какого-либо элемента (знака) в оттиске, с оттисками именника с закончившимся сроком действия или с оттисками незарегистрированных именников.
<a id="p100130"></a>Ювелирные изделия, представляемые на опробование и клеймение, не должны содержать частей, изготовленных из недрагоценных металлов, за исключением случаев, когда сочетание частей из ДМ с частями из недрагоценных металлов предусмотрено конструктивными особенностями ювелирного изделия и (или) такие части не могут быть изготовлены из ДМ по техническим причинам для их функционального использования либо такие части изготавливаются из недрагоценных металлов в целях повышения износостойкости ювелирного и другого изделия из ДМ.
<a id="p100131"></a>К таким частям относятся:
<a id="p100132"></a>а) механизмы авторучек, автокарандашей, зажигалок;
<a id="p100133"></a>б) перья для пишущих ручек (перьевых насадок), наконечников, клип-зажимов, колец на корпусе и колпачке и других подобных частей пишущих ручек и автокарандашей;
<a id="p100134"></a>в) механизмы часов, заводных головок часов;
<a id="p100135"></a>г) клинки (лезвия) ножей, винтовых частей штопоров и других подобных частей столовых приборов, холодного оружия;
<a id="p100136"></a>д) пружины, пружинный стержень;
<a id="p100137"></a>е) магнит у замков;
<a id="p100138"></a>ж) оси шарниров, штифтов, различных крепежей, винтов, резьбовых соединений, проволочных каркасов;
<a id="p100139"></a>з) заколки (булавки), используемые при изготовлении брошей, зажимов для галстуков, булавок, значков и других подобных изделий;
<a id="p100140"></a>и) разъемные застежки-зажимы у значков, нагрудных знаков и других подобных изделий.
<a id="p100141"></a>Ювелирные изделия не должны иметь покрытия из ДМ с подслоем из недрагоценного металла, а также покрытия из недрагоценного металла.
<a id="p100142"></a>Припои для ювелирных изделий из золота, платины и палладия должны иметь ту же пробу, что и основной сплав, из которого изготовлены указанные изделия.
<a id="p100143"></a>Допускается наличие в ювелирных изделиях из платины и палладия припоя белого золота 585 и 750 проб.
<a id="p100144"></a>Припой для ювелирных изделий из серебра должен иметь пробу не ниже 650.
<a id="p100145"></a>Допускается использование специального припоя, не содержащего ДМ, которым спаиваются звенья цепей (браслетов), изготавливаемых на станках-автоматах при условии обеспечения пробы указанных изделий в пределах установленных проб.


## 8. <a id="p100146"></a>Требования к правилам продажи ювелирных изделий по договору розничной купли-продажи


<a id="p100147"></a>Ювелирные изделия, произведенные в Российской Федерации, за исключением ювелирных изделий из серебра, и ювелирных изделий, ввезенных в Российскую Федерацию для продажи, подлежат опробованию и клеймению государственным пробирным клеймом.
<a id="p100148"></a>Клеймение ювелирных изделий из серебра, произведенных в Российской Федерации, осуществляется в добровольном порядке, в связи с чем допускается продажа таких изделий без оттиска государственного пробирного клейма.
<a id="p100149"></a>Продажа ювелирных изделий, произведенных в Российской Федерации, ввезенных на ее территорию, подлежащих опробованию, анализу и клеймению, осуществляется только при наличии на этих изделиях оттисков государственных пробирных клейм, оттисков именников (для изделий, произведенных в Российской Федерации).
<a id="p100150"></a>Продажа ограненных ДК осуществляется только при наличии сертификата на каждый такой камень.
<a id="p100151"></a>Информация о предлагаемых к продаже ювелирных изделиях, а также об ограненных ДК должна содержать извлечения из нормативных правовых актов, устанавливающих порядок опробования, анализа и клеймения ювелирных изделий, и сертификации ДК.
<a id="p100152"></a>В случае если ДК, закрепленный в ювелирном изделии, подвергся обработке, изменившей качественно-цветовые характеристики ДК, на ярлыках ювелирных изделий должна быть указана информация вместе с наименованием вставок ДК - "облагороженный".
<a id="p100153"></a>В случае если вставка, закрепленная в ювелирном изделии, состоит из двух и более частей, соединенных скрепляющим веществом, одна и (или) более из которых относится к ДК, на ярлыках ювелирных изделий должна быть указана информация вместе с наименованием вставки - "составной", а также наименование части (частей) вставки, относящихся к ДК.
<a id="p100154"></a>При использовании наименования природного минерала для обозначения вставок из материалов искусственного происхождения, закрепленных в ювелирных изделиях из ДМ, на ярлыках ювелирных изделий должна быть указана информация вместе с наименованием вставок - "синтетический (выращенный)" или "имитация".
<a id="p100155"></a>При передаче потребителю приобретенного товара продавец проверяет соответствие ювелирного изделия данным, указанным на ярлыке, а для ограненных ДК - соответствие сертификату на каждый ограненный ДК.
<a id="p100156"></a>По требованию потребителя в его присутствии проводится взвешивание приобретенного ювелирного изделия с применением средств измерений, находящихся в исправном состоянии и соответствующих требованиям законодательства Российской Федерации об обеспечении единства измерений.
<a id="p100157"></a>Ювелирные изделия, а также ограненные ДК должны иметь потребительскую упаковку.
<a id="p100158"></a>Действия, выражающиеся в переходе права собственности и иных имущественных прав на ДМДК и продукцию из них, в том числе их использование в качестве залога, с нарушением установленных законодательством обязательных требований влекут наложение административного штрафа ([часть 1 статьи 15.46](https://bukva.ai/docs/kodeks-195-fz/statya-10-1#p8958) КоАП РФ) на:
<a id="p100159"></a>граждан - в размере от 80 тысяч до 100 тысяч рублей;
<a id="p100160"></a>индивидуальных предпринимателей - в размере от 120 тысяч до 140 тысяч рублей;
<a id="p100161"></a>юридических лиц - в размере от 160 тысяч до 180 тысяч рублей.
<a id="p100162"></a>*Пример* соблюдения обязательных требований при реализации ювелирных изделий по договору розничной купли-продажи:
<a id="p100163"></a>Гражданин Петров С.И. (далее - потребитель) при посещении ювелирного магазина ООО "Сильвер" выбрал для приобретения ювелирное изделие в виде кулона из золота 585 пробы. При оформлении договора купли-продажи, потребитель усомнился в весе выбранного ювелирного изделия, а также его пробе, указанных на ярлыке этого изделия.
<a id="p100164"></a>Продавец ювелирного магазина ООО "Сильвер" осуществил взвешивание ювелирного изделия, выбранного потребителем, с использованием весового оборудования (прошедшего калибровку в соответствии с законодательством Российской Федерации о единстве измерений), а также осуществил проверку этого изделия по УИН на официальном сайте Федеральной пробирной палаты в сети "Интернет".
<a id="p100165"></a>По результатам проведенного взвешивания и проверки УИН на официальном сайте Федеральной пробирной палаты в сети "Интернет" информация, указанная на ярлыке ювелирного изделия, полностью подтвердилась.
<a id="p100166"></a>В целях недопущения нарушения обязательных требований при реализации ювелирных изделий по договору розничной купли-продажи участнику оборота ДМДК при передаче приобретенного товара потребителю рекомендуется проверять соответствие ювелирного изделия данным, указанным на ярлыке, а для ограненных ДК - соответствие сертификату на каждый ограненный ДК.


### <a id="p100167"></a>Пример сертификата, выданного на ДК


<a id="p100168"></a> ![Пример сертификата, выданного на ДК](https://i.bukva.ai/2JERLeBVj/img_1.jpg) 


## 9. <a id="p100169"></a>Требования к аффинажным организациям


<a id="p100170"></a>Аффинаж ДМ осуществляется только специализированными организациями (далее - аффинажные организации), включенными в Перечень <4>. В отношении аффинажных организаций установлен режим постоянного государственного контроля (надзора).

<a id="p100171"></a>

---

<a id="p100172"></a><4> [Перечень](https://bukva.ai/docs/postanovlenie-972#p8) организаций, имеющих право осуществлять аффинаж драгоценных металлов, утвержденный постановлением Правительства Российской Федерации от 17 августа 1998 г. N 972 (далее - Перечень).

<a id="p100173"></a>Осуществление аффинажа юридическими лицами, не включенными в [Перечень](https://bukva.ai/docs/postanovlenie-972#p8), не допускается.
<a id="p100174"></a>Осуществление деятельности по очистке извлеченных ДМ от примесей и сопутствующих химических элементов с доведением содержания ДМ до значений, установленных законодательством Российской Федерации или превышающих их (аффинаж), юридическими лицами, не включенными в [Перечень](https://bukva.ai/docs/postanovlenie-972#p8), индивидуальными предпринимателями или гражданами влечет наложение административного штрафа ([часть 1 статьи 15.45](https://bukva.ai/docs/kodeks-195-fz/statya-10-1#p8951) КоАП РФ) на:
<a id="p100175"></a>граждан - в размере от одной второй до полуторакратного размера стоимости ДМ, явившихся предметом административного правонарушения, с их конфискацией;
<a id="p100176"></a>индивидуальных предпринимателей - в размере от двукратного до трехкратного размера стоимости ДМ, явившихся предметом административного правонарушения, с их конфискацией;
<a id="p100177"></a>юридических лиц - в размере от трехкратного до четырехкратного размера стоимости ДМ, явившихся предметом административного правонарушения, с их конфискацией.
<a id="p100178"></a>Уклонение от обязательной сдачи на аффинаж или обязательной продажи государству добытых из недр, полученных из вторичного сырья, а также поднятых и найденных ДМ или ДК, если это деяние совершено в крупном размере (свыше 2, 25 млн рублей) -
<a id="p100179"></a>наказывается штрафом в размере до 200 тысяч рублей или в размере заработной платы или иного дохода осужденного за период до 18 месяцев, либо принудительными работами на срок до 5 лет, либо арестом на срок до 6 месяцев, либо лишением свободы на срок до 5 лет ([статья 192](https://bukva.ai/docs/kodeks-63-fz/statya-192#p101211) Уголовного кодекса Российской Федерации).


## 10. <a id="p100180"></a>Особенности осуществления деятельности по скупке ювелирных изделий, а также лома таких изделий


<a id="p100181"></a>При осуществлении деятельности по скупке у граждан ювелирных изделий, а также лома таких изделий оформление квитанции и направление сведений о ней в ГИИС ДМДК является вводом в оборот.
<a id="p100182"></a>В квитанции указываются:
<a id="p100183"></a>а) наименование юридического лица или фамилия и инициалы индивидуального предпринимателя-скупщика;
<a id="p100184"></a>б) фамилия и инициалы сдатчика ювелирных изделий, с также лома таких изделий с указанием данных документа, удостоверяющего его личность;
<a id="p100185"></a>в) наименование изделия, частей изделия и их количество, описание оттисков именника (для дореволюционных изделий - оттиска именника мастера) и государственного пробирного клейма (для импортных изделий - оттиска импортного клейма);
<a id="p100186"></a>г) наименование ДМ, проба, масса, договорная цена за грамм и стоимость;
<a id="p100187"></a>д) наименование ДК, их количество и масса, договорная цена за карат, стоимость, в том числе в отношении:
<a id="p100188"></a>бриллиантов крупных (от одного карата и выше), средних (от 0,30 до 0,99 карата), изумрудов, сапфиров, рубинов, александритов - также их размерно-весовая группа, группа цвета и чистоты;
<a id="p100189"></a>алмазов огранки типа "Роза", бриллиантов мелких (до 0,29 карата) и бриллиантов упрощенной огранки - также их группа цвета и чистоты;
<a id="p100190"></a>жемчуга природного и культивированного - количество жемчужин и их масса;
<a id="p100191"></a>е) общая масса изделия;
<a id="p100192"></a>ж) сумма, подлежащая выплате сдатчику ювелирных изделий, а также лома таких изделий.
<a id="p100193"></a>После оформления квитанции указанные сведения направляются в ГИИС ДМДК. Рекомендуется направлять сведения в ГИИС ДМДК в день подписания квитанции.
<a id="p100194"></a>Не подлежат скупке:
<a id="p100195"></a>а) алмазное сырье и полуфабрикаты;
<a id="p100196"></a>б) ДМ в самородном и аффинированном виде, а также в сырье, сплавах, полуфабрикатах, промышленных продуктах, химических соединениях и отходах производства и потребления;
<a id="p100197"></a>в) полуфабрикаты ювелирного и зубопротезного производства (кроме коронок и дисков);
<a id="p100198"></a>г) изделия производственно-технического назначения из золота, платины, палладия и серебра (пластины, проволока, контакты, лабораторная посуда и др.);
<a id="p100199"></a>д) ДК - рубины, сапфиры, изумруды, александриты, а также природный жемчуг в необработанном виде;
<a id="p100200"></a>е) ордена и медали, кроме памятных и юбилейных (именных), содержащие ДМ;
<a id="p100201"></a>ж) изделия, содержащие ДМДК, изъятые из гражданского оборота или ограниченные в обороте (холодное, огнестрельное оружие с отделкой и др.).


## 11. <a id="p100202"></a>Особенности осуществления ломбардной деятельности


<a id="p100203"></a>Ломбардом является юридическое лицо, зарегистрированное в форме хозяйственного общества, сведения о котором внесены в государственный реестр ломбардов и основными видами деятельности которого являются предоставление краткосрочных займов гражданам (физическим лицам) под залог принадлежащих им движимых вещей (движимого имущества), предназначенных для личного потребления, и хранение вещей.
<a id="p100204"></a>Ломбарду запрещается заниматься какой-либо иной предпринимательской деятельностью, кроме предоставления краткосрочных займов гражданам под залог движимых вещей (движимого имущества), принадлежащих заемщику и предназначенных для личного потребления, хранения вещей, сдачи в аренду (субаренду) недвижимого имущества, принадлежащего ломбарду на праве собственности (аренды, субаренды), осуществления деятельности банковского платежного агента, а также оказания консультационных и информационных услуг.
<a id="p100205"></a>Ломбард вправе реализовывать невостребованные вещи, на которые обращено взыскание, путем розничной продажи таких вещей или продажи с открытых торгов (если сумма оценки залога превышает 300 тысяч рублей).
<a id="p100206"></a>В случае отсутствия государственного пробирного клейма на ювелирном изделии, его деформации или сомнения в его подлинности такие ювелирные изделия предъявляются ломбардом в территориальный орган для проведения экспертизы и (или) клеймения.


## 12. <a id="p100207"></a>Требования к учету продукции из ДМДК


<a id="p100208"></a>Участники оборота ДМДК ведут учет ДМДК в соответствии с [Правилами](https://bukva.ai/docs/postanovlenie-731-2000#p100008) учета и хранения драгоценных металлов и драгоценных камней, утвержденными постановлением Правительства Российской Федерации от 28 сентября 2000 г. N 731, и [Инструкцией](https://bukva.ai/docs/prikaz-231n-2016#p100010) о порядке учета и хранения драгоценных металлов, драгоценных камней, продукции из них и ведения отчетности при их производстве, использовании и обращении, утвержденной приказом Минфина России от 9 декабря 2016 г. N 231н.
<a id="p100209"></a>Участники оборота ДМДК обязаны вести учет ДМДК и продукции из них (далее - ценности) как являющихся собственностью участника оборота ДМДК, так и переданных ему на основании различных видов договоров (договор комиссии, договор поставки на реализацию и т.п.) на всех этапах внутренних производственных процессов.
<a id="p100210"></a>Учет ценностей производится при перемещении ценностей по участнику оборота ДМДК в целом, структурным подразделениям участника оборота ДМДК (цеха, участки, отделы, секторы и т.д.), а также между материально ответственными лицами.
<a id="p100211"></a>Учет ДМ осуществляется по наименованию, массе в граммах в пересчете на химически чистый ДМ, содержанию ДМ (пробе), а также по стоимости.
<a id="p100212"></a>Учет ДК осуществляется по наименованию, массе (в граммах, каратах), качеству (по цвету и чистоте), а также в стоимостном выражении.
<a id="p100213"></a>Учет ценностей целесообразно осуществлять в электронной форме. Учет ценностей может осуществляться также и на бумажных носителях, что потребует перевода информации в цифровой формат при направлении сведений об обороте в ГИИС ДМДК.
<a id="p100214"></a>Учет ценностей также ведется в составе основных средств, находящихся на балансе участника оборота ДМДК на основании сведений, указанных в технической документации (паспортах, формулярах, этикетках, руководствах по эксплуатации, справочниках), либо при отсутствии этих сведений - по данным участников оборота ДМДК, разработчиков, изготовителей или комиссионно на основе аналогов, расчетов.
<a id="p100215"></a>При ведении учета ценностей в электронной форме внесение информации осуществляется с использованием УКЭП.
<a id="p100216"></a>Ведение учета ценностей осуществляется на основании первичных учетных документов.
<a id="p100217"></a>В случаях прихода или расхода ценностей информация вносится после осуществления каждой операции с обязательным формированием итогового значения на конец рабочего дня (смены).
<a id="p100218"></a>Ведение учета ценностей на бумажных носителях осуществляется на основании записей в карточках, книгах учета и других документах строгой отчетности по ДМ, по ДК и содержащим их изделиям производятся на основе оформленных в установленном порядке актов (накладных) приемки-передачи основных средств, малоценных и быстроизнашивающихся предметов; актов о приемке материалов; инвентарных карточек учета основных средств, малоценных и быстроизнашивающихся предметов; карточек учета материалов; лимитно-заборных карт; требований; накладных; актов выбытия; товарных накладных и других форм первичной документации, при этом записи операций по приходу и расходу ДМДК и ювелирных изделий (без снятия фактического наличия ДМДК) производятся после осуществления каждой операции с выведением остатка на конец рабочего дня (смены)
<a id="p100219"></a>На каждую номенклатурную позицию, для каждого наименования и вида ДМДК, а также их размера и назначения оформляется отдельная карточка складского учета, отдельная строка или отдельная страница в книгах, журналах и иных документах, используемых для ведения учета ДМДК, которая содержит реквизиты, характеризующие учитываемые ценности, а именно:
<a id="p100220"></a>а) по ДМ - наименование (золото, серебро, платина, родий, палладий, иридий, рутений, осмий), вид, размер (длина, ширина, толщина, диаметр), проба или процентное содержание в растворе, сплаве, масса химически чистых металлов и (или) общая масса сплава, соли, кислоты или других химических соединений, содержащих ДМ, номер партии;
<a id="p100221"></a>б) по ДК - наименование, качественные (цвет и чистота) и размерно-весовые характеристики, форма огранки и количество в штуках (для обработанных ДК), масса в каратах, а для сырья ДК (кроме алмазов) - масса в граммах;
<a id="p100222"></a>в) для ювелирных изделий - наименование ювелирного изделия, количество, артикул, в том числе:
<a id="p100223"></a>для ДМ - дополнительно указывается наименование ДМ, его масса и проба;
<a id="p100224"></a>для ДК - дополнительно указывается наименование, количество, масса, характеристики ДК на основании данных из технической документации изготовителя, а также способ обработки, изменивший качественные, цветовые и стоимостные характеристики ДК, кроме огранки.
<a id="p100225"></a>Поступающие участнику оборота ДМДК посылки с ценностями регистрируются в день их поступления.
<a id="p100226"></a>Вскрытие посылок и прием ценностей производится материально ответственным лицом в присутствии комиссии (далее - комиссия по приему ценностей), состав которой определен приказом руководителя юридического лица-участника оборота ДМДК, либо индивидуальным предпринимателем-участником оборота ДМДК, в сроки, установленные участником оборота ДМДК.
<a id="p100227"></a>Результаты приемки оформляются приемным актом (приходным ордером), в котором указываются название юридического лица-поставщика, номер и дата сопроводительного документа, а также все реквизиты учитываемых ценностей.
<a id="p100228"></a>В приемном акте (приходном ордере) указываются фактическое количество и масса поступивших ДМ (общая масса и масса химически чистого ДМ) и ДК, а также наличие расхождений с данными сопроводительных документов.
<a id="p100229"></a>Приемный акт (приходный ордер) подписывается материально ответственным лицом и заверяется подписями членов комиссии по приему ценностей.
<a id="p100230"></a>Первый экземпляр приемного акта (приходного ордера) передается в бухгалтерию, копия приемного акта (приходного ордера) остается у материально ответственного лица.
<a id="p100231"></a>Учет ценностей, находящихся у подотчетных лиц, ведется на основании первичных учетных документов, в которых отражаются все необходимые реквизиты учитываемых ценностей, даты выдачи и сдачи их в места хранения.
<a id="p100232"></a>Передача ценностей между структурными подразделениями участника оборота ДМДК (цехами, участками, отделами, секторами и т.д.) и (или) материально ответственными лицами осуществляется по применяемым участником оборота ДМДК первичным учетным документам с указанием в них количества и массы переданных ценностей.
<a id="p100233"></a>Формы первичных учетных документов определяет руководитель участника оборота ДМДК по представлению должностного лица, на которое возложено ведение бухгалтерского учета.
<a id="p100234"></a>Нарушение правил учета ценностей, непредставление отчетности по установленным законодательством Российской Федерации формам о движении ДМДК в любом виде, состоянии либо представление отчетности, содержащей недостоверные сведения о фактическом расходе ДМДК, или непредставление информации, предусмотренной законодательством Российской Федерации о ДМДК, в ГИИС ДМДК в порядке, установленном законодательством Российской Федерации о ДМДК, влечет наложение административного штрафа ([часть 1 статьи 15.47](https://bukva.ai/docs/kodeks-195-fz/statya-10-1#p9713) КоАП РФ) на:
<a id="p100235"></a>должностных лиц - в размере от 20 тысяч до 50 рублей;
<a id="p100236"></a>индивидуальных предпринимателей - в размере от 30 тысяч до 60 тысяч рублей;
<a id="p100237"></a>юридических лиц - в размере от 50 тысяч до 80 тысяч рублей.


## 13. <a id="p100238"></a>Инвентаризация ценностей


<a id="p100239"></a>Инвентаризация ценностей (далее - инвентаризация) проводится на основании приказа участника оборота ДМДК, которым утверждается состав инвентаризационной комиссии (не включаются в состав материально ответственные лица), сроки начала и окончания, а также порядок проведения инвентаризации.
<a id="p100240"></a>Основания для проведения инвентаризации:
<a id="p100241"></a>а) смена материально ответственных лиц;
<a id="p100242"></a>б) выявление фактов хищения, злоупотребления или порчи имущества;
<a id="p100243"></a>в) стихийное бедствие, пожар или другая чрезвычайная ситуация, вызванная экстремальными условиями;
<a id="p100244"></a>г) реорганизация или ликвидация юридического, прекращение физическим лицом деятельности в качестве;
<a id="p100245"></a>д) один раз в год (по состоянию на 1 января года, следующего за отчетным).
<a id="p100246"></a>Инвентаризация может проводится также в иных случаях, предусмотренных законодательством Российской Федерации.
<a id="p100247"></a>Инвентаризация проводится в следующем порядке:
1. <a id="p100248"></a>Издание приказа участника оборота ДМДК о проведении инвентаризации.
2. <a id="p100249"></a>Получение расписки от материально ответственных лиц о полной сдаче документов о приходе и расходе ценностей в бухгалтерию, а также об отсутствии неучтенных ценностей.
3. <a id="p100250"></a>Инвентаризационная комиссия вносит сведения в инвентаризационные описи (акты) фактического наличия ценностей по каждому их отдельному наименованию. Инвентаризационная опись (акт) составляется в 2-х экземплярах.
4. <a id="p100251"></a>По окончании инвентаризации инвентаризационные описи (акты) фактического наличия ценностей по каждому материально ответственному лицу передаются в бухгалтерию для сличения фактических данных с данными бухгалтерского учета.
5. <a id="p100252"></a>При выявлении отклонений от данных бухгалтерского учета составляется сличительная ведомость. Инвентаризационная комиссия проверяет правильность составления сличительных ведомостей.
6. <a id="p100253"></a>По всем отклонениям от данных бухгалтерского учета инвентаризационной комиссией должны быть получены от соответствующих материально ответственных лиц письменные объяснения. На основании представленных объяснений и материалов инвентаризации инвентаризационная комиссия определяет характер и причины выявленных отклонений от данных бухгалтерского учета и вносит свои заключения и предложения по их урегулированию, которые фиксируются в протоколе, утверждаемом руководителем участника оборота ДМДК.
<a id="p100254"></a>Инвентаризация проводится во всех местах хранения и использования ценностей с проведением технологической зачистки помещений и оборудования.
<a id="p100255"></a>Инвентаризации подлежат все имеющиеся в наличии ценности, включая ценности, находящиеся на ответственном хранении, а также ранее не учтенные.
<a id="p100256"></a>У крупных юридических лиц-участников оборота ДМДК создается центральная инвентаризационная комиссия и рабочие комиссии. Рабочие комиссии обеспечивают проведение инвентаризации в отдельных подразделениях. Деятельность рабочих комиссий организуется и контролируется центральной инвентаризационной комиссией.
<a id="p100257"></a>На время проведения инвентаризации операции по приему и отпуску ценностей приостанавливаются.
<a id="p100258"></a>При длительном проведении инвентаризации ценности могут отпускаться материально ответственными лицами в присутствии членов инвентаризационной комиссии только с письменного разрешения руководителя юридического лица-участника оборота ДМДК или индивидуального предпринимателя-участника оборота ДМДК. Эти ценности заносятся в отдельную опись, а в расходных документах делается отметка за подписью председателя инвентаризационной комиссии.
<a id="p100259"></a>Ценности, поступающие во время проведения инвентаризации, принимаются материально ответственными лицами в присутствии членов инвентаризационной комиссии и заносятся в отдельную опись и в инвентаризационную опись (акт) не включаются. Описи прилагаются к инвентаризационной описи (акту).
<a id="p100260"></a>В случаях, когда инвентаризация не может быть закончена в один день, допускается начало ее до первого числа месяца, а окончание после первого числа месяца. Результаты в этих случаях подлежат корректировке по состоянию на первое число месяца. Если инвентаризация не закончена в тот же день, помещения при уходе инвентаризационной комиссии опечатываются печатями материально ответственного лица и председателя инвентаризационной комиссии.
<a id="p100261"></a>Инвентаризационная комиссия отражает результаты инвентаризации отдельно по местам хранения и (или) использования ценностей, и материально ответственным лицам.
<a id="p100262"></a>Инвентаризационная комиссия обеспечивает полноту и достоверность внесения в инвентаризационные описи (акты) данных о фактическом наличии ценностей, правильность и своевременность оформления материалов инвентаризации.
<a id="p100263"></a>Фактическое наличие ценностей при инвентаризации определяется путем обязательного взвешивания, подсчета, обмера, отбора и анализа проб. Ценности предъявляются инвентаризационной комиссии материально ответственным лицом.
<a id="p100264"></a>Сведения о ценностях, а также ломе и отходах ДМДК, переданных в другие юридические лица в обработку (переработку) или находящихся в пути, но числящихся на учете участника оборота ДМДК, заносятся в отдельную опись, где указывается наименование участника оборота ДМДК, наименование ценностей, количество, масса ДК, общая масса и масса в пересчете на массу химически чистых ДМ, дата передачи, реквизиты документов.
<a id="p100265"></a>Имеющиеся на момент проведения инвентаризации не распакованные посылки с ценностями подлежат оформлению в отдельную опись по количеству без вскрытия членами инвентаризационной комиссии.
<a id="p100266"></a>Сведения о ценностях, не принадлежащих участнику оборота ДМДК (находящихся на ответственном хранении или принятых в залог, полученных для реализации, переработки, испытаний, анализов, экспертиз), заносятся в отдельную инвентаризационную опись (акт).
<a id="p100267"></a>Инвентаризационные описи (акты) могут быть выполнены с использованием средств вычислительной и другой организационной техники, информационной системы участника оборота ДМДК или ручным способом. Наименования инвентаризуемых ценностей указывают в инвентаризационной описи (акте) по номенклатуре, а их количество и массу в единицах измерения, принятых в учете.
<a id="p100268"></a>В инвентаризационные описи (акты) заносятся данные о массе ДМ в сплавах и массе химически чистых ДМ.
<a id="p100269"></a>На каждой странице инвентаризационной описи (акта) указывается прописью число порядковых номеров ценностей и общий итог количества в натуральных показателях, записанных на данной странице, вне зависимости от того, в каких единицах измерения эти ценности показаны.
<a id="p100270"></a>Инвентаризационные описи (акты) подписывают все члены инвентаризационной комиссии и материально ответственные лица. В конце инвентаризационной описи (акта) материально ответственные лица дают расписку, подтверждающую проверку инвентаризационной комиссией ценностей в их присутствии, об отсутствии каких-либо претензий и принятии перечисленных в инвентаризационной описи (акте) ценностей на ответственное хранение.
<a id="p100271"></a>На ценности, не принадлежащие участнику оборота ДМДК, но числящиеся в бухгалтерском учете (находящиеся на ответственном хранении или принятые в залог, полученные для реализации, переработки, испытаний, анализов, экспертиз), составляются отдельные сличительные ведомости, результаты инвентаризации сообщаются владельцам ценностей, выявленные расхождения регулируются совместно владельцами ценностей с руководителями юридических лиц-участников оборота ДМДК или индивидуальными предпринимателями-участниками оборота ДМДК.
<a id="p100272"></a>Результаты инвентаризации должны быть отражены в учете в сроки, установленные локальными документами (приказами, распоряжениями и т.п.) участника оборота ДМДК, разработанными с учетом специфики его деятельности.
<a id="p100273"></a>При выявлении расхождений между фактическими и учетными данными устанавливаются причины их возникновения и виновные в этом лица. Излишки ценностей подлежат оприходованию (постановке на бухгалтерский учет), недостачи в пределах утвержденных норм списываются на потери производства. Недостачи при отсутствии утвержденных норм потерь рассматриваются как сверхнормативные потери, кроме потерь при проведении научно-исследовательских, опытно-конструкторских и ремонтных работ, для которых нормы в отдельных случаях могут не разрабатываться и не утверждаться.
<a id="p100274"></a>Нарушение правил инвентаризации ценностей влечет наложение административного штрафа ([часть 2 статьи 15.47](https://bukva.ai/docs/kodeks-195-fz/statya-10-1#p8965) КоАП РФ) на:
<a id="p100275"></a>должностных лиц - в размере от 40 тысяч до 70 тысяч рублей;
<a id="p100276"></a>индивидуальных предпринимателей - от 50 тысяч до 80 тысяч рублей;
<a id="p100277"></a>юридических лиц - от 80 тысяч до 100 тысяч рублей.


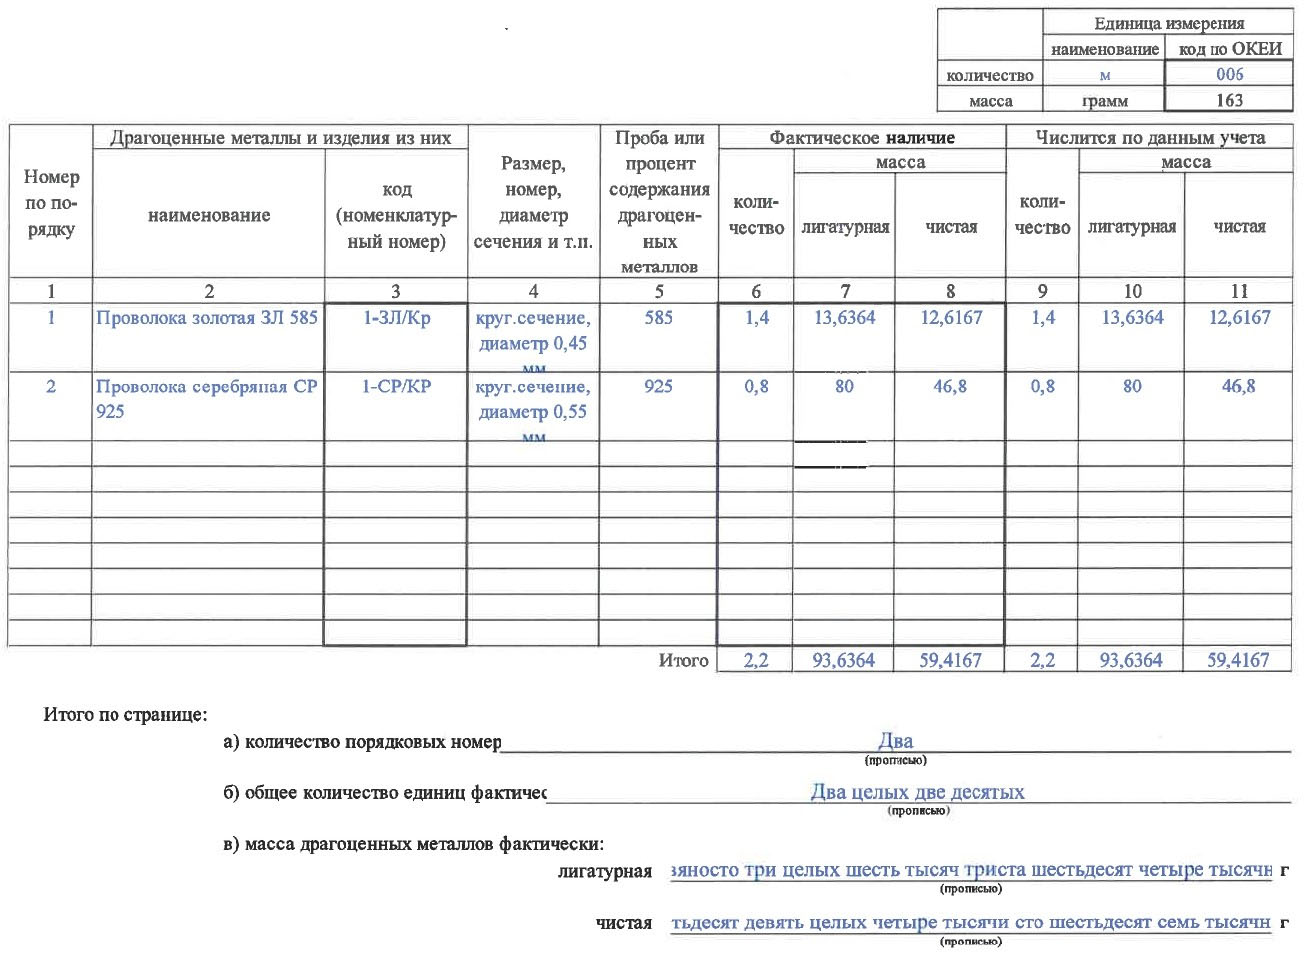
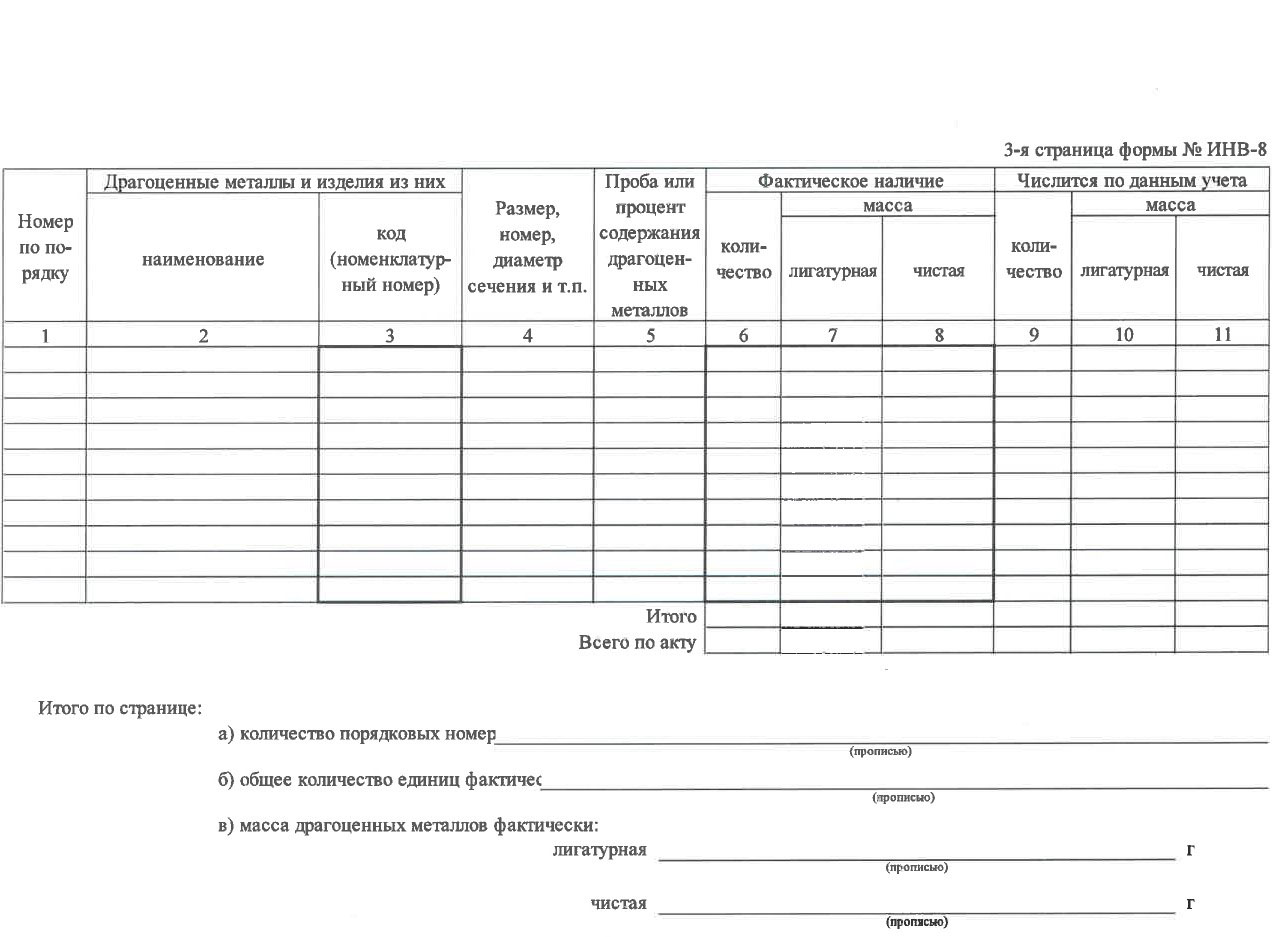
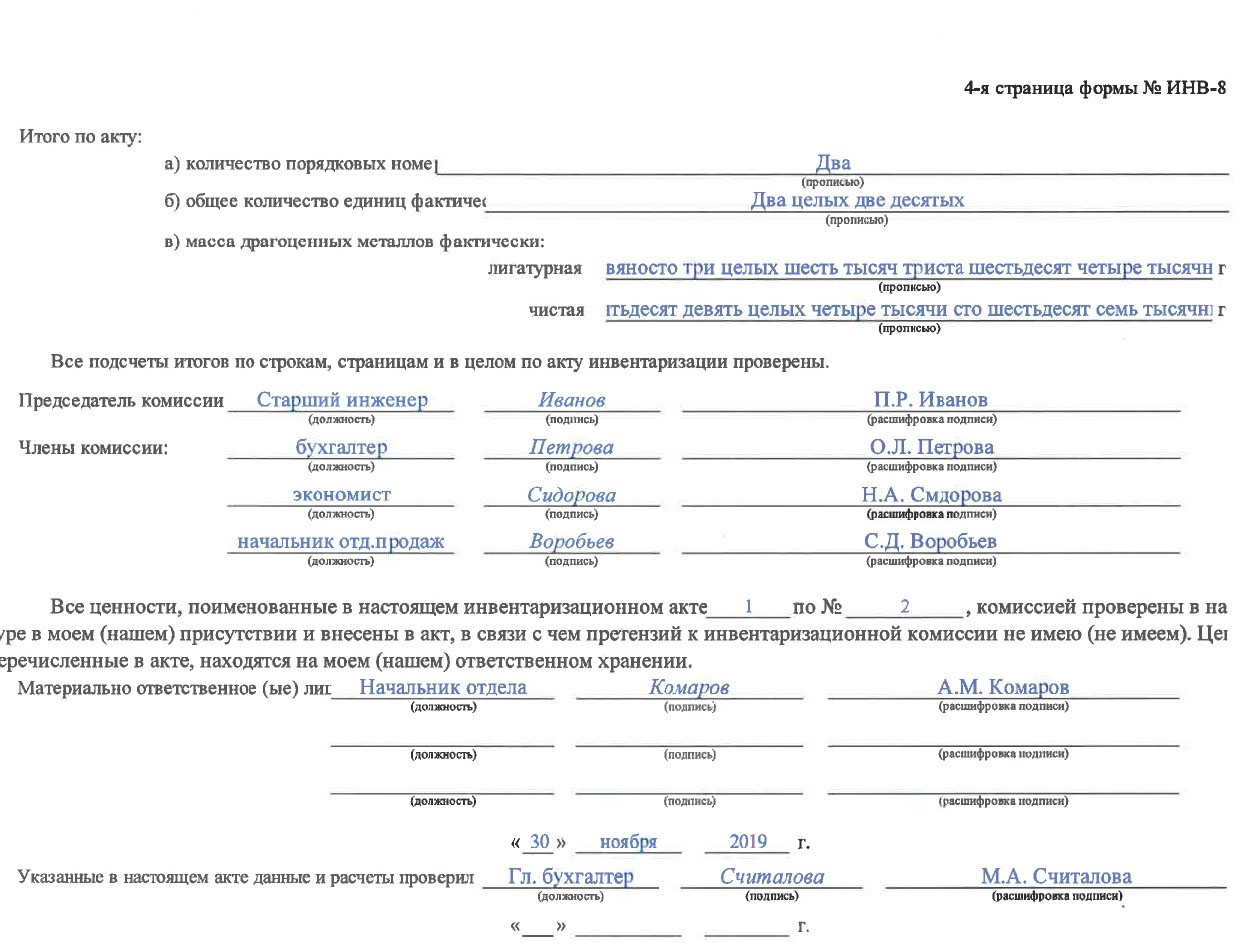
### <a id="p100278"></a>Пример заполнения инвентаризационной описи (акта)


<a id="p100279"></a> ![Пример заполнения инвентаризационной описи (акта)](https://i.bukva.ai/2JERLeBVj/img_2.jpg) 

<div align="center">

<a id="p100280"></a> ![Пример заполнения инвентаризационной описи (акта)](https://i.bukva.ai/2JERLeBVj/img_3.jpg) 

<a id="p100281"></a> ![Пример заполнения инвентаризационной описи (акта)](https://i.bukva.ai/2JERLeBVj/img_4.jpg) 

<a id="p100282"></a> ![Пример заполнения инвентаризационной описи (акта)](https://i.bukva.ai/2JERLeBVj/img_5.jpg) 

</div>


## 14. <a id="p100283"></a>Хранение ценностей


<a id="p100284"></a>Хранение ценностей, лома и отходов ДМ осуществляется в несгораемых шкафах, металлических ящиках и сейфах, которые должны находиться в помещениях, отвечающих специальным требованиям по технической укрепленности и оборудованию средствами охранной и пожарной сигнализации.
<a id="p100285"></a>Помещения, где осуществляется хранение ценностей, лома и отходов ДМ, а также несгораемые шкафы, металлические ящики и сейфы должны по окончании работы закрываться, опломбироваться (опечатываться) и сдаваться под охрану.
<a id="p100286"></a>Вскрытие мест хранения ценностей, лома и отходов ДМ производится материально ответственным лицом. В отсутствие материально ответственного лица вскрытие производится комиссией, назначаемой приказом руководителя юридического лица-участника оборота ДМДК или индивидуального предпринимателя-участника оборота ДМДК, с составлением акта вскрытия.
<a id="p100287"></a>Совместное хранение ценностей, лома и отходов ДМ с другими материалами не допускается. При отсутствии отдельных помещений для хранения ценностей, лома и отходов ДМ допускается хранение их в одном помещении с другими материалами, но в отдельных несгораемых шкафах, металлических ящиках и сейфах.
<a id="p100288"></a>Для обеспечения сохранности ценностей, лома и отходов ДМ при их производстве, переработке, использовании и обращении несанкционированный доступ посторонних лиц должен быть исключен в помещения (места), где осуществляется хранение и обработка (разбраковка) ценностей, лома и отходов ДМ, а также за прилавок.
<a id="p100289"></a>Условия обеспечения сохранности ценностей, лома и отходов ДМ участником оборота ДМДК регламентируются инструкциями, разработанными с учетом специфики деятельности участника оборота ДМДК и утвержденными руководителем юридического лица-участника оборота ДМДК или индивидуальным предпринимателем-участником оборота ДМДК.
<a id="p100290"></a>С лицами, занятыми в производстве, использовании, хранении и транспортировке ценностей, лома и отходов ДМ, заключаются договоры о полной индивидуальной или коллективной (бригадной) материальной ответственности.
<a id="p100291"></a>Нарушение правил хранения ценностей влечет наложение административного штрафа ([часть 2 статьи 15.47](https://bukva.ai/docs/kodeks-195-fz/statya-10-1#p8965) КоАП РФ) на:
<a id="p100292"></a>должностных лиц - в размере от 40 тысяч до 70 тысяч рублей;
<a id="p100293"></a>индивидуальных предпринимателей - в размере от 50 тысяч до 80 тысяч рублей;
<a id="p100294"></a>юридических лиц - в размере от 80 тысяч до 100 тысяч рублей.
<a id="p100295"></a>Все помещения, в которых производится прием, хранение и отпуск ценностей, лома и отходов ДМ оснащаются весоизмерительными приборами. Весы, разновесы и калибровочные гири ежегодно должны подвергаться калибровке или поверке.
<a id="p100296"></a>Взвешивание производится на весах, обеспечивающих необходимую точность взвешивания:
<a id="p100297"></a>а) золота, платины, палладия в виде слитков, полуфабрикатов и изделий:
- <a id="p100298"></a>при массе до 1 кг - 0,01 г;
- <a id="p100299"></a>при массе свыше 1 кг - 0,1 г;
<a id="p100300"></a>б) золота, платины и палладия в виде лома - 0,1 г;
<a id="p100301"></a>в) серебра в виде изделий - 0,1 г;
<a id="p100302"></a>г) серебра в виде слитков, полуфабрикатов и лома - 1,0 г.
<a id="p100303"></a>Масса алмазов и обработанных ДК определяется в каратах на весах, обеспечивающих необходимую точность взвешивания. Погрешность взвешивания в зависимости от взвешиваемой массы должна составлять:
<a id="p100304"></a>при массе до 1000 каратов не более $\pm$ 0,01 карата;
<a id="p100305"></a>при массе от 1000 до 5000 каратов не более $\pm$ 0,04 карата;
<a id="p100306"></a>при массе свыше 5000 каратов не более $\pm$ 0,08 карата.
<a id="p100307"></a>Масса ДК в сырье (кроме алмазов) определяется в граммах на весах, обеспечивающих необходимую точность взвешивания. Погрешность взвешивания должна составлять не более +/- 0,01 грамма.
<a id="p100308"></a>Перевозка ценностей, лома и отходов ДМ осуществляется в сопровождении вооруженной охраны.
<a id="p100309"></a>Перевозка ювелирных изделий, за исключением находящихся в собственности Российской Федерации, субъектов Российской Федерации или муниципальных образований, может осуществляться без сопровождения вооруженной охраны при условии принятия собственником мер по обеспечению сохранности ювелирных изделий и исключению доступа к таким ювелирным изделиям посторонних лиц.
<a id="p100310"></a>Нарушение установленных законодательством Российской Федерации обязательных требований при перевозке ценностей, в том числе их использование в качестве залога с нарушением установленных законодательством Российской Федерации обязательных требований влечет наложение административного штрафа ([часть 2 статьи 15.46](https://bukva.ai/docs/kodeks-195-fz/statya-10-1#p8960) КоАП РФ) на:
<a id="p100311"></a>индивидуальных предпринимателей - в размере от 50 тысяч до 70 тысяч рублей;
<a id="p100312"></a>юридических лиц - в размере от 70 тысяч до 100 тысяч рублей.
<a id="p100313"></a>Ответственность за сохранность ценностей, лома и отходов ДМ при перевозке собственными средствами возлагается на участника оборота ДМДК.


<a id="p100314"></a>

---