Руководство по расчетам технико-экономических показателей использования основных фондов изыскательской организации
РУКОВОДСТВО ПО РАСЧЕТАМ ТЕХНИКО-ЭКОНОМИЧЕСКИХ ПОКАЗАТЕЛЕЙ ИСПОЛЬЗОВАНИЯ ОСНОВНЫХ ФОНДОВ ИЗЫСКАТЕЛЬСКОЙ ОРГАНИЗАЦИИ
Рекомендовано к изданию решением секции экономики и организации инженерных изысканий и научно-исследовательских работ Научно-технического совета ПНИИИС Госстроя СССР.
Даны классификация и методика расчета системы технико-экономических показателей состояния, движения и эффективности использования основных фондов изыскательских и проектно-изыскательских организаций.
Для инженерно-технических работников территориальных изыскательских и проектно-изыскательских организаций.
Разработано ПНИИИС Госстроя СССР (канд. геол.-минерал. наук Л.Д. Пикулевич, инж. Р.П. Соловьев).
1. ОБЩИЕ ПОЛОЖЕНИЯ
1.1. Задачей настоящего Руководства является определение системы технико-экономических показателей, характеризующих состояние и эффективность использования основных фондов в изыскательской организации и выявление резервов в их использовании (при соответствующей организации технического, экономического и бухгалтерского учета необходимых для расчетов данных).
1.2 Настоящее Руководство рекомендуется применять при:
анализе фактических результатов использования основных фондов;
разработке и обосновании планов организационно-технических мероприятий по развитию и совершенствованию инженерных изысканий в строительстве;
составление планов капитальных вложений в основные фонды.
1.3. Анализ использования основных фондов как в целом, так и по отдельным видам оборудования целесообразно проводить в сравнении:
с предшествующими периодами по организации;
с соответствующими данными организаций, находящихся в аналогичных технико-экономических условиях.
1.4. Общую экономическую эффективность использования всего объема основных фондов характеризуют обобщающие стоимостные показатели.
В связи с большим разнообразием выполняемых в инженерных изысканиях видов работ и применяемых при этом технических средств, при анализе эффективности использования основных фондов предлагается ряд показателей, характеризующих использование отдельных групп основных фондов во времени, по мощности и стоимости. Анализ этих показателей позволяет конкретизировать резервы повышения экономической эффективности использования отдельных видов фондов.
1.5. Источниками фактических данных для расчета предлагаемых показателей служат утвержденные формы статистической и финансовой отчетности, первичной документации (данные учета, который рекомендуется проводить в организации для последующего определения этих показателей).
1.6. Стоимостные обобщающие показатели использования основных фондов рассчитываются исходя из стоимости всех фондов в целом и их «активной» части.
Под стоимостью «активной» части основных фондов понимается та часть фондов, которая непосредственно участвует в процессе производства и в форме статистической отчетности относится к группам «Машины и оборудование», «Передаточные устройства», «Транспортные средства», «Инструмент», «Производственный и хозяйственный инвентарь» и др. А та часть основных фондов, которая обеспечивает нормальное функционирование производства, относится к «пассивной» части основных фондов (группы «Здания» и «Сооружения»).
2. ОСНОВНЫЕ ПРОИЗВОДСТВЕННЫЕ ФОНДЫ И ИХ КЛАССИФИКАЦИЯ ПО ГРУППАМ
2.1. Средства производства (средства и предметы труда) изыскательских трестов и институтов, а также изыскательских подразделений проектно-изыскательских организаций, необходимые им для выполнения плановых заданий образуют их производственные фонды, которые оцениваются денежным выражением и натуральными (физическими) единицами измерения. Как в любом социалистическом предприятии, в этих организациях производственные фонды делятся на основные и оборотные фонды.
2.2. Основные фонды включают в себя средства труда, многократно используемые в процессе изыскательских работ. Они не меняют своей натуральной формы в течение многих производственных операций и циклов и переносят свою стоимость на продукт труда постепенно.
2.3. Оборотные фонды состоят из предметов труда (сырье, материалы и т.п.), некоторых средств труда (малоценные и быстроизнашивающиеся предметы, служащие менее одного года, независимо от их стоимости; предметы стоимостью до 100 рублей за единицу, независимо от срока их службы; специальные инструменты и специальные приспособления независимо от стоимости; спецодежда, спецобувь и постельные принадлежности независимо от их стоимости и срока службы; отдельные строительные конструкции и детали, части и агрегаты машин, оборудования и подвижного состава, предназначенные для строительства, ремонтных целей и комплектации, числящиеся в оборотных фондах). Оборотные фонды потребляются целиком в каждом новом производственном цикле, перенося свою стоимость на готовый продукт полностью и в процессе производства изменяют свою первоначальную форму.
2.4. Основные фонды являются главной частью производственных фондов предприятия. Они делятся на производственные и непроизводственные. К первым относятся средства труда, непосредственно участвующие в производственном процессе изысканий или создающие условия выполнения производственного процесса. К ним относятся силовые и рабочие машины, оборудование, приборы, транспортные средства, инвентарь и др. Непроизводственные основные фонды включают средства труда, обслуживающие хозяйственные и бытовые нужды работников изыскательских организаций. Это жилые дома, клубы, детские сады и ясли, школы и другие объекты хозяйственного и культурно-бытового назначения.
2.5. Группировка основных фондов по отраслям народного хозяйства и видам деятельности производится в соответствии с классификацией отраслей народного хозяйства и отраслей промышленности.
Инженерные изыскания относятся к отрасли народного хозяйства «Строительство». Основные фонды в этой отрасли подразделяются на следующие группы и подгруппы:
а) силовые машины и оборудование;
б) рабочие машины и оборудование;
в) измерительные и регулирующие приборы и устройства, лабораторное оборудование;
д) прочие машины и оборудование.
VII. Производственный инвентарь и принадлежности.
VIII. Хозяйственный инвентарь.
2.6. К группе «Здания» относятся архитектурно-строительные объекты, назначением которых является создание условий для нормального осуществления процесса труда, для жилья, социально-культурного обслуживания и хранения материальных ценностей. В эту группу входят производственные здания, в которых размещены различные цехи и мастерские, выполняющие производственные функции; строения, занятые электростанциями, трансформаторами, аккумуляторами, насосными станциями, гаражами, лабораториями и т.п.; здания, в которых размещены механические прачечные, столовые, магазины, бани, клубы, пекарни, медпункты и т.п.; здания и строения, служащие местом выполнения административно-хозяйственных функций — конторы, склады, кладовые, телефонные станции организации, разные хозяйственные постройки и т.п.
2.7. Группа «Сооружения» охватывает инженерно-строительные объекты, назначением которых является создание условий, необходимых для осуществления процесса производства, путем выполнения тех или иных технических функций, не связанных с изменением предмета труда. К сооружениям в изыскательских организациях относятся водоподъемные станции, водонапорные башни, колодцы, эстакады, разгрузочные площадки, резервуары, стоящие на самостоятельных фундаментах (вне зданий), цистерны для хранения жидких и газообразных веществ и другие сооружения.
2.8. Группа «Передаточные устройства» состоит из таких устройств, при помощи которых производится передача электрической, тепловой или механической энергии от машин-двигателей к рабочим машинам, а также передача жидких и газообразных веществ от одного инвентарного объекта к другому. Передаточными устройствами в изысканиях являются водопроводы, водораспределительные устройства, электросети (ЛЭП), трансмиссии.
2.9 Группа «Машины и оборудование» включает в себя несколько подгрупп:
а) к подгруппе «Силовые машины и оборудование» относятся энергетические установки, превращающие разного рода энергию (тепловую, электрическую и т.п.) в механическую. В эту подгруппу включаются двигатели внутреннего сгорания, электродвигатели, котельные установки, дизель-генераторы, электростанции, электротехническое оборудование (измерительные и силовые трансформаторы, преобразователи, распределительные щиты), выпрямители, аккумуляторы и другое оборудование, используемое в стационарных условиях (на базах изыскательских организаций);
б) подгруппа «Рабочие машины и оборудование» объединяет машины, аппараты и оборудование, предназначенные для создания продукта или оказания услуг производственного характера и непосредственно участвующие в технологическом процессе при производстве изыскательских работ. В изыскательском производстве в состав рабочих машин и оборудования входят буровые станки и установки (включая самоходные на базе автомобилей и тракторов), оборудование для полевых испытаний грунтов, геофизическое оборудование (автокраны, погрузчики, домкраты, тельферы и др.), оборудование механических мастерских, кузнечно-прессовое оборудование, насосы, сварочное оборудование, бульдозеры, экскаваторы, компрессоры, энергетическое оборудование, используемое в полевых подразделениях (экспедициях, партиях); топографо-геодезические, фотограмметрические и стереотопографические приборы и оборудование (теодолиты, нивелиры, стереографы, фототрансформаторы, стереопроекторы и т.д.);
в) к подгруппе «Измерительные и регулирующие приборы и устройства, лабораторное оборудование», предназначенной для всякого рода измерений и для регулирования производственных процессов, относятся: контрольно-измерительные приборы и испытательное оборудование; лабораторное оборудование и приборы; приборы для измерения и регулирования температуры и других параметров (давления, напряжения и т.п.);
г) к подгруппе «Вычислительная техника» относятся счетно-вычислительные машины (типа «Быстрица», «Мерседес», «Контекс» и др.) и электронно-вычислительные машины;
д) к подгруппе «Прочие машины и оборудование» относятся оборудование переплетных, светокопировальных мастерских, полиграфическое оборудование, радиостанция, киносъемочное оборудование и др.
2.10. К группе «Транспортные средства» относятся плавучие средства (катера, лодки, баржи, понтоны), автомобили (грузовые, легковые, автобусы), прицепы, специальные автомобили (бензовозы, автоцистерны, автомастерские и т.д.), мотоциклы, мотороллеры, велосипеды, вагонетки шахтные, тележки, телеги, сани и упряжь.
2.11. Группа «Инструменты» включает буровой инструмент, бурильные и отбойные молотки, перфораторы и другой механический, пневматический и электрифицированный инструмент, краскопульты, пистолеты-распылители, вибраторы, строительно-монтажные пистолеты и прочий инструмент.
2.12. В группу «Производственный и хозяйственный инвентарь» включается судовой инвентарь, контейнеры, фоторепродукционные камеры, светокопировальные рамы, палатки, машинки пишущие, мешки спальные, столы, шкафы (книжные, канцелярские, конторские), сейфы и др.
3. РАСЧЕТНЫЕ ФОРМУЛЫ ТЕХНИКО-ЭКОНОМИЧЕСКИХ ПОКАЗАТЕЛЕЙ ОСНОВНЫХ ФОНДОВ
3.1. Основные фонды изыскательской организации оцениваются их общей стоимостью.
Общая (первоначальная балансовая) стоимость основных фондов Ф — это сумма стоимости всех групп основных фондов организации, которая включает стоимость производственных зданий и сооружений Фз, машин и оборудования Фм, транспортных средств Фт и других, и определяется по формуле
\text{Ф } = \text{Ф}_{\text{з}} + \text{Ф}_{\text{м}} + \text{Ф}_{\text{т}} + \text{Ф}_{i} = \sum \text{Ф}_{i} , (1)
где Фi — стоимость отдельной любой группы основных фондов.
Ф = 1565 + 2014 + 853 + 173 = 4605 тыс. руб.
из них силовые машины и оборудование — 286 тыс. руб.; рабочие машины и оборудование — 1260 тыс. руб.; измерительные устройства и регулирующие приборы и устройства, лабораторное оборудование — 365 тыс. руб.; вычислительная техника — 103 тыс. руб.
3.2 Стоимость активной части основных производственных фондов Фа определяется по формуле
Фа = 2014 + 853 + 173 = 3040 тыс. руб.
3.3 Среднегодовая стоимость выбывших основных фондов \text{Ф}_{\text{в}}^{n} рассчитывается по формуле
\text{Ф}_{\text{в}}^{n} = \frac{\text{Ф}_{\text{в}}^{1} \cdot n_{1}}{12} + \frac{\text{Ф}_{\text{в}}^{2} \cdot n_{2}}{12} + \cdots \frac{\text{Ф}_{\text{в}}^{n} \cdot n_{n}}{12} , (3)
где 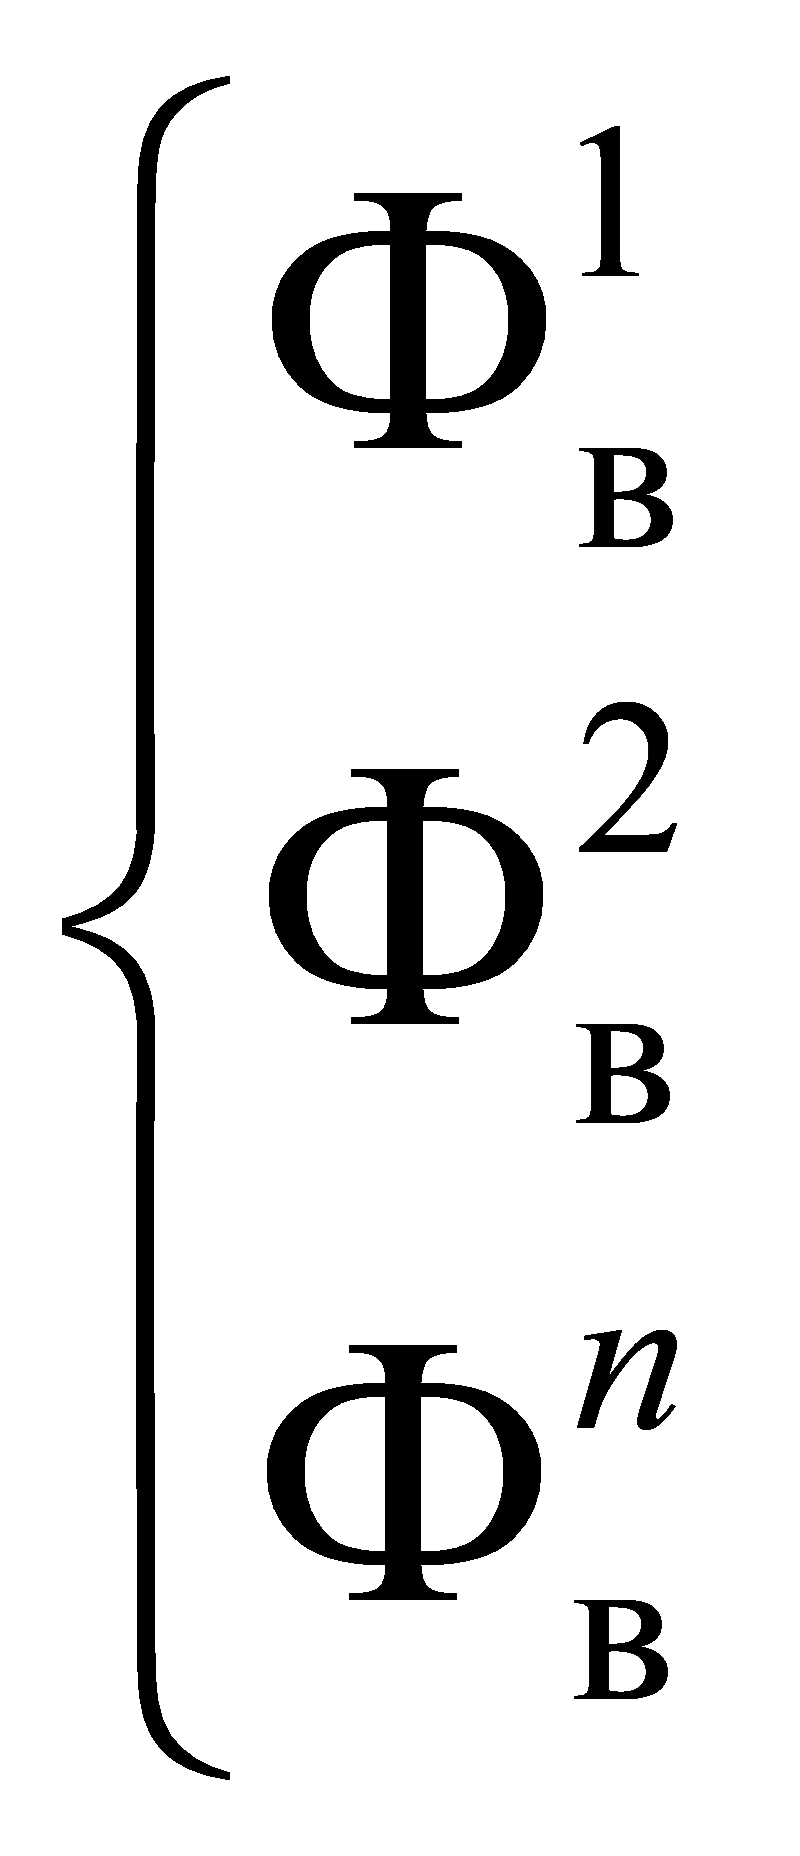 - стоимость основных фондов, выбывших в разные месяцы года (тыс. руб.);
n1, n2, nn — число месяцев нахождения вне эксплуатации основных фондов, выбывших в отдельные месяцы года.
\text{Ф}_{\text{в}}^{n} = \frac{50 \cdot 9}{12} + \frac{200 \cdot 6}{12} + \frac{48 \cdot 4}{12} = 154\text{тыс}.\text{руб}.
3.4. Среднегодовая стоимость основных фондов, вновь введенных в эксплуатацию \text{Ф}_{n}^{\text{в}} , исчисляется по формуле
\text{Ф}_{n}^{\text{в}} = \frac{\text{Ф}_{I}^{\text{в}} \cdot n_{1}}{12} + \frac{\text{Ф}_{II}^{\text{в}} \cdot n_{2}}{12} + \cdots + \frac{\text{Ф}_{n}^{\text{в}} \cdot n_{n}}{12} , (4)
где \text{Ф}_{I}^{\text{в}} , \text{Ф}_{II}^{\text{в}} ,..., \text{Ф}_{n}^{\text{в}} — стоимость основных фондов, введенных в эксплуатацию в разные месяцы года (тыс. руб.);
n1, n2, nn — число месяцев нахождения основных фондов в эксплуатации в отчетном году.
\text{Ф}_{n}^{\text{в}} = \frac{900 \cdot 2}{12} + \frac{512 \cdot 3}{12} + \frac{192 \cdot 1}{12} = 294\text{тыс}.\text{руб}.
3.5 Среднегодовая стоимость основных фондов Фс рассчитывается по формуле
\text{Ф}_{\text{с}} = \text{Ф}_{\text{н}} - \text{Ф}_{\text{в}}^{n} + \text{Ф}_{\text{п}}^{\text{в}} , (5)
где Фн — стоимость основных фондов на начало года, определяемая аналогично Ф — общей стоимости основных фондов.
Фс = 3357 — 154 + 294 = 3497 тыс. руб.
3.6. Остаточная стоимость основных фондов Фос — разность первоначальной стоимости и стоимости их износа за время эксплуатации или использования:
где И — среднегодовая сумма износа основных фондов, определяемая по бухгалтерским данным как сумма годовых амортизационных отчислений и сумма списанных основных фондов.
Фос = 4605 — 2302 = 2303 тыс. руб.
3.7. Фондоотдача Фо определяется как частное от деления стоимости изыскательских работ (объема работ) на стоимость основных фондов по формуле
\text{Ф}_{\text{о}} = \frac{\text{С}_{\text{из}}^{\text{с}}}{\text{Ф}_{\text{с}}} , (7)
где \text{С}_{\text{из}}^{\text{с}} — сметная стоимость выполненных изыскательских работ.
Фондоотдача характеризует эффективность использования основных фондов, съем продукции с 1 руб. основных фондов.
\text{Ф}_{\text{о}} = \frac{6802}{3497} = 1,95\text{руб}.
3.8. Фондооснащенность Фу — удельный показатель нормативной потребности основных производственных фондов для выполнения объема изыскательских работ. В строительстве он определяется в тыс. руб. на 1 млн. руб. сметной стоимости строительно-монтажных работ, выполняемых собственными силами.
В изысканиях в настоящее время фондооснащенность не является показателем нормативной потребности основных фондов.
Этот показатель в изыскательских организациях пока используется для характеристики фактически сложившейся фондооснащенности.
\text{Ф}_{\text{у}} = \frac{\text{Ф}_{\text{с}}}{\text{С}_{\text{из}}^{\text{с}}} . (8)
\text{Ф}_{\text{у}} = \frac{3497}{6802} = 0,51\text{руб}.
3.9. Фондоемкость Фе — удельный показатель (коэффициент) потребности основных фондов для обеспечения выполнения единицы объема работ или единицы продукции изысканий (км2 съемки, метр бурения и т.п.). Фондоемкость определяется по формуле:
\text{Ф}_{\text{е}} = \frac{\text{Ф}_{\text{с}}}{\text{В}_{\text{ф}}} , (9)
где Вф — объем работ в натуральном выражении.
\text{Ф}_{\text{е}} = \frac{3497}{61197} = 0,06 .
3.10. Фондовооруженность работников организации Фф отражает уровень обеспеченности основными фондами организации, определяется обычно как частное от деления среднегодовой стоимости основных фондов на среднегодовую общую численность или численность производственного персонала:
\text{Ф}_{\text{ф}} = \frac{\text{Ф}_{\text{с}}}{\text{Ч}} , (10)
где Ч — среднегодовая общая численность работников изыскательских организаций или численность производственного персонала.
\text{Ф}_{\text{ф}} = \frac{3497}{1096} = 3,19 .
Более полное представление об уровне обеспеченности фондами организации дает анализ обеспеченности, фондовооруженности по каждой из групп классификации основных фондов.
3.11. Механовооруженность изыскательских работ М — показатель стоимости машин и оборудования на единицу объема изыскательских работ, который следует вычислять в процентах или в тыс. руб. на 1 млн. руб. сметной стоимости выполненных изыскательских работ по формуле
\text{М } = \frac{\text{Ф}_{\text{м}}}{\text{С}_{\text{из}}^{\text{с}}} . (11)
\text{М } = \frac{2014}{6802} = 0,28 .
3.12. Механовооруженность труда Мт — показатель стоимости машин и оборудования в изысканиях, приходящейся на 1 работника. Он определяется делением общей балансовой стоимости машин и оборудования на среднесписочную общую численность работников или численность производственного персонала изыскательской организации.
\text{Мт} = \frac{\text{Ф}_{\text{м}}}{\text{Ч}} (12)
\text{Мт} = \frac{2014}{1096} = 1,76 .
3.13. Показатель фондорентабельности основных фондов Фр определяет отношение годовой прибыли организации к среднегодовой стоимости основных фондов:
\text{Ф}_{\text{р}} = \frac{\text{П}_{\text{р}}}{\text{Ф}_{\text{с}}} , (13)
\text{Ф}_{\text{р}} = \frac{1042}{3497} = 0,3 .
3.14. Коэффициент технологической структуры основных фондов \text{К}_{\text{ф}}^{\text{т}} определяется отношением стоимости активной части основных фондов Фа к общей (первоначальной) стоимости всех основных фондов Ф:
\text{К}_{\text{ф}}^{\text{т}} = \frac{\text{Ф}_{\text{а}}}{\text{Ф}} . (14)
\text{К}_{\text{ф}}^{\text{т}} = \frac{3040}{4650} = 0,66 .
3.15 Коэффициент износа основных фондов Ки характеризует среднюю степень этого износа и определяется по формуле
\text{К}_{\text{и}} = \frac{\text{И}}{\text{Ф}} . (15)
\text{К}_{\text{и}} = \frac{2302}{3497} = 0,66 .
3.16. Коэффициент годности основных фондов Кг показывает, какую долю составляет их остаточная стоимость от полной стоимости основных фондов, и определяется в процентах по следующей формуле:
\text{К}_{\text{г}} = \frac{\text{Ф } - \text{И}}{\text{Ф}} . (16)
Коэффициент годности основных фондов, являясь показателем, обратным коэффициенту износа, может быть получен вычитанием процента износа из 100% полной стоимости основных фондов.
\text{К}_{\text{г}} = \frac{4605 - 2302}{4605} = 0,5 .
3.17. Коэффициент выбытия основных фондов Кв показывает, какая доля основных фондов, имевшихся к началу отчетного периода, выбыла за этот период из-за ветхости и износа, и определяется по формуле
\text{К}_{\text{в}} = \frac{\text{Ф}_{\text{в}}^{n}}{\text{Ф}_{c}} . (17)
\text{К}_{\text{в}} = \frac{154}{3497} = 0,05 .
3.18. Коэффициент обновления основных фондов Коб характеризует долю новых, введенных в производство в отчетном периоде основных фондов в составе всех основных фондов, и вычисляется по формуле
\text{К}_{\text{об}} = \frac{\text{Ф}_{n}^{\text{в}}}{\text{Ф}_{c}} . (18)
\text{К}_{\text{об}} = \frac{294}{3497} = 0,085 .
3.19 Коэффициент транспортной оснащенности Ктр может быть определен по формулам
\text{К}_{\text{тр}} = \frac{\text{Ф}_{\text{т}}}{\text{С}_{\text{из}}^{\text{с}}} \text{или К}_{\text{тр}} = \frac{\text{Ф}_{\text{т}}}{\text{Ч}} . (19)
\text{К}_{\text{тр}} = \frac{\text{Ф}_{\text{з}}}{\text{С}_{\text{из}}^{\text{с}}} = \frac{853}{6802} = 0,13 ;
\text{К}_{\text{тр}} = \frac{\text{Ф}_{\text{т}}}{\text{Ч}} = \frac{853}{1096} = 0,78 .
3.20 Коэффициент оснащенности производственными зданиями и сооружениями Кз может быть определен по формулам:
\text{К}_{\text{з}} = \frac{\text{Ф}_{\text{з}}}{\text{С}_{\text{из}}^{\text{с}}} \text{или К}_{\text{з}} = \frac{\text{Ф}_{\text{з}}}{\text{Ч}} . (20)
\text{К}_{\text{з}} = \frac{\text{Ф}_{\text{з}}}{\text{С}_{\text{из}}^{\text{с}}} = \frac{1565}{6802} = 0,23 ;
\text{К}_{\text{з}} = \frac{\text{Ф}_{\text{з}}}{\text{Ч}} = \frac{1565}{1096} = 1,43 .
3.21 Коэффициент оснащенности инструментом и инвентарем Кин может быть определен по формулам
\text{К}_{\text{ин}} = \frac{\text{Ф}_{\text{ин}}}{\text{С}_{\text{из}}^{\text{с}}} \text{или К}_{\text{ин}} = \frac{\text{Ф}_{\text{ин}}}{\text{Ч}} . (21)
\text{К}_{\text{ин}} = \frac{\text{Ф}_{\text{ин}}}{\text{С}_{\text{из}}^{\text{с}}} = \frac{173}{6802} = 0,03 ;
\text{К}_{\text{ин}} = \frac{\text{Ф}_{\text{ин}}}{\text{Ч}} = \frac{173}{1096} = 0,16 .
3.22. Энерговооруженность труда Эт — это показатель, который определяется общей установочной мощностью двигателей используемых при изысканиях машин, установок и механизмов (в кВт), приходящейся на 1 работника:
\text{Э}_{\text{т}} = \frac{\sum \text{Э}_{\text{т}}}{\text{Ч}} . (22)
\text{Э}_{\text{т}} = \frac{3098}{1096} = 2,82 .
3.23 Энерговооруженность инженерных изысканий Эиз
\text{Э}_{\text{из}} = \frac{\sum \text{Э}_{\text{т}}}{\text{С}_{\text{из}}^{\text{с}}} . (23)
\text{Э}_{\text{из}} = \frac{3098}{6802} = 0,46 .
3.24. Коэффициент использования парка оборудования КИП определяется как отношение количества оборудования, находящегося в работе, к парку оборудования, имеющегося в наличии:
\text{КИП } = \frac{N_{p}}{N_{\text{налич}}} , (24)
где Np — количество оборудования в работе, монтаже, демонтаже и перевозке с точки на точку; Nналич — количество наличного оборудования на 1 января текущего года.
\text{КИП } = \frac{62}{98} = 0,63 .
3.25. Коэффициент использования оборудования Кэкст показывает, какую часть времени оборудование используется на производительной работе:
\text{К } = \frac{\text{Т}_{\text{п}p}}{\text{Т}_{\text{клд}}} , (25)
где Тпр — производительное время работы оборудования; Тклд — календарный фонд времени работы оборудования (определяется как произведение календарного годового фонда времени на количество оборудования в работе).
\text{К } = \frac{82416}{181040} = 0,45 .
3.26. Общий коэффициент использования оборудования Кобщ получается при умножении коэффициента (25) на коэффициент использования парка и показывает состояние использования оборудования как в количественном, так и в качественном (по времени) отношении: