Разъяснения Банка России от 06.08.2018
Актуально на 09.11.2026.
Как цитировать: Разъяснения Банка России от 06.08.2018. 06.08.2018. https://bukva.ai/docs/razyasneniya-banka-rossii-ot-06082018-2018
«По формированию надзорной отчетности в формате XBRL управляющими компаниями инвестиционных фондов, паевых инвестиционных фондов, негосударственных пенсионных фондов (версия 4 от 6 августа 2018 года)»
Примечание
Банком России доведены новые Разъяснения от 29.10.2019. О введении таксономии XBRL версии 3.1 см. информационное сообщение Банка России. Текст документа приведен в соответствии с публикацией на сайте http://www.cbr.ru по состоянию на 09.08.2018.
ЦЕНТРАЛЬНЫЙ БАНК РОССИЙСКОЙ ФЕДЕРАЦИИ
РАЗЪЯСНЕНИЯ
от 6 августа 2018 года
ПО ФОРМИРОВАНИЮ
НАДЗОРНОЙ ОТЧЕТНОСТИ В ФОРМАТЕ XBRL УПРАВЛЯЮЩИМИ КОМПАНИЯМИ
ИНВЕСТИЦИОННЫХ ФОНДОВ, ПАЕВЫХ ИНВЕСТИЦИОННЫХ ФОНДОВ,
НЕГОСУДАРСТВЕННЫХ ПЕНСИОННЫХ ФОНДОВ
(ВЕРСИЯ 4 ОТ 6 АВГУСТА 2018 ГОДА)
1. История изменений документа
2. Пакетность и требования к архивам, представляемым
в Банк России
Исходя из необходимости/отсутствия необходимости подтверждения тех или иных отчетных данных специализированным депозитарием или регистратором, архивы, представляемые в Банк России управляющими компаниями инвестиционных фондов, паевых инвестиционных фондов, негосударственных пенсионных фондов (далее — управляющие компании), должны соответствовать 2 типам структур согласно Приложениям 1 и 3 к Правилам формирования отчетности в формате XBRL и ее представления в Банк России (далее — Правила): 1) простой архив - приложение 1 Правил, 2) усложненный архив - приложение 3 Правил.
В зависимости от точки входа необходимость применения простого архива или усложненного архива будет варьироваться.
Далее приведена таблица соответствия точек входа и требуемых типов архивов для представления в Банк России.
| Наименование точки входа | Тип архива для представления в Банк России |
|---|---|
| ep_nso_uk_m_10d | усложненный архив |
| ep_nso_uk_m_15d_ods <*> | простой архив |
| ep_nso_aif_uk_m_20d | усложненный архив |
| ep_nso_aif_uk_m_30d | простой архив |
| ep_nso_uk_m_q_10d | усложненный архив |
| ep_nso_uk_q_15d_ods <*> | простой архив |
| ep_nso_aif_uk_m_q_20d | усложненный архив |
| ep_nso_aif_uk_m_q_30d | простой архив |
| ep_nso_uk_m_q_y_10d | усложненный архив |
| ep_nso_uk_y_15d_ods <*> | простой архив |
| ep_nso_aif_uk_m_q_y_20d | усложненный архив |
| ep_nso_aif_uk_m_q_y_30d | простой архив |
| ep_nso_aif_uk_m_q_y_90d | усложненный архив |
| ep_nso_uk_non_reg_1d | усложненный архив |
| ep_nso_aif_uk_non_reg_5d | простой архив |
<*> Точка входа будет активна после вступления в силу соответствующего нормативного акта.
Прием отчетности в едином личном кабинете участника информационного обмена настроен именно на те точки входа, которые приведены в вышеуказанной таблице. Полная таблица, содержащая наименования точек входа, их определение и тип архива, представлена в Приложении 1 настоящего документа.
Точки входа, имеющие постфикс spec_dep, предназначены исключительно для целей взаимодействия между УК и специализированным депозитарием при подтверждении отчетных данных:
| Наименование точки входа |
|---|
| ep_nso_aif_uk_m_10d_spec_dep |
| ep_nso_aif_uk_m_q_10d_spec_dep |
| ep_nso_aif_uk_m_q_y_10d_spec_dep |
Для целей взаимодействия между управляющей компанией и регистратором должны использоваться следующие точки входа:
| Наименование точки входа |
|---|
| ep_nso_aif_uk_m_20d |
| ep_nso_aif_uk_m_q_20d |
| ep_nso_aif_uk_m_q_y_20d |
3. Требования к архивам, представляемым в Банк России,
и описание типовых бизнес-процессов при представлении
отчетности в формате XRBL
3.1 Пример типового бизнес-процесса при представлении
отчетности в Банк России в формате XBRL (точка входа
ep_nso_uk_m_10d, усложненный архив)
Для направления в Банк России отчетности на конец месяца (кроме марта, июня, сентября, декабря), представляемой в течение 10 рабочих дней по окончании отчетного периода, управляющие компании должны использовать точку входа ep_nso_uk_m_10d.
Конечная структура архива, представляемого в Банк России, должна соответствовать структуре архива, изложенной в Приложении 3 Правил, архив при этом должен удовлетворять общим требованиям к архиву, определенным в Правилах.
Основной отчет XBRL (.xml/.xbrl) должен содержать в себе отчетные данные по формам, имеющим ОКУД: 0420501, 0420502, 0420503, 0420514. Отчетные данные по формам, имеющим ОКУД: 0420502, 0420503 - представляются в Банк России при наличии паевых инвестиционных фондов (далее — ПИФ) в управлении.
В Основном отчете XBRL в части отчетных данных по формам, имеющим ОКУД 0420502, 0420503, в обязательном порядке должны содержаться сведения по всем ПИФ, находящимся в доверительном управлении управляющей компании.
Дополнительные архивы, входящие в состав основного архива, должны содержать в себе отчетные данные по формам, имеющим ОКУД 0420502, 0420503, по каждому ПИФ в отдельности.
Каждый дополнительный архив должен иметь следующую структуру:
- частный отчет XBRL (.xml/.xbrl),
- электронная подпись уполномоченного лица управляющей компании (.1.sig),
- электронная подпись уполномоченного лица специализированного депозитария (.2.sig).
Количество дополнительных архивов, входящих в состав основного архива, должно быть равно количеству ПИФ, находящимся в доверительном управлении управляющей компании.
Каждый дополнительный архив по каждому ПИФ в отдельности должен иметь наименование, состоящее из следующих компонентов:
- регистрационный номер правил доверительного управления паевым инвестиционным фондом,
- наименование точки входа,
- дата завершения отчетного периода (последний календарный день).
Пример: 0001_ep_nso_aif_uk_m_10d_spec_dep__20180531.zip
Типовой бизнес-процесс формирования конечного архива, соответствующего требованиям, изложенным в Правилах, по точке входа ep_nso_uk_m_10d может состоять из следующих этапов:
-
управляющая компания формирует частный отчет XBRL по каждому ПИФ в отдельности по показателям форм, имеющим ОКУД 0420502 и 0420503 (точка входа для взаимодействия между управляющей компанией и специализированным депозитарием: ep_nso_aif_uk_m_10d_spec_dep);
-
управляющая компания подписывает частный отчет XBRL и направляет его для подтверждения достоверности сведений в специализированный депозитарий;
-
сотрудники специализированного депозитария проверяют достоверность сведений, содержащихся в частном отчете XBRL;
-
уполномоченное лицо специализированного депозитария подписывает частный отчет XBRL, формирует архив, состоящий из частного отчета XBRL (.xml/.xbrl), электронной подписи уполномоченного лица управляющей компании (.1.sig), электронной подписи уполномоченного лица специализированного депозитария (.2.sig);
-
специализированный депозитарий направляет сформированный архив в адрес управляющей компании;
-
управляющая компания формирует Основной отчет XBRL по всем ПИФ (точка входа ep_nso_uk_m_10d);
-
управляющая компания формирует архив, подлежащий представлению в Банк России и соответствующий требованиям, изложенным в Правилах.
Рекомендуется, чтобы значения компонентов открытой оси «Идентификатор АИФ ПИФ» по конкретному ПИФ в Основном отчете XBRL соответствовали значениям компонентов открытой оси «Идентификатор АИФ ПИФ» в частных отчетах XBRL.
Пример: основной отчет XBRL содержит в себе сведения по 3 ПИФ.
Значение компонента открытой оси «Идентификатор АИФ ПИФ» по открытому паевому инвестиционному фонду «Примерный» в частном отчете XBRL соответствует значению компонента открытой оси «Идентификатор АИФ ПИФ» по открытому паевому инвестиционному фонду «Примерный» в общем отчете:
| Частный отчет XBRL из дополнительного архива | |
| Название ПИФ | Идентификатор АИФ ПИФ |
| Открытый паевой инвестиционный фонд «Примерный» | ПИФ1 |
3.2 Пример типового бизнес-процесса при представлении
отчетности в Банк России в формате XBRL (точка входа
ep_nso_aif_uk_m_20d, усложненный архив)
Для направления в Банк России отчетности на конец месяца (кроме марта, июня, сентября, декабря), представляемой в течение 20 рабочих дней по окончании отчетного периода, управляющие компании должны использовать точку входа ep_nso_aif_uk_m_20d.
Конечная структура архива, представляемого в Банк России, должна соответствовать структуре архива, изложенной в Приложении 3 Правил, архив при этом должен удовлетворять общим требованиям к архиву, определенным в Правилах.
Основной отчет XBRL (.xml/.xbrl) должен содержать в себе отчетные данные по форме, имеющей ОКУД 0420504.
В указанном отчете в обязательном порядке должны содержаться сведения по всем ПИФ, находящимся в доверительном управлении управляющей компании.
Дополнительные архивы, входящие в состав основного архива, должны содержать в себе отчетные данные по форме, имеющей ОКУД 0420504, по каждому ПИФ в отдельности.
Каждый дополнительный архив должен иметь следующую структуру:
- частный отчет XBRL (.xml/.xbrl),
- электронная подпись уполномоченного лица управляющей компании (.1.sig),
- сотрудника лица осуществляющего ведение реестра владельцев инвестиционных паев паевого инвестиционного фонда (.2.sig).
Количество дополнительных архивов, входящих в состав основного архива, должно быть равно количеству ПИФ, находящимся в доверительном управлении управляющей компании.
Каждый дополнительный архив по каждому ПИФ в отдельности должен иметь наименование, состоящее из следующих компонентов:
- регистрационный номер правил доверительного управления паевым инвестиционным фондом;
- наименование точки входа;
- дата завершения отчетного периода (последний календарный день).
Пример: 0001_ep_nso_aif_uk_m_20d_20180531.zip
Типовой бизнес-процесс формирования конечного архива, соответствующего требованиям, изложенным в Правилах, по точке входа ep_nso_aif_uk_m_20d может состоять из следующих этапов:
-
управляющая компания формирует частный отчет XBRL по каждому ПИФ в отдельности по показателям формы, имеющей ОКУД 0420504 (точка входа для взаимодействия между управляющей компанией и лицом, осуществляющим ведение реестра владельцев инвестиционных паев паевого инвестиционного фонда: ep_nso_aif_uk_m_20d);
-
управляющая компания подписывает частный отчет XBRL и направляет его для подтверждения достоверности сведений в адрес лица, осуществляющего ведение реестра владельцев инвестиционных паев паевого инвестиционного фонда;
-
сотрудники лица, осуществляющего ведение реестра владельцев инвестиционных паев паевого инвестиционного фонда, проверяют достоверность сведений, содержащихся в частном отчете XBRL;
-
уполномоченное лицо лица, осуществляющего ведение реестра владельцев инвестиционных паев паевого инвестиционного фонда, подписывает частный отчет XBRL, формирует архив, состоящий из частного отчета XBRL (.xml/.xbrl), электронной подписи уполномоченного лица управляющей компании (.1.sig), электронной подписи уполномоченного сотрудника лица осуществляющего ведение реестра владельцев инвестиционных паев паевого инвестиционного фонда (.2.sig);
-
лицо, осуществляющее ведение реестра владельцев инвестиционных паев паевого инвестиционного фонда, направляет сформированный архив в адрес управляющей компании;
-
управляющая компания формирует Основной отчет XBRL по всем ПИФ (точка входа ep_nso_aif_uk_m_20d);
-
управляющая компания формирует архив, подлежащий представлению в Банк России и соответствующий требованиям, изложенным в Правилах.
Рекомендуется, чтобы значения компонентов открытой оси «Идентификатор АИФ ПИФ» по конкретному ПИФ в Основном отчете XBRL соответствовали значениям компонентов открытой оси «Идентификатор АИФ ПИФ» в частных отчетах XBRL.
Аналогичные требования (рекомендации) предъявляются к архиву, представляемому в Банк России по точкам входа ep_nso_aif_uk_m_q_20d, ep_nso_aif_uk_m_q_y_20d.
3.3 Пример типового бизнес-процесса при представлении
отчетности в Банк России в формате XBRL (точка входа
ep_nso_uk_m_q_10d, усложненный архив)
Для направления в Банк России отчетности на конец квартала (кроме 4-го), месяца (март, июнь, сентябрь), представляемой в течение 10 рабочих дней по окончании отчетного периода, управляющие компании должны использовать точку входа ep_nso_uk_m_q_10d.
Конечная структура архива, представляемого в Банк России, должна соответствовать структуре архива, изложенной в Приложении 3 Правил, архив при этом должен удовлетворять общим требованиям к архиву, определенным в Правилах.
Основной отчет XBRL (.xml/.xbrl) должен содержать в себе отчетные данные по формам, имеющим ОКУД: 0420501, 0420502, 0420503, 0420514, 0420506, 0420507, 0420508, 0420509, 0420512, 0420513.
Отчетные данные по формам, имеющим ОКУД 0420502, 0420503, представляются в Банк России при наличии ПИФ в управлении.
Отчетные данные по формам, имеющим ОКУД 0420506, 0420507, представляются в Банк России при наличии заключенного(ых) договора (договоров) управляющей компании с негосударственным(ми) пенсионным(ми) фондом(ами) в отношении пенсионных накоплений.
Отчетные данные по формам, имеющим ОКУД 0420508, 0420509, представляются в Банк России при наличии заключенного(ых) договора(ов) доверительного управления накоплениями для жилищного обеспечения военнослужащих управляющей компанией с федеральным органом исполнительной власти, обеспечивающим функционирование накопительно-ипотечной системы.
Отчетные данные по формам, имеющим ОКУД 0420512, 0420513, представляются в Банк России, если управляющая компания осуществляет инвестирование средств пенсионных накоплений, переданных ей в доверительное управление Пенсионным фондом Российской Федерации, государственной управляющей компанией, уполномоченной осуществлять инвестирование переданных ей в доверительное управление Пенсионным фондом Российской Федерации средств пенсионных накоплений (далее — управляющая компания Пенсионного фонда Российской Федерации).
В Основном отчете XBRL в части показателей по формам, имеющим ОКУД 0420502, 0420503, в обязательном порядке должны содержаться сведения по всем ПИФ, которыми управляющая компания осуществляет управление.
В Основном отчете XBRL в части показателей по формам, имеющим ОКУД 0420506, 0420507, в обязательном порядке должны содержаться сведения по всем негосударственным пенсионным фондам, с которыми управляющая компания имеет заключенные договоры в отношении пенсионных накоплений.
В Основном отчете XBRL в части показателей по формам, имеющим ОКУД 0420508, 0420509, в обязательном порядке должны содержаться сведения по всем договорам доверительного управления накоплениями для жилищного обеспечения военнослужащих.
В Основном отчете XBRL в части показателей по формам, имеющим ОКУД 0420512, 0420513, в обязательном порядке должны содержаться сведения по всем договорам инвестирования средств пенсионных накоплений, переданных ей в доверительное управление Пенсионным фондом Российской Федерации.
В составе общего архива, представляемого в Банк России, могут быть следующие типы дополнительных архивов:
-
дополнительные архивы, содержащие в себе отчетные данные по формам, имеющим ОКУД 0420502, 0420503, по каждому ПИФ в отдельности.
-
дополнительные архивы, содержащие в себе отчетные данные по формам, имеющим ОКУД 0420506, 0420507, по каждому НПФ в отдельности.
-
дополнительные архивы, содержащие в себе отчетные данные по формам, имеющим ОКУД 0420508, 0420509, по каждому договору доверительного управления накоплениями для жилищного обеспечения военнослужащих в отдельности.
-
дополнительные архивы, содержащие в себе отчетные данные по формам, имеющим ОКУД 0420512, 0420513, по каждому договору инвестирования средств пенсионных накоплений, переданных в доверительное управление Пенсионным фондом Российской Федерации в отдельности.
Каждый дополнительный архив должен иметь следующую структуру:
- частный отчет XBRL (.xml/.xbrl),
- электронная подпись уполномоченного лица управляющей компании (.1.sig),
- электронная подпись уполномоченного лица специализированного депозитария (.2.sig).
Количество дополнительных архивов, входящих в состав основного архива, должно быть равно количеству ПИФ, имущество которых находится в управлении управляющей компании, количеству НПФ, с которыми заключены договоры в отношении пенсионных накоплений, количеству договоров доверительного управления накоплениями для жилищного обеспечения военнослужащих в отдельности, количества договоров инвестирования средств пенсионных накоплений, переданных в доверительное управление Пенсионным фондом Российской Федерации.
Каждый дополнительный архив по каждому ПИФ в отдельности должен иметь наименование, состоящее из следующих компонентов:
- регистрационный номер правил доверительного управления паевым инвестиционным фондом;
- наименование точки входа;
- дата завершения отчетного периода (последний календарный день).
Пример: 0001_ep_nso_aif_uk_m_q_10d_spec_dep_20180630.zip
Каждый дополнительный архив по каждому НПФ в отдельности должен иметь наименование, состоящее из следующих компонентов:
- ОГРН негосударственного пенсионного фонда;
- наименование точки входа;
- дата завершения отчетного периода (последний календарный день).
1234567891234_ep_nso_aif_uk_m_q_10d_spec_dep_20180630.zip
Каждый дополнительный архив по каждому договору доверительного управления накоплениями для жилищного обеспечения военнослужащих в отдельности должен иметь наименование, состоящее из следующих компонентов:
- номер договора доверительного управления накоплениями для жилищного обеспечения военнослужащих (без знаков «/, , :, *, », >, <»)
- наименование точки входа;
- дата завершения отчетного периода (последний календарный день).
Пример: 26_ep_nso_aif_uk_m_q_10d_spec_dep_20180630.zip
№ 226-н_ep_nso_aif_uk_m_q_10d_spec_dep_20180630.zip
Каждый дополнительный архив по каждому договору инвестирования средств пенсионных накоплений, переданных в доверительное управление Пенсионным фондом Российской Федерации в отдельности должен иметь наименование, состоящее из следующих компонентов:
- номер договора инвестирования средств пенсионных накоплений, переданных в доверительное управление Пенсионным фондом Российской Федерации (без знаков «/, , :, *, », >, <»)
- наименование точки входа;
- дата завершения отчетного периода (последний календарный день).
Пример: 26_ep_nso_aif_uk_m_q_10d_spec_dep_20180630.zip
№ 226-н_ep_nso_aif_uk_m_q_10d_spec_dep_20180630.zip
Типовой бизнес-процесс формирования конечного архива, соответствующего требованиям, изложенным в Правилах формирования отчетности в формате XBRL (далее — Правила), по точке входа ep_nso_uk_m_q_10d может состоять из следующих этапов:
-
управляющая компания формирует частный отчет XBRL по каждому ПИФ в отдельности по показателям форм, имеющим ОКУД 0420502 и 0420503 (точка входа для взаимодействия между управляющей компанией и специализированным депозитарием ep_nso_aif_uk_m_q_10d_spec_dep);
-
управляющая компания подписывает частный отчет XBRL по ПИФ в отдельности по показателям форм, имеющим ОКУД 0420502 и 0420503, и направляет его для подтверждения достоверности сведений в специализированный депозитарий;
-
сотрудники специализированного депозитария проверяют достоверность сведений, содержащихся в частном отчете XBRL;
-
уполномоченное лицо специализированного депозитария подписывает частный отчет XBRL, формирует архив, состоящий из частного отчета XBRL (.xml/.xbrl), электронной подписи уполномоченного лица управляющей компании (.1.sig), электронной подписи уполномоченного лица специализированного депозитария (.2.sig);
-
специализированный депозитарий направляет сформированный архив в адрес управляющей компании;
-
этапы с 1 по 5 аналогичны для частных отчетов XBRL по каждому НПФ в отдельности, по каждому договору доверительного управления накоплениями для жилищного обеспечения военнослужащих в отдельности, по каждому договору инвестирования средств пенсионных накоплений, переданных в доверительное управление Пенсионным фондом Российской Федерации в отдельности;
-
управляющая компания формирует Основной отчет XBRL по всем ПИФ, НПФ, договорам доверительного управления накоплениями для жилищного обеспечения военнослужащих в отдельности, договорам инвестирования средств пенсионных накоплений, переданных в доверительное управление Пенсионным фондом Российской Федерации (точка входа ep_nso_uk_m_q_10d);
-
управляющая компания формирует архив, подлежащий представлению в Банк России и соответствующий требованиям, изложенным в Правилах.
Аналогичные требования предъявляются к архиву, представляемому в Банк России по точке входа: ep_nso_uk_m_q_y_10d.
3.4 Пример типового бизнес-процесса
при представлении отчетности в формате XBRL (точка входа
ep_nso_aif_uk_m_q_y_90d, усложненный архив)
Для направления в Банк России отчетности на конец года, квартала (4 квартал), месяца (декабрь), представляемой в течение 90 календарных дней по окончании отчетного периода, управляющие компании должны использовать точку входа ep_nso_aif_uk_m_q_y_90d.
Конечная структура архива, представляемого в Банк России, должна соответствовать структуре архива, изложенной в Приложении 3 Правил, архив при этом должен удовлетворять общим требованиям к архиву, определенным в Правилах.
Отчет XBRL (.xml/.xbrl) должен содержать в себе отчетные данные по форме, имеющей ОКУД 0420505.
Дополнительный архив, входящий в состав основного архива, должен содержать в себе отчетные данные по форме, имеющей ОКУД 0420505.
Указанный архив должен иметь следующую структуру:
- отчет XBRL (.xml/.xbrl),
- электронная подпись уполномоченного лица управляющей компании (.1.sig),
- электронная подпись уполномоченного лица специализированного депозитария (.2.sig).
Каждый дополнительный архив по каждому ПИФ в отдельности должен иметь наименование, состоящее из следующих компонентов:
- регистрационный номер правил доверительного управления паевым инвестиционным фондом;
- наименование точки входа;
- дата завершения отчетного периода (последний календарный день).
Пример: 0001_ep_nso_aif_uk_m_q_y_90d_20181231.zip
Количество дополнительных архивов, входящих в состав основного архива, должно быть равно количеству ПИФ, имущество которых находится в управлении управляющей компании.
Типовой бизнес-процесс формирования конечного архива, соответствующего требованиям, изложенным в Правилах, по точке входа ep_nso_aif_uk_m_q_y_90d может состоять из следующих этапов:
-
управляющая компания формирует отчет XBRL по показателям формы, имеющей ОКУД 0420505 по каждому ПИФ в отдельности (точка входа для взаимодействия между управляющей компанией и специализированным депозитарием: ep_nso_aif_uk_m_q_y_90d);
-
управляющая компания подписывает отчет XBRL и направляет его для подтверждения достоверности сведений в специализированный депозитарий;
-
сотрудники специализированного депозитария проверяют достоверность сведений, содержащихся в отчете XBRL;
-
уполномоченное лицо специализированного депозитария подписывает отчет XBRL, формирует архив, состоящий из частного отчета XBRL (.xml/.xbrl), электронной подписи уполномоченного лица управляющей компании (.1.sig), электронной подписи уполномоченного лица специализированного депозитария (.2.sig);
-
специализированный депозитарий направляет сформированный архив в адрес управляющей компании;
-
управляющая компания формирует Основной отчет XBRL по всем ПИФ (точка входа ep_nso_aif_uk_m_q_y_90d)
-
управляющая компания в архив с отчетом XBRL (точка входа ep_nso_aif_uk_m_q_y_90d) помещает дополнительные архивы из этапа 4;
-
управляющая компания формирует архив, подлежащий представлению в Банк России и соответствующий требованиям, изложенным в Правилах.
Рекомендуется, чтобы значения компонентов открытой оси «Идентификатор АИФ ПИФ» по конкретному ПИФ в Основном отчете XBRL соответствовали значениям компонентов открытой оси «Идентификатор АИФ ПИФ» в частных отчетах XBRL.
3.5 Пример типового бизнес-процесса при представлении
отчетности в Банк России в формате XBRL (точка входа
ep_nso_uk_non_reg_1d, усложненный архив)
Для нерегулярной отчетности, представляемой в Банк России в течение 1 рабочего дня, управляющие компании должны использовать точку входа ep_nso_uk_non_reg_1d.
Конечная структура архива, представляемого в Банк России, должна соответствовать структуре архива, изложенной в Приложении 3 Правил, архив при этом должен удовлетворять общим требованиям к архиву, определенным в Правилах.
Отчет XBRL (.xml/.xbrl) должен содержать в себе отчетные данные по форме, имеющей ОКУД 0420511.
Дополнительный архив, входящий в состав основного архива, должен содержать в себе отчетные данные по форме, имеющей ОКУД 0420511.
Указанный архив должен иметь следующую структуру:
- отчет XBRL (.xml/.xbrl),
- электронная подпись уполномоченного лица управляющей компании (.1.sig),
- электронная подпись уполномоченного лица специализированного депозитария (.2.sig).
Дополнительный архив в зависимости от вида заключенного договора доверительного управления может иметь 3 варианта наименования.
В том случае, если управляющей компанией заключен договор доверительного управления средствами пенсионных накоплений с негосударственным пенсионным фондом, наименование дополнительного архива должно состоять из следующих компонентов:
Пример: 1234567891234_ep_nso_uk_non_reg_1d_20180522.zip
В случае, если управляющей компанией заключен договор доверительного управления средствами пенсионных накоплений, средствами выплатного резерва и средствами пенсионных накоплений застрахованных лиц, которым установлена срочная пенсионная выплата, с Пенсионным фондом Российской Федерации, наименование дополнительного архива должно состоять из следующих компонентов:
Пример: 1234567891234_ep_nso_uk_non_reg_1d_20180522.zip
Если управляющей компанией заключен договор доверительного управления накоплениями для жилищного обеспечения военнослужащих с федеральным органом исполнительной власти, обеспечивающим функционирование накопительно-ипотечной системы, наименование дополнительного архива должно состоять из следующих компонентов:
- ОГРН органа исполнительной власти, обеспечивающего функционирование накопительно-ипотечной системы для жилищного обеспечения военнослужащих;
- наименование точки входа;
- дата совершения события.
Пример: 1234567891234_ep_nso_uk_non_reg_1d_20180522.zip
Типовой бизнес-процесс формирования конечного архива, соответствующего требованиям, изложенным в Правилах, по точке входа ep_nso_uk_non_reg_1d может состоять из следующих этапов:
-
управляющая компания формирует отчет XBRL по показателям формы, имеющей ОКУД 0420511 (точка входа для взаимодействия между управляющей компанией и специализированным депозитарием: ep_nso_uk_non_reg_1d);
-
управляющая компания подписывает отчет XBRL и направляет его для подтверждения достоверности сведений в специализированный депозитарий;
-
сотрудники специализированного депозитария проверяют достоверность сведений, содержащихся в отчете XBRL;
-
уполномоченное лицо специализированного депозитария подписывает отчет XBRL, формирует архив, состоящий из частного отчета XBRL (.xml/.xbrl), электронной подписи уполномоченного лица управляющей компании (.1.sig), электронной подписи уполномоченного лица специализированного депозитария (.2.sig);
-
специализированный депозитарий направляет сформированный архив в адрес управляющей компании
-
управляющая компания в архив с отчетом XBRL (точка входа ep_nso_uk_non_reg_1d) помещает дополнительный архив из этапа 4;
-
управляющая компания формирует архив, подлежащий представлению в Банк России и соответствующий требованиям, изложенным в Правилах.
3.6 Иные параметры структуры дополнительного архива
при представлении отчетности в Банк России в формате XBRL
(на примере точки входа ep_nso_aif_uk_m_20d,
усложненный архив).
В случае если управляющей компании необходимо, чтобы регистратор подписал не только частный отчет XBRL, но и другие документы (например, пояснительную записку), управляющая компания может осуществить следующие действия:
-
управляющая компания формирует частный отчет XBRL по каждому ПИФ в отдельности по показателям формы, имеющей ОКУД 0420504 (точка входа для взаимодействия между управляющей компанией и лицом, осуществляющим ведение реестра владельцев инвестиционных паев паевого инвестиционного фонда: ep_nso_aif_uk_m_20d), а также иные необходимые документы (например, пояснительную записку);
-
управляющая компания подписывает частный отчет XBRL и пояснительную записку и направляет данные документы для подтверждения достоверности сведений в адрес лица, осуществляющего ведение реестра владельцев инвестиционных паев паевого инвестиционного фонда;
-
сотрудники лица, осуществляющего ведение реестра владельцев инвестиционных паев паевого инвестиционного фонда, проверяют достоверность сведений, содержащихся в частном отчете XBRL и пояснительной записке;
-
уполномоченное лицо лица, осуществляющего ведение реестра владельцев инвестиционных паев паевого инвестиционного фонда, подписывает частный отчет XBRL и пояснительную записку, формирует архив, состоящий из частного отчета XBRL (.xml/.xbrl), двух электронных подписей уполномоченного лица управляющей компании (.1.sig, .2.sig) — для частного отчета XBRL и пояснительной записки, двух электронных подписей уполномоченного сотрудника лица осуществляющего ведение реестра владельцев инвестиционных паев паевого инвестиционного фонда (.3.sig, .4.sig) — для частного отчета XBRL и пояснительной записки;
-
лицо, осуществляющее ведение реестра владельцев инвестиционных паев паевого инвестиционного фонда, направляет сформированный архив в адрес управляющей компании.
Таким образом дополнительный архив будет иметь следующую структуру:
- частный отчет XBRL (.xml/.xbrl),
- электронная подпись уполномоченного лица управляющей компании (.1.sig) — для частного отчета XBRL,
- электронная подпись уполномоченного лица управляющей компании (.2.sig) — для пояснительной записки,
- электронная подпись сотрудника лица осуществляющего ведение реестра владельцев инвестиционных паев паевого инвестиционного фонда (.3.sig) — для частного отчета XBRL,
- электронная подпись сотрудника лица осуществляющего ведение реестра владельцев инвестиционных паев паевого инвестиционного фонда (.4.sig) — для пояснительной записки.
Количество дополнительных документов в структуре дополнительного архива не ограничено.
В случае необходимости подписания дополнительных документов специализированным депозитарием, процедура аналогична.
3.7 Требования к простым архивам, представляемым
в Банк России.
Простые архивы, формируемые по следующим точкам входа: ep_nso_uk_m_15d_ods, ep_nso_aif_uk_m_30d, ep_nso_uk_q_15d_ods, ep_nso_aif_uk_m_q_30d, ep_nso_uk_y_15d_ods, ep_nso_aif_uk_m_q_y_30d, ep_nso_aif_uk_non_reg_5d — создаются стандартно в соответствии с общими правилами и требованиями к структуре, изложенными в Приложении 1 Правил.
4. Особенности определения дат в элементе периода контекста
в отчетах XBRL, представляемых в Банк России
Для определения даты начала и даты окончания отчетного периода, а также отчетной даты (например, последний рабочий день отчетного месяца или последний календарный день отчетного месяца), управляющим компаниям необходимо руководствоваться требованиями Указания Банка России от 08.02.2018 № 4715-У «О формах, порядке и сроках составления и представления в Банк России отчетов акционерными инвестиционными фондами, управляющими компаниями инвестиционных фондов, паевых инвестиционных фондов и негосударственных пенсионных фондов» (далее — Указание) и положениями пункта 3.2 Правил (для общих случаев).
В силу требований Указания порядок определения дат в контекстах для управляющих компаний специфичен и требования нормативного акта будут превалирующими по отношению к требованиям, изложенным в пункте 3.2 Правил.
5. Особенности определения параметров (периодов) таблиц,
влияющих на формирование контекстов в отчетах XBRL
Полная исчерпывающая информация в части определения параметров таблиц представлена в «Инструкции по определению параметров таблиц (периодов), влияющих на формирование контекстов в отчетных файлах XBRL акционерных инвестиционных фондов и управляющих компаний инвестиционных фондов, паевых инвестиционных фондов и негосударственных пенсионных фондов».
Документ размещен на официальном сайте Банка России в информационно-телекоммуникационной сети «Интернет» в разделе «Финансовые рынки/Открытый стандарт отчетности XBRL/Таксономия XBRL».
Требования в части присвоения атрибута decimals к отчетным фактам изложены в пункте 3.4 Правил.
Необходимо обратить внимание, что в пункте 3.4 и таблице 8 Правил приведены примеры и принципы присвоения атрибута decimals для различных типов показателей.
При отражении в отчете XBRL сведений о количестве принадлежащих владельцам акций акционерного инвестиционного фонда (инвестиционных паев паевого инвестиционного фонда) в штуках с точным количеством знаков после запятой следует отражать значение факта с точным количеством знаков после запятой и объявлять значение атрибута decimals в зависимости от количества знаков после запятой.
| Количество акций (инвестиционных паев) | decimals |
|---|---|
| 5.836 | 3 |
| 6.54678 | 5 |
А) По всем показателям форм, имеющим ОКУД 0420521 и 0420522, факты должны приводиться по модулю (без знака минус).
Б) Представление в Банк России корректировочной отчетности за предыдущие периоды должно осуществляться в той версии таксономии, на основе которой данная отчетность была подготовлена и представлена в Банк России изначально (также рекомендуется в файле pz.doc указать причины изменений и измененные разделы форм).
В) При представлении сведений по точке входа ep_nso_uk_non_reg_1d (нерегулярная отчетность, представляемая в течение 1 рабочего дня) по форме, имеющей ОКУД 0420511, в качестве значения факта по показателю «Дата и время сделки» (uk-dic_DataIVremyaSdelki) должно указываться значение следующего формата: гггг-мм-ддTчч:мм:сс.
Пример: Дата и время сделки: 15 мая 2018 года в 15 часов 29 минут 15 секунд
Отражение в отчете XBRL: 2018-05-15T15:29:15.
Г) Все контрольные соотношения в таксономии XBRL Банка России имеют статус «Предупреждение». Следовательно, даже в том случае, если контрольное соотношение не выполняется, отчет XBRL будет принят Банком России.
Д) Дополнительно необходимо обратить внимание, что согласно пункту 6 Приложения 2 Указания управляющие компании, имеющие одновременно лицензию на осуществление профессиональной деятельности на рынке ценных бумаг и лицензию управляющей компании инвестиционных фондов, паевых инвестиционных фондов, негосударственных пенсионных фондов, показатели оборотной ведомости по счетам бухгалтерского учета (форма, имеющая ОКУД 0420521), отчета о доходах и расходах (форма, имеющая ОКУД 0420522), в Банк России не представляют, при этом бухгалтерская (финансовая) отчетность управляющей компании представляется один раз (точки входа ep_purcb_q, ep_purcb_y).
Е) Управляющая компания составляет отчеты по формам имеющим ОКУД 0420502, 0420503 и 0420504 в отношении паевого инвестиционного фонда до календарного месяца, предшествующего месяцу, в котором паевой инвестиционный фонд исключен из реестра паевых инвестиционных фондов.
Соответственно, в соответствии с пунктом 2.11 Правил отчет XBRL управляющей компании по точке входа должен содержать в себе данные по показателям всех форм, которые входят в состав точки входа таксономии XBRL Банка России, в том числе по прекращающимся паевым инвестиционным фондам.
При отсутствии фактических значений по показателям форм, имеющим ОКУД 0420502, 0420503 и 0420504 по прекращающимся паевым инвестиционным фондам необходимо в отношении этих фондов заполнить следующие разделы:
- Раздел I. «Реквизиты акционерного инвестиционного фонда (паевого инвестиционного фонда)» и Раздел II. «Параметры справки о стоимости чистых активов» формы, имеющей ОКУД 0420502;
- Раздел I. «Реквизиты акционерного инвестиционного фонда (паевого инвестиционного фонда)» и «Раздел II. Параметры отчета о приросте (об уменьшении) стоимости имущества» формы, имеющей ОКУД 0420503;
- Раздел I. «Реквизиты акционерного инвестиционного фонда (паевого инвестиционного фонда)» и Раздел II. «Параметры отчета о владельцах» формы, имеющей ОКУД 0420504.
Каждый служебный файл Service.xml содержит в себе атрибут ReportDate. Учитывая возможные различия при определении отчетной даты для регулярной отчетности (последний календарный день отчетного периода или последний рабочий день отчетного периода в зависимости от требований Указания), в качестве значения атрибута ReportDate в файле Service.xml для регулярной отчетности всегда должен указываться последний календарный день отчетного периода. Для нерегулярной отчетности в качестве значения атрибута ReportDate в файле Service.xml должна указываться дата совершения события.
Пример: надзорная отчетность, представляемая в течение 10 рабочих дней на конец апреля 2018 года, представляется по точке входа ep_nso_uk_m_10d. Архив с данной отчетностью будет содержать в себе служебный файл Service.xml с значением атрибута ReportDate 2018-04-30.
Необходимо обратить внимание, что обозначенное требование по указанию для регулярной отчетности в качестве значения атрибута ReportDate в файле Service.xml последнего календарного дня отчетного периода относится исключительно к служебному файлу Service.xml. Данные в отчетах XBRL, в частности даты в контекстах, должны быть указаны в соответствии с требованиями Указания согласно логике, изложенной в Инструкции по определению параметров таблиц (периодов), влияющих на формирование контекстов в отчетных файлах XBRL акционерных инвестиционных фондов и управляющих компаний инвестиционных фондов, паевых инвестиционных фондов и негосударственных пенсионных фондов. Отчетные данные должны представляться в Банк России на отчетную дату, установленную Указанием.
9. Выявленные особенности таксономии XBRL Банка России
(версия 1.3 со сроком действия до 30.06.2018), которые
будут учтены в следующем релизе таксономии.
Необходимо обратить внимание, что в ходе тестирования таксономии XBRL Банка России (версия 1.3 со сроком действия до 30.06.2018) было выявлено несколько недочетов, которые в дальнейшем будут оптимизированы.
- Некорректно установлены значения параметров таблицы для раздела 14 «Сведения о вознаграждении управляющей компании» формы, имеющей ОКУД 0420501 «Общие сведения об управляющей компании». В версии 1.3 таксономии XBRL (со сроком действия до 30.06.2018) Банка России для данной таблицы для атрибута Period Duration Rule установлены параметры start=«par:CurrentPeriodStart", end="par:CurrentPeriodEnd». В следующем релизе таксономии XBRL Банка России для атрибута Period Duration Rule будут установлены параметры start=«par:CurrentPeriodStart+xsd:dayTimeDuration('P1D')", end="par:CurrentPeriodEnd». Логика отражения данных и формирования дат в контекстах приведена в таблице ниже:
| Версия таксономии | Таксономия XBRL Банка России (версия 1.3) | Следующий релиз таксономии | ||
| Номер графы | 1 | 2 | 3 | 4 |
| Параметры таблицы (раздел 14 ОКУД 0420501) | start=«par:CurrentPeriodStart"</td><td><a id="p100333"></a>end="par:CurrentPeriodEnd» | start=«par:CurrentPeriodStart+xsd:dayTimeDuration('P1D')"</td><td><a id="p100335"></a>end="par:CurrentPeriodEnd» | ||
| Дочерние элементы атрибута period контекста | <xbrli:startDate> | <xbrli:endDate> | <xbrli:startDate> | <xbrli:endDate> |
| Пример отражения дат вводимых пользователем | 2018-04-30 | 2018-05-31 | 2018-04-30 | 2018-05-31 |
| Пример отражения дат в контексте в отчете за май 2018 | 2018-04-30 | 2018-05-31 | 2018-05-01 | 2018-05-31 |
| Рекомендация по фактическим данным | фактические значения по показателям должны приводиться за период, установленный Указанием (то есть 2018-05-01-2018-05-31) | фактические значения по показателям должны приводиться за период, установленный Указанием (то есть 2018-05-01-2018-05-31) | ||
| Рекомендация по отражению дат в контекстах | В отчетах, подготовленных по версии таксономии 1.3 по показателям раздела 14 формы, имеющей ОКУД 0420501, должны отражаться даты в контекстах из граф 1 и 2 | В отчетах, подготовленных по следующей версии таксономии по показателям раздела 14 формы, имеющей ОКУД 0420501, должны отражаться даты в контекстах из граф 3 и 4 | ||
В версии таксономии XBRL Банка России 1.3.1 (срок действия до 31.12.2018) данный недочет устранен, следовательно логика отражения данных и формирования дат в контекстах примет вид:
| Версия таксономии | Таксономия XBRL Банка России (версия 1.3.1) | |
| Номер графы | 3 | 4 |
| Параметры таблицы (раздел 14 ОКУД 0420501) | start=«par:CurrentPeriodStart+xsd:dayTimeDuration('P1D')"</td><td><a id="p100365"></a>end="par:CurrentPeriodEnd» | |
| Дочерние элементы атрибута period контекста | <xbrli:startDate> | <xbrli:endDate> |
| Пример отражения дат вводимых пользователем | 2018-04-30 | 2018-05-31 |
| Пример отражения дат в контексте в отчете за май 2018 | 2018-05-01 | 2018-05-31 |
| Рекомендация по фактическим данным | фактические значения по показателям должны приводиться за период, установленный Указанием (то есть 2018-05-01-2018-05-31) | |
| Рекомендация по отражению дат в контекстах | В отчетах, подготовленных по следующей версии таксономии по показателям раздела 14 формы, имеющей ОКУД 0420501, должны отражаться даты в контекстах из граф 3 и 4 | |
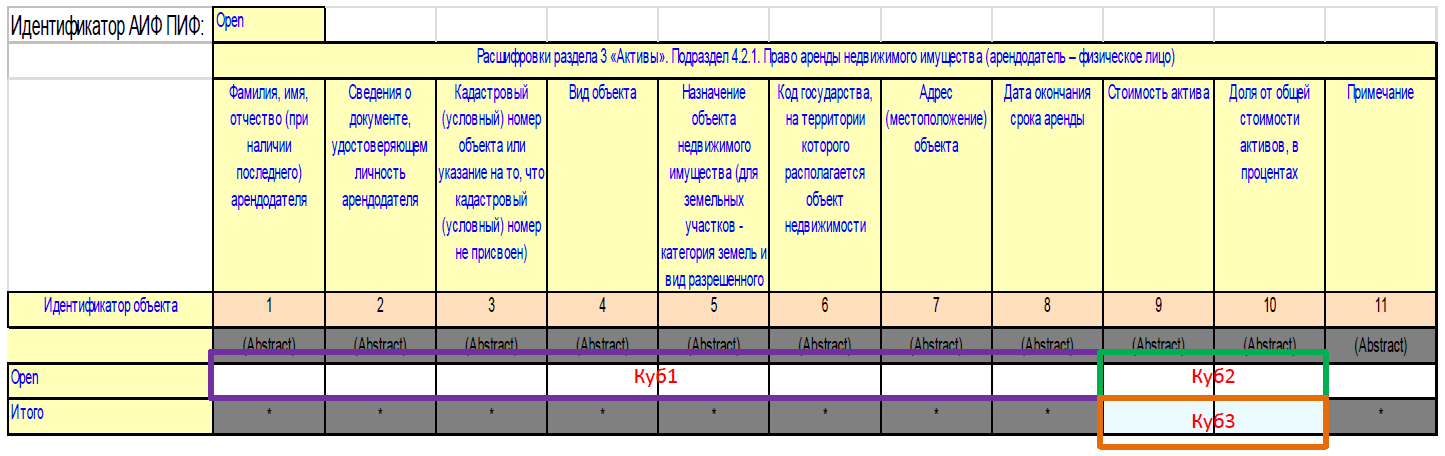
- В некоторых расшифровывающих разделах форм, имеющих ОКУД 0420502, 0420514, 0420508 реестровые данные (инн, огрн, адрес, ISIN и т.д.) между разделами могут визуально отображаться неоднократно. При этом монетарные и количественные данные отображаются в том разделе, в котором и должны быть.
Данная особенность визуализации расшифровывающих разделов форм связана с особенностями моделирования и с точки зрения модели данных не является ошибкой. При формировании отчетности в формате XBRL обозначенную проблему следует игнорировать. Логика формирования модели данных по расшифровывающим разделам форм, имеющим ОКУД 0420502, 0420514, 0420508 представлена в примере, изложенном в приложении 2 к настоящему документу.
Для корректного формирования отчетности в формате XBRL помимо нормативного акта рекомендуем использовать следующие источники информации:
1. Правила формирования отчетности в формате XBRL;
2. Инструкция по определению параметров таблиц (периодов), влияющих на формирование контекстов в отчетных файлах XBRL акционерных инвестиционных фондов и управляющих компаний инвестиционных фондов, паевых инвестиционных фондов и негосударственных пенсионных фондов;
3. Файл «Точки входа модуль АИФ, УК (БФО и НИС). Документ размещен на официальном сайте Банка России в сети „Интернет“ в разделе „Финансовые рынки/Открытый стандарт отчетности XBRL/Таксономия XBRL“ архив для скачивания „Сопроводительные документы модуль УК (версия Таксономии 1.3)“.»
Вопросы технического характера, возникающие при подготовке и представлении отчетности в формате XBRL в Банк России рекомендуем направлять на адрес электронной почты: svc_xbrlhelp@cbr.ru.
| Описание точки входа | Наименование точки входа | Тип архива | ||
| Уровень вложенности 1 | Уровень вложенности 2 | Уровень вложенности 3 | ||
| Только управляющие компании инвестиционных фондов, паевых инвестиционных фондов и негосударственных пенсионных фондов | Надзорная отчетность, представляемая в течение 10 рабочих дней | Отчетность на конец месяца (кроме марта, июня, сентября, декабря) | ep_nso_uk_m_10d | Усложненный архив |
| Акционерные инвестиционные фонды, управляющие компании инвестиционных фондов, паевых инвестиционных фондов и негосударственных пенсионных фондов | Надзорная отчетность, представляемая в течение 10 рабочих дней, подтверждаемая специализированным депозитарием (для целей подтверждения специализированным депозитарием) | Отчетность на конец месяца (кроме марта, июня, сентября, декабря) | ep_nso_aif_uk_m_10d_spec_dep | (для целей взаимодействия УК и СД) |
| Только управляющие компании инвестиционных фондов, паевых инвестиционных фондов и негосударственных пенсионных фондов | Отчетность об операциях с денежными средствами | Отчетность на конец месяца (кроме марта, июня, сентября, декабря) | ep_nso_uk_m_15d_ods | Простой архив |
| Акционерные инвестиционные фонды, управляющие компании инвестиционных фондов, паевых инвестиционных фондов и негосударственных пенсионных фондов | Надзорная отчетность, представляемая в течение 20 рабочих дней | Отчетность на конец месяца (кроме марта, июня, сентября, декабря) | ep_nso_aif_uk_m_20d | Усложненный архив <*> |
| Акционерные инвестиционные фонды, управляющие компании инвестиционных фондов, паевых инвестиционных фондов и негосударственных пенсионных фондов | Надзорная отчетность, представляемая в течение 30 календарных дней | Отчетность на конец месяца (кроме марта, июня, сентября, декабря) | ep_nso_aif_uk_m_30d | Простой архив |
| Только управляющие компании инвестиционных фондов, паевых инвестиционных фондов и негосударственных пенсионных фондов | Надзорная отчетность, представляемая в течение 10 рабочих дней | Отчетность на конец квартала (кроме 4-го), месяца (март, июнь, сентябрь) | ep_nso_uk_m_q_10d | Усложненный архив |
| Акционерные инвестиционные фонды, управляющие компании инвестиционных фондов, паевых инвестиционных фондов и негосударственных пенсионных фондов | Надзорная отчетность, представляемая в течение 10 рабочих дней, подтверждаемая специализированным депозитарием (для целей подтверждения специализированным депозитарием) | Отчетность на конец квартала (кроме 4-го), месяца (март, июнь, сентябрь) | ep_nso_aif_uk_m_q_10d_spec_dep | (для целей взаимодействия УК и СД) |
| Только управляющие компании инвестиционных фондов, паевых инвестиционных фондов и негосударственных пенсионных фондов | Отчетность об операциях с денежными средствами | Отчетность на конец квартала (кроме 4-го), месяца (март, июнь, сентябрь) | ep_nso_uk_q_15d_ods | Простой архив |
| Акционерные инвестиционные фонды, управляющие компании инвестиционных фондов, паевых инвестиционных фондов и негосударственных пенсионных фондов | Надзорная отчетность, представляемая в течение 20 рабочих дней | Отчетность на конец квартала (кроме 4-го), месяца (март, июнь, сентябрь) | ep_nso_aif_uk_m_q_20d | Усложненный архив <*> |
| Акционерные инвестиционные фонды, управляющие компании инвестиционных фондов, паевых инвестиционных фондов и негосударственных пенсионных фондов | Надзорная отчетность, представляемая в течение 30 календарных дней | Отчетность на конец квартала (кроме 4-го), месяца (март, июнь, сентябрь) | ep_nso_aif_uk_m_q_30d | Простой архив |
| Только управляющие компании инвестиционных фондов, паевых инвестиционных фондов и негосударственных пенсионных фондов | Надзорная отчетность, представляемая в течение 10 рабочих дней | Отчетность на конец года, квартала (4 квартал), месяца (декабрь) | ep_nso_uk_m_q_y_10d | Усложненный архив |
| Акционерные инвестиционные фонды, управляющие компании инвестиционных фондов, паевых инвестиционных фондов и негосударственных пенсионных фондов | Надзорная отчетность, представляемая в течение 10 рабочих дней, подтверждаемая специализированным депозитарием (для целей подтверждения специализированным депозитарием) | Отчетность на конец года, квартала (4 квартал), месяца (декабрь) | ep_nso_aif_uk_m_q_y_10d_spec_dep | (для целей взаимодействия УК и СД) |
| Только управляющие компании инвестиционных фондов, паевых инвестиционных фондов и негосударственных пенсионных фондов | Отчетность об операциях с денежными средствами | Отчетность на конец года, квартала (4 квартал), месяца (декабрь) | ep_nso_uk_y_15d_ods | Простой архив |
| Акционерные инвестиционные фонды, управляющие компании инвестиционных фондов, паевых инвестиционных фондов и негосударственных пенсионных фондов | Надзорная отчетность, представляемая в течение 20 рабочих дней | Отчетность на конец года, квартала (4 квартал), месяца (декабрь) | ep_nso_aif_uk_m_q_y_20d | Усложненный архив <*> |
| Акционерные инвестиционные фонды, управляющие компании инвестиционных фондов, паевых инвестиционных фондов и негосударственных пенсионных фондов | Надзорная отчетность, представляемая в течение 30 календарных дней | Отчетность на конец года, квартала (4 квартал), месяца (декабрь) | ep_nso_aif_uk_m_q_y_30 | Простой архив |
| Акционерные инвестиционные фонды, управляющие компании инвестиционных фондов, паевых инвестиционных фондов и негосударственных пенсионных фондов | Надзорная отчетность, представляемая в течение 90 календарных дней | Отчетность на конец года, квартала (4 квартал), месяца (декабрь) | ep_nso_aif_uk_m_q_y_90 | Усложненный архив <**> |
| Только управляющие компании инвестиционных фондов, паевых инвестиционных фондов и негосударственных пенсионных фондов | Надзорная отчетность, представляемая в течение 1 рабочего дня | Нерегулярная отчетность | ep_nso_uk_non_reg_1d | Усложненный архив |
| Акционерные инвестиционные фонды, управляющие компании инвестиционных фондов, паевых инвестиционных фондов и негосударственных пенсионных фондов | Надзорная отчетность, представляемая в течение 5 рабочих дней | Нерегулярная отчетность | ep_nso_aif_uk_non_reg_5d | Простой архив |
<*> Ссылка на данную точку входа должна быть как в основном отчете XBRL (по всем ПИФ), так и в отчетах XBRL из дополнительных zip-архивов (взаимодействие УК и регистратора).
<**> Ссылка на данную точку входа должна быть как в основном отчете XBRL, так и в отчете XBRL из дополнительного zip-архива (взаимодействие УК и специализированного депозитария).
Типовой пример, моделирования в definition linkbase Таксономии XBRL Банка России (версия 1.3) расшифровывающих разделов форм, имеющих ОКУД 0420502, 0420514, 0420508