Разъяснение по составлению формы отчетности 0420415 «Отчет профессионального участника рынка ценных бумаг, клиринговой организации и организатора торговли по ценным бумагам и цифровым правам»
Актуально на 10.11.2026.
Как цитировать: "Разъяснение по составлению формы отчетности 0420415 "Отчет профессионального участника рынка ценных бумаг, клиринговой организации и организатора торговли по ценным бумагам и цифровым правам". https://bukva.ai/docs/razyasnenie-po-sostavleniyu-formy-otchetnosti
(утв. Банком России 06.02.2023)
Примечание
Текст документа приведен в соответствии с публикацией на сайте http://www.cbr.ru/ по состоянию на 06.02.2023.
ЦЕНТРАЛЬНЫЙ БАНК РОССИЙСКОЙ ФЕДЕРАЦИИ
РАЗЪЯСНЕНИЕ
ПО СОСТАВЛЕНИЮ ФОРМЫ ОТЧЕТНОСТИ 0420415 «ОТЧЕТ
ПРОФЕССИОНАЛЬНОГО УЧАСТНИКА РЫНКА ЦЕННЫХ БУМАГ, КЛИРИНГОВОЙ
ОРГАНИЗАЦИИ И ОРГАНИЗАТОРА ТОРГОВЛИ ПО ЦЕННЫМ БУМАГАМ
И ЦИФРОВЫМ ПРАВАМ»
Со дня вступления в силу Указания Банка России от 30 сентября 2022 года № 6282-У «Об объеме, формах, сроках и порядке составления и представления в Банк России отчетности профессиональных участников рынка ценных бумаг, организаторов торговли и клиринговых организаций, а также другой информации» (далее — Указание) при составлении подраздела 1.3 раздела 1 отчетности по форме 0420415 «Отчет профессионального участника рынка ценных бумаг, клиринговой организации и организатора торговли по ценным бумагам и цифровым правам» (далее — подраздел 1.3 отчетности по форме 0420415), установленной Указанием, необходимо руководствоваться следующим разъяснением.
В соответствии с Международным стандартом финансовой отчетности (IFRS) 9 «Финансовые инструменты» и Положением Банка России от 1 октября 2015 года № 494-П «Отраслевой стандарт бухгалтерского учета операций с ценными бумагами в некредитных финансовых организациях» в бухгалтерском учете ценные бумаги могут быть оценены по одному из способов: через прибыль или убыток, через прочий совокупный доход и по амортизированной стоимости (далее — способы оценки ценных бумаг).
В соответствии с Положением Банка России от 2 сентября 2015 года № 486-П «О Плане счетов бухгалтерского учета в некредитных финансовых организациях и порядке его применения» для ценных бумаг, оцениваемых по разным способам оценки ценных бумаг, предусмотрены разные номера балансовых счетов второго порядка.
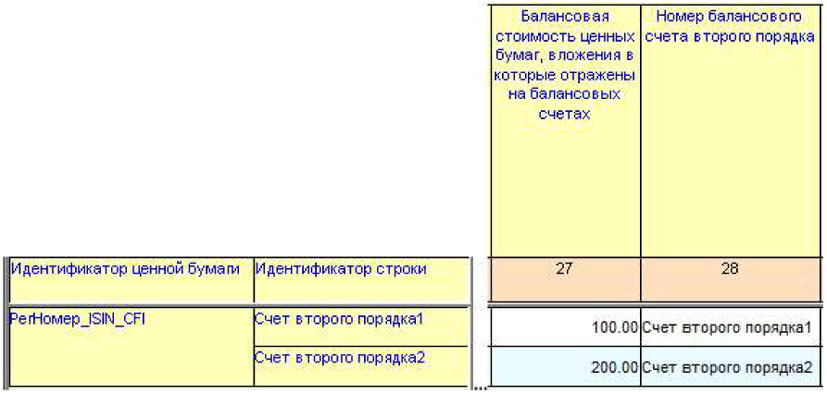
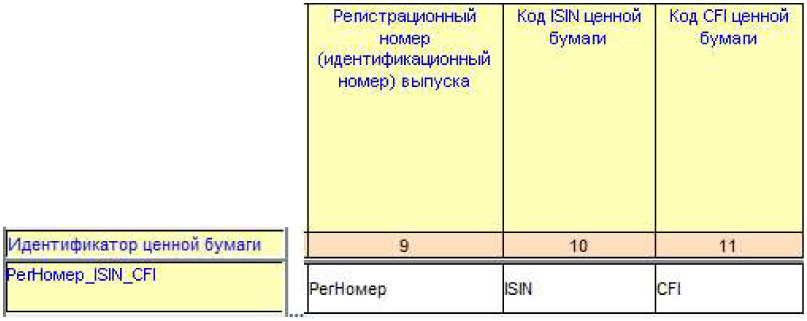
Для отражения информации по тем ценным бумагам, у которых разные счета второго порядка и разные балансовые стоимости, необходимо использовать группу аналитических признаков «Идентификатор строки» из подраздела 1.3 отчетности по форме 0420415, при этом дополнительную характеристику в значении группы аналитических признаков «Идентификатор ценной бумаги» не следует указывать (пример заполнения см. ниже в Приложении).
ПРИМЕР
ЗАПОЛНЕНИЯ ГРУППЫ АНАЛИТИЧЕСКИХ ПРИЗНАКОВ «ИДЕНТИФИКАТОР
ЦЕННОЙ БУМАГИ» В ПОДРАЗДЕЛЕ 1.3 ОТЧЕТНОСТИ ПО ФОРМЕ 0420415
И ПО ФОРМЕ 0420459 «РЕЕСТР ЦЕННЫХ БУМАГ», А ТАКЖЕ ПРИМЕНЕНИЯ
ГРУППЫ АНАЛИТИЧЕСКИХ ПРИЗНАКОВ «ИДЕНТИФИКАТОР СТРОКИ»
ПОДРАЗДЕЛА 1.3 ОТЧЕТНОСТИ ПО ФОРМЕ 0420415
Подраздел 1.3 раздела 1 отчетности по форме 0420415 «Отчет профессионального участника рынка ценных бумаг, клиринговой организации и организатора торговли по ценным бумагам и цифровым правам»