Распоряжение ОАО «РЖД» от 30.12.2008 № 2889р
Актуально на 04.11.2026.
Как цитировать: Распоряжение ОАО "РЖД" от 30.12.2008 N 2889р. 2889р. 30.12.2008. https://bukva.ai/docs/rasporyazhenie-2889r
«Об утверждении Методики расчета и подтверждения экономического эффекта от использования результатов научно-технических работ в деятельности ОАО „РЖД“ по кругу ведения Департамента электрификации и электроснабжения»
РАСПОРЯЖЕНИЕ
от 30 декабря 2008 г. № 2889р
ОБ УТВЕРЖДЕНИИ МЕТОДИКИ РАСЧЕТА И ПОДТВЕРЖДЕНИЯ
ЭКОНОМИЧЕСКОГО ЭФФЕКТА ОТ ИСПОЛЬЗОВАНИЯ РЕЗУЛЬТАТОВ
НАУЧНО-ТЕХНИЧЕСКИХ РАБОТ В ДЕЯТЕЛЬНОСТИ ОАО «РЖД» ПО КРУГУ
ВЕДЕНИЯ ДЕПАРТАМЕНТА ЭЛЕКТРИФИКАЦИИ И ЭЛЕКТРОСНАБЖЕНИЯ
В целях обеспечения расчетов подтверждения экономического эффекта от использования результатов научно-технических работ в деятельности ОАО «РЖД» по кругу ведения Департамента электрификации и электроснабжения:
1. Утвердить прилагаемую Методику расчета и подтверждения экономического эффекта от использования результатов научно-технических работ в деятельности ОАО «РЖД» по кругу ведения Департамента электрификации и электроснабжения.
2. Контроль за исполнением распоряжения возложить на начальника Департамента электрификации и электроснабжения Федотова А.А.
В. А. Гапанович
Утверждена распоряжением ОАО «РЖД» от 30 декабря 2008 г. № 2889р
МЕТОДИКА РАСЧЕТА И ПОДТВЕРЖДЕНИЯ ЭКОНОМИЧЕСКОГО ЭФФЕКТА ОТ ИСПОЛЬЗОВАНИЯ РЕЗУЛЬТАТОВ НАУЧНО-ТЕХНИЧЕСКИХ РАБОТ В ДЕЯТЕЛЬНОСТИ ОАО «РЖД» ПО КРУГУ ВЕДЕНИЯ ЦЭ
1. Основные положения
Целью методики является разработка методов расчета ожидаемого и фактического эффекта от использования результатов научно-технических работ (НТР) в деятельности ОАО «РЖД» по кругу ведения ЦЭ.
Настоящая методика применяется в отношении НТР, по которым получены результаты и имеется документальное подтверждение выполнения работ.
- методы расчета основных показателей эффективности от использования результатов НТР (ожидаемой и фактической);
- методы оценки влияния результатов от использования НТР по кругу ведения ЦЭ на натуральные измерители работы хозяйства и на экономию производственных издержек по элементам затрат.
Необходимыми условиями подтверждения фактической эффективности должны являться:
-
Технико-экономическое обоснование (ТЭО) разработчика по ожидаемой эффективности.
-
Фактическое использование результатов НТР в производственной деятельности подразделений ЦЭ.
Методика расчета и подтверждения экономического эффекта от использования результатов НТР в хозяйстве электрификации и электроснабжения разработана в соответствии с Типовыми требованиями к составлению ТЭО, утвержденными 08.12.2006 Департаментом технической политики ОАО «РЖД» [4].
Методика используется на стадии разработки мероприятий научно-технического развития хозяйства электрификации и электроснабжения, а также филиала ОАО «РЖД» «Энергосбыт», для определения ожидаемого эффекта и подтверждения величины эффекта от использования результатов НТР.
2. Формирование перечня натуральных показателей в увязке с приоритетными задачами, решаемыми при внедрении научно-технических работ по кругу ведения ЦЭ
Основные направления научно-технического развития хозяйства электрификации и электроснабжения связаны с обеспечением надежной работы устройств контактной сети, тяговых подстанций, электроснабжения автоблокировки и других нетяговых (стационарных) потребителей, входящих в инфраструктуру железнодорожного транспорта, для выполнения заданных размеров перевозок и соблюдения безопасности движения поездов.
Основные мероприятия научно-технического развития хозяйства электрификации и электроснабжения с учетом стратегических направлений научно-технического развития ОАО «РЖД» на период до 2015 г. («Белая книга» ОАО «РЖД» [3]):
- разработки и использования надежных, менее затратных по содержанию конструкций устройств контактной сети;
- применения новых материалов (в т.ч. оцинкованный материал, антикоррозионная сталь, стеклянные и полимерные изоляционные материалы);
- использования конструкций устройств контактной сети с увеличенными межремонтными сроками;
- совершенствования мониторинга состояния устройств контактной сети и метрологии контроля состояния устройств контактной сети;
- использования новых технических средств и оборудования (в т.ч. краны на железнодорожном ходу, автомотрисы, котлованокопатели и т.д.);
- использования средств малой механизации;
- использования устройств телеконтроля параметров нагрузки фидеров контактной сети постоянного тока с функцией диагностики преобразователей.
Оценка эффективности мероприятий производится на основе:
- Совершенствование устройств электроснабжения на электрифицированных и на неэлектрифицированных участках железной дороги (тяговых подстанций, постов секционирования, пунктов параллельного соединения, устройств электроснабжения станций стыкования, устройств электроснабжения автоблокировки, трансформаторных подстанций, прожекторных мачт, воздушных и кабельных линий электропередач, распределительных сетей, средств телемеханики, специального самоходного подвижного состава и других устройств, находящихся на балансе дистанции электроснабжения) связано с:
- реконструкцией тяговых подстанций;
- обновлением систем телемеханики, оздоровлением, заменой оборудования и устройств;
- автоматизацией контроля состояния устройств электроснабжения.
Оценка эффективности за счет повышения надежности устройств, унификации узлов и агрегатов, повышения уровня технического обслуживания и ремонта устройств производится на основе:
- экономии затрат на оплату труда;
- экономии материальных ресурсов;
- повышения производительности технических средств;
- повышения энерговооруженности;
- повышения механовооруженности;
- сокращения отказов технических средств;
- сокращения поездо-часов задержек по вине хозяйства электрификации и электроснабжения;
- снижения капитальных затрат.
- Повышение качества ремонта технических устройств хозяйства электрификации и электроснабжения за счет совершенствования схем ремонта контактной сети по видам и количеству ремонтов; внедрения средств технической диагностики и перехода к ремонту устройств контактной сети, тяговых подстанций и нетяговой энергетики по фактическому состоянию; внедрения комплексной технологии ремонта устройств контактной сети.
Оценка эффективности мероприятий производится на основе показателей:
- сокращения отказов технических средств по вине хозяйства электрификации и электроснабжения;
- сокращения поездо-часов задержек поездов по вине хозяйства электрификации и электроснабжения;
- снижения капитальных затрат;
- снижения ущерба от перерывов в электроснабжении.
4) Разработка технологии по ресурсосбережению, включая системы диагностики тяговых подстанций переменного и постоянного тока, внедрение телеуправления объектами электроснабжения железнодорожных узлов по радиоканалам и др.
Оценка эффективности разработки и внедрения ресурсосберегающих технологий в хозяйстве электрификации и электроснабжения производится на основе:
- экономии затрат на оплату труда;
- экономии материальных ресурсов;
- Совершенствование нормативной базы по содержанию и ремонту контактной сети, внедрению новых технологий ремонта.
3. Методы расчета изменения натуральных показателей при внедрении научно-технических работ по кругу ведения ЦЭ
К основным натуральным показателям по хозяйству электрификации и электроснабжения, на которые влияют результаты использования НТР относятся:
- экономия топлива (электроэнергии);
- сокращение поездо-часов задержек по вине хозяйства электрификации и электроснабжения;
- сокращение отказов технических средств по вине хозяйства электрификации и электроснабжения.
Высвобождение численности при использовании результатов НТР рассчитывается по формуле:
\text{Ч}_{\text{в}} = (\frac{\sum_{1}^{n} Q_{\text{н}}}{\text{Р}} - \frac{\sum_{1}^{n} Q_{\text{нтр}}}{\text{Р}}) \times S_{\text{в}}, (1)
Qн, Qнтр — трудоемкость работ за смену соответственно до и после использования результатов НТР, чел.-час.;
P — продолжительность рабочего времени одного исполнителя на выполнение работ, час.;
Sв — масштаб внедрения результатов НТР (количество объектов, работ).
Экономия расхода i-го материала при использовании результатов НТР рассчитывается по формуле:
M_{i} = (\sum_{i = 1}^{j} m_{i}N_{ij\text{н}} - \sum^{j} m_{i}N_{ij\text{нтр}}) \times S_{\text{в}}, (2)
mi — количество единиц выполняемых работ (операций), на которые расходуется i-й материал (количество объектов, работ);
Nijн — нормы расхода i-го материала на единицу выполняемой j-й работы (операции), ед. (м, кг, шт. и пр.);
Nijнтр — расходы i-го материала на единицу выполняемой j-й работы (операции) после внедрения НТР), ед. (м, кг, шт. и пр.);
Sв — масштаб использования результатов НТР (количество объектов, работ).
Расход материалов на содержание постоянных устройств электроснабжения определяется по количеству имеющегося оборудования и устройств и нормам расхода на один объект или устройство. Так, расход материалов для текущего содержания устройств определяется исходя из протяженности контактной сети, линий электропередач в километрах, количества постоянных устройств и норм расхода материалов на 1 км, одно устройство или объект.
Расходы на электроэнергию для технологических нужд определяются по количеству электросилового оборудования (с электрическим приводом), его мощности (кВт) с учетом ее использования, времени работы оборудования в расчетном периоде и цен за 1 кВт·ч электрической энергии.
Снижение затрат энергоресурсов за счет использования результатов НТР рассчитывается по формуле:
\Delta\text{А}_{\text{т }/\text{э}} = \text{А}_{\text{т }/\text{э}} - \text{А}_{\text{т}}'_{/\text{э}},\text{кг}(\text{кВт } \cdot \text{ч}), (3)
где Aт/э, \text{А}_{\text{т}}'_{/\text{э}} — расход условного топлива (электрической энергии) соответственно до использования результатов НТР и после их использования, кг (кВт·ч).
Сокращение поездо-часов простоя за счет сокращения перерывов в электроснабжении и сокращения времени проведения ремонтных и восстановительных работ, выполняемых работниками хозяйства электрификации и электроснабжения, рассчитывается по формуле:
\Delta Nt = N \times \Delta t,\text{поездо} - \text{час }., (4)
\Delta t — сокращение часов задержки поезда, час.;
N — число задержанных поездов.
Производительность технических средств по обслуживанию объектов электроснабжения для новых устройств (различного назначения) рассчитывается по формуле:
\text{П } = \text{п}_{\text{ч}} \times t_{\text{см}} \times m_{\text{см}} \times \lambda, (5)
П — производительность за год;
пч — часовая производительность;
tсм — продолжительность работы в смену (количество «окон» за смену и продолжительность каждого «окна» — tок), час.;
mсм — годовое количество смен (120), смен;
\lambda — коэффициент использования рабочего времени устройств:
\lambda = (t_{\text{ок}} - t_{\text{доп}})/t_{\text{ок}},
где tдоп — затраты времени на следование к месту проведения работ и приведение его в рабочее состояние за «окно», час.
Исходя из соотношения годовой производительности устройств новых и базовых, численности бригад, обслуживающих устройства, их среднемесячной зарплаты и затрат электроэнергии (топлива), определяется экономия затрат при использовании результатов НТР.
4. Анализ имеющихся форм отчетности, в которых могут найти отражение изменения натуральных показателей по результатам внедрения научно-технических работ по кругу ведения ЦЭ
Изменения натуральных показателей в результате внедрения научно-технических работ по кругу ведения ЦЭ могут найти отражение в формах отчетности о работе хозяйства электрификации и электроснабжения (см. таблицу 1).
ФОРМЫ ОТЧЕТНОСТИ ОАО «РЖД» НА РАЗЛИЧНЫХ УРОВНЯХ (ДОРОГА И ЕЕ СТРУКТУРНЫЕ ПОДРАЗДЕЛЕНИЯ), СВЯЗАННЫХ С ИЗМЕНЕНИЕМ НАТУРАЛЬНЫХ ПОКАЗАТЕЛЕЙ ПО РЕЗУЛЬТАТАМ ВНЕДРЕНИЯ НТР ПО КРУГУ ВЕДЕНИЯ ЦЭ
5. Стоимостная оценка изменения натуральных показателей и имеющиеся нормативы при расчете эффектов по результатам научно-технических работ по кругу ведения ЦЭ
В соответствии с Номенклатурой доходов и расходов по видам деятельности ОАО «РЖД» [2] расходы хозяйства связаны с содержанием и эксплуатацией инфраструктуры железнодорожного транспорта по грузовым и пассажирским перевозкам (в дальнем следовании и пригородном сообщении) (см. таблицу 2).
Расходы хозяйства электрификации и электроснабжения складываются из следующих элементов: затраты на оплату труда; отчисления на социальные нужды; материальные затраты, в т.ч. материалы, топливо, электроэнергия, прочие материальные затраты; амортизация; прочие затраты.
Экономия производственных издержек на оплату труда в среднем за год с учетом отчислений на социальные нужды в результате внедрения (НТР) рассчитывается по формуле:
Cфот = 12 x Фм x (1 + a / 100) x Чв, руб., (6)
Фм — среднемесячная заработная плата одного работника, руб./месяц;
a — ставка отчислений на социальные нужды, % (a = 26,2%);
Чв — высвобождаемый контингент, занятый на выполнении отдельных работ или операций после использования результатов НТР, чел.
Средняя заработная плата определяется по данным отчетов о численности и заработной плате работников: сводный отчет (ЦТО-1, части 1, 2); в структурных подразделениях 1-т (УТО-1); по отдельным профессиям 4-т (ОАО «РЖД»).
Экономия производственных затрат на материалы в результате внедрения НТР определяется в зависимости от объема и структуры потребности в отдельных видах материальных ресурсов и уровня цен на них:
Мi — экономия i-го материала при использовании результатов НТР;
Цi — цена i-го материала, руб.
Расходы на электроэнергию определяются по направлениям их использования: для тяги поездов (форма ТХО-5 «Отчет о результатах расхода топлива или электроэнергии и работе локомотивов и МВПС»), на технологические нужды структурных подразделений железных дорог, на отопление (форма ТХО-3 «Отчет о расходе топлива, теплоэнергии и электроэнергии»), освещение (форма ЭО-10 «Расход электроэнергии на эксплуатационные нужды стационарных потребителей, входящих в состав железных дорог»).
Расходы на электроэнергию для тяги поездов определяются на основе объема работы в тонно-километрах брутто вагонов и локомотивов, средней нормы расхода электроэнергии на 10000 т-км брутто и цены 1 кВт·ч электроэнергии.
Расходы на электроэнергию для технологических нужд определяются по количеству электросилового оборудования (с электрическим приводом), его мощности (кВт) с учетом ее использования, времени работы оборудования в расчетном периоде и цен за 1 кВт·ч электрической энергии.
Расходы на электроэнергию для освещения устанавливаются исходя из количества световых точек, мощности каждой из них, числа часов горения в расчетном периоде и стоимости 1 кВт·ч электроэнергии.
Экономия производственных затрат на электроэнергию в результате внедрения НТР определяется на основе сокращения удельного годового электропотребления на 1 км эксплуатационной длины в однопутном исчислении (включая электроэнергию рекуперации).
Снижение затрат на энергоресурсы за счет использования результатов НТР рассчитывается по формуле:
\Delta\text{С}_{\text{т }/\text{э}} = (\text{А}_{\text{т }/\text{э}} - \text{А}_{\text{т}}'_{/\text{э}}) \times \text{е}_{\text{э}/\text{т}},\text{руб }., (8)
Aт/э, \text{А}_{\text{т}}'_{/\text{э}} — расход условного топлива (электрической энергии) соответственно до использования результатов НТР и после их использования, кг (кВт·ч);
Форма подтверждения экономии эксплуатационных расходов при использовании n-го оборудования (квартал, год) приведена в Приложении № 3.
Снижение ущерба от сокращения перерывов в электроснабжении из-за повреждений контактной сети определяется по формуле 9 исходя из снижения трудоемкости ремонтных (восстановительных) работ, повышения производительности специализированного оборудования, механизмов и машин, экономии используемых материалов.
\Delta\text{У}_{\text{э}} = \Delta\pi \times (\text{С}_{\text{фот}} + \text{С}_{\text{об}} + \text{С}_{\text{м}}),\text{руб }., (9)
Cфот — затраты труда по ремонту (восстановлению) в среднем на 1 случай перерыва в электроснабжении, руб.;
Cоб — затраты по использованию машин, оборудования в среднем на 1 случай перерыва в электроснабжении, руб.;
Cм — затраты на материалы в среднем на 1 случай перерыва в электроснабжении, руб.
Затраты труда по ремонту (восстановлению) контактной сети определяются трудоемкостью работ и стоимостью 1 нормо-часа. Затраты по использованию механизмов, оборудования и машин определяются их количеством, нормой машинной смены и стоимостью машинной смены. Затраты на материалы определяются их количеством и стоимостью единицы.
Экономия расходов, связанная с сокращением поездо-часов простоя (за счет сокращения перерывов в электроснабжении и сокращения времени проведения ремонтных и восстановительных работ, выполняемых работниками хозяйства электрификации и электроснабжения), рассчитывается по формуле:
\Delta C_{Nt} = N \times \Delta t \times (\text{е}_{\text{вч}} \times m + \text{е}_{\text{лкм}} + \text{е}_{\text{лч}} + \text{е}_{\text{брг}} + \text{е}_{\text{э}/\text{т}} \times \text{а}_{\text{э}/\text{т}}) + N \times \text{е}_{\text{э}} \times \text{А}_{\text{р}},\text{руб }., (10)
\Delta t — сокращение часов задержки поезда, час.;
N — число задержанных поездов;
m — количество вагонов в составе поезда, ваг.;
eлкм — расходная ставка на 1 локомотиво-километр условного пробега, руб.;
eлч — расходная ставка на 1 локомотиво-час, руб.;
eбргч — расходная ставка на 1 бриг.-час локомотивной бригады, руб.;
eэ/т — цена электроэнергии (условного топлива) 1 кВт·ч (кг), руб.;
aэ/т — удельный расход электроэнергии (условного топлива) на 1 час простоя, кВт·ч (кг);
Aр — расход электроэнергии на разгон поезда:
\text{А}_{\text{р}} = 365 \times k_{p} \times A \times (m_{\text{в}} + m_{\text{л}}) \times V_{\text{т}}^{2},
kр — число остановок грузового поезда;
A — удельный расход электроэнергии на разгон поезда, кВт·ч/т-км;
mв, mл — соответственно масса состава и локомотива, тонн;
Укрупненные и единичные расходные ставки определяются в соответствии с Методикой и организацией расчета укрупненных и единичных расходных ставок в условиях структурной реформы ОАО «РЖД», утвержденной распоряжением ОАО «РЖД» от 7 июля 2008 г. № 1426р.
6. Разработка методов расчета экономического эффекта от использования результатов научно-технических работ в деятельности ОАО «РЖД» по кругу ведения ЦЭ
Этапы расчета по подтверждению экономического эффекта от использования результатов НТР
1) Определение вида эффекта от использования результатов НТР на основе Акта проверки фактического использования результатов НИОКР в производственной деятельности подразделений ЦЭ.
2) Расчет эффектообразующих показателей при использовании результатов НТР.
3) Расчет фактического изменения эффектообразующих показателей в натуральном выражении при использовании результатов НТР.
-
Определение результата от использования НТР (доходы, снижение производственных затрат и др.).
-
Расчет единовременных затрат, сопровождающих использование результатов НТР. Расчет текущих затрат, а также налогового окружения при использовании результатов НТР.
-
Определение денежных потоков при использовании результатов НТР.
-
Расчет фактического экономического эффекта от использования результатов НТР.
-
Сравнительный анализ подтвержденных показателей экономической эффективности использования результатов НТР с показателями ТЭО разработчика.
Важнейшим показателем эффективности является чистый дисконтированный доход (ЧДД) — накопленный дисконтированный эффект за расчетный период (срок полезного использования результатов НТР), приведенный к начальному шагу по норме дисконта. Ожидаемое или подтверждаемое значение ЧДД рассчитывается по формуле:
\text{ЧДД } = (\text{Р } - \text{З}) \times \alpha,\text{руб }., (11)
P — ожидаемый (или подтверждаемый) приток денежных средств — стоимостная оценка результатов использования НТР, руб.;
З — ожидаемый (или подтверждаемый) отток денежных средств — текущие и единовременные затраты, связанные с использованием результатов НТР, руб.;
В состав притоков денежных средств включаются доходы при использовании результатов НТР, которые рассчитываются по формуле:
P(t) = Цt x Вt x Аt, руб., (12)
Цt — цена (тариф, расчетная цена) единицы продукции (работы, услуги), производимой с использованием результатов НТР в году t, руб.;
Вt — производительность механизмов, устройств и оборудования с использованием результатов НТР в году t;
Аt — объем использования результатов НТР в году t, ед.
При совершенствовании выполнения отдельных операций и работ, цены на которые не устанавливаются, приток денежных средств (ожидаемый или подтверждаемый) рассчитывается по формуле:
\text{Р}_{(t)} = \text{З}_{m}'_{(t)} - \text{З}_{m(t)},\text{руб }., (13)
\text{З}_{m}'_{(t)}, Зm(t) — текущие меняющиеся затраты (ожидаемые или подтверждаемые) соответственно для условий «без НТР» и при использовании результатов НТР, руб.
Сумма амортизации при определении результатов эксплуатационной деятельности учитывается как приток денежных средств. Амортизация включается в состав производственных затрат при расчете прибыли для исчисления суммы налоговых платежей.
Величина ежегодных амортизационных отчислений определяется по формуле:
\text{АО}_{\text{нтр}} = \text{К}_{\text{р}} \times \frac{1}{\text{Т}} ,\text{руб }., (14)
К — капитальные вложения, связанные с использованием результатов НТР (без НДС); первоначальная стоимость объекта амортизируемого имущества, руб.;
\frac{1}{\text{Т}} — норма амортизации, где Т — срок полезного использования результатов НТР исходя из условий их ввода в эксплуатацию на следующий год после года совершения капитальных затрат, лет.
Оттоки по инвестиционной деятельности включают единовременные затраты, связанные с использованием результатов НТР.
Единовременные затраты (К), связанные с использованием результатов НТР (ожидаемые или подтверждаемые), определяются по формуле:
\text{К } = \sum_{i = 1}^{\text{Т}} K_{t}, (15)
где Кt — капитальные вложения, связанные с использованием результатов НТР (без НДС) в году t, руб.
Затраты, связанные с использованием результатов НТР (Кt) (ожидаемые или подтверждаемые), определяются ценой технических средств и масштабами их использования:
Цв — цена технических средств с использованием результатов НТР, руб.;
Sв — масштаб использования результатов НТР, ед.
Цена технических средств с использованием результатов НТР определяется в соответствии с имеющимися аналогами и их технико-экономическими параметрами, к которым можно отнести мощность, производительность, расход топлива (электроэнергии) и др. При отсутствии аналогов цена определяется на основе укрупненных нормативов материальных и трудовых затрат, установленных на отдельные однотипные узлы, детали, конструктивные элементы и автоматизированные системы. Цена корректируется, если на стадии испытания опытных образцов уточняются ранее заданные технико-экономические параметры нового оборудования.
К расходам по научно-исследовательским, опытно-конструкторским и технологическим работам относятся все фактические расходы, связанные с выполнением указанных работ.
По техническому содержанию и ремонту устройств хозяйства электрификации и электроснабжения затраты определяются по формуле:
Зm(t) = Zрем x cрем, руб., (17)
Зm(t) — ожидаемые или подтверждаемые расходы на ремонт в части, меняющейся при использовании результатов НТР, руб.;
Zрем — ожидаемый или подтверждаемый объем ремонтных работ, произведенных с использованием результатов НТР, ед.;
cрем — ожидаемая или подтверждаемая себестоимость работ, руб. на единицу объема ремонтных работ, руб.
При оценке эффективности использования результатов НТР, характеризующихся стабильностью технико-экономических показателей (объемов производства, показателей качества, затрат и результатов), годовой экономический эффект (ожидаемый или подтверждаемый) может быть рассчитан по формуле:
\text{Э}_{\text{г}} = \text{Р}_{\text{г}} - \text{З}_{\text{тг}} - \text{Н}_{\text{р}} - \frac{\text{К}}{\text{Т}} ,\text{руб }., (18)
Рг — ожидаемый или подтверждаемый годовой приток денежных средств (доходы), руб.;
Зтг — ожидаемые или подтверждаемые годовые текущие затраты с учетом налога на имущество, руб.;
Нр — налог на прибыль (ставка 24%);
К — ожидаемые или подтверждаемые инвестиционные затраты, связанные с использованием результатов НТР (закупкой техники и оборудования, монтажом, наладкой и вводом в эксплуатацию) в течение расчетного периода Т, руб.
При оценке использования результатов НТР, связанных с совершенствованием отдельных операций, цены на которые не устанавливаются, годовой приток денежных средств определяется по разности годовых текущих затрат. В этих условиях ожидаемый или подтверждаемый годовой экономический эффект может быть рассчитан по формуле:
\text{Э}_{\text{г}} = (\text{З}_{\text{т}}'_{\text{г}} - \text{З}_{\text{тг}}) - \text{Н}_{\text{р}} - \frac{\text{К}}{\text{Т}} ,\text{руб }., (19)
где \text{З}_{\text{т}}'_{\text{г}}, Зтг — ожидаемые или подтверждаемые годовые текущие затраты с учетом налога на имущество соответственно «без НТР» и при использовании результатов НТР, руб.
Ожидаемый или подтверждаемый годовой экономический эффект использования результатов НТР в расчете на один объект определяется делением эффекта от использования результатов НТР (от всего масштаба внедрения) на количество используемых объектов.
Для определения налоговых платежей за имущество (Ни), которые включаются в текущие затраты, расчеты проводятся по среднегодовой стоимости вводимых основных фондов в году t и ставке налога на имущество [1]. Расчеты налоговых платежей за имущество определяются по формуле:
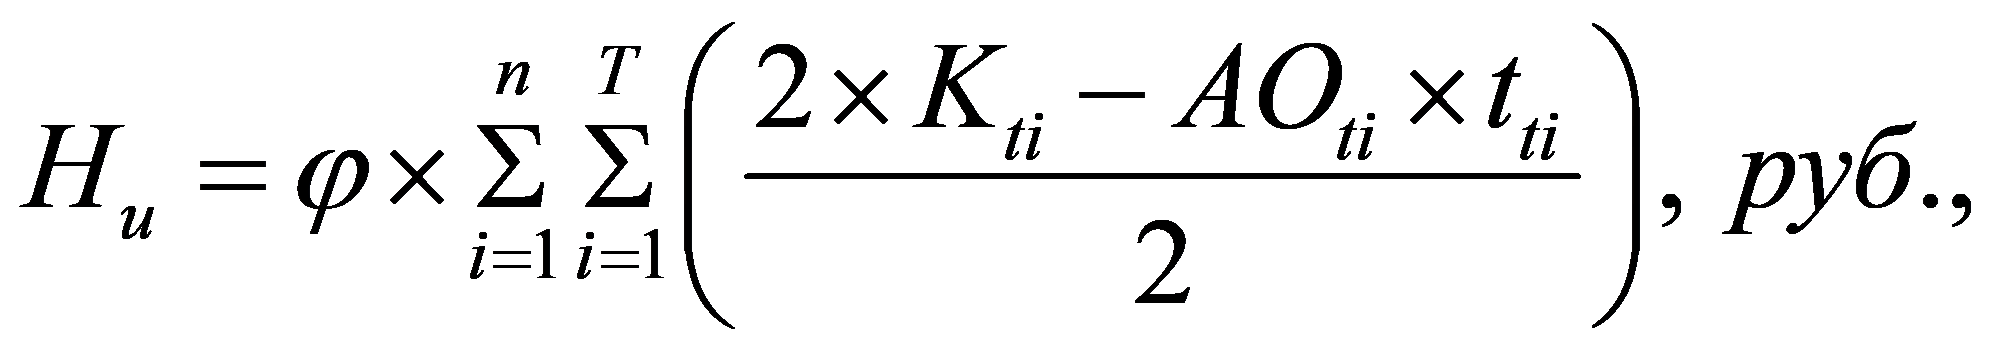 (20)
Кti — капитальные вложения при внедрении i-й техники или технологии за расчетный период до года t, руб.; i = 1, 2...n, где n — количество новой техники с различными сроками службы в рамках рассматриваемого технического проекта с использованием результатов НТР;
АОti — амортизационные отчисления для i-й техники или технологии в году t, руб.;
tti — годы расчетного периода для i-й техники или технологии, tti = 1 при вводе в эксплуатацию i-х основных фондов;
\varphi — ставка налога на имущество (\varphi = 2,2\%/100).
Налог на прибыль Нр рассчитывается по формуле:
Нр = (P(t) — Зm(t)) x р, руб., (21)
Зm(t) — ожидаемые или подтверждаемые текущие расходы в году t, включая амортизацию, руб.;
р — ставка налога на прибыль (в соответствии с Налоговым кодексом [1] и принимаемыми поправками).
При оценке результата P(t) от использования НТР, когда стоимостная оценка связана с экономией затрат, налог на прибыль рассчитывается по формуле:
\text{Н}_{\text{р}} = (\text{З}_{m}'_{(t)} - \text{З}_{m(t)}) \times \text{р},\text{руб }., (22)
\text{З}_{m}'_{(t)} — ожидаемые или подтверждаемые текущие расходы по варианту «без НТР» в году t, руб.;
Зm(t) — ожидаемые или подтверждаемые текущие расходы при использовании результатов НТР в году t, руб.
В целом отклонения ЧДД подтверждаемого от ЧДД ожидаемого определяются по разнице этих величин:
\Delta\text{ЧДД } = \text{ЧДД}_{\text{подт}} - \text{ЧДД}_{\text{ож}},\text{руб }. (23)
Если величина положительна, то подтверждаемый эффект больше ожидаемого. При отклонениях подтвержденного ЧДД от ожидаемого целесообразно проводить пофакторный анализ отклонений подтверждаемых значений от ожидаемых притоков, оттоков и их составляющих на величину ЧДД.
Расчет влияния отдельных составляющих рассчитывается по формулам:
В результате отклонения снижения расходов:
\Delta\text{ЧДД}_{\text{Зф}} = (\text{З}_{\text{факт}} - \text{З}_{\text{ож}}) \times V_{\text{ож}} - \text{К}_{\text{ож}},\text{руб }. (24)
В результате отклонения объема внедрения:
\Delta\text{ЧДД}_{V\text{факт}} = \text{З}_{\text{ож}} \times (V_{\text{факт}} - V_{\text{ож}}) - \text{К}_{\text{ож}},\text{руб }. (25)
В результате отклонения размеров инвестиций:
\Delta\text{ЧДД}_{\text{Кфакт}} = \text{З}_{\text{ож}} \times V_{\text{ож}} - (\text{К}_{\text{ож}} - \text{К}_{\text{факт}}),\text{руб }. (26)
Учет инфляции
Для расчета подтверждения экономического эффекта от использования результатов НТР в деятельности хозяйства необходимо учитывать влияние инфляции, если расчет ожидаемого экономического эффекта при разработке ТЭО был выполнен в действующих ценах. Влияние инфляции особенно заметно для НТР с продолжительным инвестиционным циклом.
Учет инфляции осуществляется с использованием:
- общего индекса внутренней рублевой инфляции;
- прогнозов изменения уровня макроэкономических показателей.
Для оценки влияния инфляции на эффективность используются следующие показатели:
- общий индекс инфляции за период от начальной точки базового цикла до конца t-го шага расчета (базисный общий индекс инфляции). Он отражает отношение среднего уровня цен в конце t-го шага к среднему уровню цен в начальный момент времени;
- общий индекс инфляции за t-й шаг, отражающий отношение среднего уровня цен в конце t-го шага к среднему уровню цен в конце шага t-1 (цепной общий индекс инфляции).
Разновидностью индексов цен является индекс переоценки основных фондов, отражающий изменение балансовой и остаточной стоимости фондов.
В расчетах эффективности могут использоваться как усредненные, так и дифференцированные по видам основных фондов индексы переоценки.
Инфляция называется равномерной, если темп общей инфляции не зависит от времени (при дискретном расчете — от номера шага). Инфляция называется однородной, если темпы (и следовательно) изменения цен всех товаров и услуг зависят только от номера шага, но не от характера товара или услуги. При однородной инфляции значения коэффициентов неоднородности для каждого продукта равны единице для любого шага. Если для какого-либо шага и/или продукта эти условия нарушаются, инфляция называется неоднородной.
Для учета неоднородности инфляции вводятся базисные коэффициенты неоднородности и коэффициенты неоднородности темпов роста цен для каждого продукта на каждом шаге. Если прогноз инфляции известен на весь расчетный период, то заданными являются общие индексы (или темпы) рублевой инфляции и коэффициенты неоднородности для всех продуктов.
По прогнозным индексам инфляции и коэффициентам неоднородности можно определить индексы цен на каждый продукт для всех шагов и на основании этого рассчитать прогнозные цены на все продукты на начало каждого (t-го) шага. На основании полученного потока в прогнозных ценах строится денежный поток в дефлированных ценах.
Для стоимостной оценки эффективности могут использоваться прогнозные цены, учитывающие инфляцию с использованием индексов-дефляторов. Индексы цен производителей на внутреннем рынке на перспективу устанавливаются прогнозами МЭРТ России.
При учете инфляции показатели эффективности определяются по формулам 11 - 22 на основании денежного потока в дефлированных ценах.
\text{ЧДД}_{\varphi} = \sum_{t = 1}^{t = T} \varphi_{t} \times (P_{t} - \text{З}_{t}) \times \alpha_{t},\text{руб}., (27)
где \varphi_{t} — цепной общий индекс инфляции в году t к предыдущему году (t — 1), %.
\varphi_{t} = (1 + \frac{\varphi_{1}}{100}) \times (1 + \frac{\varphi_{2}}{100}) \times ... \times (1 + \frac{\varphi_{t}}{100}). (28)
Учет неопределенности и риска
В расчетах экономического эффекта от использования результатов НТР при разработке ТЭО рекомендуется учитывать неопределенность, т.е. неполноту и неточность информации об условиях внедрения результатов НТР, и риск, т.е. возможность возникновения таких условий, которые приведут к изменению значений эффективности. Показатели эффективности, исчисленные с учетом факторов риска и неопределенности, именуются ожидаемыми.
На стадии разработки расчеты эффективности могут иметь низкую надежность в связи:
- с риском неполучения ожидаемых технико-эксплуатационных параметров от использования результатов НТР;
- с неопределенностью ценовых характеристик;
- с ориентировочно определяемыми масштабами внедрения;
- с ориентировочными сроками внедрения.
Закладываемые технико-экономические параметры, характеризующие условия, для которых выполнены расчеты эффективности, рассматриваются как основной или базисный вариант.
Возможные отклонения технико-экономических и стоимостных параметров от базисного варианта могут вызывать как позитивные, так и негативные отклонения от отвечающих основному варианту значений показателей эффективности.
После расчета показателей экономической эффективности разработчиком формируется раздел «Анализ рисков НТР». Анализ рисков проводится методом анализа чувствительности НТР. Сущность анализа чувствительности НТР заключается в оценке влияния основных исходных параметров НТР на конечные показатели эффективности.
НТР считается устойчивой, если при определенных вариациях параметров в возможном диапазоне отклонений она остается эффективной.
Для оценки устойчивости и эффективности внедрения результатов НТР в условиях неопределенности рекомендуется использовать следующие методы:
- расчет уровней безубыточности;
Эти методы предусматривают разработку сценариев реализации НТР в наиболее вероятных условиях и оценку финансовых последствий осуществления таких сценариев. Это дает возможность, при необходимости, предусмотреть в работе меры по предотвращению возникающих потерь.
Степень устойчивости основного варианта внедрения результатов НТР по отношению к возможным изменениям условий реализации может быть охарактеризована показателями границ безубыточности или вариантов предельных значений параметров, включая: объемы производства, цены и затраты производимой продукции и пр. Такая вариация показателей используется только для оценки влияния возможного изменения параметров основного варианта на его эффективность.
Изменения доходов и затрат при отклонении значений параметров (технических, эксплуатационных, тарифов, цен на продукцию) от базисного варианта определяют новые значения показателей эффективности. Если получаемые при этом значения ЧДД положительны, то это может свидетельствовать о достаточной устойчивости НТР.
Для учета факторов риска рекомендуется оценивать эффективность использования НТР в зависимости от изменения следующих параметров:
При отсутствии информации о возможных пределах изменения значений указанных параметров рекомендуется проводить вариантные расчеты реализуемости и эффективности использования НТР последовательно для следующих условий:
- увеличение инвестиций. При этом стоимость работ может варьироваться до 10 — 20%;
- увеличение до 10 — 20% от базисного уровня текущих производственных затрат;
В зависимости от того, каким методом учитывается неопределенность условий использования НТР при определении ожидаемого ЧДД, ставка дисконта в расчетах эффективности может включать или не включать поправку на риск.
Результаты расчетов фактической эффективности (ЧДД) на основании подтверждения экономии эксплуатационных расходов при использовании n-го оборудования при наличии цены (тарифа) на продукцию, работы, услуги приводятся в формате таблицы (см. Приложение 1, форма 1).
Результаты расчетов показателя экономической эффективности (ЧДД) при отсутствии цены (тарифа) на продукцию приводятся в формате таблицы (см. Приложение 1, форма 2).
Показатели экономической эффективности использования результатов НТР приводятся в формате таблицы (см. Приложение 2).
Фактические результаты от использования НТР в соответствии с формой НТО-7 формируются на основе данных, запрашиваемых департаментом с мест внедрения.
7. Тестовый пример расчета экономической эффективности
Пример. Оценка эффективности внедрения шкафа вакуумного контактора.
1) Расчет ожидаемой эффективности от использования результатов НТР.
Плановая себестоимость шкафа вакуумного контактора для исключения потерь электроэнергии от протекания уравнительного тока составляет 600 тыс. руб. (без НДС), цена 1 кВт·ч электроэнергии — 1,5 руб.
Текущие затраты на единицу оборудования составят:
АО = 600,0 / 10 = 60 тыс. руб.,
600,0 — стоимость оборудования, тыс. руб.;
10 — срок полезного использования оборудования, лет.
Уменьшение эксплуатационных расходов при внедрении оборудования достигается за счет:
- использования консольной схемы питания. При этом исключаются уравнительные токи в межподстанционной зоне и экономия электроэнергии составляет в среднем 6,0 тыс. кВт в месяц.
Сэ = 6,0 x 1,5 x 12 = 108,0 тыс. руб.,
1,5 — цена 1 кВт·ч электроэнергии, руб.,
- сокращения расходов по техническому обслуживанию и профилактическому осмотру оборудования достигается в размере 10,0% от стоимости объекта.
Ст = 600,0 x 0,1 = 60,0 тыс. руб.
Ожидаемая экономия текущих затрат:
\Delta\text{З}_{m} = 108,0 + 60,0 = 168,0 тыс. руб.
Приток денежных средств по проекту:
Р = \Delta\text{З}_{m} + АО = 168,0 + 60,0 = 228,0 тыс. руб.
Инвестиционные затраты составляют 600,0 тыс. руб.
Налог на имущество определяется исходя из среднегодовой остаточной стоимости вводимых фондов. В расчете принимается срок полезного использования оборудования — 10 лет.
Ни = 0,022 x (600 + (600 — 60)) / 2 = 12,5 тыс. руб. при t = 1.
Определение налога на прибыль:
Нпр = 0,24 x (168,0 — 60,0 — 12,5) = 22,9 тыс. руб. при t = 1,
0,24 — ставка налога на прибыль;
12,5 — налог на имущество (ставка 2,2%), тыс. руб.
Ожидаемый годовой чистый дисконтированный доход (ЧДД) от результатов использования НТР оценивается в размере 59,5 тыс. руб. (см. таблицу 3).
РАСЧЕТ ЭКОНОМИЧЕСКОЙ ЭФФЕКТИВНОСТИ (ЧДД), ТЫС. РУБ.
2) Расчет фактической эффективности использования результатов НТР.
Себестоимость шкафа вакуумного контактора составила 680 тыс. руб. (без НДС).
Текущие затраты на единицу оборудования составляют:
АО = 680,0 / 10 = 68,0 тыс. руб.
680,0 — стоимость оборудования, тыс. руб.;
10 — срок полезного использования оборудования, лет.
Уменьшение эксплуатационных расходов при использовании оборудования:
Сэ = 6,0 x 1,5 x 12 = 108,0 тыс. руб.,
1,5 — цена 1 кВт·ч электроэнергии, руб.;
- сокращения расходов по техническому обслуживанию и профилактическому осмотру оборудования достигается в размере 10,0% от стоимости объекта:
Ст = 680,0 x 0,1 = 68,0 тыс. руб.
Ожидаемая экономия текущих затрат:
\Delta\text{З}_{m} = 108,0 + 68,0 = 176,0 тыс. руб.
Приток денежных средств по проекту:
Р = \Delta\text{З}_{m} + АО = 176,0 + 68,0 = 244,0 тыс. руб.
Инвестиционные затраты составляют 680,0 тыс. руб.:
Налог на имущество исходя из среднегодовой остаточной стоимости вводимых фондов составляет:
Ни = 0,022 x (680 + (680 — 68)) / 2 = 14,2 тыс. руб. при t = 1.
Определение налога на прибыль:
Нпр = 0,24 x (176,0 — 68,0 — 14,2) = 22,5 тыс. руб. при t = 1,
0,24 — ставка налога на прибыль;
14,2 — налог на имущество (ставка 2,2%), тыс. руб.
Годовой чистый дисконтированный доход (ЧДД) от использования результатов НТР составляет 60,7 тыс. руб. (см. таблицу 4).
Приложение № 1
к Методике расчета
и подтверждения экономического
эффекта от использования результатов
научно-технических работ в деятельности
ОАО «РЖД» по кругу ведения ЦЭ
РАСЧЕТ ПОКАЗАТЕЛЯ ЭКОНОМИЧЕСКОЙ ЭФФЕКТИВНОСТИ — ЧДД
(ЗАПОЛНЯЕТСЯ РАЗРАБОТЧИКОМ НТР)
Форма 1. Расчет показателя экономической эффективности (ЧДД) при наличии цены (тарифа) на продукцию, работы, услуги, руб.
| № строки | Показатели | Порядок расчета | Значение показателя по годам t расчетного периода | Итого за Т | ||||
| -1 | 0 | 1 | 2 | ... | ||||
| Приток денежных средств | ||||||||
| по операционной деятельности | ||||||||
| 1 | Доходы | см. формулу 12 Методики | ||||||
| 2 | Амортизационные отчисления | = стр. 16 | ||||||
| по инвестиционной деятельности | ||||||||
| 3 | Экономия капитальных вложений | |||||||
| 4 | Всего притоки | = стр. 1 + стр. 2 + стр. 3 | ||||||
| Отток денежных средств | ||||||||
| по операционной деятельности | ||||||||
| 5 | Текущие расходы, связанные с использованием результатов НТР | см. формулы 1 - 3 Методики | ||||||
| 5.1 | в том числе текущие расходы без амортизации | = стр. 5 - стр. 16 | ||||||
| 6 | Налог на имущество | = 0,022 x стр. 15 | ||||||
| 7 | Налог на прибыль | = 0,24 x стр. 18 | ||||||
| по инвестиционной деятельности | ||||||||
| 8 | Затраты, связанные с использованием результатов НТР (без НДС) | см. формулу 16 | ||||||
| 9 | Затраты на НИР (без НДС, входящие в инвестиционные проекты) | |||||||
| 10 | Всего оттоки | = стр. 5.1 + стр. 6 + стр. 7 + стр. 8 + стр. 9 | ||||||
| Денежный поток | ||||||||
| 11 | Чистый доход | = стр. 4 - стр. 10 | ||||||
| 12 | Дисконтированный доход | = стр. 11 x стр. 14 | ||||||
| 13 | то же нарастающим итогом | |||||||
| 14 | Коэффициент дисконтирования | |||||||
| Показатели для расчета налоговых платежей | ||||||||
| 15 | Среднегодовая стоимость (для расчета налога на имущество) | |||||||
| 16 | Амортизационные отчисления | = стр. 8 / Тсл | ||||||
| 17 | Валовая прибыль | = стр. 1 - стр. 5 | ||||||
| 18 | Налогооблагаемая прибыль | = стр. 17 - стр. 6 | ||||||
| 19 | Чистая прибыль | = стр. 18 - стр. 7 | ||||||
Форма 2. Расчет показателя экономической эффективности (ЧДД) при отсутствии цены (тарифа) на продукцию, работы, услуги, руб.
| № строки | Показатели | Порядок расчета | Значение показателя по годам t расчетного периода | Итого за Т | ||||
| -1 | 0 | 1 | 2 | ... | ||||
| Приток денежных средств | ||||||||
| по операционной деятельности | ||||||||
| 1 | Снижение текущих затрат (без амортизации) <*> | ФОТ, топливо, Э/э, материалы: (\text{З}_{m}' - \text{З}_{m}) | ||||||
| 2 | Амортизационные отчисления | = стр. 16 | ||||||
| по инвестиционной деятельности | ||||||||
| 3 | Экономия капитальных вложений | |||||||
| 4 | Всего притоки | = стр. 1 + стр. 2 + стр. 3 | ||||||
| Отток денежных средств | ||||||||
| по операционной деятельности | ||||||||
| 5 | Снижение текущих затрат, включая амортизацию (для расчета величины налога на прибыль) | ФОТ, топливо, э/э, материалы, амортизация | ||||||
| 6 | Налог на имущество | = 0,022 x стр. 15 | ||||||
| 7 | Налог на прибыль | = 0,24 x стр. 18 | ||||||
| по инвестиционной деятельности | ||||||||
| 8 | Затраты, связанные с использованием результатов НТР (без НДС) | см. формулу 16 | ||||||
| 9 | Затраты на НИР, входящие в инвестиционные проекты (без НДС) | |||||||
| 10 | Всего оттоки | = стр. 6 + стр. 7 + стр. 8 + стр. 9 | ||||||
| Денежный поток | ||||||||
| 11 | Чистый доход | = стр. 4 - стр. 10 | ||||||
| 12 | Дисконтированный доход | = стр. 11 x стр. 14 | ||||||
| 13 | то же нарастающим итогом | |||||||
| 14 | Коэффициент дисконтирования | |||||||
| Показатели для расчета налоговых платежей | ||||||||
| 15 | Среднегодовая стоимость (для расчета налога на имущество) | |||||||
| 16 | Амортизационные отчисления | = стр. 8 / Тсл | ||||||
| 17 | Валовая прибыль | = стр. 5 | ||||||
| 18 | Налогооблагаемая прибыль | = стр. 17 - стр. 6 | ||||||
| 19 | Чистая прибыль | = стр. 18 - стр. 10 | ||||||
<*> Учитываются меняющиеся затраты, связанные с использованием результатов НТР (Зm — при использовании результатов НТР), по сравнению с затратами «без НТР» — \text{З}_{m}'.
Приложение № 2 к Методике расчета и подтверждения экономического эффекта от использования результатов научно-технических работ в деятельности ОАО «РЖД» по кругу ведения ЦЭ
Показатели экономической эффективности (заполняется разработчиком НТР)
| Наименование показателя | Значение |
|---|---|
| Ставка дисконтирования, % | |
| Чистый дисконтированный доход (ЧДД), млн. руб. | |
| Внутренняя норма доходности, % | |
| Срок окупаемости, лет | |
| Годовой экономический эффект, млн. руб. |
Приложение № 3 к Методике расчета и подтверждения экономического эффекта от использования результатов научно-технических работ в деятельности ОАО «РЖД» по кругу ведения ЦЭ
Форма подтверждения экономии эксплуатационных расходов при использовании n-го оборудования (квартал, год) <*>
Наименование предприятия, где внедрено данное оборудование _____________
<*> Заполняется предприятием, где внедрено n-е оборудование.
СПИСОК НОРМАТИВНЫХ АКТОВ И ЛИТЕРАТУРЫ
1. Налоговый кодекс Российской Федерации, часть первая//Собр. законодательства РФ 1998, № 31 ст. 3824, часть вторая//Собр. законодательства РФ 2000, № 32 ст. 3340.
2. Приказ Минтранса России от 17 августа 2007 г. № 124 «Об утверждении Порядка ведения раздельного учета доходов, расходов и финансовых результатов по видам деятельности, тарифным составляющим и укрупненным видам работ ОАО „РЖД“, приложение № 1 — Номенклатура доходов и расходов по видам деятельности ОАО „РЖД“.»
3. Стратегические направления научно-технического развития ОАО «Российские железные дороги» на период до 2015 г. («Белая книга» ОАО «РЖД»).
4. Типовые требования к составлению технико-экономического обоснования, утв. Департаментом технической политики ОАО «РЖД» 08.12.2006.
5. Методические рекомендации по оценке эффективности инвестиционных проектов (вторая редакция), утв. Минэкономики РФ, Минфин РФ, Государственный комитет РФ по строительной, архитектурной и жилищной политике № ВК 477 от 21 июня 1999 г./М.: Экономика, 2000 г., 421 с.