Распоряжение Евразийского межправительственного совета от 31.01.2025 № 2
Актуально на 05.11.2026.
Как цитировать: Распоряжение Евразийского межправительственного совета от 31.01.2025 N 2. 2. 31.01.2025. https://bukva.ai/docs/rasporyazhenie-2-2025-evraziyskiy
«О макроэкономической ситуации в государствах — членах Евразийского экономического союза и предложениях по обеспечению устойчивого экономического развития»
(Вместе с «Аналитическим докладом...»)
Примечание
Документ вступил в силу 11 февраля 2025 года.
ЕВРАЗИЙСКИЙ МЕЖПРАВИТЕЛЬСТВЕННЫЙ СОВЕТ
РАСПОРЯЖЕНИЕ № 2
О МАКРОЭКОНОМИЧЕСКОЙ СИТУАЦИИ
В ГОСУДАРСТВАХ — ЧЛЕНАХ ЕВРАЗИЙСКОГО ЭКОНОМИЧЕСКОГО СОЮЗА
И ПРЕДЛОЖЕНИЯХ ПО ОБЕСПЕЧЕНИЮ УСТОЙЧИВОГО
ЭКОНОМИЧЕСКОГО РАЗВИТИЯ
1. Правительствам, национальным (центральным) банкам государств — членов Евразийского экономического союза принять к сведению доклад Евразийской экономической комиссии «О макроэкономической ситуации в государствах — членах Евразийского экономического союза и предложениях по обеспечению устойчивого экономического развития» (далее — доклад) (прилагается в качестве информационного материала).
2. Евразийской экономической комиссии разместить доклад на официальном сайте Евразийского экономического союза.
3. Настоящее распоряжение вступает в силу с даты его опубликования на официальном сайте Евразийского экономического союза.
Члены Евразийского межправительственного совета:
| От Республики Армения | От Республики Беларусь | От Республики Казахстан | От Кыргызской Республики | От Российской Федерации |
|---|
АНАЛИТИЧЕСКИЙ ДОКЛАД «О МАКРОЭКОНОМИЧЕСКОЙ СИТУАЦИИ В ГОСУДАРСТВАХ — ЧЛЕНАХ ЕВРАЗИЙСКОГО ЭКОНОМИЧЕСКОГО СОЮЗА И ПРЕДЛОЖЕНИЯХ ПО ОБЕСПЕЧЕНИЮ УСТОЙЧИВОГО ЭКОНОМИЧЕСКОГО РАЗВИТИЯ»
АНАЛИТИЧЕСКОЕ РЕЗЮМЕ
Настоящий доклад подготовлен ЕЭК в целях реализации положений статьи 62 Договора о Евразийском экономическом союзе от 29 мая 2014 года. В соответствии с распоряжением Евразийского межправительственного совета от 1 февраля 2019 года № 3 «О макроэкономической ситуации в государствах — членах Евразийского экономического союза и предложениях по обеспечению устойчивого экономического развития» ЕЭК ежегодно представляет доклад о макроэкономической ситуации в государствах-членах.
Несмотря на относительно высокие процентные ставки, мировой экономический рост стабилизируется. По предварительным оценкам рост мировой экономики за 2024 год составил 2,7 — 3,2%, в 2025 году на фоне замедления роста промышленного производства, инвестиций и низких темпов роста торговли он достигнет уровня — 2,7 — 3,3% <*>. По оценке международных организаций в 2024 году физические объемы мировой торговли товарами вырастут на 2,7%, в 2025 году — на 3%.
<*> Диапазон сформирован на основании прогнозов Всемирного банка и МВФ.
Темпы экономического роста различаются между группами стран и регионами. Значительная часть стран, на которые приходится производство более 60% мирового ВВП столкнулись с замедлением роста. Ключевым источником роста мировой экономики и международной торговли остаются быстрорастущие экономики Азии — Китай, Южная Корея и Индия. Основой их роста является увеличение объемов внешней торговли, которое обеспечено высокой производственной активностью в секторах, ориентированных на производство электроники, полупроводников и электромобилей, а также в секторах информационных и деловых услуг, спрос на которые устойчиво растет.
В 2024 году принимаемые государствами-членами меры экономической политики были направлены на поддержание устойчивого экономического роста. Новая конфигурация торговли, транспортно-логистических маршрутов, трудовой миграции и финансовых потоков в регионе наряду с активной экономической политикой послужили стимулом для экономического роста в ЕАЭС.
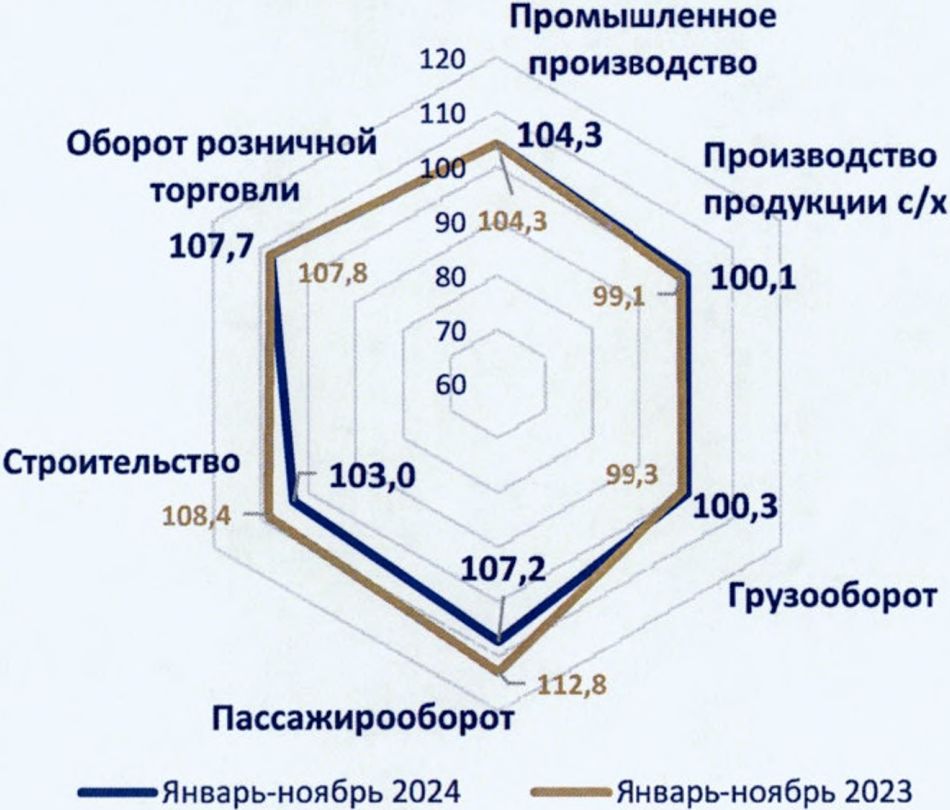
Второй год подряд темпы экономического роста государств — членов ЕАЭС находятся выше среднемировых. Согласно предварительной оценке ЕЭК совокупный ВВП ЕАЭС в 2024 году вырос на 4,0%, что выше уровня предыдущего года — 3,8% и среднемировых (в 2023 году — 3,3%, в 2024 году — 3,2%), а также первоначальных прогнозов ЕЭК. Реализованные государствами меры экономической политики способствовали достижению целей по экономическому росту. Темпы прироста ВВП были выше или находились вблизи ориентиров экономической политики и прогнозов в Армении, Беларуси, Кыргызстане и России. За январь — ноябрь 2024 г. наблюдался рост большинства макроэкономических показателей, однако темпы роста различались. Темпы прироста розничной торговли и промышленного производства остались практически на уровне 2023 года и составили 7,7% и 4,3% соответственно. Снизились темпы прироста строительства до 3% и пассажирооборота до 7,2%.
На фоне высоких темпов экономического роста, достигнутых государствами-членами, сохраняются различия в макроэкономических ситуациях и соответственно в мерах экономической политики. Росту экономик способствовали относительно благоприятная внешнеэкономическая конъюнктура, внешний спрос, адаптация к изменившимся внешним условиям. Это привело к увеличению доходов в большинстве секторов национальных экономик как сырьевых, так и несырьевых. В результате роста внешнего спроса (характерно для Армении, Казахстана, Кыргызстана), так и переориентации потребителей на внутренний рынок и роста внутреннего спроса (Беларусь, Россия) сильный рост наблюдался в таких секторах как оптовая и розничная торговля, туризм, финансовое посредничество, операции с недвижимым имуществом. Вместе с тем данные факторы роста постепенно ослабевают по сравнению с 2023 годом на фоне снижения положительных эффектов, связанных с перетоком между странами торговых, финансовых потоков и трудовых мигрантов.
Значимым фактором роста внутреннего спроса и реальных доходов населения для большинства государств-членов стал положительный бюджетный и кредитный импульс. В результате наблюдалось увеличение потребительской и инвестиционной активности, повышение загрузки производственных мощностей. Высокий спрос на рабочую силу привел к сокращению безработицы как в отдельных государствах-членах, так и в ЕАЭС в целом до исторически низких значений за последние 10 лет. В 3 квартале 2024 г. ее уровень составил 2,9% (за аналогичный период 2023 года — 3,4%). Рост реальных располагаемых денежных доходов населения, с одной стороны, способствовал сокращению неравенства, с другой стороны, подпитываемый высоким спросом на кредит, привел к увеличению расходов на конечное потребление и формированию повышенного инфляционного давления в экономиках. При этом в Армении сформировались предпосылки, способствовавшие значительному снижению инфляции и формированию дефляционной среды: снижение внешних цен, в том числе за счет эффекта переноса в результате укрепления обменного курса национальной валюты и стабилизация совокупного спроса.
После сближения инфляции в 2023 году в результате роста цен в отдельных государствах-членах динамика инфляции в 2024 году начала расходиться. Росту инфляционного давления в большинстве государств-членов способствовали внутренние факторы (увеличение расходов бюджетов, рост доходов населения и высокие темпы роста кредитования, ослабление обменных курсов национальных валют), в то время как внешние факторы (стабилизация или снижение цен на большинство сырьевых и продовольственных товаров, снижение тарифов на перевозки) — ее снижению. Увеличилась вероятность превышения по итогам 2024 года отдельными государствами-членами (Казахстаном и Россией) предельного количественного значения уровня инфляции, установленного статьей 63 Договора о ЕАЭС от 29 мая 2014 года.
Различия в динамике инфляции обусловили различия в решениях центральных (национальных) банков по процентным ставкам. В странах, где инфляция находится ниже или вблизи целевых ориентиров, центральные (национальные) банки перешли к снижению процентной ставки (Армения, Кыргызстан), либо сохраняли ее на неизменном уровне (Беларусь). В государствах-членах, где инфляция отклонилась от цели и наблюдался ее рост, ставка была повышена (Россия, Казахстан).
Бюджетные стимулы способствовали экономическому росту во всех государствах-членах. Во всех государствах-членах наблюдалось увеличение фискального пространства, связанного с улучшением баланса бюджетов, сокращением уровня долговой нагрузки. Проводимая государствами-членами бюджетная политика характеризовалась заметным увеличением объема финансовых ресурсов, перераспределяемых через бюджет (Армения, Казахстан, Кыргызстан). Рост расходов бюджетов был направлен на выполнение социальных обязательств, увеличение государственных инвестиций с целью совершенствования и развития производственной инфраструктуры для реализации потенциала и обеспечения инклюзивности экономик стран. В течение 2024 года количественные значения показателей, определяющих бюджетную и долговую устойчивость государств-членов, находились в рамках параметров, установленных Договором о ЕАЭС.
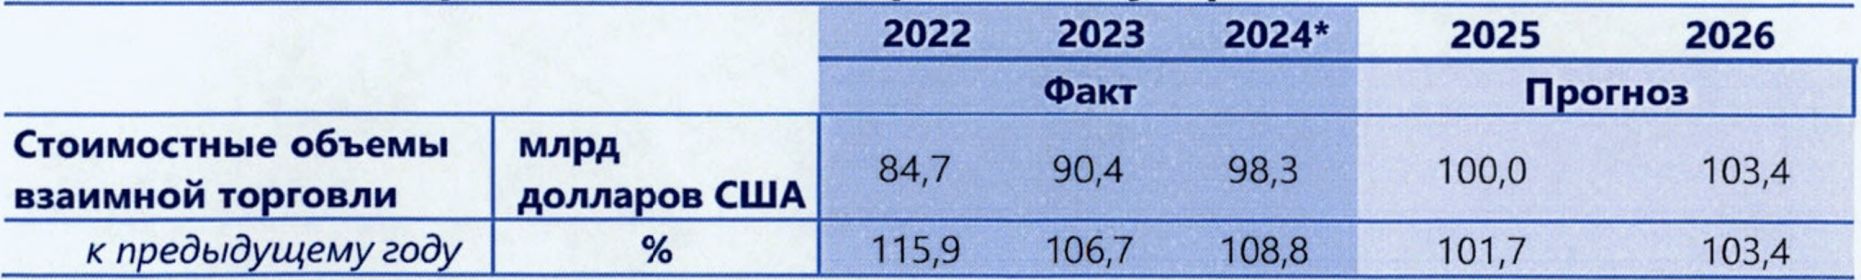
Торговые, финансовые и производственные связи в ЕАЭС в меняющихся условиях продемонстрировали устойчивость, а экономики — возможности адаптации к новым условиям. В результате стоимостной объем взаимной торговли товарами обновил исторический максимум в 2023 году (90,4 млрд долларов США) и продолжил расти в 2024 году более высокими темпами по сравнению с рядом других интеграционных объединений. По итогам января — октября 2024 г. стоимостной объем взаимной торговли увеличился на 11,7% и достиг 81,2 млрд долларов США.
Взаимные инвестиции в 1 полугодии 2024 году продемонстрировали небольшой рост до 2 млрд долларов США против 1,9 млрд долларов США за аналогичный период 2023 года. В Армении, Казахстане и Кыргызстане, учитывая сильные торговые связи с Россией, увеличился приток средств в форме прочих инвестиций.
Внешние позиции государств-членов оставались относительно стабильными. По итогам января — сентября 2024 года в сравнении с сопоставимым периодом 2023 года сальдо счета текущих операций улучшилось в Казахстане и России, в Армении и Беларуси расширился его дефицит. Финансирование дефицита сальдо счета текущих операций в Армении, Беларуси, Казахстане осуществлялось преимущественно за счет операций частного сектора. Прямые инвестиции остались одним из источников привлечения внешних средств в экономики этих стран, а также Кыргызстана. Наличие сложностей в проведении внешнеэкономических расчетов (например, удлинение сроков оплаты) у России привело к увеличению активов резидентов за рубежом. ЕАЭС успешно удерживает позиции на рынках динамично развивающихся стран Азии после их усиления в 2023 году.
Сохраняются вызовы, связанные с повышением привлекательности ЕАЭС для внешних инвесторов, реализацией трансграничных кооперационных проектов, предусматривающих долгосрочное их поддержание и финансирование. В настоящее время снизились вложения инвесторов из третьих стран в экономики государств-членов. Проводимая в Беларуси и России работа по созданию и модернизации собственной технологической базы в ответ на внешнее давление создает благоприятные условия и экономические стимулы для расширения инвестиционного сотрудничества, а в дальнейшем может стать устойчивой основой для роста взаимной торговли.
В экономиках сложились благоприятные условия, содействующие конвергенции уровней доходов. В 2023 — 2024 годах в ЕАЭС наблюдалась восходящая конвергенция, т.е. происходил рост уровней доходов в государствах-членах, его среднего значения по ЕАЭС и сближение уровней доходов между государствами-членами. Этому способствовали достигнутые за последние два года высокие темпы экономического роста, накопления капитала, а также повышение уровня занятости.
Перспективы экономического роста. По оценке ЕЭК ожидается, что темпы прироста совокупного ВВП ЕАЭС в 2025 году будут находиться вблизи 2,9%, в 2026 году составят около 3,1%. Стоимостные объемы взаимной торговли увеличатся на 1,7 — 3,4% и в 2025 году превысят 100 млрд долларов США.
Для обеспечения устойчивого экономического развития государствам-членам рекомендуется:
-
концентрировать финансовые ресурсы в приоритетных отраслях, проектах промышленной кооперации, сфере научно-технического сотрудничества, что должно способствовать повышению промышленного потенциала государств-членов, их наукоемкости национальных экономик, сдвигу структуры производства в пользу более сложных средне- и высокотехнологичных процессов и продукции, развитию региональных производственных цепочек;
-
увеличить инвестиции в сетевые отрасли, такие как телекоммуникации, транспорт и электроэнергетика, направленные на преодоление «узких мест» в инфраструктуре, связанных с переориентацией торговых потоков (расширение и модернизация инфраструктуры, увеличение транспортного парка, повышение эффективности работы транспортно-логистического комплекса), улучшение транспортной, логистической связности экономик государств-членов, поддержку трудовой мобильности;
-
активизировать работу по выстраиванию единой транспортной системы, в том числе по проекту международного коридора «Север — Юг», который может иметь значимый экономический эффект для развития и диверсификации внешней торговли, улучшения транспортной связанности в целях содействия дальнейшему развитию взаимной торговли;
-
содействовать активной инвестиционной политике, направленной в том числе на структурную адаптацию: улучшение инвестиционного климата и повышение долгосрочного потенциального роста;
-
снизить проциклическую направленность фискальной политики и зависимость от финансирования из внебюджетных фондов, обеспечить фискальное пространство, связанное с потенциальным ухудшением внешних условий функционирования экономик, что может также способствовать нарастанию макроэкономических дисбалансов; рассматривать дополнительные доходы бюджета как временные и направить их на финансирование инфраструктурных проектов, содействующих развитию взаимной торговли;
-
содействовать повышению мобильности рабочей силы в ЕАЭС, совершенствование контроля и регулирования миграционных потоков не должно негативно сказываться на свободе передвижения рабочей силы.
1. ТЕНДЕНЦИИ РАЗВИТИЯ МИРОВОЙ ЭКОНОМИКИ
Мировая экономика
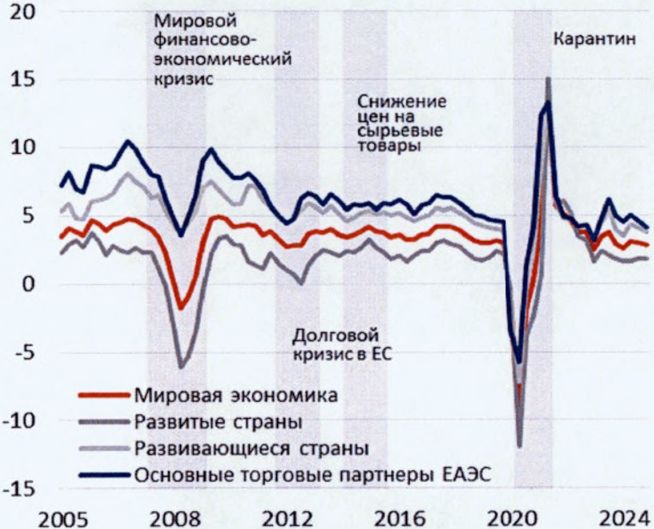
Динамика мировой экономики стабилизировалась. По предварительным оценкам ЕЭК в 3 квартале 2024 года темпы ее прироста составили 2,8% по сравнению с 2,9% за аналогичный период предыдущего года. При этом замедление мирового экономического роста наблюдалось в течение 1 полугодия 2024 года.
Сохраняются различия в экономических показателях различных регионов. Темпы роста развивающихся стран в 3 квартале 2024 года составили 3,7%, в развитых — 1,8%. Спрос на высокотехнологичную продукцию и компоненты для ее производства, а также информационные и деловые услуги способствовал более высокому росту в странах Азии. Наибольший вклад в рост мировой экономики вносят Индия и Китай, доля которых превышает 60%. Умеренный рост наблюдается в странах Африки и Латинской Америки. Развитые страны за аналогичный период продемонстрировали рост около 1,8%.
Рис. 1 Темпы прироста мирового ВВП в постоянных ценах,
квартал к соответствующему кварталу предыдущего года, %
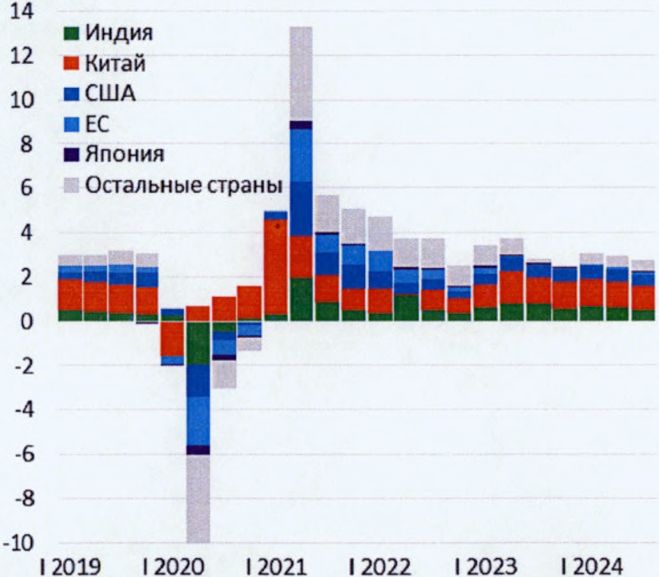
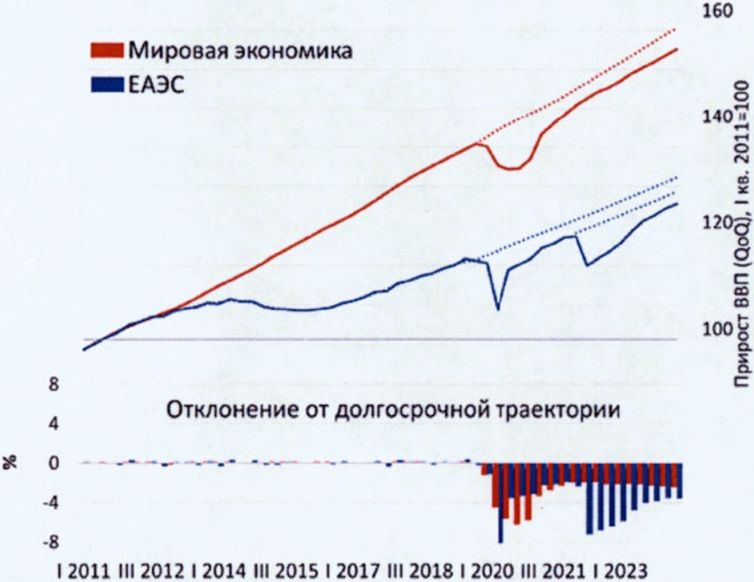
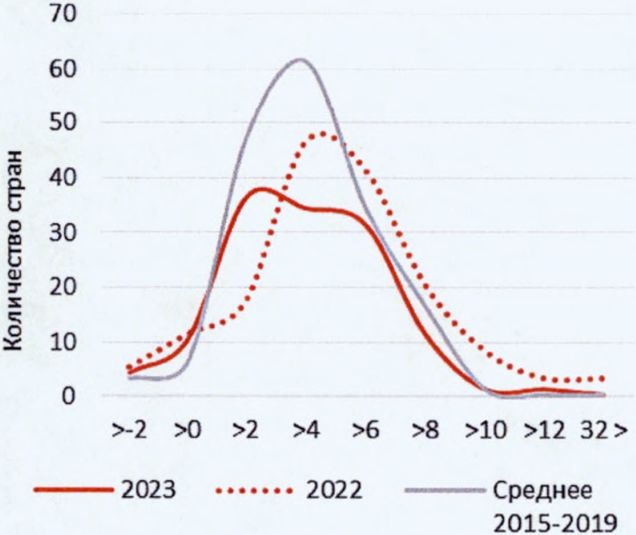
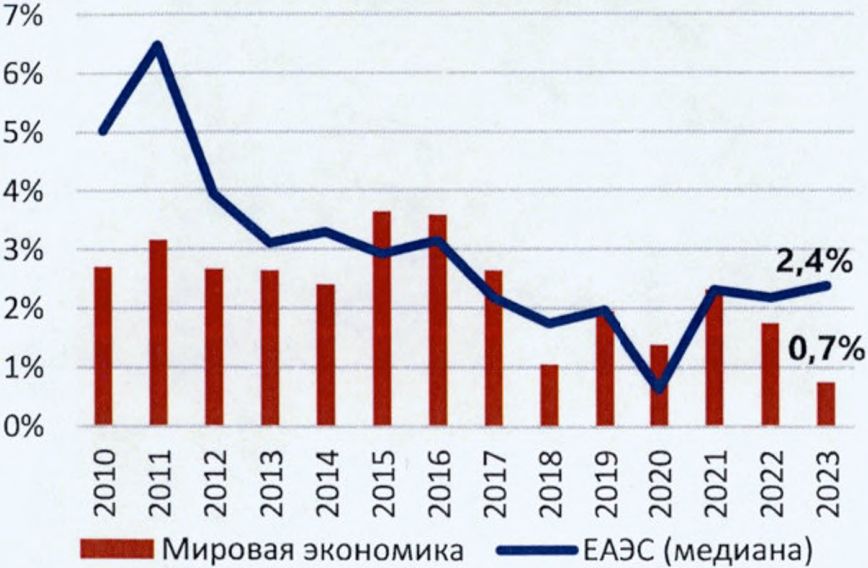
Сохраняется разрыв между фактическим уровнем экономической активности и долгосрочными темпами роста. Замедление роста отмечено в экономиках, на которые приходится производство более 60% мирового ВВП. Если в 2010 — 2019 годах средние темпы прироста ВВП составляли 3,3%, то в 2022 — 2023 годах они снизились до 3,1%. Текущие темпы роста мировой экономики не позволяют вернуться на долгосрочную траекторию, которая сложилась до пандемии. Разрыв между фактическими и потенциальными темпами экономического роста сформировался в результате сокращения рабочих мест, снижения потребительской и производственной активности. В последующий период он сохранился под влиянием политики высоких процентных ставок и в 2023 — 2024 годах составил 1,9 п.п.
ВВП в постоянных ценах, средние за период темпы прироста в %
Примечание: <1> — по классификации МВФ, <2> — прогноз МВФ, <3> — прогноз МВФ и Всемирного банка <4> — оценка Комиссии на основании национальных статистических данных и прогнозов государств — членов ЕАЭС.
Рис. 3 Отклонение фактических темпов прироста ВВП
от долгосрочной траектории, индекс (I кв. 2011 г. = 100)
Замедление расходов на конечное потребление и инвестиции сдерживают экономический рост. Расходы на конечное потребление вносят наибольший вклад в динамику ВВП. По итогам 2023 года их темпы прироста составили 2,96%, что выше уровня 2015 — 2019 годов (2,89%) и связано с их восстановлением в течение короткого промежутка времени после сокращения в период пандемии. Темпы прироста составляющих конечное потребление компонент (расходов государственного сектора и домашних домохозяйств) снизились относительно долгосрочных темпов за последние 10 лет. Причиной этого является сохраняющаяся напряженность на рынке труда. Пандемия также привела к значительному сокращению инвестиций практически во всех странах, кроме Китая. Данный спад смягчили принятые странами меры фискального и монетарного стимулирования. Вместе с тем как объемы инвестиций, так и темпы их роста находятся ниже средних за предыдущие 20 лет на 3,5 п.п. в развивающихся странах (без учета Китая — на 4,1 п.п.) и на 1,5 — 2 п.п — в развитых странах.
Несмотря на сохраняющуюся геополитическую напряженность и относительно высокие процентные ставки динамика мировой экономики в 2025 году останется относительно стабильной. В соответствии с оценками МВФ по итогам 2024 года рост составил 3,2%, в 2025 году ожидается 3,3%. По предварительной оценке Всемирного банка рост в 2024 году составил 2,7% и сохранится на этом же уровне в 2025 — 2026 годах на фоне замедления роста промышленного производства, инвестиций и низких темпов роста торговли, а также ожидаемой консолидации бюджетов в развитых странах.
Международная торговля
За январь — сентябрь 2024 года наблюдалось увеличение физических объемов мировой торговли. Объем торговых операций вырос на 3,5% в сравнении с аналогичным периодом 2023 года (в 2023 году по сравнению с предыдущим годом снижение составило 1,1%). Положительные изменения в торговле наблюдались в большинстве регионов мира: рост экспорта в Азии составил 7,9%, в Африке — 2,9%, Северной и Южной Америке — 2,4% и 6,6% соответственно. В указанных регионах также отмечалась положительная динамика импорта: в Азию он увеличился на 3,8%, в Африку — на 0,1%, в Северную и Южную Америки — на 2,9% и 5,1% соответственно. Низкая экономическая активность обусловила снижение объемов торговли в Европе: экспорта — на 1,8%, импорта — на 3,3%. Причиной ухудшения ситуации стало снижение экспорта продукции химической и автомобильной промышленности вследствие энергетического кризиса в 2022 — 2023 годах, а также активная экспансия китайских автопроизводителей на мировом рынке.
Рис. 5 Внешняя торговля товарами в различных регионах мира,
в % к соответствующему периоду предыдущего года
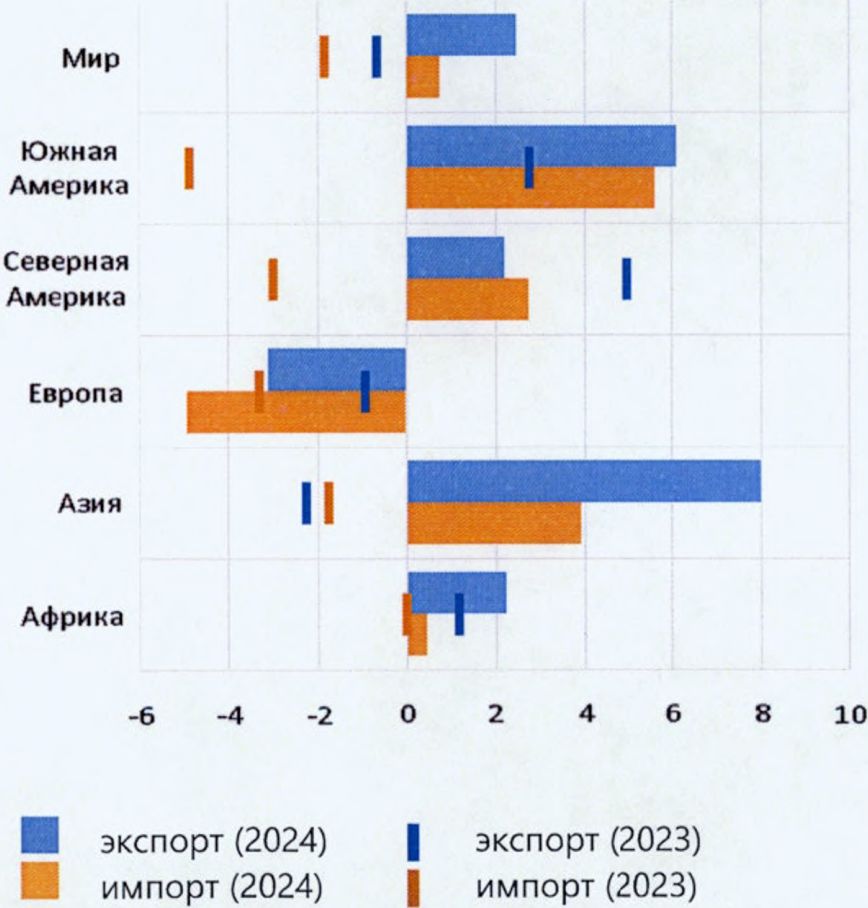
Примечание: по данным за 9 месяцев 2023 и 2024 годов
Ключевым драйвером международной торговли является рост промышленного производства в крупных экономиках Азии — Китае, Южной Корее и Индии. Содействие росту торговли оказало снижение тарифов на перевозки, что способствовало увеличению объемов морских контейнерных и авиаперевозок. При этом рост протекционизма в мировой торговле, геополитическая напряженность и сегментация рынков стимулируют производителей сокращать цепочки добавленной стоимости и повышать уровень локализации производства.
В 3 квартале 2024 г. значимый вклад в рост мировой торговли внесла торговля услугами <*>, которая выросла на 7% в годовом выражении. При этом в части торговли товарами сохранились тенденции, наблюдавшиеся в предшествующий период. Так, наибольшее увеличение объемов торговли отмечалось в сферах информационных и компьютерных технологий, машиностроения, фармацевтики, транспортного оборудования и автомобильных транспортных средств. В том числе значительно увеличились объемы выпуска и торговля электромобилями.
<*> Global Trade Update: December 2024 // UN trade & development (UNCTAD) [Электронный ресурс]. URL: https://unctad.org/system/files/official-document/ditcinf2024d3.pdf
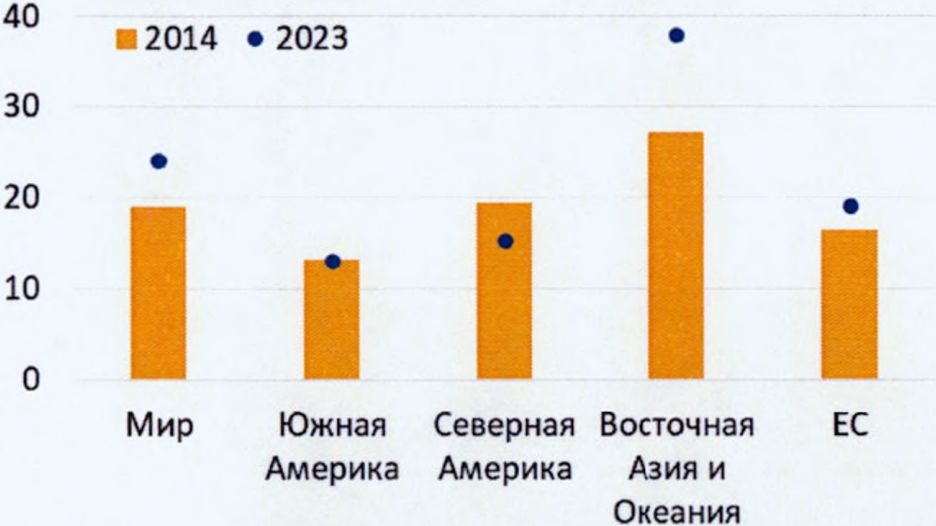
Источник: Всемирный банк, расчеты ЕЭК.
Переориентация торговли на быстрорастущие рынки создает предпосылки для повышения темпов роста экономик и торговли государств — членов ЕАЭС. Темпы экономического роста в странах — основных торговых партнерах государств — членов ЕАЭС остаются высокими. В 3 квартале 2024 года они составили 4,1%, что превысило среднемировые темпы. Вместе с тем, эффекты для роста государств-членов остаются ограниченными, поскольку наблюдается рост спроса и переориентация торговли преимущественно в части сырьевых товаров и товаров с низкой добавленной стоимостью. Доля товаров с более высокой добавленной стоимостью в экспортной корзине по-прежнему остается низкой. Эффекты от переориентации в долгосрочном периоде могут ослабнуть в связи с развитием зеленой экономики и принимаемыми мерами по повышению производительности труда. В результате положительные трансграничные эффекты от экономического роста в большей степени будут зависеть от диверсификации структуры и повышения сложности экспорта государств — членов ЕАЭС.
По предварительной оценке ВТО <*>, в 2024 году физический объем мировой торговли товарами вырос на 2,7%. Наибольший рост экспорта ожидается в Азии — 7,4%; на Ближнем Востоке рост экспорта составит — 4,7%, в Южной и Северной Америке — 4,6% и 2,1% соответственно, в СНГ — 4,5%, в Африке — 2,5%. Экспорт из Европы сократится на 1,4%. Согласно прогнозу Организации Объединенных Наций по торговле и развитию (ЮНКТАД) <**>, стоимостной объем мировой торговли товарами и услугами в 2024 году может достичь рекордного уровня — 33 трлн долларов США, при этом ключевым благоприятным фактором является устойчивый рост торговли услугами.
<*> Global Trade Outlook and Statistics. Update: October 2024 // World Trade Organization [Электронный ресурс]. URL: https://www.wto.org/english/res_e/booksp_e/stat_10oct24_e.pdf
<**> Global trade Update // UN trade & development [Электронный ресурс]. URL: https://unctad.org/system/files/official-document/ditcinf2024d3.pdf
В 2025 году ВТО прогнозирует рост физического объема мировой торговли на 3%. Ожидаемое восстановление экономик стран Европы приведет к росту экспорта на 1,8%. Экспорт из Северной Америки увеличится на 2,9%. В остальных регионах ожидается замедление роста экспорта: в Азии — до 4,7%, в Африке — до 2,2%, в СНГ — до 1,7%, на Ближнем Востоке — до 1%; в Южной Америке прогнозируется сокращение торговли на 0,1%.
Инфляция
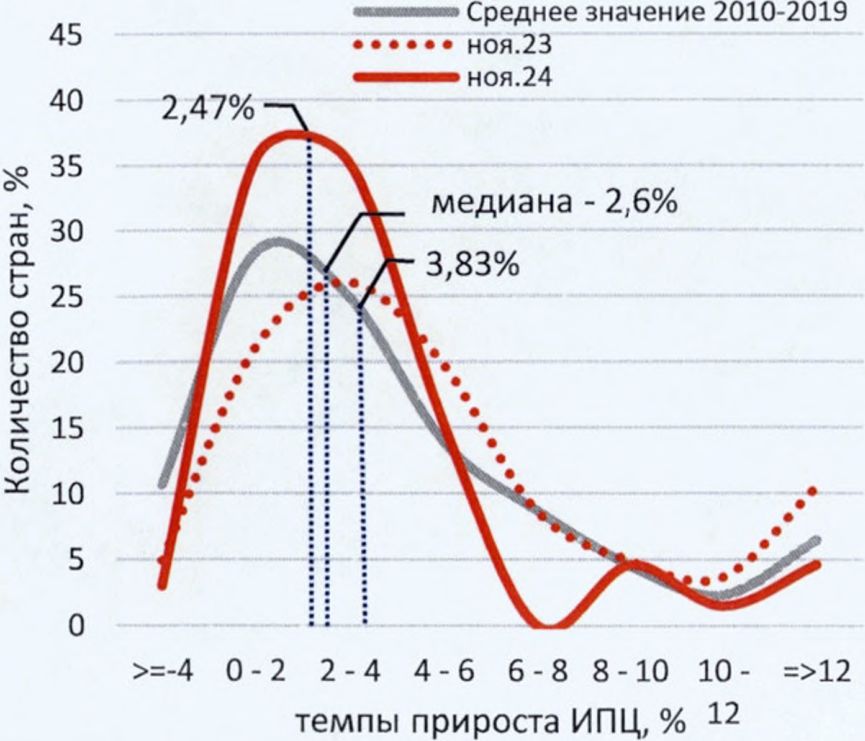
Инфляция замедляется во всех макрорегионах мира. Медианное значение инфляции снизилось с 3,8% в ноябре 2023 года до 2,5% в ноябре 2024 года. Ее значение приближается к целевым показателям в большинстве развитых экономик. В то же время в остальных странах, придерживающихся режима таргетирования инфляции, она все еще остается выше цели. Снижение темпов прироста потребительских цен наблюдается в странах Латинской Америки и Африки — на 3,9 п.п. и 3,1 п.п. соответственно. В странах Северной Америки и Европы прирост ИПЦ сократился на 0,8 п.п. В Азии снижение ценового давления отмечается в большинстве крупнейших экономик региона за исключением Китая.
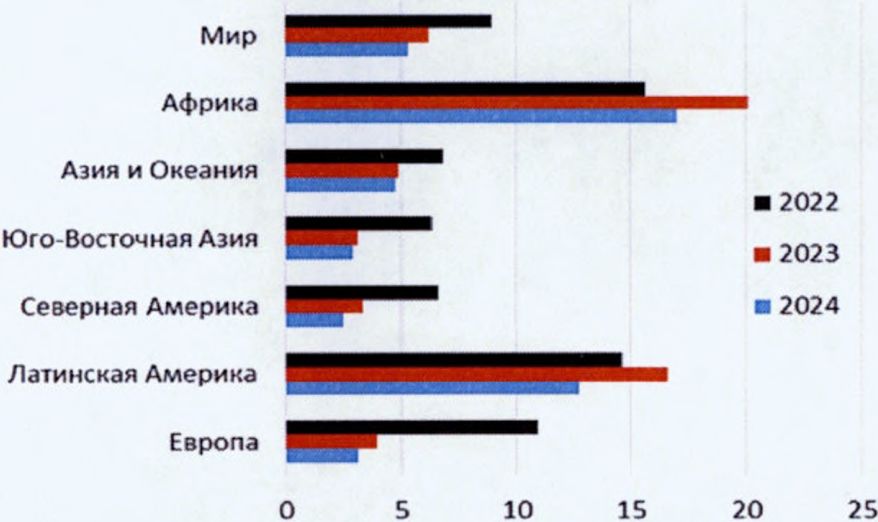
По предварительным оценкам прирост ИПЦ к концу года в Китае составит 1,9% (в 2023 году цены снизились на 0,3%), в Индии — 4,4% (5,1%), в Японии — 2% (2,9%), в Южной Корее — 2,2% (3,2%). Ключевыми причинами, повлиявшими на динамику ИПЦ, стали снижение цен на продовольствие и энергоресурсы, увеличение промышленного производства в Азии и Северной Америке, восстановление международных торгово-логистических цепочек.
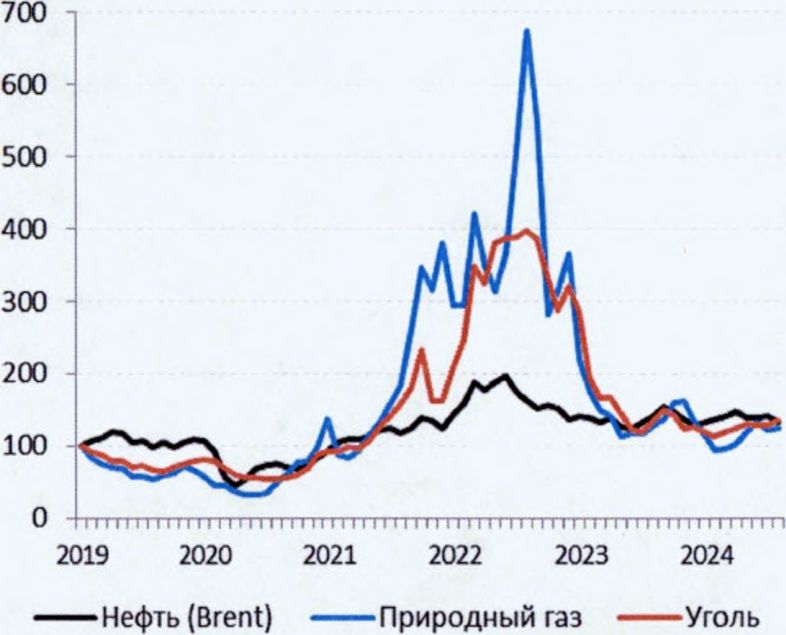
Средний уровень цен на большую часть сырьевых товаров снизился. За январь — ноябрь 2024 года по сравнению с аналогичным периодом предыдущего года средняя цена на газ снизилась на 16,4%, на уголь — на 20,5%. При этом цена нефти выросла на 2,7%, что связано с сохраняющимся спросом и продлением ОПЕК+ ограничения на добычу нефти до конца марта 2025 года.
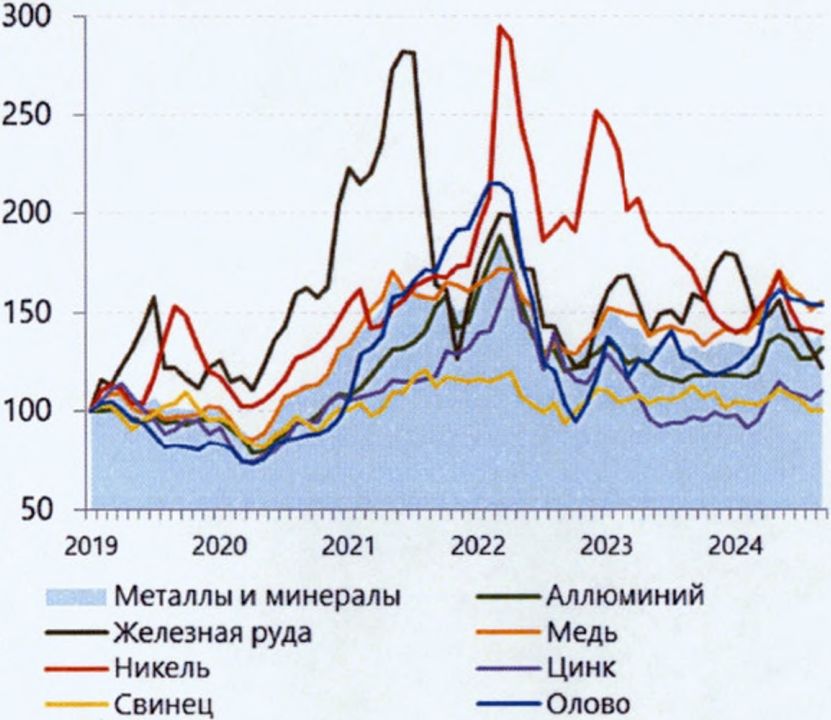
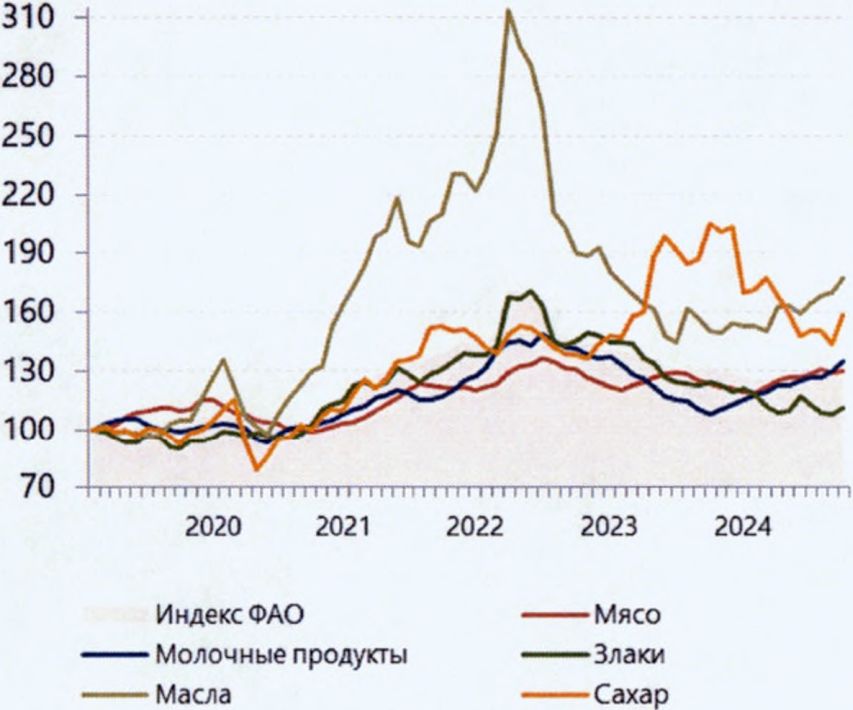
Изменение цен на металлы и продовольствие характеризовалось сдержанной динамикой без значимых колебаний в сторону удорожания или удешевления. За январь — сентябрь 2024 года средний уровень цен на металлы и минералы вырос на 1,2% в сравнении с аналогичным периодом 2023 года. Цены на продовольствие за анализируемый период снизились на 4,2%. Наибольшее удешевление наблюдалось в таких компонентах индекса, как злаки (- 14,8%) и сахар (- 11,8%), вследствие общемирового увеличения производства.
Снижению инфляции способствовало повышение процентных ставок центральными банками, снижение цен на энергоносители и продовольственные товары, а также тарифов на перевозки. Инфляция в странах Восточной Азии и Тихоокеанском регионе остается на уровне, близком или ниже средних значений до пандемии, несмотря на ее ускорение в отдельных странах.
Ожидается постепенное снижение инфляции в течение 2025 — 2026 годов. Устойчивость инфляционных процессов связана с замедлением снижения базовой инфляции, а также повышением цен на услуги. Снижение уровня инфляции обусловлено сдерживанием роста внутреннего спроса, в том числе на услуги, а также заработной платы. Опросы указывают на постепенное снижение инфляционных ожиданий потребителей и производителей. К концу 2026 года средний уровень инфляция приблизится к 2,8%, что в целом соответствует целевым показателям большинства центральных банков.
Рис. 12 Отклонение текущего уровня инфляции от цели
денежно-кредитной политики (по состоянию на ноябрь 2024 г.)
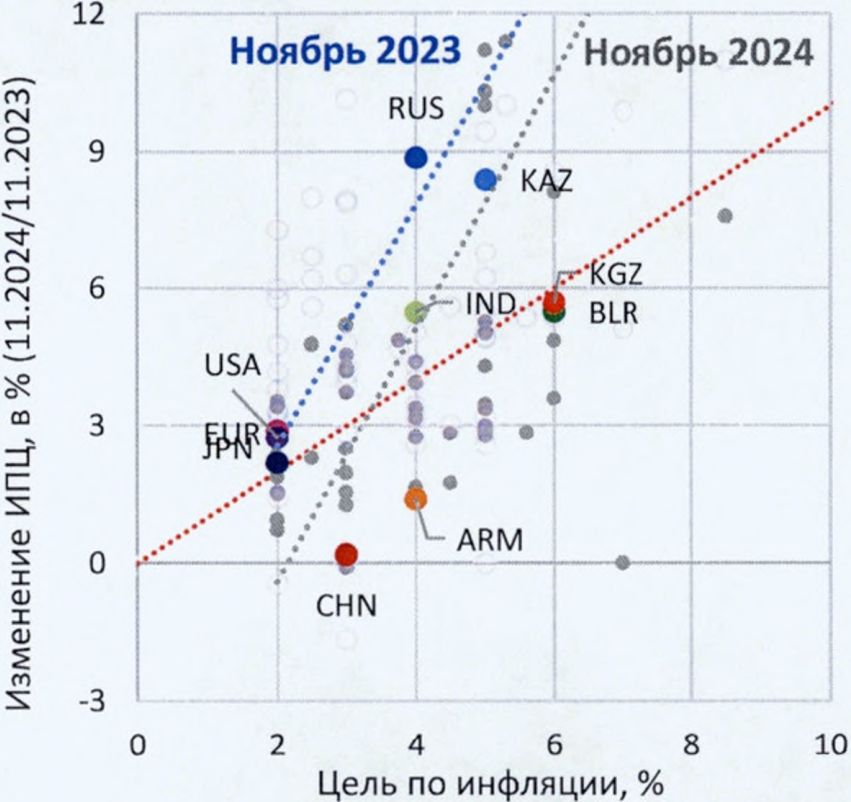
Примечание: Для стран, где нет режима таргетирования инфляции в качестве целевого ориентира по инфляции использованы прогнозы, объявленные правительствами или центральными банками.
Рис. 13 Изменение процентных ставок центральными банками
и инфляция, в % к соответствующему месяцу предыдущего года
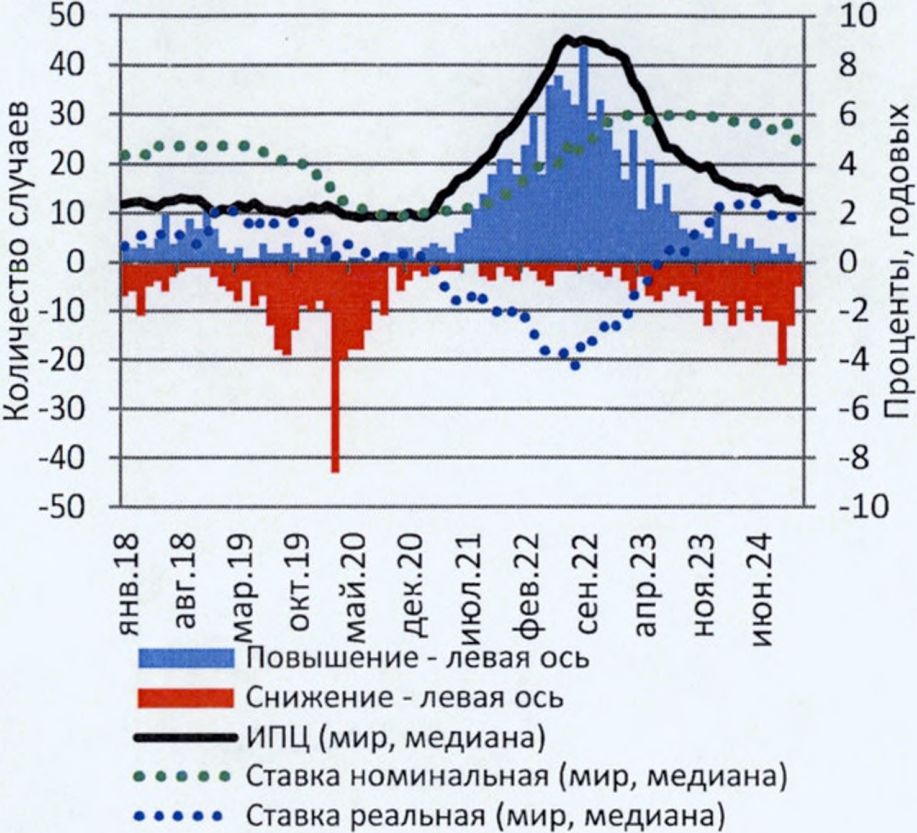
Опасения относительно замедления экономического роста и стабилизация инфляции привели к смягчению денежно-кредитной политики. Центральные банки начали снижение процентных ставок: развивающиеся страны преимущественно со второй половины 2023 года, развитые — с начала 2024 года Смягчение денежно-кредитной политики происходит постепенно, поскольку обеспечение стабильности цен является основным приоритетом для центральных банков. Данный процесс продолжится в 2025 году. Уровень реальных процентных ставок хотя и снизится, может продолжить сдерживать экономическую активность, что отражает сохраняющееся инфляционное давление.
Финансовые рынки
Снижение стоимости заимствований обеспечило поддержку росту кредитования. Финансовые условия в 2024 году улучшились в результате снижения процентных ставок во многих крупных развивающихся экономиках в ожидании снижения процентных ставок в развитых странах, а также улучшения настроений глобальных инвесторов и повышения склонности к риску. Восстановление кредитования происходит быстрее в развивающихся странах, где ставки были снижены раньше, чем в развитых странах. При этом наблюдается рост кредитования как в номинальном, так и в реальном выражении, темпами, превышающими рост ВВП, что свидетельствует о положительном кредитном импульсе, который поддерживает рост экономической активности. Наиболее высокие темпы кредитования остаются в Китае и Индии — это связано как с низкими темпами инфляции, так и высокими значениями прироста номинальной величины кредита. В Японии и еврозоне темпы кредитования вышли в положительную зону после сокращения в течение ряда последних лет.
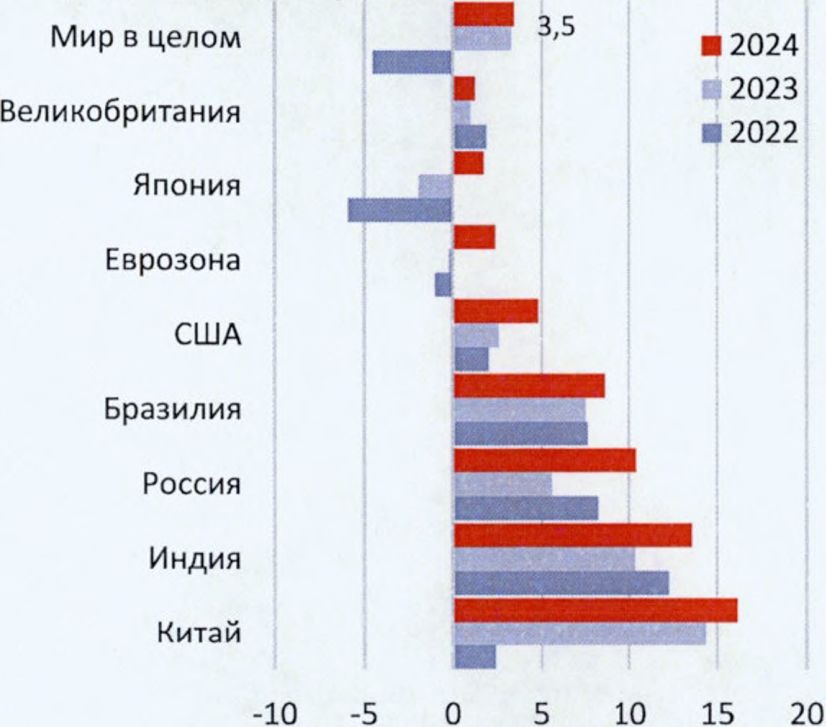
Примечание: <*> — данные на 31.03.2024.
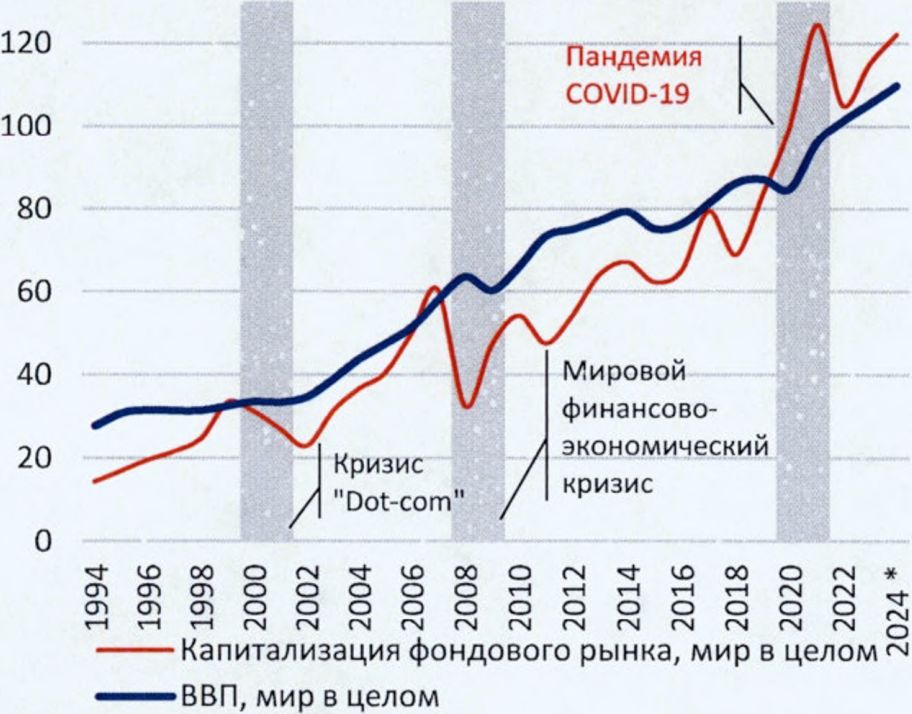
Источник: Всемирный банк, МВФ, расчеты ЕЭК.
В мировой экономике наблюдается сокращение объемов потоков прямых иностранных инвестиций. По итогам 2023 года их объем уменьшился на 2,0% по отношению к предыдущему году. Аналогично сократилась доля ПИИ в мировом ВВП: с 1,8% в 2022 году до 0,8% в 2023 году. Наибольшее снижение на 7,0% пришлось на развивающиеся страны, в том числе — Китай и Индию, вклад которых в рост мирового ВВП наиболее существенен.
Согласно данным ЮНКТАД, на 26% сократилось международное проектное финансирование, что имеет сдерживающий эффект для увеличения выпуска промышленной продукции и развития инфраструктуры.
Сохраняются умеренные финансовые риски, связанные с формированием финансовых пузырей и ростом долговой нагрузки, в отдельных развитых и развивающихся странах. Смягчение денежно-кредитной политики способствует формированию благоприятных финансовых условий. Это, в свою очередь, может способствовать нарастанию финансовой уязвимости из-за дальнейшего роста уровня государственного и корпоративного долга.
Финансовые условия могут ухудшиться, если инфляция в основных развитых экономиках будет снижаться медленнее, чем ожидалось. Это приведет к более высоким ставкам денежно-кредитной политики в течение более длительного периода. Высокие ставки также означают более высокие расходы на обслуживание долга, риски, связанные с финансовой уязвимостью, для стран с высоким уровнем задолженности, а также снижение инвестиций и роста во всех регионах.
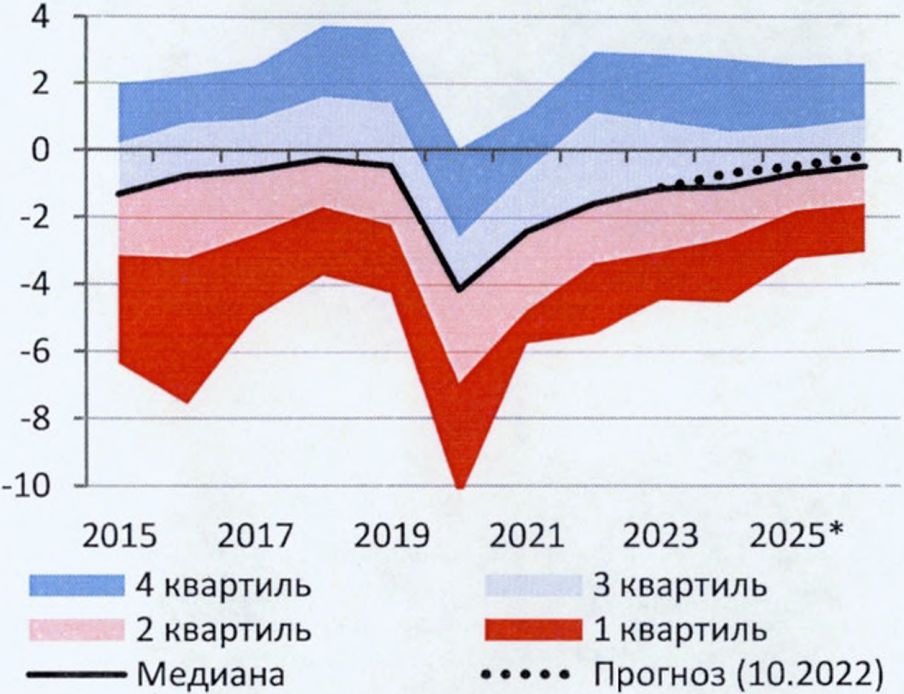
Траектория бюджетной консолидации была пересмотрена. Более жесткие денежно-кредитные условия и слабые относительно прогноза перспективы экономического роста обусловили пересмотр большинством стран планов бюджетной консолидации. По сравнению с первоначальными среднесрочными прогнозами сальдо сектора государственного управления снизилось. Вместе с тем возросший уровень долга и платежей по его обслуживанию обуславливает необходимость проведения бюджетной консолидации, хотя и более медленными темпами с учетом смягчения денежно-кредитных условий и восстановления перспектив экономического роста.
На рынке труда сохраняется дефицит рабочих мест. По текущим оценкам в 2024 году он составил 402 млн мест после 399 млн годом ранее. По оценке МОТ уровень безработицы по итогам 2024 года останется на прежнем уровне, незначительно снизившись до 4,9% по сравнению с 5,0% в 2023 году. Негативное влияние на рынок труда оказывают замедление роста заработных плат и продолжающаяся на протяжении последних трех лет стагнация доли трудовых доходов в общем объеме доходов населения.
Выводы и предложения
1. Риски со стороны мировой экономики для государств-членов в результате изменения внешних условий остаются умеренными. Неблагоприятная ценовая конъюнктура, замедление темпов роста мировой экономики и торговли, низкая географическая диверсификация экспорта (высокая концентрация на отдельных географических районах) повышают уязвимость к внешним шокам, а также сохраняют уязвимость доходов государств-членов от традиционного экспорта сырьевых товаров и товаров с низкой добавленной стоимостью.
2. Дополнительное негативное влияние может оказать рост протекционизма в международной торговле. Реализация данных рисков и их влияние на экономики государств-членов посредством торгового и финансового канала могут быть существенными и негативно отразиться на экономическом росте.
3. В условиях усиления различий в экономической активности между группами стран и регионами торговая политика должна носить проактивный характер, необходима ориентация на быстрорастущие географические регионы и товарные сегменты. Снижение удельного веса ЕАЭС в импорте Европы сопровождается его увеличением в импорте стран Азии, Африки. Отражая усиление активности по этим направлениям, повышается ценность проведения работы по разработке и заключению преференциальных торговых соглашений ЕАЭС и его государств-членов с Египтом, Индией, Индонезией, Монголией и ОАЭ. Увеличению доли в импорте стран данных регионов также призваны способствовать уже заключенные торговые соглашения с Вьетнамом и Ираном.
4. Концентрация общих финансовых ресурсов в приоритетных отраслях, проектах промышленной кооперации может сыграть ключевую роль в повышении конкурентоспособности национальных экономик и экономическом росте.
Учитывая глобальные тренды научно-технического прогресса, на развитие которого все большее влияние оказывает деятельность транснациональных корпораций, целью такого сотрудничества является повышение промышленного потенциала государств-членов ЕАЭС.
5. Развитие имеет важное значение для ЕАЭС. В этой связи необходимо обеспечить совершенствование деятельности евразийских технологических платформ, задачей которых является обеспечение системной работы по аккумулированию передовых национальных и мировых достижений научно-технического развития, мобилизация научного потенциала государств-членов для решения прикладных задач по разработке инновационных продуктов и технологий, а также их внедрение в промышленное производство.
Совместные технологические ответы государств-членов могут быть направлены на усиление их конкурентных преимуществ на мировом рынке, предупреждение негативных демографических тенденций, снижение антропогенной нагрузки, повышение эффективности использования потенциала государств-членов ЕАЭС.
6. Следующие направления инвестиционной политики могли бы стимулировать более быстрый экономический рост в государствах-членах и содействовать экономической интеграции: инвестиции в сетевые отрасли, такие как телекоммуникации, транспорт и электроэнергетика, направленные на преодоление «узких мест» в инфраструктуре, связанных с переориентацией торговых потоков; улучшение транспортной, логистической связности экономик государств-членов; поддержка трудовой мобильности.
2. ДИНАМИКА ЭКОНОМИЧЕСКОГО РАЗВИТИЯ ГОСУДАРСТВ — ЧЛЕНОВ ЕАЭС
Текущие макроэкономические условия в государствах — членах ЕАЭС характеризовались сочетанием ряда факторов: реализацией политики экономического стимулирования, направленной на восстановление и поддержку экономик, сохранением относительной макроэкономической сбалансированности в сложных внешних условиях.
Экономическая активность
Темпы экономического роста государств — членов ЕАЭС в течение второго года подряд находятся выше среднемировых. За январь — сентябрь 2024 года совокупный ВВП государств-членов увеличился на 4,2% (за аналогичный период 2023 года — увеличился на 3,4%), в то время как темпы роста мировой экономики в 2024 году ожидаются на уровне 2,7 — 3,2%.
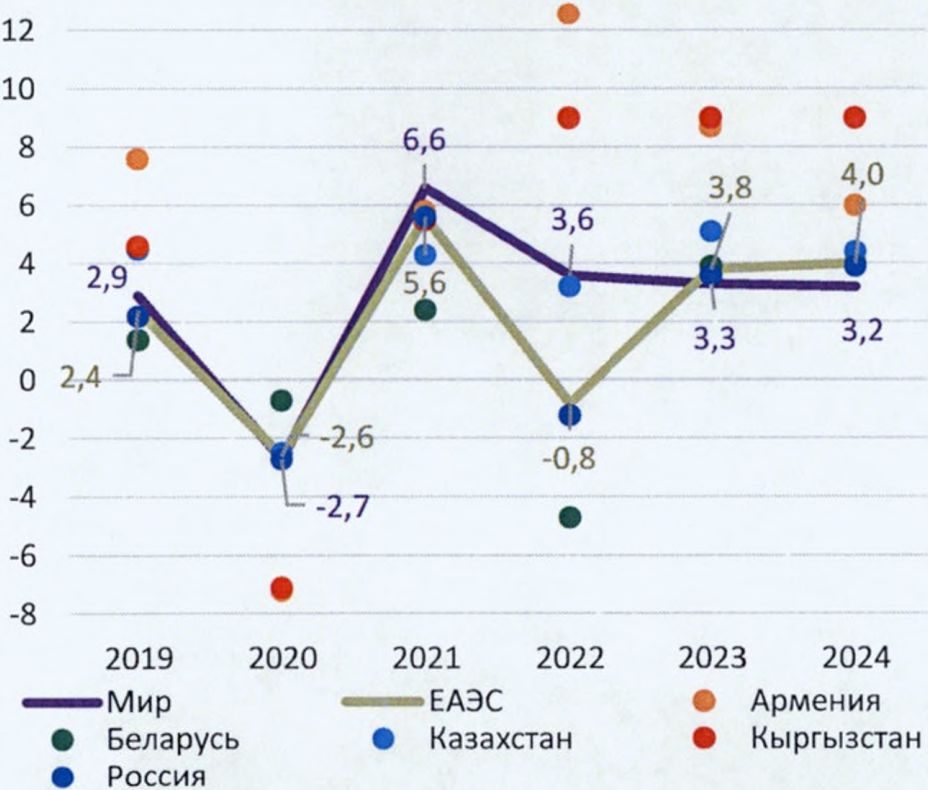
Рост большинства экономик государств ЕАЭС складывается выше прогнозов, разработанных в конце 2023 года. По оценке ЕЭК на основе прогнозов национальных министерств экономики и финансов на конец 2023 года темпы прироста совокупного ВВП государств-членов в 2024 году ожидались на уровне 3,2%.
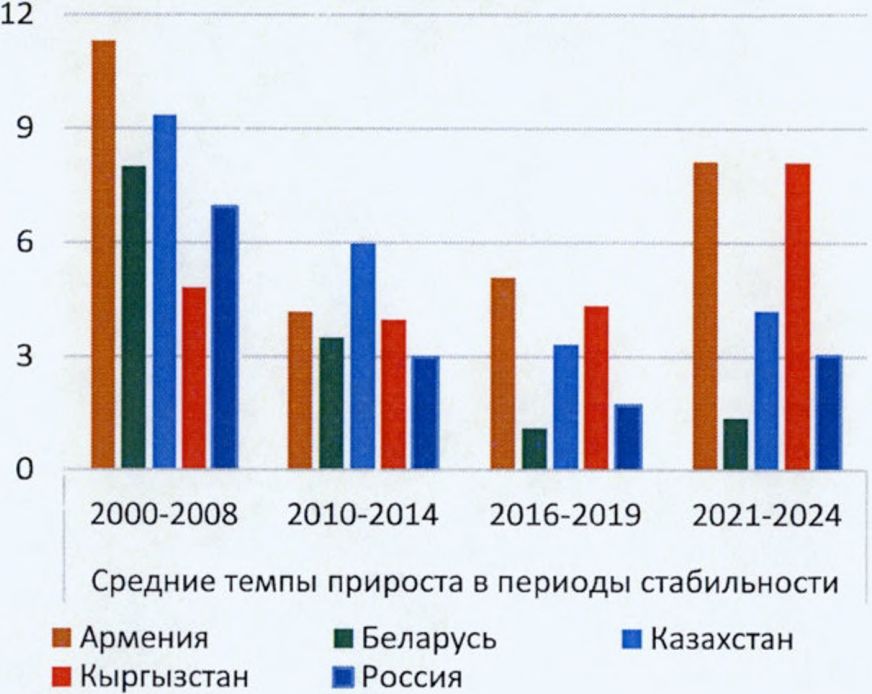
Во всех государствах-членах в 2021 — 2024 годах средние темпы прироста ВВП превысили допандемийные. При этом наибольшее увеличение темпов роста происходило в Армении (с 5,1% до 8,1%) и Кыргызстане (с 4,3% до 8,1%).
Реализованные государствами меры экономической политики способствовали достижению целей по экономическому росту. Росту способствовали: фискальное стимулирование, быстрый рост кредитов банков экономике (увеличение потребительского и ипотечного кредитования, в том числе за счет реализуемых в государствах-членах целевых программ кредитования населения и субъектов хозяйствования), увеличение реальных располагаемых доходов населения. Темпы прироста ВВП были выше или находились вблизи ориентиров экономической политики в Армении, Беларуси, Кыргызстане и России.
Цели государств — членов ЕАЭС по экономическому
росту, в % <*>
<1> Программа Правительства Республики Армения (на 2021 — 2026 годы) https://www.gov.am/files/docs/4736.pdf. Утверждена Постановлением Правительства Республики Армения № 1363-А от 18 августа 2021 года.
<2> Программа социально-экономического развития Республики Беларусь на 2021 — 2025 годы. https://economy.gov.by/uploads/files/macro-prognoz/Programma-2025-nov-red.pdf. Утверждена Указом Президента Республики Беларусь № 292 от 29 июля 2021 года.
<3> Национальный план развития Республики Казахстан до 2029 года https://adilet.zan.kz/rus/docs/U2400000611#z13. Утвержден Указом Президента Республики Казахстан № 611 от 30 июля 2024 года.
<4> Национальная программа развития Кыргызской Республики до 2026 года https://mineconom.gov.kg/froala/uploads/file/7d50e21eb06002d0116e53b2e80df95a45339ba9.pdf. Утверждена Указом Президента Кыргызской Республики УП № 435 от 12 октября 2021 года.
<5> Указ о национальных целях развития Российской Федерации на период до 2030 года и на перспективу до 2036 года
<6> Указ Президента РФ № 204 от 7 мая 2018 года «О национальных целях и стратегических задачах развития Российской Федерации на период до 2024 года».
государств-членов
Источник: национальные статистические органы, расчеты ЕЭК.
Экономики некоторых государств-членов демонстрируют признаки замедления. Экономики России, Казахстана и Кыргызстана в декабре 2023 находились в фазе подъема деловой активности. При этом в декабре 2024 года по оценке ЕЭК экономики Казахстана и Кыргызстана продолжают находиться в фазе подъема, а экономика России перешла в фазу замедления. Экономики Армении и Беларуси продолжают находиться в фазе замедления так же, как и в декабре 2023 года, что связано с активным ростом экономик в начале 2024 года и постепенным замедлением в конце года.
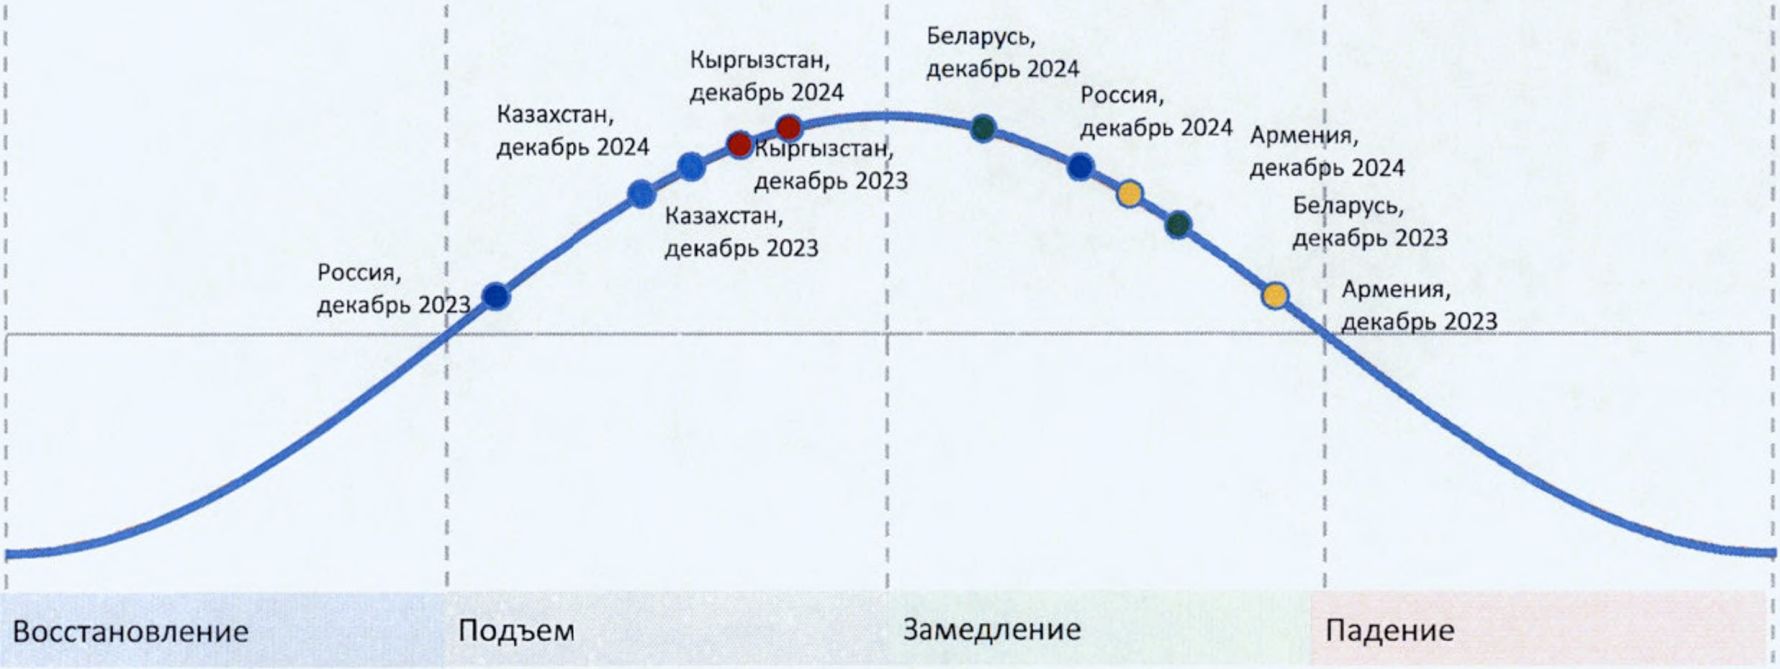
Примечание: на основе данных о совпадающих и опережающих индикаторах экономического развития государств — членов ЕАЭС за декабрь 2023 года и декабрь 2024 года.
.Источник: национальные статистические органы.
В ЕАЭС в январе — ноябре 2024 года по сравнению с аналогичным периодом 2023 года наблюдается рост большинства макроэкономических показателей. На фоне роста внутреннего спроса оборот розничной торговли в ЕАЭС вырос по сравнению с соответствующим периодом предыдущего года на 7,7%. Промышленное производство в ЕАЭС в январе — ноябре 2024 года выросло на 4,3%, что соответствует динамике в 2023 году. Несмотря на продолжающуюся в ЕАЭС работу по развитию логистических коридоров «Восток — Запад» и «Север — Юг», в том числе в рамках сопряжения с китайской инициативой «Один пояс, Один путь», наблюдаются низкие темпы роста грузооборота. За январь — ноябрь он увеличился на 0,3%, за аналогичный период 2023 года сократился на 0,7%.
Объемы строительства и пассажирооборот демонстрируют рост, но их темпы прироста снизились. Объем выполненных строительных работ за январь — ноябрь 2024 года увеличился в ЕАЭС на 3,0%: в Армении на 14,9%, в Беларуси — на 8,0%, в Казахстане — на 10,3%, в Кыргызстане — на 29,8%, в России — на 2,0%. В большинстве государств-членов действовали программы поддержки строительства жилья, в том числе льготного кредитования ипотеки. При этом замедление роста в строительной отрасли России с 7,8% в январе — ноябре 2023 года и может быть связано с прекращением мер поддержки и программы субсидирования процентных ставок по вновь выдаваемым ипотечным кредитам и завершением ряда крупных инвестиционных проектов. В Беларуси повышены макропруденциальные требования по кредитам, выдаваемым на приобретение недвижимости. На фоне роста строительной отрасли за январь — ноябрь 2024 г. количество жилья, введенного в эксплуатацию в ЕАЭС, выросло на 2,1% по сравнению с аналогичным периодом предыдущего года (2,0%). <*> В ЕАЭС наблюдалось снижение темпов прироста пассажирооборота с 12,8% в 2023 году до 7,2% в январе — ноябре 2024 года, что связано с эффектом высокой базы 2023 года.
<*> По предварительным данным Департамента статистики ЕЭК.
Объем производства продукции сельского хозяйства в январе — ноябре вырос на 0,1% по сравнению с аналогичным периодом предыдущего года (против снижения на 0,9% годом ранее). Снижение наблюдалось только в России. Факторами, оказавшими влияние на сельскохозяйственную отрасль, стали климатические изменения и неблагоприятные погодные условия, а также стихийные бедствия.
Внутренний спрос оставался основным источником экономического роста. Высокую потребительскую и инвестиционную активность поддерживали рост доходов населения, государственные расходы, кредитование домашних хозяйств и субъектов хозяйствования. В январе — июне 2024 года во всех странах кроме Армении и России увеличился положительный вклад в прирост ВВП со стороны потребления домашних хозяйств, которое продолжает занимать наибольшую долю в структуре ВВП. В Беларуси и Казахстане рост расходов на конечное потребление опередил рост валового накопления, в России, Армении и Кыргызстане (наибольшая разница — 28 п.п.) темпы роста валового накопления были выше темпа роста расходов на конечное потребление. Валовое накопление внесло отрицательный вклад в прирост ВВП (- 0,4 п.п.) в Казахстане за счет замедления инвестиционной активности. В Армении и России рост внутреннего спроса стимулировал увеличение импорта. В результате чистый экспорт внес отрицательный вклад в прирост ВВП. В Беларуси, Казахстане и Кыргызстане рост экспорта превысил рост импорта. В результате чистый экспорт внес положительный вклад в прирост ВВП данных стран.
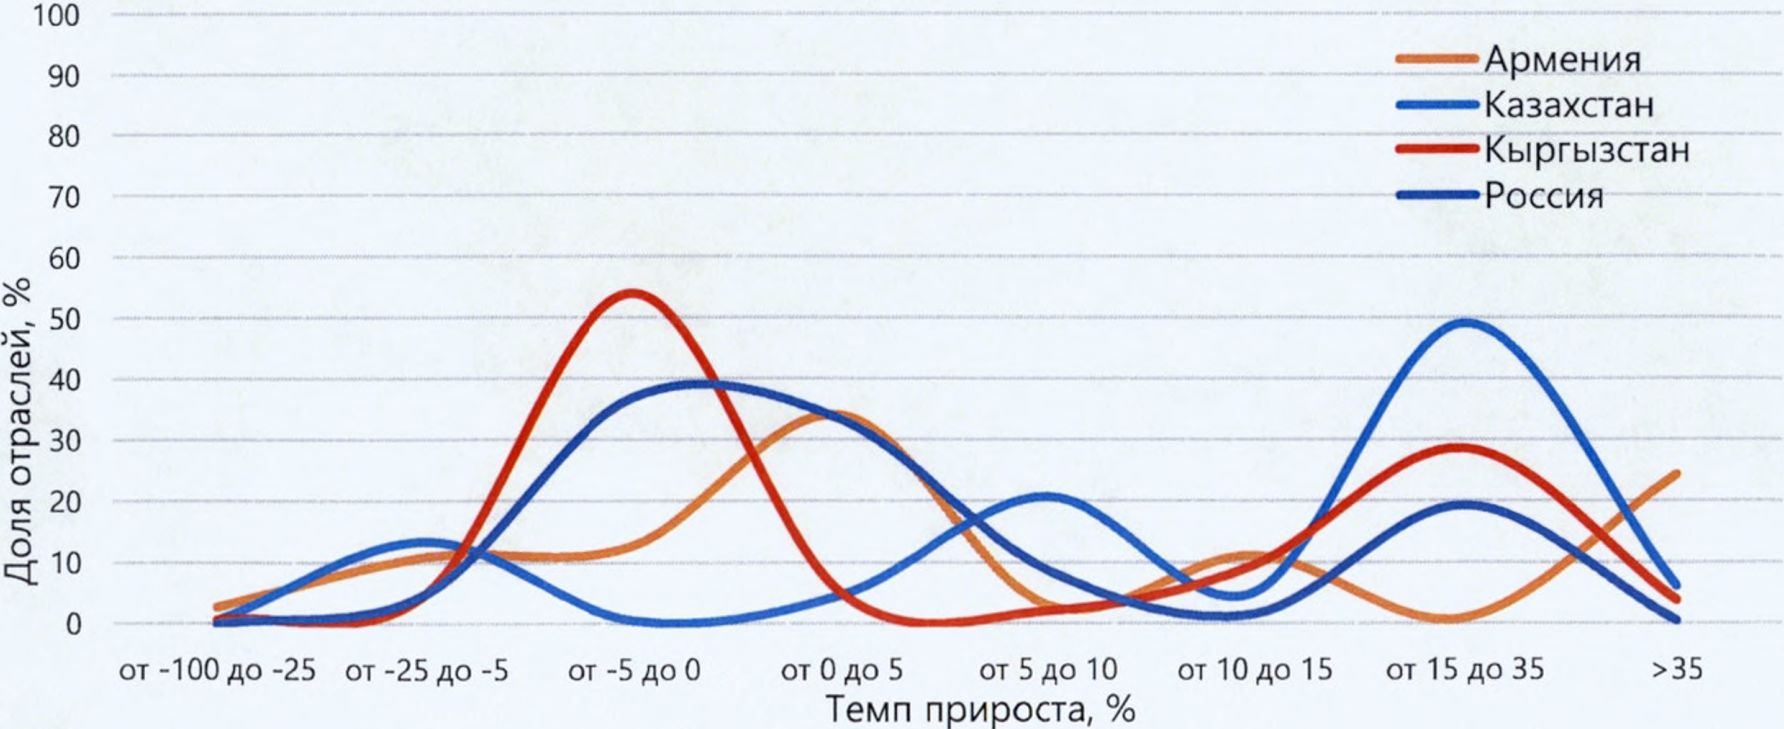
Рост обрабатывающей промышленности в государствах — членах ЕАЭС не носит всеобъемлющий характер. В Армении наибольший прирост наблюдался в производстве кокса и нефтепродуктов, доля которого в суммарном объеме производства обрабатывающей промышленности очень мала, а также в металлургической промышленности (производство основных металлов и готовых металлических изделий). Наибольшее падение объемов выпуска было зафиксировано в производстве прочих готовых изделий, в производстве прочей неметаллической минеральной продукции, в производстве машин и оборудования, не включенных в другие группировки. В Казахстане прирост наблюдается чуть более чем в половине отраслей. При этом более высокими темпами росло производство компьютеров, электронной и оптической продукции и производство прочих транспортных средств. В Кыргызстане наблюдалось падение только в пяти отраслях и наибольшее — в производстве автотранспортных средств, трейлеров и полуприцепов. Наибольшие темпы прироста отмечаются в производстве компьютеров, электронной и оптической продукции, в производстве кокса и продуктов нефтепереработки и в производстве табачных изделий.
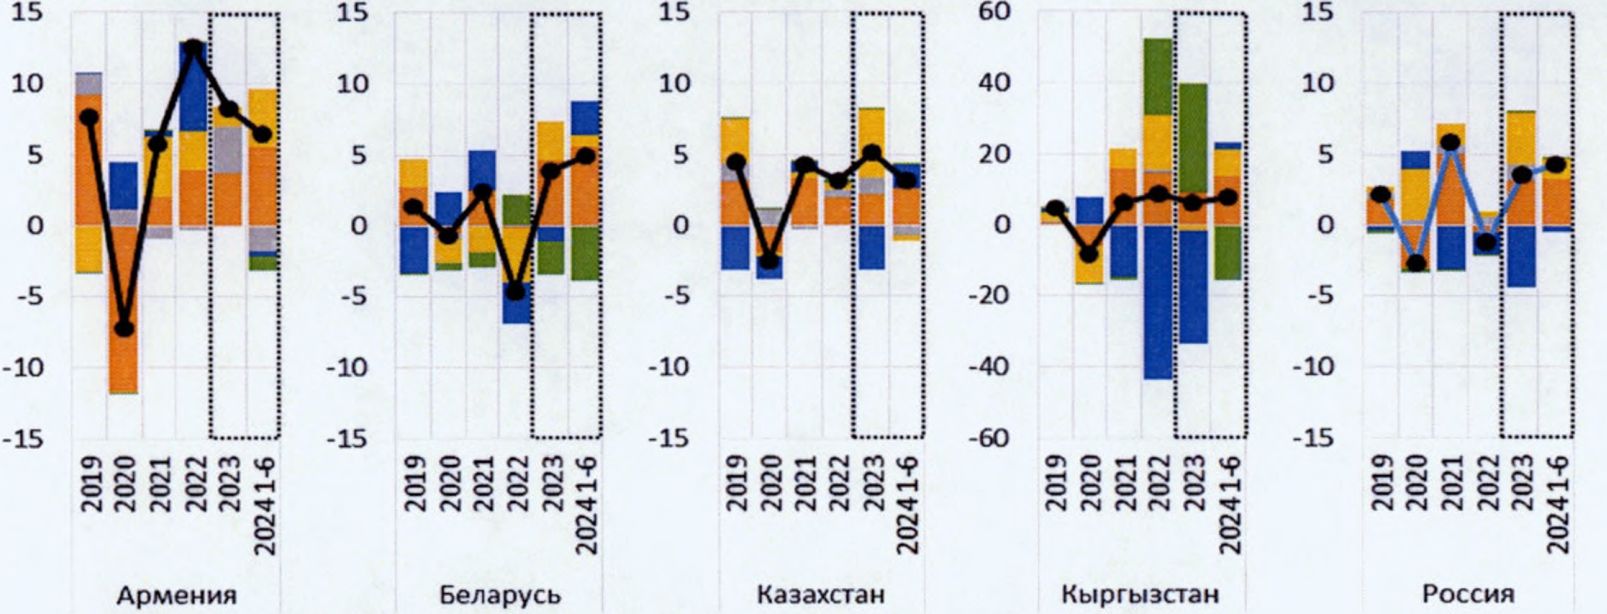
Примечание.  - ВВП,
 - расходы на конечное потребление домашних хозяйств, а также некоммерческих организаций, обслуживающих домашние хозяйства,
 - расходы на конечное потребление сектора государственного управления,
 - валовое накопление,
 - чистый экспорт товаров и услуг,
 - статистическое расхождение.
Источник: данные ЕЭК, национальных статистических органов, расчеты ЕЭК
В России падение наблюдается только в пяти отраслях. Наибольший прирост — в производстве компьютеров, электронной и оптической продукции, в производстве прочих транспортных средств.
Рис. 24 Распределение темпов прироста в отраслях
обрабатывающей промышленности в государствах — членах ЕАЭС
по данным за январь — октябрь 2024 года
Источник: национальные статистические органы, расчеты ЕЭК.
Инфляция
В отдельных государствах-членах сформировалось повышенное инфляционное давление, наблюдается расхождение динамики инфляции. В декабре 2024 г. относительно остальных государств-членов высокой остается инфляция в Казахстане — 8,6% и России — 9,5%, где ее уровень превысил установленные цели денежно-кредитной политики. В Армении, Беларуси и Кыргызстане ее уровень был ниже — 1,5%, 5,2% и 6,3% соответственно. В среднем по ЕАЭС инфляция в декабре 2024 г. составила 9,0% <*>.
<*> Расчет статистического показателя «индекс потребительских цен» по ЕАЭС осуществляется на основе взвешивания индексов потребительских цен государств-членов по доле численности постоянного населения этих государств-членов в общей численности постоянного населения по ЕАЭС на начало предыдущего года.
| Армения | Беларусь | Казахстан | Кыргызстан | Россия |
|---|---|---|---|---|
| 4% | в пределах 6% | вблизи 5% | 5 — 7% | вблизи 4% |
Источник: национальные (центральные) банки.
В результате в государствах-членах наблюдается разнонаправленная динамика инфляции. В декабре 2024 г. в Армении и России наблюдался рост ИПЦ. Темпы годовой инфляции по сравнению с аналогичным периодом 2023 г. увеличились на 2,1 п.п. в обеих странах. При этом в среднем по ЕАЭС инфляция увеличилась на 1,5 п.п. По данным за ноябрь 2024 г. наибольший вклад в рост цен внесли: в Армении — рост цен на услуги, в России — на продовольственные товары. В Беларуси, Казахстане и Кыргызской Республике инфляционные процессы замедлились: уровень инфляции снизился на 0,6 п.п., 1,2 п.п. и 1,0 п.п. соответственно. Наибольший вклад в рост цен в Беларуси и Кыргызстане внес рост цен на продовольственные товары, в Казахстане — на услуги.
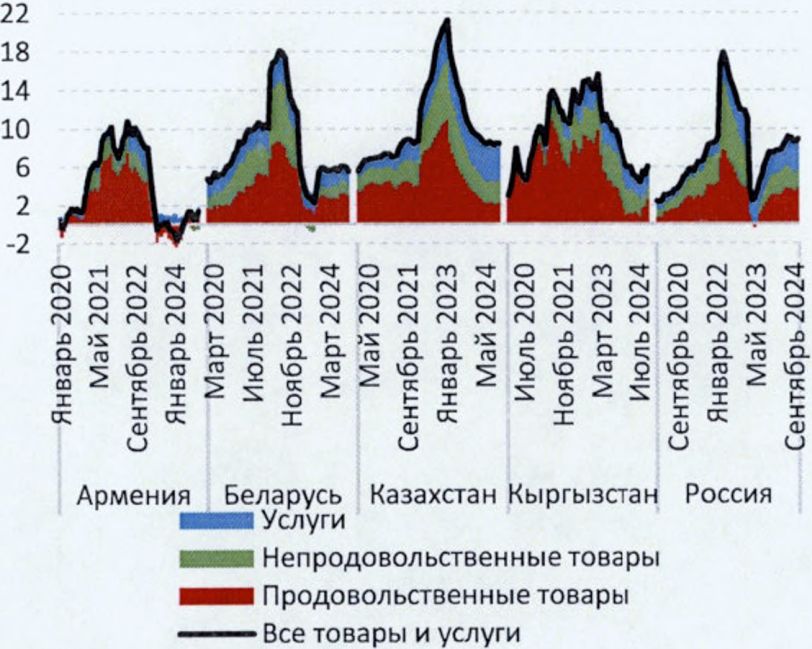
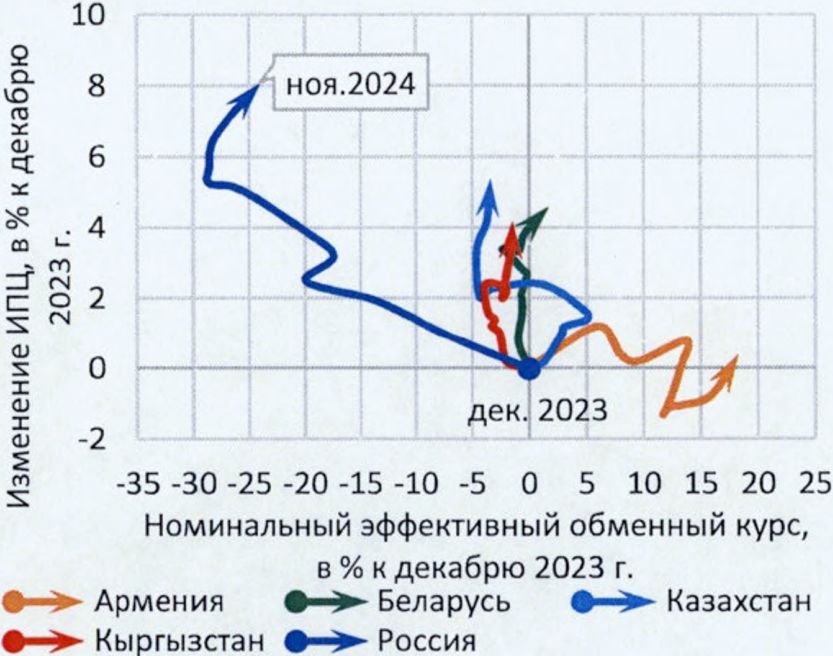
Источник: национальные (центральные) банки.
Росту инфляционного давления в отдельных государствах-членах способствовали отдельные внутренние факторы:
сокращение возможностей для импорта в результате: увеличения издержек, связанных с осуществлением импортных операций, сбоев в цепочках поставок, особенно в части непродовольственных товаров, где высокий удельный вес занимают импортные товары;
дисбалансы между спросом и предложением на отдельных сегментах товарного рынка.
Сокращение объема производства продукции сельского хозяйства и снижение урожайности в перспективе 1 — 2 лет также может негативно сказаться на динамике цен на продовольствие.
По оценкам национальных (центральных) банков в декабре 2024 года в России и Казахстане сохраняются повышенные инфляционные ожидания населения.
В Армении сформировались предпосылки, способствовавшие значительному снижению инфляции и формирования дефляционной среды: снижение внешних цен, в том числе за счет эффекта переноса в результате укрепления обменного курса национальной валюты, стабилизация совокупного спроса, увеличение производственного потенциала в связи с увеличением предложения рабочей силы.
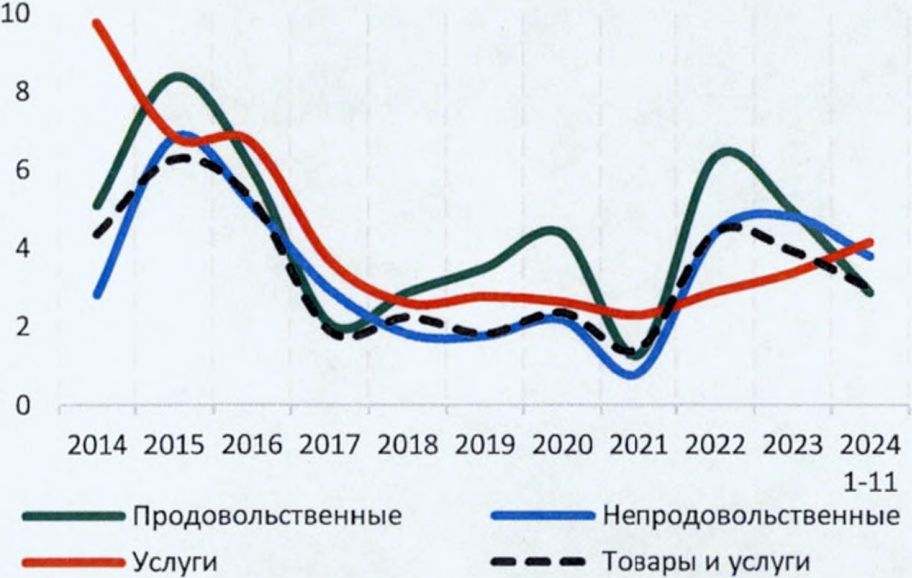
Источник: национальные статистические органы, расчеты ЕЭК.
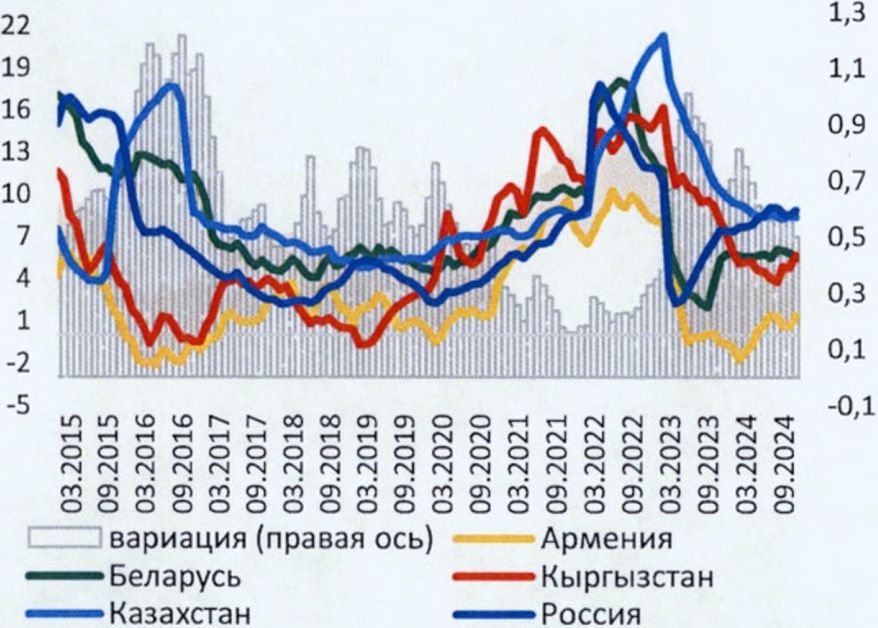
В результате расхождения инфляции увеличилась вероятность превышения по итогам 2024 года отдельными государствами-членами (Казахстаном и Россией) предельного количественного значения уровня инфляции, установленного статьей 63 Договора о ЕАЭС от 29 мая 2014 года.
Экономическая политика
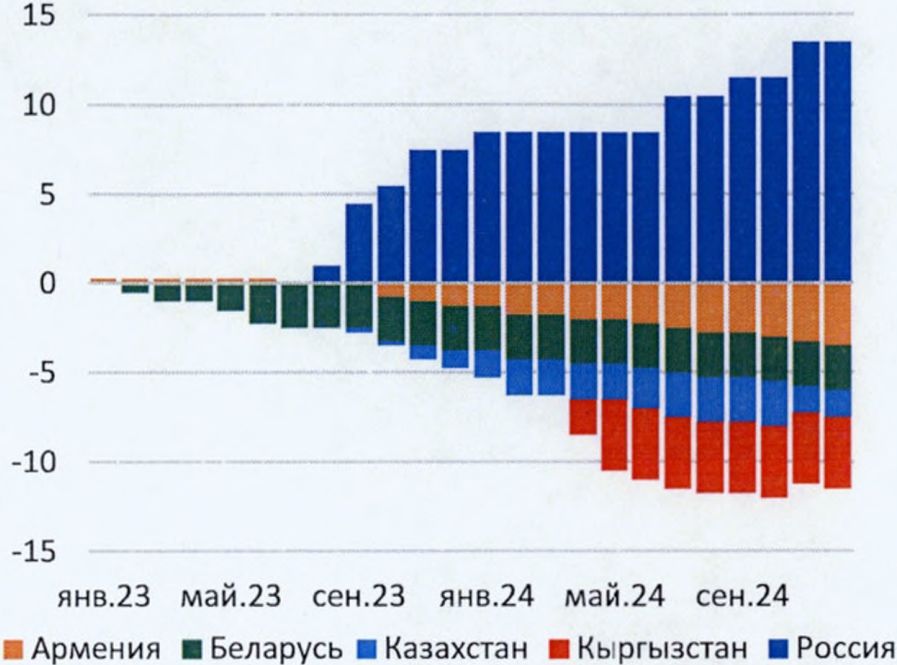
Расхождение в динамике инфляции обусловило различия в изменении центральными (национальными) банками процентных ставок. В странах, где инфляция находится ниже или вблизи целевых ориентиров, центральные (национальные) банки перешли к снижению процентной ставки (Армения, Кыргызстан), либо сохраняли ее на неизменном уровне (Беларусь). В государствах-членах, где инфляция отклонилась от цели и наблюдался рост инфляции, ставка была повышена (Россия, Казахстан).
государств-членов, нарастающим итогом с начала
Источник: ЕЭК, национальные (центральные) банки, расчеты ЕЭК.
Снижение ставок в течение 2024 года замедлилось, в отдельных государствах-членах они были повышены. В Армении ставка была снижена с 9,25% до 7%, в Кыргызстане — с 13% до 9%. В Беларуси размер ставки рефинансирования не изменялся с июня 2023 года и оставался на уровне 9,5%. При этом расчетные величины стандартного риска для новых кредитов, предоставленных юридическим и физическим лицам, были повышены в течение года с 11,26% до 12,50% и с 16,44% до 17,71% соответственно. В России в связи с ускорением роста цен ключевая ставка была повышена с 16% до 21%, в Казахстане, после снижения в течение года до 14,25%, в ноябре 2024 года ставка вернулась на уровень начала года — 15,25%.
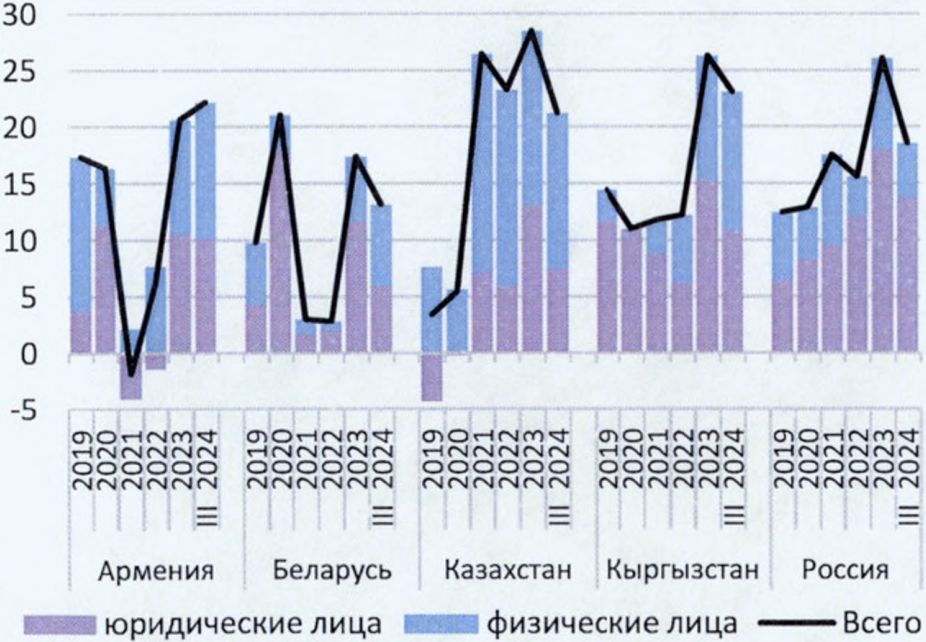
Темпы роста кредитования в 2023 — 2024 годах остаются на высоком уровне. По итогам 3 квартала 2024 г. темпы прироста составили: в Армении 22,2%, Беларуси 13,2%, Казахстане 21,3%, Кыргызстане 23,1% России 18,6%, обеспечивая рост потребительской и инвестиционной активности. Высокая кредитная активность была связана как с ростом кредитования на рыночной основе, так и с расширением целевых программ кредитования, направленных на поддержку отдельных секторов экономики, программ льготного кредитования населения (по ипотечным и потребительским кредитам). Рост спроса на кредит наблюдался по всем категориям заемщиков. Вместе с тем, по сравнению с 1 и 2 кварталами 2024 г. во всех государствах членах, кроме Армении, наблюдалось замедление темпов прироста кредитования.
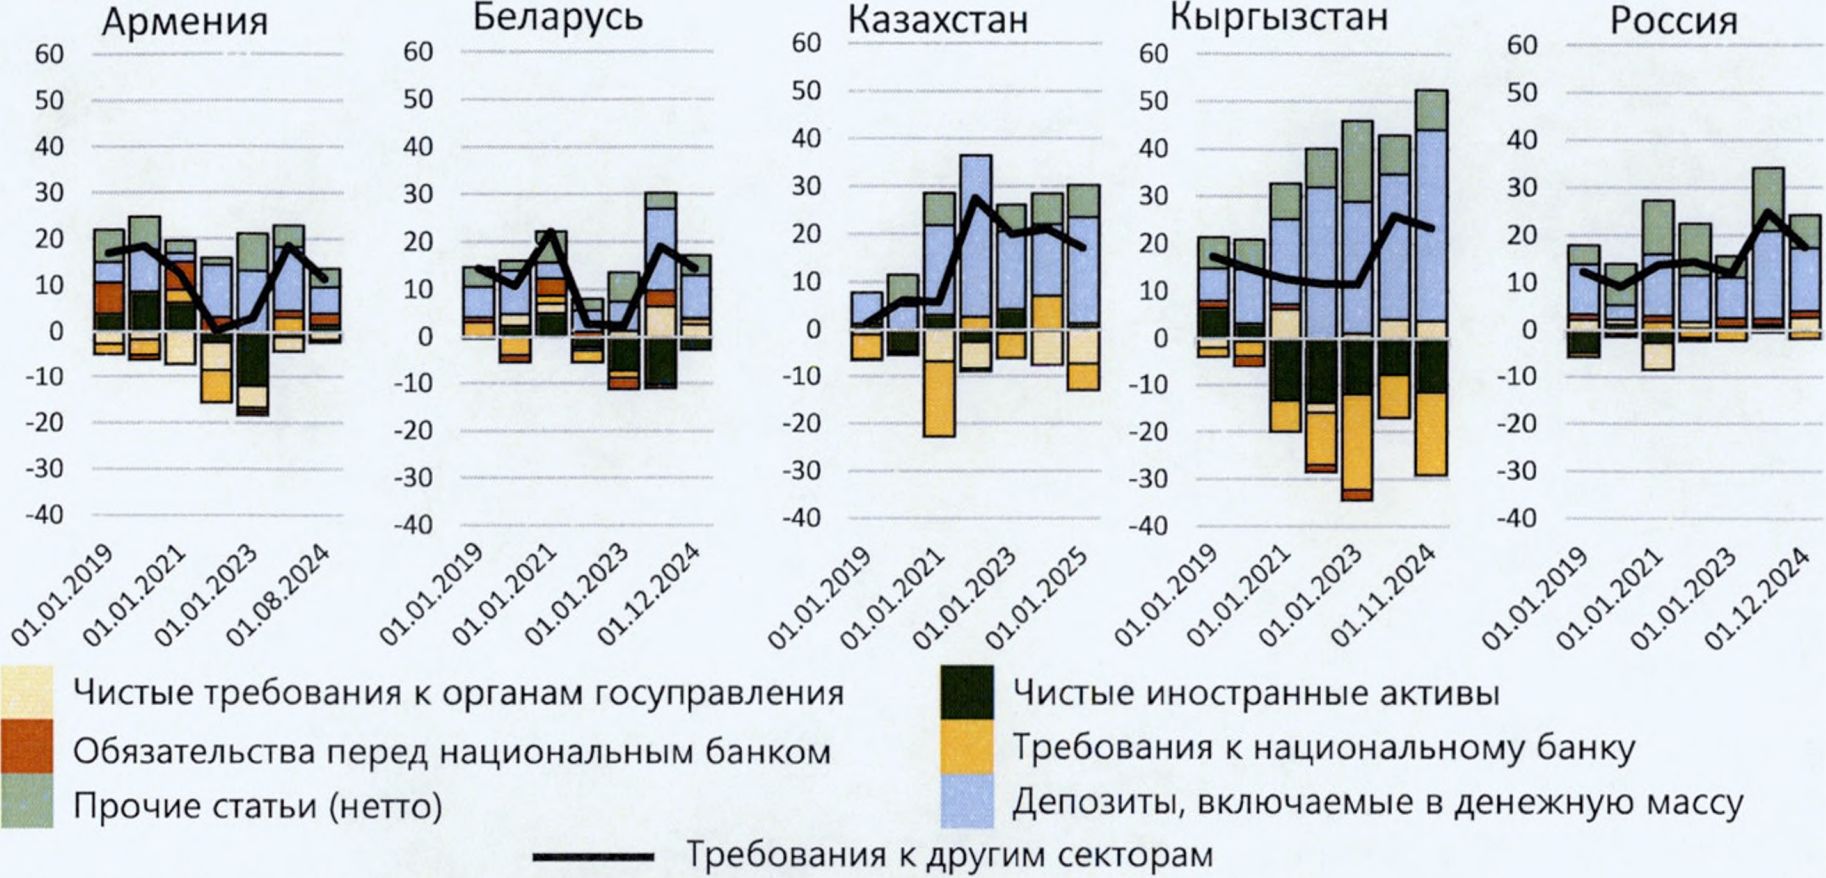
Увеличение кредитования банками выступало основным источником денежного предложения и роста денежной массы. Дополнительными факторами роста денежного предложения также выступали операции банков с национальными (центральными) банками (Армения, Беларусь, Россия), сектором государственного управления (Кыргызстан, Россия), нерезидентами (Армения, Казахстан).
Источник: национальные (центральные) банки, МВФ, расчеты ЕЭК.
Динамика номинального эффективного курса оказывала нейтральное влияние на инфляцию, которая в большей степени определялась другими факторами. В Армении низкие темпы инфляции отчасти стали следствием значительного укрепления номинального эффективного курса. В России снижение номинального эффективного курса стало одной из причин высокой инфляции. В Казахстане инфляция сложилась значительно выше целевого уровня в том числе из-за снижения номинального эффективного курса. В Кыргызстане и Беларуси изменение номинального эффективного курса было незначительным, и сильной связи между курсом и инфляцией не наблюдалось.
Бюджетные политики государств-членов были направлены на обеспечение экономического роста и выполнение всех социальных обязательств. Одним из приоритетов в 2024 году было увеличение государственных инвестиций с целью совершенствования и развития инфраструктуры, повышения производственного потенциала и обеспечения инклюзивности экономик государств-членов. Другим важным аспектом политики была донастройка налогово-бюджетной системы с целью повышения эффективности сбора налогов и обеспечения прозрачности ее работы.
Рост экономик государств-членов способствовал росту налоговых поступлений. На фоне роста реальных заработных плат во всех государствах — членах ЕАЭС наибольший прирост поступлений доходов наблюдался по статье «налог на доходы физических лиц» (от 20,2% в Армении до 195,1% в Кыргызстане). Кроме того, во всех государства-членах увеличились отчисления на социальные нужды на фоне высокого уровня занятости и увеличения заработных плат.
Увеличились неналоговые поступления. Рост по данной статье наблюдался в Россия — на 43,3%, в Кыргызстане — 21,4%, в Казахстане — 63,1%. Общей стала тенденция увеличения выплачиваемых госкорпорациями дивидендов по результатам 2023 года. Значительному росту неналоговых доходов в России также способствовало увеличение поступающих в бюджет рентных платежей от недропользователей (на 45%).
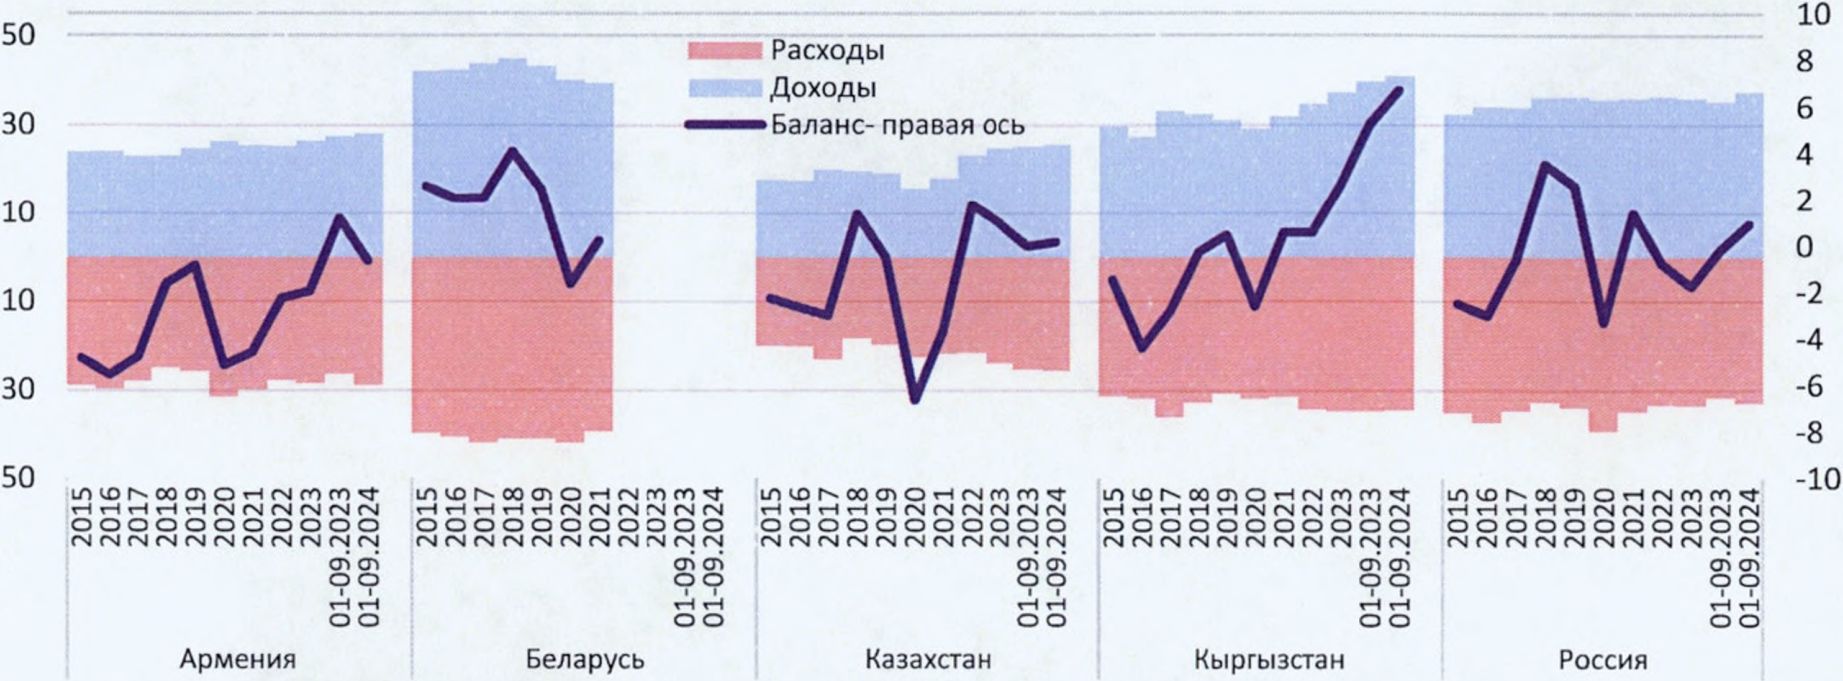
Примечание: <*> — данные за указанный период не публиковались.
Источник: данные и расчеты ЕЭК.
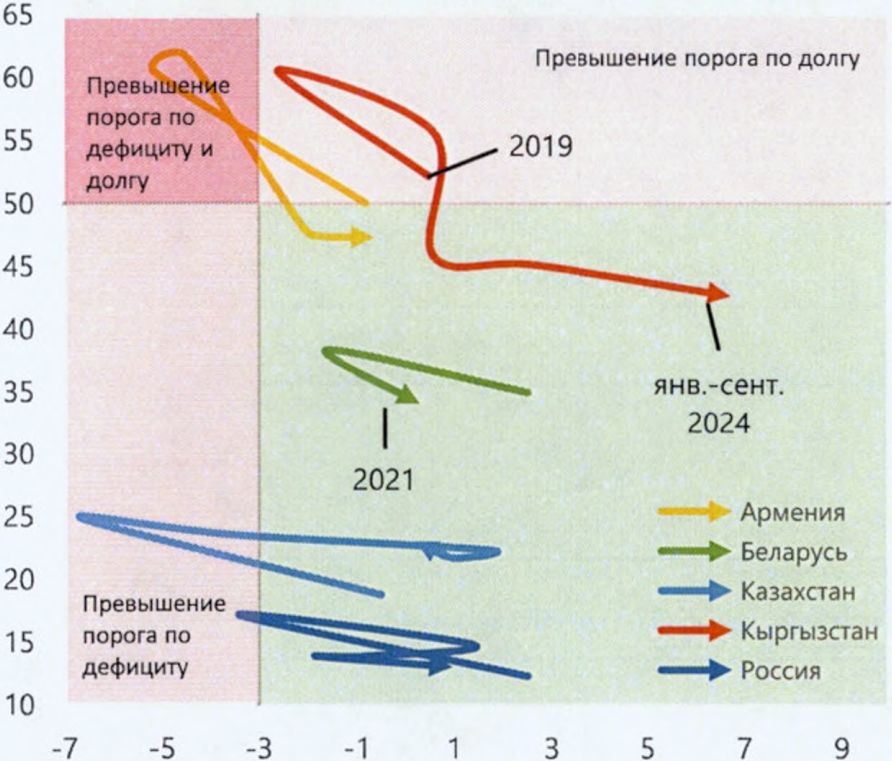
Источник: данные и расчеты ЕЭК.
Расходы бюджетов увеличились. В Армении, Казахстане, Кыргызстане и России расходы бюджета сектора государственного управления выросли на 17,1%, 13,1%, 13,1% и 19% соответственно. Значительный вклад в их рост был внесен расходами социальной направленности, на уплату процентов по государственным обязательствам, а также грантов и субсидий, которые были направлены на развитие инфраструктуры (Армения, Казахстан, Кыргызстан).
Балансы бюджетов улучшились. По итогам января — сентября 2024 года в Казахстане, Кыргызстане и России бюджеты были исполнены с профицитом <*>. По сравнению с аналогичным периодом предыдущего года он увеличился в Кыргызстане до 6,7% ВВП (на 1,4 п.п.), в Казахстане — до 0,2% (на 0,2 п.п.), в России дефицит бюджета сменился профицитом и составил 1,0% ВВП. В Армении сформировался дефицит в размере 0,6% ВВП (за аналогичный период 2023 года был профицит в размере 1,2% ВВП).
<*> Здесь и далее приведены данные консолидированных бюджетов сектора государственного управления (СГУ).
В Кыргызстане и России формированию профицитных бюджетов способствовал номинальный рост доходной части бюджетов (на 17,3% и 21,7% соответственно). Формирование дефицита в Армении связано с опережающим ростом расходов по сравнению с доходами.
Долговая нагрузка снизилась. Уровень долга в процентах к ВВП, в сравнении с концом 2023 года, сократился в Армении на 0,2 п.п. до 47,3%, в Кыргызстане — на 2,5 п.п. (42,6%) и России — 0,9 п.п. (13%) В Казахстане наблюдалось увеличение данного показателя на 1,4 п.п. до 23,1%. Во всех государствах-членах, кроме России наблюдалась тенденция к снижению удельного веса заимствований в иностранной валюте в структуре финансирования государственного долга. В Армении до 50,2%, в Кыргызстане до 70,6%, в Казахстане до 23,4%. Изменение структуры долга в основном произошло за счет постепенного замещения валютной части обязательствами в национальной валюте. В России из-за ослабления курса российского рубля к основным мировым валютам выросла доля долга сектора государственного управления номинированного в иностранной валюте.
Рис. 34 Динамика источников финансирования дефицита
консолидированного бюджета сектора государственного
управления, % ВВП
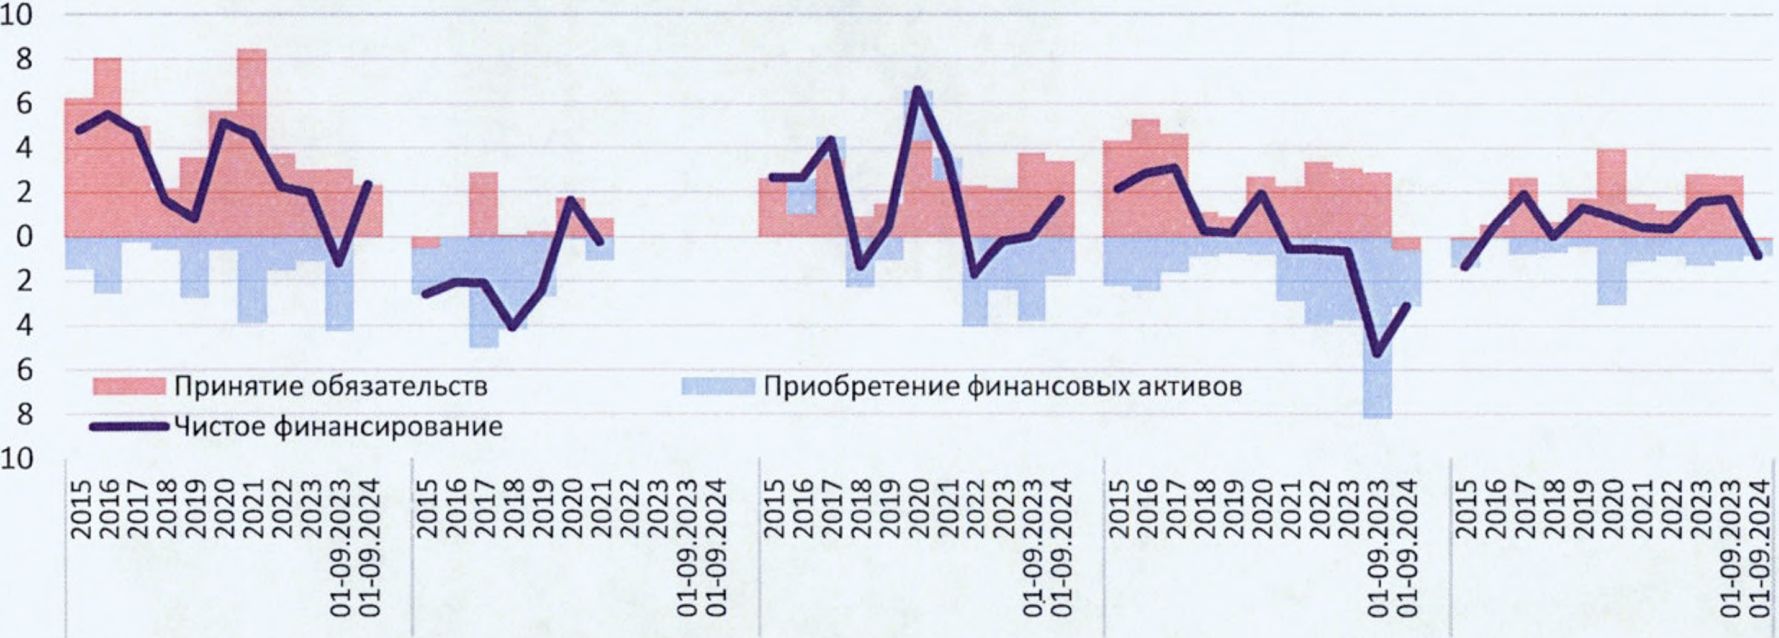
Примечание: <*> — данные за указанный период не публиковались.
Источник: данные и расчеты ЕЭК.
В большинстве государств-членов происходило принятие обязательств по финансированию дефицита консолидированного бюджета сектора государственного управления. В Армении, Казахстане в январе — сентябре 2024 года сектор государственного управления осуществлял привлечение финансирования, в Кыргызстане и России — приобретал финансовые активы в силу формирования профицита бюджета. В структуре финансирования в январе — сентябре 2024 года во всех странах преобладали внутренние источники. В структуре инструментов финансирования в Армении и Казахстане преобладали ценные бумаги.
Внешний сектор
Динамика волатильности обменных курсов национальных валют государств-членов в 2024 году имела разнонаправленный характер. Волатильность казахстанского тенге и кыргызского сома выросла, при этом была относительно умеренной, а армянского драма, белорусского рубля и российского рубля — снизилась. Наиболее волатильными среди перечисленных валют были казахстанский тенге и российский рубль. Армянский драм укреплялся до начала мая, кыргызский сом — до начала августа, затем курсы оставались примерно на одном и том же уровне. Курсы белорусского рубля, казахстанского тенге и российского рубля были относительно стабильными в первой половине года. В дальнейшем наблюдалось снижение их курса. Удорожание доллара по отношению к казахстанскому тенге и российскому рублю происходило во второй половине года из-за снижения цен на нефть, а также введения новых экономических ограничений в отношении России.
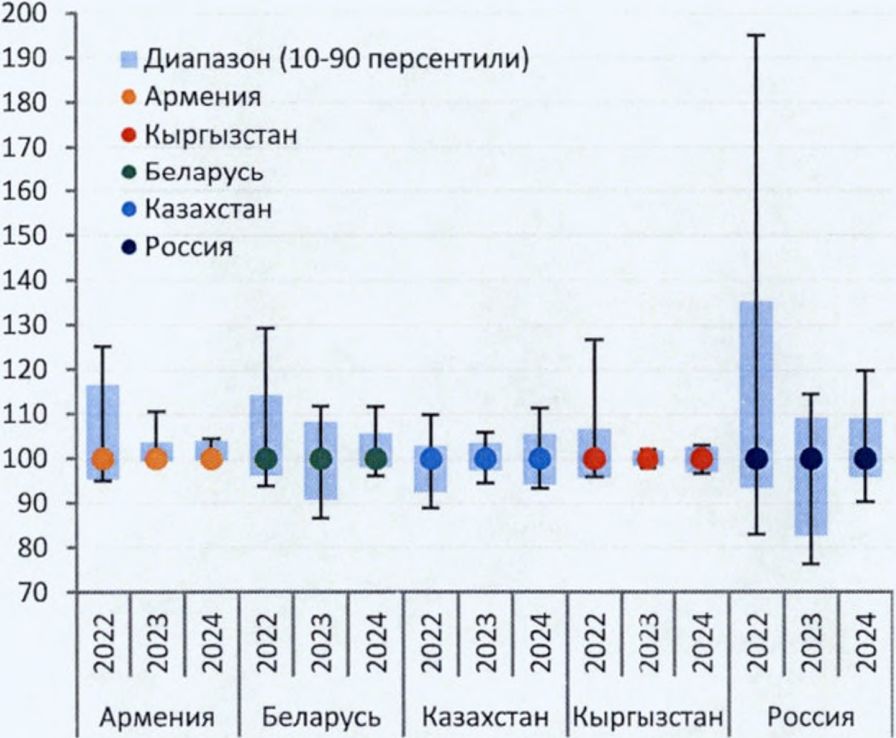
Источник: национальные (центральные) банки, расчеты ЕЭК.
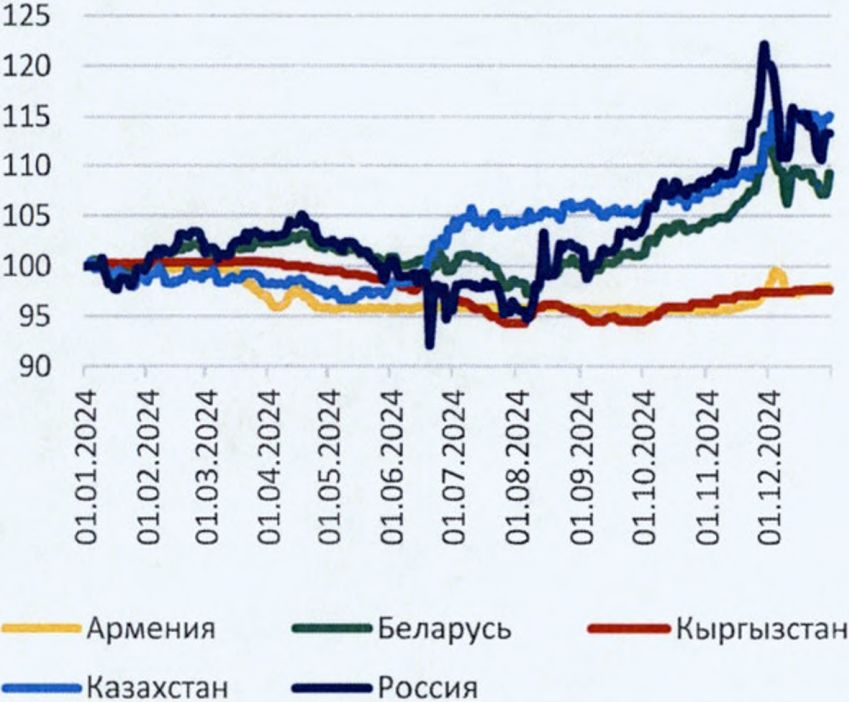
Источник: национальные (центральные) банки, расчеты ЕЭК.
По итогам января — сентября 2024 года в сравнении с сопоставимым периодом 2023 года сальдо счета текущих операций улучшилось в Казахстане и России, а в Армении и Беларуси расширился его дефицит. В России величина профицита составила 49,0 млрд долларов США (3,2% к ВВП) против 38,8 млрд долларов США (2,6% к ВВП). В Казахстане дефицит сальдо счета текущих операций сократился с 6,7 млрд долларов США (4,0% к ВВП) до 1,1 млрд долларов США (0,6% к ВВП). В Армении дефицит сальдо счета текущих операций увеличился с 0,6 млрд долларов США до 0,7 млрд долларов США (с 3,6% до 4,2% к ВВП), в Беларуси — с 1,0 млрд долларов США до 1,8 млрд долларов США (с 1,8% до 3,2% к ВВП). В Кыргызстане по данным за январь — июнь он расширился с 3,3 млрд долларов США до 3,9 млрд долларов США (с 59,2% до 61,3% к ВВП).
Профицит торговли товарами и услугами за январь — сентябрь 2024 года увеличился в Казахстане и России, дефицит расширился в Армении, а в Беларуси сальдо стало отрицательным <*>. Стоимостные объемы экспорта товаров и услуг увеличились во всех государствах-членах (по Кыргызстану данные за январь — июнь), поддерживаемые расширением экономической активности как внутри экономик (за счет увеличения загрузки производственных мощностей и объемов производства), так и в торговых партнерах (за счет увеличения внешнего спроса). В России темп роста экспорта меньше, чем в других государствах-членах, что отражает влияние сохраняющихся внешнеторговых ограничений (частично сглажены путем перенаправления торговых потоков), а также соглашения с ОПЕК по сокращению добычи нефти. Импорт товаров и услуг вырос во всех государствах-членах (по Кыргызстану данные за январь — июнь), кроме Казахстана и России. В Казахстане к снижению импорта привело возвращение спроса на отдельные товары к более низким, исторически устоявшимся значениям. В России негативное влияние оказало ослабление рубля (относительно сопоставимого периода предыдущего года), сохраняющиеся сложности с логистикой и расчетами.
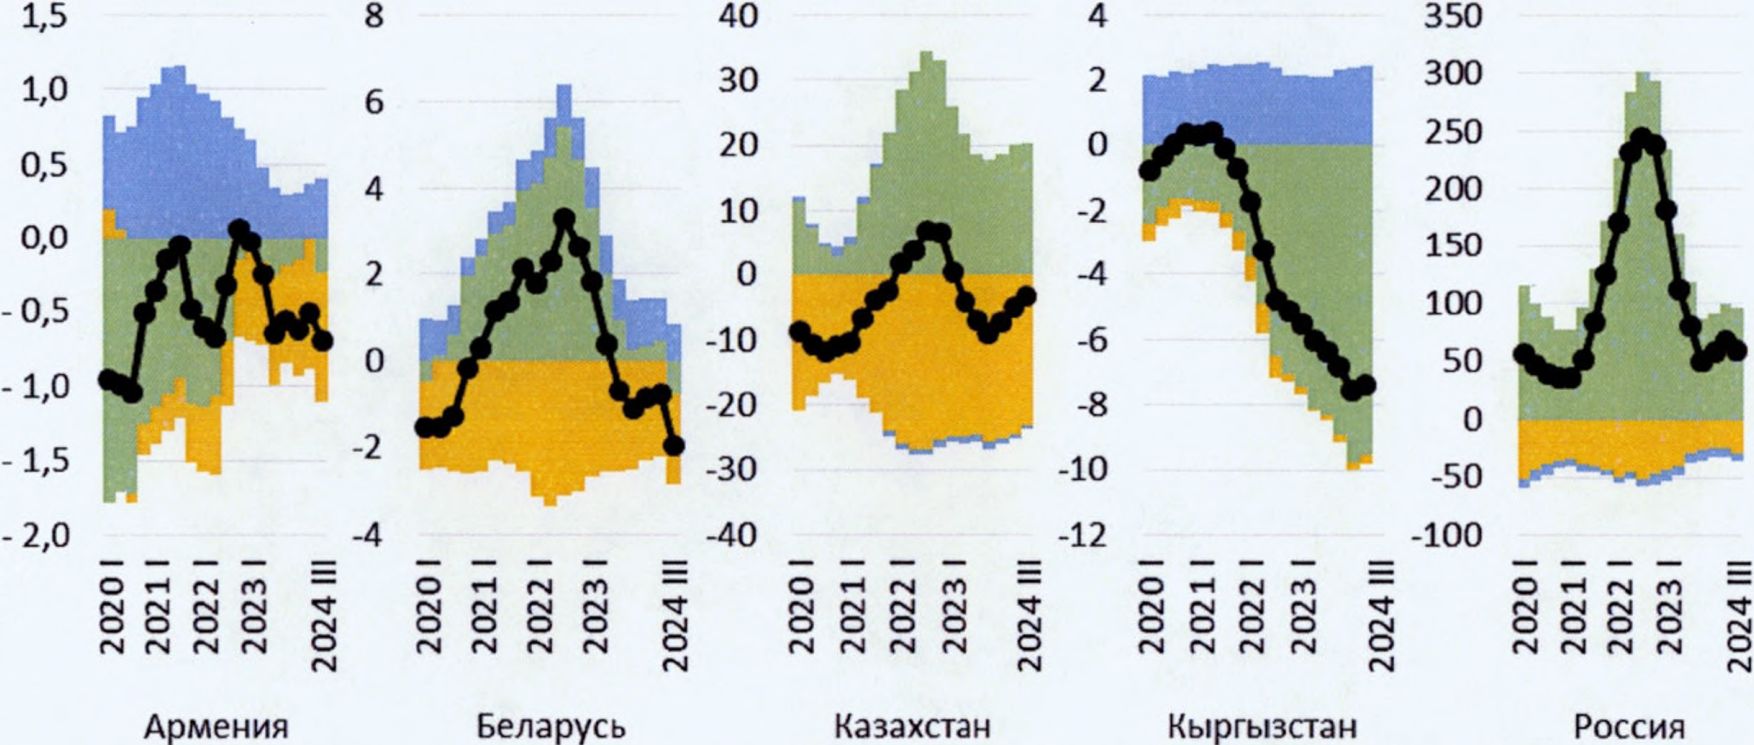
Примечание. Значение за квартал представляет собой сумму значения в этом квартале, а также трех предыдущих.  - сальдо счета текущих операций;
 - баланс товаров и услуг;
 - первичные доходы (нетто);
 - вторичные доходы (нетто).
Источник: данные и расчеты ЕЭК.
В Армении, Беларуси, Казахстане и России наблюдается увеличение доли услуг в экспорте. В Армении доля услуг снижалась в 2015 — 2019 годах и претерпевала значительные колебания в 2020 — 2023 годах. В результате по итогам 2023 года она составила 39,7% (42,3% в 2019 году), а за январь — сентябрь 2024 года опустилась до 28,5%. В Беларуси доля услуг в экспорте последовательно сокращалась в 2021 — 2023 годах. В результате в 2023 году она была равна 18,2%, а в январе — сентябре 2024 года поднялась до 19,3%. В Кыргызстане по итогам 1 полугодия 2024 года экспорт услуг составил более половины совокупного экспорта товаров и услуг (55,2%) Кыргызстана против 38,7% в 2023 году и 15,9% в 2021 году.
В Казахстане и России наиболее низкая доля услуг в экспорте среди государств-членов. В Казахстане доля услуг снижалась в 2017 — 2021 годах, но в 2022 — 2024 годах вернулась к росту. За январь — сентябрь 2024 года доля составила 12,4%. В России тренд на снижение имел место в 2017 — 2022 годах, в 2023 году доля услуг увеличилась до 8,8%, а по итогам января — сентября 2024 года она составила 8,9%.
Покрытие дефицита по сальдо счета текущих операций в Армении, Беларуси, Казахстане в январе — сентябре 2024 года осуществлялось преимущественно посредством привлечения внешнего капитала частным сектором. В этой связи в Армении можно выделить увеличение вложений нерезидентов в форме прямых иностранных инвестиций, а также их депозитов в банках. В Беларуси ключевыми факторами стали снижение наличной иностранной валюты у банков, их депозитов в банках-нерезидентах, а также реинвестирование доходов от инструментов участия в капитале. В Казахстане важное значение имело привлечение прямых инвестиций, а также увеличение наличной иностранной валюты и депозитов в ней в банках, рост задолженности по кредитам, займам и авансам перед нерезидентами. В Кыргызстане наряду с прямыми инвестициями привлечение средств в экономику осуществлялось в форме роста задолженности по торговым кредитам и авансам, ссудам и займам, а также увеличения вложения нерезидентов в национальную валюту и накопления их средств на депозитах.
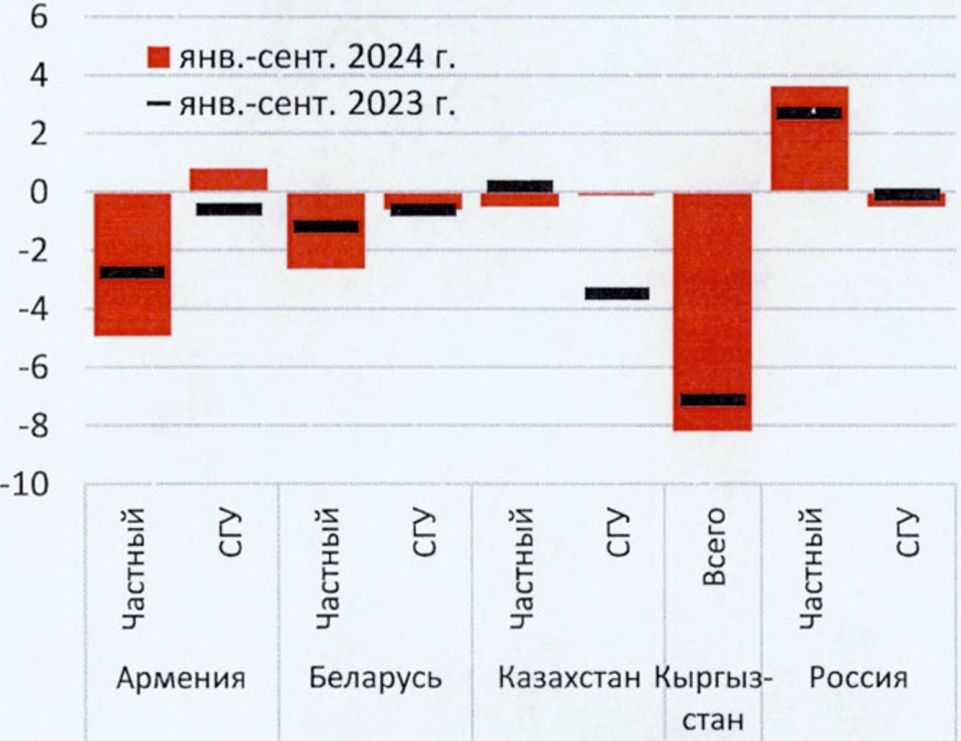
Примечание: чистое кредитование (+)/чистое заимствование (-). Для Кыргызстана приведено сальдо финансового счета, данные за январь — июнь.
Источник: данные центральных (национальных) банков, расчеты ЕЭК.
В России профицит сальдо счета текущих операций нашел отражение в росте вложений резидентов в наличную иностранную валюту, депозиты в зарубежных банках, увеличении задолженности нерезидентов перед резидентами. Кроме того, в связи с выходом из капитала иностранных инвесторов происходило погашение задолженности по инструментам прямого инвестирования.
За исключением России в государствах-членах чистая международная инвестиционная позиция остается отрицательной <*>. По состоянию на конец сентября 2024 года в сравнении с началом года международная инвестиционная позиция улучшилась в Казахстане и России. У обеих стран увеличились иностранные активы и сократились обязательства перед нерезидентами. В Армении и Беларуси произошло расширение величины отрицательной чистой международной инвестиционной позиции. Рост обязательств, который происходил преимущественно в форме прямых инвестиций, превысил величину увеличения иностранных активов. В Кыргызстане по данным на конец июня 2024 года международная инвестиционная позиция почти не изменилась (незначительно снизилось отрицательное сальдо). Рост активов был почти полностью компенсирован ростом обязательств.
<*> Объем обязательств перед нерезидентами превышает величину внешних активов.
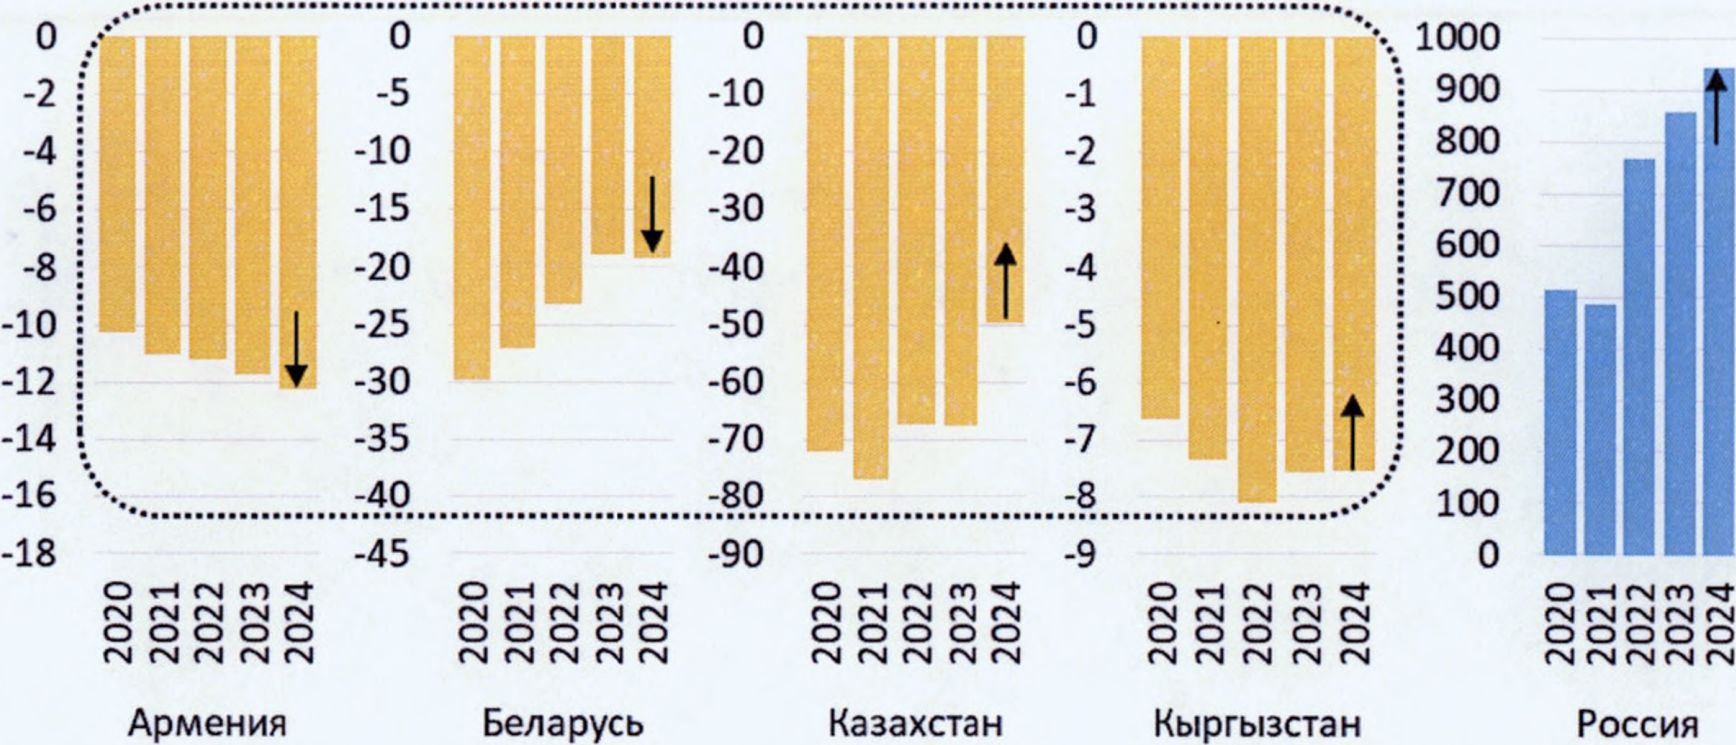
Примечание. За 2020 — 2023 годы — по состоянию на конец года, за 2024 год — на конец сентября (по Кыргызстану — на конец июня).
Источник: данные и расчеты ЕЭК.
По данным международной инвестиционной позиции резервные активы по состоянию на конец сентября 2024 увеличились в сравнении с началом года в Беларуси, Казахстане и России (а также в Кыргызстане по состоянию на июнь), но сократились в Армении. При этом рост в Беларуси, Казахстане и России отражает эффекты переоценки и прочих изменений, так как за счет отражаемых в платежном балансе операций резервные активы сократились.
Рынок труда
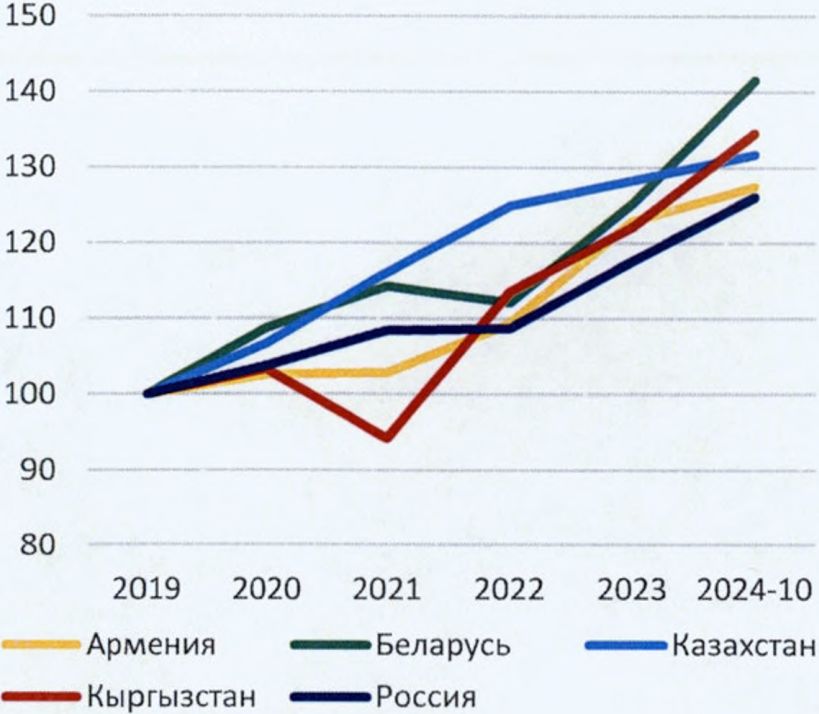
Ситуация на рынке труда улучшилась: наблюдалось снижение безработицы и рост реальных заработных плат. По оценке ЕЭК за 3 квартал 2024 года уровень безработицы в ЕАЭС находится на минимальном уровне за последние 10 лет и составляет 2,9%, в том числе в Армении — 13,3%, Беларуси — 2,9%, Казахстане — 4,6%, Кыргызстане — 4,1% <*> и России — 2,4%. В Армении прирост реальных заработных плат в октябре по сравнению с октябрем предыдущего года составил 3,7%, в Беларуси — 13,0%, в Казахстане — 2,7% <**>, в Кыргызстане — 10,2%, в России — 7,2%.
<**> В 3 квартале 2024 г. по сравнению с соответствующим кварталом предыдущего года.
Наряду с долгосрочными ограничениями усилились краткосрочные факторы, оказывающие влияние на дисбаланс на рынке труда: дисбаланс между растущим спросом на рабочую силу и ограниченным предложением, ограниченный приток рабочей силы.
<*> Уровень безработицы в Кыргызстане в 2024 году на основе данных за 2023 год. Данные по остальным странам — за 3 квартал 2024 г.
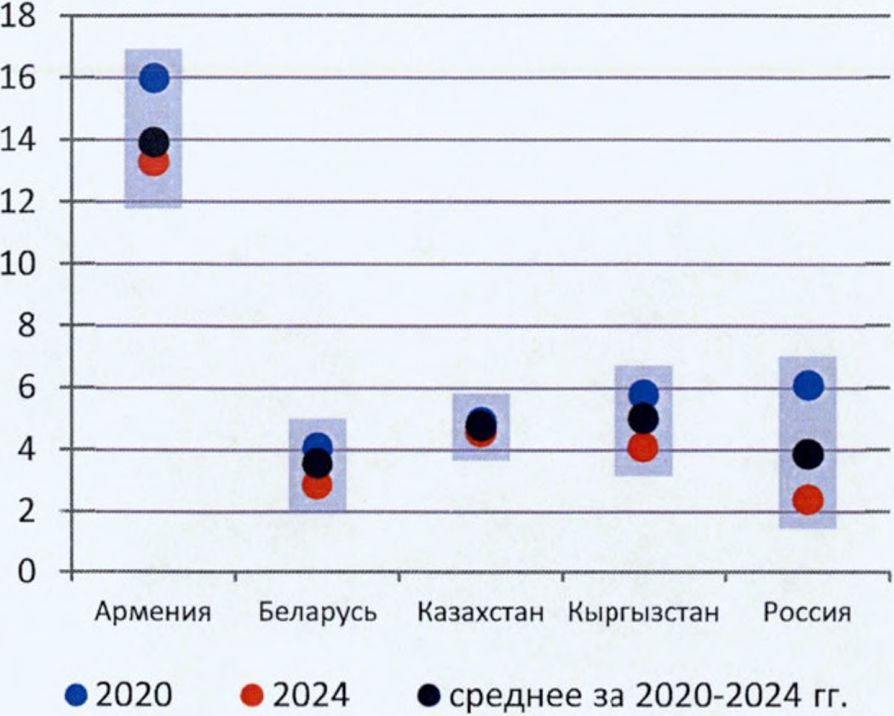
Источник: ЕЭК, национальные статистические службы, расчеты ЕЭК.
Рис. 41 Индекс реальной заработной платы, 2019 = 100 <*>
<*> Данные по Казахстану — 3 квартал 2024 г. 2024-10 означает оценку за 2024 год: при расчете индекса за 2024 год использовались данные за октябрь 2024 г. к соответствующему месяцу предыдущего года.
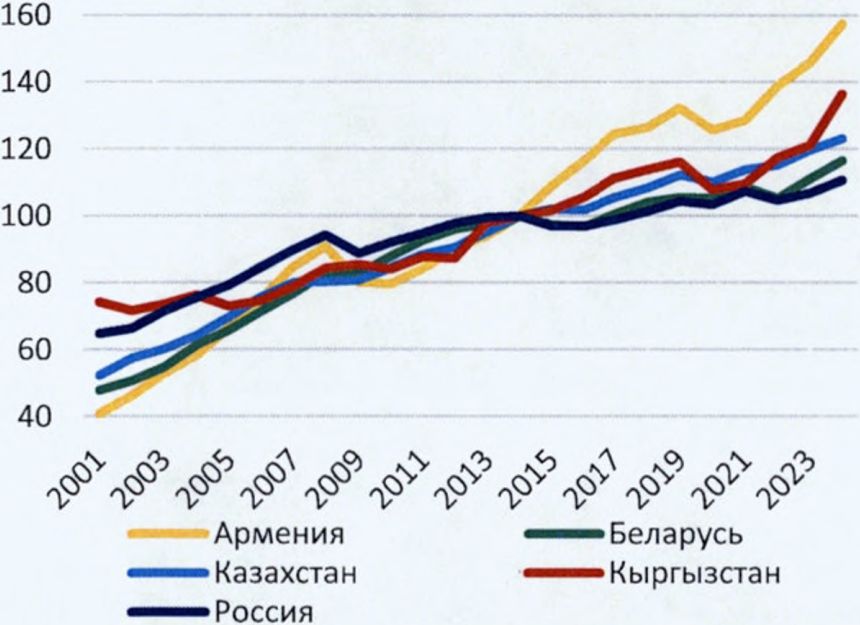
Источник: данные Всемирного банка и национальных статистических агентств, расчеты ЕЭК.
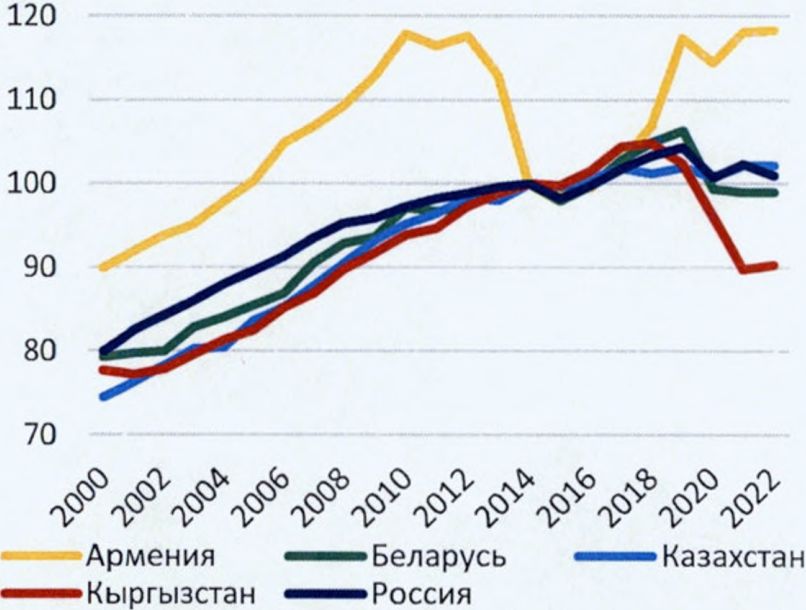
Примечание: данные Всемирного банка и МВФ, расчеты ЕЭК.
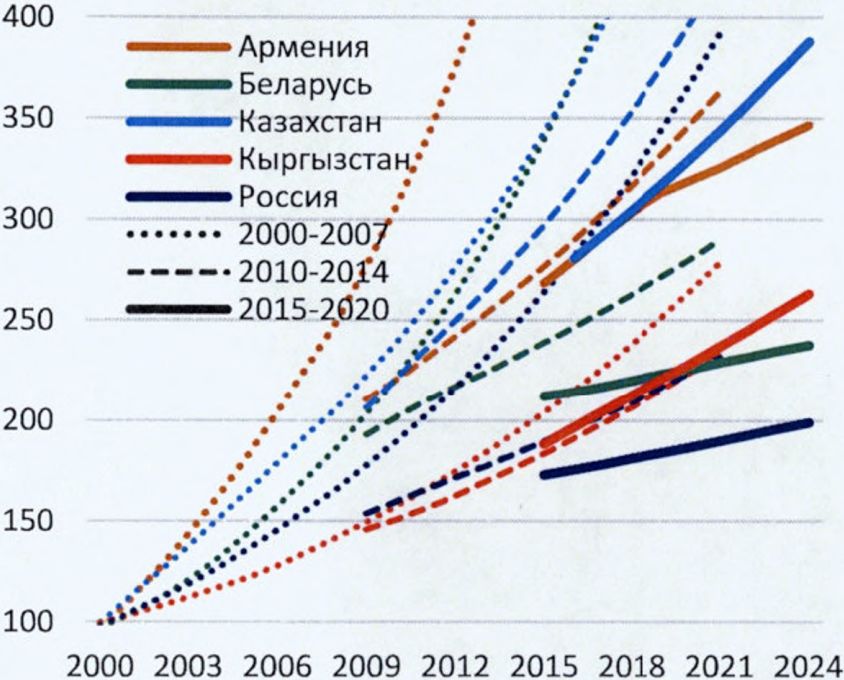
Производительность труда в Армении росла быстрее всего в период с 2000 года. Средний темп роста ВВП на одного занятого в постоянных ценах в Армении в 2001 — 2023 годах составил 6%, что выше, чем в других государствах-членах. Наименьшими темпами росла производительность труда в России, где темп роста составил 2,3%. Кроме того, также сократился разрыв между Казахстаном и Россией с 50,1% до 8,9%. Более того, в 2001 — 2014 годах лидерами по среднему темпу роста производительности труда были Армения, Беларусь и Казахстан, а в 2014 — 2024 годах Армения и Кыргызстан.
По индексу производственных возможностей <*> наибольший роста наблюдался в Казахстане, а наименьший из-за отрицательной динамики после 2018 года — в Кыргызстане. Среди государств-членов наиболее высокое значение показателя у России и Казахстана, наименьшее — у Кыргызстана.
<*> Индекс производственных возможностей (ИПП) UNCTAD представляет собой индикатор для оценки производственного потенциала стран и рассчитывается как среднее геометрическое индексов для восьми категорий: природный капитал, человеческий капитал, энергетика, институты, частный сектор, структурные изменения, транспорт, информационные и коммуникационные технологии.
Уровень жизни и неравенство
Реальные денежные доходы на душу населения по итогам 2023 года в государствах-членах выросли темпами, сопоставимыми с ростом трудовых доходов. Наибольший прирост наблюдался в Беларуси (8,8%) и России (6,5%), в Казахстане (0,9%). Падение доходов в Казахстане связано с двумя факторами: индексацией пенсионных выплат на уровне фактической инфляции и замедлением роста заработных плат после их значительного увеличения в 2022 году в результате восстановления экономики после пандемии и притока квалифицированной рабочей силы из государств-членов, в частности, из России.
<*> Данные по индексам заработных плат Армении, Беларуси, Кыргызстану, России — октябрь 2024 г. к октябрю предыдущего года, по Казахстану — 3 квартал 2024 года к 3 кварталу 2023 г.
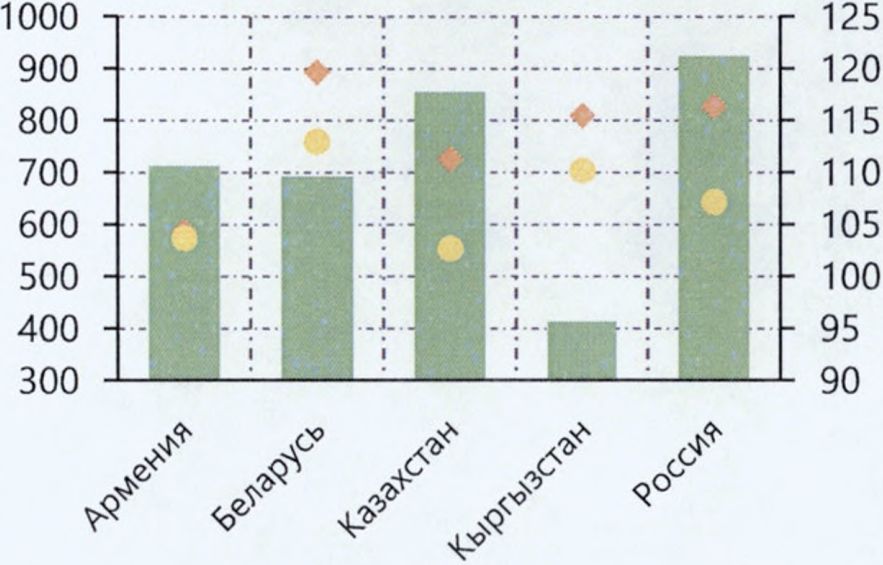
 Среднемесячная заработная плата, долл. США
 Индекс номинальной заработной платы, в % к предыдущему году (правая ось)
 Индекс реальной заработной платы, в % к предыдущему году (правая ось)
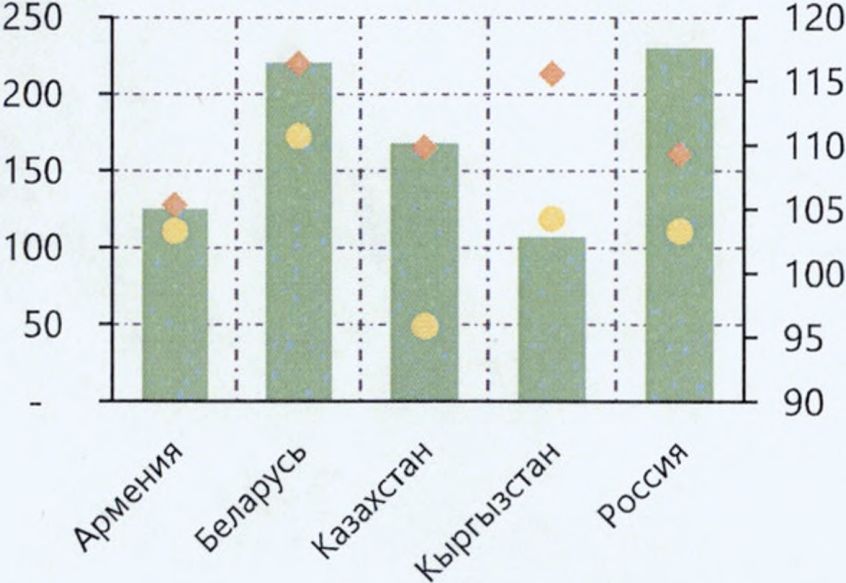
 Средний размер назначенных пенсий, долл. США
 Индекс номинального размера пенсий, в % к предыдущему году (правая ось)
 Индекс реального размера пенсий, в % к предыдущему году (правая ось)
Источник: ЕЭК, национальные статистические службы, расчеты ЕЭК.
При росте уровня жизни относительно предыдущих лет в Беларуси, Казахстане и России наблюдалось незначительное увеличение неравенства. В Кыргызстане наблюдалось неравномерное по сравнению с остальными государствами-членами распределение доходов среди населения.
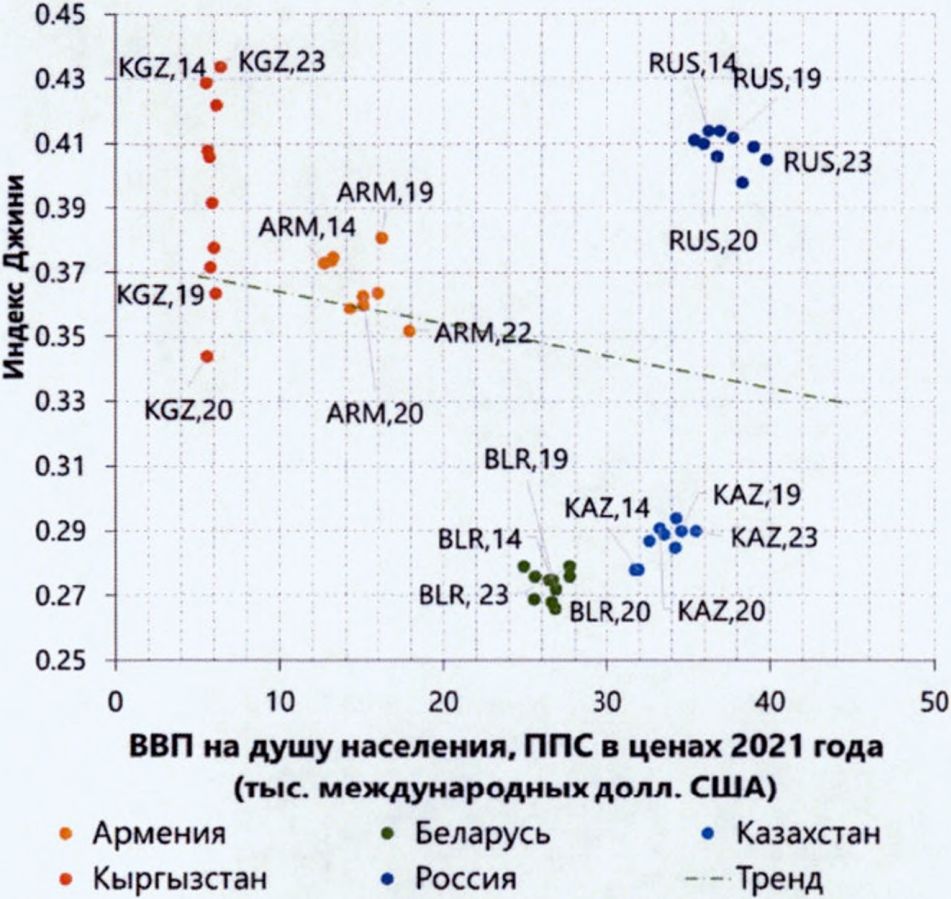
Примечание. Данные по Армении за 2023 год не доступны.
Источник. МВФ, ЕЭК, национальные статистические службы, расчеты ЕЭК.
В России наблюдалось следующее распределение доходов среди населения: на 20% самого бедного населения приходилось 5,5% совокупных доходов, тогда как на 20% самых богатых — 46,4 <*>, а в Кыргызстане — 4,6% и 48,3% соответственно. Более равномерно доходы распределены в Казахстане и Беларуси, где на 20% самого бедного населения приходилось соответственного 9,4% и 9,5% совокупных доходов, а на группу с наибольшим уровнем дохода — 39,3% и 38,4% соответственно. Уровень неравенства в Армении сокращался с 2015 года и близок к среднему значению по государствам-членам, если бы они имели схожий уровень жизни.
<*> Распределение доходов населения строится по денежному доходу, а не по совокупному доходу, как в других государствах-членах.
Изменения неравенства преимущественно связаны с ростом трудовых доходов, что является общим трендом последних двух лет для всех государств-членов. В 2023 г. в среднем доля трудовых доходов в государствах — членах ЕАЭС находилась на уровне 43 — 71%. В большей степени оплата труда формирует доходы населения России (73,2%), Беларуси и Казахстана (64,0% и 65,1% соответственно), в меньшей — Армении (54,1%) и Кыргызстана (42,7%). Причем для группы населения с наибольшим уровнем дохода в Кыргызстане характерна высокая доля доходов, полученных от трудовой деятельности за границей (порядка трети для последнего дециля и около 14% — для двух предпоследних).
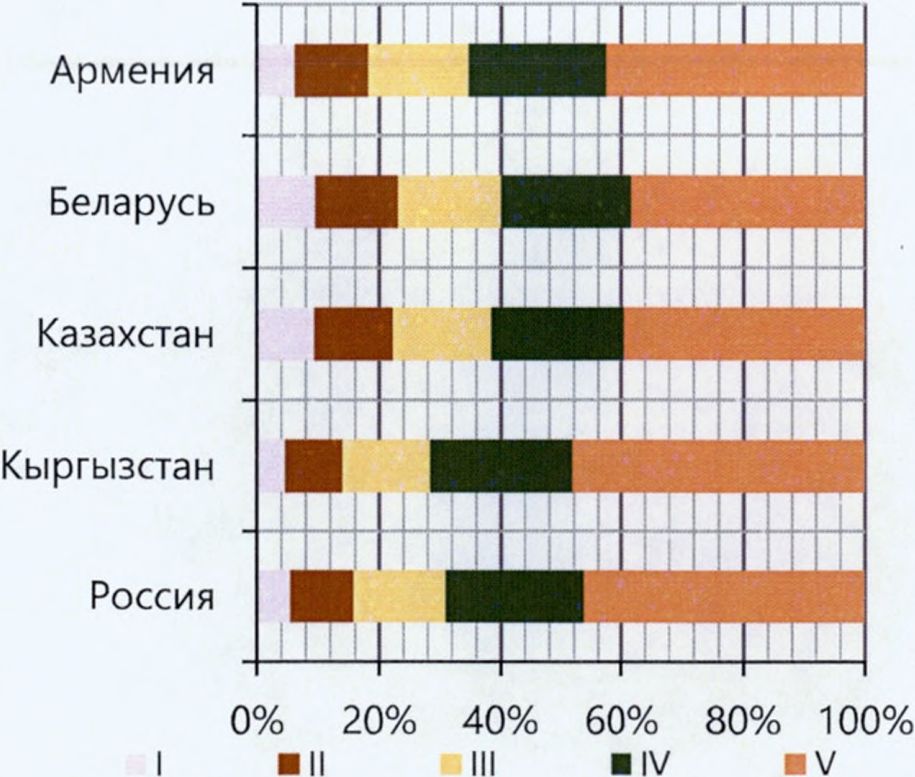
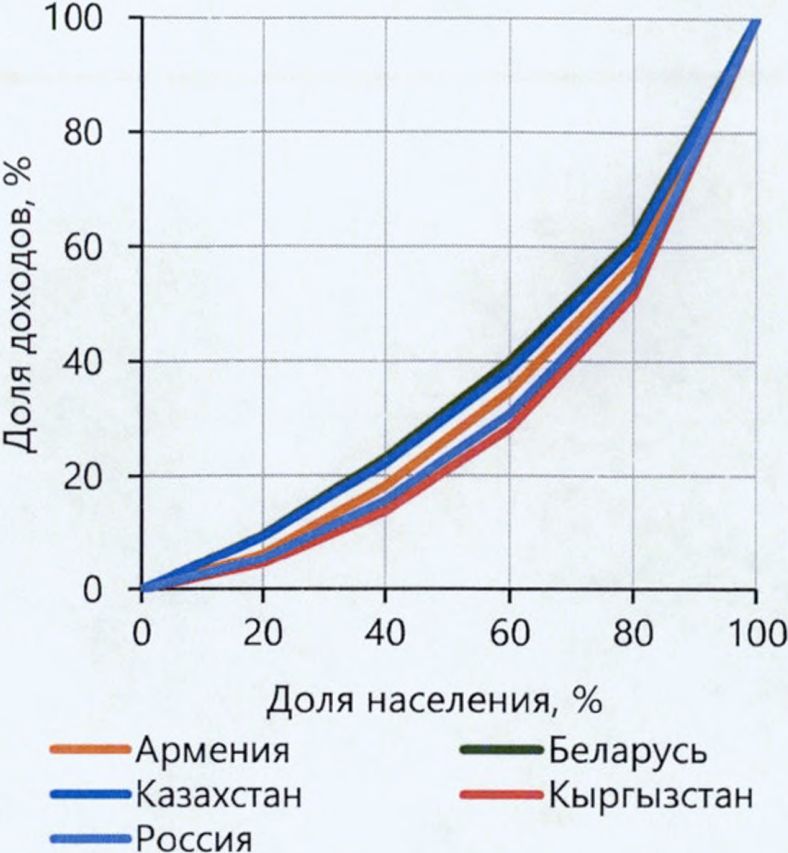
Примечание. Первая группа — с наименьшим уровнем дохода, пятая — с наибольшим. По Армении представлены данные за 2023 год, по Беларуси — за 2023 год, по Казахстану — за 2 квартал 2024 года, по Кыргызстану — за 2023 год, по России — за 2023 год.
Источник. ЕЭК, национальные статистические службы, расчеты ЕЭК.
Выводы и предложения
1. Увеличение бюджетного пространства может повысить возможности государств-членов противостоять потенциальным шокам. Целесообразно снизить проциклическую направленность фискальной политики и зависимости от финансирования из внебюджетных фондов, активизировать работу по сокращению теневой экономики с целью увеличения поступлений в бюджеты государств-членов за счет расширения налогооблагаемой базы. Рассмотреть возможность, при привлечении государством денежных средств, расширить использование новых инструментов финансирования бюджетных расходов (например, инфраструктурных облигаций и др.).
2. Целесообразно продолжение мер, направленных на поддержку активной инвестиционной политики, направленной в том числе на структурную адаптацию: улучшение инвестиционного климата и повышение долгосрочного потенциального роста. Макроэкономическая политика должна быть направлена на корректировку дисбалансов.
3. С целью обеспечения финансовой стабильности, а также выработки мер по обеспечению экономической стабильности государств-членов центральным (национальным) банкам целесообразно провести всесторонний анализ и консультации по вопросам идентификации потенциальных источников уязвимости и внешних шоков, которые могут стать причинами нестабильности на внутренних финансовых рынках государств — членов ЕАЭС.
3. ОТДЕЛЬНЫЕ АСПЕКТЫ РЕГИОНАЛЬНОЙ ЭКОНОМИЧЕСКОЙ ИНТЕГРАЦИИ
Торговые, финансовые и производственные связи в ЕАЭС в меняющихся условиях продемонстрировали устойчивость, а экономики — широкие возможности по адаптации к новым условиям. В экономиках сложились благоприятные условия, содействующие конвергенции уровней доходов.
Конвергенция
Конвергенции уровней доходов способствовали достигнутые за последние два года высокие темпы экономического роста, накопления капитала, повышение уровня занятости. Достижение реальной конвергенции, оцениваемое как сближение и достижение более высокого уровня дохода на душу населения в государствах-членах, рассматривается как одна из основных целей интеграционного объединения. По расчетам ЕЭК <*> в 2024 году ожидается реальная конвергенция ВВП по ППС на душу населения в постоянных ценах 2021 года во всех государствах-членах: в Армении показатель достигнет 22 тыс. долларов США, в Беларуси — 28,9 тыс. долларов США, в Казахстане — 36,3 тыс. долларов США, в Кыргызстане — 6,7 тыс. долларов США, в России — 41,3 тыс. долларов США. Положительным фактором является также общий тренд на увеличение среднего значения ВВП по ППС на душу населения в долларах США.
<*> На основании данных Всемирного банка и МВФ.
В 2023 — 2024 годах наблюдалась восходящая конвергенция. Наблюдался рост уровней доходов в государствах-членах и его среднего значения по ЕАЭС, а также сближение уровней доходов между государствами-членами. При этом если рассматривать номинальный ВВП на душу населения, то в 2024 году по оценке ЕЭК также будет наблюдаться восходящая дивергенция.
Значительный прогресс в области конвергенции достигнут в Армении. Страна занимает четвертое место среди государств-членов по уровню ВВП по ППС на душу населения. Уровень показателя Армении в 2023 году составил 56% от среднего показателя по ЕАЭС и в 2024 году по оценке ЕЭК достигнет 57,3%, в то время как на момент вступления в ЕАЭС в 2015 году соответствующий показатель равнялся 41,2%. Если рассматривать номинальный ВВП на душу населения в долларах США, то Армения занимает третье место.
В остальных государствах-членах наблюдается смешанная картина. В Казахстане с 2014 года ВВП по ППС на душу населения в долларах США находится на уровне ниже среднего значения по ЕАЭС. По состоянию на 2023 год ВВП по ППС на душу населения в долларах США в Казахстане в ценах 2021 года составил 35,5 тыс. долларов США (против среднего по ЕАЭС 37,1 тыс. долларов США). Разрыв снизился с 2 тыс. долларов до 1,6 тыс. долларов в 2023 году. В Кыргызстане в 2023 году сохраняется самый низкий уровень среди государств-членов ЕАЭС — 17,3% от среднего значения, что на 0,1 п.п. больше значения 2015 года, и по оценке на 2024 год он увеличится до 17,4%.
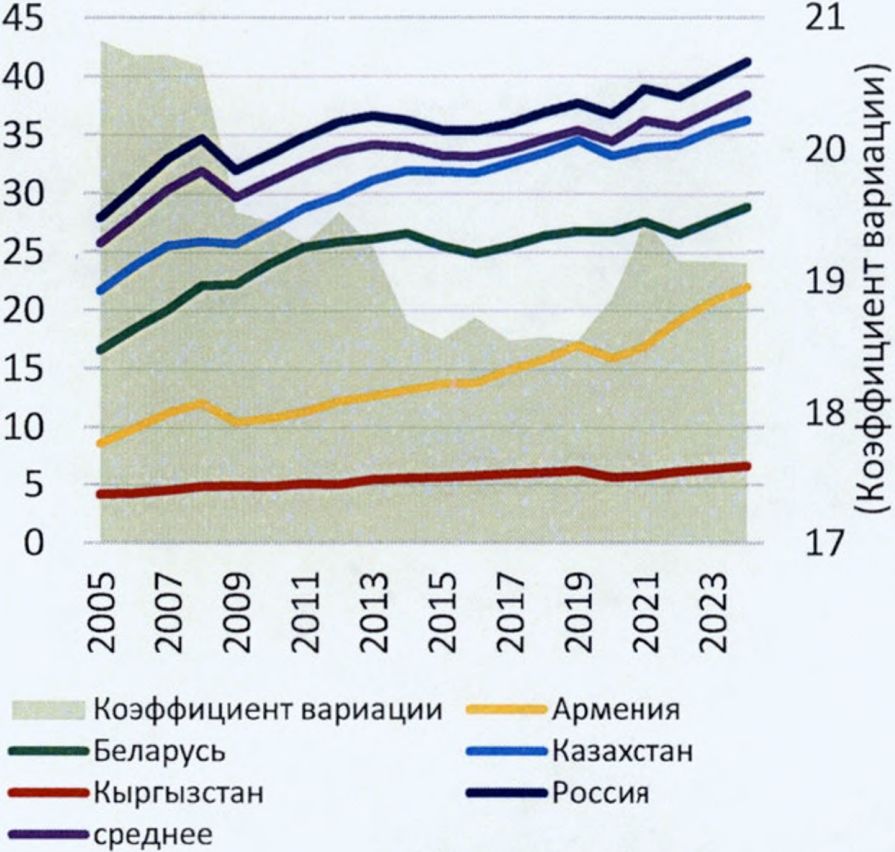
Источник: данные Всемирного банка и МВФ, расчеты ЕЭК.
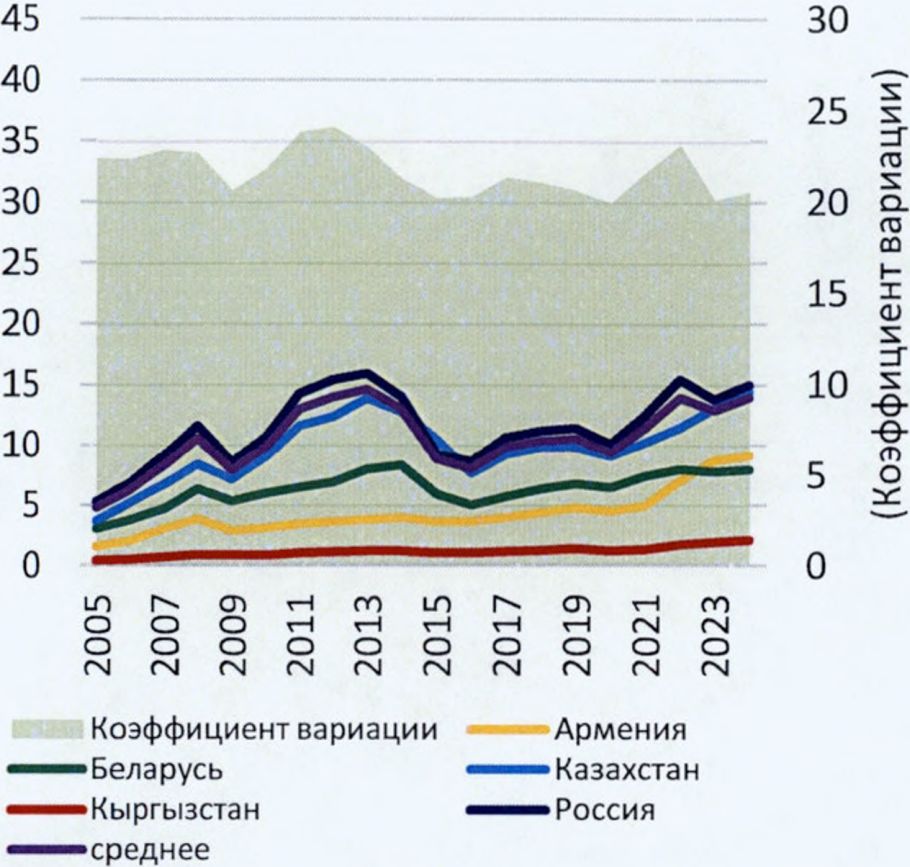
Примечание: данные Всемирного банка и МВФ, расчеты ЕЭК.
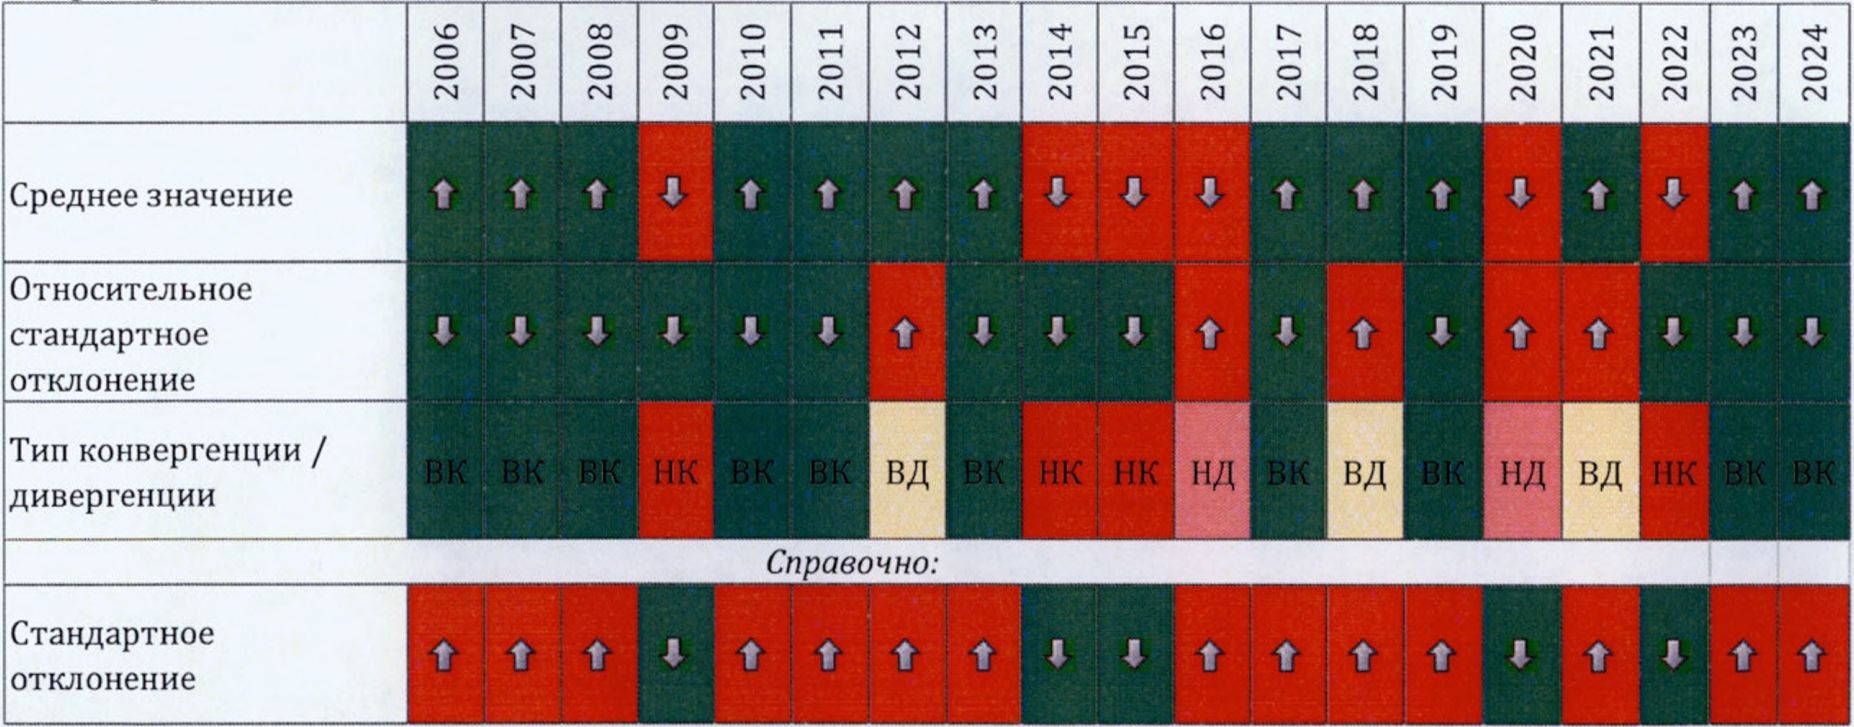
Примечание. ВК — восходящая конвергенция, ВД — восходящая дивергенция, НД — нисходящая дивергенция, НК — нисходящая конвергенция. Стрелки указывают увеличение либо снижение показателя. Рассчитано по данным ВВП на душу населения по ППС в постоянных ценах 2021 года, тыс. долларов США.
Источник: данные Всемирного банка, расчеты ЕЭК.
Методологическое пояснение. Вывод о наличии либо отсутствии в ЕАЭС конвергенции по уровню ВВП на душу населения делается на основе динамики величины относительного стандартного отклонения (коэффициента вариации). Оно рассчитывается как отношение квадратного корня из дисперсии (стандартного отклонения) к среднему по ЕАЭС значению. В связи с тем, что сближение к более низкому значению является нежелательным явлением, делается различие конвергенции на два типа. Под восходящей конвергенцией понимается ситуация, при которой происходит сокращение относительного стандартного отклонения ВВП на душу населения между государствами-членами и рост среднего по ЕАЭС уровня. Нисходящая конвергенция отличается от восходящей тем, что имеет место сокращение среднего по ЕАЭС уровня ВВП на душу населения. Сопоставимым образом могут быть получены понятия восходящей и нисходящей дивергенции.
В последние несколько лет происходит конвергенция в оплате труда. Сближение происходило в периоды воздействия на экономики негативных шоков, приводящих к ослаблению и повышению волатильности курсов национальных валют. В частности, значительное снижение коэффициента вариации, который характеризует степень конвергенции, наблюдалось в 2015 году, когда произошло сильное удешевление российского рубля по отношению к доллару. В дальнейшем до 2022 года происходила дивергенция величины среднемесячной номинальной заработной платы, пересчитанной в доллары США. Кроме того, стоит отметить, что Армения в 2023 году опередила Беларусь по величине среднемесячной номинальной заработной плате в долларах США как за счет сильного роста номинальной заработной платы, так и за счет укрепления курса армянского драма. В 2024 году также наблюдалась конвергенция заработных плат.
Схожая динамика наблюдается при пересчете среднемесячной заработной платы по ППС в цены 2021 года. При этом в 2022 году конвергенция усилилась из-за роста заработной платы в Кыргызстане. В 2023 году сближение зарплат было более слабым, а в 2024 году наблюдалась дивергенция. В результате повышения стоимости жизни и сближения уровней доходов снижается мотивация населения к миграции внутри ЕАЭС по экономическим причинам.
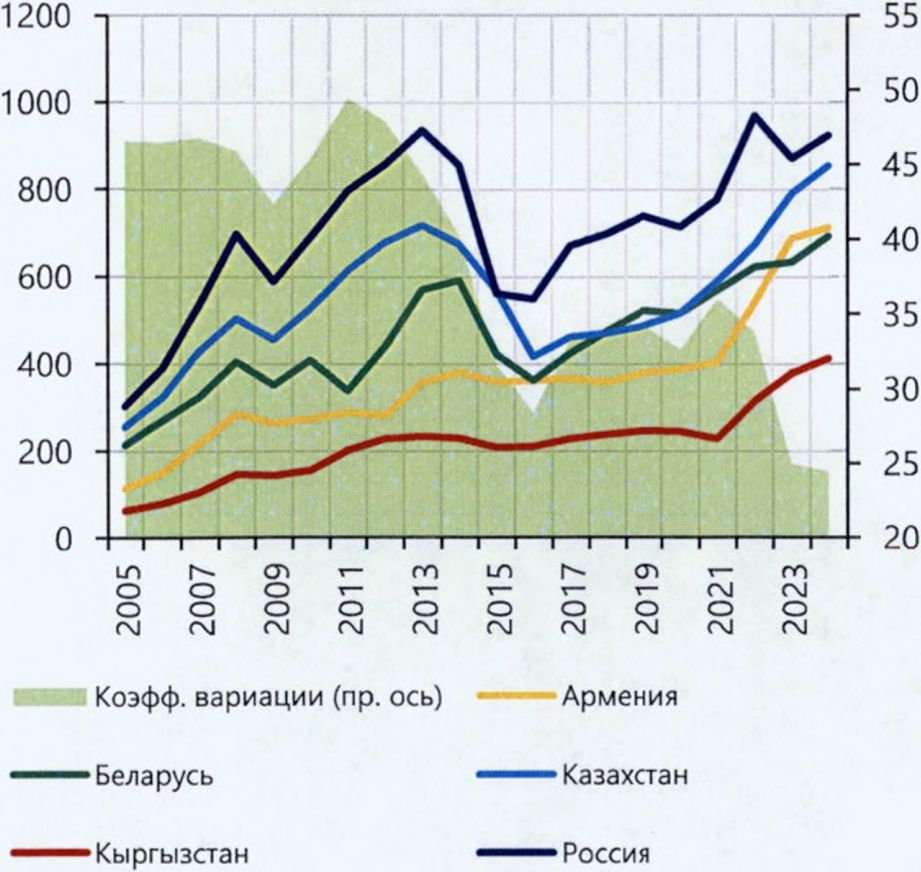
Источник: ЕЭК, национальные статистические службы, расчеты ЕЭК.
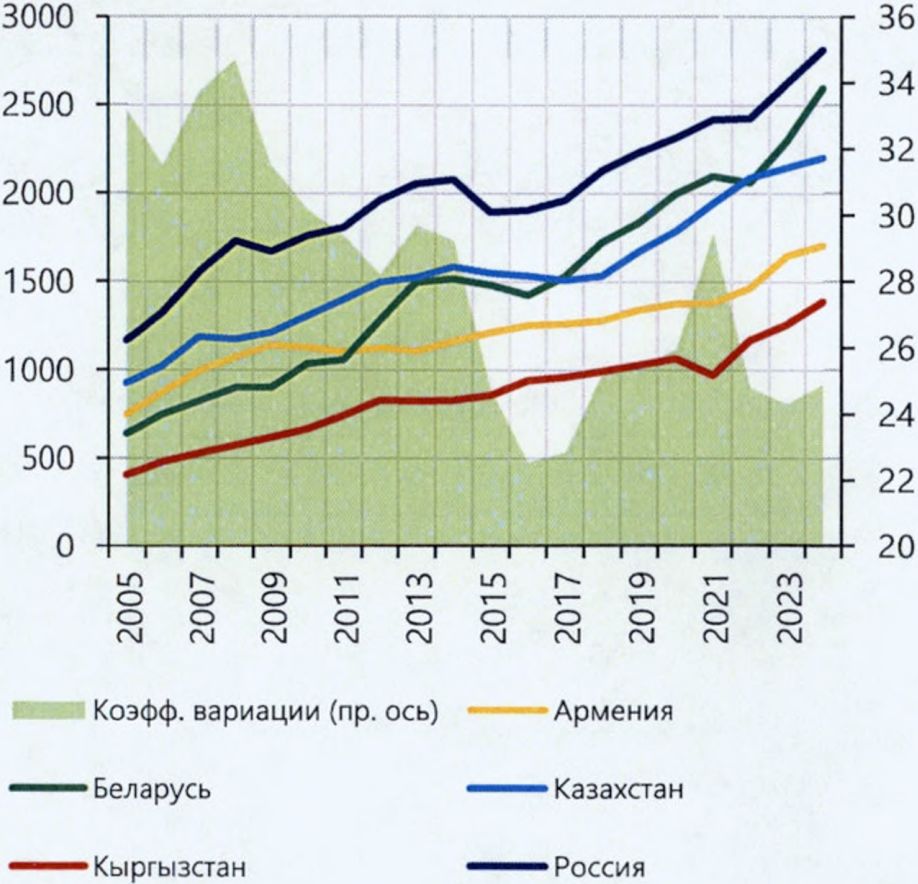
Источник: ЕЭК, национальные статистические службы, расчеты ЕЭК.
Основные факторы, сдерживающие конвергенцию, это участие в рабочей силе, производительность труда и норма инвестиций. Низкие темпы роста производительности труда так же, как и низкие темпы роста совокупной факторной производительности, являются одной из основных причин, почему не происходит восходящая конвергенция.
Взаимная торговля
Объем взаимной торговли <*> товарами обновил исторический максимум в 2023 году. Он достиг 90,4 млрд долларов США и продолжил расти в 2024 году. По итогам января — октября 2024 года. стоимостной объем взаимной торговли увеличился на 11,7% (6,7% за 12 месяцев 2023 года). Положительный вклад внесли Беларусь, Кыргызстан и Россия. В то же время сократился экспорт в другие государства — члены ЕАЭС из Армении (- 13,7%) и Казахстана (- 8,9%). Преимущественно это было вызвано снижением поставок машин, оборудования и транспортных средств, взаимные объемы поставок которых значительно выросли после 2022 года.
<*> Сумма экспортных операций государств — членов ЕАЭС.
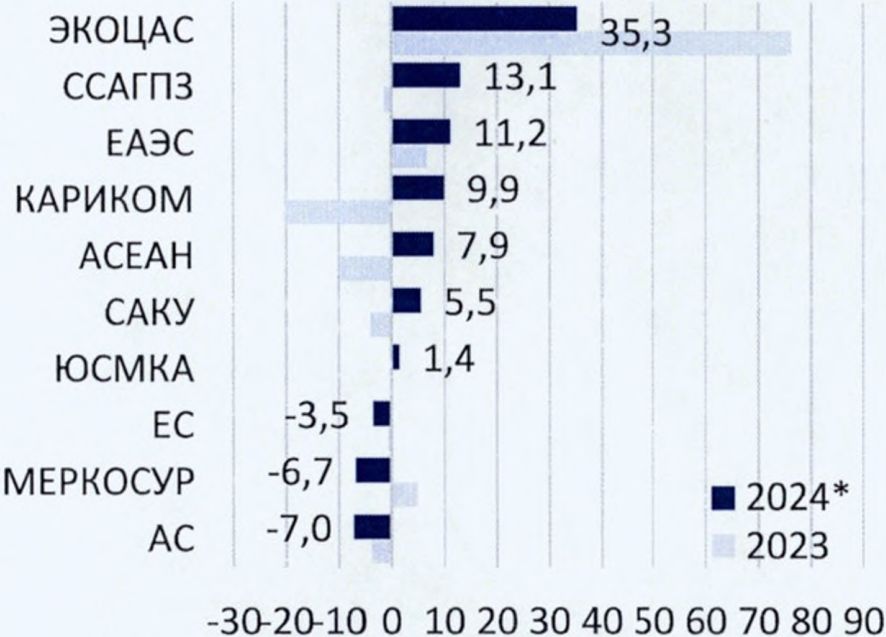
По сравнению с рядом других интеграционных объединений взаимная торговля в ЕАЭС растет более высокими темпами <*>. За январь — сентябрь 2024 года рост взаимной торговли опередил по аналогичному показателю АСЕАН (7,9%) и ЮСМКА (1,4%), а также интеграционные объединения, в которых она сокращалась: Европейский союз (- 3,5%), Андское сообщество (- 7,0%), МЕРКОСУР (- 6,7%).
<*> В сравнении с интеграционными объединениями используются данные за сентябрь, так как за более поздний период они не доступны в базе данных МВФ DOTS на момент подготовки доклада.
Стоимостные объемы взаимной торговли (экспорт), темпы прироста в % к предыдущему году
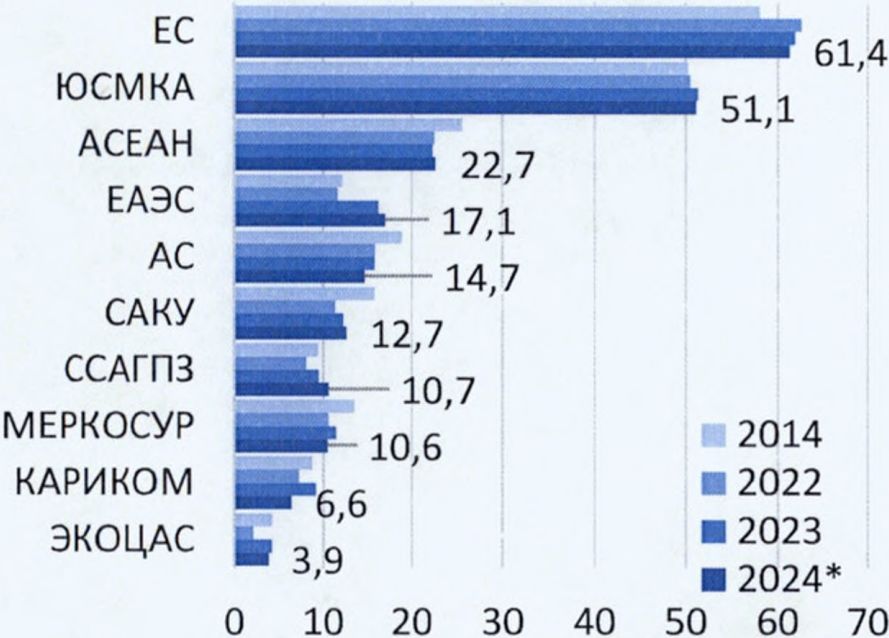
Удельный вес экспорта во взаимной торговле в общем объеме экспорта товаров государств-членов, %
Примечание. <*> январь — сентябрь.
Источник: МВФ, ЕЭК (в части ЕАЭС), расчеты ЕЭК.
Тем не менее по уровню значимости взаимной торговли ЕАЭС все еще отстает от других крупных интеграционных объединений. За январь — сентябрь 2024 года удельный вес экспорта во взаимной торговле в общем объеме экспорта товаров государств-членов составил 17,1% <*>. Это ниже, чем в Европейском союзе (61,4%), ЮСМКА (51,1%) и АСЕАН (22,7%).
<*> В январе — октябре 2024 года значение составило 17,2%.
Доля ЕАЭС в мировой торговле осталась на прежнем уровне, продолжается географическая переориентация потоков. Согласно расчетам на основе данных о торговых потоках, публикуемых МВФ, доля ЕАЭС в мировом импорте <*> за январь — сентябрь 2024 года составила 2,5%, что сопоставимо с уровнем 2023 года (2,5%). Продолжает сокращаться доля ЕАЭС в импорте европейских стран, при этом наибольшее снижение доли произошло в 2023 году. Доля ЕАЭС в импорте стран Азии увеличилась, но изменение незначительно в сравнении со сдвигами, произошедшими в 2022 — 2023 годах.
<*> Использованы данные по импорту (т.е. данные торговых партнеров) в связи с тем, что Беларусь и Россия публикуют данные по торговле не в полном объеме.
Поддержание положительных и высоких темпов роста взаимной торговли остается вызовом для ЕАЭС. Значительному росту взаимной торговли за последние 2 — 3 года способствовала переориентация торговых потоков, что привело к повышению уровня взаимной торговли. Значение данного фактора снижается и не будет определять дальнейшую динамику взаимной торговли. Устойчивой основой для дальнейшего повышения значимости взаимной торговли является увеличение внутреннего спроса и производственных мощностей.
Стоимостные объемы импорта географическими регионами товаров из ЕАЭС, темпы прироста в %
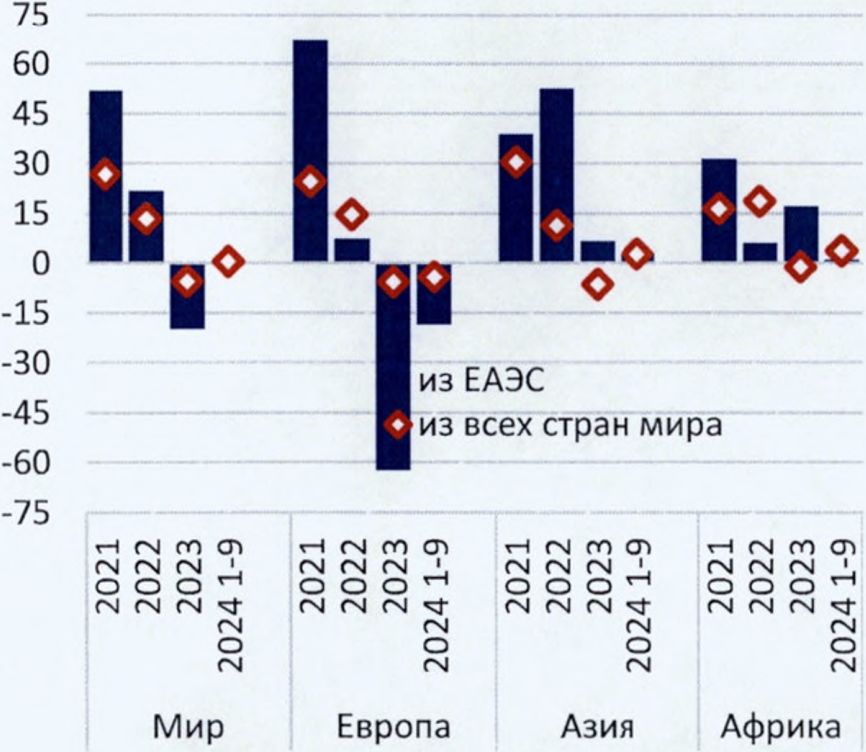
Удельный вес ЕАЭС в общем объеме импорта товаров географических регионов, %
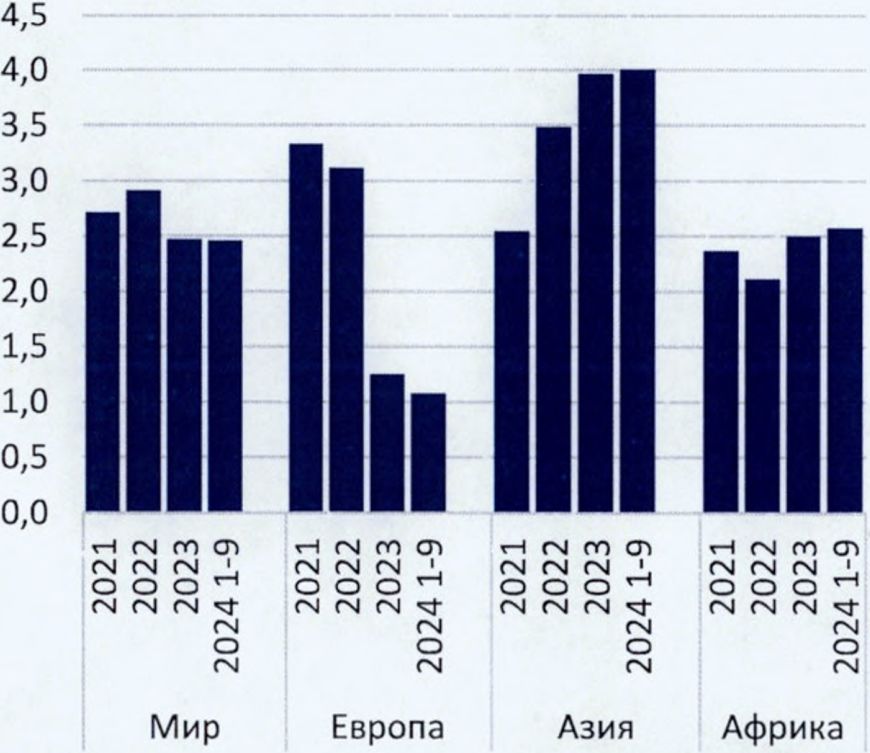
Примечание. При расчете для Европы и Азии государства-члены не учитывались в их составе.
Спрос России на замещение товаров, ранее импортировавшихся из недружественных в отношении нее стран, создает благоприятные условия для активизации взаимной торговли как традиционно торгуемыми товарами, так и по новым позициям. Это повышает привлекательность открытия новых производств в других государствах-членах.
При этом эффект от активно стимулируемого в России развития внутреннего производства может не привести к заметному эффекту для роста взаимной торговли, так как оно будет направлено на удовлетворение внутреннего спроса. Осложняет ситуацию то, что российские товары, произведенные в результате реализации политики импортозамещения, на рынках других государств-членов будут конкурировать (в отличии от российского рынка) с товарами из более широкого круга стран.
Рост взаимной торговли должен охватывать все страны. В 2024 году эта проблема проявилась в том, что по итогам января — октября, несмотря на в целом положительную динамику взаимной торговли, было зафиксировано снижение стоимостного объема экспорта товаров в ЕАЭС из Армении и Казахстана.
На глобальной арене необходимо активное развитие сотрудничества с быстрорастущими регионами (Китай, Индия, прочие страны Азии). В части торговли, несмотря на относительно небольшой удельный вес ЕАЭС на мировом рынке, объединение играет значимую роль на отдельных сегментах глобального рынка: в поставках топливно-энергетических товаров, металлов, удобрений и продовольственных товаров. Вызовом для ЕАЭС является то, что в условиях глобального энергетического перехода мировой экономики и расширения использования альтернативных источников энергии, повышения энергоэффективности и развития зеленых технологий, может произойти снижение экспортных доходов. В то же время благодаря относительно низким издержкам производства ЕАЭС может быть привлекателен для переноса производств из других стран.
Взаимные инвестиции
Взаимные инвестиции за 1 полугодие 2024 года продемонстрировали небольшой рост. Объем взаимных инвестиций составил 2 млрд долларов США против 1,9 млрд долларов США за аналогичный период 2023 года. Инвестиции из ЕАЭС увеличились в Беларусь и Казахстан. Основным их получателем были Казахстан (его доля составила 52,1%) и Беларусь, удельный вес которой составил 28,4%.
В целом по ЕАЭС в 2024 году продолжилось начавшееся с 2022 года снижение обязательств перед прямыми иностранными инвесторами. Сокращение прямых инвестиций отражает уход с рынка ряда иностранных инвесторов. Вместе с тем такая динамика нехарактерна для других государств-членов, где, напротив, имел место приток средств прямых инвесторов.
В 2023 году в рамках ЕАЭС сохранилась структура миграционных потоков, сложившаяся в 2022 году из-за роста количества мигрантов из России, при этом сами миграционные потоки постепенно сокращаются. Количество уехавших из России в отчетном периоде составило 450,5 тыс. человек, что соответствует средним значениям 2019 — 2020 года, однако ниже уровня 2022 года. В 2022 году из страны уехало порядка 668,4 тыс. человек, в число которых входили иностранцы, для которых в середине 2021 года был продлен срок временного пребывания на территории государства. <*>
<*> Указ Президента Российской Федерации от 15.06.2021 № 364 «О временных мерах по урегулированию правового положения иностранных граждан и лиц без гражданства в Российской Федерации в период преодоления последствий распространения новой коронавирусной инфекции (COVID-19)».
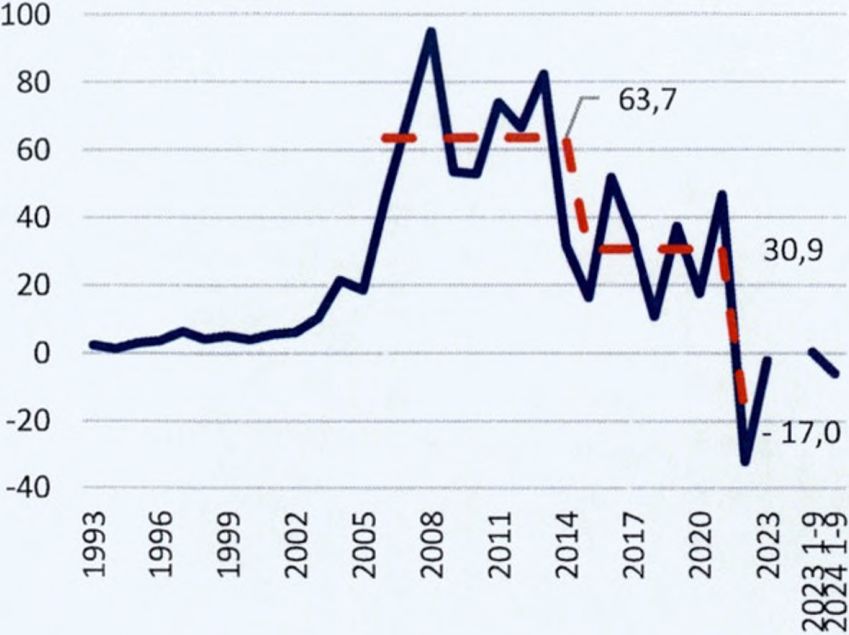
Примечание. За январь — сентябрь 2024 г. без учета Кыргызстана.
Источник: национальные статистические службы, ЕЭК, Всемирный банк, расчеты ЕЭК.
млрд долларов США
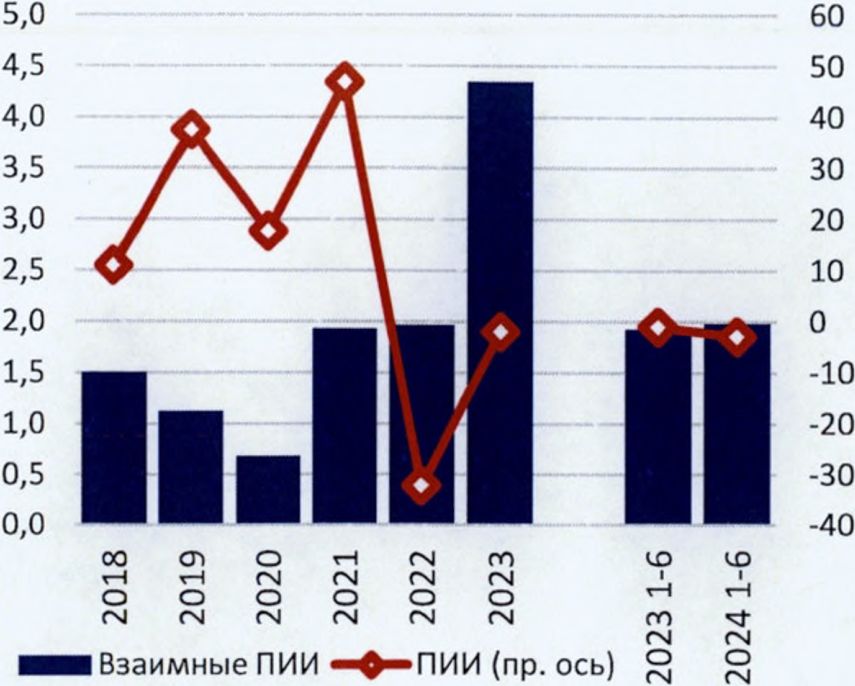
Примечание. По России оценка по данным «зеркальной» статистики.
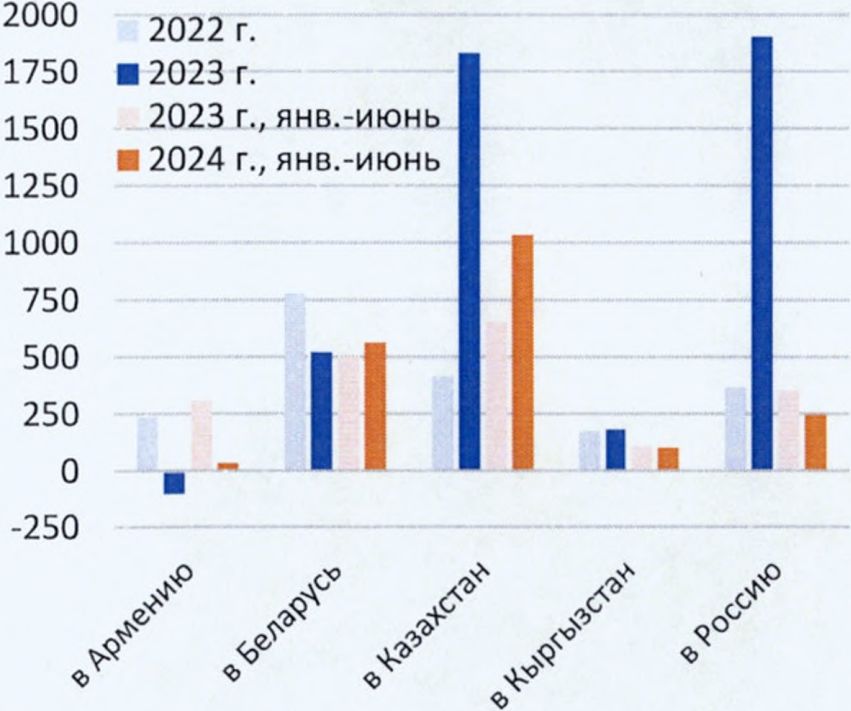
Примечание. По России с 2022 года оценка по данным «зеркальной» статистики.
Источник. Данные и расчеты ЕЭК.
Интенсивность миграционных процессов между государствами-членами и Россией снижается. В Армении в 2023 году наблюдалось снижение числа приехавших из России на 26,5% против роста в 2022 году в 5,4 раза. В Кыргызстане рост прибывших замедляется с 1,5 раза в 2022 году до 1,2 раза. С 2022 года общее миграционное сальдо с Россией в Армении и Кыргызстане продолжает находиться в положительной области, в Казахстане оно увеличилось с минус 13,5 тыс. человек до минус 26 человек.
Общее сальдо международной миграции в Армении по итогам 2023 года составило 41,4 тыс. человек против 7,0 тыс. в 2022 году. В Казахстане миграционный отток в 6,7 тыс. человек сменился притоком в 9,3 тыс. человек, в том числе с государствами — членами ЕАЭС с — 13,1 тыс. человек до 0,8 тыс. человек. В Кыргызстане миграционный прирост составил 9,8 тыс. человек, увеличившись с 5,9 тыс. человек (при этом до 2021 года включительно в стране наблюдался отток населения), в том числе 7,5 тыс. из ЕАЭС (против притока 3,9 тыс. годом ранее).
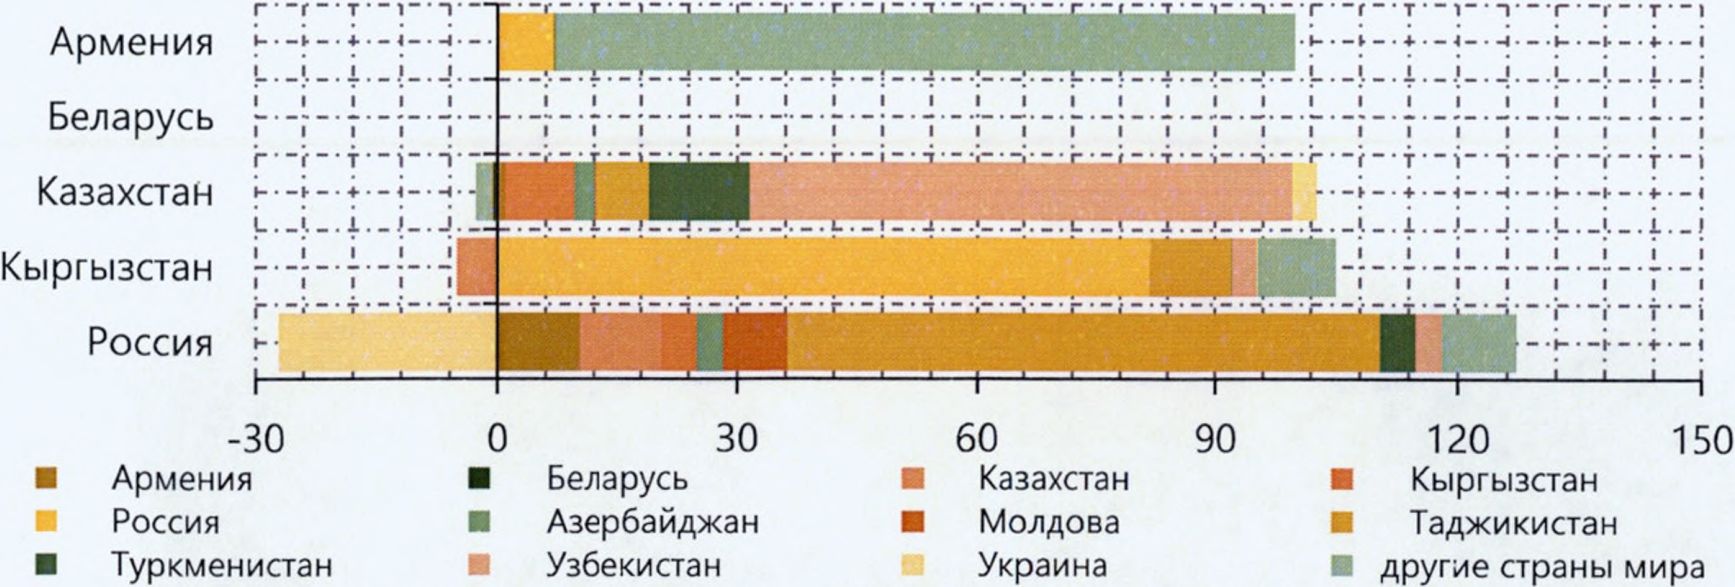
Примечание. Отрицательные значения сальдо показывают миграционный отток. По Армении представлена оценка по результатам Интегрированного обследования условий жизни домашних хозяйств. По Беларуси отсутствуют данные с 2020 года.
Источник: ЕЭК, национальные статистические службы, расчеты ЕЭК.
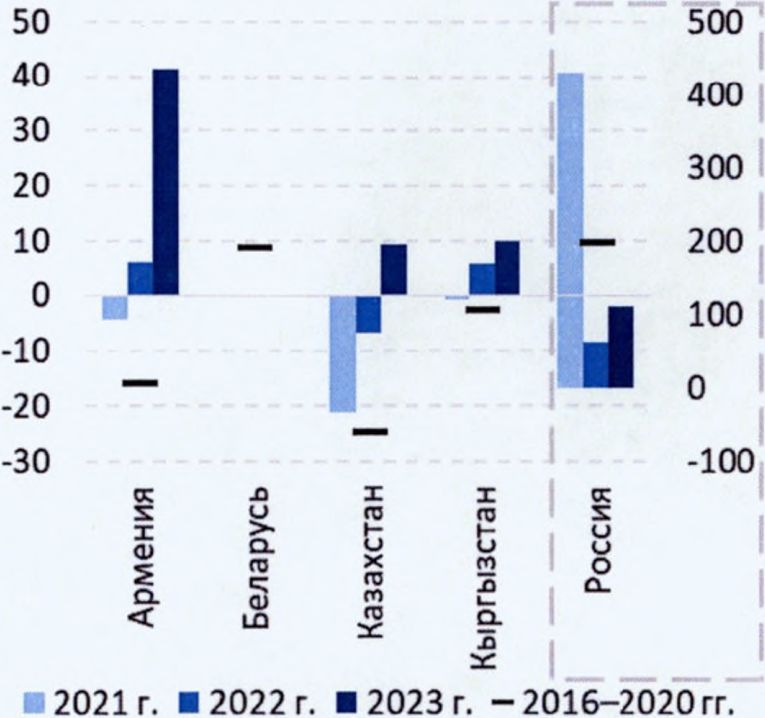
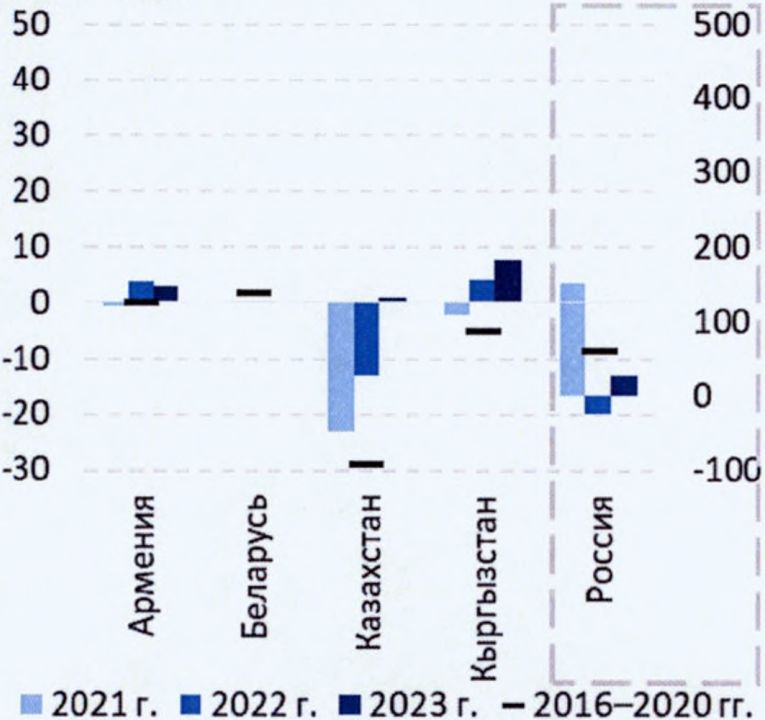
Примечание. Отрицательные значения показывают миграционный отток. По Армении данные о миграционных потоках с государствами — членами ЕАЭС рассчитаны за период 2018 — 2020 гг. По Беларуси отсутствуют данные с 2020 года (среднее значение рассчитано за период 2016 — 2019 годов).
Источник: ЕЭК, национальные статистические службы, расчеты ЕЭК.
Трансграничные денежные переводы физических лиц из ЕАЭС продолжают играть значимую роль для экономик Армении и Кыргызстана. В январе — сентябре 2024 года они снизились в Армении на 14,0%, а в Кыргызстане увеличились на 14,0%. Сдерживающее влияние оказало ослабление номинального курса рубля к доллару США на 8,9%. В среднесрочном и долгосрочном периоде существует риск переориентации потоков трудовых мигрантов с России на более высокодоходные рабочие места в других странах (например, в Китае и Южной Корее).
Рис. 61 Трансграничные денежные переводы физических лиц
между государствами — членами ЕАЭС, млн долларов США
2023 год <*>
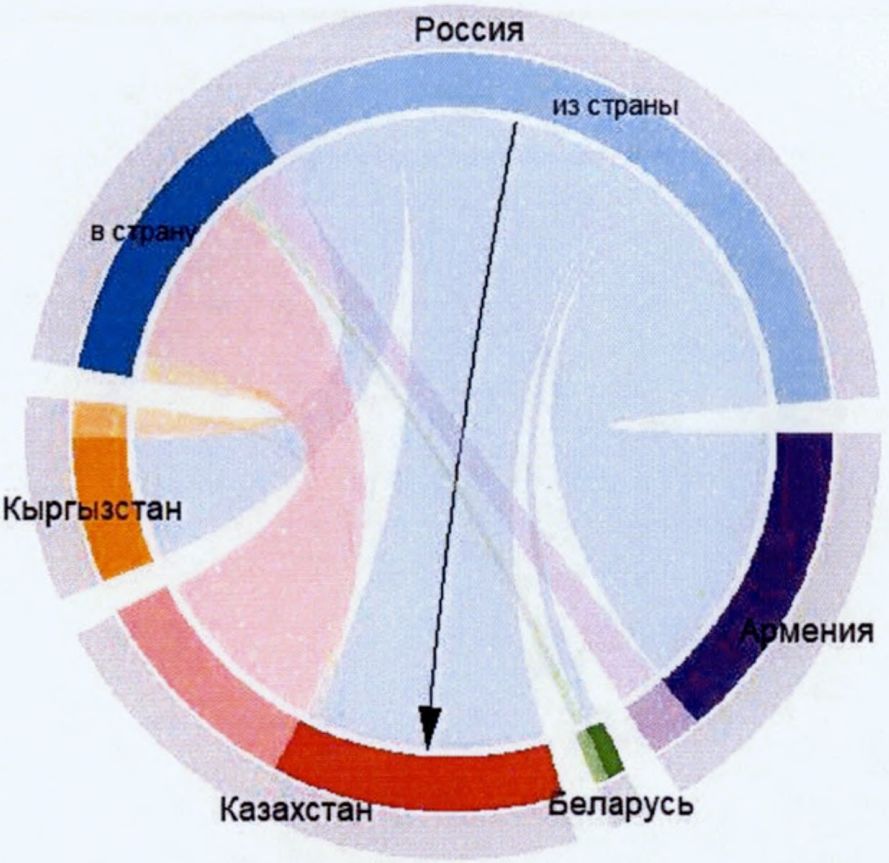
2024 год (январь — сентябрь) <*>
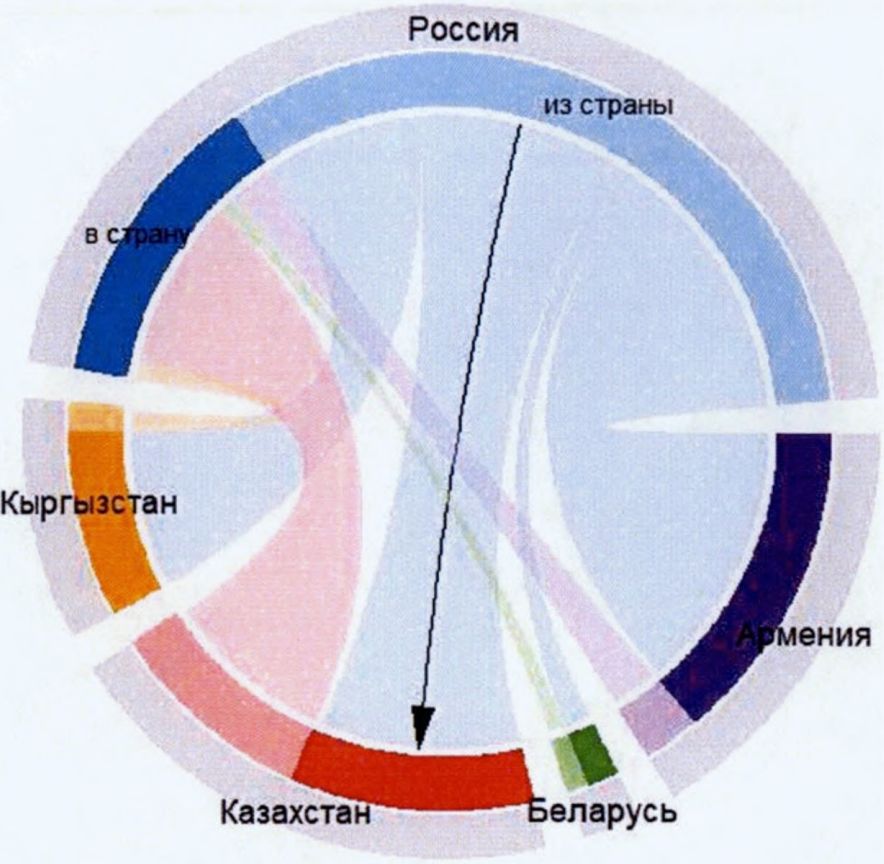
Примечание. <*> Составлено по данным о переводах в страну. Отображены потоки более 50 млн долларов США. В связи с отсутствием данных по России в 2023, 2024 годах использованы данные других государств о переводах в Россию.
Источник: данные и расчеты ЕЭК.
Выводы и предложения
1. Переориентация торговых потоков привела к повышению уровня взаимной торговли, но дальнейший рост будет определяться динамикой спроса и формированием новых производственных мощностей. Уход ряда иностранных поставщиков открыл возможности для входа новых участников рынка. В этой связи предлагается продолжить работу по стремлению к обеспечению свободного движения товаров между государствами-членами, устранению барьеров и максимальному сокращению изъятий и ограничений во взаимной торговле.
2. Развитие и диверсификация торговых и финансовых связей внутри ЕАЭС (не только между Россией и остальными государствами-членами, но и между другими государствами-членами (Арменией и Беларусью, Казахстаном и Кыргызстаном). Актуальным направлением сотрудничества остается выстраивание единой транспортной системы, в том числе по проекту крупнейшего международного коридора «Север — Юг», который может иметь значимый экономический эффект для развития и диверсификации внешней торговли, улучшения транспортной связанности и содействия дальнейшему росту взаимной торговли государств-членов.
3. Сегментация региональных финансовых связей может усилиться, что создает риск увеличения сроков платежей и, как следствие, возможность нарушения условий контрактов. Со стороны ряда коммерческих банков происходит усиление мер контроля по проводимым операциям.
4. Интенсивность миграционных потоков между государствами-членами снижается. Дифференциал заработных плат сокращается, усиливаются меры миграционного контроля и регулирования. Вместе с тем снижение во всех странах уровня безработицы отражает высокую потребность в трудовых ресурсах. В этой связи сохранение единого рынка трудовых ресурсов и повышение мобильности населения в ЕАЭС помогает обеспечить эффективное функционирование экономик и предполагает обеспечение благоприятных условий для трудовых мигрантов из государств-членов. Совершенствование механизмов контроля и регулирования миграционной политики не должно оказывать негативное влияние на свободу передвижения рабочей силы в ЕАЭС.
4. ПЕРСПЕКТИВЫ ЭКОНОМИЧЕСКОГО РАЗВИТИЯ ГОСУДАРСТВ — ЧЛЕНОВ ЕАЭС
Предпосылки прогноза
Подготовленные уполномоченными органами государств — членов ЕАЭС прогнозы социально-экономического развития на 2025 год и последующие года исходят из сохранения благоприятных внутренних и внешних макроэкономических условий, замедления темпов роста мировой экономики. Ожидается постепенное снижение цен на основных товарных рынках. Ожидается сохранение экономических мер, направленных на стимулирование внутреннего спроса и увеличение инвестиционной активности, улучшение социально-экономических условий, в том числе на повышение располагаемых доходов населения.
При этом в большинстве прогнозов отмечены сохраняющиеся риски для сбалансированного развития экономик. Среди них наибольшее внимание уделяется перспективе ухудшения условий торговли из-за снижения мировых цен, замедлению темпов роста спроса на основные категории экспортируемых странами ЕАЭС товаров.
Прогноз развития государств — членов ЕАЭС
Ключевой предпосылкой прогнозов социально-экономического развития, разработанных государствами — членами ЕАЭС, выступает более умеренный рост национальных экономик, снижение темпов роста мировой экономики.
Сопоставление прогноза ВВП государств — членов ЕАЭС
в постоянных ценах с фактическими данными, темпы прироста
в % к предыдущему году
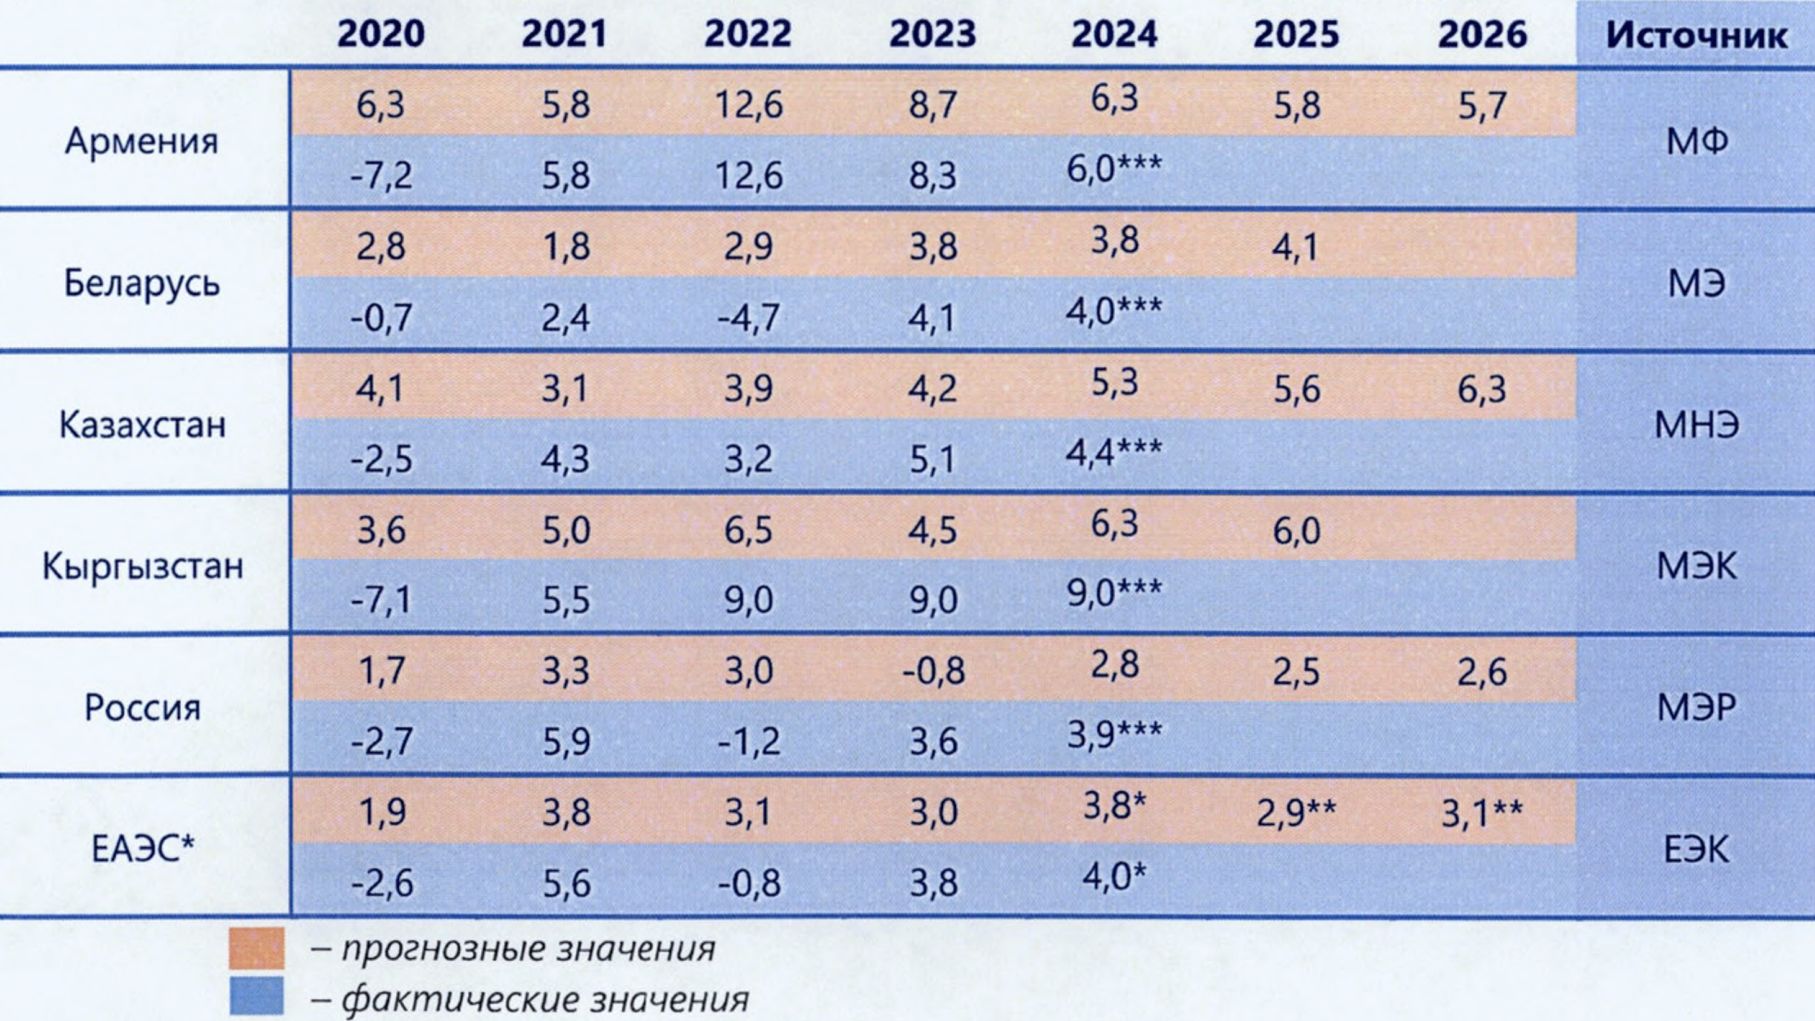
<> — оценка ЕЭК; <> — прогноз ЕЭК; <> — данные за последний доступный период 2024 г.
В соответствии с оценкой ЕЭК совокупный ВВП ЕАЭС в 2024 году увеличился на 4,0%, в 2025 году его темпы прироста будут находиться вблизи 2,9%, в 2026 году — около 3,1%. В 2025 — 2026 годах темпы прироста ВВП в государствах-членах составят: в Армении — 5,8%, в Кыргызстане — около 6%, в России 2,5% — 2,6%. Прогноз развития экономик повышен в Беларуси до 4,1% и Казахстане до 5,6% — 6,3%.
Прогноз взаимной торговли
По итогам 2024 года прирост взаимной торговли в стоимостном выражении по предварительным оценкам составил 8,8%, что соответствует увеличению стоимостных объемов до 98,3 млрд долларов США. Положительная динамика сформирована преимущественно за счет увеличения экспорта из России и Беларуси, которые активно работают над поиском новых рынков сбыта своей продукции. Вместе с тем экспорт товаров из Армении, Казахстана в ЕАЭС перестал демонстрировать высокие темы роста, имевшие место в 2022 — 2023 годах. Это отражает факт, что рост за счет переориентации в значительной мере исчерпан. Предприятия за счет своей гибкости в настройке производственных процессов, логистике сбыта воспользовались доступными им возможностями. Поиск новых — является сложной задачей.
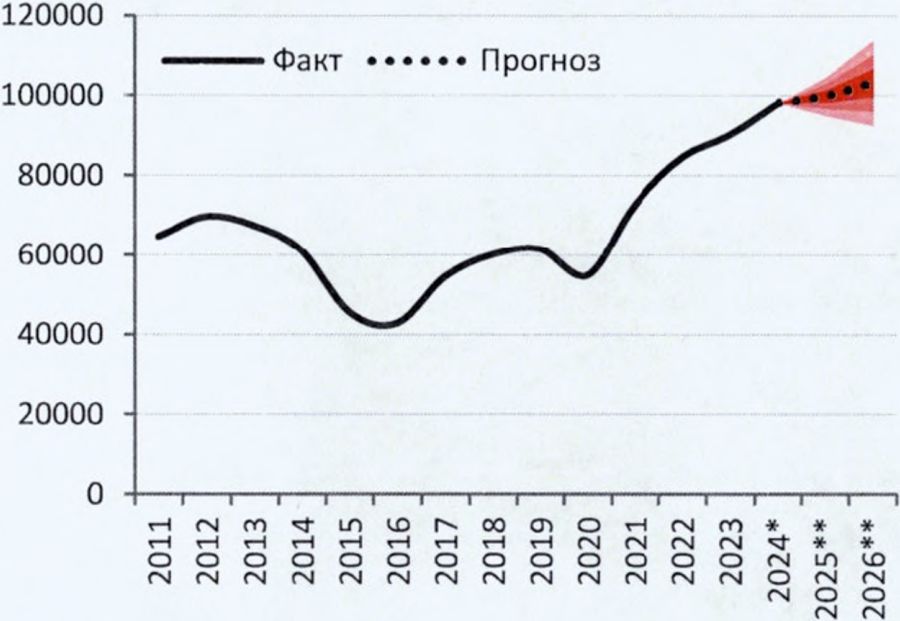
Примечания: <*> — оценка, <**> — прогноз.
В 2025 году динамика взаимной торговли останется положительной. Ожидаемый прирост стоимостных объемов торговли составит 1,7%. Рост взаимной торговли будет происходить преимущественно за счет увеличения физических объемов (4,8% в 2025 и 2026 году). В 2026 году ожидаются более высокие темпы прироста стоимостных объемов торговли — на уровне 3,4%. Сложность в оценке динамики взаимной торговли связана с возросшей за последние три года зависимостью взаимной торговли от внешних неэкономических факторов и, как следствие, возможностью быстрого и масштабного изменения объемов торговли.