---
title: "Распоряжение Правительства РФ от 27.06.2019 N 1388-р"
number: "1388-р"
issuer: "Правительство Российской Федерации"
issued_on: 2019-06-27
redaction: 2023-03-06
status: действует
canonical: "https://bukva.ai/docs/rasporyazhenie-1388-r-2019"
---

## Распоряжение Правительства РФ от 27.06.2019 N 1388-р

# Распоряжение Правительства РФ от 27.06.2019 N 1388-р

(ред. от 06.03.2023)

<Методические рекомендации по применению ключевых показателей эффективности деятельности хозяйственных обществ, в уставных капиталах которых доля участия Российской Федерации или субъекта Российской Федерации превышает 50 процентов, и показателей деятельности государственных унитарных предприятий в целях определения размера вознаграждения их руководящего состава>

> [!WARNING]
> Начало действия редакции - 06.03.2023.
> Изменения, внесенные [распоряжением](https://bukva.ai/docs/rasporyazhenie-528-r-2023#p100008) Правительства РФ от 06.03.2023 N 528-р, вступили в силу с 6 марта 2023 года.
> Документ не применяется в отношении организаций, указанных в [приложении N 1](https://bukva.ai/docs/rasporyazhenie-3579-r#p100069) к Методическим рекомендациям, утв. [Распоряжением](https://bukva.ai/docs/rasporyazhenie-3579-r#p100008) Правительства РФ от 28.12.2020 N 3579-р, а также в отношении обществ, указанных в Распоряжениях Правительства РФ от 19.01.2024 [N 94-р](https://bukva.ai/docs/rasporyazhenie-94-r-2024#p100007) и от 11.09.2024 N 2498-р.


<div align="center">

<a id="p100001"></a>**ПРАВИТЕЛЬСТВО РОССИЙСКОЙ ФЕДЕРАЦИИ**

<a id="p100002"></a>**РАСПОРЯЖЕНИЕ**<br>
от 27 июня 2019 г. N 1388-р

</div>


<a id="p100003"></a>В целях повышения эффективности управления государственной собственностью:
1. <a id="p100004"></a>Утвердить прилагаемые методические [рекомендации](#p100013) по применению ключевых показателей эффективности деятельности хозяйственных обществ, в уставных капиталах которых доля участия Российской Федерации или субъекта Российской Федерации превышает 50 процентов, и показателей деятельности государственных унитарных предприятий в целях определения размера вознаграждения их руководящего состава (далее - методические рекомендации).
2. <a id="p100005"></a>Федеральным органам исполнительной власти, осуществляющим от имени Российской Федерации права собственника имущества федеральных государственных унитарных предприятий (далее - предприятия), обеспечить актуализацию программ их деятельности в соответствии с методическими [рекомендациями](#p100013), предусмотрев применение актуализированных программ деятельности предприятий с 1 января 2020 г.
3. <a id="p100006"></a>Минэкономразвития России совместно с Росимуществом, а также с федеральным органом исполнительной власти, осуществляющим нормативно-правовое регулирование и (или) контроль и координацию в установленных законодательством Российской Федерации сферах деятельности, в соответствии с методическими [рекомендациями](#p100013) в отношении хозяйственных обществ, в уставных капиталах которых доля участия Российской Федерации превышает 50 процентов, а также их дочерних обществ (далее - общества) обеспечить:
<a id="p100007"></a>разработку (актуализацию) внутренних документов обществ, регламентирующих формирование ключевых показателей эффективности их деятельности, предусмотрев применение разработанных (актуализированных) документов обществ с 1 января 2020 г.;
<a id="p100008"></a>разработку (актуализацию) внутренних документов обществ, регламентирующих вознаграждение руководящего состава обществ, предусмотрев применение разработанных (актуализированных) документов обществ с 1 января 2020 г.
4. <a id="p100164"></a>Утратил силу. - [Распоряжение](https://bukva.ai/docs/rasporyazhenie-3579-r#p100009) Правительства РФ от 28.12.2020 N 3579-р.
5. <a id="p100165"></a>Рекомендовать высшим должностным лицам субъектов Российской Федерации (председателям высших исполнительных органов субъектов Российской Федерации) обеспечить в отношении хозяйственных обществ, в уставных капиталах которых доля участия субъекта Российской Федерации превышает 50 процентов, а также их дочерних обществ разработку (актуализацию) внутренних документов, регламентирующих формирование ключевых показателей эффективности деятельности указанных обществ, а в отношении государственных унитарных предприятий - документов, регламентирующих формирование показателей деятельности указанных предприятий, в целях формирования вознаграждения их руководящего состава с учетом методических [рекомендаций](#p100013).

> *(в ред. [распоряжения](https://bukva.ai/docs/rasporyazhenie-528-r-2023#p100009) Правительства РФ от 06.03.2023 N 528-р)*


<a id="p100011"></a>Председатель Правительства
*Российской Федерации*

<div align="right">

Д.МЕДВЕДЕВ

</div>


<div align="right">

<a id="p100012"></a>Утверждены<br>
распоряжением Правительства<br>
Российской Федерации

</div>

<div align="center">

**от 27 июня 2019 г. N 1388-р**

<a id="p100013"></a>**МЕТОДИЧЕСКИЕ РЕКОМЕНДАЦИИ**<br>
**ПО ПРИМЕНЕНИЮ КЛЮЧЕВЫХ ПОКАЗАТЕЛЕЙ ЭФФЕКТИВНОСТИ**<br>
**ДЕЯТЕЛЬНОСТИ ХОЗЯЙСТВЕННЫХ ОБЩЕСТВ, В УСТАВНЫХ КАПИТАЛАХ**<br>
**КОТОРЫХ ДОЛЯ УЧАСТИЯ РОССИЙСКОЙ ФЕДЕРАЦИИ ИЛИ СУБЪЕКТА**<br>
**РОССИЙСКОЙ ФЕДЕРАЦИИ ПРЕВЫШАЕТ 50 ПРОЦЕНТОВ, И ПОКАЗАТЕЛЕЙ**<br>
**ДЕЯТЕЛЬНОСТИ ГОСУДАРСТВЕННЫХ УНИТАРНЫХ ПРЕДПРИЯТИЙ**<br>
**В ЦЕЛЯХ ОПРЕДЕЛЕНИЯ РАЗМЕРА ВОЗНАГРАЖДЕНИЯ**<br>
ИХ РУКОВОДЯЩЕГО СОСТАВА

</div>


1. <a id="p100014"></a>Настоящие методические рекомендации разработаны в целях оказания содействия при формировании и применении ключевых показателей эффективности деятельности хозяйственных обществ, в уставных капиталах которых доля участия Российской Федерации или субъекта Российской Федерации превышает 50 процентов, а также их дочерних обществ (далее - общества) и показателей деятельности государственных унитарных предприятий (далее - предприятия) в целях определения размера вознаграждения их руководящего состава.
2. <a id="p100015"></a>Понятия, используемые в настоящих методических рекомендациях, означают следующее:
<a id="p100016"></a>"ключевой показатель эффективности" - показатель, на основании которого оценивается эффективность деятельности общества в целях определения размера вознаграждения его руководящего состава;
<a id="p100017"></a>"показатель деятельности" - показатель, на основании которого оценивается эффективность деятельности предприятия в целях определения размера вознаграждения его руководящего состава;
<a id="p100018"></a>"отраслевые ключевые показатели эффективности (дополнительные показатели деятельности)" - показатели, характеризующие деятельность общества или предприятия в соответствующей отрасли;
<a id="p100019"></a>"организации оборонно-промышленного комплекса" - общества или предприятия, включенные в сводный реестр оборонно-промышленного комплекса, который формируется в порядке, установленном [постановлением](https://bukva.ai/docs/postanovlenie-96-2004) Правительства Российской Федерации от 20 февраля 2004 г. N 96 "О сводном реестре организаций оборонно-промышленного комплекса";
<a id="p100020"></a>"руководящий состав" - единоличный исполнительный орган предприятия или общества, коллегиальный исполнительный орган общества, а также иные должностные лица предприятия или общества в соответствии с внутренними и (или) учредительными документами предприятия или общества;
<a id="p100021"></a>"целевое значение ключевого показателя эффективности (показателя деятельности)" - количественная характеристика показателя, определенная стратегией развития общества или предприятия, долгосрочной программой развития общества, программой деятельности предприятия;
<a id="p100022"></a>"финансовые организации" - общества, осуществляющие финансовую и (или) страховую деятельность в соответствии с законодательством Российской Федерации и учредительными документами;
<a id="p100023"></a>"финансово-экономические ключевые показатели эффективности (показатели экономической эффективности деятельности)" - показатели, характеризующие финансовую деятельность общества или предприятия.
3. <a id="p100024"></a>При формировании ключевых показателей эффективности обществ рекомендуется устанавливать финансово-экономические и отраслевые ключевые показатели эффективности, вес которых в совокупности составляет 100 процентов.
<a id="p100025"></a>Перечень рекомендуемых финансово-экономических ключевых показателей эффективности обществ (за исключением финансовых организаций) приведен в [приложении N 1](#p100064).
<a id="p100026"></a>Перечень рекомендуемых финансово-экономических ключевых показателей эффективности для финансовых организаций приведен в [приложении N 2](#p100117).
<a id="p100027"></a>При формировании показателей деятельности предприятий рекомендуется устанавливать показатели экономической эффективности деятельности и дополнительные показатели деятельности предприятия, вес которых в совокупности составляет 100 процентов, в порядке, определенном собственником имущества предприятия.
<a id="p100028"></a>При этом формирование показателей экономической эффективности деятельности федеральных предприятий осуществляется в соответствии с [Правилами](https://bukva.ai/docs/postanovlenie-228-2002#p100631) разработки и утверждения программ деятельности и определения подлежащей перечислению в федеральный бюджет части прибыли федеральных государственных унитарных предприятий, утвержденными постановлением Правительства Российской Федерации от 10 апреля 2002 г. N 228 "О мерах по повышению эффективности использования федерального имущества, закрепленного в хозяйственном ведении федеральных государственных унитарных предприятий".
4. <a id="p100029"></a>Наряду с ключевыми показателями эффективности обществ и показателями деятельности предприятий рекомендуется предусматривать показатели депремирования руководящего состава, которые могут снижать размер его вознаграждения, сформированного по результатам достижения обществами ключевых показателей эффективности и предприятиями показателей деятельности.
<a id="p100030"></a>Показатели депремирования руководящего состава обществ или предприятий не должны влиять на общий вес показателей эффективности обществ и показателей деятельности предприятий, предусмотренный [пунктом 3](#p100024) настоящих методических рекомендаций.
5. <a id="p100166"></a>Ключевые показатели эффективности обществ и показатели деятельности предприятий рекомендуется устанавливать на краткосрочный (от 1 года до 3 лет), среднесрочный (от 3 лет до 5 лет) и долгосрочный (5 лет и более) периоды.

> *(в ред. [распоряжения](https://bukva.ai/docs/rasporyazhenie-528-r-2023#p100011) Правительства РФ от 06.03.2023 N 528-р)*

6. <a id="p100167"></a>Иные ключевые показатели эффективности обществ, показатели деятельности предприятий и показатели депремирования их руководящего состава устанавливаются для обществ советом директоров (наблюдательным советом), в случае его отсутствия - общим собранием акционеров (участников) общества (далее - органы управления общества), для предприятий - федеральным органом исполнительной власти (исполнительным органом субъекта Российской Федерации), осуществляющим права собственника в отношении имущества предприятия (далее - уполномоченный орган исполнительной власти), в том числе на основании решения Правительства Российской Федерации.

> *(в ред. [распоряжения](https://bukva.ai/docs/rasporyazhenie-528-r-2023#p100012) Правительства РФ от 06.03.2023 N 528-р)*

7. <a id="p100033"></a>В основу расчета фактических значений финансово-экономических ключевых показателей эффективности обществ и показателей экономической эффективности деятельности предприятий рекомендуется закладывать бухгалтерскую (финансовую) отчетность, в случаях, установленных действующим законодательством Российской Федерации, - консолидированную финансовую отчетность.
<a id="p100034"></a>*8. Перечень ключевых показателей эффективности обществ, их целевые значения и вес для каждого общества определяются органами управления общества.*
9. <a id="p100035"></a>Перечень показателей деятельности предприятий, включая дополнительные показатели деятельности, и показателей депремирования руководящего состава, их целевые значения и вес для каждого предприятия определяются в составе программы деятельности предприятия, утверждаемой уполномоченным органом исполнительной власти.
10. <a id="p100168"></a>При формировании ключевых показателей эффективности обществ и показателей деятельности предприятий следует предусмотреть невозможность корректировки их целевых значений за прошедший и текущий календарные годы.

> *(в ред. [распоряжения](https://bukva.ai/docs/rasporyazhenie-528-r-2023#p100013) Правительства РФ от 06.03.2023 N 528-р)*

11. <a id="p100169"></a>Целевые значения ключевых показателей эффективности обществ и показателей деятельности предприятий не рекомендуется указывать интервалом значений.

> *(в ред. [распоряжения](https://bukva.ai/docs/rasporyazhenie-528-r-2023#p100013) Правительства РФ от 06.03.2023 N 528-р)*

12. <a id="p100038"></a>Общее количество финансово-экономических ключевых показателей эффективности общества рекомендуется устанавливать в количестве не более 7 показателей.
<a id="p100039"></a>*При этом рекомендуется предусматривать не менее 2 финансово-экономических ключевых показателей эффективности, сумма веса которых должна составлять не менее 30 процентов общего веса всех финансово-экономических ключевых показателей эффективности общества.*
13. <a id="p100040"></a>Общее количество отраслевых ключевых показателей эффективности общества или дополнительных показателей деятельности предприятия рекомендуется устанавливать в количестве не более 4 показателей.
<a id="p100041"></a>При этом для организаций оборонно-промышленного комплекса количество отраслевых ключевых показателей эффективности для обществ и дополнительных показателей деятельности для предприятий рекомендуется определять исходя из:
<a id="p100042"></a>специфики деятельности организаций оборонно-промышленного комплекса, поставленных перед ними задач, направленных на повышение безопасности и обороноспособности Российской Федерации;
<a id="p100043"></a>диверсификации производства организаций оборонно-промышленного комплекса;
<a id="p100044"></a>участия организаций оборонно-промышленного комплекса в реализации национальных и федеральных проектов согласно целям, предусмотренным [Указом](https://bukva.ai/docs/ukaz-204-2018) Президента Российской Федерации от 7 мая 2018 г. N 204 "О национальных целях и стратегических задачах развития Российской Федерации на период до 2024 года".
14. <a id="p100045"></a>Рекомендуемыми показателями депремирования руководящего состава предприятий и обществ являются:
<a id="p100046"></a>для всех предприятий и обществ:
<a id="p100047"></a>"Наличие (отсутствие) задолженности по заработной плате перед работниками";
<a id="p100048"></a>"Отношение объема совокупного долга к прибыли до вычета налоговых и процентных платежей и амортизации";
<a id="p100049"></a>для всех обществ:
<a id="p100050"></a>"Превышение установленного органами управления общества значения отношения "Суммы кредитов и займов" к "Прибыли до вычета";
<a id="p100051"></a>для организаций оборонно-промышленного комплекса:
<a id="p100052"></a>"Выполнение государственного оборонного заказа и мероприятий по импортозамещению";
<a id="p100053"></a>"Выполнение мероприятий по диверсификации производства оборонно-промышленного комплекса и выпуску высокотехнологичной продукции гражданского и двойного назначения";
<a id="p100054"></a>"Рост реализации гражданской продукции собственного производства";
<a id="p100055"></a>для финансовых организаций - "Ухудшение динамики показателя "Доля просроченной задолженности" или превышение установленного органами управления общества показателя "Доля просроченной задолженности".
<a id="p100056"></a>Наличие, состав, вес показателей депремирования, их целевое значение, а также размер депремирования для обществ определяются органами управления обществ, для предприятий - уполномоченным органом исполнительной власти.
15. <a id="p100170"></a>В целях обеспечения достоверности расчетов ключевых показателей эффективности обществ органам управления обществ рекомендуется ежегодно обеспечивать проверку корректности расчетов фактически достигнутого значения ключевых показателей эффективности, а также обоснованность размера вознаграждения руководящего состава общества (с учетом фактического достижения целевых значений ключевых показателей эффективности) с привлечением представителей внутреннего и (или) внешнего аудита.

> *(в ред. [распоряжения](https://bukva.ai/docs/rasporyazhenie-528-r-2023#p100014) Правительства РФ от 06.03.2023 N 528-р)*

16. <a id="p100171"></a>В отношении предприятий в целях обеспечения достоверности расчетов показателей деятельности предприятий уполномоченным органам исполнительной власти рекомендуется обеспечивать ежегодную проверку корректности расчетов фактически достигнутых значений показателей деятельности, а также обоснованность размера вознаграждения руководящего состава предприятий (с учетом фактического достижения целевых значений показателей деятельности).

> *(в ред. [распоряжения](https://bukva.ai/docs/rasporyazhenie-528-r-2023#p100015) Правительства РФ от 06.03.2023 N 528-р)*

17. <a id="p100059"></a>При рассмотрении вопросов выплаты вознаграждения руководящему составу предприятия или общества учитываются:
<a id="p100060"></a>*фактически достигнутые в отчетном году значения ключевых показателей эффективности (показателей деятельности);*
<a id="p100061"></a>*причины отклонений (невыполнение или перевыполнение) фактически достигнутых целевых значений ключевых показателей эффективности (показателей деятельности) от их установленных целевых значений;*
<a id="p100062"></a>*показатели депремирования руководящего состава.*


<a id="p100063"></a>Приложение N 1
к методическим рекомендациям
по применению ключевых показателей
эффективности деятельности

<div align="right">

хозяйственных обществ, в уставных<br>
капиталах которых доля участия<br>
Российской Федерации или субъекта<br>
Российской Федерации превышает 50<br>
процентов, и показателей деятельности<br>
государственных унитарных предприятий<br>
в целях определения размера<br>
вознаграждения их руководящего состава

<a id="p100064"></a>ПЕРЕЧЕНЬ<br>
РЕКОМЕНДУЕМЫХ ФИНАНСОВО-ЭКОНОМИЧЕСКИХ КЛЮЧЕВЫХ ПОКАЗАТЕЛЕЙ<br>
ЭФФЕКТИВНОСТИ ОБЩЕСТВ (ЗА ИСКЛЮЧЕНИЕМ

</div>

<div align="center">

**ФИНАНСОВЫХ ОРГАНИЗАЦИЙ)**

</div>


<table>
<colgroup><col width="5%"><col width="17%"><col width="49%"><col width="14%"><col width="14%"></colgroup>
<tr><td colspan="3"><a id="p100065"></a>Наименование показателя</td><td colspan="2"><a id="p100066"></a>Вес показателя</td></tr>
<tr><td colspan="5"><a id="p100067"></a>Рекомендуемые показатели</td></tr>
<tr><td><a id="p100068"></a>1</td><td><a id="p100069"></a>для публичных акционерных обществ</td><td><a id="p100070"></a>совокупная акционерная доходность <a href="#p100107">&lt;1&gt;</a> за прошедший год (рекомендуется учитывать или использовать динамику изменений отраслевого индекса)</td><td><a id="p100071"></a>не менее 10 процентов</td><td><a id="p100072"></a>общий вес не менее 30 процентов</td></tr>
<tr><td></td><td><a id="p100073"></a>для всех акционерных обществ</td><td><a id="p100074"></a>рентабельность продаж по "Прибыли до вычета" <a href="#p100109">&lt;2&gt;</a></td><td></td><td></td></tr>
<tr><td><a id="p100075"></a>2</td><td><a id="p100076"></a>для всех обществ</td><td><a id="p100077"></a>коэффициент рентабельности инвестированного капитала <a href="#p100110">&lt;3&gt;</a>, коэффициент рентабельности собственного капитала <a href="#p100111">&lt;4&gt;</a> (органами управления <a href="#p100113">&lt;5&gt;</a> выбирается один из показателей, а также устанавливает целевое значение)</td><td><a id="p100078"></a>не менее 15 процентов</td><td></td></tr>
<tr><td colspan="5"><a id="p100079"></a>Показатели, которые вводятся по усмотрению органов управления (для всех обществ)</td></tr>
<tr><td><a id="p100080"></a>1</td><td></td><td><a id="p100081"></a>динамика размера "Прибыли до вычета" к предыдущему году (рост показателя)</td><td colspan="2">на усмотрение органов управления</td></tr>
<tr><td><a id="p100082"></a>2</td><td></td><td><a id="p100083"></a>рентабельность по "Прибыли до вычета" (рост показателя в сравнении со средним показателем за 3 последних года)</td><td colspan="2"><a id="p100084"></a>на усмотрение органов управления</td></tr>
<tr><td><a id="p100085"></a>3</td><td></td><td><a id="p100086"></a>динамика удельной выручки (за вычетом нерегулярных составляющих) за год из расчета на одного сотрудника (рост по отношению к предыдущему году)</td><td colspan="2"><a id="p100087"></a>на усмотрение органов управления</td></tr>
<tr><td><a id="p100088"></a>4</td><td></td><td><a id="p100089"></a>снижение затрат на приобретение товаров (работ, услуг) на единицу продукции</td><td colspan="2"><a id="p100090"></a>на усмотрение органов управления</td></tr>
<tr><td><a id="p100091"></a>5</td><td></td><td><a id="p100092"></a>соотношение объема капитальных вложений к чистому денежному потоку от операционной деятельности</td><td colspan="2"><a id="p100093"></a>на усмотрение органов управления</td></tr>
<tr><td><a id="p100094"></a>6</td><td></td><td><a id="p100095"></a>соотношение объема капитальных вложений к амортизационным начислениям</td><td colspan="2"><a id="p100096"></a>на усмотрение органов управления</td></tr>
<tr><td><a id="p100097"></a>7</td><td></td><td><a id="p100098"></a>доля закупок товаров, работ, услуг, осуществленных конкурентными способами</td><td colspan="2"><a id="p100099"></a>на усмотрение органов управления</td></tr>
<tr><td><a id="p100100"></a>8</td><td></td><td><a id="p100101"></a>доля непрофильных активов &lt;6&gt;</td><td colspan="2"><a id="p100102"></a>на усмотрение органов управления</td></tr>
<tr><td><a id="p100103"></a>9</td><td></td><td><a id="p100104"></a>дополнительный показатель</td><td colspan="2"><a id="p100105"></a>на усмотрение органов управления</td></tr>
</table>


<a id="p100106"></a>

---

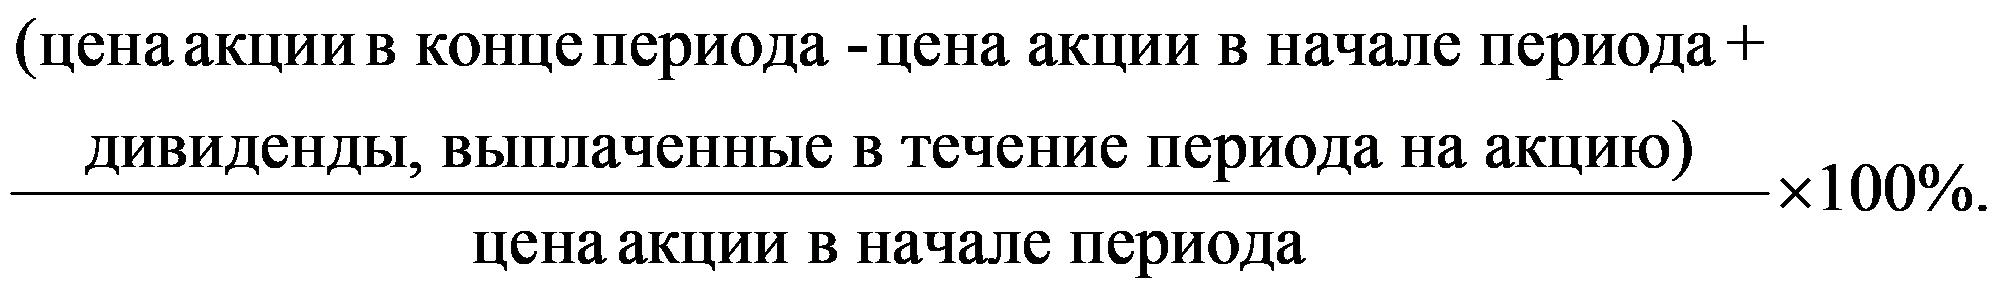
<a id="p100107"></a><1> Совокупная акционерная доходность - обобщающий показатель для оценки годовых результатов, который представляет собой норму доходности акционеров в результате изменения биржевых котировок акций и начисления дивидендов. Указанный показатель рассчитывается:
<a id="p100108"></a> ![формула](https://i.bukva.ai/Gftq0SIYP/img_0.png) 

<a id="p100109"></a>*<2> Прибыль до вычета - показатель для определения конкурентоспособности и эффективности деятельности вне зависимости от размера задолженности по кредитам, налогового режима и способа расчета амортизационных отчислений (рассчитывается как сумма прибыли до налогообложения, процентов к уплате, амортизации основных средств и нематериальных активов).*
<a id="p100110"></a>*<3> Коэффициент рентабельности инвестированного капитала - показатель, рассчитываемый как отношение чистой операционной прибыли после вычета налогов к суммарному инвестированному капиталу.*
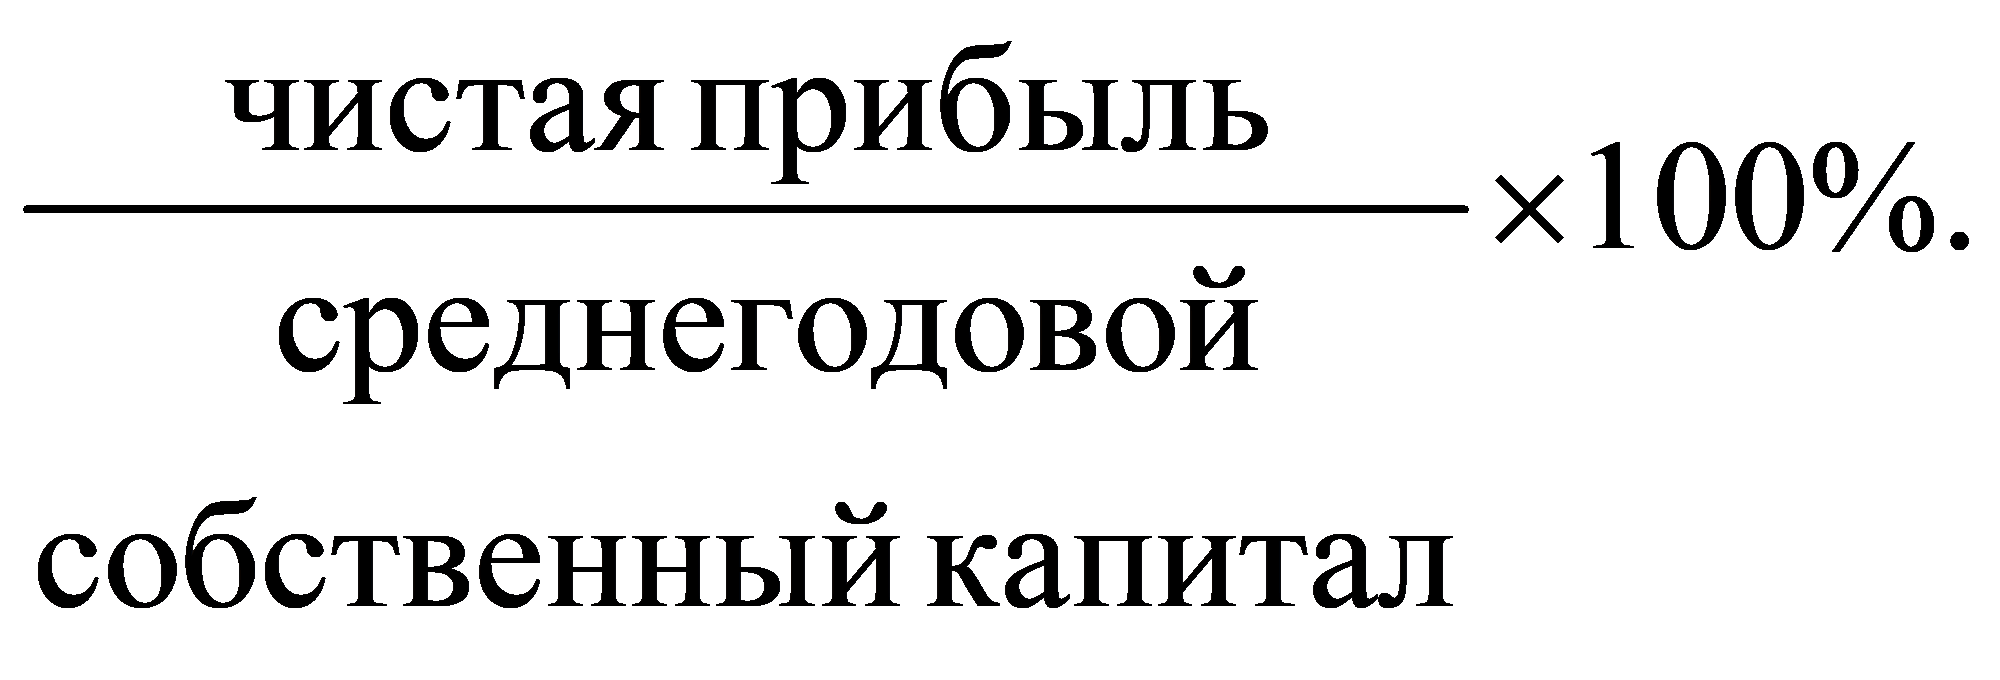
<a id="p100111"></a>*<4> Коэффициент рентабельности собственного капитала рассчитывается:*
<a id="p100112"></a> ![чистаяприбыль100%. среднегодовойсобственныйкапитал×](https://i.bukva.ai/Gftq0SIYP/img_1.png) 

<div align="center">

<a id="p100113"></a><5> Органы управления - совет директоров (наблюдательный совет), а в случае его отсутствия общее собрание акционеров (участников) общества.<br>
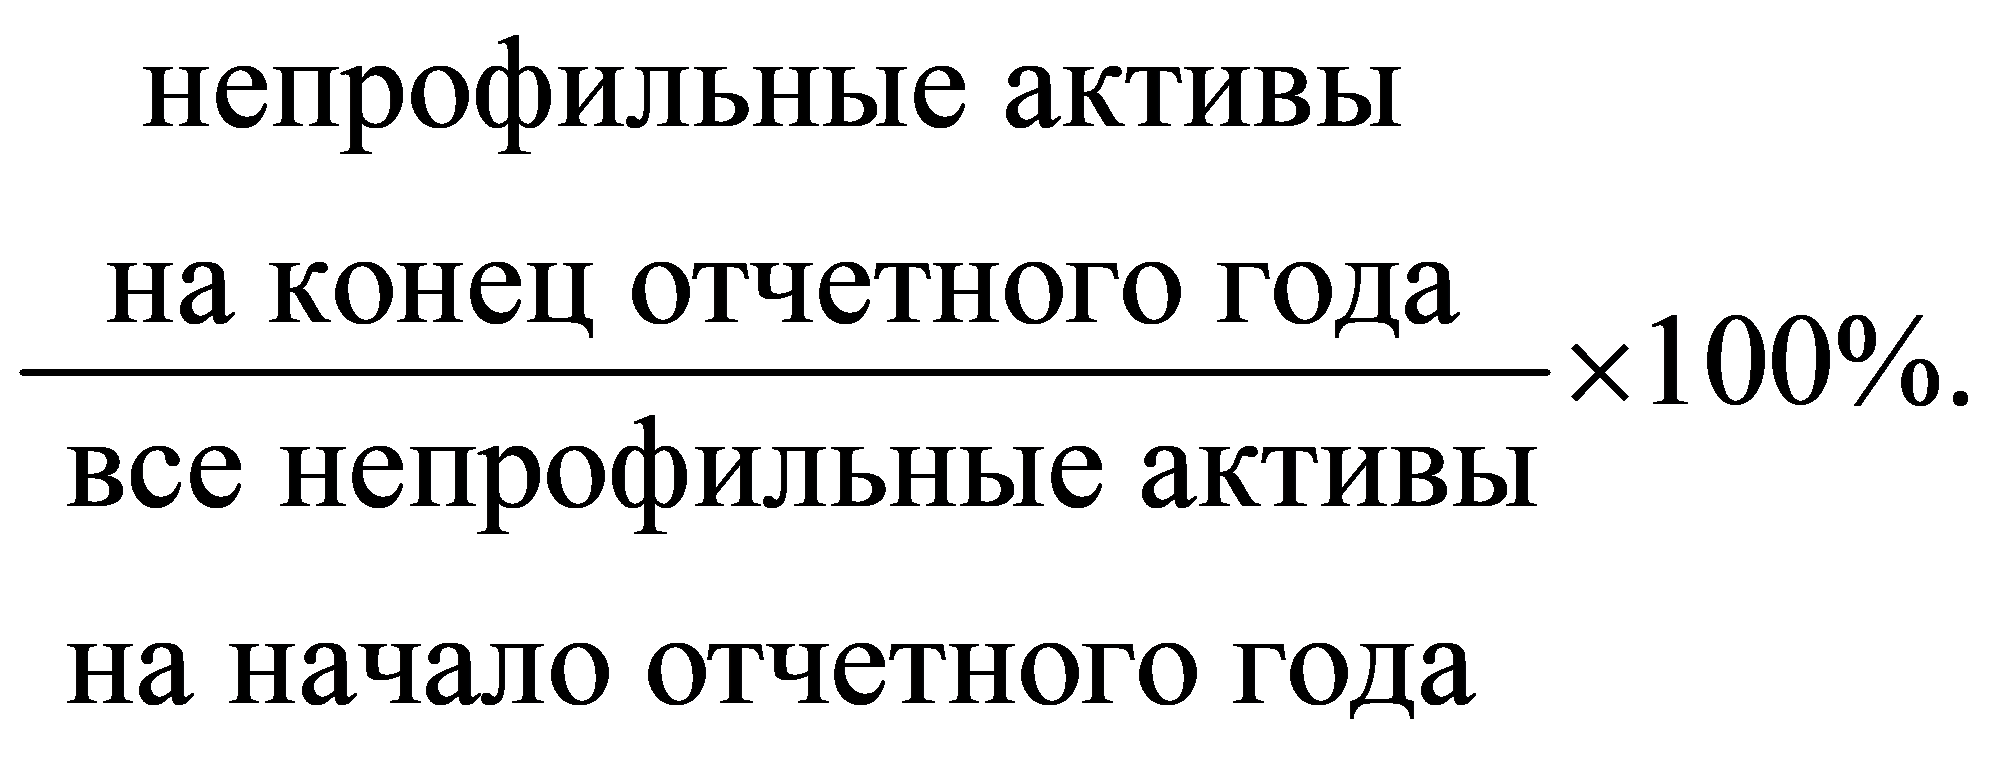
<a id="p100172"></a><6> Доля непрофильных активов - устанавливаемый с учетом позиции федерального органа исполнительной власти, осуществляющего нормативно-правовое регулирование и (или) контроль и координацию в установленных законодательством Российской Федерации сферах деятельности, допустимый уровень непрофильных активов, который рассчитывается:<br>
(в ред. [распоряжения](https://bukva.ai/docs/rasporyazhenie-528-r-2023#p100016) Правительства РФ от 06.03.2023 N 528-р)
</div>


<a id="p100115"></a> ![формула](https://i.bukva.ai/Gftq0SIYP/img_2.png) 


<div align="right">

<a id="p100116"></a>Приложение N 2<br>
к методическим рекомендациям<br>
по применению ключевых показателей<br>
эффективности деятельности<br>
хозяйственных обществ, в уставных<br>
капиталах которых доля участия<br>
Российской Федерации или субъекта<br>
Российской Федерации превышает 50<br>
процентов, и показателей деятельности<br>
государственных унитарных предприятий<br>
в целях определения размера<br>
вознаграждения их руководящего состава

</div>


<div align="center">

<a id="p100117"></a>**ПЕРЕЧЕНЬ**<br>
**РЕКОМЕНДУЕМЫХ ФИНАНСОВО-ЭКОНОМИЧЕСКИХ КЛЮЧЕВЫХ ПОКАЗАТЕЛЕЙ**<br>
**ЭФФЕКТИВНОСТИ ДЛЯ ФИНАНСОВЫХ ОРГАНИЗАЦИЙ**

</div>


<table>
<colgroup><col width="5%"><col width="17%"><col width="49%"><col width="14%"><col width="14%"></colgroup>
<tr><td colspan="3"><a id="p100118"></a>Наименование показателя</td><td colspan="2"><a id="p100119"></a>Вес показателя</td></tr>
<tr><td colspan="5"><a id="p100120"></a>Рекомендуемые</td></tr>
<tr><td><a id="p100121"></a>1</td><td><a id="p100122"></a>для публичных акционерных обществ</td><td><a id="p100123"></a>совокупная акционерная доходность <a href="#p100150">&lt;1&gt;</a> за прошедший год (рекомендуется учитывать или использовать динамику изменений отраслевого индекса)</td><td><a id="p100124"></a>не менее 10 процентов</td><td><a id="p100125"></a>общий вес не менее 30 процентов</td></tr>
<tr><td><a id="p100126"></a>2</td><td><a id="p100127"></a>для всех обществ</td><td><a id="p100128"></a>коэффициент рентабельности инвестированного капитала <a href="#p100152">&lt;2&gt;</a>, коэффициент рентабельности собственного капитала <a href="#p100153">&lt;3&gt;</a> (органы управления <a href="#p100155">&lt;4&gt;</a> выбирают один из показателей, а также устанавливают целевое значение)</td><td><a id="p100129"></a>не менее 15 процентов</td><td></td></tr>
<tr><td colspan="5"><a id="p100130"></a>Показатели, которые вводятся по усмотрению органов управления (для всех обществ)</td></tr>
<tr><td><a id="p100131"></a>1</td><td></td><td><a id="p100132"></a>прирост портфеля кредитов <a href="#p100156">&lt;5&gt;</a> (положительная динамика)</td><td colspan="2"><a id="p100133"></a>на усмотрение органов управления</td></tr>
<tr><td><a id="p100134"></a>2</td><td></td><td><a id="p100135"></a>прирост денежных средств клиентов на счетах (включая депозиты) <a href="#p100157">&lt;6&gt;</a> (положительная динамика)</td><td colspan="2"><a id="p100136"></a>на усмотрение органов управления</td></tr>
<tr><td><a id="p100137"></a>3</td><td></td><td><a id="p100138"></a>обеспечение заданного уровня маржи <a href="#p100158">&lt;7&gt;</a></td><td colspan="2"><a id="p100139"></a>на усмотрение органов управления</td></tr>
<tr><td><a id="p100140"></a>4</td><td></td><td><a id="p100141"></a>рост комиссионных доходов <a href="#p100160">&lt;8&gt;</a></td><td colspan="2"><a id="p100142"></a>на усмотрение органов управления</td></tr>
<tr><td><a id="p100143"></a>5</td><td></td><td><a id="p100144"></a>доля непрофильных активов &lt;9&gt;</td><td colspan="2"><a id="p100145"></a>на усмотрение органов управления</td></tr>
<tr><td><a id="p100146"></a>6</td><td></td><td><a id="p100147"></a>дополнительный показатель</td><td colspan="2"><a id="p100148"></a>на усмотрение органов управления</td></tr>
</table>


<a id="p100149"></a>

---

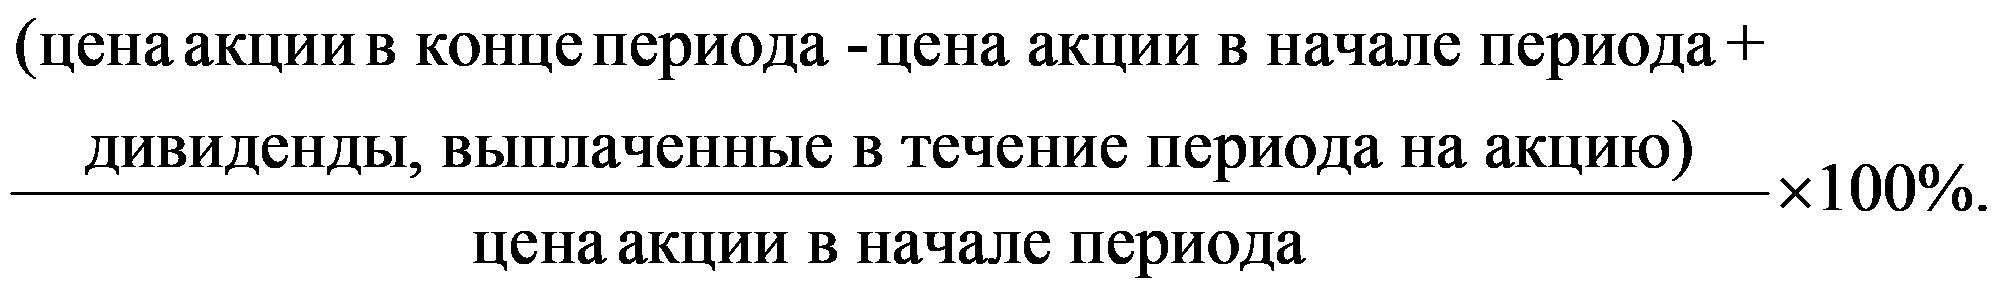
<a id="p100150"></a><1> Совокупная акционерная доходность - обобщающий показатель для оценки годовых результатов, который представляет собой норму доходности акционеров в результате изменения биржевых котировок акций и начисления дивидендов. Указанный показатель рассчитывается:
<a id="p100151"></a> ![формула](https://i.bukva.ai/Gftq0SIYP/img_3.png) 

<div align="center">

<a id="p100152"></a><2> Коэффициент рентабельности инвестированного капитала рассчитывается как отношение чистой операционной прибыли после вычета налогов к суммарному инвестированному капиталу.<br>
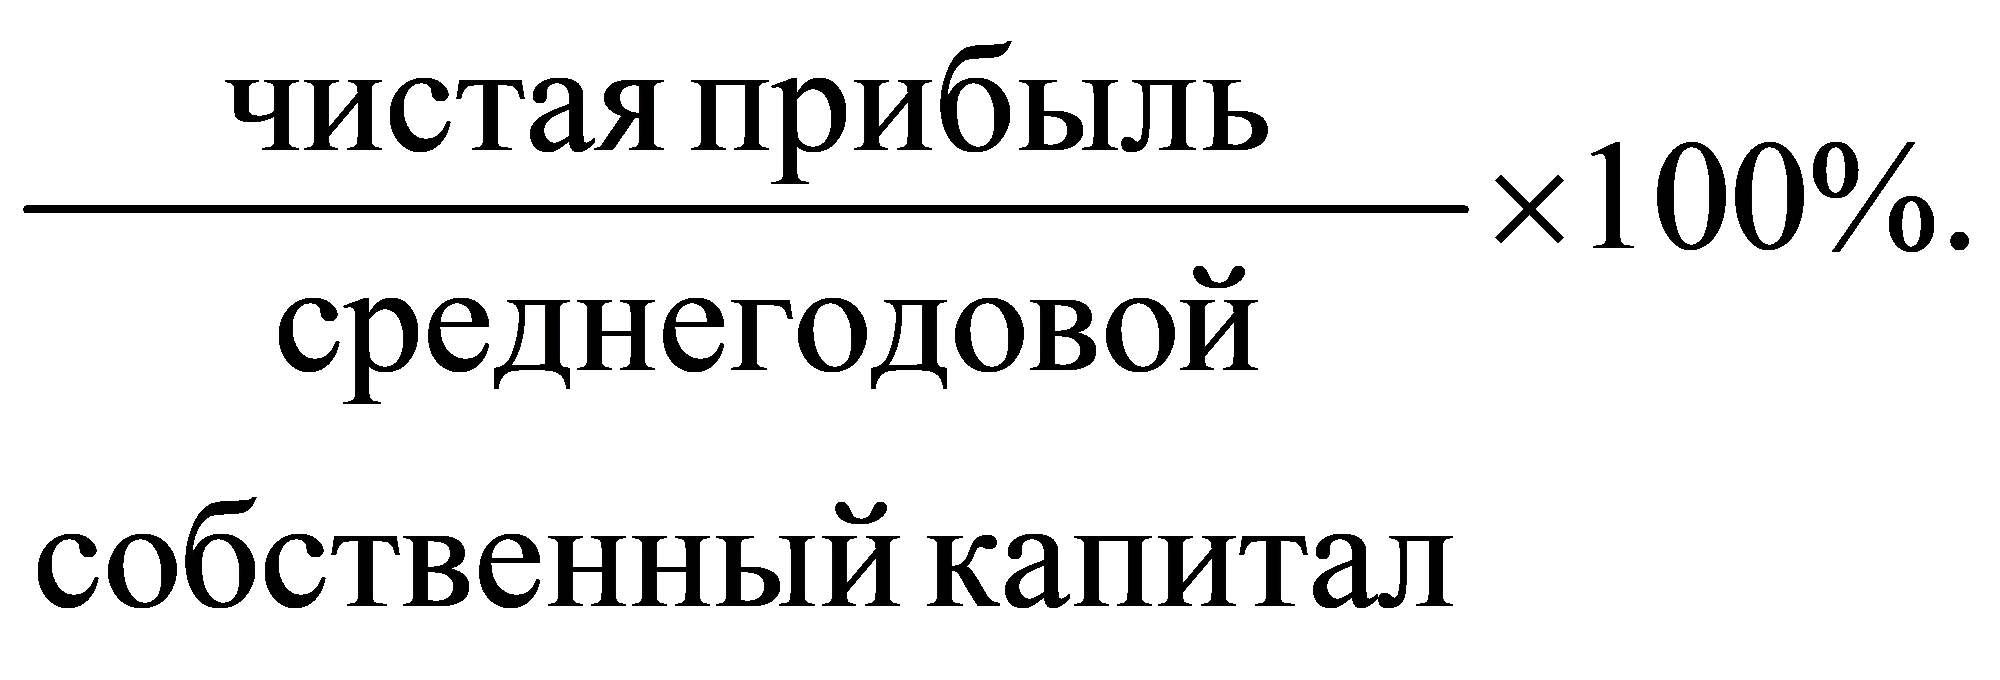
<a id="p100153"></a><3> Коэффициент рентабельности собственного капитала рассчитывается:
</div>


<a id="p100154"></a> ![чистаяприбыль100%. среднегодовойсобственныйкапитал×](https://i.bukva.ai/Gftq0SIYP/img_4.png) 

<a id="p100155"></a><4> Органы управления - совет директоров (наблюдательный совет), а в случае его отсутствия общее собрание акционеров (участников) общества.
<a id="p100156"></a><5> Прирост портфеля кредитов рассчитывается как разница кредитного портфеля на конец года, предшествующего отчетному, и кредитного портфеля на конец отчетного года.
<a id="p100157"></a><6> Прирост денежных средств клиентов на счетах (включая депозиты) - показатель рассчитывается как разница денежных средств клиентов на счетах, включая депозиты, на начало отчетного года и денежных средств клиентов на счетах, включая депозиты, к концу отчетного года.
<a id="p100158"></a><7> Обеспечение заданного уровня маржи рассчитывается:
<a id="p100159"></a>(ставка по привлечению денежных средств в отчетном году - ставка для выдачи кредитов, денежных средств в отчетном году) - (ставка по привлечению денежных средств в году, предшествующему отчетному - ставка для выдачи кредитов, денежных средств в году, предшествующему отчетному).
<a id="p100160"></a><8> Рост комиссионных доходов - показатель рассчитывается как разница комиссионных расходов на конец отчетного года и комиссионных расходов на конец года, предшествовавшего отчетному.
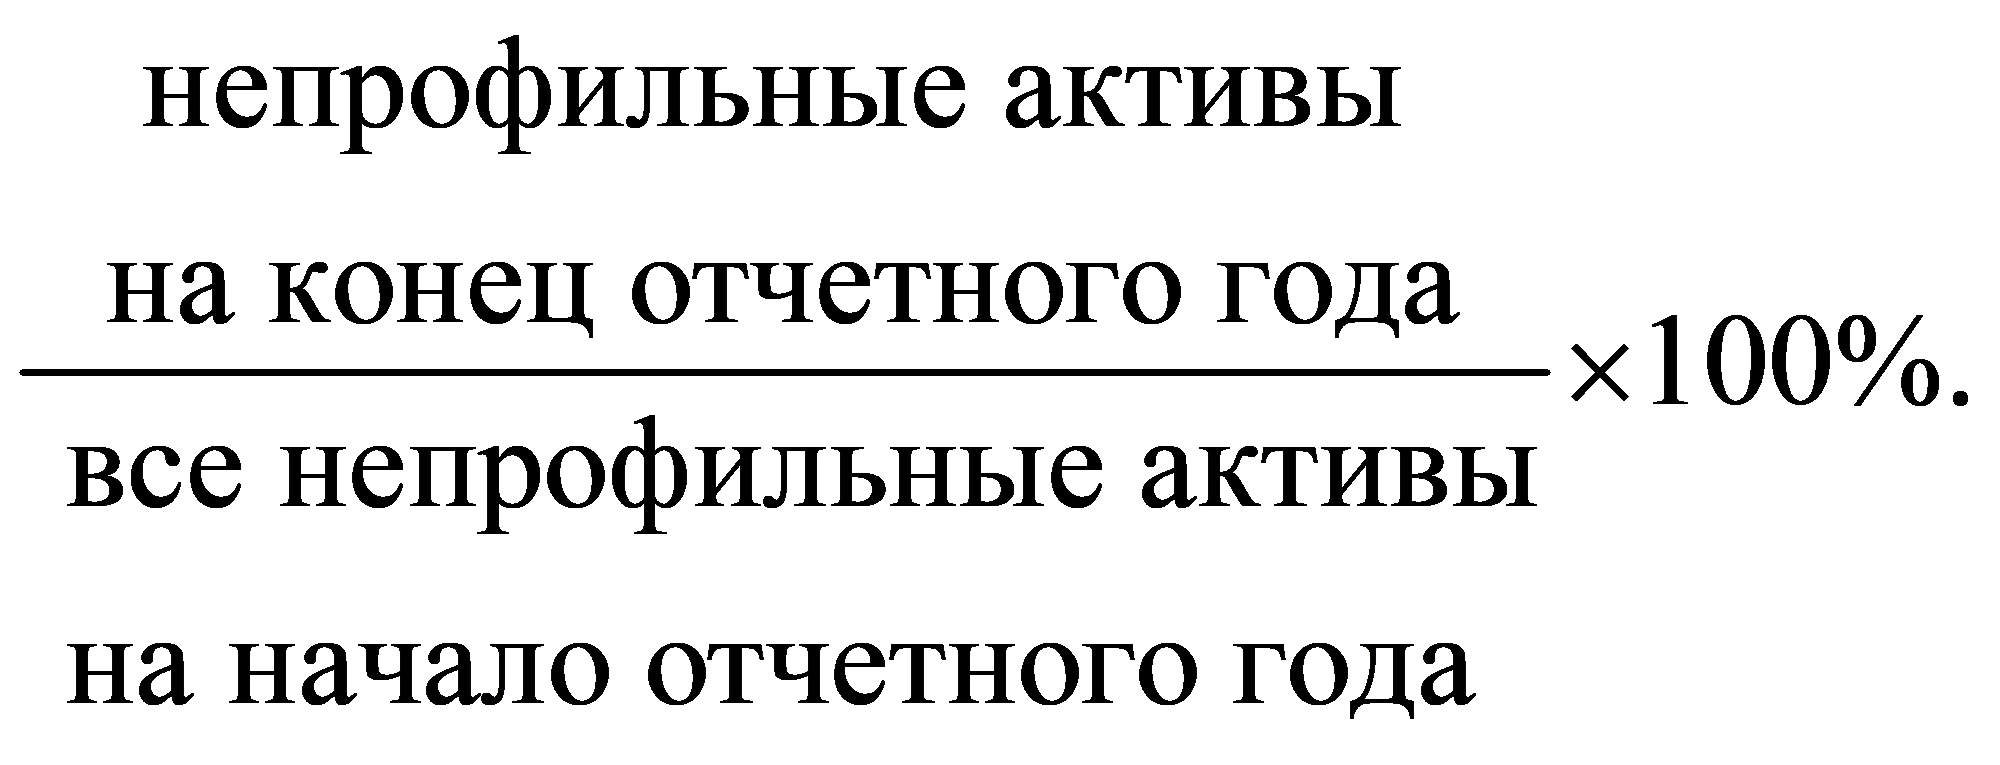
<a id="p100173"></a>*<9> Доля непрофильных активов - устанавливаемый с учетом позиции федерального органа исполнительной власти, осуществляющего нормативно-правовое регулирование и (или) контроль и координацию в установленных законодательством Российской Федерации сферах деятельности, допустимый уровень непрофильных активов, который рассчитывается:*

> *(в ред. [распоряжения](https://bukva.ai/docs/rasporyazhenie-528-r-2023#p100017) Правительства РФ от 06.03.2023 N 528-р)*

<a id="p100162"></a> ![формула](https://i.bukva.ai/Gftq0SIYP/img_5.png) 


<a id="p100163"></a>

---
