Программа создания в Восточной Сибири и на Дальнем Востоке единой системы добычи, транспортировки газа и газоснабжения с учетом возможного экспорта газа на рынки Китая и других стран Азиатско-Тихоокеанского региона
Актуально на 03.11.2026.
Как цитировать: "Программа создания в Восточной Сибири и на Дальнем Востоке единой системы добычи, транспортировки газа и газоснабжения с учетом возможного экспорта газа на рынки Китая и других стран Азиатско-Тихоокеанского региона". 340. https://bukva.ai/docs/programma-340
(утв. Приказом Минпромэнерго России от 03.09.2007 № 340)
Утверждена Приказом Минпромэнерго России от 3 сентября 2007 г. № 340
ПРОГРАММА СОЗДАНИЯ В ВОСТОЧНОЙ СИБИРИ И НА ДАЛЬНЕМ ВОСТОКЕ ЕДИНОЙ СИСТЕМЫ ДОБЫЧИ, ТРАНСПОРТИРОВКИ ГАЗА И ГАЗОСНАБЖЕНИЯ С УЧЕТОМ ВОЗМОЖНОГО ЭКСПОРТА ГАЗА НА РЫНКИ КИТАЯ И ДРУГИХ СТРАН АЗИАТСКО-ТИХООКЕАНСКОГО РЕГИОНА
Список используемых сокращений
АТР — Азиатско-Тихоокеанский регион
ВВП — валовой внутренний продукт
ВНД — внутренняя норма доходности
ВРП — валовой региональный продукт
ВС и ДВ — Восточная Сибирь и Дальний Восток
ГКМ — газоконденсатное месторождение
ГПЗ — газоперерабатывающий завод
ГРР — геологоразведочные работы
ГТС — газотранспортная система
ДКС — дожимная компрессорная станция
ЕАО — Еврейская автономная область
ЕСГ — единая система газоснабжения
ЛБК — ледостойкий блок-кондуктор
ЛПЭНП — линейный полиэтилен низкой плотности
ММП — многолетнемерзлые породы
МПР России — Министерство природных ресурсов Российской Федерации
МРТ — магнитно-резонансная томография
МТБЭ — метилтретбутиловый эфир
НГКМ — нефтегазоконденсатное месторождение
НГКС — нефтегазоконденсатная смесь
НГХК — нефтегазохимический комплекс
НДС — налог на добавленную стоимость
НДПИ — налог на добычу полезных ископаемых
НПЗ — нефтеперерабатывающий завод
НПС — насосная перекачивающая станция
НСР — начальные суммарные ресурсы
ОГЗ — Оренбургский гелиевый завод
ОПЭ — опытно-промышленная эксплуатация
ПБТ — пропан-бутан технический
ПУК — подводный устьевой комплекс
ПЭВП — полиэтилен высокой плотности
ПЭНП — полиэтилен низкой плотности
ПХГ — подземное хранилище газа
РЭП — региональная энергетическая политика
СЖТ — синтетическое жидкое топливо
СМР — строительно-монтажные работы
СРП — соглашение о разделе продукции
СУГ — сжиженный углеводородный газ
ТЭБ — топливно-энергетический баланс
ТЭК — топливно-энергетический комплекс
ТЭО — технико-экономическое обоснование
ТЭР — топливно-энергетические ресурсы
УКПГ — установка комплексной подготовки газа
УППГ — установка предварительной подготовки газа
ФСТ — Федеральная служба по тарифам
ШФЛУ — широкая фракция легких углеводородов
Паспорт Программы
I. Введение
Необходимость повышения темпов социально-экономического развития Восточной Сибири и Дальнего Востока требует формирования в регионе соответствующей энергетической базы.
Благодаря значительным запасам газа в Сахалинской и Иркутской областях, Республике Саха (Якутия), Красноярском крае и перспективной потребности в природном газе на востоке России и в странах Азиатско-Тихоокеанского региона (АТР), сложились благоприятные предпосылки для начала формирования в восточных регионах новых центров газовой промышленности и расширения Единой системы газоснабжения (ЕСГ) на восток. Добывные возможности Восточной Сибири и Дальнего Востока позволяют гарантированно удовлетворять спрос на природный газ в этом регионе на ближайшие 30 лет, обеспечивать поставки газа российским потребителям и на экспорт в страны АТР.
Программа создания в Восточной Сибири и на Дальнем Востоке единой системы добычи, транспортировки газа и газоснабжения с учетом возможного экспорта газа на рынки Китая и других стран АТР (далее — Программа) разработана в соответствии с распоряжением Правительства Российской Федерации от 16.07.2002 № 975-р.
Проект Программы был рассмотрен на заседании Правительства Российской Федерации 13.03.2003 (протокол № 8) и принят за основу. Доработка Программы осуществлялась межведомственной рабочей группой, включающей представителей заинтересованных министерств, ведомств, субъектов Российской Федерации, компаний и научных организаций: Минпромэнерго России, Минэкономразвития России, МИД России, МПР России, Минрегиона России, Росэнерго, Правительства Республики Саха (Якутия), ОАО «Газпром», ООО «ВНИИгаз», ООО «НИИгазэкономика», ОАО «Промгаз», ООО «Газпромразвитие», ООО «ТюменНИИГипрогаз», ОАО «ВНИПИгаздобыча», ОАО «Гипроспецгаз», ООО «Газэкспорт», ОАО «ЮжНИИгипрогаз», ООО «Подземгазпром», ОАО «НК „Роснефть“, ОАО „ТНК-ВР“, ОАО „Компания „РУСИА Петролеум“, ЗАО „ХК „СУЭК“, ОАО „НИИТЭХИМ“, Союза независимых производителей газа, ОАО „Иркутскгазпром“, Компании „Сахалин Энерджи Инвестмент Лтд.“, ОАО „НПО „Гелиймаш“, ЦЭМИ РАН, Института геологии нефти и газа СО РАН, Института систем энергетики СО РАН, Института нефтехимического синтеза РАН, Института проблем нефти и газа РАН, ОАО „РАО „ЕЭС России“, ОАО „РЖД“, ОАО институт „ВНИПИнефть“, ФГУП „НИИсинтез“ с КБ», ООО «РэндКонсалтинг» и др.
Программа является системно обоснованным набором перспективных мер и ориентиров, инструментом координации усилий всех заинтересованных сторон (федеральных и региональных органов исполнительной власти, компаний-недропользователей, отечественных и зарубежных экономических партнеров) для решения имеющих общенациональное значение проблем развития газовой промышленности Восточной Сибири и Дальнего Востока.
II. Принципы, цели и задачи Программы
Программа разработана в соответствии со следующими принципами, утвержденными Правительством Российской Федерации:
- приоритетность удовлетворения спроса на газ российских потребителей и поддержание устойчивого газоснабжения в России посредством расширения ЕСГ на восток;
- формирование рынка природного газа на базе цен, складывающихся с учетом спроса и предложения на данный вид топлива, и его конкуренции с углем и мазутом;
- оптимизация топливно-энергетических балансов регионов Восточной Сибири и Дальнего Востока и обеспечение рациональной доли природного газа в его структуре;
- закрепление на долгосрочный период эффективных ценовых условий по экспортным поставкам газа на базе принципа единого экспортного канала (с учетом действующих соглашений о разделе продукции).
Главной целью Программы является формирование в регионе эффективной газовой промышленности и создание на этой основе условий для динамичного социально-экономического развития Восточной Сибири и Дальнего Востока, качественного повышения уровня жизни населения региона.
Основными задачами Программы являются:
- удовлетворение перспективного внутреннего спроса на газ и формирование рационального топливно-энергетического баланса региона;
- развитие и рациональное использование экспортного потенциала газовой промышленности региона;
- развитие газоперерабатывающей и газохимической промышленности в регионе для производства продукции с высокой добавленной стоимостью.
Программа соответствует приоритетам и ориентирам Энергетической стратегии России на период до 2020 года, увязывает перспективы развития газовой промышленности в регионе с планами развития ТЭК в масштабах страны, учитывается при разработке Генеральной схемы развития газовой отрасли Российской Федерации (на период до 2030 года).
III. Система мероприятий и этапы реализации Программы
С целью решения поставленных задач осуществлен комплекс исследований по следующим направлениям:
- оценка ресурсной базы для развития газовой промышленности;
- оценка добывных возможностей базовых месторождений Восточной Сибири и Дальнего Востока;
- прогноз потребности Восточной Сибири и Дальнего Востока в топливно-энергетических ресурсах, конкурентоспособности энергоносителей и уровня цен на топливо по регионам;
- формирование сценариев внутреннего спроса на газ в регионах Восточной Сибири и Дальнего Востока и прогноз рынка газа стран АТР;
- формирование перспективных балансов добычи и потребления газа в регионе;
- этапы освоения газовых ресурсов и принципиальная схема развития газотранспортной системы региона;
- предложения по созданию газоперерабатывающих мощностей;
- оценка потребности в инвестициях;
- оценка экономической эффективности и социально-экономических результатов реализации Программы;
- комплекс мер по государственной поддержке Программы.
Были определены целевые индикаторы выполнения задач Программы:
- внутреннее потребление газа в регионе;
- доля газа в региональном балансе котельно-печного топлива (КПТ);
- объемы экспорта природного газа и сжиженного природного газа (СПГ);
- объем газа, направляемого на газохимию.
Значения указанных целевых индикаторов приведены в табл. 1.
ЦЕЛЕВЫЕ ИНДИКАТОРЫ РЕШЕНИЯ ЗАДАЧ ПРОГРАММЫ
Для достижения целей Программы предполагается разработку газовых ресурсов восточных районов страны осуществлять путем формирования новых центров газодобычи:
- Сахалинский центр газодобычи на базе месторождений шельфовой зоны острова Сахалин для газоснабжения Сахалина, Хабаровского и Приморского краев, Еврейской автономной области, а также экспортных поставок трубопроводного и сжиженного природного газа в страны АТР;
- Якутский центр газодобычи на базе Чаяндинского месторождения для газификации южных районов Республики Саха (Якутия), Амурской области, а для также организации экспортных поставок трубопроводного газа в страны АТР;
- Иркутский центр газодобычи на базе месторождений Иркутской области для удовлетворения существующей потребности в газе потребителей индустриального пояса Иркутской области, Читинской области и Республики Бурятия и при необходимости для поставок газа в ЕСГ;
- Красноярский центр газодобычи на базе месторождений Красноярского края для удовлетворения существующей потребности в газе потребителей Красноярского края, а также при необходимости для поставок газа в ЕСГ.
Спрос на природный газ в регионах Восточной Сибири и Дальнего Востока определялся с учетом прогнозных макроэкономических параметров социально-экономического развития региона, при условии формирования рынка газа на основе эффективной межтопливной конкуренции. В соответствии с проведенными оценками поставки газа на внутренний рынок востока России (без учета технологических нужд) превысят к 2020 году — 27 млрд. м3 в год, к 2030 году — 32 млрд. м3 в год, а с учетом развития газоперерабатывающих производств — 41 и 46 млрд. м3 в год (с учетом Норильского промузла) соответственно. Доля газа в региональном балансе КПТ возрастет более чем в шесть раз и достигнет 38,5%. Поставки в ЕСГ газа Восточной Сибири могут составить до 35 млрд. м3 в год.
Прогнозные объемы спроса на российский газ в странах АТР определены на основе прогнозов ведущих международных информационно-аналитических агентств и факторного анализа. Суммарный экспорт природного газа по трубопроводам в КНР и Республику Корея с 2020 г. и далее сможет составить 25 — 50 млрд. м3, а объемы поставок российского сжиженного природного газа (СПГ) в страны АТР в 2020 г. составят 21 млрд. м3, к 2030 г. — 28 млрд. м3.
Как ожидается, объемы добычи газа в регионе к 2020 г. смогут возрасти более чем в 18 раз; к 2030 г. — в 20 раз по сравнению с уровнем 2006 г. (табл. 2).
ОБЪЕМЫ ДОБЫЧИ ГАЗА В ВОСТОЧНОЙ СИБИРИ И НА ДАЛЬНЕМ ВОСТОКЕ
| Годы | Объем добычи газа, млрд. м3 | ||
| Восточная Сибирь | Дальний Восток | ВСЕГО ВС и ДВ | |
| 2010 | 5 | 22 | 27 |
| 2015 | 50 | 35 | 85 |
| 2020 | 55 | 95 | 150 |
| 2030 | 57 | 105 | 162 |
Рекомендуемый в Программе вариант развития газовой промышленности на Востоке России позволяет адаптировать сроки реализации программных мероприятий к развитию рынка природного газа на востоке России и в странах АТР.
Программные мероприятия и этапы реализации
Для достижения поставленных целей в Программе определена очередность разработки газовых ресурсов региона. Промышленная добыча газа в Восточной Сибири и на Дальнем Востоке начинается на наиболее подготовленных к эксплуатации месторождениях шельфа о. Сахалин (проекты «Сахалин-1» и «Сахалин-2»).
Газификацию потребителей Сахалинской области и Хабаровского края предполагается на начальном этапе осуществлять за счет поставок газа с месторождений проекта «Сахалин-1», в том числе по действующей газотранспортной системе. Для газификации Приморского края и поставок сетевого газа на экспорт в КНР и Республику Корея планируется строительство газотранспортной системы «Сахалин — Владивосток». При этом в Хабаровском крае предусматривается строительство газоперерабатывающего завода (ГПЗ). Параллельно с развитием месторождений шельфа о. Сахалин проводится доразведка месторождений Якутского центра газодобычи и подготовка проектов подземного хранения гелия, а также проектов строительства газоперерабатывающих предприятий.
С ростом объема поставок трубопроводного газа потребителям Дальнего Востока и на экспорт будут введены в эксплуатацию месторождения проекта «Сахалин-3», перспективные объекты шельфа о. Сахалин и месторождения Якутского центра газодобычи со строительством газотранспортной системы «Якутский центр газодобычи — Хабаровск», а также ГПЗ.
Ввод двух очередей завода СПГ в рамках проекта «Сахалин-2» (суммарной мощностью 9,6 млн. тонн в год) позволит начать поставки российского сжиженного газа в страны АТР. В дальнейшем планируется строительство новых мощностей по производству СПГ в регионе (дополнительно 9,6 млн. тонн в год).
Газ с вовлекаемых в разработку месторождений Иркутского и Красноярского центров газодобычи планируется направить на газификацию регионов и при необходимости в ЕСГ. Для переработки газа месторождений Иркутской области и Красноярского края (в том числе выделения гелия) предусматривается строительство ГПЗ в Иркутской области и в Красноярском крае.
В случае реализации варианта с поставками в ЕСГ предусматривается строительство газопровода из Восточной Сибири в район Проскоково.
Предусмотренные Программой мероприятия по развитию газотранспортной системы оптимизированы с учетом маршрута нефтепроводной системы «Восточная Сибирь — Тихий океан». В Программе также предусматривается использование попутного нефтяного газа.
Детализация решений Программы для уточнения параметров спроса на природный газ и синхронизации с ним этапов развития региональных систем газоснабжения будет осуществляться в генеральных схемах газоснабжения и газификации регионов, разрабатываемых администрациями регионов совместно с ОАО «Газпром».
Основные социально-экономические результаты реализации Программы
Для обеспечения в период до 2030 г. необходимых приростов запасов (ориентировочно 7 трлн. м3, табл. 3) потребуется потратить более 290 млрд. руб. на проведение геологоразведочных работ.
ПРОГНОЗНЫЙ ПРИРОСТ ЗАПАСОВ В ВОСТОЧНОЙ СИБИРИ И НА ДАЛЬНЕМ ВОСТОКЕ ДО 2030 Г.
| Прирост запасов, трлн. м3 | |
|---|---|
| Восточная Сибирь | 4 |
| Дальний Восток | 3 |
| Итого по Восточной Сибири и Дальнему Востоку | 7 |
Предусмотренные Программой мероприятия по переработке и реализации углеводородного сырья, а также гелия месторождений Восточной Сибири и Дальнего Востока позволят обеспечить промышленное производство нефтехимической продукции к 2030 г. в объеме не менее 4,5 млн. тонн, а газохимической продукции — не менее 9,1 млн. тонн (табл. 4).
ОБЩИЙ ОБЪЕМ ПРОДУКЦИИ С ПЛАНИРУЕМЫХ ГАЗОПЕРЕРАБАТЫВАЮЩИХ ЗАВОДОВ И НЕФТЕГАЗОХИМИЧЕСКИХ КОМБИНАТОВ
Ожидаемые объемы добычи и переработки газа потребуют привлечения инвестиций в размере около 1,3 трлн. руб.
Ориентиры необходимых капитальных вложений для обеспечения прогнозируемых объемов добычи, переработки и транспорта газа месторождений Восточной Сибири и Дальнего Востока представлены в табл. 5. Всего для полномасштабной реализации Программы потребуется инвестировать в развитие газовой отрасли региона за период до 2030 года свыше 2,4 трлн. руб.
ОСВОЕНИЕ КАПИТАЛЬНЫХ ВЛОЖЕНИЙ ПО ПОДОТРАСЛЯМ ГАЗОВОЙ ПРОМЫШЛЕННОСТИ В ПЕРИОД ДО 2030 Г.
(млрд. руб.)
| Геологоразведочные работы | 291 |
|---|---|
| Добыча и переработка газа | 1304 |
| Транспорт газа | 803 |
| Подземное хранение газа и гелия | 42 |
| ИТОГО | 2440 |
Развитие газовой промышленности в Восточной Сибири и на Дальнем Востоке, предполагающее не только традиционное использование природного газа в качестве топлива, но и создание в этом регионе новой отрасли промышленности для выпуска продукции с высокой добавленной стоимостью (газопереработки и газохимии), положительно скажется на социально-экономическом развитии восточных регионов России. Расчетный индекс роста ВРП Восточной Сибири и Дальнего Востока с учетом реализации Программы сможет составить к 2030 г. более 380% по отношению к уровню 2005 г.
Возможные поступления в бюджет в результате реализации Программы за период до 2030 г. согласно расчетам составят не менее 3,8 трлн. руб. (табл. 6).
ПОСТУПЛЕНИЯ В БЮДЖЕТ В ПЕРИОД ДО 2030 ГОДА
(млрд. руб.)
Учитывая высокую неопределенность параметров долгосрочного развития, а также масштаб и сложность намечаемых преобразований, предлагается поэтапная реализация мероприятий Программы. На начальном этапе (до 2010 г.) необходимо осуществить:
- реализацию текущих производственных проектов;
- выполнение плана первоочередных мероприятий, направленных на снижение уровня рисков и формирование условий дальнейшей реализации Программы (Приложение).
Предусматривается, что на начальном этапе осуществления Программы будут уточнены параметры реализации текущих производственных проектов, сформирован перечень производственных проектов на последующую перспективу и уточнены сроки реализации следующих этапов проектных мероприятий в соответствии с положениями Программы.
Перечень текущих производственных проектов
Производственные проекты начального этапа реализации Программы направлены на создание региональных систем газоснабжения Сибирского и Дальневосточного федеральных округов, которые впоследствии смогут быть соединены как между собой, так и с существующей ЕСГ, а также на реализацию проектов СРП.
К числу указанных проектов, в частности, относятся следующие.
Проект «Сахалин-1» предполагает разработку морских месторождений углеводородов Чайво, Одопту и Аркутун-Даги. Добыча нефти на месторождении Чайво осуществляется с конца 2005 г. Добыча на месторождении Одопту — после начала добычи на Чайво. Месторождение Аркутун-Даги будет разрабатываться позже с целью поддержания стабильного уровня добычи. Реализация газовой части проекта на начальном этапе предусматривает поставки до 4,5 млрд. м3 газа в год на материк в трубопроводную систему «о. Сахалин — Комсомольск-на-Амуре — Хабаровск».
В 2006 году было завершено строительство трубопровода «Комсомольск-на-Амуре — Хабаровск». Общая протяженность газопровода составляет 378 км (начальная точка — поселок Октябрьский; конечная — населенный пункт Дружба).
Проект «Сахалин-2» предполагает разработку Пильтун-Астохского и Лунского морских месторождений углеводородов со строительством терминала отгрузки нефти и завода по производству СПГ на юге о. Сахалин. Ожидаемый объем добычи газа в 2010 году — около 14 млрд. м3. Начало реализации газовой части проекта по экспортным поставкам СПГ запланировано на 2008 год.
План первоочередных мероприятий по снижению уровня рисков и формированию условий дальнейшей реализации Программы
Мероприятия данного плана направлены в основном на преодоление рыночных, ресурсных и финансовых рисков. Система управления рисками призвана минимизировать риски формирования газового комплекса Восточной Сибири и Дальнего Востока и предусматривает:
- уменьшение внутренних рыночных рисков за счет: уточнения приоритетных направлений и параметров социально-экономического развития Восточной Сибири и Дальнего Востока, а также прогнозных объемов добычи и потребления газа на долгосрочную перспективу; формирования механизмов рыночного ценообразования на газ в Сибирском и Дальневосточном федеральных округах; долгосрочных соглашений с потребителями регионов Восточной Сибири и Дальнего Востока по объемам и ценам реализации газа;
- уменьшение внешних рыночных рисков за счет: подготовки и заключения долгосрочных межгосударственных и частных соглашений об объемах и условиях (по принципу «бери или плати») поставок российского газа в страны АТР; реализации принципа единого экспортного канала (с учетом действующих соглашений о разделе продукции);
- уменьшение инфраструктурных рисков за счет заключения долгосрочных договоров компаний, осуществляющих транспортировку газа, с компаниями-недропользователями — по опережающему созданию и использованию газотранспортной инфраструктуры в регионе;
- уменьшение ресурсных рисков за счет: уточнения объемов запасов и ресурсов углеводородов региона и, прежде всего, о. Сахалин; уточнения лицензионных соглашений; межотраслевой координации процессов освоения нефтяных месторождений, добычи и реализации газа газовых шапок, а также утилизации попутного газа; стимулирования рационального использования ценных компонентов, содержащихся в природном газе;
- уменьшение финансовых рисков за счет механизмов государственной поддержки процесса реализации Программы.
Подробно план представлен в Приложении к настоящему Паспорту.
IV. Механизмы реализации Программы
Значительная часть необходимых инвестиций потребуется на начальном этапе реализации Программы. Поэтому особое значение приобретает проблема привлечения инвестиций, стимулирования проектов по развитию газовой промышленности региона при сохранении целевой направленности Программы, реализации ее важнейших принципов и стратегических ориентиров.
Реализация Программы требует эффективного взаимодействия государства и компаний с различной формой собственности в рамках частно-государственного партнерства.
Формирование газотранспортной системы на Востоке России осуществляется организацией — собственником ЕСГ (при возможности других организаций участвовать в создании и расширении газотранспортных мощностей), которая несет ответственность за газоснабжение российских потребителей и выполнение международных обязательств по поставкам российского газа с территории России.
Базовыми механизмами реализации Программы являются осуществляемые одновременно: системная координация и государственная поддержка программных проектов.
Координатором реализации Программы является ОАО «Газпром» (согласно распоряжению Правительства Российской Федерации от 16.07.2002 № 975-р) под общим руководством Минпромэнерго России. Системная роль Координатора заключается в обеспечении процесса реализации Программы, отвечающего интересам развития газовой отрасли в регионе. Это, в частности, предусматривает:
- расширение единой системы газоснабжения на Восток;
- формирование газотранспортной системы на Востоке России;
- строительство и эксплуатацию системообразующих газотранспортных систем, обеспечивающих поставки газа потребителям;
- участие в экспертизе различных проектов на всех необходимых уровнях на соответствие Программе;
- определение перспективных ориентиров и приоритетов развития системы магистрального транспорта газа (в рамках долгосрочной программы развития газовой отрасли);
- развитие инфраструктуры транспорта газа в регионе на основе заключения с компаниями-недропользователями и потребителями газа долгосрочных договоров, позволяющих осуществлять реализацию инициативных проектов в данной сфере, в том числе на принципах проектного финансирования;
- координацию разработки и реализации отдельных проектов Программы, обеспечение согласованности развития региональных систем газоснабжения и газотранспортной системы Восточной Сибири и Дальнего Востока в целом;
- реализацию принципа единого экспортного канала посредством экспортных поставок российского природного газа через единого экспортера;
- проведение переговоров с покупателями российского природного газа и потенциальными инвесторами и обеспечение экспорта газа в страны АТР по цене, максимально отвечающей интересам России;
- формирование единой информационной базы, необходимой для принятия обоснованных инвестиционных решений с учетом имеющихся рисков;
- мониторинг процесса реализации Программы.
Реализация природного газа российским потребителям предусматривается посредством заключения среднесрочных и долгосрочных контрактов на поставку газа по ценам, формируемым с учетом цен на альтернативные виды топлива.
ОАО «Газпром» как собственник Единой системы газоснабжения осуществляет формирование системы магистральных газопроводов в Восточной Сибири и на Дальнем Востоке и ее эксплуатацию. Владельцы природного газа заключают с ОАО «Газпром» договоры на транспортировку природного газа на условиях «транспортируй или плати». Условия и порядок заключения таких договоров определяются Правительством Российской Федерации.
Механизмы государственной поддержки реализации Программы предусматривают разработку и осуществление комплекса мероприятий, направленных на создание благоприятных условий для недропользователей, потребителей природного газа, инвесторов и кредитных организаций на основе совершенствования нормативно-правовой базы Российской Федерации в области ценообразования, недропользования, налогообложения, тарифной, экспортной и региональной политики, инновационной деятельности, ресурсо- и энергосбережения. Среди первоочередных мер государственной поддержки необходимо выделить меры, направленные на совершенствование нормативно-правовой базы Российской Федерации в области создания эффективной газовой инфраструктуры, формирования рыночных механизмов ценообразования и обеспечения реализации принципа единого экспортного канала. Лицензионная политика на Востоке России основывается на соблюдении принципов обеспечения энергетической безопасности Российской Федерации, поддержания основ ее суверенитета, а также выполнения обязательств по международным договорам. Реализация данных принципов осуществляется в том числе посредством предоставления базовым объектам Программы (месторождениям и участкам недр Сахалинского, Якутского, Иркутского и Красноярского центров газодобычи) статуса объектов федерального значения, формирования Федерального фонда резервных месторождений газа и установления особого порядка недропользования (без аукциона).
Приложение к паспорту Программы
ПЛАН ПЕРВООЧЕРЕДНЫХ МЕРОПРИЯТИЙ ПО СНИЖЕНИЮ УРОВНЯ РИСКОВ И ФОРМИРОВАНИЮ УСЛОВИЙ ДАЛЬНЕЙШЕЙ РЕАЛИЗАЦИИ ПРОГРАММЫ
Введение
Восточные регионы России, занимая значительную часть территории Российской Федерации (10,34 млн. км2), характеризуются крайне низкой плотностью населения (1,6 чел./км2 при общей численности населения региона в 16,4 млн. человек, что составляет 11% от общей численности населения России). Малая заселенность и продолжающийся отток населения отрицательно влияют на развитие экономики региона. Вместе с тем Восточная Сибирь и Дальний Восток располагают значительными запасами ценных полезных ископаемых, в том числе нефти и газа, которые могут стать основой для серьезных экономических преобразований.
Кроме того, в первой половине столетия индустриально развитые страны АТР — Япония, Республика Корея и Китай — будут испытывать растущую зависимость от привозных источников сырья, прежде всего углеводородного. В этой связи ближайшие десятилетия станут периодом растущей конкуренции со стороны Китая, Японии, Республики Корея и отчасти США за ресурсы Восточной Сибири и Дальнего Востока.
Комплексное освоение углеводородных ресурсов региона и выход на энергетические рынки стран АТР могут быть использованы для закрепления позиций России в данном стратегически важном регионе мира, а растущая востребованность топливно-энергетических ресурсов восточных регионов России может стать мощным инструментом внешней политики государства.
До настоящего времени развитие ТЭК восточных регионов основывалось на угольной промышленности и гидроэнергетике. Нарушение сложившихся межрегиональных экономических связей в 90-е годы и рост уровня транспортных тарифов привели к хроническим энергетическим кризисам, несмотря на наличие собственных богатых запасов энергоносителей.
Газовая промышленность в регионе пока не получила значительного развития, несмотря на то, что газовый потенциал Восточной Сибири и Дальнего Востока составляет 30% от начального газового потенциала России.
В отличие от Западно-Сибирского региона и Европейской части страны, где действует Единая система газоснабжения России, на территории Восточной Сибири и Дальнего Востока газовая инфраструктура практически отсутствует.
Программа разработана в соответствии с распоряжением Правительства Российской Федерации от 16.07.2002 № 975-р и предлагает комплексный подход к освоению газовых ресурсов Восточной Сибири и Дальнего Востока в соответствии с задачами социально-экономического развития региона и страны в целом. В основу Программы положены принципы, определенные с учетом действующих законов, указов Президента Российской Федерации, постановлений Правительства Российской Федерации и других документов нормативного характера и отраженные в протоколе заседания Правительства Российской Федерации от 13.03.2003 № 8.
Результаты работ по Программе обсуждались на заседаниях межведомственной рабочей группы, созданной при Минпромэнерго России из представителей государственных органов и заинтересованных организаций. После обсуждения и доработки были согласованы и одобрены результаты Программы по разделам:
1. Конкурентоспособные цены на газ, исходя из цен на альтернативные энергоносители, — протокол от 05.10.2004 № 2.
2. Макроэкономические показатели по региону для прогнозирования спроса на газ — протокол от 14.10.2004 № 3.
3. Материалы по добывным возможностям газовых месторождений региона — протокол от 09.12.2004 № 5.
4. Прогноз внутреннего спроса на газ субъектов Российской Федерации Восточной Сибири и Дальнего Востока — протокол от 09.12.2004 № 5.
5. Материалы по схемам освоения газовых ресурсов Восточной Сибири и Дальнего Востока и возможности развития газотранспортной системы на востоке страны — протокол от 09.12.2004 № 5.
6. Материалы по прогнозному спросу на российский газ в странах АТР и США — протокол от 09.12.2004 № 5.
В связи с переносом срока завершения подготовки Программы на декабрь 2006 года (в соответствии с Поручением Президента Российской Федерации № Пр-154 от 03.02.2006) проведена актуализация показателей и исходных данных, необходимых для выполнения поставленных целей и решения задач Программы, с учетом изменения ресурсной базы, уточнения балансов добычи и потребления газа, перспектив развития газопереработки и газохимии, а также приведения экономических расчетов к текущим ценам.
1. Цели и задачи Программы
Главной целью Программы является разработка оптимального варианта комплексного освоения газовых ресурсов Восточной Сибири и Дальнего Востока для превращения Восточной Сибири и Дальнего Востока в динамично развивающийся современный регион, обеспечивающий повышение жизненного уровня и производственной активности проживающего в нем населения.
Необходимость повышения темпов социально-экономического развития Восточной Сибири и Дальнего Востока, совершенствования структуры экономики региона за счет появления новых высокотехнологичных производств продукции с высокой долей добавленной стоимости требует развития в регионе соответствующей энергетической базы. Газовая промышленность позволит ликвидировать хронические энергетические кризисы, она может стать одним из источников экономического роста за счет обеспечения повышения общего технологического уровня промышленности и конкурентоспособности выпускаемой готовой продукции.
В настоящее время сложились благоприятные предпосылки для начала формирования в восточных регионах страны новых центров газовой промышленности общероссийского значения и расширения Единой системы газоснабжения на Восток. Такие предпосылки обусловлены значительным приростом запасов газа в восточных регионах страны — Иркутской и Сахалинской областях, Республике Саха (Якутия), Красноярском крае.
Добывные возможности региона позволяют гарантированно удовлетворить его потребность в природном газе на ближайшие 30 лет, обеспечить поставки газа в Единую систему газоснабжения России для поддержания баланса добычи и потребления газа и организовать экспортные поставки газа в страны АТР.
Масштабность задач и сложность их реализации в новых экономических условиях настоятельно требуют определения государством приоритетов в освоении газовых ресурсов Восточной Сибири и Дальнего Востока, принятия схемы развития газовой промышленности с установлением этапности создания газовой инфраструктуры для оптимизации различных проектов по срокам и инвестициям.
В свою очередь Программа будет являться составной частью Генеральной схемы развития газовой отрасли (на период до 2030 года).
Важное значение имеет разработка в Программе предложений по организации механизма управления ее реализацией с учетом интересов федерального центра, регионов, отдельных инвесторов, а также объединение усилий, направленных на реализацию проектов. В Программе предлагается оптимальный вариант развития газовой промышленности, при котором интересы государства обеспечиваются в максимальной степени.
Предлагаемый в Программе комплексный подход обеспечивает государству мультипликативный экономический эффект от ее реализации, поскольку:
- содействует поддержанию устойчивого газоснабжения в целом по России в соответствии с задачами Энергетической стратегии России до 2020 г.;
- создает условия для экономического роста в регионе;
- оптимизирует газотранспортные потоки в регионе и стране в целом по срокам и техническим решениям;
- учитывает рост спроса на российский природный газ в странах АТР и позволяет добиться наиболее эффективных и выгодных для государства условий экспорта газа зарубежным покупателям;
- увязывает задачи развития региона с потенциальным эффектом от реализации перспективных международных проектов.
Программа базируется на принципах, выработанных Правительством Российской Федерации (протокол заседания от 13.03.2003 № 8), основу которых составляют:
- приоритетность удовлетворения спроса на газ российских потребителей и поддержание устойчивого газоснабжения в России посредством расширения Единой системы газоснабжения на Восток;
- формирование рынка природного газа на базе цен, складывающихся с учетом спроса и предложения на данный вид топлива, и его конкуренции с углем и мазутом;
- оптимизация топливно-энергетического баланса регионов Восточной Сибири и Дальнего Востока и обеспечения рациональной доли природного газа в его структуре;
- объективные возможности осуществления газовых проектов на 5 — 7 лет позднее сроков освоения нефтяных месторождений в этих регионах;
- реализация единой экспортной политики на базе одного экспортера газа с учетом действующих соглашений о разделе продукции;
- решение экспортных задач за счет поставок газа с более удаленных и дорогостоящих месторождений, а также закрепление на долгосрочный период эффективных ценовых условий по экспортным поставкам газа.
В Программе учитывается необходимость глубокой переработки газа и производства продукции с высокой добавленной стоимостью.
Реализация Программы ориентирована на повышение эффективности производства в важнейших отраслях экономики: машиностроении, металлургии, химии и нефтехимии, строительстве, производстве строительных материалов. Программа позволит создать в регионе принципиально новые отрасли промышленности — газохимическую, гелиевую и другие.
Программа имеет социальную направленность и в качестве одной из приоритетных рассматривает задачу эффективной газификации основных промышленных центров Восточной Сибири и Дальнего Востока.
Программа увязывает перспективы развития газовой промышленности в регионе с планами развития ТЭК в масштабах России. В частности, Программа определяет роль Восточной Сибири и Дальнего Востока в поддержании перспективных объемов добычи газа по России с учетом прогнозируемого в ближайшие 10 лет сокращения объемов добычи газа в основных газодобывающих регионах России.
Наличие существенного потенциального спроса на российский природный газ в странах АТР потребовало всестороннего учета этого фактора в Программе. При этом экспортные задачи рассматривались с точки зрения их наиболее эффективной увязки с планами экономического развития региона и страны в целом. В этой связи неотъемлемой составной частью Программы является Концепция единой экспортной политики в области поставок газа в Китай и другие страны АТР. Разработаны предложения в области единой государственной политики экспорта российского газа в страны АТР, который обеспечивает защиту государственных интересов России.
Программа учитывает необходимость совершенствования структуры топливно-энергетического баланса восточных регионов страны и низкий текущий уровень потребления газа (доля газа в структуре потребления топливно-энергетических ресурсов региона составляет 6%, суммарное использование газа не превышает 4,1 млрд. м3 в год). При этом в структуре потребления первичных энергоресурсов в регионе доля твердого топлива сохранит преобладающее место и составит к 2020 г. не менее 51%. Такой подход позволит сохранить высокий уровень развития угольной промышленности с учетом ее важного социального значения для восточных регионов страны.
Рассмотрение планов социально-экономического развития Восточной Сибири и Дальнего Востока применительно к первоочередным задачам развития газовой промышленности на востоке России позволило сформулировать в Программе предложения в области региональной, налоговой и ценовой политики, которые будут использоваться государством в целях создания условий для устойчивого развития газовой отрасли в регионе.
Основные выводы, сделанные в Программе, базируются на анализе состояния и перспектив развития внутреннего и внешнего рынков топливно-энергетических ресурсов, сырьевой базы Восточной Сибири и Дальнего Востока, текущего экономического, политического, социального, демографического и экологического состояния этих регионов и соответствуют основным положениям и требованиям энергетической и экономической безопасности России.
2. Ресурсная база для развития газовой промышленности
На территории рассматриваемых регионов сосредоточены значительные ресурсы природного газа, конденсата и нефти. Начальные суммарные ресурсы газа суши Восточной Сибири и Дальнего Востока — 52,4 трлн. м3 составляют 30,0% НСР суши России (таблица 2.1). Помимо суши, весьма значителен газовый потенциал морского шельфа — около 15,0 трлн. м3, что составляет 20,3% ресурсов шельфа России.
РАСПРЕДЕЛЕНИЕ ЗАПАСОВ И РЕСУРСОВ ГАЗА РОССИИ НА 01.01.2005 ПО СИБИРСКОМУ И ДАЛЬНЕВОСТОЧНОМУ ФЕДЕРАЛЬНЫМ ОКРУГАМ
(млрд. м3)
Запасы свободного газа суши Восточной Сибири и Дальнего Востока составляют по категории С1 — 3,9 трлн. м3 и по категории С2 — 4,7 трлн. м3. Максимальная часть запасов газа категории С1 приходится на территории Иркутской области 1,6 трлн. м3 и Республики Саха (Якутия) — 1,3 трлн. м3. Значительные запасы выявлены в пределах Эвенкийского автономного округа — 282,1 млрд. м3, Красноярского края — 90,9 млрд. м3 и Сахалинской области: суша — 46,5 млрд. м3, шельф — 875,6 млрд. м3.
В этих же субъектах Российской Федерации имеются значительные запасы газа категории С2: в Иркутской области — 2,46 трлн. м3, в Республике Саха (Якутия) 1,1 — трлн. м3, в Эвенкийском автономном округе — 782,2 млрд. м3, в Красноярском крае — 224,2 млрд. м3 и на шельфе о. Сахалин — 321,2 млрд. м3.
Перспективные и прогнозные ресурсы газа категорий С3 + Д суши и шельфа Восточной Сибири и Дальнего Востока составляют 57,4 трлн. м3 или около 34,6% от общероссийских.
Низкая степень разведанности газового потенциала Восточной Сибири и Дальнего Востока (7,8% для суши и 5,9% для шельфа), благоприятные геологические предпосылки открытия крупных и гигантских месторождений газа и нефти указывают на высокие перспективы подготовки запасов и добычи газа в этом регионе.
В пределах Восточной Сибири к настоящему времени открыты два уникальных по запасам газа месторождения: Ковыктинское газоконденсатное с суммарными запасами категорий С1 + С2 — 1,98 трлн. м3 в Иркутской области и Чаяндинское нефтегазоконденсатное — 1,24 трлн. м3 в Республике Саха (Якутия).
Крупными являются Юрубчено-Тохомское с запасами свободного газа категорий С1 + С2 — 709,8 млрд. м3, Куюмбинское — 178,5 млрд. м3 и Собинское — 158,3 млрд. м3 НГКМ в Эвенкийском АО; Дулисьминское — 77,2 млрд. м3 и Верхнечонское НГКМ с извлекаемыми запасами нефти категорий С1 + С2 — 201,6 млн. т и газа — 95,5 млрд. м3 в Иркутской области; Верхневилючанское — 209,3 млрд. м3 и Среднеботуобинское НГКМ — 169,5 млрд. м3, Среднетюнгское — 165,4 млрд. м3 и Средневилюйское ГКМ — 128,6 млрд. м3, Тас-Юряхское — 114,0 млрд. м3 и Талаканское НГКМ с извлекаемыми запасами нефти категорий С1 + С2 — 122,9 млн. т и газа — 54,1 млрд. м3 в Республике Саха (Якутия). Кроме того, на Дальнем Востоке значительные запасы и ресурсы газа сосредоточены на шельфе о. Сахалин, где открыты НГКМ: Лунское с запасами свободного газа категории С1 + С2 — 530,8 млрд. м3, Чайво-море — 322,0 млрд. м3, Пильтун-Астохское — 102,8 млрд. м3 и Аркутун-Дагинское — 68,2 млрд. м3. Состояние запасов газа и жидких углеводородов по субъектам Сибирского и Дальневосточного федеральных округов и месторождениям следующее.
Красноярский край вместе с Эвенкийским и Таймырским АО. Запасы свободного газа категории С1 составляют 743,6 млрд. м3, категории С2 — 1081,2 млрд. м3, в том числе по Красноярскому краю соответственно 90,9 и 224,2 млрд. м3, в Эвенкийском АО — 282,1 и 782,2 млрд. м3, в Таймырском АО — 370,6 и 74,8 млрд. м3.
В программу освоения газовых ресурсов Восточной Сибири и Дальнего Востока вовлекаются расположенные в зоне действия планируемых газо- и нефтепроводов Юрубчено-Тохомское, Куюмбинское, Собинское, Оморинское и Пайгинское месторождения.
Юрубчено-Тохомское НГКМ. Запасы УВ по категории С1 — 120,0 млрд. м3 свободного газа, 9,6 млн. т конденсата и 67,2 млн. т нефти (извлекаемых), по категории С2 соответственно 589,8 млрд. м3, 45,8 млн. т и 323,7 млн. т.
Газ содержит метана 83,0%, гомологов метана — 10,0 — 11,0%, углекислого газа — 0,4%, азота — 5,0 — 6,0%, гелия — 0,18%. Содержание конденсата в газе 133,9 г/м3.
Куюмбинское НГКМ. Запасы свободного газа по категории С1 составляют 9,7 млрд. м3, конденсата — 0,8 млн. т и нефти — 54,86 млн. т (извлекаемых); С2 соответственно 168,8 млрд. м3, 13,1 и 139,23 млн. т.
Состав газа: метана — 80,0%, гомологов метана — 11,4 — 15,5%, азота — 5,6 — 8,7%, углекислого газа — 0,5%, стабильного конденсата — 10,8 г/м3.
Оморинское ГКМ. Запасы газа категории С1 и С2 составляют 4,8 млрд. м3 и 4,0 млрд. м3 соответственно. Извлекаемые запасы конденсата категории С1 оцениваются в 0,5 млн. т, на долю запасов категории С2 приходится 0,4 млн. т.
Содержание метана в газе — 78,8%, гомологов метана — 11,4%, азота — до 9,8%, конденсата 167,1 г/м3.
Собинское и примыкающее к нему Пайгинское НГКМ. Общие запасы свободного газа категории С1 — 147,5 млрд. м3, конденсата — 9,0 млн. т и нефти — 4,83 млн. т (извлекаемых); С2 соответственно — 19,7 млрд. м3, 1,8 млн. т и 8,82 млн. т.
Свободный газ содержит: метана — 62,9 — 75,0%, гомологов метана — до 7,1%, азота — 23,0 — 28,1% и углекислого газа — 0,2%. Отмечается высокое (до 0,58%) содержание гелия. Содержание стабильного конденсата 93,6 — 109,0 г/м3. Ресурсы свободного газа категории С3 по Красноярскому краю составляют 2,2 трлн. м3, в том числе на перспективных площадях нераспределенного фонда — 1,7 трлн. м3 и в невскрытых пластах месторождений — 508,5 млрд. м3. Наиболее крупные ресурсы свободного газа категории С3 — 748,0 млрд. м3 и 441,3 млрд. м3 прогнозируются соответственно на Берямбинской и Хурингдинской площадях.
Ресурсы свободного газа категории С3 в Эвенкийском АО составляют 908,6 млрд. м3, в том числе по распределенному фонду в невскрытых пластах месторождений — 520,6 млрд. м3, на перспективных площадях — 78,5 млрд. м3 и на перспективных площадях нераспределенного фонда — 309,5 млрд. м3. Наиболее крупные ресурсы категории С3 — 239,5 млрд. м3 и 178,6 млрд. м3 свободного газа приурочены к невскрытым пластам соответственно Терско-Камовского (южная часть) и Центрального блоков Юрубчено-Тохомского НГКМ.
Иркутская область — запасы свободного газа составляют по категории С1 — 1569,3 млрд. м3 и по категории С2 — 2456,5 млрд. м3.
Ковыктинское ГКМ. Запасы газа по категориям С1 и С2, принятые на начало 2005 г., составляли 1406,6 млрд. м3 и 572,0 млрд. м3 соответственно. Извлекаемые запасы конденсата категории С1 — 68,3 млн. т, категории С2 — 15,5 млн. т.
Состав газа: метана — 93,9%, гомологов метана — до 6,0%, азота — 1,6%, углекислого газа — 0,1%, гелия — 0,25%. Содержание стабильного конденсата — до 67,0 г/м3.
Верхнечонское НГКМ. Извлекаемые запасы нефти категории С1 составляют 159,5 млн. т, на долю запасов категории С2 приходится 42,1 млн. т. Разведанные запасы свободного газа категорий С1 и С2 оцениваются в 11,7 млрд. м3 и 83,8 млрд. м3 соответственно, конденсата — 0,4 и 3,0 млн. т.
Газ метановый (80,0 — 82,0%), содержание гомологов метана — до 18,0 — 20,0%, гелия 0,17 — 0,25%, конденсата — до 40,0 г/м3.
Дулисьминское НГКМ. Запасы свободного газа категории С1 составляют 63,5 млрд. м3, конденсата — 7,0 млн. т и нефти — 14,1 млн. т (извлекаемых); С2 соответственно — 13,7 млрд. м3, конденсата — 2,8 млн. т и нефти — 4,2 млн. т.
Состав газа: метана — 78,0 — 89,0%, азота — 3,4%, углекислого газа — менее 0,1%, гелия — 1,26%, конденсата — до 137,0 г/м3.
В 2004 г. в результате проведенных геологоразведочных работ на лицензионных участках Левобережном, Правобережном и Ангаро-Ленском (недропользователь ООО «Петромир»), расположенных в северо-восточной части Ангаро-Ленского плато (к юго-западу от Ковыктинского газоконденсатного месторождения) открыто Левобережное газоконденсатное месторождение с залежами в отложениях венда и кембрия. Запасы газа (распределенный фонд) по категории С1 составляют 0,7 млрд. м3, по категории С2 — 1752,9 млрд. м3, извлекаемые запасы конденсата по категории С2 — 20,3 млн. т; по нераспределенному фонду запасы газа по категории С2 составляют 115,8 млрд. м3, запасы конденсата по категории С2 — 1,0 млн. т.
В Иркутской области ресурсы свободного газа категории С3 на десяти перспективных площадях нераспределенного фонда составляют 247,8 млрд. м3.
Республика Саха (Якутия). Запасы свободного газа категории С1 составляют 1283,5 млрд. м3, на долю запасов категории С2 приходится 1103,1 млрд. м3.
Чаяндинское НГКМ. В пределах месторождения разведано 379,7 млрд. м3 свободного газа категории С1, 5,7 млн. т конденсата и 42,5 млн. т нефти (извлекаемых), запасы газа категории С2 составляют 861,2 млрд. м3, 12,7 млн. т конденсата и 7,5 млн. т нефти (извлекаемых).
Содержание метана — 84,0%, гомологов метана — 7,5 — 8,0%, азота — 5,6 — 7,8%, конденсата — 18,5 г/м3.
Содержание гелия в газе Чаяндинского месторождения составляет 0,58%. Суммарные запасы гелия составляют здесь 7,2 млрд. м3, из них 1,8 млрд. м3 приходится на категорию С1.
Талаканское НГКМ. Извлекаемые запасы нефти по категории С1 составляют 104,8 млн. т, категории С2 — 18,1 млн. т (14,7% от суммарных запасов кат. С1 + С2). Запасы газа в газовой шапке — 35,5 млрд. м3 по категории С1 и 18,6 млрд. м3 по категории С2, самостоятельного значения для разработки они не имеют.
Газ содержит: метана — 87,2%, гомологов метана — до 10,0%, азота — 3,4 — 4,0%, углекислого газа — 0,1 — 0,3%, гелия — 0,19 — 0,57%.
Верхневилючанское НГКМ. Запасы свободного газа категории С1 составляют 139,6 млрд. м3, конденсата — 2,7 млн. т и нефти — 1,5 млн. т (извлекаемых); по категории С2 соответственно — 69,7 млрд. м3, 1,3 млн. т и 21,8 млн. т.
Газ метановый — 85,6%, содержание гомологов метана — 6,4%, азота — 6,6%, углекислого газа — 0,1%, гелия — 0,13 — 0,17%, конденсата — до 190 г/м3.
Среднеботуобинское НГКМ. Запасы свободного газа категории С1 составляют 150,9 млрд. м3, конденсата — 2,8 млн. т и нефти — 54,1 млн. т (извлекаемых); по категории С2 соответственно — 18,6 млрд. м3, 0,1 млн. т и 11,9 млн. т.
Состав газа: метана — 87,2%, гомологов метана — 5,4%, азота — 6,2%, углекислого газа — 0,2%, гелия — 0,19 — 0,33%, конденсата — 20,2 г/м3.
Среднетюнгское ГКМ. Запасы свободного газа категории С1 составляют 156,2 млрд. м3, конденсата — 8,2 млн. т (извлекаемых); по категории С2 соответственно — 9,2 млрд. м3, 0,6 млн. т.
Состав газа: метана — 81,5 — 91,1%, гомологов метана — 6,1 — 13,0%, азота — 0,4 — 1,0%, углекислого газа — 0,1 — 0,4%, содержание конденсата — 55,0 — 168,0 г/м3.
Средневилюйское ГКМ. Запасы свободного газа категории С1 составляют 128,6 млрд. м3, конденсата — 5,7 млн. т (извлекаемых); по категории С2 запасов газа не имеется.
Состав газа: метана — 90,6 — 95,3%, гомологов метана — 6,5%, азота — 0,7 — 1,2%, углекислого газа — 0,3 — 1,3%, конденсата — 60,0 г/м3.
Тас-Юряхское НГКМ. Запасы свободного газа категории С1 составляют 102,7 млрд. м3, конденсата — 1,7 млн. т и нефти — 2,0 млн. т (извлекаемых); по категории С2 соответственно — 11,3 млрд. м3, 0,2 млн. т и 5,3 млн. т.
Состав газа: метана — 85,2%, гомологов метана — 6,5%, азота — 7,5%, углекислого газа — до 0,4%, гелия — 0,39%, конденсата — 18,0 г/м3.
Ресурсы свободного газа категории С3 Республики Саха (Якутия) на семи перспективных площадях нераспределенного фонда составляют 148,3 млрд. м3.
Хабаровский край. В континентальной части Хабаровского края выделены семь нефтегазоносных районов: Юдомо-Майский, приуроченный к впадине восточной окраины древней Сибирской платформы, входящей в состав Лено-Тунгусской нефтегазоносной провинции; материковые мезозойско-кайнозойские осадочные бассейны — Верхне-Буреинский и Средне-Амурский, а также продолжающиеся в Охотское море и Татарский пролив Охото-Котуйский, Удско-Торомский, Шантарский и Нижне-Амурский мезозойско-кайнозойские осадочные бассейны. Ресурсы углеводородов материковой части оцениваются, по данным Института тектоники и геофизики Дальневосточного отделения Российской академии наук, в размере 990,0/297,0 млн. т у.т. геол./извлек., в т.ч.: Юдомо-Майский соответственно 420,0 и 126,0 млн. т у.т., Верхне-Буреинский — 250,0 и 75,0 млн. т у.т., Средне-Амурский — 200,0 и 60,0 млн. т у.т. и Нижне-Амурский — 120,0 и 36,0 млн. т у.т. Остальные пока не имеют количественной оценки. Официальная оценка НСР газа суши Хабаровского края составляет 91,0 млрд. м3. Наиболее газо- и нефтеперспективны Верхне-Буреинский, Средне-Амурский и Юдомо-Майский осадочные бассейны.
В Верхне-Буреинском открыто Адниканское газовое месторождение с запасами по категориям С1 — 0,4 млрд. м3 и С2 — 1,6 млрд. м3. Содержание метана — 79,2%, гомологов метана — до 1,3%, азота — до 5,3%, углекислого газа — до 14,5%.
Средне-Амурский осадочный бассейн расположен вблизи трассы газопровода «Оха — Комсомольск-на-Амуре — Хабаровск». По данным бурения, в нем установлены благоприятные предпосылки нефтегазоносности.
Нижнеамурский нефтеперспективный район выделен от береговой линии моря по долине р. Амур протяженностью 250 км при ширине около 75 км. Бассейн простирается до западного побережья о. Сахалин, где установлены газо- и нефтепроявления. В пределах бассейна проложен действующий нефтегазопровод «Оха — Комсомольск-на-Амуре».
Шельфовая зона Хабаровского края включает следующие перспективные газонефтяные бассейны: Шантарский, Кашеварова, Лисянский и Северо-Сахалинский.
По оценкам ОАО «Дальморнефтегеофизика», ФГУП ВНИГРИ, СахалинНИПИморнефть, ИТиГ ресурсный потенциал «Хабаровского» сектора шельфа Охотского моря оценивается в 3,5 млрд. т у.т. Для проведения поисково-разведочных работ наиболее благоприятен шельф Татарского пролива, где локализованные ресурсы углеводородов оценены в объеме: нефти — 276,3 млн. т, газа — 399,7 млрд. м3. Наиболее перспективными из выявленных структур являются: Иннокентьевская, Приморская, Тумнинская и Чапчанская.
Сахалинская область. Запасы свободного газа категории С1 составляют 922,1 млрд. м3, в том числе на суше — 46,5 млрд. м3, на шельфе — 875,6 млрд. м3, запасы по категории С2 — 339,4 млрд. м3, в том числе на суше — 18,2 млрд. м3, на шельфе — 321,2 млрд. м3. НСР свободного газа по состоянию на 01.01.2002 на Охотском шельфе о. Сахалин составляют 2917,2 млрд. м3 и на Западно-Сахалинском шельфе — 49,6 млрд. м3. НСР Охотского моря в целом оценивается в 6225,2 млрд. м3, Японского — 332,6 млрд. м3. Наиболее подготовлены к продолжению поисковых и разведочных работ лицензионные участки шельфа по проектам «Сахалин-3» — «Сахалин-9». В их пределах выявлено более 100 газонефтеперспективных объектов. Прогнозные ресурсы УВ категории С3 + Д шельфа о. Сахалин в границах лицензионных участков, по данным ОАО «Дальморнефтегеофизика», оцениваются в размере 7165,0 млн. т н.э. (нефтяной эквивалент). По оценке ФГУП ВНИГРИ ресурсы УВ только Северо-Сахалинской нефтегазоносной области составляют 7800 млн. т н.э.
В основном запасы газа охватываются проектами «Сахалин-1» и «Сахалин-2». В то же время есть целый ряд перспективных участков со значительными локализованными ресурсами углеводородов («Сахалин-3 — 9»), газовый потенциал которых позволит в перспективе существенно увеличить добычу газа. Извлекаемые запасы нефти на шельфе о. Сахалин категории А + В + С1 составляют 205,3 млн. т, С2 — 189,3 млн. т; конденсата, соответственно — 64,3 и 24,31 млн. т.
Проект «Сахалин-1» включает месторождения: Чайво, Одопту-море и Аркутун-Дагинское с суммарными запасами свободного газа категории С1 — 329,3 млрд. м3, извлекаемыми запасами конденсата — 21,1 млн. т, нефти — 106,4 млн. т; С2 — 152,0 млрд. м3 газа, 8,7 млн. т конденсата и 159,8 млн. т нефти.
Чайво НГКМ. Запасы свободного газа по кат. А + В + С1 составляют 237,4 млрд. м3, конденсата — 18,0 млн. т и нефти — 59,0 млн. т извлекаемых; по С2 соответственно 84,6 млрд. м3, 4,8 и 49,5 млн. т.
Газ содержит: метана — 93,6 — 93,8%, гомологов метана — 4,2 — 7,0%, азота — 0,3 — 0,6%, углекислого газа — 0,3 — 0,5%.
Одопту-море НГКМ. Запасы свободного газа Центрального и Южного куполов по категории А + В + С1 — 69,9 млрд. м3, конденсата — 1,8 млн. т и нефти — 34,4 млн. т извлекаемых; по категории С2 соответственно — 21,2 млрд. м3, 0,5 и 5,8 млн. т.
По Северному куполу с нефтяной залежью запасы свободного газа по категории А + В + С1 — 0,2 млрд. м3, нефти — 3,9 млн. т; по категории С2 соответственно газа — 0,2 млрд. м3, нефти — 0,2 млн. т.
Газ содержит: метана — 94,4 — 94,8%, гомологов метана — 3,7 — 5,4%, углекислого газа — 0,1 — 0,7%, азота — 0,4 — 1,1%.
Аркутун-Дагинское НГКМ. Запасы свободного газа по категории А + В + С1 22,0 млрд. м3, конденсата — 1,2 млн. т, нефти — 9,1 млн. т (извлекаемых); по категории С2 соответственно — 46,2 млрд. м3, 3,4 и 104,3 млн. т.
Газ содержит: метана — 94,4 — 90,8%, гомологов метана — 5,7 — 9,1%, углекислого газа — 0,2 — 1,0%, азота — 0,3 — 0,4%.
Проект «Сахалин-2» включает нефтегазоконденсатные Пильтун-Астохское и Лунское месторождения с суммарными запасами свободного газа категории С1 — 525,9 млрд. м3, извлекаемыми запасами конденсата — 41,6 млн. т и нефти — 96,1 млн. т; С2 — 107,7 млрд. м3 газа, 8,5 млн. т конденсата и 32,3 млн. т нефти.
Пильтун-Астохское НГКМ. Запасы свободного газа по категории А + В + С1 — 73,6 млрд. м3, конденсата — 5,9 млн. т, нефти — 95,8 млн. т извлекаемых; по категории С2, соответственно — 29,2 млрд. м3, 2,4 и 29,4 млн. т.
Газ содержит: метана — 91,7 — 94,1%, гомологов метана — 5,9 — 9,3%, углекислого газа — 0,2 — 0,8%, азота — 0,2 — 0,8%.
Лунское НГКМ. Запасы свободного газа по категории А + В + С1 — 452,3 млрд. м3, конденсата — 35,7 млн. т и нефти — 0,3 млн. т извлекаемых; по категории С2, соответственно — 78,5 млрд. м3, 6,1 и 2,8 млн. т.
Газ содержит: метана — 92,1 — 93,0%, гомологов метана — 7,0 — 8,5%, углекислого газа — 0,2 — 0,3%, азота — 0,6 — 1,1%.
Проект «Сахалин-3» включает 4 блока с низкой степенью разведанности. По блокам I — II (Восточно-Одоптинский и Айяшский) совокупные прогнозные ресурсы газа оцениваются в 500 млрд. м3, нефти — 114 млн. т.
По блоку III (Венинский) совокупные прогнозные ресурсы газа оцениваются более чем в 800 млрд. м3, нефти — почти 700 млн. т.
В пределах блока IV (Киринский) с прогнозными ресурсами газа 873 млрд. м3 и нефти 687 млн. т. (извлекаемых) в 1992 г. открыто Киринское газоконденсатное месторождение площадью 4,9 км2. Запасы свободного газа по категории С1 — 14,8 млрд. м3, по кат. С2 — 60,6 млрд. м3, извлекаемые запасы конденсата по категории С1 — 1,7 млн. т, по категории С2 — 6,9 млн. т.
Проект «Сахалин-4» включает Астрахановский и Западно-Шмидтовский блоки, где планируется подготовить 940 млн. т у.т. углеводородов, в том числе газа — 780 млрд. м3.
В пределах лицензионного участка выявлено более 20 газонефтеперспективных структур, большинство из которых расположены на северном подводном продолжении п-ова Шмидта и в западной части Сахалинского залива.
Проект «Сахалин-5» направлен на освоение ресурсов северо-западного и северо-восточного шельфа острова. Прогнозные геологические ресурсы участка составляют 2000 млн. т у.т. В рамках проекта выделены Восточно-Шмидтовская и Кайганско-Васюканская площади.
Прогнозные извлекаемые запасы этих площадей составляют: нефти — 600 млн. т, газа — 600 млрд. м3.
Проект «Сахалин-6» — прогнозные ресурсы составляют 1369 млн. т у.т. Зоны газонефтенакопления вытянуты вдоль береговой линии, наиболее приближен к береговой зоне блок «Пограничный».
Проект «Сахалин-7» — геологические ресурсы прогнозируются в объеме 563,0 млн. т у.т. с преобладанием газа.
Наиболее перспективными являются Восточно-Анивская структурно-стратиграфическая и Стародубская структурная ловушки, над которыми зафиксированы прямые сейсмические и геохимические признаки газо- и нефтеносности.
Промышленная газо- и нефтеперспективность этого лицензионного участка подтверждена открытием газовых месторождений на берегу залива Анива, находящихся в разработке, и нефтепроявлениями на побережье залива Терпения.
Проект «Сахалин-8» и «Сахалин-9» охватывают полосу Западно-Сахалинского шельфа в Татарском проливе.
Прогнозные ресурсы УВ выделенных лицензионных участков оцениваются соответственно в размерах 80 и 120 млн. т н.э. По результатам проведения поисковых работ эти оценки ресурсов, вероятно, будут увеличены.
В западной прибрежной зоне о. Сахалин в 1986 г. открыто небольшое по запасам Изыльметьевское газовое месторождение. Оно расположено в 23 км к юго-западу от г. Углегорск. Запасы газа по категории С1 — 3,8 млрд. м3, по категории С2 — 0,8 млрд. м3.
Газ содержит: метана — 95,9 — 96,8%, гомологов метана — 0,7 — 1,3%, азота — 2,2%, углекислого газа — 0,3 — 0,6%.
Шельф Магаданской области по оценке ОАО «Дальморнефтегеофизика» содержит суммарные локализованные ресурсы углеводородов в размере 3451,1 млн. т н.э., в том числе нефти — 1126,9 млн. т. Наиболее крупными ловушками с локализованными ресурсами более 100 млн. т у.т. являются Завьяловская, Ойран-Темповская, Беринга, Зырянская, Умарская, Приэвенская, Моштаковская, Ольховская. На Магаданском шельфе выделено 4 крупных лицензионных участка.
Проект «Магадан-1» (блоки М1-1, М1-2 и М1-3) — извлекаемые ресурсы углеводородов оцениваются соответственно в следующих размерах: 1417,0; 261,0 и 283,0 млн. т у.т., в сумме — 1961,0 млн. т у.т.
Проект «Магадан-2» (блоки М2-1, М2-2, М2-3) — извлекаемые ресурсы углеводородов составляют соответственно — 210,0; 502,0; 215,0 млн. т у.т., в сумме — 927,0 млн. т у.т.
Проект «Магадан-3» (блоки М3-1/7 и М3-2/8) — извлекаемые ресурсы углеводородов оценены в размерах — 600,0 и 338,0 млн. т у.т. соответственно, в сумме — 938,0 млн. т у.т.
Проект «Магадан-4» — суммарные начальные геологические ресурсы по предварительным оценкам составляют до 1000 млн. т у.т.
Западно-Камчатский шельф. Располагает ресурсами в размере 4628,0 млн. т н.э., в том числе на акваторию Шелиховско-Западно-Камчатской части приходится 4450,0 млн. т н.э., а на акваторию Голыгинской части — 178,0 млн. т н.э. Здесь выявлено более 20 антиклинальных структур, наиболее перспективными из которых являются Крутогоровская, Калаваямская и Восточно-Сухановская с локализованными ресурсами 557 млн. т н.э., 106 млн. т н.э., 130 млн. т н.э. соответственно. В других зонах нефтегазонакопления Пенсепельской, Тигильской и Подкагерной прогнозируются ресурсы УВ в объеме около 500 млн. т н.э. К наиболее крупным и газонефтеперспективным структурам отнесены Центральная-3, Кунжикская, Облуковинская и Первоочередная.
Проект «Камчатка-1» включает три блока (участка) — Кунжикский, Центральный и Первоочередной, начальные суммарные геологические ресурсы которых составляют соответственно — 53,0; 230,0 и 55,0 млн. т у.т., в сумме — 338,0 млн. т у.т.
Планируемые показатели геологоразведочных работ (прирост запасов, объемы ГРР, финансирования)
Запасы и ресурсы углеводородов Восточной Сибири и Дальнего Востока позволяют организовать новые крупные центры газо- и нефтедобычи, обеспечивающие на длительный срок внутренние потребности этих регионов и экспортные поставки в страны АТР.
К 2030 г. на юге Восточной Сибири планируется прирастить 4050 млрд. м3 газа, в том числе 2550 млрд. м3 в Красноярском крае и 1500 млрд. м3 в Иркутской области. Для обеспечения таких приростов потребуется пробурить 2250 тыс. м глубокого бурения, в том числе в Красноярском крае — 1450 тыс. м и в Иркутской области — 800 тыс. м. Затраты на геологоразведочные работы составят — 132206 млн. руб., в том числе по Красноярскому краю — 78644 млн. руб. и по Иркутской области — 53562 млн. руб. (в ценах 2006 года).
На Дальнем Востоке России планируется прирастить 2600 млрд. м3, в том числе в Республике Саха (Якутия) — 800 млрд. м3, в Сахалинской области и на его шельфе — 1500 млрд. м3, на Западно-Камчатском, Чукотском побережьях и прилегающих шельфах — 300 млрд. м3. Объемы бурения здесь составят 1200 тыс. м, в Республике Саха (Якутия) — 400 тыс. м, в Сахалинской области и на его шельфе — 600 тыс. м, на Камчатке и Чукотке — с учетом шельфов — 200 тыс. м. При этом затраты на геологоразведочные работы составят 135692 млн. руб., в том числе в Республике Саха (Якутия) — 31130 млн. руб., в Сахалинской области и на шельфе — 87313,2 млн. руб., на Камчатке и Чукотке и в других областях 17249 млн. руб.
В газонефтеносном бассейне Охотского моря приоритетным должен являться Сахалинский центр газо- и нефтедобычи, где планируется увеличить добычу газа к 2030 г. до 70,0 млрд. м3, что потребует прирастить 1,5 трлн. м3 запасов промышленных категорий. Наиболее подготовлены и оценены локализованные ресурсы газа, конденсата и нефти в рамках проекта «Сахалин-3». В контурах лицензионных блоков этого проекта на десяти локальных объектах обоснована возможность прироста запасов газа в размере 941,6 млрд. м3. Наиболее значительные приросты возможны на следующих структурах: Южно-Киринской — 310,0 млрд. м3, Мынгинской — 150,0 млрд. м3, Западно-Айяшской — 112,5 млрд. м3, Венинской — 100,0 млрд. м3, Айяшской — 68,3 млрд. м3, а также на уже открытом Киринском ГКМ — 63,3 млрд. м3. Именно эти объекты могут быть первоочередными базовыми для разведки и последующей разработки.
Кроме прироста запасов газа, на этих объектах попутно ожидается прирастить извлекаемых запасов конденсата — 63,5 млн. т, нефти — 173,8 млн. т и растворенного газа — 48,1 млрд. м3, что обеспечит в нефтяном эквиваленте прирост запасов около 1,2 млрд. т.
Для освоения указанных объектов в рамках проекта «Сахалин-3», а также наиболее крупных антиклинальных структур в пределах лицензионных участков проектов «Сахалин-4, 5, 6» до 2030 г. необходимо будет затратить не менее 87,3 млрд. руб. на финансирование геологоразведочных работ и пробурить 600 тыс. м глубокого бурения.
В целом по Дальневосточному и Сибирскому федеральным округам прирост запасов к 2030 г. планируется довести до 6,65 трлн. м3, для чего потребуется пробурить 3450 тыс. м глубокого бурения и затратить 267,9 млрд. руб.
Эффективность ГРР составит около 40 — 50 руб./т у.т. или 1900 — 2500 т у.т./м.
Прогноз запасов гелия в Сибирском и Дальневосточном федеральных округах
По состоянию на 01.01.2005 по Сибирскому федеральному округу в Государственном балансе учтено 12 месторождений, содержащих гелий, в том числе 3 — в Эвенкийском АО и 9 — в Иркутской области с запасами категорий А + В + С1 — 5343,5 млн. м3 (1062,8 млн. м3 — в Эвенкийском АО и 4280,7 млн. м3 — в Иркутской области), что составляет 54,2% от запасов России, и категории С2 — 2003,4 млн. м3. Основная часть запасов гелия категорий А + В + С1 заключена в залежах свободного газа — 5149,2 млн. м3 (96,4% от запасов округа). Остальные запасы — 188,9 млн. м3 и 5,4 млн. м3 содержатся соответственно в газе газовых шапок и в растворенном в нефти газе.
Основные запасы гелия сосредоточены в 7 месторождениях: Юрубчено-Тохомском, Собинском и Пайгинском (Эвенкийский АО), Ковыктинском, Марковском, Ярактинском и Дулисьминском (Иркутская область), суммарная величина которых составляет 5251,9 млн. м3 гелия (98,3%).
В Дальневосточном федеральном округе по состоянию на 01.01.2005 Государственным балансом учтены 13 месторождений, содержащих гелий, — все в Республике Саха (Якутия), с запасами категорий А + В + С1 — 3225,2 млн. м3, что составляет 32,7% от запасов по России, и категории С2 — 5698,6 млн. м3 — 57,8%.
Основная часть запасов категории А + В + С1 содержится в газе газовых шапок — 2323,8 млн. м3 (72,1% от запасов округа). В залежах свободного газа сосредоточено 898,4 млн. м3 и 2,9 млн. м3 в растворенном в нефти газе.
Основные запасы гелия сосредоточены в 5 месторождениях — Тас-Юряхском, Среднеботуобинском, Талаканском, Чаяндинском и Верхневилючанском, суммарная величина которых составляет 3130,1 млн. м3 (97,0% от запасов округа).
Таким образом, на территории древней Сибирской платформы сосредоточено в настоящее время 8568,6 млн. м3 гелия запасов категории А + В + С1 (86,9% от запасов по России) и категории С2 — 7702,0 млн. м3 — 78,2%.
Ожидаемый прирост запасов гелия за период 2000 — 2030 гг. может составить около 12,0 млрд. м3.
3. Добывные возможности базовых месторождений Восточной Сибири и Дальнего Востока
Значительные запасы и перспективные ресурсы природного газа Восточной Сибири и Дальнего Востока позволяют сформировать в данном регионе новые центры газодобычи. Добывные возможности этих центров основываются на имеющихся подтвержденных запасах уникальных и крупных месторождений, а также на приросте запасов за счет активного проведения геологоразведочных работ.
Имеющийся опыт развития газовой промышленности России показывает, что основой для надежных поставок газа должны служить базовые месторождения со значительными подтвержденными запасами, освоение которых позволит обеспечить на длительную перспективу планируемые уровни добычи газа. Небольшие и мелкие по запасам месторождения, расположенные в окрестности базовых месторождений или вдоль трассы магистральных газопроводов, необходимо использовать для компенсации на короткий период падения добычи по базовым месторождениям или в отдельных случаях в качестве регуляторов, а также для организации газоснабжения и поставок газа местным потребителям.
Оценка добывных возможностей региона по газу показывает, что месторождения Восточной Сибири и Дальнего Востока способны в перспективе обеспечить годовую добычу газа в объеме свыше 200 млрд. м3, что свидетельствует о возрастающей роли восточных регионов в балансе газа страны.
В качестве базовых рассматриваются следующие газоконденсатные (ГКМ) и нефтегазоконденсатные (НГКМ) месторождения:
- месторождения углеводородов морского шельфа острова Сахалин (проекты «Сахалин-1 — 2» и перспективные блоки «Сахалин-3 — 9»);
- Чаяндинское НГКМ (Республика Саха (Якутия));
- Ковыктинское ГКМ (Иркутская область);
- Собинско-Пайгинское и Юрубчено-Тохомское НГКМ (Красноярский край).
Поскольку у Собинского месторождения и примыкающего к нему небольшого по запасам Пайгинского месторождения предусматривается общая система подготовки газа, то разработку указанных месторождений предполагается осуществлять совместно. Поэтому они объединены в один эксплуатационный объект — Собинско-Пайгинское НГКМ.
На основе расположения базовых месторождений в восточных регионах России предусматривается создание следующих территориальных промышленных центров газодобычи.
1. Сахалинский центр газодобычи — на базе месторождений шельфовой зоны острова Сахалин (проекты «Сахалин-1 — 2») с дальнейшим развитием центра за счет реализации проектов «Сахалин-3 — 6».
2. Якутский центр газодобычи — на базе Чаяндинского месторождения, развитие центра связывается с освоением соседних месторождений — Среднеботуобинского, Тас-Юряхского, Верхневилючанского и других.
3. Иркутский центр газодобычи — на основе Ковыктинского месторождения, а также Южно-Ковыктинской лицензионной площади и месторождений севера Иркутской области.
4. Красноярский центр газодобычи — на базе Собинско-Пайгинского и Юрубчено-Тохомского месторождений, в дальнейшем для поддержания уровней добычи газа в разработку могут быть вовлечены месторождения Оморинское, Куюмбинское, Агалеевское и другие.
На основе оценки возможных сроков ввода и максимальных уровней добычи газа из месторождений и перспективных объектов разработан вариант добывных возможностей по газу восточных регионов России.
Добывные возможности по газу базовых месторождений и перспективных объектов Восточной Сибири и Дальнего Востока представлены на рисунке 3.1.
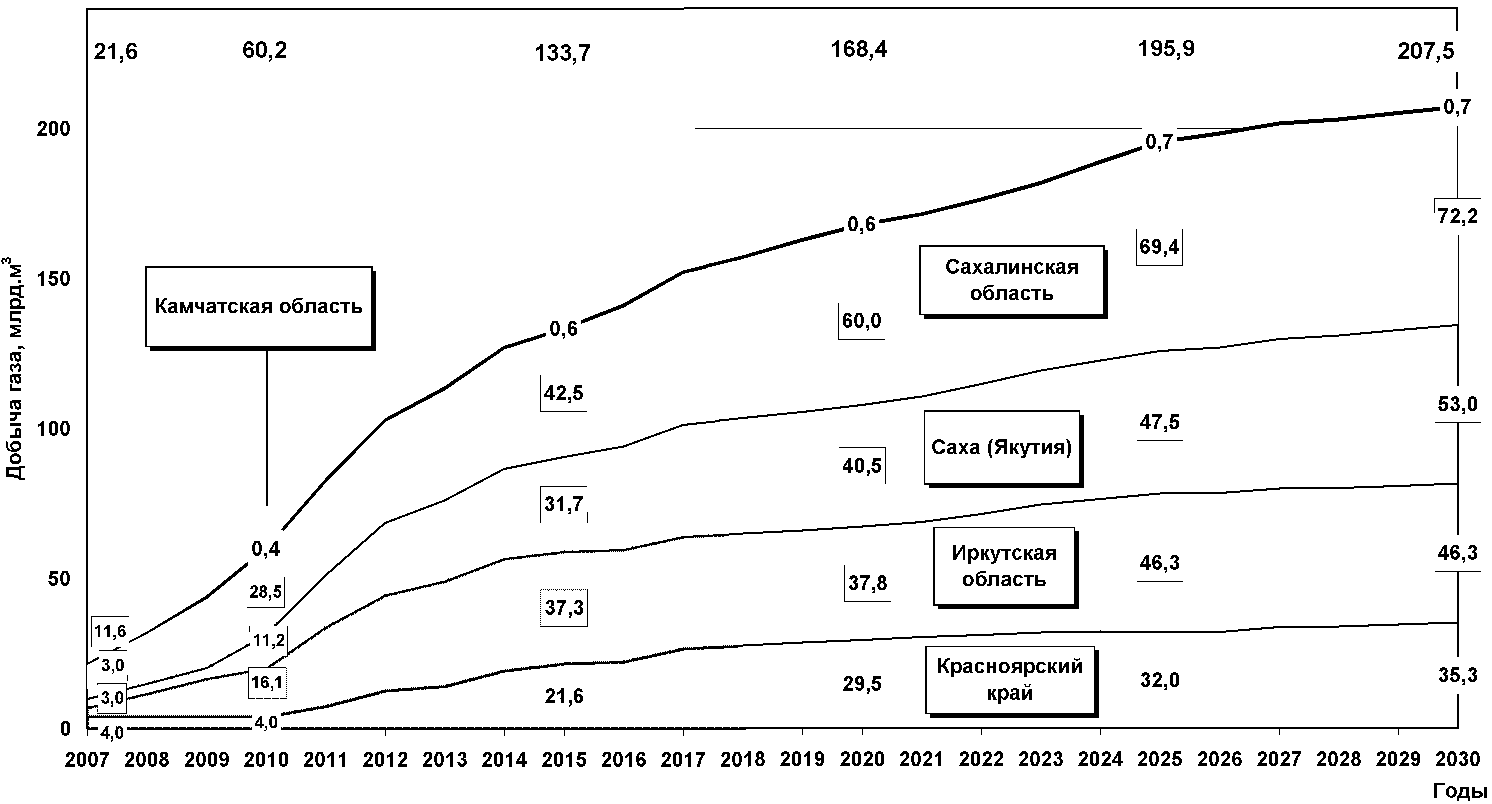
Рисунок 3.1. Добывные возможности по газу базовых месторождений и перспективных объектов Восточной Сибири и Дальнего Востока, млрд. м3
Оценка добывных возможностей по газу была выполнена с учетом наличия подготовленных запасов, сроков проведения ГРР, степени подготовленности отдельных объектов к началу организации промышленной добычи. Для формирования очередности освоения месторождений и выбора варианта организации газоснабжения регионов необходимо сопоставление комплексных технико-экономических показателей, учитывающих все аспекты развития газовой отрасли.
Сахалинский центр газодобычи. В Программе в качестве базовых месторождений для газоснабжения российских потребителей Дальнего Востока рассмотрены месторождения газа в рамках проектов «Сахалин-1» и «Сахалин-2», по которым имеются значительные подтвержденные запасы газа промышленных категорий.
Указанные объемы достаточны для организации газоснабжения Сахалинской области, Хабаровского и Приморского краев, Еврейской автономной области, а также для организации поставок СПГ на экспорт.
Месторождения шельфа о. Сахалин (Проекты «Сахалин-1, 2»)
Проект «Сахалин-1» включает месторождения Чайво, Одопту, Аркутун-Даги с суммарными запасами газа категории С1 — 329,3 млрд. м3. Владельцем лицензии на недропользование является консорциум с участием иностранных компаний в составе: «Эксон Нефтегаз» — 30%, «Содеко» — 30%, «ONGC-VIDESH» — 20%, аффилированные ОАО «НК-Роснефть» — ЗАО «Сахалинморнефтегаз-шельф» — 11,5% и ЗАО «РН-Астра» — 8,5%. Оператор проекта — компания «Эксон Нефтегаз Лтд.» Согласно планам недропользователей годовой уровень добычи газа в 2020 г. составит 11,4 млрд. м3.
Проект «Сахалин-2» включает месторождения Пильтун-Астохское и Лунское с суммарными запасами газа категорий А + В + С1 525,9 млрд. м3. Владельцем лицензии на недропользование является консорциум иностранных компаний в составе: «Роял Датч Шелл» — 55%, «Мицуи» — 25%, «Мицубиси» — 20%. Оператор проекта — компания «Сахалин Энерджи Инвестмент Лтд.». Максимальный годовой уровень добычи в 2020 г. — 21,9 млрд. м3.
Дальнейшее развитие добычи газа в Сахалинской области связано с реализацией проектов нераспределенного фонда «Сахалин-3 — 6». Однако для надежной оценки добывных возможностей необходимы проведение масштабной доразведки и подготовка запасов промышленных категорий. Наиболее подготовлены и оценены локализованные ресурсы газа в рамках проекта «Сахалин-3». Доразведка уже открытых двух месторождений позволит начать добычу газа уже в 2014 г. и с учетом дальнейшего проведения ГРР добыча газа по проекту «Сахалин-3» может возрасти до 28,6 млрд. м3/год к 2025 г. Прогнозный прирост запасов по проектам «Сахалин-4 — 6» по результатам проведения геологоразведочных работ позволит обеспечить добычу с перспективных объектов в объеме не менее 17 млрд. м3/год к 2030 г. и удержать добычу в целом по Сахалинской области в объеме 72,2 млрд. м3/год после 2030 г. на период 5 — 10 лет. В дальнейшем разработка ресурсов по проектам «Сахалин-7 — 9» обеспечит поддержание достигнутого уровня добычи по Сахалинской области на длительную перспективу.
Якутский центр газодобычи. На территории Дальнего Востока возможен ввод в эксплуатацию Чаяндинского НГКМ, рассматриваемого в качестве базового для газификации южных районов Республики Саха (Якутия), Амурской области, а также возможных экспортных поставок газа в страны Северо-Восточной Азии. Максимальный уровень годовой добычи газа по этому месторождению составляет 31 млрд. м3.
Чаяндинское нефтегазоконденсатное месторождение характеризуется высоким содержанием конденсата, нефти и гелия в промышленно-значимых количествах. Месторождение принадлежит нераспределенному фонду. На 01.01.2005 запасы газа промышленных категорий С1 (0,4 трлн. м3) составляют 30% от общих запасов категорий С1 + С2 (1,2 трлн. м3). Срок доразведки месторождения с учетом климатических условий и удаленности может превысить 3 года. Соответственно бурение, опытно-промышленная эксплуатация, утверждение запасов и проекта разработки могут занять до 3 лет.
Прогнозный прирост запасов по результатам проведения геологоразведочных работ позволит обеспечить добычу с перспективных объектов в объеме не менее 20 млрд. м3/год к 2030 г. и удержать добычу по Республике Саха (Якутия) в объеме 53 млрд. м3/год после 2030 г. на длительный период с учетом добычи 3,2 млрд. м3/год из действующих месторождений.
Иркутский центр газодобычи. Стратегия освоения ресурсов углеводородного сырья Иркутской области предполагает создание двух региональных центров газодобычи: южный и северный.
Южный центр газодобычи (включающий г. Иркутск) предусматривает первоочередное освоение ресурсов газа и конденсата Южно-Ковыктинской площади и последующего вовлечения в разработку Ковыктинского ГКМ.
Для южного центра газодобычи в начальный период Ковыктинское ГКМ не рассматривается в качестве основного поставщика газа вследствие следующих факторов: отсутствие комплексного, скоординированного решения вопроса выделения и использования ценных компонентов (в том числе гелия), содержащихся в газе, ограниченная потребность Иркутской области в газе, а также возможность удовлетворения первоочередной потребности в газе в этом регионе за счет разработки малых и средних месторождений. Поэтому для ускорения процесса газоснабжения юга области лицензионные участки Южно-Ковыктинской площади рассматриваются как первоочередные объекты освоения. В дальнейшем освоение Ковыктинского месторождения наряду с Красноярским центром газодобычи позволит обеспечить удовлетворение существующей потребности в газе потребителей индустриального пояса Иркутской области и Красноярского края, расположенных вдоль трассы Транссибирской железной дороги, и при необходимости организовать переток газа в Единую систему газоснабжения.
Северный центр газодобычи предусматривает освоения малых месторождений углеводородов: Братского ГКМ, Марковского НГКМ, Аянского ГМ.
Владельцем лицензии Ковыктинского газоконденсатного месторождения является ОАО «Компания РУСИА Петролиум». На 01.01.2005 большая часть запасов отнесена к промышленным категориям С1 (1,4 трлн. м3). Суммарные запасы категорий С1 + С2 составляют 2,0 трлн. м3. Опытно-промышленная эксплуатация в течение 3 лет позволит подготовить проект разработки и ввести месторождение в промышленную разработку. На месторождении в настоящее время реализуется первая стадия разработки, предусматривающая газоснабжение местных потребителей. Проектный отбор в период постоянной добычи — 37,3 млрд. м3/год и будет связан с поставками газа за пределы области. Месторождение характеризуется высоким содержанием гелия (до 0,25%).
Прогнозный прирост запасов по результатам проведения геологоразведочных работ позволит обеспечить добычу с перспективных объектов в объеме не менее 9 млрд. м3/год к 2030 г. и удержать добычу по Иркутской области в объеме до 46,3 млрд. м3/год после 2030 г. на длительный период.
Красноярский центр газодобычи. За пределами 2010 г. возможно освоение газовых залежей нефтегазоконденсатных месторождений Красноярского края, включая Эвенкийский АО (Юрубчено-Тохомское и Собинско-Пайгинское НГКМ). Более поздние сроки освоения газовых залежей указанных месторождений обусловлены их геологическими особенностями, требующими первоначального освоения нефтяных залежей с целью максимального извлечения жидких углеводородов. Максимальный уровень годовой добычи газа по рассматриваемым месторождениям — 17,7 млрд. м3, в том числе по Юрубчено-Тохомскому — 10,3 млрд. м3, Собинско-Пайгинскому — 7,7 млрд. м3.
Юрубчено-Тохомское НГКМ недоразведано, по состоянию на 01.01.2005 запасы по категории А + В + С1 (120 млрд. м3) составляют лишь 17% от общих запасов категорий С1 + С2 запасов (около 700 млрд. м3). Потенциальное содержание в пластовом газе фракций С5+в составляет 133,9 г/м3. Содержание гелия в газе до 0,18%.
Владельцем лицензии являются ОАО «ВСНК», ОАО «ВНК», ООО «Славнефть-Красноярскнефтегаз». Доразведку месторождения и уточнение проектных документов предполагается завершить в течение 3 — 4 лет. Разработку месторождения планируется начать с освоения запасов нефтяной оторочки. Максимальная годовая добыча газа составит 10,3 млрд. м3.
Собинско-Пайгинское НГКМ в основном разведано. Владельцем лицензии является ОАО «Красноярскгазпром». Запасы газа категории С1 составляют 147,5 млрд. м3 или 88% от общей оценки запасов по месторождению. Отмечается высокое содержание в пластовом газе гелия (до 0,58%).
Ввод Собинско-Пайгинского месторождения в эксплуатацию увязывается со сроками разработки Юрубчено-Тохомского месторождения, исходя из транспорта газа по единой трубопроводной сети. Максимальный уровень постоянной добычи — до 7,7 млрд. м3/год.
По мере проведения геологоразведочных работ на территории юга Красноярского края в период после 2015 г. в разработку могут быть введены дополнительные ресурсы газа, что позволит довести добычу с перспективных объектов в объеме до 25 млрд. м3/год к 2030 г.
Таким образом, наличие в регионах Восточной Сибири и Дальнего Востока подготовленных к промышленному освоению запасов позволяет начать добычу газа для поставок отечественным и зарубежным потребителям.
В дальнейшем развитие промышленных центров газодобычи Восточной Сибири и Дальнего Востока будет в значительной мере определяться выполнением программы ГРР и прироста запасов.
Перспективы организации добычи и лицензирования объектов за рамками упомянутых в Программе центров газодобычи, например, на Магаданском шельфе, Западно-Камчатском шельфе, будут определяться в дальнейшем по результатам ГРР и с учетом динамики рыночного спроса.
4. Ресурсная база угольной промышленности Восточной Сибири и Дальнего Востока, оценка объемов добычи угля
Регионы Восточной Сибири и Дальнего Востока обладают значительными запасами ископаемых углей. Разведанные запасы угля восточных регионов по категориям А + В + С1 + С2, учтенные Государственным балансом запасов полезных ископаемых по состоянию на 01.01.2005, составляют 116207,2 млн. т, кроме того, имеется около трех триллионов тонн прогнозных ресурсов. При условии сохранения нынешних темпов угледобычи в Восточной Сибири и на Дальнем Востоке обеспеченность балансовыми запасами составит более тысячи лет.
Регионы Восточной Сибири и Дальнего Востока совместно с Кузнецким угольным бассейном являются основной сырьевой базой угольной промышленности России как в настоящее время, так и на отдаленную перспективу. Для наиболее эффективного открытого способа угледобычи здесь пригодны более 60% балансовых запасов.
По категориям А + В + С1 балансовые запасы углей по восточным регионам страны составляют 80564,1 млн. т, в том числе в Восточной Сибири 61113 млн. т, на Дальнем Востоке 19451,1 млн. т (таблица 4.1).
РАСПРЕДЕЛЕНИЕ БАЛАНСОВЫХ ЗАПАСОВ УГЛЕЙ ПО СУБЪЕКТАМ ВОСТОЧНЫХ РЕГИОНОВ РОССИЙСКОЙ ФЕДЕРАЦИИ (ПО СОСТОЯНИЮ НА 01.01.2005)
Наиболее благоприятные для отработки высококачественные каменные угли сосредоточены в основном в Республике Саха (Якутия), бурые угли — в Канско-Ачинском бассейне, на месторождениях Иркутской и Читинской областей.
На территории Восточной Сибири расположены: основная часть Таймырского, Тунгусского и Канско-Ачинского бассейнов, Иркутский бассейн, а также угольные месторождения Забайкалья.
Большинство месторождений Восточной Сибири отличается благоприятными условиями залегания углей: наличием мощных пологих пластов с неглубоким залеганием, что позволяет вести разработку углей наиболее эффективным открытым способом. Запасы углей для открытой добычи сосредоточены в основном в Красноярском крае (80%), Иркутской (13%) и Читинской (5%) областях. Основную часть балансовых запасов категорий А + В + С1 составляют бурые угли.
На территории Дальневосточного округа выявлено и изучено 17 угольных бассейнов, в том числе Ленский, Южно-Якутский, Тунгусский, Буреинский и ряд других угольных бассейнов и месторождений. Большая часть балансовых запасов округа представлена бурыми углями, сосредоточенными в основном в Республике Саха, Приморском крае, в Амурской и Сахалинской областях.
Несмотря на высокую обеспеченность запасами энергетических углей, отдельные районы испытывают дефицит в качественных углях. Прирост запасов углей возможен на территории большинства субъектов Российской Федерации Восточной Сибири и Дальнего Востока, что требует проведения геологоразведочных работ на перспективных площадях.
Угольная промышленность восточных регионов располагает сырьевой базой, позволяющей существенно увеличить добычу угля. В 2005 г. добыча угля составила: в регионах Восточной Сибири — 62,5 млн. т, в регионах Дальнего Востока — 31,4 млн. т.
Важнейшей задачей угольной промышленности на предстоящий период является сохранение и наращивание производственного и экономического потенциала отрасли с целью надежного удовлетворения спроса на российский уголь на внутреннем и внешнем рынках. Основным направлением совершенствования технологической структуры угольного производства является увеличение удельного веса наиболее эффективного открытого способа добычи с применением высокопроизводительного оборудования.
Удовлетворение потребности экономики страны в энергетических углях будет связано, прежде всего, с развитием добычи угля в бассейнах федерального значения — Кузнецком и Канско-Ачинском, расположенных в восточных регионах страны. Предусматривается также развитие добычи угля на Мугунском, Тугнуйском и др. месторождениях Восточной Сибири, а также на Ургальском, Ерковецком, Эльгинском и др. месторождениях Дальнего Востока.
С учетом прогнозируемой потребности народного хозяйства в топливно-энергетических ресурсах и наличия балансовых запасов угля оценены перспективы возможной добычи угля в регионах Восточной Сибири и на Дальнем Востоке. Динамика добычи углей на перспективу по субъектам Российской Федерации приведена в таблице 4.2.
ПРОГНОЗ ДИНАМИКИ ДОБЫЧИ УГЛЯ В РАЙОНАХ ВОСТОЧНОЙ СИБИРИ И ДАЛЬНЕГО ВОСТОКА
В 2030 г. добыча угля в рассматриваемых регионах возрастет в 2,19 раза по сравнению с 2005 г. и составит 205,7 млн. т, в том числе в Восточной Сибири — 139,0 млн. т и на Дальнем Востоке — 66,7 млн. т.
При необходимости и наличии финансовых ресурсов возможно увеличение уровней добычи угля по сравнению с указанными в таблице 4.2.
Главными рынками сбыта продукции угольных предприятий являются регионы Сибири и Дальнего Востока. Угольные ресурсы поставляются тепловым электростанциям, котельным и коммунально-бытовым потребителям. В перспективном периоде угли Южно-Якутского бассейна и некоторых других месторождений восточных регионов также предполагается направлять на внешние рынки.
Перспективы развития добычи угля в Восточной Сибири и на Дальнем Востоке предопределяют необходимость поиска новых решений, способствующих повышению конкурентоспособности угольной продукции. Новые технологические решения должны быть направлены, прежде всего, на повышение качества товарной угольной продукции, снижение затрат на добычу и улучшение экологической ситуации.
Для стабильного обеспечения в перспективном периоде потребителей угля необходимо осуществить:
- строительство и ввод новых мощностей по добыче угля, в частности, имеется возможность увеличить мощности по добыче угля на разрезах Канско-Ачинского бассейна, на Эльгинском, Ерковецком, Мугунском, Тугнуйском, Харанорском месторождениях и на некоторых других;
- замену устаревшего добычного и горно-транспортного оборудования;
- строительство углеобогатительных и углеперерабатывающих предприятий;
- реализацию комплекса мер по стимулированию привлечения инвестиций и других механизмов поддержки угольной промышленности.
Конкретные объемы ввода производственных мощностей на угледобывающих предприятиях Восточной Сибири и Дальнего Востока будут в значительной степени зависеть от спроса на него на внутреннем и внешнем энергетических рынках, от темпов освоения новых газовых месторождений и объемов добычи газа, а также от соотношения цен угля и газа.
5. Ресурсная база для развития нефтяной промышленности в Восточной Сибири и на Дальнем Востоке, оценка объемов добычи нефти
Подготовленная ресурсная база и наличие крупных месторождений, которые могут рассматриваться в качестве базовых, позволяют начать формирование на территории Восточно-Сибирского и Дальневосточного регионов новых центров нефтедобычи.
В настоящее время в Восточной Сибири и на Дальнем Востоке добыча нефти осуществляется в небольшом объеме и сосредоточена, в основном, на о-ве Сахалин (около 4 млн. т), в центральных и западных районах Республики Саха (Якутия) (около 0,4 млн. т).
Основными факторами, сдерживающими развитие нефтяной промышленности в регионе, является слабая разведанность минерально-сырьевой базы и отсутствие эффективной системы поставок нефти из экономически слабо освоенных внутренних районов Восточной Сибири и Республики Саха (Якутия).
Анализ, базирующийся на подтвержденных запасах открытых месторождений, позволяет прогнозировать добычу нефти на месторождениях Восточной Сибири и Республики Саха (Якутия) к 2020 г. в объеме 56,4 млн. т в год, по данным Министерства природных ресурсов (таблица 5.1).
ПРОГНОЗНАЯ ДИНАМИКА ДОБЫЧИ НЕФТИ В ВОСТОЧНОЙ СИБИРИ И ДАЛЬНЕМ ВОСТОКЕ <*>
(млн. т)
В Восточной Сибири открыты крупные нефтегазоносные месторождения: Юрубчено-Тохомское и Собинско-Пайгинское в Красноярском крае, Верхнечонское месторождение в Иркутской области.
Собинско-Пайгинское месторождение подготовлено к разработке (газоконденсатные залежи), требуется доразведка нефтяных оторочек. Максимальная годовая добыча нефти составит в 2017 г. 0,4 млн. т.
Юрубчено-Тохомское нефтегазоконденсатное месторождение находится в разведке, одновременно с которой проводится ОПЭ нефтяной оторочки пласта Р-1.
Выход на максимальный уровень годовой добычи нефти предполагается в 2018 г. 9,6 млн. т.
Верхнечонское нефтегазоконденсатное месторождение является самым крупным нефтяным месторождением в Восточной Сибири и на Дальнем Востоке. Оно подготовлено к промышленному освоению. Его ресурсная база позволяет осуществлять ежегодную добычу нефти в объеме 8 — 9 млн. т. Эффект от освоения месторождения можно увеличить при его освоении совместно с Талаканским НГКМ и ежегодной суммарной добычей нефти 15 млн. т.
В Республике Саха (Якутия) оценка объемов добычи нефти связана с освоением Чаяндинского, Талаканского и Среднеботуобинского месторождений.
На Чаяндинском нефтегазоконденсатном месторождении залежь нефти расположена в северной части структуры (северный блок) и относительно изолирована от южного блока. Предполагается разрабатывать нефтяную оторочку с максимальным годовым уровнем добычи нефти в 2019 г. 2,0 млн. т.
Талаканское нефтегазоконденсатное месторождение по разведанным запасам нефти является самым крупным в Республике Саха (Якутия) и на континентальной части всего Дальневосточного региона Российской Федерации. С 1977 г. на месторождении проводится опытно-промышленная эксплуатация (годовой объем добычи доведен до 0,4 млн. т). Максимальный объем добычи нефти 6,9 млн. т/год может быть реализован при завершении строительства нефтепроводов и ввода в эксплуатацию нефтеперерабатывающего завода.
Центральный нефтяной блок Среднеботуобинского нефтегазоконденсатного месторождения находится в ОПЭ с 1984 г. Сейчас его эксплуатация ведется по временной схеме с весьма незначительными объемами добычи нефти (порядка 50 тыс. т в год). Планируется пуск нефтеперерабатывающего завода с мощностью до 500 тыс. т нефти в год в г. Ленске при увеличении годовой добычи нефти до 800 тыс. т в год.
Оценка объемов добычи нефти по Восточной Сибири и Республике Саха (Якутия) до 2020 г. представлена в таблице 5.1.
Добыча нефти на крупнейших месторождениях шельфа Сахалина (проекты «Сахалин-1», «Сахалин-2», «Сахалин-3») может составить около 20 млн. тонн.
Устойчивый уровень добычи нефти по проекту «Сахалин-1» составит свыше 12 млн. т в год. В рамках проекта «Сахалин-2» на сегодняшний день ведется добыча нефти в рамках первого этапа работ по проекту, максимальный уровень добычи нефти достигнет в 2011 г. 6,8 млн. т. В рамках проекта «Сахалин-3» максимальный годовой отбор нефти может составить около 5 млн. т.
Оценка объемов добычи нефти по Восточной Сибири и Дальнему Востоку до 2020 г. представлена в таблице 5.1.
Указанные показатели свидетельствуют о наличии определенных перспектив развития нефтедобычи в регионе.
6. Прогноз потребности Восточной Сибири и Дальнего Востока в топливно-энергетических ресурсах и конкурентоспособность энергоносителей по регионам
6.1. Прогноз потребности Восточной Сибири и Дальнего Востока в топливно-энергетических ресурсах
Доминирующее положение в топливном балансе регионов Восточной Сибири и Дальнего Востока в настоящее время занимает уголь — 81,5% по Восточной Сибири и 63,7% по Дальнему Востоку, а в целом по двум регионам — 74,1%.
Уровень потребления газа в Восточносибирском и Дальневосточном регионах низок. Доля газа в структуре котельно-печного топлива двух регионов составляет около 6,0%, мазута — около 9%, прочих видов топлива — 11%.
В Восточной Сибири в настоящее время газифицирован только Норильский промышленный узел в Красноярском крае, а в Дальневосточном ФО имеются локальные сети в Республике Саха (Якутия), Сахалинской области и Хабаровском крае.
Добыча угля ведется во всех регионах ВС и ДВ. Восточная Сибирь свою потребность в угле практически полностью удовлетворяет собственной добычей. В Дальневосточном ФО, помимо собственной добычи, осуществляются поставки угля из других регионов. В настоящее время крупнейшие угледобывающие предприятия региона работают на 50 — 60% мощности.
Мазут производится в Иркутской и Сахалинской областях, Красноярском и Хабаровском краях.
Перспективный спрос на котельно-печное топливо в регионах ВС и ДВ, как и других регионов страны, определяется прогнозной динамикой роста валового регионального продукта и его структурой, прогнозируемыми вводами новых промышленных производств, степенью развития социальной сферы, соотношением цен на топливно-энергетические и другие виды ресурсов, а также степенью развития топливно-энергетического комплекса.
В качестве исходных условий прогноза энергопотребления по рекомендации и согласованию с Минэкономразвития России были приняты два варианта социально-экономического развития регионов на период до 2030 г.: базовый и целевой. Рост ВРП по сравнению с 2000 г. составит в 2020 и 2030 гг.:
- в базовом варианте — по регионам Восточной Сибири в 2,4 и 3,5 раза, по регионам Дальнего Востока — в 2,1 и 2,8 раз соответственно;
- в целевом варианте — по регионам Восточной Сибири в 2,9 и 4,8 раза, по регионам Дальнего Востока — в 2,6 и 4,0 раз соответственно к 2020 и 2030 гг.
Кроме этого, был рассмотрен интенсивный вариант развития газохимического производства в отдельных регионах Восточной Сибири и Дальнего Востока. Влияние газохимического производства на величину ВРП в этом варианте рассматривается в главе 10.
Наличие в регионах крупных месторождений газа и потенциальных потребителей газа создает предпосылки для развития газоснабжения регионов и рационального увеличения доли газа в их топливно-энергетических балансах.
По мере поступления природного газа в регионы в их топливном балансе будет снижаться доля мазута, поскольку высокий уровень цен на мазут и зависимость большинства регионов ВС и ДВ от его завоза не позволят ему конкурировать с газом и углем. Кроме того, объемы производства мазута на НПЗ уменьшаются в связи с повышением глубины переработки нефти и увеличением производства светлых нефтепродуктов. Мазут будет потребляться, в основном, для энергоснабжения удаленных потребителей и в качестве резервного топлива на ТЭЦ и в крупных котельных.
При формировании перспективных топливно-энергетических балансов газифицируемых регионов на вовлечение газа в структуру этих балансов накладываются определенные ограничения. Эти ограничения определяются теми целями, которые, прежде всего, должны быть достигнуты в результате прихода газа в регион. Такими целями являются:
- повышение эффективности производства за счет использования газа в технологических процессах и в качестве сырья;
- повышение эффективности производства электроэнергии и тепла за счет использования газа в парогазовых и когенерационных установках;
- снижение выбросов вредных веществ в экологически неблагоприятных районах;
- решение социальных задач, повышение комфортности жизни населения;
- снижение выбросов вредных веществ в экологически неблагоприятных районах;
- сохранение угледобывающей промышленности;
- повышение эффективности использования угля в результате применения прогрессивных способов его использования («циркулирующий кипящий слой», парогазовый цикл с внутрицикловой газификацией, «экологически» чистые технологии и др.).
В таблице 6.1 представлены прогнозы потребления котельно-печного топлива в регионах ВС и ДВ для рассматриваемых вариантов развития экономики.
ФАКТИЧЕСКОЕ И ПРОГНОЗНОЕ ПОТРЕБЛЕНИЕ КПТ ПО ВОСТОЧНОЙ СИБИРИ И ДАЛЬНЕМУ ВОСТОКУ
| Варианты | Годы | |||||
| 2000 | 2005 | 2010 | 2015 | 2020 | 2030 | |
| базовый вариант | ||||||
| Потребление КПТ <*>, всего | 69,7 | 67,3 | 75,1 | 80,5 | 87,1 | 96,7 |
| газ | 4,1 | 4,1 | 9,2 | 13,6 | 16,7 | 18,8 |
| мазут | 7,2 | 5,8 | 5,4 | 5,0 | 4,5 | 4,1 |
| уголь | 51,7 | 49,8 | 53,6 | 55,1 | 58,8 | 66,3 |
| прочие виды топлива | 6,7 | 7,5 | 6,8 | 6,8 | 7,1 | 7,4 |
| целевой вариант | ||||||
| Потребление КПТ <*>, всего | 69,7 | 67,3 | 78,3 | 87,6 | 99,1 | 113,9 |
| газ | 4,1 | 4,1 | 11,1 | 19,0 | 27,9 | 34,2 |
| мазут | 7,2 | 5,8 | 5,4 | 4,9 | 4,7 | 4,2 |
| уголь | 51,7 | 49,8 | 54,7 | 56,2 | 58,8 | 67,7 |
| прочие виды топлива | 6,7 | 7,5 | 7,0 | 7,5 | 7,7 | 7,8 |
| интенсивный вариант | ||||||
| Потребление КПТ <*>, всего | 69,7 | 67,3 | 78,3 | 87,6 | 114,8 | 129,5 |
| газ | 4,1 | 4,1 | 11,1 | 19,0 | 43,6 | 49,9 |
| мазут | 7,2 | 5,8 | 5,4 | 4,9 | 4,7 | 4,2 |
| уголь | 51,7 | 49,8 | 54,7 | 56,2 | 58,8 | 67,7 |
| прочие виды топлива | 6,7 | 7,5 | 7,0 | 7,5 | 7,7 | 7,8 |
| Газ на газохимию | 0,0 | 0,0 | 0,0 | 0,0 | 15,6 | 15,6 |
<*> Без собственных нужд газопроводов.
В базовом варианте за период с 2005 г. по 2020 г. потребление КПТ в целом возрастет примерно в 1,3 раза, угля в 1,2 раза, а с 2005 г. по 2030 г. соответственно в 1,44 и 1,3 раза.
В целевом варианте за период с 2005 г. по 2020 г. потребление КПТ в рассматриваемых регионах возрастет примерно в 1,5 раза, угля в 1,2 раза, а с 2005 г. по 2030 г. соответственно в 1,7 и 1,4 раза.
В интенсивном варианте с 2005 г. по 2020 г. потребление КПТ возрастает примерно в 1,7 раза, а с 2005 г. по 2030 г. примерно в 1,9 раза, потребление угля увеличится по сравнению с 2005 г. в 1,2 раза к 2020 г. и в 1,4 раза к 2030 г.
В газифицируемых регионах Восточной Сибири потребление газа в базовом варианте возрастет к 2020 г. до 4,22 млн. т у.т. (3,7 млрд. м3) и до 5,17 млн. т у.т. (4,5 млрд. м3) к 2030 г. В целевом варианте потребление газа составит 10,5 млн. т у.т. (9,1 млрд. м3) к 2020 г. и возрастет до 12,4 млн. т у.т. (10,8 млрд. м3) к 2030 г. В интенсивном варианте потребление газа составит 18,1 млн. т у.т. (15,7 млрд. м3) к 2020 г. и возрастет до 20,0 млн. т у.т. (17,4 млрд. м3) к 2030 г.
Потребление газа на Дальнем Востоке в базовом варианте возрастет к 2020 г. до 12,4 млн. т у.т. (10,8 млрд. м3) или будет в 3,1 раза больше по сравнению с 2005 г., а к 2030 г. величина потребления газа составит 13,6 млн. т у.т. (11,9 млрд. м3). Потребление газа в целевом варианте составит 17,5 и 21,8 млн. т у.т. (15,2 и 18,95 млрд. м3) в 2020 и 2030 гг. соответственно. В интенсивном варианте потребление газа составит 25,5 и 29,85 млн. т у.т. (22,2 и 25,95 млрд. м3) в 2020 и 2030 гг. соответственно.
6.2. Оценка конкурентоспособности энергоносителей
Объем потребления котельно-печного топлива в регионах Восточной Сибири и Дальнего Востока тесно связан с уровнем и перспективой развития промышленного потенциала региона, социально-экономического развития, уровнем жизни населения и зависит от соотношения цен на энергоресурсы.
Экономическая привлекательность реализации Программы зависит от того, как быстро будет сформирован свободный рынок топливно-энергетических ресурсов, когда цена на энергоресурсы определяется под влиянием рыночных факторов и потребительских свойств товара.
Ускорение промышленного и социально-экономического развития регионов приведет к наращиванию объемов потребления ТЭР и, в частности, природного газа.
Основными промышленными направлениями использования газа являются машиностроение, нефте- и газохимия, электро- и теплоэнергетика. Часть поставляемого в регионы газа пойдет на нужды населения и коммунально-бытовых потребителей. Наряду с традиционной газификацией существует возможность использования сжиженного природного газа на автотранспорте, мелкими потребителями, удаленность которых от трасс магистральных газопроводов составляет более чем 100 км.
На конкурентоспособность энергоносителей влияет ряд факторов, к которым относятся:
- уровень цен на основные энергоносители;
- уровень востребованности данного энергоносителя;
- возможность замены данного энергоносителя другим;
- затраты, связанные с заменой энергоносителя;
- уровень платежеспособного спроса потребителей и др.
Доминирующее положение в топливном балансе регионов ВС и ДВ занимает уголь. В структуре потребления КПТ доля угля достигает 81,5% (Восточная Сибирь) и 63,7% (Дальний Восток).
Добыча угля ведется во всех регионах Восточной Сибири и Дальнего Востока. Восточная Сибирь практически полностью обеспечивает свою потребность энергоресурсами за счет собственной добычи угля. В Дальневосточном округе, помимо собственной добычи, потребность в угле покрывается за счет поставок угля из сопредельных регионов.
Уровень конечной цены на уголь в регионах Сибири значительно ниже, чем в среднем по России. Невысокий уровень цен на уголь обусловлен особенностями его добычи в регионе. Большинство угольных бассейнов разрабатываются открытым способом, который является наименее затратным.
Конечная цена на уголь в регионах ДВ напрямую зависит от затрат на его доставку потребителю.
Промышленные запасы углей Восточной Сибири и Дальнего Востока обеспечивают проектную загрузку мощностей существующих добывающих предприятий на многие сотни лет. В настоящее время крупнейшие угледобывающие предприятия региона работают на 50 — 60% мощности.
Темпы прироста добычи угля на предприятиях Восточной Сибири и Дальнего Востока превышают среднероссийский показатель. Угольная промышленность в настоящее время находится на подъеме. Положительные результаты работы угольной промышленности во многом достигнуты за счет привлечения частного капитала. Бурное развитие предприятий черной металлургии привело к тому, что промышленные группы и металлургические холдинги стали активно вкладывать средства в развитие собственной сырьевой базы. В результате в Сибири появились крупные региональные холдинги, способные вкладывать денежные средства в развитие угольной промышленности.
Доминирующее положение угля в топливно-энергетическом балансе Восточной Сибири и Дальнего Востока в ближайшие годы сохранится. В этих регионах сосредоточены значительные запасы угля, которые могут практически полностью удовлетворить потребность округов в топливном ресурсе за счет собственной добычи. Уровень цен на уголь по регионам Восточной Сибири и Дальнего Востока различен в зависимости от удаленности мест потребления от мест добычи. Доля транспортных расходов в отпускной цене угля на месте потребления может составлять 30 — 35% и выше.
Ориентация Восточной Сибири и Дальнего Востока на развитие угольной промышленности привела к тому, что в этих регионах сформировался нерациональный баланс котельно-печного топлива, зависящий от одного вида ресурса. Энергетические ресурсы более высокого качества слабо представлены в ТЭБ регионов.
В результате этого во многих городах и промышленных центрах Восточной Сибири и Дальнего Востока сложилась тяжелая экологическая обстановка: загрязнения воздушного бассейна в ряде городов превышает допустимые санитарно-гигиенические нормы.
На территории рассматриваемых регионов сосредоточены значительные ресурсы нефти, вполне достаточные для того, чтобы уже сейчас начать реализацию крупных проектов.
Основными потребителями нефти выступают достаточно крупные нефтеперерабатывающие предприятия — Ачинский, Ангарский, Хабаровский и Комсомольский-на-Амуре. Регион полностью обеспечен нефтепродуктами собственного производства. Анализ динамики потребления мазута позволяет предположить, что его потребление будет стабильно снижаться. Высокий уровень цен на мазут и зависимость большинства регионов Восточной Сибири и Дальнего Востока от его завоза не позволяет ему конкурировать с газом и углем. По мере поступления природного газа в регионы доля мазута в топливном балансе будет снижаться.
В Восточной Сибири добыча природного газа ведется на севере Красноярского края — в Норильском промышленном узле — ОАО «Норильскгазпром».
На Дальнем Востоке добыча газа осуществляется в незначительных количествах в Республике Саха (Якутия) (ОАО «Якутгазпром») и на севере Сахалинской области (ОАО «Сахалинморнефтегаз»).
При больших начальных суммарных запасах газа Восточной Сибири и Дальнего Востока разведанность газового потенциала рассматриваемых регионов составляет 8,3%, а используется менее 1%. В большинстве рассматриваемых регионов нет ни собственной добычи, ни завоза газа. При этом уровень неудовлетворенного платежеспособного спроса на газ в большинстве регионов достаточно высок.
Направление использования энергоресурсов во многом обусловлено производственным потенциалом регионов Восточной Сибири и Дальнего Востока — размещением крупных промышленных производств. Регионы Восточной Сибири имеют более высокий уровень промышленного развития (предприятия химии и нефтехимии, металлургические комбинаты, заготовительные и перерабатывающие производства лесной промышленности и др.) по сравнению с Дальневосточным округом. При этом основные финансово-экономические показатели на душу населения на Дальнем Востоке выше.
Уровень газификации регионов Восточной Сибири и Дальнего Востока самый низкий по России. Большинство регионов не газифицировано. В регионах, где потребляется природный газ, разработаны государственные программы газификации. Например, в Республике Саха (Якутия) принята Государственная программа «Газификация населенных пунктов Республики Саха (Якутия) в 2002 — 2006 гг. и основные направления газификации до 2010 г.», одобренная Постановлением Правительства Республики Саха (Якутия) от 24.06.2002 № 320; в Иркутской области принята «Генеральная схема газоснабжения и газификации Иркутской области», одобренная распоряжением губернатора Иркутской области от 28.12.2005 № 417/2-ра.
Повышенное внимание и государственная поддержка со стороны региональных руководителей программы газификации промышленных потребителей и населения предполагает, что природный газ в будущем составит реальную конкуренцию традиционным топливно-энергетическим ресурсам.
С учетом растущей потребности в топливно-энергетических ресурсах и необходимостью решать социально-экономические и экологические проблемы регионов Восточной Сибири и Дальнего Востока природный газ может конкурировать с основным на сегодняшний момент энергоресурсом — углем. После создания необходимой нормативно-правовой базы реализации Программы газификации регионов ВС и ДВ в Восточной Сибири и на Дальнем Востоке сложится рынок энергоносителей, функционирующий в условиях реальной межтопливной конкуренции.
7. Прогноз цен на топливо по регионам Восточной Сибири и Дальнего Востока
В основе прогноза цен на топливно-энергетические ресурсы лежит предпосылка, что в регионах Восточной Сибири и Дальнего Востока сформируется: свободный внутренний рынок газа; оптимальное соотношение цен на природный газ, энергетический уголь и другие энергоносители с учетом их потребительских свойств, обеспечивающее формирование межтопливной конкуренции.
При построении прогноза конкурентоспособных цен на топливо по регионам Восточной Сибири и Дальнего Востока использованы следующие предположения:
- формирование условий для развития и дальнейшего функционирования конкуренции между основными энергоресурсами к моменту начала поставок газа в регионы;
- прогноз стабильного роста основных показателей социально-экономического развития регионов в среднем на 5 — 6% в год;
- сохранение доминирующего положения угля в региональных топливно-энергетических балансах при снижении его доли в балансе КПТ до 55%;
- ежегодный прирост потребления мазута, не превышающий 2 — 3% в год;
- увеличение доли газа в топливном балансе КПТ к 2020 г. до 35%;
- опережающий рост цен на природный газ по сравнению с углем и мазутом, а также достижение следующего эффективного соотношения цен на данные виды топлива, предусмотренного Энергетической стратегией России на период до 2020 года, — 1 (уголь)/1,6 (газ)/1,8 (мазут).
В настоящее время цены на разные виды топлива (особенно на природный газ) не в полной мере отражают их потребительскую ценность и реальные затраты. В перспективе соотношение цен на уголь, природный газ и мазут должно существенно измениться, приблизившись к соотношению, сложившемуся в развитых странах, как это показано в таблице 7.1.
СООТНОШЕНИЕ ЦЕН НА УГОЛЬ-ГАЗ-МАЗУТ В РОССИИ И ЗА РУБЕЖОМ
Для построения прогноза цен на основные топливно-энергетические ресурсы была проведена предварительная оценка потенциала развития регионов, рассмотрены основные показатели социально-экономического и промышленного развития регионов Восточной Сибири и Дальнего Востока.
Расчет прогнозных цен на газ по регионам ВС и ДВ проведен через соотношение цен на основной энергоресурс региона — уголь. Цена на природный газ формировалась на базе прогнозного уровня цен на уголь с учетом их эффективного соотношения (1,6). При таком соотношении достигаются намеченные в Энергетической стратегии Российской Федерации ориентиры для формирования эффективной межтопливной конкуренции.
В настоящее время природный газ получают потребители Республики Саха (Якутия), в Хабаровском и Красноярском краях, на территории Сахалинской и Камчатской областей. Газ промышленным потребителям реализуется по государственно регулируемым ценам, установленным Приказом ФСТ России. Уровень оптовых цен на природный газ, реализуемый промышленным потребителям, представлен в таблице 7.2.
ОПТОВЫЕ ЦЕНЫ НА ПРИРОДНЫЙ ГАЗ, РЕАЛИЗУЕМЫЙ ПРОМЫШЛЕННЫМ ПОТРЕБИТЕЛЯМ В РЕГИОНАХ ВОСТОЧНОЙ СИБИРИ И ДАЛЬНЕГО ВОСТОКА, НА 01.01.2006
Расчет цен на топливные ресурсы проведен в реальных ценах на 01.01.2006, принятых в качестве базовых. Уровень и динамика цен на уголь в регионах различны и во многом зависят от затрат на доставку топливно-энергетических ресурсов потребителю. Поэтому для целей прогнозирования принят рост цен на уголь в размере 2% в год (без учета инфляции). Прогноз конкурентоспособных цен на природный газ построен относительно цен на уголь в предположении, что эффективность использования газа в сравнении с углем будет на 60% выше.
Прогноз цен на газ представлен в таблице 7.3.
ПРОГНОЗНЫЙ УРОВЕНЬ КОНКУРЕНТОСПОСОБНЫХ ЦЕН НА ГАЗ ПО РЕГИОНАМ ВС И ДВ
(руб./тыс. м3)
8. Сценарии спроса на газ в регионах Восточной Сибири и Дальнего Востока. Распределение и использование газа
Намечаемое развитие в регионах Восточной Сибири и Дальневосточного федерального округа предприятий газовой промышленности и рынка газа должно сыграть существенную роль в повышении качества жизни населения, увеличении доходной части региональных бюджетов и стать одним из факторов, обеспечивающих устойчивое развитие Восточной Сибири и Дальнего Востока в XXI веке.
Особая роль природного газа для регионов Восточной Сибири и Дальневосточного федерального округа связана с необходимостью решения их экономических, энергетических и экологических проблем.
В настоящее время уровень потребления газа в Восточно-Сибирском и Дальневосточном регионах низок. Так, доля газа в структуре котельно-печного топлива составляет всего около 6,0%. При этом в Восточной Сибири газифицирован только изолированный Норильский промышленный узел, расположенный на севере Красноярского края, а на Дальнем Востоке имеются локальные сети в Республике Саха (Якутия), Сахалинской области и Хабаровском крае.
При развитии в регионах Восточной Сибири и Дальневосточном ФО газовой отрасли приоритетными потребителями газа здесь будет население, промышленность, а также коммунально-бытовые предприятия и сельскохозяйственное производство.
Использование природного газа в технологических процессах в промышленности повышает эффективность существующих производственных процессов, позволяет создавать новые высокоэффективные производства (газохимические, производство гелия, диметилового эфира, полимеров, удобрений, синтетических топлив и др.), повышает качество и конкурентоспособность производимой в регионе продукции, снижает ее энергоемкость.
Исследования, проведенные в процессе формирования ТЭБ, показали, что природный газ может успешно конкурировать с другими видами топлива, несмотря на его более высокую стоимость в отдельных регионах Восточной Сибири и Дальнего Востока. Согласно выполненным оценкам природный газ в регионах Восточной Сибири и Дальнего Востока останется конкурентоспособным по отношению к углю при цене примерно в 1,6 раза выше цены угля в пересчете на 1 тонну условного топлива. Таким образом, газ не вытесняет уголь с рынка топливно-энергетических ресурсов. Вместе с тем в экологически сложных районах газовое топливо будет иметь свою нишу в структуре потребления котельно-печного топлива, даже если цены на него будут выше угля более чем в 1,6 раза (в пересчете на тонну условного топлива).
Направления использования газа определяется получением максимального экономического и социального эффекта. Этот эффект получается в результате использования газа по следующим направлениям:
- в качестве сырья для производства продукции с высокой добавленной стоимостью (диметилэфир, производство гелия, химическая и агрохимическая промышленность, технологии «газ в жидкость» и т.д.);
- на новых и модернизированных, в первую очередь малоэнергоемких видах производств;
- в тепло-, электроэнергетике — на ПГУ, мини-ТЭЦ, в экологически проблемных районах путем замещения угольного топлива на природный газ;
- в комбыте — для улучшения социальных условий проживания;
- в качестве моторного топлива для транспортных средств и сельскохозяйственной техники.
Прогноз спроса на газ выполнен для базового, целевого и интенсивного вариантов развития экономики восточных регионов с учетом реализации экономически целесообразного потенциала энергосбережения и возможного развития новых газоэффективных технологий.
Исходя из выполненного прогноза в регионах Восточной Сибири и Дальнего Востока спрос на газ в базовом варианте оценивается в объеме 14,5 и 16,4 млрд. м3 соответственно в 2020 и 2030 гг.; в целевом варианте спрос на газ в 2020 и 2030 гг. прогнозируется в объеме 24,3 и 29,75 млрд. м3; в интенсивном варианте спрос на газ составит в 2020 и 2030 гг. 37,9 и 43,35 млрд. м3 соответственно (таблица 8.1).
ПРОГНОЗ ПОТРЕБЛЕНИЯ ГАЗА ПО ВОСТОЧНОЙ СИБИРИ И ДАЛЬНЕМУ ВОСТОКУ
Прогнозный спрос на газ в Восточной Сибири и на Дальнем Востоке для рассматриваемых вариантов развития экономики представлен в таблицах 8.2 и 8.3 соответственно.
ПРОГНОЗ ПОТРЕБЛЕНИЯ ГАЗА ПО ВОСТОЧНОЙ СИБИРИ
| Варианты | Годы | |||||
| 2000 | 2005 | 2010 | 2015 | 2020 | 2030 | |
| базовый | 0,01 | 0,01 | 1,26 | 2,75 | 3,67 | 4,50 |
| целевой | 0,01 | 0,01 | 0,84 | 4,52 | 9,12 | 10,80 |
| интенсивный | 0,01 | 0,01 | 0,84 | 4,52 | 15,72 | 17,40 |
| в том числе газ на газохимию | 0,00 | 0,00 | 0,00 | 0,00 | 6,60 | 6,60 |
ПРОГНОЗ ПОТРЕБЛЕНИЯ ГАЗА ПО ДАЛЬНЕМУ ВОСТОКУ
| Варианты | Годы | |||||
| 2000 | 2005 | 2010 | 2015 | 2020 | 2030 | |
| базовый | 3,51 | 3,52 | 6,76 | 9,05 | 10,81 | 11,86 |
| целевой | 3,51 | 3,52 | 8,83 | 12,00 | 15,18 | 18,95 |
| интенсивный | 3,51 | 3,52 | 8,83 | 12,00 | 22,18 | 25,95 |
| в том числе газ на газохимию | 0,00 | 0,00 | 0,00 | 0,00 | 7,00 | 7,00 |
Спрос на газ в регионах Восточной Сибири в базовом варианте оценивается в объеме 3,7 и 4,5 млрд. м3 в 2020 и 2030 гг. соответственно; в целевом варианте спрос на газ в 2020 и 2030 гг. прогнозируется в объеме 9,1 и 10,8 млрд. м3; в интенсивном варианте спрос на газ составит в 2020 и 2030 гг. 15,7 и 17,4 млрд. м3 соответственно.
В Дальневосточном федеральном округе в базовом варианте прогнозируется рост спроса на газ с 3,5 млрд. м3 в 2000 г. до 10,8 и 11,9 млрд. м3 соответственно в 2020 и 2030 гг.; в целевом варианте спрос на газ в 2020 и 2030 гг. прогнозируется в объеме 15,2 и 18,95 млрд. м3; в интенсивном варианте спрос на газ составит в 2020 и 2030 гг. 22,2 и 25,95 млрд. м3 соответственно.
В таблицах 8.4 - 8.6 по рассматриваемым регионам Восточной Сибири и Дальнего Востока показаны доли газа в структуре потребления котельно-печного топлива для трех вариантов социально-экономического развития этих регионов.
ДОЛЯ ГАЗА В СТРУКТУРЕ ПОТРЕБЛЕНИЯ КОТЕЛЬНО-ПЕЧНОГО ТОПЛИВА (БАЗОВЫЙ ВАРИАНТ)
ДОЛЯ ГАЗА В СТРУКТУРЕ ПОТРЕБЛЕНИЯ КОТЕЛЬНО-ПЕЧНОГО ТОПЛИВА (ЦЕЛЕВОЙ ВАРИАНТ)
ДОЛЯ ГАЗА В СТРУКТУРЕ ПОТРЕБЛЕНИЯ КОТЕЛЬНО-ПЕЧНОГО ТОПЛИВА (ИНТЕНСИВНЫЙ ВАРИАНТ)
Анализ полученных результатов прогноза спроса на газ в восточных регионах Российской Федерации позволяет сделать следующие выводы.
1. Прогнозные значения величины спроса на газ, прежде всего, зависят от темпов экономического развития этих регионов, структуры валового регионального продукта, соотношения цен на газ и другие энергоносители, выбранных приоритетов использования газа. Так, например, в тех регионах Восточной Сибири и Дальнего Востока, где природный газ имеет одинаковую с энергетическим углем конкурентоспособность (Иркутская область, Хабаровский край и Амурская область) или даже более низкую (юг Красноярского края), рассматривались также такие направления, где использование газа обусловлено социальными и экологическими причинами или целесообразностью развития новых высокоэффективных технологий и производств, использующих газ в качестве сырья.
Согласно выполненным расчетам спрос на газ по ВС и ДВ в целевом варианте в 2020 г. будет на 68% выше, чем в базовом, а в 2030 г. эта разница достигнет 82%.
2. Имеющиеся отличия в направлениях использования газа по регионам Восточной Сибири и Дальнего Востока обусловлены различиями в сложившейся структуре электро- и теплогенерирующих источников и промышленных потребителей, а также временем начала газификации территорий. В Восточной Сибири (за исключением Норильского промышленного узла, который в данной работе не рассматривается) газификация регионов только начинается, тогда как на Дальнем Востоке некоторые регионы уже частично газифицированы (Республика Саха (Якутия), Хабаровский край и Сахалинская область). Кроме того, в рыночных условиях приоритеты использования газа могут существенно меняться.
3. В интенсивном варианте дополнительная потребность в газе в ВС и ДВ возникает вследствие развития газохимической отрасли, на нужды которой и направляется этот газ.
Развитие газохимического производства в Восточной Сибири начнется с 2017 г., при этом доля газа, направляемого в 2020 и 2030 гг. на газохимию, составит соответственно 42% и 37,9%.
Развитие газохимического производства на Дальнем Востоке начнется не раньше 2020 г., при этом доля газа, направляемого в 2020 и 2030 гг. на газохимию, составит соответственно 31,6% и 27%.
9. Прогноз рынка газа стран АТР и оценка емкости для России
Рост спроса на газ в странах Северо-Восточной Азии и в США, развитие национальных рынков и удобное географическое положение российских газовых ресурсов по отношению к внешнему рынку способствует организации поставок российского природного газа в этот регион. В этой связи выявление потенциальных ниш для экспорта российского газа в страны АТР стало одной из основных задач Программы.
Были проанализированы различные прогнозы развития рынков стран АТР, их особенности, выявлены различные факторы, определяющие спрос на газ, проведена оценка степени влияния и неопределенности каждого из факторов. В исследовании широко использовались различные материалы по развитию рынков ведущих мировых агентств и правительственных организаций. Кроме того, принимались во внимание действующие соглашения на поставку СПГ, проекты по добыче и сжижению газа в различных странах Азии, Ближнего Востока, Австралии, Южной Америки.
В результате для стран АТР — потенциальных потребителей российского газа были определены возможные прогнозы объемов поставок сетевого и сжиженного природного газа из Восточной Сибири и Дальнего Востока.
Экспорт газа был рассмотрен в двух вариантах — консервативном и увеличенном. Предполагается, что поставки российского природного газа при консервативном варианте составят 25 млрд. м3/год, а при увеличенном 50 млрд. м3/год к 2020 г.
9.1. Китай
Китай является второй страной в мире по потреблению энергоресурсов (14,7%), уступая по этому показателю лишь США (22,2%).
В 2005 г. в Китае потребление первичных энергоносителей составило 2222 млн. т условного топлива, что на 9,2% выше аналогичного показателя 2004 г. При этом подавляющая доля потребляемых энергоресурсов приходится на уголь — 69,6% и нефть — 21,1%. Доля гидроэлектроэнергии в топливном балансе страны составляет около 5,8%, доля природного газа — 2,7%.
Для Китая традиционно базовым энергоносителем является уголь: на территории страны сосредоточены запасы объемом 114500 млн. т (3-е место в мире), страна является крупнейшим мировым производителем и потребителем угля. В долгосрочной перспективе уголь останется главным гарантом энергетической безопасности Китая, однако за последнее десятилетие в Китае увеличилось потребление нефти, что обусловлено ростом количества автомобилей и авиаперевозок, а также развитием нефтехимической промышленности.
Рынок природного газа Китая находится в стадии становления. За период с 1996 по 2005 гг. потребление газа увеличилось более чем в 2,5 раза. До недавнего времени оно было сосредоточено в тех областях, где осуществлялась промышленная добыча. Здесь же существовала локальная трубопроводная система, которая доставляла газ основным потребителям — предприятиям химической и тяжелой промышленности. Динамика потребления газа в Китае в последнее десятилетие представлена в таблице 9.1.
| 1996 | 1997 | 1998 | 1999 | 2000 | 2001 | 2002 | 2003 | 2004 | 2005 | |
|---|---|---|---|---|---|---|---|---|---|---|
| Потребление газа, млрд. м3 | 17,9 | 19,0 | 19,7 | 20,9 | 23,8 | 26,8 | 28,6 | 33,2 | 39,0 | 47,0 |
| Годовой прирост, % | 2,9 | 6,1 | 3,7 | 6,1 | 13,9 | 12,6 | 6,7 | 16,1 | 17,5 | 20,5 |
Прогнозы развития газового рынка Китая характеризуются высокой ценовой и объемной неопределенностью и условно делятся на три группы. В первую входят китайские исследовательские центры, делающие самые оптимистичные прогнозы роста спроса на газ (200 — 240 млрд. м3 в 2020 г.). Во вторую группу входят исследовательские институты других стран Азиатско-Тихоокеанского региона, имеющих с Китаем тесные экономические связи. Их прогнозы, основанные на предположении о сохранении темпов экономического роста и увеличении потребления экологически чистых энергоресурсов в регионе, также достаточно оптимистичны (около 170 млрд. м3 в 2020 г.). Третью группу составляют американские и многие европейские эксперты. Их прогнозы основаны на предположении о не столь быстрых темпах роста китайской экономики и замещения угля газом (от 100 млрд. м3 в 2020 г.).
В целом на потребление природного газа в КНР в рассматриваемый период будут оказывать следующие факторы:
- темпы экономического развития страны и рост отдельных отраслей экономики;
- внимание руководства страны и регионов к экологическим проблемам;
- развитие «экологических» технологий в угольной промышленности;
- состояние ресурсной базы, необходимой для обеспечения промышленной добычи газа в требуемых экономикой объемах;
- значение газа для энергетической безопасности страны в понимании руководства Китая;
- возможность диверсификации источников поставок газа и участие китайских компаний в проектах по добыче газа на территории других стран.
Необходимо подчеркнуть, что уровень потребления газа во многом будет сформирован не только рыночными механизмами, но и государственной политикой в энергетической сфере.
Китай обладает определенной ресурсной базой для того, чтобы обеспечить часть растущего спроса. Доказанные запасы газа в Китае на конец 2005 г. составляли 2,35 трлн. м3. Добыча может прогрессировать за счет освоения месторождений континентального шельфа и развития добычи угольного метана, ресурсы которого оценивают в 32 трлн. м3. Предполагается, что добыча угольного метана может достигнуть 10 млрд. м3 уже к 2010 г.
Помимо роста внутреннего производства природного газа, Китай начинает импортировать СПГ. В настоящее время уже заключены 2 контракта на поставку СПГ из Индонезии и Австралии. К 2007 г. поставки СПГ в Китай будут осуществляться на два терминала — Гуандун и Фуцзянь. К 2010 г. на территории страны могут начать функционировать 3 терминала СПГ. Кроме того, в настоящее время рассматриваются проекты строительства более 10 дополнительных приемных терминалов СПГ, расположенных по всему побережью Китая. Таким образом, российскому газу придется столкнуться с конкуренцией с СПГ из других регионов.
В качестве других неблагоприятных факторов, отрицательно влияющих на развитие спроса на природный газ и затрудняющих возможность поставок газа в Китай, могут рассматриваться:
- недостаточно высокий платежеспособный спрос, необходимость начального переходного периода для формирования рынка природного газа;
- возможность увеличения поставок угля из других регионов;
- недостаток инвестиций в развитие экономической и социальной инфраструктуры, для которой газ являлся бы основным энергоносителем.
Наиболее перспективными рынками для российского трубопроводного газа из Восточной Сибири и Дальнего Востока являются северо-восток Китая и район Бохайского залива. Согласно консервативному сценарию поставки газа в Китай по магистральным газопроводам в эти регионы могут начаться с 2012 г., а к 2020 г. достигнуть 15 млрд. м3 в год.
Также рассмотрен вариант увеличенного экспорта российского сетевого газа на рынок Китая в объеме до 38 млрд. м3. Целевыми рынками в этом случае, помимо указанных выше, будет также район центрального Китая.
Кроме того, возможны поставки российского СПГ на рынок Китая. Однако в силу того, что цены на газ на китайском рынке прогнозируются на более низком уровне, чем на других рынках АТР, а также в силу близости других поставщиков СПГ, объем российских поставок, скорее всего, не будет значительным и не превысит 2 млрд. м3 к 2020 г.
9.1.1. Тайвань
Тайвань является регионом с динамично развивающейся экономикой. Однако из-за отсутствия собственных энергетических ресурсов Тайвань практически полностью зависит от импорта. Суммарное потребление энергоресурсов составляет 143 млн. т условного топлива.
Важнейшим энергоресурсом этого региона является нефть. На ее долю приходится 41,5% потребления всех первичных энергоресурсов. Далее следуют уголь (38,1%), ядерная энергия (9,0%), природный газ (9,6%) и гидроэнергия (1,8%).
Потребление природного газа в Тайване за последние 10 лет выросло более чем в два раза. За исключением нескольких кризисных лет, темпы его роста были достаточно высокими. Динамика потребления газа в Тайване за последнее десятилетие представлена в таблице 9.1.1.
ПОТРЕБЛЕНИЕ ПРИРОДНОГО ГАЗА В ТАЙВАНЕ
| 1996 | 1997 | 1998 | 1999 | 2000 | 2001 | 2002 | 2003 | 2004 | 2005 | |
|---|---|---|---|---|---|---|---|---|---|---|
| Потребление газа, млрд. м3 | 4,5 | 5,1 | 6,4 | 6,2 | 6,7 | 7,4 | 8,5 | 8,7 | 10,2 | 10,7 |
| Годовой прирост, % | 4,7 | 13,3 | 25,5 | -3,1 | 8,1 | 10,4 | 14,9 | 2,4 | 17,2 | 4,9 |
Большинство экспертов прогнозируют существенный рост потребления природного газа в Тайване, чему также будет способствовать строительство второго терминала по приему СПГ. Спектр прогнозов потребления газа в Тайване представлен в диапазоне 18 — 27 млрд. м3 в 2020 г.
Тайвань осуществляет собственную добычу газа на 5 небольших месторождениях. Объемы собственной добычи не превышают 1 млрд. м3 в год.
Импорт СПГ осуществляется через единственный приемный терминал в Юньйане мощностью 9,87 млрд. м3. Также планируется строительство второго терминала в центральной части острова в 2009 г. и третьего на севере страны.
К числу факторов, способствующих увеличению импорта газа, следует отнести:
- географическую близость источников газа (страны Юго-Восточной Азии и Австралия);
- развитие национальной инфраструктуры по приему СПГ;
- снижение доли ядерной энергетики в топливно-энергетическом балансе;
- дальнейшее развитие электроэнергетики на газе.
Основным негативным фактором, который может оказать решающее влияние на возможность снабжения Тайваня природным газом, остаются политические риски, связанные с неопределенностью отношений между Тайванем и Китаем. В то же время эта неопределенность вряд ли скажется на уровне потребления газа в Тайване.
С учетом того, что спрос на газ в Тайване характеризуется высокими темпами роста, можно прогнозировать появление свободных рыночных ниш, которые могут быть заполнены, в том числе, и поставками СПГ из России. Однако в силу относительной удаленности российских источников СПГ и близости месторождений традиционных поставщиков, а также в силу прогнозируемого развития системы краткосрочных контрактов доля российского газа на рынке Тайваня не будет значительной. Поставки российского газа на рынок Тайваня могут составить не более 1 млрд. м3 к 2020 г.
9.2. Республика Корея
Другим важным рынком для газа Восточной Сибири и Дальнего Востока является рынок Республики Корея, на который возможны поставки трубопроводного газа и СПГ из России. Высокий потенциал российского газа определяется не только географической близостью российских источников, но и ростом потребления газа в Республике Корее при практически полном отсутствии собственной ресурсной базы.
Республика Корея входит в ряд крупнейших потребителей энергоресурсов в Азиатско-Тихоокеанском регионе, уступая лишь Китаю, Японии и Индии. Совокупное потребление энергоносителей составляет 321 млн. т условного топлива.
На долю нефти приходится около половины потребляемых энергоресурсов (47,0%), около четверти — на уголь (24,4%). Примерно 14,8% занимает ядерная энергия. Доля природного газа в потреблении первичных энергоносителей составляет 13,4%.
Большая часть природного газа импортируется из Малайзии, Индонезии, Катара и Омана. Республика Корея проводит политику диверсификации источников поставки энергоносителей и укрепления энергобезопасности страны.
Потребление природного газа в Республике Корея за последние 10 лет выросло в 2,5 раза, продемонстрировав самые высокие темпы прироста в Северо-Восточной Азии. Динамика потребления газа в Республике Корея за последнее десятилетие представлена в таблице 9.2.
ПОТРЕБЛЕНИЕ ПРИРОДНОГО ГАЗА В РЕСПУБЛИКЕ КОРЕЯ
| 1996 | 1997 | 1998 | 1999 | 2000 | 2001 | 2002 | 2003 | 2004 | 2005 | |
|---|---|---|---|---|---|---|---|---|---|---|
| Потребление газа, млрд. м3 | 13,5 | 16,4 | 15,4 | 18,7 | 21,0 | 23,1 | 25,7 | 26,9 | 31,5 | 33,3 |
| Годовой прирост, % | 32,4 | 21,5 | -6,1 | 21,4 | 12,3 | 10,0 | 11,3 | 4,7 | 17,1 | 5,7 |
Спрос на природный газ в Республике Корея характеризуется сильными сезонными колебаниями. Это связано с высокой долей населения в структуре потребления газа. В связи с неразвитой инфраструктурой по хранению газа в зимний период мощностей регазификационных терминалов становится недостаточно, что приводит к тому, что предприятия электроэнергетики переходят на альтернативные топлива. Таким образом, неразвитая инфраструктура приводит к колебаниям цен и препятствует полной реализации потенциала потребления природного газа в Республике Корея. Однако уже в ближайшие годы это препятствие может быть устранено вводом в эксплуатацию новых хранилищ СПГ.
В целом большинство экспертов прогнозируют увеличение потребления природного газа в Республике Корея, однако годовые темпы роста потребления будут значительно ниже, чем в предыдущий десятилетний период. Спектр прогнозов потребления газа в Республике Корея в 2020 г. ведущих мировых агентств колеблется в диапазоне от 43 млрд. м3 до 63 млрд. м3.
До недавнего времени добыча природного газа в Республике Корея отсутствовала. Но в 2004 г. была начата добыча на месторождении Donghae. Тем не менее в обозримый период национальные объемы добычи не превысят 1 млрд. м3.
Основной спрос на природный газ в Республике Корея удовлетворяется за счет поставок СПГ. В 2005 г. объем поставок СПГ в Республику Корея составил около 30,5 млрд. м3 в год.
Важнейшими факторами, которые в перспективе могут оказать положительное влияние на увеличение импорта газа в Республику Корея, являются:
- экономический рост и увеличение энергопотребления;
- стремление к диверсификации энергоносителей;
- развитие потребления газа в коммунально-бытовом секторе;
- политика охраны окружающей среды и выполнение обязательств по Киотскому протоколу;
- либерализация газового рынка;
- переход к рынку покупателя в регионе;
- развитие инфраструктуры СПГ;
- расширение газотранспортной системы.
Факторами, сдерживающими потенциальный рост импорта природного газа, являются:
- возможное увеличение производства ядерной энергии;
- политические риски, связанные с продолжающимся противостоянием Китая и Республики Корея.
В силу быстрых темпов роста спроса на природный газ наряду с истечением срока действия многих заключенных контрактов на поставку СПГ на корейском рынке образуются не законтрактованные объемы газа, которые могут быть заполнены новыми поставщиками, в том числе и российскими компаниями.
Потенциал российского СПГ на корейском рынке оценивается как высокий. В пользу российских проектов говорит близость корейского рынка к месторождениям о. Сахалин и стремление корейской стороны диверсифицировать источники поставок. К настоящему времени в рамках проекта «Сахалин-2» уже заключен контракт на поставку СПГ с корейской компанией Kogas в объеме 2,1 млрд. м3 в год. По прогнозу ожидаемые поставки СПГ увеличатся до 6 млрд. м3 к 2020 г.
Корейский рынок является одним из самых перспективных рынков для российского газа, что обусловлено не только растущим спросом на газ в Республике Корея, но и удобным географическим положением потенциальных российских источников. Кроме того, важнейшим фактором, повышающим потенциал российского газа на корейском рынке, является возможность поставок значительных объемов сетевого газа. По прогнозу объем поставок российского сетевого газа к 2020 г. составит 10 млрд. м3.
Также рассмотрен вариант увеличенного экспорта российского сетевого газа на рынок Республики Корея в объеме 12 млрд. м3.
9.3. Япония
Япония является ведущим промышленно развитым государством Северо-Восточной Азии и крупнейшим потребителем энергоресурсов в регионе, уступая по этому показателю лишь Китаю. Совокупное потребление энергоносителей в Японии составляет 750 млн. т условного топлива.
Япония не располагает какими-либо значительными природными ресурсами. Сильная зависимость от импорта углеводородов обусловила развитие в Японии ядерной энергетики и использование возобновляемых источников энергии. В структуре топливно-энергетического баланса доля гидроэлектроэнергии составляет 3,8%. Однако наибольшие доли занимают нефть (46,5%), уголь (23,1%), природный газ (13,9%) и ядерная энергия (12,6%).
Потребление природного газа в Японии за последние 10 лет выросло на 26,7%. Однако в течение этого периода темпы роста были достаточно неравномерными. Динамика потребления природного газа за последнее десятилетие представлена в таблице 9.3.
ПОТРЕБЛЕНИЕ ПРИРОДНОГО ГАЗА В ЯПОНИИ
| 1996 | 1997 | 1998 | 1999 | 2000 | 2001 | 2002 | 2003 | 2004 | 2005 | |
|---|---|---|---|---|---|---|---|---|---|---|
| Потребление газа, млрд. м3 | 64,0 | 66,0 | 68,7 | 71,7 | 74,9 | 76,6 | 75,2 | 82,6 | 78,7 | 81,1 |
| Годовой прирост, % | 4,6 | 3,1 | 4,1 | 4,4 | 4,5 | 2,3 | -1,8 | 9,8 | -4,7 | 3,0 |
Одним из важнейших факторов, сдерживающих темпы роста потребления газа и препятствующих снижению цен, являются инфраструктурные ограничения. Сейчас в Японии функционируют 24 приемных терминала СПГ общей пропускной способностью более 75 млрд. м3 в год, которые не связаны между собой газопроводами. Общая длина газопроводов Японии составляет лишь 3 тыс. км. Таким образом, существуют изолированные сегменты рынка потребления газа, сконцентрированные вокруг этих приемных терминалов. Увеличение общей пропускной способности идет через расширение уже существующих мощностей. В настоящее время объявлено о строительстве еще двух терминалов после 2006 г.
Большинство экспертов предсказывают умеренный рост потребления природного газа. Спектр прогнозов потребления в 2020 г. природного газа в Японии представлен в диапазоне 90 — 105 млрд. м3.
Ежегодно Япония добывает около 2,5 млрд. м3 природного газа. Основную же долю рынка (97%) занимает природный газ, импортируемый в виде СПГ. Япония — крупнейший в мире импортер СПГ с более чем 30-летним опытом работы на этом рынке.
Важнейшими факторами, которые в перспективе могут оказать положительное влияние на увеличение импорта газа в Японию, являются:
- экономический рост;
- стремление к диверсификации энергоносителей;
- развитие потребления газа в коммунально-бытовом секторе;
- политика охраны окружающей среды и выполнение обязательств по Киотскому протоколу;
- либерализация газового рынка;
- переход к рынку покупателя в регионе;
- развитие новых технологий в потреблении (использование топливных элементов).
Фактором, сдерживающим импорт природного газа, является курс на развитие ядерной энергии, что может ограничить потребление газа в электроэнергетике. Кроме того, в более отдаленной перспективе решить проблему газоснабжения Японии может развитие новых технологий получения метана из газогидратов.
Важным преимуществом российского СПГ является близость российских источников к японскому рынку. Так, расстояние от завода СПГ «Сахалин-2» до Токио составляет 1,8 тыс. км, тогда как от берегов Австралии до Японии — 6,8 тыс. км, а от Катара — 12 тыс. км.
С учетом уже законтрактованных японскими компаниями объемов более 8,0 млрд. м3 по проекту «Сахалин-2» поставки российского газа на японский рынок к 2020 г. могут составить 10,5 млрд. м3.
9.4. США
В настоящее время газовый рынок США является крупнейшим национальным рынком газа в мире. В 2005 г. суммарное потребление первичных энергоресурсов составило 3341 млн. т условного топлива. При этом доля природного газа в балансе потребления энергоносителей составила 24,4%, что сопоставимо с долей угля (также 24,6%), но существенно ниже доли нефти (40,4%). Доля ядерной энергии составляет 8%, а гидроэнергии — 2,6%.
За последнее десятилетие объем потребления природного газа в США существенно колебался и составил в 2005 г. 633,5 млрд. м3. Динамика потребления газа в США за последнее десятилетие представлена в таблице 9.4.
| 1996 | 1997 | 1998 | 1999 | 2000 | 2001 | 2002 | 2003 | 2004 | 2005 | |
|---|---|---|---|---|---|---|---|---|---|---|
| Потребление газа, млрд. м3 | 649,6 | 653,2 | 642,2 | 644,3 | 669,7 | 641,4 | 661,6 | 643,1 | 645,0 | 633,5 |
| Годовой прирост, % | 1,8 | 0,6 | -1,7 | 0,3 | 3,9 | -4,2 | 3,1 | -2,8 | 0,3 | -1,8 |
В перспективе до 2020 г. различные агентства и правительственные организации прогнозируют увеличение объемов внутреннего потребления природного газа в диапазоне 730 — 920 млрд. м3.
Развитие газового рынка Западного побережья США
Традиционно к Западному побережью США относят три штата — Калифорнию, Орегон и Вашингтон. В настоящее время потребление природного газа на Западном побережье США находится на уровне 77 млрд. м3, что составляет 12% от общенационального показателя. Согласно прогнозам американских государственных организаций потребление природного газа на Западном побережье будет расти более быстрыми темпами, чем в целом по стране. Прогнозы потребления газа на Западном побережье Соединенных Штатов, выполненные Департаментом энергетики США и Национальным нефтяным советом, свидетельствуют о среднегодовом росте до 2020 г. на уровне 1,5 — 1,7%.
Основой поставок природного газа на Западное побережье в рассматриваемый период будут, прежде всего, собственная газовая промышленность и традиционный зарубежный поставщик газа — Канада. Тем не менее в регионе возникнет потребность в поставках СПГ.
Анализ показывает, что благоприятные и неблагоприятные факторы импорта газа на Западном побережье США будут едиными как для российских, так и для зарубежных поставщиков.
К благоприятным факторам с высокой долей влияния на увеличение импорта и высокой вероятностью осуществления можно отнести:
- развитие инфраструктуры по приему СПГ в США и на сопредельных с США территориях;
- экономический рост;
- повышенное внимание в американском обществе к проблемам экологии;
- прогнозируемое снижение добычи газа в Канаде.
К негативным факторам организации поставок газа можно отнести:
- нехватку газотранспортных мощностей на западе страны;
- высокую эластичность спроса на газ в электроэнергетике;
- развитие газовой промышленности на Аляске и реализацию проекта подачи газа на Западное побережье США через территорию Канады;
- развитие новых технологий в добыче, прежде всего в получении газа из нетрадиционных источников.
К настоящему моменту 2,2 млрд. м3 российского газа в виде СПГ уже законтрактовано для поставок в Северную Америку через терминал на западном побережье Мексики. Прогнозируется рост объема экспорта до 3,5 млрд. м3 к 2020 г.
10. Формирование балансов добычи и потребления газа Восточной Сибири и Дальнего Востока
Разведанные запасы и потенциальные ресурсы газа в Восточной Сибири и на Дальнем Востоке обеспечат внутренний и внешний спрос, для удовлетворения которого необходимо построить единую систему газоснабжения в этом регионе.
В настоящее время в регионе существуют локальные системы газоснабжения. В Программе предусматривается сохранение газоснабжения потребителей Норильского промузла (Красноярский край), отдельных районов Республики Саха (Якутия) и Камчатской области. Газификация новых районов Восточной Сибири и Дальнего Востока рассмотрена вариантно на основе оценки добывных возможностей месторождений и прогноза спроса на газ.
Балансы газа в Восточной Сибири и на Дальнем Востоке сформированы исходя из прогнозируемого потребления газа по «целевому» и «интенсивному» вариантам внутреннего спроса на газ и «консервативному» варианту внешнего спроса (разделы 8 и 9 Программы). Рассмотрены дополнительные варианты на увеличенный объем внешнего спроса.
Рассматриваемые сценарии отличаются маршрутами транспортировки и подачи газа:
Разработаны 15 вариантов развития газовой промышленности Восточной Сибири и Дальнего Востока (таблица 10.1) и соответственно балансы добычи и потребления газа по административным округам. В таблице 10.2 представлены объемы добычи и потребления газа на 2030 г. — конечный год реализации Программы.
СЦЕНАРИИ РАЗВИТИЯ ГАЗОВОЙ ПРОМЫШЛЕННОСТИ ВОСТОЧНОЙ СИБИРИ И ДАЛЬНЕГО ВОСТОКА
| Сценарии | Направления трасс | Вариант внутреннего спроса | Поставки в ЕСГ, млрд. м3 в год | Поставки на экспорт <***> | Обозначение сценария | |||
| в Китай, млрд. м3 в год | в Республику Корея, млрд. м3 в год | |||||||
| «Запад» | От месторождений Иркутского центра газодобычи в двух направлениях: - Саянск (отвод на Иркутск) — Н. Пойма (поступление в систему газа месторождений Красноярского края) — Красноярск — Проскоково <*>. - Кунерма (поступление в систему газа месторождений Якутского центра газодобычи) — Чита — Забайкальск. Месторождения Сахалинского центра газодобычи — Хабаровск — Владивосток | целевой | 35 | 15 | пункт передачи в районе г. Забайкальск | 10 | транзит через территорию Китая, далее через Желтое море в Республику Корея | «Запад» с ЕСГ (целевой) |
| интенсивный | «Запад» с ЕСГ (интенсивный) | |||||||
| целевой | - | «Запад» без ЕСГ (целевой) | ||||||
| интенсивный | «Запад» без ЕСГ (интенсивный) | |||||||
| целевой | 38 | 12 | «Запад-50» | |||||
| «Центр» | Месторождения Иркутского центра газодобычи — Саянск (отвод на Иркутск) — Н. Пойма (поступление в систему газа месторождений Красноярского края) — Красноярск — Проскоково <*>. Месторождения Якутского центра газодобычи — Алдан — Благовещенск. Месторождения Сахалинского центра газодобычи — Хабаровск — Владивосток | целевой | 35 | 15 | пункт передачи в районе г. Благовещенск | 10 | пункт передачи в районе г. Владивосток, далее через Японское море в Республику Корея | «Центр» с ЕСГ (целевой) |
| интенсивный | «Центр» с ЕСГ (интенсивный) | |||||||
| целевой | - | «Центр» без ЕСГ (целевой) | ||||||
| интенсивный | «Центр» без ЕСГ (интенсивный) | |||||||
| целевой | 38 | 12 | «Центр-50» | |||||
| «Восток» | Месторождения Иркутского центра газодобычи — Саянск (отвод на Иркутск) — Н. Пойма (поступление в систему газа месторождений Красноярского края) — Красноярск — Проскоково <*>. Месторождения Сахалинского центра газодобычи — Хабаровск — Дальнереченск — Владивосток <**> | целевой | 35 | 15 | пункт передачи в районе г. Дальнереченск | 10 | пункт передачи в районе г. Владивосток, далее через Японское море в Республику Корея | «Восток» с ЕСГ (целевой) |
| интенсивный | «Восток» с ЕСГ (интенсивный) | |||||||
| целевой | - | «Восток» без ЕСГ (целевой) | ||||||
| интенсивный | «Восток» без ЕСГ (интенсивный) | |||||||
| целевой | 38 | 12 | «Восток-50» | |||||
<*> Для вариантов с перетоком в ЕСГ. Для сценариев без перетока в ЕСГ — месторождения Иркутского центра газодобычи — Ангарск — Иркутск, месторождения Красноярского центра газодобычи — Красноярск.
<**> Сценарий «Восток-50» предусматривает подключение в районе г. Хабаровск месторождений Якутского центра газодобычи.
<***> Способ транспортировки природного газа от Владивостока до потребителей будет уточнен на стадии реализации Программы.
ОБЪЕМЫ ДОБЫЧИ И ПОТРЕБЛЕНИЯ ГАЗА В ВОСТОЧНОЙ СИБИРИ И НА ДАЛЬНЕМ ВОСТОКЕ НА 2030 Г.
В сценариях предусматривается создание с 2009 г. локальной газотранспортной системы для газификации потребителей северных районов Иркутской области в объеме 0,8 млрд. м3 в год к 2030 г., источником которой будут месторождения Иркутского центра газодобычи с небольшими запасами.
Сценарий «Запад» с ЕСГ (целевой) предусматривает транспортировку газа из месторождений Иркутского центра газодобычи в двух направлениях:
- на Запад в объеме 29,4 млрд. м3 в год (к 2030 г.), где совместно с газом месторождений юга Красноярского края, поступающего в район Н. Поймы в объеме 18,0 млрд. м3 в год, обеспечивает потребителей Иркутской области (южные районы) и Красноярского края в объеме 8,8 млрд. м3 в год, а с 2011 г. подается в район КС Проскоково для ЕСГ в объеме 10 млрд. м3 в год. Начиная с 2015 г. объем подачи газа в ЕСГ России составит 35 млрд. м3/год;
- на Восток в объеме 9,5 млрд. м3 в год (к 2030 г.), где совместно с газом Якутского центра газодобычи в объеме до 20,1 млрд. м3 в год обеспечивает потребителей Читинской области и Республики Бурятия (до 1,2 млрд. м3 в год) и экспорт в Китай и Республику Корея с 2012 г. в объеме до 25 млрд. м3 в год, а также транспортировку газа из месторождений шельфа о. Сахалин потребителям Сахалинской области, Хабаровского края и (с 2010 г.) потребителям Приморского края и на завод по сжижению газа в объеме до 27,6 млрд. м3 в год для его дальнейшего экспорта.
Сценарий «Запад» без ЕСГ — целевой предусматривает добычу газа в Красноярском центре газодобычи в объемах, обеспечивающих потребителей Красноярского края и технологические нужды газопровода (до 5,4 млрд. м3/год). Развитие Красноярского центра газодобычи в разрезе всех вариантов этого сценария неизменно.
Согласно этому сценарию газ Иркутского центра газодобычи (с 2009 г.) обеспечивает потребителей южных районов Иркутской области в объеме до 4,4 млрд. м3 в год, потребителей Читинской области и Республики Бурятия в объеме до 1,2 млрд. м3 в год (с 2012 г.) и экспортируется в Китай и в Республику Корея в объеме до 25 млрд. м3 в год.
Добыча и распределение сахалинского газа в этом сценарии соответствуют сценарию «Запад» с ЕСГ (целевой).
В сценарии «Запад-50» предусматривается увеличение поставок газа на экспорт за счет подключения к намеченному экспортному газопроводу газопровода из Якутского центра газодобычи (с 2018 г.).
В этом сценарии газ Иркутского центра газодобычи обеспечивает потребителей южных районов Иркутской области в объеме до 4,4 млрд. м3 в год (с 2009 г.), потребителей Читинской области и Республики Бурятия в объеме до 1,2 млрд. м3 в год (с 2012 г.) и экспортируется в Китай и в Республику Корея совместно с газом Якутского центра газодобычи суммарно в объеме до 50 млрд. м3 в год.
Добыча и распределение сахалинского газа в этом сценарии соответствуют сценарию «Запад» без ЕСГ (целевой).
Для обеспечения требуемых объемов поставок газа по сценарию «Запад-50» с ЕСГ (организация поставок 50 млрд. м3 в год на экспорт в страны АТР и 35 млрд. м3 в год в ЕСГ) недостаточно ресурсов Республики Саха (Якутия), Иркутской области и Красноярского края. Сценарий «Центр» с ЕСГ (целевой) предусматривает обеспечение с 2009 г. газом Иркутского центра газодобычи потребителей южных районов Иркутской области в объеме до 4,4 млрд. м3 в год. С 2010 г. совместно с газом месторождений юга Красноярского края, поступающего в район Н. Поймы в объеме до 9,4 млрд. м3 в год, обеспечиваются потребители Красноярского края в объеме до 4,4 млрд. м3 в год. Начиная с 2011 г. газ из двух центров газодобычи подается в район КС Проскоково в ЕСГ в объеме до 10 млрд. м3 в год с последующим его увеличением до 35 млрд. м3/год в 2015 г.
Газ Якутского центра газодобычи обеспечивает потребителей Алданского улуса, Амурской области в объеме до 1,7 млрд. м3 в год и подается на экспорт в Китай в объеме до 15 млрд. м3 в год.
Газ месторождений шельфа о. Сахалин подается потребителям Сахалинской области, Хабаровского края (до 8,1 млрд. м3 в год), с 2008 г. на завод по сжижению в объеме до 27,6 млрд. м3 в год с последующим его экспортом, с 2010 г. потребителям Приморского края в объеме до 5,1 млрд. м3 в год и с 2012 г. на экспорт в Республику Корея в объеме до 10 млрд. м3 в год.
В сценарии «Центр» без ЕСГ (целевой) предусматривается добыча газа в Иркутском центре газодобычи в объемах, обеспечивающих потребителей Иркутской области и технологические нужды газопроводов (до 5,7 млрд. м3/год).
Добыча и распределение газа из Красноярского центра газодобычи соответствуют сценарию «Запад» без ЕСГ (целевой), а Якутского и Сахалинского центров газодобычи — сценарию «Центр» с ЕСГ (целевой).
Сценарий «Центр-50» предусматривает увеличение поставок газа на экспорт. Газ Якутского центра газодобычи подается потребителям Алданского улуса, Амурской области в объеме до 1,7 млрд. м3 в год и на экспорт в Китай в объеме до 38 млрд. м3 в год.
Добыча и распределение газа из Красноярского центра газодобычи соответствуют сценарию «Запад» без ЕСГ (целевой), а Иркутского и Сахалинского центров газодобычи — сценарию «Центр» без ЕСГ (целевой).
Для обеспечения требуемых объемов поставок газа по сценарию «Центр-50» с ЕСГ (организация поставок 50 млрд. м3 в год на экспорт в страны АТР и 35 млрд. м3 в год в ЕСГ) недостаточно ресурсов Республики Саха (Якутия), Иркутской области и Красноярского края.
В сценарии «Восток» с ЕСГ (целевой) добыча и распределение газа из Иркутского и Красноярского центров газодобычи соответствует сценарию «Центр» с ЕСГ (целевой).
В этом сценарии газ месторождений шельфа о. Сахалин подается потребителям Сахалинской области, Хабаровского края (в объеме до 8,3 млрд. м3 в год), на завод по сжижению в объеме до 27,6 млрд. м3 в год с последующим экспортом (с 2008 г.), с 2010 г. потребителям Приморского края в объеме до 5,1 млрд. м3 в год и с 2012 г. на экспорт в Китай и в Республику Корея в объеме до 25 млрд. м3 в год.
Добыча и распределение газа Иркутского и Красноярского центров газодобычи по сценарию «Восток» без ЕСГ (целевой) соответствуют сценарию «Центр» без ЕСГ (целевой), а Сахалинского центра — сценарию «Восток» с ЕСГ (целевой).
Сценарий «Восток-50» предусматривает увеличение поставок природного газа на экспорт с 2016 г. за счет подключения (в районе г. Хабаровск) к намеченному экспортному газопроводу с о. Сахалин газа из Якутского центра газодобычи.
Добыча и распределение газа Иркутского и Красноярского центров газодобычи соответствуют сценарию «Центр» без ЕСГ (целевой), а Сахалинского центра — сценарию «Восток» без ЕСГ (целевой).
Показатели сценария «Восток-50» с ЕСГ могут быть определены комбинированием сценария «Восток-50» без ЕСГ (организация поставок 50 млрд. м3 в год на экспорт в страны АТР) и «Восток» с ЕСГ (организация поставок 35 млрд. м3 в год в ЕСГ).
Вследствие нереализуемости сценариев «Запад-50» с ЕСГ и «Центр-50» с ЕСГ из-за отсутствия ресурсной базы, в целях обеспечения комплексного подхода к рассмотрению сценариев далее данная группа сценариев не рассматривается.
Сценарии с вариантом интенсивного внутреннего потребления (развитие газохимии) в отличие от варианта с целевым внутренним потреблением предусматривают дополнительную подачу газа на газохимические комплексы: с 2017 г. в объеме 3,0 млрд. м3 в год на ГХК в Красноярском крае, с 2020 г. в объеме 7,0 млрд. м3 в год на ГХК в Республике Саха (Якутия) и с 2018 г. в объеме 3,6 млрд. м3 в год на ГХК в Иркутской области.
Для удовлетворения потребностей газохимии во всех сценариях предусматривается увеличение объемов добычи газа сверх тех, которые предусмотрены в сценариях с целевым вариантом, на месторождениях Красноярского, Якутского и Иркутского центров газодобычи.
В сценариях «Запад» без ЕСГ (интенсивный), «Восток» с ЕСГ (интенсивный), «Восток» без ЕСГ (интенсивный) с 2020 г. предусмотрена добыча газа в Якутском центре газодобычи на уровне 7,8 млрд. м3 в год.
Прогнозные уровни добычи газа по месторождениям и перспективным объектам Восточной Сибири и Дальнего Востока по сценариям представлены в таблицах 10.3 - 10.17.
ДОБЫЧА ГАЗА ИЗ МЕСТОРОЖДЕНИЙ И ПЕРСПЕКТИВНЫХ ОБЪЕКТОВ ВОСТОЧНОЙ СИБИРИ И ДАЛЬНЕГО ВОСТОКА. СЦЕНАРИЙ «ЗАПАД» С ЕСГ (ЦЕЛЕВОЙ)
ДОБЫЧА ГАЗА ИЗ МЕСТОРОЖДЕНИЙ И ПЕРСПЕКТИВНЫХ ОБЪЕКТОВ ВОСТОЧНОЙ СИБИРИ И ДАЛЬНЕГО ВОСТОКА. СЦЕНАРИЙ «ЗАПАД» БЕЗ ЕСГ (ЦЕЛЕВОЙ)
ДОБЫЧА ГАЗА ИЗ МЕСТОРОЖДЕНИЙ И ПЕРСПЕКТИВНЫХ ОБЪЕКТОВ ВОСТОЧНОЙ СИБИРИ И ДАЛЬНЕГО ВОСТОКА. СЦЕНАРИЙ «ЦЕНТР» С ЕСГ (ЦЕЛЕВОЙ)
ДОБЫЧА ГАЗА ИЗ МЕСТОРОЖДЕНИЙ И ПЕРСПЕКТИВНЫХ ОБЪЕКТОВ ВОСТОЧНОЙ СИБИРИ И ДАЛЬНЕГО ВОСТОКА. СЦЕНАРИЙ «ЦЕНТР» БЕЗ ЕСГ (ЦЕЛЕВОЙ)
ДОБЫЧА ГАЗА ИЗ МЕСТОРОЖДЕНИЙ И ПЕРСПЕКТИВНЫХ ОБЪЕКТОВ ВОСТОЧНОЙ СИБИРИ И ДАЛЬНЕГО ВОСТОКА. СЦЕНАРИЙ «ВОСТОК» С ЕСГ (ЦЕЛЕВОЙ)
ДОБЫЧА ГАЗА ИЗ МЕСТОРОЖДЕНИЙ И ПЕРСПЕКТИВНЫХ ОБЪЕКТОВ ВОСТОЧНОЙ СИБИРИ И ДАЛЬНЕГО ВОСТОКА. СЦЕНАРИЙ «ВОСТОК» БЕЗ ЕСГ (ЦЕЛЕВОЙ)
ДОБЫЧА ГАЗА ИЗ МЕСТОРОЖДЕНИЙ И ПЕРСПЕКТИВНЫХ ОБЪЕКТОВ ВОСТОЧНОЙ СИБИРИ И ДАЛЬНЕГО ВОСТОКА. СЦЕНАРИЙ «ЗАПАД» С ЕСГ (ИНТЕНСИВНЫЙ)
ДОБЫЧА ГАЗА ИЗ МЕСТОРОЖДЕНИЙ И ПЕРСПЕКТИВНЫХ ОБЪЕКТОВ ВОСТОЧНОЙ СИБИРИ И ДАЛЬНЕГО ВОСТОКА. СЦЕНАРИЙ «ЗАПАД» БЕЗ ЕСГ (ИНТЕНСИВНЫЙ)
ДОБЫЧА ГАЗА ИЗ МЕСТОРОЖДЕНИЙ И ПЕРСПЕКТИВНЫХ ОБЪЕКТОВ ВОСТОЧНОЙ СИБИРИ И ДАЛЬНЕГО ВОСТОКА. СЦЕНАРИЙ «ЦЕНТР» С ЕСГ (ИНТЕНСИВНЫЙ)
ДОБЫЧА ГАЗА ИЗ МЕСТОРОЖДЕНИЙ И ПЕРСПЕКТИВНЫХ ОБЪЕКТОВ ВОСТОЧНОЙ СИБИРИ И ДАЛЬНЕГО ВОСТОКА. СЦЕНАРИЙ «ЦЕНТР» БЕЗ ЕСГ (ИНТЕНСИВНЫЙ)
ДОБЫЧА ГАЗА ИЗ МЕСТОРОЖДЕНИЙ И ПЕРСПЕКТИВНЫХ ОБЪЕКТОВ ВОСТОЧНОЙ СИБИРИ И ДАЛЬНЕГО ВОСТОКА. СЦЕНАРИЙ «ВОСТОК» С ЕСГ (ИНТЕНСИВНЫЙ)
ДОБЫЧА ГАЗА ИЗ МЕСТОРОЖДЕНИЙ И ПЕРСПЕКТИВНЫХ ОБЪЕКТОВ ВОСТОЧНОЙ СИБИРИ И ДАЛЬНЕГО ВОСТОКА. СЦЕНАРИЙ «ВОСТОК» БЕЗ ЕСГ (ИНТЕНСИВНЫЙ)
ДОБЫЧА ГАЗА ИЗ МЕСТОРОЖДЕНИЙ И ПЕРСПЕКТИВНЫХ ОБЪЕКТОВ ВОСТОЧНОЙ СИБИРИ И ДАЛЬНЕГО ВОСТОКА. СЦЕНАРИЙ «ЗАПАД-50» БЕЗ ЕСГ (ЦЕЛЕВОЙ)
ДОБЫЧА ГАЗА ИЗ МЕСТОРОЖДЕНИЙ И ПЕРСПЕКТИВНЫХ ОБЪЕКТОВ ВОСТОЧНОЙ СИБИРИ И ДАЛЬНЕГО ВОСТОКА. СЦЕНАРИЙ «ЦЕНТР-50» БЕЗ ЕСГ (ЦЕЛЕВОЙ)
ДОБЫЧА ГАЗА ИЗ МЕСТОРОЖДЕНИЙ И ПЕРСПЕКТИВНЫХ ОБЪЕКТОВ ВОСТОЧНОЙ СИБИРИ И ДАЛЬНЕГО ВОСТОКА. СЦЕНАРИЙ «ВОСТОК-50» БЕЗ ЕСГ (ЦЕЛЕВОЙ)
11. Оценка конкурентоспособности российского газа на внутреннем и внешнем рынках
Оценка конкурентоспособности российского природного газа на внутреннем и внешних рынках выполнена, исходя из прогноза цен на природный газ в регионах и с учетом прогнозной стоимости добычи и транспортировки природного газа.
Близость потребителей Сахалинской области, Республики Саха (Якутия), Хабаровского и Приморского краев, Иркутской области к ресурсам природного газа, высокий уровень цен на другие топливно-энергетические ресурсы предопределяют высокую конкурентоспособность газа в этих регионах.
Поставки природного газа (включая сжиженный газ) также могут быть конкурентоспособны в Приморском крае, Амурской области, Еврейском автономном округе, Читинской области и в Республике Бурятия.
Наличие собственной добычи угля в Красноярский крае, цена на который является одной из самых низких в Восточной Сибири, обуславливает относительно низкую конкурентоспособность поставок газа в данный регион. Тем не менее преобладание промышленности (металлургия, электроэнергетика и др.) в валовом региональном продукте, а также потребности коммунально-бытового сектора и экологические преимущества газа будут способствовать увеличению объемов потребления газа в Красноярском крае и его конкурентоспособности по сравнению с углем в долгосрочной перспективе.
В целом, несмотря на относительно низкую конкурентоспособность поставок природного газа в некоторые регионы Восточной Сибири и Дальнего Востока, реализация Программы будет способствовать возрождению промышленности на Востоке России и позволит решать социальные и экологические проблемы.
Анализ конкурентоспособности российского природного газа на внешнем рынке показал, что поставки российского трубопроводного газа в долгосрочной перспективе будут конкурентоспособными на рынках отдельных регионов Китая — Северо-Восточный Китай, район Бохайского залива и Центральный Китай, а также на рынках Республики Корея.
Поставки российского СПГ будут конкурентоспособны, кроме рынков Китая и Республики Корея, также на рынках Японии и западного побережья США.
12. Концепция экспортной политики в области поставок российского газа в страны АТР и США
Распоряжением Правительства Российской Федерации от 16.07.2002 № 975-р предусмотрена разработка Концепции экспортной политики в области поставок газа в страны АТР. Концепция неразрывно связана с реализацией Программы и рассматривается в качестве ее неотъемлемой составной части.
Как показывают результаты исследований рынков газа стран Северо-Восточной Азии и тихоокеанского побережья США, приведенные в разделе 9 Программы, потребность в природном газе на этих рынках до 2010 г. будет удовлетворяться как за счет собственной добычи (Китай, США), так и за счет импорта газа, прежде всего СПГ, из различных регионов мира.
Перспективы значительного увеличения спроса на природный газ в АТР и на тихоокеанском побережье США, объективное стремление стран АТР диверсифицировать источники поставок, а также экономические преимущества газа в целом ряде секторов потребления в этих странах и его экологическая привлекательность для потребителей открывают возможности для активной реализации перспективных поставок российского газа на эти рынки.
Основным элементом стратегии развития экспорта газа из Российской Федерации является скоординированное сочетание поставок газа по магистральным газопроводам в страны континентальной Азии (Китай, Республика Корея) и СПГ как в вышеперечисленные страны, так и в Японию, США и Тайвань. Анализ газового рынка АТР показывает, что объемы поставок российского СПГ к 2020 г. могут составить 20 млрд. м3, а совокупный экспорт природного газа по трубопроводам — от 25 до 50 млрд. м3.
Реализация такой стратегии, отвечающей потребностям регионального газового рынка, даст возможность России добиться максимального эффекта диверсификации экспортных поставок и увеличить присутствие российского газа на всех потенциально возможных рынках АТР, избежав риска привязки к одной стране-потребителю. Это особенно актуально в связи с наличием на газовых рынках региона большого числа неблагоприятных факторов риска, отрицательно влияющих на развитие спроса на российский природный газ. В качестве таких неблагоприятных факторов могут рассматриваться:
- возможность сдерживающего влияния высоких мировых цен энергоносителей на величину объема спроса на природный газ в регионе АТР, который отличается высокой ценовой эластичностью;
- существенные маркетинговые риски в связи с высокой ценовой и емкостной неопределенностью, в частности, на китайском рынке;
- наличие конкуренции трубопроводного газа с СПГ, поставляемым из других регионов (Ближний Восток, Австралия, Индонезия и др.);
- наличие конкуренции российского природного газа с развивающимися поставками других энергоресурсов из Российской Федерации — нефти и электроэнергии.
Поставки газа в АТР должны осуществляться по контрактам, соответствующим устоявшейся мировой практике, на основе принципа «бери или плати» в рамках межправительственных соглашений. Формула цены для поставок сетевого газа должна учитывать цены на альтернативные энергоносители с учетом преимущества газа как экологически чистого топлива; кроме того, в формуле должны использоваться международные индексы, отражающие состояние мирового рынка энергоносителей.
С целью укрепления позиций России на мировых энергетических рынках необходимо создание механизмов координации государственной политики в области внешнеторгового регулирования в энергетической сфере. Только такой подход обеспечит максимальный эффект для государства, поскольку он выводит на экспортные рынки такое количество именно «российского природного газа», а не газа отдельных проектов, которое реально будет востребовано на эффективных для государства условиях. Успешной реализации Программы будет способствовать обеспечение единой государственной политики в области экспорта газа в страны АТР на базе одного экспортера газа в соответствии с действующим законодательством. Актуальность государственной экспортной политики возрастает в связи с конкурентной борьбой мировых поставщиков газа за нишу на рынках стран АТР.
Необходимость усиления позиций государства в области организации экспортных поставок определяется следующими факторами:
- обеспечение социально-экономического развития как региона Восточной Сибири и Дальнего Востока, так и Российской Федерации в целом;
- обеспечение максимальной эффективности экспорта газа в страны АТР;
- обеспечение выполнения будущих межправительственных соглашений по поставкам российского газа на экспорт;
- соблюдение принципа единого экспортного канала для оптимизации экспортных поставок и обеспечения надежности исполнения экспортных обязательств, необходимость координации перспективных и существующих проектов в регионе, включая проекты по соглашениям о разделе продукции, для исключения конкуренции на внешнем рынке российского газа с российским газом.
Период с 2005 по 2010 гг. должен быть использован государством для создания благоприятных условий будущих экспортных поставок российского газа в страны региона. Для оптимизации и координации усилий российских производителей газа и повышения эффективности экспорта должны быть реализованы следующие мероприятия:
- осуществление маркетинговой стратегии, заключающейся, в частности, в подготовке и подписании межправительственных соглашений по поставкам газа (определенный объем в определенное время) с потенциальными покупателями российского природного газа;
- содействие созданию эффективной газовой отрасли на востоке России;
- проведение представителями государства в органах управления проектами, реализуемыми на условиях соглашений о разделе продукции, согласованной политики, направленной на сбалансированное и эффективное развитие газовой промышленности в регионе.
Таким образом, в обозримый период экспорт природного газа в страны АТР может стать важной составляющей региональной внешней торговли России и источником валютных поступлений в бюджет страны.
13. Гелий и проблемы его использования
Гелий — уникальный продукт, имеющий широкий круг областей использования. Без него невозможно развитие ряда ключевых отраслей современного хозяйства, определяющих экономический, интеллектуальный и военный потенциал любой страны, в т.ч. авиаракетно-космической, электронной, атомной промышленности, медицины (МР, МРТ — магнитно-резонансно-томографические исследования), фундаментальных и прикладных наук (исследований Мирового океана, сверхпроводимости и других). В некоторых областях использования гелий является незаменимым продуктом. В целом он может рассматриваться в качестве стратегического товара, роль которого в перспективе будет только возрастать. Ниже на рисунке 13.1 представлена структура потребления гелия по областям применения в мире в 2005 г.
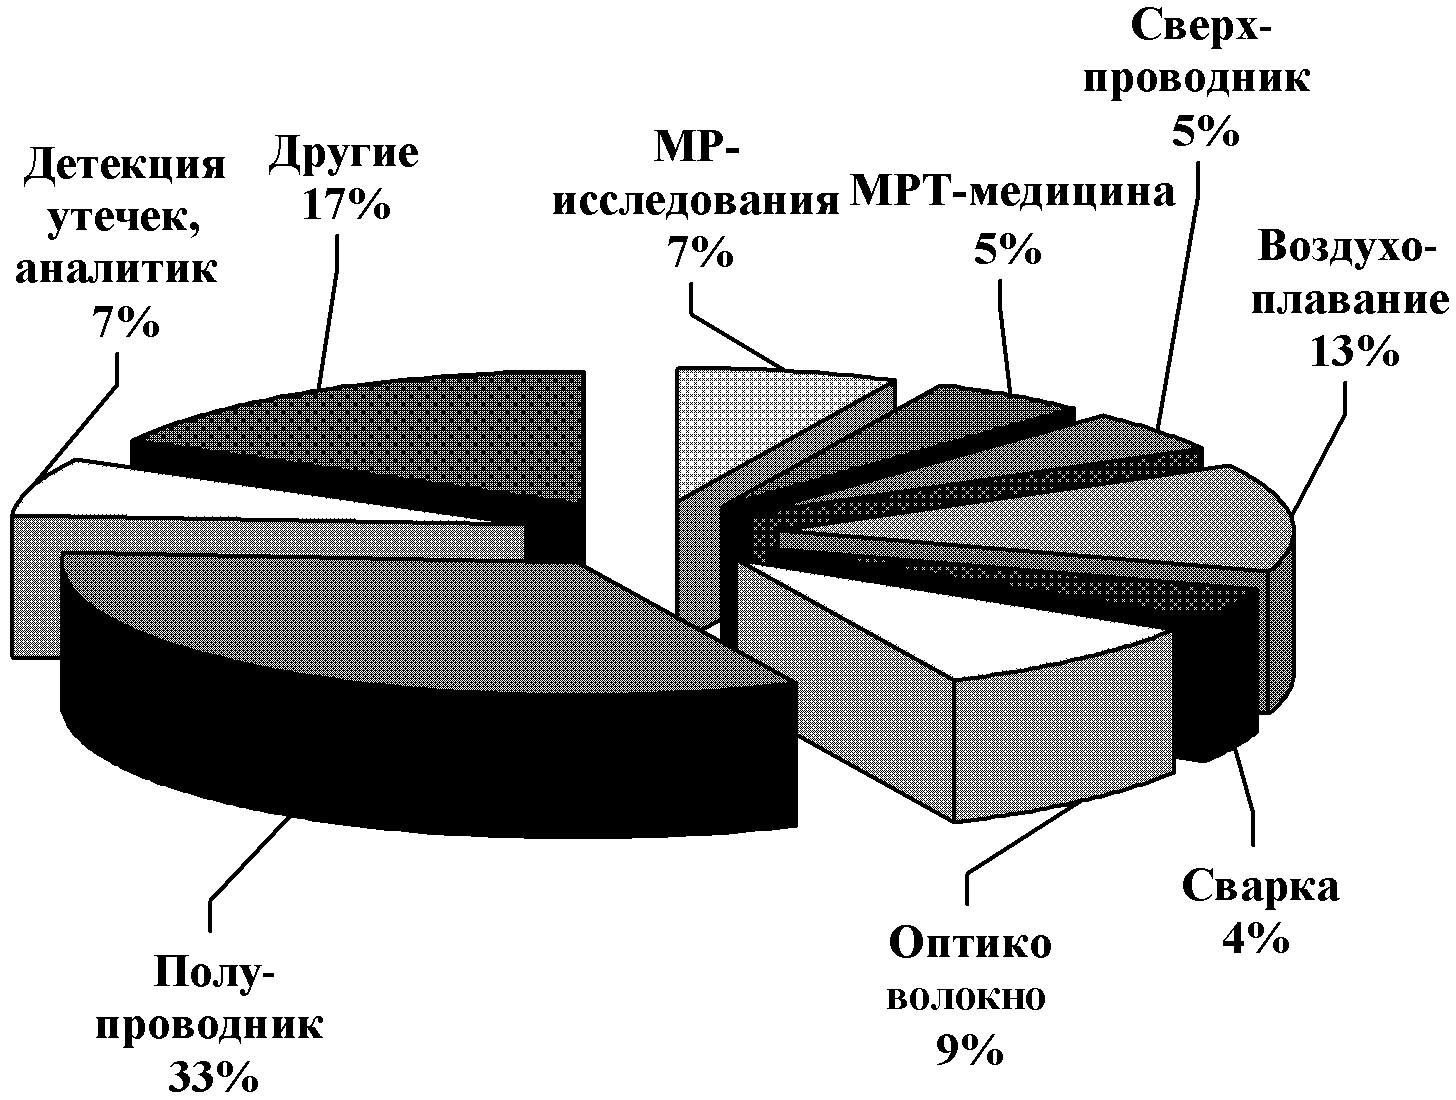
Рисунок 13.1. Структура потребления гелия по областям применения в мире в 2005 г.
В организации производства, переработки и сбыта гелия, в структуре его мирового рынка выделяются 3 основных блока, или «этажа»: производство сырого гелия или гелиевого концентрата (путем извлечения из природного газа), производство гелия очищенного (марки А), транспортировка и распределение очищенного гелия (с использованием специальных средств, специальных центров хранения и наполнения), в каждом из которых действуют различные корпоративные структуры.
Доминируют в гелиевом бизнесе вертикально интегрированные фирмы, хорошо представленные во всех вышеназванных звеньях цепи передела (Air Liquids, BOC, Air Products, Praxair, Linde). Вместе с тем в указанном бизнесе действуют и узкоспециализированные фирмы, которые могут заниматься лишь производством гелиевого концентрата (Эксон Мобил) или получением и распределением очищенного гелия (многие фирмы западноевропейских стран, Японии, Республики Корея, Китая и других).
Сегодня, как и прежде, монополия на мировом рынке гелия принадлежит США, на которые приходится 70% мировых мощностей выпуска и потребления гелия. В основе этой монополии лежит контроль над выпуском, хранением и поставками сырого гелия (концентрата), который, помимо самих США, поступает на 2 основных региональных рынка — в страны Западной Европы и АТР. Все эти страны более чем на 50% в своем импорте сырого гелия зависят от поставок из США.
В таблице 13.1 представлены суммарные мировые запасы гелия, которые по состоянию на 2005 г. оцениваются в 27,8 млрд. м3. Суммарные мировые запасы приведены для России по категориям А, В, С1 и соответствующие им для других стран — по категориям «доказанные» или «промышленные».
СУММАРНЫЕ МИРОВЫЕ ЗАПАСЫ ГЕЛИЯ
Крупнейшими запасами гелия в мире обладают Россия, США, Алжир, Катар, Канада.
В США сосредоточено до 9 млрд. м3 гелия (из них 1/3 — в плохих месторождениях), причем разработка месторождений гелия в США на ближайшую перспективу не планируется. Будет сокращен до минимума и национальный стратегический резерв гелия — путем его распродажи на рынке. Следствием этого явится обострение общего дефицита гелия на мировом рынке (дефицит ощущается уже сегодня), который США за счет своих ресурсов покрыть не смогут. Именно по этой причине новые проекты развития реализуются в настоящее время в основном в других странах мира, богатых природным газом (Алжир, Катар), а основными разработчиками и инвесторами этих проектов развития выступают американские и западноевропейские фирмы, которые проявляют большой интерес и к России.
Спрос на гелий растет гораздо быстрее ВВП (коэффициент опережения — 1,5 — 2 раза). Ожидается, что в перспективе темпы этого роста останутся высокими — ввиду бурного развития ряда потребляющих отраслей. В их числе — электроника (внутри нее — производство полупроводников, микросхем, плоских панельных дисплеев и других изделий), медицина (магниторезонансная диагностика и другие применения) и некоторые другие отрасли, где темпы роста потребления гелия достигают 15 — 20% в год.
В таблице 13.2 представлена структура потребления гелия в мире в 2005 г. Основными потребителями гелия в рассматриваемый период стали: Северная Америка (в частности, США — порядка 60%), Европа ~ 22%, страны АТР ~ 15%.
СТРУКТУРА ПОТРЕБЛЕНИЯ ГЕЛИЯ В МИРЕ В 2005 Г.
| Страна | % |
|---|---|
| США | 59,4 |
| Канада | 2,2 |
| Европа | 22,0 |
| Япония | 8,5 |
| Республика Корея | 1,6 |
| Китай | 1,6 |
| Тайвань | 0,7 |
| Сингапур | 0,7 |
| Индия | 0,7 |
| Малайзия | 0,2 |
| Таиланд | 0,2 |
| Россия | 0,7 |
| Другие страны | 1,5 |
Согласно прогнозам Российской академии наук спрос на гелий в мире в период до 2030 г. может расти до 6% в год. По экспертным оценкам к 2030 г. суммарное потребление гелия достигнет порядка 250 млн. м3. Особенно быстро будет расти потребление гелия в странах АТР.
В условиях быстрорастущего мирового спроса внутреннее потребление гелия в США будет обеспечено постоянно снижающимися объемами собственного производства гелия и поставками из стратегического резерва лишь до 2013 г. включительно. При этом прогнозируется, что экспорт гелия из США прекратится к 2011 г. Начиная с 2014 г. США для обеспечения внутреннего потребления вынуждены будут импортировать гелий.
Таким образом, американская монополия на мировом рынке гелия будет терять свои позиции, и роль других участников на рынке гелия в ближайшие годы будет быстро возрастать — за счет Катара, Алжира, России и других газодобывающих и газоперерабатывающих стран. Более того, с учетом ограниченности мировых ресурсов гелия именно эти богатые газом страны станут основными игроками на рынке.
Полюсами роста на мировом рынке гелия рассматриваются прежде всего страны АТР — Япония, Индия, Китай, Республика Корея, Тайвань, Малайзия, Индонезия, Сингапур.
В таблице 13.3 представлен прогнозный баланс производства и потребления гелия в мире в период до 2030 г.
ПРОГНОЗНЫЙ БАЛАНС ПРОИЗВОДСТВА И ПОТРЕБЛЕНИЯ ГЕЛИЯ В МИРЕ ПО ОЦЕНКАМ ООО «ВНИИГАЗ» НА ПЕРИОД ДО 2030 Г.
| Производство <*> | ||||||
| 2008 | 2010 | 2015 | 2020 | 2025 | 2030 | |
| США, добыча | 77,0 | 73,0 | 64,0 | 57,0 | 50,0 | 44,0 |
| США, из хранилища | 33,0 | 29,0 | 34,0 | 34,0 | 34,0 | 34,0 |
| Алжир | 23,0 | 28,0 | 33,0 | 33,0 | 33,0 | 33,0 |
| Катар | 13,0 | 14,0 | 14,0 | 14,0 | 14,0 | 14,0 |
| Польша | 2,0 | 2,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| Россия (Оренбург) | 6,0 | 3,9 | 3,9 | 3,6 | 3,4 | 2,8 |
| Австралия | 3,0 | 3,0 | 3,0 | 3,0 | 3,0 | 3,0 |
| Всего производство | 157 | 152,9 | 151,9 | 144,6 | 137,4 | 130,8 |
| Потребление | ||||||
| 2008 | 2010 | 2015 | 2020 | 2025 | 2030 | |
| США и Канада | 92,0 | 96,0 | 106,0 | 114,0 | 123,0 | 134,0 |
| Европа | 33,0 | 34,0 | 37,0 | 40,0 | 43,0 | 46,0 |
| АТР | 25,0 | 27,0 | 35,0 | 41,0 | 48,0 | 55,0 |
| Россия | 1,0 | 2,0 | 2,0 | 3,0 | 5,0 | 7,0 |
| Другие | 3,0 | 4,0 | 5,0 | 7,0 | 9,0 | 11,0 |
| Всего потребление | 154,0 | 163,0 | 185,0 | 205,0 | 228,0 | 253,0 |
| Дефицит | -3,0 | 10,1 | 33,1 | 60,4 | 90,6 | 122,2 |
<*> Без учета месторождений Восточной Сибири и Дальнего Востока.
Анализ данных таблицы 13.3 позволяет сделать следующие выводы:
- производство гелия в мире будет неуклонно снижаться и к 2030 г. может составить порядка 130 млн. м3 в год;
- к 2030 г. потребление гелия может составить порядка 250 млн. м3 в год;
- мировой рынок гелия с 2010 г. будет носить дефицитный характер, дефицит к 2030 г. составит порядка 120 млн. м3 гелия в год;
- прогнозируемый дефицит фактически является рыночной нишей для реализации гелия Восточной Сибири и Дальнего Востока;
- внутреннее потребление гелия в России составляет в настоящее время около 1 млн. м3/год, постепенно увеличиваясь к 2030 г. и достигая значения 7 млн. м3/год;
- производство гелия в России на Оренбургском ГПЗ будет неуклонно снижаться и к 2030 г. составит порядка 3 млн. м3 в год;
- усилится значение поставок из Алжира, где будет построен новый крупный завод гелия. Новым крупным экспортером гелия станет также Катар.
Все это открывает благоприятные возможности для освоения богатых месторождений гелия в России (Восточная Сибирь и Дальний Восток), по запасам которого страна занимает первое место в мире, и ее превращения в производителя гелия мирового масштаба. Финансирование работ по выделению, хранению и реализации гелия будет производиться за счет средств недропользователей. Развитие этой отрасли в России может осуществляться на базе международного сотрудничества, прежде всего — с американскими и западноевропейскими фирмами.
В таблице 13.4 представлены запасы гелия основных гелийсодержащих месторождений Восточной Сибири и Дальнего Востока по категориям А + В + С1 и С2.
ЗАПАСЫ ГЕЛИЯ ОСНОВНЫХ ГЕЛИЙСОДЕРЖАЩИХ МЕСТОРОЖДЕНИЙ ВОСТОЧНОЙ СИБИРИ И ДАЛЬНЕГО ВОСТОКА (С НАЧАЛЬНЫМИ ИЗВЛЕКАЕМЫМИ ЗАПАСАМИ КАТЕГОРИЙ А + В + С1 БОЛЕЕ 30 МЛН. М3)
| Месторождения | Запасы на начало 2005 г. | ||
| А + В + С1 | С2 | ||
| Всего | % от запасов России | ||
| Эвенкийский АО | 1062,8 | 10,8 | 619,9 |
| Иркутская область | 4280,7 | 43,4 | 1383,5 |
| Республика Саха (Якутия) | 3225,2 | 32,7 | 5698,6 |
Реализация возможных объемов гелия с месторождений Восточной Сибири и Дальнего Востока на внутреннем и внешнем рынках России в период до 2030 г. представлена в таблице 13.5.
ВОЗМОЖНЫЙ ОБЪЕМ РЕАЛИЗАЦИИ ЧИСТОГО СЖИЖЕННОГО ГЕЛИЯ ВОСТОЧНОЙ СИБИРИ И ДАЛЬНЕГО ВОСТОКА НА ВНУТРЕННЕМ И ВНЕШНЕМ РЫНКАХ В ПЕРИОД ДО 2030 Г.
Таблица показывает, что перспективы России как страны — экспортера гелия связаны, прежде всего, с гелием Восточной Сибири и Дальнего Востока, экспорт которого из России к 2030 г. может составить порядка 95 млн. м3 чистого гелия в год. Основными рынками реализации гелия на экспорт будут страны АТР и США. Начиная с 2020 г. гелий Восточной Сибири и Дальнего Востока будет экспортироваться и в Западную Европу. Начиная с 2010 г. и вплоть до 2030 г. часть гелия рассматриваемых регионов России будет реализована на внутреннем рынке. К 2030 г. этот показатель составит порядка 7 млн. м3 гелия в год.
В таблице 13.6 представлен прогнозный накопительный объем хранения гелия в ПХГ на базе месторождений Восточной Сибири и Дальнего Востока с учетом различных вариантов добычи природного газа. Максимальный объем хранения гелия достигается при реализации интенсивного варианта с поставкой природного газа в ЕСГ. При этом суммарный накопленный объем хранения гелия составит порядка 3,5 млрд. м3 гелия.
ПРОГНОЗНЫЙ НАКОПИТЕЛЬНЫЙ ОБЪЕМ ХРАНЕНИЯ ГЕЛИЯ В ПХГ НА БАЗЕ МЕСТОРОЖДЕНИЙ ВОСТОЧНОЙ СИБИРИ И ДАЛЬНЕГО ВОСТОКА
Подземные хранилища гелиевого концентрата могут создаваться на базе отработанных месторождений природного газа, но наиболее целесообразным является создание хранилищ гелия в соляных кавернах.
В состав технологического оборудования подземного хранилища гелия входят:
- компрессоры среднего давления;
- компрессоры высокого давления;
- трубопроводы;
- скважины для закачки гелия;
- скважины для отбора гелия;
- система осушки извлекаемого гелия;
- система очистки извлекаемого гелия от метана и азота.
Так как российский рынок гелия в перспективе сохранит экспортную направленность, то для осуществления конкурентных поставок необходимо проводить гибкую ценовую политику, ориентируясь на относительно низкий уровень мировых цен, которые в настоящее время составляют порядка 2 — 2,5 долл. США/м3, а к 2030 г. из-за увеличения мирового дефицита гелия, связанного с отставанием объемов производства от объемов потребления гелия, могут достигнуть 8 — 10 долл. США/м3.
Разработка месторождений гелийсодержащего природного газа Восточной Сибири и Дальнего Востока потребует государственного регулирования объемов производства и хранения гелия.
В этой связи с целью эффективного государственного регулирования указанных вопросов, связанных с гелием, необходимо разработать государственную Программу по рациональному использованию гелия Восточной Сибири и Дальнего Востока, учитывающую, в том числе, проведение следующих мероприятий:
- определение правовыми и нормативными документами ресурсной базы месторождений природного и попутного газа для промышленного выделения гелия. Пороговая концентрация гелия в таких месторождениях должна быть не менее 0,1% об. Это соответствует мировым тенденциям строительства новых гелиевых заводов;
- рассмотрение вопроса резервирования гелия с целью предотвращения его безвозвратных потерь и создания надежной ресурсной базы России для развития высоких технологий, особенно в области энергетики, с учетом существенного превышения добычи гелия по сравнению с возможностями его текущей реализации на рынке;
- создание благоприятных экономических условий для строительства частных хранилищ гелия и хранилищ со смешанной (частной и государственной) формой собственности;
- создание подземных хранилищ гелия объемом 1 — 2 млрд. м3 на базе соляных пачек усольской свиты. Подземные резервуары в каменной соли, отложения которой распространены на достаточно обширной территории Восточной Сибири;
- освобождение собственников подземных хранилищ гелия от налоговых платежей за недропользование, на основные средства и запасы хранимого гелиевого концентрата с целью привлечения инвестиций в развитие инфраструктуры гелия в Восточной Сибири и Якутии при эксплуатации ПХГ;
- создание нового типа крупногабаритных, до 120 м3 жидкого гелия, транспортных железнодорожных цистерн для стабильной перевозки гелия.
14. Концептуальные предложения по созданию перерабатывающих мощностей в Восточной Сибири и на Дальнем Востоке
К уникальным месторождениям Восточной Сибири (рисунок 14.1) относятся Ковыктинское ГКМ, Собинско-Пайгинское НГКМ и Юрубчено-Тохомское НГКМ. Наибольшими запасами газа и нефти дальневосточных месторождений обладают Чаяндинское НГКМ и Талаканское НГКМ. Ряд из указанных месторождений (Ковыктинское ГКМ, Собинско-Пайгинское НГКМ, Юрубчено-Тохомское НГКМ и Чаяндинское НГКМ) относится к гелиеносным. Содержание гелия в газах этих месторождений составляет 0,1 — 0,6%, что на порядок выше, чем в газе Оренбургского НГКМ. Состав газа Собинско-Пайгинского НГКМ месторождения отличается от состава газов других Восточно-Сибирских месторождений в части повышенного содержания азота.
Рисунок 14.1. Схема расположения месторождений в Восточной Сибири и на Дальнем Востоке
Освоение месторождений Восточной Сибири и Дальнего Востока должно рассматриваться комплексно с созданием новых перерабатывающих предприятий по подготовке газа к транспорту, извлечению из него гелия, СУГ и более тяжелых углеводородов. В дальнейшем с целью повышения эффективности использования добываемого углеводородного сырья целесообразно рассмотреть возможность организации производств на базе добываемого газа по выпуску синтетической углеводородной продукции.
Чаяндинское НГКМ, Ковыктинское ГКМ и Юрубчено-Тохомское НГКМ месторождения являются базовыми месторождениям для развития российской нефтегазохимии. Отнесение базовых месторождений Программы к особой категории — федеральному фонду месторождений для развития нефтегазохимии — осуществлялось с учетом следующих требований:
- величина запасов газа, обеспечивающая его подачу на переработку на ГПЗ и ГХК в течение 20 — 25 и более лет;
- расположение месторождений в зонах действия газопроводов, обеспечивающих работу ГПЗ и ГХК;
- высокое содержание в газе этана и более тяжелых углеводородов.
Разведанные запасы газа Восточной Сибири и Дальнего Востока позволяют рассматривать различные варианты их освоения и создания систем газоснабжения. В настоящее время разработаны 3 варианта добычи, переработки и реализации углеводородного сырья месторождений Восточной Сибири и Дальнего Востока: «Запад», «Центр» и «Восток». Рассматриваемые варианты отличаются маршрутами транспортировки и подачи газа:
Учитывая то, что месторождения Восточной Сибири и Дальнего Востока (Ковыктинское, Юрубчено-Тохомское, Чаяндинское и др.) относятся как к гелийсодержащим, так и этансодержащим, целесообразно создать сеть новых ГПЗ, на которых должна быть применена криогенная технология извлечения целевых компонентов. Схема размещения новых ГПЗ приведена на рисунке 14.2. Размещение перерабатывающих объектов осуществлялось с учетом имеющихся систем реализации и потребления продукции, систем электроснабжения, наличия соляных пластов (для обеспечения долгосрочного хранения гелиевых концентратов) и т.п.
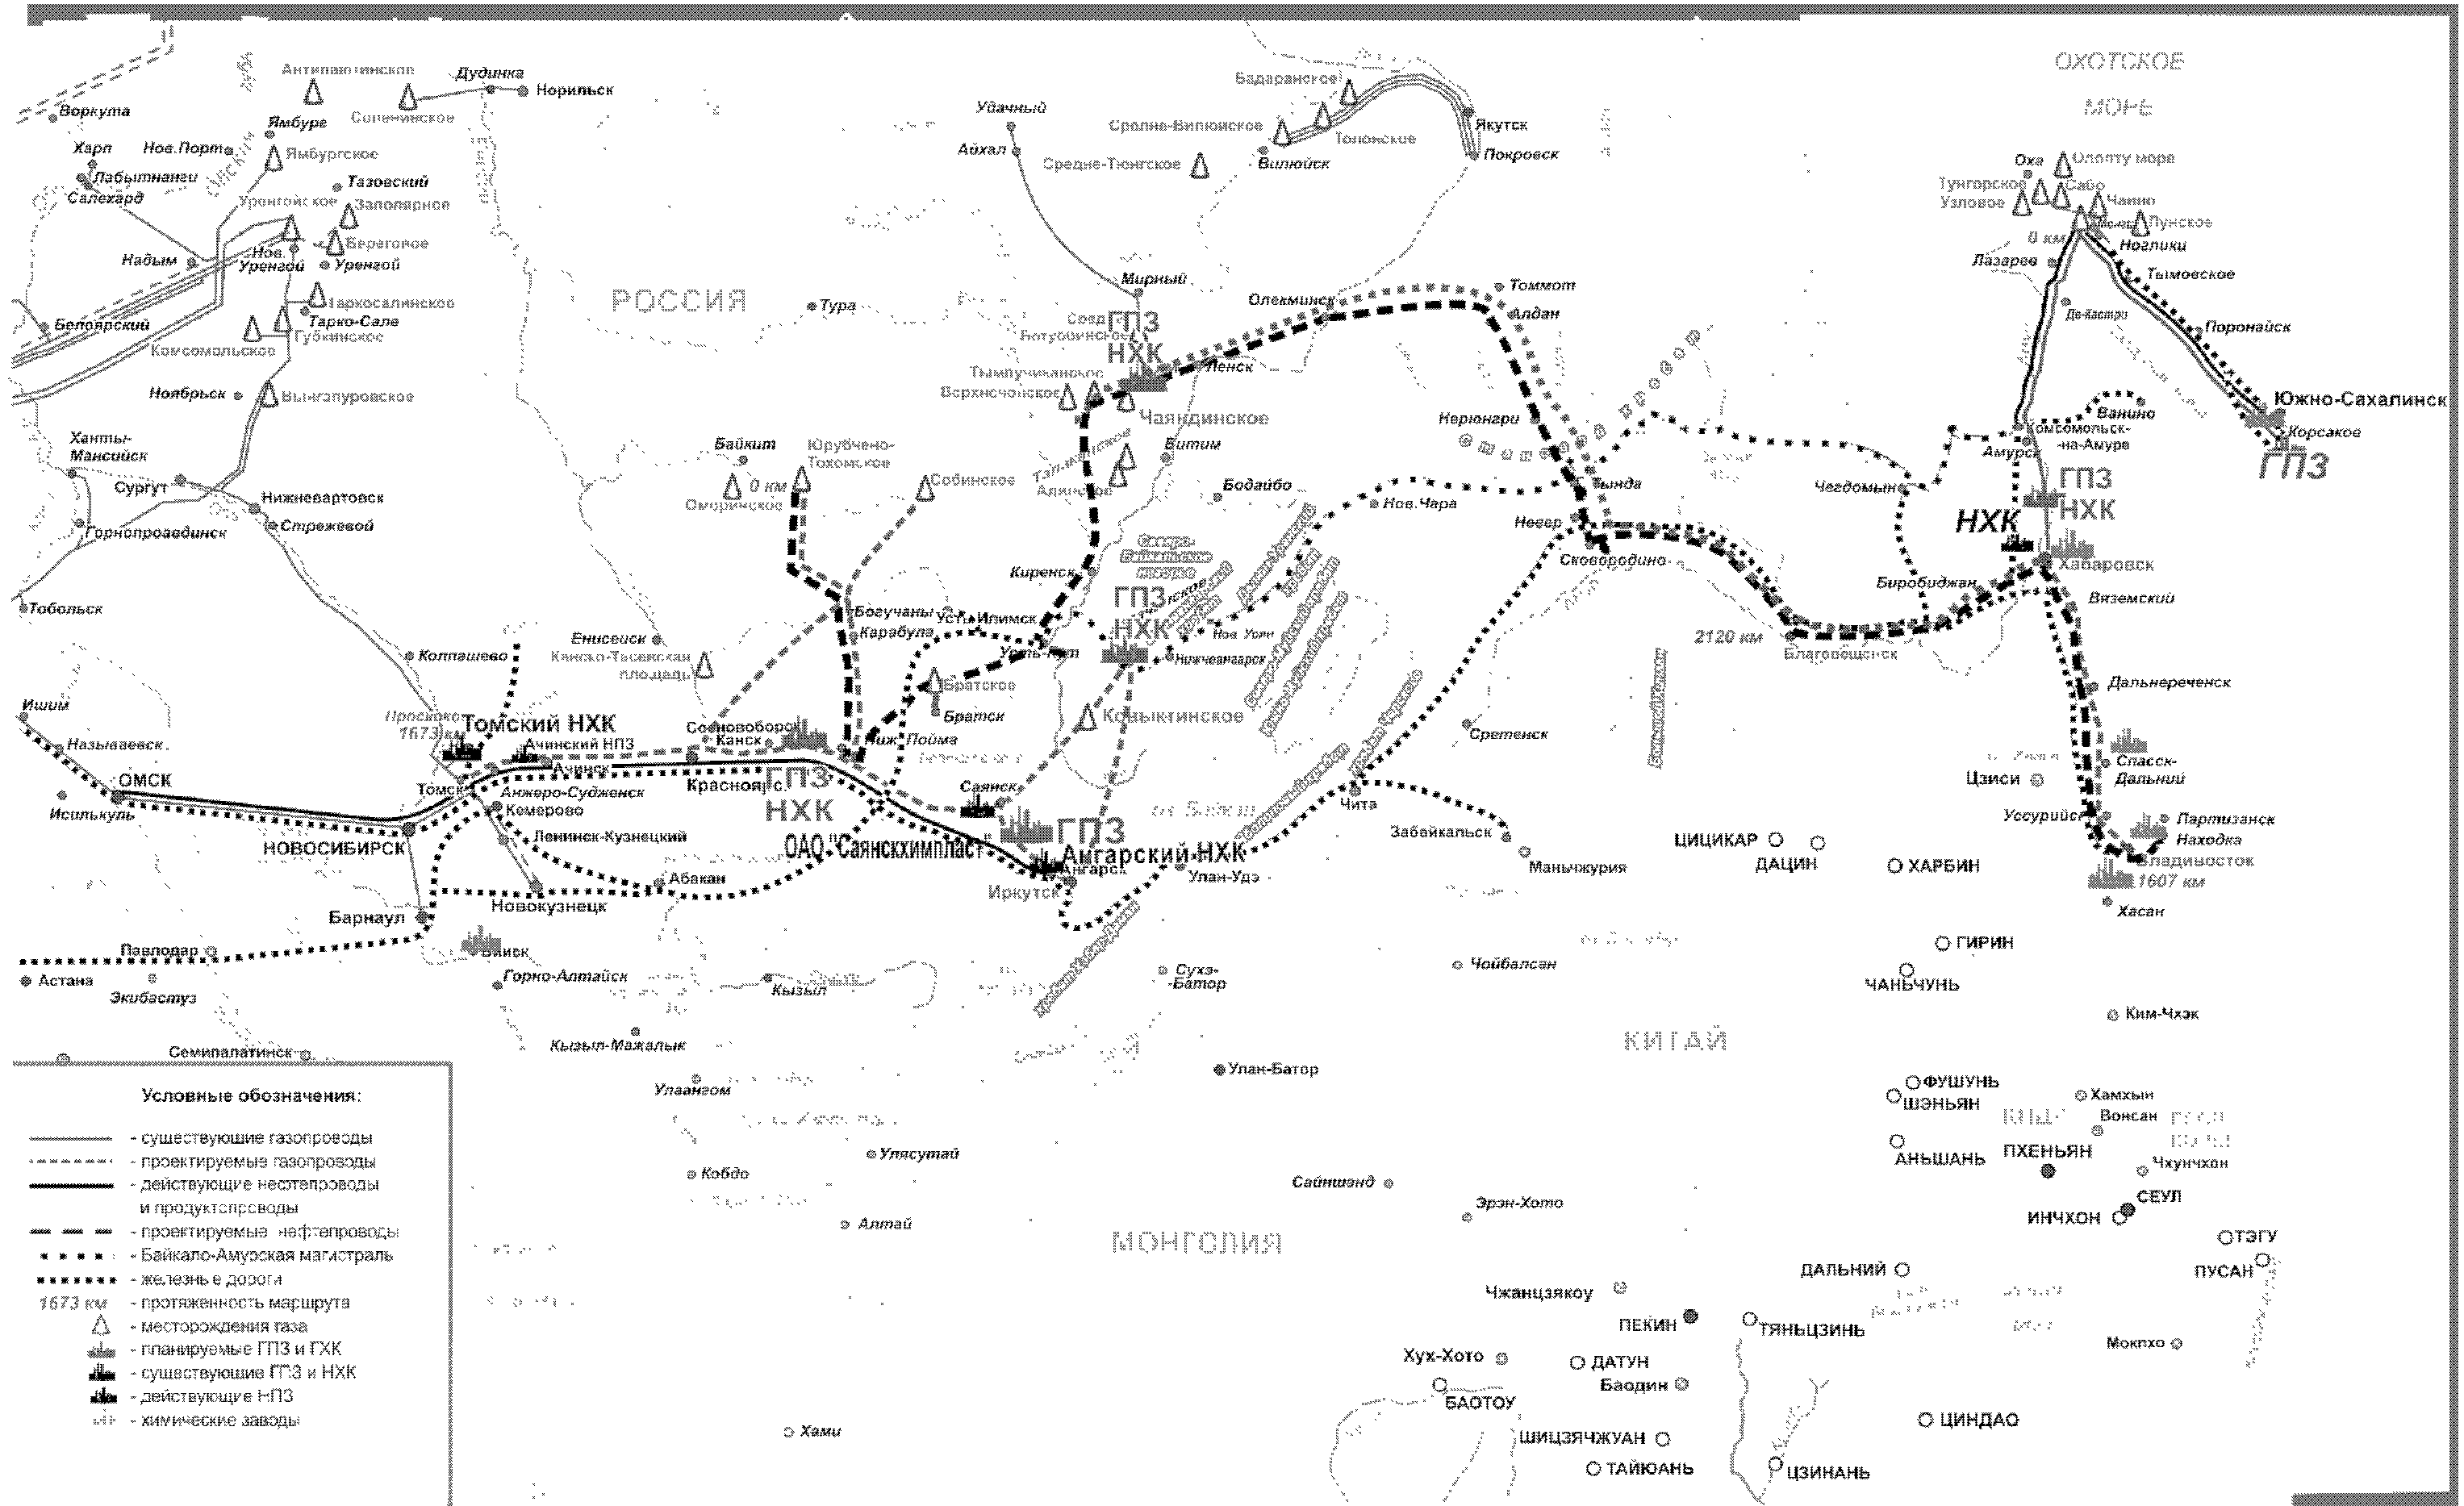
Рисунок 14.2. Ожидаемая схема размещения новых объектов по переработке газа
В настоящее время предполагается, что добываемые с месторождений флюиды предварительно будут подвергаться сепарации с получением газа сепарации и обезвоженной нестабильной нефтегазоконденсатной смеси, которые будут направлены на вновь создаваемые ГПЗ для дальнейшей подготовки к транспорту и переработки. На ГПЗ из поступающего углеводородного сырья должны быть выделены гелиевый концентрат, жидкий гелий, этановая фракция, ПБТ, стабильная нефтегазоконденсатная смесь, а также, при необходимости, азот (для обеспечения требуемой калорийности газа и использования его в качестве сырья для НГХК).
На базе добываемого углеводородного сырья могут быть созданы четыре новых газоперерабатывающих предприятия, в т.ч.: ГПЗ в Красноярском крае на базе группы Юрубчено-Тохомского НГКМ и Собинско-Пайгинского НГКМ месторождений и других перспективных объектов Красноярского края; ГПЗ в Иркутской области на базе Ковыктинского месторождения и перспективных объектов Иркутской области; ГПЗ в Республике Саха (Якутия) на базе месторождений Чаяндинского НГКМ, ГПЗ в Хабаровском крае на базе месторождений о. Сахалин. При создании ГПЗ в Республике Саха (Якутия) (г. Ленск) необходимо строительство железной дороги.
На рисунке 14.3 приведена предполагаемая блок-схема одной технологической линии ГПЗ комплексной переработки гелийсодержащего газа. Применительно к ГПЗ в Красноярском крае в эту схему может быть добавлен блок извлечения азота.
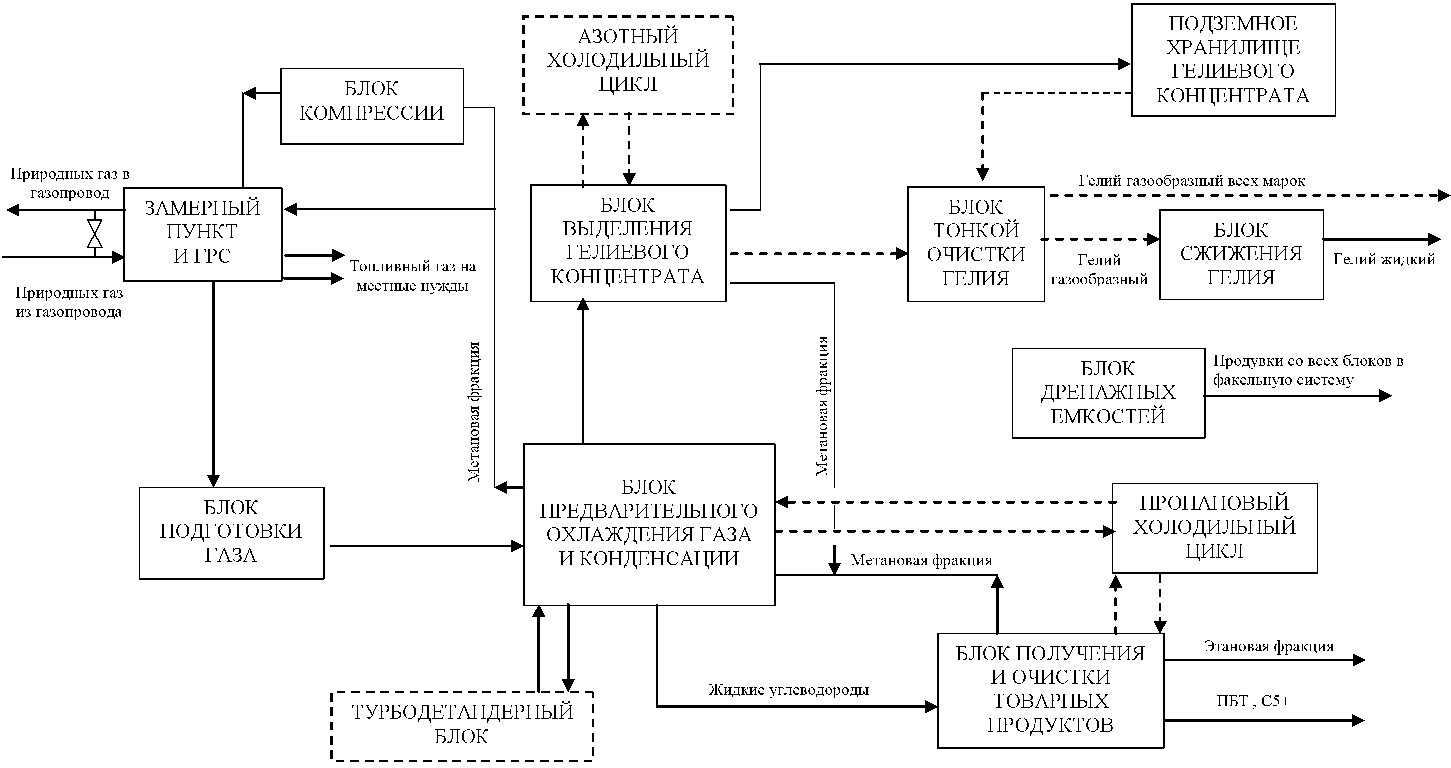
Рисунок 14.3. Блок-схема технологической линии комплексной переработки гелийсодержащего газа
Ниже в таблицах 14.1 - 14.5 представлены ожидаемые потоки товарной продукции, получаемые с планируемых к вводу ГПЗ по подвариантам разработки месторождений. При расчете количества продукции после ГПЗ учитывались объемы добычи газа по годам, а также ожидаемые показатели состава газов сепарации после установок комплексной подготовки газа, расположенных на промыслах и после установок сепарации нефти. Кроме того, в расчетах принимались следующие (практически обоснованные) коэффициенты извлечения из газа компонентов, %: гелий-95, водород-90, этан-85, ПБТ-98, С5+~100. Состав гелиевого концентрата был принят по аналогии с производимым на ОГЗ: гелий + водород — 85% об., азот — 15% об.
ОЖИДАЕМАЯ ОБЩАЯ ПРОДУКЦИЯ ГПЗ — ВАРИАНТ БЕЗ ЕСГ (ЦЕЛЕВОЙ)
ОЖИДАЕМАЯ ОБЩАЯ ПРОДУКЦИЯ ГПЗ — ВАРИАНТ БЕЗ ЕСГ (ИНТЕНСИВНЫЙ)
ОЖИДАЕМАЯ ОБЩАЯ ПРОДУКЦИЯ ГПЗ — ВАРИАНТ С ЕСГ (ЦЕЛЕВОЙ)
ОЖИДАЕМАЯ ОБЩАЯ ПРОДУКЦИЯ ГПЗ — ВАРИАНТ С ЕСГ (ИНТЕНСИВНЫЙ)
ОЖИДАЕМАЯ ОБЩАЯ ПРОДУКЦИЯ ГПЗ — ВАРИАНТ-50
Объем заложенного производства на ГПЗ товарной продукции — жидкого гелия принят на уровне, соответствующем его потребности на рынке. Остальной объем извлекаемого гелия в виде гелиевого концентрата предполагается закачивать в подземные хранилища гелия для его долгосрочного хранения.
Отметим, что весь объем добываемого газа и конденсата перерабатывается на ГПЗ с извлечением компонентов С2+ и С3+ на ГПЗ в Республике Саха (Якутия), на ГПЗ в Красноярском крае и ГПЗ в Иркутской области.
Как отмечалось выше, на базе товарной продукции (сухой газ, этановая фракция, ПБТ, стабильная НГКС), получаемой на ГПЗ, могут быть созданы новые газохимические комплексы или расширены существующие мощности, расположение которых также представлено на рисунке 14.2.
На данной стадии предполагается, что из газа о. Сахалин, поступающего на сжижение, будет выделяться ШФЛУ, которая будет использована для регулирования калорийности СПГ или реализована в качестве самостоятельного продукта. Другую часть природного газа, добываемого на о. Сахалин и реализуемого по газопроводу, предполагается перерабатывать на ГПЗ в Хабаровском крае. На данной стадии предполагается, что из перерабатываемого на ГПЗ в Хабаровском крае газа будут выделяться пентан-гексановая фракция, сжиженные углеводородные газы и этановая фракция.
Анализ текущего состояния спроса и предложения нефтегазохимической продукции на внутреннем и мировом рынках свидетельствует о следующем:
- в настоящее время страны ближневосточного региона имеют ярко выраженную экспортную ориентацию на рынки АТР;
- в результате развития нефтехимической промышленности в регионе Ближнего Востока и стран АТР центр мирового нефтехимического рынка смещается с Запада на Восток. Этому способствует наличие в регионе дешевого нефтехимического сырья, дешевой рабочей силы, современных технологий и быстрого роста спроса на продукты нефтехимии в Азии. Западные нефтехимические производители находятся на спаде, вызванном нехваткой дешевого сырья, медленным ростом производительности и дороговизной рабочей силы;
- в результате активного расширения мощностей по выпуску нефтехимической продукции в странах Ближневосточного и Азиатско-Тихоокеанского регионов промышленно развитые страны утратят лидерство в выработке данной продукции: по оценке западных экспертов их доля в мировых мощностях в ближайшие годы составит не более 40%;
- в настоящее время во внешнем торговом обороте российской химической и нефтехимической продукции основными товарными продуктами являются минеральные удобрения, термопласты, синтетические каучуки, аммиак;
- потребность химического комплекса России в углеводородном сырье может увеличиться к 2030 г. в 3,5 раза по сравнению с 2005 г. При этом более интенсивно будет возрастать потребность в этане (в 6,7 раза), менее интенсивно — потребность в ШФЛУ и изо-пентане (в 4,8 и 1,8 раза соответственно), спрос на прямогонные бензиновые фракции и сжиженные газы увеличится в 3,4 и 4,4 раза соответственно;
- в связи со значительной конкуренцией со стороны стран Ближневосточного региона и наличием собственных мощностей (в Китае, Республике Корея и Японии), относительно высокой стоимостью сырья, высокими транспортными затратами можно ожидать, что для расширения экспорта нефтегазохимической продукции из ВС и ДВ в период до 2030 г. потребуется проведение специальных мероприятий по продвижению товарной продукции на мировой рынок.
Выполненная оценка спроса на планируемую продукцию с предприятий ВС и ДВ свидетельствует о том, что основной дефицит вышеуказанной продукции на внутреннем и внешнем рынках будет наблюдаться после 2015 г.
В качестве примера на рисунках 14.4 - 14.7 представлены ожидаемые показатели производства и потребления основных видов нефтегазохимической продукции (без ввода новых мощностей), таких как полиэтилен, метанол и т.п.
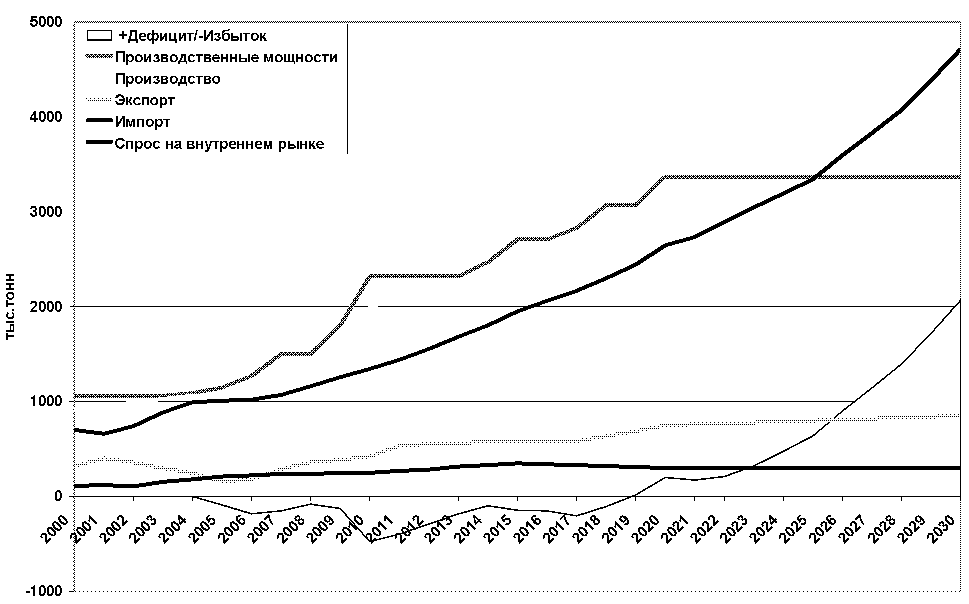
Рисунок 14.4. Баланс производства и потребления полиэтилена (ПЭНП, ПЭВП, ЛПЭНП)
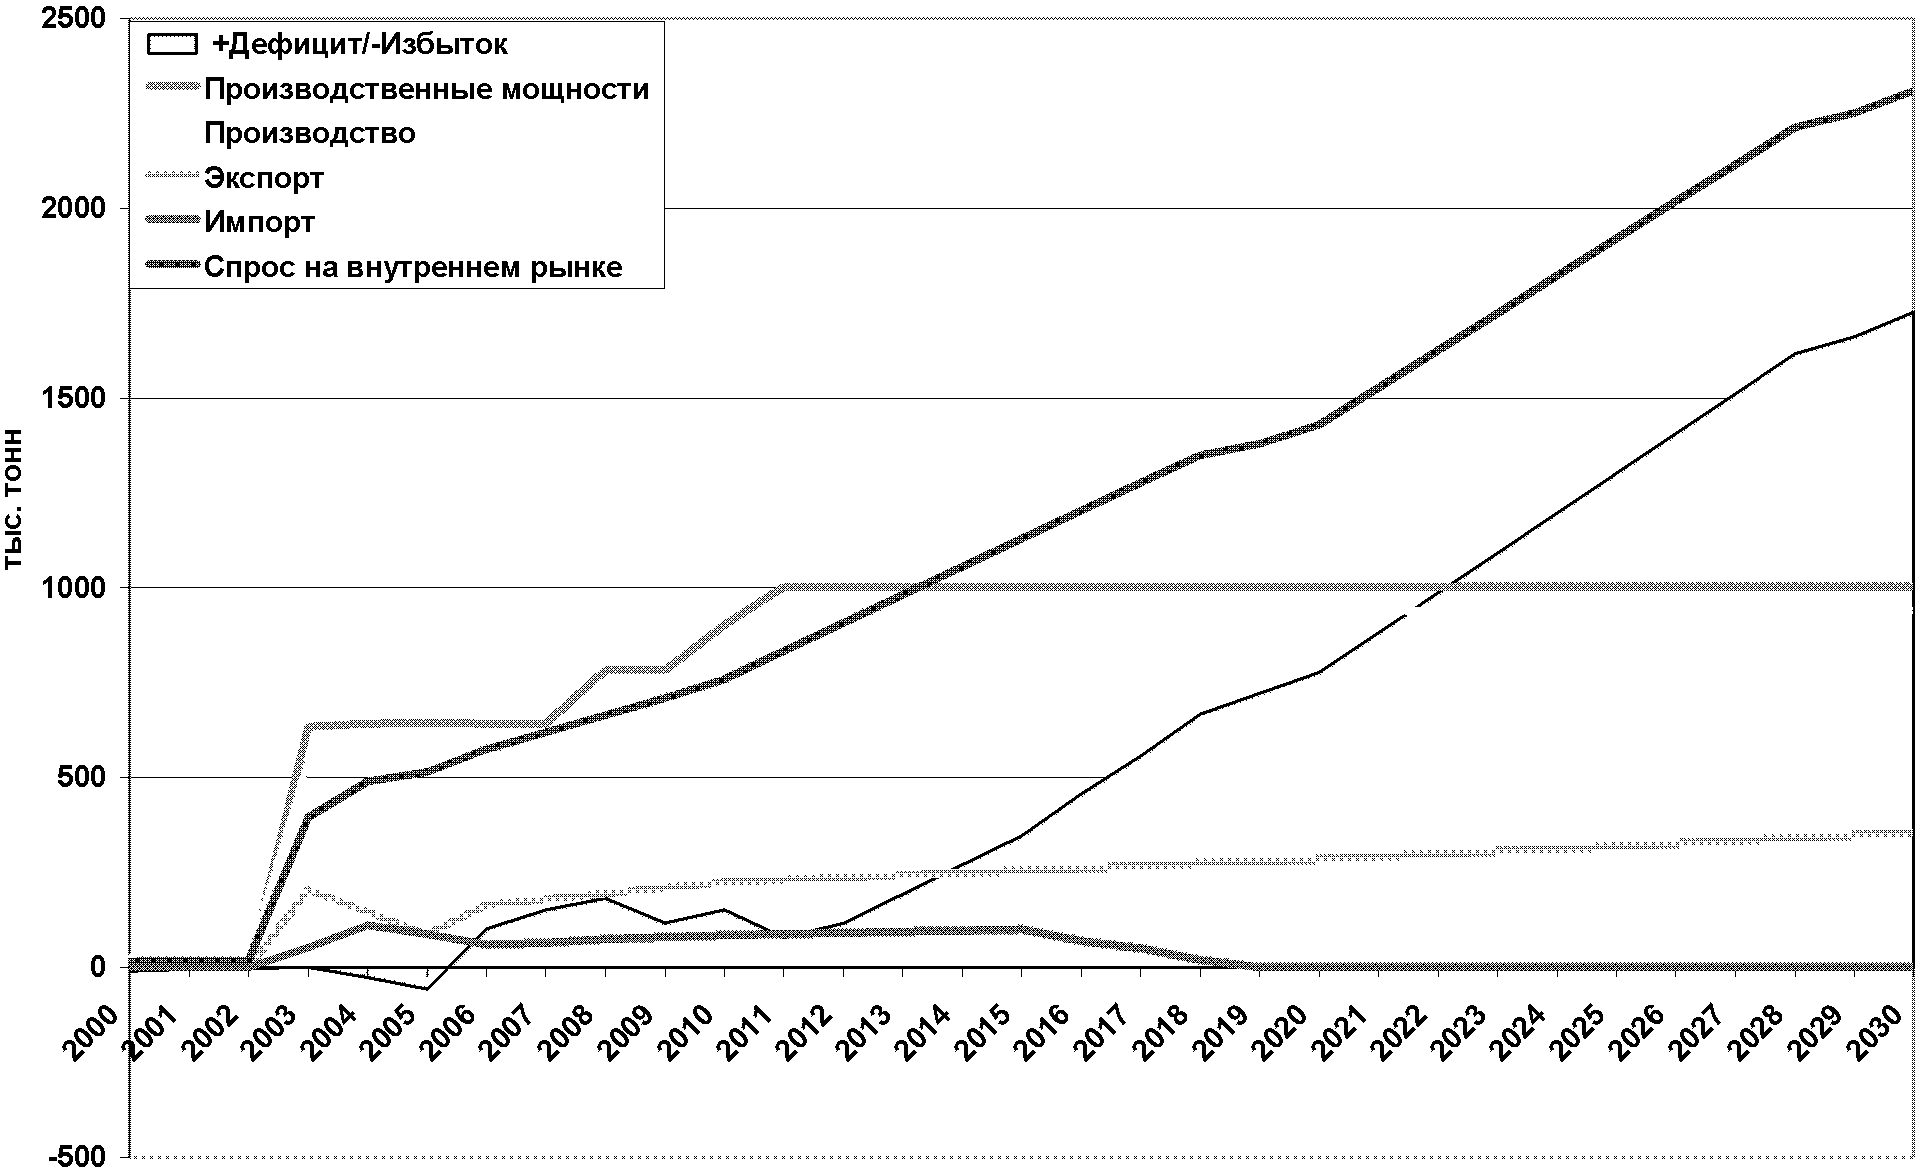
Рисунок 14.5. Баланс производства и потребления ПВХ и сополимеров ВХ
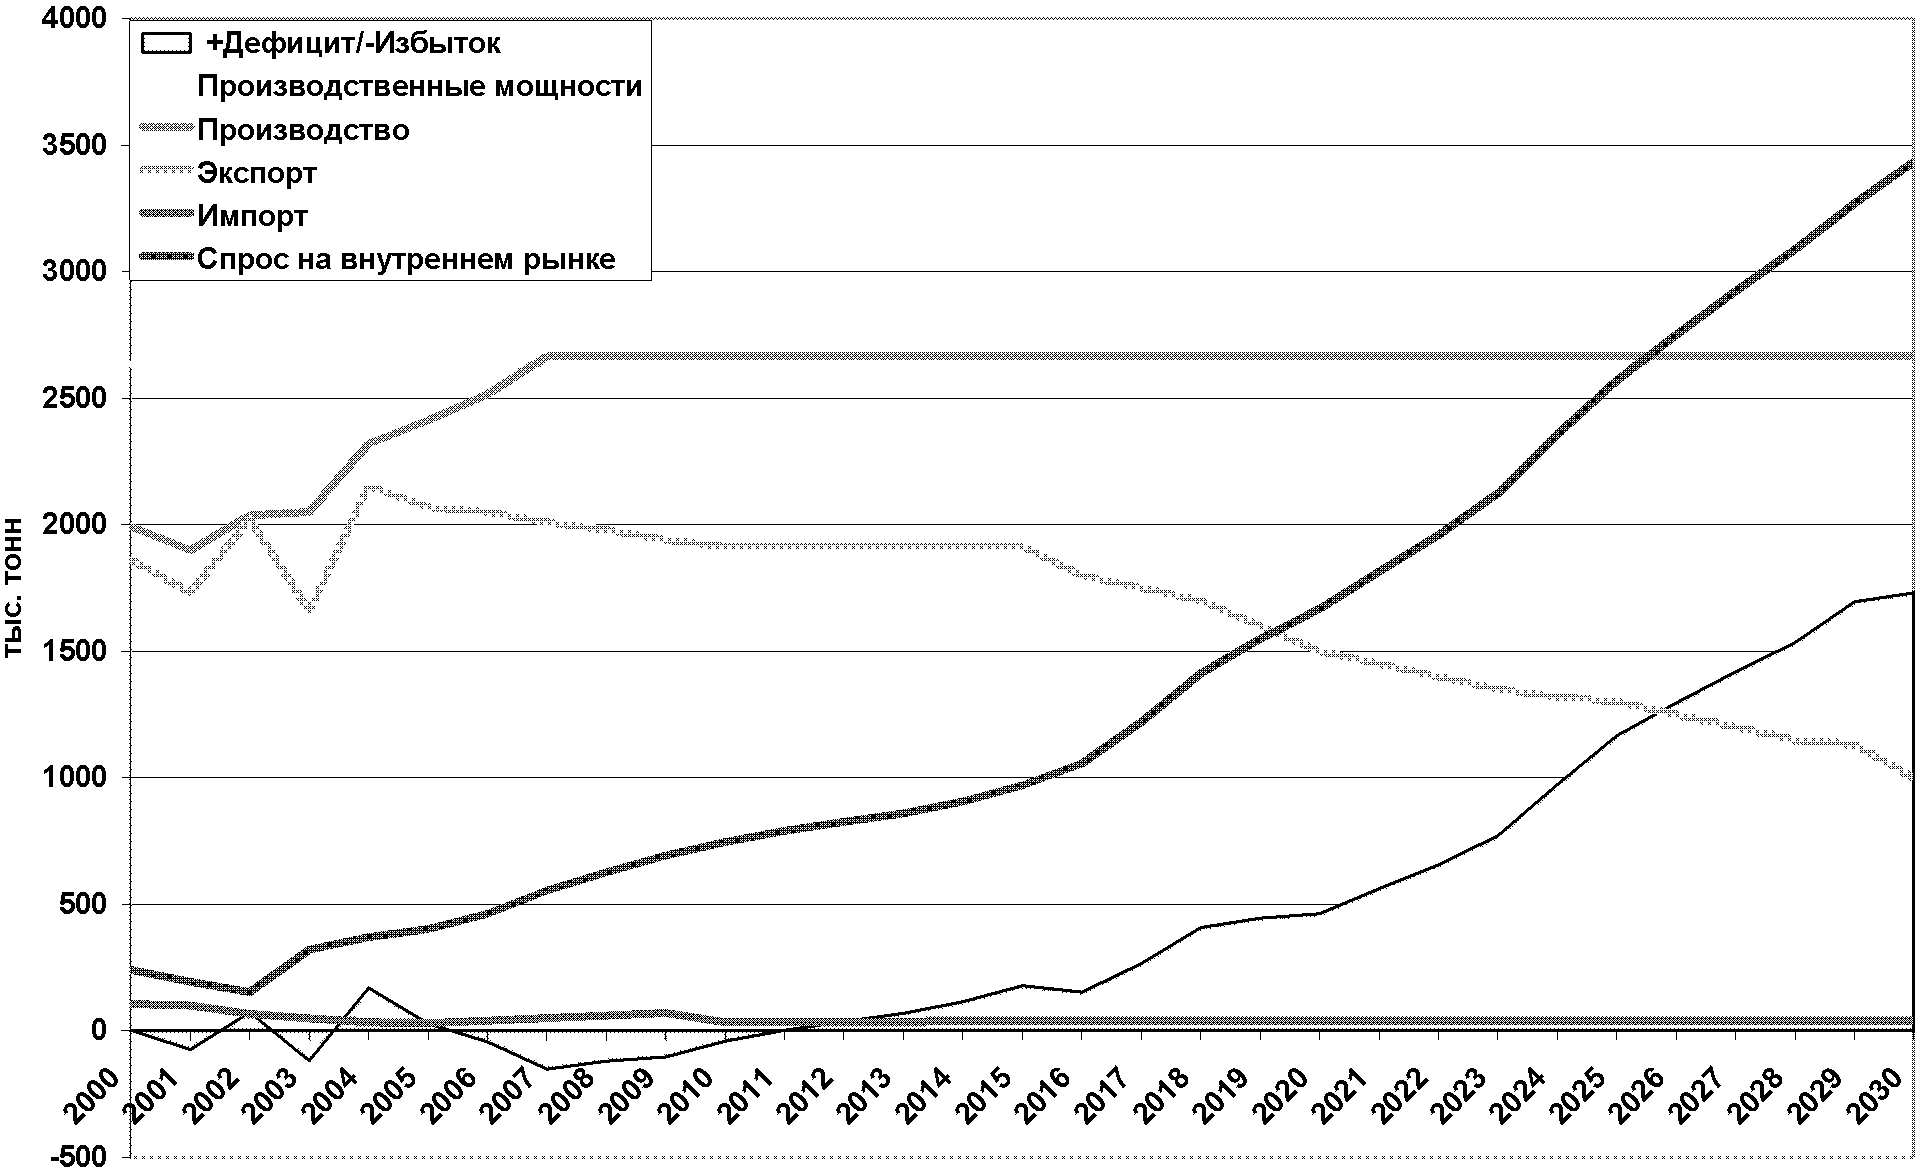
Рисунок 14.6. Баланс производства и потребления карбамида
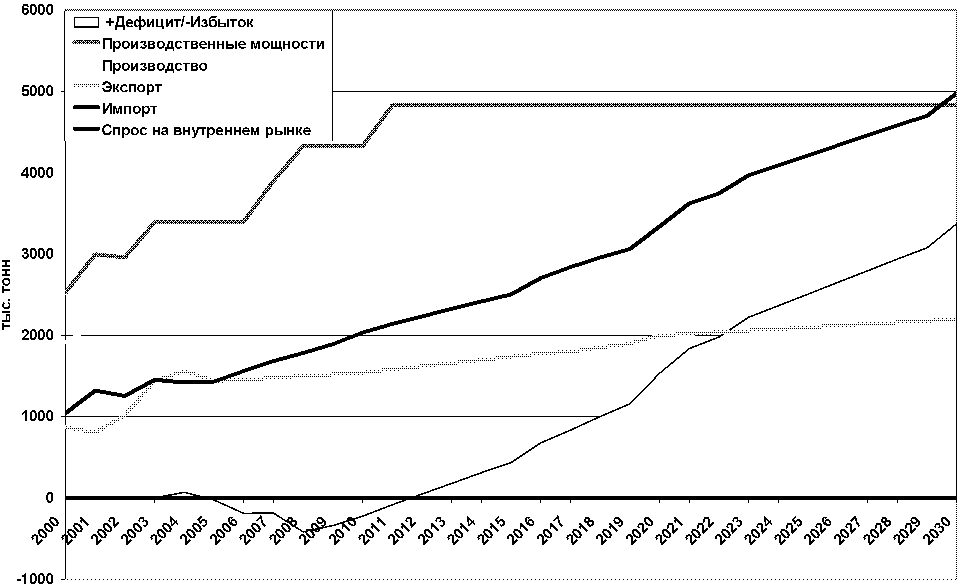
Рисунок 14.7. Баланс производства и потребления метанола
На основании выполненного анализа спроса и предложений на нефтегазохимическую продукцию на планируемых мощностях в ВС и ДВ был рекомендован к выпуску ассортимент, представленный в таблице 14.6.
РЕКОМЕНДОВАННАЯ К ВЫПУСКУ НЕФТЕГАЗОХИМИЧЕСКАЯ ПРОДУКЦИЯ НА ПЛАНИРУЕМЫХ МОЩНОСТЯХ В ВС И ДВ
Предполагается, что продукция ГПЗ и НГХК будет использована в основном для нужд Российской Федерации или частично экспортирована в страны АТР. Сроки ввода новых мощностей НГХК определены с учетом объемов добычи сырья и ожидаемой потребности в нефтегазохимической продукции. Ожидаемые суммарные мощности и сроки ввода на планируемых производствах в ВС и ДВ по подвариантам разработки месторождений представлены в таблице 14.7.
СУММАРНЫЕ МОЩНОСТИ И СРОКИ ВВОДА НА ПЛАНИРУЕМЫХ ПРОИЗВОДСТВАХ В ВС И ДВ ПО ПОДВАРИАНТАМ РАЗРАБОТКИ МЕСТОРОЖДЕНИЙ (ВАРИАНТ «ВОСТОК»)
В таблицах 14.8 - 14.12 представлены ожидаемые потоки товарной продукции, получаемые с планируемых к вводу производств НГХК по подвариантам разработки месторождений ВС и ДВ. Ожидаемое размещение мощностей ГПЗ и НГХК в зависимости от варианта маршрута транспортировки и подачи газа потребителям представлено в таблице 14.13.
ОЖИДАЕМЫЙ ОБЩИЙ ПОТОК ПРОДУКЦИИ С ПЛАНИРУЕМЫХ ГПЗ И НГХК — ВАРИАНТ БЕЗ ЕСГ (ЦЕЛЕВОЙ)
ОЖИДАЕМЫЙ ОБЩИЙ ПОТОК ПРОДУКЦИИ С ПЛАНИРУЕМЫХ ГПЗ И НГХК — ВАРИАНТ БЕЗ ЕСГ (ИНТЕНСИВНЫЙ)
ОЖИДАЕМЫЙ ОБЩИЙ ПОТОК ПРОДУКЦИИ С ПЛАНИРУЕМЫХ ГПЗ И НГХК — ВАРИАНТ С ЕСГ (ЦЕЛЕВОЙ)
ОЖИДАЕМЫЙ ОБЩИЙ ПОТОК ПРОДУКЦИИ С ПЛАНИРУЕМЫХ ГПЗ И НГХК — ВАРИАНТ С ЕСГ (ИНТЕНСИВНЫЙ)
ОЖИДАЕМЫЙ ОБЩИЙ ПОТОК ПРОДУКЦИИ С ПЛАНИРУЕМЫХ ГПЗ И НГХК — ВАРИАНТ-50
ОЖИДАЕМОЕ РАЗМЕЩЕНИЕ МОЩНОСТЕЙ ГПЗ И НГХК ПО ВАРИАНТАМ
При организации переработки добываемого углеводородного сырья месторождений Восточной Сибири и Дальнего Востока по «интенсивным» вариантам планируется создание газохимических комплексов в Красноярском крае, в Республике Саха (Якутия), а также реконструкция Ангарского и Саянского НХК с целью увеличения выпуска высоколиквидной продукции. Для удовлетворения нужд газохимии предусмотрена подача сухого газа в объеме 13,6 млрд. м3, в том числе: 3 млрд. м3 на НГХК в Красноярском крае с 2017 г., 3,6 млрд. м3 на НХК в Иркутской области с 2018 г., 7 млрд. м3 на НГХК в Республике Саха (Якутия) с 2020 г.
В период с 2010 — 2030 гг. может быть получено до 70 млн. т. сжиженных углеводородных газов, до 80 млн. т стабильной НГКС и до 4,5 млрд. м3 гелия.
15. Перспективы создания ПХГ в Восточной Сибири и на Дальнем Востоке
15.1. Потребность в ПХГ
Основной целью создания ПХГ является регулирование сезонной неравномерности внутреннего газопотребления, а также поставок газа на экспорт и обеспечение надежности поставок газа в случае аномально холодных зим и аварий в газотранспортной системе. Эксплуатация газохранилищ позволяет избежать излишних затрат в развитии газодобывающих и газотранспортных мощностей.
Потребность в активном объеме газа ПХГ (без долгосрочных резервов) на уровень 2030 г. оценивается в объеме 5,9 млрд. м3:
- для потребителей Восточной Сибири — 1,9 млрд. м3;
- для потребителей Дальнего Востока — 1,5 млрд. м3;
- для регулирования поставок газа на экспорт по магистральным газопроводам (5% от объема экспорта) — 2,5 млрд. м3.
При этом учитывалось, что сезонная неравномерность добычи газа будет составлять около 2% от объема добычи (при трубопроводных поставках), т.е. часть неравномерности газопотребления (до 1,8 млрд. м3 в 2030 году) будет регулироваться за счет добычи и магистрального транспорта газа.
15.2. Геологические перспективы создания ПХГ
Большая часть южных районов Красноярского края к востоку от г. Красноярск и к югу от линии Красноярск — Ачинск — Мариинск является тектонически открытой территорией. Здесь на дневную поверхность выходят породы складчатого основания Восточного Саяна, и осадочный чехол, развитый в межгорных впадинах, имеет малую мощность, что исключает создание здесь ПХГ. Перспективы создания ПХГ на юге Красноярского края следует связывать только с южными районами Приенисейской части Западно-Сибирской низменности к западу от г. Красноярск. Наиболее перспективный район для поиска структур в водоносных пластах расположен к северу от г. Ачинск.
На территории Иркутской области в районе г. Ангарска перспективными для создания ПХГ являются солевые пачки усольской свиты, которые залегают здесь в интервале глубин 750 — 1250 м и имеют мощность 50 — 90 м. Предварительный анализ показал, что в указанном районе возможно создание ПХГ в солях с активной емкостью до 600 млн. м3. Для чего потребуется размыть 9 каверн, при этом буферный объем составит всего 115 млн. м3. Суточная производительность может составить до 45 млн. м3/сут. Утилизацию строительного рассола предполагается реализовывать путем передачи на солепроизводящее предприятие в г. Усолье Сибирское.
Территория Дальнего Востока имеет сложное геологическое строение. Рассматриваемая часть Дальнего Востока, в районе городов Благовещенск, Хабаровск, Комсомольск-на-Амуре, расположена во внешней зоне Тихоокеанского подвижного пояса. Практически на всей рассматриваемой территории отсутствует осадочный чехол, поэтому для создания ПХГ ее большая часть является бесперспективной. Осадочный чехол достаточной мощности имеется лишь во впадинах Зея-Буреинской и Средне-Амурской, расположенных в районах г. Благовещенска и г. Хабаровска соответственно (рисунок 15.1).
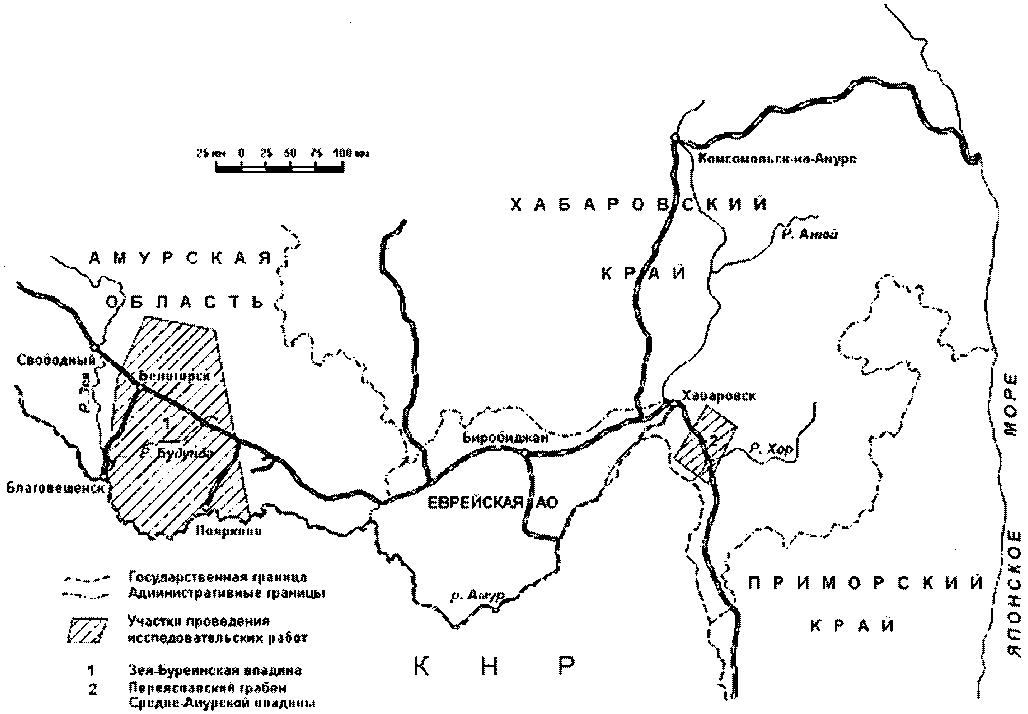
Рисунок 15.1. Карта перспективных районов создания ПХГ на Дальнем Востоке
В Зея-Буреинской впадине в настоящее время отсутствуют локальные структуры, подготовленные к глубокому бурению, которые могут служить объектами под ПХГ. На территории впадины необходимо провести региональные геолого-поисковые работы, а для определения районов и объемов этих работ требуется проведение детальных камеральных исследований.
В пределах Средне-Амурской впадины перспективным для создания ПХГ является Переяславский грабен, где в настоящее время отсутствуют подготовленные под ПХГ структуры. Из выявленных структур в качестве первоочередного объекта для проведения разведочных работ рекомендуется локальная антиклинальная структура Малоситинская-1. Эта структура прослеживается по всем отражающим горизонтам в осадочном чехле. Мощность перспективных кайнозойских отложений в своде структуры достигает 1200 м. На структуре необходимо провести сейсморазведочные работы 3D и пробурить три разведочные скважины.
15.3. Предложения по созданию системы ПХГ в Восточной Сибири и на Дальнем Востоке
В качестве первоочередного объекта создания ПХГ рекомендуется газохранилище в соляных кавернах в районе г. Ангарска, что позволит полностью обеспечить южные районы Иркутской области в мощностях ПХГ.
Для решения вопроса об обеспечении г. Красноярск и юга Красноярского края необходима постановка тематических и 2D сейсмических работ в наиболее перспективных районах. К ним относится район к северу от г. Ачинск. В случае положительного результата поисковых работ в районе возможно создание ПХГ с активной емкостью до 300 млн. м3, а при благоприятных условиях до 800 млн. м3.
В районе Хабаровска наиболее перспективным объектом является Малоситинская структура. Здесь необходимо проведение геологоразведочных работ для уточнения характеристик объекта хранения. Перспективы наращивания активной емкости ПХГ также связаны с районом, примыкающим к Малоситинской структуре.
В качестве резервных объектов могут выступать геологические структуры в районе городов Благовещенска — Белогорска. Для оценки возможности создания ПХГ в регионе необходима постановка тематических и региональных сейсмических работ.
15.4. Капитальные вложения в развитие ПХГ
Расчет капитальных вложений для рассматриваемых сценариев производился на основе экспертных оценок с учетом неопределенности геологических условий и условий строительства. В таблице 15.1 приведены объемы капитальных вложений на создание ПХГ в районах г. Ангарска и г. Хабаровска, а также объемы капитальных вложений на проведение ГРР с целью выявления новых геологических структур в районах г. Ачинска и г. Благовещенска для развития системы ПХГ в восточных регионах страны.
КАПИТАЛЬНЫЕ ВЛОЖЕНИЯ В РАЗВИТИЕ ПХГ В ВОСТОЧНОЙ СИБИРИ И ДАЛЬНЕМ ВОСТОКЕ
В случае положительного результата ГРР возможно увеличение капитальных вложений в создание ПХГ в разведанных структурах. В случае отсутствия благоприятных геологических условий создания ПХГ в водоносных структурах возможно изучение условий по созданию хранилищ в горных выработках (шахтах) и хранилищ СПГ.
16. Этапы освоения газовых ресурсов Восточной Сибири и Дальнего Востока и принципиальная схема развития газотранспортной системы региона
С учетом изложенных в предыдущих разделах сценариев развития газовой промышленности в Восточной Сибири и на Дальнем Востоке разработана модель освоения газовых ресурсов и формирования газотранспортной системы.
Схемы освоения газовых ресурсов Восточной Сибири и Дальнего Востока представлены на рисунках 16.1 - 16.9.
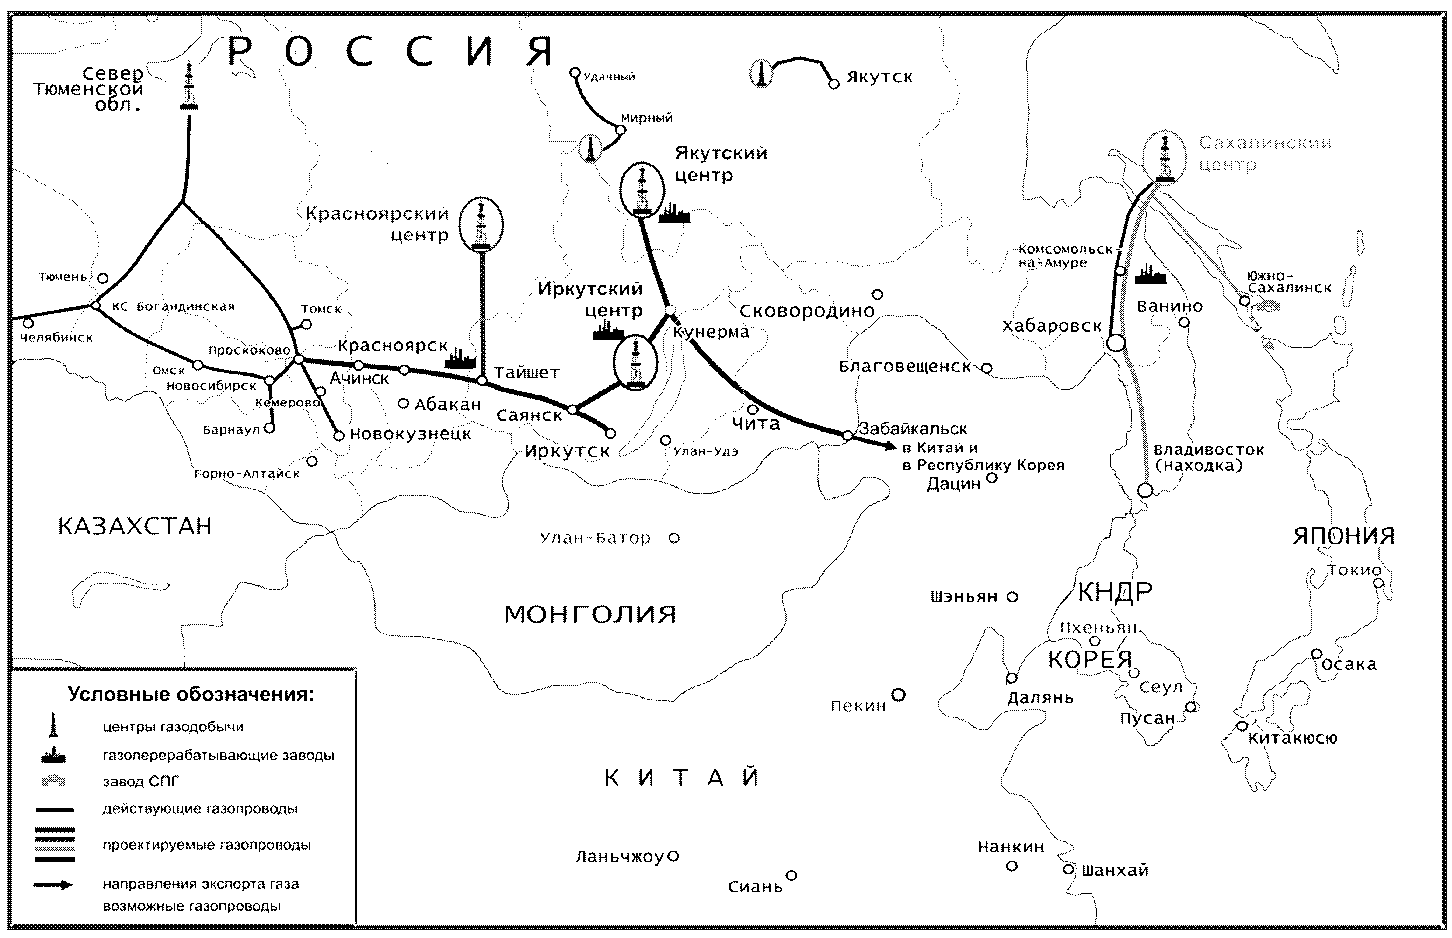
Рисунок 16.1. Схема освоения газовых ресурсов Восточной Сибири и Дальнего Востока. Вариант «Запад» с ЕСГ (целевой)
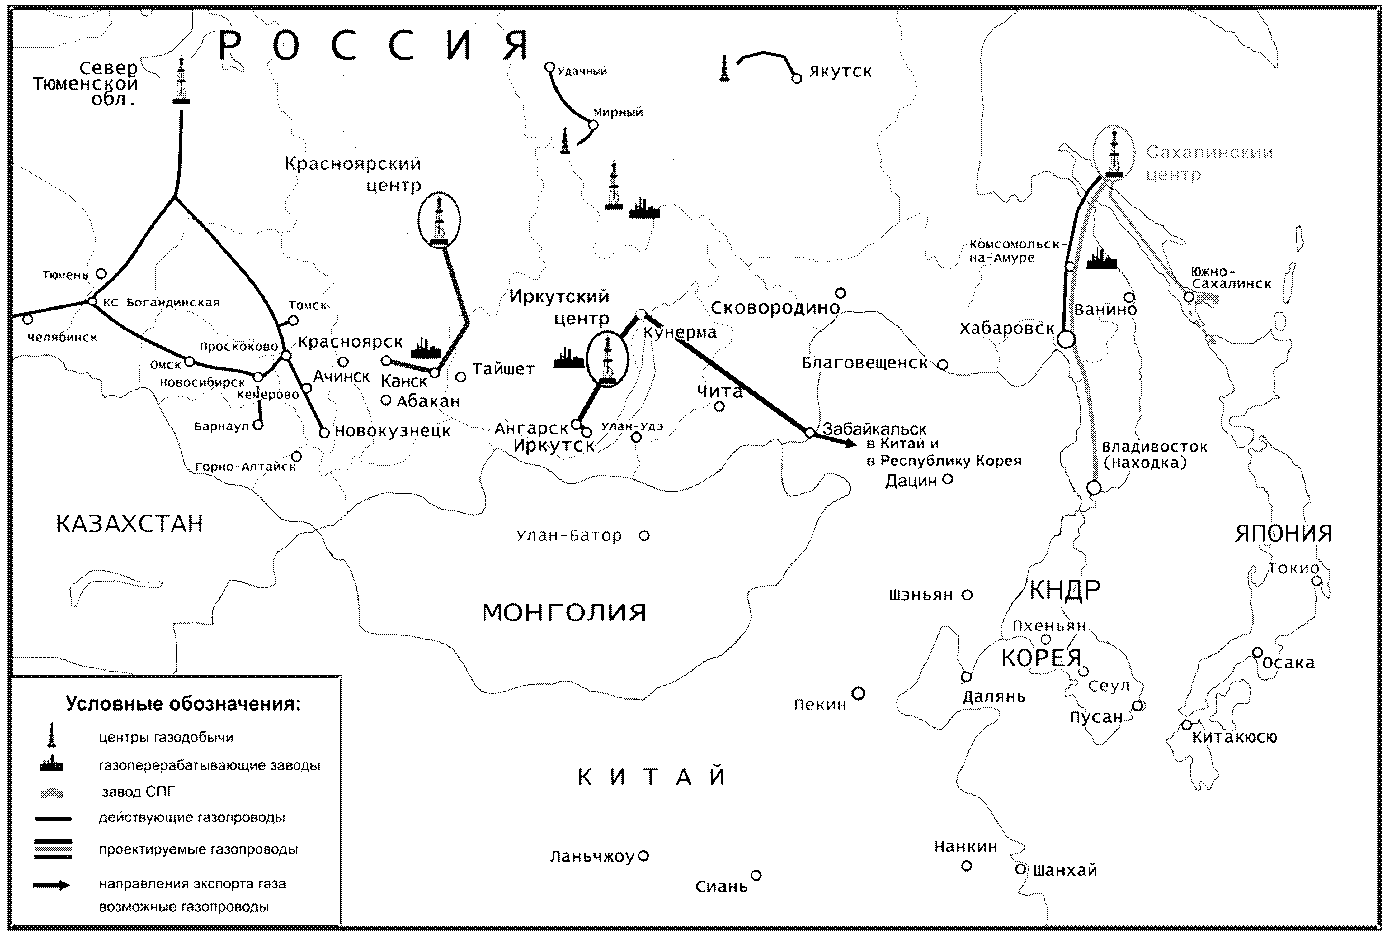
Рисунок 16.2. Схема освоения газовых ресурсов Восточной Сибири и Дальнего Востока. Вариант «Запад» без ЕСГ (целевой)
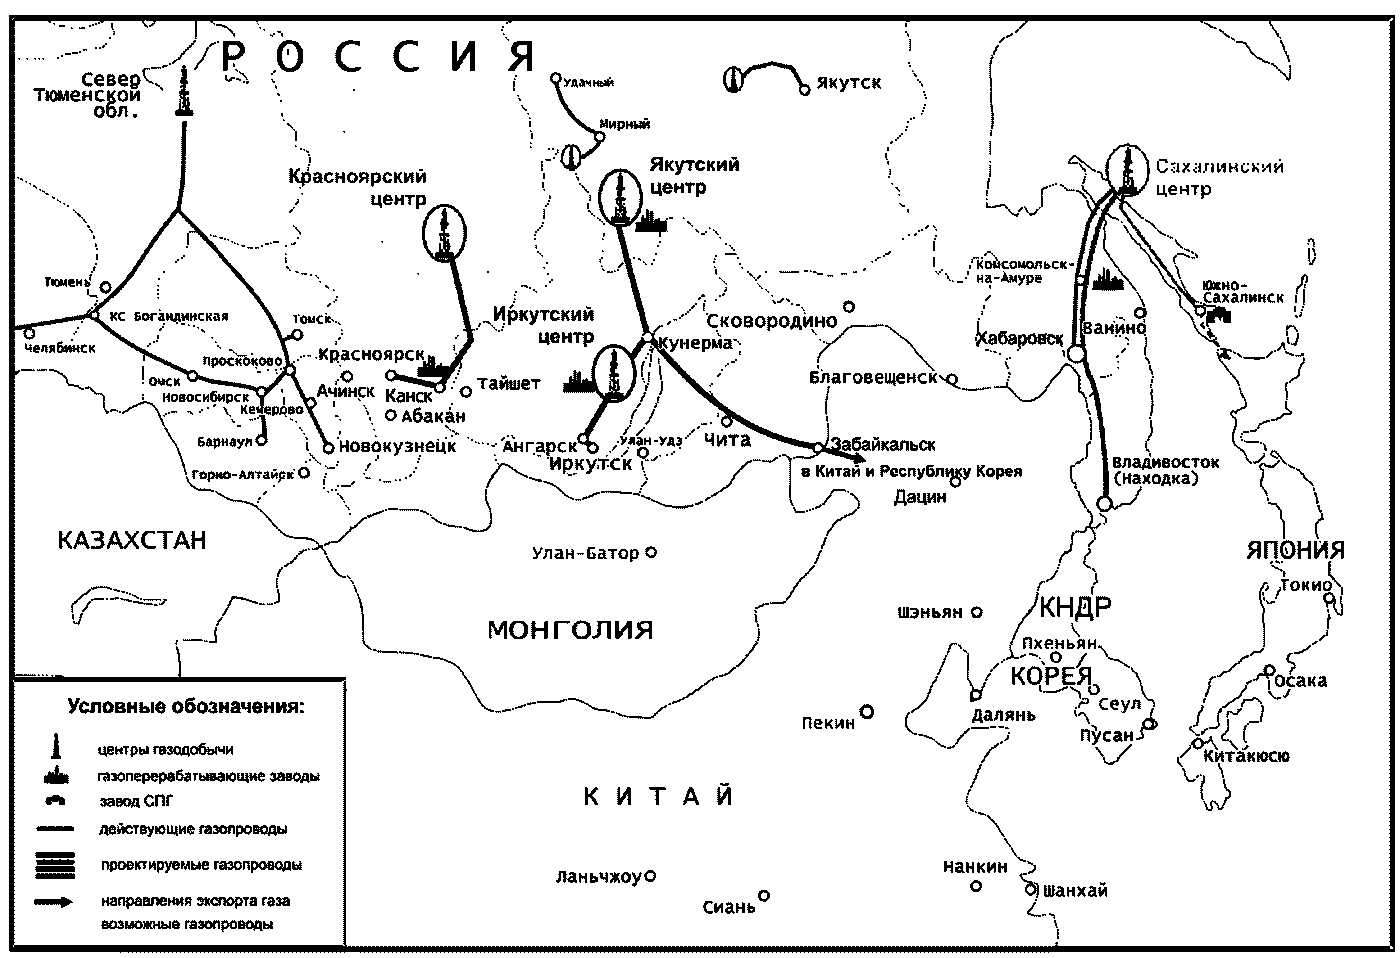
Рисунок 16.3. Схема освоения газовых ресурсов Восточной Сибири и Дальнего Востока. Вариант «Запад»-50
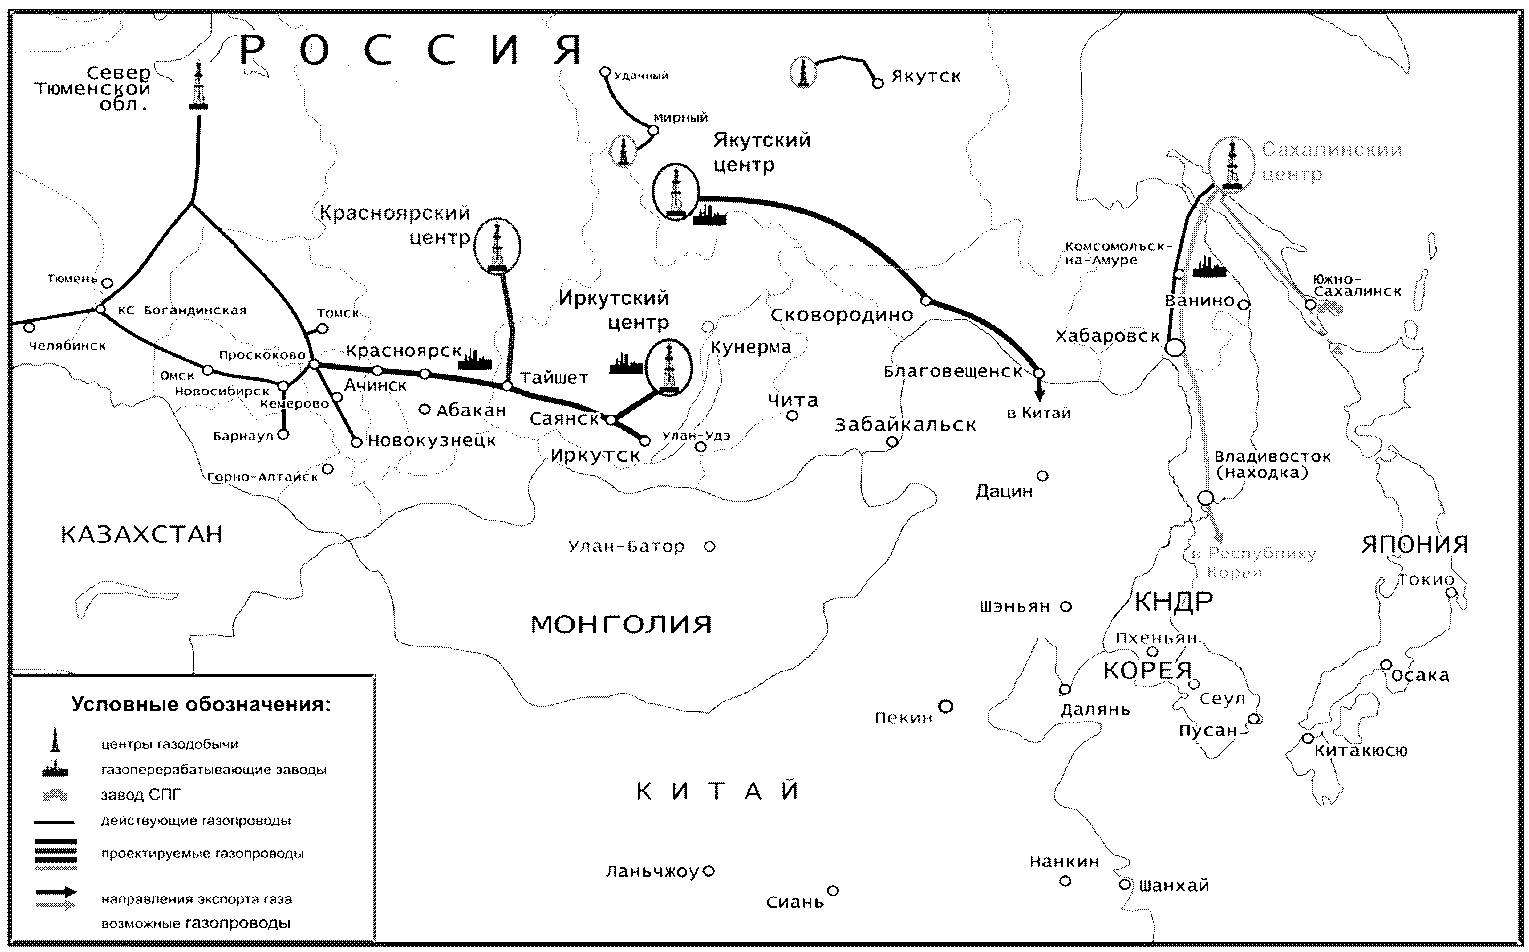
Рисунок 16.4. Схема освоения газовых ресурсов Восточной Сибири и Дальнего Востока. Вариант «Центр» с ЕСГ (целевой)
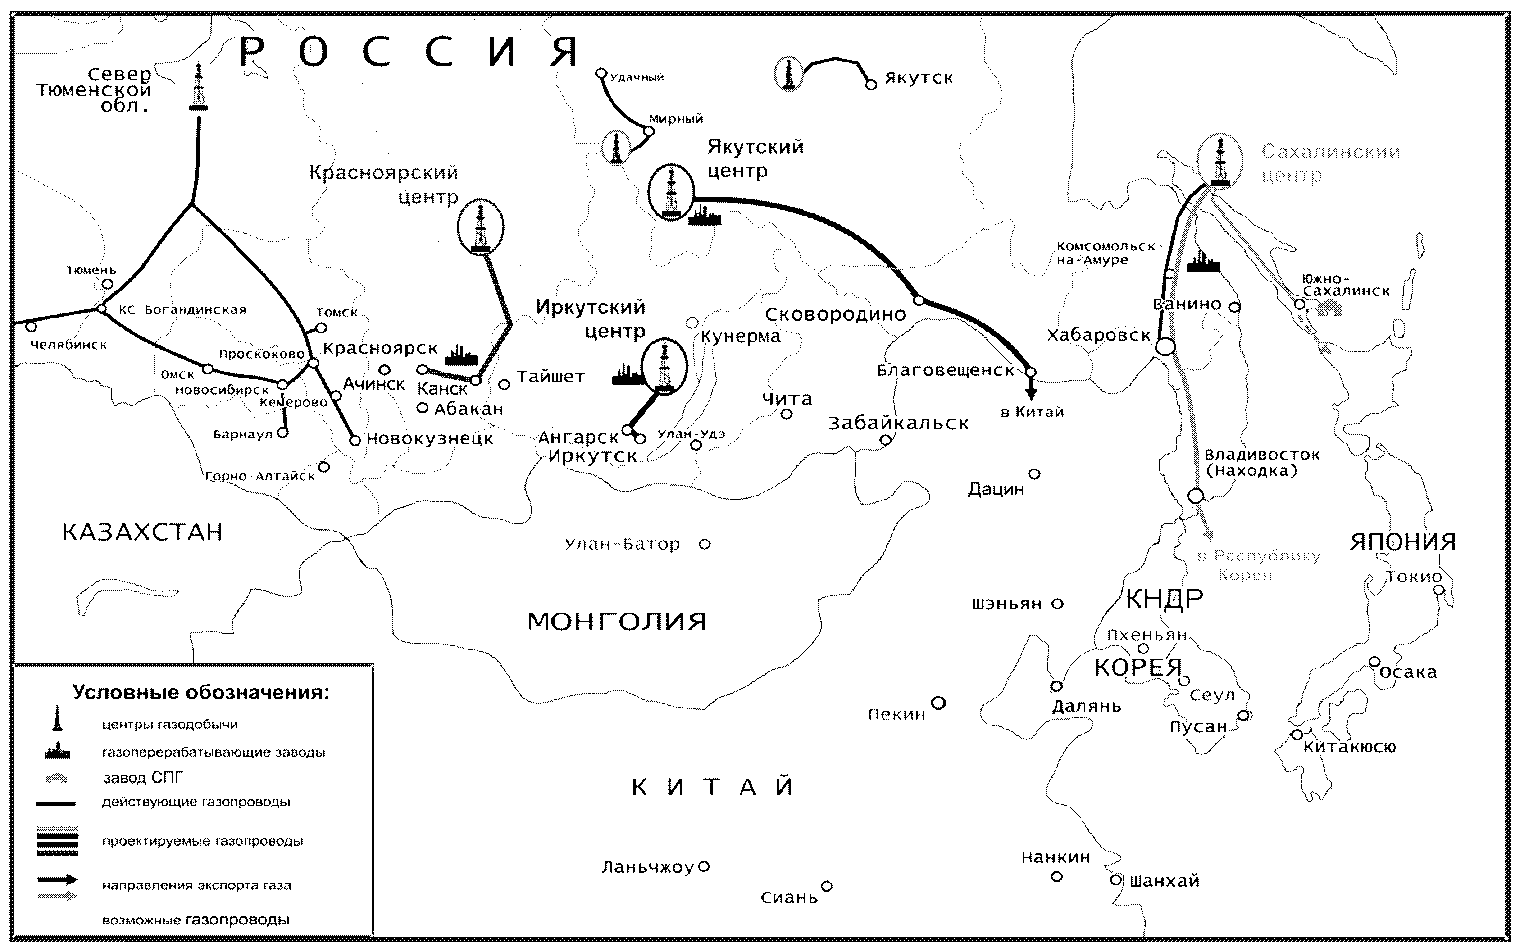
Рисунок 16.5. Схема освоения газовых ресурсов Восточной Сибири и Дальнего Востока. Вариант «Центр» без ЕСГ (целевой)
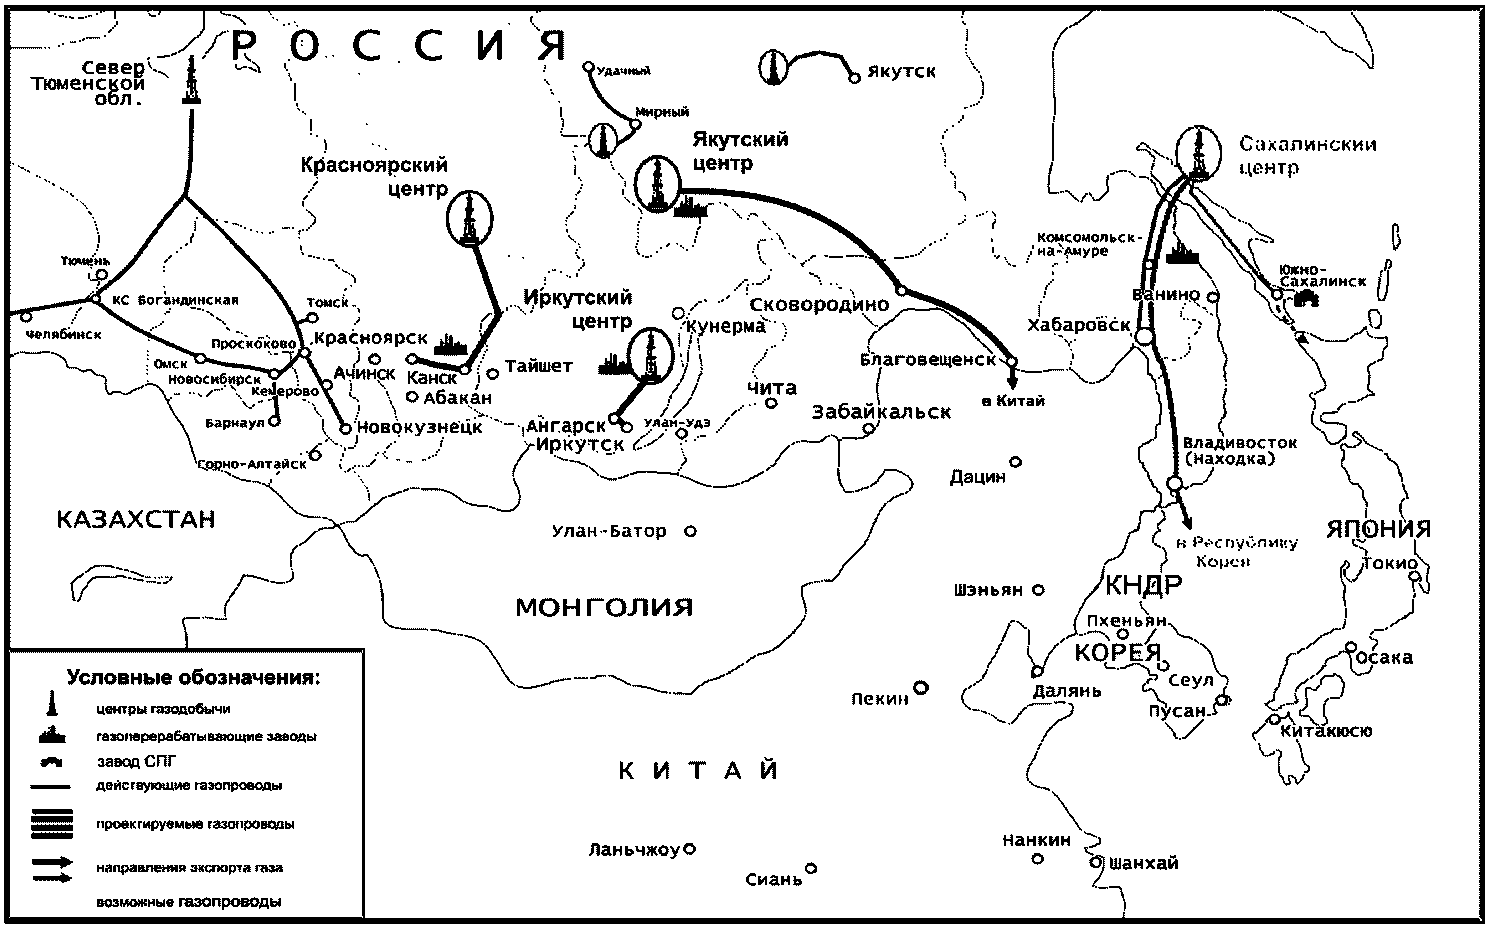
Рисунок 16.6. Схема освоения газовых ресурсов Восточной Сибири и Дальнего Востока. Вариант «Центр»-50
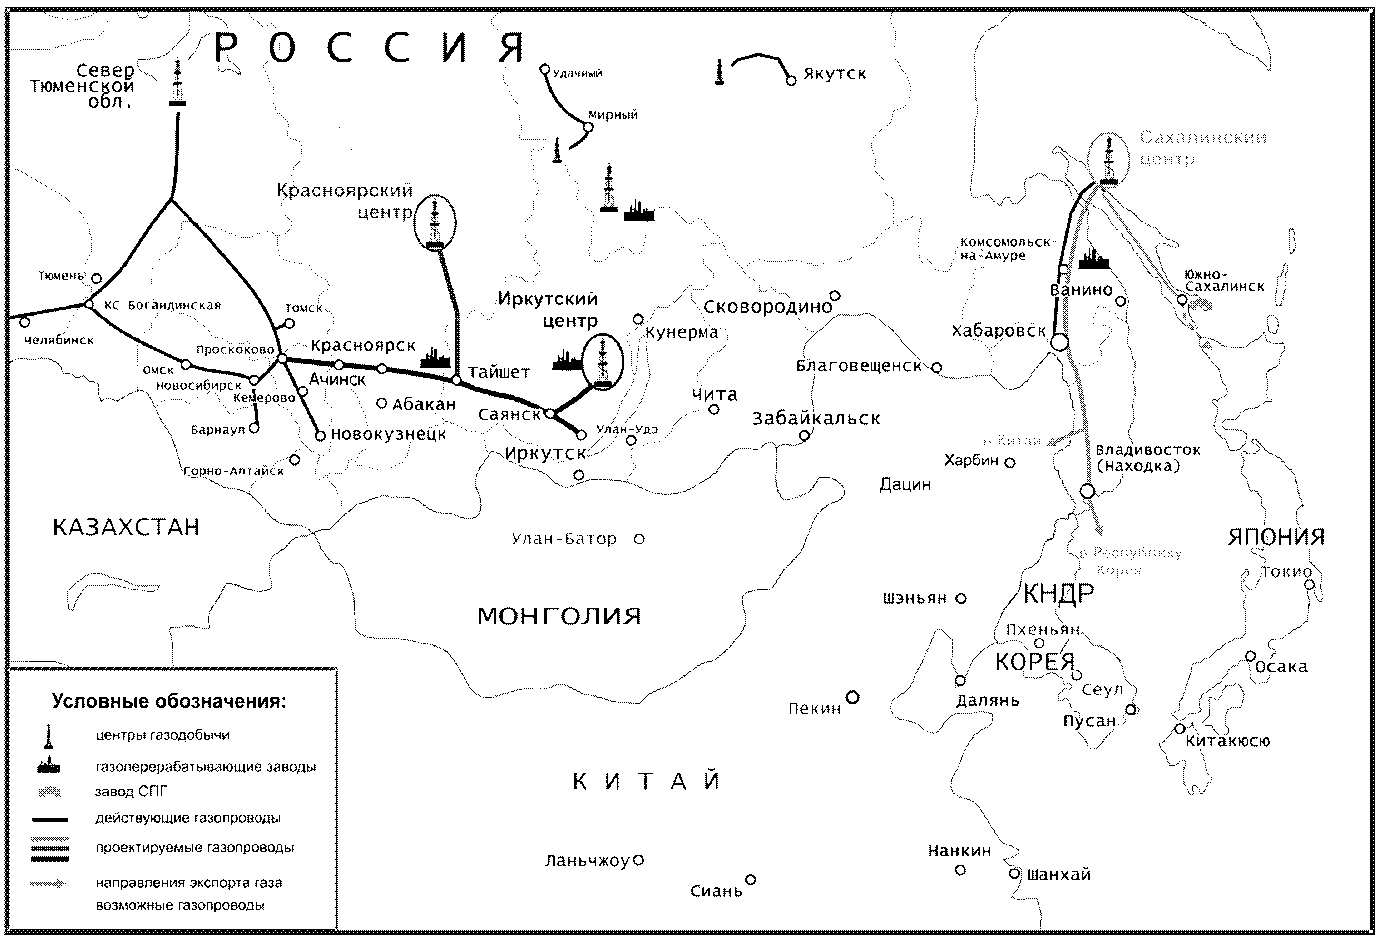
Рисунок 16.7. Схема освоения газовых ресурсов Восточной Сибири и Дальнего Востока. Вариант «Восток» с ЕСГ (целевой)
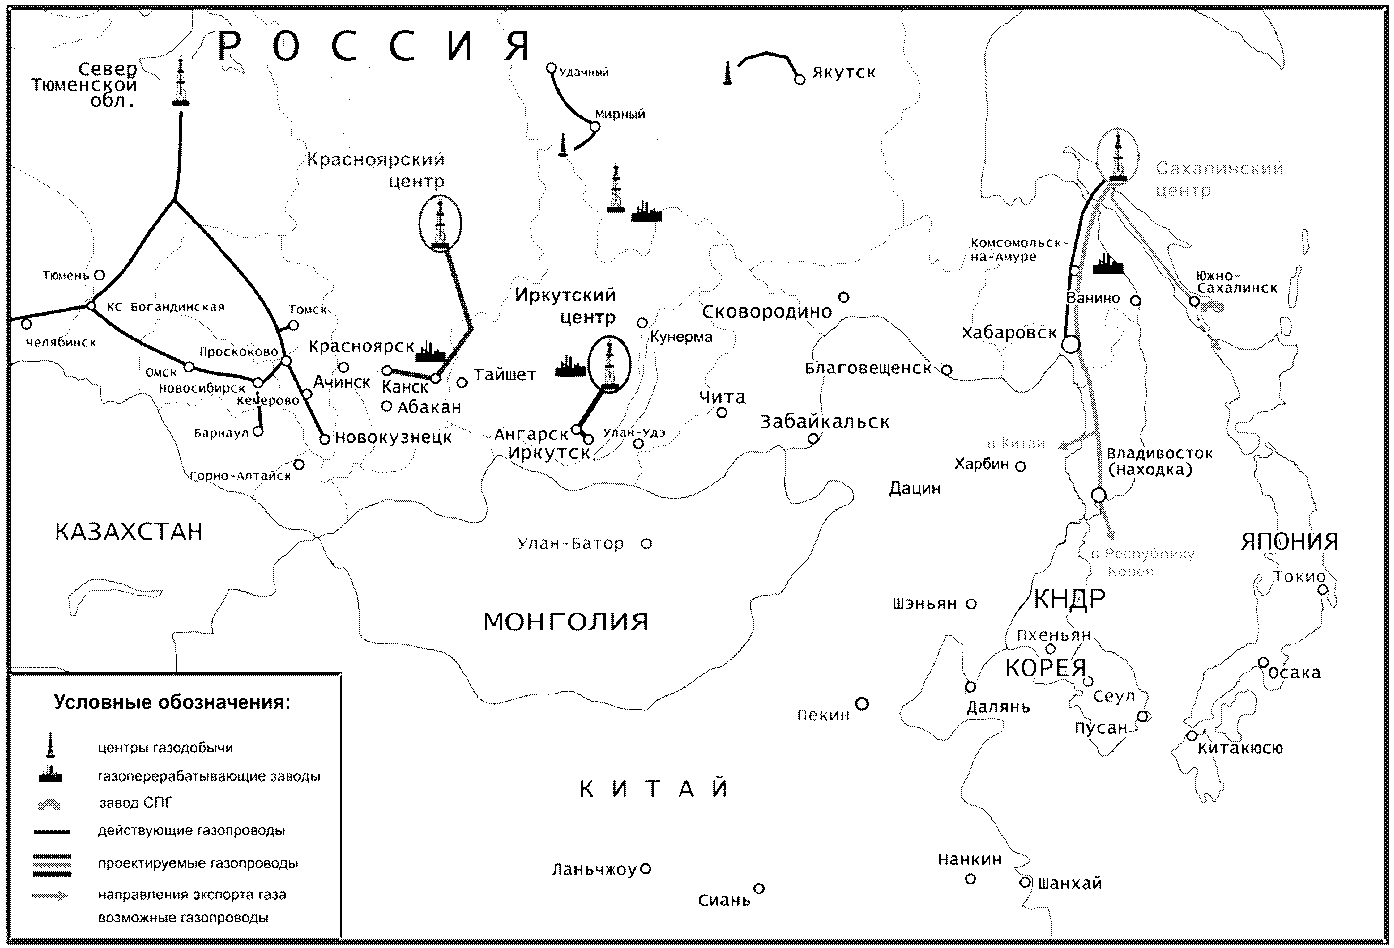
Рисунок 16.8. Схема освоения газовых ресурсов Восточной Сибири и Дальнего Востока. Вариант «Восток» без ЕСГ (целевой)
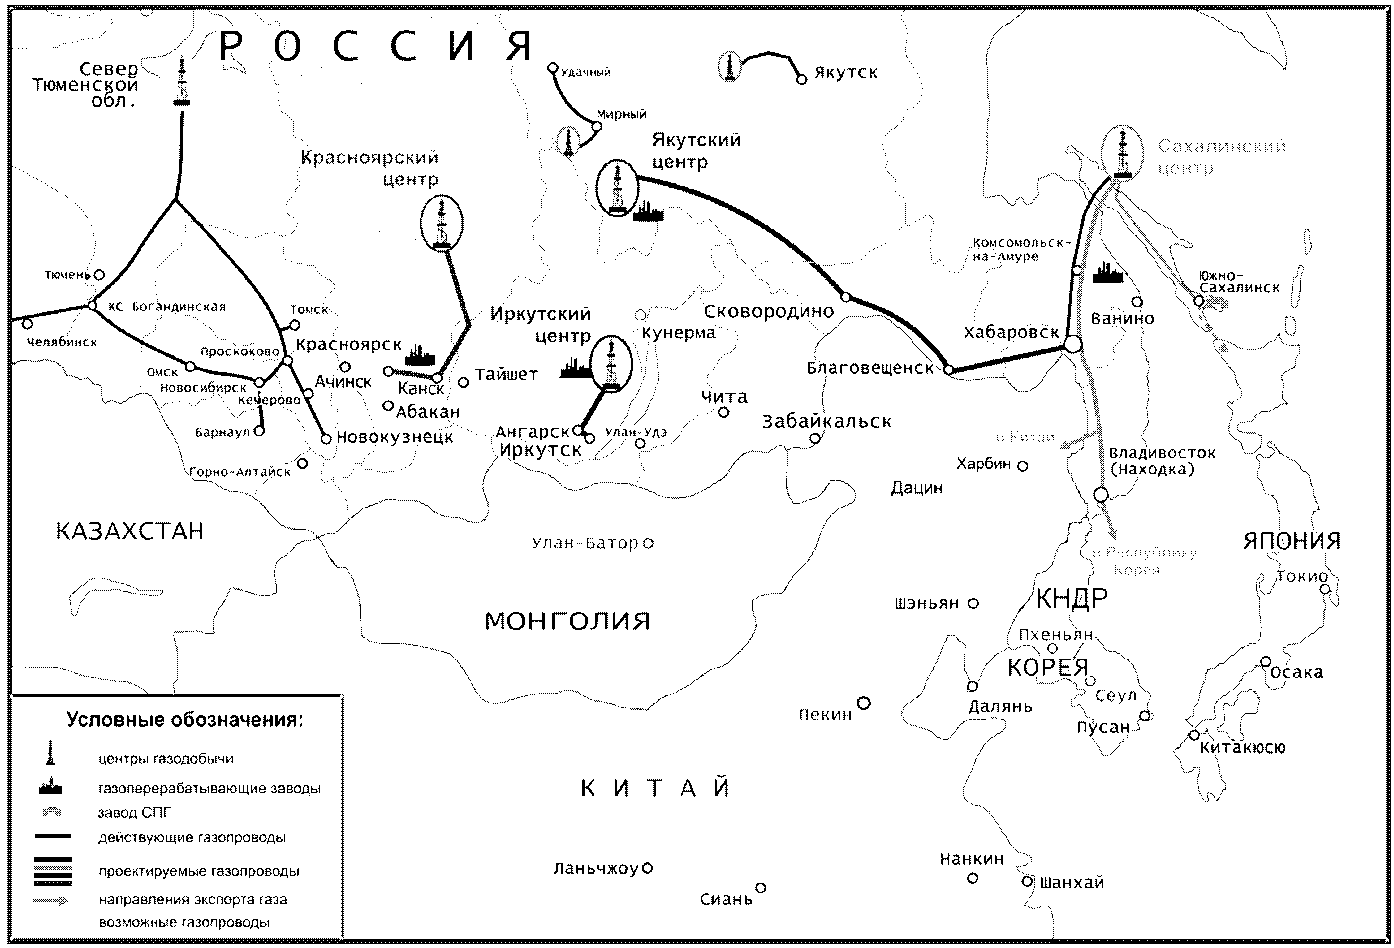
Рисунок 16.9. Схема освоения газовых ресурсов Восточной Сибири и Дальнего Востока. Вариант «Восток»-50
Для каждого сценария определено 4 этапа освоения газовых ресурсов Восточной Сибири и Дальнего Востока:
| I этап | 2007 — 2009 гг. |
|---|---|
| II этап | 2010 — 2012 гг. |
| III этап | 2013 — 2015 гг. |
| IV этап | 2016 — 2030 гг. |
Конкретные сроки этапов освоения Восточной Сибири и Дальнего Востока будут уточняться в ходе реализации Программы.
Этапы освоения газовых ресурсов Восточной Сибири и Дальнего Востока следующие:
Первый этап для всех вариантов сценариев «Запад», «Центр» и «Восток» включает: начало промышленной добычи газа на месторождениях Иркутского и Сахалинского центра газодобычи (проекты «Сахалин-1» и «Сахалин-2»).
Вводятся в эксплуатацию газопроводы от Иркутского центра газодобычи до центров потребления газа в северо-восточных и южных районах Иркутской области. Для выделения гелия предусматривается строительство первой очереди газоперерабатывающего завода в Иркутской области.
Из Сахалинского центра газодобычи осуществляются поставки газа потребителям Сахалинской области и Хабаровского края по действующей газотранспортной системе.
В этот период завершается строительство завода по производству СПГ на о. Сахалин (проект «Сахалин-2») и начинаются поставки газа в страны АТР и др.
В вариантах сценария «Запад» предусматривается начало строительства нового газопровода о. Сахалин — Владивосток (от Хабаровска к Владивостоку) для газификации потребителей Приморского края.
Варианты с перетоком газа в ЕСГ в сценариях «Запад», «Центр» и «Восток» предусматривают начало строительства магистрального газопровода от месторождений Иркутского центра газодобычи до Проскоково и от месторождений Красноярского края до Нижней Поймы.
Варианты без перетока газа в ЕСГ во всех сценариях предусматривают начало строительства газопровода от месторождений Красноярского края до г. Красноярск.
На этом этапе в вариантах сценария «Центр» предусмотрено начало строительства магистральных газопроводов от месторождений Якутского центра газодобычи в направлении Благовещенска.
На втором этапе во всех вариантах сценариев продолжаются вводы газотранспортных мощностей, начало строительства которых предусмотрено на 1 этапе, для увеличения объемов поставок газа российским потребителям.
Для вариантов с перетоком газа в ЕСГ во всех сценариях месторождений Иркутской области и Красноярского края направляется в ЕСГ России для покрытия спроса на газ в районах действующих газопроводов.
На этом этапе в вариантах без перетока газа в ЕСГ во всех сценариях предполагается удовлетворять спрос потребителей Красноярского края попутным газом из месторождений Красноярского центра газодобычи, а в вариантах с перетоком газа в ЕСГ также с Собинско-Пайгинского НГКМ.
Предусматривается начало промышленной добычи газа в Якутском центре (варианты «Центр» с ЕСГ и «Запад» с ЕСГ). Для выделения гелия из газа предусматривается строительство ГПЗ.
Во всех вариантах сценариев «Запад», «Центр» и «Восток» предусматривается строительство ГПЗ в Хабаровском крае для переработки сахалинского газа.
На этом этапе все варианты сценария «Запад» предусматривают строительство экспортных газопроводов от месторождений Иркутского центра газодобычи (в направлении Кунерма — Забайкальск). В вариантах с перетоком газа в ЕСГ предусмотрено строительство газопровода от месторождений Якутского центра газодобычи в направлении Кунермы.
В вариантах сценария «Центр» предполагается строительство экспортных газопроводов от месторождений Якутского центра газодобычи в направлении Благовещенска и от Сахалинского центра газодобычи в направлении Владивосток — побережье Республики Корея.
В вариантах сценария «Восток» предполагается строительство экспортного газопровода от месторождений Сахалинского центра газодобычи в направлении Дальнереченск — Владивосток — побережье Республики Корея.
В случае заключения долгосрочных контрактов на основе Межправительственных соглашений России и КНР, России и Республики Корея на этом этапе предусматриваются поставки газа в объемах спроса в этих странах.
Третий этап освоения газовых ресурсов Восточной Сибири и Дальнего Востока предусматривает ввод в эксплуатацию Юрубчено-Тохомского НГКМ во всех целевых вариантах сценариев «Запад», «Центр» и «Восток».
Для вариантов с перетоком газа в ЕСГ по сценарию «Запад» предусматривается ввод в эксплуатацию перспективных месторождений Красноярского края.
Варианты сценария «Восток» предусматривают разработку месторождений по проекту «Сахалин-3» в Сахалинском центре газодобычи.
На этом этапе в вариантах сценария «Запад» предполагается начать строительство второй нитки нового газопровода о. Сахалин — Владивосток для удовлетворения растущей потребности потребителей Приморского края.
Вариант «Восток»-50 предусматривает начало строительства магистрального газопровода от месторождений Якутского центра газодобычи до Хабаровска.
На четвертом этапе освоения газовых ресурсов во всех интенсивных вариантах сценариев (за исключением «Запад» с ЕСГ) предусматривается ввод в эксплуатацию Юрубчено-Тохомского НГКМ, а в интенсивных вариантах сценариев без перетока газа в ЕСГ — Собинско-Пайгинского НГКМ со строительством газопровода для подачи газа на газохимическое производство.
Вариант «Запад»-50 предусматривает освоение Чаяндинского НГКМ и строительство газопровода до Кунермы для совместной подачи газа из Якутского и Иркутского центров газодобычи на экспорт в Китай и Республику Корея.
В варианте «Восток»-50 предусматривается освоение Чаяндинского НГКМ, завершение строительства газопровода от месторождений Якутского центра газодобычи до Хабаровска и начало поставок в страны АТР.
Во всех вариантах сценариев «Запад» и «Центр» предусматривается ввод в эксплуатацию добычных мощностей по проекту «Сахалин-3», а в вариантах по сценарию «Восток» — также и перспективных месторождений о. Сахалин.
В вариантах сценария «Запад» заканчивается строительство нового газопровода о. Сахалин — Владивосток для удовлетворения растущего спроса на газ потребителей Хабаровского и Приморского краев.
Все варианты интенсивного спроса на газ (для газохимии) предусматривают строительство и ввод в эксплуатацию газохимических комплексов в Красноярском крае, Республике Саха (Якутия) и Иркутской области.
В вариантах интенсивного спроса на газ по сценариям «Запад» без ЕСГ и «Восток» без ЕСГ предусматривается разработка Чаяндинского НГКМ и строительство газопроводов до газохимических комплексов.
Схемы потоков газа на внутреннее потребление в целевом и интенсивном вариантах сценариев представлены на рисунках 16.10 - 16.24. В них отсутствуют потоки газа для Камчатской области и в Норильском промузле в силу обособленности этих регионов и 100%-ной внутренней реализации газа.
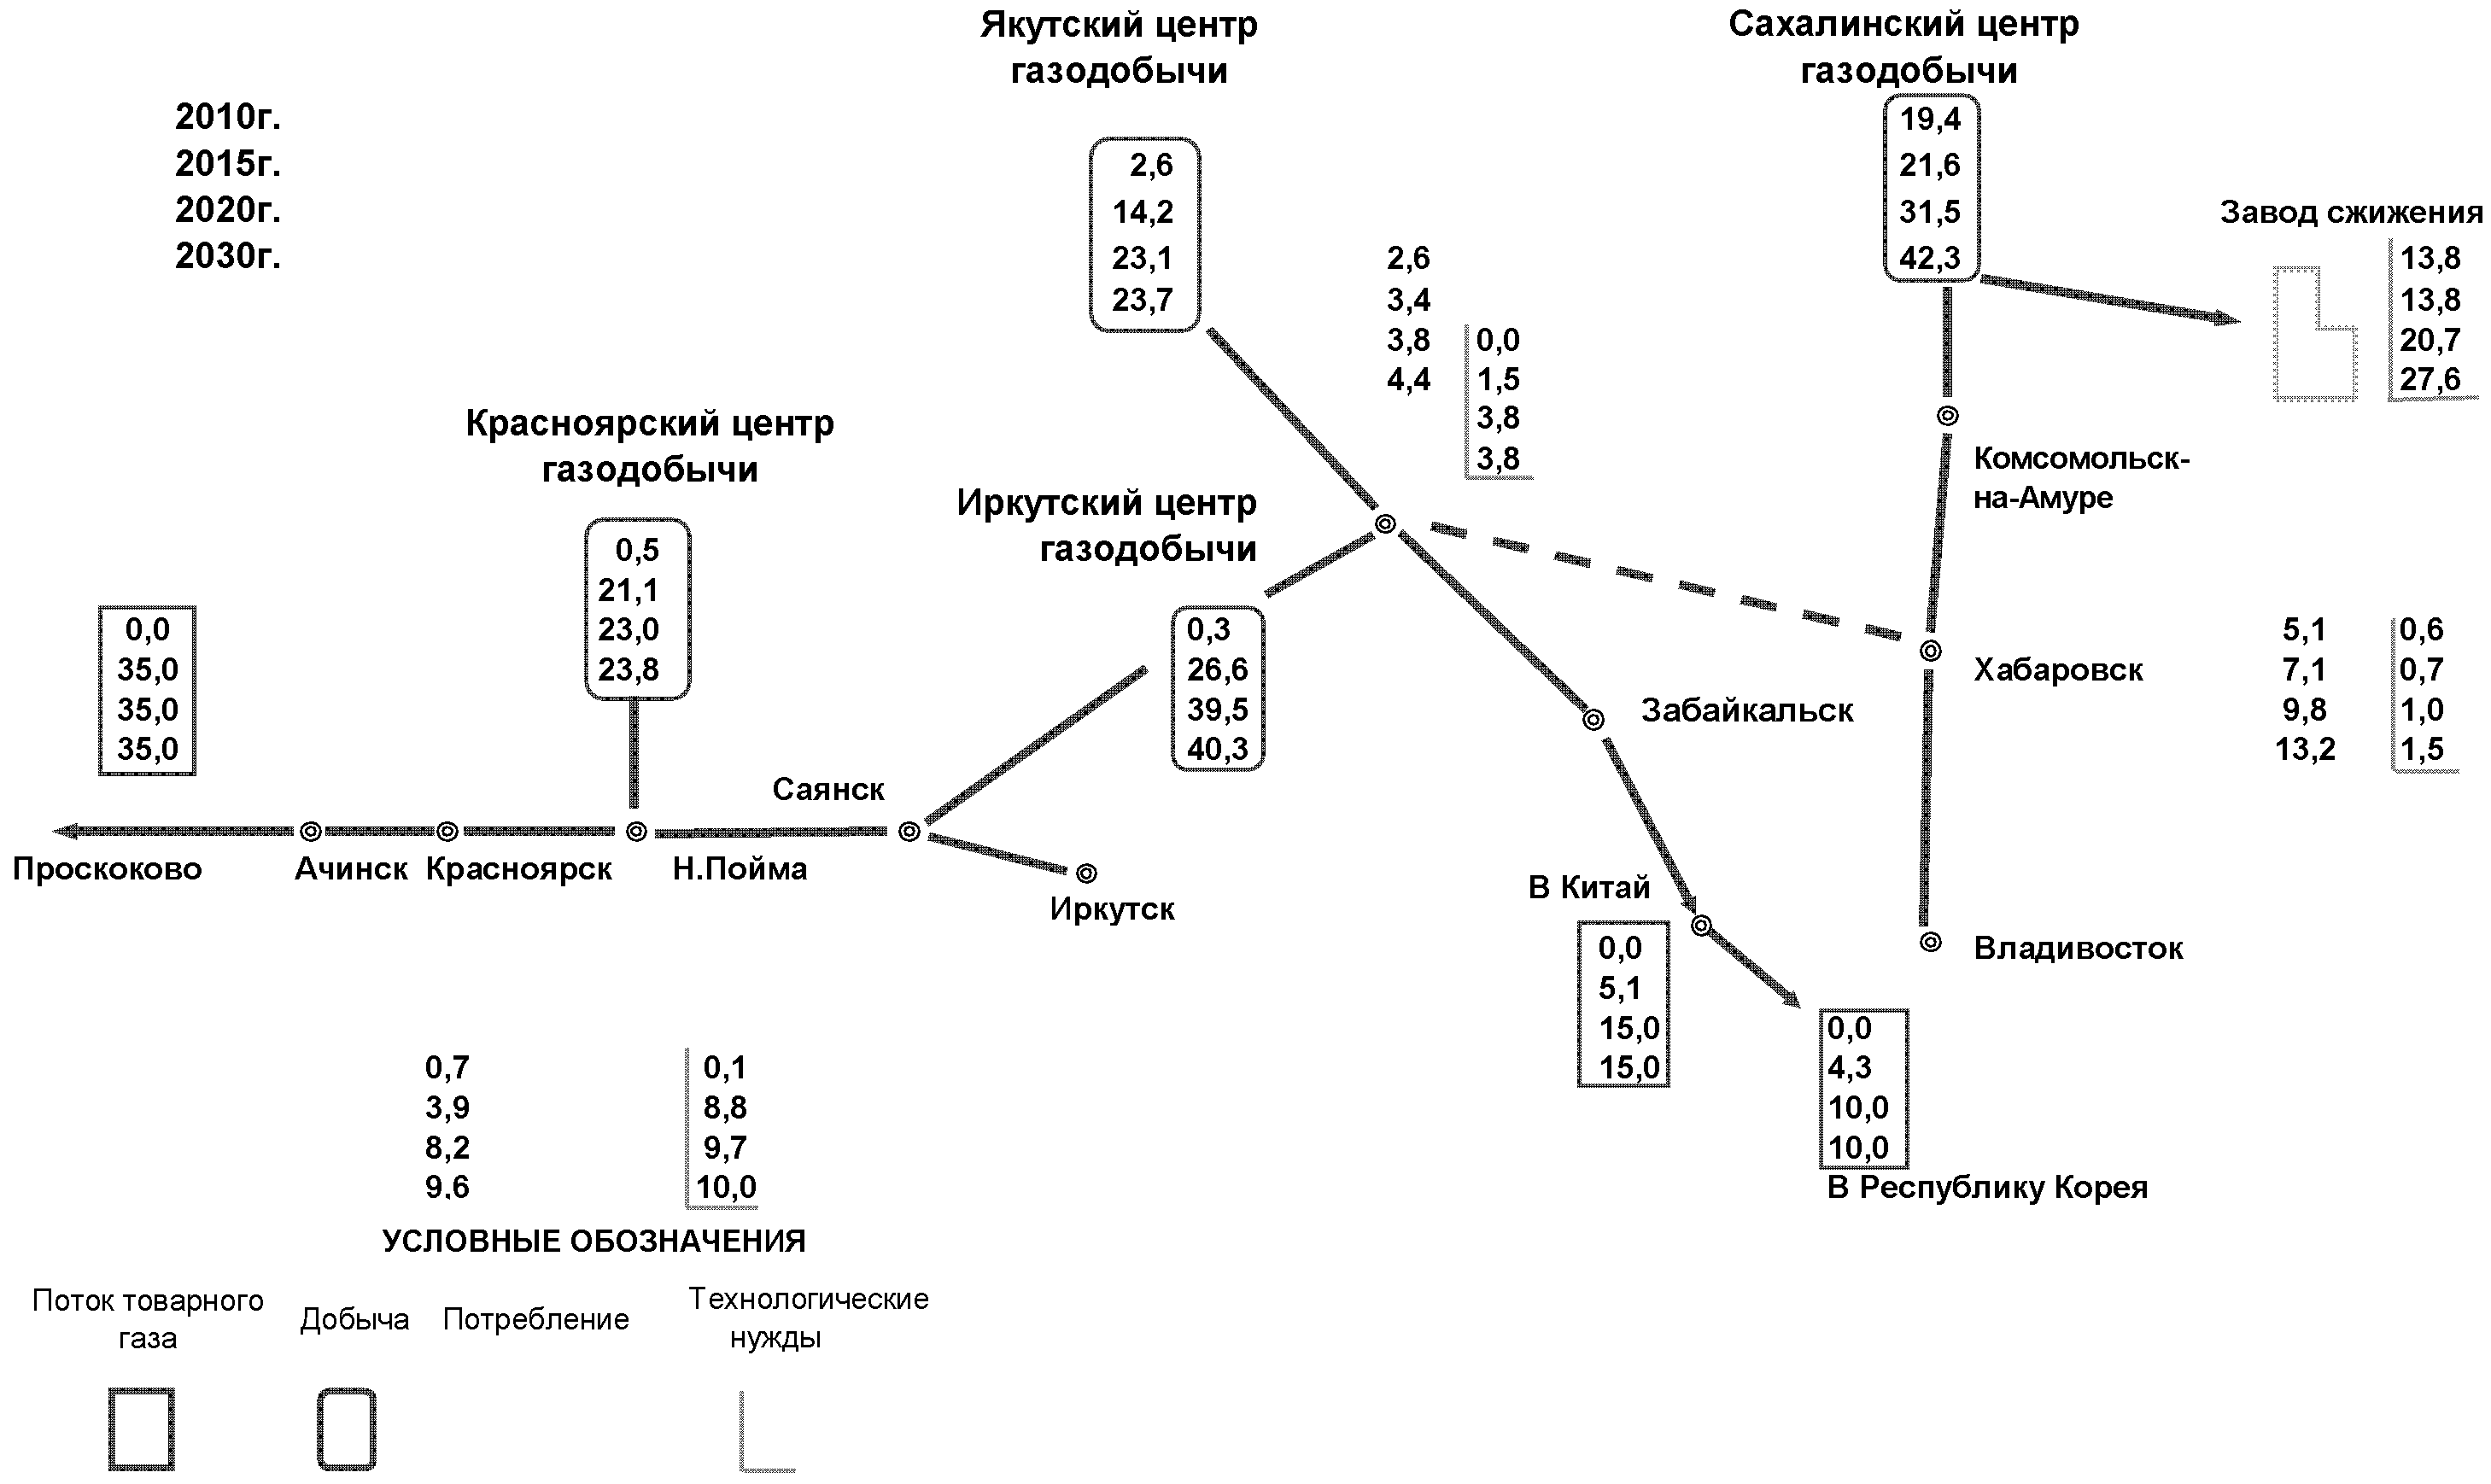
Рисунок 16.10. Схема потоков газа, млрд. м3/год. Вариант «Запад» с ЕСГ (целевой)
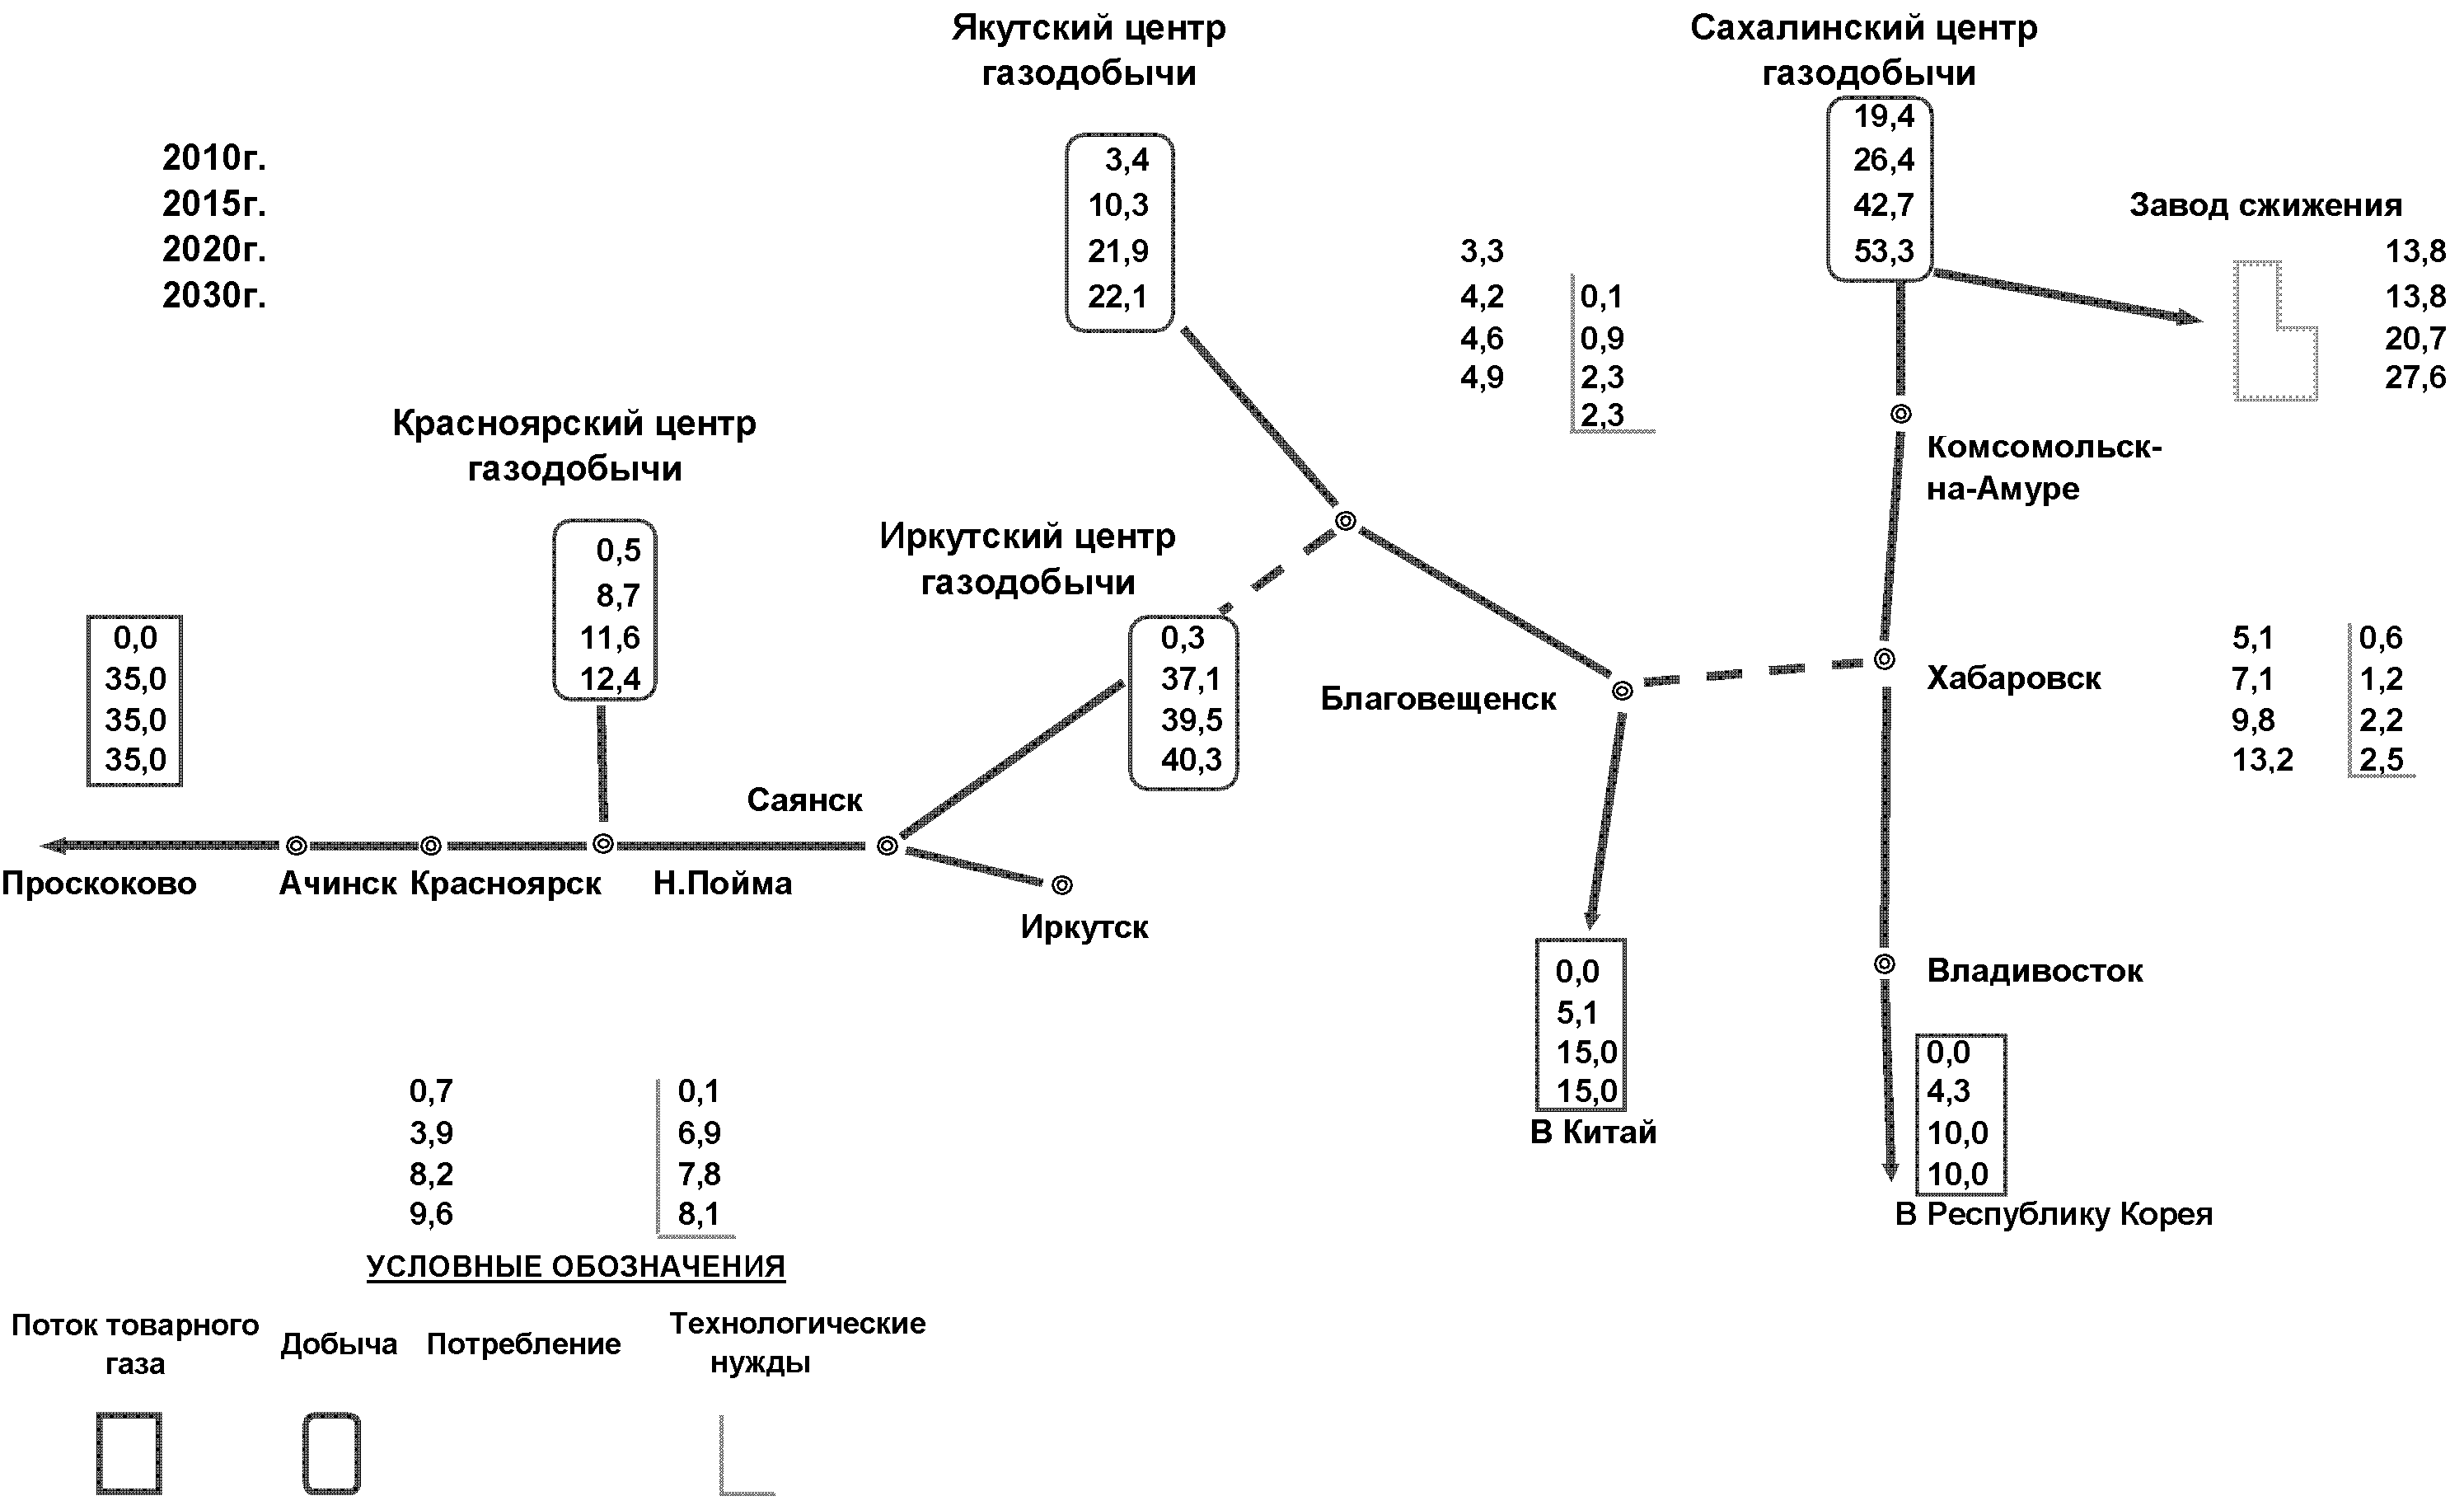
Рисунок 16.11. Схема потоков газа, млрд. м3/год. Вариант «Центр» с ЕСГ (целевой)
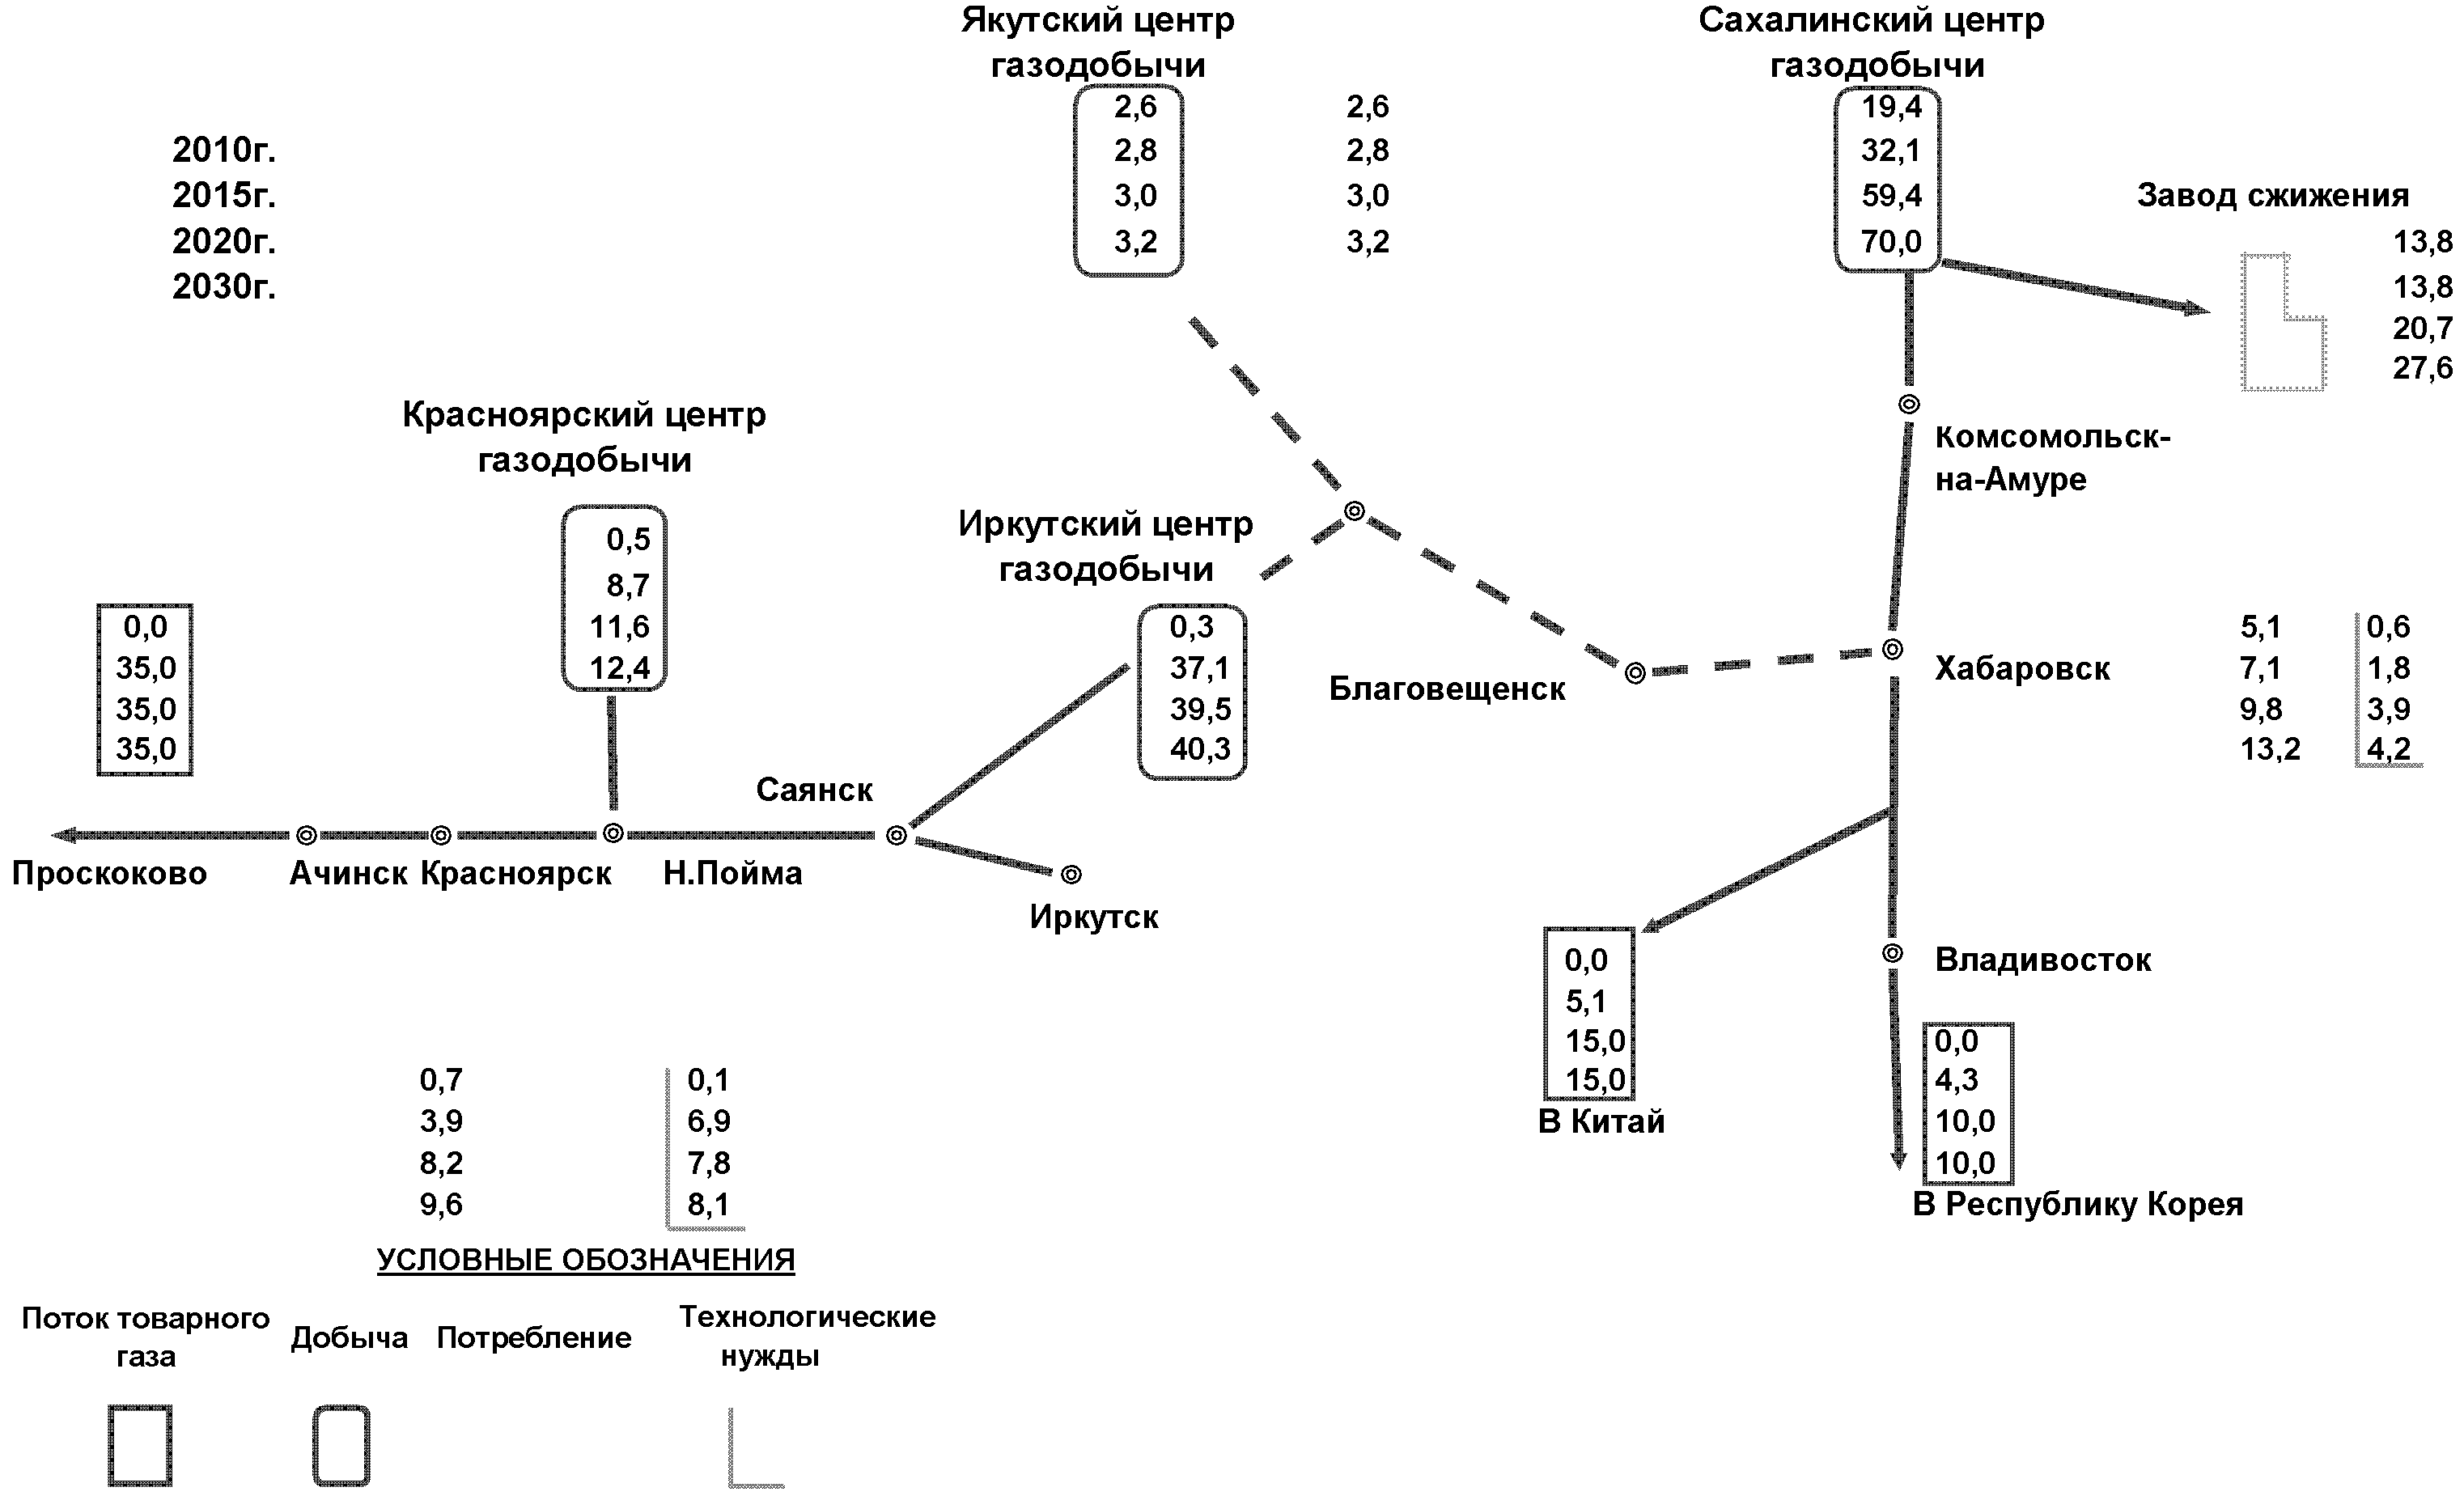
Рисунок 16.12. Схема потоков газа, млрд. м3/год. Вариант «Восток» с ЕСГ (целевой)
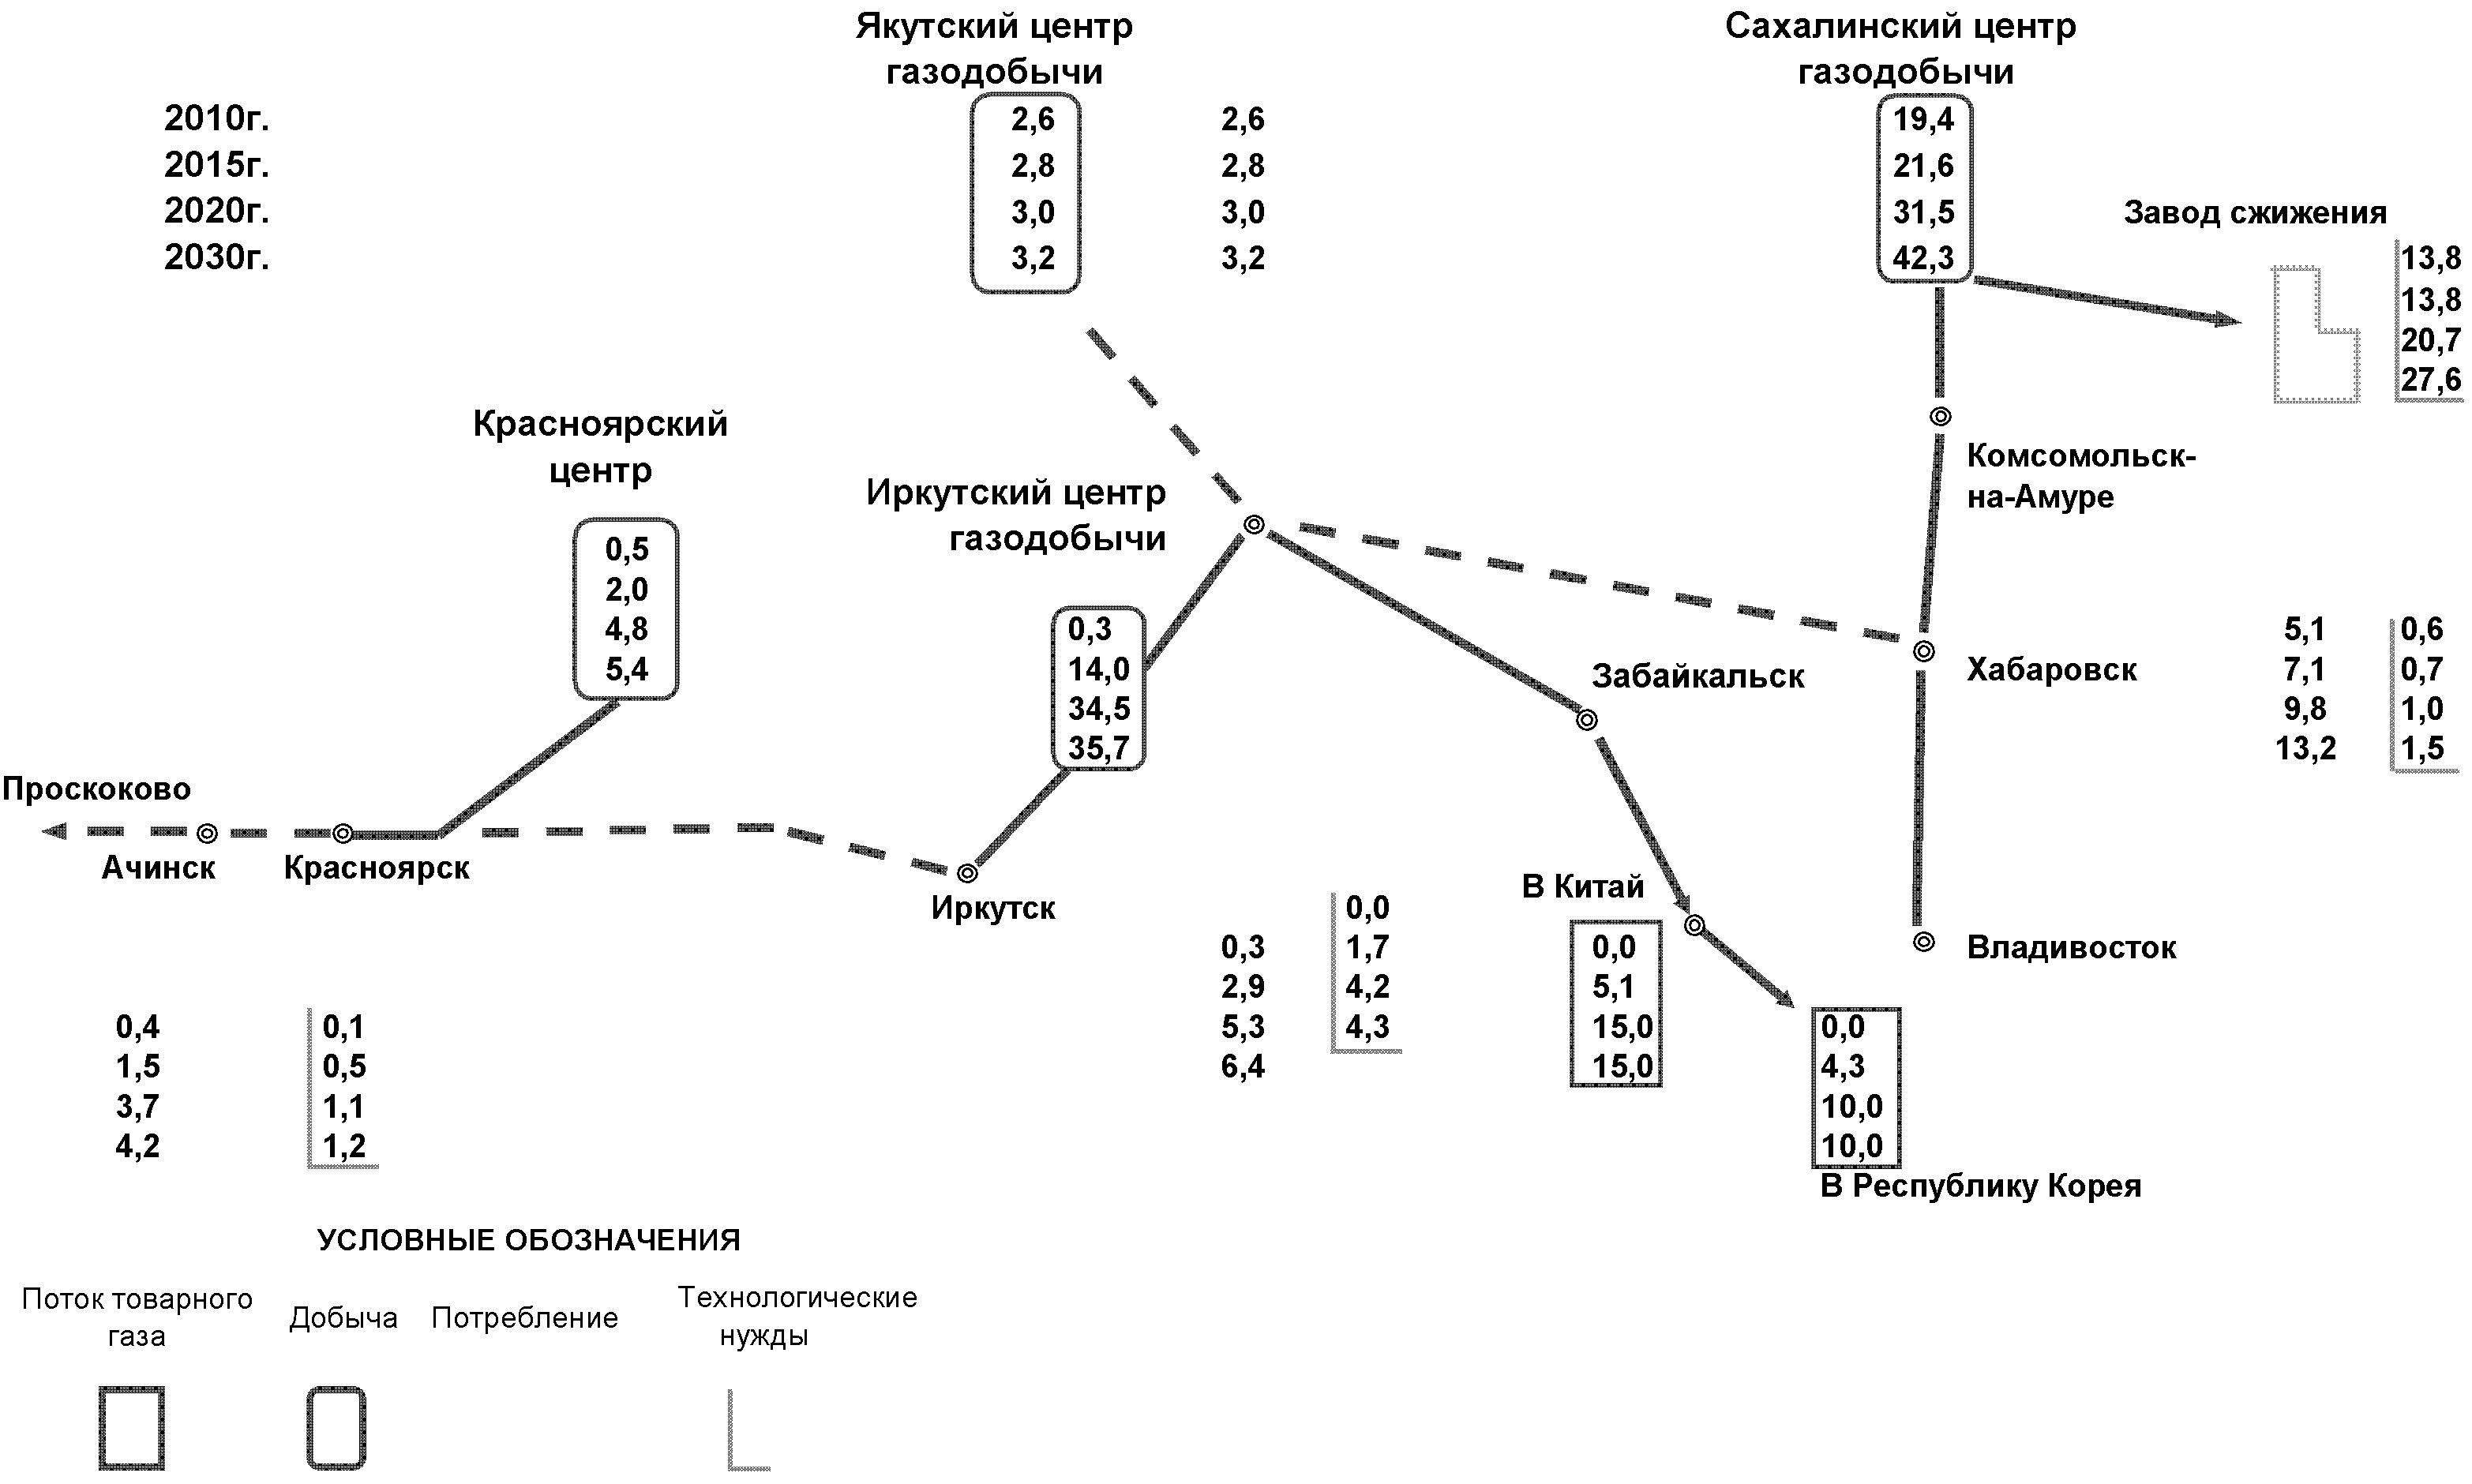
Рисунок 16.13. Схема потоков газа, млрд. м3/год. Вариант «Запад» без ЕСГ (целевой)
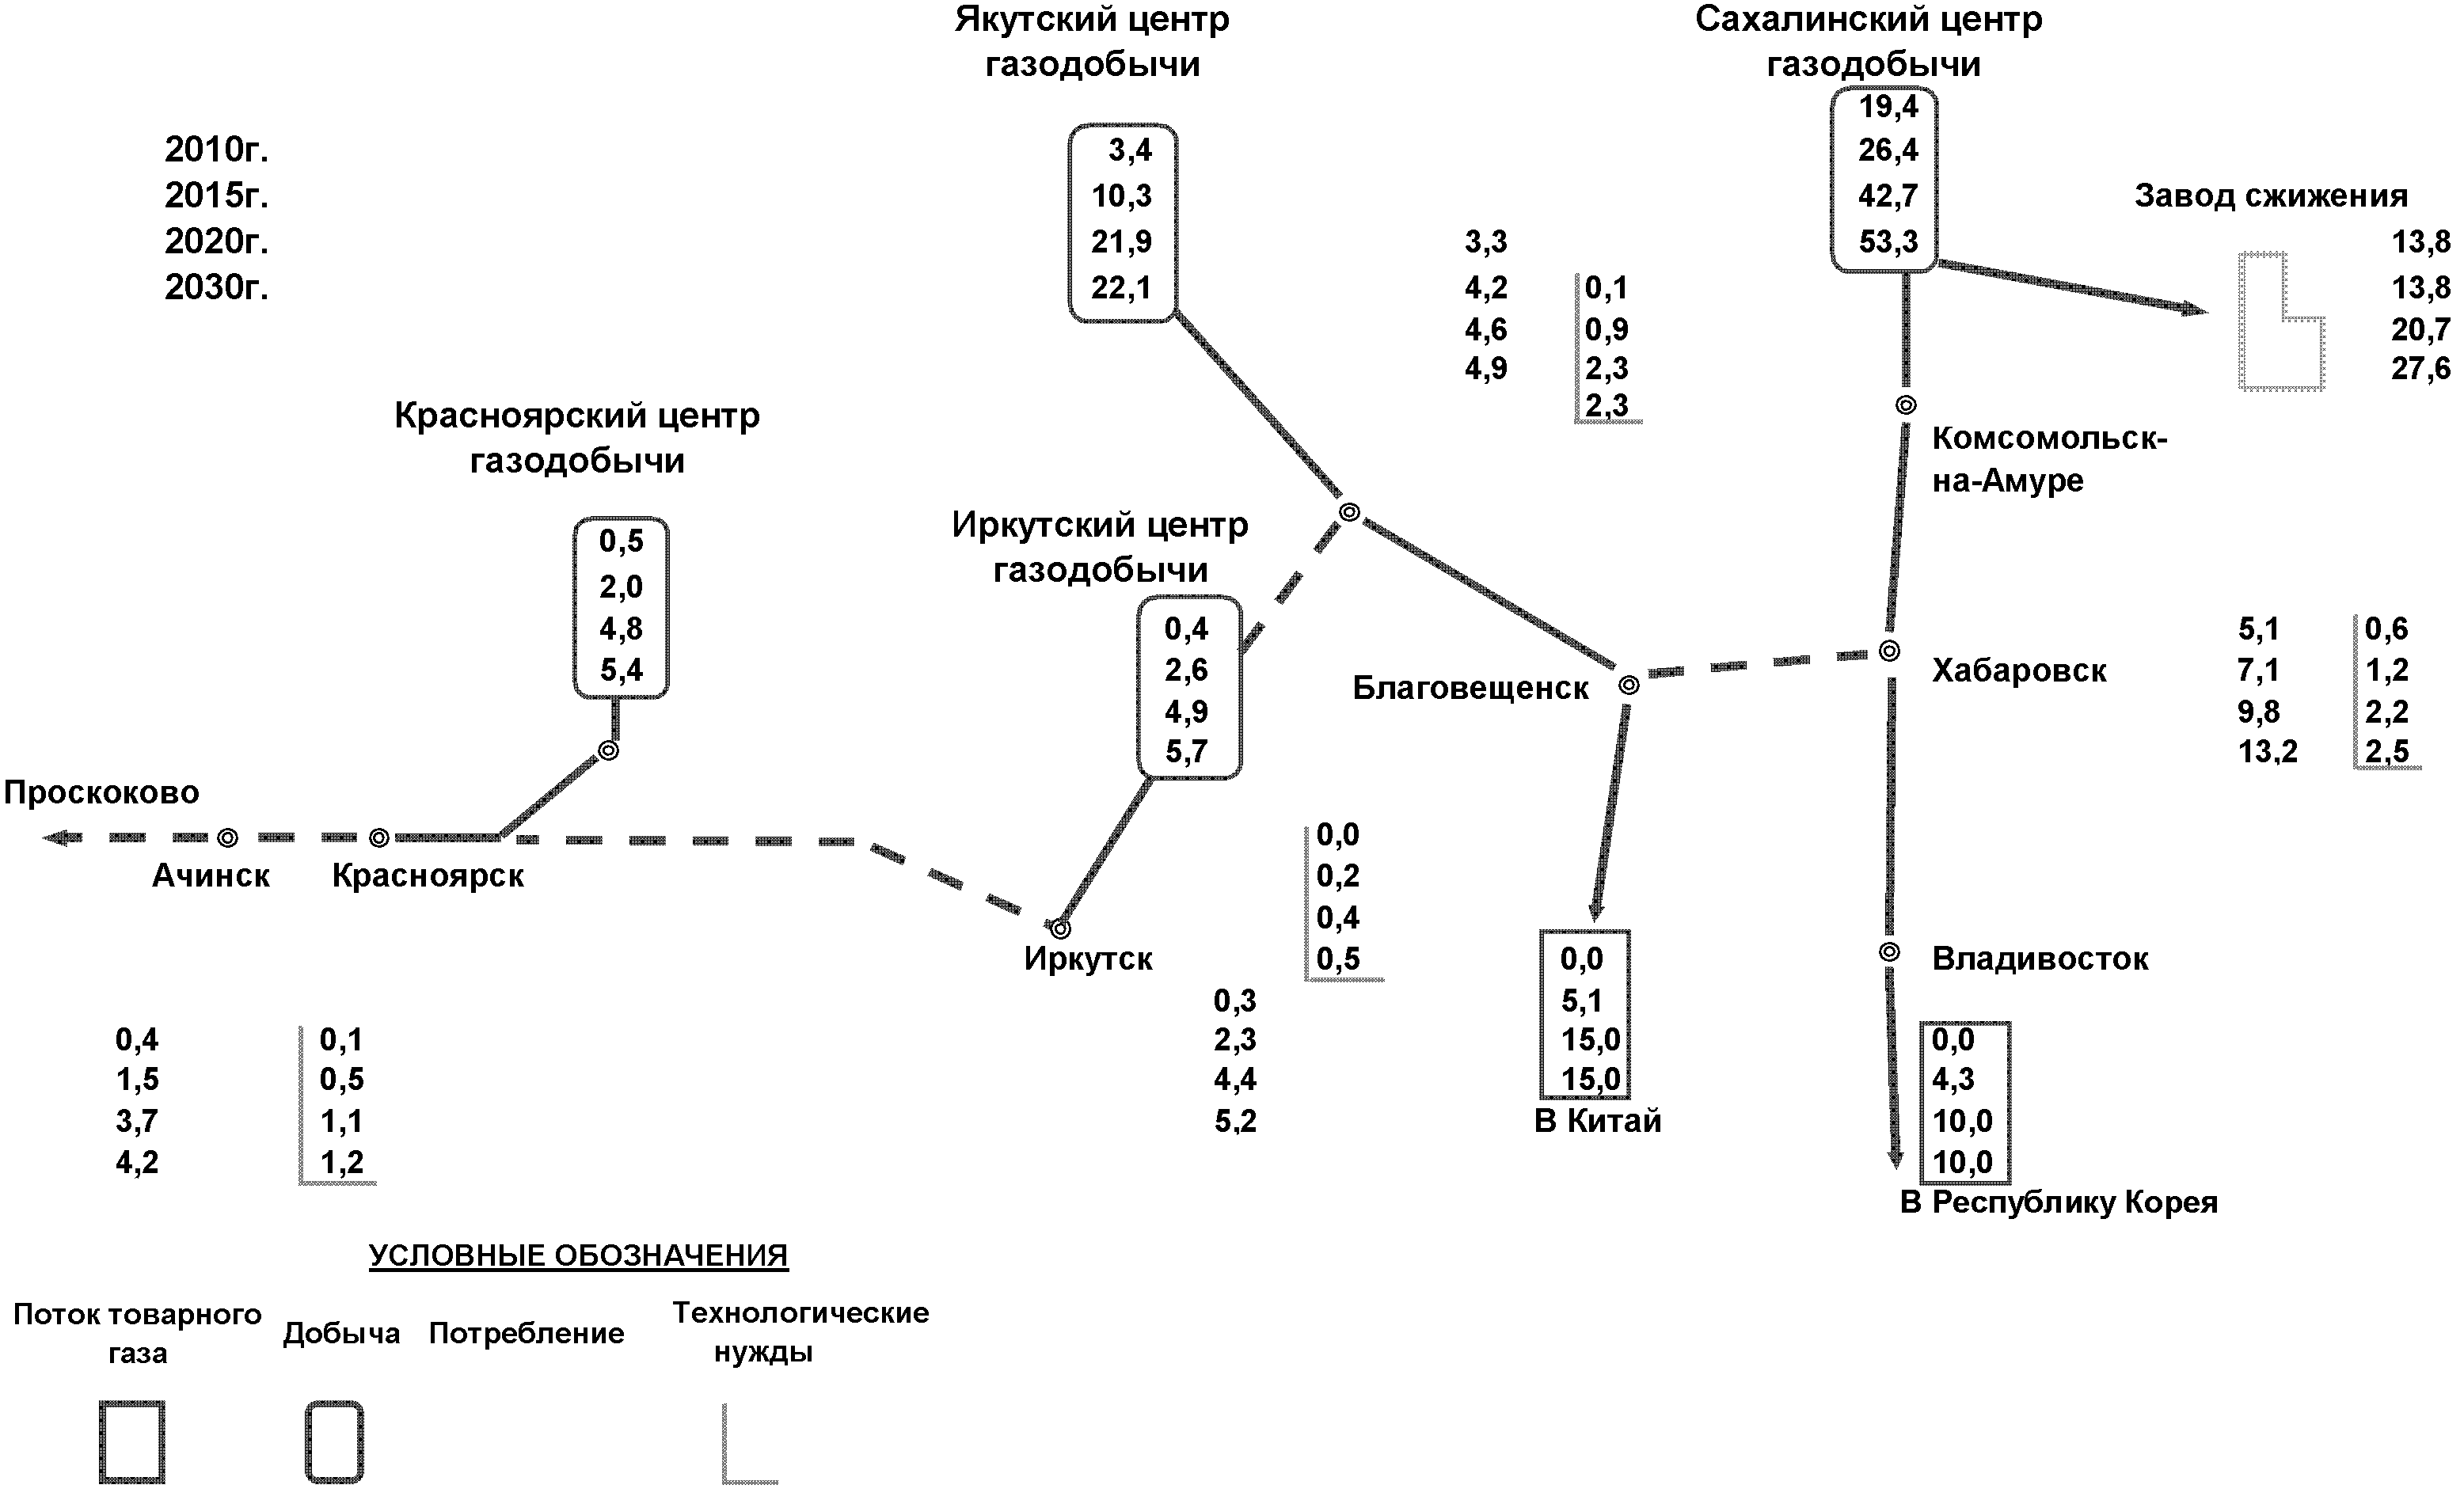
Рисунок 16.14. Схема потоков газа, млрд. м3/год. Вариант «Центр» без ЕСГ (целевой)
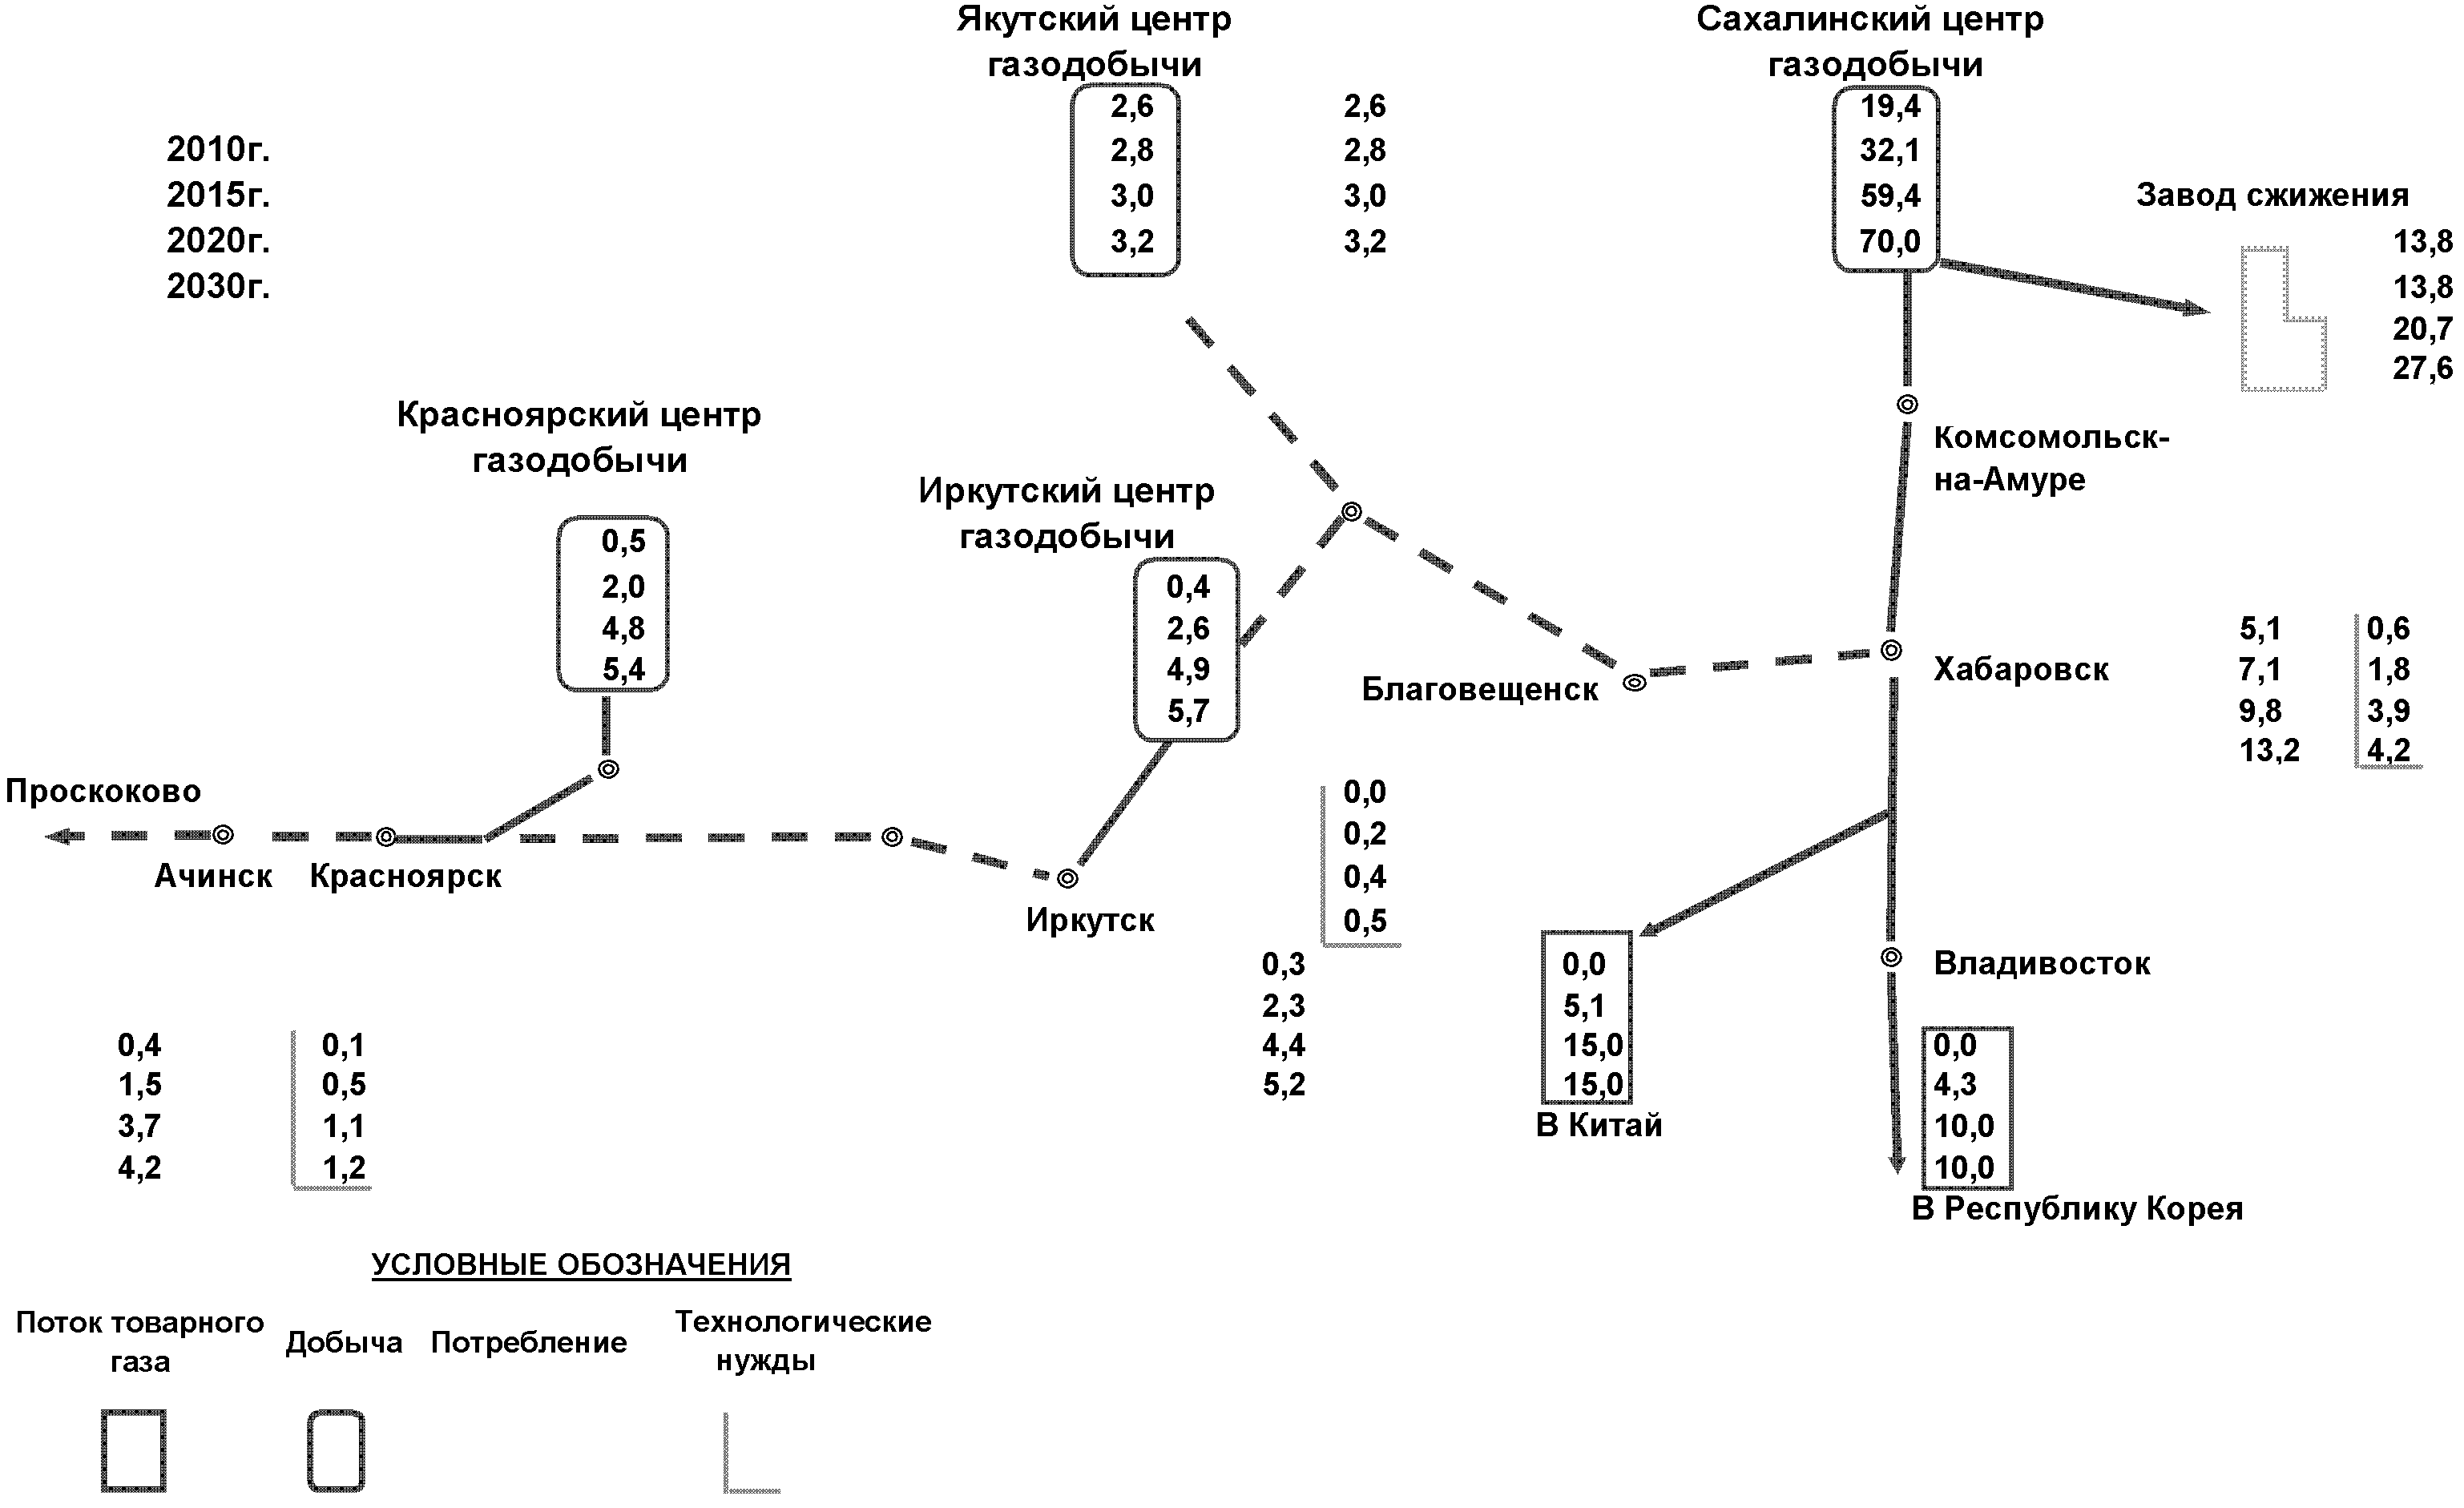
Рисунок 16.15. Схема потоков газа, млрд. м3/год. Вариант «Восток» без ЕСГ (целевой)
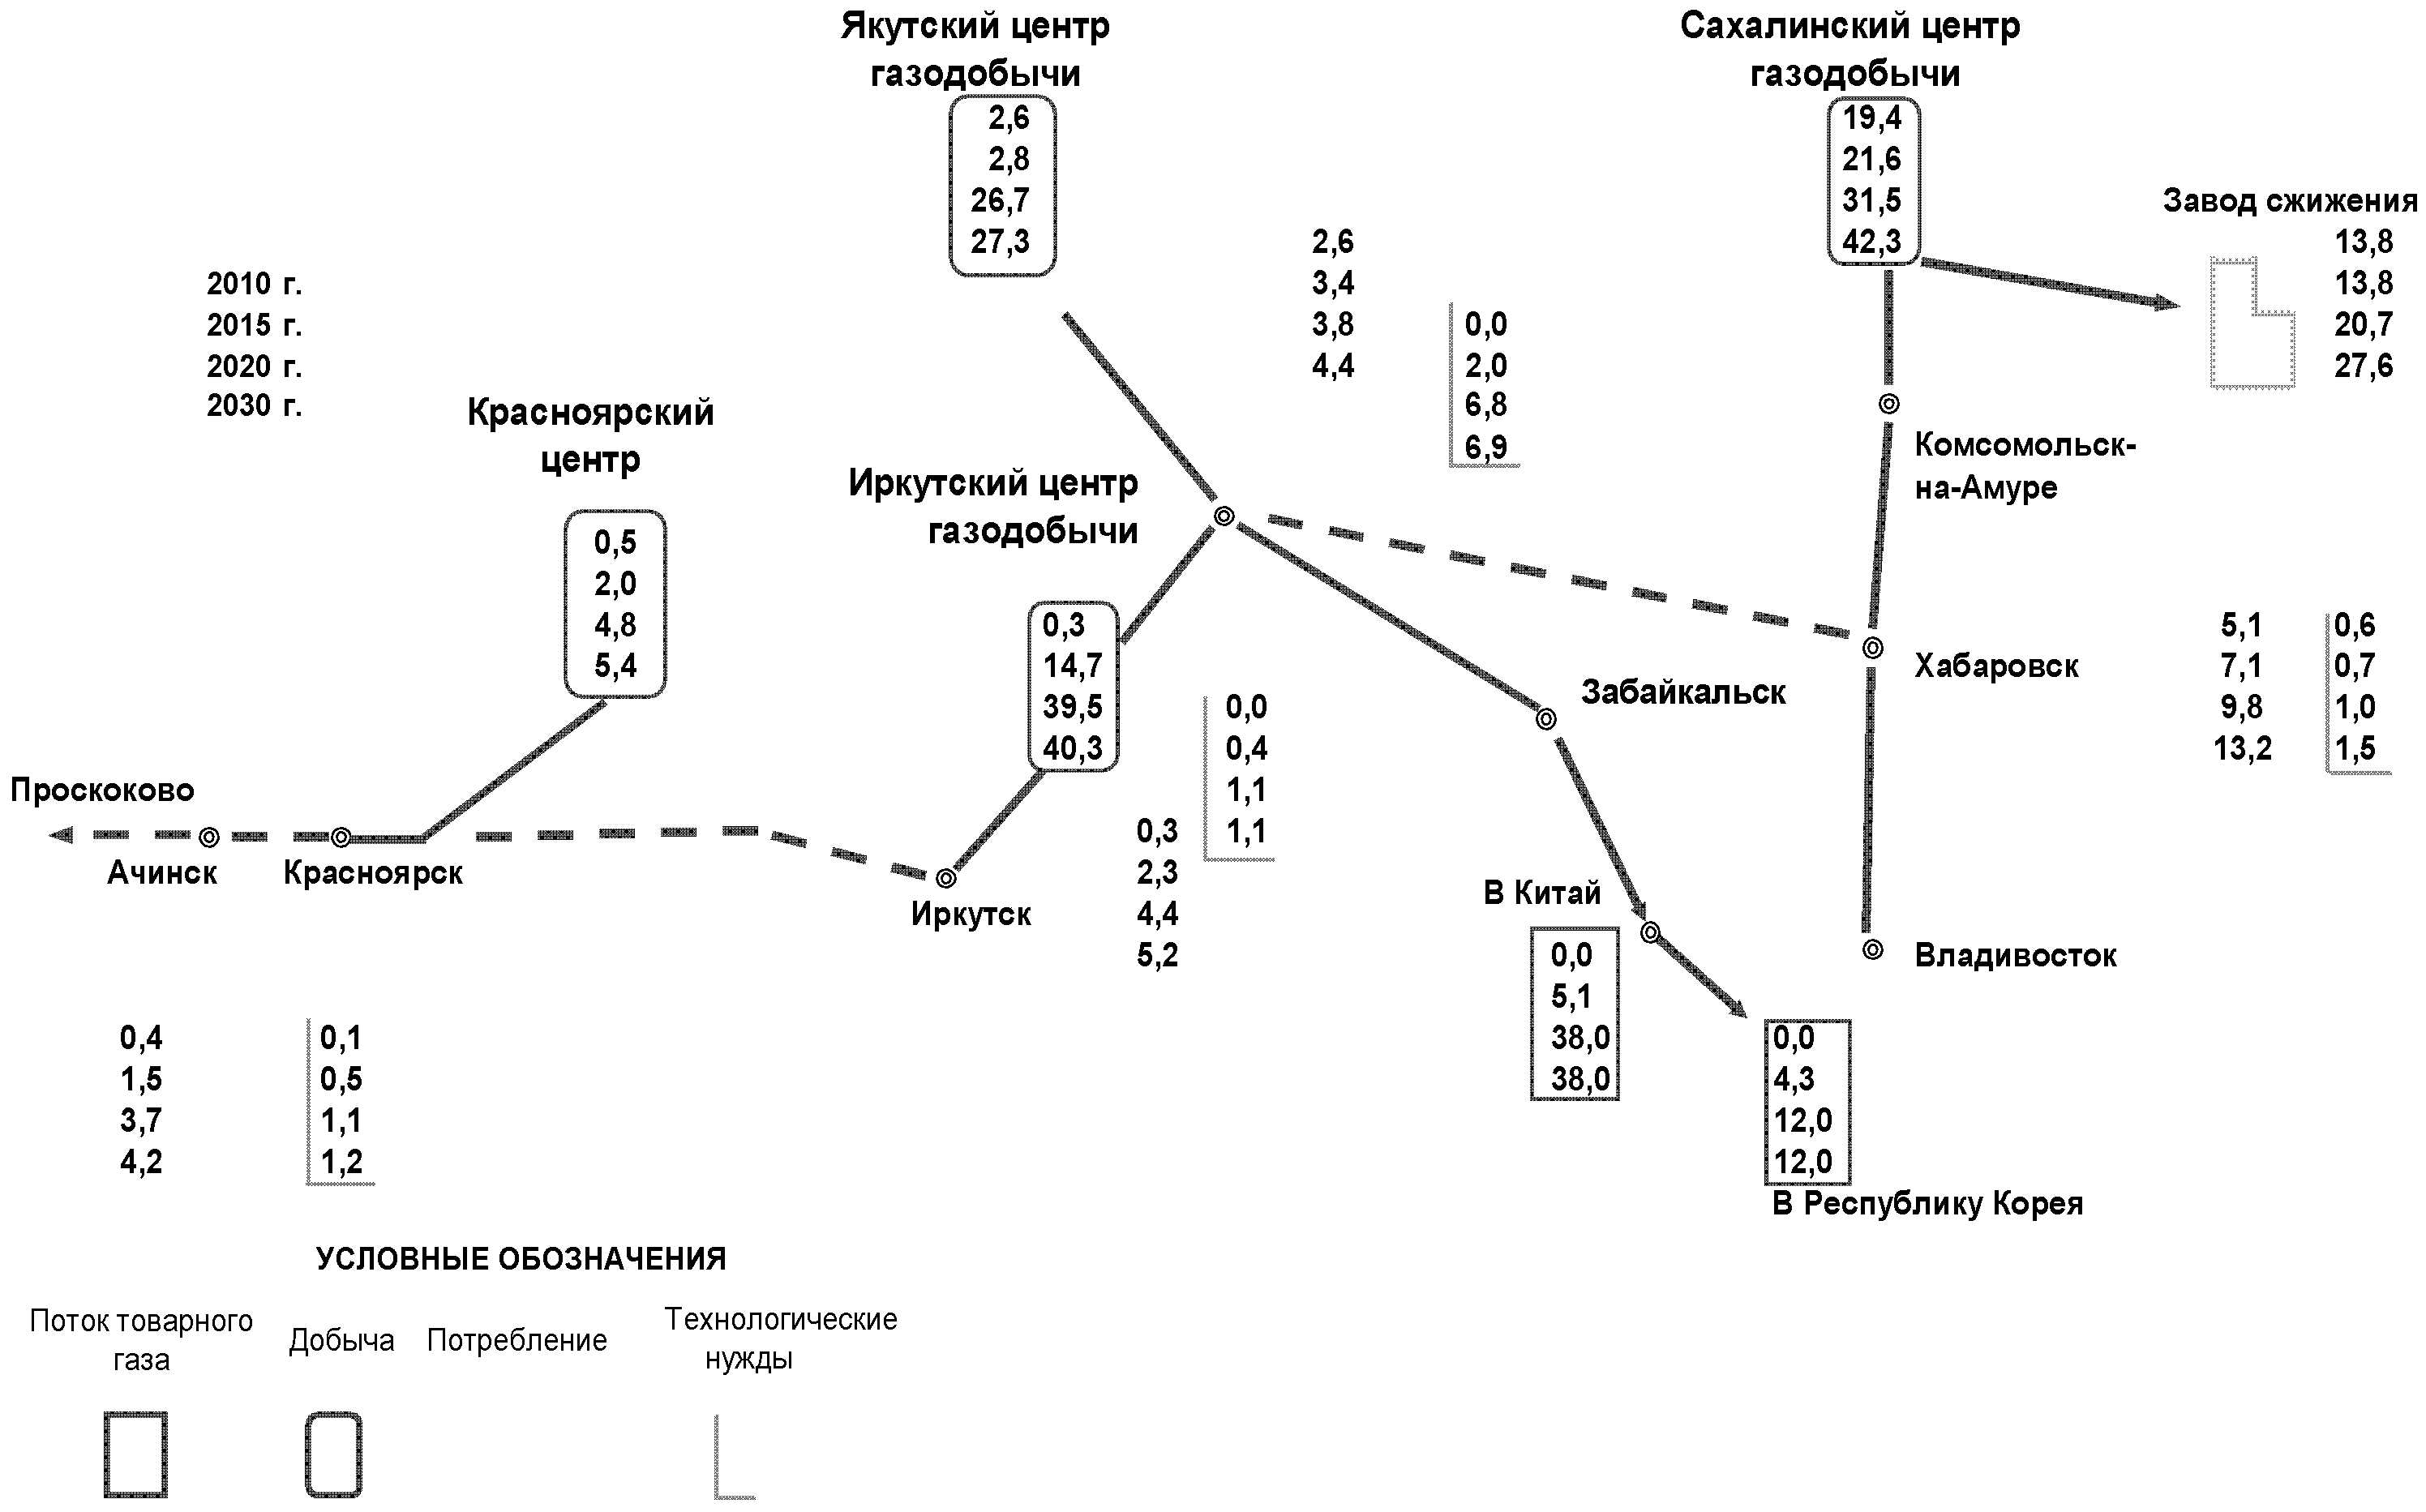
Рисунок 16.16. Схема потоков газа, млрд. м3/год. Вариант «Запад»-50
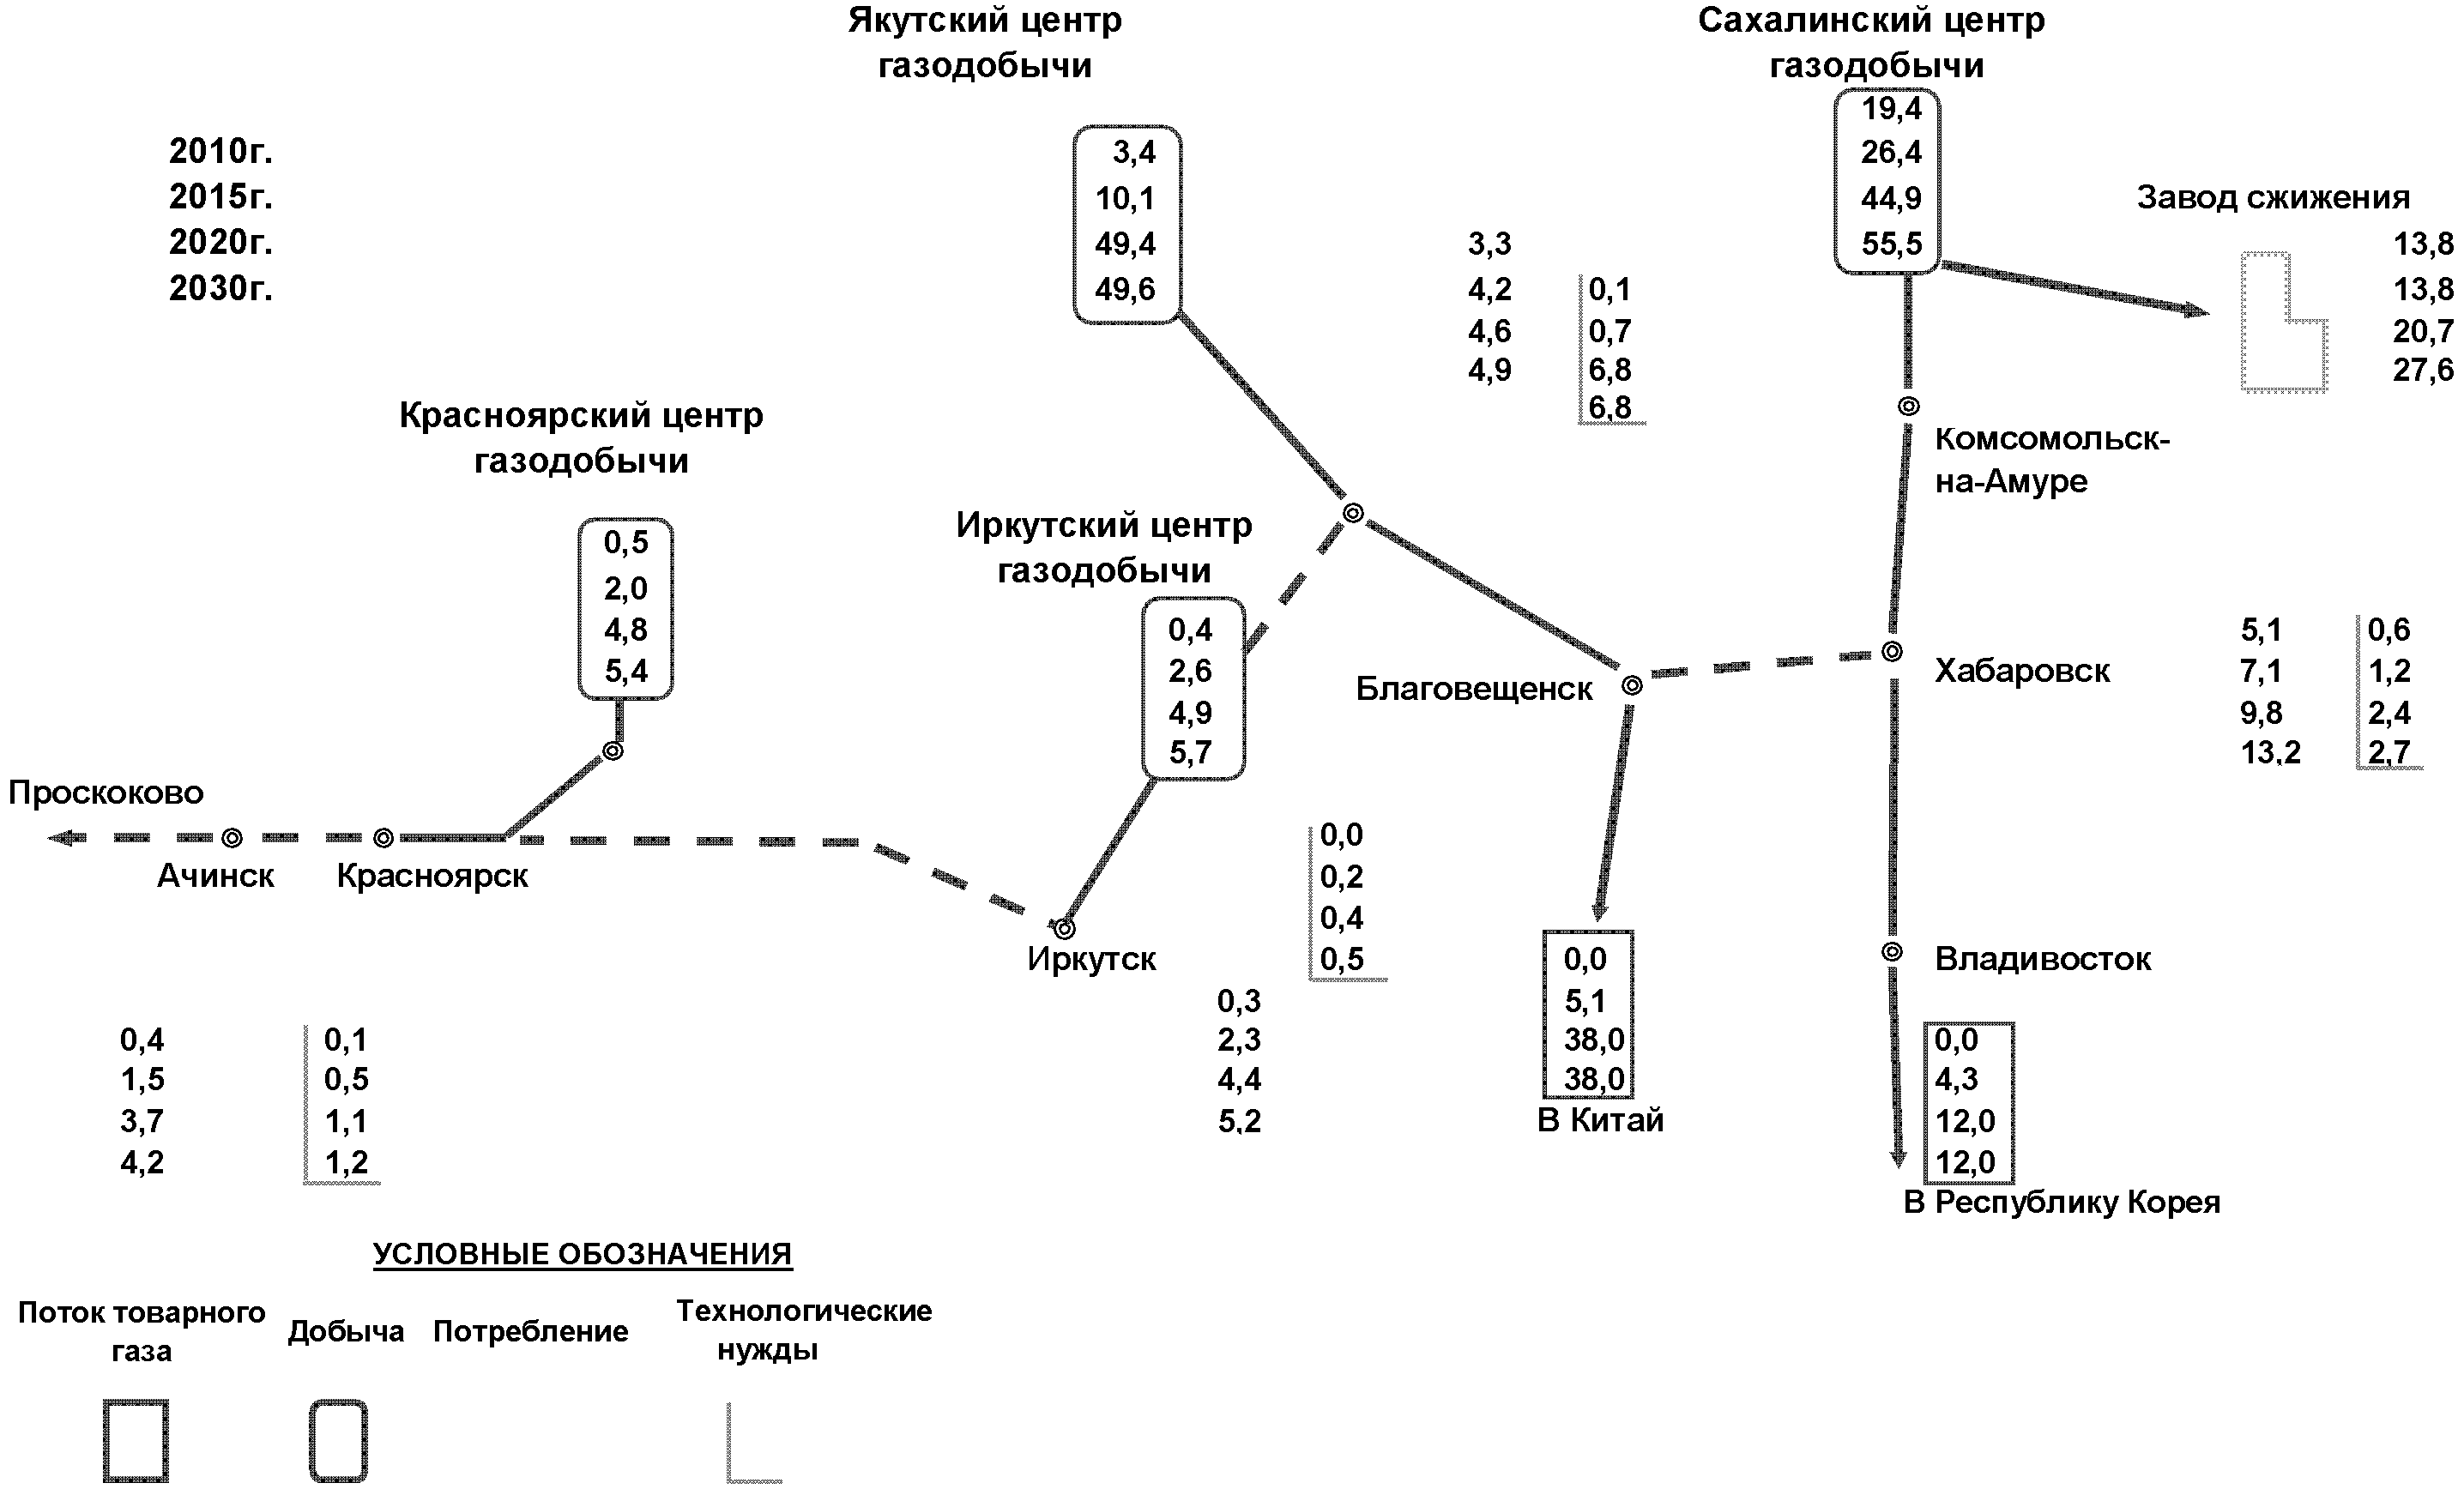
Рисунок 16.17. Схема потоков газа, млрд. м3/год. Вариант «Центр»-50
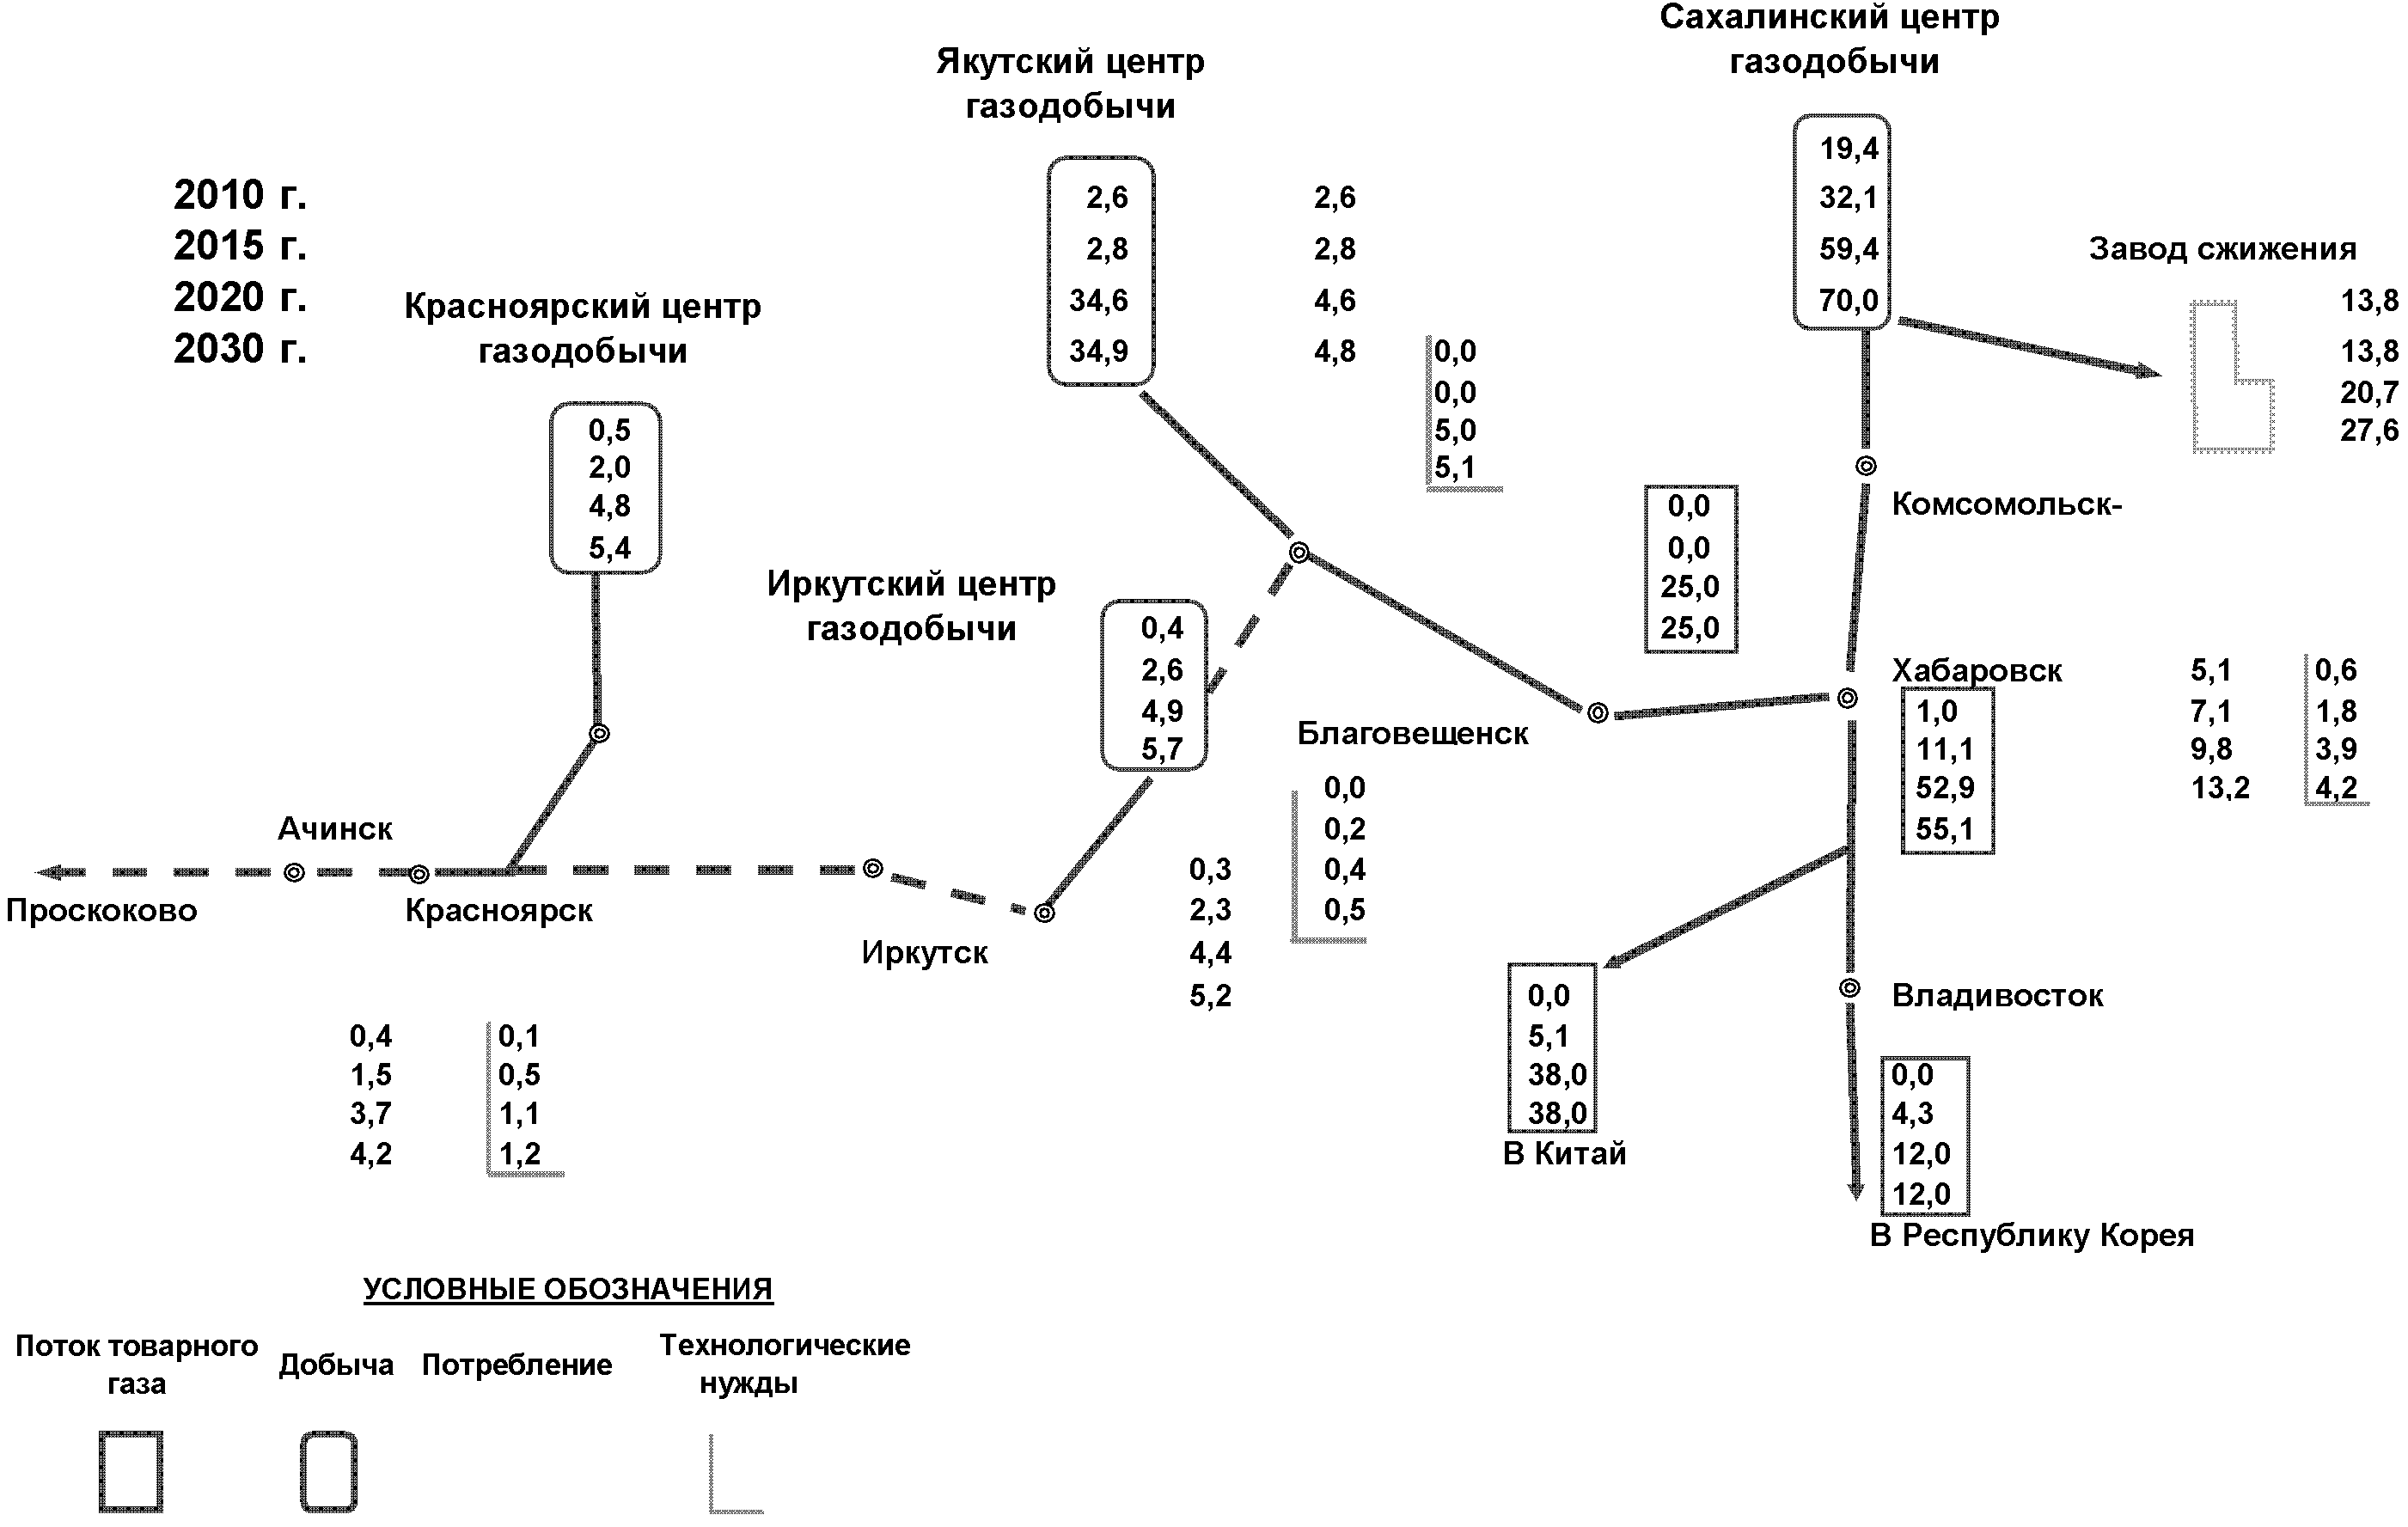
Рисунок 16.18. Схема потоков газа, млрд. м3/год. Вариант «Восток»-50
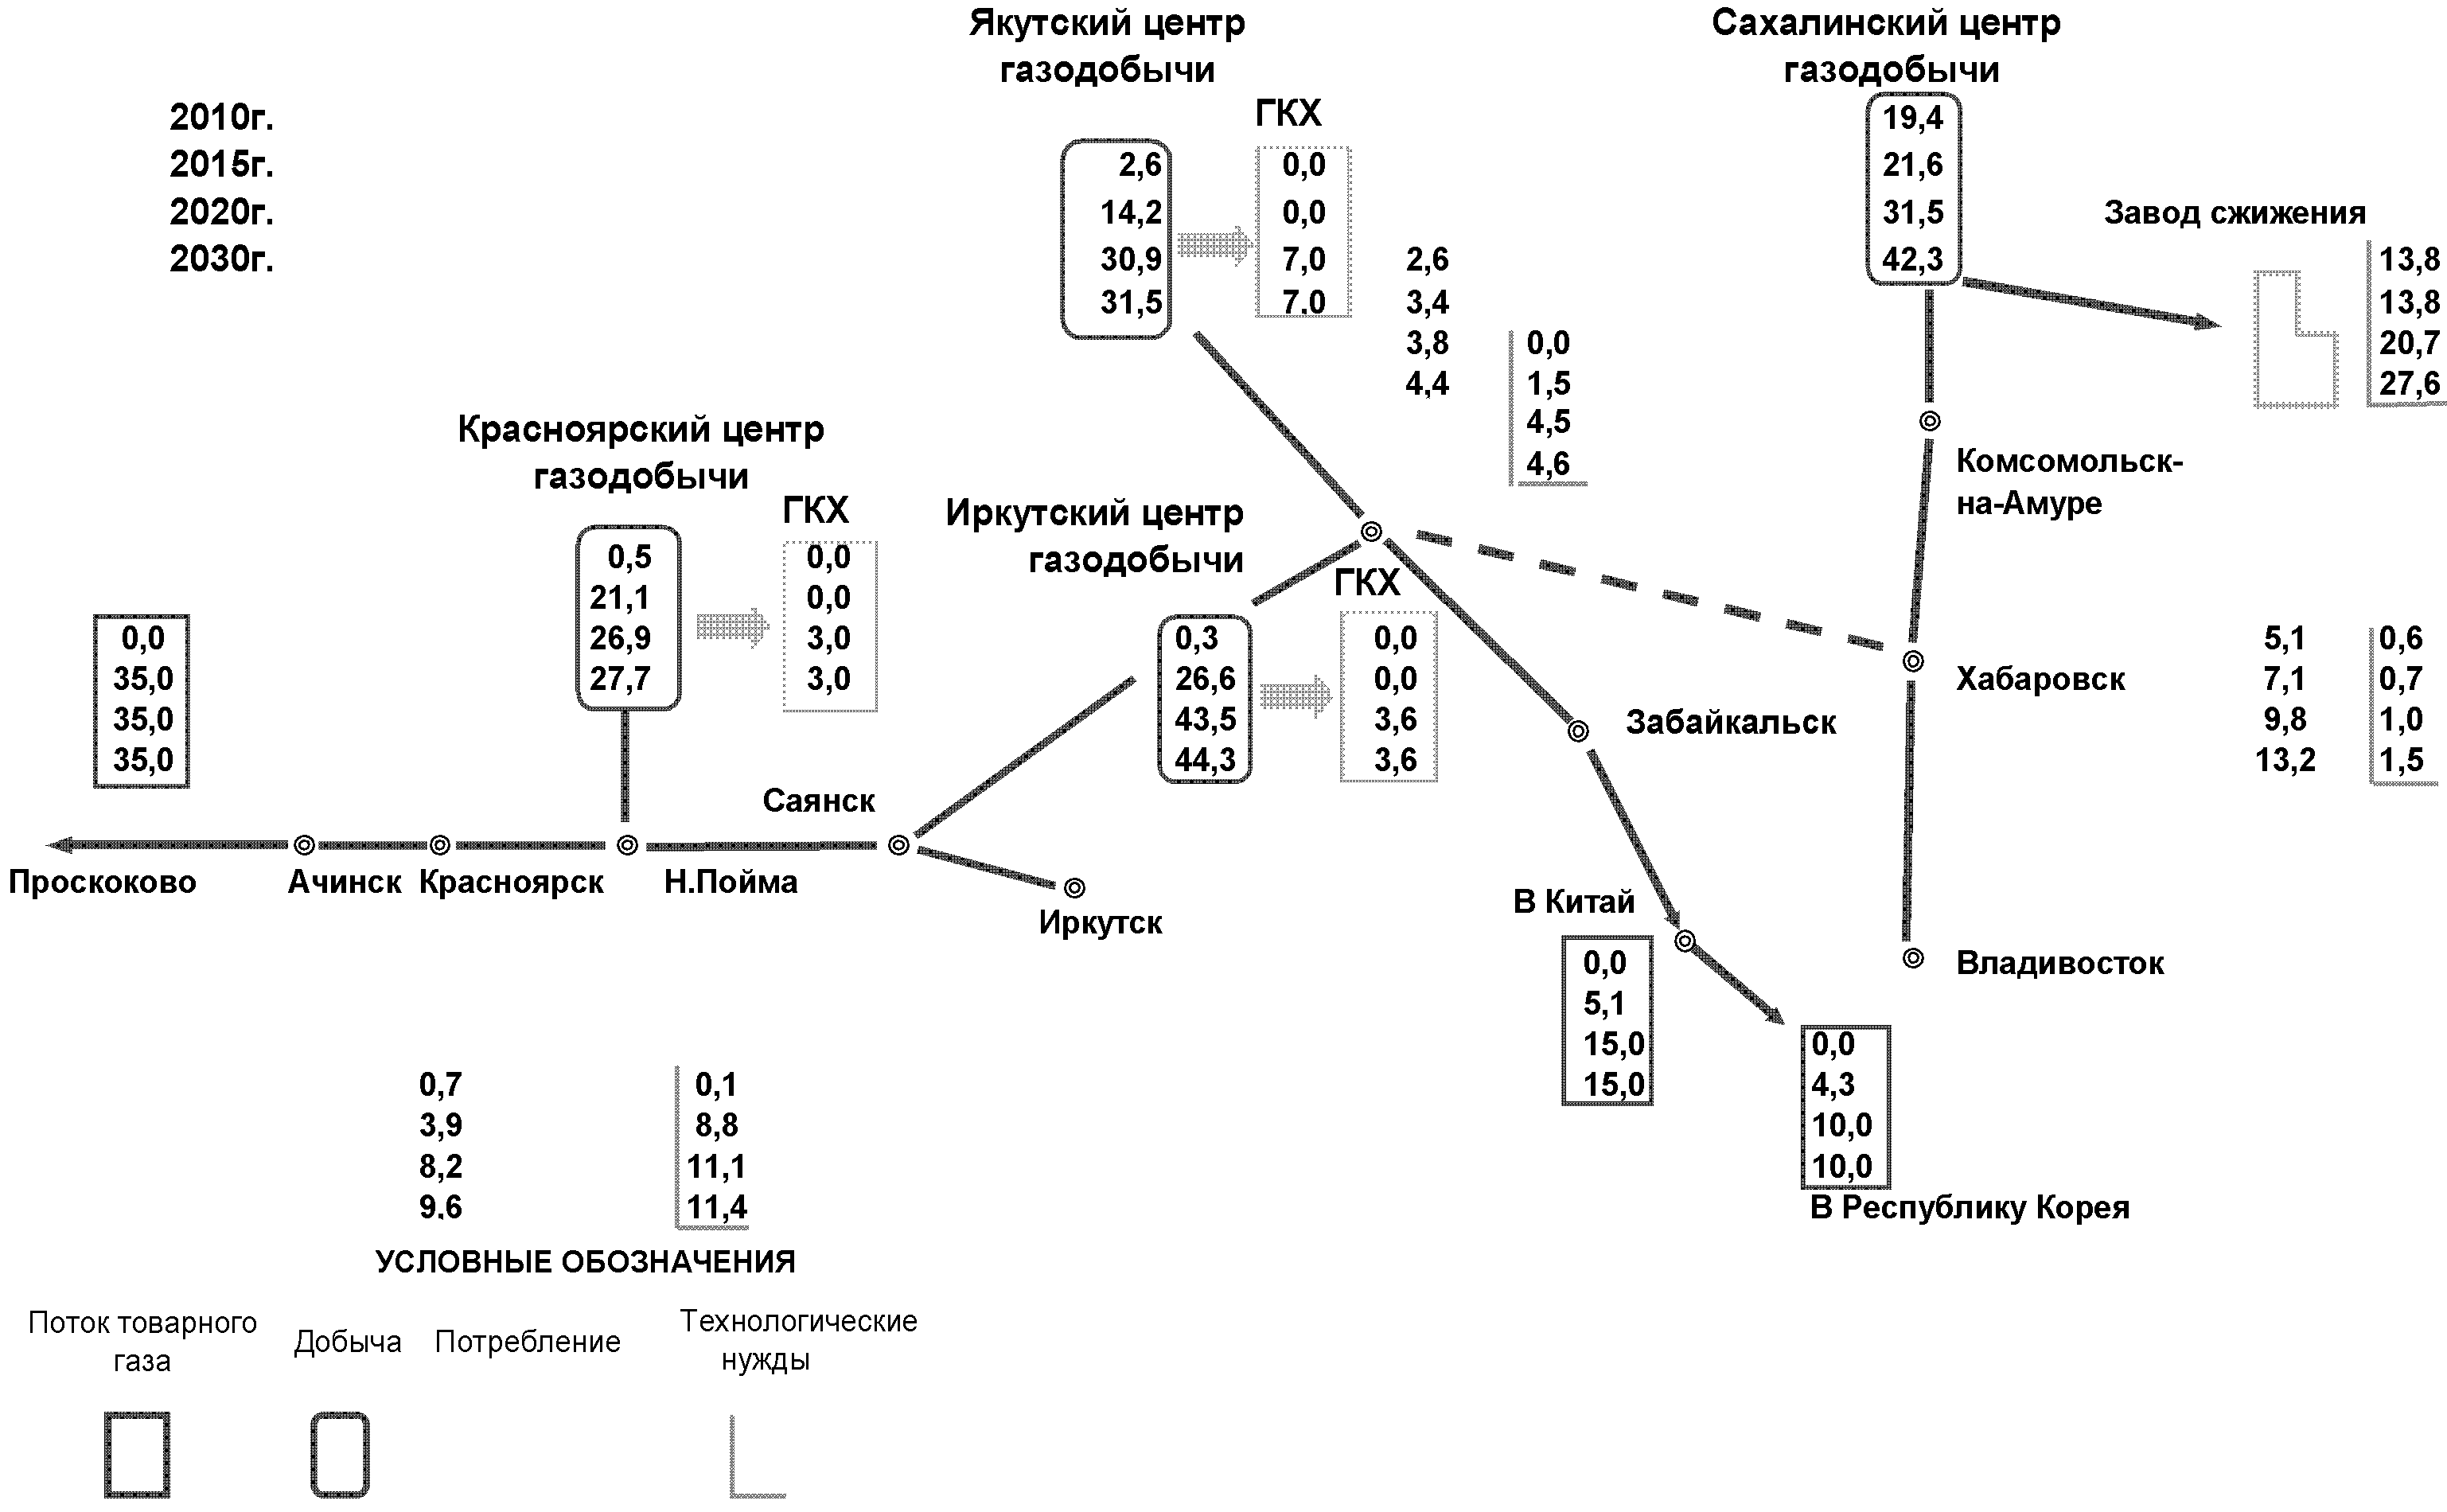
Рисунок 16.19. Схема потоков газа, млрд. м3/год. Вариант «Запад» с ЕСГ (интенсивный)
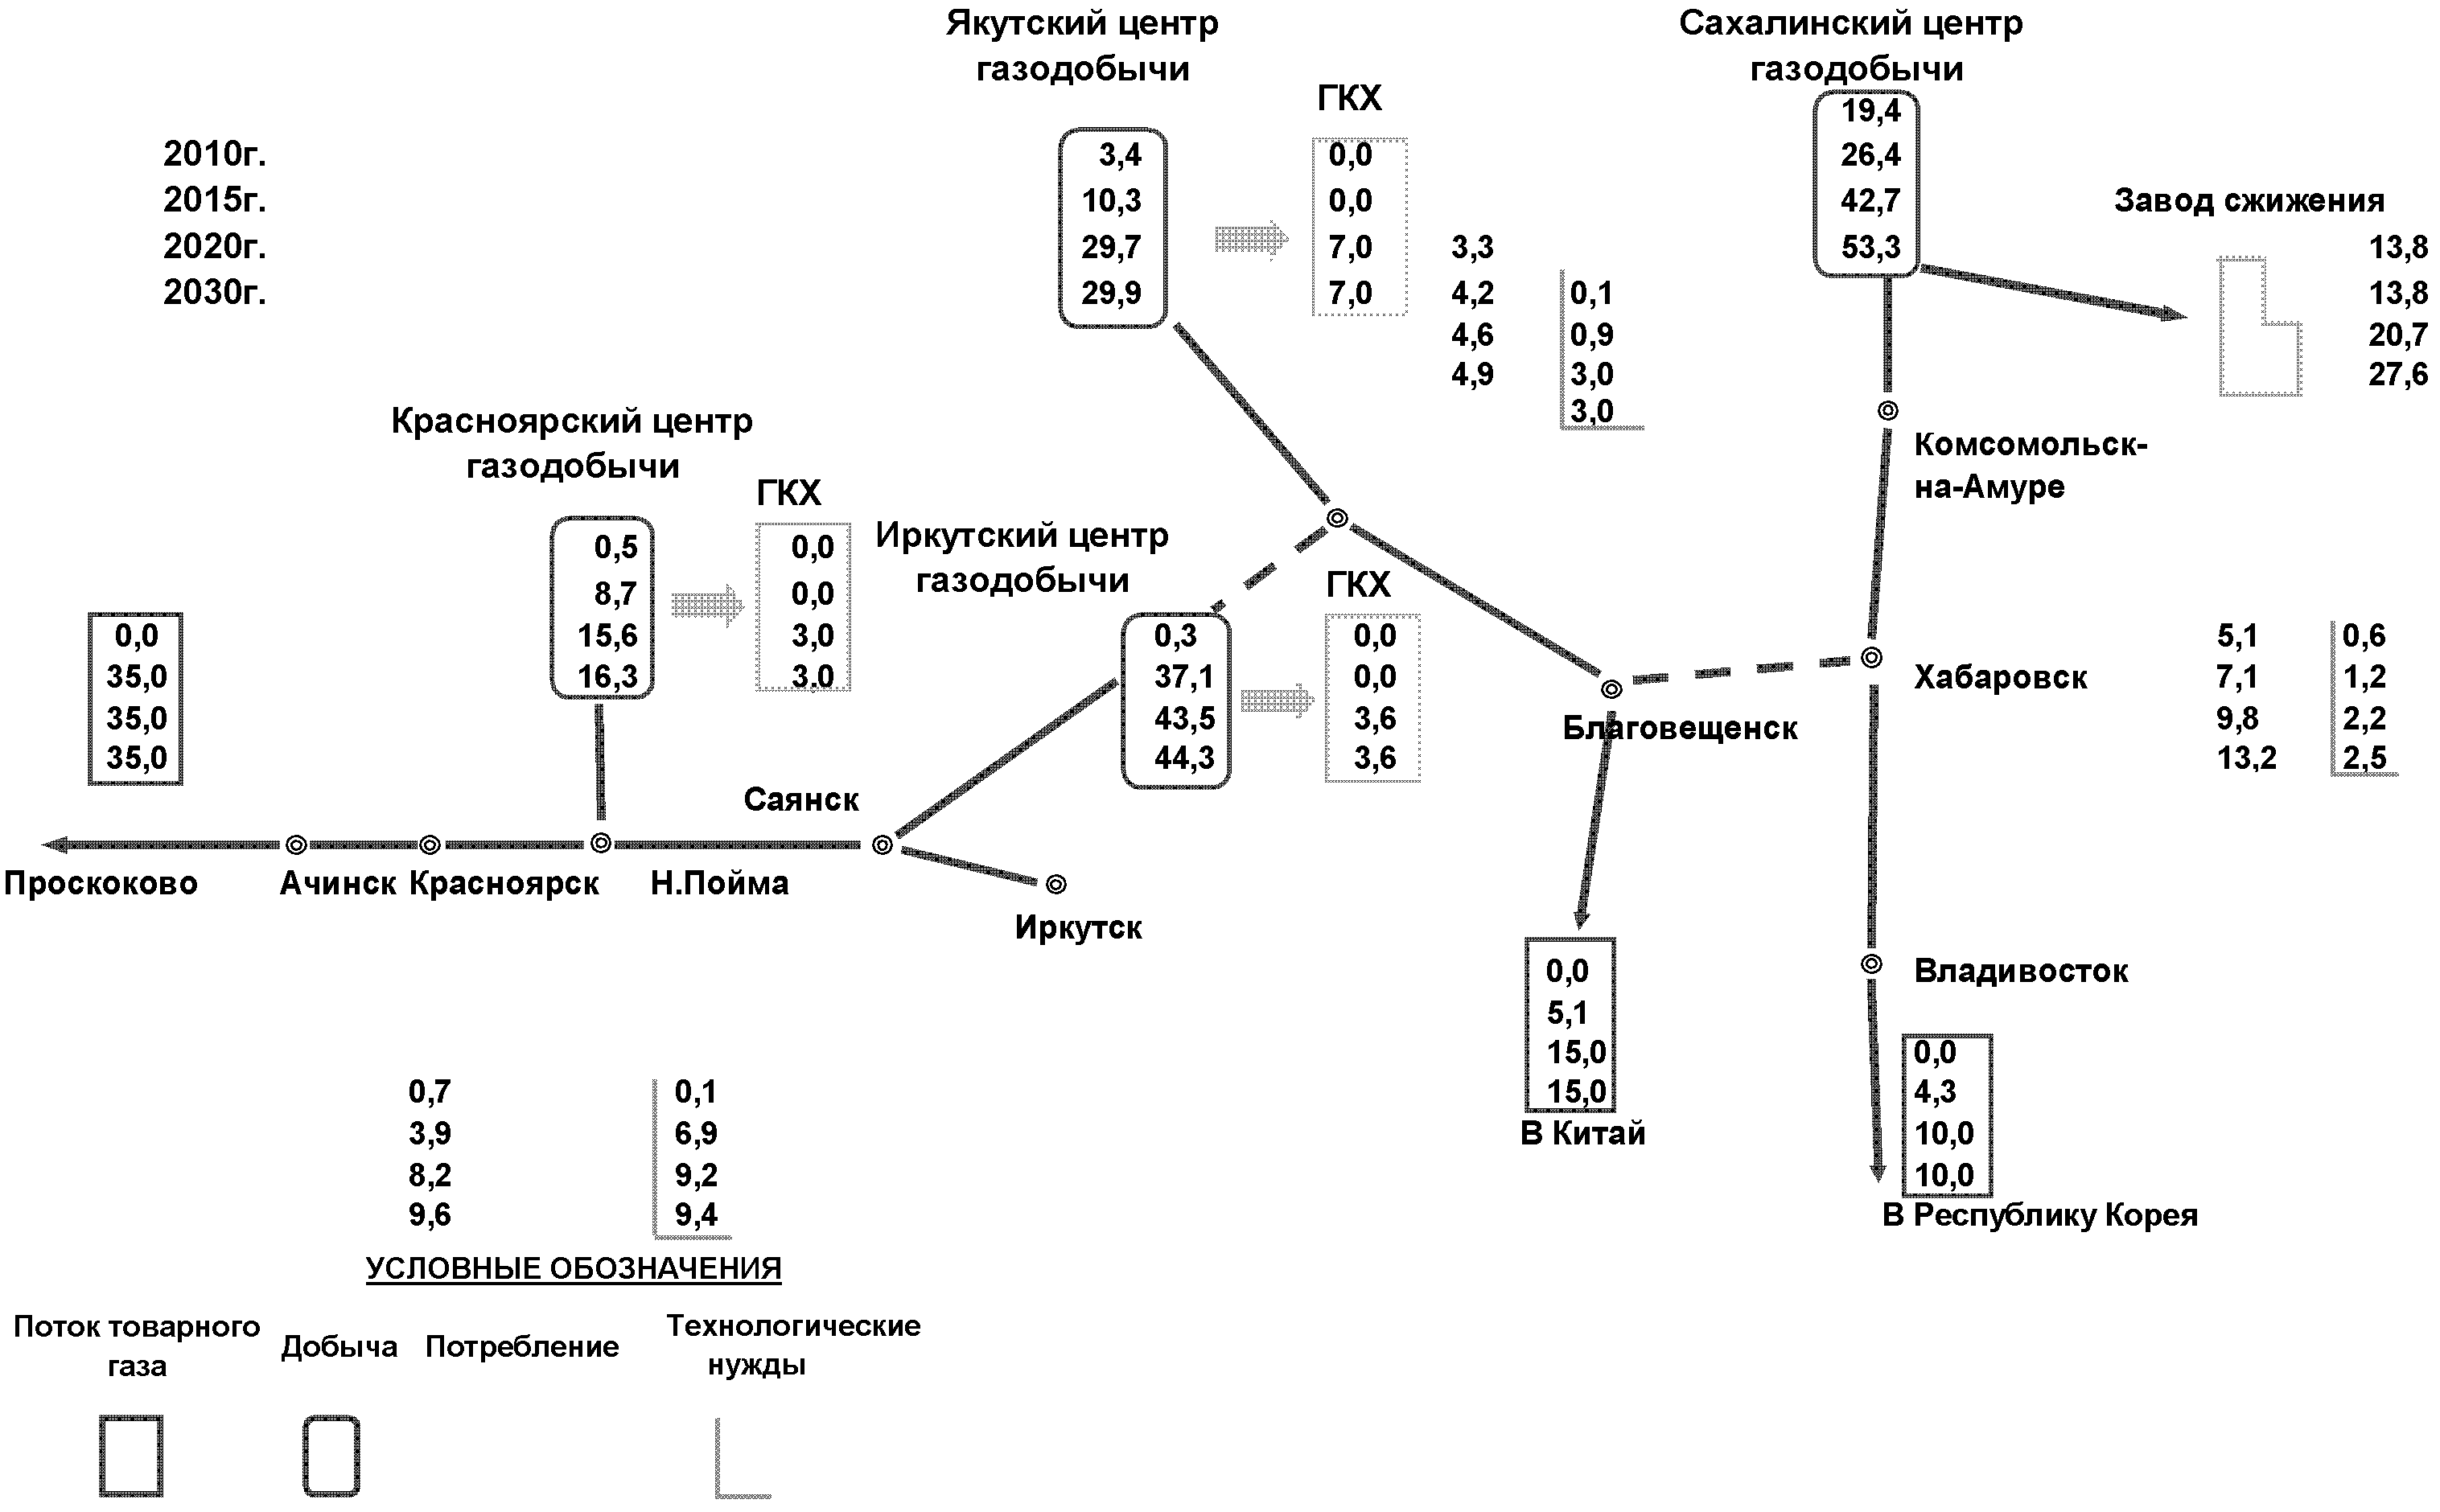
Рисунок 16.20. Схема потоков газа, млрд. м3/год. Вариант «Центр» с ЕСГ (интенсивный)
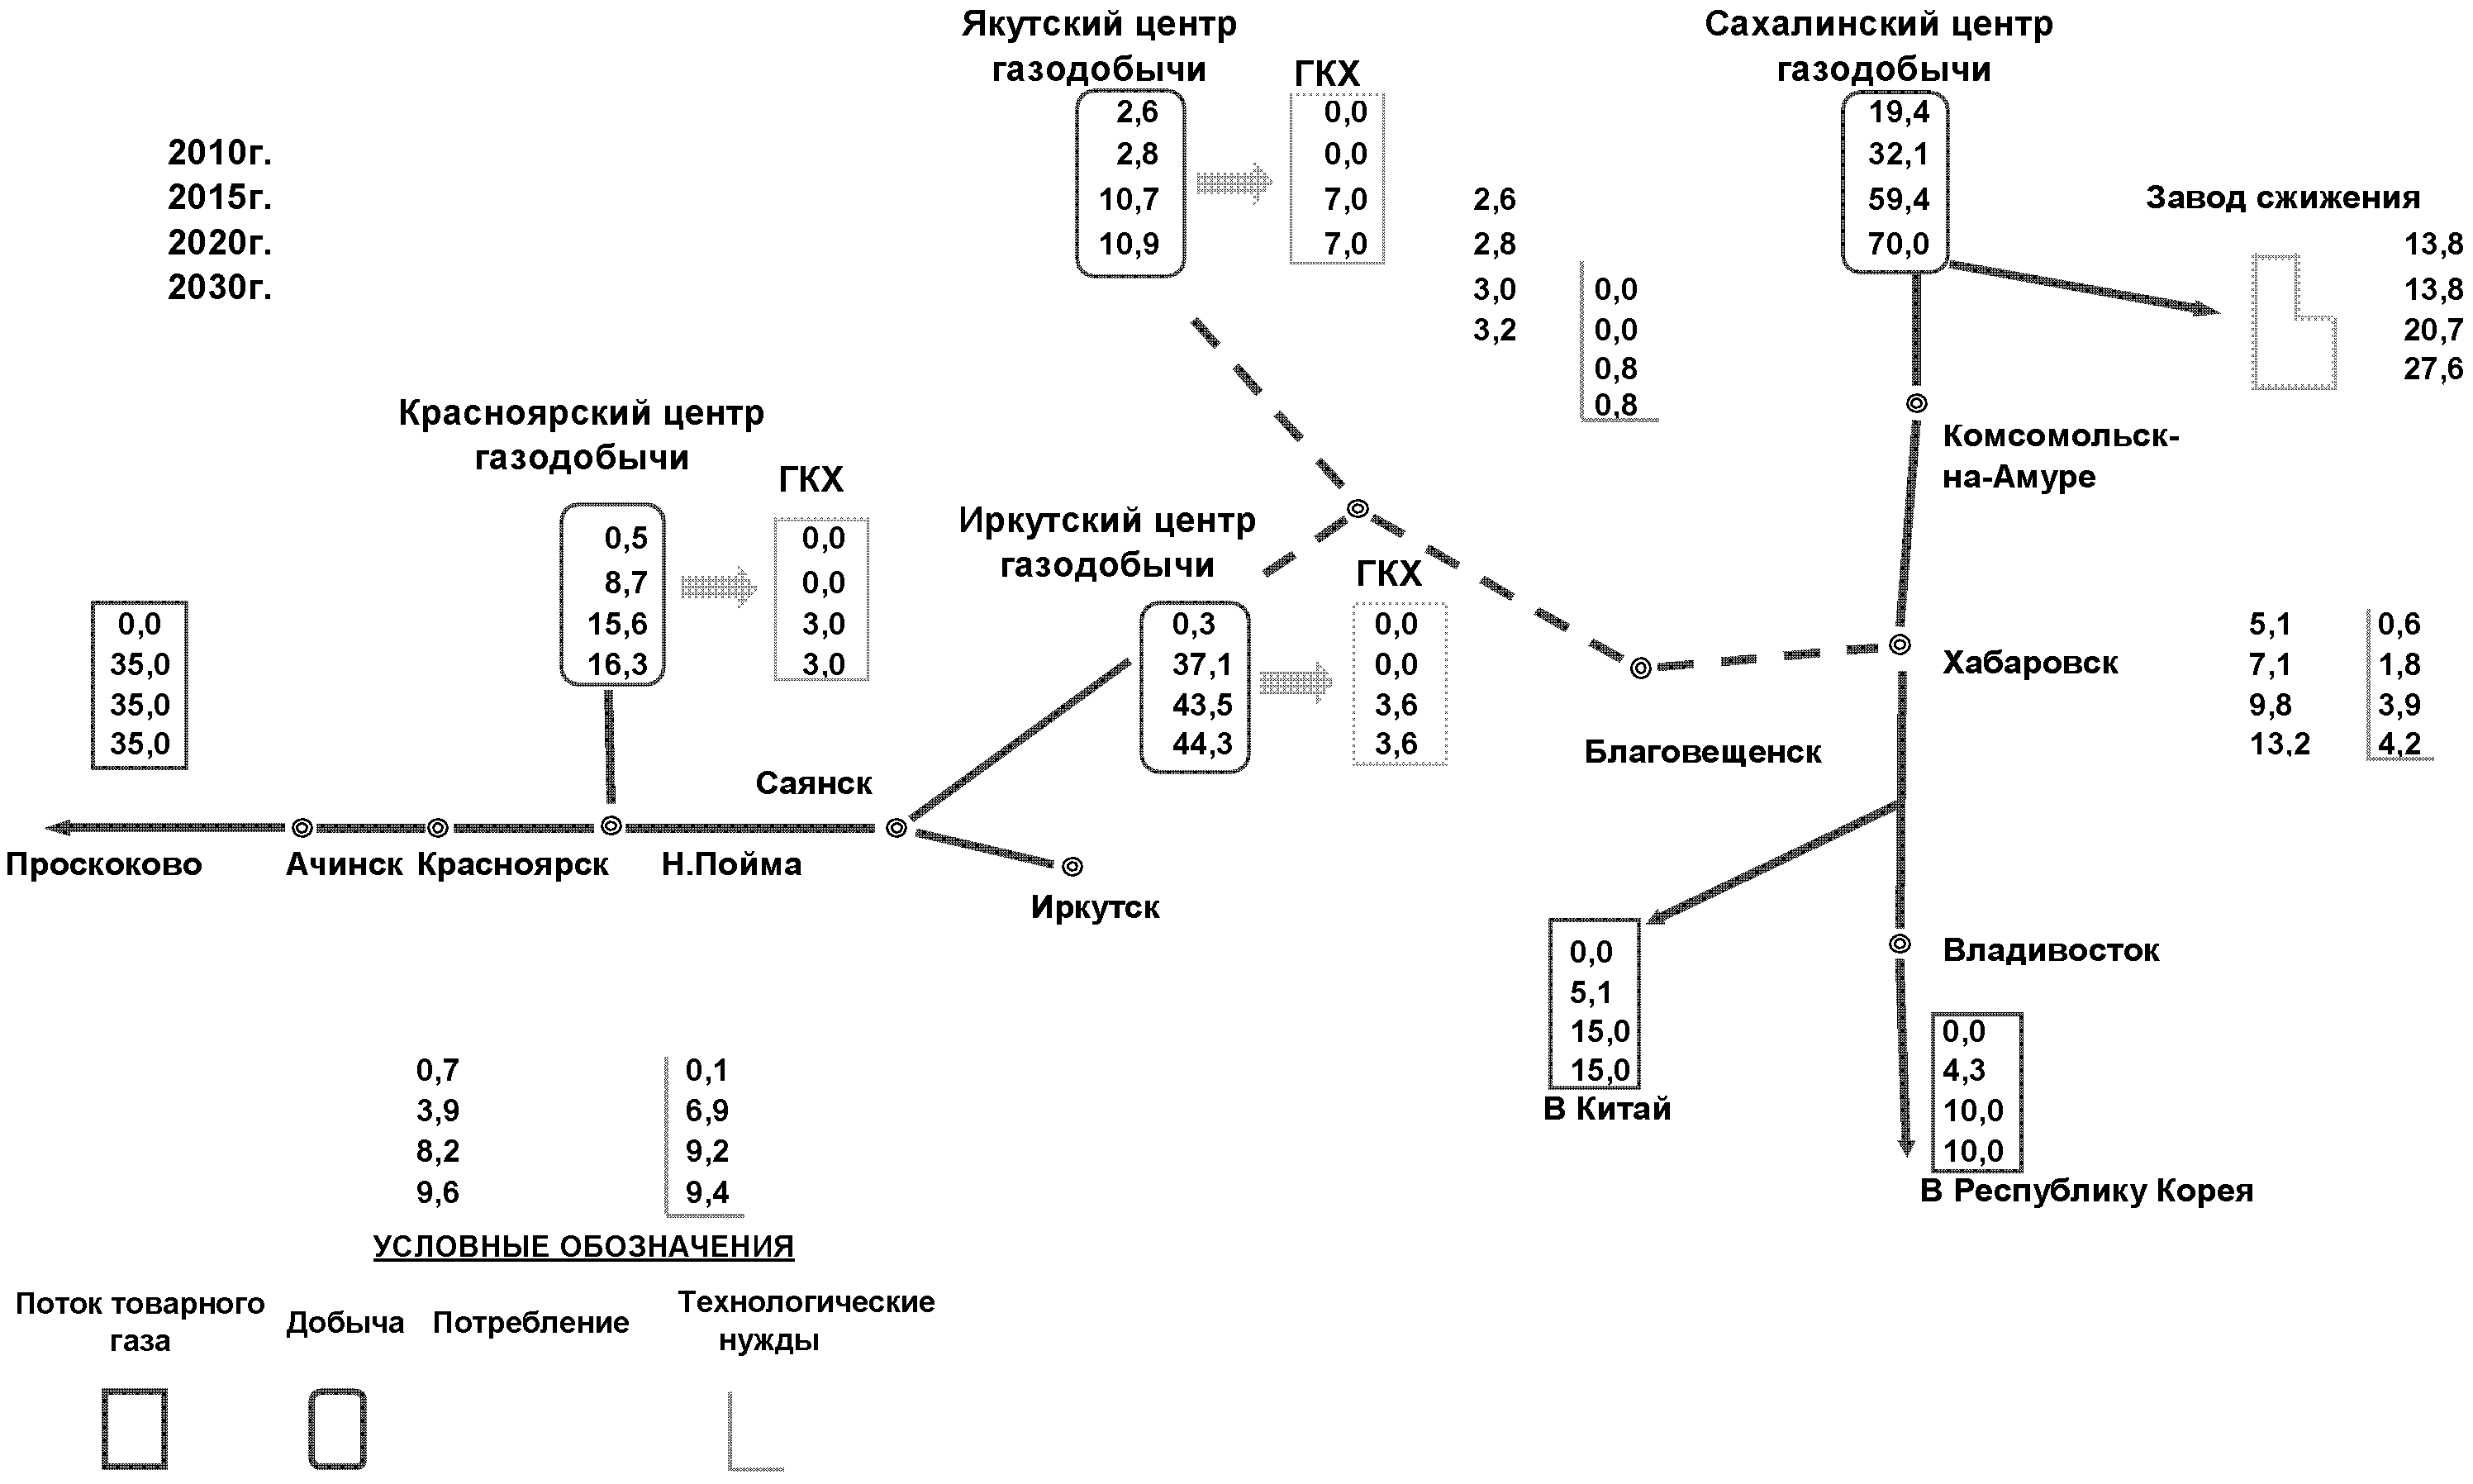
Рисунок 16.21. Схема потоков газа, млрд. м3/год. Вариант «Восток» с ЕСГ (интенсивный)
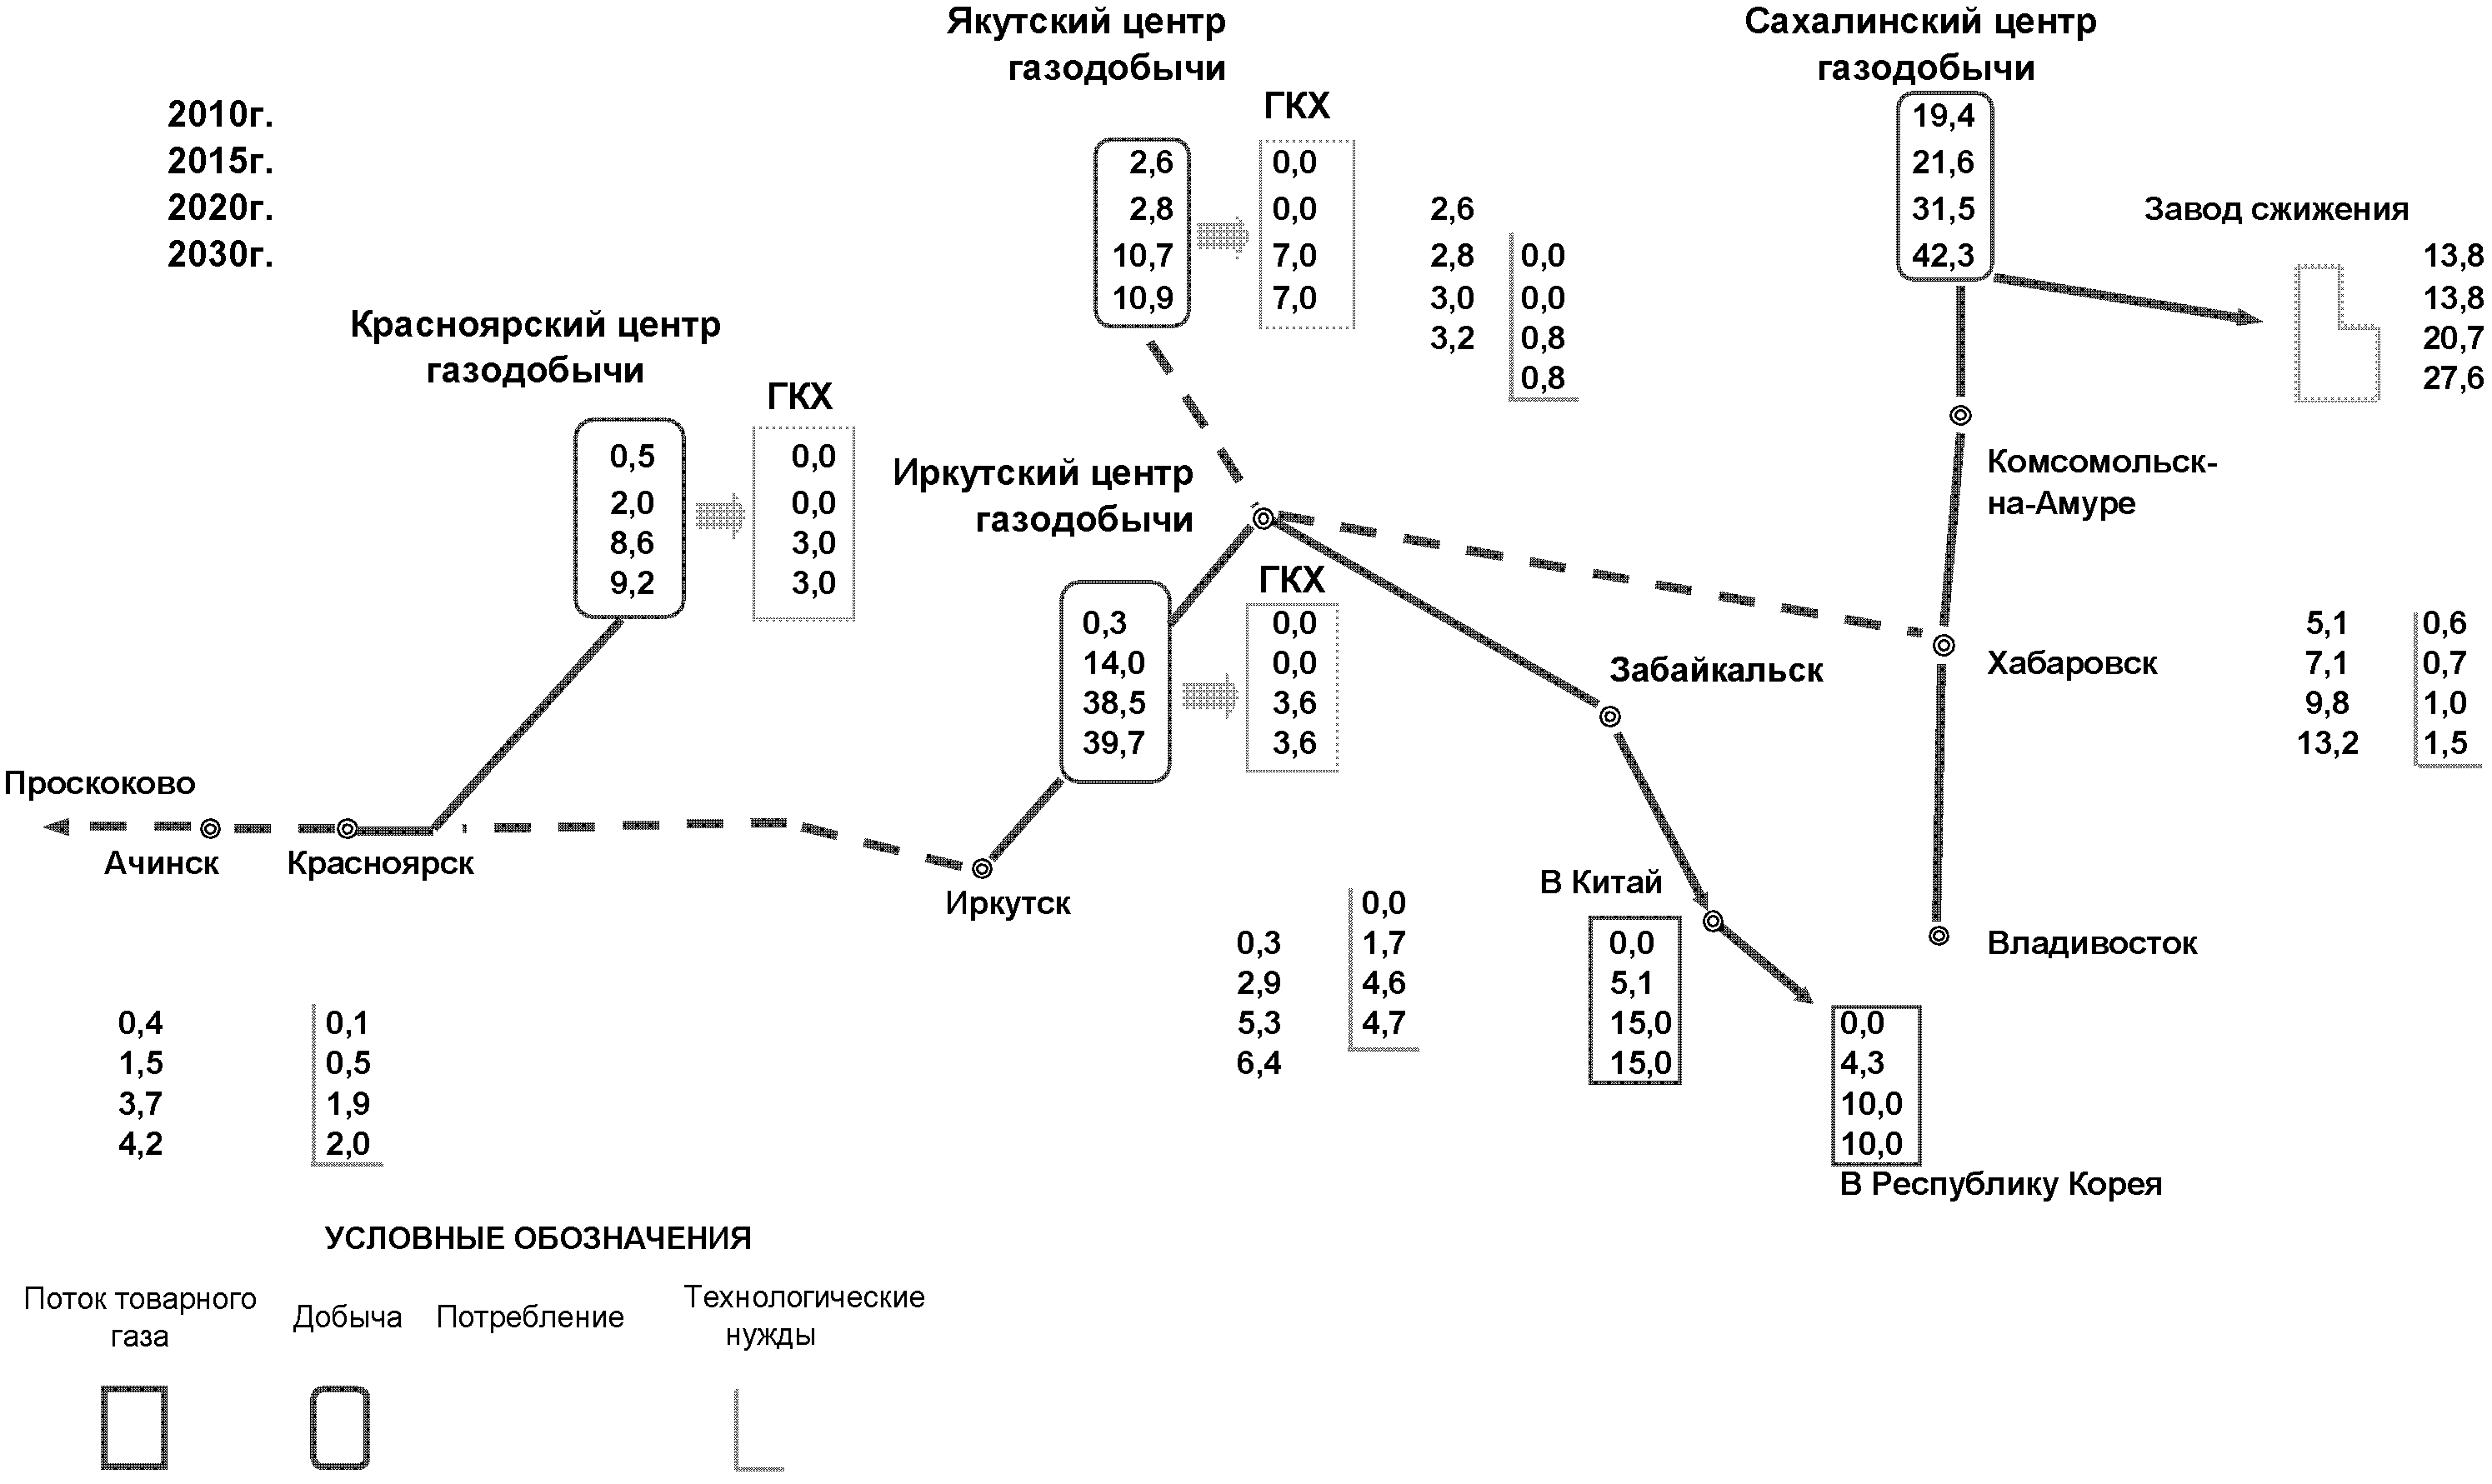
Рисунок 16.22. Схема потоков газа, млрд. м3/год. Вариант «Запад» без ЕСГ (интенсивный)
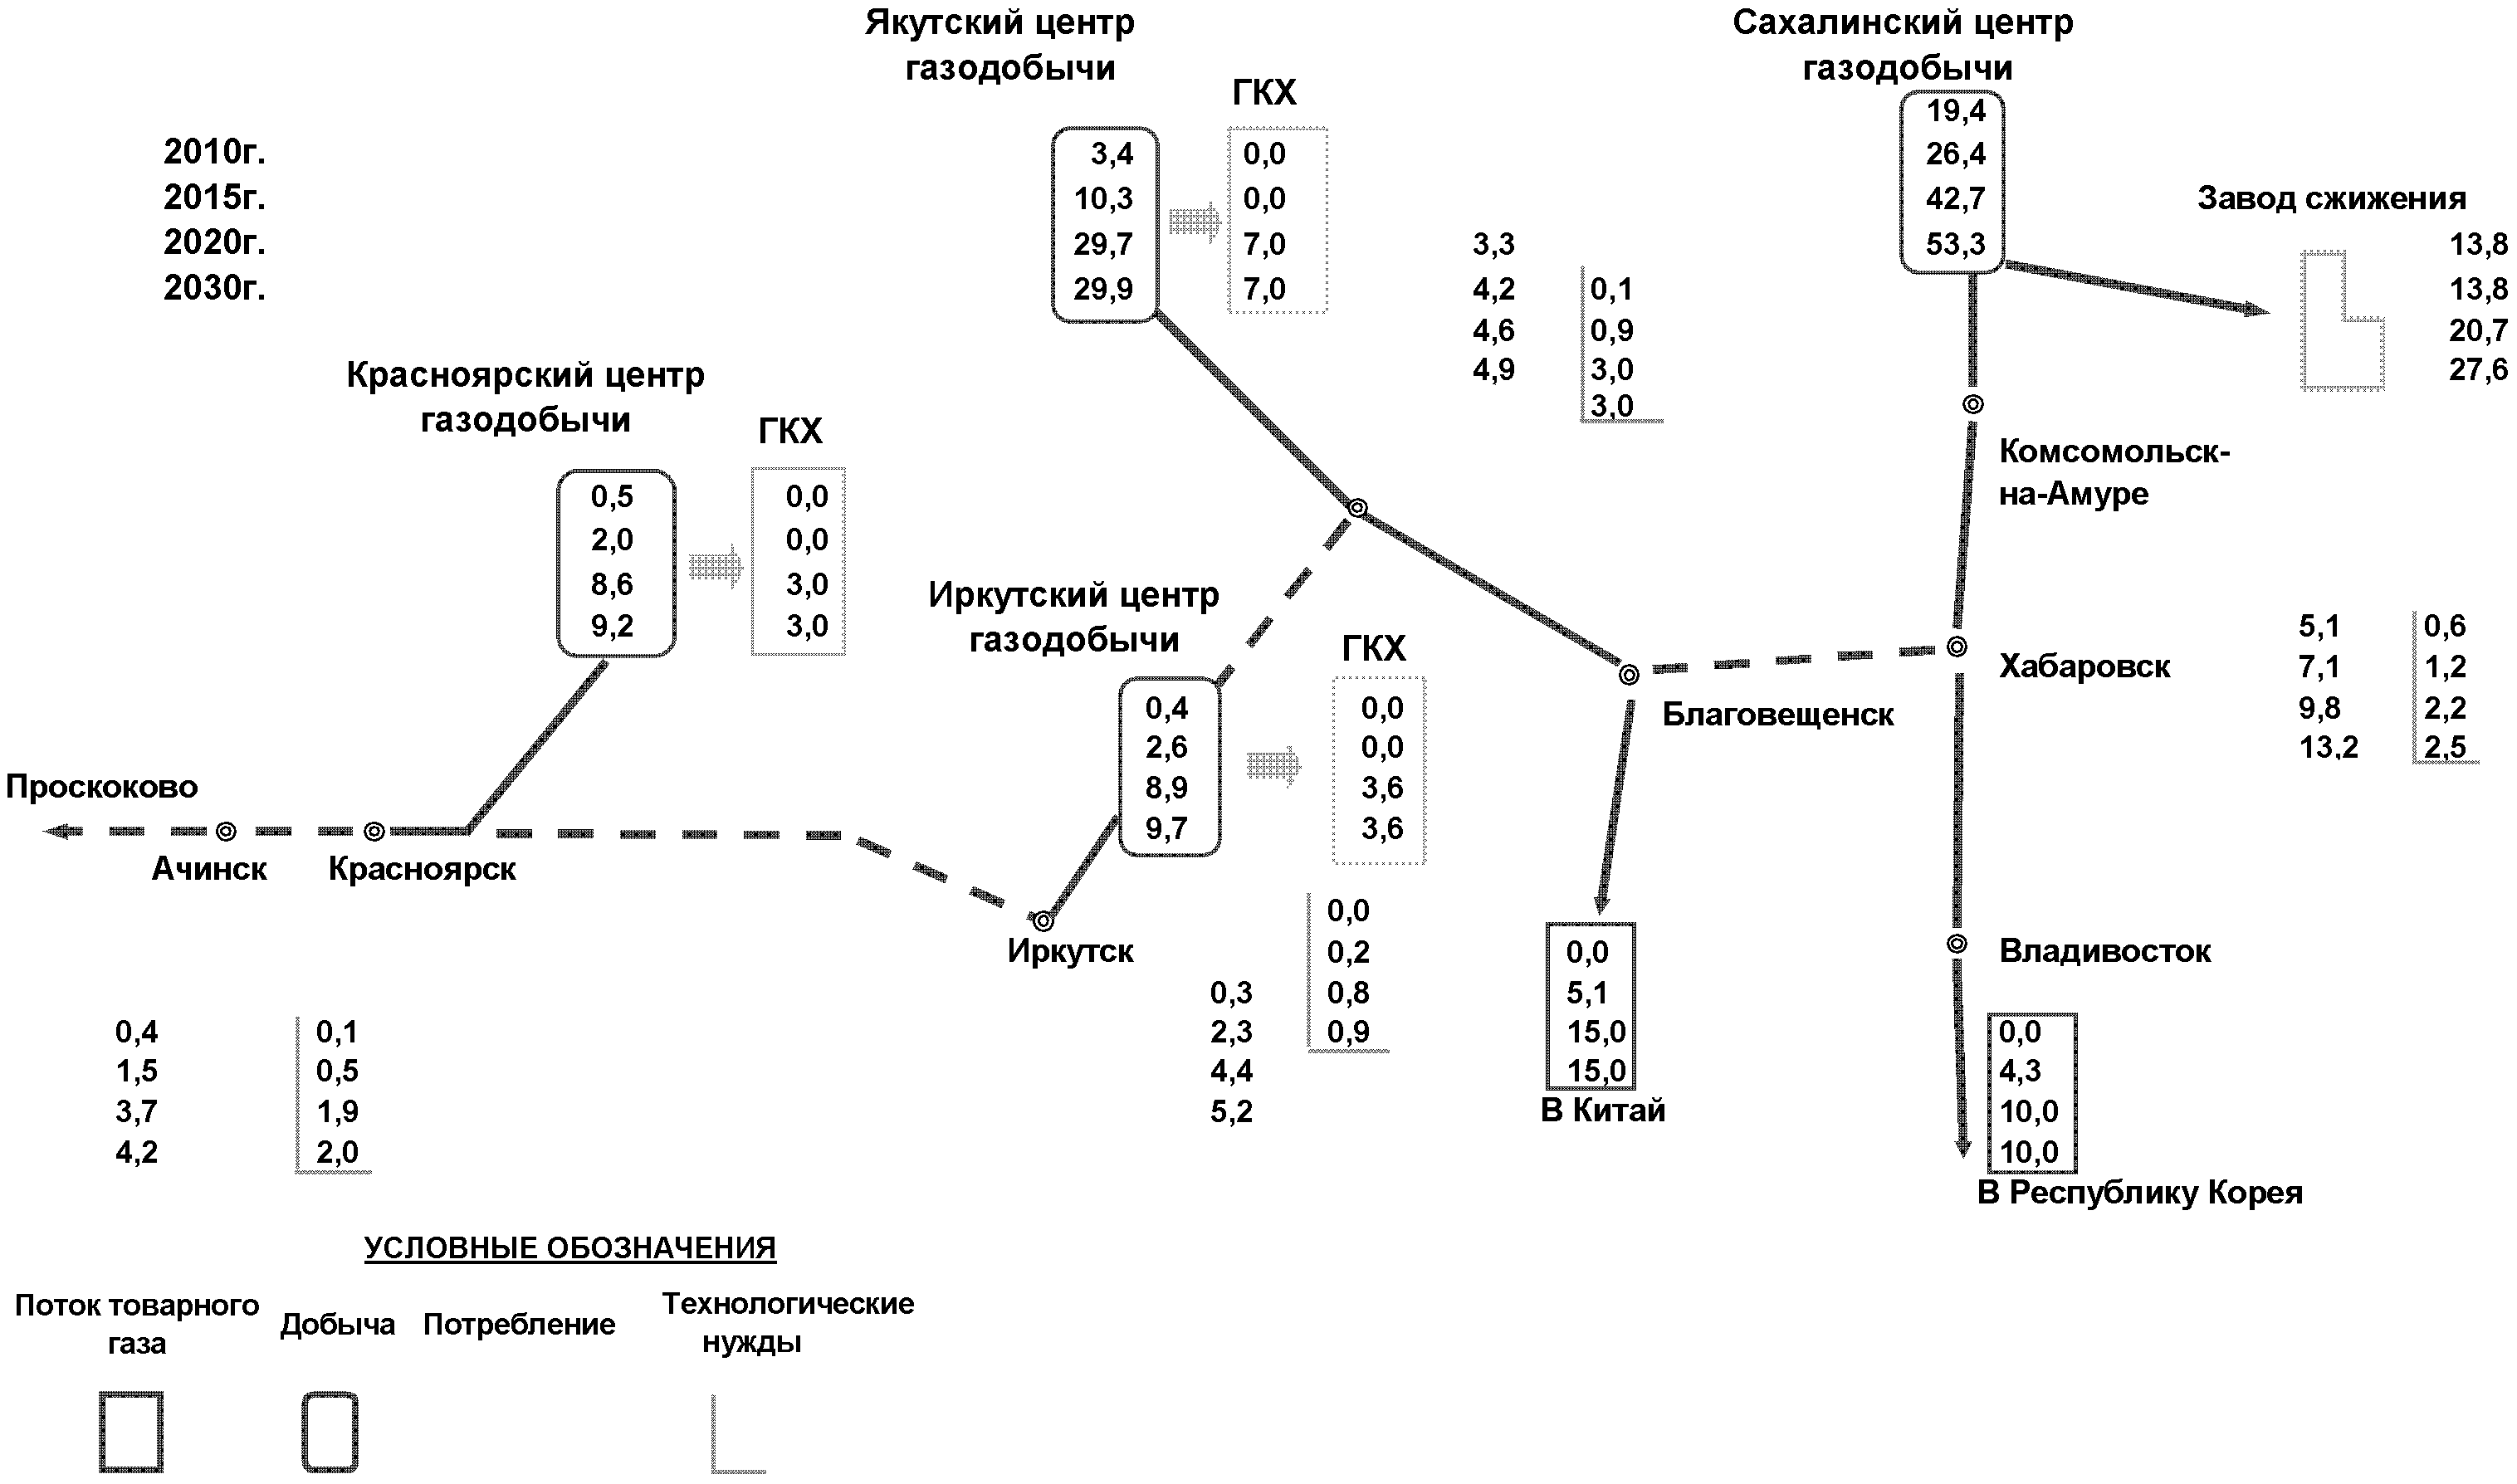
Рисунок 16.23. Схема потоков газа, млрд. м3/год. Вариант «Центр» без ЕСГ (интенсивный)
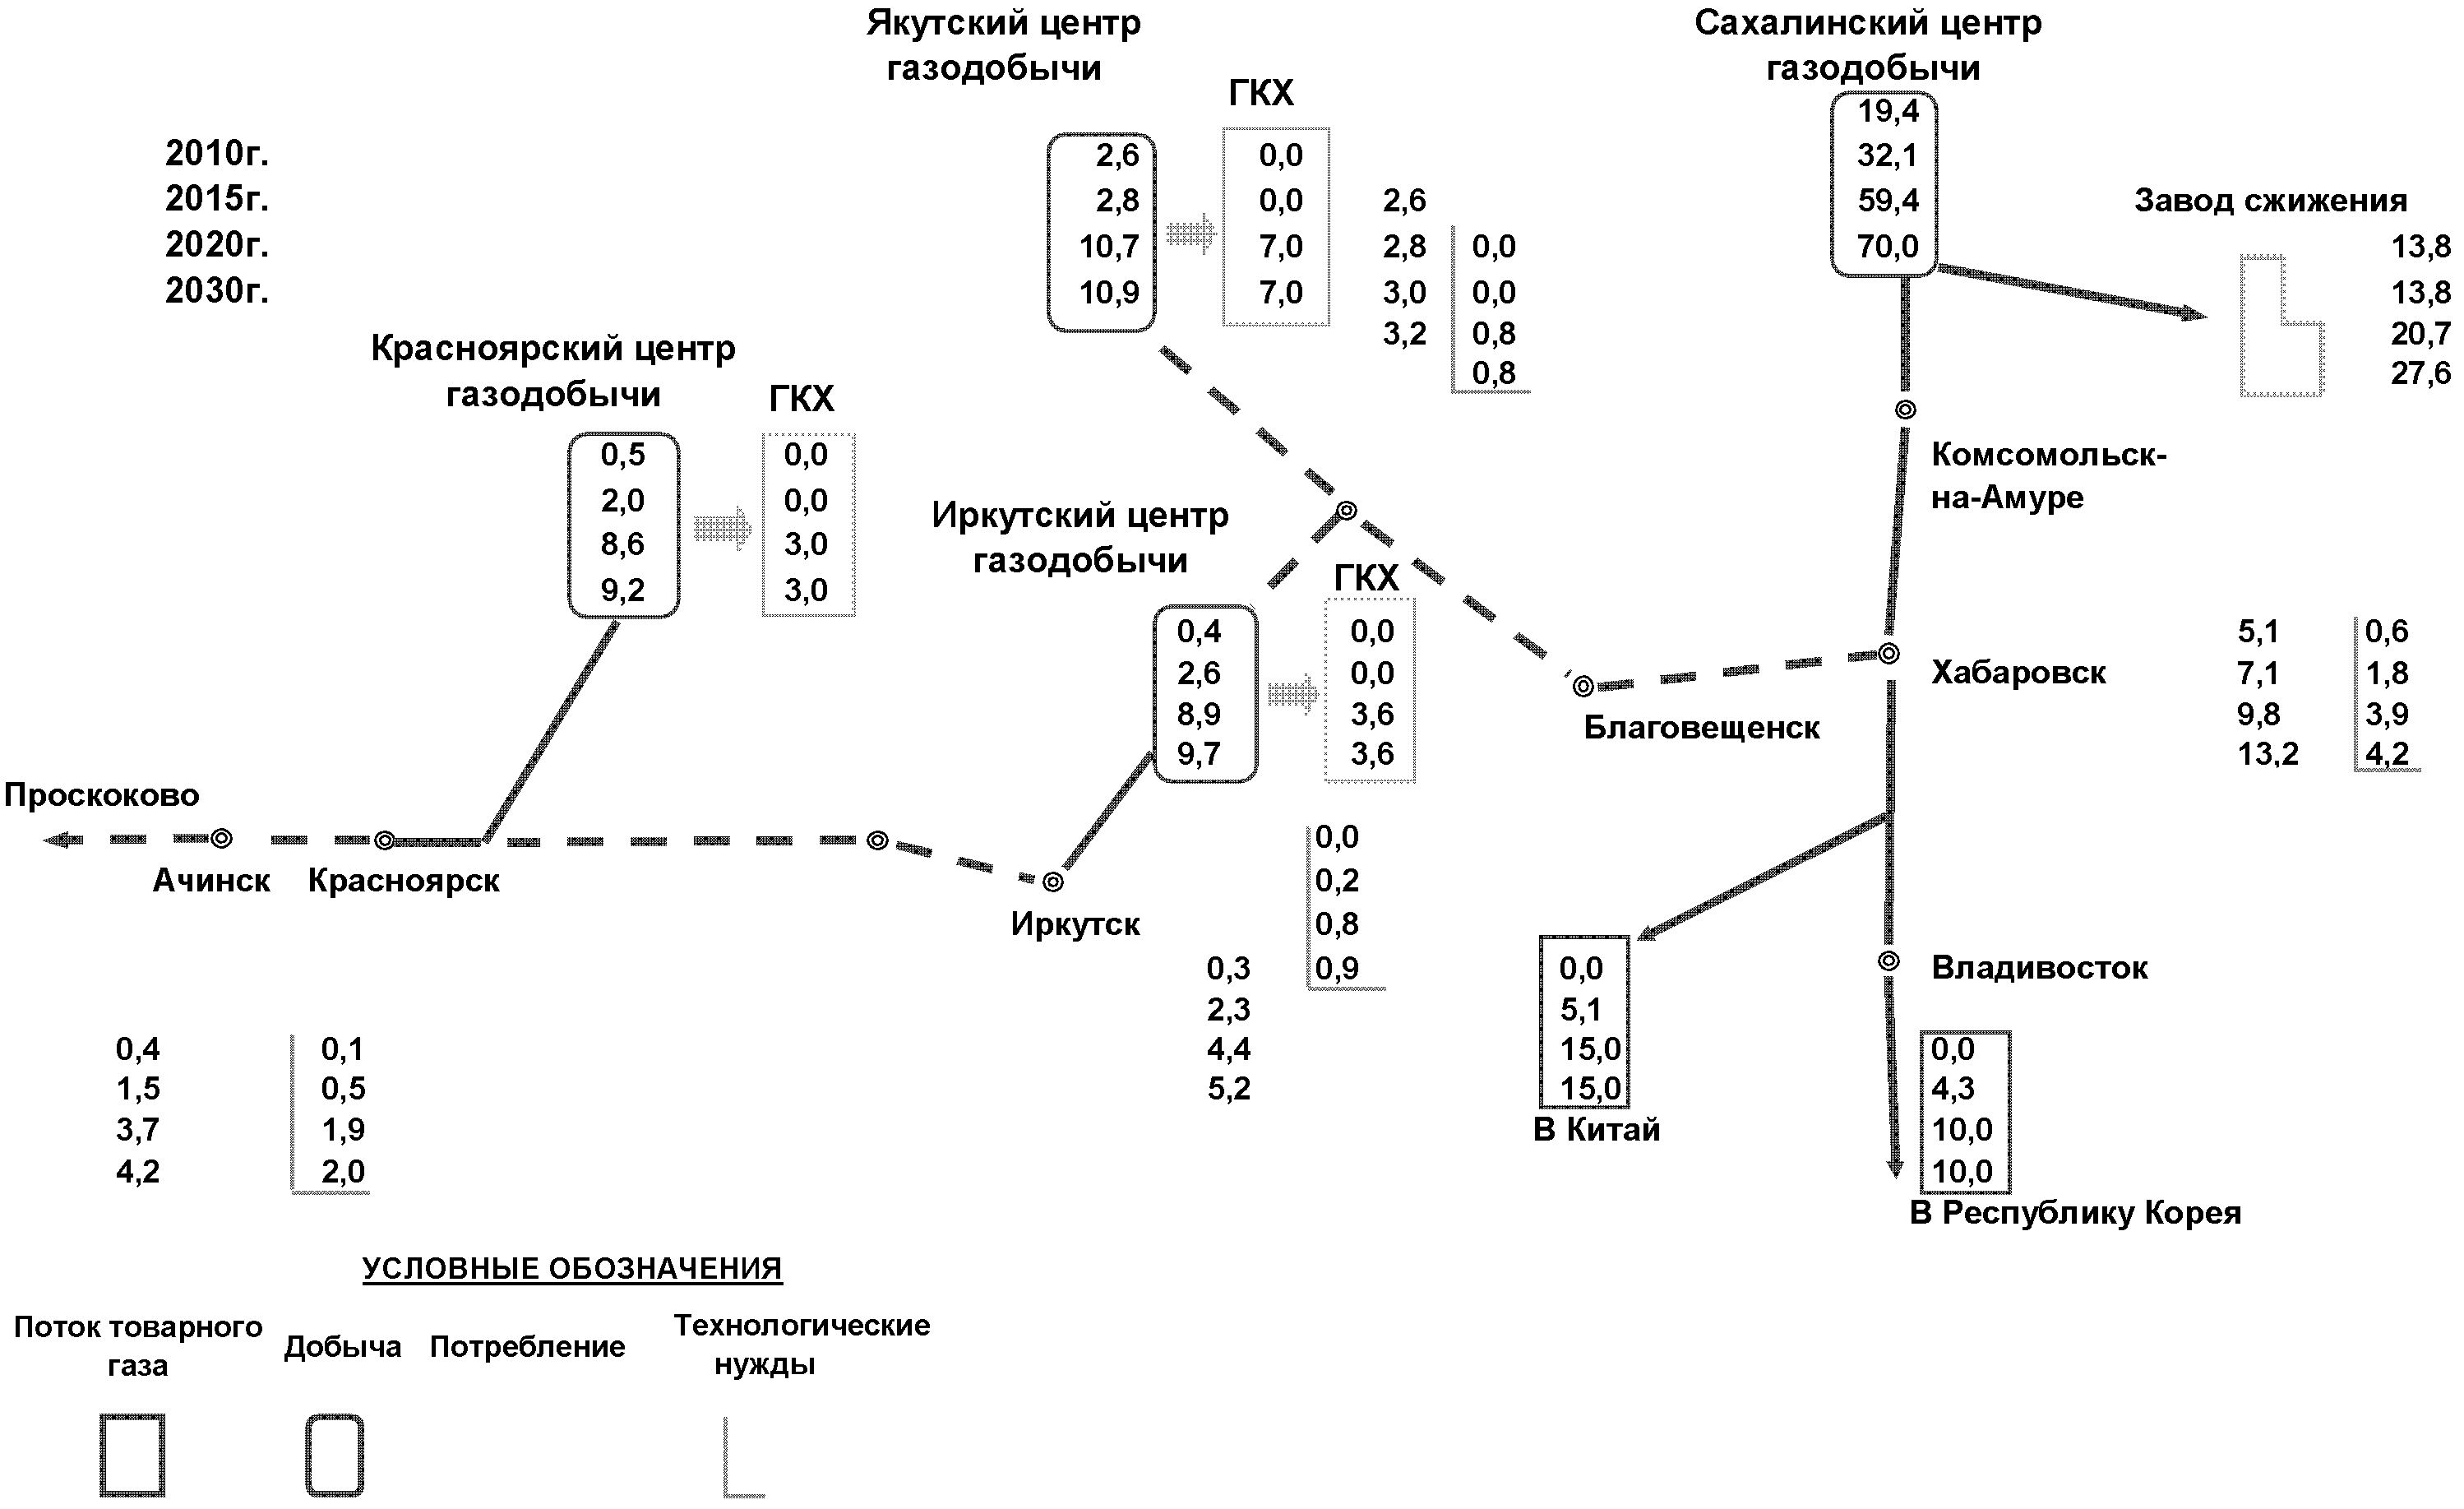
Рисунок 16.24. Схема потоков газа, млрд. м3/год. Вариант «Восток» без ЕСГ (интенсивный)
Согласно «Методическим рекомендациям по оценке эффективности инвестиционных проектов (вторая редакция)», утвержденным Министерством экономики РФ, Министерством финансов РФ и Государственным комитетом по строительной, архитектурной и жилищной политике № ВК 477 от 21.06.1999, основным критерием эффективности сценариев и их приоритетности в условиях заданной внутренней нормы доходности и ставки дисконтирования является консолидированный накопленный дисконтированный денежный поток (NPV), характеризующий превышение суммарных денежных притоков над суммарными оттоками в сценариях Программы. При этом учитывается неравноценность эффектов, затрат, результатов, обусловленных различными временными этапами реализации Программы.
Для сценариев, имеющих положительный консолидированный накопленный дисконтированный денежный поток, кроме его размера, приведены показатели бюджетной эффективности, характеризующие объем дисконтированных поступлений в бюджет суммарно за весь период реализации Программы.
17. Оценка возможности транспортировки газа и нефти в едином транспортном коридоре
Совместное строительство и эксплуатация отдельных объектов и сооружений нефтепровода и газопровода для транспортировки нефти и газа в страны АТР позволит снизить общие затраты на реализацию проектов за счет сокращения общей площади отвода земель, совместного использования объектов производственной инфраструктуры и инженерных коммуникаций, совмещения природоохранных мероприятий и других. Схемы маршрутов возможного прохождения газо- и нефтепроводов представлены на рисунке 17.1.
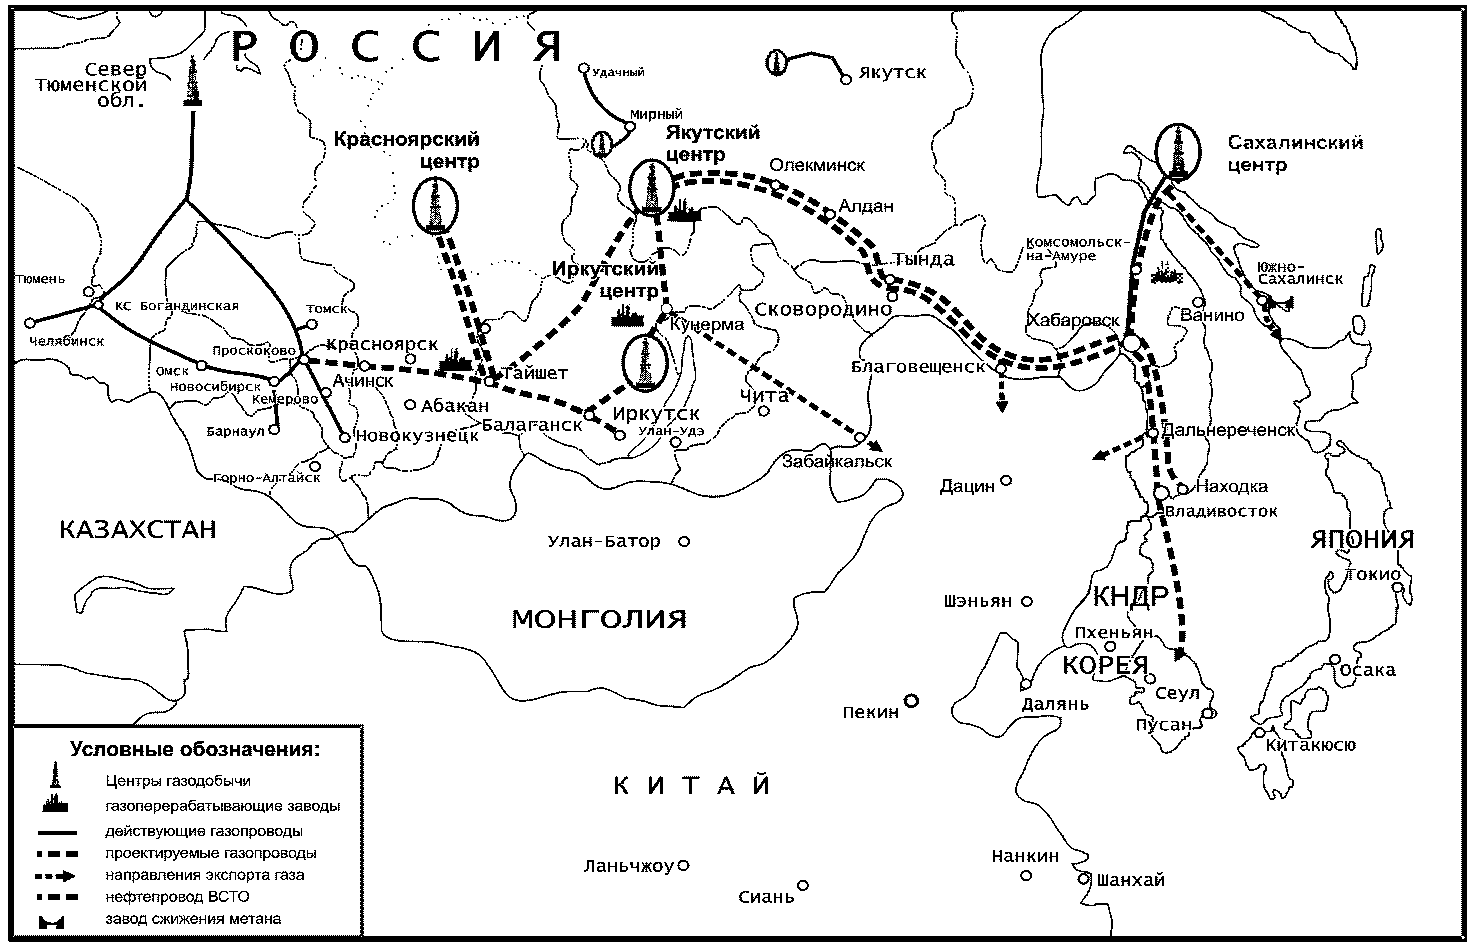
Рисунок 17.1. Схемы маршрутов возможного прохождения газо- и нефтепроводов
Возможны 3 варианта строительства нефте- и газопроводов:
1. Автономное строительство, когда затраты по строительству нефте- и газопровода считаются раздельно;
2. Параллельное строительство, когда в затратах учитывается долевое участие в строительстве объектов общего пользования;
3. Опережающее строительство нефтепровода, когда при расчете стоимости строительства газопровода учитываются компенсации за используемые объекты нефтепровода.
В зависимости от предполагаемых направлений транспорта газа возможна различная протяженность совпадения участков газопроводов с принятой схемой нефтепроводной системы «Восточная Сибирь — Тихий океан». Экспертный анализ объектов, предполагаемых для совместного использования при строительстве и эксплуатации газопровода и нефтепровода, позволил выделить капитальные затраты на строительство и оценить их влияние на экономические показатели при совместном и опережающем строительстве нефтепровода.
В результате выполненных оценок можно отметить следующее.
На результаты расчета экономии капитальных вложений при прохождении нефтепровода и газопровода в одном техническом коридоре повлияли два фактора:
- стадия проектирования — по нефтепроводу детально проработан вопрос состава сооружений и их стоимости, тогда как по газопроводу оценка инвестиций носит концептуальный характер и приведена по укрупненным показателям;
- структура затрат — объекты основного производственного назначения составляют иногда до 80% затрат на строительство нефте- и газопроводов, поэтому на экономию затрат влияли, в основном, вспомогательные объекты, удельный вес которых в общем объеме инвестиций невысок.
Сравнительный анализ затрат на строительство нефте- и газопровода указывает на достаточно низкий уровень капвложений в нефтепровод по сравнению с газопроводом. Относительно низкий уровень капитальных вложений в строительство нефтепровода оставляет мало места для маневра при расчете экономии затрат при совместном или последовательном строительстве.
Возможная экономия затрат определяется следующими статьями:
- вдольтрассовая ЛЭП;
- электрохимзащита трубопровода;
- объекты связи;
- объекты водоснабжения и канализации;
- внешнее энергоснабжение НПС (КС);
- объекты транспортного хозяйства;
- объекты подсобного и обслуживающего назначения;
- природоохранные мероприятия;
- подготовка территории строительства.
Удельный вес этих затрат в общих затратах на строительство нефтепровода и газопровода в полном объеме составляет 7,6% и 3,5% соответственно, что и является базой расчета экономии затрат.
Значительную долю от капвложений в строительство газопровода составляют вдольтрассовые проезды — около 12% от общих затрат. Эксплуатацию же нефтепровода обеспечивают вертолетные площадки с шагом около 20 км, а дороги используются те, которые были построены во время строительства за счет временных зданий и сооружений и поддерживаются в рабочем состоянии в эксплуатационный период. Однако затраты на временные здания и сооружения для нефтепровода составляют 0,8% от общих затрат и не могут покрыть затраты на сооружение дорог даже для нужд строительства, тем более в сложных природно-климатических условиях прохождения трассы.
Экономия же затрат при совместном строительстве и использовании вдольтрассовых проездов может составить 6 — 10% от затрат на строительство участка нефте- и газопровода в одном коридоре и 4 — 7% от общих капвложений.
Один из плюсов совместного строительства и эксплуатации нефтепровода и газопровода — это возможное использование природного газа для привода насосов для перекачки нефти. Эта величина может достигать, в зависимости от варианта транспорта, уровня 0,4 и 0,8 млрд. м3/год. Осторожность в принятии схемы использования природного газа на нужды насосных станций связана с возможным сдвигом сроков сдачи объектов и жесткой зависимостью нефтяной трубы от газовой.
Детальная проработка и уточнение всех составляющих капитальных затрат в дальнейшем должны быть выполнены в рамках совместного обоснования инвестиций в строительство нефтепровода и газопровода в одном коридоре. Подготовка данного документа возможна после принятия окончательного решения вопроса о сроках и схеме развития газовой отрасли в Восточной Сибири и на Дальнем Востоке. Это позволит оптимизировать технические решения на участках совместного прохождения трассы, уточнить структуру капитальных и эксплуатационных затрат и получить точную оценку экономии капитальных вложений и эксплуатационных затрат.
18. Предложения по формированию лицензионной политики и обоснование направлений геологоразведочных работ в восточных регионах
Основой лицензионной политики в регионах Восточной Сибири и Дальнего Востока является комплекс предложений по наиболее эффективным направлениям ГРР и очередности их реализации, обеспечивающих необходимые приросты запасов и добывные возможности.
Красноярский край (с Эвенкийским АО) обладает наиболее высоким ресурсным потенциалом газа — 13,2 трлн. м3. Здесь разведаны крупные нефтегазовые объекты — Юрубчено-Тохомское, Куюмбинское, Собинское и Пайгинское НГК месторождения, а также средние и мелкие. Основные перспективы открытия новых крупных месторождений связаны с Ангарской зоной складок (Берямбинский, Имбинский и др. участки), Юрубчено-Тохомской зоной нефтегазонакопления (восточным и западным флангами), расширением перспектив Оморинской площади и в первую очередь с перспективами Канско-Тасеевской впадины (Богучано-Манзинский выступ), ресурсный потенциал которой превышает 1,5 млрд. т у.т. До 2030 г. прирост запасов газа в Красноярском крае может достигнуть 2550 млрд. м3.
Иркутская область. Ресурсный потенциал свободного газа области превышает 6,3 трлн. м3. Разведанные запасы углеводородов сосредоточены в 11 месторождениях, при этом в одном уникальном месторождении по газу (Ковыктинском) и одном крупном по нефти (Верхнечонском) содержится соответственно 1978,6 млрд. м3 (49,2%) газа и 201,6 млн. т (90,3%) извлекаемых запасов нефти категории А + В + С1 + С2.
Степень разведанности запасов свободного газа в области около 15,1%, что не исключает возможности открытия новых крупных и уникальных объектов.
Перспективы открытия новых зон нефтегазонакопления здесь будут связаны со склонами Непско-Ботуобинской антеклизы, Ангаро-Ленской ступенью и Предпатомским прогибом.
При формировании лицензионной программы и обосновании направлений геологоразведочных работ по Иркутской области следует отметить характерную закономерность — приуроченности основной массы прогнозных ресурсов к многочисленным мелким и средним структурам. Однако вероятность обнаружения гигантских и уникальных скоплений УВ на территории области сохраняется. Возможно, таким объектом будет являться Левобережное газоконденсатное месторождение, расположенное к юго-западу от Ковыктинского месторождения.
Перспективы наращивания ресурсной базы природного газа по Иркутской области связаны с вендским терригенным комплексом и карбонатными образованиями нижнего кембрия.
Программой развития минерально-сырьевой базы газовой промышленности на период до 2030 г. предусматривается прирастить по Иркутской области не менее 1,5 трлн. м3 газа, причем уже в текущем десятилетии при соответствующем планировании и финансировании геологоразведочных работ — до 500 млрд. м3.
Территория области по степени предпочтительности открытия крупных скоплений УВ-сырья разделяется на три части: ареал Ковыктинского ГК-месторождения, центральная сводовая часть Непско-Ботуобинской антеклизы и ее юго-восточное крыло и северо-западные районы области (территории вокруг Верхнечонской и Восточно-Сугдинской площадей).
Наибольшие перспективы промышленной нефтегазоносности связаны с ареалом Ковыктинского месторождения и расширением его ресурсного потенциала на юг, запад и восток. Помимо вскрытых и разведанных запасов УВ, неоткрытые ресурсы этого района экспертно оцениваются в 1,0 трлн. м3 газа.
Вторым по значимости для наращивания разведанных запасов углеводородного сырья является ареал вокруг Верхнечонской и Восточно-Сугдинской площадей, перспективы которого связаны в равной мере с терригенным и карбонатным комплексами венда и нижнего кембрия. Ресурсный потенциал этой территории оценивается в 200 — 250 млрд. м3 газа и 250 — 300 млн. т жидких УВ.
На данной территории можно выделить до 10 перспективных для лицензирования участков недр.
Третьим перспективным районом является центральная присводовая часть Непско-Ботуобинской антеклизы и ее юго-восточное крыло. Прогнозные ресурсы углеводородов района — 150 — 200 млрд. м3 газа и 100 — 125 млн. т жидких. Перспективы УВ-сырья связаны, в основном, с терригенным комплексом венда и в меньшей степени с карбонатным комплексом нижнего кембрия. Приуроченность территории к южному периклинальному замыканию Непского свода определяет увеличение глубин залегания продуктивных горизонтов до 1700 — 1900 м. На территории можно выделить для лицензирования не менее 10 — 12 структур, из числа которых по результатам разведочных работ могут быть обнаружены 2 — 3 крупных, 2 — 4 средних и 3 — 5 мелких месторождений.
Особо следует отметить как резерв для поисков и наращивания крупных запасов нефти и газа Предпатомский прогиб, для уверенной оценки перспектив которого необходимо проведение геологических работ регионального этапа.
Республика Саха (Якутия). Ресурсный потенциал свободного газа Республики Саха (Якутия) составляет около 10,4 трлн. м3 — 23,7% ресурсов суши Восточно-Сибирского и Дальневосточного регионов, разведанность НСР составляет 10,3%. Разведанные запасы распределены по 29 месторождениям, основная часть которых приходится на уникальное Чаяндинское месторождение, а также крупные Среднеботуобинское, Среднетюнгское, Средневилюйское, Верхневилючанское и Тас-Юряхское месторождения.
Преобладающая часть суммарных запасов УВ (около 80%) Республики Саха (Якутия) сосредоточена на юго-западе, в пределах Ботуобинского геологического района. Здесь же прогнозируются основные перспективы дальнейшего прироста запасов УВ, что предопределяет в свою очередь комплексный подход к разработке программы лицензирования и планов проведения широкого фронта геологоразведочных работ, в результате которых на период до 2030 г. намечается прирастить не менее 800 млрд. м3 газа и 200 — 300 млн. т жидких УВ. Первоочередным объектом поисково-разведочных работ является Талакано-Чаяндинская зона нефтегазонакопления, ресурсный потенциал которой оценивается в 1,5 трлн. м3 газа и 0,5 млрд. т жидких.
Другим перспективным районом прироста является Мирнинский выступ, ресурсный потенциал которого составляет около 200 млрд. м3 газа. В последующем лицензионный интерес сместится на восток — к Вилюйскому геологическому району.
Сахалинская область (суша и шельф). Из начальных суммарных ресурсов свободного газа (6,9 трлн. м3) менее 0,4 трлн. м3 приходится на сушу, а оставшиеся 6,5 трлн. м3 — на шельф Охотского моря (Сахалинский сектор), в основном на его восточный и северо-восточный участки — 6,2 трлн. м3 (проекты «Сахалин-3 — 6»). Меньший интерес представляют южный и юго-западный шельф острова в акватории Японского моря. Первоочередными следует считать объекты в контурах лицензионных участков «Сахалин-3», позволяющие обеспечить до 2030 г. прирост запасов 950 млрд. м3. Выявленные и подготовленные к бурению структуры в пределах лицензионных участков «Сахалин-4, 5 и 6» позволят увеличить прирост запасов газа к 2030 г. до 1,5 трлн. м3 и считать Сахалинский центр газо- и нефтедобычи приоритетным в связи с максимальной концентрацией ресурсов и близостью к потребителям газа и продуктов его переработки.
Ресурсный потенциал Камчатской области, Корякского и Чукотского АО (автономный округ) с прилегающими акваториями составляет в совокупности 2,7 трлн. м3 газа. Этого вполне достаточно для обеспечения топливно-энергетических потребностей этих субъектов Российской Федерации и исключения дорогостоящего завоза энергоносителей. Объектами лицензирования с целью продолжения регионального и поискового этапов работ на газ и нефть будут являться шельфы Западной Камчатки и Берингова моря, где промышленная газо- и нефтеносность доказана открытием ряда месторождений на побережье Западной Камчатки (Средне-Кунжикское газовое, Нижне-Квакчинское, Кшукское и Северо-Колпаковское газоконденсатные), в Анадырском (Верхне-Телекайское нефтегазоконденсатное, Верхне-Эгинское и Ольховое нефтяные) и Хатырском (Анракоимское газовое и Угловое нефтяное месторождения) районах.
На Западно-Камчатском шельфе газо- и нефтеперспективными объектами являются Утхолокско-Ичинско-Колпаковская зона, а также субпараллельная этой зоне Пьягинско-Прикамчатская зона крупных поднятий, каждая протяженностью около 500 км при ширине 10 — 50 км.
В Анадырском заливе крупные месторождения углеводородов прогнозируются на межрифтовых поднятиях Ламутском, Анаутском, Сарычева, Гангутском и на склонах прогибов Лагунного, Креста, Восточно-Анадырского; на Хатырском шельфе в пределах северной периклинали Наваринского поднятия, склоне Хатырской впадины, на Склоновом, Южно-Хатырском и Олюторском поднятиях. Такие объекты являются первоочередными для лицензирования.
В акваториях окраинно-континентальных морей Лаптева, Восточно-Сибирского и Чукотского также имеются предпосылки наличия крупных и гигантских месторождений углеводородов в осадочном чехле впадин и прогибов фундамента — Вилькицкого, Северо- и Южно-Чукотских и других, на осложняющих их инверсионных и конседиментационных выступах. Однако для повышения привлекательности лицензионных участков требуется продолжение работ регионального и поискового этапов. В перечисленных регионах до 2030 г. планируется пробурить 200 тыс. м глубокого бурения, затратить 17,3 млрд. руб. и прирастить 300 млн. т у.т.
Лицензионная политика на Востоке России основывается на соблюдении принципов обеспечения энергетической безопасности Российской Федерации, поддержания основ ее суверенитета, а также выполнения обязательств по международным договорам. Реализация данных принципов осуществляется, в том числе, посредством предоставления базовым объектам Программы (месторождениям и участкам недр Сахалинского, Иркутского, Красноярского и Якутского центров газодобычи) статуса объектов федерального значения, формирования Федерального фонда резервных месторождений газа и установления особого (безаукционного) порядка недропользования.
19. Предложения по мерам государственного регулирования и стимулирования природоохранной деятельности при реализации Программы
Реализация Программы окажет многообразное и разноплановое влияние на состояние окружающей природной среды Восточной Сибири и Дальнего Востока: атмосферного воздуха, поверхностных и подземных вод, геологической среды, почвенно-растительного покрова и животного мира.
Уровень и характер воздействий определяется предлагаемыми технологическими решениями и природоохранными мероприятиями. В целях минимизации негативного влияния при проектировании объектов газовой промышленности в Программе должны быть рассмотрены альтернативные варианты по природоохранным, социально-экологическим, техническим критериям — вплоть до нулевого варианта (отказа от деятельности).
Важно отметить, что реализация Программы улучшит состояние атмосферного воздуха, поскольку при использовании газа в промышленности или в быту по сравнению с углем существенно меняется уровень выбросов вредных веществ в окружающую среду (диоксидов серы и азота, твердых частиц, оксидов углерода и др.). Однако Программа предусматривает сохранение доминирующей роли угля в топливном балансе региона и рост его потребления при относительно более высоком росте потребления газа, и поэтому снижение выбросов будет относительным.
Объекты газовой промышленности сами являются источниками загрязнения атмосферы. На этапе строительства основными из них являются автотранспорт, строительные машины и механизмы. Основными загрязняющими веществами являются оксид углерода, оксиды азота, диоксид серы, углеводороды, соединения свинца, сажа.
В период эксплуатации функционируют организованные и неорганизованные источники выбросов. К первым относятся газоперекачивающие агрегаты компрессорных станций, установки комплексной подготовки газа, газоперерабатывающие заводы. Неорганизованные выбросы происходят вследствие протечек через неплотности арматуры, от емкостей хранения метанола и др. Основные загрязняющие вещества: оксиды азота и углерода, метан, углеводороды, метанол. По объему выбросов обычно преобладает метан, по степени опасности для окружающей среды — оксиды азота. От вспомогательных производств (электросварка и др.) в атмосферу могут поступать и другие вещества. Загрязнение этими веществами носит локальный характер; уровень загрязнения атмосферного воздуха после завершения стадии строительства объектов отрасли сравнительно быстро возвращается к фоновому.
Воздействие на поверхностные воды будет максимальным в период строительства. Нарушение стока, загрязнение вод грунтом, нефтепродуктами и др. могут привести к ущербу для рыбного хозяйства. В период эксплуатации воздействие на режим речного стока, русловые процессы, ледовый режим с учетом проведения предусмотренных в Программе природоохранных мероприятий будет незначительным. В целях предотвращения загрязнения поверхностных водных объектов предусматриваются меры по очистке и утилизации бытовых и производственно-дождевых стоков, оборотная система водоснабжения, оборудование стокоулавливающих канав, размещение объектов на водоразделах и др.
С началом освоения новых месторождений регионов может оказаться значительным воздействие на подземные воды. Источниками загрязнения являются буровые растворы, высокоминерализованные пластовые сточные воды, промышленные и коммунальные сточные воды, склады сухих реагентов. В целях снижения негативного воздействия на пресные водоносные горизонты необходимо предусмотреть строгое соблюдение правил хранения и использования токсичных реагентов, экологически ориентированные технологии приготовления буровых растворов и бурения скважин, подземное захоронение пластовых и сильно загрязненных сточных вод и другие мероприятия.
Загрязнение подземных вод возможно при добыче газа и подземном захоронении сточных вод. Для предотвращения загрязнения необходимо учесть следующие факторы:
- проведение необходимых гидрогеологических исследований, в т.ч. агрессивности грунтовых (пресных и соленых) вод к цементу и металлу для эффективной борьбы с коррозией;
- изоляцию водоносных, поглощающих и газоносных пластов при бурении и креплении эксплуатационных скважин для исключения затрубных межпластовых перетоков;
- контроль состояния эксплуатационных и нагнетательных скважин;
- организацию мониторинга состояния подземных водоносных, в т.ч. питьевых, горизонтов с помощью сети наблюдательных скважин.
Серьезным и требующим особого внимания является воздействие на геологическую среду. Охрана нижних этажей геологической среды в зоне отработки продуктивных горизонтов связана с оптимальной схемой кустования, размещением бурового оборудования, применением современных методов горизонтального бурения и поддержания расчетного темпа разработки.
При выборе варианта трассы газопроводов следует учитывать сейсмическую опасность. Должны быть предусмотрены меры по обеспечению надежности транспорта газа и мониторинговые наблюдения глубины и механизма очагов.
К негативным экзогенным процессам относятся наледеобразование, гляциальные лавинные и селевые потоки, склоновая эрозия, термокарст, морозное пучение и др. В целях предотвращения таких процессов в Программе, а затем в проектах обустройства предусмотрен комплекс следующих мероприятий: отсыпка площадок с уклоном к центру, строительство дренажных канав по периметру площадок, оборудование нагорных канав или лотков для перехвата фильтрационной воды с откосов, щебенчатый дренаж, закладка водопропускных труб и др.
Сооружение газовых объектов окажет значительное негативное воздействие на почвенно-растительный покров. Источники воздействия можно подразделить на техногенные, пирогенные (пожарные) и рекреационные.
Под объекты газовой отрасли в постоянное и временное пользование выделяются значительные площади сельскохозяйственных угодий и лесных массивов. Воздействия на почвы сводятся к ликвидации почвенно-растительного слоя, выравниванию поверхности, созданию площадок под промышленное или коммунальное строительство, перемещениям грунта для создания амбаров и котлованов-ловушек и др. Образуются почвогрунтовые и грунтовые смеси с характеристиками, значительно отличающимися от исходных компонентов. При аварийных сбросах происходит загрязнение земель широким спектром химических веществ, прежде всего нефтепродуктов, засоление и перестройка структуры почвенных горизонтов. При строительстве происходят сведение лесов, усыхание и ветровалы деревьев, загрязнение за счет выпадений из атмосферы и т.д.
Для снижения негативного влияния на почвенно-растительный покров в Программе предусмотрено проведение системы противоэрозионных мероприятий, технической и биологической рекультивации.
Дополнительные мероприятия требуются в районах распространения многолетнемерзлых пород. Строительство может осуществляться с сохранением или растеплением ММП. При этом должна обеспечиваться устойчивость сооружений, предусмотрен комплекс мер по предотвращению процессов термоэрозии и др.
Важным разделом природоохранных мероприятий является охрана животного мира. Центральное положение здесь занимает проблема охраны ценных промысловых животных: соболя, лося и др. Строительство и эксплуатация объектов газовой промышленности будут оказывать негативное влияние на животный мир, что выражается в изъятии среды обитания животных, усиленном промысле и браконьерстве, разнообразных экологических изменениях среды, беспокойстве и разрушении цепей питания животных.
В целях снижения воздействия на животный мир проектами строительства должны предусматриваться:
- соблюдение размещения объектов в соответствии с биоэкологическими ограничениями среды;
- проведение специальных мероприятий на местах возможных миграционных путей животных;
- ограничение рекреационного воздействия;
- правильное содержание домашних животных и т.д.
На объектах газовой промышленности возможны аварийные ситуации, которые сопровождаются значительным, но кратковременным воздействием на окружающую среду. Наиболее опасны разрывы газопроводов, сопровождающиеся выбросами газа. С вероятностью около 50% при разрывах происходит воспламенение или взрыв газа. В этих случаях наблюдаются образование воронки взрыва, термическое воздействие; возможны лесные и полевые пожары. При разрывах технологических трубопроводов и емкостей происходит загрязнение почв и поверхностных вод токсичными веществами (нефтепродукты, метанол и др.); возможны также пожары.
В целях сокращения негативного воздействия при размещении объектов должны быть учтены следующие экологические ограничения:
- особо охраняемые территории, зеленые зоны населенных пунктов и лечебно-оздоровительные зоны, эталонные и типичные места природы, представляющие высокую научную ценность;
- территории водоохранных зон и прибрежных защитных;
- леса первой категории;
- места обитания редких и исчезающих видов растений и животных;
- территории со сложными инженерно-геологическими условиями и (или) с проявлением опасных физико-геологических процессов и явлений, а также территории, имеющие категорию неустойчивых к внешним нагрузкам и загрязнителям, требующие реализации специальных мер при их использовании;
- участки с аномально высоким водопоглощающим режимом, служащие местами транзита загрязнения подземных вод питьевого назначения;
- наиболее ценные места для традиционного хозяйствования коренного населения — ягельники, охотугодья, участки сбора некоторых диких пищевых растений — плантации дикоросов, рыбные ловли, нерестилища промысловых рыб, участки массовой миграции млекопитающих и птиц;
- археологические памятники, культовые места и памятники культуры;
- территории, объекты и виды деятельности, требующие сезонной регламентации при промышленном использовании;
- территории с критической экологической ситуацией, требующие неотложных мер реабилитации, — сильно нарушенные и загрязненные территории с наличием аварийных объектов.
Особое значение имеет Байкальская природная территория, относящаяся к регионам Всемирного наследия, что исключает возможность прохождения трасс трубопроводов (нефтяных и газовых) вблизи береговой зоны озера.
Предусматриваются следующие направления природоохранных затрат при проектировании промышленных объектов:
- Охрана атмосферного воздуха.
- Охрана поверхностных и подземных вод.
- Охрана геологической среды.
- Охрана и рациональное использование земель.
- Охрана и рациональное использование флоры и фауны.
- Размещение и утилизация отходов.
- Охрана труда работников отрасли и здоровья населения региона.
- Обеспечение промышленной безопасности.
- Соблюдение статуса особо охраняемых природных территорий, прежде всего природного объекта всемирного наследия — озера Байкал.
- Соблюдение прав и интересов коренных малочисленных народов.
- Общие капитальные вложения оцениваются в 2 млрд. долл. США.
20. Прогноз ввода мощностей, оценка потребности в инвестициях и эксплуатационных затратах при реализации Программы
20.1. Прогноз ввода мощностей в добыче и транспорте природного газа
При целевом спросе на газ предполагаются следующие объемы добычи газа (млрд. м3):
| Сценарии/годы | 2006 | 2010 | 2015 | 2020 | 2025 | 2030 |
|---|---|---|---|---|---|---|
| «Запад» | 8,0 | 27,4 | 88,2 | 121,7 | 132,1 | 134,8 |
| «Центр» | 8,0 | 28,2 | 87,1 | 120,3 | 130,2 | 132,8 |
| «Восток» | 8,0 | 27,4 | 85,3 | 118,0 | 128,0 | 130,6 |
| Сценарии/годы | 2006 | 2010 | 2015 | 2020 | 2025 | 2030 |
|---|---|---|---|---|---|---|
| «Запад» | 8,0 | 27,4 | 44,9 | 78,4 | 88,6 | 91,3 |
| «Центр» | 8,0 | 28,2 | 45,7 | 78,8 | 88,7 | 91,3 |
| «Восток» | 8,0 | 27,4 | 43,9 | 76,6 | 86,5 | 89,1 |
без ЕСГ при увеличенном варианте экспорта
| Сценарии/годы | 2006 | 2010 | 2015 | 2020 | 2025 | 2030 |
|---|---|---|---|---|---|---|
| «Запад»-50 | 8,0 | 27,4 | 45,7 | 107,1 | 117,4 | 120,0 |
| «Центр»-50 | 8,0 | 28,2 | 45,6 | 108,5 | 118,4 | 121,0 |
| «Восток»-50 | 8,0 | 27,4 | 43,9 | 108,3 | 118,2 | 120,8 |
Прогноз ввода мощностей в добыче и транспорте газа с месторождений Восточной Сибири и Дальнего Востока приведен в таблицах 20.1 - 20.2.
МОЩНОСТИ ПО ДОБЫЧЕ ГАЗА НА МЕСТОРОЖДЕНИЯХ ВОСТОЧНОЙ СИБИРИ И ДАЛЬНЕГО ВОСТОКА
МОЩНОСТИ ДЛЯ ТРАНСПОРТИРОВКИ ГАЗА С МЕСТОРОЖДЕНИЙ ВОСТОЧНОЙ СИБИРИ И ДАЛЬНЕГО ВОСТОКА
При интенсивном спросе на газ предполагаются следующие объемы добычи газа (млрд. м3):
| Сценарии/годы | 2006 | 2010 | 2015 | 2020 | 2025 | 2030 |
|---|---|---|---|---|---|---|
| «Запад» | 8,0 | 27,4 | 88,2 | 137,4 | 147,8 | 150,5 |
| «Центр» | 8,0 | 28,2 | 87,1 | 136,0 | 145,9 | 148,5 |
| «Восток» | 8,0 | 27,4 | 85,3 | 133,8 | 143,7 | 146,3 |
| Сценарии/годы | 2006 | 2010 | 2015 | 2020 | 2025 | 2030 |
|---|---|---|---|---|---|---|
| «Запад» | 8,0 | 27,4 | 44,9 | 93,9 | 104,2 | 106,9 |
| «Центр» | 8,0 | 28,2 | 45,7 | 94,4 | 104,3 | 106,9 |
| «Восток» | 8,0 | 27,4 | 43,9 | 92,2 | 102,1 | 104,6 |
Прогноз ввода мощностей в добыче и транспорте газа с месторождений Восточной Сибири и Дальнего Востока приведен в таблицах 20.3 - 20.4.
МОЩНОСТИ ПО ДОБЫЧЕ ГАЗА НА МЕСТОРОЖДЕНИЯХ ВОСТОЧНОЙ СИБИРИ И ДАЛЬНЕГО ВОСТОКА
МОЩНОСТИ ДЛЯ ТРАНСПОРТИРОВКИ ГАЗА С МЕСТОРОЖДЕНИЙ ВОСТОЧНОЙ СИБИРИ И ДАЛЬНЕГО ВОСТОКА
20.2. Оценка потребности в инвестициях на реализацию Программы
Строительство объектов газовой отрасли, предлагаемое в Программе, характеризуется не только огромными масштабами (например, потребуется проложить более 6 тысяч километров магистральных газопроводов), но и очень сложными условиями выполнения строительно-монтажных работ.
Условия строительства в Восточной Сибири и на Дальнем Востоке характеризуются труднодоступностью районов; удаленностью от производителей материально-технических ресурсов; неразвитостью социальной, транспортной, энергетической и рыночной инфраструктуры; большой протяженностью участков с суровым климатом; вечной мерзлотой; болотистой и гористой местностью; сложным рельефом; высоким уровнем сейсмичности и другими удорожающими факторами. Все это с учетом высокой металлоемкости и капиталоемкости сооружаемых объектов предопределяет значительные инвестиции, необходимые для реализации Программы.
Свод результатов расчетов капитальных вложений с налогом на добавленную стоимость по сценариям и вариантам Программы в целом и в разрезе бизнес-процессов представлен в таблицах 20.5 - 20.6 (целевой вариант) и 20.7 - 20.8 (интенсивный вариант).
Суммарные капитальные вложения приведены в таблицах 20.9 (млрд. долл. США) и 20.10 (млрд. рублей).
Из таблиц видно, что наибольший удельный вес капитальных вложений в целевом варианте сценариев Программы соответствует бизнес-процессу «Добыча и переработка газа» (49 — 61%). В бизнес-процессе «Транспорт газа» этот показатель находится в пределах 24 — 36%.
Аналогичная картина наблюдается в интенсивном варианте спроса на газ.
КАПИТАЛЬНЫЕ ВЛОЖЕНИЯ В БИЗНЕС-ПРОЦЕССЫ ГАЗОВОЙ ПРОМЫШЛЕННОСТИ ВОСТОЧНОЙ СИБИРИ И ДАЛЬНЕГО ВОСТОКА ЗА ПЕРИОД 2006 — 2030 ГГ. (В ЦЕНАХ 2006 Г.)
КАПИТАЛЬНЫЕ ВЛОЖЕНИЯ В БИЗНЕС-ПРОЦЕССЫ ГАЗОВОЙ ПРОМЫШЛЕННОСТИ ВОСТОЧНОЙ СИБИРИ И ДАЛЬНЕГО ВОСТОКА ЗА ПЕРИОД 2006 — 2030 ГГ. (В ЦЕНАХ 2006 Г.)
КАПИТАЛЬНЫЕ ВЛОЖЕНИЯ В БИЗНЕС-ПРОЦЕССЫ ГАЗОВОЙ ПРОМЫШЛЕННОСТИ ВОСТОЧНОЙ СИБИРИ И ДАЛЬНЕГО ВОСТОКА ЗА ПЕРИОД 2006 — 2030 ГГ. (В ЦЕНАХ 2006 Г.)
КАПИТАЛЬНЫЕ ВЛОЖЕНИЯ В БИЗНЕС-ПРОЦЕССЫ ГАЗОВОЙ ПРОМЫШЛЕННОСТИ ВОСТОЧНОЙ СИБИРИ И ДАЛЬНЕГО ВОСТОКА ЗА ПЕРИОД 2006 — 2030 ГГ. (В ЦЕНАХ 2006 Г.)
СУММАРНЫЕ КАПИТАЛЬНЫЕ ВЛОЖЕНИЯ В ОСВОЕНИЕ ГАЗОВЫХ РЕСУРСОВ ПО СЦЕНАРИЯМ И ВАРИАНТАМ ПРОГРАММЫ (В ЦЕНАХ 2006 Г.)
СУММАРНЫЕ КАПИТАЛЬНЫЕ ВЛОЖЕНИЯ В ОСВОЕНИЕ ГАЗОВЫХ РЕСУРСОВ ПО СЦЕНАРИЯМ И ВАРИАНТАМ ПРОГРАММЫ
Наименьшие капитальные вложения соответствуют сценарию «Восток». Реализация Программы по этому сценарию потребует на 3 — 14% капитальных вложений меньше, чем по сценариям «Запад» и «Центр».
Основная часть капитальных вложений в разрезе сценариев и вариантов Программы потребуется в период 2006 — 2015 гг. — в целевом варианте 45 — 69%, а в интенсивном — 45 — 59%.
Для финансового обеспечения таких КВ потребуются как собственные, так и заемные средства, в том числе использование возможностей региональных бюджетов. Ниже представлены КВ в разрезе субъектов Российской Федерации. Для строительства объектов в Иркутской области потребуется 769 млрд. рублей, в Красноярском крае — 709 млрд. рублей, в Сахалинской области — 406 млрд. рублей и в Республике Саха (Якутия) — 471 млрд. рублей.
Участие региональных бюджетов в инвестировании Программы предопределяется фактором прохождения газопроводов по территориям соответствующих субъектов РФ, обеспечивающим техническую возможность газификации этих регионов. КВ в газораспределительные сети предполагаются в объеме от 40 до 120 млрд. рублей.
В Программе предлагается использование отечественных технологий, оборудования и трудовых ресурсов в первую очередь.
Выявление и эффективное использование административно-хозяйственных и инвестиционных ресурсов субъектов Российской Федерации является одним из основных факторов успешной реализации Программы освоения Восточной Сибири и Дальнего Востока.
20.3. Оценка эксплуатационных затрат
Суммарные эксплуатационные затраты в добыче газа суммарно за период до 2030 г. составят в ценах 2006 г.:
Суммарные эксплуатационные затраты в транспорте газа суммарно за период до 2030 г. составят в ценах 2006 г.:
Для реализации Программы освоения газовых ресурсов Восточной Сибири и Дальнего Востока предусмотрены значительные объемы нового строительства.
Помимо ввода новых мощностей в добыче, транспорте и переработке газа в Программе предлагается уделять существенное внимание проведению на месторождениях геологоразведочных работ, а также извлечению, хранению и использованию гелия.
21. Экономическая эффективность реализации Программы
Экономическая оценка сценариев создания в Восточной Сибири и на Дальнем Востоке единой системы добычи, транспортировки газа и газоснабжения с учетом возможного экспорта газа на рынки Китая и других стран АТР дифференцирована по следующим бизнес-процессам:
Показателями экономической оценки сценариев являются прогнозные значения коммерческой и бюджетной эффективности.
Структура материальных и денежных потоков, учитываемых в расчетах, приведена на рисунке 21.1, где:
 оплата газа конечными потребителями в России и за рубежом;
 оплата услуг по транспортировке газа;
 оплата газа, потребляемого на технологические нужды в бизнес-процессе «Транспорт газа».
Использованы следующие допущения:
- стоимость добычи газа в бизнес-процессе «Добыча газа» определяется автономно, исходя из условия достижения внутренней нормы доходности (ВНД) на конец расчетного периода (25 лет разработки месторождений), равной 15%;
- тариф оплаты услуг в бизнес-процессе «Транспорт газа» определяется автономно, исходя из условия достижения ВНД на конец расчетного периода (25 лет), равной 12%;
- в бизнес-процесс «Переработка газа» включены затраты на строительство подземного хранилища азотно-гелиевого концентрата и на его эксплуатацию.
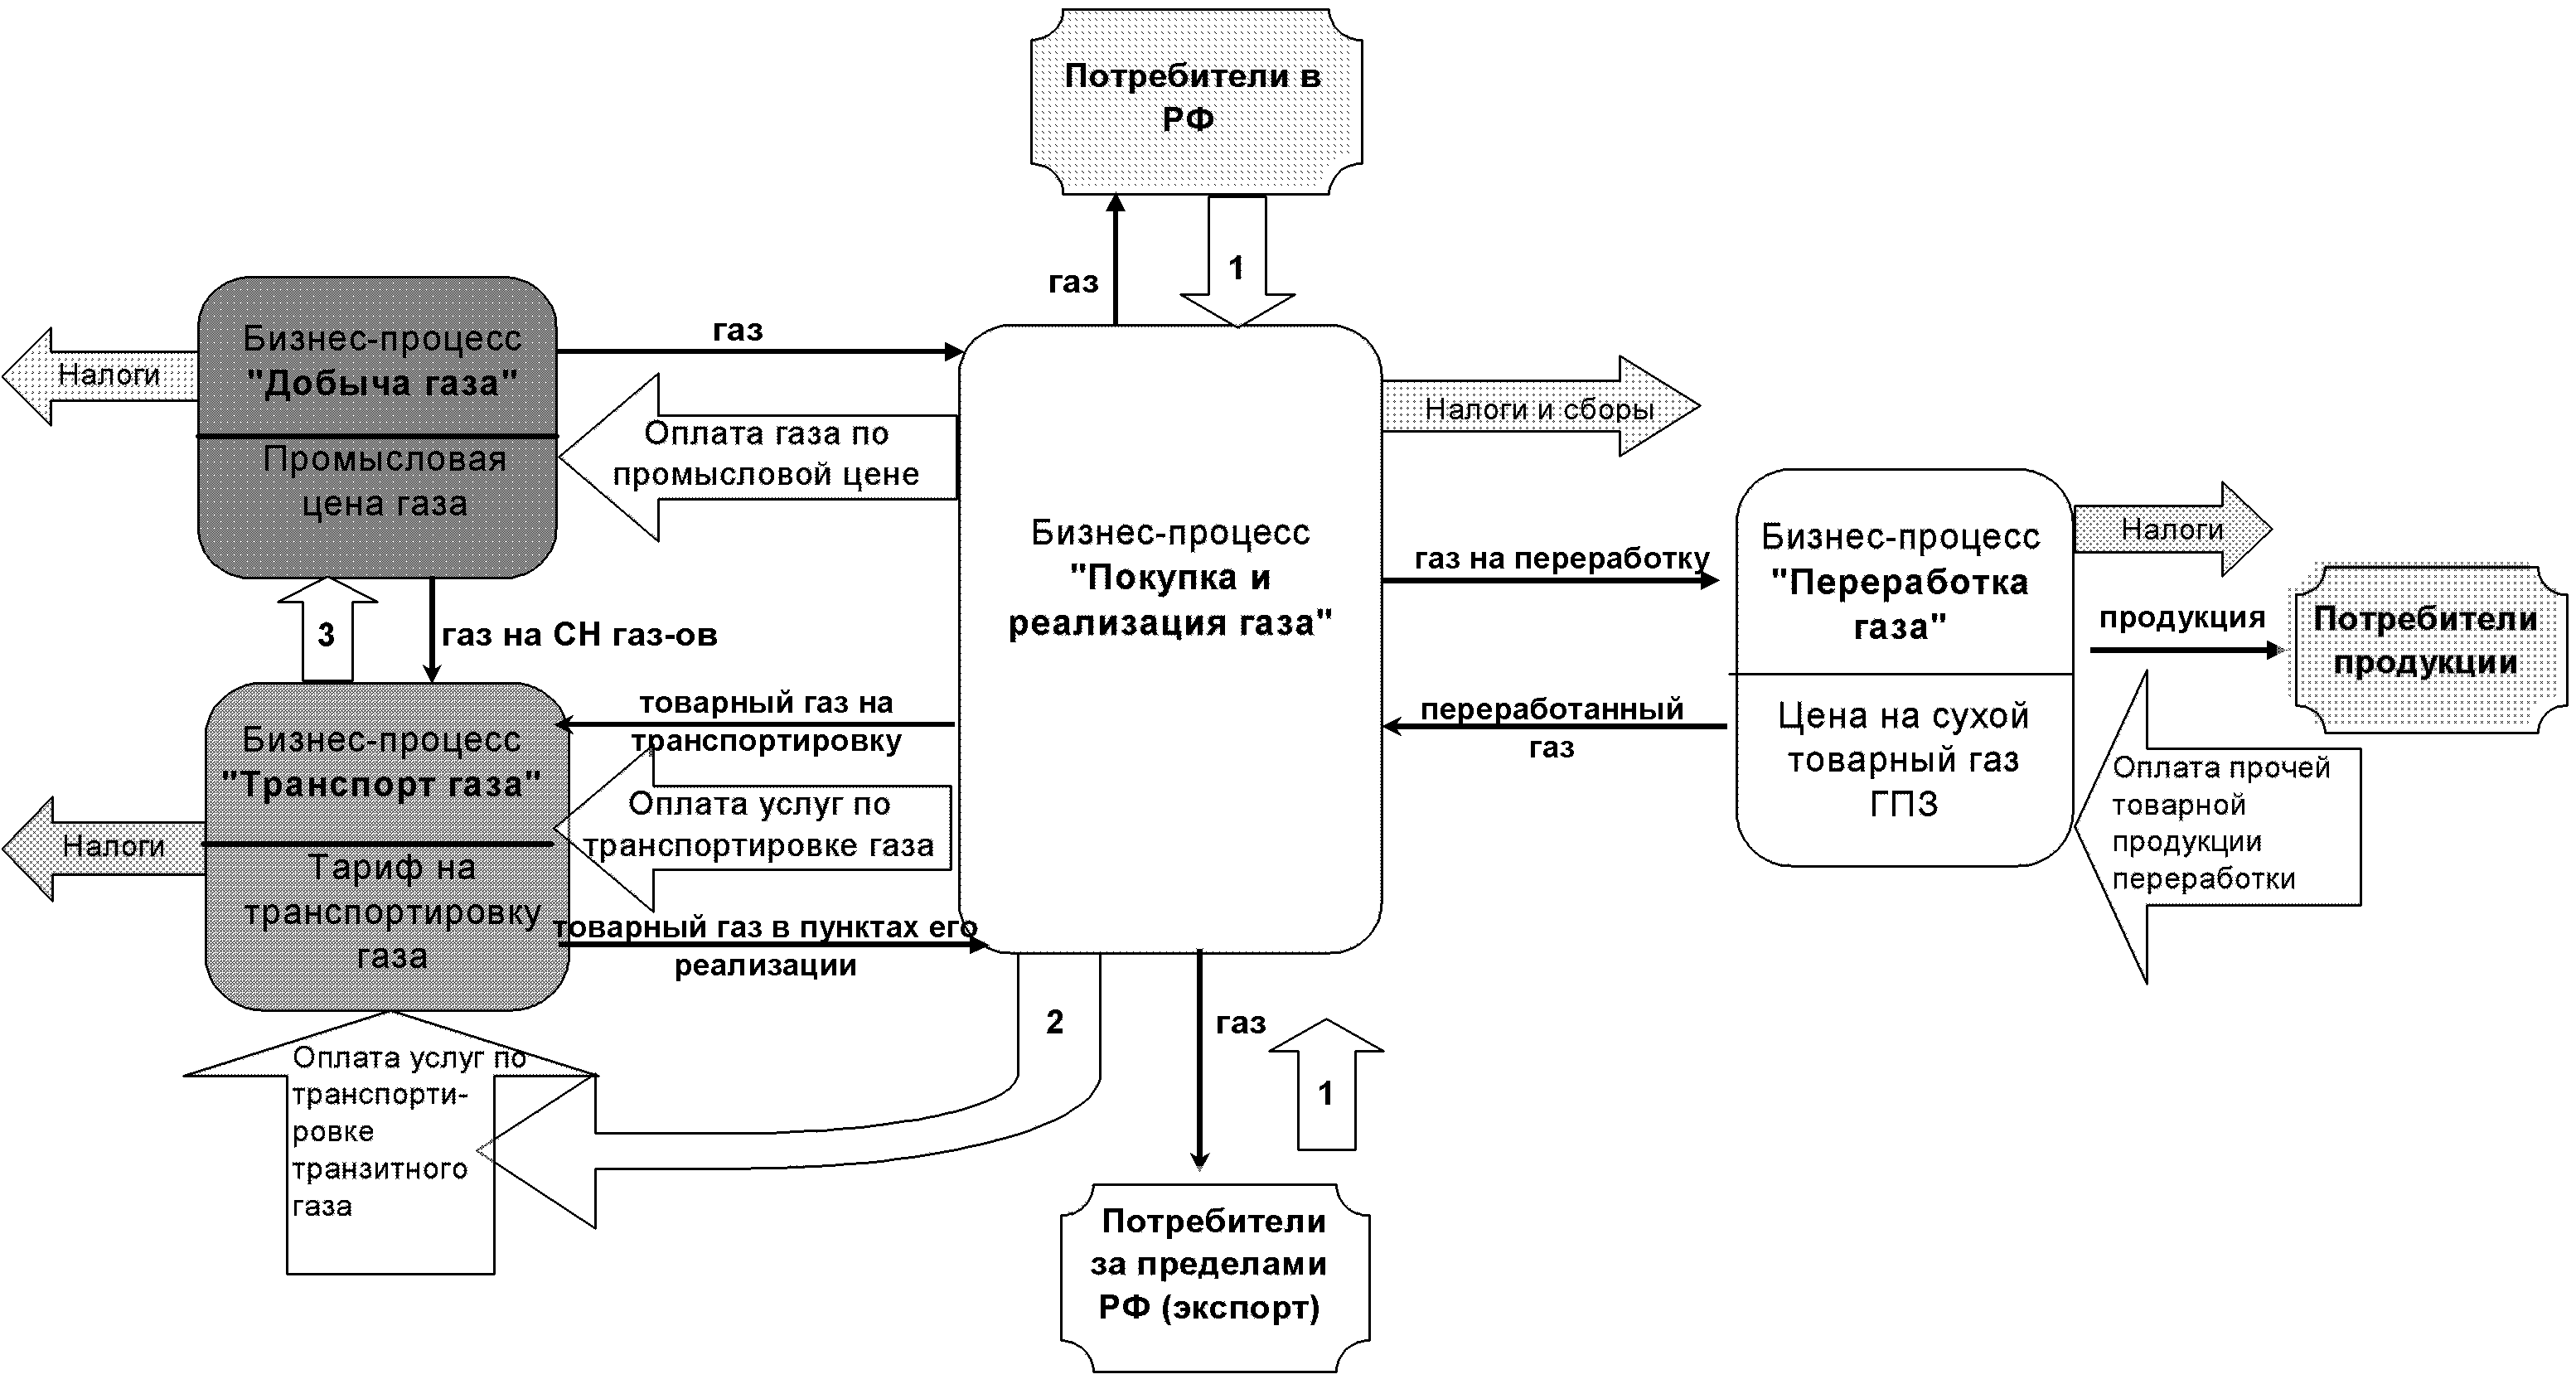
Рисунок 21.1. Схема материальных и денежных потоков бизнес-процессов
Затраты на получение «сухого газа» учтены в цене прочей продукции.
Стоимость газа для технологических нужд газопроводов при расчете транспортного тарифа определялась исходя из цены газа на промысле и затрат на среднюю дальность транспортировки.
Бизнес-процесс «Покупка и реализация газа» включает в себя следующие составляющие:
- покупка газа у бизнес-процесса «Добыча газа» по цене добычи;
- реализацию газа по прогнозируемым рыночным ценам:
- российским потребителям (промышленность и коммунальная сфера, население);
- на экспорт.
Основными этапами расчета экономических показателей бизнес-процесса «Покупка и реализация газа» являются:
- расчет выручки;
- расчет затрат по составляющим:
- затраты на покупку промыслового газа;
- затраты на транспортировку газа по Российской Федерации;
- затраты на транзит природного газа вне Российской Федерации;
- собственные нужды бизнес-процесса;
- расчет налогов и отчислений, в составе которых учитываются:
- экспортная таможенная пошлина на газ, поставляемый за рубеж;
- таможенные сборы за газ, поставляемый за рубеж;
- налог на добавленную стоимость, исходя из выручки от реализации газа в Российской Федерации.
В расчетах учитывается налог на добавленную стоимость, уменьшенный на его величину, включенную в оплату товаров и услуг в составе затрат на осуществление бизнес-процесса «Покупка и реализация газа».
Расчеты выполнены в условиях экономического окружения, в котором ставки налогов и сборов, а также способы их начисления приняты в соответствии с налоговым законодательством, действующим на территории Российской Федерации с 01.01.2006.
Результаты расчетов экономических показателей по бизнес-процессам
Основные показатели бизнес-процесса «Добыча газа» в сценариях следующие:
| Сценарии | Накопленный денежный поток, млн. долл. США | Накопленный дисконтированный денежный поток, млн. долл. США | ВНД, % <*> | |
| Целевой вариант спроса на газ | ||||
| с ЕСГ | «Запад» | 32691,9 | 2723,1 | 14,2 |
| «Центр» | 32063,4 | 2749,6 | 14,3 | |
| «Восток» | 28315,5 | 2389,9 | 14,2 | |
| без ЕСГ | «Запад» | 19058,7 | 1593,4 | 14,3 |
| «Центр» | 18605,2 | 1534,4 | 14,2 | |
| «Восток» | 14857,2 | 1174,6 | 14,0 | |
| «Запад-50» | 22739,5 | 1738,7 | 14,0 | |
| «Центр-50» | 21853,1 | 1727,8 | 14,2 | |
| «Восток-50» | 18895,7 | 1341,3 | 13,7 | |
| Интенсивный вариант спроса на газ | ||||
| с ЕСГ | «Запад» с ЕСГ | 34899,2 | 2821,3 | 14,2 |
| «Центр» с ЕСГ | 35652,8 | 2896,7 | 14,2 | |
| «Восток» с ЕСГ | 31742,1 | 2470,9 | 14,0 | |
| без ЕСГ | «Запад» без ЕСГ | 21653,4 | 1664,0 | 14,0 |
| «Центр» без ЕСГ | 21542,9 | 1664,3 | 14,1 | |
| «Восток» без ЕСГ | 17632,2 | 1238,5 | 13,7 | |
<*> В связи с тем, что последний год расчетного периода для отдельных проектов наступает после 2030 года, ВНД в течение срока рассмотрения Программы ниже 15%.
Основные показатели бизнес-процесса «Транспорт газа» в сценариях следующие:
| Сценарии | Накопленный денежный поток, млн. долл. США | Накопленный дисконтированный денежный поток, млн. долл. США | ВНД, % <*> | |
| Целевой вариант спроса на газ | ||||
| с ЕСГ | «Запад» | 37585,0 | 1548,8 | 11,4 |
| «Центр» | 44610,9 | 1849,5 | 11,4 | |
| «Восток» | 33838,5 | 1450,7 | 11,4 | |
| без ЕСГ | «Запад» | 23321,6 | 893,8 | 11,3 |
| «Центр» | 33442,8 | 1279,9 | 11,3 | |
| «Восток» | 22680,8 | 887,8 | 11,3 | |
| «Запад-50» | 29005,5 | 839,8 | 11,0 | |
| «Центр-50» | 41604,4 | 1483,9 | 11,2 | |
| «Восток-50» | 36639,0 | 827,2 | 10,8 | |
| Интенсивный вариант спроса на газ | ||||
| с ЕСГ | «Запад» | 40176,8 | 1630,1 | 11,4 |
| «Центр» | 45442,7 | 1873,4 | 11,4 | |
| «Восток» | 34535,7 | 1451,8 | 11,4 | |
| без ЕСГ | «Запад» | 25122,5 | 930,6 | 11,3 |
| «Центр» | 35363,7 | 1330,1 | 11,3 | |
| «Восток» | 24476,5 | 920,4 | 11,3 | |
<*> В связи с тем, что последний год расчетного периода для отдельных проектов наступает после 2030 года, ВНД в течение срока рассмотрения Программы ниже 12%.
Основные показатели бизнес-процесса «Переработка газа» в сценариях следующие:
Основные показатели бизнес-процесса «Покупка и реализация газа» в сценариях следующие:
Оценка коммерческой эффективности вариантов создания в Восточной Сибири и на Дальнем Востоке единой системы добычи, транспортировки газа и газоснабжения с учетом возможного экспорта газа на рынки Китая и других стран АТР
Результаты расчета консолидированных показателей эффективности в сценариях представлены в таблице:
Оценка денежных поступлений в бюджет Российской Федерации от реализации Программы
Расчеты поступлений в бюджеты различных уровней выполнены в структуре, используемой для экономической оценки вариантов создания в Восточной Сибири и на Дальнем Востоке единой системы добычи, транспортировки газа:
налог на добавленную стоимость
налог на добычу полезных ископаемых
прибыльная продукция государства.
Результаты расчетов представлены в таблице:
| Сценарии | Косвенные налоги | Налоги, включаемые в себестоимость | Налоги, относимые на финансовые результаты | Другие обязательные платежи | Налоги по СРП | Итого поступления в бюджет | Дисконтированные поступления в бюджет | |
| Целевой вариант спроса на газ | ||||||||
| с ЕСГ | «Запад» | 24,5 | 10,7 | 42,3 | 18,1 | 2,9 | 98,5 | 23,6 |
| «Центр» | 24,1 | 10,0 | 41,0 | 22,5 | 3,2 | 100,8 | 24,0 | |
| «Восток» | 24,1 | 9,6 | 39,9 | 21,7 | 2,9 | 98,2 | 23,5 | |
| без ЕСГ | «Запад» <*> | - | - | - | - | - | - | - |
| «Центр» <*> | - | - | - | - | - | - | - | |
| «Восток» | 10,5 | 4,3 | 22,5 | 21,1 | 2,9 | 61,3 | 14,1 | |
| «Запад-50» <*> | - | - | - | - | - | - | - | |
| «Центр-50» | 11,9 | 7,3 | 33,9 | 40,9 | 2,9 | 96,9 | 21,3 | |
| «Восток-50» | 12,2 | 7,3 | 34,0 | 38,9 | 2,9 | 95,2 | 20,8 | |
| Интенсивный вариант спроса на газ | ||||||||
| с ЕСГ | «Запад» | 24,9 | 12,6 | 51,1 | 18,3 | 2,9 | 109,6 | 25,8 |
| «Центр» | 25,5 | 11,4 | 49,3 | 23,1 | 3,2 | 112,5 | 26,2 | |
| «Восток» | 25,9 | 9,4 | 49,5 | 22,1 | 2,9 | 109,7 | 25,6 | |
| без ЕСГ | «Запад» без ЕСГ | 11,9 | 6,6 | 32,3 | 16,6 | 2,9 | 70,3 | 15,6 |
| «Центр» без ЕСГ | 12,2 | 6,5 | 35,8 | 22,3 | 3,2 | 80,0 | 17,8 | |
| «Восток» без ЕСГ | 11,3 | 4,8 | 31,8 | 21,3 | 2,9 | 72,1 | 16,1 | |
Поступления денежных средств в федеральный и региональный бюджеты при реализации Программы без учета эффекта в смежных отраслях составят (млрд. долл. США):
| Сценарии | В федеральный бюджет | В региональный бюджет | Всего | |
| Целевой вариант спроса на газ | ||||
| с ЕСГ | «Запад» | 66,1 | 32,4 | 98,5 |
| «Центр» | 69,7 | 31,1 | 100,8 | |
| «Восток» | 67,9 | 30,3 | 98,2 | |
| без ЕСГ | «Запад» <*> | - | - | - |
| «Центр» <*> | - | - | - | |
| «Восток» | 44,5 | 16,8 | 61,3 | |
| «Запад-50» <*> | - | - | - | |
| «Центр-50» | 71,5 | 25,4 | 96,9 | |
| «Восток-50» | 69,6 | 25,6 | 95,2 | |
| Интенсивный вариант спроса на газ | ||||
| с ЕСГ | «Запад» | 70,5 | 39,1 | 109,6 |
| «Центр» | 74,9 | 37,6 | 112,5 | |
| «Восток» | 72,1 | 37,6 | 109,7 | |
| без ЕСГ | «Запад» | 45,7 | 24,6 | 70,3 |
| «Центр» | 53,0 | 27,0 | 80,0 | |
| «Восток» | 48,1 | 24,0 | 72,1 | |
<*> Денежные поступления в бюджеты всех уровней не приведены, т.к. консолидированный накопленный денежный дисконтированный денежный поток имеет отрицательное значение.
Анализ чувствительности
Проведен анализ чувствительности показателей эффективности реализации сценариев «Запад-50», «Центр-50», «Восток-50» и «Восток» без ЕСГ (целевой) к изменению цен реализации газа на внешних рынках.
Результаты расчетов приведены в таблице, млн. долл. США:
Проведенный анализ выявил высокую чувствительность показателей эффективности реализации сценариев к изменению цены реализации газа на внешних рынках. Наиболее устойчивыми являются сценарии с консервативным вариантом экспорта газа без поставок в ЕСГ.
Макроэкономический эффект от реализации Программы
Расчет макроэкономического эффекта от реализации Программы проведен в соответствии с «Методикой расчета показателей и применения критериев эффективности инвестиционных проектов, претендующих на получение государственной поддержки за счет средств Инвестиционного фонда Российской Федерации», утвержденной Приказом Минэкономразвития России и Минфина России от 23.05.2006 № 139/82н (зарегистрирован Минюстом России 21.06.2006, рег. № 7959).
Под макроэкономическими эффектами понимаются доходы, формирующиеся в экономике в результате прямого и косвенного влияния инвестиционного проекта на процесс образования доходов.
Прямой макроэкономический эффект (ПМЭ) от реализации Программы обусловлен непосредственным влиянием реализуемых инвестиционных проектов на формирование показателей по счету использования ВВП: объема валового накопления, поставок на внутренний рынок потребительских товаров и услуг, экспорта и импорта.
Косвенный макроэкономический эффект (КМЭ) представляет дополнительные доходы, образующиеся в экономике под влиянием использования прямых (входящих в состав прямого макроэкономического эффекта) доходов участников хозяйственной деятельности (населения, предприятий, государства) на покупки российских потребительских и инвестиционных товаров и услуг.
Совокупный макроэкономический эффект (СМЭ) от реализации Программы характеризует объем ВВП, обусловленный реализацией инвестиционных проектов.
Наибольшее воздействие на значение показателей макроэкономического эффекта оказывает величина капитальных вложений. Тем не менее в них не отражаются затраты на эксплуатацию объектов газодобычи и газоснабжения. Соответственно показатели макроэкономического эффекта носят информационный характер и не могут являться критерием для выбора варианта.
Значения показателей макроэкономического эффекта для целевого варианта спроса для сценариев, не предусматривающих перетока в ЕСГ, приведены в таблице.
Интегральный индикатор экономической эффективности инвестиционного проекта, характеризующий часть суммарного за все годы расчетного периода прогнозируемого реального объема ВВП экономики, которая может быть обеспечена реализацией инвестиционного проекта, по всем 15-ти вариантам составит более 0,01%, что свидетельствует о признании проекта соответствующим критерию экономической эффективности.
22. Характеристика рекомендуемого сценария
Для всех рассмотренных вариантов внутреннего и внешнего спроса наилучшими значениями показателей экономической эффективности характеризуются сценарии «Восток»: «Восток» без ЕСГ, «Восток» с ЕСГ, «Восток-50».
Для достижения поставленных целей в Программе определена очередность разработки газовых ресурсов региона. Промышленная добыча газа в Восточной Сибири и на Дальнем Востоке начинается на наиболее подготовленных к эксплуатации месторождениях шельфа о. Сахалин (проекты «Сахалин-1» и «Сахалин-2»).
Газификацию потребителей Сахалинской области и Хабаровского края предполагается на начальном этапе осуществлять за счет поставок газа с месторождений проекта «Сахалин-1», в том числе по действующей газотранспортной системе «Комсомольск-на-Амуре — Хабаровск». Для газификации Приморского края и поставок сетевого газа на экспорт в КНР и Республику Корея планируется строительство газотранспортной системы «Сахалин — Владивосток». При этом в Хабаровском крае предусматривается строительство газоперерабатывающего завода (ГПЗ). С ростом объема поставок трубопроводного газа потребителям Дальнего Востока и на экспорт будут введены в эксплуатацию месторождения проекта «Сахалин-3», перспективные объекты шельфа о. Сахалин и месторождений Якутского центра газодобычи со строительством газотранспортной системы «Якутский центр газодобычи — Хабаровск», а также ГПЗ.
Ввод двух очередей завода СПГ в рамках проекта «Сахалин-2» (суммарной мощностью 9,6 млн. тонн в год) позволит начать поставки российского сжиженного газа в страны АТР. В дальнейшем планируется строительство новых мощностей по производству СПГ в регионе (дополнительно 9,6 млн. тонн в год).
Газ с месторождений Иркутского и Красноярского центров газодобычи планируется направить на газификацию регионов и при необходимости в ЕСГ. Для переработки газа месторождений Иркутской области и Красноярского края (в том числе выделения гелия) предусматривается строительство ГПЗ в Иркутской области и в Красноярском крае.
В случае реализации варианта с поставками в ЕСГ предусматривается строительство газопровода из Восточной Сибири в район Проскоково.
Предусмотренные Программой мероприятия по развитию газотранспортной системы оптимизированы с учетом маршрута нефтепроводной системы «Восточная Сибирь — Тихий океан».
Детализация решений Программы для уточнения параметров спроса на природный газ и синхронизации с ним этапов развития региональных систем газоснабжения будет осуществляться в генеральных схемах газоснабжения и газификации регионов, разрабатываемых администрациями регионов совместно с ОАО «Газпром».
Предлагаемая схема газоснабжения позволяет адаптировать сроки реализации программных мероприятий к развитию рынка природного газа на востоке России и в странах АТР и при необходимости организовать поставки газа в ЕСГ.
Ниже приведены основные технико-экономические показатели реализации варианта «Восток-50» без ЕСГ.
Спрос на газ по этому варианту возрастает к 2030 г. до 120,8 млрд. м3 в год.
Баланс добычи и потребления газа Восточной Сибири и Дальнего Востока приведен в таблице 22.1.
БАЛАНС ДОБЫЧИ И ПОТРЕБЛЕНИЯ ГАЗА ВОСТОЧНОЙ СИБИРИ И ДАЛЬНЕГО ВОСТОКА. ВАРИАНТ «ВОСТОК-50» БЕЗ ЕСГ
Удовлетворение спроса на газ обеспечивается за счет ввода в эксплуатацию месторождений:
В варианте «Восток-50» предусматривается разработка Чаяндинского НГКМ и строительство газопровода до Хабаровска для обеспечения поставок газа на экспорт в Китай и Республику Корея в объеме 50 млрд. м3.
Газ месторождений шельфа о. Сахалин подается на завод по сжижению для дальнейшего его экспорта в Японию, США и др., а также потребителям в Сахалинской области, в Хабаровском и Приморском краях и на экспорт в Китай и в Республику Корея.
Обеспечение потребителей Красноярского края предусматривается за счет месторождений Красноярского центра газодобычи. Добыча газа на месторождениях Иркутского центра газодобычи предусмотрена в объемах, обеспечивающих потребителей северо-восточных и южных районов Иркутской области, и на технологические нужды газопроводов.
Геологоразведочные работы
Капитальные вложения (КВ) в геологоразведочные работы (ГРР) представлены в таблице 22.2.
СВОДНЫЕ ПОКАЗАТЕЛИ КАПИТАЛЬНЫХ ВЛОЖЕНИЙ. ВАРИАНТ «ВОСТОК-50»
Из таблицы видно, что максимум КВ в ГРР приходится на третий, четвертый и пятый 5-летние периоды реализации Программы. В целом капитальные вложения в ГРР зависят от развития добычи газа, синхронизированной с потреблением (спросом).
Для обеспечения прогнозируемых объемов добычи газа на месторождениях Восточной Сибири и Дальнего Востока по варианту «Восток-50» необходимо ввести следующие производственные мощности: 730 скважин, 9 УКПГ на 43,8 млрд. м3, ДКС на 752,1 МВт, 3 платформы, 2 ЛБК и 7 ПУК (таблица 22.3).
ВВОД ПРОИЗВОДСТВЕННЫХ МОЩНОСТЕЙ В ДОБЫЧЕ ГАЗА
| Объекты | Ед. изм. мощности | «Восток-50» |
|---|---|---|
| Скважины | шт. | 730 |
| УКПГ, УППГ | шт./млрд. м3 | 9/43,8 |
| ДКС | МВт | 752,1 |
| Платформы | шт. | 3 |
| ЛБК | шт. | 2 |
| ПУК | шт. | 7 |
Из таблицы 22.2 видно, что максимум КВ в варианте «Восток-50» приходится на второй и третий 5-летние периоды реализации Программы.
Эксплуатационные расходы за весь период до 2030 г. в добычу газа по варианту «Восток-50» в сумме составят 29,6 млрд. долл. США.
Потребность в капитальных вложениях в транспорт газа приведена в таблице 22.2.
Наибольший объем капитальных вложений предусматривается в первый и второй 5-летние периоды нового строительства.
Вариант предусматривает освоение капитальных вложений в строительство магистральных газопроводов от месторождений Иркутского, Красноярского, Сахалинского и Якутского центров газодобычи.
С третьего 5-летнего периода реализации Программы объемы капитальных вложений в транспорт газа резко уменьшаются.
Экономическая эффективность варианта «Восток-50»
Основные показатели бизнес-процесса «Добыча газа»:
| Показатели | |
|---|---|
| Накопленный дисконтированный денежный поток, млн. долл. США | 1341,3 |
| ВНД, % | 13,7 |
Основные показатели бизнес-процесса «Транспорт газа»:
| Показатели | |
|---|---|
| Накопленный дисконтированный денежный поток, млн. долл. США | 827,2 |
| ВНД, % | 10,8 |
Основные показатели бизнес-процесса «Переработка газа»:
| Показатели | |
|---|---|
| Накопленный дисконтированный денежный поток, млн. долл. США | 2050,0 |
| ВНД, % | 15,3 |
Основные показатели бизнес-процесса «Покупка и реализация газа»:
| Показатели | |
|---|---|
| Накопленный дисконтированный денежный поток, млн. долл. США | 352,4 |
Консолидированные показатели эффективности:
| Показатели | |
|---|---|
| Накопленный дисконтированный денежный поток, млн. долл. США | 2266,2 |
| ВНД, % | 11,2 |
Денежные поступления в бюджет РФ при реализации варианта «Восток-50»
Поступления в бюджеты различных уровней составят, млрд. долл. США:
Макроэкономический эффект от реализации Программы
Расчет макроэкономического эффекта от реализации Программы проведен в соответствии с Методикой расчета показателей и применения критериев эффективности инвестиционных проектов, претендующих на получение государственной поддержки за счет средств Инвестиционного фонда Российской Федерации, утвержденной Приказом Минэкономразвития России и Минфина России от 23.05.2006 № 139/82н.
Под макроэкономическими эффектами понимаются доходы, формирующиеся в экономике в результате прямого и косвенного влияния инвестиционного проекта на процесс образования доходов.
Прямой макроэкономический эффект от реализации инвестиционного проекта, оцениваемый в соответствии с Методикой как объем ВВП, обусловленный непосредственным влиянием реализуемого инвестиционного проекта на формирование показателей по счету использования ВВП: объема валового накопления, поставок на внутренний рынок потребительских товаров и услуг, экспорта и импорта, по варианту «Восток»-50 составит 9268,1 млрд. руб.:
Косвенный макроэкономический эффект, под которым понимаются дополнительные доходы, образующиеся в экономике под влиянием использования прямых (входящих в состав прямого макроэкономического эффекта) доходов участников хозяйственной деятельности (населения, предприятий, государства) на покупки российских потребительских и инвестиционных товаров и услуг, по варианту «Восток»-50 составит 11376,6 млрд. руб.
Совокупный макроэкономический эффект от реализации Программы характеризует объем ВВП, обусловленный реализацией инвестиционного проекта по варианту «Восток»-50, составит 20644,8 млрд. руб.
Интегральный индикатор экономической эффективности инвестиционного проекта, характеризующий часть суммарного за все годы расчетного периода прогнозируемого реального объема ВВП экономики, которая может быть обеспечена реализацией инвестиционного проекта по варианту «Восток-50», составит более 0,01%, что свидетельствует о признании проекта соответствующим критерию экономической эффективности.
Характеристика рекомендуемого варианта в региональном разрезе
Реализация варианта «Восток-50» предусматривает следующие объемы поставок газа на внутренний рынок (млрд. м3/год на 2030 г.):
При этом структура потребления ожидается следующая:
Потребность в капитальных вложениях в региональном разрезе составит (млрд. долл. США):
| Регионы, области | ГРР | Добыча газа | Транспорт газа | Переработка газа | ПХГ | Хранение гелия | Итого |
|---|---|---|---|---|---|---|---|
| Иркутская область | - | 2,15 | 0,74 | 0,78 | 0,13 | 0,04 | 3,84 |
| Юг Красноярского края | 2,49 | 1,36 | 1,27 | 1,93 | 0,01 | 0,01 | 7,07 |
| Республика Саха (Якутия) | 2,21 | 4,84 | 5,51 | 4,48 | - | 0,55 | 17,59 |
| Сахалинская область | 3,02 | 10,68 | 0,40 | - | - | - | 14,10 |
| Хабаровский край | - | - | 3,98 | 3,25 | 0,16 | - | 7,39 |
| Приморский край | - | - | 4,33 <*> | - | - | - | 4,33 |
| Амурская область | - | - | 4,13 | - | 0,01 | - | 4,14 |
| Еврейская АО | - | - | 1,02 | 1,02 | |||
| Другие | 0,60 | - | - | - | - | - | 0,60 |
<*> С учетом морского участка.
Выручка от реализации газа в региональном разрезе (по конкурентоспособным ценам) за период до 2030 г. составит, млрд. долл. США:
При этом налоговые поступления в региональные бюджеты (без учета эффекта в смежных областях) составят, млрд. долл. США:
Возможные сроки реализации рекомендуемого сценария
Перевод ресурсов газа в запасы промышленных категорий в Программе согласован со сложившимися на практике сроками подготовительных мероприятий, таких как:
- приобретение лицензий на право проведения поисковых и разведочных работ, разведку и последующую эксплуатацию месторождений — срок 1 год;
- проведение поисковых работ с целью выявления и подготовки структур для последующего поискового бурения — 1 - 2 года;
- поисковое бурение, позволяющее открыть и оценить запасы УВ нового месторождения — 1 - 2 года;
- разведочное бурение, позволяющее подготовить месторождение для разработки — 2 - 3 года.
Поэтому подготовка запасов на каждом новом нефтегазоперспективном объекте потребует 5 — 8 лет. С учетом возможностей опережающего ввода в разработку на стадии оценки или разведки этот срок может составить 5 — 6 лет.
Составление проектов разработки и обустройства, экспертиза и начало строительства могут занять до 3 — 4 лет.
Таким образом, подготовительный период до ввода в разработку месторождений по всем сценариям, включая и рекомендуемый вариант «Восток»-50, составит 8 — 12 лет, а с учетом возможностей опережающего ввода в разработку на стадии оценки или разведки месторождений — 8 - 10 лет.
При этом следует подчеркнуть, что на объектах «Сахалин-3» уже проведены поисковые работы по выявлению и подготовке структур. В связи с этим представляется реальным уже в 2014 году по рекомендуемому сценарию «Восток» ввести в разработку первоочередной объект «Сахалин-3» — Южно-Киринскую структуру. Остальные три структуры «Сахалин-3» (Мынгинская, Киринская и Северо-Венинская) предполагается ввести в период 2018 — 2023 гг.
Развитие рекомендуемого варианта «Восток-50»
Развитие газовой промышленности на востоке России по варианту «Восток-50» также может предусматривать при необходимости поставки природного газа в ЕСГ.
В этом случае газ с месторождений Иркутского и Красноярского центров газодобычи планируется помимо газификации регионов направлять в ЕСГ путем строительства газопровода из Восточной Сибири в район Проскоково.
Для успешной реализации намеченных планов потребуется пробурить 1294 скважины и проложить около 9,3 тыс. км трубопроводов высокого давления, металлоемкость составит 6,1 млн. тонн.
Суммарный объем добычи природного газа в Восточной Сибири и на Дальнем Востоке к 2030 году составит 162,4 млрд. м3.
При этом суммарные капитальные вложения возрастут до 84,8 млрд. долл. США (таблица 22.4) или 2440,5 млрд. руб. (таблица 22.5), а накопленный дисконтированный денежный поток вырастет до 5961,5 млн. долл. США.
Баланс добычи и потребления газа в Восточной Сибири и на Дальнем Востоке для варианта «Восток-50» с ЕСГ приведен в таблице 22.4.
БАЛАНС ДОБЫЧИ И ПОТРЕБЛЕНИЯ ГАЗА ВОСТОЧНОЙ СИБИРИ И ДАЛЬНЕГО ВОСТОКА. СЦЕНАРИЙ «ВОСТОК-50» С ЕСГ (ЦЕЛЕВОЙ)
КАПИТАЛЬНЫЕ ВЛОЖЕНИЯ В БИЗНЕС-ПРОЦЕССЫ ГАЗОВОЙ ПРОМЫШЛЕННОСТИ ВОСТОЧНОЙ СИБИРИ И ДАЛЬНЕГО ВОСТОКА ЗА ПЕРИОД 2006 — 2030 ГГ. (В ЦЕНАХ 2006 Г.) («ВОСТОК-50» С ЕСГ)
| Бизнес-процессы | |
|---|---|
| Геологоразведочные работы | 10,1 |
| Добыча и переработка газа | 45,3 |
| Хранение гелия | 1,1 |
| Транспорт газа | 27,9 |
| Подземное хранение газа | 0,3 |
| ИТОГО: | 84,8 |
КАПИТАЛЬНЫЕ ВЛОЖЕНИЯ В БИЗНЕС-ПРОЦЕССЫ ГАЗОВОЙ ПРОМЫШЛЕННОСТИ ВОСТОЧНОЙ СИБИРИ И ДАЛЬНЕГО ВОСТОКА ЗА ПЕРИОД 2006 — 2030 ГГ. (В ЦЕНАХ 2006 Г.) («ВОСТОК-50» С ЕСГ)
| Бизнес-процессы | |
|---|---|
| Геологоразведочные работы | 290,9 |
| Добыча и переработка газа | 1304,4 |
| Хранение гелия | 32,8 |
| Транспорт газа | 803,5 |
| Подземное хранение газа | 8,9 |
| ИТОГО: | 2440,5 |
Экономическая эффективность варианта Восток-50 с ЕСГ
Основные показатели бизнес-процесса «Добыча газа»:
| Показатели | |
|---|---|
| Накопленный дисконтированный денежный поток, млн. долл. США | 2556,6 |
Основные показатели бизнес-процесса «Транспорт газа»:
| Показатели | |
|---|---|
| Накопленный дисконтированный денежный поток, млн. долл. США | 1390,1 |
Основные показатели бизнес-процесса «Переработка газа»:
| Показатели | |
|---|---|
| Накопленный дисконтированный денежный поток, млн. долл. США | 2696,2 |
Основные показатели бизнес-процесса «Покупка и реализация газа»:
| Показатели | |
|---|---|
| Накопленный дисконтированный денежный поток, млн. долл. США | 2103,7 |
Консолидированные показатели эффективности:
| Показатели | |
|---|---|
| Накопленный дисконтированный денежный поток, млн. долл. США | 5961,5 |
Прямой макроэкономический эффект от реализации Программы составит в этом случае 12521 млрд. руб., косвенный макроэкономический эффект — 15331 млрд. руб., а совокупный макроэкономический эффект — 27851 млрд. руб.
23. Предложения по определению источников финансирования Программы
Обеспечение финансирования должно осуществляться на основе учета особенностей Программы, а также состояния инвестиционного климата в стране и за рубежом.
С точки зрения определения источников финансирования наиболее существенными особенностями Программы являются:
- высокая стоимость и большая капиталоемкость. Капиталовложения в Программу оцениваются от 40 до 84 млрд. долларов США;
- длительные сроки реализации и окупаемости. Срок окупаемости в зависимости от вариантов составляет 14 — 20 лет;
- высокая значимость Программы для развития национальной экономики России. Влияние результатов реализации Программы на социально-экономическую среду регионов и страны в целом;
- комплексный и широкомасштабный характер Программы, требующий привлечения к ее выполнению большого количества участников;
- международный характер — экспорт газа на рынки Китая, Республики Корея, Японии и на тихоокеанское побережье США;
- высокие риски и низкая доходность отдельных бизнес-процессов Программы;
- стремление государственных органов к минимизации финансовых ресурсов при рассмотрении предложений по инвестиционным программам нефтегазовых корпораций.
Инвестиционное окружение Программы характеризуется: неликвидностью и неразвитостью внутреннего рынка заимствований, отсутствием у российских банков практики долгосрочного кредитования, недостаточным развитием в стране нормативно-законодательных условий для широкомасштабного использования принципов проектного финансирования и стимулирования долгосрочных инвестиций. Все это предопределяет проблемы, требующие решения при определении источников финансирования Программы.
23.1. Принципы финансирования Программы
С учетом целей и задач Программы, а также проблем привлечения финансовых ресурсов в основу определения источников финансирования должны быть положены следующие принципы.
- Соблюдение приоритетности государственных задач. В первую очередь задач обеспечения национальной безопасности и геополитики.
- Обеспечение равной инвестиционной привлекательности для всех инвесторов и субъектов управления. В методическую основу определения источников финансирования должен быть положен принцип равной отдачи за равный риск.
- Использование всех возможных источников финансирования, не противоречащих целям и задачам Программы. Источники финансирования должны обеспечивать оптимальную схему финансирования Программы с целью минимизации расходов по обслуживанию привлекаемых средств.
- Финансирование Программы должно осуществляться в соответствии с графиком реализации проектов и полностью исключить недофинансирование любого из них.
- Стимулирование привлечения рискового капитала за счет высокой доходности по отдельным проектам.
- Привлечение финансовых ресурсов стратегических инвесторов под малодоходные направления за счет предоставления государственных гарантий.
- Участие государства в финансировании Программы должно осуществляться в рамках свойственных ему функций. Важнейшей функцией государства должно стать обеспечение гарантий под заемные средства.
- Активная политика государства по поддержке инвестиций в секторах, структурно сдерживающих развитие восточных регионов страны.
- Управляемость процессом финансирования Программы со стороны государства. Проводником интересов государственного сектора, помимо правительственных органов, должны являться коммерческие организации, в которых государство имеет контрольный пакет акций.
- Первоочередная поддержка государством отечественных инвесторов и отечественных корпораций, заинтересованных в реализации Программы, при получении международных займов.
- Ответственность и контроль за использованием финансовых ресурсов, направляемых на реализацию Программы.
23.2. Механизм привлечения финансовых ресурсов
При формировании источников финансирования следует исходить из того, что ключевым звеном финансового обеспечения Программы является механизм привлечения финансовых ресурсов, который, в свою очередь, является частью хозяйственного механизма реализации Программы.
Хозяйственный механизм реализации Программы должен включать в себя: систему мотиваций; организационно-институциональную структуру; механизм управления, включая важнейшие регуляторы и регулирующий режим и планирование; принципы, приоритетные формы и методы привлечения источников финансирования; нормативные соотношения, информационное обеспечение.
Предложения по формированию мотивационного механизма привлечения источников финансирования состоят в следующем.
- Исходным условием определения источников финансирования должен быть критерий инвестиционной привлекательности Программы и входящих в нее проектов. Инвестиционная привлекательность определяется и формируется для различных групп инвесторов, работающих в сфере как производственного, так и банковского капитала.
- Инвестиционная привлекательность должна определяться для каждой группы инвесторов с учетом уровней риска, а также получаемого эффекта от участия в Программе.
- Следует исходить из того, что Программа имеет инвестиционную привлекательность для государства как инициатора ее разработки.
- Для частных инвесторов важным фактором обеспечения инвестиционной привлекательности Программы является участие в нем государства. Считается, что участие государства значительно снижает финансовый риск для частных инвесторов.
При привлечении источников финансирования предлагается исходить из следующих положений:
- Минпромэнерго России как оператор Программы должен выполнять следующие функции: координацию проектов Программы, экспертизу проектов; формирование обоснованных инвестиционных решений;
- государству необходимо установить единый порядок взаимодействия инвесторов с органами власти. Также должен быть разработан порядок взаимодействия государства и частных инвесторов;
- государству необходимо в законодательном порядке предоставить твердые гарантии инвесторам правовой защиты их капиталов;
- государство должно обеспечить максимальную прозрачность и стабильность в отношении законов и подзаконных актов, регулирующих инвестиционный режим;
- требуется установить дополнительные налоговые льготы для вводимых в разработку новых месторождений;
- должны быть подготовлены условия для использования ресурсной базы ТЭК в качестве залога для получения внутренних облигационных займов под конкретные проекты;
- необходимо обеспечивать целевое финансирование отдельных важнейших проектов Программы, которые не могут быть реализованы на коммерческой основе, так как по ним в силу объективных условий не может быть обеспечен возврат вложенных средств в разумные сроки;
- для решения стоящих задач необходимо выяснить интересы независимых инвесторов (частный сектор), определить соотношение гарантированного и рискового капитала. Необходимо провести исследования по определению зоны рискового капитала (имеющего наибольшую доходность (эффективность)).
23.3. Институциональная структура источников финансирования
Определение источников финансирования должно базироваться на тщательной проработке возможностей институциональной структуры привлекаемого капитала. В условиях диверсификации источников финансирования необходимо учитывать, что каждый источник имеет свою область целесообразного применения и свою емкость рынка.
Для определения места субъектов институциональной структуры привлекаемых средств в финансовом обеспечении Программы необходимо проведение разработок на предмет оценки возможности их использования в качестве источников финансирования. При этом необходимо учитывать следующее.
1. Финансирование Программы как совокупности формирующих ее проектов осуществляется следующими способами: самофинансирование (акционерный капитал) и использование заемных и привлекаемых средств (кредиты банков, целевое бюджетное финансирование). Приоритетное использование акционерного финансирования необходимо для финансирования проектов и работ, связанных с высокой степенью риска, таких как поисково-разведочные работы, подготовка проектной документации и т.д.
Учитывая широкомасштабный характер Программы и разнообразие решаемых при ее реализации задач, при недостаточном объеме акционерного капитала определяется величина дополнительного финансирования в виде заемных средств у системы финансовых институтов.
2. Следующие источники финансирования могут быть осуществлены для технически и экономически осуществимых проектов Программы:
- финансирование в рамках Федеральной инвестиционной программы;
- централизованные инвестиционные ресурсы Бюджета развития Российской Федерации;
- образованные для реализации Программы совместные предприятия;
- синдикативное кредитование;
- сформированные для реализации Программы инвестиционные фонды;
- лизинг;
- программа предполагает участие различных юридических лиц, в том числе иностранных в ее реализации;
- средства международного ссудного капитала.
В силу масштабности Программы для ее финансирования за счет заемных средств должны использоваться все существующие подходы. Следует выделить:
Анализ показал, что возможности корпоративного и государственного финансирования ограничены и не могут покрыть всех потребностей Программы. В связи с этим основное внимание должно быть уделено оценке возможностей использования механизмов привлечения финансовых ресурсов, основанных на принципах проектного финансирования.
Анализ сложившихся рынков капитала как в России, так и за рубежом позволяет говорить о том, что использование механизмов привлечения инвестиций, основанных на принципах проектного финансирования, должно сыграть существенную роль в обеспечении Программы финансами. Использование проектного подхода позволяет как снизить нагрузку на бухгалтерские балансы компаний — участниц Программы, так и разделить риски между спонсорами и кредиторами.
Однако использование достоинств механизмов привлечения ресурсов, основанных на принципах проектного финансирования, возможно лишь при наличии комплекса необходимых условий, которые в настоящее время отсутствуют. В первую очередь это относится к нормативно-законодательным и институциональным условиям. Кроме того, использование принципов проектного финансирования предъявляет повышенные требования к проработанности проектов.
Вопрос о возможности широкомасштабного использования механизмов привлечения финансовых ресурсов, основанных на принципах проектного финансирования, должен быть проработан к моменту принятия решения о реализации выбранного сценария Программы, так как в настоящее время классическая схема применяется редко из-за дефицита потенциально высокоприбыльных проектов. В основном используются схемы проектного финансирования с ограниченным регрессом (оборотом) банка на заемщика или схемы финансирования, предусматривающие полный оборот банка на заемщика. В этом случае обеспечением платежных обязательств заемщика выступает не только, а иногда не столько качество проекта, сколько денежные доходы заемщика от его общей хозяйственной деятельности, а также его активы и разного рода гарантии и поручительства.
24. Социально-экономические результаты реализации Программы
Важным социальным результатом реализации Программы является газификация городов и населенных пунктов рассматриваемого региона. Она обеспечит значительное улучшение бытовых условий жизни населения, снижение выбросов загрязняющих веществ в окружающую среду и оздоровление воздушного бассейна, а также будет способствовать улучшению условий труда и росту его производительности.
Доля газа в котельно-печном топливе по направлениям его использования для трех вариантов социально-экономического развития регионов Восточной Сибири и Дальнего Востока представлена в разделе 8 (таблицы 8.10 — 8.12).
Отечественный и мировой опыт подтверждает высокую эффективность использования природного газа в сравнении с другими видами топлива. В частности, перевод с угля на газ топливоиспользующих агрегатов позволяет:
- повысить коэффициент полезного действия теплоэнергетического оборудования;
- продлить межремонтный период его службы и тем самым уменьшить затраты на обслуживание и ремонт;
- осуществить полную автоматизацию всех процессов от подготовки топлива до его сжигания и сократить численность обслуживающего персонала;
- ликвидировать склады и хранилища замещаемого топлива;
- сократить выбросы загрязняющих веществ в атмосферу, снизить затраты на доочистку отходящих газов и экологические штрафные санкции.
Все эти технологические преимущества природного газа в полной мере проявятся при реализации Программы. При экономической оценке указанных эффектов и их влиянии на ВРП необходимо исходить из соотношения цен на газ и уголь. В Программе принят принцип конкурентоспособности цен, то есть цены рассчитаны так, что применение газа и угля в технологических процессах с экономической точки зрения является равноценным. Таким образом, все технологические преимущества газа могут быть приближенно оценены разницей цен на конкурирующие виды топлива.
Исходя из этого положения выполнена оценка дополнительного ВРП от добычи и поставок газа потребителям Восточной Сибири и Дальнего Востока в качестве котельно-печного топлива, а также от экспорта газа в страны АТР и его поставок в Единую систему газоснабжения. Анализ показал, что при этом суммарный ВРП рассматриваемого региона увеличивается на 2,1 — 7,2%.
Наряду с традиционным использованием природного газа как топлива развитие газовой промышленности в Восточной Сибири и на Дальнем Востоке приведет к созданию здесь новой отрасли промышленности — газопереработки и газохимии.
Выручка от реализации газохимической продукции (пропан-бутановая фракция, этан, полиолефины и др.) будет являться дополнительным источником формирования валового регионального продукта (ВРП). Следует иметь в виду, что указанные компоненты являются сырьем для последующих переделов с получением таких продуктов, как карбомид, полиэтилен, полипропилен, метанол, диэтиленгликоль и др. (таблица 14.6). При производстве этих продуктов величина дополнительной добавленной стоимости (ВРП) существенно возрастает. Анализ показывает, что за счет развития газопереработки и газохимии в восточных регионах ВРП начиная с 2015 г. увеличивается от 3,5% до 13,4%. Наибольший дополнительный прирост ВРП формируется в тех субъектах РФ, где предусматривается размещение газохимических комплексов (ГХК), а именно в Красноярском крае, Иркутской области, Республике Саха (Якутия) и Хабаровском крае. За счет дальнейшего развития межрегиональных и межотраслевых связей дополнительная добавленная стоимость будет формироваться и в других регионах Восточной Сибири и Дальнего Востока.
Ниже в таблице 24.1 приведена укрупненная оценка дополнительного экономического эффекта, получаемого от реализации мероприятий Программы по производству товарной продукции газопереработки и газохимии с учетом последующих переделов по одному из основных вариантов Программы — «Восток» с ЕСГ интенсивный.
ВЛИЯНИЕ РЕАЛИЗАЦИИ ПРОГРАММЫ НА ВРП <*> РЕГИОНОВ ВОСТОЧНОЙ СИБИРИ И ДАЛЬНЕГО ВОСТОКА (ВАРИАНТ — ИНТЕНСИВНЫЙ «ВОСТОК» С ЕСГ)
В результате реализации мероприятий Программы по развитию в восточных регионах газоперерабатывающих и газохимических предприятий индекс роста валового регионального продукта к 2030 г. по отношению к 2005 г. существенно возрастет и составит 380,4%, а без учета мероприятий Программы индекс роста ВРП составил бы 341,3% или меньше на 39%.
25. Государственная поддержка Программы
Для успешного осуществления Программы, являющейся важным средством социально-экономического развития Восточной Сибири и Дальнего Востока, требуется разработка и проведение государством системы эффективных мер, направленных на стимулирование ускоренного развития газовой промышленности в этих районах страны.
Государственная поддержка должна создать благоприятные условия для привлечения инвесторов, долгосрочной работы производственных нефтегазовых предприятий и компаний, установить прозрачные и стабильные отраслевые правила и налоговые механизмы, настроить и запустить в действие механизм эффективного регулирования деятельности субъектов Программы в современных экономических условиях, способствовать внедрению энергосберегающих технологий. Одновременно с учетом высокой социально-экономической значимости Программы государство должно создать эффективный механизм мониторинга и контроля ее выполнения, а также стимулирования приоритетного использования отечественных технологий, оборудования и трудовых ресурсов.
Государственная поддержка реализации Программы должна включать, как минимум, комплекс мер в следующих областях:
- недропользования — в целях стимулирования наиболее рационального вовлечения газовых ресурсов Восточной Сибири и Дальнего Востока в хозяйственный оборот;
- налогообложения — в целях создания нефтегазовым предприятиям более благоприятных условий для освоения включенных в Программу месторождений газа, чем те, которые они имеют в традиционных газодобывающих районах с уже сложившейся инфраструктурой, стимулирования инвесторов местными властями и стимулирования развития энергосбережения;
- ценообразования, тарифной политики, привлечения инвестиций — для создания условий реализации проектов Программы. Цены на газ с самого начала реализации Программы должны формироваться на базе спроса и предложения с учетом потребительских свойств природного газа и создания рынка межтопливной конкуренции. Такой принцип закреплен в решении Правительства Российской Федерации от 13.03.2003 (протокол № 8), требуется его детализация, а также разработка и принятие документов, реализующих данное решение. Цены на газ должны обеспечивать инвесторам возврат капитала в разумные сроки и возможное участие в распределении прибыли;
- экспортной политики — для повышения эффективности экспорта российского газа;
- региональной политики, позволяющей четко разграничить права и ответственность федерального центра, федеральных округов и региональных органов власти при реализации Программы;
- инновационной деятельности, ресурсо- и энергосбережения — для повышения эффективности функционирования энергетического сектора страны необходимо создание благоприятных условий для научной, научно-технической и инновационной деятельности в отраслях ТЭК, а также стимулирование мероприятий по эффективному использованию топлива и энергии;
- экологической политики, дающей дополнительные стимулы для перехода на газ потребителей в наиболее сложных с экологической точки зрения районах;
- таможенной политики, предоставляющей предприятиям и организациям, реализующим отдельные проекты Программы, дополнительные стимулы и повышающие коммерческую привлекательность проектов Программы посредством предоставления целевых таможенных льгот.
25.1. Предложения в области недропользования
Необходимо устранить проблемы, сдерживающие повышение эффективности геологоразведочных работ, освоение уже имеющихся крупных и уникальных месторождений углеводородов и опережающий прирост запасов, в частности:
- обеспечить законодательные основы получения базовыми месторождениями Программы (месторождениям и участкам недр Сахалинского, Иркутского, Красноярского и Якутского центров газодобычи) статуса объектов федерального значения, лицензии на которые предоставляются решениями Правительства Российской Федерации российским нефтегазовым компаниям с государственным участием, имеющим многолетний опыт освоения и эксплуатации крупных и уникальных месторождений;
- координировать проведение лицензионной политики по месторождениям и участкам недр Программы и обеспечить ее выполнение;
- обеспечить нормативно-правовое регулирование эффективной добычи, хранения и использования гелия, в т.ч. принятие соответствующего федерального закона;
- изучение целесообразности внесения гелия в «Перечень основных видов стратегического минерального сырья»;
- обеспечить государственное финансирование и опережающее продолжение геологоразведочных работ регионального этапа, включая проведение высокоточной грави- и магниторазведки, отработку дополнительных региональных сейсмопрофилей и бурение параметрических скважин в наиболее высокоперспективных, но недостаточно изученных, сложных по строению глубоких синеклизах и предгорных прогибах Восточной Сибири, на шельфах о. Сахалин, Западной Камчатки, Магаданской области, Хабаровского края, Чукотки и арктических морей;
- обеспечить гарантии получения лицензии на разработку месторождений по праву первооткрывателя в случае проведения геологоразведочных работ за счет собственных средств и компенсации государственных затрат, если таковые имели место;
- принять специальную программу проведения ГРР и лицензирования недр в соответствии со сроками и объемными показателями исходя из платежеспособного спроса на природный газ и в соответствии с Программой и Генеральной схемой развития газовой отрасли Российской Федерации;
- обеспечить государственную поддержку ГРР для создания и развития местных центров газо- и нефтедобычи, удовлетворения собственных нужд с целью снижения объемов завоза углеводородного сырья и топлива для отдаленных труднодоступных районов (север Красноярского края, Республика Саха (Якутия), Хабаровский край, Магаданская область, Камчатка, Чукотка и др.);
- стимулировать увеличение объемов поискового и разведочного бурения для восполнения запасов газа в процессе добычи;
- в разумных объемах обеспечить применение механизма дотации производителям и потребителям, а также налоговых льгот и кредитов для Чукотского и Корякского АО, Хабаровского края, Камчатской и Магаданской областей;
- обеспечить уточнение количественной оценки ресурсов углеводородов не реже одного раза в пять лет.
25.2. О мерах в области ценовой, налоговой и таможенной политики
Ценовая политика для топливно-энергетических ресурсов в регионах Восточной Сибири и Дальнего Востока должна предусматривать:
- формирование системных цен на топливно-энергетические ресурсы, создающих условия для перехода к конкурентному рынку газа;
- формирование оптимальных соотношений цен на газ и другие энергоресурсы с учетом потребительских свойств и эффективности их использования;
- формирование в районах Восточной Сибири и Дальнего Востока системы цен, отвечающей требованиям рыночных механизмов.
Программа может быть реализована только в случае, если механизмы ценообразования будут обеспечивать самофинансирование проектов (проектное финансирование) и их разумную рентабельность. Это требует отказа от применения в регионе регулируемых ФСТ РФ цен на газ и тарифов на его транспортировку. Именно такой принципиальный подход закреплен в решении Правительства Российской Федерации от 13.03.2003 (протокол № 8).
Прогнозные средневзвешенные цены на газ рассчитаны на альтернативной основе с взаимозаменяемыми видами энергоносителей (уголь). Оценка экономического потенциала показывает наличие эластичности цен для потребителей юга Иркутской, Сахалинской областей, Приморского края и ряда других субъектов. При этом ряд областей будет нуждаться в применении механизма дотации потребителям или налоговых льгот и кредитов.
Формирование региональных внутренних цен на газ исходя из рыночных принципов окажет влияние, прежде всего, на такие виды налогов как НДС и акциз; эти налоги идут полностью в федеральный бюджет.
Повышение региональных внутренних цен на газ исходя из платежеспособности потребителей увеличит денежные поступления в бюджеты всех уровней.
В связи со сложными горно-геологическими и экономико-географическими условиями освоения месторождений, необходимостью создания газотранспортной инфраструктуры необходимо решить вопросы по налоговым льготам (например, 3-летний льготный период) на добычу газа в начальный период разработки месторождений, а также рассмотреть возможность снижения ставки налога на прибыль в период инвестирования проектов.
Для стимулирования развития ПХГ необходимо введение «сезонных» цен на газ.
Таможенная политика в отношении подрядчиков, оборудования и технологий для реализации проектов Программы должна пресекать их сомнительное происхождение.
25.3. Привлечение инвестиций
Предлагаемые ниже меры, предпринятые российским государством, могут стимулировать привлечение инвестиций на разработку и освоение нефтяных и газовых месторождений Программы:
- создание условий для самоокупаемости и самофинансирования проектов;
- установление налоговых льгот для вновь вводимых в разработку месторождений;
- использование ресурсной базы новых месторождений в качестве залога для получения внутренних облигационных займов под конкретные проекты;
- преференции в привлечении финансовых средств для освоения новых нефтегазовых месторождений;
- ускоренная амортизация основных фондов;
- предоставление твердых гарантий правовой защиты иностранным инвесторам, особенно в области национализации, экспроприации и разрешения споров;
- создание единого порядка взаимодействия инвесторов с органами власти.
25.4. О региональной политике
Программа осуществляется в целях комплексного развития ТЭК страны и отдельных районов России.
Целями государственной региональной политики в ТЭК на федеральном уровне являются:
- углубление внутренней интеграции и создание единого энергетического пространства путем развития рынков всех видов энергоресурсов;
- сбалансированное развитие отраслей ТЭК и обеспечение равного доступа потребителей к природным богатствам страны;
- максимальное использование местных видов топлива.
- Региональная энергетическая политика должна исходить из необходимости:
- достижения единства интересов федеральных и региональных органов государственной власти, предприятий топливно-энергетического сектора и потребителей его продукции в отношении путей и темпов развития ТЭК, защиты окружающей среды;
- учета географической асимметрии в обеспеченности природными топливно-энергетическими ресурсами и в структуре их потребления в российских регионах.
РЭП осуществляется посредством тех же механизмов, что и энергетическая политика страны в целом. Это цены, налоги, формирование конкурентной среды в ТЭК, создание системы стимулов и условий для энергосбережения, экономическая политика в инвестиционной сфере, нормативно-законотворческая деятельность. Именно на местных уровнях должны реализовываться мероприятия по эффективному использованию топлива и энергии, их сбережению. Однако для действия этих механизмов на региональном уровне требуется законодательное разграничение экономической и политической компетенции в области ТЭК между федеральными органами исполнительной власти и органами власти субъектов Федерации.
Возможно следующее разграничение управления ТЭК в центре и на местах:
Федеральные государственные органы:
- разрабатывают нормативно-правовую базу и в том числе законодательную основу функционирования ТЭК и отношений в обществе по поводу топлива и энергии, в директивном порядке осуществляют их координацию и контроль;
- управляют стратегическими запасами энергетических ресурсов;
- разрабатывают стандарты и нормативы безопасности и эффективности работы энергетических объектов, организацию государственного надзора за их соблюдением;
- ведут лицензирование деятельности организаций ТЭК;
- регулируют деятельность естественных монополий на основе законодательной и нормативной базы и исходя из контрольного пакета акций государства в акционерных обществах.
К совместному ведению федеральных органов и субъектов Российской Федерации может быть отнесено:
- определение условий лицензирования деятельности энергетических предприятий, ответственных за надежное топливо- и энергоснабжение потребителей и контроль за соблюдением выданных лицензий;
- организация энергоснабжения в условиях чрезвычайных ситуаций.
В исключительном ведении субъектов Российской Федерации могут находиться:
- лицензирование деятельности предприятий по освоению месторождений природных ресурсов, а также предприятий, действующих в составе федеральных энергетических систем;
- регулирование функционирования объектов, не входящих в состав федеральных энергетических систем, в рамках федерального законодательства;
- выдача разрешений на строительство новых и расширение действующих топливно-энергетических объектов и отвод земель под них;
- принятие дополнительных требований к экологической безопасности и энергоэффективности объектов, расположенных на управляемой территории.
Для достижения целей и приоритетов РЭП необходимо осуществлять функции:
- разработки, реализации и мониторинга РЭП;
- проведения активной энергосберегающей политики;
- регулирования теплоснабжения;
- оказания поддержки производителям топлива и энергии:
- использующим местные энергоресурсы;
- ведущим доработку истощенных месторождений;
- создающим новые генерирующие мощности и осваивающим возобновляемые источники энергии;
- развития социальной инфраструктуры и коммунально-бытовой сферы;
- контроля за соблюдением субъектами ТЭК федерального и регионального законодательства, в том числе по охране окружающей среды.
Для эффективного использования природного газа необходимо принятие ряда государственных нормативно-правовых документов, в том числе:
1. О разработке и введении эффективных норм расхода топлива (энергии) для всех предприятий независимо от форм собственности.
2. О предоставлении прав поставщикам газа (топлива, энергии) ограничивать его подачу предприятиям, не обеспечивающим достижение установленных норм расхода топлива, при сверхнормативном объеме потребления газа устанавливать двойную цену.
3. Об установлении для базовых электростанций двухставочного тарифа: первого — за заказанную мощность газопроводов и второго — за высокую эффективность использования газа.
Принятие этих документов позволит стимулировать реализацию энергосберегающих программ и техническое перевооружение предприятий.
Большое значение в реализации РЭП приобретает координация деятельности органов государственной власти субъектов Российской Федерации в рамках федеральных округов. В частности, по каждому федеральному округу предстоит разработать окружные энергетические программы, в которых необходимо предусмотреть прогнозные показатели производства и потребления энергоресурсов.
25.5. Предложения в области экологической политики
При использовании газа в промышленности или в быту в сравнении, например с углем, существенно меняется уровень выбросов вредных веществ в окружающую среду (диоксидов серы и азота, твердых частиц, углекислого газа и др.). Программа направлена на улучшение экологической ситуации в Восточной Сибири, в частности в Ангарско-Иркутском промышленном узле, расположенном в непосредственной близости от уникального природного образования — озера Байкал, а также в промышленном поясе юга Красноярского края.
Введение через Налоговый кодекс адекватной платы за загрязнение окружающей среды будет стимулировать предприятия на переход к потреблению более чистых видов топлива, в том числе природного газа. Применение «экологических премий» в процессе реализации Программы явится важным фактором, влияющим на экономическую эффективность отдельных проектов.
При реализации Программы должно быть обеспечено безусловное выполнение действующего российского природоохранного законодательства, в частности в отношении соблюдения требований Федерального закона «Об охране озера Байкал».
Приоритетное значение имеет сохранение действующего режима Байкальской природоохранной территории и национальных парков на основе Федерального закона «Об особо охраняемых природных территориях».
Предложенные в Программе маршруты газопроводов исключают возможности увеличения техногенной нагрузки на природоохранную зону в районе озера Байкал.
Однако по-прежнему необходима дальнейшая разработка экологических мероприятий на сахалинском шельфе с целью обеспечения сохранности и воспроизводства уникальных экологических систем этого бассейна, в частности охотско-корейской популяции серых китов.
26. Управление реализацией Программы и координация проектов
Масштабность Программы, ее межрегиональный характер, широкий состав будущих участников, объемы требуемых инвестиций делают исключительно актуальной задачу создания системы эффективного управления и координации процессами реализации Программы.
Системное управление ее реализацией позволит выполнить предусмотренную Программой этапность реализации проектов по освоению газовых ресурсов востока России в зависимости от спроса на природный газ на внутреннем и внешнем рынках, минимизировать затраты на их осуществление, применить лучшие технические решения в добыче и транспортировке газа.
Управление Программой имеет правовую, организационную и экономическую основы.
Экономическая основа отражена в мерах государственной политики по поддержке Программы.
Правовая состоит в соблюдении законодательных положений Конституции Российской Федерации, федеральных законов, указов Президента Российской Федерации, постановлений и распоряжений Правительства Российской Федерации, нормативных актов федеральных и региональных органов исполнительной власти. Требуется также принятие новых федеральных законов и нормативных актов, обеспечивающих реализацию Программы и достижение поставленных в ней целей.
Организационная включает создание механизма, призванного обеспечить баланс интересов между федеральным центром, регионами и отдельными инвесторами при реализации Программы. Такой механизм должен координировать деятельность всех участников осуществления Программы, обеспечивать политическую поддержку и возможность оперативного использования административных и экономических регуляторов для достижения целей Программы.
Необходимость комплексной государственной поддержки объективно требует, чтобы общее руководство реализацией Программы осуществляло Министерство промышленности и энергетики Российской Федерации. Следующим звеном системы управления является организация — координатор деятельности по выполнению Программы. Согласно распоряжению Правительства Российской Федерации от 16.07.2002 № 975-р координация деятельности по реализации Программы возложена на ОАО «Газпром». Эта же компания в соответствии с действующим законодательством выступит единым экспортером российского природного газа в страны АТР.
В соответствии с действующим законодательством и уставными задачами ОАО «Газпром» несет ответственность за обеспечение надежного газоснабжения всех российских потребителей и экспортных поставок газа по межправительственным соглашениям.
Деятельность ОАО «Газпром» как координатора предполагает выполнение следующих задач и функций:
- расширение единой системы газоснабжения на восток;
- формирование газотранспортной системы на востоке России;
- строительство и эксплуатация системообразующих газотранспортных систем, обеспечивающих поставки газа потребителям;
- участие в экспертизе различных проектов на всех необходимых уровнях на соответствие Программе;
- определение перспективных ориентиров и приоритетов развития системы магистрального транспорта газа (в рамках долгосрочной программы развития газовой отрасли);
- развитие инфраструктуры транспорта газа в регионе на основе заключения с компаниями-недропользователями и потребителями газа долгосрочных договоров, позволяющих осуществлять реализацию инициативных проектов в данной сфере, в том числе на принципах проектного финансирования;
- координацию разработки и реализации отдельных проектов Программы, обеспечение согласованности развития региональных систем газоснабжения и газотранспортной системы Восточной Сибири и Дальнего Востока в целом;
- реализацию принципа единого экспортного канала посредством экспортных поставок российского природного газа через единого экспортера;
- проведение переговоров с покупателями российского природного газа и потенциальными инвесторами, и обеспечение экспорта газа в страны АТР по цене, максимально отвечающей интересам России;
- формирование единой информационной базы, необходимой для принятия обоснованных инвестиционных решений с учетом имеющихся рисков;
- мониторинг процесса реализации Программы.
Решению указанных задач и выполнению соответствующих функций способствует наличие у ОАО «Газпром» большого научно-технического и производственного потенциала, более чем 50-летнего опыта в сфере освоения газовых месторождений и 30-летнего — по организации стабильного экспорта российского природного газа в европейские страны.
Важнейшим элементом системы управления будет являться создание механизма мобилизации ресурсов и привлечения финансовых средств на реализацию Программы.
Возможными организационными формами такого механизма могут выступить инвестиционные консорциумы, в состав учредителей которых могут входить структуры федеральных и региональных органов исполнительной власти, российские и зарубежные инвесторы. Инвестиционные консорциумы действуют на базе Программы. Координация их деятельности также закрепляется за ОАО «Газпром».
Координатор деятельности по реализации Программы регулярно докладывает Министру промышленности и энергетики Российской Федерации о ходе ее осуществления.
Важным элементом управления реализацией Программы является координация реализации проектов, осуществляемых в регионе на условиях СРП, представителями государства в соответствующих органах управления для обеспечения решений, принятых в Программе.
На следующем этапе потребуется более детальное определение механизма взаимодействия координатора с региональными властями и инвесторами.
Выводы
На территории Восточной Сибири и Дальнего Востока сосредоточены значительные ресурсы природного газа, конденсата и нефти. Имеющийся опыт развития газовой промышленности России показывает, что основой для надежных поставок газа должны служить базовые месторождения со значительными подтвержденными запасами, освоение которых позволит обеспечить на длительную перспективу планируемые уровни добычи газа. Значительные запасы и перспективные ресурсы природного газа Восточной Сибири и Дальнего Востока позволяют сформировать в регионе крупные центры газодобычи.
В Восточной Сибири и на Дальнем Востоке имеется перспективный внутренний рынок газа, который будет расширяться по мере социально-экономического развития региона. Спрос на природный газ в 2010 и 2030 гг. прогнозируется на уровне 10 — 12 и 26 — 28 млрд. м3 соответственно. Имеющиеся собственные источники газа позволяют полностью удовлетворить потребность региона в период до 2030 г. Одновременно может быть сформирован значительный потенциал для поставок газа из Восточной Сибири и Дальнего Востока в ЕСГ и на экспорт.
Наличие в составе газов месторождений Восточной Сибири и Дальнего Востока значительных запасов таких ценных компонентов, как гелий, этан, пропан, бутан, тяжелые углеводороды, позволяет создать в этом регионе крупную высокотехнологическую подотрасль — газопереработку и газохимию с широкой номенклатурой ценной продукции.
В целом все это создаст предпосылки для формирования в Восточной Сибири и на Дальнем Востоке крупнейшего газодобывающего центра в Азиатско-Тихоокеанском регионе, что даст мощный импульс социально-экономическому развитию региона.
Реализация Программы позволит:
- создать условия для динамичного социально-экономического развития регионов Восточной Сибири и Дальнего Востока;
- обеспечить продвижение Единой системы газоснабжения России на восток и устойчивое газоснабжение российских потребителей;
- уже к 2010 г. осуществить газоснабжение основных промышленных и административных центров Восточной Сибири и Дальнего Востока. Использование газа значительно улучшит социально-бытовые условия жизни населения, позволит организовать ряд новых высокоэффективных производств и отраслей промышленности, повысит конкурентоспособность выпускаемой продукции;
- объединить и скоординировать усилия федерального центра, региональных властей и недропользователей по освоению ресурсов газа региона. Заложенный в Программу комплексный подход позволит оптимизировать будущие проекты по срокам, инвестициям и техническим решениям, вовлечь в промышленную разработку все уникальные газовые месторождения региона;
- оптимизировать структуру региональных топливно-энергетических балансов без негативного влияния на угольную промышленность, исключить местные энергетические кризисы, улучшить экологическую ситуацию;
- обеспечить формирование ценовой политики на базе рыночных механизмов и развитие на этой основе рынка газа;
- создать условия для долгосрочного развития газовой промышленности, в том числе освоения удаленных месторождений и месторождений со сложными условиями освоения;
- возобновить крупномасштабные геологоразведочные работы на нефть и газ для поддержания на рациональном уровне текущих и перспективных потребностей нефтегазодобывающей промышленности;
- адаптировать сроки реализации проектов в области газодобычи и газоснабжения к потребностям внутреннего и внешнего рынков.
Для эффективной реализации Программы потребуется разработка и осуществление системы мер государственной поддержки в области:
- региональной политики, позволяющей четко разграничить права и ответственность федерального центра и регионов при реализации Программы;
- лицензионной политики, учитывающей развитие спроса на газ и развитие газотранспортной системы;
- ценообразования и тарифной политики в целях создания условий реализации проектов в рамках Программы на условиях, обеспечивающих инвесторам возврат инвестиций и разумную норму прибыли;
- применения различных видов льготного налогообложения, в том числе дифференциации НДПИ в зависимости от горно-геологических и природно-климатических условий, снижения налогов вплоть до полной отмены в начальный период освоения месторождений;
- единой политики экспорта газа в страны АТР на базе единого экспортного канала, включая проведение единой ценовой политики для оптимизации экспортных поставок и обеспечения надежности исполнения экспортных обязательств, координации перспективных и существующих проектов в регионе, включая проекты по соглашениям о разделе продукции, для исключения конкуренции на внешнем рынке российского газа с российским газом;
- экологической политики, дающей стимулы для перехода на газ потребителей в наиболее сложных с экологической точки зрения районах;
- поддержки приоритетного использования отечественных технологий, оборудования и трудовых ресурсов.
Масштабность и сложность задач, связанных с реализацией Программы, необходимость значительных инвестиций на ее осуществление требуют создания государством эффективного механизма управления реализацией Программы и гармонизации интересов федерального центра, регионов и отдельных недропользователей.