Стандарт Банка России «Обмен электронными сообщениями в области наличного денежного обращения. Заявка на сдачу (получение) наличных денег в кредитной организации, филиале, внутреннем структурном подразделении кредитной организации, филиала» СТО БР НДО-1.0-2026
Актуально на 03.11.2026.
Как цитировать: "Стандарт Банка России "Обмен электронными сообщениями в области наличного денежного обращения. Заявка на сдачу (получение) наличных денег в кредитной организации, филиале, внутреннем структурном подразделении кредитной организации, филиала" СТО БР НДО-1.0-2026". СТО БР НДО-1.0-2026. https://bukva.ai/docs/prikaz-sto-br-ndo-1-0-2026
(принят и введен в действие приказом Банка России от 22.09.2026 № ОД-1654)
Примечание
Начало действия документа - 01.10.2026.
ЦЕНТРАЛЬНЫЙ БАНК РОССИЙСКОЙ ФЕДЕРАЦИИ
ОБМЕН ЭЛЕКТРОННЫМИ СООБЩЕНИЯМИ В ОБЛАСТИ НАЛИЧНОГО ДЕНЕЖНОГО ОБРАЩЕНИЯ. ЗАЯВКА НА СДАЧУ (ПОЛУЧЕНИЕ) НАЛИЧНЫХ ДЕНЕГ В КРЕДИТНОЙ ОРГАНИЗАЦИИ, ФИЛИАЛЕ, ВНУТРЕННЕМ СТРУКТУРНОМ ПОДРАЗДЕЛЕНИИ КРЕДИТНОЙ ОРГАНИЗАЦИИ, ФИЛИАЛА
Предисловие
ПРИНЯТ И ВВЕДЕН в действие приказом Банка России от 22.09.2026 ОД-1654 «О введении в действие стандарта Банка России СТО НДО-1.0-2026 „Обмен электронными сообщениями в области наличного денежного обращения. Заявка на сдачу (получение) наличных денег в кредитной организации, филиале, внутреннем структурном подразделении кредитной организации, филиала“.»
Настоящий Стандарт не может быть полностью или частично воспроизведен, тиражирован и распространен в качестве официального издания без разрешения Банка России.
Введение
Настоящий Стандарт содержит описание обмена электронными сообщениями в области наличного денежного обращения при направлении заявки на сдачу (получение) наличных денег в кредитной организации, филиале, внутреннем структурном подразделении кредитной организации, филиала.
1. Область применения
Настоящий Стандарт рекомендован к использованию кредитными организациями, филиалами, внутренними структурными подразделениями кредитных организаций, филиалов, которые для сдачи или получения наличных денег применяют заявку на сдачу (получение) наличных денег в кредитной организации, филиале, внутреннем структурном подразделении кредитной организации, филиала в виде электронного документа.
Положения настоящего Стандарта применяются на добровольной основе, если только в отношении конкретных положений обязательность их применения не установлена нормативными правовыми актами, в том числе нормативными актами Банка России, или условиями договоров.
2. Термины и определения
3. Правила представления модели связи
Модель связи заявки на сдачу (получение) наличных денег в кредитной организации, филиале, внутреннем структурном подразделении кредитной организации, филиала, предусмотренной главой 2 Положения Банка России от 29.01.2018 № 630-П «О порядке ведения кассовых операций и правилах хранения, перевозки и инкассации банкнот и монеты Банка России в кредитных организациях на территории Российской Федерации», формируется в соответствии с разделом 4 Стандарта.
4. Модель связи при применении заявки на сдачу (получение) наличных денег в кредитной организации, филиале, внутреннем структурном подразделении кредитной организации, филиала
4.1. Обзорный уровень
Модель связи при направлении заявки на сдачу (получение) наличных денег в кредитной организации, филиале, внутреннем структурном подразделении кредитной организации, филиала включает в себя следующие процессы:
- направление заявки на сдачу (получение) наличных денег в кредитной организации, филиале, внутреннем структурном подразделении кредитной организации, филиала;
- направление извещения о получении заявки на сдачу (получение) наличных денег в кредитной организации, филиале, внутреннем структурном подразделении кредитной организации, филиала;
- направление извещения о принятии заявки на сдачу (получение) наличных денег в кредитной организации, филиале, внутреннем структурном подразделении кредитной организации, филиала;
- исполнение заявки на сдачу (получение) наличных денег в кредитной организации, филиале, внутреннем структурном подразделении кредитной организации, филиала.
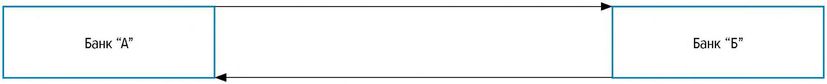
Модель связи при направлении заявки на сдачу (получение) наличных денег в кредитной организации, филиале, внутреннем структурном подразделении кредитной организации, филиала приведена на Рисунке 4.1.
РИСУНОК 4.1. МОДЕЛЬ СВЯЗИ ПРИ НАПРАВЛЕНИИ ЗАЯВКИ НА СДАЧУ
(ПОЛУЧЕНИЕ) НАЛИЧНЫХ ДЕНЕГ В КРЕДИТНОЙ ОРГАНИЗАЦИИ, ФИЛИАЛЕ,
ВНУТРЕННЕМ СТРУКТУРНОМ ПОДРАЗДЕЛЕНИИ КРЕДИТНОЙ
ОРГАНИЗАЦИИ, ФИЛИАЛА
Заявка на сдачу (получение) наличных денег в кредитной организации, филиале, внутреннем структурном подразделении кредитной организации, филиала
Извещение о получении заявки на сдачу (получение) наличных
денег в кредитной организации, филиале, внутреннем
структурном подразделении кредитной организации, филиала
Извещение о принятии заявки на сдачу (получение) наличных денег в кредитной организации, филиале, внутреннем структурном подразделении кредитной организации, филиала
Исполнение заявки на сдачу (получение) наличных денег
в кредитной организации, филиале, внутреннем структурном
подразделении кредитной организации, филиала
Инициирующая сторона Банк «А» формирует заявку на сдачу (получение) наличных денег в кредитной организации, филиале, внутреннем структурном подразделении кредитной организации, филиала и направляет Банку «Б».
Банк «Б» получает заявку на сдачу (получение) наличных денег в кредитной организации, филиале, внутреннем структурном подразделении кредитной организации, филиала, осуществляет контроль, направляет в Банк «А» извещение о получении заявки на сдачу (получение) наличных денег в кредитной организации, филиале, внутреннем структурном подразделении кредитной организации, филиала, направляет извещение о принятии заявки на сдачу (получение) наличных денег в кредитной организации, филиале, внутреннем структурном подразделении кредитной организации, филиала и проводит процедуры приема заявки к исполнению.
В ходе выполнения перечисленных процессов предусматриваются следующие роли, представленные в Таблице 4.1.
5. Формат электронных сообщений и порядок обмена
5.1. Электронная заявка на сдачу (получение) наличных денег в кредитной организации, филиале, внутреннем структурном подразделении кредитной организации, филиала
5.2. Извещение о получении заявки на сдачу (получение) наличных денег в кредитной организации, филиале, внутреннем структурном подразделении кредитной организации, филиала / Извещение о принятии заявки на сдачу (получение) наличных денег в кредитной организации, филиале, внутреннем структурном подразделении кредитной организации, филиала
5.2.1. Таблица. Коды результатов контроля заявки на сдачу (получение) наличных денег в кредитной организации, филиале, внутреннем структурном подразделении кредитной организации, филиала
5.3. Порядок обмена электронными сообщениями
Кредитная организация, филиал, внутреннее структурное подразделение кредитной организации, филиала самостоятельно определяют формат и каналы обмена электронными сообщениями.
В случае обмена электронными сообщениями с использованием Системы передачи финансовых сообщений Банка России рекомендуется использовать конверт ED501 «Конверт для ЭС в собственных форматах участников электронного обмена». При этом сформированное электронное сообщение помещается в реквизит «ed:ProprietoryDocument», схема электронного сообщения в формате XSD может помещаться в реквизит «ed:ProprietoryAttachment» для оптимизации алгоритма обработки электронного сообщения на стороне получателя.
6. Публикация Стандарта
Под публикацией Стандарта понимается размещение на сайте Банка России в информационно-телекоммуникационной сети «Интернет» в открытом доступе:
- Стандарта «Обмен электронными сообщениями в области наличного денежного обращения. Заявка на сдачу (получение) наличных денег в кредитной организации, филиале, внутреннем структурном подразделении кредитной организации, филиала»;
- Схем сообщений, включенных в Стандарт, в формате XSD.
7. Порядок сопровождения Стандарта
В Стандарт могут вноситься изменения посредством разработки и публикации новой версии.
Основаниями для внесения изменений в Стандарт являются:
- изменение законодательства Российской Федерации и/или нормативных правовых актов;
- инициатива Банка России;
- инициатива кредитных организаций — участников обмена электронными сообщениями в области наличного денежного обращения.