---
title: "Приказ ФНС России от 25.11.2020 N СД-7-9/848@"
number: "СД-7-9/848@"
issuer: "Федеральная налоговая служба"
issued_on: 2020-11-25
status: действует
canonical: "https://bukva.ai/docs/prikaz-sd-7-9848-at"
---
## Приказ ФНС России от 25.11.2020 N СД-7-9/848@
# Приказ ФНС России от 25.11.2020 N СД-7-9/848@
"Об утверждении Порядка установления, оценки и устранения причин возникновения споров в деятельности налоговых (регистрирующих) органов и о признании утратившим силу приказа ФНС России от 23.01.2018 N ММВ-7-9/36@"
**МИНИСТЕРСТВО ФИНАНСОВ РОССИЙСКОЙ ФЕДЕРАЦИИ**
**ФЕДЕРАЛЬНАЯ НАЛОГОВАЯ СЛУЖБА**
## ПРИКАЗ
от 25 ноября 2020 г. N СД-7-9/848@
**ОБ УТВЕРЖДЕНИИ ПОРЯДКА**
**УСТАНОВЛЕНИЯ, ОЦЕНКИ И УСТРАНЕНИЯ ПРИЧИН ВОЗНИКНОВЕНИЯ**
**СПОРОВ В ДЕЯТЕЛЬНОСТИ НАЛОГОВЫХ (РЕГИСТРИРУЮЩИХ) ОРГАНОВ**
**И О ПРИЗНАНИИ УТРАТИВШИМ СИЛУ ПРИКАЗА ФНС РОССИИ**
**ОТ 23.01.2018 N ММВ-7-9/36@**
В соответствии с утвержденной Концепцией дальнейшего развития системы досудебного урегулирования налоговых споров и в целях реализации Плана контрольных событий проекта ФНС России "Реализация отдельных положений Концепции дальнейшего развития системы досудебного урегулирования налоговых споров" приказываю:
1. Утвердить [Порядок](#p100011) установления, оценки и устранения причин возникновения споров в деятельности налоговых органов согласно приложению к настоящему приказу.
2. Признать утратившим силу приказ ФНС России от 23.01.2018 N ММВ-7-9/36@ "Об утверждении порядка выработки единых правовых и практикообразующих подходов при рассмотрении досудебных споров с участием налоговых органов".
3. Контроль за исполнением настоящего приказа возложить на заместителя руководителя Федеральной налоговой службы, координирующего работу по досудебному урегулированию споров между налоговыми органами Российской Федерации и налогоплательщиками.
Исполняющий обязанности руководителя
Федеральной налоговой службы
**Д.С.САТИН**
Утвержден
приказом ФНС России
от "__" __________ 2020 г. N________
## ПОРЯДОК УСТАНОВЛЕНИЯ, ОЦЕНКИ И УСТРАНЕНИЯ ПРИЧИН ВОЗНИКНОВЕНИЯ СПОРОВ В ДЕЯТЕЛЬНОСТИ НАЛОГОВЫХ (РЕГИСТРИРУЮЩИХ) ОРГАНОВ
### 1. Общие положения
Настоящим Порядком определяются перечень источников информации о причинах возникновения споров, а также действия структурных подразделений центрального аппарата ФНС России (далее - ЦА) по установлению, оценке, устранению причин возникновения споров.
### 2. Понятия, используемые в настоящем Порядке
2.1. Причина возникновения спора - обстоятельства, вызывающие разногласия между налоговым (регистрирующим) органом и налогоплательщиком (заинтересованным лицом).
2.2. Выходная форма - отраженная в прикладной подсистеме "Налоговые споры" (далее - ПП НС) совокупность эпизодов, содержащих сведения о спорах налоговых (регистрирующих) органов с налогоплательщиками (заинтересованными лицами).
Структурной единицей выходной формы является эпизод жалобы (обращения).
Эпизод - совокупность взаимосвязанных между собой реквизитов.
Реквизиты выходной формы - используемые с целью наполнения выходных форм информационные элементы.
Порядок ведения выходных форм и их реквизитный состав утверждаются заместителем руководителя ФНС России, курирующим структурное подразделение ЦА, в функции которого входит досудебное урегулирование налоговых споров (далее - СП УДУНС), в срок не позднее 10 (десяти) рабочих дней с даты утверждения настоящего Порядка.
2.3. Карточка причины возникновения спора - информация, представляемая по установленной форме территориальными налоговыми (регистрирующими) органами (далее - ТНО) при направлении в адрес СП УДУНС:
- запроса, связанного с вопросами правоприменительного, технического, организационного или иного характера;
- заключения по жалобе (апелляционной жалобе, обращению, возражениям, разногласиям), поступившей на рассмотрение в СП УДУНС.
В случае отсутствия карточки причины возникновения споров или заполнения такой карточки ненадлежащим образом запросы, связанные с вопросами правоприменительного, технического, организационного или иного характера, предусмотренные настоящим Порядком, рассмотрению не подлежат.
Карточка причины возникновения спора также направляется в адрес СП УДУНС Правовым управлением ФНС России при поступлении информации о вынесенном кассационном определении Верховным Судом Российской Федерации, принятом Постановлении Президиумом Верховного Суда Российской Федерации.
Состав информации, содержащейся в карточке причины возникновения споров, утверждается заместителем руководителя ФНС России, курирующим СП УДУНС, в срок не позднее 10 (десяти) рабочих дней с даты утверждения настоящего Порядка.
2.4. Показатели оценки причин возникновения споров - количественные и суммовые значения, характеризующие системность, существенность и распространенность установленных причин возникновения споров.
Системность характеризуется количеством эпизодов, в которых выявлена причина возникновения споров.
Существенность характеризуется суммовым выражением эпизодов, в которых выявлена причина возникновения споров.
При расчете существенности причины возникновения споров учитываются все оспариваемые налогоплательщиком (заинтересованным лицом) суммы.
Распространенность характеризуется установлением причины спора:
- в нескольких вышестоящих ТНО (Управлениях ФНС России по субъектам Российской Федерации, Межрегиональных инспекциях ФНС России по федеральным округам, применяющих двухуровневую систему управления, Межрегиональных инспекциях ФНС России по крупнейшим налогоплательщикам).
- в деятельности нескольких налогоплательщиков, отнесенных к категории крупнейших.
2.5. Система маркировки показателей оценки причин возникновения споров - порядок определения категорий причин возникновения споров.
Последовательность определения категорий причин возникновения споров определена в [приложении](#p100127) к настоящему Порядку.
2.6. Категория причины возникновения споров - сумма маркеров показателей причин возникновения споров, на основании которой причине возникновения споров присваивается одна из следующих категорий: "низкая степень приоритетности", "умеренная степень приоритетности", "средняя степень приоритетности", "значительная степень приоритетности", "высокая степень приоритетности".
2.7. Реестр причин возникновения споров - форма учета и хранения информации о причинах возникновения споров.
2.8. Лист ожидания - информация, формируемая на основании Реестра причин возникновения споров, о причинах возникновения споров категорий "низкая степень приоритетности", "умеренная степень приоритетности", а также устраненных причинах возникновения споров.
2.9. Технологический процесс (далее - Техпроцесс) - регламентированная последовательность осуществляемых ФНС России, ее территориальными налоговыми органами и подведомственными ФНС России организациями взаимосвязанных действий, направленных на достижение результата в сфере обеспечения функционирования, развития и реализации полномочий ФНС России.
2.10. Профильное структурное подразделение ЦА (далее - Профильное СП) - подразделение ЦА, являющееся владельцем (совладельцем) Техпроцесса, в рамках которого выявлена причина возникновения спора, а также подразделение ЦА, к компетенции которого относится причина возникновения спора (в том числе, вследствие отсутствия Техпроцесса), и исходя из функций и задач, указанных в Положении о данном структурном подразделении ЦА.
### 3. Установление причин возникновения споров
3.1. Установление причин возникновения споров осуществляется СП УДУНС по результатам анализа источников информации о причинах возникновения споров.
#### 3.2 Источниками информации о причинах возникновения споров для целей настоящего Порядка являются:
- данные, содержащиеся в отчетах, представляемых ТНО по формам, утвержденным приказами ФНС России, аналитических записках к ним;
- данные, содержащиеся в выходных формах, представляемых ТНО в ФНС России ежеквартально, аналитических записках к ним;
- материалы жалоб (апелляционных жалоб), обращений, возражений, разногласий, рассмотренных СП УДУНС, а также направленных вышестоящими ТНО на согласование в адрес СП УДУНС;
- запросы ТНО, связанные с вопросами правоприменительного, технического, организационного или иного характера;
- информация о кассационных определениях Верховного суда Российской Федерации и Постановлениях Президиума Верховного Суда Российской Федерации;
- иные источники информации.
3.3. Анализ источников информации о причинах возникновения споров осуществляется автоматизированным (при наличии технической возможности, с использованием прикладного программного обеспечения) и (или) ручным способом (путем изучения информации, представленной на бумажном (электронном) носителе).
3.4. Информация об установленных СП УДУНС причинах возникновения споров вносится в Реестр причин возникновения споров.
3.5. Информация о причинах возникновения споров, установленных в результате анализа информации, содержащейся в выходной форме, отражается в Реестре причин возникновения споров в срок не позднее 31 (тридцати одного) рабочего дня с момента представления ТНО соответствующей информации.
3.6. Информация о причинах возникновения споров по результатам рассмотрения материалов жалоб (апелляционных жалоб, обращений, возражений, разногласий), направленных вышестоящими ТНО на согласование в адрес СП УДУНС, а также информация, содержащаяся в карточке причины возникновения споров, вносится в Реестр причин возникновения споров в срок не позднее 5 (пяти) рабочих дней после вынесения решения по результатам рассмотрения жалобы (обращения), направления протокола по результатам рассмотрения материалов жалоб (апелляционных жалоб, обращений, возражений, разногласий).
3.7. Информация о причине возникновения споров, выявленной в рамках рассмотрения запроса ТНО, связанного с вопросами правоприменительного, технического, организационного или иного характера, вносится в Реестр причин возникновения споров в срок не позднее 10 (десяти) рабочих дней с момента получения данного запроса СП УДУНС.
При направлении СП УДУНС служебной записки о предоставлении заключения по изложенным в запросе ТНО вопросам информация о причине возникновения споров вносится в Реестр причин возникновения споров в срок не позднее 3 (трех) рабочих дней с момента получения соответствующего заключения Профильного СП либо истечения срока, предусмотренного для представления Профильным СП заключения.
### 4. Оценка причин возникновения споров
4.1. Оценка причин возникновения споров направлена на определение (присвоение) категории, к которой относится выявленная причина возникновения споров, и осуществляется СП УДУНС.
Оценка причин возникновения споров производится на постоянной основе. Актуализация причин возникновения споров производится не реже одного раза в квартал в срок, предусмотренный [пунктом 3.5](#p100052) настоящего Порядка.
4.2. Оценка причин возникновения споров производится на основании системы маркировки показателей оценки причин возникновения споров, приведенной в [приложении](#p100127) к настоящему Порядку.
4.3. В отношении причин возникновения споров, относящихся к категориям "средняя степень приоритетности", "значительная степень приоритетности", "высокая степень приоритетности", СП УДУНС инициируются мероприятия, предусмотренные [разделом 6](#p100068) настоящего Порядка.
4.4. Причины возникновения споров, относящиеся к категориям "низкая степень приоритетности" и "умеренная степень приоритетности", вносятся СП УДУНС в Лист ожидания.
### 5. Порядок действий СП УДУНС при работе с причинами возникновения споров, внесенными в Лист ожидания
5.1. Информация, отраженная в Листе ожидания, подлежит актуализации СП УДУНС, по мере оценки причин возникновения споров на основании источников, предусмотренных в [разделе 3](#p100041) настоящего Порядка.
В случае, если причине возникновения споров, отраженной в Листе ожидания, по итогам оценки поступивших источников информации о причинах возникновения споров подлежит присвоению категория "средняя степень приоритетности" или "значительная степень приоритетности" или "высокая степень приоритетности", указанная причина возникновения споров принимается в работу и исключается из Листа ожидания.
5.2. В Лист ожидания СП УДУНС вносятся причины возникновения споров, которые были устранены.
5.3. Также в Лист ожидания СП УДУНС вносятся причины возникновения споров, в отношении которых приняты решения, предусмотренные [пунктами 8.3](#p100108) и [8.9](#p100124) настоящего Порядка.
5.4. Лист ожидания ежеквартально публикуется СП УДУНС в соответствующем разделе Интранет-портала ФНС России не позднее 5 (пяти) рабочих дней с момента истечения срока, установленного [пунктом 3.5](#p100052) настоящего Порядка.
### 6. Порядок действий СП УДУНС при работе с причинами возникновения споров, которым присвоена категория "средняя степень приоритетности", "значительная степень приоритетности", "высокая степень приоритетности"
6.1. СП УДУНС в целях актуализации Реестра рисков, порядок ведения которого утвержден Приказом ФНС России от 12.03.2018 N ММВ-7-16/140@ "Об утверждении Порядка ведения документа по учету информации о рисках в деятельности ФНС России", передает в адрес структурного подразделения ЦА, в компетенцию которого входит обеспечение актуализации Реестра рисков, информацию о причинах возникновения споров, относящихся к категориям "средняя степень приоритетности", "значительная степень приоритетности", "высокая степень приоритетности".
СП УДУНС определяет возможность самостоятельного устранения причин возникновения данных споров, в том числе путем принятия мер административно-управленческого характера.
6.2. В случае если самостоятельное устранение причин возникновения споров не представляется возможным, СП УДУНС направляет Профильному СП информацию о причине возникновения спора и обоснование необходимости ее устранения, а также информацию о ранее предпринятых СП УДУНС мерах, направленных на устранение причины возникновения спора.
Профильное СП определяется исходя из фактического владельца (совладельца) Техпроцесса, в рамках которого выявлена причина возникновения спора (в том числе, вследствие отсутствия такого Техпроцесса), и исходя из функций и задач, указанных в Положении о данном структурном подразделении ЦА.
6.3. Информация о причине возникновения спора, направляемая СП УДУНС в адрес Профильного СП, в обязательном порядке включает следующие сведения:
- код технологического процесса (при наличии технологического процесса).
- причина возникновения спора;
- предложения по комплексу мер, направленных на устранение причины возникновения споров;
- указание на необходимость представления информации о предпринятых мерах по устранению причины возникновения споров;
- критерии, при достижении которых причина возникновения споров считается устраненной (достигнуто снижение категории причины возникновения спора до уровня "умеренная степень приоритетности" или "низкая степень приоритетности" либо которой категория не присваивается).
#### 6.4 Комплекс мер, предпринимаемых Профильным СП с целью устранения причины возникновения споров, может включать:
- инициирование внесения изменений в действующее законодательство;
- направление в адрес ТНО писем ФНС России, Минфина России, содержащих разъяснения по вопросам, связанным с причинами возникновения споров;
- инициирование направления запроса в Минфин России;
- обращение Правового управления ФНС России в Верховный Суд Российской Федерации с целью формирования правовой позиции;
- направление в адрес ТНО правовых позиций Конституционного Суда Российской Федерации, Верховного Суда Российской Федерации, постановлений судов кассационных инстанций с целью выработки единообразных подходов в работе ТНО;
- назначение тематических аудиторских проверок и/или проведение служебных проверок в отношении должностных лиц ТНО;
- иные меры, которые признаны необходимыми для устранения причины возникновения споров.
6.5. Если комплекс мер, направленный на устранение причины возникновения споров, предусматривает необходимость получения (изменения) позиции Минфина России, либо внесение изменений в законодательство, срок для принятия комплекса мер, направленных на устранение причины возникновения споров, не может превышать 12 (двенадцать) месяцев, в иных случаях срок устранения причины возникновения споров (с учетом его возможного продления) не может превышать 6 (шесть) месяцев.
Указанный срок исчисляется с момента направления информации в адрес соответствующего Профильного СП.
6.6. В случае если в течение срока, установленного [пунктом 6.5](#p100087) настоящего Порядка, СП УДУНС осуществляет актуализацию информации о причине возникновения споров, ранее направленной в адрес Профильного СП, информация об указанной актуализации направляется в адрес данного Профильного СП.
### 7. Порядок взаимодействия СП УДУНС с Профильными СП в случае согласия данных Профильных СП с необходимостью устранения причины возникновения споров
7.1. Профильное СП определяет и предпринимает комплекс мер, направленных на устранение причины возникновения споров, с учетом информации, направленной СП УДУНС в адрес Профильного СП в соответствии с [пунктом 6.3](#p100073) настоящего Порядка.
7.2. По результатам работы с причинами возникновения споров Профильное СП информирует СП УДУНС о предпринятых мерах по устранению причины возникновения споров в срок не позднее 5 (пяти) рабочих дней с момента окончания сроков, установленных [пунктом 6.5](#p100087) настоящего Порядка.
Если Профильным СП в установленные настоящим Порядком сроки не представлена информация о предпринятых мерах по устранению причины возникновения споров, СП УДУНС действует в соответствии с [пунктом 8.7](#p100115) настоящего Порядка.
7.3. В случае если предпринятые Профильным СП меры, указанные в [пункте 7.2](#p100092) настоящего Порядка, не привели к достижению критериев, при которых причина возникновения споров считается устраненной, СП УДУНС повторно инициирует процедуру устранения причины возникновения споров с учетом [пункта 8.1](#p100102) настоящего Порядка.
При этом, если Профильное СП проинформировало СП УДУНС о принятии исчерпывающего комплекса мер, направленных на устранение причины возникновения споров, дальнейшее взаимодействие осуществляется в следующем порядке:
- в случае согласия СП УДУНС с тем, что предпринятый комплекс мер является исчерпывающим, заместитель руководителя ФНС России, курирующий СП УДУНС, информирует руководителя ФНС России о данных обстоятельствах в срок не позднее 5 (пяти) рабочих дней со дня получения указанной информации для принятия решения в соответствии с [пунктом 8.8](#p100117) настоящего Порядка;
- в случае несогласия с тем, что предпринятый Профильным СП комплекс мер является исчерпывающим, СП УДУНС инициируются процедуры, предусмотренные [пунктом 8.5](#p100113) настоящего Порядка.
7.4. Указанный в [абзаце 1 пункта 7.3](#p100094) порядок также распространяется на случаи, когда СП УДУНС выявлена ранее устраненная причина возникновения спора.
При присвоении категории приоритетности такой причине возникновения споров СП УДУНС не учитываются жалобы, поданные налогоплательщиками ранее даты принятия Профильным СП первоначального комплекса мер для устранения данной причины.
7.5. В случае если поименованные в [пункте 7.4](#p100098) настоящего Порядка мероприятия не привели к достижению критериев, при которых причина возникновения споров считается устраненной, заместитель руководителя ФНС России, курирующий СП УДУНС, информирует руководителя ФНС России о данных обстоятельствах в срок не позднее 5 (пяти) рабочих дней со дня получения данной информации для принятия решения в соответствии с [пунктом 8.8](#p100117) настоящего Порядка.
### 8. Порядок взаимодействия СП УДУНС с Профильным СП в случае несогласия данных профильных подразделений с необходимостью устранения причины возникновения споров, определением Профильного СП и (или) комплексом мер и сроками, установленными СП УДУНС для устранения причины возникновения споров
8.1. Профильное СП, впервые получившее от СП УДУНС информацию, предусмотренную [пунктом 6.3](#p100073) настоящего Порядка, вправе самостоятельно установить комплекс мер и (или) сроки для устранения причины возникновения споров.
При этом сроки, установленные Профильным СП, не должны превышать предельные сроки, предусмотренные [пунктом 6.5](#p100087) настоящего Порядка.
Профильное СП уведомляет СП УДУНС о самостоятельно установленном комплексе мер и (или) сроках для устранения причины возникновения споров не позднее 10 (десяти) рабочих дней с момента получения информации, предусмотренной [пунктом 6.3](#p100073) настоящего Порядка, а в случае необходимости получения (изменения) позиции Минфина России либо внесения изменений в действующее законодательство о данном обстоятельстве.
При устранении повторно выявленной СП УДУНС причины возникновения споров Профильное СП руководствуется комплексом мер и (или) сроками, установленными СП УДУНС для устранения причины возникновения споров.
8.2. В случае несогласия с определением СП УДУНС Профильного СП, а также в случае несогласия с необходимостью устранения рассматриваемой причины возникновения спора Профильное СП в срок не позднее 5 (пяти) рабочих дней с момента получения информации, предусмотренной [пунктом 6.3](#p100073) настоящего Порядка, направляет в адрес СП УДУНС уведомление о несогласии (далее - Уведомление).
Уведомление также направляется в указанный в [абзаце первом](#p100106) настоящего пункта срок в случае несогласия Профильного СП с комплексом мер и (или) сроками, установленными СП УДУНС для устранения причины возникновения споров.
8.3. Уведомление согласовывается с заместителем руководителя ФНС России, курирующим Профильное СП, и должно содержать мотивированное обоснование несогласия с определением Профильного СП, необходимостью устранения выявленной причины возникновения споров или комплексом мер и (или) сроками, установленными СП УДУНС для устранения причины возникновения споров.
8.4. Заместитель руководителя ФНС, курирующий СП УДУНС, оценивает доводы Профильного СП, изложенные в Уведомлении.
В случае согласия заместителя руководителя ФНС России, курирующего СП УДУНС, с позицией Профильного СП о необходимости изменения Профильного СП или комплекса мер и (или) сроков, установленных СП УДУНС для устранения причины возникновения споров, данная информация доводится до Профильного СП, направившего рассматриваемое Уведомление, в срок не позднее 5 (пяти) рабочих дней со дня принятия соответствующего решения.
В случае согласия заместителя руководителя ФНС России, курирующего СП УДУНС, с мотивированным обоснованием несогласия Профильного СП с необходимостью устранения выявленной причины возникновения споров данная причина вносится СП УДУНС в Лист ожидания, о чем СП УДУНС информирует соответствующее Профильное СП.
При этом если ранее внесенная в Лист ожидания в порядке, предусмотренном [абзацем 3](#p100111) данного пункта, причина возникновения спора вновь установлена СП УДУНС с присвоением категории "средняя степень приоритетности" и выше, такая причина не может быть перемещена в Лист ожидания решением заместителя руководителя ФНС России, курирующего СП УДУНС.
8.5. В случае несогласия с позицией Профильного СП заместитель руководителя ФНС России, курирующий СП УДУНС, инициирует взаимосогласительные процедуры в срок не позднее 5 (пяти) рабочих дней с момента получения СП УДУНС Уведомления.
8.6. В случае если взаимосогласительные процедуры, предусмотренные [пунктом 8.5](#p100113) настоящего Порядка, не привели к выработке единого мнения СП УДУНС и соответствующего Профильного СП, заместитель руководителя ФНС России, курирующий СП УДУНС, информирует руководителя ФНС России об указанных обстоятельствах в срок не позднее 5 (пяти) рабочих дней со дня окончания взаимосогласительных процедур.
8.7. Заместитель руководителя ФНС России, курирующий СП УДУНС, информирует руководителя ФНС России о непредставлении Профильным СП сведений о предпринятых мерах по устранению причины возникновения споров.
Информирование осуществляется не ранее истечения сроков, установленных [пунктом 6.5](#p100087) настоящего Порядка, или установленных Профильным СП (СП УДУНС) в соответствии с [пунктом 8.1](#p100102) настоящего Порядка.
8.8. По итогам рассмотрения информации, представленной СП УДУНС, руководителем ФНС России принимается решение, в частности:
1) о необходимости устранения выявленной причины возникновения споров;
2) об изменении комплекса мер, направленных на устранение причины возникновения споров;
3) об изменении срока устранения причины возникновения споров;
4) об изменении и/или установлении новых критериев, при достижении которых причина возникновения споров считается устраненной;
5) о прекращении работы с причиной возникновения споров;
6) иные решения.
8.9. При принятии руководителем ФНС России решений, предусмотренных [подпунктами 1](#p100118) - [5 пункта 8.8](#p100122) настоящего Порядка, заинтересованные структурные подразделения ЦА действуют в соответствии с [разделами 6](#p100068) и [7](#p100090) настоящего Порядка.
8.10. При принятии руководителем ФНС России решения, предусмотренного [подпунктом 6 пункта 8.8](#p100123) настоящего Порядка, СП УДУНС вносит информацию о причине возникновения споров в Лист ожидания.
Приложение
к Порядку установления, оценки
и устранения причин возникновения
споров в деятельности налоговых
(регистрирующих) органов
**МЕТОДИКА ОПРЕДЕЛЕНИЯ КАТЕГОРИЙ ПРИЧИН ВОЗНИКНОВЕНИЯ СПОРОВ**
1.1. Маркировка, предусмотренная [пунктом 4.2](#p100059) Порядка установления, оценки и устранения причин возникновения споров в деятельности налоговых (регистрирующих) органов, осуществляется на основе оценки системности, существенности и распространенности причин возникновения споров.
1.2. Оценка причин возникновения споров по каждому показателю оценки производится отдельно.
1.3. Итоговая маркировка причины возникновения споров производится в результате сложения отдельных маркеров показателей оценки.
#### 1.4 Каждому из маркеров присваивается значение от 1 до 4.
1.5. Значение маркера для целей определения системности устанавливается исходя из суммы показателей Кпс и Кспор.
##### 1.5.1 Значения диапазона для целей определения Кпс определяются в следующем порядке:
Если 0 $\leq$ Кпс $\leq$ 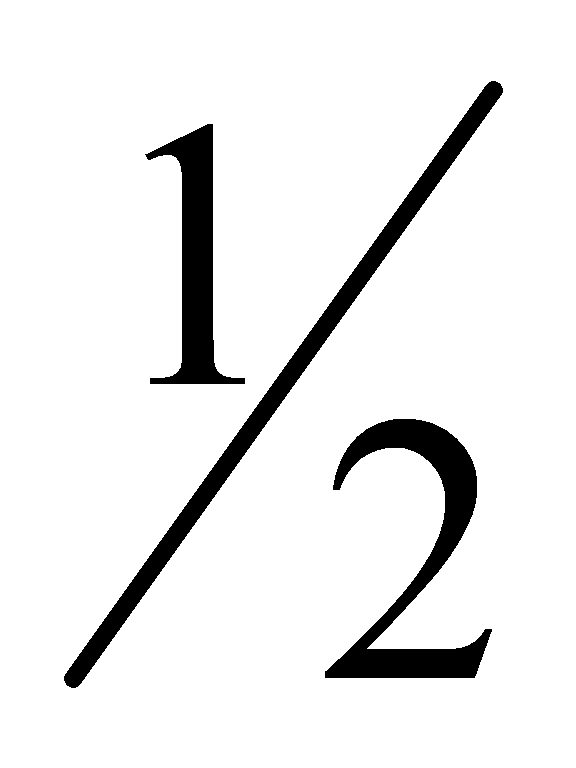 С-тьср, то значение маркера равно 0,5;
Если 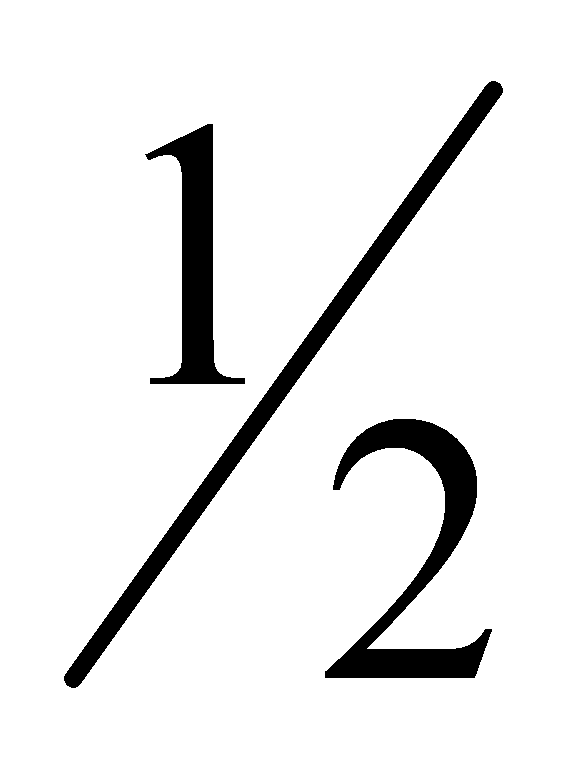 С-тьср $\leq$ Кпс $\leq$ С-тьср, то значение маркера равно 1;
Если С-тьср < Кпс $\leq$ С-тьср * 1,5, то значение маркера равно 1,5;
Если С-тьср * 1,5 < Кпс, то значение маркера равно 2, где:
Кпс (коэффициент показателя системности) - это количество эпизодов, в которых выявлены причины возникновения споров.
Показатель С-тьср (системность средняя) рассчитывается как частное общего количества эпизодов за квартал и количества уникальных оснований обжалования за квартал.
##### 1.5.2 Значения диапазона для целей определения Кспор устанавливаются в следующем порядке:
Если 0% $\leq$ Кспор $\leq$ 6%, то значение маркера равно 0,5;
Если 6% < Кспор $\leq$ 12%, то значение маркера равно 1;
Если 12% < Кспор $\leq$ 18%, то значение маркера равно 1,5;
Если 18% < Кспор, то значение маркера равно 2, где:
Кспор (коэффициент значения спорности для целей определения показателя системности), который определяется как частное количества эпизодов, предметом обжалования которых является вид документа, и общего количества таких документов, исходящих от налоговых (регистрирующих) органов за предыдущий год.
Для целей применения настоящей Методики значение Кспор устанавливается в процентах.
#### 1.6 Значение маркера для целей определения распространенности устанавливается исходя из следующего диапазона данных:
Если 0% $\leq$ Кпр $\leq$ 6% Р-тьср, то значение маркера равно 1;
Если 6% Р-тьср < Кпр $\leq$ 12% Р-тьср, то значение маркера равно 2;
Если 12% Р-тьср < Кпр $\leq$ 18% Р-тьср, то значение маркера равно 3;
Если 18% Р-тьср < Кпр, то значение маркера равно 4.
Кпр (коэффициент показателя распространенности) - это доля, приходящаяся на количество налоговых (регистрирующих) органов, в которых выявлена причина возникновения спора за отчетный период, от общего количества налоговых (регистрирующих) органов по состоянию за предыдущий год.
Показатель Р-тьср (распространенность средняя) рассчитывается как частное общего количества налоговых (регистрирующих) органов по состоянию за предыдущий год и количества уникальных оснований обжалования за отчетный период.
1.7. Значение маркера для целей существенности (Ксущ (коэффициент существенности)) устанавливается в соответствии с суммовыми показателями, отраженными в письмах ФНС России от 21.09.2016 N СД-5-3/1610дсп@, от 17.10.2017 N СА-5-9/3273дсп@ и в [распоряжении](https://bukva.ai/docs/rasporyazhenie-271-at) руководителя ФНС России от 07.10.2017 N 271@, и определяется исходя из следующего диапазона данных:
Если 0 < Ксущ $\leq$ 20 млн. рублей, то значение маркера равно 1;
Если 20 млн. рублей $\leq$ Ксущ $\leq$ 100 млн. рублей, то значение маркера равно 2;
Если 100 млн. рублей < Ксущ $\leq$ 300 млн. рублей, то значение маркера равно 3;
Если 300 млн. рублей < Ксущ, то значение маркера равно 4.
1.8. Категория "низкая степень приоритетности" присваивается, если сумма всех маркеров составляет 3.
Категория "умеренная степень приоритетности" присваивается, если сумма маркеров составляет от 4 до 6.
Категория "средняя степень приоритетности" присваивается, если сумма маркеров составляет 7 - 8.
Категория "значительная степень приоритетности" присваивается, если сумма маркеров составляет 9 - 11.
Категория "высокая степень приоритетности" присваивается, если сумма маркеров составляет 12.
---