---
title: "Приказ ППК \"Роскадастр\" от 28.03.2025 N П/143-25"
number: "П/143-25"
issuer: "Публично-правовая компания \"Роскадастр\""
issued_on: 2025-03-28
status: действует
canonical: "https://bukva.ai/docs/prikaz-p143-25"
---
## Приказ ППК "Роскадастр" от 28.03.2025 N П/143-25
# Приказ ППК "Роскадастр" от 28.03.2025 N П/143-25
"Об утверждении Порядка постановки на учет ППК "Роскадастр" в налоговых органах по месту нахождения ее обособленных подразделений (за исключением филиалов и представительств)"
> [!IMPORTANT]
> Начало действия документа - 01.04.2025.
> [Порядок](#p100011), утвержденный данным документом, [введен](#p100005) в действие с 1 апреля 2025 года.
**ПУБЛИЧНО-ПРАВОВАЯ КОМПАНИЯ "РОСКАДАСТР"**
## ПРИКАЗ
**от 28 марта 2025 г. N П/143-25**
**ОБ УТВЕРЖДЕНИИ ПОРЯДКА ПОСТАНОВКИ НА УЧЕТ ППК "РОСКАДАСТР"**
**В НАЛОГОВЫХ ОРГАНАХ ПО МЕСТУ НАХОЖДЕНИЯ ЕЕ ОБОСОБЛЕННЫХ**
**ПОДРАЗДЕЛЕНИЙ (ЗА ИСКЛЮЧЕНИЕМ ФИЛИАЛОВ И ПРЕДСТАВИТЕЛЬСТВ)**
Генеральный директор
В.Л.ЖДАНОВ
Приложение
к приказу ППК Роскадастр
от 28 марта 2025 г. N П/143-25
**ПОРЯДОК**
**ПОСТАНОВКИ НА УЧЕТ ППК "РОСКАДАСТР" В НАЛОГОВЫХ ОРГАНАХ**
**ПО МЕСТУ НАХОЖДЕНИЯ ЕЕ ОБОСОБЛЕННЫХ ПОДРАЗДЕЛЕНИЙ**
**(ЗА ИСКЛЮЧЕНИЕМ ФИЛИАЛОВ И ПРЕДСТАВИТЕЛЬСТВ)**
### 1. Общие положения
1.1. Настоящий порядок (далее - Порядок) разработан в целях своевременного исполнения обязанности ППК "Роскадастр" (далее - Компания), предусмотренной статьями 23, 83 и 84 Налогового кодекса Российской Федерации и приказом ФНС России от 04.09.2020 N ЕД-7-14/632@, по постановке на учет Компании в налоговых органах по месту нахождения ее обособленных подразделений в субъектах Российской Федерации (за исключением филиалов и представительств) (далее - постановка на учет), изменению в ранее сообщенные сведения о таких подразделениях (далее - внесение изменений) и извещению налоговых органов о прекращении деятельности Компании через такие обособленные подразделения (далее - прекращение деятельности).
Порядок устанавливает децентрализованный способ постановки на учет обособленных подразделений, предусматривающий направление сообщений, указанных в [пунктах 1.4](#p100018) и [1.5](#p100019) Порядка, в налоговый орган непосредственно филиалами ППК "Роскадастр" (далее - Филиалы).
Ответственность за своевременную постановку на учет в налоговых органах, внесение изменений и снятие с учета в связи с прекращением деятельности обособленных подразделений несет директор Филиала, исполнительный директор - директор Филиала.
1.2. Обособленное, подразделение (территориальный отдел) - это любое территориально обособленное подразделение Филиала, по месту нахождения которого оборудованы стационарные рабочие места, в том числе для одного сотрудника (статья 11 Налогового кодекса Российской Федерации).
1.3. Постановка на учет, внесение изменений и прекращение деятельности обособленных подразделений осуществляются посредством направления в налоговый орган, в котором находится на налоговом учете Компания ([пункт 1.6](#p100020) Порядка), соответствующих сообщений, указанных в [пунктах 1.4](#p100018) и [1.5](#p100019) Порядка.
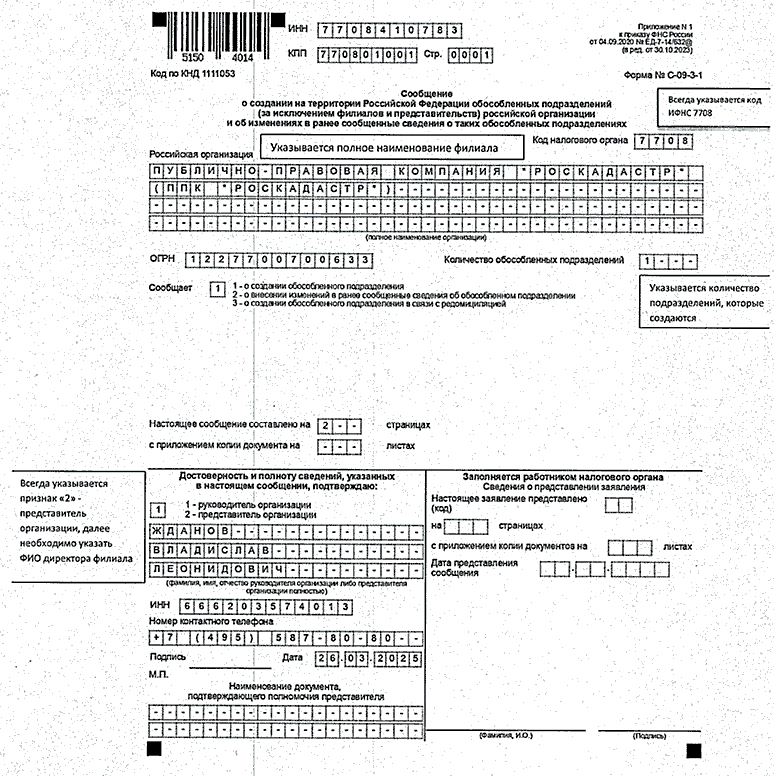
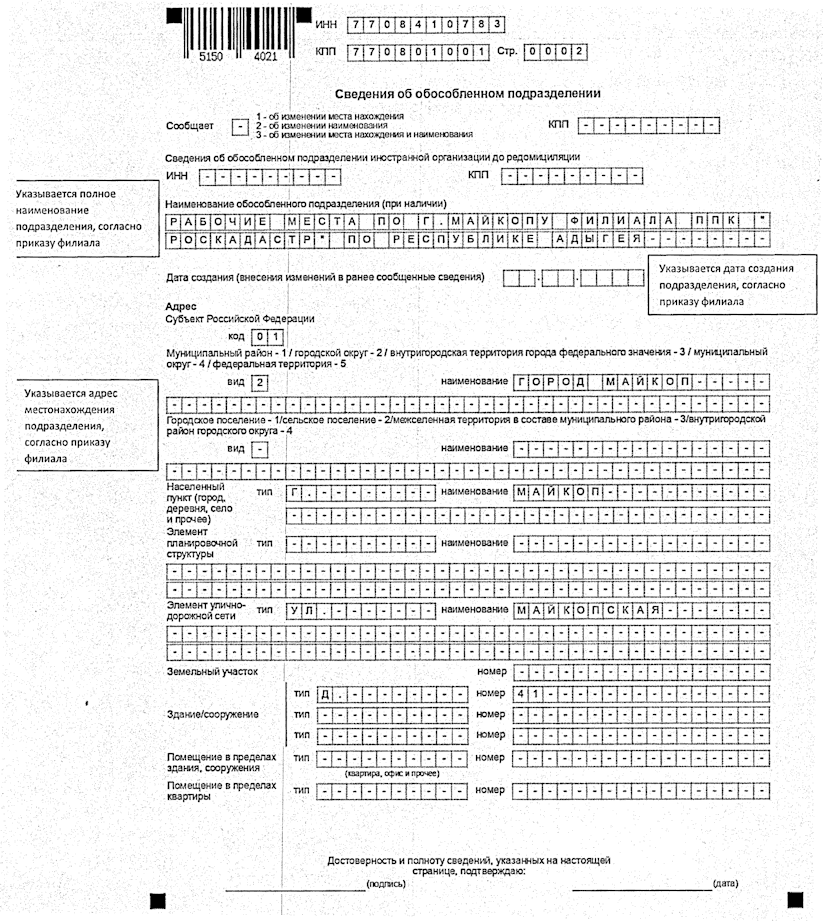
1.4. Сообщение о создании на территории Российской Федерации обособленных подразделений (за исключением филиалов и представительств) российской организации и внесении изменений подлежит составлению по форме N С-09-3-1 (приложение N 1 к приказу ФНС России от 04.09.2020 N ЕД-7-14/632@) в соответствии с порядком заполнения формы - приложение N 9 к приказу ФНС России от 04.09.2020 N ЕД-7-14/632@.
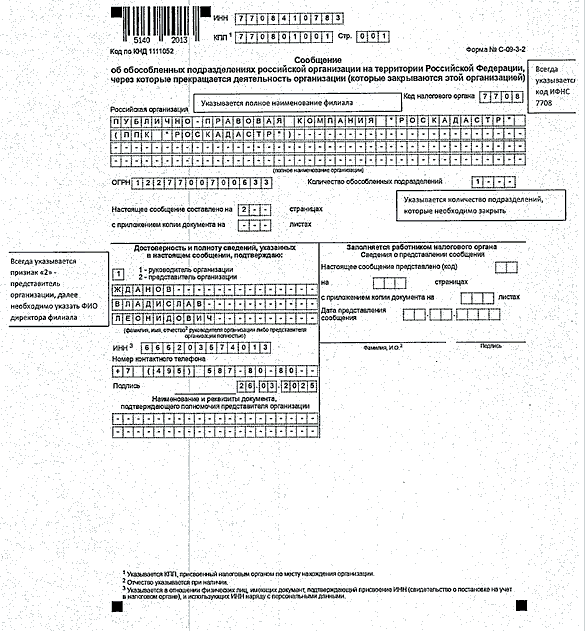
1.5. Сообщение об обособленных подразделениях российской организации на территории Российской Федерации, через которые прекращается деятельность организации (которые закрываются этой организацией), заполняется по форме N С-09-3-2 (приложение N 2 к приказу ФНС России от 04.09.2020 N ЕД-7-14/632@) в соответствии с порядком заполнения формы - приложение N 10 к приказу ФНС России от 04.09.2020 N ЕД-7-14/632@.
1.6. Примеры заполнения вышеуказанных сообщений представлены в [приложениях N 1](#p100038) - [2](#p100041) к Порядку. При заполнении первых страниц сообщений по формам N С-09-3-1 и N С-09-3-2 в качестве представителя организации необходимо указывать директора Филиала или должностное лицо, исполняющее его обязанности. Сообщения отправляются по ТКС в налоговый орган - ИФНС N 8 по г. Москве.
### 2. Постановка на учет вновь созданного обособленного подразделения (создание территориального отдела)
2.1. Филиал заполняет Сообщение о создании на территории Российской Федерации обособленных подразделений (за исключением филиалов и представительств) российской организации и о внесении изменений (приложение N 1 к приказу ФНС России от 04.09.2020 N ЕД-7-14/632@) и направляет его в ИФНС N 8 по г. Москве в течение одного месяца со дня создания обособленного подразделения в соответствии с [пунктом 1.6](#p100020) Порядка.
### 3. Представление информации в налоговый орган об изменениях в ранее сообщенные сведения об обособленном подразделении (изменение места нахождения и (или) наименования территориального отдела)
3.1. Филиал заполняет Сообщение о создании на территории Российской Федерации обособленных подразделений (за исключением филиалов и представительств) российской организации и о внесении изменений (приложение N 1 к приказу ФНС России от 04.09.2020 N ЕД-7-14/632@) и направляет его в ИФНС N 8 по г. Москве в соответствии с [пунктом 1.6](#p100020) Порядка.
### 4. Прекращение деятельности Компании через обособленное подразделение (закрытие территориального отделения)
4.1. Филиал заполняет Сообщение об обособленных подразделениях российской организации на территории Российской Федерации, через которые прекращается деятельность организации (которые закрываются этой организацией) (приложение N 2 к приказу ФНС России от 04.09.2020 N ЕД-7-14/632@) и направляет его в ИФНС N 8 по г. Москве в течение трех дней со дня прекращения в соответствии с [пунктом 1.6](#p100020) Порядка.
### 5. Уведомление налогового органа о выборе подразделения, ответственного за уплату налога на прибыль на территории субъекта Российской Федерации
При создании или закрытии обособленного подразделения о выборе ответственного подразделения, через которое будет осуществляться уплата налога в бюджет этого субъекта Российской Федерации, Филиалу необходимо уведомить налоговые инспекции в течение 10 рабочих дней после окончания отчетного периода, в котором подразделение создано или закрыто (п. 6 ст. 6.1, абзацы второй, седьмой ст. 288 НК РФ).
Уведомление об изменении порядка уплаты налога на прибыль организации в бюджет субъекта Российской Федерации подлежит составлению по форме приложения N 1 к письму ФНС России от 26.12.2019 N СД-4-3/26867@ в соответствии с порядком заполнения формы - приложение N 3 к письму ФНС России от 26.12.2019 N СД-4-3/26867@.
Для выбора ответственного обособленного подразделения, через которое будет уплачиваться налог (авансовые платежи) в бюджет субъекта Российской Федерации, необходимо направить в налоговый орган:
1) уведомление с признаком состава уведомления "1" в налоговый орган по месту нахождения выбранного ответственного обособленного подразделения или по месту нахождения организации, если она уплачивает налог (авансовые платежи) за все обособленные подразделения, находящиеся на территории региона;
2) уведомления с признаком состава уведомления "2" по месту нахождения остальных обособленных подразделений (о том, что через указанные подразделения налог (авансовые платежи) уплачиваться не будет);
3) уведомления с признаком состава уведомления "4", если все обособленные подразделения в регионе, в том числе ответственное, стоят на учете в одной инспекции.
Уведомления о постановке на учет обособленных подразделений Филиала и уведомления о выборе подразделения, ответственного за уплату налога на прибыль на территории субъекта Российской Федерации (с отметкой налогового органа о получении) подлежат представлению в Управление бухгалтерского учета и отчетности (на электронный адрес куратора) в течение двух дней с момента их получения в целях формирования сводных данных для расчета доли налога на прибыль обособленных подразделений Компании.
### 6. Заключительные положения
6.1. В случае если уведомления налогового органа о постановке на учет и о снятии с учета в налоговом органе Компании по месту нахождения обособленного подразделения не поступили в Филиал в течение 30 дней с момента отправки соответствующих Сообщений, ответственному должностному лицу Филиала необходимо связаться с налоговым органом (ИФНС по месту нахождения обособленного подразделения и ИФНС N 8 по г. Москве - отдел регистрации и учета налогоплательщиков) и выяснить причины не поступления уведомления.
При этом следует учитывать, что изначально Сообщения направляются в ИФНС N 8 по г. Москве, затем информация об обособленном подразделении поступает в налоговый орган субъекта Российской Федерации, в котором стоит на учете или будет ставиться на учет это подразделение, этот же налоговый орган направляет уведомления в Компанию или Филиалы.
### Приложение N 1
**к Порядку**
### Приложение N 2
к Порядку