Приказ Росреестра от 05.09.2016 № П/0434
Редакция от 20.06.2017, актуально на 06.11.2026.
Как цитировать: Приказ Росреестра от 05.09.2016 N П/0434. П/0434. 05.09.2016. редакция от 20.06.2017. https://bukva.ai/docs/prikaz-p0434-2016
(ред. от 20.06.2017)
«Об утверждении методики прогнозирования поступлений доходов в бюджеты бюджетной системы Российской Федерации, администрируемых Федеральной службой государственной регистрации, кадастра и картографии»
Внимание
Документ утратил силу в связи с изданием Приказа Росреестра от 19.09.2018 № П/0391, утвердившего новую методику. Начало действия редакции — 20.06.2017. Окончание действия документа — 18.09.2018.
МИНИСТЕРСТВО ЭКОНОМИЧЕСКОГО РАЗВИТИЯ РОССИЙСКОЙ ФЕДЕРАЦИИ
ФЕДЕРАЛЬНАЯ СЛУЖБА ГОСУДАРСТВЕННОЙ РЕГИСТРАЦИИ, КАДАСТРА И КАРТОГРАФИИ
ПРИКАЗ
от 5 сентября 2016 г. № П/0434
ОБ УТВЕРЖДЕНИИ МЕТОДИКИ ПРОГНОЗИРОВАНИЯ ПОСТУПЛЕНИЙ ДОХОДОВ В БЮДЖЕТЫ БЮДЖЕТНОЙ СИСТЕМЫ РОССИЙСКОЙ ФЕДЕРАЦИИ, АДМИНИСТРИРУЕМЫХ ФЕДЕРАЛЬНОЙ СЛУЖБОЙ ГОСУДАРСТВЕННОЙ РЕГИСТРАЦИИ, КАДАСТРА И КАРТОГРАФИИ
В целях реализации статьи 160.1 Бюджетного кодекса Российской Федерации, а также постановления Правительства Российской Федерации от 23.06.2016 № 574 «Об общих требованиях к методике прогнозирования поступлений доходов в бюджеты бюджетной системы Российской Федерации» приказываю:
1. Утвердить методику прогнозирования поступлений доходов в бюджеты бюджетной системы Российской Федерации, администрируемых Федеральной службой государственной регистрации, кадастра и картографии (далее — Методика), согласно приложению к настоящему приказу.
2. Руководителям территориальных органов Федеральной службы государственной регистрации, кадастра и картографии, органов государственной власти субъектов Российской Федерации, осуществляющих отдельные полномочия Федеральной службы государственной регистрации, кадастра и картографии, обеспечить составление прогноза поступления доходов в соответствии с положениями Методики.
3. Контроль за исполнением настоящего приказа возложить на заместителя руководителя С.В. Оятьеву.
Исполняющий обязанности руководителя М. С. Смирнов
государственной регистрации, кадастра и картографии от 5 сентября 2016 г. № П/0434
МЕТОДИКА ПРОГНОЗИРОВАНИЯ ПОСТУПЛЕНИЙ ДОХОДОВ В БЮДЖЕТЫ
БЮДЖЕТНОЙ СИСТЕМЫ РОССИЙСКОЙ ФЕДЕРАЦИИ, АДМИНИСТРИРУЕМЫХ
ФЕДЕРАЛЬНОЙ СЛУЖБОЙ ГОСУДАРСТВЕННОЙ РЕГИСТРАЦИИ,
КАДАСТРА И КАРТОГРАФИИ
1. Общие положения
1.1. Настоящая методика разработана с целью организации исполнения Росреестром полномочий главного администратора доходов федерального бюджета в соответствии со статьей 160.1 Бюджетного кодекса Российской Федерации, постановлениями Правительства Российской Федерации от 29 декабря 2007 г. № 995 «О порядке осуществления федеральными органами государственной власти (государственными органами), органами управления государственными внебюджетными фондами Российской Федерации и (или) находящимися в их ведении казенными учреждениями, а также Центральным банком Российской Федерации бюджетных полномочий главных администраторов доходов бюджетов бюджетной системы Российской Федерации», от 1 июня 2009 г. № 457 «О Федеральной службе государственной регистрации, кадастра и картографии», а также на основании постановления Правительства Российской Федерации от 23 июня 2016 г. № 574 «Об общих требованиях к методике прогнозирования поступлений доходов в бюджеты бюджетной системы Российской Федерации».
1.2. Настоящая методика применяется при прогнозировании объема поступления доходов в бюджетную систему Российской Федерации по источникам доходов, подлежащих администрированию Росреестром, его территориальными органами и органами государственной власти субъектов Российской Федерации, осуществляющими отдельные полномочия Росреестра (далее — органы государственной власти субъектов РФ) на основании правовых актов Росреестра о наделении полномочиями администратора доходов.
1.3. С целью расчета прогнозного значения объема поступления доходов в бюджетную систему Российской Федерации структурные подразделения центрального аппарата и территориальных органов Росреестра, а также органов государственной власти субъектов РФ, в сферу деятельности которых входит оказание государственных услуг (осуществление контрольно-надзорных функций), предоставляют (в разрезе кодов классификации доходов бюджетов бюджетной классификации Российской Федерации (далее — КБК) в адрес соответствующих финансово-экономических подразделений информацию о прогнозируемом количестве оказанных услуг (взысканных штрафов) по форме согласно приложению № 1 к настоящей методике и обоснования к прогнозным данным в виде аналитической записки с описанием факторов, оказавших влияние на прогнозное значение (изменение законодательства Российской Федерации, социально-экономические факторы и т.п.).
1.4. Прогнозирование объема поступления доходов в бюджетную систему Российской Федерации, администрируемых Росреестром, осуществляется посредством применения следующих методов:
метод прямого расчета, основанный на использовании информации о прогнозируемом количестве оказанных услуг (штрафов) по каждому виду и установленных размерах ставок по ним (средних размерах ставок);
метод усреднения годовых объемов доходов по КБК не менее чем за три года (или за весь период поступления соответствующего вида доходов, в случае если он не превышает трех лет) — применяется в случае если размер платежа носит расчетный характер (размер платежа не имеет фиксированной ставки).
1.5. Оценка поступления доходов текущего финансового года осуществляется с учетом фактических поступлений за истекший период, результатов совершения фактов хозяйственной жизни и иных факторов, оказывающих влияние на поступление доходов, не учтенных ранее при составлении прогноза поступления доходов в бюджеты, и с учетом помесячной динамики предыдущих лет.
2. Методика прогнозирования поступлений доходов от уплаты государственных пошлин, администрируемых Федеральной службой государственной регистрации, кадастра и картографии
2.1. Описание показателей, используемых для расчета прогнозного объема поступлений государственных пошлин, администрируемых Федеральной службой государственной регистрации, кадастра и картографии
<1> Документы на государственную регистрацию прав на недвижимое имущество и сделок с ним предоставляются как в бумажном, так и в электронном виде.
2.2. Характеристика метода расчета прогнозного объема поступлений от уплаты государственных пошлин, администрируемых Федеральной службой государственной регистрации, кадастра и картографии
| КБК | Метод расчета прогнозного объема поступлений | Характеристика метода | Алгоритм расчета |
| 321 1 08 07020 01 1000 110 «Государственная пошлина за государственную регистрацию прав, ограничений (обременений) прав на недвижимое имущество и сделок с ним (сумма платежа (перерасчеты, недоимка и задолженность по соответствующему платежу, в том числе по отмененному)» | Метод прямого расчета | 1. Метод основан на использовании информации о прогнозируемом количестве обращений заявителей лиц (в том числе, по которым предоставлены льготы от уплаты государственной пошлины), за совершением юридически значимых действий по каждому виду в разрезе категорий заявителей и установленных размеров ставок по ним, способов получения услуги. 2. Расчет прогнозного объема поступлений производится с учетом: норматива распределения доходов от уплаты государственной пошлины между бюджетами в зависимости от места подачи документов; льгот, установленных статьей 333.35 НК РФ (применяется понижающий коэффициент к размеру государственной пошлины), средней суммы льгот, предоставленных заявителям в соответствии со статьями 333.18, 333.35 НК РФ, средней суммы возвратов плательщикам излишне уплаченной государственной пошлины за последние три года. 3. При прогнозировании объема поступления доходов за государственную регистрацию прав на предприятие как имущественный комплекс учитывается особенность определения размера государственной пошлины, установленная НК РФ (от 0,1% процента стоимости имущества, имущественных и иных прав, входящих в состав предприятия как имущественного комплекса, но не более 60000 рублей). Размер государственной пошлины R за оказание данной услуги рассчитывается как среднее значение по формуле: R = S / K, где: S — количество поступивших заявлений за предыдущий год в стоимостном выражении (руб.); K — количество поступивших заявлений за предыдущий год (ед.). 4. Прогнозируемое значение количества обращений заявителей за совершением юридически значимых действий определяется на основании данных статистических данных за период не менее трех лет (или за весь период оказания услуги, в случае если он не превышает трех лет). При прогнозировании количества обращений заявителей за совершением юридически значимых действий учитывается влияние социально-экономических факторов, изменений действующего законодательства и иных разовых факторов. 15. Прогнозируемый объем поступлений доходов от уплаты государственной пошлины, администрируемой центральным аппаратом Росреестра, определяется с учетом ошибочных поступлений за последние три года. 6. Расчет прогнозных показателей поступления доходов оформляется по форме согласно приложениям № 2 - 4 к настоящей методике | Совокупность таких показателей, как категории лиц (в том числе по которым предоставлены льготы от уплаты государственной пошлины), способы и место подачи документов, определяет тип группы внутри юридически значимого действия вида i, по которой производится расчет прогнозируемых количества и объема поступлений. Прогнозируемое количество обращений заявителей за совершением юридически значимых действий вида i по группе показателей исчисляется как среднее арифметическое за последние 3 года, скорректированное с учетом отдельных факторов: \text{К}U_{i_{group}} = \frac{\text{К}U1_{i_{group}} + \text{К}U2_{i_{group}} + \text{К}U3_{i_{group}}}{3} + (-)k, где: \text{К}U1_{i_{group}},\text{К}U2_{i_{group}},\text{К}U3_{i_{group}} — количество обращений заявителей за совершением юридически значимых действий за последние три года; k — корректирующий показатель количества обращений, определяемый с учетом влияния социально-экономических факторов, изменения законодательства Российской Федерации и иных разовых факторов. Прогнозируемый объем поступлений средств от совершения юридически значимых действий вида i по группе показателей (тыс. руб.): Q_{i_{group}} = (\text{К}U_{i_{group}}*R_{i_{group}})/1000 где: R_{i_{group}} — значение размера государственной пошлины за совершение юридически значимого действия i по группе показателей, исчисляемое с учетом ставки и наличия льгот, руб.; Q_{i_{group}} — значение прогнозируемого объема поступлений, исчисляемого с учетом норматива распределения в бюджетную систему Российской Федерации. Прогнозируемый объем поступлений от совершения юридически значимых действий вида i: 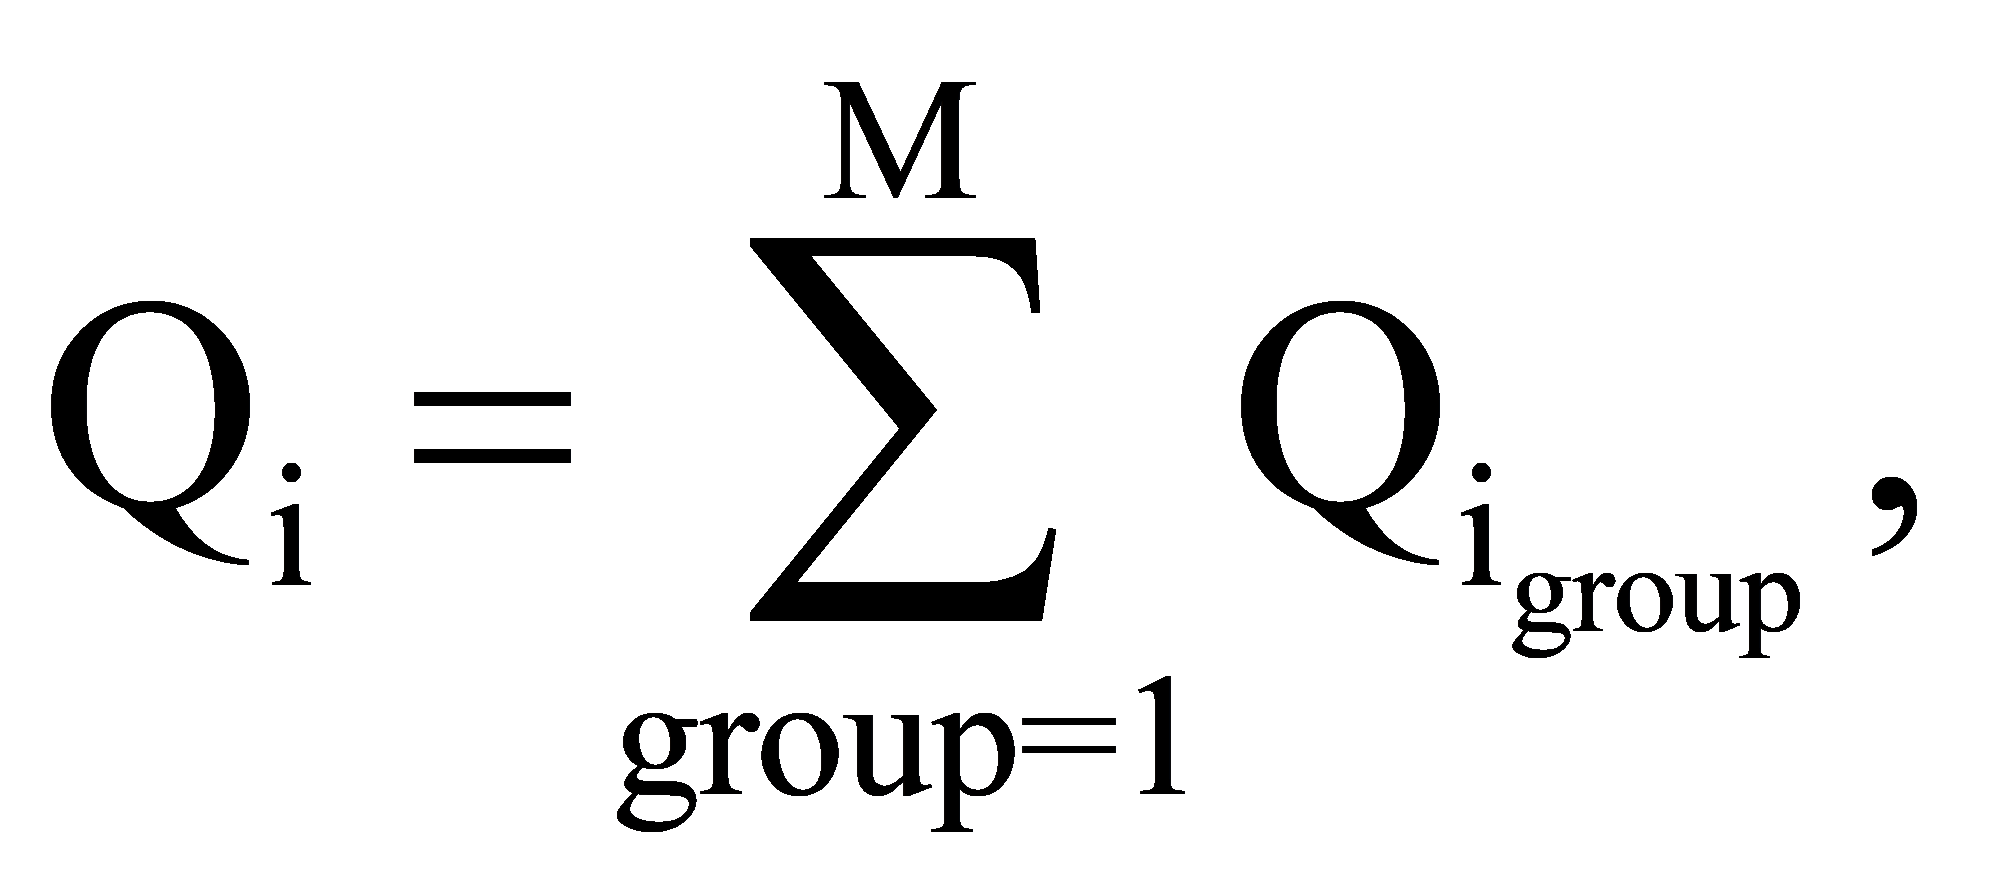 где: M — количество групп внутри юридически значимого действия вида i. Прогнозируемый объем поступлений от совершения всех юридически значимых действий: Q = \sum_{i = 1}^{N} Q_{i} N — количество юридически значимых действий. Qитог = Q — Sвозвр — + SЦАошиб — Vd, где: Qитог — итоговый прогнозируемый объем поступлений доходов; Sвозвр — средняя сумма возвратов плательщикам излишне уплаченной государственной пошлины за последние три года; SЦАошиб — средняя сумма ошибочно уплаченной государственной пошлины на лицевой счет центрального аппарата Росреестра за последние три года. Показатель применяется центральным аппаратом Росреестра; Vd — средняя сумма выпадающих доходов государственной пошлины от применения льгот за последние три года: Расчет прогнозируемого объема выпадающих походов государственной пошлины от применения льгот (Vd), тыс. руб.: Vd = V / T + (-) q Используемые показатели: период времени — T (в годах); объем льгот за T лет — V (тыс. руб.); корректирующий показатель объема льгот, определяемый с учетом разовых факторов, — q |
| 321 1 08 07020 01 8000 110 «Государственная пошлина за государственную регистрацию прав, ограничений (обременений) прав на недвижимое имущество и сделок с ним (при обращении через многофункциональные центры)» | Метод прямого расчета | ||
| 321 1 08 07081 01 0300 110 «Государственная пошлина за совершение действий, связанных с лицензированием, с проведением аттестации в случаях, если такая аттестация предусмотрена законодательством Российской Федерации, зачисляемая в федеральный бюджет (государственная пошлина за предоставление лицензии)» | Метод прямого расчета | 1. Метод основан на использовании информации о прогнозируемом количестве обращений заявителей за совершением юридически значимых действий по каждому виду и установленных размеров ставок по ним. 2. Прогнозируемое значение количества обращений заявителей за совершением юридически значимых действий определяется на основании данных статистической отчетности за период не менее трех лет (или за весь период оказания услуги, в случае если он не превышает трех лет). При прогнозировании количества обращений заявителей за совершением юридически значимых действий учитывается влияние изменений действующего законодательства и иных разовых факторов. 3. Расчет прогнозных показателей поступления доходов оформляется по форме согласно приложениям № 5, 6 настоящей методике | Расчет прогнозируемого количества обращений заявителей за совершением юридически значимых действий вида i осуществляется по формуле: \text{К}U_{i_{group}} = \frac{\text{К}U1_{i_{group}} + \text{К}U2_{i_{group}} + \text{К}U3_{i_{group}}}{3} + (-)k,\text{где}: \text{К}U1_{i_{group}},\text{К}U2_{i_{group}},\text{К}U3_{i_{group}} — количество обращений заявителей за совершением юридически значимых действий за последние три года услуги вида i; k — корректирующий показатель количества обращений, определяемый с учетом влияния изменения законодательства Российской Федерации и иных разовых факторов. Расчет прогнозного объема поступлений по юридически значимому действию вида i, тыс. руб. (Q). Qi = KUi x Ri / 1000, где: Ri — значение размера государственной пошлины за совершение юридически значимого действия вида i, руб.; Прогнозируемый объем поступлений от оказания всех юридически значимых действий: Q_{i} = \sum_{i = 1}^{N} Qi, где: N — количество юридически значимых действий |
| 321 1 08 07081 01 0400 110 «Государственная пошлина за совершение действий, связанных с лицензированием, с проведением аттестации в случаях, если такая аттестация предусмотрена законодательством Российской Федерации, зачисляемая в федеральный бюджет (государственная пошлина за переоформление документа, подтверждающего наличие лицензии, и (или) приложения к такому документу в связи с внесением дополнений в сведения об адресах мест осуществления лицензируемого вида деятельности, о выполняемых работах и об оказываемых услугах в составе лицензируемого вида деятельности, в том числе о реализуемых образовательных программах)» | Метод прямого расчета | ||
| 321 1 08 07081 01 0500 110 «Государственная пошлина за совершение действий, связанных с лицензированием, с проведением аттестации в случаях, если такая аттестация предусмотрена законодательством Российской Федерации, зачисляемая в федеральный бюджет (государственная пошлина за переоформление документа, подтверждающего наличие лицензии, и (или) приложения к такому документу в других случаях)» | Метод прямого расчета | ||
| 321 1 08 07081 01 0700 110 «Государственная пошлина за совершение действий, связанных с лицензированием, с проведением аттестации в случаях, если такая аттестация предусмотрена законодательством Российской Федерации, зачисляемая в федеральный бюджет (государственная пошлина за выдачу дубликата, документа, подтверждающего наличие лицензии)» | Метод прямого расчета | ||
| 321 1 08 07081 01 0900 110 «Государственная пошлина за совершение действий, связанных с лицензированием, с проведением аттестации в случаях, если такая аттестация предусмотрена законодательством Российской Федерации, зачисляемая в федеральный бюджет (государственная пошлина за выдачу аттестата, свидетельства либо иного документа, подтверждающего уровень квалификации)» | Метод прямого расчета | ||
| 321 1 08 07081 01 0920 110 «Государственная пошлина за совершение действий, связанных с лицензированием, с проведением аттестации в случаях, если такая аттестация предусмотрена законодательством Российской Федерации, зачисляемая в федеральный бюджет (государственная пошлина за внесение изменений в аттестат, свидетельство либо иной документ, подтверждающий уровень квалификации, в связи с переменой фамилии, имени, отчества)» | Метод прямого расчета | ||
| 321 1 08 07081 01 0940 110 «Государственная пошлина за совершение действий, связанных с лицензированием, с проведением аттестации в случаях, если такая аттестация предусмотрена законодательством Российской Федерации, зачисляемая в федеральный бюджет (государственная пошлина за выдачу дубликата аттестата, свидетельства либо иного документа, подтверждающего уровень квалификации, в связи с его утерей)» | Метод прямого расчета | ||
| 321 1 08 07200 01 0039 110 «Прочие государственные пошлины за государственную регистрацию, а также за совершение прочих юридически значимых действий (государственная пошлина за совершение прочих юридически значимых действий)» | Метод прямого расчета | ||
| 321 1 08 07020 01 4000 110 «Государственная пошлина за государственную регистрацию прав, ограничений (обременений) прав на недвижимое имущество и сделок с ним (прочие поступления)» 321 1 080 7081 01 4000 110 Государственная пошлина за совершение действий, связанных с лицензированием, с проведением аттестации в случаях, если такая аттестация предусмотрена законодательством Российской Федерации, зачисляемая в федеральный бюджет (прочие поступления) 321 1 08 07200 01 4000 110 «Прочие государственные пошлины за государственную регистрацию, а также за совершение прочих юридически значимых действий (прочие поступления)» | - | В соответствии с приказом Минфина России от 01.07.2013 № 65н «Об утверждении Указаний о порядке применения бюджетной классификации Российской Федерации» администраторы доходов бюджета обязаны производить уточнение платежей с кодом группы подвида доходов бюджетов 4000 с целью их отражения по кодам группы подвида доходов бюджетов, установленных приложением № 11 к Указаниям о порядке применения бюджетной классификации Российской Федерации. Поступления по данному коду подвида доходов должны стремиться к нулю | |
| 321 1 08 07020 01 5000 110 «Государственная пошлина за государственную регистрацию прав, ограничений (обременений) прав на недвижимое имущество и сделок с ним (уплата процентов, начисленных на суммы излишне взысканных (уплаченных) платежей, а также при нарушении сроков их возврата)» | Метод усреднения | Расчет прогнозируемого объема уплаты процентов, начисленных на суммы излишне взысканных (уплаченных) платежей, а также при нарушении сроков их возврата осуществляется на основании усреднения годовых объемов доходов по данным КБК не менее чем за три года (или за весь период поступления соответствующего вида доходов, в случае если он не превышает трех лет). Расчет прогнозируемого объема поступлений осуществляется на основании усреднения годовых объемов доходов по данному КБК не менее чем за три года (или за весь период поступления соответствующего вида доходов, в случае если он не превышает трех лет). В качестве расчетного показателя трехлетнего периода (V) учитываются: 1) при прогнозировании объема доходов на очередной финансовый год — поступления двух предшествующих лет и поступления, отраженные в оценке поступления доходов в текущем финансовом году; 2) при прогнозировании объема доходов на первый год планового периода — поступления предшествующего года, поступления, отраженные в оценке поступления доходов в текущем финансовом году, и прогноз на очередной финансовый год; 3) при прогнозе на второй год планового периода — оценка поступления доходов в текущем финансовом году, прогноз на очередной финансовый год и прогноз на первый год планового периода | Расчет прогнозируемого объема уплаты процентов, начисленных на суммы излишне взысканных (уплаченных) платежей, а также при нарушении сроков их возврата (Q), тыс. руб.: Q = V/T Используемые показатели: период времени — T (в годах); объем процентов, начисленных на суммы излишне взысканных (уплаченных) платежей, а также при нарушении сроков их возврата за T лет — V (тыс. руб.) |
| 321 1 08 07081 01 5000 110 «Государственная пошлина за совершение действий, связанных с лицензированием, с проведением аттестации в случаях, если такая аттестация предусмотрена законодательством Российской Федерации, зачисляемая в федеральный бюджет (уплата процентов, начисленных на суммы излишне взысканных (уплаченных) платежей, а также при нарушении сроков их возврата)» | Метод усреднения | ||
| 321 1 08 07200 01 5000 110 «Прочие государственные пошлины за государственную регистрацию, а также за совершение прочих юридически значимых действий (уплата процентов, начисленных на суммы излишне взысканных (уплаченных) платежей, а также при нарушении сроков их возврата)» | Метод усреднения |
3. Методика прогнозирования поступлений доходов от собственности, администрируемых Федеральной службой государственной регистрации, кадастра и картографии
3.1. Описание показателей, используемых для расчета прогнозного объема поступлений доходов от собственности, администрируемых Федеральной службой государственной регистрации, кадастра и картографии
3.2. Характеристика метода расчета прогнозного объема поступлений доходов от собственности, администрируемых Федеральной службой государственной регистрации, кадастра и картографии
| КБК | Метод расчета прогнозного объема поступлений | Характеристика метода | Алгоритм расчета |
|---|---|---|---|
| 321 1 11 05031 01 6000 120 «Доходы от сдачи в аренду имущества, находящегося в оперативном управлении федеральных органов государственной власти и созданных ими учреждений (за исключением имущества федеральных бюджетных и автономных учреждений) (федеральные государственные органы, Банк России, органы управления государственным и внебюджетными фондами Российской Федерации)» |
Метод прямого расчета | 1. Метод основан на использовании информации о размере площади сдаваемых в аренду объектов и размере средней ставки арендной платы. 2. Источники данных — заключенные и планируемые к заключению (расторжению) договора аренды. 3. Расчет прогнозных показателей поступления доходов оформляется по форме согласно приложению № 7 к настоящей методике |
Расчет прогнозируемого объема поступлений (О). тыс. руб.; Q = S * C Используемые показатели: S — общий размер площади сдаваемых объектов (тыс. кв. м); C — среднегодовая стоимость арендной платы (руб. за 1 кв. м) |
| 321 1 11 09041 01 6100 120 «Прочие поступления от использования имущества, находящегося в собственности Российской Федерации (за исключением имущества федеральных бюджетных и автономных учреждений, а также имущества федеральных государственных унитарных предприятий, в том числе казенных) (плата, вносимая победителем аукциона в случае приобретения им права заключения государственного контракта для. нужд Российской Федерации с федеральными государственными органами)» |
Метод усреднения | Расчет прогнозируемого объема поступлений осуществляется на основании усреднения годовых объемов доходов по данному КБК не менее чем за три года (или за весь период поступления соответствующего вида доходов, в случае если он не превышает трех лет). В качестве расчетного показателя трехлетнего периода (V) учитываются: 1) при прогнозировании объема доходов на очередной финансовый год — поступления двух предшествующих лет и поступления, отраженные в оценке поступления доходов в текущем финансовом году; 2) при прогнозировании объема доходов на первый год планового периода — поступления предшествующего года, поступления, отраженные в оценке поступления доходов в текущем финансовом году, и прогноз на очередной финансовый год; 3) при прогнозе на второй год планового периода — оценка поступления доходов в текущем финансовом году, прогноз на очередной финансовый год и прогноз на первый год планового периода |
Расчет прогнозируемого объема поступлений ГО 1. тыс. руб.: Q = V / T + (-) q Используемые показатели: период времени — Т (в годах); объем доходов за Т лет — V (тыс. руб.); корректирующий показатель объема доходов, определяемый с учетом разовых факторов, — q |
| 321 1 11 09050 01 6000 120 «Доходы от распоряжения исключительным правом Российской Федерации на результаты интеллектуальной деятельности в области геодезии и картографии (федеральные государственные органы, Банк России, органы управления государственными внебюджетными фондами Российской Федерации)» |
Метод усреднения | Вознаграждение носит заявительный характер (лицензионными договорами не установлены сроки уплаты вознаграждения). Факторами, оказывающими влияние на поступление доходов в федеральный бюджет за пользование материалами и данными федерального картографо-геодезического фонда (далее — ФКГФ), являются: количество заявителей, обратившихся за получением материалов и данных ФКГФ (объем работ, выполняемых организациями); объем предоставляемых материалов и данных; формат запрашиваемых материалов и данных; условия использования запрашиваемых материалов и данных; срок использования материалов и данных; количество заключенных дополнительных соглашений к лицензионным договорам, на основании которых меняется сумма вознаграждения. При прогнозировании объема поступления доходов по данному источнику учитываются: особенность определения размера вознаграждения (имеет расчетный характер в соответствии с постановлением Правительства Российской Федерации от 25.06.2012 № 626); нестабильная динамика ежегодных поступлений (тенденция к росту/снижению объема поступлений отсутствует). Расчет прогнозируемого объема поступлений на очередной финансовый год осуществляется на основании усреднения годовых объемов доходов по данному КБК за весь период оказания услуги. В качестве расчетного показателя временного периода (V) учитываются: 1) при прогнозировании объема доходов на очередной финансовый год — поступления предшествующих лет и поступления, отраженные в оценке поступления доходов в текущем финансовом году; 2) при прогнозировании объема доходов на первый год планового периода — поступления предшествующих лет, поступления, отраженные в оценке поступления доходов в текущем финансовом году, и прогноз на очередной финансовый год; 3) при прогнозе на второй год планового периода — поступления предшествующих лет, оценка поступления доходов в текущем финансовом году, прогноз на очередной финансовый год и прогноз на первый год планового периода |
Расчет поогнозиоуемого объема поступлений (Q), тыс. руб. Q = V / T + (-) q Используемые показатели: период времени — T (в годах); объем доходов за T лет — V (тыс. руб.); корректирующий показатель объема доходов, определяемый с учетом разовых факторов, — q |
4. Методика прогнозирования поступлений доходов от оказания платных услуг (работ), администрируемых Федеральной службой государственной регистрации, кадастра и картографии
4.1. Описание показателей, используемых для расчета прогнозного объема поступлений доходов от оказания платных услуг (работ), администрируемых Федеральной службой государственной регистрации, кадастра и картографии
4.2. Характеристика метода расчета прогнозного объема поступлений по доходам от оказания платных услуг (работ), администрируемым Федеральной службой государственной регистрации, кадастра и картографии
| КБК | Метод расчета прогнозного объема поступлений | Характеристика метода | Алгоритм расчета |
| 321 1 13 01031 01 6000 130 «Плата за предоставление сведений из Единого государственного реестра недвижимости (федеральные государственные органы, Банк России, органы управления государственными внебюджетными фондами Российской Федерации)» | Метод прямого расчета | 1. Метод основан на использовании информации о прогнозируемом количестве оказанных услуг по каждому виду и установленных размеров ставок по ним, в разрезе категорий лиц, форм и способов предоставления сведений. 2. Расчет прогнозного объема поступлений производится с учетом: норматива распределения доходов между бюджетами; средней суммы возвратов плательщикам излишне уплаченной платы за последние три года. 3. Прогнозируемое значение количества услуг определяется на основании данных статистической отчетности за период не менее трех лет (или за весь период оказания услуги, в случае если он не превышает трех лет). При прогнозировании количества обращений заявителей за предоставлением услуги учитывается влияние социально-экономических факторов, изменений действующего законодательства и иных факторов. 4) Расчет прогнозных показателей поступления доходов оформляется по форме согласно приложениям № 8 - 10 к настоящей методике | Совокупность таких показателей, как категории лиц, формы и способы предоставления сведений, место подачи документов, определяет тип группы внутри услуги i, по которой производится расчет прогнозируемых количества и объема поступлений. Прогнозируемое количество оказанных услуг вида i по группе показателей исчисляется как среднее арифметическое за последние 3 года с учетом коэффициента отклонения: KU_{igroup} = \frac{KU1_{igroup} + KU2_{igroup} + KU3_{igroup}}{3} + (-)k, где: KU1_{igroup},KU2_{igroup},KU3_{igroup} — количество оказанных услуг за последние три года услуги вида i; k — количество обращений, прогнозируемое с учетом влияния социально-экономических факторов, изменения законодательства Российской Федерации и иных факторов. Прогнозируемый объем поступлений средств от оказания услуги вида i по группе показателей (тыс. руб.): Qigroup = (KUigroup * Rigroup) / 1000, где: Kigroup — значение размера платы за услугу i по группе показателей, исчисляемое с учетом ставки, руб.; Qigroup — значение прогнозируемого объема поступлений, исчисляемого с учетом норматива распределения в бюджетную систему Российской Федерации. Прогнозируемый объем поступлений от оказания услуги i: Q_{i} = \sum_{group - 1}^{M} Q_{igroup}, где: М — количество групп внутри услуги i Прогнозируемый объем поступлений от оказания всех услуг: Q = \sum_{i = 1}^{N} Q_{i}, где: N — количество услуг Qитог = Q — Sвозвр, где: Qитог — итоговый прогнозируемый объем поступлений доходов; Sвозвр — средняя сумма возвратов плательщикам излишне уплаченной платы за последние три года |
| 321 1 13 01031 01 8000 130 «Плата за предоставление сведений из Единого государственного реестра недвижимости (при обращении через многофункциональные центры)» | Метод прямого расчета | ||
| 321 1 13 01991 01 6000 130 «Прочие доходы от оказания платных услуг (работ) получателями средств федерального бюджета (федеральные государственные органы, Банк России, органы управления государственными внебюджетными фондами Российской Федерации)» | Метод прямого расчета | 1. Метод основан на использовании прогнозных значений объемов оказанных услуг по каждому виду в разрезе категорий заявителей и установленных размеров ставок по ним. 2. Прогнозируемое значение количества услуг определяется на основании данных статистической отчетности за период не менее трех лет (или за весь период оказания услуги, в случае если он не превышает трех лет). При прогнозировании количества обращений заявителей учитывается влияние социально-экономических факторов, изменений действующего законодательства и иных факторов. 3. Расчет прогнозных показателей поступления доходов оформляется по форме согласно приложению № 11 к настоящей методике | Расчет прогнозируемого количества услуг 1. В части предоставления сведений, содержащихся в государственном реестре саморегулируемых организаций осуществляется по формуле: прогнозируемое количество услуг для физических лиц — Kсф; прогнозируемое количество услуг для юридических лиц — Kсю; Kсф = (Kсф1 + Kсф2 + Kсф3) / 3 + (-) k, где: Kсф1, Kсф2, Kсф3 — количество оказанных услуг за последние три года Kсю= (Kсю1 + Kсю2 + Kсю3) / 3 + (-) k, где: Kсю1, Kсю2, Kсю3 — количество оказанных услуг за последние три года; k — корректирующий показатель количества обращений, определяемый с учетом влияния социально-экономических факторов, изменения законодательства Российской Федерации и иных факторов. 2. В части услуги Росреестра по информационному взаимодействию кадастрового инженера с органом регистрации прав через единый портал или официальный сайт с использованием единой системы идентификации и аутентификации — электронного сервиса «Личный кабинет кадастрового инженера». Расчет производится на основании среднего годового количества заявлений о постановке на государственный кадастровый учет объектов недвижимости, о государственном кадастровом учете изменений объектов недвижимости и о снятии с государственного кадастрового учета зданий, сооружений, помещений и объектов капитального строительства (K). Расчет прогнозируемого количества обращений на проверку через электронный сервис «Личный кабинет кадастрового инженера» (K1): K1 = K * k1, где: k1 — корректирующий коэффициент, сформированный на основании статистических данных. Расчет прогнозируемого количества повторных обращений на проверку через электронный сервис «Личный кабинет кадастрового инженера» (K2): K2 = K1 * k2, где: k2 — корректирующий коэффициент, сформированный на основании статистических данных. Расчет прогнозируемого количества обращений, поданных дополнительно на проверку через электронный сервис «Личный кабинет кадастрового инженера» (K3): K3 = K2 * k3, где: k3 — корректирующий коэффициент, сформированный на основании статистических данных. Расчет прогнозируемого количества обращений на хранение в электронном сервисе «Личный кабинет кадастрового инженера» (K4): K4 = K1 * k4, где: k4 — корректирующий коэффициент, сформированный на основании статистических данных. Расчет общего количества обращений к электронному сервису «Личный кабинет кадастрового инженера» (Kл): Kл = K1 + K2 + K3 + K4 3. В части возможности подготовки схемы расположения земельного участка или земельных участков на кадастровом плане территории в форме электронного документа с использованием официального сайта федерального органа исполнительной власти, уполномоченного в области государственного кадастрового учета недвижимого имущества и ведения государственного кадастра недвижимости в информационно-телекоммуникационной сети «Интернет „(далее — возможность подготовки схемы расположения земельного участка (земельных участков) на КПТ) осуществляется по формуле: прогнозируемое количество услуг для физических лиц — Kзф; прогнозируемое количество услуг для юридических лиц — Kзю; Kзф = (Kзф1 + Kзф2 + Kзф3) / 3+ (-) k, где: Kзф1, Kзф2, Kзф3 — количество оказанных услуг за последние три года; Kзю = (Kзю1 + Kзю2 + Kзю3) /3+ (-) k, где: Kзю1, Kзю2, Kзю3 — количество оказанных услуг за последние три года; k — корректирующий показатель количества обращений, определяемый с учетом влияния социально-экономических факторов, изменения законодательства Российской Федерации и иных факторов. Расчет прогнозного объема поступлений (Q): Используемые показатели: объем поступлений от предоставления сведений, содержащихся в государственном реестре саморегулируемых организаций, для физических лиц — Qсф; объем поступлений от предоставления сведений, содержащихся в государственном реестре саморегулируемых организаций, для юридических лиц — Qсю; размер платы в соответствии с действующим законодательством за предоставление сведений, содержащихся в государственном реестре саморегулируемых организаций, для физических лиц руб. — Rсф; размер платы в соответствии с действующим законодательством за предоставление сведений, содержащихся в государственном реестре саморегулируемых организаций, для юридических лиц руб. — Rсю; объем поступлений за возможность подготовки схемы расположения земельного участка (земельных участков) на КПТ для физических лиц руб. — Qзф; объем поступлений за возможность подготовки схемы расположения земельного участка (земельных участков) на КПТ для юридических лиц — Qзю; размер платы в соответствии с действующим законодательством за возможность подготовки схемы расположения земельного участка (земельных участков) на КПТ для физических лиц руб. — Rзф; размер платы в соответствии с действующим законодательством за возможность подготовки схемы расположения земельного участка (земельных участков) на КПТ для юридических лиц руб. — Rзю; объем поступлений от услуги Росреестра по информационному взаимодействию кадастрового инженера с органом регистрации прав через единый портал или официальный сайт с использованием единой системы идентификации и аутентификации — электронного сервиса „Личный кабинет кадастрового инженера“ — Qл; прогнозируемое количество услуг — Kл; размер платы за одну услугу по предоставлению доступа к электронному сервису „Личный кабинет кадастрового инженера“ — Rл. Расчет: Qсф = (Kсф * Rсф /1000 руб.) Qсю = (Kсю * Rсю /1000 руб.) Qл = (Kл * Rл / 1000 руб.) Qзф = (Kзф * Rзф /1000 руб.) Qзю = (Kзю * Rзю /1000 руб.) Q = Qсф + Qсю + Qл+ Qзф + Qзю» |
| 321 1 13 02061 01 6000 130 «Доходы, поступающие в порядке возмещения расходов, понесенных в связи с эксплуатацией федерального имущества (федеральные государственные органы, Банк России, органы управления государственными внебюджетными фондами Российской Федерации)» | Метод усреднения | Расчет прогнозируемого объема поступлений осуществляется на основании усреднения годовых объемов доходов по данному КБК не менее чем за три года (или за весь период поступления соответствующего вида доходов, в случае если он не превышает трех лет). В качестве расчетного показателя трехлетнего периода (V) учитываются: 1) при прогнозировании объема доходов на очередной финансовый год — поступления двух предшествующих лет и поступления, отраженные в оценке поступления доходов в текущем финансовом году; 2). при прогнозировании объема доходов на первый год планового периода — поступления предшествующего года, поступления, отраженные в оценке поступления доходов в текущем финансовом году, и прогноз на очередной финансовый год; 3). при прогнозе на второй год планового периода — оценка поступления доходов в текущем финансовом году, прогноз на очередной финансовый год и прогноз на первый год планового периода | Расчет прогнозируемого объема поступлений (Q), тыс. руб.: Q = V / T + (-) q Используемые показатели: период времени — T (в годах); объем доходов за T лет — V (тыс. руб.); корректирующий показатель объема доходов, определяемый с учетом разовых факторов, — q |
| 321 1 13 02991 01 6000 130 «Прочие доходы от компенсации затрат федерального бюджета (федеральные государственные органы, Банк России, органы управления государственными внебюджетными фондами Российской Федерации)» | Метод усреднения | Расчет прогнозируемого объема поступлений осуществляется на основании усреднения годовых объемов доходов поданному КБК не менее чем за три года (или за весь период поступления соответствующего вида доходов, в случае если он не превышает трех лет). В качестве расчетного показателя трехлетнего периода (V) учитываются: 1) при прогнозировании объема доходов на очередной финансовый год — поступления двух предшествующих лет и поступления, отраженные в оценке поступления доходов в текущем финансовом году; 2) при прогнозировании объема доходов на первый год планового периода — поступления предшествующего года, поступления, отраженные в оценке поступления доходов в текущем финансовом году, и прогноз на очередной финансовый год; 3) при прогнозе на второй год планового периода — оценка поступления доходов в текущем финансовом году, прогноз на очередной финансовый год и прогноз на первый год планового периода | Расчет прогнозируемого объема поступлений (Q) тыс. руб.: Q = V / T + (-) q Используемые показатели: период времени T (в годах); объем доходов за T лет — V (тыс. руб.); корректирующий показатель объема доходов, определяемый с учетом разовых факторов, — q |
5. Методика прогнозирования поступлений доходов от сумм принудительного изъятия, администрируемых Федеральной службой государственной регистрации, кадастра и картографии
5.1. Описание показателей, используемых для расчета прогнозного объема поступлений доходов от сумм принудительного изъятия, администрируемых Федеральной службой государственной регистрации, кадастра и картографии
5.2. Характеристика метода расчета прогнозного объема поступлений по доходам от сумм принудительного изъятия, администрируемым Федеральной службой государственной регистрации, кадастра и картографии
| КБК | Метод расчета | Характеристика метода | Алгоритм расчета |
| 321 1 16 21010 01 6000 140 «Денежные взыскания (штрафы) и иные суммы, взыскиваемые с лиц, виновных в совершении преступлений, и в возмещение ущерба имуществу, зачисляемые в федеральный бюджет (федеральные государственные органы, Банк России, органы управления государственными внебюджетными фондами Российской Федерации)» | Метод усреднения | Расчет прогнозируемого объема поступлений осуществляется на основании усреднения годовых объемов доходов по данному КБК не менее чем за три года (или за весь период поступления соответствующего вида доходов, в случае если он не превышает трех лет). В качестве расчетного показателя трехлетнего периода (V) учитываются: 1) при прогнозировании объема доходов на очередной финансовый год — поступления двух предшествующих лет и поступления, отраженные в оценке поступления доходов в текущем финансовом году; 2) при прогнозировании объема доходов на первый год планового периода — поступления предшествующего года, поступления, отраженные в оценке поступления доходов в текущем финансовом году, и прогноз на очередной финансовый год; 3) при прогнозе на второй год планового периода — оценка поступления доходов в текущем финансовом году, прогноз на очередной финансовый год и прогноз на первый год планового периода | Расчет прогнозируемого объема поступлений (Q), тыс. руб.: Q = V / T + (-) q Используемые показатели: период времени — T (в годах); объем доходов за T лет — V (тыс. руб.); корректирующий показатель объема доходов, определяемый с учетом разовых факторов, — q |
| 321 1 16 23011 01 6000 140 «Доходы от возмещения ущерба при возникновении страховых случаев по обязательному страхованию гражданской ответственности, когда выгодоприобретателями выступают получатели средств федерального бюджета (федеральные государственные органы, Банк России, органы управления государственными внебюджетными фондами Российской Федерации)» | Метод усреднения | Расчет прогнозируемого объема поступлений осуществляется на основании усреднения годовых объемов доходов по данному КБК не менее чем за три года (или за весь период поступления соответствующего вида доходов, в случае если он не превышает трех лет). В качестве расчетного показателя трехлетнего периода (V) учитываются: 1) при прогнозировании объема доходов на очередной финансовый год — поступления двух предшествующих лет и поступления, отраженные в оценке поступления доходов в текущем финансовом году; 2) при прогнозировании объема доходов на первый год планового периода — поступления предшествующего года, поступления, отраженные в оценке поступления доходов в текущем финансовом году, и прогноз на очередной финансовый год; 3) при прогнозе на второй год планового периода — оценка поступления доходов в текущем финансовом году, прогноз на очередной финансовый год и прогноз на первый год планового периода | Расчет прогнозируемого объема Поступлений Q), тыс. руб.: Q = V / T + (-) q Используемые показатели: период времени — T (в годах); объем доходов за T лет — V (тыс. руб.); корректирующий показатель объема доходов, определяемый с учетом разовых факторов, — q |
| 321 1 16 33010 01 6000 140 «Денежные взыскания (штрафы) за нарушение законодательства Российской Федерации о контрактной системе в сфере закупок товаров, работ, услуг для обеспечения государственных и муниципальных нужд для нужд Российской Федерации (федеральные государственные органы, Банк России, органы управления государственными внебюджетными фондами Российской Федерации)» | Метод усреднения | Расчет прогнозируемого объема поступлений осуществляется на основании усреднения годовых объемов доходов по данному КБК не менее чем за три года (или за весь период поступления соответствующего вида доходов, в случае если он не превышает трех лет). В качестве расчетного показателя трехлетнего периода (V) учитываются: 1) при прогнозировании объема доходов на очередной финансовый год — поступления двух предшествующих лет и поступления, отраженные в оценке поступления доходов в текущем финансовом году; 2) при прогнозировании объема доходов на первый год планового периода — поступления предшествующего года, поступления, отраженные в оценке поступления доходов в текущем финансовом году, и прогноз на очередной финансовый год; 3) при прогнозе на второй год планового периода — оценка поступления доходов в текущем финансовом году, прогноз на очередной финансовый год и прогноз на первый год планового периода | Расчет прогнозируемого объема поступлений (Q), тыс. руб.: Q = V / T + (-) q Используемые показатели: период времени — T (в годах); объем доходов за T лет — V (тыс. руб.); корректирующий показатель объема доходов, определяемый с учетом разовых факторов, — q |
| 321 1 16 49010 01 6000 140 «Денежные взыскания (штрафы) за нарушение условий договоров (соглашений) о предоставлении субсидии бюджетам субъектов Российской Федерации из федерального бюджета (федеральные государственные органы, Банк России, органы управления государственными внебюджетными фондами Российской Федерации)» | Метод усреднения | Расчет прогнозируемого объема поступлений осуществляется на основании усреднения годовых объемов доходов по данному КБК не менее чем за три года (или за весь период поступления соответствующего вида доходов, в случае если он не превышает трех лет), В качестве расчетного показателя трехлетнего периода (V) учитываются: 1) при прогнозировании объема доходов на очередной финансовый год — поступления двух предшествующих лет и поступления, отраженные в оценке поступления доходов в текущем финансовом году; 2) при прогнозировании объема доходов на первый год планового периода — поступления предшествующего года, поступления, отраженные в оценке поступления доходов в текущем финансовом году, и прогноз на очередной финансовый год; 3) при прогнозе на второй год планового периода — оценка поступления доходов в текущем финансовом году, прогноз на очередной финансовый год и прогноз на первый год планового периода | Расчет прогнозируемого объема поступлений (Q), тыс. руб.: Q = V / T + (-) q Используемые показатели: период времени — T (в годах); объем доходов за T лет — V (тыс. руб.); корректирующий показатель объема доходов, определяемый с учетом разовых факторов, — q |
| 321 1 16 90010 01 6000 140 «Прочие поступления от денежных взысканий (штрафов) и иных сумм в возмещение ущерба, зачисляемые в федеральный бюджет (федеральные государственные органы, Банк России, органы управления государственными внебюджетными фондами Российской Федерации)» | Метод усреднения | Расчет прогнозируемого объема поступлений осуществляется на основании усреднения годовых объемов доходов по данному КБК не менее чем за три года (или за весь период поступления соответствующего вида доходов, в случае если он не превышает трех лет). В качестве расчетного показателя трехлетнего периода (V) учитываются: 1) при прогнозировании объема доходов на очередной финансовый год — поступления двух предшествующих лет и поступления, отраженные в оценке поступления доходов в текущем финансовом году; 2) при прогнозировании объема доходов на первый год планового периода — поступления предшествующего года, поступления, отраженные в оценке поступления доходов в текущем финансовом году, и прогноз на очередной финансовый год; 3) при прогнозе на второй год планового периода — оценка поступления доходов в текущем финансовом году, прогноз на очередной финансовый год и прогноз на первый год планового периода | Расчет прогнозируемого объема поступлений (Q), тыс. руб.: Q = V/T+ (-) q Используемые показатели: период времени — T (в годах); объем доходов за T лет — V (тыс. руб.); корректирующий показатель объема доходов, определяемый с учетом разовых факторов, — q |
| 321 1 16 07000 01 6000 140 «Денежные взыскания (штрафы) за нарушение законодательства Российской Федерации об основах конституционного строя Российской Федерации, о государственной власти Российской Федерации, о государственной службе Российской Федерации, о выборах и референдумах Российской Федерации, об Уполномоченном по правам человека в Российской Федерации (федеральные государственные органы, Банк России, органы управления государственными внебюджетными фондами Российской Федерации)» | Метод прямого расчета | 1. Метод основан на использовании информации о: прогнозируемом количестве нарушений; среднем размере штрафа за нарушение. Данные показатели рассчитываются как среднее значение на основании данных статистической отчетности за период не менее трех лет (или за весь период взимания соответствующего вида штрафов, в случае если он не превышает трех лет). При прогнозировании количества нарушений учитывается влияние изменений действующего законодательства и иных разовых факторов. 2. Расчет осуществляется в разрезе источников доходов (статей КоАП). 3. В качестве расчетных показателей количества нарушений трехлетнего периода учитываются: 1) при прогнозировании объема доходов на очередной финансовый год — два предшествующих года и оценка поступления доходов в текущем финансовом году; 2) при прогнозировании объема доходов на первый год планового периода — предшествующий год, оценка поступления доходов в текущем финансовом году и прогноз на очередной финансовый год; 3) при прогнозе на второй год планового периода — оценка поступления доходов в текущем финансовом году, прогноз на очередной финансовый год и прогноз на первый год планового периода. В целях учета влияния различных факторов, в том числе внешних, на объемы поступления доходов применяется также аналитический подход, основанный на построении многофакторных моделей. Так, при расчете прогноза доходов учитывается изменение в законодательстве Российской Федерации (введение новых видов административной ответственности, изменение размера административного штрафа и т.п.). 4. Расчет прогнозных показателей поступления доходов оформляется по форме согласно приложению № 12 к настоящей методике | Расчет прогнозируемого количества нарушений вида i осуществляется по формуле: Kshi = \frac{Kshli + Ksh2i + Ksh3i}{3} + (-)k, где: Ksh1i, Ksh2i, Ksh3i — количество нарушений вида i за последние три года; k — корректирующий показатель количества нарушений, определяемый с учетом разовых факторов (введение новых видов административной ответственности и т.п.) Расчет среднего размера штрафа за совершение нарушения вида i осуществляется по формуле: Rshi = \frac{Rsh1i + Rsh2i + Rsh3i}{3} + (-)k, где: Rsh1i, Rsh2i, Rsh3i — суммы наложенных штрафов за нарушение вида I за три года, предшествующие текущему году; K1, K2, K3 — количество наложенных штрафов за нарушение вида I за три года, предшествующие текущему году; k — корректирующий показатель размера штрафа, определяемый с учетом влияния изменения законодательства Российской Федерации и иных разовых факторов (изменение размера административного штрафа и т.п.) Расчет прогнозного объема поступлений по нарушению вида i, тыс. руб. (Q), Qi = Kshi x Rshi / 1000 Прогнозируемый объем поступлений по всем нарушениям: Q = \sum_{i = 1}^{N} Qi, где: N — количество нарушений |
| 321 1 16 25060 01 6000 140 «Денежные взыскания (штрафы) за нарушение земельного законодательства (федеральные государственные органы, Банк России, органы управления государственными внебюджетными фондами Российской Федерации)» | Метод прямого расчета | 1. Метод основан на использовании информации о: прогнозируемом количестве нарушений; среднем размере штрафа за нарушение. Данные показатели рассчитываются как среднее значение на основании данных статистической отчетности за период не менее трех лет (или за весь период взимания соответствующего вида штрафов, в случае если он не превышает трех лет). При прогнозировании количества нарушений учитывается влияние изменений действующего законодательства и иных разовых факторов. 2. Расчет осуществляется в разрезе источников доходов (статей КоАП). 3. В качестве расчетных показателей количества нарушений трехлетнего периода учитываются: 1) при прогнозировании объема доходов на очередной финансовый год — два предшествующих года и оценка поступления доходов в текущем финансовом году; 2) при прогнозировании объема доходов на первый год планового периода — предшествующий год, оценка поступления доходов в текущем финансовом году и прогноз на очередной финансовый год; 3) при прогнозе на второй год планового периода — оценка поступления доходов в текущем финансовом году, прогноз на очередной финансовый год и прогноз на первый год планового периода. В целях учета влияния различных факторов, в том числе внешних, на объемы поступления доходов применяется также аналитический подход, основанный на построении многофакторных моделей. Так, при расчете прогноза доходов учитывается изменение в законодательстве Российской Федерации (введение новых видов административной ответственности, изменение размера административного штрафа и т.п.) 4. Расчет прогнозных показателей поступления доходов оформляется по форме согласно приложению № 12 к настоящей методике | Расчет прогнозируемого количества нарушений вида i осуществляется по формуле: Kshi = \frac{Ksh1i + Ksh2i + Ksh3i}{3} + (-)k, где: Ksh1i, Ksh2i, Ksh3i — количество нарушений вида i за последние три года; k — корректирующий показатель количества нарушений, определяемый с учетом разовых факторов (введение новых видов административной ответственности и т.п.) Расчет среднего размера штрафа за совершение нарушения вида i осуществляется по формуле: Rshi = \frac{Rsh1i/K1 + Rsh2i/K2 + Rsh3i/K3}{3} + (-)k, где: Rsh1i, Rsh2i, Rsh3i — суммы наложенных штрафов за нарушение вида i за три года, предшествующие текущему году; K1, K2, K3 — количество наложенных штрафов за нарушение вида i за три года, предшествующие текущему году. k — корректирующий показатель; размера штрафа, определяемый с учетом влияния изменения законодательства Российской Федерации и иных разовых факторов (изменение размера административного штрафа и т.п.) Расчет прогнозного объема поступлений по нарушению вида i, тыс. руб. (Q). Qi = Kshi x Rshi/1000 Прогнозируемый объем поступлений по всем нарушениям: Q = \sum_{i = 1}^{N} Qi, где N — количество нарушений |
| 321 1 16 43000 01 6000 140 «Денежные взыскания (штрафы) за нарушение законодательства Российской Федерации об административных правонарушениях, предусмотренные статьей 20.25 Кодекса Российской Федерации об административных правонарушениях (федеральные государственные органы, Банк России, органы управления государственными внебюджетными фондами Российской Федерации)» | Метод прямого расчета | 1. Метод основан на использовании информации о: прогнозируемом количестве нарушений; среднем размере штрафа за нарушение. Данные показатели рассчитываются как среднее значение на основании статистических данных за период не менее трех лет (или за весь период взимания соответствующего вида штрафов, в случае если он не превышает трех лет). При прогнозировании количества нарушений учитывается влияние изменений действующего законодательства и иных разовых факторов. 2. В качестве расчетных показателей количества нарушений трехлетнего: периода учитываются: 1) при прогнозировании объема доходов на очередной финансовый год — два предшествующих года и оценка поступления доходов в текущем финансовом году; 2) при прогнозировании объема доходов на первый год планового периода — предшествующий год, оценка поступления доходов в текущем финансовом году и прогноз на очередной финансовый год; 3) при прогнозе на второй год планового периода — оценка поступления доходов в текущем финансовом году, прогноз на очередной финансовый год и прогноз на первый год планового периода. 3. Расчет прогнозных показателей поступления доходов оформляется по форме согласно приложению № 12 к настоящей методике | Расчет прогнозируемого количества нарушений осуществляется по формуле: Ksh = \frac{Ksh1 + Ksh2 + Ksh3}{3} + (-)k, где: Ksh1, Ksh2, Ksh3 — количество нарушений за последние три года; k — корректирующий показатель количества нарушений, определяемый с учетом разовых факторов. Расчет среднего размера штрафа за совершение нарушения осуществляется по формуле: Rsh = \frac{Rsh1/K1 + Rsh2/K2 + Rsh3/K3}{3} + (-)k, где: Rsh1, Rsh2, Rsh3 — суммы наложенных штрафов за три года, предшествующие текущему году; K1, K2, K3 — количество наложенных штрафов за три года, предшествующие текущему году. k — корректирующий показатель размера штрафа, определяемый с учетом влияния изменения законодательства Российской Федерации и иных разовых факторов. Расчет прогнозного объема поступлений, тыс. руб. (Q) Qi = Ksh x Rsh / 1000 |
| 321 1 16 36000 01 6000 140 «Денежные взыскания (штрафы) за нарушение законодательства о государственной регистрации юридических лиц и индивидуальных предпринимателей, предусмотренные статьей 14.25 Кодекса Российской Федерации об административных правонарушениях» | Метод прямого расчета | 1. Метод основан на использовании информации о: прогнозируемом количестве нарушений; среднем размере штрафа за нарушение. Данные показатели рассчитываются как среднее значение на основании статистических данных за период не менее трех лет (или за весь период взимания соответствующего вида штрафов, в случае если он не превышает трех лет). При прогнозировании количества нарушений учитывается влияние изменений действующего законодательства и иных разовых факторов. 2. В качестве расчетных показателей количества нарушений трехлетнего периода учитываются: 1) при прогнозировании объема доходов на очередной финансовый год — два предшествующих года и оценка поступления доходов в текущем финансовом году; 2) при прогнозировании объема доходов на первый год планового периода — предшествующий год, оценка поступления доходов в текущем финансовом году и прогноз на очередной финансовый год; 3) при прогнозе на второй год планового периода — оценка поступления доходов в текущем финансовом году, прогноз на очередной финансовый год и прогноз на первый год планового периода. 3. Расчет прогнозных показателей поступления доходов оформляется по форме согласно приложению № 12 к настоящей методике | Расчет прогнозируемого количества нарушений осуществляется по формуле: Ksh = \frac{Ksh1 + Ksh2 + Ksh3}{3} + (-)k, где: Ksh1, Ksh2, Ksh3 — количество нарушений за последние три года; k — корректирующий показатель количества нарушений, определяемый с учетом разовых факторов. Расчет среднего размера штрафа за совершение нарушения осуществляется по формуле: Rsh = \frac{Rsh1/K1 + Rsh2/K2 + Rsh3/K3}{3} + (-)k, где: Rsh1, Rsh2, Rsh3 — суммы наложенных штрафов за три года, предшествующие текущему году; K1, K2, K3 — количество наложенных штрафов за три года, предшествующие текущему году, k — корректирующий показатель размера штрафа, определяемый с учетом влияния изменения законодательства Российской Федерации и иных разовых факторов Расчет прогнозного объема поступлений, тыс. руб. (Q) Qi = Ksh x Rsh / 1000 |
| 321 1 16 70010 01 6000 140 «Денежные взыскания (штрафы), установленные законодательством Российской Федерации за фиктивное или преднамеренное банкротство, за совершение неправомерных действий при банкротстве (федеральные государственные органы, Банк России, органы управления государственными внебюджетными фондами Российской Федерации)» | Метод прямого расчета | 1. Метод основан на использовании информации о: прогнозируемом количестве нарушений; среднем размере штрафа за нарушение. Данные показатели рассчитываются как среднее значение на основании данных статистической отчетности за период не менее трех лет (или за весь период взимания соответствующего вида штрафов, в случае если он не превышает трех лет). При прогнозировании количества нарушений учитывается влияние изменений действующего законодательства и иных разовых факторов. 2. Расчет осуществляется в разрезе источников доходов (статей КоАП). 3. В качестве расчетных показателей количества нарушений трехлетнего периода учитываются: 1) при прогнозировании объема доходов на очередной финансовый год — два предшествующих года и оценка поступления доходов в текущем финансовом году; 2) при прогнозировании объема доходов на первый год планового периода — предшествующий год, оценка поступления доходов в текущем финансовом году и прогноз на очередной финансовый год; 3) при прогнозе на второй год планового периода — оценка поступления доходов в текущем финансовом году, прогноз на очередной финансовый год и прогноз на первый год планового периода. В целях учета влияния различных факторов, в том числе внешних, на объемы поступления доходов применяется также аналитический подход, основанный на построении многофакторных моделей. Так, при расчете прогноза доходов учитывается изменение в законодательстве Российской Федерации (введение новых видов административной ответственности, изменение размера административного штрафа и т.п.). 4. Расчет прогнозных показателей поступления доходов оформляется по форме согласно приложению № 12 к настоящей методике | Расчет прогнозируемого количества нарушений вида i осуществляется по формуле: Kshi = \frac{Ksh1 + Ksh2 + Ksh3}{3} + (-)k, где: Ksh1i, Ksh2i, Ksh3i — количество нарушений вида i за последние три года; k — корректирующий показатель количества нарушений, определяемый с учетом разовых факторов (введение новых видов административной ответственности и т.п.) Расчет среднего размера штрафа за совершение нарушения вида i осуществляется по формуле: Rshi = \frac{Rsh1i/K1 + Rsh2i/K2 + Rsh3i/K3}{3} + (-)k, где: Rsh1i, Rsh2i, Rsh3i — суммы наложенных штрафов за нарушение вида i за три года, предшествующие текущему году; K1, K2, K3 — количество наложенных штрафов за нарушение вида i за три года, предшествующие текущему году. k — корректирующий показатель размера штрафа, определяемый с учетом влияния изменения законодательства Российской Федерации и иных разовых факторов (изменение размера административного штрафа и т.п.) Расчет прогнозного объема поступлений по нарушению вида i, тыс. руб. (Q). Qi = Kshi x Rshi / 1000 Прогнозируемый объем поступлений по всем нарушениям: Q = \sum_{i = 1}^{N} Qi, где: N — количество нарушений |
| 321 1 16 90020 02 6000 140 «Прочие поступления от денежных взысканий (штрафов) и иных сумм в возмещение ущерба, зачисляемые в бюджеты субъектов Российской Федерации (федеральные государственные органы, Банк России, органы управления государственными внебюджетными фондами Российской Федерации)»; | Метод прямого расчета | 1. Метод основан на использовании информации о: прогнозируемом количестве нарушений; среднем размере штрафа за нарушение. Данные показатели рассчитываются как среднее значение на основании данных статистической отчетности за период не менее трех лет (или за весь период взимания соответствующего вида штрафов, в случае если он не превышает трех лет). При прогнозировании количества нарушений учитывается влияние изменений действующего законодательства и иных разовых факторов. 2. Расчет осуществляется в разрезе источников доходов (статей КоАП). 3. В качестве расчетных показателей количества нарушений трехлетнего периода учитываются: 1) при прогнозировании объема доходов на очередной финансовый год — два предшествующих года и оценка поступления доходов в текущем финансовом году; 2) при прогнозировании объема доходов на первый год планового периода — предшествующий год, оценка поступления доходов в текущем финансовом году и прогноз на очередной финансовый год; 3) при прогнозе на второй год планового периода — оценка поступления доходов в текущем финансовом году, прогноз на очередной финансовый год и прогноз на первый год планового периода. В целях учета влияния различных факторов, в том числе внешних, на объемы поступления доходов применяется также аналитический подход, основанный на построении многофакторных моделей. Так, при расчете прогноза доходов учитывается изменение в законодательстве Российской Федерации (введение новых видов административной ответственности, изменение размера административного штрафа и т.п.). 4. Расчет прогнозных показателей поступления доходов оформляется по форме согласно приложению № 12 к настоящей методике | Расчет прогнозируемого количества нарушений вида i осуществляется по формуле: Kshi = \frac{Ksh1 + Ksh2 + Ksh3}{3} + (-)k, где: Ksh1i, Ksh2i, Ksh3i — количество нарушений вида i за последние три года; k — корректирующий показатель количества нарушений, определяемый с учетом разовых факторов (введение новых видов административной ответственности и т.п.) Расчет среднего размера штрафа за совершение нарушения вида i осуществляется по формуле: Rshi = \frac{Rsh1i/K1 + Rsh2i/K2 + Rsh3i/K3}{3} + (-)k, где: Rsh1i, Rsh2i, Rsh3i — суммы наложенных штрафов за нарушение вида i за три года, предшествующие текущему году; K1, K2, K3 — количество наложенных штрафов за нарушение вида i за три года, предшествующие текущему году. k — корректирующий показатель размера штрафа, определяемый с учетом влияния изменения законодательства Российской Федерации и иных разовых факторов (изменение размера административного штрафа и т.п.) Расчет прогнозного объема поступлений по нарушению вида i, тыс. руб. (Q). Qi = Kshi x Rshi / 1000 Прогнозируемый объем поступлений по всем нарушениям: Q = \sum_{i = 1}^{N} Qi, где: N — количество нарушений |
| 321 1 16 90040 04 6000 140 «Прочие поступления от денежных взысканий (штрафов) и иных сумм в возмещение ущерба, зачисляемые в бюджеты городских округов (федеральные государственные органы, Банк России, органы управления государственными внебюджетными фондами Российской Федерации)»; | Метод прямого расчета | ||
| 321 1 16 90040 11 6000 140 «Прочие поступления от денежных взысканий (штрафов) и иных сумм в возмещение ущерба, зачисляемые в бюджеты городских округов с внутригородским делением (федеральные государственные органы, Банк России, органы управления государственными внебюджетными фондами Российской Федерации)»; | Метод прямого расчета | ||
| 321 1 16 90050 05 6000 140 «Прочие поступления от денежных взысканий (штрафов) и иных сумм в возмещение ущерба, зачисляемые в бюджеты муниципальных районов (федеральные государственные органы, Банк России, органы управления государственными внебюджетными фондами Российской Федерации)» | Метод прямого расчета |
6. Методика прогнозирования поступлений доходов, администрируемых Федеральной службой государственной регистрации, кадастра и картографии, от возврата бюджетными учреждениями остатков субсидий на выполнение ими государственного задания и целевых субсидий прошлых лет, а также межбюджетных трансфертов
6.1. Описание показателей, используемых для расчета прогнозного объема поступлений доходов, администрируемых Федеральной службой государственной регистрации, кадастра и картографии, от возврата бюджетными учреждениями остатков субсидий на выполнение ими государственного задания и целевых субсидий прошлых лет, а также межбюджетных трансфертов
6.2. Характеристика метода расчета прогнозного объема поступлений доходов, администрируемых Федеральной службой государственной регистрации, кадастра и картографии, от возврата бюджетными учреждениями остатков субсидий на выполнение ими государственного задания и целевых субсидий прошлых лет, а также межбюджетных трансфертов
7. Методика прогнозирования иных поступлений доходов, администрируемых Федеральной службой государственной регистрации, кадастра и картографии
7.1. Описание показателей, используемых для расчета прогнозного объема поступлений иных доходов, администрируемых Федеральной службой государственной регистрации, кадастра и картографии
службой государственной регистрации, кадастра и картографии
Приложение № 1 к методике прогнозирования поступлений доходов в бюджеты бюджетной системы Российской Федерации, администрируемых Федеральной службой государственной регистрации, кадастра и картографии
ИНФОРМАЦИЯ О ПРОГНОЗИРУЕМОМ КОЛИЧЕСТВЕ ОКАЗАННЫХ УСЛУГ (ВЗЫСКАННЫХ ШТРАФОВ) В СФЕРЕ
КБК _________________________ «__________________»
НА 20__ ГОД И ПЛАНОВЫЙ ПЕРИОД 20__ — 20__ ГОДОВ <*>
<*> Форма предоставляется с приложением пояснительной записки с указанием факторов, повлиявших на прогнозируемое количество оказанных услуг (взысканных штрафов).
Приложение № 2 к методике прогнозирования поступлений доходов в бюджеты бюджетной системы Российской Федерации,
администрируемых Федеральной службой
государственной регистрации,
кадастра и картографии
РАСЧЕТ ПОСТУПЛЕНИЙ В ФЕДЕРАЛЬНЫЙ БЮДЖЕТ ГОСУДАРСТВЕННОЙ
ПОШЛИНЫ ЗА ГОСУДАРСТВЕННУЮ РЕГИСТРАЦИЮ ПРАВ, ОГРАНИЧЕНИЙ
(ОБРЕМЕНЕНИЙ) ПРАВ НА НЕДВИЖИМОЕ ИМУЩЕСТВО И СДЕЛОК
С НИМ ПО КБК 321 1 08 07020 01 1000 110 НА 20__ ГОД
| № п/п | Наименование администратора доходов | Государственная регистрация прав, ограничений (обременений) прав на недвижимое имущество, договоров об отчуждении недвижимого имущества, за исключением юридически значимых действий, предусмотренных подпунктами 21, 22.1, 23 — 26, 28 — 31 и 61 пункта 1 статьи 333.33 НК РФ | .... <*> | .... N <*> | Итого количество | Итого сумма (тыс. руб.) | Средняя сумма возвратов плательщикам излишне уплаченной государственной пошлины за последние три года (тыс. руб.) | Средняя сумма ошибочно уплаченной государственной пошлины на лицевой счет центрального аппарата Росреестра за последние три года (тыс. руб.) | Средняя сумма предоставленных льгот за последние три года (тыс. руб.) | Итоговый прогнозируемый объем поступлений доходов (тыс. руб.) | |||||||||
| размер гос. пошлины (руб.) | физ. лица <**> | размер гос. пошлины (руб.) | юр. лица <**> | размер гос. пошлины (руб.) | физ. лица (юр. лица) <**> | размер гос. пошлины (руб.) | физ. лица (юр. лица) <**> | ||||||||||||
| количество | сумма (тыс. руб.) | количество | сумма (тыс. руб.) | количество | сумма (тыс. руб.) | количество | сумма (тыс. руб.) | ||||||||||||
| 1 | 2 | 3 | 4 | 5 = 3 * 4/1000 | 6 | 7 | 8 = 6 * 7/1000 | ... | ... | ... | ... | n | n1 | m = 4 + 7 + ... + n | m1 = 5 + 8 + ... + n1 | m2 | m3 | m4 | m5 = m1 — m2 + m3 — m4 |
Главный бухгалтер ___________ ___________________________
                   (подпись)     (расшифровка подписи)
Исполнитель:   ______________   ___________
                  (Ф.И.О.)       (телефон)
<*> Указываются виды юридически значимых действий, за совершение которых взимается государственная пошлина.
<**> В том числе льготные категории лиц.
Приложение № 3
к методике прогнозирования
поступлений доходов в бюджеты
бюджетной системы Российской Федерации,
администрируемых Федеральной службой
государственной регистрации,
кадастра и картографии
ПОШЛИНЫ ЗА ГОСУДАРСТВЕННУЮ РЕГИСТРАЦИЮ ПРАВ, ОГРАНИЧЕНИЙ (ОБРЕМЕНЕНИЙ) ПРАВ НА НЕДВИЖИМОЕ ИМУЩЕСТВО И СДЕЛОК С НИМ ПО КБК 321 1 08 07020 01 8000 110 НА 20__ ГОД
| № п/п | Наименование администратора доходов | Государственная регистрация прав, ограничений (обременений) прав на недвижимое имущество, договоров об отчуждении недвижимого имущества, за исключением юридически значимых действий, предусмотренных подпунктами 21, 22.1, 23 — 26, 28 — 31 и 61 пункта 1 статьи 333.33 НК РФ | ... <*> | ... N <*> | Итого количество | Итого сумма (тыс. руб.) | Средняя сумма возвратов плательщикам излишне уплаченной государственной пошлины за последние три года (тыс. руб.) | Средняя сумма предоставленных льгот за последние три года (тыс. руб.) | Итоговый прогнозируемый объем поступлений доходов (тыс. руб.) | |||||||||
| размер гос. пошлины (руб.) | физ. лица <**> | размер гос. пошлины (руб.) | юр. лица <**> | размер гос. пошлины (руб.) | физ. лица (юр. лица) <**> | физ. лица (юр. лица) <**> | ||||||||||||
| количество | сумма (тыс. руб.) | количество | сумма (тыс. руб.) | количество | сумма (тыс. руб.) | количество | сумма (тыс. руб.) | |||||||||||
| 1 | 2 | 3 | 4 | 5 = 3 * 4/1000 * 50% | 6 | 7 | 8 = 6 * 7/1000 * 50% | ... | ... | ... | ... | n | n1 | m = 4 + 7 + ... + n | m1 = 5 + 8 + ... + n1 | m2 = средняя сумма возвратов * 50% | m3 = средняя сумма льгот * 50% | m4 = m1 * m2 * m3 |
Главный бухгалтер ___________ ___________________________
                   (подпись)     (расшифровка подписи)
Исполнитель:   ______________   ___________
                  (Ф.И.О.)       (телефон)
<*> Указываются виды юридически значимых действий, за совершение которых взимается государственная пошлина.
<**> В том числе льготные категории лиц.
Приложение № 4 к методике прогнозирования поступлений доходов в бюджеты бюджетной системы Российской Федерации, администрируемых Федеральной службой государственной регистрации, кадастра и картографии
РАСЧЕТ ПОСТУПЛЕНИЙ В КОНСОЛИДИРОВАННЫЙ БЮДЖЕТ
СУБЪЕКТА РОССИЙСКОЙ ФЕДЕРАЦИИ ГОСУДАРСТВЕННОЙ ПОШЛИНЫ
ЗА ГОСУДАРСТВЕННУЮ РЕГИСТРАЦИЮ ПРАВ, ОГРАНИЧЕНИЙ
(ОБРЕМЕНЕНИЙ) ПРАВ НА НЕДВИЖИМОЕ ИМУЩЕСТВО И СДЕЛОК
С НИМ ПО КБК 321 1 08 07020 01 8000 110 НА 20__ ГОД
| № п/п | Наименование администратора доходов | Государственная регистрация прав, ограничений (обременений) прав на недвижимое имущество, договоров об отчуждении недвижимого имущества, за исключением юридически значимых действий, предусмотренных подпунктами 21, 22.1, 23 — 26, 28 — 31 и 61 пункта 1 статьи 333.33 НК РФ | ... <*> | ... N <*> | Итого количество | Итого сумма (тыс. руб.) | Средняя сумма возвратов плательщикам излишне уплаченной государственной пошлины за последние три года (тыс. руб.) | Средняя сумма предоставленных льгот за последние три года (тыс. руб.) | Итоговый прогнозируемый объем поступлений доходов (тыс. руб.) | |||||||||
| размер гос. пошлины (руб.) | физ. лица <**> | размер гос. пошлины (руб.) | юр. лица <**> | размер гос. пошлины (руб.) | физ. лица (юр. лица) <**> | размер гос. пошлины (руб.) | физ. лица (юр. лица) <**> | |||||||||||
| количество | сумма (тыс. руб.) | количество | сумма (тыс. руб.) | количество | сумма (тыс. руб.) | количество | сумма (тыс. руб.) | |||||||||||
| 1 | 2 | 3 | 4 | 5 = 3 * 4/1000 * 50% | 6 | 7 | 8 = 6 * 7/1000 * 50% | ... | ... | ... | ... | n | n1 | m = 4 + 7 + ... + n | m1 = 5 + 8 + ... + n1 | m2 = средняя сумма возвратов * 50% | m3 = средняя сумма льгот * 50% | m4 = m1 * m2 * m3 |
Главный бухгалтер ___________ ___________________________
                   (подпись)     (расшифровка подписи)
Исполнитель:   ______________   ___________
                  (Ф.И.О.)       (телефон)
<*> Указываются виды юридически значимых действий, за совершение которых взимается государственная пошлина.
<**> В том числе льготные категории лиц.
Приложение № 5 к методике прогнозирования поступлений доходов в бюджеты бюджетной системы Российской Федерации, администрируемых Федеральной службой государственной регистрации, кадастра и картографии
РАСЧЕТ ПОСТУПЛЕНИЙ В ФЕДЕРАЛЬНЫЙ БЮДЖЕТ ГОСУДАРСТВЕННОЙ ПОШЛИНЫ ЗА СОВЕРШЕНИЕ ДЕЙСТВИЙ, СВЯЗАННЫХ С ЛИЦЕНЗИРОВАНИЕМ, ПРОВЕДЕНИЕМ АТТЕСТАЦИИ В СЛУЧАЯХ, ЕСЛИ ТАКАЯ АТТЕСТАЦИЯ ПРЕДУСМОТРЕНА ЗАКОНОДАТЕЛЬСТВОМ РОССИЙСКОЙ ФЕДЕРАЦИИ, ЗАЧИСЛЯЕМОЙ В ФЕДЕРАЛЬНЫЙ БЮДЖЕТ ПО КБК 321 1 08 07081 01 0000 110 НА 20__ Г.
| № п/п | Наименование администратора доходов | 321 1 08 07081 01 0300 110 | ... <*> | ... N <*> | Итого количество | Итого сумма (тыс. руб.) | ||||||
| размер гос. пошлины (руб.) | количество | сумма (тыс. руб.) | размер гос. пошлины (руб.) | количество | сумма (тыс. руб.) | размер гос. пошлины (руб.) | количество | сумма (тыс. руб.) | ||||
| 1 | 2 | 3 | 4 | 5 = 3 * 4/1000 | ... | ... | ... | ... | n | n1 | m = 4 + ... + n | m1 = 5 ... + n1 |
Главный бухгалтер ___________ ___________________________
                   (подпись)     (расшифровка подписи)

Исполнитель:   ______________   ___________

                  (Ф.И.О.)       (телефон)
<*> Указываются виды юридически значимых действий, за совершение которых взимается государственная пошлина.
Приложение № 6
к методике прогнозирования
поступлений доходов в бюджеты
бюджетной системы Российской Федерации,
администрируемых Федеральной службой
государственной регистрации,
кадастра и картографии
РАСЧЕТ ПОСТУПЛЕНИЙ В ФЕДЕРАЛЬНЫЙ БЮДЖЕТ ПРОЧИХ
ГОСУДАРСТВЕННЫХ ПОШЛИН ЗА ГОСУДАРСТВЕННУЮ РЕГИСТРАЦИЮ,
А ТАКЖЕ ЗА СОВЕРШЕНИЕ ПРОЧИХ ЮРИДИЧЕСКИ ЗНАЧИМЫХ ДЕЙСТВИЙ,
ПО КБК 321 1 08 07200 01 0000 110 НА 201_ Г.
И ПЛАНОВЫЙ ПЕРИОД 20__ — 20__ ГГ.
Главный бухгалтер ___________ ___________________________
                   (подпись)     (расшифровка подписи)

Исполнитель:   ______________   ___________

                  (Ф.И.О.)       (телефон)
Приложение № 7 к методике прогнозирования поступлений доходов в бюджеты бюджетной системы Российской Федерации, администрируемых Федеральной службой государственной регистрации, кадастра и картографии
РАСЧЕТ ПОСТУПЛЕНИЙ В ФЕДЕРАЛЬНЫЙ БЮДЖЕТ ОТ СДАЧИ В АРЕНДУ ИМУЩЕСТВА, НАХОДЯЩЕГОСЯ В ОПЕРАТИВНОМ УПРАВЛЕНИИ, ПО КБК 321 1 11 05031 01 6000 120 НА 20__ Г. И ПЛАНОВЫЙ ПЕРИОД 20__ — 20__ ГГ.
Главный бухгалтер ___________ ___________________________
                   (подпись)     (расшифровка подписи)
Исполнитель:   ______________   ___________
                  (Ф.И.О.)       (телефон)
Приложение № 8
к методике прогнозирования
поступлений доходов в бюджеты
бюджетной системы Российской Федерации,
администрируемых Федеральной службой
государственной регистрации,
кадастра и картографии
РАСЧЕТ ПОСТУПЛЕНИЙ В ФЕДЕРАЛЬНЫЙ БЮДЖЕТ ПЛАТЫ
ЗА ПРЕДОСТАВЛЕНИЕ СВЕДЕНИЙ, СОДЕРЖАЩИХСЯ В ЕДИНОМ
ГОСУДАРСТВЕННОМ РЕЕСТРЕ НЕДВИЖИМОСТИ ПО КБК
321 1 13 01031 01 6000 130 НА 20__ Г.
| № п/п | Наименование администратора доходов | вид предоставляемых сведений | ... N <*> | Итого количество | Итого сумма (тыс. руб.) | Средняя сумма возвратов плательщикам излишне уплаченной государственной пошлины за последние три года (тыс. руб.) | Итоговый прогнозируемый объем поступлений доходов (тыс. руб.) | |||||||||||||||||||
| в виде бумажного документа | в виде электронного документа | |||||||||||||||||||||||||
| для органов государственной власти, иных государственных органов | для физических лиц | для юридических лиц | для органов государственной внести, иных государственных органов | для физических лиц | для юридических лиц | |||||||||||||||||||||
| Размер платы (руб.) | Количество запросов | Сумма (тыс. руб.) | Размер платы (руб.) | Количество запросов | Сумма (тыс. руб.) | Размер платы (руб.) | Количество запросов | Сумма (тыс. руб.) | Размер платы (руб.) | Количество запросов | Сумма (тыс. руб.) | Размер платы (руб.) | Количество запросов | Сумма (тыс. руб.) | Размер платы (руб.) | Количество запросов | Сумма (тыс. руб.) | Размер платы (руб.) | Количество запросов | Сумма (тыс. руб.) | ||||||
| 1 | 2 | 3 | 4 | 5 = 3 * 4/1000 | 6 | 7 | 8 = 6 * 9/1000 | 9 | 10 | 11 = 9 * 10/1000 | 12 | 13 | 14 = 12 * 13/1000 | 15 | 16 | 17 = 15 * 16/1000 | 18 | 19 | 20 = 18 * 19/1000 | ... | n | n1 | m = 4 + 7 + 10 + 13 + 16 + 19 + ... n | m1 = 5 + 8 + 11 + 14 + 17 + 20 + ... n1 | m2 | m3 = m1 — m2 |
Главный бухгалтер ___________ ___________________________
                   (подпись)     (расшифровка подписи)

Исполнитель:   ______________   ___________

                  (Ф.И.О.)       (телефон)
<*> Указываются виды сведений, содержащихся в Едином государственном реестре недвижимости, по способам предоставляемых сведений в разрезе категорий заявителей.
Приложение № 9 к методике прогнозирования поступлений доходов в бюджеты
бюджетной системы Российской Федерации,
администрируемых Федеральной службой
государственной регистрации,
кадастра и картографии
ЗА ПРЕДОСТАВЛЕНИЕ СВЕДЕНИЙ, СОДЕРЖАЩИХСЯ В ЕДИНОМ ГОСУДАРСТВЕННОМ РЕЕСТРЕ НЕДВИЖИМОСТИ ПО КБК 321 1 13 01031 01 8000 130 НА 20__ Г.
| № п/п | Наименование администратора доходов | вид предоставляемых сведений | ... N <*> | Итого количество | Итого сумма (тыс. руб.) | Средняя сумма возвратов плательщикам излишне уплаченной государственной пошлины за последние три года (тыс. руб.) | Итоговый прогнозируемый объем поступлений доходов (тыс. руб.) | |||||||||||||||||||
| в виде бумажного документа | в виде электронного документа | |||||||||||||||||||||||||
| для органов государственной власти, иных государственных органов | для физических лиц | для юридических лиц | для органов государственной власти, иных государственных органов | для физических лиц | для юридических лиц | |||||||||||||||||||||
| Размер платы (руб.) | Количество запросов | Сумма (тыс. руб.) | Размер платы (руб.) | Количество запросов | Сумма (тыс. руб.) | Размер платы (руб.) | Количество запросов | Сумма (тыс. руб.) | Размер платы (руб.) | Количество запросов | Сумма (тыс. руб.) | Размер платы (руб.) | Количество запросов | Сумма (тыс. руб.) | Размер платы (руб.) | Количество запросов | Сумма (тыс. руб.) | Размер платы (руб.) | Количество запросов | Сумма (тыс. руб.) | ||||||
| 1 | 2 | 3 | 4 | 5 = 3 * 4/1000 * 50% | 6 | 7 | 8 = 6 * 9/1000 * 50% | 9 | 10 | 11 = 9 * 10/1000 * 50% | 12 | 13 | 14 = 12 * 13/1000 * 50% | 15 | 16 | 17 = 15 * 16/1000 * 50% | 18 | 19 | 20 = 18 * 19/1000 * 50% | ... | n | n1 | m = 4 + 7 + 10 + 13 + 16 + 19 + ... n | m1 = 5 + 8 + 11 + 14 + 17 + 20 + ... n1 | m2 = средняя сумма возвратов 1000 * 50% | m3 = m1 — m2 |
Главный бухгалтер ___________ ___________________________
                   (подпись)     (расшифровка подписи)
Исполнитель:   ______________   ___________
                  (Ф.И.О.)       (телефон)
<*> Указываются виды сведений, содержащихся в Едином государственном реестре недвижимости, по способам предоставляемых сведений в разрезе категорий заявителей.
Приложение № 10 к методике прогнозирования поступлений доходов в бюджеты бюджетной системы Российской Федерации, администрируемых Федеральной службой государственной регистрации, кадастра и картографии
РАСЧЕТ ПОСТУПЛЕНИЙ В КОНСОЛИДИРОВАННЫЙ БЮДЖЕТ СУБЪЕКТА РОССИЙСКОЙ ФЕДЕРАЦИИ ПЛАТЫ ЗА ПРЕДОСТАВЛЕНИЕ СВЕДЕНИЙ, СОДЕРЖАЩИХСЯ В ЕДИНОМ ГОСУДАРСТВЕННОМ РЕЕСТРЕ НЕДВИЖИМОСТИ ПО КБК 321 1 13 01031 01 8000 130 НА 20__ Г.
| № п/п | Наименование администратора доходов | вид предоставляемых сведений | ... <*> | ... N <*> | Итого количество | Итого сумма (тыс. руб.) | Средняя сумма возвратов плательщикам излишне уплаченной государственной пошлины за последние три года (тыс. руб.) | Итоговый прогнозируемый объем поступлений доходов (тыс. руб.) | |||||||||||||||||
| в виде бумажного документа | в виде электронного документа | ||||||||||||||||||||||||
| для органов государственной власти, иных государственных органов | для физических лиц | для юридических лиц | для органов государственной внести, иных государственных органов | для физических лиц | для юридических лиц | ||||||||||||||||||||
| Размер платы (руб.) | Количество запросов | Сумма (тыс. руб.) | Размер платы (руб.) | Количество запросов | Сумма (тыс. руб.) | Размер платы (руб.) | Количество запросов | Сумма (тыс. руб.) | Размер платы (руб.) | Количество запросов | Сумма (тыс. руб.) | Размер платы (руб.) | Количество запросов | Сумма (тыс. руб.) | Размер платы (руб.) | Количество запросов | Сумма (тыс. руб.) | ||||||||
| 1 | 2 | 3 | 4 | 5 = 3 * 4 / 1000 * 50% | 6 | 7 | 8 = 6 * 9 / 1000 * 50% | 9 | 10 | 11 = 9 * 10 / 1000 * 50% | 12 | 13 | 14 = 12 * 13 / 1000 * 50% | 15 | 16 | 17 = 15 * 16 / 1000 * 50% | 18 | 19 | 20 = 18 * 19 / 1000 * 50% | 21 — 38 | n — n18 | m = 4 + 7 + 10 + 8 + 3 + 16 + 19 + ... | m1 = 5 + 8 + 11 + 14 + 17 + 20 + ... | m2 = средняя сумма возвратов / 1000 * 50% | m3 = m1 — m2 |
Главный бухгалтер ___________ ___________________________
                   (подпись)     (расшифровка подписи)

Исполнитель:   ______________   ___________

                  (Ф.И.О.)       (телефон)
<*> Указываются виды сведений, содержащихся в Едином государственном реестре недвижимости, по способам предоставляемых сведений в разрезе категорий заявителей.
бюджетной системы Российской Федерации, администрируемых Федеральной службой государственной регистрации, кадастра и картографии
РАСЧЕТ ПОСТУПЛЕНИЙ В ФЕДЕРАЛЬНЫЙ БЮДЖЕТ ПРОЧИХ ДОХОДОВ ОТ ОКАЗАНИЯ ПЛАТНЫХ УСЛУГ ПОЛУЧАТЕЛЯМИ СРЕДСТВ ФЕДЕРАЛЬНОГО БЮДЖЕТА, АДМИНИСТРИРУЕМЫХ РОСРЕЕСТРОМ, ПО КБК 321 1 13 01991 01 6000 130 НА 20__ Г. И ПЛАНОВЫЙ ПЕРИОД 20__ — 20__ ГГ.
Главный бухгалтер ___________ ___________________________
                   (подпись)     (расшифровка подписи)
Исполнитель:   ______________   ___________
                  (Ф.И.О.)       (телефон)
Приложение № 12
к методике прогнозирования
поступлений доходов в бюджеты
бюджетной системы Российской Федерации,
администрируемых Федеральной службой
государственной регистрации,
кадастра и картографии
РАСЧЕТ ПОСТУПЛЕНИЙ В БЮДЖЕТ ПО КБК
_______________ «_____________» НА 20 ГОД
| № п/п | Наименование администратора доходов | статья _____ КоАП | ... <*> | .... N <*> | Итого количество | Итого сумма (тыс. руб.) | ||||||
| Размер штрафа (руб.) | Количество | Прогнозируемая сумма штрафов (тыс. руб.) | Размер штрафа (руб.) | Количество | Прогнозируемая сумма штрафов (тыс. руб.) | Размер штрафа (руб.) | Количество | Прогнозируемая сумма штрафов (тыс. руб.) | ||||
| 1 | 2 | 3 | 4 | 5 = 3 * 4 / 1000 | ... | ... | ... | ... | n | n1 | m = 4 + ... + n | m1 = 5 + ... + n1 |
Главный бухгалтер _________ (подпись) Исполнитель: __________ (Ф.И.О.)