Приказ ФНС России от 23.04.2014 № ММВ-7-3/250@
Актуально на 01.11.2026.
Как цитировать: Приказ ФНС России от 23.04.2014 N ММВ-7-3/250@. ММВ-7-3/250@. 23.04.2014. https://bukva.ai/docs/prikaz-mmv-7-3250-at-2014
«Об утверждении формы заявления об утрате права на применение патентной системы налогообложения и о переходе на общий режим налогообложения»
(Зарегистрировано в Минюсте России 05.06.2014 № 32583)
Внимание
Документ утратил силу в связи с изданием Приказа ФНС России от 12.07.2019 № ММВ-7-3/352@, утвердившего новую форму. Начало действия документа — 13.07.2014. Окончание действия документа — 19.08.2019. Документ утратил силу в связи с изданием Приказа ФНС России от 12.07.2019 № ММВ-7-3/352@, вступившего в силу по истечении 10 дней после дня официального опубликования (опубликован на Официальном интернет-портале правовой информации http://www.pravo.gov.ru - 09.08.2019). Приказом ФНС России от 27.08.2014 № ММВ-7-6/442@ утвержден формат представления заявления об утрате права на применение патентной системы налогообложения и о переходе на общий режим налогообложения (форма № 26.5-3) в электронной форме.
Зарегистрировано в Минюсте России 5 июня 2014 г. № 32583
МИНИСТЕРСТВО ФИНАНСОВ РОССИЙСКОЙ ФЕДЕРАЦИИ
ПРИКАЗ
от 23 апреля 2014 г. № ММВ-7-3/250@
ОБ УТВЕРЖДЕНИИ ФОРМЫ ЗАЯВЛЕНИЯ ОБ УТРАТЕ ПРАВА НА ПРИМЕНЕНИЕ ПАТЕНТНОЙ СИСТЕМЫ НАЛОГООБЛОЖЕНИЯ И О ПЕРЕХОДЕ НА ОБЩИЙ РЕЖИМ НАЛОГООБЛОЖЕНИЯ
В соответствии с пунктом 8 статьи 346.45 главы 26.5 Налогового кодекса Российской Федерации (Собрание законодательства Российской Федерации, 2000, № 32, ст. 3340; 2012, № 26, ст. 3447; 2013, № 49, ст. 6335) приказываю:
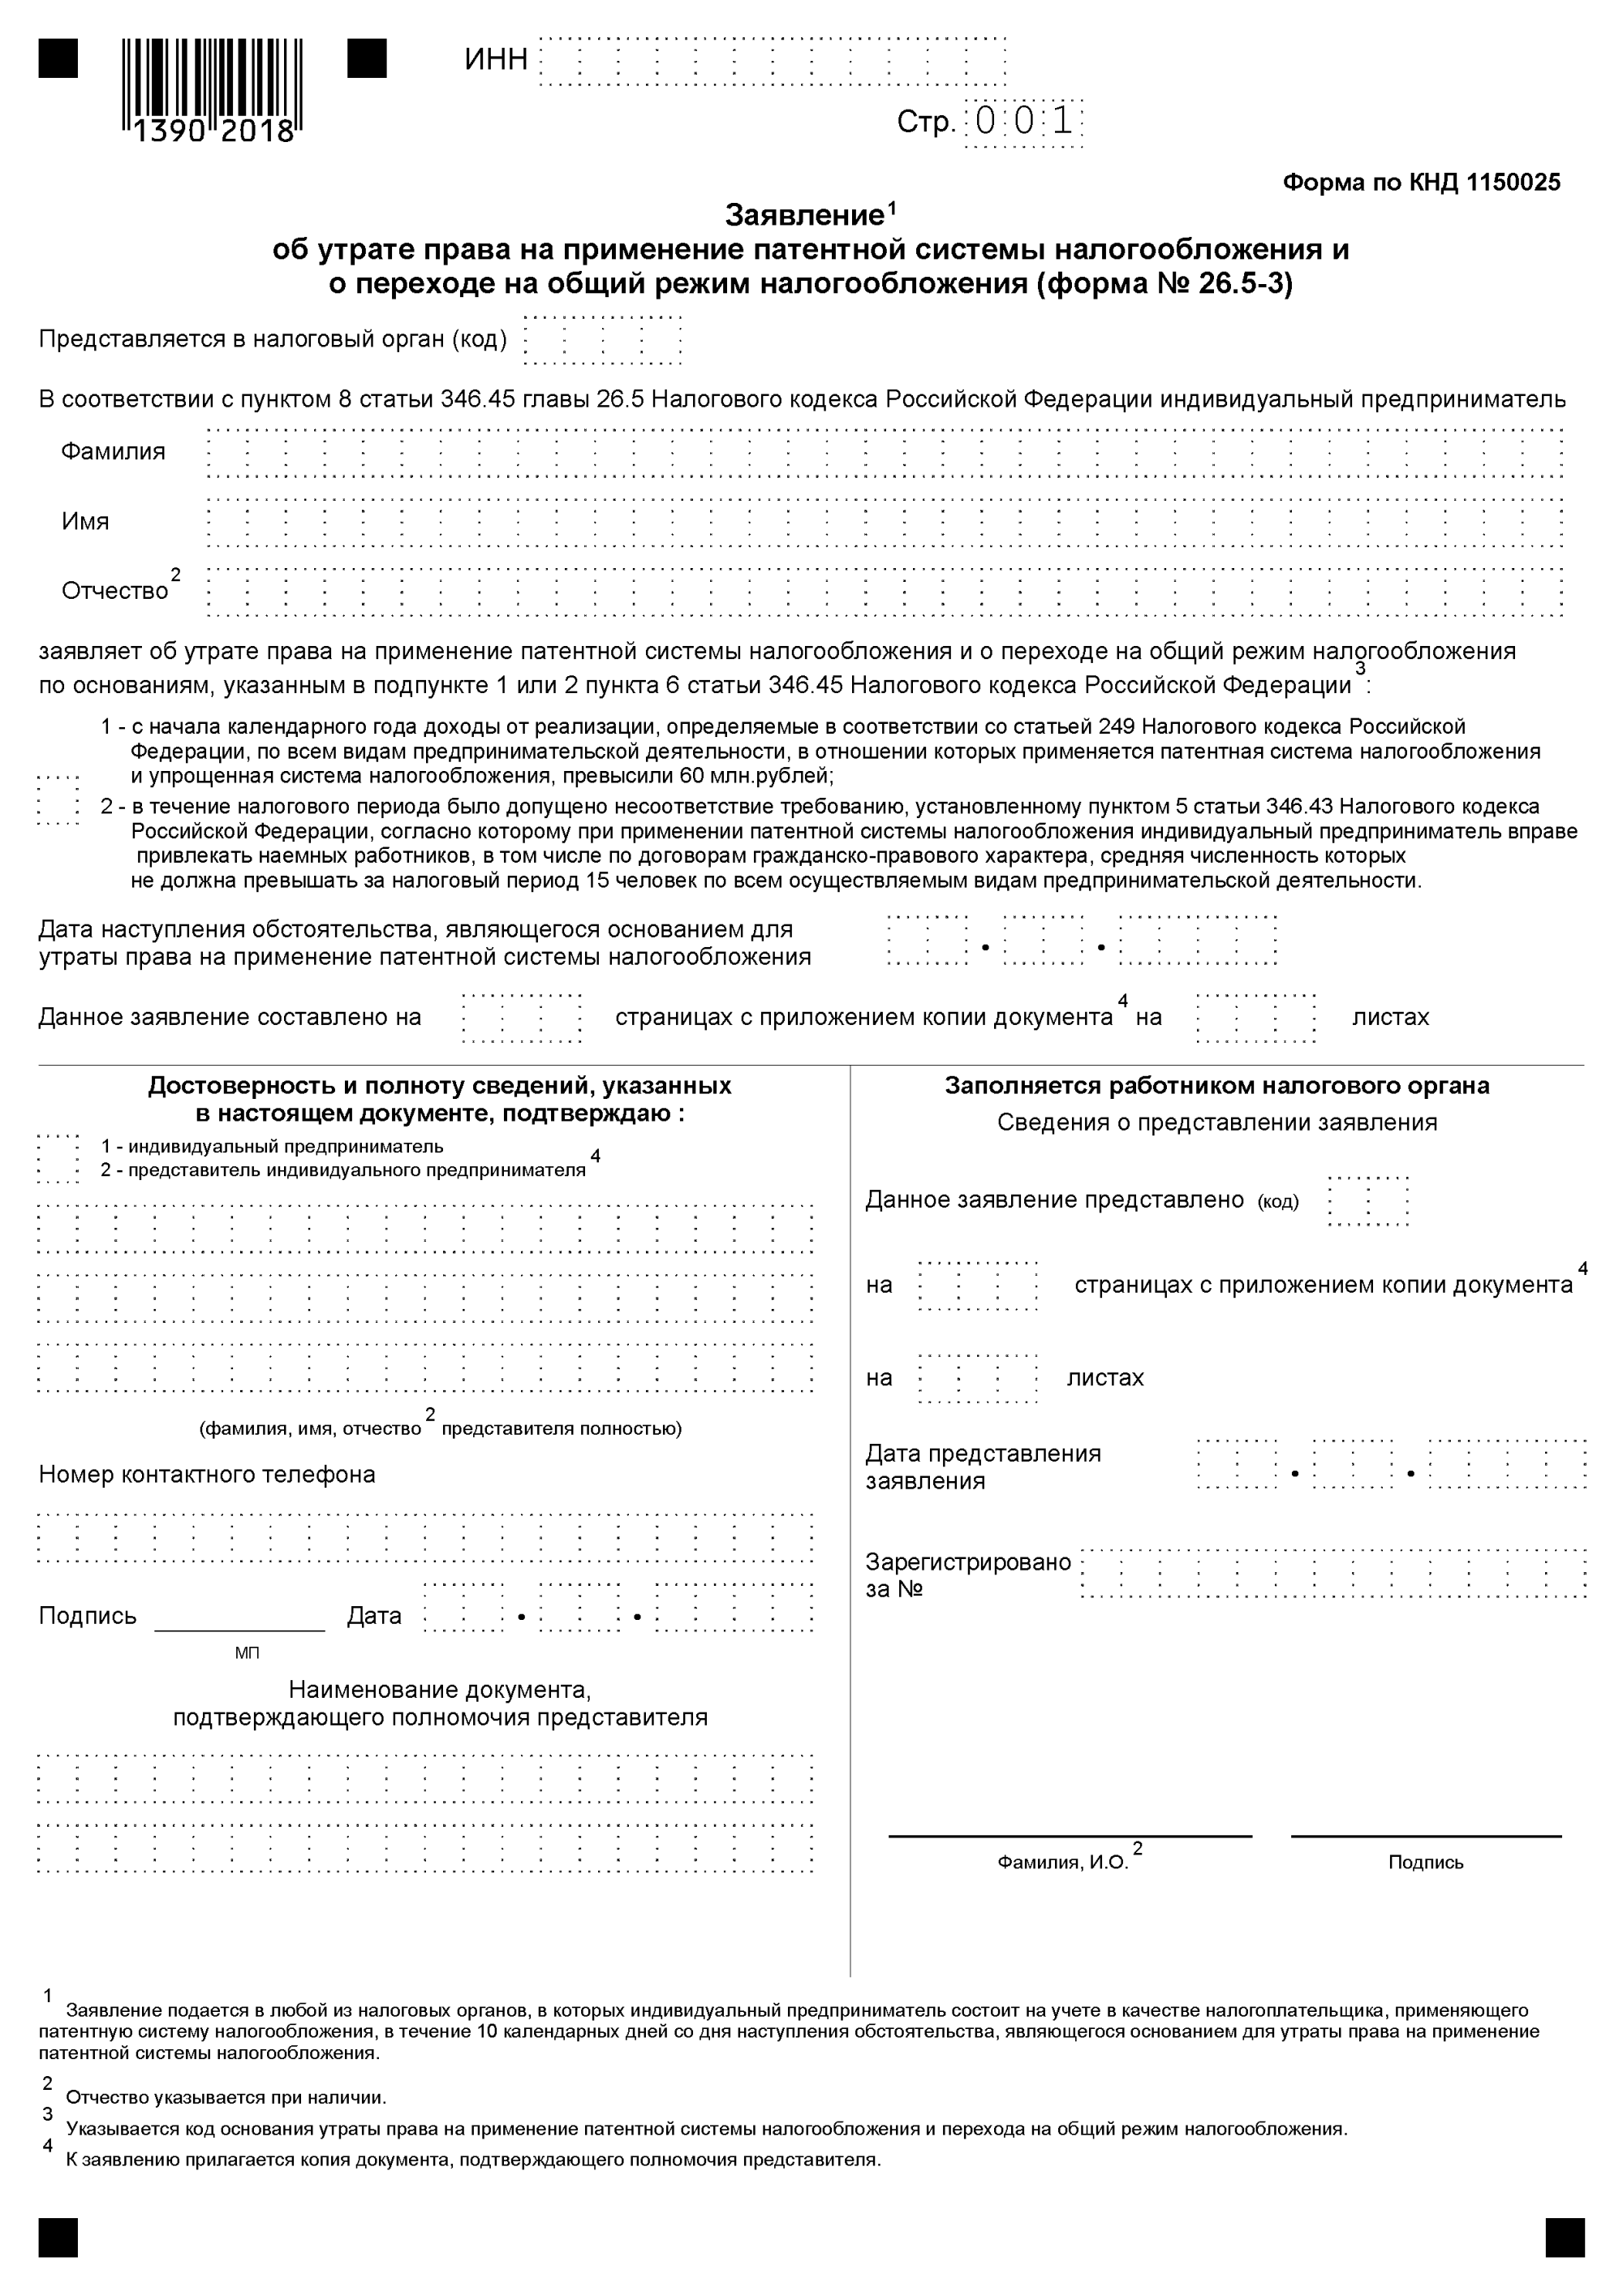
1. Утвердить форму № 26.5-3 «Заявление об утрате права на применение патентной системы налогообложения и о переходе на общий режим налогообложения» согласно приложению к настоящему приказу.
2. Управлениям Федеральной налоговой службы по субъектам Российской Федерации довести настоящий приказ до нижестоящих налоговых органов и налогоплательщиков.
3. Контроль за исполнением настоящего приказа возложить на заместителя руководителя Федеральной налоговой службы, координирующего методологическое обеспечение работы налоговых органов по вопросам налогообложения при применении специальных налоговых режимов.
Заместитель Министра финансов Российской Федерации С. Д. Шаталов «__» _________ 2014 г.
Заместитель руководителя Федеральной налоговой службы Д. В. Егоров «__» _________ 2014 г.
Приложение к приказу ФНС России от «__» ______________ N ___
<pre class="legal-pre">┌─┐          ┌─┐        ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
└─┘││││││││││└─┘    ИНН │ │ │ │ │ │ │ │ │ │ │ │ │
   ││││││││││           └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
   1390││2018                                 ┌─┬─┬─┐</pre>
                                         Стр. │0│0│1│
                                              └─┴─┴─┘

 Форма по КНД 1150025

 Заявление <1>
         об утрате права на применение патентной системы налогообложения
          и о переходе на общий режим налогообложения (форма N 26.5-3)

                                       ┌─┬─┬─┬─┐
Представляется в налоговый орган (код) │ │ │ │ │
                                       └─┴─┴─┴─┘

В соответствии с пунктом 8 статьи 346.45 главы 26.5 Налогового кодекса
Российской Федерации индивидуальный предприниматель

           ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
  Фамилия  │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
           └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
           ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
  Имя      │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
           └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
           ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
  Отчество │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
 <2> └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
заявляет     об   утрате    права     на     применение     патентной      системы
налогообложения  и о  переходе  на  общий  режим  налогообложения  по  основаниям,
указанным в подпункте 1 или 2 пункта 6 статьи 346.45 Налогового кодекса Российской Федерации <3>:
1 — с начала календарного года доходы от реализации, определяемые в
| всем видам предпринимательской деятельности, в отношении которых |
|---|
налогообложения, превысили 60 млн. рублей;
2 — в течение налогового периода было допущено несоответствие требованию, установленному пунктом 5 статьи 346.43 Налогового кодекса Российской
        Федерации,   согласно   которому   при   применении   патентной    системы
        налогообложения индивидуальный предприниматель вправе  привлекать  наемных
        работников, в  том  числе  по  договорам  гражданско-правового  характера,
        средняя численность  которых  не  должна  превышать  за  налоговый  период
15 человек по всем осуществляемым видам предпринимательской деятельности.
                                                             ┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐
Дата наступления обстоятельства, являющегося основанием для  │ │ │.│ │ │.│ │ │ │ │
утраты права на применение патентной системы налогообложения └─┴─┘ └─┴─┘ └─┴─┴─┴─┘

<pre class="legal-pre">                               ┌─┬─┬─┐                           ┌─┬─┬─┐
Данное заявление составлено на │ │ │ │ страницах с приложением   │ │ │ │ листах</pre>
 └─┴─┴─┘ копии документа <4> на └─┴─┴─┘

─────────────────────────────────────────┬────────────────────────────────────────
<pre class="legal-pre">    Достоверность и полноту сведений,    │   Заполняется работником налогового
    указанных в настоящем документе,     │                 органа
              подтверждаю:               │  Сведения о представлении заявления</pre>
                                         │
<pre class="legal-pre">┌─┐ 1 - индивидуальный предприниматель   │Данное заявление   ┌─┬─┐
│ │ 2 - представитель индивидуального    │представлено (код) │ │ │
└─┘     предпринимателя <4>              │                   └─┴─┘</pre>
                                         │
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐│    ┌─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ ││ на │ │ │ │ страницах с приложением
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘│    └─┴─┴─┘ копии документа <4>
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐│
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ ││    ┌─┬─┬─┐
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘│ на │ │ │ │ листах
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐│    └─┴─┴─┘
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ ││
<pre class="legal-pre">└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘│Дата            ┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐
       (фамилия, имя, отчество <2>       │представления   │ │ │.│ │ │.│ │ │ │ │
        представителя полностью)         │заявления       └─┴─┘ └─┴─┘ └─┴─┴─┴─┘</pre>
                                         │
Номер контактного телефона               │Зарегистри- ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐│ровано за N │ │ │ │ │ │ │ │ │ │ │ │ │ │
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ ││            └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘│
                                         │
                    ┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐│
Подпись ______ Дата │ │ │.│ │ │.│ │ │ │ ││
         МП         └─┴─┘ └─┴─┘ └─┴─┴─┴─┘│
                                         │
         Наименование документа,         │
 подтверждающего полномочия представителя│
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐│
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ ││
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘│
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐│
<pre class="legal-pre">│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ ││ __________________   __________________
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘│  Фамилия, И.О. <2>        Подпись</pre>
--------------------------------
    <1>  Заявление  подается   в   любой   из   налоговых   органов,   в   которых
индивидуальный    предприниматель     состоит     на      учете      в    качестве
налогоплательщика,    применяющего     патентную    систему   налогообложения,   в
течение  10  календарных  дней  со  дня  наступления  обстоятельства,  являющегося
основанием для утраты права на применение патентной системы налогообложения.
<2> Отчество указывается при наличии.
<3> Указывается код основания утраты права на применение патентной системы налогообложения и перехода на общий режим налогообложения.
<4> К заявлению прилагается копия документа, подтверждающего полномочия представителя.
<pre class="legal-pre">┌─┐                                                                            ┌─┐
└─┘                                                                            └─┘

┌─┐          ┌─┐        ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
└─┘││││││││││└─┘    ИНН │ │ │ │ │ │ │ │ │ │ │ │ │
   ││││││││││           └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
   1390││2025                                 ┌─┬─┬─┐</pre>
                                         Стр. │ │ │ │
                                              └─┴─┴─┘
Сведения об имеющихся патентах на право применения патентной системы налогообложения с неистекшим сроком действия <1>
На  дату   подачи   заявления   об   утрате   права   на    применение   патентной
системы  налогообложения   индивидуальный   предприниматель   имеет  патенты   с
неистекшим сроком действия:
       Номер патента             Дата начала действия      Дата окончания действия
                                       патента                    патента

             1                            2                          3
<pre class="legal-pre">┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐      ┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐      ┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │      │ │ │.│ │ │.│ │ │ │ │      │ │ │.│ │ │.│ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘      └─┴─┘ └─┴─┘ └─┴─┴─┴─┘      └─┴─┘ └─┴─┘ └─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐      ┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐      ┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │      │ │ │.│ │ │.│ │ │ │ │      │ │ │.│ │ │.│ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘      └─┴─┘ └─┴─┘ └─┴─┴─┴─┘      └─┴─┘ └─┴─┘ └─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐      ┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐      ┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │      │ │ │.│ │ │.│ │ │ │ │      │ │ │.│ │ │.│ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘      └─┴─┘ └─┴─┘ └─┴─┴─┴─┘      └─┴─┘ └─┴─┘ └─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐      ┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐      ┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │      │ │ │.│ │ │.│ │ │ │ │      │ │ │.│ │ │.│ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘      └─┴─┘ └─┴─┘ └─┴─┴─┴─┘      └─┴─┘ └─┴─┘ └─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐      ┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐      ┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │      │ │ │.│ │ │.│ │ │ │ │      │ │ │.│ │ │.│ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘      └─┴─┘ └─┴─┘ └─┴─┴─┴─┘      └─┴─┘ └─┴─┘ └─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐      ┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐      ┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │      │ │ │.│ │ │.│ │ │ │ │      │ │ │.│ │ │.│ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘      └─┴─┘ └─┴─┘ └─┴─┴─┴─┘      └─┴─┘ └─┴─┘ └─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐      ┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐      ┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │      │ │ │.│ │ │.│ │ │ │ │      │ │ │.│ │ │.│ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘      └─┴─┘ └─┴─┘ └─┴─┴─┴─┘      └─┴─┘ └─┴─┘ └─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐      ┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐      ┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │      │ │ │.│ │ │.│ │ │ │ │      │ │ │.│ │ │.│ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘      └─┴─┘ └─┴─┘ └─┴─┴─┴─┘      └─┴─┘ └─┴─┘ └─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐      ┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐      ┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │      │ │ │.│ │ │.│ │ │ │ │      │ │ │.│ │ │.│ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘      └─┴─┘ └─┴─┘ └─┴─┴─┴─┘      └─┴─┘ └─┴─┘ └─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐      ┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐      ┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │      │ │ │.│ │ │.│ │ │ │ │      │ │ │.│ │ │.│ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘      └─┴─┘ └─┴─┘ └─┴─┴─┴─┘      └─┴─┘ └─┴─┘ └─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐      ┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐      ┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │      │ │ │.│ │ │.│ │ │ │ │      │ │ │.│ │ │.│ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘      └─┴─┘ └─┴─┘ └─┴─┴─┴─┘      └─┴─┘ └─┴─┘ └─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐      ┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐      ┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │      │ │ │.│ │ │.│ │ │ │ │      │ │ │.│ │ │.│ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘      └─┴─┘ └─┴─┘ └─┴─┴─┴─┘      └─┴─┘ └─┴─┘ └─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐      ┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐      ┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │      │ │ │.│ │ │.│ │ │ │ │      │ │ │.│ │ │.│ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘      └─┴─┘ └─┴─┘ └─┴─┴─┴─┘      └─┴─┘ └─┴─┘ └─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐      ┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐      ┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │      │ │ │.│ │ │.│ │ │ │ │      │ │ │.│ │ │.│ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘      └─┴─┘ └─┴─┘ └─┴─┴─┴─┘      └─┴─┘ └─┴─┘ └─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐      ┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐      ┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │      │ │ │.│ │ │.│ │ │ │ │      │ │ │.│ │ │.│ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘      └─┴─┘ └─┴─┘ └─┴─┴─┴─┘      └─┴─┘ └─┴─┘ └─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐      ┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐      ┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │      │ │ │.│ │ │.│ │ │ │ │      │ │ │.│ │ │.│ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘      └─┴─┘ └─┴─┘ └─┴─┴─┴─┘      └─┴─┘ └─┴─┘ └─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐      ┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐      ┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │      │ │ │.│ │ │.│ │ │ │ │      │ │ │.│ │ │.│ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘      └─┴─┘ └─┴─┘ └─┴─┴─┴─┘      └─┴─┘ └─┴─┘ └─┴─┴─┴─┘</pre>

    --------------------------------
    <1> Заполняется необходимое количество данных листов.

<pre class="legal-pre">┌─┐                                                                           ┌─┐
└─┘                                                                           └─┘</pre>