---
title: "Приказ ФНС РФ от 18.01.2011 N ММВ-7-2/19@"
number: "ММВ-7-2/19@"
issuer: "Федеральная налоговая служба"
issued_on: 2011-01-18
redaction: 2011-01-18
status: действует
canonical: "https://bukva.ai/docs/prikaz-mmv-7-219-at"
---
## Приказ ФНС РФ от 18.01.2011 N ММВ-7-2/19@
# Приказ ФНС РФ от 18.01.2011 N ММВ-7-2/19@
"Об утверждении Методических рекомендаций по ведению информационного ресурса "Таможенный союз - обмен"
> [!IMPORTANT]
> Начало действия редакции - 18.01.2011.
**МИНИСТЕРСТВО ФИНАНСОВ РОССИЙСКОЙ ФЕДЕРАЦИИ**
**ФЕДЕРАЛЬНАЯ НАЛОГОВАЯ СЛУЖБА**
## ПРИКАЗ
от 18 января 2011 г. N ММВ-7-2/19@
**ОБ УТВЕРЖДЕНИИ МЕТОДИЧЕСКИХ РЕКОМЕНДАЦИЙ**
**ПО ВЕДЕНИЮ ИНФОРМАЦИОННОГО РЕСУРСА**
**"ТАМОЖЕННЫЙ СОЮЗ - ОБМЕН"**
В целях реализации положений [Соглашения](https://bukva.ai/docs/soglashenie-mezhdu-pravitelstvom-rf-i-2004/statya-4#p100032) о принципах взимания косвенных налогов при экспорте и импорте товаров, выполнении работ, оказании услуг в таможенном союзе от 25.01.2008, [Протокола](https://bukva.ai/docs/protokol-ot-11122009-2009/statya-1) об обмене информацией между налоговыми органами государств - членов таможенного союза об уплаченных суммах косвенных налогов от 11.12.2009 приказываю:
1. Утвердить Методические [рекомендации](#p100014) по ведению информационного ресурса "Таможенный союз - обмен" (далее - Методические рекомендации) согласно приложению к настоящему Приказу.
2. Установить, что Методические [рекомендации](#p100014) применяются в отношении Заявлений о ввозе товаров и уплате косвенных налогов, которые относятся к налоговым периодам, начиная с 01.07.2010.
3. Признать [Приказ](https://bukva.ai/docs/prikaz-ve-3-06458-at) ФНС России от 26.07.2007 N ВЕ-3-06/458@ "Об утверждении Регламента обмена информацией в электронном виде между налоговыми органами ФНС России о суммах косвенных налогов, уплаченных в бюджеты Российской Федерации и Республики Беларусь" (в редакции [Приказа](https://bukva.ai/docs/prikaz-mm-7-2105-at) ФНС России от 10.03.2010 N ММ-7-2/105@) утратившим силу с даты издания настоящего Приказа.
4. ФГУП ГНИВЦ ФНС России (Р.В. Филимошин), Управлению информатизации (В.Г. Колесников) в месячный срок доработать программное обеспечение "Таможенный союз - обмен", введенное в промышленную эксплуатацию Приказом ФНС России от 05.07.2010 N ММВ-7-6/316@, за исключением реализации функций электронного документооборота по телекоммуникационным каналам связи (далее - ТКС). Функции реализации электронного документооборота по ТКС доработать в срок до 15.07.2011.
5. Управлениям Федеральной налоговой службы по субъектам Российской Федерации довести настоящий Приказ до нижестоящих налоговых органов и обеспечить его применение.
6. Контроль за исполнением настоящего Приказа возложить на заместителя руководителя Федеральной налоговой службы С.Н. Андрющенко.
Руководитель
Федеральной налоговой службы
**М.В.МИШУСТИН**
Утверждены
Приказом ФНС России
от "__" _____ 20__ г. N _____
## МЕТОДИЧЕСКИЕ РЕКОМЕНДАЦИИ ПО ВЕДЕНИЮ ИНФОРМАЦИОННОГО РЕСУРСА "ТАМОЖЕННЫЙ СОЮЗ - ОБМЕН"
### 1. Общие положения
1.1. Настоящие Методические рекомендации применяются при формировании и ведении информационного ресурса по обеспечению информационного взаимодействия ФНС России, МНС Республики Беларусь и НК Минфина Республики Казахстан при взимании косвенных налогов при экспорте и импорте товаров, выполнении работ, оказании услуг в Таможенном союзе (далее - "Таможенный союз - обмен").
1.2. Действия настоящих Методических рекомендаций распространяются на Заявления, принятые от налогоплательщиков (их представителей) как в электронном виде (на съемных носителях или по ТКС), так и на бумажных носителях.
#### 1.3 Основные используемые сокращения:
АИС "ФЦОД" - автоматизированная информационная система электронной обработки данных МИ ФНС России по ЦОД.
БД - база данных.
Журнал - Журнал регистрации Заявлений о ввозе товаров и уплате косвенных налогов по форме [приложения N 16](#p100817) к настоящим Методическим рекомендациям.
Запрос заявления - сформированный налоговым органом по месту нахождения налогоплательщика - экспортера товара (в электронном виде по установленным форматам) в адрес налогового органа по месту нахождения налогоплательщика - импортера товара запрос представления Заявления в связи с представлением ему налогоплательщиком - импортером товара экземпляра Заявления на бумажном носителе с Отметкой налогового органа по месту нахождения налогоплательщика - экспортера товара о сумме налогов, уплаченных в бюджет этого государства, о налоговых льготах (об освобождении от налогообложения) и непредоставлением ему этого Заявления в электронном виде указанным налоговым органом.
Заявление - Заявление о ввозе товаров и уплате косвенных налогов, составленное по форме [приложения N 1](https://bukva.ai/docs/protokol-ot-11122009-2009/statya-1#p100039) к Протоколу об обмене информацией.
Извещение о получении - формируемый налоговым органом электронный документ, информирующий налогоплательщика (его представителя) о получении Заявления в электронном виде, представленного по ТКС.
ИР - информационный ресурс.
ИФНС России - инспекция Федеральной налоговой службы по району, району в городе, городе без районного деления, межрайонная инспекция Федеральной налоговой службы.
Квитанция о приеме - формируемый налоговым органом электронный документ, подтверждающий факт приема Заявления в электронном виде, представленного налогоплательщиком (его представителем) по ТКС и регистрации его в [Журнале](#p100817), составленный по форме [приложения N 19](#p100855) к настоящим Методическим рекомендациям.
МИ ФНС России - межрегиональная инспекция Федеральной налоговой службы.
МИ ФНС России по КН - межрегиональная инспекция Федеральной налоговой службы по крупнейшим налогоплательщикам.
МИ ФНС России по ЦОД - Межрегиональная инспекция Федеральной налоговой службы по централизованной обработке данных.
МНС Республики Беларусь - Министерство по налогам и сборам Республики Беларусь.
Налоговая декларация по косвенным налогам - налоговая декларация по косвенным налогам (налогу на добавленную стоимость и акцизам) при импорте товаров на территорию Российской Федерации с территории государств - членов Таможенного союза.
НК Минфина Республики Казахстан - Налоговый комитет Министерства финансов Республики Казахстан.
Отказ в проставлении отметки - отказ в проставлении Отметки налогового органа.
Отметка налогового органа - отметка налогового органа об уплате косвенных налогов в полном объеме и (или) освобождении от налогообложения налогом на добавленную стоимость и (или) акцизами.
ПК "ЭОД" - Система электронной обработки данных инспекций местного уровня.
ПО - программное обеспечение.
ПО "ТС - обмен НП" - программа для подготовки налогоплательщиками Заявлений на бумажном носителе и в электронном виде на съемном носителе.
Подтверждение даты отправки - формируемый специализированным оператором связи электронный документ, содержащий данные о дате и времени отправки Заявления в электронном виде, представленного налогоплательщиком (его представителем) по ТКС.
Протокол ИД - сформированный в виде сводного по государству - члену Таможенного союза ФПД, в соответствии с требованиями к составу и структуре информации в электронном виде (приложение N 3 к Протоколу об обмене информацией), протокол идентификации обработанных Заявлений.
Протокол обработки - Протокол обработки Заявления в электронном виде, составленный по форме [приложения N 17](#p100823) к настоящим Методическим рекомендациям.
Протокол ФЛК - сформированный в виде сводного по государству - члену Таможенного союза ФПД, в соответствии с требованиями к составу и структуре информации в электронном виде (приложение N 3 к Протоколу об обмене информацией), протокол форматно-логического контроля.
Протокол о порядке взимания налогов - [Протокол](https://bukva.ai/docs/protokol-ot-11122009-2009/statya-1) о порядке взимания косвенных налогов и механизме контроля за их уплатой при экспорте и импорте товаров в Таможенном союзе от 11.12.2009, принятый в соответствии со [статьей 4](https://bukva.ai/docs/soglashenie-mezhdu-pravitelstvom-rf-2008-pravitelstvo-rf-pravitelstvo/statya-4#p100026) Соглашения.
Протокол об обмене информацией - [Протокол](https://bukva.ai/docs/protokol-ot-11122009-2009/statya-1) об обмене информацией в электронном виде между налоговыми органами государств - членов Таможенного союза об уплаченных суммах косвенных налогов от 11.12.2009, принятый в соответствии со [статьей 6](https://bukva.ai/docs/soglashenie-mezhdu-pravitelstvom-rf-2008-pravitelstvo-rf-pravitelstvo/statya-6#p100032) Соглашения.
Реестр запросов - сформированная в виде сводного по государству - члену Таможенного союза ФПД, в соответствии с требованиями к составу и структуре информации в электронном виде (приложение N 3 к Протоколу об обмене информацией), информация о полученных Запросах заявлений.
Реестр заявлений - сформированная в виде сводного по государству - члену Таможенного союза ФПД, в соответствии с требованиями к составу и структуре информации в электронном виде (приложение N 3 к Протоколу об обмене информацией), на основании поступивших Заявлений информация о суммах налогов, уплаченных в бюджет этого государства, о налоговых льготах (об освобождении от налогообложения).
Реестр уведомлений - сформированная в виде сводного по государству - члену Таможенного союза ФПД, в соответствии с требованиями к составу и структуре информации в электронном виде (приложение N 3 к Протоколу об обмене информацией), информация о полученных Уведомлениях об отсутствии заявления.
СКЗИ - средства криптографической защиты информации.
Соглашение - [Соглашение](https://bukva.ai/docs/soglashenie-mezhdu-pravitelstvom-rf-2008-pravitelstvo-rf-pravitelstvo/statya-1) о принципах взимания косвенных налогов при экспорте и импорте товаров, выполнении работ, оказании услуг в Таможенном союзе от 25.01.2008.
Сообщение о несоответствиях - формируемый налоговым органом электронный документ, содержащий сведения из Протокола ФЛК об ошибках и (или) сведения из Протокола ИД о неидентификации налогоплательщика, выявленных налоговыми органами Республики Беларусь (Республики Казахстан), составленный по форме [приложения N 22](#p100874) к настоящим Методическим рекомендациям.
Сообщение об отзыве - формируемый налоговым органом электронный документ, содержащий сведения об отзыве Заявления, составленный по форме [приложения N 21](#p100866) к настоящим Методическим рекомендациям.
Сообщение о результате проверки - формируемый налоговым органом электронный документ, содержащий сведения о проставлении Отметки налогового органа или Отказа в проставлении отметки на Заявлении, составленный по форме [приложения N 20](#p100858) к настоящим Методическим рекомендациям.
Специализированный оператор связи - специализированный оператор связи, обеспечивающий обмен открытой и конфиденциальной информацией по ТКС в рамках электронного документооборота между лицом, представляющим Заявление, и налоговым органом.
ТКС - телекоммуникационные каналы связи.
Уведомление об отказе в приеме - формируемый налоговым органом электронный документ, подтверждающий факт отказа в приеме Заявления в электронном виде, представленного налогоплательщиком (его представителем) по ТКС, и регистрации его в [Журнале](#p100817), с указанием причин отказа.
Уведомление об отказе в проставлении отметки - Уведомление об отказе в проставлении на Заявлении отметки налогового органа об уплате косвенных налогов в полном объеме (освобождении от налогообложения налогом на добавленную стоимость и (или) акцизами), составленное по форме [приложения N 18](#p100840) к настоящим Методическим рекомендациям.
Уведомление об отсутствии заявления - сформированное налоговым органом - получателем Запроса заявления (в электронном виде по установленным форматам) в адрес налогового органа - отправителя указанного запроса уведомления об отсутствии в налоговом органе Заявления, названного в Запросе, и соответственно невозможности проставления на нем Отметки налогового органа.
Уникальный номер Заявления - уникальный номер Заявления, присвоенный МИ ФНС России по ЦОД в качестве факта регистрации Заявления на федеральном уровне при поступлении от ИНФС России (МИ ФНС России по КН) сведений о регистрации Заявления в [Журнале](#p100817).
УФНС России - управление Федеральной налоговой службы по субъекту Российской Федерации.
ФИР - федеральный информационный ресурс.
ФНС России - Федеральная налоговая служба.
ФЛК - форматно-логический контроль.
ФПД - файл передачи данных, содержащий определенную структурированную информацию, формируемый с использованием ПО.
ЭЦП - электронная цифровая подпись.
1.4. Обмен ФПД между ИФНС России (МИ ФНС России по КН) и МИ ФНС России по ЦОД осуществляется без использования ЭЦП и СКЗИ посредством технологии web-сервисов.
1.5. Обмен ФПД между ФНС России (МИ ФНС России по ЦОД) и МНС Республики Беларусь или НК Минфина Республики Казахстан осуществляется в соответствии с положениями Протокола об обмене информацией и принятых ФНС России в целях его реализации документов.
1.6. Обмен ФПД между ИФНС России (МИ ФНС России по КН) и налогоплательщиками при использовании ТКС осуществляется с ЭЦП и при участии специализированных операторов связи ([приложение N 1](#p100395) к настоящим Методическим рекомендациям).
### 2. Цель формирования ИР "Таможенный союз - обмен"
2.1. Целью формирования ИР "Таможенный союз - обмен" является повышение эффективности контроля за своевременным и полным поступлением косвенных налогов в бюджеты государств - членов Таможенного союза, достигаемое с помощью автоматизации процесса обмена соответствующей информации между налоговыми органами Российской Федерации, Республики Беларусь и Республики Казахстан.
### 3. Сведения, подлежащие включению в ИР "Таможенный союз - обмен"
#### 3.1 В ИР "Таможенный союз - обмен" подлежит включению следующая информация:
а) о Заявлениях с подтверждением уплаченной суммы косвенных налогов или освобождения от налогообложения (в отношении российских экспортеров, российских импортеров и российских посредников при экспорте/импорте);
б) о Заявлениях с отказом в подтверждении уплаченной суммы косвенных налогов или освобождения от налогообложения (в отношении российских импортеров);
в) о запросах на представление Заявлений и результатах их исполнения (направленных Заявлениях или Уведомлениях об отсутствии заявления) (в отношении российских как экспортеров, так и импортеров).
Источником информации для включения в ИР "Таможенный союз - обмен" являются сведения, полученные от налогоплательщиков и налоговых органов государств - членов Таможенного союза.
3.2. Схема формирования ИР "Таможенный союз - обмен" отражена на рисунках 1 и 2 ([приложения N 1](#p100395) и [N 2](#p100398) к настоящим Методическим рекомендациям).
### 4. Уровень функционирования ИР "Таможенный союз - обмен", участники процесса его формирования, а также используемое программное обеспечение
4.1. ИР "Таможенный союз - обмен" функционирует на местном и на федеральном уровнях.
4.2. Участниками процесса формирования названного ИР являются: МИ ФНС России по ЦОД; МИ ФНС России по КН; ИФНС России.
Участниками информационного обмена при использовании ТКС являются налогоплательщики, МИ ФНС России по КН; ИФНС России, специализированные операторы связи.
4.3. Для автоматизированного формирования названного ИР на местном уровне используется ПК "ЭОД", а на федеральном уровне используется АИС "ФЦОД".
Для приема Заявлений, поступивших по ТКС, используется ПК "ГНИВЦ ПРИЕМ-Регион".
4.4. Налогоплательщиком для подготовки Заявлений в электронном виде на съемном носителе может использоваться ПО "ТС - обмен НП" (распространяемое ФНС России бесплатно) или иное ПО, которое способно подготавливать указанное Заявление по форматам, установленным ФНС России.
Налогоплательщиком для подготовки Заявлений в электронном виде, представляемых по ТКС, может использоваться любое ПО, которое способно подготавливать указанное Заявление по форматам, установленным ФНС России.
### 5. Основные функции МИ ФНС России по ЦОД в рамках задачи "Таможенный союз - обмен"
5.1. В рамках задачи "Таможенный союз - обмен" основными функциями МИ ФНС России по ЦОД являются:
а) формирование ФИР "Таможенный союз - обмен" на основании ФПД Заявлений (первичных, скорректированных, отозванных, ответов на Запрос заявления), признания регистрации Заявления ошибочной, Запросов заявлений, Уведомлений об отсутствии заявления, полученных от ИФНС России и МИ ФНС России по КН;
б) формирование ФИР "Таможенный союз - обмен" на основании ФПД Реестров заявлений (первичных, скорректированных, справочных, отозванных, ответов на Запрос заявления), Реестров запросов, Реестров уведомлений, Протокола ФЛК и Протокола ИД, полученных от МНС Республики Беларусь и НК Минфина Республики Казахстан;
в) передача в МНС Республики Беларусь и НК Минфина Республики Казахстан ФПД Реестров заявлений, Реестров запросов, Реестров уведомлений на основании полученной от ИФНС России и МИ ФНС России по КН информации, а также ФПД Протокола ФЛК и Протокола ИД, на основании обработки полученной от МНС Республики Беларусь и НК Минфина Республики Казахстан информации;
г) передача в ИФНС России и МИ ФНС России по КН ФПД Реестра запросов (по не найденным в ФИР Заявлениям), сведений о получении ответа на Запрос заявления, Протокола ФЛК (ошибок) на основании полученной от МНС Республики Беларусь и НК Минфина Республики Казахстан информации;
д) формирование из ФИР "Таможенный союз - обмен" выходных данных по установленным настоящими Методическими рекомендациями формам;
е) рассмотрение письменных обращений налогоплательщиков государств - членов Таможенного союза об отсутствии в ФИР "Таможенный союз - обмен" сведений об уплате (освобождении от уплаты) косвенных налогов (при их поступлении);
ж) предоставление налоговым органам Российской Федерации в установленном ФНС России порядке удаленного доступа к ФИР "Таможенный союз - обмен".
5.2. Указанные функции исполняются с учетом компетенции отделов МИ ФНС России по ЦОД.
### 6. Основные функции УФНС России в рамках задачи "Таможенный союз - обмен"
#### 6.1 В рамках задачи "Таможенный союз - обмен" основными функциями УФНС России являются:
а) организация и контроль за полнотой и своевременностью исполнения подведомственными ИФНС России возложенных функций;
б) формирование из ФИР "Таможенный союз - обмен" выходных данных по установленным настоящими Методическими рекомендациями формам (при наличии необходимости);
в) рассмотрение письменных обращений налогоплательщиков государств - членов Таможенного союза об отсутствии в ФИР "Таможенный союз - обмен" сведений об уплате (освобождении от уплаты) косвенных налогов (при их поступлении).
6.2. Распределение указанных функций между отделами УФНС России, а также последовательность их действий отражены в [разделах 9](#p100230) - [13](#p100356) настоящих Методических рекомендаций.
### 7. Основные функции ИФНС России (МИ ФНС России по КН) в рамках задачи "Таможенный союз - обмен"
7.1. В рамках задачи "Таможенный союз - обмен" основными функциями ИФНС России (МИ ФНС России по КН) являются:
а) формирование ИР "Таможенный союз - обмен" местного уровня на основании результатов проверки Заявлений, полученных от налогоплательщиков, признания регистрации Заявления ошибочной, корректировки и/или отзыва Заявления, оформленных в установленном порядке, а также ФПД Реестра запросов (по не найденным в ФИР Заявлениям), сведений о получении ответа на Запрос заявления и Протоколов ФЛК (ошибок), полученных от МИ ФНС России по ЦОД;
б) передача в МИ ФНС России по ЦОД ФПД Заявлений (первичных, скорректированных, отозванных, ответов на Запрос заявления), Запросов заявлений, Уведомлений об отсутствии заявления;
в) формирование из ИР "Таможенный союз - обмен" выходных данных по установленным настоящими Методическими рекомендациями формам (при наличии необходимости);
г) рассмотрение письменных обращений налогоплательщиков государств - членов Таможенного союза об отсутствии в ФИР "Таможенный союз - обмен" сведений об уплате (освобождении от уплаты) косвенных налогов (при их поступлении).
7.2. Распределение указанных функций между отделами ИФНС России (МИ ФНС России по КН), а также последовательность их действий отражены в [разделах 8](#p100108) - [13](#p100356) настоящих Методических рекомендаций.
### 8. Порядок действий ИФНС России (МИ ФНС России по КН) при передаче в ФИР "Таможенный союз - обмен" Заявлений (первичных, скорректированных, отозванных)
8.1. Действия должностных лиц ИФНС России (МИ ФНС России по КН), связанные с обработкой поступивших от налогоплательщика Заявлений, с учетом установленного распределения функций между отделами, осуществляются в соответствии с настоящими Методическими рекомендациями.
8.1.1. Действия должностного лица отдела, ответственного за делопроизводство.
8.1.1.1. При поступлении от налогоплательщика (его представителя) почтового отправления, содержащего Заявление, должностное лицо структурного подразделения, ответственного за делопроизводство, проставляет на Заявлении на бумажном носителе (при его наличии) в нижнем правом углу во всех экземплярах дату его поступления в налоговый орган, а также свою подпись и не позднее рабочего дня, следующего за днем его поступления в налоговый орган, передает его (без регистрации в программном продукте по ведению делопроизводства, но с сопроводительным листом, составленным по форме [приложения N 15](https://bukva.ai/docs/prikaz-9n-2008#p103107) к Административному регламенту, утвержденному Приказом Минфина России от 18.01.2008 N 9н ([приложение N 3](#p100402) к настоящим Методическим рекомендациям), и с приложением всех поступивших экземпляров Заявления, магнитного носителя, конверта и т.д.) в отдел, ответственный за работу с налогоплательщиками.
8.1.1.2. При получении в соответствии с [пунктом 8.1.2.7.2](#p100170) настоящих Методических рекомендаций из отдела, ответственного за работу с налогоплательщиками, трех экземпляров Заявления на бумажном носителе с Отметкой налогового органа или [Уведомления](#p100840) об отказе в проставлении отметки (с установленными приложениями) не позднее рабочего дня, следующего за днем их поступления в данный отдел, направляет по почте указанные документы и сообщает дату отправки в отдел, ответственный за работу с налогоплательщиками.
8.1.2. Действия должностного лица отдела, ответственного за работу с налогоплательщиками.
8.1.2.1. Заявление на бумажном носителе или в электронном виде, представленное налогоплательщиком (его представителем) лично, принимает и регистрирует в электронном [Журнале](#p100817) <*> в момент его представления налогоплательщиком (его представителем), а представленное по почте - в день его поступления в данный отдел.
---
<*> Бумажный вариант Журнала не ведется.
Примечание: Отказ в принятии Заявления на бумажном носителе или в электронном виде, представленного налогоплательщиком (его представителем) лично или по почте, недопустим.
Заявление в электронном виде, представленное налогоплательщиком (его представителем) по ТКС, обрабатывается, принимается и регистрируется в [Журнале](#p100817) не позднее дня, следующего за днем получения <*>.
---
<*> Курсивом в тексте настоящих Методических рекомендаций выделены действия, которые выполняются автоматически программными средствами АИС "Налог".
Соответствующая информация вносится в ИР "Таможенный союз - обмен".
Если для Заявления, представленного лично, в [Журнале](#p100817) в качестве даты регистрации необходимо указать дату более раннюю, чем текущая дата, а для Заявления, представленного по почте, более раннюю, чем текущая дата минус один рабочий день, то решение о возможности такой регистрации принимает начальник (заместитель начальника) ИФНС России (МИ ФНС России по КН) на основании мотивированной докладной записки, составленной в произвольной форме за подписью начальника отдела, с указанием всех причин, не позволивших зарегистрировать Заявление в сроки, установленные [абзацем 1](#p100114) настоящего пункта.
Сведения об этой докладной записке (дата, номер, ФИО составившего и принявшего решение, причины регистрации Заявления прошедшей датой) предварительно подлежат включению в ИР "Таможенный союз - обмен" местного уровня.
Регистрационный номер Заявлению присваивается автоматически и не подлежит редактированию.
###### 8.1.2.2 Для регистрации Заявления:
а) в электронном виде на съемном носителе, представленного налогоплательщиком (его представителем) лично или почтовым оправлением, изначально регистрирует в ПК "ЭОД" представленную налоговую декларацию по косвенным налогам (при ее наличии), к которой относится Заявление.
Затем со ссылкой на регистрационный номер налоговой декларации обрабатывает в ПК "ЭОД" Заявление на съемном носителе.
Необходимо учитывать, что отсутствие налоговой декларации не является препятствием для регистрации Заявления. В данном случае Заявление на съемном носителе обрабатывается в ПК "ЭОД" без ссылки на налоговую декларацию.
Примечание: При обработке файла Заявления ПК "ЭОД" автоматически:
1. Фиксируются в [Журнале](#p100817) сведения о регистрации Заявления.
2. Создается Протокол обработки.
3. Проводится ФЛК этого Заявления и создается в БД ИФНС России (МИ ФНС России по КН) Заявление в электронном виде. Результаты контроля визуализируются в привязке к этому Заявлению в виде цветовой индикации и текста, раскрывающего суть ошибки.
б) в электронном виде, представленного налогоплательщиком (его представителем) по ТКС, изначально проводится контроль данных об отправителе и типе вложения, содержащихся в поступающем в ИФНС России (МИ ФНС России по КН) по ТКС Заявлении и Подтверждении даты отправки.
При успешном прохождении указанного контроля налогоплательщику (его представителю) незамедлительно формируется Извещение о получении, подтверждающее, что Заявление получено ИФНС России (МИ ФНС России по КН). В противном случае формируется сообщение об ошибках при передаче, составленное в произвольной форме.
После формирования Извещения о получении проводится контроль наличия ЭЦП, подписания Заявления ЭЦП уполномоченного лица, представления Заявления в уполномоченный налоговый орган, соответствия установленному формату. При этом Заявление считается представленным не по установленному формату в следующих случаях:
- не заполнены обязательные реквизиты;
- неверное имя файла;
- неверная структура значений.
При успешном прохождении указанного контроля налогоплательщику (его представителю) незамедлительно формируется [Квитанция](#p100855) о приеме, подтверждающая, что Заявление было успешно принято ИФНС России (МИ ФНС России по КН) и зарегистрировано в [Журнале](#p100817) (с указанием выявленных нарушений ФЛК). В противном случае формируется Уведомление об отказе в приеме, с указанием причин отказа.
Примечание: При регистрации Заявления в Журнале:
1. Соответствующие сведения фиксируются в Журнале.
2. Проводится ФЛК этого Заявления и создается в БД ИФНС России (МИ ФНС России по КН) Заявление в электронном виде. Результаты контроля визуализируются в привязке к этому Заявлению в виде цветовой индикации и текста, раскрывающего суть ошибки.
3. Формируется запись о регистрационном номере (номерах) налоговой декларации по косвенным налогам, к которой относится данное Заявление (при ее наличии).
в) на бумажном носителе, представленного налогоплательщиком (его представителем) лично или почтовым оправлением, изначально принимает меры к уточнению наличия Заявления в электронном виде (в том числе уточняет у налогоплательщика (его представителя) наличие [Квитанции](#p100855) о приеме).
- Если Заявление в электронном виде было представлено налогоплательщиком (его представителем) на съемном носителе, изначально осуществляет регистрацию этого Заявления в соответствии с [подпунктом "а"](#p100126) настоящего пункта.
- Если Заявление в электронном виде было представлено налогоплательщиком (его представителем) по ТКС, то дополняет соответствующую запись в [Журнале](#p100817) сведениями о регистрации Заявления на бумажном носителе.
- Если налогоплательщиком не представлено Заявление в электронном виде или представленное Заявление (файл) не читается, то вручную фиксирует в [Журнале](#p100817) сведения о регистрации Заявления, представленного на бумажном носителе. При этом проводится контроль наличия Заявления в электронном виде, а также создается соответствующий [Протокол](#p100823) обработки.
Примечание:
1. Заявление в электронном виде создается в соответствии с [пунктом 8.1.3.2](#p100177) настоящих Методических рекомендаций.
2. Прием Заявления в электронном виде становится невозможным.
###### 8.1.2.3 При регистрации Заявления дополнительно в ИР "Таможенный союз - обмен" включает информацию:
а) о способе представления налогоплательщиком Заявления в налоговый орган (лично (через представителя) или почтовым отправлением с описью вложения). По Заявлениям, отправленным по почте, в [Журнал](#p100817) также включает информацию о дате отправки;
б) о представителе налогоплательщика (с указанием Ф.И.О.) на представление и на подписание Заявления (лично, законный представитель, уполномоченный представитель). По Заявлениям, представленным уполномоченным представителем, в Журнал также включает информацию о реквизитах документа, подтверждающего соответствующие полномочия.
Примечание: После регистрации Заявления в Журнале:
1. В ПК "ЭОД" используется Заявление в электронном виде, созданное в соответствии с [пунктом 8.1.2.2](#p100125) или [пунктом 8.1.3.2](#p100177) настоящих Методических рекомендаций.
2. Сведения о регистрации в [Журнале](#p100817) Заявления на бумажном носителе и (или) в электронном виде незамедлительно передаются в ФИР "Таможенный союз - обмен". В ПК "ЭОД" принимается информация об Уникальном номере Заявления в МИ ФНС России по ЦОД. Указанное должностное лицо осуществляет мониторинг передачи данных в ФИР "Таможенный союз - обмен" и в случае, если данные не переданы в течение суток, принимает меры к выявлению и устранению причин задержки передачи.
3. Информация о регистрации Заявления, сохраненная в [Журнале](#p100817), а также сведения, включенные налогоплательщиком в Заявление в электронном виде, не подлежат корректировке. Порядок признания регистрации Заявления ошибочной указан в [разделе 9](#p100230) настоящих Методических рекомендаций.
8.1.2.4. В момент регистрации Заявления в электронном виде на съемном носителе, представленного налогоплательщиком (его представителем) лично, распечатывает [Протокол](#p100823) обработки, заверяет его своей подписью и вручает налогоплательщику (его представителю). При этом Протокол обработки регистрируется в ПК "ЭОД" без регистрации в программном продукте по ведению делопроизводства.
Протокол обработки содержит сведения о регистрации Заявления и информацию о выявленных нарушениях форматно-логического контроля Заявления.
8.1.2.5. В день регистрации в [Журнале](#p100817) Заявления, представленного на бумажном носителе, вручную заполняет в нем (во всех экземплярах) в [разделе 2](https://bukva.ai/docs/protokol-ot-11122009-2009/statya-1#p100053) "Отметку о регистрации Заявления при представлении в налоговый орган" и обеспечивает соответствие данных, включенных в Журнал, с данными, перенесенными в Заявление. При этом отметка о номере регистрации проставляется из графы 2 Журнала, а отметка о дате регистрации проставляется из графы 4 Журнала.
В случае представления Заявления в электронном виде по ТКС должностное лицо дополнительно проставляет соответствующую отметку о дате регистрации Заявления на бумажном носителе (в [Разделе 2](https://bukva.ai/docs/protokol-ot-11122009-2009/statya-1#p100053) всех экземпляров) с указанием своей фамилии, инициалов и заверяет ее своей подписью. При этом отметка проставляется из графы 3 Журнала в виде надписи: "Заявление на бумажном носителе представлено "__" _____ 20__ г.".
8.1.2.6. Не позднее рабочего дня, следующего за днем регистрации Заявления в [Журнале](#p100817), передает Заявление (все экземпляры) в отдел, ответственный за ввод информации.
8.1.2.7. При получении из отдела, ответственного за проведение камеральных налоговых проверок, трех экземпляров Заявления на бумажном носителе с Отметкой налогового органа или [Уведомления](#p100840) об отказе в проставлении отметки (с установленными приложениями) не позднее рабочего дня, следующего за днем их поступления в данный отдел, возвращает (подготавливает к отправке) их налогоплательщику (его представителю) ([пункт 8.1.4.4](#p100213) настоящих Методических рекомендаций).
###### 8.1.2.7.1 В случае вручения названных документов лично налогоплательщику (его представителю):
а) проверяет полномочия лица на получение им Заявления или [Уведомления](#p100840) об отказе в проставлении отметки;
б) распечатывает из ПК "ЭОД" экземпляр Заявления, созданного в соответствии с [пунктом 8.1.2.2](#p100125) или [пунктом 8.1.3.2](#p100177) настоящих Методических рекомендаций, содержащий в том числе заполненный [раздел 2](https://bukva.ai/docs/protokol-ot-11122009-2009/statya-1#p100053), а в случае вручения [Уведомления](#p100840) об отказе в проставлении отметки распечатывает из ПК "ЭОД" экземпляр названного Уведомления;
в) получает на распечатанном экземпляре документа дату, подпись и расшифровку подписи лица, которому выдает названные оригиналы документов, обращая его внимание на необходимость проверки идентичности сведений в выдаваемом документе, со сведениями в распечатанном документе. В случае вручения документов уполномоченному представителю на распечатанном экземпляре документа также указываются сведения о реквизитах документа, подтверждающего соответствующие полномочия.
Подписанный экземпляр Заявления или [Уведомления](#p100840) об отказе в проставлении отметки не позднее рабочего дня, следующего за днем их поступления в данный отдел, передает в отдел, ответственный за проведение камеральных налоговых проверок, который проводил проверку Заявления, для хранения вместе с первым экземпляром Заявления или Уведомления.
Сведения о вручении документов налогоплательщику (его представителю) в тот же день вносит в ИР "Таможенный союз - обмен".
8.1.2.7.2. В случае направления указанных документов по почте не позднее рабочего дня, следующего за днем их поступления, передает их в отдел, ответственный за делопроизводство, который в соответствии с [пунктом 8.1.1.2](#p100112) настоящих Методических рекомендаций отправляет по почте указанные документы и сообщает дату их отправки.
Сведения о направлении документов налогоплательщику (его представителю) в тот же день вносит в ИР "Таможенный союз - обмен".
8.1.3. Действия должностного лица отдела, ответственного за ввод информации.
8.1.3.1. В случае если в Журнал внесены данные из Заявления, представленного налогоплательщиком (его представителем) в электронном виде, то должностное лицо данного отдела не позднее рабочего дня, следующего за днем поступления Заявления в данный отдел:
а) осуществляет проверку соответствия представленного Заявления в электронном виде представленному Заявлению на бумажном носителе;
б) вносит в ИР "Таможенный союз - обмен" информацию о конкретных выявленных расхождениях или об идентичности указанных Заявлений, а также о количестве представленных экземпляров Заявления на бумажном носителе;
в) передает Заявление (все экземпляры) в отдел, ответственный за проведение камеральных налоговых проверок.
8.1.3.2. В случае если в Журнал внесены данные из Заявления, представленного налогоплательщиком в бумажном виде, то должностное лицо данного отдела в срок не позднее рабочего дня, следующего за днем поступления Заявления в данный отдел:
а) осуществляет ввод сведений в полном объеме из Заявления в ПК "ЭОД" (в тот экземпляр Заявления, который был создан при регистрации полученного Заявления);
б) вносит в ИР "Таможенный союз - обмен" информацию об отсутствии Заявления в электронном виде, а также о количестве представленных экземпляров Заявления на бумажном носителе;
в) передает Заявление (все экземпляры) в отдел, ответственный за проведение камеральных налоговых проверок.
Примечание: Проводится ФЛК этого Заявления. Результаты контроля визуализируются в привязке к электронной копии Заявления в виде цветовой индикации и текста, раскрывающего суть ошибки.
8.1.4. Действия должностного лица отдела, ответственного за проведение камеральных налоговых проверок.
8.1.4.1. Осуществляет проверку Заявления в соответствии с требованиями Соглашения и т.д. При проверке использует результаты ФЛК ([пункт 8.1.2.2](#p100125) или [пункт 8.1.3.2](#p100177) настоящих Методических рекомендаций). При необходимости просматривает дополнительную информацию, находящуюся в ФИР "Таможенный союз - обмен".
Проверке подлежат все Заявления, поступившие в ИФНС России (МИ ФНС России по КН).
Если до окончания проверки Заявления (до проставления Отметки налогового органа или подготовки [Уведомления](#p100840) об отказе в проставлении отметки) взамен него налогоплательщик (его представитель) представил новое Заявление (контроль поступления нового Заявления осуществляется автоматически), то прекращает проверку ранее представленного Заявления и в отношении него готовит Уведомление об отказе в проставлении отметки.
При этом в данном уведомлении, в разделе описания несоответствия сведений, указанных в Заявлении, сведениям, содержащимся в представленных документах (информации), с использованием данных БД, на основании созданной связи между старым и новым Заявлением, выбирает одну из следующих причин (данные заполняются автоматически):
"Ошибки <*> были самостоятельно выявлены налогоплательщиком, в результате чего было представлено новое Заявление о ввозе товаров и уплате косвенных налогов от _____ 20__ N _____, зарегистрированное в [Журнале](#p100817) регистрации заявлений _____ 20__ за N _____.
или
Ошибки <*> были самостоятельно выявлены налогоплательщиком, в результате чего была _____ 20__ представлена новая налоговая декларация по косвенным налогам (налогу на добавленную стоимость и акцизам) при импорте товаров на территорию Российской Федерации с территории государств - членов Таможенного союза и одновременно представлено новое Заявление о ввозе товаров и уплате косвенных налогов от _____ 20__ N _____, зарегистрированное в Журнале регистрации заявлений _____ 20__ за N _____.
---
<*> Перечень конкретных ошибок определяется внесенными налогоплательщиком исправлениями в Заявление".
Кроме того, в данном [Уведомлении](#p100840) об отказе в проставлении отметки исключается предложение по устранению нарушений и представлению нового Заявления на бумажном носителе (в четырех экземплярах) и в электронном виде.
Дальнейшие действия по подготовке и направлению Уведомления об отказе в проставлении отметки осуществляет в общеустановленном порядке.
Примечание: Документы (сведения), полученные налоговым органом в рамках прекращенной проверки, могут быть использованы при проверке нового Заявления.
###### 8.1.4.2 В тот же день, когда была завершена (прекращена) проверка Заявления, на основании ее результатов:
а) Фиксирует в ИР "Таможенный союз - обмен" информацию о дате завершения проверки (заполняется текущей системной датой) и в результате проверки Заявления, которая может принимать одно из следующих значений:
- подтверждена уплата косвенных налогов в полном объеме (выбирается для Заявлений, в которых не указаны освобожденные от налогообложения товары);
- подтверждена уплата косвенных налогов в полном объеме (освобождение от налогообложения налогом на добавленную стоимость и (или) акцизами) (выбирается для Заявлений, в которых указаны освобожденные от налогообложения товары);
- отказано в подтверждении уплаты косвенных налогов в полном объеме (освобождении от налогообложения налогом на добавленную стоимость и (или) акцизами).
Примечание. Не допускается подтверждение уплаты косвенных налогов в полном объеме и (или) освобождения от налогообложения налогом на добавленную стоимость и (или) акцизами Заявлений, которые не прошли ФЛК, а также при отсутствии Заявления в электронном виде и (или) четырех экземпляров Заявления на бумажном носителе ([пункты 8.1.2.2](#p100125) и [8.1.3](#p100172) настоящих Методических рекомендаций).
б) В случае подтверждения уплаты косвенных налогов в полном объеме и (или) подтверждения освобождения от налогообложения налогом на добавленную стоимость и (или) акцизами вручную заполняет на Заявлении (на всех четырех экземплярах, предоставленных на бумажном носителе) в [разделе 2](https://bukva.ai/docs/protokol-ot-11122009-2009/statya-1#p100053) Отметку налогового органа и обеспечивает соответствие данных, включенных в ИР, с данными, перенесенными в Заявление.
В случае отказа в подтверждении уплаты косвенных налогов в полном объеме и (или) отказа в подтверждении освобождения от налогообложения налогом на добавленную стоимость и (или) акцизами формирует и распечатывает [Уведомление](#p100840) об отказе в проставлении отметки и вручную заполняет на Заявлении (на всех четырех экземплярах, предоставленных на бумажном носителе) в [разделе 2](https://bukva.ai/docs/protokol-ot-11122009-2009/statya-1#p100053) сведения об Отказе в проставлении отметки и обеспечивает соответствие данных, включенных в ИР, с данными, перенесенными в Заявление.
в) Передает подготовленные документы на подпись начальнику (заместителю начальника) налогового органа ([пункт 8.1.5](#p100224) настоящих Методических рекомендаций).
8.1.4.3. В день получения документов, подписанных начальником (заместителем начальника) налогового органа ([пункт 8.1.5](#p100224) настоящих Методических рекомендаций):
а) Вносит в ИР "Таможенный союз - обмен" информацию о дате Отметки налогового органа или дате и номере подготовленного Уведомления об отказе в проставлении отметки - дате Отказа в проставлении отметки. При этом указанные даты заполняются текущей системной датой.
б) Вручную заполняет на Заявлении (на всех четырех экземплярах, предоставленных на бумажном носителе) в [разделе 2](https://bukva.ai/docs/protokol-ot-11122009-2009/statya-1#p100053) дату Отметки налогового органа или делает следующую запись о дате и номере [Уведомления](#p100840) об отказе в проставлении отметки:
"_______________________________________________________ принято решение об
(наименование налогового органа)
отказе в проставлении отметки. Уведомление от ____________ N ___________".
в) Обеспечивает соответствие данных, внесенных в ИР, с данными, включенными в Заявление.
Примечание:
1. Уведомление об отказе в проставлении отметки регистрируется в ПК "ЭОД" без регистрации в программном продукте по ведению делопроизводства.
2. После внесения в ИР "Таможенный союз - обмен" даты Отметки налогового органа или даты Отказа в проставлении отметки сведения о Заявлении, а также о результате его проверки (проставлении Отметки налогового органа или Отказе в проставлении отметки, с указанием кода причины отказа) незамедлительно передаются в ФИР "Таможенный союз - обмен". Указанное должностное лицо осуществляет мониторинг передачи данных в ФИР "Таможенный союз - обмен" и в случае, если данные не переданы в течение суток, принимает меры к выявлению и устранению причин задержки передачи.
3. После внесения в ИР "Таможенный союз - обмен" даты Отметки налогового органа или даты Отказа в проставлении отметки в отношении Заявления в электронном виде, представленного по ТКС, налогоплательщику (его представителю) незамедлительно формируется [Сообщение](#p100858) о результате проверки с информацией о дате Отметки налогового органа или реквизитах [Уведомления](#p100840) об отказе в проставлении отметки, для передачи его по ТКС.
8.1.4.4. Не позднее рабочего дня, следующего за подписанием документов начальником (заместителем начальника) налогового органа три экземпляра Заявления на бумажном носителе с проставленной Отметкой налогового органа или Уведомление об отказе в проставлении отметки (предназначенных для возврата налогоплательщику) передает в отдел, ответственный за работу с налогоплательщиками. Четвертый экземпляр Заявления остается для хранения в ИФНС России (МИ ФНС России по КН).
8.1.4.5. Если после проставления Отметки налогового органа (Отказа в проставлении отметки) необходима корректировка внесенных в ИР "Таможенный союз - обмен" данных (например, в результате опечатки при их заполнении), то вносит соответствующие исправления в ИР "Таможенный союз - обмен" местного уровня (в БД регистрируются все внесенные изменения, а также информация о том, кто и когда и на основании чего (реквизиты докладной записки) внес эти изменения). После внесения изменений, в случаях, когда необходимо обновить данные федерального уровня, создается новая версия Заявления в электронном виде (с сохранением предыдущей версии), которая незамедлительно передается в ФИР "Таможенный союз - обмен" (также с сохранением предыдущей версии). Указанное должностное лицо осуществляет мониторинг передачи данных в ФИР "Таможенный союз - обмен" и в случае, если данные не переданы в течение суток, принимает меры к выявлению и устранению причин задержки передачи.
Решение о внесении изменений принимает начальник (заместитель начальника) ИФНС России (МИ ФНС России по КН) на основании мотивированной докладной записки, составленной в произвольной форме за подписью начальника отдела, с указанием всех причин необходимости корректировки. Сведения об этой докладной записке (дата, номер, ФИО составившего и принявшего решение) также подлежат включению в ИР "Таможенный союз - обмен" местного уровня.
Примечание:
1. Изменение результатов проверки на взаимоисключающие ее итоги (например, сведения о проставлении Отметки налогового органа и [Уведомление](#p100840) об отказе в проставлении отметки) недопустимо.
2. После внесения в ИР "Таможенный союз - обмен" изменений в дату Отметки налогового органа или дату Отказа в проставлении отметки в отношении Заявления в электронном виде, представленного по ТКС, налогоплательщику (его представителю) незамедлительно формируется [Сообщение](#p100858) о результате проверки с информацией о дате Отметки налогового органа или реквизитах Уведомления об отказе в проставлении отметки, для передачи его по ТКС.
8.1.4.6. Если после проставления Отметки налогового органа (Отказа в проставлении отметки) выявлен факт необходимости отзыва Заявления в ИР "Таможенный союз - обмен" или отзыва результатов его проверки (например, выявлены ошибки проверки, представлено новое Заявление, представлена новая декларация или отзыв Заявления поступил от налогоплательщика), то в ИР "Таможенный союз - обмен" местного уровня формирует [сообщение](#p100866) об отзыве Заявления (с указанием причины), помещенного в ФИР "Таможенный союз - обмен" (в БД регистрируются сведения об отзыве, а также информация о том, кто и когда и на основании чего (реквизиты докладной записки) внес эти изменения). После формирования сообщение с отзывом незамедлительно передается в ФИР "Таможенный союз - обмен". Указанное должностное лицо осуществляет мониторинг передачи данных в ФИР "Таможенный союз - обмен" и в случае, если данные не переданы в течение суток, принимает меры к выявлению и устранению причин задержки передачи.
Решение об отзыве Заявления принимает начальник (заместитель начальника) ИФНС России (МИ ФНС России по КН) на основании мотивированной докладной записки, составленной в произвольной форме за подписью начальника отдела, с указанием всех причин необходимости отзыва. Сведения об этой докладной записке (дата, номер, ФИО составившего и принявшего решение, причины отзыва) также подлежат включению в ИР "Таможенный союз - обмен" местного уровня.
Примечание:
1. Отозванное Заявление в электронном виде корректировке (включая аннулирование отзыва) не подлежит.
2. После отзыва Заявления в электронном виде, представленного по ТКС, налогоплательщику (его представителю) незамедлительно формируется [Сообщение](#p100866) об отзыве с информацией о дате и причине отзыва, для передачи его по ТКС.
8.1.5. Начальник (заместитель начальника) налогового органа рассматривает документы ([подпункт "в" пункта 8.1.4.2](#p100203) настоящих Методических рекомендаций) и принимает решение о проставлении Отметки налогового органа (об Отказе в проставлении отметки) не позднее рабочего дня, следующего за днем их поступления на подпись.
При этом проставление Отметки налогового органа осуществляется в срок не позднее десяти рабочих дней с даты поступления в налоговый орган Заявления на бумажном носителе, а подготовка [Уведомления](#p100840) об отказе в проставлении отметки осуществляется в срок не позднее десяти рабочих дней со дня поступления в налоговый орган Заявления на бумажном носителе, а в случае непредставления Заявления на бумажном носителе - в срок не позднее десяти рабочих дней с даты поступления в налоговый орган Заявления в электронном виде (с учетом того, что часть времени, отведенного на проверку Заявления, была использована на создание, регистрацию и проверку Заявления).
Примечание.
1. Дата проставления Отметки налогового органа - дата проставления в [разделе 2](https://bukva.ai/docs/protokol-ot-11122009-2009/statya-1#p100053) Заявления на бумажном носителе подписи начальника (заместителя начальника) налогового органа и заверения ее печатью налогового органа.
2. Дата подготовки Уведомления об отказе в проставлении отметки - дата проставления в названном Уведомлении подписи начальника (заместителя начальника) налогового органа, заверения ее гербовой печатью и дата регистрации названного Уведомления в ПК "ЭОД".
8.2. В МИ ФНС России по ЦОД вся поступившая от ИФНС России и МИ ФНС России по КН информация о Заявлении (включая корректировку и отзыв) обрабатывается автоматически.
### 9. Порядок действий ИФНС России, УФНС России, МИ ФНС России по КН при признании в ФИР "Таможенный союз - обмен" записи о регистрации Заявления ошибочной
#### 9.1 Регистрация Заявления может быть признана ошибочной в следующих случаях:
а) сведения о регистрации относятся к Заявлению, не существующему физически в электронном виде или на бумажном носителе;
б) повторной регистрации ранее поступившего Заявления в электронном виде или на бумажном носителе.
Признание регистрации Заявления ошибочной после внесения в ИР "Таможенный союз - обмен" сведений о результатах его проверки (проставлена Отметка налогового органа или подготовлено Уведомление об отказе в проставлении отметки) невозможно. Его отзыв в данном случае осуществляется в соответствии с [пунктом 8.1.4.6](#p100219) настоящих Методических рекомендаций.
9.2. Действия должностного лица отдела, ответственного за работу с налогоплательщиками ИФНС России.
9.2.1. Не позднее рабочего дня, следующего за днем выявления факта передачи в МИ ФНС России по ЦОД ошибочной регистрации Заявления, подготавливает и направляет в УФНС России мотивированную докладную записку, оформленную в виде письма произвольной формы о необходимости признания регистрации Заявления ошибочной.
Указанное письмо направляется за подписью начальника (заместителя начальника) ИФНС России и должно обязательно содержать объяснение причин, повлекших ошибочную регистрацию Заявления, Уникальный номер ошибочно зарегистрированного Заявления, ИНН, дату и номер Заявления, указанные налогоплательщиком, и иные существенные сведения, необходимые для идентификации ошибочно зарегистрированного Заявления.
9.2.2. Не позднее двух рабочих дней, следующих за днем поступления от УФНС России решения о необходимости признания регистрации Заявления ошибочной, вносит в ИР "Таможенный союз - обмен" соответствующую запись, при этом обязательно указывает Уникальный номер ошибочно зарегистрированного Заявления, ИНН, реквизиты (дату и номер) Заявления, указанные налогоплательщиком, реквизиты (код УФНС России, дату и номер) письма УФНС России, на основании которого вносится запись.
Примечание: После внесения указанных сведений в ИР "Таможенный союз - обмен" сведения о признании регистрации Заявления ошибочной незамедлительно передаются в ФИР "Таможенный союз - обмен". Указанное должностное лицо осуществляет мониторинг передачи данных в ФИР "Таможенный союз - обмен" и в случае, если данные не переданы в течение суток, принимает меры к выявлению и устранению причин задержки передачи.
9.3. Действия должностного лица отдела, ответственного за обеспечение контроля по формированию ИР "Таможенный союз - обмен" УФНС России.
Не позднее двух рабочих дней, следующих за днем поступления от ИФНС России письма о необходимости признания регистрации Заявления ошибочной, рассматривает его, проверяет наличие сведений о регистрации Заявления в ФИР "Таможенный союз - обмен" и готовит проект решения (в произвольной форме) о необходимости признания регистрации Заявления ошибочной или об отсутствии такой необходимости.
Решение о необходимости признания регистрации Заявления ошибочной или об отсутствии такой необходимости принимает руководитель (заместитель руководителя) УФНС России, которое в письменной форме доводится до ИФНС России.
Одновременно УФНС России проводит организационные мероприятия по недопущению в дальнейшем ошибочной регистрации Заявлений.
9.4. Действия должностного лица отдела, ответственного за работу с налогоплательщиками МИ ФНС России по КН.
9.4.1. Не позднее рабочего дня, следующего за днем выявления факта передачи в МИ ФНС России по ЦОД ошибочной регистрации Заявления, подготавливает начальнику (заместителю начальника) МИ ФНС России по КН мотивированную докладную записку о необходимости признания регистрации Заявления ошибочной.
Указанная докладная записка подписывается начальником отдела и должна обязательно содержать объяснение причин, повлекших ошибочную регистрацию Заявления, Уникальный номер ошибочно зарегистрированного Заявления, ИНН, дату и номер Заявления, указанные налогоплательщиком, и иные существенные сведения, необходимые для идентификации ошибочно зарегистрированного Заявления.
Одновременно МИ ФНС России по КН проводит организационные мероприятия по недопущению в дальнейшем ошибочной регистрации Заявлений.
9.4.2. Не позднее двух рабочих дней, следующих за днем принятия начальником (заместителем начальника) МИ ФНС России по КН решения о признании регистрации Заявления ошибочной, вносит в ИР "Таможенный союз - обмен" соответствующую запись, при этом обязательно указывая Уникальный номер ошибочно зарегистрированного Заявления, ИНН, реквизиты (дату и номер) Заявления, указанные налогоплательщиком, реквизиты (код МИ ФНС России по КН, дату и номер) докладной записки, на основании которой вносится запись.
Примечание: После внесения указанных сведений в ИР "Таможенный союз - обмен" сведения о признании регистрации Заявления ошибочной незамедлительно передаются в ФИР "Таможенный союз - обмен". Указанное должностное лицо осуществляет мониторинг передачи данных в ФИР "Таможенный союз - обмен" и в случае, если данные не переданы в течение суток, принимает меры к выявлению и устранению причин задержки передачи.
9.5. В МИ ФНС России по ЦОД вся поступившая от ИФНС России и МИ ФНС России по КН информация о признании регистрации Заявления ошибочной обрабатывается автоматически.
9.6. Датой признания регистрации ошибочной является дата внесения в ФИР "Таможенный союз - обмен" соответствующей записи (которая заполняется текущей системной датой).
В ФИР "Таможенный союз - обмен" запись о признании регистрации Заявления ошибочной может быть внесена, если передаваемая ИФНС России (МИ ФНС России по КН) информация об Уникальном номере Заявления, ИНН, реквизитах (дате и номере) Заявления, указанных налогоплательщиком, полностью совпадает с информацией, включенной в ФИР по названым позициям, а также указаны реквизиты (дата, номер и код УФНС России или МИ ФНС по КН) основания для признания записи ошибочной.
Внесенная запись о признании регистрации Заявления ошибочной корректировке (отзыву) не подлежит.
### 10. Порядок действий ИФНС России, УФНС России, МИ ФНС России, ЦА ФНС России при формировании выходных данных (списков) из ИР "Таможенный союз - обмен"
#### 10.1 Действия должностного лица МИ ФНС России по ЦОД.
10.1.1. Ежемесячно не позднее 10 числа, следующего за прошедшим месяцем, формирует и размещает в подсистеме удаленного доступа, по состоянию на 1 число каждого месяца статистические данные передачи территориальными налоговыми органами в МИ ФНС России по ЦОД Заявлений, по форме согласно [приложению N 5](#p100421) к настоящим Методическим рекомендациям, с перечнем Заявлений, регистрация которых признана ошибочной, а также Заявлений, переданных в МИ ФНС России по ЦОД с нарушением десятидневного срока проставления Отметки налогового органа (Отказа в проставлении отметки) на Заявлениях и (или) передачи сведений на федеральный уровень, по форме согласно [приложению N 6](#p100449) к настоящим Методическим рекомендациям.
10.1.2. Один раз в 15 дней, 10 и 25 числа текущего месяца, формирует и размещает в подсистеме удаленного доступа, по состоянию на 10 и 25 число соответственно, статистические данные полученных от налоговых органов Республики Беларусь и Республики Казахстан Запросов заявлений (Реестр запросов) и направленных им ответов (Заявлений или Уведомлений об отсутствии заявлений), по форме согласно [приложению N 7](#p100507) к настоящим Методическим рекомендациям, с перечнем ответов (Заявлений или Уведомлений об отсутствии заявлений), направленных налоговыми органами Российской Федерации, с нарушением пятидневного срока рассмотрения и (или) передачи сведений на федеральный уровень (не направленных налоговыми органами Российской Федерации), по форме согласно [приложению N 8](#p100530) к настоящим Методическим рекомендациям.
10.1.3. Один раз в 15 дней, 10 и 25 числа текущего месяца, формирует и размещает в подсистеме удаленного доступа, по состоянию на 10 и 25 число соответственно, статистические данные направленных в налоговые органы Республики Беларусь и Республики Казахстан Запросов заявлений (Реестр запросов) и полученных от них ответов (Заявлений или Уведомлений об отсутствии заявлений), по форме согласно [приложению N 9](#p100554) к настоящим Методическим рекомендациям, с перечнем ответов (Заявлений или Уведомлений об отсутствии заявлений), направленных налоговыми органами Республики Беларусь и Республики Казахстан, с нарушением десятидневного срока рассмотрения и (или) передачи сведений на федеральный уровень (не направленных налоговыми органами Республики Беларусь и Республики Казахстан), по форме согласно [приложению N 10](#p100573) к настоящим Методическим рекомендациям.
10.2. Действия должностного лица ЦА ФНС России, МИ ФНС России по федеральным округам, МИ ФНС России по КН, УФНС России, ИФНС России.
##### 10.2.1 По мере необходимости формируют в подсистеме удаленного доступа, за определенный период:
а) статистические данные передачи территориальными налоговыми органами в МИ ФНС России по ЦОД Заявлений, по форме согласно [приложению N 11](#p100597) к настоящим Методическим рекомендациям, с их перечнем (в том числе с нарушением установленного срока проставления Отметки налогового органа (Отказа в проставлении отметки)), по форме согласно [приложению N 12](#p100629) к настоящим Методическим рекомендациям;
б) статистические данные полученных от налоговых органов Республики Беларусь и Республики Казахстан Запросов заявлений (Реестр запросов) и направленных им ответов (Заявлений или Уведомлений об отсутствии заявлений), по форме согласно [приложению N 13](#p100687) к настоящим Методическим рекомендациям, с их перечнем (в том числе с нарушением установленного срока направления ответа), по форме согласно [приложению N 8](#p100530) к настоящим Методическим рекомендациям;
в) статистические данные направленных в налоговые органы Республики Беларусь и Республики Казахстан Запросов заявлений (Реестр запросов) и полученных от них ответов (Заявлений или Уведомлений об отсутствии заявлений), по форме согласно [приложению N 14](#p100710) к настоящим Методическим рекомендациям, с их перечнем (в том числе с нарушением установленного срока направления ответа), по форме согласно [приложению N 10](#p100573) к настоящим Методическим рекомендациям.
10.2.2. По мере необходимости формируют в ПК "ЭОД" за определенный период сведения о регистрации Заявления, а также о сроках его обработки в налоговом органе, по форме согласно [приложениям N N 4](#p100405) и [15](#p100730) к настоящим Методическим рекомендациям.
10.3. Порядок работы налоговых органов с полученными выходными данными (списками) определен [пунктом 11.3](#p100316) настоящих Методических рекомендаций.
### 11. Порядок действий ИФНС России, УФНС России, МИ ФНС России при обращении налогоплательщиков об отсутствии в ФИР "Таможенный союз - обмен" Заявлений, при поступлении от налоговых органов Республики Беларусь и Республики Казахстан Реестра запросов, а также при получении выходных данных (списков)
11.1. Действия должностных лиц ИФНС России, УФНС России, МИ ФНС России при обращении налогоплательщиков государств - членов Таможенного союза об отсутствии в ФИР "Таможенный союз - обмен" сведений об уплате косвенных налогов (Заявлений).
##### 11.1.1 Действия должностных лиц МИ ФНС России по ЦОД.
11.1.1.1. В течение трех рабочих дней после поступления от налогоплательщика информации об отсутствии в ФИР "Таможенный союз - обмен" Заявления проверяет в ФИР "Таможенный союз - обмен" факт его отсутствия, при этом:
а) в случае наличия Заявления в ФИР "Таможенный союз - обмен" доводит соответствующие сведения до налогоплательщика;
б) в случае отсутствия Заявления в ФИР "Таможенный союз - обмен" доводит информацию (с приложением копии обращения налогоплательщика) до соответствующего УФНС России (МИ ФНС России по КН) для принятия мер по направлению отсутствующих сведений в ФИР.
11.1.1.2. В течение трех рабочих дней после поступления от УФНС России (МИ ФНС России по КН) информации о передаче в ФИР "Таможенный союз - обмен" отсутствующего Заявления ([подпункт "а" пункта 11.1.2.2](#p100280) и [подпункт "в" пункта 11.1.4.1](#p100301) настоящих Методических рекомендаций) проверяет факт его наличия в ФИР, при этом:
а) в случае наличия Заявления в ФИР "Таможенный союз - обмен" осуществляет передачу Заявления в МНС Республики Беларусь или НК Минфина Республики Казахстан в порядке и сроки, установленные [разделом 14](#p100365) настоящих Методических рекомендаций, и в течение пяти рабочих дней после передачи Заявления в МНС Республики Беларусь или НК Минфина Республики Казахстан доводит соответствующую информацию до налогоплательщика;
б) в случае отсутствия Заявления в ФИР "Таможенный союз - обмен" доводит информацию до УФНС России (МИ ФНС России по КН) для принятия мер по направлению отсутствующих сведений в ФИР.
11.1.2. Действия должностного лица отдела, ответственного за обеспечение контроля по формированию ИР "Таможенный союз - обмен" УФНС России.
11.1.2.1. В течение трех рабочих дней после поступления из МИ ФНС России по ЦОД информации об отсутствии в ФИР "Таможенный союз - обмен" Заявления ([подпункт "б" пункта 11.1.1.1](#p100271) и [подпункт "б" пункта 11.1.1.2](#p100274) настоящих Методических рекомендаций):
а) доводит информацию до подведомственной ИФНС России для принятия мер по направлению отсутствующих сведений в ФИР и обеспечивает контроль за ее исполнением (контроль обеспечивает с использованием данных ФИР "Таможенный союз - обмен");
б) устанавливает причины и проводит организационные мероприятия по недопущению подобных нарушений в дальнейшем.
11.1.2.2. В течение трех рабочих дней после поступления от ИФНС России информации о передаче в ФИР "Таможенный союз - обмен" отсутствующего Заявления ([подпункт "в" пункта 11.1.3.1](#p100291) настоящих Методических рекомендаций), проверяет факт его наличия в ФИР:
а) в случае наличия Заявления в ФИР "Таможенный союз - обмен" письменно уведомляет об этом МИ ФНС России по ЦОД (с обязательным указанием Уникального номера Заявления, наименования файла, содержащего электронную копию Заявления, и даты приема файла);
б) в случае отсутствия Заявления в ФИР "Таможенный союз - обмен" письменно уведомляет об этом ИФНС России для принятия мер по направлению отсутствующих сведений в ФИР.
11.1.2.3. В случае если обращение налогоплательщика об отсутствии в ФИР "Таможенный союз - обмен" сведений об уплате косвенных налогов (Заявления) поступило не из МИ ФНС России по ЦОД, то выполняет в установленные сроки работы, описанные в [пунктах 11.1.1.1](#p100269) и [11.1.1.2](#p100272) настоящих Методических рекомендаций:
а) по установлению факта отсутствия сведений в ФИР "Таможенный союз - обмен";
б) по установлению причин и проведению организационных мероприятий, направленных на недопущение подобных нарушений в дальнейшем;
в) по доведению соответствующей информации до ИФНС России и обеспечению контроля за ее исполнением (контроль обеспечивает с использованием данных ФИР "Таможенный союз - обмен");
г) по доведению соответствующей информации до налогоплательщика.
11.1.3. Действия должностного лица отдела, ответственного за проведение камеральных налоговых проверок ИФНС России.
11.1.3.1. В течение пяти рабочих дней после поступления из УФНС России информации по обращению налогоплательщика об отсутствии Заявления в ФИР "Таможенный союз - обмен" ([подпункт "а" пункта 11.1.2.1](#p100277), [подпункт "б" пункта 11.1.2.2](#p100281), [подпункт "б" пункта 11.1.2.3](#p100284) настоящих Методических рекомендаций):
а) устраняет причины, повлекшие отсутствие сведений на федеральном уровне (распределение должностных функций между отделами ИФНС России указано в разделе 8 настоящих Методических рекомендаций);
б) передает Заявления в ФИР "Таможенный союз - обмен" и с использованием удаленного доступа уточняет его поступление в МИ ФНС России по ЦОД;
в) письменно доводит информацию до УФНС России о передаче Заявления в ФИР "Таможенный союз - обмен" (с обязательным указанием Уникального номера Заявления, наименования файла, содержащего электронную копию Заявления и даты приема файла) и о принятых мерах по недопущению подобных нарушений в дальнейшем.
11.1.3.2. В случае если обращение налогоплательщика об отсутствии сведений об уплате косвенных налогов (Заявления) в ФИР "Таможенный союз - обмен" поступило не из УФНС России, то выполняет в установленные сроки работы, описанные в [пунктах 11.1.1.1](#p100269), [11.1.1.2](#p100272) и [11.1.3.1](#p100288) настоящих Методических рекомендаций:
а) по установлению факта отсутствия сведений в ФИР "Таможенный союз - обмен";
б) по установлению причин, повлекших отсутствие сведений на федеральном уровне, их устранению, передаче Заявления в ФИР "Таможенный союз - обмен" и уточнению его поступления в МИ ФНС России по ЦОД (с использованием удаленного доступа к ФИР);
в) по доведению соответствующей информации до налогоплательщика;
г) по проведению организационных мероприятий, направленных на недопущение подобных нарушений в дальнейшем.
11.1.4. Действия должностного лица отдела, ответственного за проведение камеральных налоговых проверок МИ ФНС России по КН.
11.1.4.1. В течение пяти рабочих дней после поступления из МИ ФНС России по ЦОД информации по обращению налогоплательщика об отсутствии Заявления в ФИР "Таможенный союз - обмен" ([подпункт "б" пункта 11.1.1.1](#p100271) и [подпункт "б" пункта 11.1.1.2](#p100274) настоящих Методических рекомендаций):
а) устанавливает причины, повлекшие отсутствие сведений на федеральном уровне, и устраняет их (распределение должностных функций между отделами МИ ФНС России по КН указано в [разделе 8](#p100108) настоящих Методических рекомендаций);
б) передает Заявления в ФИР "Таможенный союз - обмен" и с использованием удаленного доступа уточняет его поступление в МИ ФНС России по ЦОД;
в) письменно доводит информацию до МИ ФНС России по ЦОД о передаче Заявления в ФИР "Таможенный союз - обмен" (с обязательным указанием Уникального номера Заявления, наименования файла, содержащего электронную копию Заявления, и даты приема файла);
г) проводит организационные мероприятия по недопущению подобных нарушений в дальнейшем.
11.1.4.2. В случае если обращение налогоплательщика об отсутствии сведений об уплате косвенных налогов (Заявления) в ФИР "Таможенный союз - обмен" поступило не из МИ ФНС России по ЦОД, то выполняет в установленные сроки работы, описанные в [пунктах 11.1.1.1](#p100269), [11.1.1.2](#p100272) и [11.1.3.1](#p100288) настоящих Методических рекомендаций:
а) по установлению факта отсутствия сведений в ФИР "Таможенный союз - обмен";
б) по установлению причин, повлекших отсутствие сведений на федеральном уровне, их устранению, передаче Заявления в ФИР "Таможенный союз - обмен" и уточнению его поступления в МИ ФНС России по ЦОД (с использованием удаленного доступа к ФИР);
в) по доведению соответствующей информации до налогоплательщика;
г) по проведению организационных мероприятий, направленных на недопущение подобных нарушений в дальнейшем.
11.2. Действия должностных лиц ИФНС России, МИ ФНС России при поступлении Реестров запросов от налоговых органов Республики Беларусь и Республики Казахстан.
11.2.1. Действия должностных лиц МИ ФНС России по ЦОД, связанные с приемом и обработкой поступивших от налоговых органов Республики Беларусь и Республики Казахстан Реестров запросов, а также направления им ответов, определены [разделом 14](#p100365) настоящих Методических рекомендаций.
11.2.2. Действия должностного лица отдела, ответственного за проведение камеральных налоговых проверок ИФНС России и МИ ФНС России по КН.
В течение пяти рабочих дней после поступления из МИ ФНС России по ЦОД Реестра запросов ([пункт 14.2.2](#p100376) настоящих Методических рекомендаций):
а) проводит анализ этих сведений;
б) устанавливает причины, повлекшие отсутствие сведений на федеральном уровне, устраняет их (распределение должностных функций между отделами ИФНС России указано в [разделе 8](#p100108) настоящих Методических рекомендаций) и незамедлительно передает Заявление (с проставлением признака ответа на запрос) в ФИР "Таможенный союз - обмен". При отсутствии в налоговом органе Заявления, указанного в Реестре запросов, формирует и незамедлительно передает в ФИР "Таможенный союз - обмен" соответствующее Уведомление об отсутствии заявления, с проставлением признака ответа на запрос. Указанное должностное лицо осуществляет мониторинг передачи данных в ФИР "Таможенный союз - обмен" и в случае, если данные не переданы в течение суток, принимает меры к выявлению и устранению причин задержки передачи;
в) осуществляет контроль поступления информации в ФИР "Таможенный союз - обмен" (с использованием удаленного доступа к ФИР);
г) проводит организационные мероприятия по недопущению подобных нарушений в дальнейшем.
11.3. Действия должностных лиц ИФНС России, УФНС России, МИ ФНС России при получении сформированных выходных данных (списков).
11.3.1. Действия должностных лиц МИ ФНС России по ЦОД по формированию выходных данных (списков) определены [пунктами 10.1.1](#p100256) - [10.1.3](#p100258) настоящих Методических рекомендаций, а по передаче ФПД в МНС Республики Беларусь и НК Минфина Республики Казахстан - [разделом 14](#p100365) настоящих Методических рекомендаций.
11.3.2. Действия должностного лица отдела, ответственного за обеспечение контроля по формированию ИР "Таможенный союз - обмен" УФНС России.
11.3.2.1. Ежемесячно не позднее 15 числа проводит анализ сведений о нарушении установленных сроков проставления Отметки налогового органа (Отказа в проставлении отметки) на Заявлениях ([раздел 8](#p100108) настоящих Методических рекомендаций), помещенных МИ ФНС России по ЦОД в подсистему удаленного доступа ([пункт 10.1.1](#p100256) настоящих Методических рекомендаций).
11.3.2.2. Один раз в 15 дней не позднее 12 и 27 числа проводит анализ сведений о нарушении установленных сроков направления ответов на Запросы заявлений ([пункт 13.2](#p100358) и [раздел 13](#p100356) настоящих Методических рекомендаций), помещенных МИ ФНС России по ЦОД в подсистему удаленного доступа ([пункты 10.1.2](#p100257) и [10.1.3](#p100258) настоящих Методических рекомендаций).
11.3.2.3. По мере необходимости проводит анализ сведений о нарушении установленных сроков проставления Отметки налогового органа (Отказа в проставлении отметки) на Заявлениях ([раздел 8](#p100108) настоящих Методических рекомендаций) и сведений о нарушении установленных сроков направления ответов на Запросы заявлений ([пункт 13.2](#p100358) и [раздел 13](#p100356) настоящих Методических рекомендаций), сформированных самостоятельно ([пункты 10.2.1](#p100260) и [10.2.2](#p100264)).
11.3.2.4. При наличии информации о нарушении установленных сроков, полученной по результатам проведенного анализа ([пункты 11.3.2.1](#p100319) - [11.3.2.3](#p100321) настоящих Методических рекомендаций):
а) доводит информацию до подведомственных ИФНС России и обеспечивает контроль за ее исполнением;
б) устанавливает причины, повлекшие нарушения установленных сроков проставления Отметки налогового органа (Отказа в проставлении отметки), направления ответов на Запросы заявлений и (или) передаче сведений на федеральном уровне и проводит организационные мероприятия по недопущению в дальнейшем нарушения установленных сроков;
в) для случаев отсутствия в ФИР "Таможенный союз - обмен" необходимых сведений также осуществляет контроль ее поступления в МИ ФНС России по ЦОД (с использованием удаленного доступа к ФИР).
11.3.3. Действия должностного лица отдела, ответственного за проведение камеральных налоговых проверок ИФНС России.
11.3.3.1. В течение трех рабочих дней после поступления из УФНС России информации по сформированным выходным данным (спискам) о выявленных нарушениях установленных сроков ([подпункт "а" пункта 11.3.2.4](#p100323) настоящих Методических рекомендаций):
а) устраняет причины, повлекшие нарушения установленных сроков проставления Отметки налогового органа (Отказа в проставлении отметки), направления ответов на Запросы заявлений и (или) передаче сведений на федеральном уровне (распределение должностных функций между отделами ИФНС России указано в [пункте 11.2.2](#p100310) и [разделах 8](#p100108), [9](#p100230), [13](#p100356) настоящих Методических рекомендаций);
б) для случаев отсутствия в ФИР "Таможенный союз - обмен" необходимых сведений также незамедлительно передает Заявление или Уведомление об отсутствии заявления (ответ на Запрос заявления) в ФИР "Таможенный союз - обмен" и осуществляет контроль его поступления в МИ ФНС России по ЦОД (с использованием удаленного доступа к ФИР). Указанное должностное лицо осуществляет мониторинг передачи данных в ФИР "Таможенный союз - обмен" и в случае, если данные не переданы в течение суток, принимает меры к выявлению и устранению причин задержки передачи;
в) письменно доводит информацию до УФНС России о передаче Заявления или Уведомления об отсутствии заявления (ответа на Запрос заявления) в ФИР "Таможенный союз - обмен" (с обязательным указанием Уникального номера Заявления или Запроса, наименования файла, содержащего электронную копию Заявления и даты приема файла) и о принятых мерах по недопущению подобных нарушений в дальнейшем.
11.3.3.2. По мере необходимости проводит анализ сведений о нарушении установленных сроков проставления Отметки налогового органа (Отказа в проставлении отметки) на Заявлениях ([раздел 8](#p100108) настоящих Методических рекомендаций) и сведений о нарушении установленных сроков направления ответов на Запросы заявлений ([пункт 13.2](#p100358) и [раздел 13](#p100356) настоящих Методических рекомендаций), сформированных самостоятельно ([пункты 10.2.1](#p100260) и [10.2.2](#p100264)).
При наличии информации о нарушении установленных сроков, полученной по результатам проведенного анализа:
а) устанавливает причины, повлекшие нарушения установленных сроков проставления Отметки налогового органа (Отказа в проставлении отметки), направления ответов на Запросы заявлений и (или) передаче сведений на федеральном уровне и проводит организационные мероприятия по недопущению в дальнейшем нарушения установленных сроков;
б) для случаев отсутствия в ФИР "Таможенный союз - обмен" необходимых сведений также незамедлительно передает Заявление или Уведомление об отсутствии заявления (ответ на Запрос заявления) (распределение должностных функций между отделами МИ ФНС России по КН указаны в [пункте 11.2.2](#p100310) и [разделах 8](#p100108), [9](#p100230), [13](#p100356) настоящих Методических рекомендаций) в ФИР "Таможенный союз - обмен" и осуществляет контроль его поступления в МИ ФНС России по ЦОД (с использованием удаленного доступа к ФИР). Указанное должностное лицо осуществляет мониторинг передачи данных в ФИР "Таможенный союз - обмен" и в случае, если данные не переданы в течение суток, принимает меры к выявлению и устранению причин задержки передачи.
11.3.4. Действия должностного лица отдела, ответственного за проведение камеральных налоговых проверок МИ ФНС России по КН.
11.3.4.1. Ежемесячно не позднее 15 числа проводит анализ сведений о нарушении установленных сроков проставления Отметки налогового органа (Отказа в проставлении отметки) на Заявлениях ([раздел 8](#p100108) настоящих Методических рекомендаций), помещенных МИ ФНС России по ЦОД в подсистему удаленного доступа ([пункт 10.1.1](#p100256) настоящих Методических рекомендаций).
11.3.4.2. Один раз в 15 дней не позднее 12 и 27 числа проводит анализ сведений о нарушении установленных сроков направления ответов на Запросы заявлений ([пункт 13.2](#p100358) и [раздел 13](#p100356) настоящих Методических рекомендаций), помещенных МИ ФНС России по ЦОД в подсистему удаленного доступа ([пункты 10.1.2](#p100257) и [10.1.3](#p100258) настоящих Методических рекомендаций).
11.3.4.3. По мере необходимости проводит анализ сведений о нарушении установленных сроков проставления Отметки налогового органа (Отказа в проставлении отметки) на Заявлениях ([раздел 8](#p100108) настоящих Методических рекомендаций) и сведений о нарушении установленных сроков направления ответов на Запросы заявлений ([пункт 13.2](#p100358) и [раздел 13](#p100356) настоящих Методических рекомендаций), сформированных самостоятельно ([пункты 10.2.1](#p100260) и [10.2.2](#p100264)).
11.3.4.4. При наличии информации о нарушении установленных сроков, полученной по результатам проведенного анализа ([пункты 11.3.4.1](#p100336) - [11.3.4.3](#p100338) настоящих Методических рекомендаций):
а) устанавливает причины, повлекшие нарушения установленных сроков проставления Отметки налогового органа (Отказа в проставлении отметки), направления ответов на Запросы заявлений и (или) передаче сведений на федеральном уровне, и проводит организационные мероприятия по недопущению в дальнейшем нарушения установленных сроков;
б) для случаев отсутствия в ФИР "Таможенный союз - обмен" необходимых сведений также незамедлительно передает Заявление или Уведомление об отсутствии заявления (ответ на Запрос заявления) (распределение должностных функций между отделами МИ ФНС России по КН указаны в [пункте 11.2.2](#p100310) и [разделах 8](#p100108), [9](#p100230), [13](#p100356) настоящих Методических рекомендаций) в ФИР "Таможенный союз - обмен" и осуществляет контроль его поступления в МИ ФНС России по ЦОД (с использованием удаленного доступа к ФИР). Указанное должностное лицо осуществляет мониторинг передачи данных в ФИР "Таможенный союз - обмен" и в случае, если данные не переданы в течение суток, принимает меры к выявлению и устранению причин задержки передачи.
### 12. Порядок действий ИФНС России, УФНС России, МИ ФНС России при получении от налоговых органов Республики Беларусь и Республики Казахстан Протоколов ФЛК и Протоколов ИД
12.1. Действия должностных лиц МИ ФНС России по ЦОД, связанные с приемом и обработкой поступивших от налоговых органов Республики Беларусь и Республики Казахстан Протоколов ФЛК и Протоколов ИД, а также направления им уточненных данных определены [разделом 14](#p100365) настоящих Методических рекомендаций.
12.2. Действия должностного лица отдела, ответственного за обеспечение контроля по формированию ИР "Таможенный союз - обмен" УФНС России.
Ежемесячно осуществляет контроль устранения подведомственными налоговыми органами выявленных ошибок и несоответствий в ФИР "Таможенный союз - обмен" (с использованием удаленного доступа к ФИР).
При наличии информации о выявленных ошибках и несоответствиях в ФИР:
а) доводит информацию до подведомственных ИФНС России и обеспечивает контроль за ее исполнением;
б) устанавливает причины и проводит организационные мероприятия по недопущению в дальнейшем нарушения установленных сроков;
в) осуществляет контроль поступления информации в ФИР "Таможенный союз - обмен" (с использованием удаленного доступа к ФИР).
12.3. Действия должностного лица отдела, ответственного за проведение камеральных налоговых проверок ИФНС России и МИ ФНС России по КН.
В течение пяти рабочих дней после поступления из МИ ФНС России по ЦОД Протокола ФЛК, содержащего ошибки, и (или) Протокола ИД, содержащего признак идентификации налогоплательщика ([пункт 14.3.2](#p100381) настоящих Методических рекомендаций):
а) проводит анализ этих ошибок;
б) устанавливает причины, повлекшие эти ошибки, устраняет их и передает соответствующие сведения в ФИР "Таможенный союз - обмен" (распределение должностных функций между отделами ИФНС России указано в [разделе 8](#p100108) настоящих Методических рекомендаций). При необходимости проводит работу с налогоплательщиком для уточнения представленного Заявления;
в) осуществляет контроль поступления информации в ФИР "Таможенный союз - обмен" (с использованием удаленного доступа к ФИР).
Примечание: После поступления из МИ ФНС России по ЦОД Протокола ФЛК и (или) Протокола ИД в отношении Заявления в электронном виде, представленного по ТКС, налогоплательщику (его представителю) незамедлительно формируется [Сообщение](#p100866) о несоответствиях с информацией об ошибках и (или) о неидентифицированных налогоплательщиках, выявленной налоговыми органами Республики Беларусь (Республики Казахстан), для передачи его по ТКС.
### 13. Порядок действий ИФНС России, УФНС России, МИ ФНС России при направлении в налоговые органы Республики Беларусь и Республики Казахстан Реестров запросов, а также при поступлении от них Реестров заявлений и Реестров уведомлений
13.1. Действия должностных лиц МИ ФНС России по ЦОД, связанные с приемом и обработкой от МНС Республики Беларусь и НК Минфина Республики Казахстан Реестра заявлений (включая ответ на Реестр запросов), Реестра уведомлений, по формированию и направлению им Реестра запросов определены [разделом 14](#p100365) настоящих Методических рекомендаций.
13.2. Действия должностного лица отдела, ответственного за обеспечение контроля по формированию ИР "Таможенный союз - обмен" УФНС России.
По мере необходимости обращается через удаленный доступ к сведениям об уплате косвенных налогов (Заявлениям), полученным от МНС Республики Беларусь и НК Минфина Республики Казахстан и включенным в ФИР "Таможенный союз - обмен" (в том числе справочным).
13.3. Действия должностного лица отдела, ответственного за проведение камеральных налоговых проверок ИФНС России и МИ ФНС России по КН.
13.3.1. По мере необходимости обращается через удаленный доступ к сведениям об уплате косвенных налогов (Заявлениям), полученным от МНС Республики Беларусь и НК Минфина Республики Казахстан и включенным в ФИР "Таможенный союз - обмен" (в том числе справочным).
13.3.2. При представлении налогоплательщиком экземпляра Заявления на бумажном носителе с Отметкой налогового органа МНС Республики Беларусь и НК Минфина Республики Казахстан о сумме налогов, уплаченных в бюджет этого государства, о налоговых льготах (об освобождении от налогообложения) и отсутствии его в электронном виде в ФИР "Таможенный союз - обмен", формирует запрос о предоставлении Заявления в электронном виде, который незамедлительно передается в МИ ФНС России по ЦОД. Указанное должностное лицо осуществляет мониторинг передачи данных в ФИР "Таможенный союз - обмен" и в случае, если данные не переданы в течение суток, принимает меры к выявлению и устранению причин задержки передачи.
13.3.3. Осуществляет контроль получения в ПК "ЭОД" сведений об исполнении запроса налоговыми органами МНС Республики Беларусь и НК Минфина Республики Казахстан.
13.3.4. При получении Уведомления об отсутствии заявления незамедлительно принимает меры к установлению достоверности полученного экземпляра Заявления на бумажном носителе с Отметкой налогового органа МНС Республики Беларусь и НК Минфина Республики Казахстан о сумме налогов, уплаченных в бюджет этого государства, о налоговых льготах (об освобождении от налогообложения).
### 14. Порядок действий МИ ФНС России по ЦОД по обмену информацией об уплаченных налогах между налоговыми органами государств - членов Таможенного союза
14.1. Действия должностных лиц МИ ФНС России по ЦОД при получении Реестра заявлений из государств - членов Таможенного союза.
14.1.1. Ежемесячно, не позднее 15 числа <*> получает из МНС Республики Беларусь и НК Минфина Республики Казахстан Реестр заявлений.
---
<*> Если день получения приходится на выходной день, то получение осуществляется в следующий первый рабочий день.
14.1.2. В течение двух рабочих дней после получения Реестра заявлений выполняет его обработку в АИС "ФЦОД". По итогам обработки Реестра заявлений формирует Протокол ФЛК с указанием ошибок или их отсутствия и Протокол ИД.
Заявления, успешно прошедшие, ФЛК помещаются в ФИР "Таможенный союз - обмен" (в том числе справочные Заявления) и становятся доступными для просмотра в удаленном доступе налоговым органам Российской Федерации. Одновременно в ФИР "Таможенный союз - обмен" указывается признак идентификации российского налогоплательщика (идентифицирован или не идентифицирован).
14.1.3. Сформированные Протокол ФЛК и Протокол ИД не позднее трех рабочих дней со дня получения Реестра заявлений направляет в МНС Республики Беларусь и НК Минфина Республики Казахстан.
14.1.4. Два раза в месяц не позднее 5 и 15 числа текущего месяца получает из МНС Республики Беларусь и НК Минфина Республики Казахстан исправленный Реестр заявлений, сформированный и направленный ими после устранения ошибок, и обрабатывает его аналогично порядку, указанному в [пунктах 14.1.2](#p100370) - [14.1.3](#p100372) настоящих Методических рекомендаций.
14.2. Действия должностных лиц МИ ФНС России по ЦОД при получении Реестра запросов из государств - членов Таможенного союза и направлении ответов на них.
14.2.1. Ежемесячно не позднее 25 числа текущего месяца получает из МНС Республики Беларусь и НК Минфина Республики Казахстан Реестр запросов.
14.2.2. В течение трех рабочих дней после получения Реестра запросов выполняет его обработку в АИС "ФЦОД", формирует Протокол ИД и направляет его в МНС Республики Беларусь и НК Минфина Республики Казахстан.
При обработке Реестра запросов производится поиск запрашиваемых Заявлений в ФИР "Таможенный союз - обмен". В случае присутствия Заявления в ФИР "Таможенный союз - обмен" это Заявление в качестве ответа на запрос подготавливается к выгрузке (в том числе повторной). В случае отсутствия в ФИР "Таможенный союз - обмен" запрашиваемого Заявления, но при идентификации российского налогоплательщика запрос адресуется в соответствующие ИФНС России или МИ ФНС России по КН для подготовки ответа в виде Заявления или Уведомления об отсутствии заявления. Одновременно в ФИР "Таможенный союз - обмен" указывается признак идентификации российского налогоплательщика (идентифицирован или не идентифицирован).
14.2.3. Два раза в месяц не позднее 5 и 15 числа текущего месяца формирует Реестр заявлений и (или) Реестр уведомлений на основании информации, полученной от ИФНС России и МИ ФНС России по КН и результатам поиска в ФИР и направляет их соответственно в МНС Республики Беларусь и НК Минфина Республики Казахстан.
14.3. Действия должностных лиц МИ ФНС России по ЦОД по передаче Реестра заявлений в государства - члены Таможенного союза.
14.3.1. Ежемесячно не позднее 15 числа текущего месяца формирует и направляет в МНС Республики Беларусь и НК Минфина Республики Казахстан соответствующий Реестр заявлений, сформированный на основании поступившей от ИФНС России и МИ ФНС России по КН в предыдущем календарном месяце информации в ФИР "Таможенный союз - обмен".
14.3.2. При получении от МНС Республики Беларусь и НК Минфина Республики Казахстан Протокола ФЛК и Протокола ИД в течение двух рабочих дней после получения выполняет их обработку в АИС "ФЦОД" и Протокол ФЛК и ИД направляет для устранения ошибок в соответствующие ИФНС России и МИ ФНС России по КН.
При обработке Протокола ИД в ИР "Таможенный союз - обмен" указывается признак идентификации налогоплательщика (идентифицирован или не идентифицирован).
14.3.3. Два раза в месяц не позднее 5 и 15 числа текущего месяца формирует и направляет в МНС Республики Беларусь и НК Минфина Республики Казахстан исправленный Реестр заявлений, по которым ИФНС России и МИ ФНС России по КН устранили ошибки.
14.4. Действия должностных лиц МИ ФНС России по ЦОД по передаче Реестра запросов в государства - члены Таможенного союза и обработке ответов на них.
14.4.1. Ежемесячно не позднее 25 числа текущего месяца формирует и направляет в МНС Республики Беларусь и НК Минфина Республики Казахстан Реестры запросов, поступившие от ИФНС России и МИ ФНС России по КН в ФИР "Таможенный союз - обмен" в предыдущем месяце.
14.4.2. Два раза в месяц не позднее 5 и 15 числа текущего месяца получает из МНС Республики Беларусь и НК Минфина Республики Казахстан Реестр заявлений и Реестр уведомлений в ответ на Реестр запросов.
14.4.3. В течение трех рабочих дней после получения Реестра заявлений и Реестра уведомлений выполняет их обработку в АИС "ФЦОД", формирует Протокол ФЛК и Протокол ИД и направляет их в МНС Республики Беларусь и НК Минфина Республики Казахстан.
Сведения о поступлении в МИ ФНС России по ЦОД ответов на Запрос заявления (Заявление или Уведомление об отсутствии заявления) незамедлительно направляются в соответствующие ИФНС России и МИ ФНС России по КН.
14.5. В течение двух рабочих дней направляет МНС Республики Беларусь и НК Минфина Республики Казахстан изменения в нормативно-справочной информации (НСИ).
Совместно с ФГУП ГНИВЦ ФНС России устраняет ошибки в нормативно-справочной информации.
14.6. В случае невозможности обмена информацией в порядке или в сроки, установленные настоящим разделом, незамедлительно официальным письмом информирует об этом Управление информатизации ФНС России и Контрольное управление ФНС России и в рабочем порядке МНС Республики Беларусь и НК Минфина Республики Казахстан с указанием причин нарушения и планируемой дате восстановления обмена.
14.7. Требования к защите информации и порядок использования СКЗИ и ЭЦП при взаимодействии МИ ФНС России по ЦОД с МНС Республики Беларусь и НК Минфина Республики Казахстан устанавливается отдельным документом.
### Приложения
Приложение N 1
к Методическим рекомендациям
по ведению информационного ресурса
"Таможенный союз - обмен",
утвержденным Приказом ФНС России
от __________ 2011 г. N _____
**СХЕМА**
**ФОРМИРОВАНИЯ ИР "ТАМОЖЕННЫЙ СОЮЗ - ОБМЕН" (ОБРАБОТКА**
**СВЕДЕНИЙ О РОССИЙСКИХ ЭКСПОРТЕРАХ И ПОСРЕДНИКАХ)**
Рис. 1
Приложение N 2
к Методическим рекомендациям
по ведению информационного ресурса
"Таможенный союз - обмен",
утвержденным Приказом ФНС России
от __________ 2011 г. N _____
**СХЕМА**
**ФОРМИРОВАНИЯ ИР "ТАМОЖЕННЫЙ СОЮЗ - ОБМЕН" (ОБРАБОТКА**
**СВЕДЕНИЙ О РОССИЙСКИХ ИМПОРТЕРАХ)**
Рис. 2
Приложение N 3
к Методическим рекомендациям
по ведению информационного ресурса
"Таможенный союз - обмен",
утвержденным Приказом ФНС России
от __________ 2011 г. N _____
[Приложение N 15](https://bukva.ai/docs/prikaz-9n-2008#p103107)
к Административному регламенту,
утвержденному Приказом
Минфина России
от 18.01.2008 N 9н
Сопроводительный лист к пачке документов
структурного подразделения, ответственного
за делопроизводство
N ____________ от "__" ___________ 20__ г.
Количество документов _____________________________________________________
*Примечание* ________________________________________________________________
Инспектор _________________________________________________________________
(Ф.И.О., подпись)
Подразделение, ответственное
за исполнение государственной функции _____________________________________
Дата приема документов "__" _______________ 20__ г.
Инспектор _________________________________________________________________
(Ф.И.О., подпись)
к Методическим рекомендациям
по ведению информационного ресурса
"Таможенный союз - обмен",
утвержденным Приказом ФНС России
от __________ 2011 г. N _____
Форма: Таможенный союз - корректировки-НО
ЖУРНАЛ РЕГИСТРАЦИИ ДОКЛАДНЫХ ЗАПИСОК
ДЛЯ КОРРЕКТИРОВКИ ДАННЫХ ИР "ТАМОЖЕННЫЙ СОЮЗ - ОБМЕН"
| Дата докладной записки | Номер докладной записки | Номер Заявления, подлежащего корректировке | Объект корректировки [<*>](#p100409) | Ф.И.О. должностного лица, подписавшего докладную записку | Ф.И.О. должностного лица, принявшего решение по докладной записке | Резолюция [<**>](#p100415) | Дата резолюции | Номер письма УФНС России [<***>](#p100418) | Дата корректировки данных Заявления |
| --- | --- | --- | --- | --- | --- | --- | --- | --- | --- |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
---
<*> Может принимать следующие значения:
1 - Необходимость признания регистрации Заявления ошибочной;
2 - Необходимость отзыва Заявления;
3 - Необходимость корректировки даты регистрации Заявления;
4 - Необходимость корректировки сведений о результатах проверки Заявления;
5 - Необходимость корректировки данных Заявления.
<**> Может принимать следующие значения:
1 - Согласен;
2 - Не согласен.
<***> Заполняется ИФНС России в случае, если значение гр. 4 = 1.
Приложение N 5
к Методическим рекомендациям
по ведению информационного ресурса
"Таможенный союз - обмен",
утвержденным Приказом ФНС России
от __________ 2011 г. N _____
Форма: Таможенный союз - статистика_ф1-ФЦОД
Статистические данные передачи
территориальными налоговыми органами в МИ ФНС России
по ЦОД Заявлений о ввозе товаров и уплате косвенных
налогов, поданных в налоговые органы Российской Федерации
на определенную дату
01.
По состоянию на (стр. А): ------------
Дата формирования (стр. Б): ____________
01.
Период (стр. В): с ------ по __________ (для формирования граф 9, 11 и 12)
Государство - член Таможенного союза (стр. Г): _______________________
| УФНС/МИ ФНС (код) | Количество Заявлений, | В том числе |
| сведения о регистрации которых переданы в ФЦОД, всего (гр. 3 + 10 + 13) | количество зарегистрированных Заявлений, в отношении которых передано в ФЦОД Заявление в эл. виде (сведения о результатах проверки) | количество Заявлений, регистрация которых признана ошибочной | количество зарегистрированных Заявлений, в отношении которых не передано в ФЦОД Заявление в эл. виде (сведения о результатах проверки) |
| всего (гр. 4 + | в том числе | с превышением десятидневного срока | всего | в прошедшем месяце | всего | из них по истечении десятидневного срока |
| 5 + 6 + 7) | с проставлением отметки об уплате налогов (о наличии освобождения) | с отказом в проставлении отметки об уплате налога |
| по НДС | по акцизам | одновременно по НДС и по акцизам | всего | из них в прошедшем месяце | всего | из них по истечении десятидневного срока |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | 14 |
| | | | | | | | | | | | | |
| ИТОГО по РФ | | | | | | | | | | | | | |
Особенности формирования информации:
1. Данные формируются [(стр. А)](#p100422) по состоянию на 1 число месяца (например, 01.07.2010), при этом период [(стр. В)](#p100424) формируется за прошедший календарный месяц (например, с 01.06.2010 по 30.06.2010).
2. Информация по данной форме формируется [(стр. Г)](#p100425):
а) одновременно по Р. Беларусь и по Р. Казахстан;
б) отдельно по Р. Беларусь;
в) отдельно по Р. Казахстан.
3. Информация сортируется по коду УФНС (МИ ФНС).
4. Для граф 8, 9, 12 и 14 срок исчисляется в рабочих днях.
5. В графы 8 и 9 должны быть включены Заявления в любом из случаев:
- между "Датой регистрации Заявления на БН в ИФНС (МИ ФНС)" и "Датой регистрации Заявления в ЭВ в ИФНС (МИ ФНС)" > 10 рабочих дней, при заполненной "Дате приема ФЦОД Заявления в эл. виде";
- между "Датой приема ФЦОД Заявления в эл. виде" и "Датой регистрации Заявления на БН в ИФНС (МИ ФНС)" или "Датой регистрации Заявления в ЭВ в ИФНС (МИ ФНС)" > 10 рабочих дней. При этом если заполнена "Дата регистрации Заявления на БН", то учитывается эта дата. Если заполнена "Дата регистрации Заявления в ЭВ", то учитывается эта дата. Если заполнены "Дата регистрации Заявления на БН" и "Дата регистрации Заявления в ЭВ", то учитывается "Дата регистрации Заявления на БН".
В графу 9 должны быть включены Заявления, переданные в отчетном периоде, независимо от даты регистрации Заявления в ИФНС (МИ ФНС).
6. В графы 11 - 12 включаются Заявления, регистрация которых признана ошибочной, но сведения об этом переданы в ФЦОД в отчетном периоде, независимо от даты регистрации Заявления в ИФНС (МИ ФНС).
При этом в графу 12 включаются Заявления, у которых в любом из случаев:
- между "Датой регистрации Заявления на БН в ИФНС (МИ ФНС)" и "Датой регистрации Заявления в ЭВ в ИФНС (МИ ФНС)" > 10 рабочих дней, при заполненной "Дате признания регистрации Заявления ошибочной";
- между "Датой признания регистрации Заявления ошибочной" и "Датой регистрации Заявления на БН в ИФНС (МИ ФНС)" или "Датой регистрации Заявления в ЭВ в ИФНС (МИ ФНС)" > 10 рабочих дней. При этом если заполнена "Дата регистрации Заявления на БН", то учитывается эта дата. Если заполнена "Дата регистрации Заявления в ЭВ", то учитывается эта дата. Если заполнены "Дата регистрации Заявления на БН" и "Дата регистрации Заявления в ЭВ", то учитывается "Дата регистрации Заявления на БН".
7. В графы 14 включаются Заявления, для которых между "Датой формирования отчета" и "Датой регистрации Заявления на БН в ИФНС (МИ ФНС)" или "Датой регистрации Заявления в ЭВ в ИФНС (МИ ФНС)" > 10 рабочих дней, при незаполненной "Дате приема ФЦОД Заявления в эл. виде" или "Дате признания регистрации Заявления ошибочной". При этом если заполнена "Дата регистрации Заявления на БН", то учитывается эта дата. Если заполнена "Дата регистрации Заявления в ЭВ", то учитывается эта дата. Если заполнены "Дата регистрации Заявления на БН" и "Дата регистрации Заявления в ЭВ", то учитывается "Дата регистрации Заявления на БН".
8. Данную информацию, с установленной периодичностью, нарастающим итогом, формирует ФЦОД, с детализацией информации, включенной в графы 9, 11 и 14 в разрезе инспекций по форме: Таможенный союз - Заявления-ФЦОД, [приложение N 6](#p100449) к Методическим рекомендациям.
к Методическим рекомендациям
по ведению информационного ресурса
"Таможенный союз - обмен",
утвержденным Приказом ФНС России
от __________ 2011 г. N _____
Форма: Таможенный союз - Заявления-ФЦОД
Перечень Заявлений, регистрация которых в прошедшем
месяце признана ошибочной, а также Заявлений, на которых Отметка
налогового органа (Отказ в проставлении отметки) и (или) передача
соответствующих сведений на федеральный уровень произведена
в прошедшем месяце с нарушением десятидневного срока
или не осуществлена по его истечению на определенную дату
01.
Заявления, не переданные в ФЦОД по состоянию на (стр. А): -----------------
Дата формирования (стр. Б): __________
Заявления, регистрация которых признана ошибочной, а также Заявления,
01.
переданные в ФЦОД с нарушением срока за период (стр. В): с ----------------
по _____________
| N п/п | ИФНС (МИ ФНС) | Страна | Дата регистрации Заявления в ЭВ в ИФНС (МИ ФНС) | Дата регистрации Заявления на БН в ИФНС (МИ ФНС) | Регистрационный номер Заявления в ИФНС (МИ ФНС) | Способ представления Заявления в ЭВ налогоплательщиком | Способ представления Заявления на БН налогоплательщиком | Дата Заявления, указанная налогоплательщиком | Номер Заявления, указанный налогоплательщиком | Дата передачи ИФНС (МИ ФНС) в ФЦОД сведений о регистрации Заявления в ЭВ | Файл передачи в ФЦОД сведений о регистрации Заявления в ЭВ (xml формат) | Дата передачи ИФНС (МИ ФНС) в ФЦОД сведений о регистрации Заявления на БН | Файл передачи в ФЦОД сведений о регистрации Заявления на БН (xml формат) | Уникальный номер Заявления в ФЦОД | Дата признания регистрации Заявления ошибочной | Дата передачи ИФНС (МИ ФНС) в ФЦОД Заявления в эл. виде и результатов его проверки | Файл передачи в ФЦОД Заявления в эл. виде и результатов его проверки (xml формат) | Сумма НДС | Сумма акцизов | Результат проверки Заявления | Причина отказа | Дата отметки (подготовки уведомления об отказе) | Кол-во р. дней между регистрацией Заявления на БН и в ЭВ в ИФНС (МИ ФНС) (гр. 5 - гр. 4) | Кол-во к. дней между передачей в ФЦОД сведений о регистрации Заявления в ЭВ и регистрацией Заявления в ЭВ в ИФНС (МИ ФНС) (гр. 11 - гр. 4) | Кол-во к. дней между передачей в ФЦОД сведений о регистрации Заявления на БН и регистрацией Заявления на БН в ИФНС (МИ ФНС) (гр. 13 - гр. 5) | Кол-во р. дней между передачей в ФЦОД Заявления в эл. виде (ошибочной регистрации) и регистрацией Заявления в ИФНС (МИ ФНС) (гр. 16 (гр. 17) - гр. 4 (гр. 5)) | Кол-во р. дней между проставлением отметки (отказа) и регистрацией Заявления в ИФНС (МИ ФНС) (гр. 23 - гр. 4 (гр. 5)) | Кол-во р. дней между датой, по сост. на котор. сформир. отчет, и регистрацией Заявления в ИФНС (МИ ФНС) ([стр. А](#p100450) - гр. 4 (гр. 5)) | Примечание |
| --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | 14 | 15 | 16 | 17 | 18 | 19 | 20 | 21 | 22 | 23 | 24 | 25 | 26 | 27 | 28 | 29 | 30 |
Гр. 3. Страна участника-продавца. Может принимать одно из следующих значений:
РБ - Республика Беларусь;
РК - Республика Казахстан.
Гр. 4. Дата регистрации Заявления, представленного в электронном виде.
Гр. 5. Дата регистрации Заявления, представленного на бумажном носителе.
Гр. 7. Может принимать одно из следующих значений:
1 - на съемном носителе лично (через представителя);
3 - на съемном носителе по почте заказным письмом с описью вложения;
4 - направлено по ТКС.
Гр. 8. Может принимать одно из следующих значений:
1 - лично (через представителя);
3 - направлено по почте заказным письмом с описью вложения
Гр. 16. Заполняется в отношении Заявлений, регистрация которых признана ошибочной. Дата, номер основания, а также код УФНС (МИ ФНС по КН), принявшего решения, указываются в гр. 30.
Гр. 21. Может принимать одно из следующих значений:
1 - проставлена отметка налогового органа об уплате косвенных налогов в полном объеме;
2 - проставлена отметка налогового органа об уплате косвенных налогов в полном объеме (освобождении от налогообложения налогом на добавленную стоимость и (или) акцизами);
3 - принято решение об отказе в проставлении отметки.
Гр. 22. Заполняется в отношении Заявлений, по которым вынесен отказ в проставлении отметки об уплате налога. Может принимать одно или несколько следующих значений:
1 - НО выявлены несоответствия сведений, указанных в Заявлении, сведениям, содержащимся в представленных документах;
2 - НО установила непредставление обязательных документов, предусмотренных [пунктом 8 статьи 2](https://bukva.ai/docs/protokol-ot-11122009-2009/statya-1#p100062) Протокола от 11.12.2009;
3 - Н/пл. самостоятельно выявлены несоответствия сведений и представлено новое Заявление.
Для случаев, когда гр. 22 = 3, в гр. 30 указывается Уникальный номер нового Заявления в ФЦОД.
Гр. 23. Указывается дата проставления на Заявлении отметки или дата подготовки Уведомления об отказе в проставлении отметки ([п. 8.1.5](#p100224) Методических рекомендаций).
Гр. 24. Заполняется, если заполнены одновременно графы 4 и 5.
Гр. 27. Заполняется в отношении Заявлений (аннулирований регистрации), переданных в ФЦОД с превышением десятидневного срока по состоянию на отчетную дату. При расчете:
если заполнена гр. 4, то учитываются данные гр. 4,
если заполнена гр. 5, то учитываются данные гр. 5,
если заполнены и гр. 4 и гр. 5, то учитываются данные гр. 5,
если заполнена гр. 16, то учитываются данные гр. 16, а если заполнена гр. 17, то учитываются данные гр. 17.
Гр. 28. Заполняется в отношении Заявлений, на которых проставление отметки (подготовка [Уведомления](#p100840) об отказе в проставлении отметки) осуществлено с нарушением десятидневного срока по состоянию на отчетную дату. При расчете:
если заполнена гр. 4, то учитываются данные гр. 4,
если заполнена гр. 5, то учитываются данные гр. 5,
если заполнены и гр. 4 и гр. 5, то учитываются данные гр. 5.
Гр. 29. Заполняется в отношении Заявлений, не переданных в ФЦОД (в т.ч. отзыв регистрации) по состоянию на отчетную дату. При расчете:
если заполнена гр. 4, то учитываются данные гр. 4,
если заполнена гр. 5, то учитываются данные гр. 5,
если заполнены и гр. 4 и гр. 5, то учитываются данные гр. 5.
Гр. 30. Если гр. 16 заполнена, то указывается дата, номер письма и код УФНС (МИ по КН), принявшего решение.
Если гр. 22 = 3, то указывается Уникальный номер нового Заявления в ФЦОД.
Особенности формирования информации:
а) Даты передачи информации, указанные в гр. 11, 13 и 17, являются датами успешного принятия ФЦОД направляемой информации;
б) Указанные значения, которые выбираются из названных выше справочников, отображаются в виде кодов значений. Расшифровка кодов значений указывается отдельно;
г) Информация сортируется следующим образом:
1. по коду налогового органа (по возрастанию) (графа 2);
2. по дате передачи в ФЦОД Заявления или аннулирования (по возрастанию)(графы 16 и 17);
3. по дате регистрации Заявления в ЭВ или на БН в налоговом органе (по возрастанию) (графы 4 и 5). При этом:
если заполнена гр. 4, то учитываются данные гр. 4,
если заполнена гр. 5, то учитываются данные гр. 5,
если заполнены и гр. 4 и гр. 5, то учитываются данные гр. 5.
4. по регистрационному номеру Заявления в налоговом органе (графа 6).
Приложение N 7
к Методическим рекомендациям
по ведению информационного ресурса
"Таможенный союз - обмен",
утвержденным Приказом ФНС России
от __________ 2011 г. N _____
Форма: Таможенный союз - статистика_ф2-ФЦОД
Статистические данные полученных МИ ФНС России по ЦОД
от налоговых органов Республики Беларусь и Республики Казахстан
Запросов заявлений и направленных им ответов (Заявлений
или Уведомлений об отсутствии заявлений)
на определенную дату
По состоянию на (стр. А): 10(25).________
Дата формирования (стр. Б): __________
Период (стр. В): с 10(25).___________ по 24(09)._________ (для формирования
граф 4, 8, 11, 13)
Государство - член Таможенного союза (стр. Г): _______________________
| УФНС/ МИ | Количество | Сведения об ответах налоговых органов Российской Федерации |
| ФНС (код) | поступивших | сведения об ответах, подготовленных ФЦОД самостоятельно (без привлечения ИФНС и МИ ФНС по КН) | сведения об ответах ИФНС России (МИ ФНС России по КН) |
| в ФЦОД запросов РБ и РК о неполучении Заявлений в эл. | количество не полученных от ФЦОД запросов РБ и РК, всего | количество переданных в ФЦОД в ответ Заявлений в эл. виде | количество переданных в ФЦОД в ответ Уведомлений об отсутствии Заявления в эл. виде | количество поступивших от РБ и РК запросов, на которые не передан в ФЦОД ответ (Заявление или Уведомление) |
| виде, всего (гр. 3 + 5 + | всего | по истечении пятидневного срока | всего | по истечении пятидневного срока | всего | из них по истечении пятидневного срока |
| 6 + 9 + 12) | всего | из них за прошедшие 15 дней | всего | из них за прошедшие 15 дней | всего | из них за прошедшие 15 дней |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 |
| | | | | | | | | | | | |
| ИТОГО по РФ | | | | | | | | | | | | |
Особенности формирования информации:
1. Данные формируются [(стр. А)](#p100508) по состоянию на 10(25) число месяца (например, 10.07.2010), при этом период [(стр. В)](#p100510) формируется с 10 по 24 число или с 25 по 9 число соответственно (например, с 25.06.2010 по 09.07.2010).
2. Информация по данной форме формируется [(стр. Г)](#p100511):
а) одновременно по Р. Беларусь и по Р. Казахстан;
б) отдельно по Р. Беларусь;
в) отдельно по Р. Казахстан.
3. Информация сортируется по коду УФНС России (МИ ФНС России по КН).
4. Для граф 7, 8, 10 - 13 срок исчисляется в рабочих днях.
5. В графу 3 должны быть включены запросы, у которых "Дата получения запроса ИФНС (МИ ФНС)" не заполнена, но "Дата поступления Заявления в ФЦОД" заполнена.
6. В графу 5 должны быть включены запросы, у которых "Дата получения запроса ИФНС (МИ ФНС)" и "Дата поступления Заявления в ФЦОД" не заполнена.
7. В графы 7, 8, 10, 11 должны быть включены Заявления (Уведомления), переданные ИНФС (МИ ФНС) в ФЦОД с превышением (между "Датой приема ФЦОД Заявления (Уведомления)" и "Дата получения запроса ИФНС (МИ ФНС)") пятидневного срока (5 рабочих дней). При этом в графах 6 и 9 должны быть включены Заявления (Уведомления), переданные в отчетном периоде, независимо от даты получения их ИФНС (МИ ФНС).
8. В графу 13 должны быть включены Заявления, для которых количество рабочих дней между "Датой формирования отчета" и "Дата получения запроса ИФНС (МИ ФНС)" > 5 раб. дней, при одновременном отсутствии "Даты приема ФЦОД Заявления (Уведомления)".
9. Данную информацию, с установленной периодичностью, нарастающим итогом, формирует ФЦОД, с детализацией информации, включенной в графы 5, 8, 11 и 13 в разрезе инспекций по форме: Таможенный союз - Запросы_ф1-ФЦОД(НО), [приложение N 8](#p100530) к Методическим рекомендациям.
к Методическим рекомендациям
по ведению информационного ресурса
"Таможенный союз - обмен",
утвержденным Приказом ФНС России
от __________ 2011 г. N _____
Форма: Таможенный союз - Запросы_ф1-ФЦОД (НО)
Перечень ответов (Заявлений или Уведомлений
об отсутствии заявлений), направленных налоговыми органами
Российской Федерации в налоговые органы Республики Беларусь
и Республики Казахстан, в том числе с нарушением пятидневного срока
рассмотрения и (или) передачи сведений на федеральный уровень
(не направленных налоговыми органами Российской Федерации)
на определенную дату (за определенный период)
Ответы, не переданные в ФЦОД, по состоянию на (стр. А): ___________
Дата формирования (стр. Б): __________
Ответы, переданные в ФЦОД с нарушением срока за период (стр. В): с ________
по __________
| N п/п | ИФНС (МИ ФНС) РФ | ИФНС РБ (РК) | Страна | Дата поступления запроса в ФЦОД из РБ (РК) | Файл передачи запроса из РБ (РК) в ФЦОД | Уникальный номер Запроса в ФЦОД | Дата поступления запроса из ФЦОД в ИФНС (МИ ФНС) | Файл передачи запроса из ФЦОД в ИФНС (МИ ФНС) | Дата передачи ИФНС (МИ ФНС) в ФЦОД ответа в виде Заявления | Файл передачи ИФНС (МИ ФНС) в ФЦОД Заявления | Уникальный номер Заявления (Уведомления) в ФЦОД | Дата передачи ИФНС (МИ ФНС) в ФЦОД ответа в виде Уведомления | Файл передачи ИФНС (МИ ФНС) в ФЦОД Уведомления | Дата выгрузки в РБ (РК) последней информации | Файл передачи в РБ (РК) последних изменений | Кол-во к. дней между поступлением запроса в ИФНС (МИ ФНС) и ФЦОД (гр. 8 - гр. 5) | Кол-во р. дней между поступлением запроса в ИФНС (МИ ФНС) и направлением ей ответа (Заявления, Уведомления) в ФЦОД (гр. 10 (гр. 13) - гр. 8) | Кол-во р. дней между направлением ФЦОД ответа (Заявления, Уведомления) в РБ (РК) и поступлением запроса в ФЦОД (гр. 15 - гр. 5) | Кол-во р. дней между формированием отчета и поступлением Запроса в ИФНС (МИ ФНС) ([стр. А](#p100531) [(В)](#p100533) - гр. 8) | Кол-во р. дней между датой, по сост. на котор. сформир. отчет, и поступлением Запроса в ФЦОД ([стр. А](#p100531) [(В)](#p100533) - гр. 5) | Примечание |
| --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | 14 | 15 | 16 | 17 | 18 | 19 | 20 | 21 | 22 |
Гр. 3. Может принимать код налогового органа Республики Беларусь или Республики Казахстан, инициатора запроса.
Гр. 4. Страна по месту нахождения налогового органа (гр. 3). Может принимать одно из следующих значений:
РБ - Республика Беларусь;
РК - Республика Казахстан.
Гр. 10 - 12. Указываются сведения о направленном ИФНС (МИ ФНС) в ФЦОД Заявлении, при отсутствии Уведомления (пустые гр. 13 - 14).
Гр. 12 - 13. Указываются сведения о направленном ИФНС (МИ ФНС) в ФЦОД Уведомления об отсутствии заявления (пустые гр. 10 - 11).
Гр. 18. Заполняется в отношении Заявлений (Уведомлений), переданных в ФЦОД. При расчете, если заполнена гр. 10, то учитываются данные гр. 10, а если заполнена гр. 13, то учитываются данные гр. 13.
Гр. 20 и 21. Заполняется в отношении Заявлений (Уведомлений), не переданных в ФЦОД по состоянию на отчетную дату (для ФЦОДа) или дату конца периода формирования отчета (для НО).
Особенности формирования информации:
а) Даты передачи информации, указанные в гр. 10 и 13, являются датами успешного принятия ФЦОД направляемой информации, а дата, указанная в гр. 8, успешного принятия ИФНС (МИ ФНС);
б) Указанные значения, которые выбираются из названных выше справочников, отображаются в виде кодов значений. Расшифровка кодов значений указывается отдельно;
г) Информация сортируется следующим образом:
1. по коду налогового органа получателя (по возрастанию) (графа 2);
2. по дате передачи в ФЦОД Заявления (Уведомления) (по возрастанию)(графы 10 и 13);
3. по дате регистрации Запроса в налоговом органе (по возрастанию) (графа 8);
4. по номеру Запроса (графа 7).
к Методическим рекомендациям
по ведению информационного ресурса
"Таможенный союз - обмен",
утвержденным Приказом ФНС России
от __________ 2011 г. N _____
Форма: Таможенный союз - статистика_ф3-ФЦОД
Статистические данные направленных МИ ФНС России по ЦОД
в налоговые органы Республики Беларусь и Республики Казахстан
Запросов заявлений и полученных от них ответов (Заявлений
или Уведомлений об отсутствии заявлений)
на определенную дату
По состоянию на (стр. А): 10(25).
Дата формирования (стр. Б): __________
Период (стр. В): с 10(25). по 24(09).__________ (для формирования
граф 6, 9 и 11)
Государство - член Таможенного союза (стр. Г): _______________________
| УФНС/ МИ ФНС | Количество направленных ИНФС (МИ ФНС) в ФЦОД запросов о неполучении Заявлений в эл. виде, всего | Количество направленных в ФЦОД в РБ (РК) запросов о неполучении Заявлений в эл. виде, всего (гр. | Сведения об ответах налоговых органов Республики Беларусь и Республики Казахстан |
| (код) | количество полученных в ответ Заявлений в эл. виде | количество полученных в ответ Уведомлений об отсутствии Заявления в эл. виде | количество не поступивших от РБ и РК ответов (Заявление или Уведомление) |
| всего | по истечении десятидневного срока | всего | по истечении десятидневного срока | всего | по истечении десятидневного срока |
| 4 + 7 + 10) | всего | из них, за прошедшие 15 дней | всего | из них, за прошедшие 15 дней |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 |
| | | | | | | | | | |
| ИТОГО по РФ | | | | | | | | | | |
Особенности формирования информации:
1. Данные формируются [(стр. А)](#p100555) по состоянию на 10(25) число месяца (например, 10.07.2010), при этом период [(стр. В)](#p100557) формируется с 10 по 24 число или с 25 по 9 число соответственно (например, с 25.06.2010 по 09.07.2010).
2. Информация по данной форме формируется [(стр. Г)](#p100558):
а) одновременно по Р. Беларусь и по Р. Казахстан;
б) отдельно по Р. Беларусь;
в) отдельно по Р. Казахстан.
3. Информация сортируется по коду УФНС России (МИ ФНС России по КН).
4. Для граф 5, 6, 8, 9, 11 срок исчисляется в рабочих днях.
5. Данную информацию, с установленной периодичностью, нарастающим итогом, формирует ФЦОД, с детализацией информации, включенной в графы 6, 9 и 11, в разрезе инспекций по форме: Таможенный союз - Запросы_ф2-ФЦОД (НО), [приложение N 10](#p100573) к Методическим рекомендациям.
Приложение N 10
к Методическим рекомендациям
по ведению информационного ресурса
"Таможенный союз - обмен",
утвержденным Приказом ФНС России
от __________ 2011 г. N _____
Форма: Таможенный союз - Запросы_ф2-ФЦОД (НО)
Перечень ответов (Заявлений или Уведомлений об отсутствии
заявлений), направленных налоговыми органами Республики Беларусь
и Республики Казахстан в налоговые органы Российской Федерации,
в том числе с нарушением десятидневного срока рассмотрения
и (или) передачи сведений на федеральный уровень
(не направленных налоговыми органами Республики
Беларусь и Республики Казахстан) на определенную дату
(за определенный период)
Заявления, не переданные в ФЦОД по состоянию на (стр. А): ___________
Дата формирования (стр. Б): __________
Заявления, переданные в ФЦОД с нарушением срока за период (стр. В): с _____
по __________
| N п/п | ИФНС (МИ ФНС) РФ | ИФНС РБ (РК) | Страна | Дата поступления запроса из ИФНС (МИ ФНС) в ФЦОД | Файл передачи запроса из ИФНС (МИ ФНС) в ФЦОД | Уникальный номер запроса в ФЦОД | Дата направления запроса из ФЦОД в РБ (РК) | Файл передачи запроса из ФЦОД в РБ (РК) | Дата поступления из РБ (РК) в ФЦОД ответа в виде Заявления | Файл передачи из РБ (РК) в ФЦОД ответа в виде Заявления | Уникальный номер Заявления (Уведомления) в ФЦОД | Дата поступления из РБ (РК) в ФЦОД ответа в виде Уведомления | Файл передачи из РБ (РК) в ФЦОД ответа в виде Уведомления | Дата получения ИФНС (МИ ФНС) от РБ (РК) (через ФЦОД) ответа (Заявления, Уведомления) | Файл передачи в ИФНС (МИ ФНС) от РБ (РК) (через ФЦОД) ответа (Заявления, Уведомления) | Кол-во р. дней между направлением запроса из ФЦОД в РБ (РК) и получением ответа (Заявления, Уведомления) (гр. 10 (гр. 13) - гр. 8) | Кол-во р. дней между направлением ИФНС запроса в РБ (РК) (через ФЦОД) и получением ответа (Заявления, Уведомления) (гр. 15 - гр. 5) | Кол-во р. дней между датой, по сост. на котор. сформир. отчет, и направлением ФЦОД Запроса в РБ (РК) (стр. [А](#p100574)[(В)](#p100576) - гр. 8) | Примечание |
| --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | 14 | 15 | 16 | 17 | 18 | 19 | 20 |
Гр. 3. Может принимать код налогового органа Республики Беларусь или Республики Казахстан, получателя запроса.
Гр. 4. Страна по месту нахождения налогового органа (гр. 3). Может принимать одно из следующих значений:
РБ - Республика Беларусь;
РК - Республика Казахстан.
Гр. 10 - 12. Указываются сведения о направленном Заявлении, при отсутствии Уведомления.
Гр. 12 - 14. Указываются сведения о направленном Уведомлении об отсутствии заявления.
Гр. 17. Заполняется в отношении Заявлений (Уведомлений), переданных в ФЦОД. При расчете, если заполнена гр. 10, то учитываются данные гр. 10, а если заполнена гр. 13, то учитываются данные гр. 13.
Гр. 19. Заполняется в отношении Заявлений (Уведомлений), не переданных в ФЦОД по состоянию на отчетную дату (для ФЦОДа) или дату конца периода формирования отчета (для НО).
Особенности формирования информации:
а) Даты передачи информации, указанные в гр. 9 и 12, являются датами успешного принятия ФЦОД направляемой информации, а дата, указанная в гр. 7, успешного принятия ИФНС (МИ ФНС);
б) Указанные значения, которые выбираются из названных выше справочников, отображаются в виде кодов значений. Расшифровка кодов значений указывается отдельно;
г) Информация сортируется следующим образом:
1. по коду налогового органа получателя (по возрастанию) (графа 2);
2. по дате передачи в ФЦОД Заявления (Уведомления) (по возрастанию)(графы 10 и 13);
3. по дате регистрации Заявления в налоговом органе (по возрастанию) (графа 5, 8);
4. по номеру Запроса (графа 7).
Приложение N 11
к Методическим рекомендациям
по ведению информационного ресурса
"Таможенный союз - обмен",
утвержденным Приказом ФНС России
от __________ 2011 г. N _____
Форма: Таможенный союз - статистика_ф1-НО
Статистические данные передачи территориальными налоговыми
органами в МИ ФНС России по ЦОД Заявлений о ввозе товаров и уплате
косвенных налогов, поданных в налоговые органы Российской Федерации
за определенный период
Дата формирования (стр. А): __________
Период (стр. Б): с __________ по __________. При условии (стр. В): ________
Государство - член Таможенного союза (стр. Г): _______________________
| УФНС/ МИ | Количество | В том числе |
| ФНС/ ИФНС (код) | Заявлений, сведения о регистрации которых переданы в | количество зарегистрированных Заявлений, в отношении которых передано в ФЦОД Заявление в эл. виде (сведения о результатах проверки) | количество Заявлений, регистрация которых признана ошибочной | количество зарегистрированных Заявлений, в отношении которых не переданы в ФЦОД Заявление в эл. виде (сведения о результатах проверки) |
| ФЦОД, всего (гр. 3 + 9 + 11) | всего (гр. | в том числе | с превышением десятидневного срока, всего | всего | по истечении десятидневного срока, всего | всего | из них |
| 4 + 5 + 6 + 7) | с проставлением отметки об уплате косвенных налогов | с отказом в проставлении отметки об уплате налога | по истечении десятидневного срока, всего | передано в следующем периоде, всего |
| по НДС | по акцизам | одновременно по НДС и по акцизам |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 |
| | | | | | | | | | | | |
| ИТОГО по РФ/ УФНС | | | | | | | | | | | | |
Особенности формирования информации:
1. Информация по данной форме формируется за определенный период [(стр. Б)](#p100599), с указанием одного или нескольких условий [(стр. В)](#p100599):
Дата регистрации Заявления в ЭВ;
Дата регистрации Заявления на БН;
Дата передачи в ФЦОД сведений о регистрации Заявления в ЭВ;
Дата передачи в ФЦОД сведений о регистрации Заявления на БН;
Дата признания регистрации Заявления ошибочной;
Дата передачи в ФЦОД Заявления в эл. виде;
Дата отметки (отказа);
Дата передачи в ФЦОД последних изменений в копию Заявления;
Дата передачи в ФЦОД отзыва электронной копии Заявления.
2. Информация по данной форме может формироваться [(стр. Г)](#p100600): одновременно по Р. Беларусь и по Р. Казахстан или по отдельности.
3. Информация сортируется по коду УФНС (МИ ФНС).
4. Для граф 8, 10 и 12 срок исчисляется в рабочих днях.
5. В графу 8 должны быть включены Заявления в любом из случаев:
- между "Датой регистрации Заявления на БН в ИФНС (МИ ФНС)" и "Датой регистрации Заявления в ЭВ в ИФНС (МИ ФНС)" > 10 рабочих дней, при заполненной "Дате приема ФЦОД Заявления в эл. виде";
- между "Датой приема ФЦОД Заявления в эл. виде" и "Датой регистрации Заявления на БН в ИФНС (МИ ФНС)" или "Датой регистрации Заявления в ЭВ в ИФНС (МИ ФНС)" > 10 рабочих дней. При этом если заполнена "Дата регистрации Заявления на БН", то учитывается эта дата. Если заполнена "Дата регистрации Заявления в ЭВ", то учитывается эта дата. Если заполнены "Дата регистрации Заявления на БН" и "Дата регистрации Заявления в ЭВ", то учитывается "Дата регистрации Заявления на БН".
6. В графы 9 - 10 включаются Заявления, регистрация которых признана ошибочной, но сведения об этом переданы в ФЦОД в отчетном периоде, независимо от даты регистрации Заявления в ИФНС (МИ ФНС).
При этом в графу 10 включаются Заявления, у которых в любом из случаев:
- между "Датой регистрации Заявления на БН в ИФНС (МИ ФНС)" и "Датой регистрации Заявления в ЭВ в ИФНС (МИ ФНС)" > 10 рабочих дней, при заполненной "Дате признания регистрации Заявления ошибочной";
- между "Датой признания регистрации Заявления ошибочной" и "Датой регистрации Заявления на БН в ИФНС (МИ ФНС)" или "Датой регистрации Заявления в ЭВ в ИФНС (МИ ФНС)" > 10 рабочих дней. При этом если заполнена "Дата регистрации Заявления на БН", то учитывается эта дата. Если заполнена "Дата регистрации Заявления в ЭВ", то учитывается эта дата. Если заполнены "Дата регистрации Заявления на БН" и "Дата регистрации Заявления в ЭВ", то учитывается "Дата регистрации Заявления на БН".
7. В графах 12 и 13 включаются Заявления, для которых количество рабочих дней между "Датой конца периода формирования отчета" и "Датой регистрации Заявления на БН в ИФНС (МИ ФНС)" или "Датой регистрации Заявления в ЭВ в ИФНС (МИ ФНС)" > 10 рабочих дней, при незаполненной (на дату конца периода формирования отчета) "Дате приема ФЦОД Заявления в эл. виде" или "Дате признания регистрации Заявления ошибочной"). При этом если заполнена "Дата регистрации Заявления на БН", то учитывается эта дата. Если заполнена "Дата регистрации Заявления в ЭВ", то учитывается эта дата. Если заполнены "Дата регистрации Заявления на БН" и "Дата регистрации Заявления в ЭВ", то учитывается "Дата регистрации Заявления на БН". При этом в графе 13 заполняются Заявления, у которых "Дата приема ФЦОД Заявления (Уведомления)" больше "Даты конца периода формирования отчета".
8. Данную информацию при наличии необходимости за определенный период формирует пользователь (ЦА ФНС, УФНС, МИ ФНС, ИФНС) в удаленном доступе с предоставлением интерактивной возможности получить детализацию Заявлений по любым графам, в разрезе инспекций по форме: Таможенный союз - Заявления-НО, [приложение N 12](#p100629) к Методическим рекомендациям.
Приложение N 12
к Методическим рекомендациям
по ведению информационного ресурса
"Таможенный союз - обмен",
утвержденным Приказом ФНС России
от __________ 2011 г. N _____
Форма: Таможенный союз - Заявления-НО
Перечень Заявлений, регистрация которых признана ошибочной,
а также Заявлений, на которых Отметка налогового органа (Отказ
в проставлении отметки) и (или) передача соответствующих сведений
на федеральный уровень произведена с нарушением десятидневного
срока или не осуществлена по его истечении
за определенный период
Дата формирования (стр. А): __________
Период (стр. Б): с __________ по __________. При условии (стр. В): ________
Государство - член Таможенного союза (стр. Г): _______________________
| N п/п | ИФНС (МИ ФНС) | Страна | Дата регистрации Заявления в ЭВ в ИФНС (МИ ФНС) | Дата регистрации Заявления на БН в ИФНС (МИ ФНС) | Регистрационный номер Заявления в ИФНС (МИ ФНС) | Способ представления Заявления в ЭВ налогоплательщиком | Способ представления Заявления на БН налогоплательщиком | Дата Заявления, указанная налогоплательщиком | Номер Заявления, указанный налогоплательщиком | Дата передачи ИФНС (МИ ФНС) в ФЦОД сведений о регистрации Заявления в ЭВ | Файл передачи в ФЦОД сведений о регистрации Заявления в ЭВ (xml формат) | Дата передачи ИФНС (МИ ФНС) в ФЦОД сведений о регистрации Заявления на БН | Файл передачи в ФЦОД сведений о регистрации Заявления на БН (xml формат) | Уникальный номер Заявления в ФЦОД | Дата признания регистрации Заявления ошибочной | Дата передачи ИФНС (МИ ФНС) в ФЦОД Заявления в эл. виде и результатов его проверки | Файл передачи в ФЦОД Заявления в эл. виде и результатов его проверки (xml формат) | Сумма НДС | Сумма акцизов | Результат проверки Заявления | Причина отказа | Дата отметки (подготовки уведомления об отказе) | Дата передачи ИФНС (МИ ФНС) в ФЦОД последних изменений | Файл передачи в ФЦОД последних изменений (xml формат) | Кол-во переданных ИФНС (МИ ФНС) в ФЦОД изменений | Дата передачи ИФНС (МИ ФНС) в ФЦОД отзыва Заявления в эл. виде | Файл передачи в ФЦОД отзыва Заявления в эл. виде (xml формат) | Дата выгрузки в РБ (РК) последней информации | Файл передачи в РБ (РК) последних изменений (xml формат) | Кол-во р. дней между рег. Заявл. на БН и в ЭВ в ИФНС (МИ ФНС) (гр. 5 - гр. 4) | Кол-во к. дней между передачей в ФЦОД сведений о рег. Заявл. в ЭВ и рег. Заявл. в ЭВ в ИФНС (МИ ФНС) (гр. 11 - гр. 4) | Кол-во к. дней между передачей в ФЦОД сведений о рег. Заявл. на БН и рег. Заявл. на БН в ИФНС (МИ ФНС) (гр. 13 - гр. 5) | Кол-во р. дней между передачей в ФЦОД Заявления в эл. виде (ошибочной рег.) и рег. Заявл. в ИФНС (МИ ФНС) (гр. 16 (гр. 17) - гр. 4 (гр. 5)) | Кол-во р. дней между проставлением отметки (отказа) и рег. Заявл. в ИФНС (МИ ФНС) (гр. 23 - гр. 4 (гр. 5)) | Кол-во р. дней между датой, по сост. на котор. сформир. отчет, и рег. Заявл. в ИФНС (МИ ФНС) (стр. Б - гр. 4 (гр. 5)) | При мечание |
| --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | 14 | 15 | 16 | 17 | 18 | 19 | 20 | 21 | 22 | 23 | 24 | 25 | 26 | 27 | 28 | 29 | 30 | 31 | 32 | 33 | 34 | 35 | 36 | 37 |
Гр. 3. Страна участника-продавца. Может принимать одно из следующих значений:
РБ - Республика Беларусь;
РК - Республика Казахстан.
Гр. 4. Дата регистрации Заявления, представленного в электронном виде.
Гр. 5. Дата регистрации Заявления, представленного на бумажном носителе.
Гр. 7. Может принимать одно из следующих значений:
1 - на съемном носителе лично (через представителя);
3 - на съемном носителе по почте заказным письмом с описью вложения;
4 - направлено по ТКС.
Гр. 8. Может принимать одно из следующих значений:
1 - лично (через представителя);
3 - направлено по почте заказным письмом с описью вложения.
Гр. 16. Заполняется в отношении Заявлений, регистрация которых признана ошибочной. Дата, номер основания, а также код УФНС (МИ ФНС по КН), принявшего решения, указываются в гр. 37.
Гр. 21. Может принимать одно из следующих значений:
1 - проставлена отметка налогового органа об уплате косвенных налогов в полном объеме;
2 - проставлена отметка налогового органа об уплате косвенных налогов в полном объеме (освобождении от налогообложения налогом на добавленную стоимость и (или) акцизами);
3 - принято решение об отказе в проставлении отметки.
Гр. 22. Заполняется в отношении Заявлений, по которым вынесен отказ в проставлении отметки об уплате налога. Может принимать одно или несколько следующих значений:
1 - НО выявлены несоответствия сведений, указанных в Заявлении, сведениям, содержащимся в представленных документах
2 - НО установила непредставление обязательных документов, предусмотренных [пунктом 8 статьи 2](https://bukva.ai/docs/protokol-ot-11122009-2009/statya-1#p100062) Протокола от 11.12.2009
3 - Н/пл. самостоятельно выявлены несоответствия сведений и представлено новое Заявление.
Для случаев, когда гр. 22 = 3, в гр. 37 указывается Уникальный номер нового Заявления в ФЦОД.
Гр. 23. Указывается дата проставления на Заявлении отметки или дата подготовки Уведомления об отказе в проставлении отметки ([п. 8.1.5](#p100224) Методических рекомендаций).
Гр. 31. Заполняется, если заполнены одновременно графы 4 и 5.
Гр. 34. Заполняется в отношении Заявлений (аннулирований регистрации), переданных в ФЦОД с превышением десятидневного срока по состоянию на отчетную дату. При расчете:
если заполнена гр. 4, то учитываются данные гр. 4,
если заполнена гр. 5, то учитываются данные гр. 5,
если заполнены и гр. 4 и гр. 5, то учитываются данные гр. 5,
если заполнена гр. 16, то учитываются данные гр. 16, а если заполнена гр. 17, то учитываются данные гр. 17.
Гр. 35. Заполняется в отношении Заявлений, на которых проставление отметки (подготовка Уведомления об отказе в проставлении отметки) осуществлено с нарушением десятидневного срока по состоянию на отчетную дату. При расчете:
если заполнена гр. 4, то учитываются данные гр. 4,
если заполнена гр. 5, то учитываются данные гр. 5,
если заполнены и гр. 4 и гр. 5, то учитываются данные гр. 5.
Гр. 36. Заполняется в отношении Заявлений, не переданных в ФЦОД (в т.ч. отзыв регистрации) по состоянию на отчетную дату. При расчете:
если заполнена гр. 4, то учитываются данные гр. 4,
если заполнена гр. 5, то учитываются данные гр. 5,
если заполнены и гр. 4 и гр. 5, то учитываются данные гр. 5.
Гр. 37. Если гр. 16 заполнена, то указывается дата, номер письма и код УФНС (МИ по КН), принявшего решение.
Если гр. 22 = 3, то указывается Уникальный номер нового Заявления в ФЦОД.
Особенности формирования информации:
а) Даты передачи информации, указанные в графах 11, 13, 17, 24 и 27, являются датами успешного принятия ФЦОД направляемой информации;
б) Указанные значения, которые выбираются из названных выше справочников, отображаются в виде кодов значений. Расшифровка кодов значений указывается отдельно;
в) Информация сортируется следующим образом:
1. по коду налогового органа (по возрастанию) (графа 2);
2. по дате передачи в ФЦОД или аннулирования (по возрастанию)(графы 16 и 17);
3. по дате регистрации Заявления в ЭВ или на БН в налоговом органе (по возрастанию) (графы 4 и 5). При этом:
если заполнена гр. 4, то учитываются данные гр. 4,
если заполнена гр. 5, то учитываются данные гр. 5,
если заполнены и гр. 4 и гр. 5, то учитываются данные гр. 5;
4. по регистрационному номеру Заявления в налоговом органе (графа 6).
Приложение N 13
к Методическим рекомендациям
по ведению информационного ресурса
"Таможенный союз - обмен",
утвержденным Приказом ФНС России
от __________ 2011 г. N _____
Форма: Таможенный союз - статистика_ф2-НО
Статистические данные полученных МИ ФНС России
по ЦОД от налоговых органов Республики Беларусь и Республики
Казахстан Запросов заявлений и направленных им ответов
(Заявлений или Уведомлений об отсутствии заявлений)
за определенный период
Дата формирования (стр. А): __________
Период (стр. Б): с _________ по __________. При условии (стр. В): _________
Государство - член Таможенного союза (стр. Г): _______________________
| УФНС/ МИ | Количество поступивших в ФЦОД запросов РБ и РК о неполучении Заявлений в эл. виде, всего (гр. 3 + | Сведения об ответах налоговых органов Российской Федерации |
| ФНС (код) | сведения ния об ответах, | сведения об ответах ИФНС России (МИ ФНС России по КН) |
| подготовленных ФЦОД самостоятельно (без привлечения ИФНС и МИ ФНС | количество не полученных от ФЦОД запросов РБ и РК, | количество переданных в ФЦОД в ответ Заявлений в эл. виде | количество переданных в ФЦОД в ответ Уведомлений об отсутствии Заявления в эл. виде | количество поступивших от РБ и РК запросов, на которые не передан в ФЦОД ответ (Заявление или Уведомление) |
| 4 + 7 + 9) | по КН), всего | всего | всего | по истечении пятидневного срока, всего | всего | по истечении пятидневного срока, всего | всего | из них передано в следующем периоде, всего |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| | | | | | | | | |
| ИТОГО по РФ | | | | | | | | | |
Особенности формирования информации:
1. Информация по данной форме формируется за определенный период [(стр. Б)](#p100689), с указанием одного или нескольких условий [(стр. В)](#p100689):
Дата поступления от РБ (РК) Запроса;
Дата передачи сведений из ФЦОД в ИНФНС (МИ ФНС);
Дата получения ФЦОД от ИФНС (МИ ФНС) ответа (Заявления, Уведомления);
Дата передачи ФЦОД ответа (Заявления, Уведомления) в РБ (РК).
2. Информация по данной форме может формироваться [(стр. Г)](#p100690): одновременно по Р. Беларусь и по Р. Казахстан или по отдельности.
3. Информация сортируется по коду УФНС России (МИ ФНС России по КН).
4. Для граф 6 и 8 срок исчисляется в рабочих днях.
5. В графу 3 должны быть включены запросы, у которых "Дата получения запроса ИФНС (МИ ФНС)" не заполнена, но "Дата поступления Заявления в ФЦОД" заполнена.
6. В графу 4 должны быть включены запросы, у которых "Дата получения запроса ИФНС (МИ ФНС)" и "Дата поступления Заявления в ФЦОД" не заполнена.
7. В графы 6 и 8 должны быть включены Заявления (Уведомления), переданные ИНФС (МИ ФНС) в ФЦОД с превышением (между "Датой приема ФЦОД Заявления (Уведомления)" и "Дата получения запроса ИФНС (МИ ФНС)") пятидневного срока (5 рабочих дней). При этом в должны быть включены Заявления (Уведомления), переданные в отчетном периоде, независимо от даты получения их ИФНС (МИ ФНС).
8. В графах 9 - 10 должны быть включены Заявления, для которых количество рабочих дней между "Датой конца периода формирования отчета" и "Дата получения запроса ИФНС (МИ ФНС)" > 5 раб. дней, при одновременном отсутствии (на дату конца периода формирования отчета) "Даты приема ФЦОД Заявления (Уведомления)". При этом в графе 10 заполняются Заявления, у которых "Дата приема ФЦОД Заявления (Уведомления)" больше "Даты конца периода формирования отчета".
9. Данную информацию при наличии необходимости за определенный период формирует пользователь (ЦА ФНС, УФНС, МИ ФНС, ИФНС) в удаленном доступе с предоставлением интерактивной возможности получить детализацию Заявлений по любым графам, в разрезе инспекций по форме: Таможенный союз - Запросы_ф1-ФЦОД (НО), [приложение N 8](#p100530) к Методическим рекомендациям.
Приложение N 14
к Методическим рекомендациям
по ведению информационного ресурса
"Таможенный союз - обмен",
утвержденным Приказом ФНС России
от __________ 2011 г. N _____
Форма: Таможенный союз - статистика_ф3-НО
Статистические данные направленных в налоговые органы
Республики Беларусь и Республики Казахстан Запросов заявлений
и полученных от них ответов (Заявлений или Уведомлений
об отсутствии заявлений) за определенный период
Дата формирования (стр. А): __________
Период (стр. Б): с _________ по __________. При условии (стр. В): _________
Государство - член Таможенного союза (стр. Г): _______________________
| УФНС/ МИ ФНС | Количество направленных ИНФС (МИ ФНС) в ФЦОД запросов о неполучении Заявлений в эл. виде, | Количество направленных ФЦОД в РБ (РК) запросов о неполучении Заявлений в эл. виде, всего | Сведения об ответах налоговых органов Республики Беларусь и Республики Казахстан |
| (код) | количество полученных в ответ Заявлений в эл. виде | количество полученных в ответ Уведомлений об отсутствии Заявления в эл. виде | количество не поступивших от РБ и РК ответов (Заявление или Уведомление) |
| всего | (гр. 4 + 6 + 8) | всего | по истечении десятидневного срока, Всего | всего | по истечении десятидневного срока, всего | всего | из них поступило в следующем периоде, всего |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| | | | | | | | |
| ИТОГО по РФ | | | | | | | | |
Особенности формирования информации:
1. Информация по данной форме формируется за определенный период [(стр. Б)](#p100712), с указанием одного или нескольких условий [(стр. В)](#p100712):
Дата поступления от РБ (РК) Запроса;
Дата передачи сведений из ФЦОД в ИФНС (МИ ФНС);
Дата получения ФЦОД от ИФНС (МИ ФНС) ответа (Заявления, Уведомления);
Дата передачи ФЦОД ответа (Заявления, Уведомления) в РБ (РК).
2. Информация по данной форме может формироваться [(стр. Г)](#p100713): одновременно по Р. Беларусь и по Р. Казахстан или по отдельности.
3. Информация сортируется по коду УФНС России (МИ ФНС России по КН).
4. Для граф 5 и 7 срок исчисляется в рабочих днях.
5. В графах 8 - 9 должны быть включены запросы, у которых не заполнена (на дату конца периода формирования отчета) "Дата поступления из РБ (РК) в ФЦОД ответа в виде Заявления" или "Дата поступления из РБ (РК) в ФЦОД ответа в виде Уведомления". При этом в графе 9 заполняются запросы, у которых "Дата поступления из РБ (РК) в ФЦОД ответа в виде Заявления (Уведомления)" больше "Даты конца периода формирования отчета".
6. Данную информацию при наличии необходимости за определенный период формирует пользователь (ЦА ФНС, УФНС, МИ ФНС, ИФНС) в удаленном доступе с предоставлением интерактивной возможности получить детализацию Заявлений по любым графам, в разрезе инспекций по форме: Таможенный союз - Запросы_ф2-ФЦОД (НО), [приложение N 10](#p100573) к Методическим рекомендациям.
Приложение N 15
к Регламенту обмена
информацией в электронном виде
между налоговыми органами
Российской Федерации о суммах
косвенных налогов, уплаченных
в бюджеты Российской Федерации,
Республики Беларусь
и Республики Казахстан,
утвержденным Приказом ФНС России
от __________ N _____
Форма: Таможенный союз - сроки-НО
СВЕДЕНИЯ О РЕГИСТРАЦИИ ЗАЯВЛЕНИЯ О ВВОЗЕ ТОВАРОВ
И УПЛАТЕ КОСВЕННЫХ НАЛОГОВ, А ТАКЖЕ О СРОКАХ ЕГО ОБРАБОТКИ
В НАЛОГОВОМ ОРГАНЕ [<*>](#p100739)
Дата формирования (стр. А): __________.
Период (стр. Б): с _________ по __________
Государство - член Таможенного союза (стр. В): _______________________
| Движение Заявления в налоговом органе |
| Отдел работы с н/пл. | Отдел ввода |
| Дата поступления Заявления из общего отдела | Сведения о регистрации Заявления <**> | Доп. сведения по регистрации | Результаты сверки Заявления |
| Рег. N Заявления, присвоенный НО | Дата рег. в НО Заявления | Имя файла Заявления в ЭВ | N Заявления, указанный н/пл. | Дата Заявления, указанная н/пл. | Наименование (Ф.И.О.), ИНН, КПП н/пл. | Ф.И.О. лица НО, осущ. рег. | Дата корректировки даты рег. Заявления на БН | Дата корректировки даты рег. Заявления в ЭВ | Способ представл. н/пл. Заявления на БН | Способ представл. н/пл. Заявления в ЭВ | Дата рег. Заявлеления предст. почтой | Дата отправки Заявления почтой | Лицо, подписавшее | Ф.И.О. лица, подписавшего | Лицо, представившее | Ф.И.О. лица, представившего Заявление | Ошибочная регистрация | КНД и регистрационный номер налоговой декларации | Дата поступления | Результаты сверки | Количество Заявлений на бумажном носителе | Ф.И.О. лица НО, осущ. сверку |
| в ЭВ | на БН | Заявления | Заявление н/пл. | Заявление н/пл. | Заявление н/пл. | Дата признания регистрации ошибочной | Письмо УФНС (МИ ФНС) | Заявления в отдел ввода |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | 14 | 15 | 16 | 17 | 18 | 19 | 20 | 21 | 22 | 23 | 24 | 25 | 26 |
| Сроки обработки Заявления | При мечание |
| Отд. камеральных налог. проверок | Нач. (зам. нач.) | Отд. работы с н/пл. | Общий отдел | Отд. работы с н/пл. | Отд. ввода | Отд. КНП | Нач. (зам. нач.) | Отд. КНП | Отд. работы с н/пл. (общий отдел) |
| Сведения о проставлении отметки, отказе в проставлении отметки, прекращении проверки Заявления | Сведения о вруч. (направл.) Заявления (Уведомления) |
| Дата поступления Заявления в отдел КНП | Результаты проверки Заявления | | Дата окончания проверки | Дата корректировки даты проверки | Ф.И.О. лица НО, осущ. проверку | Дата отметки (отказа) НО (подписи нач./ зам. нач.) | Номер Уведомления | Дата корректировки даты отметки (отказа) | Ф.И.О. нач. (зам. нач.) НО | Дата поступления | Способ вручения (направления) | Дата вручения лично (направления по почте) | Ф.И.О. лица НО, направ. (выдавш.) документ | Лицо, получившее | Ф.И.О. лица, получившего Заявление (Уведомление) | Срок обработки (гр. 1 - гр. 3 (гр. 4)) | Колво дней нарушения (гр. 1 - гр. 3 (гр. 4) - 1 р. день) | Срок обработки (гр. 23 - гр. 3 (гр. 4)) | Кол-во дней нарушения (гр. 23 - гр. 3 (гр. 4) - 1 р. день) | Срок обработки (гр. 27 - гр. 23) | Кол-во дней нарушения (гр. 27 - гр. 23 - 1 р. день) | Срок обработки (гр. 30 - гр. 27) | Срок рассмотрения (гр. 33 - гр. 30) | Кол-во дней нарушения | Срок обработки (гр. 37 - гр. 33) | Колво дней нарушения (гр. 39 - гр. 33 - 1 р. день) | Срок обработки (гр. 39 - гр. 37) | Колво дней нарушения (гр. 39 - гр. 37 - 1 (2) р. день) |
| Причина отказа |
| Заявления (Уведомления) для вручения (направления) н/пл. | Заявление (Уведомление) | вынес. Отказа (БН отсутствовал > 10 р. дней) | прост. Отметки (вынес. Отказ) (> 10 р. дней) |
| 27 | 28 | 29 | 30 | 31 | 32 | 33 | 34 | 35 | 36 | 37 | 38 | 39 | 40 | 41 | 42 | 43 | 44 | 45 | 46 | 47 | 48 | 49 | 50 | 51 | 52 | 53 | 54 | 55 | 56 | 57 |
---
<*> Заполняется последовательно, по мере совершения соответствующего действия.
<**> В соответствии с [приложением N 16](#p100817) к настоящему Приказу ФНС России.
[стр. В](#p100733). Информация по данной формируется:
а) одновременно по Р. Беларусь и по Р. Казахстан;
б) отдельно по Р. Беларусь;
в) отдельно по Р. Казахстан
гр. 1. Заполняется, если гр. 12 = 3. Вводится вручную должностным лицом, осуществляющим регистрацию Заявления
гр. 2. Заполняется автоматически
гр. 3. Заполняется вручную текущей датой, если гр. 13 = 1, или текущей датой (текущей датой - 1 раб. день), если гр. 13 = 3. Заполняется автоматически текущей датой, если гр. 13 = 4. Заполняется после обработки файла с Заявлением в электронном виде (ЭВ) (гр. 5), соответственно допускается, что гр. 3 может быть не заполнена. Вместе с тем, при ее заполнении, если гр. 13 = 1 или 3, то значения гр. 3 = гр. 4. Не подлежит корректировке после ввода
гр. 4. Заполняется вручную текущей датой, если гр. 12 = 1, или текущей датой (текущей датой - 1 раб. день), если гр. 12 = 3. Заполняется после приема Заявления на бумажном носителе (БН), соответственно допускается, что гр. 4 может быть не заполнена. Вместе с тем, при ее заполнении, если гр. 13 = 1 или 3, то значения гр. 4 = гр. 3. Не подлежит корректировке после ввода
гр. 5 - 8. Заполняются автоматически, на основании сведений, содержащихся в принятом Заявлении в ЭВ. При его отсутствии данные гр. 5 не заполняются, а данные гр. 6 - 8 заполняются вручную
гр. 9. Заполняется автоматически из справочника должностных лиц
гр. 10. Заполняется автоматически текущей датой при корректировке даты регистрации Заявления на БН при вводе (гр. 4)
гр. 11. Заполняется автоматически текущей датой при корректировке даты регистрации Заявления в ЭВ при вводе (гр. 3)
гр. 12. Вводится вручную. Может принимать одно из следующих значений:
1 - лично (через представителя);
3 - направлено по почте заказным письмом с описью вложения
гр. 13. Может принимать одно из следующих значений:
1 - на съемном носителе лично (через представителя);
3 - на съемном носителе по почте заказным письмом с описью вложения;
4 - направлено по ТКС.
Заполняется автоматически значением 4 для Заявлений в ЭВ, представленных по ТКС. Заполняется вручную значением 1 или 3 для Заявлений в ЭВ, представленных на съемном носителе
гр. 14. Заполняется, если гр. 12 или гр. 13 = 3. Заполняется текущей датой автоматически
гр. 15. Заполняется при заполнении гр. 14. Вводится вручную
гр. 16. Вводится вручную. Может принимать одно из следующих значений:
1 - лично;
2 - через законного представителя;
3 - через уполномоченного представителя.
При этом для н/пл-ФЛ может принимать значение 1 или 3, а для н/пл-ЮЛ значение 2 или 3. Если указано значение 3, то в гр. 57 указываются дата и N доверенности
гр. 17. Заполняется при заполнении гр. 16. Автоматически из гр. 8, если в гр. 16 = 1; Заполняется автоматически лицо, имеющее право действовать без доверенности из ЕГРЮЛ (ЕГРН), если гр. 16 = 2; Выбирается автоматизированно с использованием ИР "Доверенность", если гр. 16 = 3 (Приказ ФНС России от 23.04.2010 N ММВ-7-6/200@)
гр. 18 - 19. Заполняются аналогично, гр. 16 - 17
гр. 20 - 21. Заполняются автоматически, на основании данных, полученных от МИ ФНС России по ЦОД
гр. 22. Выбирается вручную из числа налоговых деклараций, представленных за соответствующий налоговый период
гр. 23. Заполняется автоматически
гр. 24. Заполняется вручную. Может принимать одно из следующих значений:
1 - Заявление на БН соответствует Заявлению в ЭВ;
2 - Заявление на БН не соответствует Заявлению в ЭВ;
3 - Отсутствует Заявление на БН или Заявление в ЭВ.
Не может принимать значение 1 или 2, если гр. 3 или гр. 4 не заполнены
гр. 25. Заполняется вручную. Может принимать любое цифровое значение, больше или равное 0
гр. 26. Заполняется автоматически из справочника должностных лиц
гр. 27. Заполняется автоматически
гр. 28. Заполняется вручную. Может принимать одно из следующих значений:
1 - проставлена отметка налогового органа об уплате косвенных налогов в полном объеме;
2 - проставлена отметка налогового органа об уплате косвенных налогов в полном объеме (освобождении от налогообложения налогом на добавленную стоимость и (или) акцизами);
3 - принято решение об отказе в проставлении отметки.
Значения 1 или 2 предлагаются в зависимости от наличия в Заявлении освобождения. Не может принимать значение 1 или 2, если гр. 24 = 2 или 3
гр. 29. Заполняется в отношении Заявлений, по которым вынесен отказ в проставлении отметки об уплате налога (гр. 28 = 3). Может принимать одно или несколько следующих значений:
1 - НО выявлены несоответствия сведений, указанных в Заявлении, сведениям, содержащимся в представленных документах
2 - НО установила непредставление обязательных документов, предусмотренных [пунктом 8 статьи 2](https://bukva.ai/docs/protokol-ot-11122009-2009/statya-1#p100062) Протокола от 11.12.2009
3 - Н/пл. самостоятельно выявлены несоответствия сведений и представлено новое Заявление.
Для случаев, когда гр. 29 = 3, в гр. 57 указывается Рег. N нового Заявления, представленного взамен данного
гр. 30. Заполняется автоматически текущей датой при заполнении гр. 28. Подлежит корректировке
гр. 31. Заполняется автоматически текущей датой при корректировке даты проверки (гр. 30)
гр. 32. Заполняется автоматически, из справочника должностных лиц
гр. 33. Заполняется вручную текущей датой. Подлежит корректировке
гр. 34. Заполняется автоматически если гр. 28 = 3 (регистрационный номер [Уведомления](#p100840) об отказе в проставлении отметки)
гр. 35. Заполняется автоматически текущей датой при корректировке даты отметки (отказа) (гр. 33)
гр. 36. Заполняется автоматически из справочника должностных лиц
гр. 37. Заполняется автоматически
гр. 38. Заполняется аналогично гр. 12
гр. 39. Заполняется вручную, после вручения (направления) налогоплательщику 3-х экз. Заявления или Уведомления об отказе (прекращения проверки)
гр. 40. Заполняется автоматически из справочника должностных лиц
гр. 41 - 42. Заполняются аналогично гр. 16 - 17, если гр. 38 = 1
гр. 43 - 44. Заполняются, если гр. 12 = 3. Рассчитывается автоматически
гр. 45 - 56. Рассчитывается автоматически. При этом:
при расчете, гр. 51, гр. 51 = гр. 4 - гр. 3 - 10 р. дней;
при расчете, гр. 52 а) нарушение срока проставления Отметки (гр. 28 = 1 или 2), гр. 52 = гр. 33 - гр. 4 - 10 р. дней;
б) нарушение срока вынесения [Уведомления](#p100840) об отказе в проставлении отметки (гр. 28 = 3):
- если гр. 3 и гр. 4 заполнены, то гр. 52 = гр. 33 - гр. 4 - 10 р. дней;
- если гр. 3 не заполнена, а гр. 4 заполнена, то гр. 52 = гр. 33 - гр. 4 - 10 р. дней;
- если гр. 3 заполнена, а гр. 4 не заполнена, то гр. 52 = гр. 33 - гр. 3 - 10 р. дней;
при расчете гр. 56, если гр. 38 = 3, то учитываются 2 раб. дня, а если гр. 38 = 1, то 1 раб. день
гр. 57. 1. Заполняется автоматически Рег. N нового Заявления, представленного взамен данного.
2. Заполняется значением предъявленной даты и N доверенности (если гр. 16, 19, 41 = 3).
3. По желанию пользователя могут включаться иные данные, имеющиеся в БД "ЭОД".
Приложение N 16
к Методическим рекомендациям
по ведению информационного ресурса
"Таможенный союз - обмен",
утвержденным Приказом ФНС России
от __________ 2011 г. N _____
Форма: Таможенный союз - регистрация-НО
ЖУРНАЛ РЕГИСТРАЦИИ ЗАЯВЛЕНИЙ О ВВОЗЕ ТОВАРОВ
И УПЛАТЕ КОСВЕННЫХ НАЛОГОВ
| Регистрационный номер Заявления, присвоенный налоговым органом | Дата регистрации в налоговом органе Заявления на бумажном носителе [<*>](#p100821) | Дата регистрации в налоговом органе Заявления в электронном виде [<*>](#p100821) | Имя файла Заявления в электронном виде | Номер Заявления, указанный налогоплательщиком | Дата Заявления, указанная налогоплательщиком | Наименование (ФИО), ИНН, КПП налогоплательщика | Ф.И.О. должностного лица налогового органа, осуществившего регистрацию Заявления |
| --- | --- | --- | --- | --- | --- | --- | --- |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
---
<*> В графе указывается дата фактического поступления Заявления в налоговый орган.
Приложение N 17
к Методическим рекомендациям
по ведению информационного ресурса
"Таможенный союз - обмен",
утвержденным Приказом ФНС России
от __________ 2011 г. N _____
ПРОТОКОЛ ОБРАБОТКИ
Заявления о ввозе товаров и уплате
косвенных налогов в электронном виде
Протокол от __________________ N ______________________________
(дата обработки) (номер протокола приема,
присвоенный налоговым
органом)
___________________________________________________________________________
(наименование и код налогового органа, проводившего обработку файла)
**1. ОБЩИЕ СВЕДЕНИЯ ОБ ОБРАБОТАННОМ ФАЙЛЕ ЗАЯВЛЕНИЯ О ВВОЗЕ ТОВАРОВ И**
**УПЛАТЕ КОСВЕННЫХ НАЛОГОВ В ЭЛЕКТРОННОМ ВИДЕ (ДАЛЕЕ - ЗАЯВЛЕНИЕ)**
#### 1.1 Имя обработанного файла Заявления ____________________________________
(имя обработанного файла)
#### 1.2 ИНН/КПП отправителя,
указанный в Заявлении: ____________________________/_______________________
(ИНН организации; (КПП организации)
индивидуального
предпринимателя)
#### 1.3 Отправитель,
указанный в Заявлении _____________________________________________________
(наименование отправителя - организации,
ФИО индивидуального предпринимателя)
#### 1.4 Адрес отправителя,
указанный в Заявлении _____________________________________________________
(адрес нахождения организации, место жительства
индивидуального предпринимателя)
#### 1.5 Дата и номер Заявления, указанные
налогоплательщиком ____________________________ и _________________________
(дата) (номер)
#### 1.6 Руководитель организации/индивидуальный
предприниматель (его представитель), указанный
в Заявлении ___________________________
(ФИО)
**2. СВЕДЕНИЯ О РЕЗУЛЬТАТАХ ОБРАБОТКИ ФАЙЛА ЗАЯВЛЕНИЯ**
Представленное Заявление в электронном виде зарегистрировано в Журнале
регистрации Заявлений о ввозе товаров и уплате косвенных налогов
"__" __________ 20__ г. за N ____________
**3. СВЕДЕНИЯ О ВЫЯВЛЕННЫХ ОШИБКАХ ФОРМАТНО-ЛОГИЧЕСКОГО КОНТРОЛЯ**
При обработке Заявления выявлены следующие ошибки форматно-логического
контроля:
1)...
2)...
___________________________________________________________________________
(указываются все выявленные ошибки форматно-логического контроля)
Должностное лицо налогового органа
_______________________________ _________________ _______________________
(должность, классный чин) (подпись) (Ф.И.О.)
Приложение N 18
к Методическим рекомендациям
по ведению информационного ресурса
"Таможенный союз - обмен",
утвержденным Приказом ФНС России
от __________ 2011 г. N _____
_____________________________________
Бланк налогового органа _____________________________________
(наименование организации, ФИО
индивидуального предпринимателя,
ИНН, КПП, адрес)
УВЕДОМЛЕНИЕ
от ____________ N _______
об отказе в проставлении на Заявлении о ввозе товаров
и уплате косвенных налогов отметки, подтверждающей уплату
косвенных налогов в полном объеме (освобождение в отношении
товаров, которые в соответствии с законодательством
Российской Федерации не подлежат налогообложению
при ввозе на таможенную территорию Российской Федерации)
___________________________________________________________________________
(наименование налогового органа)
при рассмотрении представленного Заявления ________________________________
(полное наименование
___________________________________________________________________________
организации, ФИО индивидуального предпринимателя, ИНН, КПП)
о ввозе товаров и уплате косвенных налогов от ____________ N _____________,
(дата N Заявления,
Заявления, указанный
указанная налогопла-
налогопла- тельщиком)
тельщиком)
зарегистрированного в Журнале регистрации заявлений о ввозе товаров и
уплате косвенных налогов __________________ за N _________________________,
(дата поступления (регистрационный N
Заявления Заявления,
в налоговый орган) присвоенный налоговым
органом)
выявила следующие несоответствия сведений, указанных в названном
Заявлении, сведениям, содержащимся в представленных документах
(информации):
1)...
2)...
___________________________________________________________________________
(указываются все выявленные несоответствия сведений, указанных
в Заявлении, сведениям, содержащимся в представленных
налогоплательщиком документах)
и (или) [<*>](#p100852) установила непредставление следующих обязательных
документов, предусмотренных [пунктом 8 статьи 2](https://bukva.ai/docs/protokol-ot-11122009-2009/statya-1#p100062) Протокола о порядке взимания
косвенных налогов и механизме контроля за их уплатой при экспорте и импорте
товаров в таможенном союзе от 11 декабря 2009 года, в соответствии со
[статьей 4](https://bukva.ai/docs/soglashenie-mezhdu-pravitelstvom-rf-2008-pravitelstvo-rf-pravitelstvo/statya-4#p100026) Соглашения о принципах взимания косвенных налогов при экспорте и
импорте товаров, выполнении работ, оказании услуг в таможенном союзе от 25
января 2008 года:
1)...
2)...
___________________________________________________________________________
(указываются все не представленные налогоплательщиком документы,
обязанность представления которых предусмотрена [пунктом 8 статьи 2](https://bukva.ai/docs/protokol-ot-11122009-2009/statya-1#p100062)
Протокола о порядке взимания косвенных налогов и механизме контроля
за их уплатой при экспорте и импорте товаров в таможенном союзе
от 11 декабря 2009 года)
Учитывая изложенное ______________________________________________________:
(наименование налогового органа)
1) приняла решение об отказе в проставлении отметки на представленных
экземплярах указанного выше Заявления о ввозе товаров и уплате косвенных
налогов;
2) предлагает устранить указанные нарушения и представить новое
Заявление о ввозе товаров и уплате косвенных налогов на бумажном носителе
(в четырех экземплярах) и в электронном виде;
3) возвращает ______________________________ экземпляры представленного
(указываются экземпляры
Заявления, возвращаемые
налогоплательщику)
Заявления о ввозе товаров и уплате косвенных налогов.
Приложение: на _____ листах.
Руководитель
(Заместитель руководителя)
__________________________________
(наименование налогового органа)
__________________________________ ___________________ ____________________
(классный чин) (подпись) (Ф.И.О.)
М.П.
---
<*> Заполняется и печатается соответствующий раздел.
Приложение N 19
к Методическим рекомендациям
по ведению информационного ресурса
"Таможенный союз - обмен",
утвержденным Приказом ФНС России
от __________ 2011 г. N _____
Код по КНД ____________
Квитанция о приеме
___________________________________________________________________________
(наименование и код налогового органа)
подтверждает, что принял дд.мм.гггг
Документ (документы) в электронном виде ___________________________________
(вид документа)
Дата _________, Номер __________
наименование файла _______________________________________________________,
направленный дд.мм.гггг в чч.мм.сс
отправитель документа:
__________________________________________________________________________,
(наименование организации, ИНН/КПП; Ф.И.О. индивидуального
предпринимателя (физического лица), ИНН (при наличии))
по
__________________________________________________________________________,
(наименование организации, ИНН/КПП; Ф.И.О. индивидуального
предпринимателя (физического лица), ИНН (при наличии))
который поступил дд.мм.гггг и зарегистрирован за Номером __________
Сведения о выявленных ошибках форматно-логического контроля:
Должностное лицо налогового органа __________________/__________________/
Подпись Ф.И.О.
Приложение N 20
к Методическим рекомендациям
по ведению информационного ресурса
"Таможенный союз - обмен",
утвержденным Приказом ФНС России
от __________ 2011 г. N _____
Код по КНД ____________
Сообщение о результате проверки
___________________________________________________________________________
(наименование и код налогового органа)
сообщает, что на Заявлении о ввозе товаров и уплате косвенных налогов
(далее - Заявление), зарегистрированном в Журнале регистрации Заявлений за
N _____________
Дата представления Заявления на бумажном носителе __________
Дата представления Заявления в электронном виде по ТКС ________
Номер Заявления __________
Дата Заявления ____________
Отправитель документа: ___________________________________________________,
(наименование организации, ИНН/КПП; Ф.И.О.
индивидуального предпринимателя (физического лица),
ИНН (при наличии), наименование и код налогового
органа)
по ________________________________________________________________________
(наименование организации, ИНН/КПП; Ф.И.О. индивидуального
предпринимателя (физического лица), ИНН (при наличии))
а) [<*>](#p100863) проставлена __________ отметка налогового органа об уплате косвенных
налогов в полном объеме и (или) освобождении от налогообложения налогом на
добавленную стоимость и (или) акцизами;
б) [<*>](#p100863) проставлена _____________ отказано в проставлении отметки налогового
органа об уплате косвенных налогов в полном объеме и (или) освобождении от
налогообложения налогом на добавленную стоимость и (или) акцизами.
Уведомление об отказе в проставлении на Заявлении отметки налогового органа
об уплате косвенных налогов в полном объеме (освобождении от
налогообложения налогом на добавленную стоимость и (или) акцизами)
от _________ N _________.
Должностное лицо налогового органа _____________ / ___________________/
Подпись Ф.И.О.
---
<*> Заполняется соответственно раздел "а" или "б".
Приложение N 21
к Методическим рекомендациям
по ведению информационного ресурса
"Таможенный союз - обмен",
утвержденным Приказом ФНС России
от __________ 2011 г. N _____
Код по КНД ____________
Сообщение об отзыве
___________________________________________________________________________
(наименование и код налогового органа)
сообщает, что Заявление о ввозе товаров и уплате косвенных налогов
(далее - Заявление), зарегистрированном в Журнале регистрации Заявлений за
N ______________
Дата представления Заявления на бумажном носителе __________
Дата представления Заявления в электронном виде по ТКС ________
Номер Заявления __________
Дата Заявления ____________
Отправитель документа: ___________________________________________________,
(наименование организации, ИНН/КПП; Ф.И.О.
индивидуального предпринимателя (физического лица),
ИНН (при наличии), наименование и код налогового
органа)
по _______________________________________________________________________,
(наименование организации, ИНН/КПП; Ф.И.О. индивидуального
предпринимателя (физического лица), ИНН (при наличии))
было отозвано ___________ из налоговых органов ____________________________
(дата) (Республики Беларусь или
Республики Казахстан)
по следующим причинам:
Должностное лицо налогового органа _____________ / ___________________/
Подпись Ф.И.О.
Приложение N 22
к Методическим рекомендациям
по ведению информационного ресурса
"Таможенный союз - обмен",
утвержденным Приказом ФНС России
от __________ 2011 г. N _____
Код по КНД ____________
Сообщение о несоответствиях
___________________________________________________________________________
(наименование и код налогового органа)
сообщает, что на Заявление о ввозе товаров и уплате косвенных налогов
(далее - Заявление), зарегистрированном в Журнале регистрации Заявлений за
N _____________________
Дата представления Заявления на бумажном носителе __________
Дата представления Заявления в электронном виде по ТКС ________
Номер Заявления __________
Дата Заявления ____________
Отправитель документа: ___________________________________________________,
(наименование организации, ИНН/КПП; Ф.И.О.
индивидуального предпринимателя (физического лица),
ИНН (при наличии), наименование и код налогового
органа)
по _______________________________________________________________________,
(наименование организации, ИНН/КПП; Ф.И.О. индивидуального
предпринимателя (физического лица), ИНН (при наличии))
от налоговых органов ______________________________________________________
(Республики Беларусь или Республики Казахстан)
а) [<*>](#p100883) поступил ________ Протокол форматно-логического контроля __________,
(дата) (имя
файла)
в котором указано следующее:
б) [<*>](#p100883) поступил ___________ Протокол идентификации обработанных Заявлений
(дата)
_____________,
(имя файла)
в котором указано следующее:
Должностное лицо налогового органа _____________ / ___________________/
Подпись Ф.И.О.
---
<*> Заполняется соответственно раздел "а" и (или) "б".
---
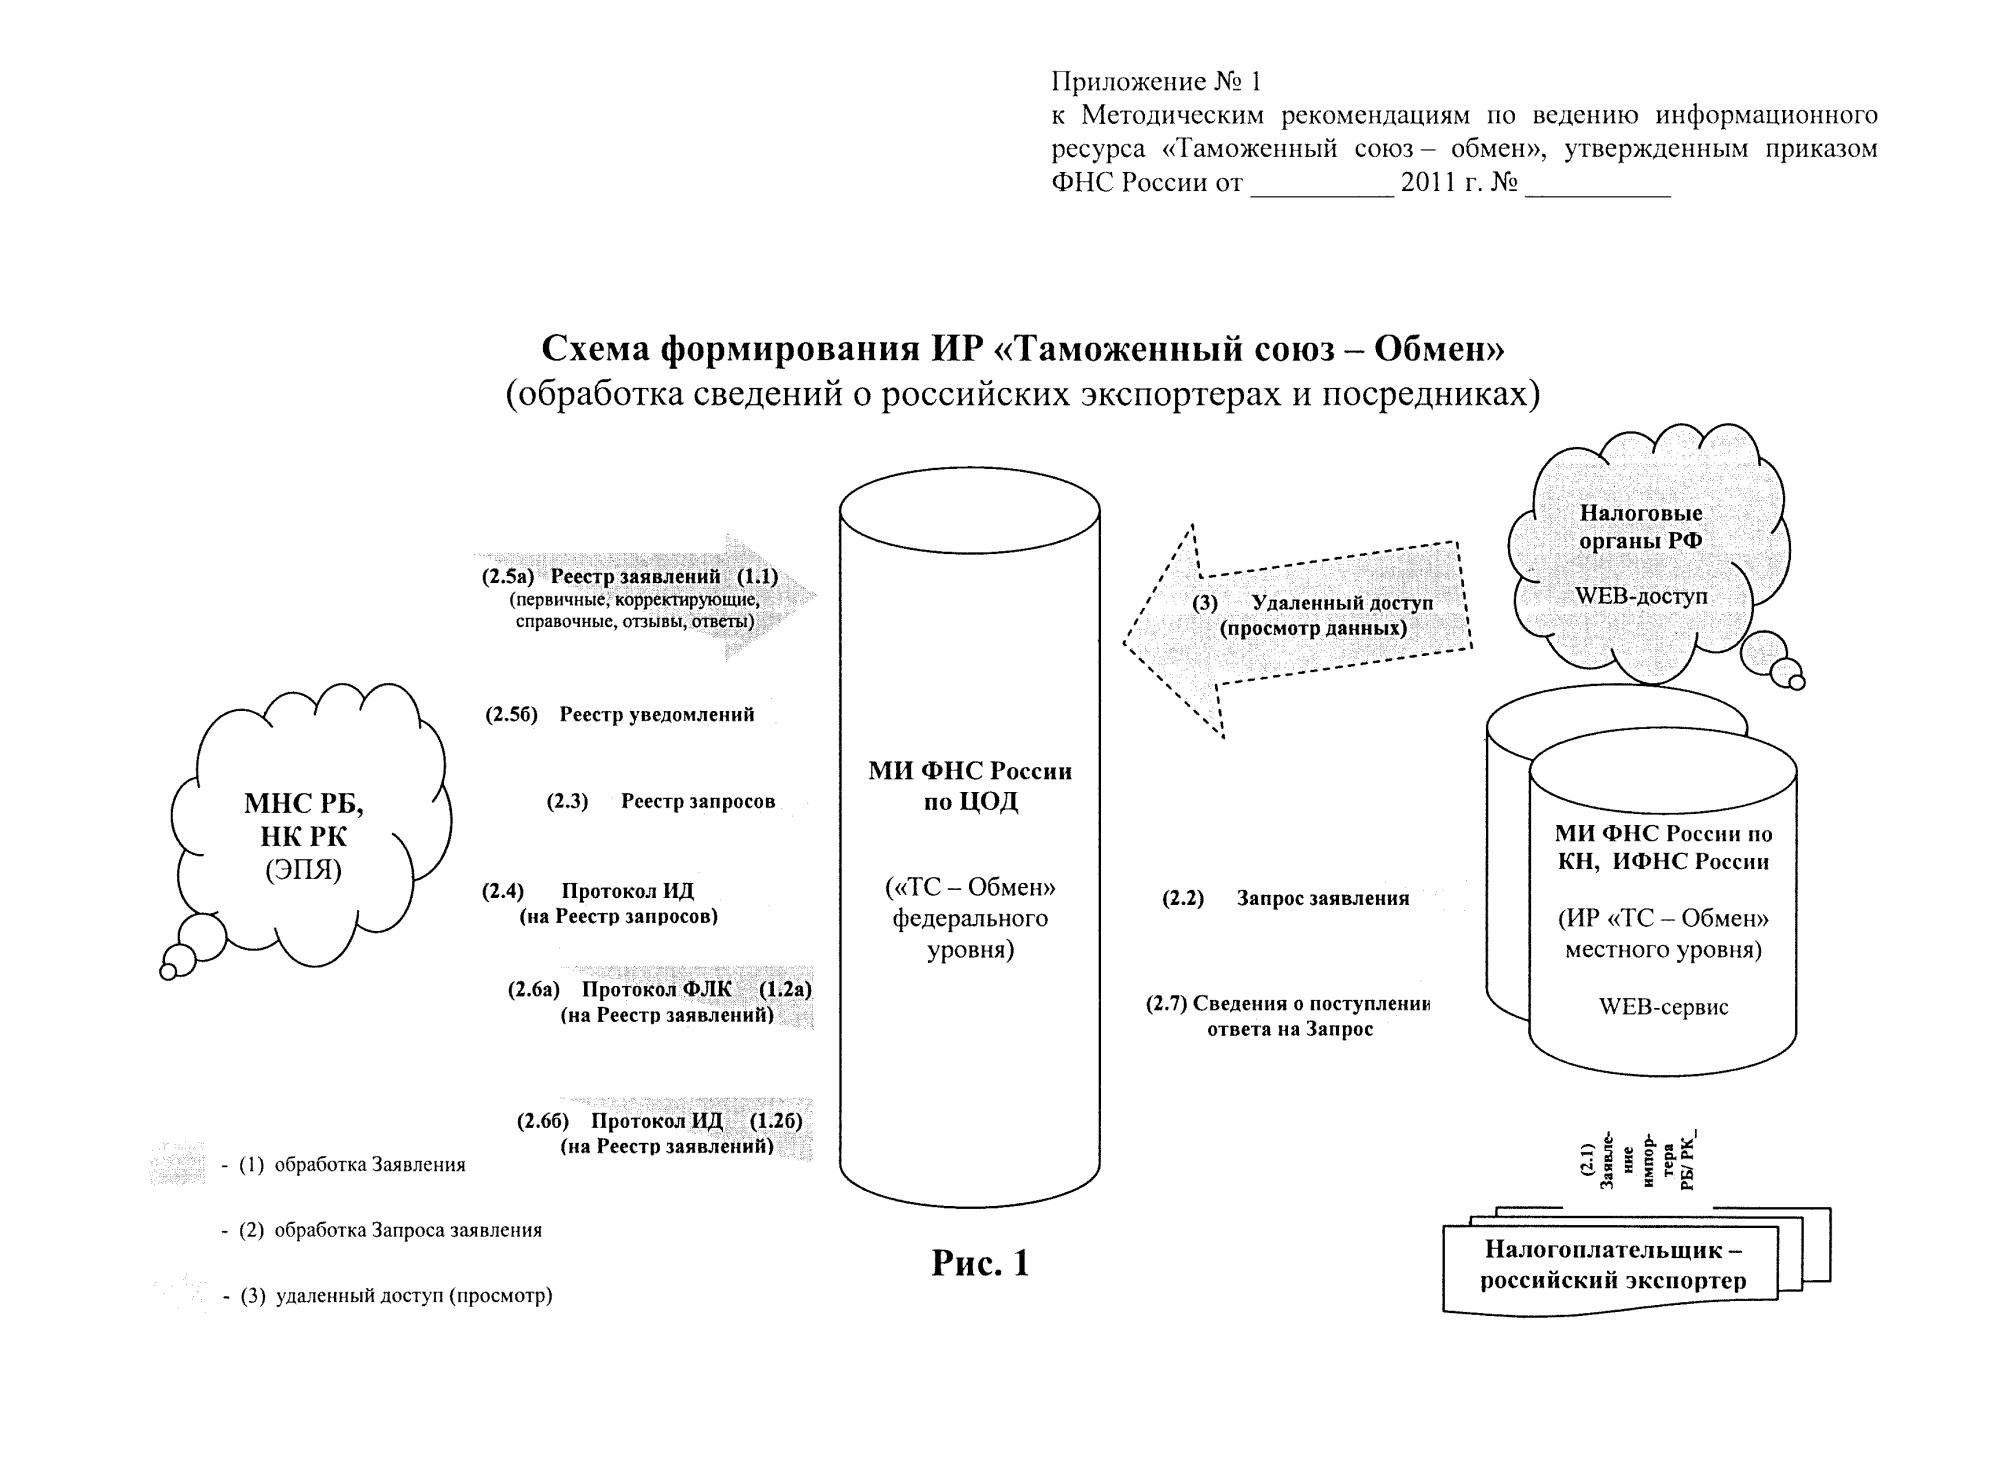
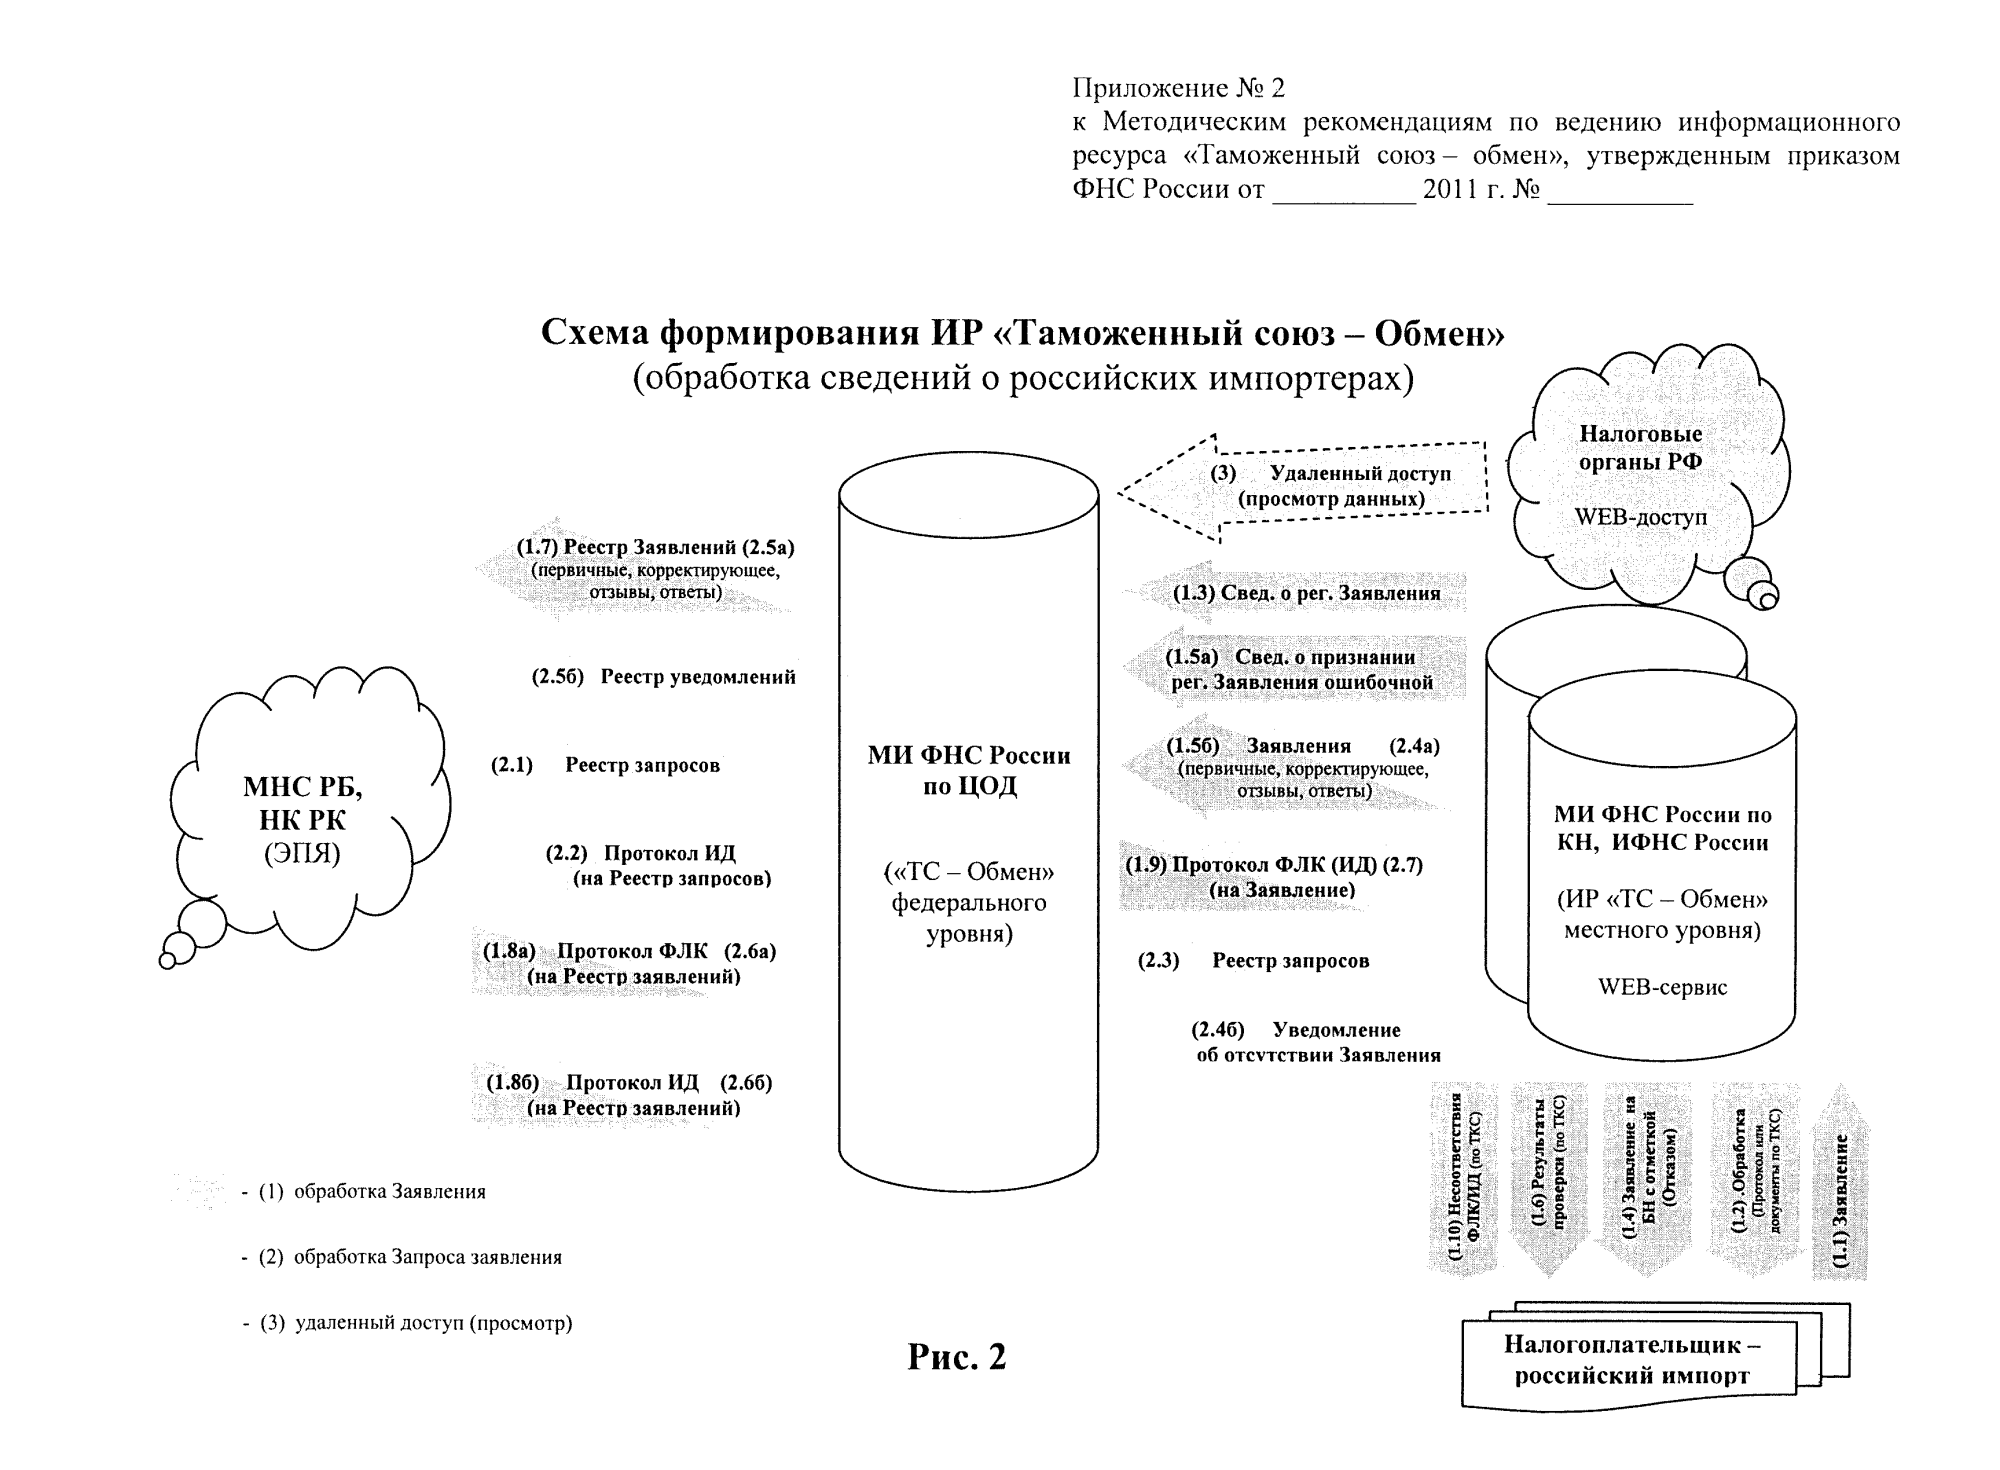
## Вложения
- [$113968_03L.RTF](https://bukva.ai/docs/prikaz-mmv-7-219-at/attachments/%24113968_03L.RTF)
- [$113968_04L.RTF](https://bukva.ai/docs/prikaz-mmv-7-219-at/attachments/%24113968_04L.RTF)
- [$113968_05L.XLS](https://bukva.ai/docs/prikaz-mmv-7-219-at/attachments/%24113968_05L.XLS)
- [$113968_06L.XLS](https://bukva.ai/docs/prikaz-mmv-7-219-at/attachments/%24113968_06L.XLS)
- [$113968_07R.XLS](https://bukva.ai/docs/prikaz-mmv-7-219-at/attachments/%24113968_07R.XLS)
- [$113968_08R.XLS](https://bukva.ai/docs/prikaz-mmv-7-219-at/attachments/%24113968_08R.XLS)
- [$113968_09R.XLS](https://bukva.ai/docs/prikaz-mmv-7-219-at/attachments/%24113968_09R.XLS)
- [$113968_10R.XLS](https://bukva.ai/docs/prikaz-mmv-7-219-at/attachments/%24113968_10R.XLS)
- [$113968_11D.XLS](https://bukva.ai/docs/prikaz-mmv-7-219-at/attachments/%24113968_11D.XLS)
- [$113968_12D.XLS](https://bukva.ai/docs/prikaz-mmv-7-219-at/attachments/%24113968_12D.XLS)
- [$113968_13D.XLS](https://bukva.ai/docs/prikaz-mmv-7-219-at/attachments/%24113968_13D.XLS)
- [$113968_14D.XLS](https://bukva.ai/docs/prikaz-mmv-7-219-at/attachments/%24113968_14D.XLS)
- [$113968_15D.XLS](https://bukva.ai/docs/prikaz-mmv-7-219-at/attachments/%24113968_15D.XLS)
- [$113968_16L.RTF](https://bukva.ai/docs/prikaz-mmv-7-219-at/attachments/%24113968_16L.RTF)
- [$113968_17L.RTF](https://bukva.ai/docs/prikaz-mmv-7-219-at/attachments/%24113968_17L.RTF)
- [$113968_18L.RTF](https://bukva.ai/docs/prikaz-mmv-7-219-at/attachments/%24113968_18L.RTF)
- [$113968_19L.RTF](https://bukva.ai/docs/prikaz-mmv-7-219-at/attachments/%24113968_19L.RTF)
- [$113968_20L.RTF](https://bukva.ai/docs/prikaz-mmv-7-219-at/attachments/%24113968_20L.RTF)
- [$113968_21L.RTF](https://bukva.ai/docs/prikaz-mmv-7-219-at/attachments/%24113968_21L.RTF)
- [$113968_22L.RTF](https://bukva.ai/docs/prikaz-mmv-7-219-at/attachments/%24113968_22L.RTF)