.
Год в формате ГГГГ |
| Код налогового органа, в который представляется документ | КодНО | А | T(=4) | ОК | Типовой элемент <СОНОТип> |
| Номер корректировки | НомКорр | А | N(3) | О | |
| Код места нахождения (учета), по которому представляется документ | ПоМесту | А | T(=3) | ОК | Принимает значение в соответствии с [приложением N 3](#p100969) "Коды представления налоговой декларации по земельному налогу" к Порядку заполнения налоговой декларации по земельному налогу (далее - Порядок заполнения), а именно:
213 - по месту учета в качестве крупнейшего
налогоплательщика \|
216 - по месту учета правопреемника, являющегося крупнейшим налогоплательщиком \|
270 - по месту нахождения земельного участка (доли земельного участка) \|
250 - по месту нахождения участка недр, предоставленного на условиях СРП \|
251 - по месту нахождения организации - инвестора СРП, если участок недр расположен на континентальном шельфе Российской Федерации и (или) в пределах исключительной экономической зоны Российской Федерации |
| Сведения о налогоплательщике | СвНП | С | | О | Состав элемента представлен в [таблице 4.3](#p100281) |
| Сведения о лице, подписавшем документ | Подписант | С | | О | Состав элемента представлен в [таблице 4.6](#p100355) |
| Налоговая декларация по земельному налогу | ЗемНалНД | С | | О | Состав элемента представлен в [таблице 4.8](#p100397) |
**Таблица 4.3**
**Сведения о налогоплательщике (СвНП)**
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Номер контактного телефона | Тлф | А | T(1-20) | Н | |
| Налогоплательщик - юридическое лицо | НПЮЛ | С | | О | Состав элемента представлен в [таблице 4.4](#p100299) |
Таблица 4.4
Налогоплательщик - юридическое лицо (НПЮЛ)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Полное наименование организации | НаимОрг | А | T(1-1000) | О | |
| ИНН организации | ИННЮЛ | А | T(=10) | О | Типовой элемент <ИННЮЛТип> |
| КПП | КПП | А | T(=9) | О | Типовой элемент <КППТип>.
5 и 6 знаки не могут принимать значения: 08, 09, 1R - 1Z, 2J - 2Z, 3Z, 46, 47, 50, A0 - A9, AA - AZ |
| Сведения о реорганизованной (ликвидированной) организации | СвРеоргЮЛ | С | | Н | Состав элемента представлен в [таблице 4.5](#p100329) |
Таблица 4.5
Сведения о реорганизованной (ликвидированной) организации
(СвРеоргЮЛ)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Код формы реорганизации (ликвидация) | ФормРеорг | А | T(=1) | ОК | Принимает значение в соответствии с [приложением N 2](#p100953) "Коды форм реорганизации и код ликвидации организации" к Порядку заполнения, а именно:
0 - ликвидация \|
1 - преобразование \|
2 - слияние \|
3 - разделение \|
5 - присоединение \|
6 - разделение с одновременным присоединением |
| ИНН организации | ИННЮЛ | А | T(=10) | НУ | Типовой элемент <ИННЮЛТип>.
Элемент обязателен при <ФормРеорг> = 1 \| 2 \| 3 \| 5 \| 6 |
| КПП | КПП | А | T(=9) | НУ | Типовой элемент <КППТип>.
Элемент обязателен при <ФормРеорг> = 1 \| 2 \| 3 \| 5 \| 6 |
Таблица 4.6
Сведения о лице, подписавшем документ (Подписант)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента; | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Признак лица, подписавшего документ | ПрПодп | А | Т(=1) | ОК | Принимает значение:
1 - налогоплательщик \|
2 - представитель налогоплательщика |
| Фамилия, имя, отчество | ФИО | С | | О | Типовой элемент <ФИОТип>.
Состав элемента представлен в [таблице 4.17](#p100680) |
| Сведения о представителе налогоплательщика | СвПред | С | | НУ | Состав элемента представлен в [таблице 4.7](#p100379). Обязательно для "ПрПодп"=2 |
**Таблица 4.7**
**Сведения о представителе налогоплательщика (СвПред)**
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| Наименование и реквизиты документа, подтверждающего полномочия представителя налогоплательщика | НаимДок | А | T(1-120) | О | |
(в ред. Приказа ФНС России от 30.08.2018 N ММВ-7-21/509@)
Наименование организации - представителя налогоплательщика |
| НаимОрг | А | T(1-1000) | Н | | |
Таблица 4.8
Налоговая декларация по земельному налогу (ЗемНалНД)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| Наименование соглашения о разделе продукции (для участков недр, предоставленных в пользование на условиях соглашения о разделе продукции) | НаимСРП | А | T(1-160) | Н | Элемент обязателен при
<ПоМесту> = 250 | 251 |
(в ред. Приказа ФНС России от 30.08.2018 N ММВ-7-21/509@)
Сумма земельного налога, подлежащая уплате в бюджет |
| СумПУ | С | | ОМ | Состав элемента представлен в таблице 4.9 | |
Таблица 4.9
Сумма земельного налога, подлежащая уплате в бюджет (СумПУ)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Код бюджетной классификации | КБК | А | T(=20) | ОК | Типовой элемент <КБКТип>.
Принимает значение в соответствии с классификатором кодов классификации доходов бюджетов Российской Федерации |
| Код по [ОКТМО](https://bukva.ai/docs/klassifikator-ok-033-2013) | ОКТМО | А | T(=8) \| T(=11) | ОК | Типовой элемент <ОКТМОТип>.
Принимает значение в соответствии с Общероссийским [классификатором](https://bukva.ai/docs/klassifikator-ok-033-2013) территорий муниципальных образований |
| Исчисленная сумма налога, подлежащая уплате в бюджет за налоговый период | НалИсчисл | А | N(15) | О | |
| В том числе сумма авансовых платежей, подлежащая уплате в бюджет за первый квартал | АвПУКв1 | А | N(15) | О | При отсутствии авансовых платежей принимает значение "0" |
| В том числе сумма авансовых платежей, подлежащая уплате в бюджет за второй квартал | АвПУКв2 | А | N(15) | О | При отсутствии авансовых платежей принимает значение "0" |
| В том числе сумма авансовых платежей, подлежащая уплате в бюджет за третий квартал | АвПУКвЗ | А | N(15) | О | При отсутствии авансовых платежей принимает значение "0" |
| Сумма налога, подлежащая уплате в бюджет (Сумма налога, исчисленная к уменьшению) | НалПУ | А | N(15) | О | Сумма налога, исчисленная к уменьшению, указывается со знаком минус |
| Расчет налоговой базы и суммы земельного налога | РасчПлатЗН | С | | ОМ | Состав элемента представлен в [таблице 4.10](#p100470) |
Таблица 4.10
Расчет налоговой базы и суммы земельного налога
(РасчПлатЗН)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Кадастровый номер земельного участка | НомКадастрЗУ | А | T(1-100) | О | |
| Категория земель (код) | КатегорЗем | А | T(=12) | ОК | Принимает значение в соответствии с приложением N 5 "Коды категорий земель" к Порядку заполнения |
| Период строительства | ПерСтр | А | T(=1) | НК | Принимает значение:
1 - 3 года \|
2 - свыше 3 лет |
| Кадастровая стоимость (доля кадастровой стоимости) земельного участка/Нормативная цена земли | СтКадастрЗУ | А | N(15) | О | |
| Доля налогоплательщика в праве на земельный участок | ДоляЗУ | А | T(3-21) | Н | Типовой элемент <ПростДроб21>.
Представляется в виде простой правильной дроби без лидирующих нулей в числителе и знаменателе.
Формат записи:
(от 1 до 10 знаков)/(от 1 до 10 знаков) |
| Налоговая ставка (%) | НалСтав | А | N(5.4) | О | |
| Определение налоговой базы | ОпрНалБаза | С | | О | Состав элемента представлен в [таблице 4.11](#p100521) |
| Исчисление суммы земельного налога | СумНалИсчисл | С | | О | Состав элемента представлен в [таблице 4.13](#p100564) |
Таблица 4.11
Определение налоговой базы (ОпрНалБаза)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Налоговая база | НалБаза | А | N(15) | О | |
| Налоговая льгота в виде не облагаемой налогом суммы ([пункт 2 статьи 387](https://bukva.ai/docs/kodeks-117-fz/statya-143#p10305) Налогового кодекса Российской Федерации) | Льгот387_2Сум | С | | Н | Типовой элемент <СумНеОбл>.
Состав элемента представлен в [таблице 4.14](#p100623) |
| Налоговая льгота в виде доли необлагаемой площади земельного участка ([пункт 2 статьи 387](https://bukva.ai/docs/kodeks-117-fz/statya-143#p10305) Налогового кодекса Российской Федерации) | Льгот387_2Пл | С | | Н | Состав элемента представлен в [таблице 4.12](#p100544) |
Таблица 4.12
Налоговая льгота в виде доли необлагаемой площади
земельного участка (пункт 2 статьи 387 Налогового
кодекса Российской Федерации) (Льгот387_2Пл)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Код налоговой льготы | КодНалЛьгот | А | T(=20) | ОК | Значение элемента представляется в виде ЛЛЛЛЛЛЛ/XXXXXXXXXXXX, где:
ЛЛЛЛЛЛЛ - значение в соответствии с [приложением N 6](#p101061) "Коды налоговых льгот" к Порядку заполнения,
/XXXXXXXXXXXX - разделительный слеш (/) и номер статьи (XXXX), пункта (XXXX) и подпункта (XXXX) нормативного правового акта представительного органа муниципального образования, в соответствии с которым предоставляется соответствующая налоговая льгота |
| Доля необлагаемой площади земельного участка | ДоляПлЗУ | А | T(3-21) | О | Типовой элемент <ПростДроб21>. Представляется в виде простой правильной дроби без лидирующих нулей в числителе и знаменателе.
Формат записи:
(от 1 до 10 знаков)/(от 1 до 10 знаков) |
Таблица 4.13
Исчисление суммы земельного налога (СумНалИсчисл)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| Количество полных месяцев владения земельным участком в течение налогового периода | КолМесВлЗУ | А | N(2) | О | |
| Коэффициент Кв | Кв | А | N(5.4) | О | |
| Коэффициент Ки | Ки | А | N(5.4) | Н | |
| (введено Приказом ФНС России от 02.03.2018 N ММВ-7-21/118@) |
| Сумма исчисленного налога | СумНалИсчисл | А | N(15) | О | |
| Количество полных месяцев использования льготы | КолМесЛьгот | А | N(2) | Н | |
| Коэффициент Кл | Кл | А | N(5.4) | О | |
| Исчисленная сумма налога, подлежащая уплате в бюджет за налоговый период | СумНалУплат | А | N(15) | О | |
| Налоговая льгота в виде освобождения от налогообложения (пункт 2 статьи 387 Налогового кодекса Российской Федерации) | Льгот387_2осв | С | | Н | Типовой элемент <СумЛьгот2>.
Состав элемента представлен в таблице 4.16 |
| Налоговая льгота в виде освобождения от налогообложения (статья 395, статья 7 Налогового кодекса Российской Федерации) | Льгот395 | С | | Н | Типовой элемент <СумЛьгот>.
Состав элемента представлен в таблице 4.15 |
| Налоговая льгота в виде уменьшения суммы налога (пункт 2 статьи 387 Налогового кодекса Российской Федерации) | Льгот387_2УмСум | С | | Н | Типовой элемент <СумЛьгот2>.
Состав элемента представлен в таблице 4.16 |
| Налоговая льгота в виде снижения налоговой ставки (пункт 2 статьи 387 Налогового кодекса Российской Федерации) | Льгот387_2СнСт | С | | Н | Типовой элемент <СумЛьгот2>.
Состав элемента представлен в таблице 4.16 |
| (в ред. Приказа ФНС России от 30.08.2018 N ММВ-7-21/509@) |
Таблица 4.14
*Сведения по не облагаемой налогом сумме (с указанием*
*основания налоговой льготы) (СумНеОбл)*
| Наименование элемента | Сокращенное наименование (код) элемента | Признак элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Код налоговой льготы | КодНалЛьгот | А | T(=20) | ОК | Значение элемента представляется в виде ЛЛЛЛЛЛЛ/XXXXXXXXXXXX, где:
ЛЛЛЛЛЛЛ - значения в соответствии с [приложением N 6](#p101061) "Коды налоговых льгот" к Порядку заполнения,
/XXXXXXXXXXXX - разделительный слеш (/) и номер статьи (XXXX), пункта (XXXX) и подпункта (XXXX) нормативного правового акта представительного органа муниципального образования, в соответствии с которым предоставляется соответствующая налоговая льгота |
| Не облагаемая налогом сумма | СумНеОбл | А | N(15) | О | |
Таблица 4.15
Сведения по сумме налоговой льготы (СумЛьгот)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Код налоговой льготы | КодНалЛьгот | А | T(=7) | ОК | Элемент принимает значения в соответствии с [приложением N 6](#p101061) "Коды налоговых льгот" к Порядку заполнения |
| Сумма налоговой льготы | СумЛьг | А | N(15) | О | |
Таблица 4.16
Сведения по сумме налоговой льготы (с указанием
основания налоговой льготы) (СумЛьгот2)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Код налоговой льготы | КодНалЛьгот | А | T(=20) | ОК | Значение элемента представляется в виде ЛЛЛЛЛЛЛ/XXXXXXXXXXXX, где:
ЛЛЛЛЛЛЛ - значения в соответствии с [приложением N 6](#p101061) "Коды налоговых льгот" к Порядку заполнения,
/XXXXXXXXXXXX - разделительный слеш (/) и номер статьи (XXXX), пункта (XXXX) и подпункта (XXXX) нормативного правового акта представительного органа муниципального образования, в соответствии с которым предоставляется соответствующая налоговая льгота |
| Сумма налоговой льготы | СумЛьг | А | N(15) | О | |
Таблица 4.17
Фамилия, имя, отчество физического лица (ФИОТип)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Фамилия | Фамилия | А | T(1-60) | О | |
| Имя | Имя | А | T(1-60) | О | |
| Отчество | Отчество | А | T(1-60) | Н | |
Приложение N 3
к приказу ФНС России
от 10.05.2017 N ММВ-7-21/347@
ПОРЯДОК
ЗАПОЛНЕНИЯ НАЛОГОВОЙ ДЕКЛАРАЦИИ ПО ЗЕМЕЛЬНОМУ НАЛОГУ
### I. Состав налоговой декларации по земельному налогу
1.1. Налоговая декларация по земельному налогу (далее - декларация) заполняется налогоплательщиками - организациями, осуществляющими уплату земельного налога в соответствии с [главой 31](https://bukva.ai/docs/kodeks-117-fz/statya-398#p1439) Налогового кодекса Российской Федерации (далее - Кодекс) в отношении земельных участков, принадлежащих им на праве собственности или праве постоянного (бессрочного) пользования, и представляется в налоговый орган по месту нахождения земельного участка.
#### 1.2 В состав декларации включаются:
Титульный лист;
*[Раздел 1](#p201) "Сумма земельного налога, подлежащая уплате в бюджет" (далее - Раздел 1);*
*[Раздел 2](#p234) "Расчет налоговой базы и суммы земельного налога" (далее - Раздел 2).*
*1.3. Для заполнения декларации применяются соответствующие приложения к настоящему Порядку.*
### II. Общие требования к порядку заполнения декларации
#### 2.1 Декларация составляется за налоговый период (календарный год).
2.2. Все значения стоимостных показателей декларации указываются в полных рублях. Значения показателей менее 50 копеек отбрасываются, а 50 копеек и более округляются до полного рубля.
2.3. Страницы декларации имеют сквозную нумерацию, начиная с Титульного листа. Порядковый номер страницы записывается в определенном для нумерации поле ("Стр.") слева направо, начиная с первого (левого) знакоместа, следующим образом: для первой страницы "001", для десятой страницы, соответственно, "010".
Не допускается исправление ошибок с помощью корректирующего или иного аналогичного средства.
Не допускается двусторонняя печать декларации на бумажном носителе и скрепление листов декларации, приводящее к порче бумажного носителя.
При заполнении полей декларации должны использоваться чернила черного, фиолетового или синего цвета.
Заполнение текстовых полей декларации осуществляется заглавными печатными символами.
2.4. Каждому показателю декларации в утвержденной машиноориентированной форме соответствует одно поле, состоящее из определенного количества знакомест.
В каждом поле указывается только один показатель.
Исключение составляют показатели, значениями которых являются: дата, правильная или десятичная дробь.
Для указания даты используются по порядку три поля: день (поле из двух знакомест), месяц (поле из двух знакомест) и год (поле из четырех знакомест), разделенные знаком "." (точка).
Для правильной или десятичной дроби в утвержденной машиноориентированной форме соответствуют два поля, разделенные либо знаком "/" (косая черта), либо знаком "." (точка) соответственно. Первое поле соответствует числителю правильной дроби (целой части десятичной дроби), второе - знаменателю правильной дроби (дробной части десятичной дроби).
Заполнение полей декларации значениями текстовых, числовых, кодовых показателей осуществляется слева направо, начиная с первого (левого) знакоместа.
При заполнении полей декларации с использованием программного обеспечения значения числовых показателей выравниваются по правому (последнему) знакоместу.
*В случае отсутствия какого-либо показателя во всех знакоместах соответствующего поля проставляется прочерк. Прочерк представляет собой прямую линию, проведенную посередине знакомест по всей длине поля.*
*Если для указания какого-либо показателя не требуется заполнения всех знакомест соответствующего поля, в незаполненных знакоместах в правой части поля проставляется прочерк.*
*Дробные числовые показатели заполняются аналогично правилам заполнения целых числовых показателей. В случае если знакомест для указания дробной части больше, чем цифр, то в свободных знакоместах соответствующего поля ставится прочерк. Например, если показатель имеет значение "1234356.234", то он записывается в двух полях по десять знакомест каждое следующим образом: "1234356---" в первом поле, знак "." или "/" между полями и "234-------" во втором поле.*
Правильная простая дробь "1234356/234" должна заполняться по формату: 10 знакомест - для целой части и 10 знакомест - для дробной части, в декларации записывается следующим образом: "1234356---/234-------".
При представлении декларации, подготовленной с использованием программного обеспечения, при распечатке на принтере допускается отсутствие обрамления знакомест и прочерков для незаполненных знакомест. Расположение и размеры не должны изменяться. Печать знаков должна выполняться шрифтом Courier New высотой 16 - 18 пунктов.
2.5. В поле показателя "Код по ОКТМО" указывается код муниципального образования, на территории которого осуществляется уплата земельного налога. Код [ОКТМО](https://bukva.ai/docs/klassifikator-ok-033-2013) указывается в соответствии с Общероссийским [классификатором](https://bukva.ai/docs/klassifikator-ok-033-2013) территорий муниципальных образований ОК 033-2013 (далее - код по ОКТМО).
При заполнении показателя "Код по ОКТМО", под который отводится одиннадцать знакомест, свободные знакоместа справа от значения кода в случае, если код [ОКТМО](https://bukva.ai/docs/klassifikator-ok-033-2013) имеет восемь знаков, не подлежит заполнению дополнительными символами (заполняются прочерками). Например, для восьмизначного кода [ОКТМО](https://bukva.ai/docs/klassifikator-ok-033-2013) 12445698 в поле "Код по ОКТМО" указывается одиннадцатизначное значение "12445698---".
2.6. Декларация может быть представлена налогоплательщиком в налоговый орган лично или через его представителя, направлена в виде почтового отправления с описью вложения или передана в электронной форме с усиленной квалифицированной электронной подписью по телекоммуникационным каналам связи в соответствии со [статьей 80](https://bukva.ai/docs/kodeks-146-fz/statya-80#p4004) Кодекса.
Декларация представляется налогоплательщиком в налоговый орган в электронной форме по телекоммуникационным каналам связи с применением усиленной квалифицированной электронной подписи по установленным форматам в соответствии с [Порядком](https://bukva.ai/docs/prikaz-bg-3-32169#p100012) представления налоговой декларации в электронном виде по телекоммуникационным каналам связи, утвержденным приказом Министерства Российской Федерации по налогам и сборам от 02.04.2002 N БГ-3-32/169 "Об утверждении Порядка представления налоговой декларации в электронном виде по телекоммуникационным каналам связи" (зарегистрирован Министерством юстиции Российской Федерации 16.05.2002, регистрационный номер 3437).
2.7. При заполнении разделов декларации в верхней части каждой страницы указывается идентификационный номер налогоплательщика (далее - ИНН) и код причины постановки на учет (далее - КПП) налогоплательщика в соответствии с [пунктом 3.2](#p100749) настоящего Порядка.
2.8. При представлении в налоговый орган по месту учета организацией-правопреемником декларации за последний налоговый период и уточненных деклараций за реорганизованную организацию (в форме присоединения к другому юридическому лицу, слияния нескольких юридических лиц, разделения юридического лица, преобразования одного юридического лица в другое) в Титульном листе в поле "по месту нахождения (учета) (код)" указывается код 270 (по месту нахождения земельного участка (доли земельного участка)) или код 216 (по месту учета правопреемника, являющегося крупнейшим налогоплательщиком) ([приложение N 3](#p100969) к настоящему Порядку), а в верхней его части указываются ИНН и КПП организации-правопреемника.
В поле "налогоплательщик" указывается наименование реорганизованной организации.
*В поле "Код по [ОКТМО](https://bukva.ai/docs/klassifikator-ok-033-2013)" указывается код того муниципального образования, на территории которого находилась реорганизованная организация.*
*В [поле](#p171) "ИНН/КПП реорганизованной организации" указываются ИНН и КПП, которые были присвоены организации до реорганизации налоговым органом по месту ее нахождения (по налогоплательщикам, отнесенным к категории крупнейших, - налоговым органом по месту учета в качестве крупнейшего налогоплательщика).*
*Коды форм реорганизации и код ликвидации организации приведены в [приложении N 2](#p100953) к настоящему Порядку.*
2.9. Налогоплательщики, отнесенные к категории крупнейших, представляют декларацию в налоговый орган по месту учета в качестве крупнейших налогоплательщиков. В декларации указывается код налогового органа, на территории которого находятся земельные участки налогоплательщика, и код по месту нахождения (учета) - по месту учета крупнейшего налогоплательщика.
2.10. При наличии у налогоплательщика нескольких объектов налогообложения, находящихся на территории одного муниципального образования (городов федерального значения Москвы, Санкт-Петербурга или Севастополя), на каждый объект налогообложения (долю земельного участка, расположенного в границах муниципального образования (городов федерального значения Москвы, Санкт-Петербурга или Севастополя), долю в праве на земельный участок) заполняется отдельный лист [Раздела 2](#p234) декларации, в том числе на каждую долю в праве на земельный участок, приходящуюся на объект, не относящийся к жилищному фонду и к объектам инженерной инфраструктуры жилищно-коммунального комплекса.
В случае, если земельные участки, принадлежащие налогоплательщику, находятся на территориях нескольких муниципальных образований и в ведении одного налогового органа, то представляется одна декларация с заполнением разделов декларации по соответствующим кодам [ОКТМО](https://bukva.ai/docs/klassifikator-ok-033-2013).
2.11. Налогоплательщик, являющийся инвестором соглашения о разделе продукции, представляет в налоговые органы, в которых он состоит на учете, по местонахождению участка недр, предоставленного в пользование на условиях соглашения, декларацию по земельному налогу, по каждому соглашению отдельно от другой деятельности.
Если участок недр, предоставленный в пользование на условиях соглашения о разделе продукции, расположен на континентальном шельфе Российской Федерации и (или) в пределах исключительной экономической зоны Российской Федерации, налогоплательщик, являющийся инвестором соглашения о разделе продукции, представляет декларацию в налоговые органы, в которых он состоит на учете, по его местонахождению.
2.12. Декларация заполняется в отношении сумм земельного налога, подлежащих уплате в бюджет по соответствующему коду (кодам) [ОКТМО](https://bukva.ai/docs/klassifikator-ok-033-2013) муниципального образования. При этом в декларации, представляемой в налоговый орган, указываются суммы земельного налога, коды [ОКТМО](https://bukva.ai/docs/klassifikator-ok-033-2013) которых соответствуют территориям муниципальных образований.
### III. Порядок заполнения Титульного листа декларации
*3.1. Титульный лист декларации заполняется налогоплательщиком, за исключением раздела "Заполняется работником налогового органа".*
#### 3.2 При заполнении Титульного листа декларации необходимо указать:
*3.2.1. Для организаций ИНН и КПП, которые присвоены организации тем налоговым органом, в который представляется декларация (особенности указания ИНН и КПП по реорганизованным организациям приведены в [пункте 2.8](#p100736) настоящего Порядка).*
В поле "ИНН" для российской организации указывается ИНН в соответствии со свидетельством о постановке на учет российской организации в налоговом органе по месту ее нахождения, для иностранной организации, осуществляющей деятельность на территории Российской Федерации - в соответствии со свидетельством о постановке на учет иностранной организации в налоговом органе.
В поле "КПП" для российской организации в декларации указывается КПП в соответствии со свидетельством о постановке на учет российской организации в налоговом органе.
В поле "КПП" для иностранной организации, осуществляющей деятельность на территории Российской Федерации, в декларации указывается КПП в соответствии со свидетельством о постановке на учет иностранной организации в налоговом органе.
*В поле "КПП" для иностранной организации, представляющей декларацию по местонахождению объекта недвижимого имущества, не относящегося к деятельности иностранной организации через ее постоянное представительство на территории Российской Федерации, указывается КПП в соответствии с уведомлением о постановке на учет иностранной организации в налоговом органе по местонахождению недвижимого имущества.*
*3.2.2. Для организаций - крупнейших налогоплательщиков ИНН и КПП по месту нахождения организации указываются согласно свидетельству о постановке на учет российской организации в налоговом органе по месту нахождения (5 и 6 разряд КПП - "01").*
*3.2.3. Для налогоплательщиков, являющихся инвестором соглашения о разделе продукции, ИНН и КПП по месту нахождения участка недр, предоставленного инвестору в пользование на условиях соглашения о разделе продукции (далее - СРП), указывается согласно свидетельству о постановке на учет в налоговом органе налогоплательщика при выполнении СРП.*
##### 3.2.4 Номер корректировки.
При представлении в налоговый орган первичной декларации в поле "Номер корректировки" проставляется "0--", при представлении уточненной декларации - указывается номер корректировки (например, "1--", "2--" и так далее).
Уточненная декларация представляется в налоговый орган по форме, действовавшей в налоговый период, за который вносятся соответствующие изменения. При перерасчете налоговой базы и суммы земельного налога не учитываются результаты налоговых проверок, проведенных налоговым органом за тот налоговый период, по которому производится перерасчет налоговой базы и суммы налога.
В случае невозможности определения периода совершения ошибок (искажений) перерасчет налоговой базы и суммы земельного налога производится за налоговый период, в котором выявлены ошибки (искажения).
##### 3.2.5 Налоговый период, за который представляется декларация.
Коды, определяющие налоговый период, приведены в [приложении N 1](#p100945) к настоящему Порядку.
##### 3.2.6 Отчетный год, за который представляется декларация.
3.2.7. Код налогового органа, в который представляется декларация, указывается согласно документам о постановке на учет в налоговом органе.
Коды представления декларации в налоговый орган проставляются в соответствии с [приложением N 3](#p100969) к настоящему Порядку.
3.2.8. Полное наименование организации указывается в соответствии с наименованием, указанным в учредительном документе этой организации (при наличии в наименовании латинской транскрипции таковая указывается).
3.2.9. В [поле](#p171) "Форма реорганизации (ликвидации) (код)" указывается код в соответствии с [приложением N 2](#p100953) к настоящему Порядку.
3.2.10. [Поле](#p171) "ИНН/КПП реорганизованной организации" заполняется в соответствии с [пунктом 2.8](#p100736) настоящего Порядка.
3.2.11. Номер контактного телефона налогоплательщика должен состоять из кода страны, кода населенного пункта, номера телефона без знаков и пробелов. Например, "84950000000".
##### 3.2.12 Количество страниц, на которых составлена декларация.
3.2.13. Количество листов подтверждающих документов или их копий, включая документы или их копии, подтверждающие полномочия представителя налогоплательщика (в случае представления декларации представителем налогоплательщика), приложенных к декларации.
#### 3.3 В разделе "Достоверность и полноту сведений, указанных в настоящей декларации, подтверждаю:" указывается:
*3.3.1. В случае подтверждения достоверности и полноты сведений в декларации руководителем организации-налогоплательщика проставляется "1"; в случае подтверждения достоверности и полноты сведений представителем налогоплательщика проставляется "2".*
*3.3.2. При представлении декларации налогоплательщиком в поле "(фамилия, имя, отчество <*> полностью)" <1> указываются построчно полностью фамилия, имя, отчество руководителя организации. Проставляется личная подпись руководителя организации и дата подписания.*
---
<1> Здесь и далее по тексту настоящего Порядка отчество указывается при наличии.
3.3.3. При представлении декларации представителем налогоплательщика - физическим лицом в поле "(фамилия, имя, отчество <*> полностью)" указываются построчно полностью фамилия, имя, отчество представителя налогоплательщика. Проставляется личная подпись представителя налогоплательщика, дата подписания.
3.3.4. При представлении декларации представителем налогоплательщика - юридическим лицом в поле "(фамилия, имя, отчество <*> полностью)" указываются построчно полностью фамилия, имя, отчество физического лица, уполномоченного в соответствии с документом, подтверждающим полномочия представителя налогоплательщика - юридического лица удостоверять достоверность и полноту сведений, указанных в декларации.
В поле "(наименование организации - представителя налогоплательщика)" указывается наименование юридического лица - представителя налогоплательщика. Проставляется подпись лица, сведения о котором указаны в поле "(фамилия, имя, отчество <*> полностью)", юридического лица - представителя налогоплательщика и дата подписания.
3.3.5. Подпись руководителя организации либо его представителя и дата подписания проставляются в полях "Достоверность и полноту сведений, указанных в настоящей декларации, подтверждаю:" Титульного листа и "[Достоверность](#p229) и полноту сведений, указанных на данной странице, подтверждаю:" Раздела 1 декларации. Дата подписания заполняется в соответствии с [пунктом 2.4](#p100719) настоящего Порядка.
3.4. В поле "Наименование и реквизиты документа, подтверждающего полномочия представителя" указывается вид документа, подтверждающего полномочия представителя налогоплательщика и реквизиты указанного документа.
#### 3.5 Раздел "Заполняется работником налогового органа" содержит сведения о представлении декларации:
1) способ представления декларации (указывается код согласно [приложению N 4](#p100983) к настоящему Порядку);
2) количество страниц декларации;
3) количество листов подтверждающих документов или их копий, приложенных к декларации;
4) дата представления декларации;
*5) номер, за которым зарегистрирована декларация;*
*6) фамилия и инициалы работника налогового органа, принявшего декларацию;*
*7) подпись работника налогового органа, принявшего декларацию.*
### IV. Порядок заполнения Раздела 1 декларации
4.1. [Раздел 1](#p201) декларации заполняется налогоплательщиком по всем земельным участкам, находящимся в пределах соответствующих муниципальных образований (долям земельных участков, находящихся в границах соответствующих муниципальных образований (городов федерального значения Москвы, Санкт-Петербурга и Севастополя), долям в праве на земельный участок).
4.2. В [поле](#p202) "Наименование соглашения о разделе продукции (для участков недр, предоставленных в пользование на условиях СРП)" указывается наименование СРП.
В каждом блоке строк с кодами 010 - 040 указываются:
1) по строке с кодом 010 на основании законодательства Российской Федерации о бюджетной классификации указывается код бюджетной классификации Российской Федерации (далее - КБК), в соответствии с которым должна осуществляться уплата соответствующей суммы земельного налога, указанная в строке с кодом 030;
2) по строке с кодом 020 указывается код по [ОКТМО](https://bukva.ai/docs/klassifikator-ok-033-2013), по которому подлежит уплате сумма земельного налога, указанная в строке с кодом 030.
Не допускается указывать коды по [ОКТМО](https://bukva.ai/docs/klassifikator-ok-033-2013) субъектов Российской Федерации, их районов, сельских администраций, сельсоветов, округов и тому подобное;
3) по [строке](#p211) с кодом 021 - исчисленная сумма земельного налога, подлежащая уплате в бюджет за налоговый период по данным налогоплательщика, исчисленная по месту нахождения земельного участка (доли земельного участка) по соответствующим кодам по [ОКТМО](https://bukva.ai/docs/klassifikator-ok-033-2013) и КБК.
Значение по [строке](#p211) с кодом 021 с соответствующими кодами по [ОКТМО](https://bukva.ai/docs/klassifikator-ok-033-2013) и КБК определяется как сумма между исчисленными суммами земельного налога, подлежащими уплате в бюджет, указанными по [строке](#p279) с кодом 250 всех представленных Разделов 2 декларации с соответствующими кодами по [ОКТМО](https://bukva.ai/docs/klassifikator-ok-033-2013) и КБК;
4) Сумма авансового платежа указывается, соответственно:
по строке с кодом 023 - сумма авансового платежа по земельному налогу, подлежащая уплате в бюджет за первый квартал текущего года, в рублях;
по строке с кодом 025 - сумма авансового платежа по земельному налогу, подлежащая уплате в бюджет за второй квартал текущего года, в рублях;
по строке с кодом 027 - сумма авансового платежа по земельному налогу, подлежащая уплате в бюджет за третий квартал текущего года, в рублях;
> *(пп. 4 в ред. [Приказа](https://bukva.ai/docs/prikaz-mmv-7-21118-at#p100133) ФНС России от 02.03.2018 N ММВ-7-21/118@)*
5) по строке с кодом 030 - сумма налога, подлежащая уплате в бюджет, по данным налогоплательщика по соответствующим кодам по [ОКТМО](https://bukva.ai/docs/klassifikator-ok-033-2013) и КБК, в рублях.
Значение по строке с кодом 030 с соответствующими кодами по [ОКТМО](https://bukva.ai/docs/klassifikator-ok-033-2013) и КБК определяется как разница между исчисленной суммой земельного налога, подлежащей уплате в бюджет за налоговый период, указанной по строке с кодом 021, и суммами авансовых платежей по земельному налогу, подлежащими уплате в бюджет в течение налогового периода, указанными по строкам с кодами 023, 025 и 027 с соответствующими кодами по [ОКТМО](https://bukva.ai/docs/klassifikator-ok-033-2013) и КБК, в рублях.
В случае, если полученная сумма принимает отрицательное значение, то по строке с кодом 030 ставится прочерк;
6) по строке с кодом 040 указывается сумма земельного налога, исчисленная к уменьшению по итогам налогового периода, определяемая как разница между исчисленной суммой земельного налога, подлежащей уплате в бюджет за налоговый период, указанной по [строке](#p211) с кодом 021, и суммами авансовых платежей по земельному налогу, подлежащими уплате в бюджет в течение налогового периода, указанными по строкам с кодами 023, 025 и 027 с соответствующими кодами по [ОКТМО](https://bukva.ai/docs/klassifikator-ok-033-2013) и КБК, в рублях.
В случае, если полученная сумма принимает отрицательное значение, то по строке с кодом 040 указывается данное значение без знака "-", а если положительно, то по строке с кодом 040 ставится прочерк.
4.3. Сведения, указанные в [Разделе 1](#p201) декларации, в [поле](#p229) "Достоверность и полноту сведений, указанных на данной странице, подтверждаю:" для организации подтверждаются подписью руководителя организации или представителя. При этом проставляется дата подписания.
### V. Порядок заполнения Раздела 2 декларации
5.1. [Раздел 2](#p234) декларации заполняется налогоплательщиком отдельно по каждому земельному участку (доле земельного участка, расположенного в границах соответствующего муниципального образования (городов федерального значения Москвы, Санкт-Петербурга и Севастополя), доле в праве на земельный участок), принадлежащему на праве собственности, праве постоянного (бессрочного) пользования организации.
Более одного [Раздела 2](#p234) в отношении одного земельного участка заполняется в следующих случаях:
> *(абзац введен [Приказом](https://bukva.ai/docs/prikaz-mmv-7-21118-at#p100138) ФНС России от 02.03.2018 N ММВ-7-21/118@)*
в случае изменения в течение налогового периода кадастровой стоимости земельного участка вследствие изменения качественных и (или) количественных характеристик земельного участка;
> *(в ред. [Приказа](https://bukva.ai/docs/prikaz-mmv-7-21509-at#p100154) ФНС России от 30.08.2018 N ММВ-7-21/509@)*
в случае изменения в течение налогового периода размера коэффициента 2 на коэффициент 4, применяемых при исчислении земельного налога в отношении земельных участков, приобретенных (предоставленных) в собственность юридическими лицами на условиях осуществления на них жилищного строительства.
> *(абзац введен [Приказом](https://bukva.ai/docs/prikaz-mmv-7-21118-at#p100141) ФНС России от 02.03.2018 N ММВ-7-21/118@; в ред. [Приказа](https://bukva.ai/docs/prikaz-mmv-7-21509-at#p100156) ФНС России от 30.08.2018 N ММВ-7-21/509@)*
5.2. В [поле](#p235) "Кадастровый номер земельного участка" указывается кадастровый номер земельного участка.
5.3. По строке с кодом 010 указывается КБК, по которому подлежит уплате сумма земельного налога.
5.4. По строке с кодом 020 указывается код по [ОКТМО](https://bukva.ai/docs/klassifikator-ok-033-2013) муниципального образования, на территории которого расположен земельный участок (доля земельного участка) и по которому подлежит уплате сумма земельного налога.
Не допускается указывать коды по [ОКТМО](https://bukva.ai/docs/klassifikator-ok-033-2013) субъектов Российской Федерации, их районов, сельских администраций, сельсоветов, округов и тому подобное.
5.5. По строке с кодом 030 указывается код категории земли в соответствии с приложением N 5 к настоящему Порядку.
5.6. По строке с кодом 040 указывается значение в отношении земельных участков, приобретенных (предоставленных) в собственность юридическими лицами на условиях осуществления на них жилищного строительства, за исключением индивидуального жилищного строительства, осуществляемого физическими лицами, в течение трехлетнего срока строительства начиная с даты государственной регистрации прав на данные земельные участки вплоть до государственной регистрации прав на построенный объект недвижимости, и превышающего трехлетний срок строительства объекта недвижимости, вплоть до даты государственной регистрации прав на построенный объект недвижимости. Значение, соответствующее сроку строительства объекта недвижимости 3 года, необходимо отметить признаком "1", а свыше 3 лет - признаком "2".
В случае изменения в течение налогового периода размера коэффициента 2 на коэффициент 4, применяемых при исчислении земельного налога в отношении земельного участка, приобретенного (предоставленного) в собственность юридическим лицом на условиях осуществления на нем жилищного строительства, по строке с кодом 040 одного листа Раздела 2 указывается значение "1", а по строке с кодом 040 второго листа Раздела 2 указывается значение "2".
> *(абзац введен [Приказом](https://bukva.ai/docs/prikaz-mmv-7-21118-at#p100142) ФНС России от 02.03.2018 N ММВ-7-21/118@; в ред. [Приказа](https://bukva.ai/docs/prikaz-mmv-7-21509-at#p100157) ФНС России от 30.08.2018 N ММВ-7-21/509@)*
5.7. По [строке](#p244) с кодом 050 указывается кадастровая стоимость (доля кадастровой стоимости) земельного участка или нормативная цена земли (в рублях), в соответствии со [статьей 391](https://bukva.ai/docs/kodeks-117-fz/statya-391#p1365) Кодекса.
> *(в ред. Приказов ФНС России от 02.03.2018 [N ММВ-7-21/118@](https://bukva.ai/docs/prikaz-mmv-7-21118-at#p100144), от 30.08.2018 [N ММВ-7-21/509@](https://bukva.ai/docs/prikaz-mmv-7-21509-at#p100158))*
5.8. По строке с кодом 060 указывается доля налогоплательщика в праве на земельный участок (в виде правильной простой дроби). Например,
| | 1 | - | - | - | - | - | - | - | - | - | / | 1 | - | - | - | - | - | - | - | - | - |
| --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- |
*Значение по строке с кодом 060 заполняется:*
*в отношении земельных участков, находящихся в общей долевой собственности;*
в отношении земельных участков, находящихся в общей совместной собственности.
Данное значение заполняется также в случае, если при приобретении здания, сооружения или другой недвижимости к приобретателю (покупателю) в соответствии с законом или договором переходит право собственности на ту часть земельного участка, которая занята недвижимостью и необходима для ее использования, или если приобретателями (покупателями) здания, сооружения или другой недвижимости выступают несколько лиц.
5.9. По строке с кодом 070 указывается составной показатель: в первой части показателя указывается код налоговой льготы по земельному налогу (далее - налоговая льгота) в виде не облагаемой налогом суммы в соответствии с [приложением N 6](#p101061) к настоящему Порядку. Значение по строке с кодом 070 заполняется налогоплательщиками, для которых определен размер не облагаемой налогом суммы в соответствии с [пунктом 2 статьи 387](https://bukva.ai/docs/kodeks-117-fz/statya-143#p10305) Кодекса.
*Вторая часть показателя по строке с кодом 070 заполняется только в случае, если в первой части показателя указан код налоговой льготы 3022100 (налоговые льготы по земельному налогу, предоставляемые в виде не облагаемой налогом суммы).*
*Во второй части показателя по строке с кодом 070 последовательно указываются номер, пункт, подпункт статьи нормативного правового акта представительного органа муниципального образования о земельном налоге, в соответствии с которым предоставляется соответствующая налоговая льгота (для каждой из указанных позиции отведено по четыре знакоместа, при этом заполнение данной части показателя осуществляется слева направо и если соответствующий реквизит имеет меньше четырех знаков, свободные знакоместа слева от значения заполняются нулями).*
*Например, если соответствующая налоговая льгота установлена подпунктом 15.1 пункта 3 статьи 2 нормативного правового акта представительного органа муниципального образования, то по строке с кодом 070 указывается:*
| 3 | 0 | 2 | 2 | 1 | 0 | 0 | / | 0 | 0 | 0 | 2 | 0 | 0 | 0 | 3 | 1 | 5 | . | 1 |
| --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- |
5.10. По [строке](#p249) с кодом 080 указывается не облагаемая налогом сумма, уменьшающая величину налоговой базы, в соответствии с [пунктом 2 статьи 387](https://bukva.ai/docs/kodeks-117-fz/statya-143#p10305) Кодекса.
5.11. По [строке](#p251) с кодом 090 указывается составной показатель: в первой части показателя указывается код налоговой льготы в виде доли необлагаемой площади земельного участка, установленной в соответствии с [пунктом 2 статьи 387](https://bukva.ai/docs/kodeks-117-fz/statya-143#p10305) Кодекса. Код налоговой льготы определяется в соответствии с [приложением N 6](#p101061) к настоящему Порядку.
Вторая часть показателя по [строке](#p251) с кодом 090 заполняется только в случае, если в первой части показателя указан код налоговой льготы 3022300 (налоговые льготы по земельному налогу в виде доли необлагаемой площади земельного участка).
Во второй части показателя по [строке](#p251) с кодом 090 последовательно указываются номер, пункт, подпункт статьи нормативного правового акта представительного органа муниципального образования о земельном налоге, в соответствии с которым предоставляется соответствующая налоговая льгота (для каждой из указанных позиций отведено по четыре знакоместа, при этом заполнение данной части показателя осуществляется слева направо и если соответствующий реквизит имеет меньше четырех знаков, свободные знакоместа слева от значения заполняются нулями). Пример заполнения приведен в [пункте 5.9](#p100849) настоящего Порядка.
5.12. По [строке](#p253) с кодом 100 указывается доля необлагаемой площади земельного участка в общей площади земельного участка (в виде правильной простой дроби). Значение по [строке](#p253) с кодом 100 заполняется в случае предоставления налогоплательщику налоговой льготы в виде доли необлагаемой площади земельного участка, установленной нормативными правовыми актами представительных органов муниципальных образований (законами городов федерального значения Москвы, Санкт-Петербурга и Севастополя) на основании [пункта 2 статьи 387](https://bukva.ai/docs/kodeks-117-fz/statya-143#p10305) Кодекса.
5.13. По строке с кодом 110 указывается налоговая база (в рублях), определяемая как кадастровая стоимость (доля кадастровой стоимости) земельного участка или как нормативная цена земли.
> *(в ред. [Приказа](https://bukva.ai/docs/prikaz-mmv-7-21118-at#p100146) ФНС России от 02.03.2018 N ММВ-7-21/118@)*
Налоговая база рассчитывается как разность значений по [строке](#p244) с кодом 050 и по [строке](#p249) с кодом 080 при заполнении [Раздела 2](#p234) декларации организациями, имеющими право на налоговую льготу, установленную в виде не облагаемой налогом суммы в соответствии с [пунктом 2 статьи 387](https://bukva.ai/docs/kodeks-117-fz/statya-143#p10305) Кодекса нормативными правовыми актами представительных органов муниципальных образований (законами городов федерального значения Москвы, Санкт-Петербурга и Севастополя).
Показатель по строке с кодом 110 определяется как:
строка по коду 110 = [строка](#p244) по коду 050 - [строка](#p249) по коду 080;
разность значения по [строке](#p244) с кодом 050 и произведения (с округлением до целых единиц) значений по строкам с [кодами 050](#p244), [100](#p253) и 170, в случае заполнения [Раздела 2](#p234) декларации организациями в отношении доли необлагаемой площади земельного участка.
Показатель по строке с кодом 110 определяется как:
строка по коду 110 = [строка](#p244) по коду 050 - ([строка](#p244) по коду 050 x [строка](#p253) по коду 100 x (1 - строка по коду 170));
разность произведения (с округлением до целых единиц) значений по строкам с [кодами 050](#p244) и 060 и значений по строкам с [кодами 080](#p249) и ([100](#p253) x 170), в случае заполнения [Раздела 2](#p234) декларации налогоплательщиками в отношении земельных участков, находящихся в общей долевой, общей совместной собственности, а также в случае, если приобретателями (покупателями) здания, сооружения или другой недвижимости выступали несколько лиц.
Показатель по строке с кодом 110 определяется как:
**строка с кодом 110 = ([строка](#p244) с кодом 050 x строка с кодом 060) - [строка](#p249) с кодом 080;**
**строка с кодом 110 = ([строка](#p244) с кодом 050 x строка с кодом 060) - ([строка](#p244) с кодом 050 x строка с кодом 060) x ([строка](#p253) с кодом 100 x (1 - строка с кодом 170)).**
**5.14. По строке с кодом 120 указывается налоговая ставка земельного налога, установленная нормативными правовыми актами представительных органов муниципальных образований (законами городов федерального значения Москвы, Санкт-Петербурга и Севастополя) по месту нахождения земельного участка.**
5.15. По [строке](#p258) с кодом 130 указывается количество полных месяцев владения земельным участком в течение налогового периода. При этом если возникновение права собственности (постоянного (бессрочного) пользования) на земельный участок (его долю) произошло до 15-го числа соответствующего месяца включительно или прекращение указанного права произошло после 15-го числа соответствующего месяца, за полный месяц принимается месяц возникновения (прекращения) указанного права. Если возникновение права собственности (постоянного (бессрочного) пользования) на земельный участок (его долю) произошло после 15-го числа соответствующего месяца или прекращение указанного права произошло до 15-го числа соответствующего месяца включительно, месяц возникновения (прекращения) указанного права не учитывается.
В случае изменения в течение налогового периода размера коэффициента 2 на коэффициент 4, применяемых при исчислении земельного налога в отношении земельных участков, приобретенных (предоставленных) в собственность юридическими лицами на условиях осуществления на них жилищного строительства, по [строке](#p258) с кодом 130 Раздела 2 указывается количество полных месяцев владения земельным участком в налоговом периоде с учетом периода строительства, указанного в строке с кодом 040 Раздела 2.
(абзац введен [Приказом](https://bukva.ai/docs/prikaz-mmv-7-21118-at#p100147) ФНС России от 02.03.2018 N ММВ-7-21/118@; в ред. [Приказа](https://bukva.ai/docs/prikaz-mmv-7-21509-at#p100159) ФНС России от 30.08.2018 N ММВ-7-21/509@)
5.16. По строке с кодом 140 указывается коэффициент Кв, который применяется для исчисления земельного налога в случае правообладания земельным участком в течение неполного налогового периода.
Коэффициент Кв определяется как отношение числа полных месяцев, в течение которых данный земельный участок находился в собственности (постоянном (бессрочном) пользовании) налогоплательщика, к числу календарных месяцев в налоговом (отчетном) периоде.
При этом значение по строке с кодом 140 приводится в десятичных дробях с точностью до десятитысячных долей.
Если права на приобретенный (предоставленный) земельный участок зарегистрированы, например, 12 ноября текущего года, то коэффициент Кв определяется как:
Кв = 2 мес. : 12 мес. = 0,1667.
По строке с кодом 140 указывается "0,1667".
Если прекращение права на приобретенный (предоставленный) земельный участок зарегистрировано, например, 12 февраля текущего года, то коэффициент Кв определяется как:
(в ред. [Приказа](https://bukva.ai/docs/prikaz-mmv-7-21509-at#p100161) ФНС России от 30.08.2018 N ММВ-7-21/509@)
Кв = 1 мес. : 12 мес. = 0,0833.
По строке с кодом 140 указывается "0,0833".
В том случае, если земельный участок, находящийся в собственности (постоянном (бессрочном) пользовании), использовался в течение всего налогового периода, то по [строке](#p258) с кодом 130 указывается "12", а по строке с кодом 140 указывается "1,0---".
В случае изменения в течение налогового периода размера коэффициента 2 на коэффициент 4, применяемых при исчислении земельного налога в отношении земельных участков, приобретенных (предоставленных) в собственность юридическими лицами на условиях осуществления на них жилищного строительства, по строке с кодом 140 Раздела 2 указывается отношение количества полных месяцев владения земельным участком в налоговом периоде с учетом периода строительства, указанного в строке с кодом 040 Раздела 2, к числу календарных месяцев в налоговом периоде.
(абзац введен [Приказом](https://bukva.ai/docs/prikaz-mmv-7-21118-at#p100149) ФНС России от 02.03.2018 N ММВ-7-21/118@; в ред. [Приказа](https://bukva.ai/docs/prikaz-mmv-7-21509-at#p100163) ФНС России от 30.08.2018 N ММВ-7-21/509@)
Например, в случае завершения трехлетнего срока со дня государственной регистрации права на земельный участок 1 апреля налогового периода при заполнении одного листа [Раздела 2](#p234) с указанием по строке с кодом 040 значения "1", по строке с кодом 140 указывается "0,2500", а при заполнении второго листа [Раздела 2](#p234) с указанием по строке с кодом 040 значения "2", по строке с кодом 140 указывается "0,7500".
(в ред. [Приказа](https://bukva.ai/docs/prikaz-mmv-7-21509-at#p100164) ФНС России от 30.08.2018 N ММВ-7-21/509@)
5.17. По строке с кодом 145 указывается коэффициент Ки, который применяется для исчисления земельного налога в случае изменения в течение налогового периода кадастровой стоимости земельного участка вследствие изменения качественных и (или) количественных характеристик земельного участка.
Коэффициент Ки определяется как отношение числа полных месяцев, в течение которых в данном налоговом периоде земельный участок имел кадастровую стоимость, установленную для данной качественной и (или) количественной характеристики земельного участка, к числу календарных месяцев в налоговом (отчетном) периоде.
При этом значение по строке с кодом 145 указывается в десятичной дроби с точностью до десятитысячных долей.
Например, если сведения, являющиеся основанием для определения кадастровой стоимости вследствие изменения качественных и (или) количественных характеристик земельного участка, внесены в Единый государственный реестр недвижимости (далее - ЕГРН) 10 октября текущего года, то при заполнении одного листа [Раздела 2](#p234) декларации с указанием по [строке](#p244) с кодом 050 кадастровой стоимости по состоянию на 1 января текущего года коэффициент Ки определяется как:
Ки = 9 мес. : 12 мес. = 0,7500 и по строке с кодом 145 указывается "0,7500",
а при заполнении второго листа [Раздела 2](#p234) декларации с указанием по [строке](#p244) с кодом 050 кадастровой стоимости, измененной в текущем налоговом периоде вследствие изменения качественных и (или) количественных характеристик, коэффициент Ки определяется как:
Ки = 3 мес. : 12 мес. = 0,2500 и по строке с кодом 145 указывается "0,2500".
В случае необходимости одновременного применения коэффициентов Кв и Ки, значение каждого из которых отлично от единицы, значение коэффициента Ки должно учитывать период владения земельным участком в данном налоговом периоде.
Например, если сведения, являющиеся основанием для определения кадастровой стоимости вследствие изменения качественной и (или) количественной характеристики земельного участка, внесены в ЕГРН 16.02.2018, а дата прекращения права собственности - 23.07.2018, то при заполнении одного листа [Раздела 2](#p234) декларации с указанием по [строке](#p244) с кодом 050 кадастровой стоимости по состоянию на 1 января текущего года коэффициенты Кв и Ки определяются как:
Кв = 7 мес. : 12 мес. = 0,5833 и по строке с кодом 140 указывается "0,5833",
Ки = 2 мес. : 7 мес. = 0,2857 и по строке с кодом 145 указывается "0,2857",
при заполнении второго листа [Раздела 2](#p234) декларации с указанием по [строке](#p244) с кодом 050 кадастровой стоимости, измененной в текущем налоговом периоде вследствие изменения качественной и (или) количественной характеристики земельного участка, коэффициенты Кв и Ки определяются как:
Кв = 7 мес. : 12 мес. = 0,5833 и по строке с кодом 140 указывается "0,5833",
Ки = 5 мес. : 7 мес. = 0,7143 и по строке с кодом 145 указывается "0,7143".
(п. 5.17 в ред. [Приказа](https://bukva.ai/docs/prikaz-mmv-7-21509-at#p100166) ФНС России от 30.08.2018 N ММВ-7-21/509@)
[5.18](https://bukva.ai/docs/prikaz-mmv-7-21118-at#p100160). По строке с кодом 150 указывается сумма исчисленного земельного налога за налоговый период, рассчитанная как произведение налоговой базы, указанной по строке с кодом 110, налоговой ставки, указанной по строке с кодом 120, коэффициента Кв, указанного по строке с кодом 140, и коэффициента Ки, указанного по строке с кодом 145 (в случае наличия), деленное на сто.
**Показатель по строке с кодом 150 определяется как:**
**строка с кодом 150 = (строка с кодом 110 x строка с кодом 120 x строка с кодом 140) : 100 (при отсутствии коэффициента Ки);**
**строка с кодом 150 = (строка с кодом 110 x строка с кодом 120 x строка с кодом 140 x строка с кодом 145) : 100 (при наличии коэффициента Ки).**
**В случае если декларация представляется в отношении земельных участков, приобретенных (предоставленных) в собственность юридическими лицами на условиях осуществления на них жилищного строительства, то по строке с кодом 150 отражается исчисленная сумма земельного налога, которая определяется как произведение значений по строкам с кодами 110, 120 и 140, деленное на сто, и коэффициента 2, если по строке с кодом 040 соответствующая ячейка отмечена значением "1", или коэффициента 4, если по строке с кодом 040 соответствующая ячейка отмечена значением "2".**
**Показатель по строке с кодом 150 определяется как:**
**строка с кодом 150 = ((строка с кодом 110 x строка с кодом 120 x строка с кодом 140) : 100) x 2 (при отсутствии коэффициента Ки);**
строка с кодом 150 = ((строка с кодом 110 x строка с кодом 120 x строка с кодом 140 x строка с кодом 145) : 100) x 2 (при наличии коэффициента Ки);
строка с кодом 150 = ((строка с кодом 110 x строка с кодом 120 x строка с кодом 140) : 100) x 4 (при отсутствии коэффициента Ки);
строка с кодом 150 = ((строка с кодом 110 x строка с кодом 120 x строка с кодом 140) : 100 x строка с кодом 145) x 4 (при наличии коэффициента Ки).
(пункт в ред. [Приказа](https://bukva.ai/docs/prikaz-mmv-7-21118-at#p100161) ФНС России от 02.03.2018 N ММВ-7-21/118@)
[5.19](https://bukva.ai/docs/prikaz-mmv-7-21118-at#p100160). По строке с кодом 160 указывается количество полных месяцев использования налогоплательщиком налоговой льготы.
[5.20](https://bukva.ai/docs/prikaz-mmv-7-21118-at#p100160). По строке с кодом 170 указывается коэффициент Кл, который определяется как отношение числа полных месяцев, в течение которых отсутствует налоговая льгота, к числу календарных месяцев в налоговом периоде. При этом месяц возникновения права на налоговую льготу, а также месяц прекращения указанного права принимается за полный месяц.
Значение по строке с кодом 170 приводится в десятичных дробях с точностью до десятитысячных долей.
Если у налогоплательщика возникло право на налоговую льготу, например, 1 июня текущего года, то коэффициент Кл определяется как:
Кл = 5 мес. : 12 мес. = 0,4167.
В данном случае по строке с кодом 170 указывается "0,4167".
В случае, если в течение всего налогового периода у налогоплательщика не возникало право на налоговую льготу, то по строке с кодом 160 указываются "--", а по строке с кодом 170 указывается "1,0---".
[5.21](https://bukva.ai/docs/prikaz-mmv-7-21118-at#p100160). По [строке](#p265) с кодом 180 указывается составной показатель: в первой части показателя указывается код налоговой льготы в виде освобождения от налогообложения, предоставленной в соответствии с [пунктом 2 статьи 387](https://bukva.ai/docs/kodeks-117-fz/statya-143#p10305) Кодекса. Код налоговой льготы определяется согласно [приложению N 6](#p101061) к настоящему Порядку.
Вторая часть показателя по [строке](#p265) с кодом 180 заполняется только в случае, если в первой части показателя указан код налоговой льготы 3022400 (налоговые льготы по земельному налогу в виде освобождения от налогообложения).
Во второй части показателя по [строке](#p265) с кодом 180 последовательно указываются номер, пункт, подпункт статьи нормативного правового акта представительного органа муниципального образования о земельном налоге, в соответствии с которым предоставляется соответствующая налоговая льгота (для каждой из указанных позиций отведено по четыре знакоместа, при этом заполнение данной части показателя осуществляется слева направо и если соответствующий реквизит имеет меньше четырех знаков, свободные знакоместа слева от значения заполняются нулями). Пример заполнения приведен в [пункте 5.9](#p100849) настоящего Порядка.
[5.22](https://bukva.ai/docs/prikaz-mmv-7-21118-at#p100160). По [строке](#p267) с кодом 190 указывается сумма налоговой льготы, в рублях, определяемая с учетом коэффициента Кл, значение которого указывается по строке с кодом 170, налогоплательщиками, имеющими право на налоговую льготу, установленную в виде освобождения от налогообложения в соответствии с [пунктом 2 статьи 387](https://bukva.ai/docs/kodeks-117-fz/statya-143#p10305) Кодекса.
Показатель по [строке](#p267) с кодом 190 определяется как:
[строка](#p267) с кодом 190 = строка с кодом 150 x (1 - строка с кодом 170).
[5.23](https://bukva.ai/docs/prikaz-mmv-7-21118-at#p100160). По [строке](#p269) с кодом 200 указывается код налоговой льготы в виде освобождения от налогообложения, предоставленной в соответствии со [статьей 395](https://bukva.ai/docs/kodeks-117-fz/statya-395#p1399) и [статьей 7](https://bukva.ai/docs/kodeks-146-fz/statya-7#p3107) Кодекса. Код налоговой льготы определяется согласно [приложению N 6](#p101061) к настоящему Порядку.
[5.24](https://bukva.ai/docs/prikaz-mmv-7-21118-at#p100160). По [строке](#p271) с кодом 210 указывается сумма налоговой льготы, в рублях, определяемая с учетом коэффициента Кл, значение которого указано по строке с кодом 170, налогоплательщиками, имеющими право на налоговую льготу, установленную в виде освобождения от налогообложения в соответствии со [статьей 395](https://bukva.ai/docs/kodeks-117-fz/statya-395#p1399) и [статьей 7](https://bukva.ai/docs/kodeks-146-fz/statya-7#p3107) Кодекса.
Показатель по [строке](#p271) с кодом 210 определяется как:
[строка](#p271) с кодом 210 = строка с кодом 150 x (1 - строка с кодом 170).
[5.25](https://bukva.ai/docs/prikaz-mmv-7-21118-at#p100160). По строке с кодом 220 указывается составной показатель: в первой части показателя указывается код налоговой льготы в виде уменьшения суммы земельного налога.
Строка с кодом 220 заполняется в случае установления нормативными правовыми актами представительных органов муниципальных образований (законами городов федерального значения Москвы, Санкт-Петербурга и Севастополя) налоговой льготы в соответствии с [пунктом 2 статьи 387](https://bukva.ai/docs/kodeks-117-fz/statya-143#p10305) Кодекса. Код налоговой льготы определяется в соответствии с [приложением N 6](#p101061) к настоящему Порядку.
Вторая часть показателя по строке с кодом 220 заполняется только в случае, если в первой части показателя указан код налоговой льготы 3022200 (налоговые льготы по земельному налогу, уменьшающие исчисленную сумму налога).
Во второй части показателя по строке с кодом 220 последовательно указываются номер, пункт, подпункт статьи нормативного правового акта представительного органа муниципального образования о земельном налоге, в соответствии с которым предоставляется соответствующая налоговая льгота (для каждой из указанных позиций отведено по четыре знакоместа, при этом заполнение данной части показателя осуществляется слева направо и если соответствующий реквизит имеет меньше четырех знаков, свободные знакоместа слева от значения заполняются нулями). Пример заполнения приведен в [пункте 5.9](#p100849) настоящего Порядка.
[5.26](https://bukva.ai/docs/prikaz-mmv-7-21118-at#p100160). По [строке](#p274) с кодом 230 указывается сумма налоговой льготы, в рублях.
[Строка](#p274) с кодом 230 заполняется в случае установления нормативными правовыми актами представительных органов муниципальных образований (законами городов федерального значения Москвы, Санкт-Петербурга и Севастополя) налоговой льготы, уменьшающей исчисленную сумму земельного налога в соответствии с [пунктом 2 статьи 387](https://bukva.ai/docs/kodeks-117-fz/statya-143#p10305) Кодекса.
При установлении налоговой льготы, уменьшающей исчисленную сумму земельного налога в процентах (например, исчисленная сумма земельного налога уменьшается на 50 процентов), сумма налоговой льготы рассчитывается как произведение значения, указанного по строке с кодом 150, и процента, на который уменьшается исчисленная сумма земельного налога, деленное на сто.
Показатель по [строке](#p274) с кодом 230 определяется как:
[строка](#p274) с кодом 230 = строка с кодом 150 x 50 : 100.
[5.27](https://bukva.ai/docs/prikaz-mmv-7-21118-at#p100160). По строке с кодом 240 указывается составной показатель: в первой части показателя указывается код налоговой льготы в виде снижения налоговой ставки.
Строка с кодом 240 заполняется в случае установления нормативными правовыми актами представительных органов муниципальных образований (законами городов федерального значения Москвы, Санкт-Петербурга и Севастополя) налоговой льготы в соответствии с [пунктом 2 статьи 387](https://bukva.ai/docs/kodeks-117-fz/statya-143#p10305) Кодекса. Код налоговой льготы определяется в соответствии с [приложением N 6](#p101061) к настоящему Порядку.
Вторая часть показателя по строке с кодом 240 заполняется только в случае, если в первой части показателя указан код налоговой льготы 3022500 (налоговые льготы по земельному налогу в виде снижения налоговой ставки).
Во второй части показателя по строке с кодом 240 последовательно указываются номер, пункт, подпункт статьи нормативного правового акта представительного органа муниципального образования о земельном налоге, в соответствии с которым предоставляется соответствующая налоговая льгота (для каждой из указанных позиций отведено по четыре знакоместа, при этом заполнение данной части показателя осуществляется слева направо и если соответствующий реквизит имеет меньше четырех знаков, свободные знакоместа слева от значения заполняются нулями). Пример заполнения приведен в [пункте 5.9](#p100849) настоящего Порядка.
5.28. По [строке](#p277) с кодом 245 указывается сумма налоговой льготы (в рублях).
**[Строка](#p277) с кодом 245 заполняется в случае установления нормативными правовыми актами представительных органов муниципальных образований (законами городов федерального значения Москвы, Санкт-Петербурга и Севастополя) для данной категории налогоплательщиков налоговой льготы в виде снижения налоговой ставки в соответствии с [пунктом 2 статьи 387](https://bukva.ai/docs/kodeks-117-fz/statya-143#p10305) Кодекса.**
**При установлении налоговой льготы в виде снижения ставки земельного налога сумма налоговой льготы исчисляется как произведение значения, указанного по строке с кодом 110, и разницы значений полной ставки земельного налога и пониженной ставки земельного налога. Показатель по [строке](#p277) с кодом 245 определяется как:**
**[строка](#p277) с кодом 245 = (строка с кодом 110 x (налоговая ставка - пониженная ставка) x строка с кодом 140 : 100 (при отсутствии коэффициента Ки);**
**[строка](#p277) с кодом 245 = (строка с кодом 110 x (налоговая ставка - пониженная ставка) x строка с кодом 140 x строка с кодом 145 : 100 (при наличии коэффициента Ки).**
**В случае, если декларация представляется в отношении земельных участков, приобретенных (предоставленных) в собственность юридическими лицами на условиях осуществления на них жилищного строительства, то по [строке](#p277) с кодом 245 отражается исчисленная сумма налоговой льготы, которая определяется как произведение значений по строкам с кодами 110, 140 и разности (налоговая ставка - пониженная ставка), деленное на 100, и коэффициента 2, если по строке с кодом 040 соответствующая ячейка отмечена значением "1", или коэффициента 4, если по строке с кодом 040 соответствующая ячейка отмечена значением "2". В указанном случае показатель по [строке](#p277) с кодом 245 определяется как:**
**[строка](#p277) с кодом 245 = ((строка с кодом 110 x (налоговая ставка - пониженная ставка) x строка с кодом 140) : 100) x 2 (при отсутствии коэффициента Ки);**
**[строка](#p277) с кодом 245 = ((строка с кодом 110 x (налоговая ставка - пониженная ставка) x строка с кодом 140 x строка с кодом 145) : 100) x 2 (при наличии коэффициента Ки);**
[строка](#p277) с кодом 245 = ((строка с кодом 110 x (налоговая ставка - пониженная ставка) x строка с кодом 140) : 100) x 4 (при отсутствии коэффициента Ки);
[строка](#p277) с кодом 245 = ((строка с кодом 110 x (налоговая ставка - пониженная ставка) x строка с кодом 140) : 100 x строка с кодом 145) x 4 (при наличии коэффициента Ки).
(п. 5.28 введен [Приказом](https://bukva.ai/docs/prikaz-mmv-7-21509-at#p100181) ФНС России от 30.08.2018 N ММВ-7-21/509@)
[5.29](https://bukva.ai/docs/prikaz-mmv-7-21509-at#p100192). По [строке](#p279) с кодом 250 указывается исчисленная сумма земельного налога, подлежащая уплате в бюджет за налоговый период, в рублях, рассчитанная как:
разность значений по строке с кодом 150 и значения по [строке](#p274) с кодом 230 при заполнении [Раздела 2](#p234) декларации налогоплательщиками, имеющими право на налоговые льготы в виде уменьшения суммы налога. Показатель по [строке](#p279) с кодом 250 определяется как:
[строка](#p279) с кодом 250 = строка с кодом 150 - [строка](#p274) с кодом 230;
разность значений по строке с кодом 150 и по [строке](#p267) с кодом 190 или по [строке](#p271) с кодом 210 или по [строке](#p277) с кодом 245 при заполнении [Раздела 2](#p234) декларации налогоплательщиками, имеющими право на налоговые льготы, установленные нормативными правовыми актами представительных органов муниципальных образований (законами городов федерального значения Москвы, Санкт-Петербурга и Севастополя) в соответствии с [пунктом 2 статьи 387](https://bukva.ai/docs/kodeks-117-fz/statya-143#p10305) Кодекса, а также в соответствии со [статьей 395](https://bukva.ai/docs/kodeks-117-fz/statya-395#p1399) и [статьей 7](https://bukva.ai/docs/kodeks-146-fz/statya-7#p3107) Кодекса в виде полного освобождения от налогообложения, то есть (строка с кодом 150 - [строка](#p267) с кодом 190) или (строка с кодом 150 - [строка](#p271) с кодом 210) или (строка с кодом 150 - [строка](#p277) с кодом 245). Показатель по [строке](#p279) с кодом 250 определяется как:
(в ред. [Приказа](https://bukva.ai/docs/prikaz-mmv-7-21509-at#p100193) ФНС России от 30.08.2018 N ММВ-7-21/509@)
[строка](#p279) с кодом 250 = строка с кодом 150 - [строка](#p267) с кодом 190;
(в ред. [Приказа](https://bukva.ai/docs/prikaz-mmv-7-21509-at#p100195) ФНС России от 30.08.2018 N ММВ-7-21/509@)
[строка](#p279) с кодом 250 = строка с кодом 150 - [строка](#p271) с кодом 210;
(в ред. [Приказа](https://bukva.ai/docs/prikaz-mmv-7-21509-at#p100196) ФНС России от 30.08.2018 N ММВ-7-21/509@)
[строка](#p279) с кодом 250 = строка с кодом 150 - [строка](#p277) с кодом 245.
(в ред. [Приказа](https://bukva.ai/docs/prikaz-mmv-7-21509-at#p100197) ФНС России от 30.08.2018 N ММВ-7-21/509@)
Приложение N 1
к Порядку заполнения налоговой
декларации по земельному налогу,
утвержденному приказом ФНС России
от 10.05.2017 N ММВ-7-21/347@
КОДЫ, ОПРЕДЕЛЯЮЩИЕ НАЛОГОВЫЙ ПЕРИОД
| Код | Наименование |
| --- | --- |
| 34 | календарный год |
| 50 | последний налоговый период при реорганизации (ликвидации) организации |
Приложение N 2
к Порядку заполнения налоговой
декларации по земельному налогу,
утвержденному приказом ФНС России
от 10.05.2017 г. N ММВ-7-21/347@
КОДЫ ФОРМ РЕОРГАНИЗАЦИИ И КОД ЛИКВИДАЦИИ ОРГАНИЗАЦИИ
| Код | Наименование |
| --- | --- |
| 1 | преобразование |
| 2 | слияние |
| 3 | разделение |
| 5 | присоединение |
| 6 | разделение с одновременным присоединением |
| 0 | ликвидация |
Приложение N 3
к Порядку заполнения налоговой
декларации по земельному налогу,
утвержденному приказом ФНС России
от 10.05.2017 N ММВ-7-21/347@
КОДЫ
ПРЕДСТАВЛЕНИЯ НАЛОГОВОЙ ДЕКЛАРАЦИИ ПО ЗЕМЕЛЬНОМУ НАЛОГУ
Приложение N 4
к Порядку заполнения налоговой
декларации по земельному налогу,
утвержденному приказом ФНС России
от 10.05.2017 N ММВ-7-21/347@
КОДЫ,
ОПРЕДЕЛЯЮЩИЕ СПОСОБ ПРЕДСТАВЛЕНИЯ НАЛОГОВОЙ ДЕКЛАРАЦИИ
ПО ЗЕМЕЛЬНОМУ НАЛОГУ В НАЛОГОВЫЙ ОРГАН
| Код | Наименование |
| --- | --- |
| 01 | на бумажном носителе (по почте) |
| 02 | на бумажном носителе (лично) |
| 03 | на бумажном носителе с дублированием на съемном носителе (лично) |
| 04 | по телекоммуникационным каналам связи с ЭП |
| 05 | другое |
| 08 | на бумажном носителе с дублированием на съемном носителе (по почте) |
| 09 | на бумажном носителе с использованием штрих-кода (лично) |
| 10 | на бумажном носителе с использованием штрих-кода (по почте) |
Приложение N 5
к Порядку заполнения налоговой
декларации по земельному налогу,
утвержденному приказом ФНС России
от 10.05.2017 N ММВ-7-21/347@
КОДЫ КАТЕГОРИЙ ЗЕМЕЛЬ
| Код | Наименование |
| --- | --- |
| 003001000000 | ЗЕМЛИ СЕЛЬСКОХОЗЯЙСТВЕННОГО НАЗНАЧЕНИЯ |
| 003001000010 | Сельскохозяйственные угодья |
| 003001000020 | Земельные участки, занятые внутрихозяйственными дорогами, коммуникациями, лесными насаждениями, предназначенными для обеспечения защиты земель от негативного воздействия, водными объектами, а также занятые зданиями, сооружениями, используемыми для производства, хранения и первичной переработки сельскохозяйственной продукции |
| 003001000030 | Прочие земельные участки из состава земель сельскохозяйственного назначения |
| 003002000000 | ЗЕМЛИ НАСЕЛЕННЫХ ПУНКТОВ |
| 003002000010 | Земельные участки, отнесенные к зонам сельскохозяйственного использования |
| 003002000020 | Земельные участки, занятые жилищным фондом и объектами инженерной инфраструктуры жилищно-коммунального комплекса |
| 003002000030 | Земельные участки, приобретенные (предоставленные) для индивидуального жилищного строительства |
| 003002000040 | Земельные участки, приобретенные (предоставленные) на условиях осуществления на них жилищного строительства (за исключением индивидуального жилищного строительства) |
| 003002000060 | Земельные участки, приобретенные (предоставленные) для ведения личного подсобного хозяйства, садоводства и огородничества или животноводства, а также дачного хозяйства |
| 003002000090 | Земельные участки, отнесенные к производственным территориальным зонам и зонам инженерных и транспортных инфраструктур |
| 003002000110 | Земельные участки для обеспечения обороны |
| 003002000120 | Земельные участки для обеспечения безопасности |
| 003002000130 | Земельные участки для обеспечения таможенных нужд |
| 003002000100 | Прочие земельные участки |
| 003003000000 | ЗЕМЛИ ПРОМЫШЛЕННОСТИ, ЭНЕРГЕТИКИ, ТРАНСПОРТА, СВЯЗИ, РАДИОВЕЩАНИЯ, ТЕЛЕВИДЕНИЯ, ИНФОРМАТИКИ, ЗЕМЛИ ДЛЯ ОБЕСПЕЧЕНИЯ КОСМИЧЕСКОЙ ДЕЯТЕЛЬНОСТИ, ЗЕМЛИ ОБОРОНЫ, БЕЗОПАСНОСТИ И ЗЕМЛИ ИНОГО СПЕЦИАЛЬНОГО НАЗНАЧЕНИЯ |
| 003003000010 | Земельные участки из состава земель промышленности |
| 003003000020 | Земельные участки из состава земель энергетики |
| 003003000030 | Земельные участки из состава земель транспорта |
| 003003000040 | Земельные участки из состава земель связи, радиовещания, телевидения, информатики |
| 003003000060 | Земельные участки из состава земель обороны |
| 003003000070 | Земельные участки из состава земель безопасности |
| 003008000010 | Земельные участки из состава земель для обеспечения таможенных нужд |
| 003003000080 | Земельные участки из состава земель иного специального назначения |
| 003004000000 | ЗЕМЛИ ОСОБО ОХРАНЯЕМЫХ ТЕРРИТОРИЙ И ОБЪЕКТОВ |
| 003005000000 | ЗЕМЛИ ЛЕСНОГО ФОНДА |
| 003006000000 | ЗЕМЛИ ВОДНОГО ФОНДА |
| 003007000000 | ЗЕМЛИ ЗАПАСА |
| 003008000000 | ЗЕМЕЛЬНЫЕ УЧАСТКИ, ДЛЯ КОТОРЫХ КАТЕГОРИЯ ЗЕМЕЛЬ НЕ УСТАНОВЛЕНА |
Приложение N 6
к Порядку заполнения налоговой
декларации по земельному налогу,
утвержденному приказом ФНС России
от 10.05.2017 N ММВ-7-21/347@
КОДЫ НАЛОГОВЫХ ЛЬГОТ
| Коды налоговых льгот | Наименование льготы | Основание |
| --- | --- | --- |
| 3021110 | организации и учреждения уголовно-исполнительной системы Министерства юстиции Российской Федерации - в отношении земельных участков, предоставленных для непосредственного выполнения возложенных на эти организации и учреждения функций | [пункт 1 статьи 395](https://bukva.ai/docs/kodeks-117-fz/statya-143#p1401) Кодекса |
| 3021120 | организации - в отношении земельных участков, занятых государственными автомобильными дорогами общего пользования | [пункт 2 статьи 395](https://bukva.ai/docs/kodeks-117-fz/statya-143#p1402) Кодекса |
| 3021160 | религиозные организации - в отношении принадлежащих им земельных участков, на которых расположены здания, строения и сооружения религиозного и благотворительного назначения | [пункт 4 статьи 395](https://bukva.ai/docs/kodeks-117-fz/statya-143#p1404) Кодекса |
| 3021170 | общероссийские общественные организации инвалидов (в том числе созданные как союзы общественных организаций инвалидов), среди членов которых инвалиды и их законные представители составляют не менее 80 процентов, - в отношении земельных участков, используемых ими для осуществления уставной деятельности | [абзац первый пункта 5 статьи 395](https://bukva.ai/docs/kodeks-117-fz/statya-143#p1405) Кодекса |
| 3021180 | организации, уставный капитал которых полностью состоит из вкладов указанных общероссийских общественных организаций инвалидов, если среднесписочная численность инвалидов среди их работников составляет не менее 50 процентов, а их доля в фонде оплаты труда - не менее 25 процентов, - в отношении земельных участков, используемых ими для производства и (или) реализации товаров (за исключением подакцизных товаров, минерального сырья и иных полезных ископаемых, а также иных товаров по перечню, утверждаемому Правительством Российской Федерации по согласованию с общероссийскими общественными организациями инвалидов), работ и услуг (за исключением брокерских и иных посреднических услуг) | [абзац второй пункта 5 статьи 395](https://bukva.ai/docs/kodeks-117-fz/statya-143#p1406) Кодекса |
| 3021190 | учреждения, единственными собственниками имущества которых являются указанные общероссийские общественные организации инвалидов, - в отношении земельных участков, используемых ими для достижения образовательных, культурных, лечебно-оздоровительных, физкультурно-спортивных, научных, информационных и иных целей социальной защиты и реабилитации инвалидов, а также для оказания правовой и иной помощи инвалидам, детям-инвалидам и их родителям | [абзац третий пункта 5 статьи 395](https://bukva.ai/docs/kodeks-117-fz/statya-143#p1407) Кодекса |
| 3021191 | организации народных художественных промыслов - в отношении земельных участков, находящихся в местах традиционного бытования народных художественных промыслов и используемых для производства и реализации изделий народных художественных промыслов | [пункт 6 статьи 395](https://bukva.ai/docs/kodeks-117-fz/statya-143#p1408) Кодекса |
| 3021192 | физические лица, относящиеся к коренным малочисленным народам Севера, Сибири и Дальнего Востока Российской Федерации, а также общины таких народов - в отношении земельных участков, используемых для сохранения и развития их традиционного образа жизни, хозяйствования и промыслов | [пункт 7 статьи 395](https://bukva.ai/docs/kodeks-117-fz/statya-143#p1409) Кодекса |
| 3021194 | организации - резиденты особой экономической зоны, за исключением организаций, указанных в [пункте 11 статьи 395](https://bukva.ai/docs/kodeks-117-fz/statya-143#p7110) Кодекса, - в отношении земельных участков, расположенных на территории особой экономической зоны, сроком на пять лет с месяца возникновения права собственности на каждый земельный участок | [пункт 9 статьи 395](https://bukva.ai/docs/kodeks-117-fz/statya-143#p7530) Кодекса |
| 3021195 | организации, признаваемые управляющими компаниями в соответствии с Федеральным [законом](https://bukva.ai/docs/federalnyy-zakon-244-fz/statya-1) от 28.09.2010 N 244-ФЗ "Об инновационном центре "Сколково" (Собрание законодательства Российской Федерации, 2010, N 40, ст. 4970; 2017, N 1, ст. 8), - в отношении земельных участков, входящих в состав территории инновационного центра "Сколково" и предоставленных (приобретенных) для непосредственного выполнения возложенных на эти организации функций в соответствии с указанным Федеральным [законом](https://bukva.ai/docs/federalnyy-zakon-244-fz/statya-1) | [пункт 10 статьи 395](https://bukva.ai/docs/kodeks-117-fz/statya-143#p7307) Кодекса |
| 3021196 | судостроительные организации, имеющие статус резидента промышленно-производственной особой экономической зоны, - в отношении земельных участков, занятых принадлежащими им на праве собственности и используемыми в целях строительства и ремонта судов зданиями, строениями, сооружениями производственного назначения, с даты регистрации таких организаций в качестве резидента особой экономической зоны сроком на десять лет | [пункт 11 статьи 395](https://bukva.ai/docs/kodeks-117-fz/statya-143#p7110) Кодекса |
| 3021197 | организации - участники свободной экономической зоны - в отношении земельных участков, расположенных на территории свободной экономической зоны и используемых в целях выполнения договора об осуществлении деятельности в свободной экономической зоне, сроком на три года с месяца возникновения права собственности на каждый земельный участок | [пункт 12 статьи 395](https://bukva.ai/docs/kodeks-117-fz/statya-143#p11393) Кодекса |
| 3022100 | налоговые льготы по земельному налогу, предоставляемые в виде не облагаемой налогом суммы | [пункт 2 статьи 387](https://bukva.ai/docs/kodeks-117-fz/statya-143#p10305) Кодекса |
| 3022200 | налоговые льготы по земельному налогу, уменьшающие исчисленную сумму налога | [пункт 2 статьи 387](https://bukva.ai/docs/kodeks-117-fz/statya-143#p10305) Кодекса |
| 3022300 | налоговые льготы по земельному налогу в виде доли необлагаемой площади земельного участка | [пункт 2 статьи 387](https://bukva.ai/docs/kodeks-117-fz/statya-143#p10305) Кодекса |
| 3022400 | налоговые льготы по земельному налогу в виде освобождения от налогообложения | [пункт 2 статьи 387](https://bukva.ai/docs/kodeks-117-fz/statya-143#p10305) Кодекса |
| 3022500 | налоговые льготы по земельному налогу в виде снижения налоговой ставки | [пункт 2 статьи 387](https://bukva.ai/docs/kodeks-117-fz/statya-143#p10305) Кодекса |
| 3029000 | налоговые льготы (освобождение) по земельному налогу, предусмотренные международными договорами Российской Федерации | [статья 7](https://bukva.ai/docs/kodeks-146-fz/statya-7#p3107) Кодекса |
---
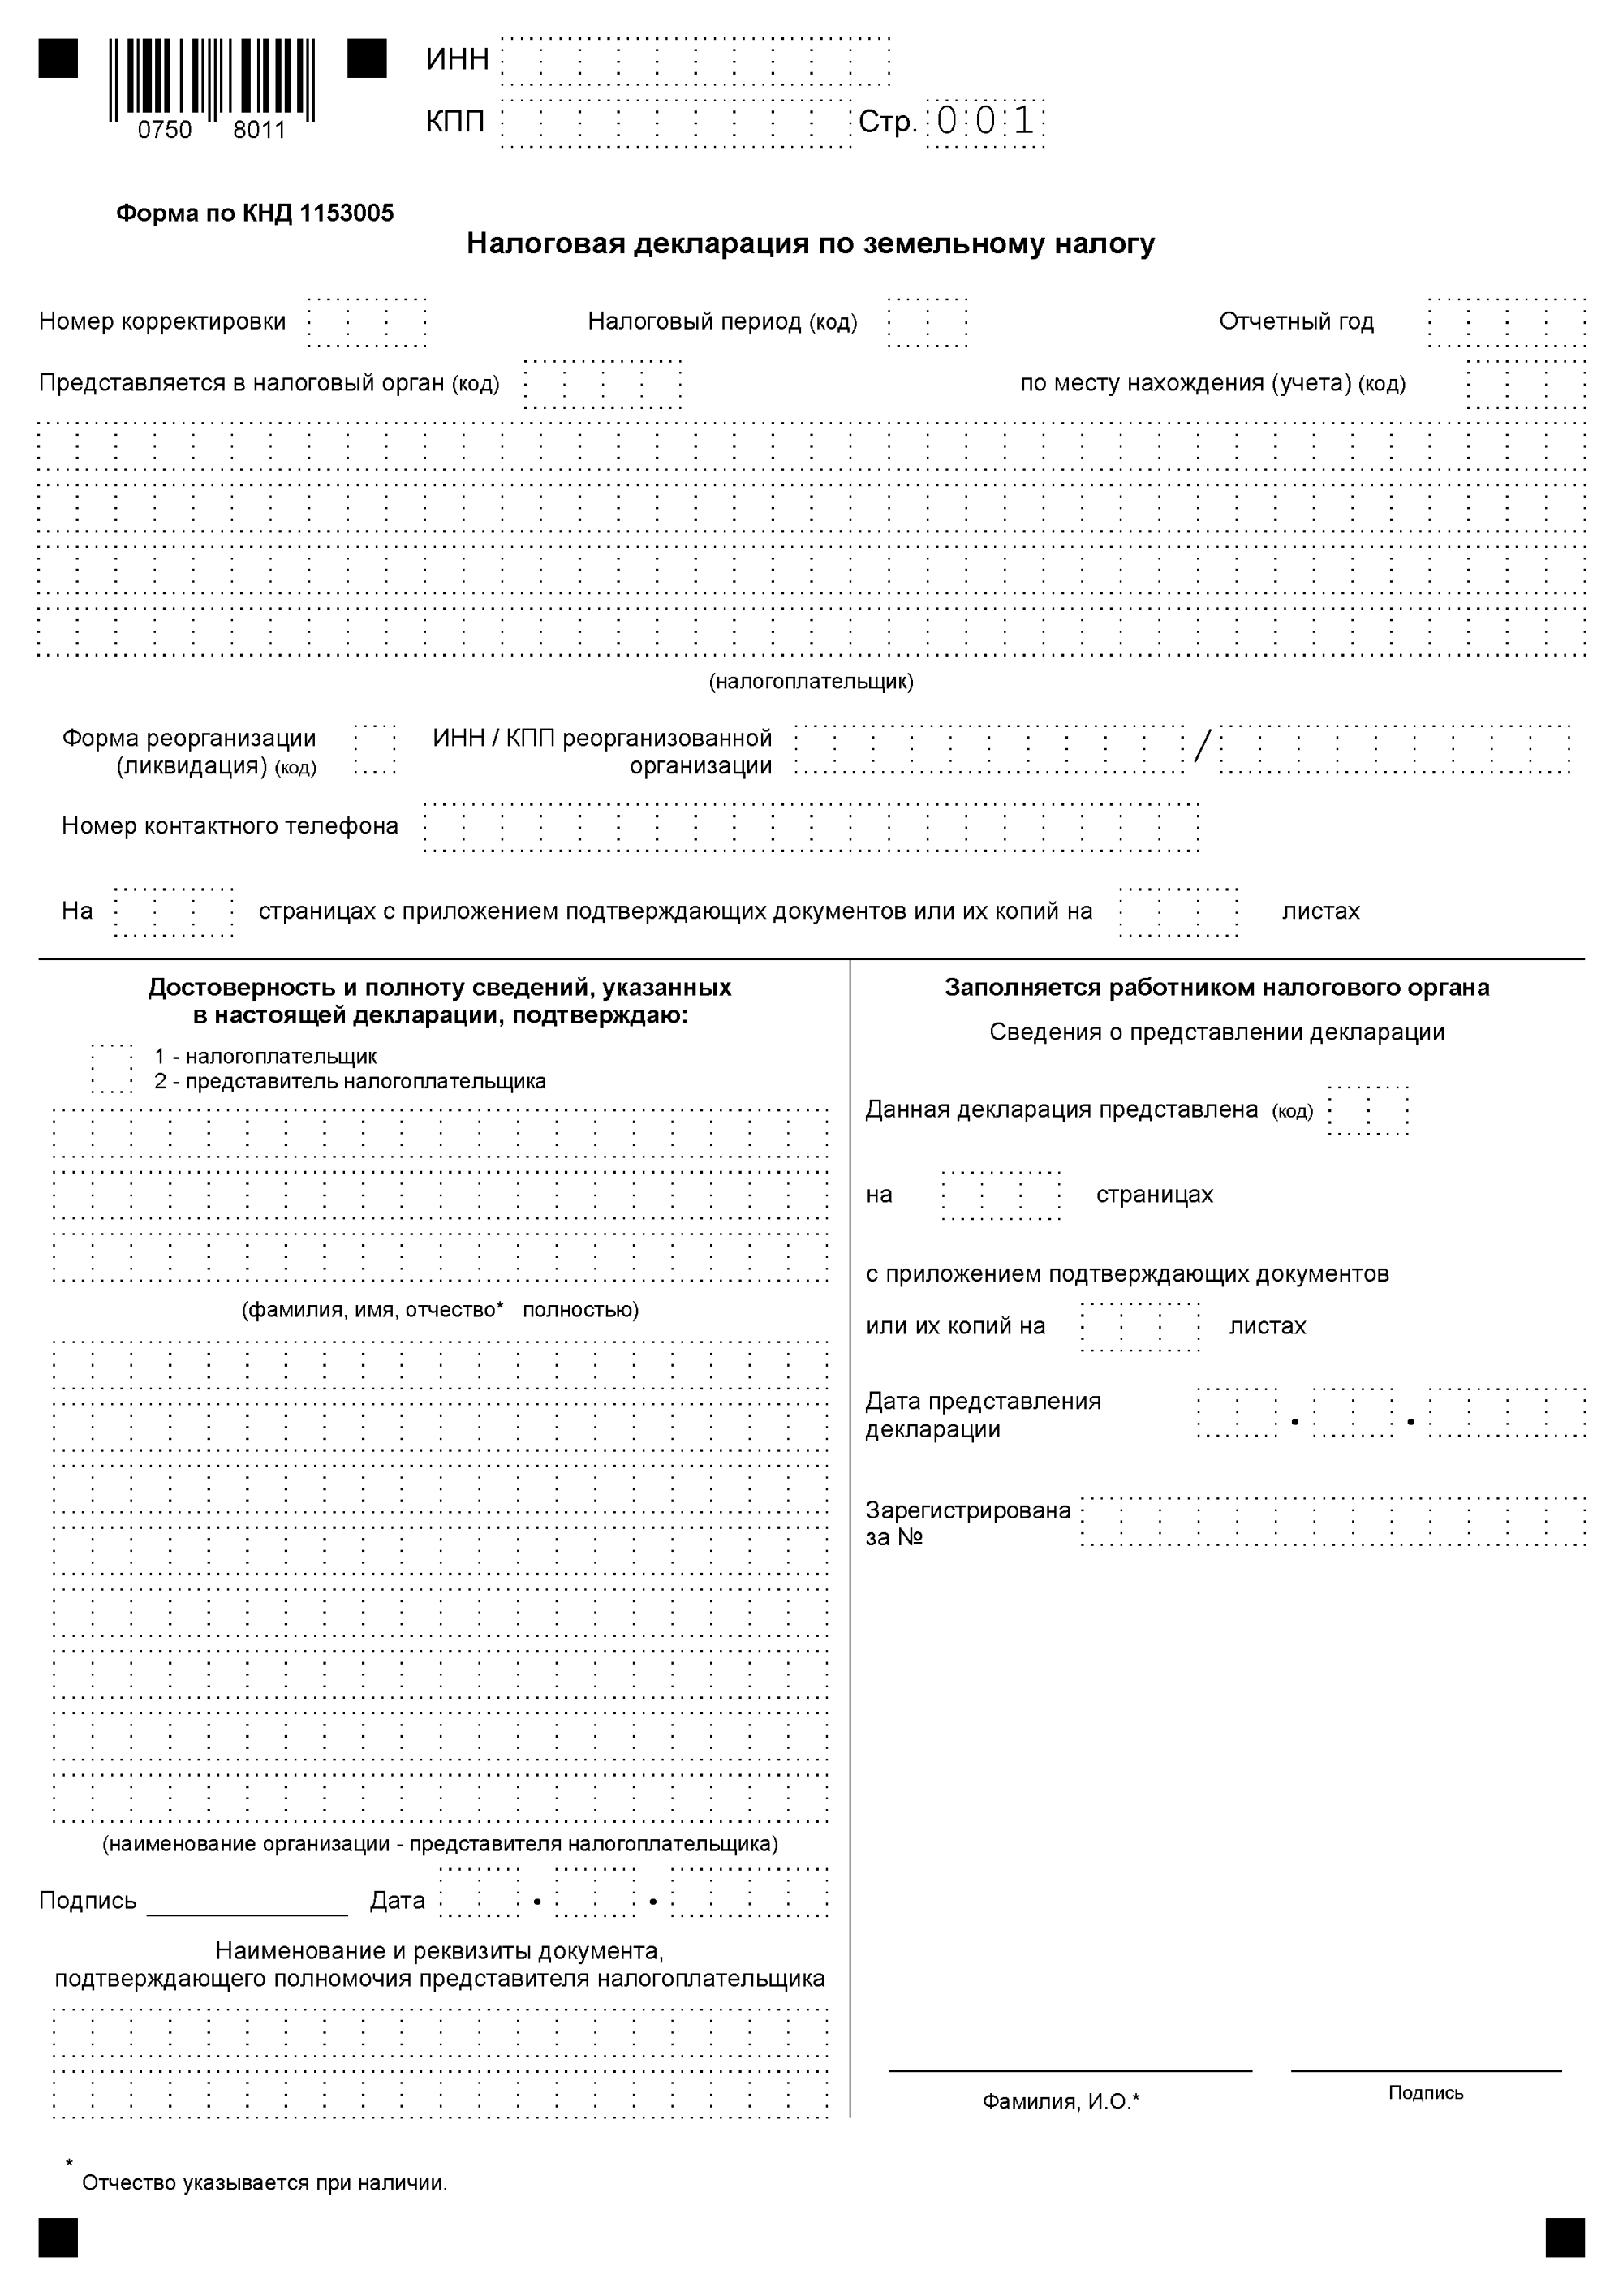
## Вложения
- [$307284_1153005_506000_10D.PDF](https://bukva.ai/docs/prikaz-mmv-7-21347-at/attachments/%24307284_1153005_506000_10D.PDF)