---
title: "Приказ ФНС России от 13.02.2019 N ММВ-7-15/65@"
number: "ММВ-7-15/65@"
issuer: "Федеральная налоговая служба"
issued_on: 2019-02-13
redaction: 2021-01-26
status: действует
canonical: "https://bukva.ai/docs/prikaz-mmv-7-1565-at"
---
## Приказ ФНС России от 13.02.2019 N ММВ-7-15/65@
# Приказ ФНС России от 13.02.2019 N ММВ-7-15/65@
(ред. от 08.12.2020)
"Об утверждении формы и порядка заполнения реестра документов (чеков) для компенсации суммы налога на добавленную стоимость, а также формата и порядка его представления в электронной форме"
(Зарегистрировано в Минюсте России 26.07.2019 N 55399)
> [!IMPORTANT]
> Начало действия редакции - 26.01.2021.
> Изменения, внесенные [Приказом](https://bukva.ai/docs/prikaz-kch-7-15886-at#p100007) ФНС России от 08.12.2020 N КЧ-7-15/886@, [вступили](https://bukva.ai/docs/prikaz-kch-7-15886-at#p100010) в силу по истечении 10 дней после дня официального опубликования (опубликован на Официальном интернет-портале правовой информации [http://pravo.gov.ru](#p2) - 15.01.2021).
Зарегистрировано в Минюсте России 26 июля 2019 г. N 55399
---
МИНИСТЕРСТВО ФИНАНСОВ РОССИЙСКОЙ ФЕДЕРАЦИИ
ФЕДЕРАЛЬНАЯ НАЛОГОВАЯ СЛУЖБА
ПРИКАЗ
от 13 февраля 2019 г. N ММВ-7-15/65@
ОБ УТВЕРЖДЕНИИ ФОРМЫ И ПОРЯДКА
ЗАПОЛНЕНИЯ РЕЕСТРА ДОКУМЕНТОВ (ЧЕКОВ) ДЛЯ КОМПЕНСАЦИИ СУММЫ
НАЛОГА НА ДОБАВЛЕННУЮ СТОИМОСТЬ, А ТАКЖЕ ФОРМАТА И ПОРЯДКА
ЕГО ПРЕДСТАВЛЕНИЯ В ЭЛЕКТРОННОЙ ФОРМЕ
В соответствии с [пунктом 3.10 статьи 165](https://bukva.ai/docs/kodeks-117-fz/statya-143#p14580) Налогового кодекса Российской Федерации (Собрание законодательства Российской Федерации, 2000, N 32, ст. 3340; 2017, N 49, ст. 7313; 2018, N 53 (ч. 1), ст. 8419) и на основании [пункта 1](https://bukva.ai/docs/postanovlenie-506-2004#p50) Положения о Федеральной налоговой службе, утвержденного постановлением Правительства Российской Федерации от 30.09.2004 N 506 "Об утверждении Положения о Федеральной налоговой службе" (Собрание законодательства Российской Федерации, 2004, N 40, ст. 3961; 2005, N 8, ст. 654; 2006, N 23, ст. 2510; 2009, N 9, ст. 1119; 2014, N 51, ст. 7456; 2016, N 17, ст. 2399; 2016, N 47, ст. 6654; 2017, N 15 (ч. 1), ст. 2194; 2018, N 41, ст. 6269), приказываю:
1.
Утвердить:
1.1. [Форму](#p100018) реестра документов (чеков) для компенсации суммы налога на добавленную стоимость согласно приложению N 1 к настоящему приказу.
1.2. Порядок заполнения реестра документов (чеков) для компенсации суммы налога на добавленную стоимость согласно приложению N 2 к настоящему приказу.
**Приложение N 1**
**к приказу ФНС России**
**от 13 февраля 2019 г. N ММВ-7-15/65@**
(форма)
КНД - 1155217
Реестр документов (чеков) для компенсации суммы налога
на добавленную стоимость
**Налоговый период (код):**
**Отчетный год:**
**Номер корректировки:**
Налогоплательщик
ИНН: КПП:
Наименование/фамилия, имя, отчество (при наличии) налогоплательщика:
Форма реорганизации (ликвидация) (код): ИНН/КПП реорганизованной
организации:
Код операции: 1011431
ИТОГО налоговая база (в рублях):
| N п/п | Организация розничной торговли, выдавшая документ (чек) для компенсации суммы налога | Документ (чек) для компенсации суммы налога | Кассовый чек | Сведения из документа (чека) для компенсации суммы налога о товаре, реализованном организацией розничной торговли иностранному физическому лицу | Сумма налога, компенсированная иностранному физическому лицу по реализованным организацией розничной торговли товарам | Налоговая база | Иностранное государство, уполномоченным органом которого выдан паспорт физическому лицу - гражданину иностранного государства | Дата выплаты (перечисления) компенсации суммы налога иностранному физическому лицу | Признак выплаты (перечисления) суммы налога иностранному физическому лицу |
| ИНН | Наименование | Порядковый номер | Дата | Порядковый номер | Дата | Номер (артикул) товара, указанного в документе (чеке) для компенсации суммы налога | Наименование реализованных товаров | Количество (объем) | Наименование единицы измерения | Стоимость реализованных товаров с учетом суммы налога | Ставка НДС | Сумма НДС, исчисленная организацией розничной торговли | Цифровой код | Краткое наименование |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | 14 | 15 | 16 | 17 | 18 | 19 | 20 |
| | | | | | | | | | | | | | | | | | | |
Приложение N 2
к приказу ФНС России
от 13 февраля 2019 г. N ММВ-7-15/65@
ПОРЯДОК
ЗАПОЛНЕНИЯ РЕЕСТРА ДОКУМЕНТОВ (ЧЕКОВ) ДЛЯ КОМПЕНСАЦИИ СУММЫ
НАЛОГА НА ДОБАВЛЕННУЮ СТОИМОСТЬ
1.
Реестр документов (чеков) для компенсации суммы налога на добавленную стоимость, установленный [пунктом 3.10 статьи 165](https://bukva.ai/docs/kodeks-117-fz/statya-143#p14580) Налогового кодекса Российской Федерации (далее - Реестр), представляемый для подтверждения обоснованности применения налоговой ставки 0 процентов по налогу на добавленную стоимость и налоговых вычетов налогоплательщиком при реализации услуг, указанных в [подпункте 2.11 пункта 1 статьи 164](https://bukva.ai/docs/kodeks-117-fz/statya-143#p14545) Налогового кодекса Российской Федерации (далее - Кодекс), содержит сведения из документов (чеков) для компенсации суммы налога на добавленную стоимость и (или) из документа (чека) для компенсации суммы налога на добавленную стоимость, оформленного в электронной форме (далее - документ (чек) для компенсации суммы налога), содержащих отметку таможенных органов Российской Федерации, подтверждающую вывоз товаров за пределы таможенной территории Евразийского экономического союза (за исключением вывоза товаров через территории государств - членов Евразийского экономического союза) через пункты пропуска через Государственную границу Российской Федерации, и сведения о сумме налога, компенсированной физическим лицам на основании [статьи 169.1](https://bukva.ai/docs/kodeks-117-fz/statya-169-1#p14609) Кодекса.
2.
В строках указываются следующие сведения:
а) в [строке](#p100019) "Налоговый период (код)" - код, определяющий налоговый период, указанный в налоговой декларации по налогу на добавленную стоимость, с которой представляется Реестр;
б) в [строке](#p100020) "Отчетный год" - год, указанный в налоговой декларации по налогу на добавленную стоимость, с которой представляется Реестр;
в) в [строке](#p100021) "Номер корректировки" - при представлении в налоговый орган первичного Реестра за налоговый период проставляется "0-", при представлении уточненного Реестра за соответствующий налоговый период указывается номер корректировки (например, "1-", "2-");
г) в [строке](#p100022) "Налогоплательщик":
"ИНН" - идентификационный номер налогоплательщика;
"КПП" - код причины постановки на налоговый учет;
"Наименование/фамилия, имя, отчество (при наличии) налогоплательщика" - указывается наименование организации либо наименование представительства (филиала) иностранной организации, иного обособленного подразделения иностранной организации, осуществляющего деятельность на территории Российской Федерации, а в случае представления индивидуальным предпринимателем указываются его фамилия, имя, отчество (при наличии).
При представлении Реестра по операциям, осуществленным реорганизованной организацией, в налоговый орган по месту учета организации-правопреемника указываются ИНН и КПП организации-правопреемника. В [строке](#p100024) "Наименование/фамилия, имя, отчество (при наличии) налогоплательщика" указывается наименование реорганизованной организации.
д) коды форм реорганизации и код ликвидации организации принимают значения в соответствии с [приложением](#p47) к настоящему Порядку.
В [строке](#p100025) "ИНН/КПП реорганизованной организации" указываются соответственно ИНН и КПП, которые присвоены организации до реорганизации налоговым органом по месту ее нахождения (по налогоплательщикам, отнесенным к категории крупнейших, - налоговым органом по месту учета в качестве крупнейшего налогоплательщика);
е) в [строке](#p100026) "Код операции" - указывается код операции "1011431" согласно [приложению N 1](https://bukva.ai/docs/prikaz-mmv-7-3558-at#p100026) к Порядку заполнения налоговой декларации по налогу на добавленную стоимость, утвержденному приказом ФНС России от 29 октября 2014 г. N ММВ-7-3/558@ "Об утверждении формы налоговой декларации по налогу на добавленную стоимость, порядка ее заполнения, а также формата представления налоговой декларации по налогу на добавленную стоимость в электронной форме" (зарегистрирован Министерством юстиции Российской Федерации 15 декабря 2014 г., регистрационный номер 35171), с изменениями, внесенными приказами Федеральной налоговой службы от 20 декабря 2016 г. N ММВ-7-3/696@ "О внесении изменений и дополнений в приложения к приказу Федеральной налоговой службы от 29 октября 2014 года N ММВ-7-3/558@" (зарегистрирован Министерством юстиции Российской Федерации 11 января 2017 г., регистрационный номер 45170), от 28 декабря 2018 г. N СА-7-3/853@ "О внесении изменений в приложения к приказу Федеральной налоговой службы от 29 октября 2014 года N ММВ-7-3/558@" (зарегистрирован Министерством юстиции Российской Федерации 28 января 2018 г., регистрационный номер 53586), от 20 ноября 2019 г. N ММВ-7-3/579@ "О внесении изменений в приложение N 2 к приказу Федеральной налоговой службы от 29 октября 2014 года N ММВ-7-3/558@ "Об утверждении формы налоговой декларации по налогу на добавленную стоимость, порядка ее заполнения, а также формата представления налоговой декларации по налогу на добавленную стоимость в электронной форме" (зарегистрирован Министерством юстиции Российской Федерации 20 декабря 2019 г., регистрационный номер 56946) и от 19 августа 2020 г. N ЕД-7-3/591@ "О внесении изменений в приложения к приказу Федеральной налоговой службы от 29 октября 2014 года N ММВ-7-3/558@ "Об утверждении формы налоговой декларации по налогу на добавленную стоимость, порядка ее заполнения, а также формата представления налоговой декларации по налогу на добавленную стоимость в электронной форме" (зарегистрирован Министерством юстиции Российской Федерации 9 сентября 2020 г., регистрационный номер 59728);
ж) в [строке](#p100027) "ИТОГО налоговая база (в рублях)" - указывается общая сумма налоговой базы по соответствующей операции по реализации услуг, обоснованность применения налоговой ставки 0 процентов по налогу на добавленную стоимость по которой документально подтверждена. Данная строка формируется по коду операции и соответствует общей сумме показателей [строк 020 раздела 4](https://bukva.ai/docs/prikaz-mmv-7-3558-at#p100213) налоговой декларации по налогу на добавленную стоимость по соответствующей операции по реализации услуг.
3.
В графах Реестра указываются следующие сведения:
а) в [графе 1](#p100028) "N п/п" - порядковый номер по соответствующей операции по реализации услуг;
б) в [графе 2](#p100038) "ИНН организации розничной торговли, выдавшей документ (чек) для компенсации суммы налога" - ИНН организации розничной торговли, указанной в [пункте 5 статьи 169.1](https://bukva.ai/docs/kodeks-117-fz/statya-143#p14616) Кодекса (далее - организация розничной торговли);
в) в [графе 3](#p100039) "Наименование организации розничной торговли" - наименование организации розничной торговли, выдавшей документ (чек) для компенсации суммы налога;
г) в [графе 4](#p100040) "Порядковый номер документа (чека) для компенсации суммы налога" - порядковый номер документа (чека) для компенсации суммы налога, указанный при его оформлении;
д) в [графе 5](#p100041) "Дата документа (чека) для компенсации суммы налога" - дата оформления документа (чека) для компенсации суммы налога;
е) в [графе 6](#p100042) "Кассовый чек - Порядковый номер" - порядковый номер кассового чека, выданного организацией розничной торговли физическому лицу, указанному в [пункте 1 статьи 169.1](https://bukva.ai/docs/kodeks-117-fz/statya-143#p14610) Кодекса;
ж) в [графе 7](#p100043) "Дата кассового чека" - дата кассового чека, выданного организацией розничной торговли физическому лицу, указанному в [пункте 1 статьи 169.1](https://bukva.ai/docs/kodeks-117-fz/statya-143#p14610) Кодекса;
**з) в [графе 8](#p100044) "Номер (артикул) товара, указанного в документе (чеке) для компенсации суммы налога" - номер (артикул) товара. Заполняется по каждому наименованию товара, указанному в документе (чеке) для компенсации суммы налога, содержащем отметку таможенного органа Российской Федерации, подтверждающую факт вывоза товаров с территории Российской Федерации за пределы таможенной территории Евразийского экономического союза, при условии выплаченной по данному товару компенсации суммы налога на добавленную стоимость физическому лицу, указанному в [пункте 1 статьи 169.1](https://bukva.ai/docs/kodeks-117-fz/statya-143#p14610) Кодекса;**
**и) в [графе 9](#p100045) "Наименование реализованных товаров" - наименование реализованных товаров, указанных в документе (чеке) для компенсации суммы налога. Заполняется по каждому товару, указанному в документе (чеке) для компенсации суммы налога, содержащем отметку таможенного органа Российской Федерации, подтверждающую факт вывоза товаров с территории Российской Федерации за пределы таможенной территории Евразийского экономического союза, при условии выплаченной по данному товару компенсации суммы налога на добавленную стоимость физическому лицу, указанному в [пункте 1 статьи 169.1](https://bukva.ai/docs/kodeks-117-fz/statya-143#p14610) Кодекса;**
**к) в [графе 10](#p100046) "Количество (объем)" - количество (объем) реализованных товаров, указанных в документе (чеке) для компенсации суммы налога. Заполняется по каждому наименованию товара, указанному в документе (чеке) для компенсации суммы налога, содержащем отметку таможенного органа Российской Федерации, подтверждающую факт вывоза товаров с территории Российской Федерации за пределы таможенной территории Евразийского экономического союза, при условии выплаченной по данному товару компенсации суммы налога на добавленную стоимость физическому лицу, указанному в [пункте 1 статьи 169.1](https://bukva.ai/docs/kodeks-117-fz/statya-143#p14610) Кодекса;**
л) в [графе 11](#p100047) "Наименование единицы измерения" - единица измерения итогового значения по Общероссийскому [классификатору](https://bukva.ai/docs/klassifikator-ok-015-94) единиц измерения ОК015-94 (ОКЕИ). Заполняется по каждому наименованию товара, указанному в документе (чеке) для компенсации суммы налога, содержащем отметку таможенного органа Российской Федерации, подтверждающую факт вывоза товаров с территории Российской Федерации за пределы таможенной территории Евразийского экономического союза, при условии выплаченной по данному товару компенсации суммы налога на добавленную стоимость физическому лицу, указанному в [пункте 1 статьи 169.1](https://bukva.ai/docs/kodeks-117-fz/statya-143#p14610) Кодекса;
м) в [графе 12](#p100048) "Стоимость реализованных товаров с учетом суммы налога" - стоимость товаров, реализованных организацией розничной торговли физическому лицу, указанному в [пункте 1 статьи 169.1](https://bukva.ai/docs/kodeks-117-fz/statya-143#p14610) Кодекса, с учетом суммы налога на добавленную стоимость. Заполняется по каждому наименованию товара, указанному в документе (чеке) для компенсации суммы налога, содержащем отметку таможенного органа Российской Федерации, подтверждающую факт вывоза товаров с территории Российской Федерации за пределы таможенной территории Евразийского экономического союза, при условии выплаченной по данному товару компенсации суммы налога на добавленную стоимость физическому лицу, указанному в [пункте 1 статьи 169.1](https://bukva.ai/docs/kodeks-117-fz/statya-143#p14610) Кодекса;
н) в [графе 13](#p100049) "Ставка НДС" - ставка налога на добавленную стоимость. Заполняется по каждому наименованию товара, указанному в документе (чеке) для компенсации суммы налога, содержащем отметку таможенного органа Российской Федерации, подтверждающую факт вывоза товаров с территории Российской Федерации за пределы таможенной территории Евразийского экономического союза, при условии выплаченной по данному товару компенсации суммы налога на добавленную стоимость физическому лицу, указанному в [пункте 1 статьи 169.1](https://bukva.ai/docs/kodeks-117-fz/statya-143#p14610) Кодекса;
о) в [графе 14](#p100050) "Сумма НДС, исчисленная организацией розничной торговли" - сумма налога на добавленную стоимость, исчисленная налогоплательщиком - организацией розничной торговли по товарам, реализованным физическому лицу, указанному в [пункте 1 статьи 169.1](https://bukva.ai/docs/kodeks-117-fz/statya-143#p14610) Кодекса. Заполняется в рублях и копейках по каждому наименованию товара, указанному в документе (чеке) для компенсации суммы налога, содержащем отметку таможенного органа Российской Федерации, подтверждающую факт вывоза товаров с территории Российской Федерации за пределы таможенной территории Евразийского экономического союза, при условии выплаченной по данному товару компенсации суммы налога на добавленную стоимость физическому лицу, указанному в [пункте 1 статьи 169.1](https://bukva.ai/docs/kodeks-117-fz/statya-143#p14610) Кодекса;
п) в [графе 15](#p100033) "Сумма налога, компенсированная иностранному физическому лицу, по реализованным организацией розничной торговли товарам" - сумма налога на добавленную стоимость, компенсированная физическому лицу, указанному в [пункте 1 статьи 169.1](https://bukva.ai/docs/kodeks-117-fz/statya-143#p14610) Кодекса, по реализованному организацией розничной торговли товару, за вычетом стоимости услуг по компенсации суммы налога на добавленную стоимость, исчисленного организацией розничной торговли при реализации товаров физическому лицу, на основании [статьи 169.1](https://bukva.ai/docs/kodeks-117-fz/statya-169-1#p14609) Кодекса. Заполняется в рублях и копейках по каждому наименованию товара, указанному в документе (чеке) для компенсации суммы налога, содержащем отметку таможенного органа Российской Федерации, подтверждающую факт вывоза товаров с территории Российской Федерации за пределы таможенной территории Евразийского экономического союза, при условии выплаченной по данному товару компенсации суммы налога на добавленную стоимость физическому лицу, указанному в [пункте 1 статьи 169.1](https://bukva.ai/docs/kodeks-117-fz/statya-143#p14610) Кодекса;
р) в [графе 16](#p100034) "Налоговая база" - налоговая база по соответствующей операции по реализации услуг, обоснованность применения налоговой ставки 0 процентов по налогу на добавленную стоимость по которой документально подтверждена. Заполняется в рублях и копейках по каждому наименованию товара, указанному в документе (чеке) для компенсации суммы налога, содержащем отметку таможенного органа Российской Федерации, подтверждающую факт вывоза товаров с территории Российской Федерации за пределы таможенной территории Евразийского экономического союза, при условии выплаченной по данному товару компенсации суммы налога на добавленную стоимость физическому лицу, указанному в [пункте 1 статьи 169.1](https://bukva.ai/docs/kodeks-117-fz/statya-143#p14610) Кодекса;
с) в [графе 17](#p100051) "Цифровой код иностранного государства, уполномоченным органом которого выдан паспорт физическому лицу - гражданину иностранного государства" - трехзначный цифровой код страны физического лица, указанного в [пункте 1 статьи 169.1](https://bukva.ai/docs/kodeks-117-fz/statya-143#p14610) Кодекса, в соответствии с Общероссийским [классификатором](https://bukva.ai/docs/postanovlenie-529-st-2001#p100010) стран мира ОК (МК (ИСО 3166) 004-97) 025-2001 (ОКСМ);
т) в [графе 18](#p100052) "Краткое наименование иностранного государства, уполномоченным органом которого выдан паспорт физическому лицу - гражданину иностранного государства" - краткое наименование иностранного государства, уполномоченным органом которого выдан паспорт физическому лицу, указанному в [пункте 1 статьи 169.1](https://bukva.ai/docs/kodeks-117-fz/statya-143#p14610) Кодекса;
у) в [графе 19](#p100036) "Дата выплаты (перечисления) компенсации суммы налога иностранному физическому лицу" - дата перечисления физическому лицу - гражданину иностранного государства на счет в банке, либо дата документа, содержащего сведения о выплаченной иным способом физическому лицу, указанному в [пункте 1 статьи 169.1](https://bukva.ai/docs/kodeks-117-fz/statya-143#p14610) Кодекса, компенсации суммы налога на добавленную стоимость. Заполняется по каждому наименованию товара, указанному в документе (чеке) для компенсации суммы налога, содержащем отметку таможенного органа Российской Федерации, подтверждающую факт вывоза товаров с территории Российской Федерации за пределы таможенной территории Евразийского экономического союза, при условии выплаченной по данному товару компенсации суммы налога на добавленную стоимость физическому лицу, указанному в [пункте 1 статьи 169.1](https://bukva.ai/docs/kodeks-117-fz/statya-143#p14610) Кодекса;
ф) в [графе 20](#p100037) "Признак выплаты (перечисления) компенсации суммы налога иностранному физическому лицу" указывается:
под кодом 1 указывается выплата, осуществленная в виде перевода денежных средств на банковский счет физического лица - гражданина иностранного государства или перевода денежных средств без открытия банковского счета физическому лицу - гражданину иностранного государства получателю средств, указанному в распоряжении плательщика;
под кодом 2 указывается выплата, осуществленная физическому лицу получателю средств в виде выдачи наличной валюты с использованием расходного кассового ордера;
под кодом 3 указывается выплата, осуществленная физическому лицу получателю средств в виде выплаты с использованием системы электронных платежей или электронной платежной системой;
под кодом 4 указывается выплата, осуществленная физическому лицу получателю средств в ином виде.
Приложение
к Порядку заполнения реестра документов
(чеков) для компенсации суммы налога
на добавленную стоимость,
утвержденному приказом ФНС России
от 13.02.2019 N ММВ-7-15/65@
КОДЫ ФОРМ РЕОРГАНИЗАЦИИ И КОД ЛИКВИДАЦИИ ОРГАНИЗАЦИИ
| Код | Наименование |
| --- | --- |
| 1 | Преобразование |
| 2 | Слияние |
| 3 | Разделение |
| 5 | Присоединение |
| 6 | Разделение с одновременным присоединением |
| 0 | Ликвидация |
Приложение N 3
к приказу ФНС России
от 13 февраля 2019 г. N ММВ-7-15/65@
ПОРЯДОК
ПРЕДСТАВЛЕНИЯ РЕЕСТРА ДОКУМЕНТОВ (ЧЕКОВ) ДЛЯ КОМПЕНСАЦИИ
СУММЫ НАЛОГА НА ДОБАВЛЕННУЮ СТОИМОСТЬ В ЭЛЕКТРОННОЙ ФОРМЕ
Утратил силу. - [Приказ](https://bukva.ai/docs/prikaz-ed-7-2448-at#p100029) ФНС России от 16.07.2020 N ЕД-7-2/448@.
Приложение N 4
к приказу ФНС России
от 13 февраля 2019 г. N ММВ-7-15/65@
ФОРМАТ
ПРЕДСТАВЛЕНИЯ РЕЕСТРА ДОКУМЕНТОВ (ЧЕКОВ) ДЛЯ КОМПЕНСАЦИИ
СУММЫ НАЛОГА НА ДОБАВЛЕННУЮ СТОИМОСТЬ В ЭЛЕКТРОННОЙ ФОРМЕ
I. ОБЩИЕ ПОЛОЖЕНИЯ
1.
Настоящий формат описывает требования к XML файлам (далее - файл обмена) передачи в электронной форме реестра документов (чеков) для компенсации суммы налога на добавленную стоимость, установленного [пунктом 3.10 статьи 165](https://bukva.ai/docs/kodeks-117-fz/statya-143#p14580) Налогового кодекса Российской Федерации (далее - Реестр), содержащего сведения из документов (чеков) для компенсации суммы налога на добавленную стоимость и (или) из документа (чека) для компенсации суммы налога на добавленную стоимость, оформленного в электронной форме (далее - документ (чек) для компенсации суммы налога), содержащих отметку таможенных органов Российской Федерации, подтверждающую вывоз товаров за пределы таможенной территории Евразийского экономического союза (за исключением вывоза товаров через территории государств - членов Евразийского экономического союза) через пункты пропуска через Государственную границу Российской Федерации, и сведения о сумме налога на добавленную стоимость, компенсированной физическим лицам на основании [статьи 169.1](https://bukva.ai/docs/kodeks-117-fz/statya-169-1#p14609) Налогового кодекса Российской Федерации (далее - Кодекс), предоставляемого для подтверждения обоснованности применения налоговой ставки 0 процентов по налогу на добавленную стоимость и налоговых вычетов налогоплательщиком при реализации услуг, указанных в [подпункте 2.11 пункта 1 статьи 164](https://bukva.ai/docs/kodeks-117-fz/statya-143#p14545) Кодекса.
2.
Номер версии настоящего формата 5.02, часть 919_01.
II. ОПИСАНИЕ ФАЙЛА ОБМЕНА
3.
Имя файла обмена должно иметь следующий вид:
R_T_A_K_O_GGGGMMDD_N, где:
R_T - префикс, принимающий значение ON_RRCHEKTF;
A_K - идентификатор получателя информации, где: A - идентификатор получателя, которому направляется файл обмена, K - идентификатор конечного получателя, для которого предназначена информация из данного файла обмена. Передача файла от отправителя к конечному получателю (K) может осуществляться в несколько этапов через другие налоговые органы, осуществляющие передачу файла на промежуточных этапах, которые обозначаются идентификатором A. В случае передачи файла от отправителя к конечному получателю при отсутствии налоговых органов, осуществляющих передачу на промежуточных этапах, значения идентификаторов A и K совпадают. Каждый из идентификаторов (A и K) имеет вид для налоговых органов - четырехразрядный код налогового органа;
O - идентификатор отправителя информации, имеет вид:
для организаций - девятнадцатиразрядный код (идентификационный номер налогоплательщика (далее - ИНН) и код причины постановки на учет (далее - КПП) организации (обособленного подразделения);
для физических лиц - двенадцатиразрядный код (ИНН физического лица, при наличии. При отсутствии ИНН - последовательность из двенадцати нулей);
GGGG - год формирования передаваемого файла, MM - месяц, DD - день;
N - идентификационный номер файла (длина - от 1 до 36 знаков. Идентификационный номер файла должен обеспечивать уникальность файла).
Расширение имени файла - xml. Расширение имени файла может указываться как строчными, так и прописными буквами.
Параметры первой строки файла обмена
Первая строка XML файла должна иметь следующий вид:
Имя файла, содержащего XML схему файла обмена, должно иметь следующий вид:
ON_RRCHEKTF_1_919_01_05_02_xx, где xx - номер версии схемы.
Расширение имени файла - xsd.
XML схема файла обмена приводится отдельным файлом.
4.
Логическая модель файла обмена представлена в виде диаграммы структуры файла обмена на рисунке 1 настоящего формата. Элементами логической модели файла обмена являются элементы и атрибуты XML файла. Перечень структурных элементов логической модели файла обмена и сведения о них приведены в [таблицах 4.1](#p99) - [4.15](#p527) настоящего формата.
Для каждого структурного элемента логической модели файла обмена приводятся следующие сведения:
наименование элемента. Приводится полное наименование элемента. В строке таблицы могут быть описаны несколько элементов, наименования которых разделены символом "|". Такая форма записи применяется при наличии в файле обмена только одного элемента из описанных в этой строке;
сокращенное наименование (код) элемента. Приводится сокращенное наименование элемента. Синтаксис сокращенного наименования должен удовлетворять спецификации XML;
признак типа элемента. Может принимать следующие значения: "С" - сложный элемент логической модели (содержит вложенные элементы), "П" - простой элемент логической модели, реализованный в виде элемента XML файла, "А" - простой элемент логической модели, реализованный в виде атрибута элемента XML файла. Простой элемент логической модели не содержит вложенные элементы;
формат элемента. Формат элемента представляется следующими условными обозначениями: T - символьная строка; N - числовое значение (целое или дробное).
Формат символьной строки указывается в виде T(n-k) или T(=k), где: n - минимальное количество знаков, k - максимальное количество знаков, символ "-" - разделитель, символ "=" означает фиксированное количество знаков в строке. В случае, если минимальное количество знаков равно 0, формат имеет вид T(0-k). В случае, если максимальное количество знаков не ограничено, формат имеет вид T(n-).
Формат числового значения указывается в виде N(m.k), где: m - максимальное количество знаков в числе, включая знак (для отрицательного числа), целую и дробную часть числа без разделяющей десятичной точки, k - максимальное число знаков дробной части числа. Если число знаков дробной части числа равно 0 (то есть число целое), то формат числового значения имеет вид N(m).
Для простых элементов, являющихся базовыми в XML, например, элемент с типом "date", поле "Формат элемента" не заполняется. Для таких элементов в поле "Дополнительная информация" указывается тип базового элемента;
признак обязательности элемента определяет обязательность наличия элемента (совокупности наименования элемента и его значения) в файле обмена. Признак обязательности элемента может принимать следующие значения: "О" - наличие элемента в файле обмена обязательно; "Н" - наличие элемента в файле обмена необязательно, то есть элемент может отсутствовать. Если элемент принимает ограниченный перечень значений (по классификатору, кодовому словарю и тому подобному), то признак обязательности элемента дополняется символом "К". Например, "ОК". В случае, если количество реализаций элемента может быть более одной, то признак обязательности элемента дополняется символом "М". Например, "НМ" или "ОКМ".
К вышеперечисленным признакам обязательности элемента может добавляться значение "У" в случае описания в XML схеме условий, предъявляемых к элементу в файле обмена, описанных в графе "Дополнительная информация". Например, "НУ" или "ОКУ";
дополнительная информация содержит, при необходимости, требования к элементу файла обмена, не указанные ранее. Для сложных элементов указывается ссылка на таблицу, в которой описывается состав данного элемента. Для элементов, принимающих ограниченный перечень значений из классификатора (кодового словаря и тому подобного), указывается соответствующее наименование классификатора (кодового словаря и тому подобного) или приводится перечень возможных значений. Для классификатора (кодового словаря и тому подобного) может указываться ссылка на его местонахождение. Для элементов, использующих пользовательский тип данных, указывается наименование типового элемента.
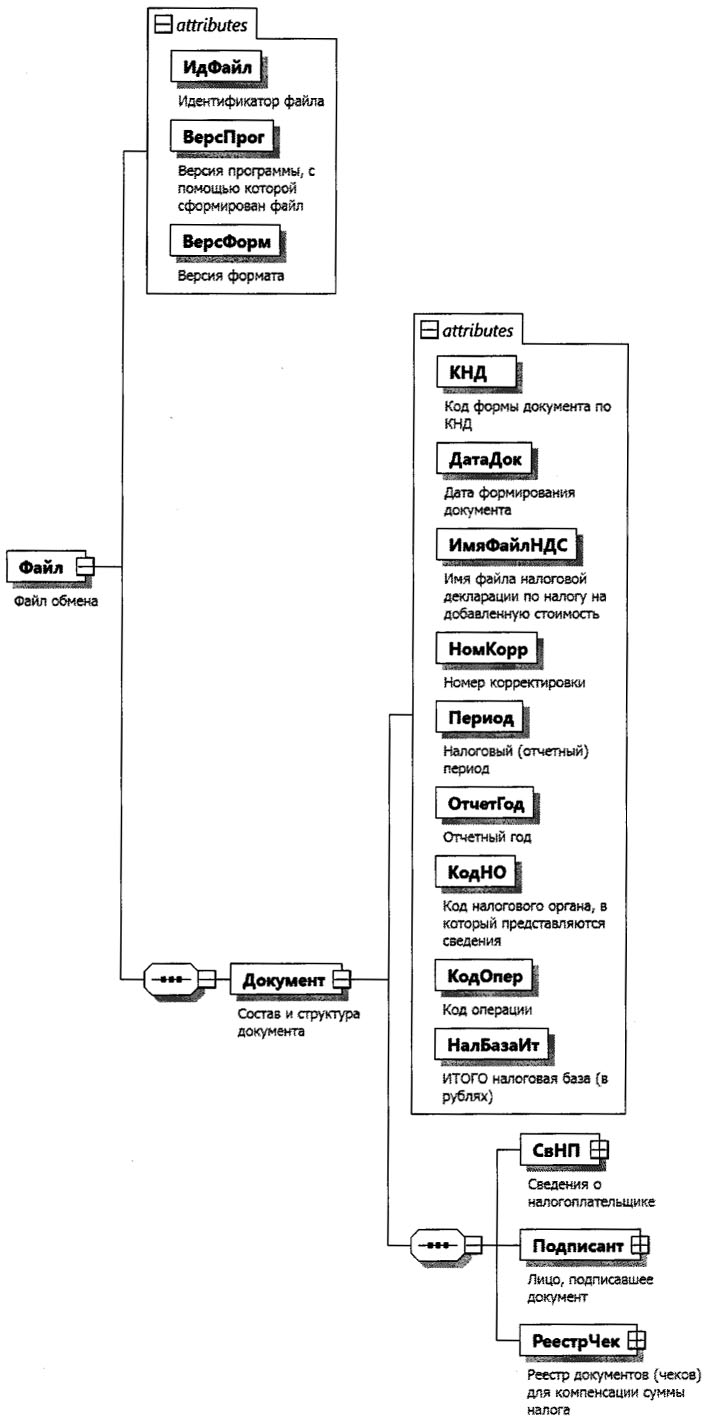
Рисунок 1. Диаграмма структуры файла обмена
Таблица 4.1
Файл обмена (Файл)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Идентификатор файла | ИдФайл | А | T(1-255) | ОУ | Содержит (повторяет) имя сформированного файла (без расширения) |
| Версия программы, с помощью которой сформирован файл | ВерсПрог | А | T(1-40) | О | |
| Версия формата | ВерсФорм | А | T(1-5) | О | Принимает значение: 5.02 |
| Состав и структура документа | Документ | С | | О | Состав элемента представлен в [таблице 4.2](#p129) |
Таблица 4.2
Состав и структура документа (Документ)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Код формы документа по КНД | КНД | А | T(=7) | ОК | Типовой элемент <КНДТип>.
Принимает значение: 1155217 |
| Дата формирования документа | ДатаДок | А | T(=10) | О | Типовой элемент <ДатаТип>.
Дата в формате ДД.ММ.ГГГГ |
| Имя файла налоговой декларации по налогу на добавленную стоимость (далее - НДС) | ИмяФайлНДС | А | T(1-255) | О | Содержит имя файла (без расширения) ранее представленной налоговой декларации по налогу на добавленную стоимость (с префиксом NO_NDS), к которой представляется Реестр |
| Номер корректировки | НомКорр | А | N(3) | О | Принимает значение:
0 - первичный документ,
1 - 999 - номер корректировки для корректирующего документа |
| Налоговый (отчетный) период | Период | А | T(=2) | ОК | Принимает значение:
21 - первый квартал \|
22 - второй квартал \|
23 - третий квартал \|
24 - четвертый квартал \|
51 - первый квартал при реорганизации (ликвидации) организации \|
54 - второй квартал при реорганизации (ликвидации) организации \|
55 - третий квартал при реорганизации (ликвидации) организации \|
56 - четвертый квартал при реорганизации (ликвидации) организации \| |
| Отчетный год | ОтчетГод | А | | О | Типовой элемент .
Год в формате ГГГГ |
| Код налогового органа, в который представляются сведения | КодНО | А | T(=4) | ОК | Типовой элемент <СОНОТип> |
| Код операции | КодОпер | А | T(=7) | ОК | Принимает значение: 1011431 |
| ИТОГО налоговая база (в рублях) | НалБазаИт | А | N(14.2) | О | Значение должно соответствовать общей сумме показателей [строк 020 раздела 4](https://bukva.ai/docs/prikaz-mmv-7-3558-at#p100213) налоговой декларации по налогу на добавленную стоимость по соответствующей операции по реализации услуг |
| Сведения о налогоплательщике | СвНП | С | | О | Состав элемента представлен в [таблице 4.3](#p205) |
| Лицо, подписавшее документ | Подписант | С | | О | Состав элемента представлен в [таблице 4.7](#p298) |
| Реестр документов (чеков) для компенсации суммы НДС | РеестрЧек | С | | О | Состав элемента представлен в [таблице 4.9](#p345) |
Таблица 4.3
Сведения о налогоплательщике (СвНП)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Налогоплательщик - организация
\| | НПЮЛ | С | | О | Состав элемента представлен в [таблице 4.4](#p223) |
| Налогоплательщик - физическое лицо, зарегистрированное в качестве индивидуального предпринимателя | НПФЛ | С | | О | Состав элемента представлен в [таблице 4.6](#p279) |
**Таблица 4.4**
Налогоплательщик - организация (НПЮЛ)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Наименование организации | НаимОрг | А | T(1-1000) | О | |
| ИНН организации | ИННЮЛ | А | T(=10) | О | Типовой элемент <ИННЮЛТип> |
| КПП | КПП | А | T(=9) | О | Типовой элемент <КППТип> |
| Сведения о реорганизованной (ликвидированной) организации | СвРеоргЮЛ | С | | Н | Состав элемента представлен в [таблице 4.5](#p253) |
Таблица 4.5
Сведения о реорганизованной (ликвидированной)
организации (СвРеоргЮЛ)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Код формы реорганизации (ликвидация) | ФормРеорг | А | T(=1) | ОК | Принимает значение:
0 - ликвидация \|
1 - преобразование \|
2 - слияние \|
3 - разделение \|
5 - присоединение \|
6 - разделение с одновременным
присоединением |
| ИНН реорганизованной организации | ИННЮЛ | А | T(=10) | НУ | Типовой элемент <ИННЮЛТип>.
Элемент обязателен при
<ФормРеорг> = 1 \| 2 \| 3 \| 5 \| 6 |
| КПП реорганизованной организации | КПП | А | T(=9) | НУ | Типовой элемент <КППТип>.
Элемент обязателен при
<ФормРеорг> = 1 \| 2 \| 3 \| 5 \| 6 |
Таблица 4.6
**Налогоплательщик - физическое лицо, зарегистрированное**
**в качестве индивидуального предпринимателя (НПФЛ)**
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| ИНН физического лица | ИННФЛ | А | T(=12) | О | Типовой элемент <ИННФЛТип> |
| Фамилия, имя, отчество физического лица | ФИО | С | | О | Типовой элемент <ФИОТип>.
Состав элемента представлен в [таблице 4.15](#p527) |
Таблица 4.7
Лицо, подписавшее документ (Подписант)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Признак лица, подписывающего документ | ПрПодп | А | T(=1) | ОК | Принимает значение:
1 - налогоплательщик \|
2 - представитель налогоплательщика |
| Номер контактного телефона | Тлф | А | T(1-20) | Н | |
| Должность | ДолжОтв | А | T(1-128) | Н | |
| Фамилия, имя, отчество | ФИО | С | | О | Типовой элемент <ФИОТип>.
Состав элемента представлен в [таблице 4.15](#p527) |
| Сведения о представителе налогоплательщика | СвПред | С | | НУ | Состав элемента представлен в [таблице 4.8](#p332).
Обязателен при <ПрПодп> = 2 |
Таблица 4.8
Сведения о представителе налогоплательщика (СвПред)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Наименование документа, подтверждающего полномочия представителя налогоплательщика | НаимДок | А | T(1-120) | О | |
Таблица 4.9
Реестр документов (чеков) для компенсации суммы
НДС (РеестрЧек)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Сведения из реестра документов (чеков) для компенсации суммы НДС | СвРеестрЧек | С | | ОМ | Состав элемента представлен в [таблице 4.10](#p358) |
Таблица 4.10
Сведения из реестра документов (чеков) для компенсации
суммы НДС (СвРеестрЧек)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Сведения об организации розничной торговли, выдавшей документ (чек) для компенсации суммы НДС | СвОргТорг | С | | О | Состав элемента представлен в [таблице 4.11](#p376) |
| Сведения о документе (чеке) для компенсации суммы НДС | СвЧек | С | | ОМ | Состав элемента представлен в [таблице 4.12](#p395) |
Таблица 4.11
Сведения об организации розничной торговли, выдавшей
документ (чек) для компенсации суммы НДС (СвОргТорг)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Наименование организации | НаимОрг | А | T(1-1000) | О | |
| ИНН организации | ИННЮЛ | А | T(=10) | О | Типовой элемент <ИННЮЛТип> |
Таблица 4.12
Сведения о документе (чеке) для компенсации суммы
НДС (СвЧек)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Цифровой код иностранного государства, уполномоченным органом которого выдан паспорт физическому лицу - гражданину иностранного государства | КодИнГос | А | T(=3) | ОК | Типовой элемент <ОКСМТип>.
Принимает значение в соответствии с Общероссийским [классификатором](https://bukva.ai/docs/postanovlenie-529-st-2001#p100010) стран мира |
| Краткое наименование иностранного государства, уполномоченным органом которого выдан паспорт физическому лицу - гражданину иностранного государства | НаимИнГос | А | T(1-51) | ОК | Типовой элемент <ОКСМНаимТип>.
Принимает значение в соответствии с Общероссийским [классификатором](https://bukva.ai/docs/postanovlenie-529-st-2001#p100010) стран мира |
| Дата компенсации (перечисления) суммы НДС иностранному физическому лицу | ДатаВыпл | А | T(=10) | О | Типовой элемент <ДатаТип>.
Дата в формате ДД.ММ.ГГГГ |
| Признак компенсации (перечисления) суммы НДС иностранному физическому лицу | ПризнВыпл | А | T(=1) | ОК | Принимает значение:
1 - компенсация осуществлена в виде перевода денежных средств на банковский счет физического лица - гражданина иностранного государства или перевода денежных средств без открытия банковского счета физическому лицу - гражданину иностранного государства получателю средств, указанному в распоряжении плательщика \|
2 - компенсация осуществлена физическому лицу - гражданину иностранного государства получателю средств в виде выдачи наличной валюты с использованием расходного кассового ордера \|
3 - компенсация осуществлена физическому лицу - гражданину иностранного государства получателю средств в виде выплаты с использованием системы электронных платежей или электронной платежной системой \|
4 - компенсация осуществлена физическому лицу - гражданину иностранного государства получателю средств в ином виде |
| Сведения по выданному документу (чеку) | СвВыдЧек | С | | О | Состав элемента представлен в [таблице 4.13](#p437) |
| Сведения по товарным позициям документа (чека) | (СвТовПозЧек) | С | | ОМ | Состав элемента представлен в [таблице 4.14](#p456) |
**Таблица 4.13**
**Сведения по выданному документу (чеку) (СвВыдЧек)**
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Порядковый номер документа (чека) для компенсации суммы НДС | НомДокЧек | А | T(1-50) | О | |
| Дата документа (чека) для компенсации суммы НДС | ДатаДокЧек | А | T(=10) | О | Типовой элемент <ДатаТип>.
Дата в формате ДД.ММ.ГГГГ |
Таблица 4.14
Сведения по товарным позициям документа
(чека) (СвТовПозЧек)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Номер позиции товара в документе (чеке) для компенсации суммы НДС | НомПоз | А | N(1-3) | О | |
| Порядковый номер кассового чека | НомКасЧек | А | T(1-36) | О | |
| Дата кассового чека | ДатаКасЧек | А | T(=10) | О | Типовой элемент <ДатаТип>.
Дата в формате ДД.ММ.ГГГГ |
| Номер (артикул) товара, указанного в документе (чеке) для компенсации суммы НДС | НомТов | А | T(1-36) | Н | |
| Наименование реализованных товаров | НаимТов | А | T(1-1000) | О | |
| Количество (объем) | КолТов | А | N(6.3) | О | |
| Наименование единицы измерения | НаимЕдИзм | А | T(3-4) | ОК | Типовой элемент <ОКЕИТип>.
Принимает значение в соответствии с Общероссийским [классификатором](https://bukva.ai/docs/klassifikator-ok-015-94) единиц измерения |
| Стоимость реализованных товаров с учетом суммы НДС | СтоимТов | А | N(14.2) | О | |
| Ставка НДС | СтавНДС | А | T(1-35) | О | Принимает значение: 10 \| 10/110 \| 18 \| 18/118 \| 20 \| 20/120 |
| Сумма НДС, исчисленная организацией розничной торговли | СумНДС | А | N(14.2) | О | |
| Сумма НДС, компенсированная иностранному физическому лицу - гражданину иностранного государства по реализованным организацией розничной торговли товарам | СумНалКомп | А | N(14.2) | О | |
| Налоговая база | НалБаза | А | N(14.2) | О | |
Таблица 4.15
Фамилия, имя, отчество (ФИОТип)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Фамилия | Фамилия | А | T(1-60) | О | |
| Имя | Имя | А | T(1-60) | О | |
| Отчество | Отчество | А | T(1-60) | Н | |
---