---
title: "Приказ ФНС России от 02.10.2018 N ММВ-7-11/566@"
number: "ММВ-7-11/566@"
issuer: "Федеральная налоговая служба"
issued_on: 2018-10-02
status: утратил силу
canonical: "https://bukva.ai/docs/prikaz-mmv-7-11566-at"
---

## Приказ ФНС России от 02.10.2018 N ММВ-7-11/566@

# Приказ ФНС России от 02.10.2018 N ММВ-7-11/566@

"Об утверждении формы сведений о доходах физических лиц и суммах налога на доходы физических лиц, порядка заполнения и формата ее представления в электронной форме, а также порядка представления в налоговые органы сведений о доходах физических лиц и суммах налога на доходы физических лиц и сообщения о невозможности удержания налога, о суммах дохода, с которого не удержан налог, и сумме неудержанного налога на доходы физических лиц"

(Зарегистрировано в Минюсте России 22.10.2018 N 52491)

> [!WARNING]
> Документ утратил силу в связи с изданием [Приказа](https://bukva.ai/docs/prikaz-ed-7-11753-at#p100016) ФНС России от 15.10.2020 N ЕД-7-11/753@, утвердившего новую [форму](https://bukva.ai/docs/prikaz-ed-7-11753-at#p101253).
> Начало действия документа - [01.01.2019](#p100019).
> Окончание действия документа - с отчетности за первый квартал 2021 года.
> В соответствии с [пунктом 4](#p100019) данный документ применялся начиная с представления сведений о доходах физических лиц и суммах налога на доходы физических лиц за налоговый период 2018 года.
> Документ утратил силу в связи с изданием [Приказа](https://bukva.ai/docs/prikaz-ed-7-11753-at#p100016) ФНС России от 15.10.2020 N ЕД-7-11/753@, [вступившего](https://bukva.ai/docs/prikaz-ed-7-11753-at#p100017) в силу начиная с представления расчета сумм налога на доходы физических лиц, исчисленных и удержанных налоговым агентом (форма 6-НДФЛ), за первый квартал 2021 года.
> О представлении сведений по форме 2-НДФЛ в случае ликвидации обособленного подразделения организации до внесения изменений в данный документ см. [письмо](https://bukva.ai/docs/pismo-bs-4-1125600-at#p100011) ФНС России от 12.12.2019 N БС-4-11/25600@.


<a id="p100001"></a>Зарегистрировано в Минюсте России 22 октября 2018 г. N 52491

---


<div align="center">

<a id="p100002"></a>**МИНИСТЕРСТВО ФИНАНСОВ РОССИЙСКОЙ ФЕДЕРАЦИИ**

<a id="p100003"></a>**ФЕДЕРАЛЬНАЯ НАЛОГОВАЯ СЛУЖБА**

</div>


## <a id="p100004"></a>ПРИКАЗ

**от 2 октября 2018 г. N ММВ-7-11/566@**

<div align="center">

<a id="p100005"></a>**ОБ УТВЕРЖДЕНИИ ФОРМЫ СВЕДЕНИЙ**<br>
**О ДОХОДАХ ФИЗИЧЕСКИХ ЛИЦ И СУММАХ НАЛОГА НА ДОХОДЫ**<br>
**ФИЗИЧЕСКИХ ЛИЦ, ПОРЯДКА ЗАПОЛНЕНИЯ И ФОРМАТА ЕЕ**<br>
**ПРЕДСТАВЛЕНИЯ В ЭЛЕКТРОННОЙ ФОРМЕ, А ТАКЖЕ ПОРЯДКА**<br>
**ПРЕДСТАВЛЕНИЯ В НАЛОГОВЫЕ ОРГАНЫ СВЕДЕНИЙ О ДОХОДАХ**<br>
**ФИЗИЧЕСКИХ ЛИЦ И СУММАХ НАЛОГА НА ДОХОДЫ ФИЗИЧЕСКИХ ЛИЦ**<br>
**И СООБЩЕНИЯ О НЕВОЗМОЖНОСТИ УДЕРЖАНИЯ НАЛОГА, О СУММАХ**<br>
**ДОХОДА, С КОТОРОГО НЕ УДЕРЖАН НАЛОГ, И СУММЕ**<br>
**НЕУДЕРЖАННОГО НАЛОГА НА ДОХОДЫ ФИЗИЧЕСКИХ ЛИЦ**

</div>


<a id="p100006"></a>В соответствии с [пунктом 4 статьи 31](https://bukva.ai/docs/kodeks-146-fz/statya-1#p3085) части первой Налогового кодекса Российской Федерации (Собрание законодательства Российской Федерации, 1998, N 31, ст. 3824; 2018, N 32 (ч. 2), ст. 5127), [пунктом 5 статьи 226](https://bukva.ai/docs/kodeks-117-fz/statya-143#p11793), [статьей 230](https://bukva.ai/docs/kodeks-117-fz/statya-143#p11803) части второй Налогового кодекса Российской Федерации (Собрание законодательства Российской Федерации, 2000, N 32, ст. 3340; 2018, N 32 (ч. 2), ст. 5127), [подпунктами 5.9.9](https://bukva.ai/docs/postanovlenie-506-2004#p100079) и [5.9.10 пункта 5](https://bukva.ai/docs/postanovlenie-506-2004#p100080) Положения о Федеральной налоговой службе, утвержденного постановлением Правительства Российской Федерации от 30.09.2004 N 506 (Собрание законодательства Российской Федерации, 2004, N 40, ст. 3961; 2018, N 26, ст. 3847), приказываю:
1. <a id="p100007"></a>Утвердить:
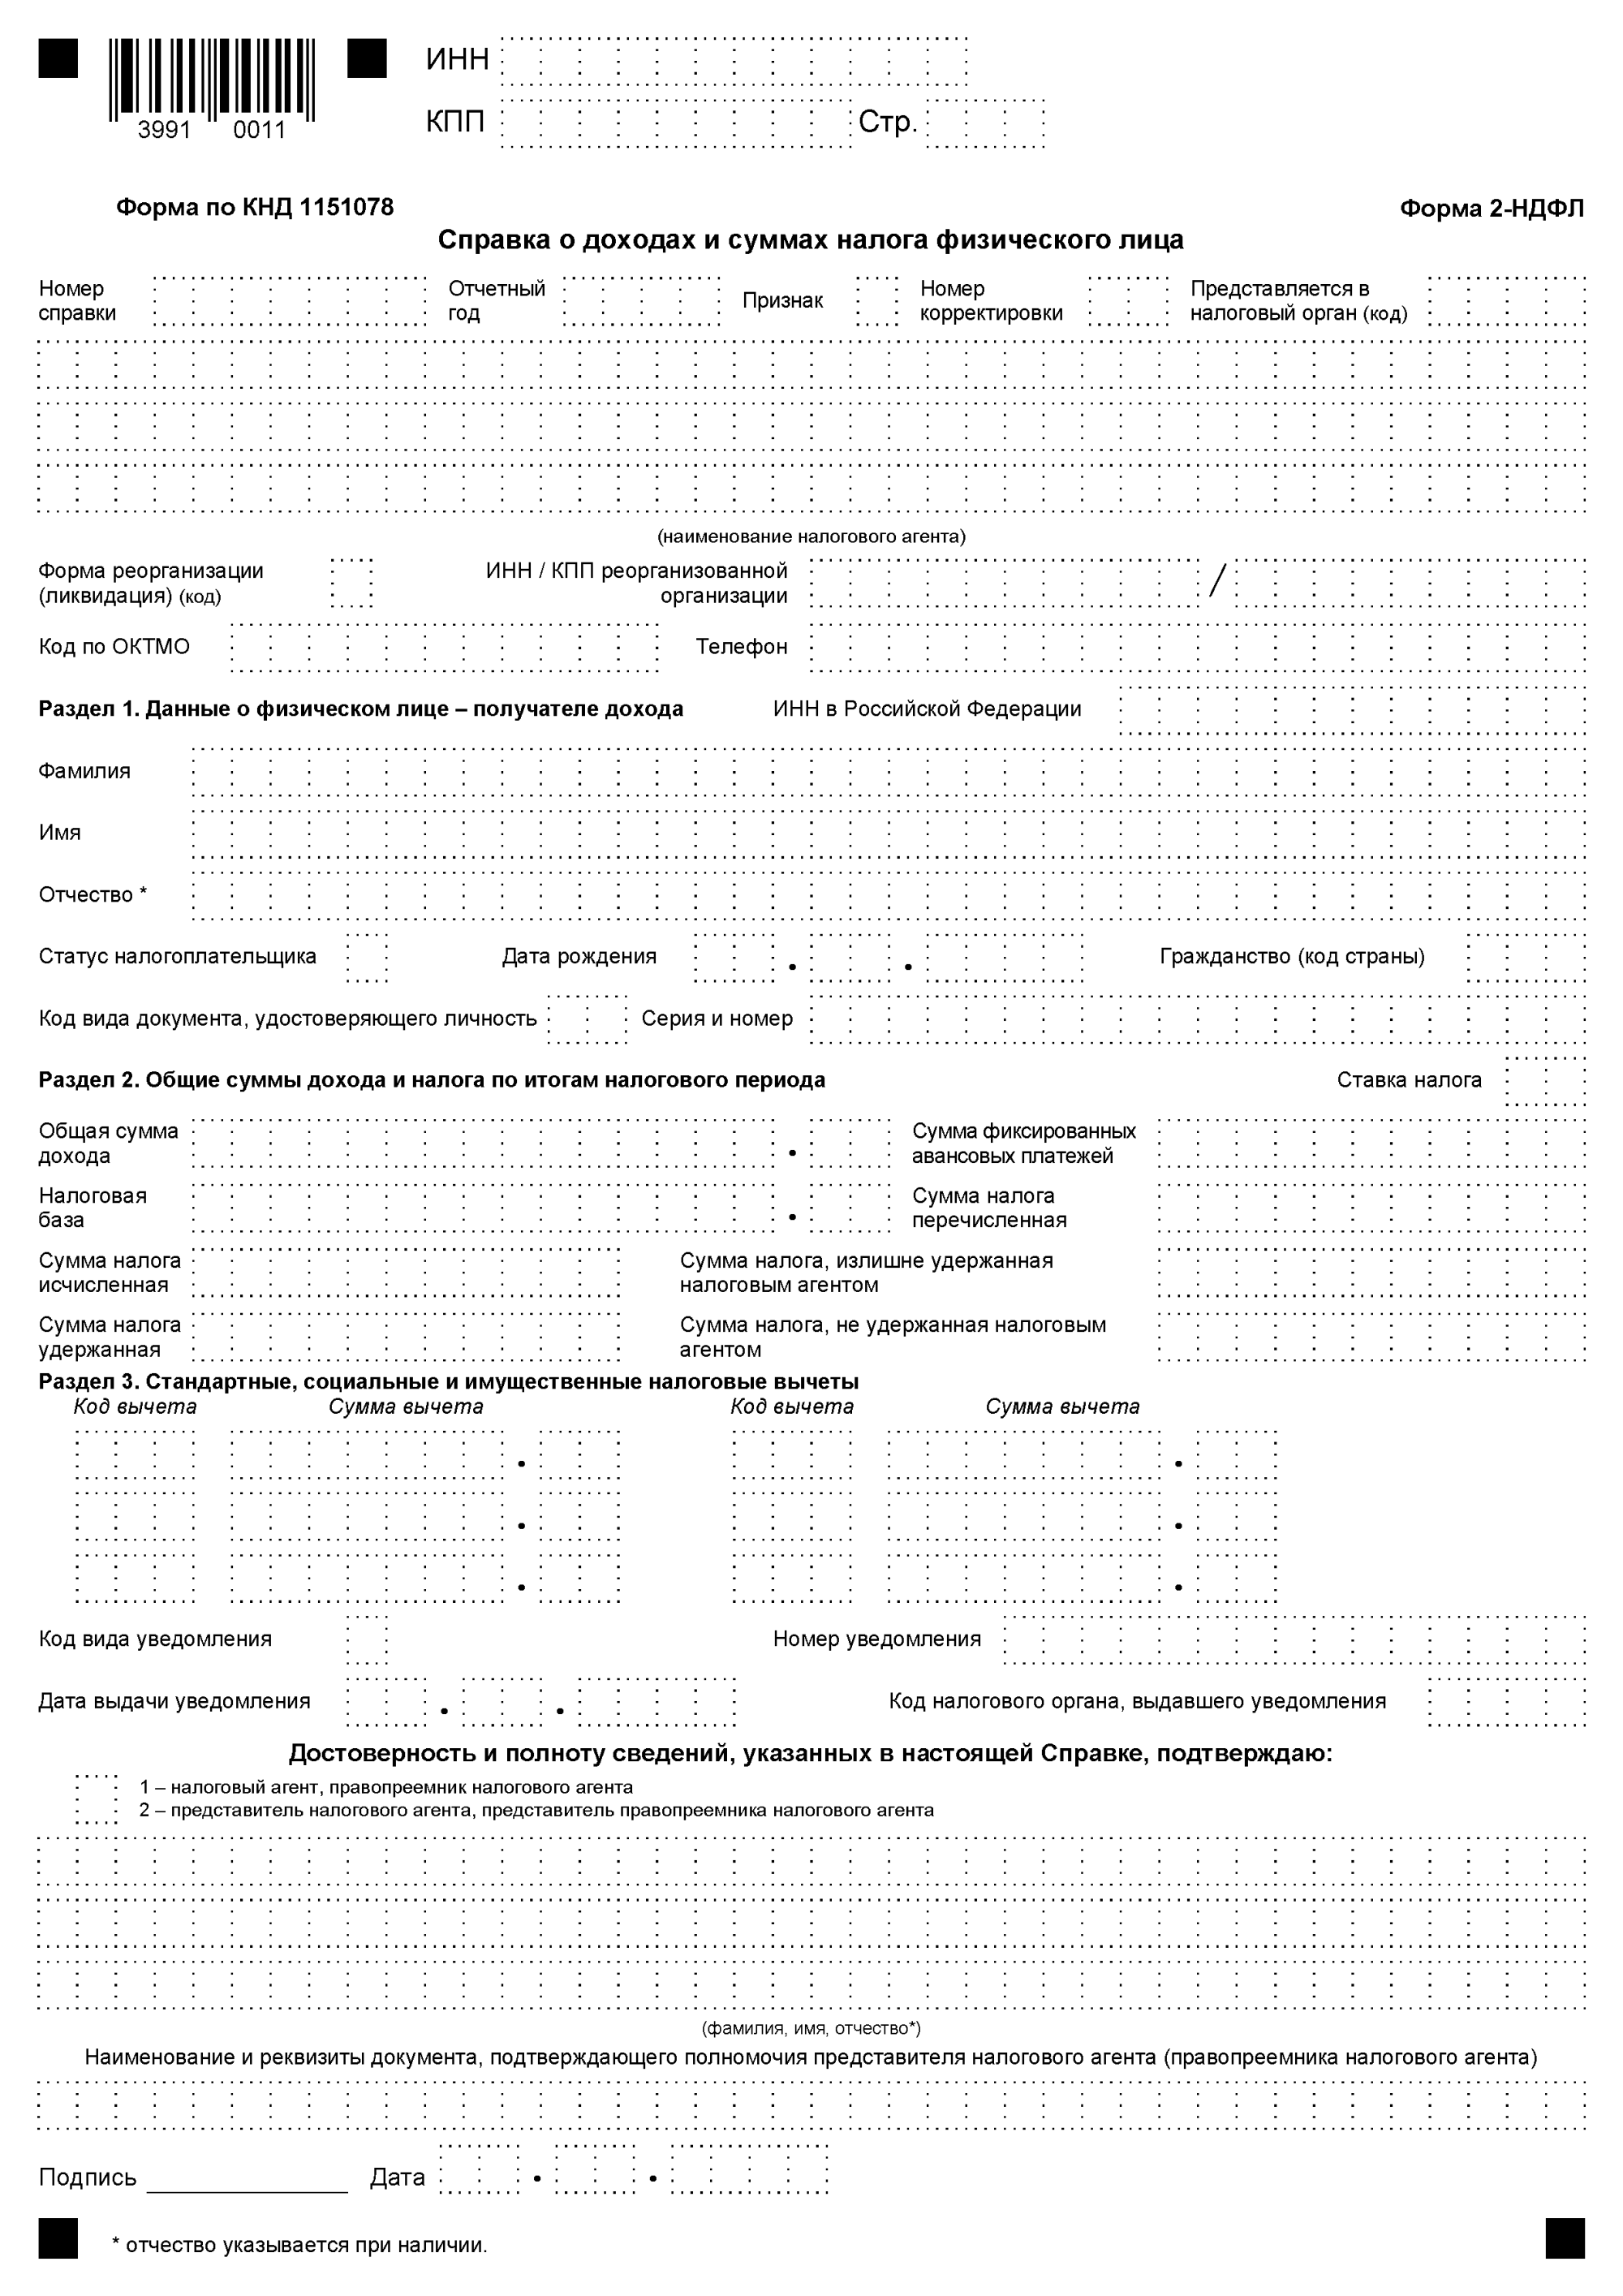
<a id="p100008"></a>1.1. [Форму](#p100028) сведений о доходах физических лиц и суммах налога на доходы физических лиц "Справка о доходах и суммах налога физического лица" (форма 2-НДФЛ) согласно приложению N 1 к настоящему приказу;
<a id="p100009"></a>1.2. [Порядок](#p100111) заполнения формы сведений о доходах физических лиц и суммах налога на доходы физических лиц "Справка о доходах и суммах налога физического лица" (форма 2-НДФЛ) согласно приложению N 2 к настоящему приказу;
<a id="p100010"></a>1.3. [Формат](#p100296) представления сведений о доходах физических лиц и суммах налога на доходы физических лиц "Справка о доходах и суммах налога физического лица" (форма 2-НДФЛ) в электронной форме согласно приложению N 3 к настоящему приказу;
<a id="p100011"></a>1.4. [Порядок](#p100866) представления в налоговые органы сведений о доходах физических лиц и суммах налога на доходы физических лиц и сообщения о невозможности удержания налога, о суммах дохода, с которого не удержан налог, и сумме неудержанного налога на доходы физических лиц согласно приложению N 4 к настоящему приказу;
<a id="p100012"></a>1.5. [Форму](#p100948) справки о полученных физическими лицами доходах и удержанных суммах налога на доходы физических лиц "Справка о доходах и суммах налога физического лица", которая выдается в соответствии с [пунктом 3 статьи 230](https://bukva.ai/docs/kodeks-117-fz/statya-143#p651) Налогового кодекса Российской Федерации, согласно приложению N 5 к настоящему приказу.
2. <a id="p100013"></a>Установить, что сообщение о невозможности удержания налога, о суммах дохода, с которого не удержан налог, и сумме неудержанного налога на доходы физических лиц в соответствии с [пунктом 5 статьи 226](https://bukva.ai/docs/kodeks-117-fz/statya-143#p11793) Налогового кодекса Российской Федерации, а также сообщение о невозможности удержания суммы налога на доходы физических лиц в соответствии с [пунктом 14 статьи 226.1](https://bukva.ai/docs/kodeks-117-fz/statya-143#p9052) Налогового кодекса Российской Федерации представляются по [форме](#p100028), утвержденной [подпунктом 1.1 пункта 1](#p100008) настоящего приказа.
3. <a id="p100014"></a>Признать утратившими силу:
<a id="p100015"></a>[приказ](https://bukva.ai/docs/prikaz-mmv-7-11485-at) Федеральной налоговой службы от 30.10.2015 N ММВ-7-11/485@ "Об утверждении формы сведений о доходах физического лица, порядка заполнения и формата ее представления в электронной форме" (зарегистрирован Министерством юстиции Российской Федерации 25.11.2015, регистрационный номер 39848);
<a id="p100016"></a>[приказ](https://bukva.ai/docs/prikaz-mmv-7-1119-at) Федеральной налоговой службы от 17.01.2018 N ММВ-7-11/19@ "О внесении изменений в приложения к приказу Федеральной налоговой службы от 30.10.2015 N ММВ-7-11/485@" (зарегистрирован Министерством юстиции Российской Федерации 30.01.2018, регистрационный номер 49816);
<a id="p100017"></a>[приказ](https://bukva.ai/docs/prikaz-mmv-7-3576-at) Федеральной налоговой службы от 16.09.2011 N ММВ-7-3/576@ "Об утверждении Порядка представления в налоговые органы сведений о доходах физических лиц и сообщений о невозможности удержания налога и сумме налога на доходы физических лиц" (зарегистрирован Министерством юстиции Российской Федерации 21.10.2011, регистрационный номер 22107);
<a id="p100018"></a>[приказ](https://bukva.ai/docs/prikaz-mmv-7-11617-at) Федеральной налоговой службы от 08.12.2014 N ММВ-7-11/617@ "О внесении изменений в Порядок представления в налоговые органы сведений о доходах физических лиц и сообщений о невозможности удержания налога и сумме налога на доходы физических лиц, утвержденный приказом ФНС России от 16 сентября 2011 г. N ММВ-7-3/576@" (зарегистрирован Министерством юстиции Российской Федерации 31.12.2014, регистрационный номер 35526).
4. <a id="p100019"></a>Настоящий приказ вступает в силу с 01.01.2019 и применяется начиная с представления сведений о доходах физических лиц и суммах налога на доходы физических лиц за налоговый период 2018 года.
5. <a id="p100020"></a>Контроль за исполнением настоящего приказа возложить на заместителя руководителя Федеральной налоговой службы, координирующего методологическое обеспечение работы налоговых органов по вопросам исчисления, полноты и своевременности внесения в соответствующий бюджет налога на доходы физических лиц.

<div align="right">

<a id="p100021"></a>Руководитель<br>
Федеральной налоговой службы<br>
М.В.МИШУСТИН

</div>


<div align="right">

<a id="p100022"></a>Приложение N 1<br>
к приказу ФНС России<br>
от 02.10.2018 N ММВ-7-11/566@

</div>


<a id="p100027"></a><a id="p100028"></a><a id="p100029"></a><a id="p100034"></a><a id="p100035"></a>

```text
┌─┐ │││││││││││ ┌─┐        ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
└─┘ │││││││││││ └─┘    ИНН │ │ │ │ │ │ │ │ │ │ │ │ │
    │3991│0011│            └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                           ┌─┬─┬─┬─┬─┬─┬─┬─┬─┐      ┌─┬─┬─┐
                       КПП │ │ │ │ │ │ │ │ │ │ Стр. │ │ │ │
                           └─┴─┴─┴─┴─┴─┴─┴─┴─┘      └─┴─┴─┘

 Форма по КНД 1151078 Форма 2-НДФЛ

            Справка о доходах и суммах налога физического лица

Номер   ┌─┬─┬─┬─┬─┬─┬─┐ Отчетный ┌─┬─┬─┬─┐         ┌─┐ Номер   ┌─┬─┐ Представляется ┌─┬─┬─┬─┐
справки │ │ │ │ │ │ │ │ год      │ │ │ │ │ Признак │ │ коррек- │ │ │ в налоговый    │ │ │ │ │
        └─┴─┴─┴─┴─┴─┴─┘          └─┴─┴─┴─┘         └─┘ тировки └─┴─┘ орган (код)    └─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                       (наименование налогового агента)

Форма         ┌─┐       ИНН/КПП          ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┬─┬─┬─┬─┬─┬─┬─┐
реорганизации │ │       реорганизованной │ │ │ │ │ │ │ │ │ │ │/│ │ │ │ │ │ │ │ │ │
(ликвидация)  └─┘       организации      └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┴─┴─┴─┴─┴─┴─┴─┘
(код)
       ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐           ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
Код по │ │ │ │ │ │ │ │ │ │ │ │   Телефон │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
ОКТМО └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘

                                                         ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
Раздел 1. Данные о физическом           ИНН в Российской │ │ │ │ │ │ │ │ │ │ │ │ │
лице - получателе дохода                Федерации        └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘

         ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
Фамилия  │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
         └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
         ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
Имя      │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
         └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
         ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
Отчество │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
<*> └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                  ┌─┐               ┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐                  ┌─┬─┬─┐
Статус            │ │ Дата рождения │ │ │.│ │ │.│ │ │ │ │      Гражданство │ │ │ │
налогоплательщика └─┘               └─┴─┘ └─┴─┘ └─┴─┴─┴─┘     (код страны) └─┴─┴─┘
                         ┌─┬─┐           ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
Код вида документа,      │ │ │   Серия   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
удостоверяющего личность └─┴─┘   и номер └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
```


| Раздел 2. Общие суммы дохода и налога Ставка налога |
| --- |


<a id="p100045"></a><a id="p100047"></a><a id="p100049"></a><a id="p100051"></a><a id="p100053"></a><a id="p100054"></a><a id="p100060"></a><a id="p100061"></a><a id="p100066"></a><a id="p100067"></a><a id="p100070"></a>

```text
Общая  ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐ Сумма         ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
сумма  │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │ фиксированных │ │ │ │ │ │ │ │ │ │ │ │
дохода └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘ авансовых     └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                                             платежей
Нало-  ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐               ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
говая  │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │ Сумма налога  │ │ │ │ │ │ │ │ │ │ │ │
база   └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘ перечисленная └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
Сумма  ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐       Сумма налога, излишне ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
налога │ │ │ │ │ │ │ │ │ │ │ │       удержанная налоговым  │ │ │ │ │ │ │ │ │ │ │ │
исчис- └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘       агентом               └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
ленная
Сумма  ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐       Сумма налога,         ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
налога │ │ │ │ │ │ │ │ │ │ │ │       не удержанная         │ │ │ │ │ │ │ │ │ │ │ │
удер-  └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘       налоговым агентом     └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
жанная

Раздел 3. Стандартные, социальные и имущественные налоговые вычеты

 Код вычета    Сумма вычета      Код вычета     Сумма вычета
   ┌─┬─┬─┐ ┌─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐   ┌─┬─┬─┐  ┌─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
   │ │ │ │ │ │ │ │ │ │ │ │.│ │ │   │ │ │ │  │ │ │ │ │ │ │ │.│ │ │
   └─┴─┴─┘ └─┴─┴─┴─┴─┴─┴─┘ └─┴─┘   └─┴─┴─┘  └─┴─┴─┴─┴─┴─┴─┘ └─┴─┘
   ┌─┬─┬─┐ ┌─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐   ┌─┬─┬─┐  ┌─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
   │ │ │ │ │ │ │ │ │ │ │ │.│ │ │   │ │ │ │  │ │ │ │ │ │ │ │.│ │ │
   └─┴─┴─┘ └─┴─┴─┴─┴─┴─┴─┘ └─┴─┘   └─┴─┴─┘  └─┴─┴─┴─┴─┴─┴─┘ └─┴─┘
   ┌─┬─┬─┐ ┌─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐   ┌─┬─┬─┐  ┌─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
   │ │ │ │ │ │ │ │ │ │ │ │.│ │ │   │ │ │ │  │ │ │ │ │ │ │ │.│ │ │
   └─┴─┴─┘ └─┴─┴─┴─┴─┴─┴─┘ └─┴─┘   └─┴─┴─┘  └─┴─┴─┴─┴─┴─┴─┘ └─┴─┘
                     ┌─┐                           ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
Код вида уведомления │ │         Номер уведомления │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
                     └─┘                           └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                        ┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐                            ┌─┬─┬─┬─┐
Дата выдачи уведомления │ │ │.│ │ │.│ │ │ │ │     Код налогового органа, │ │ │ │ │
                        └─┴─┘ └─┴─┘ └─┴─┴─┴─┘     выдавшего уведомления  └─┴─┴─┴─┘

  Достоверность и полноту сведений, указанных в настоящей Справке, подтверждаю:

  ┌─┐ 1 - налоговый агент, правопреемник налогового агента
  │ │ 2 - представитель налогового агента, представитель правопреемника
  └─┘     налогового агента
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
 (фамилия, имя, отчество <*>)

  Наименование и реквизиты документа, подтверждающего полномочия представителя
              налогового агента (правопреемника налогового агента)
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                           ┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐
Подпись _____________ Дата │ │ │.│ │ │.│ │ │ │ │
                           └─┴─┘ └─┴─┘ └─┴─┴─┴─┘

┌─┐ --------------------------------                                           ┌─┐
└─┘ <*> Отчество указывается при наличии.                                      └─┘
```


<a id="p100075"></a><a id="p100077"></a><a id="p100108"></a>

```text
┌─┐ │││││││││││ ┌─┐        ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
└─┘ │││││││││││ └─┘    ИНН │ │ │ │ │ │ │ │ │ │ │ │ │
    │3991│0028│            └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                           ┌─┬─┬─┬─┬─┬─┬─┬─┬─┐      ┌─┬─┬─┐
                       КПП │ │ │ │ │ │ │ │ │ │ Стр. │ │ │ │
                           └─┴─┴─┴─┴─┴─┴─┴─┴─┘      └─┴─┴─┘

       Приложение. Сведения о доходах и соответствующих вычетах по месяцам
                               налогового периода

                 ┌─┬─┬─┬─┬─┬─┬─┐              ┌─┬─┬─┬─┐               ┌─┬─┐
   Номер справки │ │ │ │ │ │ │ │ Отчетный год │ │ │ │ │ Ставка налога │ │ │
                 └─┴─┴─┴─┴─┴─┴─┘              └─┴─┴─┴─┘               └─┴─┘

Месяц  Код дохода/Код вычета     Сумма дохода/Сумма вычета
┌─┬─┐       ┌─┬─┬─┬─┐         ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
│ │ │       │ │ │ │ │         │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
└─┴─┘       └─┴─┴─┴─┘         └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘
            ┌─┬─┬─┐             ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
            │ │ │ │             │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
            └─┴─┴─┘             └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘

    Достоверность и полноту сведений, указанных на настоящей странице,
                               подтверждаю:
┌─┐ _______________________ (подпись) __________________________ (дата) ┌─┐
└─┘                                                                     └─┘
```


<div align="right">

<a id="p100110"></a>Приложение N 2<br>
к приказу ФНС России

</div>

<div align="center">

**от 02.10.2018 N ММВ-7-11/566@**

<a id="p100111"></a>**ПОРЯДОК**<br>
**ЗАПОЛНЕНИЯ ФОРМЫ СВЕДЕНИЙ О ДОХОДАХ ФИЗИЧЕСКИХ ЛИЦ И СУММАХ**<br>
НАЛОГА НА ДОХОДЫ ФИЗИЧЕСКИХ ЛИЦ "СПРАВКА О ДОХОДАХ И СУММАХ<br>
**НАЛОГА ФИЗИЧЕСКОГО ЛИЦА" (ФОРМА 2-НДФЛ)**

</div>


### <a id="p100112"></a>I. Общие положения


<a id="p100113"></a>1.1. Сведения о доходах физических лиц и суммах налога на доходы физических лиц и сообщения о невозможности удержать налог, о суммах дохода, с которого не удержан налог, и сумме неудержанного налога на доходы физических лиц представляются налоговыми агентами по [форме 2-НДФЛ](#p100028) "Справка о доходах и суммах налога физического лица" (далее - Справка) за налоговый период.
<a id="p100114"></a>[Форма](#p100028) Справки состоит из общей части, раздела 1 "Данные о физическом лице - получателе дохода" (далее - Раздел 1), раздела 2 "Общие суммы дохода и налога по итогам налогового периода" (далее - Раздел 2), [раздела 3](#p100053) "Стандартные, социальные и имущественные налоговые вычеты" (далее - Раздел 3), [поля](#p100060) "Достоверность и полноту сведений, указанных в настоящей Справке, подтверждаю", а также [Приложения](#p100075) "Сведения о доходах и соответствующих вычетах по месяцам налогового периода".
<a id="p100115"></a>1.2. [Форма](#p100028) Справки заполняется налоговым агентом на основании данных, содержащихся в регистрах налогового учета.
<a id="p100116"></a>1.3. Не допускается исправление ошибок с помощью корректирующего или иного аналогичного средства.
<a id="p100117"></a>1.4. Не допускается двусторонняя печать [формы](#p100028) Справки на бумажном носителе и скрепление листов Справки, приводящее к порче бумажного носителя.
<a id="p100118"></a>1.5. При заполнении [формы](#p100028) Справки используются чернила черного, фиолетового или синего цвета.
<a id="p100119"></a>1.6. Каждому показателю [формы](#p100028) Справки соответствует одно поле, состоящее из определенного количества знакомест. В каждом поле указывается только один показатель.
<a id="p100120"></a>Исключение составляют показатели, значением которых являются дата или десятичная дробь. Для указания даты используются по порядку три поля: день (поле из двух знакомест), месяц (поле из двух знакомест) и год (поле из четырех знакомест), разделенные знаком "." ("точка"). Для десятичной дроби используются два поля, разделенные знаком "точка". Первое поле соответствует целой части десятичной дроби, второе - дробной части десятичной дроби.
<a id="p100121"></a>1.7. Заполнение полей [формы](#p100028) Справки значениями текстовых, числовых, кодовых показателей осуществляется слева направо, начиная с первого (левого) знакоместа.
<a id="p100122"></a>1.8. Не допускается заполнение Справки отрицательными числовыми значениями.
<a id="p100123"></a>1.9. При заполнении полей [формы](#p100028) Справки с использованием программного обеспечения значения числовых показателей выравниваются по правому (последнему) знакоместу.
<a id="p100124"></a>1.10. Заполнение текстовых полей [формы](#p100028) Справки осуществляется заглавными печатными символами.
<a id="p100125"></a>1.11. В случае отсутствия какого-либо показателя, во всех знакоместах соответствующего поля проставляется прочерк. Прочерк представляет собой прямую линию, проведенную посередине знакомест по всей длине поля.
<a id="p100126"></a>1.12. В случае если для указания какого-либо показателя не требуется заполнение всех знакомест соответствующего поля, то в незаполненных знакоместах в правой части поля проставляется прочерк.
<a id="p100127"></a>1.13. При подготовке Справки с использованием программного обеспечения при распечатке на принтере допускается отсутствие обрамления знакомест и прочерков для незаполненных знакомест. Расположение и размеры значений реквизитов не должны изменяться. Печать знаков выполняется шрифтом Courier New высотой 16 - 18 пунктов.
<a id="p100128"></a>1.14. При заполнении [формы](#p100028) Справки используются коды видов доходов налогоплательщика, коды видов вычетов налогоплательщика, коды видов документов, удостоверяющих личность налогоплательщика ([приложение N 1](#p100242) к настоящему Порядку) и коды форм реорганизации и код ликвидации организации ([приложение N 2](#p100280) к настоящему Порядку).
<a id="p100129"></a>1.15. Справки в электронной форме формируются в соответствии с форматом представления сведений о доходах физических лиц и суммах налога на доходы физических лиц по [форме 2-НДФЛ](#p100028) "Справка о доходах и суммах налога физического лица" (на основе XML) ([Приложение N 3](#p100296) к настоящему приказу).
<a id="p100130"></a>1.16. При отсутствии значения по суммовым показателям указывается ноль ("0").
<a id="p100131"></a>1.17. В [форме](#p100028) Справки заполняются все реквизиты и суммовые показатели, если иное не предусмотрено настоящим Порядком.
<a id="p100132"></a>1.18. Справка о доходах физического лица, которому налоговым агентом был произведен перерасчет налога на доходы физических лиц за предшествующие налоговые периоды в связи с уточнением его налоговых обязательств, оформляется в виде корректирующей Справки.
<a id="p100133"></a>1.19. В случае если налоговый агент начислял физическому лицу в течение налогового периода доходы, облагаемые по разным ставкам налога, Разделы 1, 2 и [3](#p100053) (при необходимости), а также [Приложение](#p100075) "Сведения о доходах и соответствующих вычетах по месяцам налогового периода" заполняются для каждой из ставок.
<a id="p100134"></a>1.20. В форме аннулирующей Справки заполняется заголовок, а также показатели Раздела 1, указанные в представленной ранее Справке. Разделы 2 и [3](#p100053), а также [Приложение](#p100075) "Сведения о доходах и соответствующих вычетах по месяцам налогового периода" формы Справки не заполняются.
<a id="p100135"></a>1.21. Страницы Справки имеют сквозную нумерацию. Порядковый номер страницы записывается в определенном для нумерации поле слева направо, начиная с первого (левого) знакоместа, например, для первой страницы - "001", для двенадцатой - "012".
<a id="p100136"></a>1.22. В случае если Справка не может быть заполнена на одной странице, заполняется необходимое количество страниц, располагающихся до [Приложения](#p100075) "Сведения о доходах и соответствующих вычетах по месяцам налогового периода".
<a id="p100137"></a>1.23. На второй и последующих страницах, заполняемых при необходимости, в поле "Стр." [формы](#p100028) Справки указывается номер страницы Справки, заполняются поля "ИНН", "КПП", "Номер справки", "Отчетный год", "Признак", "Номер корректировки", "Представляется в налоговый орган (код)", а также иные необходимые поля Справки. Остальные поля Справки заполняются прочерками.
<a id="p100138"></a>1.24. В [поле](#p100060) "Достоверность и полноту сведений, указанных в настоящей Справке, подтверждаю" указывается цифра:
<a id="p100139"></a>1 - если Справку представляет налоговый агент (правопреемник налогового агента);
<a id="p100140"></a>2 - если Справку представляет представитель налогового агента (правопреемника налогового агента).
<a id="p100141"></a>1.25. В полях "[фамилия](#p100066), имя, отчество" и "подпись" указываются фамилия, имя, отчество (при наличии) уполномоченного лица, представившего Справку, и его подпись.
<a id="p100142"></a>1.26. [Поле](#p100067) "Наименование и реквизиты документа, подтверждающего полномочия представителя налогового агента (правопреемника налогового агента)" заполняется в случае представления Справки представителем налогового агента (правопреемника налогового агента).


### <a id="p100143"></a>II. Заполнение общей части формы Справки


<a id="p100144"></a>2.1. В полях "ИНН" и "КПП" указывается: для налоговых агентов - организаций - идентификационный номер налогового агента (ИНН) и код причины постановки на учет (КПП) по месту нахождения организации согласно Свидетельству о постановке на учет в налоговом органе; для налоговых агентов - физических лиц указывается только ИНН в соответствии со Свидетельством о постановке на учет в налоговом органе физического лица по месту жительства на территории Российской Федерации.
<a id="p100145"></a>2.2. В случае если Справка представляется организацией, имеющей обособленные подразделения, в данном поле после ИНН указывается КПП по месту нахождения организации по месту нахождения ее обособленного подразделения.
<a id="p100146"></a>2.3. В случае если Справка представляется правопреемником налогового агента, в данном поле указывается идентификационный номер правопреемника налогового агента (ИНН) и код причины постановки на учет (КПП) по месту нахождения организации согласно Свидетельству о постановке на учет в налоговом органе.
<a id="p100147"></a>2.4. В [поле](#p100029) "Номер справки" указывается уникальный порядковый номер Справки в отчетном налоговом периоде, присваиваемый налоговым агентом.
<a id="p100148"></a>2.5. При представлении корректирующей либо аннулирующей Справки налоговым агентом взамен ранее представленной в [поле](#p100029) "Номер справки" указывается номер ранее представленной Справки. При представлении корректирующей либо аннулирующей Справки правопреемником налогового агента взамен ранее представленной Справки налогового агента в [поле](#p100029) "Номер справки" указывается номер ранее представленной Справки налоговым агентом.
<a id="p100149"></a>2.6. В [поле](#p100029) "Отчетный год" указывается налоговый период, за который составляется Справка.

#### <a id="p100150"></a>2.7 В поле "Признак" проставляется:

<a id="p100151"></a>цифра 1 - если Справка представляется в соответствии с [пунктом 2 статьи 230](https://bukva.ai/docs/kodeks-117-fz/statya-143#p11802) Налогового кодекса Российской Федерации (далее - Кодекс) налоговым агентом;
<a id="p100152"></a>цифра 2 - если Справка представляется в соответствии с [пунктом 5 статьи 226](https://bukva.ai/docs/kodeks-117-fz/statya-143#p11792) и (или) [пунктом 14 статьи 226.1](https://bukva.ai/docs/kodeks-117-fz/statya-143#p9052) Кодекса налоговым агентом;
<a id="p100153"></a>цифра 3 - если Справка представляется в соответствии с [пунктом 2 статьи 230](https://bukva.ai/docs/kodeks-117-fz/statya-143#p11802) Кодекса правопреемником налогового агента;
<a id="p100154"></a>цифра 4 - если Справка представляется в соответствии с [пунктом 5 статьи 226](https://bukva.ai/docs/kodeks-117-fz/statya-143#p11792) и (или) [пунктом 14 статьи 226.1](https://bukva.ai/docs/kodeks-117-fz/statya-143#p9052) Кодекса правопреемником налогового агента.

#### <a id="p100155"></a>2.8 В [поле](#p100029) "Номер корректировки":

<a id="p100156"></a>при составлении первичной Справки проставляется "00";
<a id="p100157"></a>при составлении корректирующей Справки взамен ранее представленной указывается соответствующий номер корректировки (например, "01", "02" и так далее);
<a id="p100158"></a>при составлении аннулирующей Справки взамен ранее представленной проставляется цифра "99".
<a id="p100159"></a>2.9. В [поле](#p100029) "Представляется в налоговый орган (код)" указывается четырехзначный код налогового органа, в который налоговый агент представляет Справку.
<a id="p100160"></a>2.10. В [поле](#p100034) "наименование налогового агента" при представлении Справки налоговым агентом юридическим лицом либо обособленным подразделением юридического лица указывается сокращенное наименование (в случае отсутствия - полное наименование) организации согласно ее учредительным документам.
<a id="p100161"></a>В случае представления Справки правопреемником реорганизованной организации в [поле](#p100034) "наименование налогового агента" указывается наименование реорганизованной организации либо обособленного подразделения реорганизованной организации.
<a id="p100162"></a>В случае представления Справки физическим лицом, признаваемым налоговым агентом, в [поле](#p100034) "наименование налогового агента" указывается полностью, без сокращений, фамилия, имя, отчество (при наличии) в соответствии с документом, удостоверяющим его личность. В случае двойной фамилии слова пишутся через дефис.
<a id="p100163"></a>2.11. В [поле](#p100035) "Форма реорганизации (ликвидация) (код)" указывается код в соответствии с [приложением N 2](#p100280) к настоящему Порядку.
<a id="p100164"></a>В [поле](#p100035) "ИНН/КПП реорганизованной организации" указывается соответственно ИНН и КПП реорганизованной организации или обособленного подразделения реорганизованной организации.
<a id="p100165"></a>В случае если представляемая в налоговый орган Справка не является Справкой за реорганизованную организацию, то [поля](#p100035) "Форма реорганизации (ликвидация) (код)" и "ИНН/КПП реорганизованной организации" не заполняются.
<a id="p100166"></a>[Поле](#p100035) "Форма реорганизации (ликвидация) (код)" обязательно для заполнения при заполнении поля "Признак" значением "3" или "4".
<a id="p100167"></a>2.12. [Поле](#p100035) "ИНН/КПП реорганизованной организации" обязательно для заполнения при заполнении поля "Признак" значением "3" или "4" и при заполнении [поля](#p100035) "Форма реорганизации (ликвидация) (код)" значением, отличным от "0".
<a id="p100168"></a>2.13. В поле "Код по [ОКТМО](https://bukva.ai/docs/klassifikator-ok-033-2013)" указывается код муниципального образования, на территории которого находится организация или обособленное подразделение организации.
<a id="p100169"></a>Коды по [ОКТМО](https://bukva.ai/docs/klassifikator-ok-033-2013) содержатся в "Общероссийском [классификаторе](https://bukva.ai/docs/klassifikator-ok-033-2013) территорий муниципальных образований" ОК 033-2013 (ОКТМО). При заполнении показателя "Код по [ОКТМО](https://bukva.ai/docs/klassifikator-ok-033-2013)", под который отводится одиннадцать знакомест, в свободных знакоместах справа от значения кода в случае, если код [ОКТМО](https://bukva.ai/docs/klassifikator-ok-033-2013) имеет восемь знаков, никакие символы не проставляются.
<a id="p100170"></a>Индивидуальные предприниматели, нотариусы, занимающиеся частной практикой, адвокаты, учредившие адвокатские кабинеты, и другие лица, занимающиеся в установленном законодательством Российской Федерации порядке частной практикой и признаваемые налоговыми агентами, указывают код по [ОКТМО](https://bukva.ai/docs/klassifikator-ok-033-2013) по месту жительства.
<a id="p100171"></a>Индивидуальные предприниматели, признаваемые налоговыми агентами, которые состоят на учете по месту осуществления деятельности в связи с применением системы налогообложения в виде единого налога на вмененный доход для отдельных видов деятельности и (или) патентной системы налогообложения, в отношении своих наемных работников указывают код по [ОКТМО](https://bukva.ai/docs/klassifikator-ok-033-2013) по месту своего учета в связи с осуществлением такой деятельности.
<a id="p100172"></a>Правопреемник налогового агента указывает код по [ОКТМО](https://bukva.ai/docs/klassifikator-ok-033-2013) по месту нахождения реорганизованной организации или обособленного подразделения реорганизованной организации.
<a id="p100173"></a>2.14. В поле "Телефон" указывается телефонный код города и номер контактного телефона налогового агента, по которому, в случае необходимости, может быть получена справочная информация, касающаяся налогообложения доходов физических лиц, а также учетных данных этого налогового агента.


### <a id="p100174"></a>III. Заполнение Раздела 1 "Данные о физическом лице - получателе дохода"


#### <a id="p100175"></a>3.1 В Разделе 1 указываются данные о физическом лице.

<a id="p100176"></a>3.2. В поле "ИНН в Российской Федерации" указывается идентификационный номер налогоплательщика - физического лица, подтверждающий постановку данного физического лица на учет в налоговом органе Российской Федерации. При отсутствии у налогового агента информации об ИНН физического лица - получателя дохода данный реквизит не заполняется.
<a id="p100177"></a>3.3. В полях "Фамилия", "Имя", "Отчество" указывается фамилия, имя и отчество физического лица - налогоплательщика, без сокращений, в соответствии с документом, удостоверяющим личность. Отчество может отсутствовать, если оно не указано в документе, удостоверяющем личность налогоплательщика.
<a id="p100178"></a>3.4. Для иностранных граждан фамилию, имя и отчество допускается указывать буквами латинского алфавита.

#### <a id="p100179"></a>3.5 В поле "Статус налогоплательщика" указывается код статуса налогоплательщика:

<a id="p100180"></a>цифра "1" - если налогоплательщик является налоговым резидентом Российской Федерации (кроме налогоплательщиков, осуществляющих трудовую деятельность по найму в Российской Федерации на основании патента);
<a id="p100181"></a>цифра "2" - если налогоплательщик не является налоговым резидентом Российской Федерации;
<a id="p100182"></a>цифра "3" - если налогоплательщик - высококвалифицированный специалист не является налоговым резидентом Российской Федерации;
<a id="p100183"></a>цифра "4" - если налогоплательщик участник Государственной [программы](https://bukva.ai/docs/ukaz-637#p2) по оказанию содействия добровольному переселению в Российскую Федерацию соотечественников, проживающих за рубежом (член экипажа судна, плавающего под Государственным флагом Российской Федерации), не является налоговым резидентом Российской Федерации;
<a id="p100184"></a>цифра "5" - если налогоплательщик - иностранный гражданин (лицо без гражданства) признан беженцем или получивший временное убежище на территории Российской Федерации, не является налоговым резидентом Российской Федерации;
<a id="p100185"></a>цифра "6" - если налогоплательщик - иностранный гражданин, осуществляет трудовую деятельность по найму в Российской Федерации на основании патента.
<a id="p100186"></a>3.6. В поле "Дата рождения" указывается дата рождения (число, порядковый номер месяца, год) путем последовательной записи данных арабскими цифрами.
<a id="p100187"></a>3.7. В поле "Гражданство (код страны)" указывается числовой код страны, гражданином которой является налогоплательщик. Код страны указывается согласно Общероссийскому [классификатору](https://bukva.ai/docs/postanovlenie-529-st-2001#p100010) стран мира (ОКСМ).
<a id="p100188"></a>При отсутствии у налогоплательщика гражданства в поле "Код страны" указывается код страны, выдавшей документ, удостоверяющий его личность.
<a id="p100189"></a>3.8. В поле "Код документа, удостоверяющего личность" указывается код вида документа, удостоверяющего личность, в соответствии с [приложением N 1](#p100242) к настоящему Порядку.
<a id="p100190"></a>3.9. В поле "Серия и номер" указываются реквизиты документа, удостоверяющего личность налогоплательщика, соответственно, серия и номер документа, знак "N" не проставляется.


### <a id="p100191"></a>IV. Заполнение Раздела 2 "Общие суммы дохода и налога по итогам налогового периода"


<a id="p100192"></a>4.1. В Разделе 2 отражаются общие суммы начисленного и фактически полученного дохода, исчисленного, удержанного и перечисленного налога на доходы физических лиц по соответствующей ставке, указанной в поле "Ставка налога" раздела 2.
<a id="p100193"></a>4.2. В случае выплаты в течение налогового периода доходов физическому лицу - получателю доходов, облагаемых по разным ставкам, заполняется необходимое количество страниц [формы](#p100028) Справки.
<a id="p100194"></a>На второй и последующих страницах [формы](#p100028) Справки заполняются поля "ИНН", "КПП", "Номер справки", "Отчетный год", "Признак", "Номер корректировки", "Представляется в налоговый орган (код)", Раздел 2 и при необходимости [Раздел 3](#p100053). Остальные поля [формы](#p100028) Справки заполняются прочерками.
<a id="p100195"></a>4.3. В [поле](#p100045) "Общая сумма дохода" указывается общая сумма начисленного и фактически полученного дохода, без учета вычетов, указанных в [разделе 3](#p100053) и в [Приложении](#p100075) "Сведения о доходах и соответствующих вычетах по месяцам налогового периода".
<a id="p100196"></a>4.4. В [поле](#p100047) "Налоговая база" указывается налоговая база, с которой исчислен налог. Показатель, указываемый в данном поле, соответствует сумме дохода, отраженной в [поле](#p100045) "Общая сумма дохода", уменьшенной на сумму вычетов, отраженных в [Разделе 3](#p100053) и в [Приложении](#p100075) "Сведения о доходах и соответствующих вычетах по месяцам налогового периода".
<a id="p100197"></a>В случае если сумма вычетов, отраженных в [Разделе 3](#p100053) и в [Приложении](#p100075) "Сведения о доходах и соответствующих вычетах по месяцам налогового периода", превышает общую сумму дохода, в [поле](#p100047) "Налоговая база" указываются цифры "0.00".
<a id="p100198"></a>4.5. В [поле](#p100049) "Сумма налога исчисленная" указывается общая сумма налога исчисленная.
<a id="p100199"></a>4.6. В [поле](#p100051) "Сумма налога удержанная" указывается общая сумма налога удержанная.
<a id="p100200"></a>4.7. В [поле](#p100045) "Сумма фиксированных авансовых платежей" отражается сумма фиксированных авансовых платежей, принимаемая к уменьшению суммы исчисленного налога.
<a id="p100201"></a>4.8. В поле "Сумма налога перечисленная" указывается общая сумма перечисленного налога.
<a id="p100202"></a>4.9. В [поле](#p100049) "Сумма налога, излишне удержанная налоговым агентом" указывается не возвращенная налоговым агентом излишне удержанная сумма налога, а также сумма переплаты налога, образовавшаяся в связи с изменением налогового статуса налогоплательщика в налоговом периоде.
<a id="p100203"></a>4.10. В [поле](#p100051) "Сумма налога, не удержанная налоговым агентом" указывается исчисленная сумма налога, которую налоговый агент не удержал в налоговом периоде.

#### <a id="p100204"></a>4.11 При заполнении [формы](#p100028) Справки с признаком 2 или 4:

<a id="p100205"></a>в [поле](#p100045) "Общая сумма дохода" указывается сумма начисленного и фактически полученного дохода, с которой не удержан налог налоговым агентом, отраженная в [Приложении](#p100075) "Сведения о доходах и соответствующих вычетах по месяцам налогового периода";
<a id="p100206"></a>в [поле](#p100049) "Сумма налога исчисленная" указывается сумма налога исчисленная, но не удержанная;
<a id="p100207"></a>в полях "[Сумма](#p100051) налога удержанная", "Сумма налога перечисленная" и "[Сумма](#p100049) налога, излишне удержанная налоговым агентом" указывается ноль ("0");
<a id="p100208"></a>в [поле](#p100051) "Сумма налога, не удержанная налоговым агентом" указывается исчисленная сумма налога, которую налоговый агент не удержал в налоговом периоде.


### <a id="p100209"></a>V. Заполнение Раздела 3 "Стандартные, социальные и имущественные налоговые вычеты"


<a id="p100210"></a>5.1. В [Разделе 3](#p100053) отражаются сведения о предоставляемых налоговым агентом стандартных, социальных и имущественных налоговых вычетах, а также о соответствующих уведомлениях, выданных налоговым органом.
<a id="p100211"></a>5.2. В [поле](#p100054) "Код вычета" указывается код вычета, выбираемый в соответствии с "Кодами видов вычетов налогоплательщика" <*>.

<a id="p100212"></a>

---

<a id="p100213"></a><*> [Пункт 1 статьи 230](https://bukva.ai/docs/kodeks-117-fz/statya-143#p5782) Налогового кодекса Российской Федерации.

<a id="p100214"></a>5.3. В [поле](#p100054) "Сумма вычета" указываются суммы вычетов, соответствующие указанному коду.
<a id="p100215"></a>5.4. При предоставлении налогоплательщику в течение налогового периода вычетов, соответствующих разным кодам, заполняется необходимое количество [полей](#p100054) "Код вычета" и "Сумма вычета".
<a id="p100216"></a>В случае если количество предоставленных в течение налогового периода вычетов превышает количество отведенных для их заполнения полей, налоговым агентом заполняется необходимое количество страниц [формы](#p100028) Справки. На последующих листах Справки заполняются поля "ИНН", "КПП", "Стр.", "Номер справки", "Отчетный год", "Признак", "Номер корректировки", "Представляется в налоговый орган (код)", "наименование налогового агента", "Код вычета", "Сумма вычета". Остальные поля заполняются прочерками.
<a id="p100217"></a>При непредставлении налогоплательщику в течение налогового периода вычетов по доходам, облагаемым по соответствующей ставке, [поля](#p100054) "Код вычета" и "Сумма вычета" не заполняются.

#### <a id="p100218"></a>5.5 В поле "Код вида уведомления" указывается:

<a id="p100219"></a>цифра "1" - если налогоплательщику выдано Уведомление, подтверждающее право на имущественный налоговый вычет;
<a id="p100220"></a>цифра "2" - если налогоплательщику выдано Уведомление, подтверждающее право на социальный налоговый вычет;
<a id="p100221"></a>цифра "3" - если налоговому агенту выдано Уведомление, подтверждающее право на уменьшение налога на фиксированные авансовые платежи.
<a id="p100222"></a>5.6. В полях "Номер уведомления", "Дата выдачи уведомления", "Код налогового органа, выдавшего уведомление" заполняются номер и дата уведомления, а также код налогового органа, выдавшего уведомление.
<a id="p100223"></a>5.7. В случае если уведомления получены неоднократно, налоговым агентом заполняется необходимое количество страниц [формы](#p100028) Справки.
<a id="p100224"></a>На последующих листах Справки заполняются поля "ИНН", "КПП", "Стр.", "Номер справки", "Отчетный год", "Признак", "Номер корректировки", "Представляется в налоговый орган (код)", "Код вида уведомления", "Номер уведомления", "Дата выдачи уведомления" и "Код налогового органа, выдавшего уведомление". Остальные поля заполняются прочерками.
<a id="p100225"></a>При отсутствии уведомлений поля "Код вида уведомления", "Номер уведомления", "Дата выдачи уведомления" и "Код налогового органа, выдавшего уведомление" не заполняются.


### <a id="p100226"></a>VI. Заполнение Приложения "Сведения о доходах и соответствующих вычетах по месяцам налогового периода"


<a id="p100227"></a>6.1. В [Приложении](#p100075) "Сведения о доходах и соответствующих вычетах по месяцам налогового периода" (далее - Приложение к справке) указываются сведения о доходах, начисленных и фактически полученных физическим лицом в денежной и натуральной формах, а также в виде материальной выгоды, по месяцам налогового периода и соответствующих вычетов, по каждой ставке налога.
<a id="p100228"></a>6.2. При заполнении [формы](#p100028) Справки с признаком 1 или 3 в [Приложении](#p100075) к справке указываются в соответствующих полях порядковые номера месяцев, коды доходов, суммы всех начисленных и фактически полученных доходов.
<a id="p100229"></a>6.3. При заполнении [формы](#p100028) Справки с признаком 2 или 4 в [Приложении](#p100075) к справке указывается сумма фактически полученного дохода, с которой не удержан налог налоговым агентом.
<a id="p100230"></a>6.4. Стандартные, социальные и имущественные налоговые вычеты в [Приложении](#p100075) к справке не отражаются.
<a id="p100231"></a>6.5. В полях "Номер справки", "Отчетный год" и "Ставка налога" указываются соответствующие номер справки, отчетный год и ставка налога, с применением которой исчислены суммы налога, отраженные на соответствующем листе Справки.
<a id="p100232"></a>6.6. В [поле](#p100077) "Месяц" в хронологическом порядке указывается порядковый номер месяца налогового периода, за который был начислен и фактически получен доход.
<a id="p100233"></a>6.7. В [поле](#p100077) "Код дохода" указывается код дохода, выбираемый в соответствии с "Кодами видов доходов налогоплательщика" [<*>](#p100238).
<a id="p100234"></a>6.8. В [поле](#p100077) "Сумма дохода" отражается вся сумма начисленного и фактически полученного дохода по указанному коду дохода.
<a id="p100235"></a>6.9. По соответствующим видам доходов, в отношении которых предусмотрены соответствующие вычеты или которые подлежат налогообложению не в полном размере, указывается код вычета, выбираемый в соответствии с "Кодами видов вычетов налогоплательщика" [<*>](#p100238).
<a id="p100236"></a>6.10. В [поле](#p100077) "Код вычета" указывается код вычета, выбираемый в соответствии с "Кодами видов вычетов налогоплательщика" <*>. Код вычета указывается при наличии суммы соответствующего вычета.

<a id="p100237"></a>

---

<a id="p100238"></a><*> [Пункт 1 статьи 230](https://bukva.ai/docs/kodeks-117-fz/statya-143#p5782) Налогового кодекса Российской Федерации.

<a id="p100239"></a>6.11. В [поле](#p100077) "Сумма вычета" отражается сумма вычета, которая не должна превышать сумму дохода, указанную в соответствующей [графе](#p100077) "Сумма дохода".
<a id="p100240"></a>6.12. По доходам, особенности налогообложения которых определяются в соответствии со [статьями 214.1](https://bukva.ai/docs/kodeks-117-fz/statya-214-1#p13178), [214.3](https://bukva.ai/docs/kodeks-117-fz/statya-214-3#p4709), [214.4](https://bukva.ai/docs/kodeks-117-fz/statya-214-4#p4710) Кодекса, в отношении одного кода дохода может быть указано несколько кодов вычетов. В этом случае первый код вычета и сумма вычета указываются ниже соответствующего кода дохода, а остальные коды вычетов и суммы вычетов указываются в соответствующих графах строками ниже. [Поля](#p100077) "Месяц", "Код дохода" и "Сумма дохода" напротив таких кодов вычетов и сумм вычетов заполняются прочерками.


<div align="right">

<a id="p100241"></a>Приложение N 1<br>
к Порядку заполнения формы<br>
сведений о доходах физических<br>
лиц и суммах налога на доходы<br>
физических лиц "Справка<br>
о доходах и суммах налога<br>
физического лица" (форма 2-НДФЛ),<br>
утвержденному приказом ФНС России<br>
от 02.10.2018 N ММВ-7-11/566@

<a id="p100242"></a>КОДЫ<br>
ВИДОВ ДОКУМЕНТОВ, УДОСТОВЕРЯЮЩИХ ЛИЧНОСТЬ НАЛОГОПЛАТЕЛЬЩИКА

</div>


| <a id="p100243"></a>Код | <a id="p100244"></a>Наименование документа |
| --- | --- |
| <a id="p100245"></a>21 | <a id="p100246"></a>Паспорт гражданина Российской Федерации |
| <a id="p100247"></a>03 | <a id="p100248"></a>Свидетельство о рождении |
| <a id="p100249"></a>07 | <a id="p100250"></a>Военный билет |
| <a id="p100251"></a>08 | <a id="p100252"></a>Временное удостоверение, выданное взамен военного билета |
| <a id="p100253"></a>10 | <a id="p100254"></a>Паспорт иностранного гражданина |
| <a id="p100255"></a>11 | <a id="p100256"></a>Свидетельство о рассмотрении ходатайства о признании лица беженцем на территории Российской Федерации по существу |
| <a id="p100257"></a>12 | <a id="p100258"></a>Вид на жительство в Российской Федерации |
| <a id="p100259"></a>13 | <a id="p100260"></a>Удостоверение беженца |
| <a id="p100261"></a>14 | <a id="p100262"></a>Временное удостоверение личности гражданина Российской Федерации |
| <a id="p100263"></a>15 | <a id="p100264"></a>Разрешение на временное проживание в Российской Федерации |
| <a id="p100265"></a>19 | <a id="p100266"></a>Свидетельство о предоставлении временного убежища на территории Российской Федерации |
| <a id="p100267"></a>22 | <a id="p100268"></a>Загранпаспорт гражданина Российской Федерации |
| <a id="p100269"></a>23 | <a id="p100270"></a>Свидетельство о рождении, выданное уполномоченным органом иностранного государства |
| <a id="p100271"></a>24 | <a id="p100272"></a>Удостоверение личности военнослужащего Российской Федерации |
| <a id="p100273"></a>27 | <a id="p100274"></a>Военный билет офицера запаса |
| <a id="p100275"></a>91 | <a id="p100276"></a>Иные документы [<*>](#p100278) |


<a id="p100277"></a>

---

<div align="right">

<a id="p100278"></a><*> Документы, признаваемые в соответствии с законодательством Российской Федерации или в соответствии с международными договорами Российской Федерации в качестве документов, удостоверяющих личность налогоплательщика.

</div>


<div align="right">

<a id="p100279"></a>Приложение N 2<br>
к Порядку заполнения формы<br>
сведений о доходах физических<br>
лиц и суммах налога на доходы

</div>

<div align="center">

**физических лиц "Справка**<br>
о доходах и суммах налога<br>
физического лица" (форма 2-НДФЛ),<br>
утвержденному приказом ФНС России<br>
от 02.10.2018 N ММВ-7-11/566@

<a id="p100280"></a>КОДЫ ФОРМ РЕОРГАНИЗАЦИИ И КОД ЛИКВИДАЦИИ ОРГАНИЗАЦИИ

</div>


| <a id="p100281"></a>Код | <a id="p100282"></a>Наименование |
| --- | --- |
| <a id="p100283"></a>1 | <a id="p100284"></a>Преобразование |
| <a id="p100285"></a>2 | <a id="p100286"></a>Слияние |
| <a id="p100287"></a>3 | <a id="p100288"></a>Разделение |
| <a id="p100289"></a>5 | <a id="p100290"></a>Присоединение |
| <a id="p100291"></a>6 | <a id="p100292"></a>Разделение с одновременным присоединением |
| <a id="p100293"></a>0 | <a id="p100294"></a>Ликвидация |


<div align="center">

<a id="p100295"></a>**Приложение N 3**<br>
**к приказу ФНС России**<br>
**от 02.10.2018 N ММВ-7-11/566@**

<a id="p100296"></a>ФОРМАТ<br>
**ПРЕДСТАВЛЕНИЯ СВЕДЕНИЙ О ДОХОДАХ ФИЗИЧЕСКИХ ЛИЦ И СУММАХ**<br>
**НАЛОГА НА ДОХОДЫ ФИЗИЧЕСКИХ ЛИЦ "СПРАВКА О ДОХОДАХ И СУММАХ**<br>
**НАЛОГА ФИЗИЧЕСКОГО ЛИЦА" (ФОРМА 2-НДФЛ) В ЭЛЕКТРОННОЙ ФОРМЕ**

</div>


### <a id="p100297"></a>I. ОБЩИЕ СВЕДЕНИЯ


1. <a id="p100298"></a>Настоящий формат описывает требования к XML файлам (далее - файл обмена) передачи в электронной форме справки о доходах и суммах налога физического лица [(форма 2-НДФЛ)](#p100028) в налоговые органы.

<div align="center">

2. <a id="p100299"></a>Номер версии настоящего формата 5.06, часть CCCXCIX.

</div>


### <a id="p100300"></a>II. ОПИСАНИЕ ФАЙЛА ОБМЕНА


3. <a id="p100301"></a>Имя файла обмена должно иметь следующий вид:
<a id="p100302"></a>R_T_A_K_O_GGGGMMDD_N, где:
<a id="p100303"></a>R_T - префикс, принимающий значение NO_NDFL2;
<a id="p100304"></a>A_K - идентификатор получателя информации, где: A - идентификатор получателя, которому направляется файл обмена, K - идентификатор конечного получателя, для которого предназначена информация из данного файла обмена <1>. Каждый из идентификаторов (A и K) имеет вид для налоговых органов - четырехразрядный код налогового органа;

<a id="p100305"></a>

---

<a id="p100306"></a><1> Передача файла от отправителя к конечному получателю (R) может осуществляться в несколько этапов через другие налоговые органы, осуществляющие передачу файла на промежуточных этапах, которые обозначаются идентификатором A. В случае передачи файла от отправителя к конечному получателю при отсутствии налоговых органов, осуществляющих передачу на промежуточных этапах, значения идентификаторов A и K совпадают.

<a id="p100307"></a>O - идентификатор отправителя информации, имеет вид:
<a id="p100308"></a>для организаций - девятнадцатиразрядный код (идентификационный номер налогоплательщика (далее - ИНН) и код причины постановки на учет (далее - КПП) организации (обособленного подразделения);
<a id="p100309"></a>для физических лиц - двенадцатиразрядный код (ИНН физического лица, при наличии. При отсутствии ИНН - последовательность из двенадцати нулей);
<a id="p100310"></a>GGGG - год формирования передаваемого файла, MM - месяц, DD - день;
<a id="p100311"></a>N - идентификационный номер файла (длина - от 1 до 36 знаков. Идентификационный номер файла должен обеспечивать уникальность файла).
<a id="p100312"></a>Расширение имени файла - xml. Расширение имени файла может указываться как строчными, так и прописными буквами.
<a id="p100313"></a>Параметры первой строки файла обмена
<a id="p100314"></a>Первая строка XML файла должна иметь следующий вид:
<a id="p100315"></a><?xml version ="1.0" encoding ="windows-1251"?>
<a id="p100316"></a>Имя файла, содержащего XML схему файла обмена, должно иметь следующий вид:
<a id="p100317"></a>NO_NDFL2_1_399_00_05_06_xx, где xx - номер версии схемы.
<a id="p100318"></a>Расширение имени файла - xsd.
<a id="p100319"></a>XML схема файла обмена приводится отдельным файлом и размещается на сайте Федеральной налоговой службы.
4. <a id="p100320"></a>Логическая модель файла обмена представлена в виде диаграммы структуры файла обмена на [рисунке 1](#p100335) настоящего формата. Элементами логической модели файла обмена являются элементы и атрибуты XML файла. Перечень структурных элементов логической модели файла обмена и сведения о них приведены в [таблицах 4.1](#p100337) - [4.19](#p100843) настоящего формата.
<a id="p100321"></a>Для каждого структурного элемента логической модели файла обмена приводятся следующие сведения:
<a id="p100322"></a>наименование элемента. Приводится полное наименование элемента <1>;

<a id="p100323"></a>

---

<a id="p100324"></a><1> В строке таблицы могут быть описаны несколько элементов, наименования которых разделены символом "|". Такая форма записи применяется при наличии в файле обмена только одного элемента из описанных в этой строке.

<a id="p100325"></a>сокращенное наименование (код) элемента. Приводится сокращенное наименование элемента. Синтаксис сокращенного наименования должен удовлетворять спецификации XML;
<a id="p100326"></a>признак типа элемента. Может принимать следующие значения: "С" - сложный элемент логической модели (содержит вложенные элементы), "П" - простой элемент логической модели, реализованный в виде элемента XML файла, "А" - простой элемент логической модели, реализованный в виде атрибута элемента XML файла. Простой элемент логической модели не содержит вложенные элементы;
<a id="p100327"></a>формат элемента. Формат элемента представляется следующими условными обозначениями: T - символьная строка; N - числовое значение (целое или дробное).
<a id="p100328"></a>Формат символьной строки указывается в виде T(n-k) или T(=k), где: n - минимальное количество знаков, k - максимальное количество знаков, символ "-" - разделитель, символ "=" означает фиксированное количество знаков в строке. В случае, если минимальное количество знаков равно 0, формат имеет вид T(0-k). В случае, если максимальное количество знаков неограничено, формат имеет вид T(n-).
<a id="p100329"></a>Формат числового значения указывается в виде N(m.k), где: m - максимальное количество знаков в числе, включая знак (для отрицательного числа), целую и дробную часть числа без разделяющей десятичной точки, k - максимальное число знаков дробной части числа. Если число знаков дробной части числа равно 0 (то есть число целое), то формат числового значения имеет вид N(m).
<a id="p100330"></a>Для простых элементов, являющихся базовыми в XML, например, элемент с типом "date", поле "Формат элемента" не заполняется. Для таких элементов в поле "Дополнительная информация" указывается тип базового элемента;
<a id="p100331"></a>признак обязательности элемента определяет обязательность наличия элемента (совокупности наименования элемента и его значения) в файле обмена. Признак обязательности элемента может принимать следующие значения: "О" - наличие элемента в файле обмена обязательно; "Н" - наличие элемента в файле обмена необязательно, то есть элемент может отсутствовать. Если элемент принимает ограниченный перечень значений (по классификатору, кодовому словарю и тому подобному), то признак обязательности элемента дополняется символом "К". Например, "ОК". В случае, если количество реализаций элемента может быть более одной, то признак обязательности элемента дополняется символом "М". Например, "НМ" или "ОКМ".
<a id="p100332"></a>К вышеперечисленным признакам обязательности элемента может добавляться значение "У" в случае описания в XML схеме условий, предъявляемых к элементу в файле обмена, описанных в графе "Дополнительная информация". Например, "НУ" или "ОКУ";
<a id="p100333"></a>дополнительная информация содержит, при необходимости, требования к элементу файла обмена, не указанные ранее. Для сложных элементов указывается ссылка на таблицу, в которой описывается состав данного элемента. Для элементов, принимающих ограниченный перечень значений из классификатора (кодового словаря и тому подобного), указывается соответствующее наименование классификатора (кодового словаря и тому подобного) или приводится перечень возможных значений. Для классификатора (кодового словаря и тому подобного) может указываться ссылка на его местонахождение. Для элементов, использующих пользовательский тип данных, указывается наименование типового элемента.

<a id="p100334"></a> ![II. Описание файла обмена](https://i.bukva.ai/3ifzVDYR0/img_0.png) 

<div align="center">

<a id="p100335"></a>Рисунок 1. Диаграмма структуры файла обмена

<a id="p100336"></a>Таблица 4.1

</div>


<div align="right">

<a id="p100337"></a>Файл обмена (Файл)

</div>


| <a id="p100338"></a>Наименование элемента | <a id="p100339"></a>Сокращенное наименование (код) элемента | <a id="p100340"></a>Признак типа элемента | <a id="p100341"></a>Формат элемента | <a id="p100342"></a>Признак обязательности элемента | <a id="p100343"></a>Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| <a id="p100344"></a>Идентификатор файла | <a id="p100345"></a>ИдФайл | <a id="p100346"></a>А | <a id="p100347"></a>T(1-255) | <a id="p100348"></a>ОУ | <a id="p100349"></a>Содержит (повторяет) имя сформированного файла (без расширения) |
| <a id="p100350"></a>Версия программы, с помощью которой сформирован файл | <a id="p100351"></a>ВерсПрог | <a id="p100352"></a>А | <a id="p100353"></a>T(1-40) | <a id="p100354"></a>О |  |
| <a id="p100355"></a>Версия формата | <a id="p100356"></a>ВерсФорм | <a id="p100357"></a>А | <a id="p100358"></a>T(1-5) | <a id="p100359"></a>О | <a id="p100360"></a>Принимает значение: 5.06 |
| <a id="p100361"></a>Состав и структура документа | <a id="p100362"></a>Документ | <a id="p100363"></a>С |  | <a id="p100364"></a>О | <a id="p100365"></a>Состав элемента представлен в [таблице 4.2](#p100367) |


<a id="p100366"></a>Таблица 4.2

<div align="center">

<a id="p100367"></a>**Состав и структура документа (Документ)**

</div>


| <a id="p100368"></a>Наименование элемента | <a id="p100369"></a>Сокращенное наименование (код) элемента | <a id="p100370"></a>Признак типа элемента | <a id="p100371"></a>Формат элемента | <a id="p100372"></a>Признак обязательности элемента | <a id="p100373"></a>Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| <a id="p100374"></a>Код формы по КНД | <a id="p100375"></a>КНД | <a id="p100376"></a>А | <a id="p100377"></a>T(=7) | <a id="p100378"></a>ОК | <a id="p100379"></a>Типовой элемент <КНДТип>.<br>Принимает значение: 1151078 |
| <a id="p100380"></a>Дата формирования документа | <a id="p100381"></a>ДатаДок | <a id="p100382"></a>А | <a id="p100383"></a>T(=10) | <a id="p100384"></a>О | <a id="p100385"></a>Типовой элемент <ДатаТип>.<br>Дата в формате ДД.ММ.ГГГГ |
| <a id="p100386"></a>Отчетный год | <a id="p100387"></a>ОтчетГод | <a id="p100388"></a>А |  | <a id="p100389"></a>О | <a id="p100390"></a>Типовой элемент <xs:gYear>.<br>Год в формате ГГГГ |
| <a id="p100391"></a>Признак | <a id="p100392"></a>Признак | <a id="p100393"></a>А | <a id="p100394"></a>T(=1) | <a id="p100395"></a>ОК | <a id="p100396"></a>Принимает значение:<br>1 - Справка представляется в соответствии с [пунктом 2 статьи 230](https://bukva.ai/docs/kodeks-117-fz/statya-143#p11802) Налогового кодекса Российской Федерации (далее - Кодекс) налоговым агентом \|<br>2 - Справка представляется в соответствии с [пунктом 5 статьи 226](https://bukva.ai/docs/kodeks-117-fz/statya-143#p11792) и (или) [пунктом 14 статьи 226.1](https://bukva.ai/docs/kodeks-117-fz/statya-143#p9052) Кодекса налоговым агентом \|<br>3 - Справка представляется в соответствии с [пунктом 2 статьи 230](https://bukva.ai/docs/kodeks-117-fz/statya-143#p11802) Кодекса правопреемником налогового агента \|<br>4 - Справка представляется в соответствии с [пунктом 5 статьи 226](https://bukva.ai/docs/kodeks-117-fz/statya-143#p11792) и (или) [пунктом 14 статьи 226.1](https://bukva.ai/docs/kodeks-117-fz/statya-143#p9052) Кодекса правопреемником налогового агента |
| <a id="p100397"></a>Код налогового органа, в который представляется справка | <a id="p100398"></a>КодНО | <a id="p100399"></a>А | <a id="p100400"></a>T(=4) | <a id="p100401"></a>ОК | <a id="p100402"></a>Типовой элемент <СОНОТип> |
| <a id="p100403"></a>Данные о налоговом агенте | <a id="p100404"></a>СвНА | <a id="p100405"></a>С |  | <a id="p100406"></a>О | <a id="p100407"></a>Состав элемента представлен в [таблице 4.3](#p100419) |
| <a id="p100408"></a>Сведения о лице, подписавшем документ | <a id="p100409"></a>Подписант | <a id="p100410"></a>С |  | <a id="p100411"></a>О | <a id="p100412"></a>Состав элемента представлен в [таблице 4.7](#p100523) |
| <a id="p100413"></a>Справка о доходах и суммах налога физического лица [(форма 2-НДФЛ)](#p100028) | <a id="p100414"></a>НДФЛ-2 | <a id="p100415"></a>С |  | <a id="p100416"></a>ОМ | <a id="p100417"></a>Состав элемента представлен в [таблице 4.9](#p100566) |


<div align="center">

<a id="p100418"></a>Таблица 4.3

<a id="p100419"></a>Данные о налоговом агенте (СвНА)

</div>


| <a id="p100420"></a>Наименование элемента | <a id="p100421"></a>Сокращенное наименование (код) элемента | <a id="p100422"></a>Признак типа элемента | <a id="p100423"></a>Формат элемента | <a id="p100424"></a>Признак обязательности элемента | <a id="p100425"></a>Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| <a id="p100426"></a>Код по [ОКТМО](https://bukva.ai/docs/klassifikator-ok-033-2013) | <a id="p100427"></a>[ОКТМО](https://bukva.ai/docs/klassifikator-ok-033-2013) | <a id="p100428"></a>А | <a id="p100429"></a>T(=8) \| T(=11) | <a id="p100430"></a>ОК | <a id="p100431"></a>Типовой элемент <ОКТМОТип>.<br>Принимает значение в соответствии с Общероссийским [классификатором](https://bukva.ai/docs/klassifikator-ok-033-2013) территорий муниципальных образований |
| <a id="p100432"></a>Телефон | <a id="p100433"></a>Тлф | <a id="p100434"></a>А | <a id="p100435"></a>T(1-20) | <a id="p100436"></a>Н |  |
| <a id="p100437"></a>Сведения о налоговом агенте - организации \| | <a id="p100438"></a>СвНАЮЛ | <a id="p100439"></a>С |  | <a id="p100440"></a>О | <a id="p100441"></a>Состав элемента представлен в [таблице 4.4](#p100448) |
| <a id="p100442"></a>Сведения о налоговом агенте - физическом лице | <a id="p100443"></a>СвНАФЛ | <a id="p100444"></a>С |  | <a id="p100445"></a>О | <a id="p100446"></a>Состав элемента представлен в [таблице 4.6](#p100504) |


<div align="center">

<a id="p100447"></a>Таблица 4.4

<a id="p100448"></a>**Сведения о налоговом агенте - организации (СвНАЮЛ)**

</div>


| <a id="p100449"></a>Наименование элемента | <a id="p100450"></a>Сокращенное наименование (код) элемента | <a id="p100451"></a>Признак типа элемента | <a id="p100452"></a>Формат элемента | <a id="p100453"></a>Признак обязательности элемента | <a id="p100454"></a>Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| <a id="p100455"></a>Наименование организации | <a id="p100456"></a>НаимОрг | <a id="p100457"></a>А | <a id="p100458"></a>T(1-1000) | <a id="p100459"></a>О |  |
| <a id="p100460"></a>ИНН организации | <a id="p100461"></a>ИННЮЛ | <a id="p100462"></a>А | <a id="p100463"></a>T(=10) | <a id="p100464"></a>О | <a id="p100465"></a>Типовой элемент <ИННЮЛТип> |
| <a id="p100466"></a>КПП | <a id="p100467"></a>КПП | <a id="p100468"></a>А | <a id="p100469"></a>T(=9) | <a id="p100470"></a>О | <a id="p100471"></a>Типовой элемент <КППТип> |
| <a id="p100472"></a>Сведения о реорганизованной (ликвидированной) организации | <a id="p100473"></a>СвРеоргЮЛ | <a id="p100474"></a>С |  | <a id="p100475"></a>НУ | <a id="p100476"></a>Состав элемента представлен в [таблице 4.5](#p100478).<br>Элемент обязателен при <Признак> = 3 \| 4 (из [таблицы 4.2)](#p100367) |


<div align="right">

<a id="p100477"></a>Таблица 4.5

</div>


<a id="p100478"></a>Сведения о реорганизованной (ликвидированной)
организации (СвРеоргЮЛ)


| <a id="p100479"></a>Наименование элемента | <a id="p100480"></a>Сокращенное наименование (код) элемента | <a id="p100481"></a>Признак типа элемента | <a id="p100482"></a>Формат элемента | <a id="p100483"></a>Признак обязательности элемента | <a id="p100484"></a>Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| <a id="p100485"></a>Код формы реорганизации (ликвидация) | <a id="p100486"></a>ФормРеорг | <a id="p100487"></a>А | <a id="p100488"></a>T(=1) | <a id="p100489"></a>ОК | <a id="p100490"></a>Принимает значение в соответствии с [таблицей](#p100280) "Коды форм реорганизации и код ликвидации организации" приложения N 2 к Порядку заполнения Справки о доходах и суммах налога физического лица (форма 2-НДФЛ) (далее - Порядок заполнения), а именно:<br>[0](#p100293) - ликвидация \|<br>[1](#p100283) - преобразование \|<br>[2](#p100285) - слияние \|<br>[3](#p100287) - разделение \|<br>[5](#p100289) - присоединение \|<br>[6](#p100291) - разделение с одновременным присоединением |
| <a id="p100491"></a>ИНН реорганизованной организации | <a id="p100492"></a>ИННЮЛ | <a id="p100493"></a>А | <a id="p100494"></a>T(=10) | <a id="p100495"></a>НУ | <a id="p100496"></a>Типовой элемент <ИННЮЛТип>.<br>Элемент обязателен при <ФормРеорг> = 1 \| 2 \| 3 \| 5 \| 6 |
| <a id="p100497"></a>КПП реорганизованной организации | <a id="p100498"></a>КПП | <a id="p100499"></a>А | <a id="p100500"></a>T(=9) | <a id="p100501"></a>НУ | <a id="p100502"></a>Типовой элемент <КППТип>.<br>Элемент обязателен при <ФормРеорг> = 1 \| 2 \| 3 \| 5 \| 6 |


<a id="p100503"></a>Таблица 4.6

<div align="center">

<a id="p100504"></a>**Сведения о налоговом агенте - физическом лице (СвНАФЛ)**

</div>


| <a id="p100505"></a>Наименование элемента | <a id="p100506"></a>Сокращенное наименование (код) элемента | <a id="p100507"></a>Признак типа элемента | <a id="p100508"></a>Формат элемента | <a id="p100509"></a>Признак обязательности элемента | <a id="p100510"></a>Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| <a id="p100511"></a>ИНН физического лица | <a id="p100512"></a>ИННФЛ | <a id="p100513"></a>А | <a id="p100514"></a>T(=12) | <a id="p100515"></a>О | <a id="p100516"></a>Типовой элемент <ИННФЛТип> |
| <a id="p100517"></a>Фамилия, имя, отчество физического лица | <a id="p100518"></a>ФИО | <a id="p100519"></a>С |  | <a id="p100520"></a>О | <a id="p100521"></a>Типовой элемент <ФИОТип>.<br>Состав элемента представлен в [таблице 4.19](#p100843) |


<a id="p100522"></a>Таблица 4.7

<div align="center">

<a id="p100523"></a>**Сведения о лице, подписавшем документ (Подписант)**

</div>


| <a id="p100524"></a>Наименование элемента | <a id="p100525"></a>Сокращенное наименование (код) элемента | <a id="p100526"></a>Признак типа элемента | <a id="p100527"></a>Формат элемента | <a id="p100528"></a>Признак обязательности элемента | <a id="p100529"></a>Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| <a id="p100530"></a>Признак лица, подписавшего документ | <a id="p100531"></a>ПрПодп | <a id="p100532"></a>А | <a id="p100533"></a>T(=1) | <a id="p100534"></a>ОК | <a id="p100535"></a>Принимает значение:<br>1 - налоговый агент, правопреемник налогового агента \|<br>2 - представитель налогового агента, представитель правопреемника налогового агента |
| <a id="p100536"></a>Фамилия, имя, отчество | <a id="p100537"></a>ФИО | <a id="p100538"></a>С |  | <a id="p100539"></a>НУ | <a id="p100540"></a>Типовой элемент <ФИОТип>.<br>Состав элемента представлен в [таблице 4.19](#p100843).<br>Элемент обязателен при выполнении одного из условий:<br>- <ПрПодп>=2 \|<br>- <ПрПодп>=1 и наличие <СвНАЮЛ> (из [таблицы 4.3](#p100419)) |
| <a id="p100541"></a>Сведения о представителе налогового агента (правопреемника налогового агента) | <a id="p100542"></a>СвПред | <a id="p100543"></a>С |  | <a id="p100544"></a>НУ | <a id="p100545"></a>Состав элемента представлен в [таблице 4.8](#p100547). Элемент обязателен при <ПрПодп>=2 |


<div align="center">

<a id="p100546"></a>**Таблица 4.8**

<a id="p100547"></a>Сведения о представителе налогового агента (правопреемника<br>
налогового агента) (СвПред)

</div>


| <a id="p100548"></a>Наименование элемента | <a id="p100549"></a>Сокращенное наименование (код) элемента | <a id="p100550"></a>Признак типа элемента | <a id="p100551"></a>Формат элемента | <a id="p100552"></a>Признак обязательности элемента | <a id="p100553"></a>Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| <a id="p100554"></a>Наименование и реквизиты документа, подтверждающего полномочия представителя налогового агента (правопреемника налогового агента) | <a id="p100555"></a>НаимДок | <a id="p100556"></a>А | <a id="p100557"></a>T(1-120) | <a id="p100558"></a>О |  |
| <a id="p100559"></a>Наименование организации - уполномоченного представителя | <a id="p100560"></a>НаимОрг | <a id="p100561"></a>А | <a id="p100562"></a>T(1-1000) | <a id="p100563"></a>Н | <a id="p100564"></a>Элемент применяется только при представлении документа в электронной форме |


<div align="center">

<a id="p100565"></a>**Таблица 4.9**

<a id="p100566"></a>Справка о доходах и суммах налога физического лица<br>
(форма 2-НДФЛ) (НДФЛ-2)

</div>


| <a id="p100567"></a>Наименование элемента | <a id="p100568"></a>Сокращенное наименование (код) элемента | <a id="p100569"></a>Признак типа элемента | <a id="p100570"></a>Формат элемента | <a id="p100571"></a>Признак обязательности элемента | <a id="p100572"></a>Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| <a id="p100573"></a>Номер справки | <a id="p100574"></a>НомСпр | <a id="p100575"></a>А | <a id="p100576"></a>N(10) | <a id="p100577"></a>О |  |
| <a id="p100578"></a>Номер корректировки | <a id="p100579"></a>НомКорр | <a id="p100580"></a>А | <a id="p100581"></a>T(=2) | <a id="p100582"></a>О | <a id="p100583"></a>Принимает значение:<br>00 - первичная Справка,<br>01 - 98 - номер уточнения (корректировки) Справки<br>99 - при представлении аннулирующей Справки |
| <a id="p100584"></a>Данные о физическом лице - получателе дохода | <a id="p100585"></a>ПолучДох | <a id="p100586"></a>С |  | <a id="p100587"></a>О | <a id="p100588"></a>Состав элемента представлен в [таблице 4.10](#p100595) |
| <a id="p100589"></a>Сведения о доходах физического лица (по ставке налога) | <a id="p100590"></a>СведДох | <a id="p100591"></a>С |  | <a id="p100592"></a>НМУ | <a id="p100593"></a>Состав элемента представлен в [таблице 4.12](#p100656). Элемент обязателен, если <НомКорр> не равно 99 |


<div align="center">

<a id="p100594"></a>Таблица 4.10

<a id="p100595"></a>Данные о физическом лице - получателе дохода (ПолучДох)

</div>


| <a id="p100596"></a>Наименование элемента | <a id="p100597"></a>Сокращенное наименование (код) элемента | <a id="p100598"></a>Признак типа элемента | <a id="p100599"></a>Формат элемента | <a id="p100600"></a>Признак обязательности элемента | <a id="p100601"></a>Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| <a id="p100602"></a>ИНН в Российской Федерации | <a id="p100603"></a>ИННФЛ | <a id="p100604"></a>А | <a id="p100605"></a>T(=12) | <a id="p100606"></a>Н | <a id="p100607"></a>Типовой элемент <ИННФЛТип> |
| <a id="p100608"></a>Статус налогоплательщика | <a id="p100609"></a>Статус | <a id="p100610"></a>А | <a id="p100611"></a>T(=1) | <a id="p100612"></a>ОК | <a id="p100613"></a>Принимает значение:<br>1 - налогоплательщик является налоговым резидентом Российской Федерации \|<br>2 - налогоплательщик не является налоговым резидентом Российской Федерации \|<br>3 - налогоплательщик - высококвалифицированный специалист не является налоговым резидентом Российской Федерации \|<br>4 - налогоплательщик участник Государственной [программы](https://bukva.ai/docs/ukaz-637#p2) по оказанию содействия добровольному переселению в Российскую Федерацию соотечественников, проживающих за рубежом (член экипажа судна, плавающего под Государственным флагом Российской Федерации), не является налоговым резидентом Российской Федерации \|<br>5 - налогоплательщик - иностранный гражданин (лицо без гражданства) признан беженцем или получивший временное убежище на территории Российской Федерации, не является налоговым резидентом Российской Федерации \|<br>6 - налогоплательщик - иностранный гражданин, осуществляет трудовую деятельность по найму в Российской Федерации на основании патента |
| <a id="p100614"></a>Дата рождения | <a id="p100615"></a>ДатаРожд | <a id="p100616"></a>А | <a id="p100617"></a>T(=10) | <a id="p100618"></a>О | <a id="p100619"></a>Типовой элемент <ДатаТип>.<br>Дата в формате ДД.ММ.ГГГГ |
| <a id="p100620"></a>Гражданство (код страны) | <a id="p100621"></a>Гражд | <a id="p100622"></a>А | <a id="p100623"></a>T(=3) | <a id="p100624"></a>ОК | <a id="p100625"></a>Типовой элемент <ОКСМТип>.<br>Принимает значение в соответствии с Общероссийским [классификатором](https://bukva.ai/docs/postanovlenie-529-st-2001#p100010) стран мира |
| <a id="p100626"></a>Фамилия, имя, отчество | <a id="p100627"></a>ФИО | <a id="p100628"></a>С |  | <a id="p100629"></a>О | <a id="p100630"></a>Типовой элемент <ФИОТип>.<br>Состав элемента представлен в [таблице 4.19](#p100843) |
| <a id="p100631"></a>Сведения о документе, удостоверяющем личность | <a id="p100632"></a>УдЛичнФЛ | <a id="p100633"></a>С |  | <a id="p100634"></a>О | <a id="p100635"></a>Состав элемента представлен в [таблице 4.11](#p100637) |


<div align="center">

<a id="p100636"></a>Таблица 4.11

</div>


<a id="p100637"></a>Сведения о документе, удостоверяющем личность (УдЛичнФЛ)


| <a id="p100638"></a>Наименование элемента | <a id="p100639"></a>Сокращенное наименование (код) элемента | <a id="p100640"></a>Признак типа элемента | <a id="p100641"></a>Формат элемента | <a id="p100642"></a>Признак обязательности элемента | <a id="p100643"></a>Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| <a id="p100644"></a>Код документа, удостоверяющего личность | <a id="p100645"></a>КодУдЛичн | <a id="p100646"></a>А | <a id="p100647"></a>T(=2) | <a id="p100648"></a>ОК | <a id="p100649"></a>Типовой элемент <СПДУЛТип>.<br>Принимает значения в соответствии с [приложением N 1](#p100242) "Коды видов документов, удостоверяющих личность налогоплательщика" к Порядку заполнения |
| <a id="p100650"></a>Серия и номер документа, удостоверяющего личность | <a id="p100651"></a>СерНомДок | <a id="p100652"></a>А | <a id="p100653"></a>T(1-25) | <a id="p100654"></a>О |  |


<div align="center">

<a id="p100655"></a>**Таблица 4.12**

<a id="p100656"></a>Сведения о доходах физического лица<br>
(по ставке налога) (СведДох)

</div>


| <a id="p100657"></a>Наименование элемента | <a id="p100658"></a>Сокращенное наименование (код) элемента | <a id="p100659"></a>Признак типа элемента | <a id="p100660"></a>Формат элемента | <a id="p100661"></a>Признак обязательности элемента | <a id="p100662"></a>Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| <a id="p100663"></a>Ставка налога | <a id="p100664"></a>Ставка | <a id="p100665"></a>А | <a id="p100666"></a>N(2) | <a id="p100667"></a>О |  |
| <a id="p100668"></a>Общие суммы дохода и налога по итогам налогового периода | <a id="p100669"></a>СумИтНалПер | <a id="p100670"></a>С |  | <a id="p100671"></a>О | <a id="p100672"></a>Состав элемента представлен в [таблице 4.13](#p100684) |
| <a id="p100673"></a>Стандартные, социальные и имущественные налоговые вычеты | <a id="p100674"></a>НалВычССИ | <a id="p100675"></a>С |  | <a id="p100676"></a>Н | <a id="p100677"></a>Состав элемента представлен в [таблице 4.14](#p100732) |
| <a id="p100678"></a>Сведения о доходах и соответствующих вычетах по месяцам налогового периода | <a id="p100679"></a>ДохВыч | <a id="p100680"></a>С |  | <a id="p100681"></a>О | <a id="p100682"></a>Состав элемента представлен в [таблице 4.16](#p100781) |


<div align="center">

<a id="p100683"></a>Таблица 4.13

<a id="p100684"></a>Общие суммы дохода и налога по итогам налогового периода<br>
(СумИтНалПер)

</div>


| <a id="p100685"></a>Наименование элемента | <a id="p100686"></a>Сокращенное наименование (код) элемента | <a id="p100687"></a>Признак типа элемента | <a id="p100688"></a>Формат элемента | <a id="p100689"></a>Признак обязательности элемента | <a id="p100690"></a>Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| <a id="p100691"></a>Общая сумма дохода | <a id="p100692"></a>СумДохОбщ | <a id="p100693"></a>А | <a id="p100694"></a>N(17.2) | <a id="p100695"></a>О |  |
| <a id="p100696"></a>Налоговая база | <a id="p100697"></a>НалБаза | <a id="p100698"></a>А | <a id="p100699"></a>N(17.2) | <a id="p100700"></a>О |  |
| <a id="p100701"></a>Сумма налога исчисленная | <a id="p100702"></a>НалИсчисл | <a id="p100703"></a>А | <a id="p100704"></a>N(15.0) | <a id="p100705"></a>О |  |
| <a id="p100706"></a>Сумма налога удержанная | <a id="p100707"></a>НалУдерж | <a id="p100708"></a>А | <a id="p100709"></a>N(15.0) | <a id="p100710"></a>О |  |
| <a id="p100711"></a>Сумма фиксированных авансовых платежей | <a id="p100712"></a>АвансПлатФикс | <a id="p100713"></a>А | <a id="p100714"></a>N(15.0) | <a id="p100715"></a>О |  |
| <a id="p100716"></a>Сумма налога перечисленная | <a id="p100717"></a>НалПеречисл | <a id="p100718"></a>А | <a id="p100719"></a>N(15.0) | <a id="p100720"></a>О |  |
| <a id="p100721"></a>Сумма налога, излишне удержанная налоговым агентом | <a id="p100722"></a>НалУдержЛиш | <a id="p100723"></a>А | <a id="p100724"></a>N(15.0) | <a id="p100725"></a>О |  |
| <a id="p100726"></a>Сумма налога, не удержанная налоговым агентом | <a id="p100727"></a>НалНеУдерж | <a id="p100728"></a>А | <a id="p100729"></a>N(15.0) | <a id="p100730"></a>О |  |


<div align="center">

<a id="p100731"></a>Таблица 4.14

<a id="p100732"></a>Стандартные, социальные и имущественные налоговые вычеты<br>
(НалВычССИ)

</div>


| <a id="p100733"></a>Наименование элемента | <a id="p100734"></a>Сокращенное наименование (код) элемента | <a id="p100735"></a>Признак типа элемента | <a id="p100736"></a>Формат элемента | <a id="p100737"></a>Признак обязательности элемента | <a id="p100738"></a>Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| <a id="p100739"></a>Суммы предоставленных налогоплательщику стандартных, социальных и имущественных налоговых вычетов | <a id="p100740"></a>ПредВычССИ | <a id="p100741"></a>С |  | <a id="p100742"></a>НМ | <a id="p100743"></a>Типовой элемент <СведВыч>.<br>Состав элемента представлен в [таблице 4.18](#p100824) |
| <a id="p100744"></a>Уведомление, подтверждающее право на социальный или имущественный налоговый вычет, или подтверждающее право на уменьшение налога на фиксированные авансовые платежи | <a id="p100745"></a>УведВыч | <a id="p100746"></a>С |  | <a id="p100747"></a>НМ | <a id="p100748"></a>Состав элемента представлен в [таблице 4.15](#p100750) |


<div align="center">

<a id="p100749"></a>Таблица 4.15

</div>


<a id="p100750"></a>Уведомление, подтверждающее право на социальный или
имущественный налоговый вычет, или подтверждающее право
на уменьшение налога на фиксированные авансовые

<div align="right">

платежи (УведВыч)

</div>


| <a id="p100751"></a>Наименование элемента | <a id="p100752"></a>Сокращенное наименование (код) элемента | <a id="p100753"></a>Признак типа элемента | <a id="p100754"></a>Формат элемента | <a id="p100755"></a>Признак обязательности элемента | <a id="p100756"></a>Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| <a id="p100757"></a>Код вида уведомления | <a id="p100758"></a>КодВидУвед | <a id="p100759"></a>А | <a id="p100760"></a>T(=1) | <a id="p100761"></a>ОК | <a id="p100762"></a>Принимает значение:<br>1 - налогоплательщику выдано Уведомление, подтверждающее право на имущественный налоговый вычет \|<br>2 - налогоплательщику выдано Уведомление, подтверждающее право на социальный налоговый вычет \|<br>3 - налоговому агенту выдано Уведомление, подтверждающее право на уменьшение налога на фиксированные авансовые платежи |
| <a id="p100763"></a>Номер уведомления | <a id="p100764"></a>НомерУвед | <a id="p100765"></a>А | <a id="p100766"></a>T(1-20) | <a id="p100767"></a>О |  |
| <a id="p100768"></a>Дата выдачи уведомления | <a id="p100769"></a>ДатаУвед | <a id="p100770"></a>А | <a id="p100771"></a>T(=10) | <a id="p100772"></a>О | <a id="p100773"></a>Типовой элемент <ДатаТип>.<br>Дата в формате ДД.ММ.ГГГГ |
| <a id="p100774"></a>Код налогового органа, выдавшего уведомление | <a id="p100775"></a>НОУвед | <a id="p100776"></a>А | <a id="p100777"></a>T(=4) | <a id="p100778"></a>ОК | <a id="p100779"></a>Типовой элемент <СОНОТип> |


<div align="center">

<a id="p100780"></a>Таблица 4.16

<a id="p100781"></a>Сведения о доходах и соответствующих вычетах по месяцам<br>
налогового периода (ДохВыч)

</div>


| <a id="p100782"></a>Наименование элемента | <a id="p100783"></a>Сокращенное наименование (код) элемента | <a id="p100784"></a>Признак типа элемента | <a id="p100785"></a>Формат элемента | <a id="p100786"></a>Признак обязательности элемента | <a id="p100787"></a>Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| <a id="p100788"></a>Сведения о доходах и соответствующих вычетах по месяцам налогового периода (по месяцу и коду дохода) | <a id="p100789"></a>СвСумДох | <a id="p100790"></a>С |  | <a id="p100791"></a>ОМ | <a id="p100792"></a>Состав элемента представлен в [таблице 4.17](#p100794) |


<a id="p100793"></a>Таблица 4.17

<div align="center">

<a id="p100794"></a>**Сведения о доходах и соответствующих вычетах по месяцам**<br>
**налогового периода (по месяцу и коду дохода) (СвСумДох)**

</div>


| <a id="p100795"></a>Наименование элемента | <a id="p100796"></a>Сокращенное наименование (код) элемента | <a id="p100797"></a>Признак типа элемента | <a id="p100798"></a>Формат элемента | <a id="p100799"></a>Признак обязательности элемента | <a id="p100800"></a>Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| <a id="p100801"></a>Месяц | <a id="p100802"></a>Месяц | <a id="p100803"></a>А | <a id="p100804"></a>T(=2) | <a id="p100805"></a>ОК | <a id="p100806"></a>Принимает значение:<br>01 - январь \|<br>02 - февраль \|<br>03 - март \|<br>04 - апрель \|<br>05 - май \|<br>06 - июнь \|<br>07 - июль \|<br>08 - август \|<br>09 - сентябрь \|<br>10 - октябрь \|<br>11 - ноябрь \|<br>12 - декабрь |
| <a id="p100807"></a>Код дохода | <a id="p100808"></a>КодДоход | <a id="p100809"></a>А | <a id="p100810"></a>T(=4) | <a id="p100811"></a>ОК | <a id="p100812"></a>Принимает значение в соответствии с "Кодами видов доходов налогоплательщика" |
| <a id="p100813"></a>Сумма дохода | <a id="p100814"></a>СумДоход | <a id="p100815"></a>А | <a id="p100816"></a>N(17.2) | <a id="p100817"></a>О |  |
| <a id="p100818"></a>Сведения о вычетах | <a id="p100819"></a>СвСумВыч | <a id="p100820"></a>С |  | <a id="p100821"></a>НМ | <a id="p100822"></a>Типовой элемент <СведВыч>.<br>Состав элемента представлен в [таблице 4.18](#p100824) |


<div align="center">

<a id="p100823"></a>Таблица 4.18

</div>


<a id="p100824"></a>Сведения о вычетах (СведВыч)


| <a id="p100825"></a>Наименование элемента | <a id="p100826"></a>Сокращенное наименование (код) элемента | <a id="p100827"></a>Признак типа элемента | <a id="p100828"></a>Формат элемента | <a id="p100829"></a>Признак обязательности элемента | <a id="p100830"></a>Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| <a id="p100831"></a>Код вычета | <a id="p100832"></a>КодВычет | <a id="p100833"></a>А | <a id="p100834"></a>T(=3) | <a id="p100835"></a>ОК | <a id="p100836"></a>Принимает значение в соответствии с "Кодами видов вычетов налогоплательщика" |
| <a id="p100837"></a>Сумма вычета | <a id="p100838"></a>СумВычет | <a id="p100839"></a>А | <a id="p100840"></a>N(17.2) | <a id="p100841"></a>О |  |


<div align="center">

<a id="p100842"></a>**Таблица 4.19**

<a id="p100843"></a>**Фамилия, имя, отчество (ФИОТип)**

</div>


| <a id="p100844"></a>Наименование элемента | <a id="p100845"></a>Сокращенное наименование (код) элемента | <a id="p100846"></a>Признак типа элемента | <a id="p100847"></a>Формат элемента | <a id="p100848"></a>Признак обязательности элемента | <a id="p100849"></a>Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| <a id="p100850"></a>Фамилия | <a id="p100851"></a>Фамилия | <a id="p100852"></a>А | <a id="p100853"></a>T(1-60) | <a id="p100854"></a>О |  |
| <a id="p100855"></a>Имя | <a id="p100856"></a>Имя | <a id="p100857"></a>А | <a id="p100858"></a>T(1-60) | <a id="p100859"></a>О |  |
| <a id="p100860"></a>Отчество | <a id="p100861"></a>Отчество | <a id="p100862"></a>А | <a id="p100863"></a>T(1-60) | <a id="p100864"></a>Н |  |


<div align="right">

<a id="p100865"></a>Приложение N 4<br>
к приказу ФНС России<br>
от 02.10.2018 N ММВ-7-11/566@

<a id="p100866"></a>ПОРЯДОК<br>
ПРЕДСТАВЛЕНИЯ В НАЛОГОВЫЕ ОРГАНЫ СВЕДЕНИЙ О ДОХОДАХ<br>
ФИЗИЧЕСКИХ ЛИЦ И СУММАХ НАЛОГА НА ДОХОДЫ ФИЗИЧЕСКИХ ЛИЦ<br>
И СООБЩЕНИЯ О НЕВОЗМОЖНОСТИ УДЕРЖАНИЯ НАЛОГА, О СУММАХ<br>
ДОХОДА, С КОТОРОГО НЕ УДЕРЖАН НАЛОГ, И СУММЕ<br>
НЕУДЕРЖАННОГО НАЛОГА НА ДОХОДЫ ФИЗИЧЕСКИХ ЛИЦ

</div>


### <a id="p100867"></a>I. Общие положения


1. <a id="p100868"></a>Настоящий Порядок представления в налоговые органы сведений о доходах физических лиц и суммах налога на доходы физических лиц и сообщения о невозможности удержания налога, о суммах дохода, с которого не удержан налог, и сумме неудержанного налога на доходы физических лиц (далее - Порядок представления) распространяется на налоговых агентов и устанавливает правила представления сведений о доходах физических лиц и суммах налога на доходы физических лиц и сообщения о невозможности удержания налога, о суммах дохода, с которого не удержан налог, и сумме неудержанного налога на доходы физических лиц (далее - Справка) налоговыми агентами в налоговые органы на бумажных носителях или в электронной форме по телекоммуникационным каналам связи.
2. <a id="p100869"></a>Справки представляют налоговые агенты - российские организации, индивидуальные предприниматели, нотариусы, занимающиеся частной практикой, адвокаты, учредившие адвокатские кабинеты, а также обособленные подразделения иностранных организаций в Российской Федерации, от которых или в результате отношений с которыми налогоплательщик получил доходы, в налоговый орган по месту своего учета.
3. <a id="p100870"></a>Справки могут быть представлены налоговым агентом в налоговый орган лично или через представителя, направлены в виде почтового отправления с описью вложения, переданы в электронной форме по телекоммуникационным каналам связи с применением усиленной квалифицированной электронной подписи налогового агента или его представителя.
<a id="p100871"></a>Справка представляется налоговыми агентами в налоговый орган в виде справки о доходах и суммах налога физического лица [(форма 2-НДФЛ)](#p100028) (далее - справка по форме 2-НДФЛ), действующей в соответствующем налоговом периоде.

<div align="center">

4. <a id="p100872"></a>Датой представления Справки считается:<br>
<a id="p100873"></a>дата ее фактического представления, при представлении лично или представителем налогового агента в налоговый орган;<br>
<a id="p100874"></a>дата ее отправки почтовым отправлением с описью вложения, при отправке по почте;

</div>

<a id="p100875"></a>дата ее отправки, зафиксированная в подтверждении даты отправки оператора электронного документооборота в электронной форме по телекоммуникационным каналам связи.
5. <a id="p100876"></a>В случае представления уточненных Справок в налоговый орган представляются только те Справки, которые скорректированы.
<a id="p100877"></a>Уточненные Справки представляются по форме, действовавшей в налоговом периоде, за который вносятся соответствующие изменения.

<div align="center">

6. <a id="p100878"></a>Организация-правопреемник представляет Справки и уточненные Справки за реорганизованную организацию в налоговый орган по месту своего учета.

</div>


### <a id="p100879"></a>II. Представление Справок на бумажных носителях


7. <a id="p100880"></a>Справки на бумажных носителях представляются в налоговый орган налоговыми агентами лично, через представителя, либо направляются в виде почтового отправления с описью вложения, в виде справки по [форме 2-НДФЛ](#p100028), действующей в соответствующем налоговом периоде, с сопроводительным "Реестром справок о доходах и суммах налога физических лиц за 20__ год" (далее - Реестр) ([приложение N 1](#p100903) к настоящему Порядку представления) в двух экземплярах.
8. <a id="p100881"></a>В день сдачи налоговым агентом или представителем налогового агента Справок и сопроводительных Реестров должностное лицо налогового органа, уполномоченное осуществлять прием этих документов, в присутствии налогового агента или представителя налогового агента осуществляет контроль всех представленных Справок на предмет наличия в справке по [форме 2-НДФЛ](#p100028) заполненных реквизитов о налоговом агенте (наименование, ИНН, КПП, [ОКТМО](https://bukva.ai/docs/klassifikator-ok-033-2013)), о физическом лице - получателе дохода (ФИО, реквизиты документа, удостоверяющего личность, дата рождения), данных о доходах, удержанных и перечисленных суммах налога (месяц, код дохода, сумма дохода, общая сумма дохода, налоговая база, сумма налога исчисленная, сумма налога удержанная, сумма налога перечисленная), а также на предмет отсутствия исправлений (далее - контроль заполнения).
9. <a id="p100882"></a>Представленными считаются Справки, прошедшие контроль заполнения. Справки, не прошедшие данный контроль, изымаются из представленного пакета документов как ошибочные и возвращаются налоговому агенту или представителю налогового агента, из Реестра исключаются.
10. <a id="p100883"></a>По результатам контроля заполнения оформляется в двух экземплярах "Протокол приема справок о доходах и суммах налога физических лиц за 20__ год" ([приложение N 2](#p100922) к настоящему Порядку представления). Оба экземпляра данного протокола подписываются должностным лицом налогового органа.
11. <a id="p100884"></a>По одному экземпляру Реестра и "Протокола приема справок о доходах и суммах налога физических лиц за 20__ год" выдаются налоговому агенту или представителю налогового агента на руки, если действия осуществляются в присутствии налогового агента или представителя налогового агента, либо направляются по почте в течение десяти рабочих дней с даты приема Справок, а вторые экземпляры остаются в налоговом органе. "Протокол приема справок о доходах и суммах налога физических лиц за 20__ год" подтверждает факт представления налоговым органом Справок на бумажном носителе от налогового агента.


### <a id="p100885"></a>III. Представление Справок в электронной форме по телекоммуникационным каналам связи


<div align="right">

12. <a id="p100886"></a>При представлении Справок в электронной форме по телекоммуникационным каналам налоговый агент не дублирует их на бумажном носителе.<br>
13. <a id="p100887"></a>Справки в электронной форме по телекоммуникационным каналам связи представляются налоговыми агентами в налоговый орган по месту своего учета через оператора электронного документооборота, обеспечивающего обмен открытой и конфиденциальной информацией по телекоммуникационным каналам связи в рамках электронного документооборота между налоговыми органами и налоговым агентом.<br>
14. <a id="p100888"></a>Для создания электронной подписи Справок используются квалифицированные сертификаты ключей электронной подписи, выдаваемые в соответствии с Федеральным [законом](https://bukva.ai/docs/federalnyy-zakon-63-fz-2011/statya-1) от 06.04.2011 N 63-ФЗ "Об электронной подписи" (Собрание законодательства Российской Федерации, 2011, N 15, ст. 2036; 2016, N 26 (ч. 1), ст. 3889).<br>
15. <a id="p100889"></a>Представление Справок в электронной форме по телекоммуникационным каналам связи допускается при обязательном применении сертифицированных Федеральной службой безопасности Российской Федерации средств криптографической защиты информации, совместимых со средствами криптографической защиты информации, используемыми в налоговом органе.<br>
16. <a id="p100890"></a>Представление Справок в электронной форме по телекоммуникационным каналам связи возможно в случае, если налоговый агент имеет возможность осуществлять:<br>
<a id="p100891"></a>формирование Справок для их последующей передачи в электронной форме по телекоммуникационным каналам связи;<br>
<a id="p100892"></a>шифрование при отправке и дешифрование при получении информации с использованием шифровальных средств;<br>
<a id="p100893"></a>формирование усиленной квалифицированной электронной подписи при передаче информации и ее проверку при получении информации.<br>
17. <a id="p100894"></a>По каждому обособленному подразделению формируется отдельный файл. В одном сформированном файле должны содержаться Справки с одинаковой комбинацией реквизитов: ИНН налогового агента, КПП (для организации), [ОКТМО](https://bukva.ai/docs/klassifikator-ok-033-2013), отчетный налоговый период, признак представленных Справок.

</div>

18. <a id="p100895"></a>При представлении Справок в электронной форме по телекоммуникационным каналам связи налоговый орган обязан передать налоговому агенту извещение о получении электронного документа, подтверждающее факт получения Справок налоговым органом, формируемое налоговым органом и заверенное его усиленной квалифицированной электронной подписью.
19. <a id="p100896"></a>При представлении Справок в электронной форме по телекоммуникационным каналам связи налоговый агент соблюдает следующий порядок электронного документооборота:
<a id="p100897"></a>после подготовки Справок в соответствии с форматом ([приложение N 3](#p100296) к настоящему приказу) и требованиями настоящего Порядка представления налоговый агент подписывает файл усиленной квалифицированной электронной подписью и отправляет в зашифрованном виде в адрес налогового органа;
<a id="p100898"></a>в течение следующего рабочего дня с даты отправки Справок налоговый агент получает подтверждение даты отправки от оператора электронного документооборота и извещение о получении от налогового органа.
20. <a id="p100899"></a>В течение десяти рабочих дней с даты отправки Справок налоговый орган направляет налоговому агенту Реестр ([приложение N 1](#p100903) к настоящему Порядку представления) в электронной форме, "Протокол приема справок о доходах и суммах налога физических лиц за 20__ год" ([приложение N 2](#p100922) к настоящему Порядку представления).
21. <a id="p100900"></a>Представленными считаются Справки, прошедшие форматный контроль.


<div align="center">

<a id="p100901"></a>Приложение N 1

</div>

к Порядку представления
в налоговые органы сведений
о доходах физических лиц
и суммах налога на доходы
физических лиц и сообщения
о невозможности удержания
налога, о суммах дохода,
с которого не удержан налог,
и сумме неудержанного налога
на доходы физических лиц,
утвержденному приказом ФНС России
от 02.10.2018 N ММВ-7-11/566@

<a id="p100902"></a>Форма по КНД 1110306

<a id="p100903"></a>РЕЕСТР
СПРАВОК О ДОХОДАХ И СУММАХ НАЛОГА ФИЗИЧЕСКИХ ЛИЦ
ЗА 20__ ГОД

<a id="p100904"></a>Реестр N <номер реестра> от <дата приема> в <код ИФНС>
<a id="p100905"></a>к файлу <имя представленного файла>
<a id="p100906"></a>(реестр справок о доходах и суммах налога физических лиц за <год сведений> год)

<a id="p100907"></a>Наименование налогового агента: <наименование налогового агента - организации>/<ФИО налогового агента - индивидуального предпринимателя, нотариуса, занимающегося частной практикой, адвоката, учредившего адвокатский кабинет, и другого лица, занимающегося в установленном законодательством Российской Федерации порядке частной практикой>
<a id="p100908"></a>ИНН налогового агента: <ИНН/КПП налогового агента - организации>/<ИНН налогового агента - индивидуального предпринимателя, нотариуса, занимающегося частной практикой, адвоката, учредившего адвокатский кабинет, и другого лица, занимающегося в установленном законодательством Российской Федерации порядке частной практикой>
<a id="p100909"></a>ИНН/КПП реорганизованной организации: <ИНН/КПП реорганизованной организации>
<a id="p100910"></a>Признак представленных справок: <1/2/3/4>
<a id="p100911"></a>Количество представленных Справок (Справок о доходах и суммах налога физических лиц по [форме 2-НДФЛ](#p100028)): <количество представленных Справок>
<a id="p100912"></a>представленные Справки:


| <a id="p100913"></a>N справки | <a id="p100914"></a>Ф.И.О. | <a id="p100915"></a>Дата рождения |
| --- | --- | --- |
|  |  |  |
|  |  |  |


<div align="right">

<a id="p100916"></a>Подпись налогового агента _________________________________________<br>
<a id="p100917"></a>Дата представления в налоговый орган ______________________________<br>
<a id="p100918"></a>Дата принятия в налоговом органе __________________________________

</div>

<a id="p100919"></a>Должностное лицо налогового органа ________________________________


<a id="p100920"></a>Приложение N 2
к Порядку представления
в налоговые органы сведений
о доходах физических лиц
и суммах налога на доходы
физических лиц и сообщения
о невозможности удержания
налога, о суммах дохода,
с которого не удержан налог,
и сумме неудержанного налога
на доходы физических лиц,
утвержденному приказом ФНС России
от 02.10.2018 N ММВ-7-11/566@

<a id="p100921"></a>Форма по КНД 1110307

<a id="p100922"></a>ПРОТОКОЛ
ПРИЕМА СПРАВОК О ДОХОДАХ И СУММАХ НАЛОГА ФИЗИЧЕСКИХ

<div align="center">

ЛИЦ ЗА 20_ ГОД

<a id="p100923"></a>Протокол N <номер протокола> от <дата приема><br>
<a id="p100924"></a>РЕЕСТР N <номер реестра с начала года> от <дата составления реестра> [<*>](#p100945)<br>
<a id="p100925"></a>к файлу <имя представляемого файла> [<**>](#p100946)<br>
<a id="p100926"></a>(прием Справок о доходах и суммах налога физических лиц за <год сведений> год)

<a id="p100927"></a>Наименование налогового агента: <наименование налогового агента - организации>/<ФИО налогового агента - индивидуального предпринимателя, нотариуса, занимающегося частной практикой, адвоката, учредившего адвокатский кабинет, и другого лица, занимающегося в установленном законодательством Российской Федерации порядке частной практикой><br>
<a id="p100928"></a>ИНН/КПП налогового агента: <ИНН/КПП налогового агента - организации>/<ИНН налогового агента - индивидуального предпринимателя, нотариуса, занимающегося частной практикой, адвоката, учредившего адвокатский кабинет, и другого лица, занимающегося в установленном законодательством Российской Федерации порядке частной практикой><br>
<a id="p100929"></a>ИНН/КПП реорганизованной организации: <ИНН/КПП реорганизованной организации><br>
<a id="p100930"></a>Признак представленных справок: <1/2/3/4><br>
<a id="p100931"></a>Получатель: <код налогового органа>

</div>


<a id="p100932"></a>КОЛИЧЕСТВО СПРАВОК, ПРЕДСТАВЛЕННЫХ НАЛОГОВЫМ АГЕНТОМ: <количество Справок, представленных налоговым агентом>
<a id="p100933"></a>КОЛИЧЕСТВО ПРИНЯТЫХ НА ОБРАБОТКУ СПРАВОК <количество принятых Справок>
<a id="p100934"></a>КОЛИЧЕСТВО СПРАВОК С ОШИБКАМИ: количество Справок с выявленными ошибками>
<a id="p100935"></a>СПРАВКИ С ВЫЯВЛЕННЫМИ ОШИБКАМИ (НЕ ПРИНЯТЫЕ СПРАВКИ):
<a id="p100936"></a>Номер п/п: <Номер по порядку в файле> [<**>](#p100946)
<a id="p100937"></a>Номер Справки: <Номер справки>
<a id="p100938"></a>Путь к реквизиту: <Путь к реквизиту в файле> [<**>](#p100946)
<a id="p100939"></a>Значение элемента: <Значение ошибочного элемента> [<**>](#p100946)
<a id="p100940"></a>Текст ошибки: <Текст>
<a id="p100941"></a>Файл обрабатывался программой <Версия программы> [<**>](#p100946)
<a id="p100942"></a>КОЛИЧЕСТВО ПРИНЯТЫХ СПРАВОК <количество принятых Справок>

<a id="p100943"></a>ДОЛЖНОСТНОЕ ЛИЦО НАЛОГОВОГО ОРГАНА _____________________________


<a id="p100944"></a>

---

<a id="p100945"></a><*> - заполняется при представлении Справок на бумажных носителях;
<a id="p100946"></a><**> - заполняется при представлении Справок в электронной форме.


<a id="p100947"></a>Приложение N 5
к приказу ФНС России
от 02.10.2018 N ММВ-7-11/566@

<a id="p100948"></a>            СПРАВКА О ДОХОДАХ И СУММАХ НАЛОГА ФИЗИЧЕСКОГО ЛИЦА

                         за ____ год от __.__.____


### 1. <a id="p100949"></a>Данные о налоговом агенте

<a id="p100950"></a>Код по [ОКТМО](https://bukva.ai/docs/klassifikator-ok-033-2013) .............. Телефон ........... ИНН .......... КПП ........
<a id="p100951"></a>Налоговый агент ..............
<a id="p100952"></a>Форма реорганизации (ликвидация) (код) ....
<a id="p100953"></a>ИНН/КПП реорганизованной организации ............../..............


### 2. <a id="p100954"></a>Данные о физическом лице - получателе дохода

<a id="p100955"></a>ИНН в Российской Федерации .............
<a id="p100956"></a>Фамилия ................ Имя ............... Отчество [<*>](#p100991) .................
<a id="p100957"></a>Статус налогоплательщика ........ Дата рождения ..·..·.... Гражданство (код
<a id="p100958"></a>страны) ..........
<a id="p100959"></a>Код документа, удостоверяющего личность: .... Серия и номер документа .....

3. <a id="p100960"></a>Доходы, облагаемые по ставке  .....%


<table>
<colgroup><col width="9%"><col width="10%"><col width="10%"><col width="10%"><col width="9%"><col width="4%"><col width="9%"><col width="9%"><col width="10%"><col width="10%"><col width="10%"></colgroup>
<tr><td><a id="p100961"></a>Месяц</td><td><a id="p100962"></a>Код дохода</td><td><a id="p100963"></a>Сумма дохода</td><td><a id="p100964"></a>Код вычета</td><td><a id="p100965"></a>Сумма вычета</td><td rowspan="11"></td><td><a id="p100966"></a>Месяц</td><td><a id="p100967"></a>Код дохода</td><td><a id="p100968"></a>Сумма дохода</td><td><a id="p100969"></a>Код вычета</td><td><a id="p100970"></a>Сумма вычета</td></tr>
<tr><td></td><td></td><td></td><td></td><td></td><td></td><td></td><td></td><td></td><td></td></tr>
<tr><td></td><td></td><td></td><td></td><td></td><td></td><td></td><td></td><td></td><td></td><td></td></tr>
</table>


### 4. <a id="p100971"></a>Стандартные, социальные и имущественные налоговые вычеты


| <a id="p100972"></a>Код вычета | <a id="p100973"></a>Сумма вычета | <a id="p100974"></a>Код вычета | <a id="p100975"></a>Сумма вычета | <a id="p100976"></a>Код вычета | <a id="p100977"></a>Сумма вычета | <a id="p100978"></a>Код вычета | <a id="p100979"></a>Сумма вычета |
| --- | --- | --- | --- | --- | --- | --- | --- |
|  |  |  |  |  |  |  |  |


### 5. <a id="p100980"></a>Общие суммы дохода и налога


| <a id="p100981"></a>Общая сумма дохода |  | <a id="p100982"></a>Сумма налога удержанная |  |
| --- | --- | --- | --- |
| <a id="p100983"></a>Налоговая база |  | <a id="p100984"></a>Сумма налога перечисленная |  |
| <a id="p100985"></a>Сумма налога исчисленная |  | <a id="p100986"></a>Сумма налога, излишне удержанная налоговым агентом |  |
| <a id="p100987"></a>Сумма фиксированных авансовых платежей |  | <a id="p100988"></a>Сумма налога, не удержанная налоговым агентом |  |


<a id="p100989"></a>____________________________________   _______________
 налоговый агент (Ф.И.О. [<*>](#p100991)) (подпись)


<a id="p100990"></a>

---

<div align="center">

<a id="p100991"></a><*> Отчество указывается при наличии.

</div>


<a id="p100109"></a>

---


![](https://i.bukva.ai/3ifzVDYR0/$309480_1151078_506000_01.png)


## Вложения

- [$309480_05D.XLS](https://bukva.ai/docs/prikaz-mmv-7-11566-at/attachments/%24309480_05D.XLS)
- [$309480_1151078_506000_01D.PDF](https://bukva.ai/docs/prikaz-mmv-7-11566-at/attachments/%24309480_1151078_506000_01D.PDF)