Приказ ФНС России от 03.10.2025 № ЕД-7-3/855@
Актуально на 01.11.2026.
Как цитировать: Приказ ФНС России от 03.10.2025 N ЕД-7-3/855@. ЕД-7-3/855@. 03.10.2025. https://bukva.ai/docs/prikaz-ed-7-3855-at
«О внесении изменений в приложения к приказу Федеральной налоговой службы от 02.10.2024 № ЕД-7-3/830@»
(Зарегистрировано в Минюсте России 31.10.2025 № 84026)
Примечание
Данный документ применяется начиная с представления налоговой декларации за налоговый период 2025 года, за исключением отдельных положений, применяемых начиная с представления налоговой декларации за первый отчетный период 2026 года. Начало действия документа — 01.01.2026 (за исключением отдельных положений). В соответствии с пунктом 2 данный документ вступил в силу по истечении двух месяцев со дня официального опубликования (опубликован на Официальном интернет-портале правовой информации http://pravo.gov.ru - 31.10.2025), но не ранее 1 января 2026 года, и применяется начиная с представления налоговой декларации за налоговый период 2025 года, за исключением отдельных положений, вступающих в силу с 26 марта 2026 года и применяемых начиная с представления налоговой декларации за первый отчетный период 2026 года.
Зарегистрировано в Минюсте России 31 октября 2025 г. № 84026
МИНИСТЕРСТВО ФИНАНСОВ РОССИЙСКОЙ ФЕДЕРАЦИИ
ФЕДЕРАЛЬНАЯ НАЛОГОВАЯ СЛУЖБА
ПРИКАЗ от 3 октября 2025 г. № ЕД-7-3/855@
О ВНЕСЕНИИ ИЗМЕНЕНИЙ
В ПРИЛОЖЕНИЯ К ПРИКАЗУ ФЕДЕРАЛЬНОЙ НАЛОГОВОЙ СЛУЖБЫ
ОТ 02.10.2024 № ЕД-7-3/830@
В соответствии с абзацем первым пункта 7 статьи 80 части первой Налогового кодекса Российской Федерации, абзацем первым пункта 1, подпунктом 5.9.36 пункта 5 Положения о Федеральной налоговой службе, утвержденного постановлением Правительства Российской Федерации от 30.09.2004 № 506, в целях реализации положений главы 25 «Налог на прибыль организаций» части второй Налогового кодекса Российской Федерации и в связи с принятием федеральных законов от 27.11.2023 № 539-ФЗ «О внесении изменений в части первую и вторую Налогового кодекса Российской Федерации, отдельные законодательные акты Российской Федерации и признании утратившими силу отдельных положений законодательных актов Российской Федерации», от 29.11.2024 № 418-ФЗ «О внесении изменений в части первую и вторую Налогового кодекса Российской Федерации и отдельные законодательные акты Российской Федерации» приказываю:
1. Внести в приложения к приказу Федеральной налоговой службы от 02.10.2024 № ЕД-7-3/830@ «Об утверждении формы, порядка заполнения (представления) и формата представления в электронной форме налоговой декларации по налогу на прибыль организаций, а также о внесении изменений в приложение к приказу ФНС России от 29.02.2024 № ЕД-7-3/164@» (зарегистрирован Министерством юстиции Российской Федерации 29.11.2024, регистрационный № 80397) следующие изменения:
1.1. В приложении № 1 «Налоговая декларация по налогу на прибыль организаций»:
1.1.1. Штрих-код «00218016» заменить штрих-кодом «00219013», штрих-код «00218023» заменить штрих-кодом «00219020», штрих-код «00218030» заменить штрих-кодом «00219037», штрих-код «00218047» заменить штрих-кодом «00219044», штрих-код «00218078» заменить штрих-кодом «00219075», штрих-код «00218085» заменить штрих-кодом «00219082», штрих-код «00218092» заменить штрих-кодом «00219099», штрих-код «00218108» заменить штрих-кодом «00219105», штрих-код «00218115» заменить штрих-кодом «00219112», штрих-код «00218122» заменить штрих-кодом «00219129», штрих-код «00218139» заменить штрих-кодом «00219136», штрих-код «00218153» заменить штрих-кодом «00219150», штрих-код «00218160» заменить штрих-кодом «00219167», штрих-код «00218177» заменить штрих-кодом «00219174», штрих-код «00218184» заменить штрих-кодом «00219181», штрих-код «00218191» заменить штрих-кодом «00219198», штрих-код «00218207» заменить штрих-кодом «00219204», штрих-код «00218214» заменить штрих-кодом «00219211», штрих-код «00218221» заменить штрих-кодом «00219228», штрих-код «00218238» заменить штрих-кодом «00219235», штрих-код «00218245» заменить штрих-кодом «00219242», штрих-код «00218252» заменить штрих-кодом «00219259», штрих-код «00218269» заменить штрих-кодом «00219266», штрих-код «00218276» заменить штрих-кодом «00219273», штрих-код «00218283» заменить штрих-кодом «00219303», штрих-код «00218290» заменить штрих-кодом «00219310», штрих-код «00218306» заменить штрих-кодом «00219327», штрих-код «00218313» заменить штрих-кодом «00219334», штрих-код «00218344» заменить штрих-кодом «00219365», штрих-код «00218351» заменить штрих-кодом «00219372», штрих-код «00218368» заменить штрих-кодом «00219389», штрих-код «00218375» заменить штрих-кодом «00219396», штрих-код «00218382» заменить штрих-кодом «00219402», штрих-код «00218399» заменить штрих-кодом «00219419», штрих-код «00218405» заменить штрих-кодом «00219426», штрих-код «00218412» заменить штрих-кодом «00219433», штрих-код «00218429» заменить штрих-кодом «00219440»;
1.1.2. Лист 02 «Расчет суммы налога» страницу со штрих-кодом «00218054» изложить в редакции согласно приложению № 1 к настоящему приказу;
1.1.3. Лист 02 «Расчет суммы налога» страницу со штрих-кодом «00218061» изложить в редакции согласно приложению № 2 к настоящему приказу;
1.1.4. Приложение № 4 к Листу 02 «Расчет суммы убытка, уменьшающего налоговую базу» изложить в редакции согласно приложению № 3 к настоящему приказу;
1.1.5. Дополнить Листом 05.1 «Операции с цифровой валютой» согласно приложению № 4 к настоящему приказу;
1.1.6. Лист 08 «Доходы и расходы налогоплательщика, осуществившего самостоятельную (симметричную, обратную) корректировку, корректировки по результатам взаимосогласительной процедуры в соответствии с международным договором Российской Федерации по вопросам налогообложения» изложить в редакции согласно приложению № 5 к настоящему приказу.
1.2. В приложение N 2 «Порядок заполнения (представления) налоговой декларации по налогу на прибыль организаций» внести изменения согласно приложению № 6 к настоящему приказу.
1.3. Приложение № 3 «Формат представления налоговой декларации по налогу на прибыль организаций в электронной форме» изложить в редакции согласно приложению № 7 к настоящему приказу.
2. Установить, что настоящий приказ вступает в силу по истечении двух месяцев со дня его официального опубликования, но не ранее 01.01.2026, и применяется начиная с представления налоговой декларации по налогу на прибыль организаций за налоговый период 2025 года, за исключением пункта 4 приложения № 6 к настоящему приказу, который вступает в силу с 26.03.2026 и применяется начиная с представления налоговой декларации по налогу на прибыль организаций за первый отчетный период 2026 года.
3. Контроль за исполнением настоящего приказа возложить на заместителя руководителя Федеральной налоговой службы, координирующего методологическое и организационное обеспечение работы налоговых органов по вопросам исчисления в соответствующий бюджет налогов и сборов, иных обязательных платежей (за исключением транспортного налога, налога на имущество организаций, налога на имущество физических лиц, земельного налога, налога на доходы физических лиц, страховых взносов).
Руководитель Федеральной налоговой службы Д. В. Егоров
Приложение № 1 к приказу ФНС России от 03.10.2025 № ЕД-7-3/855@
<pre class="legal-pre">┌─┐              ┌─┐
└─┘││││││││││││││└─┘      ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
   ││││││││││││││     ИНН │ │ │ │ │ │ │ │ │ │ │
   ││0021││9051││         └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                          ┌─┬─┬─┬─┬─┬─┬─┬─┬─┐      ┌─┬─┬─┐</pre>
                      КПП │ │ │ │ │ │ │ │ │ │ Стр. │ │ │ │
                          └─┴─┴─┴─┴─┴─┴─┴─┴─┘      └─┴─┴─┘

                                                                              Лист 02

                            Расчет суммы налога

                                ┌─┬─┐
Признак налогоплательщика (код) │ │ │ указывается 01, если организация не относится
                                └─┴─┘ к указанным ниже
                ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
Номер документа │ │/│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
                └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
02 - сельскохозяйственный                     14 - оператор по обращению с твердыми
     товаропроизводитель                           коммунальными отходами
03 - резидент (участник) особой               15 - недропользователь, применяющий налог
     (свободной) экономической зоны                на дополнительный доход
04 - недропользователь новых морских          16 - организация по производству СПГ
     месторождений                                 и переработке углеводородов
06 - резидент территории опережающего         17 - организация, осуществляющая
     развития                                      деятельность в области информационных
07 - участник регионального                        технологий
     инвестиционного проекта                  18 - резидент Арктической зоны Российской
08 - участник специального                         Федерации
     инвестиционного контракта                19 - организация радиоэлектронной
09 - образовательная организация                   промышленности
10 - медицинская организация                  20 - организация, предоставляющая права
11 - образовательная и медицинская                 использования результатов
     организация                                   интеллектуальной деятельности
12 - организация, осуществляющая социальное   21 - организация по производству аммиака
     обслуживание граждан                          и водорода
22 - малая технологическая компания
             Показатели                        Код строки           Сумма в рублях
                  1                                  2                    3
                                                         ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">Доходы от реализации (стр. 040 приложения           010  │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
N 1 к Листу 02)                                          └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
                                                         ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">Внереализационные доходы (стр. 100 приложения       020  │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
N 1 к Листу 02)                                          └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
                                                         ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">Расходы, уменьшающие сумму доходов от               030  │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
реализации (стр. 130 приложения N 2 к Листу 02)          └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
                                                         ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">Внереализационные расходы (стр. 200 + стр. 300      040  │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
приложения N 2 к Листу 02)                               └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
                                                         ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
Убытки (стр. 360 приложения N 3 к Листу 02)         050  │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
                                                         └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                                                         ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">Итого прибыль (убыток) (стр. 010 + стр. 020 -       060  │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
стр. 030 - стр. 040 + стр. 050) + (стр. 330 -            └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
стр. 340) Листа 06
                                                         ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
Доходы, исключаемые из прибыли                      070  │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
                                                         └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘

<pre class="legal-pre">Налоговая база                                           ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
(стр. 060 - стр. 070 - стр. 400 приложения          100  │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
N 2 к Листу 02 + стр. 100 Листов 05 + стр. 550           └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
Листа 05.1 + стр. 530 Листа 06 + стр. 050
Листов 08 (или - стр. 050 Листов 08, если
показатель указан со знаком "минус") - стр. 010
Листа 04 с кодом вида дохода "37")

<pre class="legal-pre">Сумма убытка или части убытка, уменьшающего              ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
налоговую базу за отчетный (налоговый)              110  │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
период (стр. 150 приложения N 4 к Листу 02)              └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
                                                         ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">Налоговая база для исчисления налога                120  │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
(стр. 100 - стр. 110)                                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
                                                         ┌─┬─┐ ┌─┬─┐
Ставка налога в федеральный бюджет (%)              150  │ │ │.│ │ │
                                                         └─┴─┘ └─┴─┘
<pre class="legal-pre">Ставка налога в бюджет субъекта                          ┌─┬─┐ ┌─┬─┬─┐
Российской Федерации (%)                            160  │ │ │.│ │ │ │</pre>
                                                         └─┴─┘ └─┴─┴─┘
                                                         ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
Сумма исчисленного налога - всего                   180  │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
                                                         └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
  в том числе:
                                                         ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">  в федеральный бюджет (стр. 120 x                  190  │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
  стр. 150 : 100)                                        └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘

  в бюджет субъекта Российской Федерации                 ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
  (стр. 120 x стр. 160 : 100)                       200  │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │</pre>
                                                         └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
<pre class="legal-pre">┌─┐                                                                                  ┌─┐
└─┘                                                                                  └─┘</pre>
Приложение № 2
к приказу ФНС России
от 03.10.2025 № ЕД-7-3/855@
<pre class="legal-pre">┌─┐              ┌─┐
└─┘││││││││││││││└─┘      ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
   ││││││││││││││     ИНН │ │ │ │ │ │ │ │ │ │ │
   ││0021││9068││         └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                          ┌─┬─┬─┬─┬─┬─┬─┬─┬─┐      ┌─┬─┬─┐</pre>
                      КПП │ │ │ │ │ │ │ │ │ │ Стр. │ │ │ │
                          └─┴─┴─┴─┴─┴─┴─┴─┴─┘      └─┴─┴─┘

                                                                Лист 02 (продолжение)

                                ┌─┬─┐
Признак налогоплательщика (код) │ │ │
                                └─┴─┘
                                ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
Номер документа                 │ │/│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
                                └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘

<pre class="legal-pre">              Показатели                        Код строки        Сумма в рублях
                  1                                  2                   3</pre>

                                                         ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">Сумма начисленных авансовых платежей за             210  │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
отчетный (налоговый) период - всего                      └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>

  в том числе:
                                                         ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
  в федеральный бюджет                              220  │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
                                                         └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                                                         ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
  в бюджет субъекта Российской Федерации            230  │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
                                                         └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
<pre class="legal-pre">Сумма налога, выплаченная за пределами                   ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
Российской Федерации и засчитываемая в уплату       240  │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
налога согласно статье 311 Налогового кодекса            └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
Российской Федерации (далее - Кодекс)
  в том числе:
                                                         ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
  в федеральный бюджет                              250  │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
                                                         └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                                                         ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
  в бюджет субъекта Российской Федерации            260  │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
                                                         └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
<pre class="legal-pre">Сумма торгового сбора, исчисленная с начала              ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
налогового периода                                  265  │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │</pre>
                                                         └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
<pre class="legal-pre">Сумма торгового сбора, на которую уменьшены              ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
авансовые платежи в бюджет субъекта Российской      266  │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
Федерации за предыдущий отчетный период                  └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘

Сумма торгового сбора, на которую уменьшены              ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
исчисленные авансовые платежи (налог) в бюджет      267  │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
субъекта Российской Федерации за отчетный                └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
(налоговый) период

Сумма уменьшения авансовых платежей (налога)
при применении налоговых вычетов
                                                         ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
  в федеральный бюджет                              268  │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
                                                         └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                                                         ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
  в бюджет субъекта Российской Федерации            269  │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
                                                         └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
Сумма налога к доплате
                                                         ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">  в федеральный бюджет (стр. 190 - стр. 220 -       270  │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
  стр. 250 - стр. 268)                                   └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘

  в бюджет субъекта Российской Федерации                 ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
  (стр. 200 - стр. 230 - стр. 260 - стр. 267 -      271  │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
  стр. 269)                                              └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>

Сумма налога к уменьшению
                                                         ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">  в федеральный бюджет (стр. 220 + стр. 250 +       280  │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
  стр. 268 - стр. 190)                                   └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘

  в бюджет субъекта Российской Федерации                 ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
  (стр. 230 + стр. 260 + стр. 267 + стр. 269 -      281  │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
  стр. 200)                                              └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘

Сумма ежемесячных авансовых платежей,                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
подлежащих уплате в квартале, следующем за          290  │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
текущим отчетным периодом                                └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>

  в том числе:
                                                         ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
  в федеральный бюджет                              300  │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
                                                         └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                                                         ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
  в бюджет субъекта Российской Федерации            310  │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
                                                         └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
<pre class="legal-pre">Сумма ежемесячных авансовых платежей, подлежащих         ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
уплате в первом квартале следующего налогового      320  │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
периода                                                  └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>

  в том числе:
                                                         ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
  в федеральный бюджет                              330  │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
                                                         └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                                                         ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
  в бюджет субъекта Российской Федерации            340  │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
                                                         └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
По налогоплательщикам - участникам региональных
инвестиционных проектов:
                                                         ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">  объем капитальных вложений, осуществленных        350  │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
  в целях реализации инвестиционного проекта             └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘

  разница между суммой налога, рассчитанной              ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
  по общей налоговой ставке, и суммой налога,       351  │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
  исчисленной с применением пониженных                   └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
  налоговых ставок
<pre class="legal-pre">┌─┐                                                                                  ┌─┐
└─┘                                                                                  └─┘</pre>
Приложение № 3
к приказу ФНС России
от 03.10.2025 № ЕД-7-3/855@
<pre class="legal-pre">┌─┐              ┌─┐
└─┘││││││││││││││└─┘      ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
   ││││││││││││││     ИНН │ │ │ │ │ │ │ │ │ │ │
   ││0021││9143││         └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                          ┌─┬─┬─┬─┬─┬─┬─┬─┬─┐      ┌─┬─┬─┐</pre>
                      КПП │ │ │ │ │ │ │ │ │ │ Стр. │ │ │ │
                          └─┴─┴─┴─┴─┴─┴─┴─┴─┘      └─┴─┴─┘

                                                            Приложение N 4 к Листу 02

             Расчет суммы убытка, уменьшающего налоговую базу

                                ┌─┬─┐
Признак налогоплательщика (код) │ │ │ указывается 01, если организация не относится
                                └─┴─┘ к указанным ниже
                ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
Номер документа │ │/│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
                └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
**03 - резидент (участник) особой (свободной)       16 - организация по производству СПГ**

     **экономической зоны                                и переработке углеводородов**

**04 - недропользователь новых морских              17 - организация, осуществляющая**

     **месторождений                                     деятельность в области**

**05 - операции с необращающимися: ценными               информационных технологий**

     **бумагами, производными финансовыми           18 - резидент Арктической зоны**

     **инструментами; цифровыми                          Российской Федерации**

     **финансовыми активами                         19 - организация радиоэлектронной**

**51 - операции с цифровой валютой                       промышленности**
06 - резидент территории опережающего развития    20 - организация, предоставляющая
07 - участник регионального инвестиционного            права использования результатов
     проекта                                           интеллектуальной деятельности
08 - участник специального инвестиционного        21 - организация по производству
     **контракта                                         аммиака и водорода**

**15 - недропользователь, применяющий налог на      22 - малая технологическая компания**
**дополнительный доход**
              Показатели                        Код строки        Сумма в рублях
                  1                                  2                   3
                                                         ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">Остаток неперенесенного убытка на начало            010  │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
налогового периода - всего                               └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>

  в том числе:
<pre class="legal-pre">      ┌─┬─┬─┬─┐                                          ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
   за │ │ │ │ │ год                                 040  │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
      └─┴─┴─┴─┘                                          └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
      ┌─┬─┬─┬─┐                                          ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
   за │ │ │ │ │ год                                 050  │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
      └─┴─┴─┴─┘                                          └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
      ┌─┬─┬─┬─┐                                          ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
   за │ │ │ │ │ год                                 060  │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
      └─┴─┴─┴─┘                                          └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
      ┌─┬─┬─┬─┐                                          ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
   за │ │ │ │ │ год                                 070  │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
      └─┴─┴─┴─┘                                          └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
      ┌─┬─┬─┬─┐                                          ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
   за │ │ │ │ │ год                                 080  │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
      └─┴─┴─┴─┘                                          └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
      ┌─┬─┬─┬─┐                                          ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
   за │ │ │ │ │ год                                 090  │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
      └─┴─┴─┴─┘                                          └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
      ┌─┬─┬─┬─┐                                          ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
   за │ │ │ │ │ год                                 100  │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
      └─┴─┴─┴─┘                                          └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
      ┌─┬─┬─┬─┐                                          ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
   за │ │ │ │ │ год                                 110  │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
      └─┴─┴─┴─┘                                          └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
      ┌─┬─┬─┬─┐                                          ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
   за │ │ │ │ │ год                                 120  │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
      └─┴─┴─┴─┘                                          └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
      ┌─┬─┬─┬─┐                                          ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
   за │ │ │ │ │ год                                 130  │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
      └─┴─┴─┴─┘                                          └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
Налоговая база за отчетный (налоговый) период            ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
(стр. 100 Листа 02 или стр. 060 Листа 05            140  │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
или стр. 500 Листа 05.1)                                 └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘

Сумма убытка или части убытка, уменьшающего              ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
налоговую базу за отчетный (налоговый)              150  │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
период - всего                                           └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
                                                         ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">Остаток неперенесенного убытка на конец             160  │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
налогового периода - всего                               └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┐                                                                                  ┌─┐
└─┘                                                                                  └─┘</pre>
Приложение № 4
к приказу ФНС России
от 03.10.2025 № ЕД-7-3/855@
<pre class="legal-pre">┌─┐              ┌─┐
└─┘││││││││││││││└─┘      ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
   ││││││││││││││     ИНН │ │ │ │ │ │ │ │ │ │ │
   ││0021││9280││         └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                          ┌─┬─┬─┬─┬─┬─┬─┬─┬─┐      ┌─┬─┬─┐</pre>
                      КПП │ │ │ │ │ │ │ │ │ │ Стр. │ │ │ │
                          └─┴─┴─┴─┴─┴─┴─┴─┴─┘      └─┴─┴─┘
                                                         ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">Доходы (выручка) от реализации цифровой валюты      100  │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
(далее - ЦВ) (всего)                                     └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>

  в том числе:
                                                         ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">  от реализации ЦВ, полученной в результате         105  │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
  майнинга                                               └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
                                                         ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">  сумма увеличения доходов в связи с отклонением    110  │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
  цены от рыночной котировки                             └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
                                                         ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
  от реализации ЦВ, не связанной с майнингом        115  │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
                                                         └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                                                         ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">  сумма увеличения доходов в связи с отклонением    120  │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
  цены от рыночной котировки                             └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
                                                         ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
  доходы от безвозмездной передачи ЦВ               125  │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
                                                         └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘

                                                         ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
Внереализационные доходы (всего)                    200  │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
                                                         └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘

  в том числе:
                                                         ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
  в виде ЦВ, полученной в результате майнинга       205  │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
                                                         └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                                                         ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
  в виде ЦВ, полученной безвозмездно                210  │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
                                                         └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘

              Расходы

                                                         ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">Расходы, связанные с приобретением, получением      300  │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
(за исключением майнинга) и реализацией ЦВ (всего)       └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>

  в том числе:
                                                         ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">  стоимость приобретения ЦВ,                        305  │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
  реализованной в отчетном (налоговом) периоде           └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
                                                         ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">  стоимость реализованной ЦВ,                       310  │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
  полученной в результате осуществления майнинга         └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
                                                         ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">  стоимость реализованной ЦВ,                       315  │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
  полученной безвозмездно                                └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
                                                         ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">  стоимость приобретения ЦВ,                        320  │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
  переданной впоследствии безвозмездно                   └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
                                                         ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">  прочие расходы, связанные с реализацией           325  │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
  ЦВ (всего)                                             └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>

    из них:
                                                         ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">    на оплату услуг посредников, не являющихся      326  │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
    организаторами торговли ЦВ (включая биржи)           └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘

  прочие расходы связанные с приобретением,              ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
  получением (за исключением майнинга)              330  │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
  реализованной ЦВ (всего)                               └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>

    из них:
                                                         ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">    на оплату услуг посредников, не являющихся      331  │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
    организаторами торговли ЦВ (включая биржи)           └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
                                                         ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">Сумма превышения расходов в связи с отклонением     350  │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
цены приобретения ЦВ от рыночной котировки               └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┐                                                                                  ┌─┐
└─┘                                                                                  └─┘

┌─┐              ┌─┐
└─┘││││││││││││││└─┘      ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
   ││││││││││││││     ИНН │ │ │ │ │ │ │ │ │ │ │
   ││0021││9297││         └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                          ┌─┬─┬─┬─┬─┬─┬─┬─┬─┐      ┌─┬─┬─┐</pre>
                      КПП │ │ │ │ │ │ │ │ │ │ Стр. │ │ │ │
                          └─┴─┴─┴─┴─┴─┴─┴─┴─┘      └─┴─┴─┘

                                                                 Лист 05.1 (продолжение)

<pre class="legal-pre">              Показатели                        Код строки        Сумма в рублях
                  1                                  2                   3</pre>

                                                         ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">Расходы, связанные с получением ЦВ в результате     400  │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
майнинга (всего)                                         └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>

  в том числе:
<pre class="legal-pre">  сумма амортизации по основным средствам                ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
  и (или) нематериальным активам, используемым      405  │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
  при майнинге ЦВ                                        └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
                                                         ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">  сумма расходов на приобретение электрической      410  │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
  и (или) иной энергии                                   └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
                                                         ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">  суммы налогов и сборов (страховых взносов), за    415  │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
  исключением перечисленных в статье 270 Кодекса         └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
                                                         ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">  сумма расходов на оплату труда, учитываемых       420  │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
  в соответствии со статьей 255 Кодекса                  └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
                                                         ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">  сумма расходов в виде арендных платежей           425  │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
  за имущество, используемое при майнинге ЦВ             └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
                                                         ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">Прибыль по операциям с ЦВ                           500  │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
(стр. 100 + стр. 200 - стр. 300 - стр. 400)              └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘

Убыток по операциям с ЦВ                                 ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
(стр. 100 + стр. 200 - стр. 300 - стр. 400,         520  │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
если результат расчета отрицательный)                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘

Сумма убытка, уменьшающая прибыль за отчетный            ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
(налоговый) период (стр. 150 приложения N 4         530  │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
к Листу 02 с кодом "51" в реквизите "Признак             └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
налогоплательщика (код)")
                                                         ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">Налоговая база по операциям с ЦВ                    550  │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
(стр. 500 - стр. 530)                                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>

                              ┌─┐
<pre class="legal-pre">Метод списания стоимости ЦВ:  │ │  1 - по стоимости первой по времени приобретения (ФИФО)
                              └─┘  2 - по стоимости единицы</pre>
                              ┌─┐
<pre class="legal-pre">Метод начисления амортизации: │ │  1 - линейный
                              └─┘  2 - нелинейный
┌─┐                                                                                  ┌─┐
└─┘                                                                                  └─┘</pre>
Приложение № 5
к приказу ФНС России
от 03.10.2025 № ЕД-7-3/855@
<pre class="legal-pre">┌─┐              ┌─┐
└─┘││││││││││││││└─┘      ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
   ││││││││││││││     ИНН │ │ │ │ │ │ │ │ │ │ │
   ││0021││9341││         └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                          ┌─┬─┬─┬─┬─┬─┬─┬─┬─┐      ┌─┬─┬─┐</pre>
                      КПП │ │ │ │ │ │ │ │ │ │ Стр. │ │ │ │
                          └─┴─┴─┴─┴─┴─┴─┴─┴─┘      └─┴─┴─┘
                                                                      Лист 08

            Корректировки, связанные с ценообразованием
| Вид корректировки | статьи 105.3 Кодекса) |
|---|
статьи 105.18 Кодекса)
3 — симметричная корректировка (подпункт 2 пункта 2
статьи 105.18 Кодекса)
4 — обратная корректировка (абзац первый пункта 12
статьи 105.18 Кодекса)
5 — обратная корректировка (абзац второй пункта 12
статьи 105.18 Кодекса)
6 — корректировка по результатам взаимосогласительной
процедуры в соответствии с международным договором
Российской Федерации по вопросам налогообложения
(пункт 1 статьи 105.18-1 Кодекса)
Код основания отнесения сделки к контролируемой в соответствии со статьей 105.14
Кодекса
┌─┬─┬─┐ ┌─┬─┬─┐ ┌─┬─┬─┐ ┌─┬─┬─┐ ┌─┬─┬─┐ ┌─┬─┬─┐ ┌─┬─┬─┐ ┌─┬─┬─┐ ┌─┬─┬─┐ ┌─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┘ └─┴─┴─┘ └─┴─┴─┘ └─┴─┴─┘ └─┴─┴─┘ └─┴─┴─┘ └─┴─┴─┘ └─┴─┴─┘ └─┴─┴─┘ └─┴─┴─┘
                                        ┌─┬─┬─┐
<pre class="legal-pre">Код страны регистрации (инкорпорации)   │ │ │ │
контрагента                             └─┴─┴─┘</pre>
                                        ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
ИНН контрагента                         │ │ │ │ │ │ │ │ │ │ │ │ │
                                        └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘

Регистрационный номер контрагента в стране регистрации (инкорпорации)
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘

Наименование организации (фамилия, имя, отчество <*>) контрагента
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                             (в русской транскрипции)
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                           (в латинской транскрипции)

    --------------------------------
    <*> Отчество указывается при наличии.
<pre class="legal-pre">┌─┐                                                                           ┌─┐
└─┘                                                                           └─┘

┌─┐              ┌─┐
└─┘││││││││││││││└─┘      ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
   ││││││││││││││     ИНН │ │ │ │ │ │ │ │ │ │ │
   ││0021││9358││         └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                          ┌─┬─┬─┬─┬─┬─┬─┬─┬─┐      ┌─┬─┬─┐</pre>
                      КПП │ │ │ │ │ │ │ │ │ │ Стр. │ │ │ │
                          └─┴─┴─┴─┴─┴─┴─┴─┴─┘      └─┴─┴─┘

                                                         Лист 08 (продолжение)

          Сведения о сделке, по которой произведена корректировка

Номер договора
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘

                ┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐
Дата договора   │ │ │.│ │ │.│ │ │ │ │
                └─┴─┘ └─┴─┘ └─┴─┴─┴─┘
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">Уникальный номер контракта/         │ │ │ │ │ │ │ │ │/│ │ │ │ │/│ │ │ │ │/│ │/│ │
кредитного договора                 └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>

                    ┌─┐ 1 - товар
Тип предмета сделки │ │ 2 - работа, услуга
                    └─┘ 3 - иной объект гражданских прав

Наименование предмета сделки
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘

 Код предмета сделки Код предмета сделки Код предмета сделки
<pre class="legal-pre">      по ТН ВЭД                    по ОКПД2                    по ОКВЭД2

┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐      ┌─┬─┐ ┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┐       ┌─┬─┐ ┌─┬─┐ ┌─┬─┐
│ │ │ │ │ │ │ │ │ │ │      │ │ │.│ │ │.│ │ │.│ │ │ │       │ │ │.│ │ │.│ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘      └─┴─┘ └─┴─┘ └─┴─┘ └─┴─┴─┘       └─┴─┘ └─┴─┘ └─┴─┘</pre>

                  Корректировка налоговой базы по сделкам

                                        Признак
<pre class="legal-pre">      Показатели            Код     (0 - уменьшение      Сумма в рублях
                           строки    1 - увеличение)
           1                 2             3                   4

                                          ┌─┐     ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
Доходы от реализации        010           │ │     │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
                                          └─┘     └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                                          ┌─┐     ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
Внереализационные доходы    020           │ │     │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
                                          └─┘     └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
Расходы, уменьшающие                      ┌─┐     ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
сумму доходов               030           │ │     │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
от реализации                             └─┘     └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                                          ┌─┐     ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
Внереализационные           040           │ │     │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
расходы                                   └─┘     └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                                          ┌─┐     ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
Итого сумма корректировки   050           │ │     │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
                                          └─┘     └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘

      Показатели            Код         Значения показателей</pre>
                           строки
<pre class="legal-pre">           1                 2                   3

Сумма дохода,                     ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
приравниваемого к           060   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
дивидендам  └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
(пункт 6.1 статьи 105.3
Кодекса)
                                  ┌─┬─┐
Ставка налогообложения (%)  070   │ │ │
                                  └─┴─┘
<pre class="legal-pre">Сумма исчисленного                ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
(удержанного) налога        080   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
(в рублях)                        └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
(стр. 060 x стр. 070 : 100)

Признак применения ┌─┐
<pre class="legal-pre">пункта 6.2 статьи           085   │ │ 0 - нет
105.3 Кодекса                     └─┘ 1 - да</pre>
                                  ┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐
Дата возврата дохода        090   │ │ │.│ │ │.│ │ │ │ │
                                  └─┴─┘ └─┴─┘ └─┴─┴─┴─┘

<pre class="legal-pre">Сумма учтенных доходов            ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
в виде процентов            095   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
(подпункт 2 пункта 6.2            └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
статьи 105.3 Кодекса)
<pre class="legal-pre">┌─┐                                                                           ┌─┐
└─┘                                                                           └─┘</pre>
Приложение № 6 к приказу ФНС России от 03.10.2025 № ЕД-7-3/855@
ИЗМЕНЕНИЯ,
ВНОСИМЫЕ В ПРИЛОЖЕНИЕ № 2 «ПОРЯДОК ЗАПОЛНЕНИЯ»
(ПРЕДСТАВЛЕНИЯ) НАЛОГОВОЙ ДЕКЛАРАЦИИ ПО НАЛОГУ НА ПРИБЫЛЬ
ОРГАНИЗАЦИЙ» К ПРИКАЗУ ФЕДЕРАЛЬНОЙ НАЛОГОВОЙ СЛУЖБЫ
ОТ 02.10.2024 № ЕД-7-3/830@
1. Абзац девятнадцатый пункта 3 изложить в следующей редакции:
«Листа 08 „Корректировки, связанные с ценообразованием“;».
2. Дополнить пунктом 22(1) следующего содержания:
«22(1). Если организация осуществляет операции с цифровой валютой, налоговая база по которым определяется отдельно от общей налоговой базы, в состав Декларации дополнительно включается Лист 05.1, который заполняется в соответствии с требованиями главы XIV(1) настоящего Порядка.».
3. Абзац третий пункта 32 изложить в следующей редакции:
«Организации, перешедшие на упрощенную систему налогообложения, применяющие систему налогообложения для сельскохозяйственных товаропроизводителей (единый сельскохозяйственный налог), использующие право на освобождение от исполнения обязанностей налогоплательщиков налога на прибыль, в частности, в соответствии со статьями 246.1, 246.1-1, 246.3 Кодекса, а также организации, осуществляющие предпринимательскую деятельность в сфере игорного бизнеса, которые по итогам отчетных (налоговых) периодов не получают доходов, подлежащих налогообложению налогом на прибыль, исполняют обязанности налоговых агентов и представляют по итогам отчетных (налоговых) периодов Расчет в составе титульного листа, подраздела 1.3 Раздела 1 и Листа 03.».
4. Абзац восьмой подпункта 85.1 пункта 85 признать утратившим силу.
5. Подпункт 85.4 пункта 85 дополнить абзацами следующего содержания:
«Реквизит „Номер документа“, указанный в приложениях № 1 — № 5 к Листу 02, заполняется в соответствии с реквизитом „Номер документа“ Листа 02, относящегося к соответствующему соглашению о защите и поощрении капиталовложений.
»
Налогоплательщики — участники соглашений о защите и поощрении капиталовложений, заключившие такие соглашения после 01.06.2022, в целях реализации требований статьи 288.4 Кодекса заполняют Декларацию в соответствии с положениями настоящего подпункта.».
6. В пункте 90:
а) абзац первый изложить в следующей редакции:
«90. В строке 100 отражается налоговая база, которая определяется путем вычитания из показателя строки 060 значений строк 070 и 400 приложения № 2 к Листу 02, а также суммирования полученного результата с показателями строк 100 Листов 05, строки 550 Листа 05.1 и строки 530 Листа 06. Кроме того, при формировании показателя строки 100 учитываются суммы корректировок налоговой базы в соответствии с положениями раздела V.1 Кодекса (строки 050 Листов 08).»;
б) абзац четвертый изложить в следующей редакции:
«строка 100 = строка 060 — строка 070 — строка 400 приложения № 2 к Листу 02 + строки 100 Листов 05 + строка 550 Листа 05.1 + строка 530 Листа 06 + строки 050 Листов 08 (если показатель строки 050 Листов 08 имеет отрицательное значение, он учитывается со знаком „минус“) — строка 010 Листа 04 с кодом „37“ в реквизите „Вид дохода (код)“.».
7. Пункт 93 изложить в следующей редакции:
«93. В строках 150 — 160 указываются налоговые ставки в соответствии с главой 25 Кодекса. Налогоплательщики, имеющие обособленные подразделения, проставляют только налоговую ставку для исчисления налога, подлежащего уплате в федеральный бюджет (строка 150).».
8. Пункт 94 признать утратившим силу.
«В строке 200 отражается сумма налога на прибыль, подлежащая уплате в бюджет субъекта Российской Федерации организацией, не имеющей обособленных подразделений; она определяется путем умножения значения строки 120 на ставку налога на прибыль, указанную в строке 160.».
10. Пункт 99 дополнить абзацем следующего содержания:
«В случае одновременного применения инвестиционного налогового вычета, предусмотренного статьей 286.1 Кодекса, и федерального инвестиционного налогового вычета, предусмотренного статьей 286.2 Кодекса, сумма расходов, на которую уменьшена сумма платежей за текущий отчетный (налоговый) период в федеральный бюджет, переносится в строку 268 из строки 050 раздела Г „Расчет уменьшения суммы налога в федеральный бюджет“ приложения № 7 к Листу 02 и из строки 170 раздела Д „Расчет федерального инвестиционного налогового вычета“ того же приложения.».
11. В абзаце седьмом пункта 135 слово «(выплаченных)» исключить.
12. В пункте 148 слова «(пункты 157 и 159 настоящего Порядка)» заменить словами «(пункт 157 настоящего Порядка)».
«148(1). В реквизите „Признак налогоплательщика (код)“ указывается код „51“, если приложение № 4 к Листу 02 составляется в отношении убытков от операций с цифровой валютой, расчет по которым производится в Листе 05.1.».
14. Пункт 151 признать утратившим силу.
15. В пункте 153 слова «(включая учтенные убытки из указанных в строке 135)» исключить.
16. Пункт 154 признать утратившим силу.
17. Пункт 155 изложить в следующей редакции:
«155. Строка 160 заполняется при составлении Декларации за налоговый период.
»
В строке 160 остаток неперенесенного убытка определяется как разность показателя строки 010 и строки 150. Если в истекшем налоговом периоде, за который представлена Декларация, получен убыток, то остаток неперенесенного убытка на конец налогового периода (строка 160) включает показатель строки 010 и сумму убытка истекшего налогового периода. Сумма убытка истекшего налогового периода определяется как разность показателя строки 060 Листа 02 и доходов, включенных в показатель строки 070 Листа 02 (по которым налоговая база исчислена отдельно и налог удержан по ставке, отличной от установленной пунктом 1 статьи 284 Кодекса), скорректированная на положительные величины показателей строк 100 Листов 05, строки 550 Листа 05.1 и строки 530 Листа 06. То есть остаток неперенесенного убытка равен: строка 010 + абсолютная величина [(строка 060 Листа 02 — указанные доходы из строки 070 Листа 02) + положительная величина строк 100 Листов 05, строки 550 Листа 05.1 и строки 530 Листа 06].
Остаток неперенесенного убытка на конец налогового периода (строка 160) переносится в строки 010 — 130 расчета, представляемого за отчетный (налоговый) период следующего года.
Сумма убытка истекшего налогового периода указывается последней в перечне лет, за которые получены убытки.».
18. Пункт 156 признать утратившим силу.
19. Пункт 157 изложить в следующей редакции:
«157. Приложение № 4 с кодом „05“ в реквизите „Признак налогоплательщика (код)“ составляется с учетом следующих особенностей.
»
В строке 010 и в строках 040 — 130 отражаются полученные с 01.01.2015 неперенесенные убытки от операций с необращающимися ценными бумагами и необращающимися производными финансовыми инструментами, а также убытки от операций с цифровыми финансовыми активами.
В строке 140 отражается совокупная налоговая база по операциям с необращающимися ценными бумагами и необращающимися производными финансовыми инструментами, а также цифровыми финансовыми активами, которая используется при расчете суммы убытка предыдущих налоговых периодов, уменьшающей налоговую базу текущего налогового периода. Показатель в строке 140 равен показателю строки 060 Листа 05.
В строке 150 отражаются убытки, на которые уменьшается налоговая база текущего налогового периода. Показатель в строке 150 определяется в соответствии с ограничением, установленным пунктом 2.1 статьи 283 Кодекса. Показатель в строке 150 переносится в строку 080 Листа 05.».
«157(1). Приложение № 4 с кодом „51“ в реквизите „Признак налогоплательщика (код)“ составляется с учетом следующих особенностей.»
В строке 010 и в строках 040 — 130 указываются неперенесенные убытки от операций с цифровой валютой (за исключением убытков, полученных по операциям с цифровой валютой, указанным в пункте 8 статьи 282.3 Кодекса).
В строке 140 отражается совокупная налоговая база по операциям с цифровой валютой, которая используется при расчете суммы убытка предыдущих налоговых периодов, уменьшающей налоговую базу текущего налогового периода. Показатель в строке 140 равен показателю строки 500 Листа 05.1.
В строке 150 отражаются убытки, на которые уменьшается налоговая база текущего налогового периода. Показатель в строке 150 определяется в соответствии с ограничением, установленным пунктом 2.1 статьи 283 Кодекса. Показатель в строке 150 переносится в строку 530 Листа 05.1.».
21. Пункт 158 изложить в следующей редакции:
«158. Строка 160 заполняется при составлении Декларации за налоговый период.
»
В строке 160 остаток неперенесенного убытка определяется как разность показателей строк 010 и 150. Если в истекшем налоговом периоде, за который представлена Декларация, получен убыток, то остаток неперенесенного убытка на конец налогового периода (строка 160) включает показатель строки 010 и сумму убытка истекшего налогового периода. Сумма убытка истекшего налогового периода переносится из строки 040 Листа 05 при заполнении приложения № 4 к Листу 02 с указанием кода «05» в реквизите «Признак налогоплательщика (код)» или строки 520 Листа 05.1 при заполнении приложения № 4 к Листу 02 с указанием кода «51» в реквизите «Признак налогоплательщика (код)».
Остаток неперенесенного убытка на конец налогового периода (строка 160) переносится в строки 010 — 130 приложения № 4 к Листу 02, представляемого за отчетный (налоговый) период следующего года.».
22. Пункт 159 признать утратившим силу.
23. Пункт 162 изложить в следующей редакции:
«162. В строке 060 приложения № 5 к Листу 02 указывается налоговая ставка по налогу, подлежащему зачислению в бюджет субъекта Российской Федерации, в котором расположена организация и ее обособленные подразделения.
»
В строке 061 указываются реквизиты закона субъекта Российской Федерации, которым установлена примененная налогоплательщиком пониженная налоговая ставка. При этом последовательно указываются номер, пункт и подпункт статьи закона субъекта Российской Федерации. Для каждого из указанных реквизитов отведено по четыре знакоместа, заполнение их осуществляется слева направо, и если соответствующий реквизит имеет меньше четырех знаков, свободные знакоместа слева от значения заполняются нулями. Пятнадцать знакомест предназначены для указания номера закона субъекта Российской Федерации.
Например, если соответствующая налоговая льгота установлена подпунктом 15.1 пункта 3 статьи 2 закона субъекта Российской Федерации № 285/2019-OY, то в строке с кодом 171 указывается:
Показатели строки 070 определяются путем умножения данных строки 050 на строку 060. Сумма строк 070 приложения № 5 по организации без входящих в нее обособленных подразделений и по каждому обособленному подразделению (группе обособленных подразделений) переносится в строку 200 Листа 02.».
24. Пункт 184 изложить в следующей редакции:
«184. В реквизите „Расчет составлен (код)“ указывается код „1“ в случае, если расчет составляется налогоплательщиком, осуществившим расходы, формирующие ФИНВ, в соответствии с пунктом 4 статьи 286.2 Кодекса, в том числе, когда такие расходы произведены как самим налогоплательщиком, так и одним или несколькими лицами, входящими с ним в одну группу лиц. В этом случае реквизит „ИНН организации, осуществившей расходы“ не заполняется.».
25. Пункт 185 изложить в следующей редакции:
«185. В реквизите „Расчет составлен (код)“ указывается код „2“ в случае, если расчет составляется налогоплательщиком, не осуществившим самостоятельно расходы, формирующие ФИНВ, но входящим в одну группу лиц с налогоплательщиком, который такие расходы осуществил. В этом случае в реквизите „ИНН организации, осуществившей расходы“ указывается ИНН одного из лиц, фактически осуществивших расходы, формирующие ФИНВ, по выбору налогоплательщика.».
26. Абзац второй пункта 211 изложить в следующей редакции:
«10» - при отражении доходов в виде процентов по государственным ценным бумагам, включая ценные бумаги субъектов Российской Федерации, ценные бумаги государств — участников Союзного государства, а также по муниципальным ценным бумагам, облагаемых по ставке 20 процентов, предусмотренной подпунктом 1 пункта 4 статьи 284 Кодекса;».
27. В пункте 218 слова «сумма дохода» заменить словами «сумма налога».
28. Пункт 222 изложить в следующей редакции:
«222. Сумма исчисленного налога, срок уплаты которого установлен пунктом 4 статьи 287 Кодекса, указывается в строках 040, 050 и 060 подраздела 1.3 Раздела 1. Если срок уплаты налога установлен пунктом 1 статьи 287 Кодекса, то сумма налога указывается в строке 070. Строки 040 — 060 или 070 подраздела 1.3 Раздела 1 заполняются по каждому виду доходов, полученных налогоплательщиком, за исключением доходов, облагаемых по ставке 0 процентов.».
29. Пункт 268 изложить в следующей редакции:
«268. В строке 100 отражается налоговая база по налогу на прибыль по операциям с кодами 1, 2 или 3 в реквизите „Вид операции“. При положительном значении показатель строки 100 подлежит переносу в строку 100 Листа 02, заполненного с кодом „01“ в реквизите „Признак налогоплательщика (код)“, при незаполненном реквизите „Номер документа“. При отсутствии в декларации такого Листа 02 налогоплательщик заполняет отдельный Лист 02 с указанием в реквизите „Признак налогоплательщика (код)“ кода „01“, не заполняя при этом реквизит „Номер документа“, и осуществляет перенос.».
30. Дополнить главой XIV(1) следующего содержания:
«XIV(1). Заполнение Листа 05.1 „Операции с цифровой
валютой“ Декларации»
268(1). Лист 05.1 «Операции с цифровой валютой» Декларации заполняется налогоплательщиками, осуществляющими операции с цифровой валютой (далее — ЦВ), налоговая база по которым определяется отдельно от общей налоговой базы в соответствии с пунктом 1 статьи 282.3 Кодекса, в том числе организациями, осуществляющими майнинг ЦВ.
268(2). В Листе 05.1 не отражаются доходы и расходы по операциям с ЦВ (за исключением доходов и расходов, связанных с майнингом), если такие операции осуществлены в рамках экспериментального правового режима в сфере цифровых инноваций, предусматривающего использование ЦВ в качестве средства платежа по внешнеторговым договорам (контрактам), установленного в соответствии со статьей 1.1 Федерального закона от 31.07.2020 № 259-ФЗ «О цифровых финансовых активах, цифровой валюте и о внесении изменений в отдельные законодательные акты Российской Федерации».
268(3). В Листе 05.1 отражаются операции (доходы, расходы) с ЦВ, полученной налогоплательщиком в результате ее майнинга, а также операции (доходы, расходы) с ЦВ, полученной иным способом, не связанным с майнингом, в том числе в результате ее приобретения, обмена или по иным гражданско-правовым основаниям (далее в настоящей главе — ЦВ, не связанная с майнингом).
268(4). В строке 100 отражается совокупная сумма доходов (выручки) от реализации ЦВ, полученных налогоплательщиком в отчетном (налоговом) периоде.
Доходы определяются в соответствии с пунктом 3 статьи 282.3 Кодекса.
Сумма, подлежащая отражению в строке 100, включает как фактические доходы от реализации, так и корректировку доходов до минимального значения (при необходимости).
Детализация таких доходов по источникам происхождения ЦВ и суммам корректировки производится в строках 105, 110, 115, 120 и 125.
268(5). В строке 105 отражается сумма доходов от реализации ЦВ, полученной налогоплательщиком в результате майнинга.
Доход отражается по фактической цене реализации ЦВ. Если фактическая цена ЦВ оказалась ниже минимального значения, определенного в соответствии с пунктом 3 статьи 282.3 Кодекса, сумма корректировки доходов до минимального значения указывается отдельно в строке 110.
268(6). В строке 110 отражается сумма увеличения доходов в случае, если фактическая цена реализации ЦВ, полученной в результате майнинга (отраженной в строке 105), оказалась ниже минимального значения, установленного пунктом 3 статьи 282.3 Кодекса.
Например, налогоплательщик реализовал ЦВ по цене 100 000 рублей. Рыночная котировка на дату реализации составила 150 000 рублей. Минимальное значение — 120 000 рублей. В этом случае 100 000 рублей отражаются в строке 105, а 20 000 рублей — в строке 110.
268(7). В строке 115 отражается сумма доходов от реализации ЦВ, не связанной с майнингом. В строке отражаются доходы только от реализации ЦВ на возмездной основе. Доходы от безвозмездной передачи ЦВ не включаются в строку 115 и отражаются в строке 125.
Доход определяется по фактической цене реализации ЦВ. Если фактическая цена оказалась ниже минимального значения, установленного пунктом 3 статьи 282.3 Кодекса, сумма корректировки до минимального значения указывается в строке 120.
268(8). В строке 120 отражается сумма увеличения доходов в случае, если фактическая цена реализации ЦВ, не связанной с майнингом (отраженной в строке 115), оказалась ниже минимального значения, рассчитанного по правилам пункта 3 статьи 282.3 Кодекса. Пример заполнения указан в пункте 268(6) настоящего Порядка.
268(9). В строке 125 отражается сумма доходов, признанных в связи с безвозмездной передачей ЦВ за отчетный (налоговый) период.
Доход определяется исходя из рыночной котировки соответствующей ЦВ на дату ее передачи в соответствии с абзацем вторым пункта 4 статьи 282.3 Кодекса.
В строке 125 отражаются доходы, признанные в связи с безвозмездной передачей ЦВ, независимо от способа ее получения (в том числе связанной или не связанной с майнингом).
268(10). В строке 200 отражается совокупная сумма внереализационных доходов налогоплательщика, осуществляющего операции с ЦВ, за отчетный (налоговый) период, в том числе доходы в виде ЦВ, полученной в результате майнинга (строка 205), которые учитываются при определении налоговой базы по налогу на прибыль в соответствии с пунктом 32 части второй статьи 250 Кодекса, а также доходы в виде ЦВ, полученной налогоплательщиком безвозмездно (строка 210).
268(11). В строке 300 отражается совокупная сумма расходов по операциям с ЦВ, учитываемых при определении налоговой базы, понесенных налогоплательщиком в отчетном (налоговом) периоде, за исключением расходов, связанных с получением ЦВ в результате майнинга. Детализация указанной суммы производится в строках 305, 310, 315, 320, 325 и 330.
Если цена приобретения ЦВ превышает максимальное значение, установленное пунктом 3 статьи 282.3 Кодекса, сумма превышения не учитывается при определении налоговой базы и отражается отдельно в строке 350.
268(12). В строке 305 отражается сумма расходов в виде стоимости приобретения ЦВ, реализованной налогоплательщиком в отчетном (налоговом) периоде, определенная без учета расходов, относящихся к такой реализованной ЦВ, связанных с ее приобретением, отражаемых отдельно в строке 330.
268(13). В строке 310 отражается сумма расходов в виде стоимости ЦВ, реализованной в отчетном (налоговом) периоде, полученной налогоплательщиком в результате майнинга.
268(14). В строке 315 отражается сумма расходов в виде стоимости ЦВ, реализованной в отчетном (налоговом) периоде, если такая ЦВ была получена налогоплательщиком безвозмездно, определенная без учета расходов, относящихся к такой реализованной ЦВ, связанных с ее получением, отражаемых отдельно в строке 330.
268(15). В строке 320 отражается сумма расходов в виде стоимости приобретения ЦВ, переданной налогоплательщиком безвозмездно в отчетном (налоговом) периоде, определенная без учета расходов, относящихся к такой переданной ЦВ, связанных с ее приобретением, отражаемых отдельно в строке 330.
268(16). В строке 325 отражается сумма прочих расходов, связанных с реализацией ЦВ (всего), независимо от способа ее получения. Из суммы строки 325 в строке 326 выделяются расходы на оплату услуг посредников, не являющихся организаторами торговли ЦВ (включая биржи).
268(17). В строке 330 отражается сумма прочих расходов, связанных с приобретением и получением (за исключением майнинга) ЦВ, которая была реализована в отчетном (налоговом) периоде (всего). Из суммы строки 330 в строке 331 выделяются расходы на оплату услуг посредников, не являющихся организаторами торговли ЦВ (включая биржи).
268(18). В строке 350 отражается сумма превышения фактических расходов на приобретение ЦВ, не связанной с майнингом, над максимальным значением, установленным абзацем вторым пункта 3 статьи 282.3 Кодекса. Сумма такого превышения при определении налоговой базы не учитывается.
268(19). В строке 400 отражается совокупная сумма косвенных расходов, связанных с осуществлением майнинга ЦВ за отчетный (налоговый) период. Детализация таких расходов указана в строках 405, 410, 415, 420 и 425.
268(20). В строке 405 отражается сумма амортизации, начисленной в отчетном (налоговом) периоде по основным средствам и (или) нематериальным активам, используемым при майнинге ЦВ.
268(21). В строке 410 отражается сумма расходов на приобретение электрической и (или) иной энергии, потребленной в процессе майнинга ЦВ за отчетный (налоговый) период.
268(22). В строке 415 отражается сумма налогов и сборов (страховых взносов), за исключением перечисленных в статье 270 Кодекса, подлежащих учету в составе прочих расходов, связанных с производством и (или) реализацией, в соответствии с подпунктом 1 пункта 1 статьи 264 Кодекса, если они связаны с деятельностью по майнингу ЦВ.
268(23). В строке 420 отражается сумма расходов на оплату труда работников, занятых в деятельности по майнингу ЦВ, учитываемых в составе расходов в соответствии со статьей 255 Кодекса.
268(24). В строке 425 отражается сумма расходов в виде арендных платежей за имущество, используемое при майнинге ЦВ за отчетный (налоговый) период.
268(25). В строке 500 отражается прибыль за отчетный (налоговый) период по операциям с ЦВ, определяемая по формуле:
строка 500 = строка 100 + строка 200 — строка 300 — строка 400.
Если результат расчета по указанной формуле является положительным, он указывается в строке 500. Если результат равен нулю либо является отрицательным, в строке 500 указывается значение «0».
268(26). В строке 520 отражается сумма убытка за отчетный (налоговый) период по операциям с ЦВ, определяемая по формуле, указанной в пункте 268(25) настоящего Порядка, если результат расчета по этой формуле является отрицательным.
Значение строки 520 указывается без знака «-» («минус»).
268(27). В строке 530 отражается сумма убытка, признаваемая в отчетном (налоговом) периоде в целях налогообложения, уменьшающая налоговую базу по операциям с ЦВ за отчетный (налоговый) период (в соответствии с пунктом 7 статьи 282.3 и статьей 283 Кодекса).
268(28). В строке 550 отражается налоговая база по операциям с ЦВ, которая определяется по формуле: строка 550 = строка 500 — строка 530. Положительная сумма строки 550 Листа 05.1 подлежит переносу в строку 100 Листа 02, заполненного с кодом «01» в реквизите «Признак налогоплательщика (код)», при незаполненном реквизите «Номер документа». При отсутствии в декларации такого Листа 02 налогоплательщик заполняет отдельный Лист 02 с указанием в реквизите «Признак налогоплательщика (код)» кода «01», не заполняя при этом реквизит «Номер документа», и осуществляет перенос.
268(29). В реквизите «Метод списания стоимости ЦВ» указывается код способа определения стоимости реализуемой ЦВ, применяемый налогоплательщиком при расчете налоговой базы по операциям с ЦВ:
«1» — по стоимости первой по времени приобретения (ФИФО);
268(30). В реквизите «Метод начисления амортизации» указывается код применяемого налогоплательщиком метода начисления амортизации по основным средствам и (или) нематериальным активам, используемым при майнинге ЦВ:
«1» — линейный метод;
«2» — нелинейный метод.».
31. Заголовок главы XVII изложить в следующей редакции:
«XVII. Лист 08 »Корректировки, связанные с ценообразованием» Декларации».
32. В пункте 320:
а) абзац первый изложить в следующей редакции:
«320. Лист 08 заполняется в отношении сделки (или группы однородных сделок), по которой произведены корректировки в соответствии с разделом V.1 Кодекса. В Листе 08 отражаются в том числе доходы и расходы налогоплательщика, осуществившего самостоятельную корректировку (включая симметричную и обратную), корректировки по результатам взаимосогласительной процедуры, проведенной в соответствии с международным договором Российской Федерации по вопросам налогообложения, а также корректировки, предусмотренные пунктом 6.1 статьи 105.3 Кодекса.»;
б) абзац пятый изложить в следующей редакции:
«Код „1“ указывается, если в Листе 08 отражается самостоятельная корректировка, осуществленная в соответствии с пунктами 6 и 6.1 статьи 105.3 Кодекса.».
33. Дополнить пунктом 327(1) следующего содержания:
«327(1). В реквизите „Уникальный номер контракта/кредитного договора“ указывается уникальный номер, присвоенный банком в соответствии с Инструкцией Банка России от 16.08.2017 № 181-И „О порядке представления резидентами и нерезидентами уполномоченным банкам подтверждающих документов и информации при осуществлении валютных операций, о единых формах учета и отчетности по валютным операциям, порядке и сроках их представления“ (зарегистрирована Минюстом России 31.10.2017, регистрационный № 48749, с изменениями, внесенными Указаниями Банка России от 29.11.2017 № 4629-У (зарегистрировано Минюстом России 07.12.2017, регистрационный № 49152), от 05.07.2018 № 4855-У (зарегистрировано Минюстом России 17.09.2018, регистрационный № 52167), от 25.01.2022 № 6062-У (зарегистрировано Минюстом России 12.04.2022, регистрационный № 68176), от 09.01.2024 № 6663-У (зарегистрировано Минюстом России 25.03.2024, регистрационный № 77632), от 06.08.2024 № 6819-У (зарегистрировано Минюстом России 08.11.2024, регистрационный № 80086).
»
Указанный номер должен соответствовать договору, сведения о котором отражены в реквизитах «Номер договора» и «Дата договора» при совершении внешнеторговых сделок.».
34. Дополнить пунктами 336(1) — 336(6) следующего содержания:
«336(1). В строке 060 указывается сумма дохода, приравненного к дивидендам в соответствии с пунктом 6.1 статьи 105.3 Кодекса, в связи с самостоятельной корректировкой налоговой базы налогоплательщиком по сделке между взаимозависимыми лицами, одной из сторон которой является лицо, не являющееся налоговым резидентом Российской Федерации.
»
336(2). В строке 070 указывается ставка налога, применяемая в отношении дохода, отраженного в строке 060.
336(3). В строке 080 указывается сумма налога, исчисленная (удержанная) с дохода, отраженного в строке 060. Указанная сумма налога в Раздел 1 Декларации не переносится.
336(4). В реквизите «Признак применения пункта 6.2 статьи 105.3 Кодекса» указывается код:
«1» — если доход, указанный в строке 060, был возвращен лицом, не являющимся налоговым резидентом Российской Федерации, а также выполнены иные условия, предусмотренные статьей 105.3 Кодекса;
При указании кода «1» в данном реквизите, в случае возврата дохода в соответствии с пунктом 6.2 статьи 105.3 Кодекса, подлежат заполнению строки 090 и 095. При этом строки 070 и 080 не заполняются.
336(5). В строке 090 указывается дата возврата дохода, отраженного в строке 060, при соблюдении условий, предусмотренных пунктом 6.2 статьи 105.3 Кодекса. В случае возврата дохода несколькими платежами указывается дата последнего платежа.
336(6). В строке 095 указывается сумма доходов в виде процентов, учтенная налогоплательщиком при исчислении налоговой базы по налогу на прибыль в соответствии с пунктом 6.2 статьи 105.3 Кодекса.».
35. В таблице «Коды доходов (расходов), не учитываемых при определении налоговой базы или учитываемых отдельными категориями налогоплательщиков» приложения № 3 к Порядку заполнения декларации по налогу на прибыль организаций:
а) после строки с кодом «567» дополнить строкой следующего содержания:
| «» | 570 |
|---|
доходы банка развития — государственной корпорации
«;»
б) после строки с кодом «640» дополнить строками следующего содержания:
расходы в виде стоимости имущества (за исключением денежных средств), работ, услуг, безвозмездно переданных являющимся казенными учреждениями воинским частям и организациям Вооруженных Сил Российской Федерации, войск национальной гвардии Российской Федерации, органов федеральной службы безопасности, учтенные в соответствии с подпунктом 19.12-1 пункта 1 статьи 265 Кодекса
«.»
36. Строку 136 таблицы «Коды основания отнесения сделки к контролируемой» приложения № 4 к Порядку заполнения декларации по налогу на прибыль организаций изложить в следующей редакции:
| «» | 136 Хотя бы одна из сторон сделки является: - исследовательским корпоративным центром, указанным в Федеральном законе от 28.09.2010 № 244-ФЗ «Об инновационном центре „Сколково“ и применяет освобождение от исполнения обязанностей налогоплательщика налога на добавленную стоимость в соответствии со статьей 145.1 Кодекса; - участником проекта в соответствии с Федеральным законом от 29.07.2017 № 216-ФЗ „Об инновационных научно-технологических центрах и о внесении изменений в отдельные законодательные акты Российской Федерации“ и применяет освобождение в соответствии со статьей 145.1 Кодекса;» |
|---|
- участником Военного инновационного технополиса «Эра» Министерства обороны Российской Федерации в соответствии с Федеральным законом от 14.07.2022 № 253-ФЗ «О Военном инновационном технополисе „Эра“ Министерства обороны Российской Федерации и о внесении изменений в отдельные законодательные акты Российской Федерации» и применяет освобождение в соответствии со статьей 145.2 Кодекса (подпункт 8 пункта 2 статьи 105.14 Кодекса)
«.»
Приложение № 7
к приказу ФНС России
от 03.10.2025 № ЕД-7-3/855@
ФОРМАТ
ПРЕДСТАВЛЕНИЯ НАЛОГОВОЙ ДЕКЛАРАЦИИ ПО НАЛОГУ НА ПРИБЫЛЬ
ОРГАНИЗАЦИЙ В ЭЛЕКТРОННОЙ ФОРМЕ
I. ОБЩИЕ СВЕДЕНИЯ
1. Настоящий формат описывает требования к XML-файлам (далее — файл обмена) передачи в электронной форме налоговой декларации по налогу на прибыль организаций в налоговые органы.
2. Номер версии настоящего формата 5.13, часть II.
II. ОПИСАНИЕ ФАЙЛА ОБМЕНА
3. Имя файла обмена должно иметь следующий вид:
R_T — префикс, принимающий значение NO_PRIB;
A_K — идентификатор получателя информации, где: A — идентификатор получателя, которому направляется файл обмена, K — идентификатор конечного получателя, для которого предназначена информация из данного файла обмена. Передача файла от отправителя к конечному получателю (K) может осуществляться в несколько этапов через другие налоговые органы, осуществляющие передачу файла на промежуточных этапах, которые обозначаются идентификатором A. В случае передачи файла от отправителя к конечному получателю при отсутствии налоговых органов, осуществляющих передачу на промежуточных этапах, значения идентификаторов A и K совпадают. Каждый из идентификаторов (A и K) имеет вид для налоговых органов — четырехразрядный код налогового органа;
O — идентификатор отправителя информации, имеет вид:
для организаций — девятнадцатиразрядный код (идентификационный номер налогоплательщика (далее — ИНН) и код причины постановки на учет (далее — КПП) организации (обособленного подразделения);
для физических лиц — двенадцатиразрядный код (ИНН физического лица);
GGGG — год формирования передаваемого файла, MM — месяц, DD — день;
N — идентификационный номер файла. (Длина — от 1 до 36 знаков. Идентификационный номер файла должен обеспечивать уникальность файла).
Расширение имени файла — XML. Расширение имени файла может указываться как строчными, так и прописными буквами.
Параметры первой строки файла обмена
Первая строка XML-файла должна иметь следующий вид:
Имя файла, содержащего XML-схему файла обмена, должно иметь следующий вид:
NO_PRIB_1_002_00_05_13_xx, где xx — номер версии схемы.
XML-схема файла обмена приводится отдельным файлом и размещается на официальном сайте Федеральной налоговой службы в информационно-телекоммуникационной сети «Интернет».
4. Логическая модель файла обмена представлена в виде диаграммы структуры файла обмена на рисунке 1 настоящего формата. Элементами логической модели файла обмена являются элементы и атрибуты XML-файла. Перечень структурных элементов логической модели файла обмена и сведения о них приведены в таблицах 4.1 — 4.108 настоящего формата.
Для каждого структурного элемента логической модели файла обмена приводятся следующие сведения:
наименование элемента. Приводится полное наименование элемента. В строке таблицы могут быть описаны несколько элементов, наименования которых разделены символом «|». Такая форма записи применяется при наличии в файле обмена только одного элемента из описанных в этой строке;
сокращенное наименование (код) элемента. Приводится сокращенное наименование элемента. Синтаксис сокращенного наименования должен удовлетворять спецификации XML;
признак типа элемента. Может принимать следующие значения: «С» — сложный элемент логической модели (содержит вложенные элементы), «П» — простой элемент логической модели, реализованный в виде элемента XML-файла, «А» — простой элемент логической модели, реализованный в виде атрибута элемента XML-файла. Простой элемент логической модели не содержит вложенные элементы;
формат элемента. Формат элемента представляется следующими условными обозначениями: T — символьная строка; N — числовое значение (целое или дробное).
Формат символьной строки указывается в виде T(n-k) или T(=k), где: n — минимальное количество знаков, k — максимальное количество знаков, символ «-» — разделитель, символ «=» означает фиксированное количество знаков в строке. В случае, если минимальное количество знаков равно 0, формат имеет вид T(0-k). В случае, если максимальное количество знаков не ограничено, формат имеет вид T(n-).
Формат числового значения указывается в виде N(m.k), где: m — максимальное количество знаков в числе, включая целую и дробную часть числа без разделяющей десятичной точки и знака (для отрицательного числа), k — максимальное число знаков дробной части числа. Если число знаков дробной части числа равно 0 (то есть число целое), то формат числового значения имеет вид N(m).
Для простых элементов, являющихся базовыми в XML, таких как элемент с типом «date», поле «Формат элемента» не заполняется. Для таких элементов в поле «Дополнительная информация» указывается тип базового элемента;
признак обязательности элемента определяет обязательность наличия элемента (совокупности наименования элемента и его значения) в файле обмена. Признак обязательности элемента может принимать следующие значения: «О» — наличие элемента в файле обмена обязательно; «Н» — наличие элемента в файле обмена необязательно, то есть элемент может отсутствовать. Если элемент принимает ограниченный перечень значений (по классификатору, кодовому словарю), то признак обязательности элемента дополняется символом «К». В случае, если количество реализаций элемента может быть более одной, то признак обязательности элемента дополняется символом «М».
К вышеперечисленным признакам обязательности элемента может добавляться значение «У» в случае описания в XML-схеме условий, предъявляемых к элементу в файле обмена, описанных в графе «Дополнительная информация»;
дополнительная информация содержит, при необходимости, требования к элементу файла обмена, не указанные ранее. Для сложных элементов указывается ссылка на таблицу, в которой описывается состав данного элемента. Для элементов, принимающих ограниченный перечень значений из классификатора (кодового словаря), указывается соответствующее наименование классификатора (кодового словаря) или приводится перечень возможных значений. Для классификатора (кодового словаря) может указываться ссылка на его местонахождение. Для элементов, использующих пользовательский тип данных, указывается наименование типового элемента.
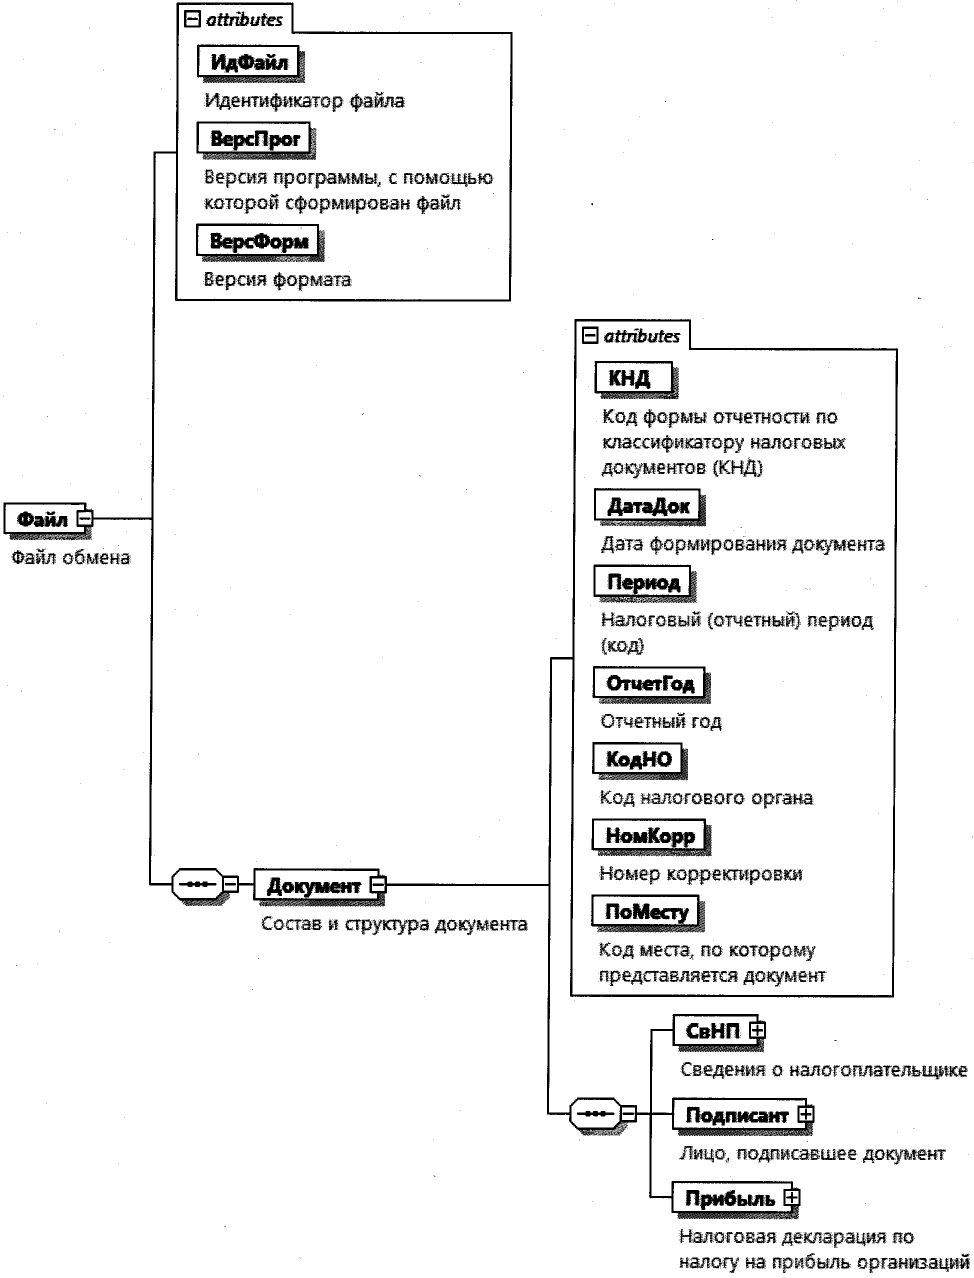
Рисунок 1. Диаграмма структуры файла обмена
Таблица 4.1
Файл обмена (Файл)
Таблица 4.2
Состав и структура документа (Документ)
Таблица 4.3
Сведения о налогоплательщике (СвНП)
Таблица 4.4
Налогоплательщик — организация (обособленное
подразделение) (НПЮЛ)
Таблица 4.5
Сведения о реорганизованной (ликвидированной) организации
(обособленном подразделении) (СвРеоргЮЛ)
Таблица 4.6
Лицо, подписавшее документ (Подписант)
Таблица 4.7
Сведения о представителе налогоплательщика, налогового
агента (СвПред)
Таблица 4.8
Налоговая декларация по налогу на прибыль
организаций (Прибыль)
Таблица 4.9
Сумма налога, подлежащая уплате (НалПУ)
Таблица 4.10
Сумма налога, подлежащая уплате — налог в федеральный бюджет
и бюджеты субъектов Российской Федерации (НалПУАв)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
|---|---|---|---|---|---|
| Код по ОКТМО | ОКТМО | А | T(=8) | T(=11) |
ОК | Типовой элемент <ОКТМОТип>. Принимает значение в соответствии с Общероссийским классификатором территорий муниципальных образований |
| Сумма налога, подлежащая уплате в федеральный бюджет | ФедБдж | С | Н | ||
| Сумма налога, подлежащая уплате в бюджет субъекта Российской Федерации | СубБдж | С | Н | Состав элемента представлен в таблице 4.12 |
Таблица 4.11
Сумма налога, подлежащая уплате в федеральный
бюджет (ФедБдж)
Таблица 4.12
Сумма налога, подлежащая уплате в бюджет субъекта
Российской Федерации (СубБдж)
Таблица 4.13
Сумма налога, подлежащая уплате — ежемесячные авансовые
платежи (НалПУМес)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
|---|---|---|---|---|---|
| Квартал, на который исчисляются авансовые платежи (код) | КвИсчислАв | А | T(=2) | НК | Принимает значение: 21 — первый квартал | 24 — четвертый квартал |
| Код по ОКТМО | ОКТМО | А | T(=8) | T(=11) |
ОК | Типовой элемент <ОКТМОТип>. Принимает значение в соответствии с Общероссийским классификатором территорий муниципальных образований |
| Сумма налога, подлежащая уплате в федеральный бюджет | ФедБдж | С | Н | ||
| Сумма налога, подлежащая уплате в бюджет субъекта Российской Федерации | СубБдж | С | Н | Состав элемента представлен в таблице 4.15 |
Таблица 4.14
Сумма налога, подлежащая уплате в федеральный
бюджет (ФедБдж)
Сокращенное наименование (код) элемента
Признак обязательности элемента
Сумма ежемесячного авансового платежа по первому сроку (в рублях)
Сумма ежемесячного авансового платежа по второму сроку (в рублях)
Сумма ежемесячного авансового платежа по третьему сроку (в рублях)
Таблица 4.15
Сумма налога, подлежащая уплате в бюджет субъекта
Российской Федерации (СубБдж)
Сокращенное наименование (код) элемента
Признак обязательности элемента
КПП — места нахождения организации (обособленного подразделения)
Сумма ежемесячного авансового платежа по первому сроку (в рублях)
Сумма ежемесячного авансового платежа по второму сроку (в рублях)
Сумма ежемесячного авансового платежа по третьему сроку (в рублях)
Таблица 4.16
Сумма налога, подлежащая уплате — налог с отдельных видов
доходов (НалПУПроц)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
|---|---|---|---|---|---|
| Код по ОКТМО | ОКТМО | А | T(=8) | T(=11) |
ОК | Типовой элемент <ОКТМОТип>. Принимает значение в соответствии с Общероссийским классификатором территорий муниципальных образований |
| Сумма налога, подлежащая уплате по сроку | УплСрок | С | ОМ | Состав элемента представлен в таблице 4.17 |
Таблица 4.17
Сумма налога, подлежащая уплате по сроку (УплСрок)
Сокращенное наименование (код) элемента
Признак обязательности элемента
Принимает значение: 20 | 10 | 11 | 12 | 13 | 14 | 16 | 17 | 21 | 23 | 24 | 25 | 31 | 32 | 33 | 34 | 35 | 36 | 38 | 39
Сумма налога по первому сроку (в рублях)
Сумма налога по сроку уплаты за отчетный (налоговый) период (в рублях)
Таблица 4.18
Расчет суммы налога (Лист 02) (РасчНал)
Таблица 4.19
Состав доходов налогоплательщика (приложение № 1
к Листу 02) (ДохРеалВнеРеал)
Таблица 4.20
Доходы от реализации (ДохРеал)
Таблица 4.21
Выручка от реализации (ВырРеал)
Сокращенное наименование (код) элемента
Признак обязательности элемента
Выручка от реализации товаров (работ, услуг) собственного производства
Выручка от реализации имущественных прав, за исключением доходов от реализации прав требований долга, указанных в приложении № 3 к Листу 02
Выручка от реализации прочего имущества
Таблица 4.22
Выручка от реализации (выбытия, погашения) ценных бумаг
профессиональных участников рынка ценных бумаг (ВырРеалЦБ)
Сокращенное наименование (код) элемента
Признак обязательности элемента
Выручка от реализации (выбытия, погашения) ценных бумаг профессиональных участников рынка ценных бумаг — всего
Сумма отклонения фактической выручки от реализации (выбытия) ценных бумаг, обращающихся и не обращающихся на организованном рынке ценных бумаг, ниже минимальной (расчетной) цены по обращающимся ценным бумагам
Сумма отклонения фактической выручки от реализации (выбытия) ценных бумаг, обращающихся и не обращающихся на организованном рынке ценных бумаг, ниже минимальной (расчетной) цены по необращающимся ценным бумагам
Таблица 4.23
Выручка от реализации (выбытия, погашения)
ценных бумаг, обращающихся на организованном рынке
ценных бумаг (ВырРеалЦБОбр)
Сокращенное наименование (код) элемента
Признак обязательности элемента
Выручка от реализации (выбытия, погашения) ценных бумаг, обращающихся на организованном рынке ценных бумаг, — всего
Выручка от реализации (выбытия, погашения) ценных бумаг, обращающихся на организованном рынке ценных бумаг, в том числе сумма отклонения от минимальной (расчетной) цены
Таблица 4.24
Внереализационные доходы (ДохВнеРеал)
Таблица 4.25
Состав расходов налогоплательщика (приложение № 2
к Листу 02) (РасхРеалВнеРеал)
Таблица 4.26
Расходы, связанные с производством и реализацией (РасхРеал)
Таблица 4.27
Прямые расходы налогоплательщиков,
осуществляющих оптовую, мелкооптовую и розничную торговлю
в текущем отчетном (налоговом) периоде, относящиеся
к реализованным товарам (ПрямРасхТорг)
Сокращенное наименование (код) элемента
Признак обязательности элемента
Прямые расходы налогоплательщиков, осуществляющих оптовую, мелкооптовую и розничную торговлю в текущем отчетном (налоговом) периоде, относящиеся к реализованным товарам, — всего
Прямые расходы налогоплательщиков, осуществляющих оптовую, мелкооптовую и розничную торговлю в текущем отчетном (налоговом) периоде, относящиеся к реализованным товарам, в том числе стоимость реализованных покупных товаров
Таблица 4.28
Косвенные расходы (КосвРасх)
Сокращенное наименование (код) элемента
Признак обязательности элемента
Суммы налогов и сборов (страховых взносов), за исключением перечисленных в статье 270 Кодекса
Расходы на капитальные вложения в соответствии с абзацем вторым пункта 9 статьи 258 Кодекса в размере не более 10%
Расходы на капитальные вложения в соответствии с абзацем вторым пункта 9 статьи 258 Кодекса в размере не более 30%
Расходы, учтенные в отчетном (налоговом) периоде с применением повышающего коэффициента в соответствии с подпунктом 26 пункта 1 статьи 264 Кодекса
Расходы, понесенные иностранной организацией, относящиеся к деятельности постоянного представительства (отделения)
Расходы на научные исследования и (или) опытно-конструкторские разработки (далее — НИОКР)
Расходы на НИОКР, не давшие положительного результата
Расходы на НИОКР, учтенные в составе прочих расходов с применением повышающего коэффициента (пункт 7 статьи 262 Кодекса)
Расходы на НИОКР, учтенные в составе прочих расходов с применением повышающего коэффициента (пункт 7 статьи 262 Кодекса), не давшие положительного результата
Таблица 4.29
Сумма начисленной амортизации за отчетный (налоговый)
период (СумАморт)
Таблица 4.30
Внереализационные расходы (РасхВнеРеал)
Сокращенное наименование (код) элемента
Признак обязательности элемента
Внереализационные расходы — всего
Расходы в виде процентов по долговым обязательствам любого вида, в том числе по ценным бумагам, эмитированным налогоплательщиком
Расходы в виде процентов по долговым обязательствам любого вида, в том числе по ценным бумагам, эмитированным налогоплательщиком, из них сумма процентов по задолженности, признаваемой контролируемой
Расходы на ликвидацию выводимых из эксплуатации основных средств, на списание нематериальных активов, на ликвидацию объектов незавершенного строительства и иного имущества, охрану недр и другие аналогичные работы
Штрафы, пени и (или) иные санкции за нарушение договорных или долговых обязательств, суммы возмещения причиненного ущерба
Расходы профессиональных участников рынка ценных бумаг, включая банки, по операциям с производными финансовыми инструментами, не обращающимися на организованном рынке
Расходы в виде части убытка от участия в инвестиционном товариществе
Расходы в виде отрицательной курсовой разницы (подпункт 5 пункта 1 статьи 265 Кодекса)
Таблица 4.31
Убытки, приравниваемые к внереализационным
расходам (УбытПриравн)
Сокращенное наименование (код) элемента
Признак обязательности элемента
Убытки, приравниваемые к внереализационным расходам, — всего
Убытки прошлых налоговых периодов, выявленные в текущем отчетном (налоговом) периоде
Суммы безнадежных долгов, а в случае, если налогоплательщик принял решение о создании резерва по сомнительным долгам, суммы безнадежных долгов, не покрытые за счет резерва
Таблица 4.32
Корректировка налоговой базы по выявленным ошибкам
(искажениям), относящимся к прошлым налоговым периодам,
приведшим к излишней уплате налога (КорНБЛиш)
Таблица 4.33
Корректировка налоговой базы по выявленным ошибкам
(искажениям), относящимся к прошлым налоговым периодам,
приведшим к излишней уплате налога, по годам (КорНБЛишГод)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | |
|---|---|---|---|---|---|
| Дополнительная информация | Год | Год | А | О Типовой элемент xs:gYear. |
|
| Год в формате ГГГГ | Корректировка налоговой базы по выявленным ошибкам (искажениям), относящимся к прошлым налоговым периодам, приведшим к излишней уплате налога за год | КорНБЛишВс | А | N(15) | О |
Таблица 4.34
Расходы по операциям, особенности учета которых
установлены статьями 268, 275.1, 276, 279, 323 Кодекса
(приложение № 3 к Листу 02) (РасчРасхОпер)
Таблица 4.35
Убыток от реализации права требования долга
в соответствии с пунктом 1 статьи 279 Кодекса (УбытРеалПТ1)
Сокращенное наименование (код) элемента
Признак обязательности элемента
Размер убытка, соответствующий сумме процентов, исчисленных в соответствии со статьей 269 Кодекса
Размер убытка, превышающий сумму процентов, исчисленных в соответствии со статьей 269 Кодекса
Таблица 4.36
Расчет суммы убытка, уменьшающего налоговую базу
(приложение № 4 к Листу 02) (УбытУменНБ)
Таблица 4.37
Остаток неперенесенного убытка на начало налогового периода,
в том числе по годам (ОстУбытНачПерГод)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | |
|---|---|---|---|---|---|
| Дополнительная информация | Год | Год | А | О Типовой элемент xs:gYear. |
|
| Год в формате ГГГГ | Остаток неперенесенного убытка | ОстУбыт | А | N(15) | О |
Таблица 4.38
Расчет инвестиционных налоговых вычетов (приложение № 7
к Листу 02) (ИнвНалВыч)
Таблица 4.39
Расчет инвестиционного налогового вычета
(раздел А) (РасчИнвВыч)
Таблица 4.40
Максимальный размер инвестиционного налогового
вычета (МаксИнвВыч)
Сокращенное наименование (код) элемента
Признак обязательности элемента
Максимальный размер инвестиционного налогового вычета — всего
Максимальный размер инвестиционного налогового вычета, в том числе не более 90 процентов суммы расходов, составляющей первоначальную стоимость основного средства, в соответствии с подпунктом 1 пункта 2 статьи 286.1 Кодекса — код расходов 01
Максимальный размер инвестиционного налогового вычета, в том числе не более 90 процентов суммы расходов, составляющей величину изменения первоначальной стоимости основного средства в соответствии с подпунктом 2 пункта 2 статьи 286.1 Кодекса — код расходов 02
Максимальный размер инвестиционного налогового вычета, в том числе расходы в виде пожертвований государственным (муниципальным) учреждениям культуры и (или) некоммерческим организациям (фондам), предусмотренных подпунктом 3 пункта 2 статьи 286.1 Кодекса — код расходов 03
Максимальный размер инвестиционного налогового вычета, в том числе не более 85 процентов расходов на создание объектов инфраструктуры в соответствии с подпунктом 4 пункта 2 статьи 286.1 Кодекса — код расходов 04
Максимальный размер инвестиционного налогового вычета, в том числе расходы на создание объектов транспортной и коммунальной инфраструктур — код расходов 05
Максимальный размер инвестиционного налогового вычета, в том числе не более 80% суммы расходов на создание объектов социальной инфраструктуры — код расходов 06
Максимальный размер инвестиционного налогового вычета, в том числе сумма иных расходов, формирующих инвестиционный налоговый вычет, в соответствии с пунктом 2 статьи 286.1 Кодекса — код расходов 07
Таблица 4.41
Остаток инвестиционного налогового вычета,
не учтенного при исчислении налога за предыдущие налоговые
периоды (ОстИнвВыч)
Таблица 4.42
Сумма инвестиционного налогового вычета, учитываемая
в текущем налоговом (отчетном) периоде (СумИнвВыч)
Таблица 4.43
Остаток неучтенного инвестиционного налогового вычета
на конец налогового периода (НеучИнвВыч)
Таблица 4.44
Расчет предельной величины инвестиционного налогового
вычета организацией, не имеющей обособленных подразделений
(раздел Б) (ПредВелИнвНеОб)
Таблица 4.45
Сумма налога в бюджет субъекта Российской
Федерации (СумНалСуб)
Сокращенное наименование (код) элемента
Признак обязательности элемента
Сумма налога в бюджет субъекта Российской Федерации, исчисленная по строке 200 Листа 02
Сумма налога в бюджет субъекта Российской Федерации, исчисленная по ставке, применяемой для расчета предельной величины инвестиционного налогового вычета
Таблица 4.46
Расчет предельной величины инвестиционного
налогового вычета организацией, имеющей обособленные
подразделения (раздел В) (ПредВелИнвОб)
Таблица 4.47
Сумма налога в бюджет субъекта Российской
Федерации (СумНалСуб)
Сокращенное наименование (код) элемента
Признак обязательности элемента
Сумма налога в бюджет субъекта Российской Федерации, исчисленная по строке 070 приложения № 5 к Листу 02
Сумма налога в бюджет субъекта Российской Федерации, исчисленная по ставке, применяемой для расчета предельной величины инвестиционного налогового вычета
О
Таблица 4.48
Расчет уменьшения суммы налога в федеральный бюджет
(раздел Г) (УмСумИнвВыч)
Таблица 4.49
Расходы, учитываемые при расчете уменьшения налога
в федеральный бюджет (РасхРасчУм)
Сокращенное наименование (код) элемента
Расходы, учитываемые при расчете уменьшения налога в федеральный бюджет — всего
Расходы, учитываемые при расчете уменьшения налога в федеральный бюджет, в том числе 10% суммы расходов на приобретение, сооружение, изготовление основного средства, доставку и доведение до состояния, в котором оно пригодно для использования, указанных в абзаце втором пункта 1 статьи 257 Кодекса — код расходов 01
Расходы, учитываемые при расчете уменьшения налога в федеральный бюджет, в том числе 10% суммы расходов по достройке, дооборудованию, реконструкции, модернизации, техническому перевооружению основных средств, указанных в пункте 2 статьи 257 Кодекса (за исключением частичной ликвидации) — код расходов 02
Расходы, учитываемые при расчете уменьшения налога в федеральный бюджет, в том числе 15% суммы расходов на создание объектов инфраструктуры, указанных в подпункте 4 пункта 2 статьи 286.1 Кодекса — код расходов 04
Расходы, учитываемые при расчете уменьшения налога в федеральный бюджет, в том числе сумма иных расходов, предусмотренных пунктом 2 статьи 286.1 Кодекса — код расходов 07
Н
Таблица 4.50
Остаток суммы уменьшения налога, подлежащей зачислению
в федеральный бюджет, не учтенной при исчислении налога
за предыдущие налоговые периоды (ОстСумУм)
Таблица 4.51
Сумма расходов, на которую уменьшены платежи
текущего налогового (отчетного) периода в федеральный
бюджет (СумРасхУм)
Таблица 4.52
Остаток неучтенного инвестиционного налогового вычета
на конец налогового периода (ОстНеучИнв)
Таблица 4.53
Расчет федерального инвестиционного налогового вычета
(раздел Д) (ФедИнвВыч)
Таблица 4.54
Сумма неиспользованного ФИНВ на начало отчетного
(налогового) периода (СумНеиспВычПер)
Таблица 4.55
Сумма неиспользованного ФИНВ на начало отчетного
(налогового) периода, в том числе по годам (СумНеиспВычГод)
Сокращенное наименование (код) элемента
Признак обязательности элемента
О
Типовой элемент xs:gYear.
Сумма неиспользованного ФИНВ на начало отчетного (налогового) периода
Таблица 4.56
Сумма расходов, формирующих ФИНВ отчетного (налогового)
периода (СумРасхВыч)
Сокращенное наименование (код) элемента
Признак обязательности элемента
Сумма расходов, формирующих ФИНВ отчетного (налогового) периода — всего
Сумма расходов, формирующих ФИНВ отчетного (налогового) периода, в том числе составляющих первоначальную стоимость объектов основных средств
Сумма расходов, формирующих ФИНВ отчетного (налогового) периода, в том числе составляющих изменение величины первоначальной стоимости объектов основных средств
Сумма расходов, формирующих ФИНВ отчетного (налогового) периода, в том числе составляющих первоначальную стоимость нематериальных активов
Сумма расходов, формирующих ФИНВ отчетного (налогового) периода, в том числе составляющих изменение величины первоначальной стоимости нематериальных активов
Таблица 4.57
Остаток неиспользованного ФИНВ на конец налогового
периода (ОстНеиспВычПер)
Таблица 4.58
Остаток неиспользованного ФИНВ на конец налогового периода,
в том числе по годам (ОстНеиспВычГод)
Сокращенное наименование (код) элемента
Признак обязательности элемента
О
Типовой элемент xs:gYear
Таблица 4.59
Расчет налога, удерживаемого налоговым агентом (источником
выплаты дохода) (Лист 03) (НалУдНА)
Таблица 4.60
Расчет налога с доходов в виде дивидендов
(Раздел А) (НалДохДив)
Таблица 4.61
Дивиденды, начисленные получателям дохода — российским
организациям (ДивРосОрг)
Таблица 4.62
Дивиденды, начисленные получателям дохода — международным
холдинговым компаниям (ДивХолд)
Дивиденды, начисленные получателям дохода — международным холдинговым компаниям
Дивиденды, облагаемые налогом по ставке 0%
Дивиденды, облагаемые налогом по ставке 5%
Дивиденды, облагаемые налогом по иной ставке
Таблица 4.63
Дивиденды, начисленные получателям дохода — иностранным
организациям (ДивИнОрг)
Сокращенное наименование (код) элемента
Признак обязательности элемента
Дивиденды, начисленные получателям дохода — иностранным организациям
Дивиденды, начисленные получателям дохода — иностранным организациям, из них фактическими получателями дохода являются российские организации
Таблица 4.64
Дивиденды, начисленные получателям
дохода — физическим лицам, не являющимся налоговыми
резидентами Российской Федерации (ДивФЛНеРез)
Сокращенное наименование (код) элемента
Признак обязательности элемента
Дивиденды, начисленные получателям дохода — физическим лицам, не являющимся налоговыми резидентами Российской Федерации
Дивиденды, начисленные получателям дохода — физическим лицам, не являющимся налоговыми резидентами Российской Федерации, облагаемые в соответствии с международными договорами по ставке 0%
Дивиденды, начисленные получателям дохода — физическим лицам, не являющимся налоговыми резидентами Российской Федерации, облагаемые в соответствии с международными договорами по ставке до 5% включительно
Дивиденды, начисленные получателям дохода — физическим лицам, не являющимся налоговыми резидентами Российской Федерации, облагаемые в соответствии с международными договорами по ставке свыше 5% до 10% включительно
Дивиденды, начисленные получателям дохода — физическим лицам, не являющимся налоговыми резидентами Российской Федерации, облагаемые в соответствии с международными договорами по ставке свыше 10%
Таблица 4.65
Дивиденды, полученные самим налоговым агентом (ДивНА)
Сокращенное наименование (код) элемента
Признак обязательности элемента
Дивиденды, полученные самим налоговым агентом в предыдущих и в текущем налоговых периодах до распределения дивидендов между акционерами (участниками)
Дивиденды, полученные самим налоговым агентом в предыдущих и в текущем налоговых периодах до распределения дивидендов между акционерами (участниками), в том числе без учета полученных дивидендов, налог с которых исчислен по ставке 0% и по иным основаниям, указанным в абзаце седьмом пункта 5 статьи 275 Кодекса
Таблица 4.66
Сумма дивидендов, используемая для исчисления
налогов (ДивНал)
Сокращенное наименование (код) элемента
Признак обязательности элемента
Сумма дивидендов, используемая для исчисления налогов российским организациям (по налоговой ставке 13%)
Сумма дивидендов, используемая для исчисления налогов российским организациям (по налоговой ставке 0%)
Сумма дивидендов, используемая для исчисления налогов российским организациям (по иным налоговым ставкам)
Сумма дивидендов, используемая для исчисления налогов международным холдинговым компаниям (по налоговой ставке 0%)
Сумма дивидендов, используемая для исчисления налогов международным холдинговым компаниям (по иным налоговым ставкам)
Таблица 4.67
Реестр получателей доходов (раздел В) (РеестрСумДив)
Сокращенное наименование (код) элемента
Признак обязательности элемента
О
Принимает значение:
00 — при представлении первичного расчета,
01 — 98 — при представлении уточненного
(корректирующего) расчета,
Таблица 4.68
Расчет налога с доходов в виде процентов по государственным
и муниципальным ценным бумагам (Раздел Б) (НалДохЦБ)
Таблица 4.69
Расчет налога, исчисленного по ставкам, отличным
от ставок, указанных в пункте 1 статьи 284 Налогового
кодекса Российской Федерации (далее — Кодекс)
(Лист 04) (НалДохСтав)
Сокращенное наименование (код) элемента
Признак обязательности элемента
Принимает значение: 10 | 11 | 12 | 13 | 14 | 15 | 16 | 21 | 22 | 23 | 24 | 25 | 26 | 30 | 31 | 32 | 33 | 34 | 35 | 37
О
Сумма налога с выплаченных дивидендов за пределами Российской Федерации, засчитанная в уплату налога в соответствии со статьями 275, 311 Кодекса, в предыдущие отчетные периоды
Сумма налога с выплаченных дивидендов за пределами Российской Федерации, засчитываемая в уплату налога в соответствии со статьями 275, 311 Кодекса
Начислено налога в предыдущие отчетные периоды
Сумма налога, исчисленная с доходов, полученных в последнем квартале (месяце) отчетного (налогового) периода
Таблица 4.70
Расчет налоговой базы по операциям, финансовые
результаты которых учитываются в особом порядке
(Лист 05) (НалБазОпОсобН)
Сокращенное наименование (код) элемента
с необращающимися: ценными бумагами, производными финансовыми инструментами; цифровыми финансовыми активами |
по операциям с ценными бумагами, обращающимися и не обращающимися на организованном рынке ценных бумаг, полученными первичными владельцами государственных ценных бумаг в результате новации |
3 — с финансовыми инструментами срочных сделок, не обращающимися на организованном рынке, заключенным после 01.07.2009, дата завершения которых наступает с 01.01.2010
Доход от выбытия необращающихся ценных бумаг
Доход от выбытия необращающихся ценных бумаг — сумма отклонения от минимальной (расчетной) цены
Доход от выбытия необращающихся производных финансовых инструментов
Доход от выбытия необращающихся производных финансовых инструментов — сумма отклонения от минимальной (расчетной) цены
Доход в виде части прибыли от участия в инвестиционном товариществе
Расходы, связанные с приобретением и реализацией (выбытием, погашением)
Расходы, связанные с приобретением и реализацией (выбытием, погашением) необращающихся ценных бумаг
Расходы, связанные с приобретением и реализацией (выбытием, погашением) необращающихся ценных бумаг — сумма отклонения от максимальной (расчетной) цены
Расходы от выбытия необращающихся производных финансовых инструментов
Расходы от выбытия необращающихся производных финансовых инструментов — сумма отклонения от максимальной (расчетной) цены
Расход в виде части убытка от участия в инвестиционном товариществе
Сумма корректировки прибыли (убытка)
Налоговая база без учета убытков, полученных в предыдущих налоговых периодах
Сумма убытка или части убытка, уменьшающая налоговую базу за отчетный (налоговый) период
Таблица 4.71
Операции с цифровой валютой (Лист 05.1) (ОперЦВ)
Таблица 4.72
Доходы (выручка) от реализации ЦВ (ВырРеалЦВ)
Сокращенное наименование (код) элемента
Признак обязательности элемента
Доходы (выручка) от реализации ЦВ — всего
Доходы (выручка) от реализации ЦВ, полученной в результате майнинга
Доходы (выручка) от реализации ЦВ, полученной в результате майнинга — сумма увеличения доходов в связи с отклонением цены от рыночной котировки
Доходы (выручка) от реализации ЦВ, не связанной с майнингом
Доходы (выручка) от реализации ЦВ, не связанной с майнингом — сумма увеличения доходов в связи с отклонением цены от рыночной котировки
Доходы от безвозмездной передачи ЦВ
Таблица 4.73
Внереализационные доходы (ДохВнеРеалЦВ)
Сокращенное наименование (код) элемента
Признак обязательности элемента
Внереализационные доходы — всего
Внереализационные доходы в виде ЦВ, полученной в результате майнинга
Таблица 4.74
Расходы, связанные с приобретением, получением
(за исключением майнинга) и реализацией ЦВ (РасхЦВНеМайн)
Сокращенное наименование (код) элемента
Признак обязательности элемента
Расходы, связанные с приобретением, получением (за исключением майнинга) и реализацией ЦВ — всего
Стоимость приобретения ЦВ, реализованной в отчетном (налоговом) периоде
Стоимость реализованной ЦВ, полученной в результате осуществления майнинга
Стоимость реализованной ЦВ, полученной безвозмездно
Стоимость приобретения ЦВ, переданной впоследствии безвозмездно
Прочие расходы, связанные с реализацией ЦВ — всего
Прочие расходы, связанные с реализацией ЦВ, из них расходы на оплату услуг посредников, не являющихся организаторами торговли ЦВ (включая биржи)
Прочие расходы, связанные с приобретением, получением (за исключением майнинга) реализованной ЦВ — всего
Прочие расходы, связанные с приобретением, получением (за исключением майнинга) реализованной ЦВ, из них расходы на оплату услуг посредников, не являющихся организаторами торговли ЦВ (включая биржи)
Сумма превышения расходов в связи с отклонением цены приобретения ЦВ от рыночной котировки
Таблица 4.75
Расходы, связанные с получением ЦВ в результате
майнинга (РасхЦВМайн)
Таблица 4.76
Налоговая база негосударственного
пенсионного фонда от размещения пенсионных резервов
(Лист 06) (ДохРасНалБазаНПФ)
Таблица 4.77
Доход негосударственного пенсионного фонда (ДоходНПФ)
Таблица 4.78
Доход негосударственного пенсионного фонда, рассчитанный
исходя из ставки рефинансирования Банка России и суммы
размещенного пенсионного резерва (ДоходНПФСтРеф)
Таблица 4.79
Расходы, связанные с размещением пенсионных
резервов (Расход)
Сокращенное наименование (код) элемента
Признак обязательности элемента
Расходы, связанные с размещением пенсионных резервов — всего
Расходы, приходящиеся на вложения в ценные бумаги, обращающиеся на организованном рынке ценных бумаг
Сумма отклонения от максимальной (расчетной) цены сделок на организованном рынке ценных бумаг
Расходы, приходящиеся на вложения в необращающиеся ценные бумаги
Сумма отклонения от максимальной (расчетной) цены сделок на неорганизованном рынке ценных бумаг
Расходы, приходящиеся на другие инвестиции (вложения)
Таблица 4.80
Отчисления от дохода от размещения пенсионных
резервов (ОтчРазмРезУстав)
Сокращенное наименование (код) элемента
Признак обязательности элемента
Отчисления от дохода от размещения пенсионных резервов — всего
Отчисления от дохода от размещения пенсионных резервов, направляемые в состав собственных средств фонда
Отчисления от дохода от размещения пенсионных резервов, направленных на формирование страхового резерва
Отчисления от размещения пенсионных резервов от вложений в ценные бумаги, обращающиеся на организованном рынке ценных бумаг
Отчисления от размещения пенсионных резервов от вложений в необращающиеся ценные бумаги
Отчисления от доходов в виде процентов по государственным и иным ценным бумагам, указанным в подпункте 1 пункта 4 статьи 284 Кодекса
Отчисления от доходов в виде процентов по муниципальным ценным бумагам, по облигациям с ипотечным покрытием и от доходов учредителей доверительного управления ипотечным покрытием, указанным в подпункте 2 пункта 4 статьи 284 Кодекса
Отчисления от доходов, полученных от долевого участия в других организациях
Отчисления от доходов в виде процентов по государственным и иным ценным бумагам, указанным в подпункте 1 пункта 4 статьи 284 Кодекса, налог по которым удерживается налоговым агентом
Отчисления от доходов в виде процентов по муниципальным ценным бумагам, эмитированным на срок не менее трех лет до 01.01.2007, налог по которым удерживается налоговым агентом
Отчисления от осуществления других инвестиций (вложений)
Таблица 4.81
Прибыль (убыток) (ПрибУб)
Прибыль (убыток) от вложений в ценные бумаги, обращающиеся на организованном рынке ценных бумаг
Суммы, исключаемые из прибыли от вложений в ценные бумаги, обращающиеся на организованном рынке ценных бумаг
Прибыль (убыток) от вложений в необращающиеся ценные бумаги
Суммы, исключаемые из прибыли от вложений в необращающиеся ценные бумаги
Доход в виде процентов по государственным и иным ценным бумагам, указанным в подпункте 1 пункта 4 статьи 284 Кодекса
Доход в виде процентов по муниципальным ценным бумагам, по облигациям с ипотечным покрытием и доход учредителей доверительного управления ипотечным покрытием, указанным в подпункте 2 пункта 4 статьи 284 Кодекса
Прибыль (убыток) от осуществления других инвестиций (вложений)
Суммы, исключаемые из прибыли от осуществления других инвестиций (вложений)
Таблица 4.82
Формирование налоговой базы от вложений в необращающиеся
ценные бумаги (ВлЦБОргНеРын)
Таблица 4.83
Формирование налоговой базы от осуществления других
инвестиций (ДрИнвВлож)
Таблица 4.84
Отчет о целевом использовании имущества (денежных средств)
(Лист 07) (ЦелИспИмущ)
Таблица 4.85
Сведения по полученным целевым средствам (СвЦелСред07)
Сокращенное наименование (код) элемента
Признак обязательности элемента
Принимает значение в соответствии с приложением № 3 к Порядку заполнения
Стоимость имущества, работ, услуг или сумма денежных средств
Сумма средств, использованных по назначению в течение установленного срока
Сумма средств, срок использования которых не истек
Сумма средств, использованных не по назначению или не использованных в установленный срок
Таблица 4.86
Корректировки, связанные с ценообразованием
(Лист 08) (ДохРасхКор)
Таблица 4.87
Сведения о контрагенте — организации (Орг_Контрагент)
Сокращенное наименование (код) элемента
Признак обязательности элемента
Наименование организации контрагента (в русской транскрипции)
Наименование организации контрагента (в латинской транскрипции)
Таблица 4.88
Сведения о контрагенте — физическом лице (ФЛ_Контрагент)
Таблица 4.89
Сведения о сделке, по которой произведена
корректировка (СведСделКор)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
|---|---|---|---|---|---|
| Номер договора | НомДог | А | T(1-128) | О | |
| Дата договора | ДатаДог | А | T(=10) | О | Типовой элемент <ДатаТип>. Дата в формате ДД.ММ.ГГГГ |
| Уникальный номер контракта/кредитного договора | НомКонтр | А | T(=22) | Н | Значение в формате XXXXXXXX/XXXX/YYXX/X/X, где X — число от 0 до 9, а YY — число от 00 до 99 или значение GU |
| Тип предмета сделки | ТипПредСд | А | T(=1) | ОК | Принимает значение: 1 — товар | 2 — работа, услуга | 3 — иной объект гражданских прав |
| Наименование предмета сделки | НаимПредСд | А | T(1-512) | О | |
| Код предмета сделки (код по ТН ВЭД) | ТНВЭД | А | T(=10) | НКУ | Принимает значение в соответствии с единой Товарной номенклатурой внешнеэкономической деятельности Таможенного союза (ТН ВЭД). Элемент используется только в случае, если <ТипПредСд>=1 и обязателен в этом случае при отсутствии <ОКПД2> |
| Код предмета сделки по ОКПД2 | ОКПД2 | А | T(2-12) | НКУ | Типовой элемент <ОКПД2Тип>. Принимает значение в соответствии с Общероссийским классификатором продукции по видам экономической деятельности (ОКПД2) ОК 034-2014 (КПЕС 2008). Элемент используется только в случае, если <ТипПредСд>=1 и обязателен в этом случае при отсутствии <ТНВЭД> |
| Код предмета сделки по ОКВЭД2 | ОКВЭД2 | А | T(2-8) | НКУ | Типовой элемент <ОКВЭДТип>. Принимает значение в соответствии с Общероссийским классификатором видов экономической деятельности (ОКВЭД2) ОК 029-2014 (КДЕС Ред. 2). Элемент используется только в случае, если <ТипПредСд> = 2 | 3 |
Таблица 4.90
Корректировка налоговой базы по сделкам (КорНБСдел)
Таблица 4.91
Сведения о суммах дохода (СведСумДох)
Сокращенное наименование (код) элемента
Признак обязательности элемента
Сумма дохода, приравниваемого к дивидендам (пункт 6.1 статьи 105.3 Кодекса)
Сумма исчисленного (удержанного) налога (в рублях)
Признак применения пункта 6.2 статьи 105.3 Кодекса
НК
Принимает значение:
0 — нет |
Сумма учтенных доходов в виде процентов (подпункт 2 пункта 6.2 статьи 105.3 Кодекса)
Таблица 4.92
Расчет налога на прибыль организаций с доходов
в виде прибыли контролируемой иностранной компании
(Лист 09) (РасчНалКИК)
Таблица 4.93
Сведения о контролируемой иностранной компании
(Раздел А) (СведКИК)
Таблица 4.94
Подтверждение основания для освобождения
прибыли контролируемой иностранной компании
от налогообложения (ОснОсвНалобл)
Таблица 4.95
Расчет суммы налога с доходов в виде прибыли
контролируемой иностранной компании, определенной
в соответствии с подпунктом 1 пункта 1 статьи 309.1
Кодекса (Раздел Б1) (РасчНал1.1.309.1)
Сокращенное наименование (код) элемента
Признак обязательности элемента
Принимает значение в соответствии с Общероссийским классификатором валют
Величина прибыли (убытка) до налогообложения по данным финансовой отчетности за финансовый год (в валюте)
Общая сумма доходов и расходов, не учитываемых при определении прибыли (убытка) (в валюте)
Сумма корректировки прибыли (убытка) на прибыль от реализации или иного выбытия финансовых активов (в валюте)
Скорректированная величина прибыли (убытка) (в валюте)
Средний курс иностранной валюты к рублю Российской Федерации (в рублях)
Величина прибыли (убытка) для целей налогообложения (переноса убытка на будущие периоды) (в рублях)
Общая сумма корректировки прибыли (убытка) (в валюте)
Скорректированная величина прибыли (убытка) (в валюте)
Скорректированная величина прибыли (убытка) (в рублях)
Сумма промежуточных дивидендов, выплаченных в течение финансового года, за который составлена финансовая отчетность (в валюте)
Сумма дивидендов, выплаченных в календарном году, следующем за годом, за который составлена финансовая отчетность (в валюте)
Сумма распределенной прибыли (для структур без образования юридического лица или юридических лиц, для которых в соответствии с их личным законом не предусмотрено участие в капитале) (в валюте)
Сумма полученных доходов в виде дивидендов, источником выплаты которых являются российские организации, и фактическое право на которые имеет контролирующее лицо (в валюте)
Величина прибыли, не подлежащей распределению между участниками (пайщиками, доверителями или иными лицами) и направляемой на увеличение уставного капитала (в валюте)
Величина прибыли (убытка) для целей налогообложения (в рублях)
Сумма убытка или части убытка, уменьшающего налоговую базу за налоговый период (в рублях)
Величина прибыли (убытка), подлежащая налогообложению (в рублях)
Величина прибыли, соответствующая доле контролирующего лица (в рублях)
Величина прибыли, подлежащая учету у иных контролирующих лиц, через которых реализовано косвенное участие, соответствующая доле участия налогоплательщика (в рублях)
Налоговая база для исчисления налога (в рублях)
Сумма исчисленного налога (в рублях)
Сумма налога, исчисленного в отношении прибыли контролируемой иностранной компании и учитываемого в соответствии с пунктом 11 статьи 309.1 Кодекса
Сумма налога к уплате (в рублях)
Таблица 4.96
Расчет суммы налога с доходов в виде прибыли
контролируемой иностранной компании, определенной
в соответствии с подпунктом 2 пункта 1 статьи 309.1
Кодекса (Раздел Б2) (РасчНал2.1.309.1)
Сокращенное наименование (код) элемента
Признак обязательности элемента
Основание для применения порядка расчета прибыли
ОК
Принимает значение:
1
-
невыполнение условий для определения прибыли контролируемой иностранной компании в соответствии с подпунктом 1 пункта 1 статьи 309.1 Кодекса |
2
-
Принимает значение в соответствии с Общероссийским классификатором валют
Доходы от реализации (в валюте)
Внереализационные доходы (в валюте)
Расходы, уменьшающие сумму доходов от реализации (в валюте)
Внереализационные расходы (в валюте)
Средний курс иностранной валюты к рублю Российской Федерации (в рублях)
Прибыль (убыток) для целей налогообложения (переноса убытка на будущие периоды) (в рублях)
Общая сумма корректировки прибыли (убытка) (в валюте)
Скорректированная величина прибыли (убытка) (в валюте)
Скорректированная величина прибыли (убытка) (в рублях)
Сумма промежуточных дивидендов, выплаченных в течение финансового года (в валюте)
Сумма дивидендов, выплаченных в календарном году, следующем за истекшим финансовым годом (в валюте)
Сумма распределенной прибыли (для структур без образования юридического лица или юридических лиц, для которых в соответствии с их личным законом не предусмотрено участие в капитале) (в валюте)
Сумма полученных доходов в виде дивидендов, источником выплаты которых являются российские организации, и фактическое право на которые имеет контролирующее лицо (в валюте)
Величина прибыли, не подлежащей распределению между участниками (пайщиками, доверителями или иными лицами) и направляемой на увеличение уставного капитала (в валюте)
Величина прибыли (убытка), подлежащая учету (в валюте)
Величина прибыли (убытка) для целей налогообложения (в рублях)
Сумма убытка или части убытка, уменьшающего налоговую базу за налоговый период (в рублях)
Величина прибыли (убытка), подлежащая учету (в рублях)
Величина прибыли, соответствующая доле контролирующего лица (в рублях)
Величина прибыли, подлежащая учету у иных контролирующих лиц, через которых реализовано косвенное участие, соответствующая доле участия налогоплательщика (в рублях)
Налоговая база для исчисления налога (в рублях)
Сумма исчисленного налога (в рублях)
Сумма налога, исчисленного в отношении прибыли контролируемой иностранной компании и учитываемого в соответствии с пунктом 11 статьи 309.1 Кодекса (в рублях)
Сумма налога к уплате (в рублях)
Таблица 4.97
Расчет прибыли (убытка) контролируемой иностранной
компании, по операциям с необращающимися ценными бумагами
и необращающимися производными финансовыми инструментами
(Раздел Б3) (РасчОперЦБ)
Сокращенное наименование (код) элемента
Признак обязательности элемента
Принимает значение в соответствии с Общероссийским классификатором валют
Доходы от реализации (выбытия) (в валюте)
Доходы от реализации (выбытия) необращающихся ценных бумаг (в валюте)
Доходы от реализации (выбытия) необращающихся ценных бумаг — сумма отклонения от минимальной (расчетной) цены (в валюте)
Доходы по операциям с необращающимися производными финансовыми инструментами (в валюте)
Доходы по операциям с необращающимися производными финансовыми инструментами — сумма отклонения от минимальной (расчетной) цены (в валюте)
Расходы, связанные с приобретением и реализацией (выбытием, в том числе погашением) (в валюте)
Расходы, связанные с приобретением и реализацией (выбытием, в том числе погашением) необращающихся ценных бумаг (в валюте)
Расходы, связанные с приобретением и реализацией (выбытием, в том числе погашением) необращающихся ценных бумаг — сумма отклонения от максимальной (расчетной) цены (в валюте)
Расходы по операциям с необращающимися производными финансовыми инструментами (в валюте)
Расходы по операциям с необращающимися производными финансовыми инструментами — сумма отклонения от максимальной (расчетной) цены (в валюте)
Средний курс иностранной валюты к рублю Российской Федерации (в рублях)
Прибыль (убыток) для целей налогообложения (переноса убытка на будущие периоды) (в рублях)
Общая сумма корректировки прибыли (убытка) (в валюте)
Скорректированная величина прибыли (убытка) (в валюте)
Скорректированная величина прибыли (убытка) (в рублях)
Сумма убытка (части убытка), уменьшающего налоговую базу за налоговый период (в рублях)
Величина прибыли (убытка), подлежащая учету (в рублях)
Величина прибыли, соответствующая доле участия контролирующего лица (в рублях)
Величина прибыли, подлежащая учету у иных контролирующих лиц, через которых реализовано косвенное участие (в рублях)
Таблица 4.98
Расчет суммы убытка или части убытка,
уменьшающего налоговую базу по налогу с доходов в виде
прибыли контролируемой иностранной компании
(приложение 1 к Листу 09) (РасчУбытУмНБ)
Таблица 4.99
Остаток неперенесенного убытка на начало налогового периода,
в том числе по годам (ОстУбытНачПерГод)
Сокращенное наименование (код) элемента
Признак обязательности элемента
О
Типовой элемент xs:gYear.
Остаток неперенесенного убытка за год
Таблица 4.100
Сведения о доходах (расходах), не учитываемых
при определении налоговой базы или учитываемых отдельными
категориями налогоплательщиков (приложение № 1
к налоговой декларации) (ДохНеУч_РасхУч)
Таблица 4.101
Доходы, не учитываемые при определении налоговой базы;
расходы, учитываемые для целей налогообложения отдельными
категориями налогоплательщиков, по коду (ДохРасхКод)
Сокращенное наименование (код) элемента
Признак обязательности элемента
Принимает значения в соответствии с кодами доходов, не учитываемых при определении налоговой базы, расходов, учитываемых для целей налогообложения отдельными категориями налогоплательщиков, приведенными в приложении № 4 к Порядку заполнения
Принимает значения в соответствии с кодами доходов, не учитываемых при определении налоговой базы; расходов, учитываемых для целей налогообложения отдельными категориями налогоплательщиков, приведенными в приложении № 4 к Порядку заполнения
Таблица 4.102
Сведения о доходах (расходах), полученных
(понесенных) при исполнении соглашений о защите и поощрении
капиталовложений, а также о налоговой базе и сумме
исчисленного налога (приложение № 2 к налоговой
декларации) (ДохРасхСоглНал)
Таблица 4.103
Сведения о доходах (расходах), налоговой базе
и сумме исчисленного налога в целом по соглашению
(Раздел А) (ДохРасхСоглНалЦел)
Таблица 4.104
Сведения о налоговой базе и сумме исчисленного
налога при исполнении соглашения о защите и поощрении
капиталовложений по организации или по обособленным
подразделениям в субъекте Российской Федерации
(Раздел Б) (ДохРасхСоглНалСуб)
Сокращенное наименование (код) элемента
Признак обязательности элемента
Субъект Российской Федерации, в котором реализуется соглашение (код)
Принимает значения в соответствии с кодами субъектов Российской Федерации, приведенными в приложении № 2 к Порядку заполнения
Налоговая база исходя из доли для исчисления налога по пониженной налоговой ставке
Ставка налога в федеральный бюджет
Ставка налога в бюджет субъекта Российской Федерации
Ставка налога для исчисления налога по пониженной налоговой ставке
Сумма фактически исчисленного налога, приходящаяся на деятельность по исполнению соглашения о защите и поощрении капиталовложений — всего
Сумма фактически исчисленного налога в федеральный бюджет, приходящаяся на деятельность по исполнению соглашения о защите и поощрении капиталовложений
Сумма фактически исчисленного налога в бюджет субъекта Российской Федерации, приходящаяся на деятельность по исполнению соглашения о защите и поощрении капиталовложений
Сумма налогового вычета, учтенная в уменьшение исчисленного налога в связи с реализацией инвестиционного проекта в федеральный бюджет
Сумма налогового вычета, учтенная в уменьшение исчисленного налога в связи с реализацией инвестиционного проекта в бюджет субъекта Российской Федерации
Таблица 4.105
Распределение налога в бюджеты субъектов Российской
Федерации (приложение № 5 к листу 02) (РаспрНалСубРФТип)
Сокращенное наименование (код) элемента
Признак обязательности элемента
сельскохозяйственный товаропроизводитель |
резидент территории опережающего развития |
участник специального инвестиционного контракта |
организация, осуществляющая социальное обслуживание граждан |
недропользователь, применяющий налог на дополнительный доход |
организация, осуществляющая деятельность в области информационных технологий |
резидент Арктической зоны Российской Федерации |
организация, предоставляющая права использования результатов интеллектуальной деятельности |
организация по производству аммиака и водорода |
малая технологическая компания
Элемент обязателен при <ТипНП>=03 и может отсутствовать или присутствовать при всех остальных значениях элемента <ТипНП>
по организации без входящих в нее обособленных подразделений |
по обособленному подразделению, закрытому в течение текущего налогового периода |
4 — по группе обособленных подразделений, находящихся на территории одного субъекта Российской Федерации
КПП обособленного подразделения
Отметка о возложении обязанности по уплате налога на обособленное подразделение
ОК
Принимает значение:
0 — не возложена |
Наименование обособленного подразделения
Налоговая база в целом по организации
Налоговая база, в том числе без учета закрытых в течение текущего налогового периода обособленных подразделений
Налоговая база, исходя из доли
Налоговая база, исходя из доли, в том числе для исчисления налога по пониженной ставке
Ставка налога в бюджет субъекта Российской Федерации (%)
Закон субъекта Российской Федерации, которым установлена налоговая ставка
Принимает значение в виде XXXX/YYYY/ZZZZ/NNNNNNNNNNNNNNN, где XXXX/ — номер статьи закона субъекта Российской Федерации и разделительный слеш (/), YYYY/ — пункт статьи закона субъекта Российской Федерации и разделительный слеш (/), ZZZZ/ — подпункт статьи закона субъекта Российской Федерации и разделительный слеш (/), NNNNNNNNNNNNNNN — номер закона субъекта Российской Федерации
Начислено налога в бюджет субъекта Российской Федерации
Сумма налога, выплаченная за пределами Российской Федерации и засчитываемая в уплату налога
Сумма торгового сбора, исчисленная с начала налогового периода
Сумма торгового сбора, на которую уменьшены авансовые платежи в бюджет субъекта Российской Федерации за предыдущий отчетный период
Сумма торгового сбора, на которую уменьшены исчисленные авансовые платежи (налог) в бюджет субъекта Российской Федерации за отчетный (налоговый) период
Сумма налога к доплате (сумма налога к уменьшению)
Ежемесячные авансовые платежи в квартале, следующем за отчетным периодом
Ежемесячные авансовые платежи на первый квартал следующего налогового периода
Н
Таблица 4.106
Корректировка налоговой базы (КорНБТип)
Сокращенное наименование (код) элемента
Признак обязательности элемента
Признак (уменьшение, увеличение)
Таблица 4.107
Сведения о суммах расходов (СумРасхТип)
Сокращенное наименование (код) элемента
Признак обязательности элемента
Таблица 4.108
Фамилия, имя, отчество (ФИОТип)
Сокращенное наименование (код) элемента
Н