Приказ ФНС России от 18.12.2025 № ЕД-7-3/1227@
Актуально на 01.11.2026.
Как цитировать: Приказ ФНС России от 18.12.2025 N ЕД-7-3/1227@. ЕД-7-3/1227@. 18.12.2025. https://bukva.ai/docs/prikaz-ed-7-31227-at
«О внесении изменений в приложения к приказу Федеральной налоговой службы от 05.11.2024 № ЕД-7-3/989@»
(Зарегистрировано в Минюсте России 28.01.2026 № 85109)
Примечание
Данный документ применяется начиная с представления налоговой декларации по НДС за 1 квартал 2026 года. Начало действия документа — 29.03.2026 <>. <> Внимание! В соответствии с пунктом 2 данный документ вступает в силу по истечении двух месяцев со дня официального опубликования (опубликован на Официальном интернет-портале правовой информации http://pravo.gov.ru - 29.01.2026) и применяется начиная с представления налоговой декларации по налогу на добавленную стоимость за 1 квартал 2026 года. Есть неопределенность с датой начала действия документа, связанная с исчислением срока вступления документа в силу. Подробнее см. Справочную информацию.
Зарегистрировано в Минюсте России 28 января 2026 г. № 85109
МИНИСТЕРСТВО ФИНАНСОВ РОССИЙСКОЙ ФЕДЕРАЦИИ
ПРИКАЗ
от 18 декабря 2025 г. № ЕД-7-3/1227@
О ВНЕСЕНИИ ИЗМЕНЕНИЙ
В ПРИЛОЖЕНИЯ К ПРИКАЗУ ФЕДЕРАЛЬНОЙ НАЛОГОВОЙ СЛУЖБЫ
ОТ 05.11.2024 № ЕД-7-3/989@
В соответствии с абзацем первым пункта 7 статьи 80 части первой Налогового кодекса Российской Федерации, абзацем четвертым пункта 5.1 статьи 174 части второй Налогового кодекса Российской Федерации, абзацем первым пункта 1, подпунктом 5.9.36 пункта 5 Положения о Федеральной налоговой службе, утвержденного постановлением Правительства Российской Федерации от 30.09.2004 № 506, в целях реализации положений главы 21 «Налог на добавленную стоимость» части второй Налогового кодекса Российской Федерации и в связи с принятием федеральных законов от 17.11.2025 № 417-ФЗ «О внесении изменений в статью 149 части второй Налогового кодекса Российской Федерации» и от 28.11.2025 № 425-ФЗ «О внесении изменений в части первую и вторую Налогового кодекса Российской Федерации, отдельные законодательные акты Российской Федерации и признании утратившими силу законодательных актов (отдельных положений законодательных актов) Российской Федерации» приказываю:
1. Внести в приложения к приказу Федеральной налоговой службы от 05.11.2024 № ЕД-7-3/989@ «Об утверждении формы налоговой декларации по налогу на добавленную стоимость, порядка ее заполнения (представления), формата представления налоговой декларации по налогу на добавленную стоимость в электронной форме, а также форматов представления документов, прилагаемых к такой декларации, в электронной форме» (зарегистрирован Министерством юстиции Российской Федерации 16.12.2024, регистрационный № 80579) следующие изменения:
1.1 В приложении № 1 «Форма налоговой декларации по налогу на добавленную стоимость»:
1.1.1. Штрих-код «00316019» заменить штрих-кодом «00317016», штрих-код «00316033» заменить штрих-кодом «00317030», штрих-код «00316064» заменить штрих-кодом «00317061», штрих-код «00316071» заменить штрих-кодом «00317078», штрих-код «00316088» заменить штрих-кодом «00317085», штрих-код «00316095» заменить штрих-кодом «00317092», штрих-код «00316101» заменить штрих-кодом «00317108», штрих-код «00316118» заменить штрих-кодом «00317115», штрих-код «00316163» заменить штрих-кодом «00317160», штрих-код «00316200» заменить штрих-кодом «00317207», штрих-код «00316231» заменить штрих-кодом «00317238», штрих-код «00316255» заменить штрих-кодом «00317252», штрих-код «00316279» заменить штрих-кодом «00317276».
1.1.2. Раздел 1 «Сумма налога, подлежащая уплате в бюджет (возмещению из бюджета), по данным налогоплательщика» изложить в редакции согласно приложению № 1 к настоящему приказу.
1.1.3. Раздел 3 «Расчет суммы налога, подлежащей уплате в бюджет по операциям, облагаемым по налоговым ставкам, предусмотренным пунктами 1 — 4, 8 статьи 164, пунктом 3 статьи 174.3 Налогового кодекса Российской Федерации» изложить в редакции согласно приложению № 2 к настоящему приказу.
1.1.4. Раздел 8 «Сведения из книги покупок об операциях, отражаемых за истекший налоговый период» изложить в редакции согласно приложению № 3 к настоящему приказу.
1.1.5. Приложение № 1 к разделу 8 «Сведения из дополнительных листов книги покупок» изложить в редакции согласно приложению № 4 к настоящему приказу.
1.1.6. В разделе 9 «Сведения из книги продаж об операциях, отражаемых за истекший налоговый период»:
страницу со штрих-кодом «00316170» изложить в редакции согласно приложению № 5 к настоящему приказу;
страницу со штрих-кодом «00316187» изложить в редакции согласно приложению № 6 к настоящему приказу.
1.1.7 В приложении № 1 к разделу 9 «Сведения из дополнительных листов книги продаж»:
страницу со штрих-кодом «00316194» изложить в редакции согласно приложению № 7 к настоящему приказу;
страницу со штрих-кодом «00316217» изложить в редакции согласно приложению № 8 к настоящему приказу;
страницу со штрих-кодом «00316224» изложить в редакции согласно приложению № 9 к настоящему приказу.
1.1.8. В разделе 10 «Сведения из журнала учета выставленных счетов-фактур в отношении операций, осуществляемых в интересах другого лица на основе договоров комиссии, агентских договоров или на основе договоров транспортной экспедиции, отражаемых за истекший налоговый период» страницу со штрих-кодом «00316248» изложить в редакции согласно приложению № 10 к настоящему приказу.
1.1.9. В разделе 11 «Сведения из журнала учета полученных счетов-фактур в отношении операций, осуществляемых в интересах другого лица на основе договоров комиссии, агентских договоров или на основе договоров транспортной экспедиции, отражаемых за истекший налоговый период» страницу со штрих-кодом «00316262» изложить в редакции согласно приложению № 11 к настоящему приказу.
1.2. В приложение № 2 «Порядок заполнения (представления) налоговой декларации по налогу на добавленную стоимость» согласно приложению № 12 к настоящему приказу.
1.2.1. В приложение № 1 «Коды операций» к Порядку заполнения (представления) налоговой декларации по налогу на добавленную стоимость согласно приложению № 13 к настоящему приказу.
1.2.2. В приложение № 3 «Коды, определяющие налоговый период» к Порядку заполнения (представления) налоговой декларации по налогу на добавленную стоимость согласно приложению № 14 к настоящему приказу.
1.3. В приложение № 3 «Формат представления налоговой декларации по налогу на добавленную стоимость в электронной форме» согласно приложению № 15 к настоящему приказу.
1.4. Приложение № 4 «Формат представления сведений из книги покупок об операциях, отражаемых за истекший налоговый период, передаваемых в налоговой декларации по налогу на добавленную стоимость в электронной форме» изложить в редакции согласно приложению № 16 к настоящему приказу.
1.5. Приложение № 5 «Формат представления сведений из дополнительного листа книги покупок, передаваемых в налоговой декларации по налогу на добавленную стоимость в электронной форме» изложить в редакции согласно приложению № 17 к настоящему приказу.
1.6. Приложение № 6 «Формат представления сведений из книги продаж об операциях, отражаемых за истекший налоговый период, передаваемых в налоговой декларации по налогу на добавленную стоимость в электронной форме» изложить в редакции согласно приложению № 18 к настоящему приказу.
1.7. Приложение № 7 «Формат представления сведений из дополнительного листа книги продаж, передаваемых в налоговой декларации по налогу на добавленную стоимость в электронной форме» изложить в редакции согласно приложению № 19 к настоящему приказу.
1.8. В приложение № 8 «Формат представления сведений из журнала учета выставленных счетов-фактур в отношении операций, осуществляемых в интересах другого лица на основе договоров комиссии, агентских договоров или на основе договоров транспортной экспедиции, отражаемых за истекший налоговый период, передаваемых в налоговой декларации по налогу на добавленную стоимость в электронной форме» согласно приложению № 20 к настоящему приказу.
1.9. В приложение № 9 «Формат представления сведений из журнала учета полученных счетов-фактур в отношении операций, осуществляемых в интересах другого лица на основе договоров комиссии, агентских договоров или на основе договоров транспортной экспедиции, отражаемых за истекший налоговый период, передаваемых в налоговой декларации по налогу на добавленную стоимость в электронной форме» согласно приложению № 21 к настоящему приказу.
1.10. В приложение № 10 «Формат представления сведений из счетов-фактур, выставленных лицами, указанными в пункте 5 статьи 173 Налогового кодекса Российской Федерации, передаваемых в налоговой декларации по налогу на добавленную стоимость в электронной форме» согласно приложению № 22 к настоящему приказу.
2. Установить, что настоящий приказ вступает в силу по истечении двух месяцев со дня его официального опубликования и применяется начиная с представления налоговой декларации по налогу на добавленную стоимость за 1 квартал 2026 года.
3. Контроль за исполнением настоящего приказа возложить на заместителя руководителя Федеральной налоговой службы, координирующего вопросы методологического и организационного обеспечения работы налоговых органов по вопросам исчисления в соответствующий бюджет налогов и сборов, иных обязательных платежей (за исключением транспортного налога, налога на имущество организаций, налога на имущество физических лиц, земельного налога, налога на доходы физических лиц, страховых взносов).
Руководитель Федеральной налоговой службы Д. В. Егоров
Приложение № 1
к приказу ФНС России от 18.12.2025 № ЕД-7-3/1227@
┌─┐││││││││││││││┌─┐     ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
└─┘││││││││││││││└─┘ ИНН │ │ │ │ │ │ │ │ │ │ │ │ │
<pre class="legal-pre">   ││0031││7023││        └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                         ┌─┬─┬─┬─┬─┬─┬─┬─┬─┐      ┌─┬─┬─┐</pre>
                     КПП │ │ │ │ │ │ │ │ │ │ Стр. │ │ │ │
                         └─┴─┴─┴─┴─┴─┴─┴─┴─┘      └─┴─┴─┘
Раздел 1. Сумма налога, подлежащая уплате в бюджет (возмещению из бюджета), по данным налогоплательщика
Показатели Код Значения показателей строки
                                  ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
Код по ОКТМО                010   │ │ │ │ │ │ │ │ │ │ │ │
                                  └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                                  ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">Код бюджетной               020   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
классификации                     └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
                                  ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">Сумма налога, подлежащая    030   │ │ │ │ │ │ │ │ │ │ │ │ │
уплате в бюджет в                 └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
соответствии с пунктом 5
статьи 173 Налогового
кодекса Российской
Федерации
                                  ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">Сумма налога, подлежащая    040   │ │ │ │ │ │ │ │ │ │ │ │ │
уплате в бюджет                   └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
в соответствии с пунктом 1 статьи 173 Налогового кодекса Российской Федерации (величина разницы суммы строк 200 раздела 3, 130 раздела 4, 160 раздела 6 и суммы строк 210 раздела 3, 120 раздела 4, 080 раздела 5, 090 раздела 5, 170 раздела 6 >= 0)
                                  ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">Сумма налога, срок уплаты   041   │ │ │ │ │ │ │ │ │ │ │ │ │
которой подлежит продлению        └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
в соответствии с пунктом 1
постановления Правительства
Российской Федерации
от 30.12.2024 N 1992
                                  ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">Сумма налога, исчисленная   050   │ │ │ │ │ │ │ │ │ │ │ │ │
к возмещению из бюджета           └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
в соответствии с пунктом 2 статьи 173 Налогового кодекса Российской Федерации (величина разницы суммы строк 200 раздела 3, 130 раздела 4, 160 раздела 6 и суммы строк 210 раздела 3, 120 раздела 4, 080 раздела 5, 090 раздела 5, 170 раздела 6 < 0)
                                  ┌─┬─┐ ┌─┬─┐ ┌─┬─┐
<pre class="legal-pre">Код основания применения    055   │ │ │ │ │ │ │ │ │
заявительного порядка             └─┴─┘ └─┴─┘ └─┴─┘</pre>
возмещения налога
                                  ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">Сумма налога, заявленная к  056   │ │ │ │ │ │ │ │ │ │ │ │ │
возмещению в заявительном         └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
порядке в соответствии со
статьей 176.1 Налогового
кодекса Российской
Федерации
                                  ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">Регистрационный номер       060   │ │ │ │ │ │ │ │ │ │ │
договора инвестиционного          └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
товарищества
                                  ┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐
<pre class="legal-pre">Дата начала действия        070   │ │ │.│ │ │.│ │ │ │ │
договора инвестиционного          └─┴─┘ └─┴─┘ └─┴─┴─┴─┘</pre>
товарищества
                                  ┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐
<pre class="legal-pre">Дата окончания действия     080   │ │ │.│ │ │.│ │ │ │ │
договора инвестиционного          └─┴─┘ └─┴─┘ └─┴─┴─┴─┘</pre>
товарищества
                                  ┌─┐ 1 - является стороной СЗПК
Признак СЗПК <2>:           085   │ │ 2 - не является стороной СЗПК
                                  └─┘
                                  ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">Сумма налога, подлежащая    090   │ │ │ │ │ │ │ │ │ │ │ │ │
уплате в бюджет                   └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
налогоплательщиком,
являющимся стороной СЗПК
                                  ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">Сумма налога, исчисленная   095   │ │ │ │ │ │ │ │ │ │ │ │ │
к возмещению из бюджета           └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
налогоплательщиком, являющимся стороной СЗПК
--------------------------------
<2> Соглашение о защите и поощрении капиталовложений (далее — СЗПК).
Достоверность и полноту сведений, указанных на данной странице, подтверждаю:
_____________ (подпись) ___________ (дата)
<pre class="legal-pre">┌─┐                                                                     ┌─┐
└─┘                                                                     └─┘</pre>
Приложение № 2
к приказу ФНС России от 18.12.2025 № ЕД-7-3/1227@
┌─┐││││││││││││││┌─┐     ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
└─┘││││││││││││││└─┘ ИНН │ │ │ │ │ │ │ │ │ │ │ │ │
<pre class="legal-pre">   ││0031││7047││        └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                         ┌─┬─┬─┬─┬─┬─┬─┬─┬─┐      ┌─┬─┬─┐</pre>
                     КПП │ │ │ │ │ │ │ │ │ │ Стр. │ │ │ │
                         └─┴─┴─┴─┴─┴─┴─┴─┴─┘      └─┴─┴─┘
Раздел 3. Расчет суммы налога, подлежащей уплате в бюджет по операциям, облагаемым по налоговым ставкам, предусмотренным пунктами 1 — 4, 8 статьи 164, пунктом 3 статьи 174.3 Налогового кодекса Российской Федерации
  Налогооблагаемые объекты    Код   Налоговая база в рублях Ставка  Сумма налога в рублях
                             строки                         налога
          1                    2               3              4               5
1\. Реализация (передача на         ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐        ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">территории Российской         003  │ │ │ │ │ │ │ │ │ │ │ │ │    22% │ │ │ │ │ │ │ │ │ │ │ │ │
Федерации для собственных          └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘        └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
нужд) товаров (работ,              ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐        ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
услуг), в том числе товаров   005  │ │ │ │ │ │ │ │ │ │ │ │ │ 22/122 │ │ │ │ │ │ │ │ │ │ │ │ │
продавцов государств -             └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘        └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
членов Евразийского                ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐        ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
экономического союза,         007  │ │ │ │ │ │ │ │ │ │ │ │ │ 18.03% │ │ │ │ │ │ │ │ │ │ │ │ │
реализуемых посредством            └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘        └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
электронной торговой               ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐        ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
площадки, передача            010  │ │ │ │ │ │ │ │ │ │ │ │ │    20% │ │ │ │ │ │ │ │ │ │ │ │ │
имущественных прав по              └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘        └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
соответствующим ставкам            ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐        ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
налога, а также суммы,        020  │ │ │ │ │ │ │ │ │ │ │ │ │    10% │ │ │ │ │ │ │ │ │ │ │ │ │
связанные с расчетами по           └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘        └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
оплате налогооблагаемых            ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐        ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
товаров (работ, услуг),       021  │ │ │ │ │ │ │ │ │ │ │ │ │     7% │ │ │ │ │ │ │ │ │ │ │ │ │
всего                              └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘        └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                                   ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐        ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
                              022  │ │ │ │ │ │ │ │ │ │ │ │ │     5% │ │ │ │ │ │ │ │ │ │ │ │ │
                                   └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘        └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                                   ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐        ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
                              030  │ │ │ │ │ │ │ │ │ │ │ │ │ 20/120 │ │ │ │ │ │ │ │ │ │ │ │ │
                                   └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘        └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                                   ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐        ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
                              031  │ │ │ │ │ │ │ │ │ │ │ │ │ 16,67% │ │ │ │ │ │ │ │ │ │ │ │ │
                                   └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘        └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                                   ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐        ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
                              032  │ │ │ │ │ │ │ │ │ │ │ │ │  9,09% │ │ │ │ │ │ │ │ │ │ │ │ │
                                   └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘        └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                                   ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐        ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
                              033  │ │ │ │ │ │ │ │ │ │ │ │ │  7/107 │ │ │ │ │ │ │ │ │ │ │ │ │
                                   └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘        └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                                   ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐        ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
                              034  │ │ │ │ │ │ │ │ │ │ │ │ │  5/105 │ │ │ │ │ │ │ │ │ │ │ │ │
                                   └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘        └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                                   ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐        ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
                              040  │ │ │ │ │ │ │ │ │ │ │ │ │ 10/110 │ │ │ │ │ │ │ │ │ │ │ │ │
                                   └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘        └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                                   ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐        ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
                              041  │ │ │ │ │ │ │ │ │ │ │ │ │    18% │ │ │ │ │ │ │ │ │ │ │ │ │
                                   └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘        └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                                   ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐        ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
                              042  │ │ │ │ │ │ │ │ │ │ │ │ │ 18/118 │ │ │ │ │ │ │ │ │ │ │ │ │
                                   └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘        └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>

в том числе:

<pre class="legal-pre">  1.1. Реализация товаров          ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐        ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
  (работ, услуг) в            043  │ │ │ │ │ │ │ │ │ │ │ │ │        │ │ │ │ │ │ │ │ │ │ │ │ │</pre>
 соответствии с пунктом 7 └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
  статьи 164 Налогового
  кодекса Российской
  Федерации

<pre class="legal-pre">  1.2. Реализация                  ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐        ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
  организацией розничной      044  │ │ │ │ │ │ │ │ │ │ │ │ │        │ │ │ │ │ │ │ │ │ │ │ │ │
  торговли товаров с               └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘        └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
  оформлением документа
  (чека) для компенсации
  суммы налога

2\. Реализация предприятия          ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐        ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">в целом как имущественного    050  │ │ │ │ │ │ │ │ │ │ │ │ │        │ │ │ │ │ │ │ │ │ │ │ │ │
комплекса                          └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘        └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>

3\. Выполнение                      ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐        ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">строительно-монтажных работ   060  │ │ │ │ │ │ │ │ │ │ │ │ │        │ │ │ │ │ │ │ │ │ │ │ │ │
для собственного потребления       └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘        └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>

4\. Суммы полученной оплаты,        ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐        ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">частичной оплаты в счет       070  │ │ │ │ │ │ │ │ │ │ │ │ │        │ │ │ │ │ │ │ │ │ │ │ │ │
предстоящих поставок товаров       └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘        └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
(выполнения работ, оказания
услуг), передачи
имущественных прав

5\. Суммы налога, подлежащие                                         ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
восстановлению, всего         080                                   │ │ │ │ │ │ │ │ │ │ │ │ │
                                                                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘

в том числе:

<pre class="legal-pre">  5.1. Суммы налога,                                                ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
  подлежащие восстановлению   090                                   │ │ │ │ │ │ │ │ │ │ │ │ │
  в соответствии                                                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
 с подпунктом 3
  пункта 3 статьи 170
  Налогового кодекса
  Российской
  Федерации

<pre class="legal-pre">  5.2. Суммы налога,                                                ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
  подлежащие восстановлению   100                                   │ │ │ │ │ │ │ │ │ │ │ │ │
  при совершении операций,                                          └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
  облагаемых по налоговой
  ставке 0 процентов

6\. Корректировка реализации        ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐        ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">товаров (работ, услуг),       105  │ │ │ │ │ │ │ │ │ │ │ │ │        │ │ │ │ │ │ │ │ │ │ │ │ │
передачи имущественных прав,       └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘        └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
предприятия в целом как
имущественного комплекса
на основании пункта 6 статьи

105.3 Налогового кодекса
Российской Федерации
<pre class="legal-pre">┌─┐                                                                                       ┌─┐
└─┘                                                                                       └─┘

┌─┐││││││││││││││┌─┐     ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐</pre>
└─┘││││││││││││││└─┘ ИНН │ │ │ │ │ │ │ │ │ │ │ │ │
<pre class="legal-pre">   ││0031││7054││        └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                         ┌─┬─┬─┬─┬─┬─┬─┬─┬─┐      ┌─┬─┬─┐</pre>
                     КПП │ │ │ │ │ │ │ │ │ │ Стр. │ │ │ │
<pre class="legal-pre">                         └─┴─┴─┴─┴─┴─┴─┴─┴─┘      └─┴─┴─┘

  Налогооблагаемые объекты    Код   Налоговая база в рублях Ставка  Сумма налога в рублях
                             строки                         налога
          1                    2               3              4               5</pre>

7\. Уплата сумм налога,                                              ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">исчисленных при таможенном    110                                   │ │ │ │ │ │ │ │ │ │ │ │ │
декларировании товаров в                                            └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
случаях, предусмотренных
абзацем третьим подпункта

1.1 пункта 1 статьи 151
Налогового кодекса
Российской Федерации

8\. Уплата сумм налога,                                              ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">исчисленных при таможенном    115                                   │ │ │ │ │ │ │ │ │ │ │ │ │
декларировании товаров в                                            └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
случаях, предусмотренных
пунктом 6 статьи 173
Налогового кодекса
Российской Федерации

9\. Общая сумма исчисленного                                         ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">налога и увеличенная на суммы 118                                   │ │ │ │ │ │ │ │ │ │ │ │ │
восстановленного налога                                             └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
(сумма величин графы 5 строк
003 - 080 (кроме строк 043 и
044), 105 - 115)

            Налоговые вычеты                            Код          Сумма налога в рублях
                                                       строки
                   1                                      2                 3

10\. Сумма налога, предъявленная налогоплательщику                   ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">при приобретении товаров (работ, услуг),                 120        │ │ │ │ │ │ │ │ │ │ │ │ │
имущественных прав на территории Российской                         └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
Федерации, подлежащая вычету в соответствии с пунктами 2, 2.2 - 2.5, 4, 7, 11, 13 статьи 171 Налогового кодекса Российской Федерации, а также сумма налога, подлежащая вычету в соответствии с пунктом 5 статьи 171 Налогового кодекса Российской Федерации
<pre class="legal-pre">  предъявленная подрядными организациями (застройщиками,            ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
  техническими заказчиками) по выполненным работам при   125        │ │ │ │ │ │ │ │ │ │ │ │ │
  проведении капитального строительства                             └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>

11\. Сумма налога, предъявленная налогоплательщику -                 ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">покупателю при перечислении суммы оплаты, частичной      130        │ │ │ │ │ │ │ │ │ │ │ │ │
оплаты в счет предстоящих поставок товаров                          └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
(выполнения работ, оказания услуг), передачи
имущественных прав, подлежащая вычету у покупателя

12\. Сумма налога, исчисленная налогоплательщиком -                  ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">организацией розничной торговли по товарам,              135        │ │ │ │ │ │ │ │ │ │ │ │ │
реализованным с оформлением документа (чека) для                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
компенсации налога, подлежащая вычету

13\. Сумма налога, исчисленная при выполнении                        ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">строительно-монтажных работ для собственного             140        │ │ │ │ │ │ │ │ │ │ │ │ │
потребления, подлежащая вычету                                      └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>

14\. Сумма налога, уплаченная налогоплательщиком                     ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">таможенным органам при ввозе товаров на территорию       150        │ │ │ │ │ │ │ │ │ │ │ │ │
Российской Федерации и иные территории,                             └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
находящиеся под ее юрисдикцией, в таможенных
процедурах выпуска для внутреннего потребления,
переработки для внутреннего потребления, временного
ввоза и переработки вне таможенной территории

15\. Сумма налога, уплаченная налогоплательщиком                     ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">налоговым органам при ввозе товаров на территорию        160        │ │ │ │ │ │ │ │ │ │ │ │ │
Российской Федерации и иные территории, находящиеся                 └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
под ее юрисдикцией, с территории государств - членов
Евразийского экономического союза

16\. Сумма налога, исчисленная продавцом с сумм оплаты,              ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">частичной оплаты, подлежащая вычету у продавца с даты    170        │ │ │ │ │ │ │ │ │ │ │ │ │
отгрузки соответствующих товаров (выполнения работ,                 └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
оказания услуг)

17\. Сумма налога, уплаченная в бюджет налогоплательщиком            ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">в качестве покупателя - налогового агента, подлежащая    180        │ │ │ │ │ │ │ │ │ │ │ │ │
вычету                                                              └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>

18\. Сумма налога, подлежащая вычету в соответствии с                ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">пунктом 14 статьи 171 Налогового кодекса Российской      185        │ │ │ │ │ │ │ │ │ │ │ │ │
Федерации                                                           └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>

19\. Общая сумма налога, подлежащая вычету (сумма                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">величин, указанных в строках 120 - 185, кроме            190        │ │ │ │ │ │ │ │ │ │ │ │ │
строки 125)                                                         └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>

20\. Итого сумма налога, подлежащая уплате в бюджет по               ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
разделу 3 (разность величин строк 118, 190 >= 0)         200        │ │ │ │ │ │ │ │ │ │ │ │ │
                                                                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘

21\. Итого сумма налога, исчисленная к возмещению                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
по разделу 3 (разность величин строк 118, 190 < 0)       210        │ │ │ │ │ │ │ │ │ │ │ │ │
                                                                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
<pre class="legal-pre">┌─┐                                                                                       ┌─┐
└─┘                                                                                       └─┘</pre>
Приложение № 3
к приказу ФНС России от 18.12.2025 № ЕД-7-3/1227@
<pre class="legal-pre">┌─┐││││││││││││││┌─┐       ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
└─┘││││││││││││││└─┘   ИНН │ │ │ │ │ │ │ │ │ │ │ │ │
   ││0031││7122││          └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                           ┌─┬─┬─┬─┬─┬─┬─┬─┬─┐      ┌─┬─┬─┐</pre>
                       КПП │ │ │ │ │ │ │ │ │ │ Стр. │ │ │ │
                           └─┴─┴─┴─┴─┴─┴─┴─┴─┘      └─┴─┴─┘
Раздел 8. Сведения из книги покупок об операциях, отражаемых за истекший налоговый период
Показатели Код Значения показателей строки
                                    ┌─┐
<pre class="legal-pre">Признак актуальности ранее    001   │ │
представленных сведений             └─┘</pre>
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
Порядковый номер              005   │ │ │ │ │ │ │ │ │ │ │ │ │
                                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                                    ┌─┬─┐ ┌─┬─┐ ┌─┬─┐ ┌─┬─┐ ┌─┬─┐ ┌─┬─┐ ┌─┬─┐
Код вида операции             010   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
                                    └─┴─┘ └─┴─┘ └─┴─┘ └─┴─┘ └─┴─┘ └─┴─┘ └─┴─┘
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
Номер счета-фактуры продавца  020   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
                                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                                    ┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐
Дата счета-фактуры продавца   030   │ │ │.│ │ │.│ │ │ │ │
                                    └─┴─┘ └─┴─┘ └─┴─┴─┴─┘
                                    ┌─┬─┬─┐
<pre class="legal-pre">Номер исправления             040   │ │ │ │
счета-фактуры продавца              └─┴─┴─┘</pre>
                                    ┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐
<pre class="legal-pre">Дата исправления              050   │ │ │.│ │ │.│ │ │ │ │
счета-фактуры продавца              └─┴─┘ └─┴─┘ └─┴─┴─┴─┘</pre>
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">Номер корректировочного       060   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
счета-фактуры продавца              └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                                    ┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐
<pre class="legal-pre">Дата корректировочного        070   │ │ │.│ │ │.│ │ │ │ │
счета-фактуры продавца              └─┴─┘ └─┴─┘ └─┴─┴─┴─┘</pre>
                                    ┌─┬─┬─┐
<pre class="legal-pre">Номер исправления             080   │ │ │ │
корректировочного счета-            └─┴─┴─┘</pre>
фактуры продавца
                                    ┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐
<pre class="legal-pre">Дата исправления              090   │ │ │.│ │ │.│ │ │ │ │
корректировочного счета-            └─┴─┘ └─┴─┘ └─┴─┴─┴─┘</pre>
фактуры продавца
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">Номер документа,              100   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
подтверждающего уплату              └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
налога
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                                    ┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐
<pre class="legal-pre">Дата документа,               110   │ │ │.│ │ │.│ │ │ │ │
подтверждающего уплату              └─┴─┘ └─┴─┘ └─┴─┴─┴─┘</pre>
налога
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">Номер счета-фактуры при       115   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
отгрузке в счет ранее               └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
полученной оплаты
(частичной оплаты)
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                                    ┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐
<pre class="legal-pre">Дата счета-фактуры при        117   │ │ │.│ │ │.│ │ │ │ │
отгрузке в счет ранее               └─┴─┘ └─┴─┘ └─┴─┴─┴─┘</pre>
полученной оплаты
(частичной оплаты)
                                    ┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐
<pre class="legal-pre">Дата принятия на учет         120   │ │ │.│ │ │.│ │ │ │ │
товаров (работ, услуг),             └─┴─┘ └─┴─┘ └─┴─┴─┴─┘</pre>
имущественных прав
<pre class="legal-pre">┌─┐                                                                           ┌─┐
└─┘                                                                           └─┘

┌─┐││││││││││││││┌─┐       ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
└─┘││││││││││││││└─┘   ИНН │ │ │ │ │ │ │ │ │ │ │ │ │
   ││0031││7139││          └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                           ┌─┬─┬─┬─┬─┬─┬─┬─┬─┐      ┌─┬─┬─┐</pre>
                       КПП │ │ │ │ │ │ │ │ │ │ Стр. │ │ │ │
                           └─┴─┴─┴─┴─┴─┴─┴─┴─┘      └─┴─┴─┘

                                                 Продолжение раздела 8 декларации

         Показатели           Код               Значения показателей
                             строки
              1                2                         3

                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┬─┬─┬─┬─┬─┬─┬─┐
ИНН/КПП продавца              130   │ │ │ │ │ │ │ │ │ │ │ │ │/│ │ │ │ │ │ │ │ │ │
                                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┴─┴─┴─┴─┴─┴─┴─┘
<pre class="legal-pre">ИНН/КПП посредника                  ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┬─┬─┬─┬─┬─┬─┬─┐
(комиссионера, агента,        140   │ │ │ │ │ │ │ │ │ │ │ │ │/│ │ │ │ │ │ │ │ │ │
экспедитора, застройщика)           └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
                                    ┌─┬─┬─┐
Код валюты по ОКВ             160   │ │ │ │
                                    └─┴─┴─┘
Стоимость покупок по счету-
<pre class="legal-pre">фактуре, разница стоимости          ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
по корректировочному счету-   170   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
фактуре (включая налог),            └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘</pre>
в валюте счета-фактуры

Сумма налога по счету-
<pre class="legal-pre">фактуре, разница суммы              ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
налога по корректировочному   180   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
счету-фактуре, принимаемая          └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘</pre>
к вычету, в рублях
и копейках
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
<pre class="legal-pre">Сумма налога всего по книге   190   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
покупок в рублях и копейках         └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘</pre>

Регистрационный номер
декларации на товары или
регистрационный номер партии  200
товара, подлежащего
прослеживаемости
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘

Код количественной единицы
<pre class="legal-pre">измерения товара,                   ┌─┬─┬─┐
используемой в целях          210   │ │ │ │
осуществления                       └─┴─┴─┘</pre>
прослеживаемости

Количество товара,
подлежащего
<pre class="legal-pre">прослеживаемости,                   ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
в количественной единице      220   │ │ │ │ │ │ │ │ │ │ │
измерения товара,                   └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
используемой в целях
осуществления
прослеживаемости

<pre class="legal-pre">Стоимость товара,                   ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
подлежащего                   230   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
прослеживаемости, без налога        └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘</pre>
в рублях и копейках
<pre class="legal-pre">┌─┐                                                                           ┌─┐
└─┘                                                                           └─┘</pre>
Приложение № 4
к приказу ФНС России
от 18.12.2025 № ЕД-7-3/1227@
<pre class="legal-pre">┌─┐││││││││││││││┌─┐       ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
└─┘││││││││││││││└─┘   ИНН │ │ │ │ │ │ │ │ │ │ │ │ │
   ││0031││7146││          └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                           ┌─┬─┬─┬─┬─┬─┬─┬─┬─┐      ┌─┬─┬─┐</pre>
                       КПП │ │ │ │ │ │ │ │ │ │ Стр. │ │ │ │
                           └─┴─┴─┴─┴─┴─┴─┴─┴─┘      └─┴─┴─┘
Приложение 1 к разделу 8 декларации
Сведения из дополнительных листов книги покупок
                                    ┌─┐
<pre class="legal-pre">Признак актуальности ранее    001   │ │
представленных сведений             └─┘</pre>
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
<pre class="legal-pre">Итоговая сумма налога по      005   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
книге покупок в рублях              └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘</pre>
и копейках
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
Порядковый номер              008   │ │ │ │ │ │ │ │ │ │ │ │ │
                                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                                    ┌─┬─┐ ┌─┬─┐ ┌─┬─┐ ┌─┬─┐ ┌─┬─┐ ┌─┬─┐ ┌─┬─┐
Код вида операции             010   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
                                    └─┴─┘ └─┴─┘ └─┴─┘ └─┴─┘ └─┴─┘ └─┴─┘ └─┴─┘
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
Номер счета-фактуры продавца  020   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
                                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                                    ┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐
Дата счета-фактуры продавца   030   │ │ │.│ │ │.│ │ │ │ │
                                    └─┴─┘ └─┴─┘ └─┴─┴─┴─┘
                                    ┌─┬─┬─┐
<pre class="legal-pre">Номер исправления             040   │ │ │ │
счета-фактуры продавца              └─┴─┴─┘</pre>
                                    ┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐
<pre class="legal-pre">Дата исправления              050   │ │ │.│ │ │.│ │ │ │ │
счета-фактуры продавца              └─┴─┘ └─┴─┘ └─┴─┴─┴─┘</pre>
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">Номер корректировочного       060   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
счета-фактуры продавца              └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                                    ┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐
<pre class="legal-pre">Дата корректировочного        070   │ │ │.│ │ │.│ │ │ │ │
счета-фактуры продавца              └─┴─┘ └─┴─┘ └─┴─┴─┴─┘</pre>
                                    ┌─┬─┬─┐
<pre class="legal-pre">Номер исправления             080   │ │ │ │
корректировочного счета-            └─┴─┴─┘</pre>
фактуры продавца
                                    ┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐
<pre class="legal-pre">Дата исправления              090   │ │ │.│ │ │.│ │ │ │ │
корректировочного счета-            └─┴─┘ └─┴─┘ └─┴─┴─┴─┘</pre>
фактуры продавца
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">Номер документа,              100   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
подтверждающего уплату              └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
налога
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                                    ┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐
<pre class="legal-pre">Дата документа,               110   │ │ │.│ │ │.│ │ │ │ │
подтверждающего уплату              └─┴─┘ └─┴─┘ └─┴─┴─┴─┘</pre>
налога
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">Номер счета-фактуры при       115   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
отгрузке в счет ранее               └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
полученной оплаты
(частичной оплаты)
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                                    ┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐
<pre class="legal-pre">Дата счета-фактуры при        117   │ │ │.│ │ │.│ │ │ │ │
отгрузке в счет ранее               └─┴─┘ └─┴─┘ └─┴─┴─┴─┘</pre>
полученной оплаты
(частичной оплаты)
                                    ┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐
<pre class="legal-pre">Дата принятия на учет         120   │ │ │.│ │ │.│ │ │ │ │
товаров (работ, услуг),             └─┴─┘ └─┴─┘ └─┴─┴─┴─┘</pre>
имущественных прав
<pre class="legal-pre">┌─┐                                                                           ┌─┐
└─┘                                                                           └─┘

┌─┐││││││││││││││┌─┐       ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
└─┘││││││││││││││└─┘   ИНН │ │ │ │ │ │ │ │ │ │ │ │ │
   ││0031││7153││          └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                           ┌─┬─┬─┬─┬─┬─┬─┬─┬─┐      ┌─┬─┬─┐</pre>
                       КПП │ │ │ │ │ │ │ │ │ │ Стр. │ │ │ │
                           └─┴─┴─┴─┴─┴─┴─┴─┴─┘      └─┴─┴─┘

                                              Приложение 1 к разделу 8 декларации
                                                                    (продолжение)

         Показатели           Код               Значения показателей
                             строки
              1                2                         3

                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┬─┬─┬─┬─┬─┬─┬─┐
ИНН/КПП продавца              130   │ │ │ │ │ │ │ │ │ │ │ │ │/│ │ │ │ │ │ │ │ │ │
                                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┴─┴─┴─┴─┴─┴─┴─┘
<pre class="legal-pre">ИНН/КПП посредника                  ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┬─┬─┬─┬─┬─┬─┬─┐
(комиссионера, агента,        140   │ │ │ │ │ │ │ │ │ │ │ │ │/│ │ │ │ │ │ │ │ │ │
экспедитора, застройщика)           └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
                                    ┌─┬─┬─┐
Код валюты по ОКВ             160   │ │ │ │
                                    └─┴─┴─┘
<pre class="legal-pre">Стоимость покупок по счету-         ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
фактуре, разница стоимости    170   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
по корректировочному счету-         └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘</pre>
фактуре (включая налог),
в валюте счета-фактуры

<pre class="legal-pre">Сумма налога по счету-              ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
фактуре, разница суммы        180   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
налога по корректировочному         └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘</pre>
счету-фактуре, принимаемая
к вычету, в рублях
и копейках

<pre class="legal-pre">Сумма налога всего по               ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
приложению 1 к разделу 8      190   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
в рублях и копейках                 └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘</pre>

Регистрационный номер
декларации на товары или      200
регистрационный номер партии
товара, подлежащего
прослеживаемости
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘

<pre class="legal-pre">Код количественной единицы          ┌─┬─┬─┐
измерения товара,             210   │ │ │ │
используемой в целях                └─┴─┴─┘</pre>
осуществления
прослеживаемости

<pre class="legal-pre">Количество товара,                  ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
подлежащего                   220   │ │ │ │ │ │ │ │ │ │ │
прослеживаемости,                   └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
в количественной единице
измерения товара,
используемой в целях
осуществления
прослеживаемости

<pre class="legal-pre">Стоимость товара,                   ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
подлежащего                   230   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
прослеживаемости, без налога        └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘</pre>
в рублях и копейках
<pre class="legal-pre">┌─┐                                                                           ┌─┐
└─┘                                                                           └─┘</pre>
Приложение № 5
к приказу ФНС России
от 18.12.2025 № ЕД-7-3/1227@
<pre class="legal-pre">┌─┐││││││││││││││┌─┐       ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
└─┘││││││││││││││└─┘   ИНН │ │ │ │ │ │ │ │ │ │ │ │ │
   ││0031││7177││          └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                           ┌─┬─┬─┬─┬─┬─┬─┬─┬─┐      ┌─┬─┬─┐</pre>
                       КПП │ │ │ │ │ │ │ │ │ │ Стр. │ │ │ │
                           └─┴─┴─┴─┴─┴─┴─┴─┴─┘      └─┴─┴─┘

                                                 Продолжение раздела 9 декларации

         Показатели           Код               Значения показателей
                             строки
              1                2                         3

                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">ИНН/КПП посредника            110   │ │ │ │ │ │ │ │ │ │ │ │ │/│ │ │ │ │ │ │ │ │ │
(комиссионера, агента)              └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">Номер документа,              120   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
подтверждающего оплату              └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
<pre class="legal-pre">Дата документа,                     ┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐
подтверждающего оплату        130   │ │ │.│ │ │.│ │ │ │ │</pre>
                                    └─┴─┘ └─┴─┘ └─┴─┴─┴─┘
<pre class="legal-pre">Номер счета-фактуры                 ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
продавца, ранее               135   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
выставленного при получении         └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
оплаты (частичной оплаты)
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
<pre class="legal-pre">Дата счета-фактуры продавца,        ┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐
ранее выставленного при       137   │ │ │.│ │ │.│ │ │ │ │
получении оплаты                    └─┴─┘ └─┴─┘ └─┴─┴─┴─┘</pre>
(частичной оплаты)
                                    ┌─┬─┬─┐
Код валюты по ОКВ             140   │ │ │ │
                                    └─┴─┴─┘
Стоимость продаж по счету-
фактуре, разница стоимости
по корректировочному счету-
фактуре (включая налог):
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
  в валюте счета-фактуры      150   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
                                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
  в рублях и копейках         160   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
                                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘
Стоимость продаж, облагаемых
налогом, по счету-фактуре,
разница стоимости
по корректировочному
счету-фактуре (без налога)
в рублях и копейках,
по ставке:
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
  22%                         170   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
                                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
  20% или 18%                 175   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
                                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
  10%                         180   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
                                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
  7%                          181   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
                                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
  5%                          182   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
                                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
  0%                          190   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
                                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘
Сумма налога по счету-
фактуре, разница суммы
налога по корректировочному
счету-фактуре в рублях
и копейках, по ставке:
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
  22%                         200   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
                                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
  20% или 18%                 205   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
                                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
  10%                         210   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
                                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
  7%                          211   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
                                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
  5%                          212   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
                                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
<pre class="legal-pre">Стоимость продаж,             220   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
освобождаемых от налога,            └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘</pre>
по счету-фактуре, разница
стоимости по
корректировочному
счету-фактуре в рублях
и копейках
<pre class="legal-pre">┌─┐                                                                           ┌─┐
└─┘                                                                           └─┘</pre>
Приложение № 6
к приказу ФНС России от 18.12.2025 № ЕД-7-3/1227@
<pre class="legal-pre">┌─┐││││││││││││││┌─┐       ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
└─┘││││││││││││││└─┘   ИНН │ │ │ │ │ │ │ │ │ │ │ │ │
   ││0031││7184││          └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                           ┌─┬─┬─┬─┬─┬─┬─┬─┬─┐      ┌─┬─┬─┐</pre>
                       КПП │ │ │ │ │ │ │ │ │ │ Стр. │ │ │ │
                           └─┴─┴─┴─┴─┴─┴─┴─┴─┘      └─┴─┴─┘
Продолжение раздела 9 декларации
Показатели Код Значения показателей
строки
Регистрационный номер
декларации на товары 221
или регистрационный номер
партии товара, подлежащего
прослеживаемости
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘

<pre class="legal-pre">Код количественной единицы          ┌─┬─┬─┐
измерения товара,             222   │ │ │ │
используемой в целях                └─┴─┴─┘</pre>
осуществления
прослеживаемости

<pre class="legal-pre">Количество товара,                  ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
подлежащего                   223   │ │ │ │ │ │ │ │ │ │ │
прослеживаемости,                   └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
в количественной единице
измерения товара,
используемой в целях
осуществления
прослеживаемости

<pre class="legal-pre">Стоимость товара,                   ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
подлежащего                   224   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
прослеживаемости, без               └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘</pre>
налога в рублях и копейках

Всего стоимость продаж
по книге продаж (без налога)
в рублях и копейках,
по ставке:
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
  22%                         230   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
                                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
  20% или 18%                 235   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
                                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
  10%                         240   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
                                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
  7%                          241   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
                                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
  5%                          242   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
                                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
  0%                          250   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
                                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘
Всего сумма налога по книге
продаж в рублях и копейках,
по ставке:
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
  22%                         260   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
                                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
  20% или 18%                 265   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
                                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
  10%                         270   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
                                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
  7%                          271   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
                                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
  5%                          272   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
                                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘
<pre class="legal-pre">Всего стоимость продаж,             ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
освобождаемых от налога,      280   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
по книге продаж в рублях            └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘</pre>
и копейках
<pre class="legal-pre">┌─┐                                                                           ┌─┐
└─┘                                                                           └─┘</pre>
Приложение № 7
к приказу ФНС России от 18.12.2025 № ЕД-7-3/1227@
<pre class="legal-pre">┌─┐││││││││││││││┌─┐       ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
└─┘││││││││││││││└─┘   ИНН │ │ │ │ │ │ │ │ │ │ │ │ │
   ││0031││7191││          └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                           ┌─┬─┬─┬─┬─┬─┬─┬─┬─┐      ┌─┬─┬─┐</pre>
                       КПП │ │ │ │ │ │ │ │ │ │ Стр. │ │ │ │
                           └─┴─┴─┴─┴─┴─┴─┴─┴─┘      └─┴─┴─┘
Приложение 1 к разделу 9 декларации
Сведения из дополнительных листов книги продаж
| представленных сведений 001 |
|---|
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
  22%                         020   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
                                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
  20% или 18%                 025   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
                                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
  10%                         030   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
                                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
  7%                          031   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
                                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
  5%                          032   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
                                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
  0%                          040   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
                                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘
Итоговая сумма налога
по книге продаж в рублях
и копейках, по ставке:
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
  22%                         050   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
                                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
  20% или 18%                 055   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
                                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
  10%                         060   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
                                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
  7%                          061   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
                                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
  5%                          062   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
                                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘
<pre class="legal-pre">Итоговая стоимость продаж,          ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
освобождаемых от налога,      070   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
по книге продаж в рублях            └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘</pre>
и копейках
<pre class="legal-pre">┌─┐                                                                           ┌─┐
└─┘                                                                           └─┘</pre>
Приложение № 8
к приказу ФНС России от 18.12.2025 № ЕД-7-3/1227@
<pre class="legal-pre">┌─┐││││││││││││││┌─┐       ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
└─┘││││││││││││││└─┘   ИНН │ │ │ │ │ │ │ │ │ │ │ │ │
   ││0031││7214││          └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                           ┌─┬─┬─┬─┬─┬─┬─┬─┬─┐      ┌─┬─┬─┐</pre>
                       КПП │ │ │ │ │ │ │ │ │ │ Стр. │ │ │ │
                           └─┴─┴─┴─┴─┴─┴─┴─┴─┘      └─┴─┴─┘

                                              Приложение 1 к разделу 9 декларации
                                                                    (продолжение)

         Показатели           Код               Значения показателей
                             строки
              1                2                         3

                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">ИНН/КПП посредника            190   │ │ │ │ │ │ │ │ │ │ │ │ │/│ │ │ │ │ │ │ │ │ │
(комиссионера, агента)              └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">Номер документа,              200   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
подтверждающего оплату              └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                                    ┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐
<pre class="legal-pre">Дата документа,               210   │ │ │.│ │ │.│ │ │ │ │
подтверждающего оплату              └─┴─┘ └─┴─┘ └─┴─┴─┴─┘

Номер счета-фактуры                 ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
продавца, ранее               215   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
выставленного при получении         └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
оплаты (частичной оплаты)
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
<pre class="legal-pre">Дата счета-фактуры продавца,        ┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐
ранее выставленного при       217   │ │ │.│ │ │.│ │ │ │ │
получении оплаты                    └─┴─┘ └─┴─┘ └─┴─┴─┴─┘</pre>
(частичной оплаты)
                                    ┌─┬─┬─┐
Код валюты по ОКВ             220   │ │ │ │
                                    └─┴─┴─┘
Стоимость продаж по счету-
фактуре, разница стоимости
по корректировочному счету-
фактуре (включая налог):
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
  в валюте счета-фактуры      230   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
                                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
  в рублях и копейках         240   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
                                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘
Стоимость продаж, облагаемых
налогом, по счету-фактуре,
разница стоимости
по корректировочному счету-
фактуре (без налога)
в рублях и копейках,
по ставке:
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
  22%                         250   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
                                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
  20% или 18%                 255   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
                                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
  10%                         260   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
                                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
  7%                          261   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
                                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
  5%                          262   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
                                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
  0%                          270   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
                                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘
Сумма налога по счету-
фактуре, разница суммы
налога по корректировочному
счету-фактуре в рублях
и копейках, по ставке:
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
  22%                         280   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
                                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
  20% или 18%                 285   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
                                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
  10%                         290   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
                                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
  7%                          291   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
                                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
  5%                          292   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
                                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘
<pre class="legal-pre">Стоимость продаж,                   ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
освобождаемых от налога,      300   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
по счету-фактуре, разница           └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘</pre>
стоимости по
корректировочному счету-
фактуре в рублях и копейках
<pre class="legal-pre">┌─┐                                                                           ┌─┐
└─┘                                                                           └─┘</pre>
Приложение № 9
к приказу ФНС России
от 18.12.2025 № ЕД-7-3/1227@
<pre class="legal-pre">┌─┐││││││││││││││┌─┐       ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
└─┘││││││││││││││└─┘   ИНН │ │ │ │ │ │ │ │ │ │ │ │ │
   ││0031││7221││          └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                           ┌─┬─┬─┬─┬─┬─┬─┬─┬─┐      ┌─┬─┬─┐</pre>
                       КПП │ │ │ │ │ │ │ │ │ │ Стр. │ │ │ │
                           └─┴─┴─┴─┴─┴─┴─┴─┴─┘      └─┴─┴─┘
Приложение 1 к разделу 9 декларации (продолжение)
Показатели Код Значения показателей строки
Регистрационный номер 301
декларации на товары или
регистрационный номер
партии товара, подлежащего
прослеживаемости
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
<pre class="legal-pre">Код количественной единицы          ┌─┬─┬─┐
измерения товара,             302   │ │ │ │
используемой в целях                └─┴─┴─┘</pre>
осуществления
прослеживаемости

<pre class="legal-pre">Количество товара,                  ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
подлежащего                   303   │ │ │ │ │ │ │ │ │ │ │
прослеживаемости,                   └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
в количественной единице
измерения товара,
используемой в целях
осуществления
прослеживаемости

<pre class="legal-pre">Стоимость товара,                   ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
подлежащего                   304   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
прослеживаемости, без               └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘</pre>
налога в рублях и копейках

Всего стоимость продаж по
приложению 1 к разделу 9
(без налога) в рублях и
копейках, по ставке:
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
  22%                         310   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
                                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
  20% или 18%                 315   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
                                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
  10%                         320   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
                                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
  7%                          321   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
                                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
  5%                          322   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
                                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
  0%                          330   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
                                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘
Всего сумма налога по
приложению 1 к разделу 9
в рублях и копейках,
по ставке:
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
  22%                         340   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
                                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
  20% или 18%                 345   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
                                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
  10%                         350   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
                                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
  7%                          351   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
                                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
  5%                          352   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
                                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘
<pre class="legal-pre">Всего стоимость продаж,             ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
освобождаемых от налога,      360   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
по приложению 1 к разделу 9         └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘</pre>
в рублях и копейках
<pre class="legal-pre">┌─┐                                                                           ┌─┐
└─┘                                                                           └─┘</pre>
Приложение № 10
к приказу ФНС России
от 18.12.2025 № ЕД-7-3/1227@
<pre class="legal-pre">┌─┐││││││││││││││┌─┐       ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
└─┘││││││││││││││└─┘   ИНН │ │ │ │ │ │ │ │ │ │ │ │ │
   ││0031││7245││          └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                           ┌─┬─┬─┬─┬─┬─┬─┬─┬─┐      ┌─┬─┬─┐</pre>
                       КПП │ │ │ │ │ │ │ │ │ │ Стр. │ │ │ │
                           └─┴─┴─┴─┴─┴─┴─┴─┴─┘      └─┴─┴─┘
Сведения из счетов-фактур, полученных от продавцов
Показатели Код Значения показателей строки
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┬─┬─┬─┬─┬─┬─┬─┐
ИНН/КПП продавца              120   │ │ │ │ │ │ │ │ │ │ │ │ │/│ │ │ │ │ │ │ │ │ │
                                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┴─┴─┴─┴─┴─┴─┴─┘
<pre class="legal-pre">Номер счета-фактуры                 ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
(корректировочного счета-     130   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
фактуры), полученного               └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
от продавца
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
<pre class="legal-pre">Дата счета-фактуры                  ┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐
(корректировочного счета-     140   │ │ │.│ │ │.│ │ │ │ │
фактуры), полученного               └─┴─┘ └─┴─┘ └─┴─┴─┴─┘</pre>
от продавца
                                    ┌─┬─┬─┐
Код валюты по ОКВ             150   │ │ │ │
                                    └─┴─┴─┘
<pre class="legal-pre">Стоимость товаров (работ,           ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
услуг), имущественных прав    160   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
по счету-фактуре - всего            └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘</pre>
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
<pre class="legal-pre">В том числе сумма налога      170   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
по счету-фактуре                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘</pre>

Разница стоимости с учетом
налога по корректировочному
счету-фактуре:
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
  уменьшение                  180   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
                                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
  увеличение                  190   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
                                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘
Разница налога
по корректировочному
счету-фактуре:
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
  уменьшение                  200   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
                                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
  увеличение                  210   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
                                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘
Регистрационный номер
декларации на товары          220
или регистрационный номер
партии товара, подлежащего
прослеживаемости
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
<pre class="legal-pre">Код количественной                  ┌─┬─┬─┐
единицы измерения товара,     230   │ │ │ │
используемой в целях                └─┴─┴─┘</pre>
осуществления
прослеживаемости

<pre class="legal-pre">Количество товара,                  ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
подлежащего                   240   │ │ │ │ │ │ │ │ │ │ │
прослеживаемости,                   └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
в количественной единице
измерения товара,
используемой в целях
осуществления
прослеживаемости

<pre class="legal-pre">Стоимость товара, подлежащего       ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
прослеживаемости, без         250   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
налога в рублях и копейках          └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘
┌─┐                                                                           ┌─┐
└─┘                                                                           └─┘</pre>
Приложение № 11
к приказу ФНС России
от 18.12.2025 № ЕД-7-3/1227@
<pre class="legal-pre">┌─┐││││││││││││││┌─┐       ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
└─┘││││││││││││││└─┘   ИНН │ │ │ │ │ │ │ │ │ │ │ │ │
   ││0031││7269││          └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                           ┌─┬─┬─┬─┬─┬─┬─┬─┬─┐      ┌─┬─┬─┐</pre>
                       КПП │ │ │ │ │ │ │ │ │ │ Стр. │ │ │ │
                           └─┴─┴─┴─┴─┴─┴─┴─┴─┘      └─┴─┴─┘
Продолжение раздела 11 декларации
Сведения о посреднической деятельности, указываемые комиссионером (агентом)
Показатели Код Значения показателей строки
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">ИНН/КПП субкомиссионера       120   │ │ │ │ │ │ │ │ │ │ │ │ │/│ │ │ │ │ │ │ │ │ │
(субагента)                         └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
                                    ┌─┐
Код вида сделки               130   │ │
                                    └─┘
                                    ┌─┬─┬─┐
Код валюты по ОКВ             140   │ │ │ │
                                    └─┴─┴─┘
<pre class="legal-pre">Стоимость товаров (работ,           ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
услуг), имущественных прав    150   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
по счету-фактуре - всего            └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘</pre>
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
<pre class="legal-pre">В том числе сумма налога      160   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
по счету-фактуре                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘</pre>

Разница стоимости с учетом
налога по корректировочному
счету-фактуре:
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
  уменьшение                  170   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
                                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
  увеличение                  180   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
                                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘
Разница налога
по корректировочному
счету-фактуре:
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
  уменьшение                  190   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
                                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘
                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
  увеличение                  200   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
                                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘
Регистрационный номер
декларации на товары или
регистрационный номер         210
партии товара, подлежащего
прослеживаемости
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
<pre class="legal-pre">Код количественной единицы          ┌─┬─┬─┐
измерения товара,             220   │ │ │ │
используемой в целях                └─┴─┴─┘</pre>
осуществления
прослеживаемости

<pre class="legal-pre">Количество товара,                  ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
подлежащего                   230   │ │ │ │ │ │ │ │ │ │ │
прослеживаемости,                   └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
в количественной единице
измерения товара,
используемой в целях
осуществления
прослеживаемости

<pre class="legal-pre">Стоимость товара,                   ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┐
подлежащего                   240   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │.│ │ │
прослеживаемости, без налога        └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘</pre>
в рублях и копейках
<pre class="legal-pre">┌─┐                                                                           ┌─┐
└─┘                                                                           └─┘</pre>
Приложение № 12 к приказу ФНС России от 18.12.2025 № ЕД-7-3/1227@
ИЗМЕНЕНИЯ,
ВНОСИМЫЕ В ПРИЛОЖЕНИЕ № 2 «ПОРЯДОК ЗАПОЛНЕНИЯ
(ПРЕДСТАВЛЕНИЯ) НАЛОГОВОЙ ДЕКЛАРАЦИИ ПО НАЛОГУ
НА ДОБАВЛЕННУЮ СТОИМОСТЬ» К ПРИКАЗУ ФНС РОССИИ
ОТ 05.11.2024 № ЕД-7-3/989@
1. В подпункте 3.1 пункта 3:
а) в абзаце четвертом после слов «26.5 Кодекса» дополнить словами «и на специальный налоговый режим в соответствии с Федеральным законом от 25 февраля 2022 года № 17-ФЗ „О проведении эксперимента по установлению специального налогового режима „Автоматизированная упрощенная система налогообложения“;»
б) в абзаце пятом слова «и 145.1» заменить словами «, 145.1 и 145.2».
2. В подпункте 3.2 пункта 3:
а) в абзаце первом после слов «26.5 Кодекса» дополнить словами «и на специальный налоговый режим в соответствии с Федеральным законом от 25 февраля 2022 года № 17-ФЗ „О проведении эксперимента по установлению специального налогового режима „Автоматизированная упрощенная система налогообложения“;
»
б) в абзаце втором слова «и 1451.1» заменить словами «, 145.1 и 145.2».
3. В абзаце первом подпункта 3.3 пункта 3 слова «в размере 16,67 процента или 9,09 процента» исключить.
4. Подпункт 33.3 пункта 33 изложить в следующей редакции:
«33.3. По строкам 030 — 040, 041 указываются суммы налога, исчисленные к уплате в бюджет за налоговый период, которые зачисляются на указанный в строке 020 „Код бюджетной классификации“:»
-
по строке 030 указывается сумма налога, подлежащая уплате в бюджет за налоговый период в соответствии с пунктом 5 статьи 173 Кодекса, которая подлежит уплате в бюджет в соответствии с пунктом 4 статьи 174 Кодекса. Сумма налога, указанная по строке 030, не указывается в разделе 3 декларации и не участвует в расчете показателей по строкам 040 и 050;
-
по строке 040, в том числе по строкам и 090 или 095, указывается сумма налога, если величина разницы суммы строк 200 раздела 3, 130 раздела 4, 160 раздела 6 и суммы строк 210 раздела 3, 120 раздела 4, 080 раздела 5, 090 раздела 5, 170 раздела 6 больше или равна нулю.
Сумма налога, указанная по строке 040, подлежит уплате в бюджет в соответствии с пунктом 1 статьи 173 Кодекса;
- по строке 041 указывается сумма налога, срок уплаты которой подлежит продлению в соответствии с пунктом 1 постановления Правительства Российской Федерации от 30.12.2024 № 1992 «Об изменении сроков уплаты налога на добавленную стоимость для налогоплательщиков, реализующих работы и (или) оказывающих услуги по проектированию и (или) строительству инфраструктуры высокоскоростного железнодорожного транспорта общего пользования от станции Крюково (Алабушево) до станции Санкт-Петербург-Главный».
По строке 041 указывается сумма налога в размере, не превышающем сумму налога, отраженную по строке 040. При отсутствии данных в строке 040 строка 041 не заполняется.
5. В пункте 38:
а) в абзацах первом и втором цифры «010» заменить цифрами «003»;
б) в абзаце третьем цифры «010» заменить цифрами «003»;
в) дополнить абзацами следующего содержания:
«Сумма налога, отражаемая по строке 003 в графе 5, при применении налоговой ставки 22 процента рассчитывается путем умножения суммы, отраженной в графе 3 раздела 3 декларации, на 22 и деления на 100.»
Сумма налога, отражаемая по строке 005 в графе 5, при применении налоговой ставки 22/122 рассчитывается путем умножения суммы, отраженной в графе 3, на 22 и деления на 122.
Сумма налога, отражаемая по строке 007 в графе 5, определяется как соответствующая расчетной налоговой ставке в размере 18,03 процента процентная доля налоговой базы».
6. Подпункт 38.1 пункта 38 изложить в следующей редакции:
«38.1. В графах 3 и 5 по строке 043 указываются налоговая база и сумма налога по операциям реализации товаров, вывезенных в таможенной процедуре экспорта, и (или) выполнении работ (оказании услуг), предусмотренных подпунктами 2.1 - 2.5, 2.7 - 2.8-1 пункта 1 статьи 164 Кодекса, налогообложение которых производится в соответствии с пунктом 7 статьи 164 Кодекса.».
7. Дополнить пунктом 50(7) следующего содержания:
«50(7). Показатели в графах 3 и 4 не заполняются налогоплательщиками, применяющими упрощенную систему налогообложения и исполняющими обязанности налогоплательщика, применяющего налоговые ставки, указанные в пункте 8 статьи 164 Кодекса. В указанных графах ставятся прочерки.».
ИЗМЕНЕНИЯ,
ВНОСИМЫЕ В ПРИЛОЖЕНИЕ № 1 «КОДЫ ОПЕРАЦИЙ» К ПОРЯДКУ
ЗАПОЛНЕНИЯ (ПРЕДСТАВЛЕНИЯ) НАЛОГОВОЙ ДЕКЛАРАЦИИ ПО НАЛОГУ
НА ДОБАВЛЕННУЮ СТОИМОСТЬ, УТВЕРЖДЕННОМУ ПРИКАЗОМ ФНС РОССИИ ОТ 05.11.2024 № ЕД-7-3/989@
1. По коду 1010827 графу «Наименование операции» после слов «некоммерческим организациям» дополнить словами «а также общероссийским общественным организациям, являющимся общественными объединениями писателей,».
2. Строку по коду 1010831 признать утратившей силу.
3. После строки кода 1010840 дополнить строками следующего содержания:
| 1010841 | Передача товаров (выполнение работ, оказание услуг) на безвозмездной основе являющимся казенными учреждениями воинским частям и организациям Вооруженных Сил Российской Федерации, войск национальной гвардии Российской Федерации, органов федеральной службы безопасности при условии, что данные товары (работы, услуги) передаются (выполняются, оказываются) в целях их использования указанными воинскими частями и организациями в ходе специальной военной операции | Статья 146 Кодекса, пункт 2, подпункт 29 |
|---|---|---|
| 1010842 | Передача объектов недвижимого имущества, изымаемых для государственных и муниципальных нужд, за которые налогоплательщику в соответствии с законодательством Российской Федерации предоставляются суммы возмещения (компенсации) | Статья 146 Кодекса, пункт 2, подпункт 30 |
4. По коду 1010272 графу «Наименование операции» после слов «за исключением подакцизных» дополнить словами «(кроме подакцизных сахаросодержащих напитков»)».
5. По коду 1010276 в графе «Наименование операции» слова «, а также операции, связанные с обслуживанием банковских карт» исключить.
6. Строку по коду 1010277 признать утратившей силу.
7. Строку по коду 1010278 признать утратившей силу.
8. По коду 1010285 графу «Наименование операции» после слов «реализация руды, концентратов и других промышленных продуктов, содержащих драгоценные металлы, лома и отходов драгоценных металлов для производства драгоценных металлов и аффинажа» дополнить словами «(за исключением реализации руды, концентратов и других промышленных продуктов, содержащих драгоценные металлы, налогоплательщиками, осуществляющими добычу драгоценных металлов, аффинажным организациям, имеющим право осуществлять аффинаж драгоценных металлов, для аффинажа)».
9. После строки кода 1011234 дополнить строками следующего содержания:
| 1011235 | Работы подрядчика, выполняемые на основании договора строительного подряда, заключенного с физическим лицом в соответствии с Федеральным законом от 22 июля 2024 года № 186-ФЗ «О строительстве жилых домов по договорам строительного подряда с использованием счетов эскроу» | Статья 149 Кодекса, пункт 3, подпункт 23.2 |
|---|---|---|
| 1011236 | Операции по выплате банками процентов в драгоценных металлах в слитках по договору банковского счета (вклада) в драгоценных металлах | Статья 149 Кодекса, пункт 3, подпункт 3.4 |
| 1011237 | Размещение банками драгоценных металлов, не привлеченных во вклады | Статья 149 Кодекса, пункт 3, подпункт 3.5 |
10. После строки кода 1011475 дополнить строками следующего содержания:
| 1011476 | Реализация собранных (произведенных) на территории Евразийского экономического союза беспилотных гражданских воздушных судов с максимальной взлетной массой от 0,15 килограмма до 30 килограммов | Статья 164 Кодекса, пункт 1, подпункт 15.1 |
|---|---|---|
| 1011477 | Реализация двигателей, запасных частей и комплектующих изделий, предназначенных для строительства, ремонта и (или) модернизации на территории Российской Федерации беспилотных гражданских воздушных судов с максимальной взлетной массой от 0,15 килограмма до 30 килограммов | Статья 164 Кодекса, пункт 1, подпункт 16.2 |
| 1011478 | Реализация руды, концентратов и других промышленных продуктов, содержащих драгоценные металлы, налогоплательщиками, осуществляющими добычу драгоценных металлов, аффинажным организациям, имеющим право осуществлять аффинаж драгоценных металлов, для аффинажа | Статья 164 Кодекса, пункт 1, подпункт 6.3 |
Приложение № 14 к приказу ФНС России от 18.12.2025 № ЕД-7-3/1227@
ИЗМЕНЕНИЯ,
ВНОСИМЫЕ В ПРИЛОЖЕНИЕ № 3 «КОДЫ, ОПРЕДЕЛЯЮЩИЕ НАЛОГОВЫЙ
ПЕРИОД» К ПОРЯДКУ ЗАПОЛНЕНИЯ (ПРЕДСТАВЛЕНИЯ) НАЛОГОВОЙ
ДЕКЛАРАЦИИ ПО НАЛОГУ НА ДОБАВЛЕННУЮ СТОИМОСТЬ, УТВЕРЖДЕННОМУ
ПРИКАЗОМ ФНС РОССИИ ОТ 05.11.2024 № ЕД-7-3/989@
После строки кода 82 <*> дополнить строками следующего содержания:
ИЗМЕНЕНИЯ,
ВНОСИМЫЕ В ПРИЛОЖЕНИЕ № 3 «ФОРМАТ ПРЕДСТАВЛЕНИЯ НАЛОГОВОЙ
ДЕКЛАРАЦИИ ПО НАЛОГУ НА ДОБАВЛЕННУЮ СТОИМОСТЬ В ЭЛЕКТРОННОЙ
ФОРМЕ» К ПРИКАЗУ ФНС РОССИИ ОТ 05.11.2024 № ЕД-7-3/989@
1. В пункте 2 главы I «Общие сведения» и в таблице 4.1 в строке «Версия формата» цифры «5.11» заменить цифрами «5.12».
2. В пункте 3 главы II «Описание файла обмена» абзацы четырнадцатый и пятнадцатый изложить в следующей редакции:
«Имя файла, содержащего XML-схему файла обмена, должно иметь следующий вид:»
NO_NDS_1_003_00_05_12_xx, где xx — номер версии схемы.».
3. В таблице 4.2:
строку «Налоговый период (код)» графу «Дополнительная информация» дополнить следующими значениями: « |
»
83 — 1 квартал при снятии с учета, в качестве индивидуального предпринимателя (главы) крестьянского (фермерского) хозяйства) |
87 — 2 квартал при снятии с учета, в качестве индивидуального предпринимателя (главы) крестьянского (фермерского) хозяйства) |
88 — 3 квартал при снятии с учета, в качестве индивидуального предпринимателя (главы) крестьянского (фермерского) хозяйства) |
89 — 4 квартал при снятии с учета, в качестве индивидуального предпринимателя (главы) крестьянского (фермерского) хозяйства)».
4. В таблице 4.10:
после строки «Сумма налога, подлежащая уплате в бюджет в соответствии с пунктом 1 статьи 173 Налогового кодекса Российской Федерации/Сумма налога, исчисленная к возмещению из бюджета в соответствии с пунктом 2 статьи 173 Налогового кодекса Российской Федерации» дополнить строкой следующего содержания:
| Сумма налога, срок уплаты которой подлежит продлению в соответствии с пунктом 1 постановления Правительства Российской Федерации от 30.12.2024 № 1992 | СумСрокПр1992 | А | N(14) | Н | Право на продление сроков уплаты налога предусмотрено пунктом 1 постановления Правительства Российской Федерации от 30.12.2024 № 1992 «Об изменении сроков уплаты налога на добавленную стоимость для налогоплательщиков, реализующих работы и (или) оказывающих услуги по проектированию и (или) строительству инфраструктуры высокоскоростного железнодорожного транспорта общего пользования от станции Крюково (Алабушево) до станции Санкт-Петербург-Главный» |
|---|
| 5. В таблице 4.14: | строку «Сумма налога, подлежащая восстановлению и уплате в бюджет за истекший календарный год и предыдущие календарные годы» изложить в следующей редакции: | «» | Сумма налога, подлежащая восстановлению и уплате в бюджет за истекший календарный год и предыдущие календарные годы | СумВосУпл С |
|---|
Элемент может присутствовать только при значении <Период>= (24 | 56 | 89), иначе отсутствует
| 6. В таблице 4.15: | после строки «Общая сумма исчисленного налога и увеличенная на суммы восстановленного налога» дополнить строками следующего содержания: | «» | Реализация (передача на территории Российской Федерации для собственных нужд) товаров (работ, услуг), в том числе товаров продавцов государств — членов Евразийского экономического союза, реализуемых посредством электронной торговой площадки, передача имущественных прав по ставке налога 22%, а также суммы, связанные с расчетами по оплате налогооблагаемых товаров (работ, услуг), всего | РеалТов22 С |
|
|---|---|---|---|---|---|
| Н | Типовой элемент <СведСумНал>. | Состав элемента представлен в таблице 4.42 | Реализация (передача на территории Российской Федерации для собственных нужд) товаров (работ, услуг), в том числе товаров продавцов государств — членов Евразийского экономического союза, реализуемых посредством электронной торговой площадки, передача имущественных прав по ставке налога 22/122, а также суммы, связанные с расчетами по оплате налогооблагаемых товаров (работ, услуг), всего | ||
| Н | Типовой элемент <СведСумНал>. | Состав элемента представлен в таблице 4.42 | Реализация (передача на территории Российской Федерации для собственных нужд) товаров (работ, услуг), в том числе товаров продавцов государств — членов Евразийского экономического союза, реализуемых посредством электронной торговой площадки, передача имущественных прав по ставке налога 18,03%, а также суммы, связанные с расчетами по оплате налогооблагаемых товаров (работ, услуг), всего | РеалТов18.03 С |
строку «Уплата сумм налога, исчисленных при таможенном декларировании товаров в случаях, предусмотренных абзацем 3 подпункта 1.1 пункта 1 статьи 151 Налогового кодекса Российской Федерации» изложить в следующей редакции:
| «» | Уплата сумм налога, исчисленных при таможенном декларировании товаров в случаях, предусмотренных абзацем третьим подпункта 1.1 пункта 1 статьи 151 Налогового кодекса Российской Федерации | УплДеклар151.1 | П | N(14) | Н |
|---|
7. В таблице 4.17:
строку «Сумма налога, предъявленная налогоплательщику при приобретении товаров (работ, услуг), имущественных прав на территории Российской Федерации, подлежащая вычету в соответствии с пунктами 2, 2.2, 2.3, 2.4, 2.5, 4, 7, 11, 13 статьи 171 Налогового кодекса Российской Федерации, а также сумма налога, подлежащая вычету в соответствии с пунктом 5 статьи 171 Налогового кодекса Российской Федерации» изложить в следующей редакции:
| «» | Сумма налога, предъявленная налогоплательщику при приобретении товаров (работ, услуг), имущественных прав на территории Российской Федерации, подлежащая вычету в соответствии с пунктами 2, 2.2 - 2.5, 4, 7, 11, 13 статьи 171 Налогового кодекса Российской Федерации, а также сумма налога, подлежащая вычету в соответствии с пунктом 5 статьи 171 Налогового кодекса Российской Федерации | НалПредНППриоб | А | N(14) | Н |
|---|
строку «Сумма налога, предъявленная налогоплательщику при приобретении товаров (работ, услуг), имущественных прав на территории Российской Федерации, подлежащая вычету в соответствии с пунктами 2, 2.2, 2.3, 2.4, 2.5, 4, 7, 11, 13 статьи 171 Налогового кодекса Российской Федерации, а также сумма налога, подлежащая вычету в соответствии с пунктом 5 статьи 171 Налогового кодекса Российской Федерации, в том числе предъявленная подрядными организациями (застройщиками, техническими заказчиками) по выполненным работам при проведении капитального строительства» изложить в следующей редакции:
| «» | Сумма налога, предъявленная налогоплательщику при приобретении товаров (работ, услуг), имущественных прав на территории Российской Федерации, подлежащая вычету в соответствии с пунктами 2, 2.2 - 2.5, 4, 7, 11, 13 статьи 171 Налогового кодекса Российской Федерации, а также сумма налога, подлежащая вычету в соответствии с пунктом 5 статьи 171 Налогового кодекса Российской Федерации, в том числе предъявленная подрядными организациями (застройщиками, техническими заказчиками) по выполненным работам при проведении капитального строительства | НалПредНПКапСтр | А | N(14) | Н |
|---|
к приказу ФНС России
от 18.12.2025 № ЕД-7-3/1227@
«Приложение № 4
к приказу ФНС России
от 05.11.2024 № ЕД-7-3/989@»
ФОРМАТ
ПРЕДСТАВЛЕНИЯ СВЕДЕНИЙ ИЗ КНИГИ ПОКУПОК ОБ ОПЕРАЦИЯХ,
ОТРАЖАЕМЫХ ЗА ИСТЕКШИЙ НАЛОГОВЫЙ ПЕРИОД, ПЕРЕДАВАЕМЫХ
В НАЛОГОВОЙ ДЕКЛАРАЦИИ ПО НАЛОГУ НА ДОБАВЛЕННУЮ СТОИМОСТЬ
В ЭЛЕКТРОННОЙ ФОРМЕ
I. ОБЩИЕ СВЕДЕНИЯ
1. Настоящий формат описывает требования к XML-файлам (далее — файл обмена) передачи в налоговые органы в электронной форме сведений из книги покупок об операциях, отражаемых за истекший налоговый период, представляемых в налоговой декларации по налогу на добавленную стоимость.
2. Номер версии настоящего формата 5.12, часть III-I.
II. ОПИСАНИЕ ФАЙЛА ОБМЕНА
3. Имя файла обмена должно иметь следующий вид:
R_T — префикс, принимающий значение NO_NDS.8;
A_K — идентификатор получателя информации, где: A — идентификатор получателя, которому направляется файл обмена, K — идентификатор конечного получателя, для которого предназначена информация из данного файла обмена. Передача файла от отправителя к конечному получателю (K) может осуществляться в несколько этапов через другие налоговые органы, осуществляющие передачу файла на промежуточных этапах, которые обозначаются идентификатором A. В случае передачи файла от отправителя к конечному получателю при отсутствии налоговых органов, осуществляющих передачу на промежуточных этапах, значения идентификаторов A и K совпадают. Каждый из идентификаторов (A и K) имеет вид для налоговых органов — четырехразрядный код налогового органа;
O — идентификатор отправителя информации, имеет вид:
для организаций — девятнадцатиразрядный код (идентификационный номер налогоплательщика (далее — ИНН) и код причины постановки на учет (далее — КПП) организации (обособленного подразделения);
для физических лиц — двенадцатиразрядный код (ИНН физического лица).
GGGG — год формирования передаваемого файла, MM — месяц, DD — день;
N — идентификационный номер файла. (Длина — от 1 до 36 знаков. Идентификационный номер файла должен обеспечивать уникальность файла).
Расширение имени файла — xml. Расширение имени файла может указываться как строчными, так и прописными буквами.
Параметры первой строки файла обмена
Первая строка XML-файла должна иметь следующий вид:
Имя файла, содержащего XML-схему файла обмена, должно иметь следующий вид:
XML-схема файла обмена приводится отдельным файлом и размещается на официальном сайте Федеральной налоговой службы в информационно-телекоммуникационной сети «Интернет».
4. Логическая модель файла обмена представлена в виде диаграммы структуры файла обмена на рисунке 1 настоящего формата. Элементами логической модели файла обмена являются элементы и атрибуты XML-файла. Перечень структурных элементов логической модели файла обмена и сведения о них приведены в таблицах 4.1 — 4.10 настоящего формата.
Для каждого структурного элемента логической модели файла обмена приводятся следующие сведения:
наименование элемента. Приводится полное наименование элемента. В строке таблицы могут быть описаны несколько элементов, наименования которых разделены символом «|». Такая форма записи применяется при наличии в файле обмена только одного элемента из описанных в этой строке;
сокращенное наименование (код) элемента. Приводится сокращенное наименование элемента. Синтаксис сокращенного наименования должен удовлетворять спецификации XML;
признак типа элемента. Может принимать следующие значения: «С» — сложный элемент логической модели (содержит вложенные элементы), «П» — простой элемент логической модели, реализованный в виде элемента XML-файла, «А» — простой элемент логической модели, реализованный в виде атрибута элемента XML-файла. Простой элемент логической модели не содержит вложенные элементы;
формат элемента. Формат элемента представляется следующими условными обозначениями: T — символьная строка; N — числовое значение (целое или дробное).
Формат символьной строки указывается в виде T(n-k) или T(=k), где: n — минимальное количество знаков, k — максимальное количество знаков, символ «-» — разделитель, символ «=» означает фиксированное количество знаков в строке. В случае если минимальное количество знаков равно 0, формат имеет вид T(0-k). В случае если максимальное количество знаков не ограничено, формат имеет вид T(n-).
Формат числового значения указывается в виде N(m.k), где: m — максимальное количество знаков в числе, включая целую и дробную часть числа без разделяющей десятичной точки и знака (для отрицательного числа), k — максимальное число знаков дробной части числа. Если число знаков дробной части числа равно 0 (то есть число целое), формат числового значения имеет вид N(m).
Для простых элементов, являющихся базовыми в XML, таких как элемент с типом «date», поле «Формат элемента» не заполняется. Для таких элементов в поле «Дополнительная информация» указывается тип базового элемента;
признак обязательности элемента определяет обязательность наличия элемента (совокупности наименования элемента и его значения) в файле обмена. Признак обязательности элемента может принимать следующие значения: «О» — наличие элемента в файле обмена обязательно; «Н» — наличие элемента в файле обмена необязательно, то есть элемент может отсутствовать. Если элемент принимает ограниченный перечень значений (по классификатору, кодовому словарю), то признак обязательности элемента дополняется символом «К».
В случае если количество реализаций элемента может быть более одной, то признак обязательности элемента дополняется символом «М».
К вышеперечисленным признакам обязательности элемента может добавляться значение «У» в случае описания в XML-схеме условий, предъявляемых к элементу в файле обмена, описанных в графе «Дополнительная информация»;
дополнительная информация содержит требования к элементу файла обмена, не указанные ранее. Для сложных элементов указывается ссылка на таблицу, в которой описывается состав данного элемента. Для элементов, принимающих ограниченный перечень значений из классификатора (кодового словаря), указывается соответствующее наименование классификатора (кодового словаря) или приводится перечень возможных значений. Для классификатора (кодового словаря) может указываться ссылка на его местонахождение. Для элементов, использующих пользовательский тип данных, указывается наименование типового элемента.
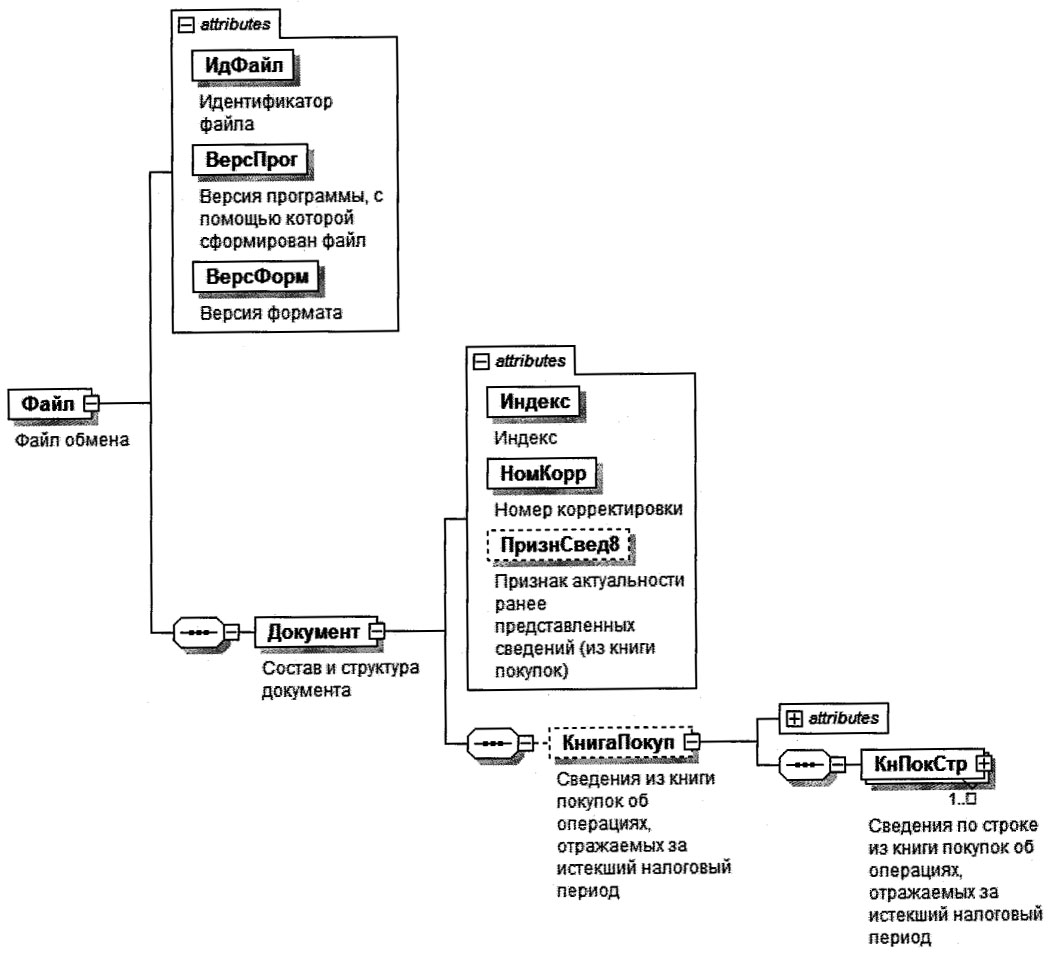
Рисунок 1. Диаграмма структуры файла обмена
Состав и структура документа (Документ)
Сведения из книги покупок об операциях, отражаемых за истекший налоговый период (КнигаПокуп)
Сведения по строке из книги покупок об операциях, отражаемых за истекший налоговый период (КнПокСтр)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
|---|---|---|---|---|---|
| Порядковый номер | НомерПор | А | N(12) | О | Принимает значение от 1 и более |
| Номер счета-фактуры продавца | НомСчФПрод | А | T(1-1000) | О | Может указываться перечень номеров таможенных деклараций. В случае указания более одного номера таможенной декларации разделителем между ними является точка с запятой |
| Дата счета-фактуры продавца | ДатаСчФПрод | А | T(=10) | Н | Типовой элемент <ДатаТип>. Дата в формате ДД.ММ.ГГГГ |
| Номер исправления счета-фактуры продавца | НомИспрСчФ | А | N(3) | НУ | Принимает значение от 1 и более. Элемент обязателен при наличии элемента <ДатаИспрСчФ> |
| Дата исправления счета-фактуры продавца | ДатаИспрСчФ | А | T(=10) | НУ | Типовой элемент <ДатаТип>. Дата в формате ДД.ММ.ГГГГ. Элемент обязателен при наличии элемента <НомИспрСчФ> |
| Номер корректировочного счета-фактуры продавца | НомКСчФПрод | А | T(1-256) | НУ | Элемент обязателен при наличии хотя бы одного из элементов: <ДатаКСчФПрод> | <НомИспрКСчФ> | <ДатаИспрКСчФ> |
| Дата корректировочного счета-фактуры продавца | ДатаКСчФПрод | А | T(=10) | НУ | Типовой элемент <ДатаТип>. Дата в формате ДД.ММ.ГГГГ. Элемент обязателен при наличии хотя бы одного из элементов: <НомКСчФПрод> | <НомИспрКСчФ> | <ДатаИспрКСчФ> |
| Номер исправления корректировочного счета-фактуры продавца | НомИспрКСчФ | А | N(3) | НУ | Принимает значение от 1 и более. Элемент обязателен при наличии элемента <ДатаИспрКСчФ> |
| Дата исправления корректировочного счета-фактуры продавца | ДатаИспрКСчФ | А | T(=10) | НУ | Типовой элемент <ДатаТип>. Дата в формате ДД.ММ.ГГГГ. Элемент обязателен при наличии элемента <НомИспрКСчФ> |
| Код валюты по ОКВ | ОКВ | А | T(=3) | НК | Типовой элемент <ОКВТип>. Принимает значение в соответствии с Общероссийским классификатором валют |
| Стоимость покупок по счету-фактуре, разница стоимости по корректировочному счету-фактуре (включая налог), в валюте счета-фактуры | СтоимПокупВ | А | N(19.2) | О | |
| Сумма налога по счету-фактуре, разница суммы налога по корректировочному счету-фактуре, принимаемая к вычету, в рублях и копейках | СумНДСВыч | А | N(19.2) | О | |
| Код вида операции | КодВидОпер | П | T(=2) | ОКМ | Принимает значение в соответствии с перечнем кодов видов операций, указываемых в книге покупок, применяемой при расчетах по налогу на добавленную стоимость, дополнительном листе к ней, книге продаж, применяемой при расчетах по налогу на добавленную стоимость, дополнительном листе к ней, а также кодами видов операций по налогу на добавленную стоимость, необходимые для ведения журнала учета полученных и выставленных счетов-фактур, утвержденными приказом ФНС России от 14.03.2016 № ММВ-7-3/136@ (зарегистрирован Минюстом России 20.04.2016, регистрационный № 41876) |
| Сведения о документе, подтверждающем уплату налога | ДокПдтвУпл | С | НМ | ||
| Сведения о счете-фактуре при отгрузке в счет ранее полученной оплаты (частичной оплаты) | СвЧастСчФ | С | НМ | Состав элемента представлен в таблице 4.6 | |
| Дата принятия на учет товаров (работ, услуг), имущественных прав | ДатаУчТов | П | T(=10) | НМ | Типовой элемент <ДатаТип>. Дата в формате ДД.ММ.ГГГГ |
| Сведения о продавце | СвПрод | С | НМУ | ||
| Сведения о посреднике (комиссионере, агенте, экспедиторе, застройщике) | СвПос | С | Н | Типовой элемент <СвУчСдТип>. Состав элемента представлен в таблице 4.8 |
|
| Сведения о регистрационном номере декларации на товары или о товаре, подлежащем прослеживаемости | СвРегНом | С | НМ | Состав элемента представлен в таблице 4.7 |
Сведения о счете-фактуре при отгрузке в счет ранее полученной оплаты (частичной оплаты) (СвЧастСчФ)
Сведения о регистрационном номере декларации на товары
или о товаре, подлежащем прослеживаемости (СвРегНом)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
|---|---|---|---|---|---|
| Регистрационный номер декларации на товары или регистрационный номер партии товара, подлежащего прослеживаемости | РегНомПросл | А | T(13-29) | О | |
| Код количественной единицы измерения товара, используемой в целях осуществления прослеживаемости | ОКЕИ | А | T(3-4) | НК | Типовой элемент <ОКЕИТип>. Принимает значение в соответствии с Общероссийским классификатором единиц измерения |
| Количество товара, подлежащего прослеживаемости, в количественной единице измерения товара, используемой в целях осуществления прослеживаемости | КолТовПросл | А | N(10) | Н | |
| Стоимость товара, подлежащего прослеживаемости, без налога в рублях и копейках | СтоимТовПросл | А | N(19.2) | Н |
Сведения об участнике сделки (СвУчСдТип)
Сведения об организации (СведЮЛ)
Сведения об индивидуальном предпринимателе (СведИП)
Приложение № 17 к приказу ФНС России от 18.12.2025 № ЕД-7-3/1227@
«Приложение № 5 к приказу ФНС России от 05.11.2024 № ЕД-7-3/989@»
ФОРМАТ
ПРЕДСТАВЛЕНИЯ СВЕДЕНИЙ ИЗ ДОПОЛНИТЕЛЬНОГО ЛИСТА КНИГИ
ПОКУПОК, ПЕРЕДАВАЕМЫХ В НАЛОГОВОЙ ДЕКЛАРАЦИИ ПО НАЛОГУ
НА ДОБАВЛЕННУЮ СТОИМОСТЬ В ЭЛЕКТРОННОЙ ФОРМЕ
I. ОБЩИЕ СВЕДЕНИЯ
1. Настоящий формат описывает требования к XML-файлам (далее — файл обмена) передачи в налоговые органы в электронной форме сведений из дополнительного листа книги покупок, представляемых в налоговой декларации по налогу на добавленную стоимость.
2. Номер версии настоящего формата 5.12, часть III-II.
II. ОПИСАНИЕ ФАЙЛА ОБМЕНА
3. Имя файла обмена должно иметь следующий вид:
R_T — префикс, принимающий значение NO_NDS.81;
A_K — идентификатор получателя информации, где: A — идентификатор получателя, которому направляется файл обмена, K — идентификатор конечного получателя, для которого предназначена информация из данного файла обмена. Передача файла от отправителя к конечному получателю (K) может осуществляться в несколько этапов через другие налоговые органы, осуществляющие передачу файла на промежуточных этапах, которые обозначаются идентификатором A. В случае передачи файла от отправителя к конечному получателю при отсутствии налоговых органов, осуществляющих передачу на промежуточных этапах, значения идентификаторов A и K совпадают. Каждый из идентификаторов (A и K) имеет вид для налоговых органов — четырехразрядный код налогового органа;
O — идентификатор отправителя информации, имеет вид:
для организаций — девятнадцатиразрядный код (идентификационный номер налогоплательщика (далее — ИНН) и код причины постановки на учет (далее — КПП) организации (обособленного подразделения);
для физических лиц — двенадцатиразрядный код (ИНН физического лица).
GGGG — год формирования передаваемого файла, MM — месяц, DD — день;
N — идентификационный номер файла. (Длина — от 1 до 36 знаков. Идентификационный номер файла должен обеспечивать уникальность файла).
Расширение имени файла — xml. Расширение имени файла может указываться как строчными, так и прописными буквами.
Параметры первой строки файла обмена
Первая строка XML-файла должна иметь следующий вид:
Имя файла, содержащего XML-схему файла обмена, должно иметь следующий вид:
NO_NDS.81_1_003_02_05_12_xx, где xx — номер версии схемы.
XML-схема файла обмена приводится отдельным файлом и размещается на официальном сайте Федеральной налоговой службы в информационно-телекоммуникационной сети «Интернет».
4. Логическая модель файла обмена представлена в виде диаграммы структуры файла обмена на рисунке 1 настоящего формата. Элементами логической модели файла обмена являются элементы и атрибуты XML-файла. Перечень структурных элементов логической модели файла обмена и сведения о них приведены в таблицах 4.1 — 4.10 настоящего формата.
Для каждого структурного элемента логической модели файла обмена приводятся следующие сведения:
наименование элемента. Приводится полное наименование элемента. В строке таблицы могут быть описаны несколько элементов, наименования которых разделены символом «|». Такая форма записи применяется при наличии в файле обмена только одного элемента из описанных в этой строке;
сокращенное наименование (код) элемента. Приводится сокращенное наименование элемента. Синтаксис сокращенного наименования должен удовлетворять спецификации XML;
признак типа элемента. Может принимать следующие значения: «С» — сложный элемент логической модели (содержит вложенные элементы), «П» — простой элемент логической модели, реализованный в виде элемента XML-файла, «А» — простой элемент логической модели, реализованный в виде атрибута элемента XML-файла. Простой элемент логической модели не содержит вложенные элементы;
формат элемента. Формат элемента представляется следующими условными обозначениями: T — символьная строка; N — числовое значение (целое или дробное).
Формат символьной строки указывается в виде T(n-k) или T(=k), где: n — минимальное количество знаков, k — максимальное количество знаков, символ «-» — разделитель, символ «=» означает фиксированное количество знаков в строке. В случае, если минимальное количество знаков равно 0, формат имеет вид T(0-k). В случае, если максимальное количество знаков не ограничено, формат имеет вид T(n-).
Формат числового значения указывается в виде N(m.k), где: m — максимальное количество знаков в числе, включая целую и дробную часть числа без разделяющей десятичной точки и знака (для отрицательного числа), k — максимальное число знаков дробной части числа. Если число знаков дробной части числа равно 0 (то есть число целое), формат числового значения имеет вид N(m).
Для простых элементов, являющихся базовыми в XML, таких как элемент с типом «date», поле «Формат элемента» не заполняется. Для таких элементов в поле «Дополнительная информация» указывается тип базового элемента;
признак обязательности элемента определяет обязательность наличия элемента (совокупности наименования элемента и его значения) в файле обмена. Признак обязательности элемента может принимать следующие значения: «О» — наличие элемента в файле обмена обязательно; «Н» — наличие элемента в файле обмена необязательно, то есть элемент может отсутствовать. Если элемент принимает ограниченный перечень значений (по классификатору, кодовому словарю), признак обязательности элемента дополняется символом «К».
В случае, если количество реализаций элемента может быть более одной, признак обязательности элемента дополняется символом «М».
К вышеперечисленным признакам обязательности элемента может добавляться значение «У» в случае описания в XML-схеме условий, предъявляемых к элементу в файле обмена, описанных в графе «Дополнительная информация»;
дополнительная информация содержит требования к элементу файла обмена, не указанные ранее. Для сложных элементов указывается ссылка на таблицу, в которой описывается состав данного элемента. Для элементов, принимающих ограниченный перечень значений из классификатора (кодового словаря), указывается соответствующее наименование классификатора (кодового словаря) или приводится перечень возможных значений. Для классификатора (кодового словаря) может указываться ссылка на его местонахождение. Для элементов, использующих пользовательский тип данных, указывается наименование типового элемента.
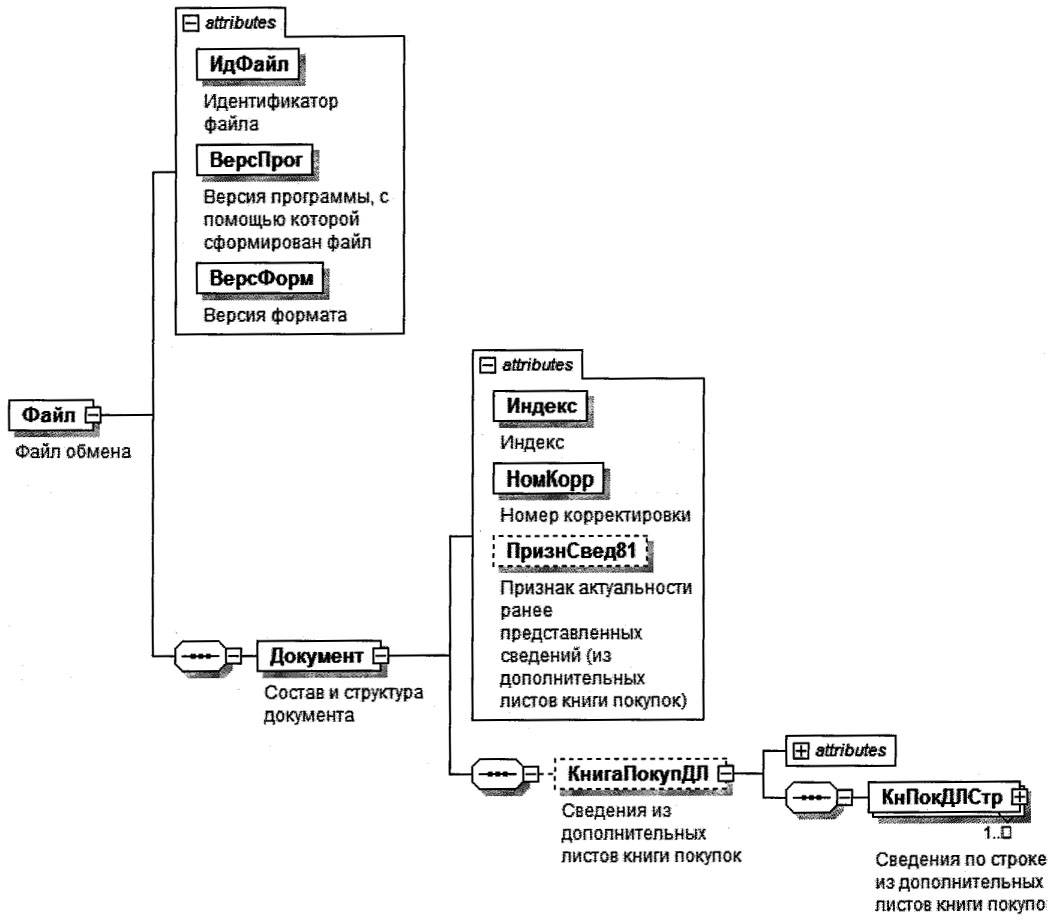
Состав и структура документа (Документ)
покупок (КнПокДЛСтр)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
|---|---|---|---|---|---|
| Порядковый номер | НомерПор | А | N(12) | О | Принимает значение от 1 и более |
| Номер счета-фактуры продавца | НомСчФПрод | А | T(1-1000) | О | Может указываться перечень номеров таможенных деклараций. В случае указания более одного номера таможенной декларации разделителем между ними является точка с запятой |
| Дата счета-фактуры продавца | ДатаСчФПрод | А | T(=10) | Н | Типовой элемент <ДатаТип>. Дата в формате ДД.ММ.ГГГГ |
| Номер исправления счета-фактуры продавца | НомИспрСчФ | А | N(3) | НУ | Принимает значение от 1 и более. Элемент обязателен при наличии элемента <ДатаИспрСчФ> |
| Дата исправления счета-фактуры продавца | ДатаИспрСчФ | А | T(=10) | НУ | Типовой элемент <ДатаТип>. Дата в формате ДД.ММ.ГГГГ. Элемент обязателен при наличии элемента <НомИспрСчФ> |
| Номер корректировочного счета-фактуры продавца | НомКСчФПрод | А | T(1-256) | НУ | Элемент обязателен при наличии хотя бы одного из элементов: <ДатаКСчФПрод> | <НомИспрКСчФ> | <ДатаИспрКСчФ> |
| Дата корректировочного счета-фактуры продавца | ДатаКСчФПрод | А | T(=10) | НУ | Типовой элемент <ДатаТип>. Дата в формате ДД.ММ.ГГГГ. Элемент обязателен при наличии хотя бы одного из элементов: <НомКСчФПрод> | <НомИспрКСчФ> | <ДатаИспрКСчФ> |
| Номер исправления корректировочного счета-фактуры продавца | НомИспрКСчФ | А | N(3) | НУ | Принимает значение от 1 и более. Элемент обязателен при наличии элемента <ДатаИспрКСчФ> |
| Дата исправления корректировочного счета-фактуры продавца | ДатаИспрКСчФ | А | T(=10) | НУ | Типовой элемент <ДатаТип>. Дата в формате ДД.ММ.ГГГГ. Элемент обязателен при наличии элемента <НомИспрКСчФ> |
| Код валюты по ОКВ | ОКВ | А | T(=3) | НК | Типовой элемент <ОКВТип>. Принимает значение в соответствии с Общероссийским классификатором валют |
| Стоимость покупок по счету-фактуре, разница стоимости по корректировочному счету-фактуре (включая налог), в валюте счета-фактуры | СтоимПокупВ | А | N(19.2) | О | |
| Сумма налога по счету-фактуре, разница суммы налога по корректировочному счету-фактуре, принимаемая к вычету, в рублях и копейках | СумНДС | А | N(19.2) | О | |
| Код вида операции | КодВидОпер | П | T(=2) | ОКМ | Принимает значение в соответствии с перечнем кодов видов операций, указываемых в книге покупок, применяемой при расчетах по налогу на добавленную стоимость, дополнительном листе к ней, книге продаж, применяемой при расчетах по налогу на добавленную стоимость, дополнительном листе к ней, а также кодами видов операций по налогу на добавленную стоимость, необходимые для ведения журнала учета полученных и выставленных счетов-фактур, утвержденными приказом ФНС России от 14.03.2016 № ММВ-7-3/136@ (зарегистрирован Минюстом России 20.04.2016, регистрационный № 41876) |
| Сведения о документе, подтверждающем уплату налога | ДокПдтвУпл | С | НМ | ||
| Сведения о счете-фактуре при отгрузке в счет ранее полученной оплаты (частичной оплаты) | СвЧастСчФ | С | НМ | Состав элемента представлен в таблице 4.6 | |
| Дата принятия на учет товаров (работ, услуг), имущественных прав | ДатаУчТов | П | T(=10) | НМ | Типовой элемент <ДатаТип>. Дата в формате ДД.ММ.ГГГГ |
| Сведения о продавце | СвПрод | С | НМУ | ||
| Сведения о посреднике (комиссионере, агенте, экспедиторе, застройщике) | СвПос | С | Н | Типовой элемент <СвУчСдТип>. Состав элемента представлен в таблице 4.8 | |
| Сведения о регистрационном номере декларации на товары или о товаре, подлежащем прослеживаемости | СвРегНом | С | НМ | Состав элемента представлен в таблице 4.7 |
Сведения о документе, подтверждающем уплату налога (ДокПдтвУпл)
Сведения о счете-фактуре при отгрузке в счет ранее полученной оплаты (частичной оплаты) (СвЧастСчФ)
Сведения о регистрационном номере декларации на товары или о товаре, подлежащем прослеживаемости (СвРегНом)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
|---|---|---|---|---|---|
| Регистрационный номер декларации на товары или регистрационный номер партии товара, подлежащего прослеживаемости | РегНомПросл | А | T(13-29) | О | |
| Код количественной единицы измерения товара, используемой в целях осуществления прослеживаемости | ОКЕИ | А | T(3-4) | НК | Типовой элемент <ОКЕИТип>. Принимает значение в соответствии с Общероссийским классификатором единиц измерения |
| Количество товара, подлежащего прослеживаемости, в количественной единице измерения товара, используемой в целях осуществления прослеживаемости | КолТовПросл | А | N(10) | Н | |
| Стоимость товара, подлежащего прослеживаемости, без налога в рублях и копейках | СтоимТовПросл | А | N(19.2) | Н |
Сведения об участнике сделки (СвУчСдТип)
Сведения об организации (СведЮЛ)
Сведения об индивидуальном предпринимателе (СведИП)
от 05.11.2024 № ЕД-7-3/989@
ФОРМАТ
ПРЕДСТАВЛЕНИЯ СВЕДЕНИЙ ИЗ КНИГИ ПРОДАЖ ОБ ОПЕРАЦИЯХ,
ОТРАЖАЕМЫХ ЗА ИСТЕКШИЙ НАЛОГОВЫЙ ПЕРИОД, ПЕРЕДАВАЕМЫХ
В НАЛОГОВОЙ ДЕКЛАРАЦИИ ПО НАЛОГУ НА ДОБАВЛЕННУЮ СТОИМОСТЬ
В ЭЛЕКТРОННОЙ ФОРМЕ
I. ОБЩИЕ СВЕДЕНИЯ
1. Настоящий формат описывает требования к XML-файлам (далее — файл обмена) передачи в электронной форме сведений из книги продаж об операциях, отражаемых за истекший налоговый период, представляемых в налоговой декларации по налогу на добавленную стоимость в налоговые органы.
2. Номер версии настоящего формата 5.12, часть III-III.
II. ОПИСАНИЕ ФАЙЛА ОБМЕНА
3. Имя файла обмена должно иметь следующий вид:
R_T — префикс, принимающий значение NO_NDS.9;
A_K — идентификатор получателя информации, где: A — идентификатор получателя, которому направляется файл обмена, K — идентификатор конечного получателя, для которого предназначена информация из данного файла обмена. Передача файла от отправителя к конечному получателю (K) может осуществляться в несколько этапов через другие налоговые органы, осуществляющие передачу файла на промежуточных этапах, которые обозначаются идентификатором A. В случае передачи файла от отправителя к конечному получателю при отсутствии налоговых органов, осуществляющих передачу на промежуточных этапах, значения идентификаторов A и K совпадают. Каждый из идентификаторов (A и K) имеет вид для налоговых органов — четырехразрядный код налогового органа;
O — идентификатор отправителя информации, имеет вид:
для организаций — девятнадцатиразрядный код (идентификационный номер налогоплательщика (далее — ИНН) и код причины постановки на учет (далее — КПП) организации (обособленного подразделения);
для физических лиц — двенадцатиразрядный код (ИНН физического лица).
GGGG — год формирования передаваемого файла, MM — месяц, DD — день;
N — идентификационный номер файла. (Длина — от 1 до 36 знаков. Идентификационный номер файла должен обеспечивать уникальность файла).
Расширение имени файла — xml. Расширение имени файла может указываться как строчными, так и прописными буквами.
Параметры первой строки файла обмена
Первая строка XML-файла должна иметь следующий вид:
Имя файла, содержащего XML-схему файла обмена, должно иметь следующий вид:
NO_NDS.9_1_003_03_05_12_xx, где xx — номер версии схемы.
XML-схема файла обмена приводится отдельным файлом и размещается на официальном сайте Федеральной налоговой службы в информационно-телекоммуникационной сети «Интернет».
4. Логическая модель файла обмена представлена в виде диаграммы структуры файла обмена на рисунке 1 настоящего формата. Элементами логической модели файла обмена являются элементы и атрибуты XML-файла. Перечень структурных элементов логической модели файла обмена и сведения о них приведены в таблицах 4.1 — 4.10 настоящего формата.
Для каждого структурного элемента логической модели файла обмена приводятся следующие сведения:
наименование элемента. Приводится полное наименование элемента. В строке таблицы могут быть описаны несколько элементов, наименования которых разделены символом «|». Такая форма записи применяется при наличии в файле обмена только одного элемента из описанных в этой строке;
сокращенное наименование (код) элемента. Приводится сокращенное наименование элемента. Синтаксис сокращенного наименования должен удовлетворять спецификации XML;
признак типа элемента. Может принимать следующие значения: «С» — сложный элемент логической модели (содержит вложенные элементы), «П» — простой элемент логической модели, реализованный в виде элемента XML-файла, «А» — простой элемент логической модели, реализованный в виде атрибута элемента XML-файла. Простой элемент логической модели не содержит вложенные элементы;
формат элемента. Формат элемента представляется следующими условными обозначениями: T — символьная строка; N — числовое значение (целое или дробное).
Формат символьной строки указывается в виде T(n-k) или T(=k), где: n — минимальное количество знаков, k — максимальное количество знаков, символ «-» — разделитель, символ «=» означает фиксированное количество знаков в строке. В случае, если минимальное количество знаков равно 0, формат имеет вид T(0-k). В случае, если максимальное количество знаков не ограничено, формат имеет вид T(n-).
Формат числового значения указывается в виде N(m.k), где: m — максимальное количество знаков в числе, включая целую и дробную часть числа без разделяющей десятичной точки и знака (для отрицательного числа), k — максимальное число знаков дробной части числа. Если число знаков дробной части числа равно 0 (то есть число целое), формат числового значения имеет вид N(m).
Для простых элементов, являющихся базовыми в XML, таких как элемент с типом «date», поле «Формат элемента» не заполняется. Для таких элементов в поле «Дополнительная информация» указывается тип базового элемента;
признак обязательности элемента определяет обязательность наличия элемента (совокупности наименования элемента и его значения) в файле обмена. Признак обязательности элемента может принимать следующие значения: «О» — наличие элемента в файле обмена обязательно; «Н» — наличие элемента в файле обмена необязательно, то есть элемент может отсутствовать. Если элемент принимает ограниченный перечень значений (по классификатору, кодовому словарю), признак обязательности элемента дополняется символом «К».
В случае, если количество реализаций элемента может быть более одной, признак обязательности элемента дополняется символом «М».
К вышеперечисленным признакам обязательности элемента может добавляться значение «У» в случае описания в XML-схеме условий, предъявляемых к элементу в файле обмена, описанных в графе «Дополнительная информация»;
дополнительная информация содержит требования к элементу файла обмена, не указанные ранее. Для сложных элементов указывается ссылка на таблицу, в которой описывается состав данного элемента. Для элементов, принимающих ограниченный перечень значений из классификатора (кодового словаря), указывается соответствующее наименование классификатора (кодового словаря) или приводится перечень возможных значений. Для классификатора (кодового словаря) может указываться ссылка на его местонахождение. Для элементов, использующих пользовательский тип данных, указывается наименование типового элемента.
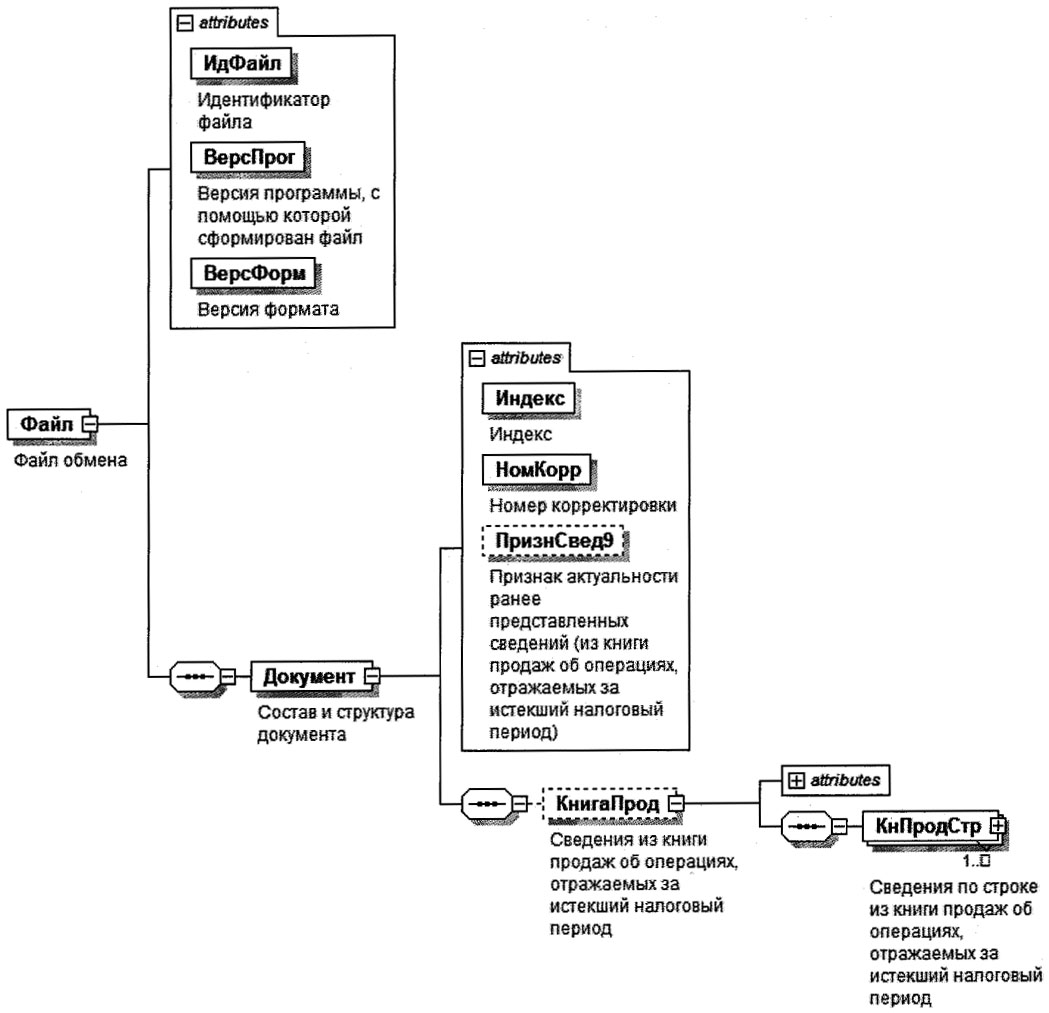
Рисунок 1. Диаграмма структуры файла обмена
Состав и структура документа (Документ)
Сведения по строке из книги продаж об операциях, отражаемых за истекший налоговый период (КнПродСтр)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
|---|---|---|---|---|---|
| Порядковый номер | НомерПор | А | N(12) | О | Принимает значение от 1 и более |
| Номер счета-фактуры продавца | НомСчФПрод | А | T(1-1000) | О | Может указываться перечень номеров таможенных деклараций. В случае указания более одного номера таможенной декларации разделителем между ними является точка с запятой |
| Дата счета-фактуры продавца | ДатаСчФПрод | А | T(=10) | О | Типовой элемент <ДатаТип>. Дата в формате ДД.ММ.ГГГГ |
| Номер исправления счета-фактуры продавца | НомИспрСчФ | А | N(3) | НУ | Принимает значение от 1 и более. Элемент обязателен при наличии элемента <ДатаИспрСчФ> |
| Дата исправления счета-фактуры продавца | ДатаИспрСчФ | А | T(=10) | НУ | Типовой элемент <ДатаТип>. Дата в формате ДД.ММ.ГГГГ. Элемент обязателен при наличии элемента <НомИспрСчФ> |
| Номер корректировочного счета-фактуры продавца | НомКСчФПрод | А | T(1-256) | НУ | Элемент обязателен при наличии хотя бы одного из элементов: <ДатаКСчФПрод> | <НомИспрКСчФ> | <ДатаИспрКСчФ> |
| Дата корректировочного счета-фактуры продавца | ДатаКСчФПрод | А | T(=10) | НУ | Типовой элемент <ДатаТип>. Дата в формате ДД.ММ.ГГГГ. Элемент обязателен при наличии хотя бы одного из элементов: <НомКСчФПрод> | <НомИспрКСчФ> | <ДатаИспрКСчФ> |
| Номер исправления корректировочного счета-фактуры продавца | НомИспрКСчФ | А | N(3) | НУ | Принимает значение от 1 и более. Элемент обязателен при наличии элемента <ДатаИспрКСчФ> |
| Дата исправления корректировочного счета-фактуры продавца | ДатаИспрКСчФ | А | T(=10) | НУ | Типовой элемент <ДатаТип>. Дата в формате ДД.ММ.ГГГГ. Элемент обязателен при наличии элемента <НомИспрКСчФ> |
| Код валюты по ОКВ | ОКВ | А | T(=3) | НК | Типовой элемент <ОКВТип>. Принимает значение в соответствии с Общероссийским классификатором валют |
| Стоимость продаж по счету-фактуре, разница стоимости по корректировочному счету-фактуре (включая налог), в валюте счета-фактуры | СтоимПродСФВ | А | N(19.2) | НУ | Элемент обязателен при наличии элемента <ОКВ> и значение элемента <ОКВ> не равно 643 |
| Стоимость продаж по счету-фактуре, разница стоимости по корректировочному счету-фактуре (включая налог) в рублях и копейках | СтоимПродСФ | А | N(19.2) | НУ | Элемент обязателен при отсутствии элемента <СтоимПродОсв> |
| Стоимость продаж, облагаемых налогом, по счету-фактуре, разница стоимости по корректировочному счету-фактуре (без налога) в рублях и копейках, по ставке 22% | СтоимПродСФ22 | А | N(19.2) | Н | |
| Стоимость продаж, облагаемых налогом, по счету-фактуре, разница стоимости по корректировочному счету-фактуре (без налога) в рублях и копейках, по ставке 20% или 18% | СтоимПродСФ20 | А | N(19.2) | Н | |
| Стоимость продаж, облагаемых налогом, по счету-фактуре, разница стоимости по корректировочному счету-фактуре (без налога) в рублях и копейках, по ставке 10% | СтоимПродСФ10 | А | N(19.2) | Н | |
| Стоимость продаж, облагаемых налогом, по счету-фактуре, разница стоимости по корректировочному счету-фактуре (без налога) в рублях и копейках, по ставке 7% | СтоимПродСФ7 | А | N(19.2) | Н | |
| Стоимость продаж, облагаемых налогом, по счету-фактуре, разница стоимости по корректировочному счету-фактуре (без налога) в рублях и копейках, по ставке 5% | СтоимПродСФ5 | А | N(19.2) | Н | |
| Стоимость продаж, облагаемых налогом, по счету-фактуре, разница стоимости по корректировочному счету-фактуре (без налога) в рублях и копейках, по ставке 0% | СтоимПродСФ0 | А | N(19.2) | Н | |
| Сумма налога по счету-фактуре, разница суммы налога по корректировочному счету-фактуре в рублях и копейках, по ставке 22% | СумНДССФ22 | А | N(19.2) | НУ | Элемент обязателен при наличии элемента <СтоимПродСФ22> |
| Сумма налога по счету-фактуре, разница суммы налога по корректировочному счету-фактуре в рублях и копейках, по ставке 20% или 18% | СумНДССФ20 | А | N(19.2) | НУ | Элемент обязателен при наличии элемента <СтоимПродСФ20> |
| Сумма налога по счету-фактуре, разница суммы налога по корректировочному счету-фактуре в рублях и копейках, по ставке 10% | СумНДССФ10 | А | N(19.2) | НУ | Элемент обязателен при наличии элемента <СтоимПродСФ10> |
| Сумма налога по счету-фактуре, разница суммы налога по корректировочному счету-фактуре в рублях и копейках, по ставке 7% | СумНДССФ7 | А | N(19.2) | НУ | Элемент обязателен при наличии элемента <СтоимПродСФ7> |
| Сумма налога по счету-фактуре, разница суммы налога по корректировочному счету-фактуре в рублях и копейках, по ставке 5% | СумНДССФ5 | А | N(19.2) | НУ | Элемент обязателен при наличии элемента <СтоимПродСФ5> |
| Стоимость продаж, освобождаемых от налога, по счету-фактуре, разница стоимости по корректировочному счету-фактуре в рублях и копейках | СтоимПродОсв | А | N(19.2) | НУ | Элемент обязателен при отсутствии элемента <СтоимПродСФ> |
| Код вида операции | КодВидОпер | П | T(=2) | ОКМ | Принимает значение в соответствии с перечнем кодов видов операций, указываемых в книге покупок, применяемой при расчетах по налогу на добавленную стоимость, дополнительном листе к ней, книге продаж, применяемой при расчетах по налогу на добавленную стоимость, дополнительном листе к ней, а также кодами видов операций по налогу на добавленную стоимость, необходимые для ведения журнала учета полученных и выставленных счетов-фактур, утвержденными приказом ФНС России от 14.03.2016 № ММВ-7-3/136@ (зарегистрирован Минюстом России 20.04.2016, регистрационный № 41876) |
| Сведения о регистрационном номере декларации на товары или о товаре, подлежащем прослеживаемости | СвРегНом | С | НМ | Состав элемента представлен в таблице 4.5 | |
| Код вида товара | КодВидТовар | П | T(4-10) | НКМ | Принимает значение согласно классификатору «Товарной номенклатуры внешнеэкономической деятельности Евразийского экономического союза» (ТН ВЭД) |
| Сведения о документе, подтверждающем оплату | ДокПдтвОпл | С | НМ | ||
| Сведения о счете-фактуре продавца, ранее выставленном при получении оплаты (частичной оплаты) | СвЧастСчФ | С | НМ | Состав элемента представлен в таблице 4.7 | |
| Сведения о покупателе | СвПокуп | С | НМ | Типовой элемент <СвУчСдТип>. Состав элемента представлен в таблице 4.8 |
|
| Сведения о посреднике (комиссионере, агенте) | СвПос | С | Н | Типовой элемент <СвУчСдТип>. Состав элемента представлен в таблице 4.8 |
Сведения о регистрационном номере декларации на товары или о товаре, подлежащем прослеживаемости (СвРегНом)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
|---|---|---|---|---|---|
| Регистрационный номер декларации на товары или регистрационный номер партии товара, подлежащего прослеживаемости | РегНомПросл | А | T(13-29) | О | |
| Код количественной единицы измерения товара, используемой в целях осуществления прослеживаемости | ОКЕИ | А | T(3-4) | НК | Типовой элемент <ОКЕИТип>. Принимает значение в соответствии с Общероссийским классификатором единиц измерения |
| Количество товара, подлежащего прослеживаемости, в количественной единице измерения товара, используемой в целях осуществления прослеживаемости | КолТовПросл | А | N(10) | Н | |
| Стоимость товара, подлежащего прослеживаемости, без налога в рублях и копейках | СтоимТовПросл | А | N(19.2) | Н |
Сведения о документе, подтверждающем оплату (ДокПдтвОпл)
Сведения о счете-фактуре продавца, ранее выставленном
при получении оплаты (частичной оплаты) (СвЧастСчФ)
Сведения об участнике сделки (СвУчСдТип)
Сведения об организации (СведЮЛ)
Сведения об индивидуальном предпринимателе (СведИП)
к приказу ФНС России
от 18.12.2025 № ЕД-7-3/1227@
«Приложение № 7
к приказу ФНС России
от 05.11.2024 № ЕД-7-3/989@»
ФОРМАТ
ПРЕДСТАВЛЕНИЯ СВЕДЕНИЙ ИЗ ДОПОЛНИТЕЛЬНОГО ЛИСТА КНИГИ
ПРОДАЖ, ПЕРЕДАВАЕМЫХ В НАЛОГОВОЙ ДЕКЛАРАЦИИ ПО НАЛОГУ
НА ДОБАВЛЕННУЮ СТОИМОСТЬ В ЭЛЕКТРОННОЙ ФОРМЕ
I. ОБЩИЕ СВЕДЕНИЯ
1. Настоящий формат описывает требования к XML-файлам (далее — файл обмена) передачи в электронной форме сведений из дополнительного листа книги продаж, представляемых в налоговой декларации по налогу на добавленную стоимость в налоговые органы.
2. Номер версии настоящего формата 5.12, часть III-IV.
II. ОПИСАНИЕ ФАЙЛА ОБМЕНА
3. Имя файла обмена должно иметь следующий вид:
R_T — префикс, принимающий значение NO_NDS.91;
A_K — идентификатор получателя информации, где: A — идентификатор получателя, которому направляется файл обмена, K — идентификатор конечного получателя, для которого предназначена информация из данного файла обмена. Передача файла от отправителя к конечному получателю (K) может осуществляться в несколько этапов через другие налоговые органы, осуществляющие передачу файла на промежуточных этапах, которые обозначаются идентификатором A. В случае передачи файла от отправителя к конечному получателю при отсутствии налоговых органов, осуществляющих передачу на промежуточных этапах, значения идентификаторов A и K совпадают. Каждый из идентификаторов (A и K) имеет вид для налоговых органов — четырехразрядный код налогового органа;
O — идентификатор отправителя информации, имеет вид:
для организаций — девятнадцатиразрядный код (идентификационный номер налогоплательщика (далее — ИНН) и код причины постановки на учет (далее — КПП) организации (обособленного подразделения);
для физических лиц — двенадцатиразрядный код (ИНН физического лица).
GGGG — год формирования передаваемого файла, MM — месяц, DD — день;
N — идентификационный номер файла. (Длина — от 1 до 36 знаков. Идентификационный номер файла должен обеспечивать уникальность файла).
Расширение имени файла — xml. Расширение имени файла может указываться как строчными, так и прописными буквами.
Параметры первой строки файла обмена
Первая строка XML-файла должна иметь следующий вид:
Имя файла, содержащего XML-схему файла обмена, должно иметь следующий вид:
NO_NDS.91_1_003_04_05_12_xx, где xx — номер версии схемы.
XML-схема файла обмена приводится отдельным файлом и размещается на официальном сайте Федеральной налоговой службы в информационно-телекоммуникационной сети «Интернет».
4. Логическая модель файла обмена представлена в виде диаграммы структуры файла обмена на рисунке 1 настоящего формата. Элементами логической модели файла обмена являются элементы и атрибуты XML-файла. Перечень структурных элементов логической модели файла обмена и сведения о них приведены в таблицах 4.1 — 4.10 настоящего формата.
Для каждого структурного элемента логической модели файла обмена приводятся следующие сведения:
наименование элемента. Приводится полное наименование элемента. В строке таблицы могут быть описаны несколько элементов, наименования которых разделены символом «|». Такая форма записи применяется при наличии в файле обмена только одного элемента из описанных в этой строке;
сокращенное наименование (код) элемента. Приводится сокращенное наименование элемента. Синтаксис сокращенного наименования должен удовлетворять спецификации XML;
признак типа элемента. Может принимать следующие значения: «С» — сложный элемент логической модели (содержит вложенные элементы), «П» — простой элемент логической модели, реализованный в виде элемента XML-файла, «А» — простой элемент логической модели, реализованный в виде атрибута элемента XML-файла. Простой элемент логической модели не содержит вложенные элементы;
формат элемента. Формат элемента представляется следующими условными обозначениями: T — символьная строка; N — числовое значение (целое или дробное).
Формат символьной строки указывается в виде T(n-k) или T(=k), где: n — минимальное количество знаков, k — максимальное количество знаков, символ «-» — разделитель, символ «=» означает фиксированное количество знаков в строке. В случае, если минимальное количество знаков равно 0, формат имеет вид T(0-k). В случае, если максимальное количество знаков не ограничено, формат имеет вид T(n-).
Формат числового значения указывается в виде N(m.k), где: m — максимальное количество знаков в числе, включая целую и дробную часть числа без разделяющей десятичной точки и знака (для отрицательного числа), k — максимальное число знаков дробной части числа. Если число знаков дробной части числа равно 0 (то есть число целое), формат числового значения имеет вид N(m).
Для простых элементов, являющихся базовыми в XML, таких как элемент с типом «date», поле «Формат элемента» не заполняется. Для таких элементов в поле «Дополнительная информация» указывается тип базового элемента;
признак обязательности элемента определяет обязательность наличия элемента (совокупности наименования элемента и его значения) в файле обмена. Признак обязательности элемента может принимать следующие значения: «О» — наличие элемента в файле обмена обязательно; «Н» — наличие элемента в файле обмена необязательно, то есть элемент может отсутствовать. Если элемент принимает ограниченный перечень значений (по классификатору, кодовому словарю), признак обязательности элемента дополняется символом «К». В случае, если количество реализаций элемента может быть более одной, признак обязательности элемента дополняется символом «М».
К вышеперечисленным признакам обязательности элемента может добавляться значение «У» в случае описания в XML-схеме условий, предъявляемых к элементу в файле обмена, описанных в графе «Дополнительная информация»;
дополнительная информация содержит требования к элементу файла обмена, не указанные ранее. Для сложных элементов указывается ссылка на таблицу, в которой описывается состав данного элемента. Для элементов, принимающих ограниченный перечень значений из классификатора (кодового словаря), указывается соответствующее наименование классификатора (кодового словаря) или приводится перечень возможных значений. Для классификатора (кодового словаря) может указываться ссылка на его местонахождение. Для элементов, использующих пользовательский тип данных, указывается наименование типового элемента.
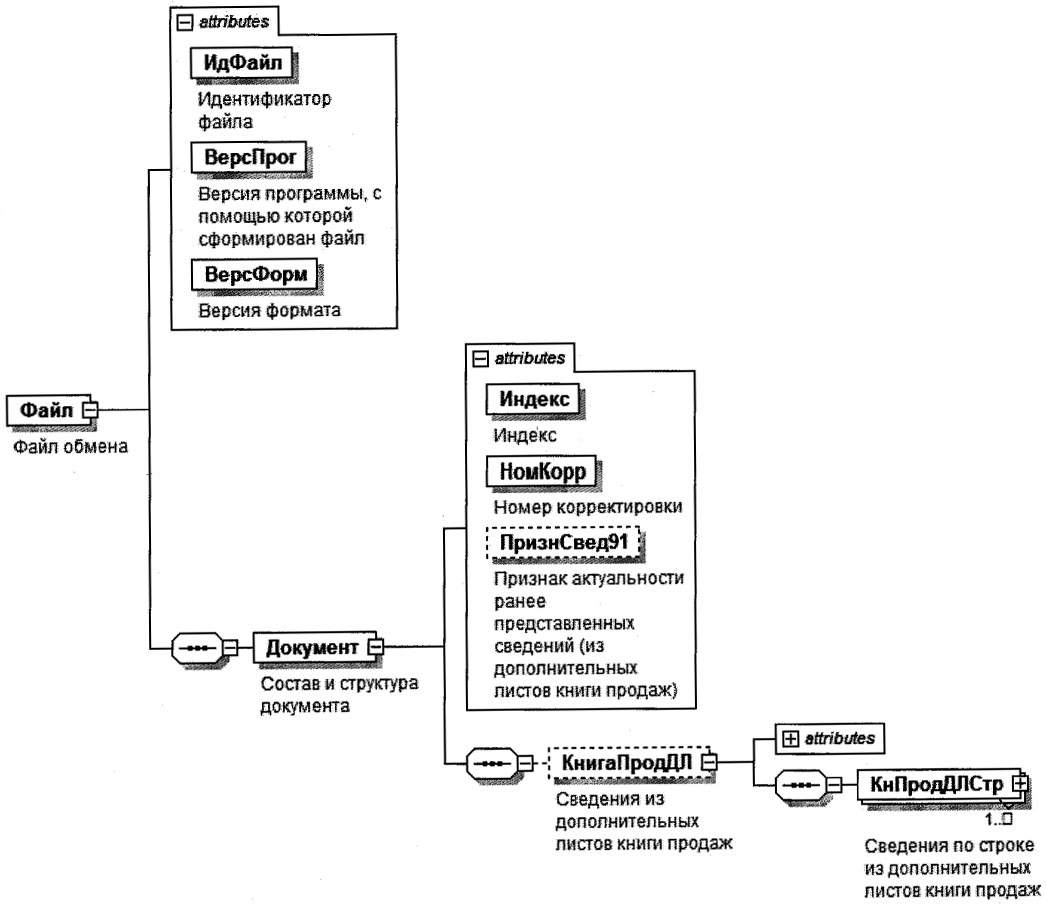
Рисунок 1. Диаграмма структуры файла обмена
Состав и структура документа (Документ)
Сведения из дополнительных листов книги продаж (КнигаПродДЛ)
Сведения по строке из дополнительных листов книги продаж (КнПродДЛСтр)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
|---|---|---|---|---|---|
| Порядковый номер | НомерПор | А | N(12) | О | Принимает значение от 1 и более |
| Номер счета-фактуры продавца | НомСчФПрод | А | T(1-1000) | О | Может указываться перечень номеров таможенных деклараций. В случае указания более одного номера таможенной декларации разделителем между ними является точка с запятой |
| Дата счета-фактуры продавца | ДатаСчФПрод | А | T(=10) | О | Типовой элемент <ДатаТип>. Дата в формате ДД.ММ.ГГГГ |
| Номер исправления счета-фактуры продавца | НомИспрСчФ | А | N(3) | НУ | Принимает значение от 1 и более. Элемент обязателен при наличии элемента <ДатаИспрСчФ> |
| Дата исправления счета-фактуры продавца | ДатаИспрСчФ | А | T(=10) | НУ | Типовой элемент <ДатаТип>. Дата в формате ДД.ММ.ГГГГ. Элемент обязателен при наличии элемента <НомИспрСчФ> |
| Номер корректировочного счета-фактуры продавца | НомКСчФПрод | А | T(1-256) | НУ | Элемент обязателен при наличии хотя бы одного из элементов: <ДатаКСчФПрод> | <НомИспрКСчФ> | <ДатаИспрКСчФ> |
| Дата корректировочного счета-фактуры продавца | ДатаКСчФПрод | А | T(=10) | НУ | Типовой элемент <ДатаТип>. Дата в формате ДД.ММ.ГГГГ. Элемент обязателен при наличии хотя бы одного из элементов: <НомКСчФПрод> | <НомИспрКСчФ> | <ДатаИспрКСчФ> |
| Номер исправления корректировочного счета-фактуры продавца | НомИспрКСчФ | А | N(3) | НУ | Принимает значение от 1 и более. Элемент обязателен при наличии элемента <ДатаИспрКСчФ> |
| Дата исправления корректировочного счета-фактуры продавца | ДатаИспрКСчФ | А | T(=10) | НУ | Типовой элемент <ДатаТип>. Дата в формате ДД.ММ.ГГГГ. Элемент обязателен при наличии элемента <НомИспрКСчФ> |
| Код валюты по ОКВ | ОКВ | А | T(=3) | НК | Типовой элемент <ОКВТип>. Принимает значение в соответствии с Общероссийским классификатором валют |
| Стоимость продаж по счету-фактуре, разница стоимости по корректировочному счету-фактуре (включая налог), в валюте счета-фактуры | СтоимПродСФВ | А | N(19.2) | НУ | Элемент обязателен при наличии элемента <ОКВ> и значение элемента <ОКВ> не равно 643 |
| Стоимость продаж по счету-фактуре, разница стоимости по корректировочному счету-фактуре (включая налог), в рублях и копейках | СтоимПродСФ | А | N(19.2) | НУ | Элемент обязателен при отсутствии элемента <СтоимПродОсв> |
| Стоимость продаж, облагаемых налогом, по счету-фактуре, разница стоимости по корректировочному счету-фактуре (без налога) в рублях и копейках, по ставке 22% | СтоимПродСФ22 | А | N(19.2) | Н | |
| Стоимость продаж, облагаемых налогом, по счету-фактуре, разница стоимости по корректировочному счету-фактуре (без налога) в рублях и копейках, по ставке 20% или 18% | СтоимПродСФ20 | А | N(19.2) | Н | |
| Стоимость продаж, облагаемых налогом, по счету-фактуре, разница стоимости по корректировочному счету-фактуре (без налога) в рублях и копейках, по ставке 10% | СтоимПродСФ10 | А | N(19.2) | Н | |
| Стоимость продаж, облагаемых налогом, по счету-фактуре, разница стоимости по корректировочному счету-фактуре (без налога) в рублях и копейках, по ставке 7% | СтоимПродСФ7 | А | N(19.2) | Н | |
| Стоимость продаж, облагаемых налогом, по счету-фактуре, разница стоимости по корректировочному счету-фактуре (без налога) в рублях и копейках, по ставке 5% | СтоимПродСФ5 | А | N(19.2) | Н | |
| Стоимость продаж, облагаемых налогом, по счету-фактуре, разница стоимости по корректировочному счету-фактуре (без налога) в рублях и копейках, по ставке 0% | СтоимПродСФ0 | А | N(19.2) | Н | |
| Сумма налога по счету-фактуре, разница суммы налога по корректировочному счету-фактуре в рублях и копейках, по ставке 22% | СумНДССФ22 | А | N(19.2) | НУ | Элемент обязателен при наличии элемента <СтоимПродСФ22> |
| Сумма налога по счету-фактуре, разница суммы налога по корректировочному счету-фактуре в рублях и копейках, по ставке 20% или 18% | СумНДССФ20 | А | N(19.2) | НУ | Элемент обязателен при наличии элемента <СтоимПродСФ20> |
| Сумма налога по счету-фактуре, разница суммы налога по корректировочному счету-фактуре в рублях и копейках, по ставке 10% | СумНДССФ10 | А | N(19.2) | НУ | Элемент обязателен при наличии элемента <СтоимПродСФ10> |
| Сумма налога по счету-фактуре, разница суммы налога по корректировочному счету-фактуре в рублях и копейках, по ставке 7% | СумНДССФ7 | А | N(19.2) | НУ | Элемент обязателен при наличии элемента <СтоимПродСФ7> |
| Сумма налога по счету-фактуре, разница суммы налога по корректировочному счету-фактуре в рублях и копейках, по ставке 5% | СумНДССФ5 | А | N(19.2) | НУ | Элемент обязателен при наличии элемента <СтоимПродСФ5> |
| Стоимость продаж, освобождаемых от налога, по счету-фактуре, разница стоимости по корректировочному счету-фактуре в рублях и копейках | СтоимПродОсв | А | N(19.2) | НУ | Элемент обязателен при отсутствии элемента <СтоимПродСФ> |
| Код вида операции | КодВидОпер | П | T(=2) | ОКМ | Принимает значение в соответствии с перечнем кодов видов операций, указываемых в книге покупок, применяемой при расчетах по налогу на добавленную стоимость, дополнительном листе к ней, книге продаж, применяемой при расчетах по налогу на добавленную стоимость, дополнительном листе к ней, а также кодами видов операций по налогу на добавленную стоимость, необходимые для ведения журнала учета полученных и выставленными счетов-фактур, утвержденных приказом ФНС России от 14.03.2016 № ММВ-7-3/136@ (зарегистрирован Минюстом России 20.04.2016, регистрационный № 41876) |
| Сведения о регистрационном номере декларации на товары или о товаре, подлежащем прослеживаемости | СвРегНом | С | НМ | Состав элемента представлен в таблице 4.5 | |
| Код вида товара | КодВидТовар | П | T(4-10) | НКМ | Принимает значение согласно классификатору «Товарной номенклатуры внешнеэкономической деятельности Евразийского экономического союза» (ТН ВЭД) |
| Сведения о документе, подтверждающем оплату | ДокПдтвОпл | С | НМ | ||
| Сведения о счете-фактуре продавца, ранее выставленного при получении оплаты (частичной оплаты) | СвЧастСчФ | С | НМ | Состав элемента представлен в таблице 4.7 | |
| Сведения о покупателе | СвПокуп | С | НМ | Типовой элемент <СвУчСдТип>. Состав элемента представлен в таблице 4.8 |
|
| Сведения о посреднике (комиссионере, агенте) | СвПос | С | Н | Типовой элемент <СвУчСдТип>. Состав элемента представлен в таблице 4.8 |
Сведения о регистрационном номере декларации на товары или о товаре, подлежащем прослеживаемости (СвРегНом)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
|---|---|---|---|---|---|
| Регистрационный номер декларации на товары или регистрационный номер партии товара, подлежащего прослеживаемости | РегНомПросл | А | T(13-29) | О | |
| Код количественной единицы измерения товара, используемой в целях осуществления прослеживаемости | ОКЕИ | А | T(3-4) | НК | Типовой элемент <ОКЕИТип>. Принимает значение в соответствии с Общероссийским классификатором единиц измерения |
| Количество товара, подлежащего прослеживаемости, в количественной единице измерения товара, используемой в целях осуществления прослеживаемости | КолТовПросл | А | N(10) | Н | |
| Стоимость товара, подлежащего прослеживаемости, без налога в рублях и копейках | СтоимТовПросл | А | N(19.2) | Н |
Сведения о документе, подтверждающем оплату (ДокПдтвОпл)
Сведения о счете-фактуре продавца, ранее выставленном при получении оплаты (частичной оплаты) (СвЧастСчФ)
Сведения об участнике сделки (СвУчСдТип)
Сведения об организации (СведЮЛ)
Сведения об индивидуальном предпринимателе (СведИП)
Приложение № 20 к приказу ФНС России от 18.12.2025 № ЕД-7-3/1227@
ИЗМЕНЕНИЯ, ВНОСИМЫЕ В ПРИЛОЖЕНИЕ № 8 «ФОРМАТ ПРЕДСТАВЛЕНИЯ СВЕДЕНИЙ ИЗ ЖУРНАЛА УЧЕТА ВЫСТАВЛЕННЫХ СЧЕТОВ-ФАКТУР В ОТНОШЕНИИ ОПЕРАЦИЙ, ОСУЩЕСТВЛЯЕМЫХ В ИНТЕРЕСАХ ДРУГОГО ЛИЦА НА ОСНОВЕ ДОГОВОРОВ КОМИССИИ, АГЕНТСКИХ ДОГОВОРОВ ИЛИ НА ОСНОВЕ ДОГОВОРОВ ТРАНСПОРТНОЙ ЭКСПЕДИЦИИ, ОТРАЖАЕМЫХ ЗА ИСТЕКШИЙ НАЛОГОВЫЙ ПЕРИОД, ПЕРЕДАВАЕМЫХ В НАЛОГОВОЙ ДЕКЛАРАЦИИ ПО НАЛОГУ НА ДОБАВЛЕННУЮ СТОИМОСТЬ В ЭЛЕКТРОННОЙ ФОРМЕ» К ПРИКАЗУ ФНС РОССИИ ОТ 05.11.2024 № ЕД-7-3/989@
1. В пункте 2 главы I «Общие сведения» и в таблице 4.1 в строке «Версия формата» цифры «5.11» заменить цифрами «5.12».
2. В пункте 3 главы II «Описание файла обмена» абзацы четырнадцатый и пятнадцатый изложить в следующей редакции:
«Имя файла, содержащего XML-схему файла обмена, должно иметь следующий вид:»
NO_NDS.10_1_003_05_05_12_xx, где xx — номер версии схемы.».
3. Строку «Стоимость товара, подлежащего прослеживаемости, без налога в рублях» таблицы 4.6 изложить в следующей редакции:
| «» | Стоимость товара, подлежащего прослеживаемости, без налога в рублях и копейках | СтоимТовПросл | А | N(19.2) | Н |
|---|
Приложение № 21
к приказу ФНС России
от 18.12.2025 № ЕД-7-3/1227@
ИЗМЕНЕНИЯ,
ВНОСИМЫЕ В ПРИЛОЖЕНИЕ № 9 «ФОРМАТ ПРЕДСТАВЛЕНИЯ СВЕДЕНИЙ
ИЗ ЖУРНАЛА УЧЕТА ПОЛУЧЕННЫХ СЧЕТОВ-ФАКТУР В ОТНОШЕНИИ
ОПЕРАЦИЙ, ОСУЩЕСТВЛЯЕМЫХ В ИНТЕРЕСАХ ДРУГОГО ЛИЦА НА ОСНОВЕ
ДОГОВОРОВ КОМИССИИ, АГЕНТСКИХ ДОГОВОРОВ ИЛИ НА ОСНОВЕ»
ДОГОВОРОВ ТРАНСПОРТНОЙ ЭКСПЕДИЦИИ, ОТРАЖАЕМЫХ ЗА ИСТЕКШИЙ
НАЛОГОВЫЙ ПЕРИОД, ПЕРЕДАВАЕМЫХ В НАЛОГОВОЙ ДЕКЛАРАЦИИ
ПО НАЛОГУ НА ДОБАВЛЕННУЮ СТОИМОСТЬ В ЭЛЕКТРОННОЙ ФОРМЕ»
К ПРИКАЗУ ФНС РОССИИ ОТ № № ЕД-7-3/989@
1. В пункте 2 главы I «Общие сведения» и в таблице 4.1 в строке «Версия формата» цифры «5.11» заменить цифрами «5.12».
2. В пункте 3 главы II «Описание файла обмена» абзацы четырнадцатый и пятнадцатый изложить в следующей редакции:
«Имя файла, содержащего XML схему файла обмена, должно иметь следующий вид:»
NO_NDS.11_1_003_06_05_12_xx, где xx — номер версии схемы.».
3. Строку «Стоимость товара, подлежащего прослеживаемости, без налога в рублях» таблицы 4.6 изложить в следующей редакции:
| «» | Стоимость товара, подлежащего прослеживаемости, без налога в рублях и копейках | СтоимТовПросл | А | N(19.2) | Н |
|---|
Приложение № 22 к приказу ФНС России от 18.12.2025 № ЕД-7-3/1227@
ИЗМЕНЕНИЯ, ВНОСИМЫЕ В ПРИЛОЖЕНИЕ № 10 «ФОРМАТ ПРЕДСТАВЛЕНИЯ СВЕДЕНИЙ ИЗ СЧЕТОВ-ФАКТУР, ВЫСТАВЛЕННЫХ ЛИЦАМИ, УКАЗАННЫМИ В ПУНКТЕ 5 СТАТЬИ 173 НАЛОГОВОГО КОДЕКСА РОССИЙСКОЙ ФЕДЕРАЦИИ, ПЕРЕДАВАЕМЫХ В НАЛОГОВОЙ ДЕКЛАРАЦИИ ПО НАЛОГУ НА ДОБАВЛЕННУЮ СТОИМОСТЬ В ЭЛЕКТРОННОЙ ФОРМЕ» К ПРИКАЗУ ФНС РОССИИ ОТ 05.11.2024 № ЕД-7-3/989@
1. В пункте 2 главы I «Общие сведения» и в таблице 4.1 в строке «Версия формата» цифры «5.11» заменить цифрами «5.12».
2. В пункте 3 главы II «Описание файла обмена» абзацы четырнадцатый и пятнадцатый изложить в следующей редакции:
«Имя файла, содержащего XML схему файла обмена, должно иметь следующий вид:
»