---
title: "Приказ ФНС России от 08.06.2021 N ЕД-7-26/547@"
number: "ЕД-7-26/547@"
issuer: "Федеральная налоговая служба"
issued_on: 2021-06-08
redaction: 2026-07-01
status: действует
canonical: "https://bukva.ai/docs/prikaz-ed-7-26547-at"
---
## Приказ ФНС России от 08.06.2021 N ЕД-7-26/547@
# Приказ ФНС России от 08.06.2021 N ЕД-7-26/547@
(ред. от 17.03.2026)
"Об утверждении форматов журнала учета полученных и выставленных счетов-фактур, книги покупок и книги продаж, дополнительных листов книги покупок и книги продаж в электронной форме"
(Зарегистрировано в Минюсте России 09.07.2021 N 64224)
> [!IMPORTANT]
> Начало действия редакции - 01.07.2026.
> Изменения, внесенные [Приказом](https://bukva.ai/docs/prikaz-ed-1-26186-at#p100007) ФНС России от 17.03.2026 N ЕД-1-26/186@, [вступили](https://bukva.ai/docs/prikaz-ed-1-26186-at#p100013) в силу по истечении одного месяца со дня официального опубликования (опубликован на Официальном интернет-портале правовой информации http://pravo.gov.ru - 22.04.2026) и не ранее 1-го числа очередного налогового [периода](https://bukva.ai/docs/kodeks-117-fz/statya-143#p3234) по налогу на добавленную стоимость.
Зарегистрировано в Минюсте России 9 июля 2021 г. N 64224
---
МИНИСТЕРСТВО ФИНАНСОВ РОССИЙСКОЙ ФЕДЕРАЦИИ
ФЕДЕРАЛЬНАЯ НАЛОГОВАЯ СЛУЖБА
## ПРИКАЗ
от 8 июня 2021 г. N ЕД-7-26/547@
ОБ УТВЕРЖДЕНИИ ФОРМАТОВ
ЖУРНАЛА УЧЕТА ПОЛУЧЕННЫХ И ВЫСТАВЛЕННЫХ СЧЕТОВ-ФАКТУР,
КНИГИ ПОКУПОК И КНИГИ ПРОДАЖ, ДОПОЛНИТЕЛЬНЫХ ЛИСТОВ КНИГИ
ПОКУПОК И КНИГИ ПРОДАЖ В ЭЛЕКТРОННОЙ ФОРМЕ
В соответствии с [пунктом 7 статьи 80](https://bukva.ai/docs/kodeks-146-fz/statya-80#p2420), [пунктом 2 статьи 93](https://bukva.ai/docs/kodeks-146-fz/statya-93#p3619) части первой Налогового кодекса Российской Федерации (Собрание законодательства Российской Федерации, 1998, N 31, ст. 3824; 2020, N 48, ст. 7627) и [пунктом 9 статьи 169](https://bukva.ai/docs/kodeks-117-fz/statya-143#p8011) части второй Налогового кодекса Российской Федерации (Собрание законодательства Российской Федерации, 2000, N 32, ст. 3340; 2012, N 27, ст. 3588), [постановлением](https://bukva.ai/docs/postanovlenie-1137-2011#p100005) Правительства Российской Федерации от 26.12.2011 N 1137 "О формах и правилах заполнения (ведения) документов, применяемых при расчетах по налогу на добавленную стоимость" (Собрание законодательства Российской Федерации, 2012, N 3, ст. 417; Официальный интернет-портал правовой информации http://pravo.gov.ru, 12.04.2021), а также на основании [подпункта 5.9.51 пункта 5](https://bukva.ai/docs/postanovlenie-506-2004#p61) Положения о Федеральной налоговой службе, утвержденного постановлением Правительства Российской Федерации от 30.09.2004 N 506 "Об утверждении Положения о Федеральной налоговой службе" (Собрание законодательства Российской Федерации, 2004, N 40, ст. 3961; 2017, N 15, ст. 2194), в целях развития электронного документооборота в отношениях, регулируемых законодательством о налогах и сборах, в связи с принятием Федерального [закона](https://bukva.ai/docs/zakon-371-fz-2020/statya-1) от 09.11.2020 N 371-ФЗ "О внесении изменений в части первую и вторую Налогового кодекса Российской Федерации и Закон Российской Федерации "О налоговых органах Российской Федерации" (Собрание законодательства Российской Федерации, 2020, N 46, ст. 7215) приказываю:
1. Утвердить:
[формат](#p100020) журнала учета полученных и выставленных счетов-фактур, применяемых при расчетах по налогу на добавленную стоимость, в электронной форме согласно приложению N 1 к настоящему приказу;
[формат](#p100796) книги покупок, применяемой при расчетах по налогу на добавленную стоимость, в электронной форме согласно приложению N 2 к настоящему приказу;
[формат](#p101340) дополнительного листа книги покупок, применяемой при расчетах по налогу на добавленную стоимость, в электронной форме согласно приложению N 3 к настоящему приказу;
[формат](#p101889) книги продаж, применяемой при расчетах по налогу на добавленную стоимость, в электронной форме согласно приложению N 4 к настоящему приказу;
[формат](#p102491) дополнительного листа книги продаж, применяемой при расчетах по налогу на добавленную стоимость, в электронной форме согласно приложению N 5 к настоящему приказу.
2.
Признать утратившими силу:
[приказ](https://bukva.ai/docs/prikaz-mmv-7-693-at) ФНС России от 04.03.2015 N ММВ-7-6/93@ "Об утверждении форматов счета-фактуры, журнала учета полученных и выставленных счетов-фактур, книги покупок и книги продаж, дополнительных листов книги покупок и книги продаж в электронной форме" (зарегистрирован Министерством юстиции Российской Федерации 31.03.2015, регистрационный номер 36641);
[приказ](https://bukva.ai/docs/prikaz-mmv-7-6196-at-2018) ФНС России от 06.04.2018 N ММВ-7-6/196@ "О внесении изменений в приложения к приказу Федеральной налоговой службы от 04.03.2015 N ММВ-7-6/93@" (зарегистрирован Министерством юстиции Российской Федерации 26.04.2018, регистрационный номер 50907);
[приказ](https://bukva.ai/docs/prikaz-mmv-7-6162-at) ФНС России от 01.04.2019 N ММВ-7-6/162@ "О внесении изменений в приложения к приказу Федеральной налоговой службы от 04.03.2015 N ММВ-7-6/93@" (зарегистрирован Министерством юстиции Российской Федерации 24.04.2019, регистрационный номер 54493).
3.
Контроль за исполнением настоящего приказа возложить на заместителя руководителя Федеральной налоговой службы, координирующего деятельность по методологическому и организационному обеспечению взаимодействия налогоплательщиков с ФНС России по телекоммуникационным каналам связи через операторов электронного документооборота.
Руководитель
Федеральной налоговой службы
Д.В.ЕГОРОВ
Приложение N 1
к приказу ФНС России
от 08.06.2021 N ЕД-7-26/547@
ФОРМАТ
ЖУРНАЛА УЧЕТА ПОЛУЧЕННЫХ И ВЫСТАВЛЕННЫХ СЧЕТОВ-ФАКТУР,
ПРИМЕНЯЕМЫХ ПРИ РАСЧЕТАХ ПО НАЛОГУ НА ДОБАВЛЕННУЮ
СТОИМОСТЬ, В ЭЛЕКТРОННОЙ ФОРМЕ
### I. ОБЩИЕ СВЕДЕНИЯ
1.
Настоящий документ описывает требования к XML файлам (далее - файлам обмена) передачи сведений журнала учета полученных и выставленных счетов-фактур, применяемых при расчетах по налогу на добавленную стоимость, [форма](https://bukva.ai/docs/postanovlenie-1137-2011#p2003) которого утверждена постановлением Правительства Российской Федерации от 26.12.2011 N 1137 "О формах и правилах заполнения (ведения) документов, применяемых при расчетах по налогу на добавленную стоимость" (Собрание законодательства Российской Федерации, 2012, N 3, ст. 417; Официальный интернет-портал правовой информации [http://pravo.gov.ru](#p4), 12.04.2021).
2.
Номер версии настоящего формата 5.06, часть 910.
(в ред. [Приказа](https://bukva.ai/docs/prikaz-ed-1-26186-at#p100018) ФНС России от 17.03.2026 N ЕД-1-26/186@)
3.
Имя файла обмена должно иметь следующий вид:
KND_O_P_N1_GGGGMMDD_N2, где:
KND - префикс, принимающий значение 1115104 (код [формы](https://bukva.ai/docs/postanovlenie-1137-2011#p100158) Журнал учета полученных и выставленных счетов-фактур, применяемых при расчетах по налогу на добавленную стоимость);
O - идентификатор отправителя информации, имеет вид:
Параметры первой строки файла обмена
Первая строка XML файла должна иметь следующий вид:
Имя файла, содержащего XML схему файла обмена, должно иметь следующий вид:
ON_GUCHSFAKT_1_910_01_05_06_xx, где xx - номер версии схемы.
(в ред. [Приказа](https://bukva.ai/docs/prikaz-ed-1-26186-at#p100019) ФНС России от 17.03.2026 N ЕД-1-26/186@)
Расширение имени файла - xsd.
XML схема файла обмена приводится отдельным файлом и размещается на официальном сайте Федеральной налоговой службы в информационно-телекоммуникационной сети "Интернет".
4.
Логическая модель файла обмена представлена в виде диаграммы структуры файла обмена на [рисунке 1](#p100055) настоящего формата. Элементами логической модели файла обмена являются элементы и атрибуты XML файла. Перечень структурных элементов логической модели файла обмена и сведения о них приведены в [таблицах 4.1](#p100057) - [4.22](#p100773) настоящего формата.
Для каждого структурного элемента логической модели файла обмена приводятся следующие сведения:
наименование элемента. Приводится полное наименование элемента. В строке таблицы могут быть описаны несколько элементов, наименования которых разделены символом "|". Такая форма записи применяется при наличии в файле обмена только одного элемента из описанных в этой строке;
сокращенное наименование (код) элемента. Приводится сокращенное наименование элемента. Синтаксис сокращенного наименования должен удовлетворять спецификации XML;
признак типа элемента. Может принимать следующие значения: "С" - сложный элемент логической модели (содержит вложенные элементы), "П" - простой элемент логической модели, реализованный в виде элемента XML файла, "А" - простой элемент логической модели, реализованный в виде атрибута элемента XML файла. Простой элемент логической модели не содержит вложенные элементы;
формат элемента. Формат элемента представляется следующими условными обозначениями: T - символьная строка; N - числовое значение (целое или дробное).
Формат символьной строки указывается в виде T(n-k) или T(=k), где: n - минимальное количество знаков, k - максимальное количество знаков, символ "-" - разделитель, символ "=" означает фиксированное количество знаков в строке. В случае, если минимальное количество знаков равно 0, формат имеет вид T(0-k). В случае, если максимальное количество знаков не ограничено, формат имеет вид T(n-).
Формат числового значения указывается в виде N(m.k), где: m - максимальное количество знаков в числе, включая знак (для отрицательного числа), целую и дробную часть числа без разделяющей десятичной точки, k - максимальное число знаков дробной части числа. Если число знаков дробной части числа равно 0 (то есть число целое), то формат числового значения имеет вид N(m).
Для простых элементов, являющихся базовыми в XML, например, элемент с типом "date", поле "Формат элемента" не заполняется. Для таких элементов в поле "Дополнительная информация" указывается тип базового элемента;
признак обязательности элемента определяет обязательность наличия элемента (совокупности наименования элемента и его значения) в файле обмена. Признак обязательности элемента может принимать следующие значения: "О" - наличие элемента в файле обмена обязательно; "Н" - наличие элемента в файле обмена необязательно, то есть элемент может отсутствовать. Если элемент принимает ограниченный перечень значений (по классификатору, кодовому словарю и тому подобному), то признак обязательности элемента дополняется символом "К". Например, "ОК". В случае, если количество реализаций элемента может быть более одной, то признак обязательности элемента дополняется символом "М". Например, "НМ" или "ОКМ".
К вышеперечисленным признакам обязательности элемента может добавляться значение "У" в случае описания в XML схеме условий, предъявляемых к элементу в файле обмена, описанных в графе "Дополнительная информация". Например, "НУ" или "ОКУ";
дополнительная информация содержит, при необходимости, требования к элементу файла обмена, не указанные ранее. Для сложных элементов указывается ссылка на таблицу, в которой описывается состав данного элемента. Для элементов, принимающих ограниченный перечень значений из классификатора (кодового словаря и тому подобного), указывается соответствующее наименование классификатора (кодового словаря и тому подобного) или приводится перечень возможных значений. Для классификатора (кодового словаря и тому подобного) может указываться ссылка на его местонахождение. Для элементов, использующих пользовательский тип данных, указывается наименование типового элемента.
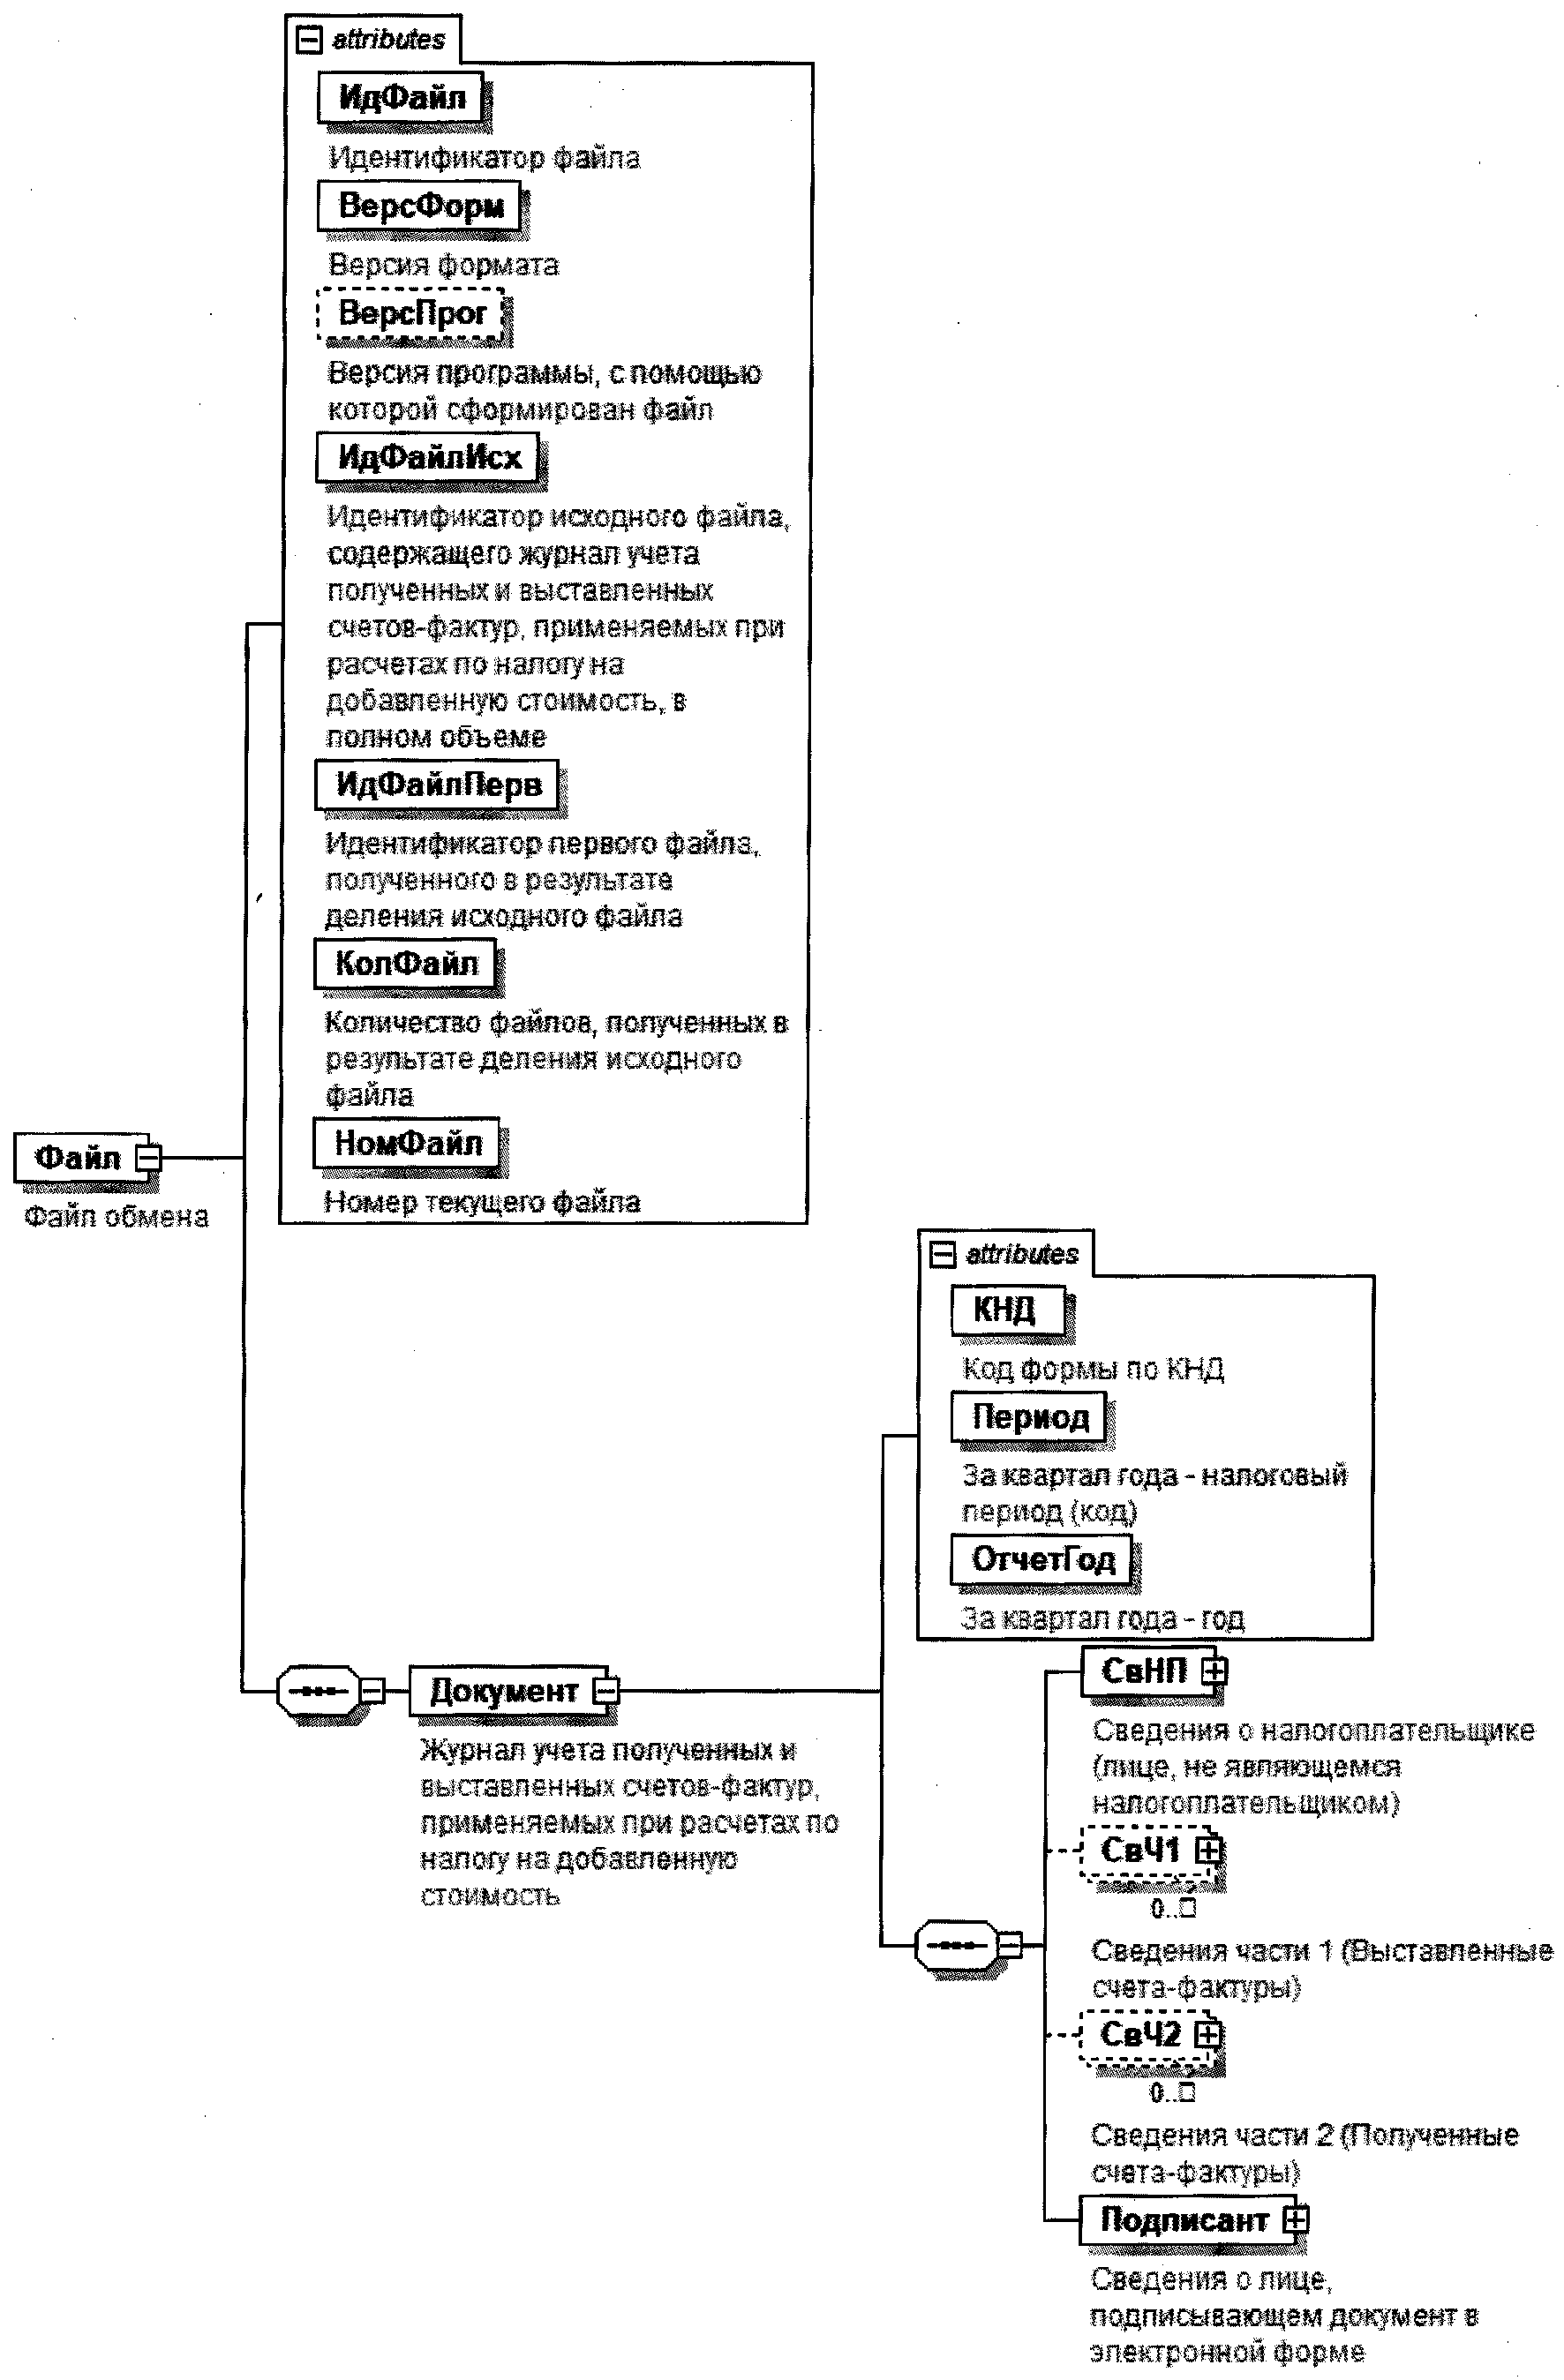
Рисунок 1. Диаграмма структуры файла обмена
Таблица 4.1
Файл обмена (Файл)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| Идентификатор файла | ИдФайл | А | T(1-255) | ОУ | Содержит (повторяет) имя сформированного файла (без расширения) |
| Версия формата | ВерсФорм | А | T(1-5) | О | Принимает значение: 5.06 |
(в ред. Приказа ФНС России от 17.03.2026 N ЕД-1-26/186@)
Версия программы, с помощью которой сформирован файл |
| ВерсПрог | А | T(1-40) | Н | | Идентификатор исходного файла, содержащего журнал учета полученных и выставленных счетов-фактур, применяемых при расчетах по налогу на добавленную стоимость, в полном объеме |
| ИдФайлИсх | А | T(1-200) | О | Содержит (повторяет) имя исходного файла (без расширения) | Идентификатор первого файла, полученного в результате деления исходного файла |
| ИдФайлПерв | А | T(1-200) | О | Содержит (повторяет) имя первого файла (без расширения), полученного в результате деления исходного файла, или повторяет имя сформированного файла (без расширения) при передаче одним файлом без деления | Количество файлов, полученных в результате деления исходного файла |
| КолФайл | А | N(5) | О | При передаче одним файлом (без деления на файлы) принимает значение 1 | Номер текущего файла |
| НомФайл | А | N(5) | О | Содержит номер текущего файла, полученного в результате деления. При передаче одним файлом (без деления) принимает значение 1 | Журнал учета полученных и выставленных счетов-фактур, применяемых при расчетах по налогу на добавленную стоимость |
| Документ | С | | О | Состав элемента представлен в таблице 4.2 | |
Таблица 4.2
Журнал учета полученных и выставленных счетов-фактур,
применяемых при расчетах по налогу на добавленную
стоимость (Документ)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| Код формы по КНД | КНД | А | T(=7) | ОК | Типовой элемент <КНДТип>. Принимает значение: 1115104 |
| За квартал года - налоговый период (код) | Период | А | T(=2) | ОК | Принимает значение:
21 - первый квартал |
22 - второй квартал |
23 - третий квартал |
24 - четвертый квартал |
51 - первый квартал при реорганизации (ликвидации) организации |
54 - второй квартал при реорганизации (ликвидации) организации |
55 - третий квартал при реорганизации (ликвидации) организации |
56 - четвертый квартал при реорганизации (ликвидации) организации |
83 - первый квартал при снятии с учета в качестве индивидуального предпринимателя (главы) крестьянского (фермерского) хозяйства) |
87 - второй квартал при снятии с учета в качестве индивидуального предпринимателя (главы) крестьянского (фермерского) хозяйства) |
88 - третий квартал при снятии с учета в качестве индивидуального предпринимателя (главы) крестьянского (фермерского) хозяйства) |
89 - четвертый квартал при снятии с учета в качестве индивидуального предпринимателя (главы) крестьянского (фермерского) хозяйства) |
(в ред. Приказа ФНС России от 17.03.2026 N ЕД-1-26/186@)
За квартал года - год |
| ОтчетГод | А | | О | Типовой элемент <xs:gYear>. | Год в формате ГГГГ
Сведения о налогоплательщике (лице, не являющемся налогоплательщиком) |
| СвНП | С | | О | Состав элемента представлен в таблице 4.3 | Сведения части 1 (Выставленные счета-фактуры) |
| СвЧ1 | С | | НМ | Состав элемента представлен в таблице 4.6 | Сведения части 2 (Полученные счета-фактуры) |
| СвЧ2 | С | | НМ | Состав элемента представлен в таблице 4.11 | Сведения о лице, подписывающем документ в электронной форме |
| Подписант | С | | О | Состав элемента представлен в таблице 4.16 | |
Сведения о налогоплательщике (лице, не являющемся
налогоплательщиком) (СвНП)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Сведения об организации \| | СведЮЛ | С | | О | Состав элемента представлен в [таблице 4.4](#p100174) |
| Сведения об индивидуальном предпринимателе | СведИП | С | | О | Состав элемента представлен в [таблице 4.5](#p100199) |
Таблица 4.4
Сведения об организации (СведЮЛ)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Наименование | НаимОрг | А | T(1-1000) | О | |
| ИНН | ИННЮЛ | А | T(=10) | О | Типовой элемент <ИННЮЛТип> |
| КПП | КПП | А | T(=9) | О | Типовой элемент <КППТип> |
Таблица 4.5
Сведения об индивидуальном предпринимателе (СведИП)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| ИНН | ИПНФЛ | А | T(=12) | О | Типовой элемент <ИННФЛТип> |
| Основной государственный регистрационный номер индивидуального предпринимателя | ОГРНИП | А | T(=15) | О | |
(в ред. Приказа ФНС России от 17.03.2026 N ЕД-1-26/186@)
Дата присвоения основного государственного регистрационного номера индивидуального предпринимателя |
| ДатаОГРНИП | А | T(=10) | О | Типовой элемент <ДатаТип>. | Дата в формате ДД.ММ.ГГГГ
(введено Приказом ФНС России от 17.03.2026 N ЕД-1-26/186@) |
| Фамилия, имя, отчество |
| ФИОИП | С | | О | Типовой элемент <ФИОТип>. | Состав элемента представлен в таблице 4.22 |
Таблица 4.6
Сведения [части 1](https://bukva.ai/docs/postanovlenie-1137-2011#p2006) (Выставленные счета-фактуры) (СвЧ1)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Номер по порядку [(Графа 1)](https://bukva.ai/docs/postanovlenie-1137-2011#p2033) | НомПП | А | N(12) | О | Принимает значение от 1 и более |
| Дата выставления [(Графа 2)](https://bukva.ai/docs/postanovlenie-1137-2011#p2034) | ДатаВыстСчФ | А | T(=10) | Н | Типовой элемент <ДатаТип>.
Дата в формате ДД.ММ.ГГГГ |
| Номер счета-фактуры [(Графа 4)](https://bukva.ai/docs/postanovlenie-1137-2011#p2036) | НомерСчФ | А | T(1-1000) | О | |
| Дата счета-фактуры [(Графа 4)](https://bukva.ai/docs/postanovlenie-1137-2011#p2036) | ДатаСчФ | А | T(=10) | О | Типовой элемент <ДатаТип>.
Дата в формате ДД.ММ.ГГГГ |
| Номер исправления счета-фактуры [(Графа 5)](https://bukva.ai/docs/postanovlenie-1137-2011#p2037) | НомерИспрСчФ | А | N(3) | Н | Принимает значение от 1 и более |
| Дата исправления счета-фактуры [(Графа 5)](https://bukva.ai/docs/postanovlenie-1137-2011#p2037) | ДатаИспрСчФ | А | T(=10) | Н | Типовой элемент <ДатаТип>.
Дата в формате ДД.ММ.ГГГГ |
| Номер корректировочного счета-фактуры [(Графа 6)](https://bukva.ai/docs/postanovlenie-1137-2011#p2038) | НомерКСчФ | А | T(1-1000) | Н | |
| Дата корректировочного счета-фактуры [(Графа 6)](https://bukva.ai/docs/postanovlenie-1137-2011#p2038) | ДатаКСчФ | А | T(=10) | Н | Типовой элемент <ДатаТип>.
Дата в формате ДД.ММ.ГГГГ |
| Номер исправления корректировочного счета-фактуры [(Графа 7)](https://bukva.ai/docs/postanovlenie-1137-2011#p2039) | НомерИспрКСчФ | А | N(3) | Н | Принимает значение от 1 и более |
| Дата исправления корректировочного счета-фактуры [(Графа 7)](https://bukva.ai/docs/postanovlenie-1137-2011#p2039) | ДатаИспрКСчФ | А | T(=10) | Н | Типовой элемент <ДатаТип>.
Дата в формате ДД.ММ.ГГГГ |
| Наименование покупателя [(Графа 8)](https://bukva.ai/docs/postanovlenie-1137-2011#p2040) | НаимПок | А | T(1-1000) | О | |
| ИНН покупателя - организации [(Графа 9)](https://bukva.ai/docs/postanovlenie-1137-2011#p2041) | ИННЮЛ | А | T(=10) | Н | Типовой элемент <ИННЮЛТип> |
| КПП покупателя [(Графа 9)](https://bukva.ai/docs/postanovlenie-1137-2011#p2041) | КПП | А | T(=9) | Н | Типовой элемент <КППТип> |
| ИНН покупателя - индивидуального предпринимателя [(Графа 9)](https://bukva.ai/docs/postanovlenie-1137-2011#p2041) | ИННФЛ | А | T(=12) | Н | Типовой элемент <ИННФЛТип> |
| Код вида операции [(Графа 3)](https://bukva.ai/docs/postanovlenie-1137-2011#p2035) | КодВидОпер | П | T(=2) | ОКМ | Принимает значение в соответствии с [приказом](https://bukva.ai/docs/prikaz-mmv-7-3136-at) ФНС России от 14.03.2016 N ММВ-7-3/136@ "Об утверждении перечня кодов видов операций, указываемых в книге покупок, применяемой при расчетах по налогу на добавленную стоимость, дополнительном листе к ней, книге продаж, применяемой при расчетах по налогу на добавленную стоимость, дополнительном листе к ней, а также кодов видов операций по налогу на добавленную стоимость, необходимых для ведения журнала учета полученных и выставленных счетов-фактур" (зарегистрирован Министерством юстиции Российской Федерации 20.04.2016, регистрационный номер 41876) (далее - приказ ФНС России от 14.03.2016 N ММВ-7-3/136@) |
| Сведения [граф 10](https://bukva.ai/docs/postanovlenie-1137-2011#p2042) - [23](https://bukva.ai/docs/postanovlenie-1137-2011#p2055) | СвГр10_23 | С | | ОМ | Состав элемента представлен в [таблице 4.7](#p100323) |
Таблица 4.7
Сведения [граф 10](https://bukva.ai/docs/postanovlenie-1137-2011#p2042) - [23](https://bukva.ai/docs/postanovlenie-1137-2011#p2055) (СвГр10_23)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Код валюты [(Графа 13)](https://bukva.ai/docs/postanovlenie-1137-2011#p2045) | КодОКВ | А | T(=3) | ОК | Типовой элемент <ОКВТип>.
Принимает значение в соответствии с Общероссийским [классификатором](https://bukva.ai/docs/klassifikator-ok-014-2000) валют |
| Стоимость товаров (работ, услуг), имущественных прав по счету-фактуре - всего [(Графа 14)](https://bukva.ai/docs/postanovlenie-1137-2011#p2046) | СтТовУчНалВсего | А | N(19.2) | О | |
| Сведения из счетов-фактур, полученных от продавцов | СвПосредн | С | | Н | Состав элемента представлен в [таблице 4.8](#p100367) |
| В том числе, сумма НДС по счету-фактуре [(Графа 15)](https://bukva.ai/docs/postanovlenie-1137-2011#p2047) | ВтчСумНДС | С | | Н | Типовой элемент <СумНДСТип>.
Состав элемента представлен в [таблице 4.20](#p100725) |
| Разница стоимости с учетом НДС по корректировочному счету-фактуре | РазнСтоимКСчФ | С | | Н | Типовой элемент <РазнСтоимКСчФТип>.
Состав элемента представлен в [таблице 4.18](#p100689) |
| Разница НДС по корректировочному счету-фактуре | РазнНДСКСчФ | С | | Н | Типовой элемент <РазнНДСКСчФТип>.
Состав элемента представлен в [таблице 4.19](#p100707) |
| Сведения о регистрационном номере декларации на товары или регистрационном номере партии товара, а также о коде количественной единицы измерения, количестве и стоимости товара, подлежащего прослеживаемости ([Графы 20](https://bukva.ai/docs/postanovlenie-1137-2011#p2052) - [23](https://bukva.ai/docs/postanovlenie-1137-2011#p2055)) | СвРегНом | С | | НМ | Типовой элемент <СвРегНомТип>.
Состав элемента представлен в [таблице 4.21](#p100744) |
Таблица 4.8
Сведения из счетов-фактур, полученных
от продавцов (СвПосредн)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Номер счета-фактуры (корректировочного счета-фактуры), полученного от продавца (из [графы 4](https://bukva.ai/docs/postanovlenie-1137-2011#p2086) [(графы 6) части 2)](https://bukva.ai/docs/postanovlenie-1137-2011#p2088) [(Графа 12)](https://bukva.ai/docs/postanovlenie-1137-2011#p2094) | НомерСчФпрод | А | T(1-256) | О | |
| Дата счета-фактуры, (корректировочного счета-фактуры), полученного от продавца (из [графы 4](https://bukva.ai/docs/postanovlenie-1137-2011#p2086) [(графы 6) части 2)](https://bukva.ai/docs/postanovlenie-1137-2011#p2088) [(Графа 12)](https://bukva.ai/docs/postanovlenie-1137-2011#p2094) | ДатаСчФпрод | А | T(=10) | Н | Типовой элемент <ДатаТип>.
Дата в формате ДД.ММ.ГГГГ |
| Сведения об организации \| | СведЮЛ | С | | О | Состав элемента представлен в [таблице 4.9](#p100396) |
| Сведения об индивидуальном предпринимателе | СведИП | С | | О | Состав элемента представлен в [таблице 4.10](#p100421) |
Сведения об организации (СведЮЛ)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Наименование продавца - организации (из [графы 8 части 2](https://bukva.ai/docs/postanovlenie-1137-2011#p2090)) [(Графа 10)](https://bukva.ai/docs/postanovlenie-1137-2011#p2092) | НаимОрг | А | T(1-1000) | О | |
| ИНН продавца - организации (из [графы 9 части 2](https://bukva.ai/docs/postanovlenie-1137-2011#p2091)) [(Графа 11)](https://bukva.ai/docs/postanovlenie-1137-2011#p2093) | ИННЮЛ | А | T(=10) | Н | Типовой элемент <ИННЮЛТип> |
| КПП продавца (из [графы 9 части 2](https://bukva.ai/docs/postanovlenie-1137-2011#p2091)) [(Графа 11)](https://bukva.ai/docs/postanovlenie-1137-2011#p2093) | КПП | А | T(=9) | Н | Типовой элемент <КППТип> |
Таблица 4.10
Сведения об индивидуальном предпринимателе (СведИП)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| ИНН продавца - индивидуального предпринимателя (из [графы 9 части 2](https://bukva.ai/docs/postanovlenie-1137-2011#p2091)) [(Графа 11)](https://bukva.ai/docs/postanovlenie-1137-2011#p2093) | ИННФЛ | А | T(=12) | Н | Типовой элемент <ИННФЛТип> |
| Фамилия, имя, отчество продавца - индивидуального предпринимателя (из [графы 8 части 2](https://bukva.ai/docs/postanovlenie-1137-2011#p2090)) [(Графа 10)](https://bukva.ai/docs/postanovlenie-1137-2011#p2092) | ФИОИП | С | | О | Типовой элемент <ФИОТип>.
Состав элемента представлен в [таблице 4.22](#p100773) |
Таблица 4.11
Сведения [части 2](https://bukva.ai/docs/postanovlenie-1137-2011#p2056) (Полученные счета-фактуры) (СвЧ2)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Номер по порядку [(Графа 1)](https://bukva.ai/docs/postanovlenie-1137-2011#p2083) | НомПП | А | N(12) | О | Принимает значение от 1 и более |
| Дата получения [(Графа 2)](https://bukva.ai/docs/postanovlenie-1137-2011#p2084) | ДатаПолСчФ | А | T(=10) | Н | Типовой элемент <ДатаТип>.
Дата в формате ДД.ММ.ГГГГ |
| Номер исправления счета-фактуры [(Графа 5)](https://bukva.ai/docs/postanovlenie-1137-2011#p2087) | НомерИспрСчФ | А | N(3) | Н | Принимает значение от 1 и более |
| Дата исправления счеты-фактуры [(Графа 5)](https://bukva.ai/docs/postanovlenie-1137-2011#p2087) | ДатаИспрСчФ | А | T(=10) | Н | Типовой элемент <ДатаТип>.
Дата в формате ДД.ММ.ГГГГ |
| Номер корректировочного счета-фактуры [(Графа 6)](https://bukva.ai/docs/postanovlenie-1137-2011#p2088) | НомерКСчФ | А | T(1-1000) | Н | |
| Дата корректировочного счета-фактуры [(Графа 6)](https://bukva.ai/docs/postanovlenie-1137-2011#p2088) | ДатаКСчФ | А | T(=10) | Н | Типовой элемент <ДатаТип>.
Дата в формате ДД.ММ.ГГГГ |
| Номер исправления корректировочного счета-фактуры [(Графа 7)](https://bukva.ai/docs/postanovlenie-1137-2011#p2089) | НомерИспрКСчФ | А | N(3) | Н | Принимает значение от 1 и более |
| Дата исправления корректировочного счета-фактуры [(Графа 7)](https://bukva.ai/docs/postanovlenie-1137-2011#p2089) | ДатаИспрКСчФ | А | T(=10) | Н | Типовой элемент <ДатаТип>.
Дата в формате ДД.ММ.ГГГГ |
| Наименование продавца [(Графа 8)](https://bukva.ai/docs/postanovlenie-1137-2011#p2090) | НаимПрод | А | T(1-1000) | О | |
| ИНН продавца - организации [(Графа 9)](https://bukva.ai/docs/postanovlenie-1137-2011#p2091) | ИННЮЛ | А | T(=10) | Н | Типовой элемент <ИННЮЛТип> |
| КПП продавца [(Графа 9)](https://bukva.ai/docs/postanovlenie-1137-2011#p2091) | КПП | А | T(=9) | Н | Типовой элемент <КППТип> |
| ИНН продавца - индивидуального предпринимателя [(Графа 9)](https://bukva.ai/docs/postanovlenie-1137-2011#p2091) | ИННФЛ | А | T(=12) | Н | Типовой элемент <ИННФЛТип> |
| Код валюты [(Графа 13)](https://bukva.ai/docs/postanovlenie-1137-2011#p2095) | КодОКВ | А | T(=3) | ОК | Типовой элемент <ОКВТип>.
Принимает значение в соответствии с Общероссийским [классификатором](https://bukva.ai/docs/klassifikator-ok-014-2000) валют |
| Стоимость товаров (работ, услуг), имущественных прав по счету-фактуре [(Графа 14)](https://bukva.ai/docs/postanovlenie-1137-2011#p2096) | СтТовУчНалВсего | А | N(19.2) | О | |
| Код вида операции [(Графа 3)](https://bukva.ai/docs/postanovlenie-1137-2011#p2085) | КодВидОпер | П | T(=2) | ОМ | Принимает значение в соответствии с [приказом](https://bukva.ai/docs/prikaz-mmv-7-3136-at) ФНС России от 14.03.2016 N ММВ-7-3/136@ |
| Номер и дата счета-фактуры | НомДатаСчФ | С | | ОМ | Состав элемента представлен в [таблице 4.12](#p100565) |
| Сведения о посреднической деятельности, указываемые комиссионером (агентом) | СвПосредн | С | | О | Состав элемента представлен в [таблице 4.13](#p100584) |
| В том числе, сумма НДС по счету-фактуре [(Графа 15)](https://bukva.ai/docs/postanovlenie-1137-2011#p2097) | ВтчСумНДС | С | | Н | Типовой элемент <СумНДСТип>.
Состав элемента представлен в [таблице 4.20](#p100725) |
| Разница стоимости с учетом НДС по корректировочному счету-фактуре | РазнСтоимКСчФ | С | | Н | Типовой элемент <РазнСтоимКСчФТип>.
Состав элемента представлен в [таблице 4.18](#p100689) |
| Разница НДС по корректировочному счету-фактуре ([Графы 18](https://bukva.ai/docs/postanovlenie-1137-2011#p2100), [19](https://bukva.ai/docs/postanovlenie-1137-2011#p2101)) | РазнНДСКСчФ | С | | Н | Типовой элемент <РазнНДСКСчФТип>.
Состав элемента представлен в [таблице 4.19](#p100707) |
| Сведения о регистрационном номере декларации на товары или регистрационном номере партии товара, а также о коде количественной единицы измерения, количестве и стоимости товара, подлежащего прослеживаемости ([Графы 20](https://bukva.ai/docs/postanovlenie-1137-2011#p2102) - [23](https://bukva.ai/docs/postanovlenie-1137-2011#p2105)) | СвРегНом | С | | НМ | Типовой элемент <СвРегНомТип>.
Состав элемента представлен в [таблице 4.21](#p100744) |
Таблица 4.12
Номер и дата счета-фактуры (НомДатаСчФ)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Номер счета-фактуры [(Графа 4)](https://bukva.ai/docs/postanovlenie-1137-2011#p2086) | НомерСчФ | А | T(1-1000) | О | |
| Дата счета-фактуры [(Графа 4)](https://bukva.ai/docs/postanovlenie-1137-2011#p2086) | ДатаСчФ | А | T(=10) | Н | Типовой элемент <ДатаТип>.
Дата в формате ДД.ММ.ГГГГ |
Сведения о посреднической деятельности, указываемые
комиссионером (агентом) (СвПосредн)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Код вида сделки [(Графа 12)](https://bukva.ai/docs/postanovlenie-1137-2011#p2094) | КодВидСдел | А | T(=1) | ОК | Принимает значение:
1 - при приобретении от своего имени для комитента (принципала), покупателя (клиента, инвестора) товаров (работ, услуг), имущественных прав \|
2 - при реализации от своего имени товаров (работ, услуг), имущественных прав покупателю \|
3 - при возврате продавцу налогоплательщиком-покупателем (комитентом, принципалом, покупателем-инвестором) принятых им на учет товаров в случае приобретения товаров комиссионером (агентом), застройщиком или заказчиком, выполняющим функции застройщика, от своего имени для комитента (принципала, покупателя-инвестора) \|
4 - при возврате продавцу (комитенту, принципалу) налогоплательщиком-покупателем принятых им на учет товаров в случае реализации комиссионером (агентом) от своего имени товаров покупателю |
| Сведения субкомиссионера (субагента) - организации \| | СведЮЛ | С | | Н | Состав элемента представлен в [таблице 4.14](#p100608) |
| Сведения субкомиссионера (субагента) - индивидуального предпринимателя | СведИП | С | | Н | Состав элемента представлен в [таблице 4.15](#p100633) |
Сведения субкомиссионера (субагента) - организации (СведЮЛ)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Наименование организации - субкомиссионера (субагента) [(Графа 10)](https://bukva.ai/docs/postanovlenie-1137-2011#p2092) | НаимСубКом | А | T(1-1000) | О | |
| ИНН организации - субкомиссионера (субагента) [(Графа 11)](https://bukva.ai/docs/postanovlenie-1137-2011#p2093) | ИННЮЛСубКом | А | T(=10) | О | Типовой элемент <ИННЮЛТип> |
| КПП субкомиссионера (субагента) [(Графа 11)](https://bukva.ai/docs/postanovlenie-1137-2011#p2093) | КППСубКом | А | T(=9) | О | Типовой элемент <КППТип> |
Сведения субкомиссионера (субагента) - индивидуального
предпринимателя (СведИП)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| ИНН физического лица - субкомиссионера (субагента) [(Графа 11)](https://bukva.ai/docs/postanovlenie-1137-2011#p2093) | ИННФЛСубКом | А | T(=12) | О | Типовой элемент <ИННФЛТип> |
| Фамилия, имя, отчество субкомиссионера (субагента) [(Графа 10)](https://bukva.ai/docs/postanovlenie-1137-2011#p2092) | ФИОИП | С | | О | Типовой элемент <ФИОТип>.
Состав элемента представлен в [таблице 4.22](#p100773) |
Сведения о лице, подписывающем документ в электронной
форме (Подписант)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Признак лица, подписывающего документ | ПрПодп | А | T(=1) | ОК | Принимает значение:
1 - налогоплательщик (законный представитель налогоплательщика) \|
2 - уполномоченный представитель налогоплательщика |
| Фамилия, имя, отчество | ФИО | С | | О | Типовой элемент <ФИОТип>.
Состав элемента представлен в [таблице 4.22](#p100773) |
| Сведения о представителе налогоплательщика | СвПред | С | | НУ | Состав элемента представлен в [таблице 4.17](#p100676)
Элемент обязателен при <ПрПодп>=2 |
Сведения о представителе налогоплательщика (СвПред)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| Наименование документа, подтверждающего полномочия представителя налогоплательщика | НаимДок | А | T(1-120) | О | Для доверенности, совершенной в форме электронного документа, указывается только GUID доверенности |
| (в ред. Приказа ФНС России от 17.03.2026 N ЕД-1-26/186@) |
Разница стоимости с учетом НДС по корректировочному
счету-фактуре (РазнСтоимКСчФТип)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Уменьшение [(Графа 16)](https://bukva.ai/docs/postanovlenie-1137-2011#p2098) \| | УмСт | П | N(19.2) | Н | |
| Увеличение [(Графа 17)](https://bukva.ai/docs/postanovlenie-1137-2011#p2099) | УвелСт | П | N(19.2) | Н | |
Разница НДС по корректировочному
счету-фактуре (РазнНДСКСчФТип)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Уменьшение [(Графа 18)](https://bukva.ai/docs/postanovlenie-1137-2011#p2100) \| | УмНДС | С | | Н | Типовой элемент <СумНДСТип>.
Состав элемента представлен в [таблице 4.20](#p100725) |
| Увеличение [(Графа 19)](https://bukva.ai/docs/postanovlenie-1137-2011#p2101) | УвелНДС | С | | Н | Типовой элемент <СумНДСТип>.
Состав элемента представлен в [таблице 4.20](#p100725) |
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Сумма НДС \| | СумНДС | П | N(19.2) | О | |
| Без НДС | БезНДС | П | T(=7) | О | Принимает значение: без НДС |
Сведения о регистрационном номере декларации
на товары или регистрационном номере партии товара,
а также о коде количественной единицы измерения, количестве
и стоимости товара, подлежащего прослеживаемости
([Графы 20](https://bukva.ai/docs/postanovlenie-1137-2011#p2102) - [23](https://bukva.ai/docs/postanovlenie-1137-2011#p2105)) (СвРегНомТип)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| Регистрационный номер декларации на товары или регистрационный номер партии товара, подлежащего прослеживаемости (Графа 20) | РегНомПросл | А | T(13-29) | О | |
| Код количественной единицы измерения товара, используемой в целях осуществления прослеживаемости (Графа 21) | ОКЕИ | А | T(3-4) | НК | Типовой элемент <ОКЕИТип>.
Принимает значение в соответствии с Общероссийским классификатором единиц измерения |
| Количество товара, подлежащего прослеживаемости, в количественной единице измерения товара, используемой в целях осуществления прослеживаемости (Графа 22) | КолТовПросл | А | N(10) | Н | |
| Стоимость товара, подлежащего прослеживаемости, без НДС в рублях и копейках (Графа 23) | СтоимТовПросл | А | N(19.2) | Н | |
| (в ред. Приказа ФНС России от 17.03.2026 N ЕД-1-26/186@) |
Таблица 4.22
Фамилия, имя, отчество физического лица (ФИОТип)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Фамилия | Фамилия | А | T(1-60) | О | |
| Имя | Имя | А | T(1-60) | О | |
| Отчество | Отчество | А | T(1-60) | Н | |
**Приложение N 2**
**к приказу ФНС России**
**от 08.06.2021 N ЕД-7-26/547@**
ФОРМАТ
КНИГИ ПОКУПОК, ПРИМЕНЯЕМОЙ ПРИ РАСЧЕТАХ ПО НАЛОГУ
НА ДОБАВЛЕННУЮ СТОИМОСТЬ, В ЭЛЕКТРОННОЙ ФОРМЕ
### I. ОБЩИЕ СВЕДЕНИЯ
1. Настоящий документ описывает требования к XML файлам (далее - файлам обмена) передачи сведений книги покупок, применяемой при расчетах по налогу на добавленную стоимость, [форма](https://bukva.ai/docs/postanovlenie-1137-2011#p2144) которой утверждена постановлением Правительства Российской Федерации от 26.12.2011 N 1137 "О формах и правилах заполнения (ведения) документов, применяемых при расчетах по налогу на добавленную стоимость" (Собрание законодательства Российской Федерации, 2012, N 3, ст. 417; Официальный интернет-портал правовой информации http://pravo.gov.ru, 12.04.2021).
2. Номер версии настоящего формата 5.07, часть 898.
> *(в ред. Приказов ФНС России от 03.02.2025 [N ЕД-7-26/69@](https://bukva.ai/docs/prikaz-ed-7-2669-at#p100009), от 17.03.2026 [N ЕД-1-26/186@](https://bukva.ai/docs/prikaz-ed-1-26186-at#p100055))*
### II. ОПИСАНИЕ ФАЙЛА ОБМЕНА
3. Имя файла обмена должно иметь следующий вид:
KND_O_P_N1_GGGGMMDD_N2, где:
KND - префикс, принимающий значение 1115102 (код формы Книги покупок, применяемой при расчетах по налогу на добавленную стоимость);
O - идентификатор отправителя информации, имеет вид:
для организаций - девятнадцатиразрядный код (идентификационный номер налогоплательщика (далее - ИНН) и код причины постановки на учет (далее - КПП) организации (обособленного подразделения);
для физических лиц - двенадцатиразрядный код (ИНН физического лица, при наличии. При отсутствии ИНН - последовательность из двенадцати нулей).
P - идентификатор получателя - налогового органа, для которого предназначен файл, имеет вид четырехразрядного кода налогового органа;
GGGG - год формирования передаваемого файла, MM - месяц, DD - день;
N1, N2 - идентификационные номера файла (GUID). Если документ состоит из нескольких файлов, N1 одинаковый для всех файлов одного документа, N2 уникален для каждого файла независимо от принадлежности к документу.
Расширение имени файла - xml. Расширение имени файла может указываться как строчными, так и прописными буквами.
Параметры первой строки файла обмена
Первая строка XML файла должна иметь следующий вид:
Имя файла, содержащего XML схему файла обмена, должно иметь следующий вид:
ON_KNPOK_1_898_01_05_07_xx, где xx - номер версии схемы.
> *(в ред. [Приказа](https://bukva.ai/docs/prikaz-ed-1-26186-at#p100057) ФНС России от 17.03.2026 N ЕД-1-26/186@)*
Расширение имени файла - xsd.
XML схема файла обмена приводится отдельным файлом и размещается на официальном сайте Федеральной налоговой службы в информационно-телекоммуникационной сети "Интернет".
4. Логическая модель файла обмена представлена в виде диаграммы структуры файла обмена на [рисунке 1](#p100831) настоящего формата. Элементами логической модели файла обмена являются элементы и атрибуты XML файла. Перечень структурных элементов логической модели файла обмена и сведения о них приведены в [таблицах 4.1](#p100833) - [4.18](#p101317) настоящего формата.
> *(в ред. [Приказа](https://bukva.ai/docs/prikaz-ed-1-26186-at#p100058) ФНС России от 17.03.2026 N ЕД-1-26/186@)*
Для каждого структурного элемента логической модели файла обмена приводятся следующие сведения:
наименование элемента. Приводится полное наименование элемента. В строке таблицы могут быть описаны несколько элементов, наименования которых разделены символом "|". Такая форма записи применяется при наличии в файле обмена только одного элемента из описанных в этой строке;
сокращенное наименование (код) элемента. Приводится сокращенное наименование элемента. Синтаксис сокращенного наименования должен удовлетворять спецификации XML;
признак типа элемента. Может принимать следующие значения: "С" - сложный элемент логической модели (содержит вложенные элементы), "П" - простой элемент логической модели, реализованный в виде элемента XML файла, "А" - простой элемент логической модели, реализованный в виде атрибута элемента XML файла. Простой элемент логической модели не содержит вложенные элементы;
формат элемента. Формат элемента представляется следующими условными обозначениями: T - символьная строка; N - числовое значение (целое или дробное).
Формат символьной строки указывается в виде T(n-k) или T(=k), где: n - минимальное количество знаков, k - максимальное количество знаков, символ "-" - разделитель, символ "=" означает фиксированное количество знаков в строке. В случае, если минимальное количество знаков равно 0, формат имеет вид T(0-k). В случае, если максимальное количество знаков не ограничено, формат имеет вид T(n-).
Формат числового значения указывается в виде N(m.k), где: m - максимальное количество знаков в числе, включая знак (для отрицательного числа), целую и дробную часть числа без разделяющей десятичной точки, k - максимальное число знаков дробной части числа. Если число знаков дробной части числа равно 0 (то есть число целое), то формат числового значения имеет вид N(m).
Для простых элементов, являющихся базовыми в XML, например, элемент с типом "date", поле "Формат элемента" не заполняется. Для таких элементов в поле "Дополнительная информация" указывается тип базового элемента;
признак обязательности элемента определяет обязательность наличия элемента (совокупности наименования элемента и его значения) в файле обмена. Признак обязательности элемента может принимать следующие значения: "О" - наличие элемента в файле обмена обязательно; "Н" - наличие элемента в файле обмена необязательно, то есть элемент может отсутствовать. Если элемент принимает ограниченный перечень значений (по классификатору, кодовому словарю и тому подобному), то признак обязательности элемента дополняется символом "К". Например, "ОК". В случае, если количество реализаций элемента может быть более одной, то признак обязательности элемента дополняется символом "М". Например, "НМ" или "ОКМ".
К вышеперечисленным признакам обязательности элемента может добавляться значение "У" в случае описания в XML схеме условий, предъявляемых к элементу в файле обмена, описанных в графе "Дополнительная информация". Например, "НУ" или "ОКУ";
дополнительная информация содержит, при необходимости, требования к элементу файла обмена, не указанные ранее. Для сложных элементов указывается ссылка на таблицу, в которой описывается состав данного элемента. Для элементов, принимающих ограниченный перечень значений из классификатора (кодового словаря и тому подобного), указывается соответствующее наименование классификатора (кодового словаря и тому подобного) или приводится перечень возможных значений. Для классификатора (кодового словаря и тому подобного) может указываться ссылка на его местонахождение. Для элементов, использующих пользовательский тип данных, указывается наименование типового элемента.
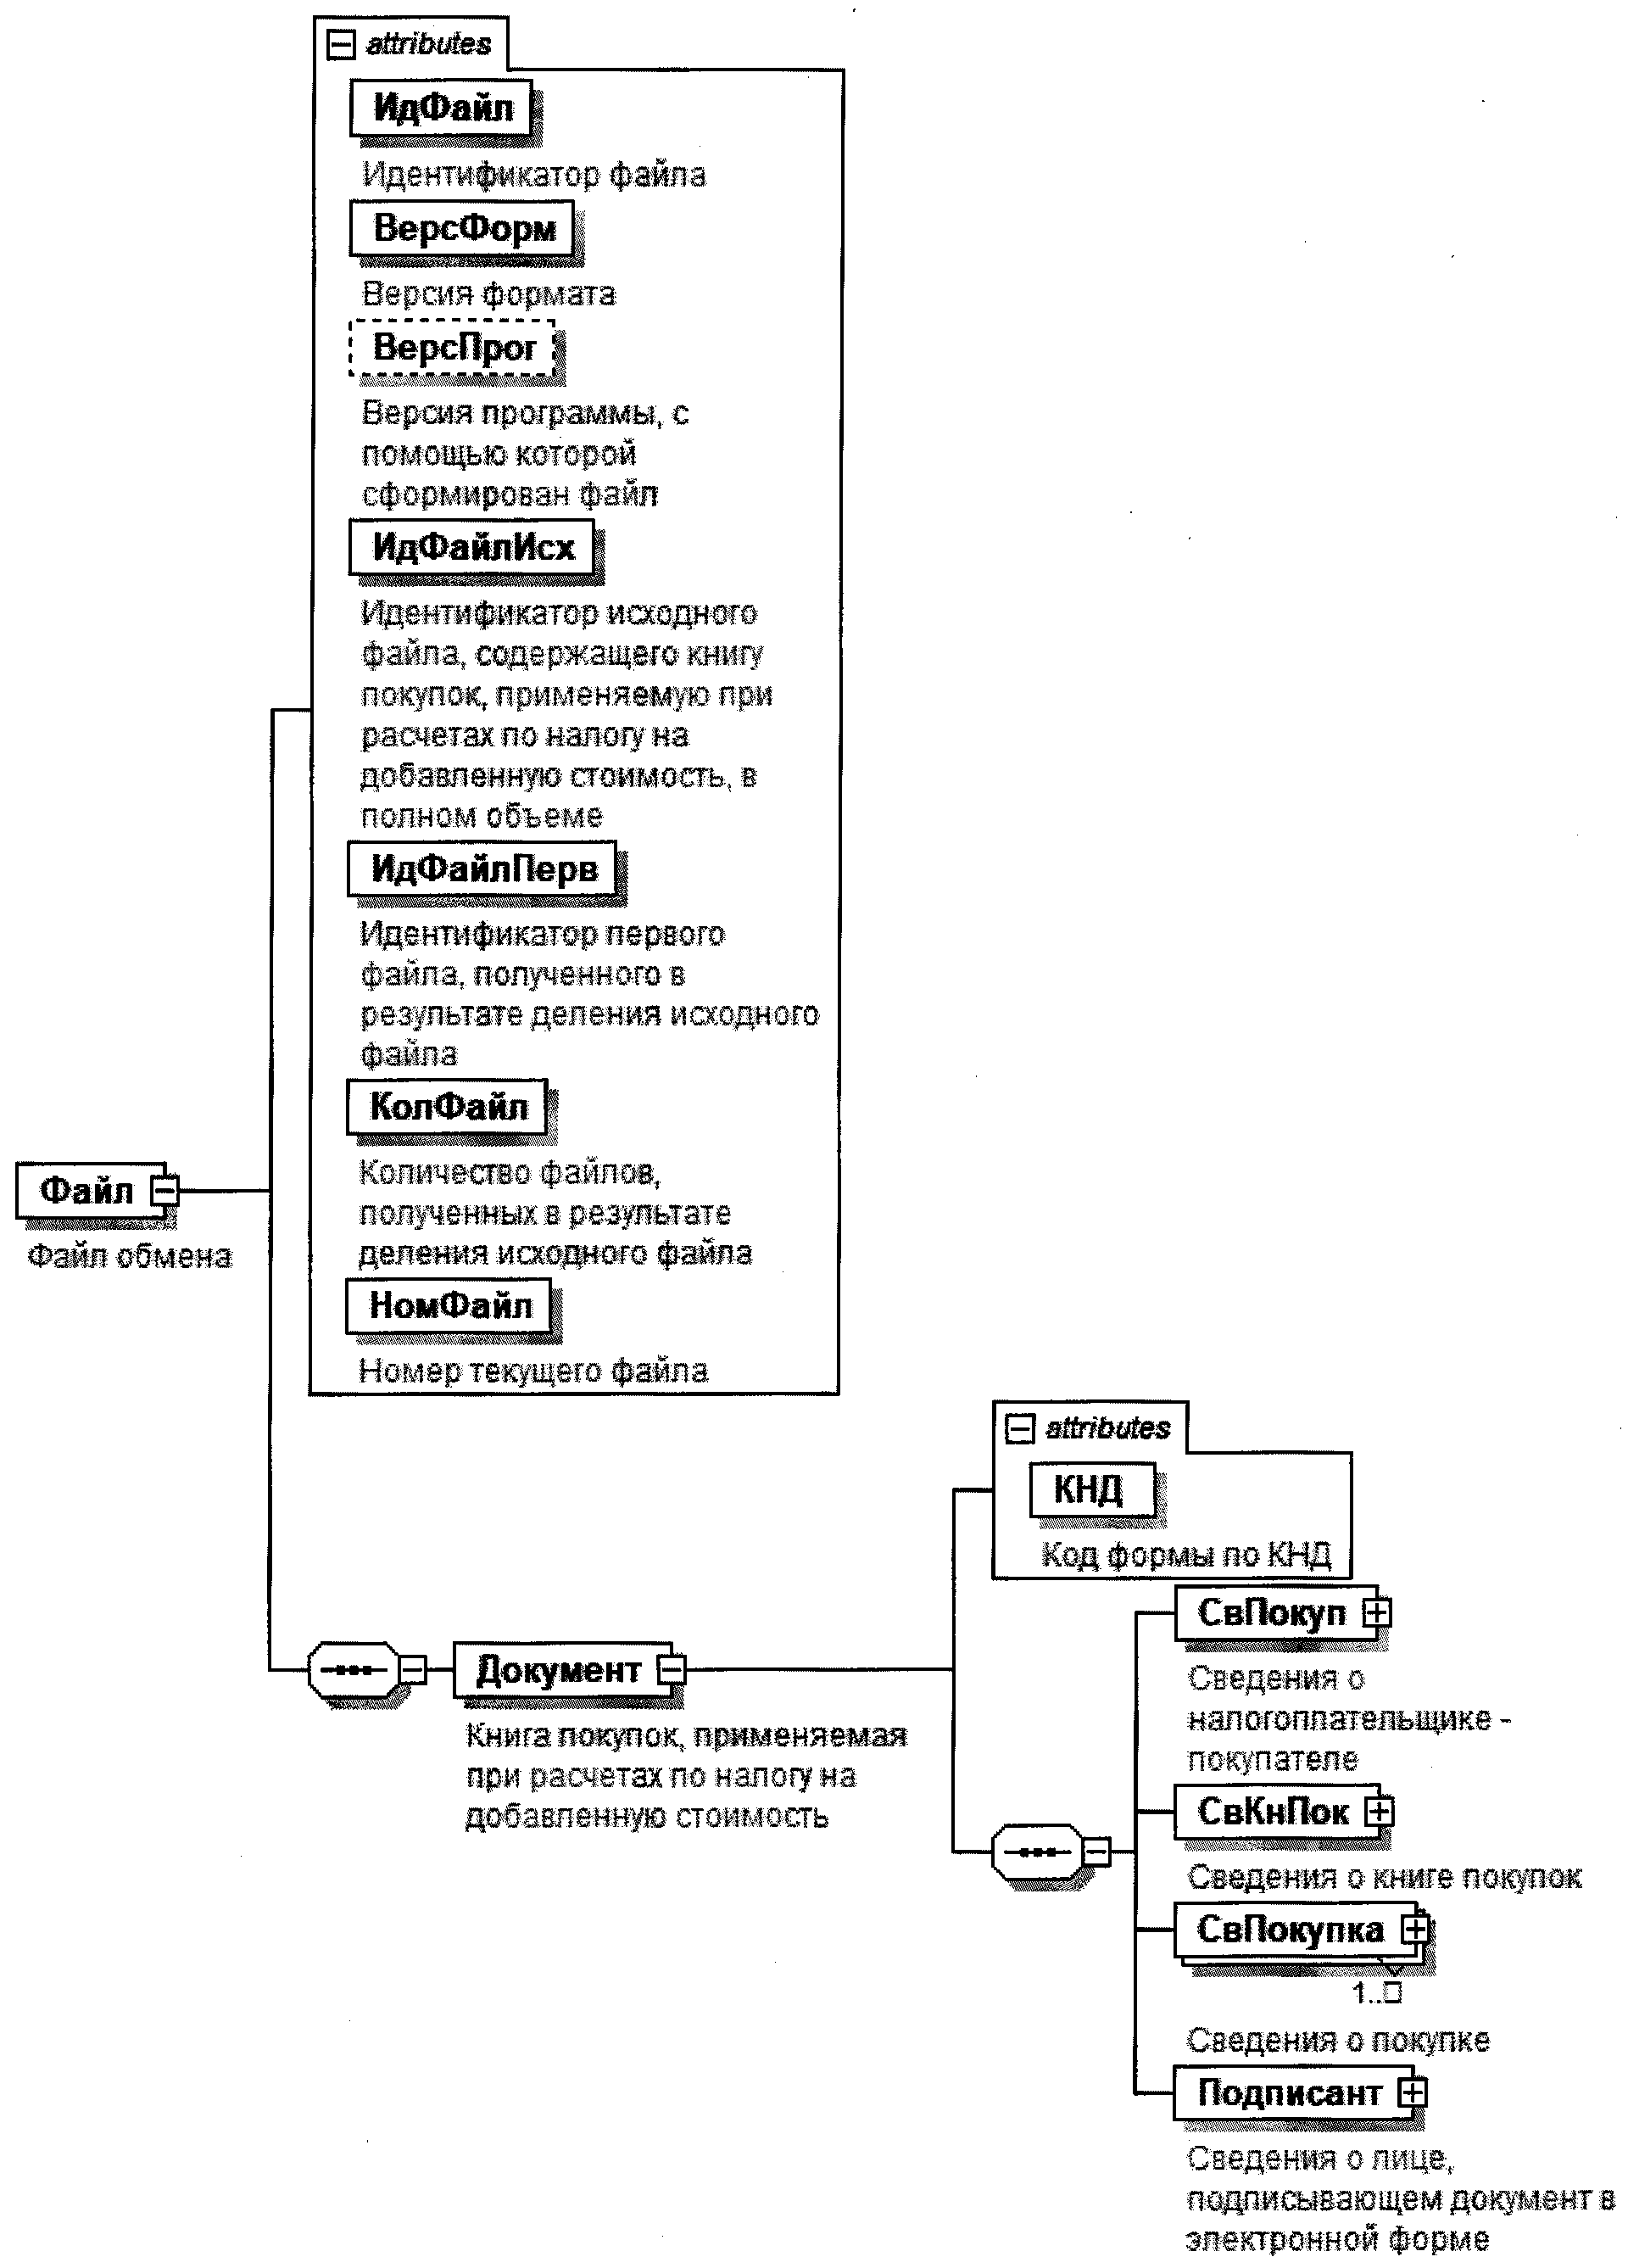
Рисунок 1. Диаграмма структуры файла обмена
Таблица 4.1
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| Идентификатор файла | ИдФайл | А | T(1-255) | ОУ | Содержит (повторяет) имя сформированного файла (без расширения) |
| Версия формата | ВерсФорм | А | T(1-5) | О | Принимает значение: 5.07 |
(в ред. Приказов ФНС России от 03.02.2025 N ЕД-7-26/69@, от 17.03.2026
N ЕД-1-26/186@)
Версия программы, с помощью которой сформирован файл |
| ВерсПрог | А | T(1-40) | Н | | Идентификатор исходного файла, содержащего книгу покупок, применяемую при расчетах по налогу на добавленную стоимость, в полном объеме |
| ИдФайлИсх | А | T(1-200) | О | Содержит (повторяет) имя исходного файла (без расширения) | Идентификатор первого файла, полученного в результате деления исходного файла |
| ИдФайлПерв | А | T(1-200) | О | Содержит (повторяет) имя первого файла (без расширения), полученного в результате деления исходного файла, или повторяет имя сформированного файла (без расширения) при передаче одним файлом без деления | Количество файлов, полученных в результате деления исходного файла |
| КолФайл | А | N(5) | О | При передаче одним файлом (без деления на файлы) принимает значение 1 | Номер текущего файла |
| НомФайл | А | N(5) | О | Содержит номер текущего файла, полученного в результате деления. При передаче одним файлом (без деления) принимает значение 1 | Книга покупок, применяемая при расчетах по налогу на добавленную стоимость |
| Документ | С | | О | Состав элемента представлен в таблице 4.2 | |
Книга покупок, применяемая при расчетах по налогу
на добавленную стоимость (Документ)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Код формы по КНД | КНД | А | T(=7) | ОК | Типовой элемент <КНДТип>.
Принимает значение: 1115102 |
| Сведения о налогоплательщике - покупателе | СвПокуп | С | | О | Состав элемента представлен в [таблице 4.3](#p100921) |
| Сведения о книге покупок | СвКнПок | С | | О | Состав элемента представлен в [таблице 4.6](#p100988) |
| Сведения о покупке | СвПокупка | С | | ОМ | Состав элемента представлен в [таблице 4.8](#p101025) |
| Сведения о лице, подписывающем документ в электронной форме | Подписант | С | | О | Состав элемента представлен в [таблице 4.15](#p101280) |
Сведения о налогоплательщике - покупателе (СвПокуп)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Сведения об организации \| | СведЮЛ | С | | О | Состав элемента представлен в [таблице 4.4](#p100939) |
| Сведения об индивидуальном предпринимателе | СведИП | С | | О | Состав элемента представлен в [таблице 4.5](#p100964) |
Сведения об организации (СведЮЛ)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Наименование | НаимОрг | А | T(1-1000) | О | |
| ИНН | ИННЮЛ | А | T(=10) | О | Типовой элемент <ИННЮЛТип> |
| КПП | КПП | А | T(=9) | О | Типовой элемент <КППТип> |
Сведения об индивидуальном предпринимателе (СведИП)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| ИНН | ИННФЛ | А | T(=12) | О | Типовой элемент <ИННФЛТип> |
| Основной государственный регистрационный номер индивидуального предпринимателя | ОГРНИП | А | T(=15) | О | |
(в ред. Приказа ФНС России от 17.03.2026 N ЕД-1-26/186@)
Дата присвоения основного государственного регистрационного номера индивидуального предпринимателя |
| ДатаОГРНИП | А | T(=10) | О | Типовой элемент <ДатаТип>. | Дата в формате ДД.ММ.ГГГГ
(введено Приказом ФНС России от 17.03.2026 N ЕД-1-26/186@) |
| Фамилия, имя, отчество |
| ФИОИП | С | | О | Типовой элемент <ФИОТип>. | Состав элемента представлен в таблице 4.18
(в ред. Приказа ФНС России от 17.03.2026 N ЕД-1-26/186@) |
| Таблица 4.6 |
Сведения о книге покупок (СвКнПок)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| Покупка за период - налоговый период (код) | Период | А | T(=2) | ОК | Принимает значение:
21 - первый квартал |
22 - второй квартал |
23 - третий квартал |
24 - четвертый квартал |
51 - первый квартал при реорганизации (ликвидации) организации |
54 - второй квартал при реорганизации (ликвидации) организации |
55 - третий квартал при реорганизации (ликвидации) организации |
56 - четвертый квартал при реорганизации (ликвидации) организации |
83 - первый квартал при снятии с учета в качестве индивидуального предпринимателя (главы) крестьянского (фермерского) хозяйства) |
87 - второй квартал при снятии с учета в качестве индивидуального предпринимателя (главы) крестьянского (фермерского) хозяйства) |
88 - третий квартал при снятии с учета в качестве индивидуального предпринимателя (главы) крестьянского (фермерского) хозяйства) |
89 - четвертый квартал при снятии с учета в качестве индивидуального предпринимателя (главы) крестьянского (фермерского) хозяйства) |
(в ред. Приказа ФНС России от 17.03.2026 N ЕД-1-26/186@)
Покупка за период - год |
| ОтчетГод | А | | О | Типовой элемент <xs:gYear>. | Год в формате ГГГГ
Реквизиты по строке Всего |
| Всего | С | | О | Состав элемента представлен в таблице 4.7 | |
Реквизиты по [строке Всего](https://bukva.ai/docs/postanovlenie-1137-2011#p2189) (Всего)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Сумма НДС по счету-фактуре, разница суммы НДС по корректировочному счету-фактуре, принимаемая к вычету, в рублях и копейках [(Графа 15)](https://bukva.ai/docs/postanovlenie-1137-2011#p2184) | СумНДСВыч | А | N(19.2) | О | |
Таблица 4.8
Сведения о покупке (СвПокупка)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| Номер по порядку (Графа 1) | НомПП | А | N(12) | О | Принимает значение от 1 и более |
| Номер счета-фактуры продавца (Графа 3) | НомерСчФ | А | T(1-1000) | О | |
| Дата счета-фактуры продавца (Графа 3) | ДатаСчФ | А | T(=10) | Н | Типовой элемент <ДатаТип>.
Дата в формате ДД.ММ.ГГГГ |
| Номер исправления счета-фактуры продавца (Графа 4) | НомИспрСчФ | А | N(3) | Н | Принимает значение от 1 и более |
| Дата исправления счета-фактуры продавца (Графа 4) | ДатаИспрСчФ | А | T(=10) | Н | Типовой элемент <ДатаТип>.
Дата в формате Д ДД.ММ.ГГГГ |
| Номер корректировочного счета-фактуры продавца (Графа 5) | НомерКСчФ | А | T(1-1000) | Н | |
| Дата корректировочного счета-фактуры продавца (Графа 5) | ДатаКСчФ | А | T(=10) | Н | Типовой элемент <ДатаТип>. Дата в формате ДД.ММ.ГГГГ |
| Номер исправления корректировочного счета-фактуры продавца (Графа 6) | НомИспрКСчФ | А | N(3) | Н | Принимает значение от 1 и более |
| Дата исправления корректировочного счета-фактуры продавца (Графа 6) | ДатаИспрКСчФ | А | T(=10) | Н | Типовой элемент <ДатаТип>.
Дата в формате ДД.ММ.ГГГГ |
| Наименование продавца (Графа 9) | НаимПрод | А | T(1-1000) | Н | |
| ИНН продавца - организации (Графа 10) | ИННЮЛ | А | T(=10) | Н | Типовой элемент с ИННЮЛТип> |
| КПП продавца (Графа 10) | КПП | А | T(=9) | Н | Типовой элемент <КППТип> |
| ИНН продавца - индивидуального предпринимателя (Графа 10) | ИННФЛ | А | T(=12) | Н | Типовой элемент <ИННФЛТип> |
| Код валюты (Графа 13) | КодОКВ | А | T(=3) | НК | Типовой элемент <ОКВТип>.
Принимает значение в соответствии с Общероссийским классификатором валют |
(в ред. Приказа ФНС России от 03.02.2025 N ЕД-7-26/69@)
Стоимость покупок по счету-фактуре, разница стоимости по корректировочному счету-фактуре (включая НДС) в валюте счета-фактуры (Графа 14) |
| СтПокСчФВал | А | N(19.2) | О | | Код вида операции (Графа 2) |
| КодВидОпер | П | T(=2) | ОКМ | Принимает значение в соответствии с приказом ФНС России от 14.03.2016 N ММВ-7-3/136@ "Об утверждении перечня кодов видов операций, указываемых в книге покупок, применяемой при расчетах по налогу на добавленную стоимость, дополнительном листе к ней, книге продаж, применяемой при расчетах по налогу на добавленную стоимость, дополнительном листе к ней, а также кодов видов операций по налогу на добавленную стоимость, необходимых для ведения журнала учета полученных и выставленных счетов-фактур" (зарегистрирован Министерством юстиции Российской Федерации 20.04.2016, регистрационный номер 41876) | Сведения о документе, подтверждающем уплату налога |
| СвДокУплНал | С | | НМ | Состав элемента представлен в таблице 4.9 | Номер и дата счета-фактуры продавца при отгрузке в счет ранее полученной оплаты (частичной оплаты) (Графа 7а) |
| СвСчФПродРанОп | С | | НМ | Состав элемента представлен в таблице 4.17 | (введено Приказом ФНС России от 17.03.2026 N ЕД-1-26/186@) |
| Дата принятия на учет товаров (работ, услуг), имущественных прав (Графа 8) |
| ДатаПринУчет | П | T(=10) | НМ | Типовой элемент <ДатаТип>. | Дата в формате ДД.ММ.ГГГГ
Сведения о посреднике (комиссионере, агенте) |
| СвПосредн | С | | Н | Состав элемента представлен в таблице 4.10 | Сумма НДС по счету-фактуре, разница суммы НДС по корректировочному счету-фактуре, принимаемая к вычету, в рублях и копейках (Графа 15) |
| СумНДСВыч | С | | О | Состав элемента представлен в таблице 4.13 | Сведения о регистрационном номере декларации на товары или регистрационном номере партии товара, а также о коде количественной единицы измерения, количестве и стоимости товара, подлежащего прослеживаемости (Графы 16 - 19) |
| СвРегНом | С | | НМ | Состав элемента представлен в таблице 4.14 | |
Таблица 4.9
Сведения о документе, подтверждающем уплату
налога (СвДокУплНал)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Номер документа, подтверждающего уплату налога [(Графа 7)](https://bukva.ai/docs/postanovlenie-1137-2011#p2176) | НомерДокУплНал | А | T(1-256) | Н | |
| Дата документа, подтверждающего уплату налога [(Графа 7)](https://bukva.ai/docs/postanovlenie-1137-2011#p2176) | ДатаДокУплНал | А | T(=10) | Н | Типовой элемент <ДатаТип>.
Дата в формате ДД.ММ.ГГГГ |
Сведения о посреднике (комиссионере, агенте) (СвПосредн)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Сведения о посреднике - организации \| | СведЮЛ | С | | О | Состав элемента представлен в [таблице 4.11](#p101188) |
| Сведения о посреднике - индивидуальном предпринимателе | СведИП | С | | О | Состав элемента представлен в [таблице 4.12](#p101213) |
Сведения о посреднике - организации (СведЮЛ)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Наименование организации [(Графа 11)](https://bukva.ai/docs/postanovlenie-1137-2011#p2180) | НаимОрг | А | T(1-1000) | Н | |
| ИНН организации [(Графа 12)](https://bukva.ai/docs/postanovlenie-1137-2011#p2181) | ИННЮЛ | А | T(=10) | О | Типовой элемент <ИННЮЛТип> |
| КПП [(Графа 12)](https://bukva.ai/docs/postanovlenie-1137-2011#p2181) | КПП | А | T(=9) | О | Типовой элемент <КППТип> |
Сведения о посреднике - индивидуальном
предпринимателе (СведИП)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| ИНН индивидуального предпринимателя (Графа 12) | ИННФЛ | А | T(=12) | О | Типовой элемент <ИННФЛТип> |
| Фамилия, имя, отчество индивидуального предпринимателя (Графа 11) | ФИОИП | С | | Н | Типовой элемент <ФИОТип>.
Состав элемента представлен в таблице 4.18 |
| (в ред. Приказа ФНС России от 17.03.2026 N ЕД-1-26/186@) |
Сумма НДС по счету-фактуре, разница суммы НДС
по корректировочному счету-фактуре, принимаемая к вычету,
в рублях и копейках (Графа 15) (СумНДСВыч)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Сумма НДС \| | СумНДС | П | N(19.2) | О | |
| Без НДС | Без НДС | П | T(=7) | О | Принимает значение: без НДС |
Сведения о регистрационном номере декларации на товары
или регистрационном номере партии товара, а также о коде
количественной единицы измерения, количестве и стоимости
товара, подлежащего прослеживаемости
([Графы 16](https://bukva.ai/docs/postanovlenie-1137-2011#p2185) - [19](https://bukva.ai/docs/postanovlenie-1137-2011#p2188)) (СвРегНом)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| Регистрационный номер декларации на товары или регистрационный номер партии товара, подлежащего прослеживаемости (Графа 16) | РегНомПросл | А | T(13-29) | О | |
| Код количественной единицы измерения товара, используемой в целях осуществления прослеживаемости (Графа 17) | ОКЕИ | А | T(3-4) | НК | Типовой элемент <ОКЕИТип>.
Принимает значение в соответствии с Общероссийским классификатором единиц измерения |
| Количество товара, подлежащего прослеживаемости, в количественной единице измерения товара, используемой в целях осуществления прослеживаемости (Графа 18) | КолТовПросл | А | N(10) | Н | |
| Стоимость товара, подлежащего прослеживаемости, без НДС в рублях и копейках (Графа 19) | СтоимТовПросл | А | N(19.2) | Н | |
| (в ред. Приказа ФНС России от 17.03.2026 N ЕД-1-26/186@) |
Сведения о лице, подписывающем документ в электронной
форме (Подписант)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| Признак лица, подписывающего документ | ПрПодп | А | T(=1) | ОК | Принимает значение:
1 - налогоплательщик (законный представитель налогоплательщика) |
2 - уполномоченный представитель налогоплательщика |
| Фамилия, имя, отчество | ФИО | С | | О | Типовой элемент <ФИОТип>.
Состав элемента представлен в таблице 4.18 |
(в ред. Приказа ФНС России от 17.03.2026 N ЕД-1-26/186@)
Сведения о представителе налогоплательщика |
| СвПред | С | | НУ | Состав элемента представлен в таблице 4.16 | Элемент обязателен при <ПрПодп>=2 |
Сведения о представителе налогоплательщика (СвПред)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Наименование документа, подтверждающего полномочия представителя налогоплательщика | НаимДок | А | T(1-120) | О | |
Номер и дата счета-фактуры продавца при отгрузке
в счет ранее полученной оплаты (частичной оплаты)
[(Графа 7а)](https://bukva.ai/docs/postanovlenie-1137-2011#p3460) (СвСчФПродРанОп)
*(введены [Приказом](https://bukva.ai/docs/prikaz-ed-1-26186-at#p100103) ФНС России от 17.03.2026 N ЕД-1-26/186@)*
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Номер счета-фактуры продавца при отгрузке в счет ранее полученной оплаты (частичной оплаты) [(Графа 7а)](https://bukva.ai/docs/postanovlenie-1137-2011#p3460) | НомСчФПродРанО | А | T(1-1000) | О | |
| Дата счета-фактуры продавца при отгрузке в счет ранее полученной оплаты (частичной оплаты) [(Графа 7а)](https://bukva.ai/docs/postanovlenie-1137-2011#p3460) | ДатаСчФПродРанО | А | T(=10) | О | Типовой элемент <ДатаТип>.
Дата в формате ДД.ММ.ГГГГ |
Таблица [4.18](https://bukva.ai/docs/prikaz-ed-1-26186-at#p100102)
Фамилия, имя, отчество физического лица (ФИОТип)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Фамилия | Фамилия | А | T(1-60) | О | |
| Имя | Имя | А | T(1-60) | О | |
| Отчество | Отчество | А | T(1-60) | Н | |
**Приложение N 3**
**к приказу ФНС России**
**от 08.06.2021 N ЕД-7-26/547@**
ФОРМАТ
ДОПОЛНИТЕЛЬНОГО ЛИСТА КНИГИ ПОКУПОК, ПРИМЕНЯЕМОЙ
ПРИ РАСЧЕТАХ ПО НАЛОГУ НА ДОБАВЛЕННУЮ СТОИМОСТЬ,
В ЭЛЕКТРОННОЙ ФОРМЕ
### I. ОБЩИЕ СВЕДЕНИЯ
1. Настоящий документ описывает требования к XML файлам (далее - файлам обмена) передачи сведений дополнительного листа книги покупок, применяемой при расчетах по налогу на добавленную стоимость, [форма](https://bukva.ai/docs/postanovlenie-1137-2011#p2240) которого утверждена постановлением Правительства Российской Федерации от 26.12.2011 N 1137 "О формах и правилах заполнения (ведения) документов, применяемых при расчетах по налогу на добавленную стоимость" (Собрание законодательства Российской Федерации, 2012, N 3, ст. 417; Официальный интернет-портал правовой информации http://pravo.gov.ru, 12.04.2021).
2. Номер версии настоящего формата 5.07, часть 908.
> *(в ред. Приказов ФНС России от 03.02.2025 [N ЕД-7-26/69@](https://bukva.ai/docs/prikaz-ed-7-2669-at#p100013), от 17.03.2026 [N ЕД-1-26/186@](https://bukva.ai/docs/prikaz-ed-1-26186-at#p100126))*
### II. ОПИСАНИЕ ФАЙЛА ОБМЕНА
3. Имя файла обмена должно иметь следующий вид:
KND_O_P_N1_GGGGMMDD_N2, где:
KND - префикс, принимающий значение 1115105 (код формы Дополнительного листа книги покупок, применяемой при расчетах по налогу на добавленную стоимость);
O - идентификатор отправителя информации, имеет вид:
для организаций - девятнадцатиразрядный код (идентификационный номер налогоплательщика (далее - ИНН) и код причины постановки на учет (далее - КПП) организации (обособленного подразделения);
для физических лиц - двенадцатиразрядный код (ИНН физического лица, при наличии. При отсутствии ИНН - последовательность из двенадцати нулей).
P - идентификатор получателя - налогового органа, для которого предназначен файл, имеет вид четырехразрядного кода налогового органа;
GGGG - год формирования передаваемого файла, MM - месяц, DD - день;
N1, N2 - идентификационные номера файла (GUID). Если документ состоит из нескольких файлов, N1 одинаковый для всех файлов одного документа, N2 уникален для каждого файла независимо от принадлежности к документу.
Расширение имени файла - xml. Расширение имени файла может указываться как строчными, так и прописными буквами.
Параметры первой строки файла обмена
Первая строка XML файла должна иметь следующий вид:
Имя файла, содержащего XML схему файла обмена, должно иметь следующий вид:
ON_DOPLKNPOK_1_908_01_05_07_xx, где xx - номер версии схемы.
> *(в ред. [Приказа](https://bukva.ai/docs/prikaz-ed-1-26186-at#p100128) ФНС России от 17.03.2026 N ЕД-1-26/186@)*
Расширение имени файла - xsd.
XML схема файла обмена приводится отдельным файлом и размещается на официальном сайте Федеральной налоговой службы в информационно-телекоммуникационной сети "Интернет".
4. Логическая модель файла обмена представлена в виде диаграммы структуры файла обмена на [рисунке 1](#p101375) настоящего формата. Элементами логической модели файла обмена являются элементы и атрибуты XML файла. Перечень структурных элементов логической модели файла обмена и сведения о них приведены в [таблицах 4.1](#p101377) - [4.19](#p101866) настоящего формата.
> *(в ред. [Приказа](https://bukva.ai/docs/prikaz-ed-1-26186-at#p100129) ФНС России от 17.03.2026 N ЕД-1-26/186@)*
Для каждого структурного элемента логической модели файла обмена приводятся следующие сведения:
наименование элемента. Приводится полное наименование элемента. В строке таблицы могут быть описаны несколько элементов, наименования которых разделены символом "|". Такая форма записи применяется при наличии в файле обмена только одного элемента из описанных в этой строке;
сокращенное наименование (код) элемента. Приводится сокращенное наименование элемента. Синтаксис сокращенного наименования должен удовлетворять спецификации XML;
признак типа элемента. Может принимать следующие значения: "С" - сложный элемент логической модели (содержит вложенные элементы), "П" - простой элемент логической модели, реализованный в виде элемента XML файла, "А" - простой элемент логической модели, реализованный в виде атрибута элемента XML файла. Простой элемент логической модели не содержит вложенные элементы;
формат элемента. Формат элемента представляется следующими условными обозначениями: T - символьная строка; N - числовое значение (целое или дробное).
Формат символьной строки указывается в виде T(n-k) или T(=k), где: n - минимальное количество знаков, k - максимальное количество знаков, символ "-" - разделитель, символ "=" означает фиксированное количество знаков в строке. В случае, если минимальное количество знаков равно 0, формат имеет вид T(0-k). В случае, если максимальное количество знаков не ограничено, формат имеет вид T(n-).
Формат числового значения указывается в виде N(m.k), где: m - максимальное количество знаков в числе, включая знак (для отрицательного числа), целую и дробную часть числа без разделяющей десятичной точки, k - максимальное число знаков дробной части числа. Если число знаков дробной части числа равно 0 (то есть число целое), то формат числового значения имеет вид N(m).
Для простых элементов, являющихся базовыми в XML, например, элемент с типом "date", поле "Формат элемента" не заполняется. Для таких элементов в поле "Дополнительная информация" указывается тип базового элемента;
признак обязательности элемента определяет обязательность наличия элемента (совокупности наименования элемента и его значения) в файле обмена. Признак обязательности элемента может принимать следующие значения: "О" - наличие элемента в файле обмена обязательно; "Н" - наличие элемента в файле обмена необязательно, то есть элемент может отсутствовать. Если элемент принимает ограниченный перечень значений (по классификатору, кодовому словарю и тому подобному), то признак обязательности элемента дополняется символом "К". Например, "ОК". В случае, если количество реализаций элемента может быть более одной, то признак обязательности элемента дополняется символом "М". Например, "НМ" или "ОКМ".
К вышеперечисленным признакам обязательности элемента может добавляться значение "У" в случае описания в XML схеме условий, предъявляемых к элементу в файле обмена, описанных в графе "Дополнительная информация". Например, "НУ" или "ОКУ";
дополнительная информация содержит, при необходимости, требования к элементу файла обмена, не указанные ранее. Для сложных элементов указывается ссылка на таблицу, в которой описывается состав данного элемента. Для элементов, принимающих ограниченный перечень значений из классификатора (кодового словаря и тому подобного), указывается соответствующее наименование классификатора (кодового словаря и тому подобного) или приводится перечень возможных значений. Для классификатора (кодового словаря и тому подобного) может указываться ссылка на его местонахождение. Для элементов, использующих пользовательский тип данных, указывается наименование типового элемента.
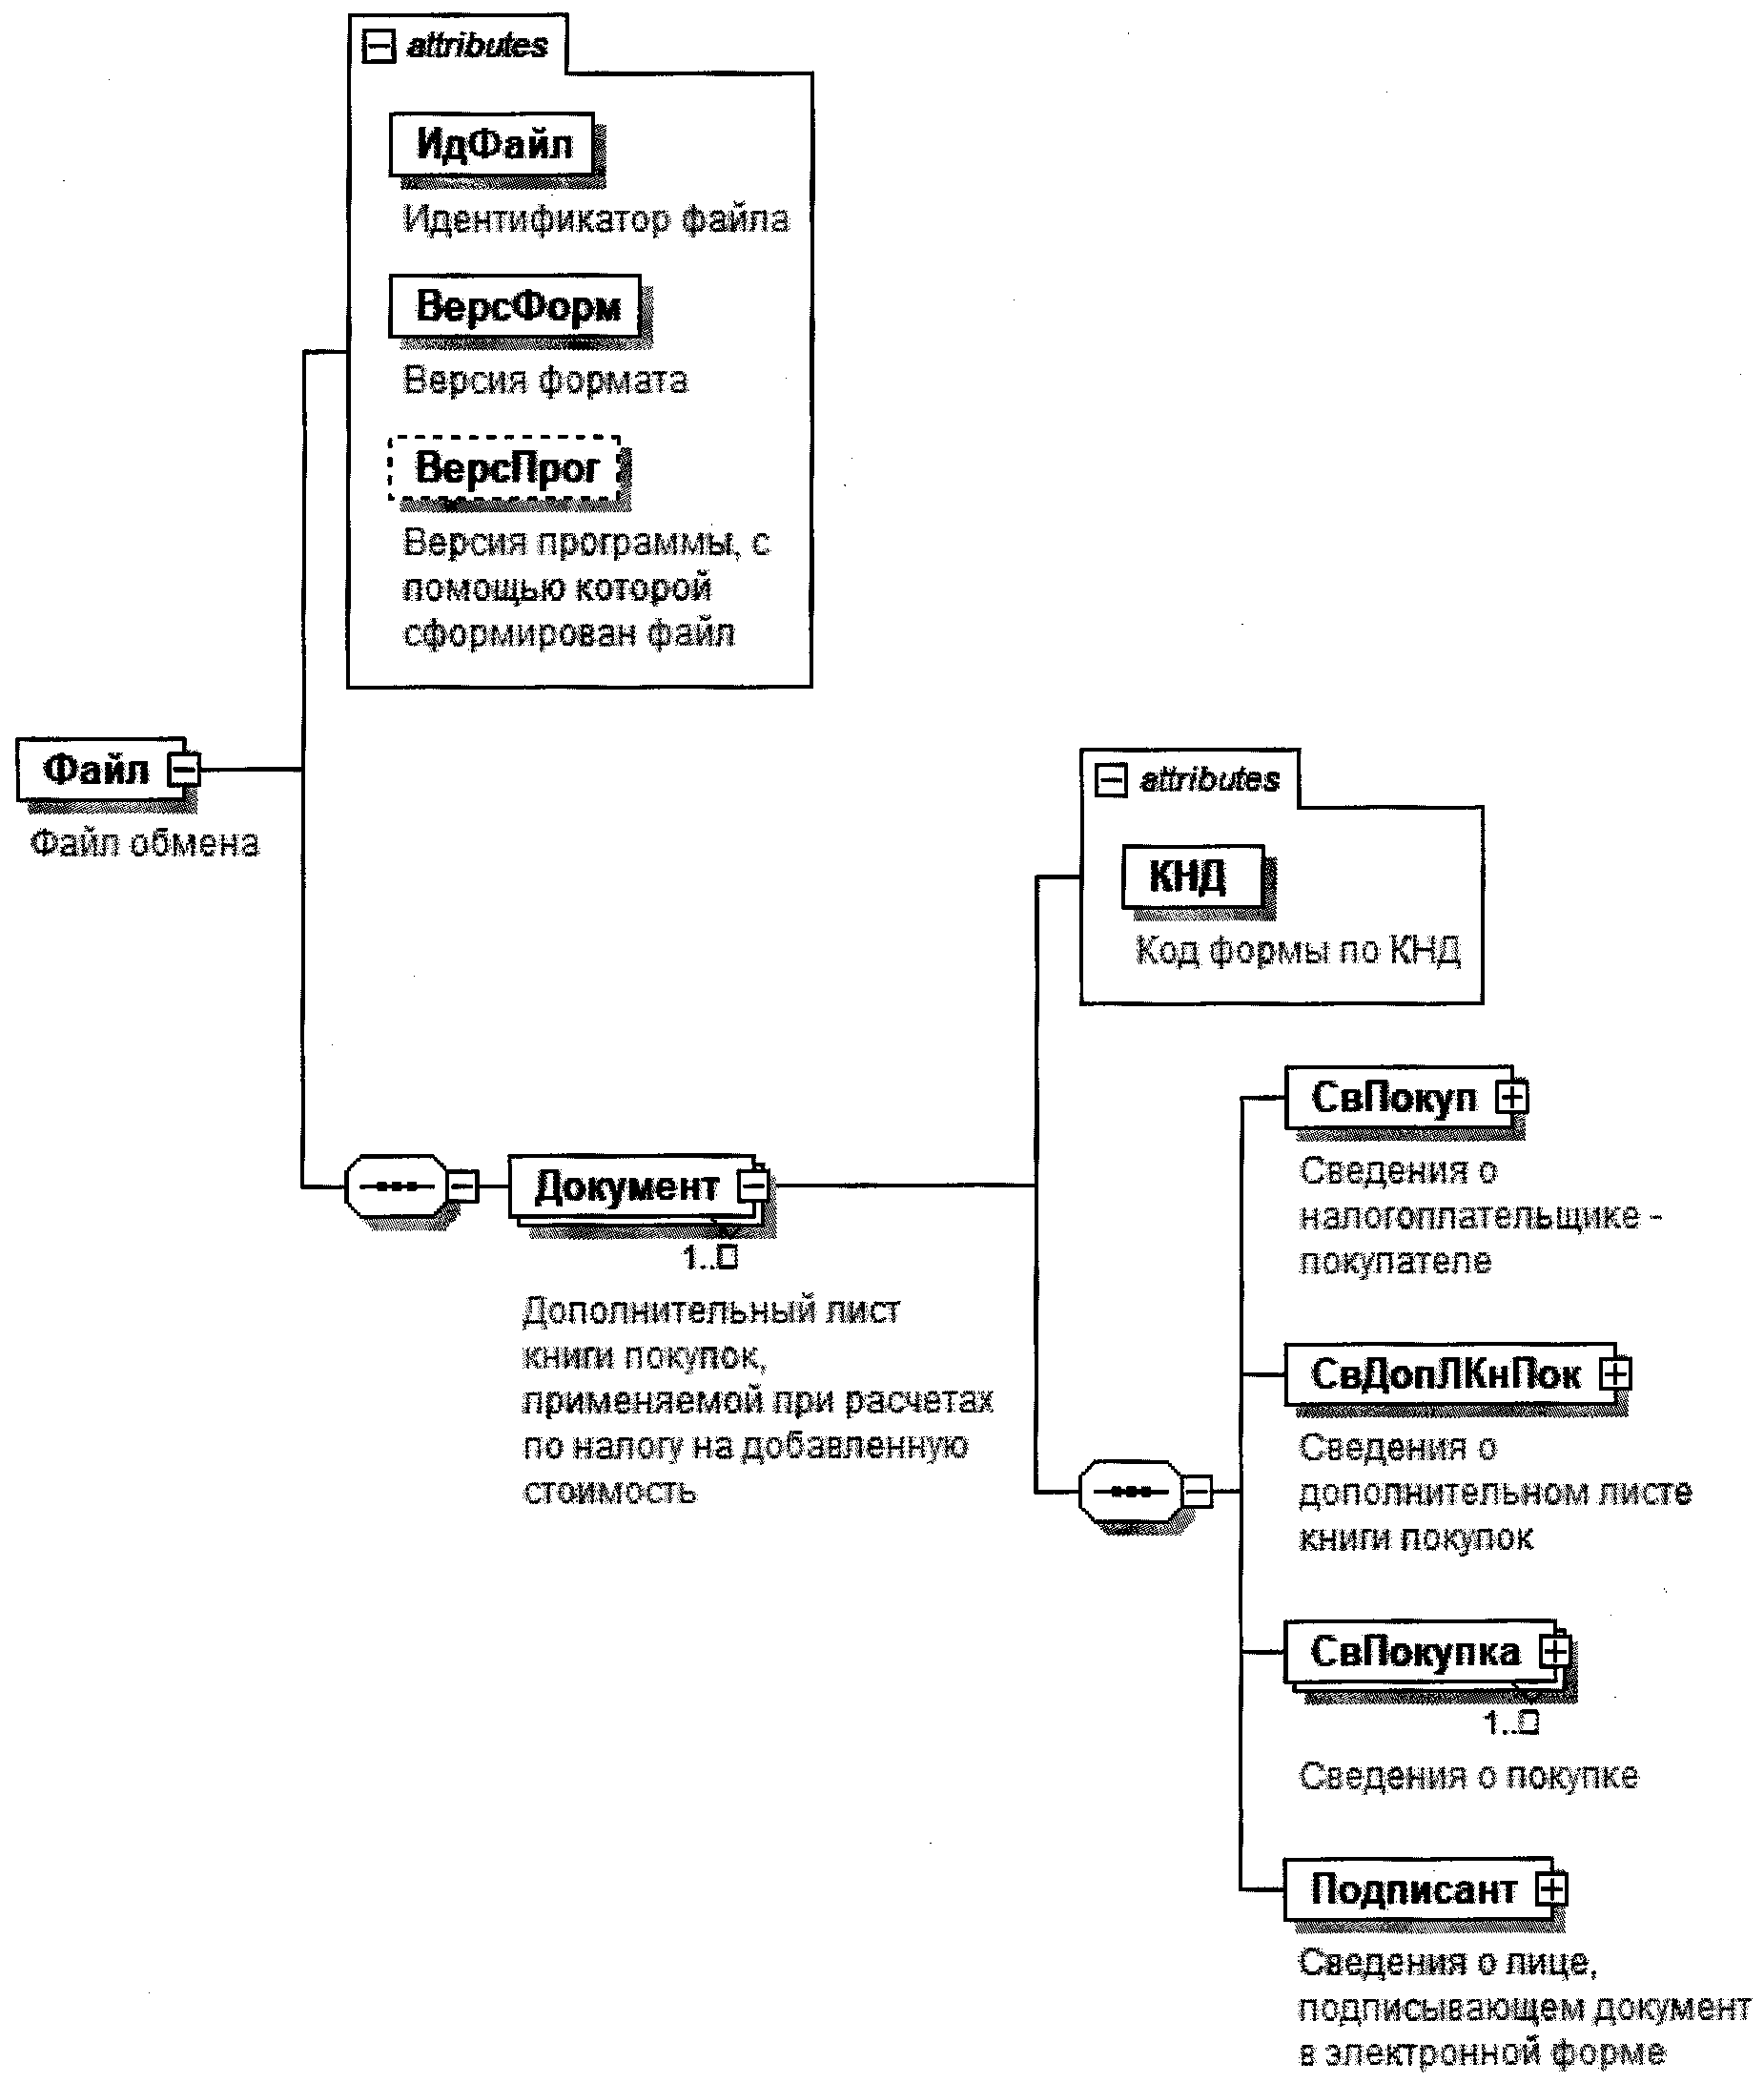
Рисунок 1. Диаграмма структуры файла обмена
Таблица 4.1
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| Идентификатор файла | ИдФайл | А | T(1-255) | ОУ | Содержит (повторяет) имя сформированного файла (без расширения) |
| Версия формата | ВерсФорм | А | T(1-5) | О | Принимает значение: 5.07 |
(в ред. Приказов ФНС России от 03.02.2025 N ЕД-7-26/69@, от 17.03.2026
N ЕД-1-26/186@)
Версия программы, с помощью которой сформирован файл |
| ВерсПрог | А | T(1-40) | Н | | Дополнительный лист книги покупок, применяемой при расчетах по налогу на добавленную стоимость |
| Документ | С | | ОМ | Состав элемента представлен в таблице 4.2 | |
Таблица 4.2
Дополнительный лист книги покупок, применяемой при расчетах
по налогу на добавленную стоимость (Документ)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Код формы по КНД | КНД | А | T(=7) | ОК | Типовой элемент <КНДТип>.
Принимает значение: 1115105 |
| Сведения о налогоплательщике - покупателе | СвПокуп | С | | О | Состав элемента представлен в [таблице 4.3](#p101441) |
| Сведения о дополнительном листе книги покупок | СвДопЛКнПок | С | | О | Состав элемента представлен в [таблице 4.6](#p101508) |
| Сведения о покупке | СвПокупка | С | | ОМ | Состав элемента представлен в [таблице 4.9](#p101574) |
| Сведения о лице, подписывающем документ в электронной форме | Подписант | С | | О | Состав элемента представлен в [таблице 4.16](#p101829) |
Сведения о налогоплательщике - покупателе (СвПокуп)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Сведения об организации \| | СведЮЛ | С | | О | Состав элемента представлен в [таблице 4.4](#p101459) |
| Сведения об индивидуальном предпринимателе | СведИП | С | | О | Состав элемента представлен в [таблице 4.5](#p101484) |
Таблица 4.4
Сведения об организации (СведЮЛ)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Наименование | НаимОрг | А | T(1-1000) | О | |
| ИНН | ИННЮЛ | А | T(=10) | О | Типовой элемент <ИННЮЛТип> |
| КПП | КПП | А | T(=9) | О | Типовой элемент <КППТип> |
Таблица 4.5
Сведения об индивидуальном предпринимателе (СведИП)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| ИНН | ИННФЛ | А | T(=12) | О | Типовой элемент <ИННФЛТип> |
| Основной государственный регистрационный номер индивидуального предпринимателя | ОГРНИП | А | T(=15) | О | |
(в ред. Приказа ФНС России от 17.03.2026 N ЕД-1-26/186@)
Дата присвоения основного государственного регистрационного номера индивидуального предпринимателя |
| ДатаОГРНИП | А | T(=10) | О | Типовой элемент <ДатаТип>. | Дата в формате ДД.ММ.ГГГГ
(введено Приказом ФНС России от 17.03.2026 N ЕД-1-26/186@) |
| Фамилия, имя, отчество |
| ФИОИП | С | | О | Типовой элемент <ФИОТип>. | Состав элемента представлен в таблице 4.19
(в ред. Приказа ФНС России от 17.03.2026 N ЕД-1-26/186@) |
| Таблица 4.6 |
Сведения о дополнительном листе книги покупок (СвДопЛКнПок)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| Номер дополнительного листа книги покупок | НомерДопЛКнПок | А | T(1-100) | О | |
| Налоговый период | Период | А | T(=2) | ОК | Принимает значение:
21 - первый квартал |
22 - второй квартал |
23 - третий квартал |
24 - четвертый квартал |
51 - первый квартал при реорганизации (ликвидации) организации |
54 - второй квартал при реорганизации (ликвидации) организации |
55 - третий квартал при реорганизации (ликвидации) организации |
56 - четвертый квартал при реорганизации (ликвидации) организации |
83 - первый квартал при снятии с учета в качестве индивидуального предпринимателя (главы) крестьянского (фермерского) хозяйства) |
87 - второй квартал при снятии с учета в качестве индивидуального предпринимателя (главы) крестьянского (фермерского) хозяйства) |
88 - третий квартал при снятии с учета в качестве индивидуального предпринимателя (главы) крестьянского (фермерского) хозяйства) |
89 - четвертый квартал при снятии с учета в качестве индивидуального предпринимателя (главы) крестьянского (фермерского) хозяйства) |
(в ред. Приказа ФНС России от 17.03.2026 N ЕД-1-26/186@)
Год |
| ОтчетГод | А | | О | Типовой элемент <xs:gYear>. | Год в формате ГГГГ
Дополнительный лист составлен (Дата) |
| ДатаДопЛКнПок | А | T(=10) | О | Типовой элемент <ДатаТип>. | Дата в формате ДД.ММ.ГГГГ
Реквизиты по строке Итого |
| Итого | С | | О | Состав элемента представлен в таблице 4.7 | Реквизиты по строке Всего |
| Всего | С | | О | Состав элемента представлен в таблице 4.8 | |
Реквизиты по [строке Итого](https://bukva.ai/docs/postanovlenie-1137-2011#p2286) (Итого)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Сумма НДС по счету-фактуре, разница суммы НДС по корректировочному счету-фактуре, принимаемая к вычету, в рублях и копейках [(Графа 15)](https://bukva.ai/docs/postanovlenie-1137-2011#p2281) | СумНДСВыч | А | N(19.2) | О | |
Реквизиты по [строке Всего](https://bukva.ai/docs/postanovlenie-1137-2011#p2291) (Всего)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Сумма НДС по счету-фактуре, разница суммы НДС по корректировочному счету-фактуре, принимаемая к вычету, в рублях и копейках [(Графа 15)](https://bukva.ai/docs/postanovlenie-1137-2011#p2281) | СумНДСВыч | А | N(19.2) | О | |
Сведения о покупке (СвПокупка)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| Номер по порядку (Графа 1) | НомПП | А | N(12) | О | Принимает значение от 1 и более |
| Номер счета-фактуры продавца (Графа 3) | НомерСчФ | А | T(1-1000) | О | |
| Дата счета-фактуры продавца (Графа 3) | ДатаСчФ | А | T(=10) | Н | Типовой элемент <ДатаТип>.
Дата в формате ДД.ММ.ГГГГ |
| Номер исправления счета-фактуры продавца (Графа 4) | НомИспрСчФ | А | N(3) | Н | Принимает значение от 1 и более |
| Дата исправления счета-фактуры продавца (Графа 4) | ДатаИспрСчФ | А | T(=10) | Н | Типовой элемент <ДатаТип>.
Дата в формате ДД.ММ.ГГГГ |
| Номер корректировочного счета-фактуры продавца (Графа 5) | НомерКСчФ | А | T(1-1000) | Н | |
| Дата корректировочного счета-фактуры продавца (Графа 5) | ДатаКСчФ | А | T(=10) | Н | Типовой элемент <ДатаТип>.
Дата в формате ДД.ММ.ГГГГ |
| Номер исправления корректировочного счета-фактуры продавца (Графа 6) | НомИспрКСчФ | А | N(3) | Н | Принимает значение от 1 и более |
| Дата исправления корректировочного счета-фактуры продавца (Графа 6) | ДатаИспрКСчФ | А | T(=10) | Н | Типовой элемент <ДатаТип>.
Дата в формате ДД.ММ.ГГГГ |
| Наименование продавца (Графа 9) | НаимПрод | А | T(1-1000) | Н | |
| ИНН продавца - организации (Графа 10) | ИННЮЛ | А | T(=10) | Н | Типовой элемент <ИННЮЛТип> |
| КПП продавца (Графа 10) | КПП | А | T(=9) | Н | Типовой элемент <КППТип> |
| ИНН продавца - индивидуального предпринимателя (Графа 10) | ИННФЛ | А | T(=12) | Н | Типовой элемент <ИННФЛТип> |
| Код валюты (Графа 13) | КодОКВ | А | T(=3) | НК | Типовой элемент <ОКВТип>.
Принимает значение в соответствии с Общероссийским классификатором валют |
(в ред. Приказа ФНС России от 03.02.2025 N ЕД-7-26/69@)
Стоимость покупок по счету-фактуре, разница стоимости по корректировочному счету-фактуре (включая НДС) в валюте счета-фактуры (Графа 14) |
| СтПокСчФВал | А | N(19.2) | О | | Код вида операции (Графа 2) |
| КодВидОпер | П | T(=2) | ОКМ | Принимает значение в соответствии с приказом ФНС России от 14.03.2016 N ММВ-7-3/136@ "Об утверждении перечня кодов видов операций, указываемых в книге покупок, применяемой при расчетах по налогу на добавленную стоимость, дополнительном листе к ней, книге продаж, применяемой при расчетах по налогу на добавленную стоимость, дополнительном листе к ней, а также кодов видов операций по налогу на добавленную стоимость, необходимых для ведения журнала учета полученных и выставленных счетов-фактур" (зарегистрирован Министерством юстиции Российской Федерации 20.04.2016, регистрационный номер 41876) | Сведения о документе, подтверждающем уплату налога |
| СвДокУплНал | С | | НМ | Состав элемента представлен в таблице 4.10 | Номер и дата счета-фактуры продавца при отгрузке в счет ранее полученной оплаты (частичной оплаты) (Графа 7а) |
| СвСчФПродРанОп | С | | НМ | Состав элемента представлен в таблице 4.18 | (введено Приказом ФНС России от 17.03.2026 N ЕД-1-26/186@) |
| Дата принятия на учет товаров (работ, услуг), имущественных прав (Графа 8) |
| ДатаПринУчет | П | T(=10) | НМ | Типовой элемент <ДатаТип>. | Дата в формате ДД.ММ.ГГГГ
Сведения о посреднике (комиссионере, агенте) |
| СвПосредн | С | | Н | Состав элемента представлен в таблице 4.11 | Сумма НДС по счету-фактуре, разница суммы НДС по корректировочному счету-фактуре, принимаемая к вычету, в рублях и копейках (Графа 15) |
| СумНДСВыч | С | | О | Состав элемента представлен в таблице 4.14 | Сведения о регистрационном номере декларации на товары или регистрационном номере партии товара, а также о коде количественной единицы измерения, количестве и стоимости товара, подлежащего прослеживаемости (Графы 16 - 19) |
| СвРегНом | С | | НМ | Состав элемента представлен в таблице 4.15 | |
Таблица 4.10
Сведения о документе, подтверждающем уплату
налога (СвДокУплНал)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Номер документа, подтверждающего уплату налога [(Графа 7)](https://bukva.ai/docs/postanovlenie-1137-2011#p2273) | НомерДокУплНал | А | T(1-256) | Н | |
| Дата документа, подтверждающего уплату налога [(Графа 7)](https://bukva.ai/docs/postanovlenie-1137-2011#p2273) | ДатаДокУплНал | А | T(=10) | Н | Типовой элемент <ДатаТип>.
Дата в формате ДД.ММ.ГГГГ |
Таблица 4.11
Сведения о посреднике (комиссионере, агенте) (СвПосредн)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Сведения о посреднике-организации \| | СведЮЛ | С | | О | Состав элемента представлен в [таблице 4.12](#p101737) |
| Сведения о посреднике - индивидуальном предпринимателе | СведИП | С | | О | Состав элемента представлен в [таблице 4.13](#p101762) |
Сведения о посреднике-организации (СведЮЛ)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Наименование организации [(Графа 11)](https://bukva.ai/docs/postanovlenie-1137-2011#p2277) | НаимОрг | А | T(1-1000) | Н | |
| ИНН организации [(Графа 12)](https://bukva.ai/docs/postanovlenie-1137-2011#p2278) | ИННЮЛ | А | T(=10) | О | Типовой элемент <ИННЮЛТип> |
| КПП [(Графа 12)](https://bukva.ai/docs/postanovlenie-1137-2011#p2278) | КПП | А | T(=9) | О | Типовой элемент <КППТип> |
*Сведения о посреднике - индивидуальном*
предпринимателе (СведИП)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| ИНН индивидуального предпринимателя (Графа 12) | ИННФЛ | А | T(=12) | О | Типовой элемент <ИННФЛТип> |
| Фамилия, имя, отчество индивидуального предпринимателя (Графа 11) | ФИОИП | С | | Н | Типовой элемент <ФИОТип>.
Состав элемента представлен в таблице 4.19 |
| (в ред. Приказа ФНС России от 17.03.2026 N ЕД-1-26/186@) |
Таблица 4.14
Сумма НДС по счету-фактуре, разница суммы НДС
по корректировочному счету-фактуре, принимаемая к вычету,
в рублях и копейках [(Графа 15)](https://bukva.ai/docs/postanovlenie-1137-2011#p2281) (СумНДСВыч)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Сумма НДС \| | СумНДС | П | N(19.2) | О | |
| Без НДС | БезНДС | П | T(1=7) | О | Принимает значение: без НДС |
Таблица 4.15
Сведения о регистрационном номере декларации на товары
или регистрационном номере партии товара, а также о коде
количественной единицы измерения, количестве и стоимости
товара, подлежащего прослеживаемости
([Графы 16](https://bukva.ai/docs/postanovlenie-1137-2011#p2282) - [19](https://bukva.ai/docs/postanovlenie-1137-2011#p2285)) (СвРегНом)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| Регистрационный номер декларации на товары или регистрационный номер партии товара, подлежащего прослеживаемости (Графа 16) | РегНомПросл | А | T(13-29) | О | |
| Код количественной единицы измерения товара, используемой в целях осуществления прослеживаемости (Графа 17) | ОКЕИ | А | T(3-4) | НК | Типовой элемент <ОКЕИТип>.
Принимает значение в соответствии с Общероссийским классификатором единиц измерения |
| Количество товара, подлежащего прослеживаемости, в количественной единице измерения товара, используемой в целях осуществления прослеживаемости (Графа 18) | КолТовПросл | А | N(10) | Н | |
| Стоимость товара, подлежащего прослеживаемости, без НДС в рублях и копейках (Графа 19) | СтоимТовПросл | А | N(19.2) | Н | |
| (в ред. Приказа ФНС России от 17.03.2026 N ЕД-1-26/186@) |
Таблица 4.16
Сведения о лице, подписывающем документ в электронной
форме (Подписант)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| Признак лица, подписывающего документ | ПрПодп | А | T(=1) | ОК | Принимает значение:
1 - налогоплательщик (законный представитель налогоплательщика) |
2 - уполномоченный представитель налогоплательщика |
| Фамилия, имя, отчество | ФИО | С | | О | Типовой элемент <ФИОТип>.
Состав элемента представлен в таблице 4.19 |
(в ред. Приказа ФНС России от 17.03.2026 N ЕД-1-26/186@)
Сведения о представителе налогоплательщика |
| СвПред | С | | НУ | Состав элемента представлен в таблице 4.17. | Элемент обязателен при <ПрПодп>=2 |
Таблица 4.17
Сведения о представителе налогоплательщика (СвПред)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Наименование документа, подтверждающего полномочия представителя налогоплательщика | НаимДок | А | T(1-120) | О | |
Таблица 4.18
Номер и дата счета-фактуры продавца при отгрузке
в счет ранее полученной оплаты (частичной оплаты)
[(Графа 7а)](https://bukva.ai/docs/postanovlenie-1137-2011#p3519) (СвСчФПродРанОп)
(введены [Приказом](https://bukva.ai/docs/prikaz-ed-1-26186-at#p100174) ФНС России от 17.03.2026 N ЕД-1-26/186@)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Номер счета-фактуры продавца при отгрузке в счет ранее полученной оплаты (частичной оплаты) [(Графа 7а)](https://bukva.ai/docs/postanovlenie-1137-2011#p3519) | НомСчФПрод РанО | А | T(1-1000) | О | |
| Дата счета-фактуры продавца при отгрузке в счет ранее полученной оплаты (частичной оплаты) [(Графа 7а)](https://bukva.ai/docs/postanovlenie-1137-2011#p3519) | ДатаСчФПрод РанО | А | T(=10) | О | Типовой элемент <ДатаТип>.
Дата в формате ДД.ММ.ГГГГ |
Таблица [4.19](https://bukva.ai/docs/prikaz-ed-1-26186-at#p100173)
Фамилия, имя, отчество физического лица (ФИОТип)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Фамилия | Фамилия | А | T(1-60) | О | |
| Имя | Имя | А | T(1-60) | О | |
| Отчество | Отчество | А | T(1-60) | Н | |
**Приложение N 4**
**к приказу ФНС России**
**от 08.06.2021 N ЕД-7-26/547@**
ФОРМАТ
КНИГИ ПРОДАЖ, ПРИМЕНЯЕМОЙ ПРИ РАСЧЕТАХ ПО НАЛОГУ
НА ДОБАВЛЕННУЮ СТОИМОСТЬ, В ЭЛЕКТРОННОЙ ФОРМЕ
### I. ОБЩИЕ СВЕДЕНИЯ
1. Настоящий документ описывает требования к XML файлам (далее - файл обмена) передачи сведений книги продаж, применяемой при расчетах по налогу на добавленную стоимость, [форма](https://bukva.ai/docs/postanovlenie-1137-2011#p2340) которой утверждена постановлением Правительства Российской Федерации от 26.12.2011 N 1137 "О формах и правилах заполнения (ведения) документов, применяемых при расчетах по налогу на добавленную стоимость" (Собрание законодательства Российской Федерации, 2012, N 3, ст. 417; Официальный интернет-портал правовой информации http://pravo.gov.ru, 12.04.2021).
2. Номер версии настоящего формата 5.08, часть 899.
> *(в ред. Приказов ФНС России от 03.02.2025 [N ЕД-7-26/69@](https://bukva.ai/docs/prikaz-ed-7-2669-at#p100023), от 17.03.2026 [N ЕД-1-26/186@](https://bukva.ai/docs/prikaz-ed-1-26186-at#p100197))*
### II. ОПИСАНИЕ ФАЙЛА ОБМЕНА
3. Имя файла обмена должно иметь следующий вид:
KND_O_P_N1_GGGGMMDD_N2, где:
KND - префикс, принимающий значение 1115103 (код формы Книги продаж, применяемой при расчетах по налогу на добавленную стоимость);
O - идентификатор отправителя информации, имеет вид:
для организаций - девятнадцатиразрядный код (идентификационный номер налогоплательщика (далее - ИНН) и код причины постановки на учет (далее - КПП) организации (обособленного подразделения);
для физических лиц - двенадцатиразрядный код (ИНН физического лица, при наличии. При отсутствии ИНН - последовательность из двенадцати нулей).
P - идентификатор получателя - налогового органа, для которого предназначен файл, имеет вид четырехразрядного кода налогового органа;
GGGG - год формирования передаваемого файла, MM - месяц, DD - день;
N1, N2 - идентификационные номера файла (GUID). Если документ состоит из нескольких файлов, N1 одинаковый для всех файлов одного документа, N2 уникален для каждого файла независимо от принадлежности к документу.
Расширение имени файла - xml. Расширение имени файла может указываться как строчными, так и прописными буквами.
Параметры первой строки файла обмена
Первая строка XML файла должна иметь следующий вид:
Имя файла, содержащего XML схему файла обмена, должно иметь следующий вид:
ON_KNPROD_1_899_01_05_08_xx, где xx - номер версии схемы.
> *(в ред. [Приказа](https://bukva.ai/docs/prikaz-ed-1-26186-at#p100199) ФНС России от 17.03.2026 N ЕД-1-26/186@)*
Расширение имени файла - xsd.
XML схема файла обмена приводится отдельным файлом и размещается на официальном сайте Федеральной налоговой службы в информационно-телекоммуникационной сети "Интернет".
4. Логическая модель файла обмена представлена в виде диаграммы структуры файла обмена на [рисунке 1](#p101924) настоящего формата. Элементами логической модели файла обмена являются элементы и атрибуты XML файла. Перечень структурных элементов логической модели файла обмена и сведения о них приведены в [таблицах 4.1](#p101926) - [4.17](#p102468) настоящего формата.
> *(в ред. [Приказа](https://bukva.ai/docs/prikaz-ed-1-26186-at#p100200) ФНС России от 17.03.2026 N ЕД-1-26/186@)*
Для каждого структурного элемента логической модели файла обмена приводятся следующие сведения:
наименование элемента. Приводится полное наименование элемента. В строке таблицы могут быть описаны несколько элементов, наименования которых разделены символом "|". Такая форма записи применяется при наличии в файле обмена только одного элемента из описанных в этой строке;
сокращенное наименование (код) элемента. Приводится сокращенное наименование элемента. Синтаксис сокращенного наименования должен удовлетворять спецификации XML;
признак типа элемента. Может принимать следующие значения: "С" - сложный элемент логической модели (содержит вложенные элементы), "П" - простой элемент логической модели, реализованный в виде элемента XML файла, "А" - простой элемент логической модели, реализованный в виде атрибута элемента XML файла. Простой элемент логической модели не содержит вложенные элементы;
формат элемента. Формат элемента представляется следующими условными обозначениями: T - символьная строка; N - числовое значение (целое или дробное).
Формат символьной строки указывается в виде T(n-k) или T(=k), где: n - минимальное количество знаков, k - максимальное количество знаков, символ "-" - разделитель, символ "=" означает фиксированное количество знаков в строке. В случае, если минимальное количество знаков равно 0, формат имеет вид T(0-k). В случае, если максимальное количество знаков не ограничено, формат имеет вид T(n-).
Формат числового значения указывается в виде N(m.k), где: m - максимальное количество знаков в числе, включая знак (для отрицательного числа), целую и дробную часть числа без разделяющей десятичной точки, k - максимальное число знаков дробной части числа. Если число знаков дробной части числа равно 0 (то есть число целое), то формат числового значения имеет вид N(m).
Для простых элементов, являющихся базовыми в XML, например, элемент с типом "date", поле "Формат элемента" не заполняется. Для таких элементов в поле "Дополнительная информация" указывается тип базового элемента;
признак обязательности элемента определяет обязательность наличия элемента (совокупности наименования элемента и его значения) в файле обмена. Признак обязательности элемента может принимать следующие значения: "О" - наличие элемента в файле обмена обязательно; "Н" - наличие элемента в файле обмена необязательно, то есть элемент может отсутствовать. Если элемент принимает ограниченный перечень значений (по классификатору, кодовому словарю и тому подобному), то признак обязательности элемента дополняется символом "К". Например, "ОК". В случае, если количество реализаций элемента может быть более одной, то признак обязательности элемента дополняется символом "М". Например, "НМ" или "ОКМ".
К вышеперечисленным признакам обязательности элемента может добавляться значение "У" в случае описания в XML схеме условий, предъявляемых к элементу в файле обмена, описанных в графе "Дополнительная информация". Например, "НУ" или "ОКУ";
дополнительная информация содержит, при необходимости, требования к элементу файла обмена, не указанные ранее. Для сложных элементов указывается ссылка на таблицу, в которой описывается состав данного элемента. Для элементов, принимающих ограниченный перечень значений из классификатора (кодового словаря и тому подобного), указывается соответствующее наименование классификатора (кодового словаря и тому подобного) или приводится перечень возможных значений. Для классификатора (кодового словаря и тому подобного) может указываться ссылка на его местонахождение. Для элементов, использующих пользовательский тип данных, указывается наименование типового элемента.
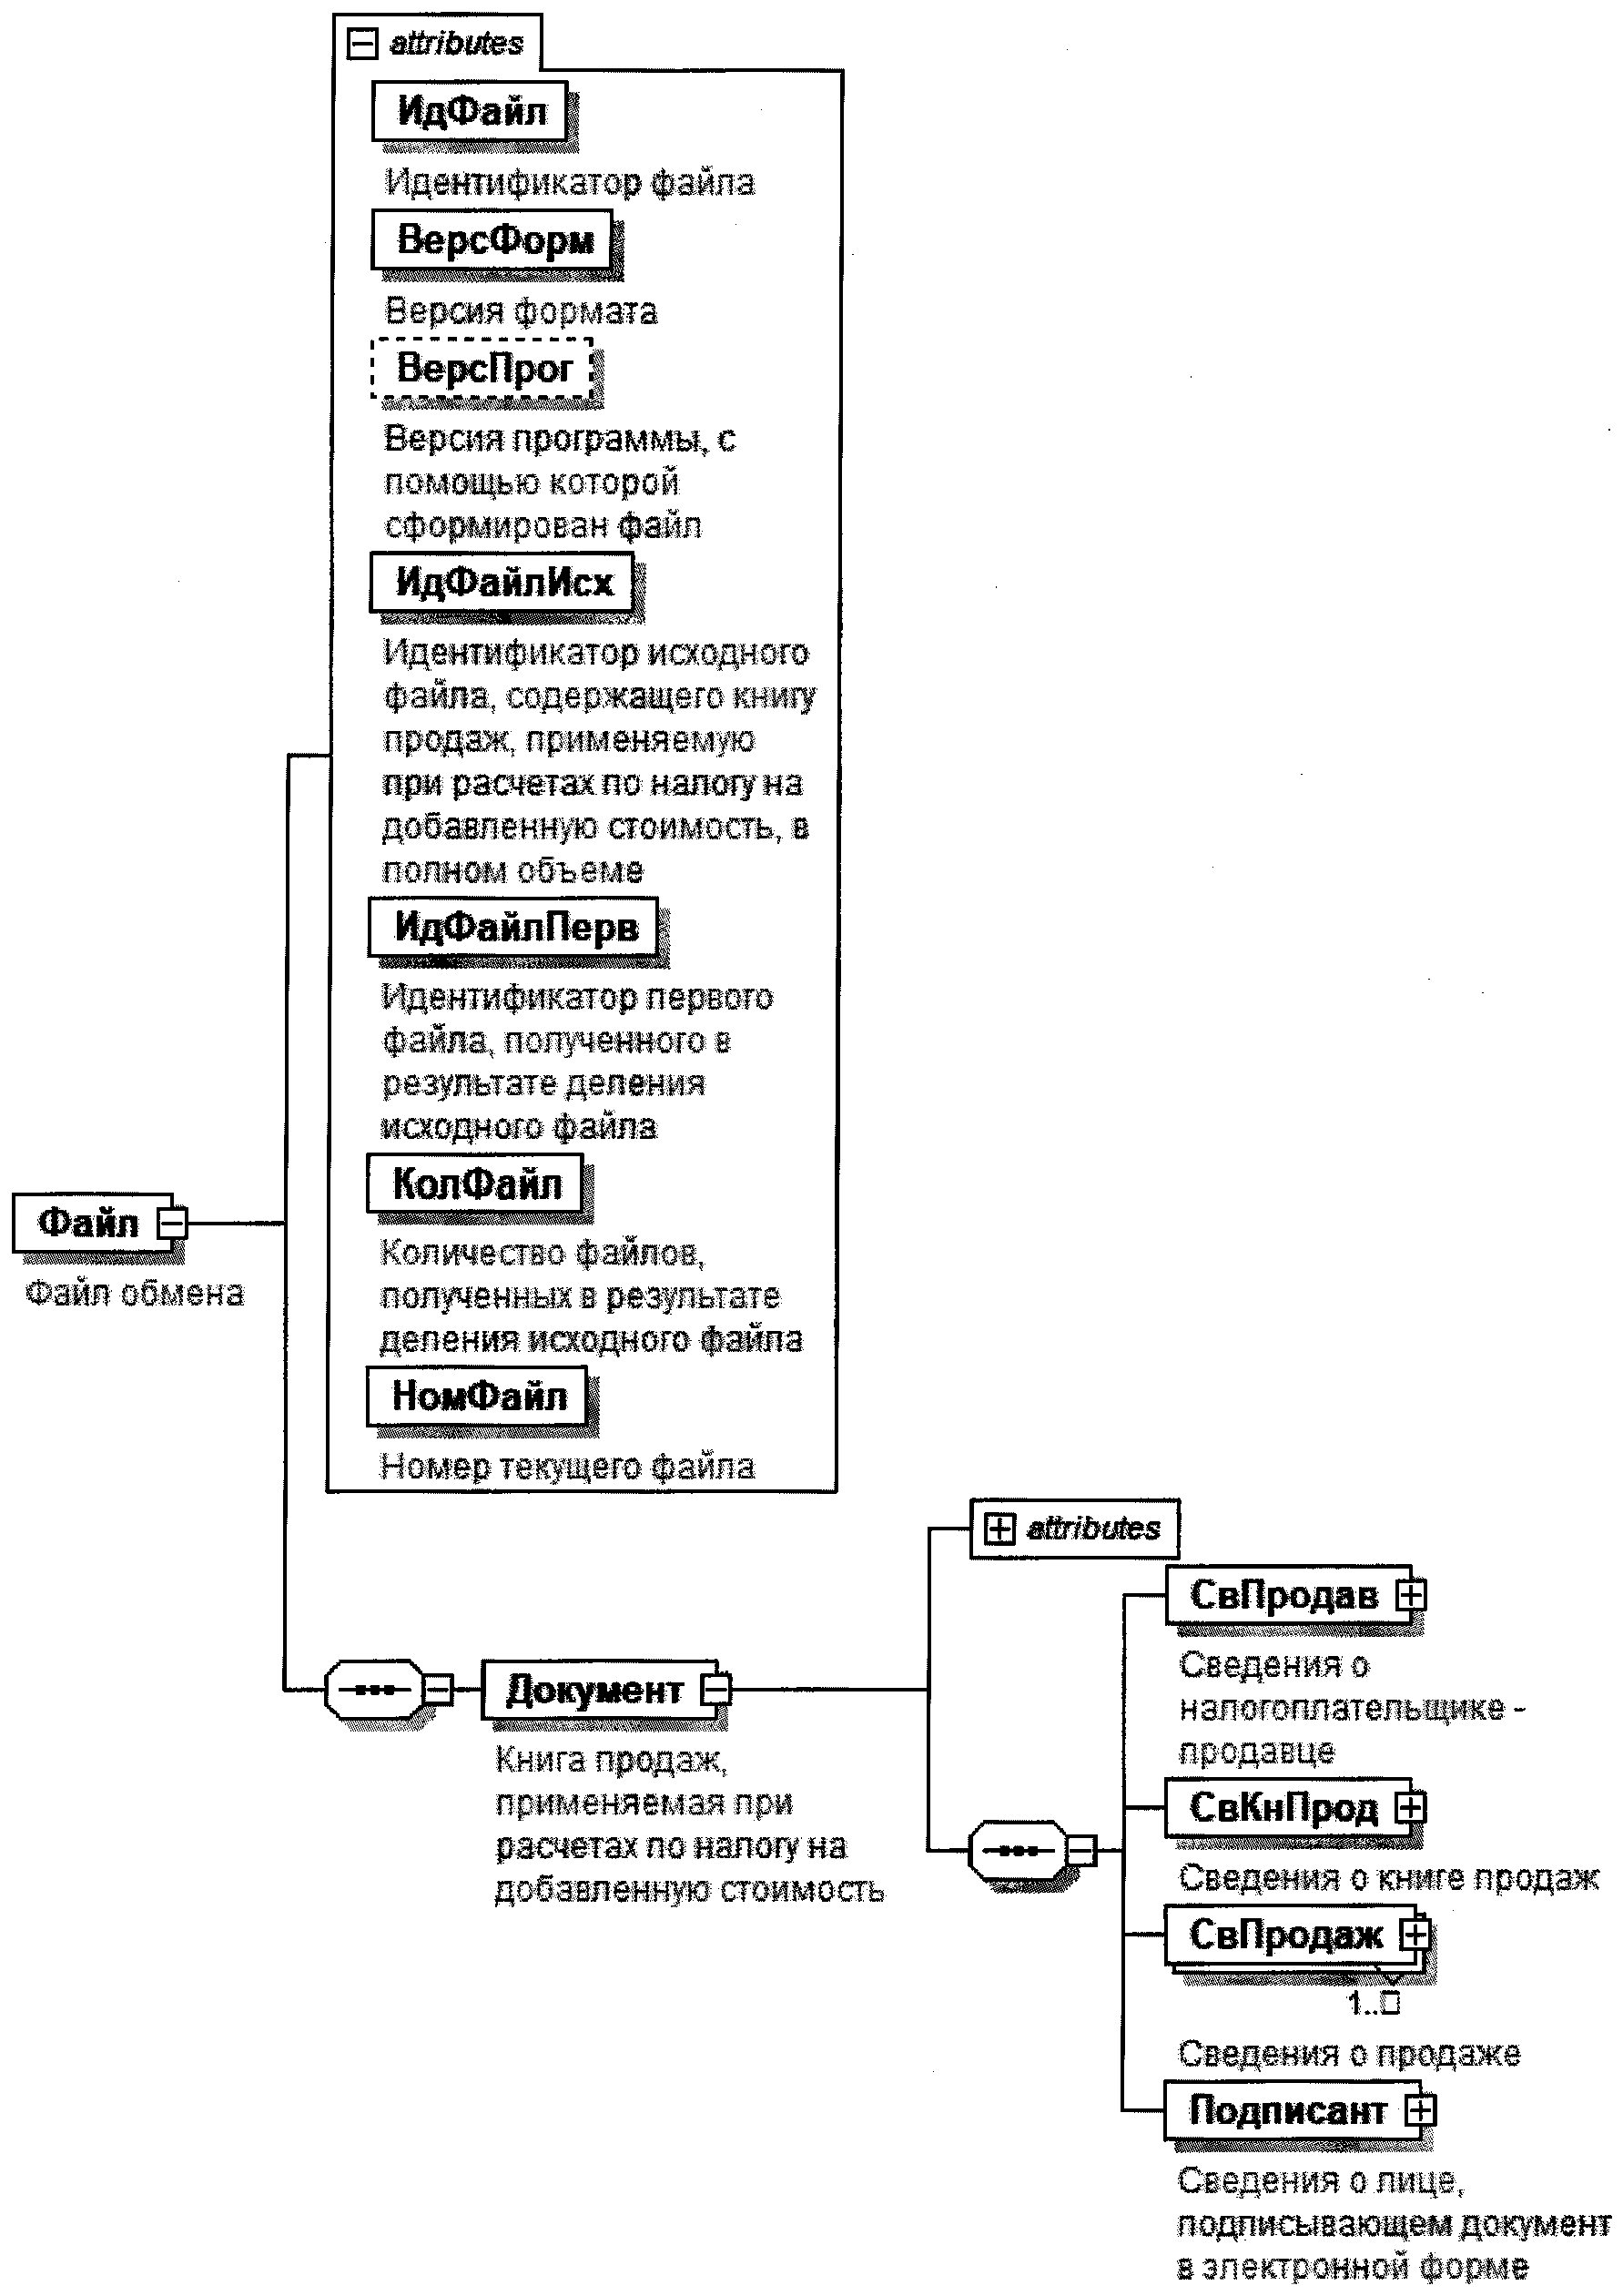
Рисунок 1. Диаграмма структуры файла обмена
Таблица 4.1
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| Идентификатор файла | ИдФайл | А | T(1-255) | ОУ | Содержит (повторяет) имя сформированного файла (без расширения) |
| Версия формата | ВерсФорм | А | T(1-5) | О | Принимает значение: 5.08 |
(в ред. Приказов ФНС России от 03.02.2025 N ЕД-7-26/69@, от 17.03.2026
N ЕД-1-26/186@)
Версия программы, с помощью которой сформирован файл |
| ВерсПрог | А | T(1-40) | Н | | Идентификатор исходного файла, содержащего книгу продаж, применяемую при расчетах по налогу на добавленную стоимость, в полном объеме |
| ИдФайлИсх | А | T(1-200) | О | Содержит (повторяет) имя исходного файла (без расширения) | Идентификатор первого файла, полученного в результате деления исходного файла |
| ИдФайлПерв | А | T(1-200) | О | Содержит (повторяет) имя первого файла (без расширения), полученного в результате деления исходного файла, или повторяет имя сформированного файла (без расширения) при передаче одним файлом без деления | Количество файлов, полученных в результате деления исходного файла |
| КолФайл | А | N(5) | О | При передаче одним файлом (без деления на файлы) принимает значение 1 | Номер текущего файла |
| НомФайл | А | N(5) | О | Содержит номер текущего файла, полученного в результате деления. При передаче одним файлом (без деления) принимает значение 1 | Книга продаж, применяемая при расчетах по налогу на добавленную стоимость |
| Документ | С | | О | Состав элемента представлен в таблице 4.2 | |
Таблица 4.2
Книга продаж, применяемая при расчетах по налогу
на добавленную стоимость (Документ)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Код формы по КНД | КНД | А | T(=7) | ОК | Типовой элемент <КНДТип>.
Принимает значение: 1115103 |
| Сведения о налогоплательщике - продавце | СвПродав | С | | О | Состав элемента представлен в [таблице 4.3](#p102014) |
| Сведения о книге продаж | СвКнПрод | С | | О | Состав элемента представлен в [таблице 4.6](#p102081) |
| Сведения о продаже | СвПродаж | С | | ОМ | Состав элемента представлен в [таблице 4.8](#p102153) |
| Сведения о лице, подписывающем документ в электронной форме | Подписант | С | | О | Состав элемента представлен в [таблице 4.14](#p102431) |
Сведения о налогоплательщике - продавце (СвПродав)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Сведения об организации \| | СведЮЛ | С | | О | Состав элемента представлен в [таблице 4.4](#p102032) |
| Сведения об индивидуальном предпринимателе | СведИП | С | | О | Состав элемента представлен в [таблице 4.5](#p102057) |
Таблица 4.4
Сведения об организации (СведЮЛ)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Наименование организации | НаимОрг | А | T(1-1000) | О | |
| ИНН | ИННЮЛ | А | T(=10) | О | Типовой элемент <ИННЮЛТип> |
| КПП | КПП | А | T(=9) | О | Типовой элемент <КППТип> |
Таблица 4.5
Сведения об индивидуальном предпринимателе (СведИП)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| ИНН | ИННФЛ | А | T(=12) | О | Типовой элемент <ИННФЛТип> |
| Основной государственный регистрационный номер индивидуального предпринимателя | ОГРНИП | А | T(=15) | О | |
(в ред. Приказа ФНС России от 17.03.2026 N ЕД-1-26/186@)
Дата присвоения основного государственного регистрационного номера индивидуального предпринимателя |
| ДатаОГРНИП | А | T(=10) | О | Типовой элемент <ДатаТип>. | Дата в формате ДД.ММ.ГГГГ
(введено Приказом ФНС России от 17.03.2026 N ЕД-1-26/186@) |
| Фамилия, имя, отчество |
| ФИОИП | С | | О | Типовой элемент <ФИОТип>. | Состав элемента представлен в таблице 4.17
(в ред. Приказа ФНС России от 17.03.2026 N ЕД-1-26/186@) |
| Таблица 4.6 |
*Сведения о книге продаж (СвКнПрод)*
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| Продажа за период - налоговый период (код) | Период | А | T(=2) | ОК | Принимает значение:
21 - первый квартал |
22 - второй квартал |
23 - третий квартал |
24 - четвертый квартал |
51 - первый квартал при реорганизации (ликвидации) организации |
54 - второй квартал при реорганизации (ликвидации) организации |
55 - третий квартал при реорганизации (ликвидации) организации |
56 - четвертый квартал при реорганизации (ликвидации) организации |
83 - первый квартал при снятии с учета в качестве индивидуального предпринимателя (главы) крестьянского (фермерского) хозяйства) |
87 - второй квартал при снятии с учета в качестве индивидуального предпринимателя (главы) крестьянского (фермерского) хозяйства) |
88 - третий квартал при снятии с учета в качестве индивидуального предпринимателя (главы) крестьянского (фермерского) хозяйства) |
89 - четвертый квартал при снятии с учета в качестве индивидуального предпринимателя (главы) крестьянского (фермерского) хозяйства) |
(в ред. Приказа ФНС России от 17.03.2026 N ЕД-1-26/186@)
Продажа за период - год |
| ОтчетГод | А | | О | Типовой элемент <xs:gYear>. Год в формате ГГГГ | Реквизиты по строке Всего |
| Всего | С | | О | Состав элемента представлен в таблице 4.7 | |
Реквизиты по [строке Всего](https://bukva.ai/docs/postanovlenie-1137-2011#p3622) (Всего)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| Стоимость продаж, облагаемых налогом, по счету-фактуре, разница стоимости по корректировочному счету-фактуре (без НДС) в рублях и копейках, по ставке 22 процента (Графа 14) | СтТовРубКоп22 | А | N(19.2) | Н | |
(в ред. Приказа ФНС России от 17.03.2026 N ЕД-1-26/186@)
Стоимость продаж, облагаемых налогом, по счету-фактуре, разница стоимости по корректировочному счету-фактуре (без НДС) в рублях и копейках, по ставке 20 или 18 процентов |
(Графа 14а)
СтТовРубКоп18.20 | А | N(19.2) | Н | | (в ред. Приказа ФНС России от 17.03.2026 N ЕД-1-26/186@) |
Стоимость продаж, облагаемых налогом, по счету-фактуре, разница стоимости по корректировочному счету-фактуре (без НДС) в рублях и копейках, по ставке 10 процентов (Графа 15)
СтТовРубКоп10 |
| А | N(19.2) | Н | | Стоимость продаж, облагаемых налогом, по счету-фактуре, разница стоимости по корректировочному счету-фактуре (без НДС) в рублях и копейках, по ставке 7 процентов (Графа 15а) | СтТовРубКоп7 |
| А | N(19.2) | Н | | (введено Приказом ФНС России от 03.02.2025 N ЕД-7-26/69@) | Стоимость продаж, облагаемых налогом, по счету-фактуре, разница стоимости по корректировочному счету-фактуре (без НДС) в рублях и копейках, по ставке 5 процентов (Графа 15б) |
| СтТовРубКоп5 |
| А | N(19.2) | Н | | (введено Приказом ФНС России от 03.02.2025 N ЕД-7-26/69@) | Стоимость продаж, облагаемых налогом, по счету-фактуре, разница стоимости по корректировочному счету-фактуре (без НДС) в рублях и копейках, по ставке 0 процентов (Графа 16) |
| СтТовРубКоп0 |
| А | N(19.2) | Н | | Сумма НДС по счету-фактуре, разница суммы налога по корректировочному счету-фактуре в рублях и копейках, по ставке 22 процента (Графа 17) | СумНДСРубКоп22 |
| А | N(19.2) | Н | | (в ред. Приказа ФНС России от 17.03.2026 N ЕД-1-26/186@) | Сумма НДС по счету-фактуре, разница суммы налога по корректировочному счету-фактуре в рублях и копейках, по ставке 20 или 18 процентов (Графа 17а) |
СумНДСРубКоп18.20
А |
| N(19.2) | Н | | (в ред. Приказа ФНС России от 17.03.2026 N ЕД-1-26/186@) | Сумма НДС по счету-фактуре, разница суммы налога по корректировочному счету-фактуре в рублях и копейках, по ставке 10 процентов (Графа 18) | СумНДСРубКоп10 |
А
N(19.2) |
| Н | | Сумма НДС по счету-фактуре, разница суммы налога по корректировочному счету-фактуре в рублях и копейках, по ставке 7 процентов (Графа 18а) | СумНДСРубКоп7 | А | N(19.2) |
| Н | | (введено Приказом ФНС России от 03.02.2025 N ЕД-7-26/69@) | Сумма НДС по счету-фактуре, разница суммы налога по корректировочному счету-фактуре в рублях и копейках, по ставке 5 процентов (Графа 18б) | СумНДСРубКоп5 | А |
| N(19.2) |
| Н | | (введено Приказом ФНС России от 03.02.2025 N ЕД-7-26/69@) | Стоимость продаж, освобождаемых от налога, по счету-фактуре, разница стоимости по корректировочному счету-фактуре в рублях и копейках (Графа 19) | СтПродОсвНДСРубКоп | А |
| N(19.2) |
| Н | | | Таблица 4.8 | | Сведения о продаже (СвПродаж) |
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| Номер по порядку (Графа 1) | НомПП | А | N(12) | О | Принимает значение от 1 и более |
| Номер счета-фактуры продавца (Графа 3) | НомерСчФ | А | T(1-1000) | О | |
| Дата счета-фактуры продавца (Графа 3) | ДатаСчФ | А | T(=10) | О | Типовой элемент <ДатаТип>.
Дата в формате ДД.ММ.ГГГГ |
| Номер исправления счета-фактуры продавца (Графа 4) | НомИспрСчФ | А | N(3) | Н | Принимает значение от 1 и более |
| Дата исправления счета-фактуры продавца (Графа 4) | ДатаИспрСчФ | А | T(=10) | Н | Типовой элемент <ДатаТип>.
Дата в формате ДД.ММ.ГГГГ |
| Номер корректировочного счета-фактуры продавца (Графа 5) | НомерКСчФ | А | T(1-1000) | Н | |
| Дата корректировочного счета-фактуры продавца (Графа 5) | ДатаКСчФ | А | T(=10) | Н | Типовой элемент <ДатаТип>.
Дата в формате ДД.ММ.ГГГГ |
| Номер исправления корректировочного счета-фактуры продавца (Графа 6) | НомИспрКСчФ | А | N(3) | Н | Принимает значение от 1 и более |
| Дата исправления корректировочного счета-фактуры продавца (Графа 6) | ДатаИспрКСчФ | А | T(=10) | Н | Типовой элемент <ДатаТип>.
Дата в формате ДД.ММ.ГГГГ |
| Наименование покупателя (Графа 7) | НаимПок | А | T(1-1000) | Н | |
| ИНН покупателя - организации (Графа 8) | ИННЮЛ | А | T(=10) | Н | Типовой элемент <ИННЮЛТип> |
| КПП покупателя (Графа 8) | КПП | А | T(=9) | Н | Типовой элемент <КППТип> |
| ИНН покупателя - индивидуального предпринимателя (Графа 8) | ИННФЛ | А | T(=12) | Н | Типовой элемент <ИННФЛТип> |
| Код валюты (Графа 12) | КодОКВ | А | T(=3) | НК | Типовой элемент <ОКВТип>.
Принимает значение в соответствии с Общероссийским классификатором валют |
(в ред. Приказа ФНС России от 03.02.2025 N ЕД-7-26/69@)
Стоимость продаж по счету-фактуре, разница стоимости по корректировочному счету-фактуре (включая НДС) в валюте счета-фактуры (Графа 13а) |
| СтТовУчНалВсего | А | N(19.2) | Н | | Стоимость продаж по счету-фактуре, разница стоимости по корректировочному счету-фактуре (включая НДС) в рублях и копейках (Графа 13б) |
| СтТовУчНалРубКоп | А | N(19.2) | Н | Элемент обязателен при отсутствии элемента <СтПродОсвНДСРубКоп> | Стоимость продаж, облагаемых налогом, по счету-фактуре, разница стоимости по корректировочному счету-фактуре (без НДС) в рублях и копейках, по ставке 22 процента (Графа 14) |
| СтТовРубКоп22 | А | N(19.2) | Н | | (в ред. Приказа ФНС России от 17.03.2026 N ЕД-1-26/186@) |
Стоимость продаж, облагаемых налогом, по счету-фактуре, разница стоимости по корректировочному счету-фактуре (без НДС) в рублях и копейках, по ставке 20 или 18 процентов
(Графа 14а) |
СтТовРубКоп18.20
А | N(19.2) | Н | | (в ред. Приказа ФНС России от 17.03.2026 N ЕД-1-26/186@) | Стоимость продаж, облагаемых налогом, по счету-фактуре, разница стоимости по корректировочному счету-фактуре (без НДС) в рублях и копейках, по ставке 10 процентов (Графа 15) |
СтТовРубКоп10
А |
| N(19.2) | Н | | Стоимость продаж, облагаемых налогом, по счету-фактуре, разница стоимости по корректировочному счету-фактуре (без НДС) в рублях и копейках, по ставке 7 процентов (Графа 15а) | СтТовРубКоп7 | А |
| N(19.2) | Н | | (введено Приказом ФНС России от 03.02.2025 N ЕД-7-26/69@) | Стоимость продаж, облагаемых налогом, по счету-фактуре, разница стоимости по корректировочному счету-фактуре (без НДС) в рублях и копейках, по ставке 5 процентов (Графа 15б) | СтТовРубКоп5 |
| А |
| N(19.2) | Н | | (введено Приказом ФНС России от 03.02.2025 N ЕД-7-26/69@) | Стоимость продаж, облагаемых налогом, по счету-фактуре, разница стоимости по корректировочному счету-фактуре (без НДС) в рублях и копейках, по ставке 0 процентов (Графа 16) | СтТовРубКоп0 |
| А |
| N(19.2) | Н | | Сумма НДС по счету-фактуре, разница суммы налога по корректировочному счету-фактуре в рублях и копейках, по ставке 22 процента (Графа 17) | СумНДСРубКоп22 | А |
| N(19.2) | Н | | (в ред. Приказа ФНС России от 17.03.2026 N ЕД-1-26/186@) | Сумма НДС по счету-фактуре, разница суммы налога по корректировочному счету-фактуре в рублях и копейках, по ставке 20 или 18 процентов (Графа 17а) | СумНДСРубКоп18.20 |
А
N(19.2) |
| Н | | (в ред. Приказа ФНС России от 17.03.2026 N ЕД-1-26/186@) | Сумма НДС по счету-фактуре, разница суммы налога по корректировочному счету-фактуре в рублях и копейках, по ставке 10 процентов (Графа 18) | СумНДСРубКоп10 | А |
N(19.2)
Н |
| Сумма НДС по счету-фактуре, разница суммы налога по корректировочному счету-фактуре в рублях и копейках, по ставке 7 процентов (Графа 18а) | СумНДСРубКоп7 | А | N(19.2) | Н |
| (введено Приказом ФНС России от 03.02.2025 N ЕД-7-26/69@) | Сумма НДС по счету-фактуре, разница суммы налога по корректировочному счету-фактуре в рублях и копейках, по ставке 5 процентов (Графа 18б) | СумНДСРубКоп5 | А | N(19.2) |
| Н |
| (введено Приказом ФНС России от 03.02.2025 N ЕД-7-26/69@) | Стоимость продаж, освобождаемых от налога, по счету-фактуре, разница стоимости по корректировочному счету-фактуре в рублях и копейках (Графа 19) | СтПродОсвНДСРубКоп | А | N(19.2) |
| Н |
| Элемент обязателен при отсутствии элемента <СтТовУчНалРубКоп> | Код вида операции (Графа 2) | КодВидОпер | П | T(=2) | ОКМ |
| Принимает значение в соответствии с приказом ФНС России от 14.03.2016 N ММВ-7-3/136@ "Об утверждении перечня кодов видов операций, указываемых в книге покупок, применяемой при расчетах по налогу на добавленную стоимость, дополнительном листе к ней, книге продаж, применяемой при расчетах по налогу на добавленную стоимость, дополнительном листе к ней, а также кодов видов операций по налогу на добавленную стоимость, необходимых для ведения журнала учета полученных и выставленных счетов-фактур" (зарегистрирован Министерством юстиции Российской Федерации 20.04.2016, регистрационный номер 41876) | Код вида товара (Графа 3а) | ВидТов | П | T(=10) | НКМ |
| Принимает значение в соответствии с единой Товарной номенклатурой внешнеэкономической деятельности Таможенного союза (ТН ВЭД) | Сведения о посреднике (комиссионере, агенте) | СвПосредн | С | | Н |
| Состав элемента представлен в таблице 4.9 | Сведения о документе, подтверждающем оплату | СвДокПдтвОпл | С | | НМ |
| Состав элемента представлен в таблице 4.12 | Номер и дата счета-фактуры продавца, ранее выставленного при получении оплаты (частичной оплаты) | (Графа 11а) | СвСчФПродРанВыст | С | |
НМ
Состав элемента представлен в таблице 4.16 | (введено Приказом ФНС России от 17.03.2026 N ЕД-1-26/186@) | Сведения о регистрационном номере декларации на товары или регистрационном номере партии товара, а также о коде количественной единицы измерения, количестве и стоимости товара, подлежащего прослеживаемости (Графы 20 - 23) | СвРегНом | С | |
| НМ |
| Состав элемента представлен в таблице 4.13 | | Таблица 4.9 | | Сведения о посреднике (комиссионере, агенте) (СвПосредн) | |
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Сведения о посреднике - организации \| | СведЮЛ | С | | О | Состав элемента представлен в [таблице 4.10](#p102339) |
| Сведения о посреднике - индивидуальном предпринимателе | СведИП | С | | О | Состав элемента представлен в [таблице 4.11](#p102364) |
Сведения о посреднике - организации (СведЮЛ)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Наименование [(Графа 9)](https://bukva.ai/docs/postanovlenie-1137-2011#p3599) | НаимОрг | А | T(1-1000) | Н | |
| ИНН организации [(Графа 10)](https://bukva.ai/docs/postanovlenie-1137-2011#p3600) | ИННЮЛ | А | T(=10) | О | Типовой элемент <ИННЮЛТип> |
| КПП [(Графа 10)](https://bukva.ai/docs/postanovlenie-1137-2011#p3600) | КПП | А | T(=9) | О | Типовой элемент <КППТип> |
Сведения о посреднике - индивидуальном
предпринимателе (СведИП)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| ИНН (Графа 10) | ИННФЛ | А | T(=12) | О | Типовой элемент <ИННФЛТип> |
| Фамилия, имя, отчество (Графа 9) | ФИОИП | С | | Н | Типовой элемент <ФИОТип>.
Состав элемента представлен в таблице 4.17 |
| (в ред. Приказа ФНС России от 17.03.2026 N ЕД-1-26/186@) |
Сведения о документе, подтверждающем оплату (СвДокПдтвОпл)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Номер документа, подтверждающего оплату [(Графа 11)](https://bukva.ai/docs/postanovlenie-1137-2011#p3601) | НомерДокПдтвОпл | А | T(1-256) | О | |
| Дата документа, подтверждающего оплату [(Графа 11)](https://bukva.ai/docs/postanovlenie-1137-2011#p3601) | ДатаДокПдгвОпл | А | T(=10) | О | Типовой элемент <ДатаТип>.
Дата в формате ДД.ММ.ГГГГ |
Сведения о регистрационном номере декларации на товары
или регистрационном номере партии товара, а также о коде
количественной единицы измерения, количестве и стоимости
товара, подлежащего прослеживаемости
([Графы 20](https://bukva.ai/docs/postanovlenie-1137-2011#p3618) - [23](https://bukva.ai/docs/postanovlenie-1137-2011#p3621)) (СвРегНом)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| Регистрационный номер декларации на товары или регистрационный номер партии товара, подлежащего прослеживаемости (Графа 20) | РегНомПросл | А | T(13-29) | О | |
| Код количественной единицы измерения товара, используемой в целях осуществления прослеживаемости (Графа 21) | ОКЕИ | А | T(3-4) | НК | Типовой элемент <ОКЕИТип>.
Принимает значение в соответствии с Общероссийским классификатором единиц измерения |
| Количество товара, подлежащего прослеживаемости, в количественной единице измерения товара, используемой в целях осуществления прослеживаемости (Графа 22) | КолТовПросл | А | N(10) | Н | |
| Стоимость товара, подлежащего прослеживаемости, без НДС в рублях и копейках (Графа 23) | СтоимТовПросл | А | N(19.2) | Н | |
| (в ред. Приказа ФНС России от 17.03.2026 N ЕД-1-26/186@) |
Таблица 4.14
Сведения о лице, подписывающем документ в электронной
форме (Подписант)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| Признак лица, подписывающего документ | ПрПодп | А | T(=1) | ОК | Принимает значение:
1 - налогоплательщик (законный
представитель налогоплательщика) |
2 - уполномоченный представитель
налогоплательщика |
| Фамилия, имя, отчество | ФИО | С | | О | Типовой элемент <ФИОТип>.
Состав элемента представлен в таблице 4.17 |
(в ред. Приказа ФНС России от 17.03.2026 N ЕД-1-26/186@)
Сведения о представителе налогоплательщика |
| СвПред | С | | НУ | Состав элемента представлен в таблице 4.15 | Элемент обязателен при <ПрПодп>=2 |
Таблица 4.15
Сведения о представителе налогоплательщика (СвПред)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Наименование документа, подтверждающего полномочия представителя налогоплательщика | НаимДок | А | T(1-120) | О | |
Таблица 4.16
Номер и дата счета-фактуры продавца, ранее
выставленного при получении оплаты (частичной оплаты)
[(Графа 11а)](https://bukva.ai/docs/postanovlenie-1137-2011#p3602) (СвСчФПродРанВыст)
(введены [Приказом](https://bukva.ai/docs/prikaz-ed-1-26186-at#p100270) ФНС России от 17.03.2026 N ЕД-1-26/186@)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Номер счета-фактуры продавца, ранее выставленного при получении оплаты (частичной оплаты) [(Графа 11а)](https://bukva.ai/docs/postanovlenie-1137-2011#p3602) | НомСчФПродРанВ | А | T(1-1000) | О | |
| Дата счета-фактуры продавца, ранее выставленного при получении оплаты (частичной оплаты) [(Графа 11а)](https://bukva.ai/docs/postanovlenie-1137-2011#p3602) | ДатаСчФПродРанВ | А | T(=10) | О | Типовой элемент <ДатаТип>.
Дата в формате ДД.ММ.ГГГГ |
Таблица [4.17](https://bukva.ai/docs/prikaz-ed-1-26186-at#p100269)
Фамилия, имя, отчество физического лица (ФИОТип)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Фамилия | Фамилия | А | T(1-60) | О | |
| Имя | Имя | А | T(1-60) | О | |
| Отчество | Отчество | А | T(1-60) | Н | |
**Приложение N 5**
**к приказу ФНС России**
**от 08.06.2021 N ЕД-7-26/547@**
ФОРМАТ
ДОПОЛНИТЕЛЬНОГО ЛИСТА КНИГИ ПРОДАЖ, ПРИМЕНЯЕМОЙ
ПРИ РАСЧЕТАХ ПО НАЛОГУ НА ДОБАВЛЕННУЮ СТОИМОСТЬ,
В ЭЛЕКТРОННОЙ ФОРМЕ
### I. ОБЩИЕ СВЕДЕНИЯ
1. Настоящий документ описывает требования к XML файлам (далее - файл обмена) передачи сведений дополнительного листа книги продаж, применяемой при расчетах по налогу на добавленную стоимость, [форма](https://bukva.ai/docs/postanovlenie-1137-2011#p2434) которого утверждена постановлением Правительства Российской Федерации от 26.12.2011 N 1137 "О формах и правилах заполнения (ведения) документов, применяемых при расчетах по налогу на добавленную стоимость" (Собрание законодательства Российской Федерации, 2012, N 3, ст. 417; Официальный интернет-портал правовой информации [http://pravo.gov.ru](#p8), 12.04.2021).
2. Номер версии настоящего формата 5.08, часть 909.
> *(в ред. Приказов ФНС России от 03.02.2025 [N ЕД-7-26/69@](https://bukva.ai/docs/prikaz-ed-7-2669-at#p100056), от 17.03.2026 [N ЕД-1-26/186@](https://bukva.ai/docs/prikaz-ed-1-26186-at#p100293))*
### II. ОПИСАНИЕ ФАЙЛА ОБМЕНА
3. Имя файла обмена должно иметь следующий вид:
KND_O_P_N1_GGGGMMDD_N2, где:
KND - префикс, принимающий значение 1115106 (код формы Дополнительного листа книги продаж, применяемой при расчетах по налогу на добавленную стоимость);
O - идентификатор отправителя информации, имеет вид:
для организаций - девятнадцатиразрядный код (идентификационный номер налогоплательщика (далее - ИНН) и код причины постановки на учет (далее - КПП) организации (обособленного подразделения);
для физических лиц - двенадцатиразрядный код (ИНН физического лица, при наличии. При отсутствии ИНН - последовательность из двенадцати нулей).
P - идентификатор получателя - налогового органа, для которого предназначен файл, имеет вид четырехразрядного кода налогового органа;
GGGG - год формирования передаваемого файла, MM - месяц, DD - день;
N1, N2 - идентификационные номера файла (GUID). Если документ состоит из нескольких файлов, N1 одинаковый для всех файлов одного документа, N2 уникален для каждого файла независимо от принадлежности к документу.
Расширение имени файла - xml. Расширение имени файла может указываться как строчными, так и прописными буквами.
Параметры первой строки файла обмена
Первая строка XML файла должна иметь следующий вид:
Имя файла, содержащего XML схему файла обмена, должно иметь следующий вид:
ON_DOPLKNPROD_1_909_01_05_08_xx, где xx - номер версии схемы.
> *(в ред. [Приказа](https://bukva.ai/docs/prikaz-ed-1-26186-at#p100295) ФНС России от 17.03.2026 N ЕД-1-26/186@)*
Расширение имени файла - xsd.
XML схема файла обмена приводится отдельным файлом и размещается на официальном сайте Федеральной налоговой службы в информационно-телекоммуникационной сети "Интернет".
4. Логическая модель файла обмена представлена в виде диаграммы структуры файла обмена на [рисунке 1](#p102526) настоящего формата. Элементами логической модели файла обмена являются элементы и атрибуты XML файла. Перечень структурных элементов логической модели файла обмена и сведения о них приведены в [таблицах 4.1](#p102528) - [4.17](#p103062) настоящего формата.
> *(в ред. [Приказа](https://bukva.ai/docs/prikaz-ed-1-26186-at#p100296) ФНС России от 17.03.2026 N ЕД-1-26/186@)*
Для каждого структурного элемента логической модели файла обмена приводятся следующие сведения:
наименование элемента. Приводится полное наименование элемента. В строке таблицы могут быть описаны несколько элементов, наименования которых разделены символом "|". Такая форма записи применяется при наличии в файле обмена только одного элемента из описанных в этой строке;
сокращенное наименование (код) элемента. Приводится сокращенное наименование элемента. Синтаксис сокращенного наименования должен удовлетворять спецификации XML;
признак типа элемента. Может принимать следующие значения: "С" - сложный элемент логической модели (содержит вложенные элементы), "П" - простой элемент логической модели, реализованный в виде элемента XML файла, "А" - простой элемент логической модели, реализованный в виде атрибута элемента XML файла. Простой элемент логической модели не содержит вложенные элементы;
формат элемента. Формат элемента представляется следующими условными обозначениями: T - символьная строка; N - числовое значение (целое или дробное).
Формат символьной строки указывается в виде T(n-k) или T(=k), где: n - минимальное количество знаков, k - максимальное количество знаков, символ "-" - разделитель, символ "=" означает фиксированное количество знаков в строке. В случае, если минимальное количество знаков равно 0, формат имеет вид T(0-k). В случае, если максимальное количество знаков не ограничено, формат имеет вид T(n-).
Формат числового значения указывается в виде N(m.k), где: m - максимальное количество знаков в числе, включая знак (для отрицательного числа), целую и дробную часть числа без разделяющей десятичной точки, k - максимальное число знаков дробной части числа. Если число знаков дробной части числа равно 0 (то есть число целое), то формат числового значения имеет вид N(m).
Для простых элементов, являющихся базовыми в XML, например, элемент с типом "date", поле "Формат элемента" не заполняется. Для таких элементов в поле "Дополнительная информация" указывается тип базового элемента;
признак обязательности элемента определяет обязательность наличия элемента (совокупности наименования элемента и его значения) в файле обмена. Признак обязательности элемента может принимать следующие значения: "О" - наличие элемента в файле обмена обязательно; "Н" - наличие элемента в файле обмена необязательно, то есть элемент может отсутствовать. Если элемент принимает ограниченный перечень значений (по классификатору, кодовому словарю и тому подобному), то признак обязательности элемента дополняется символом "К". Например, "ОК". В случае, если количество реализаций элемента может быть более одной, то признак обязательности элемента дополняется символом "М". Например, "НМ" или "ОКМ".
К вышеперечисленным признакам обязательности элемента может добавляться значение "У" в случае описания в XML схеме условий, предъявляемых к элементу в файле обмена, описанных в графе "Дополнительная информация". Например, "НУ" или "ОКУ";
дополнительная информация содержит, при необходимости, требования к элементу файла обмена, не указанные ранее. Для сложных элементов указывается ссылка на таблицу, в которой описывается состав данного элемента. Для элементов, принимающих ограниченный перечень значений из классификатора (кодового словаря и тому подобного), указывается соответствующее наименование классификатора (кодового словаря и тому подобного) или приводится перечень возможных значений. Для классификатора (кодового словаря и тому подобного) может указываться ссылка на его местонахождение. Для элементов, использующих пользовательский тип данных, указывается наименование типового элемента.
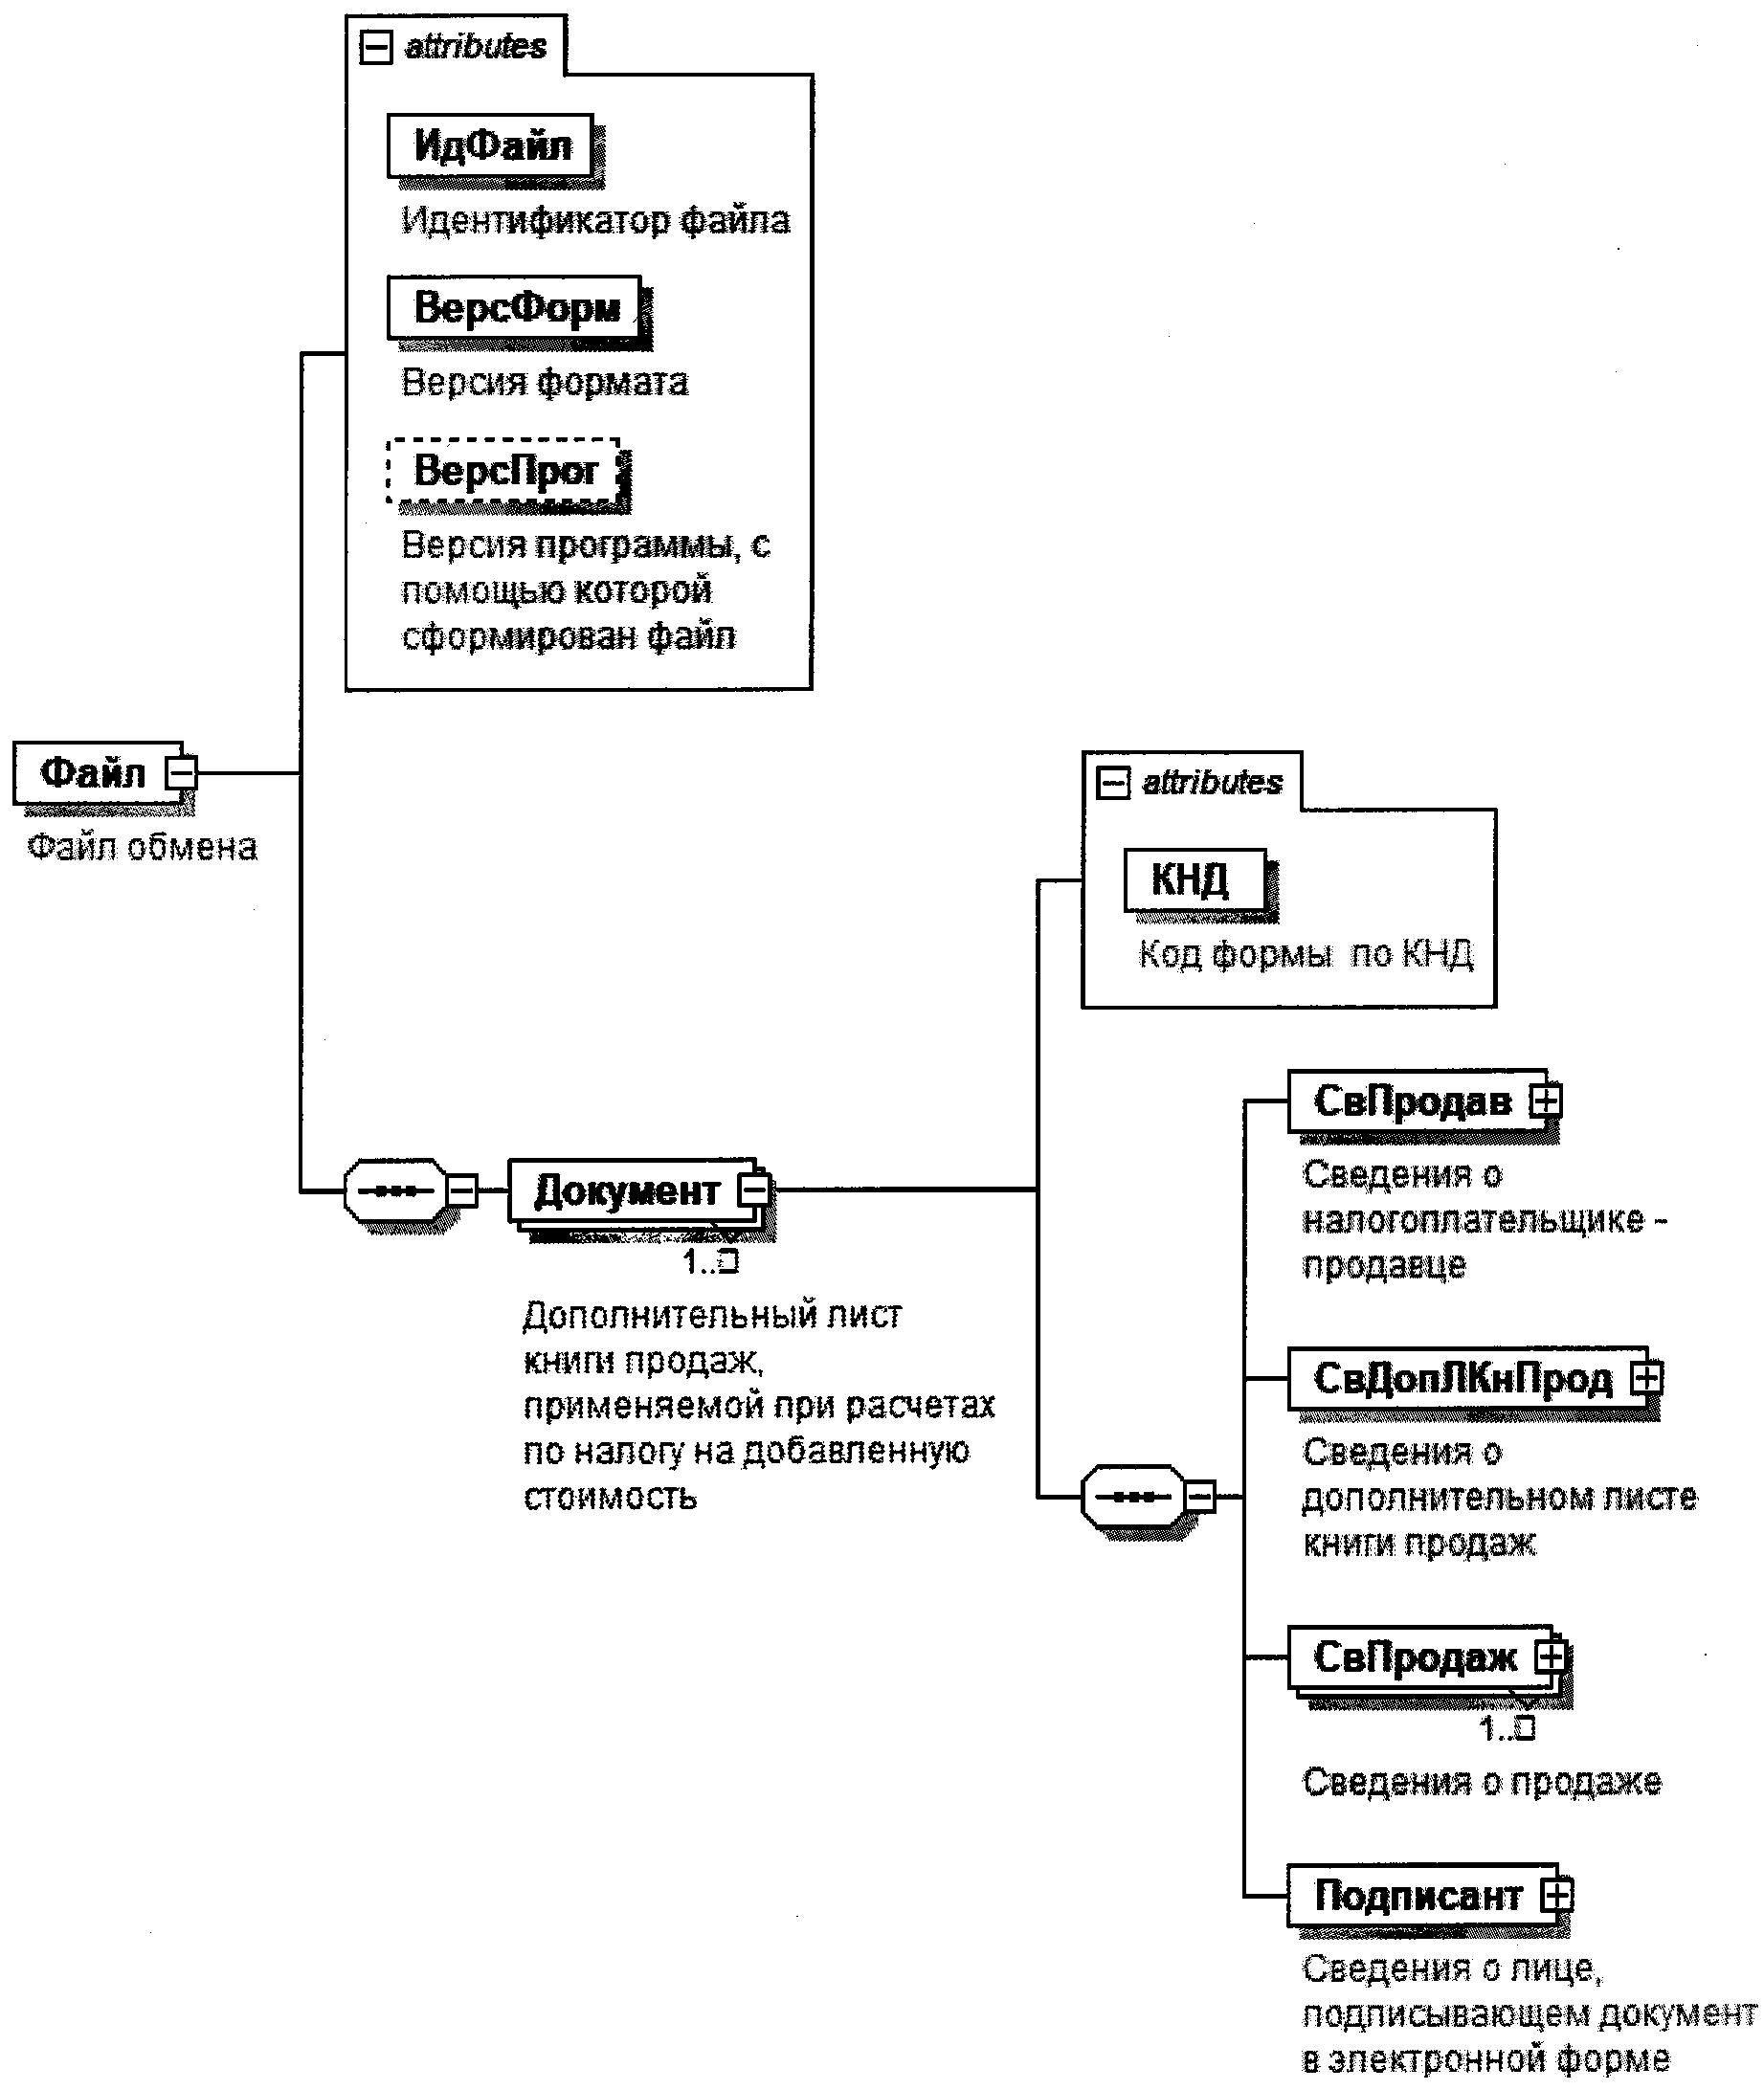
Рисунок 1. Диаграмма структуры файла обмена
Таблица 4.1
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| Идентификатор файла | ИдФайл | А | T(1-255) | ОУ | Содержит (повторяет) имя сформированного файла (без расширения) |
| Версия формата | ВерсФорм | А | T(1-5) | О | Принимает значение: 5.08 |
(в ред. Приказов ФНС России от 03.02.2025 N ЕД-7-26/69@, от 17.03.2026
N ЕД-1-26/186@)
Версия программы, с помощью которой сформирован файл |
| ВерсПрог | А | T(1-40) | Н | | Дополнительный лист книги продаж, применяемой при расчетах по налогу на добавленную стоимость |
| Документ | С | | ОМ | Состав элемента представлен в таблице 4.2 | |
Таблица 4.2
Дополнительный лист книги продаж, применяемой при расчетах
по налогу на добавленную стоимость (Документ)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Код формы по КНД | КНД | А | T(=7) | ОК | Типовой элемент <КНДТип>.
Принимает значение: 1115106 |
| Сведения о налогоплательщике - продавце | СвПродав | С | | О | Состав элемента представлен в [таблице 4.3](#p102592) |
| Сведения о дополнительном листе книги продаж | СвДопЛКнПрод | С | | О | Состав элемента представлен в [таблице 4.6](#p102659) |
| Сведения о продаже | СвПродаж | С | | ОМ | Состав элемента представлен в [таблице 4.7](#p102699) |
| Сведения о лице, подписывающем документ в электронной форме | Подписант | С | | О | Состав элемента представлен в [таблице 4.13](#p102977) |
Сведения о налогоплательщике - продавце (СвПродав)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Сведения об организации \| | СведЮЛ | С | | О | Состав элемента представлен в [таблице 4.4](#p102610) |
| Сведения об индивидуальном предпринимателе | СведИП | С | | О | Состав элемента представлен в [таблице 4.5](#p102635) |
Сведения об организации (СведЮЛ)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Наименование организации | НаимОрг | А | T(1-1000) | О | |
| ИНН | ИННЮЛ | А | T(=10) | О | Типовой элемент <ИННЮЛТип> |
| КПП | КПП | А | T(=9) | О | Типовой элемент <КППТип> |
Таблица 4.5
Сведения об индивидуальном предпринимателе (СведИП)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| ИНН | ИННФЛ | А | T(=12) | О | Типовой элемент <ИННФЛТип> |
| Основной государственный регистрационный номер индивидуального предпринимателя | ОГРНИП | А | T(=15) | О | |
(в ред. Приказа ФНС России от 17.03.2026 N ЕД-1-26/186@)
Дата присвоения основного государственного регистрационного номера индивидуального предпринимателя |
| ДатаОГРНИП | А | T(=10) | О | Типовой элемент <ДатаТип>. | Дата в формате ДД.ММ.ГГГГ
(введено Приказом ФНС России от 17.03.2026 N ЕД-1-26/186@) |
| Фамилия, имя, отчество |
| ФИОИП | С | | О | Типовой элемент <ФИОТип>. | Состав элемента представлен в таблице 4.17
(в ред. Приказа ФНС России от 17.03.2026 N ЕД-1-26/186@) |
| Таблица 4.6 |
Сведения о дополнительного листе книги
продаж (СвДопЛКнПрод)
Наименование элемента
Сокращенное наименование (код) элемента
Признак типа элемента
Формат элемента
Признак обязательности элемента
Дополнительная информация
Номер дополнительного листа книги продаж
НомерДопЛКнПрод
А
T(1-100)
О
Налоговый период
Период
А
T(=2)
ОК
Принимает значение:
21 - первый квартал |
22 - второй квартал |
23 - третий квартал |
24 - четвертый квартал |
51 - первый квартал при реорганизации (ликвидации) организации |
54 - второй квартал при реорганизации (ликвидации) организации |
*55 - третий квартал при реорганизации (ликвидации) организации |*
*56 - четвертый квартал при реорганизации (ликвидации) организации |*
*83 - первый квартал при снятии с учета в качестве индивидуального предпринимателя (главы) крестьянского (фермерского) хозяйства) |*
87 - второй квартал при снятии с учета в качестве индивидуального предпринимателя (главы) крестьянского (фермерского) хозяйства) |
88 - третий квартал при снятии с учета в качестве индивидуального предпринимателя (главы) крестьянского (фермерского) хозяйства) |
89 - четвертый квартал при снятии с учета в качестве индивидуального предпринимателя (главы) крестьянского (фермерского) хозяйства)
> *(в ред. [Приказа](https://bukva.ai/docs/prikaz-ed-1-26186-at#p100317) ФНС России от 17.03.2026 N ЕД-1-26/186@)*
Год
ОтчетГод
А
О
Типовой элемент
.
Год в формате ГГГГ
Дополнительный лист составлен (Дата)
ДатаДопЛКнПрод
А
T(=10)
О
Типовой элемент <ДатаТип>.
Дата в формате ДД.ММ.ГГГГ
Реквизиты по [строке Итого](https://bukva.ai/docs/postanovlenie-1137-2011#p3711)
Итого
С
О
Типовой элемент <ВсегоТип>.
Состав элемента представлен в [таблице 4.15](#p103014)
Реквизиты по [строке Всего](https://bukva.ai/docs/postanovlenie-1137-2011#p3716)
Всего
С
О
Типовой элемент <ВсегоТип>.
Состав элемента представлен в [таблице 4.15](#p103014)
Таблица 4.7
Сведения о продаже (СвПродаж)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| Номер по порядку (Графа 1) | НомПП | А | N(12) | О | Принимает значение от 1 и более |
| Номер счета-фактуры продавца (Графа 3) | НомерСчФ | А | T(1-1000) | О | |
| Дата счета-фактуры продавца (Графа 3) | ДатаСчФ | А | T(=10) | О | Типовой элемент <ДатаТип>.
Дата в формате ДД.ММ.ГГГГ |
| Номер исправления счета-фактуры продавца (Графа 4) | НомИспрСчФ | А | N(3) | Н | Принимает значение от 1 и более |
| Дата исправления счета-фактуры продавца (Графа 4) | ДатаИспрСчФ | А | T(=10) | Н | Типовой элемент <ДатаТип>.
Дата в формате ДД.ММ.ГГГГ |
| Номер корректировочного счета-фактуры продавца (Графа 5) | НомерКСчФ | А | T(1-1000) | Н | |
| Дата корректировочного счета-фактуры продавца (Графа 5) | ДатаКСчФ | А | T(=10) | Н | Типовой элемент <ДатаТип>.
Дата в формате ДД.ММ.ГГГГ |
| Номер исправления корректировочного счета-фактуры продавца (Графа 6) | НомИспрКСчФ | А | N(3) | Н | Принимает значение от 1 и более |
| Дата исправления корректировочного счета-фактуры продавца (Графа 6) | ДатаИспрКСчФ | А | T(=10) | Н | Типовой элемент <ДатаТип>.
Дата в формате ДД.ММ.ГГГГ |
| Наименование покупателя (Графа 7) | НаимПок | А | T(1-1000) | Н | |
| ИНН покупателя - организации (Графа 8) | ИННЮЛ | А | T(=10) | Н | Типовой элемент <ИННЮЛТип> |
| КПП покупателя (Графа 8) | КПП | А | T(=9) | Н | Типовой элемент <КППТип> |
| ИНН покупателя - индивидуального 1 предпринимателя (Графа 8) | ИННФЛ | А | T(=12) | Н | Типовой элемент <ИННФЛТип> |
| Код валюты (Графа 12) | КодОКВ | А | T(=3) | НК | Типовой элемент <ОКВТип>.
Принимает значение в соответствии с Общероссийским классификатором валют |
(в ред. Приказа ФНС России от 03.02.2025 N ЕД-7-26/69@)
Стоимость продаж по счету-фактуре, разница стоимости по корректировочному счету-фактуре (включая НДС) в валюте счета-фактуры (Графа 13а) |
| СтТовУчНалВсего | А | N(19.2) | Н | | Стоимость продаж по счету-фактуре, разница стоимости по корректировочному счету-фактуре (включая НДС) в рублях и копейках (Графа 13б) |
| СтТовУчНалРубКоп | А | N(19.2) | Н | Элемент обязателен при отсутствии элемента <СтПродОсвНДСРубКоп> | Стоимость продаж, облагаемых налогом, по счету-фактуре, разница стоимости по корректировочному счету-фактуре (без НДС) в рублях и копейках, по ставке 22 процента (Графа 14) |
| СтТовРубКоп22 | А | N(19.2) | Н | | (в ред. Приказа ФНС России от 17.03.2026 N ЕД-1-26/186@) |
Стоимость продаж, облагаемых налогом, по счету-фактуре, разница стоимости по корректировочному счету-фактуре (без НДС) в рублях и копейках, по ставке 20 или 18 процентов (Графа 14а)
СтТовРубКоп18.20 |
| А | N(19.2) | Н | | (в ред. Приказа ФНС России от 17.03.2026 N ЕД-1-26/186@) | Стоимость продаж, облагаемых налогом, по счету-фактуре, разница стоимости по корректировочному счету-фактуре (без НДС) в рублях и копейках, по ставке 10 процентов (Графа 15) |
СтТовРубКоп10
А |
| N(19.2) | Н | | Стоимость продаж, облагаемых налогом, по счету-фактуре, разница стоимости по корректировочному счету-фактуре (без НДС) в рублях и копейках, по ставке 7 процентов (Графа 15а) | СтТовРубКоп7 | А |
| N(19.2) | Н | | (введено Приказом ФНС России от 03.02.2025 N ЕД-7-26/69@) | Стоимость продаж, облагаемых налогом, по счету-фактуре, разница стоимости по корректировочному счету-фактуре (без НДС) в рублях и копейках, по ставке 5 процентов (Графа 15б) | СтТовРубКоп5 |
| А |
| N(19.2) | Н | | (введено Приказом ФНС России от 03.02.2025 N ЕД-7-26/69@) | Стоимость продаж, облагаемых налогом, по счету-фактуре, разница стоимости по корректировочному счету-фактуре (без НДС) в рублях и копейках, по ставке 0 процентов (Графа 16) | СтТовРубКоп0 |
| А |
| N(19.2) | Н | | Сумма НДС по счету-фактуре, разница суммы налога по корректировочному счету-фактуре в рублях и копейках, по ставке 22 процента (Графа 17) | СумНДСРубКоп22 | А |
| N(19.2) | Н | | (в ред. Приказа ФНС России от 17.03.2026 N ЕД-1-26/186@) | Сумма НДС по счету-фактуре, разница суммы налога по корректировочному счету-фактуре в рублях и копейках, по ставке 20 или 18 процентов (Графа 17а) | СумНДСРубКоп18.20 |
А
N(19.2) |
| Н | | (в ред. Приказа ФНС России от 17.03.2026 N ЕД-1-26/186@) | Сумма НДС по счету-фактуре, разница суммы налога по корректировочному счету-фактуре в рублях и копейках, по ставке 10 процентов (Графа 18) | СумНДСРубКоп10 | А |
N(19.2)
Н |
| Сумма НДС по счету-фактуре, разница суммы налога по корректировочному счету-фактуре в рублях и копейках, по ставке 7 процентов (Графа 18а) | СумНДСРубКоп7 | А | N(19.2) | Н |
| (введено Приказом ФНС России от 03.02.2025 N ЕД-7-26/69@) | Сумма НДС по счету-фактуре, разница суммы налога по корректировочному счету-фактуре в рублях и копейках, по ставке 5 процентов (Графа 18б) | СумНДСРубКоп5 | А | N(19.2) |
| Н |
| (введено Приказом ФНС России от 03.02.2025 N ЕД-7-26/69@) | Стоимость продаж, освобождаемых от налога, по счету-фактуре, разница стоимости по корректировочному счету-фактуре в рублях и копейках (Графа 19) | СтПродОсвНДСРубКоп | А | N(19.2) |
| Н |
| Элемент обязателен при отсутствии элемента <СтТовУчНалРубКоп> | Код вида операции (Графа 2) | КодВидОпер | П | T(=2) | ОКМ |
| Принимает значение в соответствии с приказом ФНС России от 14.03.2016 N ММВ-7-3/136@ "Об утверждении перечня кодов видов операций, указываемых в книге покупок, применяемой при расчетах по налогу на добавленную стоимость, дополнительном листе к ней, книге продаж, применяемой при расчетах по налогу на добавленную стоимость, дополнительном листе к ней, а также кодов видов операций по налогу на добавленную стоимость, необходимых для ведения журнала учета полученных и выставленных счетов-фактур" (зарегистрирован Министерством юстиции Российской Федерации 20.04.2016, регистрационный номер 41876) | Код вида товара (Графа 3а) | ВидТов | П | T(=10) | НКМ |
| Принимает значение в соответствии с единой Товарной номенклатурой внешнеэкономической деятельности Таможенного союза (ТН ВЭД) | Сведения о посреднике (комиссионере, агенте) | СвПосредн | С | | Н |
| Состав элемента представлен в таблице 4.8 | Сведения о документе, подтверждающем оплату | СвДокПдтвОпл | С | | НМ |
| Состав элемента представлен в таблице 4.11 | Номер и дата счета-фактуры продавца, ранее выставленного при получении оплаты (частичной оплаты) (Графа 11а) | СвСчФПродРанВыст | С | | НМ |
| Состав элемента представлен в таблице 4.16 | (введено Приказом ФНС России от 17.03.2026 N ЕД-1-26/186@) | Сведения о регистрационном номере декларации на товары или регистрационном номере партии товара, а также о коде количественной единицы измерения, количестве и стоимости товара, подлежащего прослеживаемости (Графы 20 - 23) | СвРегНом | С | |
| НМ |
| Состав элемента представлен в таблице 4.12 | | Таблица 4.8 | | Сведения о посреднике (комиссионере, агенте) (СвПосредн) | |
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Сведения о посреднике-организации \| | СведЮЛ | С | | О | Состав элемента представлен в [таблице 4.9](#p102885) |
| Сведения о посреднике - индивидуальном предпринимателе | СведИП | С | | О | Состав элемента представлен в [таблице 4.10](#p102910) |
Сведения о посреднике-организации (СведЮЛ)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Наименование [(Графа 9)](https://bukva.ai/docs/postanovlenie-1137-2011#p3688) | НаимОрг | А | T(1-1000) | Н | |
| ИНН организации [(Графа 10)](https://bukva.ai/docs/postanovlenie-1137-2011#p3689) | ИННЮЛ | А | T(=10) | О | Типовой элемент <ИННЮЛТип> |
| КПП [(Графа 10)](https://bukva.ai/docs/postanovlenie-1137-2011#p3689) | КПП | А | T(=9) | О | Типовой элемент <КППТип> |
Сведения о посреднике - индивидуальном
предпринимателе (СведИП)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| ИНН (Графа 10) | ИННФЛ | А | T(=12) | О | Типовой элемент <ИННФЛТип> |
| Фамилия, имя, отчество (Графа 9) | ФИОИП | С | | Н | Типовой элемент <ФИОТип>.
Состав элемента представлен в таблице 4.17 |
| (в ред. Приказа ФНС России от 17.03.2026 N ЕД-1-26/186@) |
Сведения о документе, подтверждающем оплату (СвДокПдтвОпл)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Номер документа, подтверждающего оплату [(Графа 11)](https://bukva.ai/docs/postanovlenie-1137-2011#p3690) | НомерДокПдтвОпл | А | T(1-256) | О | |
| Дата документа, подтверждающего оплату [(Графа 11)](https://bukva.ai/docs/postanovlenie-1137-2011#p3690) | ДатаДокПдтвОпл | А | T(=10) | О | Типовой элемент <ДатаТип>.
Дата в формате ДД.ММ.ГГГГ |
Таблица 4.12
Сведения о регистрационном номере декларации на товары
или регистрационном номере партии товара, а также о коде
количественной единицы измерения, количестве и стоимости
товара, подлежащего прослеживаемости
([Графы 20](https://bukva.ai/docs/postanovlenie-1137-2011#p3707) - [23](https://bukva.ai/docs/postanovlenie-1137-2011#p3710)) (СвРегНом)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| Регистрационный номер декларации на товары или регистрационный номер партии товара, подлежащего прослеживаемости (Графа 20) | РегНомПросл | А | T(13-29) | О | |
| Код количественной единицы измерения товара, используемой в целях осуществления прослеживаемости (Графа 21) | ОКЕИ | А | T(3-4) | НК | Типовой элемент <ОКЕИТип>.
Принимает значение в соответствии с Общероссийским классификатором единиц измерения |
| Количество товара, подлежащего прослеживаемости, в количественной единице измерения товара, используемой в целях осуществления прослеживаемости (Графа 22) | КолТовПросл | А | N(10) | Н | |
Стоимость товара, подлежащего прослеживаемости, без НДС в рублях и копейках
(Графа 23) | СтоимТовПросл | А | N(19.2) | Н | |
| (в ред. Приказа ФНС России от 17.03.2026 N ЕД-1-26/186@) |
| Таблица 4.13 | | Сведения о лице, подписывающем документ в электронной | форме (Подписант) | | Наименование элемента |
| Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация | Признак лица, подписывающего документ
ПрПодп
А
T(=1)
ОК |
| Принимает значение: | 1 - налогоплательщик (законный | представитель налогоплательщика) | | 2 - уполномоченный представитель | налогоплательщика | Фамилия, имя, отчество |
ФИО
С |
| О | Типовой элемент <ФИОТип>. Состав элемента представлен в таблице 4.17 | (в ред. Приказа ФНС России от 17.03.2026 N ЕД-1-26/186@) | Сведения о представителе налогоплательщика | СвПред
С |
НУ
Состав элемента представлен в [таблице 4.14](#p103001).
Элемент обязателен при <ПрПодп>=2
Сведения о представителе налогоплательщика (СвПред)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Наименование документа, подтверждающего полномочия представителя налогоплательщика | НаимДок | А | T(1-120) | О | |
Реквизиты по [строке Всего](https://bukva.ai/docs/postanovlenie-1137-2011#p3716) [(Итого)](https://bukva.ai/docs/postanovlenie-1137-2011#p3711) (ВсегоТип)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| Стоимость продаж, облагаемых налогом, по счету-фактуре, разница стоимости по корректировочному счету-фактуре (без НДС) в рублях и копейках, по ставке 22 процента (Графа 14) | СтТовРубКоп22 | А | N(19.2) | Н | |
(в ред. Приказа ФНС России от 17.03.2026 N ЕД-1-26/186@)
Стоимость продаж, облагаемых налогом, по счету-фактуре, разница стоимости по корректировочному счету-фактуре (без НДС) в рублях и копейках, по ставке 20 или 18 процентов (Графа 14а) |
| СтТовРубКоп18.20 | А | N(19.2) | Н | | (в ред. Приказа ФНС России от 17.03.2026 N ЕД-1-26/186@) |
Стоимость продаж, облагаемых налогом, по счету-фактуре, разница стоимости по корректировочному счету-фактуре (без НДС) в рублях и копейках, по ставке 10 процентов (Графа 15)
СтТовРубКоп10 |
| А | N(19.2) | Н | | Стоимость продаж, облагаемых налогом, по счету-фактуре, разница стоимости по корректировочному счету-фактуре (без НДС) в рублях и копейках, по ставке 7 процентов (Графа 15а) | СтТовРубКоп7 |
| А | N(19.2) | Н | | (введено Приказом ФНС России от 03.02.2025 N ЕД-7-26/69@) | Стоимость продаж, облагаемых налогом, по счету-фактуре, разница стоимости по корректировочному счету-фактуре (без НДС) в рублях и копейках, по ставке 5 процентов (Графа 15б) |
| СтТовРубКоп5 |
| А | N(19.2) | Н | | (введено Приказом ФНС России от 03.02.2025 N ЕД-7-26/69@) | Стоимость продаж, облагаемых налогом, по счету-фактуре, разница стоимости по корректировочному счету-фактуре (без НДС) в рублях и копейках, по ставке 0 процентов (Графа 16) |
| СтТовРубКоп0 |
| А | N(19.2) | Н | | Сумма НДС по счету-фактуре, разница суммы налога по корректировочному счету-фактуре в рублях и копейках, по ставке 22 процента (Графа 17) | СумНДСРубКоп22 |
| А | N(19.2) | Н | | (в ред. Приказа ФНС России от 17.03.2026 N ЕД-1-26/186@) | Сумма НДС по счету-фактуре, разница суммы налога по корректировочному счету-фактуре в рублях и копейках, по ставке 20 или 18 процентов (Графа 17а) |
СумНДСРубКоп18.20
А |
| N(19.2) | Н | | (в ред. Приказа ФНС России от 17.03.2026 N ЕД-1-26/186@) | Сумма НДС по счету-фактуре, разница суммы налога по корректировочному счету-фактуре в рублях и копейках, по ставке 10 процентов (Графа 18) | СумНДСРубКоп10 |
А
N(19.2) |
| Н | | Сумма НДС по счету-фактуре, разница суммы налога по корректировочному счету-фактуре в рублях и копейках, по ставке 7 процентов (Графа 18а) | СумНДСРубКоп7 | А | N(19.2) |
| Н | | (введено Приказом ФНС России от 03.02.2025 N ЕД-7-26/69@) | Сумма НДС по счету-фактуре, разница суммы налога по корректировочному счету-фактуре в рублях и копейках, по ставке 5 процентов (Графа 18б) | СумНДСРубКоп5 | А |
| N(19.2) |
| Н | | (введено Приказом ФНС России от 03.02.2025 N ЕД-7-26/69@) | Стоимость продаж, освобождаемых от налога, по счету-фактуре, разница стоимости по корректировочному счету-фактуре в рублях и копейках (Графа 19) | СтПродОсвНДСРубКоп | А |
| N(19.2) |
| Н | | | Таблица 4.16 | | Номер и дата счета-фактуры продавца, ранее |
выставленного при получении оплаты (частичной оплаты)
[(Графа 11а)](https://bukva.ai/docs/postanovlenie-1137-2011#p3691) (СвСчФПродРанВыст)
(введены [Приказом](https://bukva.ai/docs/prikaz-ed-1-26186-at#p100366) ФНС России от 17.03.2026 N ЕД-1-26/186@)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Номер счета-фактуры продавца, ранее выставленного при получении оплаты (частичной оплаты) [(Графа 11а)](https://bukva.ai/docs/postanovlenie-1137-2011#p3691) | НомСчФПродРанВ | А | T(1-1000) | О | |
| Дата счета-фактуры продавца, ранее выставленного при получении оплаты (частичной оплаты) [(Графа 11а)](https://bukva.ai/docs/postanovlenie-1137-2011#p3691) | ДатаСчФПродРанВ | А | T(=10) | О | Типовой элемент <ДатаТип>.
Дата в формате ДД.ММ.ГГГГ |
Таблица [4.17](https://bukva.ai/docs/prikaz-ed-1-26186-at#p100365)
Фамилия, имя, отчество физического лица (ФИОТип)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Фамилия | Фамилия | А | T(1-60) | О | |
| Имя | Имя | А | T(1-60) | О | |
| Отчество | Отчество | А | T(1-60) | Н | |
---