Приказ ФНС России от 21.04.2025 № ЕД-7-15/300@
Актуально на 01.11.2026.
Как цитировать: Приказ ФНС России от 21.04.2025 N ЕД-7-15/300@. ЕД-7-15/300@. 21.04.2025. https://bukva.ai/docs/prikaz-ed-7-15300-at
«Об утверждении описания целевого бизнес-процесса проверки обоснованности применения налоговой ставки 0 процентов по налогу на добавленную стоимость в отношении операций по реализации товаров, вывезенных в таможенной процедуре экспорта, в части формирования пакета документов (информации, сведений) для подачи в налоговый орган, проведения предварительной проверки правильности заполнения налоговой декларации (форматно-логический контроль), получения информации о результатах предварительной проверки, подачи пакета документов (информации, сведений) в налоговый орган по телекоммуникационным каналам связи через оператора электронного документооборота, обмена информацией (документами) в рамках камеральной проверки с использованием телекоммуникационных каналов связи оператора электронного документооборота»
(Зарегистрировано в Минюсте России 01.07.2025 № 82776)
Примечание
Начало действия документа — 02.08.2025 <>. <> Внимание! В соответствии с пунктом 2 данный документ вступил в силу по истечении одного месяца со дня официального опубликования (опубликован на Официальном интернет-портале правовой информации http://pravo.gov.ru - 02.07.2025). Есть неопределенность с датой начала действия документа, связанная с исчислением срока вступления документа в силу. Подробнее см. Справочную информацию.
Зарегистрировано в Минюсте России 1 июля 2025 г. № 82776
МИНИСТЕРСТВО ФИНАНСОВ РОССИЙСКОЙ ФЕДЕРАЦИИ
ПРИКАЗ
от 21 апреля 2025 г. № ЕД-7-15/300@
ОБ УТВЕРЖДЕНИИ ОПИСАНИЯ
ЦЕЛЕВОГО БИЗНЕС-ПРОЦЕССА ПРОВЕРКИ ОБОСНОВАННОСТИ ПРИМЕНЕНИЯ
НАЛОГОВОЙ СТАВКИ 0 ПРОЦЕНТОВ ПО НАЛОГУ НА ДОБАВЛЕННУЮ
СТОИМОСТЬ В ОТНОШЕНИИ ОПЕРАЦИЙ ПО РЕАЛИЗАЦИИ ТОВАРОВ,
ВЫВЕЗЕННЫХ В ТАМОЖЕННОЙ ПРОЦЕДУРЕ ЭКСПОРТА, В ЧАСТИ
ФОРМИРОВАНИЯ ПАКЕТА ДОКУМЕНТОВ (ИНФОРМАЦИИ, СВЕДЕНИЙ)
ДЛЯ ПОДАЧИ В НАЛОГОВЫЙ ОРГАН, ПРОВЕДЕНИЯ ПРЕДВАРИТЕЛЬНОЙ
ПРОВЕРКИ ПРАВИЛЬНОСТИ ЗАПОЛНЕНИЯ НАЛОГОВОЙ ДЕКЛАРАЦИИ
(ФОРМАТНО-ЛОГИЧЕСКИЙ КОНТРОЛЬ), ПОЛУЧЕНИЯ ИНФОРМАЦИИ
О РЕЗУЛЬТАТАХ ПРЕДВАРИТЕЛЬНОЙ ПРОВЕРКИ, ПОДАЧИ ПАКЕТА
ДОКУМЕНТОВ (ИНФОРМАЦИИ, СВЕДЕНИЙ) В НАЛОГОВЫЙ ОРГАН
ПО ТЕЛЕКОММУНИКАЦИОННЫМ КАНАЛАМ СВЯЗИ ЧЕРЕЗ ОПЕРАТОРА
ЭЛЕКТРОННОГО ДОКУМЕНТООБОРОТА, ОБМЕНА ИНФОРМАЦИЕЙ
(ДОКУМЕНТАМИ) В РАМКАХ КАМЕРАЛЬНОЙ ПРОВЕРКИ
С ИСПОЛЬЗОВАНИЕМ ТЕЛЕКОММУНИКАЦИОННЫХ КАНАЛОВ
СВЯЗИ ОПЕРАТОРА ЭЛЕКТРОННОГО ДОКУМЕНТООБОРОТА
В соответствии с пунктом 4 статьи 80, пунктом 5 статьи 174 Налогового кодекса Российской Федерации, подпунктами «а» и «в» пункта 16 Правил функционирования информационной системы «Одно окно» в сфере внешнеторговой деятельности, утвержденных постановлением Правительства Российской Федерации от 28 января 2022 г. № 65, а также пунктом 17 перечня государственных услуг и функций, иных необходимых для осуществления внешнеторговой деятельности российскими юридическими лицами и российскими физическими лицами, зарегистрированными в качестве индивидуальных предпринимателей, услуг, предусмотренных законодательством Российской Федерации и (или) нормами международного права, административных процедур в сфере внешнеторговой деятельности, предоставление и (или) исполнение которых могут осуществляться в электронной форме по принципу «одного окна» с использованием информационной системы «Одно окно» в сфере внешнеторговой деятельности, утвержденного распоряжением Правительства Российской Федерации от 8 июля 2020 г. № 1776-р, приказываю:
1. Утвердить описание целевого бизнес-процесса проверки обоснованности применения налоговой ставки 0 процентов по налогу на добавленную стоимость в отношении операций по реализации товаров, вывезенных в таможенной процедуре экспорта, в части формирования пакета документов (информации, сведений) для подачи в налоговый орган, проведения предварительной проверки правильности заполнения налоговой декларации (форматно-логический контроль), получения информации о результатах предварительной проверки, подачи пакета документов (информации, сведений) в налоговый орган по телекоммуникационным каналам связи через оператора электронного документооборота, обмена информацией (документами) в рамках камеральной проверки с использованием телекоммуникационных каналов связи оператора электронного документооборота согласно приложению к настоящему приказу.
2. Настоящий приказ вступает в силу по истечении одного месяца со дня его официального опубликования.
3. Контроль за исполнением настоящего приказа возложить на заместителя руководителя Федеральной налоговой службы, координирующего работу по методологическому и организационному обеспечению взаимодействия налогоплательщиков с ФНС России по телекоммуникационным каналам связи через операторов электронного документооборота.
ОПИСАНИЕ
ЦЕЛЕВОГО БИЗНЕС-ПРОЦЕССА ПРОВЕРКИ ОБОСНОВАННОСТИ ПРИМЕНЕНИЯ
НАЛОГОВОЙ СТАВКИ 0 ПРОЦЕНТОВ ПО НАЛОГУ НА ДОБАВЛЕННУЮ
СТОИМОСТЬ В ОТНОШЕНИИ ОПЕРАЦИЙ ПО РЕАЛИЗАЦИИ ТОВАРОВ,
ВЫВЕЗЕННЫХ В ТАМОЖЕННОЙ ПРОЦЕДУРЕ ЭКСПОРТА, В ЧАСТИ
ФОРМИРОВАНИЯ ПАКЕТА ДОКУМЕНТОВ (ИНФОРМАЦИИ, СВЕДЕНИЙ)
ДЛЯ ПОДАЧИ В НАЛОГОВЫЙ ОРГАН, ПРОВЕДЕНИЯ ПРЕДВАРИТЕЛЬНОЙ
ПРОВЕРКИ ПРАВИЛЬНОСТИ ЗАПОЛНЕНИЯ НАЛОГОВОЙ ДЕКЛАРАЦИИ
(ФОРМАТНО-ЛОГИЧЕСКИЙ КОНТРОЛЬ), ПОЛУЧЕНИЯ ИНФОРМАЦИИ
О РЕЗУЛЬТАТАХ ПРЕДВАРИТЕЛЬНОЙ ПРОВЕРКИ, ПОДАЧИ ПАКЕТА
ДОКУМЕНТОВ (ИНФОРМАЦИИ, СВЕДЕНИЙ) В НАЛОГОВЫЙ ОРГАН
ПО ТЕЛЕКОММУНИКАЦИОННЫМ КАНАЛАМ СВЯЗИ ЧЕРЕЗ ОПЕРАТОРА
ЭЛЕКТРОННОГО ДОКУМЕНТООБОРОТА, ОБМЕНА ИНФОРМАЦИЕЙ
(ДОКУМЕНТАМИ) В РАМКАХ КАМЕРАЛЬНОЙ ПРОВЕРКИ
С ИСПОЛЬЗОВАНИЕМ ТЕЛЕКОММУНИКАЦИОННЫХ КАНАЛОВ
СВЯЗИ ОПЕРАТОРА ЭЛЕКТРОННОГО ДОКУМЕНТООБОРОТА
1. Настоящее описание целевого бизнес-процесса устанавливает состав, последовательность и сроки проведения проверки обоснованности применения налоговой ставки 0 процентов по налогу на добавленную стоимость в отношении операций по реализации товаров, вывезенных в таможенной процедуре экспорта, в части формирования пакета документов (информации, сведений) для подачи в налоговый орган, проведения предварительной проверки правильности заполнения налоговой декларации (форматно-логический контроль), получения информации о результатах предварительной проверки, подачи пакета документов (информации, сведений) в налоговый орган по телекоммуникационным каналам связи через оператора электронного документооборота, обмена информацией (документами) в рамках камеральной проверки с использованием телекоммуникационных каналов связи оператора электронного документооборота (далее соответственно — описание, бизнес-процесс, пакет документов, налоговая декларация).
2. Налогоплательщик налога на добавленную стоимость (далее — налогоплательщик) формирует и подает в налоговый орган пакет документов в соответствии с перечнем государственных услуг и функций, иных необходимых для осуществления внешнеторговой деятельности российскими юридическими лицами и российскими физическими лицами, зарегистрированными в качестве индивидуальных предпринимателей, услуг, предусмотренных законодательством Российской Федерации и (или) нормами международного права, административных процедур в сфере внешнеторговой деятельности, предоставление и (или) исполнение которых могут осуществляться в электронной форме по принципу «одного окна» с использованием информационной системы «Одно окно» в сфере внешнеторговой деятельности (далее — система «Одно окно»), утвержденным распоряжением Правительства Российской Федерации от 08.07.2020 № 1776-р, приказом ФНС России от 16.07.2020 № ЕД-7-2/448@ «Об утверждении Порядка направления и получения документов, предусмотренных Налоговым кодексом Российской Федерации и используемых налоговыми органами при реализации своих полномочий в отношениях, регулируемых законодательством о налогах и сборах, а также представления документов по требованию налогового органа в электронной форме по телекоммуникационным каналам связи» (зарегистрирован Министерством юстиции Российской Федерации 19.08.2020, регистрационный № 59335) с изменениями, внесенными приказами ФНС России от 07.09.2021 № ЕД-7-8/795@ (зарегистрирован Министерством юстиции Российской Федерации 19.10.2021, регистрационный № 65470), от 23.12.2022 № ЕД-7-21/1250@ (зарегистрирован Министерством юстиции Российской Федерации 08.02.2023, регистрационный № 72283), от 02.12.2024 № ЕД-7-13/1088@ (зарегистрирован Министерством юстиции Российской Федерации 28.12.2024, регистрационный № 80850), приказом ФНС России от 26.12.2023 № ЕД-7-15/1003@ «Об утверждении форм, порядка заполнения и форматов представления реестров, предусмотренных подпунктами 1, 2, 4 — 6 пункта 1, пунктами 2 и 2.1 статьи 165 Налогового кодекса Российской Федерации, в электронной форме» (зарегистрирован Министерством юстиции Российской Федерации 29.02.2024, регистрационный № 77385), приказом ФНС России от 05.11.2024 № ЕД-7-3/989@ «Об утверждении формы налоговой декларации по налогу на добавленную стоимость, порядка ее заполнения (представления), формата представления налоговой декларации по налогу на добавленную стоимость в электронной форме, а также форматов представления документов, прилагаемых к такой декларации, в электронной форме» (зарегистрирован Министерством юстиции Российской Федерации 16.12.2024, регистрационный № 80579) (далее соответственно — приказ ФНС России от 16.07.2020 № ЕД-7-2/448, приказ ФНС России от 26.12.2023 № ЕД-7-15/1003@, приказ ФНС России от 05.11.2024 № ЕД-7-3/989@).
3. Участниками бизнес-процесса являются:
налоговые органы Российской Федерации (далее — налоговый орган);
юридические лица, а также физические лица, зарегистрированные в качестве индивидуальных предпринимателей, получившие доступ к системе «Одно окно» в соответствии с правилами функционирования информационной системы «Одно окно» в сфере внешнеторговой деятельности, утвержденными постановлением Правительства Российской Федерации от 28.01.2022 № 65 «О порядке функционирования информационной системы „Одно окно“ в сфере внешнеторговой деятельности» (далее — правила функционирования системы «Одно окно»);
акционерное общество «Российский экспортный центр» (далее — АО «РЭЦ»), выполняющее функции оператора системы «Одно окно» в соответствии с правилами функционирования системы «Одно окно».
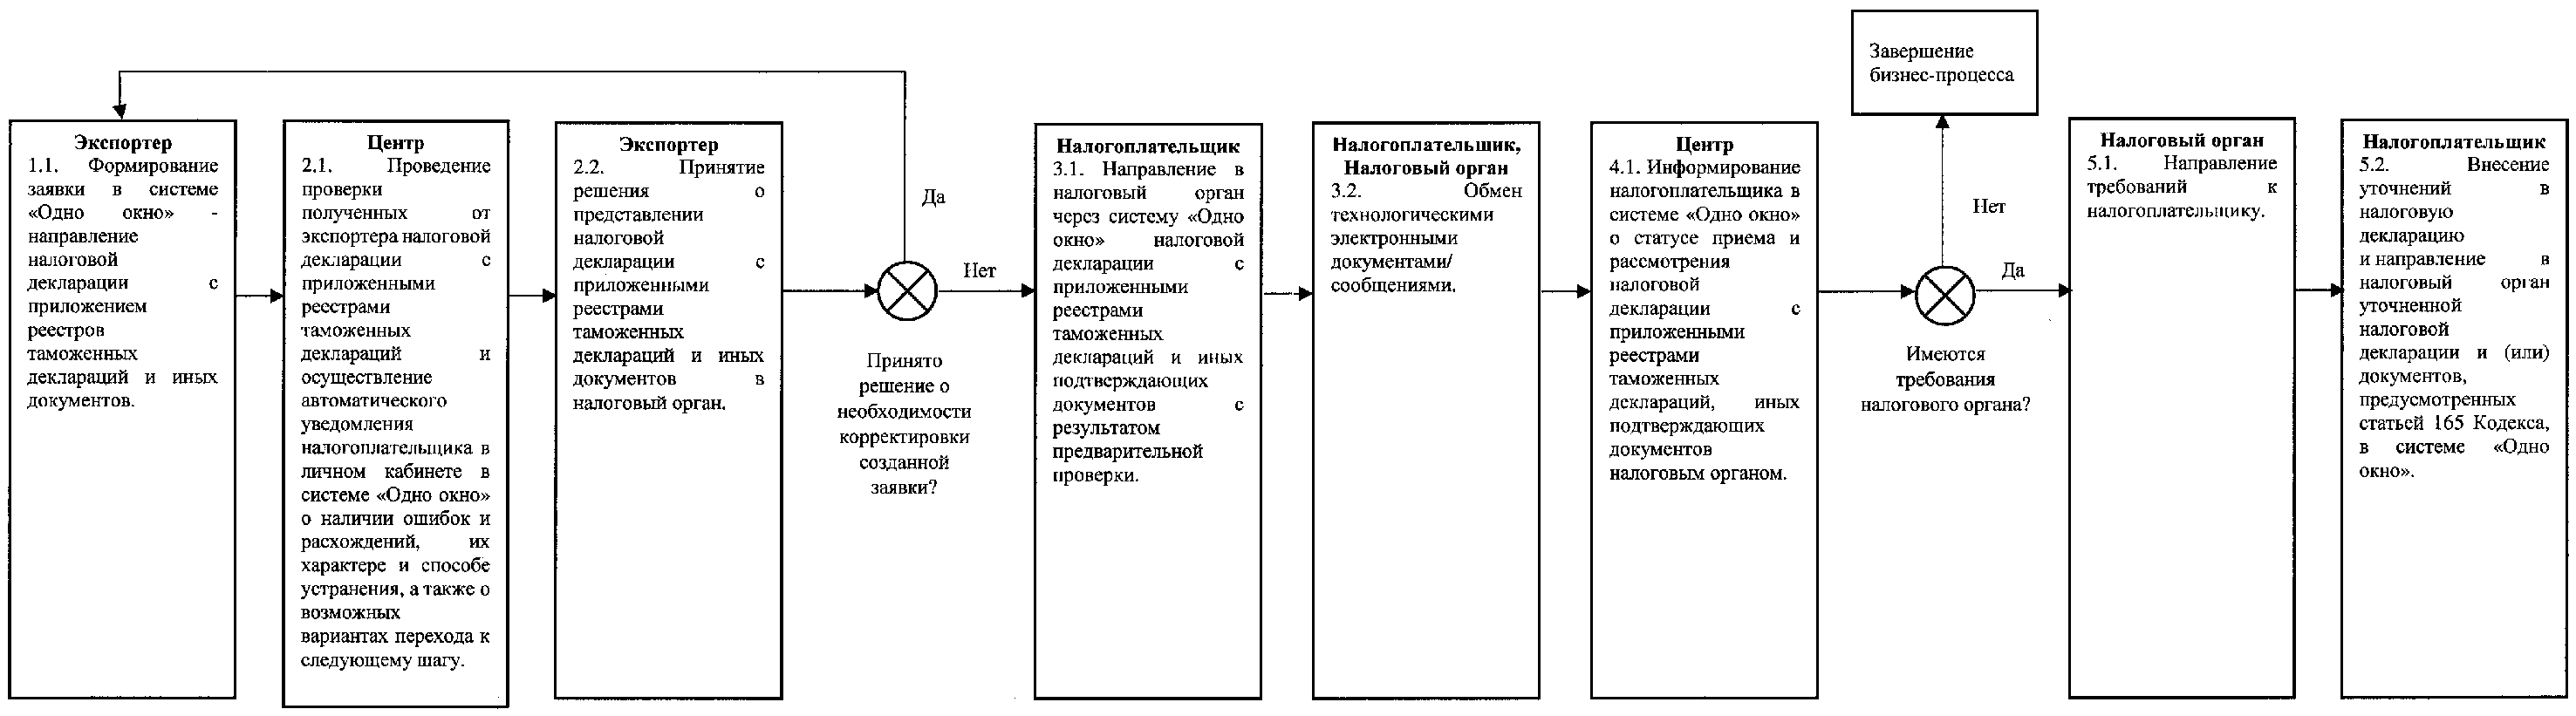
4. Информационный обмен в рамках бизнес-процесса осуществляется по телекоммуникационным каналам связи через оператора электронного документооборота в соответствии с абзацем вторым пункта 3 статьи 80 Налогового кодекса Российской Федерации (далее — Кодекс). Схема последовательности процедур бизнес-процесса приведена в приложении к описанию.
II. Состав, последовательность и сроки выполнения процедур бизнес-процесса
5. В целях формирования налогоплательщиком пакета документов налогоплательщик формирует соответствующую заявку с приложением пакета документов (далее — заявка) и размещает в системе «Одно окно» XML-файлы, содержащие налоговую декларацию либо уточненную налоговую декларацию по форме, утвержденной приказом ФНС России от 05.11.2024 № ЕД-7-3/989@, в сроки, установленные пунктом 5 статьи 174 Кодекса, либо не позднее одного рабочего дня со дня возникновения необходимости представления уточненной налоговой декларации соответственно, с приложением реестров, предусмотренных статьей 165 Кодекса (далее — реестры), и иных документов (информации, сведений) в соответствии с приказом ФНС России от 26.12.2023 № ЕД-7-15/1003@.
6. АО «РЭЦ» проводит предварительную проверку правильности заполнения представленной налогоплательщиком налоговой декларации (форматно-логический контроль) (далее — проверка), включающую в себя следующие действия:
автоматический форматно-логический анализ системой «Одно окно» налоговой декларации (не позднее одного рабочего дня с момента размещения соответствующих XML-файлов в системе «Одно окно»);
автоматический анализ системой «Одно окно» приложенных к налоговой декларации реестров на соответствие данным, имеющимся в Федеральной таможенной службе, не позднее одного рабочего дня с момента размещения (формирования) XML-файлов реестров;
автоматическое уведомление налогоплательщика в личном кабинете в системе «Одно окно» о наличии ошибок (расхождений) по результатам проверки, предусмотренной настоящим пунктом, о выявленных ошибках (расхождениях), о способе их устранения, а также о возможных способах перехода к следующим процедурам бизнес-процесса (далее — Уведомление) не позднее одного рабочего дня с момента обнаружения ошибок (расхождений);
просмотр и устранение налогоплательщиком ошибок (расхождений), выявленных в ходе проверки, с последующим переходом к действиям, указанным в настоящем пункте.
7. Заявка с приложенным пакетом документов подписывается АО «РЭЦ» и отправляется в налоговый орган при отсутствии ошибок (расхождений), выявленных в ходе проверки, либо при отсутствии необходимости внесения исправлений в налоговую декларацию.
8. Подача налогоплательщиком через систему «Одно окно» пакета документов в налоговый орган включает в себя следующие действия:
обмен технологическими электронными документами и сообщениями между налоговым органом и системой «Одно окно» не позднее одного рабочего дня с момента направления заявки;
направление и получение налоговой декларации в порядке, предусмотренном приказом ФНС России от 05.11.2024 № ЕД-7-3/989@, не позднее одного рабочего дня с момента направления заявки;
направление и получение реестров в порядке, предусмотренном приказом ФНС России от 16.07.2020 № ЕД-7-2/448@, не позднее одного рабочего дня с момента направления заявки.
9. Получение налогоплательщиком информации о результатах проверки через систему «Одно окно» включает в себя отображение в личном кабинете налогоплательщика в системе «Одно окно» одного из следующих статусов:
б) направление в налоговый орган;
в) рассмотрение налоговым органом.
10. В целях обмена информацией (документами) в рамках камеральной проверки с использованием телекоммуникационных каналов связи оператора электронного документооборота налогоплательщик в системе «Одно окно» получает требование налогового органа о представлении пояснений, документов (информации), предусмотренное пунктами 1.2 и 1.3 статьи 165 Кодекса (далее — требование), а также представляет ответ на требование.
Получение требования и представление ответа на требование включают в себя следующие действия:
направление налоговым органом в систему «Одно окно» требования налогоплательщику не позднее одного рабочего дня с момента формирования требования;
внесение налогоплательщиком уточнений в налоговую декларацию;
направление налогоплательщиком в налоговый орган через систему «Одно окно» документов (информации) по требованию налогового органа в течение срока, установленного в требовании, и (или) уточненной налоговой декларации.
Приложение
к Описанию целевого бизнес-процесса
проверки обоснованности применения
налоговой ставки 0 процентов по налогу
на добавленную стоимость в отношении
операций по реализации товаров,
вывезенных в таможенной процедуре
экспорта, в части формирования пакета
документов (информации, сведений)
для подачи в налоговый орган, проведения
предварительной проверки правильности
заполнения налоговой декларации
(форматно-логический контроль), получения
информации о результатах предварительной
проверки, подачи пакета документов
(информации, сведений) в налоговый
орган по телекоммуникационным каналам
связи через оператора электронного
документооборота, обмена информацией
(документами) в рамках камеральной
проверки с использованием
телекоммуникационных каналов связи
оператора электронного документооборота,
утвержденному приказом ФНС России
от 21.04.2025 № ЕД-7-15/300@