---
title: "Приказ ФНС России от 19.07.2021 N ЕД-7-13/671@"
number: "ЕД-7-13/671@"
issuer: "Федеральная налоговая служба"
issued_on: 2021-07-19
redaction: 2023-12-17
status: действует
canonical: "https://bukva.ai/docs/prikaz-ed-7-13671-at"
---
## Приказ ФНС России от 19.07.2021 N ЕД-7-13/671@
# Приказ ФНС России от 19.07.2021 N ЕД-7-13/671@
(ред. от 09.10.2023)
"Об утверждении формы, порядка заполнения формы и формата представления уведомления о контролируемых иностранных компаниях в электронной форме"
(Зарегистрировано в Минюсте России 29.07.2021 N 64432)
> [!IMPORTANT]
> Уведомление о контролируемых иностранных компаниях (в ред. [Приказа](https://bukva.ai/docs/prikaz-ed-7-13721-at#p100007) ФНС России от 09.10.2023 N ЕД-7-13/721@), [представляется](https://bukva.ai/docs/prikaz-ed-7-13721-at#p100013) за налоговые периоды начиная с 2023 года.
> Начало действия редакции - 17.12.2023.
> Изменения, внесенные [Приказом](https://bukva.ai/docs/prikaz-ed-7-13721-at#p100007) ФНС России от 09.10.2023 N ЕД-7-13/721@, вступили в силу по истечении 10 дней после дня официального опубликования (опубликован на Официальном интернет-портале правовой информации http://pravo.gov.ru - 06.12.2023).
> [Уведомление](#p100023) о контролируемых иностранных компаниях (в ред. [Приказа](https://bukva.ai/docs/prikaz-ed-7-13721-at#p100007) ФНС России от 09.10.2023 N ЕД-7-13/721@) [представляется](https://bukva.ai/docs/prikaz-ed-7-13721-at#p100013) за налоговые периоды начиная с 2023 года.
Зарегистрировано в Минюсте России 29 июля 2021 г. N 64432
---
МИНИСТЕРСТВО ФИНАНСОВ РОССИЙСКОЙ ФЕДЕРАЦИИ
ФЕДЕРАЛЬНАЯ НАЛОГОВАЯ СЛУЖБА
ПРИКАЗ
от 19 июля 2021 г. N ЕД-7-13/671@
ОБ УТВЕРЖДЕНИИ ФОРМЫ, ПОРЯДКА ЗАПОЛНЕНИЯ ФОРМЫ И ФОРМАТА
ПРЕДСТАВЛЕНИЯ УВЕДОМЛЕНИЯ О КОНТРОЛИРУЕМЫХ ИНОСТРАННЫХ
КОМПАНИЯХ В ЭЛЕКТРОННОЙ ФОРМЕ
В соответствии с [пунктом 4 статьи 25.14](https://bukva.ai/docs/kodeks-146-fz/statya-1#p3528) Налогового кодекса Российской (Собрание законодательства Российской Федерации, 1998, N 31, ст. 3824; 2016, N 7, ст. 920), [подпунктом 5.9.37 пункта 5](https://bukva.ai/docs/postanovlenie-506-2004#p42) Положения о Федеральной налоговой службе, утвержденного постановлением Правительства Российской Федерации от 30.09.2004 N 506 "Об утверждении Положения о Федеральной налоговой службе" (Собрание законодательства Российской Федерации, 2004, N 40, ст. 3961; 2015, N 15, ст. 2286), а также в целях реализации положений [главы 3.4](https://bukva.ai/docs/kodeks-146-fz/statya-1#p3125) "Контролируемые иностранные компании и контролирующие лица" Налогового кодекса Российской Федерации (Собрание законодательства Российской Федерации, 2014, N 48, ст. 6657; 2021, N 1, ст. 9) и в связи с принятием Федерального [закона](https://bukva.ai/docs/zakon-368-fz-2020/statya-1) от 09.11.2020 N 368-ФЗ "О внесении изменений в части первую и вторую Налогового кодекса Российской Федерации" (Собрание законодательства Российской Федерации, 2020, N 46, ст. 7212; 2021, N 1, ст. 9) приказываю:
1. Утвердить:
форму "Уведомление о контролируемых иностранных компаниях" согласно [приложению N 1](#p100023) к настоящему приказу;
порядок заполнения формы "Уведомление о контролируемых иностранных компаниях" согласно [приложению N 2](#p100296) к настоящему приказу;
формат представления уведомления о контролируемых иностранных компаниях в электронной форме согласно [приложению N 3](#p100637) к настоящему приказу.
2. Установить, что представление уведомлений о контролируемых иностранных компаниях в электронной форме осуществляется в соответствии с [порядком](https://bukva.ai/docs/prikaz-ed-7-2448-at#p100040), утвержденным приказом ФНС России от 16.07.2020 N ЕД-7-2/448@ "Об утверждении Порядка направления и получения документов, предусмотренных Налоговым кодексом Российской Федерации и используемых налоговыми органами при реализации своих полномочий в отношениях, регулируемых законодательством о налогах и сборах, а также представления документов по требованию налогового органа в электронной форме по телекоммуникационным каналам связи" (зарегистрирован Министерством юстиции Российской Федерации 19.08.2020, регистрационный номер 59335).
3. Признать утратившим силу [приказ](https://bukva.ai/docs/prikaz-mmv-7-13422-at) Федеральной налоговой службы от 26.08.2019 N ММВ-7-13/422@ "Об утверждении формы и формата представления уведомления о контролируемых иностранных компаниях в электронной форме, а также порядка заполнения формы и порядка представления уведомления о контролируемых иностранных компаниях в электронной форме и признании утратившим силу приказа ФНС России от 13.12.2016 N ММВ-7-13/679@" (зарегистрирован Министерством юстиции Российской Федерации 19.09.2019, регистрационный номер 55963).
4. Установить, что в соответствии с настоящим приказом уведомление о контролируемых иностранных компаниях представляется за налоговые периоды начиная с 2021 года.
5. Руководителям (исполняющим обязанности руководителя) управлений Федеральной налоговой службы по субъектам Российской Федерации и начальникам (исполняющим обязанности начальника) межрегиональных инспекций ФНС России по крупнейшим налогоплательщикам довести настоящий приказ до нижестоящих налоговых органов и обеспечить его применение.
6. Контроль за исполнением настоящего приказа возложить на заместителя руководителя Федеральной налоговой службы, координирующего работу по методологическому и организационному обеспечению работы ФНС России и территориальных налоговых органов по вопросам налогового администрирования цен и трансфертного ценообразования для целей налогообложения и выявления налоговых рисков.
Руководитель
Федеральной налоговой службы
Д.В.ЕГОРОВ
Приложение N 1
к приказу ФНС России
от 19 июля 2021 г. N ЕД-7-13/671@
```text
┌─┐││││││││││││││┌─┐ ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
└─┘││││││││││││││└─┘ ИНН │ │ │ │ │ │ │ │ │ │ │ │ │
││5440││4014││ └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┬─┐
КПП │ │ │ │ │ │ │ │ │ │ Стр. │0│0│1│
└─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┴─┘
Форма по КНД 1120416
Уведомление
о контролируемых иностранных компаниях
┌─┬─┬─┐ Период, за который ┌─┬─┬─┬─┐
Номер корректировки │ │ │ │ представляется уведомление │ │ │ │ │
└─┴─┴─┘ └─┴─┴─┴─┘
┌─┬─┬─┬─┐ ┌─┐
Представляется в налоговый орган │ │ │ │ │ Налогоплательщик (код) │ │
(код) └─┴─┴─┴─┘ └─┘
Сведения о налогоплательщике
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
(наименование организации (фамилия, имя, отчество <1>
физического лица))
Дата представления уведомления о переходе на уплату ┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐
налога на доходы физических лиц с фиксированной прибыли │ │ │.│ │ │.│ │ │ │ │
контролируемых иностранных компаний └─┴─┘ └─┴─┘ └─┴─┴─┴─┘
Дата представления уведомления об отказе от уплаты налога ┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐
на доходы физических лиц с фиксированной прибыли │ │ │.│ │ │.│ │ │ │ │
контролируемых иностранных компаний └─┴─┘ └─┴─┘ └─┴─┴─┴─┘
Форма ┌─┐ ИНН/КПП ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┬─┬─┬─┬─┬─┬─┬─┐
реорганизации │ │ реорганизованной │ │ │ │ │ │ │ │ │ │ │/│ │ │ │ │ │ │ │ │ │
(код) └─┘ организации └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┴─┴─┴─┴─┴─┴─┴─┘
Данное уведомление ┌─┬─┬─┐ страницах с приложением ┌─┬─┬─┐
составлено на │ │ │ │ копий документов на │ │ │ │ листах
└─┴─┴─┘ └─┴─┴─┘
─────────────────────────────────────────┬───────────────────────────────────────
Достоверность и полноту сведений, │ Заполняется работником
указанных в настоящем уведомлении, │ налогового органа
подтверждаю: │
┌─┐ │ Сведения о представлении уведомления
│ │ 1 - физическое лицо │
└─┘ 2 - представитель физического │Данное уведомление представлено
лица │ ┌─┬─┐
3 - руководитель организации │(код) │ │ │
4 - представитель организации │ └─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐│
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ ││ ┌─┬─┬─┐
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘│на │ │ │ │ страницах с приложением
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐│ └─┴─┴─┘ копий документов
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ ││
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘│ ┌─┬─┬─┐
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐│на │ │ │ │ листах
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ ││ └─┴─┴─┘
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘│
(фамилия, имя, отчество <1> руководителя │Дата ┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐
организации либо ее представителя │представления │ │ │.│ │ │.│ │ │ │ │
полностью) │уведомления └─┴─┘ └─┴─┘ └─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ │
ИНН │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ │
Номер контактного телефона │
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐│
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ ││
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘│
Адрес электронной почты │
_________________________________________│
│
┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐│
Подпись ______ Дата │ │ │.│ │ │.│ │ │ │ ││
└─┴─┘ └─┴─┘ └─┴─┴─┴─┘│
│
Наименование и реквизиты документа, │
подтверждающего полномочия представителя│
налогоплательщика │
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐│
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ ││
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘│ ___________________ ___________
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐│ Фамилия, И.О. <1> Подпись
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ ││
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘│
--------------------------------
<1> Отчество указывается при наличии (относится ко всем листам документа).
┌─┐ ┌─┐
└─┘ └─┘
┌─┐││││││││││││││┌─┐ ┌─┬─┬─┐
└─┘││││││││││││││└─┘ Стр. │0│0│2│
││5440││4021││ └─┴─┴─┘
Фамилия _____________________________________________ И. ____ О. _______
Сведения о физическом лице <1>
┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐
1. Дата рождения │ │ │.│ │ │.│ │ │ │ │
└─┴─┘ └─┴─┘ └─┴─┴─┴─┘
2. Место рождения
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┐ 1 - гражданин Российской ┌─┬─┬─┐
3. Гражданство │ │ Федерации 3.1. Код страны <2> │ │ │ │
└─┘ 2 - иностранный гражданин (для иностранного └─┴─┴─┘
```
3 - лицо без гражданства гражданина)
| 4. Сведения о документе, удостоверяющем личность: 4.1. Код вида документа |
| --- |
```text
4.2. Серия ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ 4.3. Дата ┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐
и номер │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ выдачи │ │ │.│ │ │.│ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘ └─┴─┘ └─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
4.4. Кем выдан │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
```
| физического лица по месту жительства (месту 5.1. Код вида документа |
```text
5.2. Серия ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ 5.3. Дата ┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐
и номер │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ выдачи │ │ │.│ │ │.│ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┘ └─┴─┘ └─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
5.4. Кем выдан │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┐
6. Адрес места жительства в стране постоянного 6.1. Код страны │ │ │ │
проживания иностранного гражданина └─┴─┴─┘
(лица без гражданства)
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
```
--------------------------------
<1> Не заполняется, если указан ИНН.
<2> Указывается цифровой код страны в соответствии с Общероссийским
[классификатором](https://bukva.ai/docs/postanovlenie-529-st-2001#p100010) стран мира. Аналогично для всех других листов уведомления.
<3> Заполняется в случае представления документа, удостоверяющего личность,
отличного от паспорта.
**и (или) доверительного**
управления
3. Наименование иностранной структуры без образования юридического лица
```text
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
(в латинской транскрипции)
4. Наименование и реквизиты документа об учреждении иностранной структуры
без образования юридического лица
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐
5. Дата учреждения (регистрации) │ │ │.│ │ │.│ │ │ │ │
└─┴─┘ └─┴─┘ └─┴─┴─┴─┘
┌─┬─┬─┐
6. Код государства учреждения (регистрации) │ │ │ │
└─┴─┴─┘
7. Регистрационный номер (иной идентификатор) в государстве учреждения
(регистрации) или их аналоги (при наличии)
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
```
| [статьи 25.15](https://bukva.ai/docs/kodeks-146-fz/statya-25-15#p3224) Налогового кодекса Российской Федерации в отношении | | 1 - да |
| --- | --- | --- |
с [пунктом 8.1 статьи 25.15](https://bukva.ai/docs/kodeks-146-fz/statya-1#p6234) Налогового кодекса Российской Федерации
9. Иные сведения, идентифицирующие иностранную структуру без образования
юридического лица
```text
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
Достоверность и полноту сведений, указанных на данной
странице, подтверждаю:
┌─┐ ________________ (подпись) ________________ (дата) ┌─┐
└─┘ └─┘
┌─┐││││││││││││││┌─┐ ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
└─┘││││││││││││││└─┘ ИНН │ │ │ │ │ │ │ │ │ │ │ │ │
││5440││4069││ └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┬─┐
КПП │ │ │ │ │ │ │ │ │ │ Стр. │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┴─┘
```
Фамилия _____________________________________________ И. ____ О. _______
Лист Б1
Основания для признания налогоплательщика контролирующим
лицом контролируемой иностранной компании, являющейся иностранной
структурой без образования юридического лица
```text
┌─┬─┐ ┌─┬─┬─┬─┬─┐
1. Номер контролируемой иностранной компании │И│С│-│ │ │ │ │ │
└─┴─┘ └─┴─┴─┴─┴─┘
2. Основания для признания налогоплательщика контролирующим лицом иностранной
структуры без образования юридического лица
┌─┐ ┌─┐ ┌─┐ ┌─┐ ┌─┐ ┌─┐ ┌─┐ 0 - нет
106 │ │ 107 │ │ 108 │ │ 109 │ │ 110 │ │ 111 │ │ 112 │ │ 1 - да
└─┘ └─┘ └─┘ └─┘ └─┘ └─┘ └─┘ 2 - не оценивается
```
| 3. Самостоятельное признание контролирующим лицом иностранной | | 1 - да |
| --- | --- | --- |
4. Наименование и реквизиты документа (документов) иностранной структуры без
образования юридического лица, подтверждающего (подтверждающих) выполнение
оснований для признания налогоплательщика контролирующим лицом иностранной
структуры без образования юридического лица
```text
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
Достоверность и полноту сведений, указанных на данной
странице, подтверждаю:
┌─┐ ________________ (подпись) ________________ (дата) ┌─┐
└─┘ └─┘
┌─┐││││││││││││││┌─┐ ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
└─┘││││││││││││││└─┘ ИНН │ │ │ │ │ │ │ │ │ │ │ │ │
││5440││4076││ └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┬─┐
КПП │ │ │ │ │ │ │ │ │ │ Стр. │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┴─┘
Фамилия _____________________________________________ И. ____ О. _______
Лист В
Сведения о финансовой отчетности контролируемой иностранной компании
┌─┬─┐ ┌─┬─┬─┬─┬─┐
1. Номер контролируемой иностранной │И│ │-│ │ │ │ │ │
компании └─┴─┘ └─┴─┴─┴─┴─┘
```
| 2. Определение прибыли контролируемой | | иностранной компании |
| --- | --- | --- |
с [подпунктом 1 пункта 1](https://bukva.ai/docs/kodeks-117-fz/statya-143#p15340) статьи
#### 309.1 Налогового кодекса
Российской Федерации
2 - прибыль контролируемой
иностранной компании
определяется в соответствии
с [подпунктом 2 пункта 1](https://bukva.ai/docs/kodeks-117-fz/statya-143#p12563) статьи
#### 309.1 Налогового кодекса
Российской Федерации
```text
3. Дата, являющаяся последним днем ┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐
периода, за который составляется │ │ │.│ │ │.│ │ │ │ │
финансовая отчетность └─┴─┘ └─┴─┘ └─┴─┴─┴─┘
4. Дата составления финансовой ┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐
отчетности за финансовый год │ │ │.│ │ │.│ │ │ │ │
└─┴─┘ └─┴─┘ └─┴─┴─┴─┘
5. Дата, являющаяся последним днем ┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐
периода, за который определяется прибыль │ │ │.│ │ │.│ │ │ │ │
контролируемой иностранной компании └─┴─┘ └─┴─┘ └─┴─┴─┴─┘
6. Дата составления аудиторского ┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐
заключения │ │ │.│ │ │.│ │ │ │ │
└─┴─┘ └─┴─┘ └─┴─┴─┴─┘
7. Основания освобождения от налогообложения прибыли контролируемой иностранной
компании
┌─┐ ┌─┐ ┌─┐ ┌─┐ ┌─┐ ┌─┐ ┌─┐ ┌─┐ ┌─┐ 0 - нет
1001 │ │ 1002 │ │ 1003 │ │ 1004 │ │ 1005 │ │ 1006 │ │ 1007 │ │ 1008 │ │ 1009 │ │ 1 - да
└─┘ └─┘ └─┘ └─┘ └─┘ └─┘ └─┘ └─┘ └─┘
Достоверность и полноту сведений, указанных на данной
странице, подтверждаю:
┌─┐ ________________ (подпись) ________________ (дата) ┌─┐
└─┘ └─┘
┌─┐││││││││││││││┌─┐ ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
└─┘││││││││││││││└─┘ ИНН │ │ │ │ │ │ │ │ │ │ │ │ │
││5440││4083││ └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┬─┐
КПП │ │ │ │ │ │ │ │ │ │ Стр. │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┴─┘
```
Фамилия _____________________________________________ И. ____ О. _______
Лист Г
**Раскрытие порядка участия налогоплательщика в контролируемой**
**иностранной компании при наличии косвенного участия**
1. Сведения о косвенном участии налогоплательщика в контролируемой иностранной
компании
```text
┌─┬─┐ ┌─┬─┬─┬─┬─┐
1.1. Номер контролируемой иностранной компании │И│ │-│ │ │ │ │ │
└─┴─┘ └─┴─┴─┴─┴─┘
1.2. Наименование контролируемой иностранной компании
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
(в латинской транскрипции)
┌─┬─┬─┐ ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
1.3. Доля косвенного участия - итого │ │ │ │.│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
(в процентах) └─┴─┴─┘ └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
2. Раскрытие участия в контролируемой иностранной компании
┌─┬─┬─┬─┬─┐
2.1. Номер последовательности участия │ │ │ │ │ │
└─┴─┴─┴─┴─┘
2.2. Доля косвенного участия ┌─┬─┬─┐ ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
в последовательности - итого │ │ │ │.│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
(в процентах) └─┴─┴─┘ └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
3. Сведения об участниках последовательности
3.1. Номер участника 3.2. Доля прямого участия (в процентах)/
3.3. Доля косвенного участия (в процентах)
┌─┬─┐ ┌─┬─┬─┬─┬─┐ ┌─┬─┬─┐ ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
3.1. │ │ │-│ │ │ │ │ │ 3.2. │ │ │ │.│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┘ └─┴─┴─┴─┴─┘ └─┴─┴─┘ └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┐ ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
3.3. │ │ │ │.│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┘ └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┐ ┌─┬─┬─┬─┬─┐ ┌─┬─┬─┐ ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
3.1. │ │ │-│ │ │ │ │ │ 3.2. │ │ │ │.│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┘ └─┴─┴─┴─┴─┘ └─┴─┴─┘ └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┐ ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
3.3. │ │ │ │.│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┘ └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┐ ┌─┬─┬─┬─┬─┐ ┌─┬─┬─┐ ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
3.1. │ │ │-│ │ │ │ │ │ 3.2. │ │ │ │.│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┘ └─┴─┴─┴─┴─┘ └─┴─┴─┘ └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┐ ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
3.3. │ │ │ │.│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┘ └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┐ ┌─┬─┬─┬─┬─┐ ┌─┬─┬─┐ ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
3.1. │ │ │-│ │ │ │ │ │ 3.2. │ │ │ │.│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┘ └─┴─┴─┴─┴─┘ └─┴─┴─┘ └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┐ ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
3.3. │ │ │ │.│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┘ └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┐ ┌─┬─┬─┬─┬─┐ ┌─┬─┬─┐ ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
3.1. │ │ │-│ │ │ │ │ │ 3.2. │ │ │ │.│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┘ └─┴─┴─┴─┴─┘ └─┴─┴─┘ └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┐ ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
3.3. │ │ │ │.│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┘ └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┐ ┌─┬─┬─┬─┬─┐ ┌─┬─┬─┐ ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
3.1. │ │ │-│ │ │ │ │ │ 3.2. │ │ │ │.│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┘ └─┴─┴─┴─┴─┘ └─┴─┴─┘ └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┐ ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
3.3. │ │ │ │.│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┘ └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┐ ┌─┬─┬─┬─┬─┐ ┌─┬─┬─┐ ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
3.1. │ │ │-│ │ │ │ │ │ 3.2. │ │ │ │.│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┘ └─┴─┴─┴─┴─┘ └─┴─┴─┘ └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┐ ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
3.3. │ │ │ │.│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┘ └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┐ ┌─┬─┬─┬─┬─┐ ┌─┬─┬─┐ ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
3.1. │ │ │-│ │ │ │ │ │ 3.2. │ │ │ │.│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┘ └─┴─┴─┴─┴─┘ └─┴─┴─┘ └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┐ ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
3.3. │ │ │ │.│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┘ └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
Достоверность и полноту сведений, указанных на данной
странице, подтверждаю:
┌─┐ ________________ (подпись) ________________ (дата) ┌─┐
└─┘ └─┘
┌─┐││││││││││││││┌─┐ ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
└─┘││││││││││││││└─┘ ИНН │ │ │ │ │ │ │ │ │ │ │ │ │
││5440││4090││ └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┬─┐
КПП │ │ │ │ │ │ │ │ │ │ Стр. │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┴─┘
```
Фамилия _____________________________________________ И. ____ О. _______
Лист Г1
Сведения о российской организации, с использованием которой
налогоплательщик осуществляет косвенное участие в контролируемой
иностранной компании
```text
┌─┬─┐ ┌─┬─┬─┬─┬─┐
1. Номер российской организации │Р│О│-│ │ │ │ │ │
└─┴─┘ └─┴─┴─┴─┴─┘
1.1. Организацией представлены ┌─┐ 0 - нет
документы об освобождении │ │ 1 - да
└─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
2. ОГРН │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
3. ИНН │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┐
4. КПП │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┘
5. Полное наименование
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
Достоверность и полноту сведений, указанных на данной
странице, подтверждаю:
┌─┐ ________________ (подпись) ________________ (дата) ┌─┐
└─┘ └─┘
┌─┐││││││││││││││┌─┐ ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
└─┘││││││││││││││└─┘ ИНН │ │ │ │ │ │ │ │ │ │ │ │ │
││5440││4106││ └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┬─┐
КПП │ │ │ │ │ │ │ │ │ │ Стр. │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┴─┘
```
Фамилия _____________________________________________ И. ____ О. _______
Лист Г2
Сведения об иностранной организации (структуре), с использованием
которой налогоплательщик осуществляет косвенное участие
в контролируемой иностранной компании
```text
┌─┬─┐ ┌─┬─┬─┬─┬─┐
1. Номер иностранной организации │И│ │-│ │ │ │ │ │
(структуры) └─┴─┘ └─┴─┴─┴─┴─┘
2. Наименование иностранной организации (структуры)
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
(в латинской транскрипции)
┌─┬─┬─┐
3. Код государства (территории) регистрации (инкорпорации) │ │ │ │
└─┴─┴─┘
4. Регистрационный номер (номера) в государстве (на территории) регистрации
(инкорпорации) или их аналоги (при наличии)
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
5. Код (коды) налогоплательщика в государстве (на территории) регистрации
(инкорпорации) или их аналоги (при наличии)
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
6. Адрес в государстве (на территории) регистрации (инкорпорации) (при наличии)
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
Достоверность и полноту сведений, указанных на данной
странице, подтверждаю:
┌─┐ ________________ (подпись) ________________ (дата) ┌─┐
└─┘ └─┘
```
**Приложение N 2**
**к приказу ФНС России**
**от 19.07.2021 N ЕД-7-13/671@**
**ПОРЯДОК**
**ЗАПОЛНЕНИЯ ФОРМЫ "УВЕДОМЛЕНИЕ О КОНТРОЛИРУЕМЫХ**
**ИНОСТРАННЫХ КОМПАНИЯХ"**
I. Общие положения
1.1. Уведомление о контролируемых иностранных компаниях заполняется налогоплательщиками, которые в соответствии с [подпунктом 3 пункта 3.1 статьи 23](https://bukva.ai/docs/kodeks-146-fz/statya-1#p3122) Налогового кодекса Российской Федерации (далее - Кодекс) обязаны уведомлять о контролируемых иностранных компаниях, в отношении которых они являются контролирующими лицами, в порядке и сроки, предусмотренные [статьей 25.14](https://bukva.ai/docs/kodeks-146-fz/statya-25-14#p3520) Кодекса.
1.2. [Форма](#p100023) уведомления о контролируемых иностранных компаниях (далее - Уведомление) состоит из:
Титульного листа [(страница 001)](#p100023);
Сведений о физическом лице [(страница 002)](#p100061);
[Листа А](#p100091) "Сведения о контролируемой иностранной компании, являющейся иностранной организацией";
[Листа А1](#p100120) "Основания для признания налогоплательщика контролирующим лицом контролируемой иностранной компании, являющейся иностранной организацией";
**Листа Б "Сведения о контролируемой иностранной компании, являющейся иностранной структурой без образования юридического лица";**
**[Листа Б1](#p100180) "Основания для признания налогоплательщика контролирующим лицом контролируемой иностранной компании, являющейся иностранной структурой без образования юридического лица";**
**[Листа В](#p100200) "Сведения о финансовой отчетности контролируемой иностранной компании";**
[Листа Г](#p100219) "Раскрытие порядка участия налогоплательщика в контролируемой иностранной компании при наличии косвенного участия";
[Листа Г1](#p100257) "Сведения о российской организации, с использованием которой налогоплательщик осуществляет косвенное участие в контролируемой иностранной компании";
[Листа Г2](#p100276) "Сведения об иностранной организации (структуре), с использованием которой налогоплательщик осуществляет косвенное участие в контролируемой иностранной компании".
Для заполнения Уведомления применяются:
*коды форм реорганизации организации согласно [приложению N 1](#p100535) к настоящему Порядку;*
*коды видов документов, удостоверяющих личность физического лица, согласно [приложению N 2](#p100549) к настоящему Порядку;*
*коды оснований для признания налогоплательщика контролирующим лицом контролируемой иностранной компании согласно [приложению N 3](#p100579) к настоящему Порядку;*
**коды видов участия налогоплательщика в иностранной организации согласно [приложению N 4](#p100605) к настоящему Порядку;**
**коды основания освобождения от налогообложения прибыли контролируемой иностранной компании согласно [приложению N 5](#p100617) к настоящему Порядку.**
**1.3. Сведения в Уведомлении представляются на дату, предусмотренную [пунктом 3 статьи 25.15](https://bukva.ai/docs/kodeks-146-fz/statya-1#p101495) Кодекса.**
II. Общие требования к заполнению Уведомления
2.1. Физические лица вправе заполнить [Уведомление](#p100023) рукописным способом чернилами черного либо синего цвета или с использованием соответствующего программного обеспечения в одном экземпляре. Организации формируют [Уведомление](#p100023) в электронном формате с использованием соответствующего программного обеспечения.
Заполнению подлежат только те листы [Уведомления](#p100023), в отношении которых имеются основания для их заполнения.
Не допускается исправление ошибок с помощью корректирующего или иного аналогичного средства, двусторонняя печать документа на бумажном носителе, скрепление листов документов, приводящее к порче бумажного носителя.
2.2. Каждому показателю соответствует одно поле, состоящее из определенного количества знакомест. В каждом поле указывается только один показатель.
Исключение составляют показатели, значением которых является дата или десятичная дробь.
Для даты предусмотрены три поля: день, месяц и год, разделенные знаком "." ("точка"). Например, 31.12.2020.
Для десятичной дроби используются два поля, разделенные знаком "." ("точка"). Первое поле соответствует целой части десятичной дроби, второе - дробной части десятичной дроби.
Заполнение полей [Уведомления](#p100023) значениями текстовых, числовых, кодовых показателей осуществляется слева направо, начиная с первого (левого) знакоместа.
Заполнение текстовых полей [Уведомления](#p100023) осуществляется заглавными печатными символами.
В случае отсутствия какого-либо показателя во всех знакоместах соответствующего поля проставляется прочерк.
В случае, если знакомест для указания дробной части больше, чем цифр, то в свободных знакоместах соответствующего поля ставится прочерк. Например, доля участия налогоплательщика в иностранной организации составляет 53,87423 процента. Указанный показатель должен заполняться по формату: 3 знакоместа для целой части и 15 знакомест для дробной части. Следовательно, в [Уведомлении](#p100023) он должен выглядеть следующим образом: "53-.87423----------".
2.3. Страницы Уведомления имеют сквозную нумерацию, начиная с первого листа. Показатель номера страницы Уведомления (поле "Стр."), имеющий три знакоместа, записывается в определенном для нумерации поле, слева направо, начиная с первого (левого) знакоместа.
Например, для первой страницы - "001"; для десятой страницы - "010".
2.4. При распечатке на принтере [Уведомления](#p100023), заполненного с использованием программного обеспечения, допускается отсутствие обрамления знакомест и прочерков для незаполненных знакомест, расположение и размеры зон значений показателей не должны изменяться. Печать знаков должна выполняться шрифтом Courier New высотой 16 - 18 пунктов. Расположение и размеры значений реквизитов не должны изменяться.
#### 2.5 В полях "ИНН" и "КПП" в верхней части каждой страницы Уведомления указываются:
организацией - идентификационный номер налогоплательщика (далее - ИНН) и код причины постановки на учет (далее - КПП), присвоенные ей при постановке на учет в налоговом органе по месту нахождения; организацией, отнесенной в соответствии со [статьей 83](https://bukva.ai/docs/kodeks-146-fz/statya-83#p101319) Кодекса к категории крупнейших налогоплательщиков - КПП, присвоенный при постановке на учет в качестве крупнейшего налогоплательщика;
физическим лицом - ИНН, присвоенный ему в налоговом органе по месту жительства и подтвержденный документально (свидетельство о постановке на учет физического лица в налоговом органе, отметка в паспорте гражданина Российской Федерации).
III. Титульный лист Уведомления
#### 3.1 В поле "Номер корректировки" указывается:
*цифра "0" - в случае представления налогоплательщиком первичного Уведомления;*
*цифры начиная с "1" - согласно порядковому номеру уточненного Уведомления.*
В случае представления уточненного Уведомления заполняются все листы, заполненные в ранее поданном [Уведомлении](#p100023).
3.2. В [поле](#p100024) "Период, за который представляется уведомление" указывается налоговый период, в котором контролирующим лицом признается доход в виде прибыли контролируемой иностранной компании в соответствии с [главой 23](https://bukva.ai/docs/kodeks-117-fz/statya-143#p101069) или [25](https://bukva.ai/docs/kodeks-117-fz/statya-143#p101834) Кодекса либо который следует за годом, по итогам которого определен убыток контролируемой иностранной компании.
3.3. В поле "Представляется в налоговый орган (код)" указывается код налогового органа по месту нахождения организации или месту жительства физического лица (месту пребывания - при отсутствии у физического лица места жительства на территории Российской Федерации), в который представляется Уведомление.
Налогоплательщики, отнесенные в соответствии со [статьей 83](https://bukva.ai/docs/kodeks-146-fz/statya-83#p101319) Кодекса к категории крупнейших налогоплательщиков, указывают код налогового органа по месту своего учета в качестве крупнейших налогоплательщиков, в который представляется [Уведомление](#p100023).
#### 3.4 В поле "Налогоплательщик (код)" указывается соответствующая цифра:
"1" - российская организация;
"2" - физическое лицо;
"3" - иностранная организация в случае, если такая иностранная организация признается налоговым резидентом Российской Федерации в соответствии со [статьей 246.2](https://bukva.ai/docs/kodeks-117-fz/statya-246-2#p11688) Кодекса.
#### 3.5 В [поле](#p100027) "Сведения о налогоплательщике" указывается:
- для налогоплательщика - организации - полное наименование организации в соответствии с ее учредительными документами;
- для налогоплательщика - физического лица - фамилия, имя и отчество (при наличии) указываются полностью. При этом сведения о физическом лице заполняются на [странице 002](#p100061) Уведомления.
3.6. В [поле](#p100032) "Дата представления уведомления о переходе на уплату налога на доходы физических лиц с фиксированной прибыли контролируемых иностранных компаний" налогоплательщиком - физическим лицом указывается дата представления в налоговый орган уведомления о переходе на уплату налога на доходы физических лиц с фиксированной прибыли контролируемых иностранных компаний (при наличии), предусмотренного [пунктом 1 статьи 227.2](https://bukva.ai/docs/kodeks-117-fz/statya-143#p19797) Кодекса. Если физическое лицо неоднократно представляло уведомление о переходе на уплату налога на доходы физических лиц с фиксированной прибыли контролируемых иностранных компаний в связи с таким переходом, в данном поле указывается дата представления в налоговый орган последнего уведомления о переходе на уплату налога на доходы физических лиц с фиксированной прибыли контролируемых иностранных компаний.
3.7. В [поле](#p100033) "Дата представления уведомления об отказе от уплаты налога на доходы физических лиц с фиксированной прибыли контролируемых иностранных компаний" налогоплательщиком - физическим лицом указывается дата представления в налоговый орган уведомления об отказе от уплаты налога на доходы физических лиц с фиксированной прибыли контролируемых иностранных компаний (при наличии), предусмотренного [пунктом 4 статьи 227.2](https://bukva.ai/docs/kodeks-117-fz/statya-143#p19804) Кодекса. Если физическое лицо неоднократно представляло уведомление об отказе от уплаты налога на доходы физических лиц с фиксированной прибыли контролируемых иностранных компаний в связи с таким отказом, в данном поле указывается дата представления в налоговый орган уведомления об отказе от уплаты налога на доходы физических лиц с фиксированной прибыли контролируемых иностранных компаний, относящегося к уведомлению о переходе на уплату налога на доходы физических лиц с фиксированной прибыли контролируемых иностранных компаний, дата представления которого указана в [поле](#p100032) "Дата представления уведомления о переходе на уплату налога на доходы физических лиц с фиксированной прибыли контролируемых иностранных компаний".
3.8. При заполнении организацией-правопреемником [Уведомления](#p100023) и уточненных Уведомлений за реорганизованную организацию (в форме присоединения к другому юридическому лицу, слияния нескольких юридических лиц, разделения юридического лица, преобразования одного юридического лица в другое) учитываются следующие особенности:
3.8.1. В полях "ИНН" и "КПП" в верхней части каждой страницы Уведомления указываются ИНН и КПП организации-правопреемника;
##### 3.8.2 В поле "Налогоплательщик (код)" в отношении организации-правопреемника указывается соответствующая цифра:
"1" - российская организация;
"3" - иностранная организация в случае, если такая иностранная организация признается налоговым резидентом Российской Федерации в соответствии со [статьей 246.2](https://bukva.ai/docs/kodeks-117-fz/statya-246-2#p11688) Кодекса.
3.8.3. В [поле](#p100027) "Сведения о налогоплательщике" указывается наименование организации-правопреемника.
3.8.4. В [поле](#p100034) "Форма реорганизации (код)" указывается код формы реорганизации в соответствии с [приложением N 1](#p100535) к настоящему Порядку.
3.8.5. В [поле](#p100034) "ИНН/КПП реорганизованной организации" указываются соответственно ИНН и КПП, которые были присвоены организации до реорганизации налоговым органом по месту ее нахождения (по налогоплательщикам, отнесенным к категории крупнейших - налоговым органом по месту учета в качестве крупнейшего налогоплательщика).
3.9. В [поле](#p100035) "Данное уведомление составлено на __ страницах" указывается количество страниц, на которых составлено Уведомление.
3.10. В [поле](#p100035) "с приложением копий документов на __ листах" указывается количество листов копий документов, подтверждающих полномочия представителя, а также документов, подтверждающих соблюдение условий для применения освобождения от налогообложения прибыли контролируемой иностранной компании в соответствии с [пунктом 9 статьи 25.13-1](https://bukva.ai/docs/kodeks-146-fz/statya-1#p3387) Кодекса, и (или) документов, подтверждающих размер прибыли (убытка) контролируемой иностранной компании в соответствии с [пунктом 5 статьи 25.15](https://bukva.ai/docs/kodeks-146-fz/statya-1#p5065) Кодекса.
#### 3.11 В разделе "Достоверность и полноту сведений, указанных в настоящем уведомлении, подтверждаю":
1)
при указании лица, подтверждающего достоверность и полноту сведений, указанных в Уведомлении, в поле, состоящем из одного знакоместа, проставляется соответствующая цифра:
"1" - физическое лицо;
"2" - представитель физического лица;
"3" - руководитель организации;
"4" - представитель организации;
2) в поле "фамилия, имя, отчество руководителя организации либо ее представителя полностью" указываются построчно полностью фамилия, имя и отчество (при наличии) руководителя организации либо представителя, подтверждающего достоверность и полноту сведений, указанных в Уведомлении;
3)
в поле "ИНН" указывается ИНН физического лица, которое указано в [подпункте 2](#p100368) настоящего пункта, при наличии у него документа, подтверждающего постановку на учет в налоговом органе (свидетельство о постановке на учет физического лица в налоговом органе, отметка в паспорте гражданина Российской Федерации), и использует ИНН наряду с персональными данными;
4)
в поле "Номер контактного телефона" указывается номер контактного телефона, по которому можно связаться с лицом, подтверждающим достоверность и полноту сведений, указанных в Уведомлении (с указанием телефонных кодов, требующихся для обеспечения телефонной связи). Номер телефона указывается без пробелов и прочерков;
5)
в поле "Адрес электронной почты" указывается адрес электронной почты для осуществления взаимодействия налоговых органов с лицом, подтверждающим достоверность и полноту сведений, указанных в Уведомлении, в электронной форме;
6)
в поле, отведенном для подписи, проставляется подпись лица, подтверждающего достоверность и полноту сведений, указанных в Уведомлении;
7)
в поле "Дата" указывается дата подписания Уведомления;
8)
в поле "Наименование и реквизиты документа, подтверждающего полномочия представителя налогоплательщика" указываются наименование и реквизиты (при наличии) документа, подтверждающего полномочия представителя. Если указанный документ является электронным, то проставляется его идентификационный номер, который является уникальным идентификатором документа. Для доверенности, совершенной в форме электронного документа в соответствии с положениями [пункта 3 статьи 29](https://bukva.ai/docs/kodeks-146-fz/statya-1#p2194) и [пункта 5 статьи 80](https://bukva.ai/docs/kodeks-146-fz/statya-1#p582) Налогового кодекса Российской Федерации, указывается GUID доверенности.
(в ред. [Приказа](https://bukva.ai/docs/prikaz-ed-7-13721-at#p100053) ФНС России от 09.10.2023 N ЕД-7-13/721@)
3.12. Раздел "Заполняется работником налогового органа" содержит сведения о способе представления Уведомления, количестве страниц Уведомления, количестве листов копий документа, подтверждающего полномочия представителя, а также документов, подтверждающих соблюдение условий для применения освобождения от налогообложения прибыли контролируемой иностранной компании в соответствии со [статьей 25.13-1](https://bukva.ai/docs/kodeks-146-fz/statya-25-13-2#p3335) Кодекса, и (или) документов, подтверждающих размер прибыли (убытка) контролируемой иностранной компании в соответствии с [пунктом 5 статьи 25.15](https://bukva.ai/docs/kodeks-146-fz/statya-1#p5065) Кодекса, приложенных к Уведомлению, дате его представления (получения), фамилии и инициалах имени и отчества (при наличии) работника налогового органа, принявшего Уведомление, его подпись.
1)
в поле 1 "Дата рождения" - дата рождения физического лица (число, месяц, год);
2)
в [поле 2](#p100063) "Место рождения" - место рождения физического лица;
3)
в поле 3 "Гражданство" - соответствующая цифра:
"1" - гражданин Российской Федерации;
"2" - иностранный гражданин;
"3" - лицо без гражданства.
1)
в поле 4.1 "Код вида документа" - код вида документа, удостоверяющего личность физического лица, согласно [приложению N 2](#p100549) к настоящему Порядку;
2)
в полях [4.2](#p100071) "Серия и номер", [4.3](#p100071) "Дата выдачи", 4.4 "Кем выдан" - реквизиты документа, удостоверяющего личность (серия и номер документа, дата выдачи, наименование органа, выдавшего документ).
4.3. В [поле 5](#p100073) "Сведения о документе, подтверждающем регистрацию физического лица по месту жительства (месту пребывания)" указываются:
1)
в поле 5.1 "Код вида документа" - код вида документа, подтверждающего регистрацию физического лица по месту жительства (месту пребывания), в соответствии с [приложением N 2](#p100549) к настоящему Порядку;
2)
в полях [5.2](#p100075) "Серия и номер", [5.3](#p100075) "Дата выдачи", 5.4 "Кем выдан" - реквизиты документа, подтверждающего регистрацию физического лица по месту жительства (месту пребывания) (серия и номер документа, дата выдачи, наименование органа, выдавшего документ), в соответствии с реквизитами документа, подтверждающего регистрацию физического лица по месту жительства (месту пребывания).
4.4. В поле 6 "Адрес места жительства в стране постоянного проживания иностранного гражданина (лица без гражданства)" указывается адрес места жительства в стране постоянного проживания.
5.6. В [поле 5](#p100100) "Регистрационный номер (номера) в государстве (на территории) регистрации (инкорпорации) или их аналоги (при наличии)" указывается регистрационный номер (номера) (при наличии), присвоенный (присвоенные) иностранной организации в государстве (на территории) регистрации (инкорпорации), или их аналоги.
5.7. В [поле 6](#p100103) "Код (коды) налогоплательщика в государстве (на территории) регистрации (инкорпорации) или их аналоги (при наличии)" указывается код (коды) налогоплательщика (при наличии), присвоенный (присвоенные) иностранной организации в государстве (на территории) регистрации (инкорпорации), или их аналоги.
5.8. В [поле 7](#p100106) "Код налогоплательщика в государстве (на территории) налогового резидентства или аналог (при наличии)" указывается код налогоплательщика - контролируемой иностранной компании, если страна налогового резидентства иностранной организации отличается от страны регистрации (инкорпорации).
5.9. В [поле 8](#p100109) "Адрес в государстве (на территории) регистрации (инкорпорации) (при наличии)" указывается полный адрес места нахождения иностранной организации в государстве (на территории) регистрации (инкорпорации) в латинской транскрипции; в отношении иностранной организации, образованной в соответствии с законодательством государства - члена Евразийского экономического союза и использующей в адресе места нахождения кириллицу, допускается указание адреса места нахождения иностранной организации с использованием букв русского алфавита (кириллицы).
VI. Лист А1 "Основания для признания налогоплательщика
контролирующим лицом контролируемой иностранной компании,
являющейся иностранной организацией" Уведомления
6.1. [Лист А1](#p100120) "Основания для признания налогоплательщика контролирующим лицом контролируемой иностранной компании, являющейся иностранной организацией" Уведомления (далее - Лист А1) заполняется в случае, если налогоплательщик указал в [Листе А](#p100091) сведения о контролируемой иностранной компании, являющейся иностранной организацией.
#### 6.2 В [Разделе 1](#p100121) "Общие сведения" указываются следующие сведения:
1)
в поле 1.1 "Номер контролируемой иностранной компании" - цифровой уникальный номер контролируемой иностранной компании, являющейся иностранной организацией, указанный в поле 1 "Номер контролируемой иностранной компании" Листа А;
2)
в [поле 1.2](#p100123) "Основания для признания налогоплательщика контролирующим лицом иностранной организации" - соответствующий код основания для признания налогоплательщика контролирующим лицом контролируемой иностранной компании согласно [приложению N 3](#p100579) к настоящему Порядку.
Оценка соответствия основанию для признания налогоплательщика контролирующим лицом иностранной организации происходит последовательно по очередности кодов оснований.
В случае отсутствия соответствующего основания указывается цифра "0" в знакоместе соответствующего кода основания. При наличии соответствующего основания указывается цифра "1" в знакоместе соответствующего кода основания для признания налогоплательщика контролирующим лицом иностранной организации, в знакоместах всех последующих оснований указывается цифра "2";
3)
в [поле 2.3](#p100134) "Доля косвенного участия (в процентах)" - доля косвенного единоличного участия налогоплательщика в иностранной организации (при наличии), в том числе в случае, если единоличное участие налогоплательщика в иностранной организации является смешанным (прямым и косвенным);
4)
в [поле 2.4](#p100135) "Доля смешанного участия (в процентах)" - общая величина доли единоличного прямого и косвенного участия налогоплательщика в иностранной организации в случае, если участие в иностранной организации является смешанным;
5)
в [поле 2.5](#p100136) "Доля совместного участия с супругом(-ой) и (или) несовершеннолетними детьми (в процентах)" - доля участия налогоплательщика в иностранной организации совместно с супругом(-ой) и (или) несовершеннолетними детьми (если применимо).
Заполняется в случае проставления цифры "1" в знакоместе кода "204" в [поле 2.1](#p100130) "Вид участия";
6)
в [поле 2.6](#p100137) "Доля совместного участия с налоговыми резидентами Российской Федерации (в процентах)" - доля участия налогоплательщика в иностранной организации совместно с налоговыми резидентами Российской Федерации, не являющимися супругом(-ой) и (или) несовершеннолетними детьми налогоплательщика (если применимо).
Заполняется в случае проставления цифры "1" в знакоместе кода "205" в [поле 2.1](#p100130) "Вид участия".
6.4. [Раздел 3](#p100138) "Сведения о контроле в отношении иностранной организации" заполняется в случае, если налогоплательщик признается контролирующим лицом иностранной организации в силу осуществления контроля над данной иностранной организацией в соответствии с [пунктом 6 статьи 25.13](https://bukva.ai/docs/kodeks-146-fz/statya-1#p4695) Кодекса.
В [поле 3.1](#p100139) "Основание (наименование и реквизиты документа)" указывается наименование, а также номер и дата документа, из которого следует, что налогоплательщик осуществляет контроль над иностранной организацией, на русском языке.
В случае если налогоплательщик принимает участие в контролируемой иностранной компании, являющейся иностранной структурой без образования юридического лица, сведения о которой представлены в уведомлении об участии в иностранных организациях (об учреждении иностранных структур без образования юридического лица) в соответствии с [подпунктом 1 пункта 1 статьи 25.14](https://bukva.ai/docs/kodeks-146-fz/statya-1#p3178) Кодекса, то каждой контролируемой иностранной компании, являющейся иностранной структурой без образования юридического лица, присваивается уникальный номер, соответствующий номеру иностранной структуры без образования юридического лица, присвоенному налогоплательщиком в уведомлении об участии в иностранных организациях (об учреждении иностранных структур без образования юридического лица).
В случае если налогоплательщик перестает являться контролирующим лицом контролируемой иностранной компании, являющейся иностранной структурой без образования юридического лица, номер контролируемой иностранной компании сохраняется и повторно иной контролируемой иностранной компании не присваивается.
#### 7.3 В поле 2 "Организационная форма (код)" указывается соответствующая цифра:
"1" - фонд;
"2" - партнерство;
"3" - траст;
"4" - товарищество;
"5" - иная форма осуществления коллективных инвестиций и (или) доверительного управления.
7.4. В поле 3 "Наименование иностранной структуры без образования юридического лица" указывается полное наименование иностранной структуры без образования юридического лица в латинской транскрипции (по правилам транслитерации). В случае отсутствия наименования указывается информация, идентифицирующая организационную форму иностранной структуры без образования юридического лица в соответствии с личным законом этой иностранной структуры без образования юридического лица и (или) ее учредительными документами.
7.5. В поле 4 "Наименование и реквизиты документа об учреждении иностранной структуры без образования юридического лица" указываются наименование и реквизиты документа об учреждении иностранной структуры без образования юридического лица на русском языке.
7.6. В поле 5 "Дата учреждения (регистрации)" указывается дата учреждения иностранной структуры без образования юридического лица или дата регистрации иностранной структуры без образования юридического лица в стране учреждения в случае, если регистрация осуществлялась.
7.7. В поле 6 "Код государства (территории) учреждения (регистрации)" указывается трехзначный цифровой код государства (территории) учреждения (регистрации) иностранной структуры без образования юридического лица в соответствии с [ОКСМ](https://bukva.ai/docs/postanovlenie-529-st-2001#p100010).
(п. 7.7 в ред. [Приказа](https://bukva.ai/docs/prikaz-ed-7-13721-at#p100055) ФНС России от 09.10.2023 N ЕД-7-13/721@)
7.8. В поле 7 "Регистрационный номер (иной идентификатор) в государстве учреждения (регистрации) или их аналоги (при наличии)" указывается регистрационный номер (иной идентификатор) (при наличии) иностранной структуры без образования юридического лица в государстве учреждения (регистрации) или их аналоги.
7.9. В [поле 8](#p29) "Соблюдение условий освобождения от применения положений [статьи 25.15](https://bukva.ai/docs/kodeks-146-fz/statya-25-15#p3224) Налогового кодекса Российской Федерации в отношении прибыли контролируемой иностранной компании в соответствии с [пунктом 8.1 статьи 25.15](https://bukva.ai/docs/kodeks-146-fz/statya-1#p6234) Налогового кодекса Российской Федерации" указывается цифра "1" в случае соблюдения условий, предусмотренных [пунктом 8.1 статьи 25.15](https://bukva.ai/docs/kodeks-146-fz/statya-1#p6234) Налогового кодекса Российской Федерации. В ином случае указывается цифра "0".
(п. 7.9 в ред. [Приказа](https://bukva.ai/docs/prikaz-ed-7-13721-at#p100057) ФНС России от 09.10.2023 N ЕД-7-13/721@)
7.10. В [поле 9](#p31) "Иные сведения, идентифицирующие иностранную структуру без образования юридического лица" в случае наличия указываются иные сведения, идентифицирующие иностранную структуру без образования юридического лица.
(п. 7.10 введен [Приказом](https://bukva.ai/docs/prikaz-ed-7-13721-at#p100059) ФНС России от 09.10.2023 N ЕД-7-13/721@)
VIII. Лист Б1 "Основания для признания налогоплательщика
контролирующим лицом контролируемой иностранной компании,
являющейся иностранной структурой без образования
юридического лица" Уведомления
8.1. [Лист Б1](#p100180) "Основания для признания налогоплательщика контролирующим лицом контролируемой иностранной компании, являющейся иностранной структурой без образования юридического лица" Уведомления (далее - лист Б1) заполняется в случае, если налогоплательщик указал в Листе Б сведения о контролируемой иностранной компании, являющейся иностранной структурой без образования юридического лица.
8.2. В поле 1 "Номер контролируемой иностранной компании" указывается цифровой уникальный номер контролируемой иностранной компании, являющейся иностранной структурой без образования юридического лица, указанный в Листе Б.
8.3. В [поле 2](#p100182) "Основания для признания налогоплательщика контролирующим лицом иностранной структуры без образования юридического лица" указывается соответствующий код основания для признания налогоплательщика контролирующим лицом контролируемой иностранной компании согласно [приложению N 3](#p100579) к настоящему Порядку.
Оценка соответствия основанию для признания налогоплательщика контролирующим лицом иностранной организации происходит последовательно по очередности кодов оснований.
В случае отсутствия соответствующего основания указывается цифра "0" в знакоместе соответствующего кода основания. При наличии соответствующего основания указывается цифра "1" в знакоместе соответствующего кода основания для признания налогоплательщика контролирующим лицом иностранной организации, в знакоместах всех последующих оснований указывается цифра "2".
8.4. В поле 3 "Самостоятельное признание контролирующим лицом иностранной структуры без образования юридического лица" цифра "1" указывается в случае, если лицо, признаваемое налоговым резидентом Российской Федерации, самостоятельно признает себя контролирующим лицом иностранной структуры без образования юридического лица по основаниям, предусмотренным [пунктами 10](https://bukva.ai/docs/kodeks-146-fz/statya-1#p3321) или [12 статьи 25.13](https://bukva.ai/docs/kodeks-146-fz/statya-1#p3328) Кодекса. В иных случаях указывается цифра "0".
В случае самостоятельного признания налогоплательщиком себя контролирующим лицом иностранной структуры без образования юридического лица [поле 2](#p100182) "Основания для признания налогоплательщика контролирующим лицом иностранной структуры без образования юридического лица" заполняется согласно [пункту 8.3](#p100461) настоящего Порядка.
8.5. В [поле 4](#p100188) "Наименование и реквизиты документа (документов) иностранной структуры без образования юридического лица, подтверждающего (подтверждающих) выполнение оснований для признания налогоплательщика контролирующим лицом иностранной структуры без образования юридического лица" указывается наименование, а также номер и дата документа (документов), подтверждающего (подтверждающих) выполнение оснований для признания налогоплательщика контролирующим лицом иностранной структуры без образования юридического лица, на русском языке.
IX. Лист В "Сведения о финансовой отчетности контролируемой
иностранной компании" Уведомления
9.1. [Лист В](#p100200) "Сведения о финансовой отчетности контролируемой иностранной компании" Уведомления (далее - Лист В) заполняется в отношении финансовой отчетности контролируемой иностранной компании, сведения о которой указаны в [Листе А](#p100091) или Листе Б.
9.2. В случае если налогоплательщик - физическое лицо в соответствии с [пунктом 1 статьи 227.2](https://bukva.ai/docs/kodeks-117-fz/statya-143#p19797) Кодекса представил в налоговый орган уведомление о переходе на уплату налога на доходы физических лиц с фиксированной прибыли контролируемой иностранной компании и отразил указанные сведения на титульном листе Уведомления, такой налогоплательщик вправе не заполнять Лист В на основании [пункта 6.1 статьи 25.14](https://bukva.ai/docs/kodeks-146-fz/statya-1#p5056) и [пункта 9 статьи 25.15](https://bukva.ai/docs/kodeks-146-fz/statya-1#p5057) Кодекса при условии, что в периоде, за который представляется Уведомление, физическим лицом применяется установленный [статьей 227.2](https://bukva.ai/docs/kodeks-117-fz/statya-227-2#p19796) Кодекса порядок уплаты налога на доходы физических лиц с фиксированной прибыли.
9.3. В поле 1 "Номер контролируемой иностранной компании" указывается уникальный номер контролируемой иностранной компании, указанный в [Листе А](#p100091) или Листе Б.
#### 9.4 В поле 2 "Определение прибыли контролируемой иностранной компании (код)" указывается:
1)
цифра "1" - в случае если прибыль контролируемой иностранной компании определяется в соответствии с [подпунктом 1 пункта 1 статьи 309.1](https://bukva.ai/docs/kodeks-117-fz/statya-143#p15340) Кодекса;
2)
цифра "2" - в случае если прибыль контролируемой иностранной компании определяется в соответствии с [подпунктом 2 пункта 1 статьи 309.1](https://bukva.ai/docs/kodeks-117-fz/statya-143#p12563) Кодекса.
9.5. В [поле 3](#p100205) "Дата, являющаяся последним днем периода, за который составляется финансовая отчетность" указывается дата окончания периода, за который составляется финансовая отчетность контролируемой иностранной компании за финансовый год. Указывается в случае, если прибыль контролируемой иностранной компании определяется в соответствии с [подпунктом 1 пункта 1 статьи 309.1](https://bukva.ai/docs/kodeks-117-fz/statya-143#p15340) Кодекса.
2)
в [поле 1.2](#p100222) "Наименование контролируемой иностранной компании" - полное наименование контролируемой иностранной компании в латинской транскрипции (по правилам транслитерации). В отношении иностранной организации, образованной в соответствии с законодательством государства - члена Евразийского экономического союза и использующей в наименовании кириллицу, допускается указание наименования иностранной организации с использованием букв русского алфавита (кириллицы);
3)
в поле 1.3 "Доля косвенного участия - итого (в процентах)" - сумма долей косвенного участия налогоплательщика в контролируемой иностранной компании по всем последовательностям участия в данной контролируемой иностранной компании (в процентах).
10.3. В [разделе 2](#p100228) "Раскрытие участия в контролируемой иностранной компании" последовательно указываются контролируемая иностранная компания и иностранные (российские) организации, через которые осуществляется участие налогоплательщика в конечной для каждой последовательности контролируемой иностранной компании в следующем порядке:
1)
в поле 2.1 "Номер последовательности участия" - цифровой номер последовательности участия налогоплательщика в контролируемой иностранной компании и иностранных (российских) организациях, через которые налогоплательщик принимает косвенное участие в контролируемой иностранной компании. Указанный номер присваивается налогоплательщиком самостоятельно;
2)
в [поле 2.2](#p100230) "Доля косвенного участия в последовательности - итого (в процентах)" - доля косвенного участия налогоплательщика в контролируемой иностранной компании по данной последовательности участия (соответствует доле косвенного участия в конечном участнике последовательности) (в процентах).
10.4. В [разделе 3](#p100231) "Сведения об участниках последовательности" указываются все участники последовательности, указанной в поле 2.1 "Номер последовательности участия".
Первым в последовательности указывается участник - иностранная (российская) организация или контролируемая иностранная компания, в которых налогоплательщик владеет долей прямого участия, в том числе иностранная структура без образования юридического лица, используемая налогоплательщиком для осуществления участия в контролируемой иностранной компании.
Последней в последовательности указывается контролируемая иностранная компания, косвенное участие налогоплательщика в которой раскрывается (соответствует номеру контролируемой иностранной компании в поле 1.1 "Номер контролируемой иностранной компании").
1)
в [полях 3.1](#p100232) "Номер участника" указывается уникальный номер участника контролируемой иностранной компании, являющейся иностранной организацией, согласно [Листу А](#p100091), контролируемой иностранной компании, являющейся иностранной структурой без образования юридического лица, согласно Листу Б, российской организации, с использованием которой налогоплательщик осуществляет косвенное участие в контролируемой иностранной компании, согласно [Листу Г1](#p100257) и (или) иностранной организации, с использованием которой налогоплательщик осуществляет косвенное участие в контролируемой иностранной компании, согласно [Листу Г2](#p100276).
2)
в [полях 3.2](#p100232) "Доля прямого участия (в процентах)" указывается:
в отношении первого участника последовательности - доля прямого участия налогоплательщика в последующей иностранной (российской) организации или контролируемой иностранной компании;
в отношении каждого следующего участника последовательности - доля прямого участия предыдущего участника последовательности в последующей иностранной (российской) организации или контролируемой иностранной компании.
3)
в [полях 3.3](#p100233) "Доля косвенного участия (в процентах)" указывается:
в отношении первого участника последовательности поле не заполняется;
в отношении каждого следующего участника последовательности - доля косвенного участия налогоплательщика в каждой последующей иностранной (российской) организации или контролируемой иностранной компании.
10.5. В случае если налогоплательщик принимает участие в контролируемой иностранной компании через несколько последовательностей участия, то [Лист Г](#p100219) заполняется в отношении каждой такой последовательности участия.
XI. Лист Г1 "Сведения о российской организации,
с использованием которой налогоплательщик осуществляет
косвенное участие в контролируемой иностранной
компании" Уведомления
11.1. [Лист Г1](#p100257) "Сведения о российской организации, с использованием которой налогоплательщик осуществляет косвенное участие в контролируемой иностранной компании" Уведомления (далее - Лист Г1) заполняется в отношении российской организации, с использованием которой налогоплательщик осуществляет косвенное участие в контролируемой иностранной компании.
В случае если налогоплательщик принимает участие в контролируемой иностранной компании через несколько российских организаций, то в отношении каждой такой российской организации заполняется отдельный [Лист Г1](#p100257).
11.2. В поле 1 "Номер российской организации" указывается цифровой уникальный номер российской организации, с использованием которой налогоплательщик осуществляет участие в контролируемой иностранной компании, присваиваемый налогоплательщиком самостоятельно.
| Например, РО - | 0 | 0 | 0 | 0 | 1 |
| --- | --- | --- | --- | --- | --- |
В случае если налогоплательщик принимает участие в контролируемой иностранной компании с использованием российской организации, сведения о которой представлены в уведомлении об участии в иностранных организациях (учреждении иностранных структур без образования юридического лица) в соответствии с [подпунктом 1 пункта 1 статьи 25.14](https://bukva.ai/docs/kodeks-146-fz/statya-1#p3178) Кодекса, то каждой российской организации присваивается уникальный номер, соответствующий номеру российской организации, присвоенному налогоплательщиком в уведомлении об участии в иностранных организациях (об учреждении иностранных структур без образования юридического лица).
В случае прекращения участия налогоплательщика в контролируемой иностранной компании через российскую организацию ее уникальный номер другой российской организации повторно не присваивается.
#### 11.3 В [поле 1.1](#p100259) "Организацией представлены документы об освобождении" указывается:
1) цифра "0" - в случае, если российской организацией, сведения о которой указываются в [листе Г1](#p100257), не представлялись документы об освобождении прибыли контролируемой иностранной компании в соответствии с [пунктом 9 статьи 25.13-1](https://bukva.ai/docs/kodeks-146-fz/statya-1#p3387) Кодекса либо налогоплательщику неизвестно, представлялись ли указанные документы данной российской организацией;
2) цифра "1" - в случае, если российской организацией, сведения о которой указываются в [листе Г1](#p100257), представлялись документы об освобождении прибыли контролируемой иностранной компании в соответствии с [пунктом 9 статьи 25.13-1](https://bukva.ai/docs/kodeks-146-fz/statya-1#p3387) Кодекса.
11.4. В поле 2 "ОГРН" указывается основной государственный регистрационный номер организации.
11.5. В полях 3 "ИНН" и 4 "КПП" указываются соответственно ИНН и КПП российской организации, присвоенные ей при постановке на учет в налоговом органе по месту нахождения либо месту постановки на учет в качестве крупнейшего налогоплательщика.
11.6. В [поле 5](#p100264) "Полное наименование" указывается полное наименование российской организации в соответствии с ее учредительными документами.
XII. Лист Г2 "Сведения об иностранной организации
(структуре), с использованием которой налогоплательщик
осуществляет косвенное участие в контролируемой иностранной
компании" Уведомления
12.1. [Лист Г2](#p100276) "Сведения об иностранной организации (структуре), с использованием которой налогоплательщик осуществляет косвенное участие в контролируемой иностранной компании" Уведомления (далее - Лист Г2) заполняется налогоплательщиком в отношении иностранной организации (структуры), с использованием которой налогоплательщик осуществляет косвенное участие в контролируемой иностранной компании, при этом непосредственно в отношении такой иностранной организации (структуры) налогоплательщик не выступает контролирующим лицом.
В случае если налогоплательщик принимает участие в нескольких вышеуказанных иностранных организациях (структурах), то в отношении каждой такой иностранной организации (структуры) заполняется отдельный [Лист Г2](#p100276).
12.2. В поле 1 "Номер иностранной организации (структуры)" указывается цифровой уникальный номер иностранной организации (структуры), с использованием которой налогоплательщик осуществляет участие в контролируемой иностранной компании, присваиваемый налогоплательщиком самостоятельно.
| Например, ИО - | 0 | 0 | 0 | 0 | 1 |
| --- | --- | --- | --- | --- | --- |
В случае если налогоплательщик принимает участие в контролируемой иностранной компании с использованием иностранной организации (структуры), сведения о которой представлены в уведомлении об участии в иностранных организациях (об учреждении иностранных структур без образования юридического лица) в соответствии с [подпунктом 1 пункта 1 статьи 25.14](https://bukva.ai/docs/kodeks-146-fz/statya-1#p3178) Кодекса, то каждой такой иностранной организации (структуре) присваивается уникальный номер, соответствующий номеру иностранной организации, присвоенному налогоплательщиком в уведомлении об участии в иностранных организациях (об учреждении иностранных структур без образования юридического лица).
В случае прекращения участия налогоплательщика в иностранной организации (структуре) номер такой иностранной организации (структуры) повторно иной иностранной организации (структуре) не присваивается.
12.3. В [поле 2](#p100278) "Наименование иностранной организации (структуры)" указывается полное наименование иностранной организации (структуры) в латинской транскрипции (по правилам транслитерации). В отношении иностранной организации (структуры), образованной в соответствии с законодательством государства - члена Евразийского экономического союза и использующей в наименовании кириллицу, допускается указание наименования иностранной организации (структуры) с использованием букв русского алфавита (кириллицы).
12.4. В поле 3 "Код государства (территории) регистрации (инкорпорации)" указывается трехзначный цифровой код государства (территории) регистрации (инкорпорации) иностранной организации в соответствии с [ОКСМ](https://bukva.ai/docs/postanovlenie-529-st-2001#p100010).
12.5. В [поле 4](#p100284) "Регистрационный номер (номера) в государстве (на территории) регистрации (инкорпорации) или их аналоги (при наличии)" указывается регистрационный номер (номера) (при наличии), присвоенный (присвоенные) иностранной организации (структуре) в государстве (на территории) регистрации (инкорпорации), или их аналоги.
12.6. В [поле 5](#p100287) "Код (коды) налогоплательщика в государстве (на территории) регистрации (инкорпорации) или их аналоги (при наличии)" указывается код (коды) налогоплательщика (при наличии), присвоенный (присвоенные) иностранной организации в государстве (на территории) регистрации (инкорпорации), или их аналоги.
12.7. В [поле 6](#p100290) "Адрес в государстве (на территории) регистрации (инкорпорации) (при наличии)" указывается полный адрес места нахождения иностранной организации (структуры) в государстве (на территории) регистрации (инкорпорации) в латинской транскрипции (по правилам транслитерации). В отношении иностранной организации (структуры), образованной в соответствии с законодательством государства - члена Евразийского экономического союза и использующей в адресе места нахождения кириллицу, допускается указание адреса места нахождения иностранной организации (структуры) с использованием букв русского алфавита (кириллицы).
Приложение N 1
к Порядку заполнения формы
"Уведомление о контролируемых
иностранных компаниях",
утвержденному приказом ФНС России
от 19.07.2021 N ЕД-7-13/671@
КОДЫ ФОРМ РЕОРГАНИЗАЦИИ ОРГАНИЗАЦИИ
Приложение N 2
к Порядку заполнения формы
"Уведомление о контролируемых
иностранных компаниях",
утвержденному приказом ФНС России
от 19.07.2021 N ЕД-7-13/671@
КОДЫ
ВИДОВ ДОКУМЕНТОВ, УДОСТОВЕРЯЮЩИХ ЛИЧНОСТЬ ФИЗИЧЕСКОГО ЛИЦА
| 21 | Паспорт гражданина Российской Федерации |
| --- | --- |
| 03 | Свидетельство о рождении |
| 07 | Военный билет |
| 08 | Временное удостоверение, выданное взамен военного билета |
| 10 | Паспорт иностранного гражданина |
| 11 | Свидетельство о рассмотрении ходатайства о признании лица беженцем на территории Российской Федерации по существу |
| 12 | Вид на жительство в Российской Федерации |
| 13 | Удостоверение беженца |
| 14 | Временное удостоверение личности гражданина Российской Федерации |
| 15 | Разрешение на временное проживание в Российской Федерации |
| 18 | Свидетельство о предоставлении временного убежища на территории Российской Федерации |
| 23 | Свидетельство о рождении, выданное уполномоченным органом иностранного государства |
| 24 | Удостоверение личности военнослужащего Российской Федерации
Военный билет офицера запаса |
| 91 | Иные документы |
Приложение N 3
к Порядку заполнения формы
"Уведомление о контролируемых
иностранных компаниях",
утвержденному приказом ФНС России
от 19.07.2021 N ЕД-7-13/671@
КОДЫ
ОСНОВАНИЙ ДЛЯ ПРИЗНАНИЯ НАЛОГОПЛАТЕЛЬЩИКА КОНТРОЛИРУЮЩИМ
ЛИЦОМ КОНТРОЛИРУЕМОЙ ИНОСТРАННОЙ КОМПАНИИ
| 101 | Физическое или юридическое лицо, доля участия которого в иностранной организации составляет более 25 процентов ([подпункт 1 пункта 3 статьи 25.13](https://bukva.ai/docs/kodeks-146-fz/statya-1#p3313) Кодекса) |
| --- | --- |
| 102 | Физическое или юридическое лицо, доля участия которого в иностранной организации (для физических лиц - совместно с супругами и несовершеннолетними детьми) составляет более 10 процентов, если доля участия всех лиц, признаваемых налоговыми резидентами Российской Федерации, в этой иностранной организации (для физических лиц - совместно с супругами и несовершеннолетними детьми) составляет более 50 процентов ([подпункт 2 пункта 3 статьи 25.13](https://bukva.ai/docs/kodeks-146-fz/statya-1#p3314) Кодекса) |
| 103 | Лицо, в отношении которого не соблюдаются условия, установленные [пунктом 3](https://bukva.ai/docs/kodeks-146-fz/statya-1#p3312) [(пунктом 3.1) статьи 25.13](https://bukva.ai/docs/kodeks-146-fz/statya-1#p4693) Кодекса, но при этом осуществляющее контроль над иностранной организацией в своих интересах ([пункт 6 статьи 25.13](https://bukva.ai/docs/kodeks-146-fz/statya-1#p4695) Кодекса) |
| 104 | Лицо, в отношении которого не соблюдаются условия, установленные [пунктом 3](https://bukva.ai/docs/kodeks-146-fz/statya-1#p3312) [(пунктом 3.1) статьи 25.13](https://bukva.ai/docs/kodeks-146-fz/statya-1#p4693) Кодекса, но при этом осуществляющее контроль над иностранной организацией в интересах супруга (супруги) ([пункт 6 статьи 25.13](https://bukva.ai/docs/kodeks-146-fz/statya-1#p4695) Кодекса) |
| 105 | Лицо, в отношении которого не соблюдаются условия, установленные [пунктом 3](https://bukva.ai/docs/kodeks-146-fz/statya-1#p3312) [(пунктом 3.1) статьи 25.13](https://bukva.ai/docs/kodeks-146-fz/statya-1#p4693) Кодекса, но при этом осуществляющее контроль над иностранной организацией в интересах несовершеннолетних детей ([пункт 6 статьи 25.13](https://bukva.ai/docs/kodeks-146-fz/statya-1#p4695) Кодекса) |
| 106 | Лицо, которое является учредителем (основателем) иностранной структуры без образования юридического лица и которое вправе получать (требовать получения) прямо или косвенно прибыль (доход) этой структуры полностью или частично ([подпункт 1 пункта 10 статьи 25.13](https://bukva.ai/docs/kodeks-146-fz/statya-1#p3322) Кодекса) |
| 107 | Лицо, которое является учредителем (основателем) иностранной структуры без образования юридического лица и которое вправе распоряжаться прибылью (доходом) этой структуры или ее частью ([подпункт 2 пункта 10 статьи 25.13](https://bukva.ai/docs/kodeks-146-fz/statya-1#p3323) Кодекса) |
| 108 | Лицо, которое является учредителем (основателем) иностранной структуры без образования юридического лица и которое сохранило за собой право на имущество, переданное этой структуре ([подпункт 3 пункта 10 статьи 25.13](https://bukva.ai/docs/kodeks-146-fz/statya-1#p3324) Кодекса) |
| 109 | Лицо, которое является учредителем (основателем) иностранной структуры без образования юридического лица и которое осуществляет над этой структурой контроль ([пункт 8 статьи 25.13](https://bukva.ai/docs/kodeks-146-fz/statya-1#p3319) Кодекса) |
| 110 | Лицо, не являющееся учредителем (основателем) иностранной структуры без образования юридического лица, осуществляет контроль над такой структурой и имеет фактическое право на доход (его часть), получаемый такой структурой ([подпункт 1 пункта 12 статьи 25.13](https://bukva.ai/docs/kodeks-146-fz/statya-1#p3329) Кодекса) |
| 111 | Лицо, не являющееся учредителем (основателем) иностранной структуры без образования юридического лица, осуществляет контроль над такой структурой и вправе распоряжаться имуществом такой структуры ([подпункт 2 пункта 12 статьи 25.13](https://bukva.ai/docs/kodeks-146-fz/statya-1#p3330) Кодекса) |
| 112 | Лицо, не являющееся учредителем (основателем) иностранной структуры без образования юридического лица, осуществляет контроль над такой структурой и вправе получить имущество такой структуры в случае ее прекращения (ликвидации, расторжения договора) ([подпункт 3 пункта 12 статьи 25.13](https://bukva.ai/docs/kodeks-146-fz/statya-1#p3331) Кодекса) |
Приложение N 4
к Порядку заполнения формы
"Уведомление о контролируемых
иностранных компаниях",
утвержденному приказом ФНС России
от 19.07.2021 N ЕД-7-13/671@
КОДЫ
ВИДОВ УЧАСТИЯ НАЛОГОПЛАТЕЛЬЩИКА В ИНОСТРАННОЙ ОРГАНИЗАЦИИ
Приложение N 5
к Порядку заполнения формы
"Уведомление о контролируемых
иностранных компаниях",
утвержденному приказом ФНС России
от 19.07.2021 N ЕД-7-13/671@
КОДЫ
ОСНОВАНИЯ ОСВОБОЖДЕНИЯ ОТ НАЛОГООБЛОЖЕНИЯ ПРИБЫЛИ
КОНТРОЛИРУЕМОЙ ИНОСТРАННОЙ КОМПАНИИ
| 1001 | Контролируемая иностранная компания является некоммерческой организацией, которая в соответствии со своим личным законом не распределяет полученную прибыль (доход) между акционерами (участниками, учредителями) или иными лицами ([подпункт 1 пункта 1 статьи 25.13-1](https://bukva.ai/docs/kodeks-146-fz/statya-1#p3337) Кодекса) |
| --- | --- |
| 1002 | Контролируемая иностранная компания образована в соответствии с законодательством государства - члена Евразийского экономического союза и имеет постоянное местонахождение в этом государстве ([подпункт 2 пункта 1 статьи 25.13-1](https://bukva.ai/docs/kodeks-146-fz/statya-1#p3338) Кодекса) |
| 1003 | Эффективная ставка налогообложения доходов (прибыли) для контролируемой иностранной организации, определяемая в соответствии со [статьей 25.13-1](https://bukva.ai/docs/kodeks-146-fz/statya-25-13-2#p3335) Кодекса по итогам периода, за который в соответствии с личным законом такой иностранной компании составляется финансовая отчетность за финансовый год, составляет не менее 75 процентов средневзвешенной налоговой ставки по налогу на прибыль организаций ([подпункт 3 пункта 1 статьи 25.13-1](https://bukva.ai/docs/kodeks-146-fz/statya-1#p3339) Кодекса) |
| 1004 | Контролируемая иностранная компания является либо активной иностранной компанией, либо активной иностранной холдинговой компанией, либо активной иностранной субхолдинговой компанией ([подпункт 4 пункта 1 статьи 25.13-1](https://bukva.ai/docs/kodeks-146-fz/statya-1#p3340) Кодекса) |
| 1005 | Контролируемая иностранная компания является банком или страховой организацией, осуществляющими деятельность в соответствии со своим личным законом на основании лицензии или иного специального разрешения на осуществление банковской или страховой деятельности ([подпункт 5 пункта 1 статьи 25.13-1](https://bukva.ai/docs/kodeks-146-fz/statya-1#p3344) Кодекса) |
| 1006 | Контролируемая иностранная компания является одной из следующих иностранных организаций:
эмитентом обращающихся облигаций;
организацией, которой были уступлены права и обязанности по выпущенным обращающимся облигациям, эмитентом которых является другая иностранная организация ([подпункт 6 пункта 1 статьи 25.13-1](https://bukva.ai/docs/kodeks-146-fz/statya-1#p3345) Кодекса) |
| 1007 | Контролируемая иностранная компания участвует в проектах по добыче полезных ископаемых, осуществляемых в соответствии с соглашениями о разделе продукции, концессионными соглашениями, лицензионными соглашениями или иными соглашениями (контрактами) на условиях риска, при одновременном соблюдении всех условий, установленных [подпунктом 7 пункта 1 статьи 25.13-1](https://bukva.ai/docs/kodeks-146-fz/statya-1#p4532) Кодекса ([подпункт 7 пункта 1 статьи 25.13-1](https://bukva.ai/docs/kodeks-146-fz/statya-1#p4532) Кодекса) |
| 1008 | Контролируемая иностранная компания является оператором нового морского месторождения углеводородного сырья или непосредственным акционером (участником) оператора нового морского месторождения углеводородного сырья ([подпункт 8 пункта 1 статьи 25.13-1](https://bukva.ai/docs/kodeks-146-fz/statya-1#p3353) Кодекса) |
| 1009 | Контролируемая иностранная компания на дату, определяемую в соответствии с [пунктом 3 статьи 25.15](https://bukva.ai/docs/kodeks-146-fz/statya-1#p101495) Кодекса, признается международной холдинговой компанией в соответствии со [статьей 24.2](https://bukva.ai/docs/kodeks-146-fz/statya-1#p4665) Кодекса ([подпункт 9 пункта 1 статьи 25.13-1](https://bukva.ai/docs/kodeks-146-fz/statya-1#p4696) Кодекса) или контролирующее лицо контролируемой иностранной компании, признается международной холдинговой компанией в соответствии со [статьей 24.2](https://bukva.ai/docs/kodeks-146-fz/statya-1#p4665) Кодекса на дату, определяемую в соответствии с [пунктом 3 статьи 25.15](https://bukva.ai/docs/kodeks-146-fz/statya-1#p101495) Кодекса ([подпункт 58 пункта 1 статьи 251](https://bukva.ai/docs/kodeks-117-fz/statya-143#p16856) Кодекса) |
Приложение N 3
к приказу ФНС России
от 19.07.2021 N ЕД-7-13/671@
ФОРМАТ
ПРЕДСТАВЛЕНИЯ УВЕДОМЛЕНИЯ О КОНТРОЛИРУЕМЫХ ИНОСТРАННЫХ
КОМПАНИЯХ В ЭЛЕКТРОННОЙ ФОРМЕ
3.
Имя файла обмена должно иметь следующий вид:
R_T_A_K_O_GGGGMMDD_N, где:
R_T - префикс, принимающий значение UT_UVKIK;
A_K - идентификатор получателя информации, где: A - идентификатор получателя, которому направляется файл обмена, K - идентификатор конечного получателя, для которого предназначена информация из данного файла обмена. Передача файла от отправителя к конечному получателю (K) может осуществляться в несколько этапов через другие налоговые органы, осуществляющие передачу файла на промежуточных этапах, которые обозначаются идентификатором A. В случае передачи файла от отправителя к конечному получателю при отсутствии налоговых органов, осуществляющих передачу на промежуточных этапах, значения идентификаторов A и K совпадают. Каждый из идентификаторов (A и K) имеет вид для налоговых органов - четырехразрядный код налогового органа;
O - идентификатор отправителя информации, имеет вид:
для организаций - девятнадцатиразрядный код (идентификационный номер налогоплательщика (далее - ИНН) и код причины постановки на учет (далее - КПП) организации (обособленного подразделения);
для физических лиц - двенадцатиразрядный код (ИНН физического лица, при наличии. При отсутствии ИНН - последовательность из двенадцати нулей).
GGGG - год формирования передаваемого файла, MM - месяц, DD - день;
N - идентификационный номер файла (длина - от 1 до 36 знаков. Идентификационный номер файла должен обеспечивать уникальность файла).
Расширение имени файла - xml. Расширение имени файла может указываться как строчными, так и прописными буквами.
Параметры первой строки файла обмена
Первая строка XML файла должна иметь следующий вид:
Имя файла, содержащего XML схему файла обмена, должно иметь следующий вид:
UT_UVKIK_1_544_00_05_04_xx, где xx - номер версии схемы.
(в ред. [Приказа](https://bukva.ai/docs/prikaz-ed-7-13721-at#p100064) ФНС России от 09.10.2023 N ЕД-7-13/721@)
Расширение имени файла - xsd.
XML схема файла обмена приводится отдельным файлом и размещается на официальном сайте Федеральной налоговой службы в информационно-телекоммуникационной сети "Интернет".
Для простых элементов, являющихся базовыми в XML (определенными в сети "Интернет" по электронному адресу: http://www.w3.org/TR/xmlschema-0), например, элемент с типом "date", поле "Формат элемента" не заполняется. Для таких элементов в поле "Дополнительная информация" указывается тип базового элемента;
признак обязательности элемента определяет обязательность наличия элемента (совокупности наименования элемента и его значения) в файле обмена. Признак обязательности элемента может принимать следующие значения: "О" - наличие элемента в файле обмена обязательно; "Н" - наличие элемента в файле обмена необязательно, то есть элемент может отсутствовать. Если элемент принимает ограниченный перечень значений (по классификатору, кодовому словарю и тому подобному), то признак обязательности элемента дополняется символом "К". Например, "ОК". В случае, если количество реализаций элемента может быть более одной, то признак обязательности элемента дополняется символом "М". Например, "НМ" или "ОКМ".
К вышеперечисленным признакам обязательности элемента может добавляться значение "У" в случае описания в XML схеме условий, предъявляемых к элементу в файле обмена, описанных в графе "Дополнительная информация". Например, "НУ" или "ОКУ";
дополнительная информация содержит, при необходимости, требования к элементу файла обмена, не указанные ранее. Для сложных элементов указывается ссылка на таблицу, в которой описывается состав данного элемента. Для элементов, принимающих ограниченный перечень значений из классификатора (кодового словаря и тому подобного), указывается соответствующее наименование классификатора (кодового словаря и тому подобного) или приводится перечень возможных значений. Для классификатора (кодового словаря и тому подобного) может указываться ссылка на его местонахождение. Для элементов, использующих пользовательский тип данных, указывается наименование типового элемента.
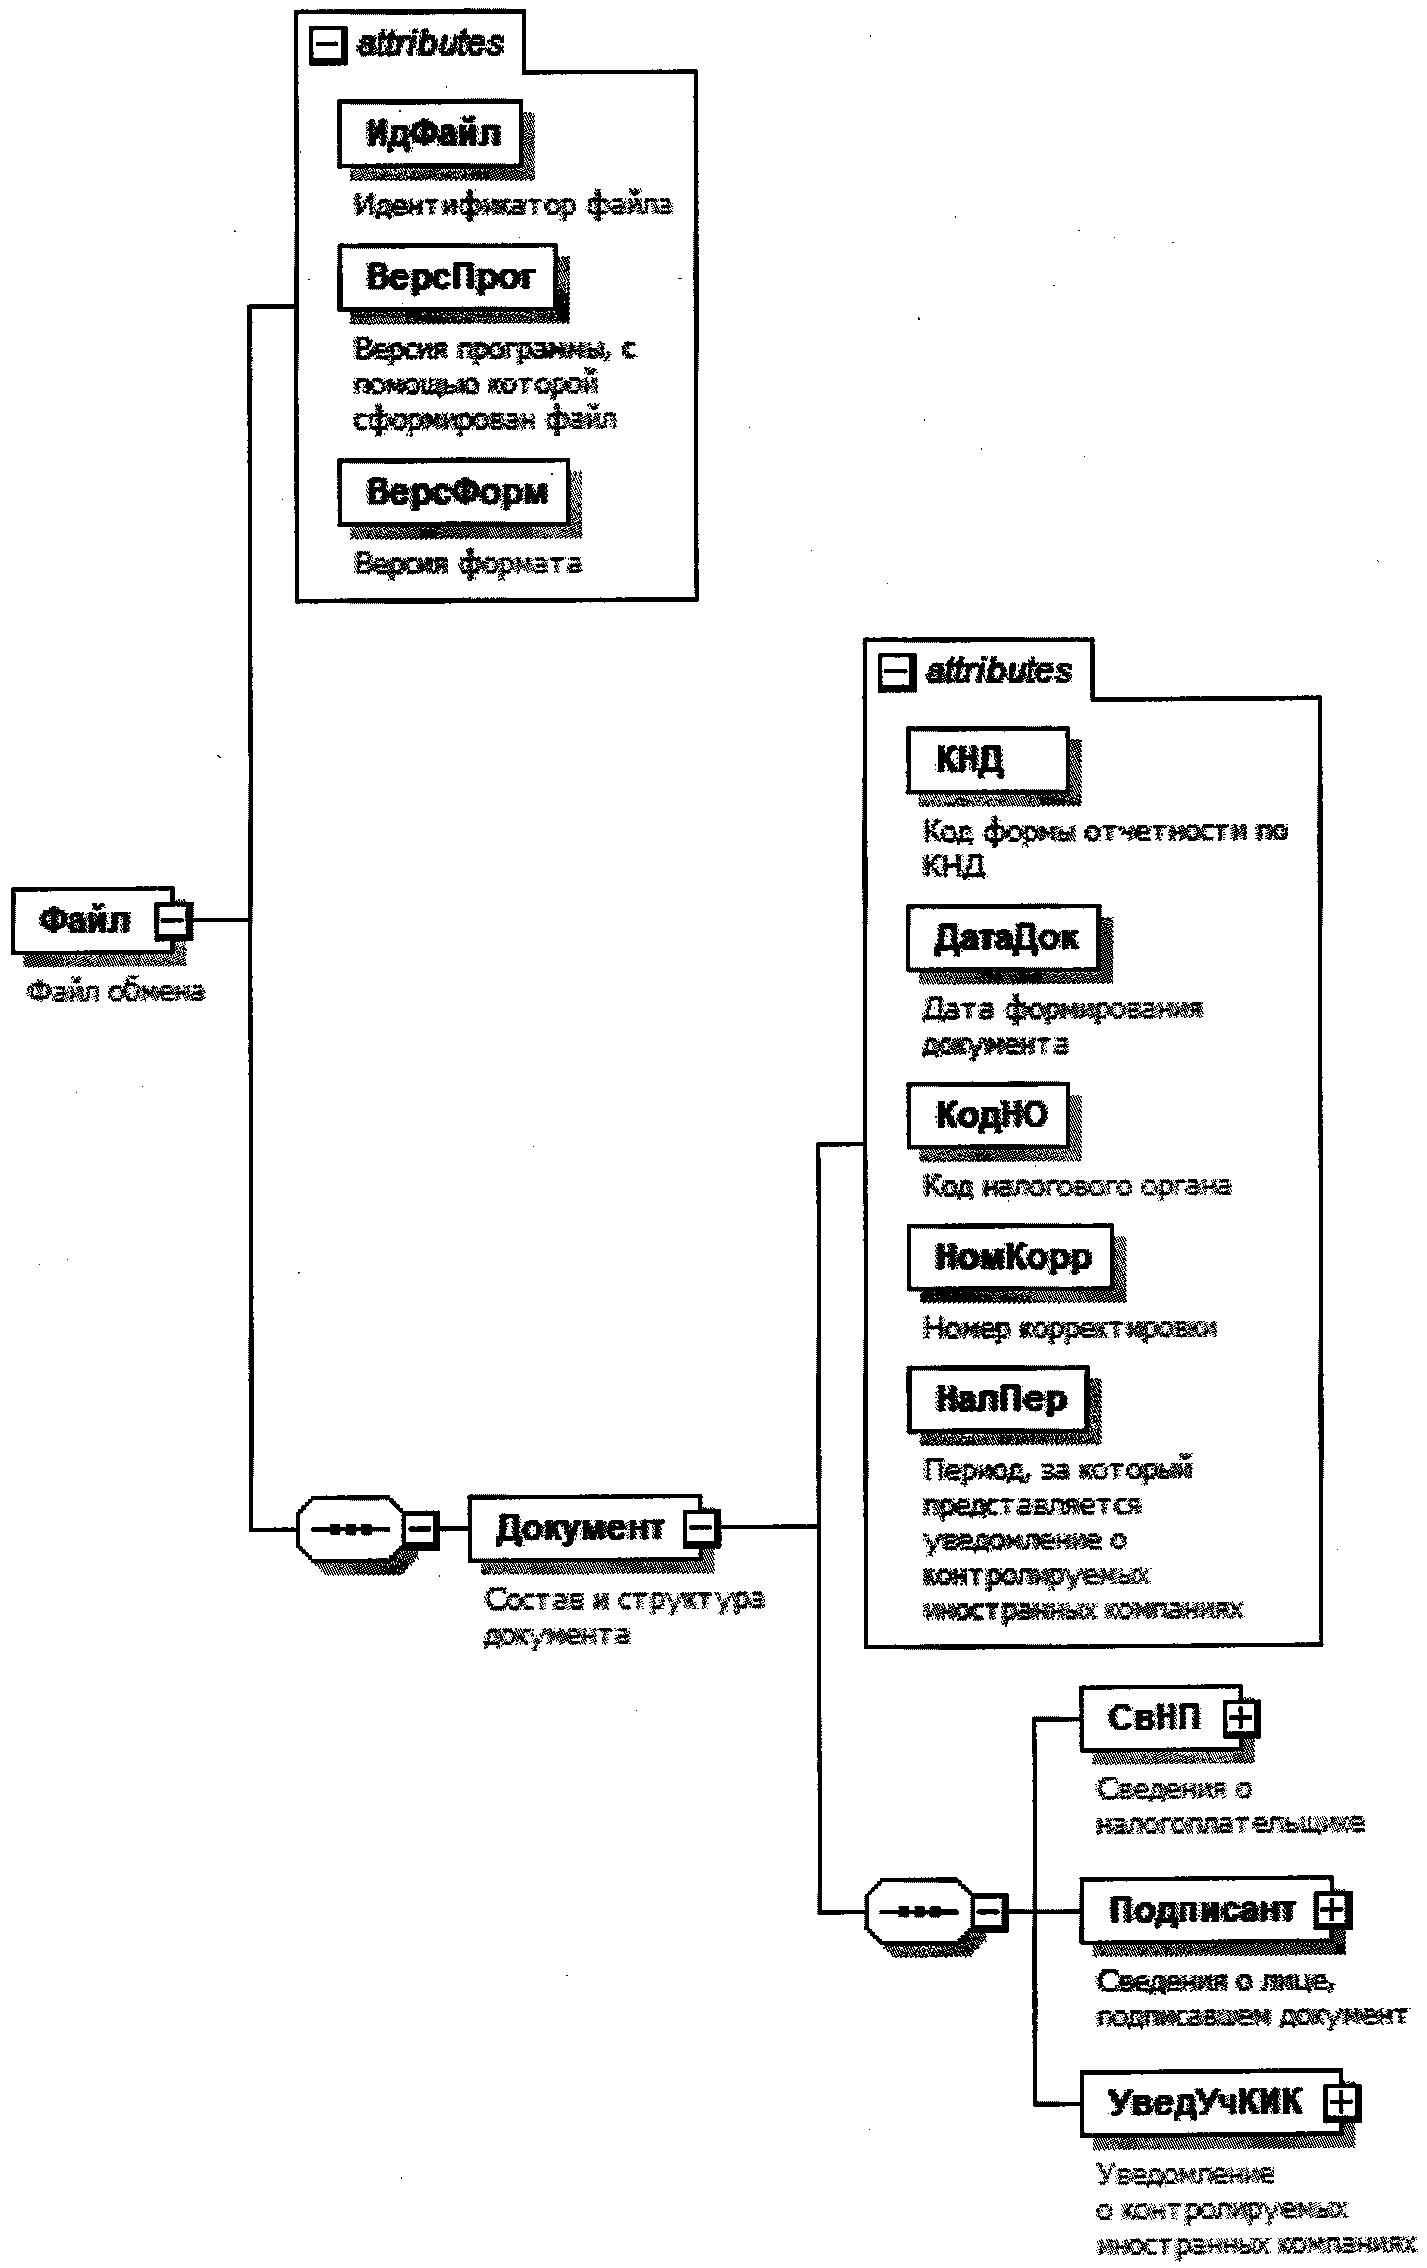
Рисунок 1. Диаграмма структуры файла обмена
Таблица 4.1
Файл обмена (Файл)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| Идентификатор файла | ИдФайл | А | T(1-255) | ОУ | Содержит (повторяет) имя сформированного файла (без расширения) |
| Версия программы, с помощью которой сформирован файл | ВерсПрог | А | T(1-40) | О | |
| Версия формата | ВерсФорм | А | T(1-5) | О | Принимает значение: 5.04 |
(в ред. Приказа ФНС России от 09.10.2023 N ЕД-7-13/721@)
Состав и структура документа |
| Документ | С | | О | Состав элемента представлен в таблице 4.2 | |
Таблица 4.2
Состав и структура документа (Документ)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Код формы отчетности по КНД | КНД | А | T(=7) | ОК | Типовой элемент <КНДТип>.
Принимает значение: 1120416 |
| Дата формирования документа | ДатаДок | А | T(=10) | О | Типовой элемент <ДатаТип>.
Дата в формате ДД.ММ.ГГГГ |
| Код налогового органа | КодНО | А | T(=4) | ОК | Типовой элемент <СОНОТип> |
| Номер корректировки | НомКорр | А | N(3) | О | Принимает значение:
0 - первичный документ,
1 - 999 - номер корректировки для корректирующего документа |
| Период, за который представляется уведомление о контролируемых иностранных компаниях | НалПер | А | | О | Типовой элемент .
Год в формате ГГГГ |
| Сведения о налогоплательщике | СвНП | С | | О | Состав элемента представлен в [таблице 4.3](#p100756) |
| Сведения о лице, подписавшем документ | Подписант | С | | О | Состав элемента представлен в [таблице 4.9](#p100925) |
| Уведомление о контролируемых иностранных компаниях | УведУчКИК | С | | О | Состав элемента представлен в [таблице 4.11](#p100978) |
Таблица 4.3
Сведения о налогоплательщике (СвНП)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Налогоплательщик (код) | ПрНП | А | N(1) | ОК | Принимает значение:
1 - российская организация \|
2 - физическое лицо \|
3 - иностранная организация в случае, если такая иностранная организация признается налоговым резидентом Российской Федерации в соответствии со [статьей 246.2](https://bukva.ai/docs/kodeks-117-fz/statya-246-2#p11688) Налогового кодекса Российской Федерации |
| Налогоплательщик - организация \| | НПЮЛ | С | | ОУ | Состав элемента представлен в [таблице 4.4](#p100780).
Элемент заполняется при <ПрНП> = 1 \| 3 |
| Налогоплательщик - физическое лицо | НПФЛ | С | | ОУ | Состав элемента представлен в [таблице 4.6](#p100836)
Элемент заполняется при <ПрНП> = 2 |
Таблица 4.4
Налогоплательщик - организация (НПЮЛ)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Наименование организации | НаимОрг | А | T(1-1000) | О | |
| ИНН | ИННЮЛ | А | T(=10) | О | Типовой элемент <ИННЮЛТип> |
| КПП | КПП | А | T(=9) | О | Типовой элемент <КППТип> |
| Сведения о реорганизованной организации | СвРеоргЮЛ | С | | Н | Состав элемента представлен в [таблице 4.5](#p100810) |
Таблица 4.5
Сведения о реорганизованной организации (СвРеоргЮЛ)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Код формы реорганизации | ФормРеорг | А | T(=1) | ОК | Принимает значения:
1 - преобразование \|
2 - слияние \|
3 - разделение \|
5 - присоединение \|
6 - разделение с одновременным присоединением |
| ИНН реорганизованной организации | ИННЮЛ | А | T(=10) | О | Типовой элемент <ИННЮЛТип> |
| КПП реорганизованной организации | КПП | А | T(=9) | О | Типовой элемент <КППТип> |
Таблица 4.6
Налогоплательщик - физическое лицо (НПФЛ)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Фамилия, имя, отчество физического лица | ФИО | С | | О | Типовой элемент <ФИОТип>.
Состав элемента представлен в [таблице 4.30](#p101702) |
| ИНН физического лица \| | ИННФЛ | П | T(=12) | О | Типовой элемент <ИННФЛТип> |
| Сведения о физическом лице | СведФЛ | С | | О | Состав элемента представлен в [таблице 4.7](#p100860) |
Таблица 4.7
Сведения о физическом лице (СведФЛ)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Дата рождения | ДатаРожд | А | T(=10) | О | Типовой элемент <ДатаТип>.
Дата в формате ДД.ММ.ГГГГ |
| Место рождения | МестоРожд | А | T(1-128) | О | |
| Гражданство | ПрГражд | А | N(1) | ОК | Принимает значение:
1 - гражданин Российской Федерации \|
2 - иностранный гражданин \|
3 - лицо без гражданства |
| Код страны (для иностранного гражданина) | СтрРег | А | T(=3) | НК | Типовой элемент <ОКСМТип>.
Принимает значение (цифровой код) в соответствии с Общероссийским [классификатором](https://bukva.ai/docs/postanovlenie-529-st-2001#p100010) стран мира |
| Сведения о документе, удостоверяющем личность | УдЛичн | С | | О | Типовой элемент <УдЛичнФЛТип>.
Состав элемента представлен в [таблице 4.29](#p101672) |
| Сведения о документе, подтверждающем регистрацию физического лица по месту жительства (месту пребывания) | СведДокРег | С | | Н | Типовой элемент <УдЛичнФЛТип>.
Состав элемента представлен в [таблице 4.29](#p101672) |
| Адрес места жительства в стране постоянного проживания иностранного гражданина (лица без гражданства) | СвАдрИно | С | | Н | Состав элемента представлен в [таблице 4.8](#p100906) |
Таблица 4.8
Адрес места жительства в стране постоянного проживания
иностранного гражданина (лица без гражданства) (СвАдрИно)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Код страны | ОКСМ | А | T(=3) | ОК | Типовой элемент <ОКСМТип>.
Принимает значение (цифровой код) в соответствии с Общероссийским [классификатором](https://bukva.ai/docs/postanovlenie-529-st-2001#p100010) стран мира |
| Адрес места жительства за пределами Российской Федерации | АдрИно | А | T(1-255) | О | |
Таблица 4.9
Сведения о лице, подписавшем документ (Подписант)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Признак лица, подписавшего документ | ПрПодп | А | T(=1) | ОК | Принимает значение:
1 - физическое лицо \|
2 - представитель физического лица \|
3 - руководитель организации \|
4 - представитель организации |
| ИНН физического лица | ИННФЛ | А | T(=12) | НУ | Типовой элемент <ИННФЛТип>.
Указывается только для <ПрПодп> = 2\|3\|4 |
| Номер контактного телефона | Тлф | А | T(1-20) | Н | |
| Адрес электронной почты | ЭлАдрес | А | T(1-45) | Н | |
| Фамилия, имя, отчество | ФИО | С | | НУ | Типовой элемент <ФИОТип>.
Состав элемента представлен в [таблице 4.30](#p101702).
Элемент обязателен при <ПрПодп> = 2\|3\|4 |
| Сведения о представителе налогоплательщика | СвПред | С | | НУ | Состав элемента представлен в таблице 4.10.
Элемент обязателен при <ПрПодп> = 2\|4 |
Таблица 4.10
Сведения о представителе налогоплательщика (СвПред)
> *(в ред. [Приказа](https://bukva.ai/docs/prikaz-ed-7-13721-at#p100066) ФНС России от 09.10.2023 N ЕД-7-13/721@)*
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Наименование и реквизиты документа, подтверждающего полномочия представителя налогоплательщика | НаимДок | А | T(1-120) | О | Для доверенности, совершенной в форме электронного документа, указывается GUID доверенности |
Таблица 4.11
Уведомление о контролируемых иностранных
компаниях (УведУчКИК)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| Дата представления уведомления о переходе на уплату налога на доходы физических лиц с фиксированной прибыли контролируемых иностранных компаний | ДатаУвПереход | А | T(=10) | НУ | Типовой элемент <ДатаТип>.
Дата в формате ДД.ММ.ГГГГ.
Элемент может заполняться только при <ПрНП> = 2 (из таблицы 4.3) |
| Дата представления уведомления об отказе от уплаты налога на доходы физических лиц с фиксированной прибыли контролируемых иностранных компаний | ДатаУвОтказ | А | T(=10) | НУ | Типовой элемент <ДатаТип>.
Дата в формате ДД.ММ.ГГГГ.
Элемент может заполняться только при <ПрНП> = 2 (из таблицы 4.3).
Элемент может заполняться только при наличии <ДатаУвПереход> |
| Сведения о контролируемой иностранной компании, являющейся иностранной организацией (Листы А, А1) | СведКИКЯвлИО | С | | НМУ | Состав элемента представлен в таблице 4.12.
Элемент обязателен при отсутствии <СведКИКЯвлИС> |
| Сведения о контролируемой иностранной компании, являющейся иностранной структурой без образования юридического лица (Листы Б, Б1) | СведКИКЯвлИС | С | | НМУ | Состав элемента представлен в таблице 4.18.
Элемент обязателен при отсутствии <СведКИКЯвлИО> |
| Сведения о финансовой отчетности контролируемой иностранной компании (Лист В) | СвФинОтчКИК | С | | НМУ | Состав элемента представлен в таблице 4.21
Элемент необязателен при наличии <ДатаУвПереход> и отсутствии <ДатаУвОтказ>
Элемент необязателен при отсутствии <ДатаУвПереход> и отсутствии <ДатаУвОтказ> и при <ПризПрим8.1> = 1 (из таблицы 4.18) |
(в ред. Приказа ФНС России от 09.10.2023 N ЕД-7-13/721@)
Раскрытие порядка участия налогоплательщика в контролируемой иностранной компании при наличии косвенного участия (Листы Г, Г1, Г2) |
| РаскрУчКИККосв | С | | НМ | Состав элемента представлен в таблице 4.23 | |
Таблица 4.12
Сведения о контролируемой иностранной компании, являющейся
иностранной организацией (Листы А, А1) (СведКИКЯвлИО)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Номер контролируемой иностранной компании | НомерКИК | А | T(=8) | О | Принимает значение в виде ИО-NNNNN, где NNNNN - пятизначный порядковый номер |
| Наименование иностранной организации (в латинской транскрипции) | НаимОргЛат | А | T(1-1000) | О | |
| Код государства (территории) регистрации (инкорпорации) | СтрРег | А | T(=3) | ОК | Типовой элемент <ОКСМТип>.
Принимает значение (цифровой код) в соответствии с Общероссийским [классификатором](https://bukva.ai/docs/postanovlenie-529-st-2001#p100010) стран мира |
| Дата регистрации иностранной организации | ДатаРегИО | А | T(=10) | О | Типовой элемент <ДатаТип>.
Дата в формате ДД.ММ.ГГГГ |
| Регистрационный номер (номера) в государстве (на территории) регистрации (инкорпорации) или их аналоги (при наличии) | РегНомер | А | T(1-100) | Н | |
| Код (коды) налогоплательщика в государстве (на территории) регистрации (инкорпорации) или их аналоги (при наличии) | КодНПРег | А | T(1-100) | Н | |
| Код налогоплательщика в государстве (на территории) налогового резидентства или аналог (при наличии) | КодНПРезид | А | T(1-100) | Н | |
| Адрес в государстве (на территории) регистрации (инкорпорации) (при наличии) | АдрСтрРег | А | T(1-254) | Н | |
| Основания для признания налогоплательщика контролирующим лицом контролируемой иностранной компании, являющейся иностранной организацией (Лист А1) | ОснПрНПКонтрКИКИО | С | | О | Состав элемента представлен в [таблице 4.13](#p101074) |
Таблица 4.13
Основания для признания налогоплательщика контролирующим
лицом контролируемой иностранной компании, являющейся
иностранной организацией (Лист А1) (ОснПрНПКонтрКИКИО)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Номер контролируемой иностранной компании | НомерКИК | А | T(=8) | О | Принимает значение в виде ИО-NNNNN, где NNNNN - пятизначный порядковый номер |
| Признак самостоятельного признания контролирующим лицом иностранной организации | ПрСамПризн | А | N(1) | ОК | Принимает значение:
0 - нет \|
1 - да |
| Основания для признания налогоплательщика контролирующим лицом иностранной организации | ОснПрНПКонтрКИК | С | | О | Состав элемента представлен в [таблице 4.14](#p101109) |
| Сведения об участии в иностранной организации | СвУчКИК | С | | НУ | Состав элемента представлен в [таблице 4.15](#p101147).
Элемент обязателен при отсутствии <СвКонтрКИК> |
| Сведения о контроле в отношении иностранной организации | СвКонтрКИК | С | | НУ | Состав элемента представлен в [таблице 4.17](#p101228).
Элемент обязателен при отсутствии <СвУчКИК> |
Основания для признания налогоплательщика контролирующим
лицом иностранной организации (ОснПрНПКонтрКИК)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Код основания 101 | Код101 | А | N(1) | ОК | Принимает значение:
0 - нет \|
1 - да \|
2 - не оценивается |
| Код основания 102 | Код102 | А | N(1) | ОК | Принимает значение:
0 - нет \|
1 - да \|
2 - не оценивается |
| Код основания 103 | Код103 | А | N(1) | ОК | Принимает значение:
0 - нет \|
1 - да \|
2 - не оценивается |
| Код основания 104 | Код104 | А | N(1) | ОК | Принимает значение:
0 - нет \|
1 - да \|
2 - не оценивается |
| Код основания 105 | Код105 | А | N(1) | ОК | Принимает значение:
0 - нет \|
1 - да \|
2 - не оценивается |
Сведения об участии в иностранной организации (СвУчКИК)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Доля прямого участия (в процентах) | ДоляПрямУч | А | N(18.15) | НУ | Элемент обязателен, при отсутствии элемента <ДоляКосУч> |
| Доля косвенного участия (в процентах) | ДоляКосУч | А | N(18.15) | НУ | Элемент обязателен, при отсутствии элемента <ДоляПрямУч> |
| Доля смешанного участия (в процентах) | ДоляСмешУч | А | N(18.15) | НУ | Элемент обязателен при наличии элементов <ДоляПрямУч> и <ДоляКосУч> |
| Доля совместного участия с супругом(-ой) и (или) несовершеннолетними детьми (в процентах) | ДоляУчСупДет | А | N(18.15) | НУ | Элемент обязателен при <Код204> = 1 и не заполняется при <Код204> = 0 (из [таблицы 4.16](#p101190)) |
| Доля совместного участия с налоговыми резидентами Российской Федерации (в процентах) | ДоляУчНалРезРФ | А | N(18.15) | НУ | Элемент обязателен при <Код205> = 1 и не заполняется при <Код205> = 0 или отсутствии <Код205>
(из [таблицы 4.16](#p101190)) |
| Вид участия | ВидУч | С | | О | Состав элемента представлен в [таблице 4.16](#p101190) |
Таблица 4.16
Вид участия (ВидУч)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Код основания 201 | Код201 | А | N(1) | ОК | Принимает значение:
0 - нет \|
1 - да |
| Код основания 202 | Код202 | А | N(1) | ОК | Принимает значение:
0 - нет \|
1 - да |
| Код основания 203 | Код203 | А | N(1) | ОК | Принимает значение:
0 - нет \|
1 - да |
| Код основания 204 | Код204 | А | N(1) | ОК | Принимает значение:
0 - нет \|
1 - да |
| Код основания 205 | Код205 | А | N(1) | НКУ | Принимает значение:
0 - нет \|
1 - да
Элемент обязателен при <Код102> = 1 и не заполняется при <Код102> = 0 \| 2 (из [таблицы 4.14](#p101108)) |
Таблица 4.17
Сведения о контроле в отношении иностранной
организации (СвКонтрКИК)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Основание (наименование и реквизиты документа) | ОснКонтрИО | А | T(1-80) | Н | |
Таблица 4.18
Сведения о контролируемой иностранной компании,
являющейся иностранной структурой без образования
юридического лица (Листы Б, Б1) (СведКИКЯвлИС)
> *(в ред. [Приказа](https://bukva.ai/docs/prikaz-ed-7-13721-at#p100083) ФНС России от 09.10.2023 N ЕД-7-13/721@)*
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Номер контролируемой иностранной компании | НомерКИК | А | T(=8) | О | Принимает значение в виде ИС-NNNNN,
где NNNNN - пятизначный порядковый номер |
| Организационная форма (код) | ОргФорм | А | N(1) | ОК | Принимает значение:
1 - фонд \|
2 - партнерство \|
3 - траст \|
4 - товарищество \|
5 - иная форма осуществления коллективных инвестиций и (или) доверительного управления |
| Наименование иностранной структуры без образования юридического лица (в латинской транскрипции) | НаимОргЛат | А | T(1-1000) | О | |
| Наименование и реквизиты документа об учреждении иностранной структуры без образования юридического лица | НаимДокУчр | А | T(1-200) | О | |
| Дата учреждения (регистрации) | ДатаУчрИС | А | T(=10) | О | Типовой элемент <ДатаТип>.
Дата в формате ДД.ММ.ГГГГ |
| Код государства (территории) учреждения (регистрации) | СтрРег | А | T(=3) | ОК | Типовой элемент <ОКСМТип>.
Принимает значение (цифровой код) в соответствии с Общероссийским [классификатором](https://bukva.ai/docs/postanovlenie-529-st-2001#p100010) стран мира |
| Регистрационный номер (иной идентификатор) в государстве учреждения (регистрации) или их аналоги (при наличии) | РегНомер | А | T(1-100) | Н | |
| Соблюдение условий освобождения от применения положений [статьи 25.15](https://bukva.ai/docs/kodeks-146-fz/statya-25-15#p3224) Налогового кодекса Российской Федерации в отношении прибыли контролируемой иностранной компании в соответствии с [пунктом 8.1 статьи 25.15](https://bukva.ai/docs/kodeks-146-fz/statya-1#p6234) Налогового кодекса Российской Федерации | ПризПрим8.1 | А | N(1) | ОК | Принимает значение:
0 - нет \|
1 - да |
| Иные сведения, идентифицирующие иностранную структуру без образования юридического лица | СвИденИС | А | T(1-1000) | Н | |
| Основания для признания налогоплательщика контролирующим лицом контролируемой иностранной компании, являющейся иностранной структурой без образования юридического лица [(Лист Б1)](#p100180) | ОснПрНПКонтрКИКИС | С | | О | Состав элемента представлен в [таблице 4.19](#p101298) |
Таблица 4.19
Основания для признания налогоплательщика контролирующим
лицом контролируемой иностранной компании, являющейся
иностранной структурой без образования юридического лица
(Лист Б1) (ОснПрНПКонтрКИКИС)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Номер контролируемой иностранной компании | НомерКИК | А | T(=8) | О | Принимает значение в виде ИС-NNNNN, где NNNNN - пятизначный порядковый номер |
| Признак самостоятельного признания контролирующим лицом иностранной структуры без образования юридического лица | ПрСамПризн | А | N(1) | ОК | Принимает значение:
0 - нет \|
1 - да |
| Наименование и реквизиты документа (документов) иностранной структуры без образования юридического лица, подтверждающего (подтверждающих) выполнение оснований для признания налогоплательщика контролирующим лицом иностранной структуры без образования юридического лица | ДокИС | А | T(1-80) | Н | |
| Основания для признания налогоплательщика контролирующим лицом иностранной структуры без образования юридического лица | ОснПрНПКонтрКИК | С | | О | Состав элемента представлен в [таблице 4.20](#p101328) |
Таблица 4.20
Основания для признания налогоплательщика контролирующим
лицом иностранной структуры без образования юридического
лица (ОснПрНПКонтрКИК)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Код основания 106 | Код106 | А | N(1) | ОК | Принимает значение:
0 - нет \|
1 - да \|
2 - не оценивается |
| Код основания 107 | Код107 | А | N(1) | ОК | Принимает значение:
0 - нет \|
1 - да \|
2 - не оценивается |
| Код основания 108 | Код108 | А | N(1) | ОК | Принимает значение:
0 - нет \|
1 - да \|
2 - не оценивается |
| Код основания 109 | Код109 | А | N(1) | ОК | Принимает значение:
0 - нет \|
1 - да \|
2 - не оценивается |
| Код основания 110 | Код110 | А | N(1) | ОК | Принимает значение:
0 - нет \|
1 - да \|
2 - не оценивается |
| Код основания 111 | Код111 | А | N(1) | ОК | Принимает значение:
0 - нет \|
1 - да \|
2 - не оценивается |
| Код основания 112 | Код112 | А | N(1) | ОК | Принимает значение:
0 - нет \|
1 - да \|
2 - не оценивается |
Таблица 4.21
Сведения о финансовой отчетности контролируемой иностранной
компании (Лист В) (СвФинОтчКИК)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Номер контролируемой иностранной компании | НомерКИК | А | T(=8) | О | Принимает значение в виде
ИО - NNNNN \|
ИС - NNNNN
где NNNNN - пятизначный порядковый номер |
| Признак определения прибыли контролируемой иностранной компании (код) | ПорОпрПрКИК | А | N(1) | ОК | Принимает значение:
1 - прибыль контролируемой иностранной компании определяется в соответствии с [подпунктом 1 пункта 1 статьи 309.1](https://bukva.ai/docs/kodeks-117-fz/statya-143#p15340) Налогового кодекса Российской Федерации \|
2 - прибыль контролируемой иностранной компании определяется в соответствии с [подпунктом 2 пункта 1 статьи 309.1](https://bukva.ai/docs/kodeks-117-fz/statya-143#p12563) Налогового кодекса Российской Федерации |
| Дата, являющаяся последним днем периода, за который составляется финансовая отчетность | ДатаПослДнПер | А | T(=10) | НУ | Типовой элемент <ДатаТип>.
Дата в формате ДД.ММ.ГГГГ.
Элемент обязателен для <ПорОпрПрКИК> = 1 |
| Дата составления финансовой отчетности за финансовый год | ДатаСостФО | А | T(=10) | НУ | Типовой элемент <ДатаТип>.
Дата в формате ДД.ММ.ГГГГ.
Элемент обязателен для <ПорОпрПрКИК> = 1 |
| Дата, являющаяся последним днем периода, за который определяется прибыль контролируемой иностранной компании | ДатаПослДнПерГл25 | А | T(=10) | НУ | Типовой элемент <ДатаТип>.
Дата в формате ДД.ММ.ГГГГ.
Элемент обязателен для <ПорОпрПрКИК> = 2 |
| Дата составления аудиторского заключения | ДатаСостАудЗакл | А | T(=10) | Н | Типовой элемент <ДатаТип>.
Дата в формате ДД.ММ.ГГГГ |
| Основания освобождения от налогообложения прибыли контролируемой иностранной компании | ОснОсвНОб | С | | О | Состав элемента представлен в [таблице 4.22](#p101427) |
Таблица 4.22
Основания освобождения от налогообложения прибыли
контролируемой иностранной компании (ОснОсвНОб)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Код основания 1001 | Код1001 | А | N(1) | ОК | Принимает значение:
0 - нет \|
1 - да |
| Код основания 1002 | Код1002 | А | N(1) | ОК | Принимает значение:
0 - нет \|
1 - да |
| Код основания 1003 | Код1003 | А | N(1) | ОК | Принимает значение:
0 - нет \|
1 - да |
| Код основания 1004 | Код1004 | А | N(1) | ОК | Принимает значение:
0 - нет \|
1 - да |
| Код основания 1005 | Код1005 | А | N(1) | ОК | Принимает значение:
0 - нет \|
1 - да |
| Код основания 1006 | Код1006 | А | N(1) | ОК | Принимает значение:
0 - нет \|
1 - да |
| Код основания 1007 | Код1007 | А | N(1) | ОК | Принимает значение:
0 - нет \|
1 - да |
| Код основания 1008 | Код1008 | А | N(1) | ОК | Принимает значение:
0 - нет \|
1 - да |
| Код основания 1009 | Код1009 | А | N(1) | ОК | Принимает значение:
0 - нет \|
1 - да |
Таблица 4.23
Раскрытие порядка участия налогоплательщика
в контролируемой иностранной компании при наличии
косвенного участия (Листы Г, Г1, Г2) (РаскрУчКИККосв)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Сведения о косвенном участии налогоплательщика в контролируемой иностранной компании | СвУчКосвКИК | С | | О | Состав элемента представлен в [таблице 4.24](#p101517) |
| Раскрытие участия в контролируемой иностранной компании | РаскрУчКИК | С | | ОМ | Состав элемента представлен в [таблице 4.25](#p101541) |
| Сведения о российской организации, с использованием которой налогоплательщик осуществляет косвенное участие в контролируемой иностранной компании (Лист Г1) | СвРосОрг | С | | НМ | Состав элемента представлен в [таблице 4.27](#p101589) |
| Сведения об иностранной организации (структуре), с использованием которой налогоплательщик осуществляет косвенное участие в контролируемой иностранной компании (Лист Г2) | СвИО | с | | НМ | Состав элемента представлен в [таблице 4.28](#p101632) |
Таблица 4.24
Сведения о косвенном участии налогоплательщика
в контролируемой иностранной компании (СвУчКосвКИК)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Номер контролируемой иностранной компании | НомерКИК | А | T(=8) | О | Принимает значение в виде
ИО - NNNNN \|
ИС - NNNNN
где NNNNN - пятизначный порядковый номер |
| Наименование контролируемой иностранной компании (в латинской транскрипции) | НаимОргЛат | А | T(1-1000) | О | |
| Доля косвенного участия - итого (в процентах) | ДоляУчКосвИт | А | N(18.15) | О | |
Таблица 4.25
Раскрытие участия в контролируемой иностранной
компании (РаскрУчКИК)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Номер последовательности участия | НомерПосл | А | T(=5) | О | |
| Доля косвенного участия в последовательности - итого (в процентах) | ДоляКосвПослИт | А | N(18.15) | О | |
| Сведения об участниках последовательности | СведУчПосл | С | | ОМ | Состав элемента представлен в [таблице 4.26](#p101564) |
Таблица 4.26
Сведения об участниках последовательности (СведУчПосл)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Номер участника | НомерУч | А | T(=8) | О | |
| Доля прямого участия (в процентах) | ДоляУчПрям | А | N(18.15) | НУ | Элемент обязателен при отсутствии <ДоляУчКосв> |
| Доля косвенного участия (в процентах) | ДоляУчКосв | А | N(18.15) | НУ | Элемент обязателен при отсутствии <ДоляУчПрям> |
Таблица 4.27
Сведения о российской организации, с использованием
которой налогоплательщик осуществляет косвенное участие
в контролируемой иностранной компании (Лист Г1) (СвРосОрг)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Номер российской организации | НомерРосОрг | А | T(=8) | О | Принимает значение в виде РО-NNNNN, где NNNNN - пятизначный порядковый номер |
| Признак предоставления организацией документов об освобождении | ПрПредДокОсв | А | T(=1) | ОК | Принимает значение:
0 - нет \|
1 - да |
| ОГРН | ОГРН | А | T(=13) | Н | Типовой элемент <ОГРНТип> |
| ИНН | ИННЮЛ | А | T(=10) | О | Типовой элемент <ИННЮЛТип> |
| КПП | КПП | А | T(=9) | О | Типовой элемент <КППТип> |
| Наименование организации | НаимОрг | А | T(1-1000) | О | |
Таблица 4.28
Сведения об иностранной организации (структуре),
с использованием которой налогоплательщик осуществляет
косвенное участие в контролируемой иностранной компании
(Лист Г2) (СвИО)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Номер иностранной организации (структуры) | НомерИО | А | T(=8) | О | Принимает значение в виде
ИО - NNNNN\|
ИС - NNNNN
где NNNNN - пятизначный порядковый номер |
| Наименование иностранной организации (структуры) (в латинской транскрипции) | НаимОргЛат | А | T(1-1000) | О | |
| Код государства (территории) регистрации (инкорпорации) | СтрРег | А | T(=3) | ОК | Типовой элемент <ОКСМТип>.
Принимает значение (цифровой код) в соответствии с Общероссийским [классификатором](https://bukva.ai/docs/postanovlenie-529-st-2001#p100010) стран мира |
| Регистрационный номер (номера) в государстве (на территории) регистрации (инкорпорации) или их аналоги (при наличии) | РегНомер | А | T(1-100) | Н | |
| Код (коды) налогоплательщика в государстве (на территории) регистрации (инкорпорации) или их аналоги (при наличии) | КодНПРег | А | T(1-100) | Н | |
| Адрес в государстве (на территории) регистрации (инкорпорации) (при наличии) | АдрСтрРег | А | T(1-254) | Н | |
Таблица 4.29
Сведения о документе, удостоверяющем личность (УдЛичнФЛТип)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Код вида документа | КодВидДок | А | T(=2) | ОК | Типовой элемент <СПДУЛТип>.
Принимает значение в соответствии с [приложением N 2](#p100549) к Порядку заполнения формы "Уведомление о контролируемых иностранных компаниях", утвержденному настоящим приказом |
| Серия и номер документа | СерНомДок | А | T(1-25) | О | |
| Дата выдачи документа | ДатаДок | А | T(=10) | О | Типовой элемент <ДатаТип>.
Дата в формате ДД.ММ.ГГГГ |
| Наименование органа, выдавшего документ | ВыдДок | А | T(1-255) | О | |
Таблица 4.30
Фамилия, имя, отчество (ФИОТип)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Фамилия | Фамилия | А | T(1-60) | О | |
| Имя | Имя | А | T(1-60) | О | |
| Отчество | Отчество | А | T(1-60) | Н | |
---
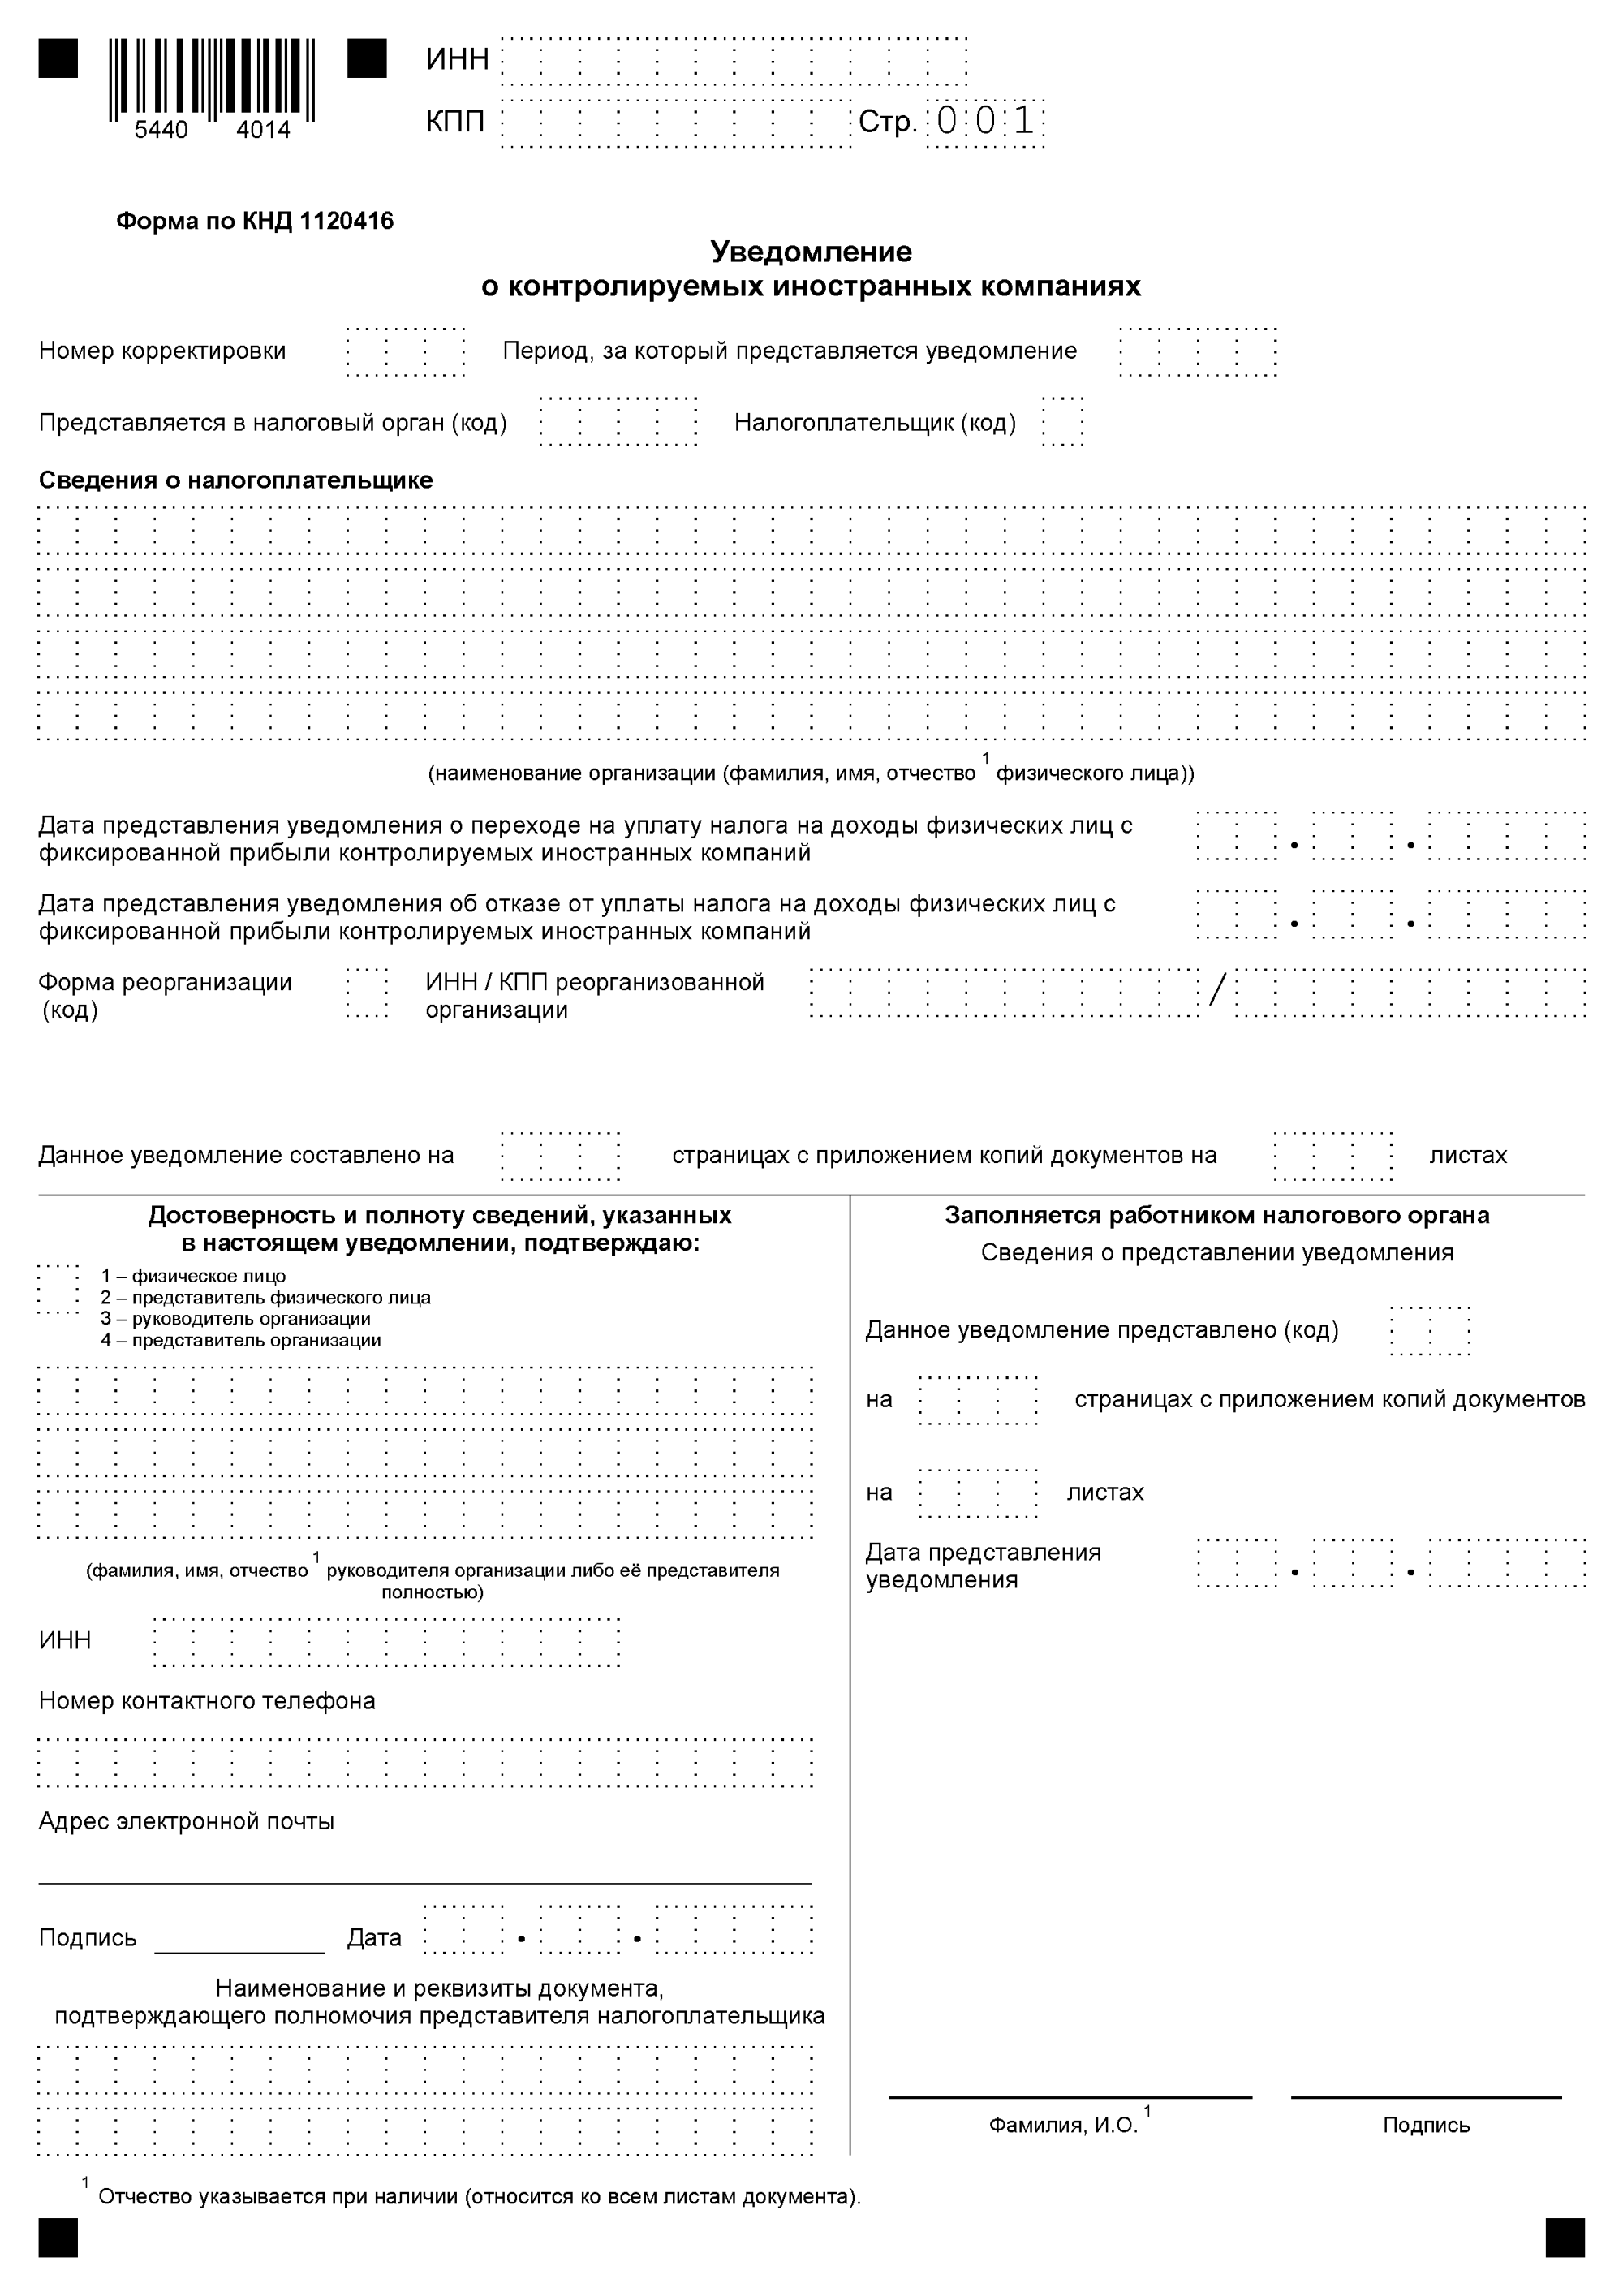
## Вложения
- [1120416_504000_05K.PDF](https://bukva.ai/docs/prikaz-ed-7-13671-at/attachments/1120416_504000_05K.PDF)