Приказ Минфина РФ от 16.09.2008 № 95н
«Об утверждении форм налоговой декларации и налогового расчета по авансовым платежам по земельному налогу и Порядков их заполнения»
(Зарегистрировано в Минюсте РФ 06.10.2008 № 12403)
Внимание
Документ утратил силу в связи с изданием Приказа Минфина РФ от 02.11.2011 № 147н. Приказом ФНС РФ от 28.10.2011 № ММВ-7-11/696@ утверждена новая форма налоговой декларации, порядок ее заполнения и формат представления. Внимание! Документ утратил силу. В соответствии с пунктом 5 данный документ вступил в силу начиная с представления налоговых расчетов по авансовому платежу по земельному налогу за I квартал 2009 года. Документ утратил силу в связи с изданием Приказа Минфина РФ от 02.11.2011 № 147н, вступившего в силу по истечении 10 дней после дня официального опубликования (опубликован в «Российской газете» — 16.12.2011). Текст данного документа был изменен при его регистрации в Минюсте РФ. Текст в информационном банке приведен в соответствие с зарегистрированным документом.
Зарегистрировано в Минюсте РФ 6 октября 2008 г. № 12403
МИНИСТЕРСТВО ФИНАНСОВ РОССИЙСКОЙ ФЕДЕРАЦИИ
ПРИКАЗ
от 16 сентября 2008 г. № 95н
ОБ УТВЕРЖДЕНИИ ФОРМ НАЛОГОВОЙ ДЕКЛАРАЦИИ И НАЛОГОВОГО РАСЧЕТА ПО АВАНСОВЫМ ПЛАТЕЖАМ ПО ЗЕМЕЛЬНОМУ НАЛОГУ И ПОРЯДКОВ ИХ ЗАПОЛНЕНИЯ
В соответствии со статьями 80 и 81 Налогового кодекса Российской Федерации (Собрание законодательства Российской Федерации, 1998, № 31, ст. 3824; 1999, № 28, ст. 3487; 2001, № 53, ст. 5016; 2003, № 23, ст. 2174; 2004, № 27, ст. 2711; 2006, № 31, ст. 3436; 2007, № 1, ст. 28, ст. 31) в целях реализации положений главы 31 «Земельный налог» части второй Налогового кодекса Российской Федерации (Собрание законодательства Российской Федерации, 2000, № 32, ст. 3340; 2004, № 49, ст. 4840; 2005, № 30, ст. 3128; 2006, № 23, ст. 2382; № 45, 4630; № 50, ст. 5279; 2007, № 1, ст. 31; № 31, ст. 4013; 2008, № 30, ст. 3611) приказываю:
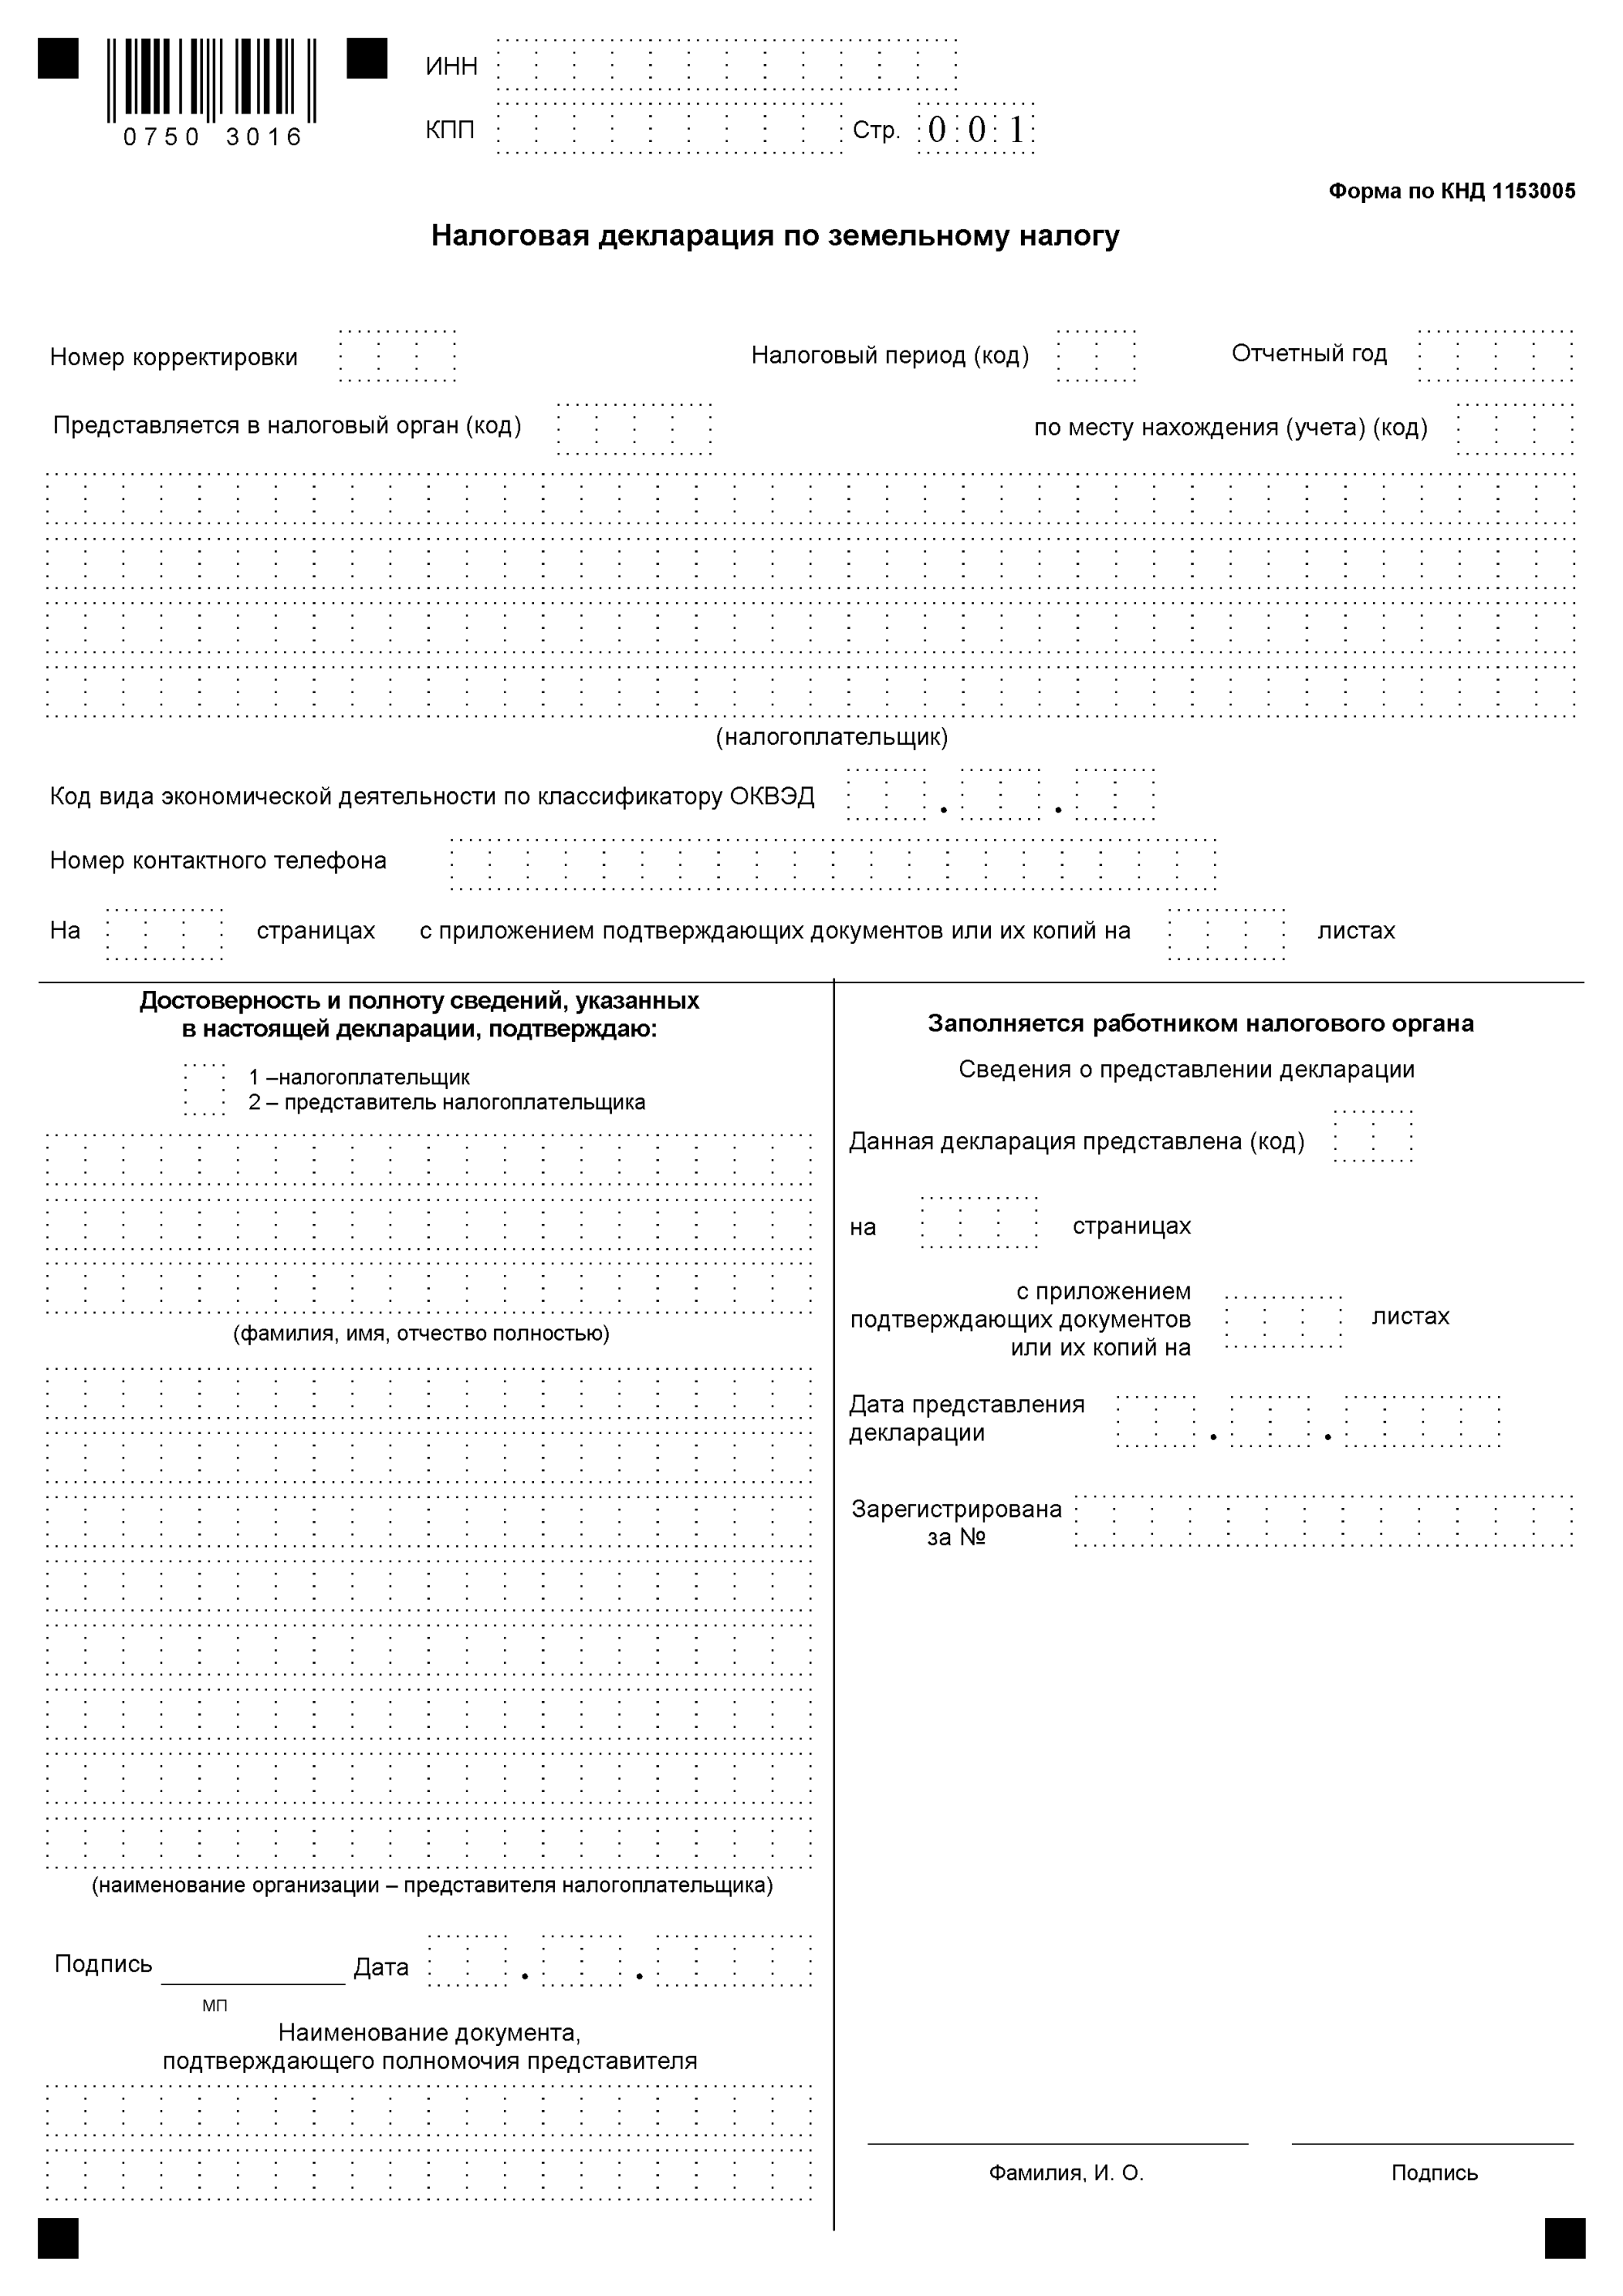
1. Утвердить форму налоговой декларации по земельному налогу согласно приложению № 1 к настоящему Приказу.
2. Утвердить Порядок заполнения налоговой декларации по земельному налогу согласно приложению № 2 к настоящему Приказу.
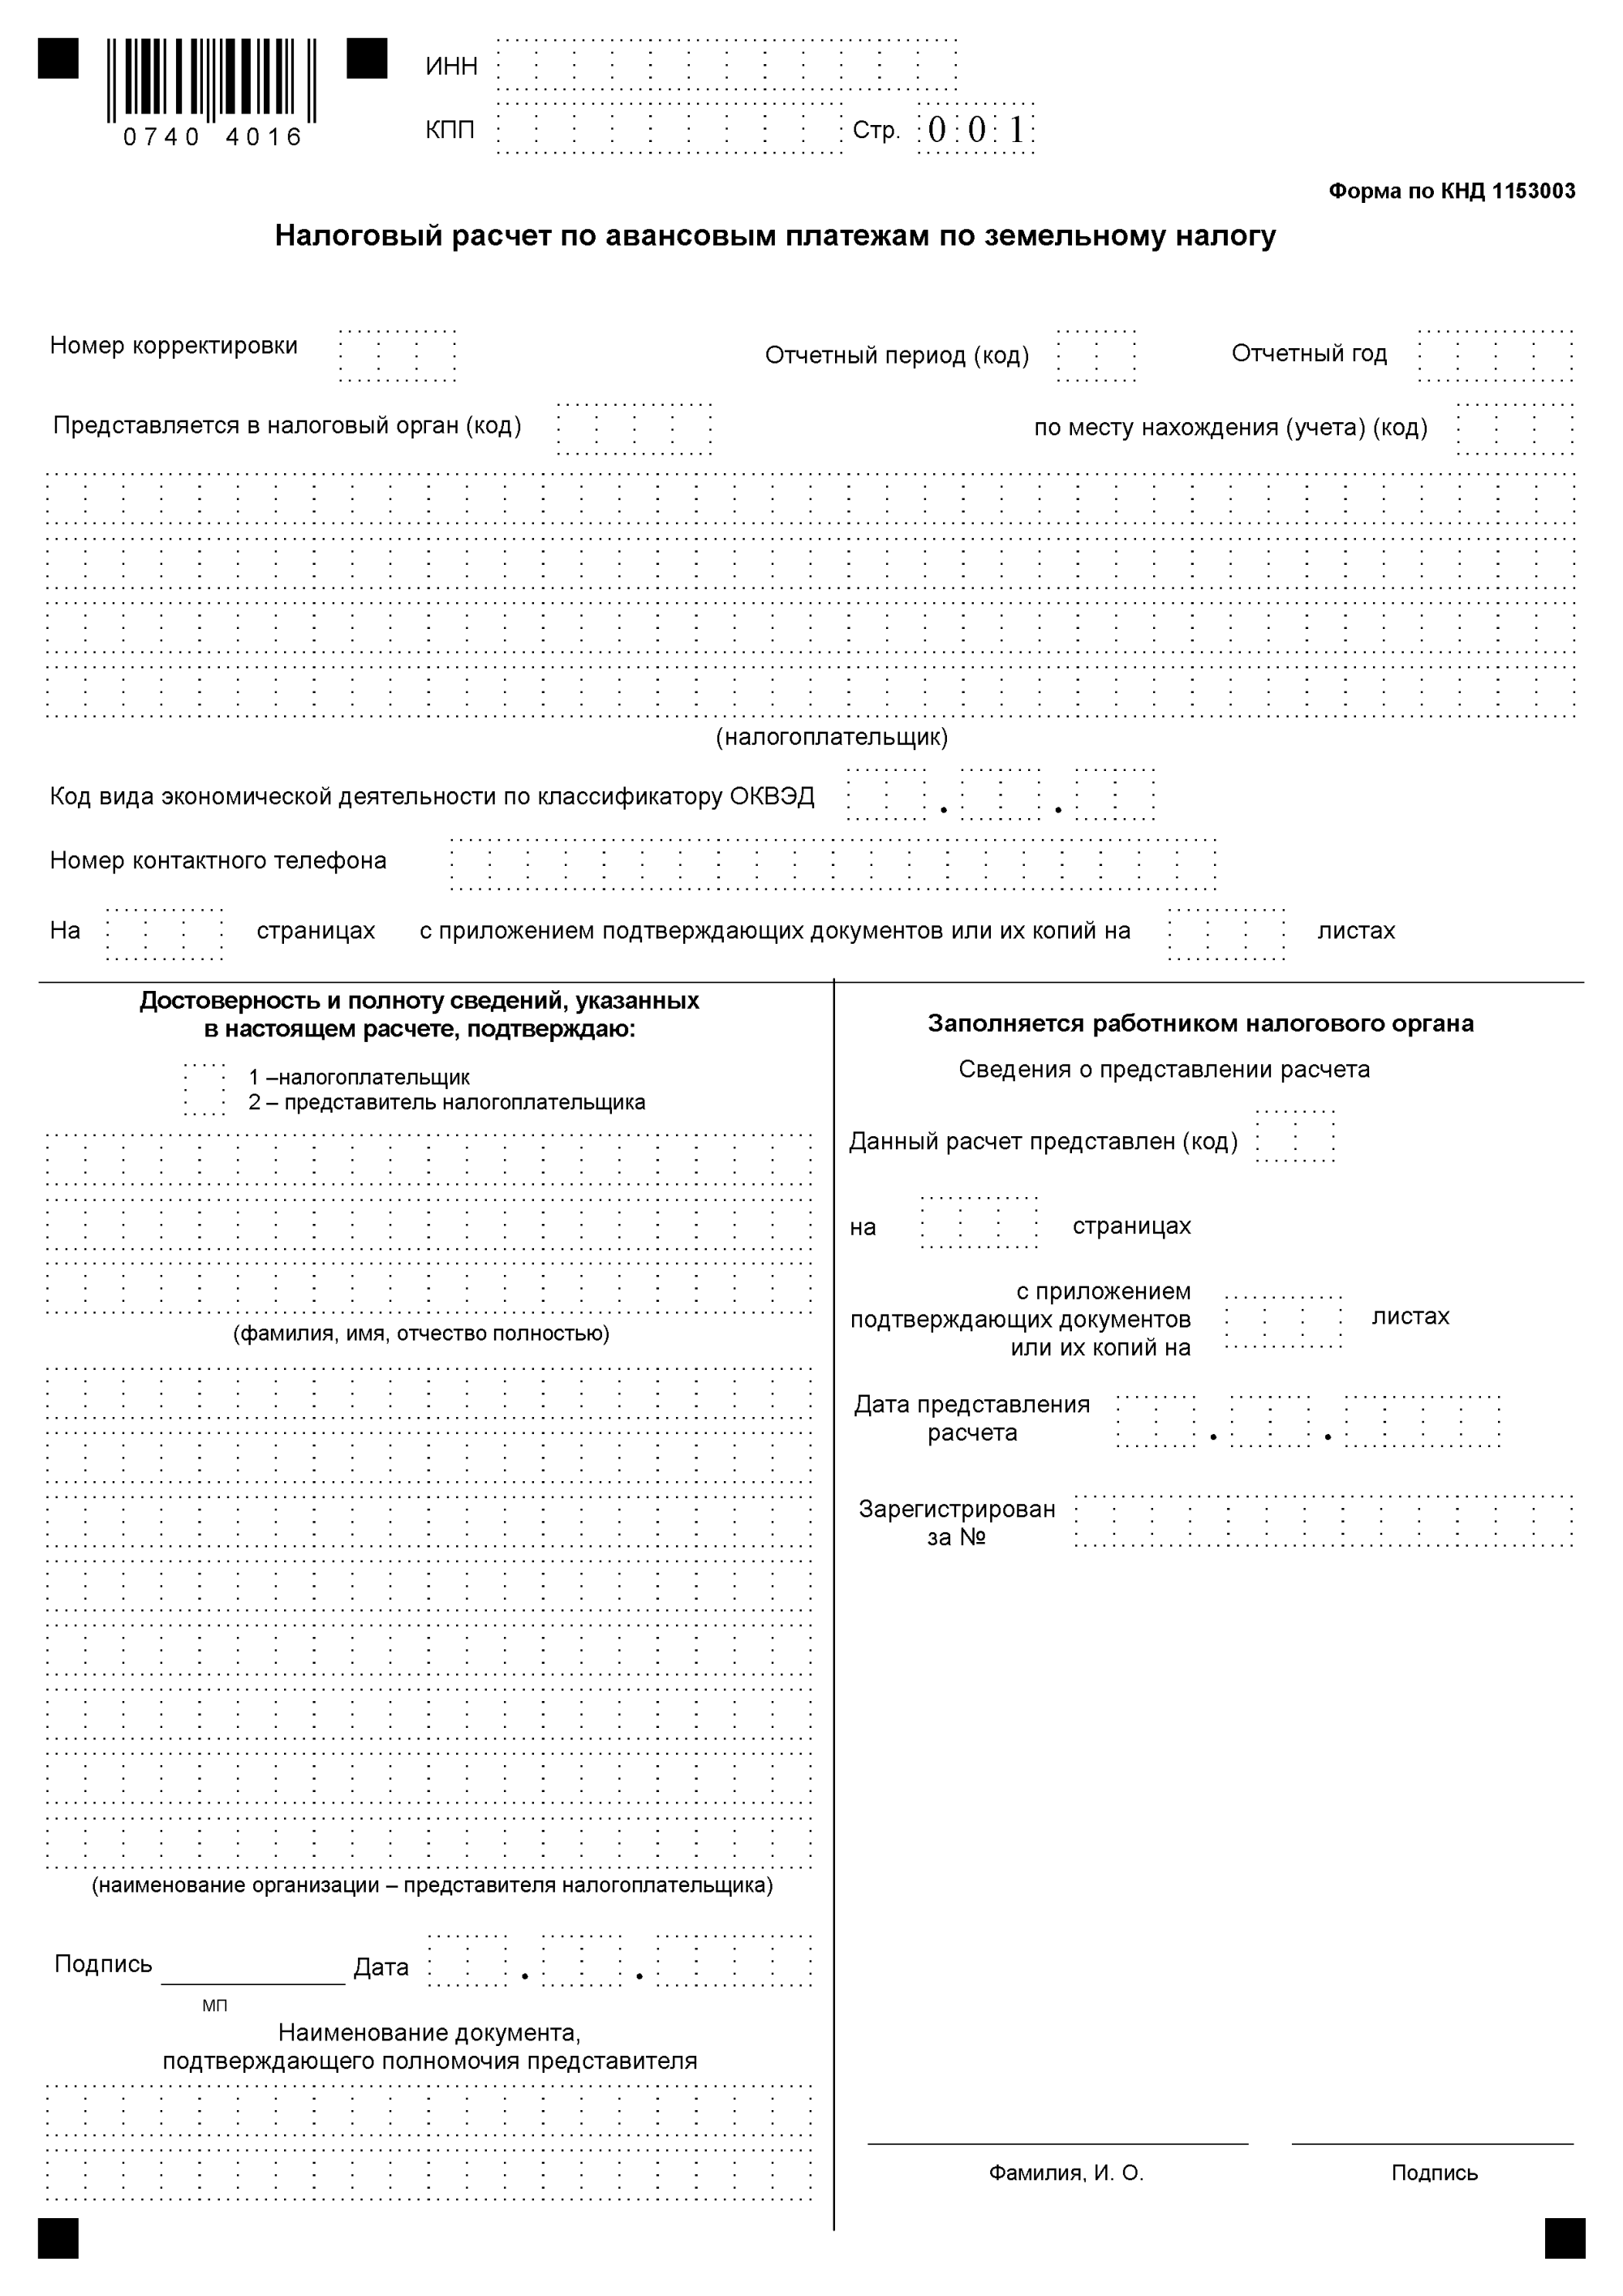
3. Утвердить форму налогового расчета по авансовым платежам по земельному налогу согласно приложению № 3 к настоящему Приказу.
4. Утвердить Порядок заполнения налогового расчета по авансовым платежам по земельному налогу согласно приложению № 4 к настоящему Приказу.
5. Установить, что настоящий Приказ вступает в силу, начиная с представления налоговых расчетов по авансовому платежу по земельному налогу за I квартал 2009 года.
6. Установить, что с вступлением в силу настоящего Приказа признаются утратившими силу:
Приказ Министерства финансов Российской Федерации от 19 мая 2005 г. № 66н «Об утверждении формы Налогового расчета по авансовым платежам по земельному налогу и Порядка его заполнения» (зарегистрирован в Министерстве юстиции Российской Федерации 6 июня 2005 г., регистрационный номер 6692; «Бюллетень нормативных актов федеральных органов исполнительной власти», № 24, 13 июня 2005 г.; «Российская газета», № 129, 17 июня 2005 г.);
Приказ Министерства финансов Российской Федерации от 23 сентября 2005 г. № 124н «Об утверждении формы налоговой декларации по земельному налогу и Порядка ее заполнения» (зарегистрирован в Министерстве юстиции Российской Федерации 18 октября 2005 г., регистрационный номер 7076; «Бюллетень нормативных актов федеральных органов исполнительной власти», № 43, 24 октября 2005 г.; «Российская газета», № 241, 27 октября 2005 г.);
Приказ Министерства финансов Российской Федерации от 12 апреля 2006 г. № 64н «О внесении изменений в Приказ Министерства финансов Российской Федерации от 19 мая 2005 г. № 66н „Об утверждении формы Налогового расчета по авансовым платежам по земельному налогу и Рекомендаций по ее заполнению“ (зарегистрирован в Министерстве юстиции Российской Федерации 11 мая 2006 г., регистрационный номер 7796; „Бюллетень нормативных актов федеральных органов исполнительной власти“, № 21, 22 мая 2006 г.; „Российская газета“, № 102, 17 мая 2006 г.);»
Приказ Министерства финансов Российской Федерации от 19 февраля 2007 г. № 16н «О внесении изменений в Приказ Министерства финансов Российской Федерации от 19 мая 2005 г. № 66н „Об утверждении формы Налогового расчета по авансовым платежам по земельному налогу и Рекомендаций по ее заполнению“ (зарегистрирован в Министерстве юстиции Российской Федерации 4 апреля 2007 г., регистрационный номер 9228; „Бюллетень нормативных актов федеральных органов исполнительной власти“, № 20, 14 мая 2007 г.);»
Приказ Министерства финансов Российской Федерации от 29 марта 2007 г. № 27н «О внесении изменений в Приказ Министерства финансов Российской Федерации от 23 сентября 2005 г. № 124н „Об утверждении формы налоговой декларации по земельному налогу и Порядка ее заполнения“ (зарегистрирован в Министерстве юстиции Российской Федерации 24 апреля 2007 г., регистрационный номер 9331; „Бюллетень нормативных актов федеральных органов исполнительной власти“, № 19, 7 мая 2007 г.; „Российская газета“, № 101, 16 мая 2007 г.).»
Заместитель Председателя Правительства Российской Федерации — Министр финансов Российской Федерации А. Л. Кудрин
Приложение № 1 к Приказу Министерства финансов Российской Федерации от 16.09.2008 № 95н
<pre class="legal-pre">┌─┐ ┌─┐ ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
└─┘│││││││││││└─┘ ИНН │ │ │ │ │ │ │ │ │ │ │ │ │
│││││││││││ └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
0750 3016 ┌─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┬─┐</pre>
КПП │ │ │ │ │ │ │ │ │ │ Стр. │0│0│1│
└─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┴─┘
Форма по КНД 1153005
Налоговая декларация по земельному налогу
┌─┬─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐
Номер корректировки │ │ │ │ Налоговый период (код) │ │ │ Отчетный год │ │ │ │ │
<pre class="legal-pre"> └─┴─┴─┘ └─┴─┘ └─┴─┴─┴─┘
┌─┬─┬─┬─┐ ┌─┬─┬─┐
Представляется в налоговый орган │ │ │ │ │ по месту нахождения │ │ │ │
(код) └─┴─┴─┴─┘ (учета) (код) └─┴─┴─┘</pre>
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
(налогоплательщик)
┌─┬─┐ ┌─┬─┐ ┌─┬─┐
Код вида экономической деятельности по классификатору ОКВЭД │ │ │.│ │ │.│ │ │
└─┴─┘ └─┴─┘ └─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
Номер контактного телефона │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
<pre class="legal-pre"> ┌─┬─┬─┐ с приложением подтверждающих ┌─┬─┬─┐
На │ │ │ │ страницах документов или их копий на │ │ │ │ листах
└─┴─┴─┘ └─┴─┴─┘</pre>
─────────────────────────────────────────┬───────────────────────────────────────
<pre class="legal-pre"> Достоверность и полноту сведений, │ Заполняется работником
указанных в настоящей декларации, │ налогового органа
подтверждаю: │ Сведения о представлении декларации
┌─┐ │
│ │ 1 - налогоплательщик, │ Данная декларация представлена
│ │ 2 - представитель │ ┌─┬─┐
└─┘ налогоплательщика │ код │ │ │
│ └─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐│ ┌─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ ││ на │ │ │ │ страницах
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘│ └─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐│ с приложением ┌─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ ││подтверждающих │ │ │ │ листах
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘│документов или └─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐│ их копий на
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ ││Дата ┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘│представления │ │ │.│ │ │.│ │ │ │ │
(фамилия, имя, отчество полностью) │декларации └─┴─┘ └─┴─┘ └─┴─┴─┴─┘</pre>
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐│
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ ││ Зарегистрирована
<pre class="legal-pre">└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘│ за N ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐│ │ │ │ │ │ │ │ │ │ │ │ │ │ │
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ ││ └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘│
<pre class="legal-pre">┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐│ _______________ _____________
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ ││ Фамилия, И.О. Подпись</pre>
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘│
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐│
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ ││
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘│
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐│
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ ││
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘│
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐│
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ ││
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘│
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐│
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ ││
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘│
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐│
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ ││
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘│
(наименование организации - представителя│
налогоплательщика) │
│
┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐│
Подпись ______ Дата │ │ │.│ │ │.│ │ │ │ ││
МП └─┴─┘ └─┴─┘ └─┴─┴─┴─┘│
│
Наименование документа, │
подтверждающего полномочия представителя│
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐│
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ ││
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘│
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐│
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ ││
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘│
<pre class="legal-pre">┌─┐ ┌─┐
└─┘ └─┘
┌─┐ ┌─┐ ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
└─┘│││││││││││└─┘ ИНН │ │ │ │ │ │ │ │ │ │ │ │ │
│││││││││││ └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
0750 3023 ┌─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┬─┐</pre>
КПП │ │ │ │ │ │ │ │ │ │ Стр. │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┴─┘
Раздел 1. Сумма земельного налога, подлежащая уплате в бюджет
по данным налогоплательщика
Наименование соглашения о разделе продукции (для участков недр,
предоставленных в пользование на условиях СРП)
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
Показатели Код Значения показателей
строки
1 2 3
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
Код бюджетной классификации 010 │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
Код по ОКАТО 020 │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
<pre class="legal-pre">Сумма земельного налога, ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
подлежащая уплате в бюджет 030 │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
(руб.) └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">Сумма налога, исчисленная 040 │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
к уменьшению (руб.) └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
Достоверность и полноту сведений, указанных на данной странице,
подтверждаю:
<pre class="legal-pre">┌─┐ _____________ (подпись) _______________ (дата) ┌─┐
└─┘ └─┘
┌─┐ ┌─┐ ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
└─┘│││││││││││└─┘ ИНН │ │ │ │ │ │ │ │ │ │ │ │ │
│││││││││││ └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
0750 3030 ┌─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┬─┐</pre>
КПП │ │ │ │ │ │ │ │ │ │ Стр. │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┴─┘
Раздел 2. Расчет налоговой базы и суммы земельного налога
Кадастровый номер земельного участка
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
<pre class="legal-pre"> Показатели Код строки Значения показателей
1 2 3</pre>
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
Код бюджетной классификации 010 │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
Код по ОКАТО 020 │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
Категория земель (код) 030 │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┐
Период строительства 040 │ │ 1 - 3 года, 2 - свыше 3 лет
└─┘
<pre class="legal-pre">Кадастровая стоимость (доля ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
кадастровой стоимости) 050 │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
земельного участка (руб.) └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">Доля налогоплательщика в праве 060 │ │ │ │ │ │ │ │ │ │ │/│ │ │ │ │ │ │ │ │ │ │
на земельный участок └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
I. Определение налоговой базы ┌─┬─┬─┬─┬─┬─┬─┐
Код налоговой льготы 070 │ │ │ │ │ │ │ │</pre>
└─┴─┴─┴─┴─┴─┴─┘
<pre class="legal-pre">Не облагаемая налогом сумма ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
(руб.) (п. 2 ст. 387 Налогового 080 │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
кодекса Российской Федерации └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
(далее - Кодекс))
┌─┬─┬─┬─┬─┬─┬─┐
Код налоговой льготы 090 │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
Не облагаемая налогом сумма 100 │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
(руб.) (п. 5 ст. 391 Кодекса) └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┐
Код налоговой льготы 110 │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┘
<pre class="legal-pre">Доля не облагаемой площади ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
земельного участка (п. 2 120 │ │ │ │ │ │ │ │ │ │ │/│ │ │ │ │ │ │ │ │ │ │
ст. 387 Кодекса) └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
┌─┬─┬─┬─┬─┬─┬─┐
Код налоговой льготы 130 │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
Сумма налоговой льготы (руб.) 140 │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
(п. 2 ст. 387 Кодекса) └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┐
Код налоговой льготы 150 │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
Сумма налоговой льготы (руб.) 160 │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
(ст. 395 Кодекса) └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┐
<pre class="legal-pre">Количество полных месяцев 170 │ │ │
использования льготы └─┴─┘</pre>
┌─┐ ┌─┬─┬─┬─┐
Коэффициент К1 180 │ │.│ │ │ │ │
└─┘ └─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
Налоговая база (руб.) 190 │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┐ ┌─┬─┬─┬─┐
II. Налоговая ставка (%) 200 │ │.│ │ │ │ │
└─┘ └─┴─┴─┴─┘
| Количество полных месяцев 210 |
|---|
в течение налогового периода
                                      ┌─┐ ┌─┬─┬─┬─┐
Коэффициент К2                  220   │ │.│ │ │ │ │
                                      └─┘ └─┴─┴─┴─┘
                                      ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
Сумма исчисленного налога       230   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
                                      └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                                      ┌─┬─┬─┬─┬─┬─┬─┐
Код налоговой льготы            240   │ │ │ │ │ │ │ │
(п. 2 ст. 387 Кодекса) └─┴─┴─┴─┴─┴─┴─┘
                                      ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
Сумма налоговой льготы (руб.)   250   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
                                      └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                                      ┌─┬─┬─┬─┬─┬─┬─┐
Код налоговой льготы            260   │ │ │ │ │ │ │ │
(п. 2 ст. 387 Кодекса) └─┴─┴─┴─┴─┴─┴─┘
                                      ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
Сумма налоговой льготы (руб.)   270   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
                                      └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
<pre class="legal-pre">Исчисленная сумма налога,             ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
подлежащая уплате в бюджет      280   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
(руб.)                                └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
Суммы авансовых платежей,             ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
подлежащие уплате в течение     290   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
налогового периода (руб.)             └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘

┌─┐                                                                           ┌─┐
└─┘                                                                           └─┘</pre>
Приложение № 2 к Приказу Министерства финансов Российской Федерации от 16.09.2008 № 95н
ПОРЯДОК ЗАПОЛНЕНИЯ НАЛОГОВОЙ ДЕКЛАРАЦИИ ПО ЗЕМЕЛЬНОМУ НАЛОГУ
I. Общие положения
1.1. Налоговая декларация по земельному налогу (далее — Декларация) заполняется лицами, признаваемыми налогоплательщиками земельного налога в соответствии с главой 31 «Земельный налог» Налогового кодекса Российской Федерации (далее — Кодекс).
Декларация представляется по истечении налогового периода не позднее 1 февраля года, следующего за истекшим налоговым периодом.
титульного листа;
Раздела 1 «Сумма земельного налога, подлежащая уплате в бюджет, по данным налогоплательщика» (далее — Раздел 1);
Раздела 2 «Расчет налоговой базы и суммы земельного налога» (далее — Раздел 2).
1.2. При наличии у налогоплательщика нескольких объектов налогообложения, находящихся на территории одного муниципального образования (городов федерального значения Москвы или Санкт-Петербурга), на каждый объект налогообложения (долю земельного участка, расположенного в границах муниципального образования (городов федерального значения Москвы или Санкт-Петербурга), долю в праве на земельный участок) заполняется отдельный лист Раздела 2 Декларации, в том числе на каждую долю в праве на земельный участок, приходящийся на объект, не относящийся к жилищному фонду и к объектам инженерной инфраструктуры жилищно-коммунального комплекса.
1.3. Налогоплательщики, в соответствии со статьей 83 Кодекса отнесенные к категории крупнейших, представляют Декларацию в налоговый орган по месту учета в качестве крупнейших налогоплательщиков. В Декларации указывается код налогового органа по месту нахождения земельного участка.
1.4. Налогоплательщик, являющийся инвестором по соглашению о разделе продукции, представляет Декларацию по каждому соглашению о разделе продукции по месту нахождения участка недр, предоставленного в пользование на условиях соглашения о разделе продукции.
Если участок недр, предоставляемый в пользование на условиях соглашения о разделе продукции, расположен на континентальном шельфе Российской Федерации и (или) в пределах исключительной экономической зоны Российской Федерации, налогоплательщик, являющийся инвестором по соглашению о разделе продукции, представляет Декларацию в налоговый орган по месту нахождения участка недр.
1.5. Декларация заполняется в отношении сумм земельного налога, подлежащих уплате в бюджет по соответствующему коду (кодам) по ОКАТО муниципального образования в соответствии с Общероссийским классификатором объектов административно-территориального деления ОК 019-95 (далее — код по ОКАТО). При этом в Декларации, представляемой в налоговый орган, указываются суммы земельного налога, коды по ОКАТО которых соответствуют территориям муниципальных образований, подведомственным данному налоговому органу.
1.6. При обнаружении налогоплательщиком в поданной им в налоговый орган Декларации факта неотражения или неполноты отражения сведений, а также ошибок, приводящих к занижению суммы земельного налога, подлежащей уплате, налогоплательщик обязан внести необходимые изменения в Декларацию и представить в налоговый орган уточненную Декларацию в порядке, предусмотренном статьей 81 Кодекса.
При обнаружении налогоплательщиком в поданной им в налоговый орган Декларации недостоверных сведений, а также ошибок, не приводящих к занижению суммы налога, подлежащей уплате, налогоплательщик вправе внести необходимые изменения в Декларацию и представить в налоговый орган уточненную Декларацию в порядке, предусмотренном статьей 81 Кодекса.
Уточненная Декларация представляется в налоговый орган по форме, действовавшей в налоговый период, за который вносятся соответствующие изменения. При перерасчете налоговой базы и суммы налога не учитываются результаты налоговых проверок, проведенных налоговым органом за тот налоговый период, по которому производится перерасчет налоговой базы и суммы налога.
При обнаружении ошибок (искажений) в исчислении налоговой базы, относящихся к прошлым налоговым периодам, в текущем налоговом периоде перерасчет налоговой базы и суммы налога производится за период, в котором были совершены указанные ошибки (искажения). В случае невозможности определения периода совершения ошибок (искажений) перерасчет налоговой базы и суммы налога производится за налоговый период, в котором выявлены ошибки (искажения).
Не допускается исправление ошибок с помощью корректирующего или иного аналогичного средства.
II. Общие требования к порядку заполнения Декларации
2.1. Декларация заполняется рукописным или машинописным способами, чернилами черного либо синего цвета.
Возможна распечатка Декларации на принтере.
2.2. Декларация представляется на бумажном носителе или в электронном виде.
Декларация может быть представлена в налоговый орган законным или уполномоченным представителем налогоплательщика в соответствии со статьями 27 и 29 Кодекса.
Возможно представление Декларации на бумажном носителе с приложением съемного носителя (магнитного диска, дискеты и т.п.), содержащего данные в электронном виде установленного формата.
Декларация может быть направлена в виде почтового отправления с описью вложения. При отправке Декларации по почте днем ее представления считается дата отправки почтового отправления с описью вложения.
В электронном виде Декларация может быть представлена по телекоммуникационным каналам связи с электронно-цифровой подписью в соответствии с Порядком представления налоговой декларации в электронном виде по телекоммуникационным каналам связи, утвержденным Приказом МНС России от 2 апреля 2002 г. № БГ-3-32/169 (зарегистрирован в Минюсте России 16 мая 2002 г., регистрационный номер 3437; «Бюллетень нормативных актов федеральных органов исполнительной власти», № 21, 27 мая 2002 г.; «Российская газета», № 89, 22 мая 2002 г.).
Налогоплательщиками, отнесенными к категории крупнейших, Декларации представляются в электронном виде по телекоммуникационным каналам связи по установленным форматам, если иной порядок представления информации, отнесенной к государственной тайне, не предусмотрен законодательством Российской Федерации.
При передаче Декларации по телекоммуникационным каналам связи днем ее представления считается дата ее отправки.
2.3. В каждой строке и соответствующей ей графе Декларации указывается только один показатель. Каждый символ показателя располагается в отдельно выделенной ячейке. В случае отсутствия данных для заполнения показателя, предусмотренного Декларацией, в соответствующих ячейках по всей длине показателей ставится прочерк.
2.4. Декларация имеет сквозную нумерацию страниц. В верхнем поле каждой страницы Декларации проставляется порядковый номер страницы. Нумерация страниц ведется сплошным способом, начиная с титульного листа, вне зависимости от количества листов конкретного раздела Декларации.
2.5. В верхней части каждой страницы Декларации указываются идентификационный номер налогоплательщика (далее — ИНН) и код причины постановки на учет (далее — КПП) организации в соответствии с пунктом 3.2 настоящего Порядка.
2.6. Все значения стоимостных показателей Декларации указываются в полных рублях. Значения показателей менее 50 копеек отбрасываются, а 50 копеек и более округляются до полного рубля.
2.7. При указании ИНН организации, в поле из двенадцати ячеек, показатель заполняется слева направо, начиная с первой ячейки, в последних двух ячейках следует поставить прочерк. Например: ИНН 5024002119--.
2.8. При заполнении показателя «Код по ОКАТО» в последних незаполненных ячейках проставляются нули. Например: показатель «Код по ОКАТО» 12345678 заполняется следующим образом: 12345678000.
2.9. При заполнении Декларации числовые значения показателей указываются слева направо. В последних незаполненных ячейках ставится прочерк.
Например: значение показателя 123435 в поле из 10 ячеек выглядит следующим образом: 123435----;
десятичное число 0.234, которое должно заполняться по формату: 1 ячейка — для целой части и 4 ячейки — для дробной части, в Разделе 2 записывается следующим образом: 0.234-;
правильная простая дробь 1234356/234, которая должна заполняться по формату: 10 ячеек — для целой части и 10 ячеек — для дробной части, в Декларации записывается следующим образом: 1234356---/234-------.
Поля текстовых показателей заполняются печатными буквами слева направо.
В случае заполнения Декларации машинописным способом допускается отсутствие обрамлений значений показателей. При этом размер зоны расположения значения показателя изменяться не должен.
В случае распечатки Декларации на принтере печать должна выполняться шрифтом Courier New высотой 12 пунктов с разрежением в 5 пунктов.
III. Порядок заполнения титульного листа
3.1. Титульный лист (страница 001) заполняется налогоплательщиком, кроме раздела «Заполняется работником налогового органа».
3.2. Для российской и иностранной организаций при заполнении титульного листа указываются ИНН, а также КПП, который присвоен организации:
ИНН и КПП по месту нахождения организации — согласно Свидетельству о постановке на учет в налоговом органе юридического лица, образованного в соответствии с законодательством Российской Федерации, по месту нахождения на территории Российской Федерации по форме № 12-1-7, утвержденной Приказом МНС России от 27 ноября 1998 г. № ГБ-3-12/309 «Об утверждении порядка и условий присвоения, применения, а также изменения идентификационного номера налогоплательщика и форм документов, используемых при учете в налоговом органе юридических и физических лиц» (зарегистрирован в Минюсте России 22 декабря 1998 г., регистрационный номер 1664; «Бюллетень нормативных актов федеральных органов исполнительной власти», № 1, 4 января 1999 г.; «Российская газета», № 5-6, 14 января 1999 г., № 11, 21 января 1999 г.) (далее — Приказ МНС России от 27 ноября 1998 г. № ГБ-3-12/309), или согласно Свидетельству о постановке на учет юридического лица в налоговом органе по месту нахождения на территории Российской Федерации по форме № 09-1-2, утвержденной Приказом МНС России от 3 марта 2004 г. № БГ-3-09/178 «Об утверждении порядка и условий присвоения, применения, а также изменения идентификационного номера налогоплательщика и форм документов, используемых при постановке на учет, снятии с учета юридических и физических лиц» (зарегистрирован в Минюсте России 24 марта 2004 г., регистрационный номер 5685; «Бюллетень нормативных актов федеральных органов исполнительной власти», № 15, 12 апреля 2004 г.; «Российская газета», № 64, 30 марта 2004 г.) (далее — Приказ МНС России от 3 марта 2004 г. № БГ-3-09/178), или согласно Свидетельству о постановке на учет российской организации в налоговом органе по месту нахождения на территории Российской Федерации по форме № 1-1-Учет, утвержденной Приказом ФНС России от 1 декабря 2006 г. № САЭ-3-09/826@ «Об утверждении форм документов, используемых при постановке на учет и снятии с учета российских организаций и физических лиц» (зарегистрирован в Минюсте России 27 декабря 2006 г., регистрационный номер 8683; «Бюллетень нормативных актов федеральных органов исполнительной власти», № 6, 5 февраля 2007 г.; «Российская газета», № 4, 12 января 2007 г.) (далее — Приказ ФНС России от 1 декабря 2006 г. № САЭ-3-09/826@);
КПП по месту нахождения обособленного подразделения — согласно Уведомлению о постановке на учет в налоговом органе юридического лица, образованного в соответствии с законодательством Российской Федерации, по месту нахождения обособленного подразделения на территории Российской Федерации по форме № 12-1-8, утвержденной Приказом МНС России от 27 ноября 1998 г. № ГБ-3-12/309, или согласно Уведомлению о постановке на учет в налоговом органе юридического лица по форме № 09-1-3, утвержденной Приказом МНС России от 3 марта 2004 г. № БГ-3-09/178, или согласно Уведомлению о постановке на учет российской организации в налоговом органе на территории Российской Федерации по форме № 1-3-Учет, утвержденной Приказом ФНС России от 1 декабря 2006 г. № САЭ-3-09/826@;
ИНН и КПП по месту нахождения отделения иностранной организации, осуществляющей деятельность на территории Российской Федерации, — согласно Свидетельству о постановке на учет в налоговом органе по форме № 2401ИМД или Информационному письму об учете в налоговом органе отделения иностранной организации по форме № 2201И, утвержденным Приказом МНС России от 7 апреля 2000 г. № АП-3-06/124 «Об утверждении Положения об особенностях учета в налоговых органах иностранных организаций» (зарегистрирован в Минюсте России 2 июня 2000 г., регистрационный номер 2258; «Бюллетень нормативных актов федеральных органов исполнительной власти», № 25, 19 июня 2000 г.) (далее — Приказ МНС России от 7 апреля 2000 г. № АП-3-06/124);
ИНН иностранной организации, имеющей в Российской Федерации недвижимое имущество, по месту нахождения недвижимого имущества иностранной организации — согласно Свидетельству о постановке на учет в налоговом органе по форме № 2401ИМД или Информационному письму об учете в налоговом органе недвижимого имущества и транспортных средств по форме № 2202ИМ, утвержденным Приказом МНС России от 7 апреля 2000 г. № АП-3-06/124.
КПП в данном случае не указывается;
- для организаций — крупнейших налогоплательщиков, представляющих Декларации в налоговый орган по месту учета в качестве крупнейших налогоплательщиков, указывается:
ИНН и КПП по месту нахождения организации — согласно Свидетельству о постановке на учет юридического лица в налоговом органе по месту нахождения на территории Российской Федерации по форме № 09-1-2, утвержденной Приказом МНС России от 3 марта 2004 г. № БГ-3-09/178, или Свидетельству о постановке на учет российской организации в налоговом органе по месту нахождения на территории Российской Федерации по форме № 1-1-Учет, утвержденной Приказом ФНС России от 1 декабря 2006 г. № САЭ-3-09/826@;
КПП по месту учета в качестве крупнейшего налогоплательщика — согласно Уведомлению о постановке на учет в налоговом органе юридического лица в качестве крупнейшего налогоплательщика по форме № 9-КНУ, утвержденной Приказом ФНС России от 26 апреля 2005 г. № САЭ-3-09/178@ «Об утверждении формы № 9-КНУ „Уведомление о постановке на учет в налоговом органе юридического лица в качестве крупнейшего налогоплательщика“ (зарегистрирован в Минюсте России 25 мая 2005 г., регистрационный номер 6638; „Бюллетень нормативных актов федеральных органов исполнительной власти“, № 23, 6 июня 2005 г.);»
КПП по месту нахождения обособленного подразделения — согласно Уведомлению о постановке на учет в налоговом органе юридического лица по форме № 09-1-3, утвержденной Приказом МНС России от 3 марта 2004 г. № БГ-3-09/178, или Уведомлению о постановке на учет российской организации в налоговом органе на территории Российской Федерации по форме № 1-3-Учет, утвержденной Приказом ФНС России от 1 декабря 2006 г. № САЭ-3-09/826@;
- для налогоплательщика, выступающего в качестве инвестора по соглашению о разделе продукции, указывается:
ИНН и КПП по месту нахождения участка недр, предоставленного инвестору в пользование на условиях соглашения о разделе продукции, — согласно Свидетельству о постановке на учет в налоговом органе налогоплательщика при выполнении соглашения о разделе продукции по форме № 9-СРПС, утвержденной Приказом МНС России от 17 марта 2004 г. № САЭ-3-09/207 «Об утверждении форм документов, используемых при учете налогоплательщиков при выполнении соглашений о разделе продукции, а также особенностей учета иностранных организаций, выступающих в качестве инвестора по соглашению о разделе продукции или оператора соглашения» (зарегистрирован в Минюсте России 1 апреля 2004 г., регистрационный номер 5699; «Бюллетень нормативных актов федеральных органов исполнительной власти», № 16, 19 апреля 2004 г.; «Российская газета», № 71, 7 апреля 2004 г.).
3.3. Физическое лицо, являющееся индивидуальным предпринимателем, при заполнении титульного листа указывает ИНН согласно Свидетельству о постановке на учет в налоговом органе физического лица по месту жительства на территории Российской Федерации по форме № 12-2-4, утвержденной Приказом МНС России от 27 ноября 1998 г. № ГБ-3-12/309, или Свидетельству о постановке на учет физического лица в налоговом органе по месту жительства на территории Российской Федерации по форме № 09-2-2, утвержденной Приказом МНС России от 3 марта 2004 г. № БГ-3-09/178, или Свидетельству о постановке на учет физического лица в налоговом органе на территории Российской Федерации по форме № 2-1-Учет, утвержденной Приказом ФНС России от 1 декабря 2006 г. № САЭ-3-09/826@.
3.4 При заполнении титульного листа указывается:
При представлении в налоговый орган первичной Декларации в ячейках показателя «Номер корректировки» проставляется «0--». При представлении уточненной Декларации указывается номер корректировки, отражающий, какая по счету уточненная Декларация представляется в налоговый орган (например, «1--», «2--» и т.д.);
-
в ячейках показателя «отчетный год» — год, за который представляется Декларация;
-
в ячейках показателя «Представляется в налоговый орган (код)» — код налогового органа согласно документам о постановке на учет в налоговом органе, указанным в пунктах 3.2 - 3.3 настоящего Порядка;
-
в ячейках показателя «по месту нахождения (учета) (код)» — код, соответствующий месту представления Декларации в налоговый орган, согласно приложению № 1 к настоящему Порядку;
-
по строке «налогоплательщик» — полное наименование российской организации, соответствующее наименованию, указанному в учредительных документах (при наличии в наименовании латинской транскрипции таковая указывается), либо полное наименование иностранной организации, осуществляющей деятельность на территории Российской Федерации, а в случае подачи Декларации физическим лицом, являющимся индивидуальным предпринимателем, указываются его фамилия, имя, отчество (полностью, без сокращений, в соответствии с документом, удостоверяющим личность);
-
код вида экономической деятельности согласно Общероссийскому классификатору видов экономической деятельности ОК 029-2001 (ОКВЭД);
-
количество листов подтверждающих документов или их копий, включая документы или их копии, подтверждающие полномочия представителя налогоплательщика, приложенных к Декларации.
3.5 В разделе «Достоверность и полноту сведений, указанных в настоящей декларации, подтверждаю» указывается:
-
в случае подтверждения достоверности и полноты сведений в Декларации руководителем организации-налогоплательщика или физическим лицом, являющимся индивидуальным предпринимателем, проставляется «1»; в случае подтверждения достоверности и полноты сведений представителем налогоплательщика проставляется «2»;
-
при представлении Декларации организацией-налогоплательщиком по строке «фамилия, имя, отчество полностью» указываются построчно фамилия, имя, отчество руководителя организации. Проставляется личная подпись руководителя организации, заверяемая печатью организации, и дата подписания;
-
при представлении Декларации физическим лицом, являющимся индивидуальным предпринимателем, в строке «фамилия, имя, отчество полностью» ставится прочерк. Проставляется личная подпись физического лица, являющегося индивидуальным предпринимателем, заверяемая печатью (при наличии), и дата подписания;
-
при представлении Декларации представителем налогоплательщика — физическим лицом по строке «фамилия, имя, отчество полностью» указываются построчно фамилия, имя, отчество представителя налогоплательщика. Проставляется личная подпись представителя налогоплательщика, дата подписания, а также указывается вид документа, подтверждающего полномочия представителя налогоплательщика;
-
при представлении Декларации представителем налогоплательщика — юридическим лицом по строке «фамилия, имя, отчество полностью» указываются построчно фамилия, имя, отчество физического лица, уполномоченного в соответствии с документом, подтверждающим полномочия представителя налогоплательщика — юридического лица, удостоверять достоверность и полноту сведений, указанных в Декларации.
По строке «наименование организации — представителя налогоплательщика» указывается наименование юридического лица — представителя налогоплательщика. Проставляется подпись лица, сведения о котором указаны по строке «фамилия, имя, отчество полностью», заверяемая печатью юридического лица — представителя налогоплательщика, и дата подписания;
- по строке «Наименование документа, подтверждающего полномочия представителя» указывается вид документа, подтверждающего полномочия представителя налогоплательщика.
3.6. Раздел «Заполняется работником налогового органа» содержит сведения о представлении Декларации: способ представления согласно коду в соответствии с приложением № 2 к настоящему Порядку; количество страниц Декларации; количество листов подтверждающих документов или их копий, приложенных к Декларации; дату представления Декларации; номер, под которым зарегистрирована Декларация; фамилию и инициалы работника налогового органа, принявшего Декларацию; его подпись.
IV. Порядок заполнения Раздела 1 «Сумма земельного налога, подлежащая уплате в бюджет по данным налогоплательщика»
4.1. Раздел 1 Декларации заполняется налогоплательщиком по всем земельным участкам, находящимся в пределах соответствующих муниципальных образований (долям земельных участков, находящихся в границах соответствующих муниципальных образований (городов федерального значения Москвы или Санкт-Петербурга), долям в праве на земельный участок).
4.2. В соответствующем отведенном поле указывается наименование соглашения о разделе продукции (для участков недр, предоставленных в пользование на условиях соглашения о разделе продукции).
4.3 В каждом блоке строк 010 — 040 Раздела 1 указывается:
-
по строке с кодом 010 — код бюджетной классификации (далее — КБК) в соответствии с бюджетным законодательством Российской Федерации, по которому подлежит зачислению сумма земельного налога, указанная в строке с кодом 030 данного блока строк;
-
по строке с кодом 020 — код по ОКАТО, по которому подлежит уплате сумма земельного налога, указанная в строке с кодом 030 данного блока строк. Код по ОКАТО указывается для города без районного деления, внутригородского района для городов с районным делением, поселка городского типа, аула, рабочего поселка, курортного поселка, кишлака, поселка сельского типа, населенного пункта, поселка при станции, села, деревни, слободы, станицы, хутора и т.п. Не допускается указывать коды по ОКАТО субъектов Российской Федерации, их районов, сельских администраций, сельсоветов, округов и т.п.;
-
по строке с кодом 030 - сумма земельного налога, подлежащая уплате в бюджет по месту нахождения земельного участка (доли земельного участка) по соответствующим кодам КБК и ОКАТО.
Значение по строке с кодом 030 с соответствующими кодами бюджетной классификации и ОКАТО определяется как разница между исчисленными суммами земельного налога, подлежащими уплате в бюджет, указанными по строке с кодом 280 всех представленных Разделов 2 с соответствующими кодами бюджетной классификации и ОКАТО, и суммами авансовых платежей по земельному налогу, подлежащими уплате в бюджет в течение налогового периода, указанными по строке с кодом 290 всех представленных Разделов 2 с соответствующими кодами бюджетной классификации и ОКАТО.
В случае, если подсчитанное значение отрицательно, то по строке с кодом 030 ставится прочерк;
- по строке с кодом 040 — сумма земельного налога, исчисленная к уменьшению по итогам налогового периода, определяемая как разница между исчисленными суммами земельного налога, подлежащими уплате в бюджет, указанными по строке с кодом 280 всех представленных Разделов 2 с соответствующими кодами бюджетной классификации и ОКАТО, и суммами авансовых платежей по земельному налогу, подлежащими к уплате в течение налогового периода, указанными по строке с кодом 290 всех представленных Разделов 2 с соответствующими кодами бюджетной классификации и ОКАТО.
В случае, если подсчитанное значение отрицательно, то по строке с кодом 040 указывается данное значение без знака «-», а если положительно, то по строке с кодом 040 ставится прочерк.
4.4. Сведения, указанные в Разделе 1 Декларации по строке «Достоверность и полноту сведений, указанных на данной странице, подтверждаю:», подтверждаются подписью лица из числа лиц, указанных в пункте 3.5 настоящего Порядка, и проставляется дата подписания.
V. Порядок заполнения Раздела 2 «Расчет налоговой базы и суммы земельного налога»
5.1. Раздел 2 заполняется отдельно по каждому земельному участку (доле земельного участка, расположенного в границах соответствующего муниципального образования (городов федерального значения Москвы или Санкт-Петербурга), доле в праве на земельный участок), принадлежащему на праве собственности, праве постоянного (бессрочного) пользования или праве пожизненного наследуемого владения организации или физическому лицу, являющемуся индивидуальным предпринимателем, в отношении земельных участков (долей земельных участков, расположенных в границах соответствующего муниципального образования (городов федерального значения Москвы или Санкт-Петербурга), доли в праве на земельный участок), используемых им в предпринимательской деятельности.
5.2 В Разделе 2 указывается:
-
в соответствующем отведенном поле — кадастровый номер земельного участка;
-
по строке с кодом 010 — код бюджетной классификации, по которому подлежит зачислению сумма земельного налога;
-
по строке с кодом 020 — код по ОКАТО муниципального образования, на территории которого расположен земельный участок (доля земельного участка) и по которому подлежит уплате сумма земельного налога;
-
по строке с кодом 030 — код категории земель, определяемый в соответствии с приложением № 3 к настоящему Порядку;
-
по строке с кодом 040 — значение в отношении земельных участков, приобретенных (предоставленных) в собственность физическими лицами, являющимися индивидуальными предпринимателями, и юридическими лицами на условиях осуществления на них жилищного строительства, за исключением индивидуального жилищного строительства, в течение трехлетнего срока строительства и превышающего трехлетний срок строительства объекта недвижимости. Значение, соответствующее сроку строительства объекта недвижимости 3 года, необходимо отметить цифрой 1, а свыше 3 лет — цифрой 2;
-
по строке с кодом 050 - кадастровая стоимость (доля кадастровой стоимости) земельного участка.
В отношении земельного участка, находящегося на территориях нескольких муниципальных образований (на территориях муниципального образования и городов федерального значения Москвы и Санкт-Петербурга) доля кадастровой стоимости земельного участка пропорциональна доле земельного участка, расположенного в границах соответствующего муниципального образования (городов федерального значения Москвы или Санкт-Петербурга);
- по строке с кодом 060 — доля налогоплательщика в праве на земельный участок (в виде правильной простой дроби). Значение по строке с кодом 060 заполняется организациями и физическими лицами, являющимися индивидуальными предпринимателями:
- в отношении земельных участков, находящихся в общей долевой собственности;
- в отношении земельных участков, находящихся в общей совместной собственности.
Данный показатель заполняется также и в том случае, если при приобретении здания, сооружения или другой недвижимости к приобретателю (покупателю) в соответствии с законом или договором перешло право собственности на ту часть земельного участка, которая занята недвижимостью и необходима для ее использования или если приобретателями (покупателями) здания, сооружения или другой недвижимости выступали несколько лиц;
-
по строке с кодом 070 — код налоговой льготы, определяемый в соответствии с приложением № 4 к настоящему Порядку. Значение по строке с кодом 070 заполняется налогоплательщиками, для которых определен размер не облагаемой налогом суммы в соответствии с пунктом 2 статьи 387 Кодекса;
-
по строке с кодом 080 - не облагаемая налогом сумма, уменьшающая величину налоговой базы, в соответствии с пунктом 2 статьи 387 Кодекса;
-
по строке с кодом 090 — код налоговой льготы, определяемый в соответствии с приложением № 4 к настоящему Порядку. Значение по строке с кодом 090 заполняется налогоплательщиками, для которых определен размер не облагаемой налогом суммы в соответствии с пунктом 5 статьи 391 Кодекса;
-
по строке с кодом 100 — не облагаемая налогом сумма, уменьшающая величину налоговой базы, в соответствии с пунктом 5 статьи 391 Кодекса.
Если размер не облагаемой налогом суммы, указанной по строке с кодом 080 либо по строке с кодом 100, или сумма значений показателей, указанных по строкам с кодом 080 и кодом 100, превышает размер налоговой базы, определенной в отношении земельного участка, налоговая база принимается равной нулю и в ячейках по всей длине показателя по строке с кодом 190 ставится прочерк; 12) по строке с кодом 110 — код налоговой льготы, предоставленной в виде необлагаемой площади земельного участка в соответствии с пунктом 2 статьи 387 Кодекса. Код налоговой льготы определяется в соответствии с приложением № 4 к настоящему Порядку; 13) по строке с кодом 120 - доля необлагаемой площади земельного участка в общей площади земельного участка (в виде правильной простой дроби). Значение по строке с кодом 120 заполняется в случае предоставления налогоплательщику льготы в виде необлагаемой площади земельного участка, установленной нормативными правовыми актами представительных органов муниципальных образований (законами городов федерального значения Москвы и Санкт-Петербурга) на основании пункта 2 статьи 387 Кодекса; 14) по строке с кодом 130 — код налоговой льготы, предоставленной в виде освобождения от налогообложения в соответствии с пунктом 2 статьи 387 Кодекса. Код налоговой льготы определяется в соответствии с приложением № 4 к настоящему Порядку; 15) по строке с кодом 140 — сумма налоговой льготы, определяемая с учетом коэффициента К1, значение которого указано по строке с кодом 180, налогоплательщиками, имеющими право на льготу, установленную в виде освобождения от налогообложения в соответствии с пунктом 2 статьи 387 Кодекса, т.е. (значение по строке с кодом 050 x (1 — значение по строке с кодом 180)); 16) по строке с кодом 150 — код налоговой льготы, предоставленной в виде освобождения от налогообложения в соответствии со статьей 395 Кодекса. Код налоговой льготы определяется в соответствии с приложением № 4 к настоящему Порядку; 17) по строке с кодом 160 — сумма налоговой льготы, определяемая с учетом коэффициента К1, значение которого указано по строке с кодом 180, налогоплательщиками, имеющими право на льготу, установленную в виде освобождения от налогообложения в соответствии со статьей 395 Кодекса, т.е. (значение по строке с кодом 050 x (1 — значение по строке с кодом 180)); 18) по строке с кодом 170 — количество полных месяцев использования налогоплательщиком налоговой льготы. При этом месяц возникновения права на налоговую льготу, а также месяц прекращения указанного права принимаются за полный месяц; 19) по строке с кодом 180 — коэффициент К1, который определяется как отношение числа полных месяцев, в течение которых отсутствует налоговая льгота, к числу календарных месяцев в налоговом периоде. При этом месяц возникновения права на налоговую льготу, а также месяц прекращения указанного права принимается за полный месяц.
Значение по строке с кодом 180 приводится в десятичных дробях с точностью до десятитысячных долей.
В случае, если в течение всего налогового периода у налогоплательщика не возникало право на налоговую льготу, то по строке с кодом 170 указываются «--», а по строке с кодом 180 указывается «1,0---»; 20) по строке с кодом 190 — налоговая база, определяемая как кадастровая стоимость (доля кадастровой стоимости) земельного участка по состоянию на 1 января года, являющегося налоговым периодом, и рассчитанная как:
- разность значений по строке с кодом 050 и по строке с кодом 080 и (или) строке с кодом 100 при заполнении Раздела 2 организациями и физическими лицами, являющимися индивидуальными предпринимателями, имеющими право на льготу по земельному налогу, установленную в виде не облагаемой налогом суммы в соответствии с пунктом 2 статьи 387 Кодекса нормативными правовыми актами представительных органов муниципальных образований (законами городов федерального значения Москвы и Санкт-Петербурга) и (или) в соответствии с пунктом 5 статьи 391 Кодекса, т.е. (050 - 080), (050 - 100) или (050 - (080 + 100));
- разность значений по строке с кодом 050 и по строке с кодом 140 или по строке с кодом 160 при заполнении Раздела 2 организациями и физическими лицами, являющимися индивидуальными предпринимателями, имеющими право на налоговые льготы по земельному налогу, установленные в соответствии с пунктом 2 статьи 387 Кодекса нормативными правовыми актами представительных органов муниципальных образований (законами городов федерального значения Москвы и Санкт-Петербурга) и в соответствии со статьей 395 Кодекса в виде полного освобождения от налогообложения, т.е. (050 - 140) или (050 - 160);
- разность значения по строке с кодом 050 и произведения (с округлением до целых единиц) значений по строкам с кодами 050, 120 и 180, т.е. (050 - (050 x 120 x (1 — 180)) в случае заполнения Раздела 2 организациями и физическими лицами, являющимися индивидуальными предпринимателями, в отношении доли необлагаемой площади земельного участка;
- разность произведения (с округлением до целых единиц) значений по строкам с кодами 050 и 060 и значений по строкам с кодами 080 и (или) 100, (120 x 180), 140, 160, т.е. (050 x 060) - 080, или (050 x 060) — 100, или (050 x 060) — (080 + 100), или (050 x 060) — 140, или (050 x 060) — 160, или (050 x 060) — ((050 x 060) x (120 x (1 — 180)) в случае заполнения Раздела 2 организациями и физическими лицами, являющимися индивидуальными предпринимателями, в отношении земельных участков, находящихся в общей долевой, общей совместной собственности, а также в случае, если приобретателями (покупателями) здания, сооружения или другой недвижимости выступали несколько лиц;
- по строке с кодом 200 — налоговая ставка, применяемая налогоплательщиком в отношении данного земельного участка, установленная нормативными правовыми актами представительных органов муниципальных образований (законами городов федерального значения Москвы и Санкт-Петербурга);
- по строке с кодом 210 — количество полных месяцев владения земельным участком в течение налогового периода. При этом если возникновение (прекращение) у налогоплательщика в течение налогового периода права собственности (постоянного (бессрочного) пользования, пожизненного наследуемого владения) на земельный участок (его долю) произошло до 15-го числа соответствующего месяца включительно, за полный месяц принимается месяц возникновения указанных прав. Если возникновение (прекращение) указанных прав произошло после 15-го числа соответствующего месяца, за полный месяц принимается месяц прекращения указанных прав;
- по строке с кодом 220 — коэффициент К2, который применяется для исчисления земельного налога в случае правообладания земельным участком в течение неполного налогового периода.
Коэффициент определяется как отношение числа полных месяцев, в течение которых данный земельный участок находился в собственности (постоянном (бессрочном) пользовании, пожизненном наследуемом владении) налогоплательщика, указанных по строке с кодом 210, к числу календарных месяцев в налоговом периоде.
При этом значение по строке с кодом 220 приводится в десятичных дробях с точностью до десятитысячных долей.
В случае, если земельный участок использовался в течение всего налогового периода, то по строке с кодом 210 указывается «12», а по строке с кодом 220 указывается «1,0---»; 24) по строке с кодом 230 — сумма исчисленного земельного налога за налоговый период, рассчитанная как произведение налоговой базы, указанной по строке с кодом 190, налоговой ставки, указанной по строке с кодом 200, и коэффициента К2, указанного по строке с кодом 220, деленное на сто.
Если Декларация представляется в отношении земельных участков, приобретенных (предоставленных) в собственность физическими лицами, являющимися индивидуальными предпринимателями, и юридическими лицами на условиях осуществления на них жилищного строительства, за исключением индивидуального жилищного строительства, то по строке с кодом 230 отражается исчисленная сумма земельного налога, которая определяется как произведение значений по строкам с кодами 190, 200 и 220, деленное на сто, и коэффициента 2, если по строке с кодом 040 соответствующая ячейка отмечена значением «1», или коэффициента 4, если по строке с кодом 040 соответствующая ячейка отмечена значением «2»; 25) по строке с кодом 240 — код налоговой льготы, предоставленной в виде уменьшения исчисленной суммы земельного налога. Строка с кодом 240 заполняется в случае установления нормативными правовыми актами представительных органов муниципальных образований (законами городов федерального значения Москвы и Санкт-Петербурга) для данной категории налогоплательщиков налоговой льготы (по пункту 2 статьи 387 Кодекса). Код налоговой льготы определяется в соответствии с приложением № 4 к настоящему Порядку; 26) по строке с кодом 250 — сумма налоговой льготы.
Строка с кодом 250 заполняется в случае установления нормативными правовыми актами представительных органов муниципальных образований (законами городов федерального значения Москвы и Санкт-Петербурга) для данной категории налогоплательщиков налоговой льготы, уменьшающей исчисленную сумму земельного налога (по пункту 2 статьи 387 Кодекса).
При установлении налоговой льготы, уменьшающей исчисленную сумму земельного налога в процентах (например, исчисленная сумма земельного налога уменьшается на 50%), сумма налоговой льготы рассчитывается как произведение значения, указанного по строке с кодом 230 и процента, на который уменьшается исчисленная сумма земельного налога, деленное на сто, т.е. значение по строке с кодом 230 x 50 : 100; 27) по строке с кодом 260 — код налоговой льготы, предоставленной в виде снижения налоговой ставки. Строка с кодом 260 заполняется в случае установления нормативными правовыми актами представительных органов муниципальных образований (законами городов федерального значения Москвы и Санкт-Петербурга) для данной категории налогоплательщиков налоговой льготы (по пункту 2 статьи 387 Кодекса). Код налоговой льготы определяется в соответствии с приложением № 4 к настоящему Порядку; 28) по строке с кодом 270 — сумма налоговой льготы.
Строка с кодом 270 заполняется в случае установления нормативными правовыми актами представительных органов муниципальных образований (законами городов федерального значения Москвы и Санкт-Петербурга) для данной категории налогоплательщиков налоговой льготы в виде снижения налоговой ставки (по пункту 2 статьи 387 Кодекса).
При установлении налоговой льготы в виде снижения ставки налога сумма налоговой льготы исчисляется как произведение значения, указанного по строке с кодом 190, и разницы значений полной ставки налога и пониженной ставки налога, т.е. значение по строке с кодом 190 x (налоговая ставка — пониженная ставка) : 100; 29) по строке с кодом 280 - исчисленная сумма земельного налога, подлежащая уплате в бюджет за налоговый период, которая определяется как разность значений по строке с кодом 230 и суммы значений по строкам с кодом 250 и с кодом 270, т.е.: 230 — (250 + 270); 30) по строке с кодом 290 - сумма всех авансовых платежей по земельному налогу, подлежащая уплате в бюджет за все отчетные периоды, рассчитанная по формуле: сумма авансовых платежей по земельному налогу, подлежащая уплате в бюджет за первый квартал отчетного года + сумма авансовых платежей по земельному налогу, подлежащая уплате в бюджет за второй квартал отчетного года + сумма авансовых платежей по земельному налогу, подлежащая уплате в бюджет за третий квартал отчетного года.
Приложение № 1 к Порядку заполнения налоговой декларации по земельному налогу
КОДЫ ВИДА МЕСТА ПРЕДСТАВЛЕНИЯ ДЕКЛАРАЦИИ НАЛОГОПЛАТЕЛЬЩИКОМ
| Код | Наименование |
|---|---|
| 213 | По месту учета в качестве крупнейшего налогоплательщика |
| 270 | По месту нахождения земельного участка (доли земельного участка) |
| 250 | По месту нахождения участка недр, предоставленного на условиях СРП |
Приложение № 2 к Порядку заполнения налоговой декларации по земельному налогу
КОДЫ, ОПРЕДЕЛЯЮЩИЕ СПОСОБ И ВИД ПРЕДСТАВЛЕНИЯ ДЕКЛАРАЦИИ
| Код | Наименование |
|---|---|
| 01 | На бумажном носителе (по почте) |
| 02 | На бумажном носителе (лично) |
| 03 | На бумажном носителе с дублированием на съемном носителе (лично) |
| 04 | По телекоммуникационным каналам связи с ЭЦП |
| 06 | На съемном носителе с ЭЦП (лично) |
| 05 | Другое |
| 07 | На съемном носителе с ЭЦП (по почте) |
| 08 | На бумажном носителе с дублированием на съемном носителе (по почте) |
| 09 | На бумажном носителе с использованием штрих-кода (лично) |
| 10 | На бумажном носителе с использованием штрих-кода (по почте) |
Приложение № 3 к Порядку заполнения налоговой декларации по земельному налогу
| Код | Наименование категории земли |
|---|---|
| 003001000000 | ЗЕМЛИ СЕЛЬСКОХОЗЯЙСТВЕННОГО НАЗНАЧЕНИЯ |
| 003001000010 | Сельскохозяйственные угодья |
| 003001000020 | Земли, занятые внутрихозяйственными дорогами, коммуникациями, лесными насаждениями, предназначенными для обеспечения защиты земель от воздействия негативных (вредных) природных, антропогенных и техногенных явлений, водными объектами, а также занятые зданиями, строениями, сооружениями, используемыми для производства, хранения и переработки сельскохозяйственной продукции |
| 003001000030 | Прочие земли сельскохозяйственного назначения |
| 003002000000 | ЗЕМЛИ НАСЕЛЕННЫХ ПУНКТОВ |
| 003002000010 | Земли в пределах населенных пунктов, отнесенные к территориальным зонам сельскохозяйственного использования |
| 003002000020 | Земельные участки, занятые жилищным фондом и объектами инженерной инфраструктуры жилищно-коммунального комплекса |
| 003002000030 | Земельные участки, предоставленные для жилищного строительства |
| 003002000040 | Земельные участки, приобретенные в собственность юридическими и физическими лицами на условиях осуществления на них жилищного строительства (за исключением индивидуального жилищного строительства) |
| 003002000050 | Земельные участки, приобретенные в собственность физическими лицами на условиях осуществления на них индивидуального жилищного строительства |
| 003002000060 | Земельные участки, предоставленные для ведения личного подсобного хозяйства, садоводства и огородничества или животноводства, а также дачного хозяйства |
| 003002000070 | Земельные участки, предоставленные юридическим лицам для ведения садоводства и огородничества или животноводства, а также дачного хозяйства |
| 003002000080 | Земельные участки, предоставленные физическим лицам для личного подсобного хозяйства, садоводства и огородничества или животноводства, а также дачного хозяйства |
| 003002000090 | Земли в пределах населенных пунктов, отнесенные к производственным территориальным зонам и зонам инженерных и транспортных инфраструктур |
| 003002000100 | Прочие земельные участки |
| 003003000000 | ЗЕМЛИ ПРОМЫШЛЕННОСТИ, ЭНЕРГЕТИКИ, ТРАНСПОРТА, СВЯЗИ, РАДИОВЕЩАНИЯ, ТЕЛЕВИДЕНИЯ, ИНФОРМАТИКИ, ЗЕМЛИ ДЛЯ ОБЕСПЕЧЕНИЯ КОСМИЧЕСКОЙ ДЕЯТЕЛЬНОСТИ, ЗЕМЛИ ОБОРОНЫ, БЕЗОПАСНОСТИ И ЗЕМЛИ ИНОГО СПЕЦИАЛЬНОГО НАЗНАЧЕНИЯ |
| 003003000010 | Земли промышленности |
| 003003000020 | Земли энергетики |
| 003003000030 | Земли транспорта |
| 003003000040 | Земли связи, радиовещания, телевидения, информатики |
| 003003000050 | Прочие земли |
| 003004000000 | ЗЕМЛИ ОСОБО ОХРАНЯЕМЫХ ТЕРРИТОРИЙ И ОБЪЕКТОВ |
| 003005000000 | ЗЕМЛИ ЛЕСНОГО ФОНДА |
| 003006000000 | ЗЕМЛИ ВОДНОГО ФОНДА |
| 003007000000 | ЗЕМЛИ ЗАПАСА |
| 003008000000 | Прочие земли |
Приложение № 4 к Порядку заполнения налоговой декларации по земельному налогу
| Коды налоговых льгот | Наименование льготы | Основание |
|---|---|---|
| 3021000 | НАЛОГОВЫЕ ЛЬГОТЫ, ПРЕДОСТАВЛЯЕМЫЕ НА ФЕДЕРАЛЬНОМ УРОВНЕ | Глава 31 «Земельный налог» Налогового кодекса Российской Федерации |
| 3021100 | НАЛОГОВЫЕ ЛЬГОТЫ, ПРЕДУСМАТРИВАЮЩИЕ ОСВОБОЖДЕНИЕ ОТ НАЛОГООБЛОЖЕНИЯ | Статья 395 Налогового кодекса Российской Федерации |
| 3021110 | Организации и учреждения уголовно-исполнительной системы Министерства юстиции Российской Федерации — в отношении земельных участков, предоставленных для непосредственного выполнения возложенных на эти организации и учреждения функций | Пункт 1 статьи 395 Налогового кодекса Российской Федерации |
| 3021120 | Организации — в отношении земельных участков, занятых государственными автомобильными дорогами общего пользования | Пункт 2 статьи 395 Налогового кодекса Российской Федерации |
| 3021160 | Религиозные организации — в отношении принадлежащих им земельных участков, на которых расположены здания, строения и сооружения религиозного и благотворительного назначения | Пункт 4 статьи 395 Налогового кодекса Российской Федерации |
| 3021170 | Общероссийские общественные организации инвалидов (в том числе созданные как союзы общественных организаций инвалидов), среди членов которых инвалиды и их законные представители составляют не менее 80 процентов, — в отношении земельных участков, используемых ими для осуществления уставной деятельности | Пункт 5 статьи 395 Налогового кодекса Российской Федерации |
| 3021180 | Организации, уставный капитал которых полностью состоит из вкладов указанных общероссийских общественных организаций инвалидов, если среднесписочная численность инвалидов среди их работников составляет не менее 50 процентов, а их доля в фонде оплаты труда — не менее 25 процентов, — в отношении земельных участков, используемых ими для производства и (или) реализации товаров (за исключением подакцизных товаров, минерального сырья и иных полезных ископаемых, а также иных товаров по перечню, утверждаемому Правительством Российской Федерации по согласованию с общероссийскими общественными организациями инвалидов), работ и услуг (за исключением брокерских и иных посреднических услуг) | Пункт 5 статьи 395 Налогового кодекса Российской Федерации |
| 3021190 | Учреждения, единственными собственниками имущества которых являются указанные общероссийские общественные организации инвалидов, — в отношении земельных участков, используемых ими для достижения образовательных, культурных, лечебнооздоровительных, физкультурно-спортивных, научных, информационных и иных целей социальной защиты и реабилитации инвалидов, а также для оказания правовой и иной помощи инвалидам, детяминвалидам и их родителям | Пункт 5 статьи 395 Налогового кодекса Российской Федерации |
| 3021191 | Организации народных художественных промыслов — в отношении земельных участков, находящихся в местах традиционного бытования народных художественных промыслов и используемых для производства и реализации изделий народных художественных промыслов | Пункт 6 статьи 395 Налогового кодекса Российской Федерации |
| 3021192 | Физические лица, относящиеся к коренным малочисленным народам Севера, Сибири и Дальнего Востока Российской Федерации, а также общины таких народов — в отношении земельных участков, используемых для сохранения и развития их традиционного образа жизни, хозяйствования и промыслов | Пункт 7 статьи 395 Налогового кодекса Российской Федерации |
| 3021194 | Организации — резиденты особой экономической зоны — в отношении земельных участков, расположенных на территории особой экономической зоны, сроком на пять лет с момента возникновения права собственности на каждый земельный участок | Пункт 9 статьи 395 Налогового кодекса Российской Федерации |
| 3021200 | НАЛОГОВЫЕ ЛЬГОТЫ, УМЕНЬШАЮЩИЕ ВЕЛИЧИНУ НАЛОГОВОЙ БАЗЫ, ПРЕДОСТАВЛЕННЫЕ В ВИДЕ НЕ ОБЛАГАЕМОЙ НАЛОГОМ СУММЫ | Пункт 5 статьи 391 Налогового кодекса Российской Федерации |
| 3021210 | Герои Советского Союза, Герои Российской Федерации, полные кавалеры ордена Славы | Подпункт 1 пункта 5 статьи 391 Налогового кодекса Российской Федерации |
| 3021220 | Инвалиды, имеющие III степень ограничения способности к трудовой деятельности, а также лица, которые имеют I и II группу инвалидности, установленную до 1 января 2004 года без вынесения заключения о степени ограничения способности к трудовой деятельности | Подпункт 2 пункта 5 статьи 391 Налогового кодекса Российской Федерации |
| 3021230 | Инвалиды с детства | Подпункт 3 пункта 5 статьи 391 Налогового кодекса Российской Федерации |
| 3021240 | Ветераны и инвалиды Великой Отечественной войны, а также ветераны и инвалиды боевых действий | Подпункт 4 пункта 5 статьи 391 Налогового кодекса Российской Федерации |
| 3021250 | Физические лица, имеющие право на получение социальной поддержки в соответствии с Законом Российской Федерации от 15 мая 1991 г. № 1244-1 «О социальной защите граждан, подвергшихся воздействию радиации вследствие катастрофы на Чернобыльской АЭС» (Ведомости Съезда народных депутатов и Верховного Совета РСФСР, 1991, № 21, ст. 699; Ведомости Съезда народных депутатов и Верховного Совета Российской Федерации, 1992, № 32, ст. 1861) (в редакции Закона Российской Федерации от 18 июня 1992 г. № 3061-1), в соответствии с Федеральным законом от 26 ноября 1998 г. № 175-ФЗ «О социальной защите граждан Российской Федерации, подвергшихся воздействию радиации вследствие аварии в 1957 году на производственном объединении „Маяк“ и сбросов радиоактивных отходов в реку Теча» (Собрание законодательства Российской Федерации, 1998, № 48, ст. 5850; 2000, № 33, ст. 3348; 2004, № 35, ст. 3607) и в соответствии с Федеральным законом от 10 января 2002 г. № 2-ФЗ «О социальных гарантиях гражданам, подвергшимся радиационному воздействию вследствие ядерных испытаний на Семипалатинском полигоне» (Собрание законодательства Российской Федерации, 2002, № 2, ст. 128; 2004, № 12, ст. 1035; № 35, ст. 3607) | Подпункт 5 пункта 5 статьи 391 Налогового кодекса Российской Федерации |
| 3021260 | Физические лица, принимавшие в составе подразделений особого риска непосредственное участие в испытаниях ядерного и термоядерного оружия, ликвидации аварий ядерных установок на средствах вооружения и военных объектах | Подпункт 6 пункта 5 статьи 391 Налогового кодекса Российской Федерации |
| 3021270 | Физические лица, получившие или перенесшие лучевую болезнь или ставшие инвалидами в результате испытаний, учений и иных работ, связанных с любыми видами ядерных установок, включая ядерное оружие и космическую технику | Подпункт 7 пункта 5 статьи 391 Налогового кодекса Российской Федерации |
| 3022000 | ЛЬГОТЫ ПО ЗЕМЕЛЬНОМУ НАЛОГУ, УСТАНАВЛИВАЕМЫЕ НОРМАТИВНЫМИ ПРАВОВЫМИ АКТАМИ ПРЕДСТАВИТЕЛЬНЫХ ОРГАНОВ МУНИЦИПАЛЬНЫХ ОБРАЗОВАНИЙ (ЗАКОНАМИ ГОРОДОВ ФЕДЕРАЛЬНОГО ЗНАЧЕНИЯ МОСКВЫ И САНКТ- ПЕТЕРБУРГА) | Пункт 2 статьи 387 Налогового кодекса Российской Федерации |
| 3022100 | Льготы по земельному налогу, предоставляемые в виде не облагаемой налогом суммы | Пункт 2 статьи 387 Налогового кодекса Российской Федерации |
| 3022200 | Льготы по земельному налогу, уменьшающие исчисленную сумму налога | Пункт 2 статьи 387 Налогового кодекса Российской Федерации |
| 3022300 | Льготы по земельному налогу в виде необлагаемой площади земельного участка | Пункт 2 статьи 387 Налогового кодекса Российской Федерации |
| 3022400 | Льготы по земельному налогу в виде освобождения от налогообложения | Пункт 2 статьи 387 Налогового кодекса Российской Федерации |
| 3022500 | Льготы по земельному налогу в виде снижения налоговой ставки | Пункт 2 статьи 387 Налогового кодекса Российской Федерации |
| 3029000 | ЛЬГОТЫ (ОСВОБОЖДЕНИЕ) ПО ЗЕМЕЛЬНОМУ НАЛОГУ, ПРЕДУСМОТРЕННЫЕ МЕЖДУНАРОДНЫМИ ДОГОВОРАМИ РОССИЙСКОЙ ФЕДЕРАЦИИ | Статья 7 Налогового кодекса Российской Федерации |
Приложение № 3 к Приказу Министерства финансов Российской Федерации от 16.09.2008 № 95н
<pre class="legal-pre">┌─┐           ┌─┐           ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
└─┘│││││││││││└─┘       ИНН │ │ │ │ │ │ │ │ │ │ │ │ │
   │││││││││││              └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
    0740 4016               ┌─┬─┬─┬─┬─┬─┬─┬─┬─┐      ┌─┬─┬─┐</pre>
                        КПП │ │ │ │ │ │ │ │ │ │ Стр. │0│0│1│
                            └─┴─┴─┴─┴─┴─┴─┴─┴─┘      └─┴─┴─┘

 Форма по КНД 1153003

          Налоговый расчет по авансовым платежам по земельному налогу

                      ┌─┬─┬─┐                       ┌─┬─┐              ┌─┬─┬─┬─┐
  Номер корректировки │ │ │ │ Отчетный период (код) │ │ │ Отчетный год │ │ │ │ │
<pre class="legal-pre">                      └─┴─┴─┘                       └─┴─┘              └─┴─┴─┴─┘
                                     ┌─┬─┬─┬─┐                          ┌─┬─┬─┐
    Представляется в налоговый орган │ │ │ │ │      по месту нахождения │ │ │ │
    (код)                            └─┴─┴─┴─┘      (учета) (код)       └─┴─┴─┘</pre>

┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                               (налогоплательщик)
                                                              ┌─┬─┐ ┌─┬─┐ ┌─┬─┐
  Код вида экономической деятельности по классификатору ОКВЭД │ │ │.│ │ │.│ │ │
                                                              └─┴─┘ └─┴─┘ └─┴─┘
                                 ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
      Номер контактного телефона │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
                                 └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
<pre class="legal-pre">   ┌─┬─┬─┐                           с приложением подтверждающих  ┌─┬─┬─┐
На │ │ │ │ страницах                 документов или их копий на    │ │ │ │ листах
   └─┴─┴─┘                                                         └─┴─┴─┘</pre>

─────────────────────────────────────────┬───────────────────────────────────────
<pre class="legal-pre">    Достоверность и полноту сведений,    │        Заполняется работником
      указанных в настоящем расчете,     │           налогового органа
               подтверждаю:              │    Сведения о представлении расчета
    ┌─┐                                  │
    │ │ 1 - налогоплательщик,            │                                 ┌─┬─┐
    │ │ 2 - представитель                │ Данный расчет представлен (код) │ │ │
    └─┘     налогоплательщика            │                                 └─┴─┘
                                         │      ┌─┬─┬─┐
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐│   на │ │ │ │       страницах
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ ││      └─┴─┴─┘
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘│ с приложением  ┌─┬─┬─┐
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐│подтверждающих  │ │ │ │ листах
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ ││документов или  └─┴─┴─┘
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘│  их копий на</pre>
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐│
<pre class="legal-pre">│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ ││Дата              ┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘│представления     │ │ │.│ │ │.│ │ │ │ │
   (фамилия, имя, отчество полностью)    │расчета           └─┴─┘ └─┴─┘ └─┴─┴─┴─┘</pre>
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐│
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ ││
<pre class="legal-pre">└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘│ Зареги-    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐│ стрирован  │ │ │ │ │ │ │ │ │ │ │ │ │ │
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ ││ за N       └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘│
<pre class="legal-pre">┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐│  _______________      _____________
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ ││   Фамилия, И.О.          Подпись</pre>
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘│
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐│
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ ││
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘│
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐│
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ ││
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘│
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐│
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ ││
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘│
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐│
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ ││
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘│
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐│
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ ││
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘│
(наименование организации - представителя│
           налогоплательщика)            │
                                         │
                    ┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐│
Подпись ______ Дата │ │ │.│ │ │.│ │ │ │ ││
          МП        └─┴─┘ └─┴─┘ └─┴─┴─┴─┘│
                                         │
         Наименование документа,         │
 подтверждающего полномочия представителя│
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐│
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ ││
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘│
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐│
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ ││
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘│

<pre class="legal-pre">┌─┐                                                                           ┌─┐
└─┘                                                                           └─┘

┌─┐           ┌─┐           ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
└─┘│││││││││││└─┘       ИНН │ │ │ │ │ │ │ │ │ │ │ │ │
   │││││││││││              └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
    0740 4023               ┌─┬─┬─┬─┬─┬─┬─┬─┬─┐      ┌─┬─┬─┐</pre>
                        КПП │ │ │ │ │ │ │ │ │ │ Стр. │ │ │ │
                            └─┴─┴─┴─┴─┴─┴─┴─┴─┘      └─┴─┴─┘

       Раздел 1. Сумма авансового платежа по земельному налогу, подлежащая
                   уплате в бюджет по данным налогоплательщика

         Наименование соглашения о разделе продукции (для участков недр,
                 предоставленных в пользование на условиях СРП)

┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘

         Показатели               Код              Значения показателей
                                строки
             1                     2                         3

                                        ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
Код бюджетной классификации       010   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
                                        └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                                        ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
Код по ОКАТО                      020   │ │ │ │ │ │ │ │ │ │ │ │
                                        └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
<pre class="legal-pre">Сумма авансового платежа по             ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
земельному налогу, подлежащая     030   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
уплате в бюджет (руб.)                  └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>

         Достоверность и полноту сведений, указанных на данной странице,
                                  подтверждаю:

<pre class="legal-pre">┌─┐            _____________ (подпись)      _______________ (дата)            ┌─┐
└─┘                                                                           └─┘

┌─┐           ┌─┐           ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
└─┘│││││││││││└─┘       ИНН │ │ │ │ │ │ │ │ │ │ │ │ │
   │││││││││││              └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
    0740 4030               ┌─┬─┬─┬─┬─┬─┬─┬─┬─┐      ┌─┬─┬─┐</pre>
                        КПП │ │ │ │ │ │ │ │ │ │ Стр. │ │ │ │
                            └─┴─┴─┴─┴─┴─┴─┴─┴─┘      └─┴─┴─┘

            Раздел 2. Расчет налоговой базы и суммы авансового платежа
                                  по земельному налогу

                         Кадастровый номер земельного участка

┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘

<pre class="legal-pre">         Показатели         Код строки           Значения показателей
             1                   2                         3</pre>

                                      ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
Код бюджетной классификации     010   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
                                      └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                                      ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
Код по ОКАТО                    020   │ │ │ │ │ │ │ │ │ │ │ │
                                      └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                                      ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
Категория земель (код)          030   │ │ │ │ │ │ │ │ │ │ │ │ │
                                      └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                                      ┌─┐
Период строительства            040   │ │ 1 - 3 года, 2 - свыше 3 лет
                                      └─┘
<pre class="legal-pre">Кадастровая стоимость (доля           ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
кадастровой стоимости)          050   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
земельного участка (руб.)             └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
                                      ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">Доля налогоплательщика в праве  060   │ │ │ │ │ │ │ │ │ │ │/│ │ │ │ │ │ │ │ │ │ │
на земельный участок                  └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘

I. Определение налоговой базы         ┌─┬─┬─┬─┬─┬─┬─┐
Код налоговой льготы            070   │ │ │ │ │ │ │ │</pre>
                                      └─┴─┴─┴─┴─┴─┴─┘
<pre class="legal-pre">Не облагаемая налогом сумма           ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
(руб.) (п. 2 ст. 387 Налогового 080   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
кодекса Российской Федерации          └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
(далее - Кодекс))
                                      ┌─┬─┬─┬─┬─┬─┬─┐
Код налоговой льготы            090   │ │ │ │ │ │ │ │
                                      └─┴─┴─┴─┴─┴─┴─┘
                                      ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
Не облагаемая налогом сумма     100   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
(руб.) (п. 5 ст. 391 Кодекса) └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                                      ┌─┬─┬─┬─┬─┬─┬─┐
Код налоговой льготы            110   │ │ │ │ │ │ │ │
                                      └─┴─┴─┴─┴─┴─┴─┘
<pre class="legal-pre">Доля не облагаемой площади            ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
земельного участка (п. 2        120   │ │ │ │ │ │ │ │ │ │ │/│ │ │ │ │ │ │ │ │ │ │
ст. 387 Кодекса)                      └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
                                      ┌─┬─┬─┬─┬─┬─┬─┐
Код налоговой льготы            130   │ │ │ │ │ │ │ │
                                      └─┴─┴─┴─┴─┴─┴─┘
                                      ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
Сумма налоговой льготы (руб.)   140   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
(п. 2 ст. 387 Кодекса) └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                                      ┌─┬─┬─┬─┬─┬─┬─┐
Код налоговой льготы            150   │ │ │ │ │ │ │ │
                                      └─┴─┴─┴─┴─┴─┴─┘
                                      ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
Сумма налоговой льготы (руб.)   160   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
(ст. 395 Кодекса) └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                                      ┌─┬─┐
<pre class="legal-pre">Количество полных месяцев       170   │ │ │
использования льготы                  └─┴─┘</pre>
                                      ┌─┐ ┌─┬─┬─┬─┐
Коэффициент К1                  180   │ │.│ │ │ │ │
                                      └─┘ └─┴─┴─┴─┘
                                      ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
Налоговая база (руб.)           190   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
                                      └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                                      ┌─┐ ┌─┬─┬─┬─┐
II. Налоговая ставка (%)        200   │ │.│ │ │ │ │
                                      └─┘ └─┴─┴─┴─┘
III. Исчисление суммы авансового платежа
| Количество полных месяцев 210 |
|---|
в течение отчетного периода
                                      ┌─┐ ┌─┬─┬─┬─┐
Коэффициент К2                  220   │ │.│ │ │ │ │
                                      └─┘ └─┴─┴─┴─┘
                                      ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">Сумма исчисленного авансового   230   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
платежа                               └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
                                      ┌─┬─┬─┬─┬─┬─┬─┐
Код налоговой льготы            240   │ │ │ │ │ │ │ │
(п. 2 ст. 387 Кодекса) └─┴─┴─┴─┴─┴─┴─┘
                                      ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
Сумма налоговой льготы (руб.)   250   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
                                      └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                                      ┌─┬─┬─┬─┬─┬─┬─┐
Код налоговой льготы            260   │ │ │ │ │ │ │ │
(п. 2 ст. 387 Кодекса) └─┴─┴─┴─┴─┴─┴─┘
                                      ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
Сумма налоговой льготы (руб.)   270   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
                                      └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
<pre class="legal-pre">Сумма авансового платежа,             ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
подлежащая уплате за отчетный   280   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
период (руб.)                         └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘

┌─┐                                                                           ┌─┐
└─┘                                                                           └─┘</pre>
к Приказу Министерства финансов
Российской Федерации
от 16.09.2008 № 95н
ПО ЗЕМЕЛЬНОМУ НАЛОГУ
I. Общие положения
1.1. Налоговый расчет по авансовым платежам по земельному налогу (далее — Расчет) заполняется налогоплательщиками, осуществляющими уплату авансовых платежей в соответствии с главой 31 «Земельный налог» Налогового кодекса Российской Федерации (далее — Кодекс) и нормативными правовыми актами представительных органов муниципальных образований (законами городов федерального значения Москвы и Санкт-Петербурга), за исключением налогоплательщиков, применяющих специальные налоговые режимы, установленные главами 26.1 и 26.2 Кодекса.
Расчет представляется в течение налогового периода за каждый отчетный период не позднее последнего числа месяца, следующего за истекшим отчетным периодом.
титульного листа;
Раздела 1. «Сумма авансового платежа по земельному налогу, подлежащая уплате в бюджет, по данным налогоплательщика» (далее — Раздел 1);
Раздела 2. «Расчет налоговой базы и суммы авансового платежа по земельному налогу» (далее — Раздел 2).
1.2. При наличии у налогоплательщика нескольких объектов налогообложения, находящихся на территории одного муниципального образования (городов федерального значения Москвы или Санкт-Петербурга), на каждый объект налогообложения (долю земельного участка, расположенного в границах муниципального образования (городов федерального значения Москвы или Санкт-Петербурга), долю в праве на земельный участок) заполняется отдельный лист Раздела 2 Расчета, в том числе на каждую долю в праве на земельный участок, приходящийся на объект, не относящийся к жилищному фонду и к объектам инженерной инфраструктуры жилищно-коммунального комплекса.
1.3. Налогоплательщики, в соответствии со статьей 83 Кодекса отнесенные к категории крупнейших, представляют Расчет в налоговый орган по месту учета в качестве крупнейших налогоплательщиков. В Расчете указывается код налогового органа по месту нахождения земельного участка.
1.4. Налогоплательщик, являющийся инвестором по соглашению о разделе продукции, представляет Расчет по каждому соглашению о разделе продукции по месту нахождения участка недр, предоставленного в пользование на условиях соглашения о разделе продукции.
Если участок недр, предоставляемый в пользование на условиях соглашения о разделе продукции, расположен на континентальном шельфе Российской Федерации и (или) в пределах исключительной экономической зоны Российской Федерации, налогоплательщик, являющийся инвестором по соглашению о разделе продукции, представляет Расчет в налоговый орган по месту нахождения участка недр.
1.5. Расчет заполняется в отношении сумм авансовых платежей по земельному налогу, подлежащих уплате в бюджет по соответствующему коду (кодам) по ОКАТО муниципального образования в соответствии с Общероссийским классификатором объектов административно-территориального деления ОК 019-95 (далее — код по ОКАТО). При этом в Расчете, представляемом в налоговый орган, указываются суммы авансовых платежей по земельному налогу, коды по ОКАТО которых соответствуют территориям муниципальных образований, подведомственным данному налоговому органу.
1.6. При обнаружении налогоплательщиком в поданном им в налоговый орган Расчете факта неотражения или неполноты отражения сведений, а также ошибок, приводящих к занижению суммы авансового платежа по налогу, подлежащей уплате, налогоплательщик обязан внести необходимые изменения в Расчет и представить в налоговый орган уточненный Расчет в порядке, предусмотренном статьей 81 Кодекса.
При обнаружении налогоплательщиком в поданном им в налоговый орган Расчете недостоверных сведений, а также ошибок, не приводящих к занижению суммы авансового платежа по налогу, подлежащей уплате, налогоплательщик вправе внести необходимые изменения в Расчет и представить в налоговый орган уточненный Расчет в порядке, предусмотренном статьей 81 Кодекса.
Уточненный Расчет представляется в налоговый орган по форме, действовавшей в отчетный период, за который вносятся соответствующие изменения. При перерасчете налоговой базы и суммы авансового платежа по налогу не учитываются результаты налоговых проверок, проведенных налоговым органом за тот отчетный период, по которому производится налогоплательщиком перерасчет налоговой базы и суммы авансового платежа по налогу.
При обнаружении ошибок (искажений) в исчислении налоговой базы, относящихся к прошлым отчетным периодам, в текущем отчетном периоде перерасчет налоговой базы и суммы авансовых платежей по налогу производится за период, в котором были совершены указанные ошибки (искажения). В случае невозможности определения периода совершения ошибок (искажений) перерасчет налоговой базы и суммы авансового платежа по налогу производится за отчетный период, в котором выявлены ошибки (искажения).
Не допускается исправление ошибок с помощью корректирующего или иного аналогичного средства.
II. Общие требования к порядку заполнения Расчета
2.1. Расчет заполняется рукописным или машинописным способами, чернилами черного либо синего цвета.
Возможна распечатка Расчета на принтере.
2.2. Расчет представляется на бумажном носителе или в электронном виде.
Расчет может быть представлен в налоговый орган законным или уполномоченным представителем налогоплательщика в соответствии со статьями 27 и 29 Кодекса.
Возможно представление Расчета на бумажном носителе с приложением съемного носителя (магнитного диска, дискеты и т.п.), содержащего данные в электронном виде установленного формата.
Расчет может быть направлен в виде почтового отправления с описью вложения. При отправке Расчета по почте днем его представления считается дата отправки почтового отправления с описью вложения.
В электронном виде Расчет может быть представлен по телекоммуникационным каналам связи с электронно-цифровой подписью в соответствии с Порядком представления налоговой декларации в электронном виде по телекоммуникационным каналам связи, утвержденным Приказом МНС России от 2 апреля 2002 г. № БГ-3-32/169 (зарегистрирован в Минюсте России 16 мая 2002 г., регистрационный номер 3437; «Бюллетень нормативных актов федеральных органов исполнительной власти», № 21, 27 мая 2002 г.); «Российская газета», № 89, 22 мая 2002 г.
Налогоплательщиками, отнесенными к категории крупнейших, Расчеты представляются в электронном виде по телекоммуникационным каналам связи по установленным форматам, если иной порядок представления информации, отнесенной к государственной тайне, не предусмотрен законодательством Российской Федерации.
При передаче Расчета по телекоммуникационным каналам связи днем его представления считается дата его отправки.
2.3. В каждой строке и соответствующей ей графе Расчета указывается только один показатель. Каждый символ показателя располагается в отдельно выделенной ячейке. В случае отсутствия данных для заполнения показателя, предусмотренного Расчетом, в соответствующих ячейках по всей длине показателя ставится прочерк.
2.4. Расчет имеет сквозную нумерацию страниц. В верхнем поле каждой страницы Расчета проставляется порядковый номер страницы. Нумерация страниц ведется сплошным способом, начиная с титульного листа, вне зависимости от количества листов конкретного раздела Расчета.
2.5. В верхней части каждой страницы Расчета указываются идентификационный номер налогоплательщика (далее — ИНН) и код причины постановки на учет (далее — КПП) организации в соответствии с пунктом 3.2 настоящего Порядка.
2.6. Все значения стоимостных показателей Расчета указываются в полных рублях. Значения показателей менее 50 копеек отбрасываются, а 50 копеек и более округляются до полного рубля.
2.7. При указании ИНН организации, в поле из двенадцати ячеек, показатель заполняется слева направо, начиная с первой ячейки, в последних двух ячейках следует поставить прочерк. Например: ИНН 5024002119--.
2.8. При заполнении показателя «Код по ОКАТО» в последних незаполненных ячейках проставляются нули. Например, показатель «код по ОКАТО» 12345678 заполняется следующим образом: 12345678000.
2.9. При заполнении Расчета числовые значения показателей указываются слева направо. В последних незаполненных ячейках ставится прочерк.
Например: значение показателя 123435 в поле из 10 ячеек в расчете записывается следующим образом: 123435----;
десятичное число 0.234, которое должно заполняться по формату: 1 ячейка — для целой части и 4 ячейки — для дробной части, в Разделе 2 записывается следующим образом: 0.234-;
правильная простая дробь 1234356/234, которая должна заполняться по формату: 10 ячеек — для целой части и 10 ячеек — для дробной части, в Расчете записывается следующим образом: 1234356---/234/-------.
Поля текстовых показателей заполняются печатными буквами слева направо.
В случае заполнения Расчета машинописным способом допускается отсутствие обрамлений значений показателей. При этом размер зоны расположения значения показателя изменяться не должен.
В случае распечатки Расчета на принтере печать должна выполняться шрифтом Courier New высотой 12 пунктов с разрежением в 5 пунктов.
III. Порядок заполнения титульного листа
3.1. Титульный лист (страница 001) заполняется налогоплательщиком, кроме раздела «Заполняется работником налогового органа».
3.2. Для российской и иностранной организаций при заполнении титульного листа указываются ИНН, а также КПП, который присвоен организации:
ИНН и КПП по месту нахождения организации — согласно Свидетельству о постановке на учет в налоговом органе юридического лица, образованного в соответствии с законодательством Российской Федерации, по месту нахождения на территории Российской Федерации по форме № 12-1-7, утвержденной Приказом МНС России от 27 ноября 1998 г. № ГБ-3-12/309 «Об утверждении порядка и условий присвоения, применения, а также изменения идентификационного номера налогоплательщика и форм документов, используемых при учете в налоговом органе юридических и физических лиц» (зарегистрирован в Минюсте России 22 декабря 1998 г., регистрационный номер 1664; «Бюллетень нормативных актов федеральных органов исполнительной власти», № 1, 4 января 1999 г.; «Российская газета», № 5-6, 14 января 1999 г., № 11, 21 января 1999 г.) (далее — Приказ МНС России от 27 ноября 1998 г. № ГБ-3-12/309), или согласно Свидетельству о постановке на учет юридического лица в налоговом органе по месту нахождения на территории Российской Федерации по форме № 09-1-2, утвержденной Приказом МНС России от 3 марта 2004 г. № БГ-3-09/178 «Об утверждении порядка и условий присвоения, применения, а также изменения идентификационного номера налогоплательщика и форм документов, используемых при постановке на учет, снятии с учета юридических и физических лиц» (зарегистрирован в Минюсте России 24 марта 2004 г., регистрационный номер 5685; «Бюллетень нормативных актов федеральных органов исполнительной власти», № 15, 12 апреля 2004 г.; «Российская газета», № 64, 30 марта 2004 г.) (далее — Приказ МНС России от 3 марта 2004 г. № БГ-3-09/178), или согласно Свидетельству о постановке на учет российской организации в налоговом органе по месту нахождения на территории Российской Федерации по форме № 1-1-Учет, утвержденной Приказом ФНС России от 1 декабря 2006 г. № САЭ-3-09/826@ «Об утверждении форм документов, используемых при постановке на учет и снятии с учета российских организаций и физических лиц» (зарегистрирован в Минюсте России 27 декабря 2006 г., регистрационный номер 8683; «Бюллетень нормативных актов федеральных органов исполнительной власти», № 6, 5 февраля 2007 г.; «Российская газета», № 4, 12 января 2007 г.) (далее — Приказ ФНС России от 1 декабря 2006 г. № САЭ-3-09/826@);
КПП по месту нахождения обособленного подразделения — согласно Уведомлению о постановке на учет в налоговом органе юридического лица, образованного в соответствии с законодательством Российской Федерации, по месту нахождения обособленного подразделения на территории Российской Федерации по форме № 12-1-8, утвержденной Приказом МНС России от 27 ноября 1998 г. № ГБ-3-12/309, или согласно Уведомлению о постановке на учет в налоговом органе юридического лица по форме № 09-1-3, утвержденной Приказом МНС России от 3 марта 2004 г. № БГ-3-09/178, или согласно Уведомлению о постановке на учет российской организации в налоговом органе на территории Российской Федерации по форме № 1-3-Учет, утвержденной Приказом ФНС России от 1 декабря 2006 г. № САЭ-3-09/826@;
ИНН и КПП по месту нахождения отделения иностранной организации, осуществляющей деятельность на территории Российской Федерации, — согласно Свидетельству о постановке на учет в налоговом органе по форме № 2401ИМД, утвержденной Приказом МНС России от 7 апреля 2000 г. № АП-3-06/124 «Об утверждении Положения об особенностях учета в налоговых органах иностранных организаций» (зарегистрирован в Минюсте России 2 июня 2000 г., регистрационный № 2258; «Бюллетень нормативных актов федеральных органов исполнительной власти», № 25, 19 июня 2000 г.) (далее — Приказ МНС России от 7 апреля 2000 г. № АП-3-06/124), или Информационному письму об учете в налоговом органе отделения иностранной организации по форме № 2201И, утвержденной Приказом МНС России от 7 апреля 2000 г. № АП-3-06/124;
ИНН иностранной организации, имеющей в Российской Федерации недвижимое имущество, по месту нахождения недвижимого имущества иностранной организации — согласно Свидетельству о постановке на учет в налоговом органе по форме № 2401 НМД или Информационному письму об учете в налоговом органе недвижимого имущества и транспортных средств по форме № 2202ИМ, утвержденных Приказом МНС России от 7 апреля 2000 г. № АП-3-06/124.
КПП в данном случае не указывается;
- для организаций — крупнейших налогоплательщиков, представляющих Расчеты в налоговый орган по месту учета в качестве крупнейших налогоплательщиков, указывается:
ИНН и КПП по месту нахождения организации — согласно Свидетельству о постановке на учет российской организации в налоговом органе по месту нахождения на территории Российской Федерации по форме № 1-1-Учет, утвержденной Приказом ФНС России от 1 декабря 2006 г. № САЭ-3-09/826@, или согласно Свидетельству о постановке на учет юридического лица в налоговом органе по месту нахождения на территории Российской Федерации по форме № 09-1-2, утвержденной Приказом МНС России от 3 марта 2004 г. № БГ-3-09/178;
КПП по месту учета в качестве крупнейшего налогоплательщика — согласно Уведомлению о постановке на учет в налоговом органе юридического лица в качестве крупнейшего налогоплательщика по форме № 9-КНУ, утвержденной Приказом ФНС России от 26 апреля 2005 г. № САЭ-3-09/178@ «Об утверждении формы № 9-КНУ „Уведомление о постановке на учет в налоговом органе юридического лица в качестве крупнейшего налогоплательщика“ (зарегистрирован в Минюсте России 25 мая 2005 г., регистрационный номер 6638; „Бюллетень нормативных актов федеральных органов исполнительной власти“, № 23, 6 июня 2005 г.);»
КПП по месту нахождения обособленного подразделения — согласно Уведомлению о постановке на учет российской организации в налоговом органе на территории Российской Федерации по форме № 1-3-Учет, утвержденной Приказом ФНС России от 1 декабря 2006 г. № САЭ-3-09/826@, или Уведомлению о постановке на учет в налоговом органе юридического лица по форме № 09-1-3, утвержденной Приказом МНС России от 3 марта 2004 г. № БГ-3-09/178;
- для налогоплательщика, выступающего в качестве инвестора по соглашению о разделе продукции, указывается:
ИНН и КПП по месту нахождения участка недр, предоставленного инвестору в пользование на условиях соглашения о разделе продукции, — согласно Свидетельству о постановке на учет в налоговом органе налогоплательщика при выполнении соглашения о разделе продукции по форме № 9-СРПС, утвержденной Приказом МНС России от 17 марта 2004 г. № САЭ-3-09/207 «Об утверждении форм документов, используемых при учете налогоплательщиков при выполнении соглашений о разделе продукции, а также особенностей учета иностранных организаций, выступающих в качестве инвестора по соглашению о разделе продукции или оператора соглашения» (зарегистрирован в Минюсте России 1 апреля 2004 г., регистрационный номер 5699; «Бюллетень нормативных актов федеральных органов исполнительной власти», № 16, 19 апреля 2004 г.; «Российская газета», № 71, 7 апреля 2004 г.).
3.3. Физическое лицо, являющееся индивидуальным предпринимателем, при заполнении титульного листа указывает ИНН согласно Свидетельству о постановке на учет в налоговом органе физического лица по месту жительства на территории Российской Федерации по форме № 12-2-4, утвержденной Приказом МНС России от 27 ноября 1998 г. № ГБ-3-12/309, или Свидетельству о постановке на учет физического лица в налоговом органе по месту жительства на территории Российской Федерации по форме № 09-2-2, утвержденной Приказом МНС России от 3 марта 2004 г. № БГ-3-09/178, или Свидетельству о постановке на учет физического лица в налоговом органе на территории Российской Федерации по форме № 2-1-Учет, утвержденной Приказом ФНС России от 1 декабря 2006 г. № САЭ-3-09/826@.
3.4 При заполнении титульного листа указывается:
При представлении в налоговый орган первичного Расчета в ячейках показателя «Номер корректировки» проставляется «0--». При представлении уточненного Расчета указывается номер корректировки, отражающий, какой по счету уточненный Расчет представляется в налоговый орган (например, «1--», «2--„и т.д.);“»
- в ячейках показателя «Отчетный период (код)» — код отчетного периода, за который представлен Расчет, в соответствии с приложением № 1 к настоящему Порядку;
-
в ячейках показателя «Отчетный год» — текущий налоговый период (год);
-
в ячейках показателя «Представляется в налоговый орган (код)» — код налогового органа согласно документам о постановке на учет в налоговом органе, поименованным в пунктах 3.2 - 3.3 настоящего Порядка;
-
в ячейках показателя «по месту нахождения (учета) (код)» — код, соответствующий месту представления Расчета в налоговый орган, согласно приложению № 2 к настоящему Порядку;
-
по строке «налогоплательщик» — полное наименование российской организации, соответствующее наименованию, указанному в учредительных документах (при наличии в наименовании латинской транскрипции таковая указывается), либо полное наименование иностранной организации, осуществляющей деятельность на территории Российской Федерации, а в случае подачи Расчета физическим лицом, являющимся индивидуальным предпринимателем, указываются его фамилия, имя, отчество (полностью, без сокращений, в соответствии с документом, удостоверяющим личность);
-
код вида экономической деятельности согласно Общероссийскому классификатору видов экономической деятельности ОК 029-2001 (ОКВЭД);
- количество страниц, на которых составлен Расчет;
- количество листов подтверждающих документов или их копий, включая документы или их копии, подтверждающие полномочия представителя налогоплательщика, приложенных к Расчету.
3.5 В разделе «Достоверность и полноту сведений, указанных в настоящем расчете, подтверждаю» указывается:
-
в случае подтверждения достоверности и полноты сведений в Расчете руководителем организации-налогоплательщика или физическим лицом, являющимся индивидуальным предпринимателем, проставляется «1»; в случае подтверждения достоверности и полноты сведений представителем налогоплательщика проставляется «2»;
-
при представлении Расчета организацией-налогоплательщиком по строке «фамилия, имя, отчество полностью» указываются построчно фамилия, имя, отчество руководителя организации. Проставляется личная подпись руководителя организации, заверяемая печатью организации, и дата подписания;
-
при представлении Расчета физическим лицом, являющимся индивидуальным предпринимателем, в строке «фамилия, имя, отчество полностью» ставится прочерк. Проставляется личная подпись физического лица, являющегося индивидуальным предпринимателем, заверяемая печатью (при наличии), и дата подписания;
-
при представлении Расчета представителем налогоплательщика — физическим лицом по строке «фамилия, имя, отчество полностью» указываются построчно фамилия, имя, отчество представителя налогоплательщика. Проставляется личная подпись представителя налогоплательщика, дата подписания, а также указывается вид документа, подтверждающего полномочия представителя налогоплательщика;
-
при представлении Расчета представителем налогоплательщика — юридическим лицом по строке «фамилия, имя, отчество полностью» указываются построчно фамилия, имя, отчество физического лица, уполномоченного в соответствии с документом, подтверждающим полномочия представителя налогоплательщика — юридического лица, удостоверять достоверность и полноту сведений, указанных в Расчете.
По строке «наименование организации — представителя налогоплательщика» указывается наименование юридического лица — представителя налогоплательщика. Проставляется подпись лица, сведения о котором указаны по строке «фамилия, имя, отчество полностью», заверяемая печатью юридического лица — представителя налогоплательщика, и дата подписания;
- по строке «Наименование документа, подтверждающего полномочия представителя» указывается вид документа, подтверждающего полномочия представителя налогоплательщика.
3.6. Раздел «Заполняется работником налогового органа» содержит сведения о представлении Расчета: способ представления согласно коду в соответствии с приложением № 3 к настоящему Порядку; количество страниц Расчета; количество листов подтверждающих документов или их копий, приложенных к Расчету; дату представления Расчета; номер, под которым зарегистрирован Расчет; фамилию и инициалы работника налогового органа, принявшего Расчет; его подпись.
IV. Порядок заполнения Раздела 1 «Сумма авансового платежа по земельному налогу, подлежащая уплате в бюджет по данным налогоплательщика»
4.1. Раздел 1 Расчета заполняется налогоплательщиком по всем земельным участкам, находящимся в пределах соответствующих муниципальных образований (долям земельных участков, находящимся в пределах соответствующих муниципальных образований (городов федерального значения Москвы или Санкт-Петербурга), долям в праве на земельный участок).
4.2. В соответствующем отведенном поле указывается наименование соглашения о разделе продукции (для участков недр, предоставленных в пользование на условиях соглашения о разделе продукции).
4.3 В каждом блоке строк 010 - 030 Раздела 1 указывается:
- по строке с кодом 010 — код бюджетной классификации в соответствии с бюджетным законодательством Российской Федерации, по которому подлежит зачислению сумма авансового платежа по земельному налогу, указанная в строке с кодом 030 данного блока строк;
-
по строке с кодом 020 — код по ОКАТО, по которому подлежит уплате сумма авансового платежа по земельному налогу, указанная в строке с кодом 030 данного блока строк. Код по ОКАТО указывается для города без районного деления, внутригородского района для городов с районным делением, поселка городского типа, аула, рабочего поселка, курортного поселка, кишлака, поселка сельского типа, населенного пункта, поселка при станции, села, деревни, слободы, станицы, хутора и т.п. Не допускается указывать коды по ОКАТО субъектов Российской Федерации, их районов, сельских администраций, сельсоветов, округов и т.п.;
-
по строке с кодом 030 - сумма авансового платежа по земельному налогу, подлежащая уплате в бюджет по месту нахождения земельного участка (доли земельного участка) по соответствующим кодам бюджетной классификации и ОКАТО.
Значение по строке с кодом 030 с соответствующими кодами бюджетной классификации и ОКАТО определяется путем суммирования значений по строке с кодом 280 всех Разделов 2 с соответствующими кодами бюджетной классификации и ОКАТО.
4.4. Сведения, указанные в Разделе 1 Расчета по строке «Достоверность и полноту сведений, указанных на данной странице, подтверждаю:», подтверждаются подписью лица из числа лиц, указанных в пункте 3.5 настоящего Порядка, и проставляется дата подписания.
V. Порядок заполнения Раздела 2 «Расчет налоговой базы и суммы авансового платежа по земельному налогу»
5.1. Раздел 2 заполняется отдельно по каждому земельному участку (доле земельного участка, расположенного в границах соответствующего муниципального образования (городов федерального значения Москвы или Санкт-Петербурга), доле в праве на земельный участок), принадлежащему на праве собственности, праве постоянного (бессрочного) пользования или праве пожизненного наследуемого владения организации или физическому лицу, являющемуся индивидуальным предпринимателем, в отношении земельных участков (долей земельных участков, расположенных в границах соответствующего муниципального образования (городов федерального значения Москвы или Санкт-Петербурга), доле в праве на земельный участок), используемых ими в предпринимательской деятельности.
5.2 В Разделе 2 указывается:
-
в соответствующем отведенном поле — кадастровый номер земельного участка;
-
по строке с кодом 010 — код бюджетной классификации, по которому подлежит зачислению сумма авансового платежа по земельному налогу;
-
по строке с кодом 020 — код по ОКАТО муниципального образования, на территории которого расположен земельный участок (доля земельного участка) и по которому подлежит уплате сумма авансового платежа по земельному налогу;
-
по строке с кодом 030 — код категории земель, определяемый в соответствии с приложением № 4 к настоящему Порядку;
-
по строке с кодом 040 — значение в отношении земельных участков, приобретенных (предоставленных) в собственность физическим лицам, являющимся индивидуальными предпринимателями, и юридическими лицами на условиях осуществления на них жилищного строительства, за исключением индивидуального жилищного строительства, в течение трехлетнего срока строительства и превышающего трехлетний срок строительства объекта недвижимости. Значение, соответствующее сроку строительства объекта недвижимости 3 года, необходимо отметить цифрой 1, а свыше 3 лет — цифрой 2;
-
по строке с кодом 050 - кадастровая стоимость (доля кадастровой стоимости) земельного участка.
В отношении земельного участка, находящегося на территориях нескольких муниципальных образований (на территориях муниципального образования и городов федерального значения Москвы и Санкт-Петербурга), доля кадастровой стоимости земельного участка пропорциональна доли земельного участка, расположенного в границах соответствующего муниципального образования (городов федерального значения Москвы или Санкт-Петербурга);
- по строке с кодом 060 — доля налогоплательщика в праве на земельный участок (в виде правильной простой дроби). Значение по строке с кодом 060 заполняется организациями и физическими лицами, являющимися индивидуальными предпринимателями:
- в отношении земельных участков, находящихся в общей долевой собственности;
- в отношении земельных участков, находящихся в общей совместной собственности.
Данный показатель заполняется также и в том случае, если при приобретении здания, сооружения или другой недвижимости к приобретателю (покупателю) в соответствии с законом или договором перешло право собственности на ту часть земельного участка, которая занята недвижимостью и необходима для ее использования, или если приобретателями (покупателями) здания, сооружения или другой недвижимости выступали несколько лиц;
-
по строке с кодом 070 — код налоговой льготы, определяемый в соответствии с приложением № 5 к настоящему Порядку. Значение по строке с кодом 070 заполняется налогоплательщиками, для которых определен размер не облагаемой налогом суммы в соответствии с пунктом 2 статьи 387 Кодекса;
-
по строке с кодом 080 - не облагаемая налогом сумма, уменьшающая величину налоговой базы, в соответствии с пунктом 2 статьи 387 Кодекса;
-
по строке с кодом 090 — код налоговой льготы, определяемый в соответствии с приложением № 5 к настоящему Порядку. Значение по строке с кодом 090 заполняется налогоплательщиками, для которых определен размер не облагаемой налогом суммы в соответствии с пунктом 5 статьи 391 Кодекса;
-
по строке с кодом 100 — не облагаемая налогом сумма, уменьшающая величину налоговой базы, в соответствии с пунктом 5 статьи 391 Кодекса.
Если размер не облагаемой налогом суммы, указанной по строке с кодом 080, либо по строке с кодом 100 или сумма значений показателей, указанных по строкам с кодом 080 и кодом 100, превышает размер налоговой базы, определенной в отношении земельного участка, налоговая база принимается равной нулю и в ячейках по всей длине показателя по строке с кодом 190 ставится прочерк; 12) по строке с кодом 110 — код налоговой льготы, предоставленной в виде не облагаемой площади земельного участка в соответствии с пунктом 2 статьи 387 Кодекса. Код налоговой льготы определяется в соответствии с приложением № 5 к настоящему Порядку; 13) по строке с кодом 120 - доля не облагаемой площади земельного участка в общей площади земельного участка (в виде правильной простой дроби). Значение по строке с кодом 120 заполняется в случае предоставления налогоплательщику льготы в виде не облагаемой площади земельного участка, установленной нормативными правовыми актами представительных органов муниципальных образований (законами городов федерального значения Москвы и Санкт-Петербурга) на основании пункта 2 статьи 387 Кодекса; 14) по строке с кодом 130 — код налоговой льготы, предоставленной в виде освобождения от налогообложения в соответствии с пунктом 2 статьи 387 Кодекса. Код налоговой льготы определяется в соответствии с приложением № 5 к настоящему Порядку; 15) по строке с кодом 140 — сумма налоговой льготы, определяемая с учетом коэффициента К1, значение которого указано по строке с кодом 180, налогоплательщиками, имеющими право на льготу, установленную в виде освобождения от налогообложения в соответствии с пунктом 2 статьи 387 Кодекса, т.е. (значение по строке с кодом 050 x (1 — значение по строке с кодом 180)); 16) по строке с кодом 150 — код налоговой льготы, предоставленной в виде освобождения от налогообложения в соответствии со статьей 395 Кодекса. Код налоговой льготы определяется в соответствии с приложением № 5 к настоящему Порядку; 17) по строке с кодом 160 — сумма налоговой льготы, определяемая с учетом коэффициента К1, значение которого указано по строке с кодом 180, налогоплательщиками, имеющими право на льготу, установленную в виде освобождения от налогообложения в соответствии со статьей 395 Кодекса, т.е. (значение по строке с кодом 050 x (1 — значение по строке с кодом 180)); 18) по строке с кодом 170 — количество полных месяцев использования налогоплательщиком налоговой льготы. При этом месяц возникновения права на налоговую льготу, а также месяц прекращения указанного права принимаются за полный месяц; 19) по строке с кодом 180 — коэффициент К1, который определяется как отношение числа полных месяцев, в течение которых отсутствует налоговая льгота, к числу календарных месяцев в отчетном периоде. При этом месяц возникновения права на налоговую льготу, а также месяц прекращения указанного права принимается за полный месяц.
Значение по строке с кодом 180 приводится в десятичных дробях с точностью до десятитысячных долей.
В случае, если в течение всего отчетного периода у налогоплательщика не возникало право на налоговую льготу, то по строке с кодом 170 указываются «--», а по строке с кодом 180 указывается «1,0---»; 20) по строке с кодом 190 — налоговая база, определяемая как кадастровая стоимость (доля кадастровой стоимости) земельного участка по состоянию на 1 января года, являющегося налоговым периодом, и рассчитанная как:
- разность значений по строке с кодом 050 и по строке с кодом 080 и (или) строке с кодом 100 при заполнении Раздела 2 организациями и физическими лицами, являющимися индивидуальными предпринимателями, имеющими право на налоговую льготу по земельному налогу, установленную в виде не облагаемой налогом суммы в соответствии с пунктом 2 статьи 387 Кодекса нормативными правовыми актами представительных органов муниципальных образований (законами городов федерального значения Москвы и Санкт-Петербурга) и (или) в соответствии с пунктом 5 статьи 391 Кодекса, т.е. (050 - 080), (050 - 100) или (050 - (080 + 100));
- разность значений по строке с кодом 050 и строке с кодом 140 или по строке с кодом 160 при заполнении Раздела 2 организациями и физическими лицами, являющимися индивидуальными предпринимателями, имеющими право на налоговые льготы по земельному налогу, установленные в соответствии с пунктом 2 статьи 387 Кодекса нормативными правовыми актами представительных органов муниципальных образований (законами городов федерального значения Москвы и Санкт-Петербурга) и в соответствии со статьей 395 Кодекса в виде полного освобождения от налогообложения, т.е. (50 — 140) или (050 - 160);
- разность значения по строке с кодом 050 и произведения (с округлением до целых единиц) значений по строкам с кодами 050, 120 и 180, т.е. (050 - (050 x 120 x (1 — 180)) в случае заполнения Раздела 2 организациями и физическими лицами, являющимися индивидуальными предпринимателями, в отношении доли не облагаемой площади земельного участка;
- разность произведения (с округлением до целых единиц) значений по строкам с кодами 050 и 060 и значений по строкам с кодами 080 и (или) 100, (120 x 180), 140, 160, т.е.: (050 x 060) - 080, или (050 x 060) — 100, или (050 x 060) — (080 + 100), или (050 x 060) — 140, или (050 x 060) — 160, или (050 x 060) — ((050 x 060) x (120 x (1 — 180)) в случае заполнения Раздела 2 организациями и физическими лицами, являющимися индивидуальными предпринимателями, в отношении земельных участков, находящихся в общей долевой, общей совместной собственности, а также в случае, если приобретателями (покупателями) здания, сооружения или другой недвижимости выступали несколько лиц;
- по строке с кодом 200 — налоговая ставка, применяемая налогоплательщиком в отношении данного земельного участка, установленная нормативными правовыми актами представительных органов муниципальных образований (законами городов федерального значения Москвы и Санкт-Петербурга);
- по строке с кодом 210 — количество полных месяцев владения земельным участком в течение отчетного периода. При этом если возникновение (прекращение) у налогоплательщика в течение отчетного периода права собственности (постоянного (бессрочного) пользования, пожизненного наследуемого владения) на земельный участок (его долю) произошло до 15-го числа соответствующего месяца включительно, за полный месяц принимается месяц возникновения указанных прав. Если возникновение (прекращение) указанных прав произошло после 15-го числа соответствующего месяца, за полный месяц принимается месяц прекращения указанных прав;
- по строке с кодом 220 — коэффициент К2, который применяется для исчисления земельного налога в случае правообладания земельным участком в течение неполного отчетного периода.
Коэффициент определяется как отношение числа полных месяцев, в течение которых данный земельный участок находился в собственности (постоянном (бессрочном) пользовании, пожизненном наследуемом владении) налогоплательщика, указанных по строке с кодом 210, к числу календарных месяцев в отчетном периоде.
При этом значение по строке с кодом 220 приводится в десятичных дробях с точностью до десятитысячных долей.
В случае, если земельный участок использовался в течение всего отчетного периода, то по строке с кодом 210 указывается «3-», а по строке с кодом 220 указывается «1,0---»;
- по строке с кодом 230 — сумма исчисленного авансового платежа по земельному налогу за отчетный период, рассчитанная как одна четвертая от произведения налоговой базы, указанной по строке с кодом 190, налоговой ставки, указанной по строке с кодом 200, и коэффициента К2, указанного по строке с кодом 220, деленного на сто.
Если Расчет представляется налогоплательщиком в отношении земельных участков, приобретенных (предоставленных) в собственность физическими лицами, являющимися индивидуальными предпринимателями, и юридическими лицами на условиях осуществления на них жилищного строительства, за исключением индивидуального жилищного строительства, то по строке с кодом 230 отражается исчисленная сумма авансового платежа по земельному налогу, которая определяется как произведение значений по строкам с кодами 190, 200 и 220, деленное на сто, и коэффициента 2, если по строке с кодом 040 соответствующая ячейка отмечена значением «1», или коэффициента 4, если по строке с кодом 040 соответствующая ячейка отмечена значением «2»; 25) по строке с кодом 240 — код налоговой льготы, предоставленной в виде уменьшения исчисленной суммы авансового платежа по земельному налогу. Строка с кодом 240 заполняется в случае установления нормативными правовыми актами представительных органов муниципальных образований (законами городов федерального значения Москвы и Санкт-Петербурга) для данной категории налогоплательщиков налоговой льготы (по пункту 2 статьи 387 Кодекса). Код налоговой льготы определяется в соответствии с приложением № 5 к настоящему Порядку; 26) по строке с кодом 250 — сумма налоговой льготы.
Строка с кодом 250 заполняется в случае установления нормативными правовыми актами представительных органов муниципальных образований (законами городов федерального значения Москвы и Санкт-Петербурга) для данной категории налогоплательщиков налоговой льготы, уменьшающей исчисленную сумму авансового платежа по земельному налогу (по пункту 2 статьи 387 Кодекса).
При установлении налоговой льготы, уменьшающей исчисленную сумму авансового платежа по земельному налогу в процентах (например, исчисленная сумма авансового платежа по земельному налогу уменьшается на 50%), сумма налоговой льготы рассчитывается как произведение значения указанного по строке с кодом 230, и процента, на который уменьшается исчисленная сумма авансового платежа по земельному налогу, деленное на сто, т.е. значение по строке с кодом 230 x 50 : 100; 27) по строке с кодом 260 — код налоговой льготы, предоставленной в виде снижения налоговой ставки. Строка с кодом 260 заполняется в случае установления нормативными правовыми актами представительных органов муниципальных образований (законами городов федерального значения Москвы и Санкт-Петербурга) для данной категории налогоплательщиков налоговой льготы (по пункту 2 статьи 387 Кодекса). Код налоговой льготы определяется в соответствии с приложением № 5 к настоящему Порядку; 28) по строке с кодом 270 — сумма налоговой льготы.
Строка с кодом 270 заполняется в случае установления нормативными правовыми актами представительных органов муниципальных образований (законами городов федерального значения Москвы и Санкт-Петербурга) для данной категории налогоплательщиков налоговой льготы, уменьшающей исчисленную сумму авансового платежа по земельному налогу в виде снижения налоговой ставки (по пункту 2 статьи 387 Кодекса).
При установлении налоговой льготы в виде снижения ставки налога сумма налоговой льготы исчисляется как одна четвертая от произведения значения, указанного по строке с кодом 190, и разницы значений полной ставки налога и пониженной ставки налога, т.е. 1/4 ((значение по строке с кодом 190 x (налоговая ставка — пониженная ставка): 100)); 29) по строке с кодом 280 - сумма авансового платежа по земельному налогу, подлежащая уплате в бюджет за отчетный период, которая определяется как разность значений по строке с кодом 230 и суммы значений по строкам с кодом 250 и с кодом 270, т.е.: 230 — (250 + 270).
Приложение № 1 к Порядку заполнения налогового расчета по авансовому платежу по земельному налогу
КОДЫ, ОПРЕДЕЛЯЮЩИЕ ОТЧЕТНЫЕ ПЕРИОДЫ
| Код | Наименование |
|---|---|
| 21 | I квартал |
| 22 | II квартал |
| 23 | III квартал |
| 51 | I квартал при реорганизации (ликвидации) организации |
| 54 | II квартал при реорганизации (ликвидации) организации |
| 55 | III квартал при реорганизации (ликвидации) организации |
Приложение № 2 к Порядку заполнения налогового расчета по авансовому платежу по земельному налогу
КОДЫ ВИДА МЕСТА ПРЕДСТАВЛЕНИЯ РАСЧЕТА НАЛОГОПЛАТЕЛЬЩИКОМ
| Код | Наименование |
|---|---|
| 213 | По месту учета в качестве крупнейшего налогоплательщика |
| 270 | По месту нахождения земельного участка (доли земельного участка) |
| 250 | По месту нахождения участка недр, предоставленного на условиях СРП |
Приложение № 3 к Порядку заполнения налогового расчета по авансовому платежу по земельному налогу
КОДЫ, ОПРЕДЕЛЯЮЩИЕ СПОСОБ И ВИД ПРЕДСТАВЛЕНИЯ РАСЧЕТА
| Код | Наименование |
|---|---|
| 01 | На бумажном носителе (по почте) |
| 02 | На бумажном носителе (лично) |
| 03 | На бумажном носителе с дублированием на съемном носителе (лично) |
| 04 | По телекоммуникационным каналам связи с ЭЦП |
| 06 | На съемном носителе с ЭЦП (лично) |
| 05 | Другое |
| 07 | На съемном носителе с ЭЦП (по почте) |
| 08 | На бумажном носителе с дублированием на съемном носителе (по почте) |
| 09 | На бумажном носителе с использованием штрих-кода (лично) |
| 10 | На бумажном носителе с использованием штрих-кода (по почте) |
Приложение № 4 к Порядку заполнения налогового расчета по авансовому платежу по земельному налогу
| Код | Наименование категории земли |
|---|---|
| 003001000000 | ЗЕМЛИ СЕЛЬСКОХОЗЯЙСТВЕННОГО НАЗНАЧЕНИЯ |
| 003001000010 | Сельскохозяйственные угодья |
| 003001000020 | Земли, занятые внутрихозяйственными дорогами, коммуникациями, лесными насаждениями, предназначенными для обеспечения защиты земель от воздействия негативных (вредных) природных, антропогенных и техногенных явлений, водными объектами, а также занятые зданиями, строениями, сооружениями, используемыми для производства, хранения и переработки сельскохозяйственной продукции |
| 003001000030 | Прочие земли сельскохозяйственного назначения |
| 003002000000 | ЗЕМЛИ НАСЕЛЕННЫХ ПУНКТОВ |
| 003002000010 | Земли в пределах населенных пунктов, отнесенные к территориальным зонам сельскохозяйственного использования |
| 003002000020 | Земельные участки, занятые жилищным фондом и объектами инженерной инфраструктуры жилищно-коммунального комплекса |
| 003002000030 | Земельные участки, предоставленные для жилищного строительства |
| 003002000040 | Земельные участки, приобретенные в собственность юридическими и физическими лицами на условиях осуществления на них жилищного строительства (за исключением индивидуального жилищного строительства) |
| 003002000050 | Земельные участки, приобретенные в собственность физическими лицами на условиях осуществления на них индивидуального жилищного строительства |
| 003002000060 | Земельные участки, предоставленные для ведения личного подсобного хозяйства, садоводства и огородничества или животноводства, а также дачного хозяйства |
| 003002000070 | Земельные участки, предоставленные юридическим лицам для ведения садоводства и огородничества или животноводства, а также дачного хозяйства |
| 003002000080 | Земельные участки, предоставленные физическим лицам для личного подсобного хозяйства, садоводства и огородничества или животноводства, а также дачного хозяйства |
| 003002000090 | Земли в пределах населенных пунктов, отнесенные к производственным территориальным зонам и зонам инженерных и транспортных инфраструктур |
| 003002000100 | Прочие земельные участки |
| 003003000000 | ЗЕМЛИ ПРОМЫШЛЕННОСТИ, ЭНЕРГЕТИКИ, ТРАНСПОРТА, СВЯЗИ, РАДИОВЕЩАНИЯ, ТЕЛЕВИДЕНИЯ, ИНФОРМАТИКИ, ЗЕМЛИ ДЛЯ ОБЕСПЕЧЕНИЯ КОСМИЧЕСКОЙ ДЕЯТЕЛЬНОСТИ, ЗЕМЛИ ОБОРОНЫ, БЕЗОПАСНОСТИ И ЗЕМЛИ ИНОГО СПЕЦИАЛЬНОГО НАЗНАЧЕНИЯ |
| 003003000010 | Земли промышленности |
| 003003000020 | Земли энергетики |
| 003003000030 | Земли транспорта |
| 003003000040 | Земли связи, радиовещания, телевидения, информатики |
| 003003000050 | Прочие земли |
| 003004000000 | ЗЕМЛИ ОСОБО ОХРАНЯЕМЫХ ТЕРРИТОРИЙ И ОБЪЕКТОВ |
| 003005000000 | ЗЕМЛИ ЛЕСНОГО ФОНДА |
| 003006000000 | ЗЕМЛИ ВОДНОГО ФОНДА |
| 003007000000 | ЗЕМЛИ ЗАПАСА |
| 003008000000 | Прочие земли |
Приложение № 5 к Порядку заполнения налогового расчета по авансовому платежу по земельному налогу
| Коды налоговых льгот | Наименование льготы | Основание |
|---|---|---|
| 3021000 | НАЛОГОВЫЕ ЛЬГОТЫ, ПРЕДОСТАВЛЯЕМЫЕ НА ФЕДЕРАЛЬНОМ УРОВНЕ | Глава 31 «Земельный налог» Налогового кодекса Российской Федерации |
| 3021100 | НАЛОГОВЫЕ ЛЬГОТЫ, ПРЕДУСМАТРИВАЮЩИЕ ОСВОБОЖДЕНИЕ ОТ НАЛОГООБЛОЖЕНИЯ | Статья 395 Налогового кодекса Российской Федерации |
| 3021110 | Организации и учреждения уголовно-исполнительной системы Министерства юстиции Российской Федерации — в отношении земельных участков, предоставленных для непосредственного выполнения возложенных на эти организации и учреждения функций | Пункт 1 статьи 395 Налогового кодекса Российской Федерации |
| 3021120 | Организации — в отношении земельных участков, занятых государственными автомобильными дорогами общего пользования | Пункт 2 статьи 395 Налогового кодекса Российской Федерации |
| 3021160 | Религиозные организации — в отношении принадлежащих им земельных участков, на которых расположены здания, строения и сооружения религиозного и благотворительного назначения | Пункт 4 статьи 395 Налогового кодекса Российской Федерации |
| 3021170 | Общероссийские общественные организации инвалидов (в том числе созданные как союзы общественных организаций инвалидов), среди членов которых инвалиды и их законные представители составляют не менее 80 процентов, — в отношении земельных участков, используемых ими для осуществления уставной деятельности | Пункт 5 статьи 395 Налогового кодекса Российской Федерации |
| 3021180 | Организации, уставный капитал которых полностью состоит из вкладов указанных общероссийских общественных организаций инвалидов, если среднесписочная численность инвалидов среди их работников составляет не менее 50 процентов, а их доля в фонде оплаты труда — не менее 25 процентов, — в отношении земельных участков, используемых ими для производства и (или) реализации товаров (за исключением подакцизных товаров, минерального сырья и иных полезных ископаемых, а также иных товаров по перечню, утверждаемому Правительством Российской Федерации по согласованию с общероссийскими общественными организациями инвалидов), работ и услуг (за исключением брокерских и иных посреднических услуг) | Пункт 5 статьи 395 Налогового кодекса Российской Федерации |
| 3021190 | Учреждения, единственными собственниками имущества которых являются указанные общероссийские общественные организации инвалидов, — в отношении земельных участков, используемых ими для достижения образовательных, культурных, лечебнооздоровительных, физкультурно-спортивных, научных, информационных и иных целей социальной защиты и реабилитации инвалидов, а также для оказания правовой и иной помощи инвалидам, детяминвалидам и их родителям | Пункт 5 статьи 395 Налогового кодекса Российской Федерации |
| 3021191 | Организации народных художественных промыслов — в отношении земельных участков, находящихся в местах традиционного бытования народных художественных промыслов и используемых для производства и реализации изделий народных художественных промыслов | Пункт 6 статьи 395 Налогового кодекса Российской Федерации |
| 3021192 | Физические лица, относящиеся к коренным малочисленным народам Севера, Сибири и Дальнего Востока Российской Федерации, а также общины таких народов — в отношении земельных участков, используемых для сохранения и развития их традиционного образа жизни, хозяйствования и промыслов | Пункт 7 статьи 395 Налогового кодекса Российской Федерации |
| 3021194 | Организации — резиденты особой экономической зоны — в отношении земельных участков, расположенных на территории особой экономической зоны, сроком на пять лет с момента возникновения права собственности на каждый земельный участок | Пункт 9 статьи 395 Налогового кодекса Российской Федерации |
| 3021200 | НАЛОГОВЫЕ ЛЬГОТЫ, УМЕНЬШАЮЩИЕ ВЕЛИЧИНУ НАЛОГОВОЙ БАЗЫ, ПРЕДОСТАВЛЕННЫЕ В ВИДЕ НЕ ОБЛАГАЕМОЙ НАЛОГОМ СУММЫ | Пункт 5 статьи 391 Налогового кодекса Российской Федерации |
| 3021210 | Герои Советского Союза, Герои Российской Федерации, полные кавалеры ордена Славы | Подпункт 1 пункта 5 статьи 391 Налогового кодекса Российской Федерации |
| 3021220 | Инвалиды, имеющие III степень ограничения способности к трудовой деятельности, а также лица, которые имеют I и II группу инвалидности, установленную до 1 января 2004 года без вынесения заключения о степени ограничения способности к трудовой деятельности | Подпункт 2 пункта 5 статьи 391 Налогового кодекса Российской Федерации |
| 3021230 | Инвалиды с детства | Подпункт 3 пункта 5 статьи 391 Налогового кодекса Российской Федерации |
| 3021240 | Ветераны и инвалиды Великой Отечественной войны, а также ветераны и инвалиды боевых действий | Подпункт 4 пункта 5 статьи 391 Налогового кодекса Российской Федерации |
| 3021250 | Физические лица, имеющие право на получение социальной поддержки в соответствии с Законом Российской Федерации от 15 мая 1991 г. № 1244-1 «О социальной защите граждан, подвергшихся воздействию радиации вследствие катастрофы на Чернобыльской АЭС» (Ведомости Съезда народных депутатов и Верховного Совета РСФСР, 1991, № 21, ст. 699; Ведомости Съезда народных депутатов и Верховного Совета Российской Федерации, 1992, № 32, ст. 1861) (в редакции Закона Российской Федерации от 18 июня 1992 г. № 3061-1), в соответствии с Федеральным законом от 26 ноября 1998 г. № 175-ФЗ «О социальной защите граждан Российской Федерации, подвергшихся воздействию радиации вследствие аварии в 1957 году на производственном объединении „Маяк“ и сбросов радиоактивных отходов в реку Теча» (Собрание законодательства Российской Федерации, 1998, № 48, ст. 5850; 2000, № 33, ст. 3348; 2004, № 35, ст. 3607) и в соответствии с Федеральным законом от 10 января 2002 г. № 2-ФЗ «О социальных гарантиях гражданам, подвергшимся радиационному воздействию вследствие ядерных испытаний на Семипалатинском полигоне» (Собрание законодательства Российской Федерации, 2002, № 2, ст. 128; 2004, № 12, ст. 1035; № 35, ст. 3607) | Подпункт 5 пункта 5 статьи 391 Налогового кодекса Российской Федерации |
| 3021260 | Физические лица, принимавшие в составе подразделений особого риска непосредственное участие в испытаниях ядерного и термоядерного оружия, ликвидации аварий ядерных установок на средствах вооружения и военных объектах | Подпункт 6 пункта 5 статьи 391 Налогового кодекса Российской Федерации |
| 3021270 | Физические лица, получившие или перенесшие лучевую болезнь или ставшие инвалидами в результате испытаний, учений и иных работ, связанных с любыми видами ядерных установок, включая ядерное оружие и космическую технику | Подпункт 7 пункта 5 статьи 391 Налогового кодекса Российской Федерации |
| 3022000 | ЛЬГОТЫ ПО ЗЕМЕЛЬНОМУ НАЛОГУ, УСТАНАВЛИВАЕМЫЕ НОРМАТИВНЫМИ ПРАВОВЫМИ АКТАМИ ПРЕДСТАВИТЕЛЬНЫХ ОРГАНОВ МУНИЦИПАЛЬНЫХ ОБРАЗОВАНИЙ (ЗАКОНАМИ ГОРОДОВ ФЕДЕРАЛЬНОГО ЗНАЧЕНИЯ МОСКВЫ И САНКТ- ПЕТЕРБУРГА) | Пункт 2 статьи 387 Налогового кодекса Российской Федерации |
| 3022100 | Льготы по земельному налогу, предоставляемые в виде не облагаемой налогом суммы | Пункт 2 статьи 387 Налогового кодекса Российской Федерации |
| 3022200 | Льготы по земельному налогу, уменьшающие исчисленную сумму налога | Пункт 2 статьи 387 Налогового кодекса Российской Федерации |
| 3022300 | Льготы по земельному налогу в виде необлагаемой площади земельного участка | Пункт 2 статьи 387 Налогового кодекса Российской Федерации |
| 3022400 | Льготы по земельному налогу в виде освобождения от налогообложения | Пункт 2 статьи 387 Налогового кодекса Российской Федерации |
| 3022500 | Льготы по земельному налогу в виде снижения налоговой ставки | Пункт 2 статьи 387 Налогового кодекса Российской Федерации |
| 3029000 | ЛЬГОТЫ (ОСВОБОЖДЕНИЕ) ПО ЗЕМЕЛЬНОМУ НАЛОГУ, ПРЕДУСМОТРЕННЫЕ МЕЖДУНАРОДНЫМИ ДОГОВОРАМИ РОССИЙСКОЙ ФЕДЕРАЦИИ | Статья 7 Налогового кодекса Российской Федерации |