---
title: "Приказ Росстата от 17.12.2021 N 926"
number: "926"
issuer: "Федеральная служба государственной статистики"
issued_on: 2021-12-17
status: действует
canonical: "https://bukva.ai/docs/prikaz-926-2021-rosstat-federalnaya-sluzhba"
---
## Приказ Росстата от 17.12.2021 N 926
# Приказ Росстата от 17.12.2021 N 926
"Об утверждении Официальной статистической методологии расчета показателя "Чистые налоги на продукты"
**МИНИСТЕРСТВО ЭКОНОМИЧЕСКОГО РАЗВИТИЯ РОССИЙСКОЙ ФЕДЕРАЦИИ**
**ФЕДЕРАЛЬНАЯ СЛУЖБА ГОСУДАРСТВЕННОЙ СТАТИСТИКИ**
## ПРИКАЗ
от 17 декабря 2021 г. N 926
**ОБ УТВЕРЖДЕНИИ ОФИЦИАЛЬНОЙ СТАТИСТИЧЕСКОЙ МЕТОДОЛОГИИ**
**РАСЧЕТА ПОКАЗАТЕЛЯ "ЧИСТЫЕ НАЛОГИ НА ПРОДУКТЫ"**
В соответствии с [подпунктом 5.2](https://bukva.ai/docs/postanovlenie-420-2008#p100029) Положения о Федеральной службе государственной статистики, утвержденного постановлением Правительства Российской Федерации от 2 июня 2008 г. N 420, приказываю:
1. Утвердить прилагаемую Официальную статистическую [методологию](#p100011) расчета показателя "Чистые налоги на продукты" (далее - методология).
2. Управлению национальных счетов (Зарубина Е.В.) осуществлять расчет показателя "Чистые налоги на продукты" и его компонентов с учетом положений [методологии](#p100011) в соответствии с [позицией 1.2.2](https://bukva.ai/docs/rasporyazhenie-671-r-2008#p113215) Федерального плана статистических работ, утвержденного распоряжением Правительства Российской Федерации от 6 мая 2008 г. N 671-р.
3. Контроль за исполнением настоящего приказа возложить на заместителя руководителя Федеральной службы государственной статистики Кенчадзе Д.Д.
Руководитель
**П.В.МАЛКОВ**
Утверждена
приказом Росстата
от 17.12.2021 N 926
## ОФИЦИАЛЬНАЯ СТАТИСТИЧЕСКАЯ МЕТОДОЛОГИЯ РАСЧЕТА ПОКАЗАТЕЛЯ "ЧИСТЫЕ НАЛОГИ НА ПРОДУКТЫ"
### I. Общие положения
Настоящая методика подготовлена в целях формирования официальной статистической информации о чистых налогах на продукты.
Показатель "Чистые налоги на продукты" формируется на квартальной и годовой основе в целом по Российской Федерации в рамках [позиции 1.2.2](https://bukva.ai/docs/rasporyazhenie-671-r-2008#p113215) Федерального плана статистических работ, утвержденного распоряжением Правительства Российской Федерации от 6 мая 2008 г. N 671-р (далее - ФПСР).
### II. Основные понятия и определения
Все понятия и определения, приведенные в данной методике, используются исключительно для настоящей методики с целью расчета показателя "Чистые налоги на продукты".
В Методике используются понятия и определения в соответствии с международными рекомендациями Системы национальных счетов 2008 (далее - СНС 2008). <1>
---
<1> Система национальных счетов 2008 года принята Европейской комиссией, МВФ, ОЭСР, ООН, Всемирным банком. Нью-Йорк, 2012 год.
Чистые налоги на продукты - налоги на продукты за минусом субсидий на продукты.
Налоги на продукты - это налоги, величина которых пропорциональна количеству или стоимости товаров и услуг, производимых, продаваемых или импортируемых резидентами. К ним относятся: налог на добавленную стоимость, акцизы, экспортные пошлины и налоги на импортные товары и услуги.
Налог на добавленную стоимость (НДС) - это налог на товары или услуги, поэтапно взимаемый с предприятий, но в итоге уплачиваемый в полном объеме конечными покупателями.
Акцизы - налоги, взимаемые с конкретных видов товаров: алкогольных напитков, табачных изделий и топлива.
Субсидии на продукты - это субсидии, выплачиваемые обычно за единицу произведенного товара или услуги, то есть пропорционально количеству или стоимости товаров и услуг, производимых, продаваемых или импортируемых предприятиями-резидентами.
Недоимка - сумма налога, сбора или страховых взносов, не уплаченная в установленный законодательством о налогах и сборах срок.
Налоги на импорт - это налоги на товары и услуги, подлежащие уплате на момент, когда эти товары пересекают национальные или таможенные границы экономической территории страны или когда эти услуги предоставляются производителями-нерезидентами институциональным единицам-резидентам.
### III. Источники информации
1. Источниками информации для расчета чистых налогов на продукты являются:
а) данные Федеральной налоговой службы:
форма статистической налоговой отчетности N 1-НМ "Отчет о начислении и поступлении налогов, сборов, страховых взносов и иных обязательных платежей в бюджетную систему Российской Федерации";
форма статистической налоговой отчетности N 4-НМ "Отчет о задолженности по налогам, сборам, страховым взносам, пеням и налоговым санкциям в бюджетную систему Российской Федерации";
б) данные Федерального казначейства:
"Отчет об исполнении консолидированного бюджета Российской Федерации и бюджетов государственных внебюджетных фондов";
в) данные Федеральной таможенной службы:
"Экспорт отдельных товаров Российской Федерации".
г) данные Министерства экономического развития Российской Федерации:
"Ставки вывозных таможенных пошлин на нефть сырую и на отдельные категории товаров, выработанные из нефти".
д) данные федеральных статистических наблюдений Федеральной службы государственной статистики по формам:
[N 1-предприятие](https://bukva.ai/docs/prikaz-349-2025-rosstat-federalnaya-sluzhba#p100470) "Основные сведения о деятельности организации";
[N 22-ЖКХ (жилище)](https://bukva.ai/docs/prikaz-367-2025-rosstat-federalnaya-sluzhba#p102569) "Сведения о работе организаций, оказывающих услуги в сфере жилищно-коммунального хозяйства, в условиях реформы" (организации, осуществляющие деятельность в сфере ЖКХ (УК, ТСЖ, ЖСК, ЖК и другие), с кодом ОКВЭД2 [68.32.1](https://bukva.ai/docs/klassifikator-ok-029-2014-kdes-red-2#p104788) "Управление эксплуатацией жилого фонда за вознаграждение или на договорной основе");
[N 22-ЖКХ (ресурсы)](https://bukva.ai/docs/prikaz-367-2025-rosstat-federalnaya-sluzhba#p103080) "Сведения о работе ресурсоснабжающих организаций в условиях реформы" (организации, оказывающие коммунальные услуг населению (непосредственно, либо через исполнителей коммунальных услуг) и (или) бюджетофинансируемым организациям);
[N П-1](https://bukva.ai/docs/prikaz-365-2023-rosstat-federalnaya-sluzhba#p102608) "Сведения о производстве и отгрузке товаров и услуг";
е) официальная статистическая информация о выпуске товаров и услуг, валовой добавленной стоимости, формируемая в рамках расчета ВВП в соответствии с [позицией 1.2.2](https://bukva.ai/docs/rasporyazhenie-671-r-2008#p113215) ФПСР;
ж) официальная статистическая информация об импорте товаров, формируемая в рамках расчета ВВП в соответствии с [позицией 1.2.4](https://bukva.ai/docs/rasporyazhenie-671-r-2008#p113277) ФПСР;
з) данные Министерства сельского хозяйства Российской Федерации по [форме](https://bukva.ai/docs/prikaz-165-2026-minselhoz-rossii-ministerstvo#p106772) ведомственной отчетности N 10-АПК "Отчет о средствах целевого финансирования".
### IV. Алгоритм расчета
1. Формирование показателя чистые налоги на продукты в текущих ценах с годовой периодичностью осуществляется по следующей формуле:
Nch = Npr + Nimp - Sub, (1)
где:
Nch - чистые налоги на продукты;
Npr - налоги на продукты;
Nimp - налог на импорт;
Sub - субсидии на продукты.
#### 1.1 Налоги на продукты в текущих ценах рассчитываются по формуле:
Npr = NVAT + NVATv + A + Fe + S + Y, (2)
где:
NVAT - налог на добавленную стоимость на товары (работы, услуги), реализуемые на территории Российской Федерации;
NVATv - налог на добавленную стоимость на товары, ввозимые на территорию Российской Федерации (данные из Отчета об исполнении консолидированного бюджета Российской Федерации и бюджетов государственных внебюджетных фондов);
A - акцизы по подакцизным товарам (продукции), производимым на территории Российской Федерации;
Fe - вывозные таможенные пошлины (данные из Отчета об исполнении консолидированного бюджета Российской Федерации и бюджетов государственных внебюджетных фондов);
S - государственная пошлина за право использования наименований "Россия", "Российская Федерация" и образованных на их основе слов и словосочетаний в наименованиях юридических лиц (данные из Отчета об исполнении консолидированного бюджета Российской Федерации и бюджетов государственных внебюджетных фондов);
Y - утилизационный сбор (данные из Отчета об исполнении консолидированного бюджета Российской Федерации и бюджетов государственных внебюджетных фондов) [(приложение N 1)](#p100200).
1.1.1. Налог на добавленную стоимость на товары (работы, услуги), реализуемые на территории Российской Федерации, исчисляется по данным форм статистической налоговой отчетности - Федеральной налоговой службы N 1-НМ и N 4-НМ по формуле:
NVAT = Nt + (DVAT,t - DVAT,t-l), (3)
где:
Nt - налог на добавленную стоимость на товары (работы, услуги), реализуемые на территории Российской Федерации за отчетный период t (данные формы N 1-НМ);
DVAT,t - недоимка по налогу на добавленную стоимость за отчетный период t (данные формы N 4-НМ);
DVAT,t-1 - недоимка по налогу на добавленную стоимость за соответствующий период предыдущего года t-1 данные формы N 4-НМ).
1.1.2. Величина акцизов по подакцизным товарам (продукции), производимым на территории Российской Федерации определяется по данным форм статистической налоговой отчетности - Федеральной налоговой службы N 1-НМ и N 4-НМ по формуле:
A = At + (DA,t - DA,t-1), (4)
где:
At - акцизы по подакцизным товарам (продукции), производимым на территории Российской Федерации за отчетный период t (данные формы N 1-НМ);
DA,t - недоимка по акцизам за отчетный период t (данные формы N 4-НМ);
DA,t-1 - недоимка по акцизам за соответствующий период предыдущего года t-1 (данные формы N 4-НМ).
#### 1.2 Налоги на импорт исчисляются по формуле:
Nimp = Ai + Fi + Fip, (5)
где:
Nimp - налог на импорт;
Ai - акцизы по подакцизным товарам (продукции), ввозимым на территорию Российской Федерации (данные из Отчета об исполнении консолидированного бюджета Российской Федерации и бюджетов государственных внебюджетных фондов);
Fi - ввозные таможенные пошлины с учетом доходов (операций) по соглашениям между государствами - членами Евразийского экономического союза (данные из Отчета об исполнении консолидированного бюджета Российской Федерации и бюджетов государственных внебюджетных фондов);
Fip - таможенные пошлины, налоги, уплачиваемые физическими лицами по единым ставкам таможенных пошлин, налогов или в виде совокупного таможенного платежа (берется в размере 70% от суммы данных из Отчета об исполнении консолидированного бюджета Российской Федерации и бюджетов государственных внебюджетных; фондов).
1.2.1. Расчет ввозных таможенных пошлин с учетом доходов (операций) по соглашениям между государствами - членами Евразийского экономического союза осуществляется на основе данных Федерального казначейства:
Fi = Fig + R, (6)
где:
Fig - ввозные таможенные пошлины (данные из Отчета об исполнении консолидированного бюджета Российской Федерации и бюджетов государственных внебюджетных фондов);
R - доходы (операции) по соглашениям между государствами - членами Евразийского экономического союза (данные из Отчета об исполнении консолидированного бюджета Российской Федерации и бюджетов государственных внебюджетных фондов).
#### 1.3 Расчет субсидий на продукты осуществляется в два этапа:
В условиях отсутствия информации на первых оценках ВВП субсидии на продукты рассчитываются по формуле:
$Sub_{t,p} = \frac{Sub_{t - 1,p} \times I_{c}}{100} ,(7)$
где:
Subt,p - субсидии на продукты в отчетном году t в текущих ценах p;
Subt-1,p - субсидии на продукты в году t-1 в текущих ценах p;
Iс - индекс стоимостного объема субсидируемой продукции, %.
При наличии данных форм отчетности: [1-предприятие](https://bukva.ai/docs/prikaz-349-2025-rosstat-federalnaya-sluzhba#p100470), [22-ЖКХ (жилище)](https://bukva.ai/docs/prikaz-367-2025-rosstat-federalnaya-sluzhba#p102569), [22-ЖКХ (ресурсы)](https://bukva.ai/docs/prikaz-367-2025-rosstat-federalnaya-sluzhba#p103080) и [10-АПК](https://bukva.ai/docs/prikaz-165-2026-minselhoz-rossii-ministerstvo#p106772) расчет субсидий на продукты осуществляется как сумма субсидий по субсидированным видам деятельности [(Приложение N 2)](#p100224).
2. Налоги на продукты в текущих ценах с квартальной периодичностью рассчитываются аналогично годовым расчетам.
2.1. В текущем отчетном году расчет субсидий по 3 кварталам осуществляется по формуле (7).
После получения годовых данных по субсидиям на продукты, они распределяются по кварталам пропорционально стоимости субсидируемой продукции по формуле:
$Sub_{t,p}^{q} = \frac{OSub_{t,p}^{q}}{OSub_{p,t}} \times Syb_{t,p},(8)$
где:
$Sub_{t,p}^{q}$ - субсидии на продукты за квартал q года t в текущих ценах p;
$OSub_{t,p}^{q}$ - выпуск субсидируемых товаров за квартал q года t в текущих ценах p;
OSubp,t - выпуск субсидируемых товаров за год t в текущих ценах p;
Sybt,p - субсидии на продукты за год t в текущих ценах p.
3. Формирование показателя "Чистые налоги на продукты" в среднегодовых ценах предыдущего года с годовой периодичностью осуществляется по [формуле (1)](#p100048) с переоценкой каждого составляющего элемента в среднегодовые цены предыдущего года.
3.1. Расчет налогов на продукты в среднегодовых ценах предыдущего года осуществляется как произведение общего объема налогов на продукты за предыдущий год и средневзвешенного индекса физического объема наиболее значимых позиций: НДС на товары (работы, услуги), произведенные и реализованные на территории Российской Федерации, НДС на товары, ввозимые на территорию Российской Федерации, вывозных таможенных пошлин и акцизов по подакцизным товарам, производимым на территории Российской Федерации.
$N_{pr_{t,pt - 1}} = \frac{N_{pr_{t - 1,p}} \times I_{N_{prt,pt - 1}}}{100} ,(9)$
$N_{pr_{t,pt - 1}}$ - налоги на продукты за отчетный год t в среднегодовых ценах предыдущего года pt-1;
$N_{pr_{t - 1,p}}$ - налоги на продукты период за предыдущий год t-1 в среднегодовых ценах p;
$I_{N_{prt,pt - 1}}$ - индекс физического объема налогов на продукты, %.
Индекс физического объема налогов на продукты рассчитывается по следующей формуле:
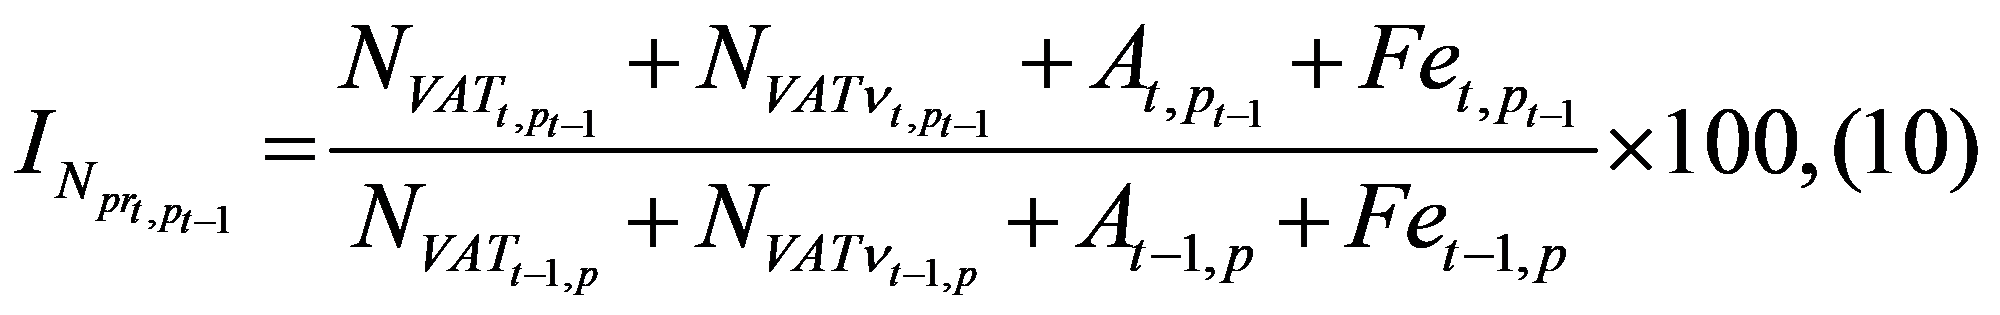
где:
$N_{VAT_{t,pt - 1}}$ - налог на добавленную стоимость на товары (работы, услуги), реализуемые на территории Российской Федерации, за отчетный год t в среднегодовых ценах предыдущего года pt-i;
$N_{VAT\nu_{t,pt - 1}}$ - налог на добавленную стоимость на товары, ввозимые на территорию Российской Федерации за отчетный год t в среднегодовых ценах предыдущего года pt-1;
$A_{t,p_{t - 1}}$ - акцизы по подакцизным товарам (продукции), производимым на территории Российской Федерации за отчетный год t в среднегодовых ценах предыдущего года pt-1;
$Fe_{t,p_{t - 1}}$ - вывозные таможенные пошлины за отчетный год t в среднегодовых ценах предыдущего года pt-1;
$N_{VAT_{t - 1,p}}$ - налог на добавленную стоимость на товары (работы, услуги), реализуемые на территории Российской Федерации за предыдущий год t-1 в среднегодовых ценах p;
$N_{VAT\nu_{t - 1,p}}$ - налог на добавленную стоимость на товары, ввозимые на территорию Российской Федерации за предыдущий год t-1 в среднегодовых ценах p;
$A_{t - 1,p}$ - акцизы по подакцизным товарам (продукции), производимым на территории Российской Федерации за предыдущий год t-1 в среднегодовых ценах p;
$Fe_{t - 1,p}$ - вывозные таможенные пошлины за предыдущий год t-1 в среднегодовых ценах p.
Расчет НДС на товары (работы, услуги), реализованные на территории Российской Федерации в ценах предыдущего года определяется по формуле:
$N_{VAT_{t,pt - 1}} = \frac{N_{VAT_{t - 1,p}} \times I_{GVA_{t,pt - 1}}}{100} ,(11)$
где:
$I_{GVA_{t,pt - 1}}$ - индекс физического объема валовой добавленной стоимости за соответствующий период, %.
Расчет НДС на товары, ввозимые на территорию Российской Федерации в ценах предыдущего года определяется по формуле:
$N_{VAT\nu_{t,pt - 1}} = \frac{N_{VAT\nu_{t - 1,p}} \times I_{imp_{t,pt - 1}}}{100} ,(12)$
где:
$I_{imp_{t,pt - 1}}$ - индекс физического объема импортных товаров за соответствующий период, %.
Расчет акцизов по подакцизным товарам, производимым на территории Российской Федерации в ценах предыдущего года осуществляется по формуле:
$A_{t,p_{t - 1}} = \frac{A_{t - 1,p} \times I_{A_{t,pt - 1}}}{100} ,(13)$
$I_{A_{t,pt - 1}}$ - индекс физического объема выпуска подакцизных товаров в секторе нефинансовых корпораций за соответствующий период, %.
Вывозные таможенные пошлины в ценах предыдущего года определяются как произведение таможенных пошлин и индекса физического объема экспортных пошлин по пяти продуктам, исчисленным по среднегодовой ставке предыдущего года:
$Fe_{t,p_{t - 1}} = \frac{Fe_{t - 1,p} \times I_{E_{t,ct - 1}}}{100} ,(14)$
где:
$I_{E_{t,ct - 1}}$ - индекс физического объема экспортных пошлин за соответствующий период, %.
##### 3.1.1 Расчет индекса физического объема валовой добавленной стоимости:
$I_{GVA_{t,pt - 1}} = \frac{GVA_{t,p_{t - 1}}}{GVA_{t - 1,p}} \times 100,(15)$
где:
$GVA_{t,p_{t - 1}}$ - валовая добавленная стоимость сектора нефинансовых корпораций за отчетный год t в среднегодовых ценах предыдущего года pt-1; (информация в рамках разработки счета производства);
GVAt-1,p - валовая добавленная стоимость сектора нефинансовых корпораций за предыдущий год t-1 в среднегодовых ценах p (информация в рамках разработки счета производства).
##### 3.1.2 Расчет индекса физического объема импортных товаров:
$I_{imp_{t,pt - 1}} = \frac{imp_{t,p_{t - 1}}}{imp_{t - 1,p}} \times 100,(16)$
где:
$imp_{p_{t - 1}}$ - импорт товаров за отчетный год t в среднегодовых ценах предыдущего года pt-1 (информация в рамках разработки счета использования);
impt-1,p - импорт товаров за предыдущий год t-1 в среднегодовых ценах p (информация в рамках разработки счета использования).
##### 3.1.3 Расчет индекса физического объема выпуска подакцизных товаров:
$I_{A_{t,pt - 1}} = \frac{O_{A_{t,pt - 1}}}{O_{A_{t - 1,p}}} \times 100,(17)$
где:
$O_{A_{t,pt - 1}}$ - выпуск подакцизных товаров за отчетный год t в среднегодовых ценах предыдущего года pt-1 [(Приложение N 3)](#p100265) (информация в рамках разработки счета производства);
$O_{A_{t - 1,p}}$ - выпуск подакцизных товаров за отчетный год t в среднегодовых ценах p (информация в рамках разработки счета производства).
3.1.4. Объем экспортных пошлин определяется как произведение ставки и объема экспортируемой продукции.
Индекс физического объема экспортных пошлин определяется по пяти продуктам, занимающим наибольший удельный вес в экспортируемой продукции (нефть сырая, топливо дизельное, легкие дистилляты и продукты, газ природный в газообразном состоянии, топливо жидкое) и ставке экспортной пошлины на единицу объема.
По каждому из перечисленных продуктов определяются среднегодовые и среднеквартальные ставки за отчетный год и за год, предшествующий отчетному.
Индекс физического объема экспортных пошлин по сумме пяти продуктов (нефть сырая, топливо дизельное, легкие дистилляты и продукты, газ природный в газообразном состоянии, топливо жидкое) рассчитывается по формуле:
$I_{E_{t,ct - 1}} = \frac{E_{t,c_{t - 1}}}{E_{t - 1,c}} \times 100,(18)$
где:
$E_{t - 1,c}$ - экспортные пошлины в долларах США по сумме пяти продуктов за предыдущий год t-1, по среднегодовой ставке c.
3.1.4.(1). Формула расчета по каждому из продуктов может быть представлена в следующем виде:
Экспортные пошлины в долларах США рассчитываются по формуле:
$E_{t,c_{t - 1}} = E_{t - 1,c} \times ashE,(19)$
где:
$E_{t,c_{t - 1}}$ - экспортные пошлины в долларах США по сумме пяти продуктов за отчетный год t, пересчитанные по среднегодовой ставке предыдущего года ct-1.
Перевод долларов США в рубли осуществляется по формуле:
$Er_{t,c_{t - 1}} = E_{t,c_{t - 1}} \times cUSD,(20)$
где:
$Er_{t,c_{t - 1}}$ - экспортные пошлины в рублях по сумме пяти продуктов за отчетный год t, пересчитанные по среднегодовой ставке предыдущего года ct-1;
cUSD - курс доллара США за отчетный период (данные Центрального банка России).
Среднегодовая ставка за отчетный год и за год, предшествующий отчетному по продукту рассчитывается по формуле:
$ashE = \frac{\sum E}{\sum M} ,(21)$
где:
ashE - среднегодовая ставка за отчетный год по продукту;
$\sum E$ - сумма экспортных пошлин за отчетный период на основе помесячных данных по продукту в долларах США;
$\sum M$ - сумма в натуральном выражении продукта за отчетный период на основе помесячных данных (данные об "Экспорте отдельных товаров Российской Федерации").
Экспортные пошлины по продукту в долларах США с месячной периодичностью рассчитываются по формуле:
E = M x shFe, (22)
где:
E - экспортные пошлины по продукту за месяц в долларах США;
M - экспорт продукта за месяц в натуральном выражении (данные о "Экспорте отдельных товаров Российской Федерации");
shFe - ставка вывозной таможенной пошлины по продукту за месяц (данные о "Ставках вывозных таможенных пошлин на нефть сырую и на отдельные категории товаров, выработанные из нефти").
Среднеквартальные ставки за отчетный год и за год, предшествующий отчетному по пяти продуктам рассчитываются аналогично расчету среднегодовой ставки.
#### 3.2 Расчет субсидий на продукты в среднегодовых ценах предыдущего года осуществляется по следующей формуле:
$Sub_{t,p_{t - 1}} = \frac{Sub_{t - 1,p} \times I_{Sub_{t,pt - 1}}}{100} ,(23)$
где:
$Sub_{t,p_{t - 1}}$ - субсидии на продукты за отчетный год t в среднегодовых ценах предыдущего года pt-1;
Subt-1,p - субсидии на продукты за предыдущий год t-1 в среднегодовых ценах p;
$I_{Sub_{t,pt - 1}}$ - индекс физического объема субсидированных товаров за отчетный год, %.
##### 3.2.1 Расчет индекса физического объема субсидируемых товаров:
$I_{Sub_{t,pt - 1}} = \frac{OSub_{t,p_{t - 1}}}{OSub_{t - 1,p}} \times 100,(24)$
где:
$OSub_{t,p_{t - 1}}$ - выпуск субсидируемых товаров за отчетный год t в среднегодовых ценах предыдущего года pt-1 (информация в рамках счета производства);
OSubt-1,p - выпуск субсидируемых товаров за предыдущий год t-1 в среднегодовых ценах p (информация в рамках счета производства).
3.3. Налог на импорт в среднегодовых ценах предыдущего года определяется произведением налога на импорт предыдущего года и индексом физического объема импорта товаров по следующей формуле:
$N_{imp_{t,pt - 1}} = \frac{N_{imp_{t - 1,p}} \times I_{imp_{t,pt - 1}}}{100\%} ,(25)$
где:
$N_{imp_{t,pt - 1}}$ - налог на импорт за отчетный год t в среднегодовых ценах предыдущего года pt-1;
$N_{imp_{t - 1,p}}$ - налог на импорт за предыдущий год t-1 в среднегодовых ценах p;
$I_{imp_{t,pt - 1}}$ - индекс физического объема импортных товаров, %.
4. Пересчет налогов на продукты и импорт и субсидий на продукты в среднегодовые цены предыдущего года рассчитывается с квартальной периодичностью осуществляется аналогично годовым расчетам.
Приложение N 1
к Официальной статистической
методологии расчета показателя
"Чистые налоги на продукты",
утвержденной приказом Росстата
от 17.12.2021 N 926
**КОДЫ**
**БЮДЖЕТНОЙ КЛАССИФИКАЦИИ РОССИЙСКОЙ ФЕДЕРАЦИИ, ИСПОЛЬЗУЕМЫЕ**
**ПРИ РАСЧЕТЕ УТИЛИЗАЦИОННОГО СБОРА**
| Код бюджетной классификации | Наименование |
| --- | --- |
| 11208000011000120 | Утилизационный сбор (сумма сбора, уплачиваемого за колесные транспортные средства (шасси) и прицепы к ним, ввозимые в Российскую Федерацию, кроме колесных транспортных средств (шасси) и прицепов к ним, ввозимых с территории Республики Беларусь) |
| 11208000011010120 | Утилизационный сбор (пени за просрочку уплаты суммы сбора, уплачиваемого за колесные транспортные средства (шасси) и прицепы к ним, ввозимые в Российскую Федерацию, кроме колесных транспортных средств (шасси) и прицепов к ним, ввозимых с территории Республики Беларусь) |
| 11208000012000120 | Утилизационный сбор (сумма сбора, уплачиваемого за колесные транспортные средства (шасси) и прицепы к ним, произведенные, изготовленные в Российской Федерации) |
| 11208000013000120 | Утилизационный сбор (сумма сбора, уплачиваемого за колесные транспортные средства (шасси) и прицепы к ним, ввозимые в Российскую Федерацию с территории Республики Беларусь) |
| 11208000013010120 | Утилизационный сбор (пени за просрочку уплаты суммы сбора, уплачиваемого за колесные транспортные средства (шасси) и прицепы к ним, ввозимые в Российскую Федерацию с территории Республики Беларусь) |
| 11208000015000120 | Утилизационный сбор (сумма сбора, уплачиваемого за самоходные машины и прицепы к ним, ввозимые в Российскую Федерацию, кроме самоходных машин и прицепов к ним, ввозимых с территории Республики Беларусь) |
| 11208000015010120 | Утилизационный сбор (пени за неуплату утилизационного сбора, уплачиваемого за самоходные машины и прицепы к ним, ввозимые в Российскую Федерацию, кроме самоходных машин и прицепов к ним, ввозимых с территории Республики Беларусь) |
| 11208000016000120 | Утилизационный сбор (сумма сбора, уплачиваемого за самоходные машины и прицепы к ним, произведенные, изготовленные в Российской Федерации) |
| 11208000017000120 | Утилизационный сбор (сумма сбора, уплачиваемого за самоходные машины и прицепы к ним, ввозимые в Российскую Федерацию с территории Республики Беларусь) |
| 11208000017010120 | Утилизационный сбор (пени за неуплату утилизационного сбора, уплачиваемого за самоходные машины и прицепы к ним, ввозимые в Российскую Федерацию с территории Республики Беларусь) |
Приложение N 2
к Официальной статистической
методологии расчета показателя
"Чистые налоги на продукты",
утвержденной приказом Росстата
от 17.12.2021 N 926
**ВИДЫ**
**ЭКОНОМИЧЕСКОЙ ДЕЯТЕЛЬНОСТИ В СООТВЕТСТВИИ С ОБЩЕРОССИЙСКИМ**
**КЛАССИФИКАТОРОМ ВИДОВ ЭКОНОМИЧЕСКОЙ ДЕЯТЕЛЬНОСТИ ОК 029-2014**
**(КДЕС РЕД. 2), ИСПОЛЬЗУЕМЫЕ ПРИ РАСЧЕТЕ СУБСИДИЙ НА ПРОДУКТЫ**
| Форма | Код [ОКВЭД2](https://bukva.ai/docs/klassifikator-ok-029-2014-kdes-red-2) | Наименование |
| --- | --- | --- |
| [10-АПК](https://bukva.ai/docs/prikaz-165-2026-minselhoz-rossii-ministerstvo#p106772) | [класс 01](https://bukva.ai/docs/klassifikator-ok-029-2014-kdes-red-2#p100136) | Растениеводство и животноводство, охота и предоставление соответствующих услуг в этих областях |
| [1-предприятие](https://bukva.ai/docs/prikaz-349-2025-rosstat-federalnaya-sluzhba#p100470) | [класс 10](https://bukva.ai/docs/klassifikator-ok-029-2014-kdes-red-2#p100714) | Производство пищевых продуктов |
| [1-предприятие](https://bukva.ai/docs/prikaz-349-2025-rosstat-federalnaya-sluzhba#p100470) [22-ЖКХ (ресурсы)](https://bukva.ai/docs/prikaz-367-2025-rosstat-federalnaya-sluzhba#p103080) | [класс 35](https://bukva.ai/docs/klassifikator-ok-029-2014-kdes-red-2#p102711) | Обеспечение электрической энергией, газом и паром; кондиционирование воздуха |
| [22-ЖКХ (ресурсы)](https://bukva.ai/docs/prikaz-367-2025-rosstat-federalnaya-sluzhba#p103080) | [класс 36](https://bukva.ai/docs/klassifikator-ok-029-2014-kdes-red-2#p102812) | Забор, очистка и распределение воды |
| [22-ЖКХ (ресурсы)](https://bukva.ai/docs/prikaz-367-2025-rosstat-federalnaya-sluzhba#p103080) | [класс 37](https://bukva.ai/docs/klassifikator-ok-029-2014-kdes-red-2#p102823) | Сбор и обработка сточных вод |
| [1-предприятие](https://bukva.ai/docs/prikaz-349-2025-rosstat-federalnaya-sluzhba#p100470) | [класс 49](https://bukva.ai/docs/klassifikator-ok-029-2014-kdes-red-2#p103917) | Деятельность сухопутного и трубопроводного транспорта |
| [1-предприятие](https://bukva.ai/docs/prikaz-349-2025-rosstat-federalnaya-sluzhba#p100470) | [класс 50](https://bukva.ai/docs/klassifikator-ok-029-2014-kdes-red-2#p104020) | Деятельность водного транспорта |
| [1-предприятие](https://bukva.ai/docs/prikaz-349-2025-rosstat-federalnaya-sluzhba#p100470) | [класс 51](https://bukva.ai/docs/klassifikator-ok-029-2014-kdes-red-2#p104109) | Деятельность воздушного и космического транспорта |
| [1-предприятие](https://bukva.ai/docs/prikaz-349-2025-rosstat-federalnaya-sluzhba#p100470) | [класс 58](https://bukva.ai/docs/klassifikator-ok-029-2014-kdes-red-2#p104368) | Деятельность издательская |
| [1-предприятие](https://bukva.ai/docs/prikaz-349-2025-rosstat-federalnaya-sluzhba#p100470) | [класс 60](https://bukva.ai/docs/klassifikator-ok-029-2014-kdes-red-2#p104432) | Деятельность в области телевизионного и радиовещания |
| [1-предприятие](https://bukva.ai/docs/prikaz-349-2025-rosstat-federalnaya-sluzhba#p100470) | [класс 61](https://bukva.ai/docs/klassifikator-ok-029-2014-kdes-red-2#p104443) | Деятельность в сфере телекоммуникаций |
| [22-ЖКХ (жилище)](https://bukva.ai/docs/prikaz-367-2025-rosstat-federalnaya-sluzhba#p102569) | [класс 68](https://bukva.ai/docs/klassifikator-ok-029-2014-kdes-red-2#p104724) | Операции с недвижимым имуществом |
Приложение N 3
к Официальной статистической
методологии расчета показателя
"Чистые налоги на продукты",
утвержденной приказом Росстата
от 17.12.2021 N 926
**ВИДЫ**
**ЭКОНОМИЧЕСКОЙ ДЕЯТЕЛЬНОСТИ В СООТВЕТСТВИИ С ОБЩЕРОССИЙСКИМ**
**КЛАССИФИКАТОРОМ ВИДОВ ЭКОНОМИЧЕСКОЙ ДЕЯТЕЛЬНОСТИ ОК 029-2014**
(КДЕС РЕД. 2), ИСПОЛЬЗУЕМЫЕ ПРИ РАСЧЕТЕ АКЦИЗОВ [<1>](#p100281)
| Код [ОКВЭД2](https://bukva.ai/docs/klassifikator-ok-029-2014-kdes-red-2) | Наименование |
| --- | --- |
| [класс 06](https://bukva.ai/docs/klassifikator-ok-029-2014-kdes-red-2#p100541) | Добыча нефти и природного газа |
| [класс 11](https://bukva.ai/docs/klassifikator-ok-029-2014-kdes-red-2#p101021) | Производство напитков |
| [класс 12](https://bukva.ai/docs/klassifikator-ok-029-2014-kdes-red-2#p101052) | Производство табачных изделий |
| [класс 19](https://bukva.ai/docs/klassifikator-ok-029-2014-kdes-red-2#p101435) | Производство кокса и нефтепродуктов |
| [класс 29](https://bukva.ai/docs/klassifikator-ok-029-2014-kdes-red-2#p102465) | Производство автотранспортных средств, прицепов и полуприцепов |
| [класс 30](https://bukva.ai/docs/klassifikator-ok-029-2014-kdes-red-2#p102518) | Производство прочих транспортных средств и оборудования |
---
<1> В соответствии со [статьей 181](https://bukva.ai/docs/kodeks-117-fz/statya-181#p104359) Налогового кодекса Российской Федерации перечень подакцизных товаров может изменяться.
Приложение N 4
к Официальной статистической
методологии расчета показателя
"Чистые налоги на продукты",
утвержденной приказом Росстата
от 17.12.2021 N 926
**ТОВАРНАЯ НОМЕНКЛАТУРА**
**ВНЕШНЕЭКОНОМИЧЕСКОЙ ДЕЯТЕЛЬНОСТИ ЕВРАЗИЙСКОГО ЭКОНОМИЧЕСКОГО**
**СОЮЗА ПО ЭКСПОРТНЫМ ТОВАРАМ**
| [ТН](https://bukva.ai/docs/reshenie-80-2021-sovet-evraziyskoy#p100162) ВЭД ЕАЭС | Наименование |
| --- | --- |
| 270900 | Нефть сырая |
| 2711210000 | Газ природный в газообразном состоянии |
| 271012 | Легкие дистилляты и продукты: |
| 2710121109 | Легкие дистилляты и продукты для специфических процессов переработки прочие; |
| 2710121501 | Пентан-гексановая фракция содержанием пентана (C5) не менее 35 мас.% и гексана (C6) не менее 55 мас.%; |
| 2710121509 | Легкие дистилляты и продукты, для химических превращений в процессах, кроме указанных в подсубпозии 2710 11 110 прочие; |
| 2710122100 | Уайт-спирит; |
| 2710122509 | Специальные бензины для прочих целей, прочие; |
| 2710123100 | Прочие бензины моторные, авиационные; |
| 2710124120 | Бензин автомобильный, с содержанием свинца не более 0,013 г/л с октановым числом 80 или более, но менее 92 (по исследовательскому методу); |
| 2710124130 | Бензин автомобильный, с содержанием свинца не более 0,013 г/л с октановым числом 92 или более (по исследовательскому методу); |
| 2710124500 | Прочие бензины моторные, с содержанием свинца не более 0,013 г/л с октановым числом 95 или более, но не более 98 (по исследовательскому методу); |
| 2710124900 | Прочие бензины моторные, с содержанием свинца не более 0,013 г/л с октановым числом 98 или более (по исследовательскому методу); |
| 2710127000 | Топливо бензиновое для реактивных двигателей |
| 2710129001 | Тримеры и тетрамеры пропилена; |
| 2710129008 | Прочие легкие дистилляты |
| | Топливо дизельное: |
| 2710193100 | Тяжелые дистилляты, газойли, для специфических процессов переработки; |
| 2710193500 | Тяжелые дистилляты, газойли, для химических превращений в процессах; |
| 2710194210 | Газойли для прочих целей с содержанием серы не более 0,05 мас.%; |
| 2710194220 | Газойли для прочих целей с содержанием серы не более 0,05 мас.%; |
| 2710194230 | Газойли для прочих целей с содержанием серы не более 0,05 мас.%: |
| 2710194240 | Газойли для прочих целей с содержанием серы не более 0,05 мас.%; |
| 2710194250 | Газойли для прочих целей с содержанием серы не более 0,05 мас.%; |
| 2710194260 | Газойли для прочих целей с содержанием серы не более 0,05 мас.%; |
| 2710194290 | Газойли для прочих целей с содержанием серы не более 0,05 мас.%; |
| 2710194600 | Газойли для прочих целей с содержанием серы более 0,05 мас.%; |
| 2710194800 | Газойли для прочих целей с содержанием серы более 0,2 мас.% |
| | Топливо жидкое: |
| 2710195101 | Мазуты для специфических процессов переработки; |
| 2710195109 | Топлива жидкие, для специфических процессов переработки, прочие; |
| 2710196201 | Мазуты с содержанием серы не более 1 мас.% для прочих целей; |
| 2710196209 | Топлива жидкие с содержанием серы не более 1 мас.%, прочие; |
| 2710196401 | Мазуты с содержанием серы более 1 мас.%, но не более 2 мас.%; |
| 2710196409 | Топлива жидкие с содержанием серы более 1 мас.%, но не более 2; |
| 2710196601 | Мазуты с содержанием серы более 2 мас.%, но не более 2,8 мас.%; |
| 2710196609 | Топлива жидкие с содержанием серы более 2 мас.%, но не более 2,8; |
| 2710196801 | Мазуты с содержанием серы более 2,8 мас.%, для прочих целей; |
| 2710196809 | Топлива жидкие с содержанием серы более 2,8 мас.% |
---