---
title: "Приказ Росимущества от 10.03.2016 N 90"
number: "90"
issuer: "Федеральное агентство по управлению государственным имуществом"
issued_on: 2016-03-10
status: действует
canonical: "https://bukva.ai/docs/prikaz-90-2016-rosimuschestvo-federalnoe"
---
## Приказ Росимущества от 10.03.2016 N 90
# Приказ Росимущества от 10.03.2016 N 90
"Об утверждении Методических указаний по расчету снижения расходов акционерными обществами, доля государства в уставных капиталах которых составляет более 50 процентов"
**МИНИСТЕРСТВО ЭКОНОМИЧЕСКОГО РАЗВИТИЯ РОССИЙСКОЙ ФЕДЕРАЦИИ**
**ФЕДЕРАЛЬНОЕ АГЕНТСТВО**
**ПО УПРАВЛЕНИЮ ГОСУДАРСТВЕННЫМ ИМУЩЕСТВОМ**
**ПРИКАЗ**
от 10 марта 2016 г. N 90
**ОБ УТВЕРЖДЕНИИ МЕТОДИЧЕСКИХ УКАЗАНИЙ**
**ПО РАСЧЕТУ СНИЖЕНИЯ РАСХОДОВ АКЦИОНЕРНЫМИ ОБЩЕСТВАМИ,**
**ДОЛЯ ГОСУДАРСТВА В УСТАВНЫХ КАПИТАЛАХ КОТОРЫХ**
**СОСТАВЛЯЕТ БОЛЕЕ 50 ПРОЦЕНТОВ**
Во исполнение пункта 5 перечня поручений Президента Российской Федерации от 5 декабря 2014 г. N Пр-2821 по реализации Послания Президента Российской Федерации Федеральному Собранию Российской Федерации от 4 декабря 2014 г. и в целях повышения эффективности операционной деятельности акционерных обществ, приказываю:
1. Утвердить Методические [указания](#p100011) по расчету снижения расходов акционерными обществами, доля государства в уставных капиталах которых составляет более 50 процентов, согласно приложению к настоящему приказу.
2. Управлению информационных технологий обеспечить публикацию Методических [указаний](#p100011) по расчету снижения расходов акционерными обществами, доля государства в уставных капиталах которых составляет более 50 процентов, на официальном сайте Росимущества (www.rosim.ru) в течение 10 дней с момента утверждения.
3. Контроль за исполнением настоящего приказа оставляю за собой.
Заместитель Министра
экономического развития
Российской Федерации -
руководитель Федерального
агентства по управлению
государственным имуществом
**О.К.ДЕРГУНОВА**
Утверждены
приказом Федерального
агентства по управлению
государственным имуществом
от 10 марта 2016 г. N 90
**МЕТОДИЧЕСКИЕ УКАЗАНИЯ**
**ПО РАСЧЕТУ СНИЖЕНИЯ РАСХОДОВ АКЦИОНЕРНЫМИ ОБЩЕСТВАМИ,**
**ДОЛЯ ГОСУДАРСТВА В УСТАВНЫХ КАПИТАЛАХ КОТОРЫХ**
**СОСТАВЛЯЕТ БОЛЕЕ 50 ПРОЦЕНТОВ**
1. Общие положения
1.1. Настоящие Методические указания разработаны во исполнение пункта 5 перечня поручений Президента Российской Федерации от 5 декабря 2014 г. N Пр-2821 по реализации Послания Президента Российской Федерации Федеральному Собранию Российской Федерации от 4 декабря 2014 г. и направлены на повышение эффективности операционной деятельности компаний.
#### 1.2 Настоящие Методические указания:
1.2.1. необходимо применять в неразрывной связи с [Методическими указаниями](https://bukva.ai/docs/ish-p13-2043) по применению ключевых показателей эффективности;
1.2.2. устанавливают основные методологические подходы и принципы к определению состава расходов и порядку расчета показателя снижения расходов;
2.
Основные термины и определения, используемые в настоящих Методических указаниях
ОРi-1 - размер Операционных расходов предыдущего периода;
Вi-1 - выручка организации в предыдущем периоде.
С учетом относительного характера данного показателя принципы нормализации (приведения исходных данных к сопоставимым условиям прошлых периодов) не применяются.
##### 4.2.2 Расчет абсолютного показателя
Подход предусматривает применение расчета абсолютного значения Операционных расходов организации за соответствующий период.
Формула расчета показателя:
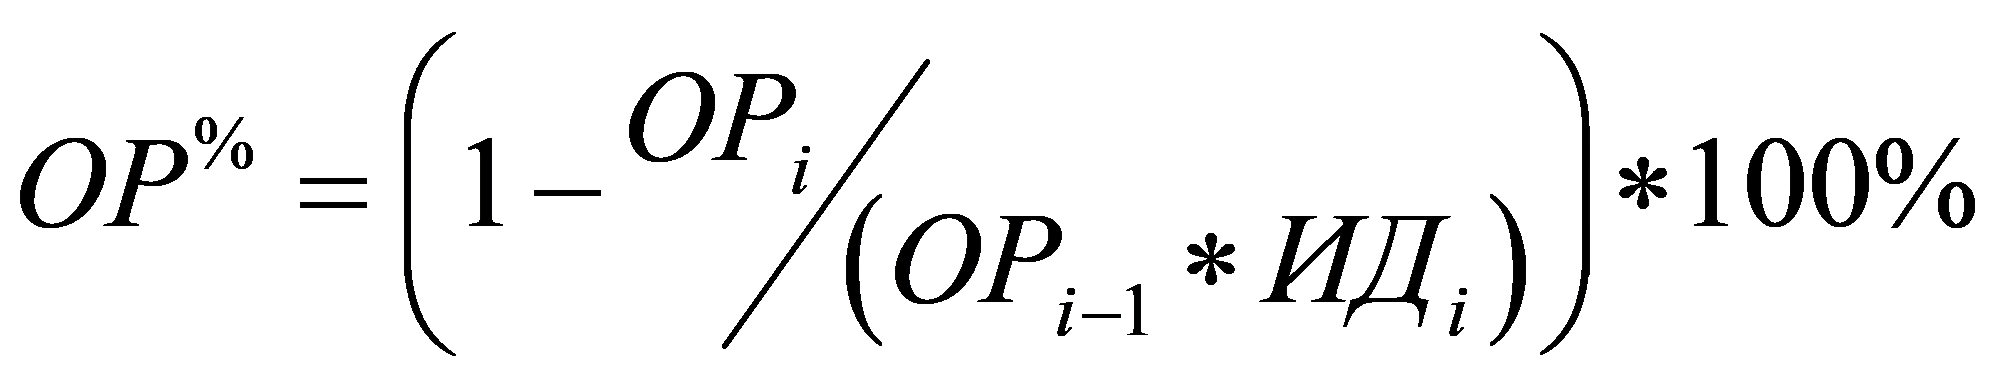 , (2)
где:
*ОР% - Показатель Снижения операционных расходов;*
*ОРi - размер Операционных расходов отчетного периода;*
*ОРi-1 - размер Операционных расходов предыдущего периода;*
*ИДi - специфический индекс-дефлятор <1> по основному виду экономической деятельности (если специфический индекс не определен, применяется индекс-дефлятор валового внутреннего продукта в отчетном периоде) <2>.*
---
*<1> В зависимости от особенностей затрат к отдельным статьям компании могут применять различные индивидуальные индексы-дефляторы.*
<2> Источником значения индексов-дефляторов по видам экономической деятельности являются официальные данные Министерства экономического развития Российской Федерации, а индекса-дефлятора ВВП - данные федерального статистического наблюдения, опубликованные в установленном порядке, либо опубликованные прогнозные значения или последние опубликованные значения, актуальные для целей расчета.
При расчете показателя Снижения операционных расходов необходимо использовать фактические исходные данные отчетного периода без исключения отдельных юридических лиц, подразделений или статей, без применения каких-либо коэффициентов, приведения их в сопоставимые условия с иными отчетными периодами и иных видов нормализации, за исключением прямо предусмотренных, настоящей Методикой.
По решению совета директоров (наблюдательного совета) организации в отдельных случаях с учетом специфики вида деятельности организации можно применять обоснованную нормализацию к исходным показателям, подверженным высокому влиянию отдельных факторов, но во всяком случае, не к более чем 3 показателям.
Основные принципы нормализации:
- применяется к показателям отчетного периода;
- должна основываться на применении объективных факторов/показателей, по которым имеется аудированная бухгалтерская и (или) финансовая отчетность организации либо сведения государственной статистики, применение экспертных оценок значений факторов исключается.
5. Заключительные положения
#### 5.1 Целевые значения
Целевое значение показателя Снижение операционных расходов организации устанавливается советом директоров (наблюдательным советом). Минимальное значение показателя не может быть ниже 2%.
#### 5.2 Аудит
Методика расчета показателя Снижение операционных расходов организации, а также результаты его исполнения подлежат проверке в рамках ежегодного аудита долгосрочной программы развития организации, а также в рамках проведения годовых проверок финансово-хозяйственной деятельности организаций Ревизионными комиссиями соответствующих организаций.
#### 5.3 Вес показателя
Вес показателя в системе ключевых показателей эффективности для целей премирования менеджмента компании устанавливается советом директоров (наблюдательным советом) организации. Минимальное значение веса в общей системе КПЭ, используемой для целей мотивации, не может быть менее 10%.
#### 5.4 Программа повышения операционной эффективности
Совет директоров (наблюдательный совет) организации должен обеспечить и утвердить Программу повышения операционной эффективности организации, в рамках которой необходимо утвердить долгосрочное целевое значение показателя Снижение операционных расходов с указанием целевого года для достижения такого значения.
Программа должна содержать исчерпывающий комплекс мероприятий по повышению операционной эффективности организации на период от 3 до 5 лет.
Совет директоров (наблюдательный совет) организации должен обеспечить регулярный мониторинг реализации программ повышения операционной эффективности, а показатели операционной эффективности должны быть включены в состав показателей для проведения регулярного бенчмаркинга.
Программа повышения операционной эффективности в случае необходимости подлежит ежегодному направлению в соответствующий отраслевой федеральный орган исполнительной власти Российской Федерации (далее также "ФОИВ"), в том числе в рамках представления долгосрочной программы развития.
По итогам достижения организацией долгосрочного целевого значения показателя Снижения операционных расходов необходимо согласовать результат данного достижения, а также дальнейшие шаги по повышению/сохранению уровня операционной эффективности организации с соответствующим ФОИВ.
#### 5.5 Раскрытие информации
Совет директоров (наблюдательный совет) организации обязан принять решения, обеспечивающие ежегодное раскрытие Программы повышения операционной эффективности, включая все ключевые мероприятия и показатели результативности, с приложением соответствующей методологии расчета показателя Снижения операционных расходов в годовом отчете организации, в том числе обоснование применения индекса-дефлятора и его значения (в случае применения Советом директоров формулы в соответствии с [п. 4.2.2](#p100058)), в рамках представления отчетов об исполнении долгосрочных программ развития и о достижении утвержденных ключевых показателей эффективности в сроки, установленные Федеральным [законом](https://bukva.ai/docs/zakon-208-fz/statya-65#p100552) от 26 декабря 1995 г. N 208-ФЗ "Об акционерных обществах", обязательных для подготовки и проведения годовых общих собраний акционеров.
---