---
title: "Приказ Минстроя России от 16.12.2024 N 867/пр"
number: "867/пр"
issuer: "Министерство строительства и жилищно-коммунального хозяйства Российской Федерации"
issued_on: 2024-12-16
status: действует
canonical: "https://bukva.ai/docs/prikaz-867pr"
---
## Приказ Минстроя России от 16.12.2024 N 867/пр
# Приказ Минстроя России от 16.12.2024 N 867/пр
"Об утверждении Методики оценки эффективности налогового расхода Российской Федерации, связанного с имущественным налоговым вычетом, предусмотренным подпунктом 4 пункта 1 статьи 220 Налогового кодекса Российской Федерации"
(Зарегистрировано в Минюсте России 27.03.2025 N 81666)
> [!IMPORTANT]
> Начало действия документа - 08.04.2025.
Зарегистрировано в Минюсте России 27 марта 2025 г. N 81666
---
**МИНИСТЕРСТВО СТРОИТЕЛЬСТВА И ЖИЛИЩНО-КОММУНАЛЬНОГО**
**ХОЗЯЙСТВА РОССИЙСКОЙ ФЕДЕРАЦИИ**
## ПРИКАЗ
от 16 декабря 2024 г. N 867/пр
**ОБ УТВЕРЖДЕНИИ МЕТОДИКИ**
**ОЦЕНКИ ЭФФЕКТИВНОСТИ НАЛОГОВОГО РАСХОДА РОССИЙСКОЙ**
**ФЕДЕРАЦИИ, СВЯЗАННОГО С ИМУЩЕСТВЕННЫМ НАЛОГОВЫМ ВЫЧЕТОМ,**
**ПРЕДУСМОТРЕННЫМ ПОДПУНКТОМ 4 ПУНКТА 1 СТАТЬИ 220**
**НАЛОГОВОГО КОДЕКСА РОССИЙСКОЙ ФЕДЕРАЦИИ**
В соответствии с [подпунктом 4 пункта 1 статьи 220](https://bukva.ai/docs/kodeks-117-fz/statya-143#p18252) Налогового кодекса Российской Федерации, [пунктом 1](https://bukva.ai/docs/postanovlenie-1038-2013#p166) Положения о Министерстве строительства и жилищно-коммунального хозяйства Российской Федерации, утвержденного постановлением Правительства Российской Федерации от 18 ноября 2013 г. N 1038, государственной [программой](https://bukva.ai/docs/postanovlenie-1710#p100019) Российской Федерации "Обеспечение доступным и комфортным жильем и коммунальными услугами граждан Российской Федерации", утвержденной постановлением Правительства Российской Федерации от 30 декабря 2017 г. N 1710, [пунктом 2](https://bukva.ai/docs/postanovlenie-439-2019#p100006) постановления Правительства Российской Федерации от 12 апреля 2019 г. N 439 "Об утверждении Правил формирования перечня налоговых расходов Российской Федерации и оценки налоговых расходов Российской Федерации", [пунктами 5](https://bukva.ai/docs/postanovlenie-439-2019#p100033) и [11](https://bukva.ai/docs/postanovlenie-439-2019#p100049) Правил формирования перечня налоговых расходов Российской Федерации и оценки налоговых расходов Российской Федерации, утвержденных постановлением Правительства Российской Федерации от 12 апреля 2019 г. N 439, приказываю:
утвердить прилагаемую [Методику](#p100009) оценки эффективности налогового расхода Российской Федерации, связанного с имущественным налоговым вычетом, предусмотренным подпунктом 4 пункта 1 статьи 220 Налогового кодекса Российской Федерации.
Министр
**И.Э.ФАЙЗУЛЛИН**
Утверждена
приказом Министерства строительства
и жилищно-коммунального хозяйства
Российской Федерации
от 16 декабря 2024 г. N 867/пр
## МЕТОДИКА ОЦЕНКИ ЭФФЕКТИВНОСТИ НАЛОГОВОГО РАСХОДА РОССИЙСКОЙ ФЕДЕРАЦИИ, СВЯЗАННОГО С ИМУЩЕСТВЕННЫМ НАЛОГОВЫМ ВЫЧЕТОМ, ПРЕДУСМОТРЕННЫМ ПОДПУНКТОМ 4 ПУНКТА 1 СТАТЬИ 220 НАЛОГОВОГО КОДЕКСА РОССИЙСКОЙ ФЕДЕРАЦИИ
### I. Общие положения
1. Настоящая Методика используется в отношении налогового расхода Российской Федерации, связанного с имущественным налоговым вычетом в сумме фактически произведенных налогоплательщиком расходов на погашение процентов по целевым займам (кредитам), фактически израсходованным на новое строительство либо приобретение на территории Российской Федерации жилого дома, квартиры, комнаты или доли (долей) в них, приобретение земельных участков или доли (долей) в них, предоставленных для индивидуального жилищного строительства, и земельных участков или доли (долей) в них, на которых расположены приобретаемые жилые дома или доля (доли) в них, а также на погашение процентов по кредитам (займам), полученным от банков (либо организаций, если такие займы выданы в соответствии с программами помощи отдельным категориям заемщиков по ипотечным жилищным кредитам (займам), оказавшимся в сложной финансовой ситуации, утверждаемыми Правительством Российской Федерации) в целях рефинансирования (перекредитования) кредитов на новое строительство либо приобретение на территории Российской Федерации жилого дома, квартиры, комнаты или доли (долей) в них, приобретение земельных участков или доли (долей) в них, предоставленных для индивидуального жилищного строительства, и земельных участков или доли (долей) в них, на которых расположены приобретаемые жилые дома или доля (доли) в них, предусмотренного [подпунктом 4 пункта 1 статьи 220](https://bukva.ai/docs/kodeks-117-fz/statya-143#p18252) Налогового кодекса Российской Федерации (далее соответственно - плательщик, налоговый расход, льгота, приобретение (строительство) жилья).
2. Оценка эффективности налогового расхода проводится Министерством строительства и жилищно-коммунального хозяйства Российской Федерации ежегодно, в период со дня получения от Министерства финансов Российской Федерации сведений, предусмотренных [пунктом 12](https://bukva.ai/docs/postanovlenie-439-2019#p45) Правил формирования перечня налоговых расходов Российской Федерации и оценки налоговых расходов Российской Федерации, утвержденных постановлением Правительства Российской Федерации от 12 апреля 2019 г. N 439 (далее - Правила), до 10 декабря. Уточнение оценки эффективности налогового расхода проводится в срок до 20 февраля очередного года.
3. Настоящая Методика определяет совокупность мероприятий, подходов, позволяющих сделать вывод о целесообразности и результативности предоставления плательщикам льготы.
4. Целевая категория налогового расхода относится к социальным налоговым расходам Российской Федерации.
5. В качестве источников информации о нормативных, целевых и фискальных характеристиках налогового расхода, подлежащей включению в паспорт налогового расхода Российской Федерации, а также используемой для проведения оценки эффективности налогового расхода, в соответствии с настоящей Методикой могут использоваться данные федеральных органов исполнительной власти и организаций, необходимые для оценки эффективности налогового расхода.
### II. Оценка эффективности налогового расхода
6. Оценка эффективности налогового расхода включает в себя оценку целесообразности налогового расхода и оценку результативности налогового расхода.
7. В соответствии с [пунктом 13](https://bukva.ai/docs/postanovlenie-439-2019#p100053) Правил оценка целесообразности налогового расхода проводится в соответствии с настоящим пунктом по следующим критериям:
а) соответствие налогового расхода целям государственных программ Российской Федерации и (или) целям социально-экономической политики Российской Федерации, не относящимся к государственным программам Российской Федерации;
б) востребованность плательщиками льготы, которая характеризуется соотношением численности плательщиков, воспользовавшихся правом на льготу, и численности плательщиков, обладающих потенциальным правом на применение льготы, за 5-летний период.
8. Налоговый расход должен соответствовать критериям целесообразности, указанным в [пункте 7](#p100018) настоящей Методики. В случае несоответствия налогового расхода хотя бы одному из таких критериев и (или) недостижения положительных значений оценки вклада, предусмотренных для плательщиков льгот в изменение значения показателя (индикатора) достижения целей государственной программы Российской Федерации и (или) целей социально-экономической политики Российской Федерации, не относящихся к государственным программам Российской Федерации, и (или) достижения более высоких показателей результативности применения альтернативных механизмов достижения целей государственной программы Российской Федерации и (или) целей социально-экономической политики Российской Федерации, не относящихся к государственным программам Российской Федерации, по результатам оценки бюджетной эффективности налогового расхода в соответствии с [пунктом 14](https://bukva.ai/docs/postanovlenie-439-2019#p61) Правил Министерство строительства и жилищно-коммунального хозяйства Российской Федерации представляет в Министерство финансов Российской Федерации предложения о сохранении (уточнении, отмене) льготы, обусловливающей налоговый расход.
9. Налоговый расход оказывает влияние на достижение цели "Улучшение жилищных условий к 2030 году не менее 5 млн. семей" государственной [программы](https://bukva.ai/docs/postanovlenie-1710#p101782) Российской Федерации "Обеспечение доступным и комфортным жильем и коммунальными услугами граждан Российской Федерации", утвержденной постановлением Правительства Российской Федерации от 30 декабря 2017 г. N 1710, и выражается в дополнительном финансовом стимулировании улучшения жилищных условий семей при приобретении (строительстве) ими жилья с использованием целевых займов (кредитов).
Востребованность плательщиками льготы определяется как соотношение численности плательщиков, воспользовавшихся правом на льготу, и численности плательщиков, обладающих потенциальным правом на применение льготы, за 5-летний период по следующей формуле:
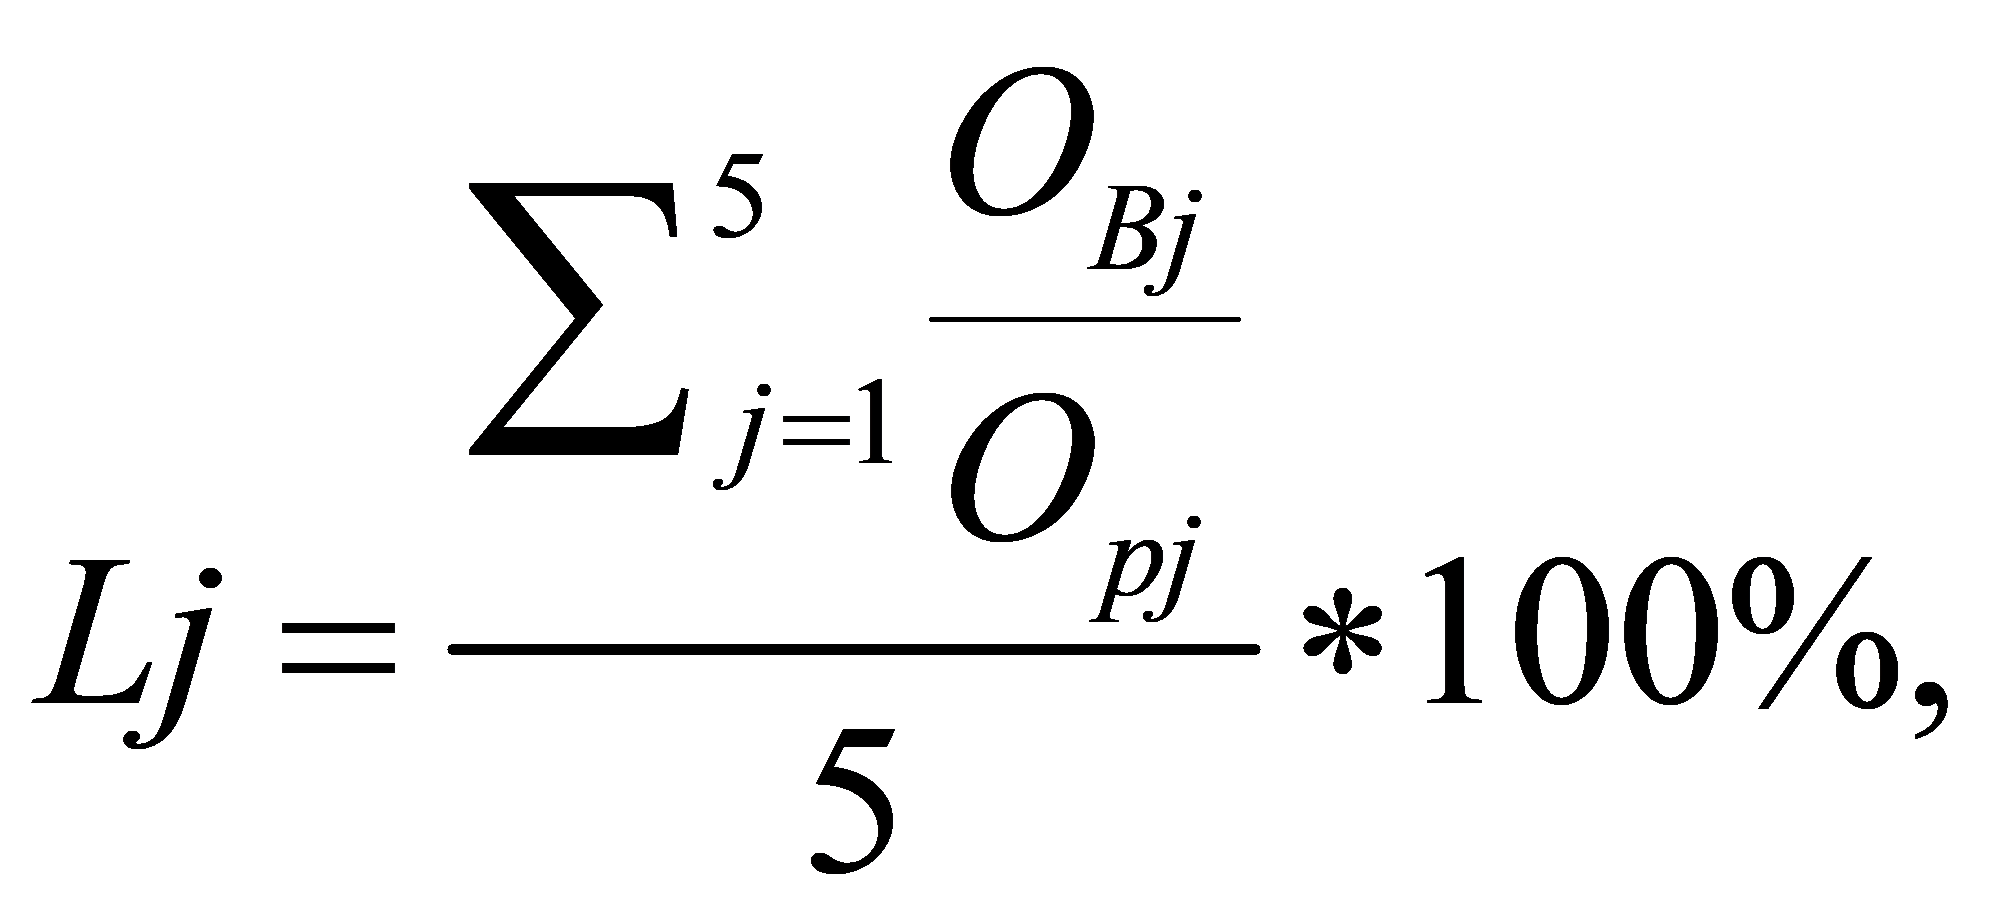
где:
Lj - востребованность плательщиками льготы в j-м году;
OBj - численность плательщиков, обратившихся впервые и получивших льготу в j-м году, определяемая в соответствии с настоящим пунктом на основании показателя (OB);
Opj - численность плательщиков, являющихся налогоплательщиками налога на доходы физических лиц (далее - НДФЛ) и приобретших (построивших) жилье с использованием целевого займа (кредита) в j-м году, определяемая в соответствии с настоящим пунктом на основании показателя (Op);
j - порядковый номер года, имеющий значение от 1 до 5 (j = 1 при расчете показателей в рамках отчетного года).
Численность плательщиков, обратившихся впервые и получивших льготу (OB), определяется по следующей формуле:
$O_{B} = \frac{H_{3 - \text{НДФЛ}} + \text{Н}_{2 - \text{НДФЛ}}}{\text{К}_{\text{к}}} ,$
где:
H3-ндфл - численность плательщиков, которым предоставлены льготы, по декларациям о доходах, определяемая на основании сведений, размещенных в открытом доступе в информационно-телекоммуникационной сети "Интернет" на официальном сайте Федеральной налоговой службы;
H2-ндфл - численность плательщиков, которым предоставлены имущественные налоговые вычеты по коду вычета [312](https://bukva.ai/docs/prikaz-mmv-7-11387-at#p100246) <*>, определяемая на основании сведений, размещенных в открытом доступе в информационно-телекоммуникационной сети "Интернет" на официальном сайте Федеральной налоговой службы;
---
<*> В соответствии с [приказом](https://bukva.ai/docs/prikaz-mmv-7-11387-at) Федеральной налоговой службы от 10 сентября 2015 г. N ММВ-7-11/387@ "Об утверждении кодов видов доходов и вычетов" (зарегистрирован Министерством юстиции Российской Федерации 13 ноября 2015 г., регистрационный N 39705), с изменениями, внесенными приказами Федеральной налоговой службы от 22 ноября 2016 г. N ММВ-7-11/633@ (зарегистрирован Министерством юстиции Российской Федерации 14 декабря 2016 г., регистрационный N 44708), от 24 октября 2017 г. N ММВ-7-11/820@ (зарегистрирован Министерством юстиции Российской Федерации 21 декабря 2017 г., регистрационный N 49351), от 28 сентября 2021 г. N ЕД-7-11/844@ (зарегистрирован Министерством юстиции Российской Федерации 29 октября 2021 г., регистрационный N 65648), от 16 декабря 2022 г. N ЕД-7-11/1216@ (зарегистрирован Министерством юстиции Российской Федерации 25 января 2023 г., регистрационный N 72122), от 9 января 2024 г. N ЕД-7-11/3@ (зарегистрирован Министерством юстиции Российской Федерации 9 февраля 2024 г., регистрационный N 77206), от 18 октября 2024 г. N ЕД-7-11/877@ (зарегистрирован Министерством юстиции Российской Федерации 6 декабря 2024 г., регистрационный N 80480).
КК - корректировочный коэффициент, учитывающий средний расчетный срок (количество лет) получения льготы в размере 390 тыс. рублей, исходя из среднегодового дохода плательщика, рассчитываемый по формуле:
$\text{К}_{\text{к}} = \frac{390000}{\text{ЗП } \times 12 \times \text{Н}_{\text{ст}}} ,$
где:
ЗП - среднемесячная номинальная начисленная заработная плата работников организаций в отчетном году в рублях, определяемая на основании статистических данных, размещенных в открытом доступе в информационно-телекоммуникационной сети "Интернет" на официальном сайте Федеральной службы государственной статистики;
Hст - ставка НДФЛ, установленная в соответствии с Налоговым [кодексом](https://bukva.ai/docs/kodeks-146-fz/statya-1) Российской Федерации.
Численность плательщиков, приобретших (построивших) жилье с использованием целевого займа (кредита) (Op), определяется по формуле:
Op = Oк x Кп,
где:
Oк - количество ипотечных жилищных кредитов в рублях и иностранной валюте, предоставленных плательщикам, определяемое на основании сведений, размещенных в открытом доступе в информационно-телекоммуникационной сети "Интернет" на официальном сайте Центрального банка Российской Федерации;
Кп - коэффициент пересчета, показывающий численность плательщиков, являющихся налогоплательщиками НДФЛ, приходящихся в среднем на 1 семью в отчетном году, определяемый по формуле:
$\text{К}_{\text{п}} = \text{Н } \times \frac{2,2}{\text{Ч}_{\text{населения}}} ,$
где:
H - общее количество физических лиц, получивших доходы в отчетном году, определяемое на основании сведений, размещенных в открытом доступе в информационно-телекоммуникационной сети "Интернет" на официальном сайте Федеральной налоговой службы;
Чнаселения - численность населения Российской Федерации на конец отчетного года, на основании статистических данных, размещенных в открытом доступе в информационно-телекоммуникационной сети "Интернет" на официальном сайте Федеральной службы государственной статистики;
2,2 - средний размер частного домохозяйства, определяемый на основании статистических данных, размещенных в открытом доступе в информационно-телекоммуникационной сети "Интернет" на официальном сайте Федеральной службы государственной статистики.
Льгота считается востребованной в случае, если ей воспользовались не менее 18 процентов плательщиков от их общего количества.
10. Оценка результативности налогового расхода включает:
а) оценку вклада льготы в изменение значения показателя (индикатора) достижения целей государственных программ Российской Федерации и (или) целей социально-экономической политики Российской Федерации, не относящихся к государственным программам Российской Федерации;
б) оценку бюджетной эффективности налогового расхода;
в) оценку совокупного бюджетного эффекта (самоокупаемости) налогового расхода (не производится в соответствии с [пунктом 17](https://bukva.ai/docs/postanovlenie-439-2019#p48) Правил).
11. Для целей оценки вклада льготы в изменение значения показателя (индикатора) достижения целей государственных программ Российской Федерации и (или) целей социально-экономической политики Российской Федерации, не относящихся к государственным программам Российской Федерации, указанной в [подпункте "а" пункта 10](#p100054) настоящей Методики, в качестве показателя, на значение которого оказывает влияние налоговый расход, используется показатель "Количество семей, улучшивших жилищные условия".
Оценка вклада льготы в изменение значения показателя (индикатора) достижения целей государственных программ Российской Федерации и (или) целей социально-экономической политики Российской Федерации, не относящихся к государственным программам Российской Федерации, указанная в [подпункте "а" пункта 10](#p100054) настоящей Методики, в значении показателя "Количество семей, улучшивших жилищные условия" (Ij) определяется по следующей формуле:
$I_{j} = (\frac{O_{\text{в}}}{S_{\text{баз}}})*100\%,$
где:
Oв - численность плательщиков, обратившихся впервые и получивших льготу в отчетном году, определяемая в соответствии с [пунктом 9](#p100022) настоящей Методики;
Sбаз - количество семей, улучшивших жилищные условия в отчетном году, определяемое в соответствии с [методикой](https://bukva.ai/docs/postanovlenie-542-2021#p100306) расчета показателя "Количество семей, улучшивших жилищные условия" за отчетный период (прошедший год), утвержденной постановлением Правительства Российской Федерации от 3 апреля 2021 г. N 542.
Вклад льготы в изменение значения показателя (индикатора) достижения целей государственных программ Российской Федерации и (или) целей социально-экономической политики Российской Федерации, не относящихся к государственным программам Российской Федерации, рассчитывается как разница между значением указанного показателя (индикатора) с учетом льгот и значением указанного показателя (индикатора) без учета льгот.
12. В целях проведения оценки бюджетной эффективности налогового расхода осуществляется сравнительный анализ результативности предоставления льгот и результативности применения альтернативных механизмов достижения целей государственных программ Российской Федерации и (или) целей социально-экономической политики Российской Федерации, не относящихся к государственным программам Российской Федерации.
Сравнительный анализ результативности предоставления льгот осуществляется путем сравнения объемов расходов федерального бюджета в случае применения альтернативных механизмов достижения целей государственных программ Российской Федерации и (или) целей социально-экономической политики Российской Федерации, не относящихся к государственным программам Российской Федерации, и объемов предоставленных льгот в случае предоставления и (или) планируемого предоставления льгот.
В качестве альтернативных механизмов достижения целей государственных программ Российской Федерации и (или) целей социально-экономической политики Российской Федерации, не относящихся к государственным программам Российской Федерации, могут учитываться субсидии или иные формы непосредственной финансовой поддержки плательщиков, имеющих право на льготы, за счет федерального бюджета.
Вывод о бюджетной эффективности налогового расхода определяется на основе расчета бюджетной эффективности налогового расхода (B) по следующей формуле:
$B = \frac{\frac{A}{X} * \frac{n}{\text{К}_{\text{г}}} *O_{\text{в}}}{N_{V.\text{ср}}} - O,$
где:
A - сумма средств федерального бюджета, направленная получателям по альтернативному механизму поддержки, обеспечившему достижение показателя в отчетном году, определяемая как объем субсидии акционерному обществу "ДОМ.РФ", в виде вкладов в имущество, не увеличивающих его уставный капитал, для возмещения российским кредитным организациям и акционерному обществу "ДОМ.РФ" недополученных доходов по выданным (приобретенным) жилищным (ипотечным) кредитам (займам) (далее - льготный ипотечный кредит), предоставленным гражданам Российской Федерации (данные, размещенные в государственной интегрированной информационной системе управления общественными финансами "Электронный бюджет", созданной в соответствии с [постановлением](https://bukva.ai/docs/postanovlenie-658-2015) Правительства Российской Федерации от 30 июня 2015 г. N 658 "О государственной интегрированной информационной системе управления общественными финансами "Электронный бюджет");
X - количество заключенных льготных ипотечных кредитов в среднем за отчетный год (данные акционерного общества "ДОМ.РФ", размещенные в открытом доступе в информационно-телекоммуникационной сети "Интернет");
n - средний срок, на который заключаются льготные ипотечные кредиты, за период действия программы льготного ипотечного кредитования (данные официальной статистической информации и (или) иные официальные сведения из открытых источников);
Oв - численность плательщиков, обратившихся впервые и получивших льготу в отчетном году, определяемая в соответствии с [пунктом 9](#p100022) настоящей Методики;
O - общий объем льготы в отчетном году, определяемый на основании сведений, представляемых Министерством финансов Российской Федерации в соответствии с [пунктом 12](https://bukva.ai/docs/postanovlenie-439-2019#p45) Правил;
NV.ср - среднее расчетное количество лет, за которое плательщик получает льготу;
Кг - коэффициент снижения процентных расходов по мере погашения льготного ипотечного кредита, определяемый по следующей формуле:
$\text{К}_{\text{г}} = n* \frac{C_{\text{т}}}{\text{К}_{a}*n - 1} ,$
где:
$\text{К}_{a} = \frac{C_{\text{т}}*(1 + C_{\text{т}})^{n}}{(1 + C_{\text{т}})^{n} - 1} ,$
где:
Ка - коэффициент аннуитета;
Ст - средневзвешенная ставка по льготному ипотечному кредиту с начала действия программы льготного ипотечного кредитования (данные акционерного общества "ДОМ.РФ", размещенные в открытом доступе в информационно-телекоммуникационной сети "Интернет").
13. Налоговый расход признается эффективным, если показатель бюджетной эффективности налогового расхода (B) принимает значение большее или равное нулю.
Вывод по результатам оценки эффективности налогового расхода должен включать в себя:
а) вывод о достижении целевых характеристик (критериев целесообразности) налогового расхода;
б) вывод о вкладе налогового расхода в достижение целей государственных программ Российской Федерации и (или) целей социально-экономической политики Российской Федерации, не относящихся к государственным программам Российской Федерации;
в) вывод о наличии или об отсутствии более результативных (менее затратных для федерального бюджета) альтернативных механизмов достижения целей государственных программ Российской Федерации и (или) целей социально-экономической политики Российской Федерации, не относящихся к государственным программам Российской Федерации.
По итогам оценки эффективности налогового расхода Министерство строительства и жилищно-коммунального хозяйства Российской Федерации формирует вывод о необходимости сохранения (уточнения, отмены) льготы, обусловливающей налоговый расход.
### III. Отчет по результатам проведения оценки эффективности налогового расхода и рекомендации по результатам оценки эффективности налогового расхода
14. По результатам оценки эффективности налогового расхода Министерством строительства и жилищно-коммунального хозяйства Российской Федерации формируется отчет, содержащий сведения о результатах оценки эффективности налогового расхода, а также рекомендации по результатам указанной оценки, включая рекомендации Министерству финансов Российской Федерации о необходимости сохранения (уточнения, отмены) предоставленных плательщикам льгот.
15. Указанные в [пункте 23](https://bukva.ai/docs/postanovlenie-439-2019#p100087) Правил сведения совместно с паспортом налогового расхода направляются Министерством строительства и жилищно-коммунального хозяйства Российской Федерации ежегодно в Министерство финансов Российской Федерации до 15 декабря, уточненные данные направляются до 1 марта в Министерство финансов Российской Федерации и в Министерство экономического развития Российской Федерации, а также размещаются на официальном сайте Министерства строительства и жилищно-коммунального хозяйства в информационно-телекоммуникационной сети "Интернет" не позднее 5 рабочих дней со дня направления уточненных данных в Министерство финансов Российской Федерации.
16. Результаты оценки эффективности налогового расхода должны соответствовать требованиям, отраженным в [Правилах](https://bukva.ai/docs/postanovlenie-439-2019#p100010). Рекомендации по результатам оценки налогового расхода включают в себя обоснование необходимости сохранения (уточнения, отмены) льготы.
---