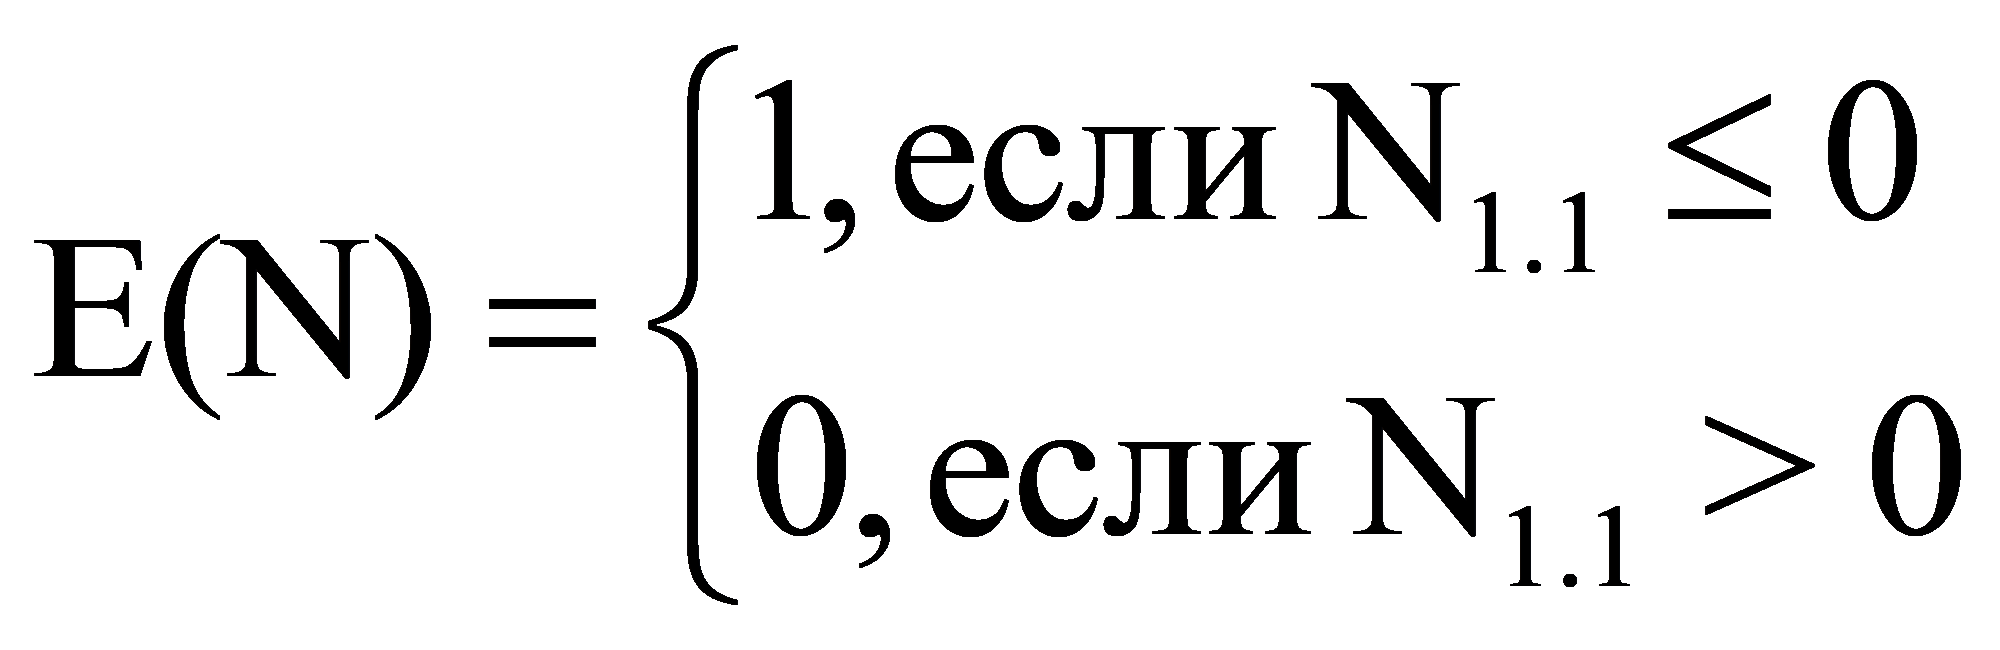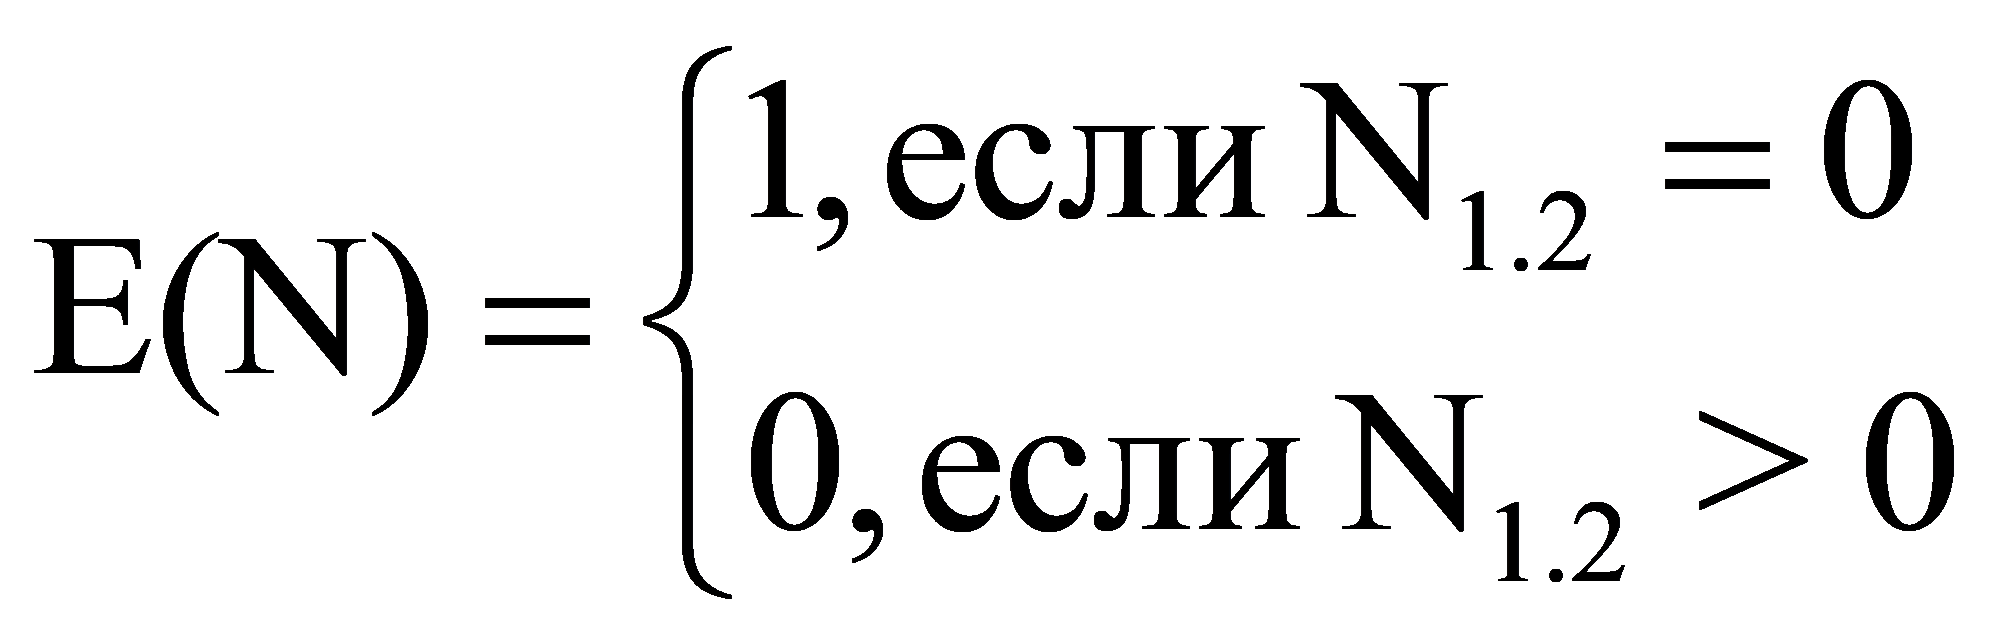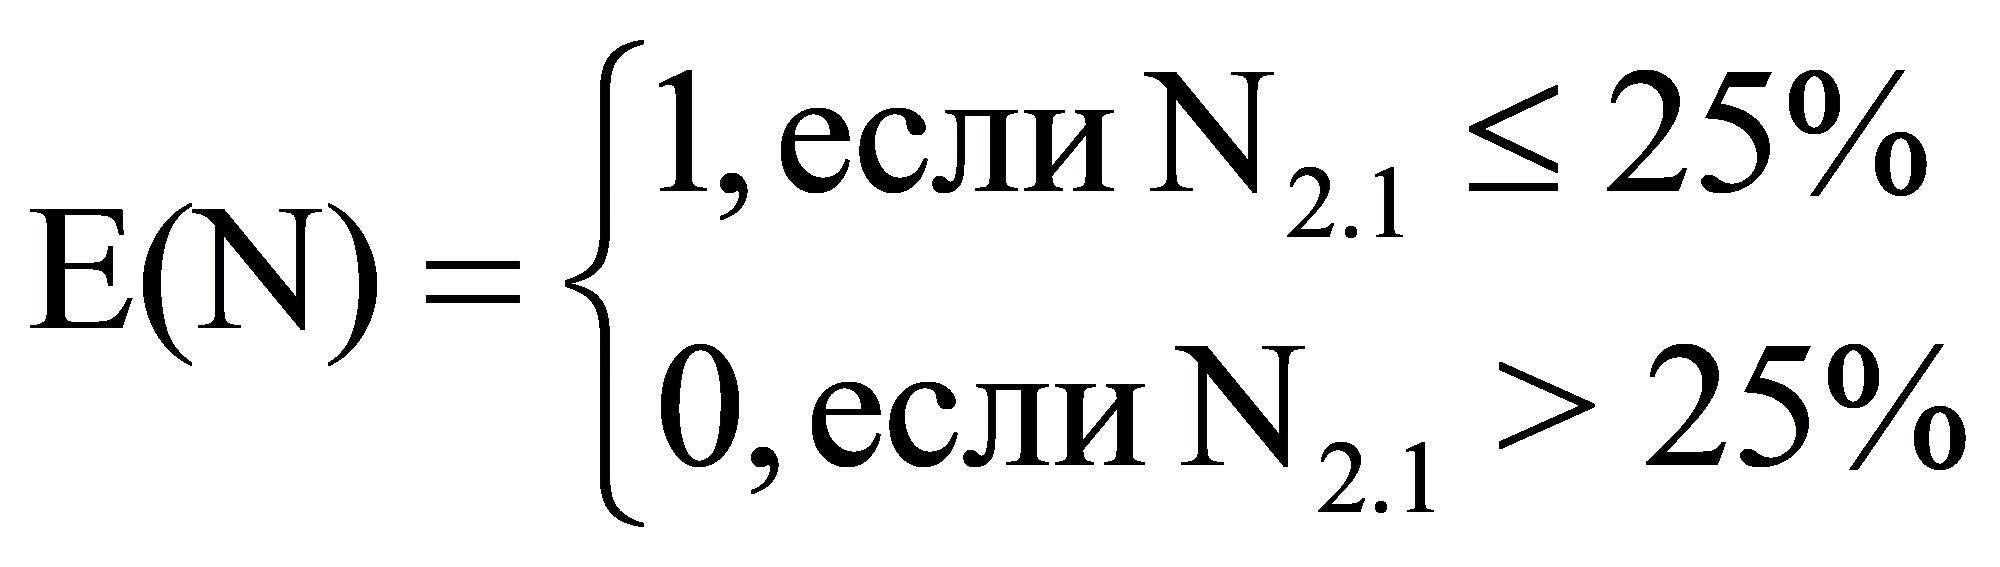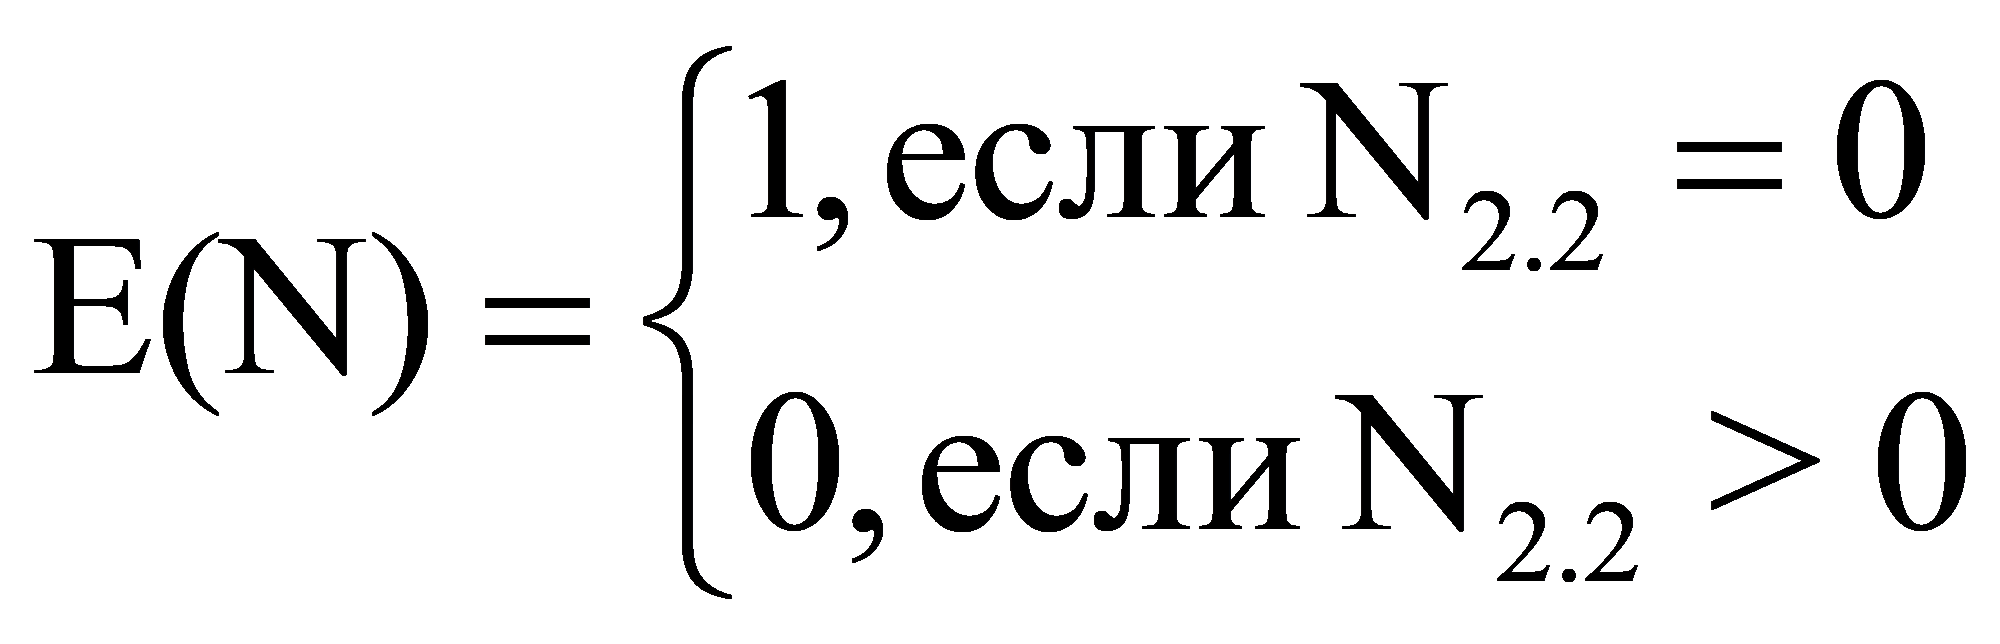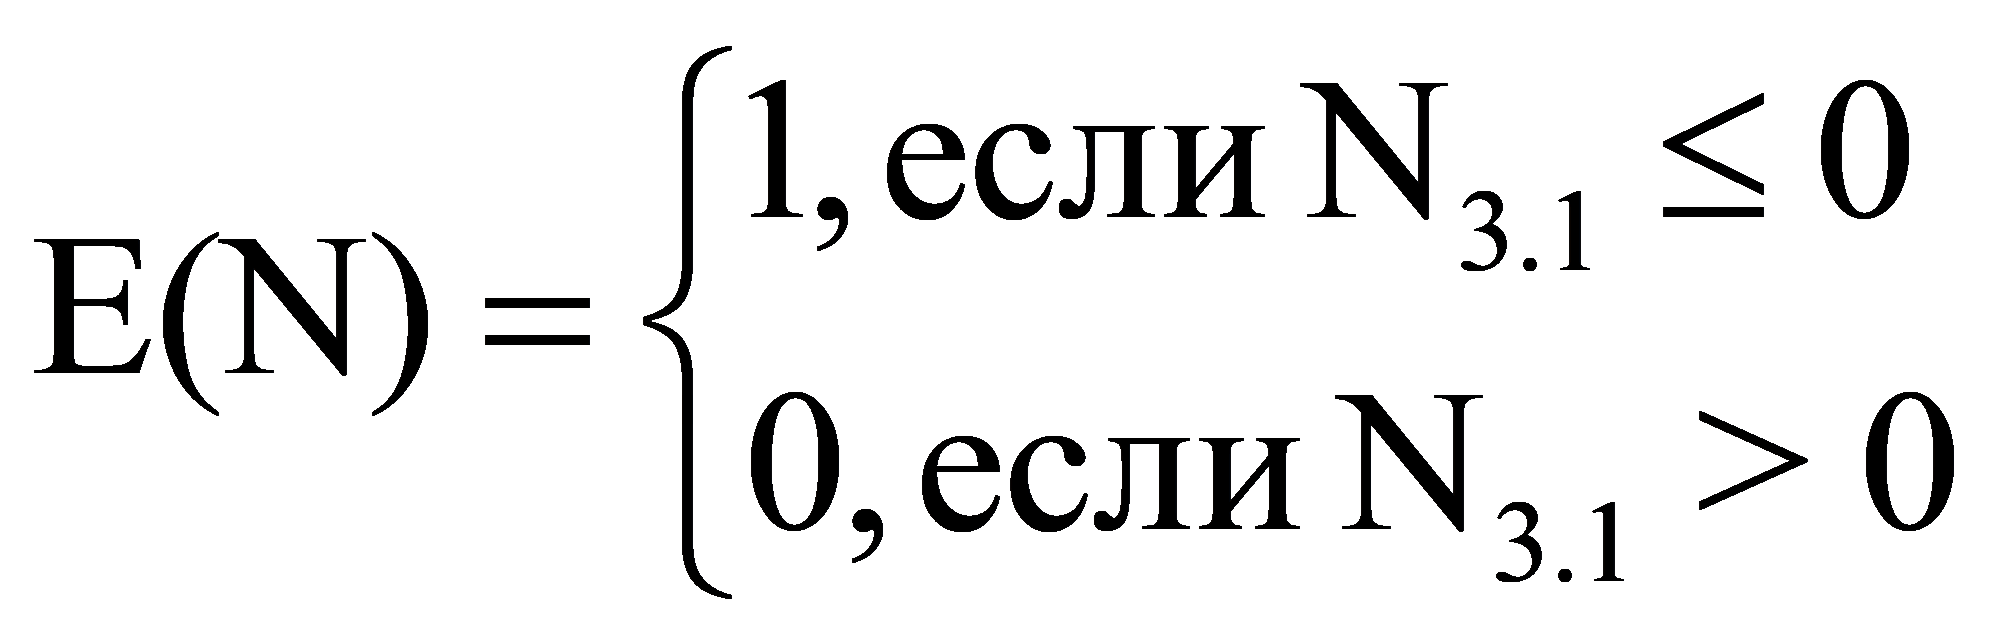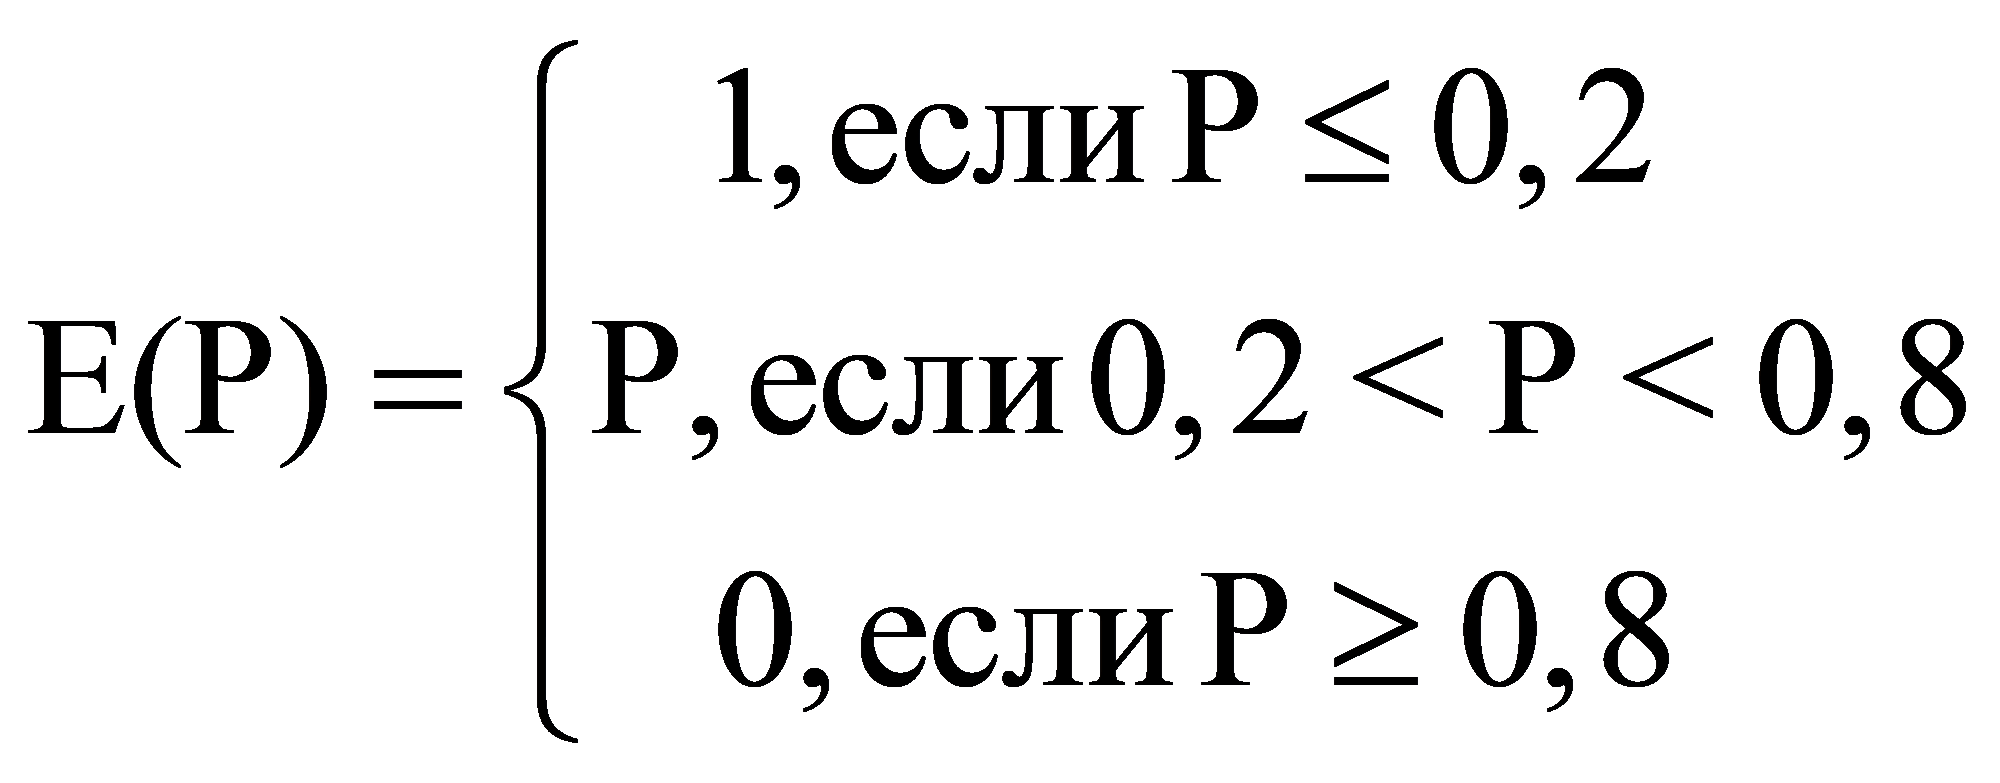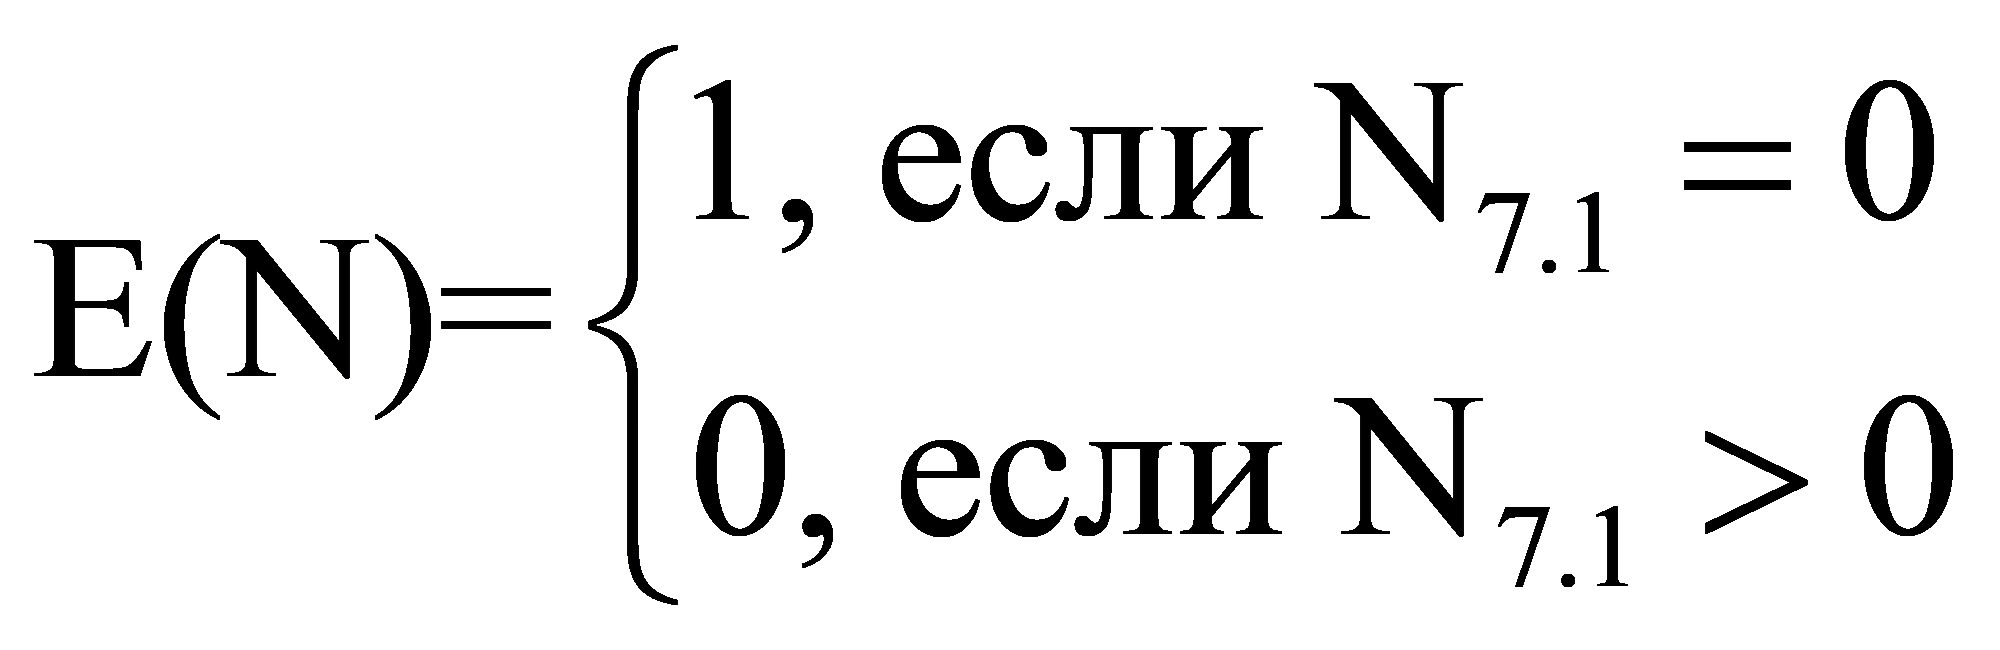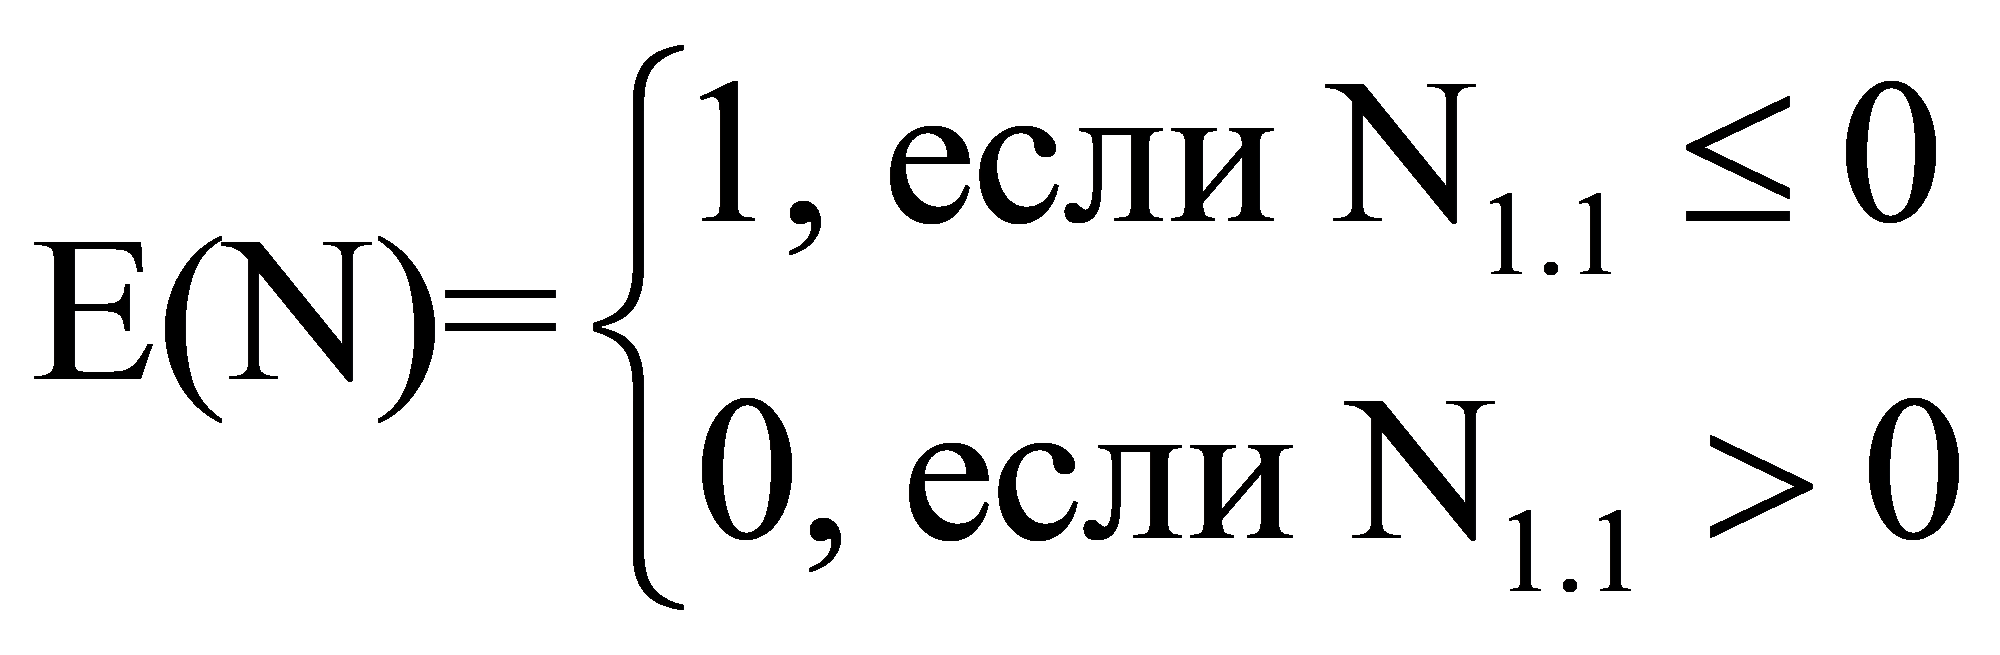---
title: "Приказ Росстата от 28.02.2023 N 79"
number: "79"
issuer: "Федеральная служба государственной статистики"
issued_on: 2023-02-28
redaction: 2023-04-17
status: утратил силу
canonical: "https://bukva.ai/docs/prikaz-79-2023-rosstat-federalnaya-sluzhba"
---

## Приказ Росстата от 28.02.2023 N 79

# Приказ Росстата от 28.02.2023 N 79

(ред. от 17.04.2023)

"О мерах по организации проведения мониторинга качества финансового менеджмента в отношении территориальных органов Федеральной службы государственной статистики и подведомственного ей федерального казенного учреждения"

> [!WARNING]
> Документ утратил силу в связи с изданием [Приказа](https://bukva.ai/docs/prikaz-245-2024-rosstat-federalnaya-sluzhba#p100014) Росстата от 18.06.2024 N 245, утвердившего новый [Порядок](https://bukva.ai/docs/prikaz-245-2024-rosstat-federalnaya-sluzhba#p100019).
> Начало действия редакции - 17.04.2023.
> Окончание действия документа - 17.06.2024.
> В соответствии с [пунктом 3](#p100008) данный документ применяется к отношениям, возникшим с 1 января 2023 года.


<div align="center">

<a id="p100001"></a>**МИНИСТЕРСТВО ЭКОНОМИЧЕСКОГО РАЗВИТИЯ РОССИЙСКОЙ ФЕДЕРАЦИИ**

<a id="p100002"></a>**ФЕДЕРАЛЬНАЯ СЛУЖБА ГОСУДАРСТВЕННОЙ СТАТИСТИКИ**

</div>


## <a id="p100003"></a>ПРИКАЗ

<div align="center">

**от 28 февраля 2023 г. N 79**

<a id="p100004"></a>**О МЕРАХ ПО ОРГАНИЗАЦИИ ПРОВЕДЕНИЯ МОНИТОРИНГА КАЧЕСТВА**<br>
**ФИНАНСОВОГО МЕНЕДЖМЕНТА В ОТНОШЕНИИ ТЕРРИТОРИАЛЬНЫХ**<br>
**ОРГАНОВ ФЕДЕРАЛЬНОЙ СЛУЖБЫ ГОСУДАРСТВЕННОЙ СТАТИСТИКИ**<br>
И ПОДВЕДОМСТВЕННОГО ЕЙ ФЕДЕРАЛЬНОГО КАЗЕННОГО УЧРЕЖДЕНИЯ

</div>


<a id="p100005"></a>В соответствии с подпунктом 2 пункта 6 статьи 160.2-1 Бюджетного кодекса Российской Федерации и Методическими рекомендациями по проведению мониторинга качества финансового менеджмента, утвержденными приказом Минфина России от 14 ноября 2019 г. N 1031, приказываю:
1. <a id="p100006"></a>Утвердить [Порядок](#p100012) проведения мониторинга качества финансового менеджмента в отношении территориальных органов Федеральной службой государственной статистики и подведомственного ей федерального казенного учреждения.
2. <a id="p100007"></a>Руководителям территориальных органов Федеральной службы государственной статистики и подведомственного ей федерального казенного учреждения проводить мониторинг качества финансового менеджмента в соответствии с требованиями Бюджетного кодекса Российской Федерации, с учетом Методических рекомендаций по проведению мониторинга качества финансового менеджмента, утвержденных приказом Минфина России от 14 ноября 2019 г. N 1031, и настоящего приказа.
3. <a id="p100008"></a>Установить, что положения настоящего приказа применяются к отношениям, возникшим с 1 января 2023 года.
4. <a id="p100009"></a>Контроль за исполнением настоящего приказа возложить на заместителя руководителя Федеральной службы государственной статистики Окладникова С.М.

<div align="right">

<a id="p100010"></a>Временно исполняющий обязанности<br>
руководителя Федеральной службы<br>
государственной статистики<br>
Д.Д.КЕНЧАДЗЕ

</div>


<div align="right">

<a id="p100011"></a>Утвержден<br>
приказом Росстата

</div>

<div align="center">

**от 28 февраля 2023 г. N 79**

</div>


## <a id="p100012"></a>ПОРЯДОК ПРОВЕДЕНИЯ МОНИТОРИНГА КАЧЕСТВА ФИНАНСОВОГО МЕНЕДЖМЕНТА В ОТНОШЕНИИ ТЕРРИТОРИАЛЬНЫХ ОРГАНОВ ФЕДЕРАЛЬНОЙ СЛУЖБОЙ ГОСУДАРСТВЕННОЙ СТАТИСТИКИ И ПОДВЕДОМСТВЕННОГО ЕЙ ФЕДЕРАЛЬНОГО КАЗЕННОГО УЧРЕЖДЕНИЯ


1. <a id="p100013"></a>Мониторинг качества финансового менеджмента проводится Федеральной службой государственной статистики в отношении ее территориальных органов и подведомственного ей федерального казенного учреждения.
2. <a id="p100014"></a>Годовой мониторинг качества финансового менеджмента в территориальных органах Федеральной службы государственной статистики (далее - ТО Росстата) и подведомственного ей федерального казенного учреждения (далее - ФКУ) проводится по состоянию на 1 января года, следующего за отчетным финансовым годом, по показателям согласно [приложению N 1](#p100036) к настоящему Порядку.
3. <a id="p100015"></a>Квартальный мониторинг качества финансового менеджмента в ТО Росстата и ФКУ проводится по состоянию на 1 июля и 1 октября текущего финансового года нарастающим итогом с начала года по показателям согласно [приложению N 2](#p100145) к настоящему Порядку.
4. <a id="p100016"></a>В целях проведения годового и квартального мониторинга качества финансового менеджмента ТО Росстата и ФКУ представляют в Федеральную службу государственной статистики информацию по показателям согласно [приложениям N 1](#p100036) и [N 2](#p100145) к настоящему Порядку соответственно.
5. <a id="p100017"></a>Итоговая оценка качества финансового менеджмента в ТО Росстата и ФКУ за отчетный период определяется по формуле:

<a id="p100018"></a> $E = \sum x_{i}* \sum {}_{ij}k_{ij}*n_{ij},$ 

<a id="p100019"></a>где:
<a id="p100020"></a>Е - итоговая оценка качества финансового менеджмента в ТО Росстата, ФКУ. При этом возможное максимальное значение составляет 100 баллов;
<a id="p100021"></a>xi - вес оцениваемого i-го направления финансового менеджмента в ТО Росстата;
<a id="p100022"></a>kij - коэффициент j-го показателя по i-му оцениваемому направлению финансового менеджмента в ТО Росстата, ФКУ;
<a id="p100023"></a>nij - оцениваемый j-й показатель по i-му направлению финансового менеджмента в ТО Росстата, ФКУ;
<a id="p100024"></a>i - оцениваемое направление финансового менеджмента в ТО Росстата, ФКУ;
<a id="p100025"></a>j - показатель, входящий в оцениваемое i-е направление финансового менеджмента в ТО Росстата, ФКУ.
6. <a id="p100026"></a>Значения итоговой оценки качества финансового менеджмента ранжируются следующим образом:
<a id="p100027"></a>от 90,1 до 100,0 баллов - "отлично";
<a id="p100028"></a>от 80,1 до 90,0 баллов - "хорошо";
<a id="p100029"></a>от 60,1 до 80,0 баллов - "удовлетворительно";
<a id="p100030"></a>до 60,0 баллов - "неудовлетворительно".
7. <a id="p100031"></a>Управление правового обеспечения:
1) <a id="p100032"></a>до 30 мая текущего финансового года рассчитывает показатели годового мониторинга качества финансового менеджмента в ТО Росстата, ФКУ согласно [приложению N 1](#p100036) к Порядку;
2) <a id="p100033"></a>в срок, не превышающий 30 календарных дней со дня сдачи бюджетной отчетности по главе 157 "Федеральная служба государственной статистики", осуществляет расчет показателей квартального мониторинга качества финансового менеджмента в ТО Росстата, ФКУ согласно [приложению N 2](#p100145) к Порядку;
3) <a id="p100034"></a>по итогам оценки формирует Отчет о результатах мониторинга качества финансового менеджмента в ТО Росстата, ФКУ, а также выстраивает рейтинг ТО Росстата и представляет на согласование руководителю Росстата и после согласования размещает на официальном сайте Росстата в информационно-коммуникационной сети "Интернет" в разделе "Документы", подразделе "Обеспечение деятельности Росстата".


<div align="right">

<a id="p100035"></a>Приложение N 1<br>
к Порядку проведения мониторинга качества<br>
финансового менеджмента в отношении<br>
территориальных органов Федеральной службой<br>
государственной статистики и подведомственного<br>
ей федерального казенного учреждения,<br>
утвержденному приказом Росстата<br>
от 28 февраля 2023 г. N 79

</div>


<div align="center">

<a id="p100036"></a>**ПОКАЗАТЕЛИ**<br>
**ГОДОВОГО МОНИТОРИНГА КАЧЕСТВА ФИНАНСОВОГО МЕНЕДЖМЕНТА**<br>
**В ТЕРРИТОРИАЛЬНЫХ ОРГАНАХ И ФЕДЕРАЛЬНОМ КАЗЕННОМ УЧРЕЖДЕНИИ**<br>
**ФЕДЕРАЛЬНОЙ СЛУЖБЫ ГОСУДАРСТВЕННОЙ СТАТИСТИКИ**

</div>


<table>
<colgroup><col width="13%"><col width="14%"><col width="7%"><col width="24%"><col width="23%"><col width="13%"><col width="8%"></colgroup>
<tr><td><a id="p100037"></a>Наименование показателя</td><td><a id="p100038"></a>Расчет показателя</td><td><a id="p100039"></a>Единица измерения</td><td><a id="p100040"></a>Документы (формы бюджетной отчетности), используемые для расчета показателя</td><td><a id="p100041"></a>Оценка</td><td><a id="p100042"></a>Комментарий</td><td><a id="p100043"></a>Вес направления/коэффициент показателя</td></tr>
<tr><td><a id="p100044"></a>1</td><td><a id="p100045"></a>2</td><td><a id="p100046"></a>3</td><td><a id="p100047"></a>4</td><td><a id="p100048"></a>5</td><td><a id="p100049"></a>6</td><td><a id="p100050"></a>7</td></tr>
<tr><td colspan="6"><a id="p100051"></a>1. Эффективность исполнения бюджета по доходам</td><td><a id="p100052"></a>20%</td></tr>
<tr><td><a id="p100053"></a>1.1. Управление дебиторской задолженностью по доходам</td><td><a id="p100054"></a>N<sub>1</sub>.<sub>1</sub> = D1 - D0,<br>где:<br>D1 - сумма дебиторской задолженности по доходам по состоянию на конец отчетного периода;<br>D0 - сумма дебиторской задолженности по доходам по состоянию на начало отчетного периода</td><td><a id="p100055"></a>руб.</td><td><a id="p100056"></a>Сведения по дебиторской и кредиторской задолженности за отчетный финансовый год по форме 0503169, утвержденной приказом Минфина России от 28.12.2010 N 191н</td><td><a id="p100057"></a><img src="https://i.bukva.ai/Um5Whf4Az/img_0.png" alt="формула"></td><td><a id="p100058"></a>Негативным считается факт увеличения дебиторской задолженности по доходам. Позитивно расценивается сокращение величины дебиторской задолженности по доходам</td><td><a id="p100059"></a>0,5</td></tr>
<tr><td><a id="p100060"></a>1.2. Наличие просроченной дебиторской задолженности на 1 января года, следующего за отчетным</td><td><a id="p100061"></a>N1.2 = k,<br>где:<br>k - объем просроченной дебиторской задолженности на 1 января года, следующего за отчетным, за исключением дебиторской задолженности, отраженной на счете 120900000 "Расчеты по ущербу и иным доходам"</td><td><a id="p100062"></a>руб.</td><td><a id="p100063"></a>Сведения по дебиторской и кредиторской задолженности за отчетный финансовый год по форме 0503169, утвержденной приказом Минфина России от 28.12.2010 N 191н</td><td><a id="p100064"></a><img src="https://i.bukva.ai/Um5Whf4Az/img_1.png" alt="формула"></td><td><a id="p100065"></a>Негативным считается факт наличия просроченной дебиторской задолженности</td><td><a id="p100066"></a>0,5</td></tr>
<tr><td colspan="6"><a id="p100067"></a>2. Исполнение бюджета по расходам</td><td><a id="p100068"></a>20%</td></tr>
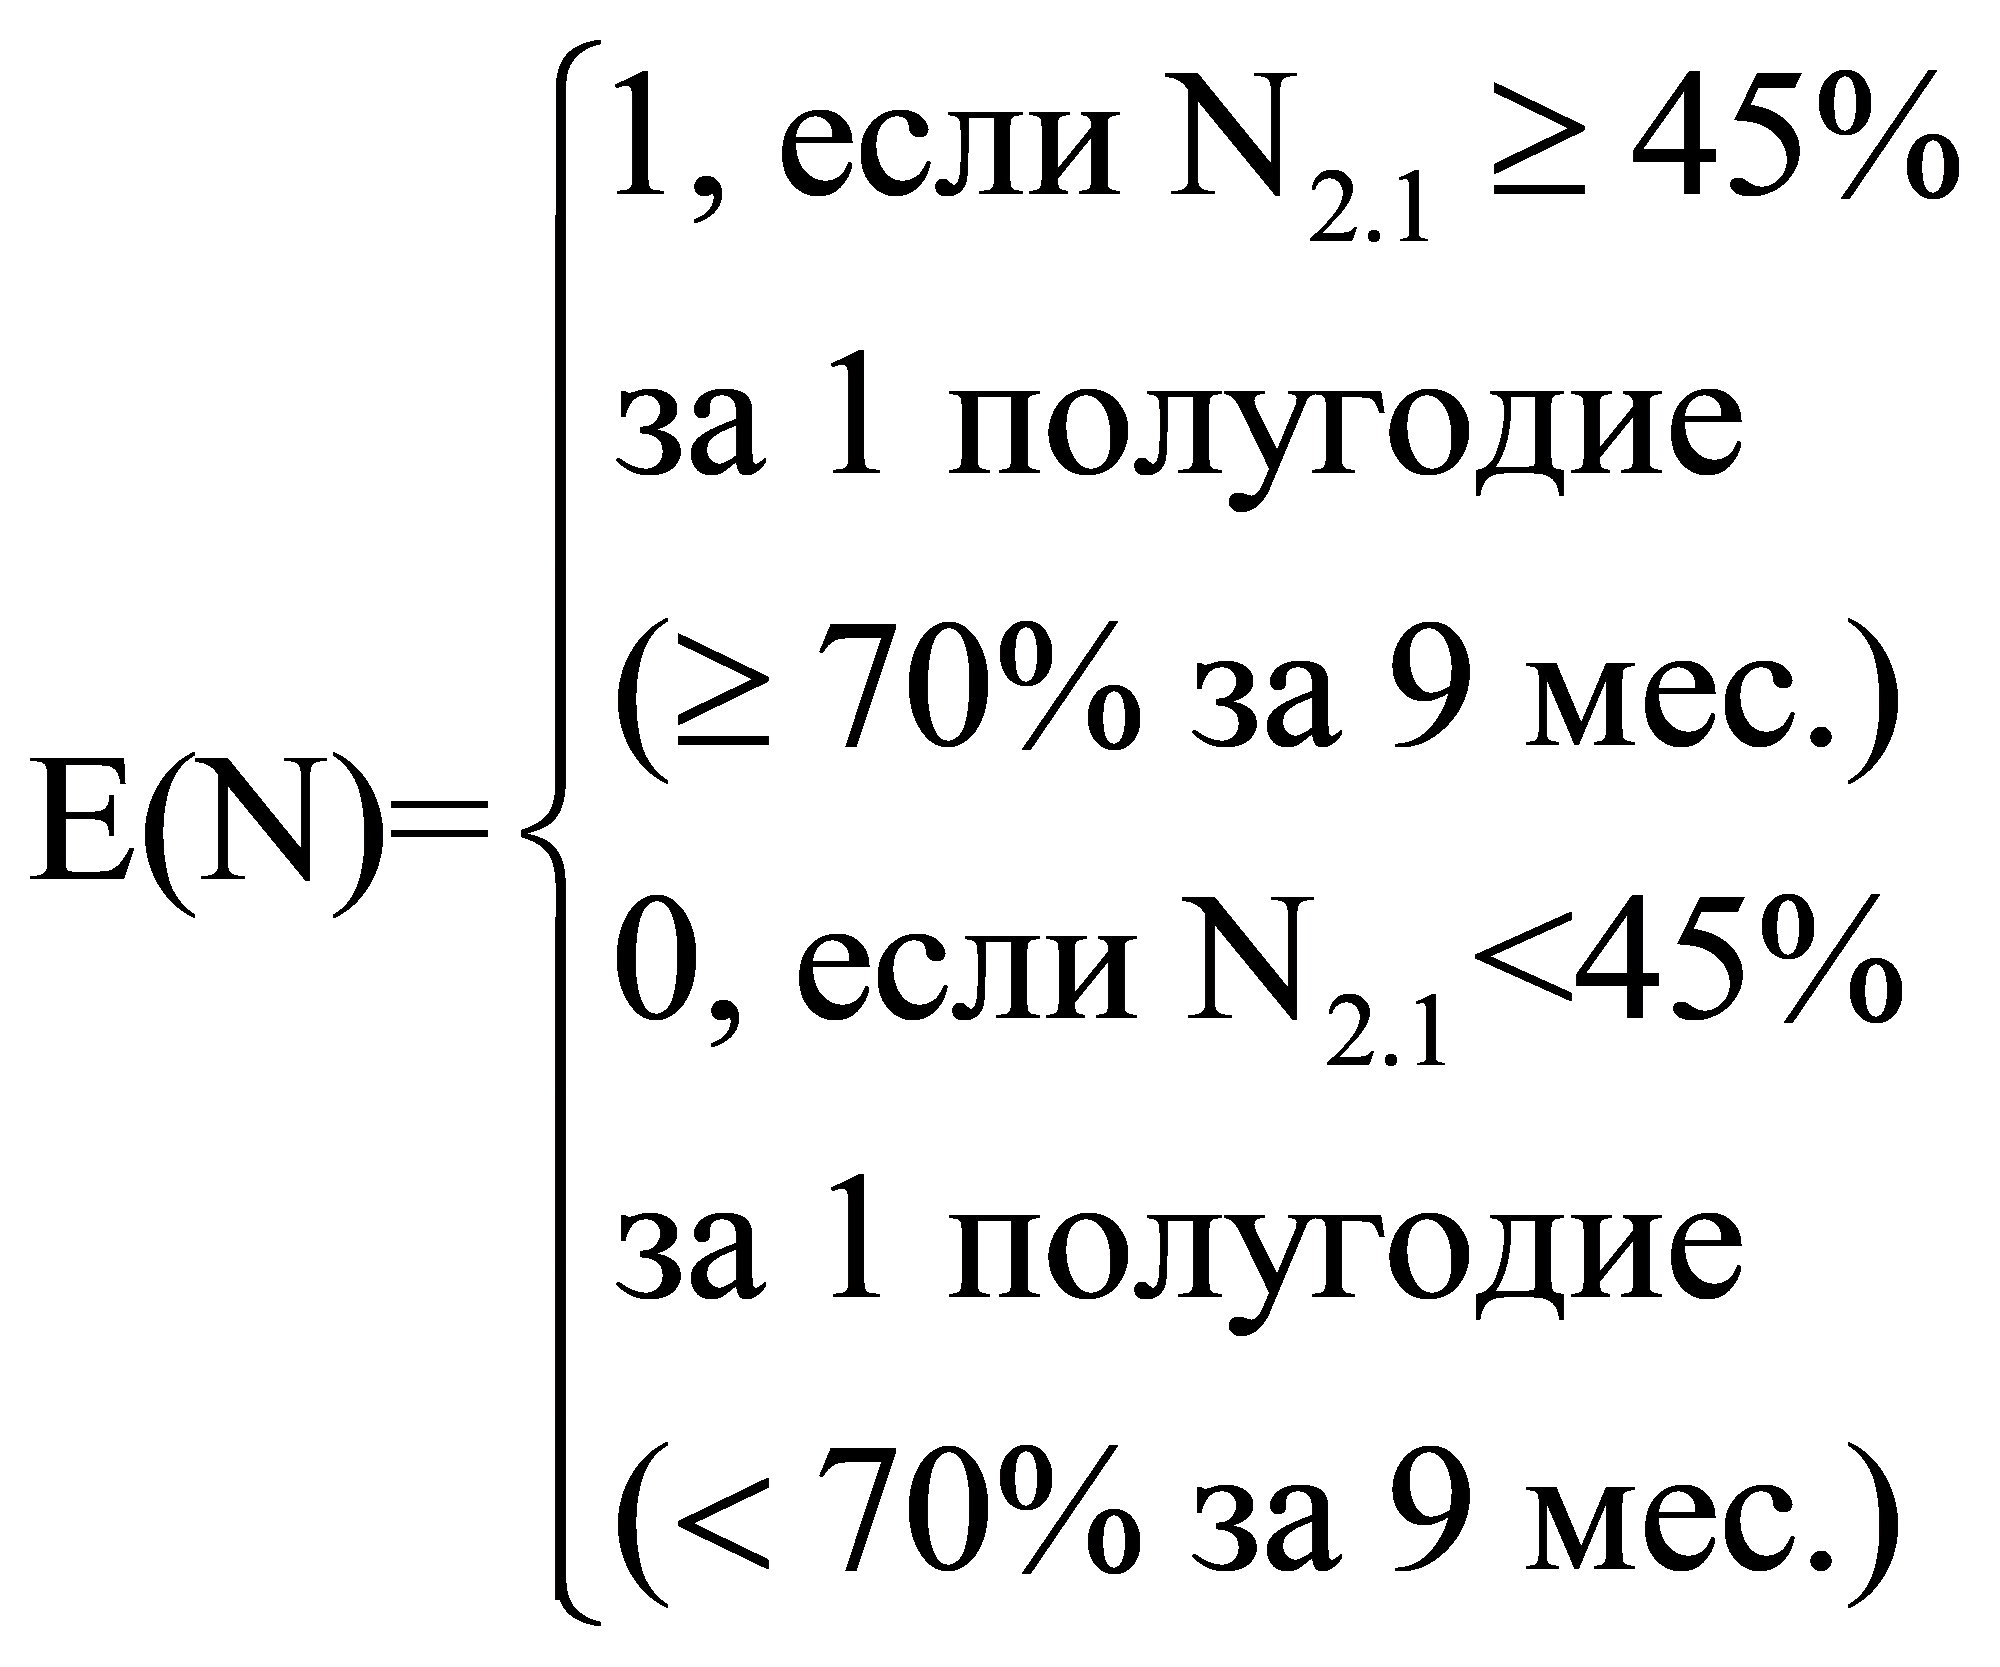
<tr><td><a id="p100069"></a>2.1. Равномерность исполнения федерального бюджета по расходам</td><td><a id="p100070"></a>$N_{2.1} = \frac{V_{4}}{V} *100,$<br>где:<br>V - объем кассовых выплат по расходам федерального бюджета в отчетном финансовом году;<br>V4 - объем кассовых выплат по расходам федерального бюджета в IV квартале отчетного финансового года</td><td><a id="p100071"></a>%</td><td><a id="p100072"></a>Сведения о кассовом исполнении по расходам (форма 0503127) за отчетный финансовый год и IV квартал отчетного финансового года соответственно</td><td><a id="p100073"></a><img src="https://i.bukva.ai/Um5Whf4Az/img_2.png" alt="формула"></td><td><a id="p100074"></a>Показатель выявляет превышение от целевого значения расходов в IV квартале отчетного финансового года</td><td><a id="p100075"></a>0,5</td></tr>
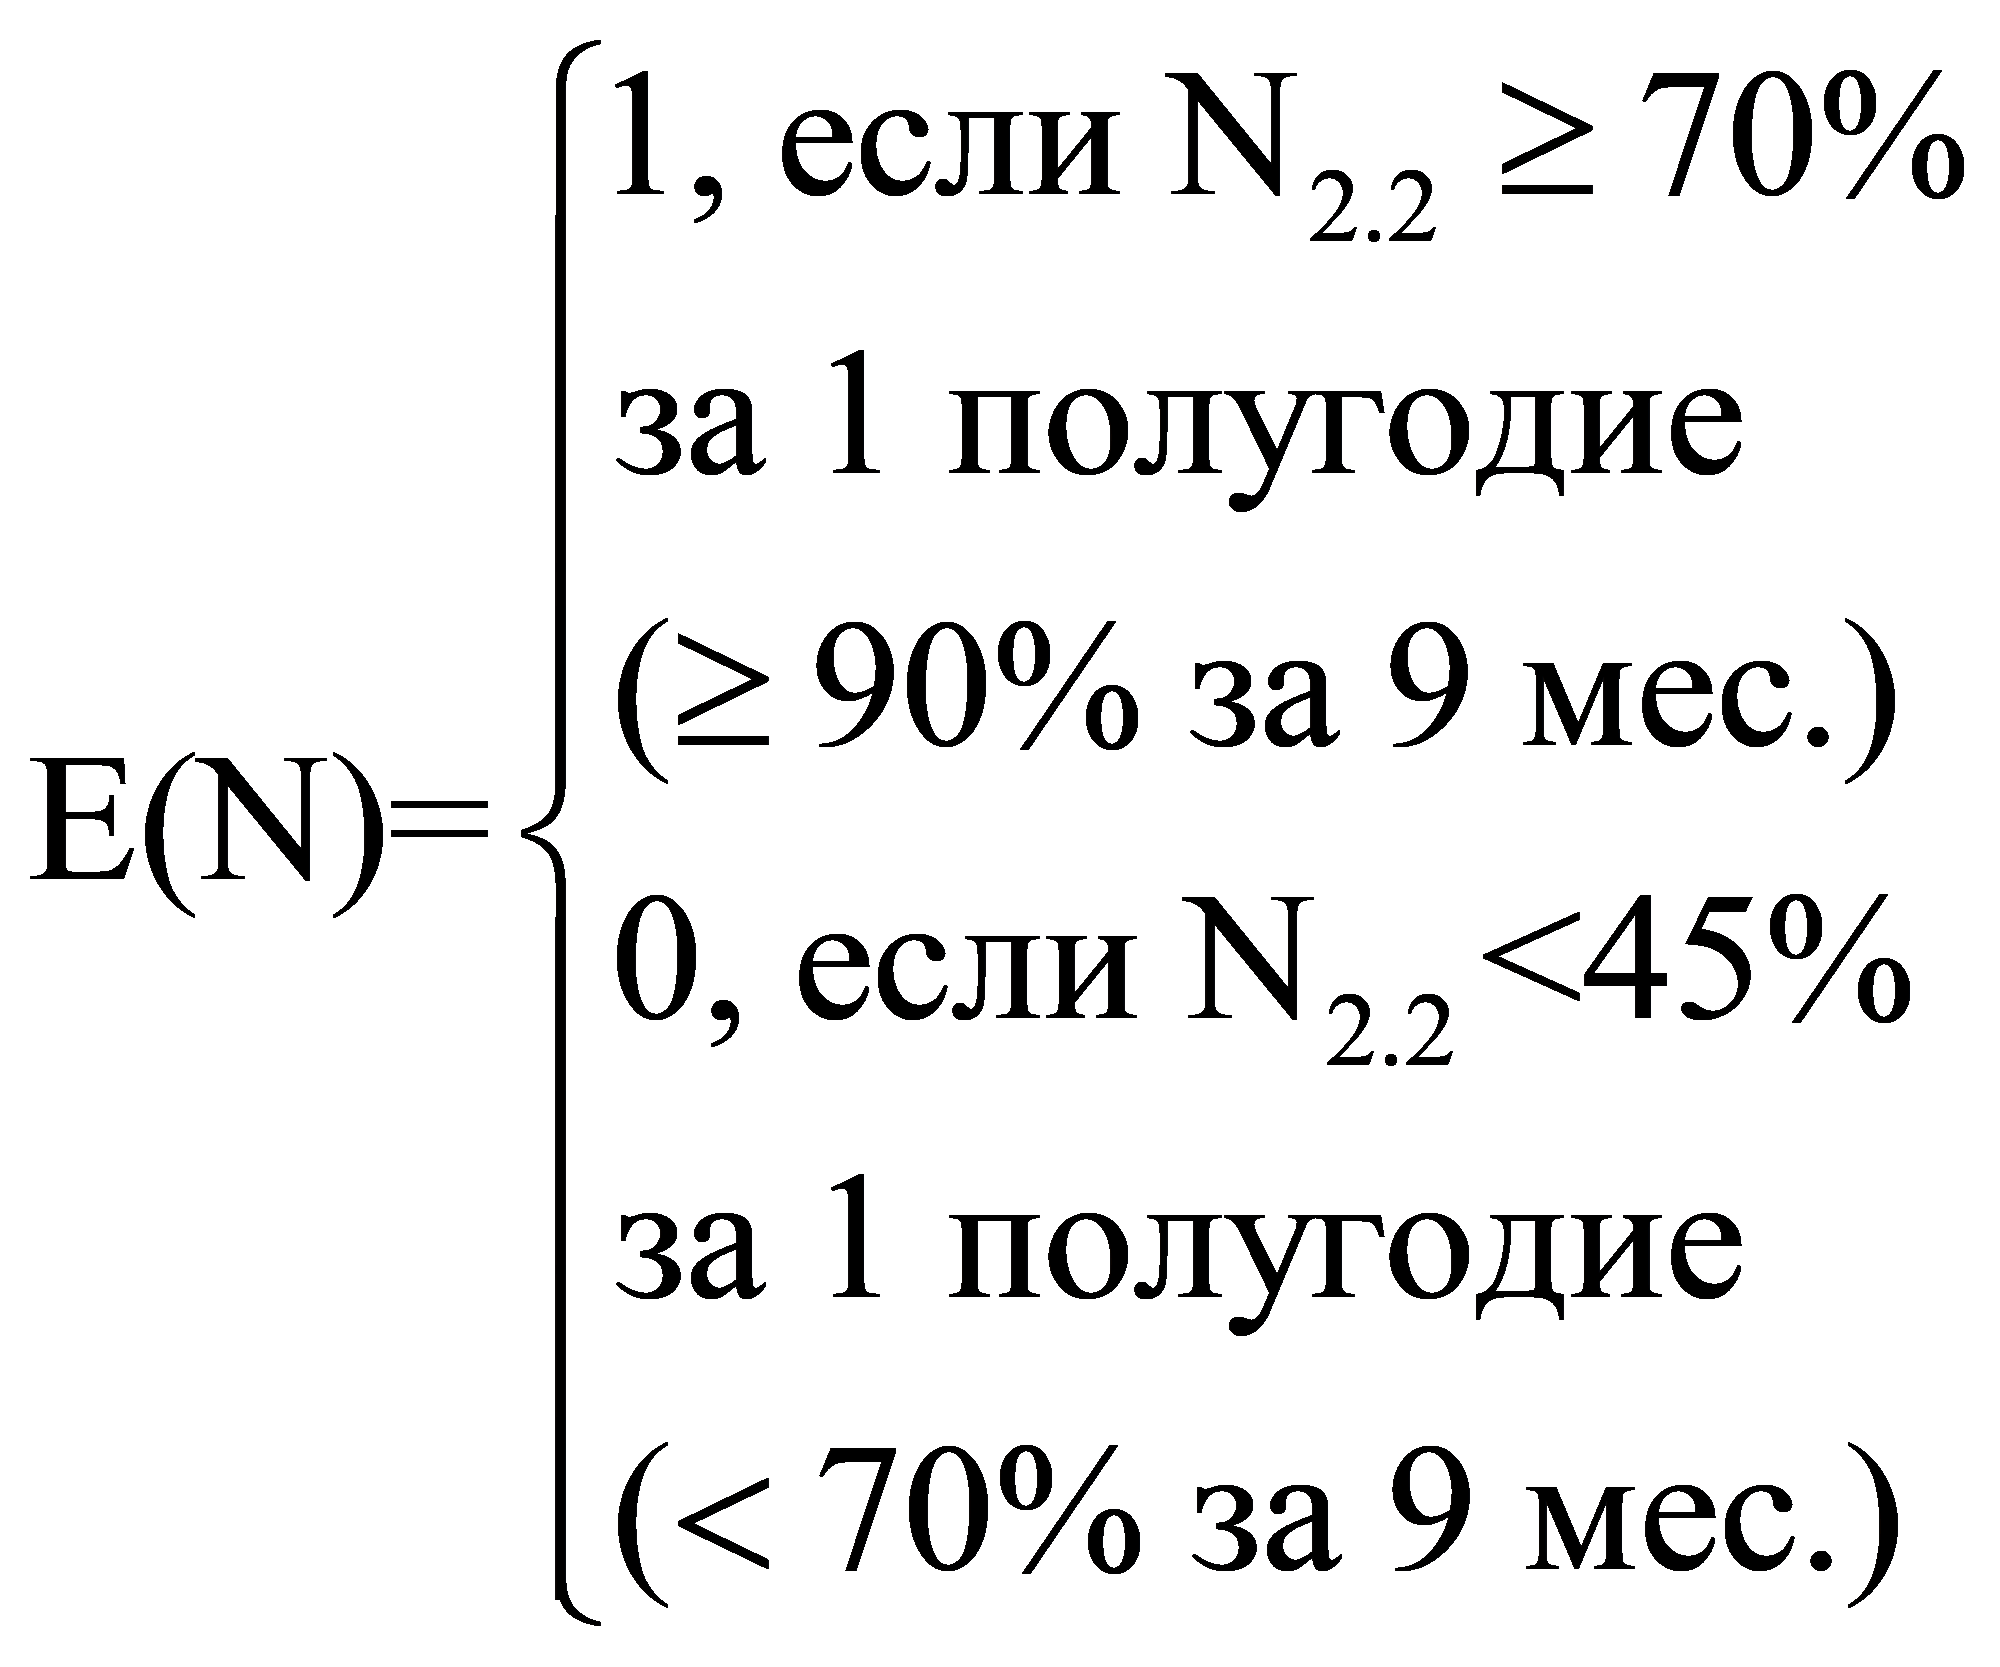
<tr><td><a id="p100195"></a>2.2. Наличие просроченной кредиторской задолженности по расчетам с поставщиками и подрядчиками</td><td><a id="p100196"></a>$N_{2.2} = \frac{\text{К}}{\text{Е}} *100,$<br>где:<br>K - объем просроченной кредиторской задолженности по расчетам с поставщиками и подрядчиками в отчетном финансовом году по состоянию на 1 января финансового года, следующего за отчетным<br>E - кассовое исполнение по расходам на поставки товаров, выполнение работ, оказание услуг в отчетном финансовом году</td><td><a id="p100078"></a>руб.</td><td><a id="p100079"></a>Сведения по дебиторской и кредиторской задолженности за отчетный финансовый год по форме 0503169, сведения о кассовом исполнении по расходам за отчетный период по форме 0503127, утвержденным приказом Минфина России от 28.12.2010 N 191н</td><td><a id="p100080"></a><img src="https://i.bukva.ai/Um5Whf4Az/img_3.png" alt="формула"></td><td><a id="p100081"></a>Негативно оценивается факт наличия просроченной кредиторской задолженности по расчетам с поставщиками и подрядчиками</td><td><a id="p100082"></a>0,5</td></tr>
<tr><td colspan="7"><a id="p100083"></a>(в ред. <a href="https://bukva.ai/docs/prikaz-175-2023-rosstat-federalnaya-sluzhba#p100006">Приказа</a> Росстата от 17.04.2023 N 175)<br>3. Исполнение судебных актов</td></tr>
<tr><td colspan="6"><a id="p100084"></a>10%</td><td><a id="p100085"></a>3.1. Эффективность работы по сокращению принятых в отчетном финансовом году обязательств по вступившим в законную силу судебным актам (исполнительным листам)</td></tr>
<tr><td><a id="p100086"></a>N3.1 = k - ky,</td><td><a id="p100087"></a>где:<br>k - общая сумма исковых требований в денежном выражении по принятым денежным обстоятельствам, определенная судом к взысканию по актам, вступившим в законную силу в отчетном периоде;<br>ky - общая сумма уменьшения денежных обязательств по исковым требованиям в отчетном периоде<br>руб.</td><td><a id="p100088"></a>Сведения об исполнении судебных решений по денежным обязательствам по форме 0503296, утвержденной приказом Минфина России от 28.12.2010 N 191н</td><td><a id="p100089"></a><img src="https://i.bukva.ai/Um5Whf4Az/img_4.png" alt="формула"></td><td><a id="p100090"></a>Целевым ориентиром является значение показателя, равное "0"</td><td><a id="p100091"></a>1,0</td><td><a id="p100092"></a>4. Учет и отчетность</td></tr>
<tr><td colspan="6"><a id="p100093"></a>20%</td><td><a id="p100094"></a>4.1. Своевременность представления информации в территориальный орган Федерального казначейства для пояснительной записки</td></tr>
<tr><td><a id="p100095"></a>N4.1 - своевременность представления информации для пояснительной записки (согласно переданным полномочиям по ведению учета и формированию отчетности)</td><td><a id="p100096"></a>Да/нет</td><td><a id="p100097"></a>Сведения, необходимые для раскрытия в пояснительной записке</td><td><a id="p100098"></a>E(N) = 1, если информация представлена своевременно и в полном объеме;</td><td><a id="p100099"></a>E(N) = 0, если информация представлена несвоевременно и (или) не в полном объеме<br>Негативно расценивается несвоевременное и(или) неполное представление информации для формирования бюджетной отчетности</td><td><a id="p100100"></a>1,0</td><td><a id="p100101"></a>5. Осуществление закупок товаров, работ и услуг для обеспечения государственных нужд</td></tr>
<tr><td colspan="6"><a id="p100102"></a>10%</td><td><a id="p100103"></a>5.1. Доля контрактов, заключенных с единственным поставщиком (подрядчиком, исполнителем) по результатам несостоявшихся конкурентных способов определения поставщиков (подрядчиков, исполнителей)</td></tr>
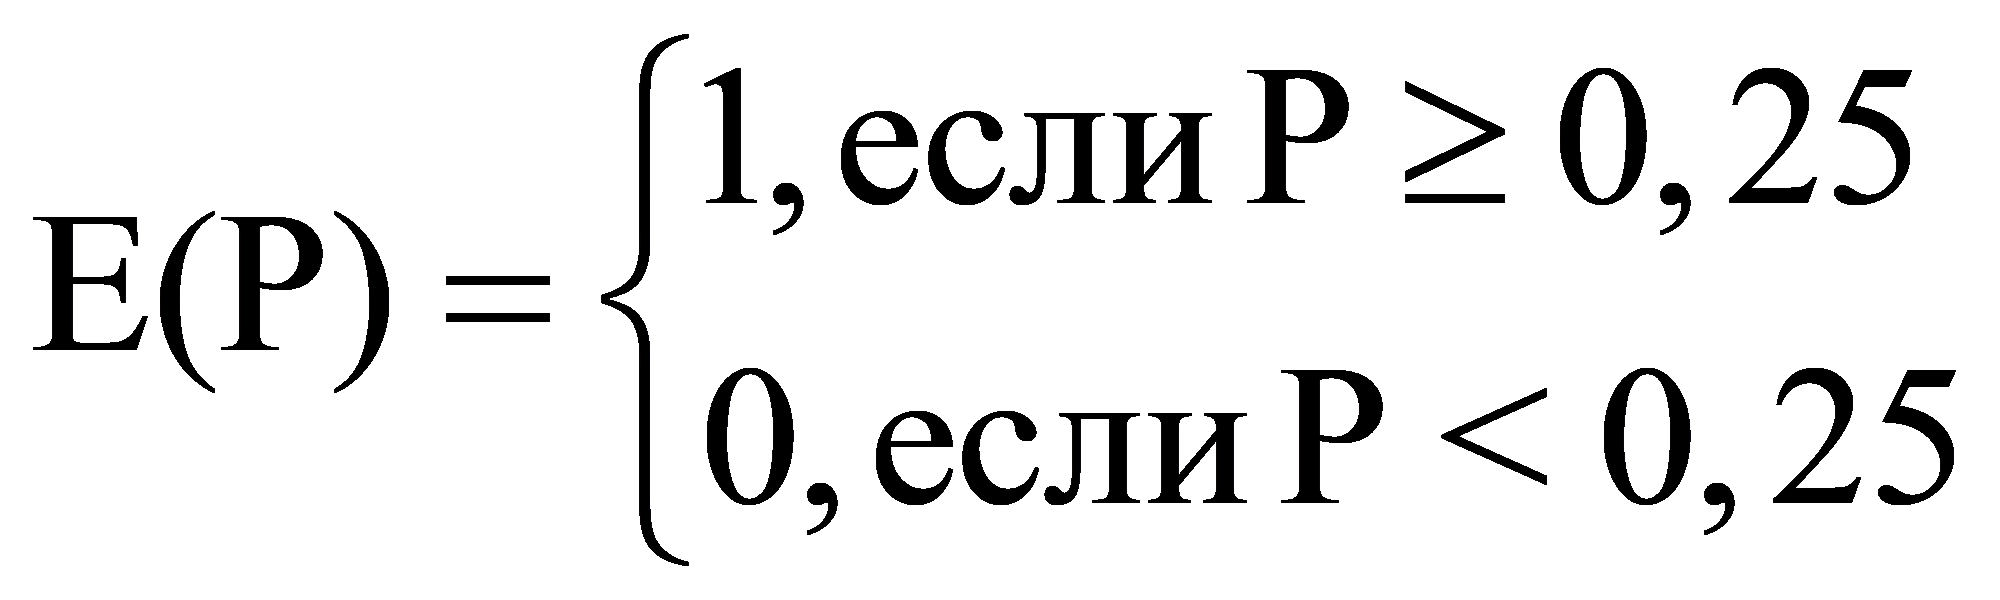
<tr><td><a id="p100104"></a>$\text{Р} = \frac{\text{К}_{kse}}{K_{ks}} ,$</td><td><a id="p100105"></a>где:<br>Kkse - количество контрактов, заключенных с единственным поставщиком (подрядчиком, исполнителем) по результатам несостоявшихся конкурентных способов определения поставщиков (подрядчиков, исполнителей) в отчетном периоде (в единицах);<br>Kks - общее количество заключенных контрактов в отчетном периоде по результатам конкурентных способов определения поставщиков (подрядчиков, исполнителей) (в единицах)<br>%</td><td><a id="p100106"></a>Информация, размещенная на ЕИС <a href="#p100143">&lt;1&gt;</a></td><td><a id="p100107"></a><img src="https://i.bukva.ai/Um5Whf4Az/img_5.png" alt="формула"></td><td><a id="p100108"></a>Показатель характеризует степень влияния нерыночных факторов и уровень организации закупочной деятельности главного администратора</td><td><a id="p100109"></a>0,5</td><td><a id="p100110"></a>5.2. Доля участия субъектов малого предпринимательства, социально ориентированных некоммерческих организаций в закупках</td></tr>
<tr><td><a id="p100111"></a>$\text{Р} = \frac{Z_{ksmp}}{SZ} ,$</td><td><a id="p100112"></a>где:<br>Zksmp - объем закупок главного администратора у субъектов малого предпринимательства и социально ориентированных некоммерческих организаций в отчетном периоде (в тыс. рублей);<br>SZ - совокупный годовой объем закупок главного администратора, за исключением объема закупок главного администратора, сведения о которых составляют государственную тайну (в тыс. рублей)<br>%</td><td><a id="p100113"></a>Информация, размещенная на ЕИС</td><td><a id="p100114"></a><img src="https://i.bukva.ai/Um5Whf4Az/img_6.png" alt="формула"></td><td><a id="p100115"></a>Показатель отражает объем закупок главного администратора у субъектов малого предпринимательства и социально ориентированных некоммерческих организаций в отчетном периоде</td><td><a id="p100116"></a>0,5</td><td><a id="p100117"></a>6. Контроль и аудит</td></tr>
<tr><td colspan="6"><a id="p100118"></a>10%</td><td><a id="p100119"></a>6.1. Наличие замечаний внешних контрольных органов и Росстата по результатам проверки в отчетном финансовом году</td></tr>
<tr><td><a id="p100120"></a>N6.1 - наличие замечаний внешних контрольных органов и Росстата по результатам проверки в отчетном финансовом году</td><td><a id="p100121"></a>раз</td><td><a id="p100122"></a>Акты (итоговый документ) о результатах проверок</td><td><a id="p100123"></a>E(N) = 1, если в Акте по результатам проверки в отчетном году внешних контрольных органов и Росстата не отражены нарушения;</td><td><a id="p100124"></a>E(N) = 0, если в Акте по результатам проверки в отчетном году внешних контрольных органов и Росстата отражены нарушения<br>Негативно расценивается наличие в Акте внешних контрольных органов и Росстата по итогам проверки, проведенной в отчетном финансовом году, нарушений</td><td><a id="p100125"></a>0,6</td><td><a id="p100126"></a>6.2. Своевременное предоставление в территориальный орган Федерального казначейства информации о наличии фактов и (или) признаков, влияющих на достоверность бюджетной отчетности и порядок ведения бюджетного учета</td></tr>
<tr><td><a id="p100127"></a>N6.2 - своевременность представления информации</td><td><a id="p100128"></a>Да/нет</td><td><a id="p100129"></a>Обобщение информации об организации внутреннего финансового контроля, формировании первичных учетных документов, о результатах проведения инвентаризации, соблюдении сроков передачи первичных учетных документов и информации в территориальные органы Федерального казначейства для обеспечения ведения бюджетного учета, а также о наличии (отсутствии) фактов и (или) признаков, влияющих на достоверность бюджетной отчетности и порядок ведения бюджетного учета (ГИИС "ЭБ" облако передачи данных в казначейство)</td><td><a id="p100130"></a>E(N) = 1, если информация представлена своевременно и в полном объеме;</td><td><a id="p100131"></a>E(N) = 0, если информация представлена не своевременно и (или) не в полном объеме<br>Негативно расценивается несвоевременное и (или) неполное представление информации</td><td><a id="p100132"></a>0,4</td><td><a id="p100133"></a>7. Управление имуществом</td></tr>
<tr><td colspan="6"><a id="p100134"></a>10%</td><td><a id="p100135"></a>7.1. Объем выявленных недостач</td></tr>
<tr><td><a id="p100136"></a>N7.1 = k,</td><td><a id="p100137"></a>где:<br>k - сумма установленных недостач имущества ТО Росстата в отчетном финансовом году<br>руб.</td><td><a id="p100138"></a>Сведения о проведении инвентаризации, отраженные в Пояснительной записке; Сведения о движении нефинансовых активов по форме 0503168, утвержденной приказом Минфина России от 28.12.2010 N 191н</td><td><a id="p100139"></a><img src="https://i.bukva.ai/Um5Whf4Az/img_7.png" alt="формула"></td><td><a id="p100140"></a>Негативно расценивается наличие установленного факта недостач имущества ТО Росстата</td><td><a id="p100141"></a>1,0</td><td></td></tr>
</table>


<a id="p100142"></a>

---

<a id="p100143"></a><1> Федеральная государственная информационная система "Единая информационная система управления кадровым составом государственной гражданской службы Российской Федерации".


<div align="right">

<a id="p100144"></a>Приложение N 2<br>
к Порядку проведения мониторинга качества<br>
финансового менеджмента в отношении<br>
территориальных органов Федеральной службой<br>
государственной статистики и подведомственного<br>
ей федерального казенного учреждения,<br>
утвержденному приказом Росстата<br>
от 28 февраля 2023 г. N 79

</div>


<div align="center">

<a id="p100145"></a>**ПОКАЗАТЕЛИ**<br>
**КВАРТАЛЬНОГО МОНИТОРИНГА КАЧЕСТВА ФИНАНСОВОГО МЕНЕДЖМЕНТА**<br>
**В ТЕРРИТОРИАЛЬНЫХ ОРГАНАХ И ФЕДЕРАЛЬНОМ КАЗЕННОМ УЧРЕЖДЕНИИ**<br>
**ФЕДЕРАЛЬНОЙ СЛУЖБЫ ГОСУДАРСТВЕННОЙ СТАТИСТИКИ**

</div>


<table>
<colgroup><col width="9%"><col width="14%"><col width="7%"><col width="24%"><col width="27%"><col width="10%"><col width="10%"></colgroup>
<tr><td><a id="p100146"></a>Наименование показателя</td><td><a id="p100147"></a>Расчет показателя</td><td><a id="p100148"></a>Единица измерения</td><td><a id="p100149"></a>Документы (формы бюджетной отчетности), используемые для расчета показателя</td><td><a id="p100150"></a>Оценка</td><td><a id="p100151"></a>Комментарий</td><td><a id="p100152"></a>Вес направления/коэффициент показателя</td></tr>
<tr><td><a id="p100153"></a>1</td><td><a id="p100154"></a>2</td><td><a id="p100155"></a>3</td><td><a id="p100156"></a>4</td><td><a id="p100157"></a>5</td><td><a id="p100158"></a>6</td><td><a id="p100159"></a>7</td></tr>
<tr><td colspan="6"><a id="p100160"></a>1. Эффективность исполнения бюджета по доходам</td><td><a id="p100161"></a>30%</td></tr>
<tr><td><a id="p100162"></a>1.1. Управление дебиторской задолженностью по доходам</td><td><a id="p100163"></a>N1.1 = D1 - D0,<br>где:<br>D1 - сумма дебиторской задолженности по доходам по состоянию на конец отчетного периода;<br>D0 - сумма дебиторской задолженности по доходам по состоянию на начало отчетного периода</td><td><a id="p100164"></a>руб.</td><td><a id="p100165"></a>Сведения по дебиторской и кредиторской задолженности за полугодие и 9 месяцев текущего финансового года соответственно по форме 0503169, утвержденной приказом Минфина России от 28.12.2010 N 191н</td><td><a id="p100166"></a><img src="https://i.bukva.ai/Um5Whf4Az/img_8.png" alt="формула"></td><td><a id="p100167"></a>Негативным считается факт увеличения дебиторской задолженности по доходам. Позитивно расценивается сокращение величины дебиторской задолженности по доходам</td><td><a id="p100168"></a>1,0</td></tr>
<tr><td colspan="6"><a id="p100169"></a>2. Исполнение бюджета по расходам</td><td><a id="p100170"></a>30%</td></tr>
<tr><td><a id="p100171"></a>2.1. Равномерность исполнения федерального бюджета по расходам</td><td><a id="p100172"></a>$N_{2.1} = \frac{V_{4}}{V} *100,$<br>где:<br>V - объем лимитов бюджетных обязательств, доведенных на текущий финансовый год;<br>V4 - объем кассовых выплат по расходам федерального бюджета в отчетном периоде (полугодие и 9 месяцев)</td><td><a id="p100173"></a>%</td><td><a id="p100174"></a>Сведения о кассовом исполнении по расходам (форма 0503127, утвержденная приказом Минфина России от 28.12.2010 N 191н) за полугодие и 9 месяцев текущего финансового года соответственно</td><td><a id="p100175"></a><img src="https://i.bukva.ai/Um5Whf4Az/img_9.png" alt="формула"></td><td><a id="p100176"></a>Показатель выявляет превышение от целевого значения расходов в отчетном периоде (полугодие, 9 месяцев) текущего финансового года</td><td><a id="p100177"></a>0,6</td></tr>
<tr><td><a id="p100178"></a>2.2. Объем поставленных на учет бюджетных обязательств</td><td><a id="p100179"></a>$N_{2.1} = \frac{V_{4}}{V} *100$<br>V - объем лимитов бюджетных обязательств, доведенных на текущий финансовый год;<br>V4 - объем поставленных на учет бюджетных обязательств в отчетном период (полугодие и 9 месяцев)</td><td><a id="p100180"></a>%</td><td><a id="p100181"></a>Отчет о бюджетных обязательствах (форма 0503128. утвержденная приказом Минфина России от 28.12.2010 N 191н) за полугодие и 9 месяцев текущего финансового года соответственно</td><td><a id="p100182"></a><img src="https://i.bukva.ai/Um5Whf4Az/img_10.png" alt="формула"></td><td><a id="p100183"></a>Показатель выявляет превышение от целевого значения расходов в отчетном периоде (полугодие, 9 месяцев) текущего финансового года</td><td><a id="p100184"></a>0,4</td></tr>
<tr><td colspan="6"><a id="p100185"></a>3. Учет и отчетность</td><td><a id="p100186"></a>40%</td></tr>
<tr><td><a id="p100187"></a>3.1. Своевременность представления информации в территориальный орган Федерального казначейства для пояснительной записки</td><td><a id="p100188"></a>N3.1 - своевременность представления информации для пояснительной записки (согласно переданным полномочиям по ведению учета и формированию отчетности)</td><td><a id="p100189"></a>Да/нет</td><td><a id="p100190"></a>Сведения, необходимые для раскрытия в пояснительной записке</td><td><a id="p100191"></a>E(N) = 1, если информация представлена своевременно и в полном объеме;<br>E(N) = 0, если информация представлена не своевременно и (или) не в полном объеме</td><td><a id="p100192"></a>Негативно расценивается несвоевременное и (или) неполное представление информации для формирования бюджетной отчетности</td><td><a id="p100193"></a>0,2</td></tr>
</table>


<a id="p100194"></a>

---