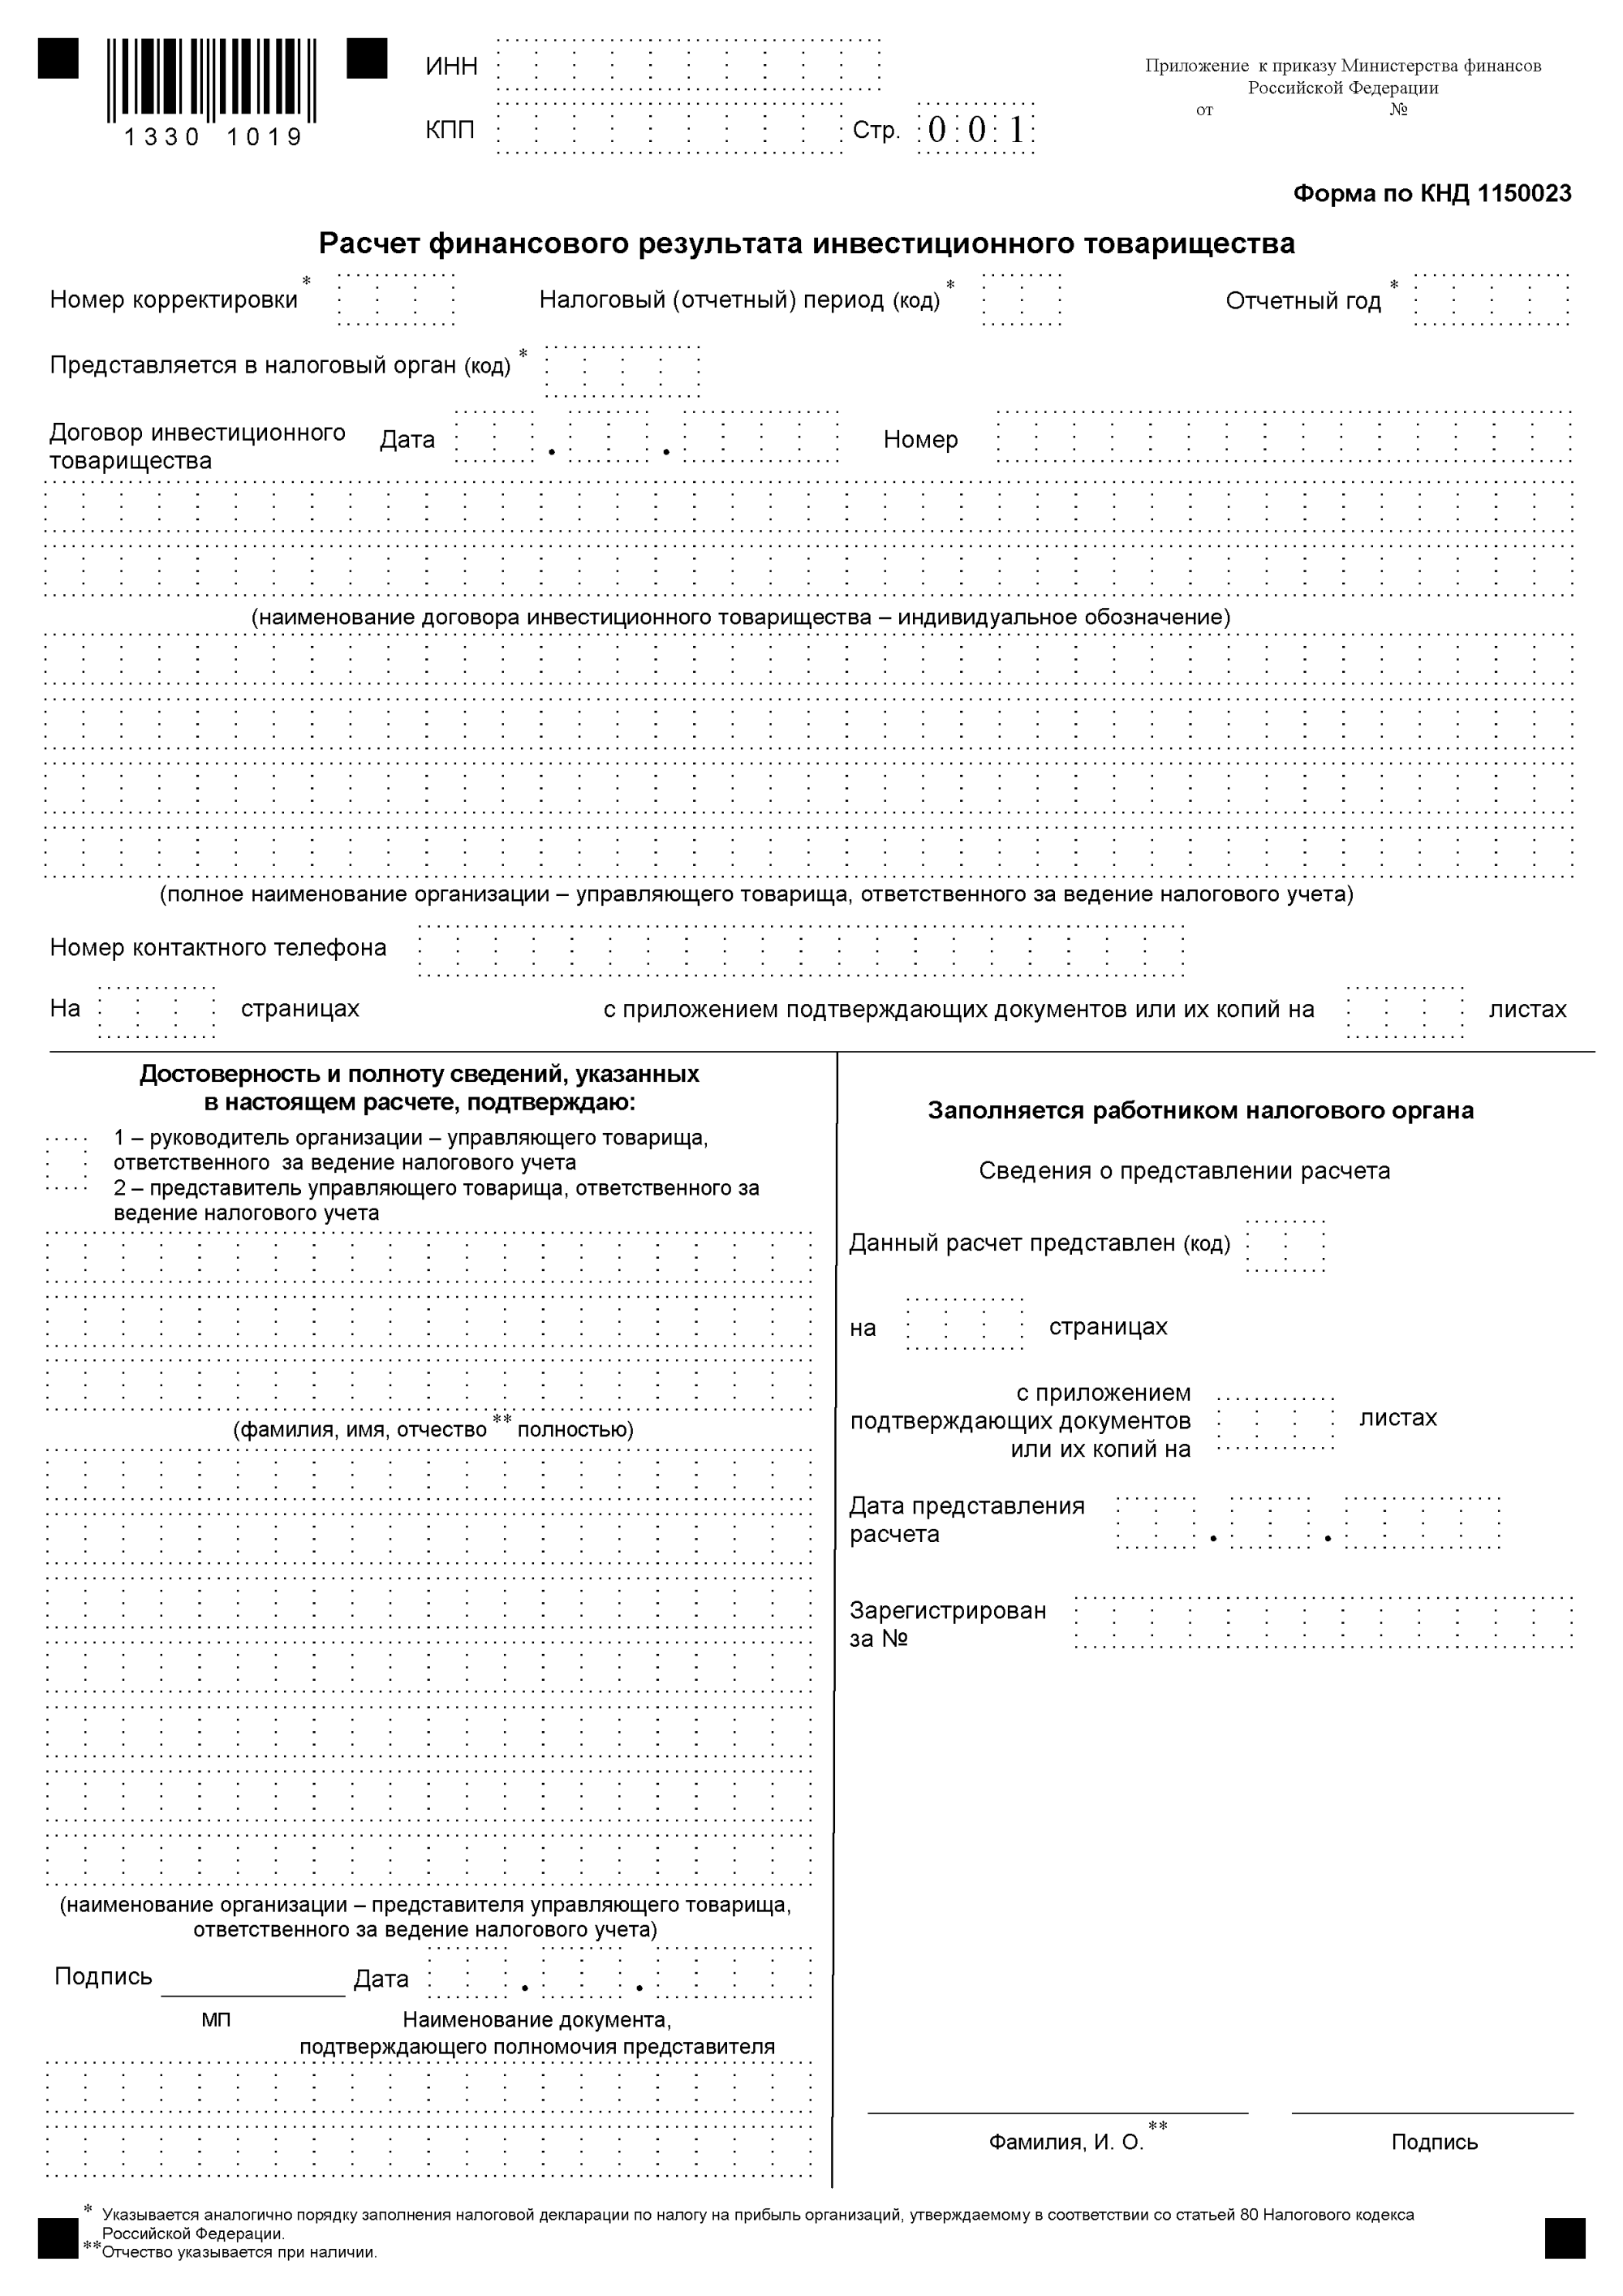
Приказ Минфина России от 13.06.2012 № 77н
Актуально на 08.11.2026.
Как цитировать: Приказ Минфина России от 13.06.2012 N 77н. 77н. 13.06.2012. https://bukva.ai/docs/prikaz-77n-2012-minfin-rossii-ministerstvo
«Об утверждении формы расчета финансового результата инвестиционного товарищества»
(Зарегистрировано в Минюсте России 12.07.2012 № 24887)
Внимание
Документ утратил силу в связи с изданием Приказа Минфина России от 30.01.2024 № 7н. Новая форма расчета утв. Приказом ФНС России от 01.03.2024 № ЕД-7-3/170@. Начало действия документа — 20.07.2012. Окончание действия документа — 28.05.2024 <>. В соответствии с пунктом 2 данный документ вступил в силу со дня его официального опубликования (опубликован в «Российской газете» — 20.07.2012). <> Внимание! Документ утратил силу в связи с изданием Приказа Минфина России от 30.01.2024 № 7н, вступившего в силу со дня вступления в силу приказа ФНС России об утверждении формы расчета финансового результата инвестиционного товарищества. Приказ ФНС России от 01.03.2024 № ЕД-7-3/170@ вступил в силу по истечении двух месяцев со дня официального опубликования (опубликован на Официальном интернет-портале правовой информации http://pravo.gov.ru - 29.03.2024). Есть неопределенность с датой окончания действия документа, связанная с исчислением срока вступления в силу Приказа ФНС России от 01.03.2024 № ЕД-7-3/170@. Подробнее см. Справочную информацию. Форма, утвержденная данным документом, действовала до даты вступления в силу формы расчета финансового результата инвестиционного товарищества, утвержденной федеральным органом исполнительной власти, уполномоченным по контролю и надзору в области налогов и сборов (Федеральный закон от 10.07.2023 № 318-ФЗ).
Зарегистрировано в Минюсте России 12 июля 2012 г. № 24887
МИНИСТЕРСТВО ФИНАНСОВ РОССИЙСКОЙ ФЕДЕРАЦИИ
ПРИКАЗ
от 13 июня 2012 г. № 77н
ОБ УТВЕРЖДЕНИИ ФОРМЫ РАСЧЕТА ФИНАНСОВОГО РЕЗУЛЬТАТА ИНВЕСТИЦИОННОГО ТОВАРИЩЕСТВА
В соответствии со статьей 24.1 Налогового кодекса Российской Федерации (Собрание законодательства Российской Федерации, 1998, № 31, ст. 3824; 2011, № 49, ст. 7014) приказываю:
1. Утвердить форму расчета финансового результата инвестиционного товарищества согласно приложению к настоящему приказу.
<*> Статья 5 Налогового кодекса Российской Федерации (Собрание законодательства Российской Федерации, 1998, № 31, ст. 3824).
Приложение к приказу Министерства финансов Российской Федерации от 13.06.2012 № 77н
<pre class="legal-pre">┌─┐              ┌─┐
└─┘││││││││││││││└─┘      ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
   ││││││││││││││     ИНН │ │ │ │ │ │ │ │ │ │ │
   ││1330││1019││         └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                          ┌─┬─┬─┬─┬─┬─┬─┬─┬─┐      ┌─┬─┬─┐</pre>
                      КПП │ │ │ │ │ │ │ │ │ │ Стр. │0│0│1│
                          └─┴─┴─┴─┴─┴─┴─┴─┴─┘      └─┴─┴─┘

 Форма по КНД 1150023

              Расчет финансового результата инвестиционного товарищества

<pre class="legal-pre">                    ┌─┬─┬─┐                                     ┌─┬─┐                ┌─┬─┬─┬─┐
Номер корректировки │ │ │ │   Налоговый (отчетный) период (код) │ │ │   Отчетный год │ │ │ │ │</pre>
<*> └─┴─┴─┘ <*> └─┴─┘ <*> └─┴─┴─┴─┘
                                           ┌─┬─┬─┬─┐
Представляется в налоговый орган (код) <*> │ │ │ │ │
                                           └─┴─┴─┴─┘
<pre class="legal-pre">                               ┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐       ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
Договор инвестиционного   Дата │ │ │.│ │ │.│ │ │ │ │ Номер │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
товарищества                   └─┴─┘ └─┴─┘ └─┴─┴─┴─┘       └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
(наименование договора инвестиционного товарищества - индивидуальное обозначение)
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
         (полное наименование организации - управляющего товарища,
                ответственного за ведение налогового учета)
                           ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
Номер контактного телефона │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
                           └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
<pre class="legal-pre">   ┌─┬─┬─┐                                                                      ┌─┬─┬─┐
На │ │ │ │ страницах    с приложением подтверждающих документов или их копий на │ │ │ │ листах
   └─┴─┴─┘                                                                      └─┴─┴─┘</pre>
──────────────────────────────────────────────┬───────────────────────────────────────────────
<pre class="legal-pre"> Достоверность и полноту сведений, указанных  │    Заполняется работником налогового органа
      в настоящем расчете, подтверждаю:       │
                                              │       Сведения о представлении расчета
┌─┐ 1 - руководитель организации -            │                                ┌─┬─┐
│ │ управляющего товарища, ответственного за  │Данный расчет представлен (код) │ │ │
└─┘ ведение налогового учета                  │                                └─┴─┘
    2 - представитель управляющего товарища,  │
    ответственного за ведение налогового учета│   ┌─┬─┬─┐
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐     │на │ │ │ │ страницах
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │     │   └─┴─┴─┘
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘     │
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐     │            с приложением ┌─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │     │подтверждающих документов │ │ │ │ листах
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘     │          или их копий на └─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐     │
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │     │                   ┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘     │Дата представления │ │ │.│ │ │.│ │ │ │ │
 (фамилия, имя, отчество <**> полностью)      │расчета            └─┴─┘ └─┴─┘ └─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐     │
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │     │                 ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘     │Зарегистрирован  │ │ │ │ │ │ │ │ │ │ │ │ │ │
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐     │за N             └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │     │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘     │
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐     │
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │     │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘     │
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐     │
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │     │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘     │
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐     │
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │     │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘     │
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐     │
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │     │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘     │
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐     │
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │     │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘     │
(наименование организации - представителя     │
 управляющего товарища, ответственного за     │
       ведение налогового учета)              │</pre>
                         ┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐│
Подпись ___________ Дата │ │ │.│ │ │.│ │ │ │ ││
                         └─┴─┘ └─┴─┘ └─┴─┴─┴─┘│
             МП                               │
                                              │
<pre class="legal-pre">           Наименование документа,            │
  подтверждающего полномочия представителя    │
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐     │
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │     │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘     │_________________________     _________________
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐     │    Фамилия, И.О. <**>             Подпись
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │     │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘     │</pre>

--------------------------------
    <*> Указывается аналогично порядку заполнения  налоговой  декларации по
налогу  на  прибыль организаций,  утверждаемому  в  соответствии со статьей
80 Налогового кодекса Российской Федерации.
    <**> Отчество указывается при наличии.

<pre class="legal-pre">┌─┐                                                                                        ┌─┐
└─┘                                                                                        └─┘

┌─┐              ┌─┐
└─┘││││││││││││││└─┘      ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
   ││││││││││││││     ИНН │ │ │ │ │ │ │ │ │ │ │
   ││1330││1026││         └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                          ┌─┬─┬─┬─┬─┬─┬─┬─┬─┐      ┌─┬─┬─┐</pre>
                      КПП │ │ │ │ │ │ │ │ │ │ Стр. │ │ │ │
                          └─┴─┴─┴─┴─┴─┴─┴─┴─┘      └─┴─┴─┘
Договор инвестиционного Дата .______.____ Номер __________________ товарищества
| Число участников договора инвестиционного товарищества |
|---|
Раздел 1. Расчет финансового результата по операциям с ценными бумагами и финансовыми инструментами срочных сделок
1 — с ценными бумагами, не обращающимися
| Вид операции | 2 — с ценными бумагами, обращающимися на |
|---|
3 — с финансовыми инструментами срочных сделок, не обращающимися на организованном рынке ценных бумаг
           Показатели            Код строки           Сумма (руб.)

               1                     2                     3
                                            ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
Доход от выбытия, в т.ч. доход      010     │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
от погашения <*> └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘

                                            ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">Сумма отклонения от минимальной     020     │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
цены (расчетной стоимости,                  └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
уменьшенной на 20 процентов)
при реализации, выбытии <*>
                                            ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">Сумма отклонения от максимальной    030     │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
цены (расчетной стоимости,                  └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
увеличенной на 20 процентов)
при приобретении <*>
                                            ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">Расходы, связанные с                040     │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
приобретением и реализацией                 └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
(выбытием, в т.ч. погашением) <*>
                                            ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">Итого: прибыль (стр. 010 -          050     │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
       стр. 040, если стр.                  └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
       010 > стр. 040)
                                            ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">       убыток (стр. 040 -           051     │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
       стр. 010, если стр. 040              └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
       > стр. 010)
                                            ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">Итого: прибыль для целей            060     │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
       налогообложения                      └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
       если (стр. 010 + стр.
       020 + стр. 030 - стр.
       040) > 0
                                            ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">       убыток для целей             061     │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
       налогообложения                      └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
   если (стр. 010 + стр.
   020 + стр. 030 - стр.
   040) < 0
<*> Показатели определяются в соответствии с положениями главы 25 Налогового кодекса Российской Федерации с учетом особенностей, установленных статьями 280, 301, 303 - 305 Налогового кодекса Российской Федерации.
В показатель строки 040 включаются расходы, исчисленные как:
- по Разделу 1 с кодом вида операции «1» Раздел 3 стр. 010 гр. 4 X (стр. 010 Раздела 1 с кодом вида операции «1» / Д)
- по Разделу 1 с кодом вида операции «2» Раздел 3 стр. 010 гр. 4 X (стр. 010 Раздела 1 с кодом вида операции «2» / Д)
- по Разделу 1 с кодом вида операции «3» Раздел 3 стр. 010 гр. 4 X (стр. 010 Раздела 1 с кодом вида операции «3» / Д), где Д = стр. 010 Раздела 1 с кодом вида операции «1» + стр. 010 Раздела 1 с кодом вида операции «2» + стр. 010 Раздела 1 с кодом вида операции «3»
- стр. 010 Раздела 2 + стр. 040 Раздела 2.
<pre class="legal-pre">┌─┐                                                                     ┌─┐
└─┘                                                                     └─┘

┌─┐              ┌─┐
└─┘││││││││││││││└─┘      ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
   ││││││││││││││     ИНН │ │ │ │ │ │ │ │ │ │ │
   ││1330││1033││         └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                          ┌─┬─┬─┬─┬─┬─┬─┬─┬─┐      ┌─┬─┬─┐</pre>
                      КПП │ │ │ │ │ │ │ │ │ │ Стр. │ │ │ │
                          └─┴─┴─┴─┴─┴─┴─┴─┴─┘      └─┴─┴─┘
Договор инвестиционного Дата .______.____ Номер __________________ товарищества
Раздел 2. Расчет финансового результата по операциям с долями участия в уставном капитале организаций и прочим операциям, а также доходы, полученные в виде дивидендов
           Показатели            Код строки           Сумма (руб.)

               1                     2                     3
                                            ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">Доход по операциям с долями         010     │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
участия в уставном капитале                 └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
организаций <*>
                                            ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">Расходы, связанные с операциями     020     │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
с долями                                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>

Результат от операций с долями
участия в уставном капитале
<pre class="legal-pre">организаций:                                ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
    прибыль (стр. 010 - стр.        030     │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
    030), если (стр. 010 >                  └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
    стр. 030)
                                            ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">    убыток (стр. 030 - стр.         031     │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
    010), если (стр. 030 >                  └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
    стр. 010)
                                            ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
Доход по прочим операциям <**>      040     │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
                                            └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                                            ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">Расходы, связанные с прочими        050     │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
операциями                                  └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘

Прибыль по прочим операциям                 ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
    (стр. 040 - стр. 050),          060     │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
    если (стр. 040 > стр. 050)              └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘

Убыток по прочим операциям                  ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
    (стр. 050 - стр. 040),          061     │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
    если (стр. 050 > стр. 040)              └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
                                            ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">Доходы от долевого участия          070     │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
в российских организациях                   └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
                                            ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
<pre class="legal-pre">Доходы от долевого участия          080     │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
в иностранных организациях                  └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
<*> В показатель строки 010 включаются расходы, исчисленные как: Раздел 3 стр. 010 гр. 4 X (стр. 010 Раздела 2 / Д), где Д = стр. 010 Раздела 1 с кодом вида операции «1» + стр. 010 Раздела 1 с кодом вида операции «2» + стр. 010 Раздела 1 с кодом вида операции «3»
- стр. 010 Раздела 2 + стр. 040 Раздела 2.
<**> В показатель строки 040 включаются расходы, исчисленные как: Раздел 3 стр. 010 гр. 4 X (стр. 040 Раздела 2 / Д).
<pre class="legal-pre">┌─┐                                                                     ┌─┐
└─┘                                                                     └─┘

┌─┐              ┌─┐
└─┘││││││││││││││└─┘      ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
   ││││││││││││││     ИНН │ │ │ │ │ │ │ │ │ │ │
   ││1330││1040││         └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                          ┌─┬─┬─┬─┬─┬─┬─┬─┬─┐      ┌─┬─┬─┐</pre>
                      КПП │ │ │ │ │ │ │ │ │ │ Стр. │ │ │ │
                          └─┴─┴─┴─┴─┴─┴─┴─┴─┘      └─┴─┴─┘
Договор инвестиционного Дата .______.____ Номер ______________________________________ товарищества
Раздел 3. Расчет распределения расходов управляющего товарища в интересах всех товарищей для ведения общих дел товарищей в соответствии с установленной договором инвестиционного товарищества долей каждого участника в прибыли инвестиционного товарищества
ИНН/КПП участника договора        Код строки     Доля участия        Сумма расходов (руб.)
инвестиционного товарищества                      в прибыли

             1                        2                3                       4
<pre class="legal-pre">                                                ┌─┬─┬─┐ ┌─┬─┬─┐   ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
Всего <*>                            010        │1│0│0│.│0│0│0│   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
                                                └─┴─┴─┘ └─┴─┴─┘   └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘

┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐                         ┌─┬─┐ ┌─┬─┬─┐   ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │            020          │ │ │.│ │ │ │   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘                         └─┴─┘ └─┴─┴─┘   └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
┌─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┘

<pre class="legal-pre">┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐                         ┌─┬─┐ ┌─┬─┬─┐   ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │            020          │ │ │.│ │ │ │   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘                         └─┴─┘ └─┴─┴─┘   └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
┌─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┘

<pre class="legal-pre">┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐                         ┌─┬─┐ ┌─┬─┬─┐   ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │            020          │ │ │.│ │ │ │   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘                         └─┴─┘ └─┴─┴─┘   └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
┌─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┘

<pre class="legal-pre">┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐                         ┌─┬─┐ ┌─┬─┬─┐   ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │            020          │ │ │.│ │ │ │   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘                         └─┴─┘ └─┴─┴─┘   └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
┌─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┘

<pre class="legal-pre">┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐                         ┌─┬─┐ ┌─┬─┬─┐   ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │            020          │ │ │.│ │ │ │   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘                         └─┴─┘ └─┴─┴─┘   └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
┌─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┘

<pre class="legal-pre">┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐                         ┌─┬─┐ ┌─┬─┬─┐   ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │            020          │ │ │.│ │ │ │   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘                         └─┴─┘ └─┴─┴─┘   └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
┌─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┘

<pre class="legal-pre">┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐                         ┌─┬─┐ ┌─┬─┬─┐   ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │            020          │ │ │.│ │ │ │   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘                         └─┴─┘ └─┴─┴─┘   └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
┌─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┘

<pre class="legal-pre">┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐                         ┌─┬─┐ ┌─┬─┬─┐   ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │            020          │ │ │.│ │ │ │   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘                         └─┴─┘ └─┴─┴─┘   └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
┌─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┘

<pre class="legal-pre">┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐                         ┌─┬─┐ ┌─┬─┬─┐   ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │            020          │ │ │.│ │ │ │   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘                         └─┴─┘ └─┴─┴─┘   └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
┌─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┘

<pre class="legal-pre">┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐                         ┌─┬─┐ ┌─┬─┬─┐   ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │            020          │ │ │.│ │ │ │   │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘                         └─┴─┘ └─┴─┴─┘   └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘</pre>
┌─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┘

--------------------------------
    <*>  Если  количество  участников договора инвестиционного товарищества
составляет  более  10, то заполняется необходимое количество листов Раздела
3, по строке 010 графы 4 для последующих листов проставляются прочерки.

<pre class="legal-pre">┌─┐                                                                                         ┌─┐
└─┘                                                                                         └─┘</pre>